Blockchain_Researcher
4760Curtir0Shares614Fãs5Follow
Onchain analyst X @Byte_Bloomm
Onchain analyst X @Byte_Bloomm
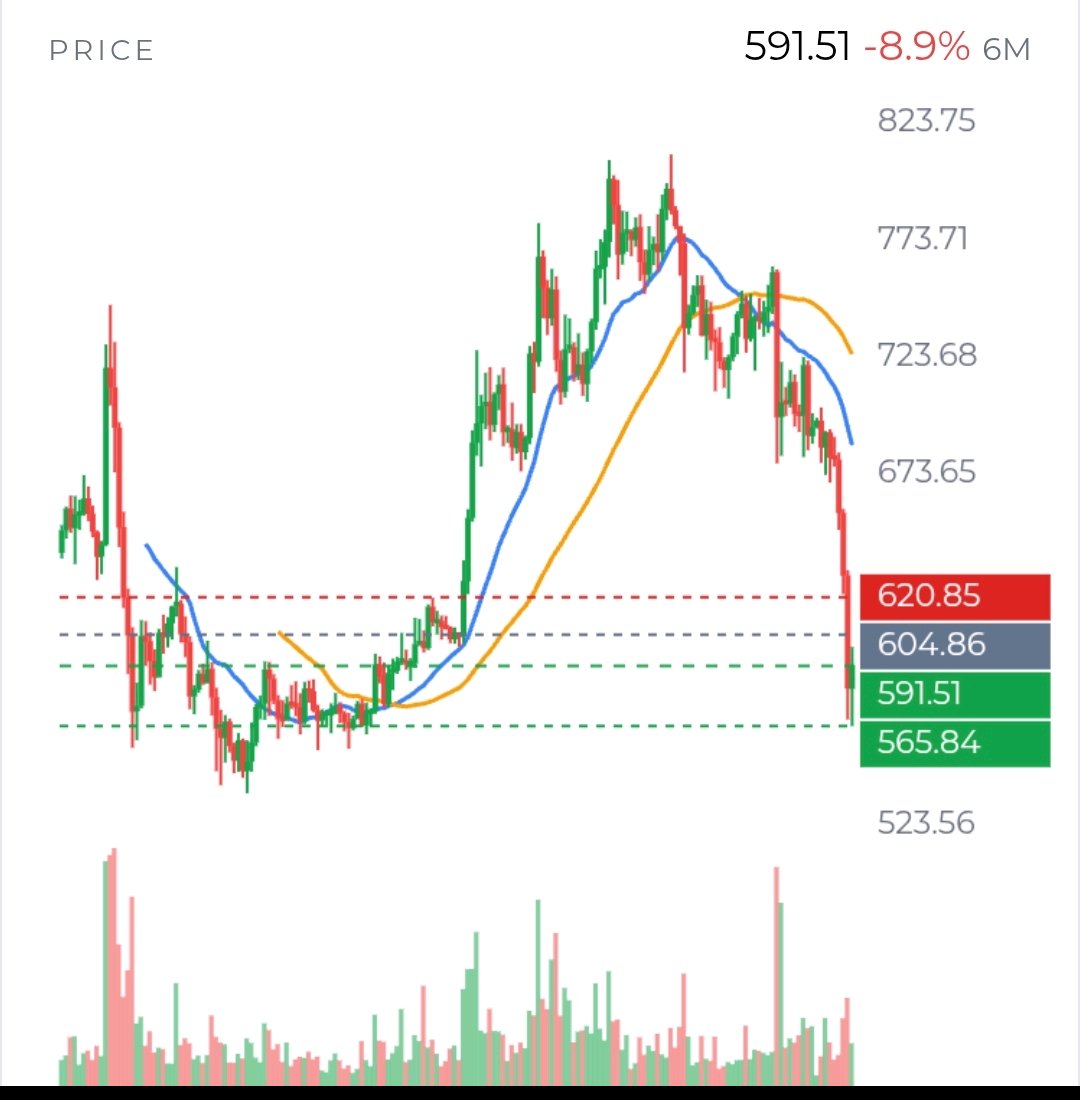
$BNBUSDT ainda não está a dar um sinal claro. A questão importante já não é simplesmente “está sobrevendido?”. É se o mercado consegue transformar uma queda acentuada numa base estável — ou se cada ressalto é uma oportunidade para os vendedores saírem. A imagem verificada é fraca, mas não é unilateral. O BNB está por volta dos $591, uma queda de cerca de 15% em 7 dias e 18% em 30 dias. Continua abaixo da sua EMA20 diária perto dos $675 e da EMA50 perto dos $703; a tendência horária também é de baixa. O RSI diário está em 24,2, um nível vulgarmente chamado de sobrevendido. Isso diz-nos que a descida foi forte. Não nos diz que a descida terminou. Os níveis mais próximos do preço são os que mais importam. Os compradores têm um primeiro teste nos $585,72–$583,11, com o mínimo recente nos $565,84 abaixo disso. Se o preço quebrar o suporte próximo e não conseguir recuperá-lo, o mínimo torna-se um reteste plausível. Mas se o preço segurar o suporte, poderá ser o início de uma base? Procuraria uma continuação, não apenas uma vela verde. No lado positivo, os $597,89–$604,84 são a primeira zona de recuperação significativa, incluindo a EMA50 horária. O BNB negociou acima de parte dessa zona, mas não estabeleceu uma manutenção sustentada. Os $620,60–$620,85 são o próximo obstáculo importante. Manter-se acima disso enfraqueceria a interpretação de baixa imediata; falhar ali sugeriria que a recuperação ainda não alterou a tendência. Um movimento de regresso total à EMA20 diária perto dos $675 exigiria uma recuperação muito maior, não apenas um salto de cobertura de posições curtas (short-covering). A participação oferece pistas, mas não um veredito. O volume spot reportado é de cerca de 1,44 mil milhões de dólares em 62 locais, embora os 3 principais representem 48%, incluindo um local com 30%. Essa concentração torna o número agregado menos convincente como prova de uma compra generalizada. O open interest perpétuo é reportado em 563 milhões de dólares em 4 locais rastreados; o open interest da OKX caiu 18,8% em 7 dias. Isso aponta para a saída de alavancagem nesse local, mas não nos diz o que aconteceu em todo o mercado. O financiamento está quase estável, em aproximadamente +0,001% por cada 8 horas. As contas na OKX inclinam-se para posições longas, enquanto as medidas de posicionamento dos principais traders inclinam-se para posições curtas. A divergência importa: não parece uma acumulação clara de posições curtas em todo o mercado que precise de ser espremida (short squeeze), nem posições longas que certamente serão liquidadas. Também não temos níveis de liquidação verificados, dados de fluxo de compradores (taker-flow) ou evidências do livro de ordens. Por isso, não afirmaria que um determinado preço é um íman de liquidação ou que está em curso um short squeeze. O mercado mais amplo é uma parte real desta história. O valor total do mercado cripto caiu cerca de 5% na última leitura, e o medo está em 10, comparado com 28 há uma semana. A cobertura recente descreveu stress de mercado generalizado e liquidações. Isso faz com que a queda do BNB pareça parcialmente ligada à aversão ao risco em todo o setor cripto, não necessariamente a um evento específico do BNB. Se o Bitcoin e o mercado mais amplo estabilizarem, o BNB poderá beneficiar; se enfraquecerem novamente, o suporte local poderá ser menos fiável. Os fundamentos da BNB Chain estão mistos em diferentes períodos de tempo. Em 30 dias, as taxas caíram 33%, o TVL caiu 14,7% e a oferta de stablecoins caiu 3,7%. Essas quedas são um obstáculo genuíno, embora não identifiquem a causa da atual liquidação nem marquem o momento para uma negociação. Por outro lado, o volume DEX reportado em 30 dias é de 29,2 mil milhões de dólares, e um relatório de pagamentos de comerciantes de 12 meses concluiu que a BNB Chain e a Tron processaram 75% das entradas de USDT de comerciantes. Isso é prova de uso, mas não prova de que os compradores estão a entrar agora. A minha visão analítica: a tendência de baixa permanece intacta, enquanto as condições de sobrevenda e o suporte próximo tornam menos certa uma continuação de baixa imediata. A evidência mais informativa a seguir será se os $565,84 se mantêm num reteste, se o preço consegue sustentar uma recuperação acima dos $604,84 e se qualquer recuperação vem acompanhada de estabilidade no mercado mais amplo. Até que essas questões sejam respondidas, tanto um salto de alívio como outra perna de descida permanecem plausíveis. $IMPACTbyTrade
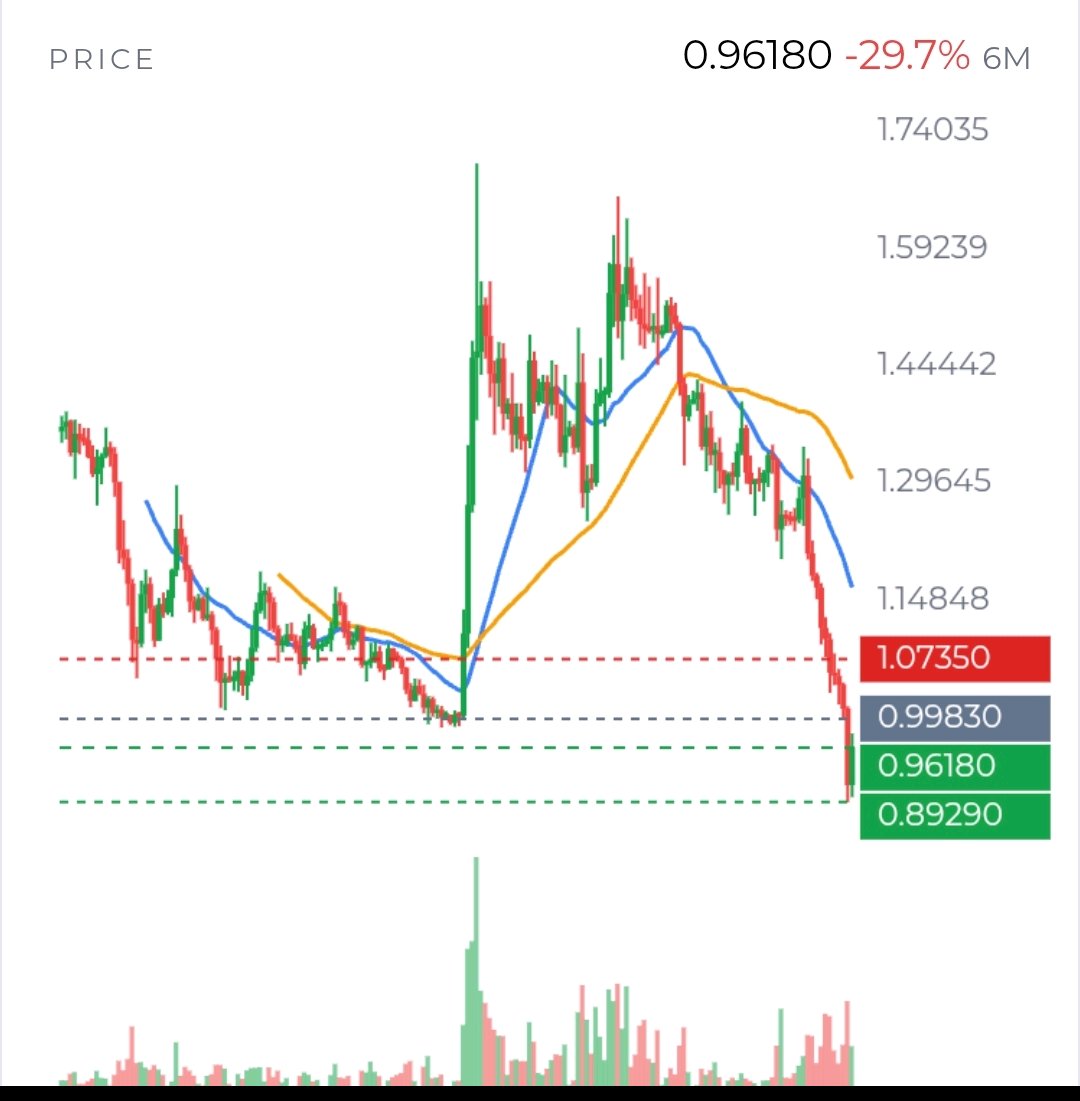
Vejo o $XRPUSDT menos como um gráfico que tem de ressaltar por estar sobrevendido, e mais como um mercado a testar se alguém está disposto a defender o valor após uma rápida reavaliação. Essa distinção é importante. Um RSI baixo diz-nos que a venda foi intensa; não nos diz quem está pronto para comprar. As próximas sessões deverão mostrar se a área dos $0,90 está a atrair procura comprometida ou apenas a pausar a descida. O cenário de preço verificado é nítido. O XRP foi negociado por volta dos $0,958 a 15 de novembro, após cair para os $0,8929 e recuperar do mínimo. Está com uma queda de 17,2% em 7 dias e 28,0% em 30 dias. O RSI diário está nos 24,3, enquanto o preço permanece abaixo da EMA20 diária em cerca de $1,131 e da EMA50 em cerca de $1,239. Essas médias estão muito acima, pelo que um movimento de regresso a $1 seria uma tentativa de recuperação, ainda não um sinal de uma inversão de tendência mais ampla. Eu observaria o mercado em duas etapas. Primeiro, será que o XRP consegue manter os $0,943 e, depois, defender os $0,8929 se os vendedores regressarem? Esses são pontos de referência próximos, não pisos garantidos. Segundo, consegue recuperar os $0,9795–$0,9983 e manter-se lá? Essa zona é importante porque inclui a resistência recente e a EMA20 de 4 horas perto dos $0,991. Uma manutenção sustentada acima desse valor sugeriria que os compradores estão a fazer mais do que reagir a uma queda acentuada. Uma subida rápida que desaparece contaria uma história diferente. A participação é a parte difícil de ler. O volume spot reportado nas 24 horas foi de $4,06B, distribuído por 66 locais, sendo que os 3 principais representam 24%. Trata-se de uma rotação substancial, mas a rotação por si só não nos diz se os investidores acumularam XRP ou se o venderam a outra pessoa. Não temos provas fiáveis de fluxo spot ou de livro de ordens aqui para resolver essa questão. Eu gostaria de ver o preço subir juntamente com uma procura spot persistente, em vez de inferir a acumulação a partir de uma vela de recuperação. O mercado de derivados oferece uma possível fonte de volatilidade, não uma previsão fiável. O interesse em aberto foi reportado em $633M em 4 locais rastreados, e o financiamento foi negativo em -0,011% a cada 8 horas, o que significa que as posições curtas pagam às longas. Isso pode tornar um movimento repentino de subida desconfortável para as posições curtas. Mas o interesse em aberto não é uma contagem de posições curtas, e o financiamento negativo não garante a cobertura de posições curtas. O posicionamento é misto: as contas long/short da OKX estavam em longo líquido em 2,18, enquanto as posições dos principais traders pendiam para curto em 0,91. Se o XRP subir, o interesse em aberto expande-se com o movimento — ou diminui à medida que os traders fecham posições? Isso ajudaria a distinguir uma nova participação de um aperto temporário. Existem razões para que a procura possa permanecer hesitante. Os fundos spot de XRP nos EUA registaram $6,48M em saídas líquidas ao longo de 5 dias e $1,18M ao longo de 20 dias, embora a última sessão reportada, a 13 de novembro, tenha sido positiva em $3,38M. No XRPL, a oferta de stablecoins foi de $839M, uma queda de 25,4% em 30 dias, e o valor bloqueado foi de $30M, uma queda de 25,3%. Esses números sugerem uma atividade e capital mais fracos recentemente na rede. Eles, por si só, não provam que os fluxos de ETF ou a fraqueza on-chain causaram a descida do preço. O setor cripto em geral também esteve sob pressão: a capitalização de mercado total caiu 4,9% em 24 horas, e o sentimento de medo e ganância situou-se nos 10, indicando medo extremo. Um detalhe nas notícias merece atenção em vez de uma interpretação dramática. Os saldos de XRP nas exchanges pareceram aumentar em 346,7M, mas uma comparação ajustada das mesmas carteiras rastreadas mostrou uma descida de 180,9M. A diferença reflete carteiras recém-rastreadas, pelo que o valor mais elevado da manchete não é uma prova clara de novos depósitos nas exchanges. Nem a descida ajustada prova que os investidores estão a acumular. A minha opinião permanece condicional, não é um apelo para qualquer um dos resultados. Um movimento sustentado acima dos $0,9983, apoiado pela procura spot, tornaria uma recuperação em direção a $1 mais credível. Perder os $0,943 e, depois, os $0,8929 sugeriria, em vez disso, que a recuperação não encontrou uma base duradoura. A questão útil não é saber se o XRP está “barato” após cair. É saber se os compradores continuam a aparecer quando o mercado os testa — e se essa procura aparece na negociação real, não apenas em leituras de sobrecompra ou em posicionamentos esperançosos. #IMPACTbyTrade $BTCUSDT
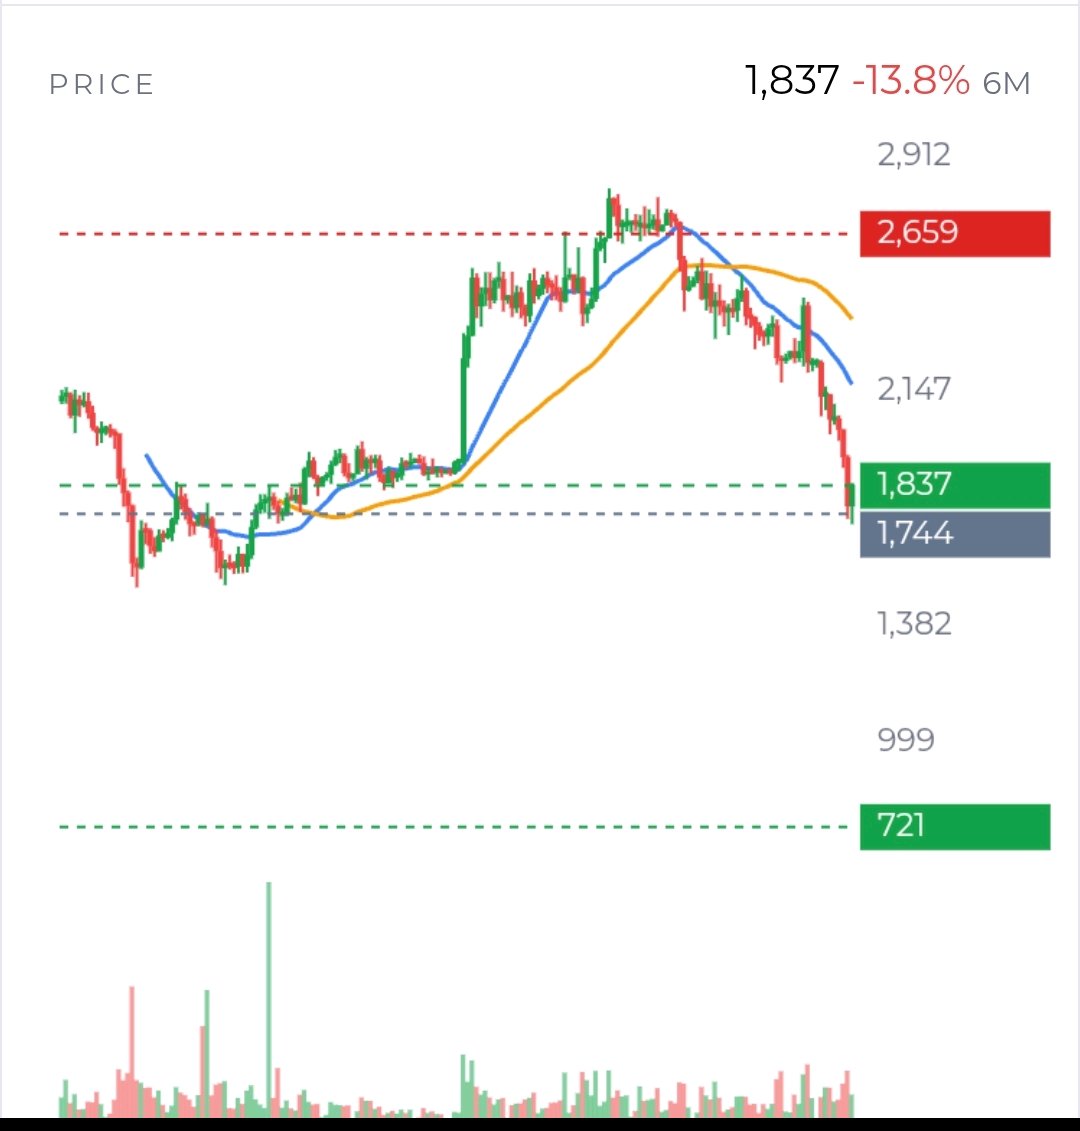
$ETHUSDT está a tentar estabilizar após uma violenta quebra em baixa, mas até agora os sinais assemelham-se mais a uma recuperação de alívio do que a uma mudança confirmada de tendência. A 15 de novembro, negociou perto de 1.836 $, após cair 17,9% numa semana e tocar brevemente os 1.711 $. Esse mínimo é importante: é o teste recente mais claro sobre se os compradores estão dispostos a defender o mercado. Se a ETH o perder, o próximo suporte semanal significativo nos dados disponíveis do gráfico situa-se por volta dos 1.504 $. Se se mantiver, os traders ainda precisam de questionar se a recuperação consegue recuperar os níveis que os vendedores acabaram de ceder. A situação a curto prazo melhorou, mas apenas ligeiramente. A ETH voltou para cima da sua EMA20 de 1 hora perto de 1.820 $, contudo, está a pressionar a resistência perto de 1.845 $ e permanece abaixo da EMA50 de 1 hora perto de 1.862 $. A tendência mais alargada é muito mais fraca: o preço está abaixo da EMA20 de 4 horas perto de 1.898 $, da EMA50 de 4 horas perto de 2.013 $ e da EMA20 diária perto de 2.127 $. O RSI diário nos 26 mostra que a venda está esticada; isto não prova, por si só, um fundo. Um fecho acima de 1.845 $ seria um sinal inicial de recuperação, mas recuperar os 1.898 $ e, posteriormente, os 2.013 $ tornaria a tese de alta mais credível. O que contaria como confirmação? Idealmente, um reteste bem-sucedido desses níveis, com os compradores ainda presentes. O cenário é uma venda generalizada de cripto, não um evento exclusivo da ETH. A capitalização total do mercado caiu 5,8% a 15 de novembro, e os relatórios situam as liquidações totais de cripto em 24 horas perto de 1,96 mil milhões de dólares, com cerca de 472 milhões de dólares atribuídos à ETH e as posições longas a assumirem a maioria das perdas no geral. Estes números sugerem que a venda forçada ajudou a acelerar a queda, mas não nos dizem exatamente onde ocorreram as liquidações da ETH ou se existe outro grupo pendente acima ou abaixo. Uma zona de liquidação pode atrair o preço, mas não garante uma inversão. Os derivados mostram que alguma alavancagem foi retirada. O interesse em aberto da OKX caiu 13,2% em 7 dias, enquanto o financiamento nas principais plataformas foi ligeiramente negativo, cerca de −0,004% por cada 8 horas numa base ponderada pelo interesse em aberto. Isso é consistente com os traders a fechar posições e um mercado ligeiramente inclinado para posições curtas. Pode reduzir a pressão de posições longas sobrelotadas, mas também pode significar que os compradores ainda não regressaram. O posicionamento é misto: as contas long/short da OKX estavam líquidas em posições longas, enquanto o rácio de posição dos principais traders estava abaixo de 1. A recuperação precisa, portanto, de confirmação da procura real, não apenas de menos contratos em aberto. Essa questão da procura é central. Os ETFs de ETH à vista nos EUA registaram cerca de 399 milhões de dólares em saídas líquidas ao longo de 5 dias e 1,42 mil milhões de dólares ao longo de 20 dias. O volume à vista da ETH foi substancial — 24 mil milhões de dólares em 68 plataformas —, mas o volume por si só não revela quem foi mais agressivo. Não temos CVD fiável ou desequilíbrio no livro de ordens aqui, pelo que seria um erro afirmar que os compradores à vista absorveram a venda. Relatórios de reservas da Binance perto de um mínimo de cinco anos poderiam indicar menos moedas prontamente disponíveis para venda; igualmente, a queda das reservas por si só não estabelece acumulação. Uma alegação amplamente partilhada de que um grande vendedor estava ligado à Ethereum Foundation foi contestada, pelo que eu não trataria essa atribuição como verificada. Os fundamentos oferecem um contrapeso, mas não um catalisador imediato para o preço. A Ethereum ainda tem uma atividade substancial de stablecoins e finanças descentralizadas, e relatórios recentes apontam para o uso institucional da Ethereum para ativos tokenizados. Contudo, as métricas on-chain mostram o TVL a cair 19,7% em 30 dias e a oferta de stablecoins a cair 8,1%. A receita do protocolo permanece pequena em relação à avaliação da ETH. Estes factos levantam uma questão prática: será que a adoção institucional está a criar procura incremental suficiente para a própria ETH, ou principalmente atividade na rede? A minha leitura é cautelosa, não certa. O medo extremo, o momento de sobrevenda e o interesse em aberto reduzido deixam espaço para uma recuperação acentuada; saídas persistentes de ETFs, saldos on-chain em queda e uma tendência diária danificada argumentam contra chamar a isso uma inversão. A próxima evidência útil é ver se a ETH mantém os 1.711 $, recupera os 1.845 $ e os 1.898 $, e se o faz com participação à vista e fluxos de ETF a melhorar. Se, em vez disso, perder os 1.711 $, a tese de recuperação enfraquece. $IMPACTbyTrade
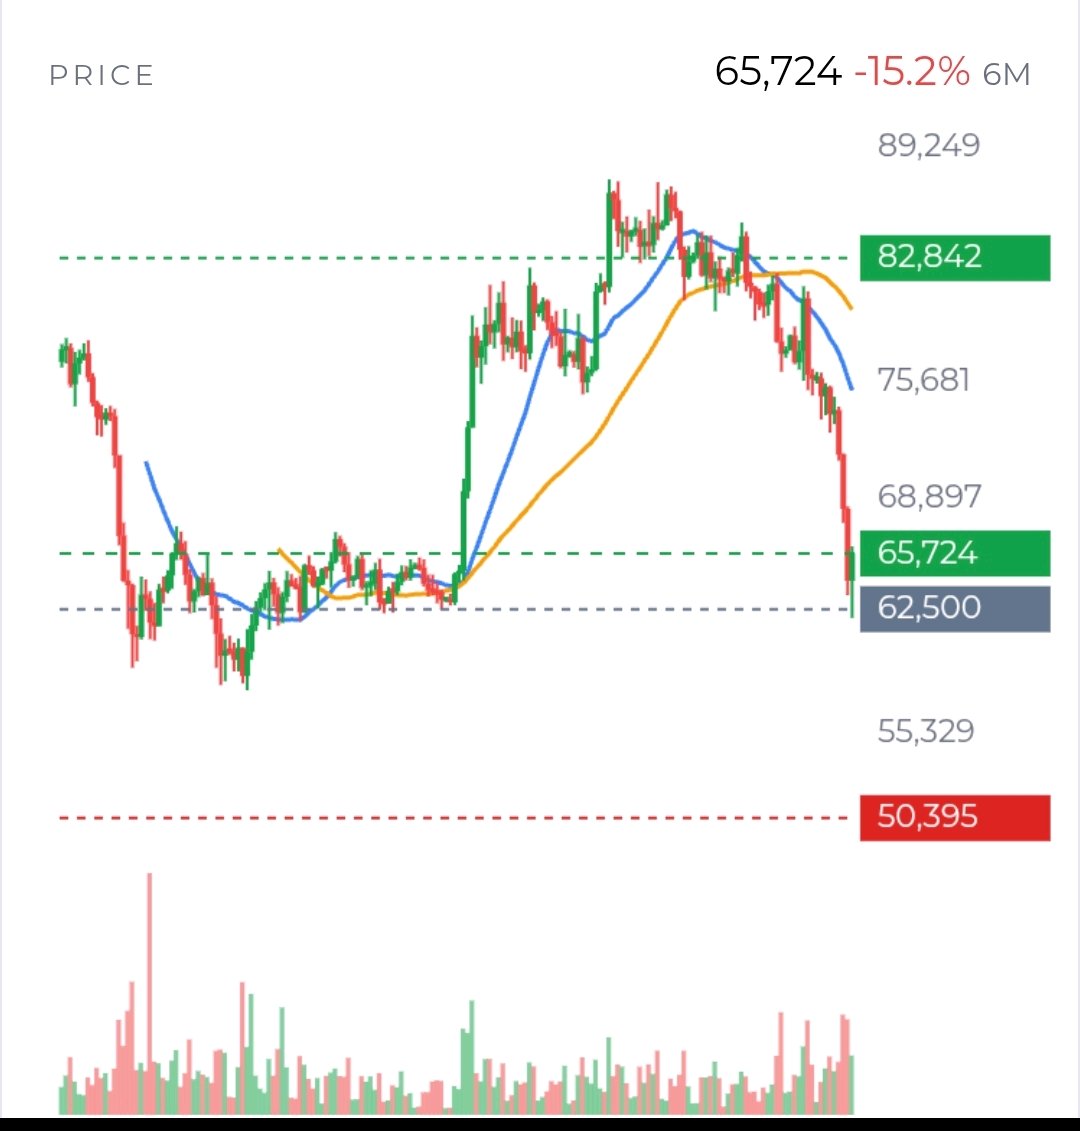
O Bitcoin parece menos um mercado que encontrou o seu equilíbrio e mais um mercado a testar se os compradores irão defender uma venda acentuada. Por volta dos 65.600 USD, a questão importante não é saber se o BTC consegue recuperar de uma leitura de sobrevenda. É saber se a procura regressa após a venda forçada. A minha opinião é cautelosamente construtiva para um horizonte de 6 a 12 meses, mas o gráfico ainda não confirmou uma reversão. A prova a curto prazo mais forte contra essa visão é o panorama dos fluxos. Os fundos de Bitcoin spot dos EUA registaram 7 dias consecutivos de saídas: 1,07 mil milhões de USD em 5 dias e 2,25 mil milhões de USD em 20 dias. Isso é um obstáculo real. Ainda assim, as entradas líquidas acumuladas desde janeiro de 2024 permanecem em cerca de 54,7 mil milhões de USD. Para mim, esse histórico é importante porque mostra que o acesso institucional trouxe um volume substancial de capital para o mercado. Isso não garante que esses investidores continuarão a comprar. O teste útil agora é saber se os resgates diminuem — e se o BTC consegue subir quando isso acontecer. O preço oferece uma forma clara de avaliar o próximo movimento. O mercado caiu para os 62.000 USD e recuperou, mas ainda não recuperou a resistência próxima entre 66.955 USD e 67.522 USD. A EMA20 de 4 horas, perto dos 67.893 USD, é outro obstáculo. Se o BTC conseguir romper acima dessa área, mantê-la num novo teste e atrair compras reais no mercado spot, a recuperação pareceria mais credível. Se falhar aí, ou perder os 62.000 USD, a recuperação pode ser simplesmente uma pausa numa tendência de queda; 57.809 USD seria então um suporte inferior importante a observar. Porquê dar tanto peso aos 62.000 USD? É o mínimo recente, atingido durante uma queda acentuada que coincidiu com relatos de liquidações massivas de posições longas. Essa combinação pode marcar uma limpeza: os compradores alavancados são forçados a sair, a pressão de venda diminui e o preço recupera. Mas os dados de liquidação, por si só, não nos dizem que os vendedores terminaram. O próximo teste é saber se o interesse em aberto recupera de forma ordenada, juntamente com a procura spot, ou se os investidores longos alavancados regressam antes que o mercado tenha reparado a sua estrutura. Existem sinais de redução da alavancagem, mas não um reinício total. O interesse em aberto em 4 plataformas perpétuas monitorizadas é de 16,5 mil milhões de USD; o interesse em aberto na OKX caiu 14,5% em 7 dias. No geral, o financiamento permanece ligeiramente positivo em +0,004% por 8 horas, embora as taxas variem consoante a plataforma. A minha leitura é que algumas posições foram liquidadas, enquanto os traders não estão uniformemente posicionados para uma nova queda. Isso deixa margem para um 'squeeze' em qualquer direção. Eu daria mais atenção à participação no mercado spot do que a um rácio simples de posições longas/curtas. A tese de longo prazo baseia-se na oferta limitada do Bitcoin e no acesso institucional em expansão. Cerca de 20,1 milhões dos eventuais 21 milhões de BTC de oferta total já foram emitidos. Essa escassez apoia o argumento de ativo monetário, mas não pode estabelecer um preço mínimo a curto prazo. Os dados da rede também são mistos: os endereços ativos estão praticamente estáveis, enquanto as transações caíram 36,9% em 30 dias e as taxas estão mais baixas. Isso sugere uma atividade de liquidação recente mais fraca, não necessariamente um colapso na disposição de manter BTC. O medo extremo e um RSI diário perto de 25 tornam uma recuperação plausível; nenhum deles é, por si só, um sinal de timing. A tendência semanal continua descendente, com o preço bem abaixo das suas médias semanais. Eu alteraria a minha interpretação se o BTC se mantivesse nos 62.000 USD, as saídas dos ETFs abrandassem e o preço recuperasse os 67.900 USD com compras no mercado spot a apoiar. Uma quebra sustentada abaixo dos 62.000 USD tornaria o suporte inferior mais relevante. Por enquanto, a perspetiva de alta está viva — mas ainda precisa que os compradores a provem. $BTCUSDT #IMPACTbyTrade
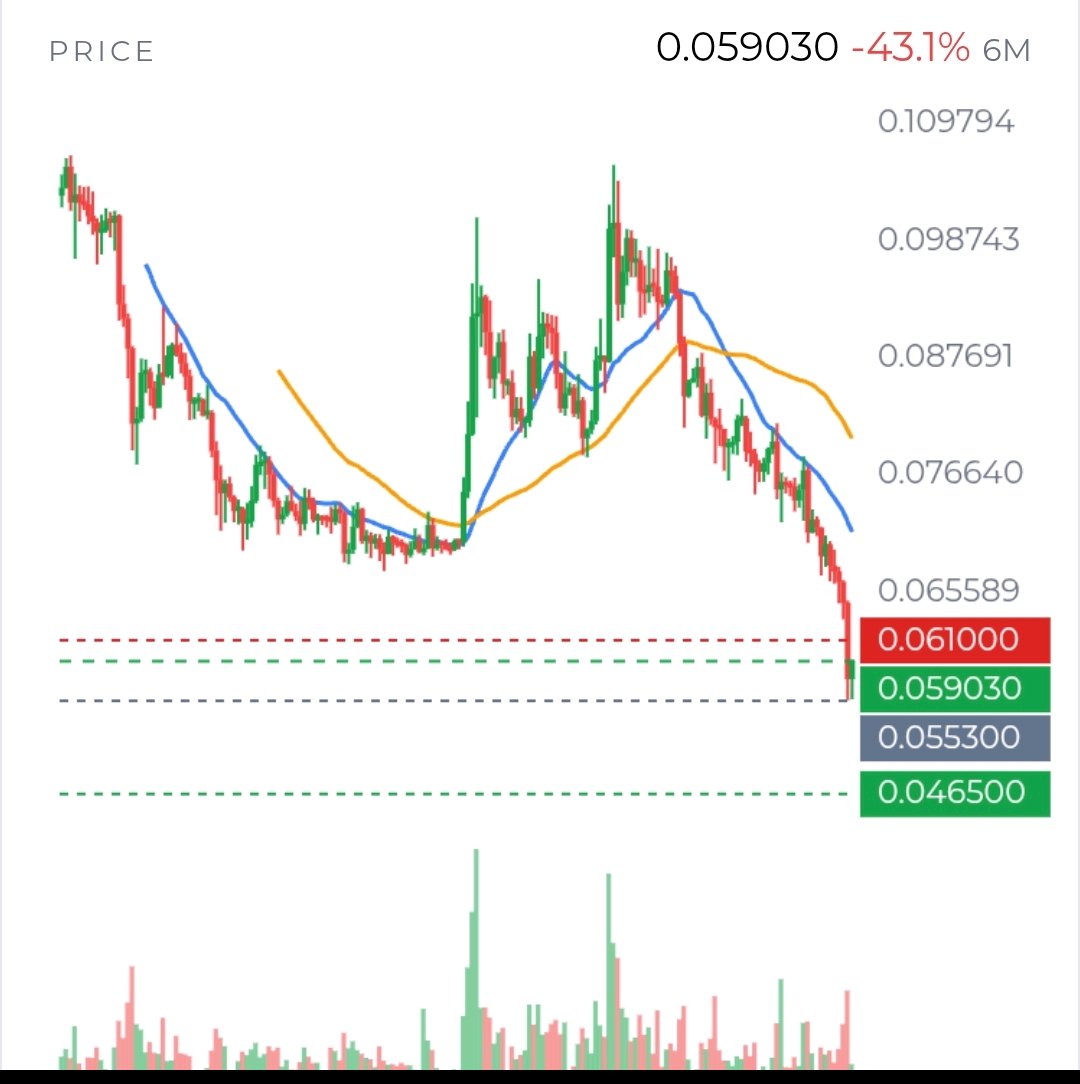
$DOGEUSDT is telling 2 different stories at once. The price chart says the selling has been severe. The positioning data says the market has already taken some risk off. Those facts do not yet tell us whether a durable floor is forming. My focus is less on predicting the next candle and more on asking what kind of participation would make this rebound credible. What we know: DOGE fell 17% over 7 days and touched $0.05537, its reported 52-week low. It has since bounced to about $0.0588. That recovery is real, but still modest beside the decline. The 4-hour and daily trends point down, and price remains well below their 20-period moving averages. Daily RSI is 23.7, an unusually weak reading that makes a snapback plausible. But oversold conditions describe how far price has fallen; they do not identify who is buying or prove that sellers are finished. That distinction matters. If the rebound is being driven mostly by traders covering shorts, it could travel upward quickly and then fade. If fresh spot buyers are accumulating, the move may have more staying power. We do not have spot CVD, which tracks whether aggressive buyers or sellers have dominated, nor reliable exchange-flow or order-book-imbalance data. So we can see the price response, but not confidently identify the source of demand. High reported trading volume shows activity, not whether it was net buying. The derivatives picture is similarly mixed. Perpetual funding is slightly negative overall: shorts pay longs. That can help a rally if price rises and short positions are forced to close. Yet the rate is small and differs by venue; it is not, on its own, a strong squeeze signal. OKX open interest is down 17.1% over 7 days. That suggests leverage has been reduced there, but it does not tell us what happened across every venue or whether new spot demand has replaced that risk. The deeply negative dated-futures basis also signals a market willing to price futures below spot. Is that bearish conviction, hedging, or simply stress? The available figures do not settle it. For me, the most useful test is not whether DOGE can print another green candle. It is whether the character of the move changes around resistance. The hourly 20-period average is near $0.0595; above that, $0.0620–$0.0634 is a more demanding test. A push through those areas that holds on a retest would be more persuasive than a quick wick above resistance. Better evidence would be spot buying alongside stable or rising open interest. Without that confirmation, a price rise could be short covering in a market that remains structurally weak. The other side of the test is $0.05537. Price has returned above that recent low, which gives buyers a level to defend. If DOGE revisits it and buyers respond, the market may be building a base. If it breaks decisively, the bounce has failed to establish support. There is no verified liquidation map here, so I would not claim that a particular price contains a guaranteed pool of forced orders. Even when traders expect liquidations near an obvious high or low, price can pass through without the reaction they anticipate. The wider setting makes the DOGE-specific story harder to isolate. The total crypto market fell 6.1% over 24 hours, fear is at 10, and Bitcoin dominance is 58.7%. Recent coverage describes a broad meme-coin selloff. These are facts consistent with a risk-off market; they do not prove that macro sentiment alone caused DOGE’s drop. Nor is there verified evidence here of whale accumulation, a major exchange inflow, or a project announcement with measurable price impact. A reported large whale purchase without wallet-level confirmation is a lead to investigate, not proof of support. DOGE’s fundamentals offer little immediate explanation for a turn. Reported circulating supply is 157 billion, equal to total supply, but DOGE still has ongoing issuance. No near-term supply unlock stands out in the data. Network fees and value locked have declined, while no verified catalyst in the reviewed news provides a clear new source of demand. For a short-term trade, sentiment and market flows may matter more than those slow-moving figures. My view remains open: extreme weakness can create a sharp rebound, but this one still needs evidence of committed buyers. I would watch whether DOGE can hold above $0.0595, then establish itself beyond $0.0634, and whether the move comes with genuine spot demand rather than leverage alone. If it cannot, or if $0.05537 gives way, the simpler explanation remains that the downtrend is still in charge. The next useful evidence is not another prediction. It is who shows up when price reaches those levels. #IMPACTbyTrade
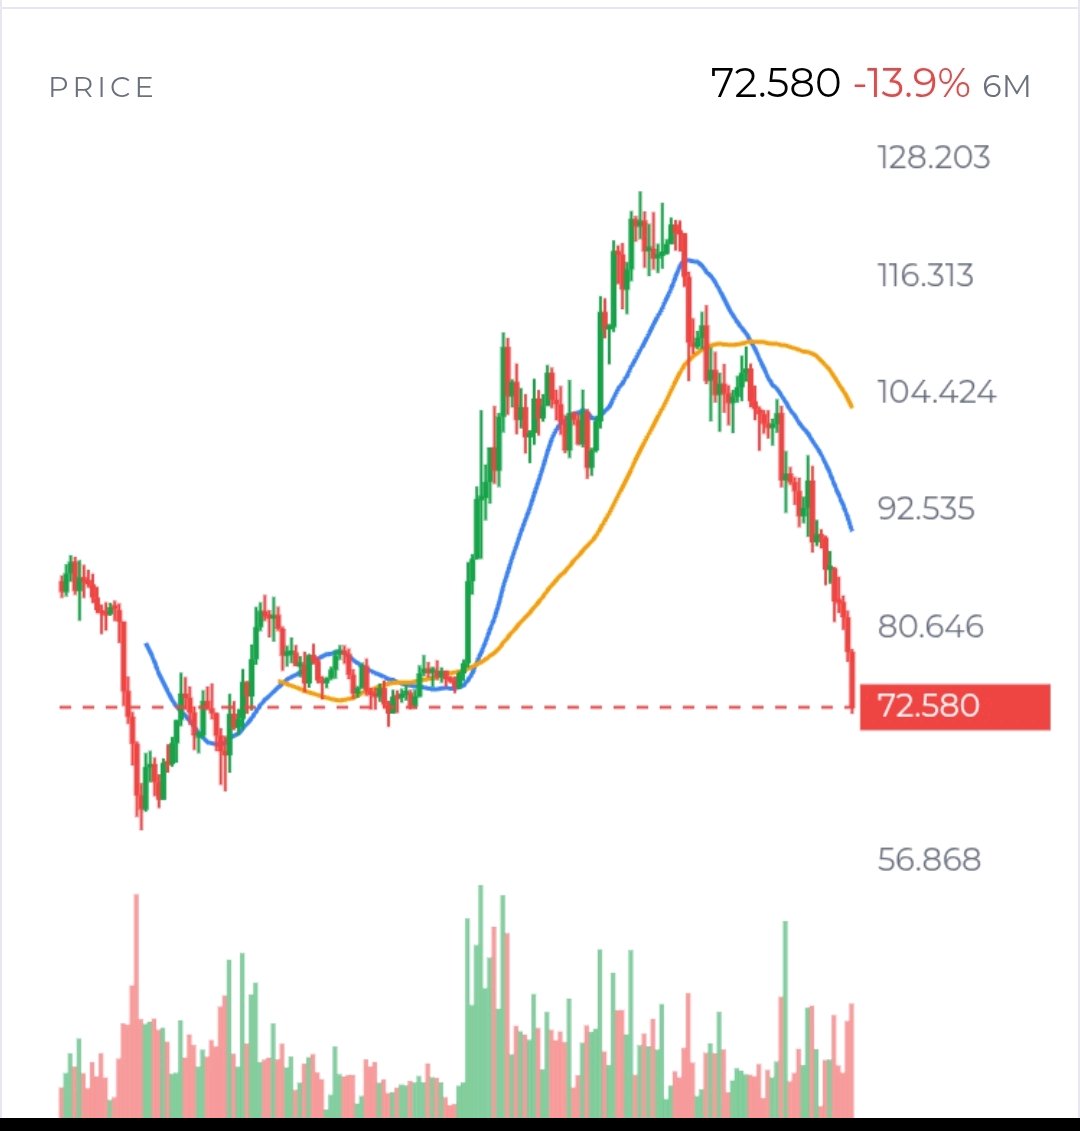
$SOLUSDT de um ângulo diferente: a verdadeira questão é a liquidez Eu olharia para a SOL menos como um gráfico sobrevendido e mais como um mercado a lutar para encontrar um comprador credível. O preço está perto dos 72,44 $, mas o facto importante não é simplesmente que está em queda. É que todas as tentativas de recuperação até agora falharam em alterar a estrutura do mercado. Isso sugere que o problema pode ser uma procura insuficiente, não apenas alavancagem excessiva. A área dos 71,91 $–72 $ é agora um teste de liquidez. Muitos traders tratá-la-ão como suporte porque é o mínimo recente e situa-se perto da base do intervalo estabelecido. Mas o suporte só importa se compradores reais o defenderem. Se o preço cair brevemente abaixo dos 71,91 $, acionar stops e, depois, recuperar rapidamente o nível, isso poderá ser um sweep de liquidez significativo. Se o preço quebrar abaixo desse nível e lá permanecer, o nível não produziu procura; apenas atrasou o próximo movimento de descida. Esta distinção é mais importante do que o RSI sobrevendido. O RSI diário está em 15,7, o que confirma uma venda intensa, mas não nos diz se os vendedores estão exaustos. Um mercado pode permanecer sobrevendido enquanto as instituições continuam a reduzir a exposição. A sequência recente de fechos diários mais baixos, combinada com o preço abaixo das médias móveis descendentes, diz que a tendência ainda merece respeito. Os dados de derivados dão ao mercado uma possível rota de fuga, mas não uma confirmada. O financiamento é negativo em aproximadamente -0,010% a cada 8 horas, e os principais traders estão net short por tamanho de posição. O open interest é de cerca de 1,62 mil milhões de $, enquanto o open interest da OKX caiu 12,2% em 7 dias. Isto cria os ingredientes para uma recuperação acentuada se o suporte se mantiver. Os curtos estão a pagar aos longos, e algumas posições baixistas podem estar vulneráveis a um squeeze. Mas há outra interpretação. A queda do open interest durante um mercado em queda pode mostrar que os traders estão a fechar posições em vez de construir uma operação curta instável. Nesse caso, o financiamento negativo reflete cautela, não necessariamente uma subida iminente. Sem um CVD fiável, desequilíbrio no livro de ordens e detalhes de liquidação, não podemos saber se compradores agressivos estão a absorver a oferta ou se a alavancagem está simplesmente a sair do mercado. O fluxo spot é a prova decisiva que eu desejaria a seguir. O volume spot atingiu aproximadamente 4,01 mil milhões de $, mas um volume pesado num dia de queda é ambíguo. Pode representar acumulação, mas pode, com a mesma facilidade, refletir vendas forçadas. Uma recuperação que ocorra principalmente em futuros perpétuos seria menos convincente do que uma recuperação apoiada por um volume spot crescente e uma melhor aceitação do preço acima dos 75,30 $–76,20 $. O cenário fundamental do fluxo também argumenta contra assumir que preço barato é igual a valor. Os fundos spot de SOL nos EUA registaram 7 dias seguidos de saídas e cerca de 32 milhões de $ de saídas líquidas em 5 dias. A oferta de stablecoins caiu 6,6% em 30 dias, o TVL diminuiu 19,7% e as taxas caíram 45,3%. Estes não são sinais de morte iminente, mas indicam que o capital está a sair do ecossistema enquanto o preço está fraco. A transferência da Pump.fun de 64 666 SOL, no valor de cerca de 5,19 milhões de $, acrescenta uma potencial sobrecarga de oferta. Ainda assim, uma transferência para uma exchange não prova que as moedas foram vendidas. Essa é uma incerteza importante, não um evento baixista confirmado. O meu enquadramento preferido é condicional. Uma quebra breve abaixo dos 71,91 $, seguida de uma recuperação rápida, sugeriria curtos presos e uma possível subida em direção aos 75,30 $–76,20 $. Uma quebra sustentada sugeriria que a liquidez abaixo do suporte está a ser consumida sem uma procura significativa. Acima dos 78,98 $, o mercado começaria a reparar a sua estrutura. Até lá, vejo um mercado capaz de recuperações violentas, mas ainda não um que mostre acumulação fiável. #IMPACTbyTrade $XAUTUSDT
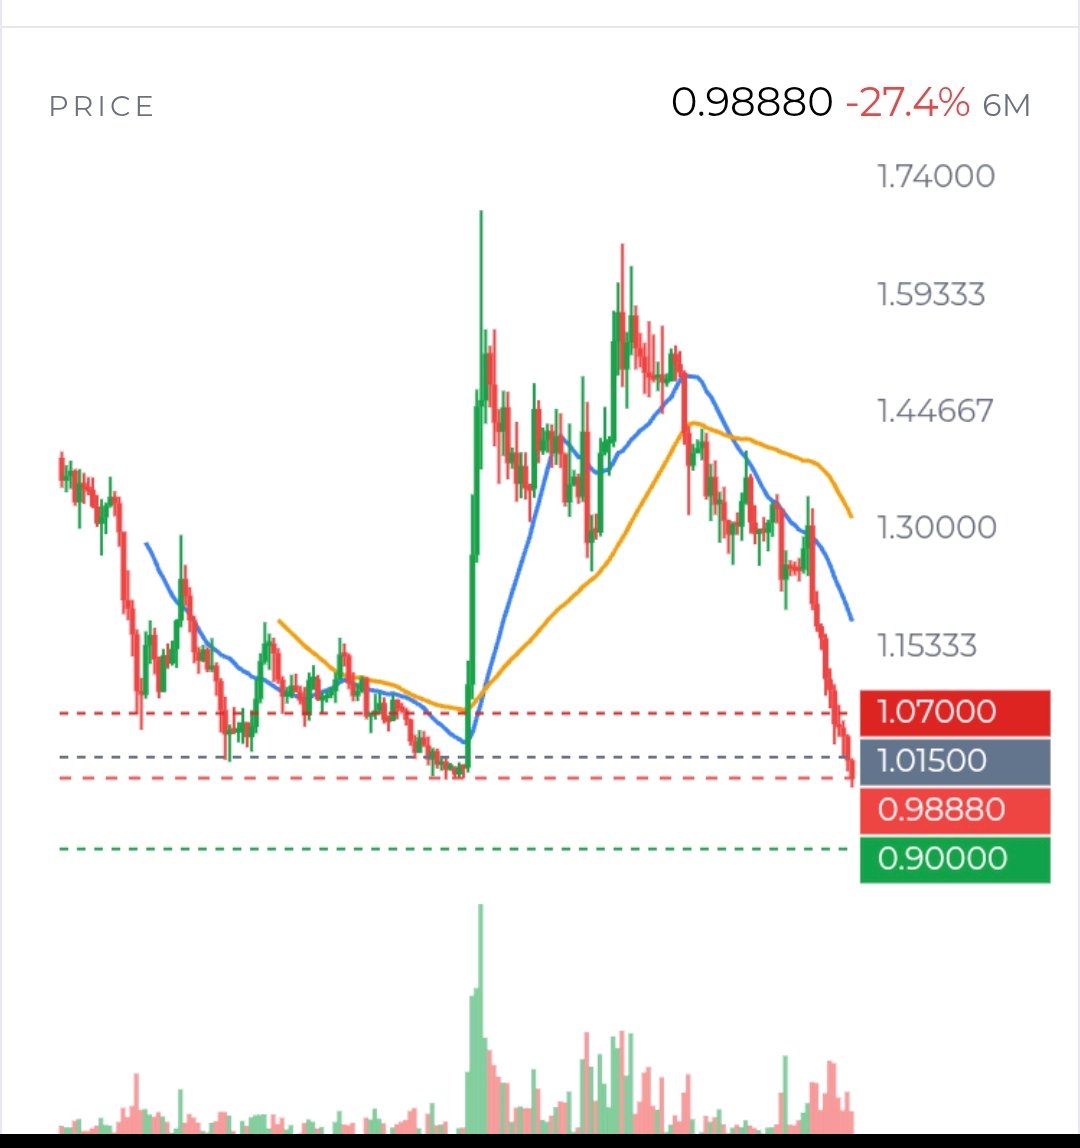
XRPUSDT encontra-se entre uma clara tendência de baixa e uma zona de preço onde a pressão vendedora pode ficar exausta. A $0,982, no dia 14 de novembro, tinha perdido 15,7% em 7 dias e estava a ser negociado abaixo de $1 pela primeira vez desde agosto, após romper o mínimo de agosto reportado perto de $0,985. Isso é uma perda de estrutura significativa, mas o mercado está agora a testar a mesma zona que acabou de romper. Será que um movimento abaixo de $0,977 atrai novos vendedores, ou os compradores recuperam o nível rapidamente e transformam a quebra numa armadilha para ursos (bear trap)? A resposta a isto importa mais do que o facto de o XRP estar sobrevendido. Evidência de preço verificada: As tendências de 1 hora, 4 horas, diária e semanal são de baixa. O preço está abaixo das EMA20 e EMA50 de 1 hora perto de $0,999 e $1,015, e das médias de 4 horas perto de $1,026 e $1,083. O RSI diário está em 19,1, uma leitura extrema, enquanto o RSI de 4 horas está em 30,6. As velas recentes de 4 horas mostram fechos mais baixos e uma tentativa falhada de subida em direção a $1,044 antes de a venda ser retomada. Para mim, isso diz que os vendedores ainda controlam a estrutura mais ampla; não descarta um ressalto acentuado. Uma recuperação sustentada de $1,00, depois $1,015, seria a primeira prova de que os compradores estão a alterar o equilíbrio a curto prazo. Um fecho abaixo de $0,977 seguido por um reteste fraco tornaria a quebra mais convincente. Nenhum dos resultados está confirmado ainda. O cenário dos derivados é mais misto do que o gráfico. O interesse em aberto (open interest) perpétuo é de 678 milhões de dólares, com 377 milhões na Binance; o interesse em aberto da OKX caiu 8,4% em 7 dias. Esse declínio, juntamente com a queda do preço, é consistente com posições a serem fechadas ou liquidadas, em vez de uma onda óbvia de novas posições curtas alavancadas. O financiamento está quase estável, ligeiramente negativo em -0,001% ponderado. As contas de retalho estão enviesadas para posições longas em 2,65, enquanto as posições dos principais traders estão líquidas curtas em 0,88. Estas são pistas, não um mapa de quem será forçado a sair. Não temos totais de liquidação verificados, clusters de preço de liquidação, CVD ou desequilíbrio do livro de ordens. Portanto, alegações de que um determinado nível está “repleto” de liquidações — ou que um squeeze é iminente — seriam especulação. Existem sinais de procura fraca, mas precisam de ser tratados com cuidado. Dados verificados de ETFs spot dos EUA mostram saídas líquidas de 6,48 milhões de dólares em 5 dias e 1,18 milhões em 20 dias, apesar de entradas de 3,38 milhões de dólares a 13 de novembro. Um relatório separado alega saídas semanais de 19,13 milhões de dólares; isso entra em conflito com o valor de 5 dias e não deve ser tratado como definitivo. As notícias também reportam que os saldos das bolsas aumentaram 335,76 milhões de XRP em 3 meses. Se for preciso, isso pode significar uma oferta mais disponível, mas não mostra que os detentores estão a vender agora. Falta-nos a confirmação direta do fluxo de baleias e do fluxo das bolsas. O contraponto de alta é o aumento da atividade de lotes e bilhetes (batch and ticket) da XRPL. Isso mostra atividade, não necessariamente compras de XRP: a evidência on-chain não estabelece que essas transações geraram procura de tokens em escala. Entretanto, o valor bloqueado reportado caiu 22,9% em 30 dias e a oferta de stablecoins na XRPL caiu 26,3%. Esses números tornam o título da atividade menos persuasivo como um sinal de procura a curto prazo. O mercado mais amplo também está sob pressão: a capitalização total das criptomoedas caiu 7% em 24 horas e o medo está em 13. A fraqueza do XRP pode, portanto, refletir tanto a aversão ao risco de todo o mercado quanto preocupações específicas com a oferta da moeda. A minha leitura é cautelosa, não certa. A zona-chave é $0,977–$0,985; acima dela, $1,00–$1,015 é o primeiro teste de recuperação. Observe se a compra spot acompanha uma recuperação, se o interesse em aberto aumenta ou continua a diminuir, e se os relatórios de fluxo de ETF se reconciliam. Essas respostas dir-nos-ão se isto é capitulação, exaustão temporária ou simplesmente uma pausa num declínio persistente. IMPACTbyTrade
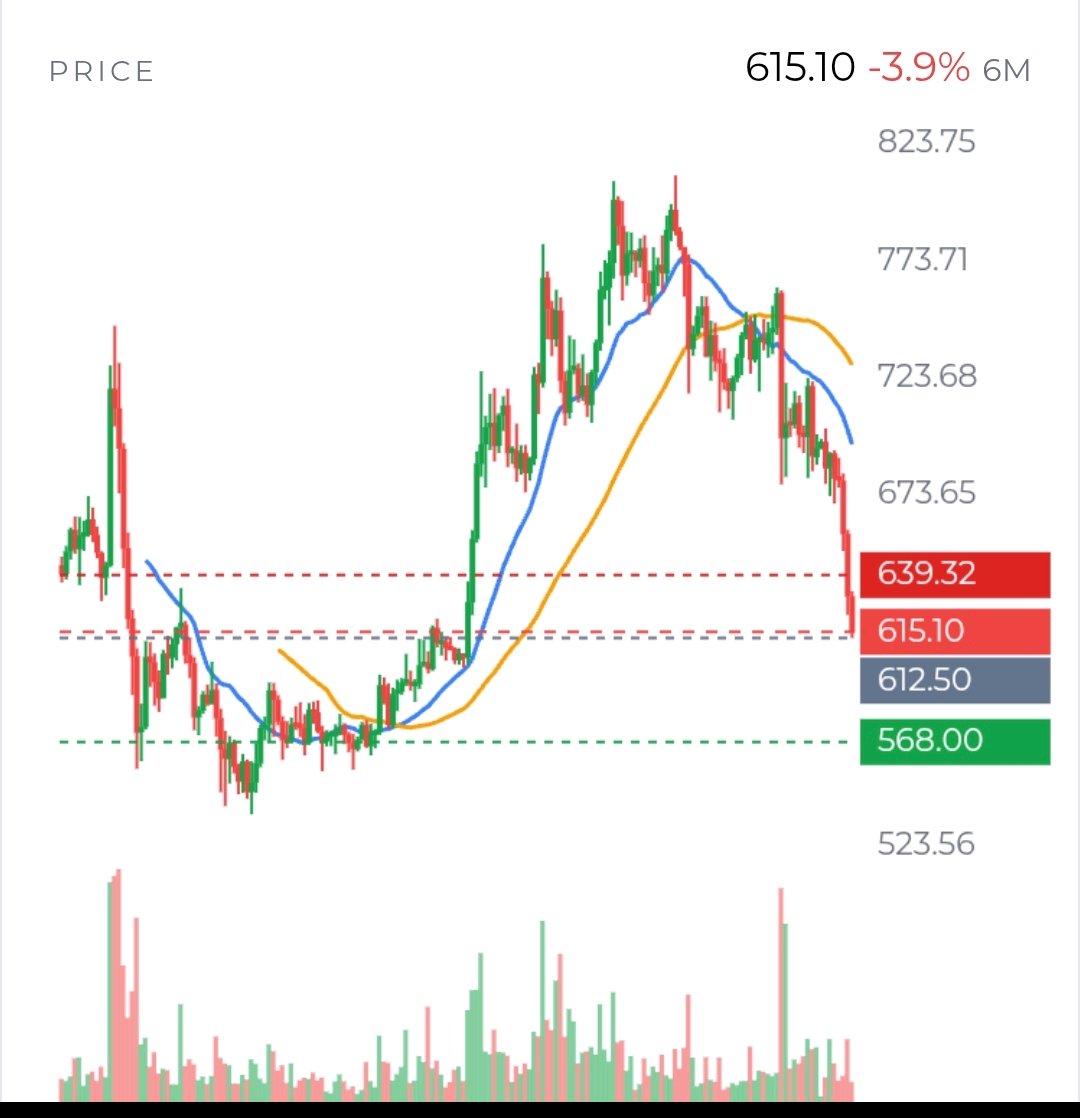
$BNBUSDT já não se trata de uma simples transação de “suporte ou rutura”. Na minha perspetiva, a questão mais importante é que o mercado está a perder a confiança na qualidade da procura pelo ativo. O preço está perto de 615 $, uma descida de cerca de 11,5% em 7 dias. Sim, o mercado em geral também sofreu um movimento brusco de aversão ao risco, pelo que culpar apenas a fraqueza específica do BNB seria demasiado fácil. Mas o BNB não mostrou a força relativa esperada de um ativo grande e líquido durante uma venda generalizada no mercado. Isso diz-me que o problema não é apenas pânico. Há também uma falta de compradores empenhados. A zona dos 612,50 $–613,71 $ está a receber a maior parte da atenção, mas eu não lhe chamaria automaticamente um suporte forte. Pode ser simplesmente o ponto onde os vendedores fizeram uma pausa temporária. O verdadeiro teste é o que acontece após uma recuperação. Se o preço não conseguir manter-se acima dos 620,60 $ e falhar repetidamente perto dos 623,83 $, os compradores não estão a demonstrar controlo. Nesse caso, os 612,50 $ tornam-se um ponto de pressão em vez de um suporte fiável. Um movimento claro abaixo de 612,50 $ colocaria os 599,70 $ e os 585,20 $ em foco. Mas eu teria cuidado em perseguir a primeira rutura. O RSI diário está apenas nos 24,6, e o RSI de 4 horas também está profundamente sobrevendido. Uma recuperação acentuada pode ocorrer simplesmente porque os *shorts* tardios realizam lucros. Isso não significaria necessariamente que a tendência de baixa terminou. A imagem dos derivados apoia esta cautela. O *open interest* perpétuo é de cerca de 596 M$, com a Binance a deter aproximadamente 481 M$. O *open interest* da OKX caiu 12,4% em 7 dias. A fraqueza do preço combinada com a diminuição do *open interest* sugere que as posições estão a ser removidas do mercado. Não mostra claramente que um grande grupo de novos *shorts* esteja a formar-se. O financiamento (*funding*) está apenas ligeiramente positivo em +0,001% por 8 horas. Esse não é um desequilíbrio extremo de posições longas. As contas de retalho estão com viés de compra em 2,90, enquanto os rácios dos principais *traders* estão abaixo de 1. Esta divergência é interessante, mas não é suficiente para estimar a dimensão de um evento de liquidação iminente. Também não temos dados fiáveis de CVD, desequilíbrio do livro de ofertas ou mapa de liquidação. Portanto, afirmações sobre um *long squeeze* garantido seriam especulação. O contexto fundamental torna as recuperações mais difíceis de acreditar. As comissões de trinta dias desceram 33,7%, o TVL desceu 11,6% e a avaliação permanece alta em comparação com a receita do protocolo. Estes números não identificam a causa exata da venda desta semana, mas explicam porque é que os compradores podem hesitar em defender preços mais altos. Explorações recentes de aplicações acrescentam outra camada de risco, embora o seu impacto direto no mercado não esteja comprovado. Para mim, o nível mais importante não é apenas os 612,50 $. É o espaço entre os 620,60 $ e os 623,83 $. Se o BNB conseguir recuperar essa zona e mantê-la durante um novo teste, o mercado poderá estar a mudar de uma venda forçada para uma estabilização. Um movimento acima de 637 $ tornaria a recuperação mais credível. Se o preço continuar a ser rejeitado aí e quebrar os 612,50 $, é provável que o mercado continue a distribuir oferta. A questão que fica por responder é se isto é exaustão ou aceitação abaixo do valor. As leituras de sobrevenda podem criar uma recuperação, mas apenas a procura pode criar uma inversão. Até que a participação no mercado à vista melhore e o preço recupere os níveis perdidos, trataria a força como não comprovada em vez de assumir que o mercado mudou. #ByXIMPACT
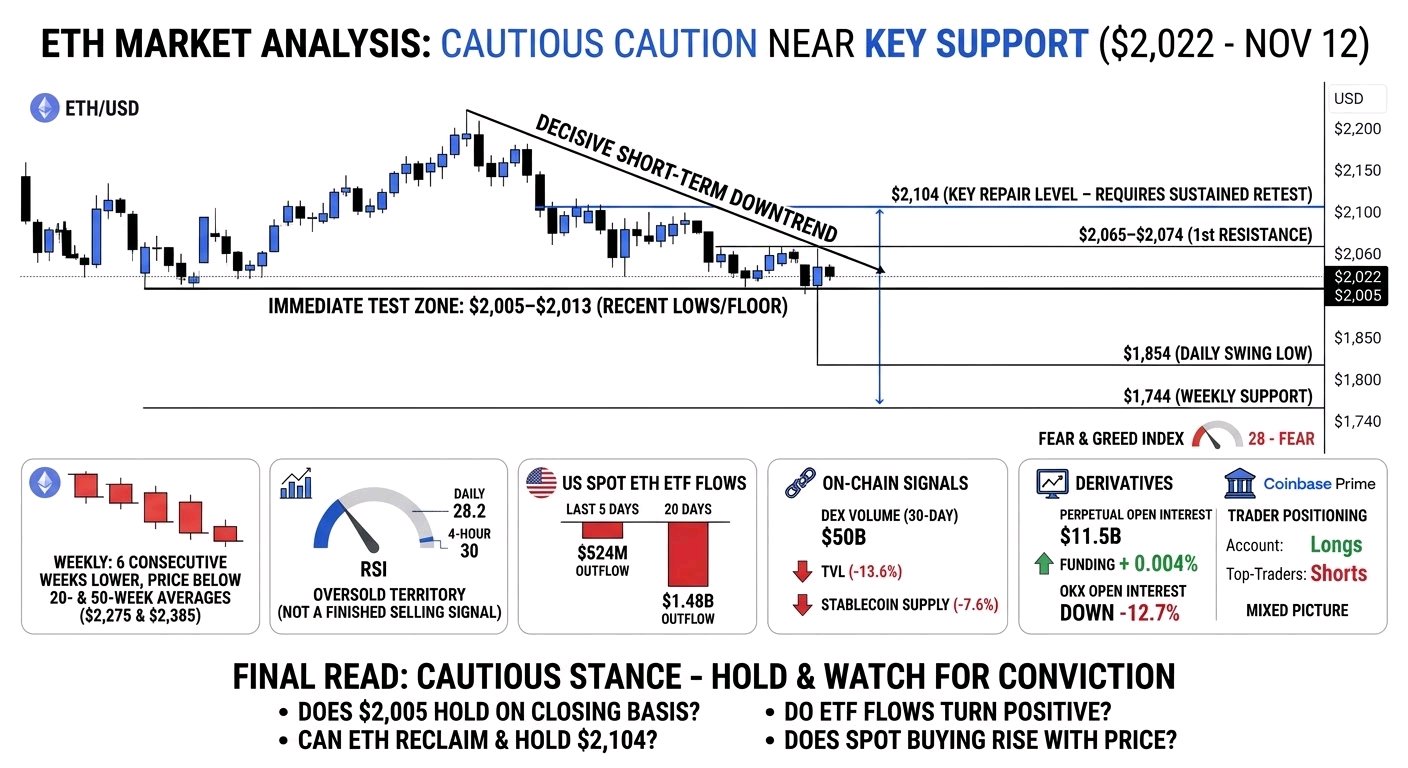
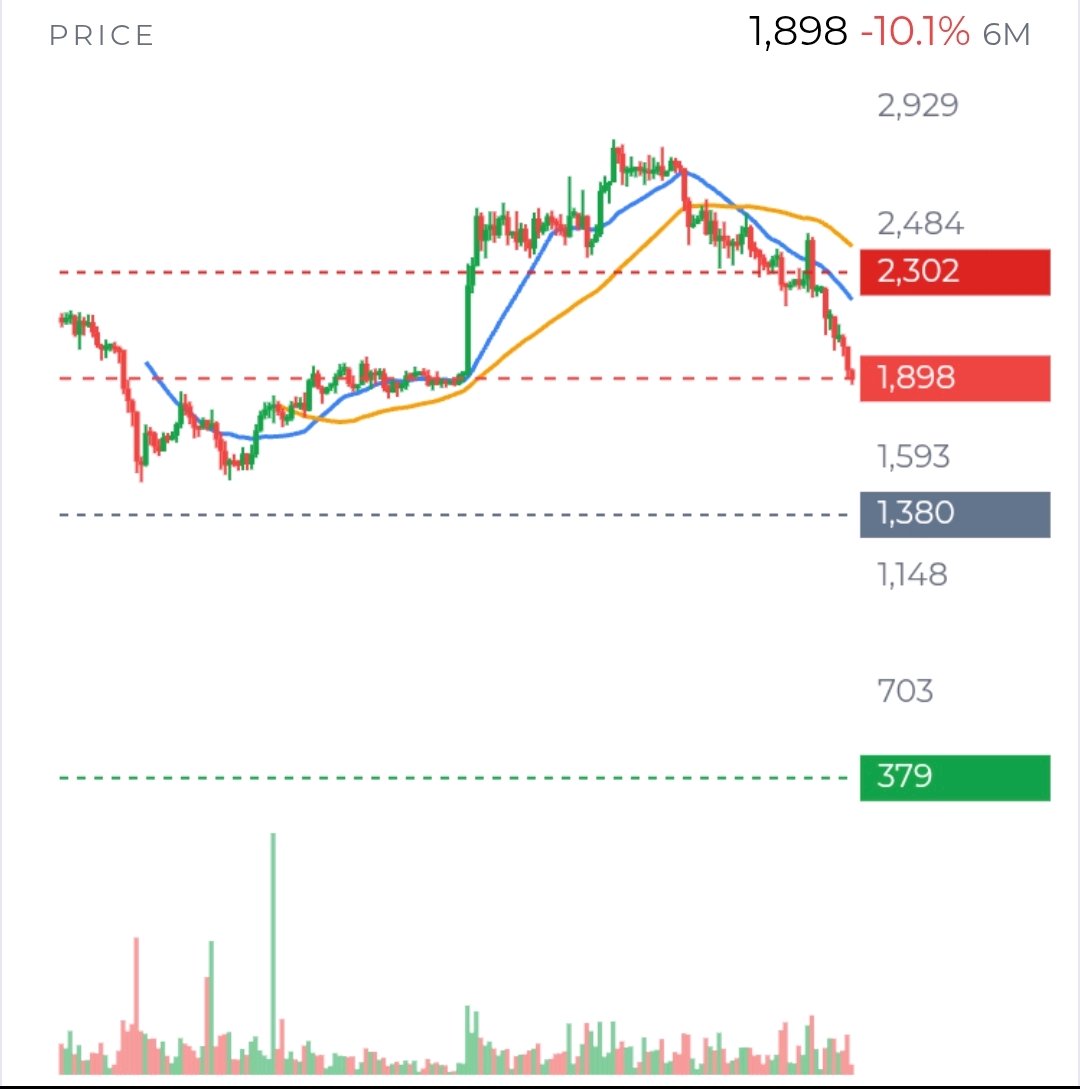
Ethereum now looks less like a simple “oversold bounce” and more like a market testing whether its long-term story still has enough support behind it. At about $1,894, ETH is trading near the lower edge of its recent range. The daily chart remains clearly weak: price is below the 20-day EMA near $2,170 and the 50-day EMA near $2,302. The weekly trend is also negative, with six declining weekly closes. That is not a small technical setback. It tells us that sellers still control the broader auction. But there is an important distinction between a weak trend and a one-way market. Daily RSI is near 23, while the 4-hour RSI is around 27. These readings show heavy selling pressure, but they also tell us that downside momentum may be becoming crowded. The question is not whether ETH can bounce. It can. The real question is whether any bounce attracts fresh spot buyers or merely gives existing holders a better exit. The first level that matters is $1,875–$1,895. ETH is sitting directly on that area. If buyers defend it and reclaim $1,956, the market could attempt a move toward $1,989 and then $2,084. Those levels matter because they are not random horizontal lines; they are areas where short-term trend control would begin to change. However, a recovery above $1,956 without follow-through would still be only a relief rally. A stronger improvement would require a higher low, rising spot volume, and a sustained reclaim of the 4-hour EMA20 near $1,989. If $1,875 fails decisively, the market could quickly shift attention toward $1,744 and then $1,504. The reason is simple: once nearby support disappears, traders usually look for the next area where prior demand appeared. A break alone would not prove that Ethereum’s long-term fundamentals are broken, but it would show that buyers are not yet willing to defend current prices. The derivatives picture does not show an obvious capitulation event. Perpetual open interest is about $10.7B, while OKX open interest has fallen 12.1% over 7 days. Funding is almost flat, around +0.002% per 8 hours. This suggests leverage has been reduced rather than aggressively rebuilt. Long accounts still outnumber shorts on OKX by 3.26 to 1, although top-trader positioning is more balanced or short. That creates room for another long flush, but not necessarily a guaranteed cascade. The available data does not provide reliable liquidation totals, so it would be premature to claim that a major liquidation bottom has already formed. Spot demand remains the missing confirmation. ETH ETF flows were negative by $399M over 5 days and $1.42B over 20 days, despite a small $2.3M inflow on November 13. One positive day is encouraging, but it is not a trend. A sustained reversal in ETF flows would matter far more than isolated wallet purchases, including the reported $2M accumulation by a new wallet. Ethereum’s underlying activity is still substantial: $132B in stablecoins and $51.1B in 30-day DEX volume. Yet TVL has fallen 17.8% in 30 days and 45.3% year on year, while protocol revenue remains modest relative to a $231B market cap. Institutional custody and tokenization developments are constructive, but the market still needs evidence that these developments create measurable ETH demand. My interpretation is therefore balanced but cautious. ETH is technically oversold and capable of a sharp recovery, but the burden of proof remains with buyers. I would watch $1,875, ETF flows, spot volume, and whether $1,956–$1,989 can be reclaimed and held. Until those conditions improve, a bounce is possible, but a durable trend reversal remains unconfirmed. $ETHUSDT #WSOTShowYourAITradeToEarn10USDT
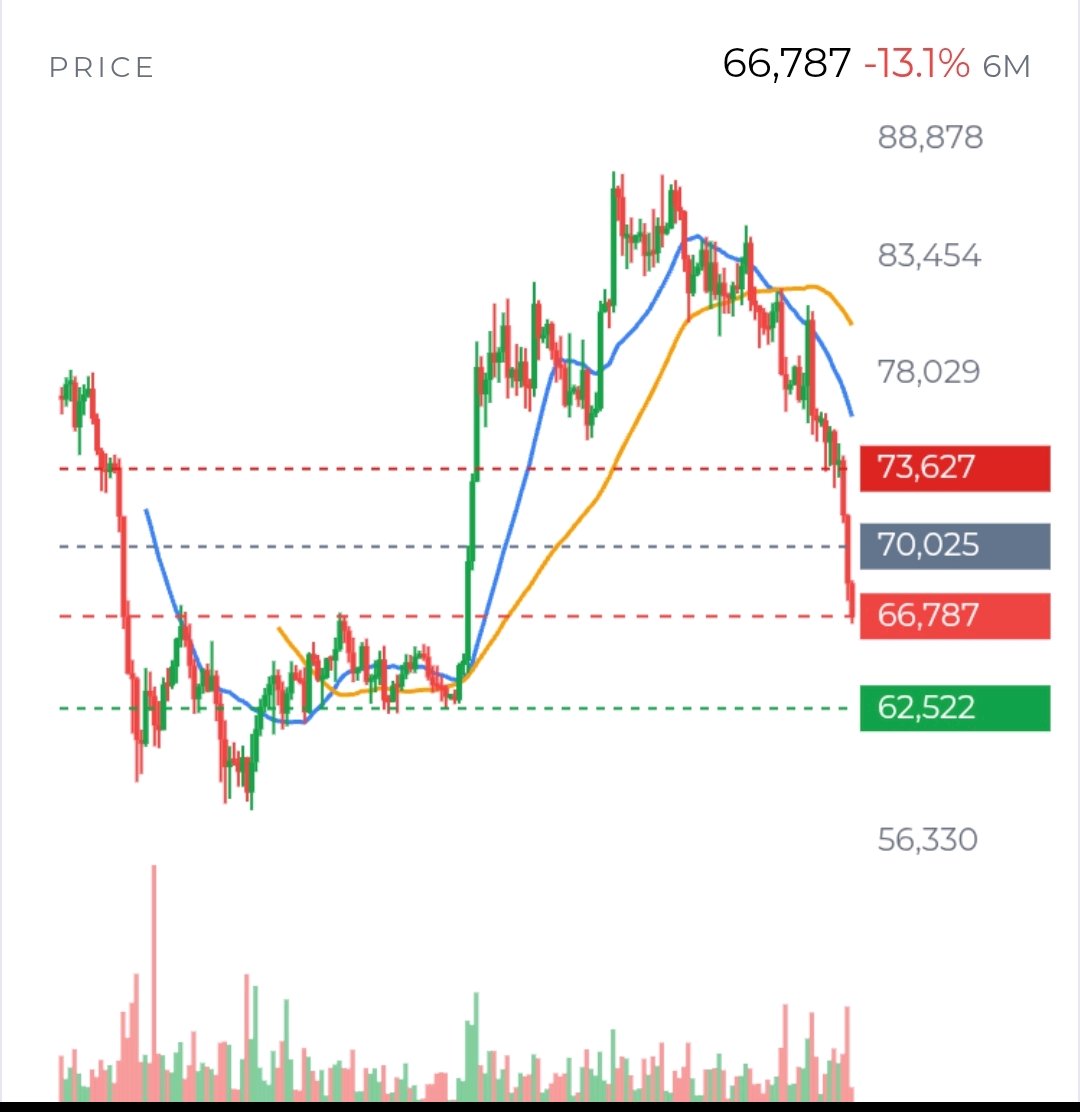
Bitcoin is around $67,100, down 11.8% over the past 7 days. I would frame this less as “Is the bottom in?” and more as a test of who is willing to take risk here. Sellers have done damage, but the evidence does not yet show that the market has entered a fresh, leveraged liquidation spiral. The level to watch first is $66,450. BTC touched it during the current hourly candle and then recovered above it; that is a reaction, not yet proof that support has held. If an hourly candle closes below $66,450 and a retest cannot reclaim it, the next substantial reference is around $62,522. That would make the breakdown more convincing. But if price keeps defending the level, shorts may find themselves pressing into a floor rather than chasing an open decline. The trend still argues for caution. On the 1-hour and 4-hour charts, price remains beneath declining moving averages. The 1-hour EMA20 is near $68,532, and the EMA50 near $70,038. Those are possible resistance areas, not automatic turning points. A bounce into them would matter more if spot buying strengthened and price could stay above them. Without that participation, a rebound could simply be a pause in the sell-off. There is a reasonable case for a sharp countertrend bounce. RSI is 26.8 on the 1-hour chart and 21.9 on the 4-hour—very weak readings that show how stretched the decline has become. Extreme fear is also in the data. But neither fear nor oversold momentum marks a reliable bottom on its own. The question is whether buyers are stepping in, or whether the market is merely running short of immediate sellers. Demand data gives bears a serious argument. US spot Bitcoin ETFs have recorded 7 straight days of outflows, including $922M over 5 days and $2.10B over 20 days. That does not prove ETF flows caused the decline, but it does show that an important source of demand has been withdrawing. Reported negative US-market pricing points in the same direction. The latest headlines about Bitdeer selling 256.1 BTC and a dormant wallet moving 75 BTC are worth noting, but there is no evidence in these reports that either movement became exchange selling or drove the price action. Futures positioning is not a simple “crowded longs, therefore crash” story. Perpetual open interest is $16.9B across tracked venues, while OKX open interest fell 10.5% in 24 hours and 10.6% in 7 days. That suggests deleveraging on OKX. Funding is modestly positive at +0.002% per 8 hours, and the account ratio remains long-heavy at 3.08. So some long-side vulnerability remains, but the evidence does not establish a broad liquidation cascade. Actual liquidation totals and order-book depth would help settle that question; without them, exact “liquidation zones” are guesswork. The bigger-picture fundamentals are mixed rather than catastrophic. Transactions and miner revenue have weakened over the past month, while active addresses are nearly flat. That fits a cooler network, but it does not by itself explain each short-term price move. A recent market account points to changing Fed-rate expectations as a pressure on Bitcoin; that is a possible macro driver, not proof of direct causation. For the next few days to 2 weeks, I would watch $66,450 for a confirmed break, and $68,500–$70,000 for evidence that buyers can reclaim lost ground. A close below the floor would strengthen the downside case; a durable reclaim on improving spot demand would weaken it. Until one side proves itself, both continuation lower and a forceful oversold rebound remain plausible. $BTCUSDT #IMPACTbyTrade
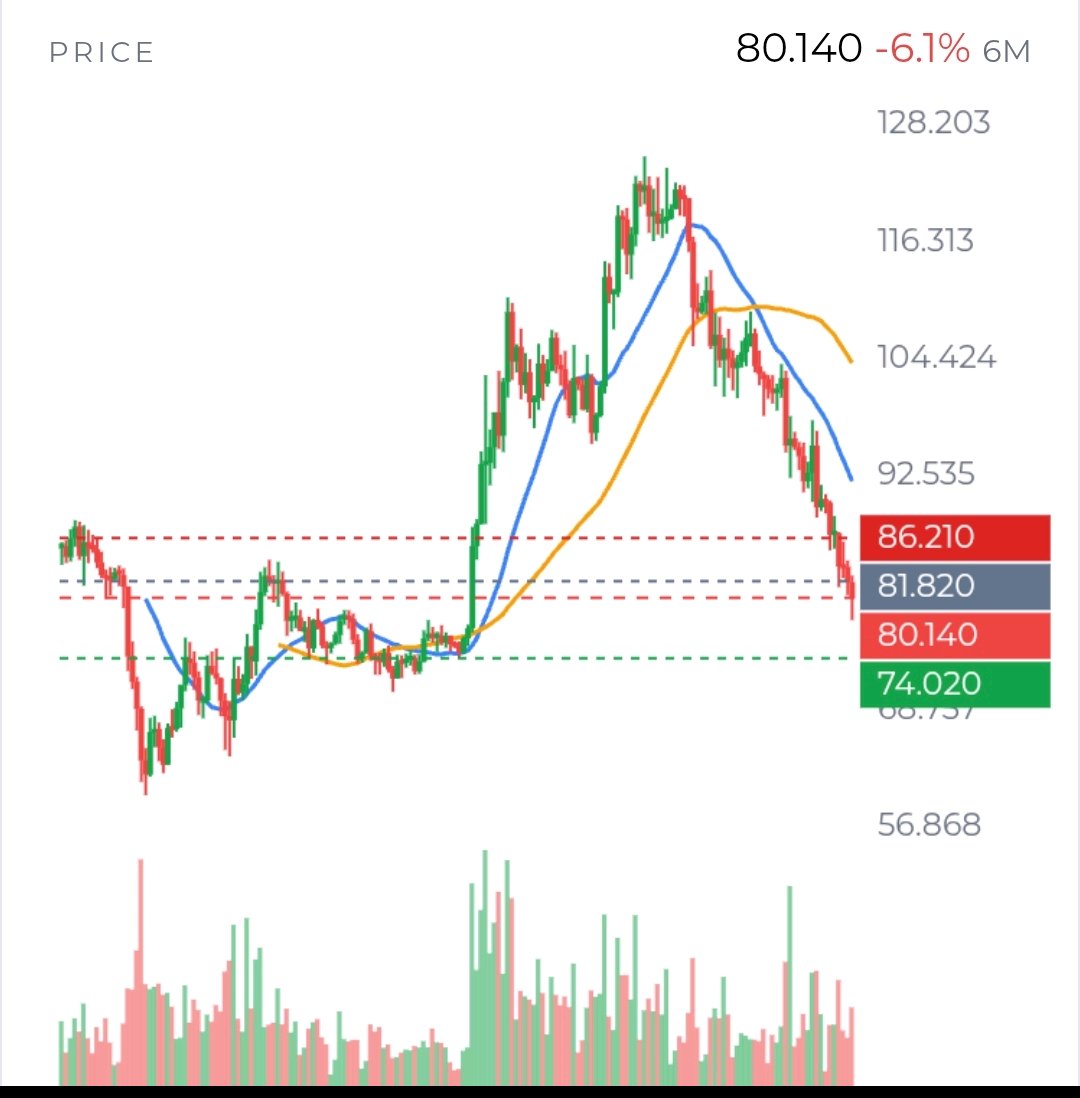
Para o $SOLUSDT , o que é invulgar não é simplesmente o facto de ter caído. É que o mercado ainda mantém uma exposição longa considerável, enquanto o preço spot pressiona perto de um mínimo recente. Isso deixa espaço para outra limpeza (flush)—mas também significa que os vendedores podem estar a ser pagos para esperar, em vez de se apressarem a adicionar risco aqui. Factos verificados: SOL está perto de 79,93 $, com uma queda de 2,19 % no dia, após ter negociado entre 77,88 $ e 82,39 $. O seu RSI diário é de 20,7, enquanto a tendência diária permanece descendente e o preço está bem abaixo da média de 20 dias, perto de 90,90 $. O RSI mede o momentum recente; uma leitura invulgarmente baixa pode acompanhar um ressalto, mas não o confirma. A questão importante a curto prazo é se o mínimo de 77,88 $ se mantém de forma sustentada. O posicionamento dos futuros oferece pistas, mas não uma resposta completa. O financiamento é positivo em cerca de 0,009 % a cada 8 horas, pelo que os detentores de posições longas estão a pagar aos de posições curtas. Na OKX, as contas longas superam as contas curtas numa proporção de cerca de 3 para 1. No entanto, o rácio de posições dos principais negociadores é de 0,86, um sinal mais cauteloso. Entretanto, o interesse em aberto na OKX—contratos ainda abertos—caiu 6,6 % em 7 dias. A minha interpretação: alguma alavancagem está a sair, mas a exposição longa restante ainda pode tornar uma quebra mais acentuada. Não temos totais de liquidação verificados ou um mapa de liquidação preço a preço, pelo que uma “cascata de liquidação” permanece uma possibilidade, não um facto estabelecido. A negociação spot é substancial, com 3,65 mil milhões de dólares em volume de 24 horas em 63 locais, e os spreads nos maiores mercados são apertados. Isso argumenta contra o facto de este ser um mercado demasiado ilíquido para negociar normalmente. Mas o volume total por si só não nos diz quem está no controlo. Os dados disponíveis aqui não estabelecem o CVD—se os compradores ou vendedores spot agressivos dominaram—nem fornecem um desequilíbrio fiável do livro de ordens. Um ressalto liderado pela compra spot significaria mais do que um movimento impulsionado por futuros que simplesmente adiciona alavancagem. Essa é uma das peças-chave de evidência que eu desejaria a seguir. O mercado mais vasto adiciona pressão. O sentimento está em 20, classificado como medo extremo, e o mercado cripto total caiu 5,5 % em 24 horas. Isso torna uma explicação específica para a SOL menos convincente: alguma venda pode simplesmente refletir os traders a reduzir o risco em todo o setor cripto. Ainda assim, os números da própria Solana são fracos. Em 30 dias, o valor bloqueado caiu 17,8 %, a oferta de stablecoins caiu 7,9 % e as taxas caíram 43,8 % em relação ao período anterior de 30 dias. Estes números apontam para uma atividade e liquidez mais fracas, mas não nos dizem se a atividade está prestes a recuperar ou se os vendedores estão a responder a isso agora. Existem desenvolvimentos positivos, mas precisam de ser julgados pelo que entregam. Uma cunhagem de 250 milhões de USDC na Solana poderia aumentar a capacidade de negociação e DeFi; não prova que os fundos estão a ser utilizados, ou que estão a comprar SOL. A iniciativa de computação confidencial da Fundação e um plano de tokenização reportado da DTCC para 2027 mostram desenvolvimento e interesse institucional. A sua relevância para o preço desta semana depende da adoção, do momento e de se a nova atividade se traduz numa procura duradoura. Uma questão notável é se a queda da oferta de stablecoins compromete o impacto prático da cunhagem de USDC. A minha visão analítica é que 77,88 $ é o teste de credibilidade do mercado a curto prazo. Se o preço quebrar e permanecer abaixo desse valor enquanto a venda spot e o interesse em aberto aumentarem, o caso para uma maior descida fortalece-se; 74,02 $ é o próximo suporte gráfico. Se o mínimo se mantiver e a SOL recuperar os 81,82 $ – 82,39 $ com participação spot, a leitura de sobrevenda pode traduzir-se numa recuperação negociável em vez de um breve ressalto. O que mudaria mais o cenário: a direção confirmada do fluxo spot, transferências de bolsas e baleias, e evidências de que a nova liquidez de stablecoins está realmente a ser usada. #IMPACTbyTrade $XAUTUSDT
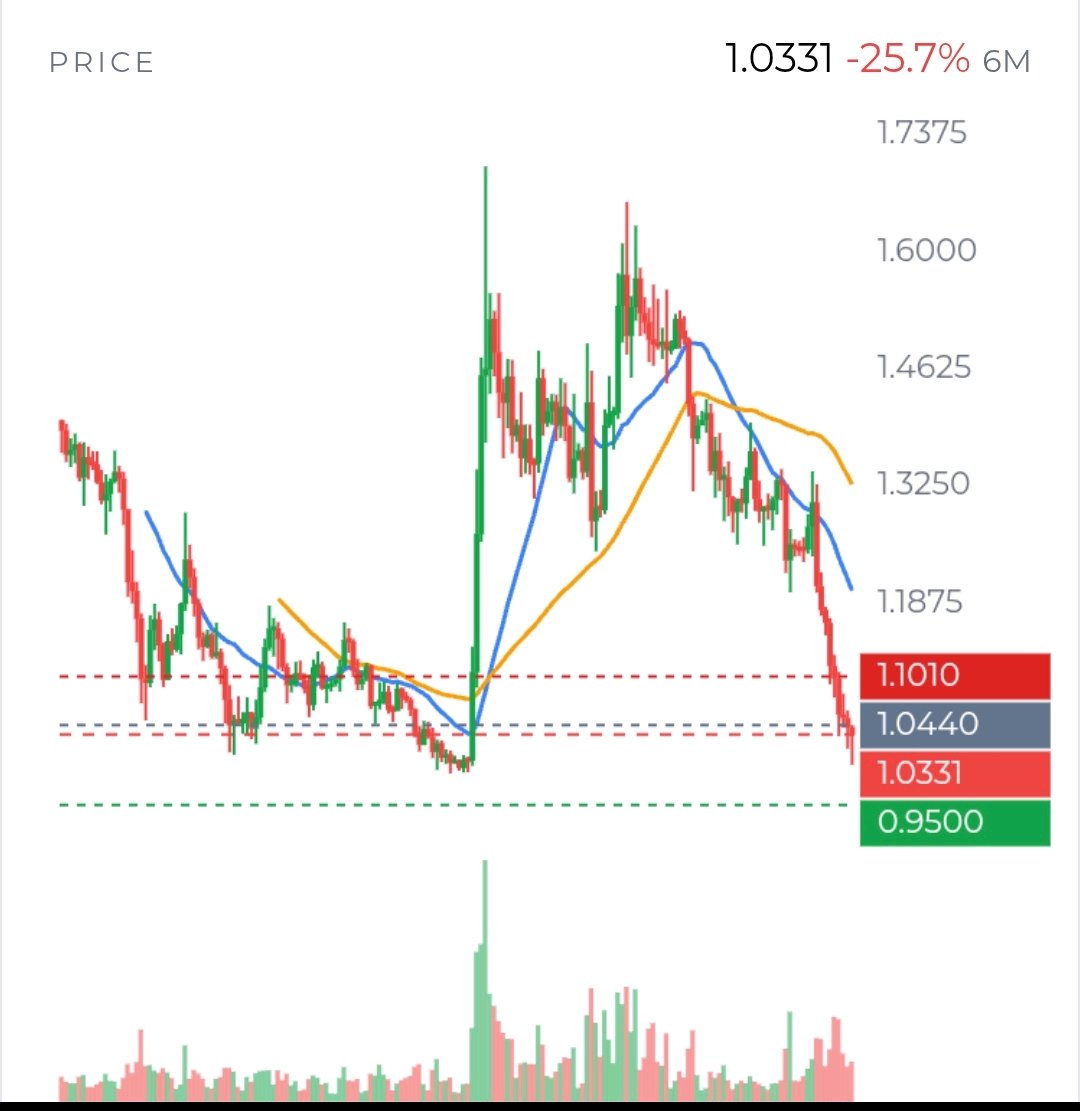
$XRPUSDT parece menos uma quebra simples e mais um mercado apanhado entre vendas forçadas e compras hesitantes na queda. Essa distinção é importante. Se esta fosse uma tendência de baixa clara e confiante, os compradores provavelmente não estariam a defender a zona de $1 de forma tão repetida. Mas se estivesse a ocorrer uma acumulação genuína, o preço deveria estar a manter níveis mais elevados em vez de falhar perto de $1.04–$1.05. Na minha perspetiva, a primeira zona a estudar não é o $1.00 em si, mas a área entre $1.0164 e $1.044. Este é o intervalo de decisão. Abaixo de $1.0164, os compradores estão a ser levados a defender o mercado com menos margem e um momentum mais fraco. Acima de $1.044, os vendedores têm de defender a recente zona de rejeição. Até que o preço escape deste intervalo de forma convincente, o XRP poderá permanecer preso entre os caçadores de oportunidades por baixo e os longs presos à procura de sair por cima. A região de $0.9974–$0.9872 é mais importante do que a narrativa dos números redondos sugere. É onde o declínio atual pode estabilizar ou acelerar. Um movimento breve abaixo de $1 seguido por uma recuperação rápida indicaria que a liquidez do lado da venda foi recolhida e que os compradores estavam dispostos a entrar. No entanto, um fecho diário abaixo desta área alteraria a natureza do mercado. Implicaria que o suporte não estava a absorver a oferta; estava simplesmente a atrasar a próxima perna de descida. O teste oposto é $1.044–$1.0569. O XRP já demonstrou que consegue recuperar a partir de níveis deprimidos, mas o mercado ainda não demonstrou que consegue construir aceitação acima da resistência. “Aceitação” significa mais do que uma breve sombra ou uma vela verde. Eu gostaria de ver o preço fechar acima da zona, mantê-la durante um recuo e atrair uma participação spot mais forte. Sem essa sequência, uma subida até à resistência pode simplesmente dar aos detentores atuais uma oportunidade para vender. O cenário dos derivados suporta esta cautela. O juro em aberto (open interest) dos perpétuos é de aproximadamente $707M, enquanto o funding é positivo em cerca de 0.009% a cada 8 horas. Os longs estão a pagar para permanecer posicionados e as contas de retalho estão significativamente sobrecarregadas de posições longas. Isso cria combustível para uma purga descendente se o suporte falhar. No entanto, o juro em aberto já diminuiu na última semana, pelo que este não é necessariamente um mercado cheio de nova alavancagem excessiva. Algumas posições mais fracas podem já ter sido removidas. O próximo aumento no juro em aberto precisa, portanto, de interpretação: um aumento do OI com a queda do preço sugeriria novos shorts ou longs presos, enquanto um aumento do OI com a subida do preço poderia sinalizar uma recuperação mais credível. Existe também um fosso entre a atividade e a procura. O turnover spot do XRP é de cerca de $2.37B, mas o volume não prova que os compradores controlam a tendência. As provas disponíveis não verificam CVD, desequilíbrio do livro de ordens, depósitos de baleias ou clusters de liquidação precisos. Essa incerteza é significativa. Um trader pode ver um volume elevado e assumir acumulação, quando o mesmo volume pode representar distribuição durante uma recuperação falhada. Fundamentalmente, o mercado ainda carece de um catalisador de procura forte. Os fluxos dos ETF foram negativos tanto nos períodos de 5 como de 20 dias. A oferta de stablecoins na XRPL e o TVL também caíram drasticamente em 30 dias. O crescimento da RLUSD é encorajador para o ecossistema mais amplo, mas ainda não estabeleceu uma transmissão clara para a compra de XRP. Entretanto, o mercado mais vasto permanece sensível ao risco, com medo extremo ainda presente. A minha leitura é, portanto, condicional em vez de absoluta. O XRP pode produzir uma recuperação acentuada porque o momentum está esticado e a região de $1 atraiu compradores. Mas o mercado ainda não ganhou uma interpretação bullish. Eu focaria no comportamento, não em previsões: o $0.9974 aguenta-se com a melhoria da procura spot, ou o $1.044 rejeita o preço novamente? A resposta a essa questão revelará provavelmente se o XRP está a formar uma base — ou apenas a fazer uma pausa antes de outro movimento descendente. #ByXIMPACT
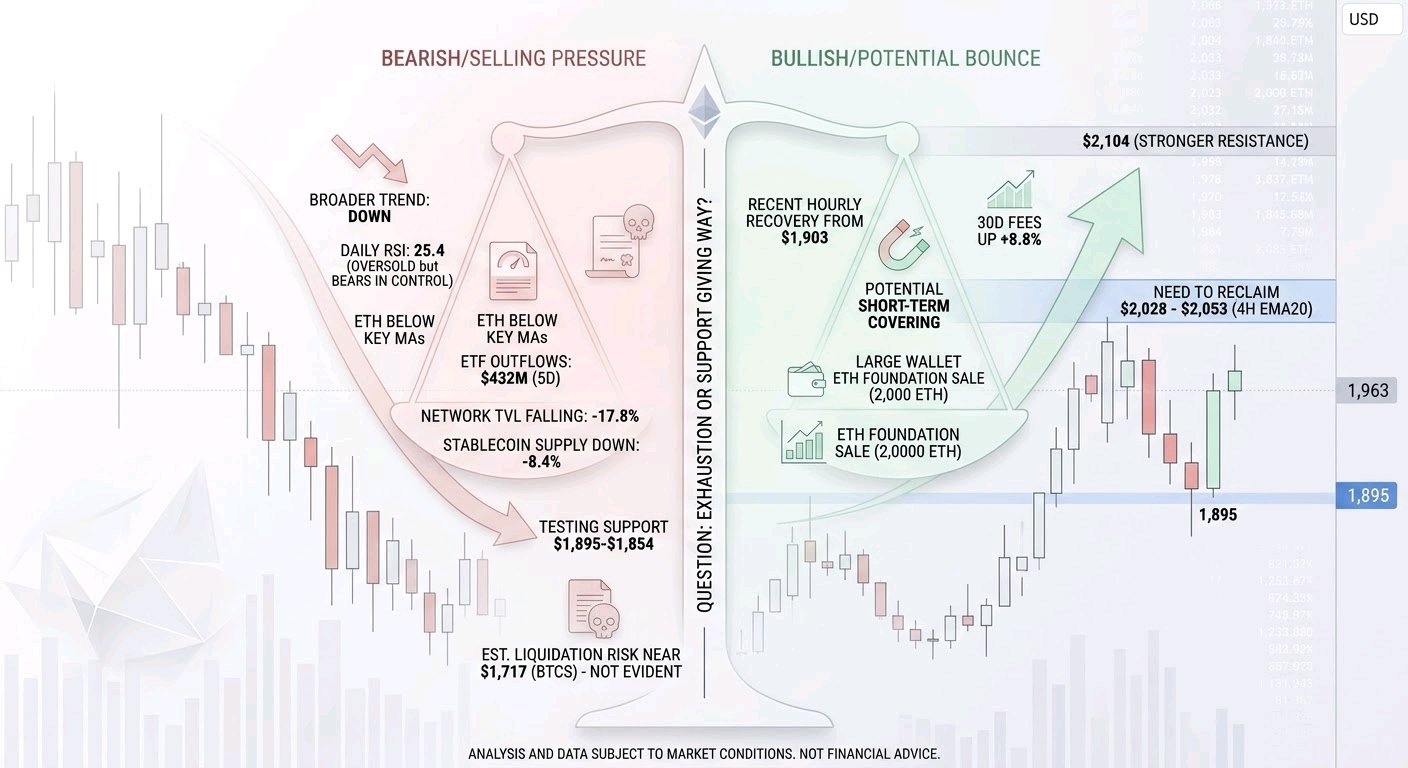
$ETHUSDT encontra-se a cerca de 1.963 $, após uma queda de 2,8% no dia e de ter chegado aos 1.895 $. A questão central é se esse mínimo representa uma exaustão temporária ou a cedência do próximo suporte. A minha leitura é que a tendência mais ampla continua a favorecer os vendedores, mas os dados ainda não confirmam uma nova cascata de liquidação. O que está verificado: As tendências de 1 hora, 4 horas e diária estão em baixa, com a ETH abaixo das suas principais médias móveis. O RSI diário está em 25,4, um valor de sobrecompra que pode preceder uma recuperação, mas que, por si só, não sinaliza uma inversão. As velas horárias recentes recuperaram a partir da zona dos 1.903 $ e fecharam em alta; isso é prova de compra a curto prazo, não ainda de uma mudança estrutural. A zona dos 1.895 $–1.854 $ é importante porque contém o mínimo recente e o limite inferior do intervalo mais alargado. Um fecho convincente abaixo desse nível, seguido de um reteste falhado, sugeriria que os vendedores ainda controlam o mercado. O que mudaria o cenário? A ETH precisa de recuperar os 2.028 $–2.053 $ e manter essa área para tornar a recuperação mais credível. A EMA20 de 4 horas está próxima dos 2.030 $; os 2.104 $ são um nível mais difícil e uma prova mais forte contra a perspetiva de uma quebra imediata. Um movimento breve acima da resistência sem compras sustentadas ainda pode ser apenas um ressalto fraco. Os dados de preço disponíveis não incluem velas de 15 minutos fiáveis, perfis de volume, CVD ou desequilíbrio da carteira de ordens, pelo que não podemos confirmar se os compradores estão a absorver a oferta ou simplesmente a beneficiar de coberturas de curto prazo. O posicionamento nos futuros dá sinais mistos. O interesse em aberto é de 11,2 mil milhões de dólares nas plataformas monitorizadas; a série disponível na OKX caiu 2% em 24 horas, mas está quase inalterada em 7 dias. Isso aponta para alguma redução de risco, não para uma limpeza óbvia em todo o mercado. O financiamento é ligeiramente positivo no geral, a +0,002% por 8 horas, mas negativo nalgumas plataformas. As contas da OKX inclinam-se para posições longas, enquanto o tamanho das posições dos principais negociadores é ligeiramente líquido curto. São medidas diferentes e uma única plataforma não representa todo o mercado. Faltam-nos os totais agregados de liquidação, pelo que a tese de posições longas sobrelotadas ou vendas forçadas permanece por provar. Os níveis de liquidação devem ser tratados como potenciais pontos de stress, não como ímanes que garantem uma reação. A pressão fundamental mais clara é a saída de capital: os ETFs de ETH spot nos EUA tiveram 432 milhões de dólares em saídas ao longo de 5 dias e 1,43 mil milhões de dólares em 20 dias, com 6 dias consecutivos de saídas. Entretanto, o valor bloqueado na rede caiu 17,8% e a oferta de stablecoins caiu 8,4% em 30 dias. Estes números sugerem condições de capital mais fracas, embora não provem que os fluxos dos ETFs ou as mudanças on-chain causaram cada descida de preço. As taxas de 30 dias subiram 8,8%, um contraponto modesto, mas o crescimento por si só não compensou a contração mais alargada. Os desenvolvimentos recentes também jogam nos dois sentidos. A BTCS vendeu ETH para gerir um empréstimo de 64,1 milhões de dólares na Aave; a sua garantia foi reportada em 46.676 ETH, com liquidação estimada perto dos 1.717 $, e não tinha sido reportada qualquer liquidação até 11 de novembro. Isso cria um risco visível se o preço cair bruscamente, mas o limiar é uma estimativa — não prova de uma venda iminente. Uma carteira ligada à Ethereum Foundation terá vendido 2.000 ETH, enquanto grandes carteiras também compraram ETH. Essas compras ainda não pararam a queda, mas a sua presença aconselha a cautela quanto a tratar todos os grandes detentores como vendedores. As questões-chave agora: os 1.895 $ aguentam? As saídas dos ETFs aliviam? E a recuperação dos 2.028 $ chega com procura real no spot? Até que estas respostas surjam, tanto um ressalto de alívio como um novo teste ao suporte permanecem plausíveis. #WSOTMostraATuaNegociacaoIAparaGanhar10USDT
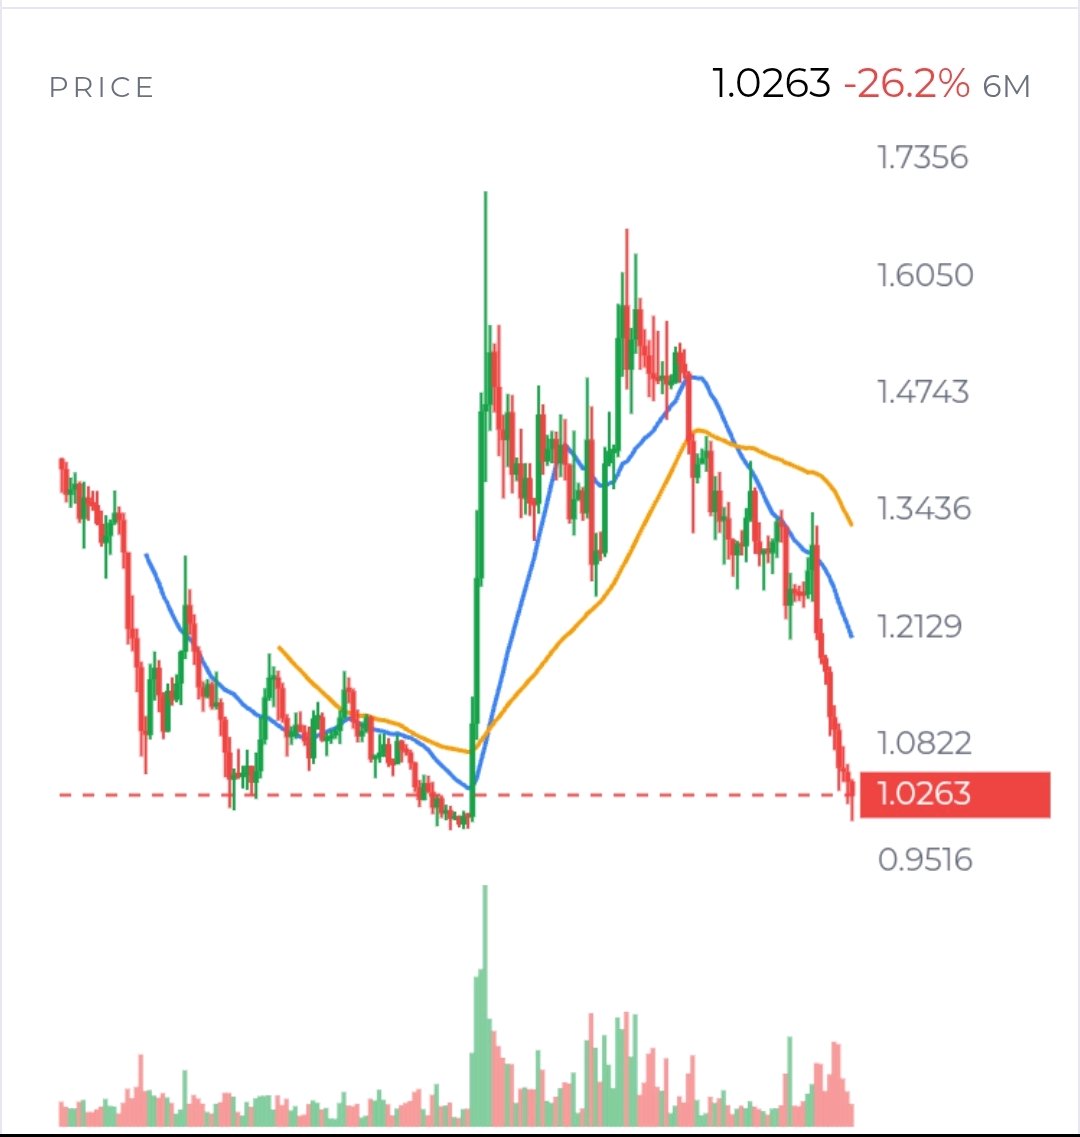
I’d frame XRP’s situation less as “oversold, so it should bounce” and more as a test of who is willing to own risk while the market is still falling. That is a different question from whether the chart can produce a short-lived rally. XRP is near $1.03, down 13.7% over 7 days, after briefly trading below $1. The broader market is also weak: the total crypto market cap fell 7.1% in 24 hours, alongside reports of heavy liquidations. In that setting, XRP’s recovery from its intraday low is worth watching—but it is not yet evidence that buyers have taken control. What would count as better evidence? Price rising while spot demand strengthens, followed by a pullback that attracts buyers rather than new selling. We do not have verified XRP spot CVD, which would help distinguish aggressive buying from selling, or reliable order-book imbalance data. Spot turnover was about $2.14 billion across venues, but volume by itself tells us activity was high, not who won. Nor is there verified evidence that recent whale purchases absorbed ETF selling. Wallets holding at least 10,000 XRP have increased over a longer period, but that cannot tell us whether those holders bought this week or moved coins to exchanges. Futures positioning adds a useful complication. Perpetual open interest is around $708 million across 4 venues; OKX open interest rose 5.8% in 24 hours, but is down 8.7% over 7 days. Funding is near neutral overall. On OKX, long accounts outnumber shorts 3.82 to 1, while top traders’ positions are net short. These measures do not describe one unified crowd. A long-heavy account ratio may reflect many small positions, not the largest traders’ conviction. If price falls and open interest expands, that would raise concern about fresh leveraged longs being trapped. If price rises alongside spot demand and open interest remains contained, the rally would look less dependent on leverage. The news and fundamentals do not offer an obvious rescue catalyst. Spot XRP ETFs recorded about $10.6 million in net outflows over 5 days, though cumulative inflows remain around $1.06 billion. On XRPL, stablecoin value fell 19.6% and TVL fell 22.8% over 30 days. Those are signs of thinning ecosystem liquidity, but they do not prove the cause of the price decline. Extreme market fear may also mean some bad news is already reflected in price; it does not tell us whether sellers are finished. The important test is not simply whether XRP can hold $1 for a few hours. $0.9872–$1.00 is the area where a sustained break would challenge the defense of recent lows. Above, $1.044–$1.057 is the first resistance zone. A reclaim that holds on a retest would improve the case for a recovery toward $1.11–$1.18; rejection there would leave the downtrend intact. My view is that neither outcome is confirmed. I’d watch what spot demand does at those levels—and whether rising futures exposure supports the move or makes it more fragile. $BTCUSDT #IMPACTbyTrade $XRPUSDT
BTCUSDT A questão mais difícil neste momento não é se parece sobrevendido. Parece. A questão mais difícil é se alguém com um poder de compra significativo está disposto a absorver a venda — e permanecer no mercado após o primeiro ressalto. O que sabemos: O BTC caiu de cerca de 73.900 $ para um mínimo intradia perto de 67.510 $ a 13 de novembro, quebrando abaixo dos 70.000 $. Está agora muito abaixo das suas médias de tendência de curto e médio prazo em declínio. Os fluxos de ETF também foram negativos: 1,06 mil milhões de dólares de saída em 5 dias e 1,91 mil milhões de dólares em 20 dias, com 6 dias consecutivos de levantamentos. Relatórios atribuem mais de 1,2 mil milhões de dólares em liquidações recentes de criptomoedas, em grande parte a posições longas. Esses números correspondem à ação do preço: os compradores alavancados foram forçados a sair à medida que o mercado caiu. Mas existe uma diferença entre explicar uma queda rápida e explicar o que acontece a seguir. As liquidações podem empurrar o preço para baixo do que os vendedores dispostos aceitariam de outra forma. Assim que terminam, o mercado pode recuperar. No entanto, se os compradores comuns no mercado à vista (spot) não substituírem a procura que desapareceu, o ressalto pode ser breve. Não temos aqui CVD, fluxos de carteiras de exchange ou dados de livro de ordens fiáveis para estabelecer se os grandes compradores absorveram a oferta de liquidação. Esse é um verdadeiro ponto cego — não é uma prova de que a absorção aconteceu ou não. O cenário dos derivados também é menos organizado do que “toda a gente está em baixa”. O financiamento está perto de ser neutro no geral, em cerca de +0,003% por 8 horas, o que significa que os compradores pagam pouco aos vendedores. Na OKX, as contas estão inclinadas para compras (longs), mas as posições dos principais traders inclinam-se para vendas (shorts). O interesse em aberto lá aumentou 7,2% em 7 dias, mesmo com a queda do BTC. Isso pode significar que os traders estão a abrir posições face à volatilidade em vez de ficarem de fora. Não nos diz se a nova exposição está maioritariamente protegida (hedged), direcional ou vulnerável à liquidação. Nem os números de interesse em aberto específicos de um local devem ser tratados como uma imagem completa do mercado. Na blockchain, a atividade parece mais fraca do que subitamente quebrada. As transações caíram 32,9% e a receita dos mineiros 28% em 30 dias; os endereços ativos caíram 1,9%, um valor mais moderado. O hashrate caiu 18,4%, com uma estimativa de redução da dificuldade à vista. Estas leituras levantam questões sobre a utilização e a economia da mineração, mas não estabelecem que os mineiros estejam a vender BTC. Também não temos transferências de baleias ou entradas em exchanges verificadas recentemente que confirmem que um grande detentor esteja a distribuir. A conclusão sensata é limitada: os indicadores de atividade e mineração merecem atenção, mas não são um sinal de preço claro a curto prazo. Isso deixa o comportamento do mercado como a evidência mais prática. 67.510 $ é o mínimo atual e um teste próximo, não um piso mágico. Se o BTC o quebrar e não conseguir recuperá-lo, o próximo suporte diário marcado é perto de 62.522 $. Se o mínimo se mantiver, isso só mostraria que a venda fez uma pausa. Uma melhoria mais convincente seria uma recuperação acima de 69.000 $–69.144 $, seguida pelos compradores a defenderem essa zona num novo teste. Um ressalto que falhe aí sugeriria que os vendedores ainda controlam a resposta. As médias em declínio muito mais altas — cerca de 72.600 $ no gráfico de 4 horas — mostram quanta oferta acima será necessária superar para uma reversão duradoura. A interpretação otimista é que a venda forçada criou espaço para uma recuperação, enquanto o medo extremo e o RSI diário baixo tornam mais desconfortável perseguir novas quedas imediatas. A interpretação pessimista é que os levantamentos de ETF e a estrutura de preço fraca apontam para uma oferta contínua, enquanto o aumento do interesse em aberto pode deixar novas posições expostas se o suporte ceder. Nenhuma destas interpretações é confirmada apenas pelo RSI ou pelos totais de liquidação. A minha questão principal é simples: a procura real no mercado spot aparece quando a venda forçada diminui? Observe os fluxos de ETF, dados credíveis de fluxos de exchange, o interesse em aberto juntamente com o preço e se o BTC consegue recuperar a resistência — não apenas tocá-la. Até que essas respostas melhorem, isto parece um mercado à procura de compradores, não um mercado que provou tê-los encontrado. IMPACTbyTrade
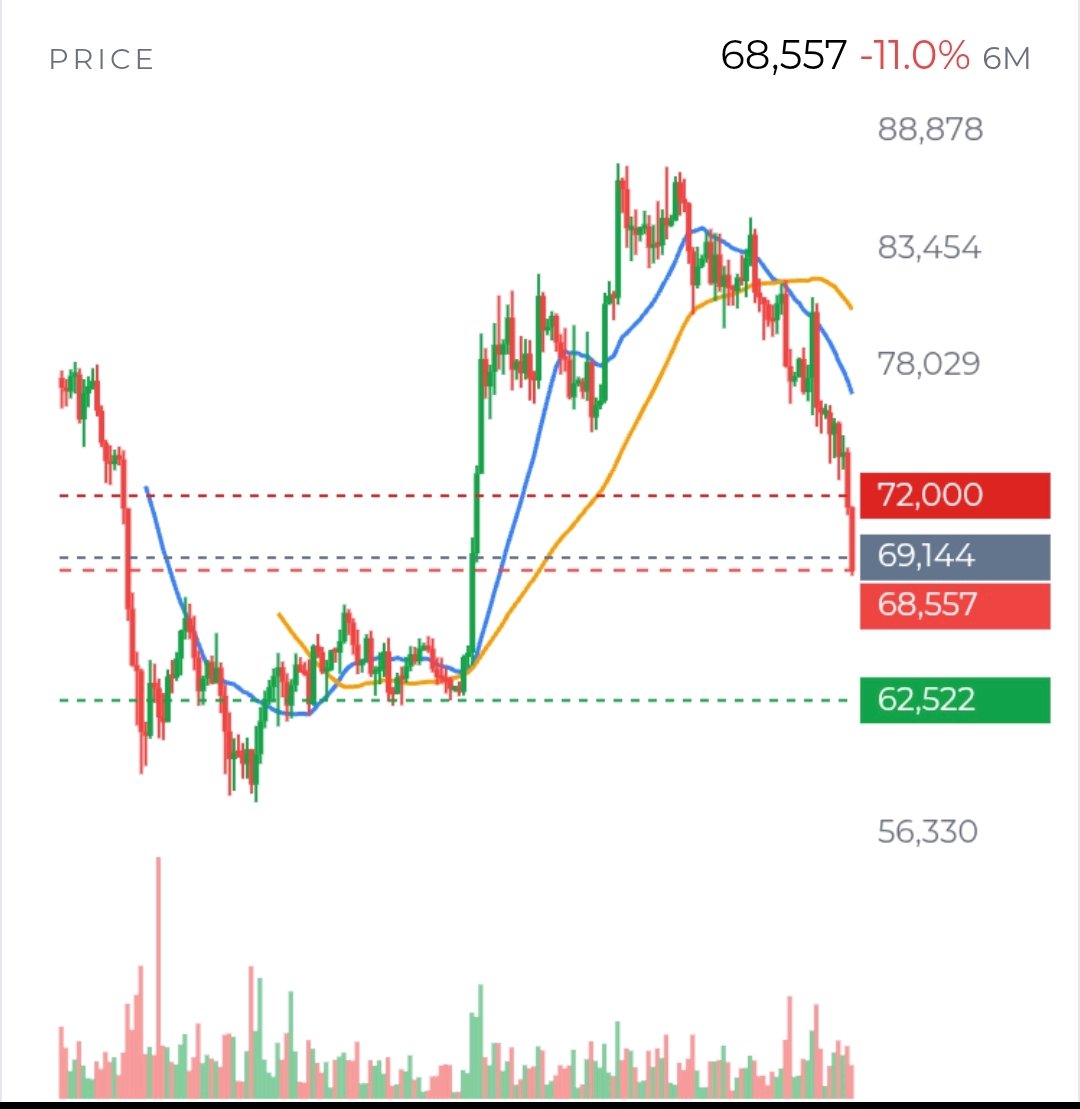
I’d frame $BNBUSDT less as a support-and-resistance puzzle and more as a test of whether its market can absorb supply. At about $635, the price is near the day’s low of $630, after falling 8.4% in a week. That is plainly weak. But a low price alone does not tell us whether committed buyers are waiting underneath or whether sellers simply have not finished. The context matters. On Nov. 13, the broader crypto market fell 7.9%, and Bitcoin dropped below $71,000. BNB’s decline therefore arrived during a broad risk-off move, not in isolation. Still, BNB is down 14.8% over 30 days, so “the market made it do this” is not a complete explanation. Is BNB merely amplifying general fear, or is demand for this particular asset also fading? The available flow data cannot settle that. One useful clue is that price fell while open interest was coming down: OKX open interest declined 9.8% over 7 days and 22.5% over 30 days. Funding is almost flat. That combination is consistent with traders reducing positions rather than piling into a heavily leveraged bet. It can ease the risk of a cascade, but it does not mean sellers are exhausted. Nor can we identify who is selling: spot CVD, order-book changes, exchange flows and liquidation maps were not available. I would be wary of calling this a “long squeeze” without those details. The chart still sets a practical test. $630 is the nearest line buyers must defend; below that, $600–$585 is the next substantial support zone. If price bounces, $658 is an initial reclaim level, while roughly $688–$700 is a more meaningful hurdle. A brief move through resistance would not be enough. I’d want to see price hold a retest and evidence that spot demand—not just futures positioning—is supporting it. What would invalidate the bearish reading? A sustained reclaim of that upper zone, followed by improving participation. What would strengthen it? A decisive break beneath $630 and failure to recover. There is also a slower-moving question: what is the market paying for? BNB Chain still has use, including $28.4 billion in 30-day DEX volume and $14.1 billion in stablecoins. Yet fees fell 34.8% over the latest 30 days, and value locked declined 33.8% year over year. The Saudi SME credit vault targeting $100 million could become a useful adoption signal, but a target is not proof of funded loans, recurring usage, or meaningful BNB demand. My conclusion is not that BNB must fall further; it is that the evidence has not yet demonstrated absorption or renewed demand. The next useful questions are whether $630 holds, whether any recovery is spot-led, and whether chain activity stabilizes. Until those answers improve, a bounce would be a possibility—not confirmation. #IMPACTbyTrade
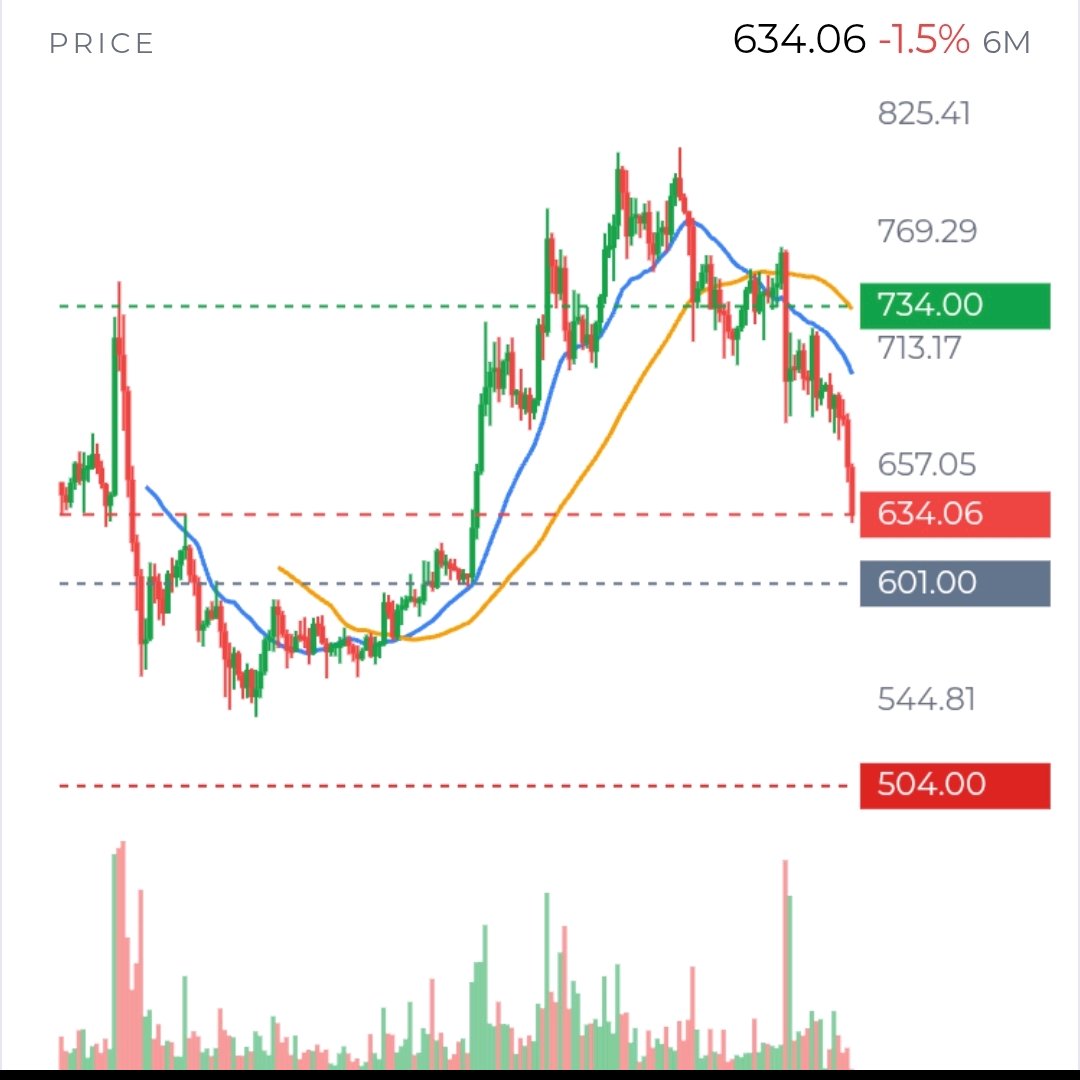
$SOLUSDT a $81,72 está a testar um ponto em que o gráfico, o mercado de derivados e a economia da rede contam histórias diferentes. Eu não começaria por perguntar se isto está "barato" ou "sobrevendido". Faria uma pergunta mais restrita: que prova demonstraria que os vendedores que impulsionaram este declínio estão, de facto, a perder o controlo? O gráfico diz que eles ainda o têm. A SOL desceu 8,2% em 7 dias e 23,7% em 30 dias. Os seus fechos semanais desceram de $121,60 para $86,54, e o preço permanece abaixo da EMA20 semanal a $95,57 e da EMA50 a $104,08. No gráfico diário, a tendência é também de descida. Estes são factos de preço verificados; a interpretação é que as recuperações ainda não alteraram a estrutura mais ampla. O teste mais próximo é invulgarmente claro. A SOL chegou a ser transacionada a $80,45, com suporte próximo em torno de $81,23. Uma manutenção sustentada acima dessa área poderia criar espaço para uma recuperação, mas um teste bem-sucedido não estabeleceria um fundo. Se o preço quebrar abaixo desse nível e não conseguir recuperar rapidamente, o suporte semanal a $76,70 torna-se relevante, seguido de $70,58. A referência mais profunda é $60,11, o mínimo da faixa mais ampla. Porquê preocupar-se com esse nível distante agora? Porque marca o ponto em que a tese de recuperação a longo prazo enfrentaria um teste muito mais sério. Para um cenário de alta, eu gostaria primeiro que a SOL recuperasse os $83,50–$85,84 e se mantivesse lá. Essa zona é importante porque as negociações recentes falharam repetidamente em manter-se acima dela; um movimento breve através da resistência é menos informativo do que um fecho acima dela e um novo teste bem-sucedido. Uma recuperação mais forte teria, eventualmente, de desafiar os $97,67, perto da resistência semanal. Até lá, uma recuperação de sobrevenda e uma inversão de tendência são alegações diferentes. O RSI diário a 22,3 e o RSI de 4 horas a 30,5 mostram um impulso de baixa esticado. Isso pode tornar um ressalto mais provável a curto prazo, mas não nos diz que a venda terminou. Entretanto, o interesse em aberto é de 1,86 mil milhões de dólares nas plataformas reportadas, e o interesse em aberto da OKX desceu 3,4% em 7 dias. O financiamento ponderado é ligeiramente negativo, em -0,004% por 8 horas. Uma interpretação razoável é que a alavancagem está a ser reduzida em vez de haver uma acumulação de nova alavancagem de alta. Mas estes números não conseguem identificar os vendedores, provar uma cascata de liquidação ou dizer-nos se os investidores spot estão a acumular. Faltam-nos as provas de liquidação e de fluxo de ordens necessárias para fazer essas afirmações com confiança. A liquidez em si não é o problema óbvio: o volume spot de 24 horas reportado é de 2,46 mil milhões de dólares em 67 plataformas, e o spread ponderado pelo volume nos maiores mercados é de 0,019%. Isso sugere que a SOL pode ser transacionada com volume sem spreads cotados invulgarmente amplos. Mas uma execução fácil não é o mesmo que uma procura forte. A questão mais útil é saber se os compradores continuam a aparecer no suporte — e se a sua atividade persiste após o primeiro ressalto. Aqui, os fundamentos complicam a história da recuperação. A Solana registou 1,62 mil milhões de dólares em volume DEX em 24 horas e detém 14,1 mil milhões de dólares em stablecoins, prova de atividade e liquidez significativas. No entanto, em 30 dias, as taxas caíram 42,5% para 16,1 milhões de dólares, o valor bloqueado caiu 17,1% para 4,94 mil milhões de dólares, e os saldos de stablecoins diminuíram 6,4%. Com uma capitalização de mercado de 48,3 mil milhões de dólares, os dados ainda não mostram que a atividade se esteja a traduzir num valor mais forte e duradouro para os detentores de SOL. O volume DEX é encorajador; por si só, não resolve a questão da avaliação. Existem desenvolvimentos positivos a observar, não provas de que a economia tenha mudado. A integração de liquidação reportada da Visa, envolvendo a USDPT da Western Union baseada em Solana, é um caso de uso potencial. O serviço planeado da DTCC de títulos tokenizados na Solana está previsto para o segundo semestre de 2027. Ambos poderiam ser importantes se gerarem atividade on-chain sustentada. Nenhum dos anúncios, por si só, demonstra uma procura significativa por SOL hoje. Os fluxos de ETF apontam na direção oposta por enquanto: os fundos spot de SOL nos EUA registaram 52 milhões de dólares de saídas em 5 dias e 124 milhões de dólares em 20 dias. Este é um obstáculo verificado, embora não prove que esses fluxos causaram a descida do preço. Poderia esta pressão aliviar se os fluxos se tornassem positivos enquanto a SOL mantém o suporte? Sim. Isso por si só repararia as taxas em enfraquecimento e o valor bloqueado? Não. A minha leitura não é a de que a SOL tem de cair, ou que um ressalto é impossível. É a de que o mercado ainda não forneceu as provas para distinguir uma recuperação duradoura de um alívio temporário. Observaria se os $80,45 se mantêm, se o preço consegue recuperar os $83,50–$85,84, e se a melhoria da ação do preço chega juntamente com novos fluxos de ETF e uma economia de rede mais firme. Se esses sinais divergirem, qual merece mais peso? Para um investidor de longo prazo, essa continua a ser a incerteza central — não se o RSI está baixo hoje. $IMPACTbyTrade
What stands out to me in $XRPUSDT is not simply that it is falling. It is that the market has not yet shown clearly who is in control at the current price. XRP is near $1.02 after losing about 17.7% in a week, but the recent low around $1.0164 has not been confirmed as broken by an hourly close. That makes this a test of demand, not a settled breakdown. I would start with participation rather than indicators. Spot turnover is substantial, but the available figures do not tell us whether buyers or sellers were more aggressive. There is no reliable CVD or order-book imbalance here. CVD tracks whether trades are being initiated more by buyers or sellers; without it, we cannot confidently say spot selling is driving the move. Nor can we treat a large trade or a wallet balance change as proof of fresh demand. What we can say is that price has fallen sharply while the evidence about the type of selling remains incomplete. The derivatives picture is mixed, not dramatic. Reported perpetual open interest is $717 million across venues. On OKX it fell 8.7% over 7 days, though it rose 5.8% in the latest 24 hours. Weighted funding is mildly positive at 0.003% per 8 hours: longs are paying shorts, but the rate is not extreme. OKX accounts are tilted long, while top traders’ position ratio leans short. That disagreement matters. Is the decline being extended by leveraged longs getting out, or are traders already positioned for further weakness? The figures do not prove either. And without liquidation totals and comparative futures-volume data, talk of a forced-sell cascade is premature. The price action does tell us something about the immediate contest. XRP is below its short-term moving averages, and the daily trend remains down. The $1.0164 low is close enough to matter: a confirmed break would make the 52-week low around $0.9872 the next important reference. But support is not a law of nature, and repeated tests do not automatically mean a break is imminent. If price instead climbs above $1.0569 and holds there on a retest, that would suggest demand is doing more than briefly catching a falling market. It still would not, on its own, reverse the larger downtrend. There are genuine reasons to question demand beyond the chart. US spot XRP funds had net outflows of $10.2 million over 5 days, while XRPL stablecoin supply and TVL each fell about 19.9% and 19.7% over 30 days. These are meaningful signs of weaker flows and reduced activity or liquidity around the network. Yet the latest fund session recorded a small $370,000 inflow. These observations cover different windows, so one positive session does not cancel the weekly outflow, and the outflow does not prove that ETF investors caused the price decline. The better question is whether weakness continues. Whale headlines are less conclusive than they sound. One report claimed large wallets added 65.32 million XRP in 4 days. That could represent accumulation, but wallet balances alone cannot show that the tokens were bought in the market, moved off exchanges, or belong to unrelated holders. Could this be genuine conviction while funds withdraw, or just transfers that look bullish when viewed in isolation? We do not have the verified exchange-flow data to answer. The macro backdrop offers another explanation. The broader crypto market fell 5.2% in 24 hours, and sentiment was in fear territory. That makes it plausible XRP was caught in a wider risk-off move, rather than responding only to XRP-specific news. Still, broad weakness does not explain every part of a 17.7% weekly decline. The market has to show whether XRP demand returns when conditions stabilize. My read is cautious, but I would not mistake caution for certainty. Oversold momentum leaves room for a sharp relief bounce; weak fund flows, reduced XRPL liquidity, and the downtrend argue against assuming that a bounce will last. The decisive evidence is still ahead: does price close below $1.0164 and attract further selling, or does it reclaim $1.0569 with visible spot demand? Until we can see the answer in both price and participation, neither a breakdown nor a durable recovery is established. #IMPACTbyTrade
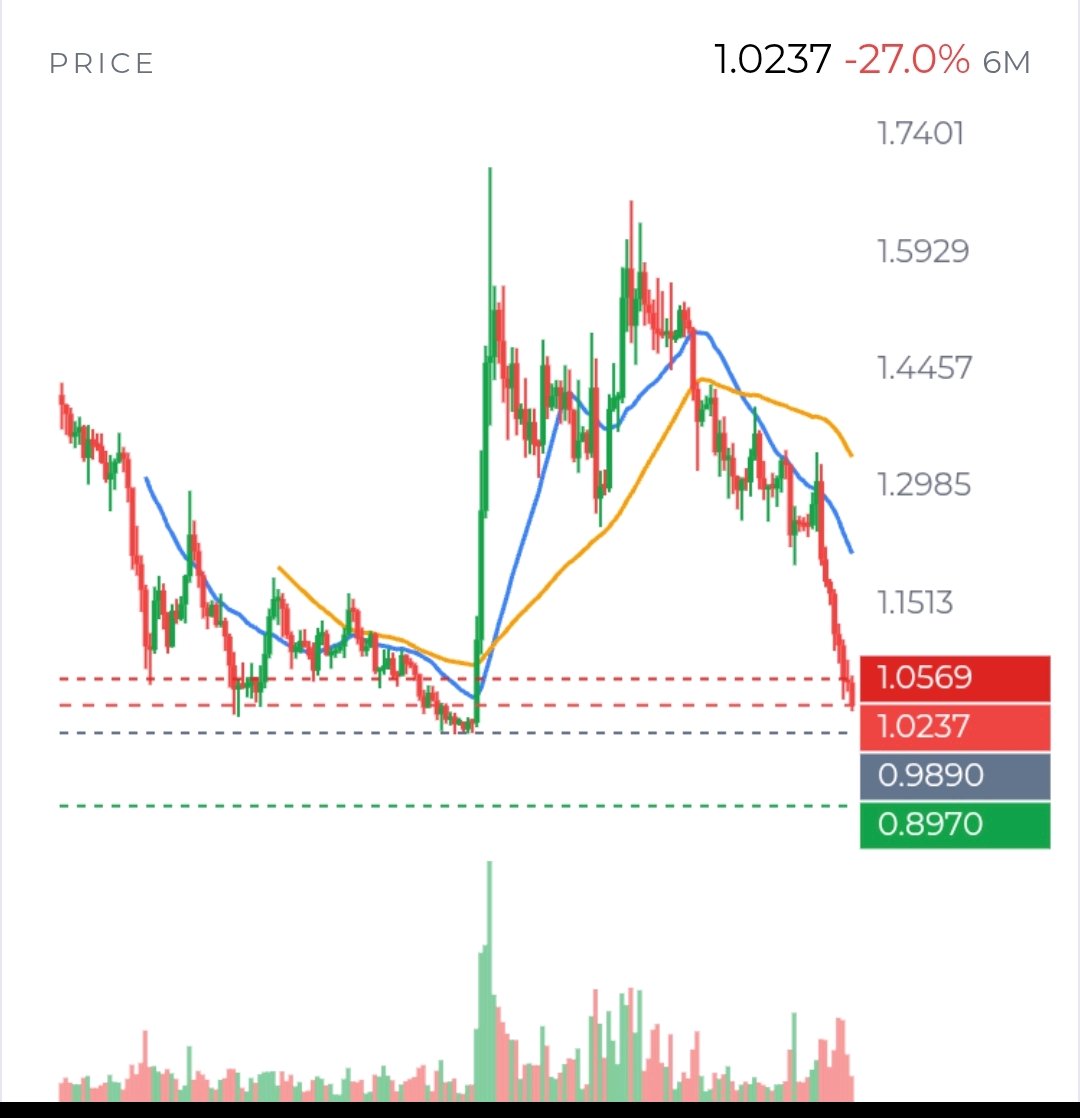
$DOGEUSDT já não é apenas uma questão de gráfico. Com um preço a rondar os $0,0647, o ativo está a testar o fundo da sua variação de 52 semanas, mas a questão mais importante é saber se existe alguma razão duradoura para os compradores o defenderem. Um preço baixo pode atrair caçadores de pechinchas; mas, por si só, não cria procura. No gráfico, as evidências continuam a ser fracas. A DOGE caiu durante 6 velas semanais consecutivas, de cerca de $0,0959 para $0,0690, e encontra-se abaixo das médias móveis descendentes nos prazos diário, semanal e mensal. A linha imediata a observar é os $0,0645, o mínimo recente e o fundo das 52 semanas. Uma estabilização nesse ponto poderia produzir um ressalto de alívio, mas eu gostaria de ver mínimos mais altos e uma recuperação dos $0,0675–$0,0689 antes de considerar que houve uma mudança de caráter. Acima disso, $0,0696–$0,0717 é outra zona de resistência; a EMA20 diária perto de $0,0732 é um teste de tendência mais significativo. Um movimento sustentado acima desse nível melhoraria o cenário, embora não apagasse a tendência de descida mais ampla. Um fecho semanal abaixo de $0,0645 colocaria em dúvida a tese de suporte; os dados não identificam nenhum fundo fiável a curto prazo abaixo desse nível. O mínimo de vários anos perto de $0,0491 é uma referência muito mais baixa, não uma previsão. As leituras de sobrevenda — RSI diário de 26,6 e RSI de 1H de 21,2 — dizem-nos que a venda tem sido persistente. Não nos dizem que os vendedores terminaram. As velas recentes mostram uma queda acentuada e apenas um ressalto modesto. Crucialmente, os instantâneos disponíveis não fornecem um histórico fiável de 15 minutos, MACD, volume por preço, desequilíbrio do livro de ordens, delta de volume acumulado ou mapas de liquidação. Portanto, não podemos verificar se o mínimo foi comprado de forma agressiva, se os stop-losses foram varridos ou se um grande evento de liquidação impulsionou o movimento. Tratar os $0,0645 como um “fundo de liquidez” ultrapassaria as evidências. Os derivados oferecem pistas, mas não uma explicação clara. O interesse em aberto (open interest) perpétuo rastreado é de $376M em 4 plataformas, enquanto dados mais amplos reportam $929M em 83; a cobertura difere. O interesse em aberto na OKX caiu 9,2% em 7 dias, consistente com alguma alavancagem a sair à medida que o preço caía. O financiamento (funding) é ligeiramente negativo e os futuros datados negociam com uma base anualizada negativa. Isso aponta para uma fraca procura por futuros, mas não distingue novas posições curtas de traders a fechar posições longas. Entretanto, a OKX tem cerca de 5 contas longas para cada conta curta, mas o rácio de posição dos principais traders é de 0,74. A contagem de contas pode ser enganadora: muitas contas pequenas podem estar longas enquanto posições maiores inclinam-se no sentido oposto. Faltam-nos totais de liquidação verificados e o posicionamento a nível da plataforma para resolver esse conflito. O volume de transações à vista (spot) é substancial, mas volume não é pressão de compra. Os $867M reportados em 63 plataformas estão concentrados: uma plataforma representa cerca de 30% e as 3 principais 43%. Sem dados de CVD spot ou do livro de ordens, não podemos dizer se os compradores absorveram a oferta ou simplesmente negociaram através de um mercado em queda. Também não estão disponíveis dados on-chain ou sobre baleias. A questão a longo prazo é a procura. A DOGE tem 157 mil milhões de moedas em circulação, sem precipício de desbloqueio oculto, mas a emissão continua a um ritmo de cerca de 5 mil milhões de moedas por ano — cerca de 3,2% da oferta atual. Ao preço de hoje, isso representa cerca de $324M em novas moedas anualmente. Não há receitas de protocolo ou fluxo de caixa para os detentores que ancorem a avaliação; o argumento depende de pagamentos, reconhecimento e procura especulativa. As evidências não estabelecem que a utilização para pagamentos esteja a crescer o suficiente para absorver a emissão. A DogeOS é a compensação potencial mais clara. O seu CEO diz que a mainnet está “muito, muito perto” e mais de 100 construtores estarão alegadamente envolvidos. Isso é uma promessa de possível utilidade, não uma prova de utilização; não há data de lançamento nem métricas de utilizadores disponíveis. Os fluxos de ETF de DOGE spot foram reportados como zero de 14 de outubro a 10 de novembro. Um acordo de suporte com a House of Doge terminou, embora o ETF em si continue inalterado. A DOGE também perdeu a liderança em volume de negociação de moedas meme para a PEPE, sugerindo que a atenção especulativa é disputável. Estes são ventos contrários, mas nenhum prova isoladamente que a procura duradoura desapareceu. A minha opinião é que a DOGE está num ponto de decisão, não numa pechincha confirmada nem numa quebra confirmada. Os touros (bulls) precisam de mais do que um ressalto de sobrevenda: o suporte tem de aguentar, a resistência tem de ser recuperada e a procura spot deve acompanhar o movimento. Os ursos (bears) precisam de ver o fundo falhar e o preço permanecer fraco, não apenas apontar para uma tendência de descida já em curso. Para um horizonte de 6 a 12 meses, as questões decisivas são se a DogeOS é lançada e atrai utilização real, se os compradores absorvem a emissão contínua e se a DOGE consegue recuperar sem depender apenas de uma recuperação mais ampla das criptomoedas. $IMPACTbyTrade
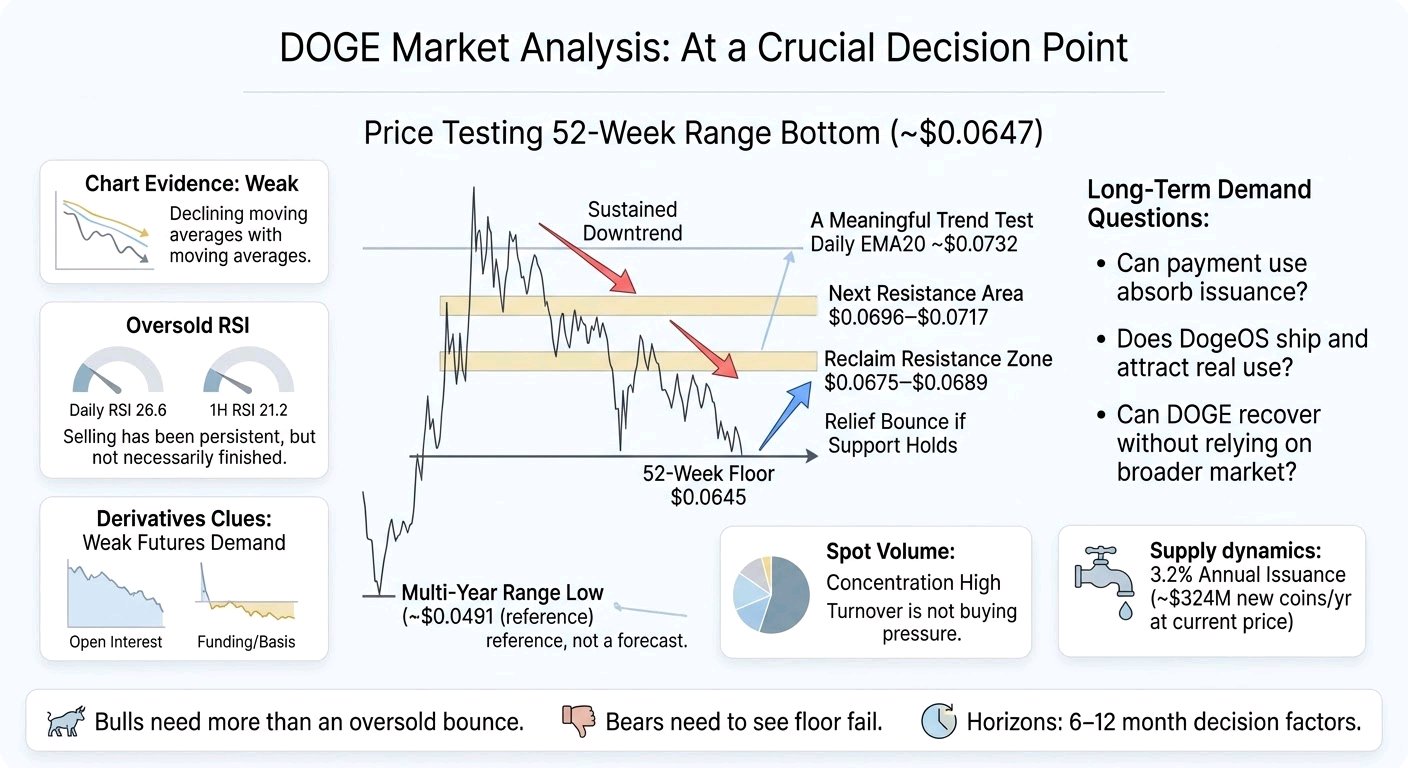
Por volta dos 2022 USD a 12 de novembro, a ETH está a pressionar o fundo do seu intervalo recente, enquanto a tendência de curto prazo permanece decididamente descendente. A questão importante é saber se os compradores estão a defender um patamar bem testado — ou se os 2005 USD são simplesmente o próximo nível em que os vendedores se estão a apoiar. Durante a última semana, $ETHUSDT caiu 16,5%. Fechou 6 semanas consecutivas em baixa, e o preço está bem abaixo das suas médias semanais de 20 e 50 semanas, perto dos 2275 USD e 2385 USD. No gráfico diário, o RSI está em 28,2; no gráfico de 4 horas, está perto de 30. Isso é território de sobrevenda, mas sobrevenda não significa que a venda terminou. As velas recentes mostram uma queda acentuada de cerca de 2045 USD para um mínimo perto de 2013 USD, sem uma recuperação convincente até ao momento. 2005 USD–2013 USD é o teste imediato. É a área de mínimo intradiário e diário recente, e até agora tem-se mantido. Mas uma breve recuperação a partir daí não estabeleceria um fundo. Uma quebra sustentada abaixo desse nível faria do mínimo de oscilação diário perto de 1854 USD o próximo suporte significativo; abaixo disso, o suporte semanal encontra-se perto de 1744 USD. No lado ascendente, 2065 USD–2074 USD é a primeira zona de resistência próxima, seguida pelos 2104 USD. Um fecho de 4 horas acima de 2104 USD, seguido de um novo teste bem-sucedido, seria uma prova de recuperação melhor do que um rápido ressalto de sobrevenda. Acima disso, 2246 USD–2275 USD é uma zona de recuperação mais difícil. O que mudaria a leitura pessimista de curto prazo? Os compradores precisariam de recuperar níveis e mantê-los, não apenas passar brevemente acima da resistência. O panorama dos derivados é misto, não um sinal contrário claro. O interesse em aberto perpétuo é de cerca de 11,5 mil milhões de USD; o interesse em aberto da OKX caiu 12,7% ao longo de 7 dias à medida que o preço caía. Isso sugere que algumas posições foram fechadas ou liquidadas, em vez de uma nova vaga de alavancagem a apoiar claramente a queda. Contudo, o financiamento permanece ligeiramente positivo em 0,004% por 8 horas, pelo que as posições longas ainda estão a pagar às curtas. O posicionamento de contas na OKX tende para posições longas, enquanto as posições dos principais traders tendem para posições curtas. Esses números são específicos da plataforma e não revelam a exposição total do mercado. Também nos faltam totais verificados de liquidação, mapas de calor de liquidação, desequilíbrio do livro de ordens e CVD — a diferença cumulativa entre compra e venda agressiva. Portanto, afirmações sobre clusters de liquidação exatos ou venda predominante no mercado spot iriam além das evidências. O volume spot é substancial — cerca de 9,1 mil milhões de USD no retrato de 24 horas da plataforma — mas o volume por si só não nos pode dizer se os compradores absorveram a oferta. A pista de procura mais direta é o fluxo de ETFs: os fundos de ETH spot dos EUA registaram 524 milhões de USD de saídas líquidas ao longo de 5 dias e 1,48 mil milhões de USD ao longo de 20 dias, apesar dos 11,6 mil milhões de USD em entradas líquidas cumulativas desde o lançamento. Essa sequência recente de retiradas é um obstáculo real; ainda não prova uma saída institucional duradoura. A transferência comunicada de ETH da BlackRock para a Coinbase Prime merece atenção, mas uma transferência para uma plataforma de negociação/custódia não é prova de uma venda. Refletiu operações de fundo de rotina ou venda real? Dados de fluxo líquido — não apenas movimentação de carteiras — ajudarão a responder a isso. Os sinais on-chain também puxam em direções diferentes. A Ethereum registou 50 mil milhões de USD de volume em DEX ao longo de 30 dias, e as taxas subiram 8,8% em relação aos 30 dias anteriores. Isso é atividade de rede real. Mas o TVL caiu 13,6% ao longo de 30 dias, a oferta de stablecoins na rede caiu 7,6%, e a relação preço/taxas anualizada permanece alta em 1037x. A atividade não é automaticamente valor a acumular-se para a ETH: estão os utilizadores a gerar procura sustentada por espaço de bloco e ETH, ou a encaminhar volume através de um sistema onde as taxas permanecem baixas? Nenhuma evidência recente verificada de entradas em exchanges, acumulação de baleias ou desbloqueios de tokens resolve essa questão. Existem desenvolvimentos construtivos, mas o seu impacto no mercado não está comprovado. A Sygnum lançou uma estratégia que visa retornos anuais de 8–10% medidos em ETH; isso mostra desenvolvimento de produto, não entradas demonstradas. O interesse institucional na tokenização e nas discussões sobre a prontidão quântica da Ethereum são temas de longo prazo, não evidência de que a procura de curto prazo mudou. A oferta circulante e total da Ethereum estão ambas reportadas em 122 milhões, sem excesso de oferta não emitida; isso por si só não estabelece se a oferta líquida está a expandir-se ou a contrair-se. A minha leitura é cautelosa, não uma chamada confiante para outra perna em baixa. O medo está em 28, e a ETH está perto de um mínimo fortemente vigiado; isso pode apoiar uma recuperação acentuada. Mas a queda nos fluxos dos ETFs, a redução de capital on-chain e a estrutura semanal fraca argumentam contra tratar as condições de sobrevenda como confirmação. A posição do comité de trabalho permanece "manter", à espera de uma quebra ou rutura semanal confirmada. A próxima evidência a observar é direta: os 2005 USD mantêm-se numa base de fecho; pode a ETH recuperar os 2104 USD e depois sustentar um novo teste; os fluxos dos ETFs tornam-se positivos; e a compra spot aumenta juntamente com o preço, em vez de apenas o interesse em aberto? Um fecho semanal abaixo do suporte enfraqueceria a interpretação do intervalo. Uma recuperação durável da resistência, apoiada por fluxos e atividade, desafiá-la-ia. $IMPACTbyTrade