BlockWaveX0
4471Curtir0Shares346Fãs2346Follow
Crypto Content Creator | Web3 Researcher Insights Over Hype. Value Over Noise.
Crypto Content Creator | Web3 Researcher Insights Over Hype. Value Over Noise.
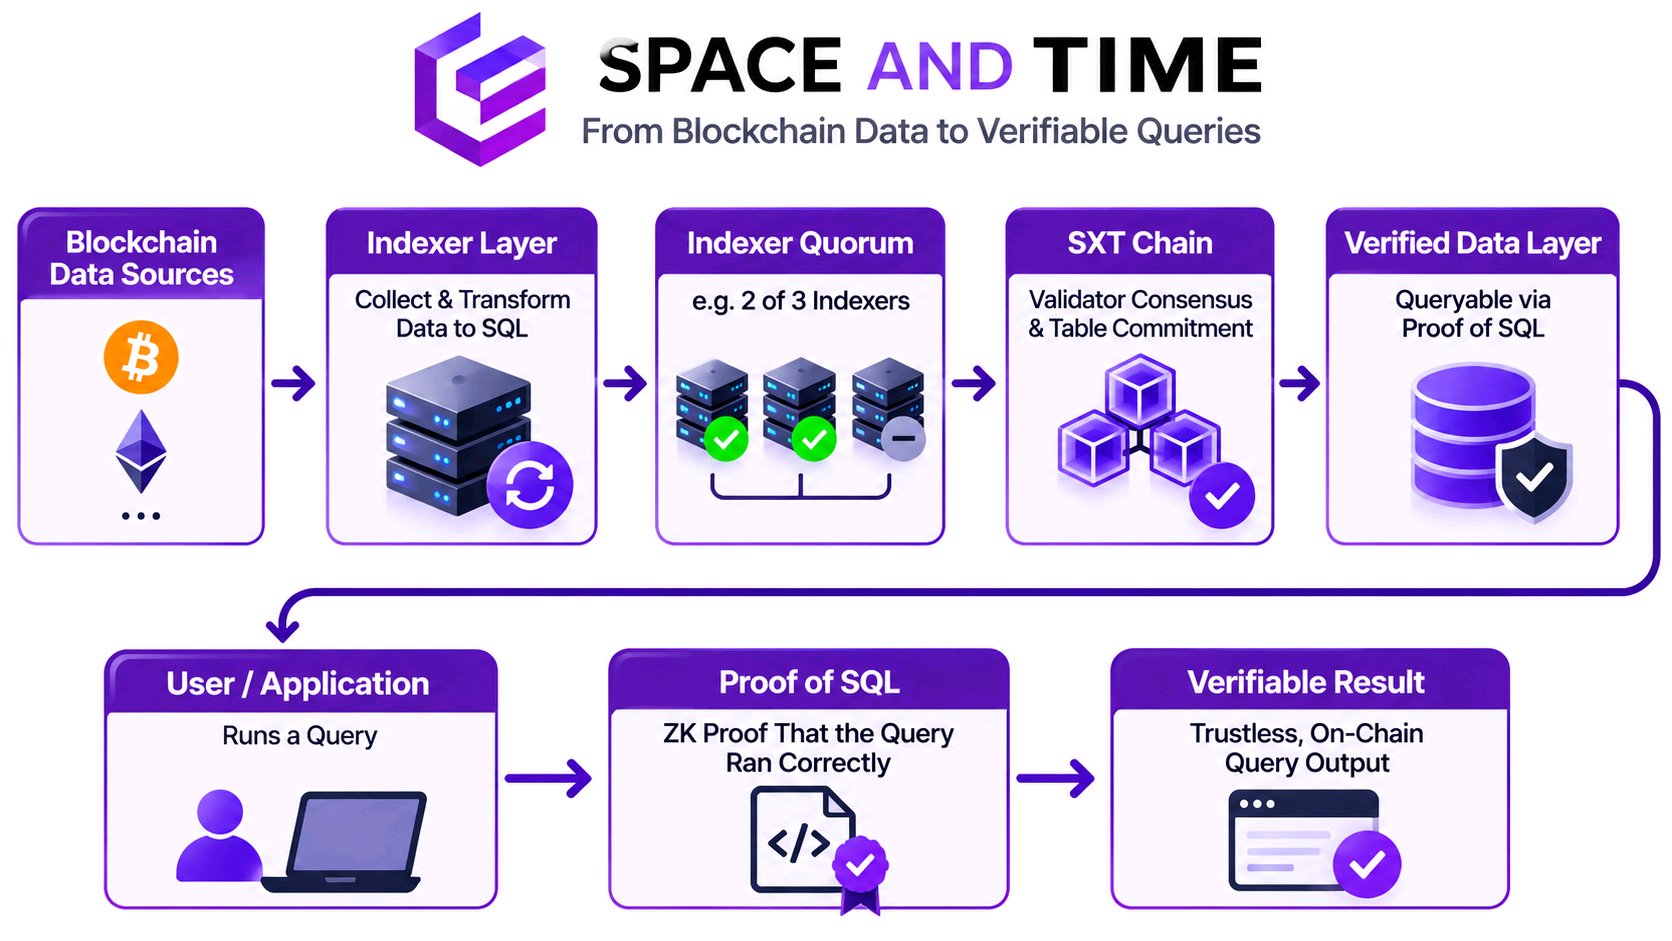
Comecei a ler a documentação da Space and Time à espera que a parte interessante fosse o Proof of SQL: uma prova ZK de que uma consulta foi executada corretamente em relação a dados que não foram alterados. Depois, segui os dados um passo atrás. Espera aí… a prova não é o primeiro ponto de controlo de confiança. A documentação diz que os dados da blockchain são recolhidos por indexadores, convertidos em linhas SQL e submetidos à SXT Chain. Os validadores comparam as submissões; para tabelas indexadas em chain, a documentação dá o exemplo de 2-de-3 como o quórum de indexadores necessário antes de os validadores assinarem um novo compromisso de tabela. Esse compromisso finalizado é o que as provas de consulta posteriores utilizam. Essa distinção é importante. O Proof of SQL pode verificar se a tabela comprometida não foi manipulada e se o cálculo SQL foi realizado corretamente. Mas a prova por si só não estabelece que o pipeline a montante capturou todos os eventos da chain de origem, ou que os indexadores são operacionalmente independentes. Essas são questões de ingestão, tratadas por uma camada separada de redundância de indexadores e verificações de validadores. Para ser justo, este design em camadas é sensato. Indexadores redundantes e validadores BFT destinam-se a reduzir a dependência de uma única fonte de dados; não são prova de uma falha. A SXT é usada para pagar por consultas na rede e operações relacionadas, por isso a qualidade desse pipeline de dados é fundamental para aquilo pelo que os utilizadores estão a pagar. Os utilizadores podem inspecionar de forma independente os operadores e as fontes de dados por trás desse quórum, e não apenas a prova produzida no final? #IMPACTbyTrade $SXTUSDT
Um mercado de RWA (ativos do mundo real) de 4 mil milhões de dólares parece impressionante num painel de controlo. O teste mais difícil é saber se esses ativos podem tornar-se blocos de construção financeiros úteis. A pesquisa onchain da Allium coloca o mercado de ativos tokenizados da Stellar em 4,12 mil milhões de dólares a 30 de setembro de 2026, um aumento de 6,1 vezes em doze meses. Spiko, Realiz, Tradable e Ondo ultrapassaram cada um os 500 milhões de dólares em ativos Stellar. A Stellar também detinha 42% da dívida governamental não norte-americana tokenizada. O fundo de bilhetes do tesouro em euros da Spiko liderou essa categoria. As aprovações, congelamentos e estornos integrados adaptam-se aos emitentes regulados; a Allium contabilizou 7.050 ações de aprovação ou remoção de emitentes. Os Data Feeds e Data Streams da Chainlink estão ativos na mainnet da Stellar, adicionando preços de referência e dados assinados sob demanda para aplicações de contratos inteligentes. A lista inicial de feeds cobria nove ativos, não todos os fundos tokenizados. O CCIP foi anunciado separadamente, mas não deve ser descrito como ativo na Stellar. Essas ferramentas podem melhorar as verificações de colateral e liquidações, mas dados fiáveis não criam compradores, credores ou liquidez profunda. O capital ainda precisa de chegar. O snapshot de 15 de novembro da DeFiLlama mostrava cerca de 4,05 mil milhões de dólares em ativos RWA onchain da Stellar, mas apenas cerca de 1,15 milhões de dólares em TVL (valor total bloqueado) de DeFi RWA rastreados. Estes números rastreiam coisas diferentes: ativos onchain versus ativos implantados em DeFi rastreados. A lacuna mostra quão inicial permanece a conversão de ativos em finanças. Isso não significa que a Stellar esteja inativa. A Allium registou 1,95 mil milhões de dólares em volume de pagamentos de stablecoins durante os doze meses até setembro. As transferências entre empresas representaram 1,34 mil milhões de dólares desse total, sugerindo que o uso para pagamentos já existe ao lado dos fundos tokenizados. O Protocolo 30, chamado Bell, tem uma proposta de votação na mainnet para 23 de novembro. Os seus endereços de contratos inteligentes específicos para clientes poderiam permitir que um contrato servisse muitos clientes. Para os emitentes, isto pode reduzir a fricção operacional, embora o trabalho de integração e o suporte de carteiras ainda determinem se os utilizadores beneficiam. O Bell também permite a verificação de assinatura pós-quântica ML-DSA dentro de contratos inteligentes. Não torna cada transação Stellar quântica-segura; as assinaturas da rede permanecem Ed25519. Um relógio de ledger de milissegundos elimina uma barreira técnica para futuros fechos mais rápidos, não um aumento instantâneo de velocidade. O XLM só beneficia se o uso perdurar. O marco agora não é outro total de ativos. É provar que o valor tokenizado pode circular, apoiar crédito e liquidar atividade económica real na Stellar. #IMPACTbyTrade $XLMUSDT
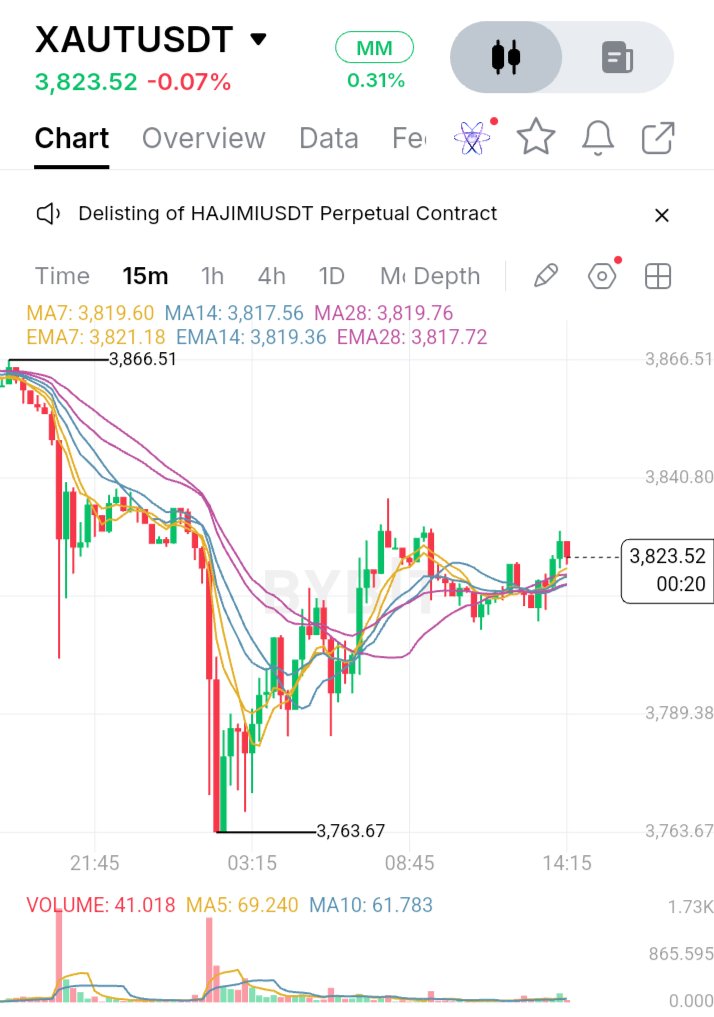
O teste do XAUT não é colocar ouro numa blockchain. É tornar o ouro mais fácil de possuir sem obscurecer o que os detentores possuem. Cada token representa uma onça troy de ouro fino numa barra 'London Good Delivery' detida na Suíça; os detentores têm um interesse indiviso em barras especificadas. Isso torna o XAUT diferente de um token de crescimento. Oferece exposição ao preço do ouro, não um direito sobre as receitas da Tether ou rendimento incorporado. O relatório de 30 de setembro de 2026 da Tether registou 827.417,630 XAUT face a 827.417,630 onças troy finas, cerca de 25,7 toneladas, avaliadas em 3,44 mil milhões de dólares. A verificação melhorou, mas as datas são importantes. A 12 de novembro, a Tether anunciou a opinião de auditoria sem reservas da KPMG sobre as demonstrações financeiras de 2025 do emitente, incluindo a inspeção física de cada barra de suporte. Separadamente, a BDO deu uma garantia razoável sobre o relatório de reservas de 30 de setembro de 2026. O seu trabalho incluiu verificações de inventário e reconciliação com os passivos na blockchain, mas cobriu apenas essa data. A questão menos discutida é o resgate. Os termos da Tether listam uma compra mínima de 50 tokens, enquanto o resgate de ouro físico é geralmente organizado em incrementos de 430 tokens, com custos de entrega e taxas. Um token move-se entre carteiras, mas convertê-lo em ouro físico exige mais trabalho. Transferibilidade e acesso não são a mesma coisa. O World Gold Council e o BCG situam o ouro digital entre 45 e 55 mil milhões de dólares. O volume spot de ouro tokenizado excedeu os 90 mil milhões de dólares no 1º trimestre de 2026, mais do que durante todo o ano de 2025; a estimativa de procura latente de 700 mil milhões de dólares é condicional, não uma previsão. No gráfico de 15 minutos fornecido, o XAUT negoceia a 3.823,52 $ após cair de 3.866,51 $ para 3.763,67 $. O preço recuperou acima do cluster MA/EMA em torno de 3.817 $ – 3.821 $. Mas o volume é 41,018, abaixo da MA5 em 69,240 e da MA10 em 61,783. A recuperação melhora a estrutura, mas o volume não confirmou uma inversão. Uma manutenção acima do cluster de médias móveis apoiaria a recuperação. A área de 3.840,80 $ e o máximo da oscilação de 3.866,51 $ permanecem acima; perder o cluster coloca 3.763,67 $ de volta no foco. O apelo do XAUT é claro: exposição ao ouro com portabilidade de blockchain. Os seus limites permanecem: custódia, dependência do emitente, condições de resgate, taxas e liquidez de mercado. O ouro tokenizado ganhará confiança através de mais do que apenas corresponder aos totais de tokens e onças. Os detentores precisam de direitos de propriedade claros, reservas verificáveis e um resgate que funcione na prática. IMPACTbyTrade $XAUTUSDT
Tenho estado a olhar para além do declínio da HYPE porque a história mais importante é o fosso entre a atividade de negociação da Hyperliquid e o capital do ecossistema, não simplesmente a sua queda de preço. A HYPE caiu do seu pico histórico de 23 de setembro perto dos 98$, para a casa dos 60$, ficando cerca de um terço abaixo do seu recorde. O seu gráfico mostra o RSI perto de 22, enquanto o preço permanece abaixo da EMA200, por volta dos 69,8$. A venda parece esticada, não invertida. A zona dos 63,2$ e os 60$ permanecem suportes técnicos fundamentais. Uma recuperação sustentada dos 70$ melhoraria o panorama técnico. Uma fotografia instantânea da CoinGlass de 15 de novembro mostrou 4,53 mil milhões de dólares em volume de futuros em 24 horas, face a cerca de 447 milhões de dólares em volume à vista (spot). Essa diferença sugere que os derivados influenciam fortemente a ação do preço, aumentando a sensibilidade ao sentimento e ao posicionamento. A CoinGlass também mostrou cerca de 2,93 mil milhões de dólares em interesse em aberto e 86 milhões de dólares em liquidações em 24 horas, predominantemente de posições longas. Estes números não conseguem prever a direção. Mostram como posições demasiado concentradas podem intensificar a volatilidade durante movimentos repentinos do mercado. A Hyperliquid é mais do que uma narrativa de token. A sua infraestrutura de negociação on-chain desenvolveu um negócio de derivados substancial. A DefiLlama reportou aproximadamente 90,5 milhões de dólares em taxas e 69,3 milhões de dólares em receita de protocolo nos 30 dias até 14 de novembro. Contudo, o TVL situava-se perto dos 7,39 mil milhões de dólares, uma queda de cerca de 12,3% durante o mesmo período. Esse contraste merece atenção. A plataforma consegue gerar taxas enquanto o capital do ecossistema diminui. Estas métricas estão ligadas, mas medem coisas diferentes. O Fundo de Assistência da HYPE liga a atividade do protocolo à procura do token: 99% das taxas do protocolo são alocadas para compras de HYPE no mercado aberto. Um documento da SEC reportou que 47,1 milhões de HYPE tinham sido adquiridos e permanentemente removidos de circulação até 8 de setembro de 2026. As queimas de tokens importam, mas não garantem suporte de preço; 38,9% permanecem reservados para emissões comunitárias, 23,8% para colaboradores principais. A questão central é se a atividade recorrente do protocolo e as compras financiadas por taxas conseguem compensar o capital mais fraco e a distribuição contínua. A força mais clara da Hyperliquid é o seu produto gerador de taxas. A sua incerteza reside em saber se a atividade cria capital duradouro e procura pelo token. Uma leitura de sobrevenda merece atenção, mas a recuperação precisa de mais do que um ressalto: melhoria da estrutura e métricas de ecossistema mais saudáveis. Uma recuperação duradoura significa mais do que uma vela verde: ganhos consistentes juntamente com o regresso de capital e utilização real sustentada. #IMPACTbyTrade $HYPEUSDT
Eu não trataria BTC e NVDAX como a mesma transação, apesar de ambos estarem a enfrentar pressão vendedora. O Bitcoin caiu abaixo dos 64.000 dólares a 14 de novembro, chegando a cerca de 63.403 dólares. A maior preocupação foi o volume de liquidações forçadas por trás do movimento. Cerca de 1,47 mil milhões de dólares em posições de criptomoedas foram liquidados em 24 horas, com 1,31 mil milhões de dólares provenientes de posições longas. Os ETFs de Bitcoin spot dos EUA também registaram 185,45 milhões de dólares em saídas na sexta-feira. Isto diz-me que os compradores continuam a ter dificuldade em absorver a pressão vendedora. Uma recuperação rápida após um movimento destes não é suficiente para confirmar que o mercado encontrou um fundo. NVDAX é uma história diferente. Representa a exposição à NVIDIA através do mercado xStocks da Bybit. As ações da NVIDIA fecharam a 162,85 dólares na sexta-feira, uma descida de 2,01%, depois de terem negociado entre 158,39 e 170,00 dólares. Há um detalhe que os traders não devem ignorar: o NVDAX negoceia 24 horas por dia, enquanto as ações da NVIDIA seguem o horário do mercado de ações dos EUA. O seu preço pode mover-se quando o mercado tradicional está fechado e pode divergir temporariamente do preço da ação subjacente. Para o BTC, eu gostaria de ver a pressão vendedora a diminuir e o preço a sustentar uma recuperação, em vez de cair imediatamente de volta. Para o NVDAX, estaria atento à próxima sessão de negociação regular da NVIDIA e verificaria se o preço do token permanece próximo do valor da ação subjacente. Não vejo um bom motivo para entrar à pressa em qualquer um dos mercados sem confirmação. Ambos podem descer ainda mais antes que se desenvolva uma recuperação convincente. A questão interessante é se o Bitcoin consegue recuperar sem uma procura mais forte por parte dos ETFs, e se o NVDAX consegue aguentar-se quando o mercado de ações da NVIDIA abrir novamente. Qual deles acha que tem uma recuperação mais clara pela frente? #IMPACTbyTrade $BTCUSDT $NVDAXUSDT
O XRP enfrenta um teste crítico. Após uma queda acentuada, os compradores estão a tentar estabilizar o mercado, mas a recuperação permanece por confirmar. A zona dos $0,90 é fundamental: conseguirão os compradores defendê-la, ou irão os vendedores empurrar o preço para baixo? No instantâneo citado, o XRP estava a ser transacionado perto dos $0,907, uma descida de cerca de 10,31% em 24 horas. O seu intervalo foi de aproximadamente $0,9042–$1,017. A zona dos $0,9042 é o suporte imediato. Uma quebra abaixo dos $0,90 poderá estender as perdas. Recuperar os $1,00 seria o primeiro sinal de melhoria do momentum, enquanto um movimento acima dos $1,017 reforçaria a tese de recuperação. A CoinGlass registou cerca de 46,61 milhões de dólares em liquidações de XRP nas últimas 24 horas, com cerca de 98% a provir de posições longas. Isto realça a pressão sobre os traders otimistas alavancados. A queda do interesse em aberto e o financiamento negativo sugerem que o posicionamento está a mudar, mas nenhum garante uma inversão. Um ressalto de alívio torna-se mais credível se a venda forçada diminuir e os compradores a contado (spot) entrarem em ação. Até lá, uma pausa não deve ser confundida com um fundo. O XRP é o ativo nativo do XRP Ledger e pode servir como moeda ponte. O livro-razão (ledger) também suporta ativos tokenizados. A 12 de outubro de 2026, o Standard Chartered anunciou que o suporte de custódia institucional para o Ripple USD (RLUSD) no XRP Ledger estava ativo. O trabalho planeado com a Ripple e o LMAX Group também diz respeito ao RLUSD como colateral de negociação elegível. Ainda assim, a adoção do RLUSD não cria automaticamente uma procura equivalente por XRP. O XRP tem uma oferta máxima de 100 mil milhões, com aproximadamente 63,52 mil milhões em circulação nos dados citados. As libertações de garantia (escrow) afetam a dinâmica da oferta. As taxas de transação são queimadas, mas os montantes são demasiado pequenos para serem um grande impulsionador de escassez. O valor a longo prazo depende de saber se os pagamentos, a liquidação de stablecoins e a tokenização geram uma procura sustentada por XRP. Por agora, observe se os $0,90 se mantêm e se o preço recupera os $1,00. Estará a recuperação a começar, ou será apenas uma pausa antes de outra descida nas próximas sessões? #IMPACTbyTrade $XRPUSDT
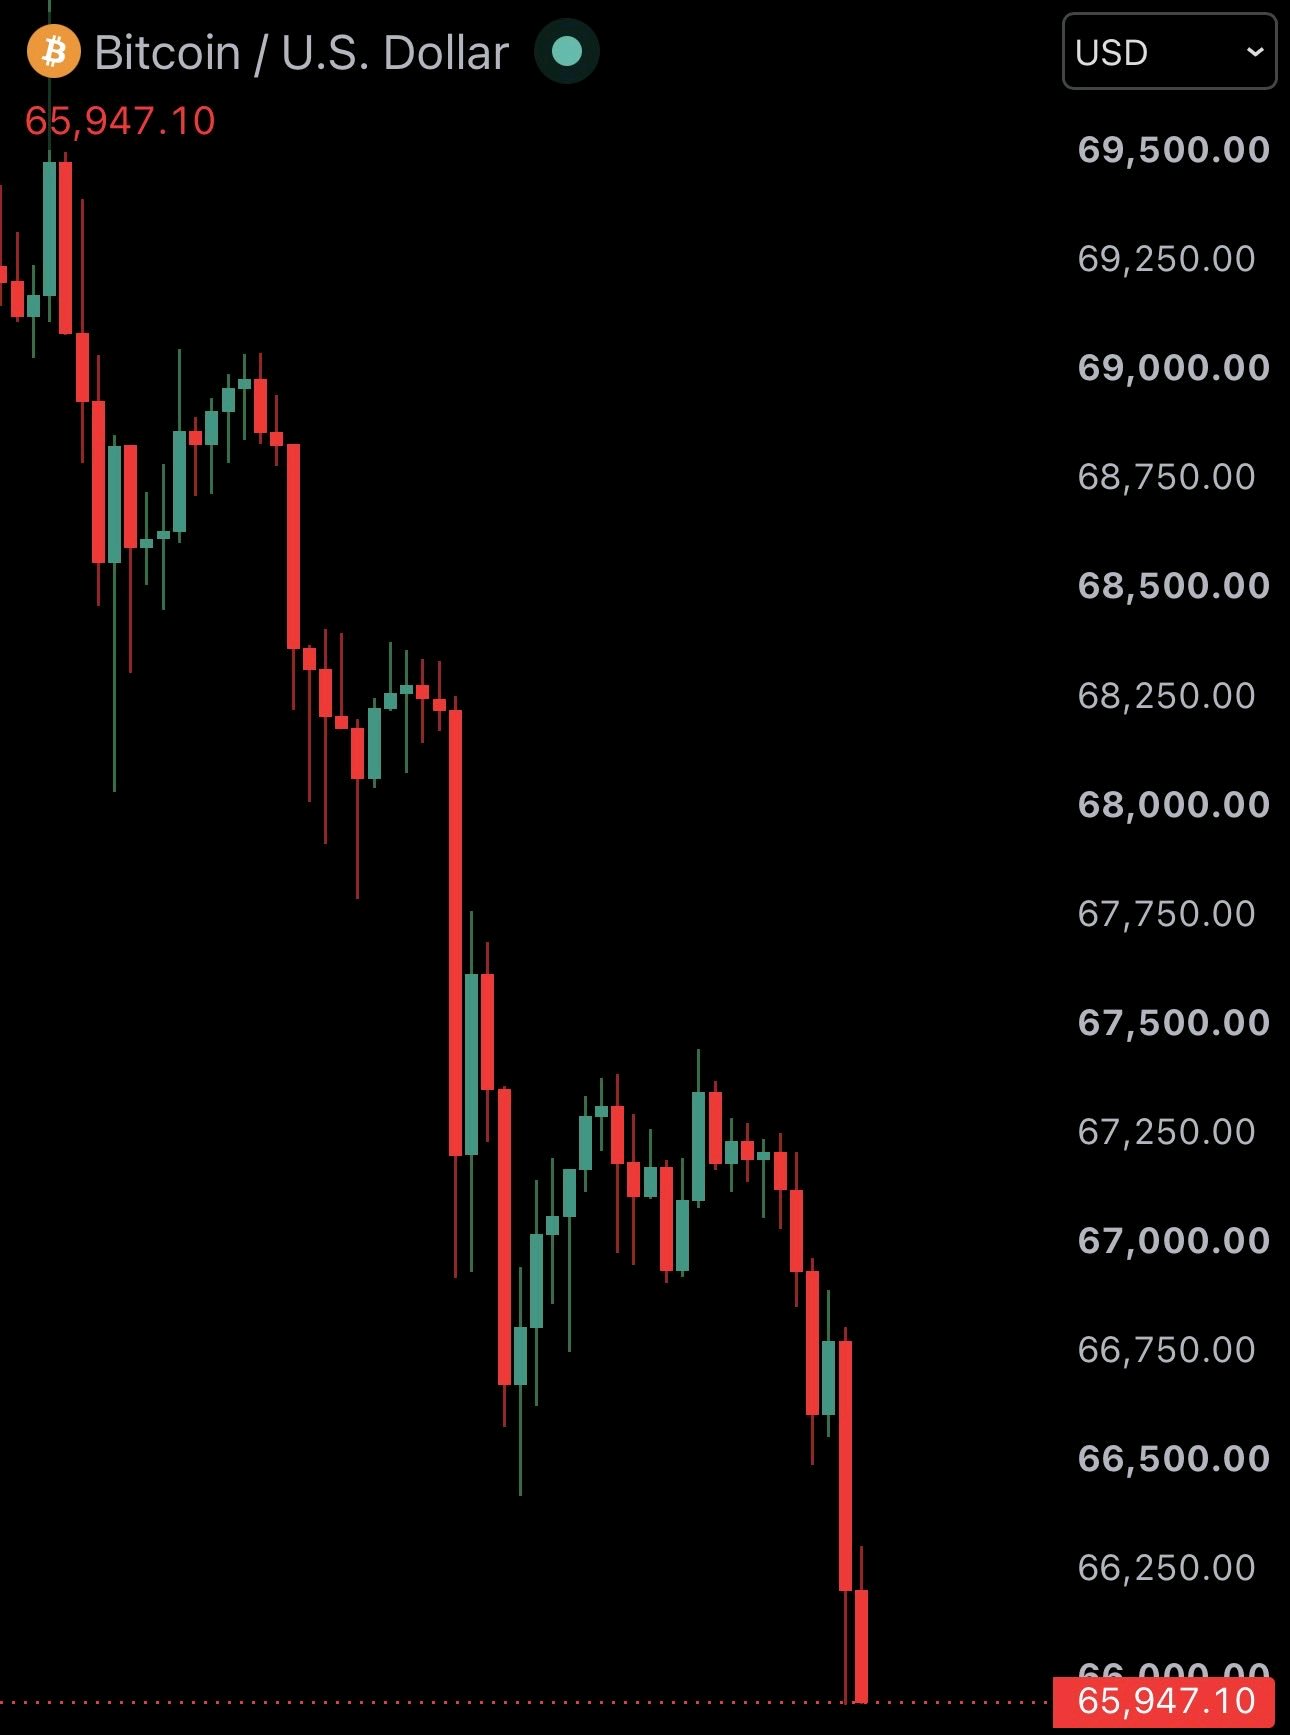
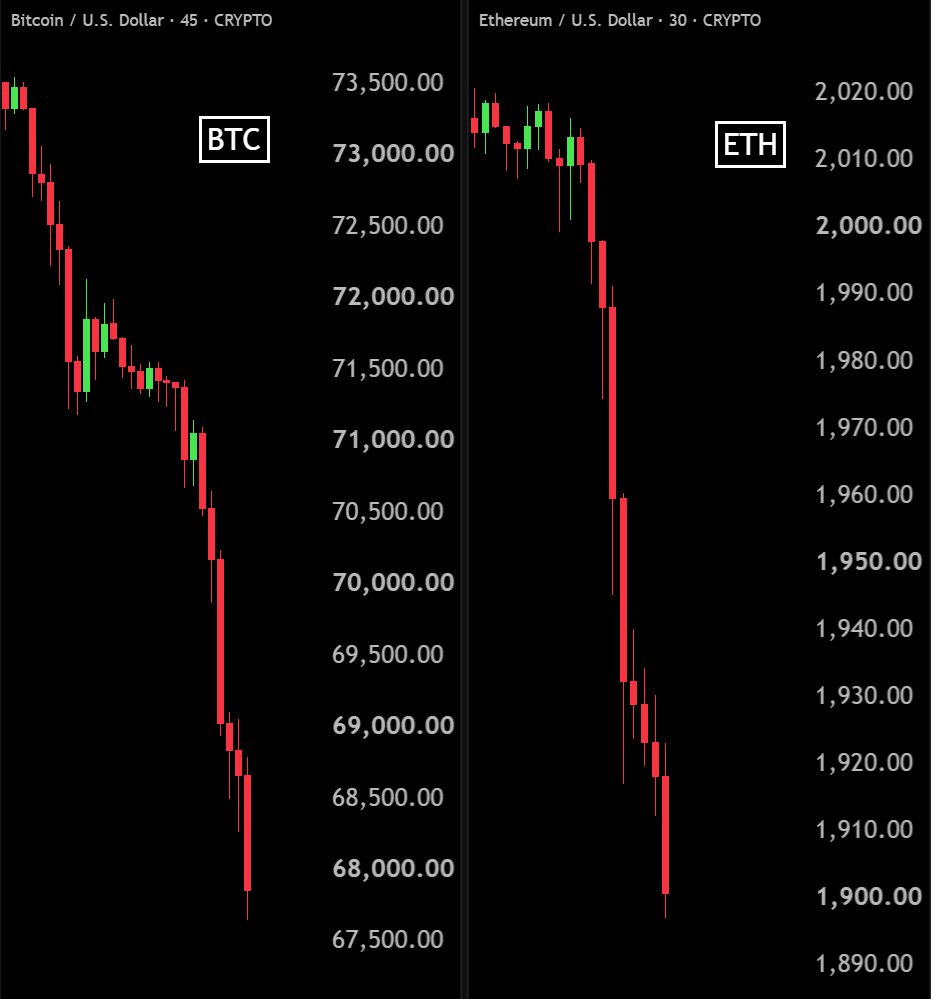
O Bitcoin caiu abaixo dos $66.000 e a manchete sobre os 205 milhões de dólares em liquidações mostra com que rapidez a pressão no mercado cripto pode transformar-se numa venda em massa muito maior. O $BTCUSDT encontra-se a rondar os $65.947 no gráfico fornecido, e a maior preocupação não é apenas a descida do preço. É a fraqueza por trás de cada tentativa de recuperação. A primeira coisa que se destaca é a estrutura do mercado. O Bitcoin moveu-se da região dos $69.000 para os $66.000 através de uma sequência de máximos mais baixos e mínimos mais baixos. Os compradores tentaram várias recuperações, mas nenhuma produziu uma inversão convincente no gráfico apresentado. Os 205 milhões de dólares reportados em liquidações em todo o mercado cripto adicionam outra dimensão a este movimento. O fecho forçado de posições pode aumentar a pressão vendedora quando os preços caem, criando uma reação em cadeia num mercado já fraco. No entanto, as liquidações são um efeito do posicionamento alavancado, não uma prova de que todos os participantes no mercado estão a vender. O que torna esta situação interessante é a distinção entre vendas spot e fechos forçados de futuros. As vendas spot refletem vendas reais de ativos, enquanto as liquidações ocorrem quando as posições alavancadas deixam de cumprir os requisitos de margem. Ambos podem empurrar os preços para baixo, mas contam histórias diferentes sobre a participação no mercado. O nível dos $66.000 merece agora atenção porque o Bitcoin moveu-se para baixo desta importante zona de preço psicológica. Um movimento temporário de regresso acima desse valor não confirmaria automaticamente uma recuperação. Os compradores precisariam de demonstrar que conseguem defender a área recuperada em vez de permitir que os vendedores rejeitem a recuperação. Existe também uma oportunidade potencial escondida dentro dos eventos de liquidação. Quando a alavancagem excessiva é eliminada, o mercado pode tornar-se menos vulnerável a fechos forçados adicionais. Mas isso não garante um fundo imediato. Um reset na alavancagem e uma recuperação genuína na procura são duas coisas diferentes. O argumento bearish permanece direto: se o BTC continuar a produzir máximos mais baixos e não conseguir recuperar o território de preço quebrado, a pressão vendedora poderá permanecer dominante. Outra recuperação falhada sugeriria que os compradores ainda estão a lutar para recuperar o controlo. Por outro lado, uma recuperação bullish exigiria mais do que uma vela verde. Eu procuraria uma aceitação sustentada acima dos $66.000, uma participação compradora mais forte e um mínimo mais alto no gráfico. Esses desenvolvimentos forneceriam melhores provas de que os vendedores estão a perder momentum. Um detalhe importante que é frequentemente ignorado é que os números das liquidações descrevem a atividade dentro de uma janela temporal específica. Os 205 milhões de dólares reportados cobrem o mercado cripto mais amplo, não apenas o Bitcoin. Não deve ser confundido com os totais de liquidação específicos do BTC ou com números de 24 horas. A distinção é importante ao avaliar a escala real do stress do mercado. Por agora, o Bitcoin está a mostrar uma estrutura bearish de curto prazo clara, mas o próximo desenvolvimento significativo será saber se a procura regressa após esta onda de venda forçada. Será isto simplesmente um grande reset de alavancagem, ou estamos a testemunhar o início de uma fraqueza mais profunda na procura do mercado do Bitcoin? #IMPACTbyTrade
Tenho estado a observar $HYPEUSDT por volta dos $68,60 e algo chamou a minha atenção. O preço está com dificuldades, mas os números por trás da Hyperliquid contam uma história diferente. A receita do protocolo no 3.º trimestre atingiu os 190,9 milhões de dólares, um aumento de 21,7% em relação ao 2.º trimestre. O interesse em aberto também subiu 79,9%, para 16,7 mil milhões de dólares. É muito capital parado no mercado, embora um interesse em aberto mais elevado, por si só, não garanta maior pressão compradora. Outro detalhe que merece atenção é o Fundo de Assistência. Gastou cerca de 148,7 milhões de dólares a comprar HYPE durante o 3.º trimestre. Como estas compras são baseadas em dólares, preços mais baixos permitem ao fundo adquirir mais tokens. Segundo consta, já foram queimados cerca de 50,47 milhões de HYPE. Há também alguns desenvolvimentos que vale a pena acompanhar. A Upbit e a Bithumb abriram a negociação de HYPE a 10 de novembro, enquanto a Elysium foi lançada a 9 de novembro, utilizando HYPE para taxas de gás (gas fees). Mas eu não ignoraria o gráfico. Aos $68,60, o preço está a testar o nível de Fibonacci de $68,68 e a zona da EMA de 200 dias. O suporte situa-se por volta dos $67,05, com resistências nos $69,10, $71,18 e $73,09. O problema é que o preço diário permanece abaixo das EMA de 20, 50 e 100 dias. O momentum continua fraco e estão programados para serem desbloqueados cerca de 14,2 milhões de HYPE a 29 de novembro. Estou a seguir de perto os $67. Manter esta zona poderá dar aos compradores uma nova oportunidade, mas perdê-la enfraqueceria seriamente a posição longa (long setup). Acham que o HYPE se está a preparar para uma recuperação ou o mercado continua a subestimar a pressão vendedora? #IMPACTbyTrade
$VVVUSDT está a recuperar, mas ainda não estou pronto para chamar a isto uma inversão Costumava pensar que uma recuperação acentuada após uma venda massiva era suficiente para sugerir que os compradores estavam a regressar. Mas a VVV é um bom lembrete de que um ressalto e uma inversão de tendência são duas coisas muito diferentes. A VVV está a ser negociada por volta dos 18,263 $, uma queda de 5,26%, depois de ter descido de 19,717 $ para 17,589 $. Os compradores reagiram perto dos mínimos, empurrando o preço de volta para cima dos 18 $, mas a recuperação ainda tem de provar o seu valor. O que me chamou a atenção foi a estrutura da média móvel. O preço está acima da MA14 nos 18,136 $, enquanto a MA7 está perto dos 18,267 $. É uma melhoria modesta no momentum a curto prazo. No entanto, a MA28 permanece perto dos 18,397 $, com a EMA28 perto dos 18,393 $. Esta área pode tornar-se um teste importante se os compradores tentarem prolongar a recuperação. O volume também merece atenção. A leitura mais recente é de 2,13 mil, abaixo tanto da média de 5 períodos de 4,21 mil como da média de 10 períodos de 5,14 mil. Pessoalmente, quero ver uma participação mais forte e um movimento sustentado acima dos 18,40 $ antes de mudar a minha perspetiva. A recuperação recente é interessante, mas a confirmação é mais importante do que a euforia. Conseguirá a VVV construir algo a partir deste ressalto, ou os vendedores recuperarão o controlo?
$DOTUSDT DOT Is Trying to Stabilize, But I'm Not Seeing a Strong Reversal Yet I used to think that once a coin starts holding above its recent low, the worst of the selling might already be over. But DOT's current price action reminds me why I don't like making that assumption too early. DOT is trading around $0.7870, down 5.02%, after falling from the $0.8326 area to approximately $0.7786. There has been some recovery from that low, but the broader short-term structure remains under pressure. One detail I find interesting is the moving average setup. Price is currently above the MA7 at $0.7851 and MA14 at $0.7848. That's encouraging for short-term buyers. However, the MA28 remains around $0.7896, while EMA28 is near $0.7907. This creates an important resistance zone that DOT still needs to overcome. Volume is another concern. Current displayed volume is 2.05K, considerably below the 5-period and 10-period average volumes. So the recent recovery hasn't yet demonstrated convincing participation. Personally, I'd rather see DOT reclaim the $0.7900–$0.7910 area and hold it before becoming more optimistic. For now, I'm watching rather than assuming. Can DOT turn this stabilization into a genuine recovery, or is another rejection still possible?
$PYTHUSDT is facing an interesting contradiction: its underlying business is developing a stronger commercial model, but its short-term market structure is still showing weakness. Pyth Network is more than a crypto price oracle. It connects financial data publishers directly with blockchain applications, allowing developers to access market prices across different asset classes. Its pull-based architecture lets applications request updates when needed instead of constantly pushing every update to every blockchain. This is an important design choice for applications that require timely financial data. The bigger development is Pyth's transition toward paid institutional data services. In September 2026, Pyth reported $11.5 million in annual recurring revenue, representing 86% quarter-over-quarter growth. This is a promising business indicator, although reported ARR should not be confused with net profit or actual token-holder income. There is also a meaningful change in PYTH's economic model. Under OP-PIP-136, approved in September and announced on October 8, the DAO committed 100% of the funds it receives from Pyth products to accumulating PYTH in its reserve. However, this applies to the DAO's revenue share, not all gross product sales. The accumulated tokens are not automatically distributed to holders or permanently burned. Supply remains another important consideration. PYTH has a maximum supply of 10 billion tokens, and DefiLlama lists a further scheduled unlock for May 19, 2027. Growing business revenue and token demand must eventually be evaluated alongside potential supply dilution. Looking at the 1H chart snapshot, PYTH is trading at $0.06411, down 1.95%, and remains below the 0.0650–0.0654 MA/EMA cluster. The immediate support is $0.06316. An hourly close below that level could expose $0.06195, while reclaiming $0.0654 with convincing volume would improve the short-term structure. Above that, $0.0661 and $0.0682 remain important resistance levels. The interesting part is the difference between fundamental progress and market behaviour. Pyth is building a revenue-generating data business and linking part of its commercial success to PYTH accumulation, but that does not guarantee immediate price strength. My key question is whether growing institutional demand and DAO reserve accumulation can eventually outweigh supply pressure and improve PYTH's market structure? #IMPACTbyTrade
A noticiada fusão entre a SpaceX e a Tesla poderá tornar-se um dos maiores desenvolvimentos corporativos da história, mas a parte mais interessante para os investidores em criptomoedas pode estar escondida por detrás da avaliação de 3,4 biliões de dólares. A Bloomberg relata que um anúncio poderá surgir logo em dezembro, embora as discussões possam prolongar-se até ao início de 2027. A avaliação combinada estimada coloca as duas empresas entre as maiores empresas do mundo. No entanto, este número não deve ser confundido com um preço de fusão confirmado ou um acordo finalizado. A SpaceX traz tecnologia de foguetões, conectividade Starlink e ambições para além da Terra. A Tesla contribui com veículos elétricos, armazenamento de energia, inteligência artificial e robótica. Juntas, as suas empresas poderiam criar um ecossistema tecnológico poderoso com um enorme potencial de infraestruturas. Mas há outra ligação que vale a pena observar: a Bitcoin. De acordo com as suas participações divulgadas, a SpaceX detém aproximadamente 18.712 BTC, enquanto a Tesla detém cerca de 11.509 BTC. Isso representa um total combinado de 30.221 BTC, tornando a sua exposição existente à Bitcoin particularmente interessante. No entanto, uma fusão corporativa não significaria automaticamente que estas participações se tornariam uma estratégia de investimento única ou que estariam planeadas compras adicionais de Bitcoin. A questão mais importante é se a organização combinada poderia eventualmente abordar a Bitcoin como um ativo corporativo estratégico, em vez de simplesmente a deter como parte da sua tesouraria. Existem também desafios sérios. A supervisão regulamentar, o governo das sociedades, a transparência financeira e os contratos da SpaceX relacionados com o governo poderiam complicar o processo. Para os mercados de criptomoedas, a fusão não é automaticamente favorável (bullish). O seu verdadeiro significado depende do que acontecerá às políticas de Bitcoin das empresas após qualquer acordo. Uma estrutura corporativa maior não garante uma procura mais forte por Bitcoin. Eu estaria atento aos termos oficiais da fusão, às divulgações financeiras e a quaisquer alterações nas participações em BTC antes de tirar conclusões. Poderá isto tornar-se outro grande passo em direção à adoção da Bitcoin por grandes empresas, ou estará a ligação às criptomoedas a ser sobrestimada? #IMPACTbyTrade $TSLAXUSDT $SPCXXUSDT
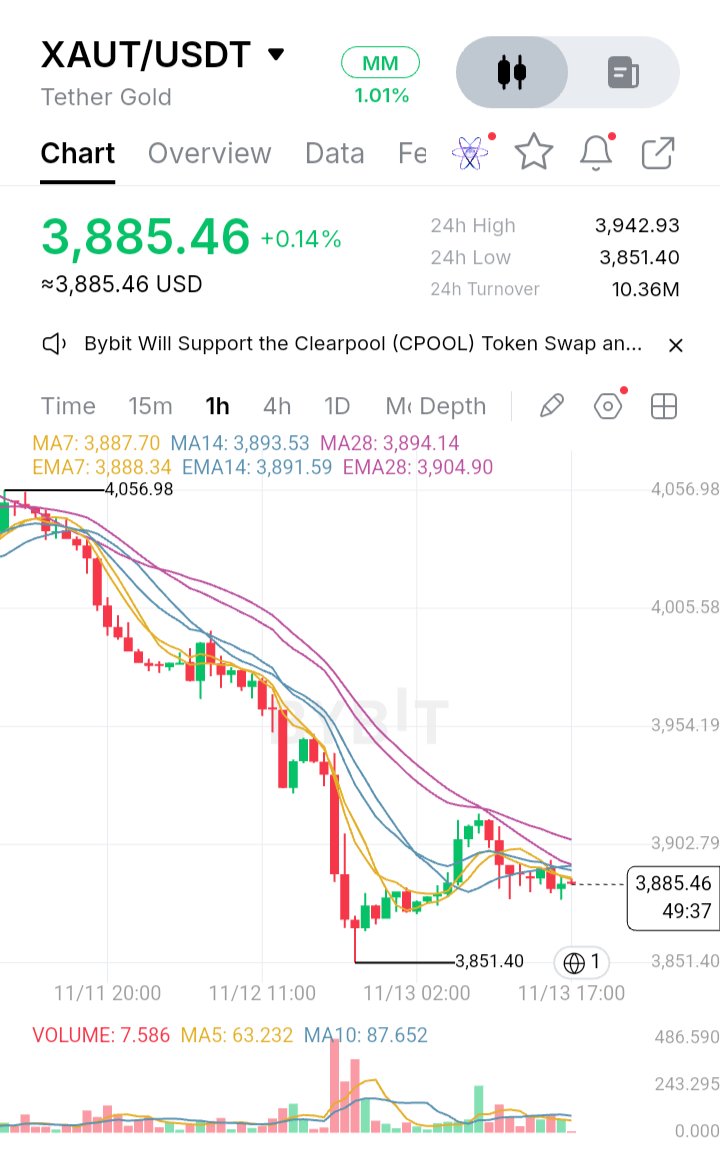
$XAUTUSDT enfrenta um teste que vai além de uma simples correção técnica. O preço está a ter dificuldades em recuperar os $3.900, a rejeição no nível de Fibonacci de 1.0 enfraqueceu a tentativa de recuperação e o MACD a desvanecer sugere que o momento de alta está a perder força. A zona dos $3.851 é agora particularmente importante, pois os compradores precisam de demonstrar que ainda estão dispostos a defender o mínimo recente. Os dados de mercado situam o XAUT em torno dos $3.880–$3.900, com o intervalo de negociação recente a estender-se até aos $3.850. Esta fraqueza não está a ocorrer isoladamente. O ouro à vista também sofreu uma queda acentuada esta semana, perdendo quase 4% antes de tentar uma recuperação modesta a 13 de novembro. A Reuters reportou que os preços mais elevados do petróleo, as preocupações com a inflação e as expectativas variáveis sobre as taxas da Reserva Federal estavam a exercer pressão sobre o ouro. Por outras palavras, o XAUT está a refletir a fraqueza do seu ativo subjacente em vez de apenas seguir os movimentos habituais do mercado de criptomoedas. Existe aqui uma distinção importante que é frequentemente ignorada. O Tether Gold não é uma criptomoeda convencional cujo valor depende principalmente da procura especulativa por um ecossistema blockchain. Cada XAUT representa um interesse de propriedade numa onça troy fina de ouro físico guardado em cofres suíços. A divulgação de reservas da Tether de setembro de 2026 reportou aproximadamente 827.418 onças de ouro face a um número equivalente de tokens em circulação. Houve também um desenvolvimento significativo a 12 de novembro. A Tether anunciou que a KPMG tinha concluído uma auditoria independente às demonstrações financeiras de 2025 do emitente, incluindo a inspeção física e a contagem das barras de ouro individuais que garantem o XAUT. Este é um desenvolvimento importante em termos de credibilidade, embora a auditoria tenha abrangido o exercício financeiro terminado a 31 de dezembro de 2025, e não uma nova garantia em tempo real contra a volatilidade do mercado. Tecnicamente, o cenário imediato permanece cauteloso. O nível dos $3.900 é a primeira barreira psicológica, enquanto a EMA200 perto dos $3.957 representa um teste de recuperação mais significativo. Um movimento acima dos $3.900 sem uma força sustentada não sinalizaria necessariamente uma inversão de tendência. Os compradores precisariam de recuperar a EMA200 e demonstrar que a antiga resistência se está a tornar suporte. O MACD a desvanecer também merece atenção, porque um indicador a enfraquecer pode sinalizar uma pressão de compra reduzida mesmo antes de aparecer um cruzamento de baixa claro. No que toca ao lado negativo, os $3.851 é o nível que vale a pena observar. Manter-se acima dele poderá dar ao XAUT margem para estabilizar e tentar outra recuperação. No entanto, uma quebra convincente seguida de tentativas falhadas de recuperar esse nível fortaleceria a estrutura de baixa. O próximo objetivo descendente deverá depender da descoberta real de preços em vez de um nível gráfico inventado. O que torna esta situação interessante é o contraste entre a melhoria da confiança no respaldo físico do XAUT e a diminuição da procura pelo ouro em si. Uma melhor transparência das reservas pode fortalecer a confiança no produto, mas não pode impedir que o metal subjacente desvalorize quando as condições macroeconómicas se tornam desfavoráveis. Estou a observar uma questão mais atentamente do que qualquer indicador isolado: será que os compradores vão defender os $3.851 e recuperar os $3.957, ou a fraqueza mais ampla do ouro manterá o XAUT preso abaixo dos seus principais níveis de recuperação? #IMPACTbyTrade
Tenho estado a observar a HYPE para além do seu preço, e a parte que acho mais interessante é a forma como a Hyperliquid tenta transformar a atividade real do protocolo em procura pelo seu token nativo. A Hyperliquid não é apenas uma aplicação de trading. É uma Layer 1 construída em torno de mercados financeiros on-chain. O seu HyperCore gere livros de ordens spot e perpétuas, enquanto a HyperEVM oferece aos programadores um ambiente compatível com EVM para construir outras aplicações em torno dessa liquidez. A distinção importante é que as ordens, as transações e as liquidações são processadas on-chain, em vez de serem apenas registadas à posteriori. A atividade é substancial. Os últimos dados de 30 dias do DeFiLlama mostram cerca de 228,7 mil milhões de dólares em volume perpétuo, 82,6 milhões de dólares em taxas e 64,9 milhões de dólares em receitas do protocolo. Esses números sugerem uma utilização real do mercado, embora o volume por si só não nos diga quanta atividade é orgânica ou quão duradoura será. Eis a parte que penso merecer mais atenção: o token tem uma ligação direta às taxas do protocolo. Um documento enviado à SEC em setembro de 2026 refere que 99% das taxas do protocolo são alocadas ao Fundo de Assistência, que as utiliza para comprar HYPE no mercado aberto. O documento informou que 47,1 milhões de HYPE tinham sido adquiridos e removidos permanentemente até 8 de setembro. Isso cria uma ligação de valor mais clara do que um token cujo único propósito é a governação. Mas não é uma promessa de valorização do preço, e as recomprações não devem ser confundidas com distribuições de dinheiro aos detentores. Existe também uma questão do lado da oferta. A HYPE tem uma oferta máxima de 1 milhão de milhões. O mesmo documento lista 23,8% para os principais contribuintes, com o vesting mensal a continuar até 2027–2028, enquanto 38,9% está reservado para futuras emissões e recompensas comunitárias. Para mim, o maior teste é saber se a Hyperliquid consegue continuar a atrair utilizadores recorrentes e atividade geradora de taxas enquanto nova oferta continua a entrar em circulação. O produto tem tração, mas a concorrência, os ciclos de mercado e a distribuição de tokens continuam a importar. Acham que a procura ligada às taxas da HYPE consegue superar a oferta futura, ou será esse o risco principal que o mercado poderá estar a subestimar? #IMPACTbyTrade $HYPEUSDT
Tenho estado a acompanhar o mercado de cripto de perto e há uma coisa sobre esta liquidação que realmente se destaca: a quantidade de alavancagem que foi eliminada em apenas 24 horas. Cerca de 1,41 mil milhões de dólares em posições de cripto foram liquidados, de acordo com um resumo de mercado da CoinGlass reportado a 13 de novembro. Mais de 172.900 traders foram afetados. O que me chamou a atenção foi o desequilíbrio entre as liquidações de posições longas e curtas. Quase 89% vieram de posições longas, representando aproximadamente 1,26 mil milhões de dólares. O Bitcoin representou cerca de 742 milhões de dólares, enquanto o Ethereum contribuiu com aproximadamente 250 milhões de dólares. Já vi situações semelhantes em que os traders ficam demasiado confiantes numa direção do mercado. Quando os preços se movem subitamente contra posições altamente alavancadas, as liquidações forçadas podem criar pressão de venda adicional e acelerar o declínio. Mas não penso que liquidações pesadas signifiquem automaticamente que o mercado atingiu o seu fundo. Há várias coisas que vale a pena observar agora: a capacidade do Bitcoin de manter níveis de suporte importantes, se a procura de compra spot regressa, e se o interesse aberto dos futuros começa a estabilizar. Uma recuperação do mercado precisa de mais do que uma subida temporária de preços. Precisa de procura real e de uma estrutura de mercado mais forte. Uma coisa que aprendi ao observar os mercados de cripto é que o medo extremo pode criar oportunidades, mas entrar demasiado cedo pode ser tão arriscado como perseguir uma subida. Acham que esta liquidação está a preparar o mercado para outra recuperação, ou ainda é possível que haja mais quedas? #IMPACTbyTrade $BTCUSDT
A Ripple está a crescer rapidamente, mas continuo a voltar à mesma questão: quanto desse crescimento beneficia realmente o XRP? A empresa está a entrar cada vez mais nos pagamentos, custódia, stablecoins e finanças institucionais. A Ripple afirma estar a aproximar-se de uma taxa de receita anualizada de 900 milhões de dólares, trabalha com mais de 1.700 instituições e empresas, e detém mais de 85 licenças. O seu progresso com o RLUSD e a aprovação do OCC para o seu banco de custódia nacional também mostram que a Ripple está a levar a sério a construção de um lugar nas finanças tradicionais. Mas é aqui que as coisas se tornam interessantes. O negócio da Ripple pode crescer sem que todas as transações precisem de XRP. O RLUSD está a tornar-se parte da sua oferta de pagamentos e serviços financeiros, e pode operar em diferentes blockchains. Isso dá à Ripple mais formas de atrair instituições, mas também significa que parte dessa atividade poderá nunca criar procura direta por XRP. O XRP continua a ter um papel importante. É o ativo nativo do XRPL, é utilizado para pagar taxas de rede e pode atuar como uma moeda de ponte no serviço On-Demand Liquidity da Ripple. Mas existe uma diferença entre ser útil e capturar o valor financeiro criado por um negócio em crescimento. É nessa parte que os investidores devem prestar atenção. Uma Ripple bem-sucedida não significa automaticamente um XRP mais valioso. O que importa é saber se mais fluxos de pagamento reais precisam realmente de XRP, em vez de simplesmente usarem outros produtos da Ripple. Portanto, estamos a assistir ao XRP a tornar-se a espinha dorsal da rede financeira da Ripple, ou poderá a Ripple construir um negócio de sucesso enquanto o XRP captura apenas parte da vantagem? #IMPACTbyTrade $XRPUSDT
ASTER: A Receita do Protocolo Está a Crescer, Mas Será que o Seu Modelo de Recompra Consegue Superar a Diluição do Token? A ASTER tem algo que muitos tokens DeFi têm dificuldade em demonstrar: uma ligação direta entre a atividade da plataforma e a economia do token. Mas há uma questão maior aqui. Podem as taxas geradas pelo protocolo criar uma procura sustentável por ASTER enquanto a maior parte da sua oferta máxima ainda está fora de circulação? A Aster está a construir um ecossistema de negociação multi-chain que abrange perpétuos, mercados spot e colateral com rendimento. A expansão do seu produto confere ao protocolo múltiplas fontes de atividade, mas o crescimento do ecossistema não se traduz automaticamente em valor para os detentores do token. À data de 12 de novembro, a ASTER negoceia a cerca de 0,65$. A DefiLlama estima a sua oferta em circulação em aproximadamente 2,57 mil milhões de tokens face a uma oferta máxima de 8 mil milhões. Isso coloca a oferta em circulação em cerca de 32% do máximo. A sua capitalização de mercado ronda os 1,68 mil milhões de dólares, enquanto o FDV se situa perto dos 5,09 mil milhões de dólares. Por outras palavras, a avaliação totalmente diluída é aproximadamente três vezes a capitalização de mercado em circulação. Esse hiato na oferta merece atenção. A atividade subjacente ainda vale a pena ser analisada. A DefiLlama reporta aproximadamente 792 milhões de dólares em TVL, 4,12 milhões de dólares em taxas ao longo de 30 dias, cerca de 47,9 mil milhões de dólares em volume de negociação de perpétuos e aproximadamente 1,34 mil milhões de dólares em open interest. Estes números indicam uma atividade significativa na plataforma. No entanto, o volume de derivados não é o mesmo que a procura orgânica no mercado spot, e uma atividade de negociação elevada, por si só, não prova uma procura sustentável pelo token. A parte mais interessante é o mecanismo de recompra e queima (buyback-and-burn) da Aster. A 17 de junho, a Aster introduziu uma estrutura que direciona 99% das taxas diárias da plataforma para recompras automáticas de ASTER. O mecanismo tem dois efeitos distintos: Primeiro, a ASTER comprada é distribuída pelos participantes em veASTER de acordo com o seu peso de bloqueio. Segundo, uma quantidade equivalente de ASTER é queimada das reservas do protocolo, com o objetivo declarado de reduzir a oferta total para 3 mil milhões de tokens. Isto cria um ciclo económico interessante: a atividade de negociação gera taxas, as taxas financiam compras no mercado e as queimas de reserva reduzem a oferta total. Mas há uma distinção importante. A distribuição de recompras recompensa diretamente os participantes em veASTER. Os detentores regulares não recebem essas distribuições a menos que participem no mecanismo de bloqueio. Podem beneficiar indiretamente das compras de mercado e da redução da oferta, mas isso não é o mesmo que receber as recompensas propriamente ditas. Depois vem a questão da diluição. A alocação original do token da Aster atribui 53,5% a airdrops, 30% ao ecossistema e comunidade, 7% à tesouraria, 5% à equipa e 4,5% a liquidez e listagens. A alocação da equipa consiste em 400 milhões de ASTER. O seu cliff foi estendido de setembro de 2026 para 17 de setembro de 2027, mantendo esses tokens bloqueados por mais tempo. No entanto, atrasar um desbloqueio não elimina a obrigação de oferta eventual. O argumento otimista (bullish) é direto: uma atividade de negociação sustentada poderia gerar taxas recorrentes, apoiar recompras diárias e reduzir gradualmente a oferta total. O argumento pessimista (bearish) é menos complicado, mas igualmente importante: o FDV permanece substancialmente acima da capitalização de mercado em circulação, as futuras distribuições de tokens continuam a importar e as recompensas de recompra não são distribuídas equitativamente por todos os detentores. A ASTER também ainda está aproximadamente 73% abaixo do seu máximo histórico de 2,41$. Pessoalmente, eu focaria em três métricas em vez de apenas no volume diário de negociação: 1. Se as taxas mensais do protocolo continuam a crescer. 2. Se a participação em veASTER e as distribuições de recompra permanecem sustentáveis. 3. Se as reduções reais na oferta superam as novas emissões e desbloqueios de tokens. A ASTER construiu uma ligação mensurável entre a atividade da plataforma e a economia do token. Mas o verdadeiro teste é saber se esse mecanismo pode criar valor duradouro para além da procura temporária de mercado. O que acha que é mais importante para a sustentabilidade a longo prazo da ASTER: o crescimento da receita do protocolo ou a redução da oferta em circulação? #IMPACTbyTrade $ASTERUSDT
ETH
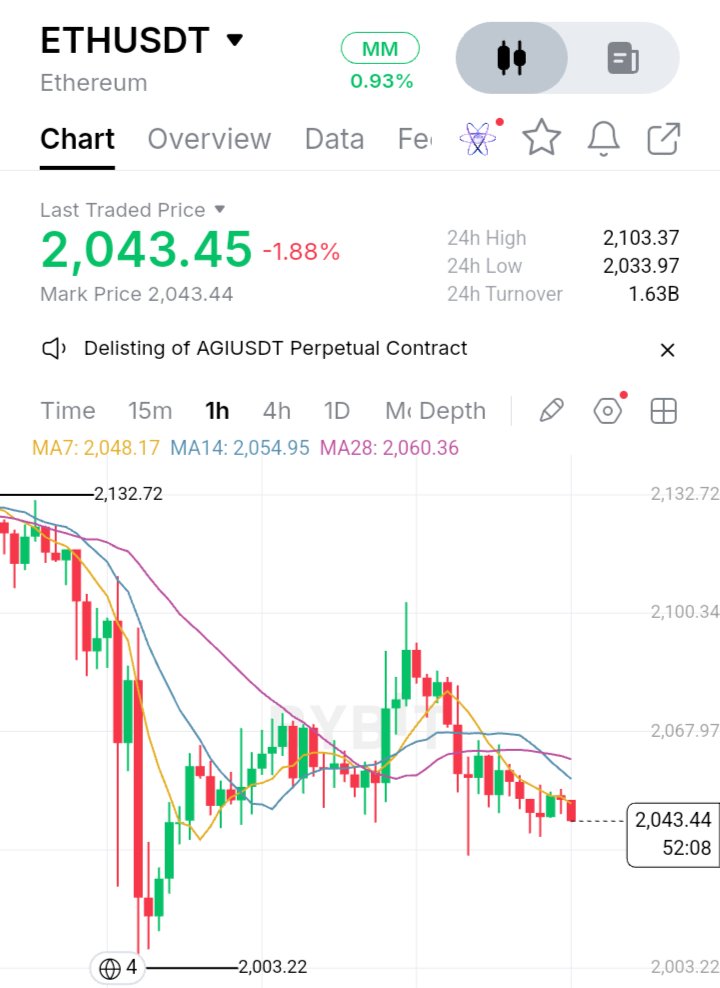
$ETHUSDT O Ethereum está num ponto de viragem e não estou com pressa para escolher um lado Costumava pensar que cada grande queda do Ethereum era uma oportunidade à espera de ser aproveitada. Uma queda acentuada seguida de uma pequena recuperação parecia, muitas vezes, o início de uma inversão. Mas a experiência ensinou-me que recuperar terreno perdido e mudar efetivamente a direção do mercado são duas coisas completamente diferentes. Neste momento, o ETH está a lutar para recuperar força a curto prazo. O que me preocupa é que a recuperação recente não produziu uma continuação convincente. Os vendedores ainda parecem confortáveis a defender níveis de preço mais altos, enquanto os compradores ainda têm de demonstrar um impulso consistente. Estou a prestar especial atenção à área de suporte de 2.033 – 2.003 dólares. Se os compradores conseguirem defender esta região, o Ethereum poderá ter outra oportunidade para recuperar. Mas, se esse suporte quebrar, não ignoraria a possibilidade de mais quedas. Por outro lado, recuperar os 2.050 – 2.060 dólares seria um primeiro passo encorajador. Não confirmaria automaticamente uma inversão de alta, mas mostraria que os compradores estão a começar a recuperar o controlo. Pessoalmente, não quero prever o fundo apenas para chegar cedo demais. Prefiro perder a primeira parte de uma recuperação do que entrar numa posição sem confirmação. O Ethereum não precisa de mais uma previsão otimista. Precisa que os compradores provem a sua força.
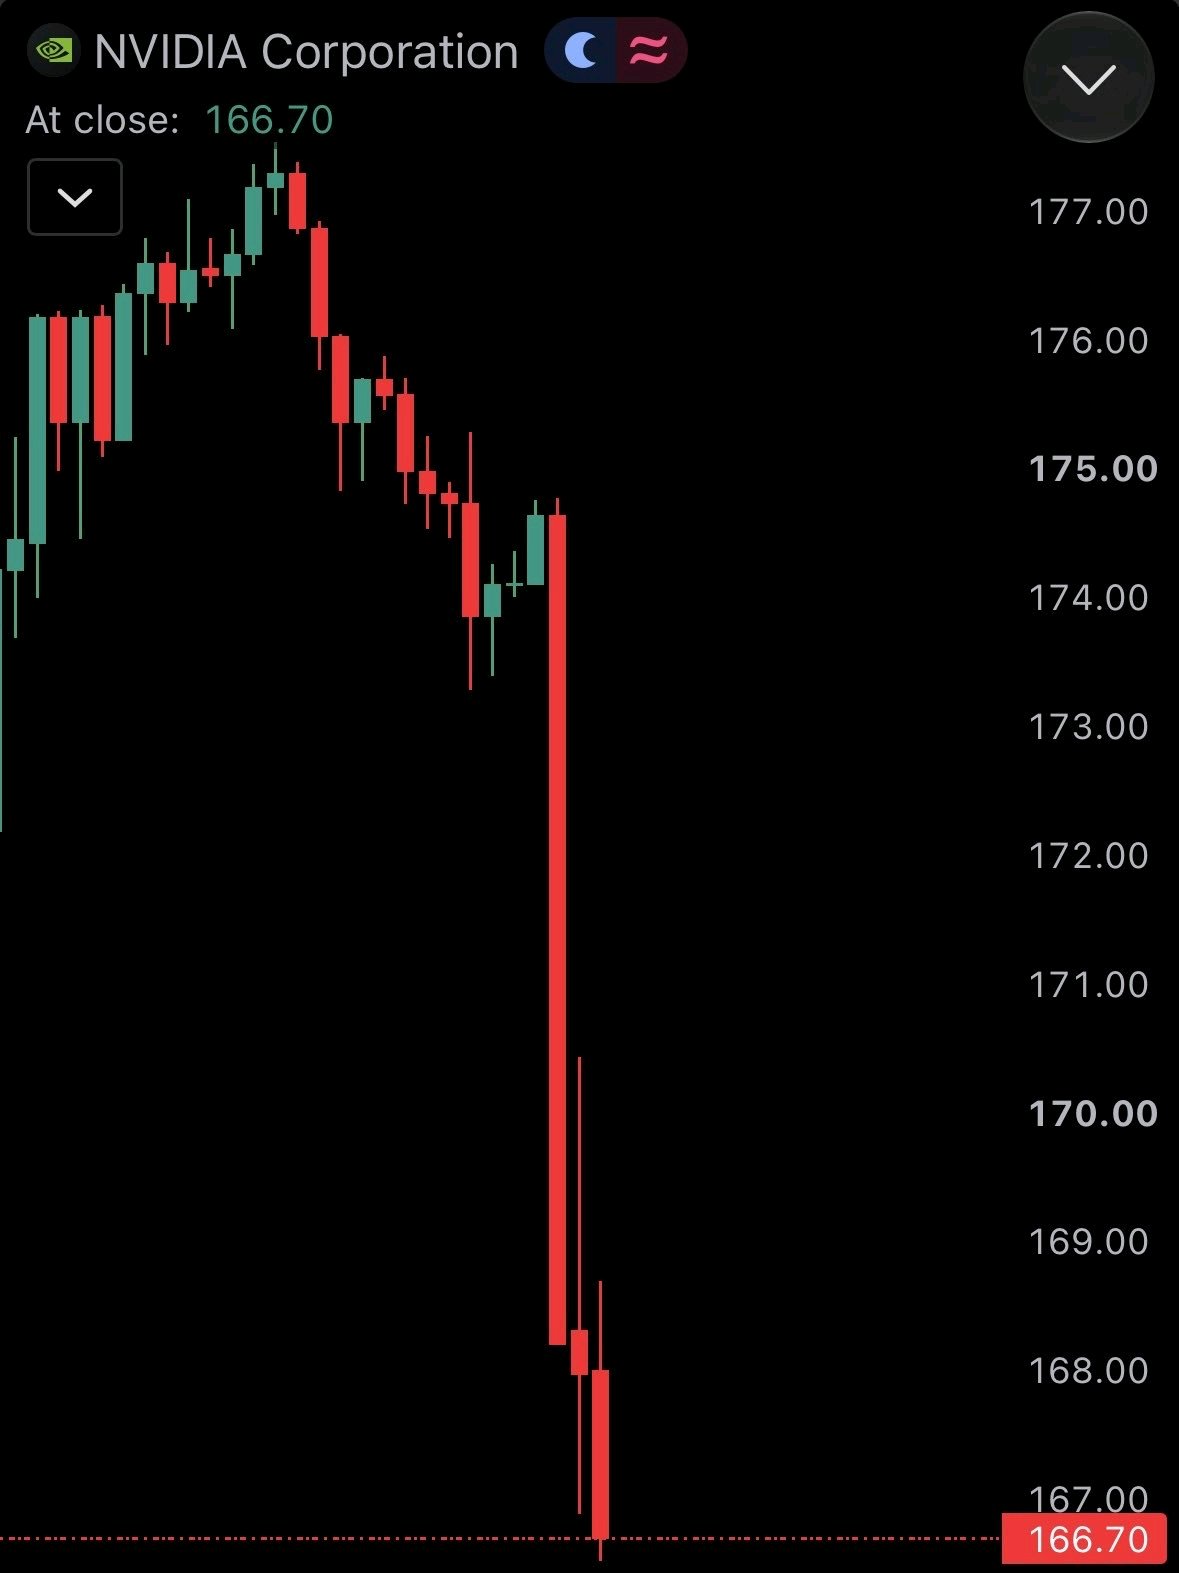
A Venda de Ações da Nvidia Expõe um Risco Maior do que um Escândalo de CEO A queda da Nvidia após o fecho do mercado está a testar quanto risco os investidores concentraram numa única pessoa. A 11 de novembro, o The New York Times noticiou que o CEO Jensen Huang teria tido um alegado relacionamento com uma executiva sénior da Nvidia na sua cadeia de subordinação. A Reuters não conseguiu verificar independentemente o relato; a Nvidia e a executiva não responderam de imediato. A notícia seguiu-se à admissão de Huang num memorando para os funcionários de que tinha sido infiel, no meio de uma polémica separada envolvendo uma mulher que, segundo relatos, as autoridades norte-americanas suspeitam ter ligações aos serviços de informações chineses. A venda de ações acelerou depois de o The Wall Street Journal ter noticiado que o conselho de administração da Nvidia se preparava para destituir Huang. A Reuters, citando uma fonte familiarizada com o assunto, afirmou que os administradores se estavam a reunir para decidir o seu futuro. A Nvidia não confirmou publicamente uma decisão de destituição. A sua investigação formal, anunciada a 8 de novembro, diz respeito a saber se Huang foi alvo de uma tentativa de inteligência estrangeira. Inicialmente, o conselho de administração expressou confiança nele e afirmou não ter motivos para acreditar que segredos da empresa ou a segurança nacional tivessem sido comprometidos. Os 166,70 dólares da captura de ecrã implicam uma queda de cerca de 4% em relação ao fecho de 173,73 dólares a 11 de novembro. Notícias posteriores colocaram a queda após o fecho do mercado mais perto dos 7-8%, depois de a história sobre o conselho de administração ter surgido. O risco negligenciado é a sucessão. A Reuters diz que Huang não tem um sucessor óbvio e controla firmemente uma empresa central para o boom da IA. A procura pelos chips da Nvidia pode perdurar; o desconto de governação poderá durar mais tempo. Conseguirá a Nvidia provar que é maior do que o seu fundador? #IMPACTbyTrade $NVDAXUSDT
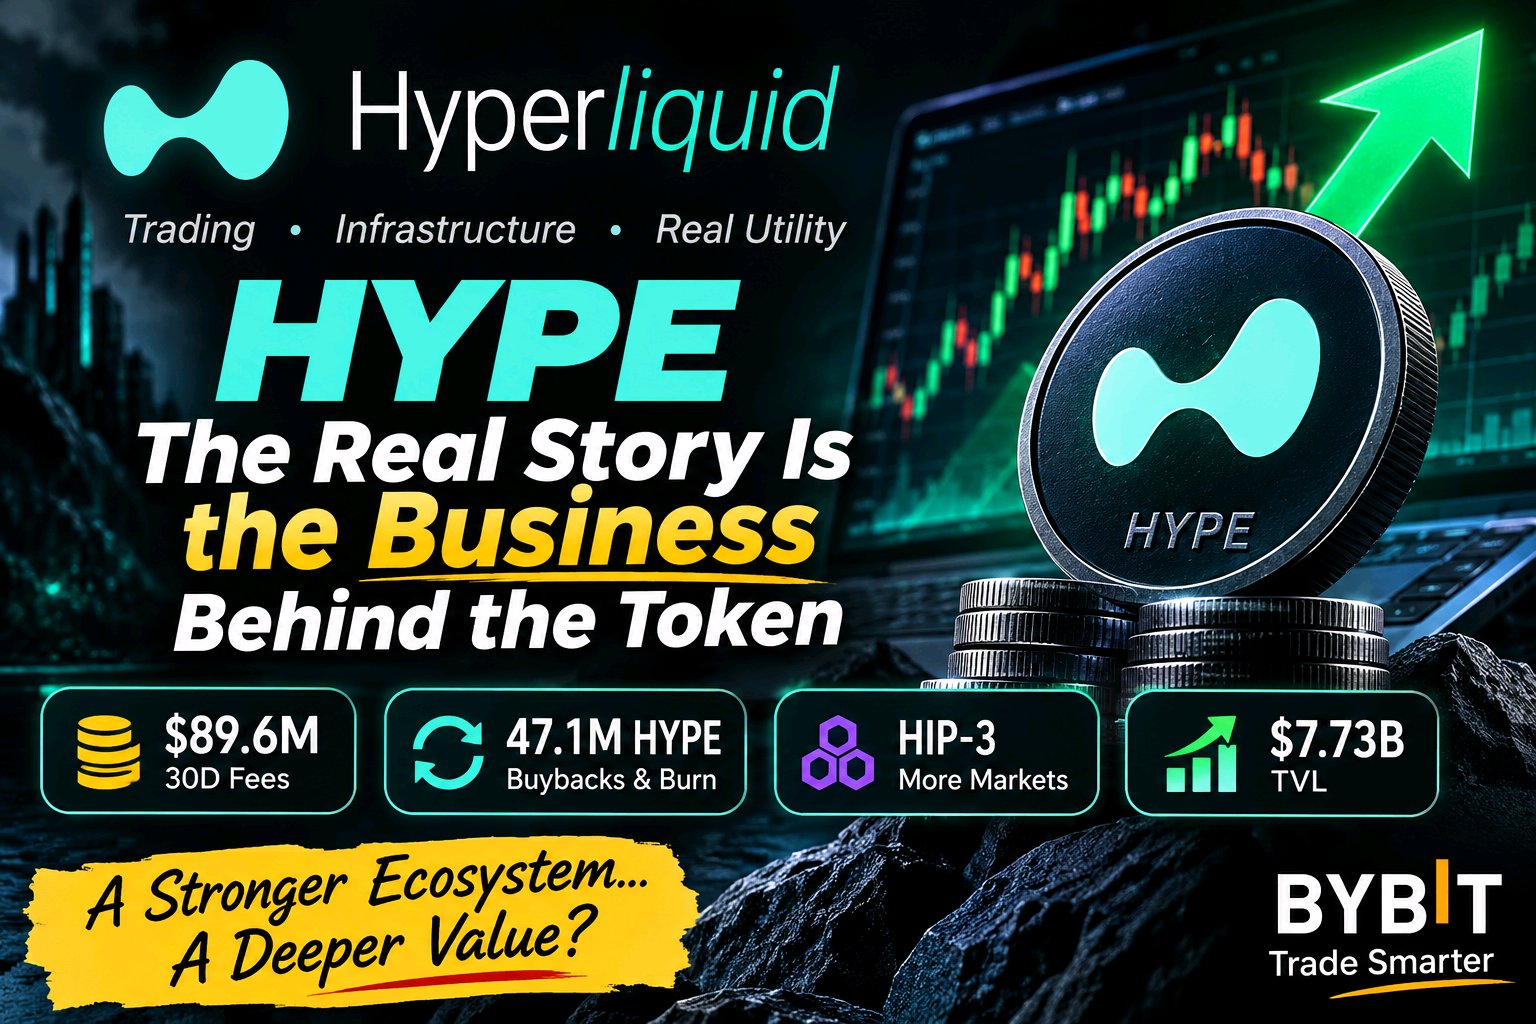
$HYPEUSDT A verdadeira história é o negócio por detrás do token Acho que o aspeto mais interessante sobre a HYPE não é a vela diária. É a forma como a Hyperliquid está a tentar ligar a atividade de trading, a infraestrutura e a procura pelo token num único sistema económico. Os números contam. O snapshot do DeFiLlama de 11 de novembro mostra que a Hyperliquid gerou cerca de 89,6 milhões de dólares em taxas nos 30 dias anteriores, incluindo cerca de 69 milhões de dólares em receitas do protocolo. Isso aponta para utilizadores que pagam para usar o produto, e não apenas holding impulsionado por narrativas. O design do token também é importante. O Fundo de Assistência da Hyperliquid utiliza taxas do protocolo para comprar HYPE no mercado aberto, e a declaração de registo apresentada à SEC diz que 99% das taxas do protocolo são alocadas ao fundo. O documento reportou que 47,1 milhões de HYPE tinham sido adquiridos e permanentemente removidos de circulação até 8 de setembro de 2026. Isso cria uma ligação mais clara entre a atividade da plataforma e o token do que muitos modelos de tokens de exchange oferecem. Mas eu não lhe chamaria um piso de preço garantido. As recompras podem apoiar a procura; não conseguem anular o risco de avaliação, as mudanças nas condições de mercado ou a pressão de venda. Essa distinção é o que mais importa quando o sentimento se torna negativo. O roteiro do produto é importante. O HIP-3 permite que construtores qualificados lancem os seus próprios mercados perpétuos na Hyperliquid, com o design e a operação do mercado geridos pelo implementador. Isto é mais do que apenas outro par de trading: dá a equipas externas um caminho para criar mercados especializados usando a infraestrutura de trading da rede. Pode alargar a plataforma para além dos mercados que a equipa principal escolhe listar. Um contra-sinal é importante: o DeFiLlama mostrava um TVL de cerca de 7,73 mil milhões de dólares a 11 de novembro, uma descida de cerca de 10,5% em 30 dias. Taxas fortes e um TVL em queda podem coexistir, mas essa divergência merece atenção. O próximo teste é saber se a atividade se alarga e se o capital se torna mais persistente, em vez de depender apenas de trading intenso. A minha opinião: a HYPE tem um mecanismo de atividade-para-token convincente, mas a tese de investimento depende de uma utilização sustentada, de uma profundidade de mercado saudável e de uma gestão de risco disciplinada. Estou atento para ver se os novos mercados trazem utilizadores recorrentes e liquidez duradoura — e não apenas um título de maior volume. O que é que lhe importa mais ao avaliar a HYPE: a geração de taxas, a captura de valor do token ou o crescimento em mercados criados por equipas independentes? #IMPACTbyTrade