alhamee
4128Curtir0Shares40Fãs3Follow
O ouro mantém-se nos 4400$, mas o IPC poderá desencadear o próximo grande movimento O $XAUT/USDT está a ser transacionado por volta dos 4400$ depois de ter caído abaixo deste nível na segunda-feira. O ouro spot atingiu brevemente os 4396$, aproximadamente, prolongando a pressão do relatório de emprego dos EUA de sexta-feira, que foi mais forte do que o esperado. As folhas de pagamento de agosto subiram 162 mil face aos 56 mil esperados, enquanto o desemprego se manteve nos 4,1%, levando os mercados a estimar uma probabilidade de cerca de 60% de uma subida das taxas pela Fed em setembro. A parte menos óbvia é a pressão macro que o ouro está a absorver sem entrar em colapso total. As yields mais altas do Tesouro, a subida dos preços do petróleo e as expectativas renovadas de subida das taxas pela Fed estão todas a trabalhar contra o metal. Mas o risco geopolítico está simultaneamente a apoiar a procura por ativos de refúgio, enquanto o dólar tem tido dificuldades em alargar os seus ganhos. Isso deixa o ouro preso entre duas forças opostas. Existe também um desenvolvimento interessante especificamente para o $XAUT. A Tether está a encerrar o Alloy e o aUSDT enquanto transfere explicitamente recursos para produtos com maior procura, liquidez mais profunda e oportunidades de longo prazo mais amplas, incluindo o XAU₮. Os utilizadores atuais de aUSDT têm até 17 de setembro para devolver o aUSDT e recuperar a sua garantia em XAU₮ através da plataforma. Tecnicamente, os 4400$ são agora o campo de batalha. Baixista: rejeição por volta dos 4450$–4500$ → perda dos 4400$ → alvos nos 4350$, depois 4300$. Altista: recuperar os 4500$ e quebrar os 4540$ → abre caminho para os 4600$, depois 4700$. Invalidação: a aceitação sustentada abaixo dos 4300$ enfraqueceria significativamente a atual estrutura de recuperação. O próximo grande catalisador é a inflação nos EUA. O IPP chega na quinta-feira e o IPC na sexta-feira. Um valor de inflação mais quente poderia reforçar a narrativa de subida das taxas pela Fed, manter as yields elevadas e colocar os 4400$ sob séria pressão. Um IPC mais suave poderia reverter parte dessa repristinação hawkish e dar ao ouro espaço para atacar os 4500$ novamente. Mas eis a distinção importante: O ouro ainda não precisa de subir. Precisa de provar que os 4400$ são uma base real. Não quero perseguir a recuperação. Quero ver os 4500$ passarem de resistência a suporte. Até lá, esta ainda é uma zona de decisão, não uma inversão confirmada. Será que o ouro recupera os 4500$ antes do IPC, ou será que os 4400$ cedem finalmente? $XAUTUSDT #ByXIMPACT
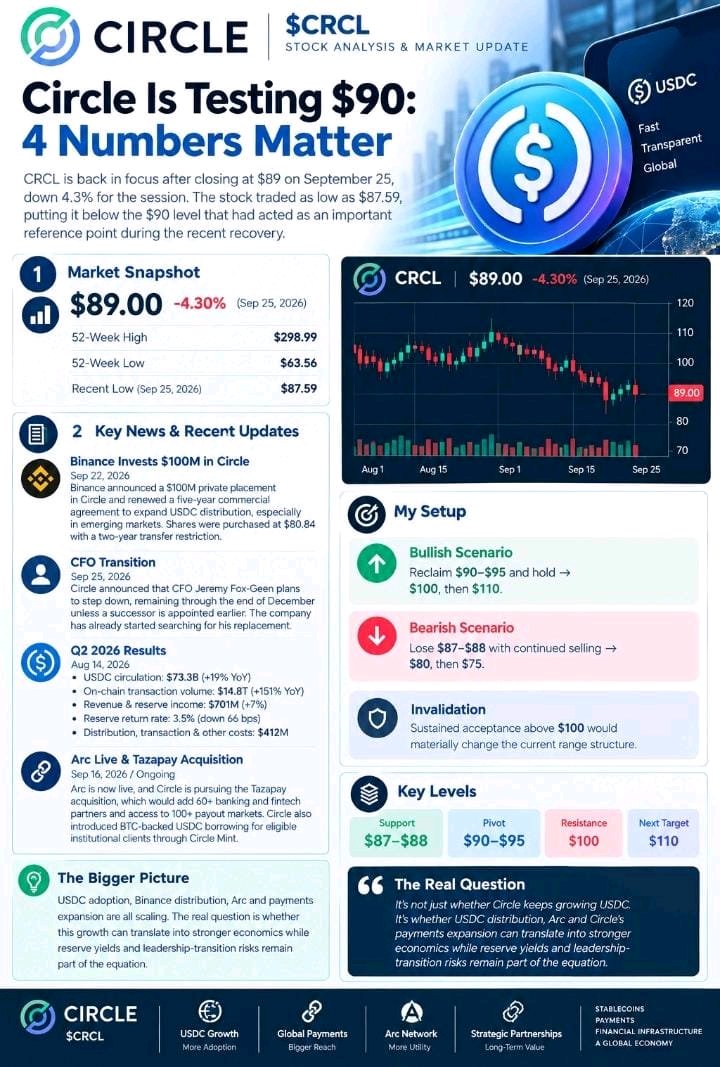
CRCL & TSLA: Duas Histórias de Crescimento, Dois Testes
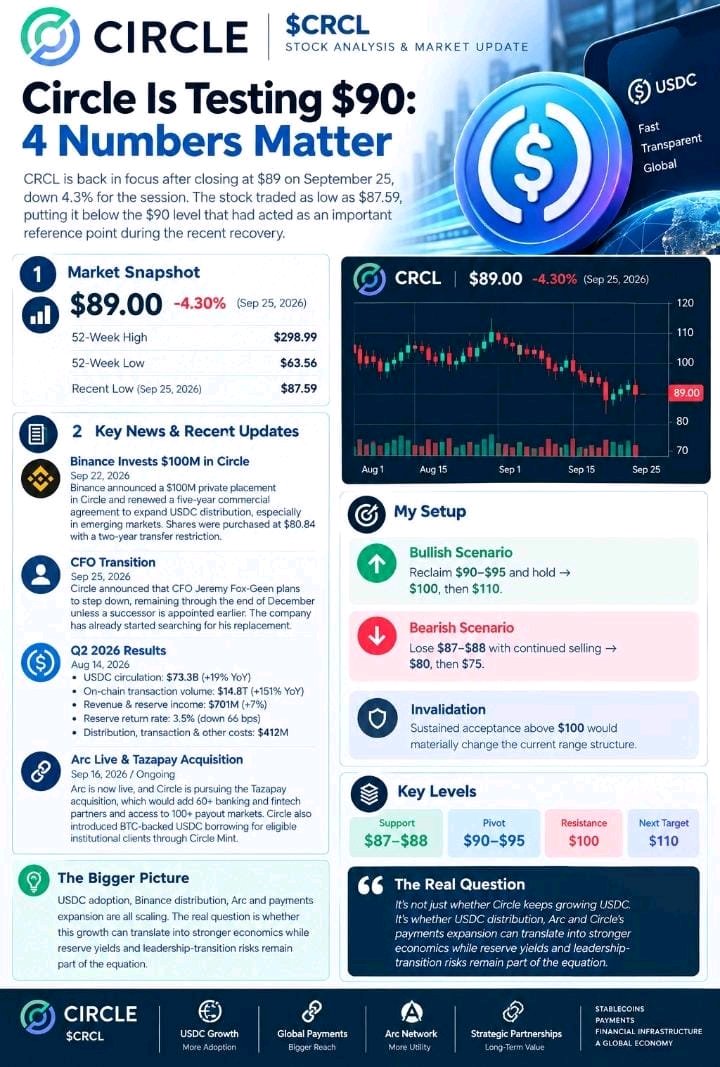
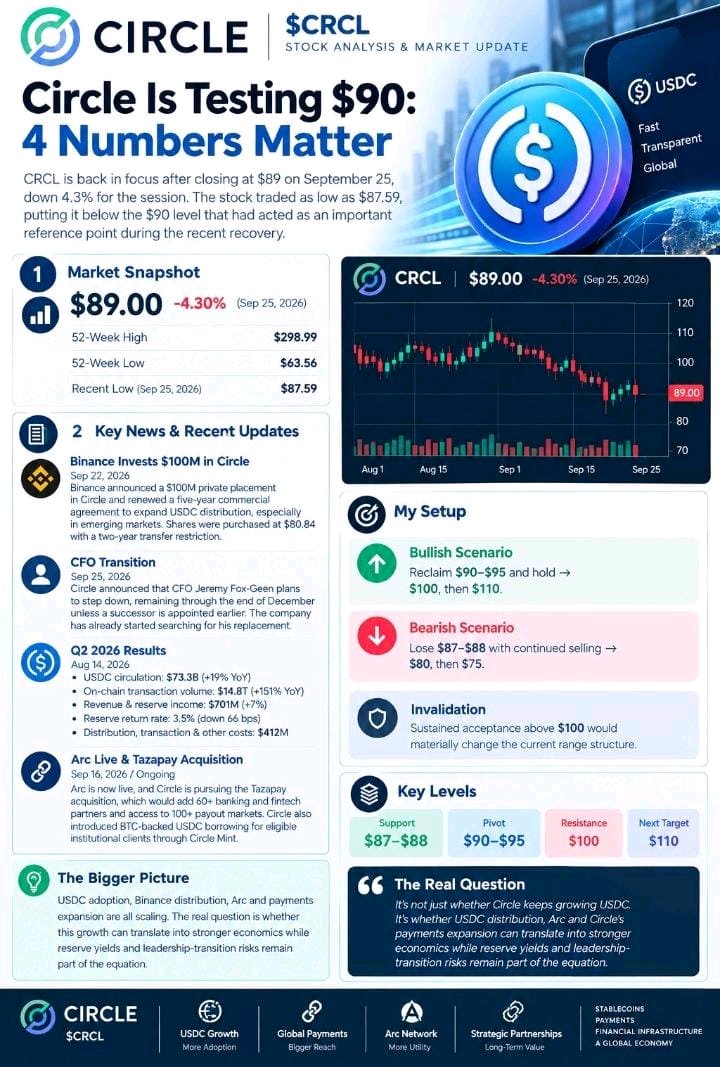
A Circle e a Tesla estão a contar histórias de crescimento muito diferentes, mas ambas estão a aproximar-se de níveis onde a execução importa mais do que a narrativa. A CRCL fechou a $89 a 25 de setembro, uma descida de 4,3% na sessão. A pressão imediata surge após uma forte recuperação em setembro, mas o cenário fundamental continua ativo: a Binance investiu $100 milhões na Circle a $80,84 por ação e renovou uma parceria de cinco anos para a USDC. A Circle também lançou a mainnet Arc com mais de 100 construtores institucionais e do ecossistema, enquanto a circulação de USDC ultrapassou os $74 mil milhões. O novo risco é a transição na gestão. A Circle anunciou que o CFO Jeremy Fox-Green irá sair, com uma transição planeada até dezembro, a menos que um sucessor chegue mais cedo. Isto acontece enquanto o negócio está em expansão: a circulação de USDC no Q2 atingiu $73,3 mil milhões (+19% em termos homólogos), o volume on-chain chegou aos $14,8 biliões (+151%) e as receitas mais rendimentos de reservas totalizaram $701 milhões. A TSLA fechou a $372,11 a 25 de setembro, uma descida de 1,54%. A Tesla tem agora vários catalisadores a convergir: as entregas dos camiões Semi começaram a partir da sua fábrica no Nevada, que está planeada para 50.000 camiões anualmente, enquanto a empresa recebeu recentemente uma encomenda de 2.500 Semis de um grupo que inclui a Microsoft e a PepsiCo. Os reguladores checos também aprovaram provisoriamente o sistema FSD da Tesla esta semana. Contudo, a história da autonomia da Tesla ainda enfrenta um teste regulamentar. A NHTSA está a investigar a certificação de até 1.000 Cybercabs, e a Tesla foi intimada a responder a questões sobre a certificação até 30 de setembro. Isto cria duas configurações muito diferentes. Configuração da CRCL Bullish: recuperar $90–$95 → $100, depois $110. Bearish: perder $87–$88 → $80, depois $75. Configuração da TSLA Bullish: recuperar $380–$385 → $400, depois $420. Bearish: rejeição abaixo de $380 e perda de $365 → $350, depois $335. A parte interessante não é simplesmente se a CRCL consegue aumentar a USDC ou se a Tesla consegue desenvolver a autonomia. É saber se a Circle consegue converter a adoção de stablecoins em economia duradoura, enquanto a Tesla prova que as suas ambições de autonomia e de novos produtos conseguem escalar sem que problemas de execução e regulamentares se tornem o principal entrave. $TSLAXUSDT $CRCLXUSDT #ByXIMPACT
AAPL: O evento cumpriu, mas o preço ainda precisa de confirmação A Apple deu aos investidores muito para digerir ontem: o iPhone Duo de 1.999$, o iPhone 18 Pro e Pro Max, AirPods atualizados, Apple Watch Series 12 e Ultra 4, além de uma aposta mais profunda na IA através da sua mais recente experiência de software. O iPhone dobrável é claramente o destaque, mas para os investidores, a questão mais importante é se este ciclo de produto se pode traduzir num ciclo de atualização significativo. O que me chamou a atenção foi a reação da própria AAPL. Apesar da escala dos anúncios, a Apple fechou por volta dos 315,34$, uma queda de cerca de 0,28%, com o preço ainda a negociar dentro do seu canal ascendente mais amplo, em vez de romper em alta. 📈 O gráfico permanece construtivo, mas a AAPL está agora a aproximar-se de uma zona de decisão fundamental. Estão a formar-se mínimos mais altos dentro do canal ascendente, enquanto o preço continua a testar o limite superior. Isso torna o breakout técnico mais importante do que o próprio destaque do evento. Se a AAPL conseguir romper a resistência do canal e manter-se acima dela com volume, a estrutura favoreceria uma nova subida. Mas há outra possibilidade. O mercado pode estar a dizer-nos que o iPhone Duo, os preços mais elevados do Pro e as melhorias de IA já estavam parcialmente precificados. Os grandes lançamentos da Apple também podem produzir reações de "venda com a notícia" a curto prazo antes que o mercado reavalie o impacto nos lucros a longo prazo. Por isso, estou a observar a confirmação do preço em vez de perseguir a narrativa. Cenário otimista (Bull case): breakout acima da resistência do canal → confirmação de volume → continuação em direção à próxima resistência. Cenário pessimista (Bear case): rejeição no limite superior → perda do canal ascendente → recuo mais profundo antes de uma nova tentativa de breakout. O evento entregou a narrativa. Agora a AAPL precisa de entregar a confirmação do preço. Compraria a queda dentro do canal ou esperaria que a AAPL rompesse e se mantivesse acima da resistência primeiro? $AAPLXUSDT #ByXIMPACT
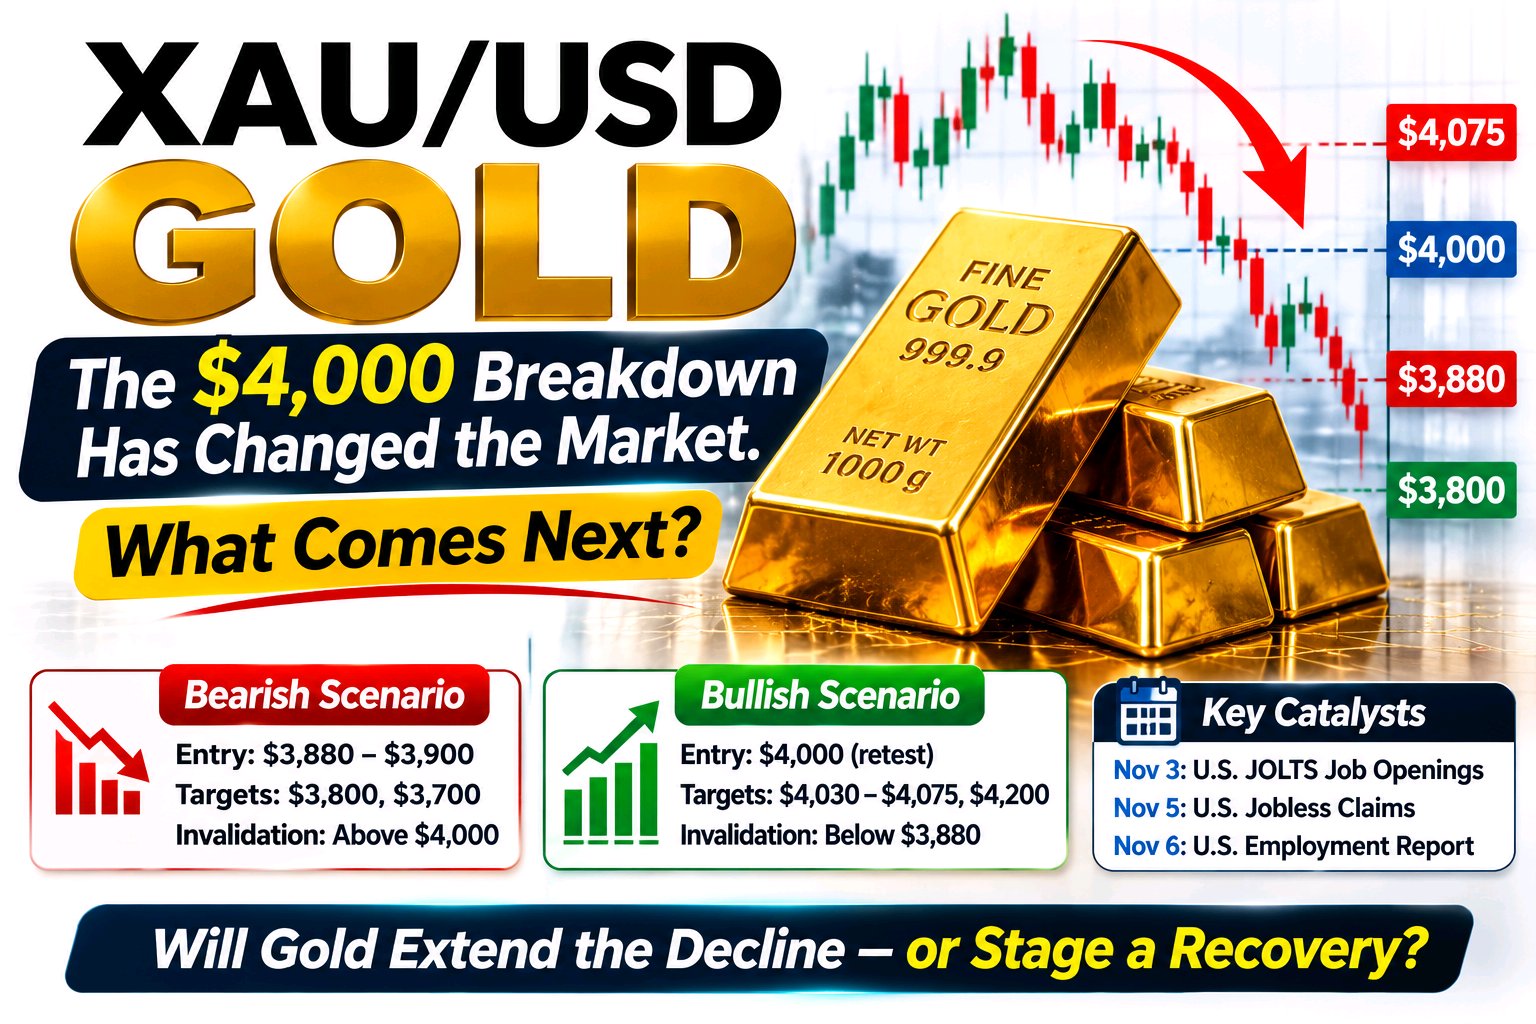
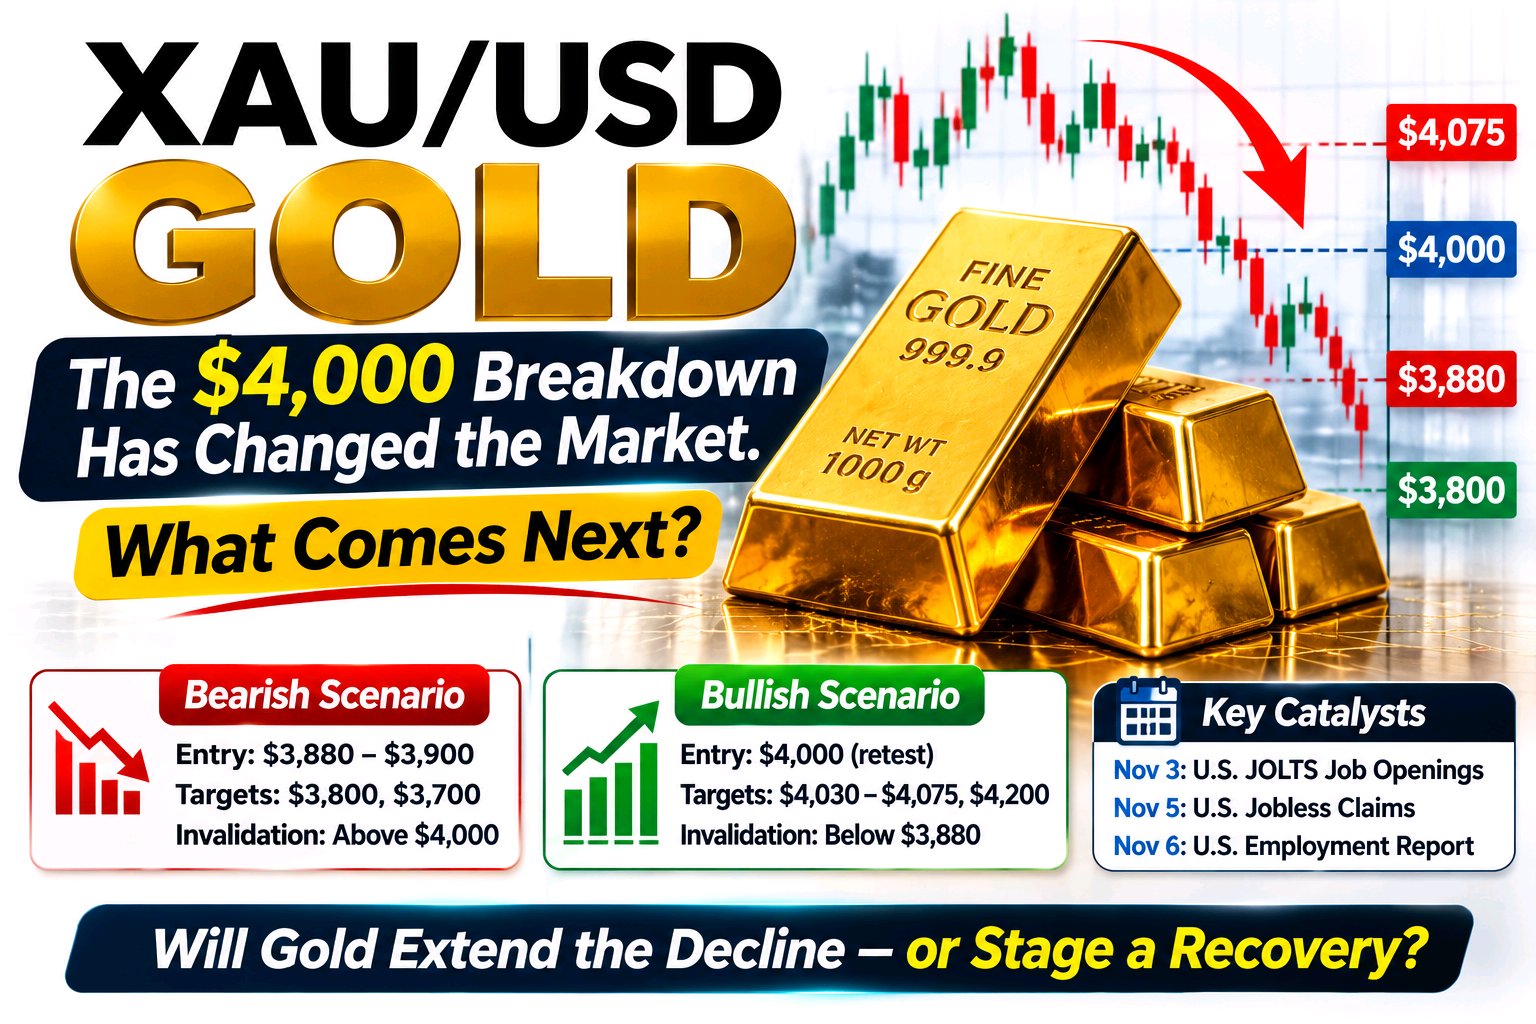
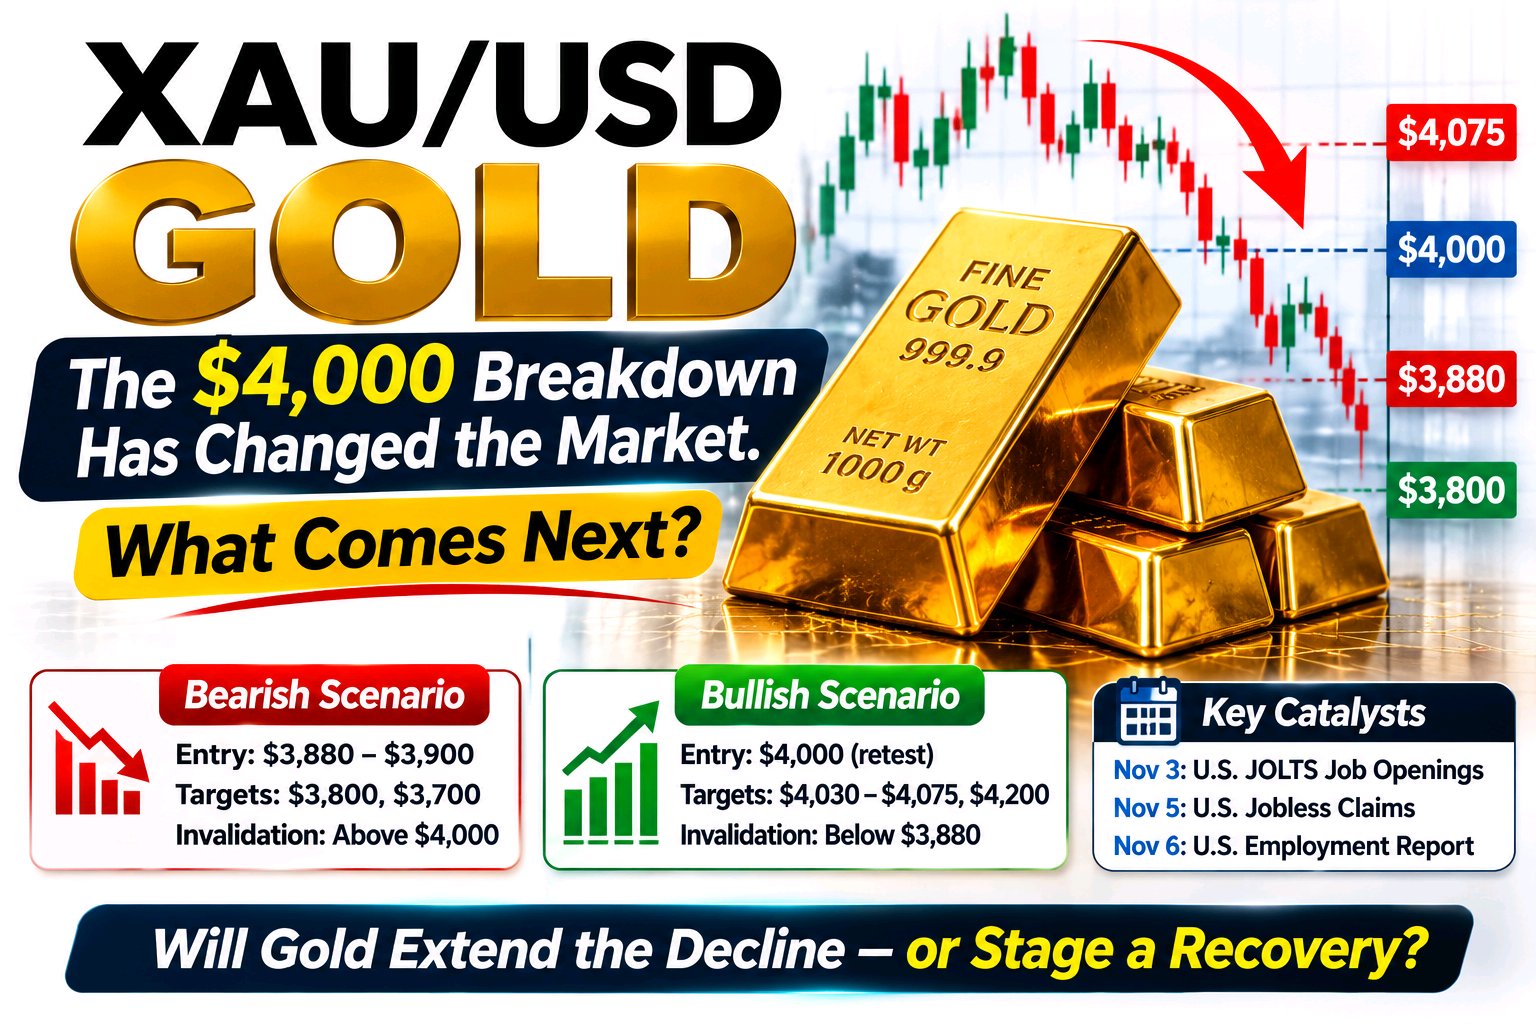
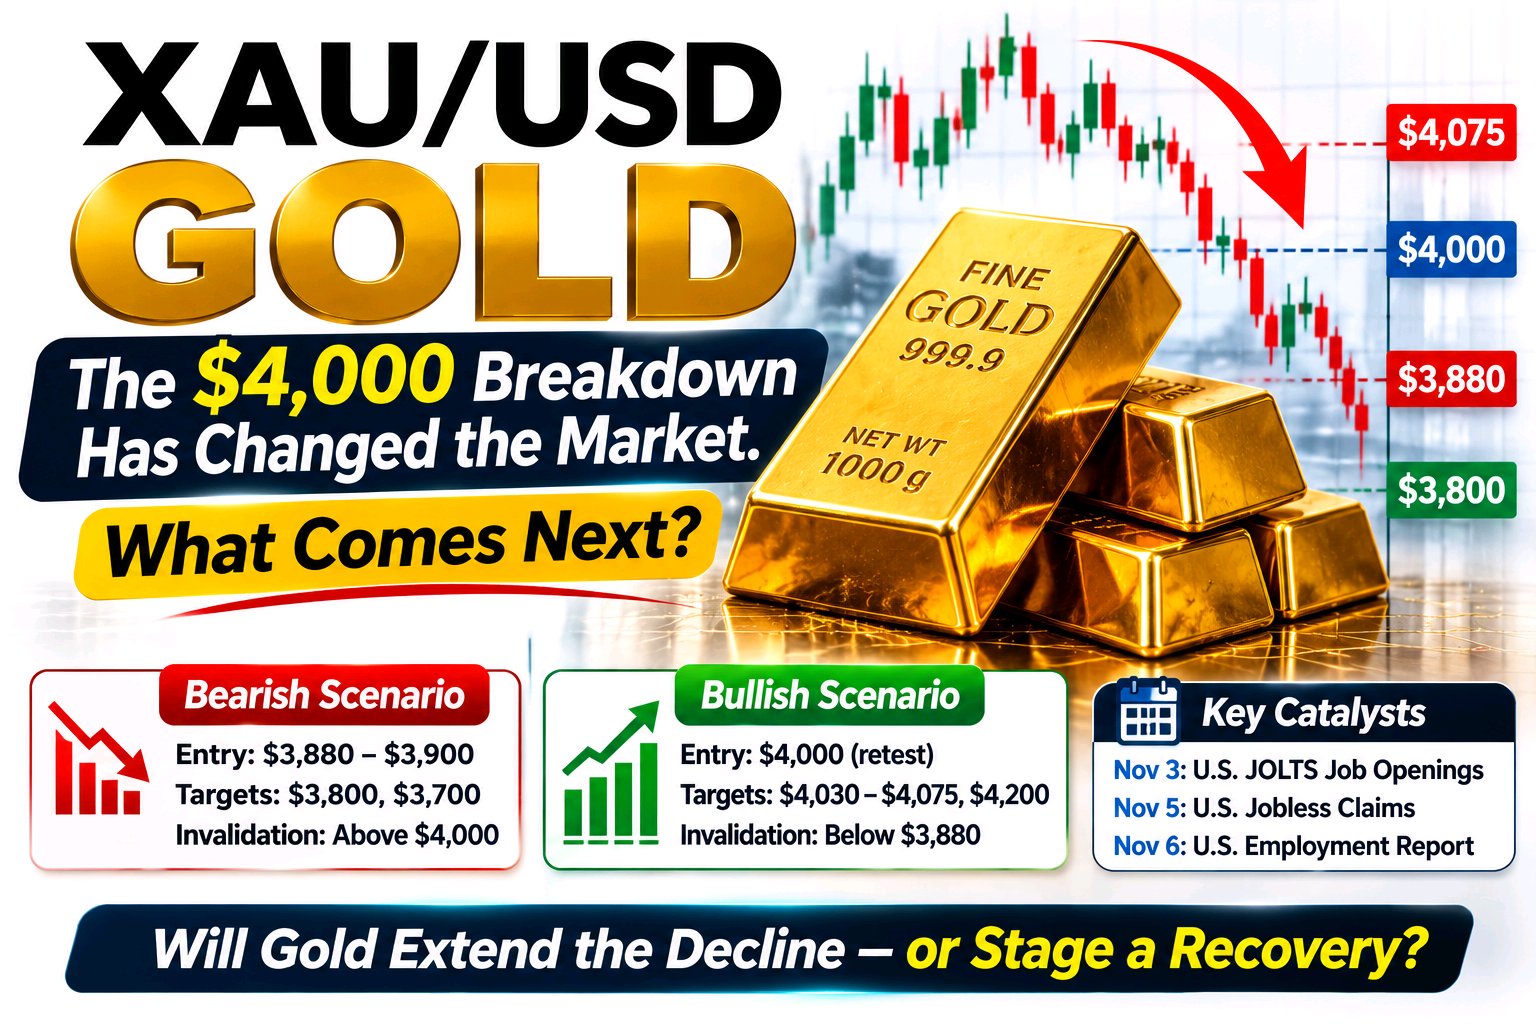
O ouro está a quebrar abaixo dos 4.300 dólares e esta liquidação está a tornar-se algo mais do que uma correção normal. O par XAU/USD caiu para cerca de 4.303 dólares na quarta-feira, o seu nível mais baixo em mais de três semanas, com o ouro a enfrentar agora a quarta sessão consecutiva de perdas. O movimento surge à medida que as tensões renovadas entre os EUA e o Irão impulsionam o petróleo, enquanto a yield dos títulos do Tesouro norte-americano a 10 anos sobe para perto de 4,81% e os mercados precificam uma probabilidade de cerca de 70% de uma subida das taxas pela Fed este mês. A parte menos óbvia é a reação ao risco geopolítico. Normalmente, o escalar do conflito deveria reforçar o papel do ouro como porto seguro. Mas, desta vez, os preços mais elevados do petróleo estão a criar outro problema: as expectativas de inflação estão a aumentar juntamente com as yields, tornando mais provável que a Fed se mantenha restritiva. Isso está a permitir que o dólar e as yields do Tesouro superem a procura tradicional do ouro como porto seguro. Tecnicamente, os 4.300 dólares são agora o campo de batalha. O ouro está a negociar abaixo da sua média móvel de 200 dias, por isso os compradores precisam de recuperar os níveis perdidos antes que a estrutura comece a parecer construtiva novamente. Bearish (baixa): rejeição por volta dos 4.350–4.400 dólares → aponta para os 4.250 dólares, depois 4.200 dólares. Bullish (alta): recuperar os 4.400 dólares e manter → abre uma recuperação em direção aos 4.480–4.520 dólares. Invalidação: uma aceitação sustentada acima dos 4.520 dólares enfraqueceria a atual estrutura bearish. O próximo grande catalisador são os dados laborais dos EUA. Uma sequência fraca de ADP/NFP poderia reduzir as expectativas de subida de taxas da Fed e dar ao ouro o alívio de liquidez de que precisa. Um relatório laboral forte reforçaria a narrativa de yields mais altas e colocaria potencialmente os 4.300 dólares sob uma pressão muito maior. O ouro não está a perder porque a procura por refúgio desapareceu. Está a perder porque o mercado está atualmente a tratar a inflação e as taxas mais altas como o risco maior.. $XAUTUSDT #ByXIMPACT
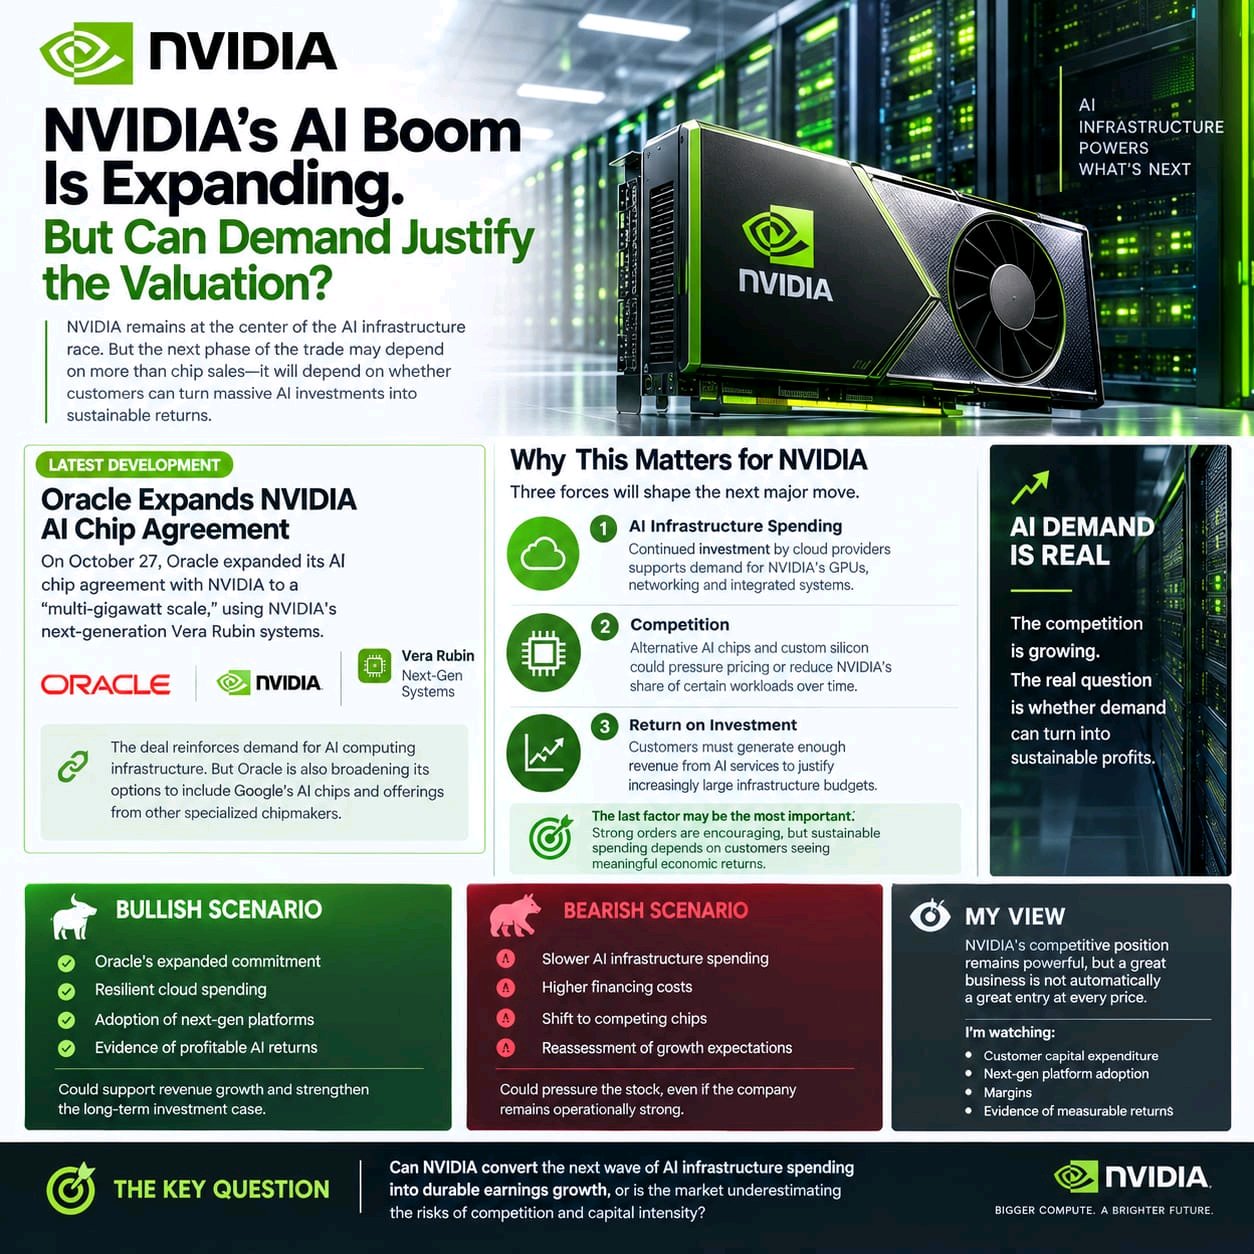
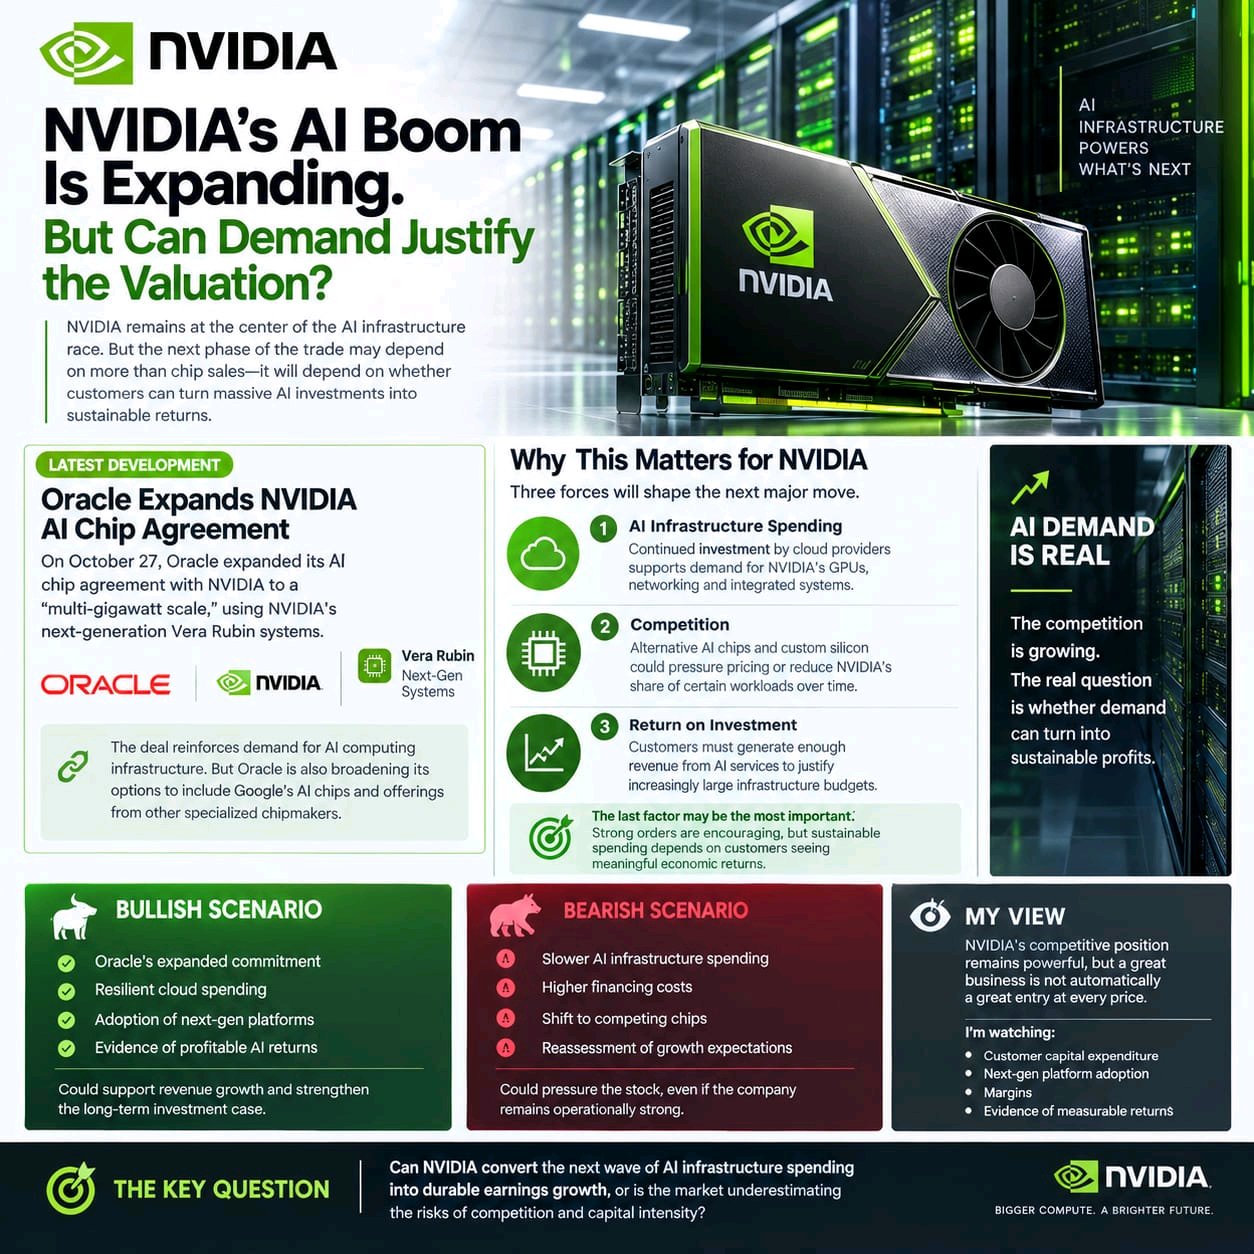
A Nvidia continua a crescer a um ritmo que a maioria das empresas 'mega-cap' não consegue acompanhar, mas a ação está a começar a enfrentar um teste diferente. A Nvidia acaba de reportar 96,2 mil milhões de dólares em receitas trimestrais, um aumento de 106% em relação ao ano anterior e 18% em relação ao trimestre anterior. A receita de Data Centers atingiu 89 mil milhões de dólares, um aumento de 117% em relação ao ano anterior. Ainda mais importante, a gestão previu uma receita de 108 mil milhões de dólares ±2% para o terceiro trimestre. O sinal menos óbvio é a diferença entre o crescimento fundamental e as expectativas do mercado. A plataforma Vera Rubin da Nvidia já está a entrar em produção total com os principais parceiros de infraestrutura de IA, o que significa que a empresa não depende apenas da Blackwell para sustentar o ciclo. Mas o cenário macroeconómico tornou-se, de repente, um problema maior. O rendimento das obrigações do Tesouro dos EUA a 10 anos subiu para perto de 4,8%, enquanto as expectativas de subida das taxas pela Fed em setembro aumentaram para cerca de 67–68%, à medida que as preocupações com o petróleo e a inflação se intensificam. Isto cria pressão sobre as ações tecnológicas com avaliações elevadas, mesmo quando os seus negócios subjacentes permanecem sólidos. Portanto, a configuração está a tornar-se mais interessante. Bullish: manter a área dos $215–$220 e recuperar os $225–$230 → o momentum pode atingir os $240, e depois os $250. Bearish: perder os $215 → observar os $205, com os $195 a tornarem-se a zona de suporte mais profunda. Invalidação: uma aceitação sustentada acima dos $230 enfraqueceria a tese 'bearish' de curto prazo. A narrativa da IA não quebrou. A questão é se a NVDA consegue continuar a subir enquanto as taxas de rendimento estão a dizer aos investidores para exigirem um retorno mais elevado por deterem crescimento. Essa é a divergência que estou a observar agora: procura recorde de IA versus condições macroeconómicas cada vez mais hostis. $NVDAXUSDT #ByXIMPACT
Tesla and SpaceX are entering an important stretch where execution matters more than the Musk narrative. Tesla delivered 480,126 vehicles in Q2 and deployed 13.5 GWh of energy storage, but its China-made EV sales growth slowed sharply to 3.6% YoY in August. Meanwhile, Cybercab has moved into commercial deployment in Austin, but NHTSA has asked Tesla to answer questions by September 30 about its self-certification. SpaceX is facing a different test. Q2 revenue surged 91.9% YoY to $7.8B, with AI revenue jumping 247.5% to $2.6B and Starlink connectivity revenue reaching $4.3B. But the growth requires enormous investment: AI capex alone reached $15.8B in Q2. SpaceX is now targeting September 28 for Starship Flight 14, its first revenue-generating Starship mission, carrying 26 Starlink V3 satellites. The market is also giving investors a clear technical test. TSLA is around the $390 area, while SPCX closed at $148.36 on September 23 after falling 4.11%; the latest session has pushed it back toward the $146–$150 zone. SpaceX's upcoming lockup expiration is another near-term supply consideration, with roughly 328 million shares becoming eligible to trade. My setup: • $TSLA Bullish: reclaim $400 → $420, then $450. • $TSLA Bearish: lose $370 → $355, then $340. • $SPCX Bullish: reclaim $155–$160 → $175, then $190. • $SPCX Bearish: lose $145 → $135, then $125. The interesting question isn't which company has the bigger Musk-led narrative. It's whether Tesla can turn autonomy into a scalable business while SpaceX converts Starlink and AI growth into enough cash flow to support its massive capital spending without the market demanding a reset in valuation first.. $TSLAXUSDT $SPCXXUSDT #ByXIMPACT
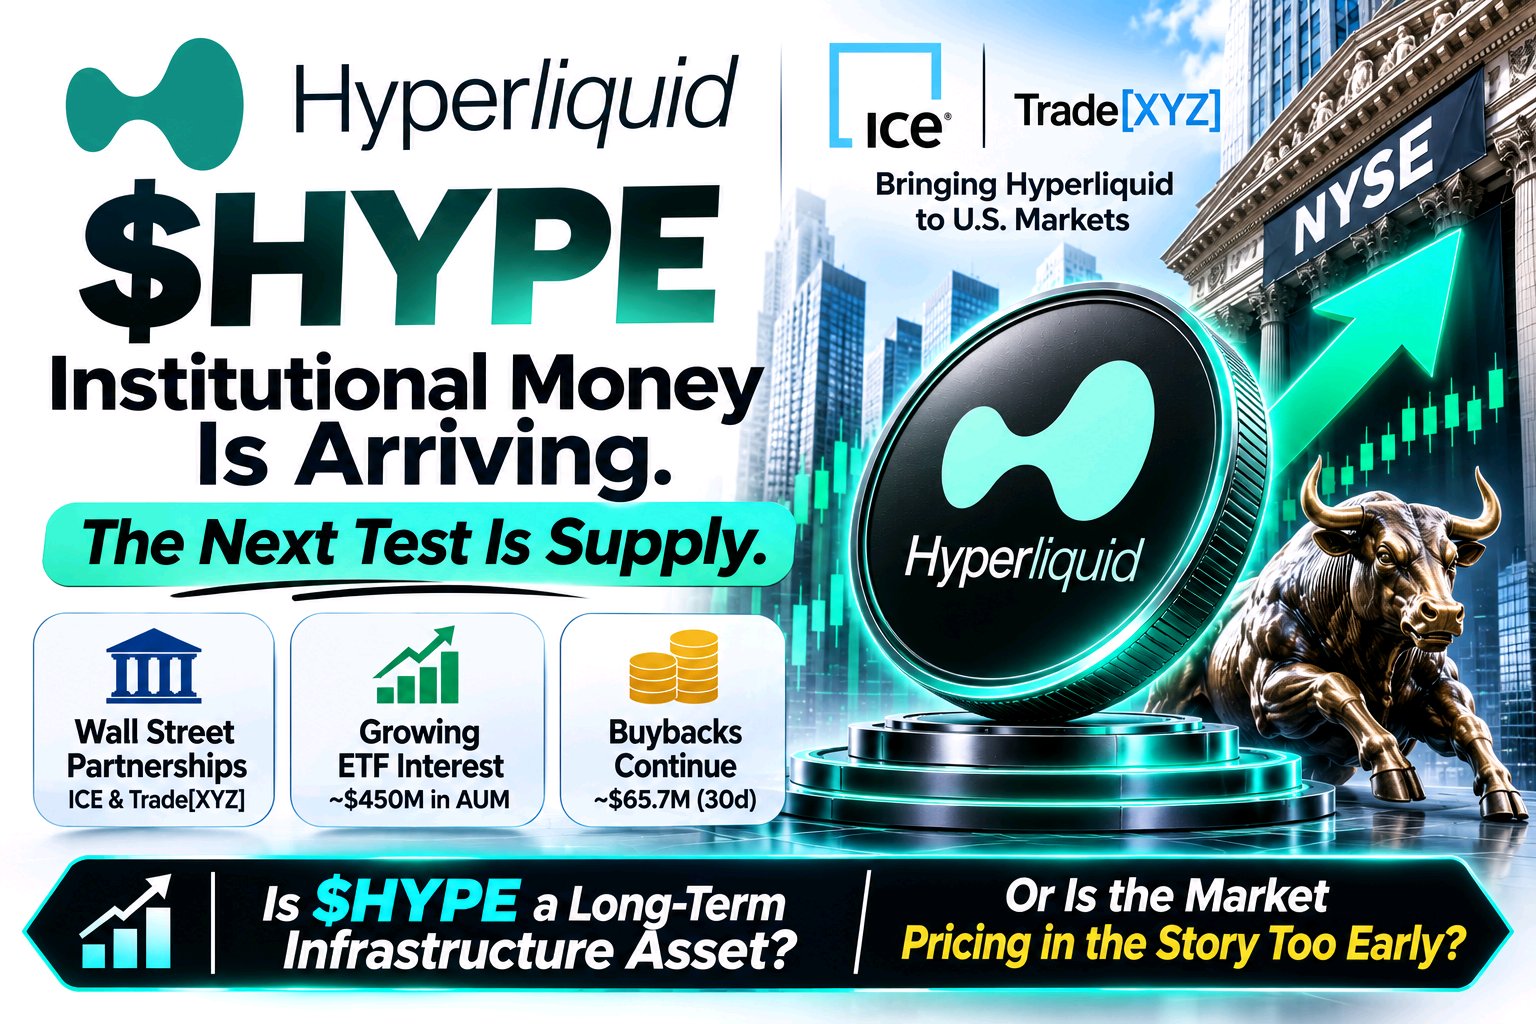
$HYPE: O dinheiro institucional está a chegar. O próximo teste é a oferta. A Hyperliquid está a entrar numa fase diferente. A questão já não é apenas se os traders querem uma exchange de derivados on-chain. É se as instituições financeiras tradicionais podem ajudar a transformar a Hyperliquid numa infraestrutura para um mercado muito mais amplo — e se os detentores de HYPE beneficiarão com isso. Três desenvolvimentos destacam-se. 1. Wall Street está a explorar a infraestrutura da Hyperliquid. A 29 de outubro, a ICE anunciou uma parceria com a Trade[XYZ] para desenvolver mercados de perpétuos regulados nos EUA usando a tecnologia Hyperliquid. Os produtos planeados poderão cobrir cripto, ações, matérias-primas e divisas. Um desenvolvimento separado a 26 de outubro viu a Hyperliquid identificar a Payward, empresa-mãe da Kraken, como o seu primeiro implementador HIP-3 pretendido e regulado pela CFTC, sujeito a aprovações. Estes movimentos sugerem que o mercado potencial da Hyperliquid se estende para além dos traders nativos de cripto. Mas nenhum dos anúncios garante a acumulação direta de valor para os detentores de HYPE. 2. Os produtos de investimento regulados estão a criar outro canal de procura. Os produtos de investimento spot em HYPE oferecem aos investidores tradicionais exposição sem que tenham de gerir os tokens diretamente. Até 30 de outubro, três produtos detinham coletivamente aproximadamente 450 milhões de dólares em ativos, de acordo com dados de rastreio de fluxos de ETF. Esse é um sinal encorajador do interesse dos investidores — mas os ativos sob gestão não são o mesmo que entradas diárias frescas, e os fluxos podem inverter-se. 3. A pressão da oferta continua a fazer parte da equação. O próximo grande desbloqueio programado de core-contributors é a 6 de novembro, com aproximadamente 9,92 milhões de HYPE listados para libertação pelos rastreadores de mercado atuais. Desbloquear tokens não significa automaticamente que serão vendidos, mas cria outro evento de oferta para o mercado absorver. Entretanto, o Fundo de Assistência da Hyperliquid continua a comprar HYPE usando receitas relacionadas com o protocolo. Um rastreador estimou cerca de 65,7 milhões de dólares em recompras nos 30 dias anteriores, a 31 de outubro. A questão importante é saber se a procura sustentada pode superar a nova oferta que entra em circulação. A minha opinião: A Hyperliquid está a construir um caso credível como infraestrutura de mercado financeiro. As parcerias institucionais, os produtos de investimento regulados e as recompras impulsionadas pelo protocolo são desenvolvimentos significativos — mas o sinal de longo prazo mais forte seria um crescimento da utilização real, juntamente com uma procura duradoura por HYPE. Estou a observar três coisas: progresso regulatório, entradas reais em ETFs e como o mercado lida com o desbloqueio de novembro. Estará o $HYPE a tornar-se um ativo de infraestrutura de longo prazo — ou estará o mercado a precificar a história institucional demasiado cedo? #ByXIMPACT $HYPEUSDT
O ouro mantém-se nos 4400$, mas o IPC poderá desencadear o próximo grande movimento O $XAUT/USDT está a ser transacionado por volta dos 4400$ depois de ter caído abaixo deste nível na segunda-feira. O ouro spot atingiu brevemente os 4396$, aproximadamente, prolongando a pressão do relatório de emprego dos EUA de sexta-feira, que foi mais forte do que o esperado. As folhas de pagamento de agosto subiram 162 mil face aos 56 mil esperados, enquanto o desemprego se manteve nos 4,1%, levando os mercados a estimar uma probabilidade de cerca de 60% de uma subida das taxas pela Fed em setembro. A parte menos óbvia é a pressão macro que o ouro está a absorver sem entrar em colapso total. As yields mais altas do Tesouro, a subida dos preços do petróleo e as expectativas renovadas de subida das taxas pela Fed estão todas a trabalhar contra o metal. Mas o risco geopolítico está simultaneamente a apoiar a procura por ativos de refúgio, enquanto o dólar tem tido dificuldades em alargar os seus ganhos. Isso deixa o ouro preso entre duas forças opostas. Existe também um desenvolvimento interessante especificamente para o $XAUT. A Tether está a encerrar o Alloy e o aUSDT enquanto transfere explicitamente recursos para produtos com maior procura, liquidez mais profunda e oportunidades de longo prazo mais amplas, incluindo o XAU₮. Os utilizadores atuais de aUSDT têm até 17 de setembro para devolver o aUSDT e recuperar a sua garantia em XAU₮ através da plataforma. Tecnicamente, os 4400$ são agora o campo de batalha. Baixista: rejeição por volta dos 4450$–4500$ → perda dos 4400$ → alvos nos 4350$, depois 4300$. Altista: recuperar os 4500$ e quebrar os 4540$ → abre caminho para os 4600$, depois 4700$. Invalidação: a aceitação sustentada abaixo dos 4300$ enfraqueceria significativamente a atual estrutura de recuperação. O próximo grande catalisador é a inflação nos EUA. O IPP chega na quinta-feira e o IPC na sexta-feira. Um valor de inflação mais quente poderia reforçar a narrativa de subida das taxas pela Fed, manter as yields elevadas e colocar os 4400$ sob séria pressão. Um IPC mais suave poderia reverter parte dessa repristinação hawkish e dar ao ouro espaço para atacar os 4500$ novamente. Mas eis a distinção importante: O ouro ainda não precisa de subir. Precisa de provar que os 4400$ são uma base real. Não quero perseguir a recuperação. Quero ver os 4500$ passarem de resistência a suporte. Até lá, esta ainda é uma zona de decisão, não uma inversão confirmada. Será que o ouro recupera os 4500$ antes do IPC, ou será que os 4400$ cedem finalmente? $XAUTUSDT #ByXIMPACT
CRCL & TSLA: Duas Histórias de Crescimento, Dois Testes
A Circle e a Tesla estão a contar histórias de crescimento muito diferentes, mas ambas estão a aproximar-se de níveis onde a execução importa mais do que a narrativa. A CRCL fechou a $89 a 25 de setembro, uma descida de 4,3% na sessão. A pressão imediata surge após uma forte recuperação em setembro, mas o cenário fundamental continua ativo: a Binance investiu $100 milhões na Circle a $80,84 por ação e renovou uma parceria de cinco anos para a USDC. A Circle também lançou a mainnet Arc com mais de 100 construtores institucionais e do ecossistema, enquanto a circulação de USDC ultrapassou os $74 mil milhões. O novo risco é a transição na gestão. A Circle anunciou que o CFO Jeremy Fox-Green irá sair, com uma transição planeada até dezembro, a menos que um sucessor chegue mais cedo. Isto acontece enquanto o negócio está em expansão: a circulação de USDC no Q2 atingiu $73,3 mil milhões (+19% em termos homólogos), o volume on-chain chegou aos $14,8 biliões (+151%) e as receitas mais rendimentos de reservas totalizaram $701 milhões. A TSLA fechou a $372,11 a 25 de setembro, uma descida de 1,54%. A Tesla tem agora vários catalisadores a convergir: as entregas dos camiões Semi começaram a partir da sua fábrica no Nevada, que está planeada para 50.000 camiões anualmente, enquanto a empresa recebeu recentemente uma encomenda de 2.500 Semis de um grupo que inclui a Microsoft e a PepsiCo. Os reguladores checos também aprovaram provisoriamente o sistema FSD da Tesla esta semana. Contudo, a história da autonomia da Tesla ainda enfrenta um teste regulamentar. A NHTSA está a investigar a certificação de até 1.000 Cybercabs, e a Tesla foi intimada a responder a questões sobre a certificação até 30 de setembro. Isto cria duas configurações muito diferentes. Configuração da CRCL Bullish: recuperar $90–$95 → $100, depois $110. Bearish: perder $87–$88 → $80, depois $75. Configuração da TSLA Bullish: recuperar $380–$385 → $400, depois $420. Bearish: rejeição abaixo de $380 e perda de $365 → $350, depois $335. A parte interessante não é simplesmente se a CRCL consegue aumentar a USDC ou se a Tesla consegue desenvolver a autonomia. É saber se a Circle consegue converter a adoção de stablecoins em economia duradoura, enquanto a Tesla prova que as suas ambições de autonomia e de novos produtos conseguem escalar sem que problemas de execução e regulamentares se tornem o principal entrave. $TSLAXUSDT $CRCLXUSDT #ByXIMPACT
AAPL: O evento cumpriu, mas o preço ainda precisa de confirmação A Apple deu aos investidores muito para digerir ontem: o iPhone Duo de 1.999$, o iPhone 18 Pro e Pro Max, AirPods atualizados, Apple Watch Series 12 e Ultra 4, além de uma aposta mais profunda na IA através da sua mais recente experiência de software. O iPhone dobrável é claramente o destaque, mas para os investidores, a questão mais importante é se este ciclo de produto se pode traduzir num ciclo de atualização significativo. O que me chamou a atenção foi a reação da própria AAPL. Apesar da escala dos anúncios, a Apple fechou por volta dos 315,34$, uma queda de cerca de 0,28%, com o preço ainda a negociar dentro do seu canal ascendente mais amplo, em vez de romper em alta. 📈 O gráfico permanece construtivo, mas a AAPL está agora a aproximar-se de uma zona de decisão fundamental. Estão a formar-se mínimos mais altos dentro do canal ascendente, enquanto o preço continua a testar o limite superior. Isso torna o breakout técnico mais importante do que o próprio destaque do evento. Se a AAPL conseguir romper a resistência do canal e manter-se acima dela com volume, a estrutura favoreceria uma nova subida. Mas há outra possibilidade. O mercado pode estar a dizer-nos que o iPhone Duo, os preços mais elevados do Pro e as melhorias de IA já estavam parcialmente precificados. Os grandes lançamentos da Apple também podem produzir reações de "venda com a notícia" a curto prazo antes que o mercado reavalie o impacto nos lucros a longo prazo. Por isso, estou a observar a confirmação do preço em vez de perseguir a narrativa. Cenário otimista (Bull case): breakout acima da resistência do canal → confirmação de volume → continuação em direção à próxima resistência. Cenário pessimista (Bear case): rejeição no limite superior → perda do canal ascendente → recuo mais profundo antes de uma nova tentativa de breakout. O evento entregou a narrativa. Agora a AAPL precisa de entregar a confirmação do preço. Compraria a queda dentro do canal ou esperaria que a AAPL rompesse e se mantivesse acima da resistência primeiro? $AAPLXUSDT #ByXIMPACT
O ouro está a quebrar abaixo dos 4.300 $ e esta liquidação está a tornar-se mais do que uma correção normal. O XAU/USD caiu para cerca de 4.303 $ na quarta-feira, o seu nível mais baixo em mais de três semanas, com o ouro a enfrentar agora a quarta sessão consecutiva de perdas. O movimento ocorre numa altura em que as tensões renovadas entre os EUA e o Irão impulsionam o petróleo, enquanto a yield das obrigações do Tesouro a 10 anos dos EUA sobe para 4,81% e os mercados estimam uma probabilidade de cerca de 70% de uma subida das taxas pela Fed este mês. A parte menos óbvia é a reação ao risco geopolítico. Normalmente, a escalada do conflito deveria reforçar o papel do ouro como ativo de refúgio. Mas desta vez, os preços mais elevados do petróleo estão a criar outro problema: as expectativas de inflação estão a aumentar juntamente com as yields, tornando mais provável que a Fed se mantenha restritiva. Isso está a permitir que o dólar e as yields do Tesouro superem a procura tradicional de refúgio do ouro. Tecnicamente, os 4.300 $ são agora o campo de batalha. O ouro está a ser negociado abaixo da sua média móvel de 200 dias, por isso os compradores precisam de recuperar os níveis perdidos antes que a estrutura comece a parecer construtiva novamente. Baixista: rejeição em torno de 4.350 $–4.400 $ → aponta para 4.250 $, depois 4.200 $. Altista: recuperar 4.400 $ e manter → abre caminho para uma recuperação em direção aos 4.480 $–4.520 $. Invalidação: uma aceitação sustentada acima de 4.520 $ enfraqueceria a atual estrutura baixista. O próximo grande catalisador são os dados laborais dos EUA. Uma sequência fraca de ADP/NFP poderia reduzir as expectativas de subida das taxas da Fed e dar ao ouro o alívio de liquidez de que necessita. Um relatório laboral forte reforçaria a narrativa de yields mais altas e potencialmente colocaria os 4.300 $ sob uma pressão muito maior. O ouro não está a perder porque a procura de refúgio desapareceu. Está a perder porque o mercado está atualmente a tratar a inflação e as taxas mais altas como o risco maior. $XAUTUSDT #ByXIMPACT
A Nvidia continua a crescer a um ritmo que a maioria das empresas de grande capitalização não consegue acompanhar, mas a ação está a começar a enfrentar um teste diferente. A Nvidia acaba de reportar 96,2 mil milhões de dólares em receitas trimestrais, um aumento de 106% em relação ao ano anterior e 18% em relação ao trimestre anterior. A receita do Data Center atingiu os 89 mil milhões de dólares, uma subida de 117% face ao ano anterior. Ainda mais importante, a gestão projetou a receita do 3.º trimestre para 108 mil milhões de dólares ±2%. O sinal menos óbvio é o fosso entre o crescimento fundamental e as expectativas do mercado. A plataforma Vera Rubin da Nvidia já está a entrar em produção total com os principais parceiros de infraestrutura de IA, o que significa que a empresa não depende apenas da Blackwell para sustentar o ciclo. Mas a macroeconomia tornou-se subitamente um problema maior. O rendimento das obrigações do Tesouro dos EUA a 10 anos aproximou-se dos 4,8%, enquanto as expectativas de subida das taxas da Fed em setembro aumentaram para 67–68%, à medida que as preocupações com o petróleo e a inflação se intensificam. Isto cria pressão sobre as ações tecnológicas de elevada avaliação, mesmo quando os seus negócios subjacentes permanecem fortes. Portanto, o cenário está a tornar-se mais interessante. Otimista (Bullish): manter a área dos 215–220$ e recuperar os 225–230$ → o momento pode atingir os 240$, e depois os 250$. Pessimista (Bearish): perder os 215$ → observar os 205$, com os 195$ a tornarem-se a zona de suporte mais profunda. Invalidação: uma aceitação sustentada acima dos 230$ enfraqueceria a tese pessimista de curto prazo. A história da IA não quebrou. A questão é se a NVDA consegue continuar a subir enquanto os rendimentos estão a dizer aos investidores para exigirem um retorno mais elevado por deterem crescimento. Essa é a divergência que estou a observar agora: procura recorde de IA versus condições macro cada vez mais hostis. $NVDAXUSDT #ByXIMPACT
A Tesla e a SpaceX estão a entrar numa fase importante onde a execução importa mais do que a narrativa de Musk. A Tesla entregou 480.126 veículos no segundo trimestre e implementou 13,5 GWh de armazenamento de energia, mas o crescimento das vendas de VE fabricados na China desacelerou drasticamente para 3,6% em termos homólogos em agosto. Entretanto, o Cybercab avançou para a implementação comercial em Austin, mas a NHTSA pediu à Tesla que responda até 30 de setembro a questões sobre a sua autocertificação. A SpaceX enfrenta um teste diferente. A receita do segundo trimestre subiu 91,9% em termos homólogos para 7,8 mil milhões de dólares, com a receita de IA a saltar 247,5% para 2,6 mil milhões de dólares e a receita de conectividade da Starlink a atingir 4,3 mil milhões de dólares. Mas o crescimento exige um investimento enorme: só o capex de IA atingiu 15,8 mil milhões de dólares no segundo trimestre. A SpaceX aponta agora para 28 de setembro para o Starship Flight 14, a sua primeira missão Starship geradora de receita, transportando 26 satélites Starlink V3. O mercado está também a dar aos investidores um teste técnico claro. A TSLA está na zona dos 390 dólares, enquanto a SPCX fechou a 148,36 dólares a 23 de setembro após cair 4,11%; a última sessão empurrou-a de volta para a zona dos 146-150 dólares. A próxima expiração do lockup da SpaceX é outra consideração de oferta a curto prazo, com cerca de 328 milhões de ações a tornarem-se elegíveis para negociação. A minha configuração: • $TSLA Bullish (em alta): recuperar os 400 $ → 420 $, depois 450 $. • $TSLA Bearish (em baixa): perder os 370 $ → 355 $, depois 340 $. • $SPCX Bullish (em alta): recuperar os 155-160 $ → 175 $, depois 190 $. • $SPCX Bearish (em baixa): perder os 145 $ → 135 $, depois 125 $. A questão interessante não é qual a empresa que tem a maior narrativa liderada por Musk. É se a Tesla consegue transformar a autonomia num negócio escalável enquanto a SpaceX converte o crescimento da Starlink e da IA em fluxo de caixa suficiente para suportar os seus enormes gastos de capital sem que o mercado exija primeiro um reajuste na avaliação. $TSLAXUSDT $SPCXXUSDT #ByXIMPACT
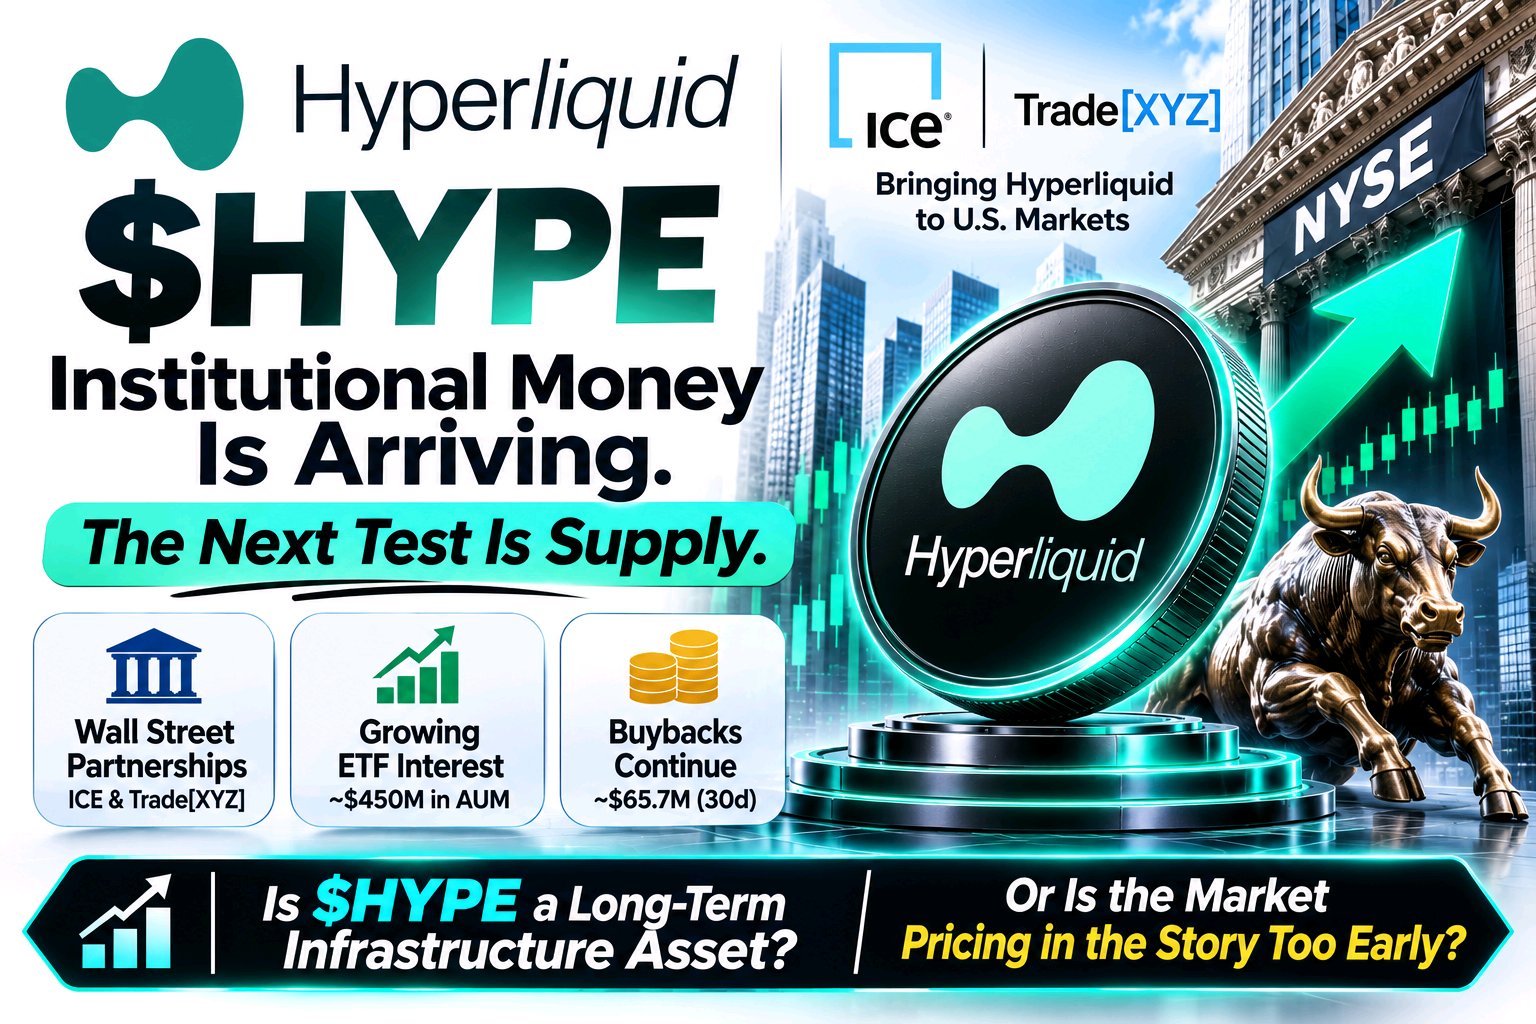
$HYPE: Institutional Money Is Arriving. The Next Test Is Supply. Hyperliquid is entering a different phase. The question is no longer just whether traders want an on-chain derivatives exchange. It’s whether traditional financial institutions can help turn Hyperliquid into infrastructure for a much broader market—and whether HYPE holders will benefit. Three developments stand out. 1. Wall Street is exploring Hyperliquid’s infrastructure. On October 29, ICE announced a partnership with Trade[XYZ] to develop regulated U.S. perpetual markets using Hyperliquid technology. The planned products could cover crypto, equities, commodities, and foreign exchange. A separate development on October 26 saw Hyperliquid identify Kraken parent Payward as its intended first CFTC-regulated HIP-3 deployer, subject to approvals. These moves suggest that Hyperliquid’s potential market extends beyond crypto-native traders. But neither announcement guarantees direct value accrual to HYPE holders. 2. Regulated investment products are creating another demand channel. Spot HYPE investment products offer traditional investors exposure without requiring them to manage tokens directly. By October 30, three products collectively held approximately $450 million in assets, according to ETF flow tracking data. That is an encouraging sign of investor interest—but assets under management are not the same as fresh daily inflows, and flows can reverse. 3. Supply pressure remains part of the equation. The next major scheduled core-contributor unlock is November 6, with approximately 9.92 million HYPE listed for release by current market trackers. Unlocking tokens does not automatically mean they will be sold, but it creates another supply event for the market to absorb. Meanwhile, Hyperliquid’s Assistance Fund continues buying HYPE using protocol-related revenue. One tracker estimated roughly $65.7 million in buybacks over the previous 30 days as of October 31. The important question is whether sustained demand can outweigh the new supply entering circulation. My take: Hyperliquid is building a credible case as financial-market infrastructure. Institutional partnerships, regulated investment products, and protocol-driven buybacks are meaningful developments—but the strongest long-term signal would be growing real usage alongside durable demand for HYPE. I’m watching three things: regulatory progress, actual ETF inflows, and how the market handles the November unlock. Is $HYPE becoming a long-term infrastructure asset—or is the market pricing in the institutional story too early? $HYPEUSDT #ByXIMPACT
O Ouro mantém-se nos 4.400$ mas o IPC poderá desencadear o próximo grande movimento O $XAUT/USDT está a ser negociado a cerca de 4.400$ após ter caído abaixo deste nível na segunda-feira. O ouro à vista atingiu brevemente cerca de 4.396$, prolongando a pressão do relatório de emprego dos EUA de sexta-feira, que foi mais forte do que o esperado. As folhas de pagamento de agosto aumentaram 162 mil contra os 56 mil esperados, enquanto o desemprego se manteve nos 4,1%, levando os mercados a precificar em cerca de 60% a hipótese de uma subida das taxas pela Fed em setembro. A parte menos óbvia é a quantidade de pressão macro que o Ouro está a absorver sem colapsar completamente. O aumento dos rendimentos do Tesouro, a subida dos preços do petróleo e as expectativas renovadas de subida das taxas pela Fed estão a trabalhar contra o metal. Mas o risco geopolítico está simultaneamente a apoiar a procura de refúgio seguro, enquanto o dólar tem tido dificuldades em alargar os seus ganhos. Isso deixa o Ouro preso entre duas forças opostas. Existe também um desenvolvimento interessante especificamente para o $XAUT. A Tether está a encerrar a Alloy e o aUSDT, redirecionando explicitamente recursos para produtos com maior procura, liquidez mais profunda e maiores oportunidades a longo prazo, incluindo o XAU₮. Os utilizadores atuais de aUSDT têm até 17 de setembro para devolver o aUSDT e recuperar a sua garantia em XAU₮ através da plataforma. Tecnicamente, os 4.400$ são agora o campo de batalha. Bearish (Baixista): rejeição em torno dos 4.450$–4.500$ → perder os 4.400$ → aponta para os 4.350$, depois 4.300$. Bullish (Alta): recuperar os 4.500$ e romper os 4.540$ → abre caminho para os 4.600$, depois 4.700$. Invalidação: uma aceitação sustentada abaixo dos 4.300$ enfraqueceria significativamente a estrutura de recuperação atual. O próximo grande catalisador é a inflação dos EUA. O IPP chega na quinta-feira e o IPC na sexta-feira. Um valor de inflação mais quente poderia reforçar a narrativa de subida da Fed, manter os rendimentos elevados e colocar os 4.400$ sob séria pressão. Um IPC mais suave poderia inverter parte dessa reprisação 'hawkish' (agressiva) e dar ao Ouro espaço para atacar os 4.500$ novamente. Mas aqui está a distinção importante: O Ouro ainda não precisa de subir. Precisa de provar que os 4.400$ são uma base real. Não quero perseguir a subida. Quero ver os 4.500$ transformarem-se de resistência em suporte. Até lá, esta continua a ser uma zona de decisão, não uma inversão confirmada. Será que o Ouro recupera os 4.500$ antes do IPC, ou será que os 4.400$ cedem finalmente? $XAUTUSDT #ByXIMPACT
AAPL: O evento cumpriu, mas o preço ainda precisa de confirmação A Apple deu aos investidores muito para digerir ontem: o iPhone Duo de 1.999$, o iPhone 18 Pro e Pro Max, AirPods atualizados, Apple Watch Series 12 e Ultra 4, além de uma aposta mais profunda na IA através da sua mais recente experiência de software. O iPhone dobrável é claramente o destaque, mas para os investidores, a questão mais importante é se este ciclo de produto se pode traduzir num ciclo de atualização significativo. O que me chamou a atenção foi a reação da própria AAPL. Apesar da escala dos anúncios, a Apple fechou por volta dos 315,34$, uma queda de cerca de 0,28%, com o preço ainda a negociar dentro do seu canal ascendente mais amplo, em vez de romper em alta. 📈 O gráfico permanece construtivo, mas a AAPL está agora a aproximar-se de uma zona de decisão fundamental. Estão a formar-se mínimos mais altos dentro do canal ascendente, enquanto o preço continua a testar o limite superior. Isso torna o breakout técnico mais importante do que o próprio destaque do evento. Se a AAPL conseguir romper a resistência do canal e manter-se acima dela com volume, a estrutura favoreceria uma nova subida. Mas há outra possibilidade. O mercado pode estar a dizer-nos que o iPhone Duo, os preços mais elevados do Pro e as melhorias de IA já estavam parcialmente precificados. Os grandes lançamentos da Apple também podem produzir reações de "venda com a notícia" a curto prazo antes que o mercado reavalie o impacto nos lucros a longo prazo. Por isso, estou a observar a confirmação do preço em vez de perseguir a narrativa. Cenário otimista (Bull case): breakout acima da resistência do canal → confirmação de volume → continuação em direção à próxima resistência. Cenário pessimista (Bear case): rejeição no limite superior → perda do canal ascendente → recuo mais profundo antes de uma nova tentativa de breakout. O evento entregou a narrativa. Agora a AAPL precisa de entregar a confirmação do preço. Compraria a queda dentro do canal ou esperaria que a AAPL rompesse e se mantivesse acima da resistência primeiro? $AAPLXUSDT #ByXIMPACT
CRCL & TSLA: Duas Histórias de Crescimento, Dois Testes
A Circle e a Tesla estão a contar histórias de crescimento muito diferentes, mas ambas estão a aproximar-se de níveis onde a execução importa mais do que a narrativa. A CRCL fechou a $89 a 25 de setembro, uma descida de 4,3% na sessão. A pressão imediata surge após uma forte recuperação em setembro, mas o contexto fundamental permanece ativo: a Binance investiu 100 milhões de dólares na Circle a 80,84 dólares por ação e renovou uma parceria de cinco anos para a USDC. A Circle também lançou a mainnet Arc com mais de 100 construtores institucionais e do ecossistema, enquanto a circulação de USDC ultrapassou os 74 mil milhões de dólares. O novo risco é a transição da gestão. A Circle anunciou que o CFO Jeremy Fox-Green irá sair, com uma transição planeada até dezembro, a menos que um sucessor chegue mais cedo. Isto acontece enquanto o negócio está a escalar: a circulação de USDC no segundo trimestre atingiu 73,3 mil milhões de dólares (+19% em termos homólogos), o volume on-chain atingiu 14,8 biliões de dólares (+151%) e as receitas mais o rendimento das reservas atingiram 701 milhões de dólares. A TSLA fechou a 372,11 dólares a 25 de setembro, uma descida de 1,54%. A Tesla tem agora vários catalisadores a convergir: as entregas dos Semi começaram a partir da sua fábrica no Nevada, que está planeada para 50.000 camiões anualmente, enquanto a empresa recebeu recentemente uma encomenda de 2.500 Semi de um grupo que inclui a Microsoft e a PepsiCo. Os reguladores checos também aprovaram provisoriamente o sistema FSD da Tesla esta semana. Mas a história da autonomia da Tesla ainda enfrenta um teste regulamentar. A NHTSA está a investigar a certificação de até 1.000 Cybercabs, e a Tesla foi instruída a responder a questões sobre a certificação até 30 de setembro. Isto cria duas configurações muito diferentes. Configuração CRCL Bullish: recuperar os $90–$95 → $100, depois $110. Bearish: perder os $87–$88 → $80, depois $75. Configuração TSLA Bullish: recuperar os $380–$385 → $400, depois $420. Bearish: rejeição abaixo dos $380 e perda dos $365 → $350, depois $335. A parte interessante não é simplesmente saber se a CRCL consegue aumentar a USDC ou se a Tesla consegue aumentar a autonomia. É saber se a Circle consegue converter a adoção de stablecoins em economia durável, enquanto a Tesla prova que as suas ambições de autonomia e de novos produtos podem escalar sem que os problemas de execução e regulamentares se tornem o estrangulamento. $TSLAXUSDT $CRCLXUSDT #ByXIMPACT
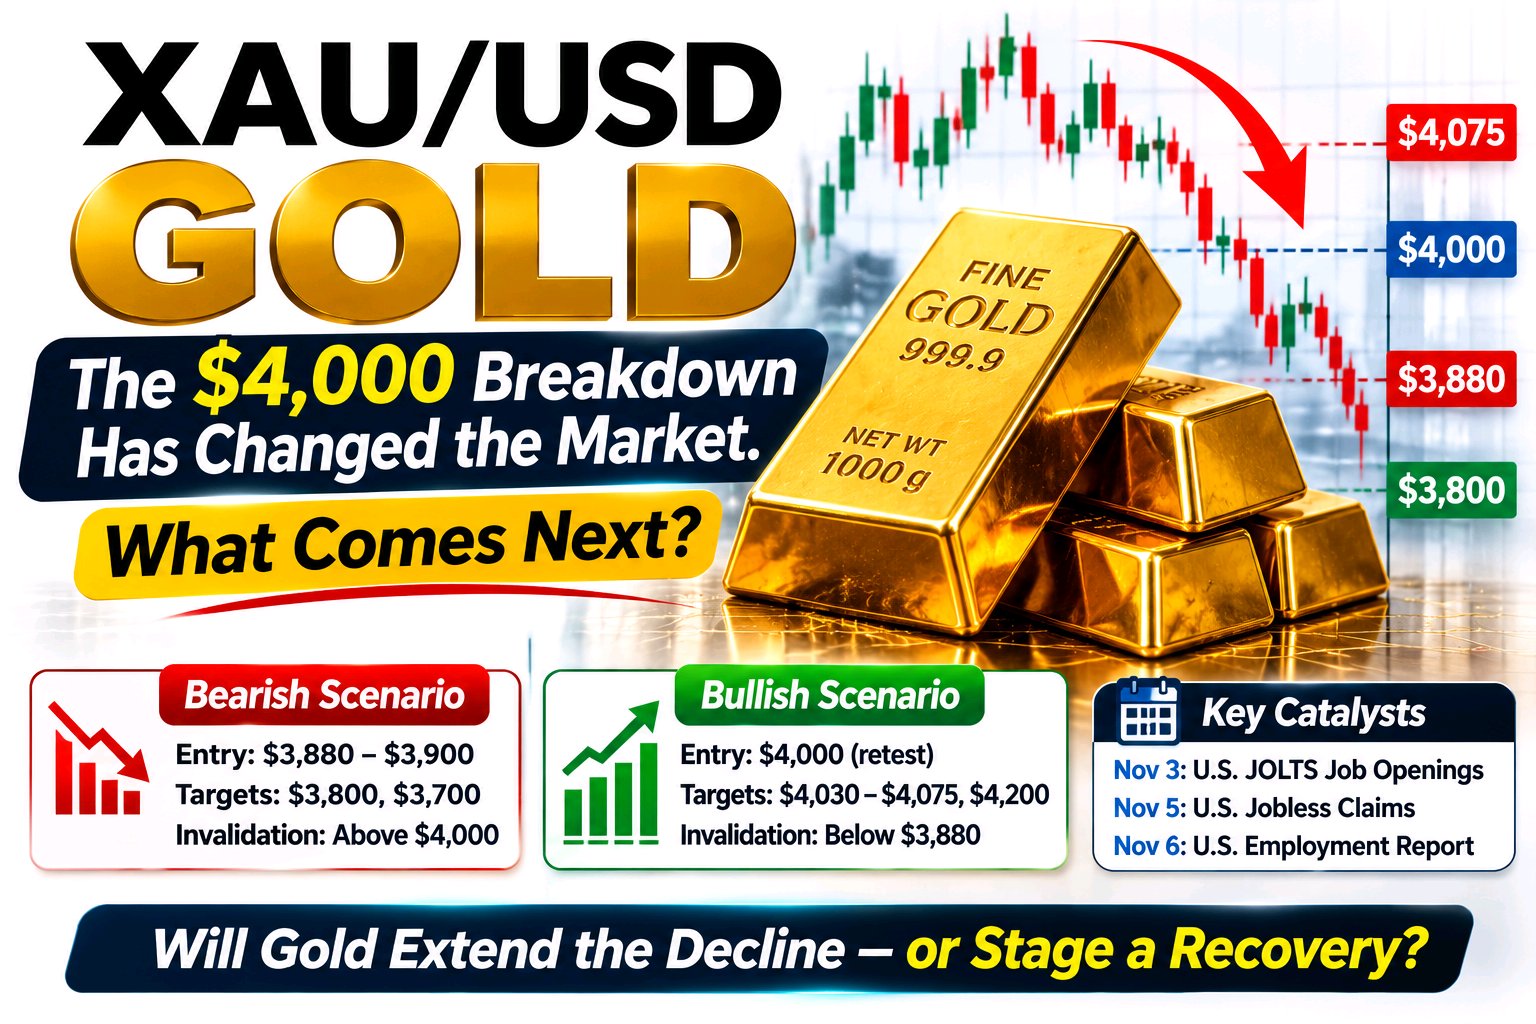
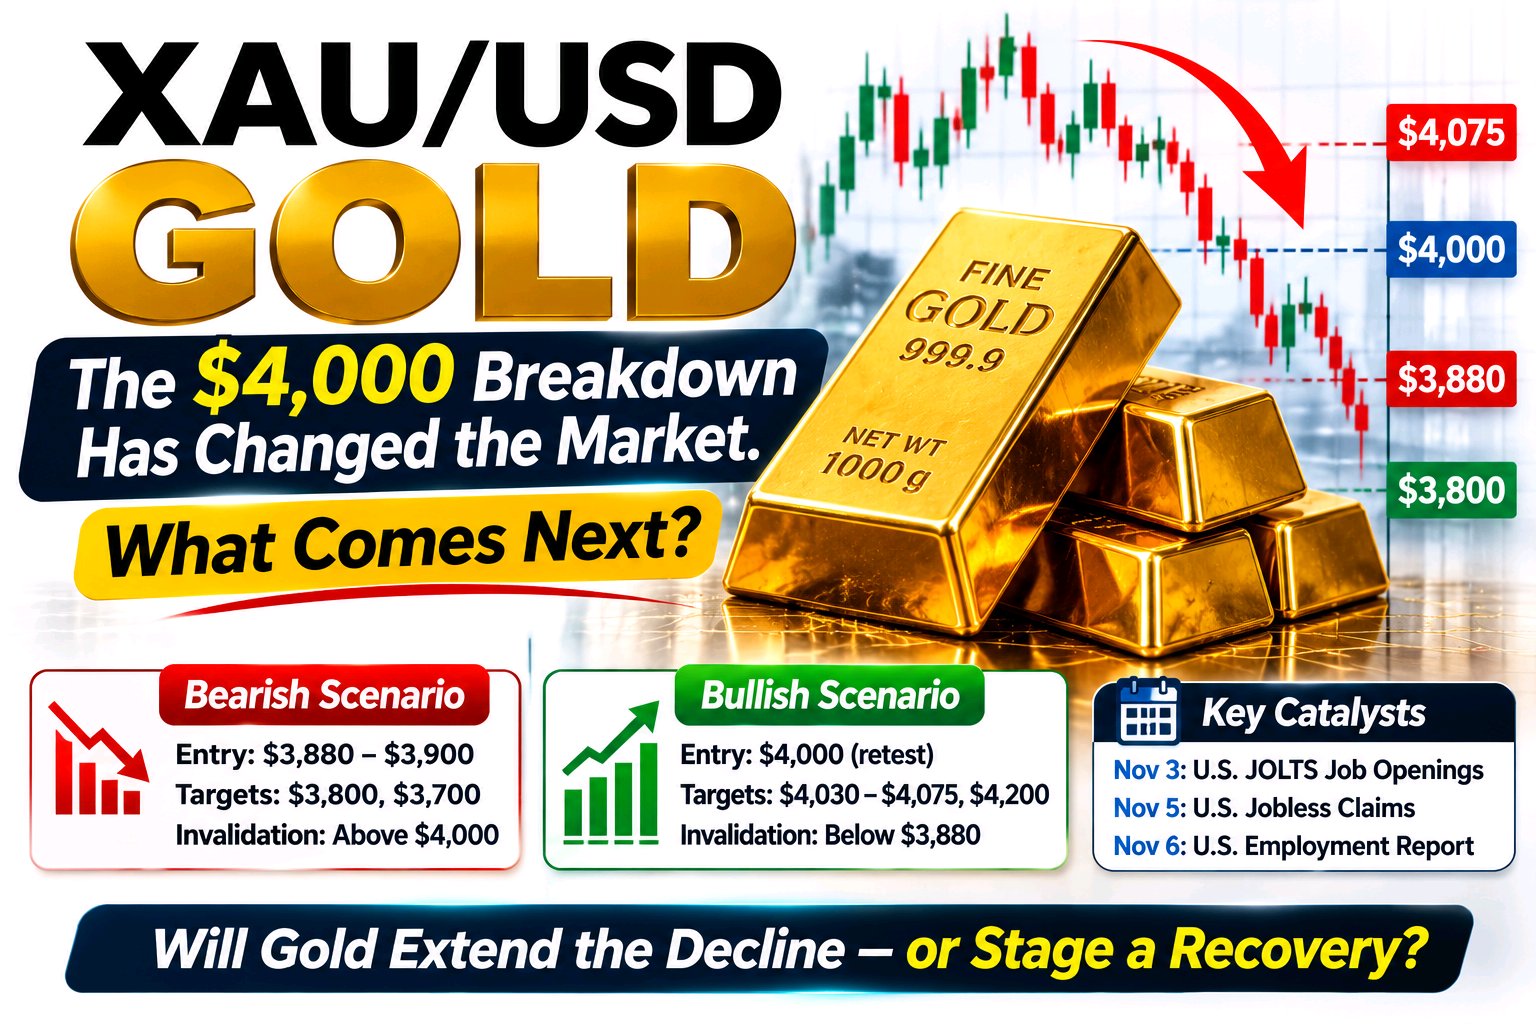
The Gold is breaking below $4,300 and this selloff is becoming more than a normal pullback. XAU/USD fell to around $4,303 on Wednesday, its lowest level in more than three weeks, with gold now facing a fourth straight session of losses. The move comes as renewed U.S.-Iran tensions push oil higher, while the U.S. 10-year yield climbs toward 4.81% and markets price roughly a 70% chance of a Fed hike this month. The less-obvious part is the reaction to geopolitical risk. Normally, escalating conflict should strengthen gold's safe-haven bid. But this time, higher oil prices are creating another problem: inflation expectations are rising alongside yields, making the Fed more likely to stay restrictive. That is allowing the dollar and Treasury yields to overpower gold's traditional safe-haven demand. Technically, $4,300 is now the battleground. Gold is trading below its 200-day moving average, so buyers need to reclaim lost levels before the structure starts looking constructive again. Bearish: rejection around $4,350–$4,400 → targets $4,250, then $4,200. Bullish: reclaim $4,400 and hold → opens a recovery toward $4,480–$4,520. Invalidation: sustained acceptance above $4,520 would weaken the current bearish structure. The next major catalyst is U.S. labor data. A weak ADP/NFP sequence could reduce Fed-hike expectations and give gold the liquidity relief it needs. A strong labor report would reinforce the higher-yields narrative and potentially put $4,300 under much greater pressure. Gold isn't losing because safe-haven demand disappeared. It's losing because the market is currently treating inflation and higher rates as the bigger risk. $XAUTUSDT #ByXIMPACT
A Nvidia continua a crescer a um ritmo que a maioria das empresas de grande capitalização não consegue acompanhar, mas a ação está a começar a enfrentar um teste diferente. A Nvidia acaba de reportar 96,2 mil milhões de dólares em receitas trimestrais, um aumento de 106% em relação ao ano anterior e 18% em relação ao trimestre anterior. A receita do Data Center atingiu os 89 mil milhões de dólares, uma subida de 117% face ao ano anterior. Ainda mais importante, a gestão projetou a receita do 3.º trimestre para 108 mil milhões de dólares ±2%. O sinal menos óbvio é o fosso entre o crescimento fundamental e as expectativas do mercado. A plataforma Vera Rubin da Nvidia já está a entrar em produção total com os principais parceiros de infraestrutura de IA, o que significa que a empresa não depende apenas da Blackwell para sustentar o ciclo. Mas a macroeconomia tornou-se subitamente um problema maior. O rendimento das obrigações do Tesouro dos EUA a 10 anos aproximou-se dos 4,8%, enquanto as expectativas de subida das taxas da Fed em setembro aumentaram para 67–68%, à medida que as preocupações com o petróleo e a inflação se intensificam. Isto cria pressão sobre as ações tecnológicas de elevada avaliação, mesmo quando os seus negócios subjacentes permanecem fortes. Portanto, o cenário está a tornar-se mais interessante. Otimista (Bullish): manter a área dos 215–220$ e recuperar os 225–230$ → o momento pode atingir os 240$, e depois os 250$. Pessimista (Bearish): perder os 215$ → observar os 205$, com os 195$ a tornarem-se a zona de suporte mais profunda. Invalidação: uma aceitação sustentada acima dos 230$ enfraqueceria a tese pessimista de curto prazo. A história da IA não quebrou. A questão é se a NVDA consegue continuar a subir enquanto os rendimentos estão a dizer aos investidores para exigirem um retorno mais elevado por deterem crescimento. Essa é a divergência que estou a observar agora: procura recorde de IA versus condições macro cada vez mais hostis. $NVDAXUSDT #ByXIMPACT
A Tesla e a SpaceX estão a entrar numa fase importante onde a execução importa mais do que a narrativa de Musk. A Tesla entregou 480.126 veículos no segundo trimestre e implementou 13,5 GWh de armazenamento de energia, mas o crescimento das vendas de VE fabricados na China desacelerou drasticamente para 3,6% em termos homólogos em agosto. Entretanto, o Cybercab avançou para a implementação comercial em Austin, mas a NHTSA pediu à Tesla que responda até 30 de setembro a questões sobre a sua autocertificação. A SpaceX enfrenta um teste diferente. A receita do segundo trimestre subiu 91,9% em termos homólogos para 7,8 mil milhões de dólares, com a receita de IA a saltar 247,5% para 2,6 mil milhões de dólares e a receita de conectividade da Starlink a atingir 4,3 mil milhões de dólares. Mas o crescimento exige um investimento enorme: só o capex de IA atingiu 15,8 mil milhões de dólares no segundo trimestre. A SpaceX aponta agora para 28 de setembro para o Starship Flight 14, a sua primeira missão Starship geradora de receita, transportando 26 satélites Starlink V3. O mercado está também a dar aos investidores um teste técnico claro. A TSLA está na zona dos 390 dólares, enquanto a SPCX fechou a 148,36 dólares a 23 de setembro após cair 4,11%; a última sessão empurrou-a de volta para a zona dos 146-150 dólares. A próxima expiração do lockup da SpaceX é outra consideração de oferta a curto prazo, com cerca de 328 milhões de ações a tornarem-se elegíveis para negociação. A minha configuração: • $TSLA Bullish (em alta): recuperar os 400 $ → 420 $, depois 450 $. • $TSLA Bearish (em baixa): perder os 370 $ → 355 $, depois 340 $. • $SPCX Bullish (em alta): recuperar os 155-160 $ → 175 $, depois 190 $. • $SPCX Bearish (em baixa): perder os 145 $ → 135 $, depois 125 $. A questão interessante não é qual a empresa que tem a maior narrativa liderada por Musk. É se a Tesla consegue transformar a autonomia num negócio escalável enquanto a SpaceX converte o crescimento da Starlink e da IA em fluxo de caixa suficiente para suportar os seus enormes gastos de capital sem que o mercado exija primeiro um reajuste na avaliação. $TSLAXUSDT $SPCXXUSDT #ByXIMPACT