BlockBreaker
1514Curtir0Shares24Fãs34Follow
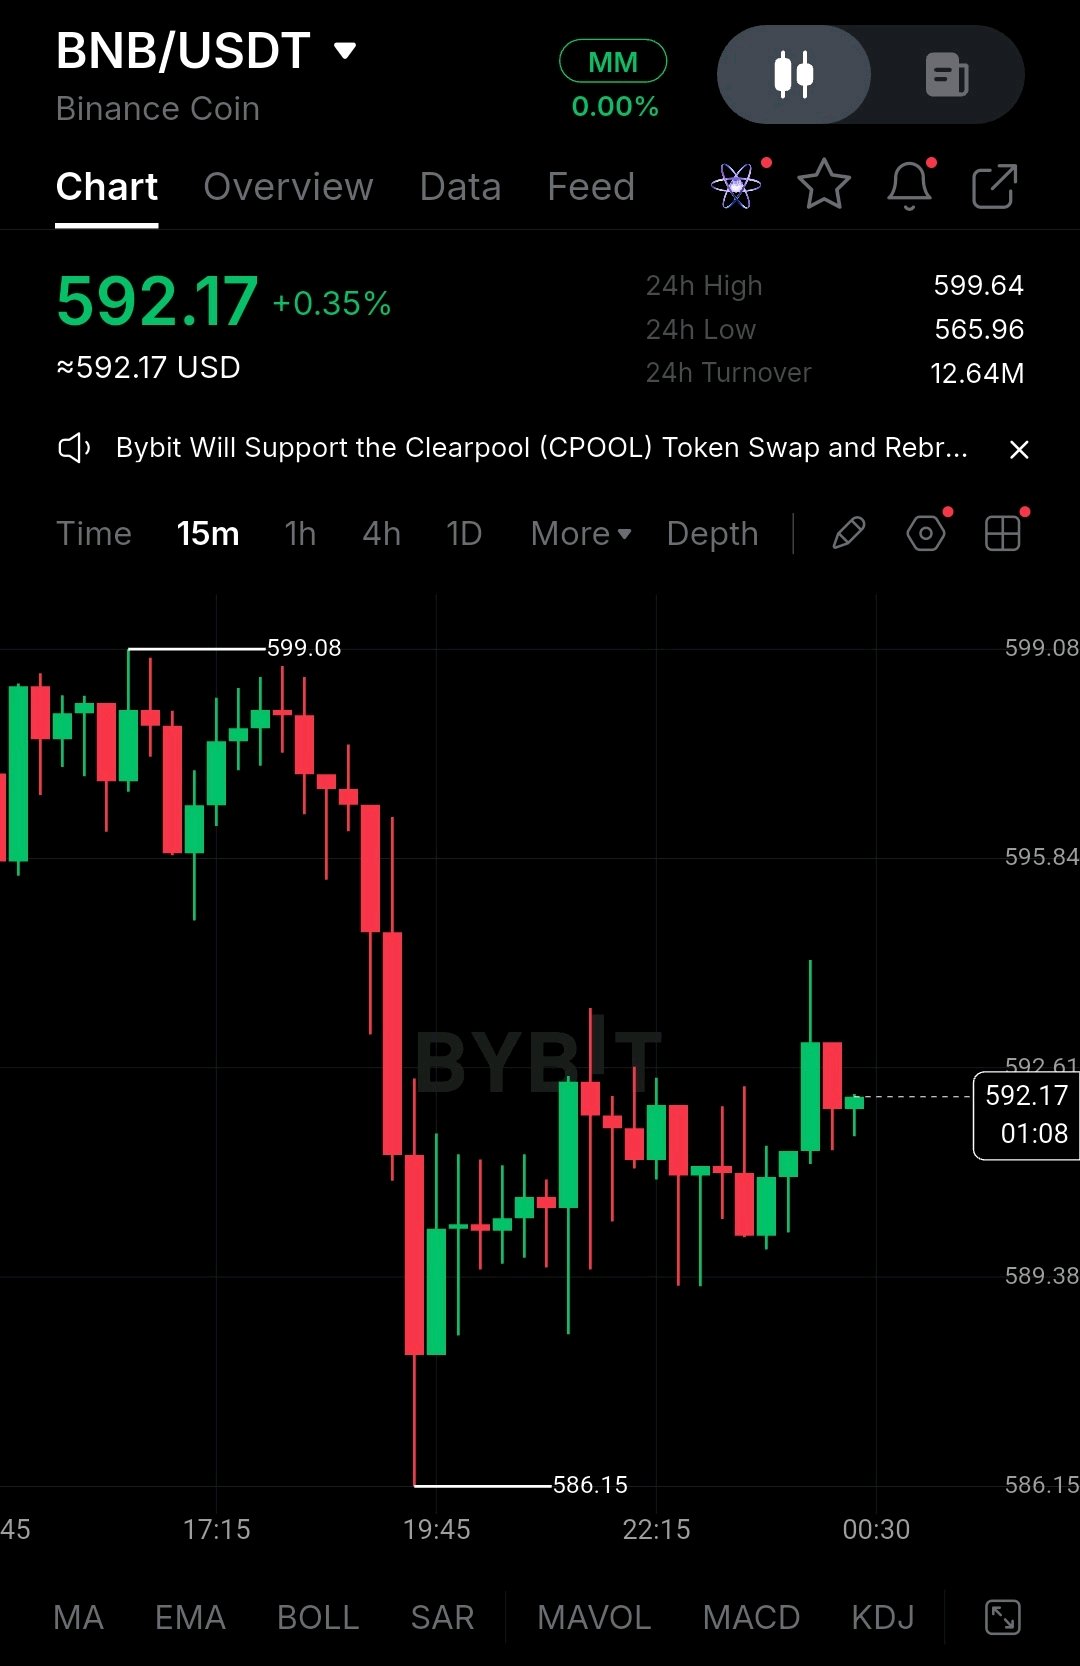
Uma Moeda, Várias Chains: A Aposta da BNB de que a Velocidade Irá Eventualmente Compensar o Token Cerca de 6,36 mil milhões de dólares saíram das carteiras da Binance a 29 de outubro, a maior parte num intervalo de cerca de 20 minutos. A BNB caiu 7,9% minutos após o primeiro título. A Binance afirma que, desde então, substituiu todas as participações afetadas com mais de 6,34 mil milhões de dólares do seu próprio capital. A BNB ainda caiu para 584 dólares a 14 de novembro, em comparação com 759 dólares no dia do hack. Nas mesmas semanas, a BNB Chain detalhou uma segunda Layer 1. Utilizará a BNB como o seu único token para gás, staking e governação. A testnet está planeada para o final de 2026 e a mainnet para o início de 2027. A ponte ainda não está concluída, por isso isto continua a ser um plano, não um produto. A tese otimista (bull case) é que a BNB se torne colateral partilhado em várias chains rápidas em vez de ser apenas a moeda de gás de uma. O lado da oferta já está a funcionar. A 37.ª queima (burn) a 19 de outubro eliminou 1.646.196 BNB, avaliadas em cerca de 1,197 mil milhões de dólares, deixando 131.512.085 BNB face a uma meta de 100 milhões. No terceiro trimestre, a receita da rede subiu 54% para 54,2 milhões de dólares e o rendimento líquido dos detentores de tokens atingiu 45,1 milhões de dólares, sem novas emissões. O elo perdido é que a grande queima é um calendário, não uma partilha de receitas. A fórmula trimestral utiliza o preço médio da BNB e o número de blocos produzidos. A queima ligada a taxas foi de cerca de 7.400 BNB no terceiro trimestre, o que, pelas minhas contas, é inferior a 0,5% da queima de 1,6 milhões de BNB de julho. A receita anualizada do terceiro trimestre é de cerca de 217 milhões de dólares face a uma capitalização de mercado próxima dos 77 mil milhões de dólares aos preços recentes (o meu cálculo). Um relatório refere que a taxa base da nova chain é fixada em zero. Não consegui confirmar se as suas taxas de prioridade são queimadas ou se vão para os validadores, e isso decide se alimentam o token. A qualidade do crescimento é também mista. Os endereços ativos diários caíram 14% e a oferta de stablecoins diminuiu 4,6% no terceiro trimestre. O contra-argumento é que a Binance cobriu uma perda recorde a partir do seu próprio balanço e a oferta continua a encolher, enquanto a receita de taxas está a subir. Contra isto, o preço da BNB ainda se move com a credibilidade de uma empresa, e a recente liquidação também seguiu uma queda ampla do mercado ligada à inflação elevada e aos receios sobre as taxas de juro. A minha posição é que a BNB é precificada como um crédito sobre a Binance e comercializada como um crédito sobre uma chain. Estaria atento a quatro coisas: - Rendimento líquido dos detentores de tokens, excluindo picos pontuais de launchpad. - As novas regras de taxas da L1, especificamente se as taxas são queimadas. - Recuperação da oferta de stablecoins e dos endereços ativos diários. - O hardfork Jenner na BSC mainnet a 8 de dezembro. Uma chain mais rápida só importa para os detentores se as suas taxas chegarem à moeda. #ByXIMPACT $BNBUSDT
A Solana está a receber a canalização de Wall Street enquanto o seu token é vendido O aspeto mais revelador sobre a Solana neste momento é a divergência entre a sua infraestrutura e o seu token. O SOL caiu de cerca de 90$ a 7 de novembro para aproximadamente 71$, e uma queda de cerca de 11 por cento a 14 de novembro surgiu em meio a liquidações superiores a 1,2 mil milhões de dólares. Entretanto, os planos institucionais continuam a chegar. Um serviço da DTCC planeado para 2027 acrescentaria um caso de utilização de tokenização, e a Formation Securities planeia negociar ações tokenizadas da Galaxy, Exodus e Forward na Solana a partir de 2027. Ambos são planos futuros, não receitas em tempo real. O elo perdido é a procura pelo token. As ações tokenizadas e a liquidação geram taxas reduzidas, e as instituições podem utilizar a rede sem deter muito SOL. A adoção não é o mesmo que procura. O preço atual é impulsionado pelos fluxos: os ETFs spot perderam 13,4 milhões de dólares apenas a 10 de novembro, e a Pump.fun enviou 64.666 SOL para a Kraken a 14 de novembro. A Forward Industries detém cerca de 1,5 por cento da oferta em circulação, o que ajuda, mas não consegue absorver a venda constante. A Fundação também está a recuar no subsídio aos validadores. O seu programa de delegação tem agora um limite de 12 meses e um teto de 100 validadores, e a Blockworks Research estimou que cerca de 150 validadores poderão perder a participação da Fundação. Esta é uma aposta numa rede financiada pelo mercado, mas é controversa. O cenário otimista (bull case) é que a rede continua a funcionar enquanto o preço cai. A contagem de validadores subiu de 677 para 698, e o RSI diário situou-se perto de 20, o que significa uma situação de sobrevenda acentuada. O cenário pessimista (bear case) é que a descentralização enfraquece se os validadores saírem, e que as saídas dos ETFs e as vendas de grandes detentores limitam qualquer subida. Eu estaria atento a quatro aspetos: fluxos dos ETFs a tornarem-se positivos, o SOL a recuperar a sua média de 200 dias (cerca de 88,99$), a contagem de validadores e o coeficiente de Nakamoto à medida que as retiradas avançam, e dados de taxas em tempo real provenientes dos projetos-piloto de tokenização. A Solana pode vencer como rede e ainda assim ser um ativo difícil de possuir. A questão é se as instituições precisarão algum dia de deter SOL, ou apenas de o utilizar. #ByXIMPACT $SOLUSDT
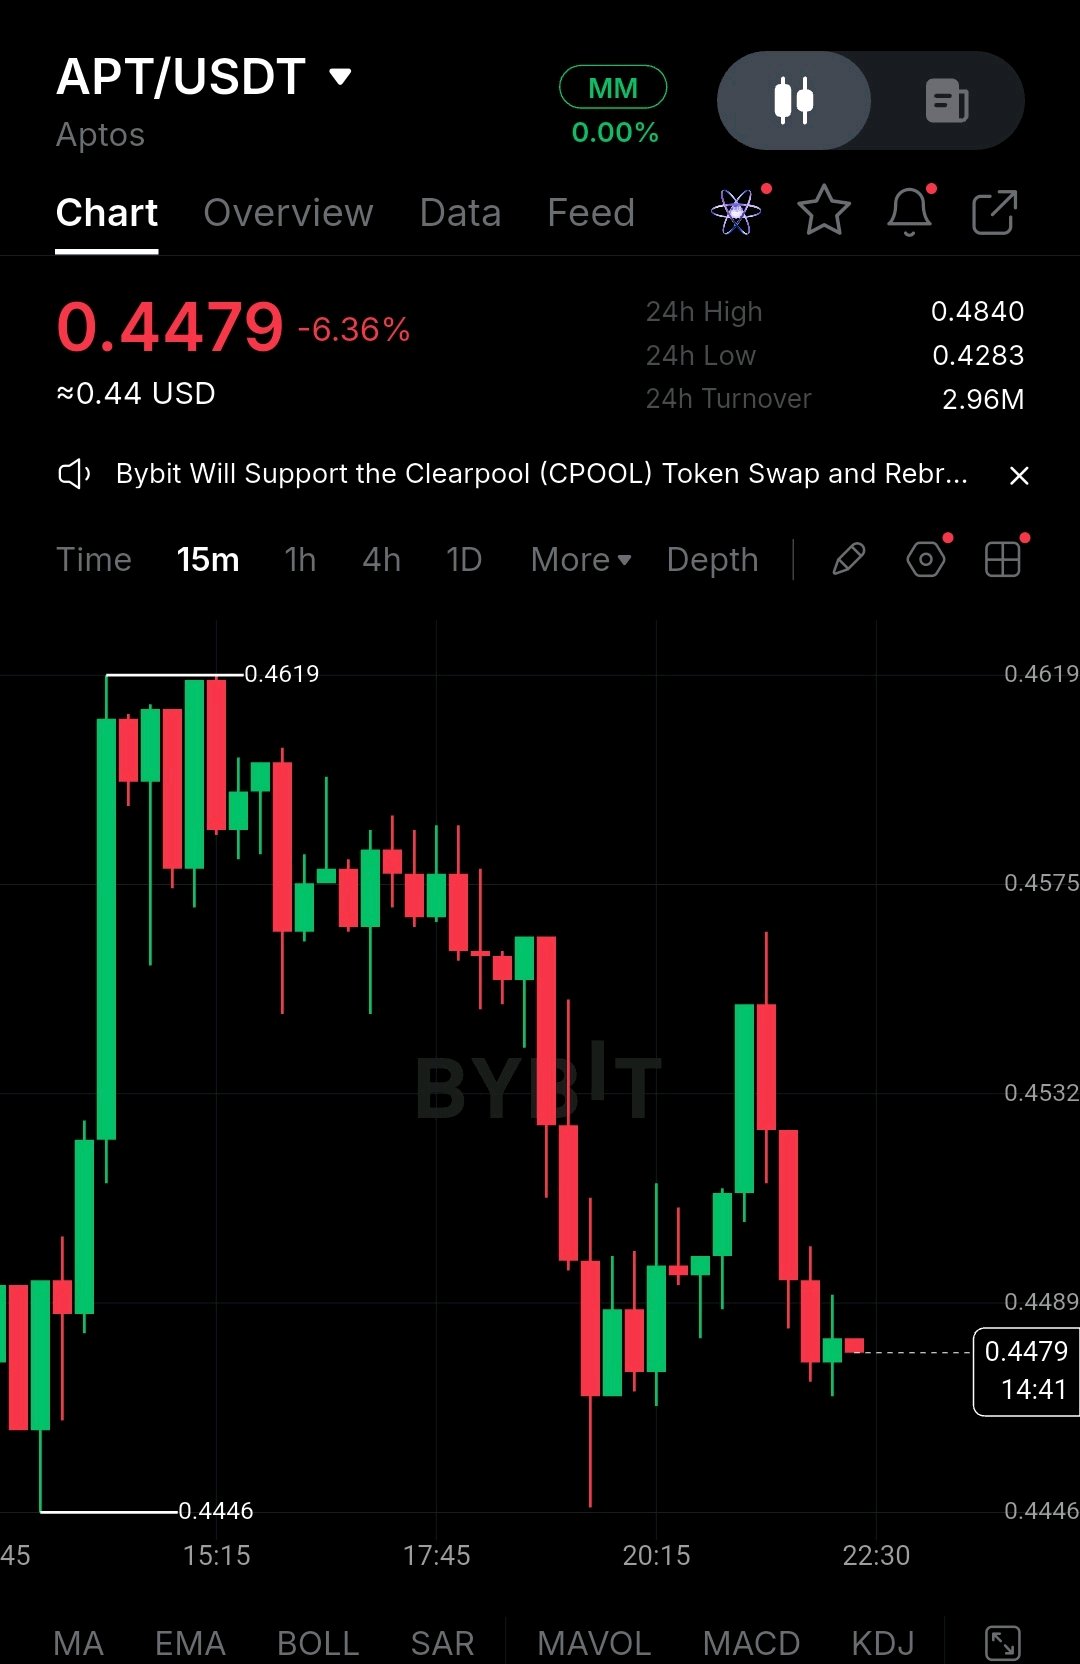
O Excesso de Oferta Terminou e a APT Ainda Atingiu um Mínimo Recorde A Aptos concluiu o seu desbloqueio de quatro anos para investidores e contribuidores em outubro, o que deveria ter eliminado o seu maior peso. Relata-se que o desbloqueio reduziu os desbloqueios anualizados em cerca de 60%. No entanto, a APT atingiu um mínimo histórico de cerca de $0,436 a 14 de novembro. Os seus gráficos da Bybit mostram a mesma descida, de cerca de 0,62 para cerca de 0,45. A mudança mais significativa é o pacote de tokenomics de abril. Estabeleceu um limite máximo de 2,1 mil milhões, reduziu o rendimento do staking de 5,19% para 2,6%, aumentou as taxas de gás em 10x com 100% queimado, e bloqueou 210 milhões de APT na Fundação. A queima depende da Decibel, uma exchange de derivados on-chain. A Aptos afirma que cada transação queima APT, e o volume cumulativo ultrapassou os $9 mil milhões. A BitGo também assumiu uma posição a 10 de novembro. Não divulgou dimensão, preço, data ou método de compra. Isso é um sinal de credibilidade, mas a procura não está quantificada. O elo perdido é que a queima ainda é pequena. 1,6 milhões de APT são libertados mensalmente para staking, contra 179.407 queimados ao longo de 30 dias. Pelos meus cálculos, a queima compensa apenas cerca de 11% das emissões. O objetivo de 32 milhões de APT por ano precisa de cerca de 100 mercados ativos, e a contagem atual é materialmente inferior. Volume também não é o mesmo que procura por token, porque as taxas por transação e a atividade orgânica não são divulgadas. O cenário pessimista é que os detentores totalmente integrados podem agora vender livremente, e o rendimento de 2,6% dá-lhes menos razões para manter. O cenário otimista é que o limite, a queima e a infraestrutura institucional são estruturalmente sólidos. Ficaria atento a: 1. Queima mensal versus emissões. 2. Mercados ativos e receitas de taxas da Decibel. 3. Oferta de stablecoins e TVL de DeFi, ambos pequenos hoje. 4. A dimensão da participação da BitGo. A Aptos corrigiu o seu cronograma de oferta. Ainda não provou a procura pelo token. #ByXIMPACT $APTUSDT
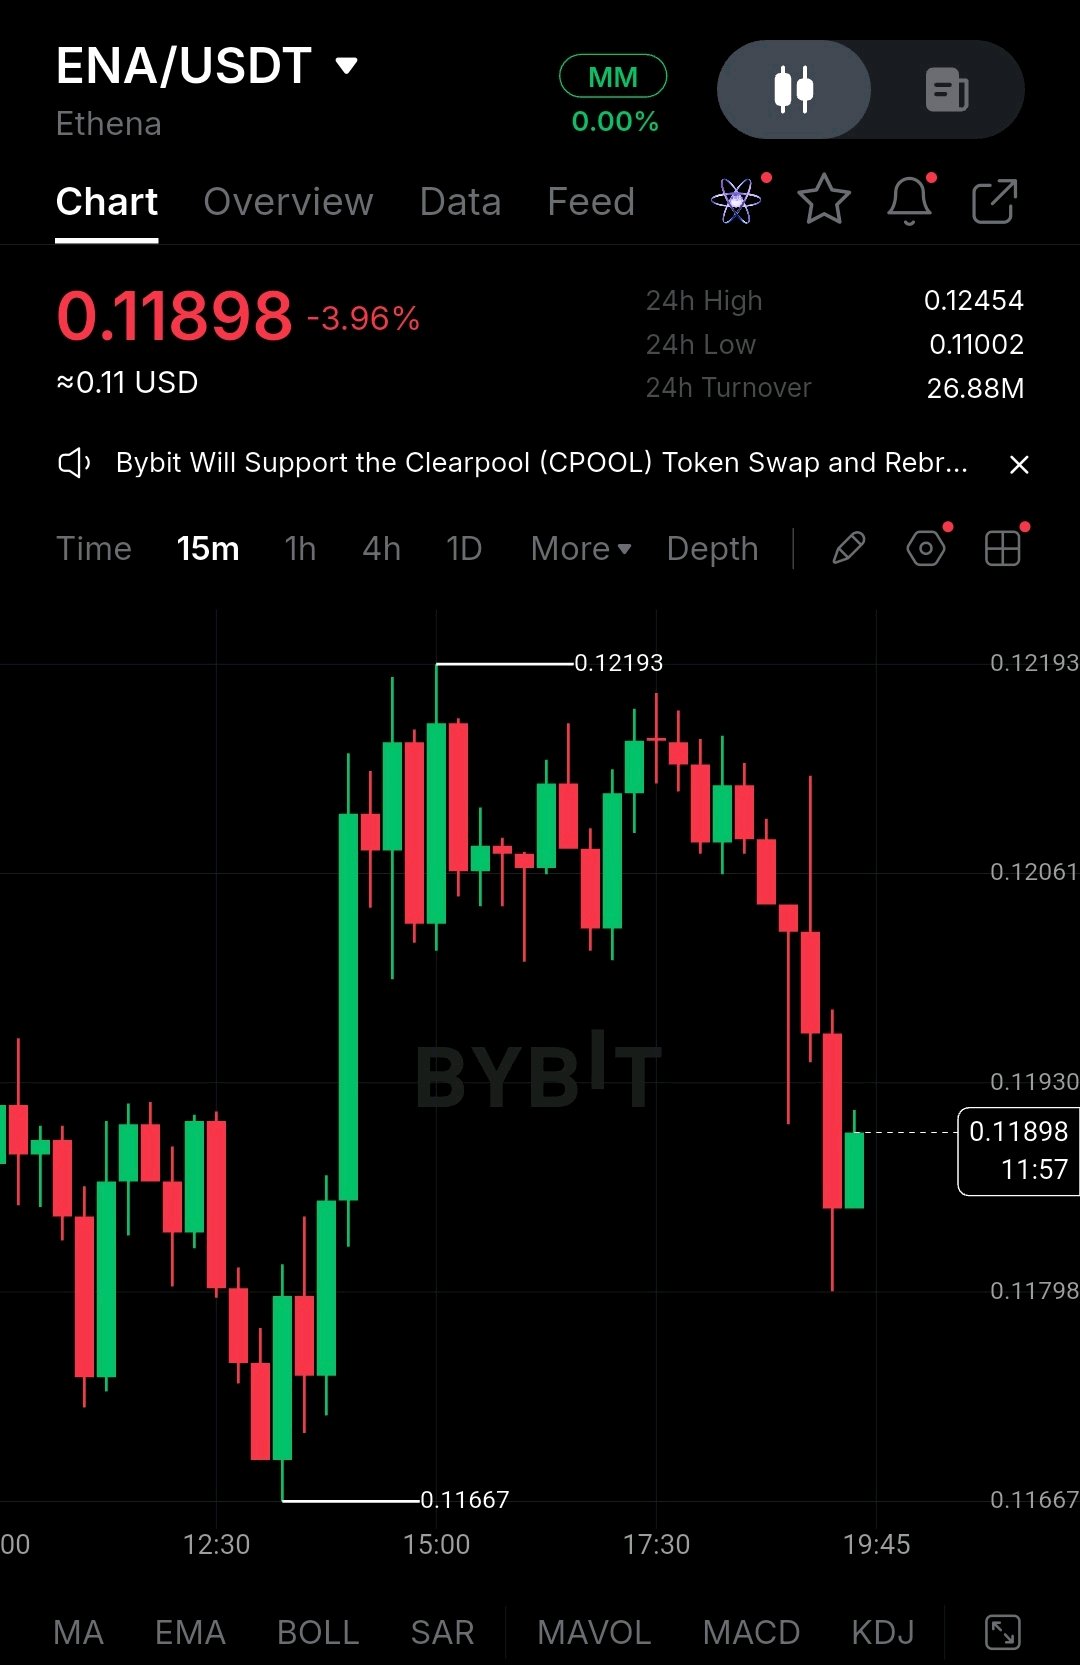
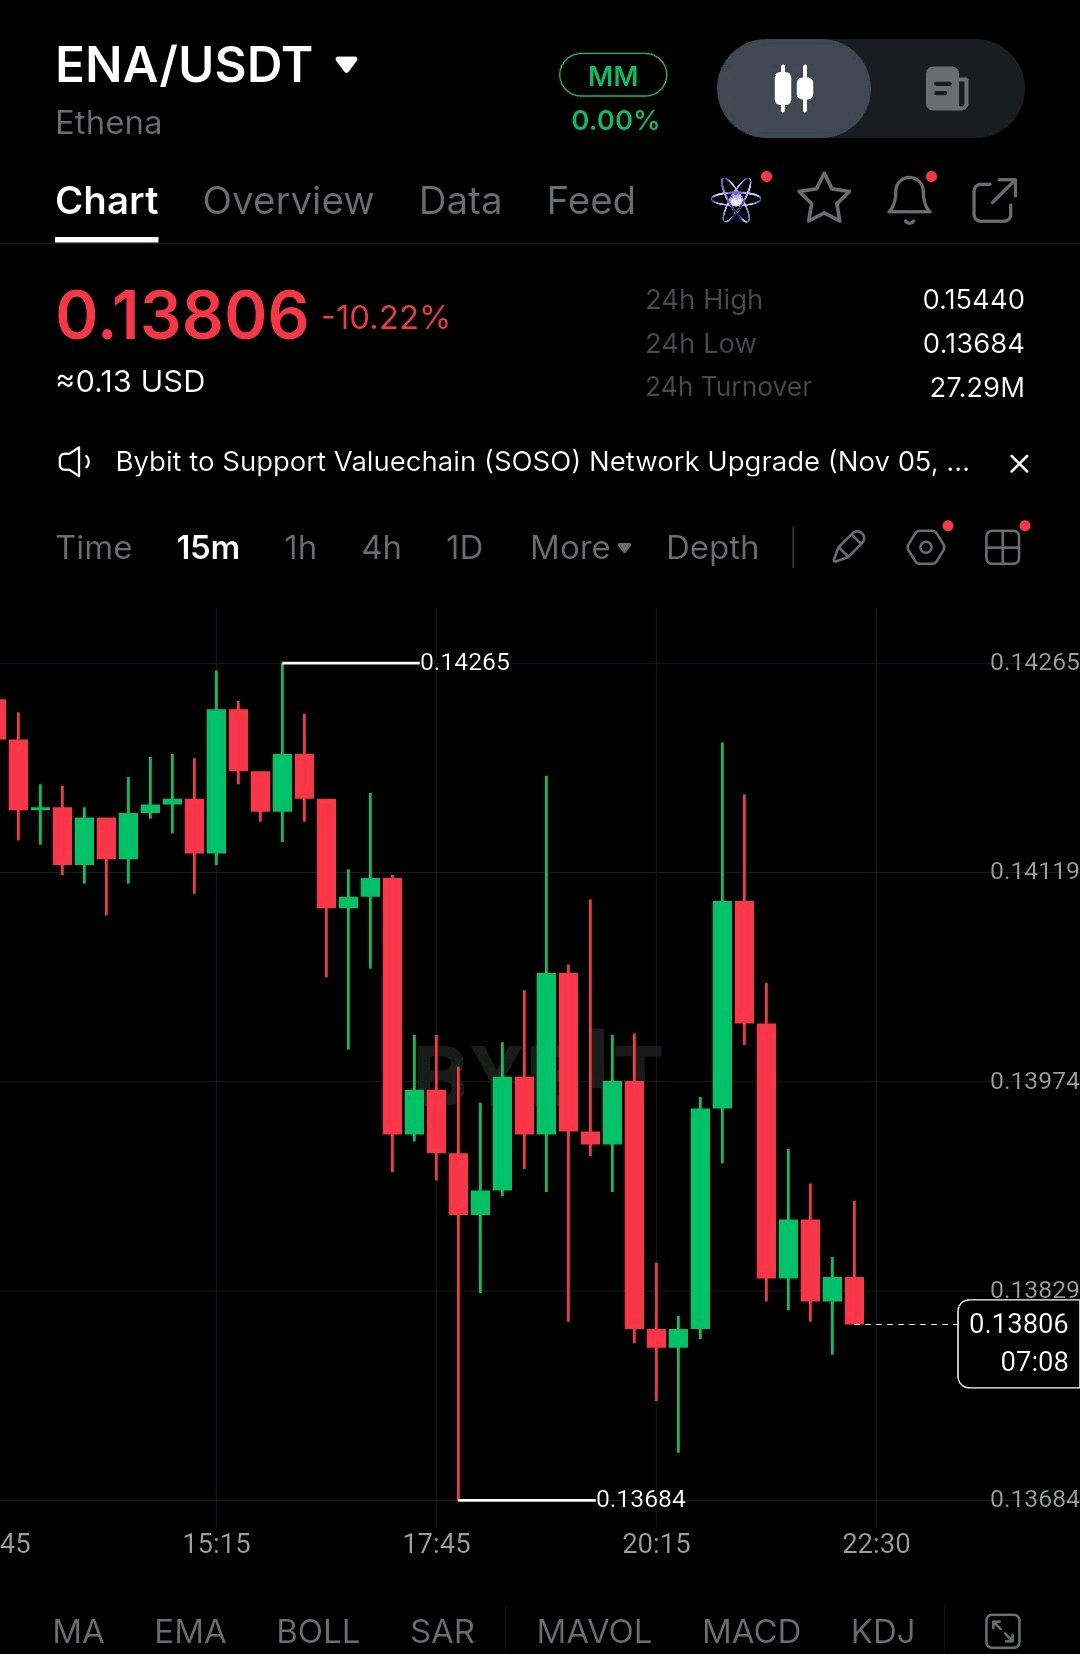
O Fee Switch da Ethena foi aprovado, mas não está ativo O ENA continua a deslizar, apesar de ter acabado de vencer a sua votação de governação mais importante. Estava a 0,136 $ a 13 de novembro, uma queda de 19,19% nos sete dias anteriores. A governação aprovou um fee switch a 2 de setembro que permanece inativo até que a média de oferta de 14 dias do USDe exceda os 7,5 mil milhões de dólares. A Ethena acumulou 1,04 mil milhões de dólares em receitas cumulativas e, até agora, nada disso foi direcionado para os detentores de ENA. Esta é a primeira ligação formal entre o fluxo de caixa e o token, mas é condicional e ainda não foi cumprida. O valor principal também é enganador. Os 95% aplicam-se à receita líquida depois de esta chegar à Fundação, e o primeiro patamar captura apenas 5% da receita bruta do protocolo. A taxa aumenta para 10–25% à medida que a oferta atinge os 10–25 mil milhões de dólares. O elo perdido: O USDe estava em cerca de 4,71 mil milhões a 16 de outubro, pelo que precisava de um crescimento de cerca de 59% para atingir o gatilho. Atingiu o pico perto dos 15 mil milhões de dólares em outubro de 2025. Até que a oferta recupere, o crescimento do produto pode continuar enquanto o ENA não captura nada. Pressão, entretanto: Cerca de 275 milhões de ENA foram desbloqueados a 1 de novembro, e há relatos de que uma alocação de 142,9 milhões de ENA foi movida para a Coinbase. Os valores de desbloqueio variam entre os diferentes trackers, por isso verifique-os. Caso otimista (Bull case): O mecanismo é credível, a oferta já foi mais elevada anteriormente e a queda pode já ter precificado os vendedores. Caso pessimista (Bear case): O gatilho depende de um produto orientado para o rendimento que encolheu quando as condições mudaram, e o preço está abaixo das suas médias de 7, 30 e 90 dias. A minha opinião: O ENA é agora uma opção sobre o USDe recuperar escala. Eu não trataria a aprovação como um preço mínimo. A observar: - A média de 14 dias da oferta de USDe face aos 7,5 mil milhões de dólares - Receita líquida para a Fundação - Entradas em exchanges por parte de grandes detentores - O lançamento do Ethena X Se a oferta de USDe não estiver a crescer, a recompra é apenas uma história. #ByXIMPACT $ENAUSDT
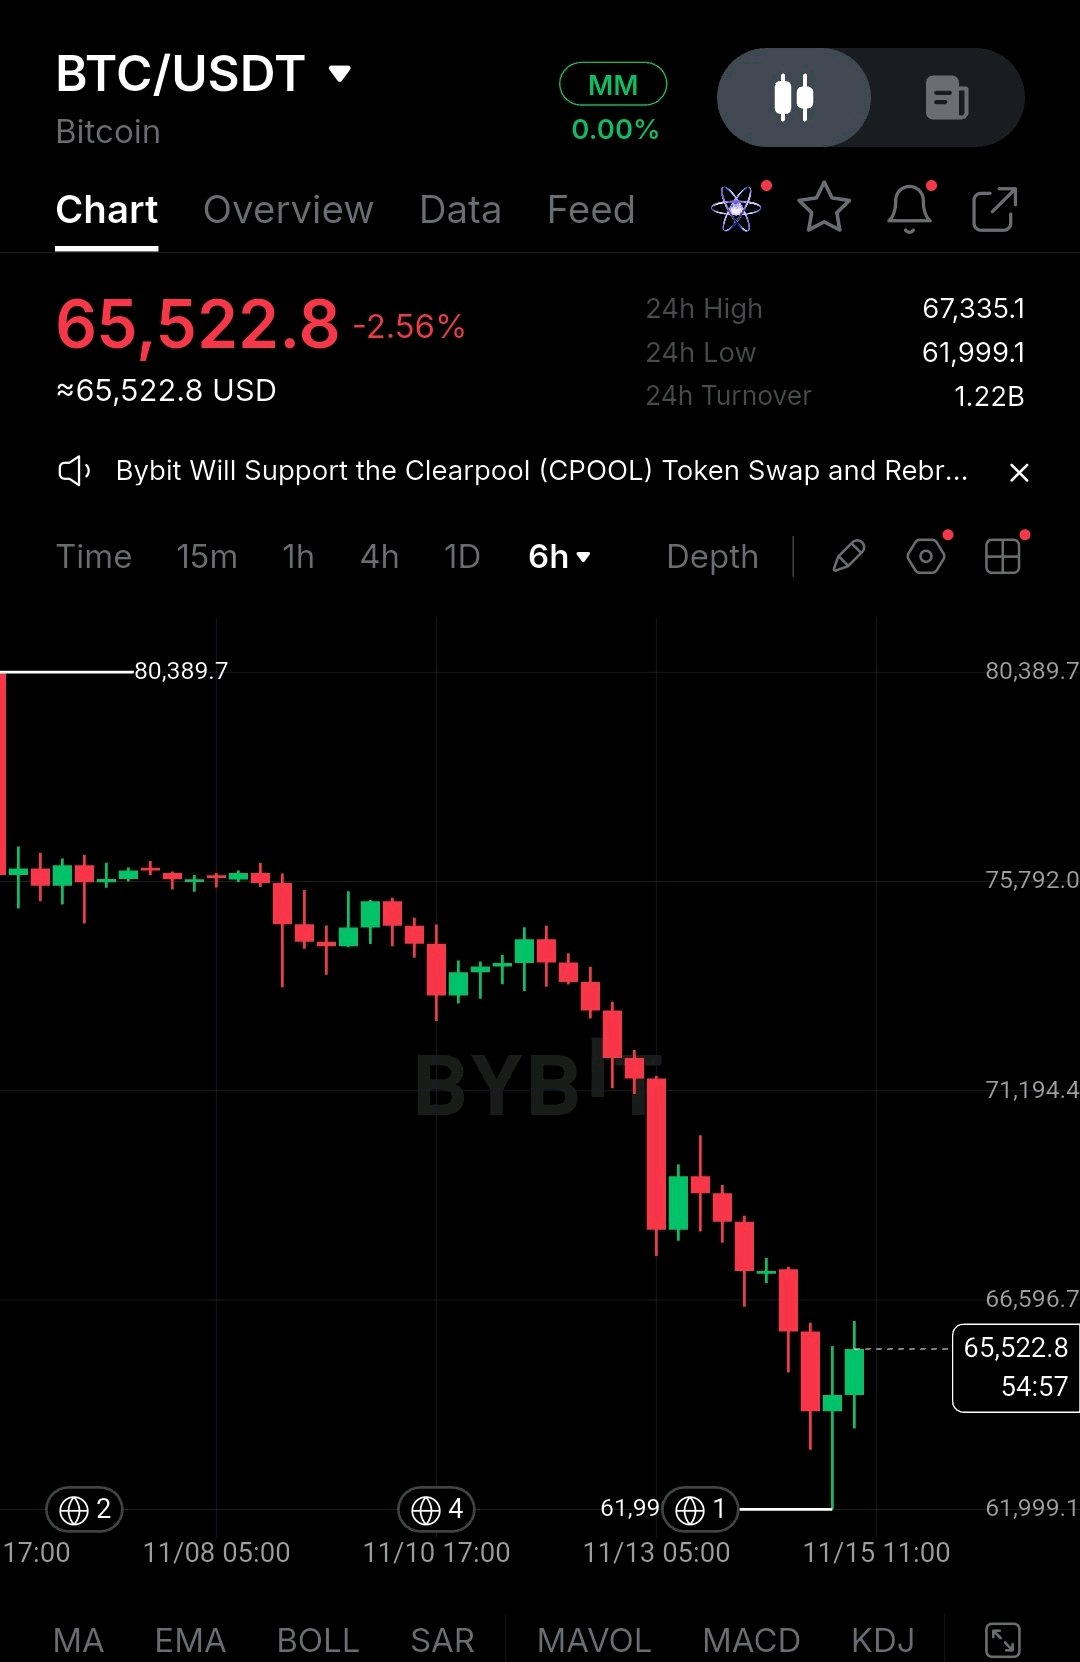
Bitcoin Just Lost the Marginal Buyer It Spent Two Years Building Bitcoin is near $65,500, down about $15,000 in roughly a week. The drop matters less than what's behind it: spot ETFs, corporate treasuries, and leveraged traders are all pulling back at once. What changed. The bull case rested on structural buyers: ETFs and treasury companies like Strategy. In November, US spot ETFs saw roughly $1 to $2 billion in outflows (figures vary by source). A hotter inflation print, December rate-hike bets, a strong dollar, and a tech sell-off drove it, and liquidations amplified the fall. Bitcoin is trading as a macro asset, not a hedge. Value accrual. Supply is capped at 21 million and issuance is fixed, so price absorbs every demand shock. Strategy shows the fragility. It holds 850,364 BTC at an average cost of about $75,456, which leaves it roughly 13% underwater (my calculation). It sold 5,552 BTC in Q3 and recently spent more on preferred-stock buybacks than on coins. The missing link. ETF and treasury demand is pro-cyclical. It flows in when prices rise and out when they fall, so it is not a permanent floor. Catalysts. Watch the December Fed decision, ETF flow direction, Strategy's weekly filings, and the roughly $75,600 short-term holder cost basis, which could act as resistance. Counterargument. Liquidation selloffs often mark exhaustion, and Bitcoin has recovered from the low $60,000s before. If the Fed holds and the dollar softens, the pressure could ease quickly. My view. The scarcity story is intact, but the institutional-demand story was overstated. I'd monitor ETF flows, Strategy's buying or selling, the $75,600 level, and the dollar and yields. Bitcoin's supply is fixed, but its demand never was. #ByXIMPACT $BTCUSDT
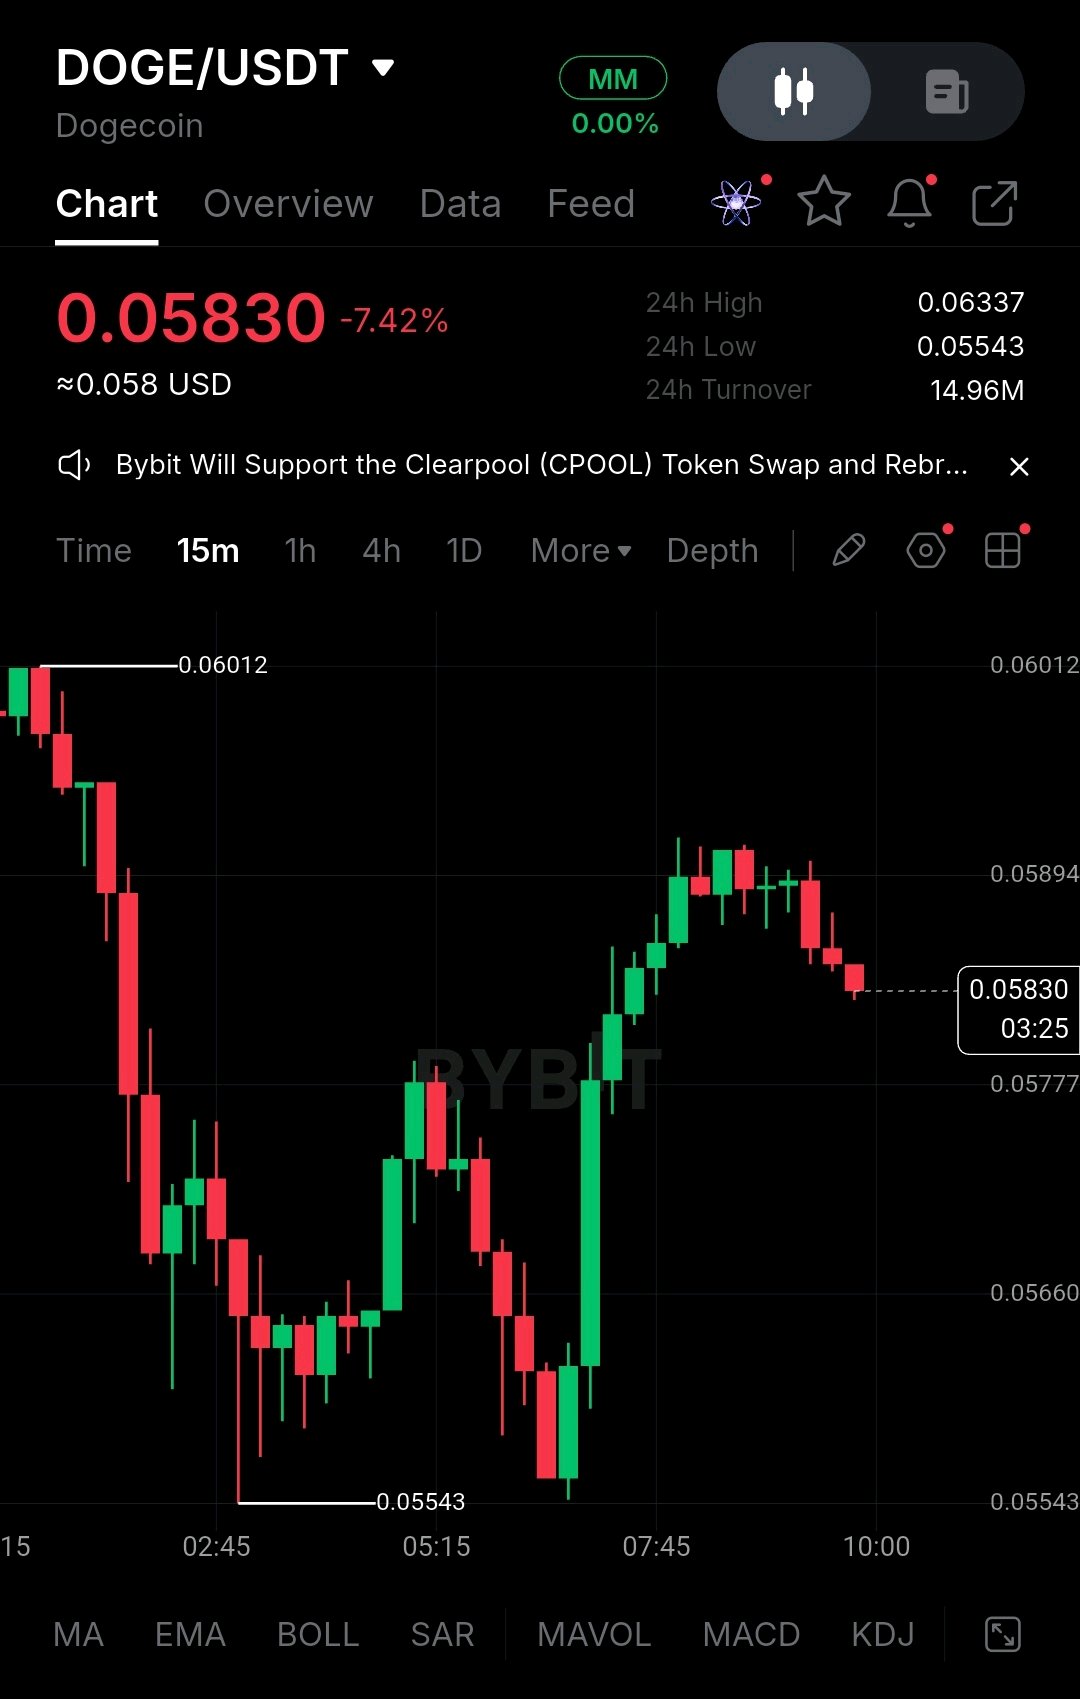
Dogecoin Just Fired Its Wall Street Strategy. Does the Token Benefit? The biggest recent Dogecoin story is not the price, even with DOGE near $0.058 on Bybit. It is the unwinding of the institutional structure built around the coin. On October 19, the Dogecoin Foundation ended its exclusive license with House of Doge, which had billed itself as its "official corporate arm." Two days later the Foundation named Dogecoin Labs (MyDoge, DogeOS, Such App) as its new commercial partner. House of Doge's CEO and CFO then resigned, Nasdaq suspended its shares on November 3, and 21Shares ended its services agreement with it on November 5. The ETF channel was never large, and it has stalled. The two remaining US spot funds have reported no flows since October 14. Together they hold about $10.7 million, roughly 0.11% of DOGE in circulation, and Bitwise's fund was liquidated. The Foundation seems to have concluded the Wall Street route isn't delivering, and the focus is now DogeOS, an EVM-compatible zero-knowledge rollup. It has been on public testnet since September 30, uses DOGE for fees, and has no mainnet date, though its CEO called launch "very, very close" on November 11. The problem is value accrual. DOGE is uncapped, with 10,000 new coins per block, about 5 billion a year, or roughly 3.2% inflation on about 154 billion circulating. There is no burn and no staking, and fees are a rounding error next to the subsidy. DogeOS makes DOGE the gas token, but gas demand tracks transaction counts, not value locked, and the sequencer is currently permissioned, so fee revenue goes to its operators. Adoption of the app layer and demand for the token are different things. Trust is also a concern. Dogecoin doesn't verify DogeOS's proofs, so the bridge relies on a validator majority plus a trusted execution environment signer. The opcode that would fix this, OP_CHECKZKP, is proposed but not implemented. The bullish case is that a clean break from a failed corporate wrapper, plus a Foundation-backed app stack, could finally give the token a use beyond speculation. The bearish case is the market's own data. On-chain volume fell about 37% from mid-October to early November, DOGE hit its lowest level since 2023, and the governance churn at House of Doge isn't reassuring. My view is that Dogecoin has swapped a story it couldn't deliver for one it hasn't yet earned. I'd watch four things: a DogeOS mainnet date and security model, DOGE fees actually paid on the network, progress on native proof verification, and whether on-chain activity stabilizes. #ByXIMPACT $DOGEUSDT
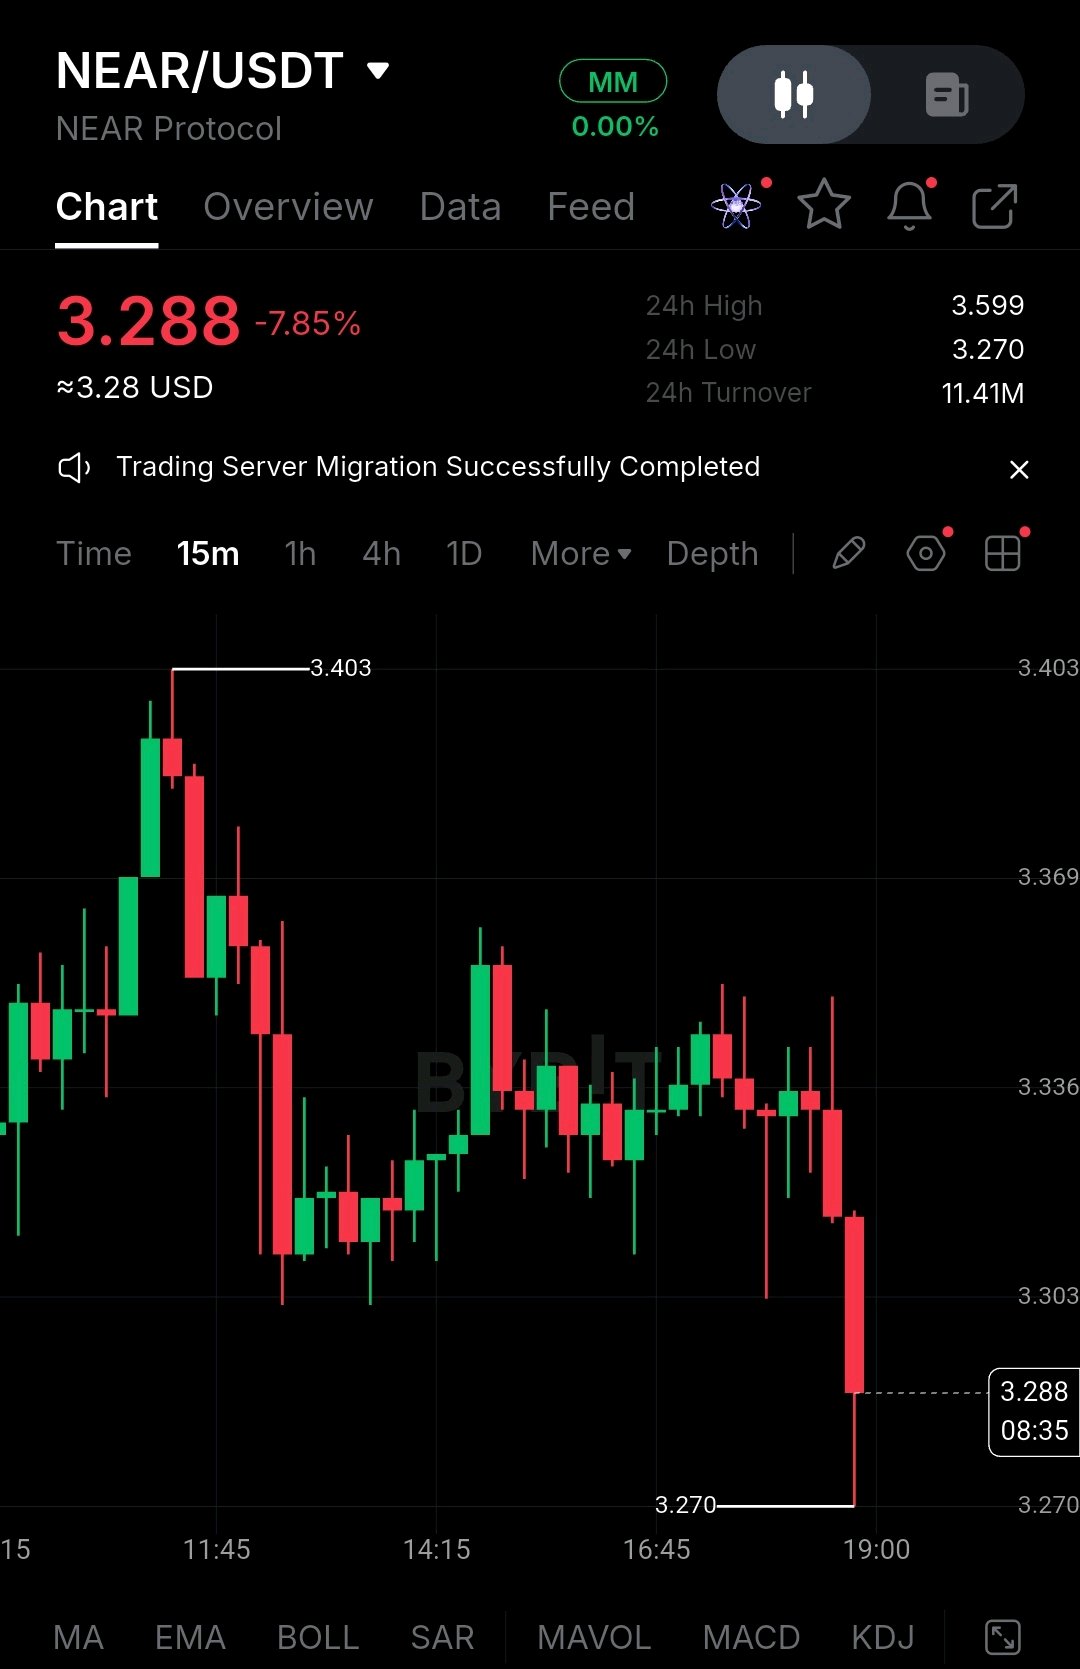
A NEAR acabou de votar para pagar menos aos seus stakers. A tese do seu token depende agora de 'Intents' A NEAR está a reduzir a sua própria inflação pela segunda vez em cerca de um ano. A 2 de novembro, a House of Stake aprovou a HSP-029, que reduz a taxa máxima de emissão anual de 2,5% para 1,6% ao longo de 24 meses. Ainda não é vinculativo. Ainda necessita de uma revisão do Conselho de Segurança, um período de carência de 90 dias e uma atualização dos validadores. Interpreto isto como uma mudança estratégica: menos diluição, com a segurança financiada mais por receitas. Essa ligação às receitas é o interruptor de taxas dos 'Intents', ativo desde 23 de fevereiro de 2026. Os 'Intents' geriram cerca de 10,4 mil milhões de dólares em volume no terceiro trimestre, com mais de 52 milhões de dólares em taxas acumuladas e mais de 8 milhões de dólares capturados para recompras. Juntas, as duas alterações transformam a NEAR de uma layer-1 com rendimento de staking numa camada de liquidação cujo token obtém uma quota das receitas. A diferença reside no montante que a NEAR retém. Apenas cerca de 8 milhões de dólares dos 52 milhões em taxas tornaram-se captura de recompra, e a taxa de captura de 30 dias caiu de 30,5% para 28,4%. As recompras também não reduzem a oferta a menos que os tokens sejam queimados. A oferta ainda cresceu cerca de 2,69 milhões de NEAR nos 31 dias até 22 de outubro. Pela minha leitura, a compensação é real, mas parcial. O contra-argumento é a economia dos validadores. Uma estimativa indicava que os pools de validadores autofinanciados poderiam cair de 170 para 146 a um preço de 4,30 dólares, e a NEAR negoceia agora abaixo disso. A concentração é outro risco: uma análise de inícios de setembro situava os pares relacionados com ZEC em quase 40% do volume de 'Intents'. E o argumento da IA sofreu um golpe quando a NEAR AI revelou uma violação que expôs informações de conta de cerca de 100 utilizadores e dados de 18 agentes de IA. A minha posição: credível, mas inacabado. Esteja atento a quatro aspetos: - Taxa de captura e receitas do protocolo em comparação com a nova emissão. - Se a NEAR comprada é queimada, bloqueada ou apenas mantida. - Número de validadores após a atualização. - Se o volume de 'Intents' se diversifica para além do ZEC. A NEAR pode imprimir menos, mas só se torna mais valiosa se o que ganha crescer mais depressa do que o que distribui. #ByXIMPACT $NEARUSDT
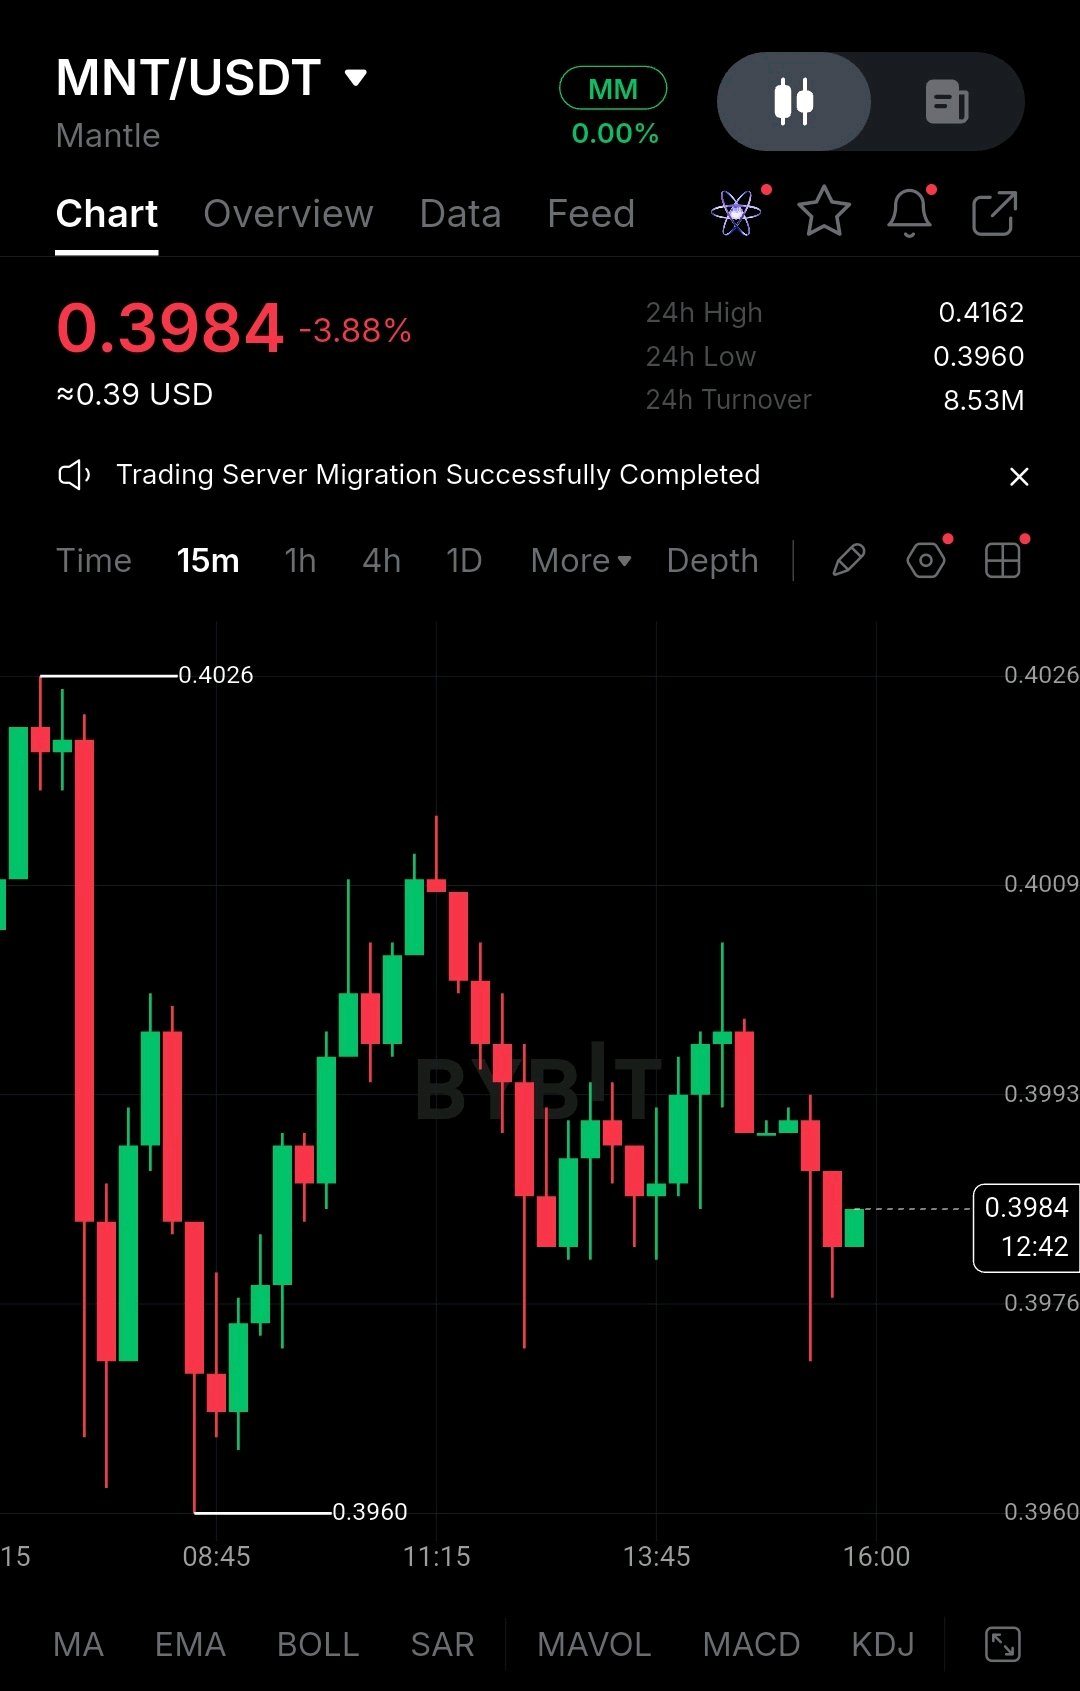
A Mantle tem 20x mais ativos tokenizados. Os detentores de MNT não repararam. A Mantle reportou 1.473 ativos tokenizados a 25 de setembro, acima dos 71 no início de 2026, com um Valor de Ativos Distribuídos de 476,1 milhões de dólares, um aumento de 109,73% em 30 dias. No entanto, o MNT negoceia perto de 0,40 dólares, uma descida de cerca de 3,9% hoje e bem abaixo da área dos 0,48 dólares do início de novembro. Esse fosso é a história. A Mantle mudou a sua estratégia de uma L2 de uso geral para uma camada de distribuição para ativos tokenizados, com as ações xStocks, um ETF da Franklin Templeton e o USDG da Paxos agora ativos. O antigo motor DeFi, contudo, desvaneceu-se. O capital na chain subiu para cerca de 705 milhões de dólares em abril e estava perto dos 99 milhões de dólares em meados de outubro. O valor dos ativos é também auto-reportado pela Mantle. O problema chave é a ligação em falta entre a adoção e o token. O MNT paga as taxas de gas e detém direitos de governação, e a Bybit oferece descontos nas taxas para pagamentos em MNT. Mas os ativos tokenizados podem liquidar na Mantle sem que os seus detentores comprem MNT alguma vez. Uma análise independente concluiu que não houve qualquer recompra no mercado aberto, com base num único snapshot do final do verão. A oferta aumenta a pressão: cerca de 3,30 mil milhões dos 6,22 mil milhões de MNT estão em circulação, e a governação pode autorizar nova emissão. A tesouraria foi reportada em 2,25 mil milhões de dólares, mas cerca de 72% é o próprio MNT, pelo que encolhe quando o token desvaloriza. Os catalisadores são, na sua maioria, de governação. A MIP-35 propõe um limite de orçamento central de 150 milhões de MNT para 2026-27 e foi reportada na fase de discussão. Uma pré-proposta sugere uma queima (burn) de 3-8% da tesouraria. Uma queima reduziria o excesso de oferta, mas não criaria um comprador. O cenário otimista (bull case) é que um local real para ativos tokenizados possa eventualmente gerar procura de gas e um prémio. O cenário pessimista (bear case) é que o número de ativos é o que os projetos reportam antes de conseguirem mostrar receitas. A minha opinião é cautelosa: estratégia credível, mas sem ligação ao token comprovada até ao momento. Estaria atento a se o Valor de Ativos Distribuídos se mantém, se o capital on-chain recupera, ao resultado da MIP-35 e a qualquer divulgação de taxas ou recompras. A Mantle está a construir o local. A questão em aberto é se o token detém alguma parte disso. #ByXIMPACT $MNTUSDT
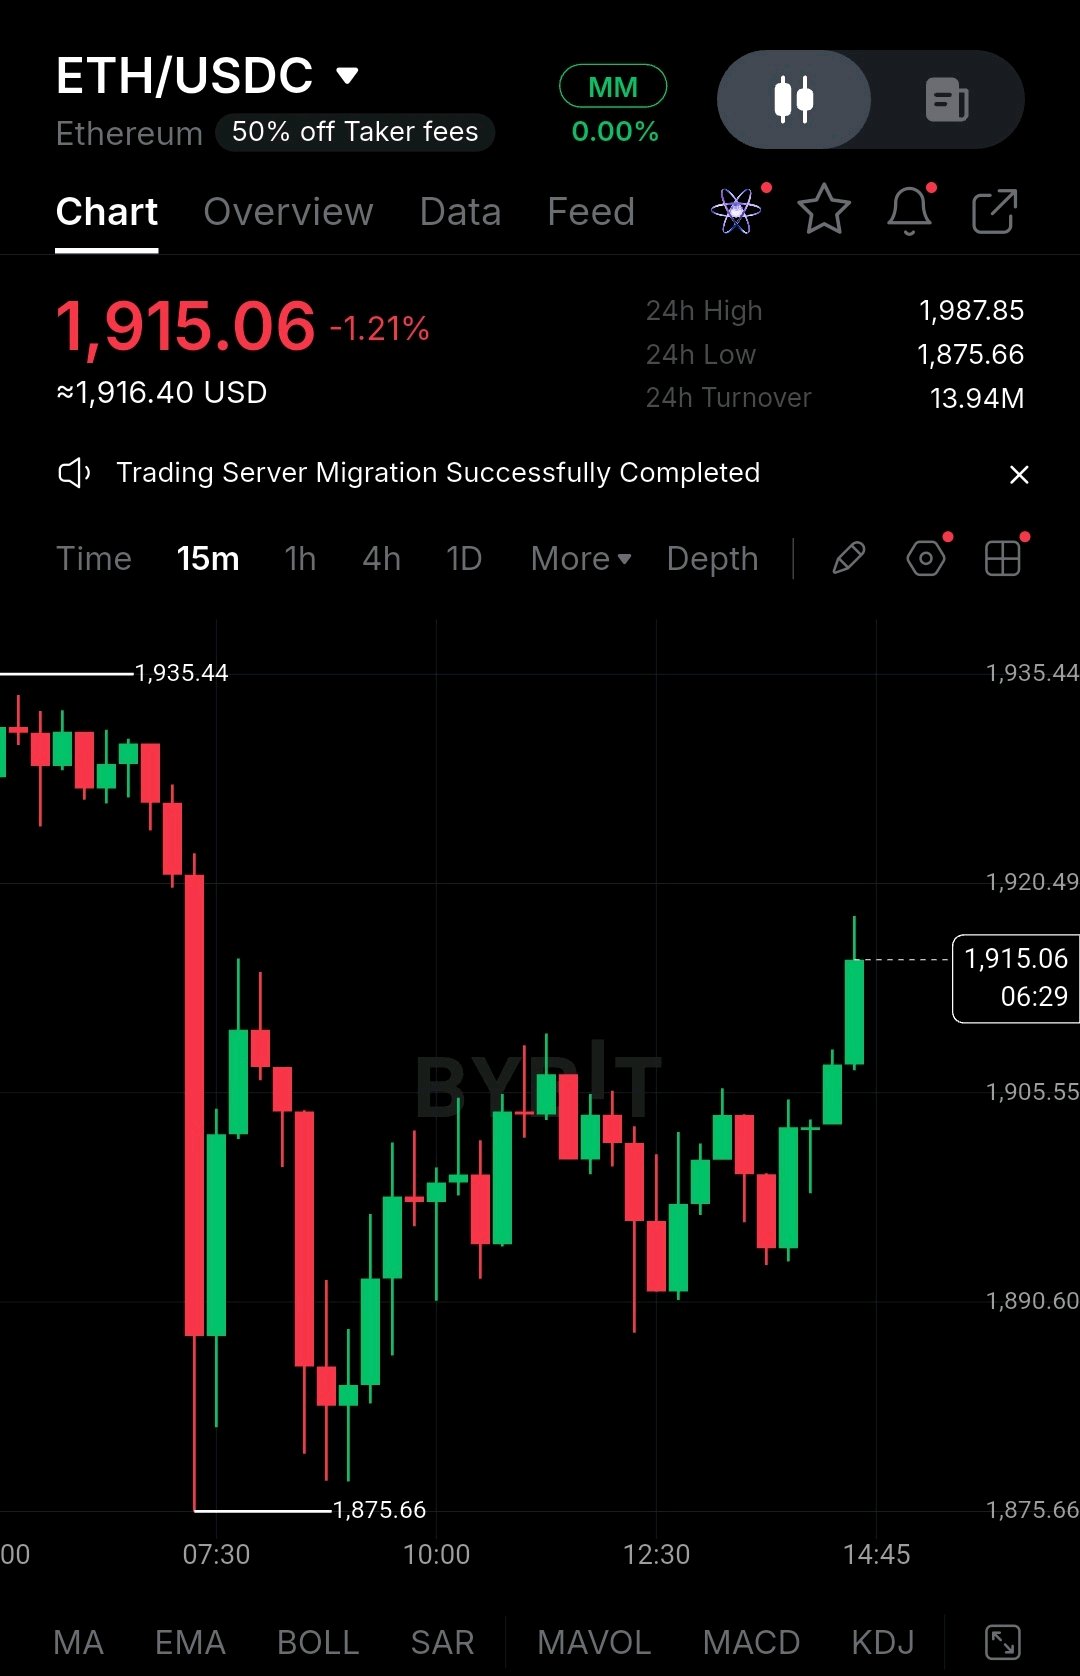
Ethereum's Upgrade Is Stalled, and the Burn Problem Is Bigger Ethereum issues thousands of new ETH every day and burns almost none. One tracker showed about 2,970 ETH issued daily against roughly 80 burned in mid-October, with supply up 0.82% over the year. Other trackers quote lower issuance, so treat exact figures with care, but they all point the same way. That gap is the backdrop to ETH sliding toward $1,900, and to a stalled upgrade meant to fix the network's economics. What changed. Glamsterdam is the next hard fork, aimed at higher L1 throughput. It went live on the Sepolia testnet on October 6, 2026. The Hoodi testnet fork, planned for October 26, was then put on hold. An October 13 ChainSecurity report found that EIP-8037 and EIP-8038 can change how existing contracts behave when an external call runs low on gas. The Foundation said on November 9 that it had four reports of deployed contracts that could break. Audits are due before November 16, and a November 19 call could revise the specs. No mainnet date exists. Why it matters for ETH. The bull case has leaned on Glamsterdam to win back activity from L2s and rival chains. A slip removes the nearest hard catalyst while ETH is down about 16% in November and roughly 32% year to date. The missing economic link. A higher gas limit lowers the base fee for the same demand, and a lower base fee burns less ETH. So the upgrade only helps the token if cheaper blockspace draws enough new activity to more than offset the lower unit price. That is an unproven bet. Adoption on Ethereum is not the same as demand for ETH. Catalysts. The audit reports, the November 16 and 19 developer calls, a new Hoodi date, then a mainnet date. On flows, U.S. spot ETFs took in $2.36 million on November 13, ending six straight outflow sessions. One day is not a trend. The counterargument. Catching breakage in audits and on testnets, rather than on mainnet, is the process working. Staking is near records, and net supply growth under 1% is small next to pre-Merge issuance. The risk is further scope cuts that leave the upgrade smaller than promised. My perspective. The delay is a timing risk, but the burn gap is the thesis risk. I'd watch the November 19 outcome, daily burn versus issuance, multi-week ETF flows, and the validator exit queue. Ethereum doesn't lack adoption. It still has to prove that adoption pays the token. #ByXIMPACT $ETHUSDT
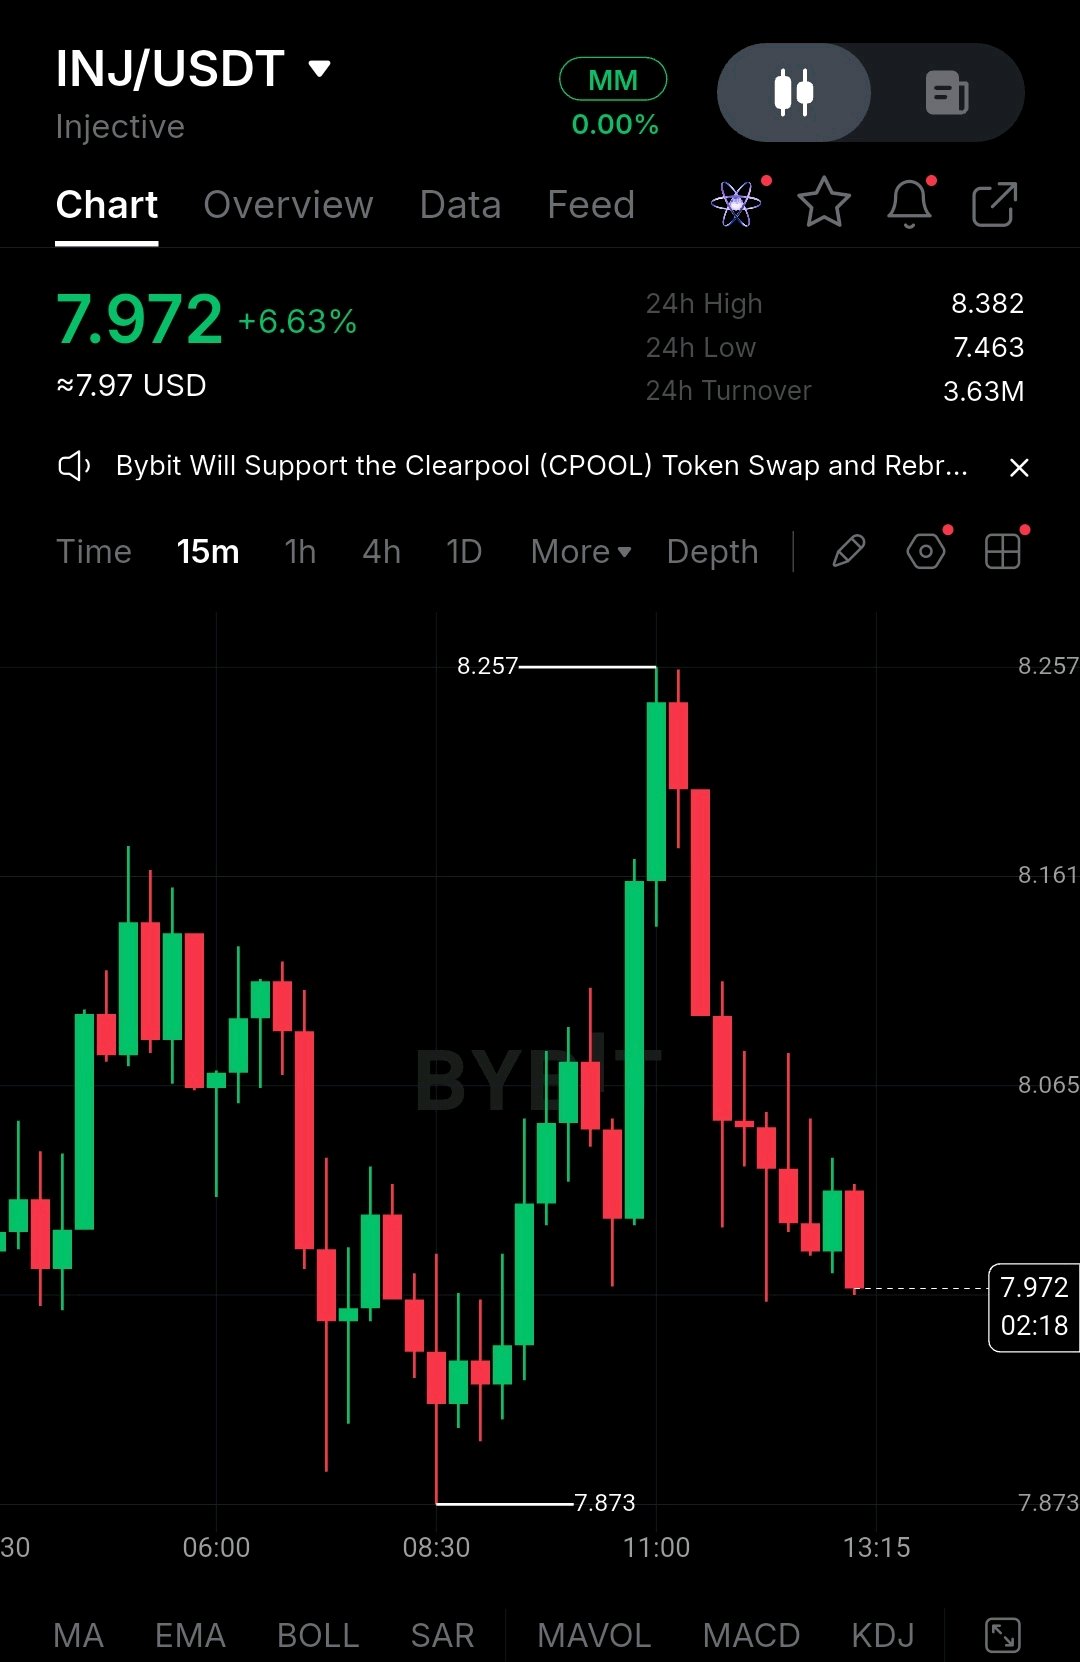
A Injective construiu a porta para Wall Street. Será que a INJ detém a portagem? A 2 de novembro, a Injective lançou o Institutional Rail. Os bancos e empresas enviam transações diretamente para a mempool de um validador empresarial para inclusão prioritária no bloco seguinte. Três dias depois, o ETF de INJ em staking da Canary (INJC) começou a ser negociado na Nasdaq. A estratégia é clara: a Injective quer ser infraestrutura financeira regulada. O Rail é real, mas o seu alcance ainda não foi comprovado. Está em produção com um grupo selecionado de instituições e o lançamento mais alargado é decidido caso a caso. Não foram nomeados clientes. A oferta de INJ é limpa. Cerca de 99,97 milhões dos 100 milhões da oferta génese estão em circulação. O INJC visa colocar em staking até 90% das suas participações, o que poderá reduzir a oferta líquida. O mecanismo de captura de valor é a recompra e queima mensal: 517.692 INJ queimados ao longo de 14 rondas. Pelas minhas contas, isso dá cerca de 300 mil dólares por mês aos preços atuais, um valor pequeno face a uma capitalização de mercado próxima dos 800 milhões de dólares. O elo perdido é que a utilização institucional não cria automaticamente procura por INJ. Nada do que foi divulgado indica se o acesso ao Rail requer staking ou alimenta a recompra. A atualização Veyra não ajuda: o IIP-717 não tem mecanismo de queima, corte na oferta ou alteração na recompensa de staking. Entretanto, foram negociados 12,86 mil milhões de dólares on-chain durante o último ano, mas a taxa de comissão não foi publicada. Contra-argumento: um ETF é um canal de procura, mas os fluxos de entrada podem desaparecer e as instituições podem utilizar a cadeia sem deterem muita INJ. A minha opinião: A Injective construiu uma boa porta para as instituições. A tese depende de saber se essa porta tem uma portagem e se a portagem reverte para a INJ. A observar: volume da recompra mensal, qualquer taxa do Rail ou requisito de staking, ativos do INJC e quota em staking, e clientes nomeados do Rail. #ByXIMPACT $INJUSDT
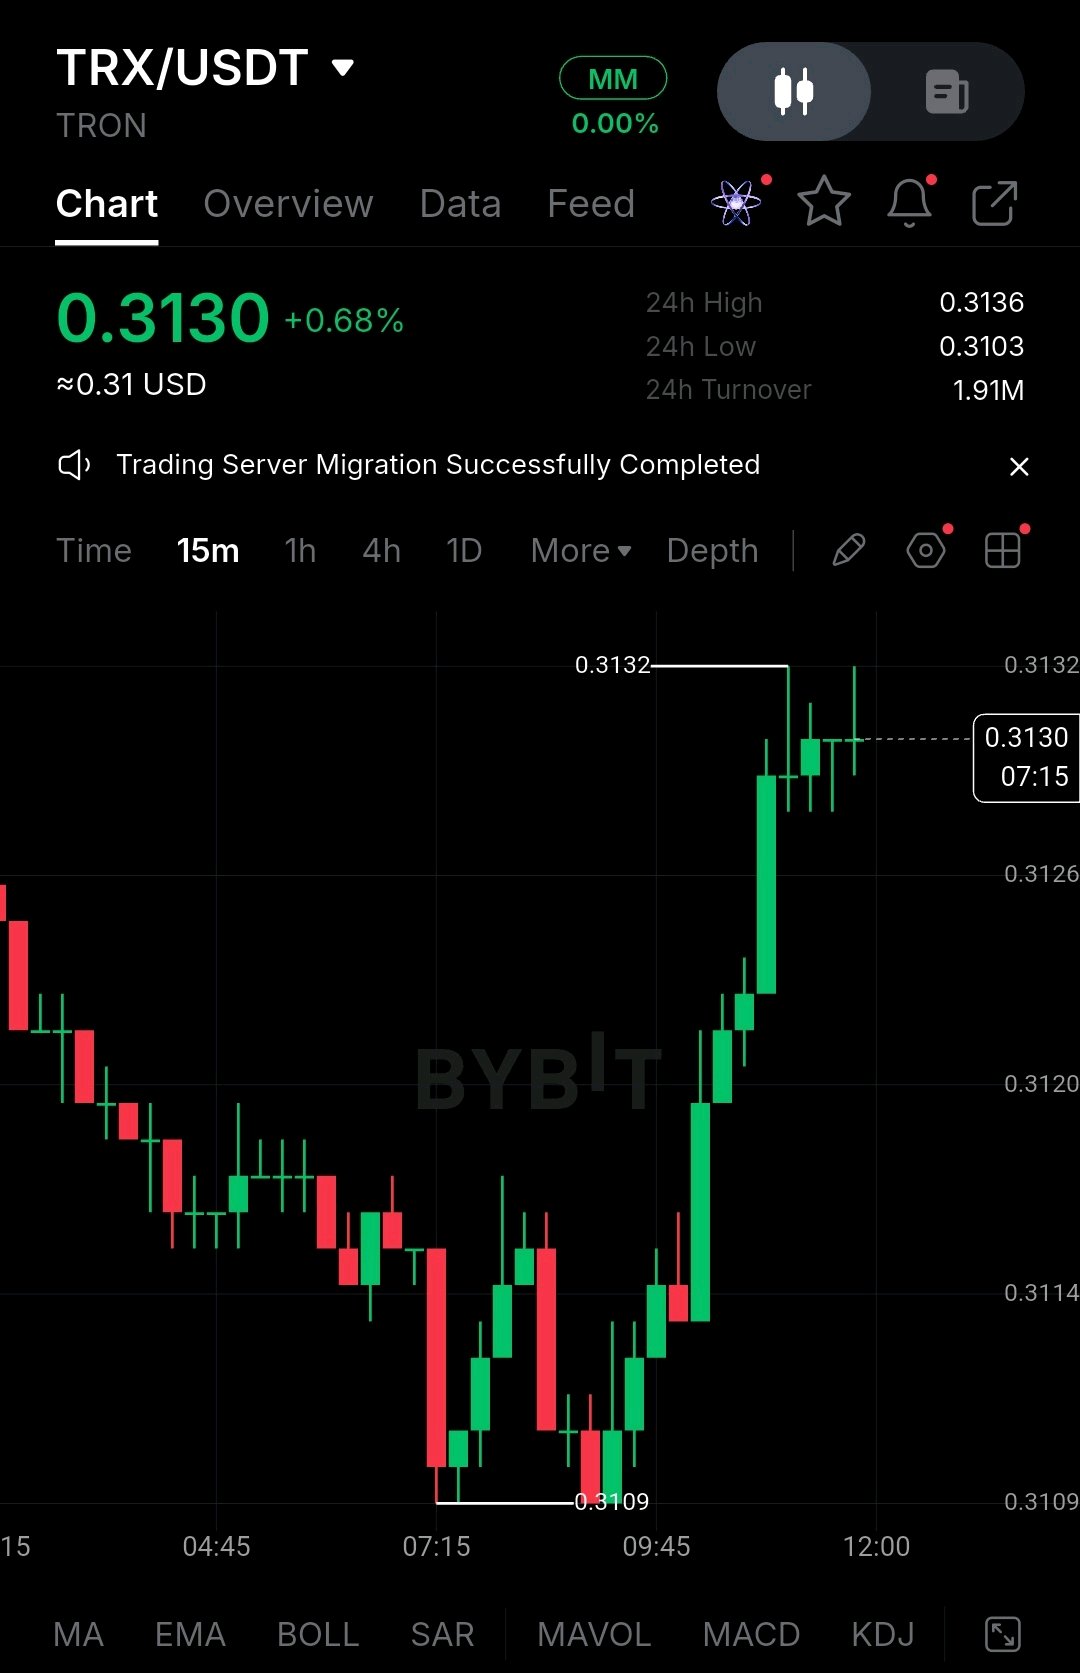
TRON Settles Trillions in Stablecoins. How Much of That Does TRX Keep? For 108 straight days, from July 1 to October 16, TRON issued more TRX than it burned, even as it settled a record $2.21 trillion in stablecoin payments in Q3. The network keeps winning while the token keeps diluting, and I think that gap is the story. The adoption is real. CoinDesk Research, in a report commissioned by Tron, puts USDT on TRON at about $92.7 billion, roughly half of all USDT. The token side is weaker. In Q3 about 360 million TRX were issued and about 234 million burned, a net gain near 126 million. The dilution is small, but it points the wrong way. The cause is fee design. TRX is burned only when users pay fees in TRX. Paying through staked or rented energy burns nothing. Messari tied the revenue reset to an August 2025 governance fee cut. Cheap USDT transfers are the product, so usage does not automatically become scarcity. Fresh developments add pressure on both sides: - Governance: Tron Inc. became the 27th Super Representative on October 18. Any future vote on rewards or fees now has a corporate holder at the table. - Treasury quality: Tron Inc.'s Q3 profit rested mostly on a $16.33 million valuation gain, against an operating loss of about $573,000. It also filed a $200 million at-the-market share offering to fund TRX purchases. - Overhang: The Binance hack attacker swapped 234 million USDT into TRX and, per Elliptic's October 31 count, still held about 475 million TRX. TRX cannot be frozen the way USDT can. My view: TRON's moat is distribution, not token design. Adoption is not the same as demand for TRX, and so far the evidence says the second hasn't followed the first. What I would watch: - Net issuance versus burn - Any vote on block rewards or energy pricing - Whether Tron Inc. can keep buying without heavy share issuance - Movement of the attacker's remaining TRX TRON has built the best stablecoin road in crypto. Until TRX holders can show they collect a toll on it, the token is a bet on governance, not on traffic. #ByXIMPACT $TRXUSDT
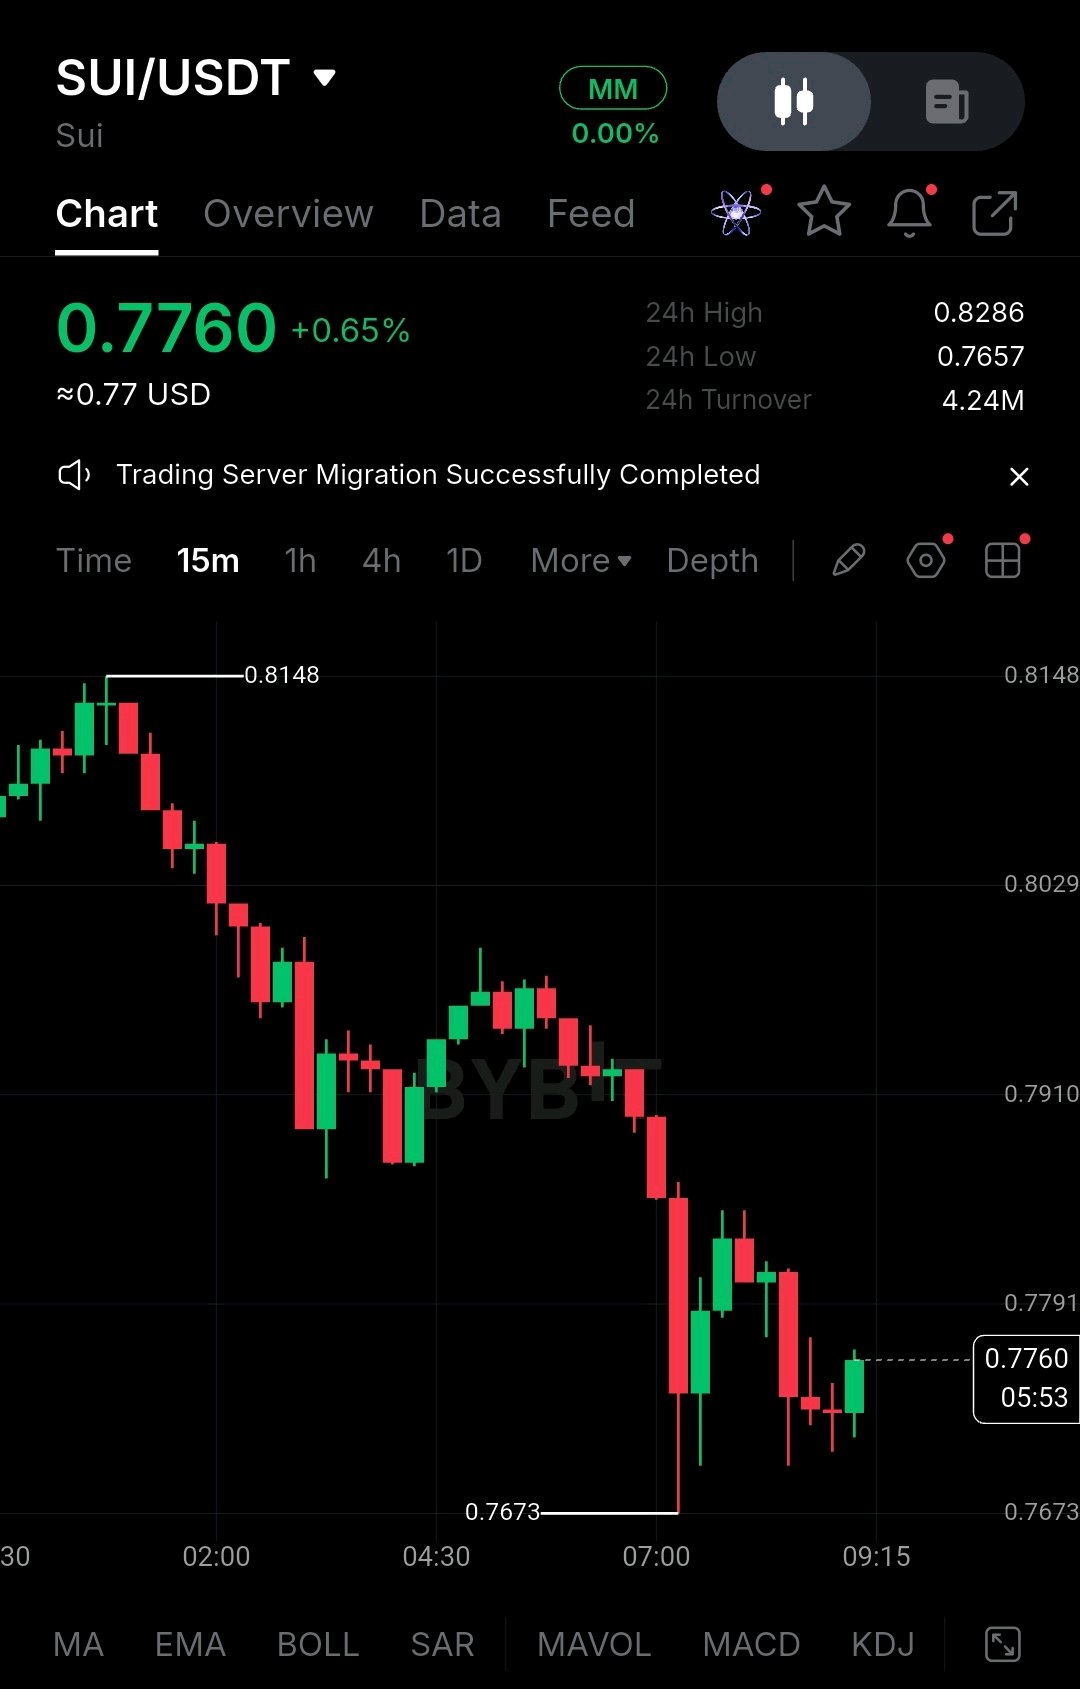
Sui Just Landed Its Biggest Distribution Deal, and the SUI Token Isn't in It Samsung is bringing Sui to what Sui calls 82 million U.S. Galaxy devices, but USDC is the only asset at launch and SUI isn't supported in the wallet. Sui said the integration goes live later this month, and senders won't need to hold SUI at all. This follows a deliberate redesign in 2026. Sui cut gas prices about 5x in April and made stablecoin transfers free at the protocol level on May 20. It also launched USDsui in March, which sends reserve yield into daily SUI buybacks. Revenue is shifting from per-transaction fees to earning on stablecoin balances. Stablecoin supply on Sui hit $537.74M on November 13, up 10.33% in 30 days while the wider stablecoin market shrank 5.34%. The missing link is that 68.5% of that float is USDC, whose reserve yield goes to its issuer, not to Sui. Samsung's users will hold USDC, so as far as the disclosed model shows, that float earns the network nothing directly. Adoption is not the same as token demand. Supply adds pressure. About 4.139B of 10B SUI circulates, and roughly 13.15M unlocked on November 1, about $10M at today's ~$0.78 (my arithmetic). Sui doesn't burn tokens, and bought-back SUI is redistributed to ecosystem partners rather than destroyed. Published buybacks run in roughly $2,000 tranches. At July's pace of about $7,300 in daily yield, a month would be around $220K, a small fraction of the unlock (my arithmetic). The counterargument is real. DeFi TVL fell over 22% in a month to about $417M, Phantom dropped Sui support in September, and the Suiet and Suiball wallet projects are shutting down. Bugs in the 1.72 release caused over 15 hours of outages in late May. Gasless transfers shipped in that same release, though the sources don't say they caused the outages. My view is that Sui is building a credible payments business whose link to the token is still thin. I'd watch four things: - The share of native stablecoins versus USDC in the float. - Daily buyback dollars compared with monthly unlocks. - Samsung usage after launch. - Gas demand outside stablecoins. Sui made its network free to use, and the open question is whether that makes the token valuable or just the network popular. #ByXIMPACT $SUIUSDT
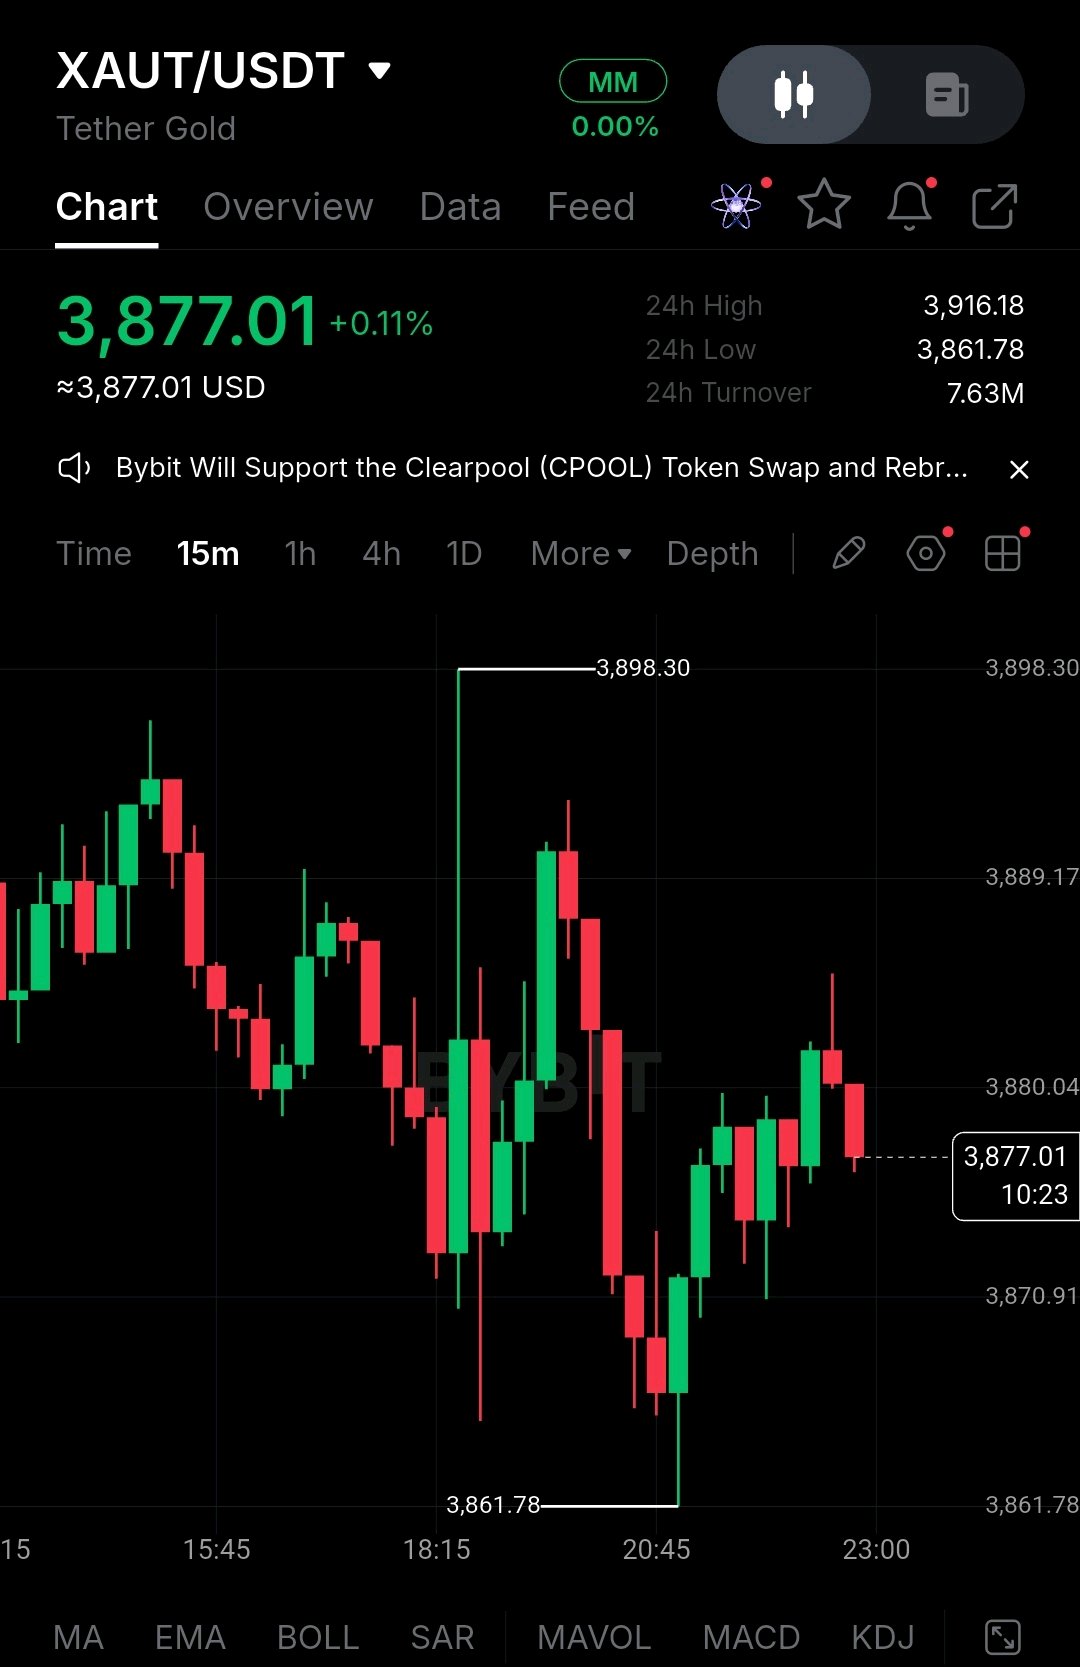
A Auditoria Prova que o Ouro Existe. Não Prova que os Detentores de XAUT Capturam o Crescimento. A 12 de novembro, a KPMG US emitiu um parecer sem reservas sobre as contas de 2025 da TG Commodities, a emitente do Tether Gold. A Tether afirma que os auditores contaram fisicamente cada barra. No final de 2025, a emitente detinha 520 089,350 onças de ouro face a 520 089,300 XAUT em circulação, avaliadas em 2,246 mil milhões de dólares. Trata-se de uma verdadeira melhoria de credibilidade, mas cobre o balanço do ano passado, e os números de 2026 continuam a ser atestados publicados pela própria Tether. A maior mudança é a escala. A divulgação do terceiro trimestre da Tether mostra 827 417,63 onças (cerca de 25,7 toneladas) em 2 057 barras armazenadas em cofres suíços. Isto representa um aumento de 59% em onças desde 31 de dezembro de 2025, e o valor das reservas subiu de 2,25 mil milhões de dólares para 3,44 mil milhões de dólares. A Tether também encerrou produtos secundários como Alloy e aUSDT para se concentrar no XAUT. A economia do token é simples. Não existe oferta máxima, nem staking, nem governação. A oferta cresce quando a Tether emite novos tokens com base em novas barras, e o preço segue o ouro. O preço na Bybit, de cerca de 3 877 dólares, situa-se abaixo do máximo desta semana de cerca de 4 130 dólares, e o próprio ouro está cerca de 27% abaixo do seu recorde de janeiro. Eis o elo perdido. A taxa de 0,25% nas compras à Tether e nos resgates reverte para a Tether, e a maioria das fontes indica que não existe uma taxa de custódia contínua. Os detentores não recebem partilha de receitas, pelo que o crescimento das reservas beneficia a emitente, e não a valorização do token. Cerca de 14% da oferta (aproximadamente 118 100 tokens) foi emitida mas não vendida, pelo que parte do crescimento da oferta é inventário da própria Tether. Os catalisadores são indiretos. A Ledn anunciou o suporte a XAUT a 18 de junho, com empréstimos prometidos para "mais tarde este ano". Não encontrei confirmação de que estejam ativos. O ADGM de Abu Dhabi reconheceu o XAUT como uma Mercadoria a Pronto (Spot Commodity) Aceite a 20 de julho, o que abre uma via regulamentada, mas não garante a procura. O contra-argumento é que os detentores apenas pretendem ouro auditado e portátil, e o XAUT oferece isso. Os riscos são o controlo por parte da emitente (incluindo uma função de congelamento), a inexistência de governação e a própria volatilidade do ouro. Classificaria o XAUT como um instrumento de ouro, e não como um token de crescimento. Esteja atento a quatro aspetos: se os empréstimos da Ledn são lançados, o próximo relatório de reservas face ao preço do ouro, se as declarações auditadas são tornadas públicas, e a quota do XAUT face ao PAXG. A auditoria provou que o ouro está lá. A valorização resultante do crescimento da Tether permanece com a Tether. #ByXIMPACT $XAUTUSDT
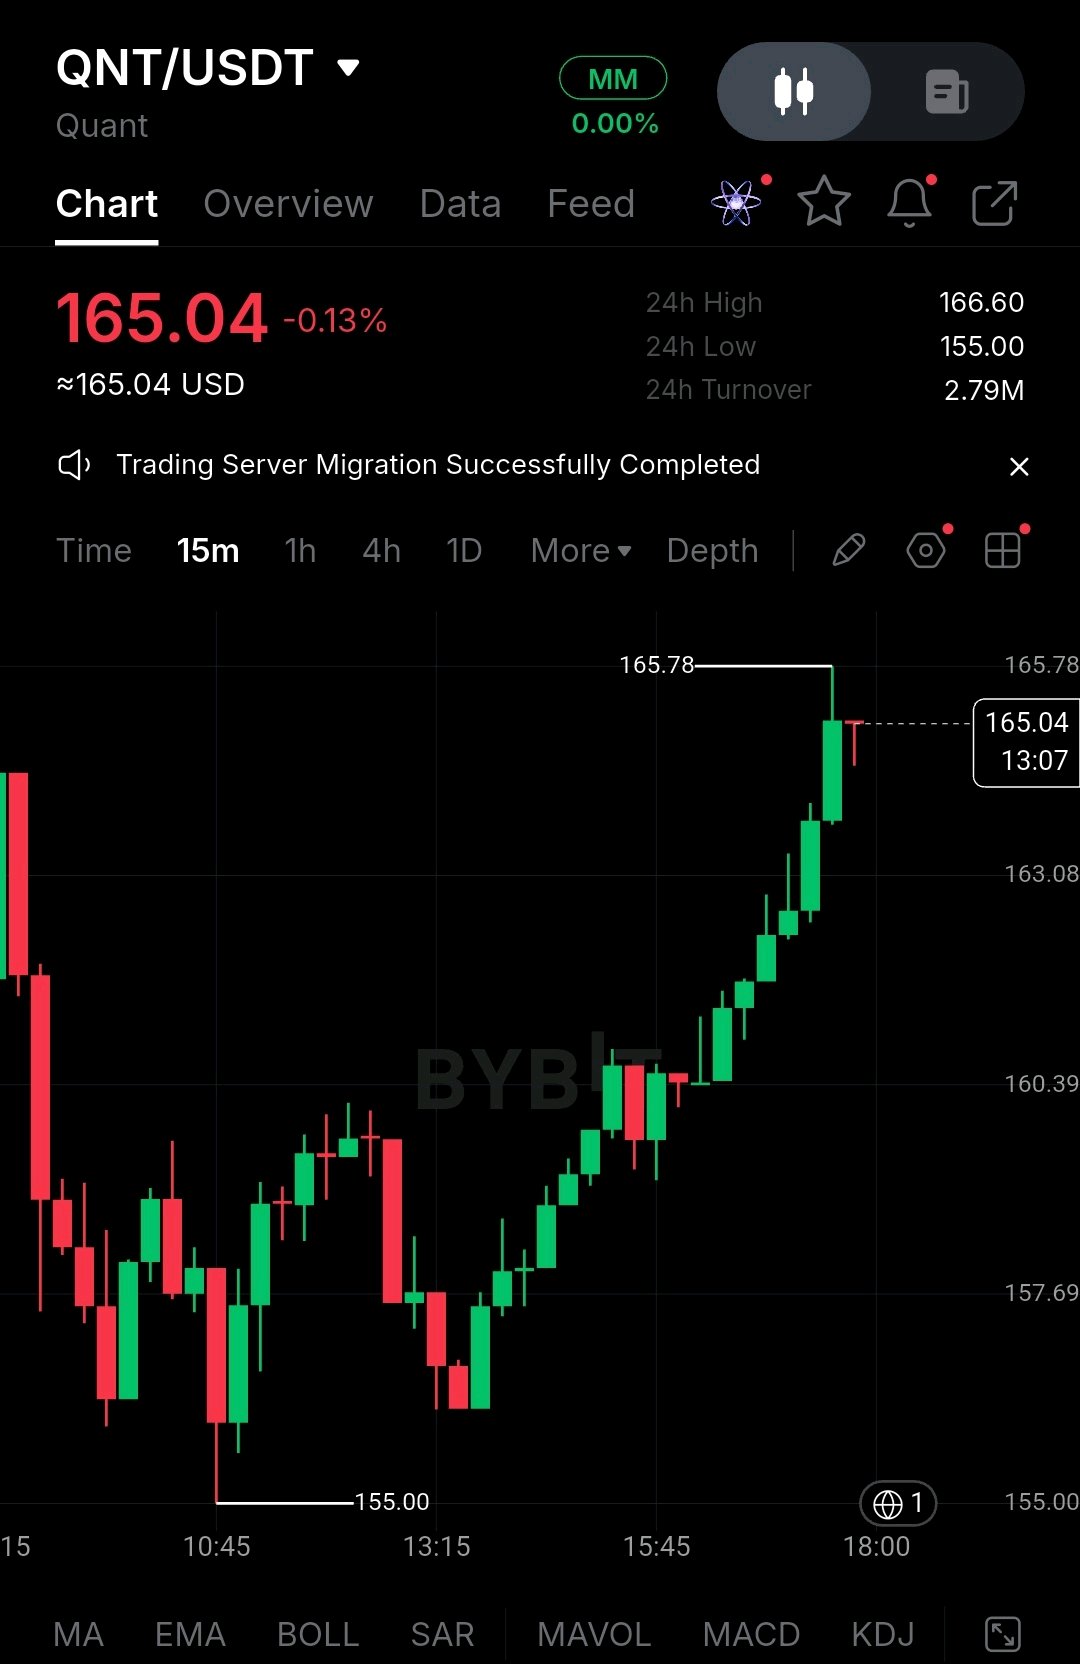
A Quant ganhou o contrato bancário. O token ainda tem de ganhar o argumento. A 24 de setembro de 2026, a The Clearing House, a operadora detida por bancos das redes de pagamentos RTP e CHIPS, escolheu a Quant para fornecer a tecnologia por detrás da sua Iniciativa de Dinheiro On-Chain (On-Chain Money Initiative). O lançamento da rede está previsto para o primeiro semestre de 2027. Não foram divulgados bancos participantes, volumes ou receitas. Não encontrei nada que indique que os bancos tenham de comprar, deter ou pagar taxas em QNT. Este é um verdadeiro passo em frente em relação aos projetos-piloto. Juntamente com a integração Murex (desde março) e o lançamento da mainnet Fusion Rollup (2 de junho), a Quant passa de uma ideia interessante a fazer parte da infraestrutura financeira real. Mas isto valida a empresa, não automaticamente o token. A oferta de QNT está limitada a cerca de 14,6 milhões, com aproximadamente 12,1 milhões habitualmente reportados como em circulação. O documento da Quant submetido à Blockworks em julho de 2026 refere que as taxas de licenciamento podem ser pagas em QNT, que o Fusion rollup irá utilizá-lo para gás e taxas, e que os operadores de nós farão staking do mesmo. Também menciona que os utilizadores podem pagar taxas de plataforma em USD, e a Blockworks classificou o documento como parcial, com cinco lacunas. O staking está documentado mas, nos materiais mais recentes que encontrei, não está publicamente ativo. Esse é o elo perdido. A adoção de um produto não equivale à procura pelo seu token. Um banco pode licenciar a Overledger e pagar em dólares, e qualquer pessoa que compre QNT pode reciclá-lo imediatamente. Uma taxa de licença de 100 libras é minúscula comparada com uma capitalização de mercado de cerca de 2 mil milhões de dólares (contas minhas), pelo que a tese precisa de taxas, staking ou bloqueios muito maiores do que qualquer coisa revelada. Os otimistas têm um ponto válido: um *float* fixo e reduzido significa que mesmo um bloqueio real modesto pode ter um grande impacto. Os pessimistas têm um ponto igualmente válido: os bancos preferem a faturação em fiat, concorrentes como a Chainlink visam os mesmos orçamentos e o token tem sido historicamente secundário em relação ao produto. A minha opinião é que a Quant merece atenção como infraestrutura, mas ainda não como tese de investimento no token. Estaria atento a quatro pontos: - Qualquer papel divulgado para o QNT na rede dos EUA - Termos finais de staking e quanto QNT está comprovadamente bloqueado na cadeia (on-chain) - Bancos nomeados e volumes no lançamento de 2027 - Se as lacunas no documento da Blockworks são colmatadas A Quant demonstrou que os bancos compram a infraestrutura. Não demonstrou que a infraestrutura precise do token para funcionar. #ByXIMPACT $QNTUSDT
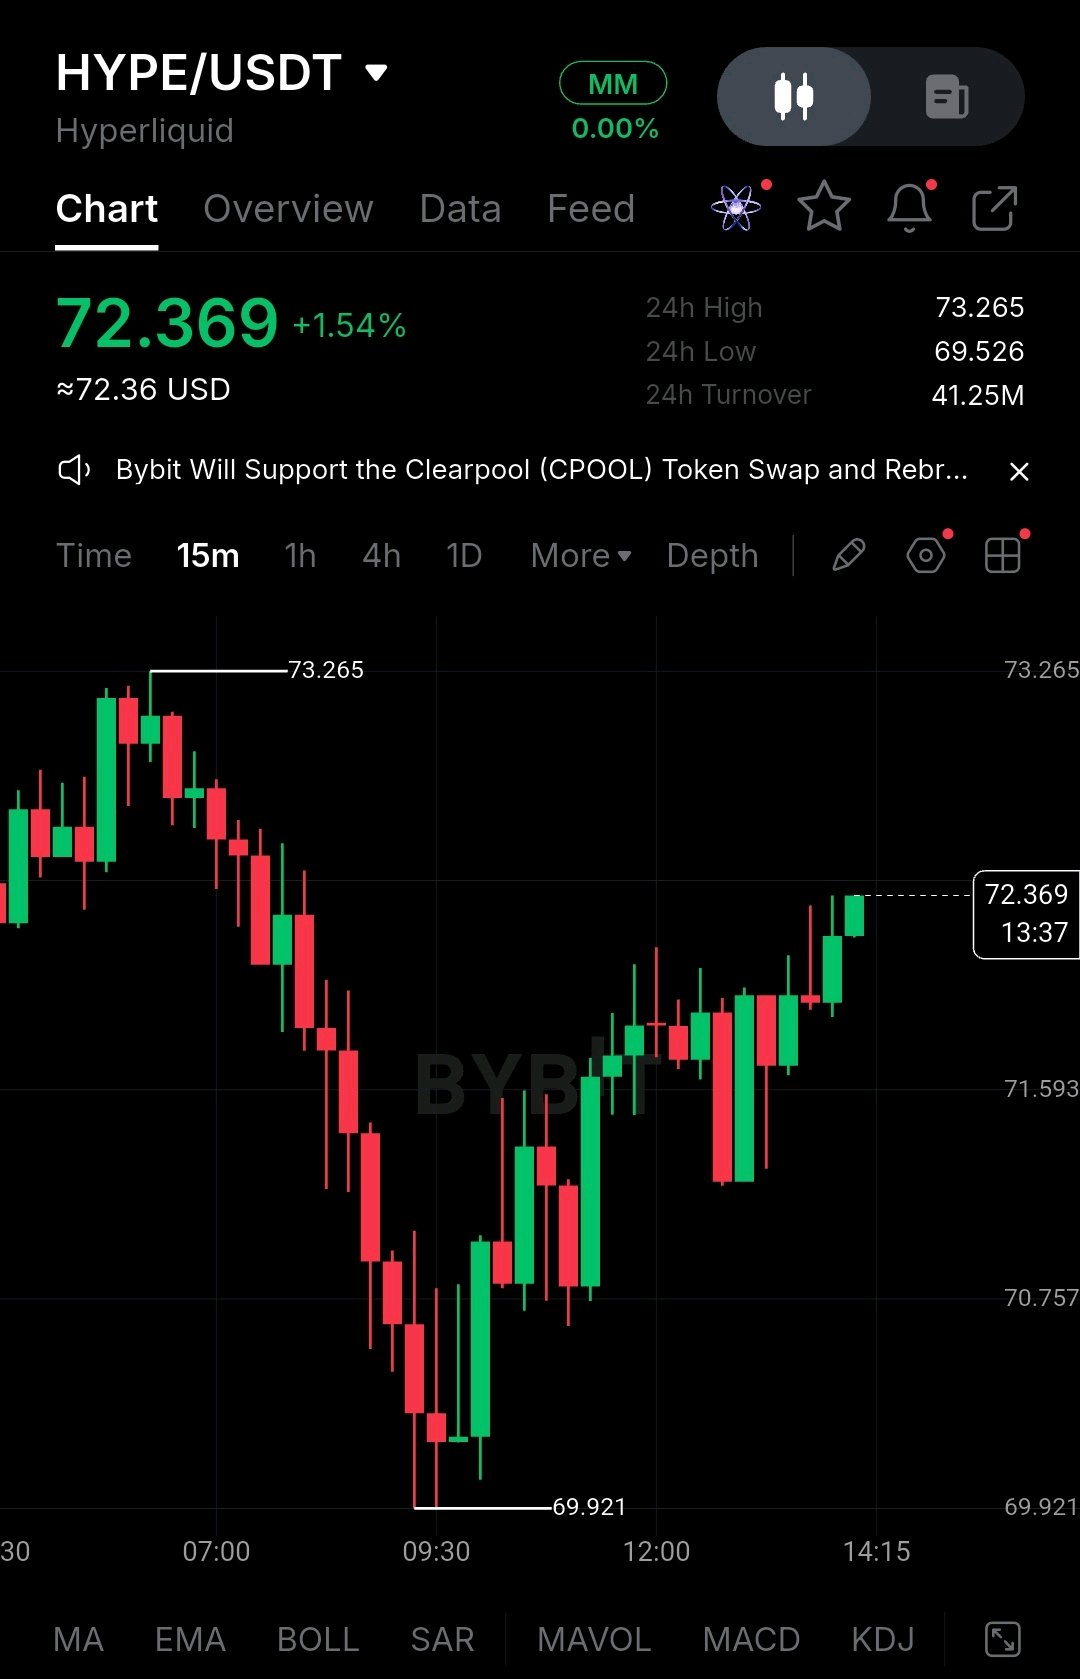
ICE Quer o Motor da Hyperliquid. Não Disse Nada Sobre a HYPE. A 29 de outubro, a ICE, proprietária da NYSE, assinou um acordo definitivo com a trade[XYZ] para levar futuros perpétuos baseados na Hyperliquid a um mercado regulamentado nos EUA, pendente de aprovação da CFTC. A HYPE subiu, depois devolveu tudo. Agora negoceia perto dos $72. O que mudou. A ICE adquiriu uma participação minoritária na trade[XYZ], a maior construtora HIP-3, mas o anúncio não descreve um investimento direto na HYPE ou qualquer partilha de receitas para os detentores de HYPE. Não há data de lançamento e o plano ainda precisa do sinal verde da CFTC. Isso é um plano, não um resultado. Tokenomics. A oferta está limitada a 1 mil milhões de HYPE. O Fundo de Assistência recebe 97% a 99% das taxas perpétuas e spot e compra HYPE no mercado aberto. As queimas cumulativas atingiram cerca de 50,47 milhões de HYPE, ou 5,05% da oferta total. O elo perdido. Hoje, operadores como a trade[XYZ] devem fazer staking de 500.000 HYPE e as transações pagam uma taxa de protocolo, mas a plataforma dos EUA terá a sua própria bolsa e sistema de compensação, e não é claro se essas regras se aplicam. O crescimento também escapa, já que os implementadores do HIP-3 ganham 50% das taxas dos seus mercados. E um detentor de HYPE não pode resgatar contra o fundo ou reivindicar uma parte dele. As recompras são procura, não fluxo de caixa. O contra-argumento. Um dia de receita compra cerca de 35.300 HYPE, e 30 dias de receita equivalem a cerca de 0,37% da oferta em circulação. O vesting da equipa também continua até 2027. Do lado otimista, as recompras financiadas em dólares compram mais tokens quando o preço cai, e o fluxo regulamentado poderia adicionar volume que a plataforma offshore nunca alcança. A minha opinião. A Hyperliquid é um negócio forte a ganhar legitimidade, mas quem recebe o pagamento não está resolvido. Eu estaria atento a: - A decisão da CFTC e se os termos da plataforma dos EUA direcionam taxas ou procura de staking para a HYPE - Se a receita de 30 dias (cerca de $68,9M, uma descida de cerca de 5%) aumenta juntamente com o interesse em aberto recorde - Oferta líquida: recompras versus vesting Wall Street pode estar a pedir emprestado o motor da Hyperliquid. A questão em aberto é se alguém paga renda ao token. # ByXIMPACT $ HYPEUSDT
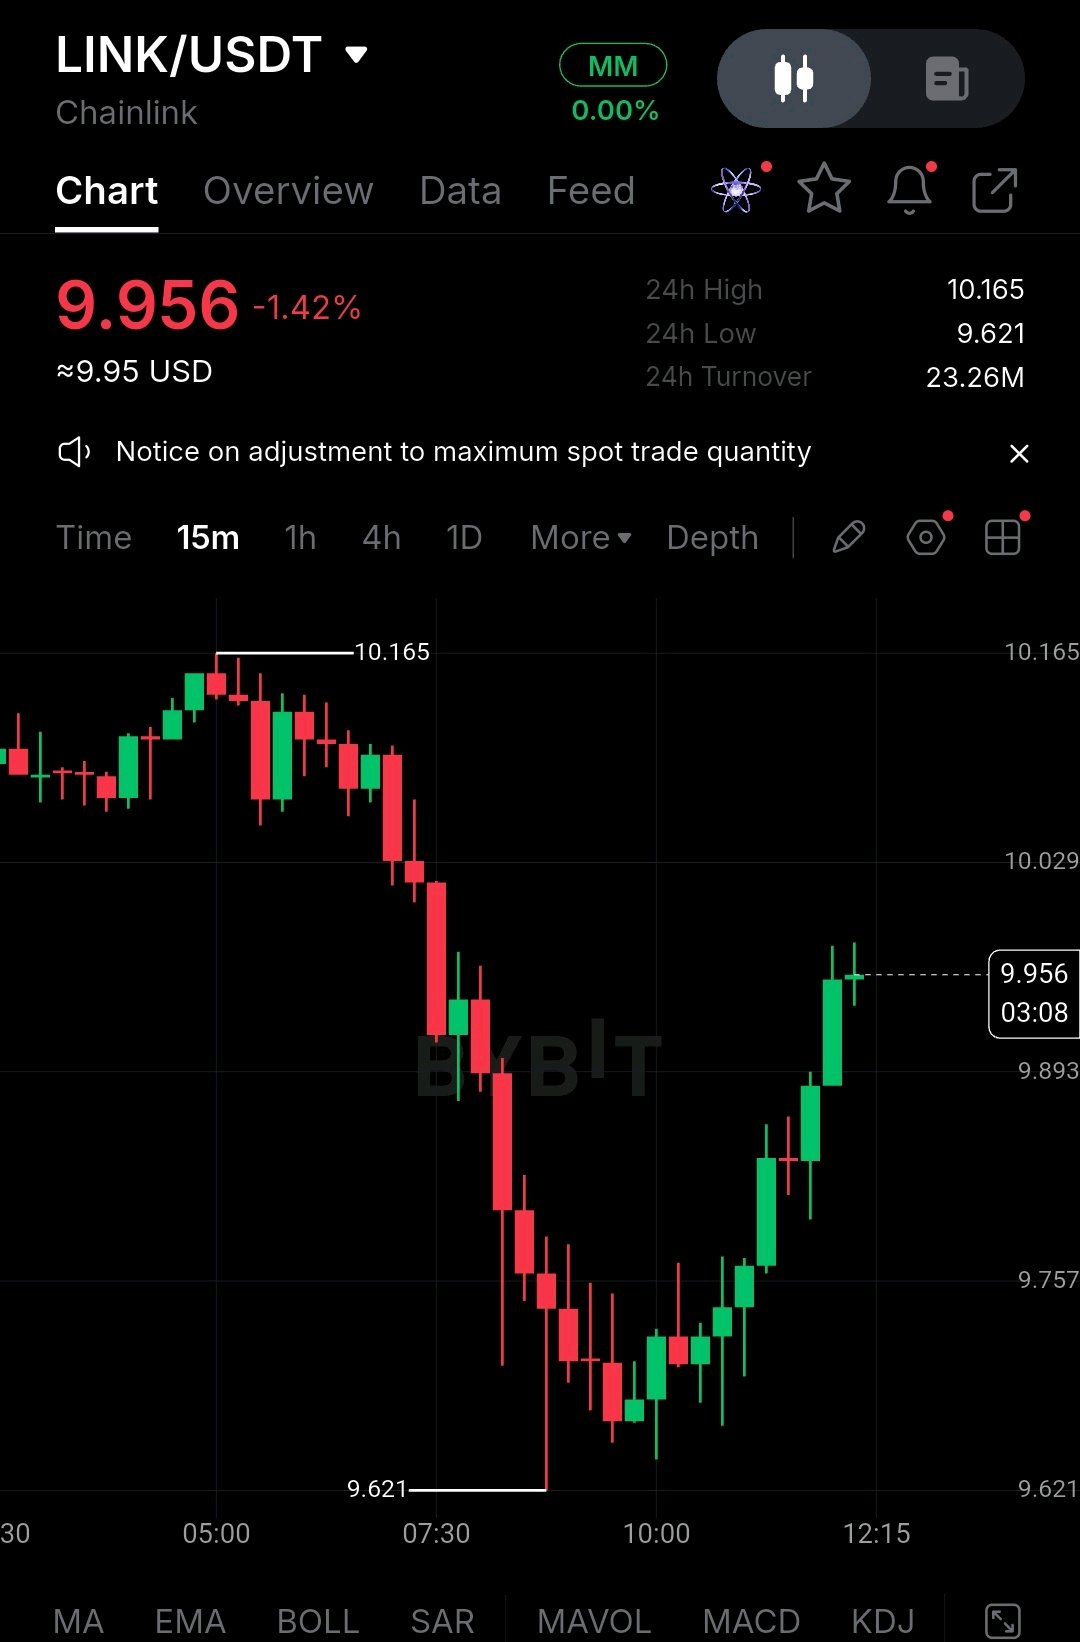
Chainlink Is Winning Wall Street. Is LINK Winning Anything? Chainlink's news flow and its chart are moving in opposite directions. Moody's and Chainlink just completed a CCIP pilot distributing credit ratings across multiple blockchains, and LINK posted its lowest close in 30 days on November 10, a day after Schwab opened LINK trading. At about $10, the token sits roughly 30% below its late-September high of $15.75. The Moody's pilot was a testnet demo with no live ratings published, so it is a signal, not revenue. DTCC's Collateral AppChain, which will use Chainlink's Runtime Environment, is expected to go live in Q4 2026, and that is the harder milestone. The catch is that these institutions pay in fiat, not LINK, so adoption does not automatically create token demand. The Chainlink Reserve is the bridge. Launched in August 2025, it converts onchain and offchain revenue into LINK. It reportedly holds over 6.4 million LINK, about $70M. It added 462,730 LINK in August and 373,791 in September. Against roughly 748 million circulating, my rough estimate is under 1% of supply per year, which is a steady bid but not a price-setting force. The missing link is disclosure. Chainlink has not said what share of revenue is converted into LINK. Nazarov claimed hundreds of millions in revenue at launch, mostly paid offchain, so if only a small fraction reaches the Reserve, token holders capture little. Staking doesn't fix this, since rewards come from non-circulating supply, not customer fees. The bear case is that Chainlink is a strong business with an optional token. The bull case is that the Reserve scales with revenue, and live DTCC and Moody's deployments could grow that revenue faster than the market expects. My position: the franchise looks stronger than the token's claim on it. I'd watch four things: - DTCC going live in Q4 - Monthly Reserve additions rising above roughly 370,000 to 460,000 LINK - Disclosure of the revenue conversion rate - ETF flows turning persistently positive after Schwab Chainlink may become the plumbing of tokenized finance. The question is whether the token collects a toll or just sits beside the road. #ByXIMPACT $LINKUSDT
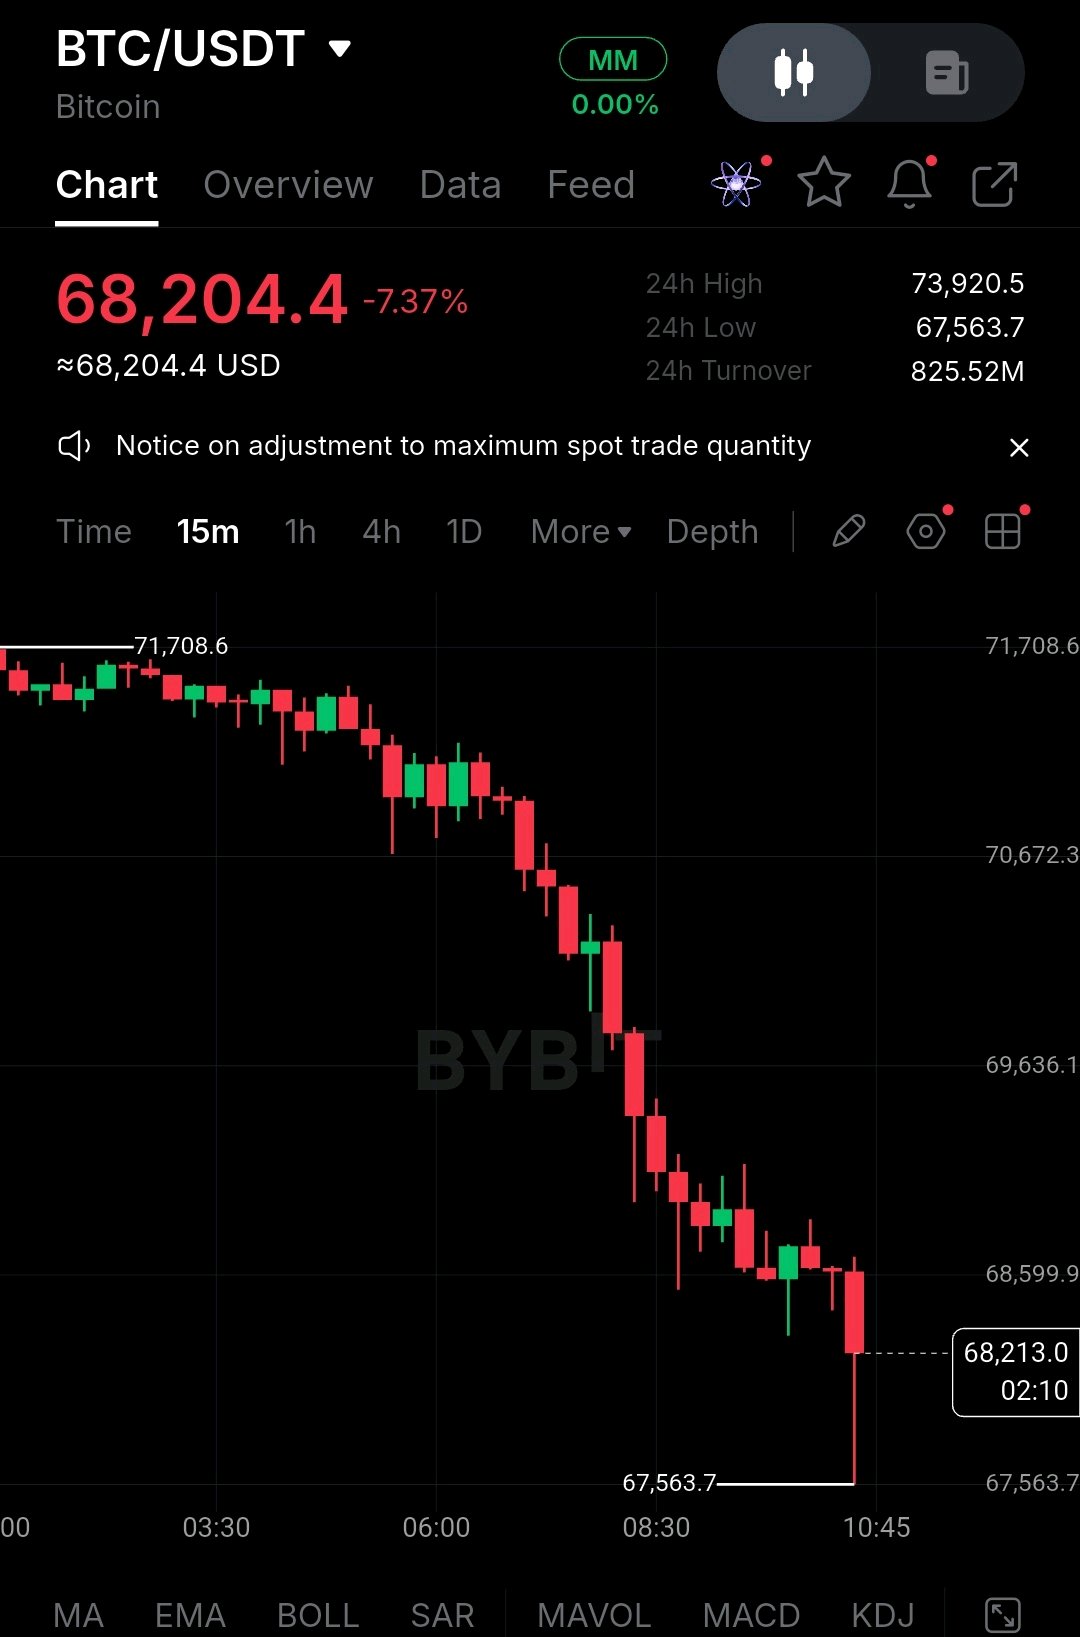
Bitcoin's $70K Break Is About Who Is Buying, Not the Protocol On November 13, Bitcoin fell below $70,000, touching about $67,564 on Bybit before settling near $68,200, down roughly 7%. It was the lowest level since August 19. There was no hack or protocol failure. The pressure came from the structure around Bitcoin. U.S. spot ETFs logged five straight sessions of outflows, about $1.44 billion through November 11, and stablecoin supply shrank $14.2 billion in 30 days, the largest drop since June 2022. MSCI also confirmed it will remove Strategy from its indexes after the November 30 close. Then $1.41 billion in liquidations, 89% of them longs, turned a dip into a flush. Bitcoin's tokenomics are the cleanest in crypto: a 21 million cap and programmatic issuance, with no team allocation. The token is the product, so the question is who the marginal buyer is. ETFs and treasury companies are access channels, not organic demand. Strategy funds its purchases largely by issuing shares, so a weaker share premium could slow that buying. How much it affects BTC itself is plausible but unmeasured. The bull case is that a heavily long-side washout often marks exhaustion, and MSCI's removal was widely expected. The bear case is that falling stablecoin supply and ETF outflows are a liquidity problem that a washout doesn't fix. My view: this tests the demand structure, not the thesis. Watch four things: ETF flows turning positive, stablecoin supply stabilizing, Strategy's premium after November 30, and a reclaim of the $73,000 area. A fixed supply guarantees scarcity, not demand. #ByXIMPACT $BTCUSDT
Cardano Is Becoming a Network Nobody Runs, and ADA Still Has to Pay for It On November 5, IOG announced that two more core engineering teams are leaving the company. Consensus work goes to Serokell and developer experience to AlwaysTrue, with the transition running into 2027. Cardano's engine is no longer run by the founder's company. It is split among several contractors. The handoff itself is low-risk. The engineers move with their teams, and both organizations already contribute to Cardano. The code stays open source. The catch is accountability. Hoskinson says he doesn't control the treasury or consensus. The real counterparty for holders is now the treasury budget. About 457 million of the 500 million ADA spending cap is already committed. The token case rests on Leios. It targets 3–5x capacity at first, possibly 10–15x later. IOG argues more throughput can grow fee revenue as the reserve shrinks. But capacity is not demand. Active addresses are about 189,900, versus a 3.6 million peak in 2021. DeFi deposits sit near a one-year low of about $49 million. Low fees also help users more than holders. The counterargument is that ADA fell about 24.5% in 30 days versus 8.6% for Bitcoin, and Grayscale withdrew its ETF filing. That suggests Cardano-specific weakness. The bull case is that decentralized delivery cuts key-person risk and could finally test whether capacity was the bottleneck. My position is neutral until usage proves out. I'd watch four things: Leios reaching mainnet, DeFi deposits and active addresses recovering, treasury spending tied to measurable on-chain results, and fee revenue offsetting the shrinking reserve. Cardano has built the engine. Now it has to prove people want to drive. #ByXIMPACT $ADAUSDT
A Ethena aprovou uma recompra que ainda não pode utilizar O principal problema da ENA é um mecanismo que existe no papel e que ainda não faz nada. Os detentores aprovaram um "fee switch" que envia 95 por cento das receitas líquidas das atividades principais da Ethena para compras de ENA, mas as recompras só começam quando a oferta de USDe atingir os 7,5 mil milhões de dólares. A USDe estava perto dos 4,66 mil milhões de dólares a 21 de outubro. Entretanto, a ENA caiu de cerca de 0,19 dólares no início de novembro para cerca de 0,138 dólares, uma descida de cerca de 10% num dia. Por que é importante: O "fee switch" transformaria a ENA de um simples token de governação num direito a fluxo de caixa. Mas um direito que está desligado é apenas uma opção, e o crescimento está a afastar-se do gatilho. A oferta de USDe era de 14,7 mil milhões de dólares em outubro de 2025 e de cerca de 5,92 mil milhões de dólares em março de 2026. A Ethena também terminou os incentivos de ENA que impulsionaram o crescimento da USDe no final de setembro. Elo perdido: A adoção do produto não é a procura pelo token. A ENA só beneficia após o limite ser ultrapassado, e apenas a partir das receitas líquidas, que diminuem quando os rendimentos de futuros caem. Oferta: Cerca de 89,4% dos 15 mil milhões de ENA estão agora em circulação após a libertação de 5 de outubro. As fontes de dados divergem sobre o que permanece bloqueado, por isso eu ainda não faria modelos de diluição. Contra-argumento: A cerca de 0,14 dólares, a ENA está muito abaixo do seu máximo de 1,52 dólares, a USDe sobreviveu a um teste de esforço severo e as stablecoins de marca branca (whitelabel) poderiam diversificar as receitas. O lado pessimista é o fluxo: a Strobe Ventures terá movimentado a totalidade dos seus 142,9 milhões de ENA para a Coinbase, e a Hashed enviou 18,9 milhões para a Binance a 12 de novembro. As transferências não são vendas confirmadas. A minha opinião: A ENA é uma opção sobre uma recuperação que ainda não aconteceu. Fique atento a quatro coisas: a oferta de USDe face aos 7,5 mil milhões de dólares, as receitas reais da atividade principal, os números confirmados de tokens bloqueados da Ethena e as transferências de insiders para corretoras. A ENA não está cotada pelo que a Ethena construiu, mas sim pelo facto de a recompra ser ou não ativada. #ByXIMPACT $ENAUSDT
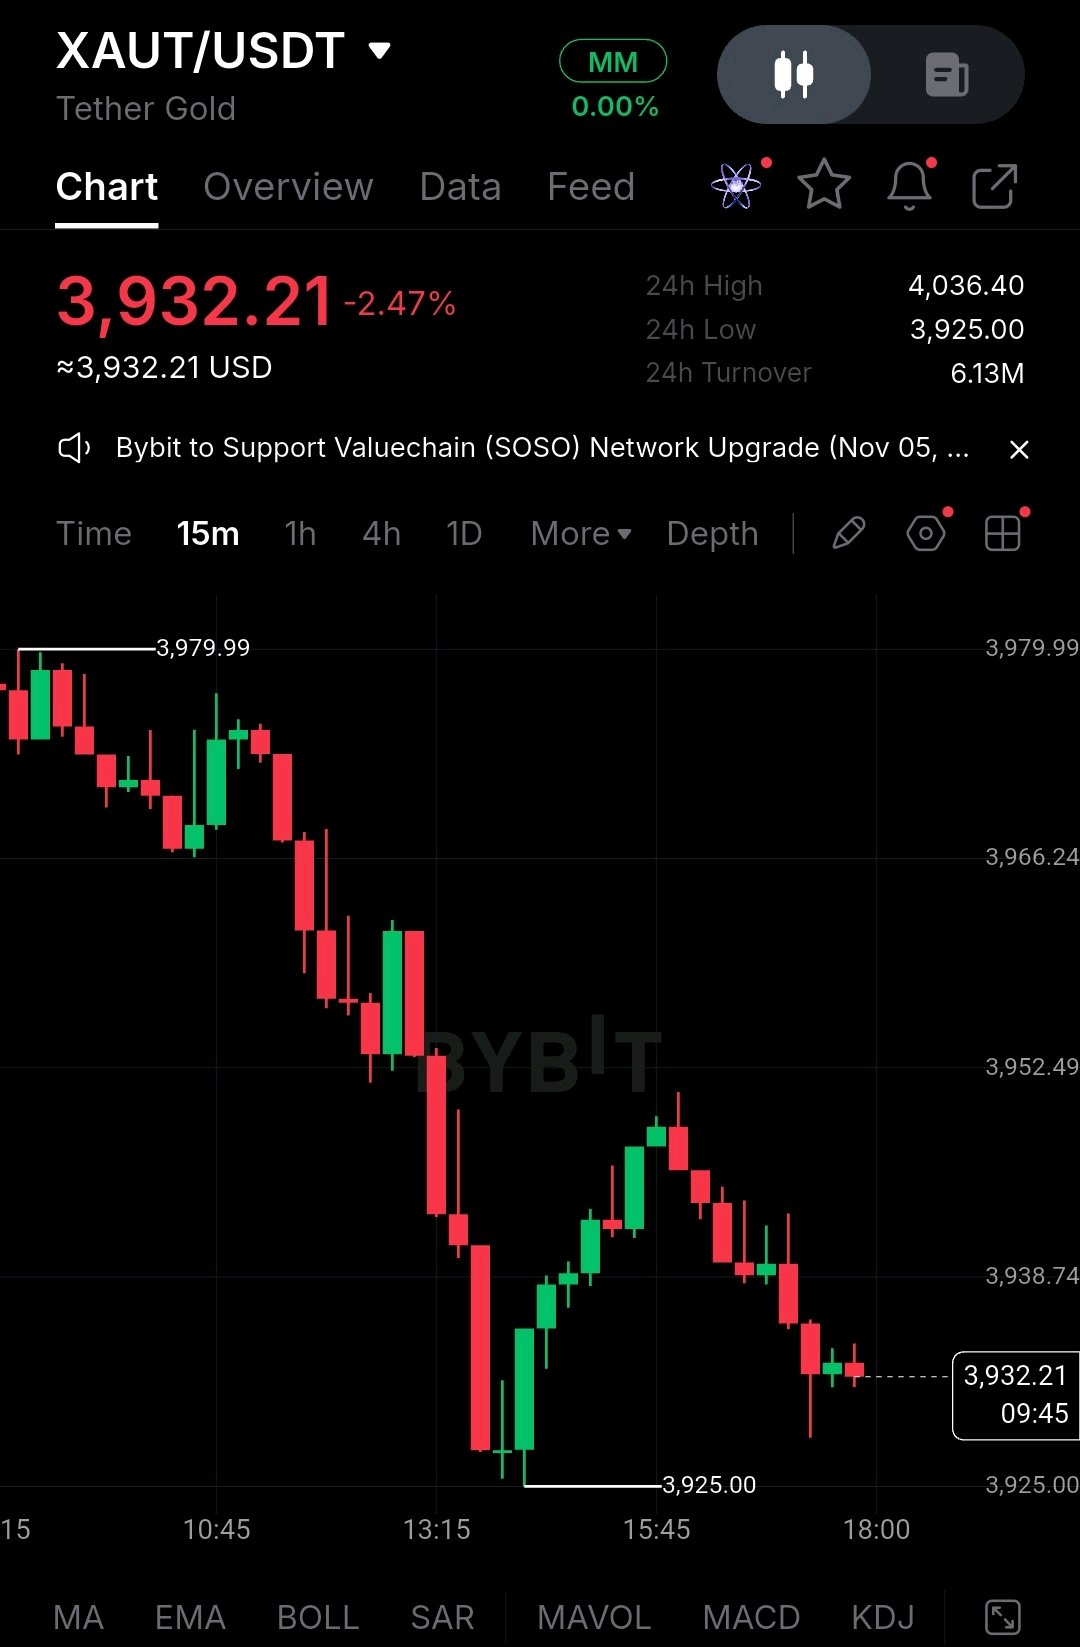
Os detentores de XAUT são donos do ouro. A Tether é dona da estrada. O número mais revelador no relatório do terceiro trimestre da Tether sobre o XAUT é o timing. O ouro atingiu um pico acima de 5.600 dólares em janeiro e caiu para cerca de 3.900 dólares no início de novembro. Os clientes de XAUT continuaram a comprar, mesmo assim. A 30 de setembro, o ouro por detrás do XAUT totalizava 827.418 onças troy (cerca de 25,7 toneladas), um aumento de 59% em relação às 520.089 onças no final de 2025. A Tether afirmou que as participações dos clientes subiram 73% desde o início do ano e que o respaldo vale uns recordes 3,44 mil milhões de dólares. As participações dos clientes cresceram mais rapidamente do que as reservas, pelo que o inventário não vendido permaneceu praticamente inalterado. Isso parece ser uma procura real de alocação, embora sejam apenas dados de um trimestre. O XAUT não possui um token nativo separado. É uma reivindicação sobre uma onça de ouro, por isso o seu valor é o preço do ouro mais a confiança no emitente. A Tether cobra uma taxa fixa de 0,25% em compras e resgates diretos, e as explicações não descrevem qualquer taxa de custódia contínua. A oferta cresce apenas quando o ouro entra no cofre, e não existe staking ou rendimento integrado. O elo perdido é que o crescimento não paga aos detentores. Se a adoção duplicar, continua a deter uma onça. As taxas e a posição estratégica como o principal produto de ouro tokenizado vão para a Tether. Os detentores obtêm o retorno do ouro menos o risco de contraparte. Esse risco é real. Após o roubo na Binance a 29 de outubro, a Tether congelou 12.574 XAUt, cerca de 50 milhões de dólares, em aproximadamente 47 minutos. Isso protege as vítimas, mas mostra que o XAUT pode ser congelado pelo seu emitente. Os relatórios de reservas são compromissos de garantia trimestrais da BDO, não auditorias completas. O contra-argumento é que a compra na queda só funciona se o ouro recuperar. Na Bybit, o XAUT/USDT está perto de 3.933 dólares, uma descida de cerca de 2,5% hoje. Qualquer pessoa que tenha comprado perto dos máximos de janeiro está profundamente em prejuízo, e os ETFs são mais baratos e regulamentados. O que estou a observar: - O crescimento das participações dos clientes versus a oferta emitida no relatório do quarto trimestre. - Qualquer divulgação das receitas de taxas de XAUT da Tether. - Alterações à política de resgate ou congelamento. O XAUT é uma portagem bem gerida na estrada do ouro para a blockchain. Os detentores são donos do ouro, e a Tether é dona da estrada. #ByXIMPACT $XAUTUSDT