DAVID
6042Curtir0Shares340Fãs1206Follow
$HYPEUSDT acaba de dar um verdadeiro choque de realidade. Ontem, o gráfico já estava a piscar sinais de aviso. Hoje, os vendedores transformaram essa fraqueza numa quebra em grande escala. O suporte de $82 não aguentou. Assim que os compradores perderam o controlo, o preço caiu para $77,789 antes de tentar uma recuperação para os $79,898. Mas não confundam uma pequena recuperação com uma inversão confirmada. O RSI de 15 minutos caiu para 30, refletindo uma forte pressão vendedora. O MACD continua profundamente baixista, sugerindo que o momentum ainda favorece o lado negativo. Esta é a minha abordagem: nada de comprar na queda às cegas. Nada de entradas emocionais. Depois de um movimento com tantas liquidações como este, a prioridade é observar como o preço se comporta em torno da zona de suporte quebrada. Se os $82 não forem recuperados, esse antigo suporte pode tornar-se resistência. Prefiro perder o primeiro ressalto do que entrar antes que o mercado prove que a pressão vendedora está a desvanecer-se. A paciência também é uma estratégia de trading. #BybitAI em evolução $HYPEUSDT
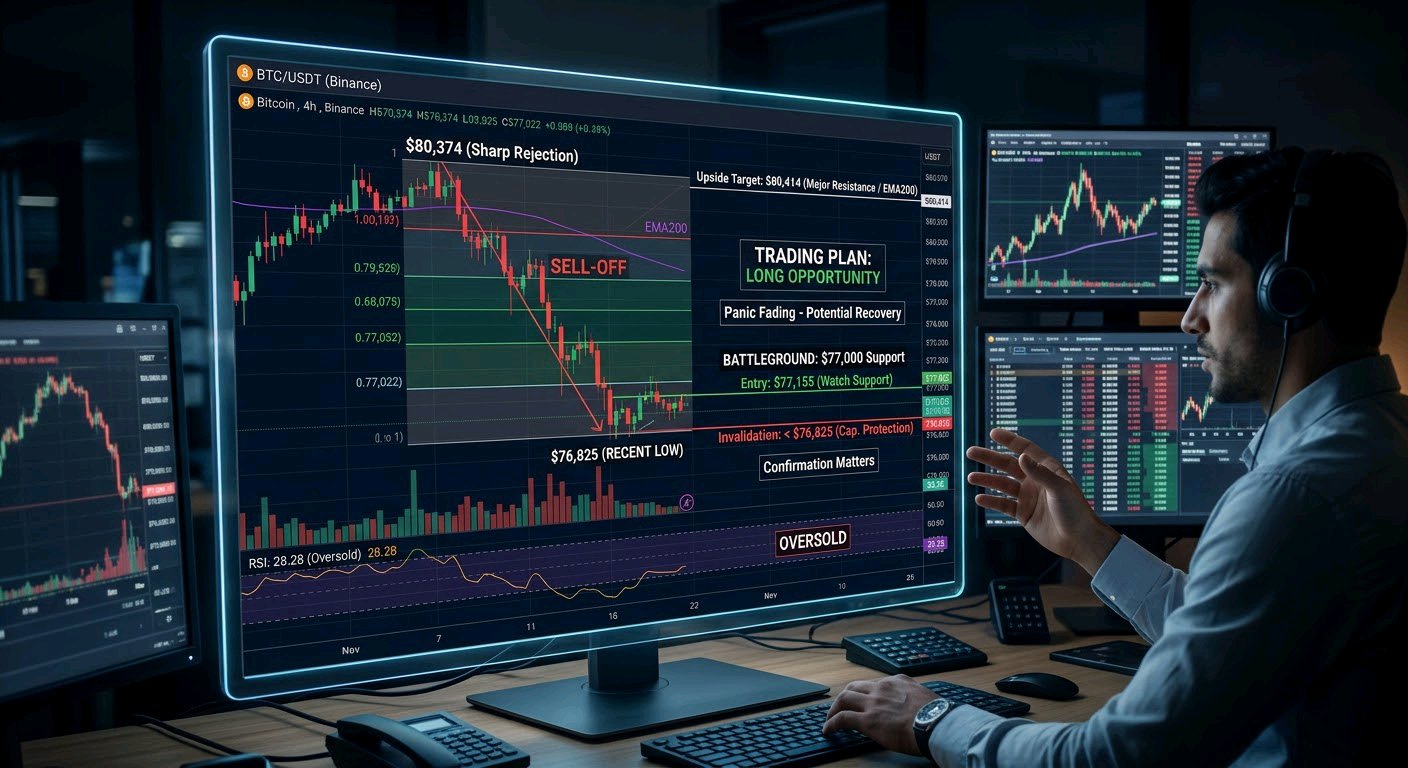
#ByXIMPACT $BTCUSDT: A vaga de vendas foi brutal, mas a próxima oportunidade poderá estar a ganhar forma. A rejeição acentuada do Bitcoin a partir dos 80.374 $ desencadeou uma onda de liquidações forçadas, empurrando o preço para os 76.825 $ e eliminando uma quantidade significativa de posições alavancadas. Contudo, a volatilidade extrema pode criar oportunidades quando o pânico começa a desvanecer. No gráfico de 4H, o BTC está a tentar estabelecer estabilidade após a quebra. A área em torno dos 77.000 $ é agora o campo de batalha crítico. Eis o que me chama a atenção: - Suporte de Fibonacci: O preço está a pairar perto da retração de 0.786 nos 77.022 $. Manter este nível poderá abrir a porta a uma recuperação significativa. - Condições de Sobrevenda: O RSI caiu para 28.28, sinalizando uma pressão descendente extrema e o potencial para uma reversão de momentum a curto prazo. - Mudança de Volume: Vendas intensas acompanharam a descida inicial, enquanto a atividade começou a arrefecer durante a consolidação. Os vendedores podem estar a perder algum controlo imediato. O meu Plano de Trading: Estou a observar a região dos 77.000 $ para uma potencial oportunidade de compra (long), em vez de perseguir velas verdes aleatórias. Zona de Entrada: Por volta dos 77.155 $, desde que o suporte continue a aguentar-se. Invalidação: Abaixo dos 76.825 $. Uma quebra abaixo do mínimo recente invalidaria a configuração de recuperação, e a proteção do capital vem primeiro. Alvo de Subida: 80.414 $, onde a área de quebra anterior e a EMA200 criam uma zona de resistência importante. A chave aqui não é prever o fundo exato. É esperar que os compradores provem que conseguem defendê-lo. Um rali de alívio é possível, mas a confirmação importa mais do que a esperança. $BTCUSDT
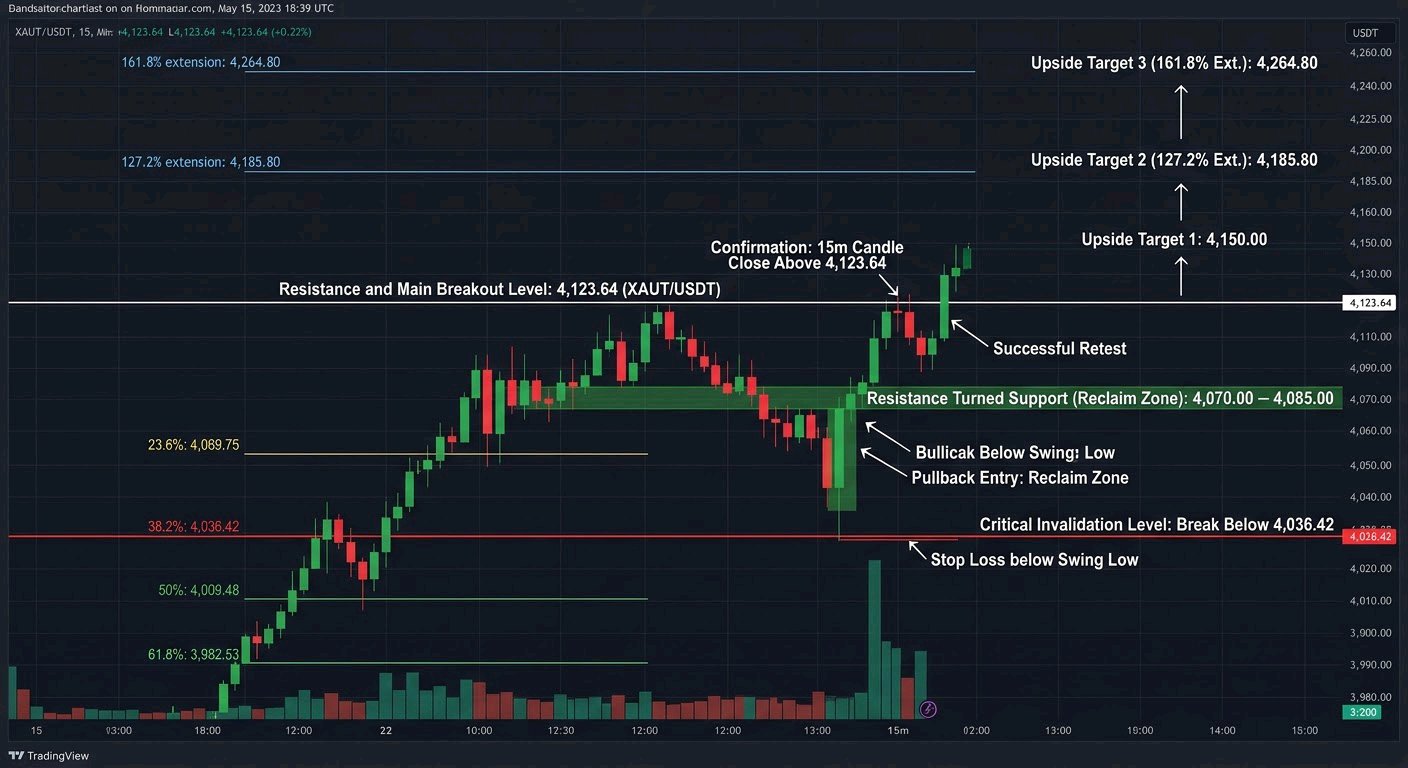
ByXIMPACT XAUT/USDT | 15M — Os touros estão no controlo, mas o timing de entrada é crucial. A quebra estabeleceu uma estrutura de alta, mas o próximo movimento depende de os compradores conseguirem defender a resistência anterior que se tornou suporte. Mapa de Fibonacci (medido de 3.895,31 a 4.123,64): - 23,6%: 4.069,75 - 38,2%: 4.036,42 - 50%: 4.009,48 - 61,8%: 3.982,53 - Extensão 127,2%: 4.185,80 - Extensão 161,8%: 4.264,80 Verificação de indicadores: Os valores das médias móveis exponenciais (EMA) 20/50/100/200 e do RSI/MACD de 15m não são apresentados no gráfico fornecido. As leituras exatas de 15m não podem ser verificadas de forma independente, por isso não as irei inventar. Tese de negociação: DE ALTA (BULLISH), condicional. Quebra chave: 4.123,64. Potencial entrada em pullback: 4.070–4.085, desde que os compradores recuperem a zona com uma vela de 15m de alta. Confirmação: Um fecho de 15m acima de 4.123,64, seguido de um reteste bem-sucedido. Alvos de valorização: 4.150, 4.185,80 e 4.264,80. Invalidação crítica: Quebra sustentada abaixo de 4.036,42. Uma configuração mais apertada pode usar um stop abaixo do mínimo oscilante do pullback confirmado. A distinção entre uma boa negociação e uma entrada emocional é a paciência. Deixe o preço regressar ao suporte em vez de pagar um prémio na resistência. Plano de execução: Aguarde pela confirmação, dimensione as posições de acordo com a distância do stop e não arrisque mais de 1% do capital de negociação por configuração. Sem confirmação de quebra, não há entrada forçada. $XAUTUSDT
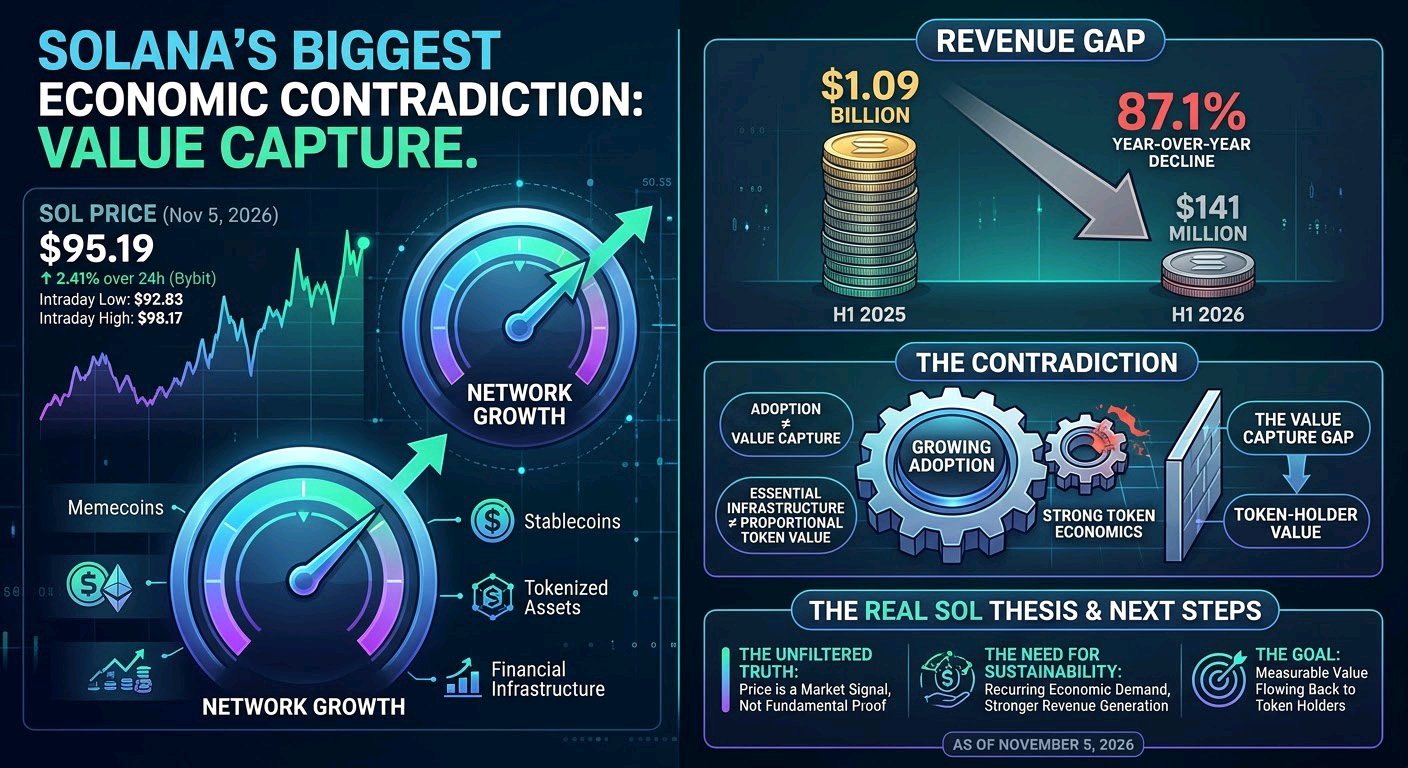
#ByXIMPACT A MAIOR CONTRADIÇÃO ECONÓMICA DA SOLANA NÃO É O PREÇO. É A CAPTURA DE VALOR. À data de 5 de novembro, a SOL está a ser transacionada a $95,19, com uma subida de 2,41% nas últimas 24 horas na Bybit. O ativo recuperou do seu mínimo intradia de $92,83 e mantém-se abaixo do máximo de $98,17. Mas eis a questão mais importante: estará o crescimento da rede a traduzir-se, de facto, em valor económico sustentável para os detentores de SOL? A Solana gerou aproximadamente 141 milhões de dólares em receitas brutas da rede durante o primeiro semestre de 2026, em comparação com 1,09 mil milhões de dólares no primeiro semestre de 2025. Trata-se de uma queda de 87,1% em relação ao ano anterior. A contradição é direta. A Solana continua a expandir-se para além das memecoins, entrando em stablecoins, ativos tokenizados e infraestruturas financeiras. Contudo, uma maior adoção não se traduz automaticamente numa economia de tokens mais forte. A utilização da rede, a procura de transações e a captura de valor por parte dos detentores de tokens são três coisas diferentes. Uma blockchain pode tornar-se uma infraestrutura essencial, enquanto o seu ativo nativo captura uma parcela surpreendentemente pequena da atividade económica que nela ocorre. Essa é a verdadeira tese sobre a SOL. A próxima subida sustentável precisa de mais do que liquidez especulativa. Precisa de procura económica recorrente, de uma geração de receitas mais forte e de valor mensurável a reverter para os detentores de tokens. Até lá, a força do preço é um sinal de mercado, não uma prova de força fundamental. $SOLUSDT
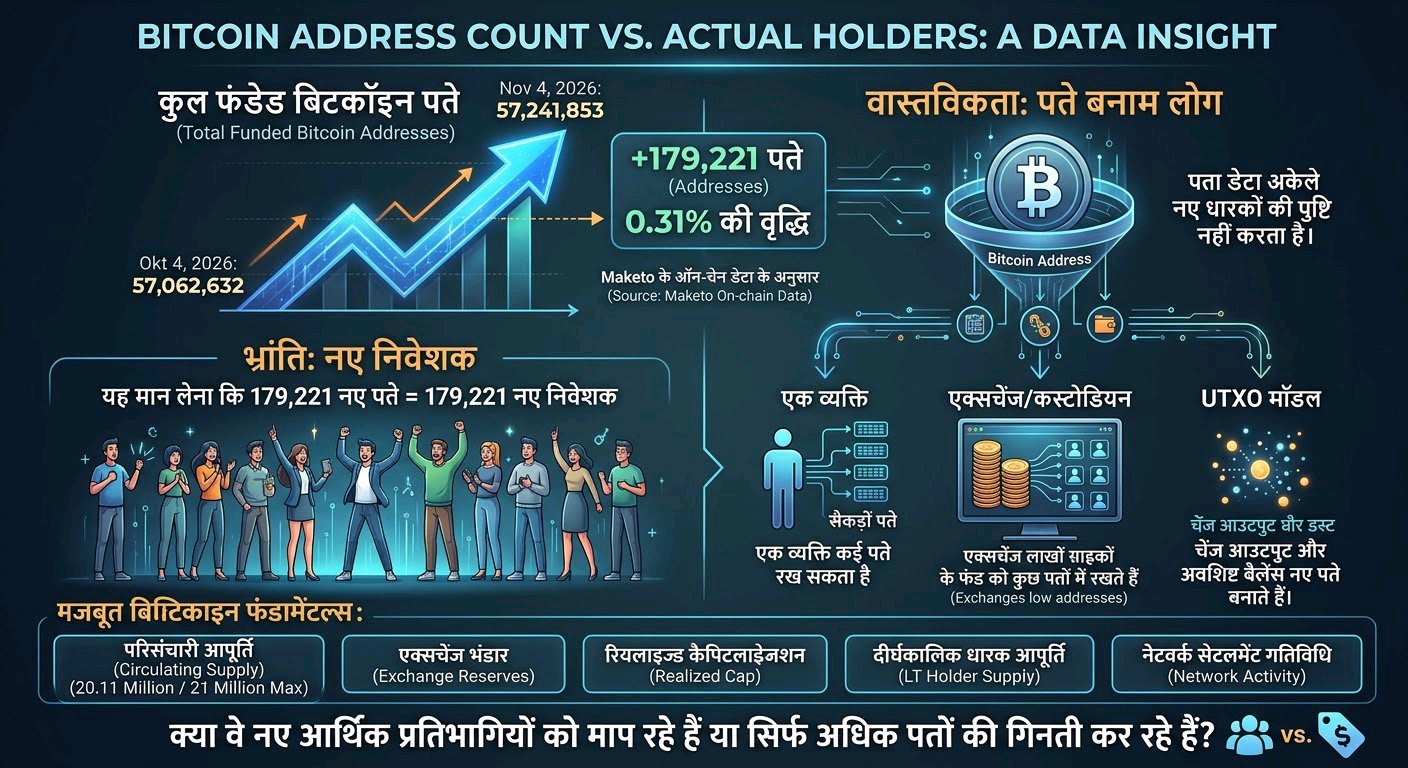
ByXIMPACT O número de endereços financiados de Bitcoin aumentou 179.221 num mês, subindo de 57.062.632 a 4 de outubro para 57.241.853 a 4 de novembro de 2026, de acordo com os dados on-chain de Bitcoin da Maketo. Isto representa um aumento de 0,31% nos endereços que detêm BTC, num ativo cuja proposta central é ser dinheiro descentralizado, transparente e peer-to-peer. Eis a parte que importa se alguma vez olhou para um gráfico de crescimento de detentores de Bitcoin e assumiu que ele representa novos investidores a entrar no mercado: um endereço Bitcoin não é uma pessoa, e não é necessariamente uma carteira independente. Um único indivíduo pode controlar centenas de endereços, enquanto as corretoras e custodiantes podem deter o BTC de milhões de clientes sob relativamente poucos endereços on-chain. O modelo UTXO do Bitcoin também cria novos endereços através de saídas de troco (change outputs), enquanto pequenos saldos residuais podem permanecer on-chain muito depois de os seus proprietários deixarem de os usar ativamente. Quando as corretoras consolidam UTXOs ou movem fundos entre carteiras frias (cold) e quentes (hot), as contagens de endereços podem mudar sem qualquer mudança significativa na propriedade. O aumento pode indicar uma base crescente de endereços financiados, mas não estabelece 179.221 novos detentores de Bitcoin. Não consigo confirmar quanto desse crescimento representa uma adoção genuína apenas com base nos dados de endereços. Os fundamentos mais sólidos do Bitcoin encontram-se em métricas como a oferta em circulação, reservas das corretoras, capitalização realizada, oferta de detentores de longo prazo e a atividade real de liquidação na rede. Com aproximadamente 20,11 milhões de BTC já minerados face a um limite rígido de oferta de 21 milhões, a escassez é mensurável; a propriedade de carteiras é consideravelmente mais difícil de estabelecer. Por isso, quando alguém celebra o crescimento da contagem de detentores de Bitcoin, estará a medir novos participantes económicos ou simplesmente a contar mais endereços? $BTCUSDT
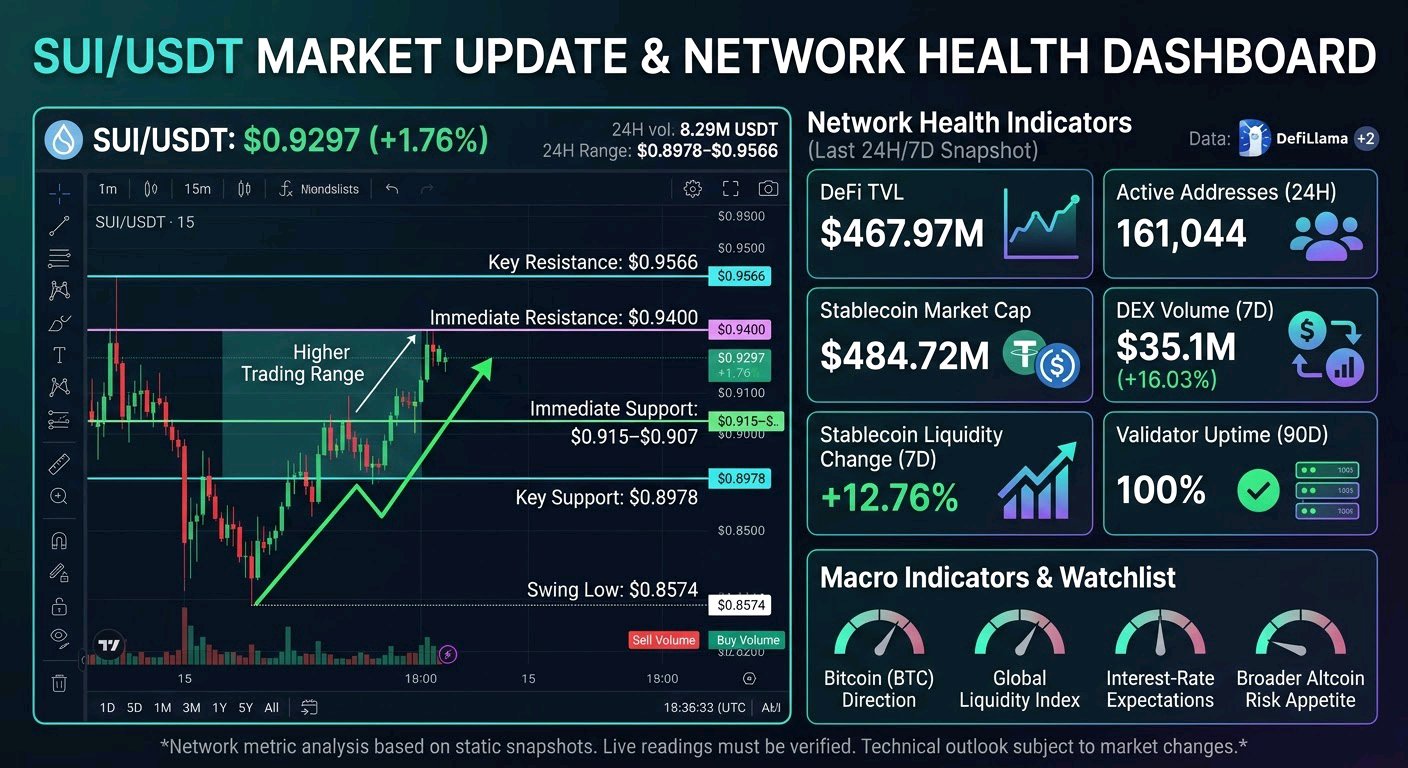
#ByXIMPACT Atualização do mercado SUI/USDT: O SUI está a ser transacionado a $0,9297, uma subida de 1,76%, de acordo com o snapshot da Bybit fornecido. O intervalo de 24 horas situa-se entre os $0,8978 e os $0,9566, com um volume de negócios de aproximadamente 8,29 milhões de USDT. No gráfico de 15 minutos, o preço recuperou do mínimo oscilante visível de $0,8574 e estabeleceu um intervalo de negociação mais elevado. No entanto, a recuperação do preço por si só não confirma uma maior adoção da rede. Endereços ativos, volume de transações, TVL, liquidez de stablecoins e atividade dos validadores continuam a ser os indicadores mais significativos para avaliar a saúde subjacente da rede Sui. Sem leituras em tempo real verificadas, não se deve assumir uma melhoria nessas métricas. Atividade de rede e catalisadores: O último snapshot on-chain disponível do DefiLlama mostra aproximadamente $467,97M em DeFi TVL, $484,72M em capitalização de mercado de stablecoins e 161.044 endereços ativos nas últimas 24 horas. A liquidez das stablecoins aumentou 12,76% ao longo de sete dias, enquanto o volume das DEX atingiu os $35,1M, uma subida de 16,03% em relação à semana anterior. Estes números sugerem uma melhoria na liquidez e na participação no ecossistema. O painel de estado da Sui também reporta 100% de tempo de atividade (uptime) nos validadores da mainnet durante o período de 90 dias apresentado. As principais variáveis macroeconómicas continuam a ser a direção do Bitcoin, a liquidez global, as expectativas sobre as taxas de juro e o apetite geral pelo risco nas altcoins. DefiLlama +2 Níveis técnicos e estrutura de mercado: O suporte imediato situa-se por volta dos $0,915–$0,907, seguido por um suporte mais forte nos $0,8978. No lado positivo, os $0,9400 constituem a primeira área de resistência, com os $0,9566 a representar o teto chave das 24 horas. Um fecho sustentado de 15 minutos acima dos $0,9566, apoiado por um volume mais forte, melhoraria a estrutura a curto prazo. Pelo contrário, um fecho decisivo abaixo dos $0,8978 invalidaria a configuração de recuperação atual e exporia o mercado a novas quedas. O foco imediato deve permanecer em saber se o aumento da atividade da rede se traduz numa liquidez e procura sustentáveis, em vez de tratar uma recuperação de preço de curto prazo como confirmação de uma inversão de tendência mais alargada. $SUIUSDT
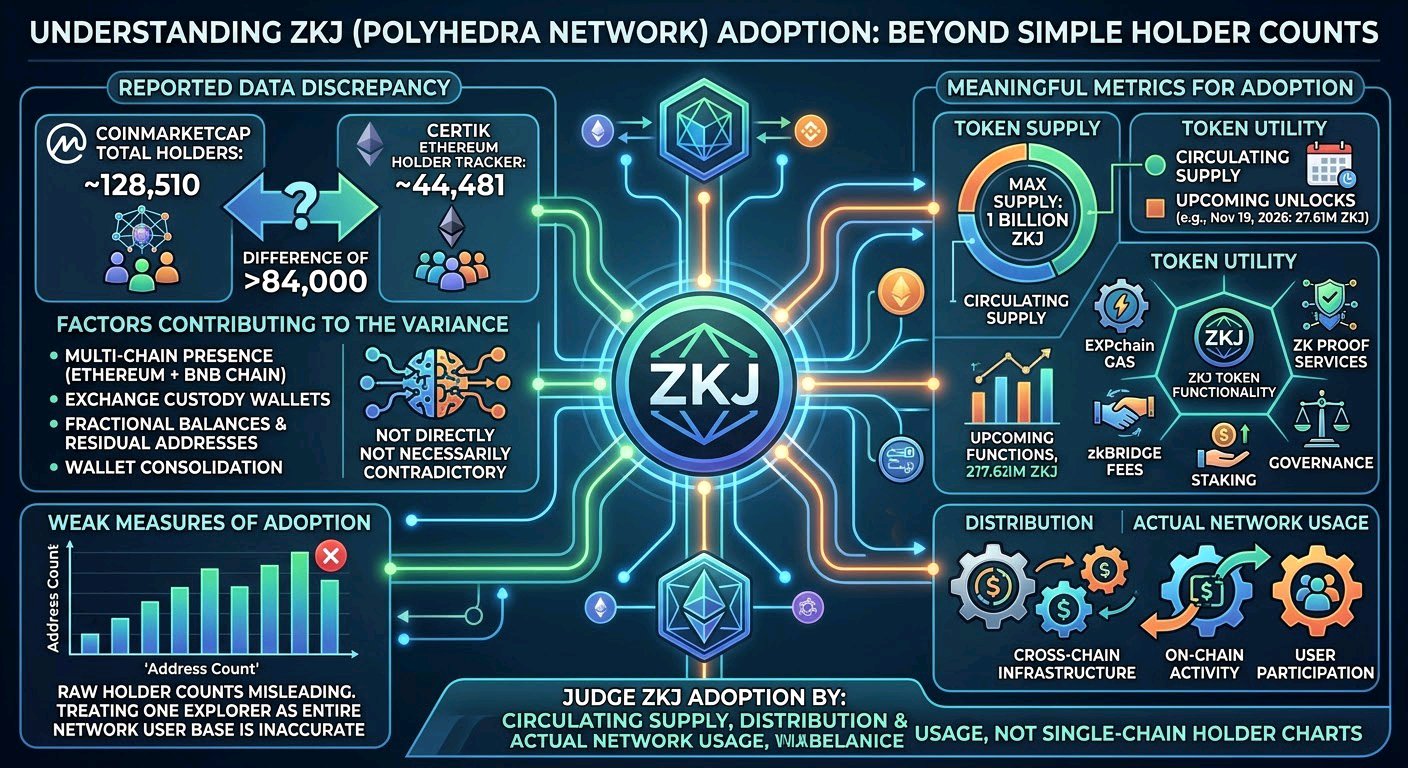
#ByXIMPACT A ZKJ (Polyhedra Network) regista atualmente cerca de 128.510 detentores no CoinMarketCap, enquanto o rastreador de detentores na Ethereum da CertiK mostra apenas 44.481 endereços. Isto representa uma diferença de mais de 84.000 endereços entre os conjuntos de dados reportados para um token construído em torno de tecnologia de conhecimento zero (zero-knowledge) e interoperabilidade entre cadeias (cross-chain). É curioso como um projeto focado em ligar ecossistemas consegue fazer com que os seus próprios números de detentores pareçam tão desconectados. Aqui está a parte que importa: estes valores não são necessariamente contraditórios, mas também não são diretamente comparáveis. O ZKJ existe tanto na Ethereum como na BNB Chain, e os exploradores individuais rastreiam os saldos nos seus respetivos registos (ledgers). Um endereço que detém ZKJ na Ethereum não é automaticamente representado da mesma forma que um endereço que o detém na BNB Chain. Se adicionarmos carteiras de custódia de corretoras, saldos fracionários, endereços residuais de trocas e airdrops, e a consolidação periódica de carteiras, as contagens brutas de detentores tornam-se uma medida muito mais fraca da adoção real. Não posso confirmar que todas as diferenças venham destes fatores, mas tratar a contagem de endereços de um explorador como a base de utilizadores de toda a rede seria enganador. Os números mais significativos são a oferta de tokens, a distribuição e a utilidade real. A tokenomics oficial da Polyhedra estabelece uma oferta máxima de 1 milhão de milhões (1 bilião na escala curta) de ZKJ, com utilidade que abrange o gás da EXPchain, serviços de prova de conhecimento zero, taxas de zkBridge, staking e governação. O CoinGecko também reporta um desbloqueio de 27,61 milhões de ZKJ agendado para 19 de novembro de 2026. Esses movimentos de oferta merecem mais atenção do que uma fotografia isolada da contagem de carteiras. Se a tese real da ZKJ é a infraestrutura cross-chain, por que razão alguém deveria julgar a sua adoção através de um gráfico de detentores de uma única cadeia em vez de examinar a oferta circulante, a distribuição e a utilização real da rede? $ZKJUSDT
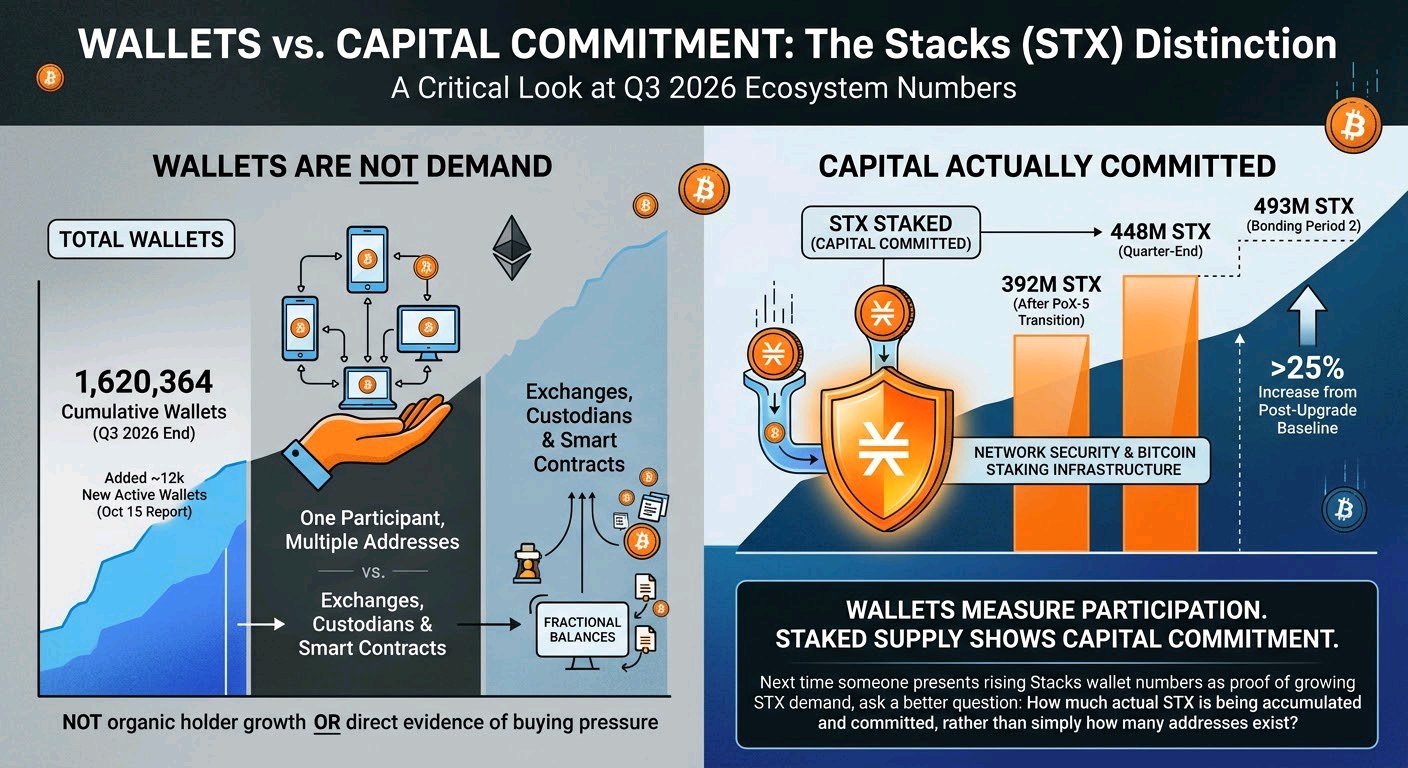
#ByXIMPACT A STX reportou 1 620 364 carteiras cumulativas até ao final do 3.º trimestre de 2026, adicionando aproximadamente 12 000 novos utilizadores com atividade on-chain, de acordo com o seu relatório do ecossistema de 15 de outubro. Números interessantes para uma rede que se posiciona como o local onde o Bitcoin se torna capital produtivo. Mas o crescimento de carteiras e a procura real de STX são duas coisas muito diferentes. Aqui está a distinção que importa: carteiras ativas cumulativas não são o mesmo que detentores únicos de STX. Um participante pode controlar vários endereços, enquanto carteiras de exchanges, contas de custódia e interações com smart contracts podem influenciar a atividade ao nível do endereço. Uma carteira ativa também não representa necessariamente uma posição significativa em STX. Alguns endereços podem deter apenas saldos fracionários, enquanto outros participam no stacking ou interagem com aplicações sem acumular tokens adicionais. O STX é nativo da blockchain Stacks, pelo que representações "wrapped" noutras redes também não devem ser contadas automaticamente como detentores nativos adicionais. Não consigo estabelecer o crescimento orgânico de detentores apenas através do valor cumulativo de carteiras, e ninguém deveria tratar isso como prova direta de pressão de compra. A métrica mais significativa é o capital efetivamente comprometido com a rede. A Stacks reportou que o STX em stake subiu de 392M após a transição PoX-5 para 448M no final do trimestre, atingindo posteriormente 493M durante o Período de Bonding 2. Trata-se de um aumento mensurável de mais de 25% em relação à linha de base pós-atualização. A distinção é simples: a contagem de carteiras mede a participação, mas a oferta em stake mostra quanto capital está a ser comprometido com a segurança da rede e com a infraestrutura de Bitcoin Staking. Da próxima vez que alguém apresentar números crescentes de carteiras Stacks como prova da crescente procura de STX, faça uma pergunta melhor: quanto STX real está a ser acumulado e comprometido, em vez de simplesmente saber quantos endereços existem. $STXUSDT
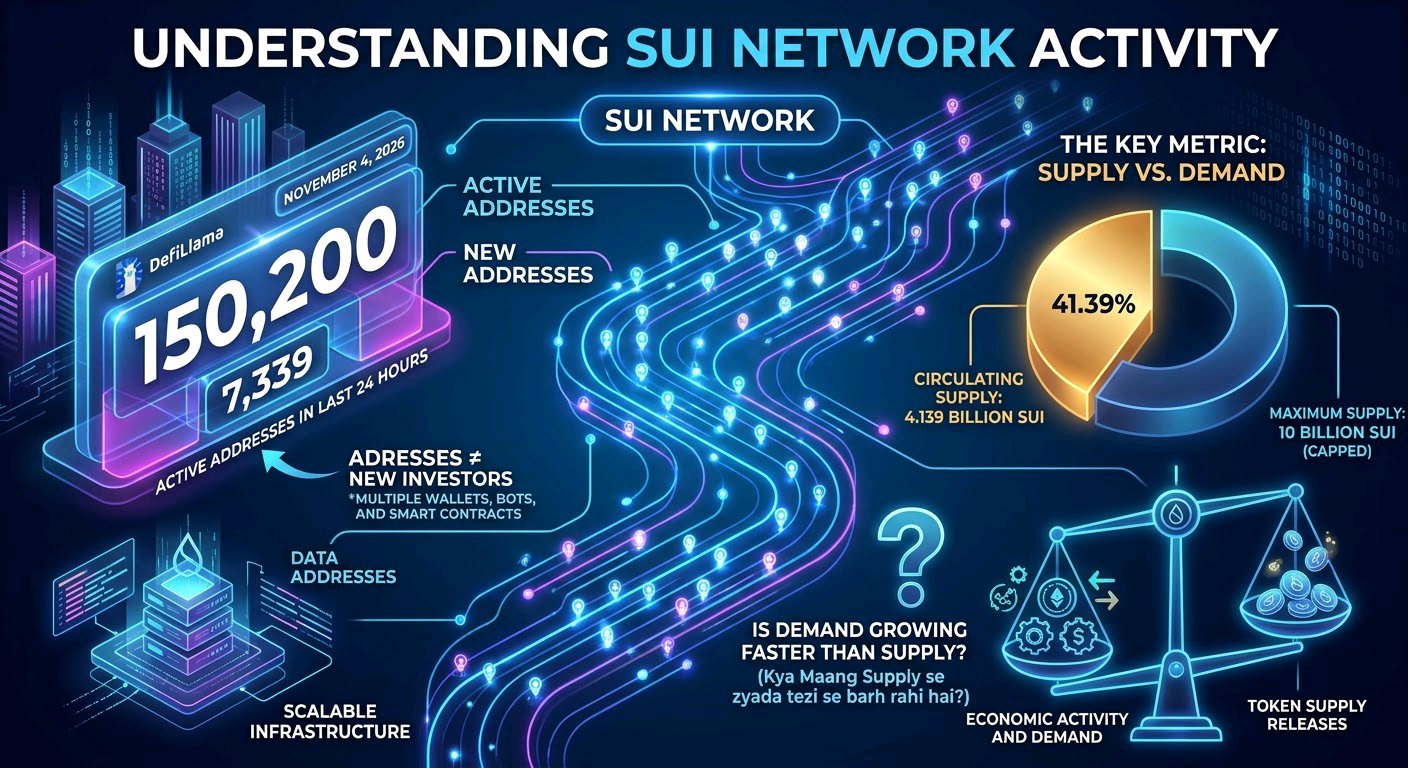
#ByXIMPACT A Sui registou aproximadamente 150.200 endereços ativos e 7.339 novos endereços nas últimas 24 horas a 4 de novembro de 2026, de acordo com a DefiLlama. Nada mau para uma rede cujo verdadeiro ponto forte é a infraestrutura escalável, em vez de simplesmente acumular números de carteiras. Eis a parte que importa ao interpretar esses números: endereços ativos e novos endereços não são a mesma coisa que novos investidores. Um endereço a interagir com a Sui não representa automaticamente uma nova pessoa a comprar SUI. Um utilizador pode controlar múltiplas carteiras, enquanto bolsas, contratos automatizados, aplicações DeFi e operações de staking podem gerar uma atividade de endereços substancial. A arquitetura baseada em objetos da Sui também torna importante distinguir a detenção real de tokens da atividade ao nível da aplicação. Portanto, esses 7.339 novos endereços sugerem uma participação crescente na rede, mas não provam que 7.339 novos compradores entraram no mercado. Não consigo confirmar quantos representam utilizadores independentes apenas com base nos dados dos endereços. Existe uma métrica mais significativa a observar aqui: a oferta em circulação versus a oferta máxima. A Sui tem um limite rígido de fornecimento de 10 mil milhões de SUI, enquanto aproximadamente 4,139 mil milhões de SUI estão atualmente em circulação, de acordo com dados de mercado. Isso significa que menos de metade da oferta máxima está em circulação, tornando os lançamentos e a distribuição programada de tokens tão importantes quanto a atividade da rede. Portanto, antes de celebrar mais um aumento nos números de carteiras SUI, não faria mais sentido perguntar se a atividade económica genuína e a procura estão a crescer mais rapidamente do que a oferta que entra em circulação? $SUIUSDT
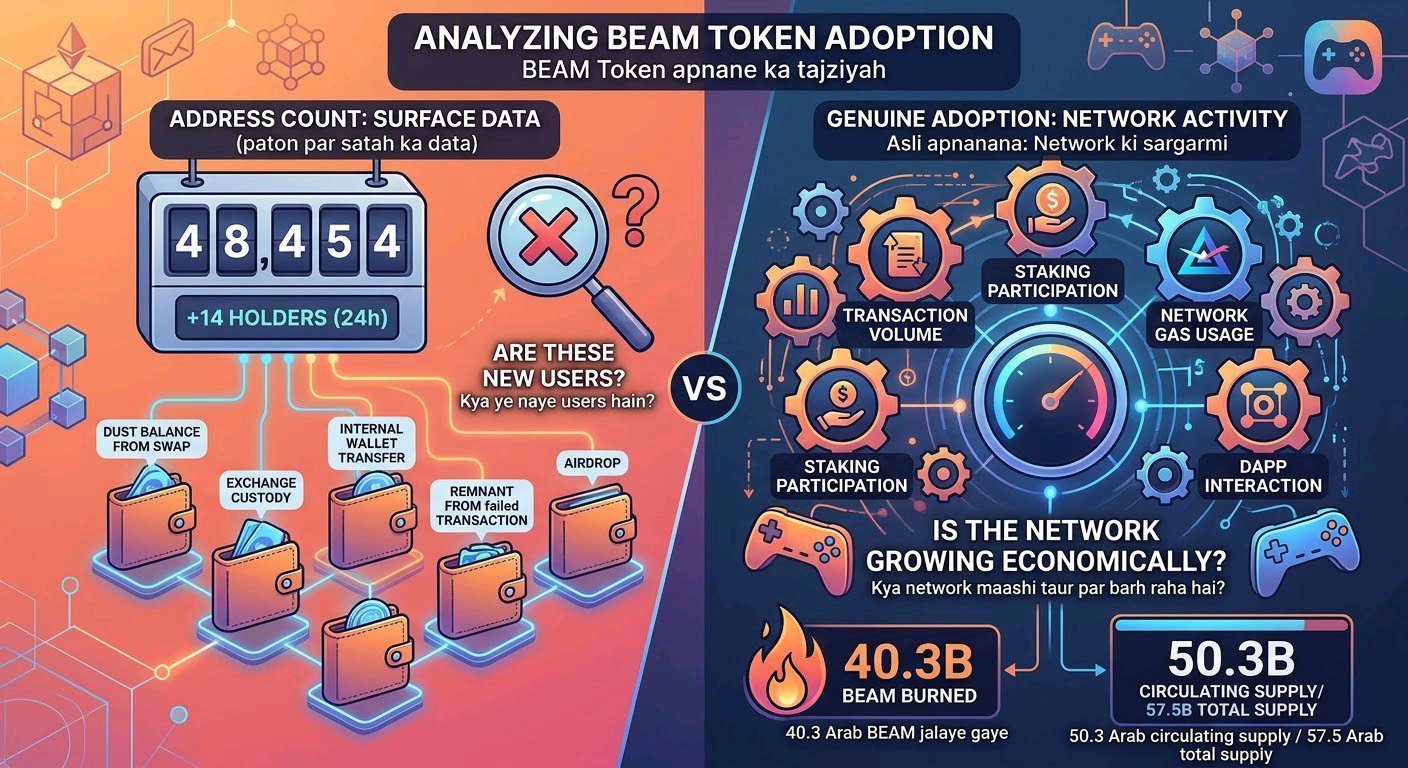
ByXIMPACT O rastreador de detentores de BEAM na Ethereum mostra atualmente 48.454 endereços, com 14 detentores adicionais nas últimas 24 horas, um crescimento de cerca de 0,03%, de acordo com os dados de monitorização de tokens da CertiK. Movimento interessante para um token que se posiciona como a camada de utilidade para um ecossistema de jogos e blockchain em expansão. Eis a parte que importa se alguma vez olhou para um aumento na contagem de detentores e presumiu que significava uma adoção genuína: a BEAM opera em múltiplos ambientes de blockchain. O seu contrato de token existe na Ethereum e na BNB Smart Chain, enquanto a BEAM também serve como o ativo de gas nativo da Beam Network. Isso significa que um snapshot de detentores na Ethereum não é uma imagem completa da sua propriedade em todo o ecossistema. A BEAM é também divisível até 18 casas decimais, tornando possível que as carteiras retenham saldos minúsculos provenientes de trocas, transações falhadas, transferências ou airdrops. Alguns endereços podem simplesmente refletir custódia de corretoras, movimentos internos de carteiras ou consolidação periódica de saldos, em vez de investidores independentes a entrar no mercado. Um aumento de 14 endereços é, portanto, uma alteração mensurável, mas dificilmente prova suficiente de entradas de capital significativas ou de adoção orgânica. Não consigo confirmar a razão por detrás desses endereços adicionais apenas com base nos dados de detentores, e ninguém deve tratar uma contagem de carteiras como prova de procura. O próprio painel de tokens da Beam coloca maior ênfase na oferta circulante, oferta total e queimas de tokens. Os seus números publicados mostram aproximadamente 50,3 mil milhões de BEAM em circulação face a uma oferta total de 57,5 mil milhões, enquanto o seu painel de tesouraria reporta 40,3 mil milhões de tokens queimados. Esses números merecem mais atenção, juntamente com a atividade real da rede, transações e participação em staking. Portanto, quando alguém celebra o crescimento de detentores de BEAM, não faria mais sentido perguntar se a rede está a ganhar utilizadores genuínos e atividade económica, em vez de simplesmente adicionar endereços? $BEAMUSDT
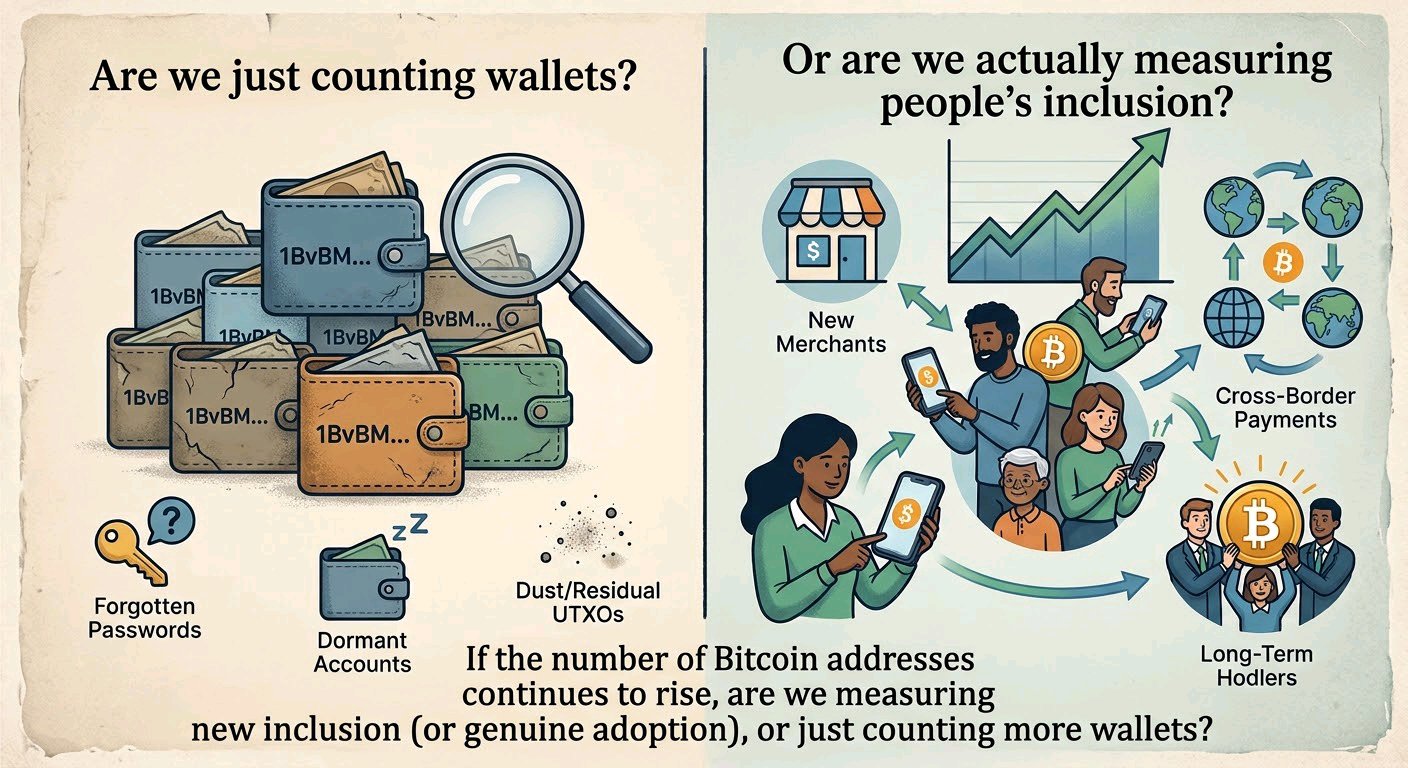
ByXIMPACT Os endereços com saldo diferente de zero de Bitcoin atingiram 57.294.534 em 29 de outubro de 2026, um aumento de aproximadamente 0,37% em 30 dias, de acordo com dados on-chain da CoinGlass. Um número crescente de endereços parece encorajador para um ativo cuja tese de investimento gira inteiramente em torno da escassez, descentralização e adoção a longo prazo. Mas aqui está a parte que importa se alguma vez tratou o crescimento de endereços do Bitcoin como prova de que novos investidores estão a entrar no mercado: um endereço não é uma pessoa, e um endereço com saldo não é necessariamente um participante ativo. A métrica de saldo diferente de zero do Bitcoin contabiliza cada endereço que detém até a menor quantia de BTC. Carteiras inativas, saldos esquecidos e pequenos UTXOs residuais fazem todos parte desse total. Um indivíduo pode controlar centenas de endereços, enquanto uma corretora pode deter Bitcoin em nome de milhões de clientes através de um número muito menor de carteiras. A consolidação de endereços, as migrações de carteiras e a gestão comum de UTXOs também podem alterar a contagem sem criar ou destruir a procura real. Portanto, uma contagem crescente de endereços pode refletir uma distribuição mais ampla, mas também pode refletir um comportamento de gestão de carteiras. Não consigo determinar quanto desse crescimento representa uma nova adoção genuína apenas a partir desta métrica. CoinGlass +2 Os fundamentos mais significativos do Bitcoin são a sua oferta circulante verificável, o calendário de emissão previsível e a distribuição de BTC por entidades economicamente relevantes. O protocolo tem uma oferta máxima de 21 milhões de BTC; essa escassez é mensurável independentemente de quantos endereços detêm moedas. A melhor pergunta não é quantos endereços detêm Bitcoin, mas quanto BTC está realmente a mudar de mãos, quem controla a oferta e se a procura económica genuína está a aumentar. ChainQuery.com +1 Se a contagem de endereços do Bitcoin continuar a crescer, estamos realmente a medir uma nova adoção ou simplesmente a contar mais carteiras? $BTCUSDT
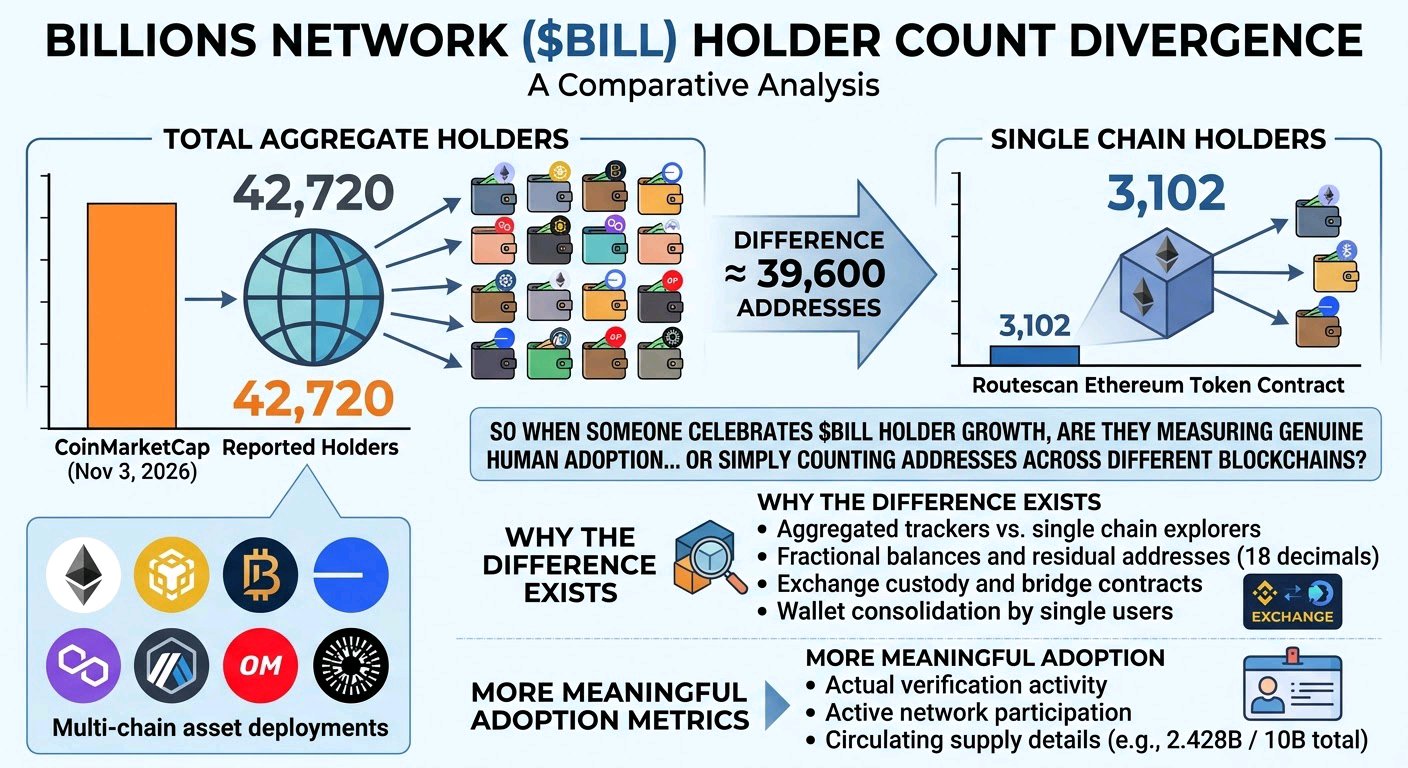
#ByXIMPACT O número de detentores de $BILL na Billions Network apresenta um contraste interessante: o CoinMarketCap reportou aproximadamente 42 720 detentores a 3 de novembro de 2026, enquanto o Routescan mostrava apenas 3102 detentores para o seu contrato de token na Ethereum. Isso representa uma diferença de quase 39 600 endereços num projeto construído em torno da prova de identidades humanas e de IA reais. Aparentemente, contar carteiras é consideravelmente mais fácil do que contar pessoas únicas. Eis a parte que importa se alguma vez olhou para um gráfico de crescimento de detentores e assumiu que ele representava uma adoção orgânica: BILL é um ativo multi-chain. As implementações oficiais dos seus contratos abrangem a Ethereum, Billions Network, BNB Chain, Base, Polygon, Arbitrum, Optimism e Mantle. Cada explorador pode contar endereços no seu próprio ledger, enquanto os rastreadores agregados podem combinar redes ou utilizar métodos de indexação diferentes. BILL utiliza também 18 casas decimais, o que significa que saldos fracionários e endereços residuais podem contribuir para os totais de detentores sem representarem utilizadores ativos. A custódia em exchanges, contratos de bridge e a consolidação de carteiras complicam ainda mais o panorama. A diferença entre 42 720 e 3102 não é, portanto, prova de milhares de pessoas a entrar ou a sair do ecossistema. Não consigo confirmar a metodologia exata por detrás da contagem de cada rastreador, e um simples dashboard de detentores também não consegue. A tokenomics da própria Billions Network fornece pontos de referência mais significativos: 10 mil milhões de BILL em oferta total fixa, aproximadamente 2,428 mil milhões em oferta circulante e utilidade declarada em torno do acesso à verificação, reputação e staking. A atividade de verificação real, a participação ativa na rede e a oferta circulante dizem-nos consideravelmente mais sobre a adoção do que um contador de endereços. Portanto, quando alguém celebra o crescimento de detentores de BILL, estará a medir uma adoção humana genuína em toda a rede ou simplesmente a contar endereços em diferentes blockchains? $BILLUSDT
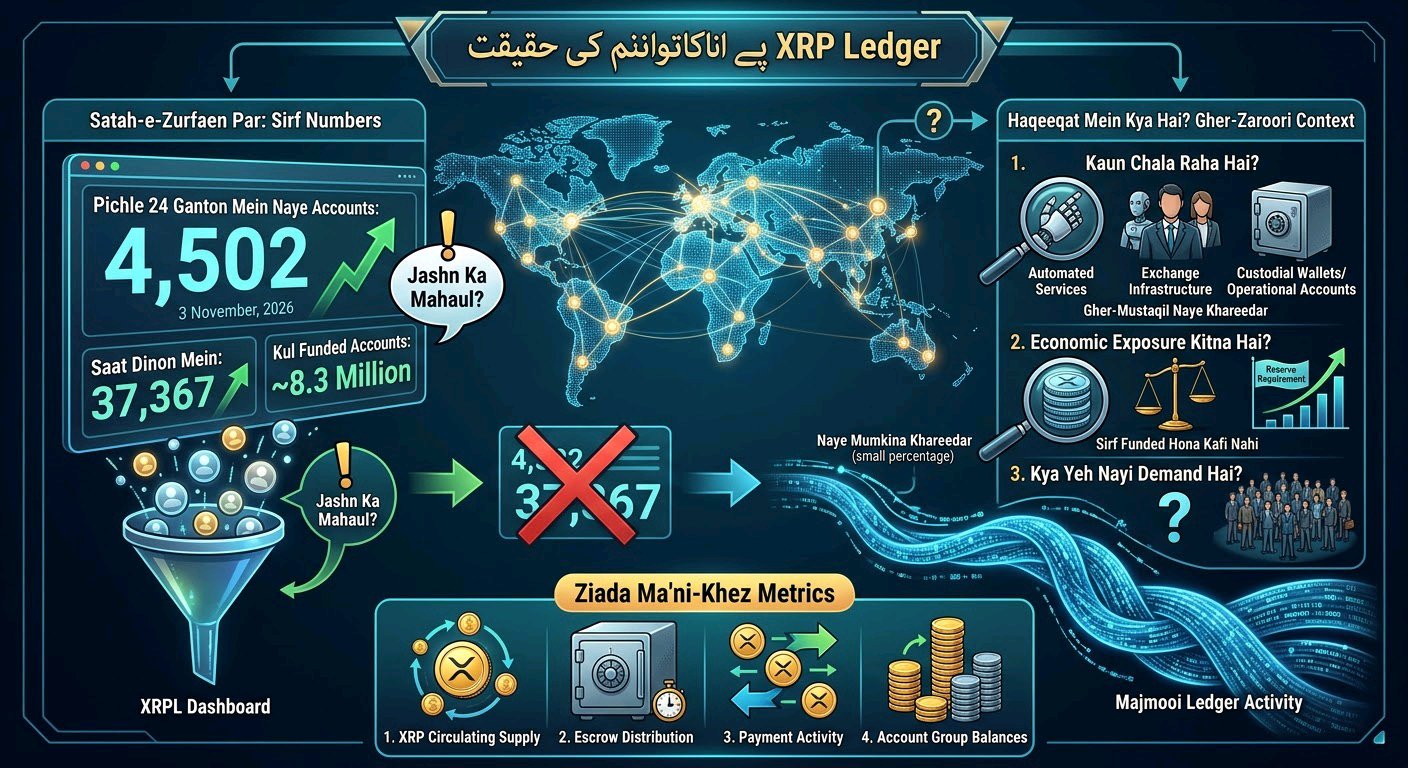
ByXIMPACT O XRP Ledger registou 4.502 contas recém-criadas nas últimas 24 horas a 3 de novembro de 2026, de acordo com o XRPL Dashboard. Outras 37.367 contas foram criadas ao longo de sete dias. Um número considerável de novos endereços para uma rede cuja identidade gira toda em torno de tornar os pagamentos simples e eficientes. Mas eis a distinção que se perde quando as pessoas celebram o crescimento de carteiras: as contas XRPL recém-criadas não são necessariamente novos investidores de XRP. Uma conta torna-se visível no livro-razão (ledger) após ser financiada, mas isso não estabelece quem a controla, quanta exposição económica genuína representa, ou se pertence a um utilizador individual. Infraestruturas de corretoras, carteiras de custódia, serviços automatizados e contas operacionais podem todos contribuir para esta contagem. O XRP Ledger também tem um requisito de reserva, o que significa que mesmo uma conta financiada não representa automaticamente uma procura significativa. Com aproximadamente 8,3 milhões de contas financiadas no livro-razão a 3 de novembro, o número principal precisa de muito mais contexto. Não consigo confirmar quantos desses 4.502 contas representam novos compradores independentes apenas com base nos dados de criação de contas. As métricas mais significativas são a oferta circulante de XRP, a distribuição em escrow, a atividade de pagamento real e os saldos controlados por diferentes grupos de contas. Esses números fornecem um melhor panorama da participação económica do que simplesmente contar endereços recém-ativados. Afinal, se milhares de novas contas aparecem no XRP Ledger, quantas representam uma nova procura genuína em vez de apenas novos endereços? $XRPUSDT
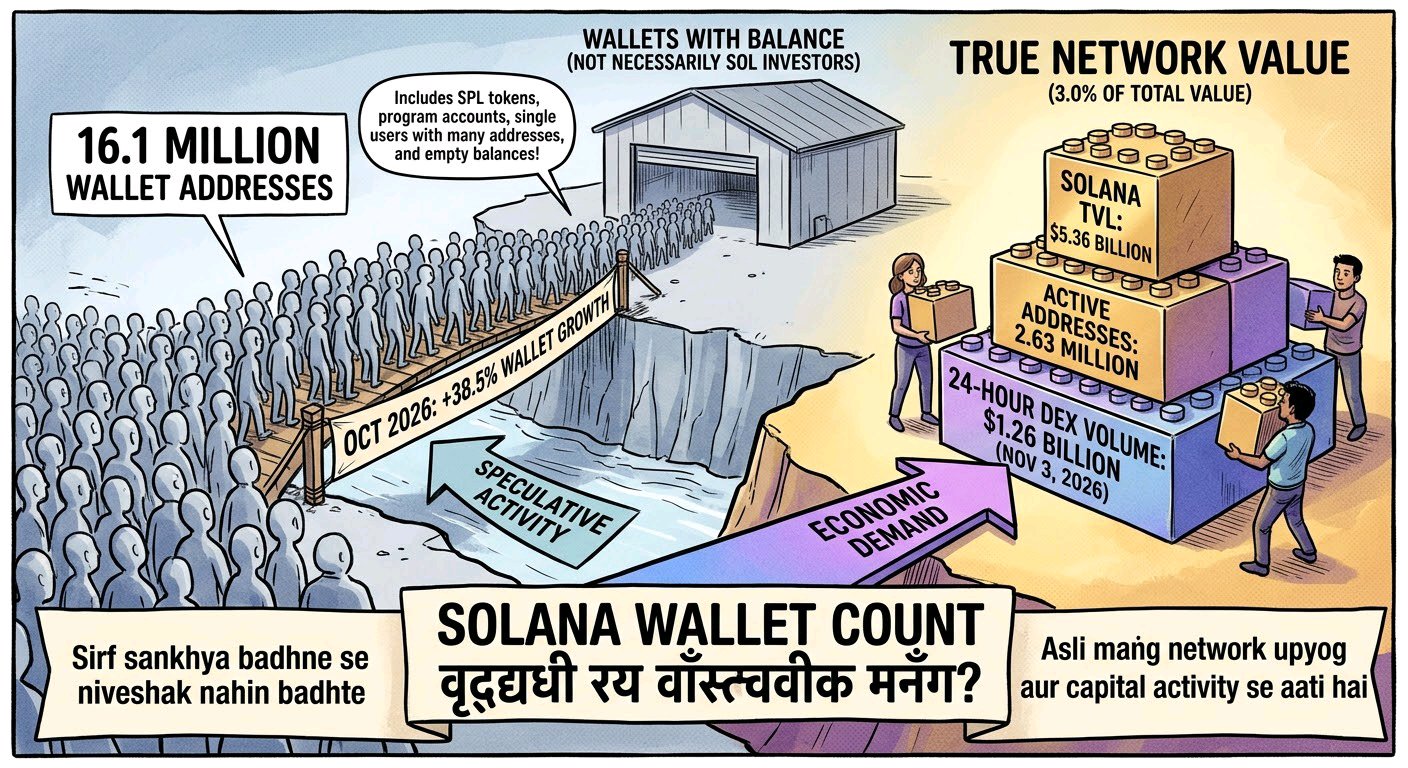
ByXIMPACT O número de saldos em carteiras na Solana subiu alegadamente 38,5% em relação ao mês anterior, atingindo 16,1 milhões a 9 de outubro de 2026, de acordo com dados da Santiment citados pela CoinNess. Trata-se de uma expansão substancial de carteiras com saldo numa rede cuja proposta de valor sempre foi a velocidade, a escalabilidade e as transações de baixo custo. Eis a parte que interessa se alguma vez olhou para um número crescente de carteiras e assumiu que isso significava automaticamente uma procura orgânica de SOL: uma carteira com saldo não é necessariamente um investidor a acumular SOL. A Solana suporta milhares de ativos de tokens e a contagem de carteiras ao nível da rede pode incluir endereços que detêm tokens SPL, contas de staking, contas controladas por programas e saldos relacionados com exchanges. Um utilizador também pode controlar vários endereços, enquanto os custodiantes podem representar milhares de clientes através de um número muito menor de carteiras. Portanto, um aumento de 38,5% nas carteiras com saldo não prova que entraram 38,5% mais investidores em SOL. Parte desse crescimento pode simplesmente refletir uma nova atividade de tokens, a criação de contas ou alterações na forma como os saldos estão distribuídos. Não consigo confirmar a composição exata apenas a partir do valor reportado. As métricas mais significativas são a utilização real da rede, a atividade de capital e a procura económica. O DeFiLlama reportou aproximadamente 5,36 mil milhões de dólares em TVL da Solana, 2,63 milhões de endereços ativos e 1,26 mil milhões de dólares em volume de DEX em 24 horas a 3 de novembro de 2026. Esses números fornecem um contexto consideravelmente maior do que um título sobre contagem de carteiras. Da próxima vez que alguém celebrar o crescimento de detentores de SOL, estarão eles a medir a procura genuína pelo próprio SOL ou simplesmente a contar mais endereços a interagir com o ecossistema Solana? $SOLUSDT
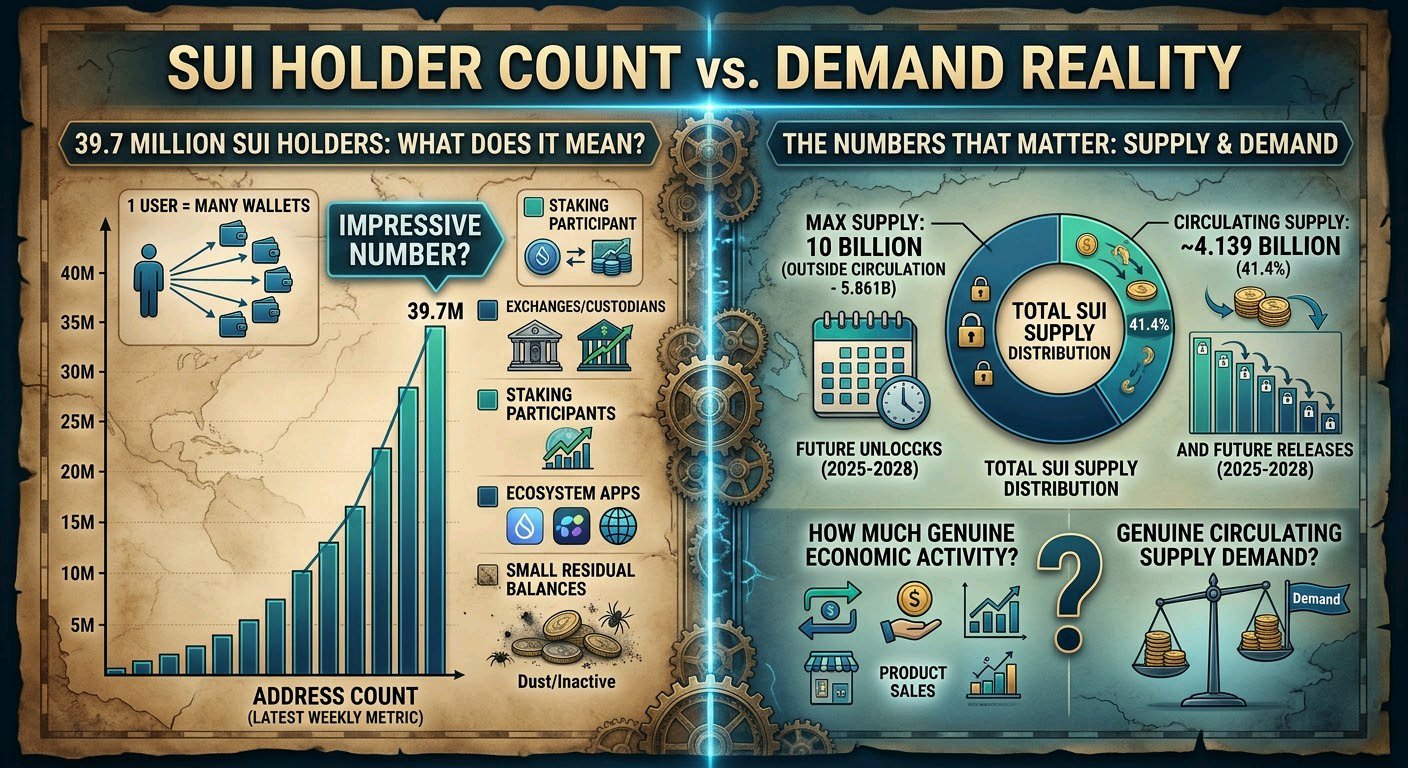
ByXIMPACT O número de detentores de SUI situa-se atualmente em aproximadamente 39,7 milhões de endereços, de acordo com a métrica semanal mais recente do Token Terminal. Isso parece impressionante para uma rede construída em torno de uma infraestrutura de blockchain escalável, mas um grande número de endereços não é automaticamente prova de procura orgânica. Eis a parte que importa se alguma vez olhou para um gráfico de detentores em crescimento e assumiu que ele representa milhões de investidores independentes: o Token Terminal contabiliza endereços únicos com um saldo de SUI diferente de zero, não utilizadores individuais verificados. Uma pessoa pode controlar várias carteiras, enquanto exchanges, custodiantes, participantes em staking e aplicações de ecossistema podem contribuir para a contagem de endereços. Pequenos saldos residuais também podem manter endereços, de outra forma inativos, na lista. Portanto, 39,7 milhões de endereços dizem-nos algo sobre a distribuição, mas não necessariamente quantas pessoas estão a acumular SUI ativamente. Não consigo confirmar a proporção de detentores independentes ativos apenas a partir desta métrica. Os números mais significativos são a oferta em circulação e o calendário de libertação. A SUI tem uma oferta máxima de 10 mil milhões de tokens, com aproximadamente 4,139 mil milhões atualmente em circulação, ou cerca de 41,4% da oferta máxima. Isso deixa uma parte substancial da oferta fora da circulação atual, tornando a aquisição de direitos (vesting) e as futuras libertações variáveis importantes ao avaliar a pressão de oferta a longo prazo. A documentação da própria tokenomics da Sui descreve o limite de oferta de 10 mil milhões e as libertações agendadas, enquanto o CoinGecko rastreia a oferta em circulação separadamente da oferta total. Esses números dizem-nos consideravelmente mais sobre a potencial diluição do que um número de detentores de destaque. Da próxima vez que alguém apresentar os 39,7 milhões de detentores de SUI como prova de adoção, faça uma pergunta mais importante: quanta atividade económica genuína e procura pela oferta em circulação existe por trás desses endereços? $SUIUSDT
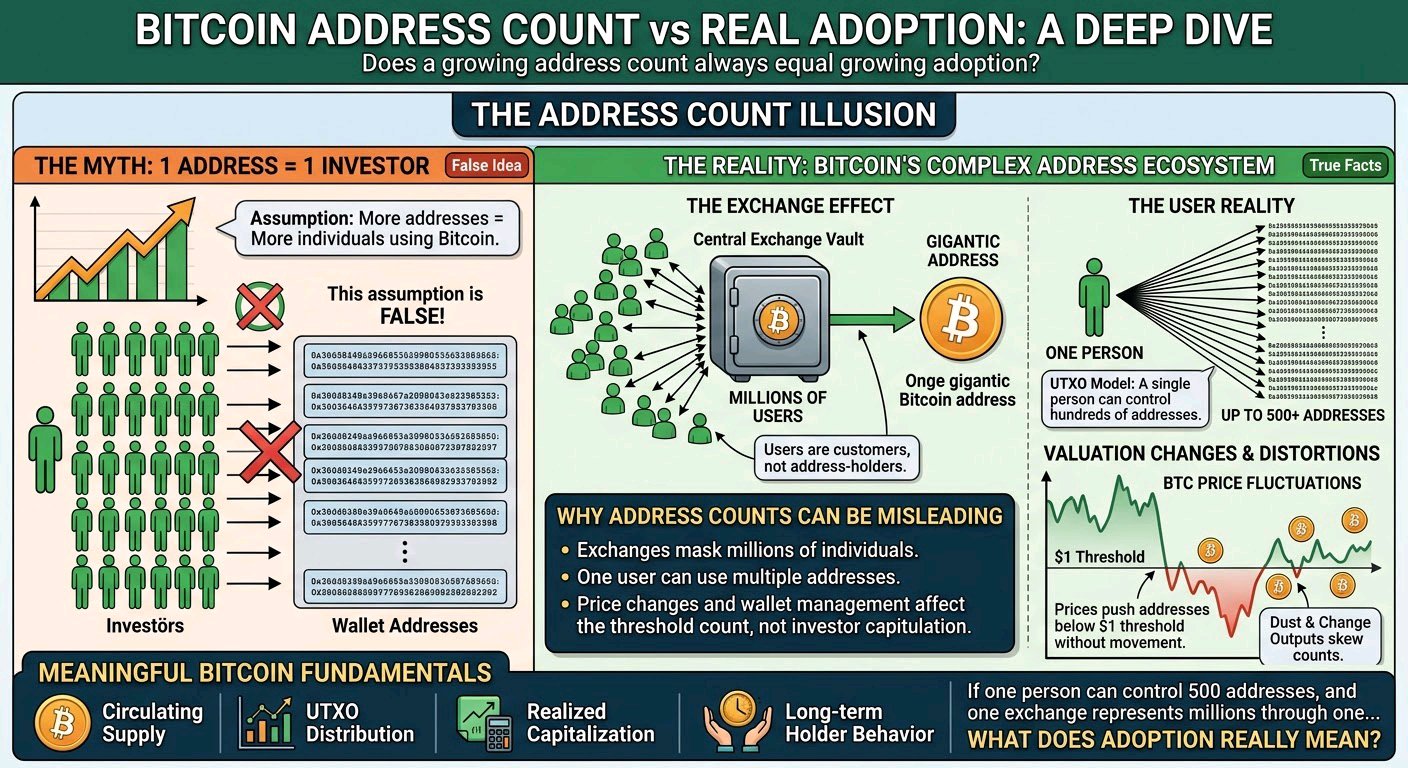
ByXIMPACT O número de endereços Bitcoin com pelo menos 1$ em BTC caiu 0,15% em 24 horas, atingindo os 49.577.505 a 30 de outubro de 2026, de acordo com o rastreador on-chain da CoinGlass. Isso representa cerca de 75.000 endereços qualificados a menos num único dia, num ativo cuja tese de investimento gira inteiramente em torno da detenção a longo prazo e da descentralização. Eis a parte importante se já olhou para um gráfico de crescimento de detentores de Bitcoin e assumiu que cada endereço representa um investidor: o Bitcoin não tem um registo de detentores convencional. Funciona através de um modelo UTXO, em que uma pessoa pode controlar centenas de endereços e uma exchange pode deter BTC em nome de milhões de clientes. Existe outra complicação. O limiar de 1$ da CoinGlass baseia-se no valor em USD, não num saldo fixo de BTC. As flutuações de preço podem empurrar endereços existentes para cima ou para baixo desse limiar sem que qualquer BTC entre ou saia, de facto, dessas carteiras. Saídas de troco (change outputs), reestruturação de carteiras, saldos insignificantes (dust) e consolidação custodial também podem distorcer a contagem de endereços. Uma queda desta dimensão não é prova de uma capitulação em massa dos investidores. Poderá refletir uma gestão de carteira habitual ou alterações na avaliação, mas não consigo confirmar a causa apenas a partir dos dados de endereços. Os fundamentos mais significativos do Bitcoin são a sua oferta em circulação, distribuição UTXO, capitalização realizada e comportamento dos detentores de longo prazo. Se um investidor de Bitcoin pode controlar 500 endereços, enquanto uma exchange pode representar milhões de investidores através de um único, o que é que uma contagem crescente de detentores lhe diz exatamente sobre a verdadeira adoção do Bitcoin? $BTCUSDT
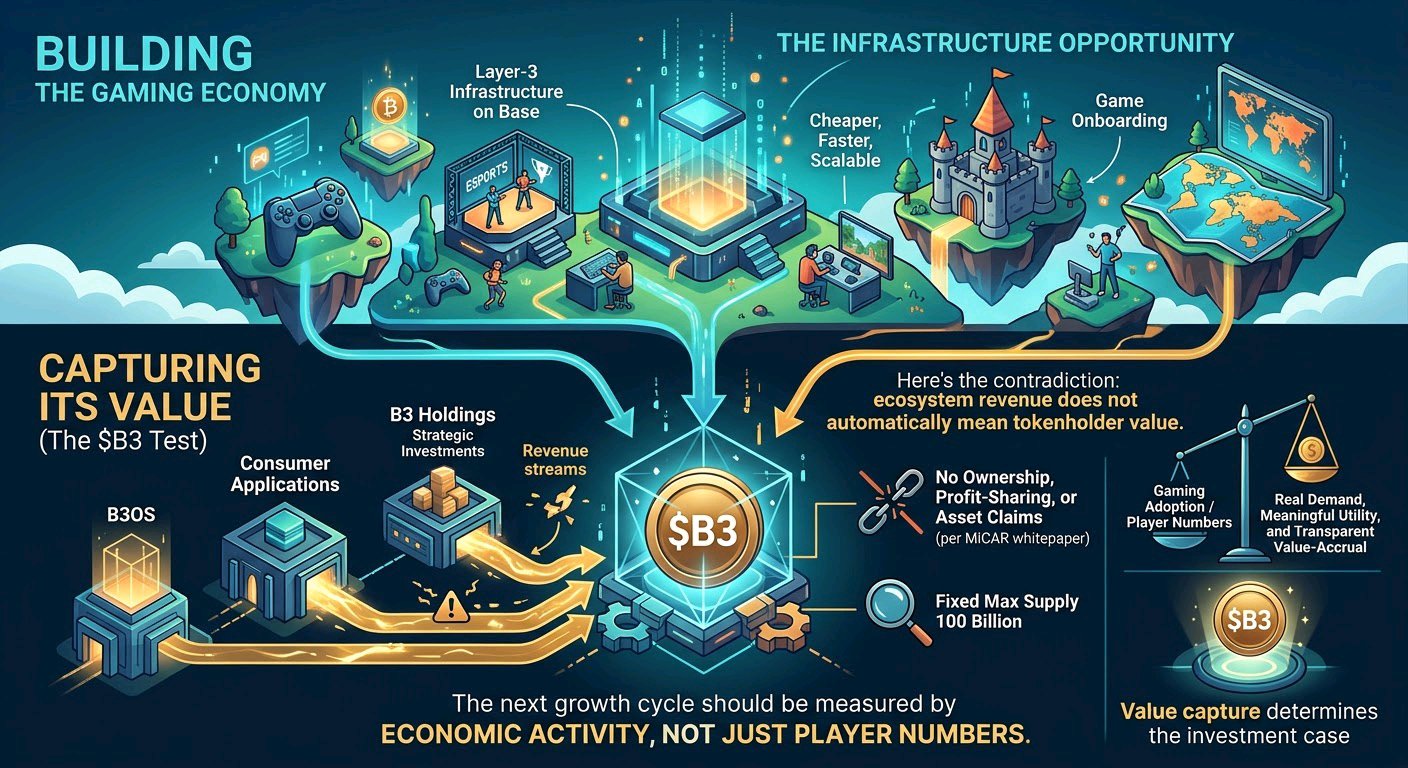
ByXIMPACT B3: Construir a Economia do Gaming é uma coisa. Capturar o seu valor é outra. A B3 está a posicionar-se como algo mais do que apenas mais um token de gaming. Construída na Base, a sua infraestrutura de Layer-3 visa tornar o gaming onchain mais barato, mais rápido e escalável. Mas a questão de investimento mais importante não é quantos jogos a B3 consegue integrar. É quanta atividade económica flui, na realidade, de volta para o $B3. O ecossistema tem três motores de valor propostos: B3OS, aplicações de consumo e investimentos estratégicos através da B3 Holdings. A documentação oficial refere que a receita proveniente destes motores flui de volta para o $B3. Eis a contradição: receita do ecossistema não significa automaticamente valor para o detentor do token. O token tem governação, staking e utilidade no ecossistema, mas o seu whitepaper MiCAR publicado afirma explicitamente que não representa propriedade, partilha de lucros ou reivindicações sobre ativos subjacentes. Essa distinção é importante. Com uma oferta máxima fixa de 100 mil milhões de tokens, a sustentabilidade a longo prazo depende de procura real, utilidade significativa do token e mecanismos transparentes de acumulação de valor — não apenas da adoção de gaming. A minha tese: a B3 tem uma oportunidade de infraestrutura interessante, mas o seu verdadeiro teste é converter a atividade de gaming em procura duradoura pelo token. O próximo ciclo de crescimento deve ser medido pela atividade económica, não apenas pelo número de jogadores. A infraestrutura cria a oportunidade. A captura de valor determina o caso de investimento. $B3USDT
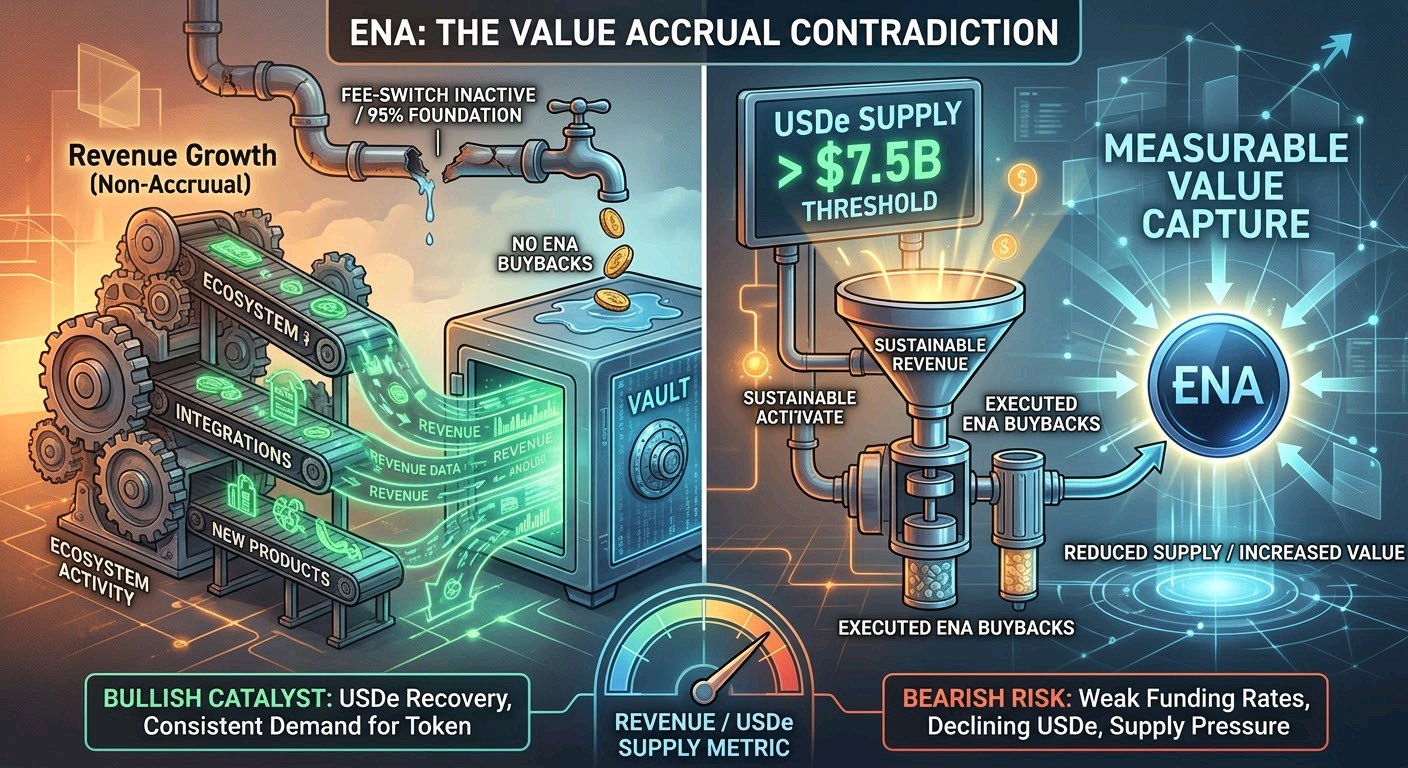
#ByXIMPACT 🔴 ENA: O crescimento das receitas não significa automaticamente valor do token. A Ethena está a tentar resolver a maior fraqueza histórica da ENA: a acumulação de valor. A mudança económica proposta é significativa. Ao abrigo do seu quadro de comissões ("fee-switch"), 95% das receitas líquidas atribuídas à Fundação poderão financiar recompras de ENA assim que o USDe atingir o primeiro limite de oferta de 7,5 mil milhões de dólares. Mas eis a contradição: O mecanismo de recompra depende da expansão do USDe, não apenas da adoção do protocolo. O USDe aproximou-se anteriormente de 15 mil milhões de dólares em oferta antes de contrair para menos de 5 mil milhões de dólares, à medida que as condições de mercado e as taxas de financiamento de derivados enfraqueceram. Isso expõe o risco real. A Ethena pode expandir integrações, lançar novos produtos e aumentar a atividade do ecossistema, mas os detentores de ENA precisam, em última análise, de receitas sustentáveis e de uma procura consistente pelo token. Um anúncio de recompra não é o mesmo que uma procura de recompra executada. A minha tese: 🟢 Catalisador otimista (Bullish): Recuperação da oferta de USDe, receitas sustentáveis do protocolo e recompras reais de ENA. 🔴 Risco pessimista (Bearish): Taxas de financiamento fracas, procura decrescente de USDe e pressão contínua sobre a oferta de tokens. A métrica a observar não é o entusiasmo nas redes sociais ou as manchetes de governação. É o crescimento da oferta de USDe face à receita real gerada para a ENA. A ENA não precisa de mais uma narrativa. Precisa de uma captura de valor mensurável. $ENAUSDT
ByXIMPACT XAUT: O Ouro Digital não é o mesmo que Soberania Financeira. Eis a contradição que os mercados continuam a ignorar. A Tether Gold proporciona aos investidores exposição ao ouro físico através da infraestrutura blockchain. Mas a tokenização não elimina as limitações do sistema financeiro tradicional. Observe o snapshot da Bybit de hoje: - XAUT/USDT: $3.899,73 - Máximo 24H: $3.916,23 - Mínimo 24H: $3.872,32 - Volume 24H: $8,72M - Livro de Ofertas: 56% Compra vs 44% Venda - Ganho intradiário: +0,61% O preço subiu de $3.872 para $3.916 antes de entrar em consolidação. O problema maior não é o gráfico. É a acumulação de valor. O XAUT segue o ouro. Não gera rendimento, dividendos ou fluxo de caixa produtivo. O seu valor depende principalmente do metal subjacente, enquanto os detentores continuam dependentes da custódia, reservas e infraestrutura de resgate da Tether. Esse é o paradoxo económico: a blockchain proporciona portabilidade e liquidação mais rápida, mas a estrutura de propriedade subjacente ainda depende de um emitente centralizado. A minha tese: o XAUT é uma ponte poderosa entre o ouro tradicional e os mercados digitais, mas não é um substituto para o ouro físico detido de forma independente. O verdadeiro teste não é a altura a que o XAUT é negociado. É se o ouro tokenizado consegue escalar a liquidez, transparência e resgate sem sacrificar a confiança.$XAUTUSDT
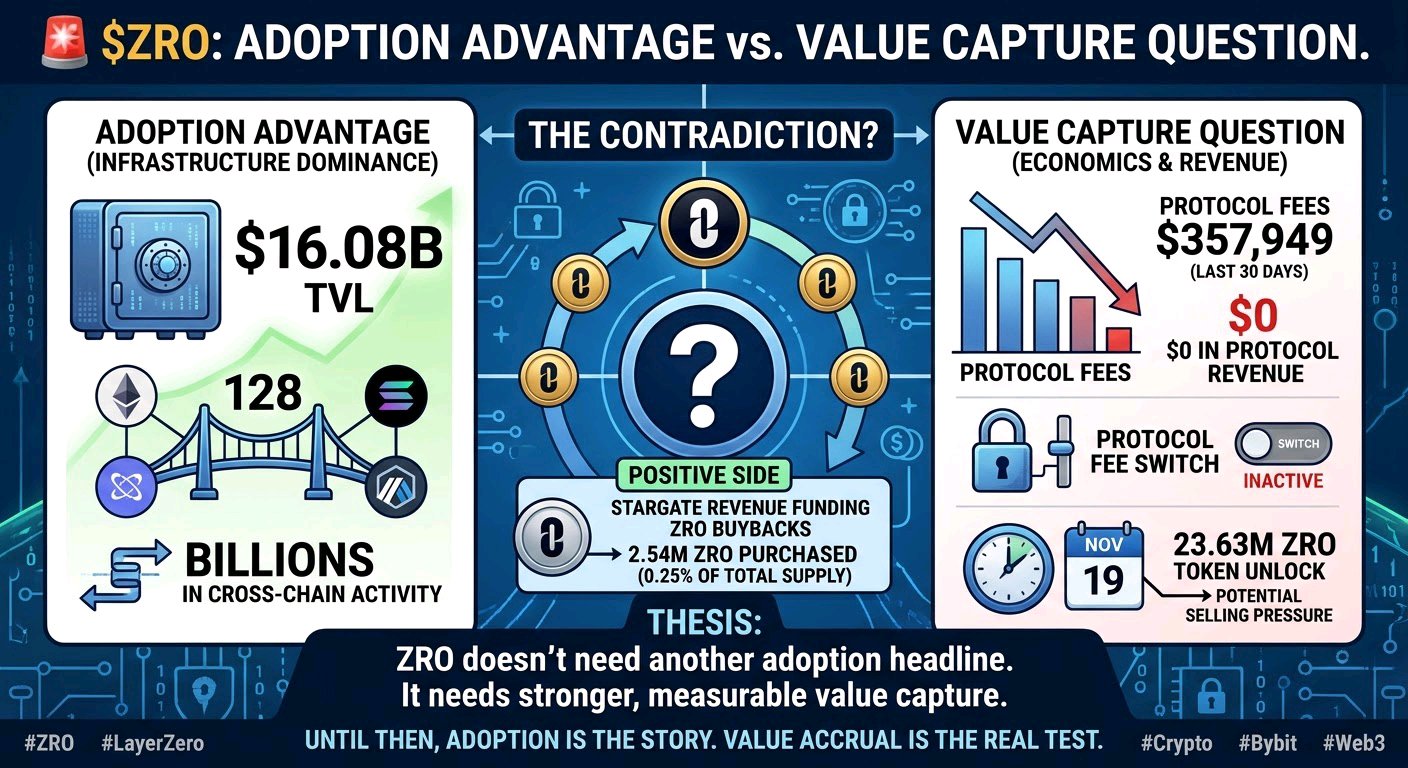
ByXIMPACT 🚨 $ZRO: A LayerZero tem uma vantagem de adopção, mas a sua maior questão económica continua a ser a captura de valor. A LayerZero detém atualmente cerca de 16,08 mil milhões de dólares em TVL, mas o DefiLlama reporta apenas 357.949 dólares em taxas de protocolo nos últimos 30 dias — com 0 dólares em receita de protocolo. Essa é a contradição. A infraestrutura está a tornar-se cada vez mais importante, ligando 128 cadeias e suportando milhares de milhões em atividade cross-chain. Mas a utilização da rede e a economia para os detentores de tokens são duas coisas completamente diferentes. Há um lado positivo: a receita da Stargate está a financiar recompras de ZRO. O rastreador da Fundação reporta atualmente cerca de 2,54 milhões de ZRO comprados, representando apenas 0,25% da oferta total. No entanto, o interruptor de taxas do protocolo permanece inativo. Isso significa que a atividade de mensagens mais ampla não se traduz automaticamente em receita direta de protocolo para o ZRO. Há outra preocupação com a oferta: aproximadamente 23,63 milhões de tokens ZRO estão programados para serem desbloqueados em 19 de novembro, adicionando uma potencial pressão de venda. A minha tese: o ZRO não precisa de mais um título sobre adoção. Precisa de uma captura de valor mais forte e mensurável. Se a LayerZero conseguir converter o domínio da infraestrutura em receita recorrente, recompras e procura sustentável de tokens, a tese de investimento torna-se muito mais forte. Até lá, a adoção é a história. A acumulação de valor é o verdadeiro teste.