Muhammad_salaar
4247Curtir0Shares51Fãs5Follow
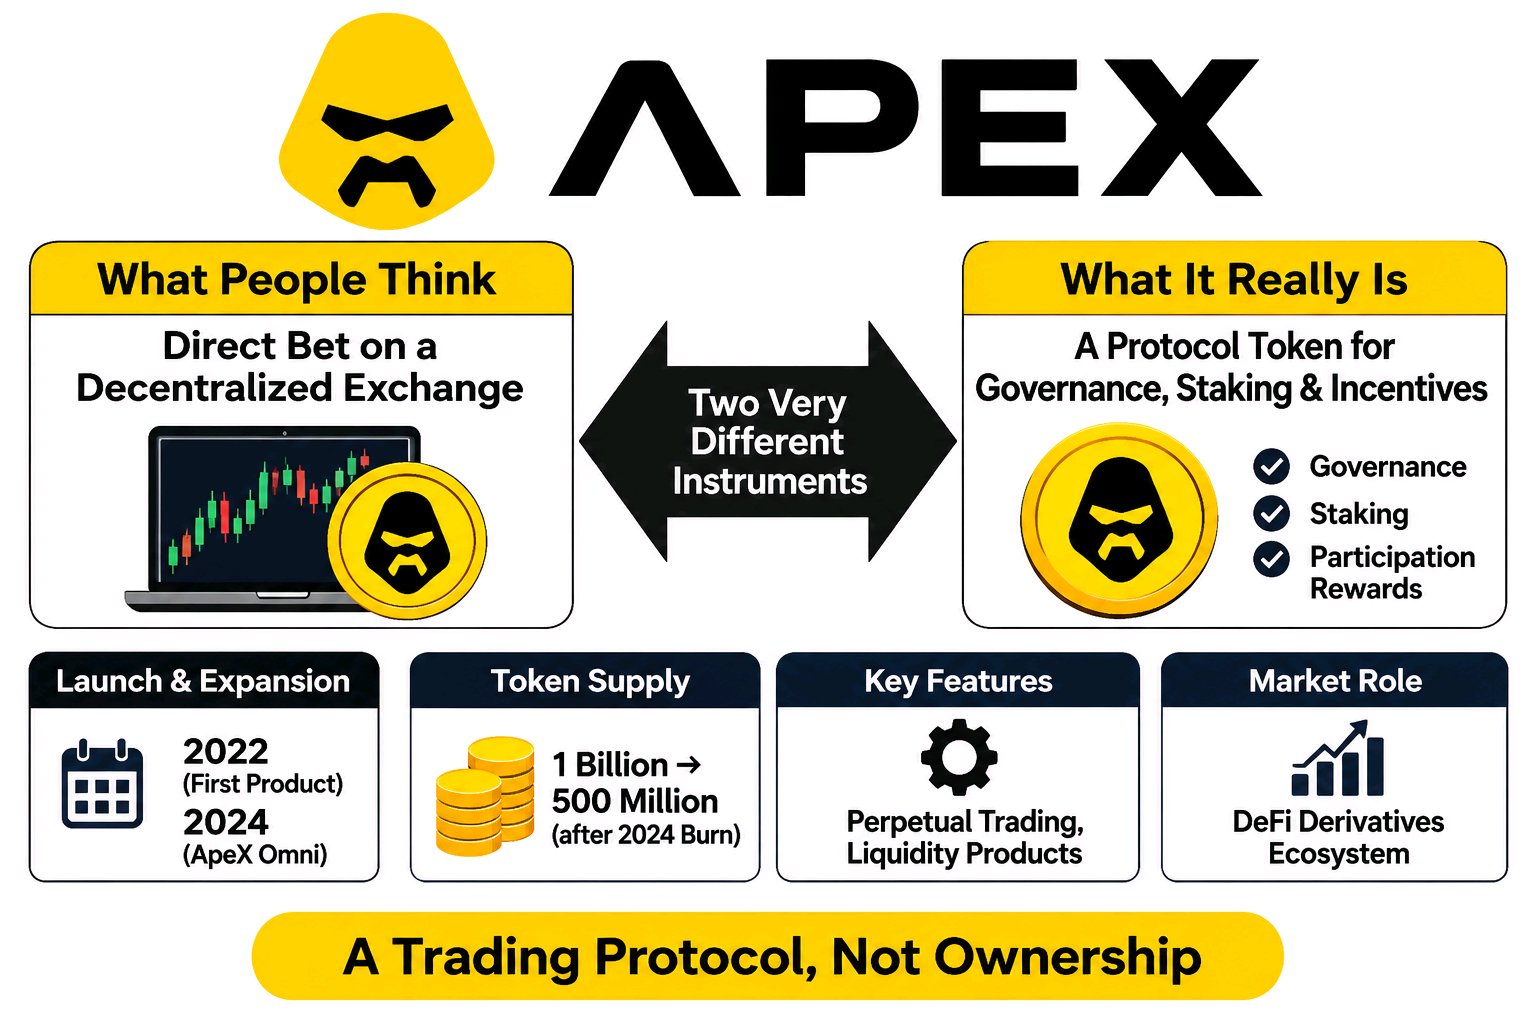
O APEX pode parecer uma aposta direta numa exchange descentralizada, mas deter o token não é o mesmo que ser proprietário da exchange ou ter direitos sobre os seus ativos. O ApeX Protocol lançou o seu primeiro produto em 2022 e expandiu-se posteriormente através do ApeX Omni em 2024. A oferta do seu token foi reduzida de 1 milhão para 500 milhões de APEX após a queima de 2024. Essa distinção é fácil de ignorar se ler apenas o título. O APEX é um token de ecossistema de protocolo concebido para governação, staking e incentivos de participação. Os detentores podem fazer staking de APEX para ganhar recompensas e participar nas decisões do protocolo, mas o token não representa capital social da empresa, propriedade direta da infraestrutura de negociação ou um direito garantido sobre os lucros da exchange. O seu preço de mercado é determinado pela oferta, procura, utilidade e expectativas do mercado, e não por um valor de resgate fixo. A escala é importante. A ApeX opera um ecossistema de negociação de derivados descentralizado com mercados perpétuos, produtos de liquidez e funcionalidades de negociação adicionais. Mas a dimensão da exchange não se traduz automaticamente num direito financeiro equivalente para cada detentor do token. A diferença é simples: a exposição a um protocolo de negociação não é a propriedade do negócio. O APEX representa a participação no ecossistema, não a propriedade de tudo o que está por detrás dele. #ByXIMPACT $APEXUSDT
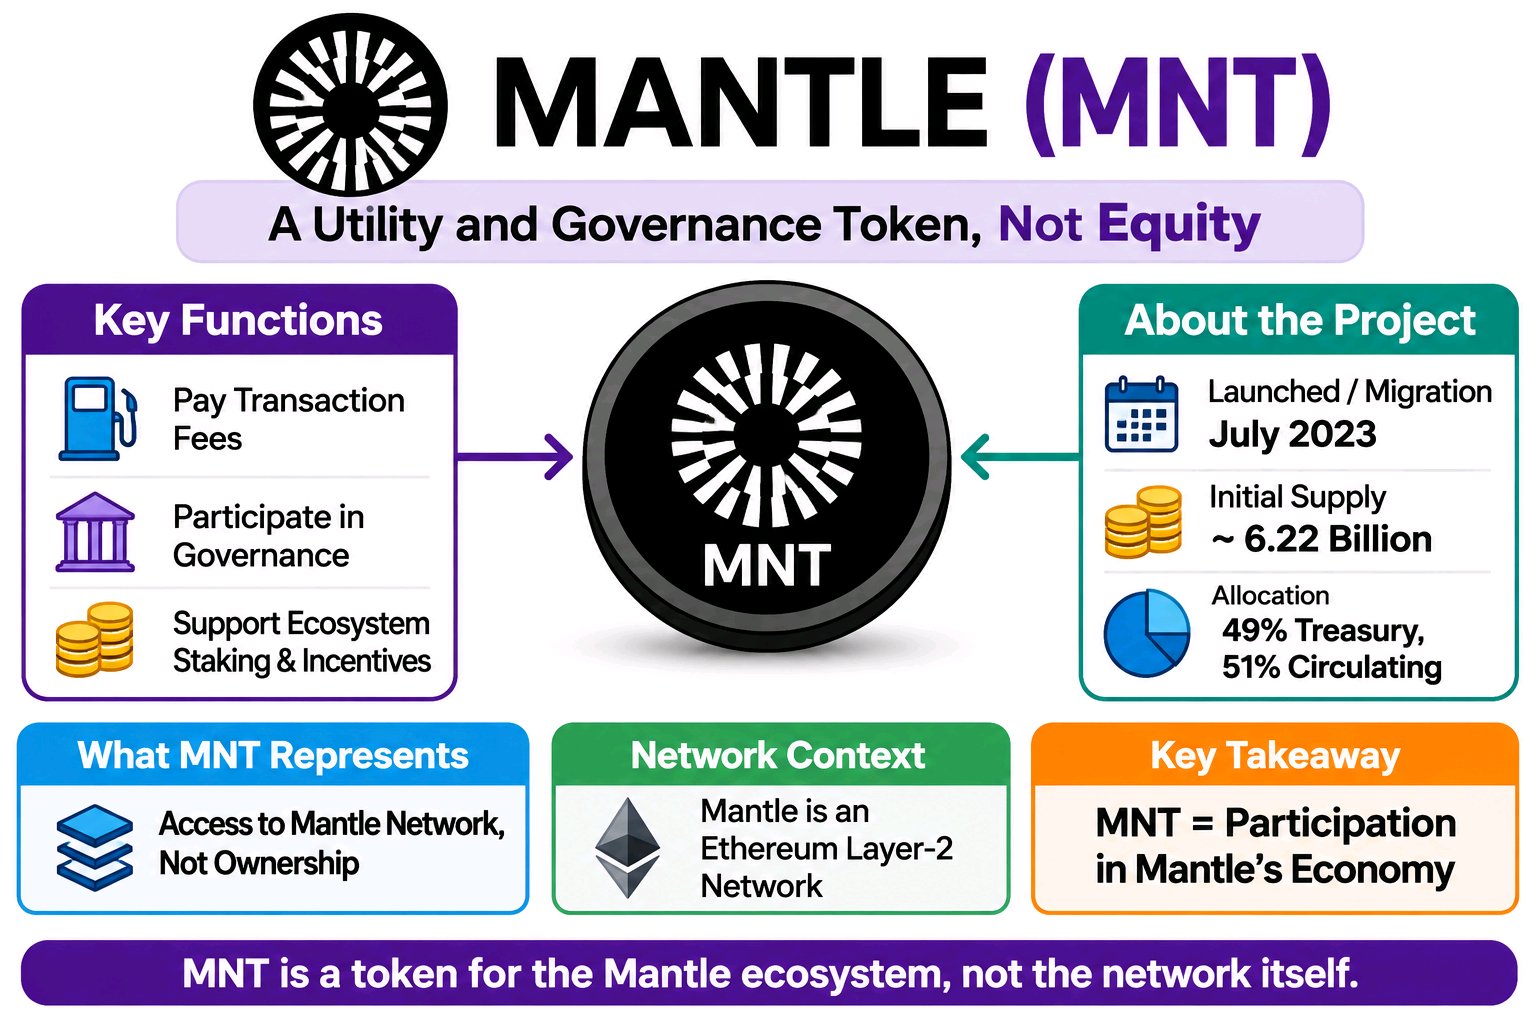
O MNT pode parecer uma aposta direta em todo o ecossistema da Mantle, mas não é capital da empresa nem uma reivindicação sobre as receitas da rede. É um token de utilidade e governação cujo valor depende da procura pelo ecossistema Mantle. O MNT surgiu da transição da BitDAO para a Mantle, com a migração a ocorrer em julho de 2023. A sua oferta total inicial foi de aproximadamente 6,22 mil milhões de tokens, com 49% alocados à Tesouraria da Mantle e 51% classificados como em circulação no momento do snapshot de alocação inicial. Essa distinção é fácil de ignorar se ler apenas o título. O MNT tem funções específicas: pagar taxas de transação na Mantle Network, participar na governação e apoiar o staking do ecossistema e mecanismos de incentivo. Os detentores podem participar em decisões sobre alocações de tesouraria e desenvolvimento do ecossistema, mas deter MNT não lhes confere propriedade direta da Mantle, uma parte garantida dos lucros ou um direito de resgate fixo sobre os ativos da tesouraria. A escala importa. A Mantle opera como uma rede Layer-2 da Ethereum, enquanto o MNT é o token utilizado dentro da sua estrutura económica e de governação. A rede fornece infraestrutura para aplicações e transações; o token fornece acesso a funções específicas e direitos de governação. Estes estão relacionados, mas não são a mesma exposição financeira. O MNT representa a participação na economia da rede da Mantle, não a propriedade da rede em si. O que importa não é o nome, mas o que realmente está a deter. #ByXIMPACT $MNTUSDT
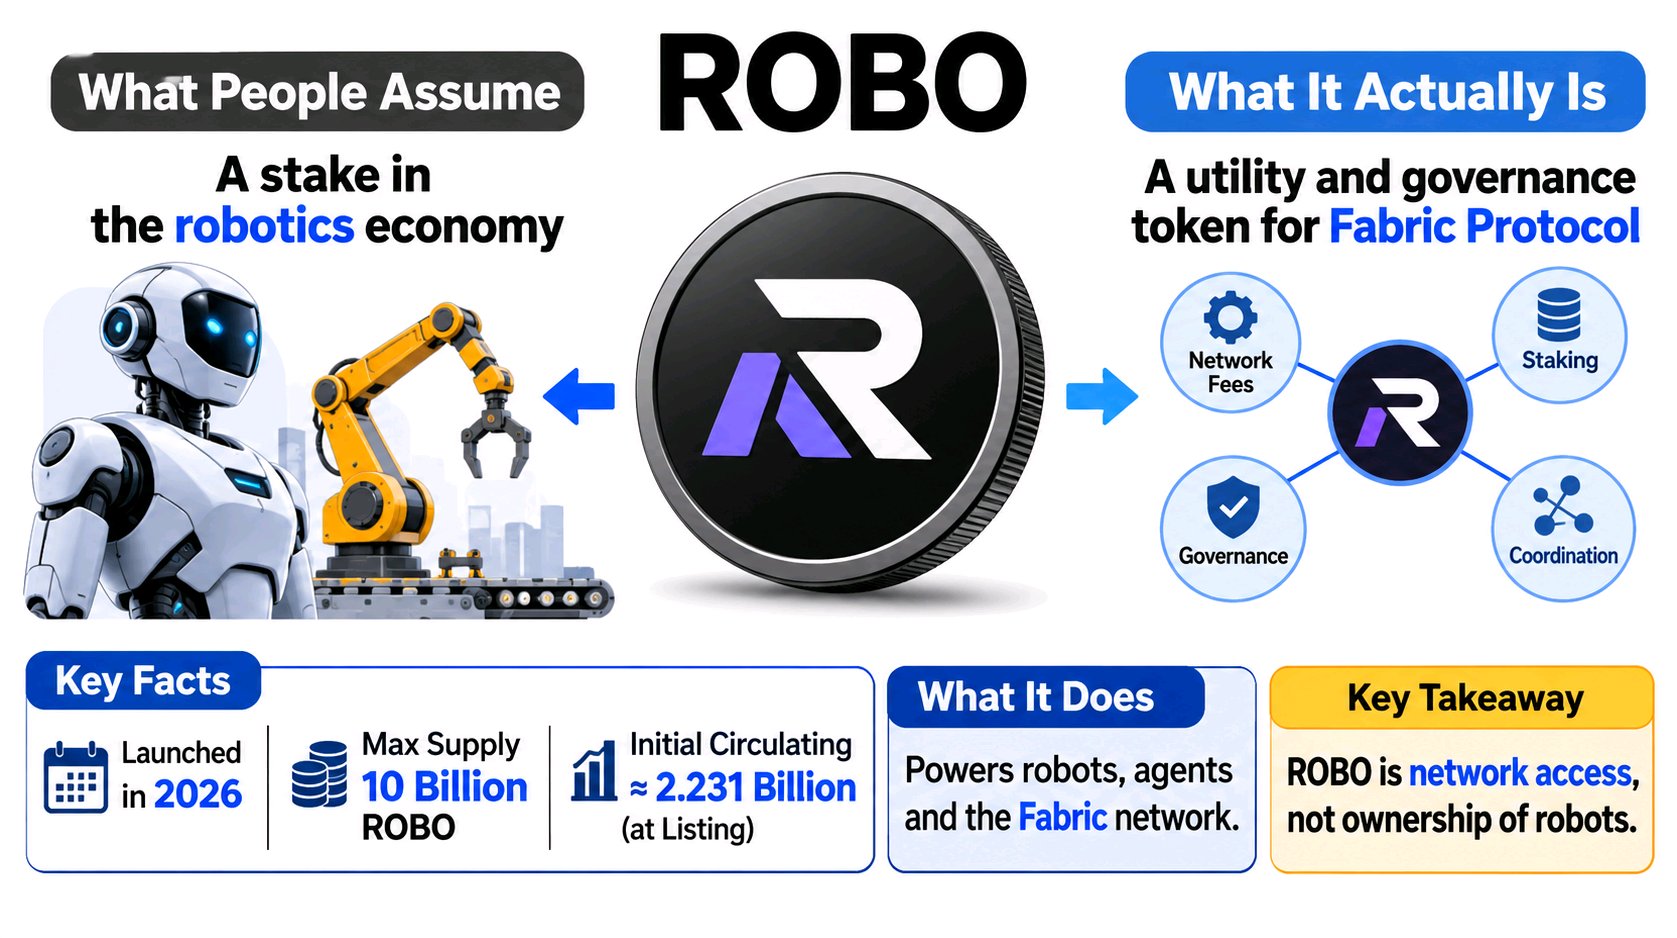
O ROBO pode parecer uma forma de deter uma parte da crescente economia da robótica, mas deter o token não significa ser proprietário de robôs ou dos seus lucros. A distinção é fundamental: o ROBO é um token de utilidade e governação para o Fabric Protocol, não um direito de capital sobre máquinas físicas ou uma quota da sua produção económica. Lançado em 2026, o ROBO tem uma oferta máxima fixa de 10 mil milhões de tokens. Cerca de 2,231 mil milhões estavam inicialmente em circulação na sua listagem em bolsa em março de 2026. Essa distinção é fácil de ignorar se ler apenas o título. O ROBO foi concebido para potenciar a infraestrutura que liga robôs, agentes autónomos e programadores. É utilizado para taxas de rede, cauções operacionais, staking, coordenação e governação. Os operadores podem fazer staking de tokens como garantias de desempenho, enquanto os participantes da rede utilizam o ROBO para aceder a serviços e coordenar a atividade das máquinas. Mas não existe qualquer direito automático sobre hardware de robôs, capital social de empresas, dividendos ou ativos subjacentes. A sua exposição económica provém da procura pelos serviços da rede da Fabric e dos mecanismos de participação, não da propriedade direta da indústria da robótica. Uma oferta de 10 mil milhões de tokens também coloca a escala em perspetiva: este é um ativo de utilidade de rede cujo valor depende da adoção, utilização, procura de tokens e dinâmicas da oferta em circulação. Não é um cabaz de robôs ou um direito garantido sobre a sua produtividade. O ROBO representa o acesso à infraestrutura da economia robótica, não a propriedade dos próprios robôs. O que importa é o que realmente está a deter. #ByXIMPACT$ROBOUSDT
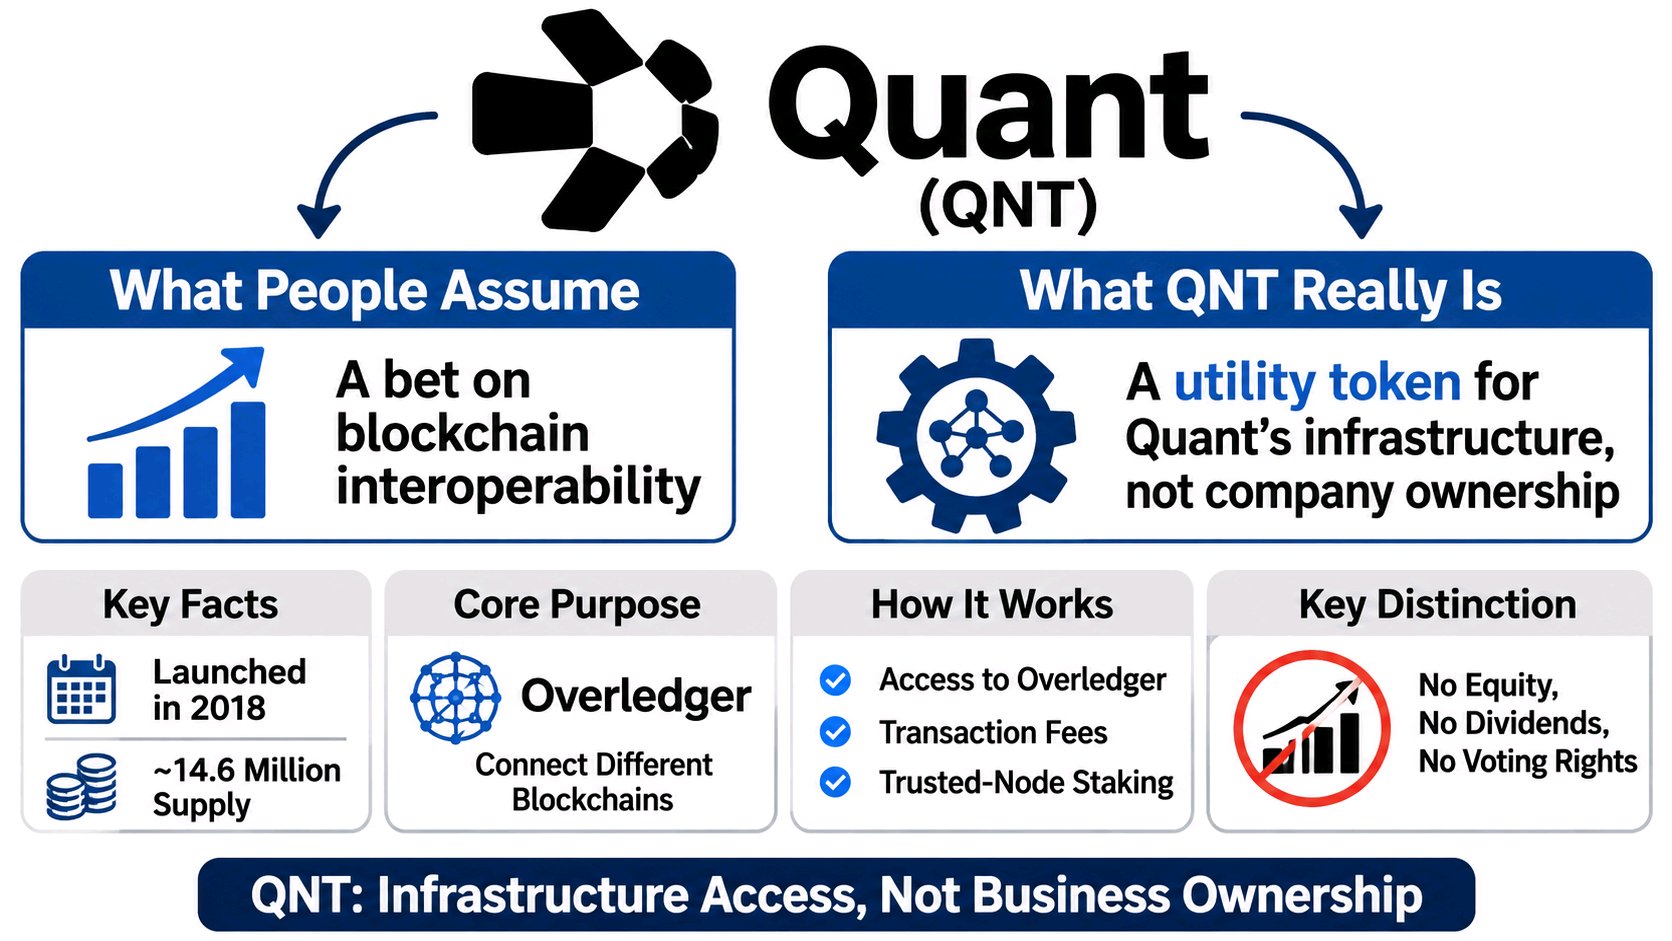
O QNT pode parecer uma aposta na interoperabilidade da blockchain, mas não é nem uma participação na Quant Network, nem um direito direto sobre as receitas institucionais. A diferença é simples: o QNT é um token de utilidade concebido para fornecer acesso à infraestrutura da Quant, e não capital da empresa. Lançado em 2018 como um token ERC-20 baseado em Ethereum, o QNT passou por uma queima significativa de aproximadamente 9,55 milhões de tokens em setembro de 2018, deixando uma oferta reportada de 14,61 milhões. O seu ecossistema principal gira em torno do Overledger, a tecnologia da Quant para conectar diferentes blockchains e sistemas financeiros existentes. Essa distinção é fácil de ignorar se ler apenas o título. O QNT é utilizado para licenciamento de Overledger e acesso a serviços, enquanto a sua infraestrutura Fusion, em expansão, introduz funções adicionais relacionadas com taxas de transação e staking de nós de confiança. Deter QNT não confere automaticamente aos investidores a propriedade da Quant Network, dividendos, direitos de voto ou direito sobre contratos empresariais. A escala torna esta distinção importante. Com cerca de 14,6 milhões de tokens na sua oferta reportada, o QNT tem uma base de tokens relativamente limitada em comparação com muitos ativos cripto de grande capitalização. Mas a oferta limitada, por si só, não garante a adoção institucional nem cria uma ligação direta entre as receitas da empresa e os retornos dos detentores de tokens. O QNT representa o acesso à infraestrutura da Quant, não a propriedade do negócio por detrás dela. A verdadeira distinção é aquilo que realmente detém. #ByXIMPACT $QNTUSDT
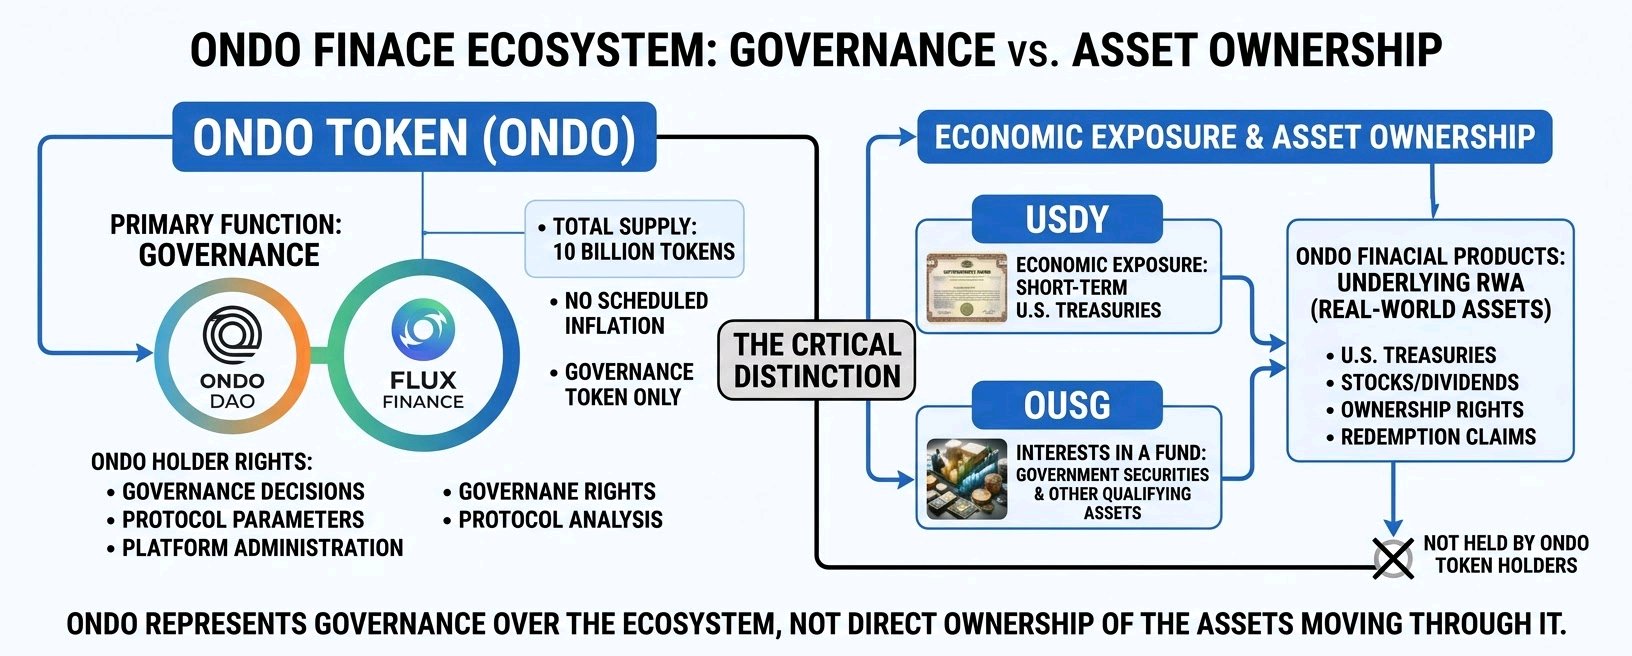
A ONDO pode parecer uma aposta direta em Obrigações do Tesouro dos EUA tokenizadas e ativos do mundo real, mas deter ONDO não significa ser proprietário desses ativos. A distinção reside entre governar o ecossistema e receber os retornos económicos dos seus produtos. A ONDO foi lançada com uma oferta inicial de **10 mil milhões de tokens**. Serve como token de governação da Ondo DAO e da Flux Finance, sem inflação agendada sob o seu design atual de token. Essa distinção é fácil de ignorar se ler apenas o título. Os detentores de ONDO participam nas decisões de governação, incluindo parâmetros de protocolo e administração da plataforma. Não recebem automaticamente rendimentos de Tesouraria, dividendos de ações, direitos de propriedade ou reivindicações de resgate sobre os produtos financeiros subjacentes da Ondo. Essas exposições pertencem a instrumentos distintos como USDY e OUSG. O USDY fornece exposição económica a Obrigações do Tesouro dos EUA de curto prazo, enquanto o OUSG representa participações num fundo que investe em títulos governamentais de curto prazo e outros ativos elegíveis. A diferença de escala é importante. O ecossistema da Ondo conecta a infraestrutura blockchain com mercados de ativos do mundo real de milhares de milhões de dólares, mas o valor detido dentro desses produtos financeiros não é a mesma coisa que o valor representado pela própria ONDO. **A ONDO representa a governação sobre o ecossistema, não a propriedade direta dos ativos que circulam através dele.** A diferença não é o nome Ondo. É o que está efetivamente a deter. $ONDOUSDT #ByXIMPACT
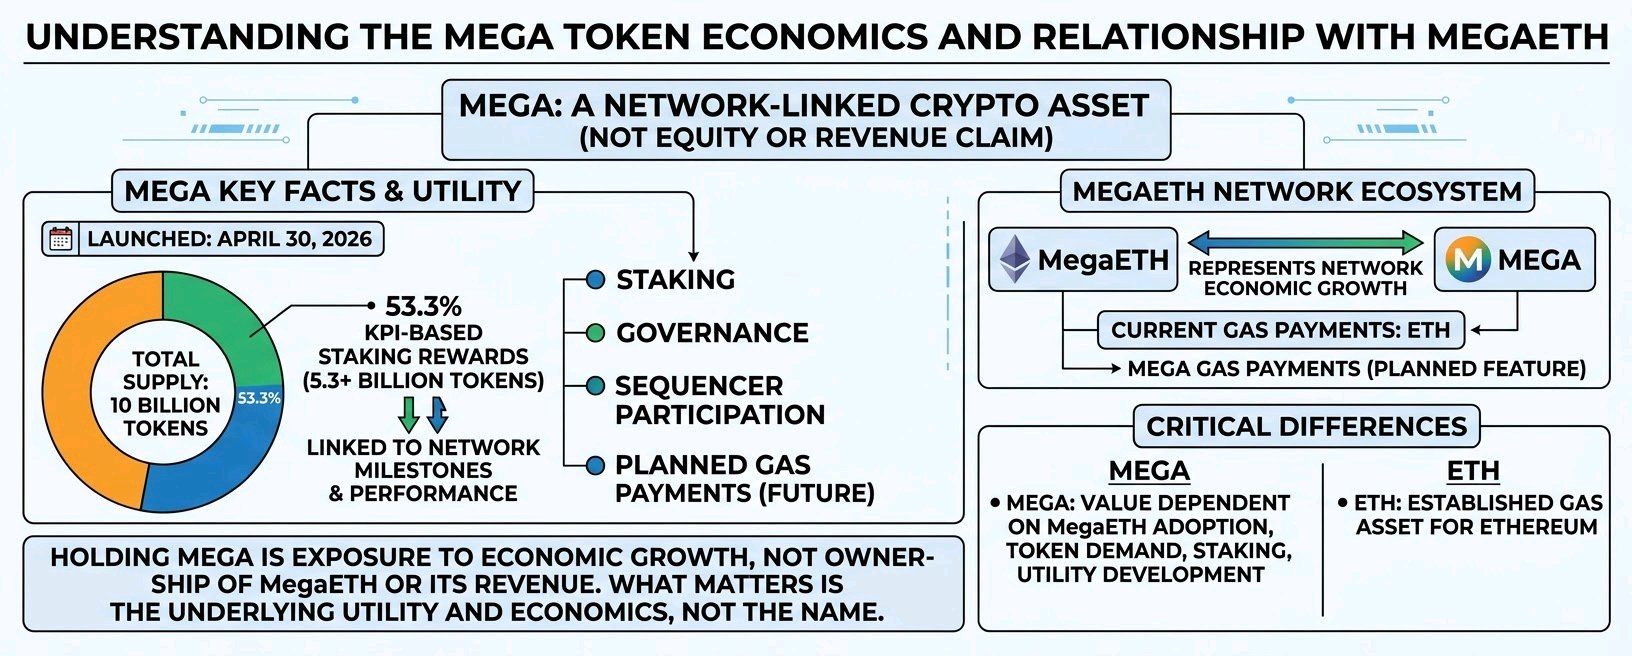
O MEGA pode parecer uma aposta direta na revolução de escalabilidade de próxima geração da Ethereum, mas deter MEGA não é o mesmo que possuir uma quota da MegaETH ou da sua receita. Lançado a 30 de abril de 2026, o MEGA tem uma oferta total fixa de 10 mil milhões de tokens. A sua característica mais invulgar é que 53,3% da oferta está alocada a recompensas de staking baseadas em KPI, libertadas à medida que a rede atinge marcos específicos de desempenho e ecossistema. Essa distinção é fácil de ignorar se ler apenas o título. O MEGA é um ativo criptográfico ligado à rede, não um direito de capital, um token indexado ao dólar ou um direito resgatável sobre ativos subjacentes. As suas funções pretendidas incluem staking, governação, participação como sequenciador e futuros pagamentos de taxas de gás. No entanto, as taxas de transação utilizam atualmente ETH, enquanto os pagamentos de gás em MEGA continuam a ser uma funcionalidade planeada. A estrutura da oferta torna a distinção ainda mais importante. Mais de 5,3 mil milhões de tokens estão reservados para recompensas baseadas em marcos, o que significa que a distribuição futura da oferta está ligada ao progresso da rede, em vez de seguir simplesmente um calendário convencional de vesting. Ao contrário do ETH, que já serve como o ativo de gás estabelecido da Ethereum, o valor económico do MEGA depende da adoção da MegaETH, da procura pelo token, da participação no staking e do sucesso do desenvolvimento da sua utilidade planeada. O MEGA representa exposição ao crescimento económico de uma rede, não a propriedade da rede em si. O que importa não é o nome, mas sim o que está efetivamente a deter.#ByXIMPACT $MEGAUSDT
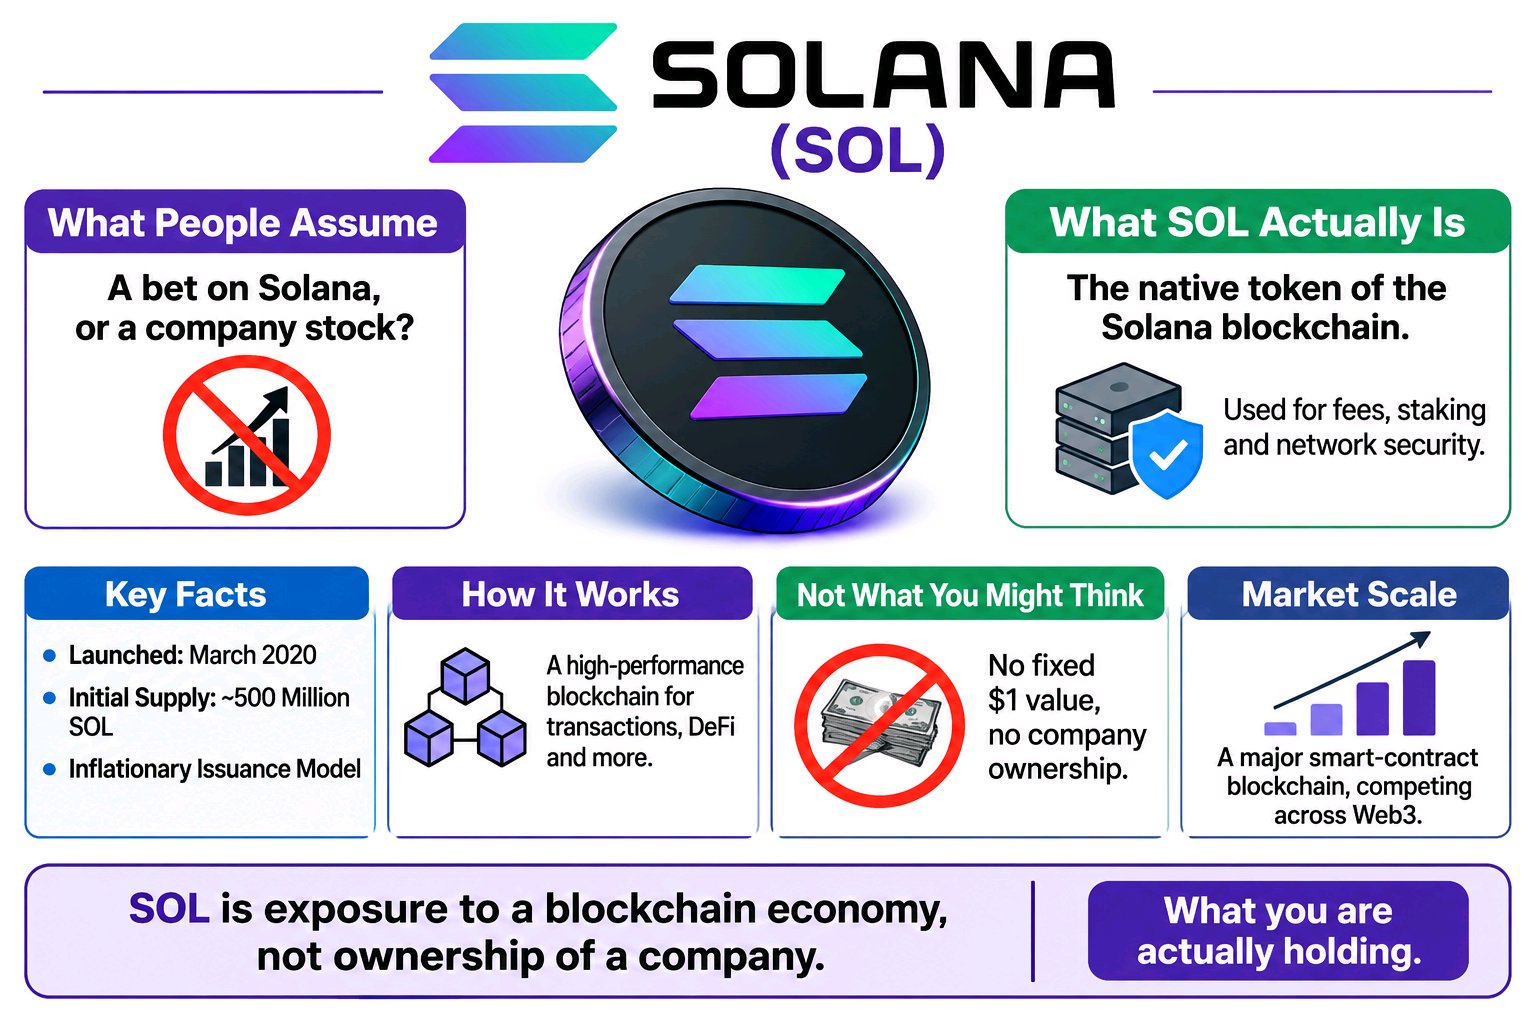
SOL pode ser descrito como uma aposta na Solana, mas não é capital de uma empresa nem um ativo indexado ao dólar. O seu preço é determinado pela procura de mercado pelo token nativo da rede, e não por um valor de resgate fixo. A Solana lançou a sua Mainnet Beta em março de 2020, com uma oferta inicial de tokens de aproximadamente 500 milhões de SOL. Ao contrário de um ativo de oferta fixa, o SOL utiliza um modelo de emissão inflacionário, com tokens recém-emitidos a suportar recompensas de staking. Essa distinção é fácil de ignorar se ler apenas o título. Manter SOL não significa possuir ações da Solana Labs, reivindicar os seus lucros ou ter o direito de resgatar tokens por dólares. O SOL é o ativo nativo da blockchain Solana. É utilizado para pagar taxas de transação, participar no staking e apoiar a segurança económica da rede. A sua escala torna a distinção importante: a Solana é uma importante blockchain de contratos inteligentes que compete por atividade em pagamentos, DeFi, trading e aplicações. A exposição económica do SOL está ligada à adoção da rede, à procura pelo token, à participação no staking e à oferta em constante mudança — não à propriedade de uma empresa ou a um valor em dólares garantido. Os 500 milhões de tokens originais também diferem fundamentalmente de uma oferta permanentemente fixa porque a emissão do protocolo continua, enquanto a queima de taxas compensa parte dela. GitHub +1 SOL é exposição a uma economia blockchain, não propriedade da empresa por detrás dela. O que importa é o que detém realmente. #ByXIMPACT $SOLUSDT
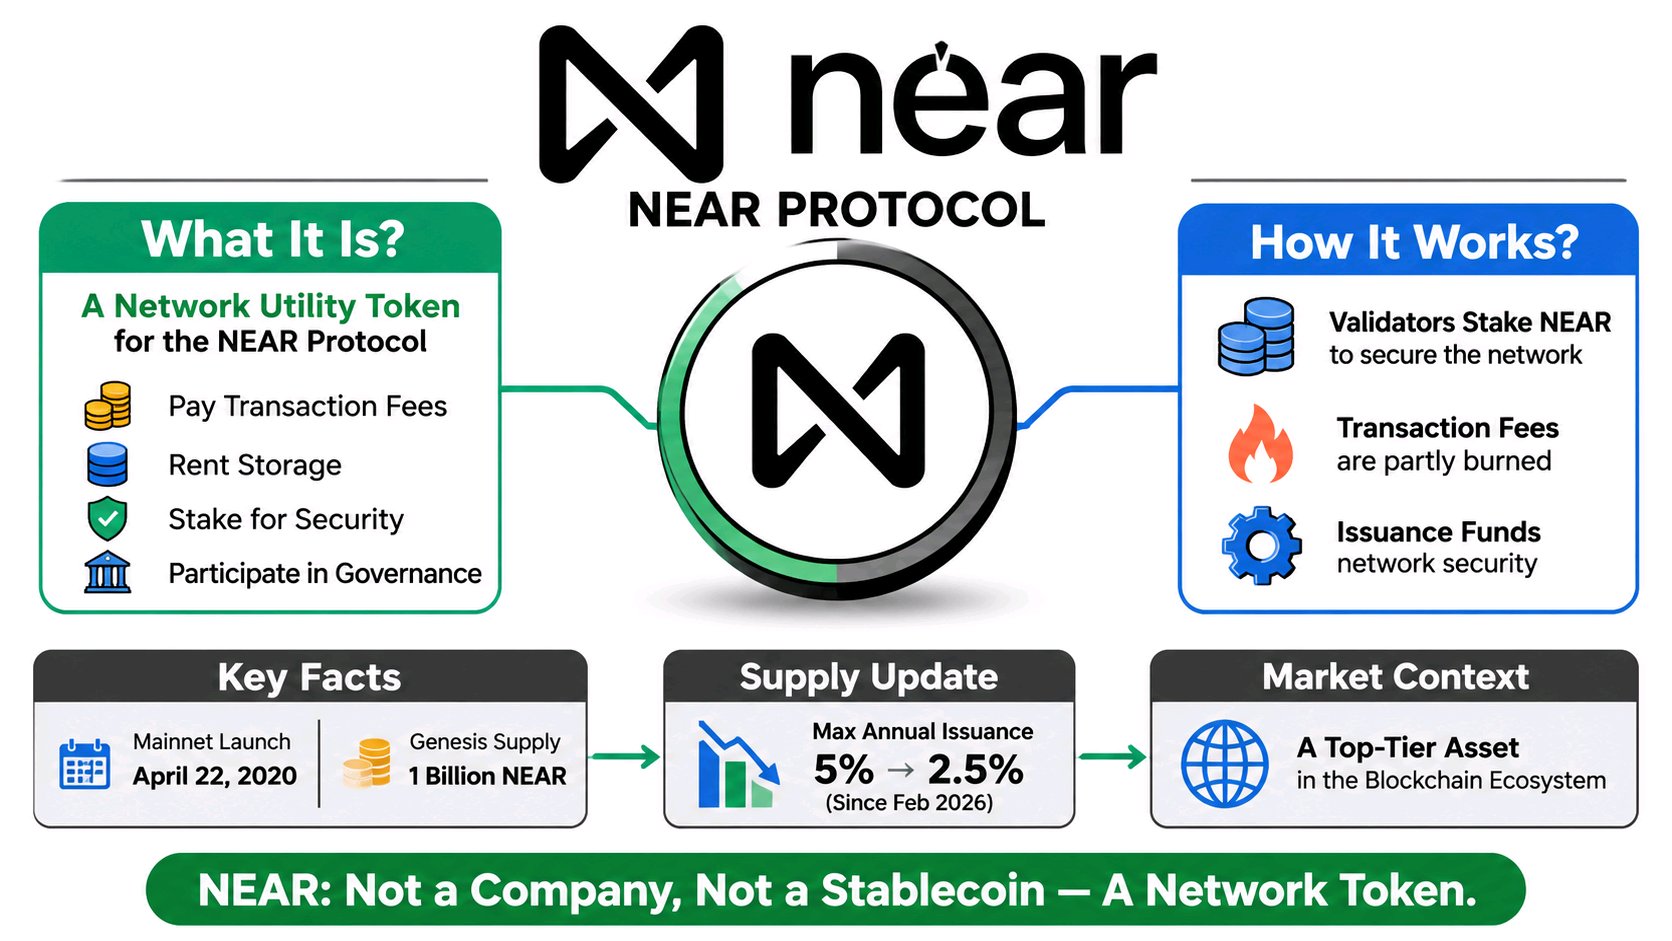
A NEAR pode parecer uma aposta no crescimento de uma blockchain focada em IA, mas é, na verdade, um token utilitário de rede com exposição direta à atividade económica do Protocolo NEAR. A NEAR lançou a sua mainnet a 22 de abril de 2020, com 1 milhão de milhões de tokens criados na génese. A sua tokenomics evoluiu desde então, com a atualização de fevereiro de 2026 a reduzir a emissão anual máxima de 5% para 2,5%. Essa distinção é fácil de ignorar se ler apenas o título. A NEAR não é capital social de uma empresa, uma stablecoin atrelada ao dólar ou uma reivindicação direta sobre os ativos da rede. É o token nativo usado para taxas de transação, armazenamento, staking e governação. Os validadores fazem staking de NEAR para ajudar a proteger a rede, enquanto a emissão do protocolo financia a segurança da rede. As taxas de transação são parcialmente queimadas, criando uma compensação para a nova emissão. A diferença importante é que a oferta de NEAR não é fixa. A sua economia depende da emissão, da procura de staking, da utilização da rede, da queima de taxas e da capacidade do protocolo de capturar valor das suas aplicações. Mesmo uma adoção crescente não garante automaticamente a valorização do token. Ao contrário de uma stablecoin concebida para manter um preço fixo, a NEAR é negociada como um ativo de rede volátil cujo valor de mercado reflete as expectativas sobre a utilidade e procura futuras. A NEAR não é propriedade de uma empresa de blockchain; é exposição à economia da sua rede através do que detém realmente. #ByXIMPACT $NEARUSDT
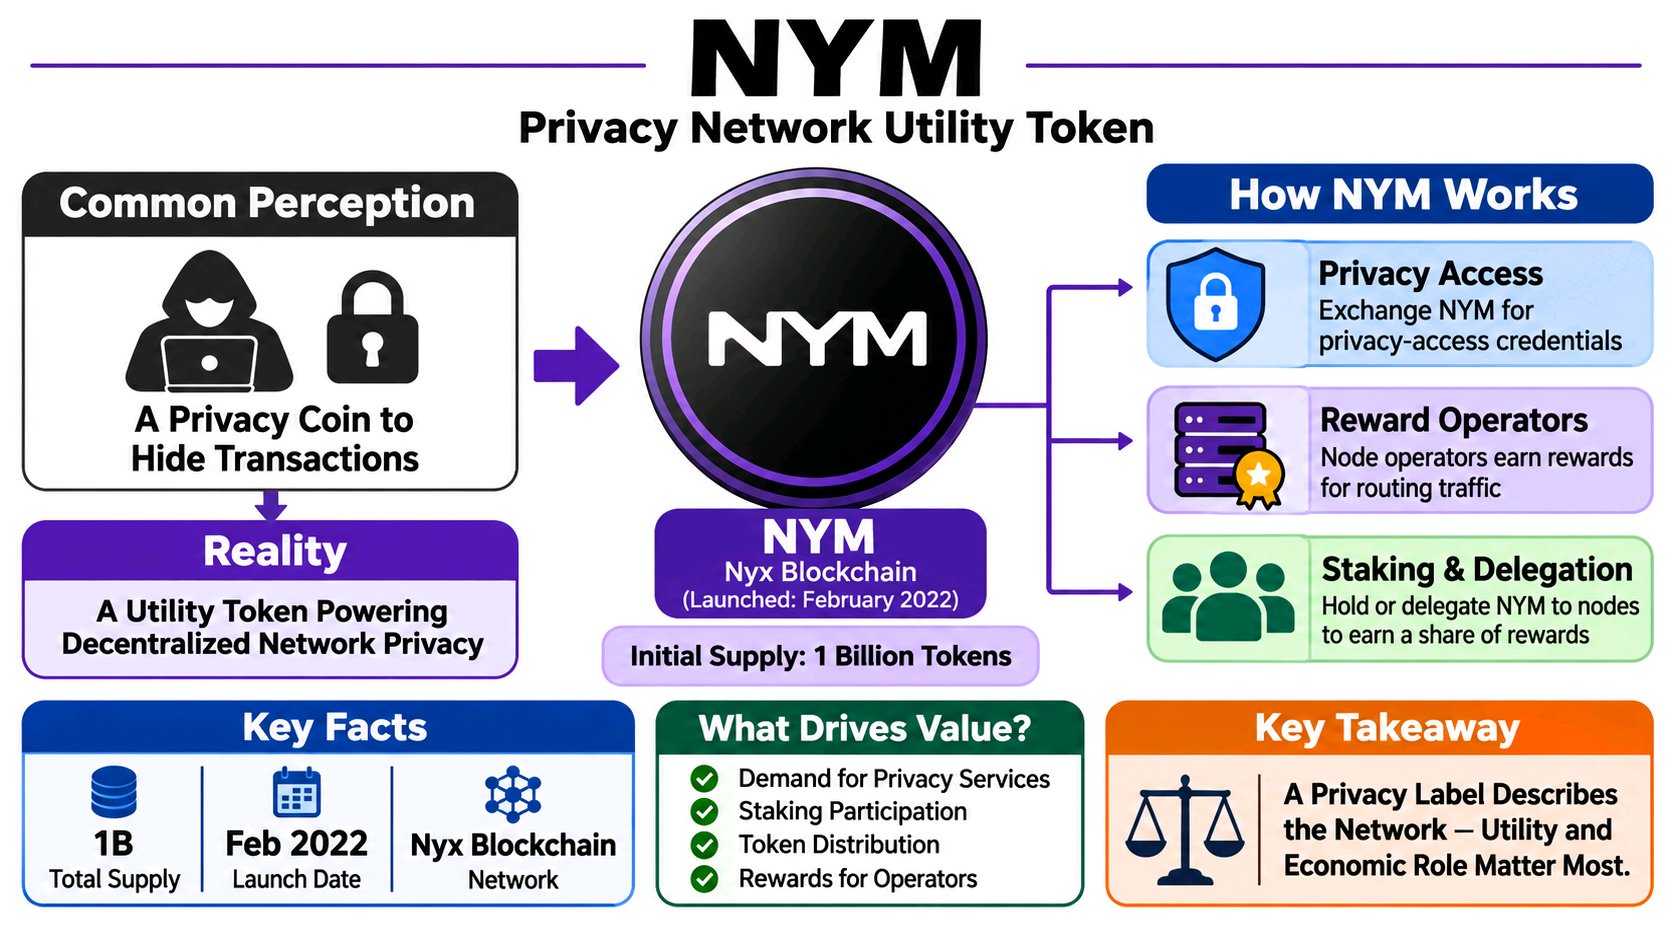
A NYM pode parecer uma moeda de privacidade, concebida para ocultar transações, mas é, na verdade, um token de utilidade que impulsiona a privacidade de redes descentralizadas. A NYM foi lançada na blockchain Nyx em fevereiro de 2022 com uma oferta inicial fixa de 1 mil milhões de tokens. Foi concebida para recompensar os operadores de rede, apoiar o staking e facilitar o acesso à infraestrutura de privacidade da Nym. Nym +1 Essa distinção é fácil de ignorar se ler apenas o título. O NYM não representa a propriedade da Nym Technologies, um direito a lucros da empresa, ou um ativo indexado ao dólar. O seu papel económico advém da participação na rede: os utilizadores podem trocar NYM por credenciais de acesso à privacidade, os operadores de nós ganham recompensas por encaminhar tráfego e os detentores podem delegar tokens a nós para construir reputação e ganhar uma parte das recompensas. Nym +1 A escala importa. Uma oferta de 1 mil milhões de tokens sustenta uma economia de infraestrutura em vez de um modelo convencional de moeda de privacidade. O valor da NYM está ligado à procura de serviços de rede, à participação no staking, à distribuição de tokens e à economia de recompensa dos operadores. Não existe qualquer promessa de resgate em dólares fixos por trás do token. Nym Docs +1 Um rótulo de privacidade descreve a rede. O que importa é a utilidade e a exposição económica daquilo que realmente detém. $NYMUSDT #ByXIMPACT
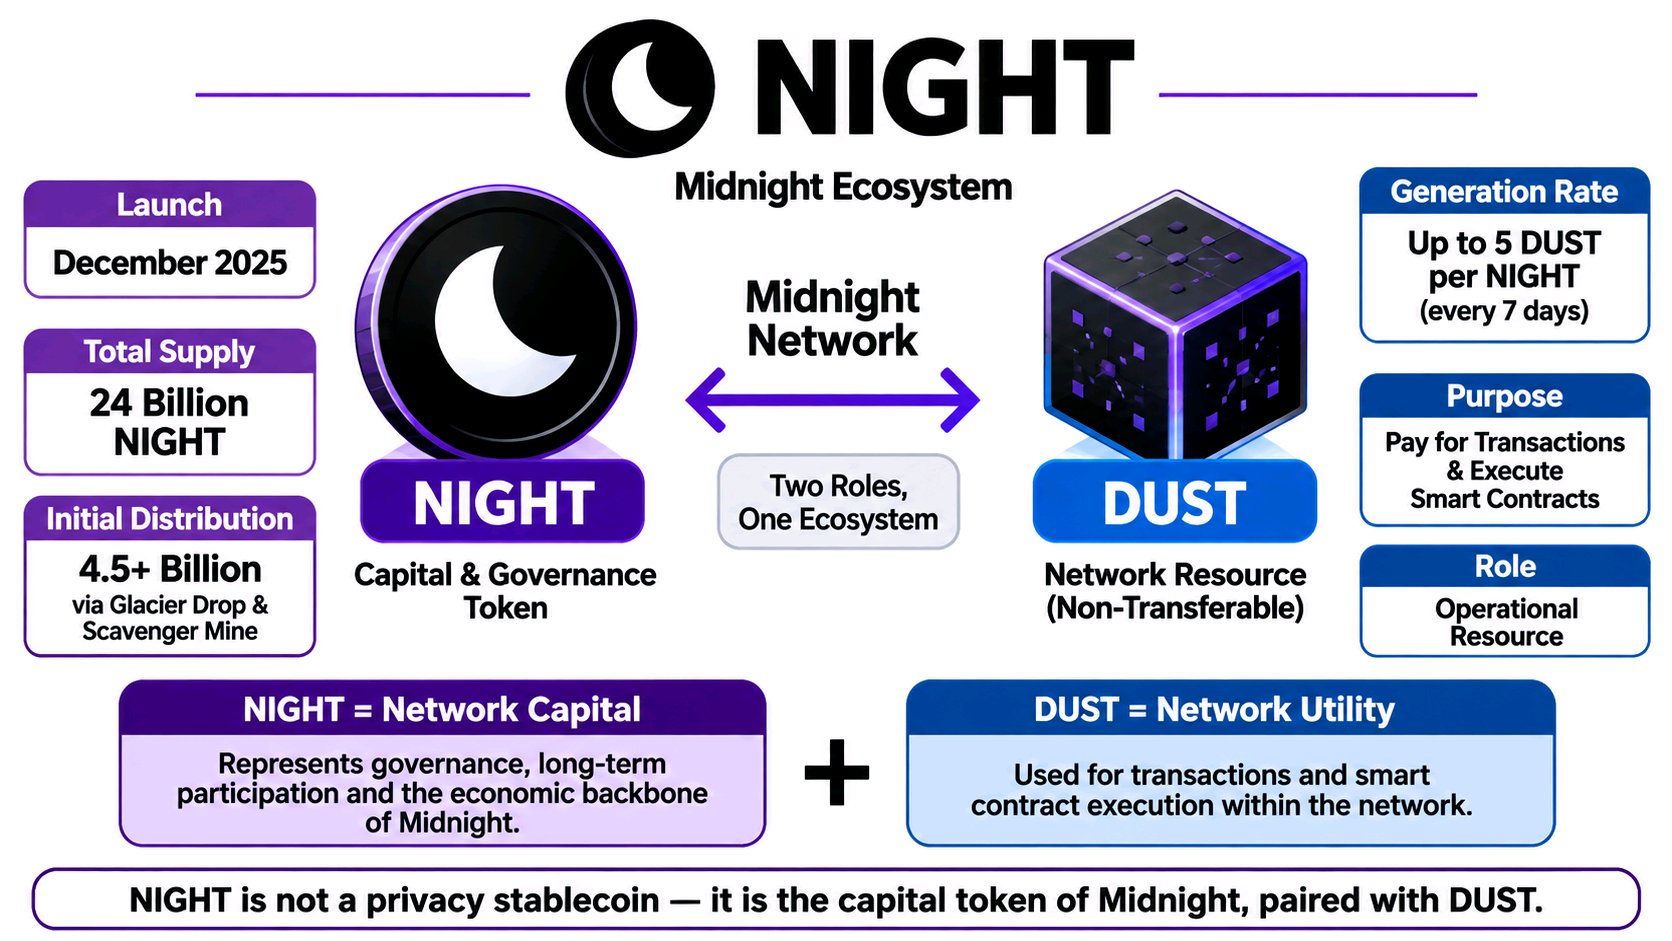
NIGHT may look like another privacy coin, but it is not designed to hide its own market value or represent a claim on private assets. It is the native capital and governance token of Midnight, with a separate resource called DUST handling network operations. Launched in December 2025 with a fixed total supply of 24 billion tokens, NIGHT was initially issued on Cardano. More than 4.5 billion tokens were claimed through the Glacier Drop and Scavenger Mine distribution phases. That distinction is easy to miss if you only read the headline. NIGHT is not a privacy-based stablecoin, a dollar-pegged asset, or a direct claim on underlying collateral. Holding NIGHT generates DUST, a non-transferable resource used to pay for transactions and execute smart contracts. Each NIGHT can generate up to 5 DUST over seven days. NIGHT also carries governance and long-term network participation functions. The economic separation matters. NIGHT represents the capital and governance side of the ecosystem, while DUST represents operational capacity. Its 24 billion token supply and phased community distribution make it a network asset rather than a conventional payment token. Community allocations also follow a scheduled unlocking process, not a fixed-value redemption promise. NIGHT is exposure to Midnight's network economics, not ownership of a private dollar reserve. The distinction is what you are actually holding. Sources: Midnight Network +3 #ByXIMPACT$NIGHTUSDT
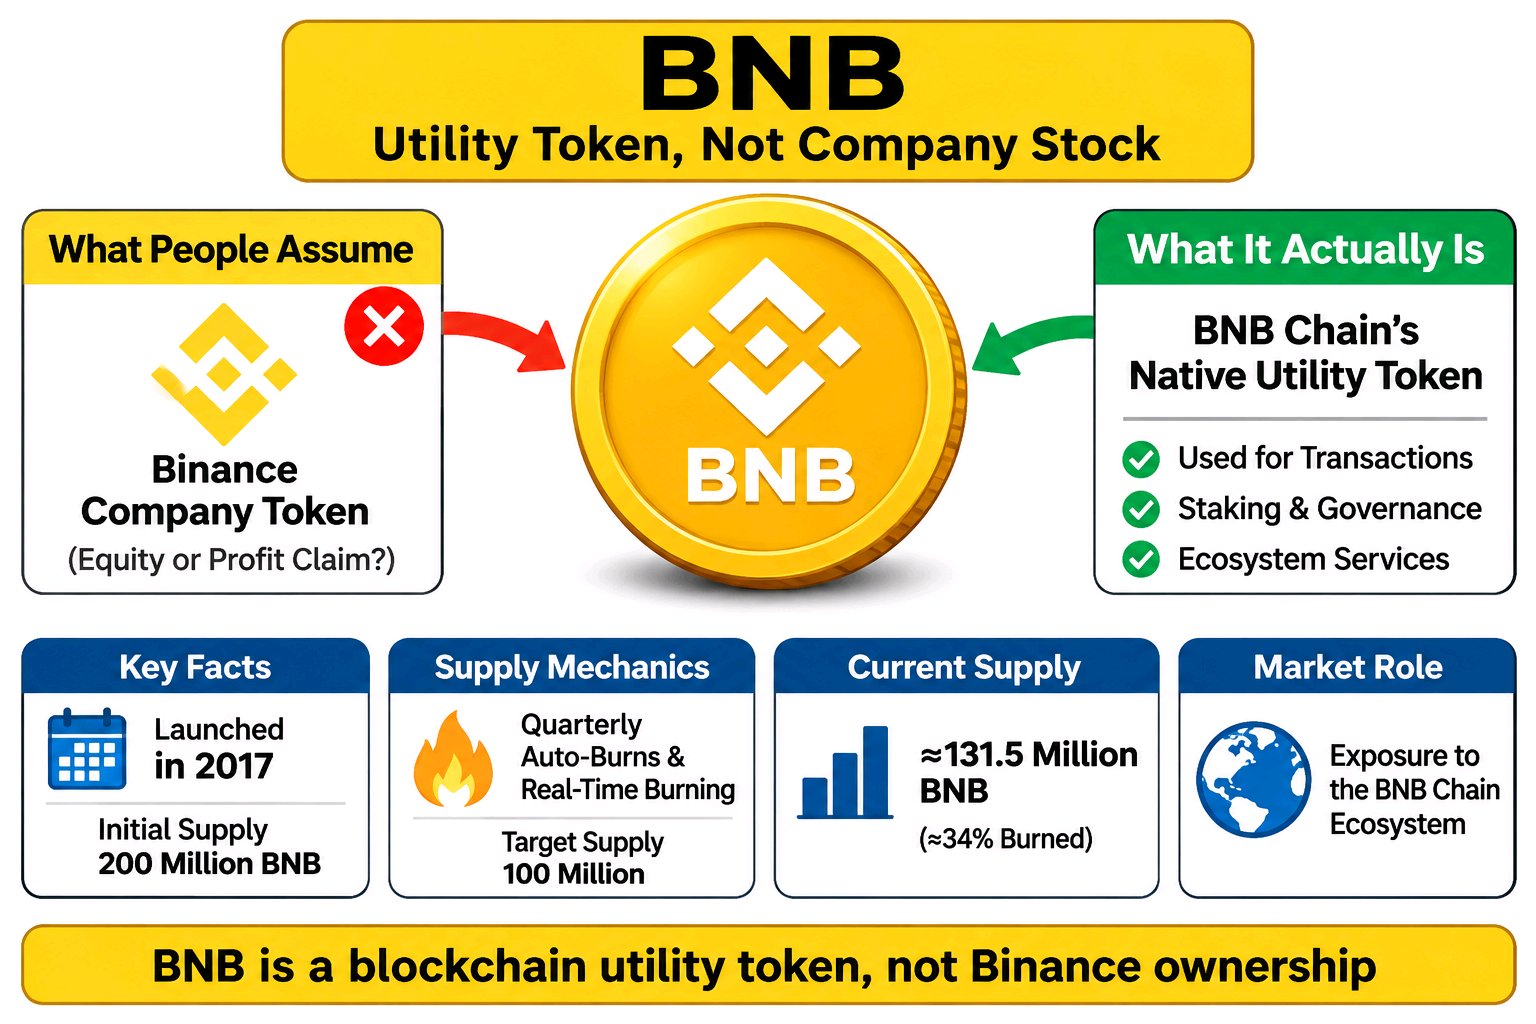
BNB may look like Binance's company token, but it is neither company stock nor a claim on Binance's profits. It is the native utility asset of the BNB Chain ecosystem, with its own market-driven price and declining supply mechanics. Launched in 2017 with an initial supply of 200 million BNB, the token was distributed through an ICO, founding allocations, and investor allocations. Its long-term supply target is 100 million tokens, supported by quarterly Auto-Burns and real-time gas-fee burning. SEC +2 That distinction is easy to miss if you only read the headline. Holding BNB does not give you equity in Binance, ownership of its assets, or a contractual right to its revenue. Instead, it provides exposure to the BNB ecosystem through transaction fees, staking, governance participation, and other network utilities. Its price depends on market demand, ecosystem activity, and supply dynamics. The scale matters: the original 200 million supply had fallen to approximately 131.5 million BNB after the 37th quarterly burn in October 2026. That is roughly 34% removed from the original supply. But burning tokens does not guarantee price appreciation, and a shrinking supply is not the same as a corporate profit claim. BNB Chain Blog +1 BNB is exposure to a blockchain ecosystem, not ownership of Binance. What matters is what you are actually holding. #ByXIMPACT $BNBUSDT
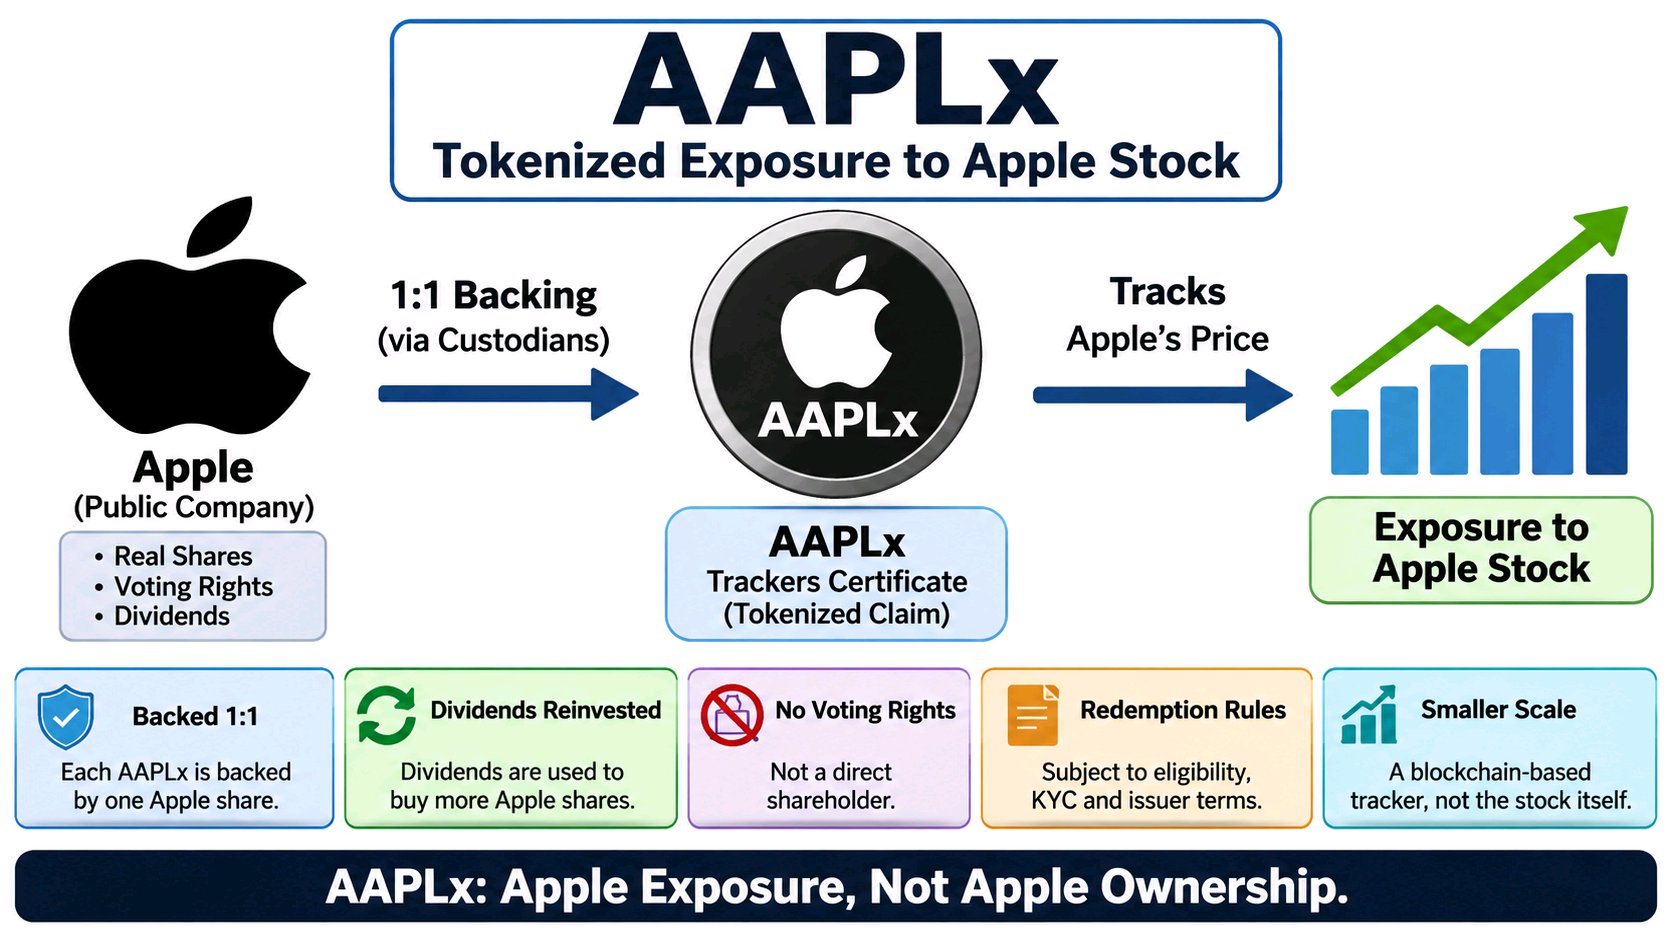
AAPLx pode parecer ser a posse de ações da Apple numa blockchain, mas é, na verdade, um título financeiro tokenizado que acompanha o preço das ações da Apple, e não uma participação direta no capital social. Lançado a 10 de junho de 2025, através da Backed Assets (JE) Limited, o AAPLx foi concebido para representar uma exposição económica a uma ação da Apple, garantida numa proporção de 1:1 por ações subjacentes da Apple mantidas por depositários regulamentados. <Cite refs={["turn772448search0","turn772448search1"]}/> Essa distinção é fácil de ignorar se ler apenas o título. O AAPLx está estruturado como um certificado de acompanhamento (tracker certificate). O seu valor segue as ações da Apple, enquanto os pagamentos de dividendos são reinvestidos em ações subjacentes adicionais e refletidos através de ajustes no token. Os titulares não recebem direitos de voto diretos de acionista nem se tornam acionistas registados da Apple. O resgate está sujeito a requisitos de elegibilidade, verificações de identidade, montantes mínimos e termos do emitente. <Cite refs={["turn772448search12","turn772448search0","turn772448search7"]}/> A diferença de escala é importante. A Apple é uma empresa cotada em bolsa com um vasto mercado de capitais tradicional, enquanto o AAPLx representa uma camada de exposição a esse mercado relativamente pequena e baseada em blockchain. A sua oferta de tokens e estrutura de resgate não o tornam equivalente a deter ações da Apple diretamente. O AAPLx coloca a exposição à Apple on-chain, não a propriedade da Apple nas suas mãos. $AAPLXUSDT #ByXIMPACT
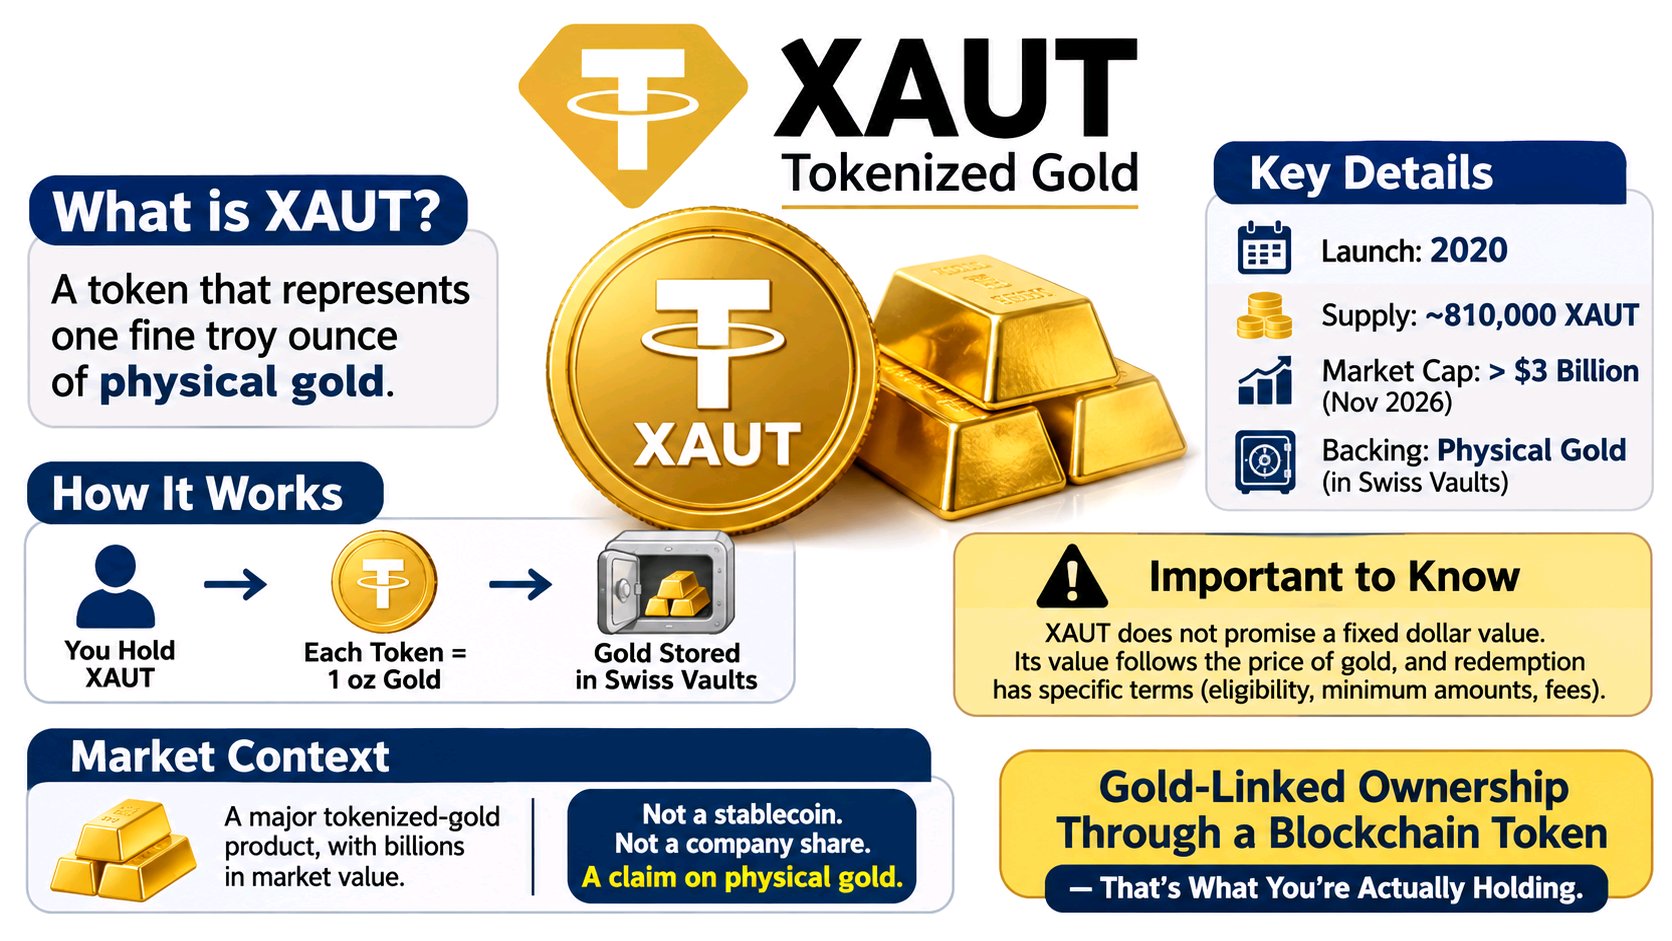
O XAUT pode parecer apenas mais uma criptomoeda que acompanha o ouro, mas representa um direito a exposição a ouro físico, em vez de uma indexação ao dólar ou a propriedade de uma empresa de cripto. Lançado em 2020 pela Tether, o XAUT foi concebido para que cada token represente uma onça troy de ouro fino, mantido em cofres suíços. A sua oferta expande-se e contrai-se com a emissão e o resgate de tokens. Essa distinção é fácil de ignorar se ler apenas a manchete. O XAUT não promete um valor fixo em dólares. O seu valor económico acompanha o preço de mercado do ouro, enquanto a capacidade do detentor de resgatar ouro físico depende dos requisitos de elegibilidade da Tether, montantes mínimos, taxas e termos de resgate. Com cerca de 810.000 tokens em circulação e uma capitalização de mercado acima de 3 mil milhões de dólares em novembro de 2026, o XAUT tornou-se um produto de ouro tokenizado significativo. Mas a sua escala não o torna equivalente a deter ouro livremente acessível. CoinGecko +1 A distinção é simples: a exposição à propriedade ligada ao ouro através de um token na blockchain não é o mesmo que deter e controlar ouro fisicamente. O XAUT trata-se, em última análise, daquilo que está realmente a deter. #ByXIMPACT $XAUTUSDT
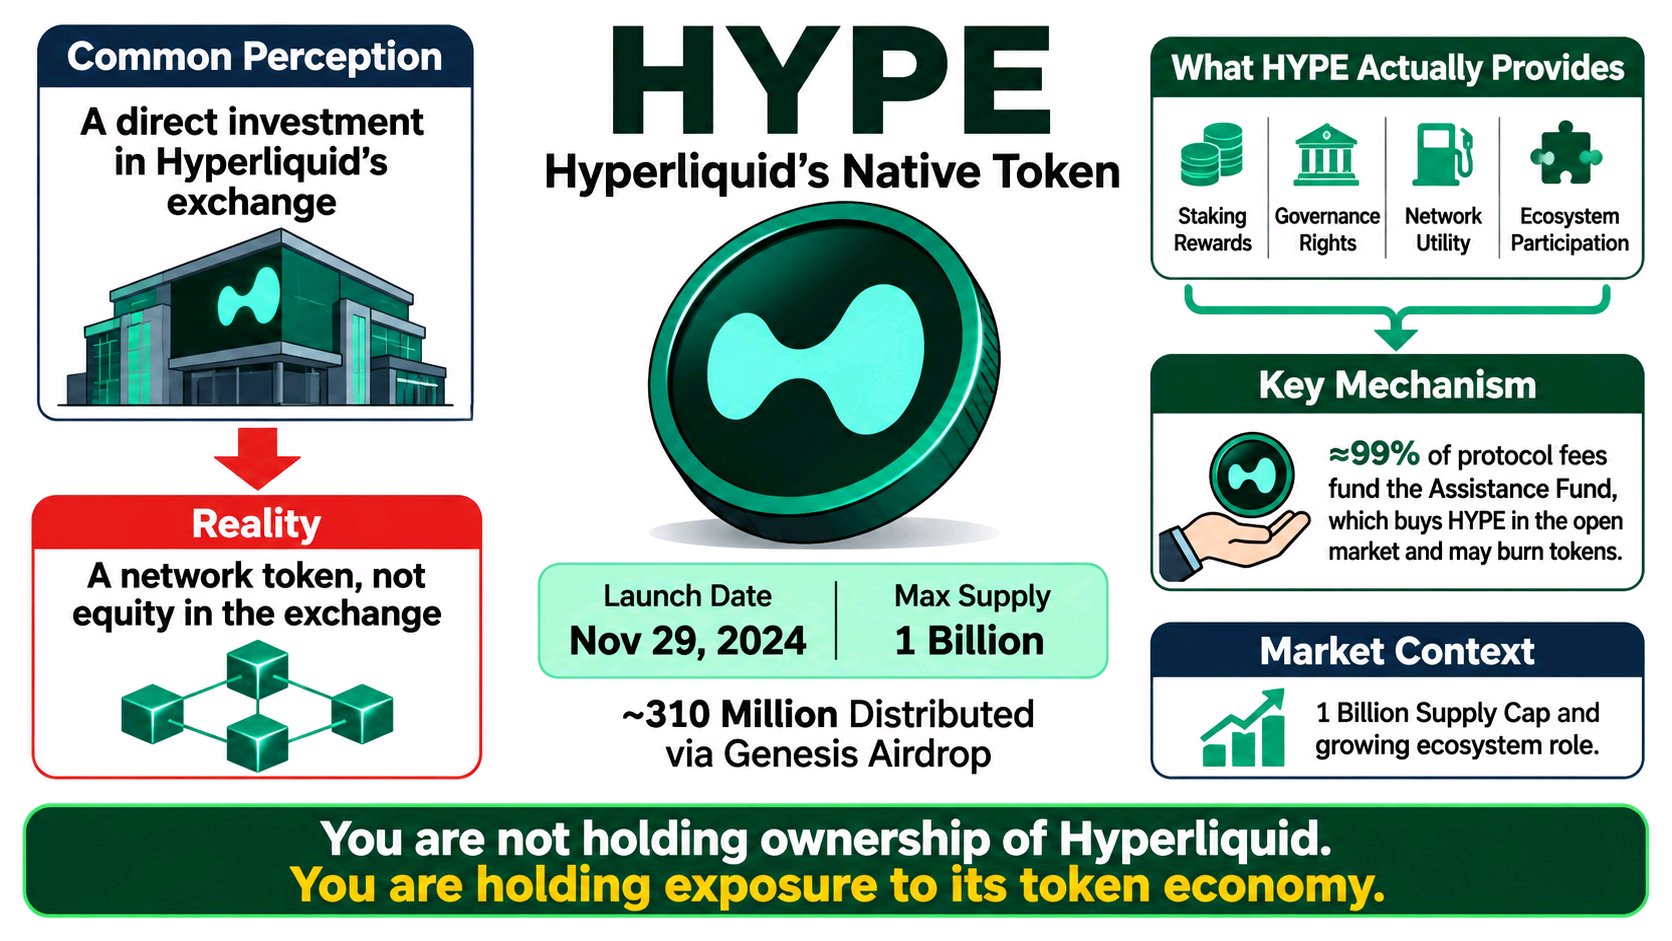
HYPE pode parecer um investimento direto na exchange Hyperliquid, mas é, na verdade, um token de rede cujo valor depende da procura do mercado, da atividade do protocolo e da tokenomics. Lançado a 29 de novembro de 2024, o HYPE tem uma oferta máxima de 1 milhão de milhões de tokens, com aproximadamente 310 milhões distribuídos a utilizadores iniciais através do seu airdrop de génese. Essa distinção é fácil de ignorar se ler apenas a manchete. Possuir HYPE não significa deter ações da Hyperliquid ou ter um direito legal direto sobre as suas receitas. O token oferece staking, governação, utilidade para taxas de rede e participação no ecossistema. A sua exposição económica provém da procura pelo token e de mecanismos que ligam a atividade do protocolo às compras de tokens. Um mecanismo importante é o Fundo de Assistência (Assistance Fund). Aproximadamente 99% das taxas do protocolo são alocadas a este fundo, financiando compras de HYPE no mercado aberto, sendo os tokens adquiridos potencialmente queimados. Isto cria uma ligação entre a atividade da exchange e a procura pelo token, mas não garante a valorização do preço nem confere aos detentores um direito direto a dividendos. Com um limite máximo de oferta de 1 milhão de milhões de tokens e um papel crescente na infraestrutura de trading e blockchain da Hyperliquid, o HYPE é mais do que um ativo especulativo relacionado com a exchange. Mas também não é capital próprio na exchange. Não está a deter a propriedade da Hyperliquid. Está a deter exposição à sua economia de tokens. #ByXIMPACT
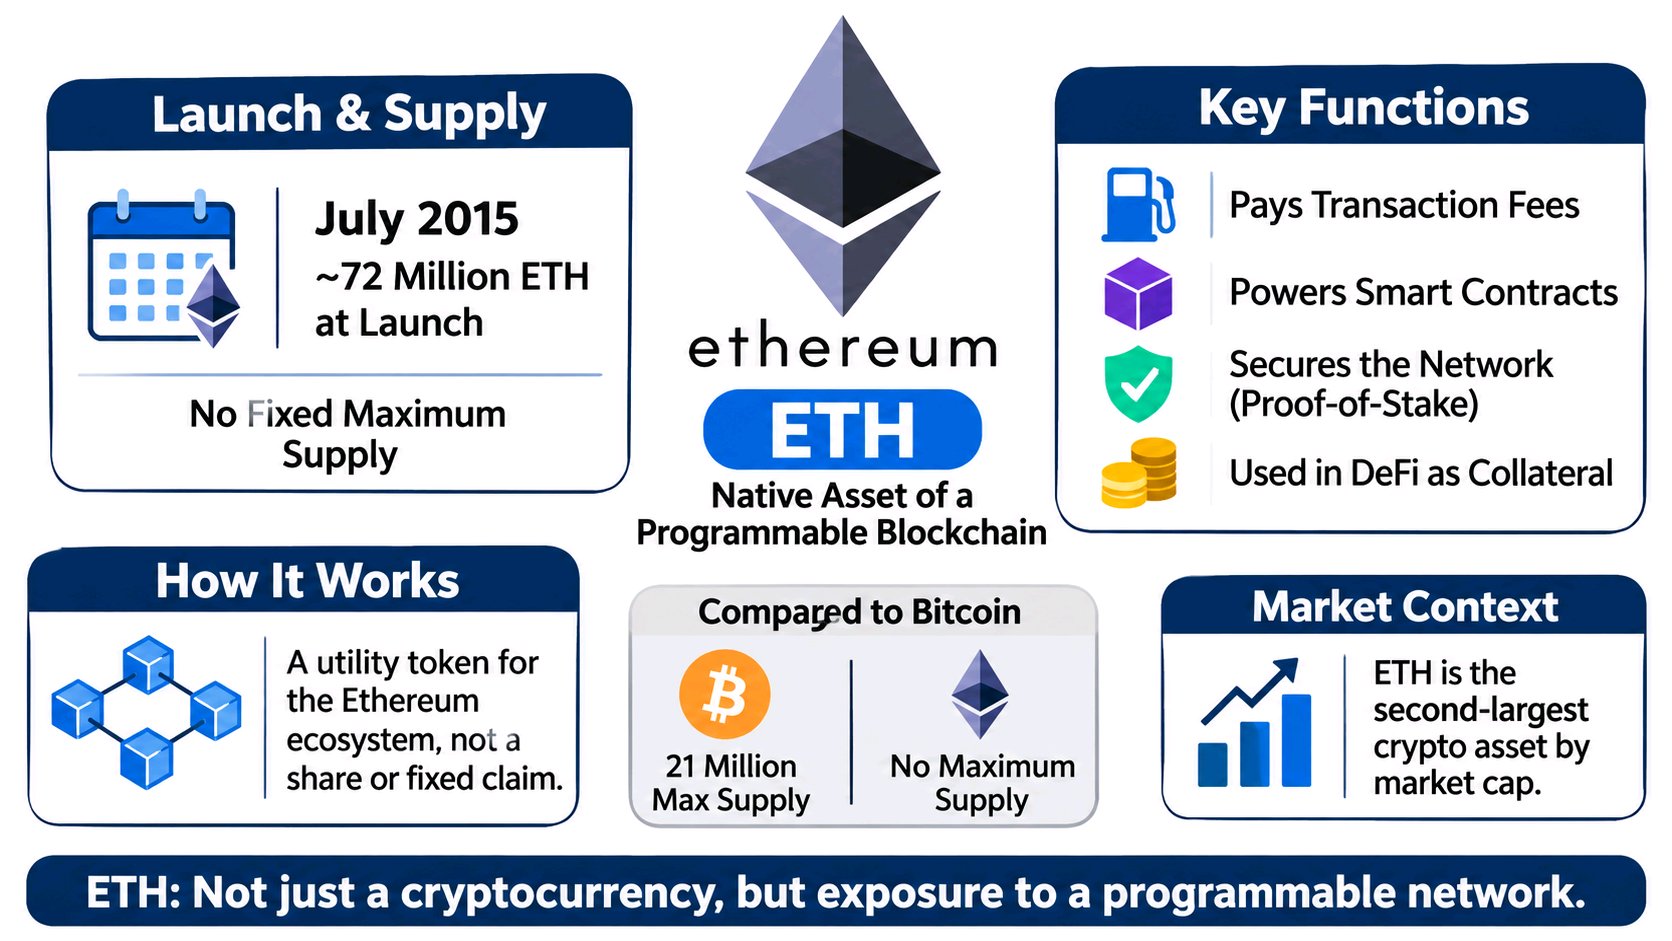
O Ethereum pode ser descrito como mais uma criptomoeda a competir com a Bitcoin, mas a ETH é fundamentalmente diferente: é o ativo nativo de uma blockchain programável, não um direito sobre uma empresa ou um ativo de valor fixo. O Ethereum foi lançado em julho de 2015 com uma oferta inicial de aproximadamente 72 milhões de ETH. Ao contrário do limite fixo de 21 milhões de oferta da Bitcoin, a ETH não tem um limite máximo permanente. Essa distinção é fácil de ignorar se apenas ler o título. A ETH desempenha múltiplas funções económicas dentro do Ethereum. Paga taxas de transação, impulsiona a execução de contratos inteligentes, protege a rede através de staking e atua como colateral em finanças descentralizadas. Desde que o Ethereum introduziu o proof-of-stake em setembro de 2022, os validadores têm feito staking de ETH para ajudar a proteger a rede e ganhar recompensas. Entretanto, a queima de taxas de transação pode remover ETH de circulação, o que significa que a oferta muda tanto através da emissão como da destruição. A diferença importante é que a exposição económica da ETH provém da procura por espaço de bloco, segurança da rede, staking e do seu papel como ativo dentro do ecossistema Ethereum. Não oferece direitos de acionista, rendimento garantido ou um valor de resgate fixo. A sua dinâmica de oferta também difere significativamente do calendário de emissão predeterminado da Bitcoin. A ETH não é simplesmente uma aposta no preço de uma criptomoeda; é uma exposição à atividade económica e à segurança de uma rede blockchain. O que importa não é apenas o nome, mas aquilo que está realmente a deter. #ByXIMPACT $ETHUSDT
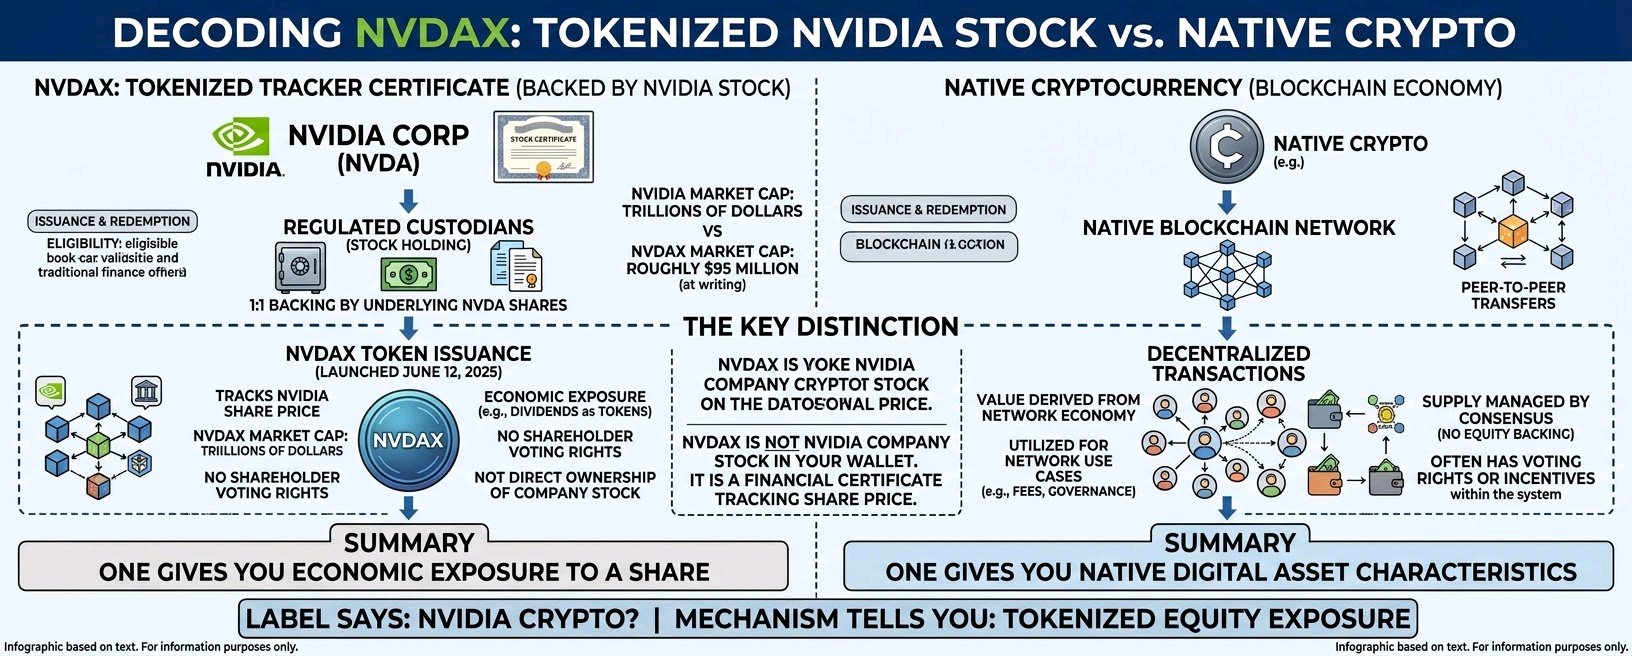
NVDAX may look like an NVIDIA cryptocurrency, but its value comes from NVIDIA stock, not from a native blockchain economy. Launched on June 12, 2025, NVIDIA xStock is issued as a tokenized tracker certificate. Each NVDAX represents economic exposure to one NVIDIA share and is backed 1:1 by the underlying stock held through regulated custodians. That distinction is easy to miss if you only read the headline. NVDAX is not NVIDIA company stock in your wallet. It is a financial certificate designed to track NVIDIA's share price. Holders receive economic exposure, including dividend value reflected through additional tokens, but do not receive shareholder voting rights or direct ownership of the underlying shares. Issuance and redemption operate under eligibility requirements and product terms, rather than unrestricted conversion. The scale difference matters. NVIDIA is a major publicly traded company with a market valuation measured in trillions of dollars, while NVDAX represents a much smaller tokenized market, with roughly $95 million in reported market capitalization at the time of writing. It brings traditional equity exposure onto blockchain networks without turning that exposure into a native NVIDIA cryptocurrency. One gives you ownership of a share through traditional equity markets; the other gives you tokenized economic exposure to that share. The label says NVIDIA crypto. The mechanism tells you what you are actually holding. #ByXIMPACT$NVDAXUSDT
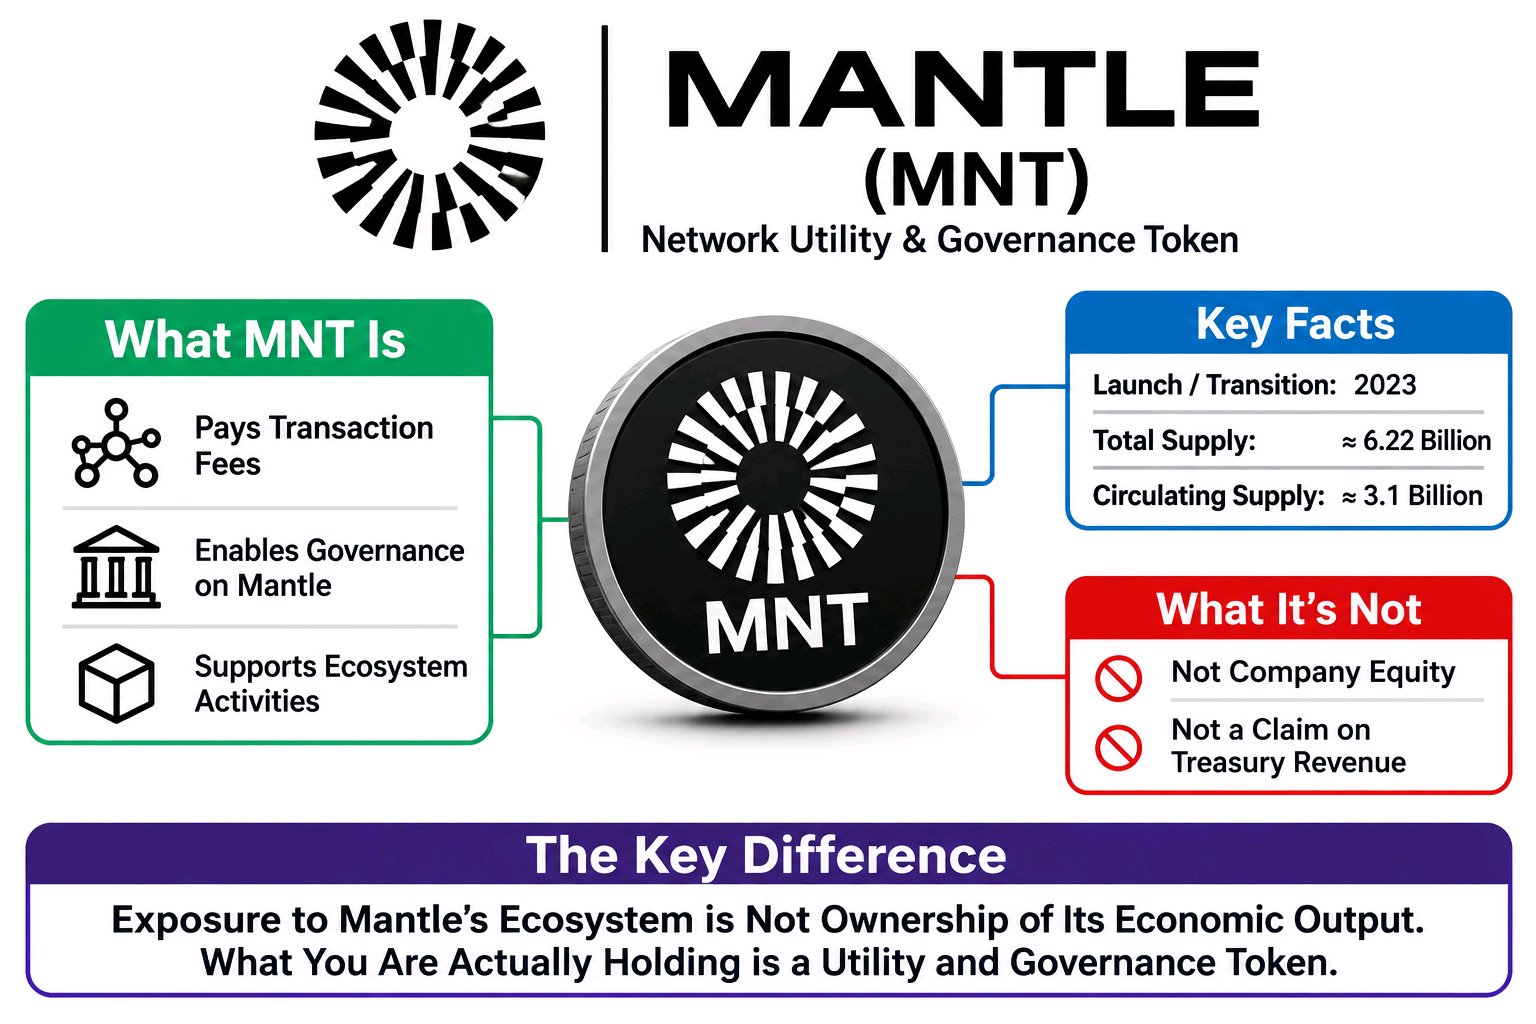
MNT may look like a bet on Mantle's growth, but it is not company equity or a direct claim on network revenue. It is a network utility and governance token whose value depends on ecosystem demand and market exposure. Mantle emerged from BitDAO's transition in 2023, with BIT converting into MNT at a 1:1 ratio. Following a governance-approved decision not to convert 3 billion BIT, the total MNT supply was reduced to approximately 6.22 billion tokens. That distinction is easy to miss if you only read the headline. MNT gives holders several functions: paying transaction fees on Mantle Network, participating in DAO governance, and supporting ecosystem activities. But holding MNT does not provide ownership of Mantle, guaranteed income, or a contractual right to redeem tokens for treasury assets or network revenue. The supply structure adds another important detail. Approximately 3.1 billion MNT is circulating, while roughly 3.0 billion remains in the Mantle treasury, subject to governance-controlled allocation. This means treasury decisions and future token distribution matter alongside network adoption. Unlike an equity instrument, MNT does not automatically give holders a share of business profits. Its exposure comes from network utility, governance influence, ecosystem demand, and market expectations. The difference is simple: exposure to Mantle's ecosystem is not ownership of its economic output. What matters is what you are actually holding. #ByXIMPACT$MNTUSDT
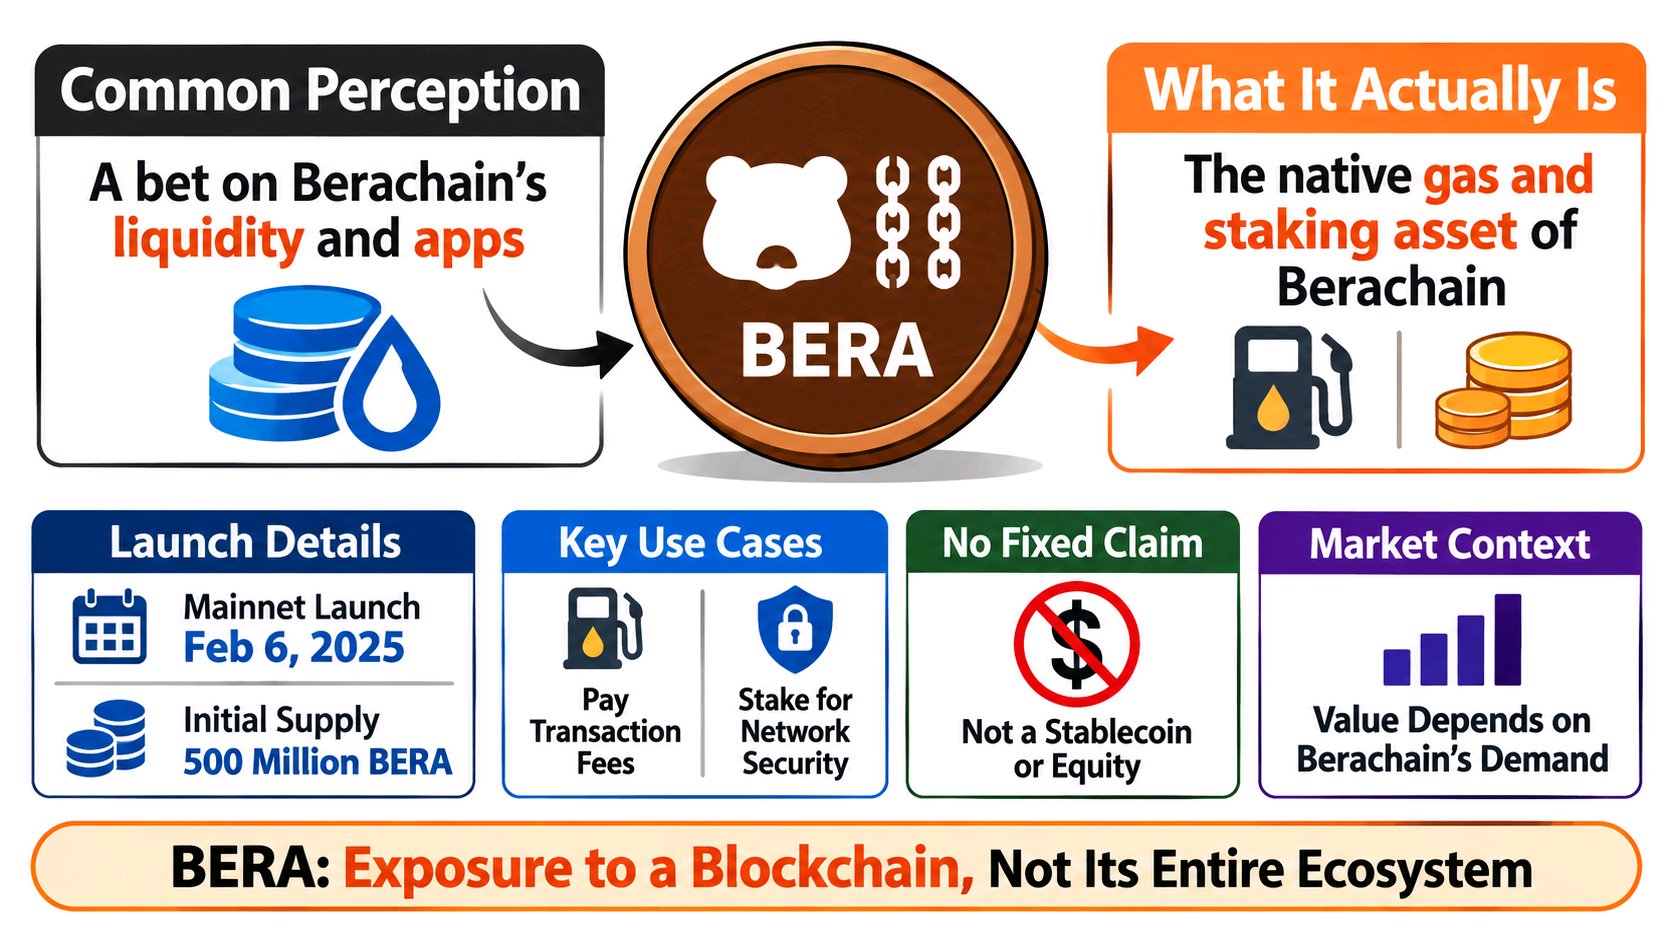
BERA may look like a bet on Berachain’s Proof-of-Liquidity ecosystem, but it is not a claim on the network’s locked liquidity or application revenues. It is the network’s native gas and staking asset, whose value depends on demand for Berachain itself. Berachain launched its mainnet on February 6, 2025, with an initial supply of 500 million BERA. The token is used to pay transaction fees and stake validators responsible for securing the network. The Block +1 That distinction is easy to miss if you only read the headline. BERA gives holders exposure to the economic demand for Berachain’s infrastructure, not direct ownership of its applications, liquidity pools, or ecosystem businesses. Its market value is determined by supply, demand, network activity, and expectations about future adoption. It is not backed by dollars, redeemable for a fixed price, or equivalent to equity in Berachain. The scale matters. A 500-million-token genesis supply establishes a substantial initial distribution, but it does not establish a corresponding amount of collateral or guaranteed economic value. Unlike a stablecoin, BERA has no fixed-dollar redemption promise. Crypto Asset Statement +1 The distinction is simple: owning BERA means holding exposure to a blockchain's native economic asset, not owning the value of everything built on it. #ByXIMPACT $BERAUSDT
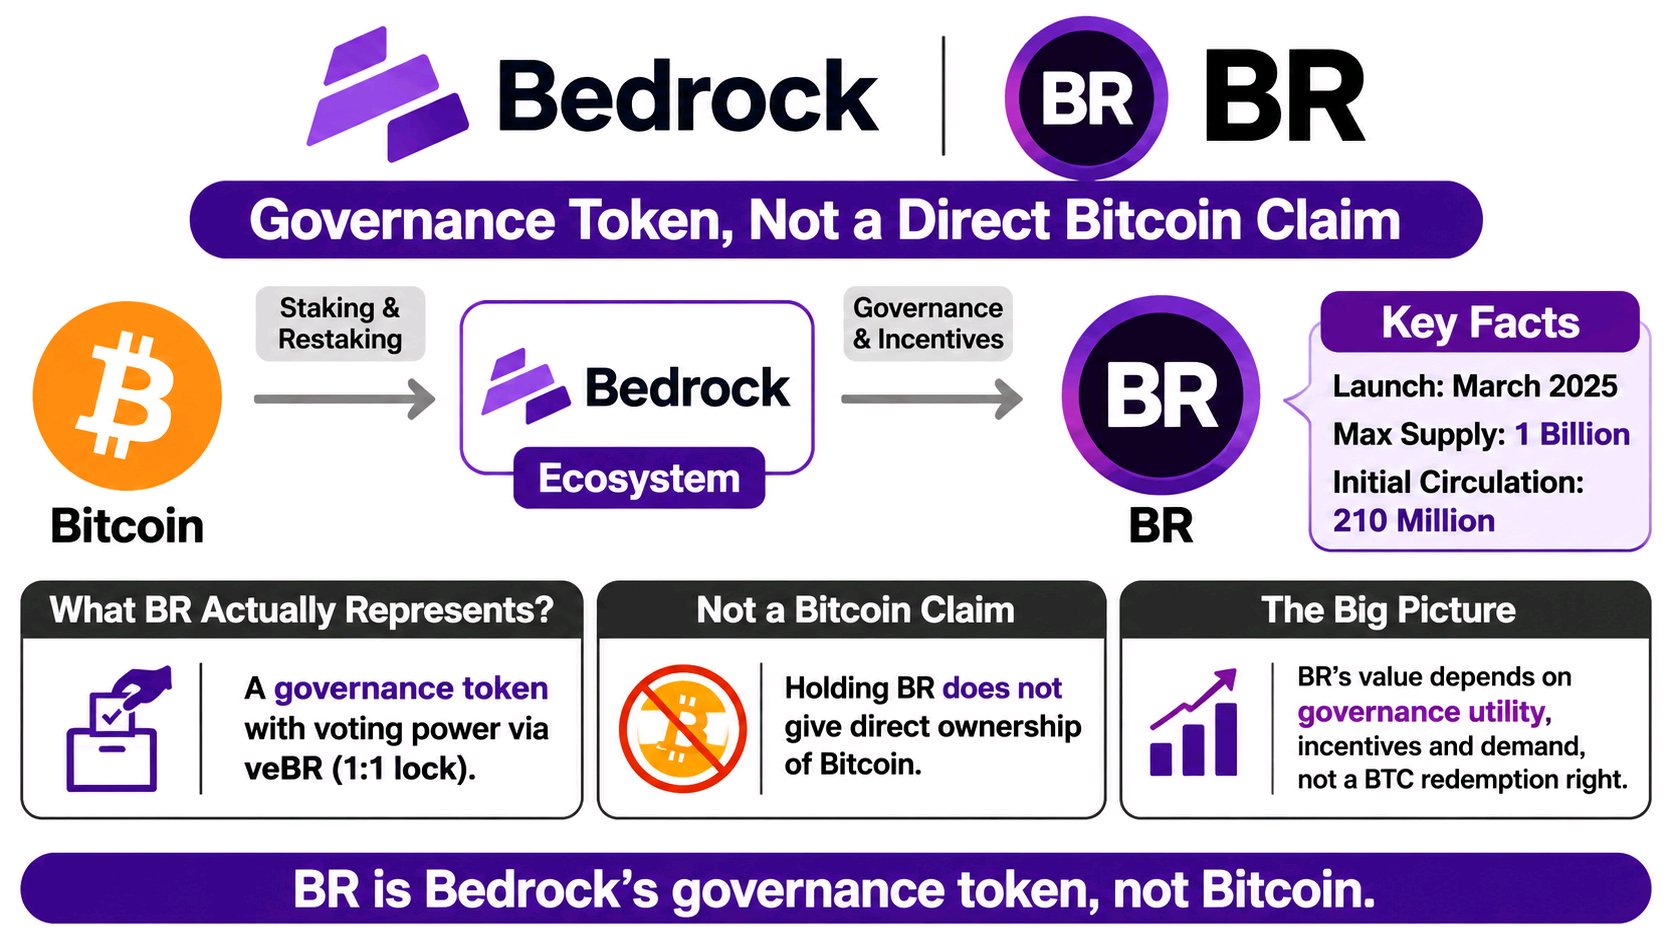
O BR pode parecer uma aposta direta no restaking de Bitcoin, mas não é um direito sobre Bitcoin ou sobre os ativos depositados na Bedrock. A Bedrock introduziu o BR em março de 2025 com uma oferta máxima de 1 milhão de milhões de tokens e uma alocação inicial em circulação de 210 milhões de BR. Essa distinção é fácil de ignorar se ler apenas o título. O BR é principalmente um token de governação e incentivo. Os detentores podem bloquear BR numa proporção de 1:1 para receber veBR, o que confere poder de voto sobre decisões do protocolo e a distribuição de incentivos. Quanto mais longo for o bloqueio, maior será o poder de voto. A exposição da Bedrock ao Bitcoin ocorre através de produtos separados, como o uniBTC, o seu token de liquid-staking. Deter BR não confere aos detentores propriedade direta de Bitcoin, um direito fixo de resgate em BTC, ou uma reivindicação automática sobre depósitos e rendimentos do protocolo. A diferença é importante à escala: o ecossistema da Bedrock lida com staking e restaking relacionados com Bitcoin, enquanto o BR tem uma oferta separada de 1 milhão de milhões de tokens e uma função económica baseada na governação. O seu valor depende da procura de mercado, utilidade de governação, incentivos e dinâmicas de oferta de tokens, em vez de uma relação garantida com as reservas de Bitcoin. O BR representa a participação na economia de governação da Bedrock, não a propriedade do Bitcoin subjacente aos seus produtos. O que importa é o que realmente está a deter.#ByXIMPACT $BRUSDT
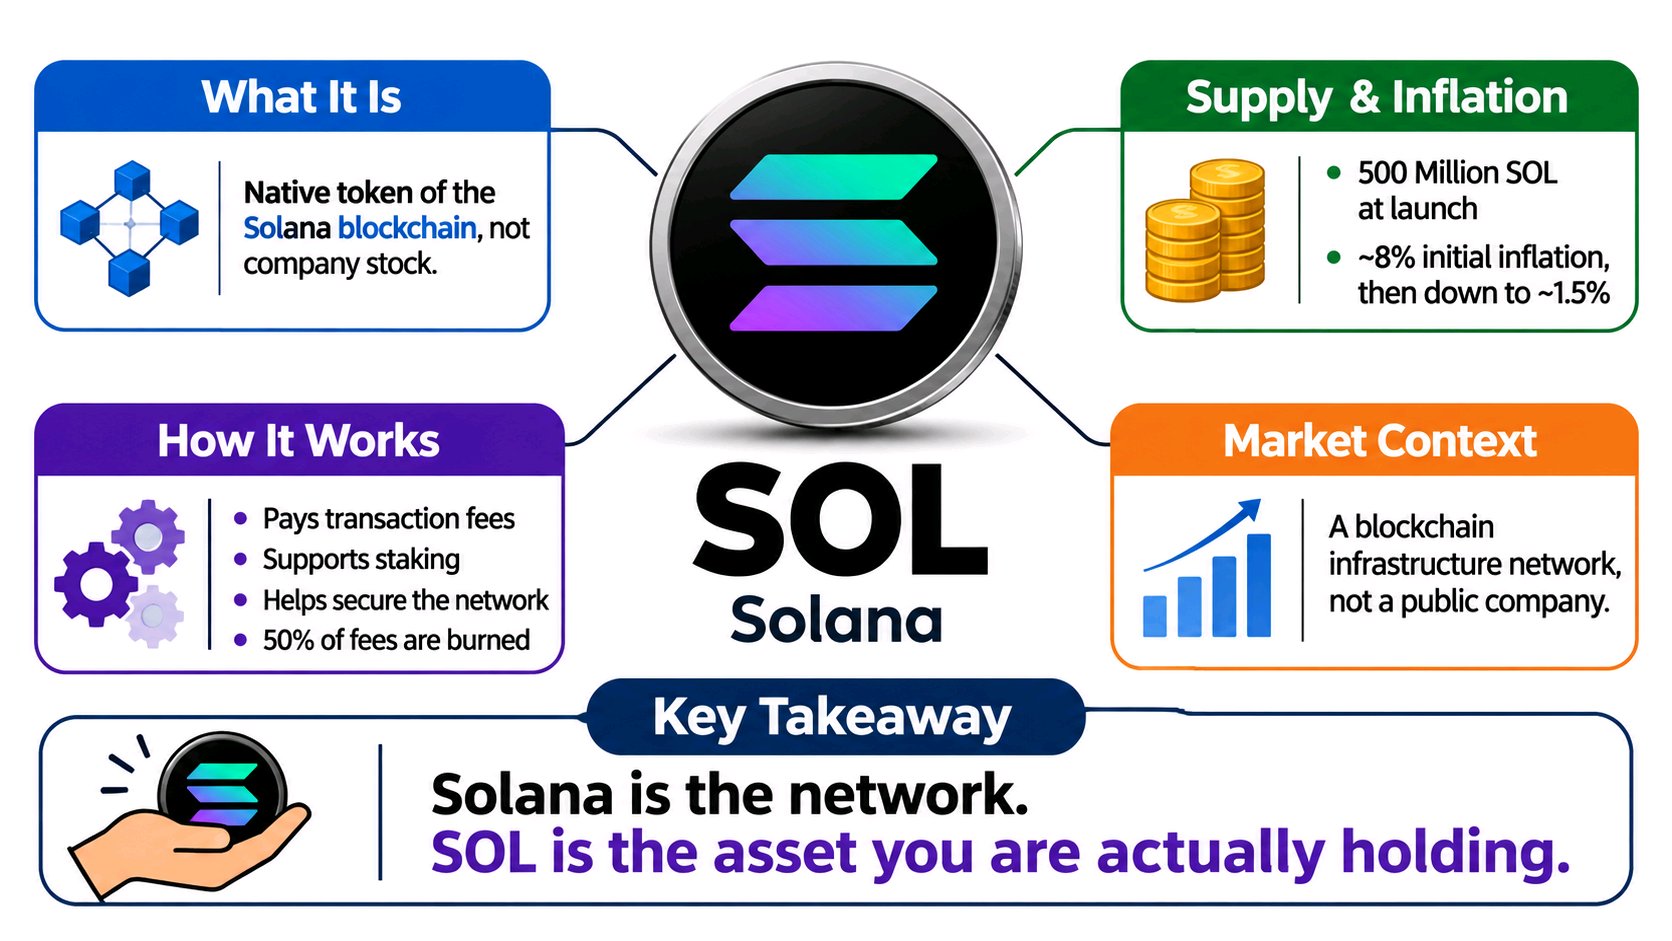
SOL pode parecer uma aposta no crescimento da Solana, mas não é nem uma ação de empresa nem um ativo digital de valor fixo. É o token nativo que alimenta a blockchain Solana, com o valor de mercado impulsionado pela procura da rede, pela oferta de tokens e pelas expectativas dos investidores. No lançamento, foram criados 500 milhões de SOL na alocação génese da rede. Ao contrário da Bitcoin, que depende da mineração para a nova emissão, a SOL segue um cronograma de inflação baseado em protocolo, inicialmente fixado em 8% ao ano e concebido para diminuir até 1,5%. Essa distinção é fácil de ignorar se ler apenas a manchete. Deter SOL não confere aos investidores a propriedade da Solana Labs, um direito aos lucros da empresa ou o direito de resgatar tokens por dólares. SOL é utilizado para pagar taxas de transação, participar em staking e apoiar a segurança proof-of-stake da rede. A sua oferta expande-se através da emissão relacionada com staking, enquanto 50% das taxas de transação são queimadas. A escala importa. Solana é uma rede de infraestrutura blockchain, não uma empresa tecnológica cotada em bolsa. A sua atividade económica pode influenciar a procura por SOL, mas a adoção da rede não se traduz automaticamente numa valorização garantida do token. Os detentores também enfrentam a diluição decorrente da nova emissão e da mudança na procura do mercado. Solana é a rede. SOL é o ativo que está realmente a deter. SEC +2 #ByXIMPACT $SOLUSDT