S T E P H E N
I M crypto signal provider 100 parsent right signals lets go
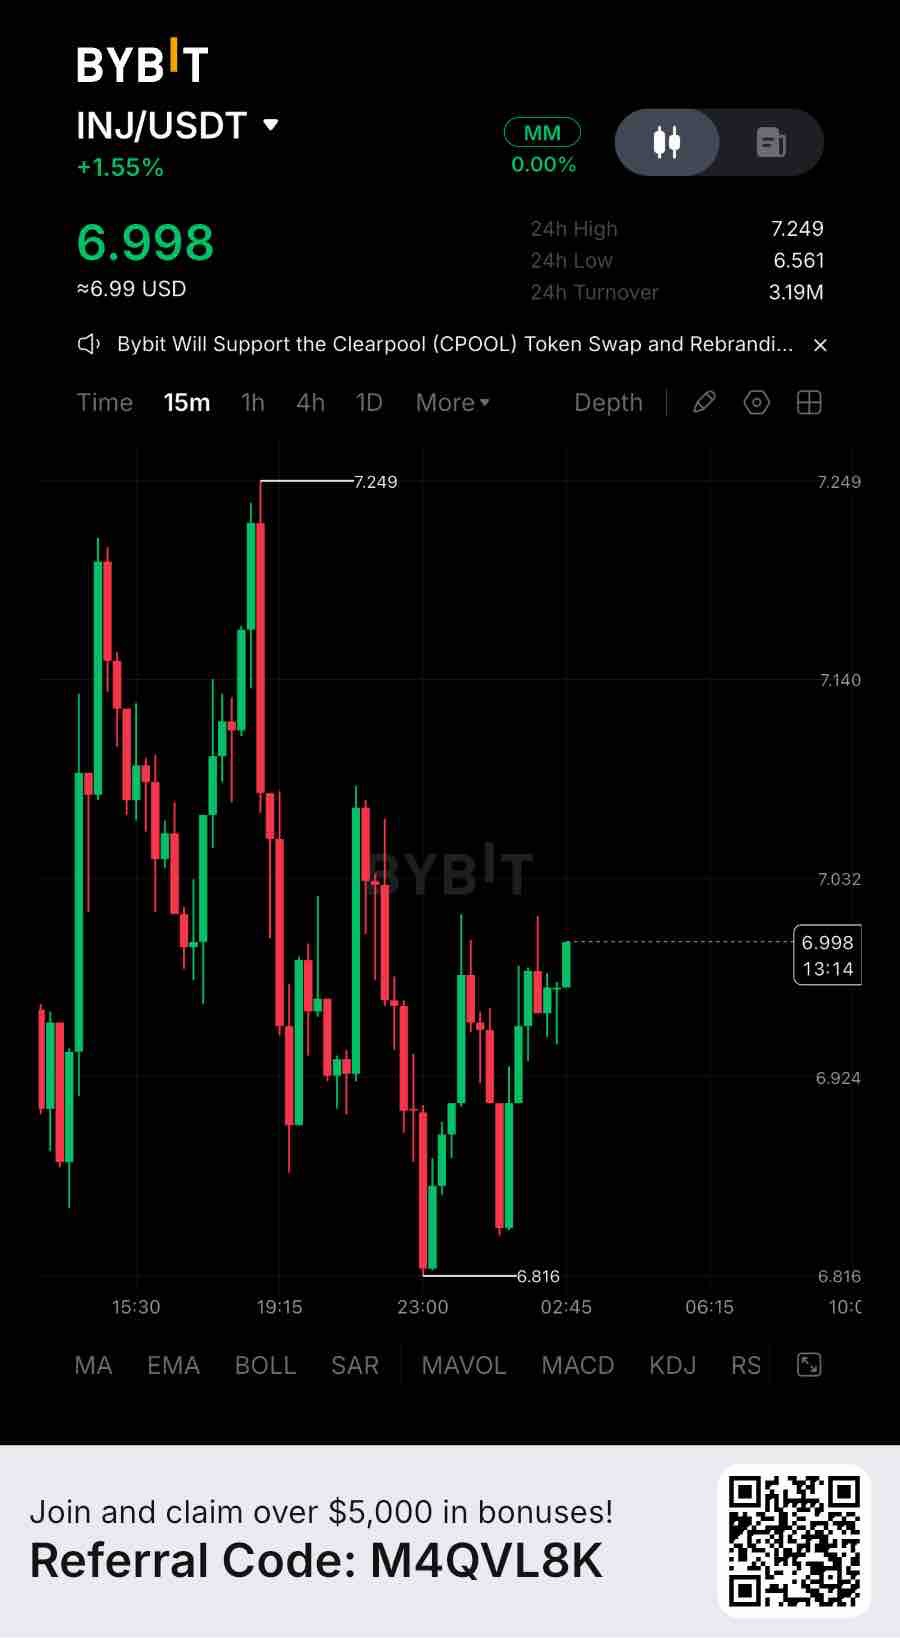
A Injective reporta agora mais de 11 mil milhões de dólares em ativos emitidos através da sua infraestrutura de tokenização, enquanto o seu livro de ordens on-chain processou 12,86 mil milhões de dólares em volume de negociação entre novembro de 2025 e novembro de 2026. Só os perpétuos de RWA geraram quase 1,8 mil milhões de dólares em volume. Isto é utilização real, não narrativa. Mas a avaliação conta uma história diferente. A INJ tem uma capitalização de mercado circulante reportada de aproximadamente 690 milhões de dólares contra apenas 16,36 milhões de dólares em TVL DeFi, situando o seu múltiplo de capitalização de mercado sobre TVL em cerca de 42,2x. Para comparação, a Maple negoceia cerca de 0,052x e a Pendle cerca de 0,255x na mesma métrica. A INJ parece, portanto, cerca de 814x mais cara que a Maple e 165x mais cara que a Pendle. Estes negócios não são perfeitamente comparáveis, uma vez que a Injective é uma Layer 1 e não um protocolo de rendimento isolado, mas a diferença destaca o quanto do crescimento futuro do ecossistema já está refletido na sua avaliação. A expansão subjacente é significativa. As ações tokenizadas estabeleceram novos recordes de volume mensal de julho a outubro, enquanto os perpétuos de RWA expandiram-se para ações, câmbio, matérias-primas e índices. A Pineapple Financial também migrou mais de 1 mil milhões de dólares em registos de hipotecas residenciais para a Injective, com 2.079 registos visíveis no seu dashboard público. Importa referir que estes registos de hipotecas representam infraestrutura de dados tokenizada, e não 1 mil milhões de dólares de colateral líquido ou títulos hipotecários tradicionais. A Injective também obteve o registo de agente de transferência da SEC e expandiu o acesso à INJ para a Solana. Existe também uma consideração sobre a oferta. Os registos na SEC mostram que a oferta total de INJ atingiu aproximadamente 122,9 milhões a 15 de setembro de 2026, contra os 100 milhões de oferta inicial habitualmente reportados. A emissão anualizada situou-se em 4,4%. A proposta de 'Supply Squeeze' reforça o mecanismo deflacionário, mas a redução efetiva da oferta depende ainda de a receita do ecossistema e a atividade de recompra superarem a emissão. Do ponto de vista de mercado, a INJ está a negociar a cerca de 6,89 dólares. O suporte imediato situa-se perto dos 6,44 dólares, com resistência por volta dos 7,15 dólares. Eu evitaria seguir o movimento atual sem confirmação. Um fecho em 4H acima dos 7,15 dólares, seguido de um reteste bem-sucedido, poderia abrir caminho para os 7,85 dólares e, eventualmente, 8,76 dólares. No entanto, perder os 6,44 dólares numa quebra confirmada em 4H enfraqueceria a estrutura e exporia os 6,01 dólares, seguidos de 5,18 dólares. A tendência de curto prazo permanece sob pressão, apesar do momento mais forte em timeframe superior. Nada disto diz que o token está errado. Diz que a história de crescimento on-chain e a história do preço estão a correr em ritmos diferentes neste momento. Vale a pena perguntar qual delas apanhará a outra primeiro — e se mais chains, produtos institucionais e ativos tokenizados são, por si só, suficientes para fechar uma lacuna de avaliação desse tamanho. #ByXIMPACT $INJUSDT
A Hedera continua a processar uma atividade de rede significativa, com cerca de 20,65 milhões de dólares em TVL de DeFi e 493 milhões de dólares em TVL em ponte (bridged). As transações diárias mantêm-se em torno de 679 mil. Isto é utilização real da rede, não apenas narrativa. Contudo, a questão da avaliação é mais complexa. A HBAR tem uma capitalização de mercado circulante de aproximadamente 2,5 mil milhões de dólares, enquanto o seu ecossistema DeFi permanece relativamente pequeno. Isto cria um fosso entre a avaliação que os investidores atribuem à rede e o capital atualmente aplicado nas suas aplicações DeFi. A oportunidade de RWA (Ativos do Mundo Real) continua a ser uma parte importante do posicionamento a longo prazo da Hedera. A tokenização institucional, a emissão de ativos e a infraestrutura empresarial poderiam expandir a sua pegada económica. No entanto, a adoção precisa de se traduzir em fluxos de capital sustentados, maior liquidez e receita de rede recorrente antes de poder justificar uma avaliação significativamente mais elevada. Uma métrica merece atenção: a Hedera gera taxas de rede diárias relativamente modestas em comparação com a sua capitalização de mercado. Contagens de transações elevadas não se traduzem automaticamente em valor económico equivalente para os detentores de HBAR. Do ponto de vista de trading, a HBAR encontra-se atualmente em torno de 0,057–0,058 dólares. O suporte imediato situa-se perto de 0,0550 dólares, enquanto a resistência está em torno de 0,0595–0,0605 dólares. Um fecho em 4H acima de 0,0605 dólares seguido de um reteste bem-sucedido poderia abrir caminho para os 0,0620 e 0,0645 dólares. No entanto, perder os 0,0550 dólares num breakdown confirmado em 4H enfraqueceria a estrutura e exporia os 0,0525 dólares, seguidos pelos 0,0500 dólares. Nada disto diz que a HBAR é fundamentalmente fraca. Diz apenas que a história da adoção da rede e a história da avaliação do token estão a avançar em ritmos diferentes. A verdadeira questão é se a adoção institucional se traduzirá eventualmente num valor económico mensurável para o token. #ByXIMPACT $HBARUSDT
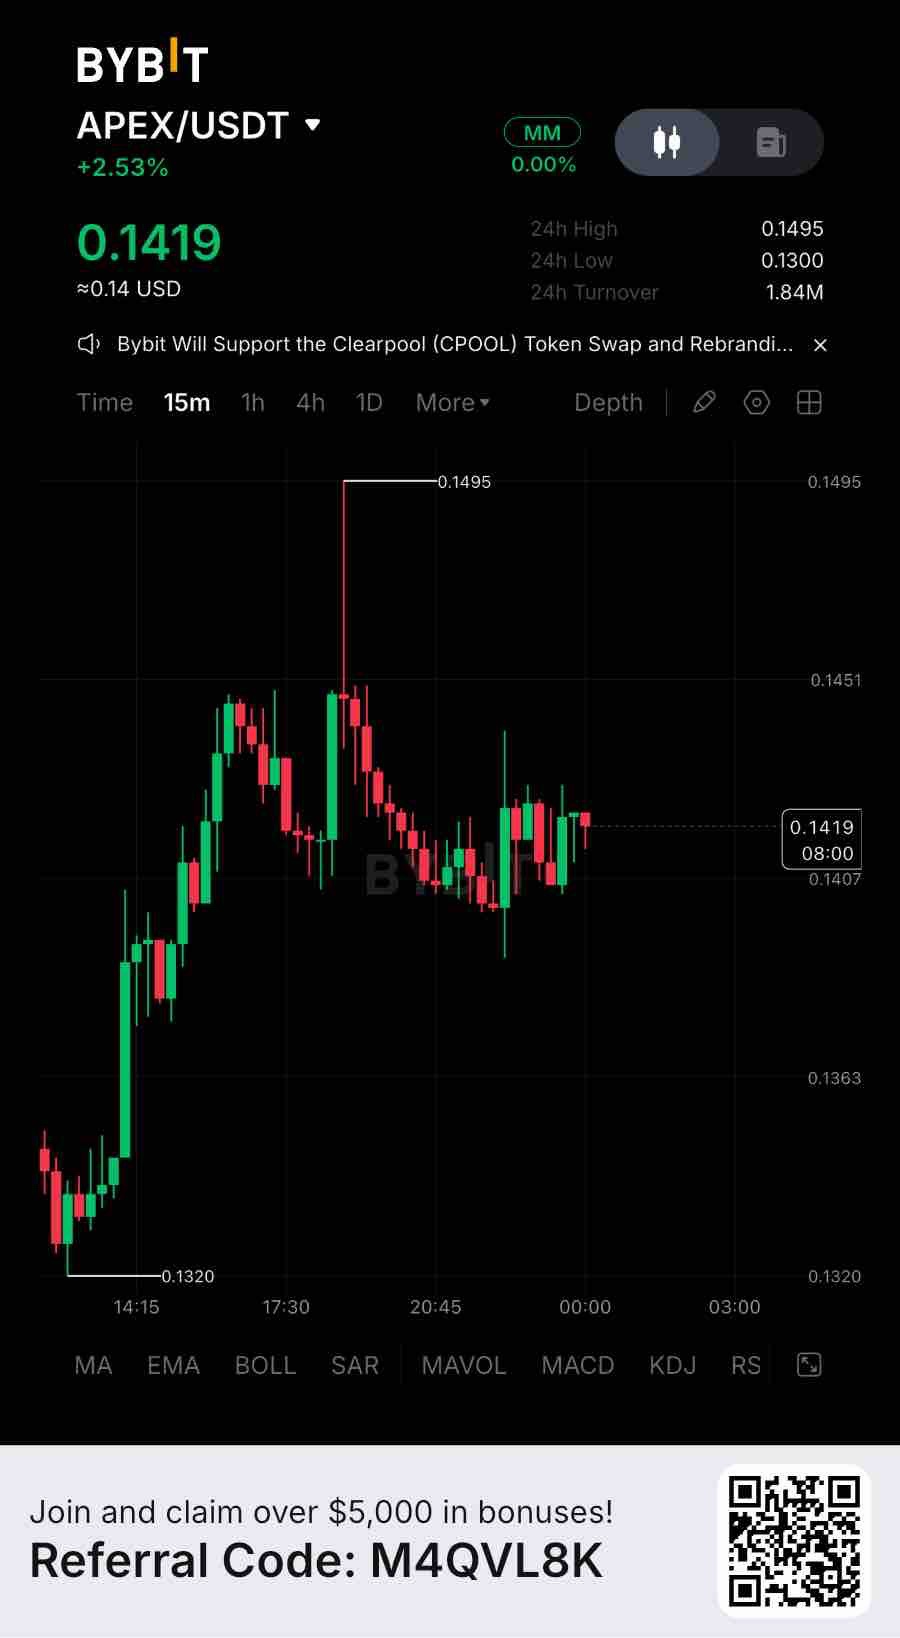
O ApeX Protocol detém atualmente cerca de 28,58 milhões de dólares em TVL e processou 9,482 mil milhões de dólares em volume de negociação perpétua nos últimos 30 dias. Isso é utilização real, não apenas narrativa. A avaliação é onde as coisas se tornam interessantes. O APEX tem uma capitalização de mercado circulante de aproximadamente 22,27 milhões de dólares, o equivalente a 0,78x o TVL. Comparado com o GMX, que negoceia a cerca de 0,37x o TVL, o APEX apresenta um múltiplo de avaliação aproximadamente 2,1x superior. A diferença torna-se mais importante quando comparamos as receitas reais dos detentores em vez de apenas a atividade de negociação. A pegada subjacente não é insignificante. O ApeX opera em oito cadeias, com aproximadamente 12,85 milhões de dólares em Arbitrum, 8,87 milhões de dólares em Ethereum, 3,06 milhões de dólares em Base, 2,63 milhões de dólares em BSC e 1,17 milhões de dólares em Mantle. Os seus produtos combinados, ApeX Pro e ApeX Omni, geraram 41,62 milhões de dólares em taxas acumuladas. Os números mais recentes dos últimos 30 dias mostram aproximadamente 326.641 dólares em taxas e 163.320 dólares em receitas reportadas para os detentores. O ApeX Omni também direciona 50% das taxas de negociação para recompra de APEX, criando um mecanismo direto que liga a atividade do protocolo à procura do token. A preocupação silenciosa é que a atividade de negociação não se traduziu numa expansão do TVL. Um volume nocional de 9,48 mil milhões de dólares parece substancial, mas a rotação alavancada não é o mesmo que capital retido no protocolo. Se o TVL continuar a diminuir enquanto a geração de taxas permanecer dependente da atividade de negociação, o prémio de avaliação atual torna-se mais difícil de justificar. Para a negociação, o APEX está a rondar os 0,1413 dólares, com suporte imediato perto de 0,1380 dólares e um suporte descendente mais forte por volta dos 0,1310–0,1280 dólares. A resistência de recuperação situa-se perto de 0,1420 dólares, seguida por 0,1490 dólares. Estou a observar esta zona atentamente e não tentaria aproveitar uma recuperação sem confirmação. A configuração otimista torna-se mais interessante após um fecho confirmado de 4H acima de 0,1420 dólares e um reteste bem-sucedido, abrindo potencialmente o caminho para 0,1490 dólares e 0,1520 dólares. Uma quebra de 4H abaixo de 0,1310 dólares enfraqueceria a estrutura de recuperação, tornando a zona mais ampla de 0,1280 dólares a próxima zona de referência. Nada disto diz que o token está errado. Diz que a história de crescimento on-chain e a história do preço estão a seguir ritmos diferentes neste momento. Vale a pena perguntar qual delas apanha a outra primeiro — e se mais cadeias, maior volume e recompras contínuas são suficientes para fechar um prémio de avaliação tão grande. #ByXIMPACT $APEXUSDT
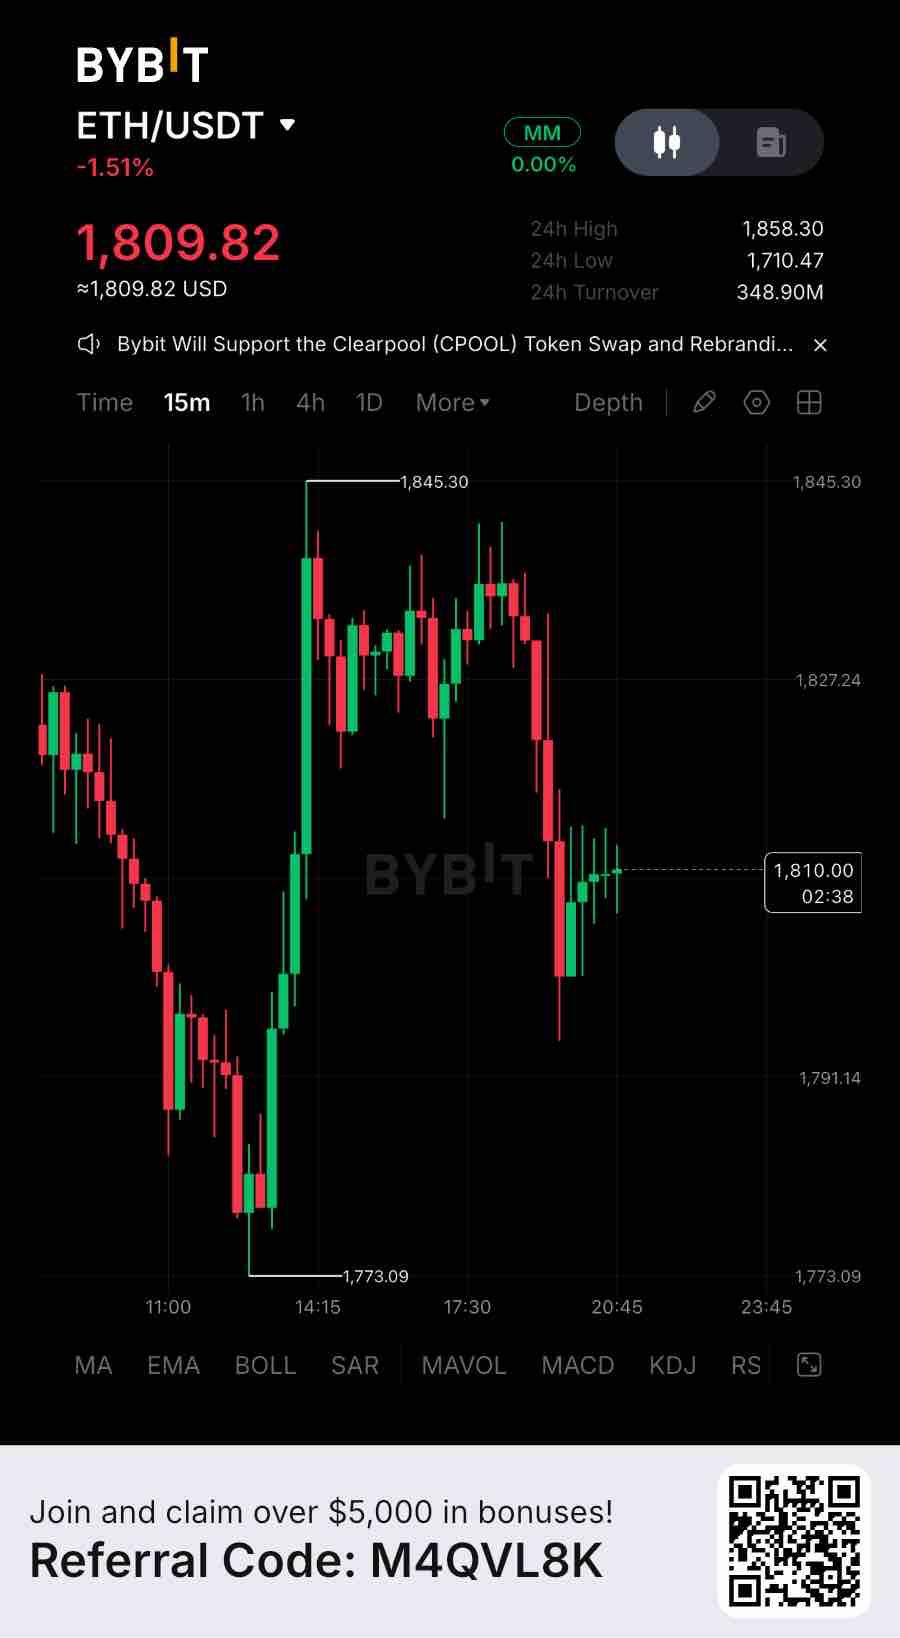
O Ethereum detém atualmente aproximadamente 11,86 mil milhões de dólares em AUM (ativos sob gestão) de RWA ativos, enquanto o seu ecossistema DeFi mantém 37,94 mil milhões de dólares em valor total bloqueado. No entanto, o AUM de RWA do Ethereum contraiu cerca de 3,2 mil milhões de dólares, ou 22,3%, nos últimos 30 dias. Isso é utilização real, não narrativa. A perspetiva de avaliação merece uma atenção mais detalhada. O ETH tem uma capitalização de mercado estimada em 222,2 mil milhões de dólares, equivalente a aproximadamente 5,9x o TVL DeFi do Ethereum. Em relação ao seu AUM de RWA ativo isoladamente, o múltiplo sobe para cerca de 18,7x. Estes são diferentes indicadores de avaliação, não múltiplos de receita diretos, mas destacam uma distinção importante: a avaliação de mercado do Ethereum já reflete expectativas de uma atividade económica futura substancial. O ecossistema subjacente permanece significativo. O Ethereum suporta aproximadamente 132,1 mil milhões de dólares em liquidez de stablecoins, 2,69 mil milhões de dólares em volume diário de DEX e cerca de 2,07 milhões de transações diárias. As taxas da rede atingiram aproximadamente 641 mil dólares no último período de reporte de 24 horas, enquanto a receita ao nível da aplicação situou-se perto de 2,92 milhões de dólares. A rede continua a facilitar uma atividade financeira significativa, mas o volume de transações e a receita das aplicações não se traduzem automaticamente numa acumulação de valor equivalente para os detentores de ETH. A preocupação mais silenciosa é a contração de capital. Apesar da posição estabelecida do Ethereum em ativos tokenizados e finanças descentralizadas, o declínio recente no AUM de RWA sugere que a alocação de capital institucional e on-chain não está a mover-se numa única direção. Uma infraestrutura em crescimento não garante compromissos de capital em expansão contínua. Para o trade, o ETH está a oscilar em torno dos 1.830 dólares, com suporte imediato próximo dos 1.732 dólares e resistência de recuperação perto dos 1.839 dólares. Estou a acompanhar esta zona de perto e não correria atrás de um ressalto sem confirmação. O setup de alta torna-se mais interessante após um fecho de 4H confirmado acima dos 1.839 dólares, seguido de um reteste bem-sucedido. Isto poderia abrir caminho para os 1.892 dólares e potencialmente para os 2.110 dólares. No entanto, a estrutura técnica mais ampla permanece de baixa, com os indicadores de 4H, diários e semanais a mostrarem condições de baixa. Uma quebra de 4H abaixo dos 1.732 dólares enfraqueceria a estrutura de recuperação, colocando os 1.666 dólares e os 1.600 dólares em foco como as próximas zonas de referência descendentes. Nada disto diz que o token está errado. Diz apenas que a história de crescimento on-chain e a história do preço estão a correr em ritmos diferentes neste momento. Vale a pena perguntar qual delas apanha a outra primeiro — e se mais liquidez, ativos tokenizados e atividade na rede são, por si só, suficientes para justificar a avaliação atual do ETH. #ByXIMPACT $ETHUSDT
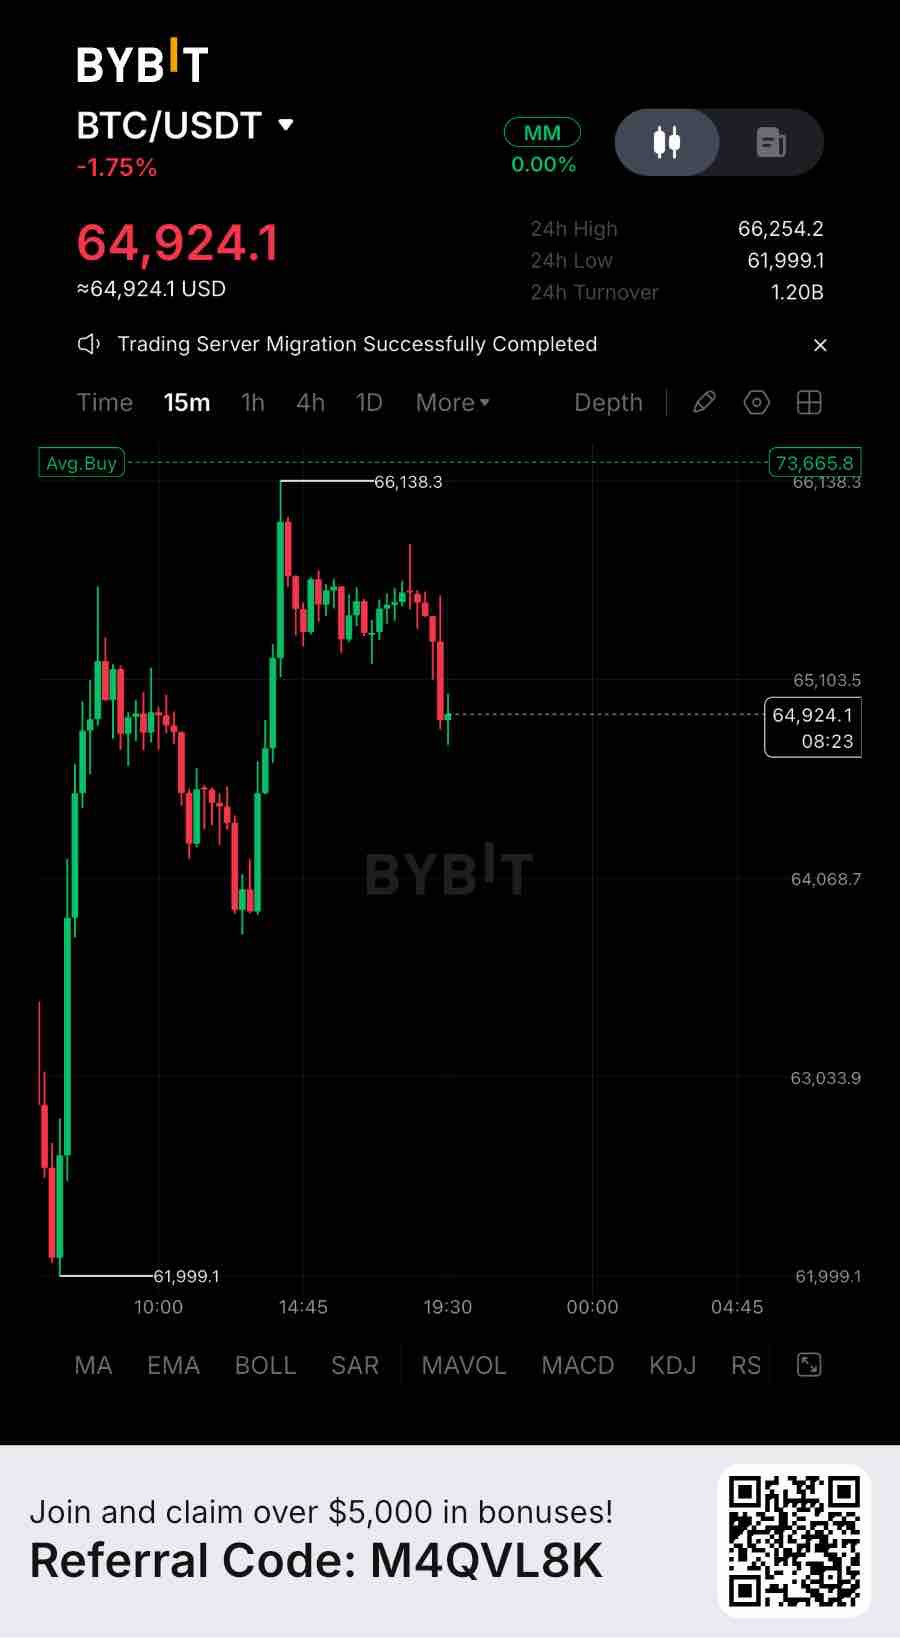
ANÁLISE DE MERCADO BTC – INTERVALO DE TEMPO 15M O Bitcoin está a negociar em torno de 64.924 $ após recuperar do mínimo recente de 61.999 $ e subir até aos 66.138 $, antes de enfrentar outra rejeição. Não estou a considerar a estabilização atual como uma recuperação. A maior preocupação continua a ser a pressão de venda institucional, a procura inconsistente no mercado spot e a exposição longa elevada nos derivados. A questão chave é se a procura spot genuína consegue absorver a pressão vendedora ou se ainda nos espera outra varredura de liquidez descendente. Ação de Preço & Estrutura de Mercado O BTC desceu aproximadamente 1,75% nas últimas 24 horas. O movimento de 61.999 $ para 66.138 $ produziu uma recuperação significativa, mas os vendedores apareceram perto dos 66.000 $ e empurraram o preço novamente para baixo dos 65.103 $. A resistência imediata situa-se em torno de 65.100 $–65.500 $, seguida por uma oferta mais forte perto de 65.800 $–66.138 $. No lado negativo, 64.068 $ é o primeiro suporte importante visível no gráfico. Reclamar os 65.100 $ melhoraria a estrutura a curto prazo, mas a recuperação mais ampla ainda exigiria uma confirmação mais forte. Cenário Institucional & de Grande Capital Os fluxos dos ETFs spot continuam a ser um fator importante na estrutura da procura do Bitcoin. Fluxos negativos recentes indicam que a procura institucional spot não forneceu suporte consistente para a tentativa de recuperação. Isto não significa que todos os grandes investidores estejam a vender, mas destaca a falta de confirmação por parte de uma fonte importante de capital. Até que a procura spot melhore, um ressalto impulsionado por derivados tem uma convicção limitada. Liquidez & Condições de Intervalo O gráfico mostra uma recuperação acentuada a partir dos 62.000 $, seguida de uma consolidação abaixo dos 66.000 $ e outra rejeição em direção aos 64.900 $. Um intervalo estreito após uma queda substancial não é automaticamente acumulação. Os compradores precisam de demonstrar uma participação mais forte e absorver a liquidez vendedora disponível antes que esta estrutura possa ser considerada construtiva. Posicionamento em Derivados O interesse aberto (open interest) nos futuros de Bitcoin é de aproximadamente 42,2 mil milhões de dólares, com uma descida reportada de cerca de 7,9% em 24 horas. Isto sugere um desenrolar significativo de posições. O financiamento ponderado é de aproximadamente +0,0012%, indicando um ligeiro prémio no lado longo. O posicionamento longo continua a ser uma vulnerabilidade potencial, especialmente se o preço perder o seu suporte imediato. Aproximadamente 781 milhões de dólares em posições de BTC foram liquidadas em 24 horas, com cerca de 74% atribuídas a posições longas. Isto mostra que os compradores alavancados já sofreram uma pressão considerável. Valores Chave Preço Atual: 64.924 $ Variação 24H: -1,75% Máximo 24H: 66.254 $ Mínimo 24H: 61.999 $ Resistência Imediata: 65.100 $–65.500 $ Resistência Principal: 65.800 $–66.138 $ Primeiro Suporte: 64.068 $–64.000 $ Suporte Principal: 61.999 $ Interesse Aberto em Futuros: ~42,2 mil milhões $ Variação OI 24H: -7,9% Financiamento Ponderado: +0,0012% Liquidações 24H: ~781 milhões $ Plano de Negociação & Níveis de Confirmação Para a negociação, o BTC está a pairar em torno de 64.924 $, com suporte imediato em torno de 64.000 $–64.070 $ e resistência de recuperação perto de 65.100 $. Estou a observar esta zona atentamente e não perseguiria um ressalto sem confirmação. A configuração de alta torna-se mais interessante após um fecho confirmado de 15M acima de 65.100 $ e um reteste bem-sucedido, abrindo potencialmente o caminho para 65.500 $, 65.850 $ e 66.138 $. Uma rutura sustentada acima de 66.138 $ reforçaria ainda mais a estrutura a curto prazo. No lado negativo, uma quebra confirmada de 15M abaixo de 64.000 $ enfraqueceria a estabilização atual, expondo 63.030 $ como a zona de referência seguinte, seguida pela área de suporte mais ampla dos 62.000 $. Confirmação de Alta: Reclamar 65.100 $ → 65.500 $ → 65.850 $ → 66.138 $. Confirmação de Baixa: Quebra abaixo de 64.000 $ → 63.030 $ → 62.000 $. Perspetiva de Fecho O Bitcoin está a mostrar uma estabilidade temporária após um movimento substancial de descida, mas a estabilidade por si só não é prova de recuperação. A procura institucional, o posicionamento em derivados e as condições de liquidez continuam a ser obstáculos importantes. O sinal decisivo é se os compradores spot regressam enquanto a alavancagem permanece controlada, ou se outra quebra de suporte desencadeia novas liquidações longas. Até que essa confirmação chegue, preservar o capital é mais importante do que perseguir o momentum de curto prazo. #ByXIMPACT $BTCUSDT
A World Liberty Financial fez progressos significativos na construção de um ecossistema em torno da USD1, a sua stablecoin lastreada em dólar. O projeto já não depende apenas da especulação com tokens de governança; possui uma camada de atividade económica conectada a reservas de stablecoin, parcerias e infraestrutura DeFi. Contudo, um número merece mais atenção: quanto desta atividade económica se traduz, de facto, em valor recorrente para os detentores de $WLFI? A distinção entre a geração de receita e a captura de valor para os detentores de tokens é particularmente importante aqui. Os dados financeiros da DeFiLlama registam aproximadamente 34,24 milhões de dólares em receita bruta de protocolo para o terceiro trimestre de 2026, classificados como rendimentos de ativos. No entanto, o seu lucro líquido reportado para os detentores de tokens permanece em 0 $. Isto destaca uma diferença fundamental: gerar rendimento através do ecossistema não estabelece automaticamente um direito económico para as pessoas que detêm o seu token de governança. Houve um desenvolvimento importante nesta frente. A 6 de novembro, a WLFI anunciou um novo programa de recompra de tokens que poderá utilizar rendimentos gerados a partir das reservas de USD1 e outras fontes. Mais importante ainda, a 12 de novembro, a equipa reportou a conclusão do seu primeiro milhão de dólares em recompras no espaço de 72 horas, com transações destinadas a serem independentemente rastreáveis na blockchain. Este é um progresso tangível, para além de apenas anunciar um mecanismo futuro. No entanto, a equipa também esclareceu que uma parte substancial da receita bruta da USD1 é destinada a parceiros e prestadores de serviços. Consequentemente, os recursos disponíveis para recompras dependem do que resta após as distribuições, custos diretos e outras obrigações. A tokenomics também passou por uma mudança estrutural. A proposta de vesting para insiders introduziu uma queima (burn) permanente de 10% para alocações de fundadores, equipa, consultores e parceiros participantes, com os restantes tokens sujeitos a um período de carência (cliff) de dois anos, seguido de três anos de vesting linear. Isto melhora a disciplina da oferta a longo prazo, embora reduzir a oferta não crie, por si só, uma procura de compra sustentável. Os desbloqueios futuros continuam a ser uma consideração importante. A utilidade do token está a expandir-se através da governança e do staking. Os detentores podem fazer staking de WLFI desbloqueado durante 180 dias e potencialmente receber recompensas variáveis em USD1, sujeitas a requisitos de participação. Isto cria um incentivo adicional para manter e participar, mas as recompensas promocionais de staking não equivalem a direitos permanentes sobre os lucros do protocolo. O argumento mais forte a longo prazo para o WLFI é a sua ligação à USD1. Se a adoção da stablecoin se expandir, os ganhos relacionados com as reservas poderão criar uma base financeira maior para compras recorrentes de tokens. Isso estabeleceria uma relação mais forte entre o crescimento do ecossistema e a procura por WLFI. Não obstante, uma execução de 1 milhão de dólares ainda não estabelece um modelo sustentável de distribuição de receita, particularmente quando as recompras podem ser ajustadas ou descontinuadas. Daqui para a frente, as métricas mais importantes são o volume de recompra recorrente, a receita real retida após as distribuições aos parceiros, a transparência em torno dos tokens comprados e se esses tokens são permanentemente queimados ou retidos em tesouraria. A WLFI começou a construir uma ligação entre a economia do ecossistema e a procura por tokens. O próximo desafio é provar que esta ligação pode operar de forma consistente, em vez de depender de decisões ocasionais da tesouraria. #IMPACTbyTrade $WLFIUSDT
A maior vantagem da GRAM é a sua distribuição. Como ativo nativo da The Open Network, beneficia do ecossistema do Telegram, com a TON a registar aproximadamente 4,24 milhões de transações e 215.311 endereços ativos em 24 horas. A capitalização de mercado das stablecoins também se situa perto dos 578,6 milhões de dólares. Contudo, um número merece consideravelmente mais atenção: a receita real da rede. De acordo com a DefiLlama, a TON gerou aproximadamente 2.112 dólares em taxas de rede e 1.056 dólares em receita de rede ao longo de 24 horas. Por outras palavras, apenas 50% das taxas de transação são retidas ao nível da rede, sendo o restante contabilizado através do mecanismo de queima. A distinção torna-se mais interessante na camada de aplicação. As aplicações da TON geraram cerca de 1,23 milhões de dólares em taxas diárias e 266.511 dólares em receita de aplicações. Só a Fragment contribuiu com aproximadamente 1,21 milhões de dólares em taxas e 259.128 dólares em receita. Isso demonstra uma atividade comercial real, mas a receita das aplicações não é automaticamente receita do token GRAM. Os pagamentos gerados pelas aplicações pertencem principalmente a essas empresas. A blockchain capturar valor económico da sua atividade é uma questão à parte. O mecanismo de acumulação de valor do token A GRAM possui, de facto, um mecanismo económico identificável. A DefiLlama atribui 50% das taxas de transação da TON à queima de tokens. Isto cria uma redução recorrente da oferta, em vez de distribuições diretas de dinheiro aos detentores. No entanto, queimar tokens e gerar uma procura sustentável são duas coisas diferentes. Os validadores também recebem recompensas de staking e taxas de transação por assegurarem a rede. O staking proporciona, portanto, outra utilidade para a GRAM, embora o seu benefício económico a longo prazo precise de ser avaliado em relação à emissão e diluição de tokens. Uma consideração adicional é a oferta. Os números reportados atualmente mostram aproximadamente 2,857 mil milhões de GRAM em circulação face a uma oferta total de 5,284 mil milhões. Isso significa que cerca de 54% da oferta reportada está em circulação, tornando a futura expansão da oferta uma variável importante. O argumento otimista O argumento mais forte a favor da GRAM é a distribuição. O Telegram proporciona uma vantagem substancial na aquisição de utilizadores, enquanto o ecossistema de aplicações existente demonstra que a atividade comercial já está a ocorrer. Se esta atividade se traduzir cada vez mais em transações on-chain, taxas de rede mais elevadas, procura de staking e queimas de tokens sustentadas, a relação económica entre o crescimento do ecossistema e a GRAM poderá melhorar consideravelmente. Mas há uma distinção importante: a transição de junho de 2026 da TON para a GRAM foi um rebranding, não uma mudança fundamental na economia do token. A blockchain subjacente e os saldos de tokens permaneceram inalterados. O que importa a seguir Centrar-me-ia em três métricas: Crescimento nas taxas de rede reais e na receita retida. GRAM queimada em relação à nova emissão de tokens. Se o crescimento das aplicações do Telegram se traduz numa procura recorrente pelo ativo nativo. A GRAM tem uma distribuição considerável e uma monetização ao nível das aplicações. A questão por responder é se essa atividade económica se pode traduzir numa acumulação de valor significativa e sustentável para o próprio token. Essa é a métrica que vale a pena observar, e não apenas o número de transações. #IMPACTbyTrade $GRAMUSDT
A Solstice estabeleceu uma escala significativa, com aproximadamente 201 milhões de dólares em TVL em todo o seu ecossistema de yield baseado na Solana. As suas estratégias de yield ao estilo institucional e a crescente gama de produtos são pontos fortes genuínos. No entanto, um número merece mais atenção: as receitas do protocolo. O DeFiLlama reporta atualmente cerca de 14.265 dólares em taxas de 30 dias, mas 0 dólares em receitas do protocolo e 0 dólares em ganhos. A distinção é importante: a sua metodologia classifica estas taxas como USX distribuído para a conta de suporte de eUSX para os detentores de yield. Por outras palavras, isto é yield que está a ser transferido para os utilizadores, não receitas retidas pelo protocolo. Uma forte alocação de capital não se traduz automaticamente num modelo de negócio lucrativo. Existe também uma mudança no panorama de crescimento. O TVL da Solstice atingiu aproximadamente 523 milhões de dólares em julho de 2026, mas situa-se agora perto dos 201 milhões de dólares — um declínio de cerca de 62% em relação ao seu pico. O capital restante é substancial, mas depósitos sustentados e uma procura recorrente por yield importam mais do que os máximos históricos de TVL. O modelo de negócio mais amplo oferece potencial. A Solstice identifica taxas de desempenho de YieldVault, taxas de desbloqueio instantâneo, spreads de mercado de crédito e taxas de execução OTC como possíveis fluxos de receita. Estes poderiam criar uma base económica mais forte à medida que o ecossistema se expande. Contudo, a questão importante é saber se estas atividades se traduzem eventualmente em receitas mensuráveis e recorrentes, em vez de simplesmente gerarem mais yield para o utilizador. O SLX introduz outra distinção importante. O staking em stSLX proporciona acesso ao ecossistema, peso de governação, elegibilidade para mercados de crédito e outros privilégios. Estes mecanismos podem criar uma procura genuína impulsionada pela utilidade e remover tokens de circulação. Mas a Solstice afirma explicitamente que o SLX não representa propriedade e não confere aos detentores qualquer direito direto a taxas do protocolo, lucros, dividendos ou retornos financeiros garantidos. Portanto, mesmo que as receitas do protocolo aumentem, esse valor não é automaticamente distribuído aos detentores de SLX. A tese a longo prazo do token depende principalmente do crescimento da utilidade, da procura de staking e da participação no ecossistema. A dinâmica da oferta também merece atenção. O SLX tem uma oferta máxima fixa de 1 milhão de milhões de tokens. No entanto, apenas cerca de 243 milhões estão atualmente em circulação. A Solstice também antecipou 75 milhões de tokens para o seu lançamento de setembro de 2026 para apoiar a liquidez e os incentivos do ecossistema, mantendo inalterada a alocação final e a data de conclusão de maio de 2029. Um rastreador de tokenomics lista outros cerca de 17,3 milhões de SLX agendados para 25 de novembro. Isto representa uma oferta adicional potencial, embora um desbloqueio não signifique automaticamente uma pressão de venda imediata. O argumento de alta mais forte é que a Solstice está a construir infraestruturas em torno do yield institucional em vez de depender exclusivamente da atividade DeFi especulativa. A sua base de capital existente, as estratégias em expansão e o modelo de staking baseado na utilidade fornecem uma base credível. A oferta fixa e a ausência de emissões perpétuas são também características estruturais positivas. A minha conclusão: a Solstice demonstrou que consegue atrair capital significativo, mas a ligação entre a economia do protocolo e o valor para o detentor de SLX permanece incompleta. Estaria atento a três aspetos: uma recuperação sustentada do TVL, receitas mensuráveis retidas a partir dos novos fluxos de taxas e provas de que o staking de SLX cria uma procura duradoura capaz de absorver os lançamentos de oferta programados. Para o SLX, o próximo grande marco não é simplesmente um TVL mais elevado. É provar que o crescimento do ecossistema cria valor económico recorrente que se traduz numa procura sustentável pelo token. #IMPACTbyTrade $SLXUSDT
Atividade do protocolo NAVX é forte, mas a acumulação de valor do token continua a ser a questão-chave O Protocolo NAVI estabeleceu uma posição significativa no ecossistema DeFi da Sui. Os seus mercados de empréstimos, infraestrutura de liquidez e produtos Volo criam uma utilidade genuína, com mais de 100 milhões de dólares em TVL e aproximadamente 57 milhões de dólares em empréstimos ativos. No entanto, um número merece mais atenção: quanto dessa atividade económica chega realmente aos detentores do token? De acordo com o DeFiLlama, a NAVI gerou aproximadamente 437.255 dólares em taxas nos últimos 30 dias, enquanto a receita reportada do protocolo foi de cerca de 138.132 dólares. Isso significa que apenas cerca de 31,6% das taxas reportadas apareceram como receita do protocolo. A distinção é importante: as taxas representam a atividade económica gerada pela plataforma, enquanto a receita do protocolo reflete a parte capturada pelo mesmo. A questão maior é o que acontece a essa receita capturada. A documentação da tokenomics da NAVI descreve a partilha de receitas para utilizadores que bloqueiam liquidez dinâmica (dLP). No entanto, o DeFiLlama reporta atualmente 0 dólares em receitas rastreadas dos detentores, incluindo nos últimos 30 dias. Isto cria uma lacuna significativa entre o mecanismo de partilha de receitas descrito na documentação e as distribuições mensuráveis aos detentores de tokens. A dinâmica da oferta também merece atenção. O NAVX tem uma oferta máxima de 1 milhão de milhões de tokens, com 45,8% alocados a incentivos do ecossistema e airdrops, 20% para a equipa e 16% para investidores e consultores. O Tokenomist lista outro desbloqueio para o ecossistema e airdrop para 18 de novembro de 2026. O crescimento impulsionado por incentivos pode atrair liquidez, mas não cria automaticamente uma procura sustentável pelo token. O argumento otimista continua a ser credível: a NAVI tem uma procura real de empréstimos, uma presença estabelecida na Sui e múltiplos produtos que podem expandir a sua base de receitas. Se a atividade do protocolo estabilizar e a partilha de receitas se tornar transparente, o NAVX poderá desenvolver uma ligação económica mais forte ao negócio que representa. Mas o TVL por si só não é suficiente. O DeFiLlama também reporta que o TVL da NAVI diminuiu aproximadamente 39,5% nos últimos 30 dias, tornando a retenção de capital sustentada outro teste importante. O meu foco daqui para a frente: saber se a NAVI consegue estabilizar o TVL, aumentar a receita recorrente do protocolo e demonstrar distribuições verificáveis aos participantes de dLP. Até que essas ligações se tornem mais claras, a atividade do protocolo da NAVI parece mais estabelecida do que o modelo de acumulação direta de valor do NAVX. #IMPACTbyTrade $NAVXUSDT
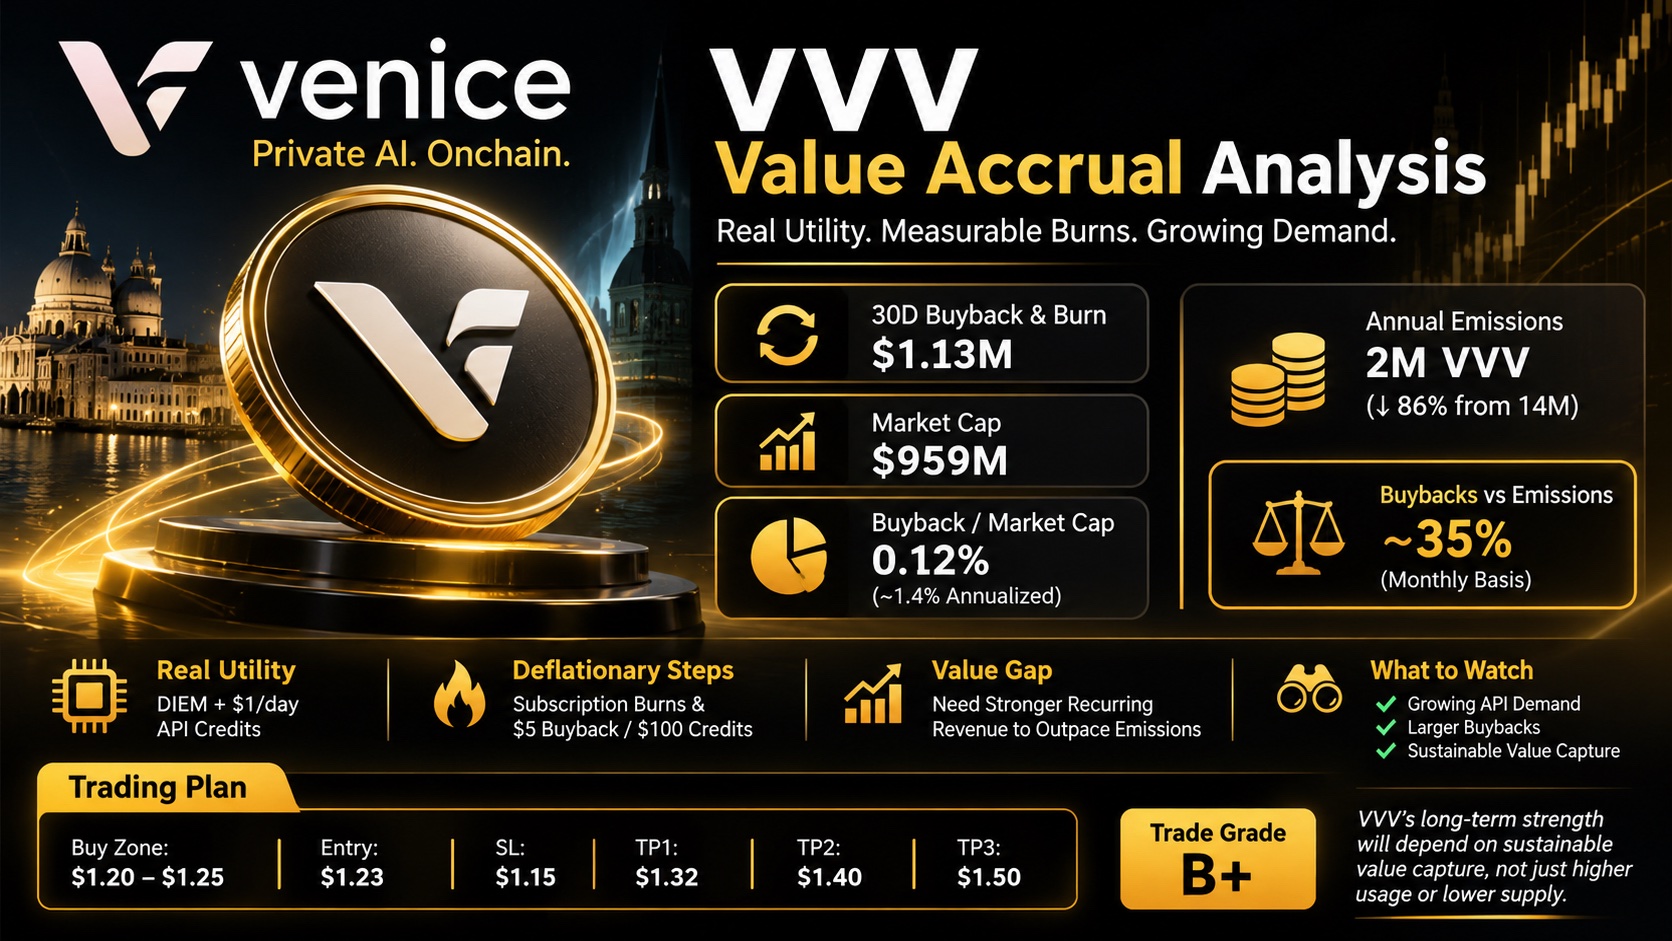
A Venice construiu algo mais substancial do que uma típica narrativa de token de IA. A VVV liga o 'staking' à utilidade real da plataforma através de DIEM, um ativo de computação transferível que fornece 1 $ por dia em créditos da API da Venice quando colocado em 'staking'. No entanto, um número merece mais atenção: quanto da atividade empresarial da Venice se traduz, de facto, em valor sustentável para os detentores de VVV? A distinção reside entre a receita gerada pelos utilizadores e o valor retido para os detentores de tokens. A Venice ganha com subscrições, utilização da API e compras de créditos. Uma parte dessa atividade é convertida em recompras ('buybacks') de VVV e queimas ('burns') permanentes. Contudo, a totalidade da receita das subscrições e da API é liquidada fora da cadeia (off-chain), o que significa que os números públicos acompanhados na cadeia (on-chain) não representam a receita completa ou o lucro operacional da plataforma. Os números disponíveis são encorajadores, mas exigem contexto. Valor de recompra e queima de VVV a 30 dias: aproximadamente 1,13 milhões de $ Capitalização de mercado: aproximadamente 959 milhões de $ Valor mensal de recompra em relação à capitalização de mercado: aproximadamente 0,12%. Se esse ritmo continuar, representa cerca de 1,4% da capitalização de mercado anualmente, antes de contabilizar as novas emissões de tokens. Trata-se de um valor mensurável que flui para a redução da oferta, mas não é equivalente a distribuições de dinheiro recebidas pelos detentores. A tokenomics também melhorou consideravelmente. As emissões anuais de VVV caíram de 14 milhões para 2 milhões de tokens, uma redução de aproximadamente 86%. A Venice introduziu queimas baseadas em subscrições de 2 $, 5 $ e 10 $, dependendo do nível de subscrição, juntamente com uma recompra de 5 $ por cada 100 $ de créditos de API comprados. Contudo, 2 milhões de emissões anuais ainda representam cerca de 166.700 novos VVV por mês. Ao preço atual, os últimos 1,13 milhões de $ em recompras mensais representariam aproximadamente 58.000 VVV se comprados a esse preço. Isso corresponde a cerca de 35% das emissões mensais. Esta comparação é ilustrativa, uma vez que as quantidades reais de queima dependem dos preços de execução. No entanto, destaca um ponto importante: reduzir a inflação é positivo, mas o verdadeiro teste é saber se as queimas recorrentes podem exceder consistentemente as novas emissões. Existe outra distinção que vale a pena observar. As recompensas de 'staking' de VVV são pagas em emissões de VVV, não diretamente dos lucros da plataforma. Bloquear VVV em 'staking' para cunhar DIEM proporciona uma via de utilidade adicional, mas as posições bloqueadas recebem 80% do rendimento padrão de 'staking'. Isto cria procura pelo bloqueio, embora o rendimento de 'staking' por si só não deva ser confundido com a geração de receita orgânica. O argumento otimista mais forte é que a Venice pode transformar a crescente procura por inferência de IA privada em compras recorrentes de créditos de API, uma procura mais forte por DIEM e recompras de mercado cada vez maiores. Se essa atividade crescer mais rapidamente do que as emissões, a economia da oferta de VVV poderá tornar-se substancialmente mais forte. O que importa agora: não apenas quantos tokens estão em 'staking' ou foram queimados, mas se a utilização paga da API, as recompras recorrentes e a procura por DIEM crescem de forma suficientemente consistente para criar valor sustentável para além dos incentivos de 'staking'. A VVV estabeleceu uma ligação credível entre a utilização da plataforma e a redução da oferta de tokens. O próximo desafio é provar que essa ligação pode gerar um valor económico duradouro na sua avaliação atual. #IMPACTbyTrade $VVVUSDT
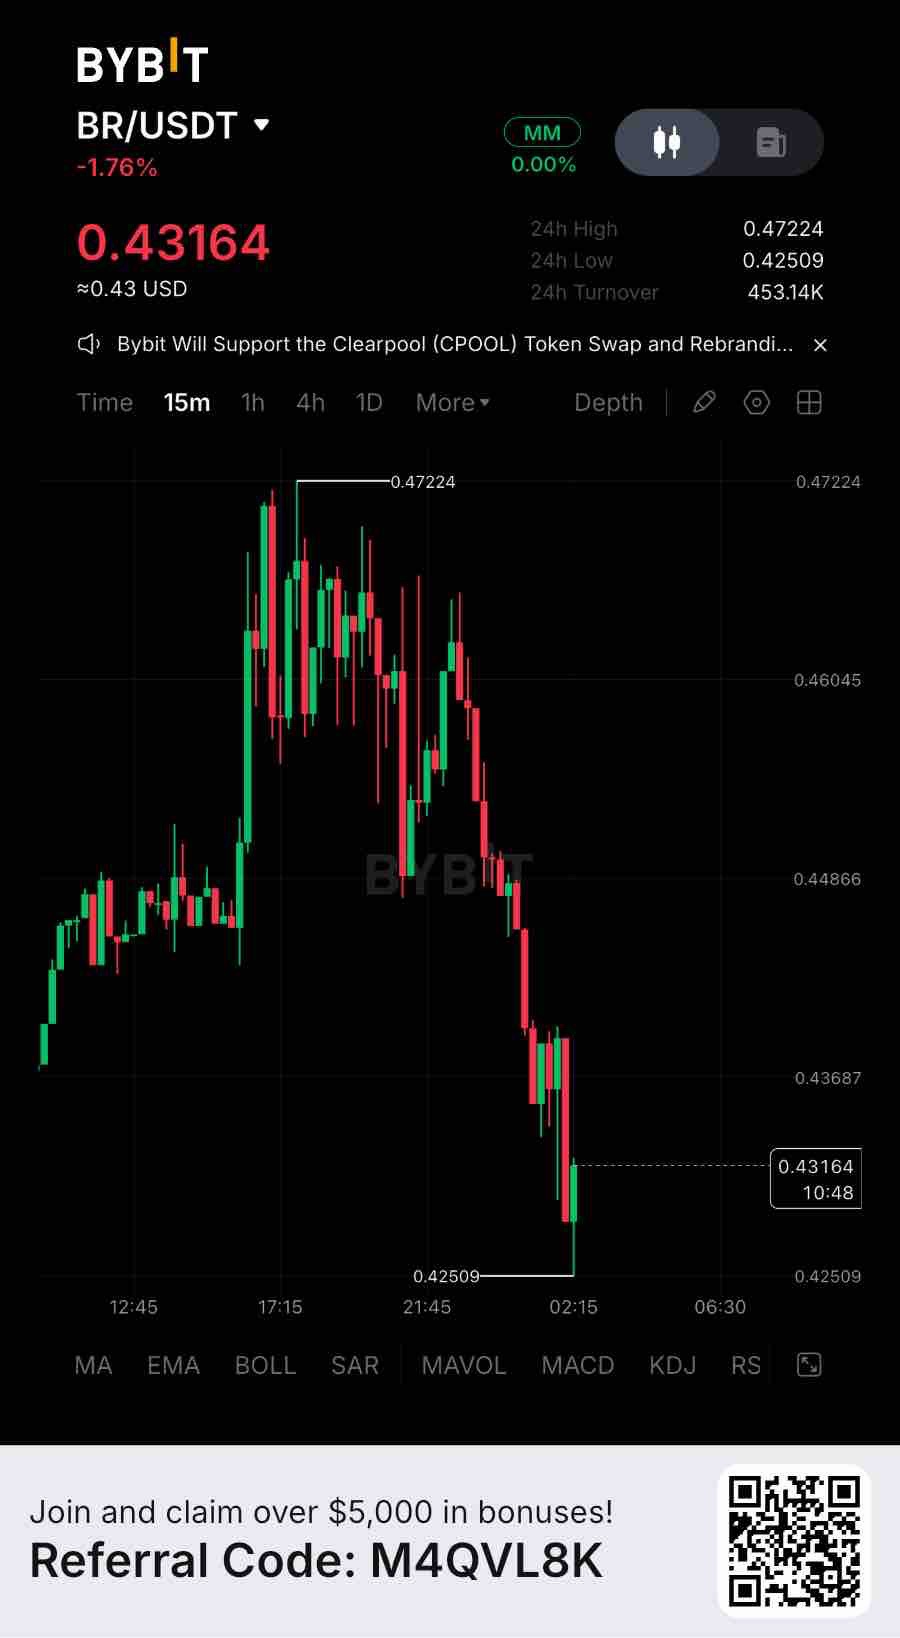
A Bedrock detém atualmente cerca de 272 milhões de dólares em TVL, embora esse valor tenha contraído cerca de 28% nos últimos 30 dias. É uma utilização real, não apenas narrativa — mas a direção mais recente é de contração em vez de expansão. Com uma capitalização de mercado circulante de aproximadamente 137 milhões de dólares, o BR é negociado a cerca de 0,50x o TVL. Com base na mesma avaliação, isto é aproximadamente 3,6 vezes mais caro do que a Ether.fi, a 0,14x, e 1,5 vezes mais caro do que a Renzo, a 0,34x. Estas são comparações entre capitalização de mercado e TVL, não múltiplos de lucros diretos. A presença da Bedrock estende-se por 19 cadeias, com cerca de 134 milhões de dólares na Ethereum e 116 milhões de dólares na Bitcoin. No entanto, cerca de 71 mil dólares em taxas durante 30 dias traduziram-se em apenas 7,7 mil dólares em receitas do protocolo. Essa distinção é importante. O aumento dos depósitos não se traduz automaticamente numa captura de valor do token mais forte. Existe também uma consideração relativa à oferta. Apenas cerca de 30% da oferta máxima de 1 mil milhões de BR está em circulação, colocando o FDV perto dos 456 milhões de dólares. Será necessária mais atividade de protocolo para se traduzir em receitas retidas mais fortes e numa captura de valor do token mais clara para justificar a avaliação. Quanto à negociação, o BR está a pairar perto dos 0,456 dólares, com a zona de acumulação preferencial em torno dos 0,432–0,442 dólares e a resistência de recuperação imediata perto dos 0,461 dólares. Estou a observar esta área atentamente e não correria atrás de um ressalto sem confirmação. A configuração de alta torna-se mais interessante após um fecho de 4H confirmado acima dos 0,461 dólares e um novo teste bem-sucedido, abrindo potencialmente o caminho para os 0,469 e 0,476 dólares. Uma quebra de 4H abaixo dos 0,432 dólares enfraqueceria a estrutura de recuperação, enquanto os 0,423 dólares permanecem o nível de invalidação principal. Nada disto diz que o token está errado. Diz que a história de crescimento on-chain e a história do preço estão a seguir ritmos diferentes neste momento. Vale a pena perguntar qual delas apanhará a outra primeiro — e se mais cadeias, AUM ou apenas produtos são suficientes para fechar uma lacuna de avaliação dessa dimensão. #ByXIMPACT $BRUSDT
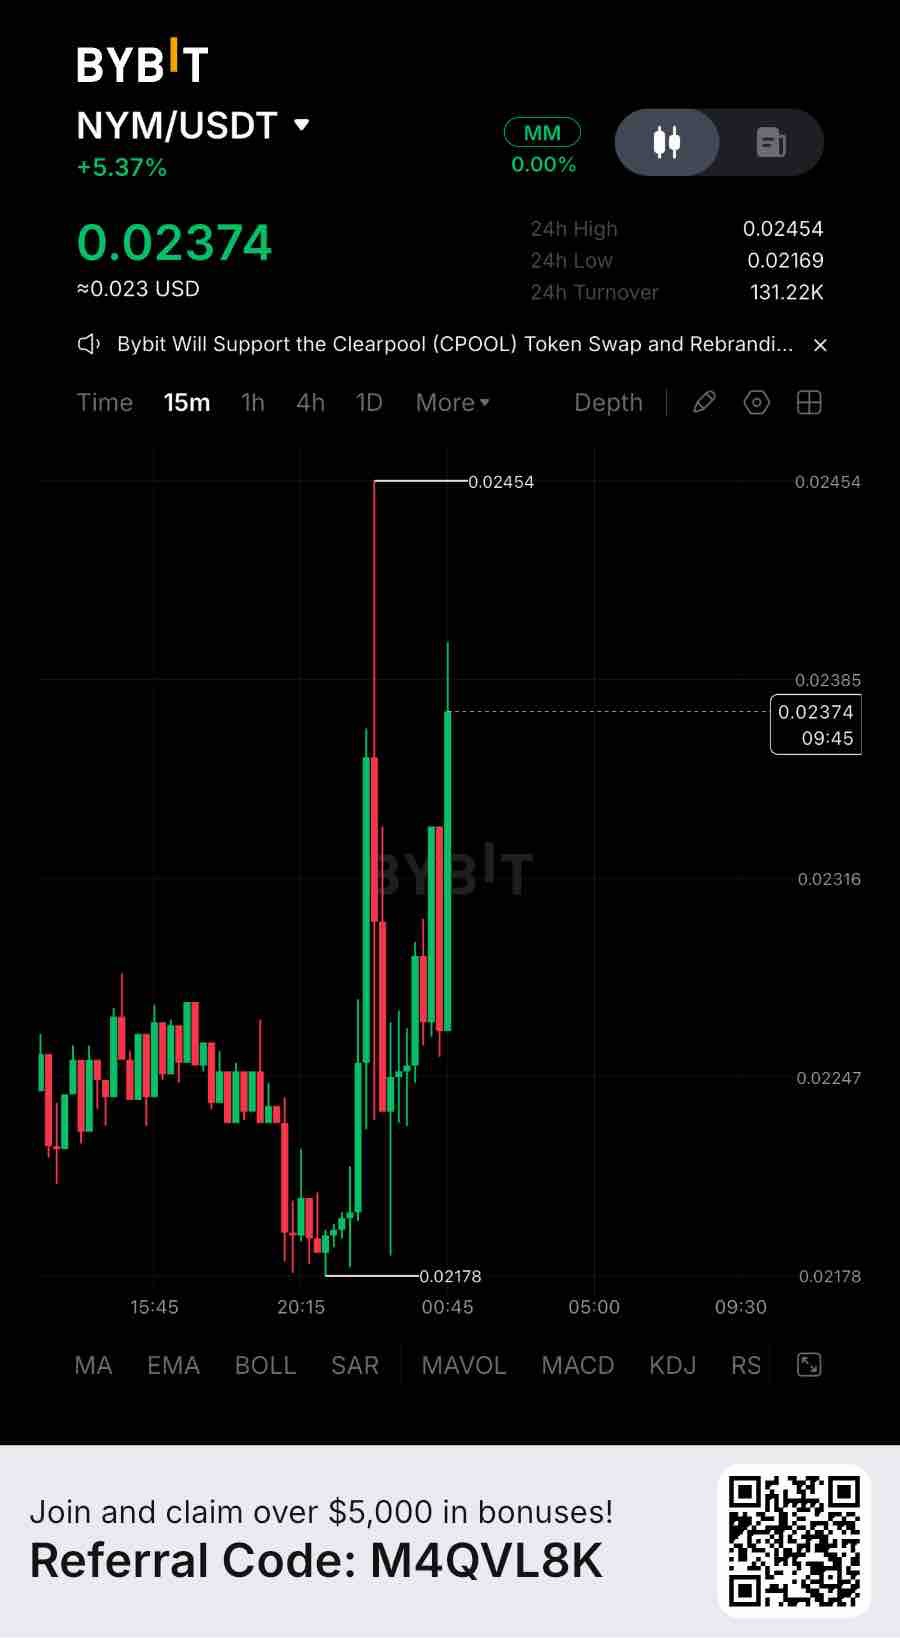
A mixnet de produção da Nym registou 10,31 mil milhões de pacotes recebidos e 13,76 mil milhões enviados na amostra de 24 horas que terminou a 13 de novembro. Os nós vinculados também aumentaram de 1.127 para 1.162 entre 1 e 13 de novembro. Isso é uso real da rede, não narrativa. Mas a avaliação conta uma história diferente. A aproximadamente $0,02234, o NYM tem uma capitalização de mercado em circulação de $18,87M face a um FDV de $22,34M, com 844,75M de tokens em circulação. A Nym é uma infraestrutura de privacidade, não um emissor de rendimento baseado em AUM, pelo que uma comparação convencional de Mcap/AUM com plataformas RWA seria enganadora. O seu objetivo de staking documentado é de 62,03M NYM, avaliado em aproximadamente $1,39M aos preços atuais. Isso coloca a capitalização de mercado em cerca de 13,6x o valor em dólares do objetivo, embora isto seja um rácio de segurança de staking, não um verdadeiro múltiplo de avaliação AUM. A pegada do produto subjacente está a expandir-se. A Nym trouxe a privacidade da mixnet para carteiras Zcash, continuou a desenvolver as suas integrações SDK e lançou a NymVPN v2026.15 com pontes de anti-censura adaptativas a 9 de novembro. A rede também mantém um conjunto ativo de 240 nós recompensados. Estes são marcos de infraestrutura significativos, mas não se traduzem automaticamente numa procura proporcional pelo token. A variável importante é a monetização. O próprio roteiro da Nym reconhece que são necessários mais subscritores pagantes da NymVPN para tornar o seu mecanismo perpétuo de recompra de NYM materialmente eficaz. Entretanto, 155,25M de NYM permanecem alocados à reserva de mixmining para recompensas aos operadores. A atividade da rede, as receitas de subscrição e as recompras reais de tokens são três medições diferentes. Para a negociação, o NYM está a pairar em torno de $0,0223, com suporte imediato em torno de $0,0218–$0,0222 e resistência de recuperação perto de $0,0227. Estou a observar esta zona de perto e não perseguiria uma recuperação sem confirmação. A configuração de alta torna-se mais interessante após um fecho de 4H confirmado acima de $0,0227 e um reteste bem-sucedido, potencialmente abrindo caminho para $0,0238, $0,0242 e $0,0254. Uma quebra de 4H abaixo de $0,0215 enfraqueceria a estrutura de recuperação, com $0,0209 e $0,0195 a tornarem-se os próximos níveis de referência descendentes. Nada disto diz que o token está errado. Diz que a história de crescimento da rede e a história do preço estão a funcionar em relógios separados neste momento. Vale a pena perguntar qual delas se ajusta primeiro — e se mais integrações, tráfego de rede e subscritores pagantes serão suficientes para fechar a lacuna entre o uso real e o valor do token. #ByXIMPACT $NYMUSDT
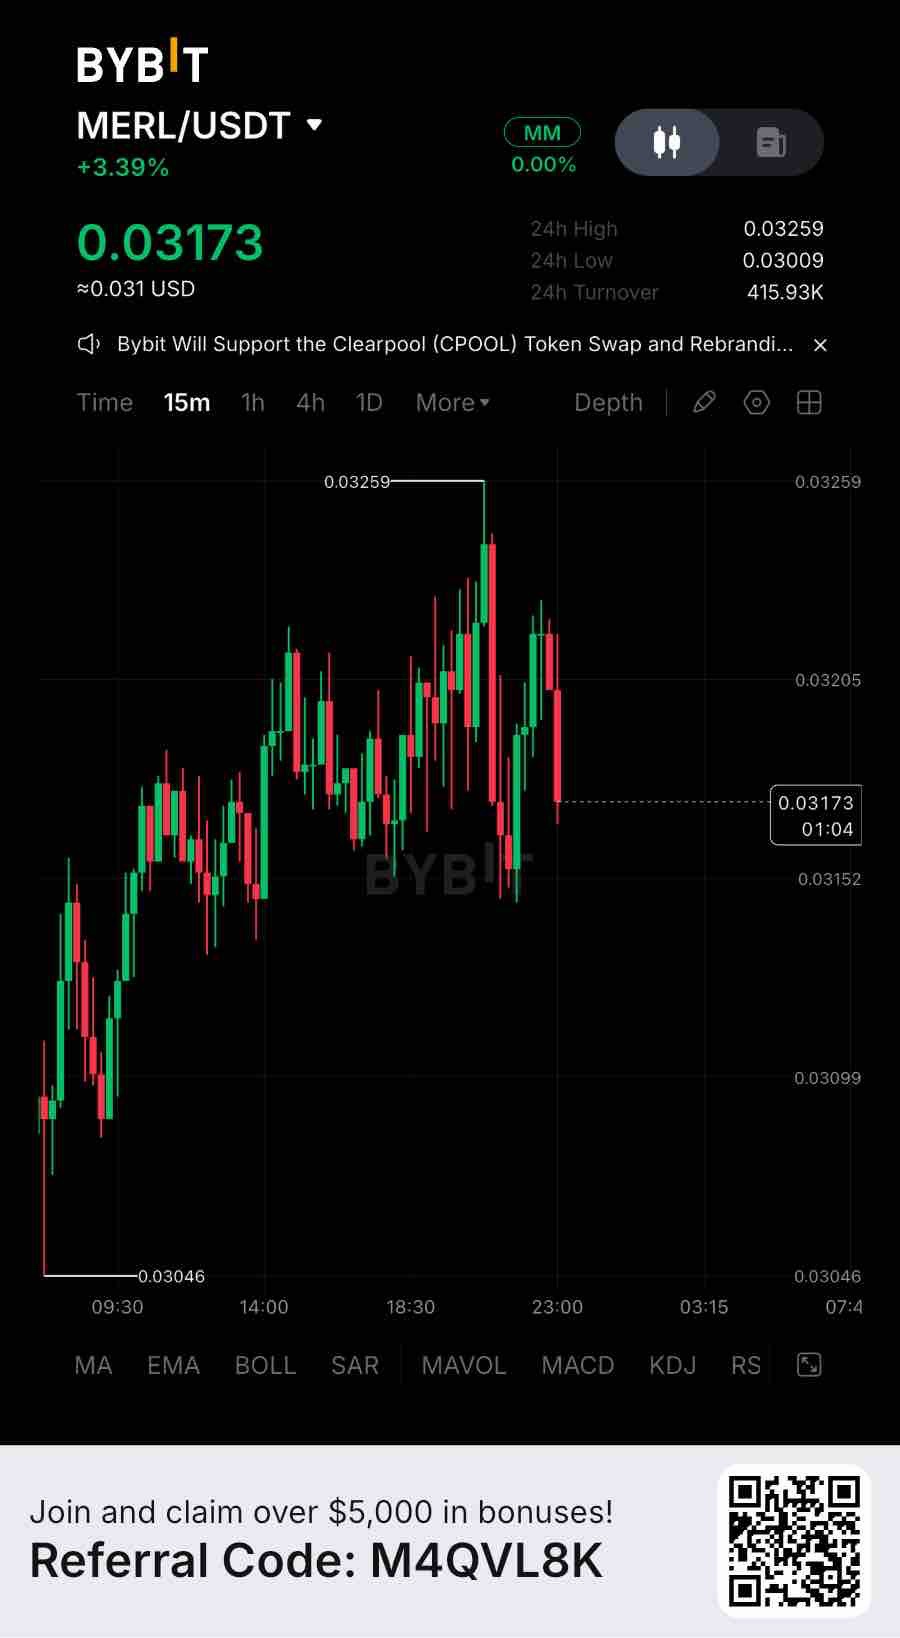
A Merlin Chain tem atualmente cerca de 7,88 milhões de dólares em TVL DeFi ativo e uma pegada de ativos em bridge de 688 milhões de dólares, mas registou 0 dólares em entradas líquidas nas últimas 24 horas. Isso é uma pegada on-chain real, não uma narrativa. Com uma capitalização de mercado em circulação de aproximadamente 45,6 milhões de dólares, o MERL é transacionado a aproximadamente 5,8x o TVL DeFi ativo. Não existe um múltiplo de avaliação específico da Allium verificado disponível. Usando as sidechains da Bitcoin como grupo comparável mais próximo, a Merlin é transacionada a cerca de 6,3x o múltiplo de 0,93x da Rootstock, mas aproximadamente 41% abaixo dos 9,8x da Stacks. Estas são comparações de infraestrutura, não pares diretos de plataformas de rendimento. A pegada de ativos é substancial, mas concentrada. O BTC representa cerca de 352 milhões de dólares e o M-BTC outros 333 milhões de dólares de ativos em bridge. No entanto, apenas 7,88 milhões de dólares estão refletidos no TVL DeFi ativo, com um volume de DEX de 24 horas a rondar os 138 mil dólares. Capital em bridge e liquidez DeFi produtiva são duas coisas muito diferentes. A preocupação mais silenciosa é a captura de valor. A Merlin gerou apenas 37 dólares em taxas de rede e receita nas últimas 24 horas, contra aproximadamente 1.502 dólares em taxas de aplicação. O MERL tem utilidade de governança e staking, enquanto a utilidade de taxa de transação Layer3 permanece um caso de uso prospetivo. Mais atividade no ecossistema não se traduz automaticamente em receita para os detentores de tokens. Quanto ao trade, o MERL está a oscilar em torno de 0,0318 dólares, com suporte imediato em torno de 0,0296–0,0306 dólares e resistência de recuperação perto de 0,0326 dólares. Estou a observar esta zona de perto e não correria atrás de um ressalto sem confirmação. O setup de alta torna-se mais interessante após um fecho de 4H confirmado acima de 0,0326 dólares e um reteste bem-sucedido, potencialmente abrindo caminho para 0,0345 dólares e 0,0394 dólares. Uma quebra de 4H abaixo de 0,0296 dólares enfraqueceria a estrutura de recuperação, com 0,0275 dólares a tornar-se a próxima zona de referência. Nada disto diz que o token está errado. Diz que a história de crescimento on-chain e a história do preço estão a correr em ritmos diferentes neste momento. Vale a pena perguntar qual delas alcança a outra primeiro — e se mais liquidez BTC, TVL produtivo e expansão do ecossistema, por si só, são suficientes para justificar o múltiplo de avaliação atual. #ByXIMPACT $MERLUSDT
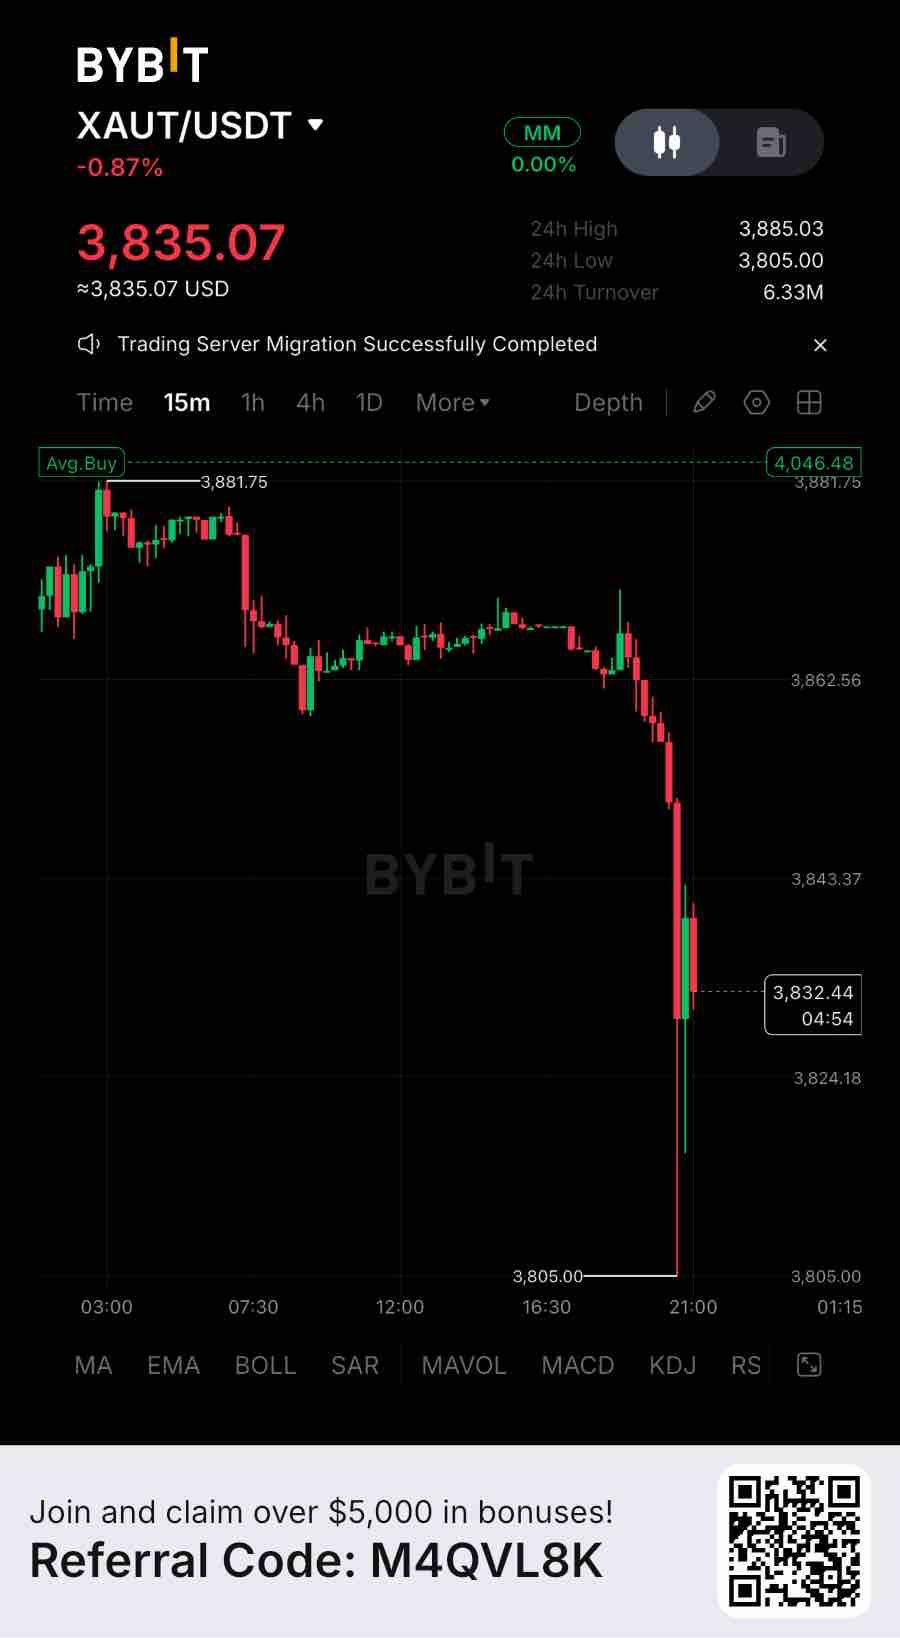
A mais recente atestação de reservas do Tether Gold mostra 3,44 mil milhões de dólares em ouro físico a garantir 827.418 onças troy finas, com as participações dos clientes a aumentar 73% desde o início de 2026. Isso é utilização real, não narrativa. Mas a avaliação já está próxima do valor dos ativos subjacentes. O CoinGecko coloca a capitalização de mercado circulante do XAUT em aproximadamente 3,11 mil milhões de dólares face a 3,04 mil milhões de dólares em TVL, ou cerca de 1,02x Capitalização de Mercado/TVL. O PAX Gold transaciona a cerca de 0,93x na mesma métrica, tornando o XAUT aproximadamente 1,1x mais caro. Trata-se de uma comparação de avaliação apoiada por ativos, não de um múltiplo de fluxo de caixa. A pesquisa da Allium sobre RWA cross-chain situou toda a categoria de mercadorias tokenizadas em 4,3 mil milhões de dólares em agosto de 2026; o relatório não fornece um múltiplo de avaliação autónomo para o XAUT. A expansão é mensurável. As reservas apoiadas por XAUT aumentaram 59% do final de 2025 até setembro de 2026, atingindo aproximadamente 25,7 toneladas de ouro. A distribuição estende-se por Ethereum, TON e BNB Smart Chain, enquanto a utilidade como colateral está a aumentar: o World Gold Council informou que a procura para pedir empréstimos contra XAUT atingiu repetidamente o limite de oferta da Aave no início de 2026. A Arch Lending também adicionou o XAUT como colateral de empréstimo em setembro. O risco mais silencioso é que o XAUT não gera um rendimento de staking inerente ou fluxo de caixa. O seu valor depende principalmente dos preços do ouro, da custódia, do acesso ao resgate e da liquidez do mercado. Quando as taxas de juro tornam os ativos com rendimento mais atrativos, deter ouro que não gera rendimento acarreta um custo de oportunidade. Plano de negociação: A estrutura técnica atual permanece em baixa (bearish), com 3.895 dólares a atuar como um nível importante de recuperação. Zona de venda: 3.860–3.895 dólares em caso de rejeição. Entrada: 3.875 dólares. Stop-loss: 3.935 dólares. TP1: 3.808 dólares. TP2: 3.766 dólares. TP3: 3.706 dólares. Um movimento sustentado acima de 3.895 dólares enfraquece a configuração de venda a descoberto (short); evite perseguir o preço até ao suporte. Nada disto diz que o token está errado. Diz apenas que a história de crescimento on-chain e a história do preço estão a funcionar em tempos diferentes neste momento. Vale a pena perguntar qual delas apanha a outra primeiro — e se mais distribuição, procura de colateral e AUM apoiado por ouro são suficientes, por si só, para justificar um prémio sobre produtos comparáveis. #ByXIMPACT $XAUTUSDT
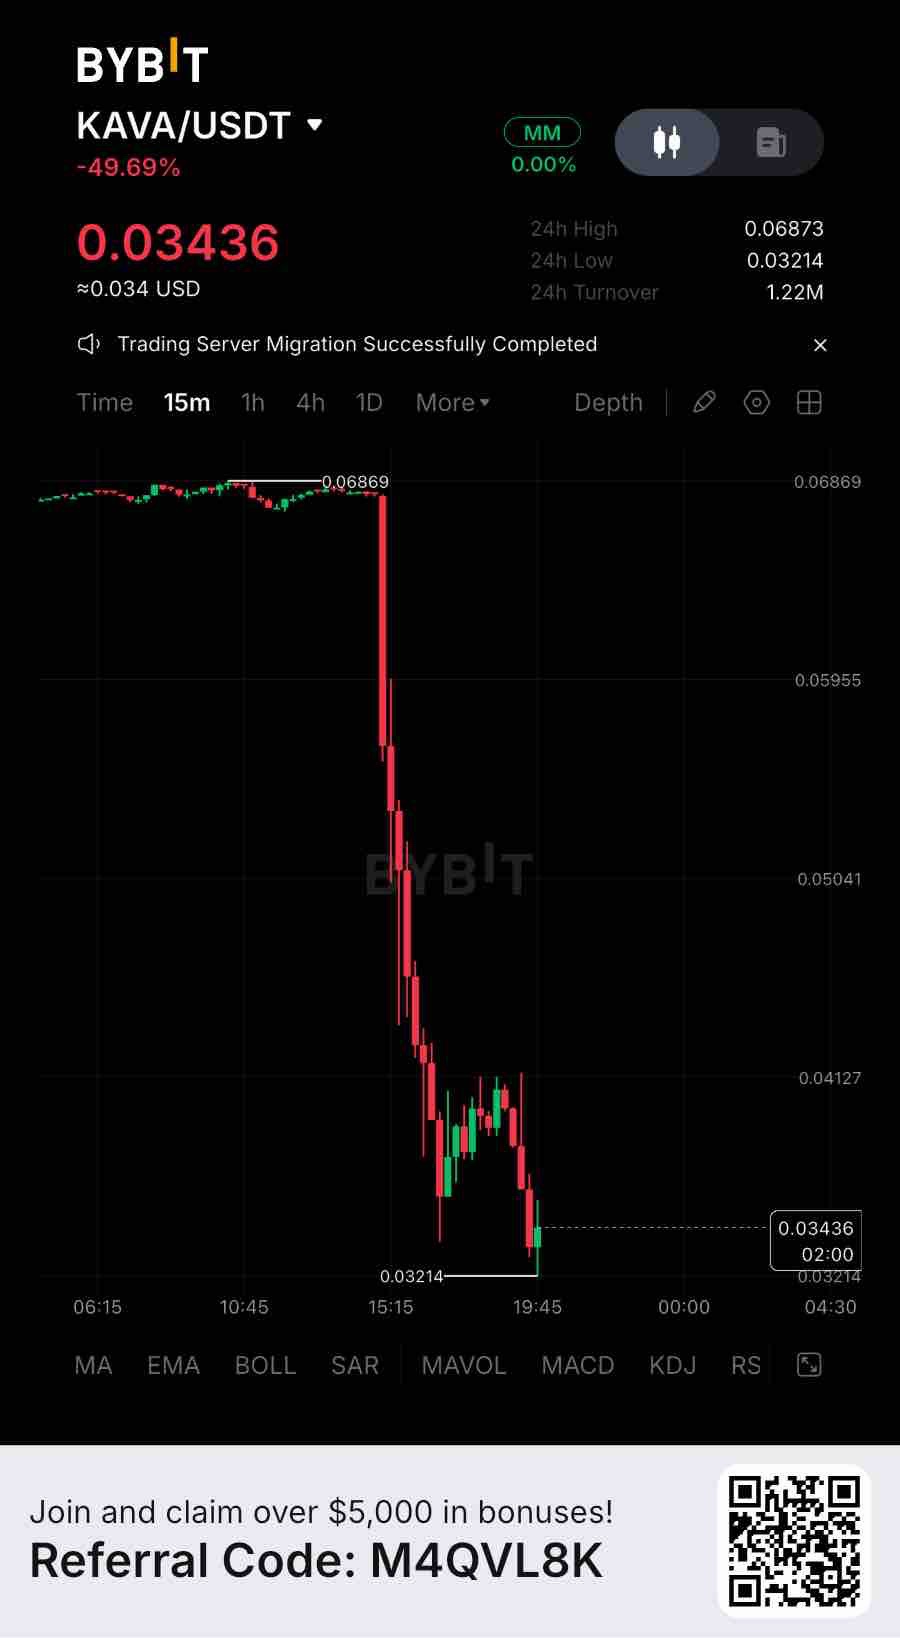
O KAVA detém atualmente cerca de 15,18 milhões de dólares em TVL de DeFi, com 63,9 mil dólares em entradas reportadas nas últimas 24 horas. No entanto, o TVL caiu 20,09% no mesmo período. Isto é utilização real, não narrativa. Com uma capitalização de mercado circulante de aproximadamente 42,78 milhões de dólares, o KAVA é negociado a cerca de 2,8x o seu TVL atual de DeFi. Não existe um múltiplo de avaliação por pares verificado da Allium Research para o Kava, o que torna difícil realizar comparações diretas com plataformas de rendimento de RWA estabelecidas. A pegada subjacente permanece concentrada. O Kava Mint detém aproximadamente 9,22 milhões de dólares e o Kava Lend 5,89 milhões de dólares. A oferta de stablecoins situa-se nos 36,85 milhões de dólares, uma queda de 20,87% em sete dias e 44,72% em 30 dias. A narrativa de expansão de RWA ainda necessita de tração on-chain mensurável. Há também um fator de confiança a considerar. Transferências cross-chain anómalas recentes e atividade de venda originada no Kava Lend criaram incerteza adicional em torno da liquidez e da confiança no ecossistema. Para a negociação, o KAVA está a rondar os 0,0537 dólares, com suporte imediato por volta dos 0,0505–0,0510 dólares e resistência de recuperação perto dos 0,0563 dólares. Estou a observar esta zona atentamente. Não tentaria apanhar um ressalto sem confirmação. O setup bullish torna-se mais interessante após um fecho confirmado de 4H acima dos 0,0563 dólares e um reteste bem-sucedido, abrindo potencialmente o caminho para os 0,0613 e 0,0664 dólares. Uma quebra de 4H abaixo dos 0,0505 dólares enfraqueceria a estrutura de recuperação, com a área mais ampla de 0,0491 dólares a tornar-se a próxima zona de referência. Nada disto diz que o token está errado. Diz que a história de crescimento on-chain e a história do preço estão a funcionar com relógios diferentes neste momento. Vale a pena perguntar qual delas apanha a outra primeiro — e se mais AUM, produtos e liquidez são suficientes para fechar a lacuna de avaliação. #ByXIMPACT $KAVAUSDT
A SHIB evoluiu para além da sua identidade original de meme-coin, construindo um ecossistema em torno da Shibarium, ShibaSwap, governação descentralizada e um mecanismo de queima de tokens ligado às transações. A estrutura de oferta fixa é também um ponto positivo, uma vez que a SHIB não possui um mecanismo de cunhagem contínua. Contudo, um número merece consideravelmente mais atenção: a atividade económica real gerada pela Shibarium. Existe uma distinção importante entre a atividade da rede e o valor capturado pelos detentores de SHIB. As transações na Shibarium pagam taxas de gás em BONE, não em SHIB. De acordo com a tokenomics do ecossistema, 70% das taxas base elegíveis das transações destinam-se a ser convertidas em SHIB e queimadas permanentemente. Isto cria um potencial mecanismo de redução da oferta, mas não gera rendimento distribuível para os detentores de SHIB. A última fotografia do DeFiLlama apresenta um cenário particularmente fraco. A 14 de novembro de 2026, a Shibarium reportava aproximadamente 39.346 USD em TVL DeFi, apenas 0,02 USD em taxas e receitas diárias na cadeia, e praticamente nenhuma atividade de bolsa descentralizada. O volume das DEX a sete dias situa-se em aproximadamente 10,34 USD. Estes números sugerem que a pegada económica do ecossistema permanece extremamente limitada em relação às expectativas associadas às suas ambições mais vastas. Ter infraestrutura é uma conquista; gerar procura económica consistente através dessa infraestrutura é outra. O mecanismo de queima também requer um exame mais atento. Aproximadamente 410,85 biliões de SHIB foram queimados historicamente, representando cerca de 41,08% da oferta original. No entanto, quase toda essa redução veio da queima extraordinária de uma só vez realizada por Vitalik Buterin em maio de 2021. Mais importante ainda, apenas cerca de 261,8 milhões de SHIB foram queimados durante os 30 dias que terminaram a 14 de novembro de 2026. Contra uma oferta circulante estimada de 589,24 biliões, isso representa cerca de 0,000044% da oferta circulante. A este ritmo, o efeito deflacionista é economicamente insignificante. Reduzir a oferta é direcionalmente positivo, mas a escala tem de se tornar substancialmente maior antes de poder alterar materialmente a dinâmica da oferta da SHIB. Existe outra preocupação estrutural. O mecanismo de queima da Shibarium enfrentou dificuldades operacionais após o exploit da bridge em setembro de 2025. Relatórios recentes de rastreamento de queimas indicam que a ShibTorch permanece em manutenção e que a sua rota de bridge SHIB não retomou o funcionamento normal. Isto significa que a ligação pretendida entre a utilização da rede e as queimas de SHIB não pode ser simplesmente assumida como estando a funcionar conforme concebido. O argumento de alta mais forte continua a ser a capacidade do ecossistema de converter a sua comunidade estabelecida e o reconhecimento da marca numa procura sustentável on-chain. A Shibarium, a ShibaSwap, a infraestrutura de governação e o ecossistema de produtos mais vasto fornecem uma base que não existia quando a SHIB era puramente um ativo meme especulativo. Mas a infraestrutura por si só não cria valor de token. A SHIB oferece atualmente aos detentores exposição ao crescimento do ecossistema e um potencial sumidouro de oferta, não uma reivindicação contratual sobre receitas do protocolo, dividendos ou distribuições recorrentes de taxas. O meu foco daqui para a frente não é simplesmente o número de SHIB queimados ou o número de transações anunciadas. Quero ver um crescimento sustentado no TVL da Shibarium, volume significativo nas DEX, geração mensurável de taxas, restauração do mecanismo de queima e um aumento transparente nas queimas reais de SHIB. A SHIB demonstrou uma força e longevidade comunitária notáveis. O próximo desafio é provar que esta atenção pode tornar-se um modelo económico funcional. A procura sustentável e a captura de valor mensurável importarão consideravelmente mais do que queimas de destaque ou anúncios do ecossistema. #IMPACTbyTrade $SHIBUSDT
A Injective fez progressos significativos no posicionamento como uma blockchain focada em finanças. A sua EVM nativa, o livro de ordens (orderbook) on-chain, a infraestrutura de ativos tokenizados e as crescentes integrações institucionais são desenvolvimentos genuínos. De acordo com o relatório de aniversário da Injective de novembro de 2026, o seu livro de ordens on-chain processou aproximadamente 12,86 mil milhões de dólares em volume de negociação durante o ano anterior, incluindo quase 1,8 mil milhões de dólares em perpétuos de ativos do mundo real. No entanto, um número merece consideravelmente mais atenção: quanto desta atividade económica se traduz realmente em valor recorrente para os detentores de INJ? O volume de negociação e a receita do protocolo são métricas fundamentalmente diferentes. Os traders geram volume e pagam taxas de transação, mas as aplicações, os fornecedores de liquidez e os fornecedores de infraestrutura podem reter partes dessas taxas. Apenas o valor económico direcionado, em última análise, para os mecanismos do token da rede pode sustentar um argumento significativo de acumulação de valor. A DefiLlama reporta atualmente cerca de 14 283 dólares em taxas de aplicação rastreadas ao longo de 30 dias, em comparação com 5 538 dólares em receita retida pelo protocolo. Isso representa aproximadamente 38,8% das taxas reportadas. Estes números cobrem aplicações rastreadas, em vez de capturarem necessariamente todas as fontes de receita do livro de ordens nativo da Injective, mas ilustram por que razão o volume de negociação principal não deve ser confundido com o valor económico retido. O quadro da tokenomics é, no entanto, um dos diferenciadores mais fortes da Injective. O seu "Community BuyBack" (Recompra Comunitária) substituiu o tradicional leilão de queima (Burn Auction) em outubro de 2025. Os participantes comprometem INJ e recebem uma parte proporcional de um cabaz acumulado que contém receitas geradas pelo ecossistema, incluindo stablecoins e outros ativos digitais. O INJ comprometido é permanentemente queimado. Isto cria uma ligação direta entre a receita do ecossistema e a redução da oferta de tokens. Contudo, a participação está sujeita a vagas mensais limitadas e o mecanismo não distribui automaticamente receita a todos os detentores de INJ. É um mecanismo de acumulação de valor significativo, mas as condições de participação importam. A compressão da oferta (Supply Squeeze) de INJ de janeiro de 2026, aprovada através da IIP-617, restringiu ainda mais os parâmetros de emissão, com o objetivo declarado de duplicar a taxa de redução da oferta. Mais de 7,1 milhões de INJ já tinham sido permanentemente removidos através dos mecanismos de queima da rede até junho de 2026. No entanto, uma distinção importante permanece. Um documento da SEC de novembro de 2026 reporta uma oferta total de INJ de aproximadamente 122,9 milhões a 15 de setembro de 2026, cerca de 22,9% acima da sua oferta original de 100 milhões. Aproximadamente 47,2% estava em staking, enquanto a taxa de emissão anualizada predominante estava no seu limite superior de 4,4%. Por outras palavras, as queimas cumulativas ainda não superaram a emissão cumulativa desde o lançamento. Chamar estruturalmente deflacionário ao INJ não elimina a necessidade de medir a sua variação líquida real da oferta. O argumento de alta (bull argument) mais forte é que a Injective está a construir infraestrutura para mercados que vão além da negociação convencional de cripto. Ações tokenizadas, matérias-primas, emissão de ativos institucionais, EVM nativa e liquidez partilhada poderiam criar uma atividade económica recorrente consideravelmente maior. O volume anual de 12,86 mil milhões de dólares no livro de ordens demonstra uma utilização de mercado significativa, embora a conversão futura em receita continue a ser o teste crítico. O meu foco daqui para a frente seria a relação entre as taxas de aplicação, a receita do Community BuyBack, o INJ efetivamente queimado e os tokens recém-emitidos. Estaria também atento a se os mercados de ativos tokenizados geram uma procura sustentada em vez de picos temporários de negociação. A Injective construiu uma narrativa de infraestrutura financeira credível. O próximo desafio é provar que esta infraestrutura pode gerar valor económico recorrente suficiente para superar consistentemente a emissão de tokens. Para o INJ, a captura de valor sustentável importa mais do que números de volume impressionantes. #IMPACTbyTrade $INJUSDT
A MegaETH estabeleceu uma base técnica significativa, particularmente no que diz respeito ao débito de transações e execução de baixa latência. A 14 de novembro, a rede registou aproximadamente 2,03 milhões de transações em 24 horas, apoiadas por 22,91 milhões de dólares em liquidez de stablecoins e cerca de 8,8 milhões de dólares em DeFi TVL. Estes números demonstram que a infraestrutura está a atrair atividade económica real. No entanto, um número merece consideravelmente mais atenção: a rede gerou apenas 1.620 dólares em receita na cadeia durante o mesmo período de 24 horas. A distinção entre atividade e monetização é importante aqui. Os utilizadores pagaram aproximadamente 1.634 dólares em taxas de rede, o que significa que cerca de 99% dessas taxas foram retidas como receita da rede. Contudo, o montante absoluto permanece relativamente pequeno. Mais de dois milhões de transações produziram menos de 1.700 dólares em receita diária. Isso traduz-se em aproximadamente 0,0008 dólares de receita por transação. Taxas baixas são uma vantagem competitiva importante, mas um alto débito não cria automaticamente um modelo de negócio económico forte. Existe outro detalhe que vale a pena examinar. A MegaETH registou aproximadamente 1.667 endereços ativos juntamente com esses 2,03 milhões de transações. Isso representa uma média de mais de 1.200 transações por endereço ativo. Isto não determina quanta atividade é automatizada, mas mostra por que motivo as contagens de transações não devem ser tratadas como equivalentes a utilizadores independentes ou procura sustentável. Entretanto, aproximadamente 446.934 dólares em volume diário de DEX fornece evidências de uma economia de aplicações emergente, embora o volume de negociação por si só não estabeleça uma receita recorrente para os detentores de tokens. O desenvolvimento mais interessante é o mecanismo de recompra baseado em USDm da MegaETH. A Fundação comprometeu-se a usar as recompensas geradas através de USDm para comprar e acumular MEGA. A sua primeira recompra foi anunciada a 7 de maio de 2026, utilizando recompensas líquidas acumuladas do emitente de USDm. No entanto, o montante comprado não foi divulgado publicamente nesse anúncio. Este mecanismo cria uma ligação potencial entre a adoção de stablecoins e a procura de tokens, mas as participações acumuladas em tesouraria não são o mesmo que distribuições diretas de receita aos detentores de tokens. O whitepaper regulatório do token declara explicitamente que os detentores de MEGA não têm direitos contratuais de distribuição de receita ou de resgate. A dinâmica da oferta também merece atenção. O MEGA tem uma oferta total fixa de 10 mil milhões de tokens, com aproximadamente 53,3% alocados a recompensas baseadas em KPI. Ligar estas distribuições a marcos de rede mensuráveis está estruturalmente melhor alinhado com o desempenho do que depender inteiramente de emissões baseadas no calendário. No entanto, apenas cerca de 11,3% da oferta total tinha sido libertada a 14 de novembro. A diferença entre a sua capitalização de mercado de aproximadamente 50,9 milhões de dólares e a avaliação totalmente diluída de 450,75 milhões de dólares destaca a potencial diluição futura. Além disso, a queima de taxas continua a ser um potencial mecanismo futuro, e não uma política estabelecida de redução da oferta. O argumento otimista mais forte é que a MegaETH poderia desenvolver-se como uma camada de execução especializada para aplicações que realmente requerem desempenho em tempo real. A sua stablecoin nativa, futuros mercados de proximidade e a rotação planeada de sequenciadores poderiam criar razões adicionais para usar e bloquear MEGA. Estes desenvolvimentos poderiam fortalecer a utilidade do token para além da especulação. Contudo, a próxima fase precisa de demonstrar resultados económicos mensuráveis. Eu focaria nas recompras recorrentes financiadas por USDm, no crescimento da oferta de stablecoins, na receita sustentável das aplicações, na expansão genuína de utilizadores e na relação entre as emissões baseadas em KPI e a procura económica. A MegaETH demonstrou atividade técnica. A questão mais importante é saber se essa atividade se pode tornar num valor económico recorrente que beneficie significativamente o MEGA. A captura de valor sustentável, em vez de recordes de contagem de transações, determinará, em última análise, a força da sua economia de tokens. #IMPACTbyTrade $MEGAUSDT
A Midnight está a apresentar progressos significativos para além da sua narrativa de desenvolvimento original. A implementação de contratos inteligentes sem permissão entrou em funcionamento a 28 de setembro de 2026 e a rede ultrapassou um milhão de transações na mainnet em outubro. Um snapshot mais recente do Subscan reporta aproximadamente 1,81 milhões de transações e 1.510 contratos implementados. Isto aponta para uma atividade de rede crescente. No entanto, um número merece mais atenção: quanto dessa atividade se traduz realmente em valor económico recorrente para os detentores de NIGHT? A distinção crítica reside entre a utilização da rede e a captura de valor do token. A Midnight utiliza um modelo económico de dois componentes. NIGHT é o capital transferível e o token de governação, enquanto DUST é o recurso consumido para executar transações. Deter um NIGHT pode gerar até cinco DUST ao longo de sete dias. DUST não é transferível e é consumido quando utilizado, mas o próprio NIGHT nunca é gasto em taxas de transação. Esta arquitetura tem uma vantagem genuína: separa os custos operacionais do preço de mercado do NIGHT, tornando os custos de transação mais previsíveis para programadores e empresas. Contudo, também cria uma limitação económica importante. Uma transação não cria automaticamente um pagamento em NIGHT, uma queima de NIGHT ou uma distribuição direta de taxas aos detentores de tokens. Os utilizadores consomem DUST, não o ativo subjacente. Portanto, aumentar o volume de transações não se traduz necessariamente numa procura proporcional por NIGHT. Os números de crescimento merecem contexto. As transações diárias aumentaram, alegadamente, de 128 a 27 de setembro para 47.714 a 26 de outubro, cerca de 373 vezes mais. Trata-se de um progresso substancial, mas a contagem de transações isolada não consegue estabelecer o número de utilizadores orgânicos, a atividade significativa das aplicações, o consumo de DUST ou o valor económico real gerado. Essas métricas precisam de ser avaliadas separadamente. A economia da oferta também importa. NIGHT tem uma oferta total fixa de 24 mil milhões de tokens, enquanto um snapshot recente do Subscan mostra aproximadamente 16,61 mil milhões em circulação, cerca de 69,2% do total. A oferta não circulante restante torna a distribuição e as futuras libertações de reservas variáveis importantes a monitorizar. Existem desenvolvimentos positivos. O roteiro da Midnight coloca as recompensas de produção de blocos no Q4 de 2026 e o staking de NIGHT no Q1 de 2027. A estrutura de recompensas proposta utiliza uma reserva de tokens existente em vez de criar NIGHT adicional, com a utilização de blocos a influenciar a forma como as recompensas são divididas entre os produtores e o Tesouro. Estes mecanismos podem reforçar a participação, mas a proposta de recompensa publicada ainda está marcada como proposta. O consumo de DUST também não deve ser confundido com uma queima de oferta de NIGHT. A perspetiva otimista é credível: privacidade programável, divulgação seletiva, aplicações institucionais e integrações cross-chain podem conferir à Midnight uma posição significativa nas finanças reguladas e na DeFi privada. Se estas aplicações atraírem uma procura sustentada, o papel do NIGHT como o ativo gerador de DUST poderá tornar-se cada vez mais importante. Mas a utilidade potencial não é o mesmo que a acumulação de valor demonstrada. Daqui para a frente, estaria atento à utilização orgânica das aplicações, ao consumo de DUST, aos saldos de NIGHT registados para a geração de DUST, à utilização de blocos e à implementação real do staking e da distribuição de recompensas. A questão importante não é simplesmente se a Midnight processa mais transações. É se essa atividade cria uma procura persistente por NIGHT e um benefício económico transparente para os seus detentores. #IMPACTbyTrade $NIGHTUSDT
O PEPE estabeleceu-se como um dos maiores e mais líquidos meme tokens no mercado. A sua capitalização de mercado é de aproximadamente 1,9 mil milhões de dólares, com um volume de negociação diário reportado acima dos 500 milhões de dólares. Esse nível de atividade reflete um reconhecimento de mercado substancial e uma forte participação das bolsas. Contudo, um número merece mais atenção: quanto desta atividade económica chega realmente aos detentores de PEPE? A distinção é importante. O volume de negociação representa a quantidade de PEPE que muda de mãos, não o valor económico que o token gera. Os traders pagam taxas às plataformas de negociação, os fornecedores de liquidez podem ganhar taxas de swap e os custos de transação da Ethereum são pagos em ETH. Nada disto se transforma automaticamente em receita para o PEPE ou em rendimento recorrente para os seus detentores. Esta é a fraqueza central no modelo económico do PEPE. Tem um mercado grande e ativo, mas não opera um protocolo gerador de receitas com um mecanismo transparente que distribua ganhos, recompre tokens ou partilhe taxas com os detentores. O mercado de derivados também merece atenção. A CoinGlass reportou aproximadamente 552 milhões de dólares em volume de futuros de PEPE contra 144 milhões de dólares em volume spot a 14 de novembro de 2026, nos mercados monitorizados. Isso representa cerca de 3,8 vezes mais atividade de futuros do que atividade spot. Isto sugere que o posicionamento alavancado é uma parte significativa da participação no mercado. Não indica necessariamente uma procura equivalente por parte de investidores que acumulam e detêm o token subjacente. Do lado da oferta, o PEPE tem uma vantagem significativa: a sua oferta original foi fixada em 420,69 biliões de tokens, sem calendário de vesting convencional ou inflação contínua. A queima de 24 de outubro de 2023 removeu aproximadamente 6,9 biliões de tokens, ou 1,6% da oferta original. Isto reduziu a oferta disponível e abordou preocupações em torno da alocação restante da equipa. No entanto, foi um evento único, não um mecanismo recorrente financiado pela atividade económica. Uma oferta menor não cria automaticamente uma procura sustentável. O fosso de acumulação de valor permanece, portanto, substancial. Os detentores de PEPE dependem principalmente da procura do mercado, liquidez, envolvimento da comunidade, acesso a bolsas e da relevância contínua da sua identidade cultural. Atualmente, não existe nenhum mecanismo de fluxo de caixa recorrente claramente estabelecido que ligue a atividade de mercado do token aos retornos dos detentores. A submissão à SEC também nota que não foi anunciada nenhuma utilidade baseada em blockchain específica para além da marca e das associações culturais. O argumento otimista mais forte continua a ser credível: o PEPE sobreviveu a múltiplos ciclos de mercado, construiu um reconhecimento de marca significativo, garantiu uma liquidez profunda nas bolsas e evitou a inflação convencional e as pressões de desbloqueio encontradas em muitos tokens mais recentes. A sua comunidade e relevância cultural podem continuar a atrair capital especulativo. Mas relevância de mercado e captura de valor económico são coisas diferentes. No futuro, estaria atento à procura spot sustentada, à distribuição por grandes detentores, à concentração da oferta e — o mais importante — se o PEPE desenvolve um mecanismo transparente que ligue a sua crescente atividade de mercado a valor recorrente para os detentores. Até lá, o PEPE continua a ser um ativo especulativo poderoso, mas não um token com um modelo de acumulação de valor claramente estabelecido. #IMPACTbyTrade $PEPEUSDT