xero_axc
8614Curtir11Shares438Fãs66Follow
crypto enthusiast| psychology first🧠 profit follows🙂 ~art of Trading
crypto enthusiast| psychology first🧠 profit follows🙂 ~art of Trading
XAUT: A procura pelo ouro como refúgio seguro está sob pressão
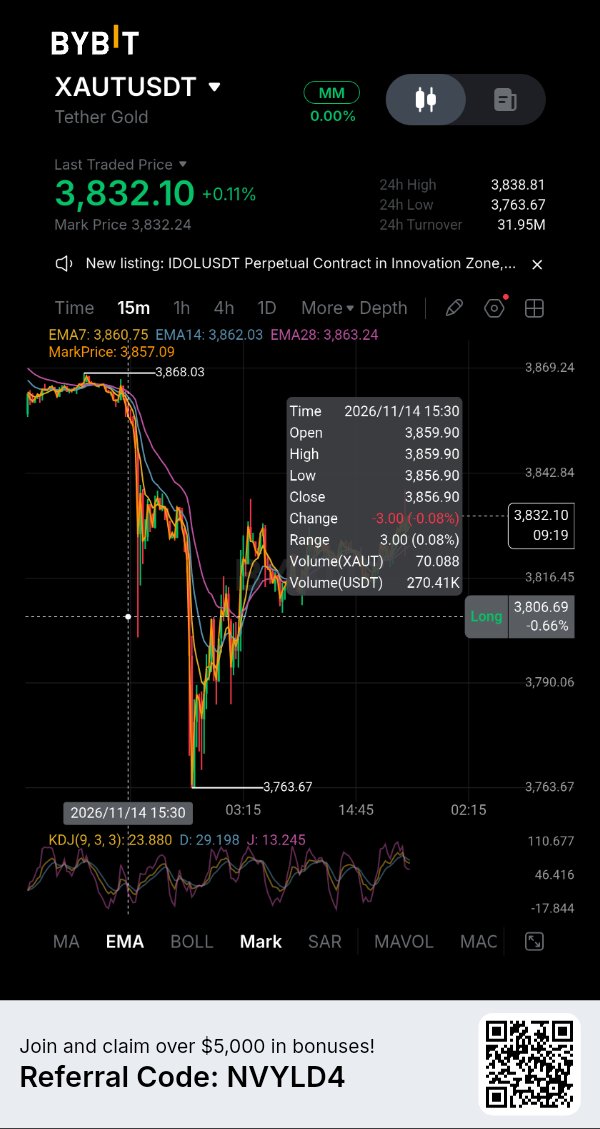
O Tether Gold enfrenta um teste à medida que os investidores reavaliam as taxas de juro dos EUA. O ouro à vista fechou na sexta-feira perto de $3.880 por onça após cair cerca de 4,5% durante a semana, o seu declínio semanal mais acentuado desde o início de junho. Uma breve recuperação após a inflação ao produtor ter sido mais suave fez pouco para reverter a venda de 3% de quinta-feira. A pressão vem da política monetária. Os detalhes da inflação ao consumidor e dos preços ao produtor nos EUA mantiveram vivas as expectativas de subida das taxas, enquanto o rendimento do Tesouro a 10 anos subiu acima de 5%. O funcionário da Fed, Jeff Schmid, disse a 15 de novembro que a inflação permanece acima da meta de 2%. Rendimentos mais elevados aumentam o custo de oportunidade de manter ouro, que não paga juros. Isso ajuda a explicar por que a incerteza geopolítica não protegeu o ouro das vendas. O perpétuo $XAUTUSDT da Bybit foi cotado perto de $3.823, uma queda de cerca de 1% em 24 horas no mais recente snapshot de dados da exchange. O seu volume de contrato de 24 horas foi de cerca de $43,36 milhões, com financiamento de +0,0012% por período de quatro horas. O financiamento positivo significa que os longs estão a pagar aos shorts, mas a taxa é modesta e não prova posições longas sobrelotadas. Os preços perpétuos também podem diferir das referências do ouro à vista devido ao horário de negociação, liquidez e precificação de contratos. Há um desenvolvimento separado que vale a pena observar além do gráfico. O relatório de reservas da Tether de 30 de setembro afirma que 827.417,63 XAUT estavam em circulação, apoiados pelo mesmo número de onças troy finas mantidas sob custódia. Isso representou cerca de 25,7 toneladas de ouro. A 11 de novembro, a Anchorage anunciou serviços de custódia institucional, negociação e garantia para clientes elegíveis que detêm XAUT. A expansão pode melhorar o acesso institucional, mas não torna cada detentor de token elegível para resgate direto do emissor nem garante liquidez imediata em dinheiro. Por enquanto, a direção do XAUT permanece atada à resposta do ouro aos rendimentos e ao dólar. Um movimento sustentado de volta acima de $3.900 no ouro ajudaria a estabilizar o sentimento; outra quebra em baixa manteria a pressão sobre o token. A história do acesso institucional está a desenvolver-se, mas não cancelou o risco macro. Questões chave: 1. Pode o ouro recuperar os $3.900 enquanto os rendimentos do Tesouro permanecerem elevados? 2. O acesso institucional traduzir-se-á numa liquidez XAUT mais profunda e fiável? 3. É o declínio atual uma correção ou o início de uma reavaliação mais longa do ouro? IMPACTbyTrade
ETH: O reajuste da alavancagem está incompleto
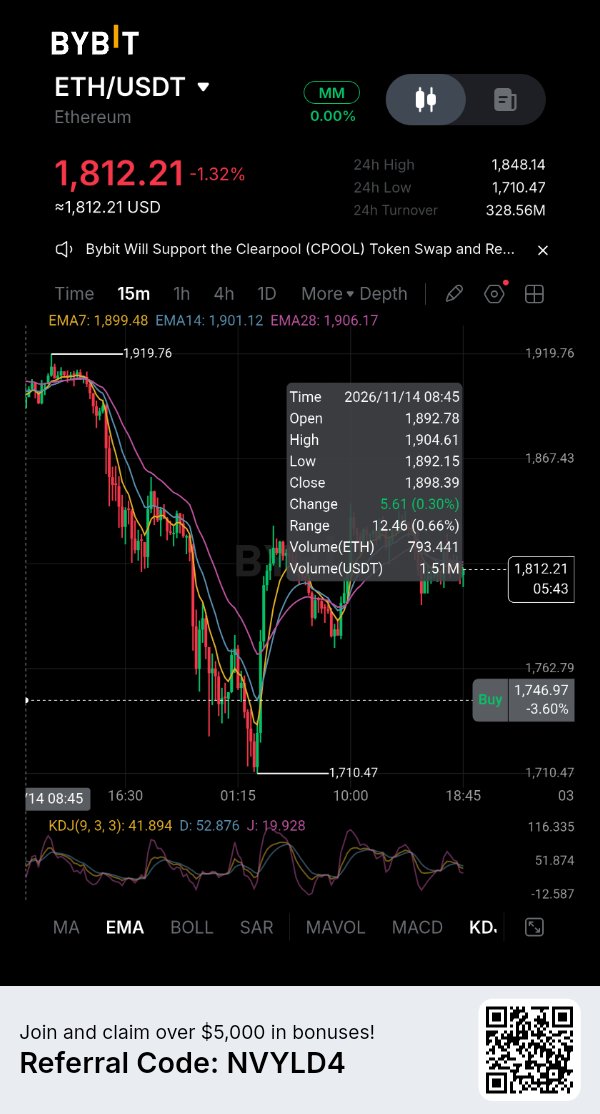
O Ethereum continua a negociar sob pressão após o ciclo de liquidações acentuado da semana passada. O último snapshot da CoinGlass coloca o $ETHUSDT perto de $1.816,60, uma descida de 1,32% em 24 horas e 14,35% em sete dias. O intervalo diário estendeu-se de $1.710 a $1.857,60. Os compradores defenderam o mínimo, mas não recuperaram o limite superior com convicção. Os dados de derivados mostram que parte da alavancagem saiu, embora o processo não esteja terminado. O open interest agregado de futuros de ETH situa-se perto de $21,90 mil milhões, uma descida de 3,02% em 24 horas. Ao mesmo tempo, as liquidações rastreadas atingiram cerca de $360,82 milhões, com $279,74 milhões provenientes de posições longas. A queda do preço juntamente com a descida do open interest aponta para o fecho ou liquidação de posições, e não necessariamente para a entrada de novas posições curtas. O perpétuo $ETHUSDC da Bybit oferece uma verificação cruzada útil. O seu open interest ronda os $1,36 mil milhões, uma descida de 2,55% em 24 horas, enquanto a taxa de financiamento é de aproximadamente −0,0047% por período de oito horas. O financiamento negativo significa que as posições curtas estão a pagar às longas, sugerindo que o mercado perpétuo está a negociar com um prémio de baixa. A Bybit registou cerca de $37,13 milhões em liquidações de ETH na mesma janela de 24 horas, fortemente inclinadas para posições longas em $33,32 milhões contra $3,81 milhões em posições curtas. A exposição está a cair, mas as posições longas continuam a ser forçadas a sair. O desequilíbrio entre a atividade de derivados e a atividade spot é outro aviso. A CoinGlass relata cerca de $64,45 mil milhões em volume de futuros de ETH contra $4,48 mil milhões em volume spot, um rácio de cerca de 14,4 para um. Isto sugere que os movimentos de curto prazo podem ser impulsionados mais pela alavancagem do que pela acumulação spot duradoura. A última leitura do ETF de ETH spot nos EUA foi uma modesta entrada líquida de $2,30 milhões a 13 de novembro; demasiado pouco para estabelecer uma tendência de procura sustentada. Para que o ETH construa uma recuperação credível, as evidências precisam de melhorar para além de um ressalto a partir da zona de $1.710. A participação spot deve fortalecer-se, o open interest deve estabilizar sem que o financiamento se torne agressivamente positivo, e o preço deve manter-se acima da recente zona de recuperação intradia. Se o preço deslizar de volta para o mínimo enquanto as liquidações longas permanecerem dominantes, o reset pode ainda estar a processar-se no mercado. Perguntas-chave: 1. Pode o ETH manter-se acima da zona de $1.710–$1.800 após a última vaga de liquidações? 2. Irá o volume spot expandir-se o suficiente para apoiar uma recuperação para além da negociação de derivados? 3. A queda do open interest sinaliza uma redução mais saudável na alavancagem, ou simplesmente outra fase de saídas forçadas? IMPACTbyTrade
RIVER: Um Mercado Spot Pouco Líquido Encontra Alavancagem Elevada
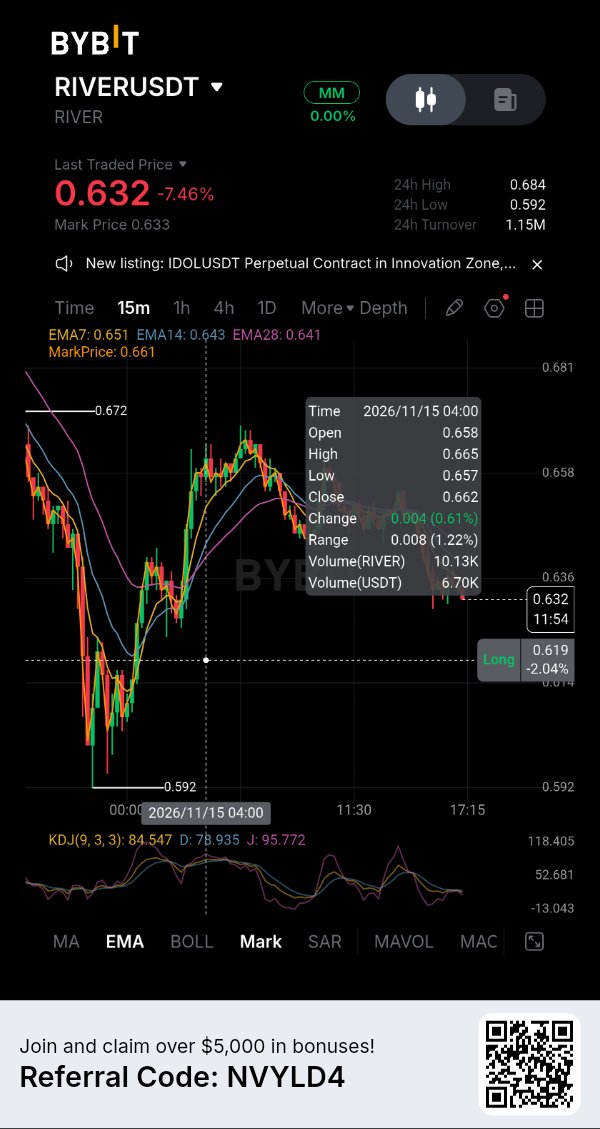
O RIVER está a sofrer uma queda acentuada, mas o desenvolvimento mais preocupante é o fosso entre a atividade de derivados e a procura real no mercado spot. O token está a atrair um volume substancial de futuros enquanto o seu mercado spot permanece relativamente escasso. Esse desequilíbrio pode amplificar os movimentos de preços em qualquer direção, particularmente quando os traders alavancados começam a fechar posições. O RIVER negoceia perto de 0,65 $, com uma queda de aproximadamente 9% nas últimas 24 horas e 12,7% nos últimos sete dias. A sua capitalização de mercado ronda os 24,1 milhões de dólares, face a uma avaliação totalmente diluída de aproximadamente 65 milhões de dólares. Apenas 37,19 milhões dos 100 milhões de tokens máximos estão em circulação. O token está também mais de 99% abaixo do seu máximo histórico de janeiro de 87,79 $. Este declínio torna as comparações de avaliação difíceis, mas o número da oferta circulante continua a ser importante ao avaliar a distribuição futura. A CoinGlass regista aproximadamente 29 milhões de dólares em volume de futuros contra apenas 568.000 dólares em volume spot. O volume de negócios de futuros é, portanto, cerca de 51 vezes superior à atividade spot. O open interest situa-se perto dos 11,9 milhões de dólares, equivalente a cerca de 49% da capitalização de mercado, após ter caído 13,46% em 24 horas. As liquidações atingiram aproximadamente 448.000 dólares, com as posições longas a representarem 95%. A combinação de queda de preço e queda de open interest aponta para um desenrolar de posições longas (long unwinding) em vez de um aumento direto de novas posições curtas. O financiamento (funding) permanece positivo em aproximadamente 0,0089% por cada oito horas. Os detentores de posições longas continuam a pagar aos detentores de posições curtas para manterem as suas posições, mesmo com a queda do preço. Isto não prova que os traders otimistas (bullish) estejam sobrelotados, mas mostra que o financiamento positivo não impediu novas vendas. Na Bybit, o volume de futuros de RIVER é de cerca de 1,46 milhões de dólares, enquanto o open interest é de aproximadamente 1,8 milhões de dólares no último snapshot da exchange. A oferta também merece atenção. O rastreador de desbloqueios da DefiLlama não mostra nenhum desbloqueio abrupto (cliff unlock) antes de 23 de março de 2027, altura em que está previsto o lançamento de um milhão de tokens RIVER. No entanto, o projeto tem lançamentos semanais contínuos estimados em aproximadamente 313.300 tokens. Esta é uma consideração de oferta recorrente, não um evento de desbloqueio iminente isolado. O desafio imediato do RIVER é atrair procura spot genuína enquanto a exposição aos derivados contrai. Uma recuperação impulsionada principalmente pelo posicionamento em futuros pode ter dificuldade em manter-se. Até que a participação spot melhore, o mercado permanece vulnerável a outro desenrolar de posições alavancadas. Questões chave: 1. Conseguirá o RIVER atrair compradores spot enquanto a atividade de futuros domina? 2. Irá o declínio do open interest reduzir o risco de liquidação ou acompanhará fraqueza adicional? 3. Como é que os lançamentos contínuos de tokens afetarão a procura à medida que a oferta circulante se expande? $DRIFTUSDT #IMPACTbyTrade
HYPE: Um 'short squeeze' não é uma recuperação
$HYPEUSDT recuperou do seu mínimo de 14 de novembro, mas a recuperação enfrenta um teste mais difícil: conseguirão os compradores sustentar o movimento após um dos maiores eventos de liquidação recentes do mercado? A recuperação inicial é encorajadora, contudo, a atividade nos derivados sugere que o mercado continua a ser dominado por negociações alavancadas em vez de uma acumulação spot confirmada. O CoinGlass situa o HYPE perto dos 68,20 $, uma subida de 0,63% em 24 horas, mas ainda com uma descida de 8,19% nos últimos sete dias. O token permanece aproximadamente 30,4% abaixo do seu máximo histórico de setembro de 97,98 $. O seu intervalo das últimas 24 horas variou entre 60,01 $ e 69,00 $. Recuperar do limite inferior desse intervalo mostra que os compradores entraram em ação, mas recuperar terreno perdido é diferente de estabelecer uma nova tendência ascendente. Os valores de liquidação explicam a gravidade da descida anterior. Aproximadamente 86,27 milhões de dólares em posições de HYPE foram liquidadas em 24 horas, incluindo 84 milhões de dólares em posições longas. O interesse em aberto permanece perto dos 3,02 mil milhões de dólares, uma descida ligeiramente inferior a 1% no mesmo período. Isto indica que o choque de liquidação removeu uma exposição otimista substancial, embora continue a existir uma atividade considerável em derivados. Uma recuperação de preço após vendas forçadas pode refletir o fecho de posições curtas (short covering), mas não significa necessariamente que esteja a entrar capital fresco no mercado. Um desequilíbrio merece atenção: o volume de futuros atingiu aproximadamente 4,62 mil milhões de dólares, em comparação com 464,1 milhões de dólares em volume spot. A rotatividade de derivados foi cerca de dez vezes superior à atividade spot. Esse fosso torna a recuperação mais difícil de confiar, uma vez que os traders alavancados podem mover os preços rapidamente sem uma procura equivalente pelo token subjacente. O financiamento também conta duas histórias diferentes. A taxa ponderada agregada é positiva em 0,0071% por cada oito horas, enquanto o financiamento da própria Hyperliquid é negativo em 5,7% anualizado. A taxa da Bybit é positiva em aproximadamente 10,6% anualizado. Estas diferenças mostram que o posicionamento não é uniforme entre as corretoras. Um trader que leia apenas o financiamento agregado poderia ignorar a pressão baixista que se desenvolve na Hyperliquid. O HYPE precisa agora de manter a área dos 64–65 $ e ultrapassar os 70–72 $ com uma participação spot mais forte. A falha em sustentar a recuperação poderá expor o mercado a outra queda impulsionada por liquidações. A distinção é importante: um short squeeze pode acelerar uma recuperação, mas apenas uma compra persistente pode torná-la duradoura. Questões chave: 1. Conseguirá o HYPE recuperar os 72 $ com o volume spot a confirmar o movimento? 2. Será que o interesse em aberto será reconstruído através de procura genuína ou de nova alavancagem? 3. Será a recuperação uma mudança na direção do mercado ou um alívio temporário após liquidações forçadas? $IMPACTbyTrade
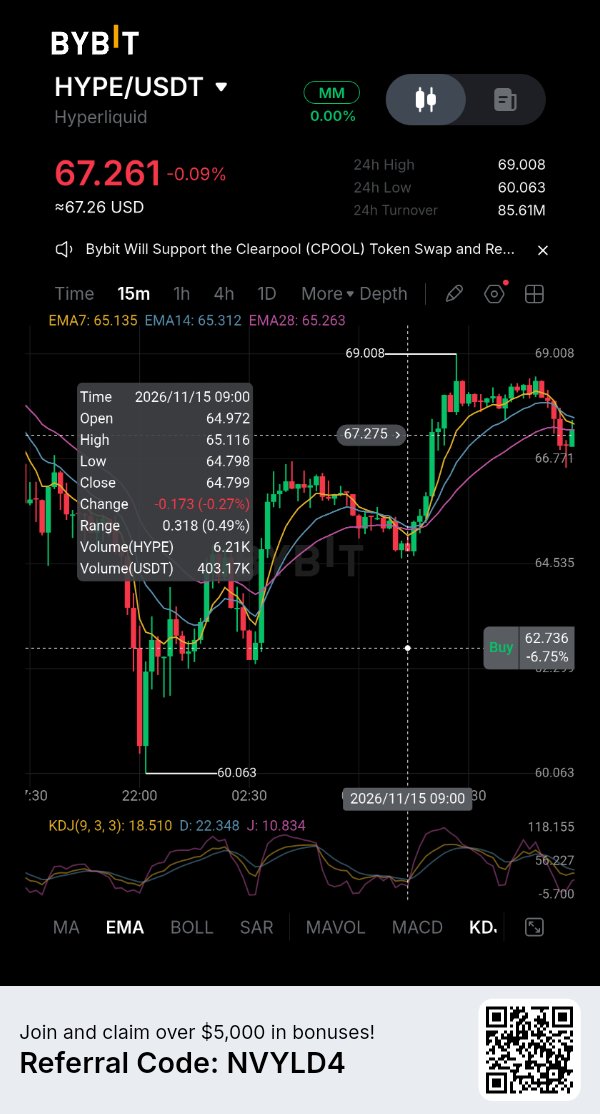
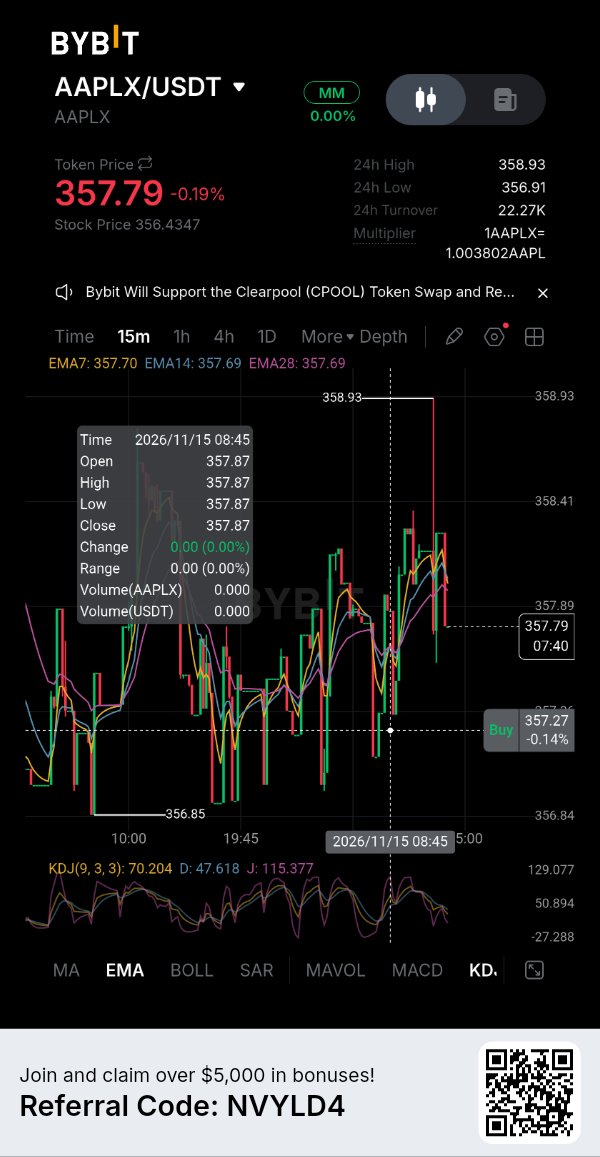
AAPLX: A exposição à Apple encontra um teste de liquidez
O desempenho mais recente das ações da Apple no mercado bolsista parece relativamente estável, mas a sua contraparte tokenizada levanta uma questão diferente: com que eficiência é que os traders de criptoativos conseguem aceder a essa exposição quando o mercado de ações subjacente está encerrado? $AAPLXUSDT foi cotado recentemente a cerca de $357,24 na Bybit, enquanto o preço de fecho oficial da Apple na Nasdaq a 13 de novembro foi de $356,27. Trata-se de uma diferença de cerca de 0,27%, sugerindo um alinhamento de preços próximo nesta análise. As ações da Apple subiram 0,39% durante a sessão de sexta-feira, fechando a $356,27 após atingirem um máximo intradia de $360,83. A ação subjacente permanece perto do seu máximo de 52 semanas, o que torna a qualidade do acompanhamento de preços tokenizados particularmente relevante. O panorama da liquidez é menos impressionante. O registo de mercado da Bybit no CoinGecko aponta para aproximadamente $37.853 em volume de 24 horas no par AAPLX/USDT, com um spread de 0,04%. A profundidade do livro de ordens dentro de 2% do preço de mercado situa-se perto de $190.694 no lado da compra (bid) e $202.872 no lado da venda (ask). Estes números sugerem um mercado cotado relativamente apertado, mas com uma rotatividade limitada em comparação com o mercado de ações tradicional da Apple, onde o volume de negociação de sexta-feira atingiu aproximadamente 40 milhões de ações. Essa diferença é importante quando entram ordens maiores. Um spread cotado estreito não garante que operações substanciais possam ser executadas sem mover o preço. Os traders devem distinguir a liquidez apresentada da atividade de negociação real, particularmente quando a volatilidade do mercado cripto aumenta ou quando o mercado Nasdaq subjacente não está disponível. A AAPLX é emitida ao abrigo da estrutura xStocks e concebida para acompanhar as ações da Apple através de uma estrutura tokenizada apoiada por ações subjacentes detidas através de custodiantes. No entanto, possuir AAPLX não é equivalente a deter ações da Apple diretamente. Os detentores de tokens recebem exposição económica ao preço, não direitos de voto de acionista. A emissão, o resgate e outros termos do produto também introduzem considerações que os investidores comuns do mercado bolsista podem não enfrentar. O próximo teste é saber se a AAPLX consegue atrair uma liquidez mais profunda e consistente sem perder o alinhamento com a AAPL. O seu apelo reside no acesso à exposição acionista através da infraestrutura cripto. A sua fraqueza é que esse acesso significa pouco se a execução se tornar dispendiosa durante períodos de volatilidade. Questões-chave: 1. Conseguirá a AAPLX manter um acompanhamento próximo quando a Nasdaq está fechada? 2. A liquidez à vista (spot) da Bybit irá aumentar à medida que a procura por ações tokenizadas crescer? 3. A conveniência justifica os riscos adicionais de estrutura de mercado e de execução? IMPACTbyTrade
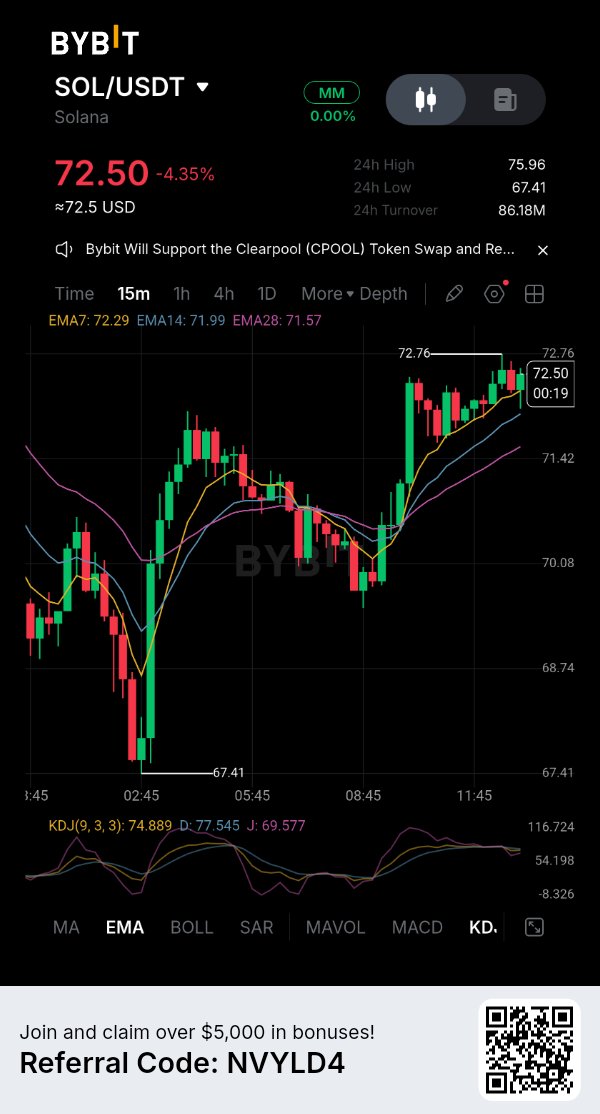
SOL: A recuperação tem um problema de posicionamento
A Solana está a tentar estabilizar após uma queda acentuada, mas os dados de derivados sugerem que o mercado ainda não completou o seu ajuste. A questão importante é se os compradores estão a regressar para acumular $SOLUSDT ou simplesmente a negociar a volatilidade de curto prazo enquanto as posições alavancadas continuam a ser liquidadas. A SOL está a negociar perto dos 71,81$, uma descida de 5,29% nas últimas 24 horas. A sua capitalização de mercado é de aproximadamente 42,71 mil milhões de dólares, situando-se cerca de 75,6% abaixo do seu máximo histórico de 294,33$. O intervalo de 24 horas estende-se de 67,35$ a 76,01$, demonstrando o nível de volatilidade que ainda persiste. Uma recuperação a partir do mínimo intradiário é encorajadora, mas não estabelece uma reversão. O mercado de derivados oferece uma imagem mais clara da pressão. O interesse aberto agregado caiu 8,63% para aproximadamente 4,12 mil milhões de dólares, enquanto o volume de futuros subiu quase 60% para 10,95 mil milhões de dólares. A CoinGlass regista 89,43 milhões de dólares em liquidações nas últimas 24 horas, com as posições longas a representarem 89%. Esta combinação aponta para uma liquidação substancial de posições longas. Os traders estão a fechar ou a perder exposição alavancada, mas a redução no interesse aberto ainda não produziu uma estabilidade de preço sustentada. O financiamento também é negativo em aproximadamente -0,0054% nas várias exchanges. A taxa de financiamento SOLUSDT da Bybit ronda os -0,0023% a cada oito horas. Um financiamento negativo significa que os vendedores a descoberto (shorts) estão a pagar aos compradores (longs), indicando que o posicionamento de baixa se tornou mais dispendioso. Contudo, isto por si só não garante uma 'short squeeze'. Se a procura no mercado à vista (spot) permanecer fraca, os vendedores podem manter o controlo apesar do custo de manter posições curtas. A divergência entre o mercado à vista e os futuros é particularmente importante. Os futuros registaram aproximadamente 13,1 milhões de dólares em compras líquidas (taker buying) nas últimas 24 horas, enquanto o mercado à vista registou cerca de 9,1 milhões de dólares em vendas líquidas (taker selling). Isto sugere que os traders de derivados estão a tentar posicionar-se para um ressalto sem uma pressão de compra equivalente no ativo subjacente. Ao longo de sete dias, ambos os mercados ainda mostram vendas líquidas. Uma recuperação liderada pelos futuros necessita, portanto, de confirmação pela atividade no mercado à vista. O teste imediato da SOL é saber se consegue manter a zona dos 67$ e recuperar os 76$ com uma participação mais forte no mercado à vista. Perder o mínimo recente exporia o mercado a uma nova vaga de vendas forçadas. Até que os fluxos à vista melhorem, a diminuição do interesse aberto deve ser tratada como prova de desalavancagem, não como prova de que o fundo foi atingido. Questões chave: 1. Consegue a SOL recuperar os 76$ com procura genuína no mercado à vista? 2. Irá o financiamento negativo desencadear o fecho de posições curtas ou refletir uma convicção de baixa contínua? 3. A última vaga de liquidações removeu alavancagem suficiente para estabilizar o mercado? $SOLUSDC #IMPACTbyTrade
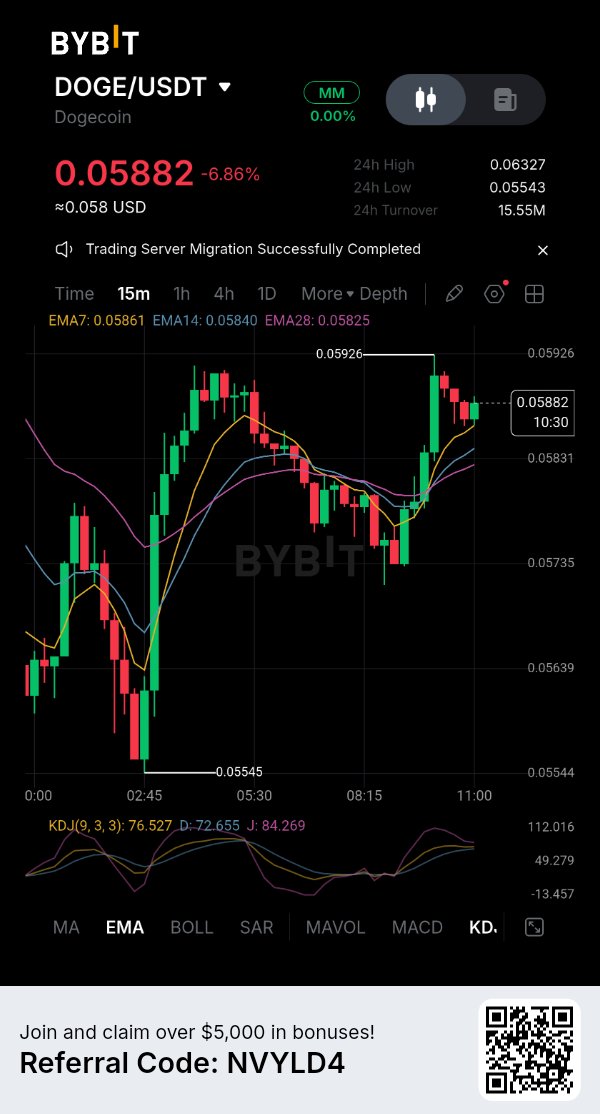
DOGE: Sobrevendido não significa pronto para recuperar
A Dogecoin apresenta uma das condições que os traders costumam procurar antes de uma recuperação: um RSI diário extremamente sobrevendido. Contudo, o mercado de derivados levanta uma preocupação diferente. Mesmo após uma queda acentuada e outra ronda de liquidações de posições longas, o posicionamento na Bybit permanece fortemente inclinado para os compradores. Isso deixa a recuperação vulnerável caso não surja nova procura. $DOGEUSDT está a ser negociada perto de $0,0575, uma descida de 8,44% nas últimas 24 horas e de 19,8% nos últimos sete dias. A sua capitalização de mercado é de aproximadamente 8,99 mil milhões de dólares. A última leitura diária do RSI é de 19,6, enquanto o intervalo de negociação de 24 horas estende-se de $0,0554 a $0,0633. Um RSI tão baixo sinaliza um forte ímpeto de venda, mas não estabelece que o preço atingiu o fundo. Mercados sobrevendidos podem permanecer sobrevendidos enquanto os vendedores continuarem a dominar. Os dados de perpétuos DOGEUSDT da Bybit mostram aproximadamente 72,73 milhões de dólares em juros em aberto (open interest). Cerca de 79,11% das contas que detêm posições estão longas, em comparação com 20,89% curtas. Trata-se de um rácio de contas, não de uma medida do capital real de cada lado, mas o desequilíbrio ainda merece monitorização. Durante o último período de 24 horas reportado, a Bybit registou cerca de 2,73 milhões de dólares em liquidações de DOGE, aproximadamente 2,66 milhões dos quais provenientes de posições longas. O mercado está a remover posições otimistas, contudo a distribuição de contas restante continua concentrada em posições longas. O financiamento (funding) na Bybit é ligeiramente positivo, em 0,001595%, o que significa que os detentores de posições longas estão a pagar aos detentores de posições curtas. A taxa, por si só, não é extrema. A combinação mais importante é a persistente maioria de contas longas, as recentes liquidações de posições longas e um preço ainda quase 20% mais baixo ao longo de sete dias. Se a DOGE perder a zona dos $0,055, poderá seguir-se outra vaga de vendas forçadas. Um movimento sustentado acima de $0,063 seria um sinal precoce de que os compradores estão a recuperar o controlo, embora o volume e o posicionamento precisem de o confirmar. A distinção reside entre um ressalto técnico e uma mudança na estrutura do mercado. A DOGE pode estar sobrevendida, mas uma recuperação duradoura necessita de uma procura no mercado spot suficientemente forte para absorver a oferta e evitar outra liquidação alavancada. Até que isso aconteça, um RSI baixo é um aviso sobre a pressão vendedora, e não um sinal de compra fiável. Questões-chave: 1. Conseguirá a DOGE manter a zona de suporte dos $0,055? 2. Irão os compradores spot confirmar a recuperação de sobrevida? 3. Conseguirá o posicionamento longo diminuir sem desencadear outra vaga de liquidações? $DOGEUSDC #IMPACTbyTrade
BTC: A vaga de vendas superou o reajuste
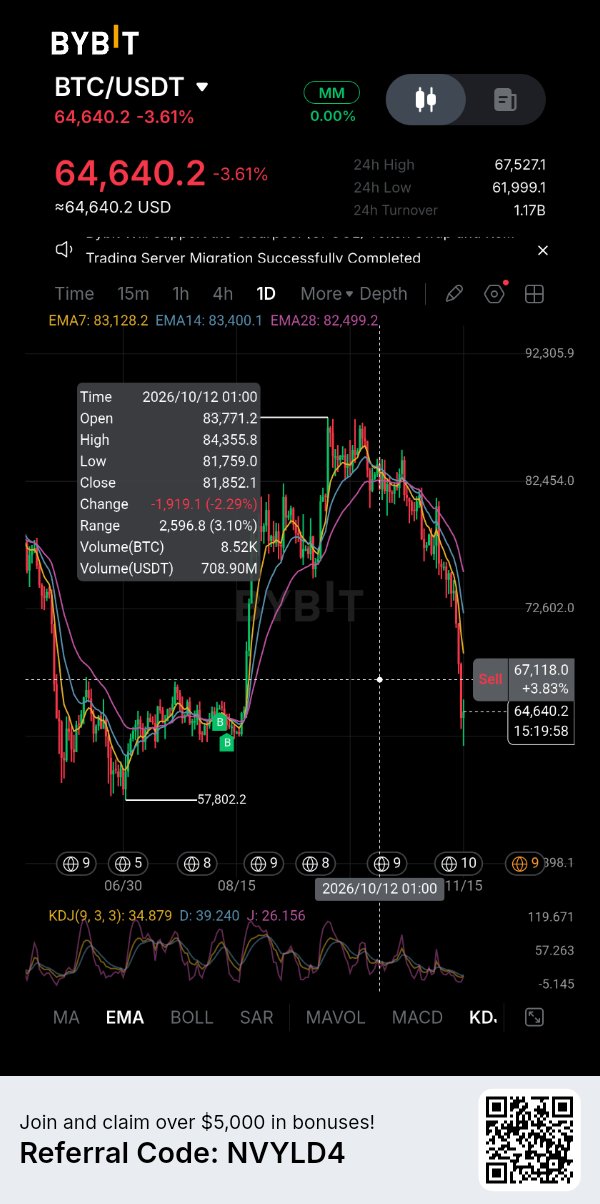
A queda do Bitcoin abaixo dos 64.000 $ altera a conversa. O mercado já absorveu liquidações substanciais, mas a pressão vendedora continua. Isso levanta uma questão mais importante do que saber se os traders alavancados foram eliminados: onde está a procura spot necessária para absorver a oferta restante? A CoinGlass coloca o BTCUSDT perto dos 63.633 $ na sua análise de 15 de novembro, uma descida de 6,71% nas últimas 24 horas e quase 50% abaixo do seu máximo histórico de outubro de 126.198 $. A capitalização de mercado caiu para aproximadamente 1,28 biliões de dólares. O valor das liquidações nas últimas 24 horas situa-se em 683,56 milhões de dólares, com as posições longas a representarem 92%. O interesse em aberto caiu 7,66% para 43,32 mil milhões de dólares. A alavancagem está claramente a ser removida, mas a queda do preço mostra que esta redução ainda não produziu um suporte estável. O mercado spot oferece pouca garantia. A CoinGlass regista aproximadamente 8,51 mil milhões de dólares em volume spot contra 95 mil milhões de dólares em volume de futuros. Ambos os mercados mostram uma venda líquida por parte dos tomadores no período das últimas 24 horas: aproximadamente 338 milhões de dólares no spot e 947 milhões de dólares nos futuros. A distinção é importante porque uma recuperação liderada por futuros pode desenvolver-se sem uma acumulação sustentada de BTC real. Os compradores precisam de absorver a oferta disponível, e não apenas empurrar os preços dos derivados para cima. Os fluxos institucionais continuam a ser outra fonte de pressão. Os ETFs de Bitcoin spot dos EUA registaram 185,4 milhões de dólares em saídas líquidas a 13 de novembro. Entre 9 e 13 de novembro, os levantamentos atingiram aproximadamente 1,065 mil milhões de dólares, marcando sete sessões de negociação consecutivas de saídas. O fim de semana não tem nova sessão de negociação de ETFs nos EUA, pelo que o valor de sexta-feira continua a ser a última leitura diária completa. Resgates persistentes não garantem novas quedas de preços, mas deixam o mercado sem um sinal de compra institucional consistente. Há também um aviso nos números do interesse em aberto. A queda do interesse em aberto juntamente com a queda dos preços sugere uma desalavancagem, mas não nos diz que os vendedores estão exaustos. Algumas posições foram fechadas enquanto novas vendas continuam. O próximo teste significativo do Bitcoin é saber se consegue defender a recente área dos 63.000 $ e recuperar os 65.000 $ com a melhoria dos fluxos spot. Uma quebra em baixa deixaria o mercado exposto a mais uma ronda de liquidações forçadas. O reset da alavancagem aconteceu por etapas. O que permanece por provar é a procura. Até que a compra spot fortaleça e os fluxos dos ETFs se tornem positivos, uma recuperação poderá ser apenas mais uma pausa temporária numa fase de distribuição mais ampla. Questões-chave: 1. Conseguirá o BTC defender os 63.000 $ após mais uma grande onda de liquidação? 2. Quando é que a procura spot começará a absorver a oferta que está a ser vendida? 3. Irão as saídas dos ETFs inverter antes que o Bitcoin tente uma recuperação sustentada? $BTCUSDC #IMPACTbyTrade
CVX: A influência em DeFi tem um problema de valor de token
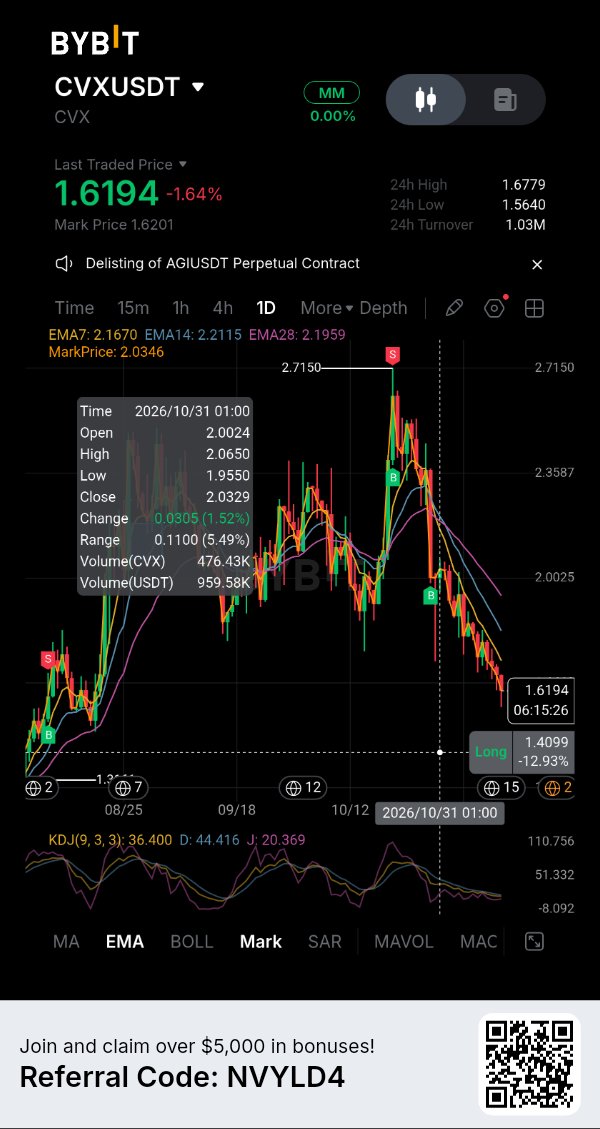
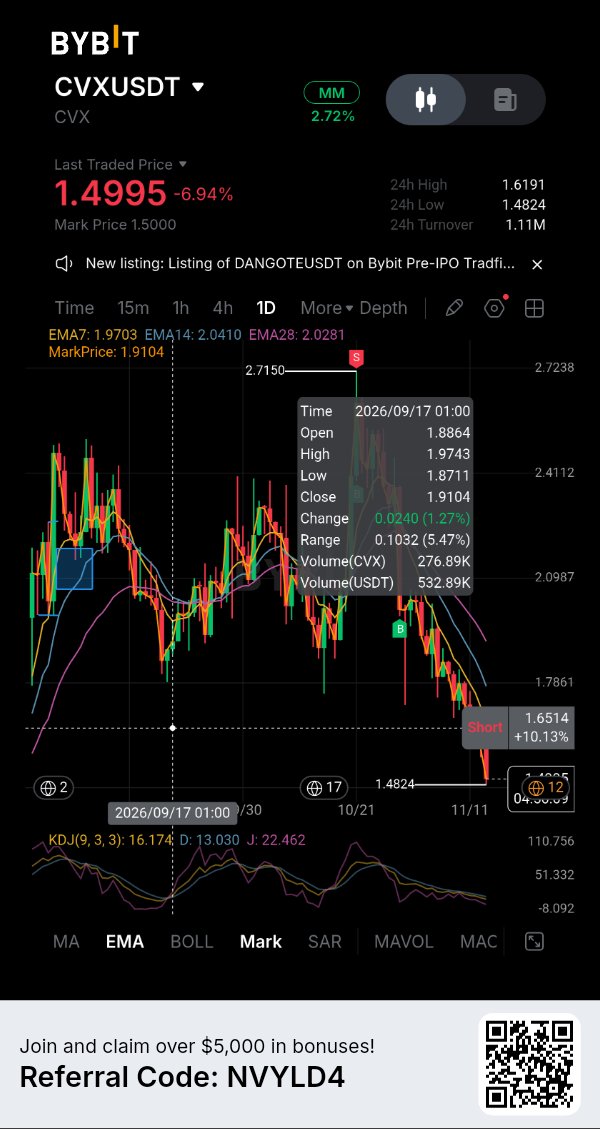
A Convex Finance ainda controla uma posição significativa em DeFi, mas os detentores de CVX têm uma questão mais difícil a responder: quanto da atividade desse protocolo se traduz, de facto, em procura pelo token? O CVX está a ser negociado por volta dos $1,59, uma queda de aproximadamente 12,6% em sete dias e mais de 97% abaixo do seu pico de janeiro de 2022. A sua capitalização de mercado é de aproximadamente $158 milhões, com a oferta em circulação já próxima do máximo de 100 milhões. Isto deixa pouco espaço para uma narrativa futura de expansão da oferta, mas a escassez por si só não cria pressão compradora. Os números subjacentes do protocolo são mais substanciais. O DefiLlama reporta aproximadamente $460,45 milhões em valor total bloqueado (TVL), com $1,81 milhões em taxas geradas nos últimos 30 dias. A receita reportada pelo protocolo durante esse período foi de cerca de $598.604. Estes números mostram que a Convex continua a facilitar atividade significativa, embora o TVL não seja equivalente à receita e nenhum dos valores garanta a valorização do token. O papel do CVX é principalmente a governação e a coordenação de incentivos. Bloquear o token confere aos detentores influência de voto sobre as emissões direcionadas para a Curve, Frax e outros protocolos suportados. O painel da Convex reporta 45,8 milhões de CVX bloqueados e aproximadamente $466.700 em emissões controladas durante um período de 14 dias. Essa influência tem relevância económica, mas é diferente de dar a cada detentor de CVX um direito direto sobre todo o fluxo de receita do protocolo. O posicionamento em derivados adiciona outra camada. A CoinGlass coloca o volume agregado de futuros perto dos $5,2 milhões contra $1,76 milhões em volume à vista (spot), enquanto o interesse em aberto se situa perto dos $7 milhões. O seu último 'snapshot' mostra fraqueza de preço juntamente com um interesse em aberto ligeiramente crescente, uma possível acumulação de posições curtas em vez de evidência de uma inversão confirmada. As leituras de financiamento variam entre corretoras: a taxa agregada é ligeiramente negativa, enquanto a taxa reportada pela Bybit é positiva. Estes não devem ser tratados como sinais intercambiáveis. Para o CVX, uma recuperação precisa de mais do que um 'short squeeze' temporário. Melhorar a procura à vista, manter a receita do protocolo e provar que a influência da governação cria uma captura de valor mais forte tornaria o caso mais convincente. Até lá, a importância da Convex para DeFi e a vontade do mercado em pagar pelo CVX permanecem duas questões distintas. Questões chave: 1. Pode a receita do protocolo da Convex traduzir-se numa maior valorização para os detentores de CVX? 2. Regressará a procura à vista enquanto o posicionamento em derivados permanecer elevado? 3. É o CVX uma exposição a infraestrutura subavaliada, ou a sua utilidade de governação já está refletida no preço? $SOLUSDT #IMPACTbyTrade
A reposição da alavancagem da Bitcoin tem um problema de procura
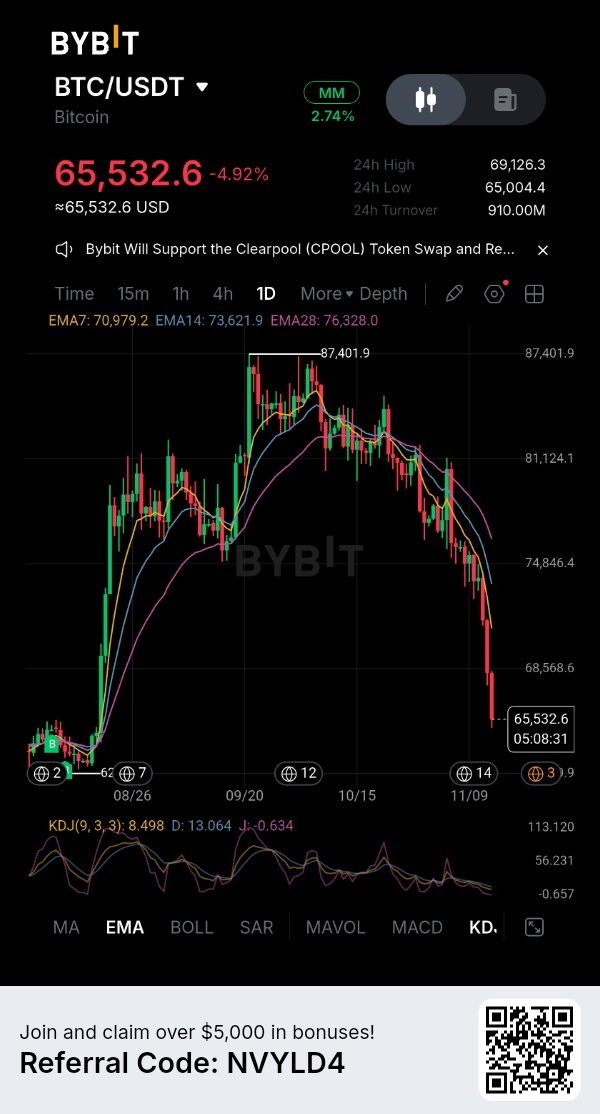
O Bitcoin caiu para cerca de 66.800$, aproximadamente 47% abaixo do seu máximo de outubro de 2025, perto dos 126.000$. A questão imediata já não é simplesmente quanto alavancagem foi eliminada. É saber se os compradores estão dispostos a absorver a oferta após as vendas forçadas. A liquidação de 13 de novembro desencadeou cerca de 1,64 mil milhões de dólares em liquidações nos mercados de criptoativos, com os futuros de Bitcoin a representarem cerca de 916 milhões de dólares. Cerca de 95% de BTCUSDT das liquidações foram posições longas. O interesse em aberto caiu 5,4%, enquanto o preço do Bitcoin desceu 5,9%, sugerindo que grande parte da redução refletiu o menor valor do contrato e não uma saída limpa de capital. Seguiu-se uma nova vaga de liquidações a 14 de novembro. Estas são janelas de reporte separadas, não totais a somar. A procura institucional oferece pouca confirmação de um piso. Os ETFs de Bitcoin à vista nos EUA registaram 185,4 milhões de dólares em saídas líquidas a 13 de novembro, prolongando a série de levantamentos para sete sessões. As saídas liquidadas da semana totalizaram cerca de 1,065 mil milhões de dólares, com uma média de 213,1 milhões de dólares por sessão. Os fluxos dos ETFs não ditam o preço, mas os resgates persistentes enfraquecem uma fonte de procura marginal. O cenário de mercado à vista (spot) versus futuros também merece atenção. Os dados da CoinGlass mostram os futuros a serem negociados a cerca de onze vezes o volume do mercado à vista. Durante a última janela de 24 horas, os futuros registaram compra líquida de 'takers', enquanto o mercado à vista registou venda líquida de 'takers'. Essa divergência pode produzir uma recuperação, mas não é o mesmo que uma acumulação ampla no mercado à vista. Ao longo de sete dias, ambos os mercados permaneceram vendedores líquidos. Os níveis de preço são importantes, mas a confirmação é mais importante. O Bitcoin precisa de recuperar os 70.000$ e mantê-los enquanto a compra no mercado à vista melhora. Uma quebra abaixo da recente área de 67.000$ deixaria o mercado vulnerável a outra cascata de liquidações. Com o interesse em aberto ainda perto dos 45 mil milhões de dólares, a alavancagem não desapareceu. Uma recuperação genuína manifestar-se-ia numa procura sustentada no mercado à vista, fluxos de ETF positivos e uma força de preço que não dependa principalmente do posicionamento em futuros. Até lá, um ressalto pode ser apenas um alívio das vendas forçadas, e não uma evidência de que o mercado encontrou um fundo duradouro. Questões-chave: 1. O Bitcoin consegue recuperar os 70.000$ com o volume do mercado à vista a apoiar o movimento? 2. As saídas dos ETFs diminuirão o suficiente para restaurar a procura institucional? 3. A última compra de futuros é uma viragem precoce ou apenas outro ressalto alavancado? $BTCUSDC #IMPACTbyTrade
NVDAX: Os resultados da Nvidia põem à prova a convicção na IA
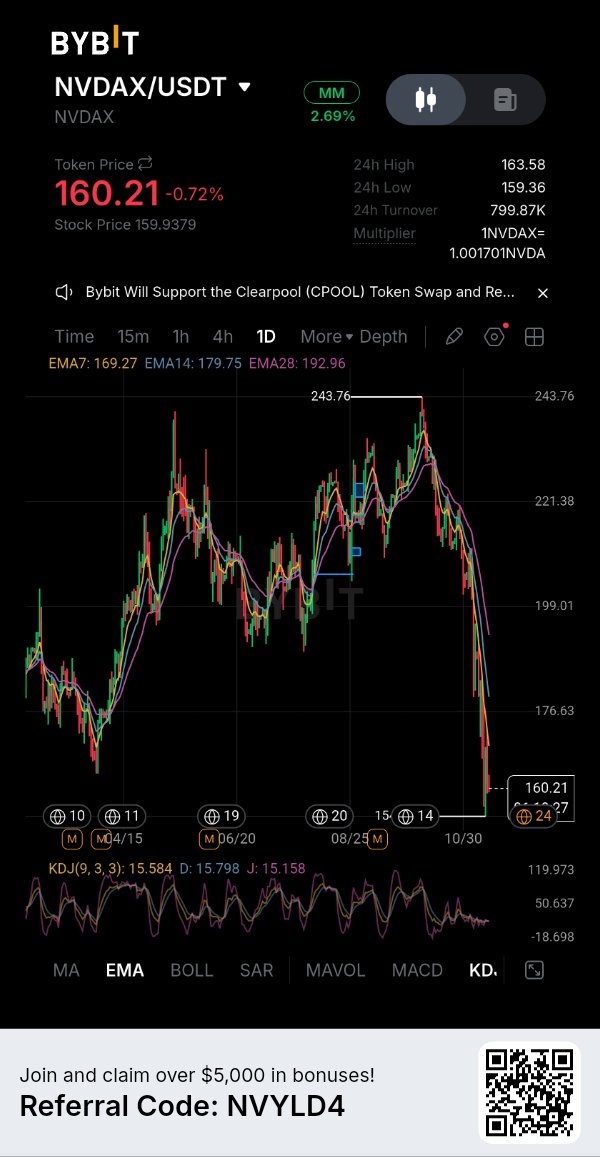
$NVDAXUSDT está a aproximar-se de um grande catalisador: os resultados do terceiro trimestre fiscal de 2027 da Nvidia, agendados para 17 de novembro. A questão é se o investimento dos hiperescaladores se está a traduzir em receitas com rapidez suficiente para sustentar as expectativas já incorporadas na avaliação da Nvidia. A última fotografia coloca o NVDAX perto dos $161,60, uma queda de 1,5% em 24 horas e cerca de 33,5% abaixo do seu máximo de 6 de outubro de $242,89. O CoinGlass reporta uma capitalização de mercado perto de $94,6 milhões, $2,81 milhões em volume spot e $6,74 milhões em volume de futuros. O volume de negócios de derivados é cerca de 2,4 vezes a atividade spot. Esse desequilíbrio é importante: o posicionamento alavancado pode movimentar o token bruscamente, inclusive quando o mercado de ações subjacente está fechado. O interesse em aberto (open interest) subiu 11,5% para cerca de $3,88 milhões enquanto o preço caiu. O CoinGlass classifica essa combinação como uma acumulação de posições curtas (short build-up). A sua taxa de financiamento reportada é de 0,138% a cada oito horas, ou aproximadamente 151% anualizados. Esta é uma leitura agregada do mercado, não uma taxa específica e confirmada da Bybit, por isso deve ser tratada com cautela. No entanto, aponta para uma exposição longa dispendiosa. Se o preço enfraquecer enquanto o interesse em aberto expande, poderá acumular-se mais posicionamento curto; uma recuperação acentuada poderia então forçar alguns vendedores a cobrir as suas posições. Existe outra distinção que os traders não devem ignorar. O NVDAX é uma representação tokenizada da exposição ao capital da Nvidia, não a propriedade direta de ações NVDA. É negociado em plataformas de cripto 24 horas por dia, enquanto o mercado de ações dos EUA subjacente tem horas fixas. O fluxo de ordens cripto pode, portanto, movimentar o token antes da reabertura do mercado de ações. O mercado spot NVDAX/USDT da Bybit estava recentemente à volta de $160–163, com estimativas de volume diário a variar aproximadamente entre $1,3 milhões e $1,8 milhões através de diferentes momentos de análise. O relatório e as orientações de 17 de novembro irão testar a narrativa da procura por IA. Resultados fortes podem ainda assim não conseguir elevar o NVDAX se as expectativas forem superiores ou se a alavancagem permanecer unilateral. Observe a reação da NVDA, o prémio ou desconto do NVDAX em relação ao preço da ação, o volume spot e se o interesse em aberto contrai à medida que o preço estabiliza. Questões-chave: 1. Irão as orientações da Nvidia confirmar que o investimento em infraestrutura de IA continua a acelerar? 2. Conseguirá o NVDAX recuperar sem outra acumulação de posições alavancadas? 3. Continuará a seguir a NVDA de perto durante as horas do mercado cripto? $IMPACTbyTrade
ONDO: Crescimento institucional enfrenta um teste de oferta
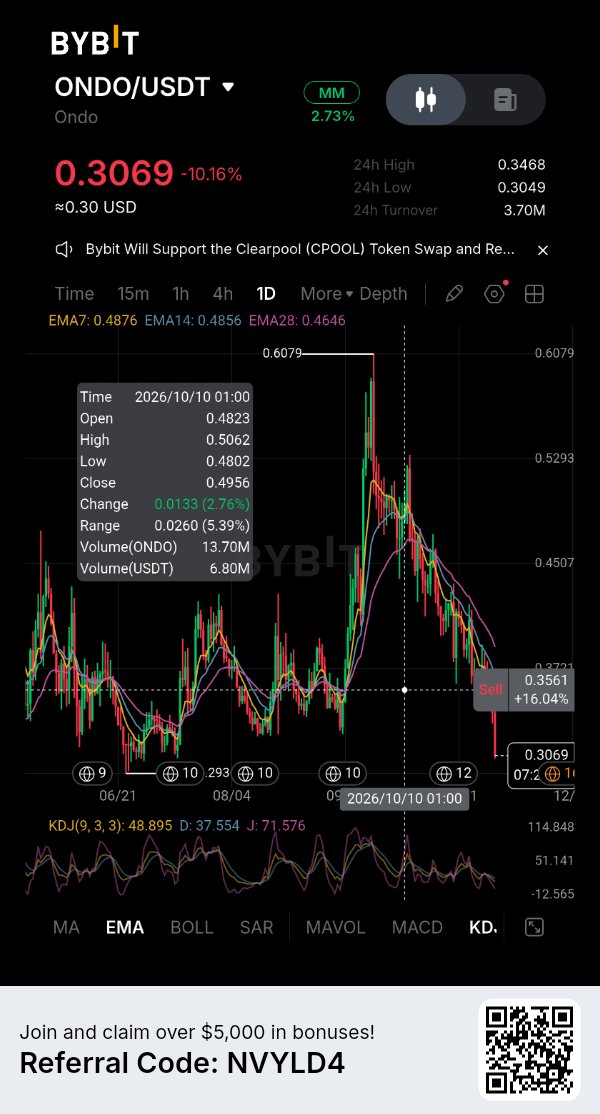
A Ondo Finance está a expandir a sua posição em ativos do mundo real tokenizados, mas o crescimento da sua plataforma não se traduz automaticamente em procura por $ONDOUSDT Essa distinção está a tornar-se cada vez mais importante à medida que o projeto se aproxima de outro desbloqueio importante de tokens. A fotografia da CoinGecko de 14 de novembro situou a ONDO perto de 0,3236 dólares, com uma capitalização de mercado de aproximadamente 1,58 mil milhões de dólares e um volume de negociação de 24 horas perto de 85,9 milhões de dólares. A oferta em circulação era de 4,87 mil milhões de tokens contra uma oferta máxima de 10 mil milhões. Isto significa que menos de metade dos tokens eventuais estão atualmente em circulação, deixando uma oferta futura substancial para entrar no mercado. A expansão de negócio da Ondo proporciona um contexto fundamental convincente. A sua plataforma distribui produtos financeiros tokenizados, incluindo exposição ao Tesouro dos EUA através de produtos como o OUSG e o USDY, juntamente com ações tokenizadas e fundos negociados em bolsa através da Ondo Global Markets. Os dados do protocolo da DefiLlama colocam o seu valor total bloqueado perto de 968 milhões de dólares. No entanto, os ativos detidos em produtos tokenizados não devem ser confundidos com o capital investido na própria ONDO. Os investidores que compram um produto do Tesouro tokenizado procuram principalmente exposição ao ativo financeiro subjacente, não necessariamente acumulando o token de governação. Essa distinção é reforçada pela utilidade real da ONDO. De acordo com a documentação da Ondo Foundation, a ONDO é um token de governação para a Ondo DAO e a Flux Finance. Dá aos detentores um papel na governação do protocolo, mas não representa a propriedade direta dos títulos do Tesouro, ações ou outros ativos distribuídos através da plataforma. Consequentemente, o crescimento nos ativos tokenizados não cria automaticamente uma pressão de compra proporcional para a ONDO. A oferta é outro desafio. O calendário de desbloqueio da DefiLlama identifica 17 de janeiro de 2027 como o próximo grande evento de bloqueio. Aproximadamente 1,71 mil milhões de tokens ONDO, avaliados em cerca de 561 milhões de dólares usando o preço de referência atual, estão agendados para libertação. Isso representa 17,1% da oferta máxima e aproximadamente 35,1% da oferta circulante existente. Um desbloqueio não significa que cada token será vendido imediatamente, mas aumenta substancialmente a quantidade de oferta que pode ficar disponível. A questão do investimento, portanto, não é se a Ondo consegue atrair interesse institucional. A sua expansão de produto já demonstra essa ambição. A questão mais difícil é se a utilidade de governação, o crescimento do ecossistema e a procura sustentada conseguem absorver uma oferta circulante crescente. Até que a procura pelo token acompanhe a expansão da plataforma, a ONDO arrisca-se a permanecer um caso em que o negócio cresce mais depressa do que o ativo concebido para representar a sua governação. Questões-chave: 1. Pode a expansão institucional da Ondo criar procura mensurável por ONDO? 2. Quanta pressão de venda poderá o desbloqueio de janeiro de 2027 introduzir? 3. Será a utilidade de governação suficiente para apoiar a valorização do token? $ONDOUSDC #IMPACTbyTrade
ADA: Uma posição curta sobrelotada encontra um mercado fraco
A Cardano está a aproximar-se de um ponto em que um mercado sobrevendido poderá atrair compradores de cobertura de posições curtas (short-covering), mas os dados mais recentes ainda não confirmam uma inversão. A 14 de novembro, o $ADAUSDT era transacionado a cerca de 0,1645 $, uma queda de 4,36% em 24 horas e de 9,41% em sete dias. A sua capitalização de mercado era de aproximadamente 6,05 mil milhões de dólares, com uma oferta em circulação de 36,82 mil milhões de ADA contra um máximo de 45 mil milhões. O mercado de derivados mostra uma redução clara na exposição. A CoinGlass registou aproximadamente 546 milhões de dólares em volume de futuros, uma subida de 34,5% em 24 horas, enquanto o interesse em aberto (open interest) caiu 7,23% para 348,8 milhões de dólares. O aumento da rotação (turnover) juntamente com a queda do interesse em aberto sugere que os traders estão ativamente a fechar posições à medida que o preço diminui. Isto é consistente com uma reinicialização da alavancagem, em vez de um mercado a construir uma nova posição direcional. As liquidações reforçam a pressão sobre os traders otimistas (bullish). Cerca de 2,5 milhões de dólares em posições de ADA foram liquidadas em 24 horas, com aproximadamente 97% a provir de posições longas. O financiamento (funding) também se tornou negativo, situando-se em cerca de -0,0065% por cada oito horas, o que significa que os detentores de posições curtas (shorts) estavam a pagar aos detentores de posições longas para manterem as suas posições. Isso reflete um posicionamento baixista crescente, embora o financiamento negativo por si só não prove que um "short squeeze" seja iminente. O mercado à vista (spot) oferece pouca confirmação de acumulação. A ADA registou aproximadamente 69,9 milhões de dólares em volume spot, enquanto os fluxos de "takers" no mercado spot mostraram uma saída líquida de 4,2 milhões de dólares. O volume de futuros foi quase oito vezes superior ao volume spot. Este desequilíbrio é relevante porque os traders de derivados podem gerar um volume de negócios substancial sem criar uma procura sustentada pelo token subjacente. Existe um potencial contra-argumento: o financiamento negativo, as pesadas liquidações de posições longas e o declínio do interesse em aberto podem eventualmente deixar um mercado menos vulnerável a outra vaga de venda forçada. Mas essa é uma condição para a estabilização, não uma prova de que os compradores regressaram. A área de suporte imediato da ADA situa-se perto dos 0,162 $ – 0,160 $, enquanto a região dos 0,166 $ – 0,167 $ apresenta uma resistência próxima baseada na liquidez atual do livro de ordens. A Cardano precisa de mais do que uma leitura de sobrevenda para estabelecer uma recuperação. A estabilização do interesse em aberto, a melhoria das entradas de capital no mercado spot e um movimento sustentado acima da resistência próxima forneceriam provas mais fortes. Até lá, uma recuperação poderá ser apenas uma cobertura de posições curtas dentro de uma tendência descendente mais ampla. Perguntas-chave: 1. Conseguirá a ADA defender a área de suporte de 0,160 $ – 0,162 $? 2. O financiamento negativo irá desencadear uma cobertura de posições curtas ou mais quedas? 3. Conseguirá a procura no mercado spot regressar com força suficiente para confirmar uma recuperação? $ADAUSDC #IMPACTbyTrade
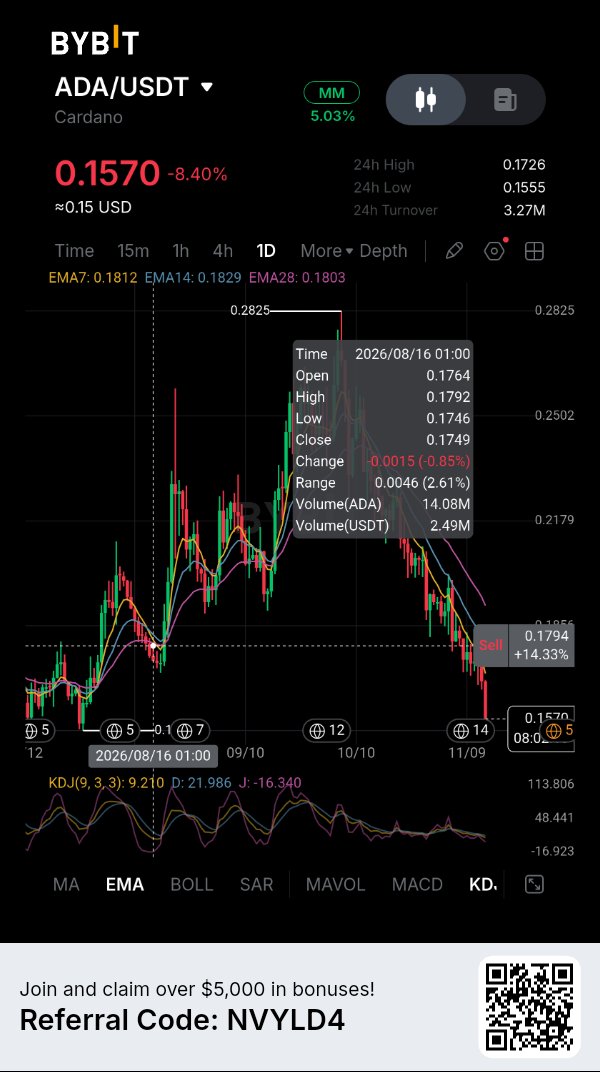
HYPE: O reset da alavancagem não terminou
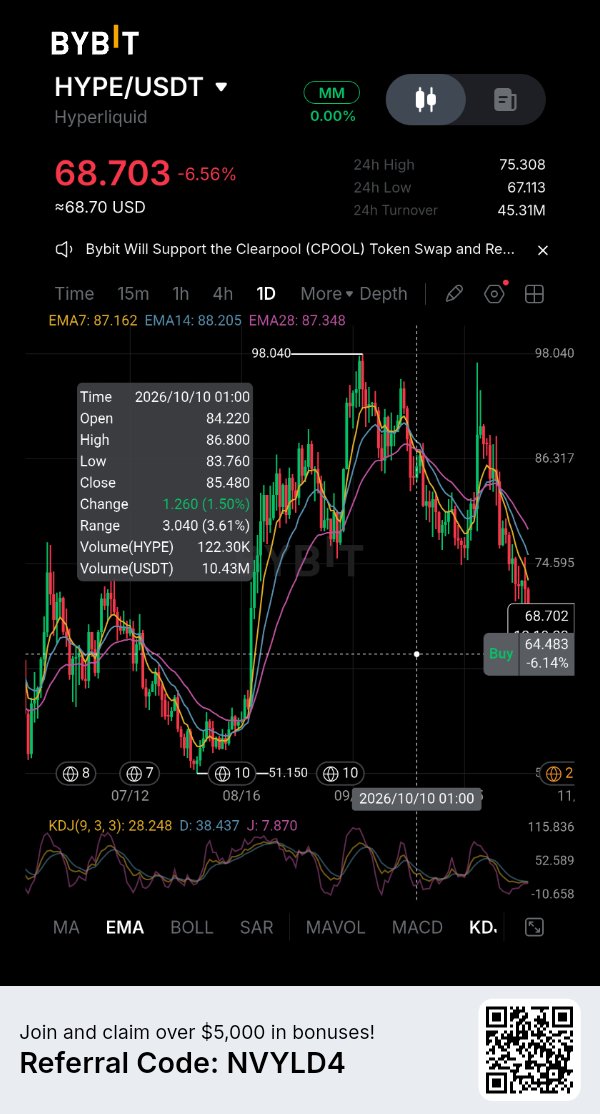
O token $HYPEUSDT da Hyperliquid enfrenta mais um teste à medida que os traders alavancados reduzem a sua exposição. A 14 de novembro, a HYPE era transacionada por cerca de 69,14 $, uma descida de 3,87% em 24 horas e de 11,07% em sete dias. Permanece aproximadamente 29,4% abaixo do seu máximo histórico de 97,98 $, atingido a 23 de setembro. O recuo ocorre a par de uma venda generalizada no mercado cripto, com a Bitcoin a cair recentemente abaixo dos 70.000 $, à medida que um dólar mais forte e as mudanças nas expectativas das taxas da Reserva Federal pressionam os ativos de risco. Os dados dos derivados revelam quanta alavancagem permanece envolvida na descoberta de preço da HYPE. A CoinGlass registou 2,78 mil milhões de dólares em volume de futuros em 24 horas, comparado com 241,39 milhões de dólares em volume spot. A rotatividade de futuros foi aproximadamente 11,5 vezes superior à atividade spot. O open interest situava-se nos 3,11 mil milhões de dólares, uma descida de 4,72% durante o mesmo período. A elevada rotatividade, juntamente com a descida do open interest, sugere que os traders estão ativamente a fechar ou a reduzir posições em vez de simplesmente adicionar nova exposição. As liquidações reforçam esse cenário. Aproximadamente 16,70 milhões de dólares em posições de HYPE foram liquidadas, com 15,97 milhões de dólares provenientes de posições longas. Isto significa que os traders otimistas (bullish) representaram cerca de 96% das liquidações reportadas. A taxa de financiamento também se tornou ligeiramente negativa em -0,0010%, indicando que os vendedores a descoberto (shorts) estavam a pagar aos compradores (longs) em média. Esta é uma mudança notável em relação a mercados onde o financiamento positivo reflete uma procura persistente por exposição longa alavancada. Contudo, uma reposição da alavancagem não é automaticamente um desenvolvimento otimista. O fecho forçado de posições longas pode remover alguma pressão vendedora imediata, mas não consegue criar uma procura sustentada pelo token. Com o volume de futuros a continuar a dominar a rotatividade spot, uma recuperação impulsionada principalmente pela cobertura de posições curtas (short covering) poderá ter dificuldade em manter-se se os compradores não regressarem ao mercado subjacente. A zona dos 67 $ é uma referência de curto prazo importante, pois marcou o mínimo das últimas 24 horas no snapshot da CoinGlass. Um movimento sustentado abaixo desse nível exporia a HYPE a mais um teste à liquidez descendente. Recuperar os 72–75 $ melhoraria a estrutura imediata, mas a recuperação do preço precisa de confirmação através de uma participação spot mais forte e da estabilização do open interest. A atividade de trading da Hyperliquid continua a ser substancial, mas o mercado da HYPE ainda está a lidar com um ambiente de derivados sobrelotado. O próximo movimento dependerá de os compradores spot substituírem a procura alavancada que desapareceu. Questões-chave: 1. Conseguirá a HYPE defender a zona dos 67 $ após as liquidações de posições longas? 2. Será que a procura spot irá fortalecer-se à medida que o posicionamento em futuros contrai? 3. Conseguirá o open interest recuperar sem outra negociação longa sobrelotada? #IMPACTbyTrade
NEAR: Uma reposição de alavancagem, não uma recuperação
O Protocolo NEAR está sob pressão de mercado mais ampla, mas os seus dados de derivados mostram por que motivo uma queda de preço deve ser lida em conjunto com o posicionamento. A 14 de novembro, $NEARUSDT negoceia a cerca de 3,31 $, uma queda de 6,21% em 24 horas e 11,40% em sete dias. A sua capitalização de mercado situava-se perto dos 4,39 mil milhões de dólares, com uma oferta em circulação de cerca de 1,31 mil milhões de NEAR. Os dados da CoinGlass mostraram aproximadamente 1,01 mil milhões de dólares em volume de futuros de NEAR em 24 horas, em comparação com 220,5 milhões de dólares em volume spot. O volume de negócios de derivados foi cerca de 4,6 vezes superior à atividade spot. O interesse aberto (open interest) total em futuros situava-se perto dos 764,2 milhões de dólares, uma queda de 5,56% no mesmo período. Essa combinação é importante: o mercado está a negociar intensamente, mas o valor das posições de futuros pendentes está a diminuir à medida que o preço cai. As liquidações adicionam detalhes ao movimento. Cerca de 2,55 milhões de dólares em posições de futuros de NEAR foram liquidados em 24 horas, incluindo aproximadamente 2,03 milhões de dólares em posições longas e 520 000 dólares em posições curtas. As posições longas representaram cerca de 80% das liquidações reportadas. Isto é consistente com o facto de as posições otimistas serem forçadas a sair durante a queda. Não estabelece, por si só, que os vendedores esgotaram a sua oferta ou que se está a formar um fundo. O financiamento manteve-se positivo em aproximadamente 0,0073% numa base ponderada pelo interesse aberto. Isso sugere que as posições longas ainda estavam a pagar às curtas, em média, apesar da queda do preço. A taxa estava abaixo da base de referência de 0,01% por cada oito horas, frequentemente citada, pelo que não indica um excesso de posições. Ainda assim, um financiamento positivo juntamente com a queda do preço e do interesse aberto mostra que o posicionamento otimista não desapareceu completamente. O mercado spot é a confirmação em falta. O volume de futuros continua a ser várias vezes superior ao volume de negócios spot, pelo que uma recuperação impulsionada principalmente pela cobertura de posições curtas (short covering) poderá esmorecer se os compradores não regressarem ao mercado subjacente. Uma recuperação mais convincente exigiria a estabilização dos preços, a reconstrução do interesse aberto sem um prémio de financiamento excessivo e uma maior participação no mercado spot. Para a NEAR, a questão imediata não é saber se a alavancagem foi reduzida. Os dados dizem que sim. A questão é saber se essa reposição abre espaço para uma procura genuína — ou se o mercado precisa de mais uma descida antes que os compradores estejam dispostos a intervir. Questões chave: 1. Conseguirá a NEAR manter-se acima da zona dos 3,30 $ após o desenrolar da alavancagem? 2. Irá o volume spot expandir-se o suficiente para confirmar uma recuperação? 3. Conseguirá o interesse aberto reconstruir-se sem que o financiamento se torne sobrelotado? $NEARUSDC #IMPACTbyTrade
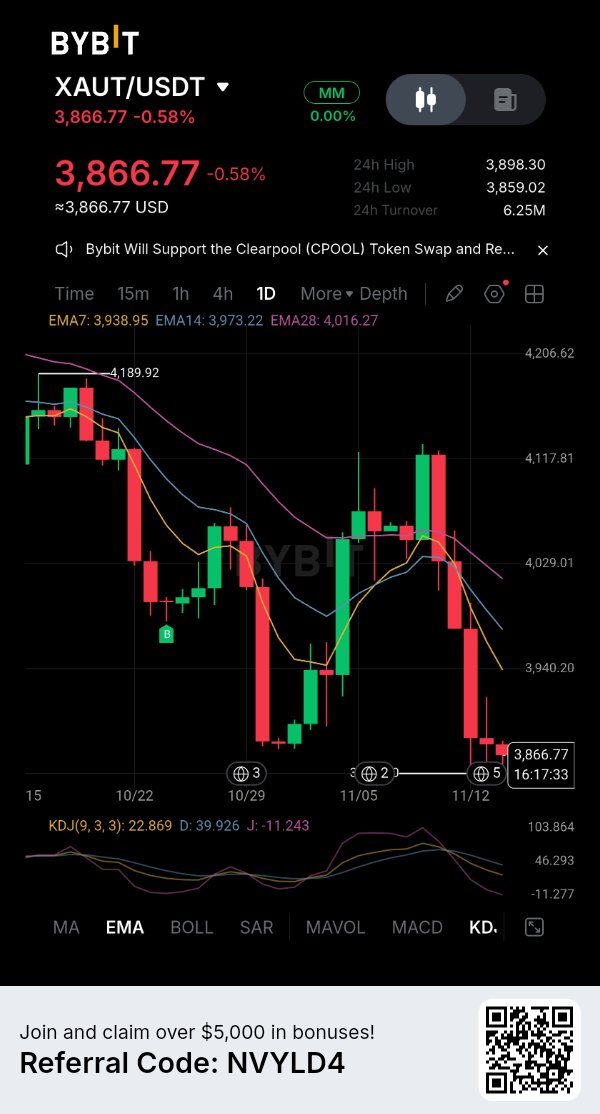
XAUT: A Propriedade de Ouro encontra um Teste de Alavancagem
O Tether Gold está a ser puxado para baixo num mercado que negoceia muito mais derivados do que tokens spot. A 14 de novembro, o $XAUTUSDT estava em cerca de $3.864, uma descida de 0,54% em 24 horas e 4,76% em sete dias. A CoinGlass registou 579 milhões de dólares em volume de futuros contra 48,6 milhões de dólares em volume spot. O volume de negócios de futuros foi quase 12 vezes superior à atividade spot. O interesse em aberto situava-se perto dos 790 milhões de dólares, uma quebra de 5,76% em 24 horas. Foram liquidadas aproximadamente 509.000 dólares em posições de XAUT, com 99% atribuídos a posições longas. Os fluxos de "taker" no mercado spot mostraram uma saída líquida de 2,3 milhões de dólares, enquanto os fluxos de futuros registaram uma saída de 8,3 milhões de dólares. A queda do preço juntamente com a queda do interesse em aberto é consistente com o fecho ou liquidação de posições longas. Só por si, isto não prova que os investidores estejam a abandonar o ouro. O mercado de lingotes também tem estado sob pressão. A Reuters noticiou que o ouro spot recuperou para 3.879,71 dólares por onça a 13 de novembro, depois de ter atingido um mínimo de mais de um ano na sessão anterior. O ouro continuava a caminhar para uma perda semanal de cerca de 4,5%, pressionado por um dólar mais forte, preços do petróleo mais elevados e expectativas de uma política mais restritiva por parte da Reserva Federal. O XAUT e os lingotes não coincidirão "tick a tick": o token negoceia 24 horas por dia, enquanto as referências tradicionais do ouro seguem o horário de mercado. A garantia importa. A atualização das reservas da Tether de 4 de novembro indicou que, a 30 de setembro, estavam em circulação 827.417,63 XAUT, correspondentes ao mesmo número de onças troy finas de ouro físico detidas na Suíça. Cada token representa uma onça troy fina num lingote London Good Delivery. Essa garantia de 1:1 apoia a sua exposição ao ouro, mas não elimina o risco de liquidez da corretora, do emitente ou de custódia, nem a possibilidade de discrepâncias temporárias de preços face aos lingotes. Uma desalavancagem pode empurrar o XAUT para abaixo da referência do ouro sem alterar a quantidade de ouro representada por cada token. Inversamente, a força do ouro físico não garante uma procura de compra imediata de XAUT nas plataformas de criptoativos. O próximo teste é saber se os fluxos spot estabilizam à medida que o interesse em aberto contrai. Se a atividade de futuros arrefecer, mas a procura spot permanecer fraca, a descida pode refletir mais do que apenas liquidações forçadas. O acesso digital ao ouro não isola o XAUT da alavancagem do mercado de criptoativos. Perguntas-chave: 1. Irão os compradores spot absorver o XAUT à medida que as posições longas alavancadas saem? 2. Conseguirá o XAUT acompanhar de perto os lingotes durante a negociação volátil e ininterrupta? 3. A queda do interesse em aberto sinaliza uma correção mais saudável ou um enfraquecimento da procura? IMPACTbyTrade
POL: Adoption Must Translate Into Token Demand
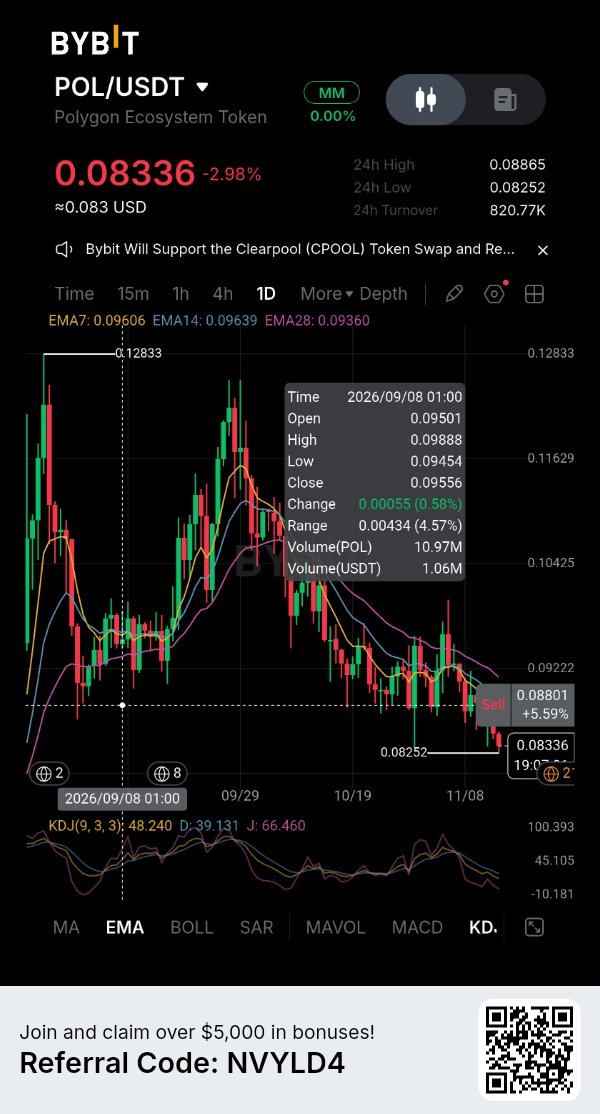
Polygon has gained another route into mainstream payments. The question for $POLUSDT holders is whether this activity will create demand for the token. On November 12, SoFiUSD went live on Polygon. The dollar stablecoin, issued by SoFi Bank, is now available to SoFi’s more than 17 million members through its app. Users can buy, sell, hold and convert it, while businesses can build payment and settlement services around it. That is a distribution opportunity, not proof that all 17 million members are using Polygon or that significant volume has arrived. Polygon already has meaningful activity. DefiLlama’s November 13 snapshot showed $2.814 billion in stablecoin value, $619.63 million in DeFi total value locked and 269,234 active addresses over 24 hours. The chain processed about 4.01 million transactions and generated $49,481 in fees. Yet stablecoin value had declined 2.85% over seven days, while daily DEX volume was $74.15 million, down 42.29% on the weekly comparison. The network is active, but these figures do not show accelerating capital or trading activity. The token economics create another test. POL traded around $0.0846 on November 14, with a market capitalisation near $901 million. POLTRACK data through November 12 showed 19.78 million POL in network fees over 30 days, including 11.71 million POL allocated to base-fee burn. Protocol emissions reached 17.48 million POL over the same period. After the burn allocation, supply still increased by approximately 5.77 million POL, or 0.05%. That does not make Polygon’s growth irrelevant. POL is used for transaction fees and staking, and a larger payment network can strengthen its utility. But adoption becomes a stronger token thesis only if it produces sustained fee demand and meaningful burn or staking activity that offsets issuance. A stablecoin integration can benefit the infrastructure before it has a visible effect on POL demand. SoFiUSD gives Polygon a credible payments catalyst. The next evidence should be actual stablecoin balances, transaction volumes and fee generation after launch—not the size of SoFi’s customer base alone. Until those figures improve, the partnership is a promising network development, not proof of a token repricing. Key questions: 1. Will SoFiUSD bring sustained payment volume to Polygon? 2. Can network fees and burns begin to offset POL emissions? 3. What level of activity would justify stronger demand for POL? $POLUSDC #IMPACTbyTrade
A quebra dos $69K do Bitcoin expõe um problema de procura
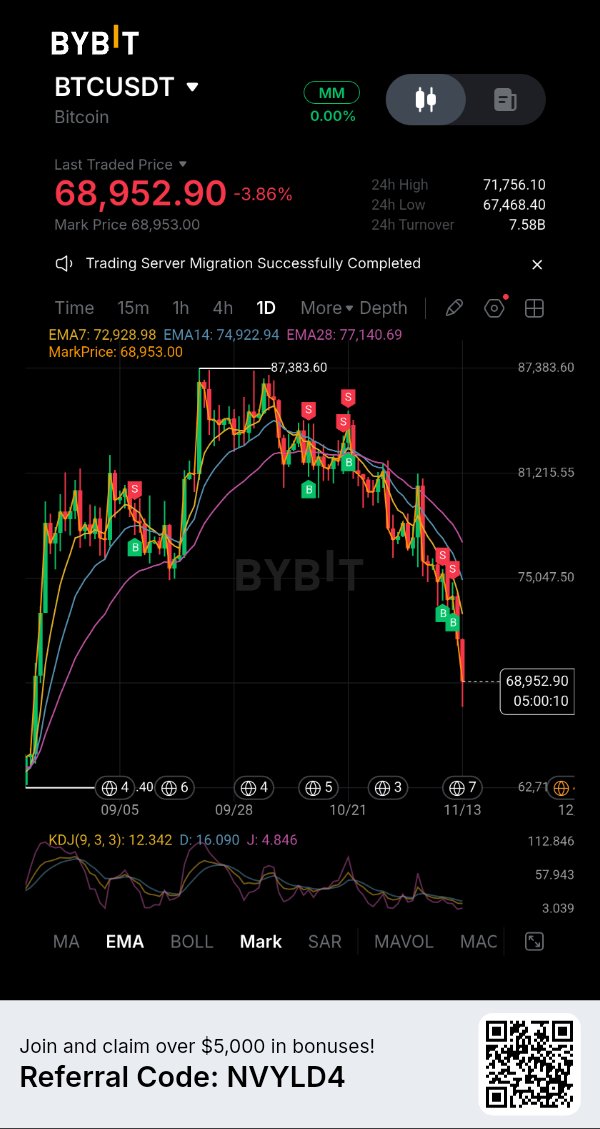
A descida da Bitcoin abaixo dos 70.000 dólares é mais do que uma tentativa falhada de recuperar um número redondo. A 13 de novembro, a $BTCUSDT caiu para os 67.770 dólares, o seu preço mais baixo desde 19 de agosto, antes de negociar em torno dos 68.800 dólares. A descida ocorreu à medida que o dólar americano se fortaleceu e as obrigações do tesouro subiram devido às expectativas de que a Reserva Federal pudesse aumentar as taxas em dezembro. Retornos esperados mais elevados sobre ativos em dólares podem tornar as posições de maior risco menos atrativas, adicionando pressão a um mercado cripto já frágil. A venda é visível tanto nos dados à vista (spot) como nos derivados. A CoinGlass colocou o interesse aberto total dos futuros de Bitcoin perto de 47,8 mil milhões de dólares, uma queda de 10,6% face aos 53,5 mil milhões de dólares durante o período indicado. O interesse aberto da Binance caiu 5,5% em 24 horas, o da CME diminuiu 4,8% e o da Bybit caiu 4,2%. O mesmo painel registou aproximadamente 3,2 mil milhões de dólares em saídas líquidas de futuros e 259 milhões de dólares em saídas líquidas de mercado spot durante 24 horas. Isto não é simplesmente uma rotação de traders entre corretoras: ambos os mercados mostram vendas líquidas. Os fluxos de ETF adicionam outra medida de cautela institucional. Os ETFs de Bitcoin spot dos EUA registaram 47,7 milhões de dólares em saídas líquidas a 12 de novembro, de acordo com a CoinStats. A CoinDesk reportou que os fundos tinham perdido aproximadamente 1,88 mil milhões de dólares desde o início de novembro. O valor diário é apenas uma fotografia, enquanto o total mensal mostra a escala da retirada. Os fluxos de ETF não capturam todas as negociações institucionais, mas os resgates persistentes removem uma fonte importante de procura incremental. As liquidações aceleraram o movimento, mas o valor principal precisa de contexto. A CoinDesk reportou mais de 1,6 mil milhões de dólares em liquidações nos mercados cripto, não apenas na Bitcoin. Na Hyperliquid, as posições de BTC representaram cerca de 306,5 milhões de dólares de liquidações em 24 horas. Os encerramentos forçados podem intensificar uma descida, contudo, não explicam porque é que as vendas spot e as retiradas de ETF estão a ocorrer ao mesmo tempo. O nível imediato a observar é o mínimo de 13 de novembro, perto dos 67.770 dólares. Uma quebra sustentada exporia a BTC a mais quedas e testaria se os compradores estão dispostos a absorver a oferta. Reclamar os 70.000 dólares melhoraria o cenário a curto prazo, mas uma recuperação duradoura precisa de mais do que o fecho de posições curtas. Os fluxos spot têm de inverter, os resgates de ETF têm de abrandar e o interesse aberto tem de estabilizar sem outra acumulação de alavancagem frágil. O problema da Bitcoin já não é apenas onde reside o suporte. É saber se existe capital novo preparado para o defender. Questões chave: 1. Conseguirão os compradores defender o mínimo de 67.770 dólares? 2. Irão os fluxos de ETF tornar-se positivos após retiradas sustentadas? 3. Conseguirá a Bitcoin recuperar os 70.000 dólares sem depender de outro "squeeze" alavancado? $BTCUSDC #IMPACTbyTrade
A promessa de recompra da ENA ainda enfrenta um obstáculo de oferta
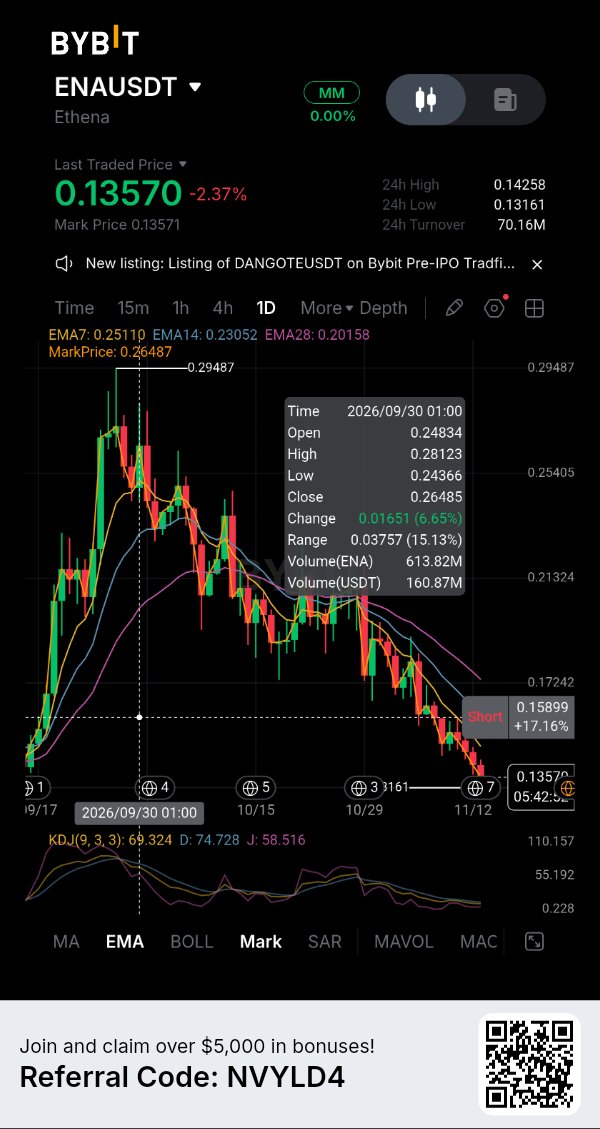
A Ethena introduziu um mecanismo concebido para ligar o crescimento do protocolo à procura de ENA, mas as condições para a sua ativação continuam a ser importantes. O quadro do 'fee-switch' aprovado pela governança liga as recompras de tokens à oferta em circulação de USDe. O primeiro patamar é de 7,5 mil milhões de dólares, onde 5% da receita do protocolo é alocada para recompras. Marcos de oferta mais elevados aumentam essa alocação, chegando eventualmente aos 20% nos 20 mil milhões de dólares. A dificuldade está em atingir o primeiro patamar. Uma análise on-chain publicada a 15 de outubro situava a oferta de USDe em aproximadamente 4,77 mil milhões de dólares a 12 de outubro, com a sua média de 14 dias a rondar os 4,87 mil milhões de dólares. Essa média precisava de crescer aproximadamente 54% para atingir o gatilho de 7,5 mil milhões de dólares. O ciclo anterior mostra que o USDe pode expandir-se rapidamente, mas também demonstra o risco: a oferta atingiu o pico perto de 14,65 mil milhões de dólares numa média de 14 dias em outubro de 2025, antes de contrair acentuadamente. Os números globais do protocolo da Ethena mostram que o negócio continua ativo. A DefiLlama reportou aproximadamente 5,17 mil milhões de dólares em valor total bloqueado a 13 de novembro, com 22,18 milhões de dólares em taxas durante 30 dias. No entanto, a receita do protocolo reportada para esse período foi de apenas 61 100 dólares. As taxas e a receita não são intercambiáveis: grande parte da atividade económica sustenta as recompensas de sUSDe e as distribuições aos parceiros. Portanto, um valor elevado de taxas não significa que uma quantia equivalente esteja disponível para recompras de ENA. O token em si continua sob pressão. O CoinGecko situou o ENA em cerca de 0,1405 dólares a 13 de novembro, uma queda de 3,91% em 24 horas e de 12,17% em sete dias. A sua capitalização de mercado era de aproximadamente 1,90 mil milhões de dólares. O próximo desbloqueio agendado é a 2 de dezembro, altura em que 40,63 milhões de ENA, representando 0,27% da oferta total, deverão ser libertados para a Fundação. É uma percentagem relativamente pequena, mas acrescenta outra consideração sobre a oferta enquanto os compradores aguardam que o mecanismo de recompra se torne ativo. A distinção é crucial: a aprovação da governança não é o mesmo que recompras ativas. A Ethena precisa que a oferta de USDe ultrapasse o patamar exigido antes que a primeira alocação comece. Até lá, a narrativa de recompra é um incentivo futuro, não uma procura de mercado atual. O caso de investimento da ENA depende agora de saber se o USDe consegue recuperar um crescimento sustentado sem comprometer a estabilidade e a economia do seu dólar sintético. Os detentores de tokens precisam de ver o gatilho atingido, a receita gerada e as recompras efetivamente executadas antes de tratarem o quadro como uma fonte de suporte atual. Questões-chave: 1. Conseguirá a oferta de USDe recuperar o suficiente para atingir o patamar de 7,5 mil milhões de dólares? 2. Irá a receita do protocolo suportar recompras significativas de ENA? 3. Conseguirá o ENA absorver os desbloqueios agendados enquanto aguarda a ativação do mecanismo? $ENAUSDT $ENAUSDC #IMPACTbyTrade
CVX: A receita do protocolo não é procura pelo token
A Convex Finance continua a gerar rendimento, mas os detentores de CVX precisam de olhar para além das taxas principais. A 13 de novembro, a DefiLlama reportou 473,25 milhões de dólares em valor total bloqueado (TVL), uma queda de 18,1% em 30 dias. No mesmo período, a Convex gerou 2,16 milhões de dólares em taxas e reportou 909.303 dólares em receita. O protocolo permanece economicamente ativo, mas isso não significa que toda a sua atividade se traduza em valor para o token. A distinção é importante. A medida de taxas da Convex inclui CRV e FXS colhidos através da plataforma, incluindo recompensas de fornecedores de liquidez, incentivos de colheita, taxas de tesouraria e montantes direcionados para os stakers e utilizadores que bloqueiam os seus tokens. A DefiLlama monitoriza separadamente 866.195 dólares em receita para os detentores ao longo de 30 dias. Estas são categorias contabilísticas diferentes e não devem ser somadas ou tratadas como intercambiáveis. O modelo de acumulação de valor do CVX é condicional. A DefiLlama identifica a partilha de receitas do protocolo como o principal mecanismo para os detentores de CVX bloqueado e em staking. Isso não representa um direito universal sobre as taxas brutas da Convex: o benefício depende da participação nos respetivos acordos de bloqueio e staking. O interruptor de taxas (fee switch) aparece como ativo, enquanto as recompras estão ausentes. A tese de investimento do CVX não deve, portanto, ser apresentada como uma história habitual de recompra de tokens. Os dados de mercado reforçam esta divergência. A CoinGlass colocou o CVX perto de 1,626 dólares a 13 de novembro, uma queda de 3,04% nas últimas 24 horas e de 12,24% em sete dias. O volume de futuros foi de cerca de 6,06 milhões de dólares, aproximadamente 4,4 vezes o volume à vista (spot) de 1,37 milhões de dólares. O interesse aberto caiu 4,84% para 7,53 milhões de dólares. As liquidações foram modestas, situando-se nos 18.260 dólares, maioritariamente de posições longas. A atividade de derivados está a superar a participação no mercado spot, mas isto não é prova de um evento de liquidação massivo. A Convex precisa de reter liquidez, sustentar a atividade em torno dos mercados relacionados com a Curve e a Frax, e mostrar que o valor que chega aos que bloqueiam os seus tokens é suficientemente significativo para sustentar a procura por CVX. Um protocolo pode continuar a ser útil enquanto o seu token enfrenta dificuldades. Até que a participação no mercado spot melhore e o TVL estabilize, a receita, por si só, não é um sinal de subida convincente. Questões chave: 1. Conseguirá a Convex estabilizar o TVL após a queda mensal de 18,1%? 2. Será que a receita que chega aos detentores de CVX bloqueado é suficientemente significativa para atrair procura? 3. Irá a compra no mercado spot acompanhar a atividade de derivados? $SOLUSDT #IMPACTbyTrade