KAZ_0
4046Curtir0Shares65Fãs31Follow
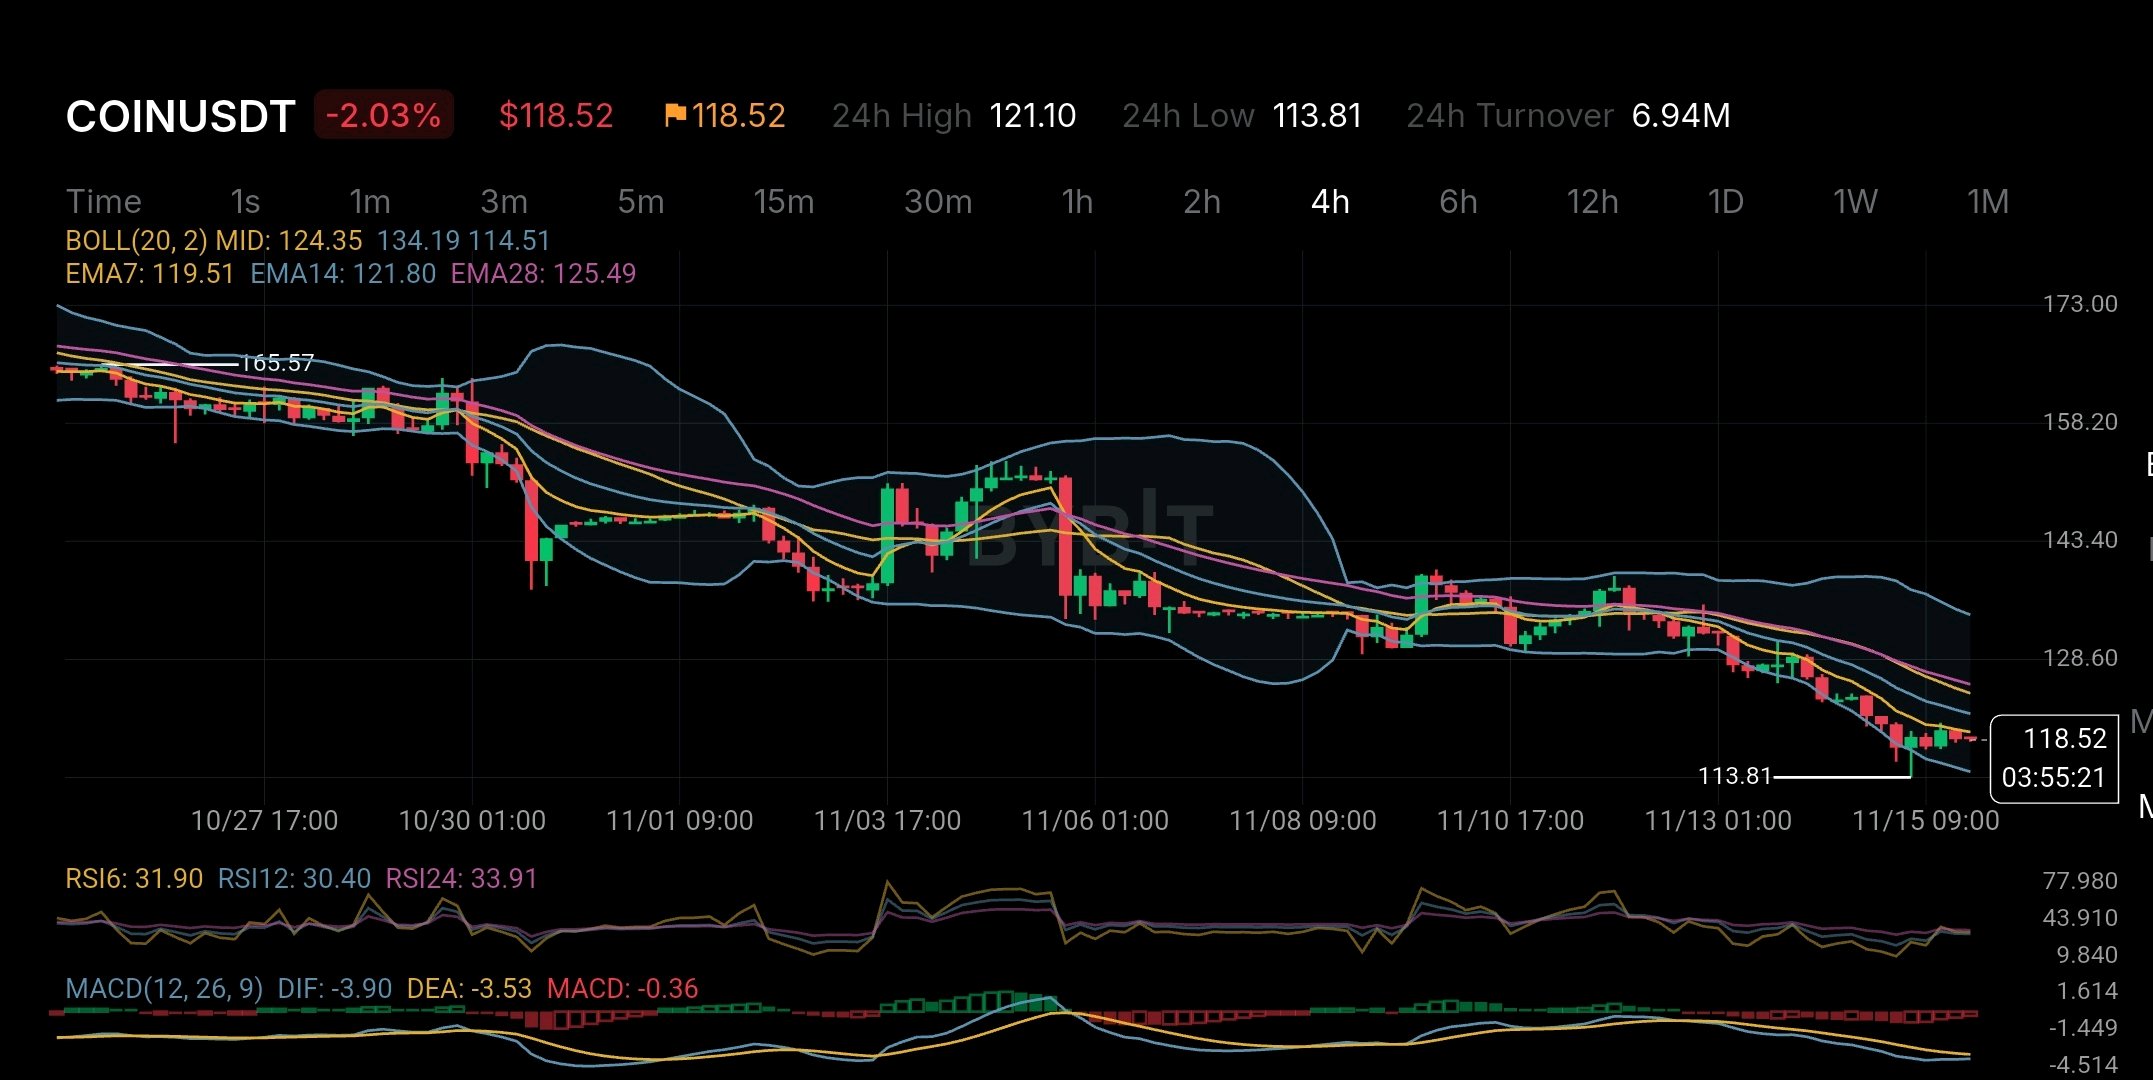
A Coinbase reportou 718,7 milhões de dólares em lucro líquido no terceiro trimestre de 2026. Mas há um detalhe por trás desse lucro que os investidores não devem ignorar. O seu lucro líquido ajustado foi de apenas 77,7 milhões de dólares. A diferença proveio principalmente de um ganho de 715 milhões de dólares em criptoativos detidos para investimento. Isto significa que o lucro reportado parece muito mais forte do que o desempenho operacional ajustado da empresa. Há outro detalhe importante. A Coinbase gerou 1,22 mil milhões de dólares em receitas no terceiro trimestre, o que representa uma queda de 35% em comparação com o mesmo período do ano passado. As receitas de transações caíram 44%, para 590,2 milhões de dólares. Isto mostra o quanto a Coinbase ainda depende da atividade no mercado de criptomoedas, mesmo à medida que se expande para outros negócios. Há também um lado positivo. As receitas de subscrições e serviços atingiram 570,2 milhões de dólares e representaram cerca de 49% da receita líquida total. Os mercados de previsão também ultrapassaram os 200 milhões de dólares em receita anualizada. Esta diversificação poderá tornar a Coinbase mais resiliente quando a atividade de negociação de criptomoedas abrandar. Mas o mercado bolsista não está a ignorar os riscos. Olhando para o gráfico de 4 horas do COINUSDT, o preço encontra-se nos 118,52 dólares após uma queda constante a partir da zona dos 165 dólares. O preço está a ser negociado abaixo da EMA7 nos 119,51 dólares, da EMA14 nos 121,80 dólares e da EMA28 nos 125,49 dólares. Todas as três médias móveis apontam para uma pressão vendedora. As leituras do RSI estão próximas de 30, o que sugere que os vendedores empurraram o mercado para uma zona de sobrevenda. No entanto, sobrevenda não significa automaticamente que uma reversão está para acontecer. O MACD também continua negativo, o que significa que o momentum de baixa ainda não desapareceu claramente. A zona dos 113,81 dólares é um suporte próximo importante a vigiar. Se os compradores defenderem esta zona e o preço voltar para cima dos 121,80 dólares, o mercado poderá começar a mostrar sinais de recuperação. Por outro lado, uma quebra clara abaixo dos 113,81 dólares poderá abrir a porta a uma nova descida. Mais uma coisa que os traders devem compreender: o COINUSDT na Bybit é um contrato perpétuo que segue as ações da Coinbase. Não confere a propriedade real de ações, direitos de voto ou dividendos. Para mim, a maior conclusão é esta. A Coinbase está a construir novas fontes de receita para além da negociação de criptomoedas, mas os seus últimos resultados mostram que os lucros reportados ainda podem ser fortemente influenciados pelos ganhos do mercado cripto. A verdadeira questão é saber se as suas crescentes empresas recorrentes conseguem tornar-se suficientemente fortes para apoiar a empresa, mesmo quando o mercado de criptomoedas deixa de ajudar. #WSOTMostraATuaNegociacaoIAparaGanhar10USDT #ByXIMPACT
Algo sobre a SUI que muitos investidores podem estar a ignorar é que mais atividade na rede nem sempre significa mais valor para o token. E isto é algo que vale a pena analisar. De acordo com os dados mais recentes disponíveis, a Sui processou cerca de 73,39 milhões de transações em 24 horas, com quase 70.268 endereços ativos. O seu ecossistema DeFi também teve cerca de 363 a 375 milhões de dólares em TVL. Estes números parecem bons, mas há outro lado da história. As taxas diárias da rede foram reportadas em cerca de 4.511 dólares, enquanto as aplicações na Sui geraram cerca de 55.000 dólares em receita. São duas coisas diferentes, mas levantam uma questão importante: Se as pessoas estão a usar tanto a rede Sui, quanto dessa atividade cria, de facto, valor para os detentores de SUI? A Sui tem uma tecnologia forte por trás. Utiliza a linguagem de programação Move, um sistema único baseado em objetos e o protocolo de consenso Mysticeti para tornar as transações mais rápidas e eficientes. Essa é uma vantagem clara. Mas uma boa tecnologia, por si só, não garante um valor de token mais elevado. Para os detentores de SUI, o importante é saber se mais utilizadores na rede criarão mais procura pelo token através de taxas de transação, staking e crescimento do ecossistema. Há também a questão da oferta. A SUI tem uma oferta máxima de 10 mil milhões de tokens, mas nem todos estão atualmente em circulação. Mais tokens entrarão no mercado ao longo do tempo, o que poderá criar pressão de venda se a procura não crescer o suficiente. Olhando para o gráfico de 4 horas, a situação continua fraca. A SUI está a ser negociada abaixo da EMA7, EMA14 e EMA28. O MACD também está negativo, enquanto o RSI está em torno de 35. Isto mostra que os vendedores ainda têm o controlo. Uma recuperação é possível, mas o gráfico ainda não confirmou uma inversão de tendência. Para mim, a maior questão sobre a SUI não é a rapidez com que a sua rede consegue processar transações. É se essa atividade crescente consegue criar uma procura real e duradoura pelo token SUI. Uma rede pode tornar-se popular, mas o verdadeiro teste é saber se o seu token beneficia dessa popularidade. $SUIUSDT #IMPACTbyTrade
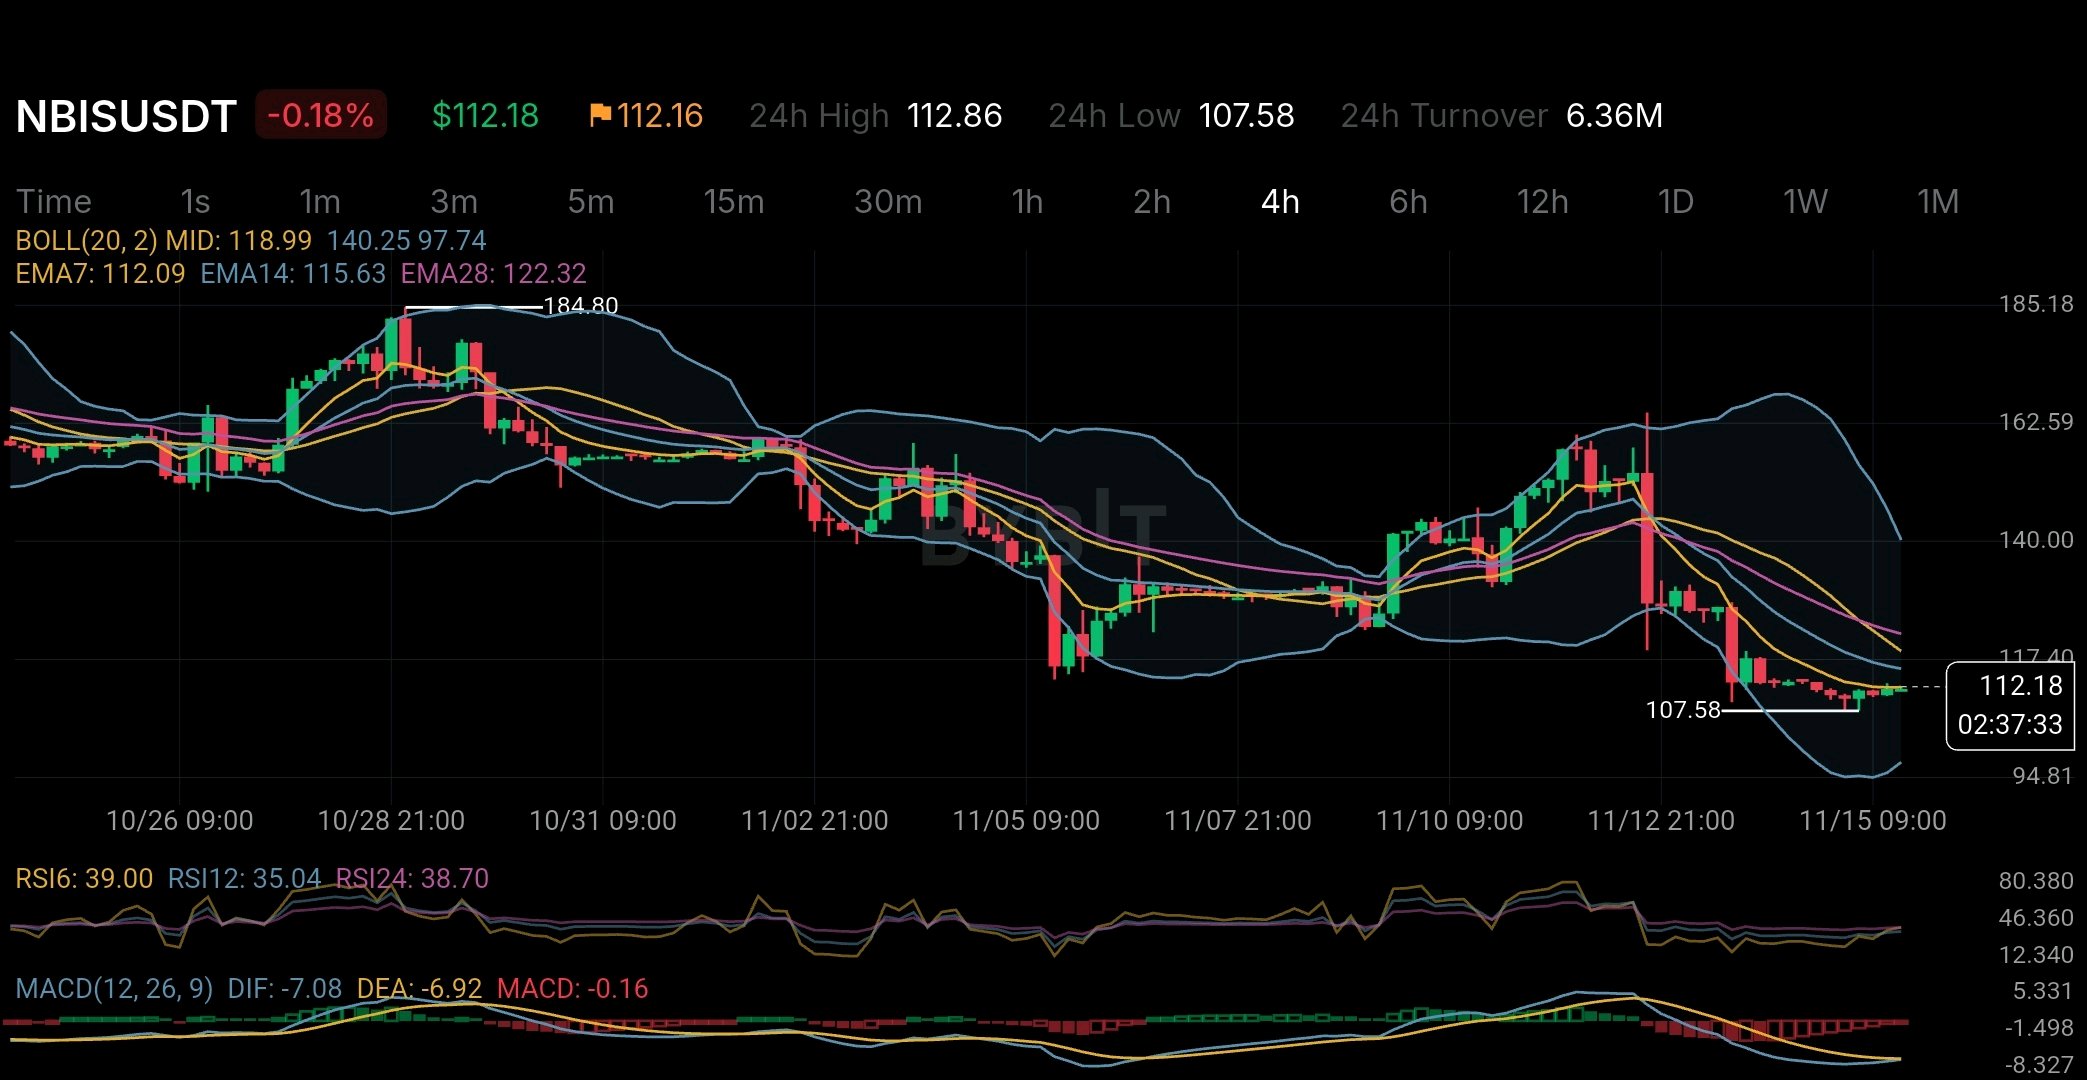
A Nebius reportou um crescimento de receitas de 571% em termos homólogos. Contudo, um detalhe nos seus últimos resultados merece mais atenção do que a manchete. Nem todo esse crescimento proveio do seu negócio tradicional de cloud de IA. A Nebius reportou 980,8 milhões de dólares em receitas no terceiro trimestre de 2026. Aproximadamente 325 milhões de dólares foram receitas não recorrentes provenientes do lançamento inicial do seu modelo de parceria de infraestrutura asset-light (leve em ativos). Eis a razão pela qual isso é importante. Ao abrigo deste modelo, os parceiros financiam, detêm e operam os centros de dados. A Nebius contribui com a sua arquitetura de infraestrutura, pilha de software, experiência em hardware e relações com clientes. Esta é uma mudança estratégica interessante. Em vez de financiar cada GPU e centro de dados por conta própria, a Nebius pode expandir a sua pegada global de cloud de IA utilizando infraestruturas financiadas por parceiros externos. A vantagem potencial é substancial: mais capacidade de computação sem suportar a totalidade do encargo de capital. Mas há outro lado da equação. A Nebius gastou aproximadamente 7,3 mil milhões de dólares em propriedades, equipamento e ativos intangíveis apenas no terceiro trimestre. O seu investimento de nove meses nestes ativos atingiu aproximadamente 15,4 mil milhões de dólares. Entretanto, o fluxo de caixa operacional das operações continuadas foi negativo em 273 milhões de dólares durante o terceiro trimestre. Isto cria uma distinção importante entre o crescimento das receitas e o crescimento financeiramente sustentável. O modelo asset-light poderá melhorar a eficiência de capital ao longo do tempo, mas os investidores ainda precisam de ver quanta receita recorrente gera, quão lucrativas essas parcerias se tornam e se a procura dos clientes justifica a infraestrutura que está a ser implementada. Existe também um desafio competitivo. A Nebius opera contra gigantes da cloud estabelecidos e fornecedores especializados de infraestrutura de IA, como a CoreWeave. O acesso a GPUs, eletricidade, capacidade de centro de dados e financiamento pode determinar quem captura a próxima fase da procura de IA. O gráfico de mercado acrescenta outra dimensão. No snapshot de 15 de novembro, o par NBISUSDT negoceia a cerca de 112,18 dólares no período temporal de quatro horas. O preço permanece abaixo das EMAs de 14 e 28, enquanto as leituras do RSI em torno de 35 indicam um momentum fraco. O MACD também é ligeiramente negativo. Isto não estabelece uma reversão. Mostra que o sentimento do mercado ainda não acompanhou o crescimento reportado pela empresa. Um esclarecimento importante: o NBISUSDT na Bybit é um contrato perpétuo liquidado em USDT que acompanha as ações do Nebius Group, não um token cripto convencional com tokenomics de blockchain independente. A verdadeira questão em torno da Nebius não é se existe procura por infraestrutura de IA. É se a empresa consegue converter uma enorme procura e investimento em fluxos de caixa duráveis e lucrativos antes que o custo da expansão se torne um problema maior do que o próprio crescimento. #ByXIMPACT
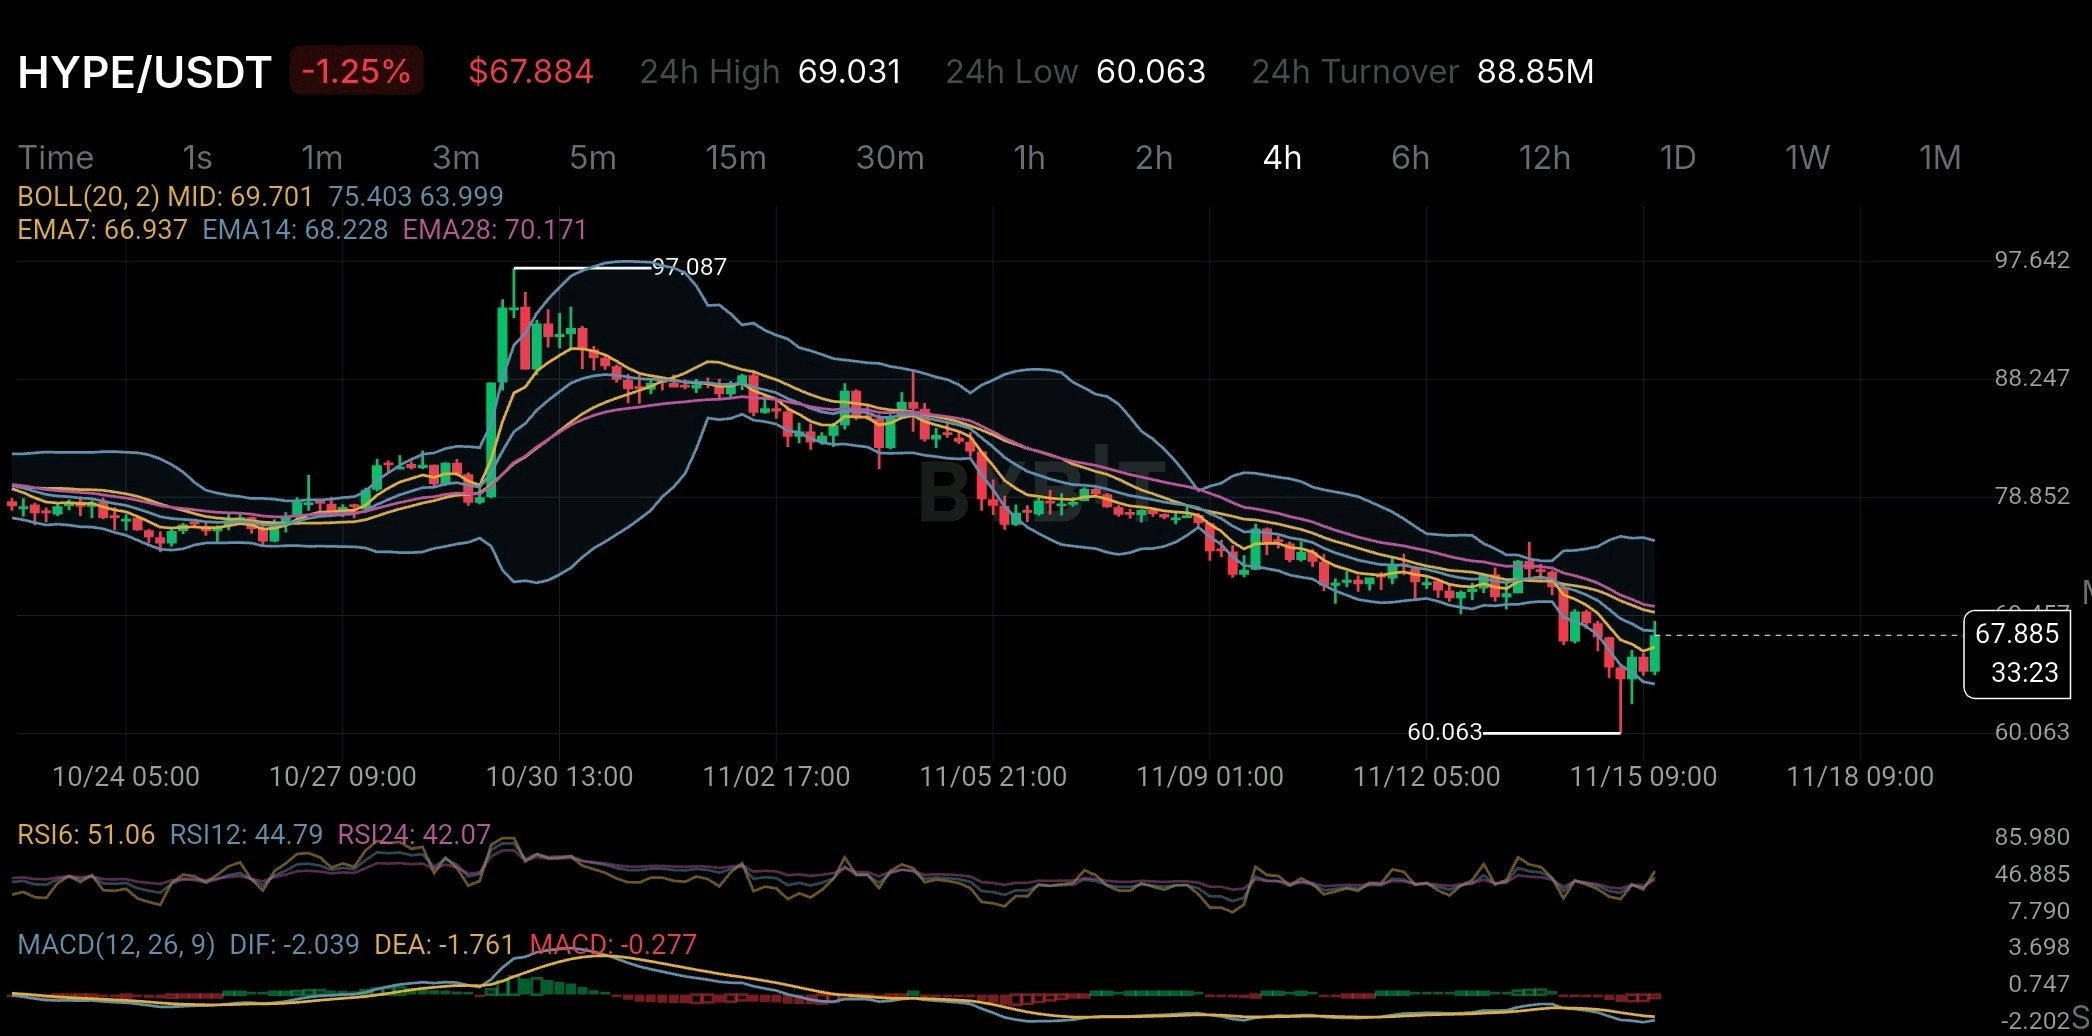
HYPE has something that many crypto tokens don't: a system that uses trading fees to buy HYPE tokens and burn them permanently. But despite this system the price has still dropped from around $97 to $60 on the 4-hour chart. This is something worth looking at more closely. One of the most interesting parts of Hyperliquid is its Assistance Fund. According to its official documents trading fees are used to buy HYPE tokens through this fund. The tokens collected are then permanently burned. The numbers are important. A September 2026 SEC filing reported that 99% of protocol fees went to the Assistance Fund. By September 8 around 47.1 million HYPE tokens had been bought and permanently removed from circulation. That's equal to 4.7% of the original supply. This connects the platform's trading activity directly to HYPE demand. More trading can generate more fees. More fees can mean more HYPE purchases and fewer tokens in circulation. But there is one important thing to understand: Token burns do not guarantee a higher price. They create buying demand but they cannot stop the price from falling. If investors sell more HYPE than the fund buys the price can still go down. Market conditions liquidity and investor sentiment also play a major role. The chart shows this clearly. HYPE recently dropped to $60.063 before recovering to around $67.884. However the price is still below EMA14 at $68.228 and EMA28 at $70.171 on the 4-hour chart. MACD is also still negative which means the overall downward trend has not clearly ended. The recent recovery is a positive sign but it is too early to call it a trend reversal. For investors the most important thing is not just how many HYPE tokens are burned. What matters is whether the demand created by real platform activity can become stronger than the selling pressure. HYPE has an interesting advantage because its token demand is connected to actual platform activity rather than depending only on hype. But even a strong token-burning system cannot guarantee a higher market price. The real challenge for HYPE is simple: Can actual platform demand become stronger than the pressure from people selling their tokens? $HYPEUSDT #ByXIMPACT
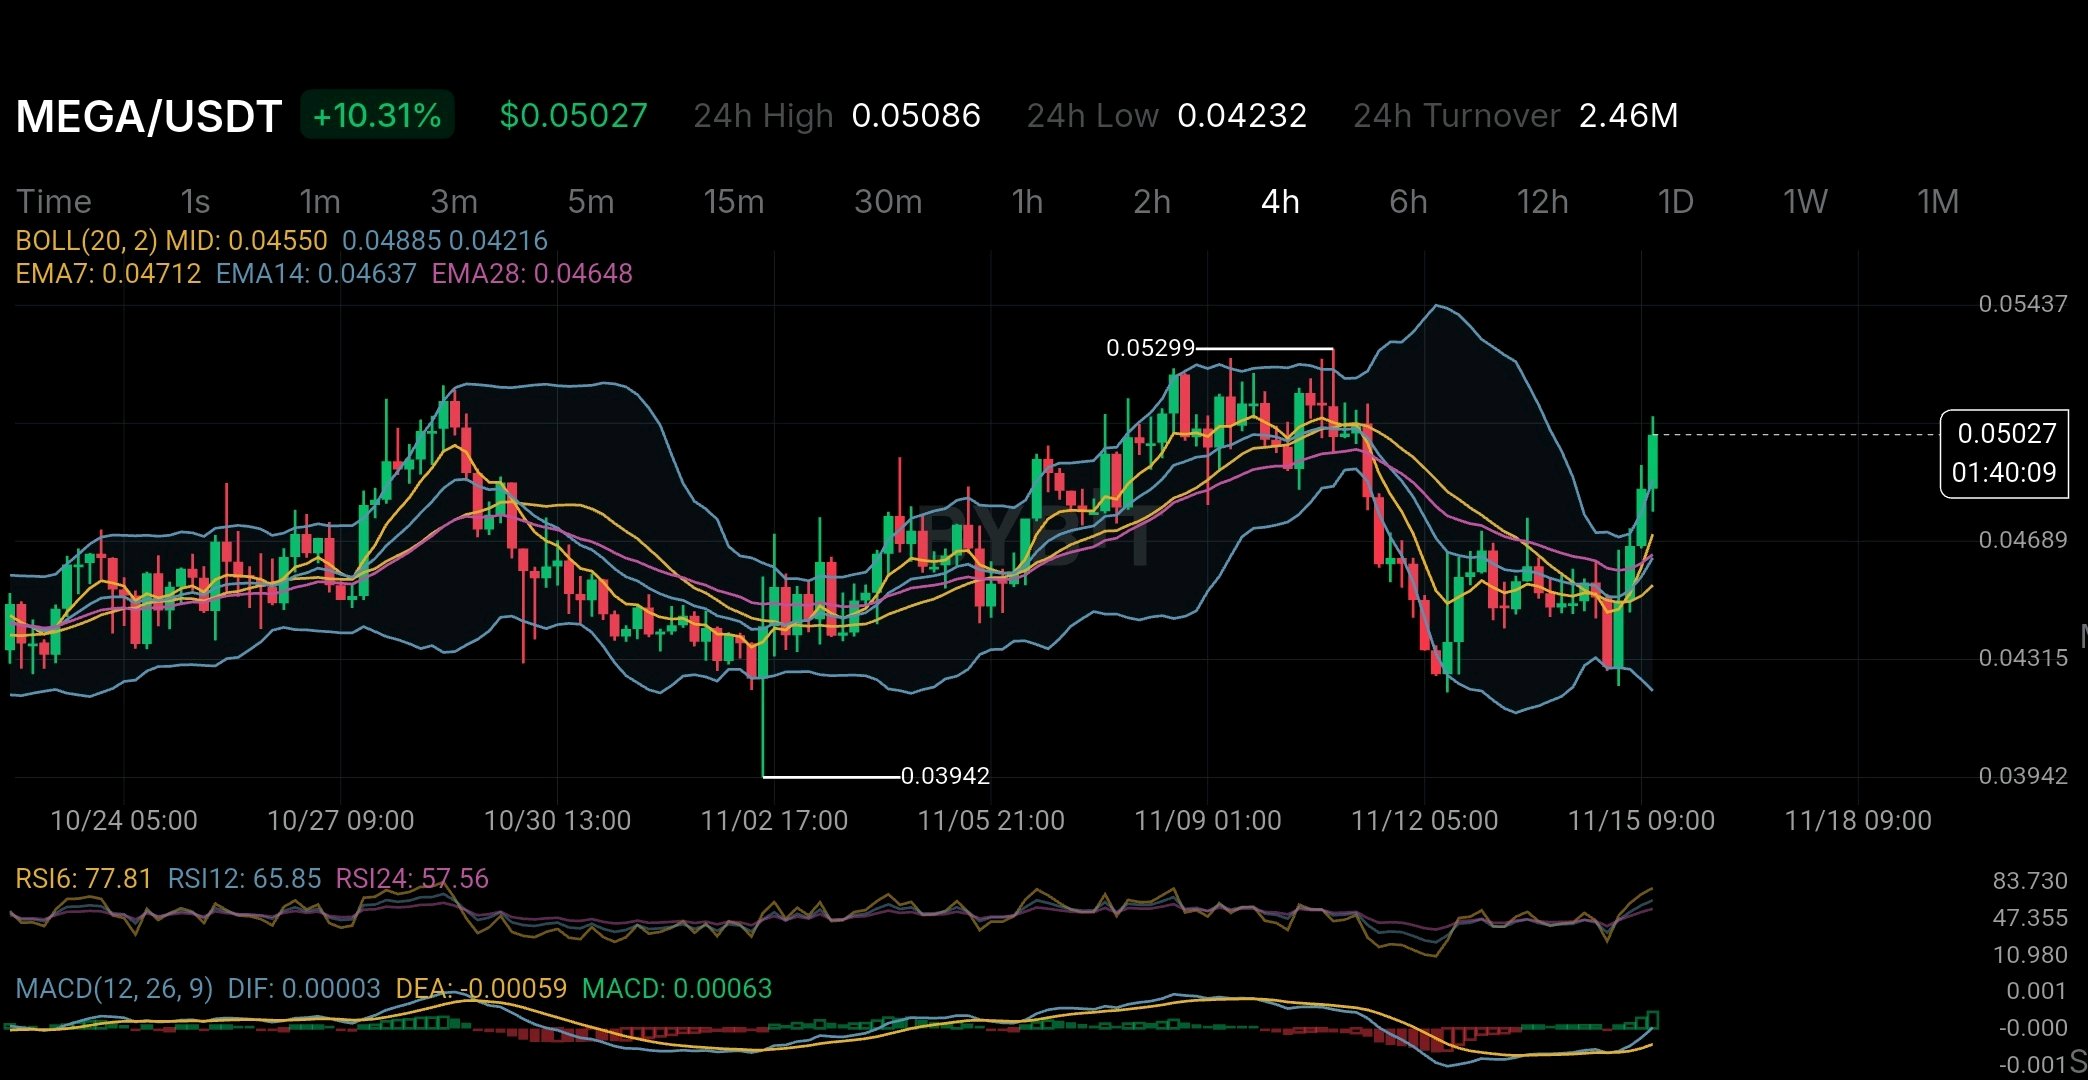
A MEGA subiu 10,31%, mas há algo a acontecer nos bastidores que merece mais atenção do que o aumento do preço. A MegaETH parece estar a mudar os seus planos. No dia 10 de novembro, a equipa anunciou um investimento de 30 milhões de dólares na sua tesouraria para desenvolver novos produtos. O primeiro grande projeto é um mercado descentralizado de IA, com lançamento previsto para dezembro. A ideia é simples. Em vez de utilizar apenas um fornecedor de IA, os programadores poderiam escolher entre diferentes fornecedores e comparar os seus preços, velocidade e desempenho. Mas há algo de interessante aqui. A MegaETH começou com um objetivo principal: construir uma rede Ethereum Layer 2 rápida. Agora, a equipa quer fazer mais do que apenas construir tecnologia blockchain. Quer também criar produtos úteis por cima dessa rede. Então, porque é que isto está a acontecer? Há alguns números que vale a pena analisar. Segundo o relatório da CoinDesk de 14 de novembro, o TVL de DeFi da MegaETH caiu para cerca de 8,8 milhões de dólares, face ao seu máximo anterior de mais de 245 milhões de dólares. É uma queda grande. Mostra que o projeto ainda precisa de atrair mais utilizadores e capital para o seu ecossistema. Outra atualização importante surgiu a 13 de novembro, quando a MEGA anunciou uma redução de 20% na sua força de trabalho. As alterações afetaram equipas que trabalhavam no desenvolvimento de blockchain, carteiras e apoio ao ecossistema. Isto não significa que o projeto esteja a falhar. Mas mostra que a equipa está a mudar as suas prioridades. A oferta de tokens da MEGA também merece atenção. De acordo com as informações oficiais de distribuição de tokens, cerca de 53% da oferta total está reservada para recompensas baseadas em KPI. Por outras palavras, os tokens são distribuídos com base no desempenho da rede em atingir determinados objetivos, em vez de seguir apenas um calendário de lançamento fixo. Esta abordagem liga as recompensas em tokens ao crescimento do ecossistema. No entanto, há algo que os investidores devem compreender. Um projeto em crescimento nem sempre significa um token mais valioso. Manter MEGA não dá aos investidores a propriedade direta da empresa nem lhes garante uma parte das suas receitas. Isto torna-se ainda mais importante agora que a equipa está a entrar no espaço da IA. Agora, vamos olhar para o gráfico de 4 horas. A MEGA está a negociar por volta dos 0,05027 dólares, com uma subida de 10,31%. O preço moveu-se acima da Banda de Bollinger superior em 0,04885 dólares, enquanto o RSI6 está nos 77,81. O MACD também se tornou positivo, o que mostra que o momento de compra está a ficar mais forte. Mas há uma coisa com a qual devemos ter cuidado. O RSI já está alto, pelo que o preço poderá enfrentar uma retração após este forte movimento. Para mim, a verdadeira história não é apenas a ideia da IA ou o aumento do preço de hoje. É saber se a MegaETH consegue transformar os seus novos planos em utilizadores reais e atividade. O mercado de IA poderá abrir uma nova oportunidade de crescimento para o projeto. Mas o verdadeiro teste será saber se esse crescimento também cria valor real para os detentores de MEGA. Um projeto forte precisa de mais do que uma boa ideia. Precisa de resultados que as pessoas consigam realmente ver. $MEGAUSDT #IMPACTbyTrade
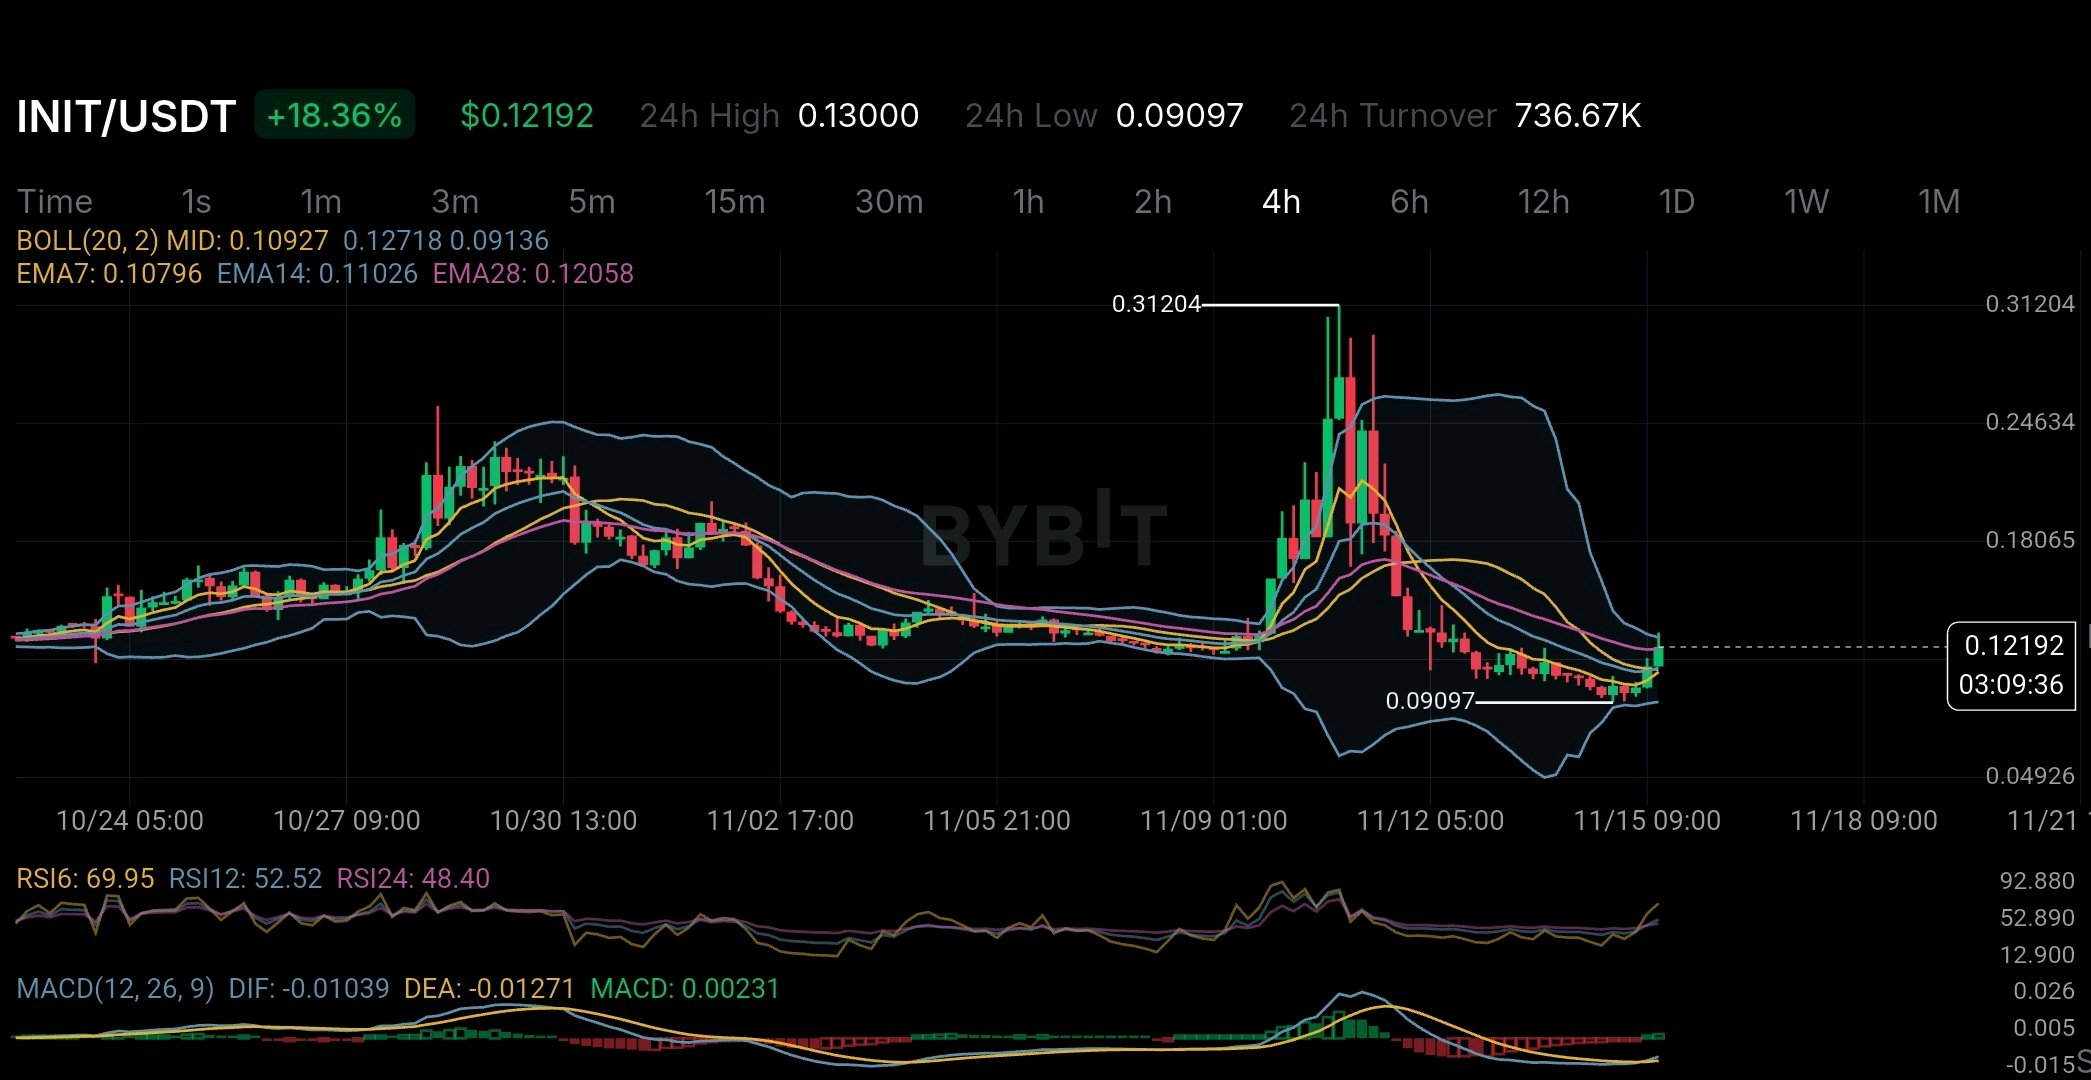
O INIT subiu 18,36% no gráfico de 4H, mas está a acontecer algo importante com o seu fornecimento de tokens. O ponto principal a compreender é que os tokens desbloqueados e os tokens efetivamente disponíveis no mercado nem sempre são os mesmos. Eis a maior preocupação. De acordo com a análise da DefiLlama de 10 de novembro, cerca de 96 milhões de tokens INIT já estavam atribuídos (vested), mas não estavam incluídos no fornecimento em circulação. Relatou também uma taxa de inflação anual de 57,28%. Há outra coisa que vale a pena observar. Os dados de mercado da DefiLlama mostraram um volume médio de negociação de futuros de cerca de 90,5 milhões de dólares, em comparação com apenas 19,9 milhões de dólares no volume à vista (spot). O interesse em aberto (open interest) estava também perto de 77% da capitalização de mercado. O financiamento era negativo, o que significa que os traders de posições curtas (short) estavam a pagar aos traders de posições longas (long). Isto torna a atual subida interessante. O preço pode estar a subir em parte porque os traders de posições curtas estão a fechar as suas posições, e não devido a uma forte compra no mercado à vista. No gráfico de 4H, o INIT moveu-se acima dos seus níveis EMA e o MACD tornou-se positivo. Mas o RSI6 já está perto de 70, o que significa que o movimento a curto prazo pode estar a ficar sobreaquecido. Gostaria de ver uma compra à vista mais forte antes de confiar nesta recuperação. Uma subida de preço é uma coisa. Manter esse preço forte à medida que mais tokens entram no mercado é um desafio completamente diferente. A grande questão é se o INIT consegue manter este impulso quando a pressão da oferta aumentar. $INITUSDT #IMPACTbyTrade
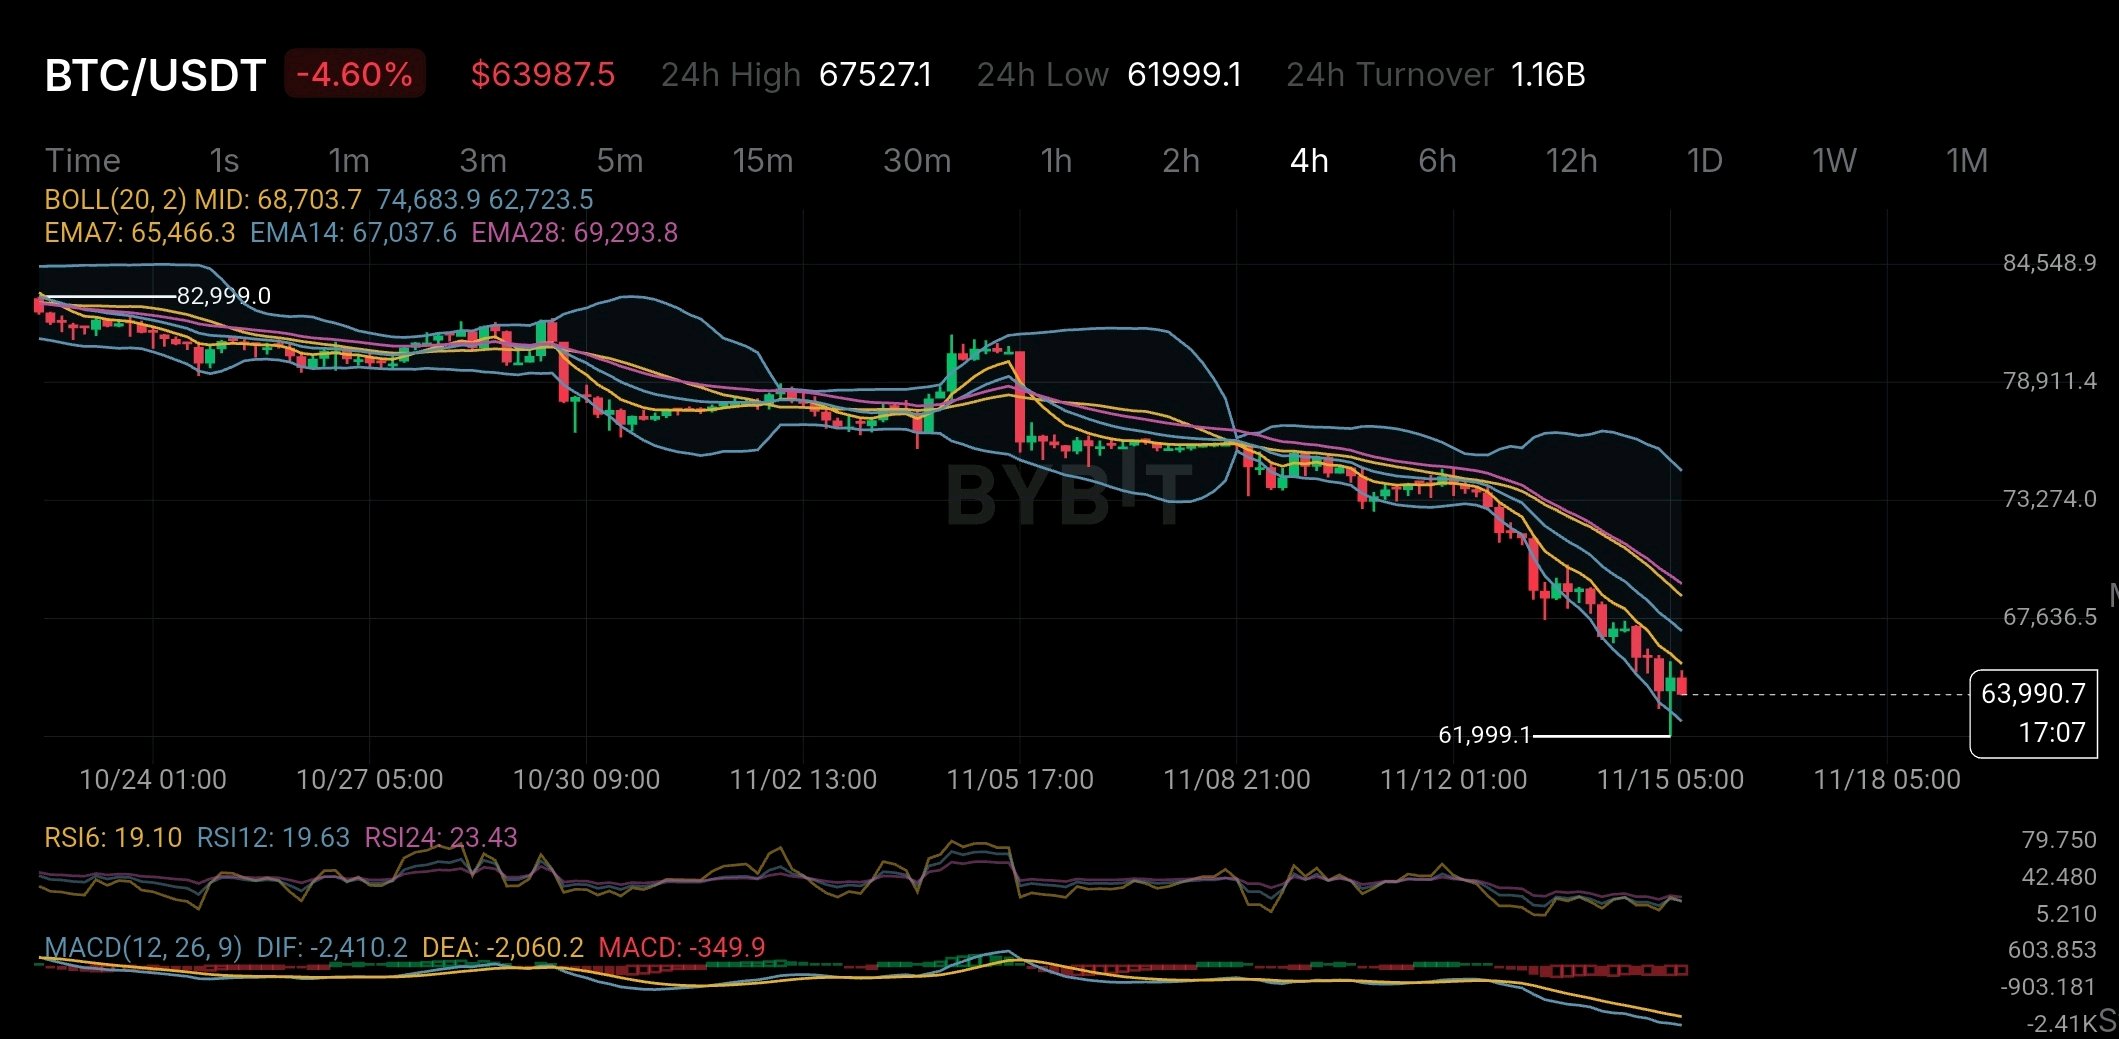
O Bitcoin está a mostrar mais fraqueza do que uma queda de preço normal. O que me preocupa é a rapidez com que os compradores perderam o controlo no gráfico de 4 horas. O BTC está a ser negociado a cerca de 63.987 USD após cair quase 4,6%. Também tocou recentemente nos 61.999 USD. Uma coisa que notei é que todos os indicadores de momentum parecem fracos. O RSI está entre 19 e 23 e o BTC está a ser negociado abaixo das EMAs de 7, 14 e 28. O MACD também está a mostrar momentum negativo. Isto diz-me que os vendedores ainda estão no controlo. Mas o RSI muito baixo também me faz pensar numa coisa. Estarão os vendedores a ficar cansados ou vem aí outra queda? Para mim, a maior preocupação não é apenas o gráfico. É a procura por parte dos grandes investidores. Os ETFs de Bitcoin à vista nos EUA registaram saídas de capital de cerca de 2,3 mil milhões de dólares durante o mês de novembro até agora. Nove das primeiras dez sessões de negociação foram negativas. Outro detalhe importante é que o mercado de cripto registou cerca de 1,64 mil milhões de dólares em liquidações no espaço de 24 horas a 13 de novembro. A maioria destas perdas veio de traders que utilizavam alavancagem para apostar em preços mais altos. Portanto, esta queda não se deve apenas a sinais gráficos fracos. Um dólar americano mais forte e as expectativas de taxas de juro mais altas também estão a pressionar ativos de risco como o Bitcoin. O nível principal que estou a acompanhar é os 61.999 USD. Se o BTC cair abaixo deste suporte com uma forte pressão de venda, poderemos ver outro movimento de descida. Mas se os compradores defenderem este nível e o BTC começar a subir acima das EMAs de curto prazo, poderá ocorrer uma recuperação. Também penso que vale a pena observar o RSI baixo. Poderia levar a uma recuperação rápida, mas não significa que o fundo esteja confirmado. O Bitcoin ainda tem uma oferta máxima de 21 milhões de moedas. A sua recompensa por bloco é também de 3,125 BTC após o halving de 2024. Mas há uma coisa importante a entender. Uma oferta limitada não garante preços mais altos quando os compradores não estão a entrar no mercado. É isso que estou a observar neste momento. A oferta de longo prazo do Bitcoin não mudou, mas a procura no curto prazo está a ficar mais fraca. A grande questão é se os compradores vão intervir por volta dos 62 mil dólares ou se o Bitcoin precisa de outra queda antes de encontrar um fundo estável. $BTCUSDT #IMPACTbyTrade
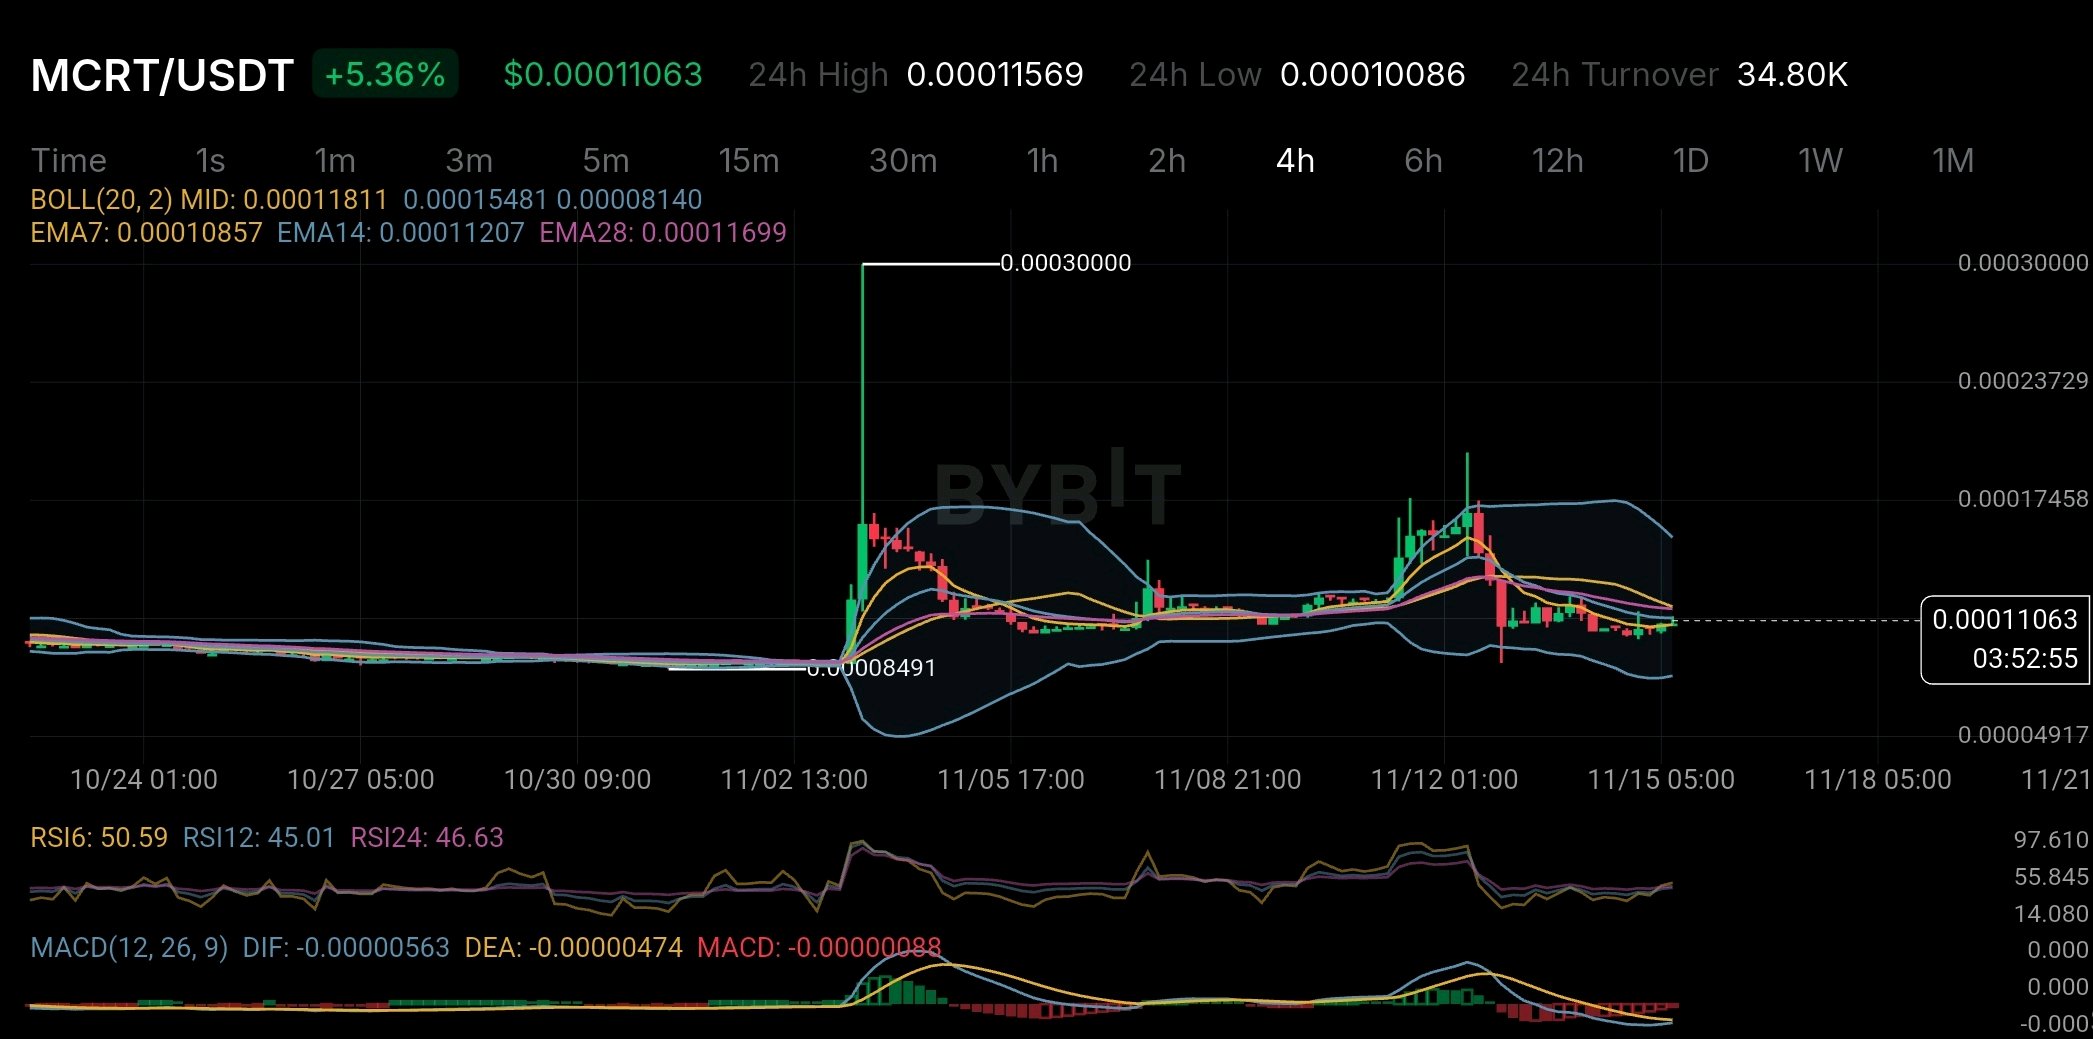
MCRT is showing some recovery on the 4H chart but I'm still not sure buyers are fully in control. Price is currently around $0.00011063 after a 5.36% gain. But there are a few things I want to see before getting too bullish. One thing that caught my attention is the token supply. MagicCraft has a maximum supply of 10 billion MCRT. According to its official tokenomics there is no token burning system. Around 43.5% of the supply was set aside for gaming and ecosystem growth while another 12% was allocated to pledging rewards. This means future token releases and real demand are important to watch. I also noticed a big difference in circulating supply data. The official website estimated around 8.4 billion MCRT in October 2026 while CoinGecko shows around 5.038 billion circulating tokens and 7.2 billion total supply. These numbers may come from different reporting methods but the difference is still worth watching. Now looking at the chart MCRT is still below EMA14 and EMA28. The Bollinger middle band is around $0.00011811. RSI is near neutral and MACD is still negative. For now this looks more like price trying to settle down rather than a clear trend reversal. I'm watching the $0.000112-$0.000118 area. MCRT needs to move above this zone to show better strength. On the downside $0.000100 is an important support level to watch. Personally I want to see buyers push the price above the moving averages before getting too confident. A green candle is good but the bigger question is whether real demand from the game can support the token over time. $MCRTUSDT #IMPACTbyTrade
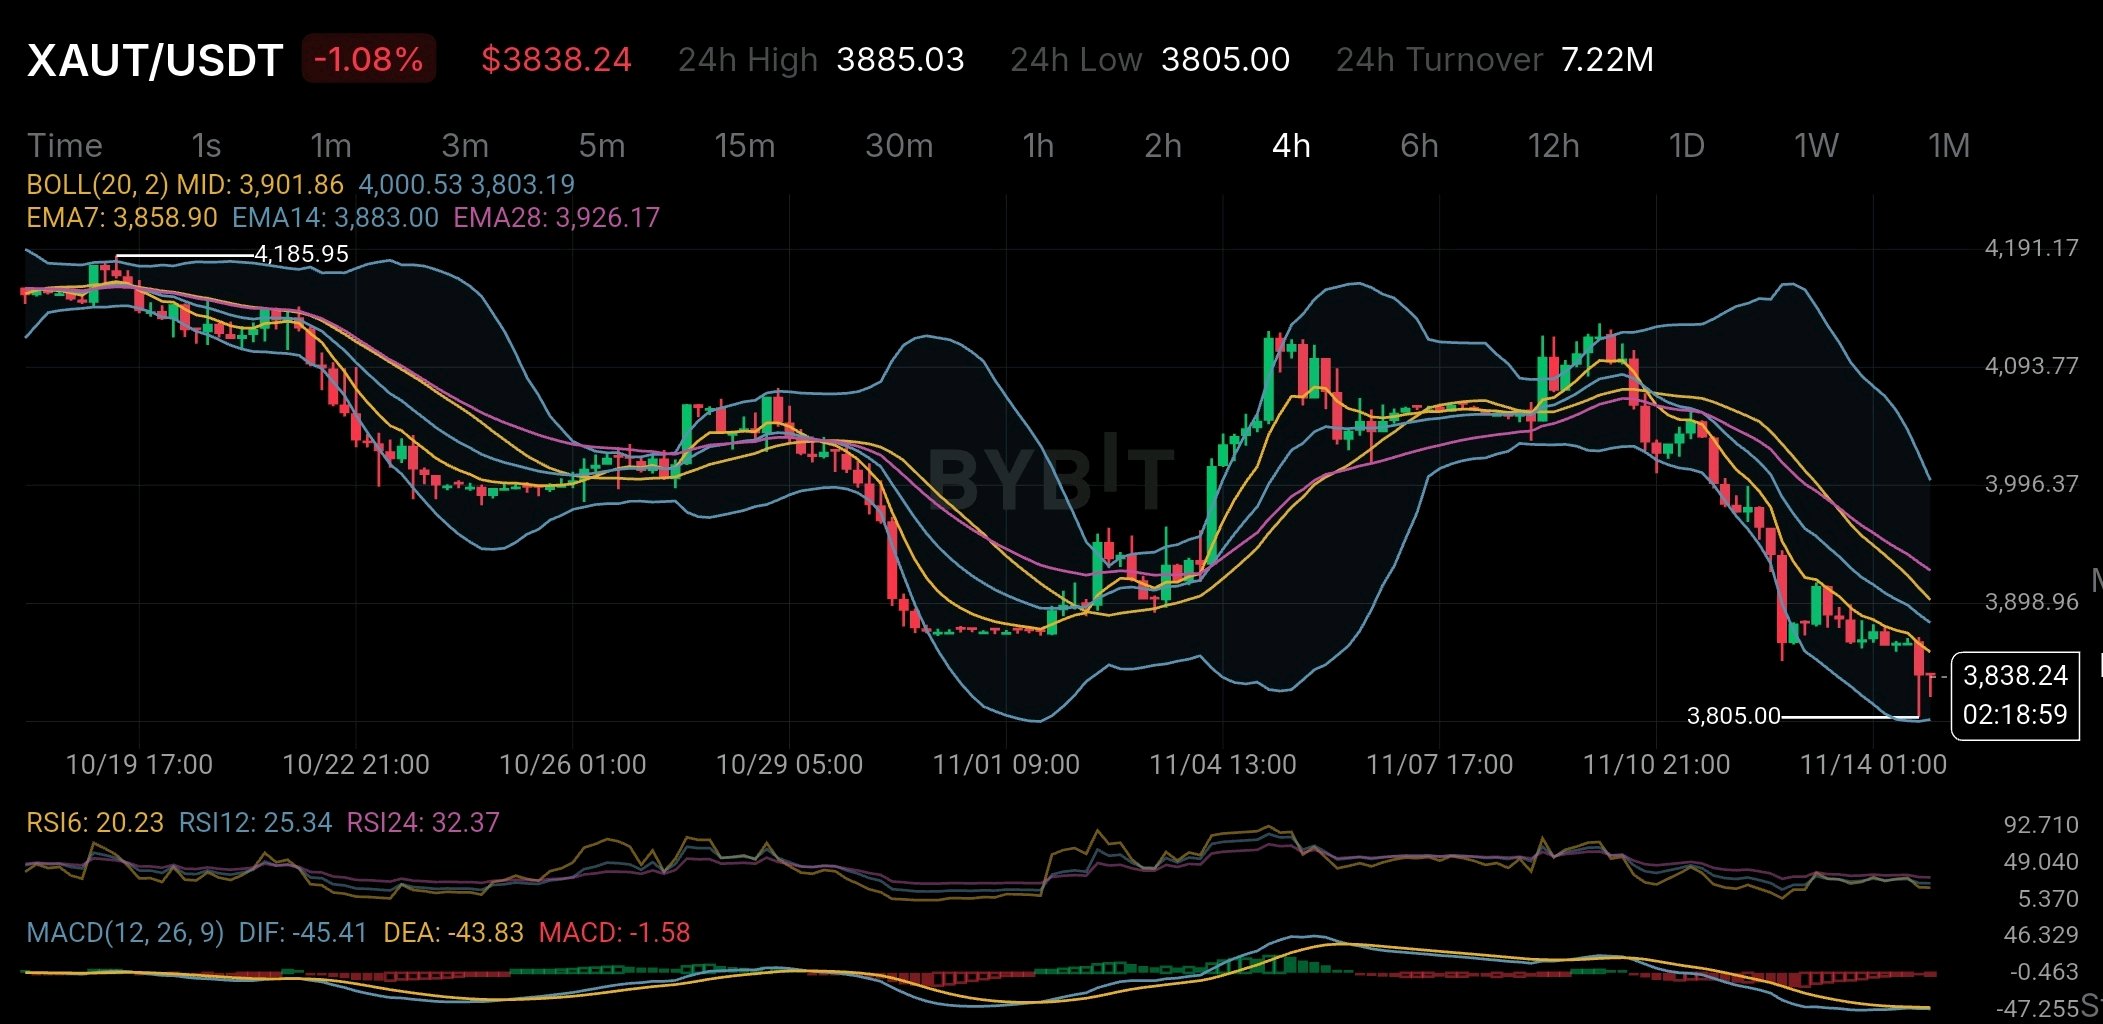
Uma coisa que acho interessante sobre o XAUT é que o seu lastro em ouro não é a única coisa que os investidores devem ter em conta. Tenho estado a estudar o Tether Gold e há um detalhe nos seus números de reservas que me chamou a atenção. De acordo com o relatório de reservas de 30 de setembro de 2026, a Tether tinha emitido 827417,63 XAUT, lastreados pela mesma quantidade de ouro físico em onças troy finas. Mas aqui está algo que vale a pena analisar. Dessas tokens, 709323,66 já tinham sido vendidas, enquanto 118093,97 eram detidas por uma entidade relacionada e listadas como disponíveis para venda. Isso representa cerca de 14,3% da oferta emitida. Não vejo isto como um sinal de alerta imediato, porque essas tokens também estão cobertas pelas reservas de ouro reportadas. Ainda assim, penso que é importante compreender a diferença entre a oferta total emitida e a quantidade que já está em circulação nas mãos dos compradores. Existe também outra coisa que as pessoas nem sempre consideram. Deter XAUT não significa que pode simplesmente aparecer e levantar ouro físico quando quiser. O resgate implica requisitos de KYC, taxas e acordos de entrega na Suíça. Portanto, há um pouco mais no facto de deter ouro tokenizado do que simplesmente ter uma token na carteira. Agora, olhando para o gráfico de 4H, o XAUT está a negociar por volta dos 3.838,24 $ e o cenário de curto prazo não parece muito forte. O preço está abaixo da EMA7 nos 3.858,90 $, da EMA14 nos 3.883 $ e da EMA28 nos 3.926,17 $. O RSI6 está por volta de 20,23, o que mostra uma forte pressão vendedora, enquanto o MACD continua negativo. O nível dos 3.805 $ é o suporte que estou a acompanhar. Se os compradores entrarem nesta zona, poderemos ver alguma recuperação. Mas não quero falar em reversão de tendência até que o preço comece a subir acima das EMAs. Pessoalmente, continuo a achar que o XAUT é uma forma interessante de obter exposição ao ouro através da blockchain. Mas não olharia apenas para o lastro em ouro ao avaliá-lo. A oferta, a liquidez e o processo real de resgate de ouro físico importam tanto quanto isso. Essa é a parte a que penso que os investidores deveriam prestar mais atenção. $XAUTUSDT #ByXIMPACT
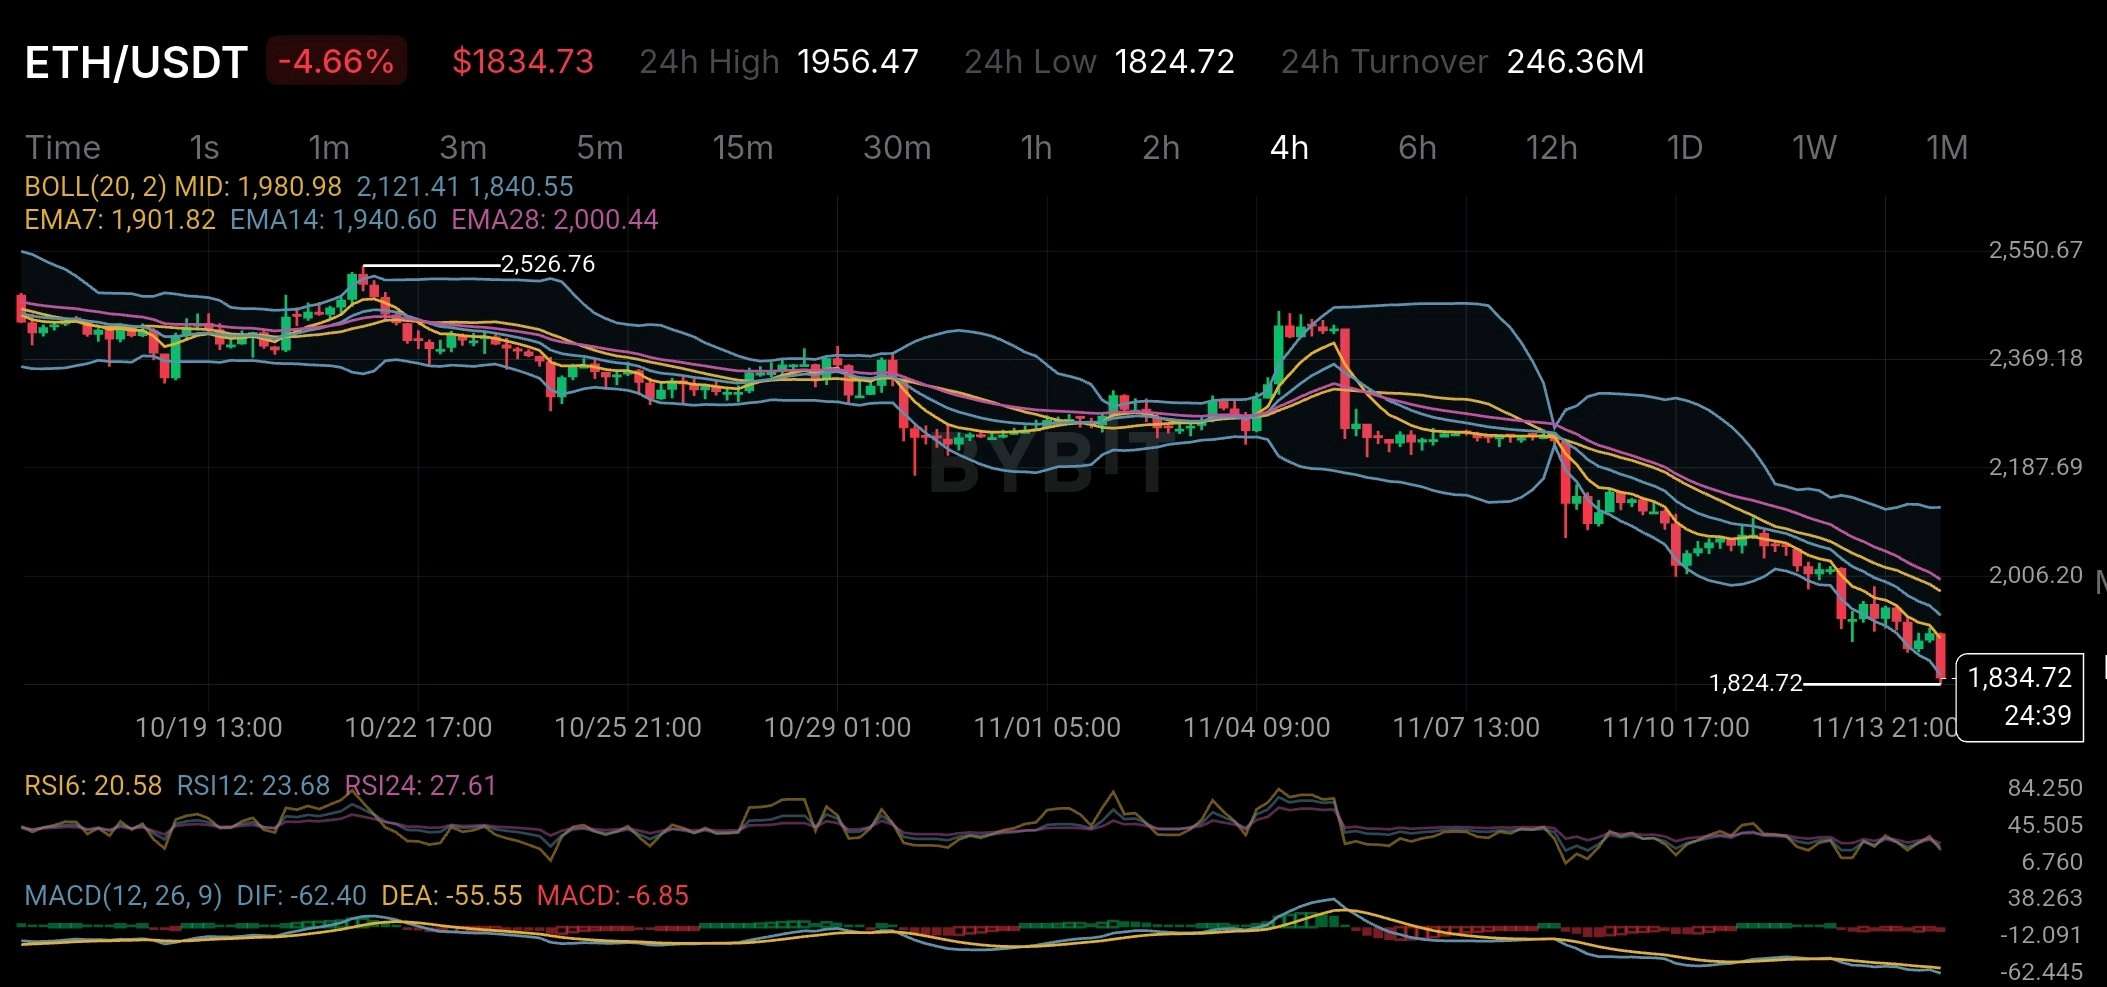
O Ethereum parece estar seriamente sobrevendido no gráfico de 4 horas. Mas há algo a que os traders devem ter cuidado antes de declararem um fundo. O ETH está a ser negociado por volta dos 1.834 $ e a tendência geral continua a apontar para baixo. Observem as médias móveis. A EMA 7 está nos 1.901 $, enquanto a EMA 14 situa-se nos 1.940 $ e a EMA 28 está por volta dos 2.000 $. O preço está abaixo de todas as três. Isto mostra que os vendedores ainda estão no controlo e o mercado ainda não nos deu um sinal claro de uma inversão de tendência. Mas há uma parte interessante do gráfico. O RSI 6 caiu para 20,58, enquanto o RSI 12 está nos 23,68 e o RSI 24 está nos 27,61. Todos os três estão abaixo de 30. Isso diz-nos que a venda tem sido bastante agressiva. Nestes níveis, um ressalto a curto prazo não seria surpreendente. No entanto, estar sobrevendido não significa que o preço tenha de inverter imediatamente. O MACD também continua negativo. O DIF está em -62,40 enquanto o DEA está em -55,55. Portanto, por enquanto, o momentum continua fraco. Existe outro lado do Ethereum que merece atenção. O ETH é frequentemente descrito como um ativo deflacionário porque as taxas de transação são queimadas através do mecanismo EIP-1559. Mas isso não significa que a sua oferta esteja sempre a diminuir. De acordo com os últimos números disponíveis para 14 de novembro, aproximadamente 89.721 ETH foram emitidos nos últimos 30 dias, enquanto apenas 2.934 ETH foram queimados. Isto resultou numa emissão líquida de cerca de 86.787 ETH. Essa é uma diferença importante. O Ethereum queima ETH quando os utilizadores pagam taxas base. Mas quando a atividade da rede é baixa, menos taxas são queimadas enquanto as recompensas dos validadores continuam a adicionar novo ETH à circulação. Isto significa que a narrativa deflacionária do Ethereum depende fortemente da procura na rede. Um ecossistema em crescimento não torna automaticamente o ETH deflacionário. Olhando de volta para o gráfico, o ETH também está a ser negociado perto da Banda de Bollinger inferior, por volta dos 1.840 $. O mínimo recente de 1.824,72 $ é outro nível que vale a pena observar. Um movimento acima dos 1.901 $ poderá ser o primeiro sinal de melhoria do momentum. Para além disso, a zona dos 1.940 $ aos 2.000 $ continua a ser uma zona de resistência importante. Por enquanto, estou a observar tanto a ação do preço como a dinâmica da oferta. O ETH pode estar sobrevendido, mas a questão mais importante é saber se a procura compradora pode regressar com força suficiente para mudar a tendência. $ETHUSDT #ByXIMPACT
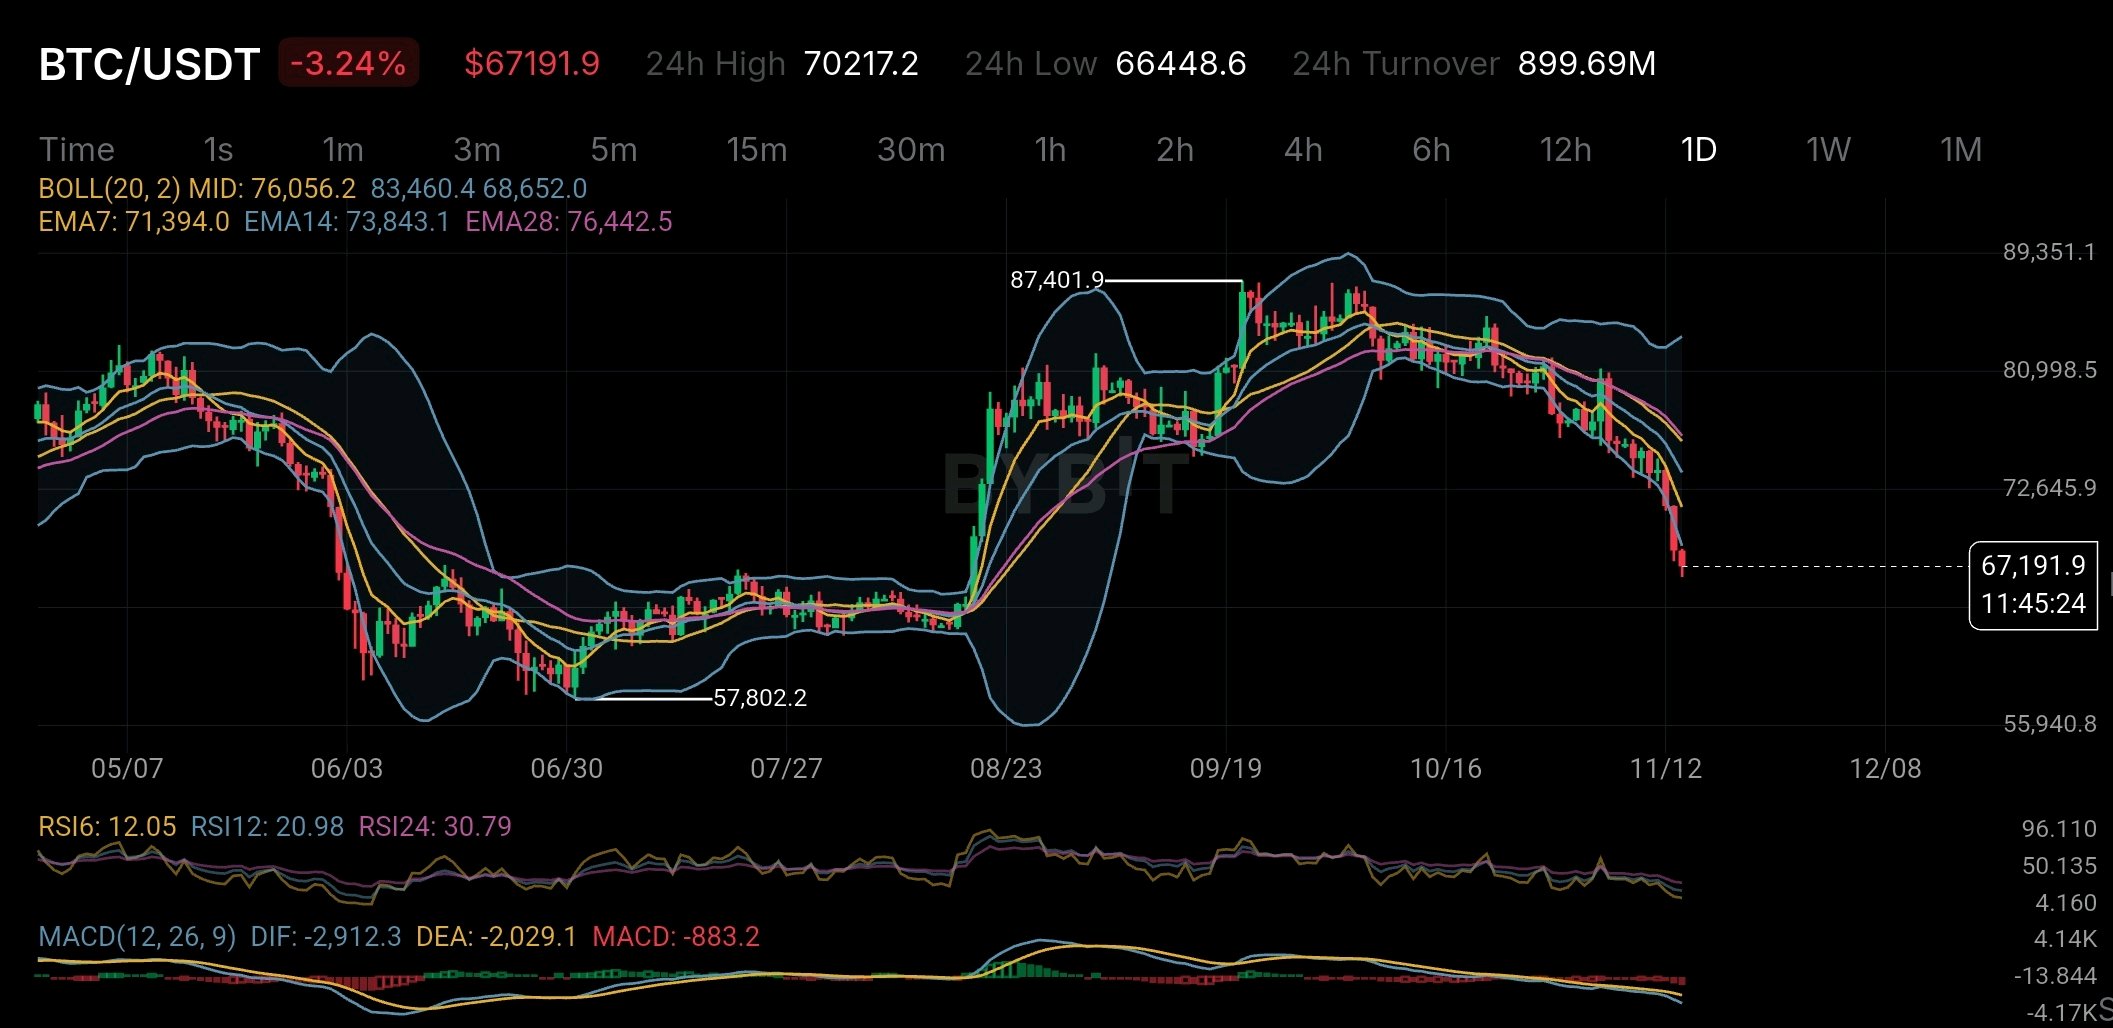
O Bitcoin está agora profundamente sobrevendido, mas isso não significa necessariamente que atingiu o fundo. O BTC está a ser transacionado por volta dos 67.191$, uma queda de mais de 3% no dia. O que me chamou a atenção não é apenas a queda de preço. É o quão fracos os indicadores diários se tornaram. As leituras do RSI estão invulgarmente baixas. O RSI(6) está em 12,05, o RSI(12) em 20,98 e o RSI(24) em 30,79. Estes níveis sugerem que os vendedores têm estado no controlo há bastante tempo. Mas é aqui que as coisas se tornam interessantes. Muitos traders veem um RSI sobrevendido e começam imediatamente a procurar uma oportunidade de compra. O problema é que as condições de sobrevenda podem durar muito mais tempo do que o esperado, especialmente quando a tendência geral continua a apontar para baixo. E o gráfico atual do Bitcoin não mostra grande força. O preço está a ser transacionado abaixo de todas as três médias móveis exponenciais: EMA7: 71.394$ EMA14: 73.843$ EMA28: 76.442$ Isto diz-nos que o momentum de curto, médio e longo prazo está todo sob pressão. O MACD também não oferece muito conforto. Tanto o DIF como o DEA permanecem em território negativo, enquanto o histograma também é negativo. Outro nível importante a observar é o ponto médio das Bandas de Bollinger, por volta dos 76.056$. O BTC está a ser transacionado consideravelmente abaixo dele, o que mostra o quão longe o preço se afastou da sua média recente. Ainda assim, não descartaria um ressalto de alívio. Quando a venda se torna tão agressiva, recuperações de curto prazo são possíveis. Mas um ressalto por si só não significa que a tendência mudou. O mínimo recente, por volta dos 66.448$, merece atenção. Se os compradores conseguirem defender esta área, o BTC poderá tentar uma recuperação. Se esse suporte falhar, não se pode ignorar uma maior pressão descendente. Por agora, estou mais interessado em ver os compradores a entrar do que em tentar prever um fundo exato. Uma coisa é clara: o Bitcoin está profundamente sobrevendido, mas a tendência geral permanece fraca. Às vezes, a parte mais difícil do trading não é encontrar uma boa entrada. É saber a diferença entre um mercado em queda e um mercado que está finalmente pronto para recuperar. $BTCUSDT #ByXIMPACT #WSOTMostraATuaNegociacaoIAparaGanhar10USDT #WSOT2026
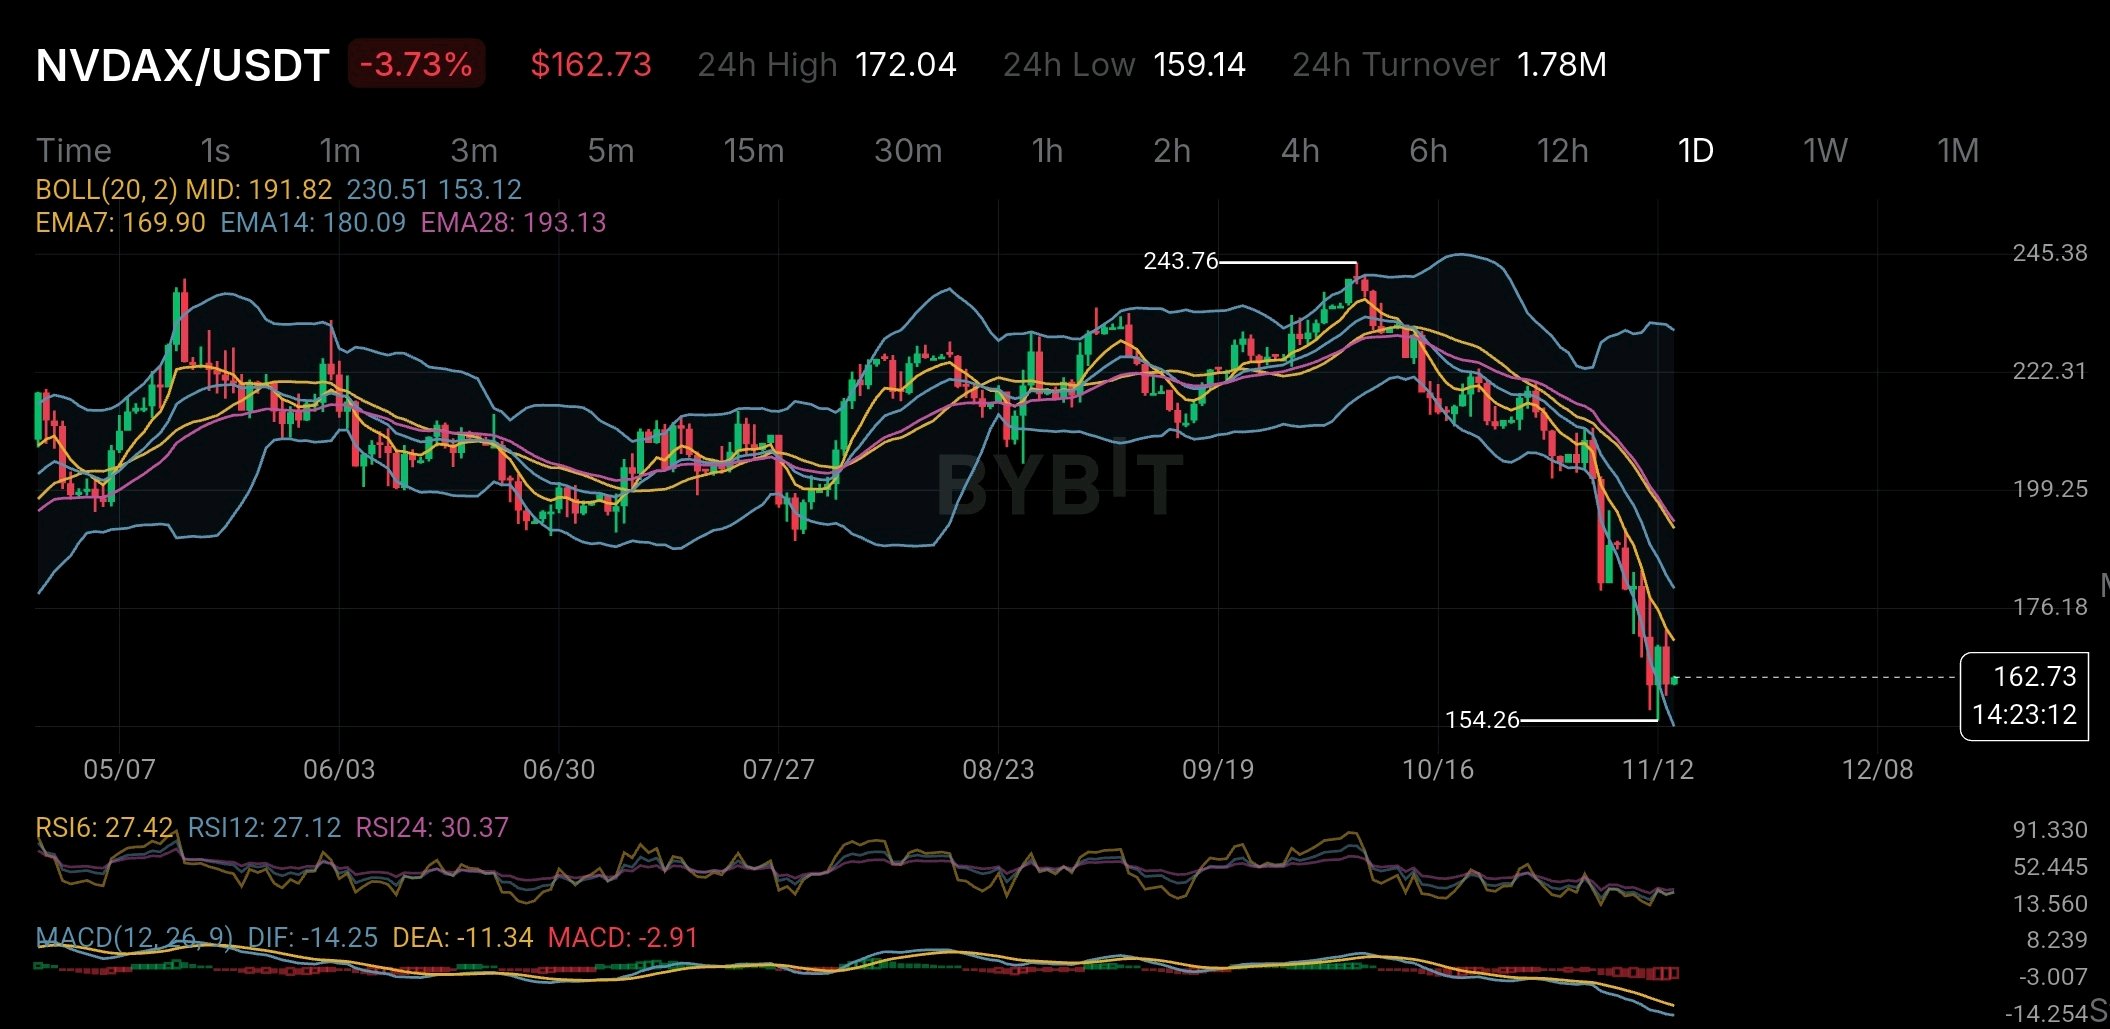
NVDAX is falling sharply but there is something about this token that many traders may not fully understand. At $162.73 NVDAX is down 3.73% on the daily chart. RSI6 is at 27.42 while RSI12 is at 27.12. Both readings show strong selling pressure. Price is also below all three major EMAs. EMA7 is at $169.90 EMA14 at $180.09 and EMA28 at $193.13. The chart looks weak. But the bigger story is not just about the price. NVDAX is a tokenized version of NVIDIA stock issued through Backed Finance. It is designed to follow NVIDIA's share price and is intended to be backed 1:1 by actual NVIDIA shares held in custody. Sounds simple. But there is an important difference. Buying NVDAX does not mean you own NVIDIA shares. According to Bybit's official xStocks terms holders do not receive shareholder voting rights or direct ownership of the company. They also do not receive dividends directly. Any dividend value may instead be reflected through an adjustment to the token's multiplier. There is another detail worth understanding. Bybit provides the trading platform but it does not issue or hold the underlying shares. The tokens are issued and redeemed by Backed Finance. Bybit also clearly states that it does not guarantee redemption liquidity or fair market pricing. It also says it does not independently verify or monitor the underlying collateral. This creates an important difference between owning a traditional NVIDIA share and holding NVDAX. You get exposure to NVIDIA's price through a blockchain-based token but you also take on issuer and custody risks. Now look at the chart again. NVDAX has fallen close to its recent low of $154.26. The price is also near the lower Bollinger Band at $153.12. A short-term bounce is possible but the negative MACD and downward EMA structure suggest that sellers are still in control. The $154 area is worth watching. A break below it could bring more selling pressure while a recovery above $170 would be an early sign of improving momentum. NVDAX offers an interesting way to access traditional stocks through crypto markets. But investors should remember one thing: Getting exposure to a company's share price and actually owning its shares are two very different things. $NVDAXUSDT #ByXIMPACT
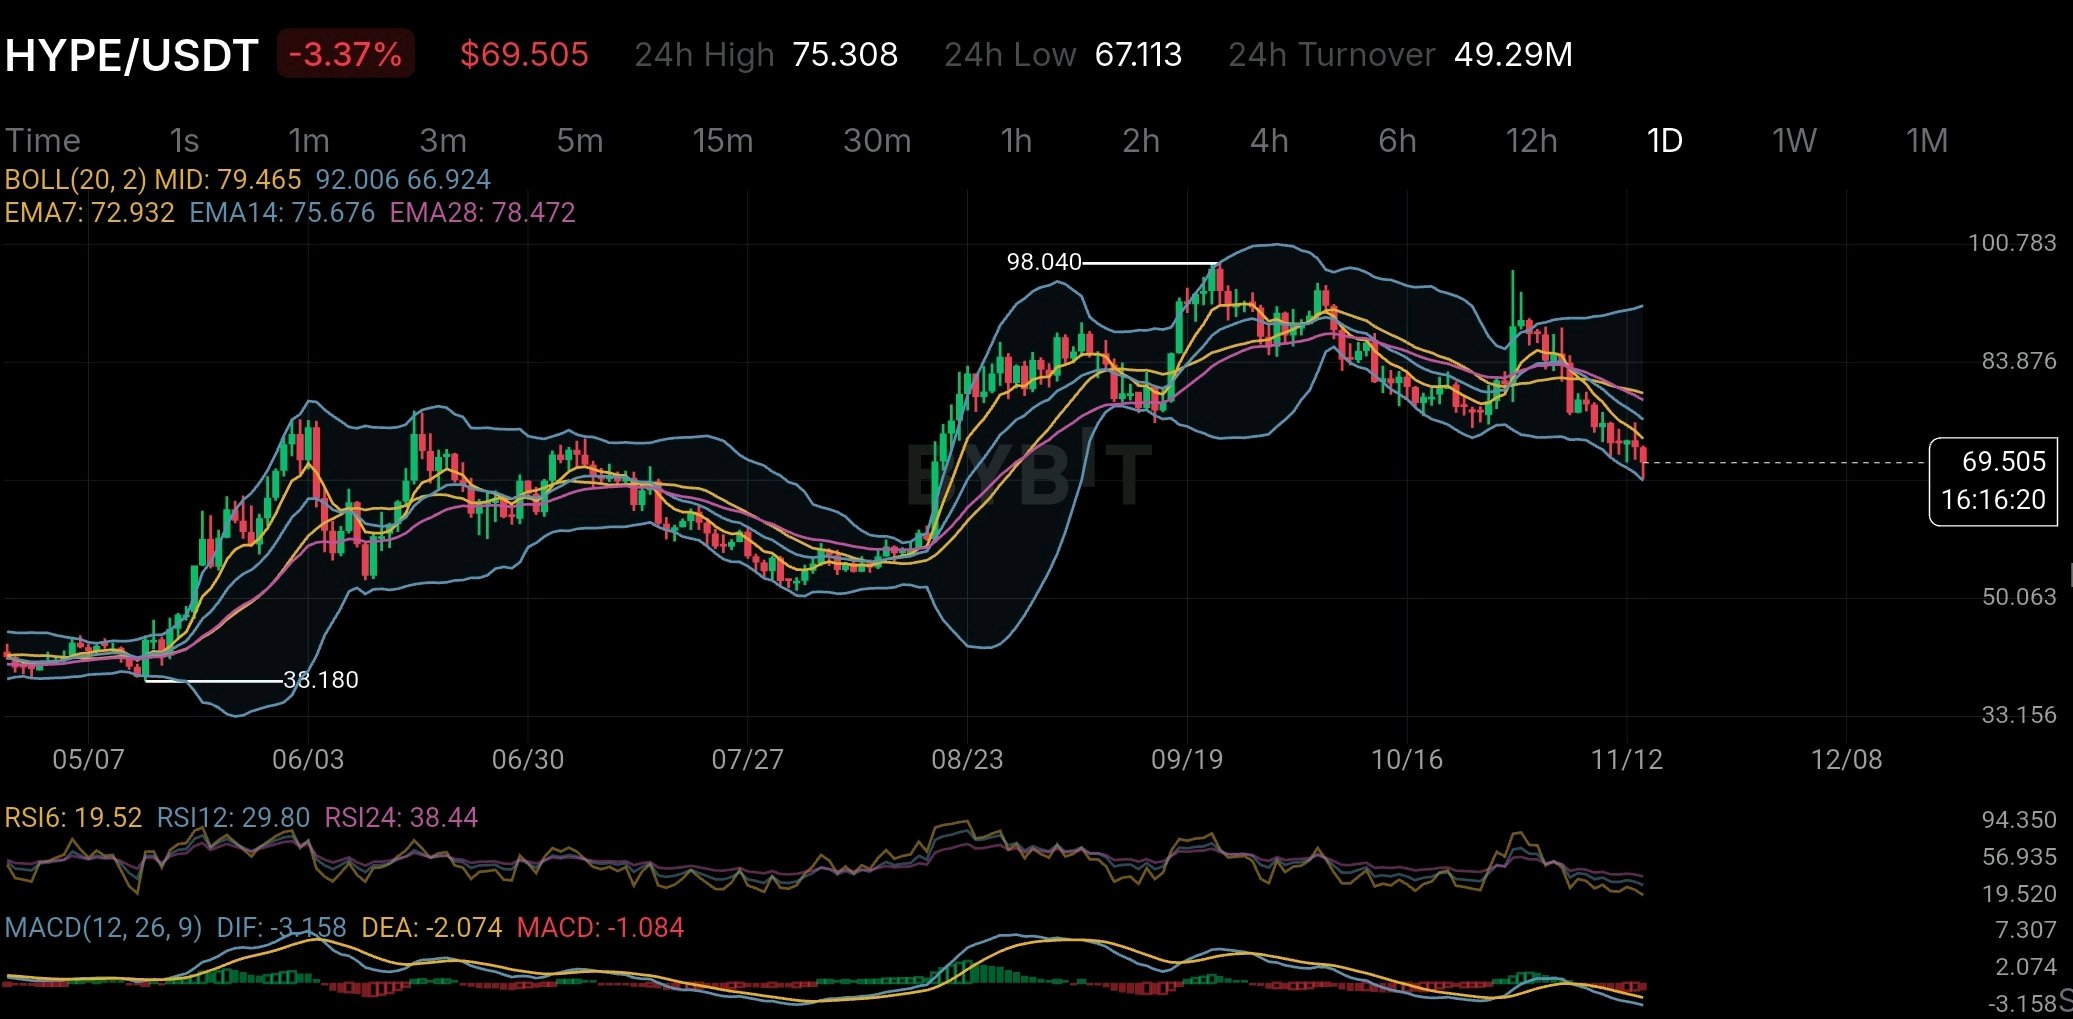
A HYPE já removeu quase 50 milhões de tokens de circulação através do seu mecanismo de recompra. Contudo, existe outro fator de oferta que os investidores não devem ignorar. A verdadeira questão é saber se as queimas de tokens da HYPE conseguem acompanhar a oferta que ainda tem de entrar no mercado. A Hyperliquid tem um dos modelos de tokenomics mais interessantes do mercado cripto. De acordo com as suas divulgações aos investidores de novembro de 2026, aproximadamente 99% das taxas do protocolo são direcionadas para o Fundo de Assistência. Esse fundo compra HYPE diretamente no mercado aberto e remove permanentemente os tokens adquiridos da circulação. As recompras divulgadas tinham atingido aproximadamente 48,3 milhões de HYPE a 28 de outubro de 2026. Trata-se de um valor significativo. Cria uma ligação direta entre a atividade de negociação e a procura pelo token. Quando a bolsa gera mais taxas, o mecanismo tem mais capital disponível para comprar HYPE. Mas aqui está a parte que merece mais atenção. A HYPE tinha originalmente uma oferta máxima de 1 milhão de milhões de tokens. Mesmo depois de contabilizar cerca de 50 milhões de tokens removidos através de recompras e queimas de taxas de rede, a estrutura de oferta restante ainda contém uma distribuição futura substancial. As divulgações de novembro mostram aproximadamente 410 milhões de HYPE alocados a futuras emissões e recompensas da comunidade e outros 61 milhões alocados à Hyper Foundation. Existem também 238 milhões de tokens alocados aos principais colaboradores. Isto cria uma contradição interessante. A HYPE possui um mecanismo genuíno que cria uma procura de mercado recorrente e reduz a oferta disponível. No entanto, o cenário da oferta a longo prazo não pode ser compreendido apenas olhando para as queimas. O ritmo das futuras emissões é tão importante quanto. Se a receita do protocolo continuar a crescer, o mecanismo de recompra poderá tornar-se uma vantagem estrutural importante. Mas se as emissões e as alocações desbloqueadas crescerem mais rapidamente do que a procura real, o efeito positivo dessas compras poderá tornar-se menos significativo. O gráfico também mostra um outro lado da história. A HYPE está a ser negociada a cerca de 69,50 $ no gráfico diário, depois de cair do máximo de setembro próximo dos 98 $. O preço está abaixo da EMA 7 nos 72,93 $, da EMA 14 nos 75,67 $ e da EMA 28 nos 78,47 $. O RSI diário 6 está próximo de 19,52, o que indica um momentum de curto prazo fortemente sobrevendido. Isso torna a fraqueza atual interessante, mas não confirma uma reversão. Os vendedores ainda têm o controlo da tendência visível. Para mim, a métrica mais importante a acompanhar não é simplesmente quantos tokens HYPE são queimados. É saber se a receita real do protocolo consegue absorver consistentemente a oferta que entra em circulação. Um mecanismo de recompra forte pode apoiar a economia de um token, mas a procura sustentável tem, eventualmente, de fazer mais do que compensar a nova oferta. Esse é o verdadeiro teste para a HYPE. Fontes: Divulgações da Hyperliquid Strategies de 5 de novembro de 2026 e gráfico diário da HYPE fornecido. $HYPEUSDT #ByXIMPACT
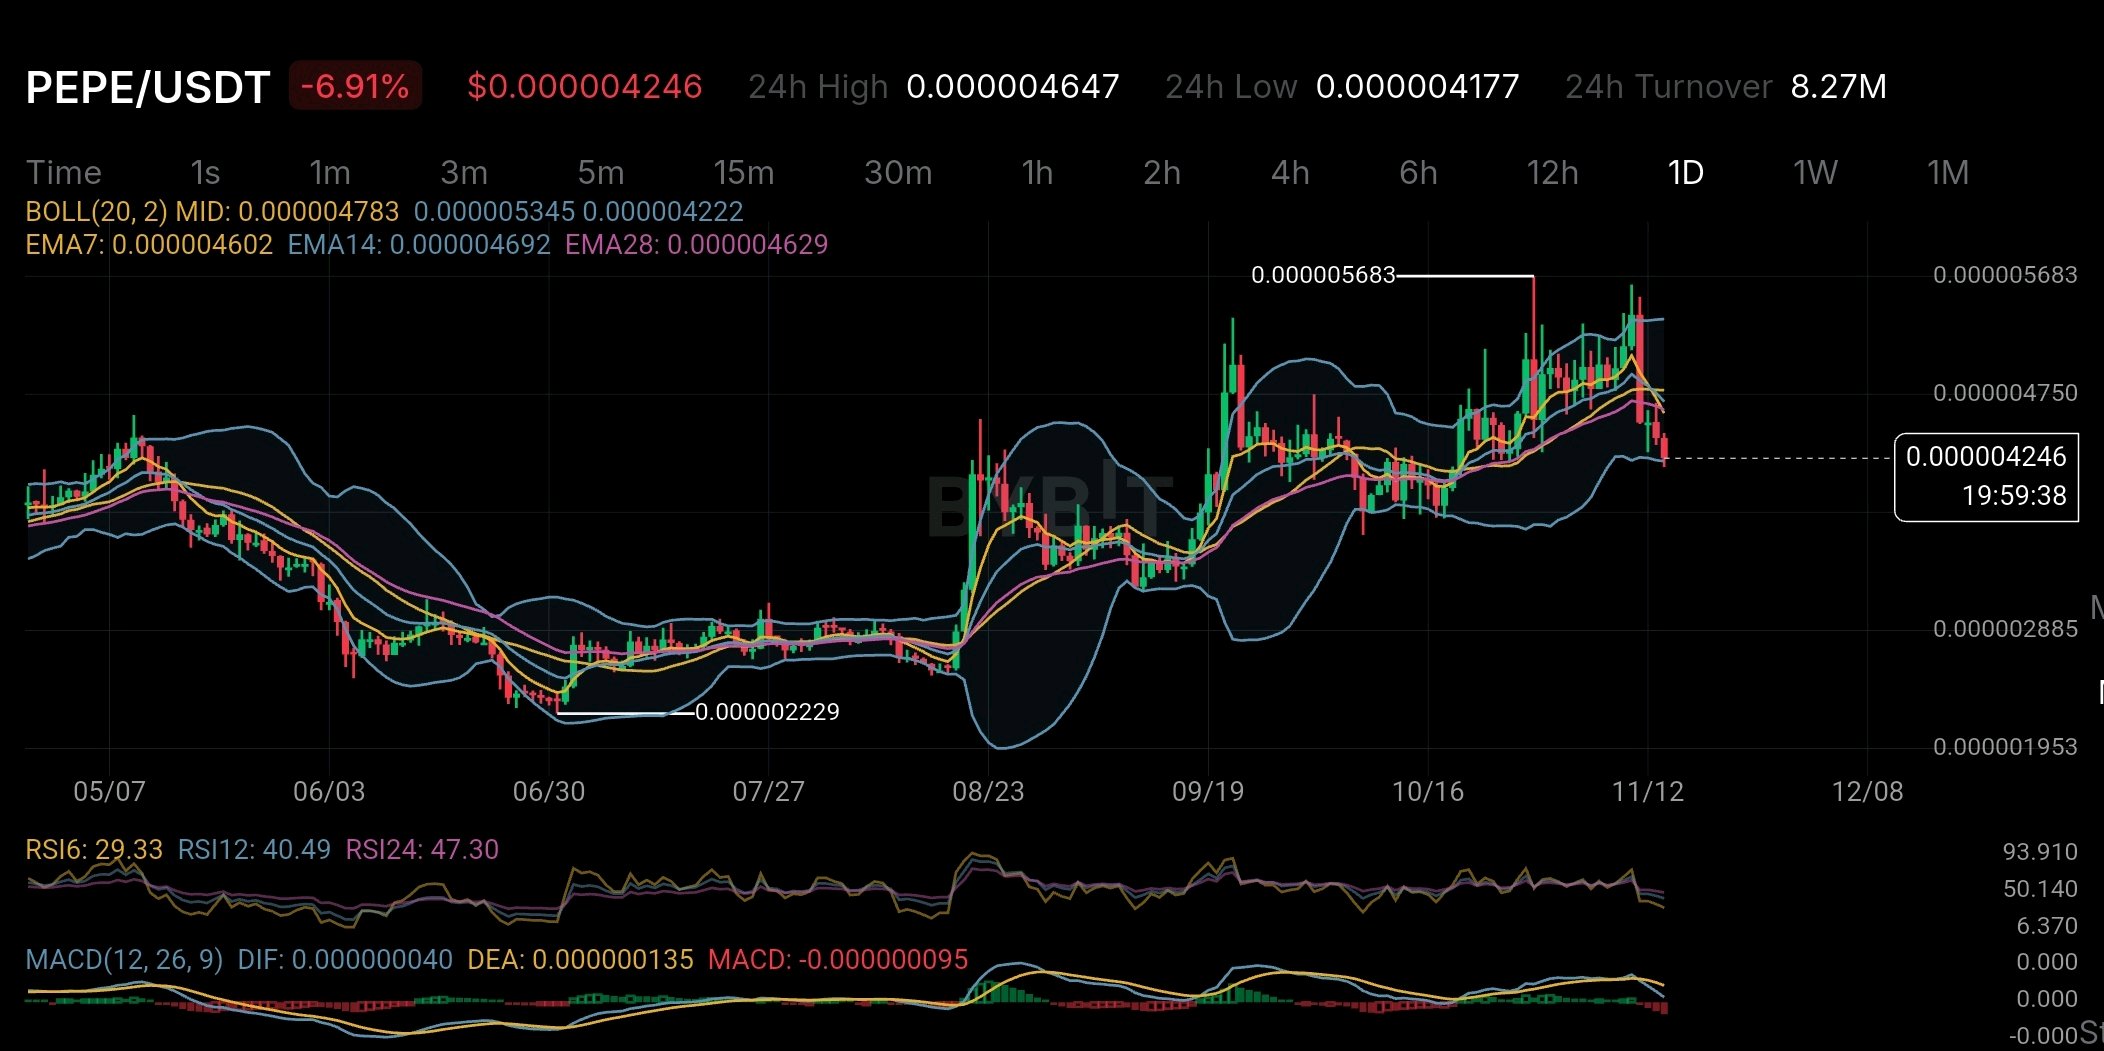
PEPE has almost no scheduled unlock pressure left but that doesn't mean its supply is completely free from selling risk. There is an important detail hidden in its distribution history that deserves more attention. According to Canary Capital's April 2026 SEC filing PEPE has no formal vesting or unlock schedule with approximately 98.4% of its original supply already circulating as of January 2026. Sounds positive right? But here is the interesting part: the same filing reports that the 10 largest wallet addresses held around 41% of circulating supply. Interestingly 11 of the top 15 addresses belonged to exchanges meaning raw wallet concentration does not necessarily represent 15 giant individual holders. Still unknown ownership across multiple wallets remains a genuine risk. Now look at the daily chart. PEPE is trading around $0.000004246 down 6.91%. Price has slipped below EMA7 EMA14 and EMA28 while RSI6 sits near 29.33. MACD has also turned negative. This suggests selling pressure is currently stronger although the low RSI leaves room for a short-term relief bounce. The key distinction is that PEPE doesn't face a traditional vesting-unlock calendar but concentrated holdings and sentiment-driven demand can still create serious selling pressure. For PEPE the bigger question isn't just how many tokens are unlocked. It's who controls the supply that can actually reach the market. $PEPEUSDT #ByXIMPACT
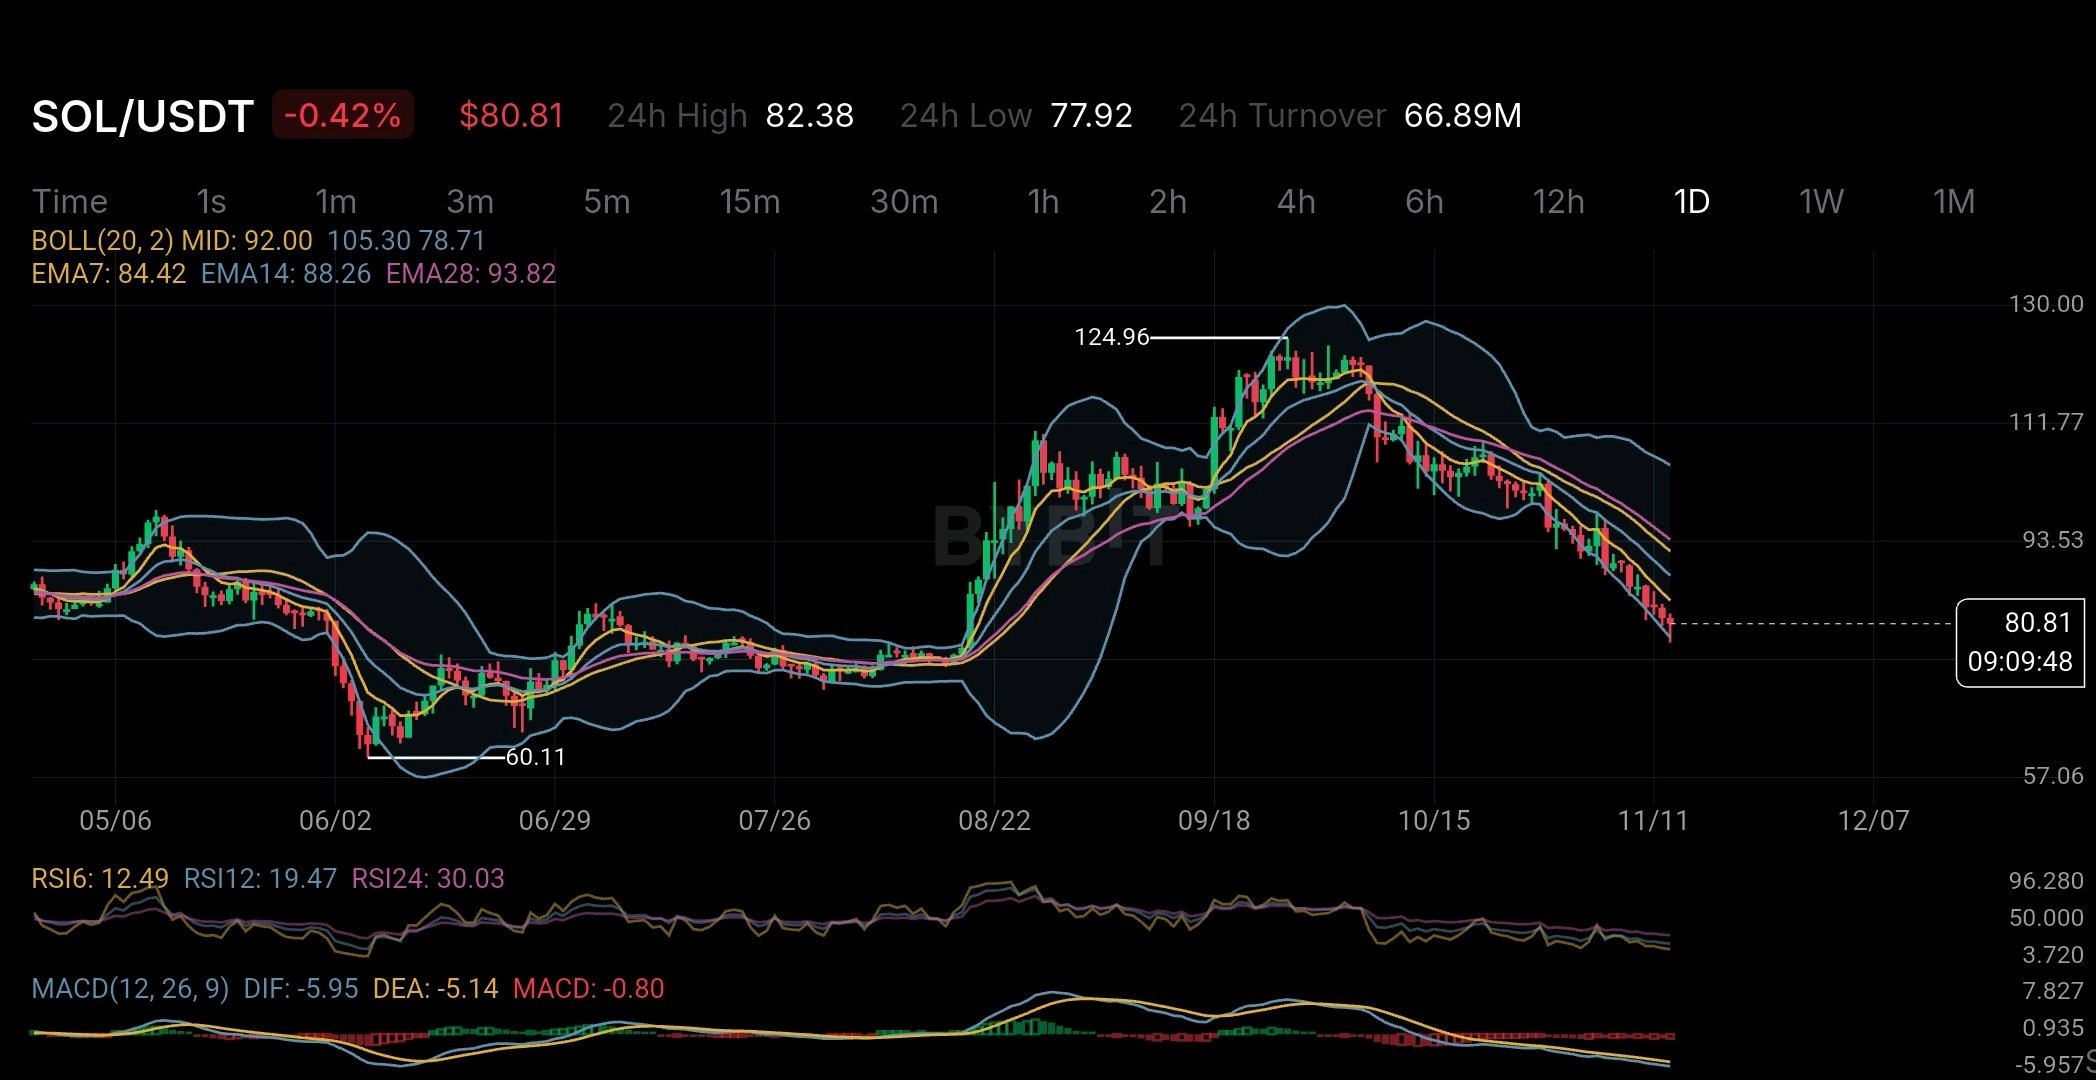
SOL parece sobrevendida neste momento, mas há algo maior a acontecer por trás do seu preço que os investidores devem compreender. Por volta dos 80,81 $, o RSI diário de SOL caiu para 12,49. Este é um nível muito baixo. O preço também está abaixo das três principais EMAs: EMA7 em 84,42 $, EMA14 em 88,26 $ e EMA28 em 93,82 $. Um ressalto no preço pode acontecer em breve. Mas estar sobrevendido não significa que o fundo esteja confirmado. Uma coisa que torna a Solana interessante é a forma como a sua oferta de tokens funciona. Ao contrário de projetos que libertam grandes quantidades de tokens em momentos específicos, SOL adiciona novos tokens regularmente através de recompensas de staking. Estas recompensas ajudam os validadores a manter a rede operacional e segura. Solana começou com uma taxa de inflação anual de 8%. Estava previsto que esta taxa diminuísse 15% todos os anos até atingir 1,5%. Mas algo importante mudou. Em agosto de 2026, Solana aprovou a SGP-0002. Esta alteração aumenta a redução anual da inflação de 15% para 30%. O objetivo é atingir a meta de inflação de 1,5% por volta de 2029 em vez de 2032. Isto é uma boa notícia para os detentores de longo prazo, porque menos tokens SOL novos entrarão no mercado ao longo do tempo. Mas há outro lado da história. A pesquisa do terceiro trimestre de 2026 da Blockworks reportou que cerca de 441,3 milhões de SOL estavam em staking. As recompensas de staking valiam aproximadamente 495 milhões de dólares durante o trimestre. Quase todas estas recompensas vieram de tokens recém-criados em vez de taxas de transação. Isto é algo a que os investidores devem prestar atenção. As recompensas de staking podem parecer dinheiro grátis, mas não o são. Quando novos SOL entram no mercado, podem reduzir o valor da quota dos detentores existentes, se estes não estiverem a fazer staking. Mesmo as pessoas que fazem staking precisam de entender quanto da sua recompensa está simplesmente a cobrir este efeito. Agora, vamos olhar para o gráfico novamente. SOL está a aproximar-se da área dos 78–80 $. A sua Banda de Bollinger inferior está por volta dos 78,71 $. O RSI mostra que a pressão de venda é muito alta. No entanto, as EMAs descendentes e o MACD negativo mostram que a tendência geral ainda é fraca. Uma recuperação é possível, mas os indicadores ainda não confirmaram uma mudança de tendência. Para a Solana, reduzir a inflação é um bom passo. Mas o verdadeiro desafio é trazer mais utilizadores e gerar mais receitas de taxas para que a rede não tenha de depender tanto da criação de novos tokens. Uma blockchain torna-se mais forte quando as pessoas a utilizam porque fornece valor real, não apenas porque lhes dá recompensas. $SOLUSDT #ByXIMPACT
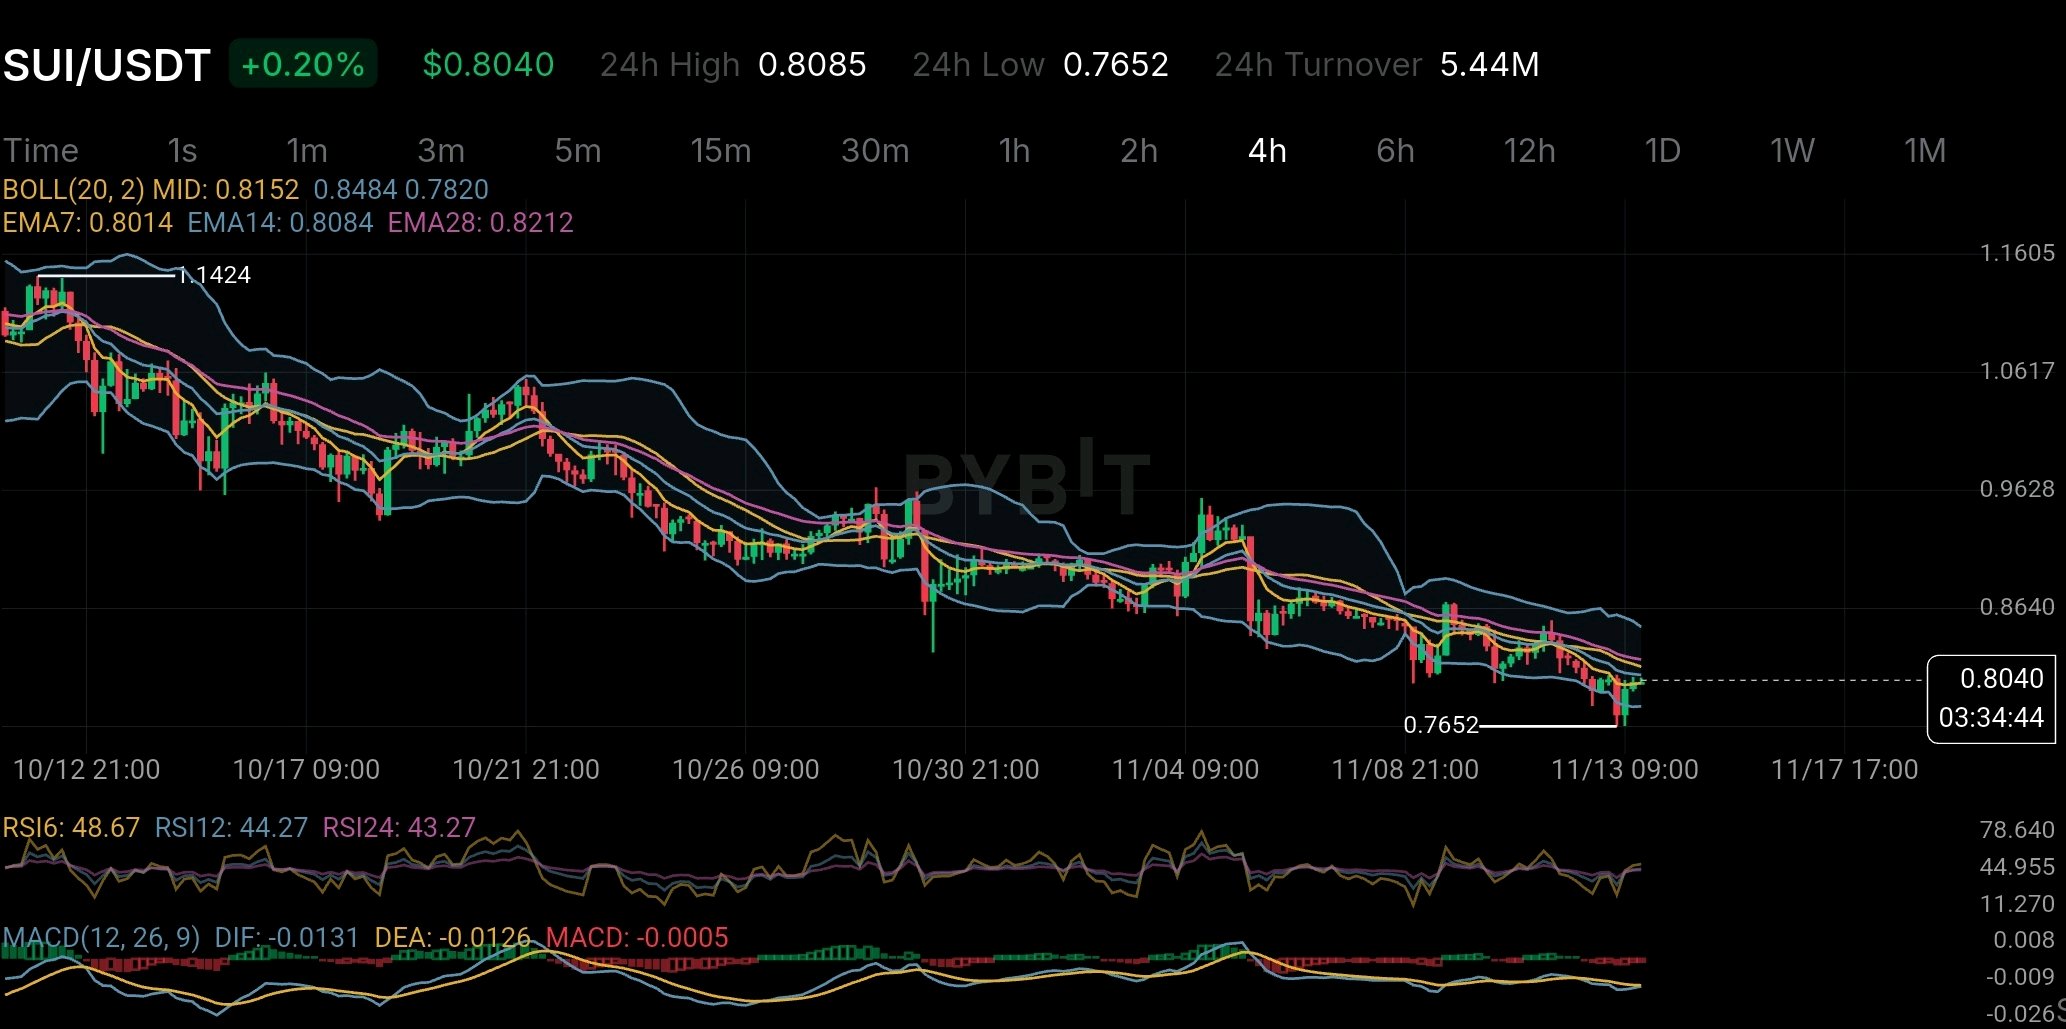
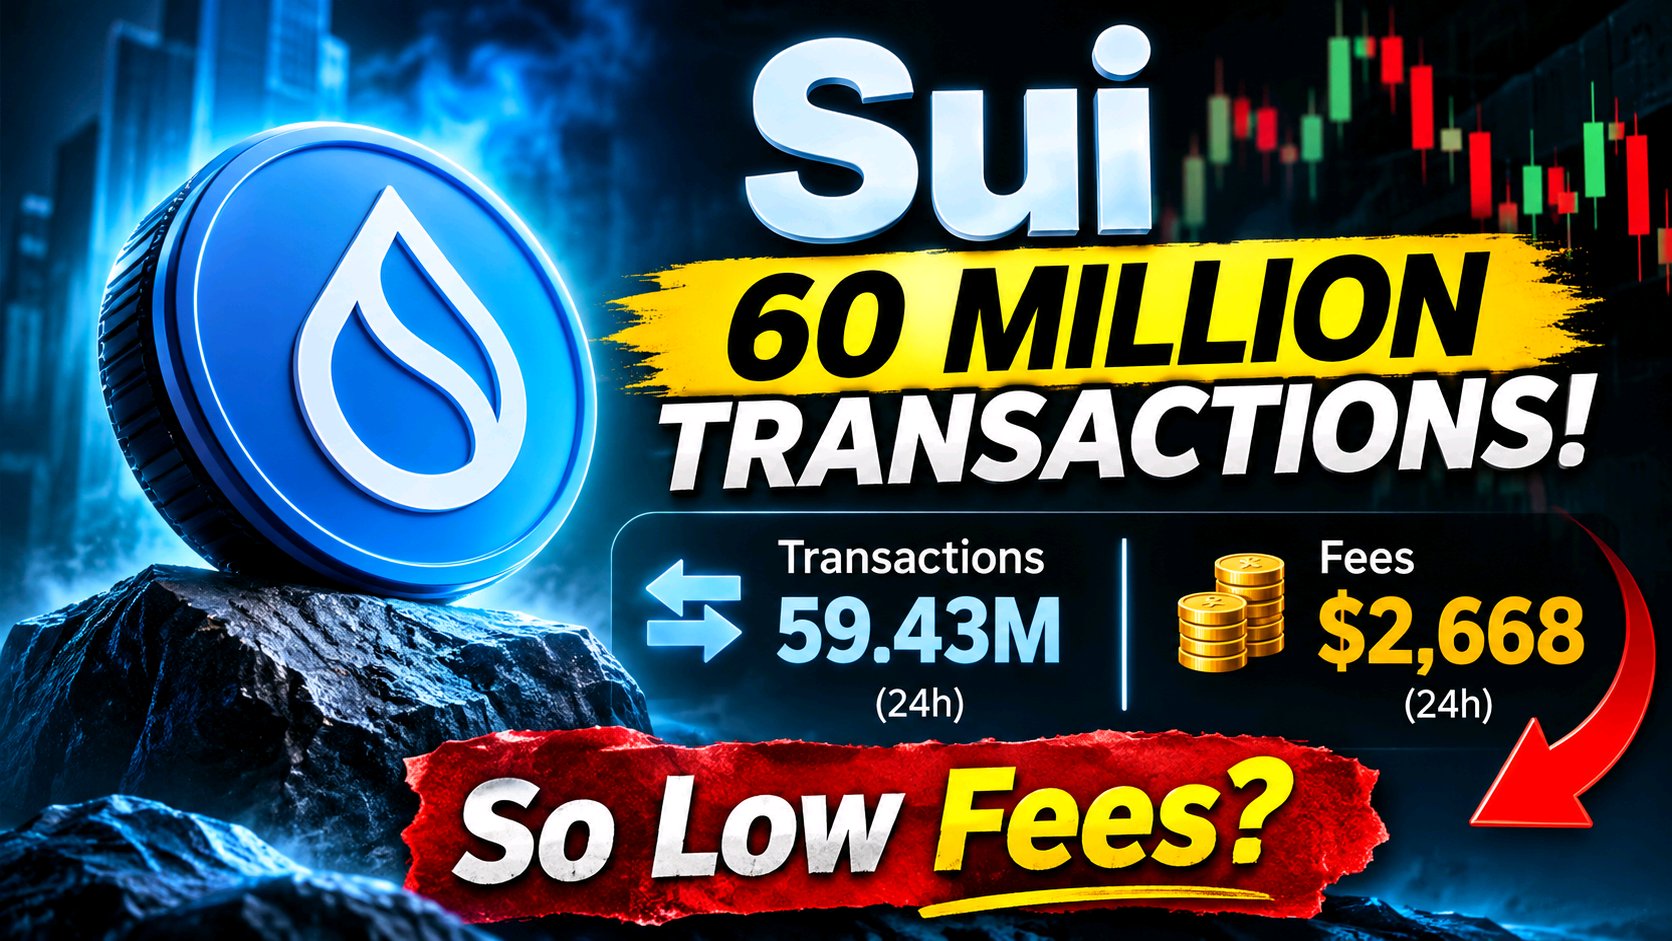
A Sui está a processar quase 60 milhões de transações por dia, mas as taxas da sua rede contam uma história surpreendentemente diferente. Esse contraste merece mais atenção do que outra discussão sobre o preço da SUI. De acordo com os dados da DefiLlama de 13 de novembro, a Sui registou aproximadamente 59,43 milhões de transações em 24 horas, gerando apenas 2.668 $ em taxas de rede. Entretanto, as aplicações em todo o ecossistema geraram cerca de 142.283 $ em taxas. A distinção é importante. A arquitetura da Sui foi concebida para transações de alto débito e baixo custo. Essa é uma vantagem competitiva genuína para aplicações que requerem atividade frequente na rede. Mas o volume de transações por si só não estabelece valor económico. A questão mais importante é saber quanto dessa atividade cria uma procura sustentável pela própria SUI. O token é necessário para o pagamento de taxas de gás, staking e governação, mas a utilização da rede não se traduz automaticamente numa captura de valor proporcional do token. O gráfico acrescenta outra preocupação. A 0,8040 $, a SUI permanece abaixo das suas EMAs de 14 e 28 períodos no timeframe de 4H. O RSI está a recuperar em direção ao nível neutro, mas o MACD permanece ligeiramente negativo. Portanto, há duas coisas separadas a observar: se a atividade da rede se torna economicamente significativa e se os compradores conseguem recuperar as médias móveis em declínio. A Sui pode estar a ganhar a discussão sobre o débito de transações. O teste a longo prazo é se esse sucesso se traduz numa procura económica mais forte pelo seu token nativo. $SUIUSDT #IMPACTbyTrade
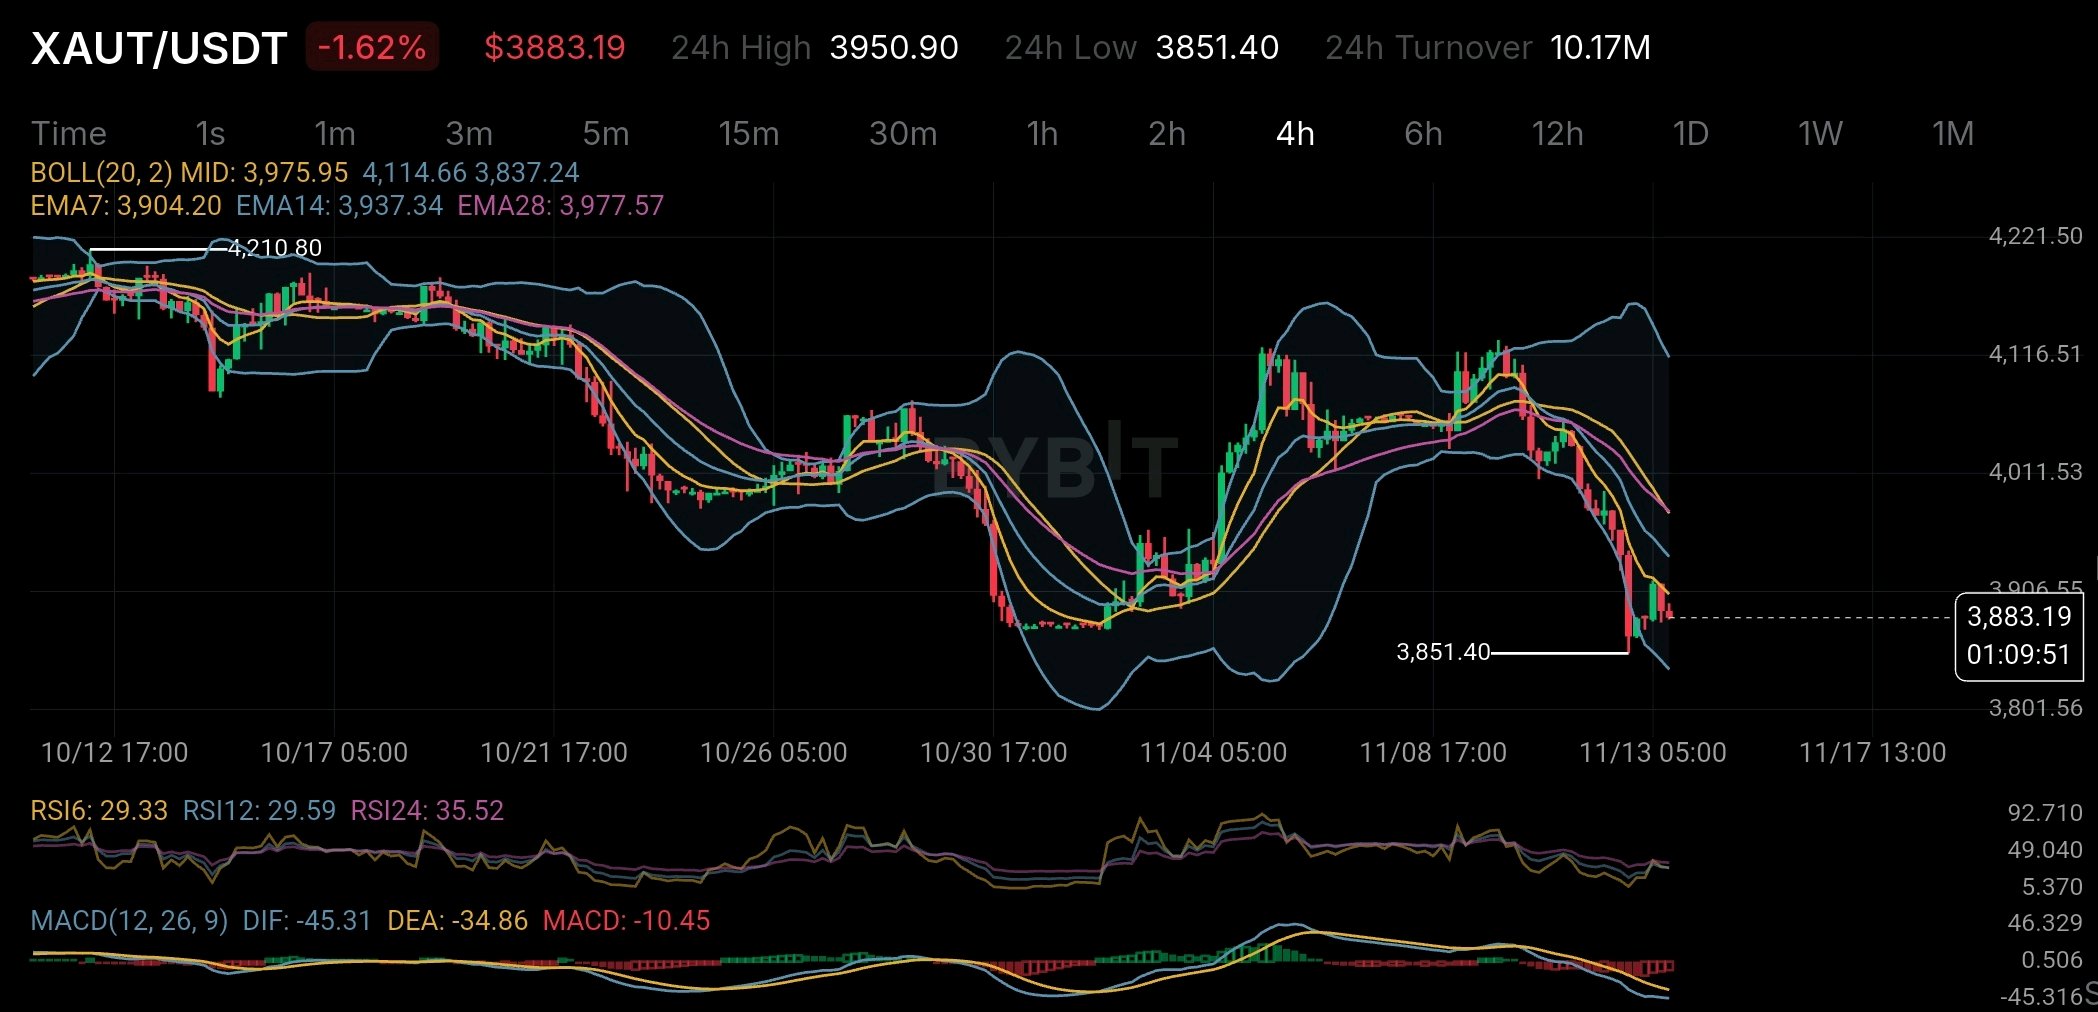
Tenho estado a observar a XAUT e algo chamou-me a atenção para além da recente ação dos preços. O relatório de reservas da Tether Gold de 30 de setembro de 2026 mostrava 827.417,63 XAUT garantidos por exatamente 827.417,63 onças troy finas de ouro físico. Isso parece direto, mas há outro detalhe que vale a pena observar. Do total da oferta emitida, 709.323,66 XAUT tinham sido vendidos, enquanto 118.093,97 tokens ainda estavam disponíveis para venda através do Alpha Group Commodities, uma entidade relacionada. Isso representa cerca de 14,3% da oferta emitida. Não estou a dizer que isto significa que pressão vendedora está a chegar. Mas penso que é algo que os detentores devem ter em mente. A oferta disponível importa, especialmente quando a procura começa a mudar. Quanto à verificação, a KPMG concluiu recentemente uma auditoria independente às demonstrações financeiras de 2025 da emitente, enquanto a garantia de reservas da BDO de setembro de 2026 confirmou o lastro em ouro nessa data de relatório. Agora, olhando para o gráfico de 4H, as coisas não estão particularmente fortes. XAUT está a negociar por volta dos $3.883, abaixo de todas as três EMAs: EMA7, EMA14 e EMA28. O RSI está a pairar perto de 29 e o MACD permanece negativo. O momentum é claramente de baixa por enquanto. O RSI sugere condições de sobrevenda, mas isso por si só não basta para prever uma inversão. Pessoalmente, estaria atento a duas coisas: como a procura por ouro evolui e se a oferta disponível de XAUT se torna um fator. Ter ouro físico a apoiar um token é uma coisa. Compreender a dinâmica de oferta por trás dele é outra. É isso que penso que merece mais atenção. $XAUTUSDT #IMPACTbyTrade
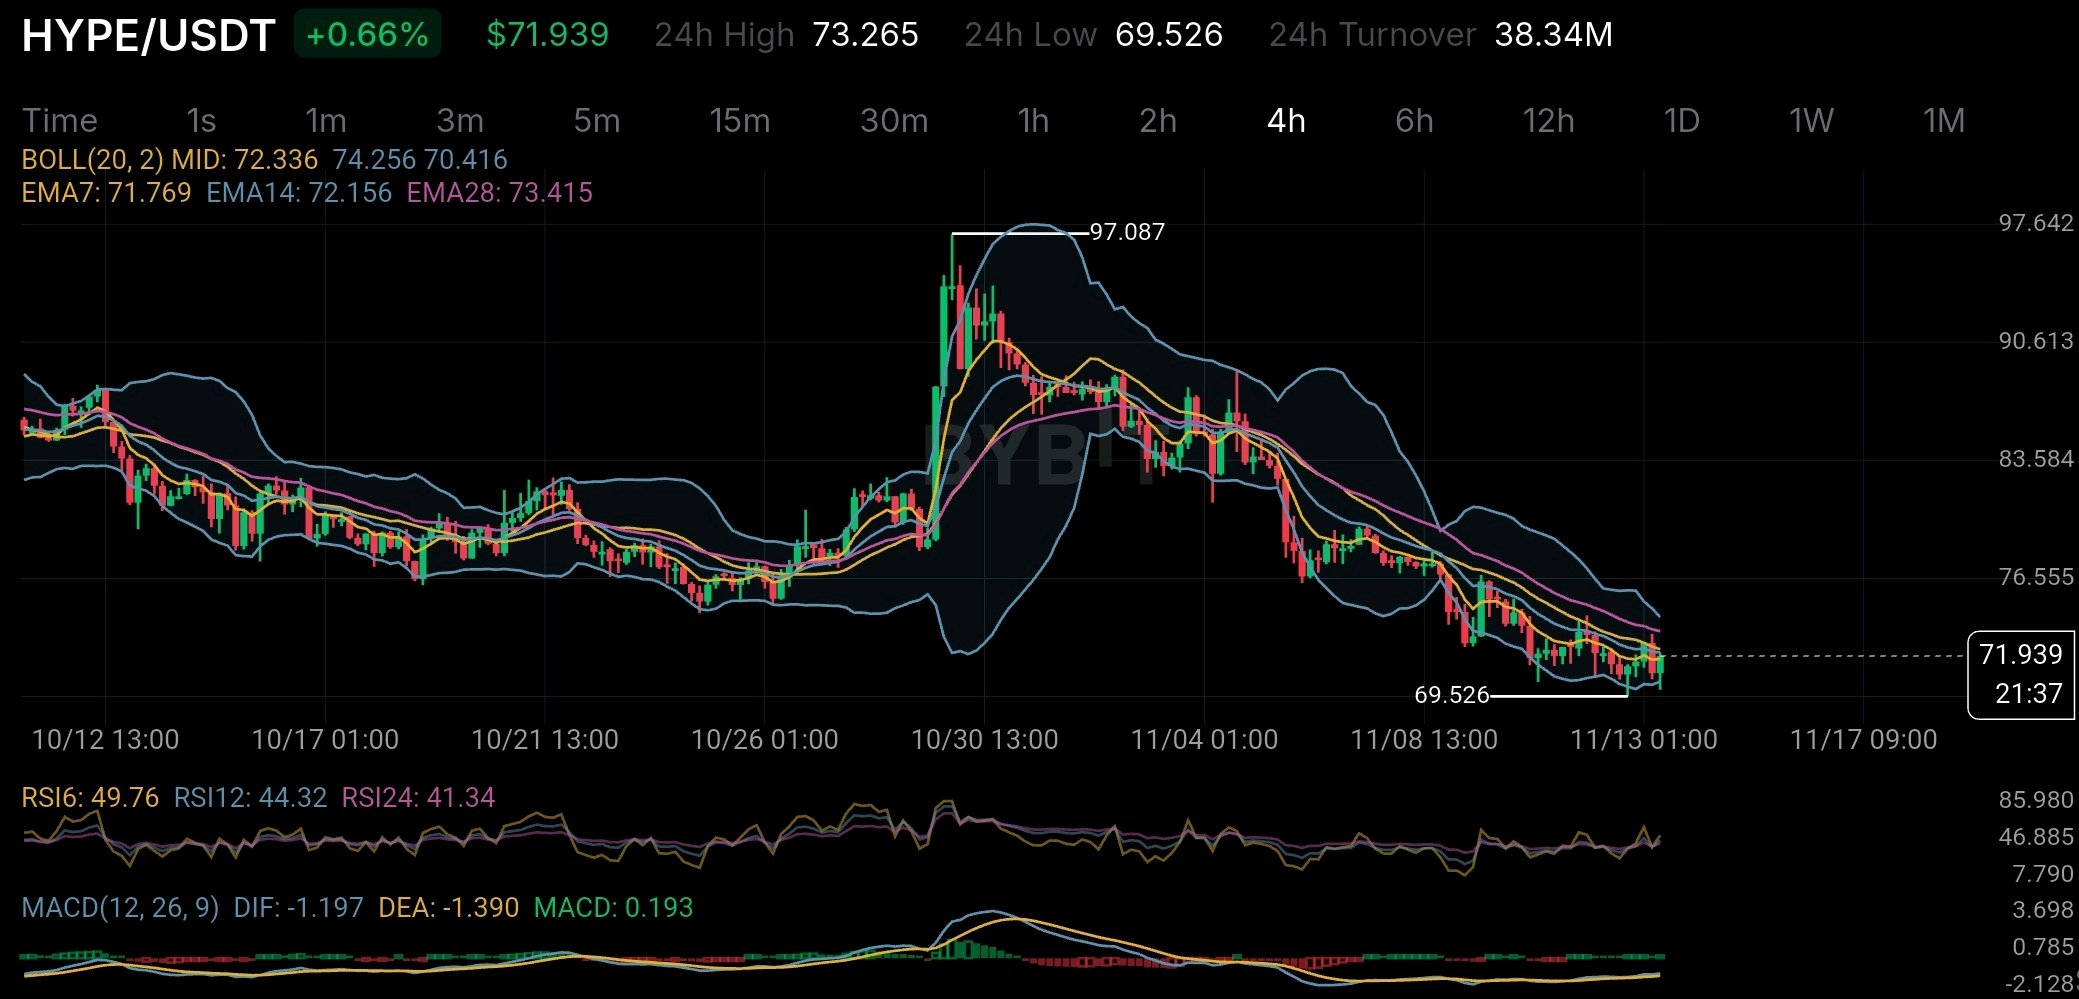
Uma coisa que acho interessante sobre a HYPE é que o seu mecanismo de recompra e queima (buyback and burn) está, na verdade, ligado à atividade que ocorre na Hyperliquid. Mas há outro lado desta história que penso que os traders não devem ignorar. De acordo com o registo da SEC da Hyperliquid de setembro de 2026, 99% das taxas do protocolo vão para o Fundo de Assistência, que utiliza esses fundos para comprar HYPE no mercado aberto. Até 8 de setembro, cerca de 47,1 milhões de HYPE tinham sido permanentemente queimados. Isso representa cerca de 4,7% da oferta original de 1 milhão de milhões. É um montante significativo e cria uma ligação direta entre a atividade da plataforma e a procura pelo token. Mais atividade de trading significa mais taxas, o que pode levar a mais compras e queimas de HYPE. Parece positivo, certo? Só há uma coisa que vale a pena ter em mente. HYPE tem uma oferta máxima de 1 milhão de milhões de tokens. Cerca de 38,9% estão alocados para futuras emissões e recompensas da comunidade, enquanto outros 23,8% vão para os principais colaboradores. Portanto, embora o mecanismo de queima ajude a reduzir a oferta, isso não significa que a pressão de venda vá simplesmente desaparecer. Novos tokens e emissões futuras continuam a ser importantes. Olhando para o gráfico de 4 horas, a HYPE está a ser negociada por volta dos 71,94 $, ainda abaixo da EMA14 nos 72,16 $ e da EMA28 nos 73,42 $. A linha média de Bollinger também está situada perto dos 72,34 $. O mínimo recente nos 69,526 $ é o nível que estou a observar como suporte. Há alguns sinais encorajadores. O RSI está a começar a recuperar e o histograma MACD tornou-se ligeiramente positivo. A pressão de venda pode estar a aliviar, mas ainda não estou pronto para chamar a isto uma reversão de tendência. A minha configuração de trade: Estou a observar a zona dos 72,3 $–73,4 $ para um possível breakout de alta. Preferiria ver um fecho sólido de vela de 4H acima desta área antes de considerar uma entrada longa. Se o breakout se mantiver e o preço retestar com sucesso esta zona, então 76,55 $ é o meu primeiro nível de alta a observar, seguido pelos 83,58 $. Por outro lado, 69,526 $ é o suporte chave. Uma quebra abaixo deste nível invalidaria a minha configuração de recuperação de alta e far-me-ia reconsiderar o trade. Não quero perseguir uma vela verde aqui. A confirmação é mais importante do que tentar apanhar o fundo exato. A longo prazo, penso que a verdadeira questão é simples: será que a Hyperliquid consegue gerar atividade económica suficiente para manter a procura de recompra à frente da nova oferta que entra no mercado? Porque queimar tokens é uma coisa. Manter a procura enquanto as emissões continuam é um desafio completamente diferente. É isso que vou observar com a HYPE. Não apenas os números de queima, mas se a atividade real do negócio consegue sustentar o token ao longo do tempo. $HYPEUSDT #IMPACTbyTrade
O Bitcoin enfrenta uma combinação que merece mais atenção do que um RSI sobrevendido: liquidações agressivas de posições longas e o enfraquecimento da procura institucional. Olhando para o gráfico de 4 horas do BTC/USDT, a pressão vendedora é difícil de ignorar. O BTC está a negociar por volta dos 68.823 $, uma queda de 6,66%, depois de ter tocado os 67.563 $. O preço quebrou abaixo da Banda de Bollinger inferior nos 69.738 $, enquanto a EMA 7, a EMA 14 e a EMA 28 estão todas acima do mercado. Mas o cenário técnico é apenas metade da história. De acordo com os dados de derivados disponíveis, o Bitcoin sofreu cerca de 352 milhões de dólares em liquidações num período de 24 horas, com aproximadamente 346 milhões de dólares provenientes de posições longas. É um desequilíbrio enorme. Sugere que os compradores alavancados foram apanhados do lado errado e a venda forçada provavelmente acelerou o declínio. Há outro detalhe que vale a pena observar: os fluxos institucionais. Os ETFs de Bitcoin à vista (spot) dos EUA registaram seis dias consecutivos de saídas líquidas até 12 de novembro, totalizando aproximadamente 1,49 mil milhões de dólares. Quando os traders alavancados são forçados a sair enquanto os investidores de ETF estão a retirar capital, o mercado perde duas fontes potenciais de suporte de compra simultaneamente. É por isso que eu não trataria um RSI extremamente baixo como um sinal de compra automático. As leituras do RSI de 4 horas estão particularmente esticadas: o RSI 6 está em 5,54, o RSI 12 em 15,01 e o RSI 24 em 24,78. Um ressalto de alívio não seria surpreendente, mas condições de sobrevenda podem persistir durante tendências de queda fortes. Para mim, 67.563 $ é o nível imediato a observar. Uma quebra sustentada pode expor o BTC a mais uma vaga de vendas. Do lado da recuperação, 70.900 $ e 72.100 $ são áreas importantes de resistência das EMA. Reclamá-las seria um sinal precoce de que os vendedores estão a perder o controlo. A grande questão é se a procura à vista (spot) fresca regressará após esta vaga de liquidação. O Bitcoin não precisa necessariamente de mais compradores alavancados neste momento. Precisa de compradores dispostos a absorver a pressão vendedora real. Um mercado sobrevendido pode produzir um ressalto. Mas apenas uma procura sustentada pode construir uma recuperação. $BTCUSDT #IMPACTbyTrade
O ONDO aproxima-se de um evento de oferta a que penso que o mercado precisa de prestar mais atenção. O próximo grande desbloqueio de tokens está agendado para 18 de janeiro de 2027, e o montante envolvido é bastante significativo. De acordo com o Tokenomics.com, espera-se que cerca de 1,71 mil milhões de tokens ONDO entrem em circulação nessa data. Isso representa 17,1% da oferta máxima e cerca de 35,1% da capitalização de mercado atual. Eis o que me chamou a atenção: apenas cerca de 48,7% da oferta máxima de 10 mil milhões de ONDO está atualmente em circulação. O resto continua sujeito ao plano de atribuição (vesting). Mas há mais nisto do que apenas mais um desbloqueio de tokens. A próxima distribuição está alocada aproximadamente 46,3% para a comunidade, 38,6% para a fundação e 15,1% para investidores privados. Essa repartição é importante porque tokens desbloqueados não significam automaticamente pressão de venda. Alguns podem ser destinados ao desenvolvimento do ecossistema, enquanto outros podem eventualmente chegar às corretoras. Também penso que há algo que os investidores devem compreender sobre o próprio ONDO. De acordo com a documentação oficial, o ONDO é principalmente um token de governação para a Ondo DAO e a Flux Finance. Fazer parte de um setor de ativos do mundo real (RWA) em crescimento não significa automaticamente que os detentores de tokens sejam proprietários dos ativos tokenizados subjacentes ou que recebam os seus rendimentos. Agora, olhando para o gráfico, o ONDO está a negociar a cerca de 0,3327 $ no período de 4 horas fornecido, uma descida de 6,75%. O preço está abaixo da EMA7, EMA14 e EMA28, enquanto o RSI6 está a rondar os 16,72. Isso é profundamente sobrevendido a curto prazo, mas não significa necessariamente que uma inversão esteja para vir. A estrutura geral continua a mostrar máximos e mínimos descendentes. Há outra coisa que vale a pena observar: a atividade de derivados é consideravelmente superior à atividade spot. A CoinGlass reportou cerca de 3,8 vezes mais volume de futuros do que volume spot a 13 de novembro, juntamente com pesadas liquidações de posições longas. A minha preocupação não é que o ONDO não tenha uma narrativa RWA forte. É saber se a procura pelo token consegue acompanhar a crescente oferta em circulação enquanto o mercado já está sob pressão. Um RSI sobrevendido pode levar a uma recuperação, mas não resolve um desequilíbrio na oferta. Para mim, o verdadeiro teste não é apenas saber se os compradores conseguem defender os 0,33 $. É saber se a procura genuína consegue acompanhar o ritmo dos tokens que entram em circulação. $ONDOUSDT #IMPACTbyTrade