Block Writer
3979Лайк0Перепосты150Подписчики235Подписаться
Hyperliquid был создан, чтобы перетянуть маржинальную торговлю с централизованных бирж. Так что же это значит, если его собственный токен теперь торгуется на централизованной площадке с плечом 10x? Это противоречие — главный фундаментальный вопрос. HYPE — это нативный актив Hyperliquid, децентрализованной платформы для бессрочных фьючерсов. На скриншоте видна цена 66,365, рост на 1,18%, рядом с цифрой 67,95 млн, которая ничем не подписана, поэтому я не буду делать предположений о том, что она означает. Того, что видно, достаточно, чтобы задаться вопросом, откуда на самом деле берется ценность токена. Сильная сторона проекта — фокус. Вместо того чтобы быть блокчейном общего назначения в поисках варианта использования, Hyperliquid организован вокруг одного проверенного источника спроса: торговли деривативами с плечом. Токен, помещенный в центр этой активности, имеет более понятную экономическую историю, чем большинство активов Layer 1. Скрытое противоречие заключается в том, что цена токена и экономика протокола — это разные вещи. Небольшой дневной рост на листинге с кредитным плечом отражает спекулятивные потоки, а не доход платформы. Трейдеры могут толкать курс HYPE вверх в других местах, при этом ни один новый пользователь не воспользуется самим Hyperliquid. Ценообразование происходит вне платформы, поэтому рынок может оценивать нарратив быстрее, чем фундаментальные показатели успевают его подтвердить. Что касается монетизации, ключевой вопрос заключается в том, конвертируется ли торговая активность на платформе в устойчивый спрос на токен через комиссии, обратный выкуп или полезность стейкинга. Ничего из этого нельзя проверить по скриншоту, а данные о доходах, предложении или разблокировках не показаны, поэтому я оставлю токеномику в стороне, а не буду гадать. Бычий сценарий — это сфокусированный продукт, сильная узнаваемость бренда и листинги на крупных площадках, которые расширяют доступ и ликвидность. Медвежий сценарий — цикличность. Объемы бессрочных фьючерсов зависят от волатильности и аппетита к кредитному плечу, и когда трейдеры отступают, и активность, и ценностное предложение токена истончаются. Критический риск — конкуренция. Трейдеры деривативами перемещаются туда, где ликвидность и комиссии лучше, включая централизованные биржи — те самые площадки, которые Hyperliquid намеревался вытеснить. Мое мнение: тезис правдоподобен, но концентрирован. HYPE — это, по сути, требование на одно бизнес-направление, и эта чистота — палка о двух концах. Он заслуживает серьезного внимания, а не слепого энтузиазма. Вехой, которая изменила бы мою оценку, стало бы доказательство того, что доход платформы трансформируется в измеримый, повторяющийся спрос на токен, независимый от ценового импульса. Пока эта связь не видна, сила цены — это сигнал настроений, а не фундаментальный показатель. Если цена токена устанавливается в основном на централизованных площадках, сколько из его стоимости на самом деле контролирует сам протокол? $HYPEUSDT #IMPACTbyTrade
Может ли сеть, продающая доступ к блокчейн-данным всем желающим, выжить, если на рынке почти нет торгов её собственным токеном? В этом и заключается противоречие вокруг Lava. Проект позиционирует себя как децентрализованный уровень доступа, где независимые провайдеры обслуживают RPC-запросы, а приложения платят за надежное соединение. Проблема реальна. Многие «децентрализованные» приложения по-прежнему зависят от нескольких централизованных RPC-провайдеров, что незаметно возвращает единые точки отказа. Если Lava предложит надежную альтернативу с множеством провайдеров, технология будет иметь значение. Ситуация на экране выглядит более узкой. LAVA торгуется по 0,01596 USDT, снизившись на 2,15% за сессию, а рядом с тикером отображается 574,58 тыс. Если это объем, номинированный в LAVA, то условная стоимость составляет около 9000 USDT. Это мой расчет, а не подтвержденная статистика биржи, и я не могу проверить временной интервал. Но это ставит вопрос: инфраструктурному токену нужна реальная глубина рынка, прежде чем история его использования может быть оценена с уверенностью. Противоречие кроется в том, кто является клиентом. Разработчики, покупающие доступ к данным, хотят дешевых и предсказуемых затрат, а не подверженности волатильности токена. Оплата токеном — это дизайнерское решение, а не необходимость. Если спрос идет в основном за счет стимулов, когда провайдеры получают вознаграждение за обслуживание запросов, то токен отражает субсидирование, а не потребление. Нет никаких данных о выручке, предложении, разблокировках или комиссиях, поэтому я не буду делать вид, что знаю, что из этого преобладает. «Бычий» сценарий заключается в том, что RPC — это повторяющиеся расходы для каждого ончейн-приложения. Захват даже небольшой доли этих расходов через расчеты в токенах может сделать актив стоимостью менее двух центов недооцененным. «Медвежий» сценарий в том, что централизованные провайдеры уже успешно конкурируют по задержкам и цене. Разработчики переключаются только тогда, когда децентрализация становится критерием покупки, а не просто темой для разговоров. Критический риск заключается в том, что полезность токена можно обойти. Укоренившиеся конкуренты плюс опциональные платежи в токенах — это сложное сочетание, а низкая ликвидность делает его еще хуже. Когда небольшие ордера двигают цену, однодневное процентное изменение мало о чем говорит. Мое мнение: тезис правдоподобен, но доказательства передо мной его не подтверждают. Снижение на 2,15% при низком обороте — это шум, а не вердикт по фундаментальным показателям. Следующая веха — это проверяемый рост объема запросов, оплачиваемых комиссиями, который должен отчитываться отдельно от деятельности, финансируемой за счет стимулов, наряду с долей вознаграждений провайдеров, покрываемых органическими комиссиями. Это покажет, оправдывает ли использование свое место, а не просто оплачивается. Если бы клиенты Lava могли платить в любой валюте, был бы токен все еще нужен? $LAVAUSDT #IMPACTbyTrade
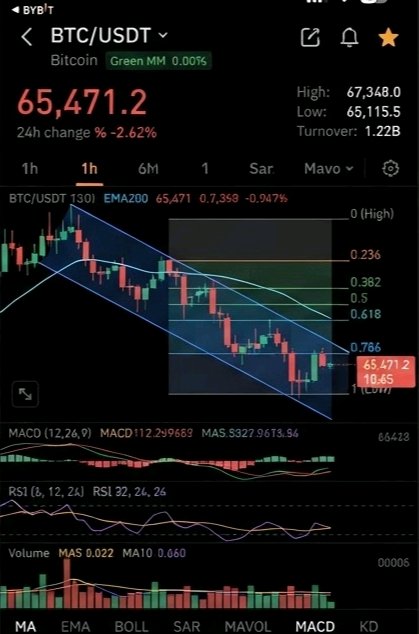
Остается ли денежный актив денежным активом, если он может потерять 2,62% за одну сессию? На скриншоте видно, что цена Биткоина составляет 65 471,2 к USDT, снижение за день на 2,62%. Рядом с названием также указан тег «10x» и цифра 1,22 млрд. На скриншоте этот показатель не подписан, поэтому я расцениваю его как торговую активность, но это лишь моя интерпретация. **Противоречие** Фундаментальная идея Биткоина заключается в том, что это дефицитные, несуверенные деньги. Однако его поведение на рынке по-прежнему напоминает рисковый актив. Средство сбережения должно поглощать стресс, однако падение такого размера показывает, что цена актива определяется маржинальными покупателями и продавцами, а не его денежными свойствами. Оба утверждения верны одновременно, и ни одно из них не отменяет другое. **Что данные могут и чего не могут нам сказать** Тег «10x» важнее, чем кажется. Он показывает, что Биткоин здесь предлагается как инструмент для маржинальной торговли, поэтому часть видимой активности может быть связана с позиционированием, а не с накоплением актива на долгосрок. Если это так, то цифра рядом с названием показывает объем торгов, а не объем удержания. Я не могу подтвердить это разделение на основе данного скриншота и не буду пытаться. **Спрос** Биткоин не генерирует денежный поток. Спрос на него — это исключительно функция веры в его денежную роль, поэтому цену закрепляет убежденность, а не прибыль. Когда настроения ослабевают, ничто другое не поддерживает оценку. Это структурная издержка чистого денежного актива. **Бычий и медвежий сценарии** Бычий аргумент заключается в том, что фиксированный, основанный на правилах график эмиссии — это редкость, и что исторически просадки были теми моментами, когда долгосрочные держатели накапливали актив. Медвежий аргумент состоит в том, что статус средства сбережения нужно заслужить в условиях стресса, и сегодняшнее движение — напоминание о том, что рынок пока не воспринимает Биткоин как убежище. **Критический риск** Самый большой риск — это зависимость от нарратива. Если рынок перестанет видеть в Биткоине макрохедж и начнет оценивать его как высокорисковый технологический актив, фундаментальная премия актива сократится независимо от дизайна его протокола. **Мое мнение** Одна «красная» сессия не разрушает тезис, но и не укрепляет его. Фундаментальные основы Биткоина связаны с денежным дизайном, и цена одного дня не может ни подтвердить, ни опровергнуть их. Я бы рассматривал это движение как информацию о позиционировании и настроениях, а не о долгосрочной стоимости актива. **Что заставило бы меня изменить мнение** Я хотел бы увидеть, снизится ли волатильность и сохранится ли покупательская активность после просадок. Средство сбережения доказывает свою состоятельность тем, насколько оно стабильно в условиях стресса, и именно за этим показателем стоит следить. Если Биткоин не может удержать свою стоимость в обычный «красный» день, какие доказательства убедили бы вас в том, что он стал резервным активом, а не просто объектом для трейдинга? $BTCUSDT #IMPACTbyTrade
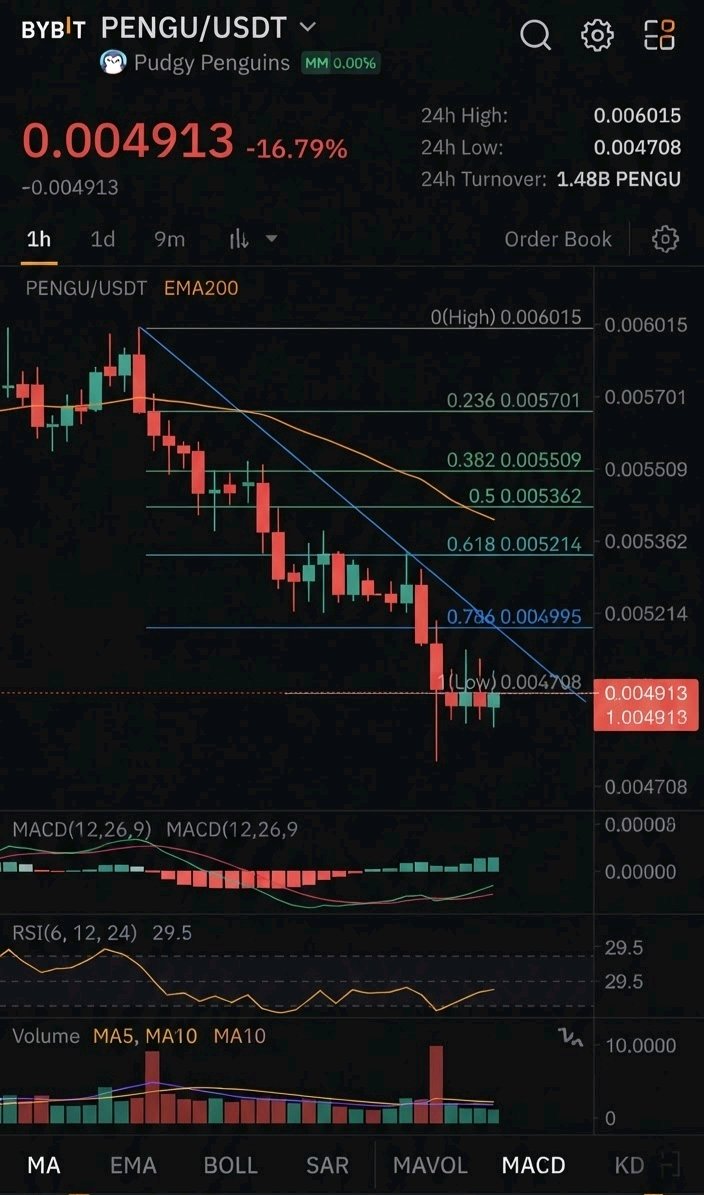
Падение на 16,79% до уровня 0,004913 вызывает неприятный вопрос для PENGU: переоценивает ли рынок токен или сомневается в том, что потребительский бренд способен превратить внимание в ончейн-ценность? Pudgy Penguins выросли из NFT-коллекции в потребительскую интеллектуальную собственность (IP), а PENGU — это токен-слой вокруг этого проекта. Тезис заключается в том, что персонажи, сообщество и продукты могут охватить аудиторию, которая никогда не открывала криптокошелек, используя токен в качестве связующего звена. В этом и заключается противоречие. Охват бренда и спрос на токен — это разные вещи. Персонаж может появляться в игрушках, играх или медиа и приносить доход полностью вне сети. Токен отражает эту ценность только в том случае, если его структура направляет её обратно. В предоставленных мне материалах нет ничего, что подтверждало бы наличие механизма распределения доходов, обратного выкупа или сжигания, поэтому я не буду исходить из этого. Всё упирается в этот разрыв. Без подтвержденной связи с ценностью спрос держится в основном на нарративе. Держатели покупают, потому что ожидают, что культурный импульс будет усиливаться, и этот спрос рефлексивен: он расширяется во время ралли и быстро тает на спадах. Двузначное падение за одну сессию по паре с кредитным плечом 5x характерно для рынка, где позиционирование и настроения перевешивают полезность. Предложение, распределение и графики разблокировки не входят в то, что я могу видеть, поэтому я не буду судить о размытии. Для токена сообщества эти данные часто решают, несут ли держатели структурный встречный ветер. Бычий сценарий заключается в том, что IP с мейнстримным распространением может пережить криптоциклы, а узнаваемый бренд не нуждается в объяснениях для новых покупателей. Медвежий сценарий состоит в том, что успех бренда может никогда не потребовать использования токена, в то время как PENGU конкурирует за тот же ограниченный спекулятивный капитал, что и любой другой нарративный актив. Критический риск, таким образом, заключается в неспособности захватить ценность: бренд процветает, в то время как токен просто торгуется рядом с ним. Мое мнение: к PENGU лучше относиться как к высокобета-претензии на культурный импульс бренда, а не как к активу с денежным потоком. Сегодняшнее движение мало что говорит о здоровье бренда, но оно показывает, насколько тонким может быть фундаментальный пол под ценой, когда настроения меняются. Вехой, которая изменила бы мой тезис, стало бы прозрачное, проверяемое связующее звено между выручкой бренда и токеном, такое как раскрытый обратный выкуп, ончейн-механизм изъятия или обязательное использование PENGU внутри продуктов. Пока этого нет, я бы рассматривал рост узнаваемости бренда и рост спроса на токен как отдельные истории. Если Pudgy Penguins станет глобальным потребительским брендом, должны ли держатели PENGU иметь право на часть этой ценности, и если нет, то чем именно они владеют? $PENGUUSDT #IMPACTbyTrade
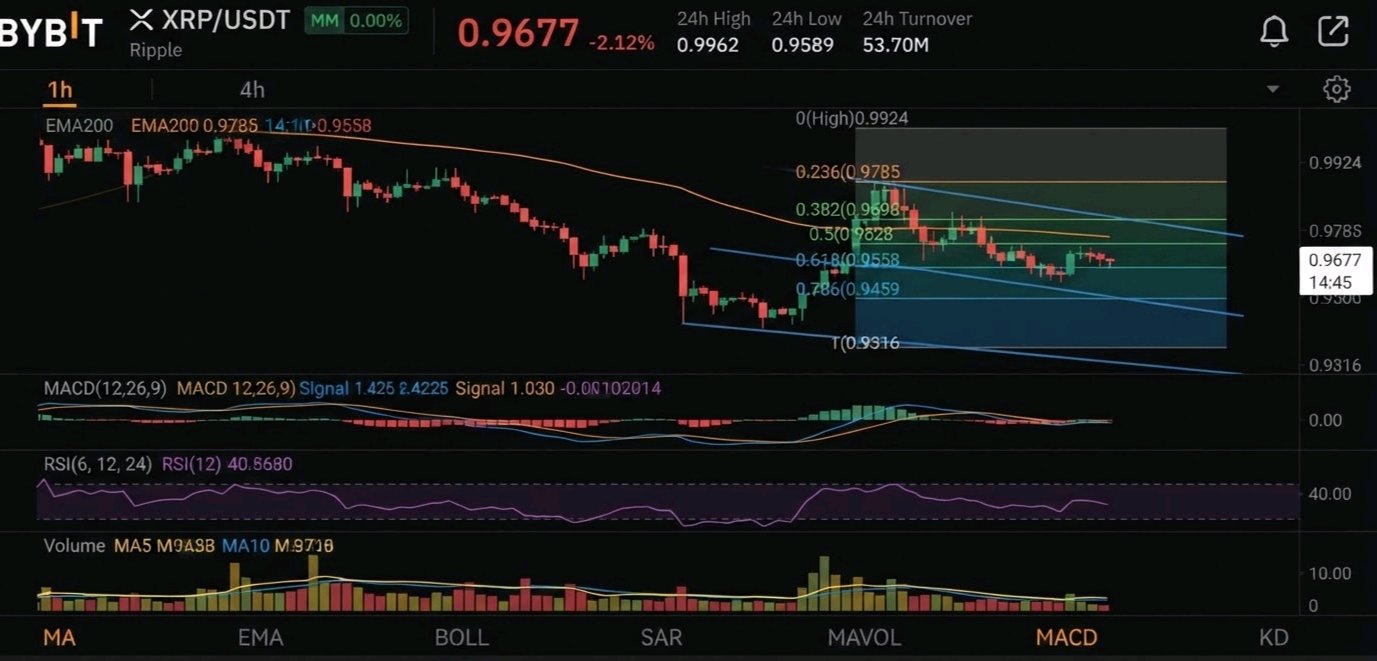
У Layer 2 решения, созданного для того, чтобы комиссии исчезли, есть неловкая задача: убедить рынок в том, что его токен все еще имеет значение. Mantle — это Ethereum Layer 2 с модульной архитектурой. Он отделяет выполнение транзакций от доступности данных, чтобы снизить расходы, а MNT служит одновременно токеном для оплаты газа и активом для управления. Его происхождение необычно. Токен является наследником BitDAO, DAO с огромной казной, поэтому проект начал с капитала еще до того, как у него появились пользователи. Это общая информация о проекте, а не актуальные данные. Это указывает на главное противоречие. Дешевые транзакции — это продукт, но каждое снижение комиссий уменьшает самый прямой источник спроса на токен. Спрос на газ — это активность, умноженная на уровень комиссии, а Mantle намеренно стремит вторую цифру к нулю. Таким образом, функционирующая, недорогая сеть может сосуществовать со слабым экономическим захватом стоимости для самого токена. Чтобы MNT оправдал свою оценку, спрос должен исходить не только от оплаты газа. Кандидаты — это управление большой казной, стимулы экосистемы, использование в качестве залога в приложениях или механизмы стейкинга, связанные с сетевыми продуктами. Каждый вариант правдоподобен, но ни один не вытекает автоматически из хорошей инженерии. Активность, стимулируемая бонусами, в частности, «арендует» пользователей, а не удерживает их. На скриншоте нет данных о предложении, циркуляции или разблокировках, поэтому я не буду спекулировать на тему размытия. Это первое, что нужно проверить перед тем, как формировать какое-либо убеждение. Бычий кейс заключается в том, что хорошо финансируемая, связанная с биржей экосистема обладает дистрибуцией, которой не хватает большинству L2, и что крупные резервы дают время на развитие. Медвежий ответ: прочность казны — это не спрос, и что роллапы с почти идентичной технологией конкурируют за одну и ту же ликвидность. Критический риск — это дифференциация. Поскольку дорожная карта масштабирования Ethereum снижает затраты на данные базового уровня, преимущество модульных L2-стеков сужается, и токены без четкой экономической роли переоцениваются в первую очередь. Что касается рынка, MNT котируется по цене 0,3728 USDT, что на 6,57% ниже на момент скриншота. Однодневное движение мало что говорит о фундаментальных показателях, поэтому я рассматриваю это как шум, а не как вердикт. На мой взгляд, Mantle выглядит технически достоверным и финансово обеспеченным проектом, но связь между использованием сети и стоимостью MNT все еще не доказана. Я бы назвал этот тезис незавершенным, а не сломанным. Вехой, которая изменила бы мое мнение, стало бы доказательство того, что органическая, не стимулируемая бонусами активность генерирует значимые комиссии, или что MNT становится продуктивным залогом или обязательным инструментом потребления (sink) помимо газа. Любое из этих событий превратило бы токен из нарратива о казне в актив, подкрепленный использованием. Если лучшая функция L2 — делать собственный токен ненужным для обычных пользователей, сколько этот токен должен стоить? $MNTUSDT #IMPACTbyTrade
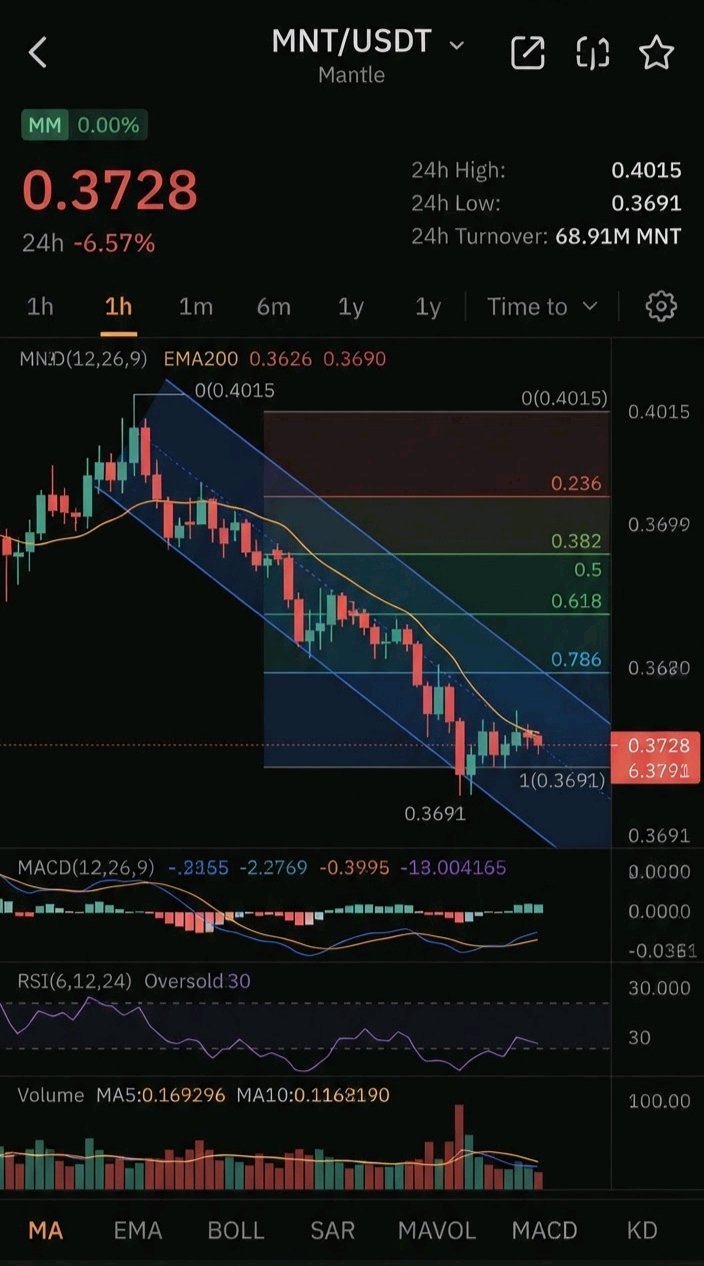
XRP торгуется на уровне 0.9677, и эта цена почти ничего не говорит о том, действительно ли используется сеть. Этот разрыв — и есть настоящий вопрос. На скриншоте видна пара XRP/USDT по цене 0.9677, снижение на 2.12%, с указанными рядом 53.70 млн. Это единственные подтвержденные цифры, которые у меня есть, поэтому все, что ниже — это интерпретация, а не ончейн-данные. Реестр XRP (XRP Ledger) создан для быстрых и недорогих расчетов, ориентированных на трансграничные платежи и обеспечение ликвидности для финансовых институтов. Это реальная проблема с реальными покупателями, в отличие от токенов, чей единственный сценарий использования — спекуляции. Противоречие заключается в том, что платежная полезность не обязательно создает спрос на токен. Если институционалы могут использовать технологию, не удерживая XRP сколько-нибудь значительное время, актив улавливает лишь транзитные потоки. Мостовой актив, который покупается и продается за секунды, создает объем торгов, а не долгосрочный дефицит. Сегодняшнее падение на 2.12% отражает осторожные настроения, а не вердикт по поводу внедрения. Чтобы «бычий» сценарий оправдался, пропускная способность платежей должна быть устойчивой и измеримой, а XRP — выступать в качестве необходимого, а не опционального моста. Я не могу проверить данные о внедрении по этому скриншоту, поэтому не буду делать на них намеков. Без этих данных спрос держится в основном на нарративах и торговых потоках. Предложение, циркуляция и графики эскроу не представлены в материале, поэтому я оставлю их за рамками, вместо того чтобы гадать. Любой серьезный тезис должен учитывать их, поскольку большой объем удерживаемого предложения меняет оценку размытия. «Быки» утверждают, что регуляторная ясность и институциональные рельсы могут превратить полезность в устойчивый спрос. «Медведи» настаивают, что стоимость мостового актива ограничена тем, насколько мало его нужно удерживать. Наиболее значимым риском является конкуренция со стороны стейблкоинов и токенизированных долларовых рельсов, которые предлагают сопоставимую скорость расчетов без волатильности цены. Мой взгляд на фундаментальные показатели нейтрально-осторожный, пока использование не перерастет в спрос на удержание. Однодневное движение цены — это не доказательство прогресса или упадка. Вехой, которая изменила бы этот тезис, стали бы раскрытые, проверяемые доказательства того, что институционалы используют сам XRP как расчетный актив в масштабе, а не просто используют реестр. Это имело бы большее значение, чем любой уровень цены. Если XRP преуспеет как платежный рельс, но токен удерживается лишь на мгновения, кто заберет всю ценность? $XRPUSDT #IMPACTbyTrade
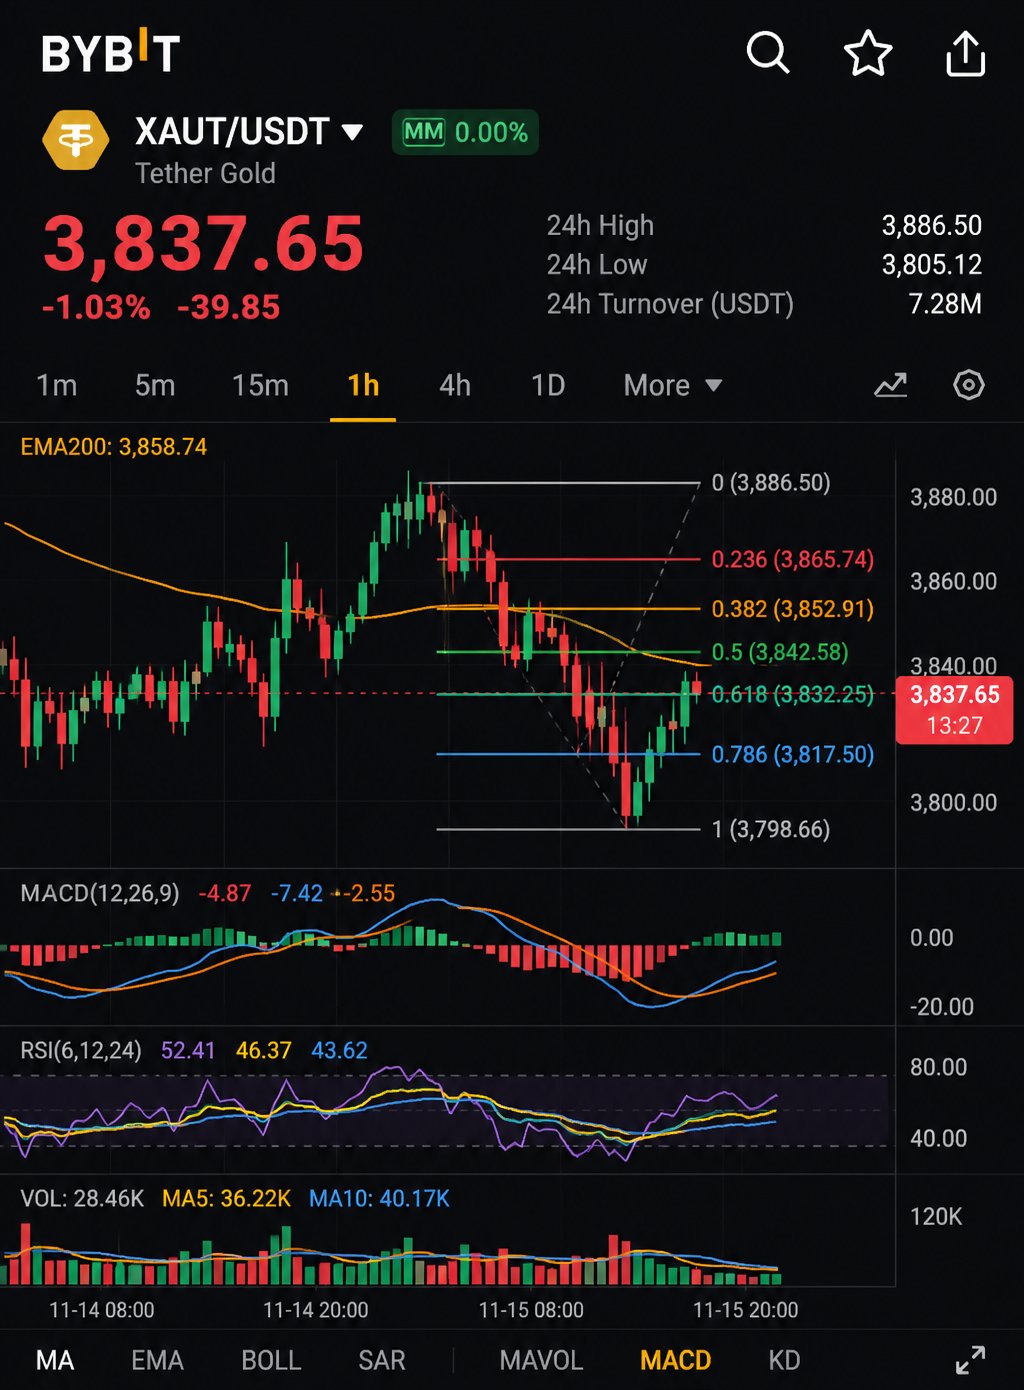
Что на самом деле вы держите, покупая золото за стейблкоин: золото или обещание компании, которая выпустила обе стороны сделки? Это вопрос, который стоит за парой XAUT/USDT. На экране Tether Gold торгуется по 3837,65 USDT, снизившись на 1,03% за сессию, рядом с парой отображается объем 7,28 млн. Уровень цены тикера соответствует токену, созданному для отслеживания унции золота, поэтому его динамика — это в основном отражение металла, а не рост, характерный для криптовалют. **Что это дает** XAUT позволяет трейдерам получить доступ к золоту в криптосети: никакой логистики хранилищ, торговля 24/7, расчеты в долларовых юнитах. Преимущество заключается в удобстве и скорости, а не в новой технологии. **Противоречие** Эта пара — продукт Tether, оцененный в другом продукте Tether. Золото — самое надежное средство сбережения с минимальным уровнем доверия в истории, однако его токенизированная версия добавляет новые уровни доверия: хранение, аттестацию, механизмы погашения и платежеспособность эмитента. Держатели меняют независимость золота на доступность криптовалют, а второй актив в паре несет в себе те же риски контрагента. **Спрос и монетизация** Спрос здесь органический, в отличие от большинства других токенов. На этом экране нет видимых эмиссий стейкинга или программ стимулирования, поэтому любой поток отражает желание людей получить доступ к золоту прямо внутри криптокошелька. Это делает спрос устойчивым, но ограниченным: XAUT не может вырасти больше, чем сам аппетит к золоту. Его преимущество — в дистрибуции, а не в дефиците. **Токеномика** Данные о предложении, резервах и держателях в предоставленном материале отсутствуют, поэтому я не буду строить предположения на этот счет. Для обеспеченного актива именно эти цифры имеют наибольшее значение. **Бычий vs медвежий сценарий** Бычий сценарий прост: доступ к золоту становится стандартным элементом портфеля в криптоаккаунтах, а ликвидность растет вместе с ним. Медвежий сценарий столь же прост: обернутый актив хорош лишь настолько, насколько хорош путь его погашения, и любые сомнения в хранении или прозрачности эмитента ударят по нему сильнее, чем по самому металлу. **Критический риск** Концентрация контрагента. Стрессовое событие у эмитента ударит по активу и его котируемой валюте одновременно, поэтому цена в USDT может не дать объективного ориентира именно в тот момент, когда он будет нужен больше всего. **Мое мнение** XAUT — это утилитарный инструмент, а не инвестиционный тезис на рост. Справедливая стоимость должна следовать за золотом, и полезный аналитический вопрос заключается в том, насколько точно токен отслеживает эту стоимость и насколько чисто проходит погашение. Широкий или устойчивый разрыв был бы реальным сигналом. **Следующая веха** Проверяемые, регулярные аттестации резервов и доказательства беспрепятственного погашения в больших масштабах. Любое из этих событий укрепило бы тезис; молчание или трудности — ослабили бы его. Если ваше золото и ваш стейблкоин имеют одного эмитента, диверсифицированы ли вы или просто дважды подвержены риску одного и того же имени? $XAUTUSDT #IMPACTbyTrade
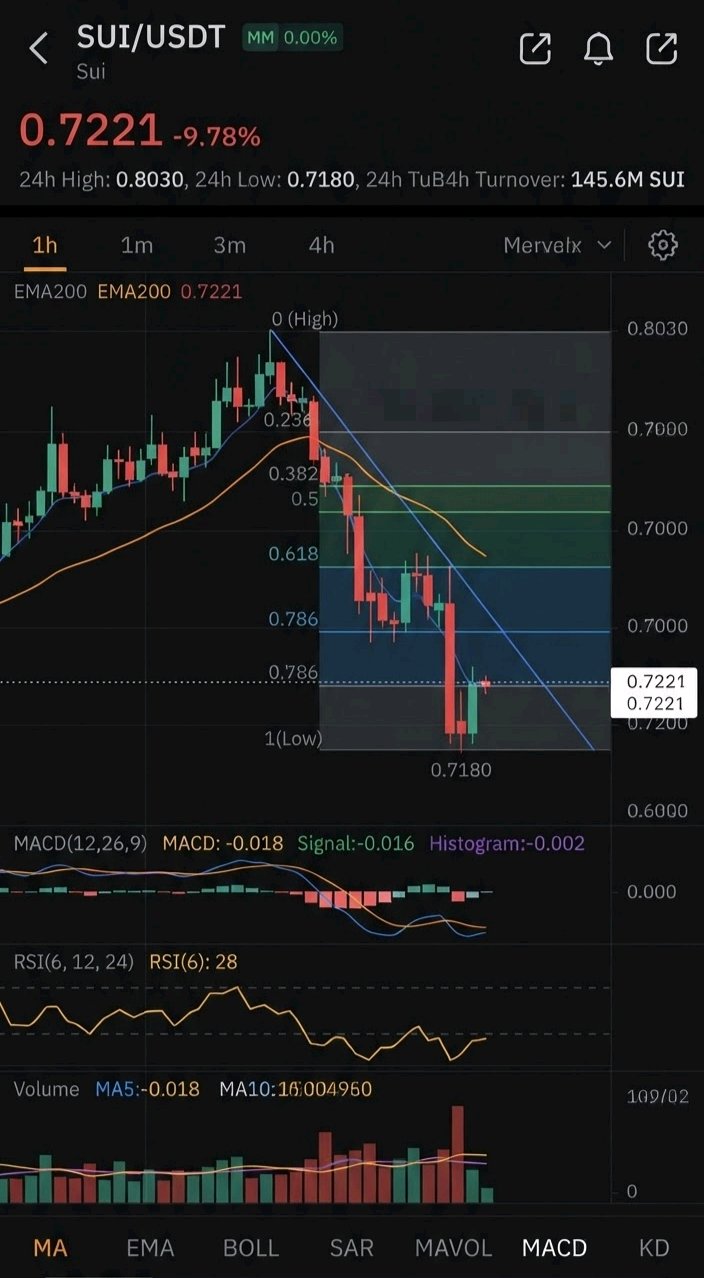
Падение почти на 10% за одну сессию опустило курс Sui до 0,7221. Рынок переоценил сеть или просто тикер? Это разные вопросы, и ответ на них важнее, чем сама свеча. Sui — это блокчейн первого уровня (Layer 1), построенный на объектно-ориентированной модели данных и языке Move. Его основная идея заключается в том, что транзакции, затрагивающие независимые объекты, не должны конкурировать за глобальный порядок, поэтому их можно обрабатывать параллельно. Для платежей, игр и приложений с большим количеством активов такой дизайн — это реальный инженерный аргумент, а не просто маркетинговый ход. Противоречие кроется в разрыве между архитектурой и самим токеном. Техническая дифференциация — это не то же самое, что экономическая ценность. Сеть может быть быстрее и дешевле своих конкурентов, и именно эта эффективность может толкать комиссии к нулю. Если комиссии остаются низкими, стоимость токена зависит от спроса на стейкинг, его роли в качестве обеспечения в экосистеме и устойчивой активности приложений. Архитектура может быть превосходной, в то время как токен торгуется как высокорисковый актив с высоким бета-коэффициентом. Такое падение на паре с 10-кратным кредитным плечом говорит о том, что сейчас рынок оценивает актив именно так. Спрос — это переменная, за которой стоит следить. Органический спрос исходит от пользователей, оплачивающих газ за то, что им действительно нужно. Спрос, основанный на стимулах, исходит от эмиссий, кампаний и доходных программ, которые «арендуют» активность, а не зарабатывают ее. Только первый тип спроса дает накопительный эффект. Я не могу проверить это соотношение с этого экрана, поэтому не буду притворяться, что могу. Предложение, графики разблокировки и размытие — это то же самое: они решают, будет ли новый спрос поглощен или продан, но ничего из этого здесь не видно. Бычий сценарий заключается в том, что дизайн, созданный для параллелизма, ориентирован на приложения с высокой пропускной способностью, с которыми последовательные цепочки справляются плохо. Медвежий сценарий заключается в том, что конкуренция среди Layer 1 сетей высока, внимание разработчиков ограничено, а технически превосходной цепочке все равно нужна причина, чтобы капитал и пользователи оставались после исчезновения стимулов. Критический риск — это зависимость от настроений. Когда фундаментальные показатели невозможно отделить от спекулятивных потоков, любой широкий рыночный спад бьет по токену сильнее, чем того заслуживает технология. На мой взгляд, у Sui есть надежная технология и пока не доказанная история накопления ценности. Их можно разделить, и рынок имеет тенденцию наказывать за разрыв между ними. Вехой, которая изменила бы мой тезис, стало бы доказательство того, что доход от комиссий и участие в стейкинге растут без опоры на стимулы. Если использование сохранится после сокращения субсидий, у токена есть перспективы. Если нет, то архитектура не будет иметь значения. Итак, вопрос к вам: автоматически ли лучше спроектированная сеть заслуживает более дорогого токена, или это две разные инвестиции? $SUIUSDT #IMPACTbyTrade
Может ли платежный токен оцениваться исходя из своей миссии, в то время как рынок учитывает только его ликвидность? VELO торгуется на уровне 0.003019 к USDT, снизившись на 2.20% за сессию, при этом к листингу прикреплен тег 3x кредитного плеча. Этот тег информативен. Доступ к кредитному плечу сигнализирует о том, что рынок рассматривает VELO как торговый инструмент, а это не то же самое, что сеть, для функционирования которой требуется токен. Заявленная миссия проекта — трансграничные платежи и инфраструктура ликвидности, построенная вокруг идеи сделать международные переводы ценностей дешевле и быстрее. Это реальная проблема с большим адресным рынком. Противоречие заключается в том, что наличие хорошей проблемы не гарантирует спрос на токен. Платежные системы могут развиваться, в то время как нативный токен остается необязательным, поскольку пользователям и институтам часто нужен только стейблкоин или расчетный актив, проходящий через систему, а не управляющий или утилитарный токен рядом с ним. Вот вопрос, который я бы задал VELO: заставляет ли использование держателей приобретать и блокировать токен, или продукт может масштабироваться, не затрагивая его? Ничто в предоставленном скриншоте не дает на это ответа. У меня нет проверенных данных об объемах транзакций, принятии партнерами, сборе комиссий или требованиях к стейкингу, поэтому я не буду притворяться, что они есть. Любой «бычий» тезис полностью зависит от этой недостающей связи между активностью и спросом. Что касается токеномики, скриншот не показывает циркулирующее предложение, максимальное предложение или графики разблокировки. Для низкостоимостного токена они значат больше, чем цена в заголовке. Цена ниже цента ничего не говорит нам об оценке без данных о предложении, и читателям не следует путать низкую цену за единицу с дешевизной. «Бычий» сценарий прост: если реальные платежные потоки требуют VELO для обеспечения, комиссий или предоставления ликвидности, то принятие напрямую трансформируется в структурный спрос. «Медвежий» сценарий столь же ясен: если токен — лишь спекулятивная обертка вокруг платежного нарратива, то цена следует за рыночными настроениями и потоками с кредитным плечом, а не за фундаментальными показателями. Критический риск — конкуренция со стороны платежных сетей на базе стейблкоинов, которые обеспечивают те же преимущества в скорости и стоимости, не требуя от пользователей владения отдельным активом. Мой взгляд нейтральный и условный. Миссия заслуживает доверия, но экономический мост от использования продукта к ценности токена не доказан в материалах, которые я вижу. Я бы не назвал VELO фундаментальной возможностью или фундаментальной ловушкой, пока этот мост не будет продемонстрирован. Вехой, которая изменила бы мой тезис, стало бы проверяемое доказательство того, что объем платежей или активность протокола создают повторяющуюся, неспекулятивную покупку или блокировку VELO. Если платежная сеть добивается успеха, но её токен никогда не требуется, кто на самом деле улавливает ценность: держатели или пользователи? $VELOUSDT #IMPACTbyTrade
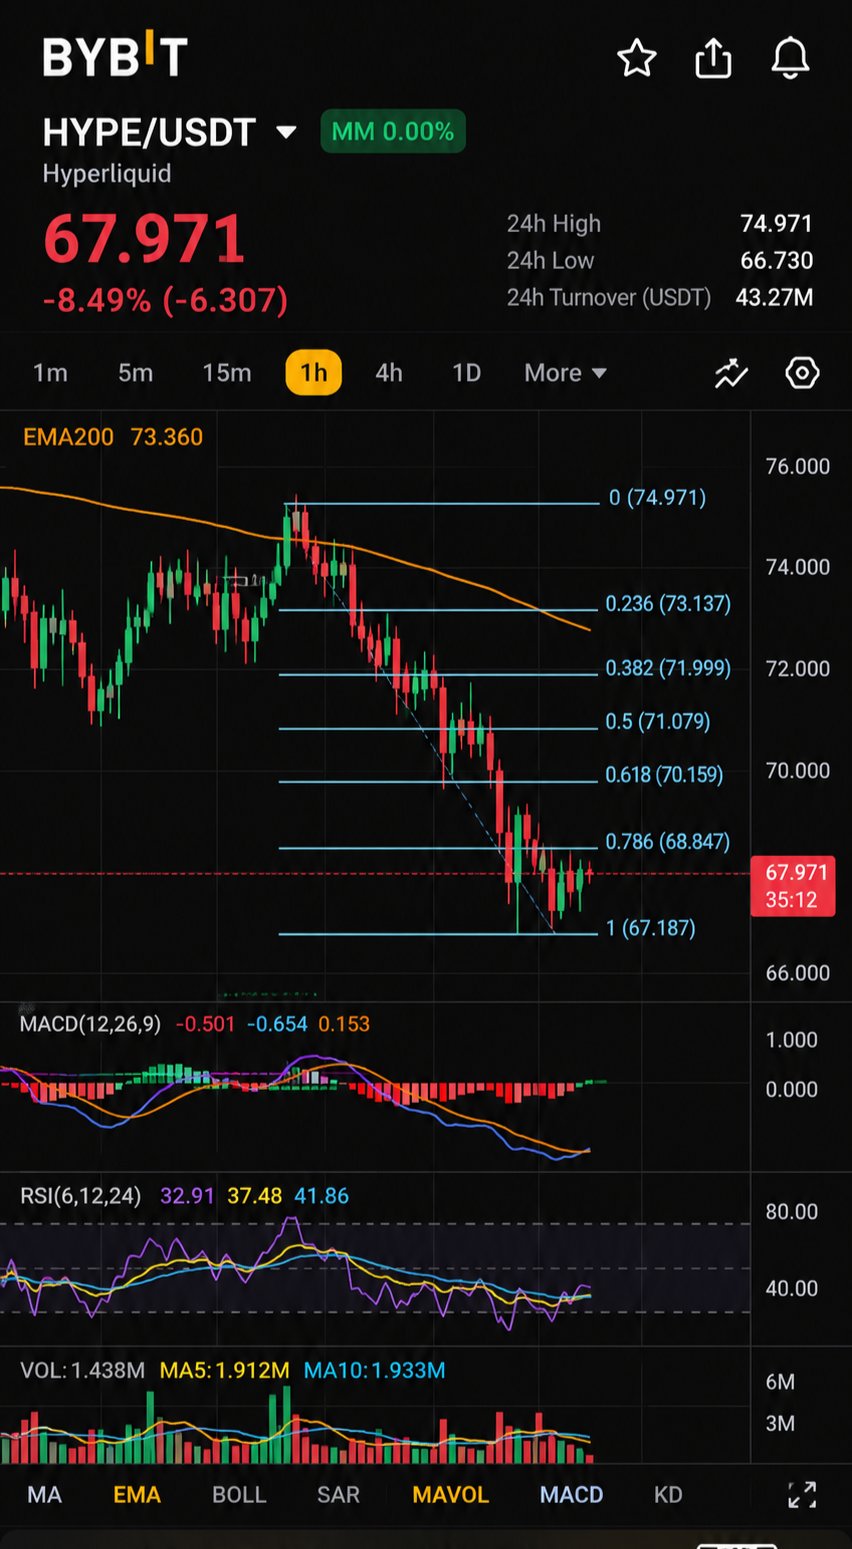
Падение на 8,49% на платформе, построенной на кредитном плече, поднимает неудобный вопрос: оценивается ли HYPE как доля в бизнесе или как любимая фишка в собственном казино? При цене 67,971 USDT, HYPE находится в центре Hyperliquid — площадки, где трейдеры открывают ончейн-позиции с кредитным плечом на бессрочные фьючерсы. Метка «10x» рядом с этим листингом — тихое напоминание о том, что токеном торгуют так же, как пользователи протокола торгуют всем остальным. Эта симметрия — противоречие, заслуживающее изучения. Фундаментальный аргумент опирается на дизайн. Продукт Hyperliquid — это торговля деривативами, а площадка для деривативов зарабатывает на активности, а не на хайпе. Если объем торгов сохраняется, сохраняются и комиссии, а токен, привязанный к этой активности, имеет осязаемую связь с реальным использованием. Это более чистая модель, чем у большинства экосистемных токенов, которые полагаются на стимулы для искусственного создания спроса. Слабость — это та же самая функция, если посмотреть с другой стороны. Стоимость, основанная на комиссиях, циклична. Торговый объем растет, когда растут волатильность и кредитное плечо, и затухает, когда рынки затихают. Цифра 43,27 млн рядом с парой, которая, по-видимому, означает оборот, показывает, что участие есть и сегодня. Но она не говорит нам, является ли это участие органическим или подпитывается кредитным плечом. Я также не могу проверить доход, масштаб обратного выкупа, оборотное предложение или графики разблокировки с этого экрана, поэтому и не буду пытаться. «Бычий» аргумент строится на маховике ликвидности: более глубокие книги ордеров привлекают больше потока, а больше потока углубляет книги. Один «красный» день никак не влияет на этот цикл. «Медвежий» аргумент заключается в том, что маховик раскручивается в обратную сторону под давлением. Ликвидации, истончение книг и миграция трейдеров на конкурирующие площадки ударят по продукту и токену одновременно. Критический риск — рефлексивность. Когда актив, представляющий платформу, также является предпочтительным инструментом для спекуляций с кредитным плечом, резкие падения могут подпитывать сами себя. Собственные пользователи платформы становятся источником волатильности для ее токена. Мое мнение: модель заслуживает доверия, но рынок платит за устойчивую активность, и одна торговая сессия не может ни подтвердить, ни опровергнуть это. HYPE лучше всего понимать как ставку на то, что спрос на торговлю останется структурно высоким даже в периоды затишья на рынке, а не только в периоды эйфории. Такие откаты, как этот, важны не тем, что они говорят о цене, а тем, что они раскрывают: какая часть спроса основана на убежденности, а какая — на кредитном плече. Следующая веха — доказательство того, что генерация комиссий сохраняется в периоды низкой волатильности. Доход, который переживет скуку, переопределит HYPE из циклического бенефициара торговой мании в актив, подобный денежному потоку. Если бы торговый объем Hyperliquid сократился вдвое, но комиссии остались стабильными, вы бы все еще назвали HYPE ставкой на крипту с кредитным плечом или, наконец, долей в бизнесе? $HYPEUSDT #IMPACTbyTrade
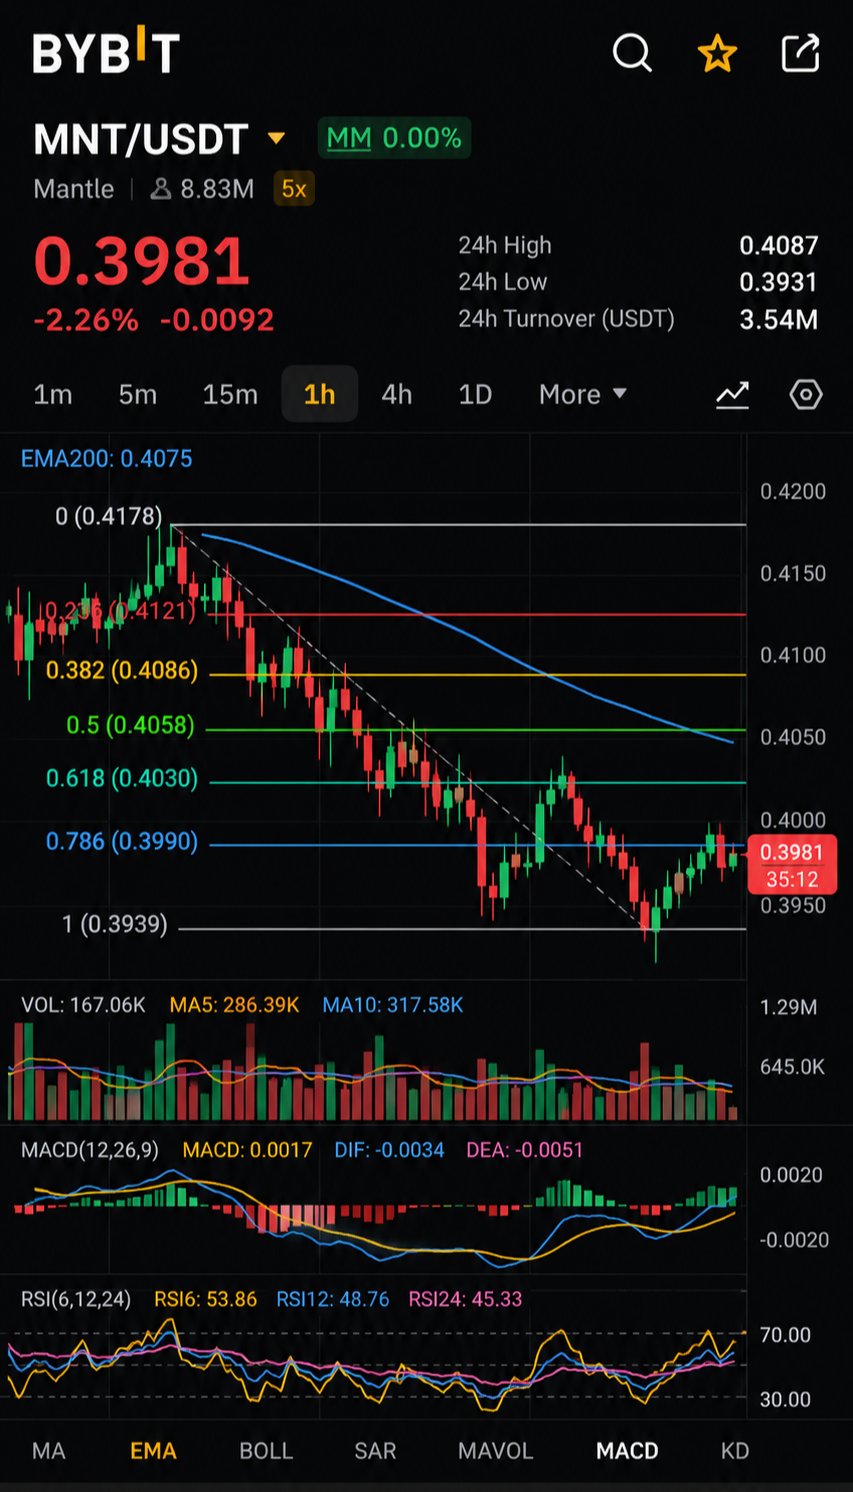
Оценивается ли MNT исходя из того, что Mantle делает сегодня, или исходя из того, что он может заработать когда-нибудь? На экране MNT по цене 0,3981 USDT, снижение на 2,26%, рядом с названием Mantle отображается 8,83 млн и тег 5x. Это все проверенные данные, которые у меня есть, поэтому остальная часть этого поста — интерпретация, и я помечаю ее как таковую. Mantle — это сеть Ethereum уровня 2 (L2), а MNT — ее нативный токен. Суть L2 проста: более дешевое исполнение транзакций с использованием безопасности Ethereum. Если это работает, то привлекает пользователей и приложения. И здесь кроется противоречие. Сетевая активность и стоимость токена — это разные вещи. Блокчейн может обрабатывать огромные объемы, в то время как экономическая выгода достается приложениям, пользователям, платящим более низкие комиссии, или базовому уровню. Важный вопрос заключается в том, является ли MNT обязательным активом в системе или необязательным. На скриншоте ничего не сказано о механике комиссий, дизайне токена для газа или весе управления, поэтому я не буду претендовать на ответ. Но пока этот пробел не будет закрыт, рост экосистемы не следует рассматривать как спрос на токен. Устойчивый спрос возникает из-за использования, которое требует хранения или траты токена. Спрос, движимый стимулами или спекуляциями, — это «арендованное внимание», которое угасает, как только вознаграждения прекращаются. Тег 5x — это напоминание о том, что часть участия на этом рынке может быть с кредитным плечом, что усиливает движения в обоих направлениях. Снижение на 2,26% — это мягкое движение, которое мало что говорит об уверенности в ту или иную сторону. Предложение — это недостающий элемент. Оборотное предложение, максимальное предложение и графики разблокировки здесь не видны, поэтому я не буду комментировать разводнение. Любой, кто планирует позицию, должен сначала проверить эти данные, потому что навес предложения может перевесить хорошие фундаментальные показатели. Бычий сценарий заключается в том, что надежный L2 с реальной дистрибуцией наращивает ценность экосистемы, а токен с четким механизмом захвата стоимости получает прямую выгоду. Медвежий сценарий в том, что конкуренция между роллапами (rollups) очень интенсивна, дифференциация сложна, а ценность может «утекать» на другие уровни. Основной риск — это конкуренция за одних и тех же разработчиков и ликвидность в сочетании с зависимостью от траектории самого Ethereum. Мой взгляд нейтральный. Категория ясна, но эти доказательства не доказывают, что токен экономически необходим. Это тезис, который нужно проверить, а не принимать как данность. Вехой, которая изменила бы мой взгляд, стали бы проверяемые доказательства того, что использование сети или комиссии перетекают в спрос на уровне токена через требования к оплате газа, стейкинг или механизмы сжигания. Если бы Mantle удвоил свою активность завтра, получили бы держатели MNT хоть какую-то выгоду? $MNTUSDT #IMPACTbyTrade
Токен по цене 0,0002245 выглядит дешевым. О чем-то это говорит? Это первая ловушка в листинге OBT/USDT. Цена за токен — это просто единица измерения, а не оценка стоимости. Без данных о циркулирующем и полностью разводненном предложении цена с тремя нулями после запятой может описывать как микро-кап, так и крупную сеть. На экране нет ни того, ни другого, поэтому я не буду строить догадки. Что можно проверить: OBT торгуется по 0,0002245 к USDT, +4,66% за сессию, торгуется под названием Orbit..., рядом цифра 9,59K. Метка неясна, поэтому я не буду считать это объемом торгов. Если это всё же оборот, то такая маленькая цифра означает, что движение на 4,66% может быть вызвано парой ордеров. Это интерпретация, а не факт. Настоящий фундаментальный вопрос не в том, растет ли OBT. А в том, есть ли под ценой что-то, оправдывающее устойчивый спрос. Спрос на токены возникает из трех источников: обязательная полезность, получение комиссий или доходности, и спекуляции. Здесь видна только спекуляция, а одна «зеленая» сессия — это самое слабое её проявление. Бычий сценарий заключается в том, что упорядоченный рост недорогого актива может сигнализировать о ранней ротации. Если проект за названием имеет реальный продукт, токен может быть недооценен относительно него. Предоставленных данных недостаточно, чтобы подтвердить наличие такого использования. Медвежий сценарий: низкие цены за единицу привлекают внимание розничных инвесторов, потому что они кажутся доступными, но это внимание угасает быстрее, чем растет использование. Если токен является опциональным для продукта, а не обязательным, у спроса нет фундамента, кроме настроений рынка. Что касается токеномики, то ничего предоставлено не было. Графики разблокировки, эмиссия и концентрация держателей — это первое, что я бы проверил, потому что разводнение может уничтожить историю даже сильного продукта. Критический риск — это асимметрия информации. Решение, основанное на тикере, цене и дневном проценте, практически ничем не подкреплено. Мой взгляд — нейтральный. Я не настроен по-медвежьи по отношению к проекту, но пока нет оснований для выводов. Движение на 4,66% — это лишь точка данных, а не тезис. Следующая веха — раскрытие циркулирующего и общего предложения, а также доказательства того, что токен необходим для использования продукта или получает долю от его комиссий. Любой из этих факторов дал бы мне реальную базу для оценки. Если бы вы могли увидеть только один показатель перед открытием позиции в недорогом токене, что бы это было: предложение, получение комиссий или распределение держателей? $OBTUSDT #IMPACTbyTrade
Что определяет цену мемкоина, когда нет денежного потока для дисконтирования? PEPE ставит этот вопрос ребром. На экране цена 0.000004247 к USDT, падение на 5.07%, пара с плечом 10x. Цифра 8.10M рядом с названием ничем не подписана, поэтому я не буду строить на ее основе никаких выводов. PEPE — это нарративный актив. У него нет видимой модели комиссий, выручки или полезности протокола. Его ценность держится на внимании, ликвидности и готовности держателей продолжать относиться к мему с лягушкой как к объекту спекулятивной убежденности. Это реальный рыночный механизм, но очень хрупкий, поскольку ничто внутри актива не смягчает последствия потери интереса. Упущенная из виду деталь — это пометка 10x. Доступность кредитного плеча сигнализирует о глубокой ликвидности, но также смещает процесс ценообразования в сторону краткосрочных позиций. Снижение на 5.07% может отражать закрытие позиций с плечом, а не изменение убежденности сообщества. Это интерпретация, а не проверенный факт, но трейдерам следует различать вынужденные продажи и реальное распределение активов. Спрос здесь рефлексивен: цена привлекает внимание, внимание привлекает покупателей, покупатели толкают цену вверх. Спекуляция здесь — не побочный эффект спроса; она и есть сам спрос. Петля легко работает и в обратную сторону, а без органического использования актива не найдется ничего, что могло бы абсорбировать затяжные продажи. Предложение, распределение и концентрация держателей не видны в предоставленных материалах, поэтому я не буду их затрагивать. Для мем-активов именно эти показатели отличают долговечные сообщества от тех, где активы сосредоточены в одних руках. Бычий сценарий: глубокая ликвидность и узнаваемый бренд могут способствовать быстрому восстановлению при возвращении аппетита к риску, а падение может просто «сбросить» перегретые позиции. Медвежий сценарий: PEPE конкурирует с каждым новым мемом за ограниченное внимание, и затяжная слабость может раскрутить рефлексивную петлю в обратном направлении. Критический риск: зависимость от настроений. Если спекулятивный аппетит охладеет, фундаментального дна не существует, и ликвидность может исчезнуть быстрее, чем появилась. Мой взгляд: нейтральный. Одна красная сессия на скудных данных не рушит тезис. Я отношусь к PEPE как к ликвидном инструменту для отслеживания настроений, а не как к бизнесу, и убежденность должна следовать за фактами, а не за одной свечой. Следующий ориентир: доказательства того, что держатели не уходят во время спада, что будет видно по данным о распределении активов и устойчивой торговой активности, а не только по цене. Если внимание — единственный продукт, то является ли падение на 5% предупреждением или просто издержками владения? $PEPEUSDT #IMPACTbyTrade
Если Ethereum становится местом, где мир проводит расчеты, почему рынок продолжает рассматривать его токен как нечто сомнительное? На экране ETH торгуется по 1898,15 к USDT, снизившись на 3,17%, а рядом с парой отображается 257,81 млн. Это единственные рыночные данные, которые у меня есть, поэтому я не буду приукрашивать их цифрами, которые не могу проверить. Более интересный вопрос кроется под ценой. **Что это такое.** Ethereum — это сеть для программируемых расчетов. Стейблкоины, рынки кредитования и токенизированные активы наследуют его безопасность вместо того, чтобы создавать свою собственную. Это общее доверие является настоящим активом, и именно поэтому разработчики продолжают выбирать его. **Противоречие.** Рост Ethereum все чаще происходит на уровень выше. Роллапы масштабируют экосистему, перенося активность с базового уровня, что хорошо для пользователей, но неоднозначно для ETH. Сеть может становиться все более значимой, в то время как базовый уровень получает лишь малую часть генерируемой им стоимости. Внедрение и стоимость токена связаны, но не пропорционально. **Спрос.** Спрос на ETH исходит из трех источников: оплата за место в блоке, использование в качестве обеспечения в ончейн-финансах и стейкинг как актив безопасности. Последние два являются структурными. Первый зависит от того, сколько активности происходит непосредственно на базовом уровне. Спекулятивный спрос наслаивается на все три и является наименее устойчивым. **Токеномика.** Данные о предложении, эмиссии и сжигании не были предоставлены, поэтому я их опускаю. Любое суждение о чистой эмиссии требует предварительного подтверждения этих данных. **Быки против медведей.** Бычий сценарий заключается в том, что углубление потоков токенизированных активов и стейблкоинов укрепляет роль ETH как обеспечения и гаранта расчетов, где бы ни выполнялись отдельные транзакции. Медвежий сценарий заключается в том, что стоимость накапливается на надстройках и конкурирующих сетях, оставляя ETH критически важной инфраструктурой с ограниченными возможностями захвата стоимости. **Критический риск.** Утечка стоимости на более высокие уровни в сочетании с конкуренцией со стороны сетей, оптимизированных для более дешевого исполнения транзакций. **Мое мнение.** Ежедневное снижение на 3,17% мало говорит о фундаментальных показателях. Ethereum остается самым надежным нейтральным местом для расчетов, но инвестиционный кейс теперь зависит от доказательства того, что эта центральная роль конвертируется в спрос на сам ETH, а не только в активность экосистемы. Пока эта связь не доказана, я считаю этот тезис сильным в плане значимости, но недоказанным в плане захвата стоимости. **Следующая веха.** Доказательства того, что активность роллапов подпитывает измеримый спрос на базовый уровень через использование расчетов, спрос на обеспечение или участие в стейкинге, усилили бы этот кейс. Отсутствие таких доказательств подтвердило бы опасения об утечке стоимости. Если каждое крупное приложение работает на Ethereum, но большая часть комиссий достается другим, является ли ETH бизнесом или общественным благом с ценником? $ETHUSDT #IMPACTbyTrade
Зачем кому-то хранить золото в блокчейне, если золото никогда в нем не нуждалось? Экран дает подсказку. XAUT/USDT находится на отметке 3875,50, снизившись на 0,05%, а рядом с парой указано 7,55 млн. Этот «плоский» график и есть суть. Tether Gold спроектирован так, чтобы следовать за металлом, поэтому его цена заимствована у золота, а не заработана сетью. Что он действительно предлагает, так это доступность. XAUT — это токенизированное требование на физическое золото, выпущенное Tether. Оно рассчитывается круглосуточно, перемещается между кошельками за считанные минуты и находится рядом со стейблкоинами без участия хранилищ, брокеров или торговых сессий. Для участников, которые уже работают в сети с долларами, это удобство и есть продукт. Противоречие заключается в том, что у токена нет собственной экономики. Он не приносит доходности, не собирает сетевые комиссии и не имеет сценария роста. Его ценность сводится к хранению, погашению и доверию к эмитенту. Он также котируется в USDT, другом обязательстве Tether, поэтому держатель несет риск цены золота плюс подверженность двум инструментам Tether. Ничто на этом скриншоте не позволяет мне проверить резервы или аудиты, поэтому я не делаю никаких заявлений ни в ту, ни в другую сторону. Спрос здесь — это спрос на полезность, а не спекулятивный рост. Люди покупают XAUT, чтобы владеть золотом, хеджировать риски или хранить стоимость в сети. Тег 10x на паре показывает, что им также торгуют с кредитным плечом, но плечо добавляет оборот, а не фундаментальную ценность. Цифра 7,55 млн говорит об активной паре, но один снимок экрана ничего не говорит о долгосрочном принятии. Предложение должно следовать за удерживаемым золотом, а не за эмиссией, поэтому минтинг (выпуск) и погашение важнее графиков инфляции. Данные о циркулирующем предложении и держателях отсутствуют в материале, поэтому я их опускаю. Бычий сценарий заключается в том, что внутрисетевые расчеты и спрос на золото сойдутся до тех пор, пока XAUT не станет обычным обеспечением. Медвежий сценарий заключается в том, что конкурирующие золотые токены, трудности с погашением или сомнения в резервах ослабят связь с металлом. В отличие от большинства токенов, у XAUT нет сетевого эффекта, чтобы смягчить этот удар. Следовательно, критический риск — это не волатильность, а зависимость от эмитента и условий хранения. Мое мнение: рассматривайте XAUT как обертку, а не как инвестиционный тезис. Если золото растет, обертка следует за ним. То, что вы на самом деле подписываете — это доверие к обертке. Это легитимная экспозиция, но это решение иного рода, чем покупка золота. Сигналы, которые изменили бы мое мнение: проверяемые аттестации резервов, видимая активность по погашению и глубина ликвидности вне пар с USDT. Если ваша экспозиция на золото оценивается и рассчитывается в стейблкоине, какому контрагенту вы на самом деле доверяете больше: золоту или эмитенту? $XAUTUSDT #IMPACTbyTrade
Действительно ли токен, созданный для удешевления транзакций, полезен для самого токена? Именно этот вопрос ставит перед нами Mantle. На скриншоте цена MNT составляет 0,4059 по отношению к USDT, что на 2,71% ниже за сессию. В этом нет ничего, что указывало бы на фундаментальные показатели, поэтому далее следует мой анализ дизайна проекта, а не актуальные рыночные данные. Mantle — это решение второго уровня (L2) для Ethereum, построенное на модульной архитектуре. Исполнение происходит в Mantle, расчеты — в Ethereum, а доступность данных обеспечивается отдельным слоем, а не дорогим пространством blob в Ethereum. Суть в том, чтобы снизить стоимость транзакций. MNT служит газовым токеном сети и активом для управления, а сам проект берет свое начало от модели казначейства BitDAO. Противоречие кроется в самой конструкции по снижению затрат. Если сети удастся сделать транзакции практически бесплатными, поток комиссий, который мог бы создать органический спрос на MNT, на каждую транзакцию сокращается. Рост должен обеспечиваться за счет чистого объема, а не давления со стороны комиссий. Дешевое блочное пространство привлекает пользователей, но оно не обязательно привлекает покупателей токенов. Поэтому спрос должен формироваться из трех источников: потребление газа в результате реальной активности, значимость управления и способность казначейства финансировать рост экосистемы. Спрос на газ является самым органическим из них, а также наиболее зависимым от использования. Активность, основанная на стимулах, может искусственно завышать показатели использования, не создавая при этом долгосрочного спроса, и по данному скриншоту я не могу определить, какой тип активности у Mantle. У меня нет здесь проверенных данных о предложении, разблокировках или доходах, поэтому я не буду делать вид, что они есть. Бычий сценарий заключается в том, что хорошо финансируемое казначейство, модульная структура затрат и ориентация на Ethereum дают Mantle возможность построить экосистему, с которой конкуренты с меньшими ресурсами вряд ли смогут сравниться. Медвежий сценарий состоит в том, что конкуренция среди L2-решений высока, ликвидность мигрирует туда, где есть стимулы, а газовый токен в сети с низкими комиссиями может аккумулировать меньше стоимости, чем предполагают держатели. Наиболее актуальный риск — это необходимость самого токена. Если пользователи могут взаимодействовать с сетью, не имея при этом реальной необходимости держать MNT, токен превращается в право на управление казначейством, а не в инструмент поглощения спроса. На мой взгляд, Mantle лучше спроектирован, чем монетизирован. Тезис об инфраструктуре выглядит убедительно, но тезис о накоплении стоимости еще предстоит доказать. Я бы сохранял нейтралитет, пока ситуация не изменится. Важный показатель, за которым стоит следить, — это органическая генерация комиссий и потребление газа, которые сохраняются после сокращения стимулов. Устойчивая активность без субсидий изменила бы мою оценку. Когда сеть спроектирована так, чтобы делать собственный токен менее необходимым для каждой транзакции, за что на самом деле должны платить держатели: за использование, управление или казначейство? $MNTUSDT #IMPACTbyTrade
Если главное достижение блокчейна — сделать транзакции практически бесплатными, то откуда берется ценность его токена? Это вопрос, который Solana задает каждому, кто смотрит дальше графиков. SOL торгуется по 82,13, прибавив 0,75% за день. Такое незначительное движение мало говорит об уверенности и многое — о рынке, который ждет повода. То, что Solana делает хорошо, очевидно. Это высокопроизводительный блокчейн первого уровня (Layer 1), созданный для того, чтобы торговля, платежи и потребительские приложения могли работать в едином глобальном состоянии с низкой задержкой и минимальными затратами. Такой дизайн привлек разработчиков, которым нужна скорость, а не идеология, и это придало экосистеме идентичность, отдельную от более медленных и дорогих сетей. Противоречие заключается в следующем: эффективность, которая привлекает пользователей, также снижает доход от комиссий, генерируемый каждым действием. Активность может резко расти, в то время как ценность, полученная с одной транзакции, остается мизерной. Использование сети и спрос на токен взаимосвязаны, но это не одно и то же. SOL должен быть нужен, стейкаться или удерживаться по причинам, выходящим за рамки оплаты доли цента. Спрос, следовательно, опирается на три канала: - Комиссии, оплачиваемые в SOL, которые по замыслу малы. - Участие в стейкинге, которое частично финансируется за счет эмиссии протокола. - Роль SOL как базового обеспечения и торговой пары во всей экосистеме, что является рефлексивным процессом: растет на сильных рынках и угасает на слабых. Я не привожу цифры предложения, разблокировок или выручки, потому что в предоставленном материале их нет. Бычий сценарий заключается в том, что приложения масштабируются до таких объемов, где крошечные комиссии складываются в значимые суммы, а SOL остается основным активом для расчетов и обеспечения. Тогда использование превратится в устойчивый спрос. Медвежий сценарий — в том, что конкурирующие быстрые сети и роллапы сокращают разрыв в производительности, а безопасность, финансируемая за счет инфляции, сохраняет размытие как постоянный встречный ветер. Самый актуальный риск — зависимость от спекулятивной активности. Если объем экосистемы формируется в основном за счет трейдинга и стимулов, а не повторяющегося органического использования, то база спроса является цикличной, а циклический спрос не поддерживает премию во время спадов. Мое мнение: технология заслуживает доверия, но тезис опирается на монетизацию, а не на скорость. Нейтральная позиция оправдана до тех пор, пока активность не покажет, что она может финансировать безопасность сети, не полагаясь на новую эмиссию. Веха, которая изменила бы мое мнение — это доказательство того, что комиссии и вознаграждения за стейкинг от реального использования покрывают расходы на безопасность. Это уменьшило бы зависимость от эмиссии и показало бы, что дешевые транзакции все еще могут создать устойчивую экономику. Что важнее для SOL в долгосрочной перспективе: более высокая пропускная способность или более сильная экономика комиссий? $SOLUSDT #IMPACTbyTrade
Может ли блокчейн, созданный для скорости, конвертировать эту скорость в ценность для своего токена? Этот вопрос нависает над Sui на отметке 0,8026, где пара снизилась на 0,21% и едва движется. Спокойный рынок мало что доказывает, но он показывает, что сейчас рынок не готов переплачивать за нарратив. Фундаментальный кейс Sui заключается в архитектуре. Она построена вокруг языка Move и объектно-ориентированной модели данных, поэтому транзакции, затрагивающие несвязанные активы, могут выполняться параллельно, а не выстраиваться в очередь друг за другом. Для пользовательских приложений, таких как гейминг, платежи и высокочастотный трейдинг, это решает реальное «узкое место», а не просто маркетинговую проблему. Скрытое противоречие заключается в том, что технические отличия и стоимость токена — это разные вещи. Пропускная способность — это то, что потребляют пользователи, а не то, что автоматически накапливается у держателей. Блокчейн может быть превосходным, в то время как его токен торгуется как биржевой товар, если спрос на комиссии остается скромным, а активность зависит от стимулов. Предоставленный материал не содержит данных о комиссионных доходах, TVL или количестве активных пользователей, поэтому я не буду заявлять о принятии, которое не могу подтвердить. Устойчивый спрос должен исходить от газа, стейкинга и использования залогов внутри экосистемы. Стейкинг поддерживает безопасность и поощряет удержание, но только органическое использование может оправдать оценку на протяжении всего цикла. Предложение, графики разблокировок и распределение не видны на скриншоте, поэтому я оставлю токеномику в стороне, а не буду гадать. Любая серьезная работа по оценке должна начинаться с этого. Бычий кейс — это дифференцированная модель исполнения, инструменты для разработчиков на базе Move и рынок, который склонен вознаграждать блокчейны после появления реальных приложений. Медвежий кейс — это переполненное поле Layer 1, ликвидность, которая следует за стимулами, а не за лояльностью, и цена, которая сегодня не показывает никакой срочности со стороны покупателей. Критический риск — конкуренция за разработчиков. Строители идут туда, где уже есть пользователи и ликвидность, а меньший пул талантов в сфере Move создает трения по сравнению с более знакомыми средами. Мое мнение: я конструктивно настроен по отношению к инженерии и нейтрально — к токену, пока не появятся экономические доказательства. Технологии привлекают внимание, но выручка приносит оценку. Что изменило бы мой тезис, так это устойчивый рост активности, оплачиваемой комиссиями, которая не привязана к программам вознаграждений. Растущие органические комиссии перевели бы дискуссию от потенциала к доказательствам. Создает ли скорость сама по себе ценность для держателей SUI, или токен имеет значение только тогда, когда комиссии сети начинают что-то значить? $SUIUSDT #IMPACTbyTrade
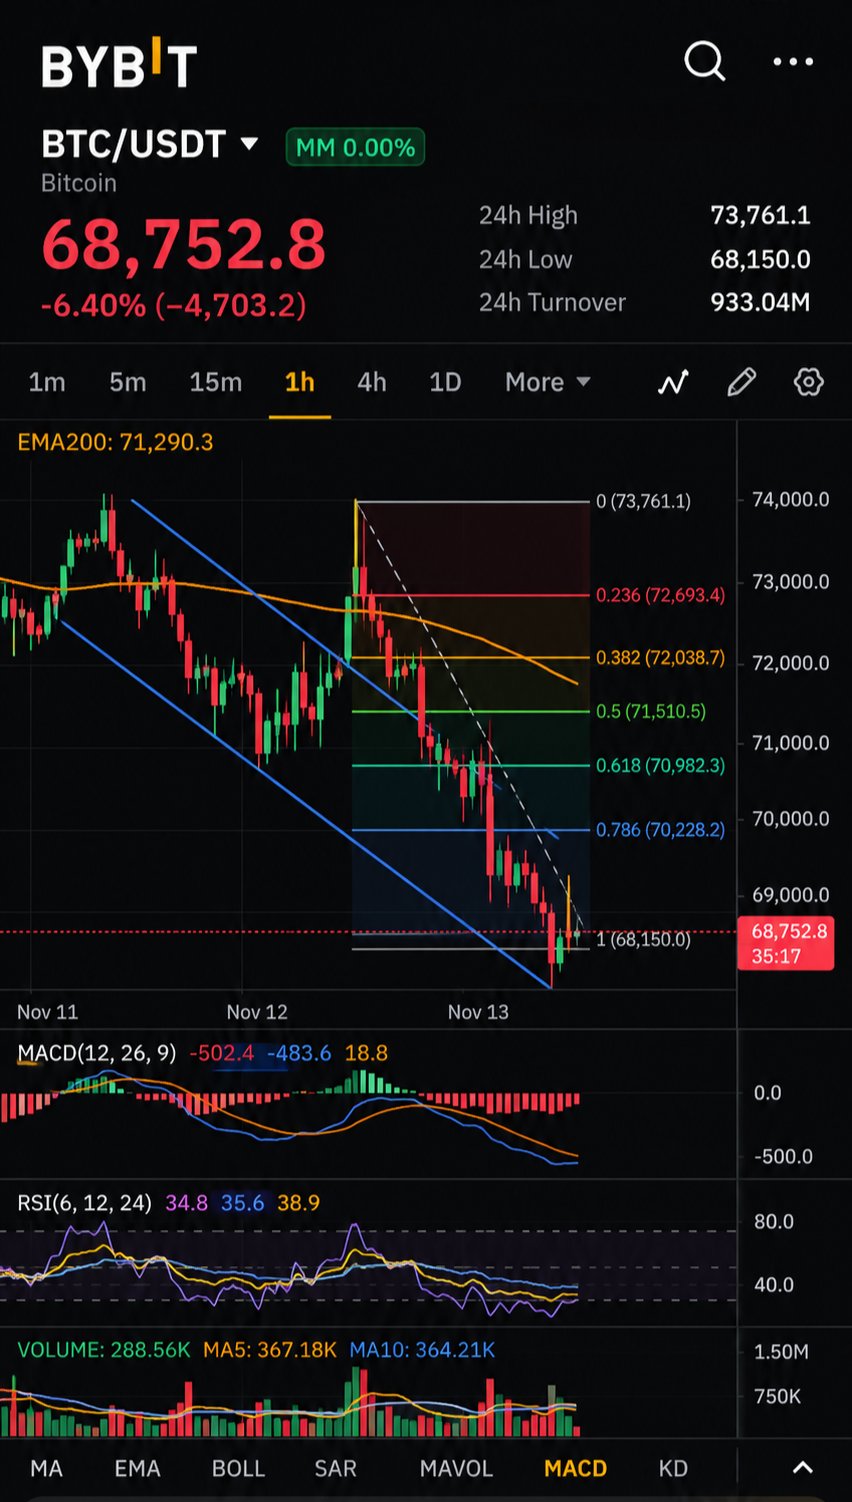
Может ли актив, который продают как «цифровое золото», потерять 6,40% за одну сессию и при этом сохранить свой титул? На экране биткоин к USDT торгуется по 68 752,8, снизившись на 6,40%, рядом с парой указано значение 933,04 млн. Это всё, что я могу подтвердить, поэтому всё, что написано ниже, — это интерпретация, а не данные, которых я не видел. **Где тезис остается верным** Аргументы в пользу биткоина опираются на его монетарные свойства, а не на денежные потоки: заранее определенный график эмиссии, отсутствие центрального эмитента и расчеты, не требующие разрешений. Ничто из этого не изменилось с сегодняшней свечой. Движение цены — это не событие протокола. **Противоречие** История о «средстве сбережения» обещает стабильность на длинных дистанциях, однако на том же экране эта пара отмечена с плечом 10x. Эти два факта противоречат друг другу. Вполне вероятно, что значительная часть ежедневного ценообразования формируется участниками с кредитным плечом, а не держателями с многолетней уверенностью. Столь резкое падение согласуется с принудительным закрытием позиций, но скриншот не может этого подтвердить, поэтому воспринимайте это как гипотезу. **Спрос** У биткоина нет доходности, нет распределения комиссий и нет обратного выкупа. Его спрос — монетарный: люди держат его, потому что ожидают, что другие будут ценить его в будущем. Это делает спрос рефлексивным. Когда цена падает, краткосрочные аргументы ослабевают для маржинальных покупателей, оставаясь в силе для убежденных сторонников. Разрыв между этими двумя группами и создает подобные движения. **Быки против медведей** Быки утверждают, что резкие просадки — это способ перехода монет из слабых рук в сильные, и что дефицит важнее всего, когда уверенность проходит проверку. Медведи утверждают, что актив, который ведет себя как рисковый инструмент с высокой бетой при стрессе, не может оцениваться как хедж, и что институционалы будут относиться к нему соответственно. **Критический риск** Корреляция. Если биткоин распродается вместе с рисковыми активами всякий раз, когда ликвидность сжимается, его аргументы в пользу диверсификации разрушаются именно тогда, когда они наиболее нужны. Один скриншот не может этого измерить, но это самый важный вопрос. **Мой взгляд** Нейтрально и без спешки. Фундаментальные показатели протокола не затронуты одной сессией, но доверие к нарративу проходит проверку такими днями, как этот. Я бы не стал расценивать 6,40% как вердикт в пользу любой из сторон. **Следующая веха** Сигнал, за которым стоит следить, — поведенческий. Продажи идут из-за закрытия маржинальных позиций, которые быстро восстанавливаются, или из-за распродажи долгосрочными держателями? Первое — это шум. Второе изменило бы тезис. Если биткоин действительно является монетарным активом, почему он до сих пор торгуется как актив с кредитным плечом, и что должно произойти, чтобы это изменилось? $BTCUSDT #IMPACTbyTrade
Токен децентрализованной биржи торгуется с 10-кратным кредитным плечом на централизованной платформе. Это напряжение находится в центре дискуссий вокруг HYPE. На скриншоте видно, что HYPE торгуется по 71,842 USDT, прибавив 0,48%, с объемом торгов 38,25 млн. Это спокойная сессия и моментальный снимок цены, а не аналитическая база. Ничто из видимого не подтверждает доход, предложение или ончейн-активность, поэтому я не буду делать вид, что это иначе. Hyperliquid — это торговая площадка, построенная вокруг бессрочных фьючерсов и работающая на собственном блокчейне, поэтому сопоставление ордеров и расчеты происходят в одном месте. Суть предложения — биржевое исполнение сделок без передачи кастодиального контроля компании. Это реальный продукт с четко определенной аудиторией: трейдерами, использующими кредитное плечо. В этом и заключается противоречие. Чем лучше продукт обслуживает трейдеров, тем больше стоимость HYPE зависит от их торгового аппетита. Объемы по бессрочным фьючерсам цикличны. Они растут, когда волатильность приветствуется, и сокращаются, когда кредитное плечо наказывает трейдеров. Токен, привязанный к этому циклу, наследует его рефлексивность, какой бы надежной ни была технология. Аргумент в пользу устойчивого спроса заключается в том, что торговые комиссии возвращаются к токену через обратный выкуп или аналогичные механизмы, а не через эмиссию. Это та грань, которая отделяет органический спрос от стимулированного. Я не могу проверить размер этих потоков по данному экрану, поэтому тезис остается структурным: проверять нужно связь между использованием и спросом на токен, а не цену в заголовках. Данные о циркулирующем предложении, разблокировках или распределении не видны, поэтому я оставлю токеномику в стороне, а не буду гадать. Любой токен с запланированными поставками для инсайдеров все равно должен учитывать разводнение как постоянную переменную в модели. Бычий сценарий — это площадка, которая сохраняет ликвидность, конвертирует комиссии в постоянное давление покупателей и со временем расширяется за пределы одной продуктовой линейки. Медвежий сценарий — миграция объемов к конкуренту с более дешевым исполнением или более глубокими книгами ордеров, либо предложение новых токенов, опережающее спрос, генерируемый комиссиями. Критический риск — это концентрация. Если бессрочные фьючерсы теряют долю рынка, у токена нет второго двигателя, который мог бы его поддерживать. Мое мнение: уважайте продукт, но скептически относитесь к нарративам. Настоящий вопрос не в том, работает ли Hyperliquid. А в том, останется ли его доход стабильным на протяжении полного цикла кредитного плеча. Вехой, которая изменила бы мой тезис, стало бы подтверждение того, что спрос на токен, поддерживаемый комиссиями, сохраняется в периоды низкой волатильности и низких объемов. Если HYPE в конечном итоге — это право на часть торговых комиссий, что бы вы предпочли: владеть долей в росте площадки или в ее устойчивости на спокойном рынке? $HYPEUSDT #IMPACTbyTrade