S T E P H E N
7643Лайк0Перепосты545Подписчики646Подписаться
I M crypto signal provider 100 parsent right signals lets go
I M crypto signal provider 100 parsent right signals lets go
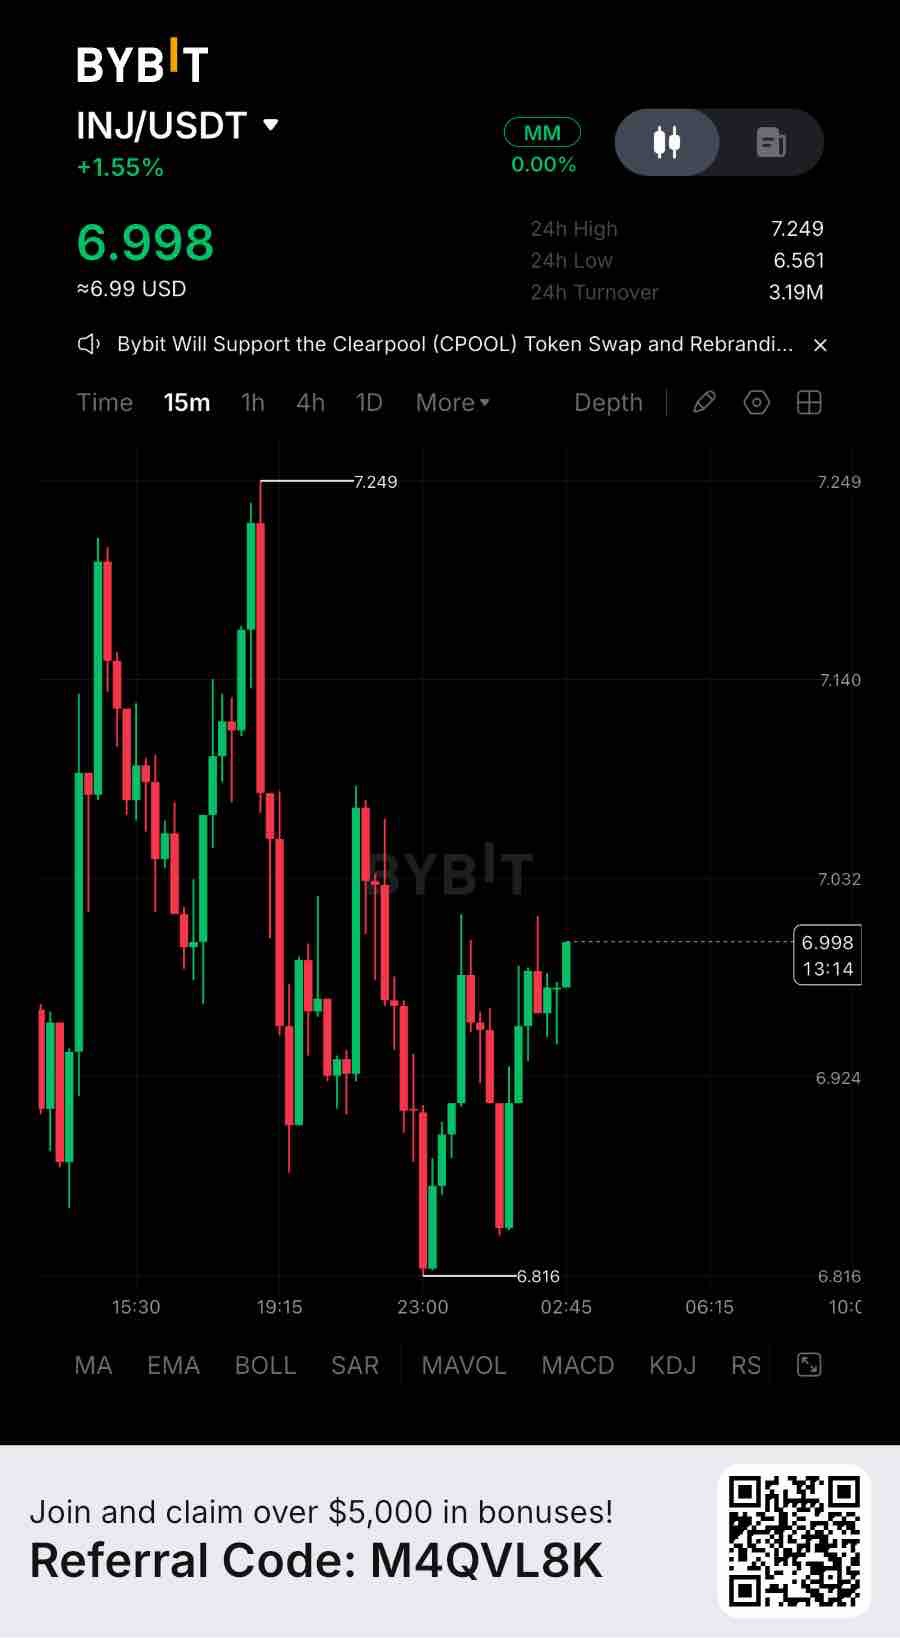
Injective сейчас сообщает о более чем $11 млрд активов, выпущенных через свою инфраструктуру токенизации, в то время как её ончейн-книга ордеров обработала $12,86 млрд торгового объема в период с ноября 2025 по ноябрь 2026 года. Только бессрочные контракты на RWA сгенерировали почти $1,8 млрд объема. Это реальное использование, а не просто нарратив. Но оценка говорит о другом. Рыночная капитализация INJ в обращении составляет примерно $690 млн при DeFi TVL всего в $16,36 млн, что дает мультипликатор market-cap-to-TVL около 42,2x. Для сравнения, Maple торгуется с мультипликатором около 0,052x, а Pendle — около 0,255x по тому же показателю. Таким образом, INJ выглядит примерно в 814 раз дороже Maple и в 165 раз дороже Pendle. Это не совсем сопоставимые бизнесы, так как Injective — это блокчейн первого уровня (Layer 1), а не отдельный протокол доходности, но эта разница подчеркивает, насколько сильно будущий рост экосистемы уже отражен в её оценке. Фундаментальное расширение значимо. Токенизированные акции установили новые рекорды ежемесячного объема с июля по октябрь, в то время как бессрочные RWA-контракты распространились на акции, иностранную валюту, товары и индексы. Pineapple Financial также перевела более $1 млрд записей об ипотеке на жилую недвижимость в Injective, при этом 2079 записей видны на публичном дашборде. Важно отметить, что эти ипотечные записи представляют собой инфраструктуру токенизированных данных, а не $1 млрд ликвидного обеспечения или традиционных ипотечных ценных бумаг. Кроме того, Injective получила регистрацию трансфер-агента SEC и расширила доступ к INJ в сети Solana. Есть также вопрос предложения. Документы SEC показывают, что общий объем предложения INJ достиг примерно 122,9 млн к 15 сентября 2026 года, против обычно указываемого начального предложения в 100 млн. Годовая эмиссия составила 4,4%. Предложение Supply Squeeze усиливает дефляционный механизм, но фактическое сокращение предложения все еще зависит от того, будут ли доходы экосистемы и активность по выкупу превышать эмиссию. С рыночной точки зрения INJ торгуется около $6,89. Ближайшая поддержка находится около $6,44, а сопротивление — около $7,15. Я бы воздержался от погони за текущим движением без подтверждения. Закрытие 4-часовой свечи выше $7,15 с последующим успешным ретестом может открыть путь к $7,85 и, в конечном итоге, к $8,76. Однако потеря уровня $6,44 с подтвержденным 4-часовым пробоем ослабит структуру и откроет путь к $6,01, а затем к $5,18. Краткосрочный тренд остается под давлением, несмотря на более сильный импульс на старших таймфреймах. Всё это не означает, что с токеном что-то не так. Это говорит о том, что история ончейн-роста и история цены сейчас развиваются по разным графикам. Стоит задаться вопросом, кто из них догонит другого первым, и достаточно ли одного лишь увеличения количества блокчейнов, институциональных продуктов и токенизированных активов, чтобы закрыть такой разрыв в оценке. #ByXIMPACT $INJUSDT
Hedera продолжает демонстрировать значительную сетевую активность: объем TVL в DeFi составляет примерно $20,65 млн, а объем мостового TVL — $493 млн. Количество ежедневных транзакций держится на уровне около 679 тыс. Это реальное использование сети, а не просто разговоры. Однако вопрос оценки стоимости более сложен. Рыночная капитализация HBAR в обращении составляет около $2,5 млрд, в то время как ее DeFi-экосистема остается относительно небольшой. Это создает разрыв между оценкой, которую инвесторы присваивают сети, и капиталом, фактически задействованным в ее DeFi-приложениях. Возможности RWA остаются важной частью долгосрочного позиционирования Hedera. Институциональная токенизация, выпуск активов и корпоративная инфраструктура могут расширить ее экономическое присутствие. Тем не менее, для обоснования значительно более высокой оценки необходимо, чтобы внедрение трансформировалось в устойчивые притоки капитала, более глубокую ликвидность и регулярный сетевой доход. Один показатель заслуживает внимания: Hedera генерирует относительно скромные ежедневные сетевые комиссии по сравнению со своей рыночной капитализацией. Высокое количество транзакций не всегда автоматически превращается в эквивалентную экономическую ценность для держателей HBAR. С точки зрения трейдинга, HBAR сейчас торгуется в районе $0,057–$0,058. Ближайшая поддержка находится около $0,0550, в то время как сопротивление — в районе $0,0595–$0,0605. Закрытие 4-часовой свечи выше $0,0605 с последующим успешным ретестом может открыть путь к уровням $0,0620 и $0,0645. Однако потеря уровня $0,0550 на подтвержденном 4-часовом пробое ослабит структуру и откроет дорогу к $0,0525, а затем и к $0,0500. Все это не означает, что HBAR фундаментально слаб. Это означает, что история внедрения сети и история оценки токена развиваются с разной скоростью. Настоящий вопрос заключается в том, перерастет ли институциональное внедрение в конечном итоге в измеримую экономическую ценность для токена. #ByXIMPACT $HBARUSDT
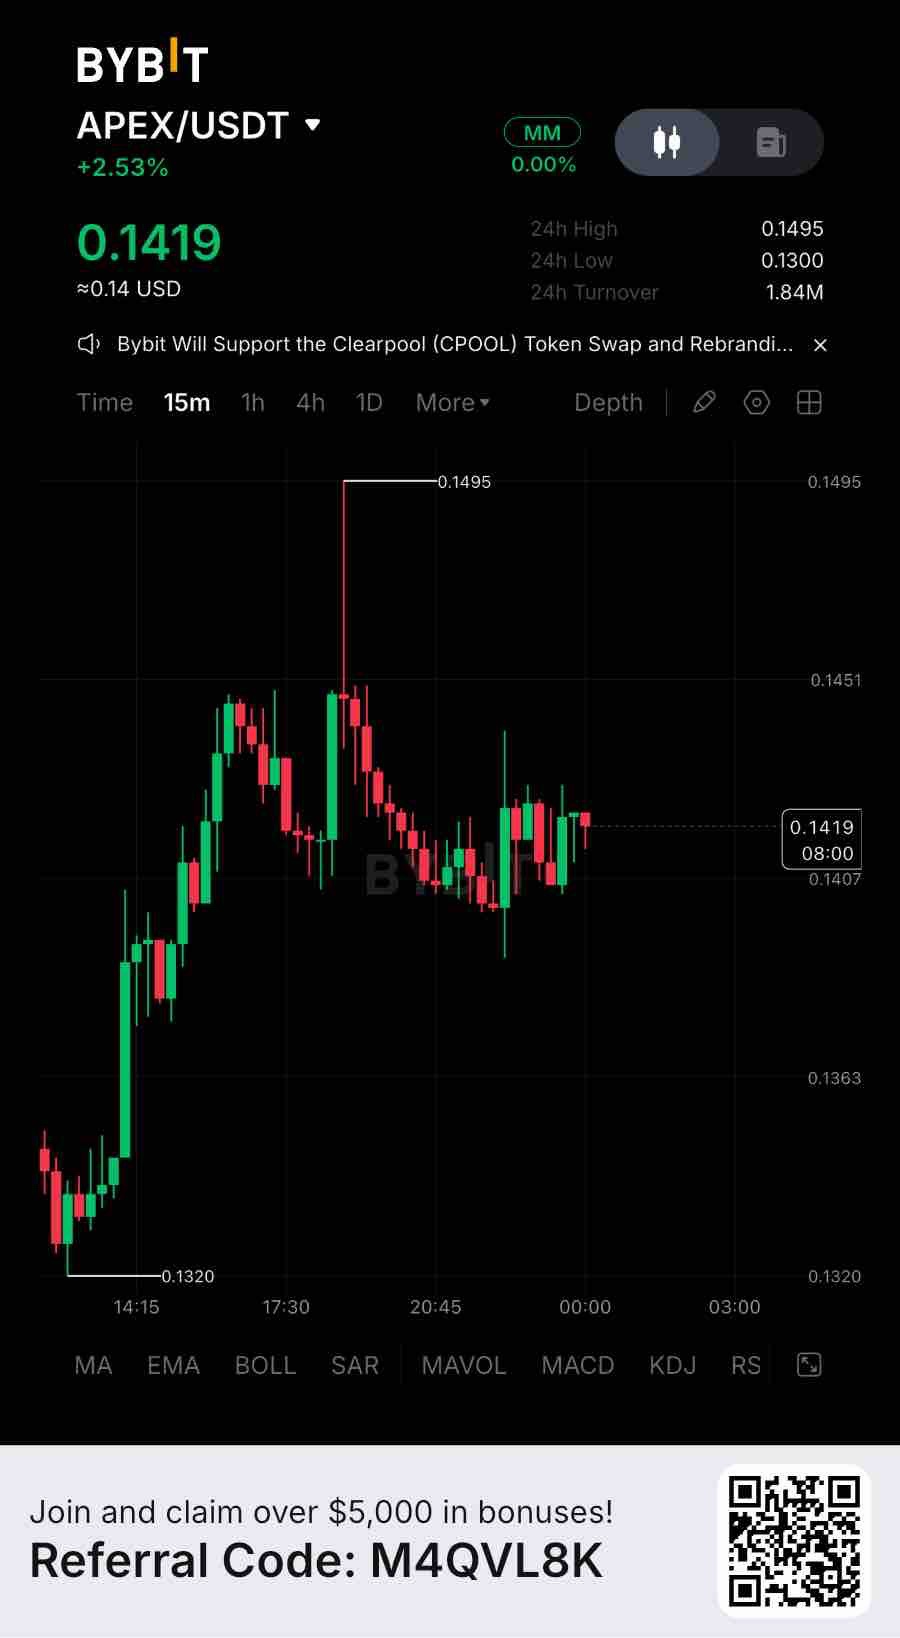
TVL ApeX Protocol в настоящее время составляет около 28,58 млн долларов, а объем бессрочной торговли за последние 30 дней достиг 9,482 млрд долларов. Это реальное использование, а не просто разговоры. Оценка стоимости — вот где начинается самое интересное. Рыночная капитализация APEX в обращении составляет около 22,27 млн долларов, что эквивалентно 0,78x от TVL. По сравнению с GMX, который торгуется примерно на уровне 0,37x TVL, APEX имеет мультипликатор оценки примерно в 2,1 раза выше. Эта разница становится еще более важной при сравнении реальной прибыли держателей, а не только торговой активности. Базовое присутствие проекта весьма значительно. ApeX работает в восьми сетях: около 12,85 млн долларов в Arbitrum, 8,87 млн долларов в Ethereum, 3,06 млн долларов в Base, 2,63 млн долларов в BSC и 1,17 млн долларов в Mantle. Совокупные продукты, ApeX Pro и ApeX Omni, принесли 41,62 млн долларов накопленных комиссий. Последние данные за 30 дней показывают около 326 641 долларов в виде комиссий и 163 320 долларов в виде заявленной прибыли держателей. ApeX Omni также направляет 50% торговых комиссий на обратный выкуп APEX, создавая прямой механизм, связывающий активность протокола со спросом на токен. Скрытая проблема заключается в том, что торговая активность не привела к увеличению TVL. Номинальный объем в 9,48 млрд долларов выглядит внушительно, но оборот с кредитным плечом — это не то же самое, что капитал, удерживаемый в протоколе. Если TVL продолжит снижаться, а генерация комиссий останется зависимой от торговой активности, текущую премиальную оценку будет сложнее оправдать. Что касается сделки, цена APEX колеблется около 0,1413 доллара, с ближайшей поддержкой около 0,1380 доллара и более сильной поддержкой на понижении в районе 0,1310–0,1280 долларов. Сопротивление при восстановлении находится около 0,1420 доллара, за которым следует 0,1490 доллара. Я внимательно слежу за этой зоной и не стал бы гнаться за отскоком без подтверждения. Бычий сетап становится более интересным после подтвержденного закрытия 4-часовой свечи выше 0,1420 доллара и успешного ретеста, что потенциально открывает путь к 0,1490 и 0,1520 доллара. 4-часовой пробой ниже 0,1310 доллара ослабит структуру восстановления, и более широкая область 0,1280 долларов станет следующей контрольной зоной. Все это не означает, что с токеном что-то не так. Это говорит о том, что история роста в сети и ценовая история сейчас развиваются в разном темпе. Стоит задаться вопросом, что из них догонит другое первым — и достаточно ли большего количества сетей, более высокого объема и постоянных обратных выкупов, чтобы закрыть такой большой разрыв в оценке. #ByXIMPACT $APEXUSDT
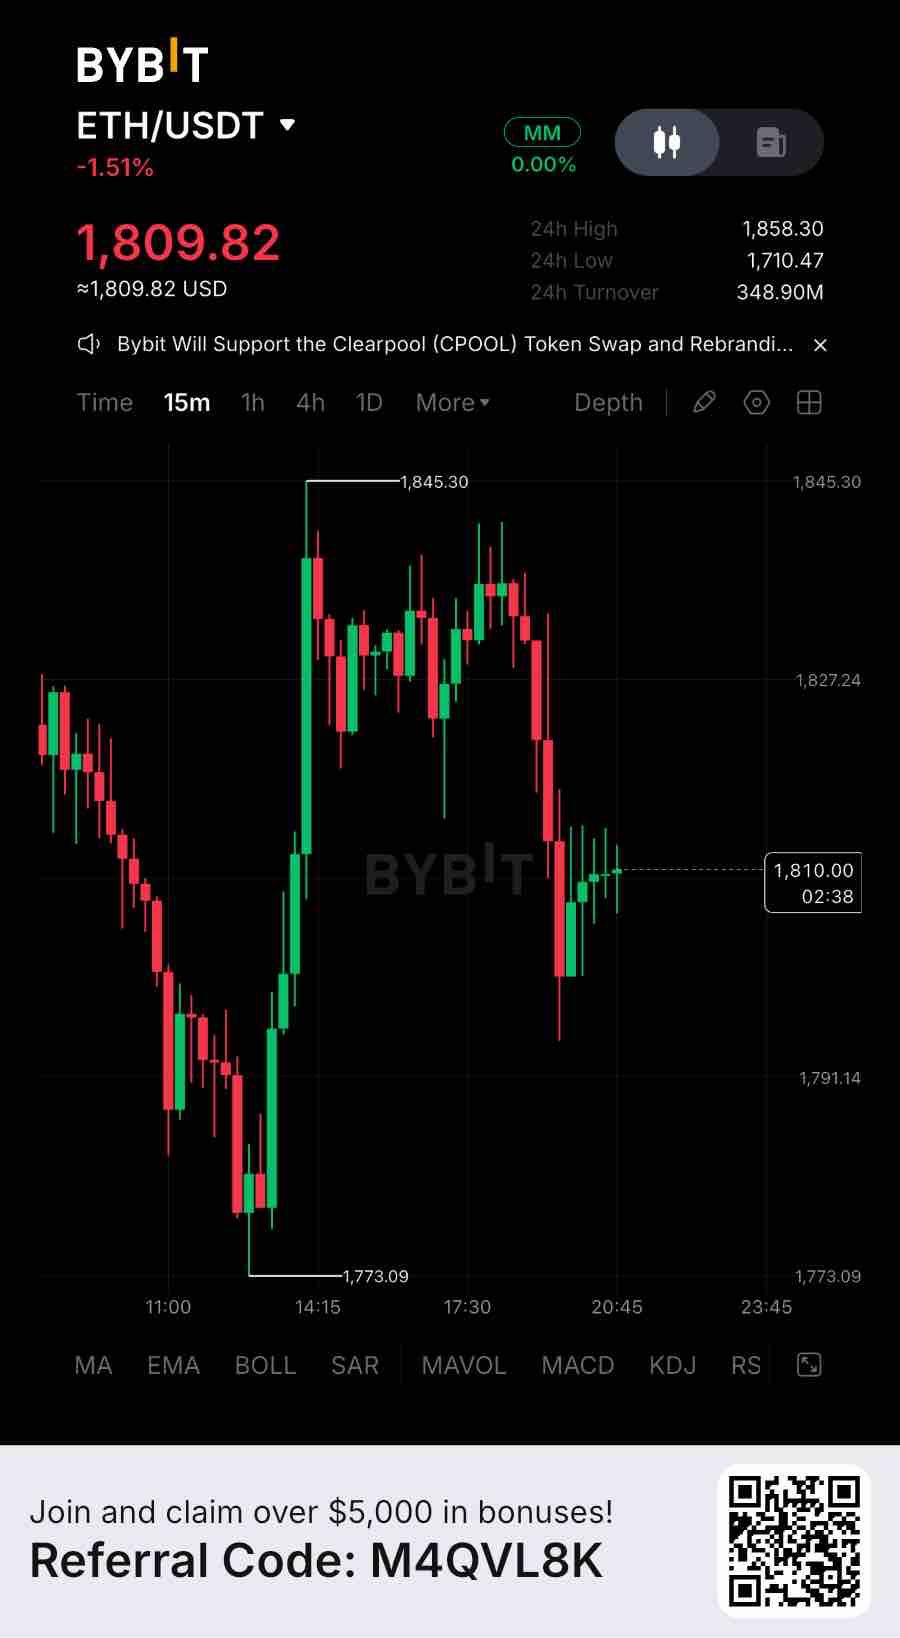
В настоящее время объем активных активов реального мира (RWA) в сети Ethereum составляет около 11,86 млрд долларов, а общая стоимость заблокированных средств (TVL) в ее экосистеме DeFi достигает 37,94 млрд долларов. Однако за последние 30 дней объем RWA в Ethereum сократился примерно на 3,2 млрд долларов, или на 22,3%. Это реальное использование, а не просто разговоры. Картина оценки заслуживает более пристального внимания. Рыночная капитализация ETH оценивается в 222,2 млрд долларов, что примерно в 5,9 раза превышает TVL DeFi в сети Ethereum. По отношению только к активным RWA, этот мультипликатор возрастает примерно до 18,7x. Это разные прокси-показатели оценки, а не прямые коэффициенты выручки, но они подчеркивают важное различие: рыночная оценка Ethereum уже отражает ожидания существенной будущей экономической активности. Базовая экосистема остается значительной. Ethereum поддерживает ликвидность стейблкоинов на сумму около 132,1 млрд долларов, ежедневный объем торгов на DEX составляет 2,69 млрд долларов, а количество ежедневных транзакций — около 2,07 миллиона. Комиссии сети за последние 24 часа составили около 641 тыс. долларов, а выручка на уровне приложений — около 2,92 млн долларов. Сеть продолжает обеспечивать значимую финансовую деятельность, но объем транзакций и выручка от приложений не автоматически трансформируются в эквивалентный прирост стоимости для держателей ETH. Менее очевидная проблема — это отток капитала. Несмотря на прочные позиции Ethereum в сфере токенизированных активов и децентрализованных финансов, недавнее снижение объема RWA говорит о том, что размещение институционального и ончейн-капитала не является однонаправленным. Развитие инфраструктуры не гарантирует постоянного увеличения обязательств по капиталу. Что касается торговли, ETH колеблется в районе 1830 долларов, с ближайшей поддержкой около 1732 долларов и сопротивлением восстановления вблизи 1839 долларов. Я внимательно слежу за этой зоной и не стал бы гнаться за отскоком без подтверждения. Бычий сценарий становится более интересным после подтвержденного 4-часового закрытия выше 1839 долларов с последующим успешным ретестом. Это может открыть путь к 1892 долларам и, потенциально, к 2110 долларам. Однако общая техническая структура остается медвежьей: 4-часовые, дневные и недельные индикаторы указывают на медвежьи условия. Пробой 4-часового графика ниже 1732 долларов ослабит структуру восстановления, сделав 1666 и 1600 долларов следующими целевыми зонами снижения. Все это не означает, что токен «неправильный». Это говорит о том, что история роста в сети и ценовая динамика сейчас развиваются по разным сценариям. Стоит задаться вопросом, что из этого догонит другое первым — и достаточно ли только лишь увеличения ликвидности, токенизированных активов и сетевой активности, чтобы оправдать текущую оценку ETH. #ByXIMPACT $ETHUSDT
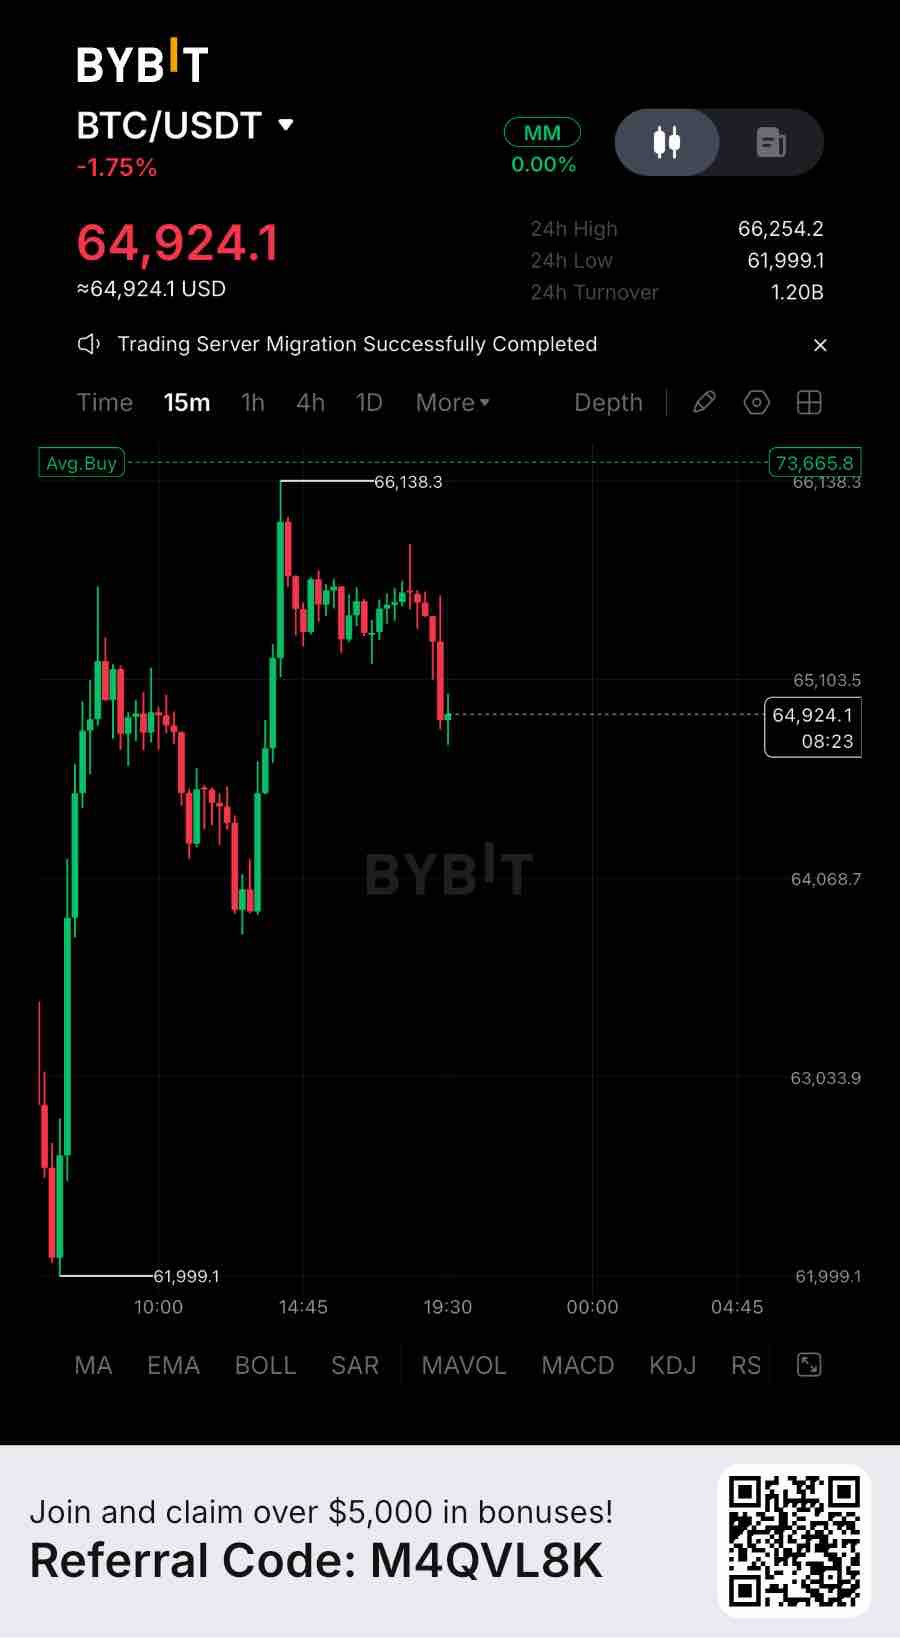
АНАЛИЗ РЫНКА BTC, ТАЙМФРЕЙМ 15М Биткоин торгуется в районе $64 924 после восстановления от недавнего минимума в $61 999 и попытки роста до $66 138, за которой последовал очередной откат. Я пока не рассматриваю текущую стабилизацию как полноценное восстановление. Основную озабоченность по-прежнему вызывает давление со стороны институциональных продаж, непоследовательный спрос на спотовом рынке и завышенная доля длинных позиций в деривативах. Ключевой вопрос заключается в том, сможет ли реальный спотовый спрос поглотить давление продавцов, или нас ждет еще один пролив ликвидности. Ценовое движение и структура рынка BTC снизился примерно на 1,75% за 24 часа. Движение от $61 999 до $66 138 обеспечило значимый отскок, но вблизи $66 000 появились продавцы, которые вернули цену ниже $65 103. Ближайшее сопротивление находится в диапазоне $65 100–$65 500, за которым следует более сильная зона предложения в районе $65 800–$66 138. Что касается поддержки, то $64 068 — это первый важный уровень, видимый на графике. Возврат выше $65 100 улучшил бы краткосрочную структуру, но для более широкого восстановления все еще требуется более сильное подтверждение. Институциональный взгляд и крупные капиталы Потоки спотовых ETF остаются важным фактором в структуре спроса Биткоина. Недавние отрицательные потоки указывают на то, что институциональный спрос на спотовом рынке не обеспечил последовательную поддержку попытке восстановления. Это не означает, что все крупные инвесторы продают, но подчеркивает отсутствие подтверждения со стороны важного источника капитала. Пока спотовый спрос не улучшится, отскок, движимый деривативами, не внушает большого доверия. Ликвидность и состояние диапазона График показывает резкий отскок от $62 000, за которым последовала консолидация ниже $66 000 и очередной откат к $64 900. Узкий диапазон после существенного снижения не является автоматически накоплением. Покупателям необходимо продемонстрировать более активное участие и поглотить доступную ликвидность продавцов, прежде чем эту структуру можно будет считать конструктивной. Позиционирование в деривативах Открытый интерес (OI) по фьючерсам на Биткоин составляет примерно $42,2 млрд, при этом за 24 часа зафиксировано снижение примерно на 7,9%. Это говорит о значительном закрытии позиций. Взвешенная ставка финансирования (funding rate) составляет примерно +0,0012%, что указывает на небольшую премию в пользу длинных позиций. Позиционирование в лонг остается потенциальной уязвимостью, особенно если цена потеряет свою ближайшую поддержку. За 24 часа было ликвидировано BTC-позиций на сумму около $781 млн, при этом около 74% приходится на длинные позиции. Это показывает, что покупатели с кредитным плечом уже испытали значительное давление. Ключевые показатели Текущая цена: $64 924 Изменение за 24ч: -1,75% Максимум за 24ч: $66 254 Минимум за 24ч: $61 999 Ближайшее сопротивление: $65 100–$65 500 Основное сопротивление: $65 800–$66 138 Первая поддержка: $64 068–$64 000 Основная поддержка: $61 999 Открытый интерес по фьючерсам: ~$42,2 млрд Изменение OI за 24ч: -7,9% Взвешенная ставка финансирования: +0,0012% Ликвидации за 24ч: ~$781 млн Торговый план и уровни подтверждения Для торговли: BTC держится около $64 924, с ближайшей поддержкой в районе $64 000–$64 070 и сопротивлением восстановления около $65 100. Я внимательно слежу за этой зоной и не стал бы гнаться за отскоком без подтверждения. Бычий сетап становится более интересным после подтвержденного закрытия 15-минутной свечи выше $65 100 и успешного ретеста, что потенциально открывает путь к $65 500, $65 850 и $66 138. Устойчивый пробой выше $66 138 еще больше укрепил бы краткосрочную структуру. Что касается снижения, подтвержденный 15-минутный пробой ниже $64 000 ослабит текущую стабилизацию, открывая уровень $63 030 в качестве следующей ориентировочной зоны, за которой следует более широкая область поддержки $62 000. Бычье подтверждение: Ретест $65 100 → $65 500 → $65 850 → $66 138. Медвежье подтверждение: Пробой ниже $64 000 → $63 030 → $62 000. Заключительные мысли Биткоин демонстрирует временную стабильность после значительного падения, но сама по себе стабильность не является доказательством восстановления. Институциональный спрос, позиционирование в деривативах и условия ликвидности остаются важными препятствиями. Решающим сигналом станет то, вернутся ли спотовые покупатели при сохранении контроля над кредитным плечом, или же очередной пробой поддержки спровоцирует новую волну ликвидаций длинных позиций. Пока не получено это подтверждение, сохранение капитала важнее, чем погоня за краткосрочным импульсом. #ByXIMPACT $BTCUSDT
World Liberty Financial добилась значительного прогресса в создании экосистемы вокруг USD1, своего стейблкоина, обеспеченного долларом. Проект больше не зависит исключительно от спекуляций на токенах управления; теперь он располагает уровнем экономической активности, связанным с резервами стейблкоинов, партнерствами и DeFi-инфраструктурой. Тем не менее, одна цифра заслуживает большего внимания: какая часть этой экономической активности действительно трансформируется в повторяющуюся ценность для держателей $WLFI? Различие между генерацией дохода и захватом ценности держателями токенов здесь особенно важно. Финансовые данные DeFiLlama фиксируют примерно $34,24 млн валового дохода протокола за III квартал 2026 года, классифицированного как доходность активов. Однако заявленная чистая прибыль держателей токенов остается на уровне $0. Это подчеркивает фундаментальное различие: получение дохода через экосистему не означает автоматического установления экономических прав для тех, кто владеет ее токеном управления. На этом фронте произошло важное событие. 6 ноября WLFI объявила о новой программе обратного выкупа токенов, которая может использовать доход, полученный от резервов USD1 и других источников. Что еще важнее, 12 ноября команда сообщила о завершении первого обратного выкупа на сумму $1 млн в течение 72 часов, при этом транзакции должны быть независимо отслеживаемы в сети. Это ощутимый прогресс, выходящий за рамки простого анонса будущего механизма. Однако команда также уточнила, что значительная часть валового дохода USD1 уходит партнерам и поставщикам услуг. Следовательно, ресурсы, доступные для обратного выкупа, зависят от того, что остается после распределений, прямых расходов и других обязательств. Токеномика также претерпела структурные изменения. Предложение по вестингу для инсайдеров ввело постоянное сжигание 10% для распределений среди основателей, команды, консультантов и партнеров, при этом оставшиеся токены подлежат двухлетнему периоду блокировки (cliff) с последующим трехлетним линейным вестингом. Это улучшает дисциплину предложения в долгосрочной перспективе, хотя сокращение предложения само по себе не создает устойчивый покупательский спрос. Будущие разблокировки остаются важным фактором. Полезность токена расширяется за счет управления и стейкинга. Держатели могут заблокировать разблокированные WLFI на 180 дней и потенциально получать переменные вознаграждения в USD1, в зависимости от требований к участию. Это создает дополнительный стимул для владения и участия, но рекламные вознаграждения за стейкинг не эквивалентны постоянным правам на прибыль протокола. Самый весомый долгосрочный аргумент в пользу WLFI — это его связь с USD1. Если принятие стейблкоина расширится, доходы от резервов могут создать более крупную финансовую базу для регулярных покупок токенов. Это установило бы более прочную связь между ростом экосистемы и спросом на WLFI. Тем не менее, один выкуп на $1 млн еще не создает устойчивую модель распределения доходов, особенно когда объемы обратного выкупа могут быть скорректированы или прекращены. В будущем наиболее важными показателями станут объем регулярных обратных выкупов, фактический доход, удерживаемый после распределений партнерам, прозрачность в отношении выкупленных токенов и то, сжигаются ли эти токены навсегда или удерживаются в казне. WLFI начала выстраивать связь между экономикой экосистемы и спросом на токены. Следующая задача — доказать, что эта связь может работать последовательно, а не зависеть от случайных решений казначейства. #IMPACTbyTrade $WLFIUSDT
Главное преимущество GRAM — это его дистрибуция. Будучи нативным активом сети The Open Network (TON), он извлекает выгоду из экосистемы Telegram: в сети TON за 24 часа было зафиксировано около 4,24 млн транзакций и 215 311 активных адресов. Рыночная капитализация стейблкоинов также находится вблизи отметки $578,6 млн. Однако есть показатель, который заслуживает гораздо большего внимания: фактическая выручка сети. Согласно данным DefiLlama, за 24 часа TON сгенерировал около $2 112 в виде сетевых комиссий и $1 056 в качестве сетевой выручки. Иными словами, на уровне сети удерживается лишь 50% транзакционных комиссий, а остальная часть учитывается через механизм сжигания. На уровне приложений ситуация становится более интересной. Приложения TON сгенерировали около $1,23 млн суточных комиссий и $266 511 выручки. Один только Fragment обеспечил около $1,21 млн комиссий и $259 128 выручки. Это демонстрирует реальную коммерческую активность, но выручка приложений — это не автоматически выручка токена GRAM. Платежи, генерируемые приложениями, в первую очередь принадлежат этим бизнесам. Вопрос о том, как блокчейн аккумулирует экономическую ценность от их деятельности, остается открытым. Механизм накопления ценности токена У GRAM действительно есть идентифицируемый экономический механизм. DefiLlama относит 50% транзакционных комиссий TON к сжиганию токенов. Это создает регулярное сокращение предложения, а не прямые денежные выплаты держателям. Однако сжигание токенов и создание устойчивого спроса — это разные вещи. Валидаторы также получают вознаграждения за стейкинг и комиссии за транзакции для обеспечения безопасности сети. Таким образом, стейкинг предоставляет еще одну полезную функцию для GRAM, хотя его долгосрочную экономическую выгоду необходимо оценивать с учетом эмиссии и разводнения токенов. Еще один важный фактор — предложение. Текущие отчетные данные показывают около 2,857 млрд GRAM в обращении при общем предложении в 5,284 млрд. Это означает, что в обращении находится примерно 54% от заявленного предложения, что делает будущее расширение предложения важной переменной. Аргументы «за» Самый сильный аргумент в пользу GRAM — это дистрибуция. Telegram обеспечивает существенное преимущество в привлечении пользователей, в то время как существующая экосистема приложений показывает, что коммерческая активность уже происходит. Если эта активность будет все больше переходить в ончейн-транзакции, рост сетевых комиссий, спрос на стейкинг и устойчивое сжигание токенов — экономическая связь между ростом экосистемы и GRAM может значительно улучшиться. Но есть важное различие: переход с TON на GRAM в июне 2026 года был ребрендингом, а не фундаментальным изменением токеномики. Базовый блокчейн и балансы токенов остались неизменными. Что важно далее Я бы сфокусировался на трех метриках: Рост фактических сетевых комиссий и удерживаемой выручки. Соотношение сожженных GRAM к эмиссии новых токенов. Транслируется ли рост приложений Telegram в устойчивый спрос на нативный актив. GRAM обладает значительной дистрибуцией и монетизацией на уровне приложений. Остается без ответа вопрос, сможет ли эта экономическая активность превратиться в значимое и устойчивое накопление ценности для самого токена. Именно за этой метрикой стоит следить, а не только за количеством транзакций. #IMPACTbyTrade $GRAMUSDT
Solstice достигла значительных масштабов: объем заблокированных средств (TVL) в ее экосистеме доходности на базе Solana составляет примерно 201 млн долларов США. Ее стратегии доходности институционального уровня и расширяющийся стек продуктов являются подлинными сильными сторонами. Однако одна цифра заслуживает большего внимания: выручка протокола. DeFiLlama в настоящее время сообщает о комиссиях за 30 дней в размере около 14 265 долларов США, но при этом выручка протокола составляет 0 долларов США, а прибыль — 0 долларов США. Это различие имеет значение: методология классифицирует эти комиссии как USX, распределяемые на счет обеспечения eUSX для держателей доходных активов. Другими словами, это доходность, которая передается пользователям, а не выручка, удерживаемая протоколом. Эффективное размещение капитала не автоматически означает прибыльную бизнес-модель. Также наблюдается изменение в картине роста. TVL Solstice достигал примерно 523 млн долларов США в июле 2026 года, но сейчас он составляет около 201 млн долларов США — снижение примерно на 62% от пика. Оставшийся капитал значителен, но устойчивые депозиты и спрос на регулярную доходность важнее, чем исторические максимумы TVL. Более широкая бизнес-модель действительно предлагает потенциал. Solstice определяет комиссии за эффективность YieldVault, комиссии за мгновенную разблокировку (Instant Unlock), спреды на кредитном рынке и комиссии за внебиржевое (OTC) исполнение как возможные источники выручки. Они могут создать более прочную экономическую основу по мере расширения экосистемы. Однако важный вопрос заключается в том, превратятся ли эти виды деятельности в конечном итоге в измеримую, регулярную выручку, а не просто в генерацию дополнительной доходности для пользователей. SLX вводит еще одно важное различие. Стейкинг в stSLX обеспечивает доступ к экосистеме, право голоса, право на участие в кредитном рынке и другие привилегии. Эти механизмы могут создать подлинный спрос, основанный на полезности, и вывести токены из обращения. Но Solstice прямо заявляет, что SLX не представляет собой право собственности и не дает держателям прямого права на комиссии протокола, прибыль, дивиденды или гарантированную финансовую доходность. Таким образом, даже если выручка протокола увеличится, эта ценность не будет автоматически распределяться между держателями SLX. Долгосрочный тезис токена зависит прежде всего от растущей полезности, спроса на стейкинг и участия в экосистеме. Динамика предложения также заслуживает внимания. У SLX фиксированное максимальное предложение в 1 миллиард токенов. Однако в обращении в настоящее время находится только около 243 миллионов. Solstice также перенесла выпуск 75 миллионов токенов на сентябрь 2026 года для поддержки ликвидности и стимулов экосистемы, сохранив при этом окончательное распределение и дату завершения в мае 2029 года без изменений. Трекер токеномики указывает на еще примерно 17,3 миллиона SLX, запланированных на 25 ноября. Это представляет собой потенциальное дополнительное предложение, хотя разблокировка не обязательно означает немедленное давление со стороны продавцов. Самый сильный «бычий» аргумент заключается в том, что Solstice строит инфраструктуру вокруг институциональной доходности, а не полагается исключительно на спекулятивную деятельность в DeFi. Ее существующая база капитала, расширяющиеся стратегии и модель стейкинга, основанная на полезности, обеспечивают надежную основу. Фиксированное предложение и отсутствие постоянной эмиссии также являются положительными структурными особенностями. Мой вывод: Solstice продемонстрировала, что может привлечь значительный капитал, но связь между экономикой протокола и ценностью для держателя SLX остается неполной. Я бы следил за тремя вещами в дальнейшем: устойчивое восстановление TVL, измеримая выручка, удерживаемая от новых потоков комиссий, и доказательства того, что стейкинг SLX создает долгосрочный спрос, способный поглотить запланированные выпуски предложения. Для SLX следующей важной вехой является не просто увеличение TVL. Это доказательство того, что рост экосистемы создает регулярную экономическую ценность, которая трансформируется в устойчивый спрос на токен. #IMPACTbyTrade $SLXUSDT
Активность протокола NAVX высока, но вопрос накопления стоимости токена остается ключевым NAVI Protocol занял значимое место в экосистеме Sui DeFi. Его рынки кредитования, инфраструктура ликвидности и продукты Volo создают реальную полезность: более $100 млн TVL и около $57 млн активных займов. Однако одна цифра заслуживает большего внимания: какая часть этой экономической активности действительно доходит до держателей токенов? Согласно DeFiLlama, за последние 30 дней NAVI сгенерировал около $437 255 в виде комиссий, в то время как заявленная выручка протокола составила около $138 132. Это означает, что лишь около 31,6% от заявленных комиссий отразились как выручка протокола. Это различие важно: комиссии представляют экономическую активность, генерируемую платформой, в то время как выручка протокола отражает часть, которую удерживает сам протокол. Более важный вопрос — что происходит с этой удержанной выручкой. Токеномика NAVI описывает распределение выручки среди пользователей, блокирующих динамическую ликвидность (dLP). Однако в настоящее время DeFiLlama сообщает о $0 отслеживаемой выручки держателей, в том числе за последние 30 дней. Это создает значительный разрыв между механизмом распределения выручки, описанным в документации, и измеримыми выплатами держателям токенов. Динамика предложения также заслуживает внимания. Максимальное предложение NAVX составляет 1 миллиард токенов, из которых 45,8% выделено на экосистемные стимулы и аирдропы, 20% — команде и 16% — инвесторам и консультантам. Tokenomist указывает на еще одну разблокировку токенов для экосистемы и аирдропов 18 ноября 2026 года. Рост, движимый стимулами, может привлечь ликвидность, но он не создает автоматически устойчивый спрос на токен. Бычий сценарий все еще выглядит правдоподобно: у NAVI есть реальный спрос на кредитование, устойчивое присутствие в Sui и несколько продуктов, которые могут расширить базу выручки. Если активность протокола стабилизируется, а распределение выручки станет прозрачным, NAVX может выстроить более прочную экономическую связь с бизнесом, который он представляет. Но одного TVL недостаточно. DeFiLlama также сообщает, что TVL NAVI снизился примерно на 39,5% за последние 30 дней, что делает устойчивое удержание капитала еще одним важным испытанием. Мой фокус на будущее: сможет ли NAVI стабилизировать TVL, увеличить регулярную выручку протокола и продемонстрировать проверяемые распределения для участников dLP. Пока эти связи не станут более ясными, активность протокола NAVI выглядит более устоявшейся, чем модель прямого накопления стоимости NAVX. #IMPACTbyTrade $NAVXUSDT
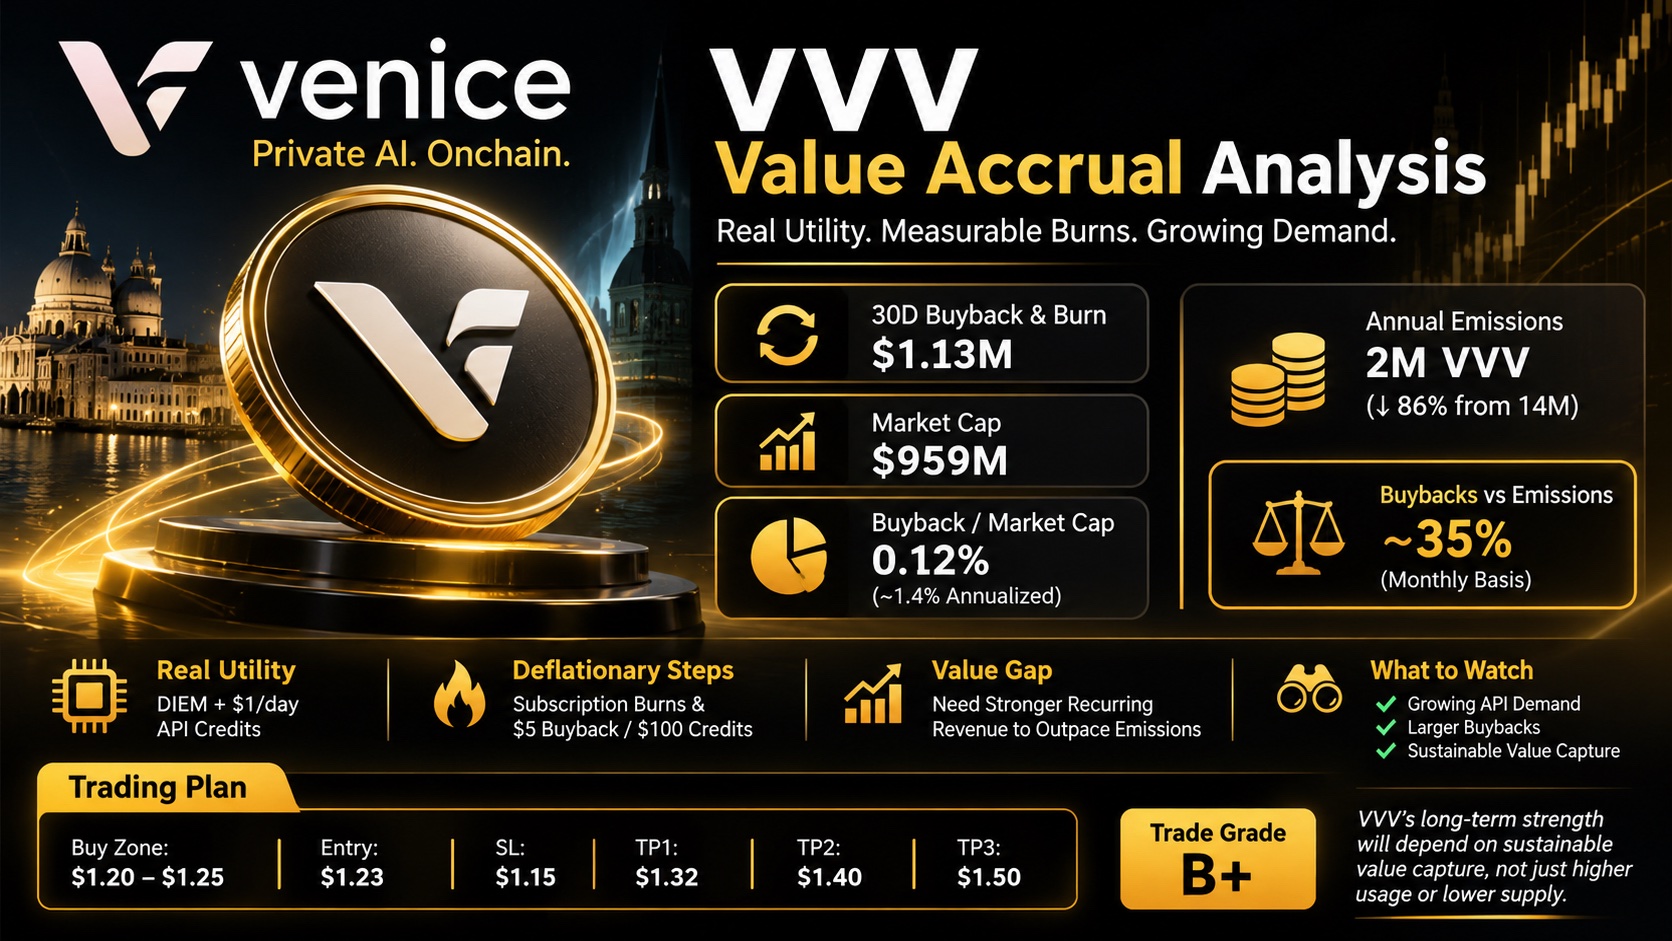
Venice создала нечто более существенное, чем типичный нарратив вокруг AI-токенов. VVV связывает стейкинг с реальной полезностью платформы через DIEM — переносимый вычислительный актив, который при стейкинге предоставляет API-кредиты Venice на сумму $1 в день. Однако одна цифра заслуживает большего внимания: какая доля деловой активности Venice действительно трансформируется в устойчивую ценность для держателей VVV? Существует разница между доходом, генерируемым пользователями, и ценностью, сохраняемой для держателей токенов. Venice зарабатывает на подписках, использовании API и покупке кредитов. Часть этой активности конвертируется в обратный выкуп и перманентное сжигание VVV. Однако полные доходы от подписок и API оседают вне сети, а значит, отслеживаемые публично ончейн-показатели не отражают полный доход или операционную прибыль платформы. Доступные цифры обнадеживают, но требуют контекста. Стоимость обратного выкупа и сжигания VVV за 30 дней: около $1,13 млн Рыночная капитализация: около $959 млн Месячный объем обратного выкупа относительно рыночной капитализации: около 0,12%. Если такие темпы сохранятся, это составит примерно 1,4% от рыночной капитализации в год, до учета эмиссии новых токенов. Это измеримая ценность, направленная на сокращение предложения, но она не эквивалентна денежным выплатам, которые получают держатели. Токеномика также значительно улучшилась. Годовая эмиссия VVV сократилась с 14 млн до 2 млн токенов — это снижение примерно на 86%. Venice внедрила сжигание на основе подписок в размере $2, $5 и $10 в зависимости от уровня подписки, наряду с обратным выкупом на сумму $5 на каждые $100, потраченные на API-кредиты. Тем не менее, годовая эмиссия в 2 млн токенов все еще означает появление около 166 700 новых VVV ежемесячно. При текущей цене, последние $1,13 млн ежемесячного байбэка соответствовали бы примерно 58 000 VVV, если бы покупка осуществлялась по этой цене. Это около 35% от ежемесячной эмиссии. Это сравнение является иллюстративным, поскольку фактические объемы сжигания зависят от цен исполнения. Тем не менее, оно подчеркивает важный момент: снижение инфляции — это позитив, но настоящая проверка заключается в том, смогут ли регулярные сжигания стабильно превышать новую эмиссию. Есть еще одно различие, на которое стоит обратить внимание. Вознаграждения за стейкинг VVV выплачиваются за счет эмиссии VVV, а не напрямую из прибыли платформы. Блокировка застейканных VVV для минта DIEM открывает дополнительный путь использования, но заблокированные позиции получают 80% от стандартной доходности стейкинга. Это создает спрос на блокировку, хотя саму доходность стейкинга не следует путать с генерацией органического дохода. Самый сильный бычий аргумент заключается в том, что Venice может превратить растущий спрос на частный ИИ-инференс в регулярные покупки API-кредитов, более высокий спрос на DIEM и всё более крупные рыночные байбэки. Если эта активность будет расти быстрее, чем эмиссия, экономика предложения VVV может стать значительно сильнее. Что важно дальше: не просто сколько токенов застейкано или сожжено, а то, растут ли платный доступ к API, регулярные байбэки и спрос на DIEM достаточно стабильно, чтобы создавать устойчивую ценность помимо стимулов стейкинга. VVV установил надежную связь между использованием платформы и сокращением предложения токенов. Следующая задача — доказать, что эта связь может генерировать долгосрочную экономическую ценность при текущей оценке. #IMPACTbyTrade $VVVUSDT
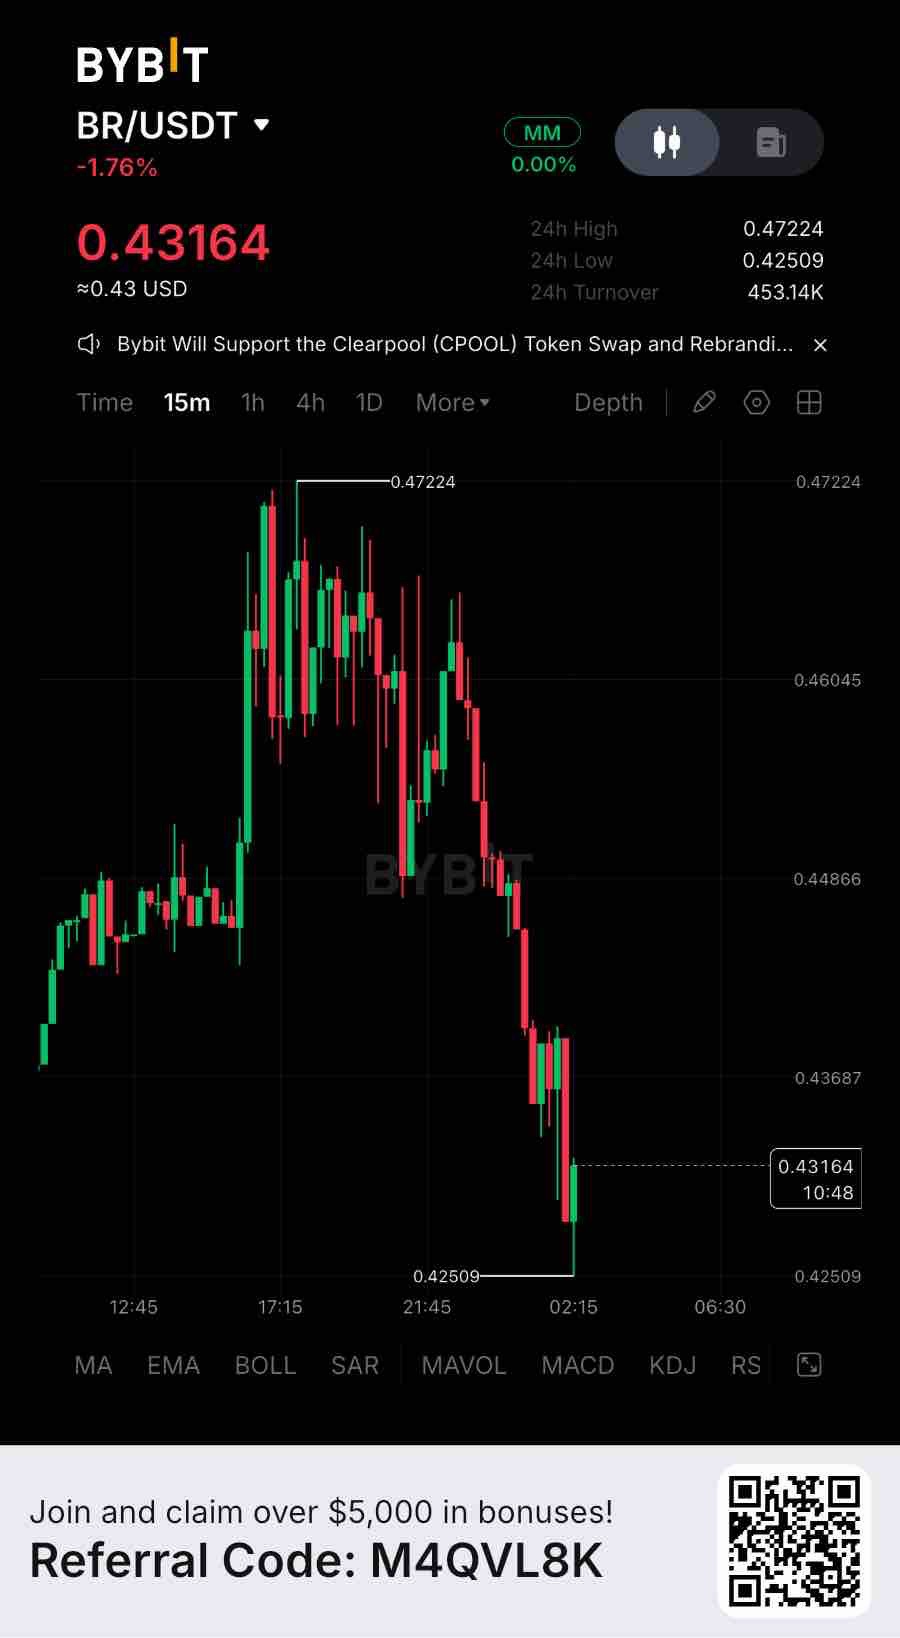
В настоящее время объем заблокированных средств (TVL) Bedrock составляет примерно $272 млн, хотя за последние 30 дней этот показатель сократился примерно на 28%. Это реальные показатели использования, а не просто разговоры, однако текущая тенденция — это скорее сжатие, чем расширение. При рыночной капитализации в обращении около $137 млн, токен BR торгуется с мультипликатором около 0,50x к TVL. Исходя из этой же оценки, это примерно в 3,6 раза дороже, чем Ether.fi (0,14x), и в 1,5 раза дороже, чем Renzo (0,34x). Это сравнение рыночной капитализации к TVL, а не прямые мультипликаторы прибыли. Присутствие Bedrock охватывает 19 блокчейнов, при этом около $134 млн находится в сети Ethereum и $116 млн — в Bitcoin. Однако примерно $71 тыс. комиссионных за 30 дней превратились всего в $7,7 тыс. дохода протокола. Это различие имеет значение. Рост депозитов не автоматически означает более эффективный захват стоимости токеном. Также стоит учесть предложение токенов. В обращении находится только около 30% от максимального предложения в 1 млрд BR, что доводит полностью разводненную оценку (FDV) до $456 млн. Чтобы оправдать такую оценку, потребуется, чтобы рост активности протокола конвертировался в более высокий удерживаемый доход и более прозрачные механизмы захвата стоимости токеном. Что касается сделки, курс BR колеблется около $0,456, при этом предпочтительная зона накопления находится в диапазоне $0,432–$0,442, а ближайшее сопротивление при восстановлении — около $0,461. Я внимательно слежу за этой зоной и не стал бы гнаться за отскоком без подтверждения. Бычий сценарий станет более интересным после подтвержденного закрытия 4-часовой свечи выше $0,461 и успешного ретеста, что потенциально откроет путь к $0,469 и $0,476. Пробой уровня $0,432 на 4-часовом графике ослабит структуру восстановления, а уровень $0,423 остается ключевым для отмены сценария. Все это не означает, что с токеном что-то не так. Это говорит о том, что история роста в сети и история цены сейчас развиваются по разным сценариям. Стоит задаться вопросом, какой из них первым догонит другой — и достаточно ли только увеличения количества сетей, активов под управлением (AUM) или продуктов, чтобы закрыть такой разрыв в оценке. #ByXIMPACT $BRUSDT
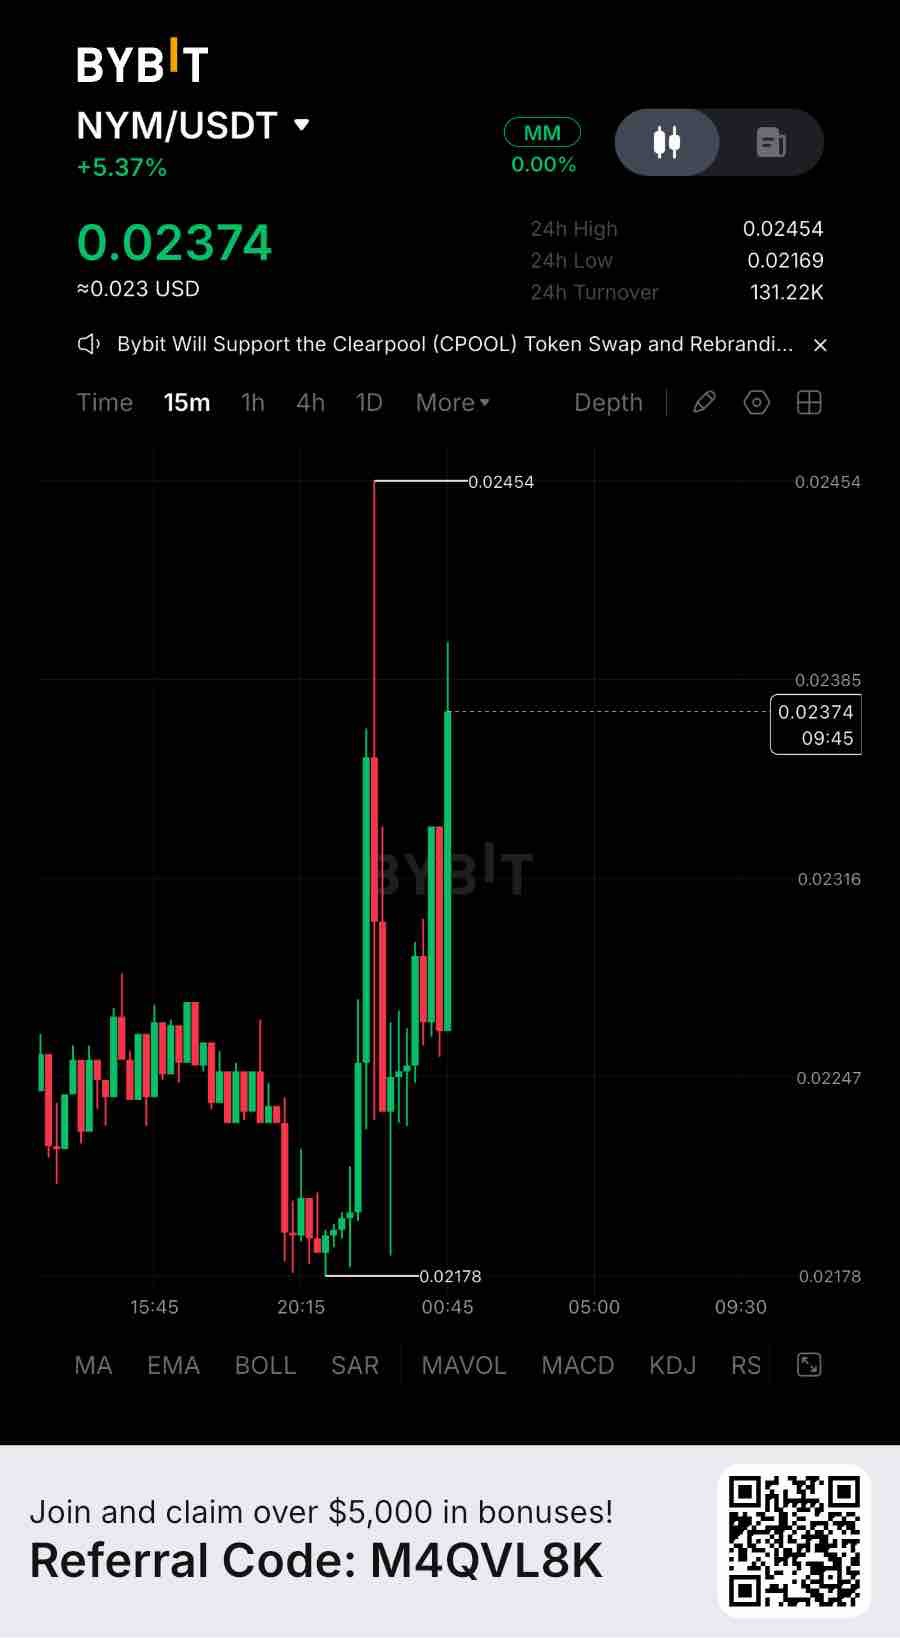
За 24-часовой период, завершившийся 13 ноября, в основной сети mixnet Nym было зафиксировано 10,31 млрд полученных и 13,76 млрд отправленных пакетов. Количество стейкинговых узлов (bonded nodes) также увеличилось с 1 127 до 1 162 в период с 1 по 13 ноября. Это реальное использование сети, а не просто разговоры. Однако с оценкой стоимости ситуация иная. При цене около $0,02234, рыночная капитализация NYM в обращении составляет $18,87 млн, а FDV (полностью разводненная оценка) — $22,34 млн, при 844,75 млн токенов в обращении. Nym — это инфраструктура конфиденциальности, а не эмитент доходности, основанный на AUM (управлении активами), поэтому обычное сравнение Mcap/AUM с платформами RWA было бы некорректным. Установленная цель по стейкингу составляет 62,03 млн NYM, что по текущим ценам составляет примерно $1,39 млн. Это делает рыночную капитализацию примерно в 13,6 раза выше долларовой стоимости цели, хотя это соотношение безопасности стейкинга, а не реальный мультипликатор оценки AUM. Охват базового продукта расширяется. Nym внедрил конфиденциальность mixnet в кошельки Zcash, продолжил разработку интеграций SDK и 9 ноября выпустил NymVPN v2026.15 с адаптивными мостами для борьбы с цензурой. Сеть также поддерживает активный набор из 240 узлов, получающих вознаграждение. Это значимые инфраструктурные этапы, но они не автоматически транслируются в пропорциональный спрос на токен. Важная переменная — монетизация. В дорожной карте Nym признается, что необходимо больше платных подписчиков NymVPN, чтобы механизм перманентного обратного выкупа NYM стал по-настоящему эффективным. Тем временем, 155,25 млн NYM остаются зарезервированными в резерве миксмайнинга для вознаграждения операторов. Сетевая активность, доход от подписки и фактические обратные выкупы токенов — это три разных показателя. Что касается торговли, NYM колеблется около $0,0223, с ближайшей поддержкой в районе $0,0218–$0,0222 и сопротивлением при восстановлении около $0,0227. Я внимательно слежу за этой зоной и не стал бы гнаться за отскоком без подтверждения. Бычья установка становится более интересной после подтвержденного 4-часового закрытия выше $0,0227 и успешного ретеста, что потенциально открывает путь к $0,0238, $0,0242 и $0,0254. 4-часовой пробой ниже $0,0215 ослабит структуру восстановления, при этом $0,0209 и $0,0195 станут следующими ориентирами при движении вниз. Все это не означает, что с токеном что-то не так. Это говорит о том, что история роста сети и ценовая динамика сейчас движутся по разным графикам. Стоит задаться вопросом, что из этого догонит другое первым — и будет ли достаточно большего числа интеграций, сетевого трафика и платных подписчиков, чтобы закрыть разрыв между реальным использованием и стоимостью токена. #ByXIMPACT $NYMUSDT
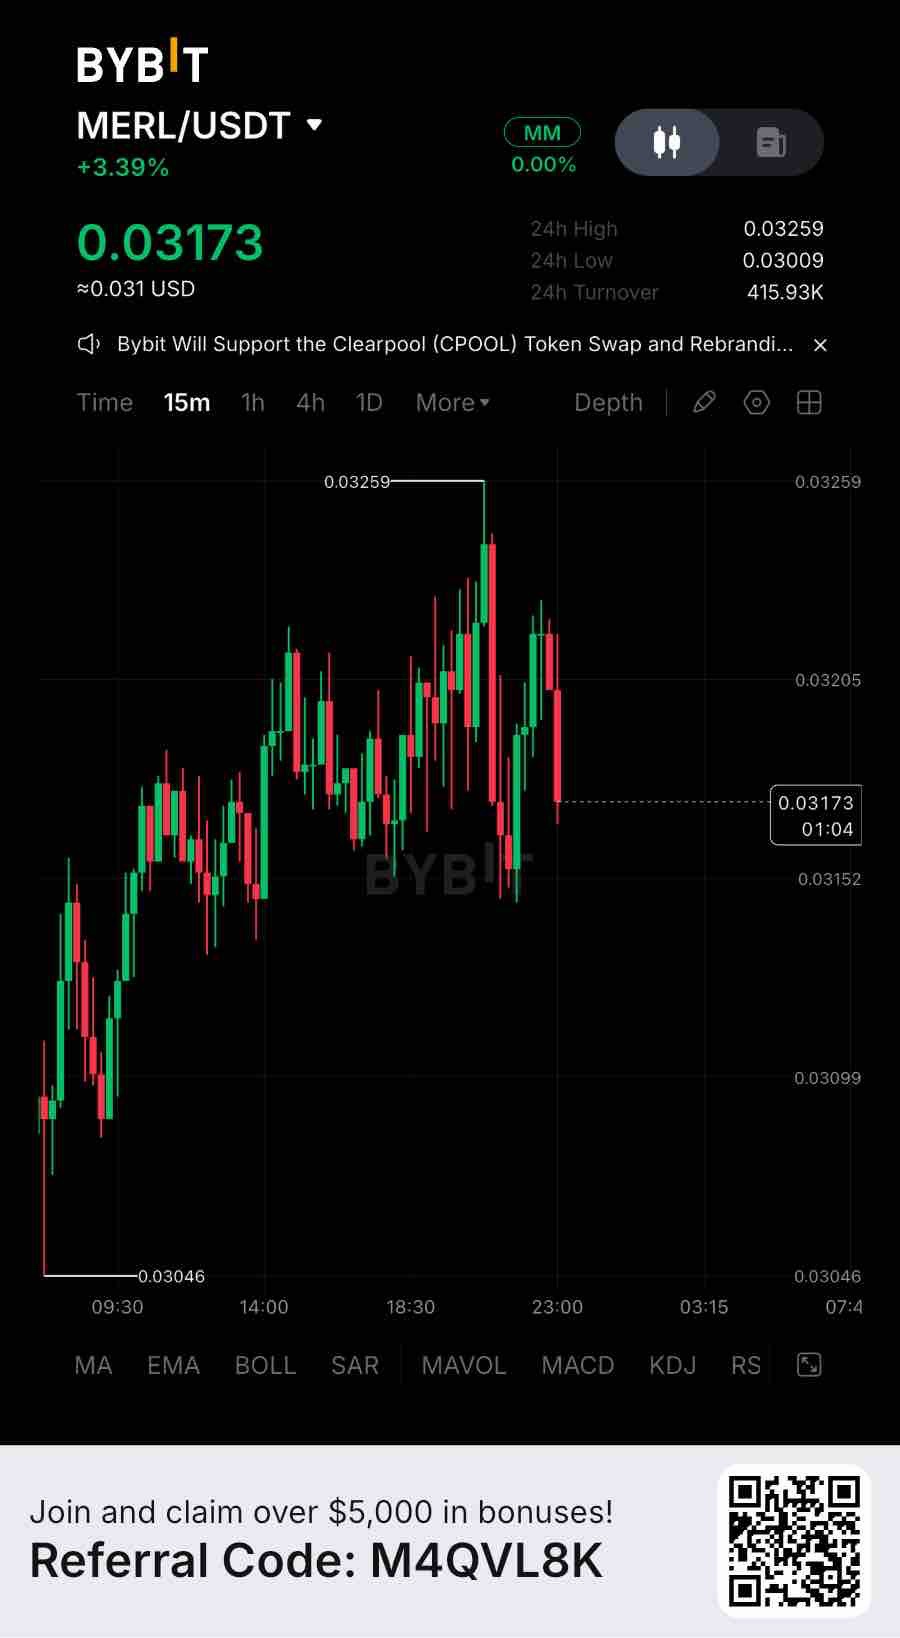
У Merlin Chain в настоящее время около $7,88 млн активного DeFi TVL и $688 млн в мостовых активах, однако за последние 24 часа чистый приток средств составил $0. Это реальные ончейн-показатели, а не просто нарратив. При рыночной капитализации в обращении около $45,6 млн, MERL торгуется с мультипликатором примерно 5,8x к активному DeFi TVL. Подтвержденный оценочный мультипликатор конкретно для Allium отсутствует. Используя биткоин-сайдчейны в качестве ближайшей сравнимой группы, MERL торгуется примерно с коэффициентом 6,3x к мультипликатору Rootstock (0,93x), но примерно на 41% ниже, чем Stacks (9,8x). Это инфраструктурные сравнения, а не сравнения с прямыми аналогами доходных платформ. Объем активов значителен, но сконцентрирован. BTC составляет около $352 млн, а M-BTC — еще $333 млн от мостовых активов. Тем не менее, лишь $7,88 млн отражено в активном DeFi TVL, при этом объем торгов на DEX за 24 часа составил около $138 тыс. Мостовой капитал и продуктивная ликвидность в DeFi — это две очень разные вещи. Более тревожный момент — это извлечение ценности. Merlin сгенерировал всего $37 в виде комиссий сети и дохода за 24 часа, против примерно $1502 комиссий приложений. У MERL есть функции управления и стейкинга, в то время как полезность для оплаты транзакционных комиссий Layer 3 остается лишь перспективным сценарием использования. Более высокая активность в экосистеме не автоматически конвертируется в доход для держателей токенов. Что касается сделки, MERL колеблется около $0,0318, с ближайшей поддержкой в районе $0,0296–$0,0306 и сопротивлением при восстановлении около $0,0326. Я внимательно слежу за этой зоной и не стал бы гнаться за отскоком без подтверждения. Бычий сетап становится более интересным после подтвержденного закрытия 4-часовой свечи выше $0,0326 и успешного ретеста, что потенциально открывает путь к $0,0345 и $0,0394. Пробой 4-часовой свечи ниже $0,0296 ослабит структуру восстановления, и $0,0275 станет следующей контрольной зоной. Все это не означает, что токен плохой. Это говорит о том, что история ончейн-роста и ценовая история сейчас развиваются в разном темпе. Стоит задаться вопросом, какая из них догонит другую первой — и достаточно ли только большего объема ликвидности BTC, продуктивного TVL и расширения экосистемы для оправдания текущего оценочного мультипликатора. #ByXIMPACT $MERLUSDT
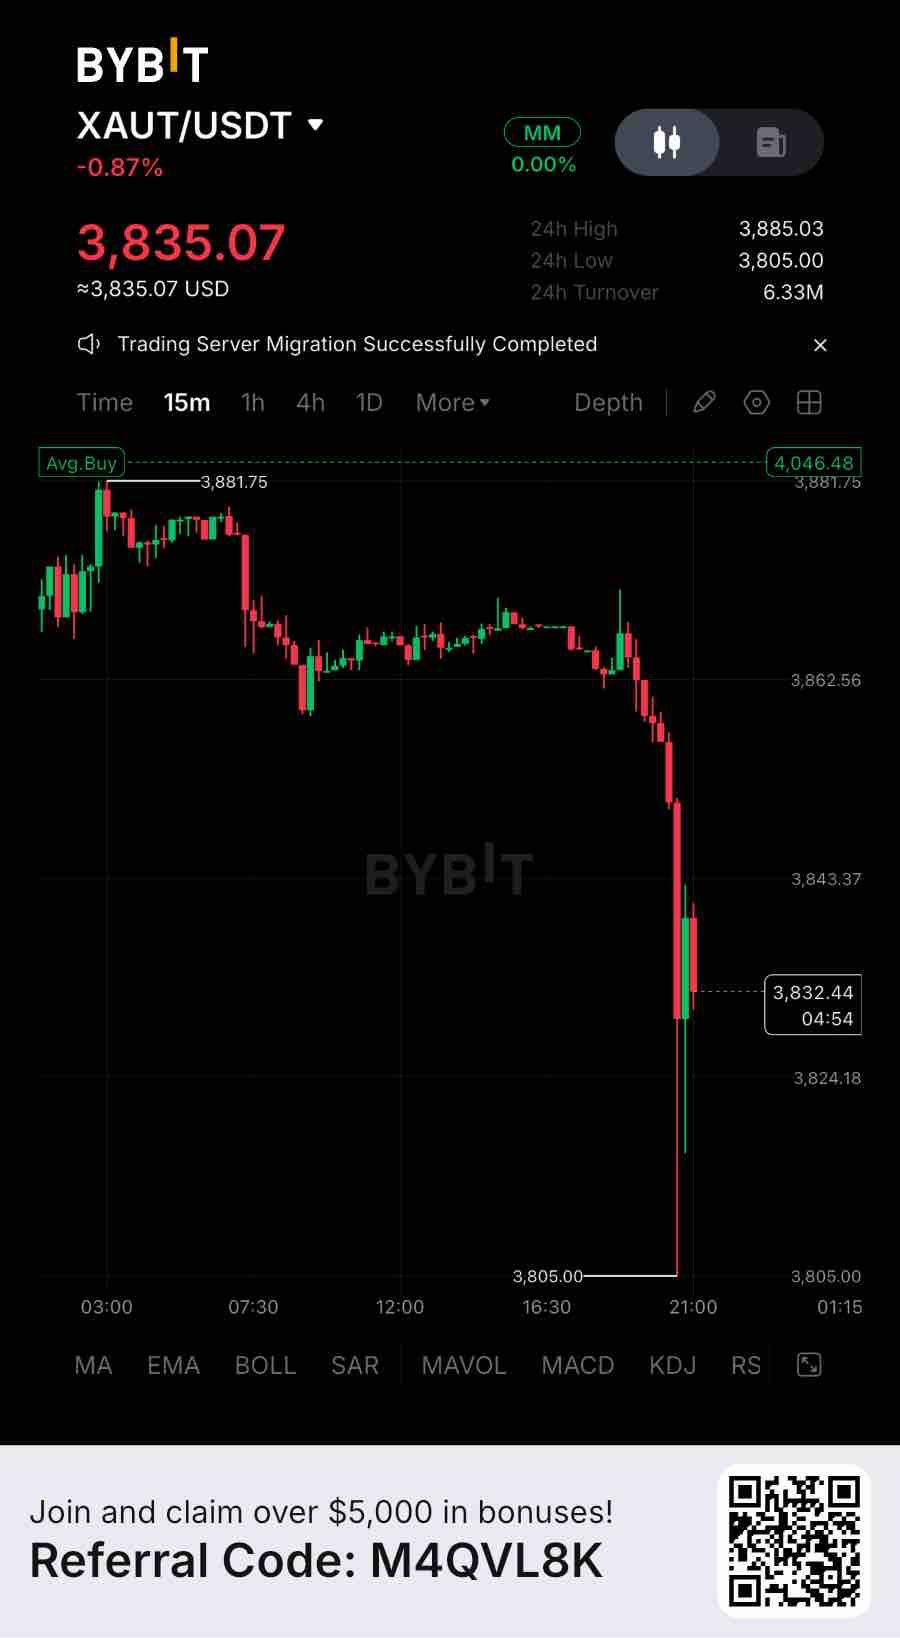
Последний отчет о резервах Tether Gold показывает, что 3,44 млрд долларов США обеспечены 827 418 тройскими унциями физического золота, при этом объем клиентских активов с начала 2026 года вырос на 73%. Это реальное использование, а не просто разговоры. Однако оценка стоимости уже приближается к стоимости базовых активов. По данным CoinGecko, рыночная капитализация XAUT в обращении составляет примерно 3,11 млрд долларов США при TVL в 3,04 млрд долларов, что дает соотношение рыночной капитализации к TVL около 1,02. PAX Gold торгуется с показателем около 0,93 по той же метрике, что делает XAUT примерно в 1,1 раза дороже. Это сравнение оценки на основе обеспеченных активов, а не мультипликатор денежного потока. В исследовании токенизированных RWA от Allium, опубликованном в августе 2026 года, весь сектор токенизированных сырьевых товаров оценивался в 4,3 млрд долларов; в этом отчете не приводится отдельный мультипликатор оценки для XAUT. Расширение поддается измерению. Резервы, обеспеченные XAUT, увеличились на 59% с конца 2025 года по сентябрь 2026 года, достигнув примерно 25,7 тонны золота. Распределение охватывает сети Ethereum, TON и BNB Smart Chain, в то время как полезность залога растет: Всемирный совет по золоту сообщил, что спрос на кредиты под залог XAUT неоднократно достигал лимита предложения Aave в начале 2026 года. Arch Lending также добавила XAUT в качестве кредитного обеспечения в сентябре. Менее очевидный риск заключается в том, что XAUT не генерирует доход от стейкинга или денежный поток. Его стоимость зависит главным образом от цен на золото, условий хранения, возможности погашения и ликвидности рынка. Когда процентные ставки делают доходные активы более привлекательными, владение золотом, не приносящим доход, влечет за собой альтернативные издержки. Торговый план: текущая техническая структура остается «медвежьей», при этом уровень 3895 долларов является важным для возврата позиций. Зона продаж: 3860–3895 долларов при отклонении. Вход: 3875 долларов. Стоп-лосс: 3935 долларов. Тейк-профит 1: 3808 долларов. Тейк-профит 2: 3766 долларов. Тейк-профит 3: 3706 долларов. Устойчивое движение выше 3895 долларов ослабляет шорт-позицию; избегайте погони за ценой в зоне поддержки. Все это не означает, что с токеном что-то не так. Это говорит о том, что история роста в блокчейне и ценовая динамика сейчас развиваются в разном темпе. Стоит задаться вопросом, что из них догонит другое первым — и достаточно ли одного только расширения дистрибуции, спроса на залоговое обеспечение и объема активов под управлением (AUM), обеспеченных золотом, чтобы оправдать премию по сравнению с аналогичными продуктами. #ByXIMPACT $XAUTUSDT
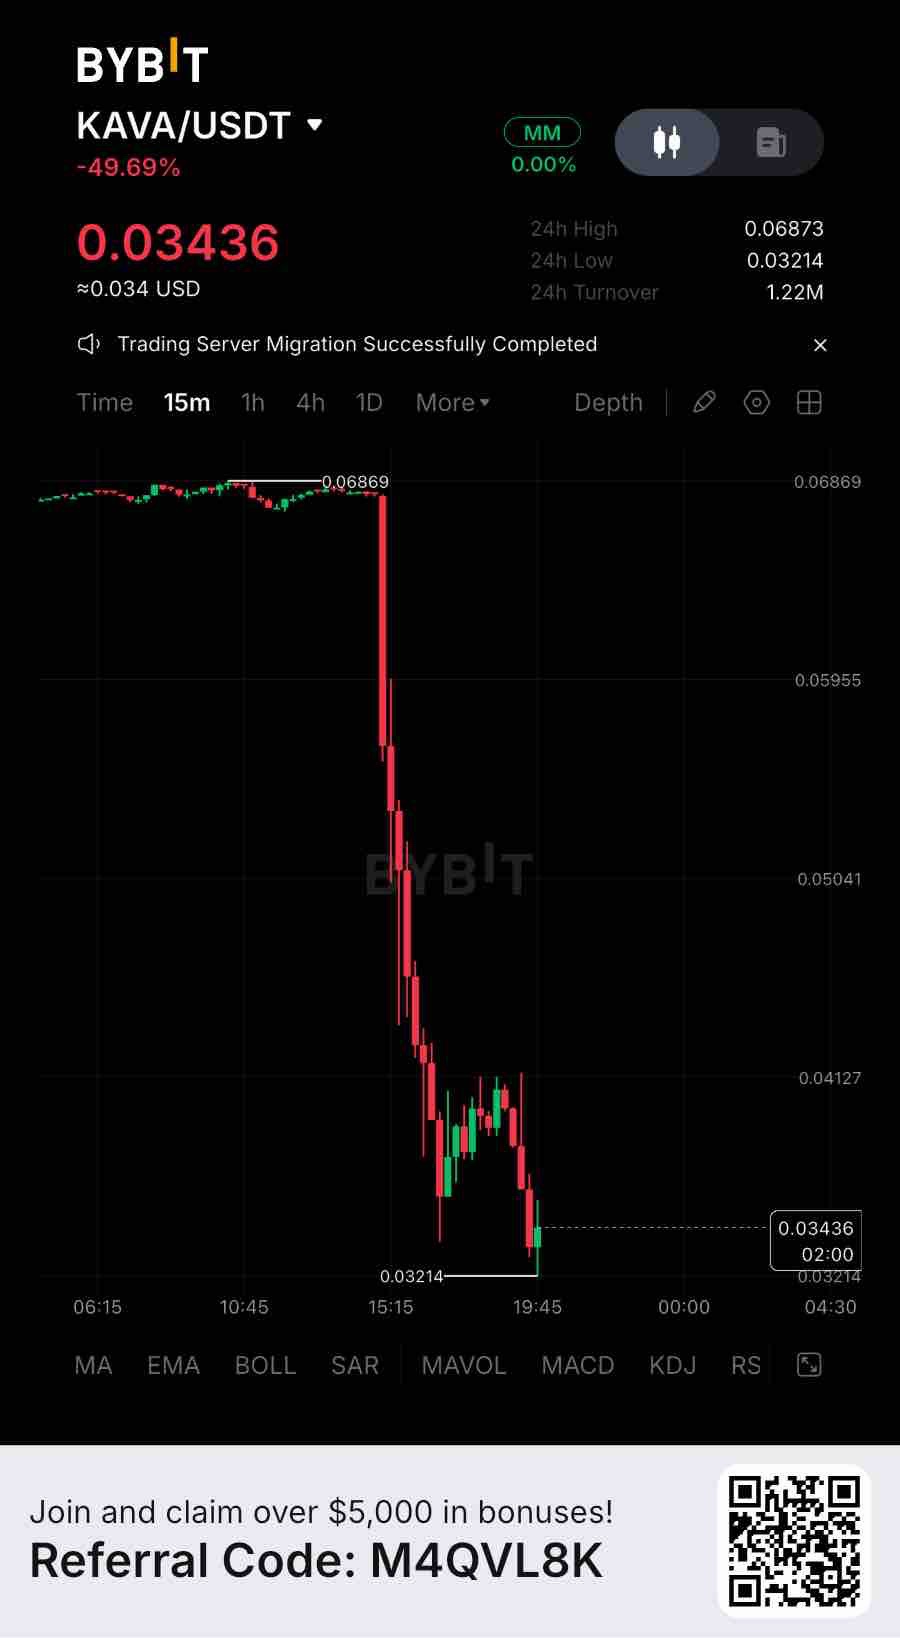
Текущий TVL KAVA в DeFi составляет около $15,18 млн, при этом приток средств за 24 часа составил $63,9 тыс. Однако за тот же период TVL снизился на 20,09%. Это реальные показатели использования, а не просто нарратив. При оборотной рыночной капитализации около $42,78 млн, KAVA торгуется с мультипликатором примерно 2,8x к своему текущему DeFi TVL. Верифицированного мультипликатора оценки от Allium Research для Kava не существует, что затрудняет прямое сравнение с уже устоявшимися платформами доходности RWA. Базовая активность остается сконцентрированной. Kava Mint удерживает около $9,22 млн, а Kava Lend — $5,89 млн. Объем предложения стейблкоинов составляет $36,85 млн, что на 20,87% меньше за семь дней и на 44,72% за 30 дней. Нарратив о расширении RWA все еще нуждается в измеримой ончейн-активности. Также стоит учитывать фактор доверия. Недавние аномальные кроссчейн-переводы и активность по продаже, исходящие из Kava Lend, создали дополнительную неопределенность в отношении ликвидности и доверия к экосистеме. Что касается сделки, KAVA торгуется около $0,0537, с ближайшей поддержкой в районе $0,0505–$0,0510 и сопротивлением для восстановления вблизи $0,0563. Я внимательно слежу за этой зоной. Я бы не стал гнаться за отскоком без подтверждения. Бычий сетап становится более интересным после подтвержденного закрытия 4-часовой свечи выше $0,0563 и успешного ретеста, что потенциально открывает путь к $0,0613 и $0,0664. Пробой уровня $0,0505 на 4-часовом таймфрейме ослабит структуру восстановления, а более широкая область $0,0491 станет следующей реперной точкой. Все это не означает, что токен «плохой». Это значит, что ончейн-история роста и ценовая динамика сейчас развиваются по разным сценариям. Стоит задаться вопросом, что из этого догонит другое в первую очередь — и достаточно ли будет роста AUM, новых продуктов и ликвидности, чтобы закрыть разрыв в оценке. #ByXIMPACT $KAVAUSDT
SHIB эволюционировал, выйдя за рамки своего первоначального статуса мем-коина: вокруг Shibarium, ShibaSwap, децентрализованного управления и механизма сжигания токенов, привязанного к транзакциям, была выстроена экосистема. Фиксированный объем предложения также является плюсом, поскольку у SHIB нет механизма постоянного выпуска новых монет. Однако одна цифра заслуживает гораздо большего внимания: реальная экономическая активность, генерируемая Shibarium. Существует важное различие между сетевой активностью и ценностью, получаемой держателями SHIB. Комиссии за транзакции в Shibarium оплачиваются в BONE, а не в SHIB. Согласно токеномике экосистемы, 70% от соответствующих базовых комиссий за транзакции должны конвертироваться в SHIB и навсегда сжигаться. Это создает потенциальный механизм сокращения предложения, но не генерирует распределяемый доход для держателей SHIB. Последний снимок DeFiLlama представляет довольно слабую картину. По состоянию на 14 ноября 2026 года Shibarium сообщает о TVL (общей заблокированной стоимости) в DeFi на уровне около 39 346 долларов США, всего 0,02 доллара США суточных комиссий и доходов сети, а также практически об отсутствии активности на децентрализованных биржах. Объем торгов на DEX за семь дней составляет около 10,34 доллара США. Эти цифры говорят о том, что экономический след экосистемы остается крайне ограниченным по сравнению с ожиданиями, связанными с ее более широкими амбициями. Наличие инфраструктуры — это одно достижение, а создание устойчивого экономического спроса с помощью этой инфраструктуры — другое. Механизм сжигания также требует более пристального изучения. Исторически было сожжено около 410,85 триллиона SHIB, что составляет около 41,08% от первоначального предложения. Однако почти все это сокращение произошло благодаря экстраординарному единовременному сжиганию Виталика Бутерина в мае 2021 года. Что еще важнее, за 30 дней, закончившихся 14 ноября 2026 года, было сожжено всего около 261,8 миллиона SHIB. При оценочном оборотном предложении в 589,24 триллиона это составляет примерно 0,000044% от обращающегося предложения. При таких темпах дефляционный эффект экономически ничтожен. Сокращение предложения является положительным моментом с точки зрения вектора развития, но масштаб должен стать значительно больше, прежде чем это сможет существенно изменить динамику предложения SHIB. Существует еще одна структурная проблема. Механизм сжигания Shibarium столкнулся с операционными трудностями после взлома моста в сентябре 2025 года. Последние отчеты об отслеживании сжигания показывают, что ShibTorch все еще находится на техническом обслуживании, а его маршрут моста SHIB не возобновил нормальную работу. Это означает, что предполагаемую связь между использованием сети и сжиганием SHIB нельзя просто считать функционирующей должным образом. Самый сильный аргумент в пользу «бычьего» тренда по-прежнему заключается в способности экосистемы конвертировать свое сформировавшееся сообщество и узнаваемость бренда в устойчивый ончейн-спрос. Shibarium, ShibaSwap, инфраструктура управления и более широкая экосистема продуктов создают фундамент, которого не существовало, когда SHIB был чисто спекулятивным мем-активом. Но одна лишь инфраструктура не создает ценность токена. В настоящее время SHIB предлагает держателям возможность участия в росте экосистемы и потенциальное «дно» для предложения, а не договорное право на доход протокола, дивиденды или регулярные распределения комиссий. В будущем я буду фокусироваться не просто на количестве сожженных SHIB или анонсированном количестве транзакций. Я хочу видеть устойчивый рост TVL Shibarium, значимые объемы торгов на DEX, измеримую генерацию комиссий, восстановление механизма сжигания и прозрачное увеличение реального объема сжигаемых SHIB. SHIB продемонстрировал удивительную силу сообщества и долголетие. Следующая задача — доказать, что это внимание может превратиться в функционирующую экономическую модель. Устойчивый спрос и измеримый захват ценности будут значить гораздо больше, чем громкие заголовки о сжигании или анонсы экосистемы. #IMPACTbyTrade $SHIBUSDT
Injective добился значительного прогресса в позиционировании себя как блокчейн, ориентированный на финансы. Его нативная EVM, ончейн-книга ордеров, инфраструктура токенизированных активов и растущая институциональная интеграция — это подлинные достижения. Согласно юбилейному отчету Injective за ноябрь 2026 года, его ончейн-книга ордеров обработала около 12,86 млрд долларов торгового объема за прошедший год, включая почти 1,8 млрд долларов бессрочных контрактов на реальные активы (RWA). Однако одна цифра заслуживает гораздо большего внимания: какая часть этой экономической активности действительно конвертируется в регулярную ценность для держателей INJ? Торговый объем и доход протокола — это принципиально разные показатели. Трейдеры генерируют объем и платят транзакционные комиссии, но приложения, поставщики ликвидности и провайдеры инфраструктуры могут удерживать часть этих комиссий. Только та экономическая ценность, которая в конечном итоге направляется на механизмы токенов сети, может поддерживать аргумент о реальном накоплении стоимости. DefiLlama в настоящее время сообщает о примерно 14 283 долларах отслеживаемых комиссий приложений за 30 дней, по сравнению с 5 538 долларами удержанного дохода протокола. Это составляет около 38,8% от заявленных комиссий. Эти цифры охватывают отслеживаемые приложения, а не обязательно все источники доходов нативной книги ордеров Injective, но они иллюстрируют, почему не следует путать громкие цифры торгового объема с удержанной экономической ценностью. Тем не менее, токеномика является одним из сильнейших дифференциаторов Injective. Его механизм «Community BuyBack» (выкуп сообществом) заменил традиционный «Burn Auction» (аукцион сжигания) в октябре 2025 года. Участники вносят INJ и получают пропорциональную долю накопленной корзины, содержащей доход, сгенерированный экосистемой, включая стейблкоины и другие цифровые активы. Внесенные INJ безвозвратно сжигаются. Это создает прямую связь между доходом экосистемы и сокращением предложения токенов. Однако участие ограничено ежемесячными слотами, и механизм не распределяет доход автоматически между каждым держателем INJ. Это значимый механизм накопления стоимости, но условия участия имеют значение. Январское «сжатие предложения» (Supply Squeeze) INJ 2026 года, утвержденное через IIP-617, еще больше ужесточило параметры эмиссии с заявленной целью удвоения темпов сокращения предложения. К июню 2026 года более 7,1 миллиона INJ уже были навсегда удалены через механизмы сжигания сети. Однако остается важное различие. Отчет SEC за ноябрь 2026 года указывает общий объем предложения INJ около 122,9 млн на 15 сентября 2026 года, что примерно на 22,9% выше первоначального предложения в 100 млн. Около 47,2% находилось в стейкинге, в то время как преобладающая годовая ставка эмиссии находилась на верхнем пределе в 4,4%. Другими словами, кумулятивные сжигания пока не перевесили кумулятивную эмиссию с момента запуска. Называние INJ структурно дефляционным не избавляет от необходимости измерять его фактическое изменение чистого предложения. Сильнейший бычий аргумент заключается в том, что Injective создает инфраструктуру для рынков, которые выходят за рамки традиционной криптоторговли. Токенизированные акции, сырьевые товары, выпуск институциональных активов, нативная EVM и общая ликвидность могут создать значительно больше регулярной экономической активности. Ежегодный объем книги ордеров в 12,86 млрд долларов демонстрирует значительное использование рынка, хотя конвертация в будущий доход остается критическим испытанием. В дальнейшем я сосредоточусь на взаимосвязи между комиссиями приложений, доходом от Community BuyBack, фактически сожженными INJ и вновь выпущенными токенами. Я также буду следить за тем, генерируют ли рынки токенизированных активов устойчивый спрос, а не временные скачки торговли. Injective выстроил заслуживающий доверия нарратив о финансовой инфраструктуре. Следующая задача — доказать, что эта инфраструктура может генерировать достаточно регулярной экономической ценности, чтобы постоянно перевешивать эмиссию токенов. Для INJ устойчивое удержание ценности важнее, чем впечатляющие цифры объема. #IMPACTbyTrade $INJUSDT
MegaETH заложила значимый технический фундамент, особенно в области пропускной способности транзакций и выполнения с низкой задержкой. По состоянию на 14 ноября сеть зафиксировала около 2,03 млн транзакций за 24 часа при поддержке ликвидности стейблкоинов в размере 22,91 млн долларов США и около 8,8 млн долларов США в показателе TVL DeFi. Эти цифры показывают, что инфраструктура привлекает реальную экономическую активность. И все же одна цифра заслуживает гораздо большего внимания: за тот же 24-часовой период сеть принесла доход в размере всего 1620 долларов США. Различие между активностью и монетизацией здесь важно. Пользователи заплатили около 1634 долларов США в виде сетевых комиссий, что означает, что около 99% этих комиссий были удержаны в качестве дохода сети. Однако абсолютная величина остается относительно небольшой. Более двух миллионов транзакций принесли менее 1700 долларов США ежедневного дохода. Это соответствует примерно 0,0008 доллара США дохода за транзакцию. Низкие комиссии — это важное конкурентное преимущество, но высокая пропускная способность не гарантирует автоматическое создание сильной экономической бизнес-модели. Есть еще одна деталь, заслуживающая изучения. MegaETH зафиксировала около 1667 активных адресов наряду с этими 2,03 миллионами транзакций. В среднем это составляет более 1200 транзакций на один активный адрес. Это не определяет, какая часть активности является автоматизированной, но показывает, почему количество транзакций не следует приравнивать к количеству независимых пользователей или устойчивому спросу. Тем временем, ежедневный объем DEX, составляющий около 446 934 долларов США, является свидетельством формирующейся экономики приложений, хотя один лишь объем торгов не обеспечивает регулярный доход держателям токенов. Более интересным событием является механизм обратного выкупа MegaETH на основе USDm. Фонд обязался использовать вознаграждения, полученные через USDm, для покупки и накопления MEGA. Первый обратный выкуп был объявлен 7 мая 2026 года с использованием накопленных чистых вознаграждений от эмитента USDm. Однако сумма выкупа не была публично раскрыта в этом объявлении. Этот механизм создает потенциальную связь между внедрением стейблкоина и спросом на токен, но накопленные активы казначейства — это не то же самое, что прямое распределение доходов среди держателей токенов. В регуляторном whitepaper токена прямо указано, что держатели MEGA не имеют никаких договорных прав на распределение доходов или их погашение. Динамика предложения также заслуживает внимания. MEGA имеет фиксированное общее предложение в 10 миллиардов токенов, из которых около 53,3% выделено на вознаграждения на основе KPI. Привязка этих распределений к измеримым сетевым этапам структурно лучше согласуется с производительностью, чем полная зависимость от эмиссии, привязанной к календарю. Тем не менее, к 14 ноября было выпущено только около 11,3% от общего объема предложения. Разница между рыночной капитализацией около 50,9 млн долларов США и полностью разводненной оценкой в 450,75 млн долларов США подчеркивает потенциальное разводнение в будущем. Кроме того, сжигание комиссий остается потенциальным будущим механизмом, а не установленной политикой сокращения предложения. Самый сильный аргумент в пользу «бычьего» сценария заключается в том, что MegaETH может развиться в специализированный уровень исполнения для приложений, которым действительно требуется производительность в реальном времени. Нативный стейблкоин, будущие рынки близости и запланированная ротация секвенсора могут создать дополнительные причины для использования и блокировки MEGA. Эти разработки могут усилить полезность токена, выйдя за рамки спекуляций. Однако на следующем этапе необходимо продемонстрировать измеримые экономические результаты. Я бы сосредоточился на регулярных обратных выкупах, финансируемых за счет USDm, росте предложения стейблкоинов, устойчивом доходе приложений, реальном расширении базы пользователей и взаимосвязи между эмиссией на основе KPI и экономическим спросом. MegaETH продемонстрировала техническую активность. Более важный вопрос заключается в том, может ли эта активность превратиться в повторяющуюся экономическую ценность, которая принесет значимую пользу MEGA. Устойчивое извлечение ценности, а не рекорды по количеству транзакций, в конечном итоге определит силу ее токеномики. #IMPACTbyTrade $MEGAUSDT
Midnight демонстрирует значимый прогресс, выходящий за рамки первоначального сценария развития. 28 сентября 2026 года был запущен механизм развертывания смарт-контрактов без разрешений, а в октябре сеть преодолела отметку в один миллион транзакций в основной сети. Более свежий снимок данных Subscan сообщает о примерно 1,81 миллиона транзакций и 1510 развернутых контрактах. Это указывает на рост сетевой активности. Однако один показатель заслуживает большего внимания: какая часть этой активности действительно трансформируется в повторяющуюся экономическую ценность для держателей NIGHT? Критическое различие заключается в разнице между использованием сети и захватом стоимости токена. Midnight использует двухкомпонентную экономическую модель. NIGHT — это передаваемый капитал и токен управления, в то время как DUST — это ресурс, потребляемый при выполнении транзакций. Удержание одного NIGHT может генерировать до пяти DUST в течение семи дней. DUST не является передаваемым и потребляется при использовании, однако сам NIGHT никогда не тратится на комиссии за транзакции. Эта архитектура имеет неоспоримое преимущество: она отделяет операционные расходы от рыночной цены NIGHT, делая стоимость транзакций более предсказуемой для разработчиков и бизнеса. Однако это также создает важное экономическое ограничение. Транзакция не приводит автоматически к платежу в NIGHT, сжиганию NIGHT или прямому распределению комиссий между держателями токенов. Пользователи потребляют DUST, а не базовый актив. Следовательно, увеличение объема транзакций не обязательно приводит к пропорциональному спросу на NIGHT. Цифры роста требуют контекста. Сообщается, что количество ежедневных транзакций увеличилось со 128 (27 сентября) до 47 714 (26 октября), что примерно в 373 раза больше. Это существенный прогресс, но количество транзакций само по себе не позволяет установить число органических пользователей, значимую активность приложений, объем потребления DUST или реально создаваемую экономическую ценность. Эти метрики необходимо оценивать отдельно. Экономика предложения также имеет значение. Общий объем предложения NIGHT фиксирован и составляет 24 миллиарда токенов, в то время как недавний снимок Subscan показывает около 16,61 миллиарда в обращении, что составляет около 69,2% от общего количества. Оставшееся предложение, находящееся вне обращения, делает распределение и будущие выпуски из резервов важными переменными, за которыми стоит следить. Есть позитивные сдвиги. Дорожная карта Midnight предусматривает введение наград за создание блоков в IV квартале 2026 года и стейкинг NIGHT в I квартале 2027 года. Предлагаемая структура вознаграждений использует существующий резерв токенов, а не создание дополнительных NIGHT, при этом использование блоков влияет на то, как награды распределяются между производителями блоков и Казначейством. Эти механизмы могут усилить участие, но опубликованное предложение по вознаграждениям все еще помечено как "предлагаемое". Потребление DUST также не следует путать со сжиганием предложения NIGHT. Аргументы в пользу роста выглядят убедительно: программируемая конфиденциальность, выборочное раскрытие данных, институциональные приложения и кроссчейн-интеграции могут обеспечить Midnight значимую позицию в регулируемых финансах и частном DeFi. Если эти приложения привлекут устойчивый спрос, роль NIGHT как актива, генерирующего DUST, может стать все более важной. Но потенциальная полезность — это не то же самое, что продемонстрированное накопление стоимости. В будущем я бы следил за органическим использованием приложений, потреблением DUST, балансами NIGHT, зарегистрированными для генерации DUST, использованием блоков, а также за фактическим внедрением стейкинга и распределением наград. Важный вопрос заключается не просто в том, обрабатывает ли Midnight больше транзакций. Вопрос в том, создает ли эта активность устойчивый спрос на NIGHT и прозрачную экономическую выгоду для его держателей. #IMPACTbyTrade $NIGHTUSDT
PEPE зарекомендовал себя как один из крупнейших и наиболее ликвидных мем-токенов на рынке. Его рыночная капитализация составляет около $1,9 млрд, а ежедневный объем торгов превышает $500 млн. Такой уровень активности отражает существенное признание рынком и активное участие бирж. Однако одна цифра заслуживает большего внимания: какая часть этой экономической активности действительно доходит до держателей PEPE? Это различие важно. Объем торгов показывает, сколько PEPE переходит из рук в руки, а не сколько экономической ценности генерирует токен. Трейдеры платят торговые комиссии биржам, поставщики ликвидности могут зарабатывать на комиссиях за свопы, а транзакционные издержки Ethereum оплачиваются в ETH. Ничто из этого автоматически не становится доходом для PEPE или регулярной прибылью для его держателей. Это главная слабость экономической модели PEPE. У токена большой и активный рынок, но он не работает как протокол, генерирующий доход с прозрачным механизмом распределения прибыли, обратного выкупа токенов или разделения комиссий с держателями. Рынок деривативов также заслуживает внимания. По данным CoinGlass, 14 ноября 2026 года объем фьючерсов на PEPE составил около $552 млн против $144 млн спотового объема на отслеживаемых рынках. Это примерно в 3,8 раза больше фьючерсной активности, чем спотовой. Это говорит о том, что позиции с кредитным плечом составляют значительную часть участия в рынке. Это не обязательно указывает на эквивалентный спрос со стороны инвесторов, накапливающих и удерживающих базовый токен. Что касается предложения, у PEPE есть существенное преимущество: его первоначальное предложение было зафиксировано на уровне 420,69 триллиона токенов, без обычного графика вестинга или текущей инфляции. Сжигание 24 октября 2023 года вывело из обращения около 6,9 триллиона токенов, или 1,6% от первоначального предложения. Это сократило доступное предложение и сняло опасения относительно оставшегося распределения у команды. Однако это было разовое событие, а не регулярный механизм, финансируемый за счет экономической деятельности. Меньшее предложение автоматически не создает устойчивый спрос. Таким образом, разрыв в накоплении стоимости остается значительным. Держатели PEPE в основном зависят от рыночного спроса, ликвидности, вовлеченности сообщества, доступа к биржам и сохраняющейся актуальности его культурной идентичности. В настоящее время не существует четко установленного механизма регулярного денежного потока, связывающего рыночную активность токена с доходами держателей. В документах SEC также отмечается, что никакой особой полезности на основе блокчейна, помимо брендинга и культурных ассоциаций, не было анонсировано. Самый сильный «бычий» аргумент по-прежнему заслуживает доверия: PEPE пережил несколько рыночных циклов, добился значительной узнаваемости бренда, обеспечил глубокую ликвидность на биржах и избежал обычного инфляционного давления и давления разблокировок, характерных для многих новых токенов. Его сообщество и культурная значимость могут продолжать привлекать спекулятивный капитал. Но рыночная актуальность и получение экономической ценности — это разные вещи. В будущем я бы следил за устойчивым спотовым спросом, распределением среди крупных держателей, концентрацией предложения и, что самое важное, за тем, разработает ли PEPE прозрачный механизм, который свяжет растущую рыночную активность с регулярной выгодой для держателей. До тех пор PEPE остается мощным спекулятивным активом, но не токеном с четко установленной моделью накопления стоимости. #IMPACTbyTrade $PEPEUSDT