xero_axc
8614Лайк11Перепосты438Подписчики66Подписаться
crypto enthusiast| psychology first🧠 profit follows🙂 ~art of Trading
crypto enthusiast| psychology first🧠 profit follows🙂 ~art of Trading
XAUT: статус «тихой гавани» золота под давлением
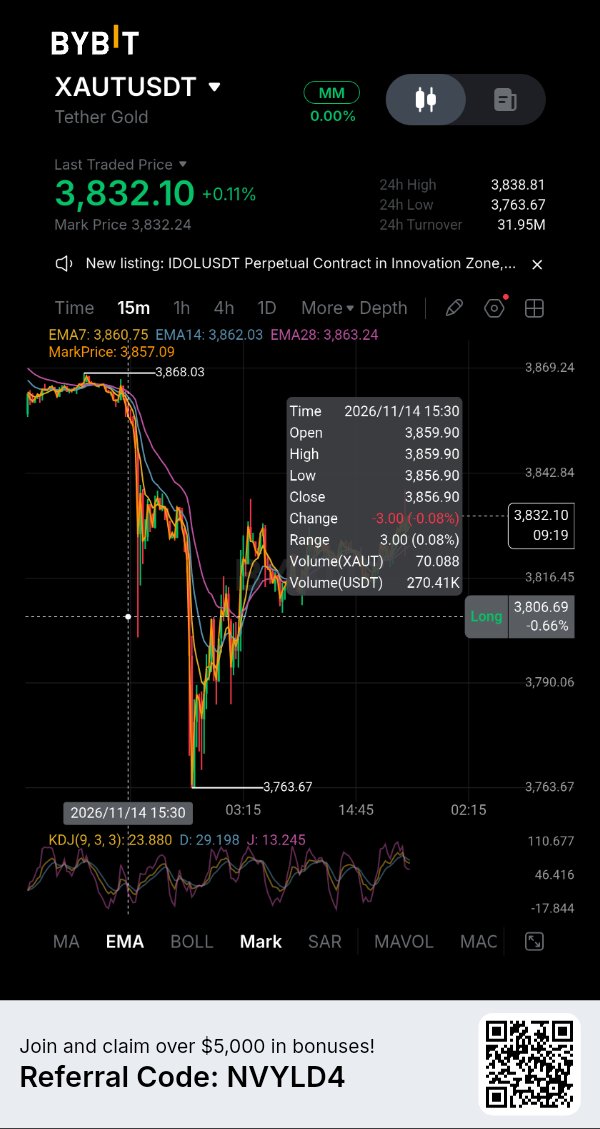
Tether Gold проходит испытание на прочность: инвесторы переоценивают влияние процентных ставок в США. Спотовая цена на золото в пятницу закрылась в районе 3880 долларов за унцию после падения примерно на 4,5% за неделю — это самое резкое недельное снижение с начала июня. Кратковременное восстановление после публикации данных по инфляции цен производителей не смогло компенсировать 3-процентный обвал, произошедший в четверг. Давление вызвано денежно-кредитной политикой. Данные по потребительской инфляции и ценам производителей в США поддерживают ожидания дальнейшего повышения ставок, в то время как доходность 10-летних казначейских облигаций США превысила 5%. Представитель ФРС Джефф Шмид 15 ноября заявил, что инфляция по-прежнему остается выше целевого уровня в 2%. Более высокая доходность увеличивает альтернативные издержки владения золотом, которое не приносит процентного дохода. Это объясняет, почему геополитическая неопределенность не защитила золото от распродажи. Бессрочный контракт XAUTUSDT на Bybit торговался в районе 3823 долларов, снизившись примерно на 1% за сутки, согласно последним данным биржи. Суточный объем торгов по контракту составил около 43,36 млн долларов, а ставка финансирования — +0,0012% за четырехчасовой период. Положительная ставка финансирования означает, что держатели длинных позиций платят держателям коротких, однако эта ставка невелика и не свидетельствует о перегруженности «лонгов». Цены на бессрочные контракты также могут отличаться от спотовых котировок золота из-за разницы в часах работы рынка, ликвидности и особенностях ценообразования контрактов. Помимо графиков, внимания заслуживает еще одна новость. В отчете Tether о резервах от 30 сентября указано, что в обращении находилось 827 417,63 XAUT, обеспеченных таким же количеством чистых тройских унций золота, находящихся на хранении. Это эквивалентно примерно 25,7 тоннам золота. 11 ноября Anchorage объявила о запуске услуг кастодиального хранения, торговли и обеспечения для соответствующих критериям клиентов, владеющих XAUT. Это расширение может улучшить доступ институциональных инвесторов к активу, однако оно не дает каждому держателю токенов право на прямое погашение у эмитента и не гарантирует мгновенную ликвидность в наличных. На данный момент направление движения XAUT по-прежнему зависит от реакции золота на доходность облигаций и курс доллара. Устойчивый возврат цены золота выше 3900 долларов помог бы стабилизировать настроения, в то время как очередной пробой вниз сохранит давление на токен. История с расширением институционального доступа развивается, но она не отменяет макроэкономических рисков. Ключевые вопросы: 1. Сможет ли золото вернуться к уровню 3900 долларов при сохранении высокой доходности казначейских облигаций? 2. Трансформируется ли институциональный доступ в более глубокую и надежную ликвидность XAUT? 3. Является ли текущее снижение коррекцией или началом более длительного процесса переоценки золота? IMPACTbyTrade
ETH: Сброс кредитного плеча еще не завершен
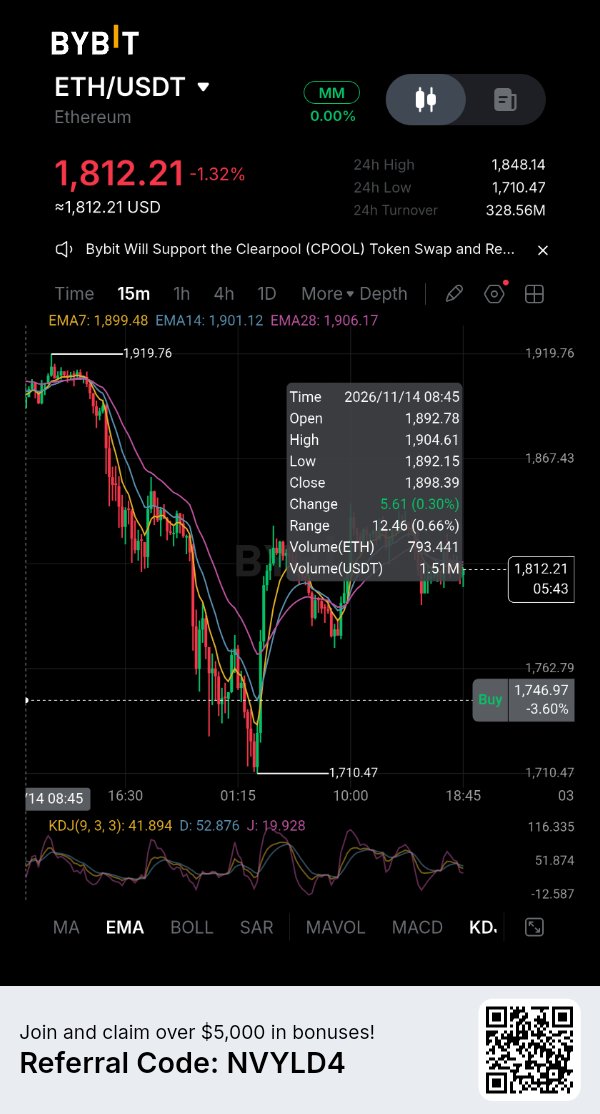
Ethereum все еще торгуется под давлением после резкого цикла ликвидаций на прошлой неделе. Согласно последним данным CoinGlass, цена ETHUSDT составляет около $1816,60, что на 1,32% ниже за 24 часа и на 14,35% за семь дней. Дневной диапазон колебался от $1710 до $1857,60. Покупатели защитили минимум, но пока не смогли уверенно вернуть верхнюю границу. Данные по деривативам показывают, что часть кредитного плеча ушла с рынка, хотя этот процесс еще не завершен. Совокупный открытый интерес по фьючерсам на ETH составляет около $21,90 млрд, что на 3,02% меньше за 24 часа. В то же время объем зафиксированных ликвидаций достиг около $360,82 млн, из которых $279,74 млн пришлось на длинные позиции. Падение цены на фоне снижения открытого интереса указывает на то, что позиции закрываются или ликвидируются, а не обязательно на открытие новых коротких позиций. Бессрочный контракт ETHUSDC на Bybit служит полезным инструментом для перекрестной проверки. Его открытый интерес составляет около $1,36 млрд (снижение на 2,55% за 24 часа), а ставка финансирования — примерно −0,0047% за восьмичасовой период. Отрицательная ставка финансирования означает, что шортисты платят лонгистам, что говорит о наличии «медвежьей» премии на рынке бессрочных контрактов. На Bybit за тот же 24-часовой период было зафиксировано около $37,13 млн ликвидаций по ETH, при этом они сильно смещены в сторону длинных позиций: $33,32 млн против $3,81 млн по коротким. Экспозиция снижается, но лонгистов все еще принудительно вытесняют с рынка. Дисбаланс между активностью на рынке деривативов и спотовом рынке — еще один тревожный сигнал. CoinGlass сообщает о примерно $64,45 млрд объема фьючерсов на ETH против $4,48 млрд объема спотовых торгов, что дает соотношение около 14,4 к одному. Это говорит о том, что краткосрочные движения могут быть обусловлены скорее кредитным плечом, чем устойчивым накоплением актива на споте. Последние данные по спотовым ETF на ETH в США показали скромный чистый приток в размере $2,30 млн за 13 ноября; этого недостаточно для формирования устойчивого тренда спроса. Чтобы ETH смог начать заслуживающее доверия восстановление, доказательства должны выйти за рамки простого отскока от уровня $1710. Необходимо усиление спотового участия, стабилизация открытого интереса без агрессивного роста ставки финансирования, а цена должна закрепиться выше недавней зоны внутридневного восстановления. Если цена снова опустится к минимуму, а ликвидации длинных позиций останутся доминирующими, это будет означать, что рынок все еще находится в процессе «перезагрузки». Ключевые вопросы: 1. Сможет ли ETH удержаться выше диапазона $1710–$1800 после последней волны ликвидаций? 2. Будет ли спотовый объем достаточным для поддержки восстановления, выходящего за рамки торговли деривативами? 3. Является ли снижение открытого интереса признаком более здорового сокращения кредитного плеча или просто очередным этапом принудительного закрытия позиций? IMPACTbyTrade
RIVER: Тонкий спотовый рынок встречается с высоким кредитным плечом
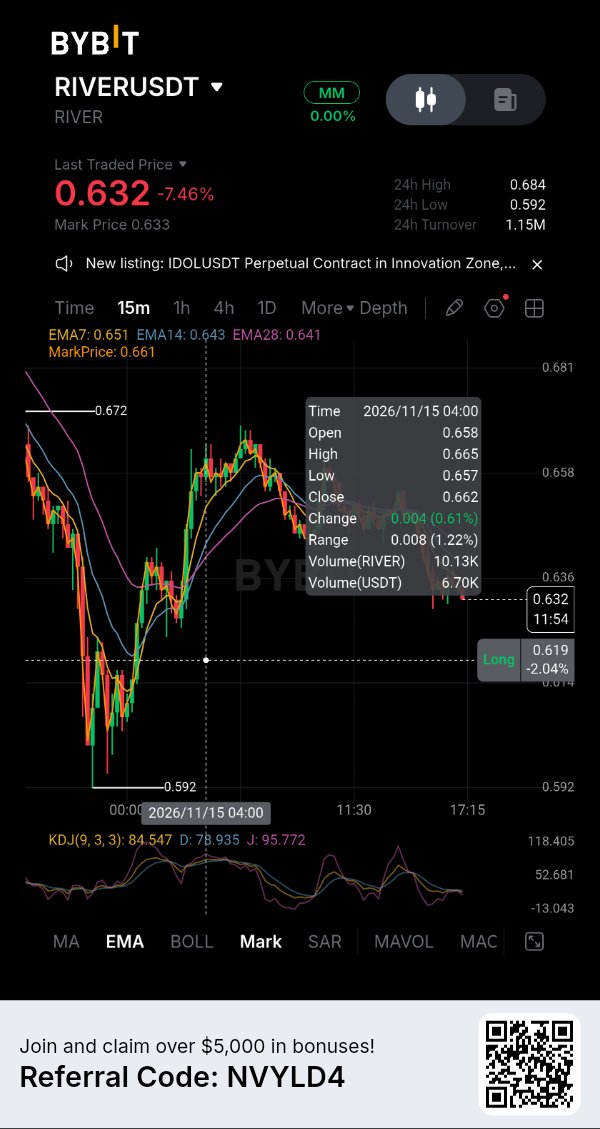
RIVER переживает резкое падение, но еще более тревожным фактором является разрыв между активностью на рынке деривативов и реальным спросом на спотовом рынке. Токен привлекает значительные объемы торгов фьючерсами, в то время как его спотовый рынок остается относительно вялым. Этот дисбаланс может усилить ценовые колебания в любом направлении, особенно когда трейдеры с кредитным плечом начинают закрывать позиции. RIVER торгуется около отметки $0.65, что на 9% ниже за 24 часа и на 12.7% за семь дней. Рыночная капитализация составляет около $24.1 млн при полностью разводненной оценке (FDV) приблизительно $65 млн. В обращении находится лишь 37.19 млн токенов из максимальных 100 млн. Токен также торгуется более чем на 99% ниже своего январского исторического максимума в $87.79. Такое падение затрудняет оценку стоимости, однако показатель объема предложения в обращении остается важным при анализе будущего распределения. По данным CoinGlass, объем торгов фьючерсами составляет около $29 млн по сравнению с всего лишь $568,000 на спотовом рынке. Таким образом, оборот фьючерсов примерно в 51 раз превышает спотовую активность. Открытый интерес находится около отметки $11.9 млн, что эквивалентно примерно 49% рыночной капитализации, после снижения на 13.46% за 24 часа. Ликвидации достигли примерно $448,000, при этом на длинные позиции приходится 95%. Сочетание падения цены и сокращения открытого интереса указывает на закрытие длинных позиций, а не на простое увеличение количества новых коротких позиций. Ставка финансирования остается положительной — примерно 0.0089% за восемь часов. Владельцы длинных позиций по-прежнему платят владельцам коротких позиций за их удержание, даже несмотря на падение цены. Это не доказывает, что бычьи трейдеры перегружены, но показывает, что положительная ставка финансирования не предотвратила дальнейшие продажи. На Bybit объем фьючерсов на RIVER составляет около $1.46 млн, а открытый интерес — около $1.8 млн согласно последнему срезу данных биржи. Предложению также стоит уделить внимание. Трекер разблокировок DefiLlama не показывает предстоящих крупных разблокировок до 23 марта 2027 года, когда запланирован выпуск одного миллиона токенов RIVER. Тем не менее, проект предусматривает непрерывные еженедельные разблокировки в объеме около 313,300 токенов. Это регулярный фактор, влияющий на предложение, а не единичное предстоящее событие разблокировки. Непосредственная задача для RIVER — привлечь реальный спотовый спрос на фоне сокращения активности на рынке деривативов. Восстановление, движимое в основном позициями на фьючерсном рынке, может оказаться неустойчивым. Пока спотовое участие не улучшится, рынок остается уязвимым для очередной волны ликвидаций по позициям с кредитным плечом. Ключевые вопросы: 1. Сможет ли RIVER привлечь спотовых покупателей, пока доминирует активность на фьючерсном рынке? 2. Снизит ли сокращение открытого интереса риск ликвидаций или станет предвестником дальнейшего ослабления? 3. Как непрерывные выпуски токенов повлияют на спрос по мере увеличения предложения в обращении? $DRIFTUSDT #IMPACTbyTrade
ХАЙП: Шорт-сквиз — это не восстановление рынка
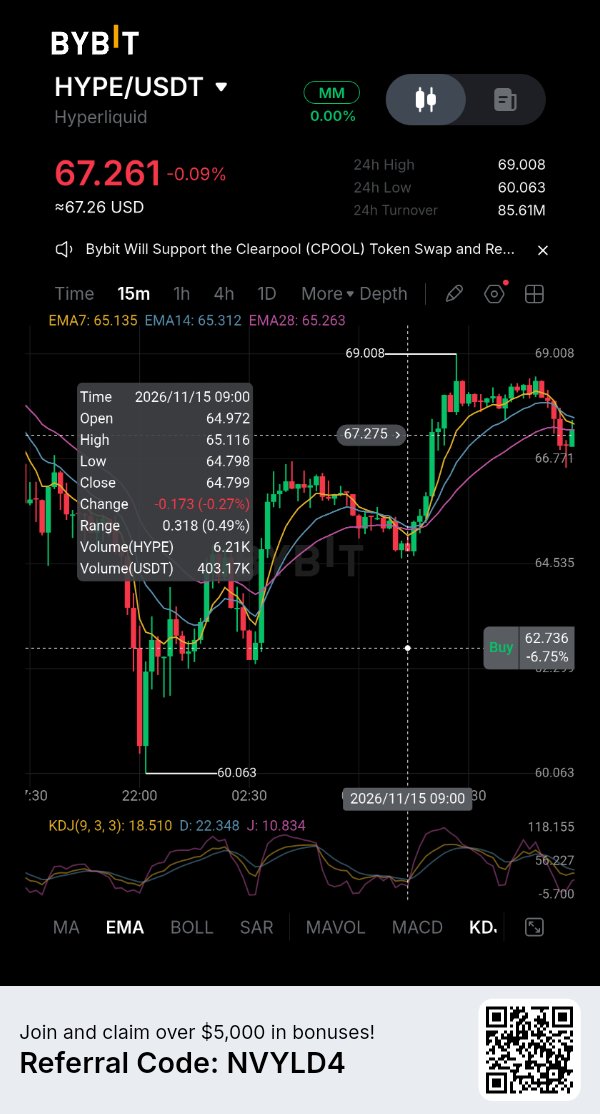
$HYPEUSDT отскочил от своего минимума 14 ноября, но восстановление сталкивается с более сложным испытанием: смогут ли покупатели удержать движение после одного из крупнейших недавних событий ликвидации на рынке? Первоначальный отскок обнадеживает, однако активность на рынке деривативов предполагает, что на рынке по-прежнему доминирует торговля с кредитным плечом, а не подтвержденное накопление спотовых активов. CoinGlass оценивает HYPE около $68,20, что на 0,63% выше за 24 часа, но все еще на 8,19% ниже за семь дней. Токен остается примерно на 30,4% ниже своего сентябрьского исторического максимума в $97,98. Его последний 24-часовой диапазон варьируется от $60,01 до $69,00. Восстановление от нижней границы этого диапазона показывает, что покупатели вступили в игру, но отыгрыш потерянных позиций — это не то же самое, что формирование нового восходящего тренда. Показатели ликвидации объясняют серьезность предыдущего спада. За 24 часа было ликвидировано позиций по HYPE примерно на $86,27 млн, включая $84 млн по длинным позициям. Открытый интерес остается на уровне около $3,02 млрд, снизившись чуть менее чем на 1% за тот же период. Это указывает на то, что шок от ликвидации устранил значительную часть бычьей экспозиции, хотя значительная активность по деривативам сохраняется. Отскок цены после принудительных продаж может отражать закрытие коротких позиций, но это не обязательно означает, что на рынок поступает свежий капитал. Один дисбаланс заслуживает внимания: объем фьючерсов достиг примерно $4,62 млрд по сравнению с $464,1 млн спотового объема. Оборот деривативов был примерно в десять раз выше спотовой активности. Этот разрыв затрудняет доверие к восстановлению, поскольку трейдеры с кредитным плечом могут быстро двигать цены без эквивалентного спроса на базовый токен. Финансирование также рассказывает две разные истории. Совокупная взвешенная ставка положительна и составляет 0,0071% за восемь часов, в то время как собственное финансирование Hyperliquid отрицательно и составляет 5,7% годовых. Ставка Bybit положительна и составляет примерно 10,6% годовых. Эти различия показывают, что позиционирование на разных биржах неоднородно. Трейдер, читающий только совокупное финансирование, может упустить медвежье давление, развивающееся на Hyperliquid. HYPE теперь необходимо удержать область $64–65 и пробиться через отметку $70–72 при более сильном участии спотового рынка. Неспособность удержать отскок может подвергнуть рынок очередному спаду, вызванному ликвидациями. Различие важно: шорт-сквиз может ускорить восстановление, но только устойчивые покупки могут сделать его долгосрочным. Ключевые вопросы: 1. Сможет ли HYPE вернуть уровень $72 при подтверждении движения спотовым объемом? 2. Будет ли открытый интерес восстанавливаться за счет реального спроса или возобновления использования кредитного плеча? 3. Является ли отскок изменением направления рынка или временным облегчением после принудительных ликвидаций? $IMPACTbyTrade
AAPLX: Экспозиция на Apple проходит проверку ликвидностью
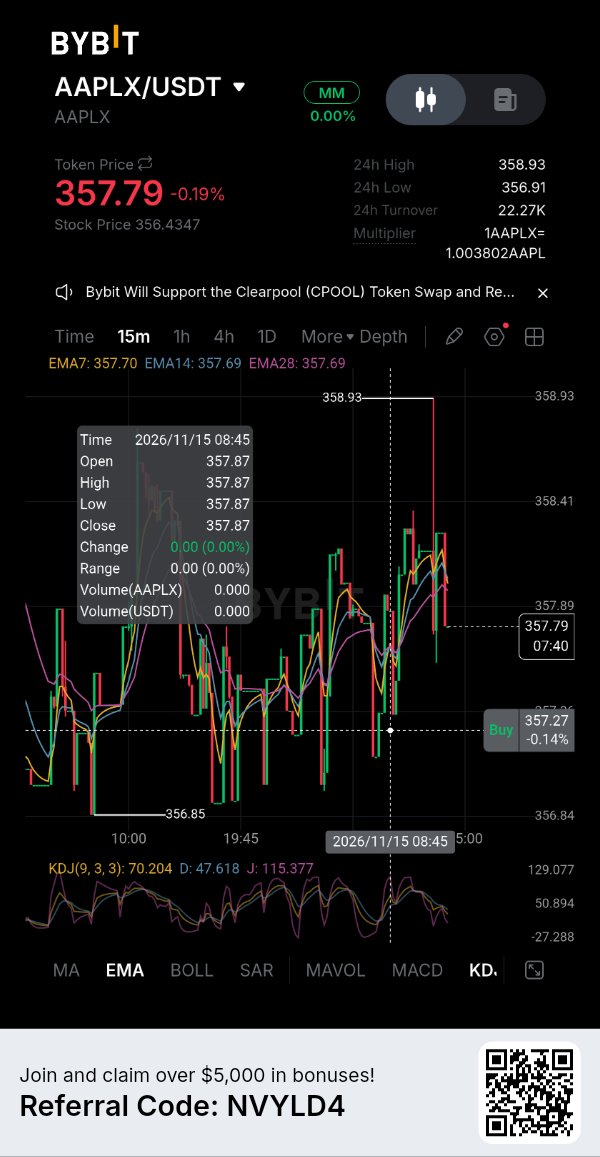
Последние показатели акций Apple на фондовом рынке выглядят относительно стабильными, но их токенизированный аналог вызывает другой вопрос: насколько эффективно криптотрейдеры могут получить доступ к этому инструменту, когда базовый рынок акций закрыт? $AAPLXUSDT недавно котировался на Bybit по цене около 357,24 доллара, в то время как официальная цена закрытия акций Apple на Nasdaq 13 ноября составила 356,27 доллара. Разница составляет примерно 0,27%, что говорит о близком соответствии цен в этом срезе. В пятницу акции Apple выросли на 0,39%, закрывшись на отметке 356,27 доллара после достижения внутридневного максимума в 360,83 доллара. Базовая акция остается вблизи своего 52-недельного максимума, что делает качество отслеживания цены токенизированного актива особенно актуальным. Ситуация с ликвидностью выглядит менее впечатляюще. Согласно данным CoinGecko по Bybit, суточный объем торгов в паре AAPLX/USDT составляет около 37 853 долларов США при спреде 0,04%. Глубина книги ордеров в пределах 2% от рыночной цены составляет около 190 694 доллара на стороне покупки (bid) и 202 872 доллара на стороне продажи (ask). Эти цифры указывают на относительно узкий котируемый рынок, но ограниченный оборот по сравнению с традиционным рынком акций Apple, где объем торгов в пятницу достиг примерно 40 миллионов акций. Эта разница имеет значение, когда поступают крупные ордера. Узкий котируемый спред не гарантирует, что крупные сделки могут быть исполнены без изменения цены. Трейдерам следует отличать отображаемую ликвидность от реальной торговой активности, особенно когда волатильность крипторынка возрастает или базовый рынок Nasdaq недоступен. AAPLX выпущен в рамках структуры xStocks и предназначен для отслеживания акций Apple с помощью токенизированной структуры, обеспеченной базовыми акциями, хранящимися у кастодианов. Однако владение AAPLX не эквивалентно прямому владению акциями Apple. Держатели токенов получают экономическую ценовую экспозицию, а не права голоса акционеров. Условия выпуска, погашения и другие аспекты продукта также создают нюансы, с которыми обычные инвесторы на фондовом рынке могут не сталкиваться. Следующая проверка заключается в том, сможет ли AAPLX привлечь более глубокую и стабильную ликвидность, не теряя привязки к AAPL. Его привлекательность заключается в доступе к экспозиции на акции через криптоинфраструктуру. Его слабость в том, что этот доступ мало что значит, если исполнение становится дорогим в периоды волатильности. Ключевые вопросы: 1. Сможет ли AAPLX поддерживать точное отслеживание цены, когда Nasdaq закрыт? 2. Увеличится ли спотовая ликвидность на Bybit по мере роста спроса на токенизированные акции? 3. Оправдывает ли удобство дополнительные риски рыночной структуры и исполнения сделок? $IMPACTbyTrade
SOL: у отскока есть проблема с позиционированием
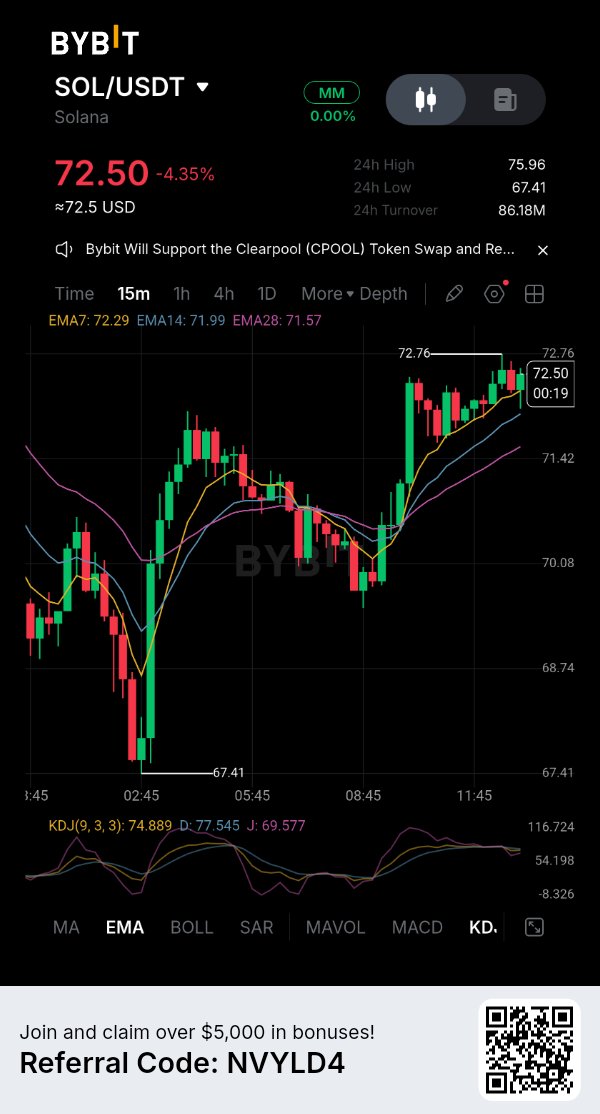
Solana пытается стабилизироваться после резкого падения, но данные по деривативам говорят о том, что рынок еще не завершил свою коррекцию. Важный вопрос заключается в том, возвращаются ли покупатели для накопления $SOLUSDT или просто торгуют на краткосрочной волатильности, пока кредитные позиции продолжают ликвидироваться. SOL торгуется вблизи $71,81, что на 5,29% ниже, чем 24 часа назад. Рыночная капитализация составляет около $42,71 млрд, что примерно на 75,6% ниже исторического максимума в $294,33. 24-часовой диапазон варьируется от $67,35 до $76,01, что показывает, насколько высока волатильность. Восстановление после внутридневного минимума обнадеживает, но не означает разворот тренда. Рынок деривативов дает более ясное представление о давлении. Совокупный открытый интерес упал на 8,63% до примерно $4,12 млрд, в то время как объем фьючерсов вырос почти на 60% до $10,95 млрд. CoinGlass зафиксировал ликвидации на сумму $89,43 млн за 24 часа, при этом 89% пришлось на длинные позиции. Это сочетание указывает на существенное сокращение лонг-позиций. Трейдеры закрывают или теряют позиции с кредитным плечом, но снижение открытого интереса пока не привело к устойчивой стабилизации цены. Ставка финансирования (funding rate) также отрицательная — около -0,0054% на биржах. Ставка финансирования SOLUSDT на Bybit составляет около -0,0023% за восемь часов. Отрицательная ставка означает, что шортисты платят лонгистам, что указывает на то, что медвежье позиционирование стало более дорогим. Однако одно это не гарантирует шорт-сквиз. Если спотовый спрос останется слабым, продавцы могут сохранить контроль, несмотря на стоимость удержания коротких позиций. Расхождение между спотовым рынком и фьючерсами особенно важно. По фьючерсам за последние 24 часа был зафиксирован чистый объем покупок тейкеров примерно в $13,1 млн, в то время как на спотовом рынке — чистый объем продаж тейкеров около $9,1 млн. Это говорит о том, что трейдеры на рынке деривативов пытаются позиционироваться в расчете на отскок без эквивалентного давления покупателей на базовый актив. За семь дней оба рынка все еще показывают чистые продажи. Поэтому восстановление, ведомое фьючерсами, нуждается в подтверждении со стороны спотовой активности. Ближайший тест для SOL — сможет ли он удержаться в районе $67 и вернуть уровень $76 при более сильном спотовом участии. Потеря недавнего минимума откроет рынок для еще одного раунда принудительных продаж. Пока спотовые потоки не улучшатся, снижение открытого интереса следует рассматривать как доказательство делевериджа (снижения кредитного плеча), а не как свидетельство достижения дна. Ключевые вопросы: 1. Сможет ли SOL вернуть $76 благодаря реальному спотовому спросу? 2. Спровоцирует ли отрицательная ставка финансирования покрытие шортов или отразит сохраняющуюся медвежью уверенность? 3. Удалила ли последняя волна ликвидаций достаточно кредитного плеча, чтобы стабилизировать рынок? $SOLUSDC #IMPACTbyTrade
DOGE: зона перепроданности не означает готовность к восстановлению
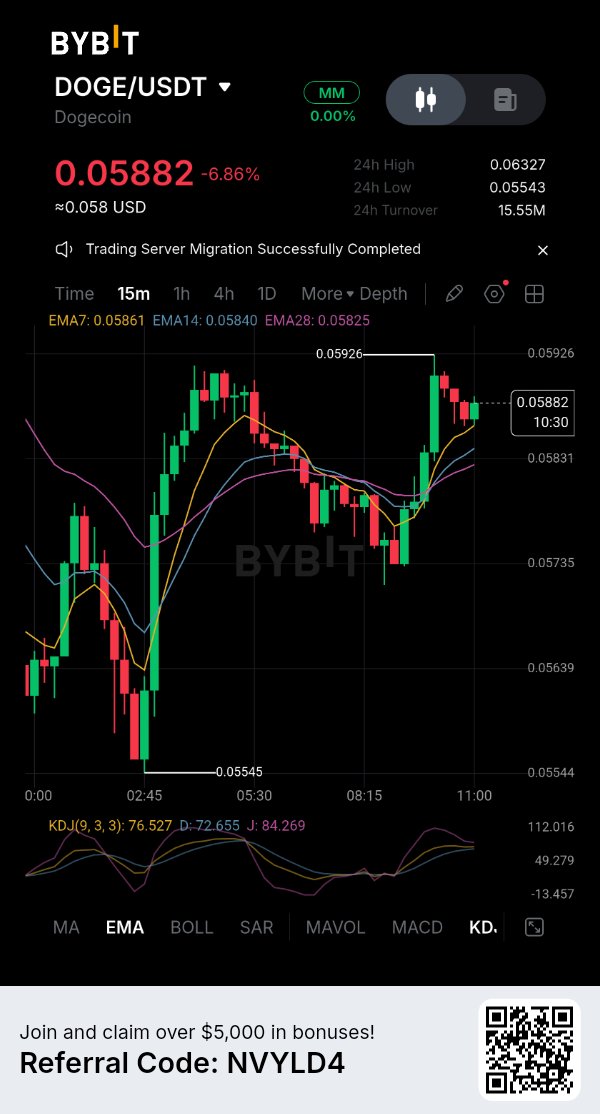
Dogecoin демонстрирует одно из условий, которое трейдеры часто ищут перед отскоком: экстремально перепроданный дневной RSI. Но рынок деривативов вызывает другие опасения. Даже после резкого падения и очередной волны ликвидаций лонгов, позиционирование на Bybit остается сильно смещенным в сторону покупателей. Это делает восстановление уязвимым, если не появится новый спрос. $DOGEUSDT торгуется около $0.0575, снизившись на 8.44% за 24 часа и на 19.8% за семь дней. Его рыночная капитализация составляет около $8.99 млрд. Последнее значение дневного RSI составляет 19.6, в то время как 24-часовой торговый диапазон варьируется от $0.0554 до $0.0633. Такой низкий RSI сигнализирует об интенсивном импульсе продаж, но не подтверждает, что цена достигла дна. Перепроданные рынки могут оставаться таковыми, пока доминируют продавцы. Данные по бессрочным контрактам DOGEUSDT на Bybit показывают открытый интерес в размере около $72.73 млн. Около 79.11% аккаунтов, удерживающих позиции, находятся в лонгах, по сравнению с 20.89% в шортах. Это соотношение аккаунтов, а не мера фактического капитала с каждой стороны, но этот дисбаланс все же стоит отслеживать. За последний отчетный 24-часовой период на Bybit было зафиксировано около $2.73 млн ликвидаций по DOGE, из которых примерно $2.66 млн пришлось на лонги. Рынок избавляется от бычьих позиций, однако распределение оставшихся аккаунтов все еще смещено в сторону лонгов. Ставка финансирования (funding) на Bybit немного положительная — 0.001595%, что означает, что лонги платят шортам. Сама по себе ставка не является экстремальной. Более важным сочетанием является сохраняющееся большинство лонг-аккаунтов, недавние ликвидации лонгов и цена, все еще остающаяся почти на 20% ниже за семь дней. Если DOGE потеряет область $0.055, может последовать еще одна волна принудительных продаж. Устойчивое движение обратно выше $0.063 стало бы ранним признаком того, что покупатели возвращают контроль, хотя это должно быть подтверждено объемом торгов и позиционированием. Важно различать технический отскок и изменение структуры рынка. DOGE может быть перепродан, но для устойчивого восстановления требуется спотовый спрос, достаточно сильный, чтобы поглотить предложение и предотвратить еще одну волну ликвидации кредитных плеч. Пока этого не произойдет, низкий RSI — это предупреждение о давлении продавцов, а не надежный сигнал к покупке. Ключевые вопросы: 1. Сможет ли DOGE удержать область поддержки $0.055? 2. Подтвердят ли спотовые покупатели отскок из зоны перепроданности? 3. Может ли сокращение лонг-позиций произойти без запуска очередной волны ликвидаций? $DOGEUSDC #IMPACTbyTrade
BTC: Распродажа затянулась дольше, чем ожидалось после сброса
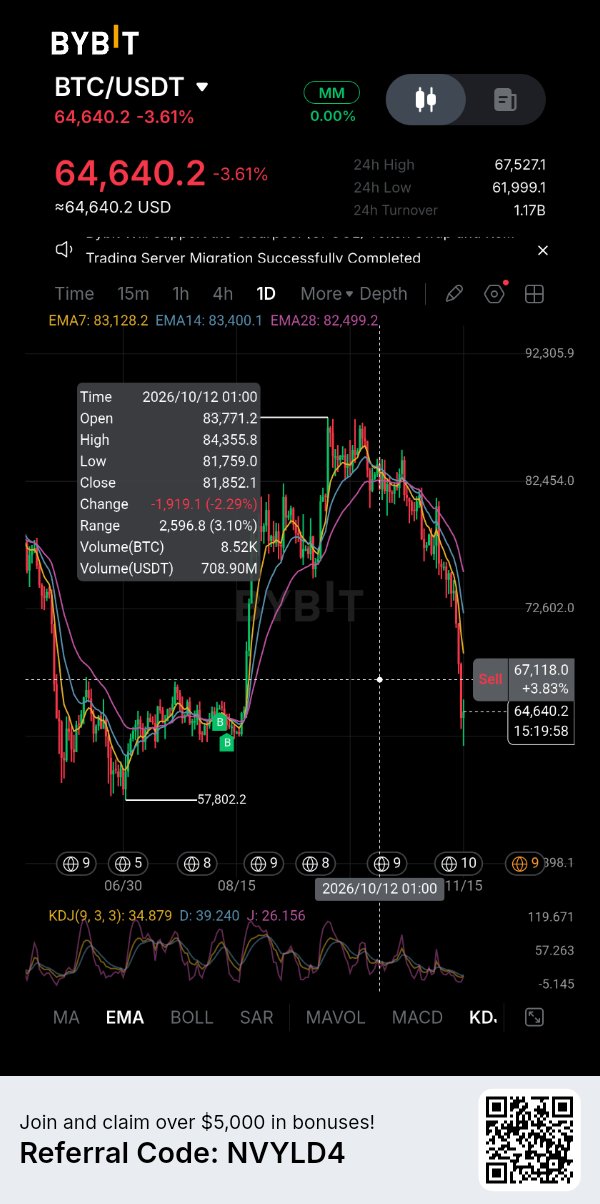
Падение биткоина ниже 64 000 долларов меняет суть дискуссии. Рынок уже поглотил значительные ликвидации, однако давление со стороны продавцов сохраняется. Это поднимает более важный вопрос, чем то, были ли «выбиты» трейдеры с плечом: где тот спотовый спрос, который необходим для поглощения оставшегося предложения? CoinGlass указывает значение $BTCUSDT около 63 633 долларов в своем снимке рынка на 15 ноября, что на 6,71% ниже за сутки и почти на 50% ниже октябрьского исторического максимума в 126 198 долларов. Рыночная капитализация упала примерно до 1,28 трлн долларов. Показатель ликвидаций за 24 часа составляет 683,56 млн долларов, при этом на длинные позиции приходится 92%. Открытый интерес снизился на 7,66% до 43,32 млрд долларов. Кредитное плечо явно сокращается, но снижение цены показывает, что это сокращение пока не создало устойчивого «дна». Спотовый рынок предлагает мало утешения. CoinGlass фиксирует около 8,51 млрд долларов спотового объема против 95 млрд долларов объема фьючерсов. Оба рынка показывают чистые продажи тейкеров за последние 24 часа: примерно 338 млн долларов на споте и 947 млн долларов на фьючерсах. Это различие важно, поскольку отскок, ведомый фьючерсами, может развиваться без устойчивого накопления реального BTC. Покупателям необходимо поглощать доступное предложение, а не просто толкать цены на деривативы вверх. Институциональные потоки остаются еще одним источником давления. Спотовые биткоин-ETF в США зафиксировали чистый отток в размере 185,4 млн долларов 13 ноября. В период с 9 по 13 ноября объем вывода средств достиг примерно 1,065 млрд долларов, что ознаменовало семь торговых сессий оттока подряд. В выходные новых торговых сессий американских ETF нет, поэтому пятничный показатель остается последним завершенным суточным значением. Постоянные погашения не гарантируют дальнейшего снижения цен, но оставляют рынок без последовательного сигнала к покупкам со стороны институционалов. Также есть предупреждение в цифрах открытого интереса. Падение открытого интереса на фоне падающих цен предполагает делеверидж (сокращение кредитного плеча), но это не говорит нам о том, что продавцы истощены. Часть позиций была закрыта, в то время как новые продажи продолжаются. Следующее значимое испытание для биткоина — сможет ли он защитить недавнюю область 63 000 долларов и вернуть 65 000 долларов при улучшении спотовых потоков. Пробой ниже оставит рынок уязвимым перед очередным раундом принудительных ликвидаций. Сброс кредитного плеча происходил поэтапно. Что остается недоказанным, так это наличие спроса. Пока спотовые покупки не усилятся, а потоки в ETF не станут положительными, восстановление может оказаться лишь временной паузой в более широкой фазе распределения. Ключевые вопросы: 1. Сможет ли BTC защитить уровень 63 000 долларов после очередной волны массовых ликвидаций? 2. Когда спотовый спрос начнет поглощать продаваемое предложение? 3. Развернутся ли оттоки из ETF до того, как биткоин предпримет попытку устойчивого восстановления? $BTCUSDC #IMPACTbyTrade
CVX: Влияние в DeFi сталкивается с проблемой стоимости токена
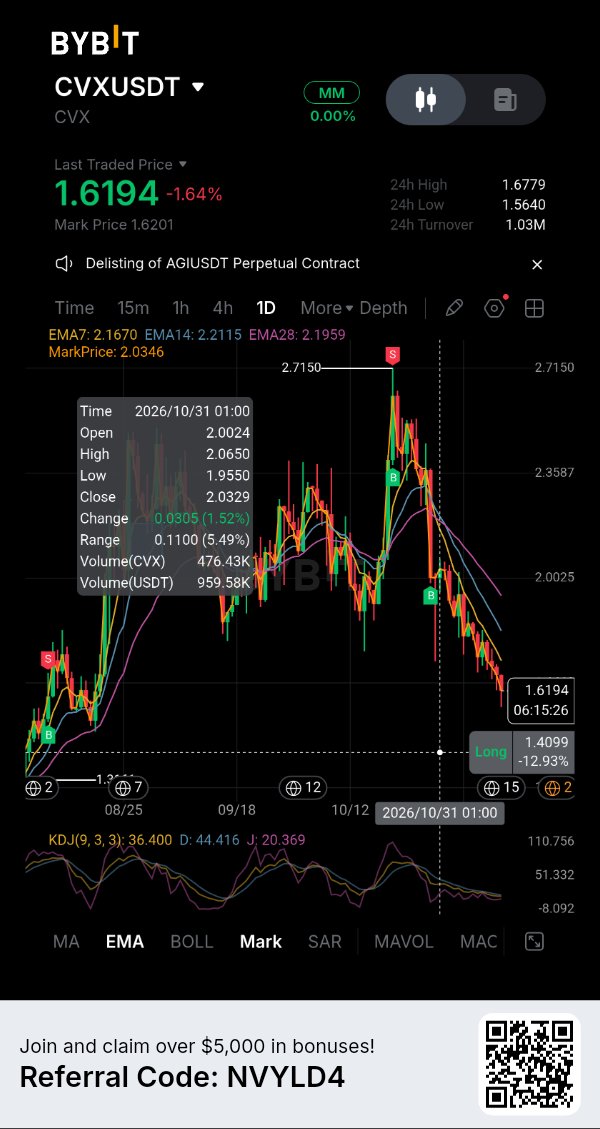
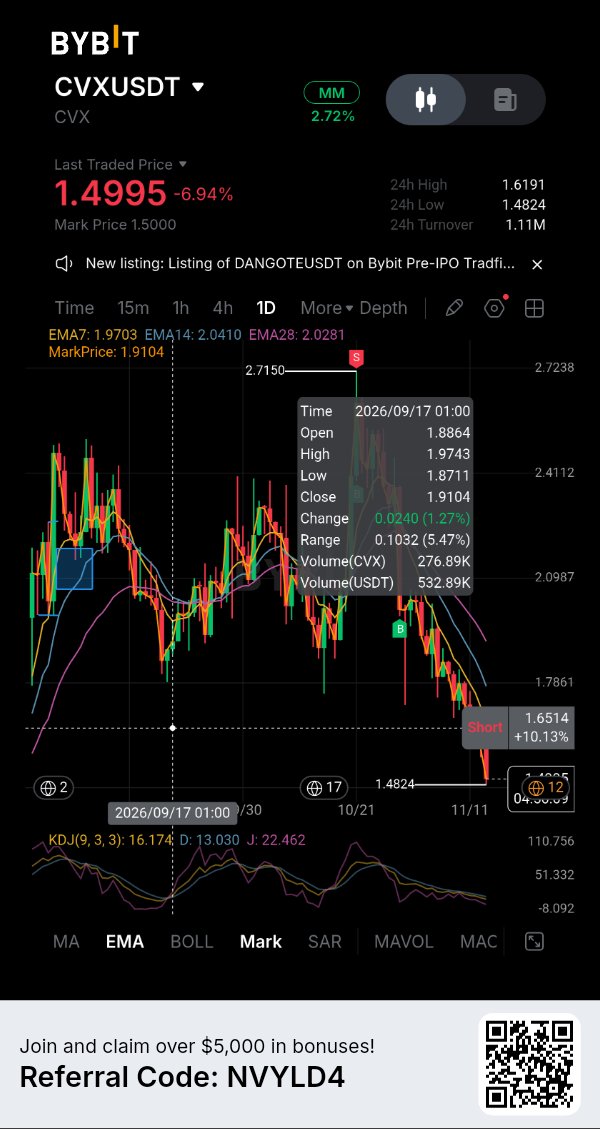
Convex Finance по-прежнему удерживает значимые позиции в DeFi, но перед держателями CVX стоит более сложный вопрос: какая часть активности протокола действительно конвертируется в спрос на токен? CVX торгуется около $1,59, что примерно на 12,6% ниже уровня семидневной давности и более чем на 97% ниже пика января 2022 года. Рыночная капитализация составляет около $158 миллионов, при этом циркулирующее предложение уже близко к максимальному показателю в 100 миллионов. Это оставляет мало пространства для нарратива о будущем расширении предложения, но один лишь дефицит не создает давление покупателей. Фундаментальные показатели протокола более существенны. DefiLlama сообщает о примерно $460,45 миллионах заблокированной стоимости (TVL), при этом за последние 30 дней было сгенерировано $1,81 миллиона комиссий. Сообщаемая выручка протокола за этот период составила около $598 604. Эти цифры показывают, что Convex продолжает обеспечивать значимую активность, хотя TVL не эквивалентен выручке, и ни один из этих показателей не гарантирует рост стоимости токена. Роль CVX заключается прежде всего в управлении и координации стимулов. Блокировка токена дает держателям право голоса в отношении эмиссий, направляемых через Curve, Frax и другие поддерживаемые протоколы. Панель управления Convex сообщает о 45,8 миллионах заблокированных CVX и примерно $466 700 эмиссий, контролируемых за 14-дневный период. Это влияние имеет экономическую значимость, но оно отличается от предоставления каждому держателю CVX прямого права на получение всей выручки протокола. Позиционирование деривативов добавляет еще один уровень сложности. CoinGlass оценивает совокупный объем фьючерсов почти в $5,2 миллиона против $1,76 миллиона спотового объема, в то время как открытый интерес составляет около $7 миллионов. Последний срез данных показывает слабость цены на фоне незначительного роста открытого интереса — это может быть наращивание коротких позиций, а не свидетельство подтвержденного разворота. Показатели ставок финансирования варьируются на разных биржах: совокупная ставка слегка отрицательная, тогда как ставка, сообщаемая Bybit, положительная. Их не следует рассматривать как взаимозаменяемые сигналы. Для восстановления CVX требуется нечто большее, чем временное шорт-сквиз. Улучшение спотового спроса, устойчивая выручка протокола и доказательства того, что влияние на управление создает более сильный захват стоимости, сделали бы аргументы в пользу токена более убедительными. До тех пор важность Convex для DeFi и готовность рынка платить за CVX остаются двумя разными вопросами. Ключевые вопросы: 1. Может ли выручка протокола Convex конвертироваться в более высокую ценность для держателей CVX? 2. Вернется ли спотовый спрос, пока позиционирование деривативов остается высоким? 3. Является ли CVX недооцененным инструментом для получения доступа к инфраструктуре, или полезность управления уже заложена в цену? $SOLUSDT #IMPACTbyTrade
У сброса кредитного плеча Биткоина есть проблема со спросом
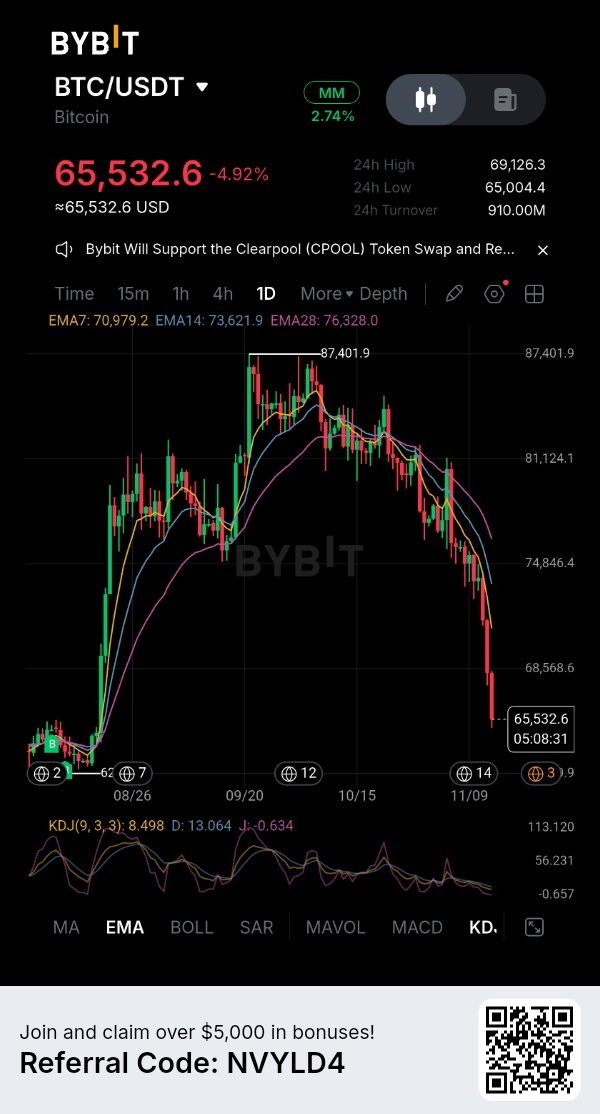
Биткоин упал до отметки около $66 800, что примерно на 47% ниже его максимума октября 2025 года в районе $126 000. Главный вопрос сейчас не просто в том, какой объем кредитного плеча был ликвидирован. Вопрос в том, готовы ли покупатели поглощать предложение после принудительных продаж. Распродажа 13 ноября привела к ликвидациям на сумму около $1,64 млрд на крипторынках, из которых на фьючерсы на биткоин пришлось около $916 млн. Около 95% ликвидаций BTCUSDT пришлись на длинные позиции. Открытый интерес упал на 5,4%, в то время как цена биткоина снизилась на 5,9%, что говорит о том, что большая часть сокращения отражает снижение стоимости контрактов, а не реальный выход капитала. Еще одна волна ликвидаций последовала 14 ноября. Это отдельные отчетные периоды, а не совокупные показатели. Институциональный спрос не дает сигналов о достижении дна. Спотовые биткоин-ETF в США зафиксировали чистый отток средств в размере $185,4 млн 13 ноября, продлив серию оттока до семи сессий. Общий объем оттока за неделю составил около $1,065 млрд, в среднем $213,1 млн за сессию. Потоки ETF не определяют цену, но постоянные выкупы ослабляют источник маржинального спроса. Также стоит следить за соотношением спотового рынка и фьючерсов. Данные CoinGlass показывают, что объем торгов фьючерсами примерно в одиннадцать раз превышает спотовый объем. За последние 24 часа на фьючерсах зафиксирована чистая покупка тейкерами, а на спотовом рынке — чистая продажа тейкерами. Такая дивергенция может привести к отскоку, но это не то же самое, что масштабное накопление на споте. За семь дней оба рынка оставались чистыми продавцами. Ценовые уровни важны, но подтверждение важнее. Биткоину необходимо вернуться к уровню $70 000 и удержаться там на фоне улучшения спотовых покупок. Пробой ниже недавней зоны $67 000 сделает рынок уязвимым для очередного каскада ликвидаций. Поскольку открытый интерес все еще находится около $45 млрд, кредитное плечо никуда не делось. Подлинное восстановление проявится в устойчивом спотовом спросе, притоке средств в ETF и росте цены, который не зависит главным образом от позиционирования во фьючерсах. До тех пор отскок может быть лишь облегчением после принудительных продаж, а не доказательством того, что рынок нашел устойчивое дно. Основные вопросы: 1. Сможет ли биткоин вернуть уровень $70 000 при поддержке спотового объема? 2. Ослабеет ли отток средств из ETF настолько, чтобы восстановить институциональный спрос? 3. Является ли недавняя покупка фьючерсов ранним разворотом или очередным отскоком за счет кредитного плеча? $BTCUSDC #IMPACTbyTrade
NVDAX: Отчет о доходах Nvidia проверяет веру в ИИ
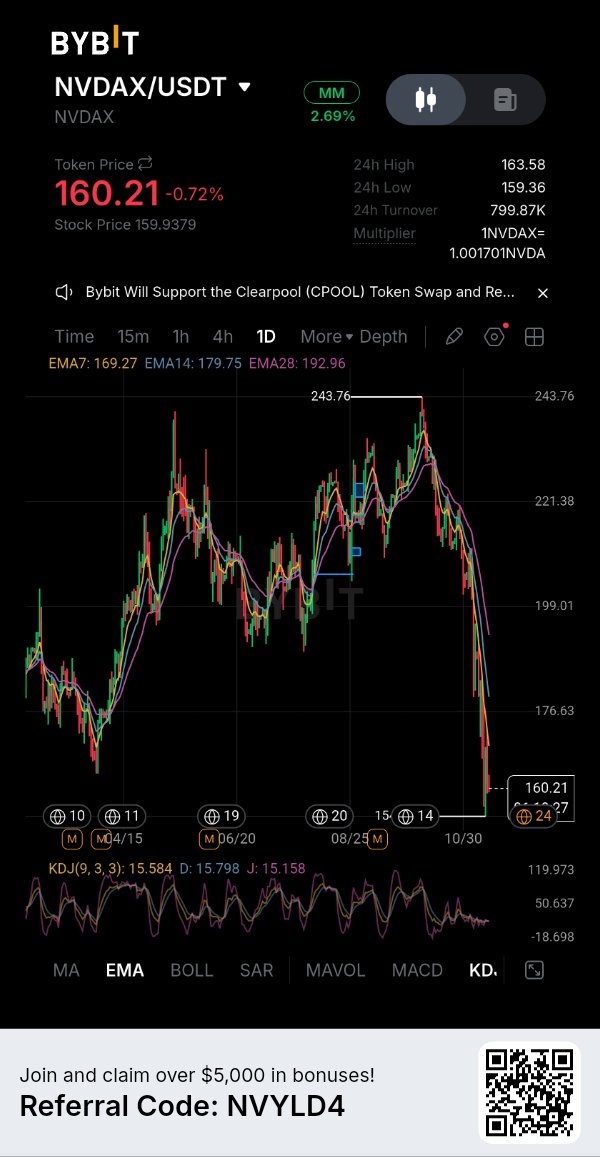
$NVDAXUSDT приближается к важному событию: публикации финансовых результатов Nvidia за 3-й квартал 2027 финансового года, запланированной на 17 ноября. Вопрос в том, конвертируются ли расходы гиперскейлеров в выручку достаточно быстро, чтобы оправдать ожидания, уже заложенные в оценку Nvidia. Последние данные показывают курс NVDAX около $161,60, что на 1,5% ниже за последние 24 часа и примерно на 33,5% ниже максимума от 6 октября в $242,89. CoinGlass сообщает о рыночной капитализации около $94,6 млн, объеме спотовых торгов в $2,81 млн и объеме фьючерсов в $6,74 млн. Оборот производных инструментов примерно в 2,4 раза превышает спотовую активность. Этот дисбаланс имеет значение: кредитное плечо может резко двигать цену токена, даже когда базовый фондовый рынок закрыт. Открытый интерес вырос на 11,5%, достигнув примерно $3,88 млн на фоне снижения цены. CoinGlass классифицирует такое сочетание как наращивание коротких позиций. Сообщаемая ставка финансирования составляет 0,138% за восемь часов, или примерно 151% годовых. Это совокупный рыночный показатель, а не подтвержденная ставка конкретно для Bybit, поэтому относитесь к нему с осторожностью. Тем не менее, это указывает на дороговизну длинных позиций. Если цена будет ослабевать при росте открытого интереса, могут накапливаться новые короткие позиции; резкий отскок может вынудить часть «шортистов» закрыть позиции. Есть еще одно различие, которое трейдерам не стоит упускать из виду. NVDAX — это токенизированное представление экспозиции на акции Nvidia, а не прямое владение акциями NVDA. Он торгуется на криптоплощадках круглосуточно, в то время как базовый фондовый рынок США имеет фиксированные часы работы. Поэтому поток ордеров на криптовалютном рынке может изменить цену токена до открытия фондового рынка. Спотовый рынок NVDAX/USDT на Bybit недавно находился в диапазоне $160–163, с оценочным ежедневным объемом от примерно $1,3 млн до $1,8 млн согласно различным снимкам рынка. Отчет и прогнозы от 17 ноября станут проверкой нарратива о спросе на ИИ. Даже сильные результаты могут не поднять курс NVDAX, если ожидания окажутся выше или кредитное плечо останется односторонним. Следите за реакцией NVDA, премией или дисконтом NVDAX к цене акций, объемом спотовых торгов и тем, сокращается ли открытый интерес по мере стабилизации цены. Ключевые вопросы: 1. Подтвердят ли прогнозы Nvidia, что расходы на ИИ-инфраструктуру продолжают расти? 2. Сможет ли NVDAX восстановиться без очередного наращивания позиций с кредитным плечом? 3. Будет ли он продолжать точно отслеживать NVDA в часы работы крипторынка? $IMPACTbyTrade
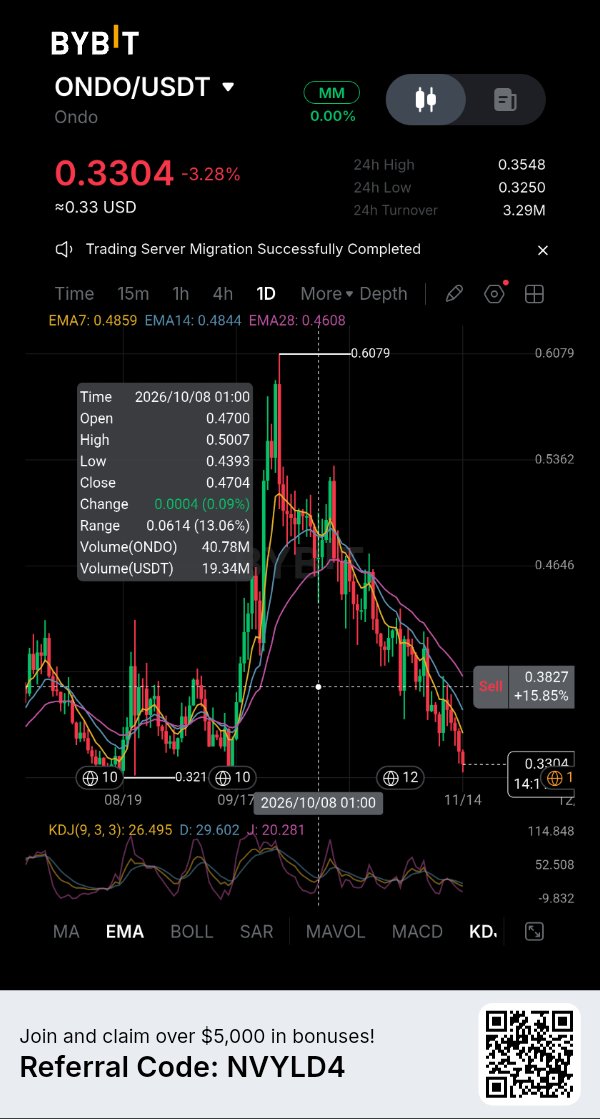
ONDO: институциональный рост сталкивается с проверкой на прочность предложения
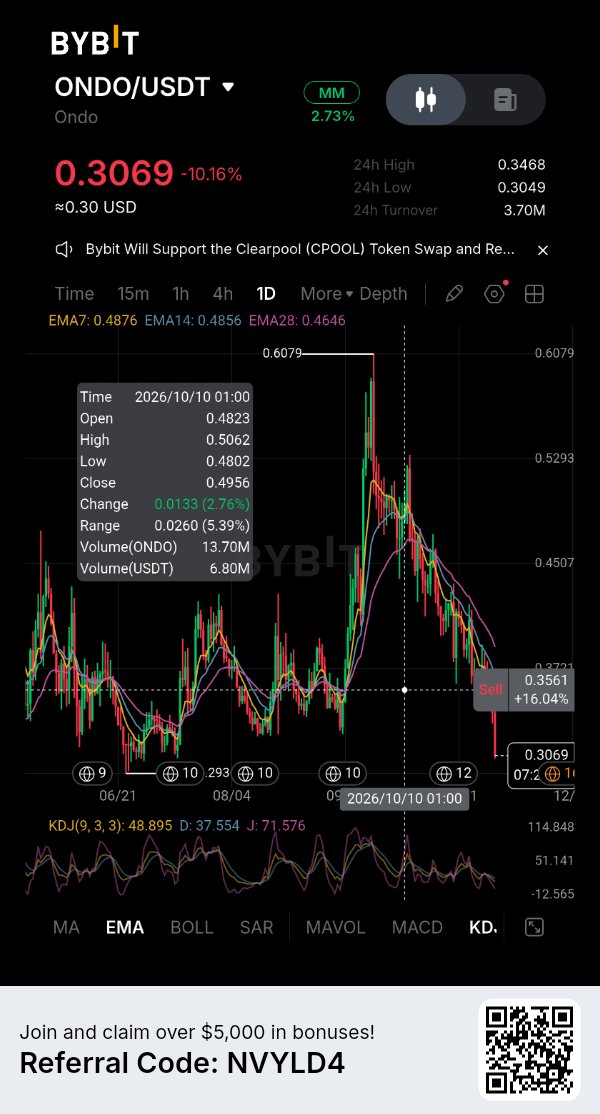
Ondo Finance расширяет свои позиции в сфере токенизированных активов реального мира, однако рост платформы не означает автоматического повышения спроса на $ONDOUSDT. Это различие становится все более важным по мере приближения проекта к очередному крупному разблокированию токенов. Согласно снимку данных CoinGecko от 14 ноября, стоимость ONDO составляла около $0,3236, рыночная капитализация — приблизительно $1,58 млрд, а 24-часовой объем торгов — около $85,9 млн. В обращении находилось 4,87 млрд токенов при максимальном предложении в 10 млрд. Это означает, что на данный момент в обращении находится менее половины от общего числа токенов, что оставляет значительный объем будущего предложения для выхода на рынок. Развитие бизнеса Ondo создает убедительный фундаментальный фон. Платформа распространяет токенизированные финансовые продукты, включая доступ к казначейским облигациям США через такие продукты, как OUSG и USDY, а также токенизированные акции и биржевые фонды через Ondo Global Markets. По данным DefiLlama, общая стоимость заблокированных средств (TVL) протокола составляет около $968 млн. Однако активы, хранящиеся в токенизированных продуктах, не следует путать с капиталом, инвестированным непосредственно в ONDO. Инвесторы, покупающие токенизированный казначейский продукт, в первую очередь ищут доступ к базовому финансовому активу, а не обязательно накапливают токен управления. Это различие подтверждается фактической полезностью ONDO. Согласно документации Ondo Foundation, ONDO — это токен управления для Ondo DAO и Flux Finance. Он дает держателям право участвовать в управлении протоколом, но не представляет собой прямого владения казначейскими ценными бумагами, акциями или другими активами, распространяемыми через платформу. Следовательно, рост объема токенизированных активов не создает автоматически пропорционального давления покупателей на ONDO. Предложение — еще одна проблема. График разблокировки токенов от DefiLlama указывает на 17 января 2027 года как на следующее крупное событие значительного увеличения предложения. К выпуску запланировано около 1,71 млрд токенов ONDO стоимостью около $561 млн по текущей базовой цене. Это составляет 17,1% от максимального предложения и примерно 35,1% от существующего объема в обращении. Разблокировка не означает, что каждый токен будет немедленно продан, но она существенно увеличивает объем предложения, которое может стать доступным. Таким образом, вопрос инвестирования заключается не в том, сможет ли Ondo привлечь институциональный интерес. Расширение продуктовой линейки уже демонстрирует эти амбиции. Более сложный вопрос заключается в том, смогут ли полезность управления, рост экосистемы и устойчивый спрос поглотить растущее предложение в обращении. До тех пор, пока спрос на токен не догонит расширение платформы, для ONDO сохраняется риск остаться примером, где бизнес растет быстрее, чем актив, предназначенный для его управления. Ключевые вопросы: 1. Может ли институциональное расширение Ondo создать измеримый спрос на ONDO? 2. Какое давление продаж может создать разблокировка в январе 2027 года? 3. Станет ли полезность управления достаточной для поддержки оценки токена? $ONDOUSDC #IMPACTbyTrade
ADA: переполненный шорт встречает слабый рынок
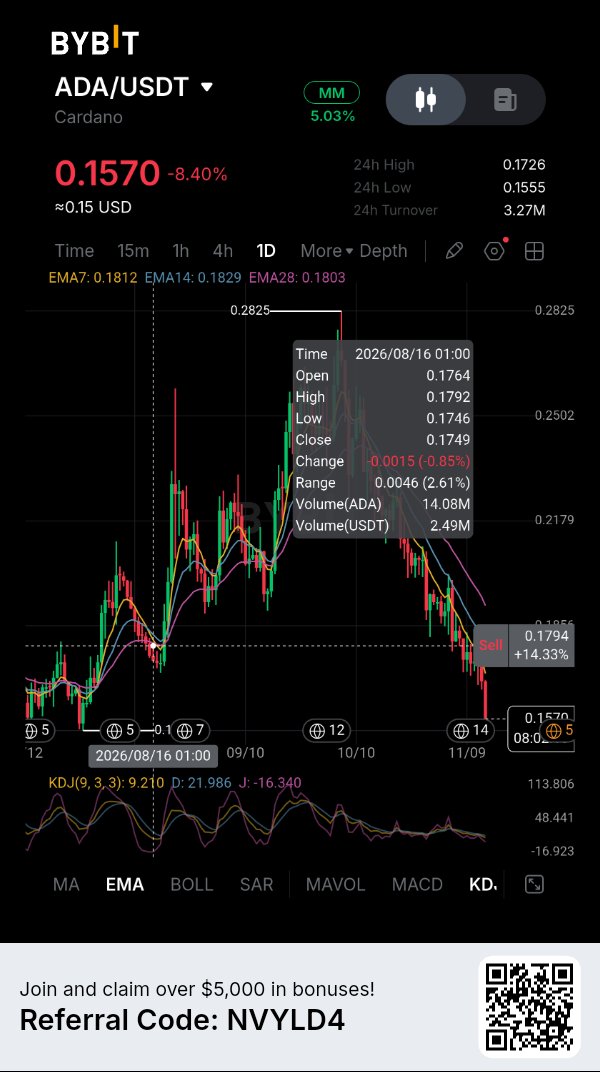
Cardano приближается к точке, где перепроданный рынок может привлечь покупателей, закрывающих короткие позиции, но последние данные пока не подтверждают разворот. 14 ноября $ADAUSDT торговался около $0.1645, снизившись на 4.36% за 24 часа и на 9.41% за семь дней. Его рыночная капитализация составляла примерно $6.05 млрд при оборотном предложении в 36.82 млрд ADA из максимальных 45 млрд. Рынок деривативов демонстрирует явное сокращение экспозиции. CoinGlass зафиксировал объем фьючерсов на сумму около $546 млн, что на 34.5% больше за 24 часа, в то время как открытый интерес упал на 7.23% до $348.8 млн. Рост оборота на фоне снижения открытого интереса говорит о том, что трейдеры активно закрывают позиции по мере снижения цены. Это согласуется с «сбросом» кредитного плеча, а не с формированием рынком новой направленной позиции. Ликвидации усиливают давление на «бычьих» трейдеров. За 24 часа были ликвидированы ADA-позиции на сумму около $2.5 млн, причем около 97% из них пришлось на длинные позиции (лонги). Ставка финансирования (funding) также стала отрицательной — примерно -0.0065% каждые восемь часов, что означает, что «шортисты» платили «лонгистам» за удержание позиций. Это отражает растущее «медвежье» позиционирование, хотя само по себе отрицательное финансирование не доказывает, что шорт-сквиз неизбежен. Спотовый рынок дает мало подтверждений накопления. ADA зафиксировала объем спотовых торгов около $69.9 млн, в то время как чистый отток средств тейкеров (spot taker flows) составил $4.2 млн. Объем фьючерсов почти в восемь раз превысил объем спотового рынка. Этот дисбаланс важен, поскольку трейдеры деривативов могут генерировать существенный оборот, не создавая устойчивого спроса на базовый токен. Существует потенциальный контраргумент: отрицательная ставка финансирования, масштабные ликвидации длинных позиций и снижение открытого интереса могут в конечном итоге сделать рынок менее уязвимым к новой волне принудительных продаж. Но это условие для стабилизации, а не доказательство того, что покупатели вернулись. Ближайшая зона поддержки ADA находится в районе $0.162–$0.160, а область $0.166–$0.167 представляет собой ближайшее сопротивление, исходя из текущей ликвидности книги ордеров. Cardano нужно нечто большее, чем просто сигнал о перепроданности, чтобы начать восстановление. Стабилизация открытого интереса, улучшение спотовых притоков и устойчивое движение выше ближайшего сопротивления станут более вескими доказательствами. До тех пор отскок может быть просто закрытием коротких позиций в рамках более широкого нисходящего тренда. Ключевые вопросы: 1. Сможет ли ADA удержать зону поддержки $0.160–$0.162? 2. Вызовет ли отрицательная ставка финансирования закрытие коротких позиций или дальнейшее снижение? 3. Сможет ли спотовый спрос вернуться достаточно сильно, чтобы подтвердить восстановление? $ADAUSDC #IMPACTbyTrade
ХАЙП: Сброс кредитного плеча ещё не закончен
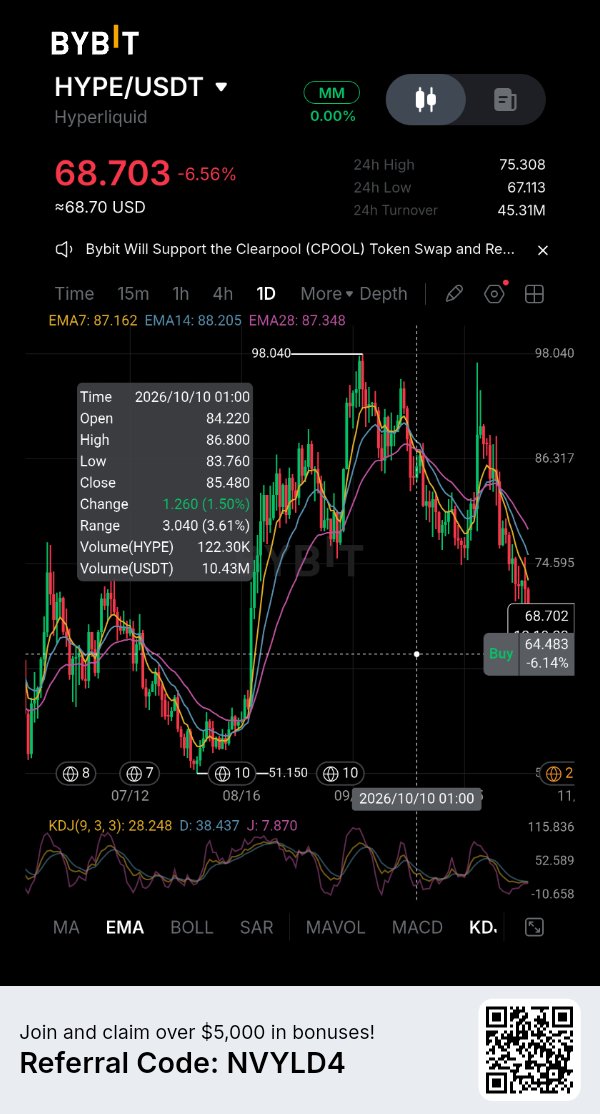
Токен $HYPEUSDT платформы Hyperliquid проходит очередное испытание на фоне сокращения позиций трейдерами, использующими кредитное плечо. 14 ноября цена HYPE торговалась на уровне около $69,14, снизившись на 3,87% за 24 часа и на 11,07% за семь дней. Актив все еще находится примерно на 29,4% ниже своего исторического максимума в $97,98, достигнутого 23 сентября. Откат происходит на фоне более широкой распродажи на криптовалютном рынке: биткоин недавно опустился ниже $70 000, так как укрепление доллара и изменение ожиданий по процентной ставке Федеральной резервной системы оказывают давление на рисковые активы. Данные по деривативам показывают, насколько сильно кредитное плечо влияет на ценообразование HYPE. CoinGlass зафиксировал $2,78 млрд объема фьючерсов за 24 часа по сравнению с $241,39 млн спотового объема. Оборот фьючерсов примерно в 11,5 раз превысил спотовую активность. Открытый интерес составил $3,11 млрд, снизившись на 4,72% за тот же период. Высокий оборот наряду со снижением открытого интереса свидетельствует о том, что трейдеры активно закрывают или сокращают позиции, а не просто открывают новые. Ликвидации подтверждают эту картину. Было ликвидировано позиций по HYPE на сумму около $16,70 млн, из которых $15,97 млн пришлось на длинные позиции (лонги). Это означает, что на долю бычьих трейдеров пришлось около 96% зафиксированных ликвидаций. Ставка финансирования также стала слегка отрицательной (-0,0010%), что указывает на то, что шортисты в среднем платили лонгистам. Это заметное изменение по сравнению с рынками, где положительное финансирование отражает устойчивый спрос на кредитное плечо для длинных позиций. Однако сброс кредитного плеча не обязательно является бычьим сигналом. Принудительное закрытие длинных позиций может снять некоторое непосредственное давление продавцов, но не может создать устойчивый спрос на токен. Поскольку объем фьючерсов по-прежнему доминирует над спотовым оборотом, восстановление, вызванное в основном закрытием коротких позиций, может оказаться неустойчивым, если покупатели не вернутся на спотовый рынок. Уровень $67 является важным краткосрочным ориентиром, так как он стал минимумом за последние 24 часа на момент снимка данных CoinGlass. Уверенное движение ниже этой отметки подвергнет HYPE очередному испытанию на наличие ликвидности внизу. Возврат к диапазону $72–75 улучшил бы текущую структуру, но восстановление цены требует подтверждения в виде более активного участия на спотовом рынке и стабилизации открытого интереса. Торговая активность на Hyperliquid остается значительной, но рынок HYPE все еще пытается избавиться от перегруженной среды деривативов. Следующее движение будет зависеть от того, заменят ли спотовые покупатели исчезнувший спрос, обеспеченный кредитным плечом. Ключевые вопросы: 1. Сможет ли HYPE защитить область $67 после ликвидации длинных позиций? 2. Усилится ли спотовый спрос по мере сокращения позиций во фьючерсах? 3. Сможет ли открытый интерес восстановиться без формирования очередной перегруженной длинной позиции? IMPACTbyTrade
NEAR: сброс кредитного плеча, а не восстановление
NEAR Protocol находится под давлением широкого рынка, однако данные по деривативам показывают, почему падение цены нужно рассматривать в контексте позиционирования. 14 ноября $NEARUSDT торговался в районе $3,31, что на 6,21% ниже за 24 часа и на 11,40% за семь дней. Его рыночная капитализация составила около $4,39 млрд, а объем оборотного предложения — около 1,31 млрд NEAR. Данные CoinGlass показали объем торгов фьючерсами на NEAR в размере примерно $1,01 млрд за 24 часа, по сравнению с $220,5 млн на спотовом рынке. Оборот деривативов примерно в 4,6 раза превысил спотовую активность. Общий открытый интерес по фьючерсам составил около $764,2 млн, снизившись на 5,56% за тот же период. Это сочетание важно: рынок торгует активно, но стоимость открытых фьючерсных позиций сокращается по мере падения цены. Ликвидации дополняют картину движения. За 24 часа было ликвидировано фьючерсных позиций по NEAR на сумму около $2,55 млн, включая примерно $2,03 млн длинных позиций (longs) и $520 000 коротких (shorts). На долю длинных позиций пришлось около 80% всех зарегистрированных ликвидаций. Это согласуется с тем, что «бычьи» позиции принудительно закрывались во время спада. Само по себе это не означает, что продавцы исчерпали свое предложение или что формируется «дно». Ставка финансирования оставалась положительной на уровне около 0,0073% (взвешенная по открытому интересу). Это говорит о том, что держатели длинных позиций в среднем все еще платили держателям коротких, несмотря на падение цены. Ставка была ниже общепринятого базового уровня в 0,01% за восемь часов, поэтому она не указывает на экстремальную перегруженность рынка. Тем не менее, положительное финансирование на фоне падения цены и открытого интереса показывает, что «бычье» позиционирование не исчезло полностью. Спотовый рынок — это недостающее подтверждение. Объем фьючерсов остается в несколько раз больше спотового оборота, поэтому отскок, вызванный главным образом закрытием коротких позиций, может угаснуть, если покупатели не вернутся на базовый рынок. Для более убедительного восстановления потребовались бы стабилизация цены, восстановление открытого интереса без чрезмерной премии за финансирование и более активное участие на спотовом рынке. Для NEAR насущный вопрос заключается не в том, было ли снижено кредитное плечо. Данные говорят, что да, было. Вопрос в том, создает ли эта перезагрузка пространство для реального спроса — или же рынку нужен еще один виток снижения, прежде чем покупатели будут готовы войти. Ключевые вопросы: 1. Сможет ли NEAR удержаться выше зоны $3,30 после сброса кредитного плеча? 2. Увеличится ли спотовый объем достаточно, чтобы подтвердить восстановление? 3. Может ли открытый интерес восстановиться без перегрева ставок финансирования? $NEARUSDC #IMPACTbyTrade
XAUT: Владение золотом проходит тест на кредитное плечо
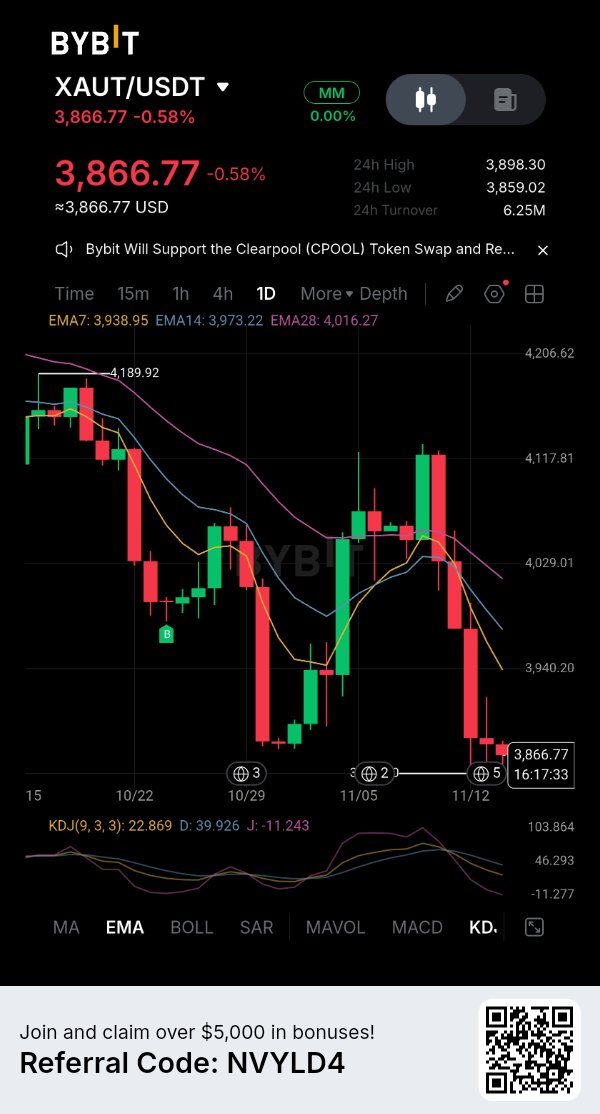
Курс Tether Gold снижается на рынке, где объемы торговли деривативами значительно превышают объемы спотовых токенов. 14 ноября цена XAUTUSDT составляла около $3864, снизившись на 0,54% за сутки и на 4,76% за неделю. CoinGlass зафиксировал объем фьючерсов в размере $579 млн против $48,6 млн объема спотовой торговли. Оборот фьючерсов почти в 12 раз превысил спотовую активность. Открытый интерес находился на уровне около $790 млн, снизившись на 5,76% за сутки. Было ликвидировано позиций по XAUT примерно на $509 000, причем 99% из них пришлось на длинные позиции. Потоки тейкеров на спотовом рынке показали чистый отток в $2,3 млн, в то время как потоки на фьючерсном рынке зафиксировали отток в $8,3 млн. Падение цены на фоне снижения открытого интереса согласуется с закрытием или ликвидацией длинных позиций. Одно это не доказывает, что инвесторы отказываются от золота. Рынок слитков также находится под давлением. Агентство Reuters сообщило, что спотовая цена на золото восстановилась до $3879,71 за унцию 13 ноября после достижения минимума более чем за год на предыдущей сессии. Золото все еще готовилось к недельному падению примерно на 4,5% под давлением укрепления доллара, роста цен на нефть и ожиданий ужесточения политики Федеральной резервной системы. XAUT и слитки не будут двигаться тик в тик: токен торгуется круглосуточно, в то время как традиционные золотые бенчмарки следуют рыночным часам. Обеспечение имеет значение. Согласно отчету Tether о резервах от 4 ноября, по состоянию на 30 сентября в обращении находилось 827 417,63 XAUT, что соответствует такому же количеству чистых тройских унций физического золота, хранящегося в Швейцарии. Каждый токен представляет одну чистую тройскую унцию в слитке London Good Delivery. Это обеспечение 1:1 поддерживает привязку к золоту, но не устраняет риски ликвидности на бирже, риски эмитента или хранения, а также вероятность временных ценовых разрывов по сравнению со слитками. Кредитное развертывание (unwind) может опустить XAUT ниже золотого бенчмарка, не меняя при этом количество золота, представленное каждым токеном. И наоборот, сила физического золота не гарантирует немедленного спроса на покупку XAUT на криптобиржах. Следующий тест заключается в том, стабилизируются ли спотовые потоки по мере сокращения открытого интереса. Если активность на фьючерсном рынке остынет, а спотовый спрос останется слабым, снижение может отражать нечто большее, чем просто принудительные ликвидации. Цифровой доступ к золоту не изолирует XAUT от кредитного плеча крипторынка. Ключевые вопросы: 1. Поглотят ли спотовые покупатели XAUT по мере выхода кредитных «лонгов»? 2. Сможет ли XAUT близко следовать за рынком слитков во время волатильной круглосуточной торговли? 3. Сигнализирует ли падение открытого интереса о более здоровой перезагрузке или об ослаблении спроса? IMPACTbyTrade
POL: Адоптация должна конвертироваться в спрос на токен
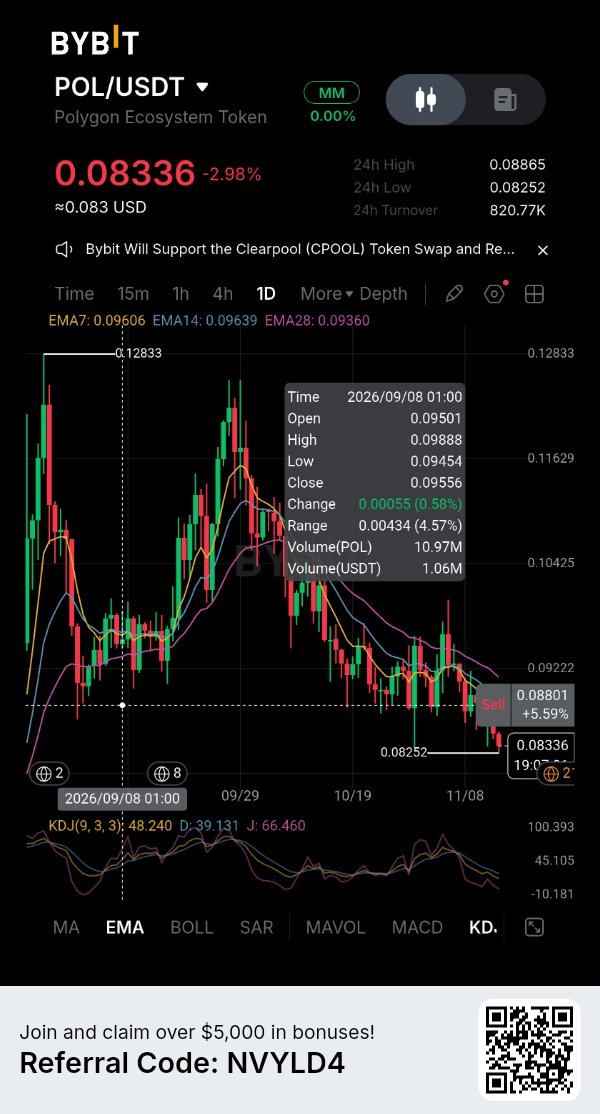
Polygon получил еще один путь в массовые платежи. Вопрос для держателей $POLUSDT заключается в том, создаст ли эта активность спрос на токен. 12 ноября SoFiUSD был запущен на Polygon. Долларовый стейблкоин, выпущенный SoFi Bank, теперь доступен более чем 17 миллионам пользователей SoFi через их приложение. Пользователи могут покупать, продавать, хранить и конвертировать его, а компании могут строить вокруг него платежные и расчетные сервисы. Это возможность для дистрибуции, а не доказательство того, что все 17 миллионов участников используют Polygon или что пришел значительный объем средств. У Polygon уже есть значимая активность. Снимок DefiLlama от 13 ноября показал $2,814 миллиарда в стоимости стейблкоинов, $619,63 миллиона общей заблокированной стоимости в DeFi (TVL) и 269 234 активных адреса за 24 часа. Сеть обработала около 4,01 миллиона транзакций и сгенерировала $49 481 в виде комиссий. Тем не менее, стоимость стейблкоинов снизилась на 2,85% за семь дней, в то время как ежедневный объем DEX составил $74,15 миллиона, что на 42,29% меньше по сравнению с неделей ранее. Сеть активна, но эти цифры не показывают ускорения капитала или торговой активности. Токеномика создает еще одно испытание. 14 ноября POL торговался около $0,0846 с рыночной капитализацией около $901 миллиона. Данные POLTRACK по 12 ноября показали 19,78 миллиона POL в сетевых комиссиях за 30 дней, включая 11,71 миллиона POL, выделенных на сжигание базовой комиссии. Эмиссия протокола за тот же период достигла 17,48 миллиона POL. После распределения на сжигание предложение все равно увеличилось примерно на 5,77 миллиона POL, или 0,05%. Это не делает рост Polygon неактуальным. POL используется для комиссий за транзакции и стейкинга, и более крупная платежная сеть может укрепить его полезность. Но внедрение становится более сильным аргументом в пользу токена только в том случае, если оно создает устойчивый спрос на комиссии и значительную активность по сжиганию или стейкингу, которая компенсирует эмиссию. Интеграция стейблкоина может принести пользу инфраструктуре до того, как это окажет заметное влияние на спрос на POL. SoFiUSD дает Polygon надежный платежный катализатор. Следующим доказательством должны стать фактические балансы стейблкоинов, объемы транзакций и генерация комиссий после запуска, а не просто размер клиентской базы SoFi. Пока эти показатели не улучшатся, партнерство является многообещающим развитием сети, а не доказательством переоценки токена. Ключевые вопросы: 1. Принесет ли SoFiUSD устойчивый объем платежей в Polygon? 2. Смогут ли сетевые комиссии и сжигания начать компенсировать эмиссию POL? 3. Какой уровень активности оправдал бы более высокий спрос на POL? $POLUSDC #IMPACTbyTrade
Прорыв биткоином отметки в $69 тыс. обнажает проблему со спросом
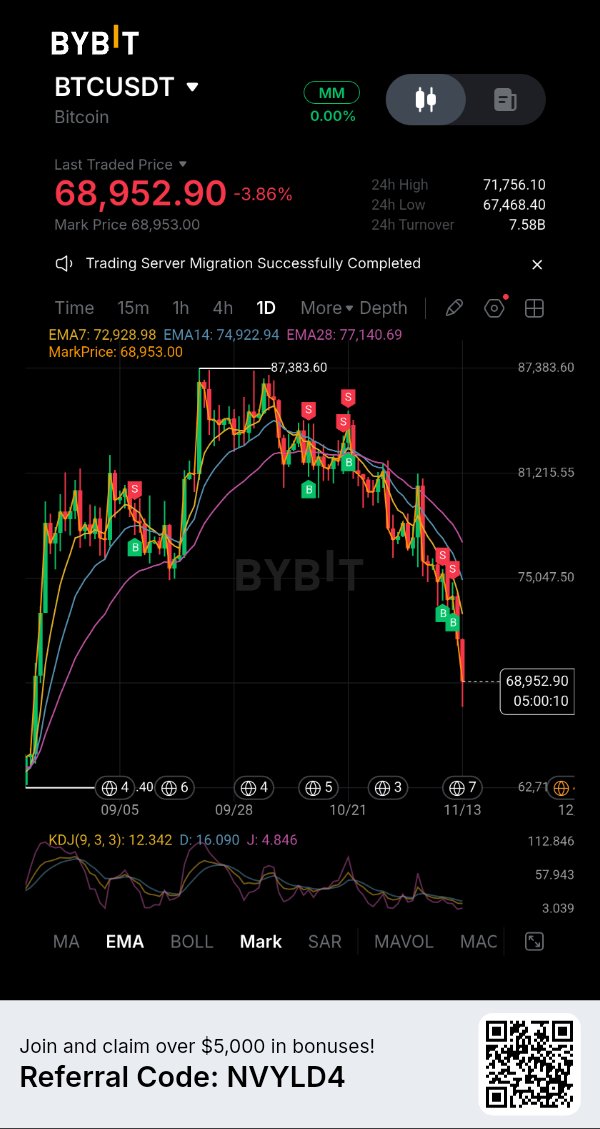
Снижение биткоина ниже 70 000 долларов — это не просто неудачная попытка вернуться к круглой отметке. 13 ноября цена $BTCUSDT опускалась до 67 770 долларов, что стало самым низким показателем с 19 августа, после чего торговалась в районе 68 800 долларов. Падение произошло на фоне укрепления доллара США и роста доходности облигаций из-за ожиданий того, что Федеральная резервная система может повысить ставки в декабре. Ожидаемая более высокая доходность долларовых активов может сделать рискованные позиции менее привлекательными, оказывая дополнительное давление на и без того хрупкий крипторынок. Продажи заметны как в данных спотового рынка, так и в данных по деривативам. CoinGlass оценил общий объем открытого интереса по фьючерсам на биткоин примерно в 47,8 млрд долларов, что на 10,6% меньше показателя в 53,5 млрд долларов за указанный период. Открытый интерес на Binance упал на 5,5% за 24 часа, на CME — на 4,8%, а на Bybit — на 4,2%. Та же аналитическая панель зафиксировала около 3,2 млрд долларов чистого оттока тейкеров по фьючерсам и 259 млн долларов чистого оттока тейкеров на спотовом рынке за сутки. Это не просто трейдеры, перемещающие средства между биржами: оба рынка показывают чистые продажи. Потоки ETF добавляют еще один показатель институциональной осторожности. Согласно данным CoinStats, 12 ноября чистый отток средств из спотовых биткоин-ETF в США составил 47,7 млн долларов. CoinDesk сообщил, что с начала ноября фонды потеряли около 1,88 млрд долларов. Ежедневный показатель — это лишь моментальный снимок, в то время как месячный итог демонстрирует масштаб вывода средств. Потоки ETF не отражают абсолютно все институциональные сделки, но постоянные погашения акций лишают рынок важного источника дополнительного спроса. Ликвидации ускорили падение, но общую цифру нужно рассматривать в контексте. CoinDesk сообщил о более чем 1,6 млрд долларов ликвидаций на криптовалютных рынках в целом, а не только по биткоину. На Hyperliquid на позиции по BTC пришлось около 306,5 млн долларов ликвидаций за 24 часа. Принудительное закрытие позиций может усилить спад, однако это не объясняет, почему спотовые продажи и вывод средств из ETF происходят одновременно. Ближайший уровень, за которым стоит следить, — это минимум 13 ноября в районе 67 770 долларов. Устойчивый пробой этого уровня откроет путь к дальнейшему снижению BTC и проверит, готовы ли покупатели поглощать предложение. Возврат к 70 000 долларов улучшил бы краткосрочную картину, но для устойчивого восстановления нужно нечто большее, чем просто покрытие коротких позиций. Спотовые потоки должны стать положительными, отток из ETF — замедлиться, а открытый интерес — стабилизироваться без нового накопления хрупкого кредитного плеча. Проблема биткоина теперь не только в том, где находится поддержка, а в том, готов ли свежий капитал защищать ее. Ключевые вопросы: 1. Смогут ли покупатели защитить минимум 67 770 долларов? 2. Станут ли потоки ETF положительными после длительных выводов средств? 3. Сможет ли биткоин вернуть отметку 70 000 долларов, не полагаясь на очередной ликвидационный сквиз? $BTCUSDC #IMPACTbyTrade
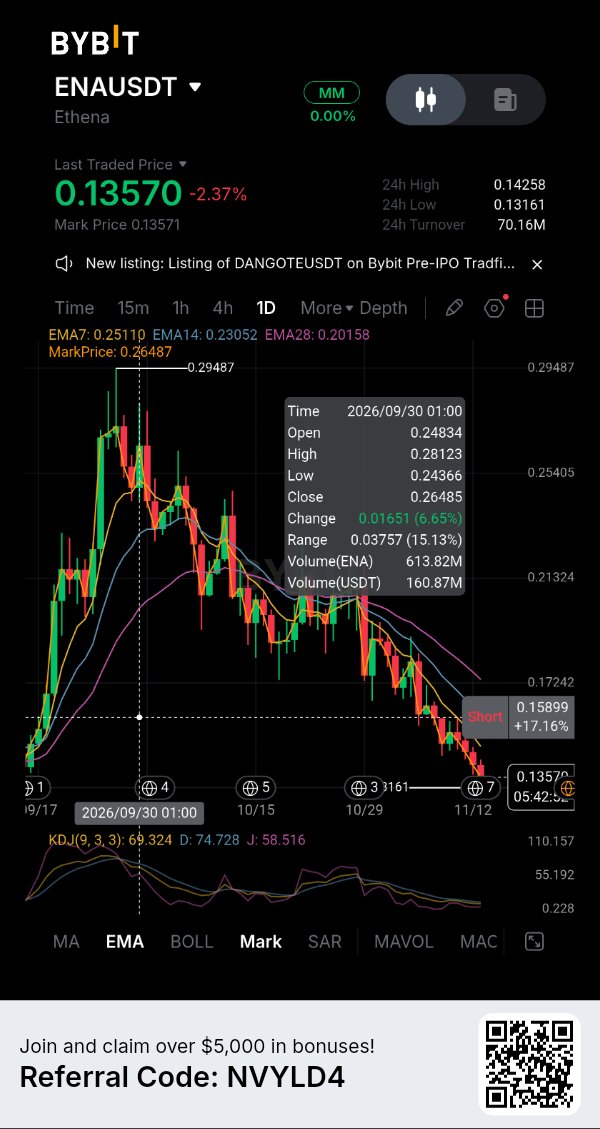
Обещание обратного выкупа ENA по-прежнему сталкивается с барьером предложения
Ethena внедрила механизм, призванный связать рост протокола со спросом на ENA, однако условия для его активации остаются важными. Утвержденная системой управления структура переключения комиссий (fee-switch) связывает обратный выкуп токенов с объемом USDe в обращении. Первый порог составляет $7,5 млрд, при достижении которого 5% доходов протокола будут направляться на обратный выкуп. Более высокие показатели предложения увеличивают эту долю, в конечном итоге достигая 20% при отметке в $20 млрд. Сложность заключается в достижении первого порога. Согласно ончейн-анализу, опубликованному 15 октября, объем предложения USDe составлял примерно $4,77 млрд на 12 октября, а его 14-дневная скользящая средняя находилась на уровне около $4,87 млрд. Чтобы достичь триггера в $7,5 млрд, этот средний показатель должен вырасти примерно на 54%. Предыдущий цикл показывает, что USDe может быстро расширяться, но это также демонстрирует риски: предложение достигло пика около $14,65 млрд в 14-дневном среднем значении в октябре 2025 года, прежде чем резко сократиться. Более широкие показатели протокола Ethena свидетельствуют о том, что бизнес остается активным. По данным DefiLlama, на 13 ноября общая стоимость заблокированных средств (TVL) составляла около $5,17 млрд, а комиссии за 30 дней достигли $22,18 млн. Однако заявленный доход протокола за этот период составил всего $61 100. Комиссии и доход — это не одно и то же: значительная часть экономической активности идет на поддержку вознаграждений sUSDe и распределения среди партнеров. Таким образом, большая сумма комиссий не означает, что эквивалентная сумма доступна для обратного выкупа ENA. Сам токен остается под давлением. CoinGecko оценивал ENA примерно в $0,1405 на 13 ноября, что на 3,91% ниже за 24 часа и на 12,17% за семь дней. Его рыночная капитализация составляла около $1,90 млрд. Следующая запланированная разблокировка состоится 2 декабря, когда Foundation должны получить 40,63 млн ENA, что составляет 0,27% от общего объема предложения. Это относительно небольшой процент, но он добавляет еще один фактор предложения, пока покупатели ожидают активации механизма обратного выкупа. Различие принципиально: одобрение со стороны управления — это не то же самое, что активный обратный выкуп. Ethena необходимо, чтобы предложение USDe преодолело требуемый порог, прежде чем начнется первое распределение средств. До тех пор нарратив об обратном выкупе — это лишь будущий стимул, а не текущий рыночный спрос. Инвестиционная привлекательность ENA теперь зависит от того, сможет ли USDe возобновить устойчивый рост, не ставя под угрозу стабильность и экономику своего синтетического доллара. Владельцам токенов нужно увидеть, что триггер достигнут, доходы получены, а реальные обратные выкупы выполнены, прежде чем рассматривать эту структуру как нынешний источник поддержки. Ключевые вопросы: 1. Сможет ли предложение USDe восстановиться достаточно, чтобы достичь порога в $7,5 млрд? 2. Будет ли доход протокола достаточным для обеспечения значимых обратных выкупов ENA? 3. Сможет ли ENA поглотить запланированные разблокировки в ожидании активации механизма? $ENAUSDT $ENAUSDC #IMPACTbyTrade
CVX: доход протокола — это не спрос на токен
Convex Finance продолжает приносить доход, но держателям CVX нужно смотреть дальше заголовков о комиссиях. 13 ноября DefiLlama сообщила об общем объеме заблокированных средств (TVL) в размере 473,25 млн долларов, что на 18,1% меньше, чем 30 дней назад. За тот же период Convex сгенерировал 2,16 млн долларов комиссионных и сообщил о выручке в размере 909 303 долларов. Протокол остается экономически активным, но это не означает, что вся его активность конвертируется в ценность для токена. Это различие важно. Показатель комиссий Convex включает CRV и FXS, полученные через платформу, включая вознаграждения поставщиков ликвидности, стимулы за фарминг, комиссии казначейства, а также суммы, направленные стейкерам и локерам. DefiLlama отдельно отслеживает 866 195 долларов дохода держателей за 30 дней. Это разные бухгалтерские категории, их нельзя суммировать или считать взаимозаменяемыми. Модель накопления стоимости CVX носит условный характер. DefiLlama определяет долю выручки протокола как основной механизм для держателей заблокированных и стейкнутых CVX. Это не универсальное право на все валовые комиссии Convex: выгода зависит от участия в соответствующих механизмах блокировки и стейкинга. Переключатель комиссий указан как активный, в то время как обратный выкуп отсутствует. Поэтому инвестиционный кейс CVX не следует представлять как обычную историю о выкупе токенов. Рыночные данные подтверждают этот разрыв. 13 ноября CoinGlass оценил CVX примерно в 1,626 доллара, что на 3,04% ниже за 24 часа и на 12,24% за семь дней. Объем фьючерсов составил около 6,06 млн долларов, что примерно в 4,4 раза превышает спотовый объем в 1,37 млн долларов. Открытый интерес упал на 4,84% до 7,53 млн долларов. Ликвидации были умеренными и составили 18 260 долларов, в основном по длинным позициям. Активность на рынке деривативов перевешивает спотовое участие, но это не является признаком крупного события ликвидации. Convex должен удерживать ликвидность, поддерживать активность на рынках, связанных с Curve и Frax, и показывать, что ценность, доходящая до локеров, достаточно значима для поддержки спроса на CVX. Протокол может оставаться полезным, даже если его токен испытывает трудности. Пока спотовое участие не улучшится и TVL не стабилизируется, доход сам по себе не является убедительным «бычьим» сигналом. Ключевые вопросы: 1. Сможет ли Convex стабилизировать TVL после снижения на 18,1% за месяц? 2. Является ли доход, поступающий локерам CVX, достаточно значимым, чтобы привлечь спрос? 3. Догонит ли спотовая покупка активность на рынке деривативов? $SOLUSDT #IMPACTbyTrade