Suhaif
10687Лайк0Перепосты222Подписчики20Подписаться
dex hunter
dex hunter
ИПЦ: Инфляция остается крупным рыночным риском.
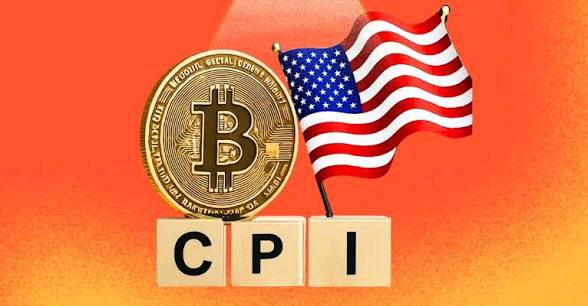
Последний отчет по ИПЦ снизил опасения по поводу нового инфляционного шока, но не решил проблему полностью. Общий ИПЦ составил 3,4% в годовом исчислении, а базовый ИПЦ — 2,4%. Оба показателя не оказались выше ожиданий, что принесло некоторое облегчение рисковым активам и помогло BTC вырасти. Однако более важный сигнал может исходить от индекса цен производителей (PPI). Вчерашний показатель PPI составил 5,4% в годовом исчислении, что говорит о том, что ценовое давление на уровне производителей остается высоким. Если эти издержки продолжат транслироваться на всю экономику, ИПЦ может оставаться стабильно высоким еще долгое время. Это создает три возможных сценария: Оптимистичный сценарий (Bull case): Инфляция продолжает замедляться → доходность казначейских облигаций падает → ожидания по политике ФРС становятся более «голубиными» → BTC и рисковые активы получают поддержку. Базовый сценарий (Base case): Инфляция остается устойчивой → ФРС сохраняет осторожность → рынки продолжают реагировать на каждый макроэкономический релиз. Пессимистичный сценарий (Bear case): Давление PPI переходит в ИПЦ → инфляция ускоряется → ожидания по снижению ставок ослабевают → доходность облигаций растет → BTC сталкивается с новым давлением. Выводы для рынка ИПЦ принес рынку облегчение, но не уверенность. Я слежу за: • Доходностью казначейских облигаций • Ожиданиями по процентным ставкам ФРС • Давлением PPI на ИПЦ • Реакцией BTC в районе $80 000 • Объемом торгов при любом прорыве Настоящий риск заключается не в одном «горячем» отчете по ИПЦ. Риск в том, что инфляция останется достаточно высокой, чтобы вынудить ФРС сохранять жесткую денежно-кредитную политику дольше ожидаемого. #ByXIMPACT $BTCUSDT $HYPEUSDT
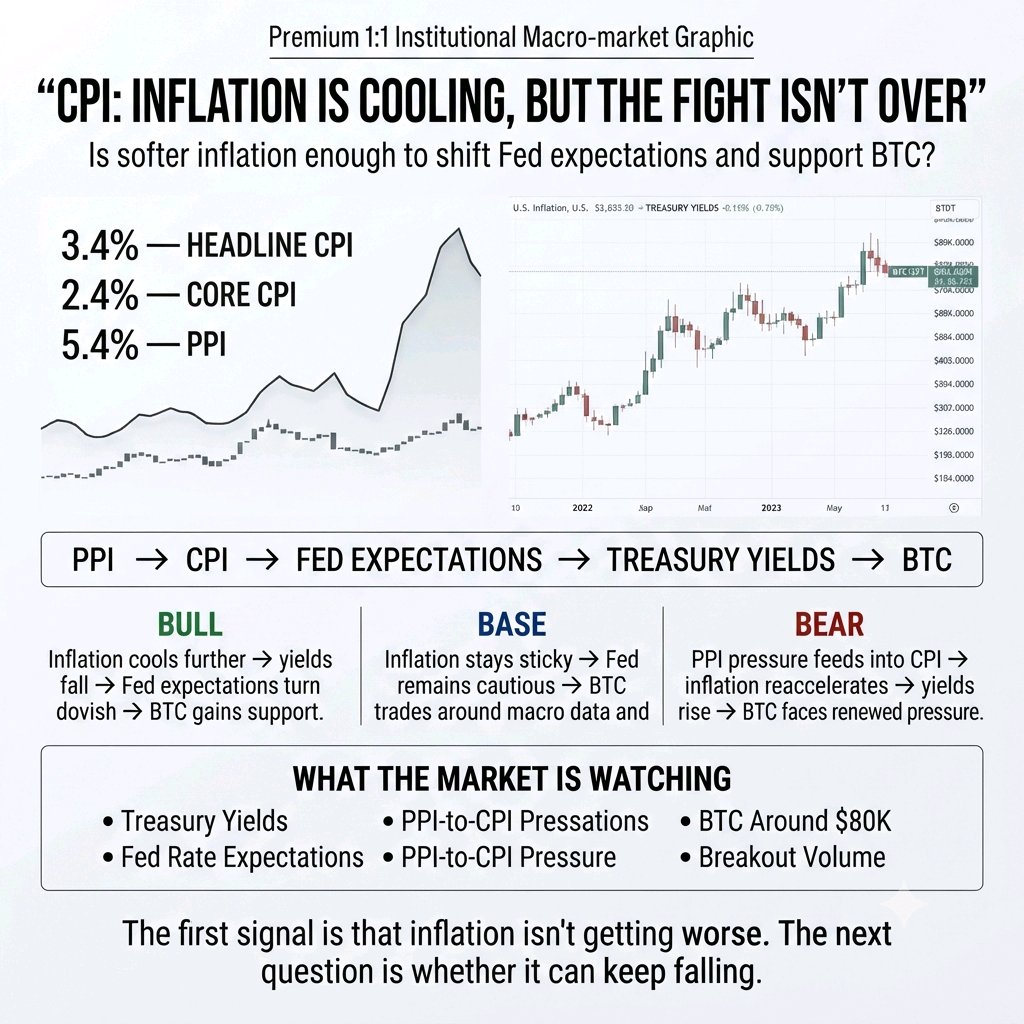
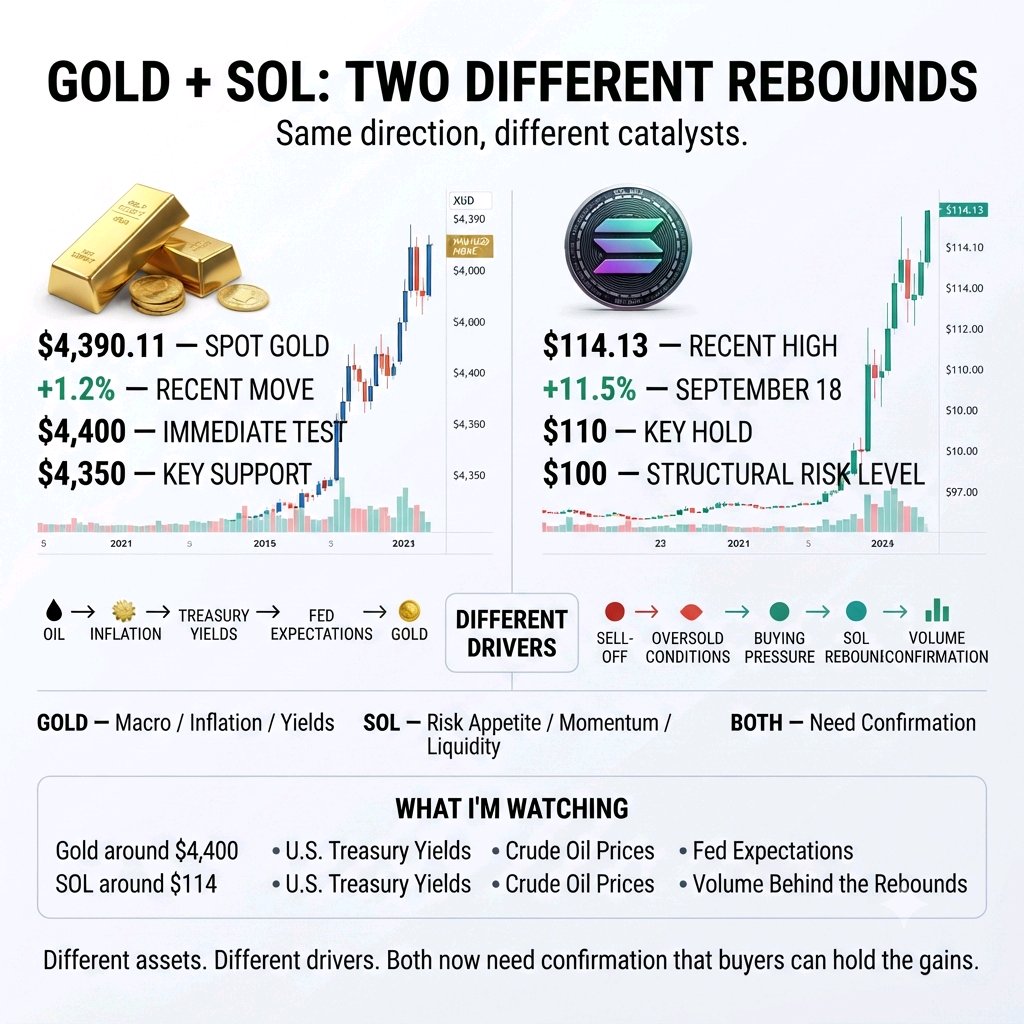
Золото и Solana — оба актива растут, но причины этого движения кардинально различаются. Спотовое золото выросло на 1,2% до $4390,11 на фоне снижения цен на нефть, что уменьшило инфляционное давление. SOL, в свою очередь, подскочил на 11,5% 18 сентября, достигнув $114,13, после чего удержался выше $113. И эта разница имеет значение. Золото реагирует в основном на макроэкономические факторы: нефть, инфляционные ожидания, доходность казначейских облигаций и ожидания по ставке ФРС. SOL же реагирует скорее как высокорисковый актив (high-beta), причем его отскок произошел после резкого падения в сторону $97 ранее на этой неделе. Поэтому я наблюдаю за тем, смогут ли оба актива удержать позиции после первоначальной реакции. Золото: $4400 — ближайший тест. Удержание выше $4350 сохранит структуру восстановления, в то время как возобновление давления со стороны доходности облигаций или нефти может изменить расклад. SOL: $114 — ближайшая зона сопротивления. Удержание выше $110 сохранит конструктивность недавней попытки прорыва, в то время как падение ниже $100 ослабит восстановление. Самое интересное не в том, что золото и SOL растут одновременно. А в том, смогут ли их соответствующие катализаторы продолжать поддерживать рост после того, как первая волна покупок утихнет. Я слежу за: • Золотом около $4400 • SOL около $114 • Доходностью казначейских облигаций США • Ценами на сырую нефть • Ожиданиями по ФРС • Объемами, стоящими за этими отскоками Разные активы. Разные драйверы. Но обоим теперь нужно подтверждение того, что покупатели смогут удержать эти достижения. #ByXIMPACT $XAUTUSDT $SOLUSDT
Gold & Circle: Риск переоценивается
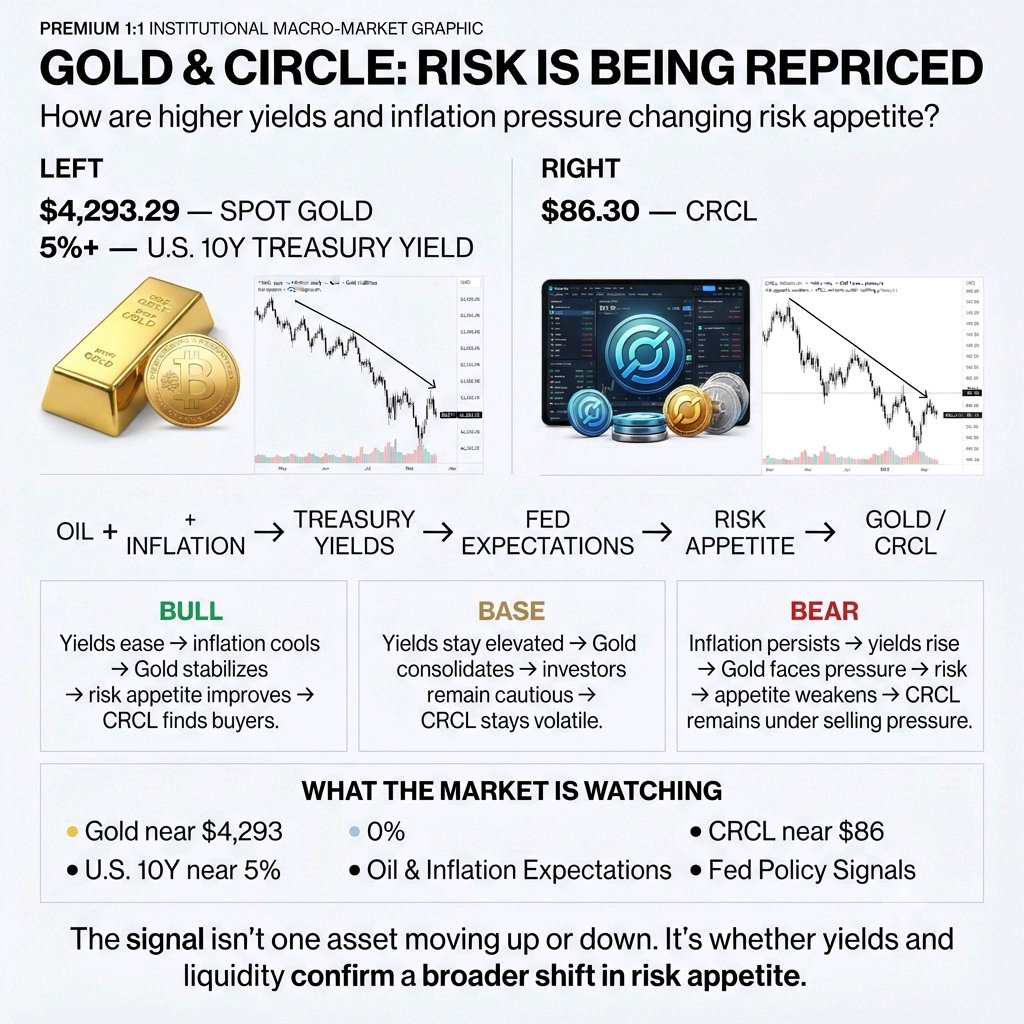
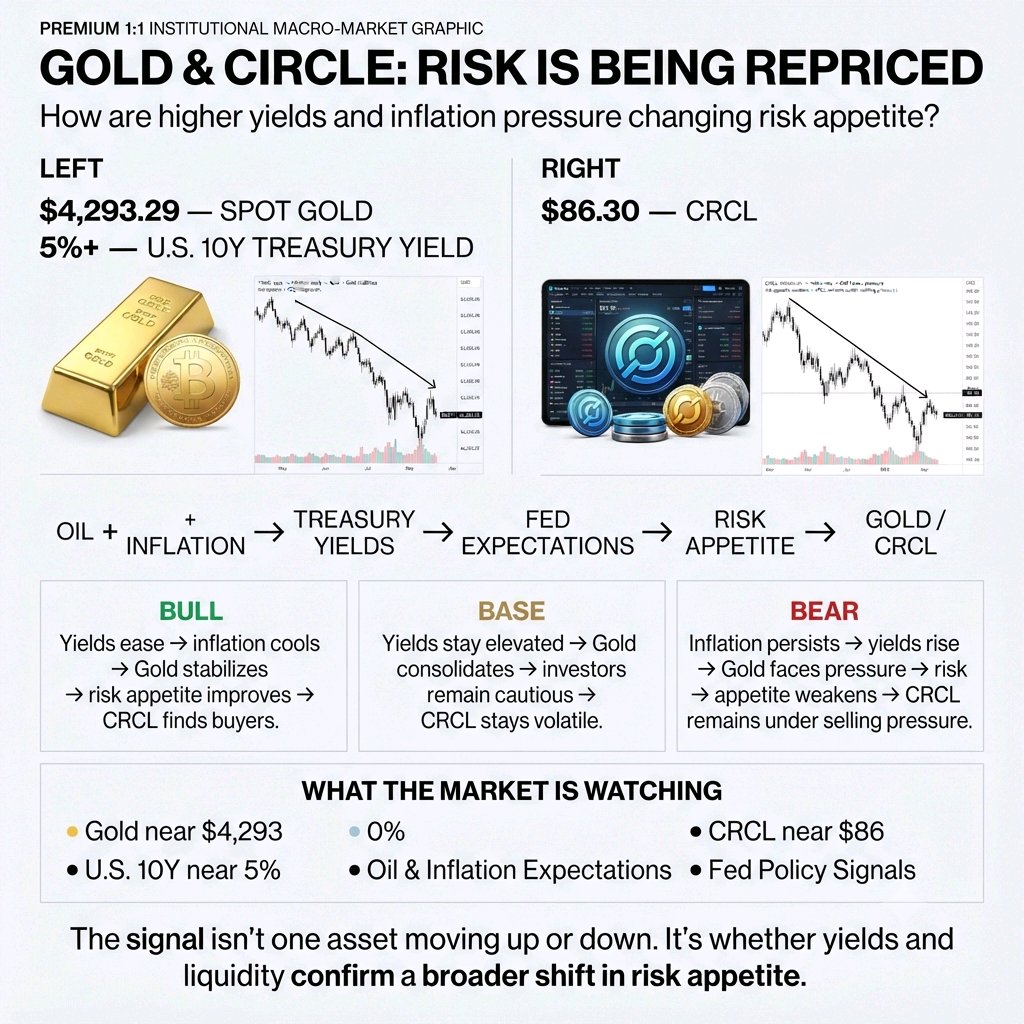
Золото находится под давлением, поскольку рост цен на нефть, опасения по поводу инфляции и повышение доходности казначейских облигаций способствуют увеличению ожиданий по повышению процентных ставок. Спотовая цена на золото недавно упала до $4293,29, в то время как доходность 10-летних казначейских облигаций превысила 5%. Но самое интересное здесь — это не само падение золота. Интересно то, как инвесторы переоценивают риски в разных сегментах рынка. Акции Circle ($CRCL) также столкнулись с сильным давлением продавцов и в последнее время торговались в районе $86,30. Криптовалютные активы остаются чувствительными к изменениям в склонности к риску, что делает CRCL еще одним важным активом для наблюдения наряду с общими рыночными условиями. Это создает три возможных сценария: Бычий сценарий: Доходность казначейских облигаций снижается → инфляционное давление ослабевает → золото стабилизируется → аппетит к риску улучшается → появляются покупатели CRCL. Базовый сценарий: Доходность остается повышенной → золото консолидируется → инвесторы сохраняют осторожность → CRCL остается волатильным. Медвежий сценарий: Инфляционное давление сохраняется → доходность продолжает расти → золото сталкивается с еще большим давлением → аппетит к риску ослабевает → CRCL остается под давлением продавцов. Вывод по рынку Золото показывает, как макроэкономическое давление закладывается в стоимость защитных активов, в то время как CRCL демонстрирует, как та же ситуация ухода от риска может влиять на криптовалютные акции. Я слежу за: • Золотом в районе $4293 • Доходностью 10-летних облигаций США около 5% • Нефтью и инфляционными ожиданиями • CRCL около $86 • Сигналами политики ФРС Ключевой момент не в том, вырастет тот или иной актив или упадет. А в том, начнут ли доходность и ликвидность подтверждать более широкий сдвиг в аппетите к риску. #ByXIMPACT $XAUTUSDT $CRCLXUSDT
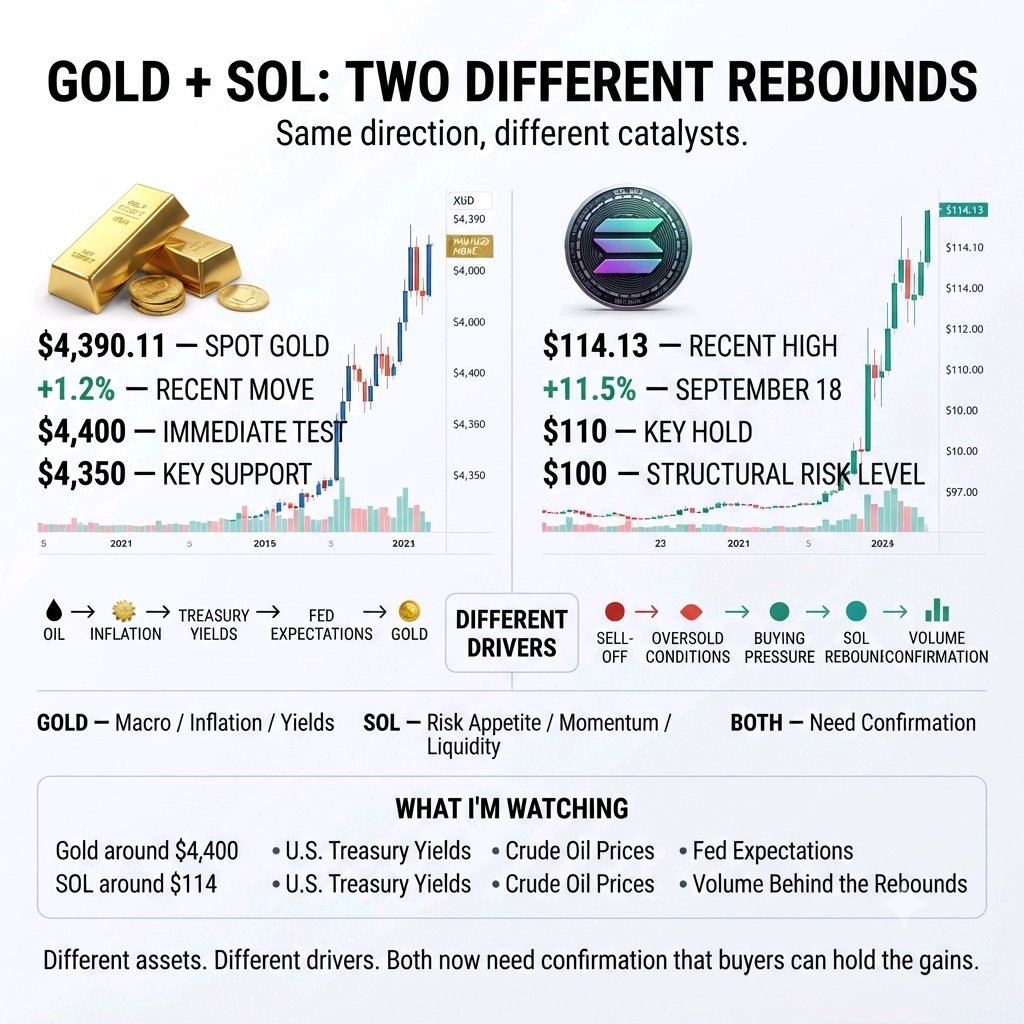
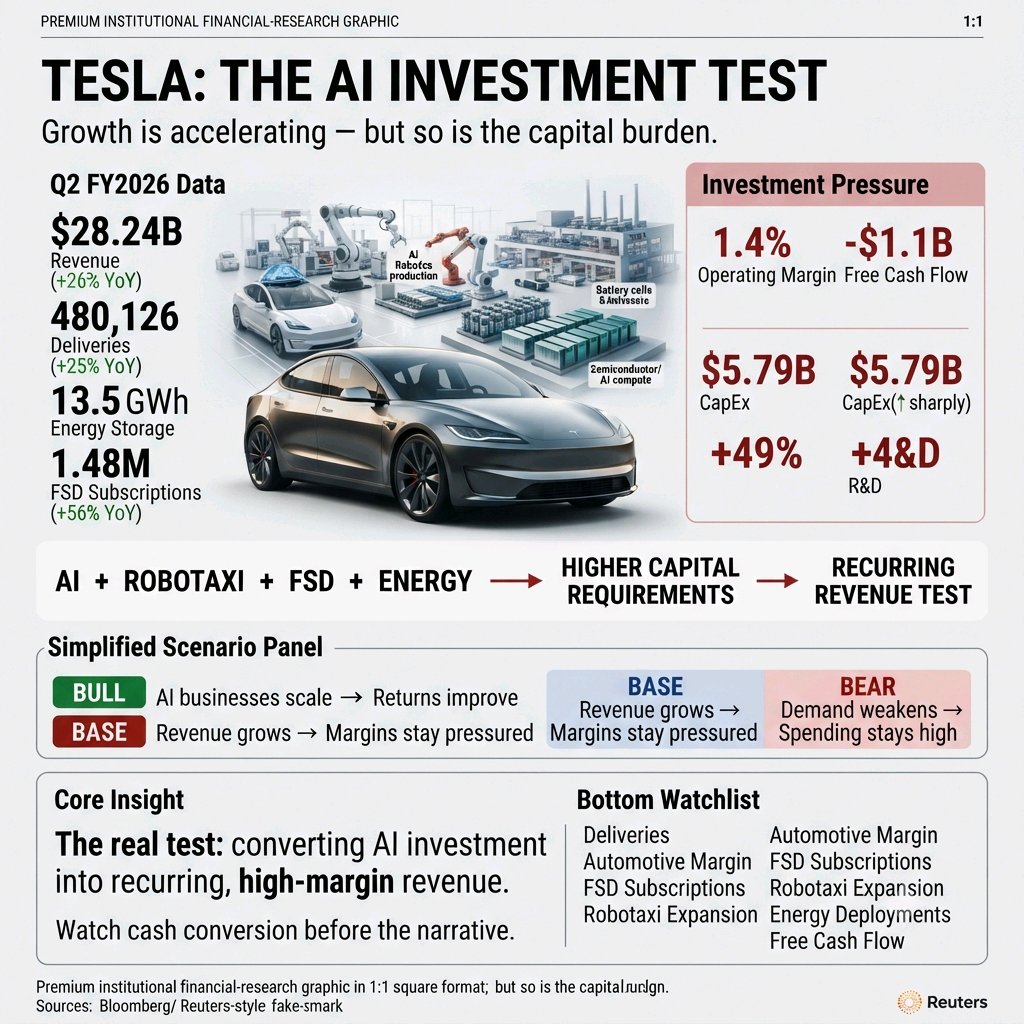
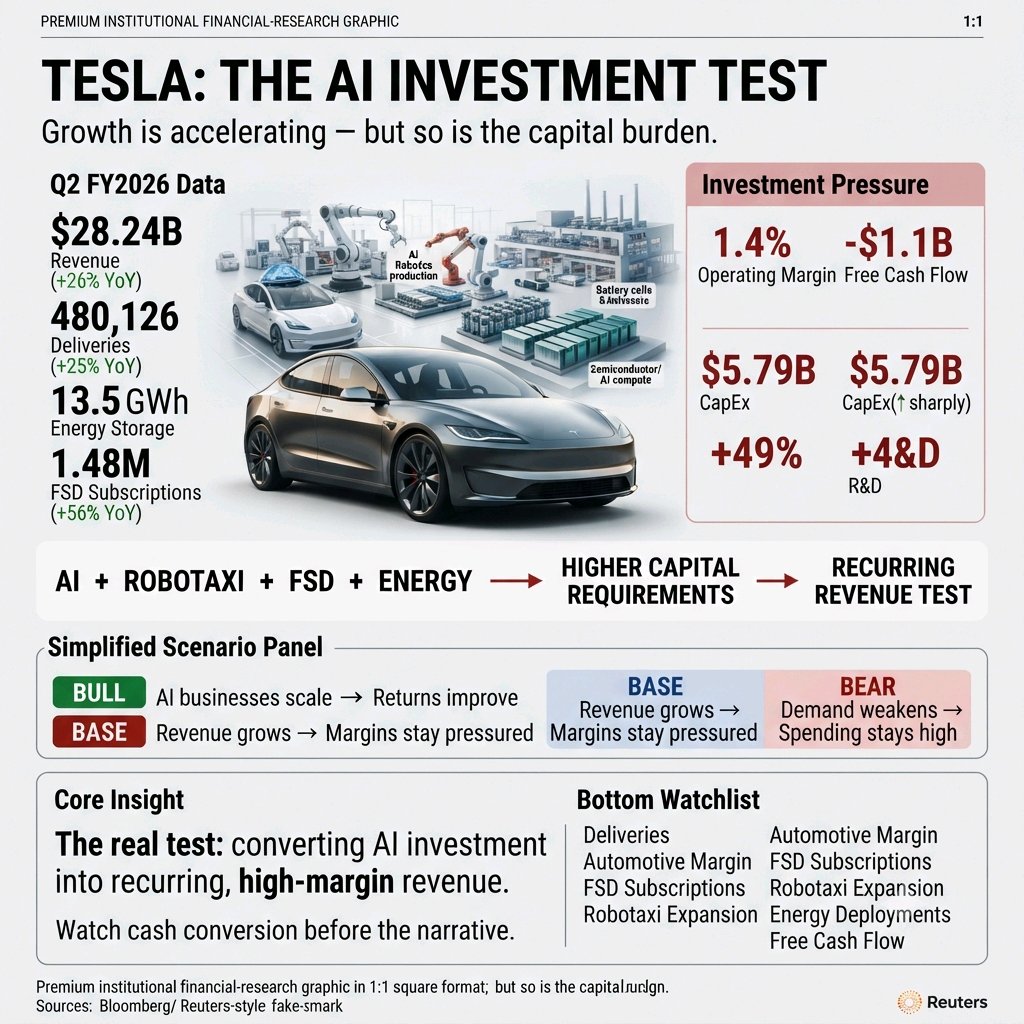
Результаты Tesla за 2-й квартал 2026 финансового года изменили ход дискуссии. Выручка достигла 28,24 млрд долларов (+26% в годовом исчислении), а количество поставленных автомобилей достигло рекордных 480 126 (+25%). Объемы развертывания систем хранения энергии составили 13,5 ГВт·ч, в то время как число активных подписок FSD выросло на 56% в годовом исчислении до 1,48 млн. Более глубокий сигнал заключается в переходе Tesla за рамки простого производства автомобилей. Сервис Robotaxi расширяется в мегаполисах США, Cybercab запущен в производство, а инфраструктура для производства Optimus уже строится. В то же время Tesla активно инвестирует в ИИ-вычисления, аккумуляторы, полупроводники и новые производственные мощности. Однако существует критический риск: рост становится все более капиталоемким, прежде чем новые ИИ-бизнесы начнут приносить значительную финансовую отдачу. Операционная маржа во 2-м квартале упала до 1,4%, а свободный денежный поток стал отрицательным (-1,1 млрд долларов), так как капитальные затраты подскочили до 5,79 млрд долларов. Расходы на НИОКР также выросли на 49% в годовом исчислении. Мой подход к TSLA: «Бычий» настрой: если Robotaxi, FSD и энергетический сектор будут масштабироваться быстрее, чем бремя инвестиций Tesla. Нейтральный настрой: если выручка продолжит расти, но сжатие маржи и повышенные капитальные затраты будут поглощать потенциальную прибыль. «Медвежий» настрой: если спрос на автомобили ослабнет, а ИИ, робототехника и автономные системы потребуют постоянных расходов без сопоставимого роста выручки. Недооцененный сигнал: главным ограничением Tesla может быть уже не только спрос на автомобили, а способность конвертировать инвестиции в ИИ-инфраструктуру в повторяющуюся высокомаржинальную выручку. Компания заявляет, что мощность аккумуляторных батарей в настоящее время ограничивает краткосрочное производство автомобилей, в то время как расширение ИИ и производственных мощностей повышает потребность в капитале. Для BYX я бы сосредоточился на поставках, автомобильной марже, подписках на FSD, расширении Robotaxi, развертывании энергетических систем и свободном денежном потоке, вместо того чтобы следить за ежедневными колебаниями цен. Следите за конвертацией денежных средств, а не за нарративом. Проводите собственные исследования (DYOR). Не является финансовой рекомендацией. $TSLAXUSDT #ByXIMPACT
Apple: Следующее большое испытание для инвестиций
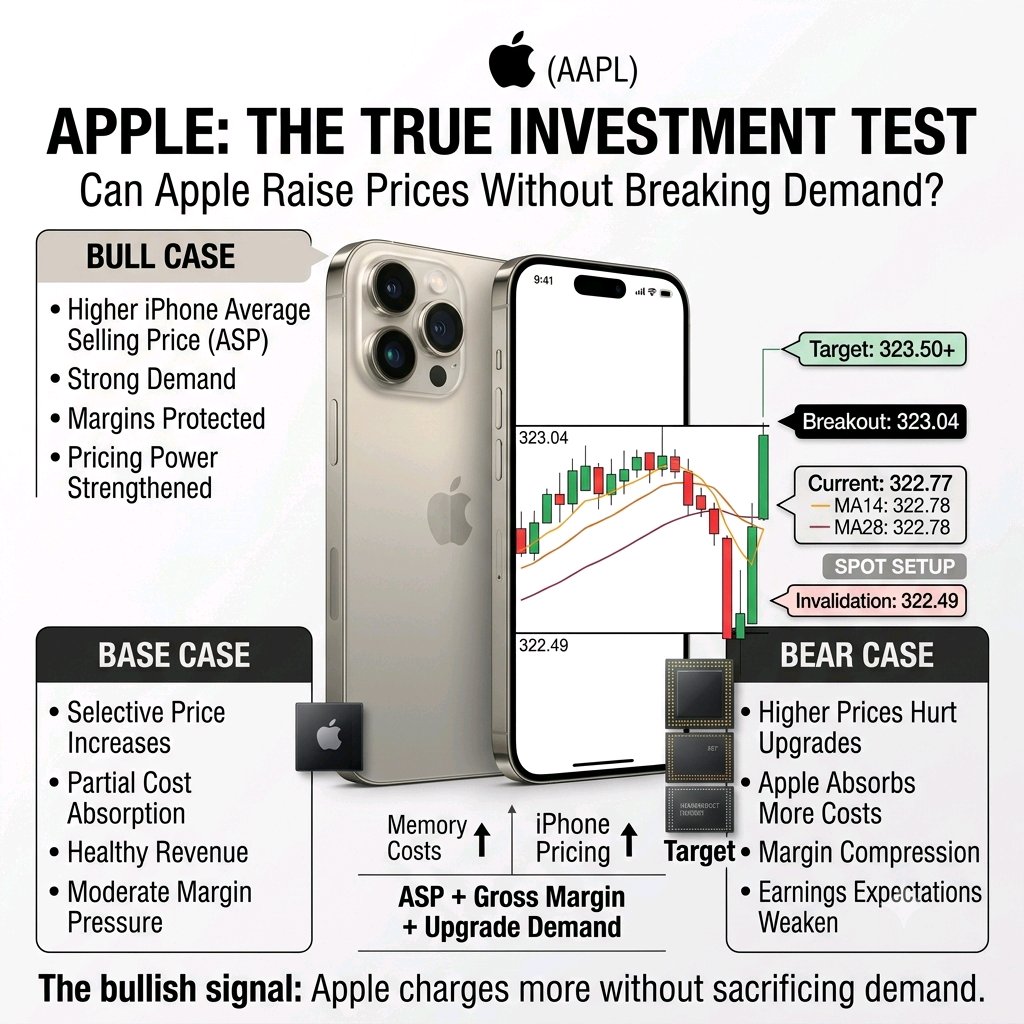
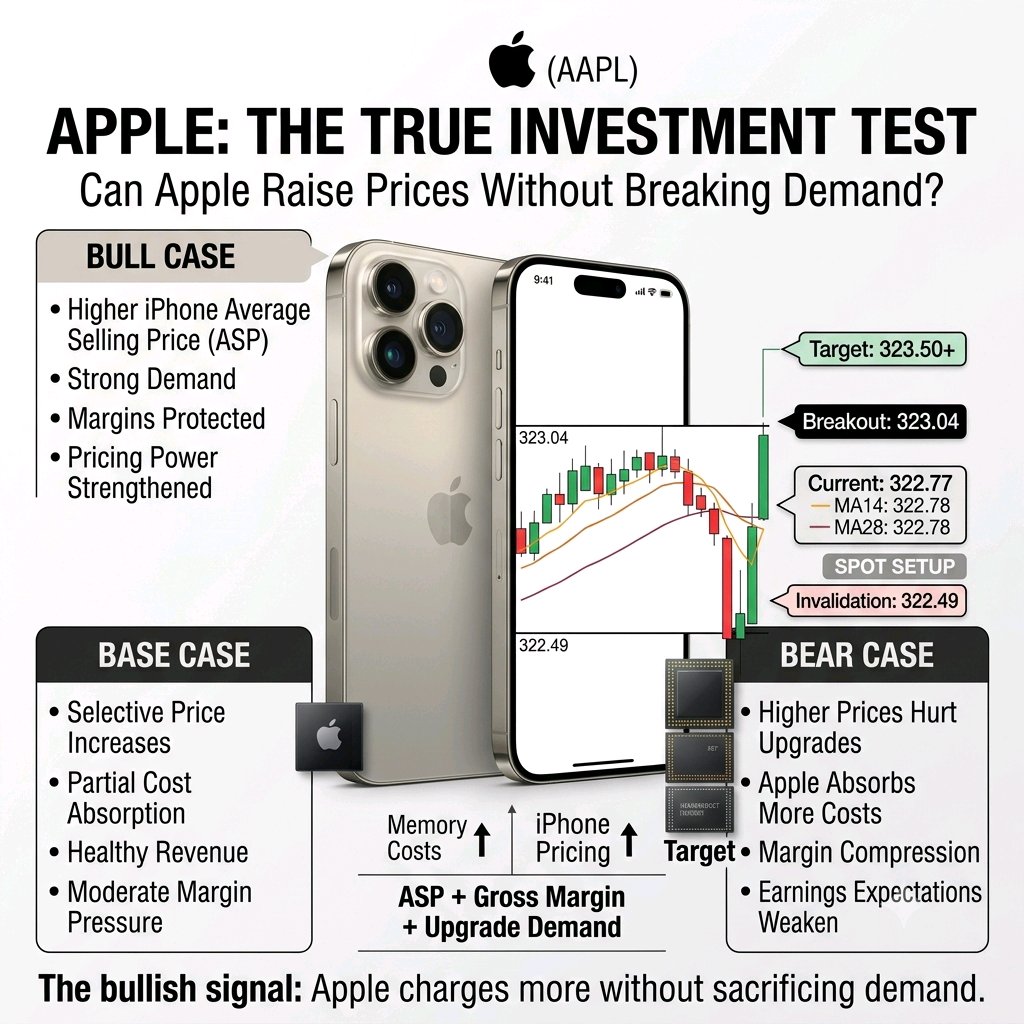
Apple входит в свой следующий цикл iPhone с позиции силы. Выручка достигла 109,4 млрд долларов, увеличившись на 16% по сравнению с прошлым годом, в то время как спрос на iPhone оставался высоким. Но инвесторам следует смотреть дальше заголовков о росте. Стоимость памяти растет, поскольку инфраструктура ИИ конкурирует за производственные мощности полупроводников. Apple уже повысила цены на некоторые модели Mac и iPad, а руководство ожидает, что стоимость памяти останется проблемным фактором в сентябрьском квартале. Теперь iPhone становится более серьезным испытанием. Отчеты предполагают, что стоимость памяти для iPhone 18 Pro может быть значительно выше, что создает еще одну проблему для аппаратной маржи Apple. Инвестиционный вопрос прост: Сможет ли Apple переложить возросшие расходы на потребителей, не повредив спросу на iPhone? Если ответ «да», Apple демонстрирует нечто более ценное, чем краткосрочный рост выручки: ценовую власть. Это позволит Apple защитить маржу и прибыль, даже несмотря на рост стоимости оборудования. Но если Apple возьмет на себя слишком большую часть этого увеличения, чтобы сохранить привлекательные цены, выручка может продолжать расти, в то время как маржа окажется под давлением. Мой вывод об Apple: Не следите за запуском iPhone только ради данных о продажах устройств. Следите за: ASP (средней ценой продажи) + валовой маржой + потребительским спросом. Если Apple повысит цены, а клиенты продолжат обновлять устройства, это укрепит аргумент в пользу того, что ее экосистема по-прежнему дает компании исключительную ценовую власть. Если более высокие цены ослабят спрос или маржа ухудшится, инвесторам, возможно, придется переосмыслить прогнозы роста будущей прибыли. Бычий сигнал заключается не просто в том, что «Apple продает больше iPhone». А в том, что: «Apple может брать больше, не подрывая спрос». #ByXIMPACT $AAPLXUSDT
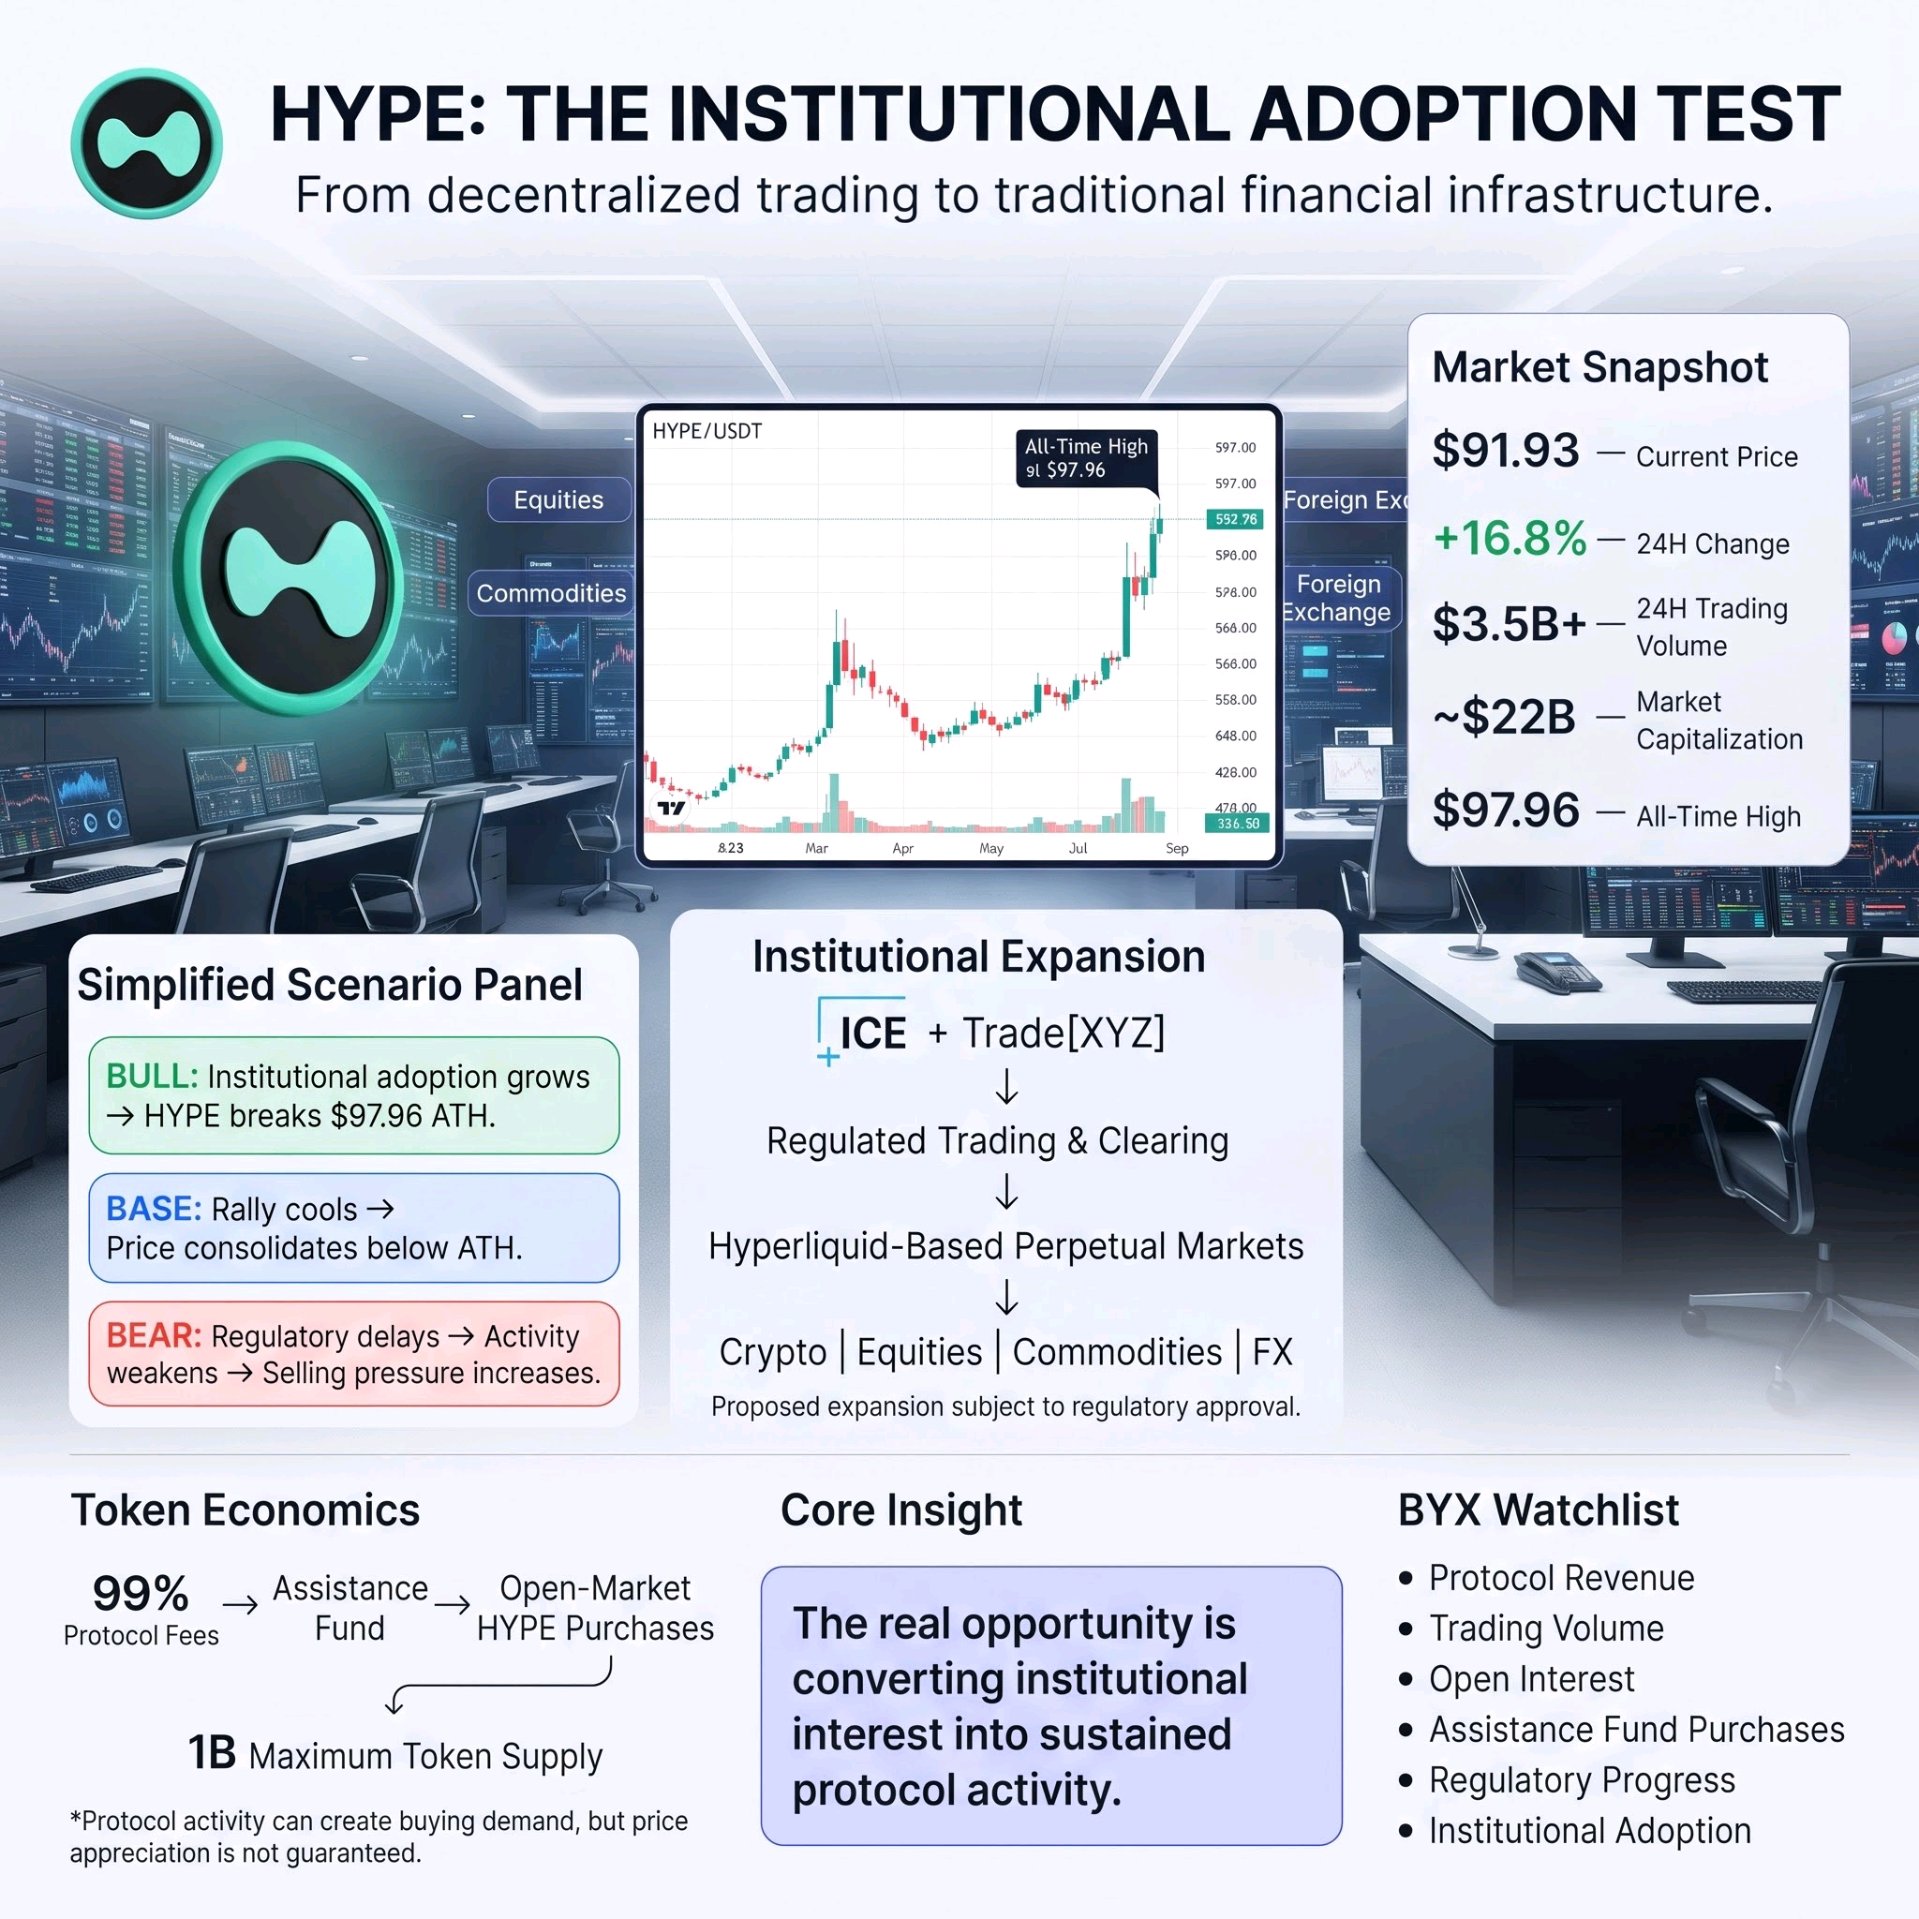
Рыночные показатели $HYPE от Hyperliquid изменили ход дискуссии. Токен вырос примерно до $91,93, прибавив 16,8% за 24 часа, при этом суточный объем торгов превысил $3,5 млрд, а рыночная капитализация достигла примерно $22 млрд. Ралли последовало за анонсом, связанным с Intercontinental Exchange (ICE), материнской компанией Нью-Йоркской фондовой биржи (NYSE). Более глубокий сигнал заключается в переходе Hyperliquid за рамки торговли децентрализованными деривативами. Планы с участием ICE и Trade[XYZ] могут вывести бессрочные фьючерсы на базе Hyperliquid на рынок США через регулируемую структуру торговли и клиринга, охватывающую криптовалюты, акции, сырьевые товары и иностранную валюту. Это может сделать Hyperliquid инфраструктурой, соединяющей децентрализованные рынки с традиционными финансами. Однако существует критический риск: рыночные ожидания растут быстрее, чем реальное принятие. Предлагаемое партнерство по-прежнему зависит от одобрения регулирующих органов, а участие ICE не означает прямых инвестиций в HYPE. В то же время, будущее увеличение предложения токенов остается важным фактором, учитывая их максимальный запас в 1 миллиард. Мой подход к HYPE: «Бычий» настрой, если регуляторный прогресс продолжится, институциональная торговая активность вырастет, а HYPE преодолеет свой исторический максимум в $97,96. «Нейтральный» настрой, если ралли, вызванное анонсом, остынет, а цена консолидируется ниже предыдущих максимумов, пока рынок ожидает реального принятия. «Медвежий» настрой, если регуляторные задержки ослабят ожидания, активность протокола снизится, а фиксация прибыли создаст устойчивое давление со стороны продавцов. Упущенный из виду сигнал: токеномика Hyperliquid связывает активность протокола с потенциальным рыночным спросом. В настоящее время 99% комиссий протокола направляются в Фонд помощи (Assistance Fund), который выкупает HYPE с открытого рынка. Это создает механизм, благодаря которому рост активности протокола может генерировать дополнительный спрос на покупку, хотя это и не гарантирует рост цены. Что касается BYX, я бы сосредоточился на доходах протокола, объеме торгов, открытом интересе, покупках Фонда помощи, регуляторном прогрессе и институциональном принятии, а не на погоне за ценовыми движениями, вызванными новостями. Следите за принятием, стоящим за партнерством, прежде чем верить нарративу. DYOR (Проводите собственные исследования). Не является финансовой рекомендацией. #ByXIMPACT $HYPEUSDT
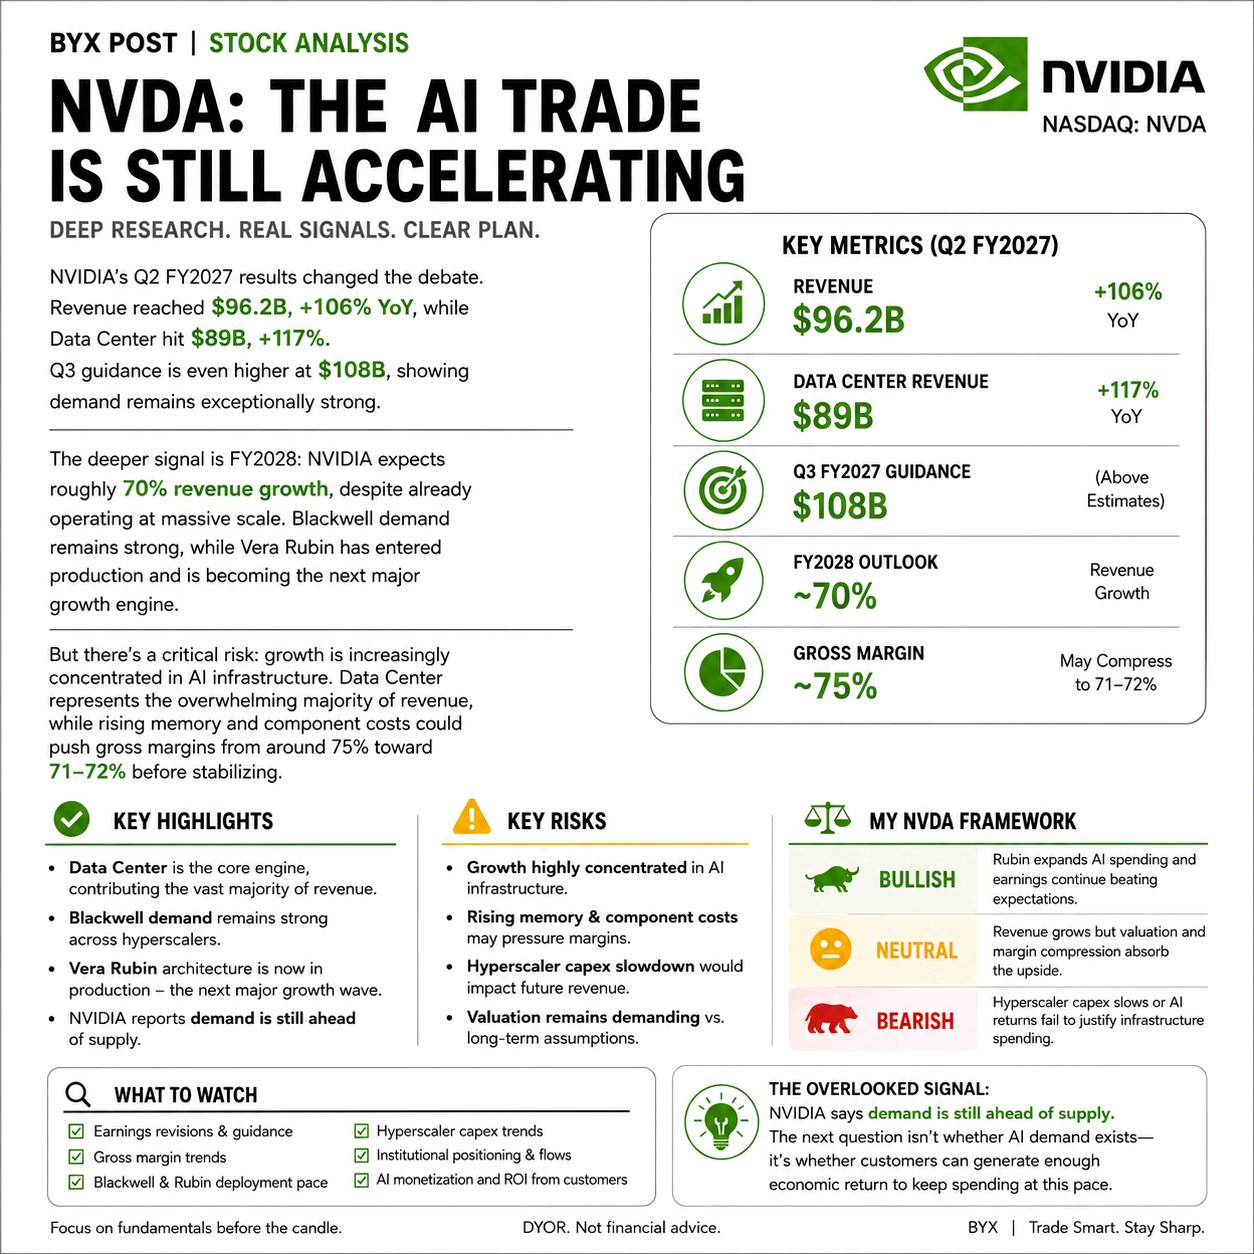
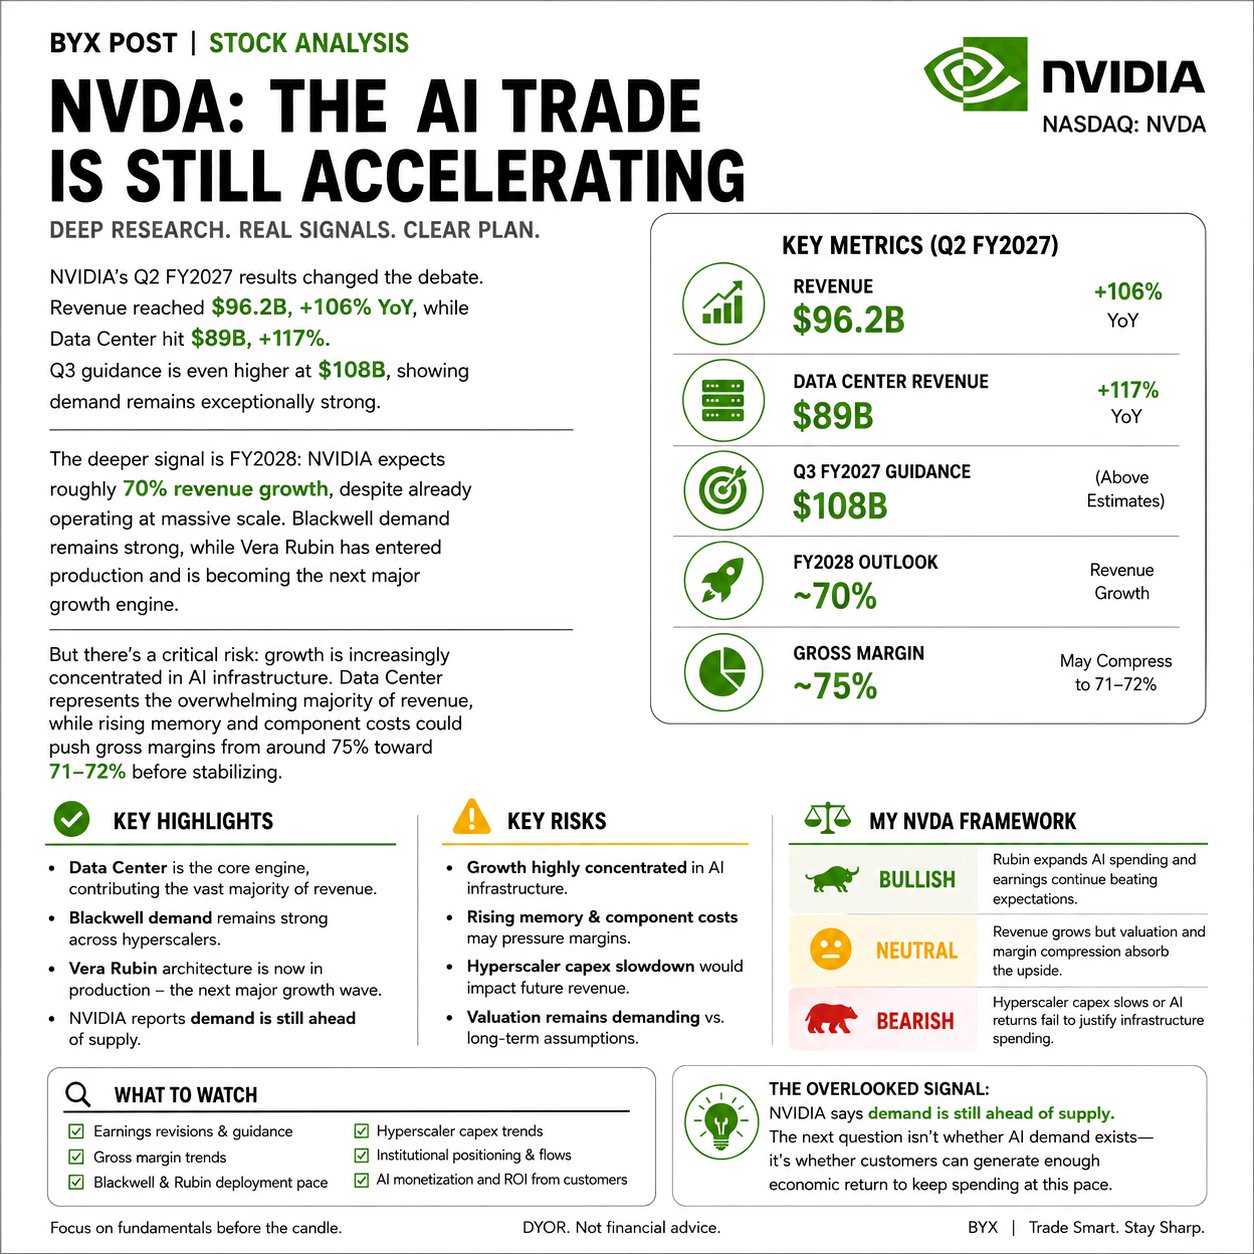
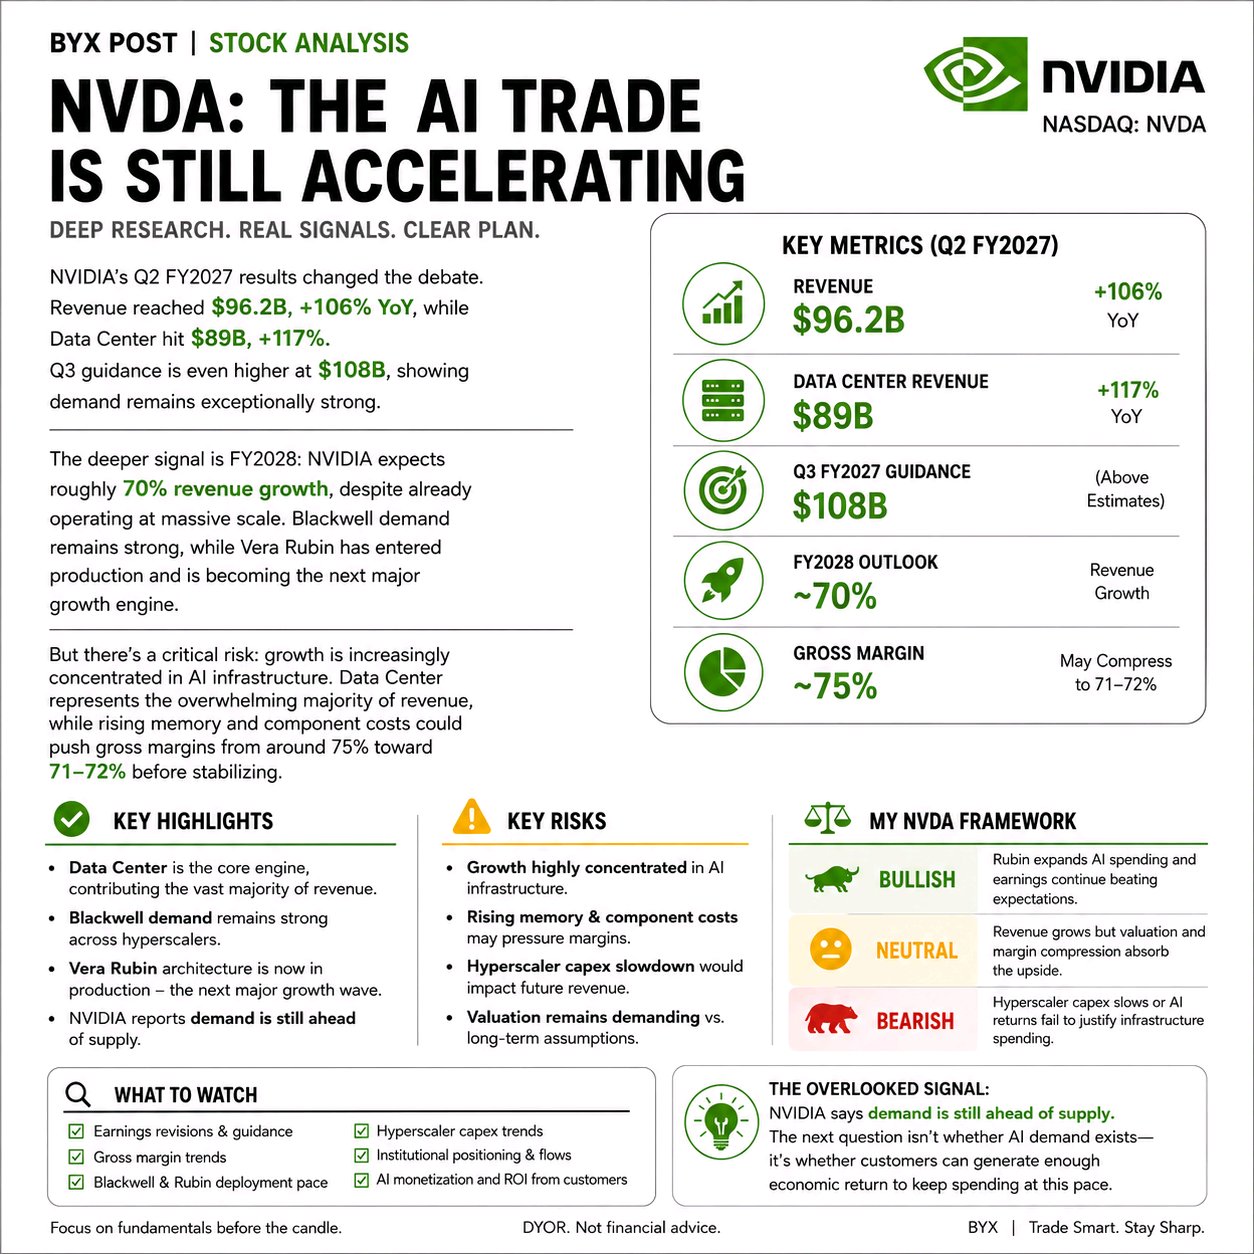
Результаты NVIDIA за 2-й квартал 2027 финансового года изменили характер дискуссии. Выручка достигла $96,2 млрд, +106% в годовом исчислении, в то время как сегмент центров обработки данных составил $89 млрд, +117%. Прогноз на 3-й квартал еще выше — $108 млрд, что свидетельствует о том, что спрос остается исключительно высоким. Более важный сигнал заключается в прогнозах на 2028 финансовый год: NVIDIA ожидает рост выручки примерно на 70%, несмотря на то, что компания уже работает в огромных масштабах. Спрос на Blackwell остается высоким, а Vera Rubin уже запущена в производство и становится следующим крупным драйвером роста. Однако существует критический риск: рост все больше концентрируется в инфраструктуре ИИ. Центры обработки данных обеспечивают подавляющую часть выручки, в то время как рост затрат на память и компоненты может привести к снижению валовой прибыли с примерно 75% до 71–72% перед стабилизацией. Мой подход к NVDA: Бычий настрой: если Rubin расширит расходы на ИИ, а доходы продолжат превосходить ожидания. Нейтральный настрой: если выручка растет, но оценка компании и сжатие маржи поглощают потенциал роста. Медвежий настрой: если капитальные затраты гиперскейлеров замедлятся или экономическая отдача от ИИ не оправдает расходов на инфраструктуру. Игнорируемый многими сигнал: NVIDIA заявляет, что спрос все еще опережает предложение. Следующий вопрос не в том, существует ли спрос на ИИ, а в том, смогут ли клиенты генерировать достаточную экономическую отдачу, чтобы продолжать тратить средства такими темпами. Что касается BYX, я бы сосредоточился на пересмотре прогнозов прибыли, валовой марже, внедрении Blackwell/Rubin и позициях институциональных инвесторов, а не на погоне за ежедневными движениями цены. Следите за фундаментальными показателями, а не за свечами на графике. DYOR (Проводите собственные исследования). Не является финансовой консультацией. $NVDAXUSDT #ByXIMPACT
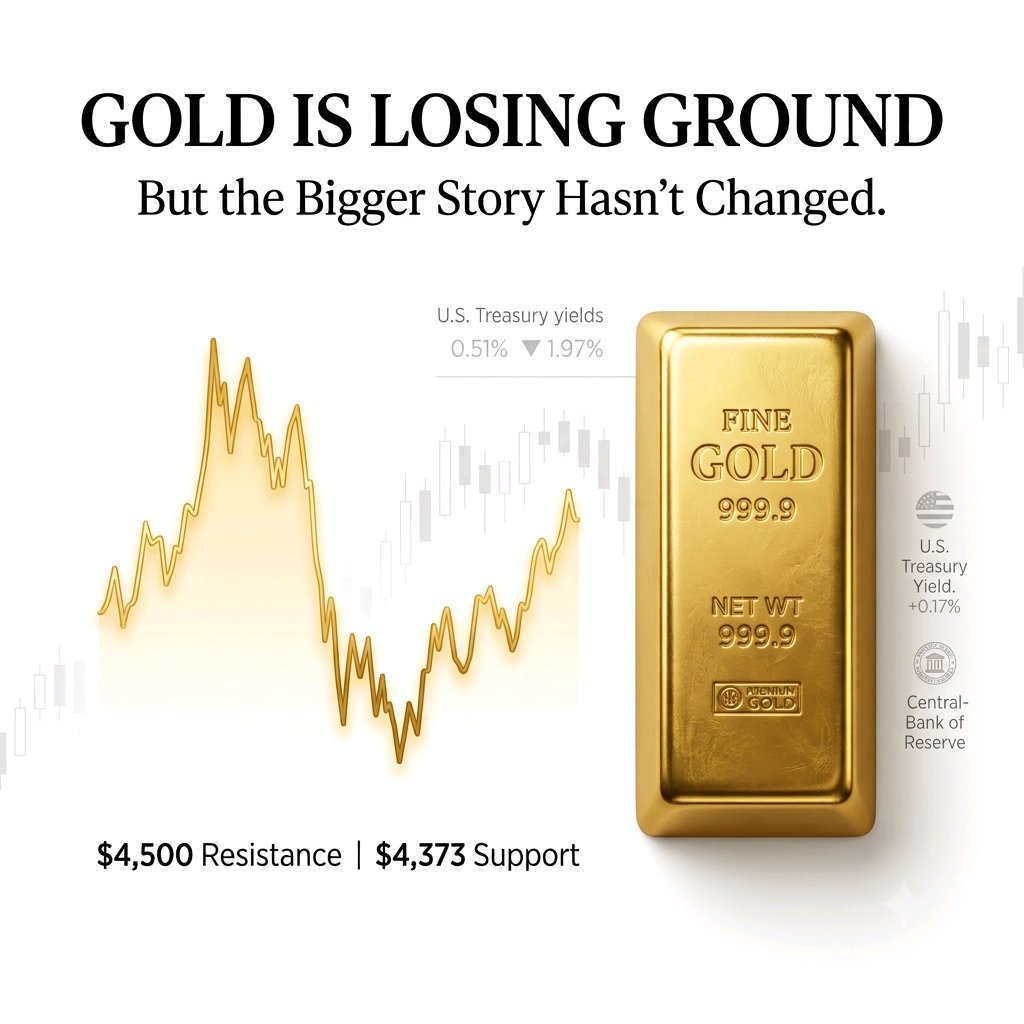
Золото теряет позиции. Но главная история не изменилась. Золото недавно откатилось назад, поскольку более сильные экономические данные из США повысили ожидания по повышению процентных ставок, что оказало давление на актив, не приносящий доход. Для $XAUTUSDT реакция имеет значение. Движение ниже $4 373 покажет, что продавцы получают больше контроля, в то время как возврат к $4 500 снова поставит покупателей в более сильную позицию. Но у рынка есть и другая сторона. Центральные банки продолжают накапливать золото, а Китай продлевает свою серию покупок. Это создает конфликт между краткосрочным давлением со стороны ФРС и долгосрочным спросом на резервы. Поэтому я пока не смотрю на цель в $5 000. Я слежу за тем, смогут ли покупатели поглотить эту распродажу, не потеряв уровень $4 373. Если они его защитят, откат может стать возможностью. Если они его потеряют, рынку, возможно, сначала потребуется перезагрузиться на более низких уровнях. $XAUTUSDT #ByXIMPACT
Apple: Следующее большое испытание для инвестиций
Apple входит в свой следующий цикл iPhone с сильных позиций. Выручка достигла $109,4 млрд, увеличившись на 16% в годовом исчислении, при этом спрос на iPhone остается высоким. Однако инвесторам следует смотреть дальше заголовков о росте. Стоимость памяти растет, поскольку инфраструктура ИИ конкурирует за мощности по производству полупроводников. Apple уже повысила цены на некоторые модели Mac и iPad, а руководство ожидает, что затраты на память останутся болезненной точкой в сентябрьском квартале. Теперь iPhone становится более серьезным испытанием. По имеющимся данным, стоимость памяти для iPhone 18 Pro может быть значительно выше, что создает еще одну проблему для маржи оборудования Apple. Инвестиционный вопрос прост: Сможет ли Apple переложить возросшие расходы на потребителей, не навредив спросу на iPhone? Если ответ «да», то Apple демонстрирует нечто более ценное, чем краткосрочный рост выручки: ценовую власть. Это может позволить Apple защитить маржу и прибыль, даже несмотря на рост затрат на оборудование. Но если Apple возьмет на себя слишком большую часть этого роста, чтобы сохранить привлекательность цен, выручка может продолжить расти, в то время как маржа окажется под давлением. Мой вывод по Apple: Не смотрите на запуск iPhone только через призму продаж в штуках. Следите за: ASP (средней ценой продажи) + валовой маржой + потребительским спросом. Если Apple повысит цены, а клиенты продолжат обновлять устройства, это укрепит аргумент о том, что экосистема компании по-прежнему дает ей исключительную ценовую власть. Если более высокие цены ослабят спрос или маржа ухудшится, инвесторам, возможно, придется пересмотреть свои ожидания относительно будущего роста прибыли. «Бычий» сигнал — это не просто «Apple продает больше iPhone». Это: «Apple может брать больше, не подрывая спрос». $AAPLXUSDT #ByXIMPACT
Золото и Solana демонстрируют рост, однако причины этих движений кардинально различаются. Спотовое золото выросло на 1,2% до $4390,11 на фоне снижения цен на нефть, что уменьшило инфляционное давление. SOL, в свою очередь, 18 сентября подскочил на 11,5%, достигнув $114,13, после чего закрепился выше отметки $113. Эта разница имеет значение. Золото реагирует преимущественно на макроэкономические факторы: нефть, инфляционные ожидания, доходность казначейских облигаций и прогнозы по политике ФРС. SOL же ведет себя как рисковый актив с высоким бета-коэффициентом: его отскок произошел после резкого падения к $97 ранее на этой неделе. Поэтому я наблюдаю за тем, смогут ли оба актива удержать позиции после первоначальной реакции. Золото: $4400 — ближайший уровень проверки. Удержание выше $4350 сохранит структуру восстановления, тогда как возобновление давления со стороны доходности облигаций или цен на нефть может изменить ситуацию. SOL: $114 — ближайшая зона сопротивления. Удержание выше $110 сохранит конструктивный характер недавней попытки прорыва, тогда как падение ниже $100 ослабит восстановление. Интересно не то, что золото и SOL растут одновременно. Интересно, смогут ли их соответствующие драйверы поддерживать это движение после того, как первая волна покупок утихнет. Я слежу за: • Золотом в районе $4400 • SOL в районе $114 • Доходностью казначейских облигаций США • Ценами на сырую нефть • Ожиданиями по ФРС • Объемами, стоящими за этим отскоком Разные активы. Разные драйверы. Но обоим теперь нужно подтверждение того, что покупатели смогут удержать эти достижения. $XAUTUSDT $SOLUSDT #ByXIMPACT
Результаты Tesla за 2-й квартал 2026 финансового года изменили ход дискуссии. Выручка достигла 28,24 млрд долларов (+26% в годовом исчислении), а количество поставленных автомобилей достигло рекордных 480 126 (+25%). Объемы развертывания систем хранения энергии составили 13,5 ГВт·ч, в то время как число активных подписок FSD выросло на 56% в годовом исчислении до 1,48 млн. Более глубокий сигнал заключается в переходе Tesla за рамки простого производства автомобилей. Сервис Robotaxi расширяется в мегаполисах США, Cybercab запущен в производство, а инфраструктура для производства Optimus уже строится. В то же время Tesla активно инвестирует в ИИ-вычисления, аккумуляторы, полупроводники и новые производственные мощности. Однако существует критический риск: рост становится все более капиталоемким, прежде чем новые ИИ-бизнесы начнут приносить значительную финансовую отдачу. Операционная маржа во 2-м квартале упала до 1,4%, а свободный денежный поток стал отрицательным (-1,1 млрд долларов), так как капитальные затраты подскочили до 5,79 млрд долларов. Расходы на НИОКР также выросли на 49% в годовом исчислении. Мой подход к TSLA: «Бычий» настрой: если Robotaxi, FSD и энергетический сектор будут масштабироваться быстрее, чем бремя инвестиций Tesla. Нейтральный настрой: если выручка продолжит расти, но сжатие маржи и повышенные капитальные затраты будут поглощать потенциальную прибыль. «Медвежий» настрой: если спрос на автомобили ослабнет, а ИИ, робототехника и автономные системы потребуют постоянных расходов без сопоставимого роста выручки. Недооцененный сигнал: главным ограничением Tesla может быть уже не только спрос на автомобили, а способность конвертировать инвестиции в ИИ-инфраструктуру в повторяющуюся высокомаржинальную выручку. Компания заявляет, что мощность аккумуляторных батарей в настоящее время ограничивает краткосрочное производство автомобилей, в то время как расширение ИИ и производственных мощностей повышает потребность в капитале. Для BYX я бы сосредоточился на поставках, автомобильной марже, подписках на FSD, расширении Robotaxi, развертывании энергетических систем и свободном денежном потоке, вместо того чтобы следить за ежедневными колебаниями цен. Следите за конвертацией денежных средств, а не за нарративом. Проводите собственные исследования (DYOR). Не является финансовой рекомендацией. $TSLAXUSDT #ByXIMPACT
Gold & Circle: Риск переоценивается
Золото находится под давлением, так как рост цен на нефть, опасения по поводу инфляции и повышение доходности казначейских облигаций усиливают ожидания повышения процентных ставок. Спотовая цена на золото недавно упала до $4293,29, в то время как доходность 10-летних казначейских облигаций поднялась выше 5%. Но самое интересное — это не само падение золота. Интересно то, как инвесторы переоценивают риски в разных секторах рынка. Компания Circle ($CRCL) также столкнулась с сильным давлением со стороны продавцов, и в последнее время акции торгуются около $86,30. Криптовалютные акции остаются чувствительными к изменениям аппетита к риску, что делает CRCL еще одним полезным активом для наблюдения на фоне общих рыночных условий. Это создает три возможных сценария: Оптимистичный сценарий (Bull case): Доходность казначейских облигаций снижается → инфляционное давление ослабевает → золото стабилизируется → аппетит к риску растет → CRCL находит покупателей. Базовый сценарий (Base case): Доходность остается повышенной → золото консолидируется → инвесторы остаются осторожными → CRCL сохраняет волатильность. Пессимистичный сценарий (Bear case): Инфляционное давление сохраняется → доходность продолжает расти → золото сталкивается с еще большим давлением → аппетит к риску ослабевает → CRCL остается под давлением продавцов. Выводы по рынку Золото показывает, как макроэкономическое давление учитывается в цене защитных активов, в то время как CRCL показывает, как та же ситуация «ухода от риска» (risk-off) может влиять на криптовалютные акции. Я слежу за: • Золотом около $4293 • Доходностью 10-летних гособлигаций США около 5% • Нефтью и инфляционными ожиданиями • CRCL около $86 • Сигналами политики ФРС Ключевой момент не в том, пойдет ли один актив вверх или вниз. Важно то, начнут ли доходность и ликвидность подтверждать более широкий сдвиг в аппетите к риску. #ByXIMPACT $XAUTUSDT $CRCLXUSDT
Результаты NVIDIA за 2-й квартал 2027 финансового года изменили характер дискуссии. Выручка достигла $96,2 млрд, +106% в годовом исчислении, в то время как сегмент центров обработки данных составил $89 млрд, +117%. Прогноз на 3-й квартал еще выше — $108 млрд, что свидетельствует о том, что спрос остается исключительно высоким. Более важный сигнал заключается в прогнозах на 2028 финансовый год: NVIDIA ожидает рост выручки примерно на 70%, несмотря на то, что компания уже работает в огромных масштабах. Спрос на Blackwell остается высоким, а Vera Rubin уже запущена в производство и становится следующим крупным драйвером роста. Однако существует критический риск: рост все больше концентрируется в инфраструктуре ИИ. Центры обработки данных обеспечивают подавляющую часть выручки, в то время как рост затрат на память и компоненты может привести к снижению валовой прибыли с примерно 75% до 71–72% перед стабилизацией. Мой подход к NVDA: Бычий настрой: если Rubin расширит расходы на ИИ, а доходы продолжат превосходить ожидания. Нейтральный настрой: если выручка растет, но оценка компании и сжатие маржи поглощают потенциал роста. Медвежий настрой: если капитальные затраты гиперскейлеров замедлятся или экономическая отдача от ИИ не оправдает расходов на инфраструктуру. Игнорируемый многими сигнал: NVIDIA заявляет, что спрос все еще опережает предложение. Следующий вопрос не в том, существует ли спрос на ИИ, а в том, смогут ли клиенты генерировать достаточную экономическую отдачу, чтобы продолжать тратить средства такими темпами. Что касается BYX, я бы сосредоточился на пересмотре прогнозов прибыли, валовой марже, внедрении Blackwell/Rubin и позициях институциональных инвесторов, а не на погоне за ежедневными движениями цены. Следите за фундаментальными показателями, а не за свечами на графике. DYOR (Проводите собственные исследования). Не является финансовой консультацией. $NVDAXUSDT #ByXIMPACT
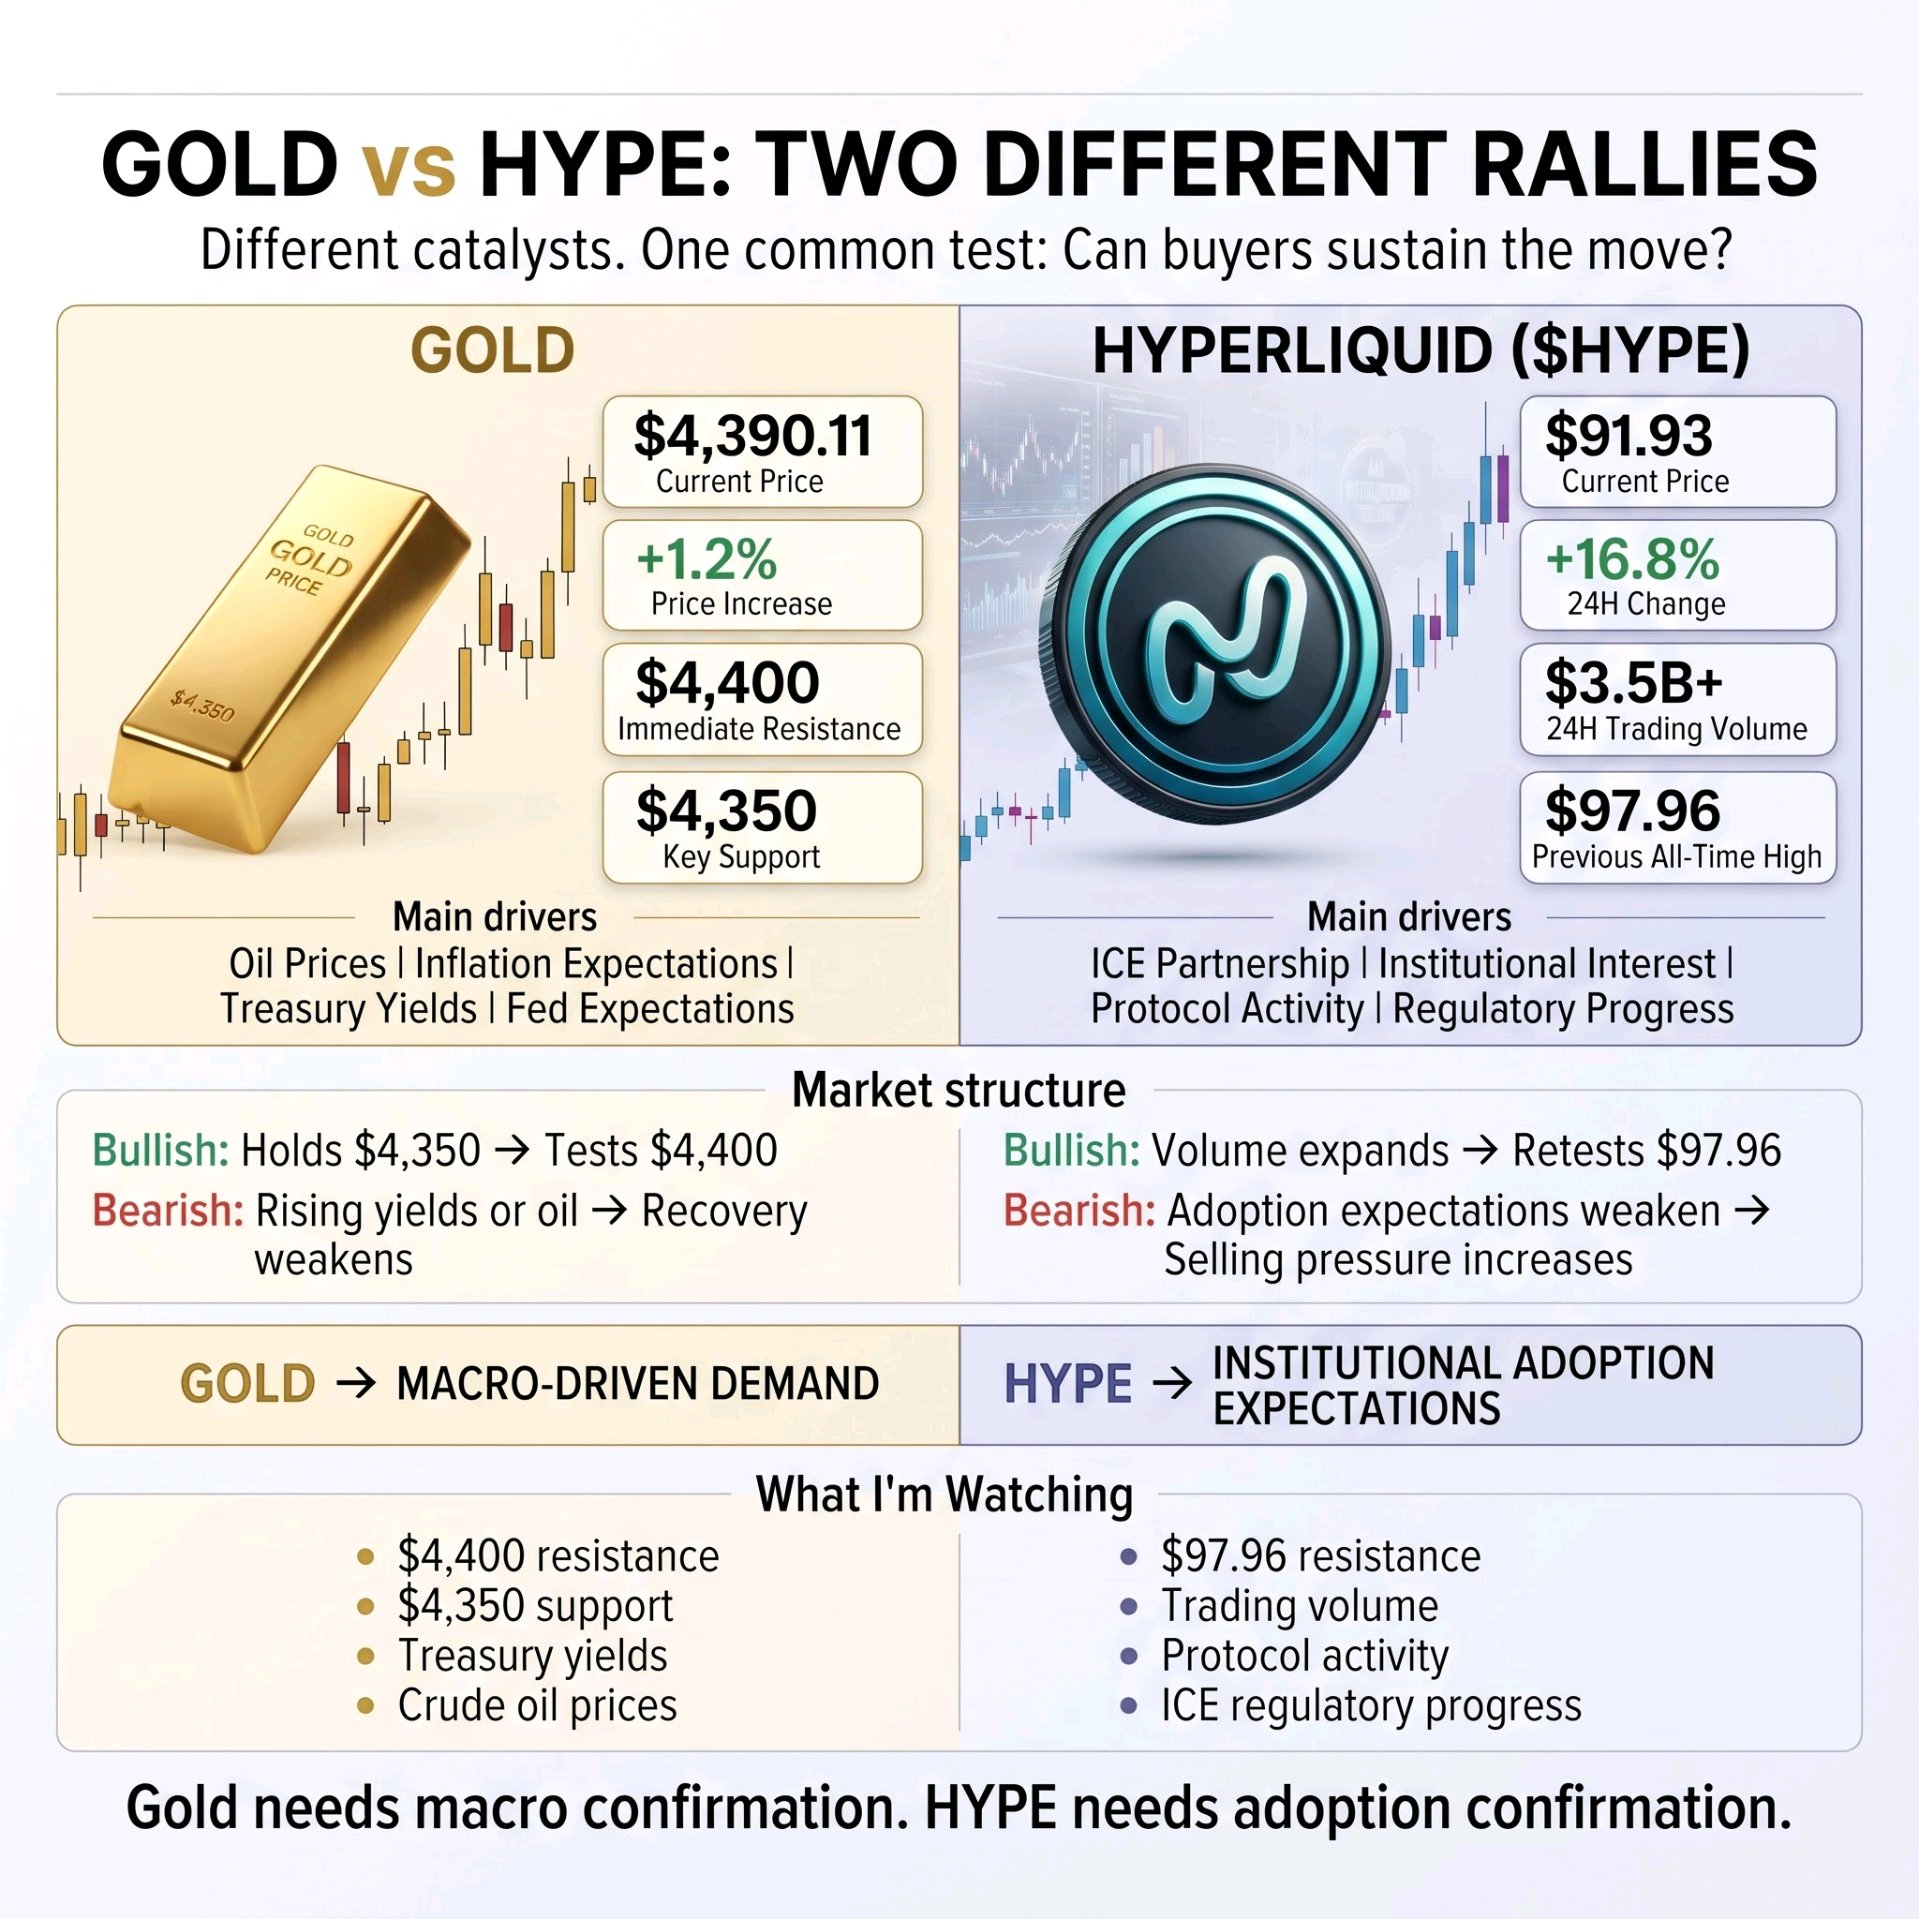
Золото и $HYPE от Hyperliquid привлекают покупателей, но причины их движения совершенно разные. Спотовое золото выросло до $4 390,11, прибавив 1,2% на фоне снижения цен на нефть, что уменьшило инфляционное давление. Тем временем HYPE подскочил примерно на 16,8% до $91,93, при суточном объеме торгов, превышающем $3,5 млрд, после анонса с участием ICE и Trade[XYZ]. Эта разница имеет значение. Золото реагирует в основном на макроэкономические условия: цены на нефть, инфляционные ожидания, доходность казначейских облигаций и политику ФРС. HYPE реагирует на растущие ожидания институционального принятия после объявления планов по внедрению бессрочных фьючерсов на базе Hyperliquid через регулируемую торговую и клиринговую структуру, при условии одобрения регуляторами. Поэтому я наблюдаю за тем, смогут ли оба актива удержать позиции после первоначальной реакции. Золото: $4 400 — это ближайший тест. Удержание выше $4 350 сохранит структуру восстановления, в то время как возобновление давления со стороны доходности облигаций или цен на нефть может ослабить этот рост. HYPE: $97,96 — ключевая зона сопротивления и предыдущий исторический максимум. Устойчивый объем покупок может поддержать еще одну попытку роста, тогда как регуляторные задержки или снижение активности протокола могут ослабить ралли. Интересно не то, что золото и HYPE растут одновременно. Интересно, смогут ли их соответствующие катализаторы и дальше поддерживать спрос после того, как схлынет первая волна покупок. Я слежу за: • Золото около $4 400 • Поддержка золота около $4 350 • HYPE около $97,96 • Доходность казначейских облигаций США и сырая нефть • Прогресс в регулировании партнерства с ICE • Объем торгов и активность протокола, стоящие за HYPE Разные активы. Разные драйверы. Но сейчас обоим нужно подтверждение того, что покупатели смогут поддержать это движение. $XAUTUSDT $HYPEUSDT #ByXIMPACT
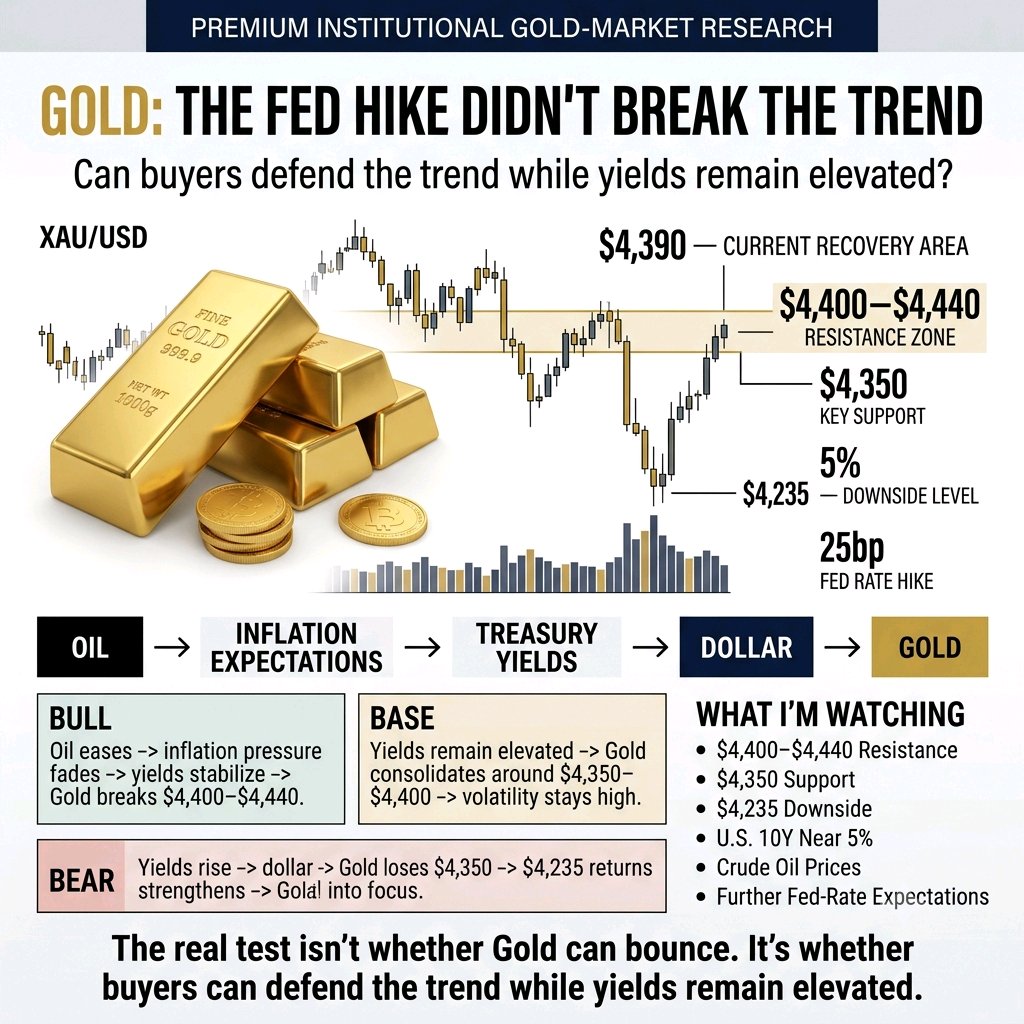
Золото: повышение ставки ФРС не смогло сломать тренд
Золото резко восстановилось после последнего повышения процентной ставки ФРС, и самое интересное здесь — не сам отскок. А то, что происходило под его прикрытием. Спотовое золото подтянулось обратно к отметке $4400 после падения примерно до $4235 вслед за повышением ставки ФРС на 25 базисных пунктов. По мере снижения цен на нефть и доходности казначейских облигаций, часть давления на золото начала ослабевать. Эта реакция имеет значение. Более высокие ставки обычно оказывают давление на золото, поскольку этот актив не приносит доходности. Но в этот раз рынок показывает, что нефть, инфляционные ожидания, доходность облигаций и геополитические риски — все они конкурируют за влияние. Это создает три возможных пути развития событий: Бычий сценарий: Нефть продолжает остывать → доходность казначейских облигаций снижается → инфляционное давление ослабевает → золото удерживается выше $4350 и тестирует уровень $4400+. Базовый сценарий: Доходность остается повышенной → золото консолидируется в диапазоне $4350–$4400 → волатильность остается высокой, пока рынки переоценивают следующие шаги ФРС. Медвежий сценарий: Нефть отскакивает вверх → инфляционные ожидания растут → доходность возвращается к 5% → золото теряет уровень $4350 и сталкивается с новым давлением продавцов. Вывод по рынку Повышение ставки ФРС не сломило структуру рынка золота. Более серьезное испытание заключается в том, смогут ли снижение цен на нефть и ослабление доходности облигаций продолжать поддерживать этот отскок. Я слежу за: • Сопротивлением на уровне $4400 • Зоной реакции на уровне $4350 • Доходностью 10-летних казначейских облигаций США • Ценами на сырую нефть • Ожиданиями дальнейшего повышения ставок ФРС Золото больше не торгуется только с оглядкой на процентные ставки. Следующее движение может зависеть от того, продолжит ли ослабевать инфляционное давление или вернется через цены на энергоносители. #ByXIMPACT $XAUTUSDT
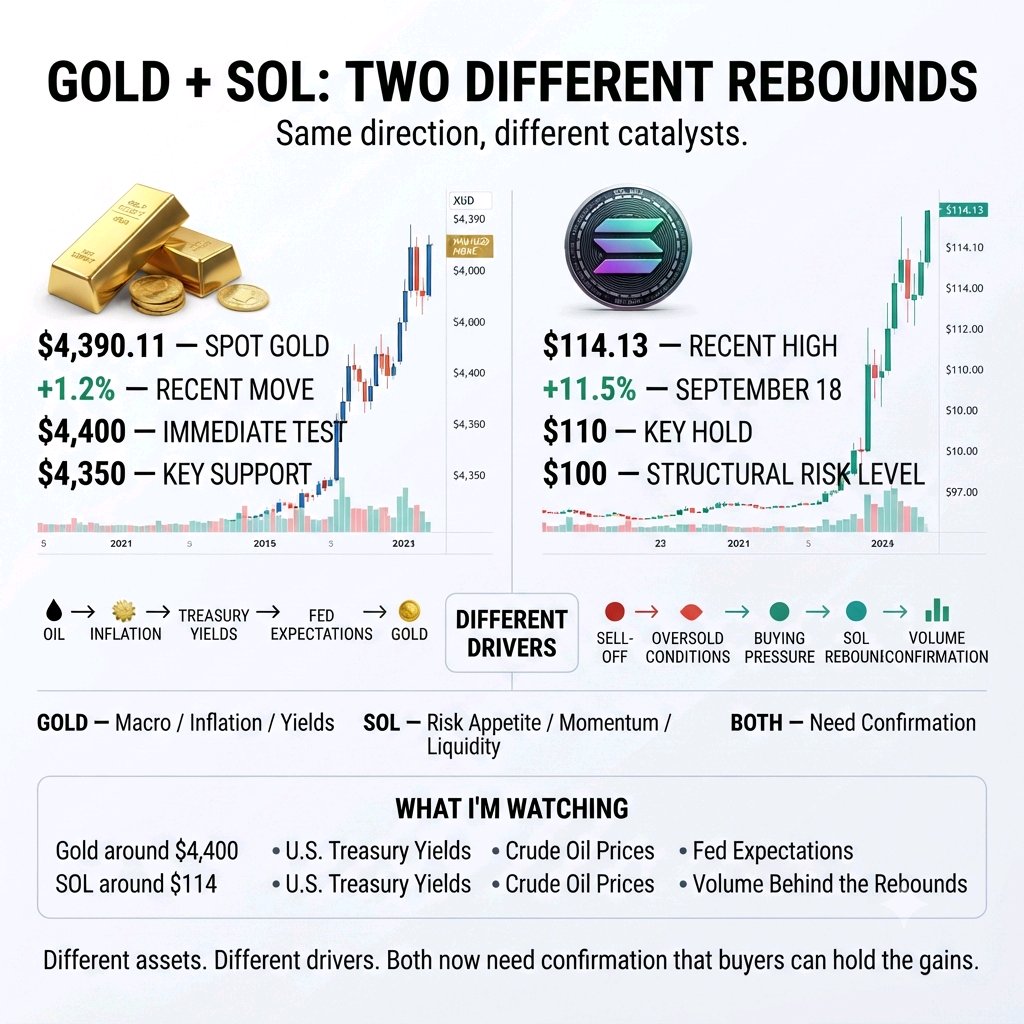
Золото и Solana растут, но причины этого движения совершенно разные. Спотовая цена на золото выросла на 1,2% до $4390,11, поскольку снижение цен на нефть ослабило инфляционное давление. SOL тем временем подскочил на 11,5% 18 сентября, достигнув $114,13, а затем удержался выше отметки $113. Эта разница имеет значение. Золото реагирует главным образом на макроэкономические условия: цены на нефть, инфляционные ожидания, доходность казначейских облигаций и ожидания относительно решений ФРС. SOL реагирует скорее как высокорисковый актив с высоким бета-коэффициентом: его отскок произошел после резкого падения к $97 в начале недели. Поэтому я слежу за тем, смогут ли оба актива удержать позиции после первоначальной реакции. Золото: Уровень $4400 — ближайшее испытание. Удержание выше $4350 позволит сохранить структуру восстановления, тогда как возобновление давления со стороны доходности облигаций или цен на нефть может изменить расстановку сил. SOL: $114 — ближайшая зона сопротивления. Удержание выше $110 позволит сохранить конструктивный характер недавней попытки прорыва, в то время как падение ниже $100 ослабит восстановление. Самое интересное заключается не в том, что золото и SOL растут одновременно. А в том, смогут ли их соответствующие катализаторы продолжать поддерживать этот рост после того, как схлынет первая волна покупок. Я слежу за: • Золотом около отметки $4400 • SOL около отметки $114 • Доходностью казначейских облигаций США • Ценами на сырую нефть • Ожиданиями относительно ФРС • Объемами торгов, стоящими за этими отскоками Разные активы. Разные драйверы. Но теперь обоим требуется подтверждение того, что покупатели смогут удержать достигнутые результаты. $XAUTUSDT #ByXIMPACT $SOLUSDT
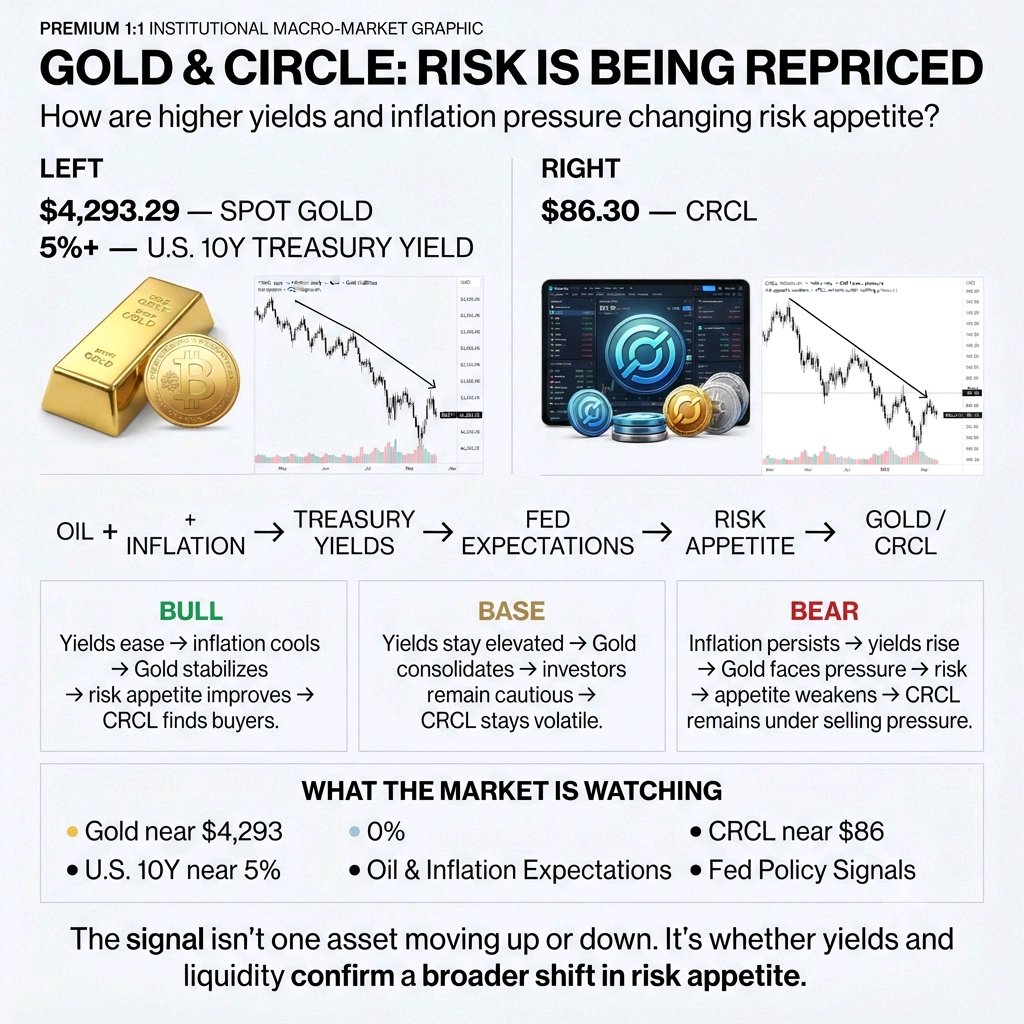
Gold & Circle: Риск переоценивается
Золото находится под давлением, так как рост цен на нефть, опасения по поводу инфляции и повышение доходности казначейских облигаций усиливают ожидания повышения процентных ставок. Спотовая цена на золото недавно упала до $4293,29, в то время как доходность 10-летних казначейских облигаций поднялась выше 5%. Но самое интересное — это не само падение золота. Интересно то, как инвесторы переоценивают риски в разных секторах рынка. Компания Circle ($CRCL) также столкнулась с сильным давлением со стороны продавцов, и в последнее время акции торгуются около $86,30. Криптовалютные акции остаются чувствительными к изменениям аппетита к риску, что делает CRCL еще одним полезным активом для наблюдения на фоне общих рыночных условий. Это создает три возможных сценария: Оптимистичный сценарий (Bull case): Доходность казначейских облигаций снижается → инфляционное давление ослабевает → золото стабилизируется → аппетит к риску растет → CRCL находит покупателей. Базовый сценарий (Base case): Доходность остается повышенной → золото консолидируется → инвесторы остаются осторожными → CRCL сохраняет волатильность. Пессимистичный сценарий (Bear case): Инфляционное давление сохраняется → доходность продолжает расти → золото сталкивается с еще большим давлением → аппетит к риску ослабевает → CRCL остается под давлением продавцов. Выводы по рынку Золото показывает, как макроэкономическое давление учитывается в цене защитных активов, в то время как CRCL показывает, как та же ситуация «ухода от риска» (risk-off) может влиять на криптовалютные акции. Я слежу за: • Золотом около $4293 • Доходностью 10-летних гособлигаций США около 5% • Нефтью и инфляционными ожиданиями • CRCL около $86 • Сигналами политики ФРС Ключевой момент не в том, пойдет ли один актив вверх или вниз. Важно то, начнут ли доходность и ликвидность подтверждать более широкий сдвиг в аппетите к риску. #ByXIMPACT $XAUTUSDT $CRCLXUSDT
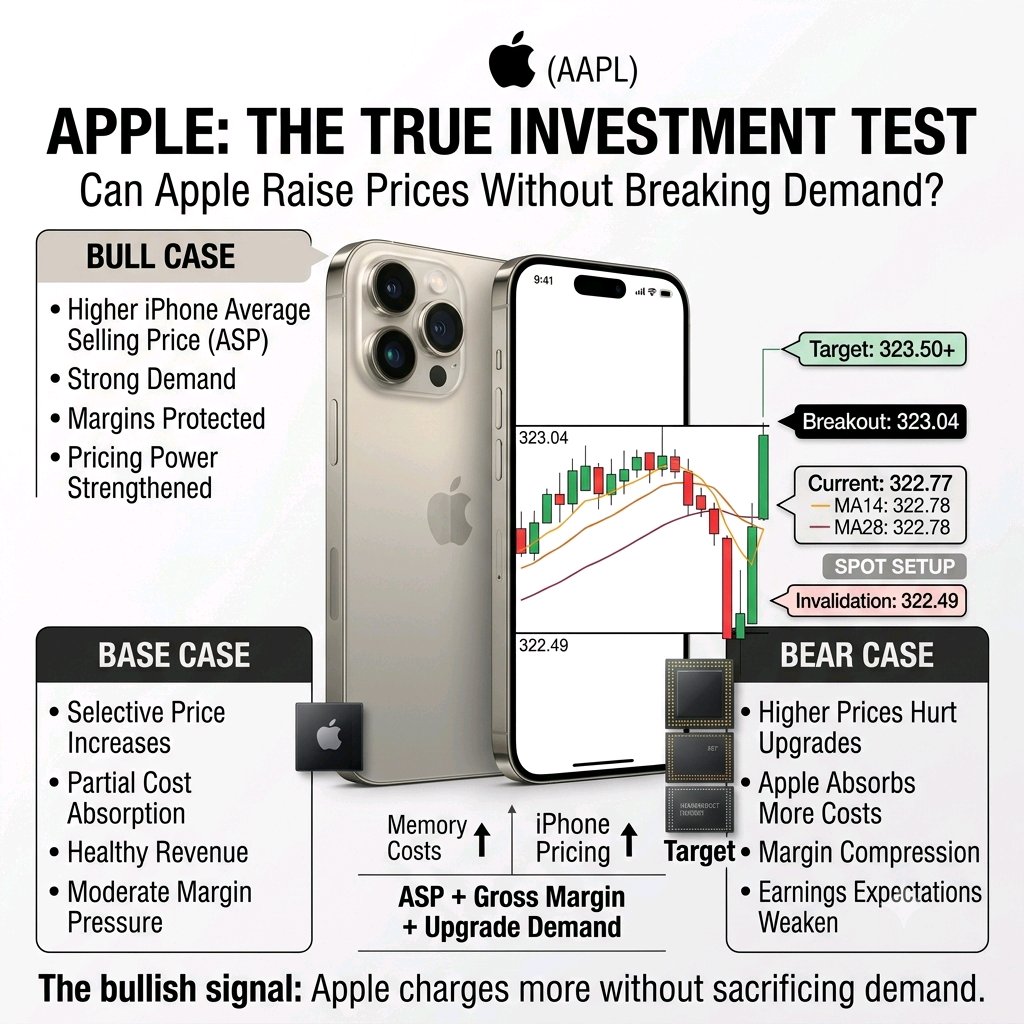
Apple: Следующее большое испытание для инвестиций
Apple входит в свой следующий цикл iPhone с сильных позиций. Выручка достигла $109,4 млрд, увеличившись на 16% в годовом исчислении, при этом спрос на iPhone оставался высоким. Но инвесторам следует смотреть дальше громких цифр роста. Стоимость памяти растет, поскольку инфраструктура ИИ конкурирует за мощности по производству полупроводников. Apple уже повысила цены на некоторые Mac и iPad, а руководство ожидает, что стоимость памяти останется «болевой точкой» в сентябрьском квартале. Теперь iPhone становится более серьезным испытанием. По имеющимся данным, стоимость памяти для iPhone 18 Pro может оказаться значительно выше, что создает еще одну проблему для маржинальности аппаратного обеспечения Apple. Инвестиционный вопрос прост: Сможет ли Apple переложить возросшие расходы на потребителей, не навредив спросу на iPhone? Если ответ «да», Apple продемонстрирует нечто более ценное, чем краткосрочный рост выручки: ценовую власть. Это позволит Apple защитить маржу и прибыль, даже несмотря на рост затрат на оборудование. Но если Apple возьмет на себя слишком большую часть этого роста, чтобы сохранить привлекательность цен, выручка может продолжить расти, в то время как маржа окажется под давлением. Мой вывод по Apple: Не оценивайте запуск iPhone только по количеству проданных устройств. Следите за: ASP + валовой маржой + потребительским спросом. Если Apple повысит цены, а клиенты продолжат обновлять устройства, это укрепит аргумент о том, что экосистема компании по-прежнему обеспечивает ей исключительную ценовую власть. Если более высокие цены ослабят спрос или маржа ухудшится, инвесторам, возможно, придется пересмотреть прогнозы роста будущей прибыли. Бычий сигнал — это не просто «Apple продает больше iPhone». А: «Apple может устанавливать более высокие цены, не ломая спрос». $AAPLXUSDT #ByXIMPACT
Результаты NVIDIA за второй квартал 2027 финансового года изменили ход дискуссии. Выручка достигла $96,2 млрд, увеличившись на 106% в годовом исчислении, а сегмент центров обработки данных (Data Center) принес $89 млрд, показав рост на 117%. Прогноз на третий квартал еще выше — $108 млрд, что свидетельствует об исключительно высоком спросе. Более глубокий сигнал кроется в 2028 финансовом годе: NVIDIA ожидает рост выручки примерно на 70%, несмотря на то, что компания уже работает в колоссальных масштабах. Спрос на Blackwell остается высоким, а производство чипов Vera Rubin уже запущено, и они становятся следующим ключевым драйвером роста. Но существует критический риск: рост все больше концентрируется в инфраструктуре ИИ. На долю центров обработки данных приходится подавляющая часть выручки, в то время как рост затрат на память и компоненты может привести к снижению валовой маржи с примерно 75% до 71–72% перед стабилизацией. Мой подход к NVDA: «Бычий» сценарий, если Rubin стимулирует увеличение расходов на ИИ, а доходы продолжают превосходить ожидания. «Нейтральный» сценарий, если выручка растет, но рост оценки стоимости и сжатие маржи нивелируют этот позитив. «Медвежий» сценарий, если капитальные затраты гиперскейлеров замедлятся или экономическая отдача от ИИ не оправдает инфраструктурные расходы. Упущенный из виду сигнал: NVIDIA заявляет, что спрос по-прежнему опережает предложение. Вопрос теперь не в том, существует ли спрос на ИИ, а в том, смогут ли клиенты генерировать достаточную экономическую отдачу, чтобы продолжать тратить средства такими темпами. Что касается BYX, я бы сосредоточился на пересмотре прогнозов прибыли, валовой марже, развертывании Blackwell/Rubin и позициях институциональных инвесторов, а не на погоне за ежедневными изменениями цены. Следите за фундаментальными показателями, а не за графиками. DYOR (Проводите собственные исследования). Не является финансовой рекомендацией. #ByXIMPACT $NVDAXUSDT
Результаты Tesla за 2-й квартал 2026 финансового года изменили ход дискуссии. Выручка достигла $28,24 млрд (+26% в годовом исчислении), а объем поставок автомобилей достиг рекордных 480 126 единиц (+25%). Показатели систем хранения энергии достигли 13,5 ГВт·ч, в то время как число активных подписок на FSD выросло на 56% по сравнению с прошлым годом до 1,48 млн. Более глубокий сигнал заключается в том, что Tesla выходит за рамки просто производства автомобилей. Robotaxi расширяется в мегаполисах США, Cybercab запущен в производство, а инфраструктура для выпуска Optimus находится на стадии создания. В то же время Tesla активно инвестирует в вычислительные мощности для ИИ, аккумуляторы, полупроводники и новые производственные мощности. Но существует критический риск: рост становится все более капиталоемким до того, как новые ИИ-бизнесы начнут приносить значимую финансовую отдачу. Операционная маржа во 2-м квартале упала до 1,4%, а свободный денежный поток стал отрицательным (-$1,1 млрд), поскольку капитальные затраты выросли до $5,79 млрд. Расходы на НИОКР также увеличились на 49% в годовом исчислении. Мой подход к TSLA: «Бычий» сценарий: если Robotaxi, FSD и энергетический бизнес будут масштабироваться быстрее, чем растет инвестиционная нагрузка на Tesla. «Нейтральный» сценарий: если выручка продолжит расти, но сжатие маржи и высокие капитальные затраты поглотят весь потенциал роста. «Медвежий» сценарий: если спрос на автомобили ослабнет, а направления ИИ, робототехники и автономных систем потребуют постоянных расходов без сопоставимого роста выручки. Упущенный из виду сигнал: главным ограничением Tesla, возможно, является уже не только спрос на автомобили, а способность конвертировать инвестиции в ИИ-инфраструктуру в повторяющуюся высокомаржинальную выручку. Компания заявляет, что емкость аккумуляторных батарей в настоящее время ограничивает краткосрочное производство автомобилей, в то время как расширение ИИ и производственных мощностей требует все больших капиталовложений. Что касается BYX, я бы сосредоточился на показателях поставок, автомобильной марже, подписках на FSD, расширении Robotaxi, энергетических проектах и свободном денежном потоке, а не гнался бы за ежедневными колебаниями цены. Следите за конвертацией денежных средств, а не за нарративом. DYOR (Проводите собственное исследование). Не является финансовым советом. #ByXIMPACT $TSLAXUSDT