
Традиційні фінансові ринки працюють у фіксовані торгові години, що обмежує здатність трейдерів реагувати на екстрені новини та значні світові події в позаринковий час. Щоб усунути це обмеження та забезпечити цілодобовий доступ до ф’ючерсів на традиційні активи, Bybit запроваджує безстрокові контракти TradFi.
Це дає змогу трейдерам негайно реагувати на значні політичні чи економічні події, навіть коли базові традиційні ринки закриті.
Безстрокові контракти TradFi наразі охоплюють дві основні категорії базових активів:
- Товари: такі як дорогоцінні метали та сира нафта
- Акції: зокрема акції великих ринків, як-от акції США
Що таке безстрокові контракти TradFi
Як отримати доступ до безстрокових контрактів TradFi
Торгові комісії
Індексна ціна
Ціна маркування
Дисклеймер щодо ризиків
Що таке безстрокові контракти TradFi
Безстрокові контракти TradFi від Bybit — це номіновані в USDT та розраховані в USDT безстрокові контракти, що відстежують ціну традиційних фінансових (TradFi) активів. Ці контракти дають змогу трейдерам отримувати прибуток від руху цін на традиційні активи, не володіючи базовим активом.
Безстрокові контракти TradFi використовують ті самі механізми маржі, ставки фінансування та ліквідації, що й стандартні безстрокові контракти USDT. Однак певні параметри, як-от розрахунок індексної ціни та ліміти відхилення ціни маркування, спеціально скориговані, щоб краще відображати особливості традиційних ринків.
Примітки:
— Безстрокові контракти TradFi є деривативами й не надають права власності на базовий актив. Володіння контрактом не надає жодних прав акціонера (таких як право голосу) і не передбачає фізичного постачання товарів або інших відсотків у базовому активі.
— Коли базовий актив зазнає корпоративних дій, таких як виплата дроблення або консолідація акцій, Bybit належним чином скоригує відповідні контракти згідно із застосовними правилами. Такі коригування призначені лише для відображення впливу корпоративних дій на контракти та не означають, що користувач фактично отримує дивіденди або користується будь-якими правами акціонера.
— Економічний ефект дивіденду відображається в ціноутворенні та фінансуванні через арбітраж між безстроковими та частками базового активу.
Як отримати доступ до безстрокових контрактів TradFi
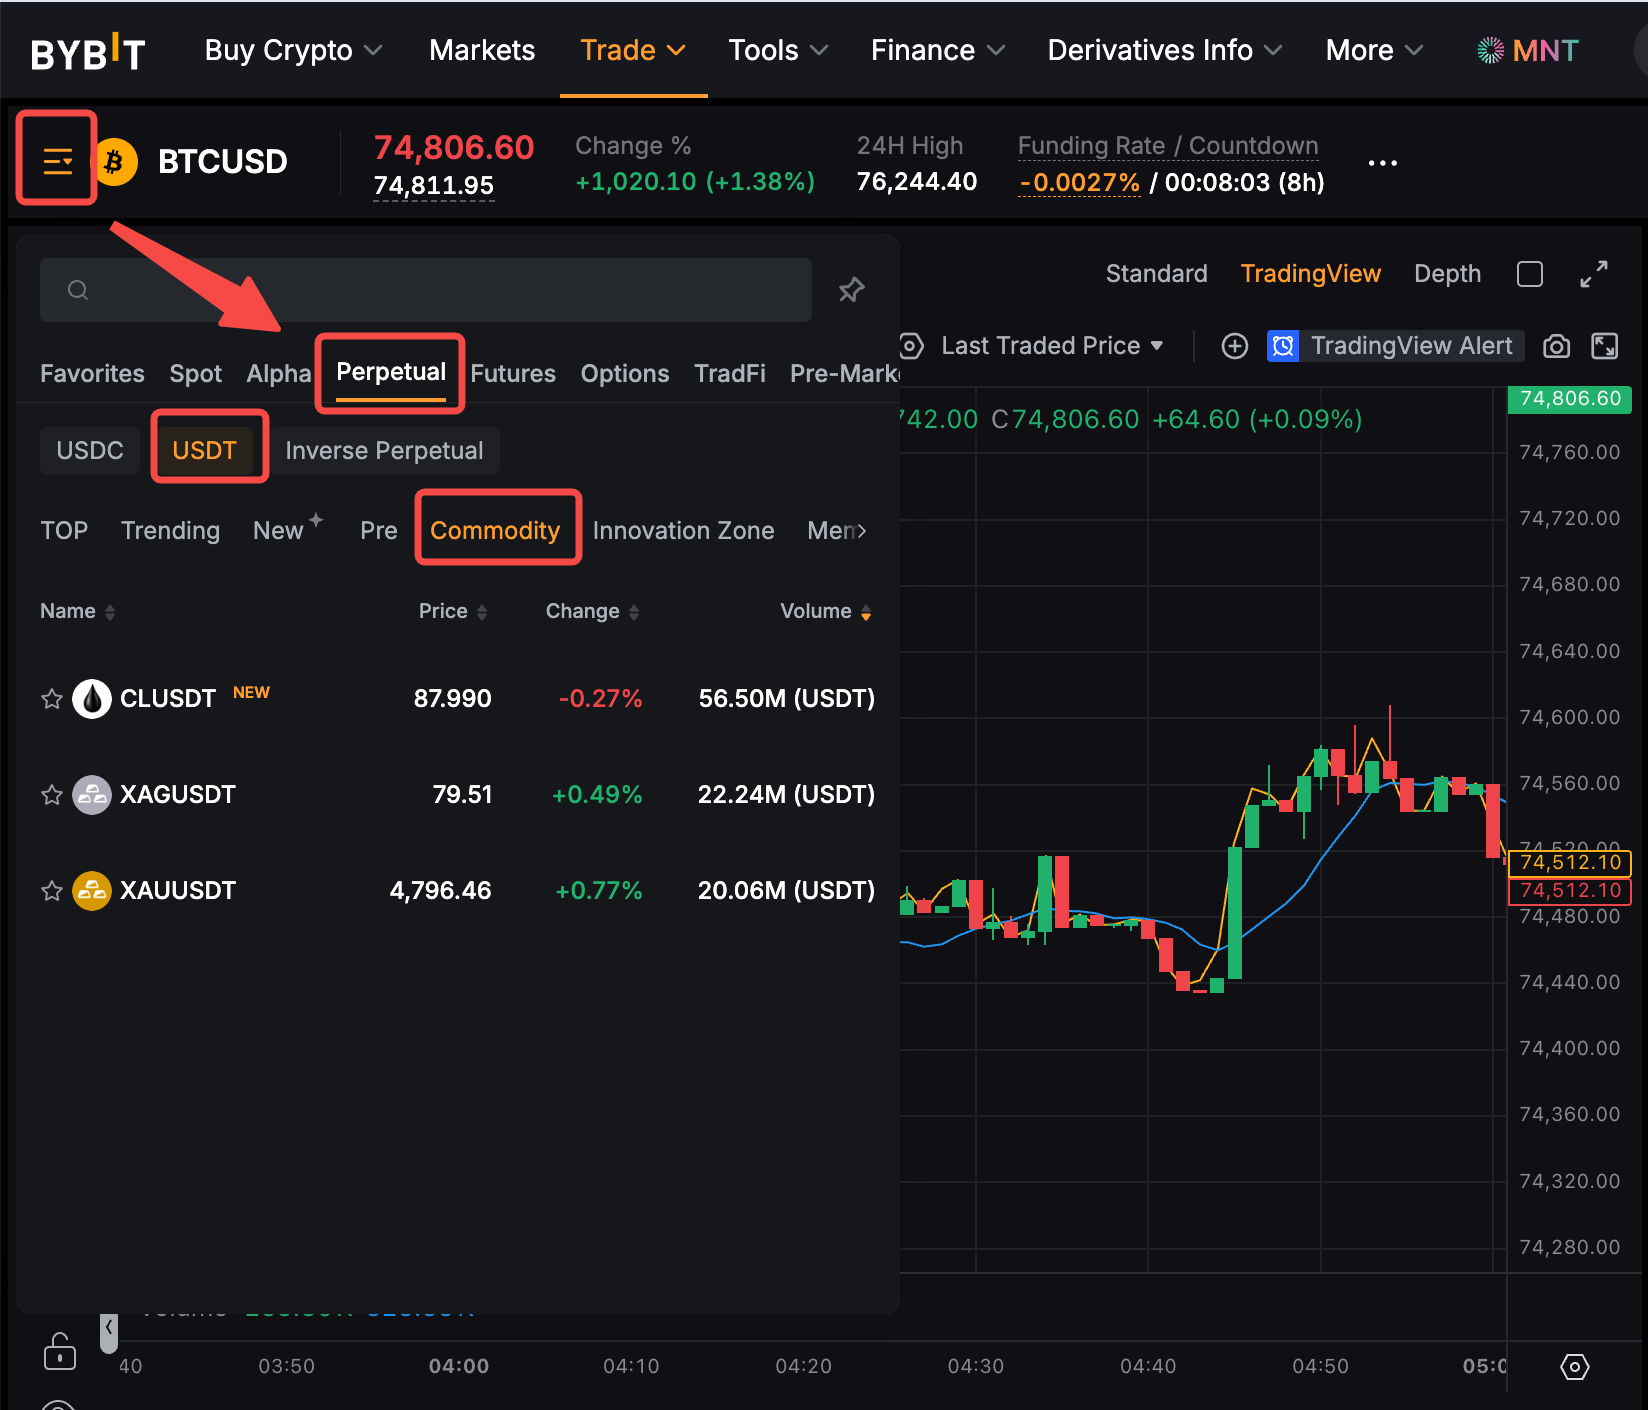
На сторінці торгівлі ф’ючерсами відкрийте випадаюче меню символів у верхньому лівому куті та перейдіть до розділу Безстрокові → USDT → Товари / Акції.
Торгові комісії
Торгові комісії для безстрокових контрактів TradFi мають таку саму структуру комісій, що й звичайні безстрокові контракти USDT, і на них поширюються знижки залежно від вашого VIP-рівня. Щоб дізнатися більше про структуру комісій Bybit, перегляньте цю статтю.
Індексна ціна
Індексна ціна безстрокових контрактів TradFi розраховується за наведеною нижче методологією для забезпечення справедливого та надійного ціноутворення під час закриття традиційних ринків або в періоди низької ліквідності.
- Індекси без увімкненого EWMA: Індексна ціна розраховується як середньозважене значення дійсних компонентів індексу на всіх торгових сесіях.
- Індекси з увімкненим EWMA: Індексна ціна розраховується як середньозважене значення дійсних компонентів індексу під час звичайних годин торгівлі. В інші періоди вона згладжується, як показано нижче.
Примітки:
— Bybit залишає за собою право на власний розсуд визначати, що є «періодом відкриття» та «періодом закритого ринку».
— Bybit може коригувати часові рамки будь-якої торгової сесії або застосовуваний режим розрахунку.
Товарний контракт: Механізм роловера індексної ціни
Оскільки товари не мають традиційного спотового ринку, індексна ціна відповідних безстрокових контрактів розраховується на основі ринкових цін визначених ф’ючерсних контрактів. Щоб зменшити різкі стрибки цін, спричинені роловером контракту, система поступово переводить базову ціну з поточного активного контракту на наступний активний контракт протягом періоду роловера ф’ючерсного контракту (зазвичай з 5-го по 10-й торговий день кожного місяця), тим самим покращуючи стабільність і безперервність індексної ціни.
Послідовний щомісячний роловер
Послідовний роловер раз в місяць полягає в тому, щоб перейти від поточного активного контракту до активного контракту, термін дії якого закінчується наступного місяця.
Наприклад:
Контракт на жовтень 2026 року → контракт на листопад 2026 року
Цей підхід зазвичай використовується для сировинних товарів, за якими активно укладаються угоди, з послідовними експіраціями раз в місяць, таких як сира нафта та природний газ.
Непослідовний роловер раз в місяць
Непослідовний роловер раз в місяць полягає в тому, щоб пропустити один або більше місяців контракту з менш активним укладанням угод і перейти далі до активного місяця контракту.
Наприклад:
Контракт на листопад 2026 року → Контракт на січень 2027 року
Такий підхід зазвичай застосовується до певних металів, сільськогосподарської продукції або товарів з торговою активністю, зосередженою в конкретних місяцях контракту.
Методи роловера
За звичайних обставин безперервна індексна ціна безстрокового контракту розраховується за допомогою механізму динамічного середньозваженого значення протягом певного вікна роловера (зазвичай 5 торгових днів).
Формула
P = (w_near × P_near) + (w_far × P_far)
Де:
- P: Безперервна індексна ціна
- P_near: ціна базового ф’ючерсного контракту з найближчим терміном дії (контракт, термін дії якого завершується).
- P_far: ціна найвіддаленішого (наступного активного) базового ф'ючерсного контракту
- w_near: Вага контракту найближчого місяця, яка поступово знижується від 1.0 до 0.0 під час вікна роловера
- w_far: Вага контракту дальнього місяця, яка поступово зростає від 0.0 до 1.0 під час вікна роловера
І:
w_far = 1 − w_near
Вікно роловера зазвичай триває з 6-го по 10-й робочий день місяця, на який припадає Останній день торгівлі (LTD) контракту на базовий актив, причому ваги коригуються щоденно.
Наприклад, товарний компонент із початковою вагою 50% завершує свій роловер протягом п'яти торгових днів:
Ціна маркування
Ціна маркування для безстрокових контрактів TradFi розраховується за тим самим механізмом, що й для звичайних безстрокових контрактів USDT:
Ціна маркування = Медіана (Ціна 1, Ціна 2, Ціна останньої угоди)
Докладніше див. у статті «Розрахунок ціни маркування (безстроковий контракт)».
Обмеження відхилення ціни маркування
Оскільки базові активи походять із традиційних ринків, Bybit застосовує обмеження відхилення до ціни маркування, щоб вона залишалася якомога ближчою до індексної ціни, аби мінімізувати вплив потенційних ринкових маніпуляцій і зменшити ризик непотрібних ліквідацій.
Верхні межі відхилення для різних типів контрактів:
- Контракти на акції (окремі акції): +5%
- Контракти ETF і товарні контракти: +3%
Фактична ціна маркування = clamp (Розрахункова ціна маркування, Індексна ціна × (1 − Максимальна межа відхилення), Індексна ціна × (1 + Максимальна межа відхилення))
Приклад (акції)
Припустімо:
- Індексна ціна = 5150
- Розрахункова ціна маркування = 4890
- Обмеження відхилення = ±5%
- Допустимий діапазон = 4892,5 ~ 5407,5
- Остаточна ціна маркування = 4892,5 (застосовано нижню межу)
Примітка: Цей приклад наведено лише для ілюстрації, він може не відображати реальних ринкових умов.
Дисклеймер про ризики
Торгівля безстроковими контрактами TradFi пов’язана зі значними ринковими ризиками. Перш ніж почати торгувати, переконайтеся, що ви повністю розумієте наведені нижче ризики.
- Ризик цінового розриву: Такі події, як публікація звітів про прибутки або важливі новини, можуть спричинити значні цінові розриви, що може призвести до ліквідації.
- Ризик ліквідності: Коли базовий ринок закритий, ліквідність контракту може значно знизитися, що призведе до розширення спредів між цінами купівлі та продажу.
- Ризик кредитного плеча: Використання кредитного плеча може призвести до втрати всієї маржі за короткий проміжок часу.
- Відсутність права власності на актив: Утримання позиції за контрактом не означає володіння базовим активом і не надає жодних прав, зокрема права власності, права на отримання дивідендів або права голосу.
- Регуляторний ризик: Через регуляторні вимоги доступ до цього продукту для користувачів у певних юрисдикціях може бути обмежено.
Дисклеймер про відсутність права власності
- Торгівля безстроковими контрактами TradFi не означає володіння будь-якими базовими акціями, акціонерним капіталом, цінними паперами, товарами або токенізованими активами.
- Користувачі, які володіють цими контрактами, не володіють базовими активами і не мають права на дивіденди, відсотки чи розподіли. Вони також не мають жодних прав голосу, привілеїв акціонерів або прав на управління, а також не мають жодних прав на підписку, пільгову купівлю, конвертацію або викуп. Якщо Bybit не відобразить це в ціноутворенні або коригуванні контрактів, користувачі не отримають вигоди від будь-яких корпоративних дій.
Заява про відсутність статусу цінного папера
Безстрокові контракти TradFi не є цінними паперами і не надають бенефіціарного права власності на будь-які акції чи інструменти, пов'язані з акціями. Це фінансові деривативи, вартість яких є похідною від довідкових цін.
Дисклеймер
- Безстрокові контракти TradFi не мають звʼязку з емітентом, не спонсоруються, не схвалюються та не є повʼязаними з відповідним базовим товаром або біржею, на якій вони котируються.
- Торгівля ф’ючерсами на традиційні активи пов’язана зі значним ринковим ризиком і волатильністю цін, особливо в позаробочий час ринку базового активу. У разі несприятливих цінових рухів весь ваш баланс маржі може бути ліквідовано. Bybit не несе відповідальності за будь-які збитки, яких ви можете зазнати, і не надає фінансових консультацій. Докладніше див. у наших Правилах й умовах для безстрокових контрактів TradFi.