BlockWaveX0
4476Лайк0Поширили346Фанати2346Підписатися
Crypto Content Creator | Web3 Researcher Insights Over Hype. Value Over Noise.
Crypto Content Creator | Web3 Researcher Insights Over Hype. Value Over Noise.
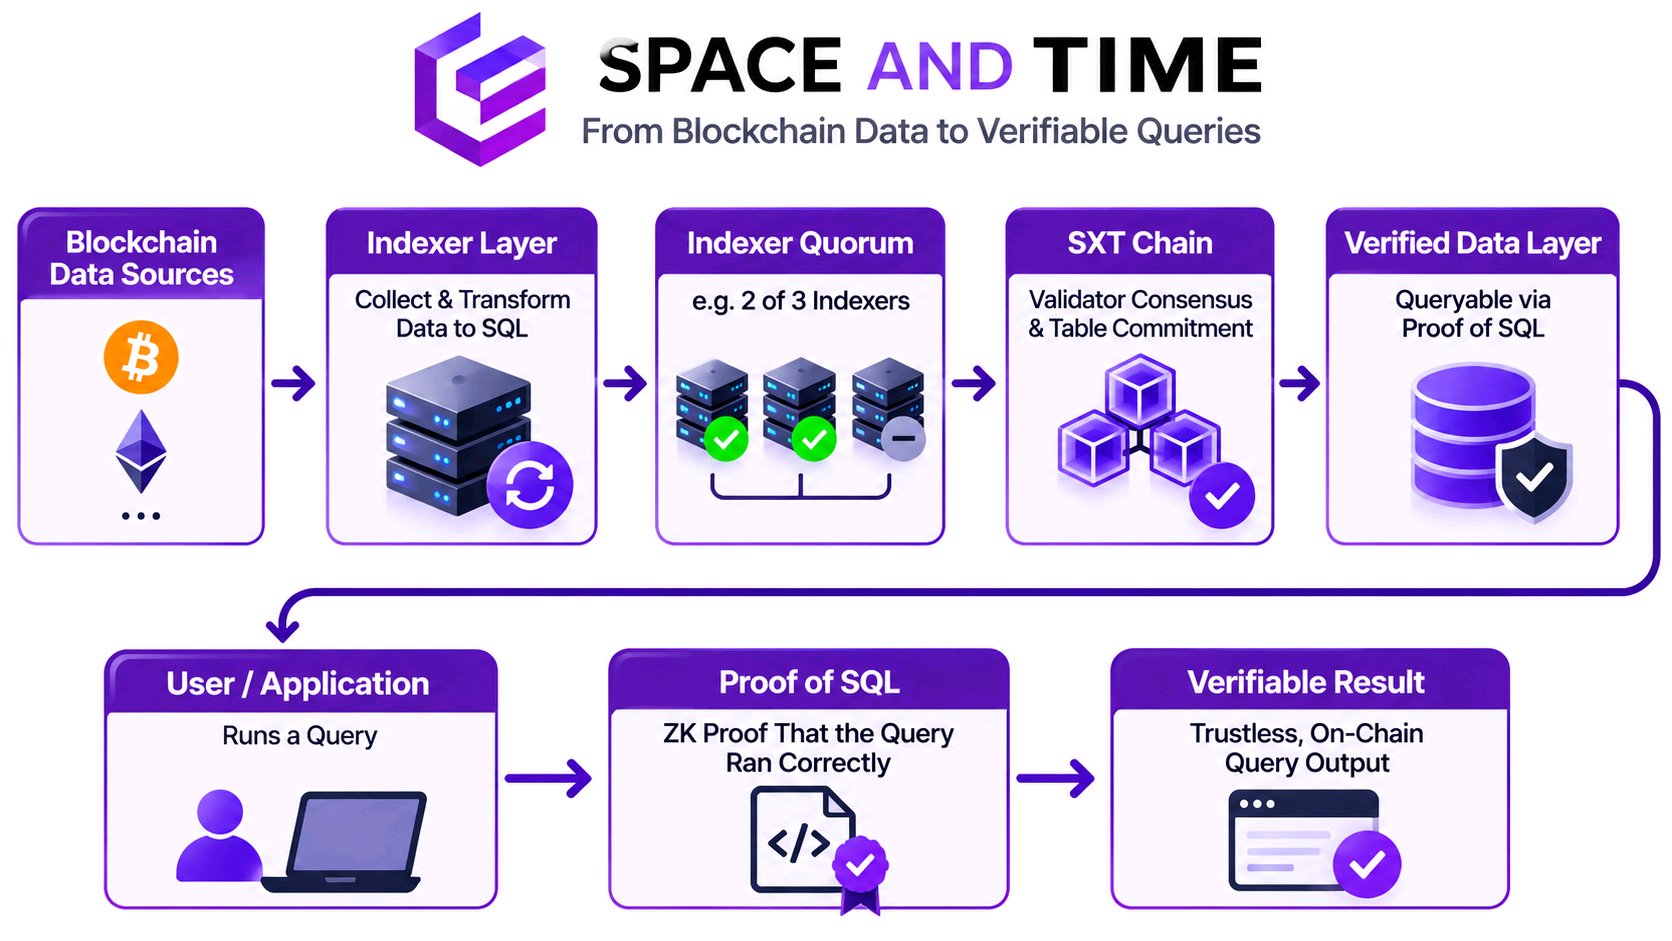
Я почав читати документацію Space and Time, очікуючи, що найцікавішою частиною буде Proof of SQL: ZK-доказ того, що запит був виконаний правильно відносно даних, які не були змінені. Потім я простежив за даними на один крок назад. Стривайте… доказ не є першою контрольною точкою довіри. У документації сказано, що дані блокчейну збираються індексаторами, перетворюються на SQL-рядки та передаються в SXT Chain. Валідатори порівнюють подані дані; для індексованих ланцюгових таблиць у документації наведено приклад кворуму індексаторів 2 з 3, необхідного до того, як валідатори підпишуть нове підтвердження таблиці (table commitment). Саме це фіналізоване підтвердження є основою для подальших доказів запитів. Ця відмінність має значення. Proof of SQL може підтвердити, що зафіксована таблиця не була змінена і що SQL-обчислення було виконано правильно. Але сам лише доказ не гарантує, що висхідний конвеєр (upstream pipeline) захопив кожну подію в мережі-джерелі або що індексатори є операційно незалежними. Це питання інгестії даних, які вирішуються на окремому рівні надлишковості індексаторів та перевірок валідаторів. Справедливості заради, такий багаторівневий дизайн є доцільним. Надлишкові індексатори та BFT-валідатори покликані зменшити залежність від одного джерела даних; це не свідчення недоліку. Токен SXT використовується для оплати мережевих запитів та пов'язаних операцій, тому якість цього конвеєра даних є центральною для того, за що платять користувачі. Чи можуть користувачі незалежно перевіряти операторів та джерела даних, що стоять за цим кворумом, а не лише доказ, отриманий на виході? #IMPACTbyTrade $SXTUSDT
Ринок RWA обсягом $4 мільярди виглядає вражаюче на дашборді. Складнішим випробуванням є те, чи зможуть ці активи стати корисними фінансовими будівельними блоками. Ончейн-дослідження Allium оцінює ринок токенізованих активів Stellar у $4,12 мільярда станом на 30 вересня 2026 року, що у 6,1 раза більше порівняно з попередніми дванадцятьма місяцями. Компанії Spiko, Realiz, Tradable та Ondo — кожна з них подолала позначку в $500 мільйонів активів на Stellar. Крім того, Stellar утримує 42% ринку токенізованого державного боргу країн, що не входять до США. Фонд казначейських векселів у євро від Spiko став лідером у цій категорії. Вбудовані функції схвалення, заморожування та відкликання активів підходять для регульованих емітентів; Allium нарахував 7 050 дій щодо схвалення або видалення емітентів. Data Feeds та Data Streams від Chainlink вже працюють у мережі Stellar, додаючи еталонні ціни та підписані дані за запитом для додатків смарт-контрактів. Початковий список стрімів охоплював дев'ять активів, а не кожен токенізований фонд. CCIP був анонсований окремо, але його не слід описувати як такий, що вже працює на Stellar. Ці інструменти можуть покращити перевірку застави та ліквідацію, але надійні дані не створюють покупців, кредиторів чи глибоку ліквідність. Капітал все одно має надійти. Знімок DeFiLlama від 15 листопада показав близько $4,05 мільярда ончейн-активів RWA на Stellar, але лише близько $1,15 мільйона відстежуваного TVL у RWA DeFi. Ці цифри відстежують різні речі: активи в ончейні порівняно з активами, розміщеними у відстежуваних DeFi. Цей розрив показує, наскільки раннім є етап перетворення активів у фінанси. Це не означає, що Stellar не діє. Allium зафіксував $1,95 мільярда обсягу платежів у стейблкоїнах за дванадцять місяців станом на вересень. Перекази між бізнесами склали $1,34 мільярда від цієї суми, що свідчить про те, що платіжне використання вже існує поряд із токенізованими фондами. Протокол 30, під назвою Bell, має запропоноване голосування в основній мережі на 23 листопада. Його специфічні для клієнта адреси смарт-контрактів можуть дозволити одному контракту обслуговувати багатьох клієнтів. Для емітентів це може зменшити операційні труднощі, хоча інтеграційна робота та підтримка гаманців все ще визначають, чи отримають користувачі вигоду. Bell також дозволяє перевірку постквантових підписів ML-DSA всередині смарт-контрактів. Це не робить кожну транзакцію Stellar квантово-стійкою; мережеві підписи залишаються Ed25519. Мілісекундний годинник реєстру усуває технічний бар'єр для майбутнього швидшого закриття операцій, а не миттєве збільшення швидкості. XLM виграє лише в тому випадку, якщо використання буде стабільним. Головним досягненням зараз є не черговий загальний показник активів. Це доведення того, що токенізована вартість може циркулювати, підтримувати кредит і врегульовувати реальну економічну діяльність на Stellar. #IMPACTbyTrade $XLMUSDT
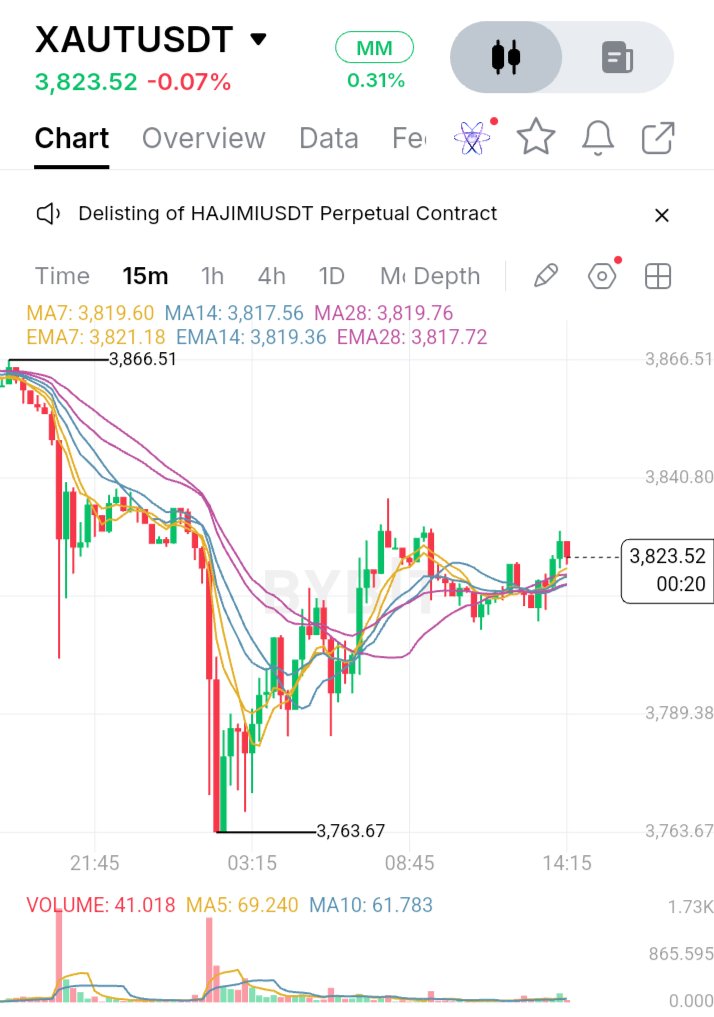
Випробування XAUT полягає не в розміщенні золота в блокчейні. Воно робить золото простішим у володінні, не приховуючи того, чим володіють власники. Кожен токен представляє одну чисту тройську унцію золота в злитку стандарту London Good Delivery, що зберігається у Швейцарії; власники мають неподільну частку в зазначених злитках. Це відрізняє XAUT від токена зростання. Він пропонує експозицію на ціну золота, а не претензію на дохід Tether або вбудовану прибутковість. У звіті Tether від 30 вересня 2026 року зафіксовано 827 417,630 XAUT проти 827 417,630 чистих тройських унцій, приблизно 25,7 тонни, оцінених у 3,44 мільярда доларів. Верифікація покращилася, але дати мають значення. 12 листопада Tether оголосила про безумовний аудиторський висновок KPMG щодо фінансової звітності емітента за 2025 рік, включаючи фізичну перевірку кожного злитка забезпечення. Окремо BDO надала обґрунтовану впевненість щодо звіту про резерви на 30 вересня 2026 року. Її робота включала перевірку запасів та узгодження з зобов'язаннями в блокчейні, але охоплювала лише цю дату. Менш обговорюваним питанням є погашення. Умови Tether передбачають мінімальну купівлю 50 токенів, тоді как погашення у вигляді фізичних злитків зазвичай організовується з кроком у 430 токенів, з витратами на доставку та комісіями. Токен переміщується між гаманцями, проте його конвертація у фізичні злитки потребує більше зусиль. Можливість переказу та доступ — це не одне й те саме. Всесвітня золота рада та BCG оцінюють ринок цифрового золота у 45–55 мільярдів доларів. Обсяг спотової торгівлі токенізованим золотом перевищив 90 мільярдів доларів у першому кварталі 2026 року, що більше, ніж за весь 2025 рік; оцінка прихованого попиту у 700 мільярдів доларів є умовною, а не прогнозом. На наданому 15-хвилинному графіку XAUT торгується за ціною 3823,52 долара після падіння з 3866,51 до 3763,67 долара. Ціна відновилася вище кластера MA/EMA в діапазоні 3817–3821 долара. Але обсяг становить 41,018, що нижче MA5 на рівні 69,240 та MA10 на рівні 61,783. Відскок покращує структуру, але обсяг не підтвердив розворот. Утримання вище кластера ковзних середніх підтримає відновлення. Зона 3840,80 долара та локальний максимум 3866,51 долара залишаються над ціною; втрата кластера знову ставить у фокус рівень 3763,67 долара. Привабливість XAUT очевидна: експозиція на золото з можливістю переміщення через блокчейн. Його обмеження залишаються: кастодіальне зберігання, залежність від емітента, умови погашення, комісії та ринкова ліквідність. Токенізоване золото завоює довіру не лише завдяки відповідності кількості токенів і унцій. Власникам потрібні чіткі права власності, резерви, що піддаються перевірці, та погашення, яке працює на практиці. IMPACTbyTrade $XAUTUSDT
Я дивлюся далі за падіння HYPE, тому що головна історія — це розрив між торговою активністю Hyperliquid та капіталом екосистеми, а не просто зниження ціни. HYPE впав зі свого історичного максимуму 23 вересня біля $98 до діапазону $60, залишившись приблизно на третину нижче свого рекорду. Ваш графік показує RSI біля 22, тоді як ціна залишається нижче EMA200 в районі $69,8. Продажі виглядають виснаженими, але розвороту ще немає. Зони $63,2 та $60 залишаються ключовими технічними рівнями підтримки. Стійке повернення вище $70 покращило б технічну картину. Знімок CoinGlass від 15 листопада показав $4,53 мільярда обсягу ф'ючерсів за 24 години, порівняно з приблизно $447 мільйонами спотового обсягу. Ця різниця свідчить про те, що деривативи сильно впливають на цінову динаміку, підвищуючи чутливість до настроїв та позиціювання. CoinGlass також показав близько $2,93 мільярда відкритого інтересу та $86 мільйонів ліквідацій за 24 години, переважно лонг-позицій. Ці цифри не можуть передбачити напрямок руху. Вони показують, як переповнені позиції можуть посилити волатильність під час раптових ринкових коливань. Hyperliquid — це більше, ніж просто наратив про токен. Його ончейн-інфраструктура для торгівлі розбудувала значний бізнес у сфері деривативів. DefiLlama повідомила про приблизно $90,5 мільйона комісій та $69,3 мільйона доходу протоколу за 30 днів до 14 листопада. Проте TVL залишався на рівні близько $7,39 мільярда, знизившись приблизно на 12,3% за той же період. Цей контраст заслуговує на увагу. Платформа може генерувати комісії, навіть коли капітал екосистеми зменшується. Ці метрики пов'язані, але вимірюють різні речі. Фонд допомоги HYPE пов'язує активність протоколу з попитом на токени: 99% комісій протоколу спрямовуються на викуп HYPE на відкритому ринку. У звіті SEC повідомлялося, що станом на 8 вересня 2026 року було придбано та назавжди вилучено з обігу 47,1 мільйона HYPE. Спалення токенів важливі, але вони не гарантують підтримку ціни; 38,9% залишаються зарезервованими для емісії спільноті, 23,8% — для основних учасників проєкту. Головне питання полягає в тому, чи зможуть регулярна активність протоколу та викупи, фінансовані комісіями, компенсувати слабший капітал та триваючий розподіл токенів. Найбільша сила Hyperliquid — це його продукт, що генерує комісії. Невизначеність полягає в тому, чи створює ця активність стійкий капітал і попит на токен. Показник перепроданості заслуговує на увагу, але для відновлення потрібно більше, ніж просто відскок: покращення структури та здоровіші метрики екосистеми. Тривале відновлення означає більше, ніж зелена свічка: стабільні прибутки разом із поверненням капіталу та стійким реальним використанням. #IMPACTbyTrade $HYPEUSDT
Я б не розглядав BTC та NVDAX як однакові угоди, попри те, що обидва активи стикаються з тиском продажів. Біткоїн впав нижче $64 000 14 листопада, досягнувши позначки близько $63 403. Більш серйозною проблемою став обсяг примусових продажів, що стояв за цим рухом. За 24 години було ліквідовано криптопозицій на суму близько $1,47 млрд, з яких $1,31 млрд припало на довгі позиції. Спотові біткоїн-ETF у США також зафіксували відтік коштів у розмірі $185,45 млн у п'ятницю. Це говорить мені про те, що покупці все ще мають труднощі з тим, щоб поглинути тиск продажів. Швидкий відскок після такого руху — це недостатньо, щоб підтвердити, що ринок знайшов дно. З NVDAX ситуація інша. Це інструмент для отримання доступу до NVIDIA через ринок xStocks на Bybit. Акції NVIDIA закрилися на рівні $162,85 у п'ятницю, знизившись на 2,01% після торгів у діапазоні від $158,39 до $170,00. Є одна деталь, яку трейдерам не слід ігнорувати: NVDAX торгується цілодобово, тоді як акції NVIDIA слідують годинам роботи фондового ринку США. Його ціна може змінюватися, коли традиційний ринок закритий, і вона може тимчасово відрізнятися від ціни базової акції. Щодо BTC, я б хотів побачити послаблення тиску продажів і закріплення ціни після відновлення, а не негайне повернення до падіння. Щодо NVDAX, я б спостерігав за наступною регулярною торговою сесією NVIDIA і перевіряв, чи залишається ціна токена близькою до вартості базової акції. Я не бачу вагомої причини поспішати на будь-який з цих ринків без підтвердження. Обидва активи можуть продовжити падіння, перш ніж почнеться переконливе відновлення. Цікаве питання полягає в тому, чи зможе біткоїн відновитися без сильнішого попиту з боку ETF, і чи зможе NVDAX втриматися, коли фондовий ринок NVIDIA знову відкриється. Як ви вважаєте, у якого з них попереду більш чітке відновлення? #IMPACTbyTrade $BTCUSDT $NVDAXUSDT
XRP проходить критичне випробування. Після різкого падіння покупці намагаються стабілізувати ринок, але відновлення все ще не підтверджено. Ключовою є позначка $0.90: чи зможуть покупці її втримати, чи продавці продовжать тиснути вниз? На момент створення знімка XRP торгувався близько $0.907, знизившись приблизно на 10.31% за 24 години. Його діапазон становив приблизно $0.9042–$1.017. Зона $0.9042 є найближчою підтримкою. Прорив нижче $0.90 може призвести до подальших втрат. Повернення до рівня $1.00 стане першою ознакою покращення імпульсу, тоді як рух вище $0.9042 зміцнить позиції для відновлення. CoinGlass зафіксувала близько $46.61 млн ліквідацій XRP за 24 години, причому приблизно 98% припало на довгі позиції. Це свідчить про тиск на трейдерів, які використовують кредитне плече для ставок на зростання. Зниження відкритого інтересу та від’ємна ставка фінансування свідчать про зміну позиціонування, але жоден із цих факторів не гарантує розворот. Відскок стає більш імовірним, якщо вимушені продажі вщухнуть, а на ринок вийдуть спотові покупці. Доти паузу не варто сприймати як досягнення «дна». XRP є рідним активом XRP Ledger і може слугувати проміжною валютою. Реєстр також підтримує токенізовані активи. 12 жовтня 2026 року Standard Chartered оголосив, що інституційна підтримка зберігання Ripple USD (RLUSD) у мережі XRP Ledger стала активною. Запланована робота з Ripple та LMAX Group також стосується RLUSD як прийнятного торгового забезпечення. Тим не менш, прийняття RLUSD автоматично не створює еквівалентного попиту на XRP. XRP має максимальну пропозицію у 100 мільярдів, із них у наведених даних в обігу перебуває приблизно 63.52 мільярда. Випуски з ескроу впливають на динаміку пропозиції. Комісії за транзакції спалюються, але їхні суми занадто малі, щоб бути основним чинником дефіциту. Довгострокова цінність залежить від того, чи генерують платежі, розрахунки у стейблкоїнах та токенізація стійкий попит на XRP. Поки що стежте за тим, чи втримається рівень $0.90 і чи повернеться ціна до $1.00. Чи починається відновлення, чи це лише пауза перед черговим падінням у наступні сесії? #IMPACTbyTrade $XRPUSDT
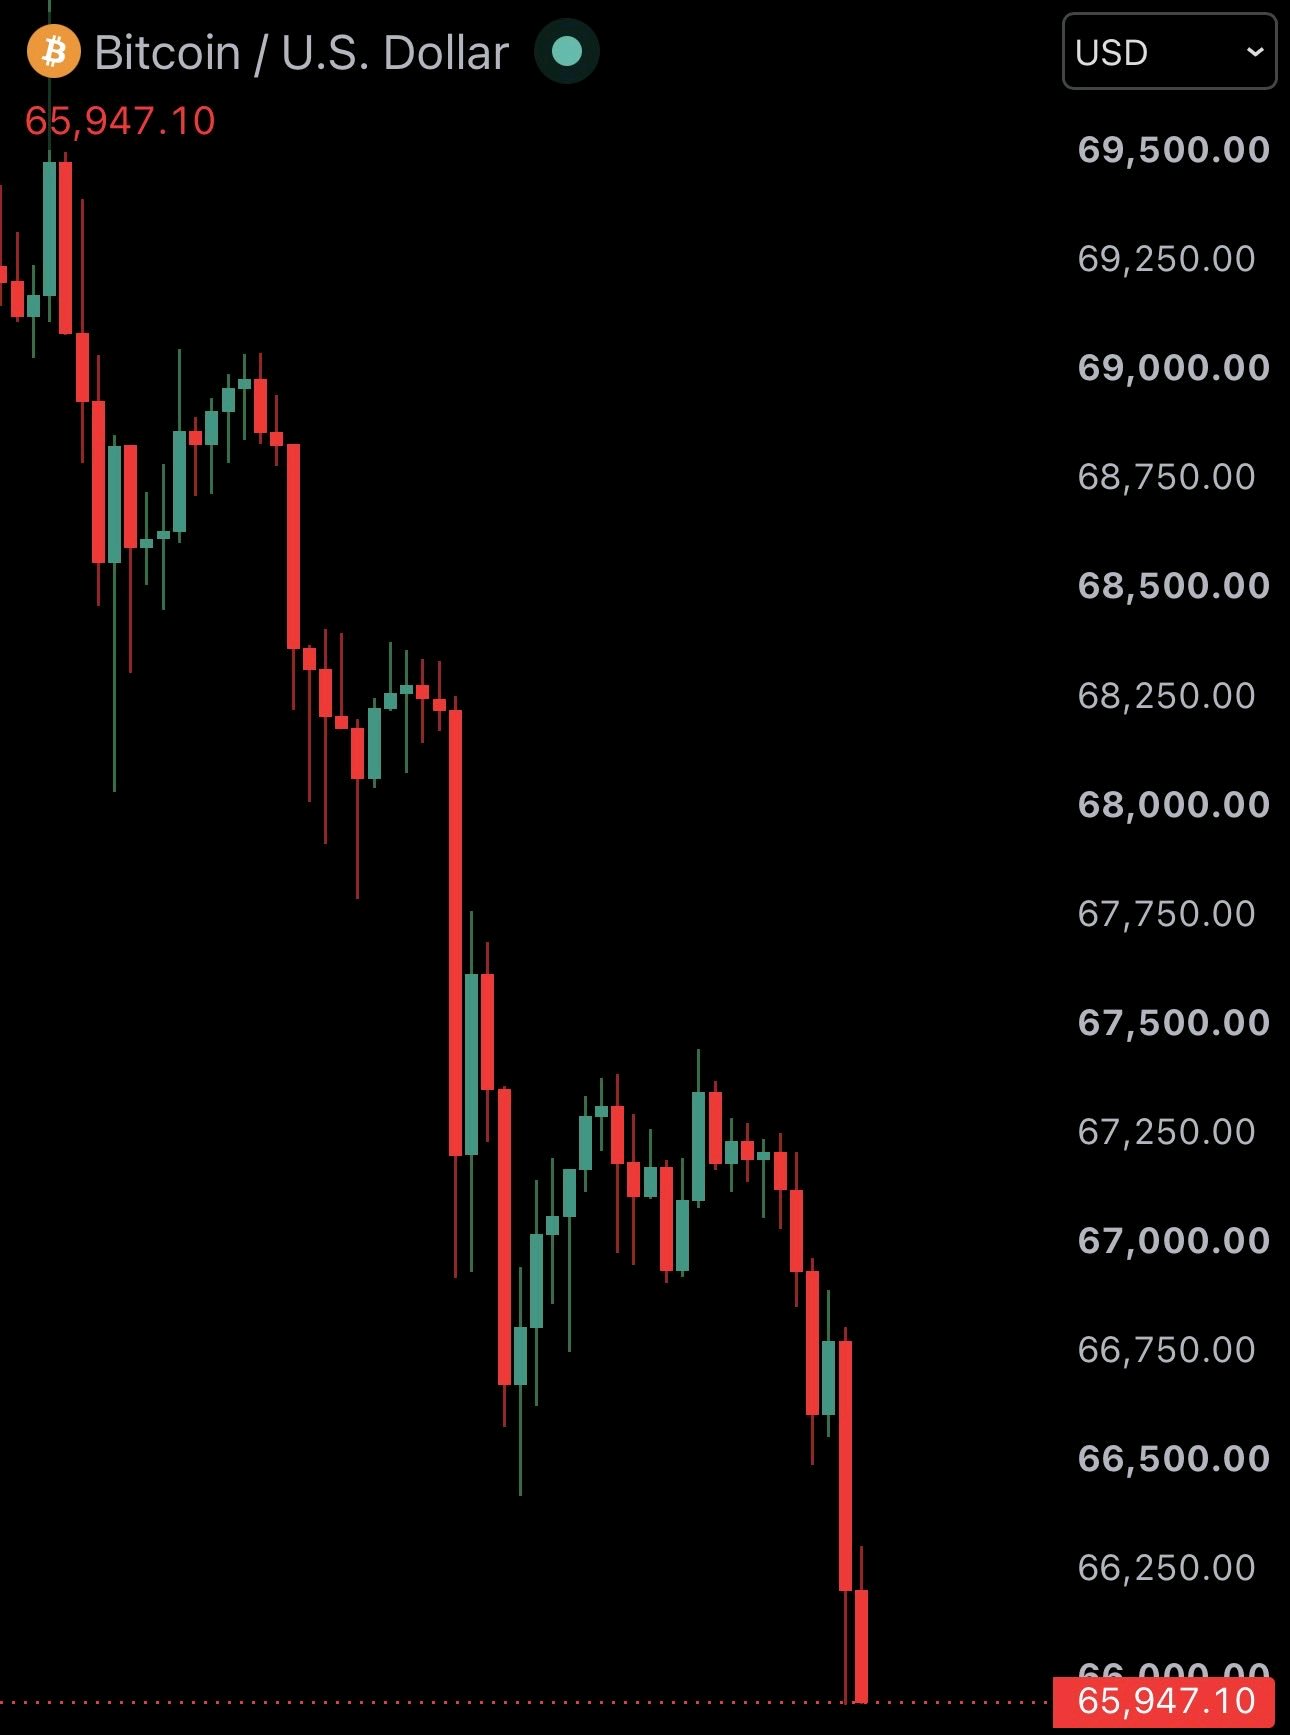
Біткоїн впав нижче $66 000, і заголовок про ліквідацію на суму $205 мільйонів показує, як швидко тиск на крипторинок може перерости у значно масштабніший розпродаж. $BTCUSDT на наведеному графіку коливається в районі $65 947, і найбільше занепокоєння викликає не лише падіння ціни. Це слабкість, яку демонструє кожна спроба відновлення. Перше, що впадає в очі, — це структура ринку. Біткоїн перемістився з регіону $69 000 до $66 000 через послідовність нижчих максимумів і нижчих мінімумів. Покупці намагалися здійснити кілька спроб відновлення, але жодна з них не призвела до переконливого розвороту на представленому графіку. Зафіксовані ліквідації на суму $205 мільйонів по всьому крипторинку додають ще один вимір до цього руху. Примусове закриття позицій може посилити тиск продажів, коли ціни падають, створюючи ланцюгову реакцію на і без того слабкому ринку. Однак ліквідації є наслідком позицій з кредитним плечем, а не доказом того, що кожен учасник ринку продає. Що робить цю ситуацію цікавою, так це відмінність між спотовими продажами та примусовим закриттям ф'ючерсів. Спотові продажі відображають реальні угоди з активами, тоді як ліквідації стаються, коли позиції з кредитним плечем більше не відповідають маржинальним вимогам. І те, і інше може штовхати ціни вниз, але вони розповідають різні історії про участь на ринку. Рівень $66 000 зараз заслуговує на увагу, оскільки Біткоїн опустився нижче цієї важливої психологічної цінової зони. Тимчасове повернення вище цього рівня не означатиме автоматичного підтвердження відновлення. Покупцям потрібно буде довести, що вони можуть захистити повернуту територію, а не дозволити продавцям відхилити відскок. Існує також потенційна можливість, прихована в подіях ліквідації. Коли надмірне кредитне плече вимивається, ринок може стати менш вразливим до подальших примусових закриттів. Але це не гарантує негайного досягнення дна. Скидання кредитного плеча та справжнє відновлення попиту — це дві різні речі. Ведмежий аргумент залишається простим: якщо BTC продовжить формувати нижчі максимуми та не зможе повернути втрачені цінові території, тиск продавців може залишатися домінуючим. Чергова невдала спроба відновлення свідчитиме про те, що покупці все ще борються за відновлення контролю. З іншого боку, бичаче відновлення вимагало б більшого, ніж одна зелена свічка. Я б шукав стійкого закріплення вище $66 000, активнішої участі покупців і вищого мінімуму на графіку. Ці події надали б кращі докази того, що продавці втрачають імпульс. Одна важлива деталь, яку часто ігнорують, полягає в тому, що цифри ліквідації описують активність протягом певного часового вікна. Звітні $205 мільйонів охоплюють ширший крипторинок, а не лише Біткоїн. Їх не слід плутати із загальними показниками ліквідації по BTC або 24-годинними даними. Ця відмінність має значення при оцінці реального масштабу ринкового стресу. На даний момент Біткоїн демонструє чітку короткострокову ведмежу структуру, але наступним значущим розвитком буде те, чи повернеться попит після цієї хвилі примусових продажів. Чи це просто значне скидання кредитного плеча, чи ми спостерігаємо початок глибшої слабкості ринкового попиту на Біткоїн? #IMPACTbyTrade
Я стежив за $HYPEUSDT близько $68.60, і дещо привернуло мою увагу. Ціна демонструє слабкість, проте показники Hyperliquid розповідають іншу історію. Дохід протоколу за 3-й квартал досяг $190.9 млн, що на 21.7% більше, ніж у 2-му кварталі. Відкритий інтерес також зріс на 79.9%, до $16.7 млрд. Це величезний обсяг капіталу на ринку, хоча сам по собі вищий відкритий інтерес не гарантує більшого тиску з боку покупців. Ще одна деталь, на яку варто звернути увагу — це Фонд допомоги (Assistance Fund). У 3-му кварталі він витратив близько $148.7 млн на викуп HYPE. Оскільки ці покупки здійснюються в доларовому еквіваленті, нижчі ціни дозволяють фонду придбати більше токенів. За повідомленнями, наразі було спалено близько 50.47 млн HYPE. Також варто стежити за кількома подіями. Upbit та Bithumb відкрили торгівлю HYPE 10 листопада, а 9 листопада було запущено Elysium, де HYPE використовується для оплати газу. Але я б не ігнорував графік. На позначці $68.60 ціна тестує рівень Фібоначчі $68.68 та зону 200-денної експоненціальної ковзної середньої (EMA). Підтримка знаходиться в районі $67.05, а опір — на рівнях $69.10, $71.18 та $73.09. Проблема в тому, що денна ціна залишається нижче 20, 50 та 100-денних EMA. Імпульс все ще слабкий, а розблокування приблизно 14.2 млн HYPE заплановано на 29 листопада. Я уважно спостерігаю за $67. Утримання цієї зони може дати покупцям ще один шанс, але втрата рівня серйозно послабить лонговий сетап. Як ви вважаєте, HYPE готується до відновлення, чи ринок все ще недооцінює тиск продавців? #IMPACTbyTrade
$VVVUSDT Is Bouncing Back, But I'm Not Ready to Call It a Reversal I used to think that a sharp recovery after a major sell-off was enough to suggest buyers were returning. But VVV is a good reminder that a bounce and a trend reversal are two very different things. VVV is trading around $18.263, down 5.26%, after dropping from $19.717 to $17.589. Buyers have responded near the lows, pushing price back above $18, but the recovery still needs to prove itself. What caught my attention is the moving average structure. Price is sitting above MA14 at $18.136, while MA7 is around $18.267. That's a modest improvement in short-term momentum. However, MA28 remains near $18.397, with EMA28 around $18.393. This area could become an important test if buyers try to extend the recovery. Volume also deserves attention. The latest reading is 2.13K, below both the 5-period average of 4.21K and the 10-period average of 5.14K. Personally, I want to see stronger participation and a sustained move above $18.40 before changing my outlook. The recent recovery is interesting, but confirmation matters more than excitement. Can VVV build on this bounce, or will sellers regain control?
$DOTUSDT DOT Is Trying to Stabilize, But I'm Not Seeing a Strong Reversal Yet I used to think that once a coin starts holding above its recent low, the worst of the selling might already be over. But DOT's current price action reminds me why I don't like making that assumption too early. DOT is trading around $0.7870, down 5.02%, after falling from the $0.8326 area to approximately $0.7786. There has been some recovery from that low, but the broader short-term structure remains under pressure. One detail I find interesting is the moving average setup. Price is currently above the MA7 at $0.7851 and MA14 at $0.7848. That's encouraging for short-term buyers. However, the MA28 remains around $0.7896, while EMA28 is near $0.7907. This creates an important resistance zone that DOT still needs to overcome. Volume is another concern. Current displayed volume is 2.05K, considerably below the 5-period and 10-period average volumes. So the recent recovery hasn't yet demonstrated convincing participation. Personally, I'd rather see DOT reclaim the $0.7900–$0.7910 area and hold it before becoming more optimistic. For now, I'm watching rather than assuming. Can DOT turn this stabilization into a genuine recovery, or is another rejection still possible?
$PYTHUSDT зіткнувся з цікавим протиріччям: його основна бізнес-модель стає сильнішою, проте короткострокова ринкова структура все ще демонструє слабкість. Pyth Network — це більше, ніж просто крипто-оракул цін. Він з'єднує постачальників фінансових даних безпосередньо з блокчейн-додатками, дозволяючи розробникам отримувати доступ до ринкових цін для різних класів активів. Його архітектура на основі запитів (pull-based) дозволяє додаткам запитувати оновлення за потреби, замість того щоб постійно надсилати кожне оновлення в кожен блокчейн. Це важливе дизайнерське рішення для додатків, яким потрібні своєчасні фінансові дані. Більш масштабним розвитком є перехід Pyth до платних інституційних послуг передачі даних. У вересні 2026 року Pyth повідомив про річний регулярний дохід (ARR) у розмірі 11,5 мільйонів доларів, що становить 86% зростання порівняно з попереднім кварталом. Це багатообіцяючий бізнес-показник, хоча звітний ARR не слід плутати з чистим прибутком або фактичним доходом власників токенів. Також відбулися суттєві зміни в економічній моделі PYTH. Згідно з пропозицією OP-PIP-136, схваленою у вересні та оголошеною 8 жовтня, DAO зобов'язався спрямовувати 100% коштів, отриманих від продуктів Pyth, на накопичення PYTH у своєму резерві. Однак це стосується частки доходу DAO, а не всіх валових продажів продуктів. Накопичені токени не розподіляються автоматично між власниками і не спалюються назавжди. Пропозиція токенів залишається ще одним важливим фактором. Максимальна емісія PYTH становить 10 мільярдів токенів, а DefiLlama вказує на чергове заплановане розблокування 19 травня 2027 року. Зростання доходу від бізнесу та попит на токени зрештою повинні оцінюватися поряд із потенційним розмиванням пропозиції. Якщо подивитися на графік за 1 годину (1H), PYTH торгується на рівні $0,06411, що на 1,95% нижче, і залишається нижче кластера MA/EMA 0,0650–0,0654. Найближча підтримка — $0,06316. Годинне закриття нижче цього рівня може відкрити шлях до $0,06195, тоді як повернення вище $0,0654 при переконливому обсязі торгів покращило б короткострокову структуру. Вище цього рівня важливими рівнями опору залишаються $0,0661 та $0,0682. Цікавим є розрив між фундаментальним прогресом та ринковою поведінкою. Pyth будує бізнес із отримання даних, що генерує дохід, і пов'язує частину свого комерційного успіху з накопиченням PYTH, але це не гарантує миттєвого зростання ціни. Моє головне питання полягає в тому, чи зможуть зростаючий інституційний попит та накопичення резервів DAO зрештою пересилити тиск пропозиції та покращити ринкову структуру PYTH? #IMPACTbyTrade
Повідомлення про можливе злиття SpaceX і Tesla може стати однією з наймасштабніших корпоративних подій в історії, але найцікавіше для криптоінвесторів може ховатися за оцінкою у 3,4 трильйона доларів. Bloomberg повідомляє, що офіційне оголошення може відбутися вже у грудні, хоча переговори можуть затягнутися до початку 2027 року. Орієнтовна сукупна оцінка ставить ці дві компанії в один ряд із найбільшими бізнесами у світі. Однак цю цифру не варто плутати з підтвердженою ціною злиття чи остаточною угодою. SpaceX привносить ракетні технології, зв'язок Starlink та амбіції за межами Землі. Tesla робить внесок у вигляді електромобілів, накопичувачів енергії, штучного інтелекту та робототехніки. Разом їхні бізнеси могли б створити потужну технологічну екосистему з величезним інфраструктурним потенціалом. Але є ще один зв'язок, на який варто звернути увагу: біткоїн. Згідно з розкритими даними, SpaceX володіє приблизно 18 712 BTC, тоді як Tesla тримає близько 11 509 BTC. Це становить сумарно 30 221 BTC, що робить їхню поточну експозицію на біткоїн особливо цікавою. Однак корпоративне злиття не означатиме автоматично, що ці активи стануть єдиною інвестиційною стратегією або що плануються додаткові покупки біткоїнів. Більш важливим є питання, чи зможе об'єднана організація з часом підійти до біткоїна як до стратегічного корпоративного активу, а не просто тримати його як частину казначейства. Існують також серйозні виклики. Регуляторний нагляд, корпоративне управління, фінансова прозорість та державні контракти SpaceX можуть ускладнити цей процес. Для крипторинку таке злиття не є автоматично «бичачим» сигналом. Його справжнє значення залежить від того, що станеться з політикою компаній щодо біткоїна після укладення будь-якої угоди. Більша корпоративна структура не гарантує сильнішого попиту на біткоїн. Я б порадив стежити за офіційними умовами злиття, фінансовими звітами та будь-якими змінами в обсягах BTC, перш ніж робити висновки. Чи може це стати ще одним важливим кроком до прийняття біткоїна великими корпораціями, чи криптозв'язок переоцінюють? #IMPACTbyTrade $TSLAXUSDT $SPCXXUSDT
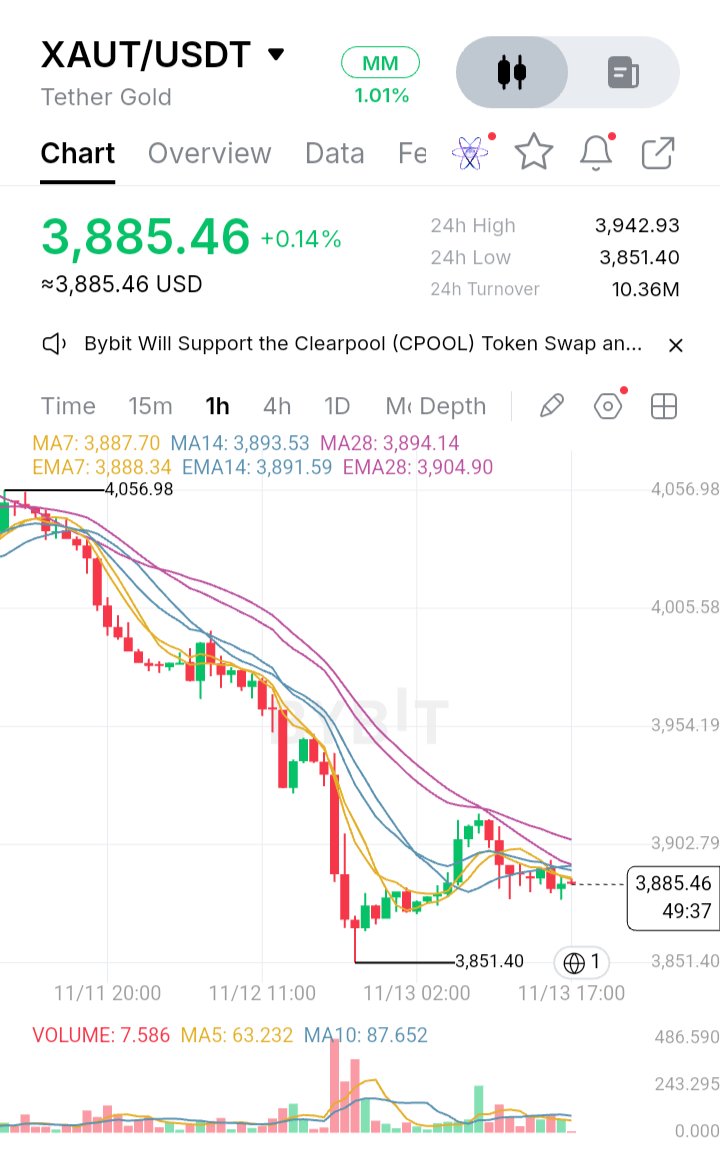
$XAUTUSDT зіткнувся з випробуванням, яке виходить за межі простої технічної корекції. Ціна намагається відновитися до позначки $3,900, відхилення на рівні 1.0 за Фібоначчі послабило спробу відновлення, а згасаючий індикатор MACD свідчить про те, що бичачий імпульс втрачає силу. Зона $3,851 зараз особливо важлива, оскільки покупцям потрібно продемонструвати, що вони все ще готові захищати нещодавній мінімум. Ринкові дані вказують на те, що XAUT перебуває в діапазоні $3,880–$3,900, а недавній торговий діапазон зміщується до $3,850. Ця слабкість не є ізольованою. Спотове золото також зазнало різкого падіння цього тижня, втративши майже 4%, перш ніж спробувати скромне відновлення 13 листопада. Агентство Reuters повідомило, що зростання цін на нафту, побоювання щодо інфляції та зміна очікувань щодо відсоткових ставок Федеральної резервної системи чинять тиск на ціни на злитки. Іншими словами, XAUT відображає слабкість базового активу, а не просто слідує звичним рухам ринку криптовалют. Тут є важлива відмінність, яку часто не помічають. Tether Gold — це не звичайна криптовалюта, вартість якої залежить переважно від спекулятивного попиту на блокчейн-екосистему. Кожен XAUT представляє частку володіння однією тройською унцією фізичного золота, що зберігається у швейцарських сховищах. У звіті Tether про резерви за вересень 2026 року було зазначено приблизно 827 418 унцій золота проти еквівалентної кількості токенів в обігу. Також 12 листопада відбулася значуща подія. Tether оголосила, що KPMG завершила незалежний аудит фінансової звітності емітента за 2025 рік, включаючи фізичну інспекцію та підрахунок окремих золотих зливків, що забезпечують XAUT. Це важливий крок для підвищення довіри, хоча аудит охоплював фінансовий рік, що закінчився 31 грудня 2025 року, а не є новою гарантією в режимі реального часу проти ринкової волатильності. Технічно ситуація залишається обережною. Рівень $3,900 — це перший психологічний бар'єр, тоді як EMA200 біля $3,957 представляє більш значуще випробування для відновлення. Рух вище $3,900 без стійкої сили не обов'язково сигналізуватиме про розворот тренду. Покупцям потрібно буде повернути EMA200 і продемонструвати, що колишній опір стає підтримкою. Згасаючий MACD також заслуговує на увагу, оскільки послаблення індикатора може сигналізувати про зниження купівельного тиску ще до появи чіткого ведмежого перетину. Що стосується зниження, то варто стежити за рівнем $3,851. Утримання вище нього може дати XAUT простір для стабілізації та спроби чергового відновлення. Однак переконливий прорив, за яким підуть невдалі спроби повернути цей рівень, посилить ведмежу структуру. Наступна ціль зниження має залежати від фактичного цінового визначення, а не від вигаданого рівня на графіку. Що робить цю ситуацію цікавою, так це контраст між покращенням впевненості у фізичному забезпеченні XAUT і ослабленням попиту на саме золото. Краща прозорість резервів може зміцнити довіру до продукту, але не може запобігти падінню базового металу, коли макроекономічні умови стають несприятливими. Я стежу за одним питанням уважніше, ніж за будь-яким окремим індикатором: чи захистять покупці $3,851 і повернуть $3,957, чи ширша слабкість золота триматиме XAUT у пастці нижче його основних рівнів відновлення? #IMPACTbyTrade
Я вивчав HYPE поза межами його ціни, і найбільше мене цікавить те, як Hyperliquid намагається перетворити реальну активність протоколу на попит на свій нативний токен. Hyperliquid — це не просто торговий додаток. Це Layer 1, побудований навколо ончейн-фінансових ринків. Його HyperCore обробляє спотові та безстрокові книги ордерів, тоді як HyperEVM надає розробникам середовище, сумісне з EVM, для створення інших додатків навколо цієї ліквідності. Важлива відмінність полягає в тому, що ордери, угоди та ліквідації обробляються безпосередньо в мережі, а не лише фіксуються постфактум. Активність значна. Останні дані DeFiLlama за 30-денний період показують приблизно 228,7 млрд доларів обсягу торгів безстроковими контрактами, 82,6 млн доларів комісій та 64,9 млн доларів доходу протоколу. Ці цифри свідчать про реальне використання ринку, хоча сам по собі обсяг не може сказати нам, скільки активності є органічною і наскільки вона буде довговічною. Ось частина, яка, на мою думку, заслуговує на більшу увагу: токен має прямий зв'язок із комісіями протоколу. У звіті SEC за вересень 2026 року зазначено, що 99% комісій протоколу спрямовуються до Фонду допомоги (Assistance Fund), який використовує їх для викупу HYPE на відкритому ринку. У звіті повідомлялося, що до 8 вересня було придбано та назавжди вилучено 47,1 мільйона HYPE. Це створює чіткіший зв'язок із цінністю, ніж у токена, єдиною метою якого є управління. Але це не є обіцянкою зростання ціни, і зворотні викупи не слід плутати з розподілом грошових коштів серед власників. Існує також питання пропозиції. HYPE має максимальну емісію в 1 мільярд одиниць. Той самий звіт вказує, що 23,8% призначено для основних учасників проєкту, щомісячний вестинг яких триватиме до 2027–2028 років, тоді як 38,9% зарезервовано для майбутніх емісій та винагород спільноті. Для мене головним випробуванням є те, чи зможе Hyperliquid продовжувати залучати постійних користувачів та генерувати комісії в той час, як нова пропозиція продовжує надходити в обіг. Продукт має успіх, але конкуренція, ринкові цикли та розподіл токенів все ще мають значення. Як ви вважаєте, чи зможе попит на HYPE, пов'язаний із комісіями, випередити майбутню пропозицію, чи це ключовий ризик, який ринок може недооцінювати? #IMPACTbyTrade $HYPEUSDT
Я уважно стежу за крипторинком, і одна річ у цьому розпродажі дійсно впадає в очі: обсяг кредитного плеча, що був ліквідований лише за 24 години. Близько 1,41 мільярда доларів у криптопозиціях було ліквідовано, згідно зі знімком ринку CoinGlass, про який повідомлялося 13 листопада. Постраждало понад 172 900 трейдерів. Що привернуло мою увагу, так це дисбаланс між ліквідаціями лонгів та шортів. Майже 89% припало на довгі позиції, що становить приблизно 1,26 мільярда доларів. На біткоїн припало близько 742 мільйонів доларів, тоді як на Ethereum — приблизно 250 мільйонів доларів. Я бачив подібні ситуації, коли трейдери стають занадто впевненими в одному напрямку ринку. Коли ціни раптово рухаються проти позицій з великим кредитним плечем, примусові ліквідації можуть створити додатковий тиск з боку продавців і прискорити падіння. Але я не думаю, що масові ліквідації автоматично означають, що ринок досяг свого дна. Зараз варто стежити за кількома речами: здатністю біткоїна втримати важливі рівні підтримки, чи повернеться попит на спотові покупки, і чи почне стабілізуватися відкритий інтерес за ф'ючерсами. Для відновлення ринку потрібно більше, ніж тимчасовий відскок ціни. Потрібен реальний попит і сильніша ринкова структура. Одне, що я засвоїв, спостерігаючи за крипторинками: екстремальний страх може створити можливості, але надто ранній вхід може бути таким же ризикованим, як і спроба наздогнати ралі. Як ви вважаєте, цей розпродаж перезавантажує ринок для нового відновлення, чи можливе подальше падіння? #IMPACTbyTrade $BTCUSDT
Ripple швидко зростає, але я постійно повертаюся до одного питання: наскільки це зростання насправді приносить користь XRP? Компанія глибше проникає у сферу платежів, кастодіальних послуг, стейблкоїнів та інституційних фінансів. У Ripple кажуть, що наближаються до річного темпу доходу від продуктів у 900 мільйонів доларів, співпрацюють із понад 1700 установами та підприємствами, а також мають понад 85 ліцензій. Її прогрес із RLUSD та схвалення OCC для її національного трастового банку також показує, що Ripple серйозно налаштована зайняти місце у традиційних фінансах. Але ось де стає цікаво. Бізнес Ripple може зростати без того, щоб кожна транзакція потребувала XRP. RLUSD стає частиною її пропозиції платіжних та фінансових послуг і може працювати на різних блокчейнах. Це дає Ripple більше способів залучити установи, але це також означає, що частина цієї діяльності може ніколи не створити прямий попит на XRP. XRP все ще відіграє важливу роль. Це нативний актив XRPL, він використовується для сплати мережевих комісій і може виступати в ролі мостової валюти у сервісі Ripple On-Demand Liquidity. Але є різниця між тим, щоб бути корисним, і тим, щоб захоплювати фінансову цінність, створену бізнесом, що зростає. Ось на що варто звернути увагу інвесторам. Успішна Ripple автоматично не означає цінніший XRP. Важливо те, чи потребує більше реальних платіжних потоків XRP, а не просто користується іншими продуктами Ripple. Отже, чи ми спостерігаємо, як XRP стає основою фінансової мережі Ripple, чи Ripple може побудувати успішний бізнес, поки XRP захоплює лише частину вигоди? #IMPACTbyTrade $XRPUSDT
ASTER: Дохід протоколу зростає, але чи зможе його модель зворотного викупу випередити розмиття токенів? ASTER має те, що багатьом DeFi-токенам важко продемонструвати: прямий зв'язок між активністю платформи та токеномікою. Але тут виникає важливіше питання. Чи можуть комісії, згенеровані протоколом, створити стійкий попит на ASTER, поки більша частина його максимальної пропозиції все ще перебуває поза обігом? Aster створює багатоланцюгову торгову екосистему, що охоплює безстрокові контракти, спотові ринки та прибуткову заставу. Розширення лінійки продуктів дає протоколу кілька джерел активності, але зростання екосистеми не автоматично трансформується у цінність для власників токенів. Станом на 12 листопада ASTER торгується на рівні близько $0,65. DefiLlama оцінює пропозицію в обігу приблизно у 2,57 мільярда токенів при максимальній пропозиції у 8 мільярдів. Це означає, що пропозиція в обігу становить приблизно 32% від максимуму. Його ринкова капіталізація становить близько $1,68 мільярда, тоді як FDV (повністю розмита вартість) знаходиться на рівні $5,09 мільярда. Іншими словами, повністю розмита оцінка приблизно втричі перевищує ринкову капіталізацію токенів в обігу. Цей розрив у пропозиції заслуговує на увагу. Варто також проаналізувати базову активність. DefiLlama повідомляє про приблизно $792 мільйони TVL (загальної заблокованої вартості), $4,12 мільйона комісій за 30 днів, близько $47,9 мільярда обсягу торгів безстроковими контрактами та приблизно $1,34 мільярда відкритого інтересу. Ці цифри вказують на значну активність платформи. Однак обсяг деривативів — це не те саме, що органічний спотовий попит, і висока торгова активність сама по собі не є доказом стійкого попиту на токени. Найцікавішою частиною є механізм зворотного викупу та спалювання Aster. 17 червня Aster представив структуру, яка спрямовує 99% щоденних комісій платформи на автоматичний викуп ASTER. Цей механізм має два окремі ефекти: По-перше, викуплений ASTER розподіляється між учасниками veASTER відповідно до їхньої ваги блокування. По-друге, еквівалентна кількість ASTER спалюється з резервів протоколу з метою зменшення загальної пропозиції до 3 мільярдів токенів. Це створює цікавий економічний цикл: торгова активність генерує комісії, комісії фінансують ринкові покупки, а спалювання резервів зменшує загальну пропозицію. Але є важлива відмінність. Розподіл від викупу безпосередньо винагороджує учасників veASTER. Звичайні власники не отримують ці виплати, якщо вони не беруть участь у механізмі блокування. Вони можуть отримувати непряму вигоду від ринкових покупок і скорочення пропозиції, але це не те саме, що отримання винагород безпосередньо. Потім виникає питання розмиття. Початковий розподіл токенів Aster передбачає 53,5% на аірдропи, 30% на екосистему та спільноту, 7% на казначейство, 5% на команду та 4,5% на ліквідність і лістинг. Виділення для команди складає 400 мільйонів ASTER. Кліфф (період до початку розблокування) був продовжений з вересня 2026 року до 17 вересня 2027 року, що зберігає ці токени заблокованими довше. Однак відтермінування розблокування не усуває зобов'язання щодо майбутньої пропозиції. Аргумент «биків» простий: стабільна торгова активність може генерувати регулярні комісії, підтримувати щоденні викупи та поступово скорочувати загальну пропозицію. Аргумент «ведмедів» менш складний, але не менш важливий: FDV значно перевищує ринкову капіталізацію, майбутні розподіли токенів все ще мають значення, а винагороди від зворотного викупу розподіляються нерівномірно серед усіх власників. Крім того, ASTER все ще приблизно на 73% нижче свого історичного максимуму в $2,41. Особисто я зосередився б на трьох показниках, а не лише на щоденному обсязі торгів: 1. Чи продовжують зростати щомісячні комісії протоколу. 2. Чи залишаються стабільними участь у veASTER та розподіли від зворотного викупу. 3. Чи темпи фактичного скорочення пропозиції випереджають емісію нових токенів та їх розблокування. ASTER створив вимірюваний зв'язок між активністю платформи та токеномікою. Але справжній тест полягає в тому, чи зможе цей механізм створити тривалу цінність, що виходить за межі тимчасового ринкового попиту. Як ви вважаєте, що важливіше для довгострокової стійкості ASTER: зростання доходу протоколу чи зменшення пропозиції в обігу? IMPACTbyTrade $ASTERUSDT
ETH_
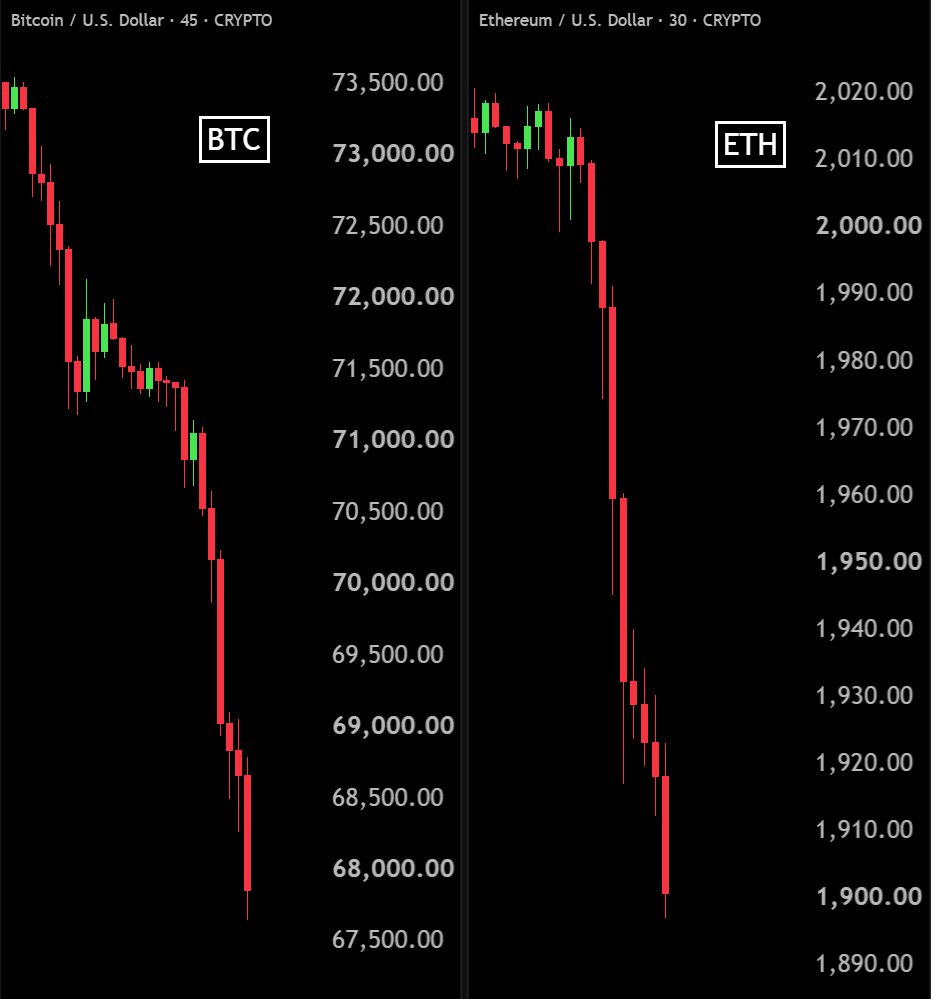
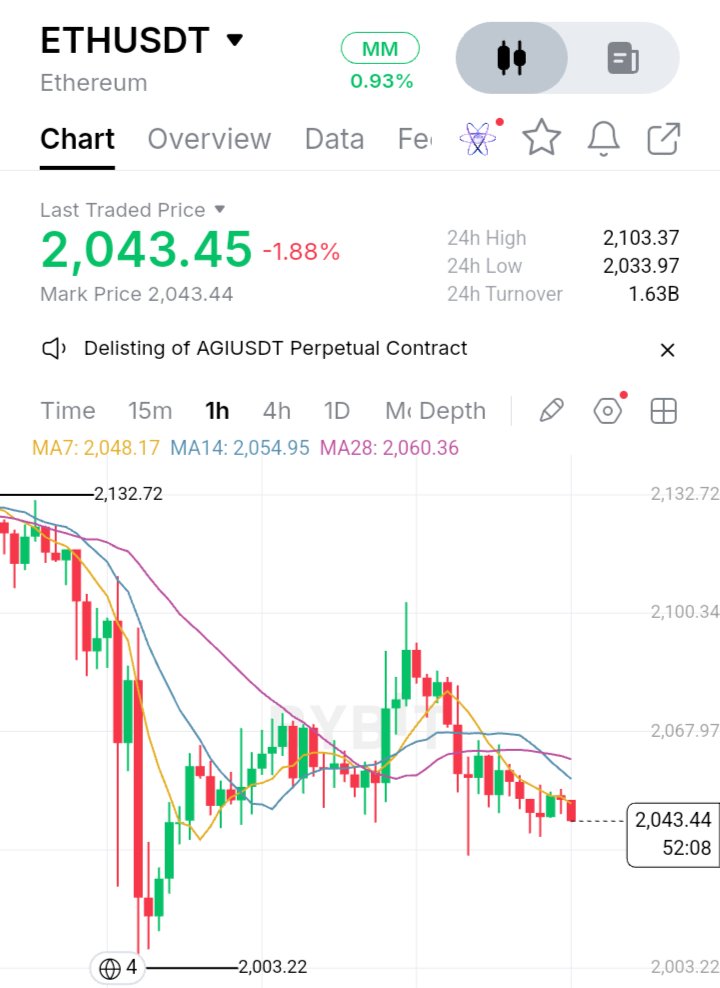
$ETHUSDT Ethereum перебуває на переломному етапі, і я не поспішаю приймати чийсь бік Раніше я думав, що кожне серйозне падіння Ethereum — це можливість, якою варто скористатися. Різкий спад, за яким слідувало невелике відновлення, часто виглядав як початок розвороту. Але досвід навчив мене, що відіграти втрачені позиції та насправді змінити напрямок ринку — це дві зовсім різні речі. Зараз ETH важко відновити короткострокову силу. Мене турбує те, що недавнє відновлення не призвело до переконливого продовження. Продавці, як і раніше, впевнено захищають вищі цінові рівні, тоді як покупці ще не продемонстрували послідовного імпульсу. Я приділяю особливу увагу зоні підтримки $2 033–$2 003. Якщо покупцям вдасться захистити цей регіон, Ethereum може отримати ще один шанс на відновлення. Але якщо ця підтримка не встоїть, я б не ігнорував можливість подальшого падіння. З іншого боку, повернення до рівня $2 050–$2 060 було б обнадійливим першим кроком. Це не підтвердило б автоматично бичачий розворот, але показало б, що покупці починають відновлювати контроль. Особисто я не хочу намагатися вгадати «дно», щоб просто бути першим. Краще я пропущу початок відновлення, ніж увійду в позицію без підтвердження. Ethereum не потребує чергового оптимістичного прогнозу. Йому потрібно, щоб покупці довели свою силу.
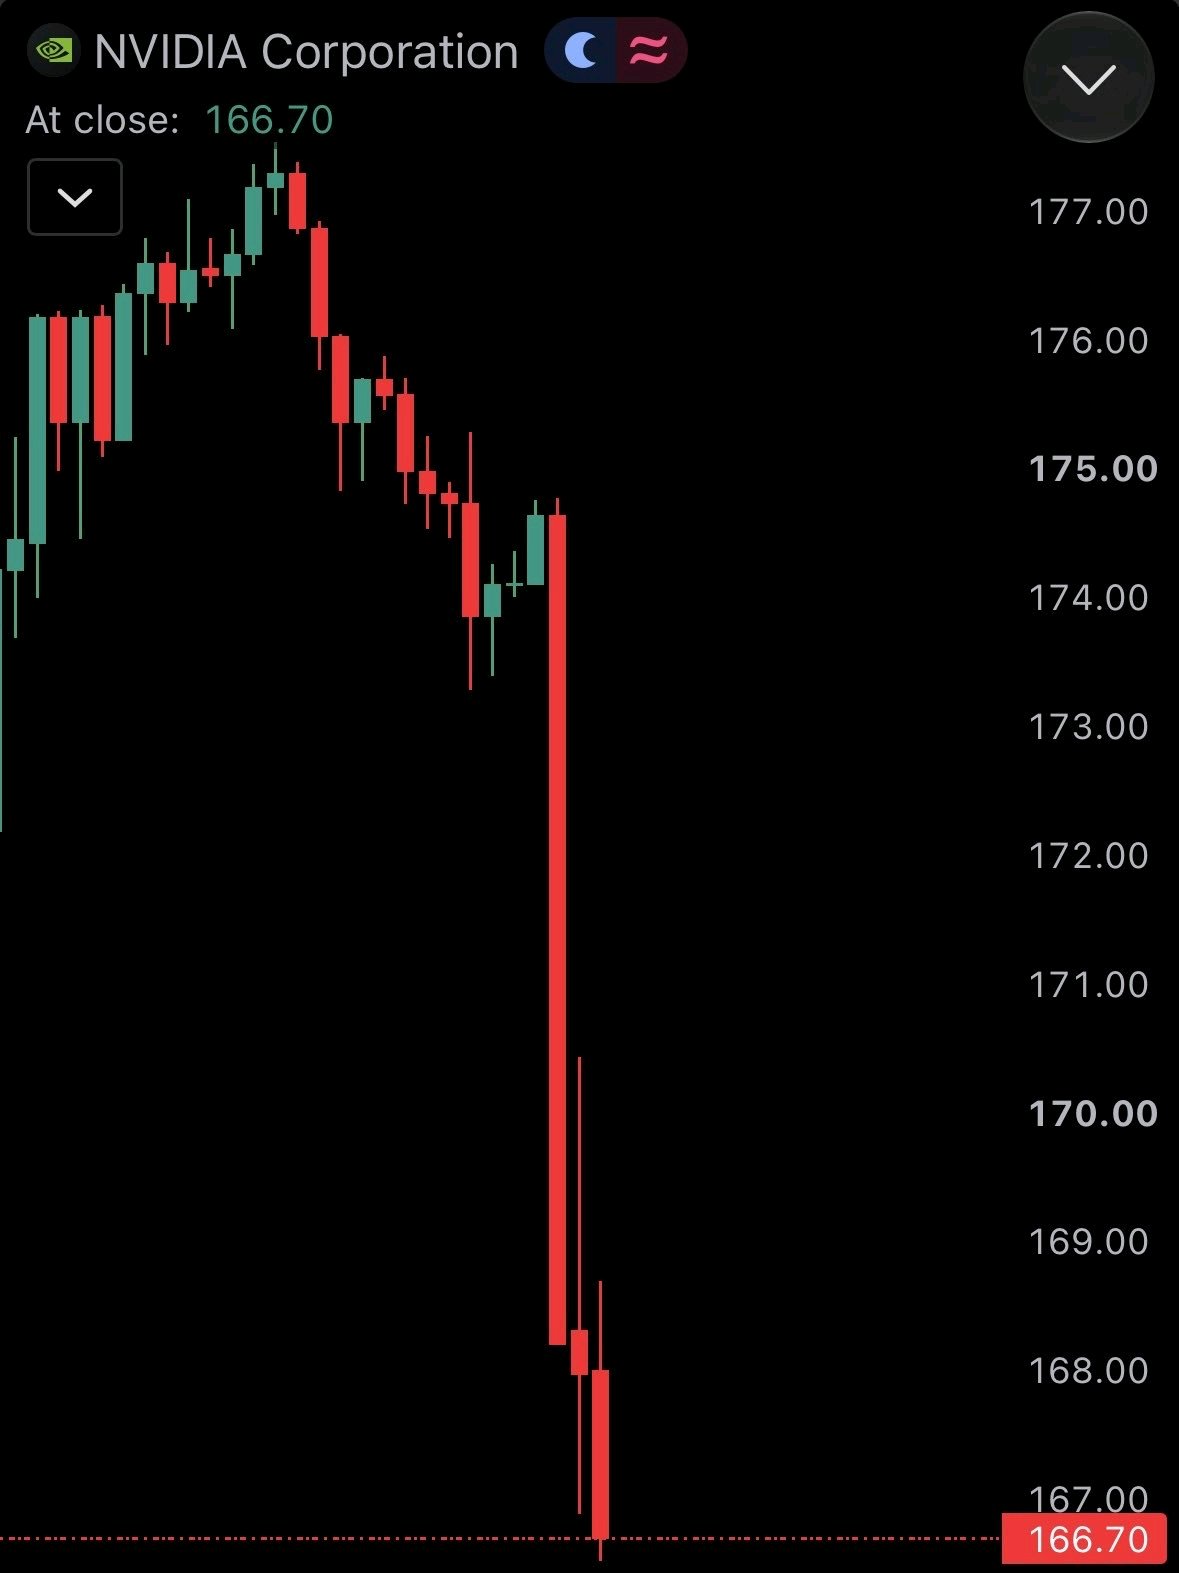
Розпродаж акцій Nvidia викриває ризик, більший за один скандал із генеральним директором Падіння акцій Nvidia після закриття торгів перевіряє, наскільки великий ризик інвестори зосередили на одній особі. 11 листопада The New York Times повідомила, що генеральний директор Дженсен Хуанг мав імовірні стосунки зі старшим керівником Nvidia, який підпорядковувався йому безпосередньо. Reuters не змогло незалежно підтвердити це повідомлення; Nvidia та цей керівник не відповіли на запит негайно. Цей звіт з'явився після того, як Хуанг у службовій записці для співробітників визнав, що був невірним, на тлі окремого скандалу за участю жінки, яку, як повідомляється, влада США підозрює у зв'язках із китайською розвідкою. Розпродаж прискорився після того, як The Wall Street Journal повідомила, що рада директорів Nvidia готується звільнити Хуанга. Reuters, посилаючись на джерело, знайоме з ситуацією, повідомило, що директори збираються, щоб вирішити його подальшу долю. Nvidia публічно не підтверджувала рішення про звільнення. Її офіційне розслідування, оголошене 8 листопада, стосується того, чи став Хуанг ціллю зусиль іноземної розвідки. Спочатку рада директорів висловила йому довіру і заявила, що не має підстав вважати, що секрети компанії чи національна безпека були під загрозою. Ціна $166.70 на скріншоті означає падіння приблизно на 4% від ціни закриття 11 листопада на рівні $173.73. Пізніші звіти свідчили про падіння на 7–8% після закриття торгів, коли з'явилася новина про раду директорів. Ризик, який ігнорують, — це питання наступництва. Reuters зазначає, що у Хуанга немає очевидного наступника, і він суворо контролює компанію, яка відіграє ключову роль у бумі штучного інтелекту. Попит на чіпи Nvidia може зберегтися, проте знижка через проблеми з корпоративним управлінням може тривати довше. Чи зможе Nvidia довести, що вона більша за свого засновника? #IMPACTbyTrade $NVDAXUSDT
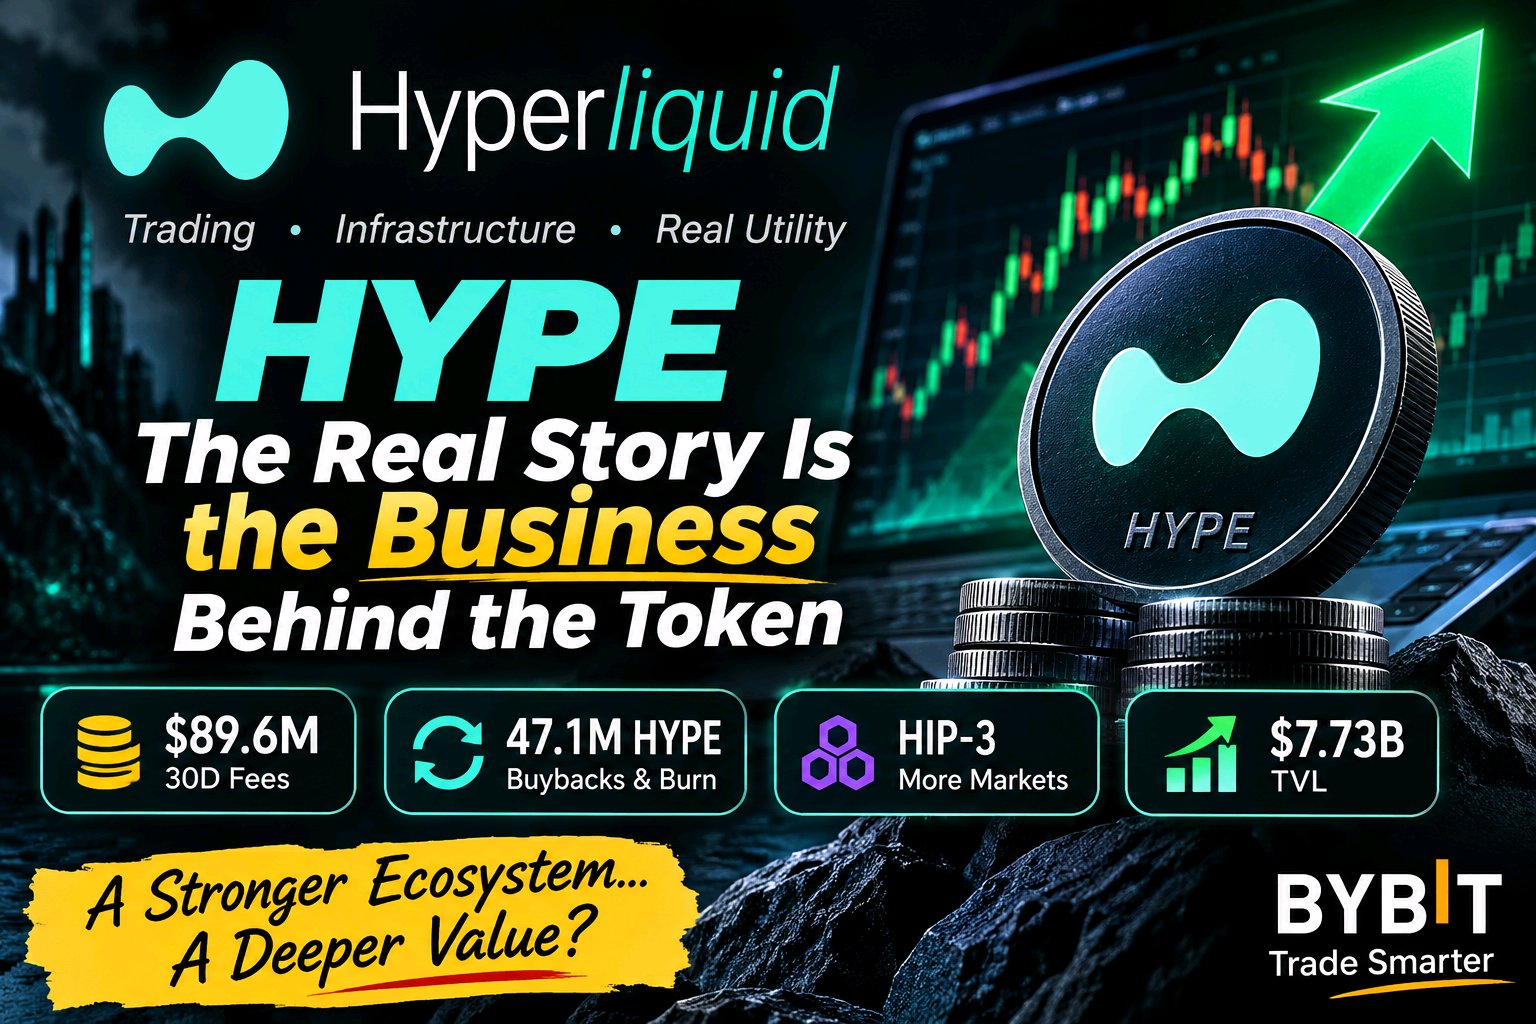
HYPEUSDT Справжня історія — це бізнес, що стоїть за токеном Думаю, найцікавіше в HYPE — це не його денна свічка. Це те, як Hyperliquid намагається поєднати торгову активність, інфраструктуру та попит на токени в одній економічній системі. Цифри мають значення. Знімок DeFiLlama від 11 листопада показує, що Hyperliquid згенерував близько 89,6 мільйона доларів комісій за попередні 30 днів, включаючи приблизно 69 мільйонів доларів доходу протоколу. Це свідчить про те, що користувачі платять за використання продукту, а не просто тримають токени через хайп. Дизайн токена також має значення. Фонд допомоги (Assistance Fund) Hyperliquid використовує комісії протоколу для купівлі HYPE на відкритому ринку, а в реєстраційній заяві, поданій до SEC, зазначено, що 99% комісій протоколу виділяються на цей фонд. У звіті повідомлялося, що станом на 8 вересня 2026 року було викуплено та назавжди вилучено з обігу 47,1 мільйона HYPE. Це створює чіткіший зв'язок між активністю на платформі та токеном, ніж пропонують багато моделей біржових токенів. Але я б не називав це гарантованою ціновою підлогою. Зворотний викуп може підтримати попит; він не може скасувати ризики оцінки, зміну ринкових умов або тиск продажів. Ця відмінність має найбільше значення, коли настрої стають негативними. Дорожня карта продукту має значення. HIP-3 дозволяє кваліфікованим розробникам розгортати власні безстрокові ринки на Hyperliquid, причому дизайн і роботу ринку визначає розробник. Це більше, ніж просто чергова торгова пара: це дає зовнішнім командам можливість створювати спеціалізовані ринки, використовуючи торгову інфраструктуру мережі. Це може розширити платформу за межі ринків, які вирішує додати основна команда. Один контрсигнал має значення: DeFiLlama показала TVL на рівні близько 7,73 мільярда доларів 11 листопада, що на 10,5% менше за 30 днів. Високі комісії та падіння TVL можуть співіснувати, але ця розбіжність заслуговує на увагу. Наступний тест полягає в тому, чи розшириться активність і чи стане капітал більш стійким, а не просто покладатиметься на інтенсивну торгівлю. Моя думка: у HYPE є переконливий механізм зв'язку активності з токеном, але інвестиційна привабливість залежить від стабільного використання, здорової глибини ринку та дисциплінованого управління ризиками. Я спостерігаю за тим, чи залучать нові ринки постійних користувачів і чи забезпечать довготривалу ліквідність — а не просто більші заголовки про обсяги торгів. Що для вас важливіше при оцінці HYPE: генерація комісій, захоплення вартості токена чи зростання ринків, створених незалежними командами? IMPACTbyTrade