MAXJOHNS
5264Лайк0Поширили122Фанати222Підписатися
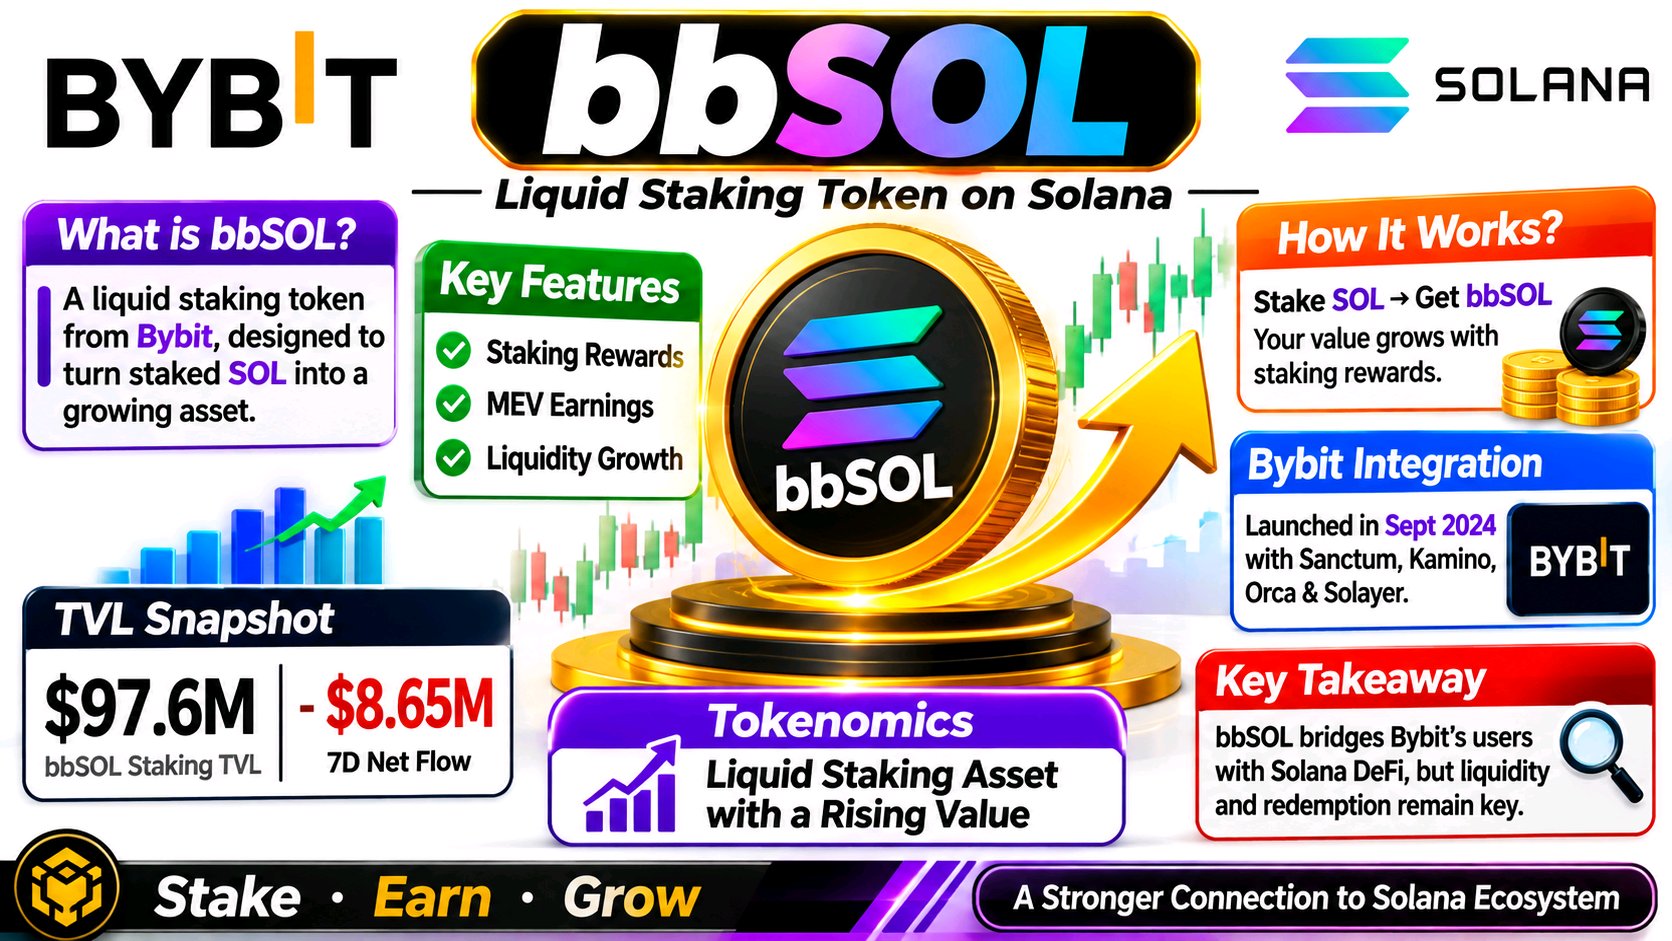
What stands out about bbSOL is that its real value is not simply earning Solana staking rewards. The more important question is whether Bybit can turn a centralized exchange's user base into sustained liquidity across Solana DeFi. That distinction matters because bbSOL is not an independent blockchain or a conventional governance token. It is a liquid staking asset issued through Bybit, with its value designed to appreciate against SOL as staking rewards accumulate. What caught my attention about bbSOL is the gap between its institutional story and the liquidity actually moving through its markets. Bybit introduced bbSOL in September 2024 with Sanctum, Kamino, Orca and Solayer. The product turns staked SOL into a liquid receipt: staking rewards, MEV and liquidity-related earnings accrue through a rising bbSOL-to-SOL exchange rate rather than regular cash payouts. Bybit’s documentation also makes the trade-off clear: a 0.1% deposit fee applies, and larger redemptions can take an epoch, roughly two to three days. So “liquid” does not mean frictionless under every condition. prnewswire.com +2 The more interesting development is distribution. Bybit announced Anchorage Digital custody support in October 2025, potentially making bbSOL easier for institutions to hold. But institutional access is not the same as institutional demand. DeFiLlama’s latest snapshot lists roughly $97.6 million in bbSOL staking TVL and an approximately $8.65 million negative seven-day net flow. That suggests capital has recently been leaving, despite the expanded custody route. Bybit Press +1 This is the tension traders should focus on: bbSOL’s value proposition depends on SOL staking economics, but its market quality depends on redemption confidence and usable DeFi liquidity. A yield-bearing token can still trade with meaningful slippage or discount if exits become crowded. I would watch net flows, bbSOL/SOL pricing, pool depth and redemption conditions before treating new integrations as adoption. The key question is whether institutional access turns into persistent on-chain liquidity—or remains mostly a distribution headline. #ByXIMPACT $BBSOLUSDT
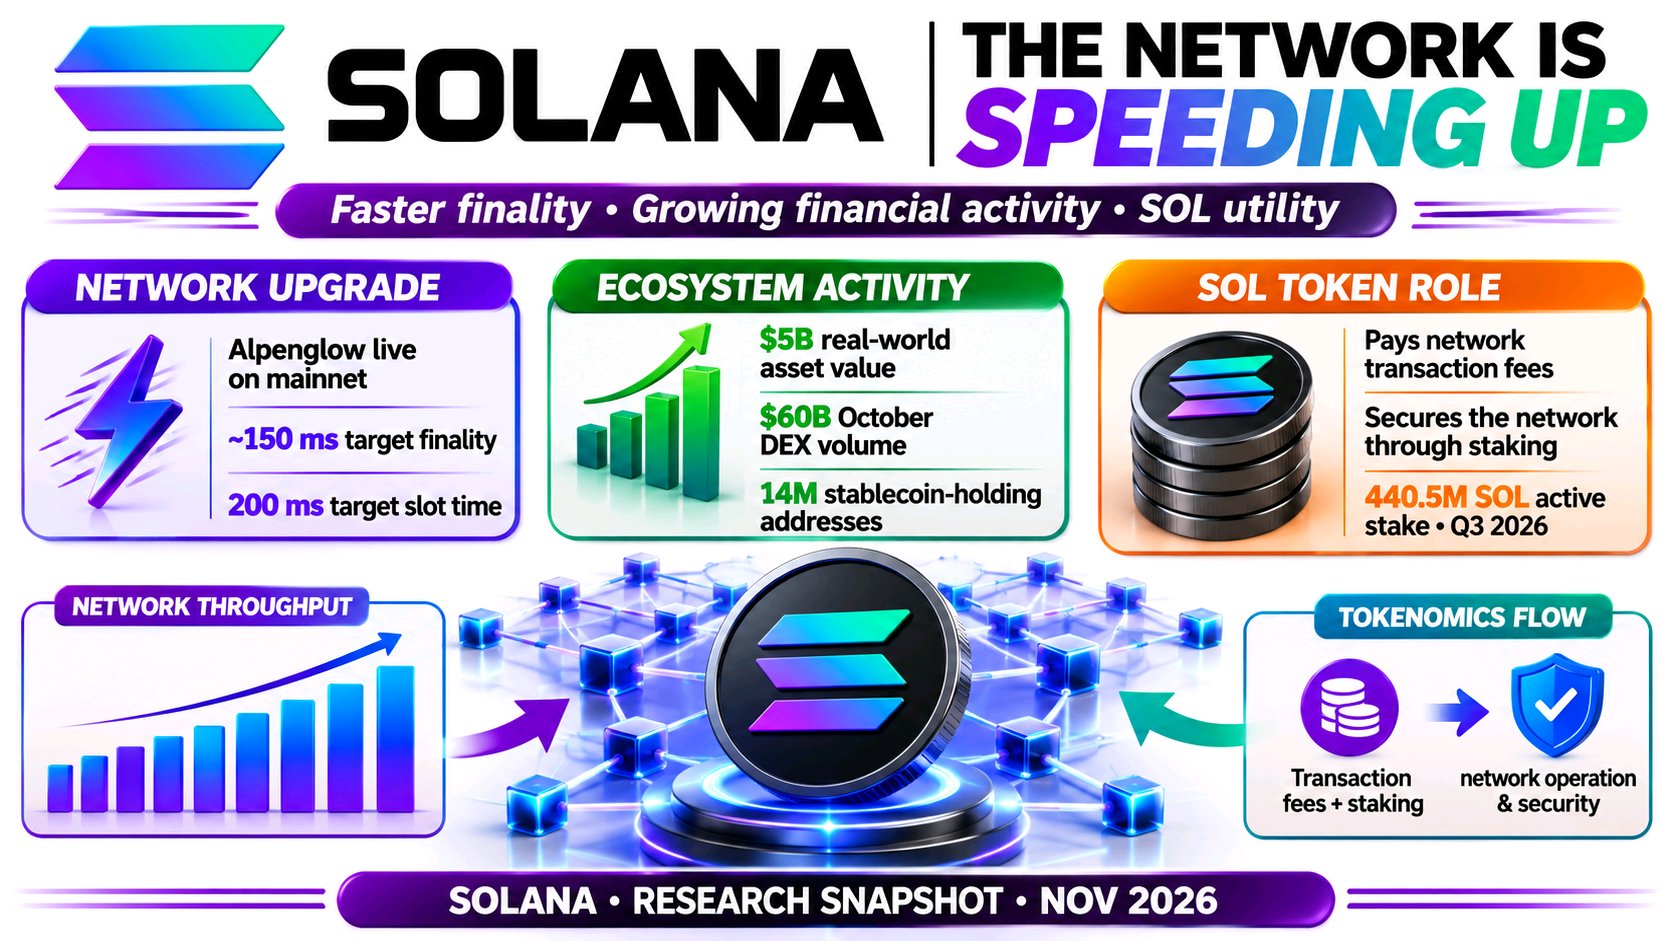
Ось що мене зараз вражає в Solana: різниця між активністю її базової мережі та тиском на SOL на ринку. Вони рухаються в різних напрямках, і на цю відмінність варто звернути увагу. Інфраструктура Solana продовжує розвиватися: Alpenglow вийшла в основну мережу в жовтні, націлюючись на фіналізацію транзакцій приблизно за 150 мілісекунд, тоді як цільовий час створення блоку скоротився до 200 мілісекунд. Фонд також повідомив про 5 мільярдів доларів вартості реальних активів (RWA) та 60 мільярдів доларів обсягу торгів на DEX у жовтні. DeFiLlama зараз показує близько 4,6 мільярда доларів TVL у DeFi, 13,96 мільярда доларів у стейблкоїнах та 2,33 мільйона активних адрес за 24 години. Це значна активність, але вона не робить SOL несприйнятливою до ринкового тиску. SOL торгується на рівні близько 72 доларів, що на 16% нижче за тиждень. Відкритий інтерес за ф'ючерсами становить близько 4,1 мільярда доларів, знизившись на 8,45% за 24 години, тоді як ліквідації досягли близько 89 мільйонів доларів, переважно за довгими позиціями. Обсяг торгів на DEX Solana також впав приблизно на 19% за тиждень, а обсяг безстрокових контрактів — приблизно на 37%. Схоже, трейдери знижують ризики на фоні охолодження ончейн-торгівлі, а не повністю покидають мережу. Я буду стежити за тим, чи стабілізуються TVL, пропозиція стейблкоїнів та кількість активних адрес, а також чи повернеться спотовий попит і чи відновиться відкритий інтерес без надмірного кредитного плеча. Alpenglow та інституційна токенізація — це значні віхи, але стале використання та ліквідність все ще мають трансформуватися у стійкий попит на SOL. Саме цей розрив я і відстежую. #ByXIMPACT $SOLUSDT
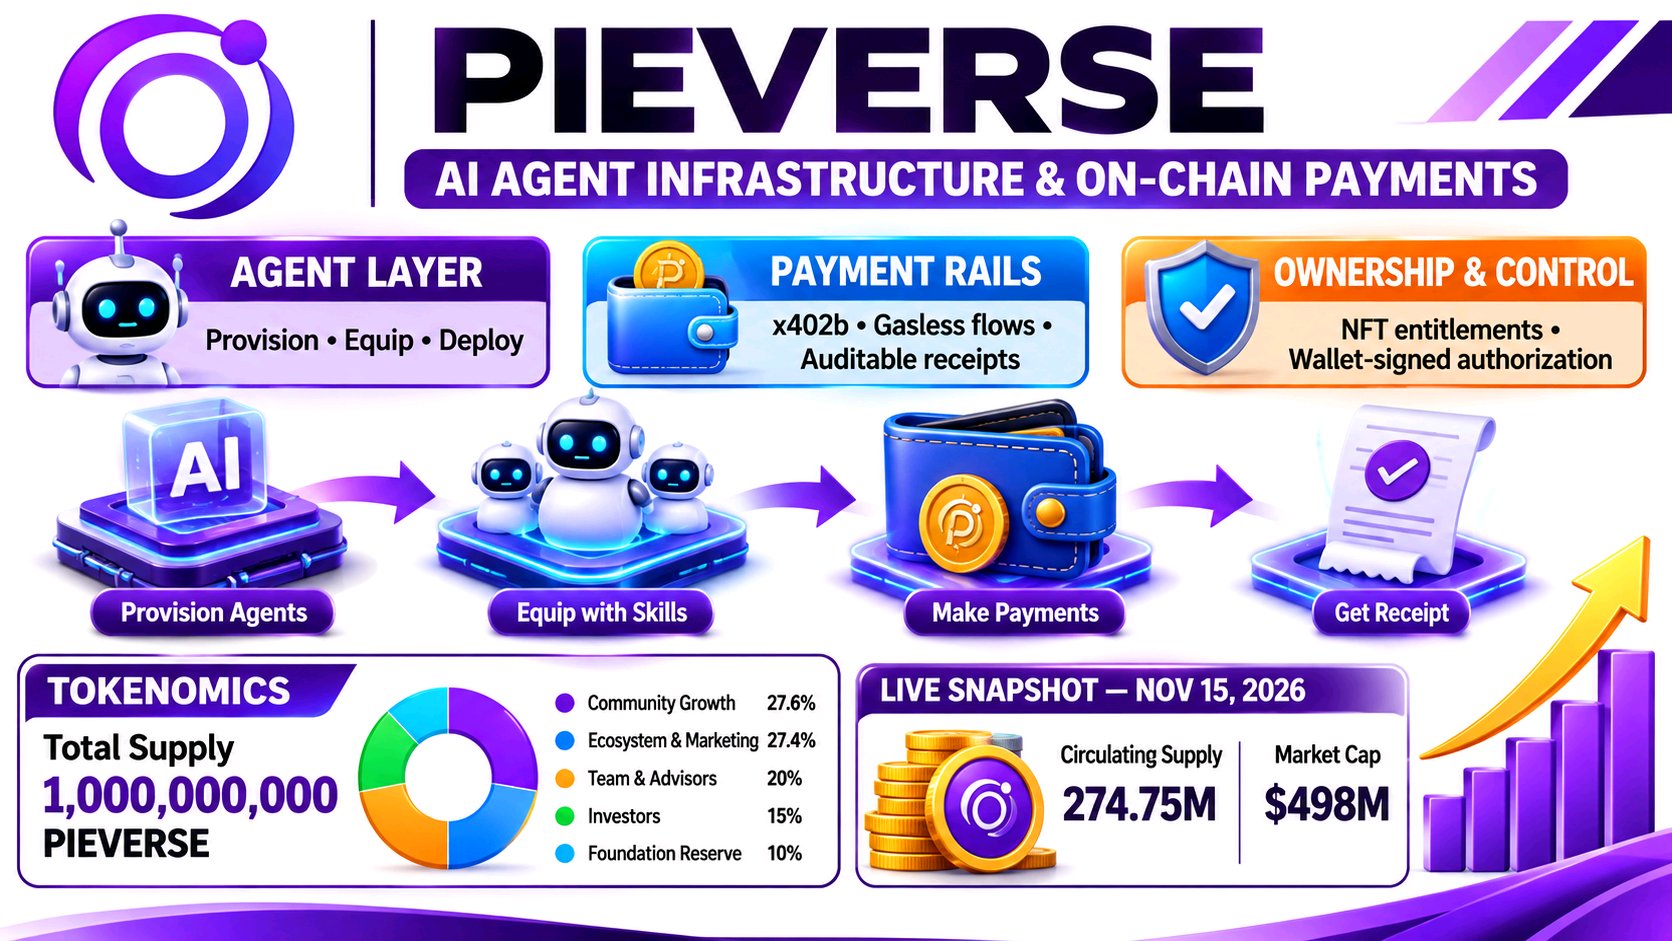
У Pieverse виділяється таймінг: ринкова капіталізація проекту різко зросла саме в той момент, коли він досяг важливого етапу переходу в розподілі токенів. Цікаве питання полягає в тому, чи зможе впровадження в екосистемі встигати за обсягом пропозиції, що надходить в обіг. Що привернуло мою увагу в Pieverse, так це поєднання історії про стрімке зростання AI-агентів і серйозних змін у пропозиції токенів. На поточному сайті проекту описані інструменти для забезпечення Web3-агентів, оснащення їх через Skill Store та підтвердження права власності за допомогою NFT-ентітлментів. У їхньому попередньому whitepaper основна увага приділялася оплаті за агентів без газу, що піддається аудиту, тому вектор розвитку продукту змінюється, а не стоїть на місці. Pieverse +1 Агентам потрібні гаманці, дозволи, платіжні системи та корисні сервіси, а не просто кращі моделі. Pieverse намагається з'єднати ці елементи, і їхнє партнерство з Four.meme від 11 листопада вказує на дистрибуцію через екосистему ончейн-запусків BNB Chain. Але анонс партнерства — це не доказ наявності постійних користувачів або комісійних доходів. X Web Viewer +1 Ця відмінність зараз важлива, тому що однорічний період блокування токенів закінчився 14 листопада, і розпочався лінійний вестинг для команди, радників та інвесторів. Ці групи володіють 35% від фіксованої пропозиції в один мільярд. Точна сума першого розблокування чітко не вказана у звітності, тому я б уникав сприйняття загальних оцінок розблокування як підтвердженої пропозиції в обігу. Coinranking +1 Ринкове позиціонування додає ще один рівень. CoinGecko показував PIEVERSE на рівні близько $1,81, приблизно на 19% нижче від історичного максимуму в $2,23, тоді як відкритий інтерес за безстроковими контрактами становив близько $86 мільйонів і близько 17% від ринкової капіталізації; фінансування залишалося позитивним. Це свідчить про те, що активність на ринку деривативів є значущою поряд зі спотовим попитом. CoinGecko Я б стежив за тим, чи поглине спотовий обсяг щойно доступні токени, чи охолоне відкритий інтерес і чи принесе використання агентів вимірювані комісії. Чи зможе впровадження рости швидше за розмиття? #ByXIMPACT $PIEVERSEUSDT
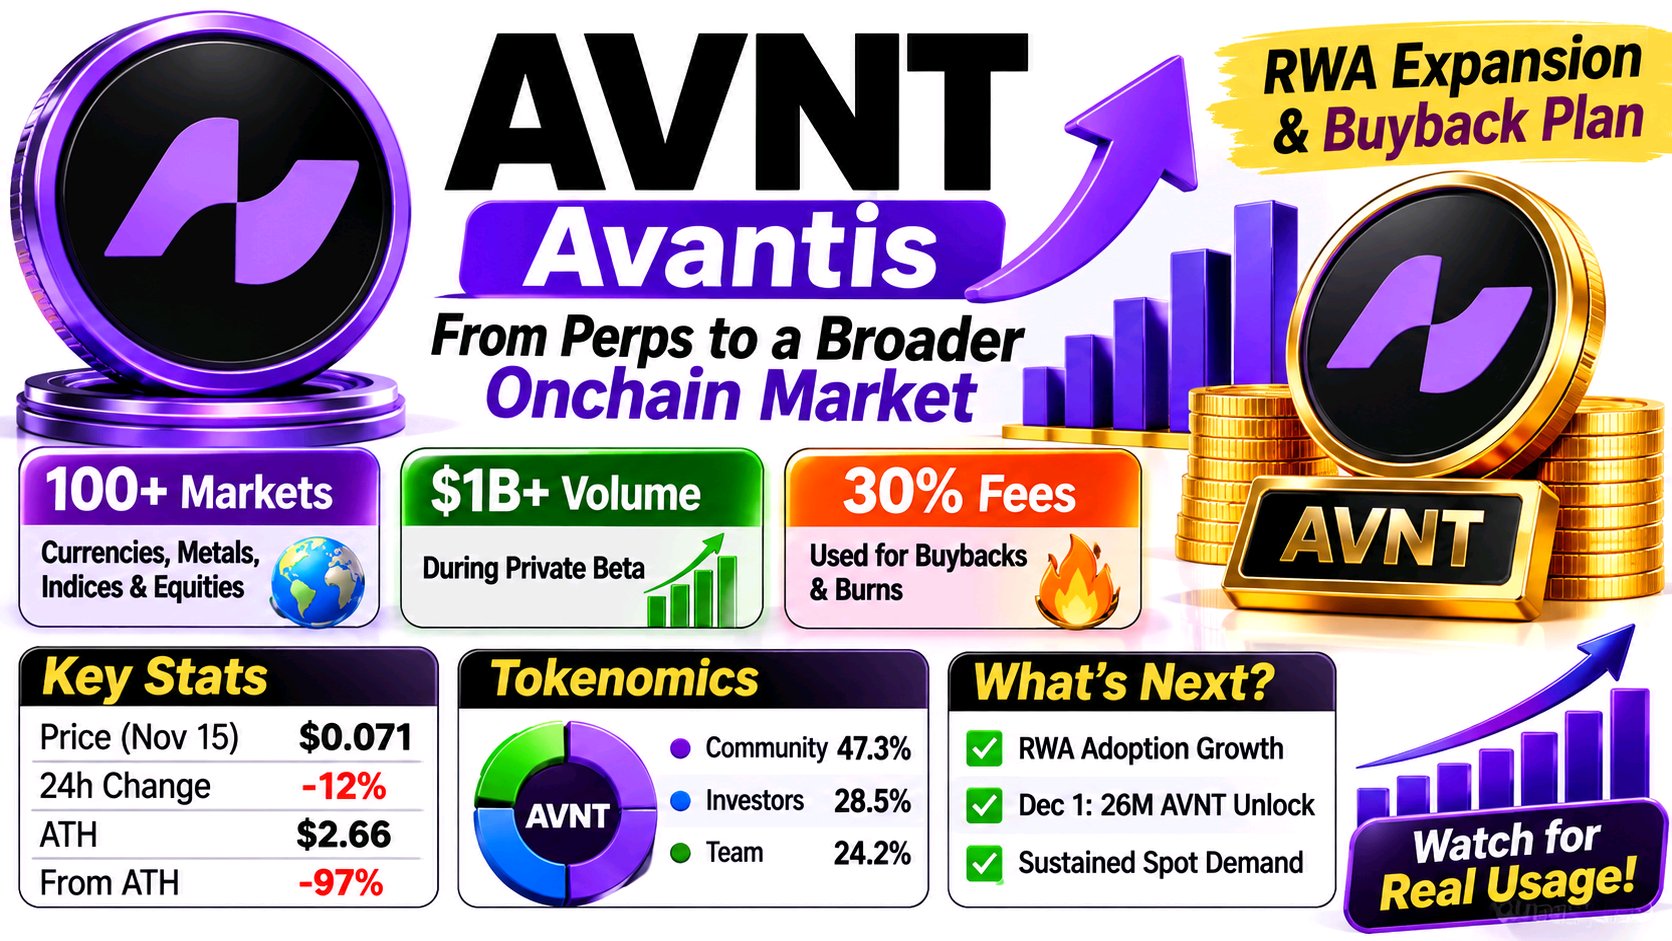
Що привернуло мою увагу в AVNT, так це розрив між амбіціями біржі, що зростають, і ринковою поведінкою токена. Avantis тепер називається Veranta, але тікер залишається AVNT. Вересневий ребрендинг був чимось більшим, ніж просто зміна назви: команда рухається від крипто-перпетуалів у бік ширшого ончейн-ринку валют, металів, індексів та акцій. Згідно з оголошенням, вже підтримується понад 100 реальних ринків. Повідомляється, що під час закритого бета-тестування платформа обробила понад 1 мільярд доларів обсягу, 100 000 угод і отримала понад 200 000 доларів доходу; відкритий інтерес зріс приблизно втричі, з 10 до 30 мільйонів доларів. Глобальні ончейн-ринки +1 Також існує прямий зв'язок з токеномікою. З березня 30% комісій за відповідні відкриття, закриття та прибуткові угоди фінансують зворотний викуп і спалювання AVNT на відкритому ринку. Це пов'язує активність зі скороченням пропозиції, хоча вплив залежить від генерації комісій, а не лише від гучних цифр обсягу торгів. Veranta +1 Ринок поки що не винагороджує цю історію. 15 листопада AVNT торгувався близько 0,071 $, що на 12% нижче за 24 години і приблизно на 97% нижче піку в 2,66 $. Обсяг ф'ючерсів був приблизно вп'ятеро вищим за обсяг спотової торгівлі, відкритий інтерес впав на 12,8%, а фінансування було від'ємним. Це свідчить про закриття позицій з кредитним плечем, а не про чітке накопичення спотових активів. CoinGlass Для мене перевіркою є те, чи призведе ширша активність у сфері RWA до отримання стабільних комісій, які підлягають спалюванню, верифікованих спалювань і глибшої спотової ліквідності. Я також стежитиму за запланованим випуском 26 мільйонів AVNT 1 грудня. Чи зможе прийняття ринком скоротити цей розрив до того, як нова пропозиція стане більшою проблемою для ринку? NAUT #ByXIMPACT $AVNTUSDT
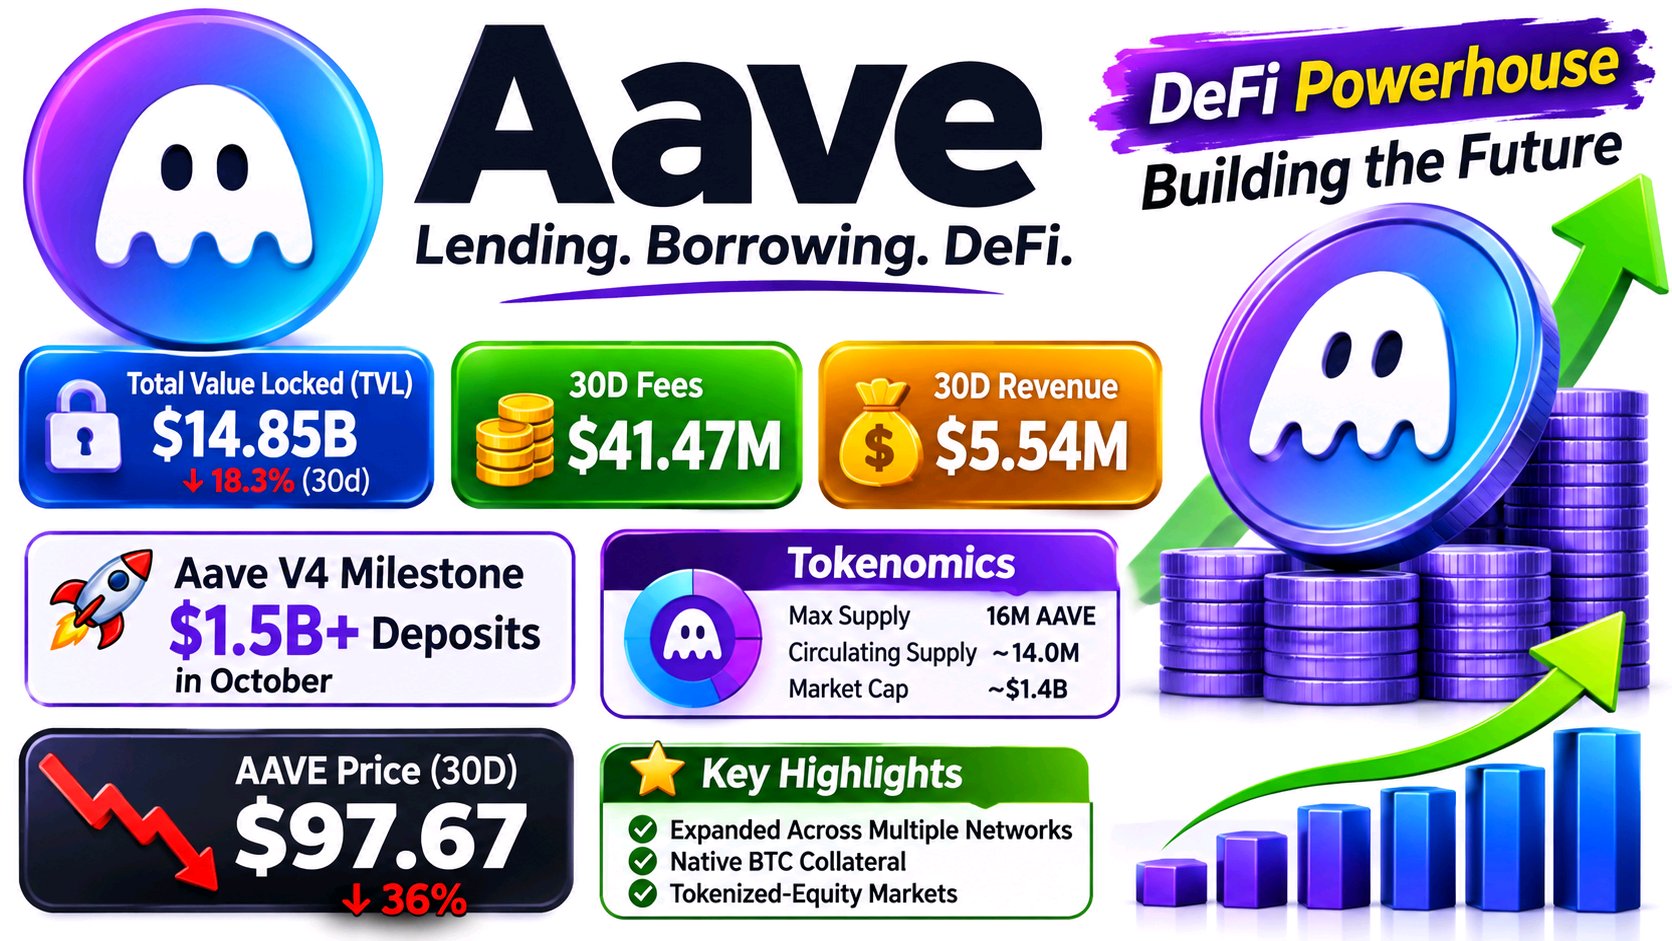
Що мене зараз цікавить в Aave, так це розрив між реальною бізнес-активністю протоколу та тим, як ринок ставиться до його токена. AAVE різко впав, проте кредитний протокол продовжує генерувати значну економічну активність. Згідно з даними DefiLlama, станом на 15 листопада TVL (загальна вартість заблокованих активів) Aave становив приблизно 14,85 млрд доларів, тоді як за останні 30 днів протокол згенерував 41,47 млн доларів комісій і 5,54 млн доларів доходу. Однак за цей період TVL знизився на 18,3%, що свідчить про вихід ліквідності, навіть попри те, що протокол продовжує отримувати значні доходи. DefiLlama Є ще одна подія, на яку варто звернути увагу. Aave Labs повідомила, що у жовтні обсяг депозитів у V4 перевищив 1,5 млрд доларів, розширився на кілька мереж, а також з'явився перший зовнішній ринковий куратор. Нативна застава в біткоїнах та ринки токенізованих акцій також показують, як Aave намагається вийти за межі звичайного криптокредитування. Жовтень 2026 - Розробка - Aave +1 Це створює цікавий контраст: інфраструктура продукту розширюється, але загальні умови ліквідності залишаються менш сприятливими. DefiLlama показала курс AAVE близько 97,67 долара, що на 36% нижче за показники 30-денної давнини. Отже, ринок оцінює не лише дохід протоколу: сюди також входять падіння депозитів, зниження апетиту до ризику та невизначеність щодо майбутнього зростання. Програма викупу токенів, що фінансується за рахунок доходу DAO, має річний бюджет у 50 мільйонів доларів, але вона не може гарантувати підтримку ціни. DefiLlama +1 Трейдерам я б порадив стежити за тим, чи стабілізується TVL, чи перетворяться депозити V4 на стабільне кредитування та комісії, і чи підтвердять спотові обсяги будь-яке відновлення. Чи зможе розширення інфраструктури зрештою перетворитися на стійку ліквідність і сильніше утримання вартості токена? #ByXIMPACT $AAVEUSDT
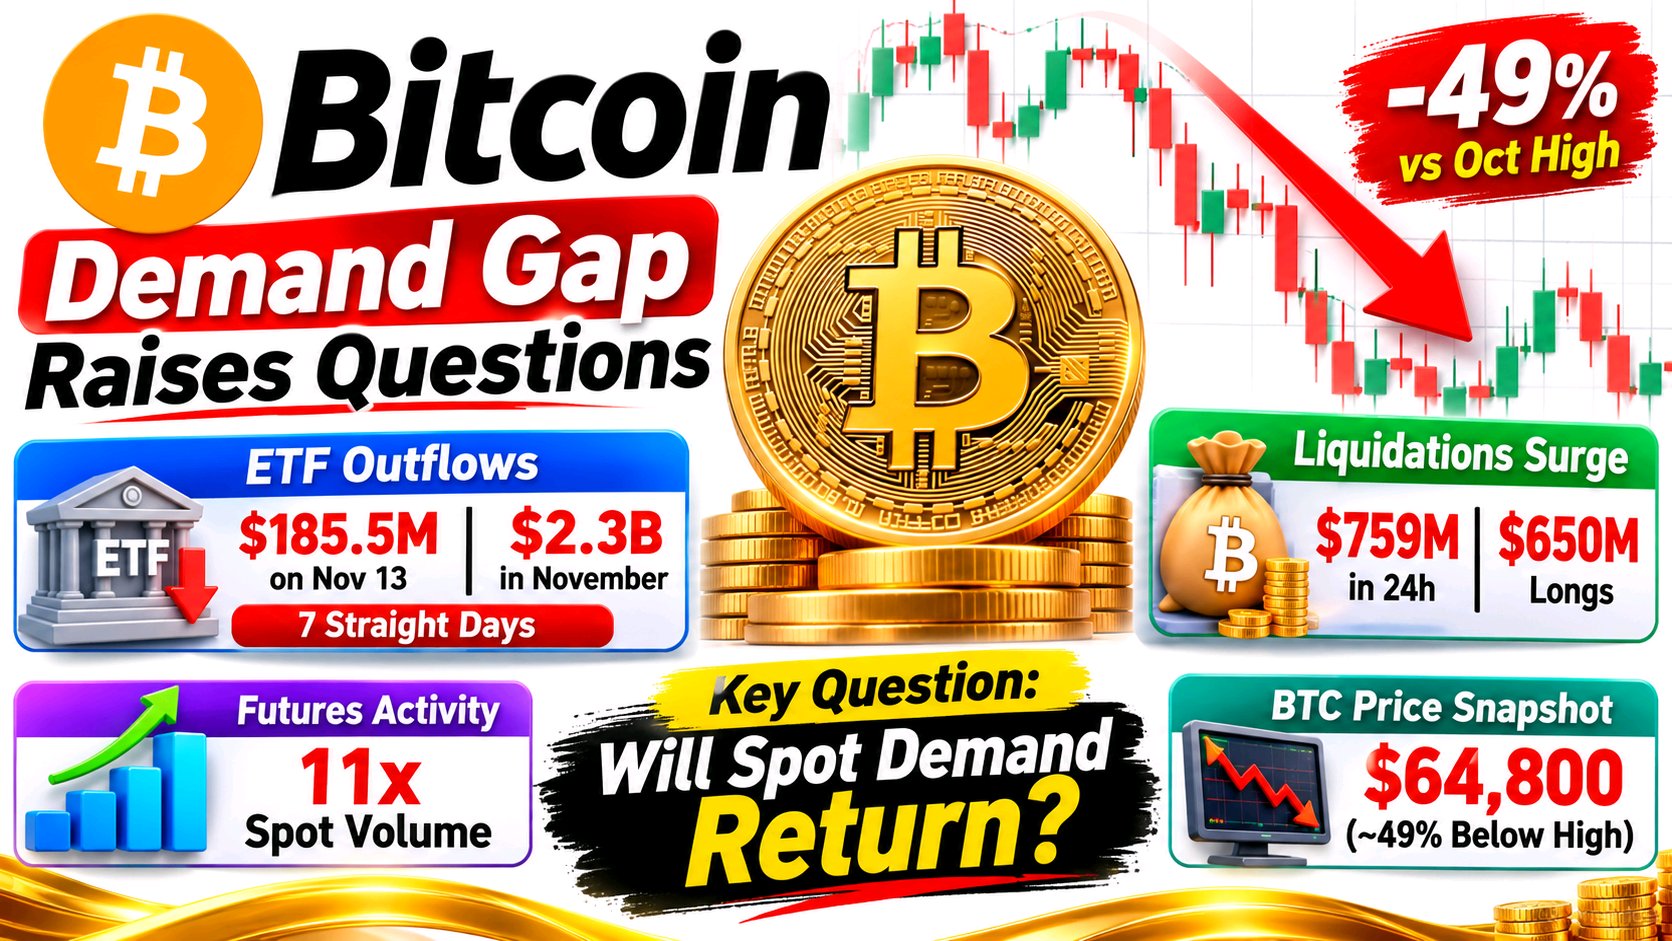
Цього тижня в біткоїні мене найбільше привернув розрив між історією про обмежену пропозицію та реальним попитом, що надходить на ринок. Графік емісії біткоїна не змінився, але в короткостроковій перспективі маржинальний покупець важить більше, ніж відомий ліміт у 21 мільйон монет. Спотові біткоїн-ETF у США зафіксували близько 185,5 мільйона доларів чистого відтоку 13 листопада, продовживши серію виведення коштів до семи сесій. Станом на цю дату відтоки в листопаді досягли приблизно 2,3 мільярда доларів. Це помітний розворот у важливому каналі інституційного попиту, а не доказ того, що довгострокові власники відмовилися від BTC. Деривативи посилюють тиск. CoinGlass повідомив про приблизно 759 мільйонів доларів ліквідацій за 24 години, з яких близько 650 мільйонів припало на лонг-позиції, тоді як обсяг ф'ючерсів був приблизно в одинадцять разів більшим за спотовий обсяг. Біткоїн у той момент торгувався біля позначки 64 800 доларів, що майже на 49% нижче від його максимуму в жовтні 2025 року. Це поєднання має значення: викуп паїв ETF свідчить про слабший спотовий попит, тоді як перевантажені кредитні плечі можуть перетворити падіння на вимушені продажі. Жоден із цих показників окремо не пояснює весь рух, а загальні суми ліквідацій варіюються залежно від майданчика та періоду вимірювання. Я б спостерігав за тим, чи стануть потоки ETF позитивними і чи зросте спотовий обсяг під час відновлення. Якщо ціна стабілізується на тлі падіння відкритого інтересу, це може означати очищення від кредитного плеча. Якщо відтоки продовжаться, а зростання залежатиме переважно від ф'ючерсів, до такого відскоку варто ставитися скептично. Головне питання полягає в тому, чи повернеться справжній спотовий попит до того, як сформується нова хвиля позиціонування. #ByXIMPACT $BTCUSDT
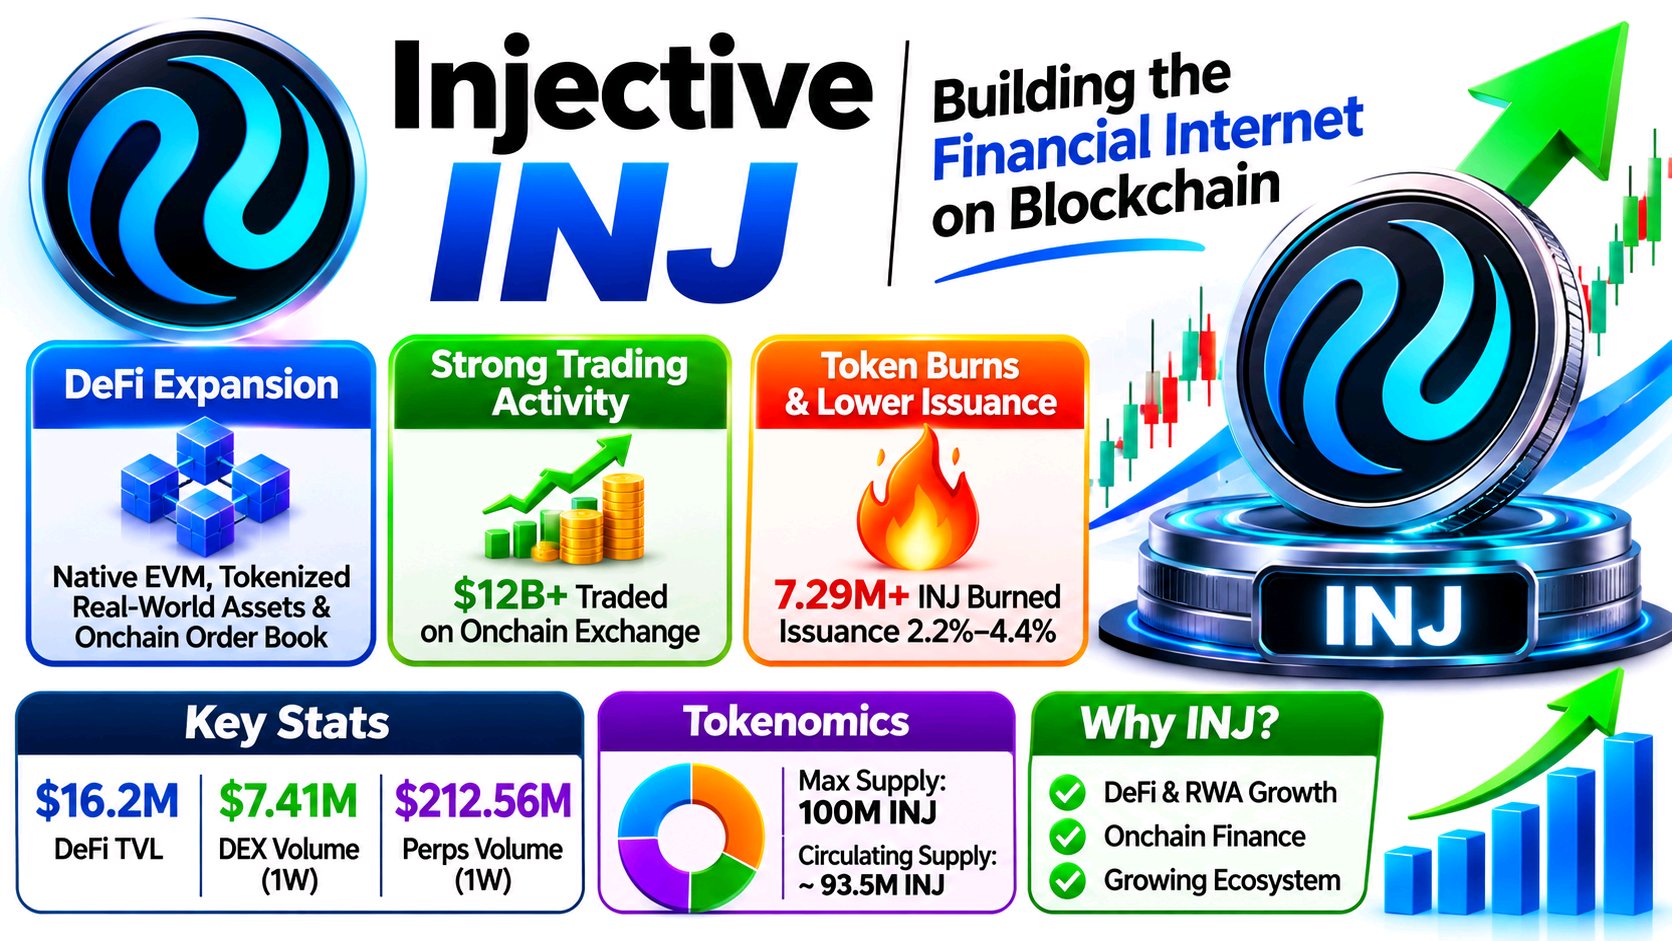
Що привернуло мою увагу в INJ, так це розрив між зростаючими фінансовими амбіціями Injective і значно меншим обсягом капіталу, який наразі перебуває в її DeFi-екосистемі. Мережа більше не є просто блокчейном, орієнтованим на біржу. У звіті з нагоди річниці 8 листопада описуються нативна EVM, токенізовані реальні активи (RWA), ринки акцій та валют (FX), а також розрахунки в USDC. Injective також повідомляє про понад 12 мільярдів доларів обсягу торгів у своїй ончейн-книзі ордерів за останній рік. Біржовий модуль обробляє книги ордерів, матчинг та розрахунки в ончейні, надаючи цим ринкам спільну фінансову інфраструктуру. injective.com +1 Але використання слід відділяти від глибини капіталу. DefiLlama зафіксувала приблизно 16,2 мільйона доларів TVL у DeFi станом на 14 листопада, разом із 15,96 мільйонами доларів у стейблкоїнах. Щотижневий обсяг DEX впав на 26,1% до 7,41 мільйона доларів, тоді як обсяг безстрокових контрактів (perps) знизився на 10,2% до 212,56 мільйона доларів. Це суттєва активність, але вона ще не демонструє широкої, стабільно зростаючої ліквідності. DefiLlama Історія з токеном також заслуговує на детальніший розгляд. Injective заявляє, що понад 7,29 мільйона INJ було спалено, тоді як скорочення емісії у 2026 році знизило цільовий річний діапазон до 2,2%–4,4%. Проте у звіті для SEC за вересень зазначається загальна пропозиція у 122,9 мільйона INJ, що показує, що спалювання не автоматично зменшує пропозицію; емісія все ще має значення. injective.com +1 Для трейдерів я б порадив спостерігати за тим, чи перетворяться нові RWA та стейблкоїн-рейли на сталий TVL, глибші книги ордерів та зростання комісій. Якщо активність зростає без відповідної ліквідності, історія про експансію залишається незавершеною. Чи зможе Injective перетворити широту продуктової лінійки на стійкий попит на капітал? #ByXIMPACT $INJUSDT
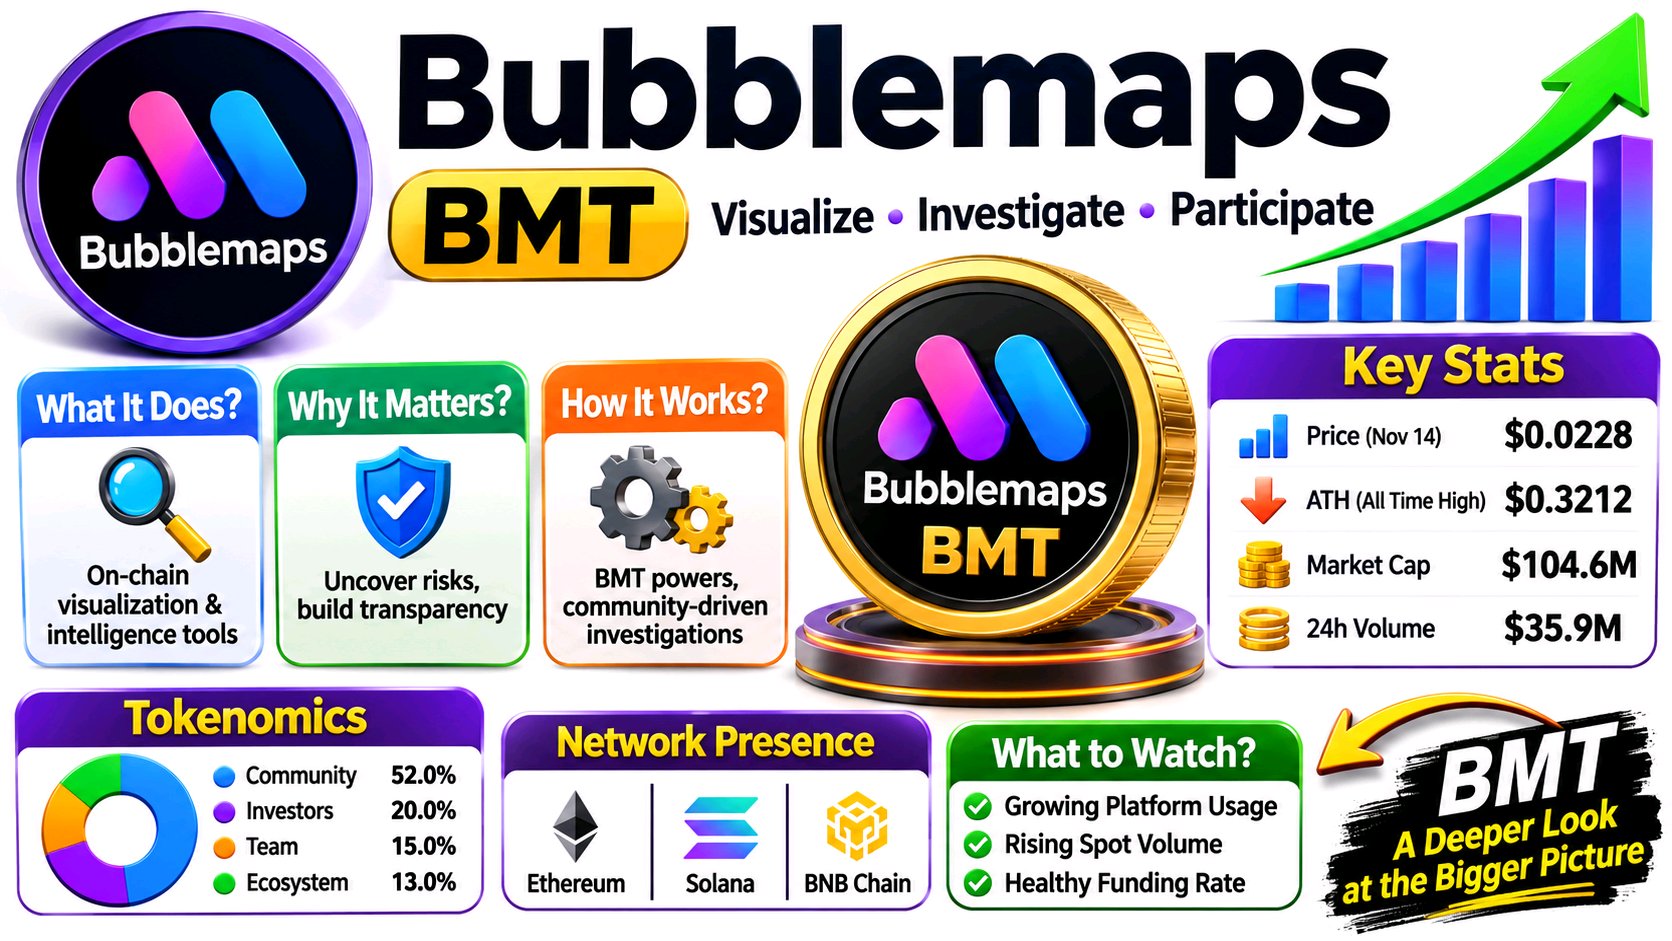
Що мене цікавить у BMT, так це розрив між тим, що створює Bubblemaps, і тим, чим торгує ринок. Bubblemaps — це більше, ніж інструмент візуалізації гаманців. V2 відображає власників токенів, кластери гаманців і історичний розподіл у кількох мережах, включаючи Solana, Ethereum і BNB Chain. Intel Desk перетворює розслідування спільноти на публічні справи. BMT пов’язує ці продукти з участю користувачів: власники розподіляють токени, щоб визначати пріоритетність справ, фінансувати незалежні винагороди (bounties) і відкривати доступ до розширеної аналітики. Таким чином, токен відіграє роль у робочому процесі, а не є лише тікером, прив’язаним до продукту. Bubblemaps +2 Але корисність (utility) і попит — це різні речі. Bubblemaps описує, як працюють голосування та депозити BMT, проте публічні дані не встановлюють, яка частина регулярної активності на платформі перетворюється на сталий попит на токен. Це той показник, який я хочу побачити. Bubblemaps Wiki +1 Структура ринку додає ще один рівень. CoinGlass зафіксував BMT близько $0,0228 на 14 листопада, що приблизно на 93% нижче за пікову ціну $0,3212. Обсяг ф'ючерсів становив близько $63,5 млн проти $35,9 млн спотового обсягу, а відкритий інтерес був близьким до $9,6 млн. Активність на деривативах переважала над спотовою участю, тоді як фінансування (funding) було різко негативним на той момент. CoinGlass Це може свідчити про перевантаженість позицій і тиск з боку продавців, а не обов'язково про тривале накопичення. Трейдерам варто стежити за тим, чи зростає спотовий обсяг разом із ціною, чи зростає відкритий інтерес без дестабілізації фінансування, і чи стає використання Intel Desk та V2 вимірюваним. Довгострокова перспектива BMT залежить від того, чи будуть люди постійно потребувати її інструментів, а не просто торгувати наративом. Чи може залученість до продукту перетворитися на помітний, постійний попит на токен? #ByXIMPACT $BMTUSDT
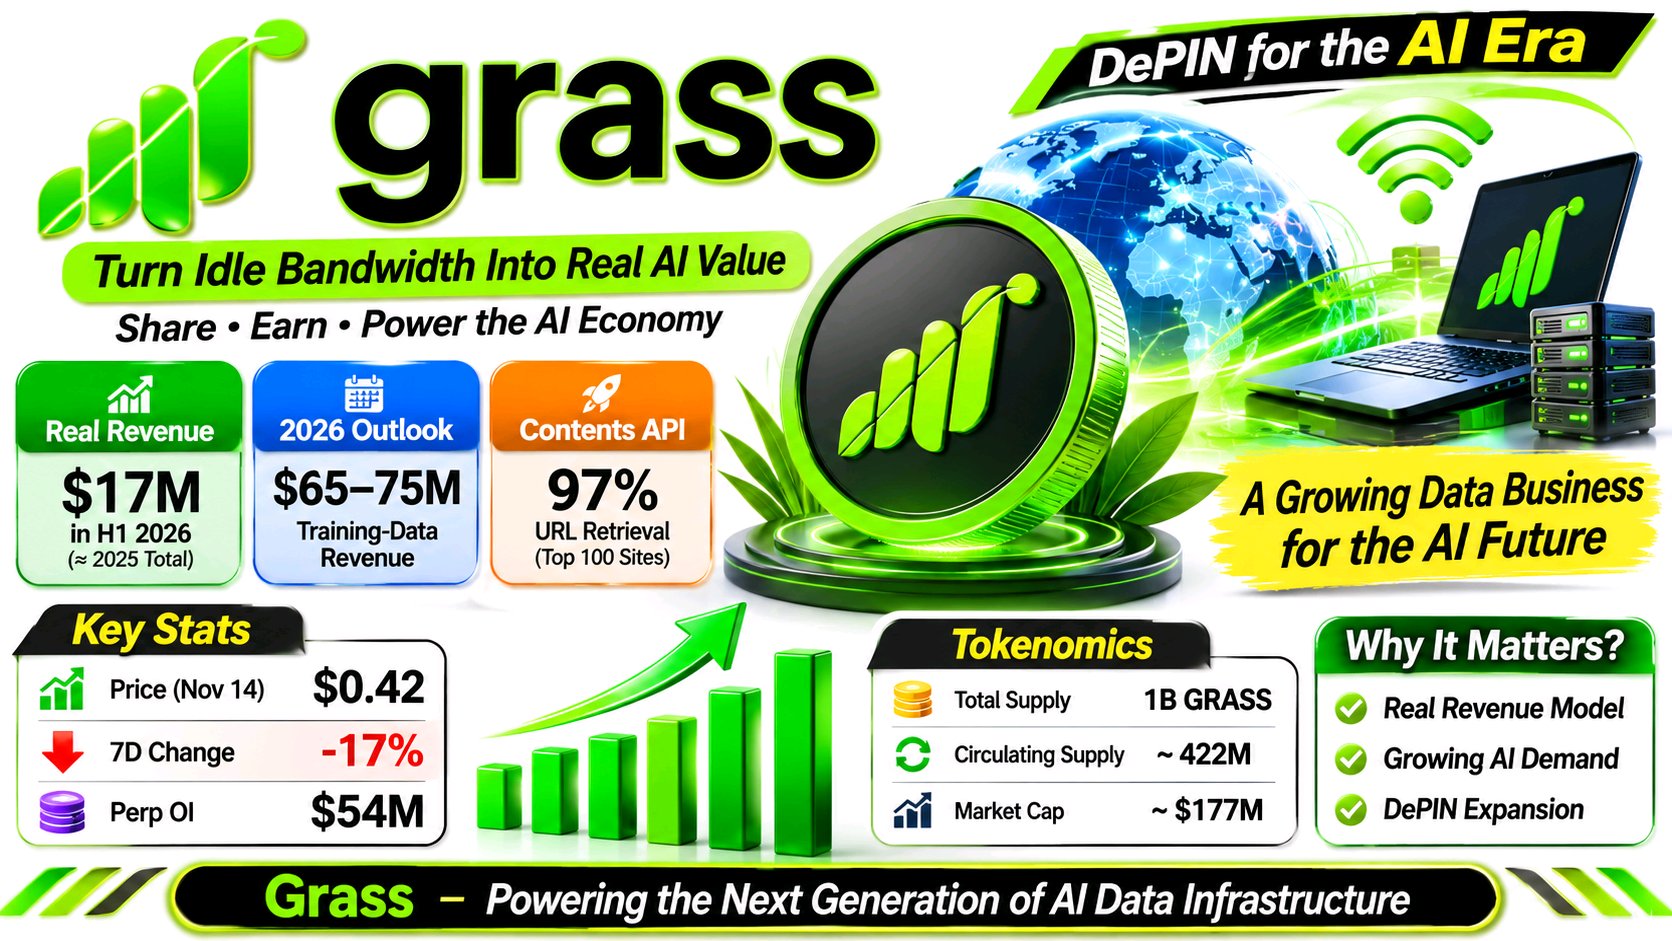
У Grass мене привернув розрив між прогресом у роботі та тим, як оцінюється GRASS. Це вже не просто ідея про спільне використання вільної пропускної здатності; це побудова комерційного бізнесу з даних на базі цієї мережі. У звіті для власників токенів за липень 2026 року Grass повідомила про $17 млн доходу за перше півріччя, що дорівнює показнику за весь 2025 рік, при щомісячних операційних витратах приблизно $2–3 млн. Компанія прогнозує $65–75 млн доходу від даних для навчання у 2026 році, хоча це лише прогноз, а не отриманий прибуток. Запуск Contents API у жовтні додає ще один продукт: Grass повідомила про отримання 97% URL-адрес у своєму бенчмарку зі 100 сайтів, у порівнянні з 84% у Firecrawl та 76% у Parallel. Це результати, отримані самою компанією, але вони демонструють перехід від продажу наборів даних до отримання вебданих у реальному часі для систем ШІ. Цей зв'язок важливий. Продаж даних для навчання може фінансувати більш широке сканування, тоді як ширше охоплення може зробити пошук і отримання даних у реальному часі більш корисними. Проте зростання бізнесу не автоматично створює попит на токен. Grass заявляє, що винагороди для учасників Stage 2 фінансуються за рахунок доходу мережі в USDC, без додавання нових емісій GRASS. Тим часом, 14 листопада GRASS торгувався близько $0,42, знизившись приблизно на 17% за сім днів, тоді як CoinGecko зафіксував близько $54 млн відкритого інтересу за безстроковими контрактами. Я б стежив за тим, чи перетвориться використання API на повторюваний дохід і чи поглине спотовий попит постійні випуски токенів. Ключове питання полягає в тому, чи створює зростаючий бізнес з обробки даних довгостроковий попит на GRASS, а не лише цінність для самої мережі. #ByXIMPACT $GRASSUSDT
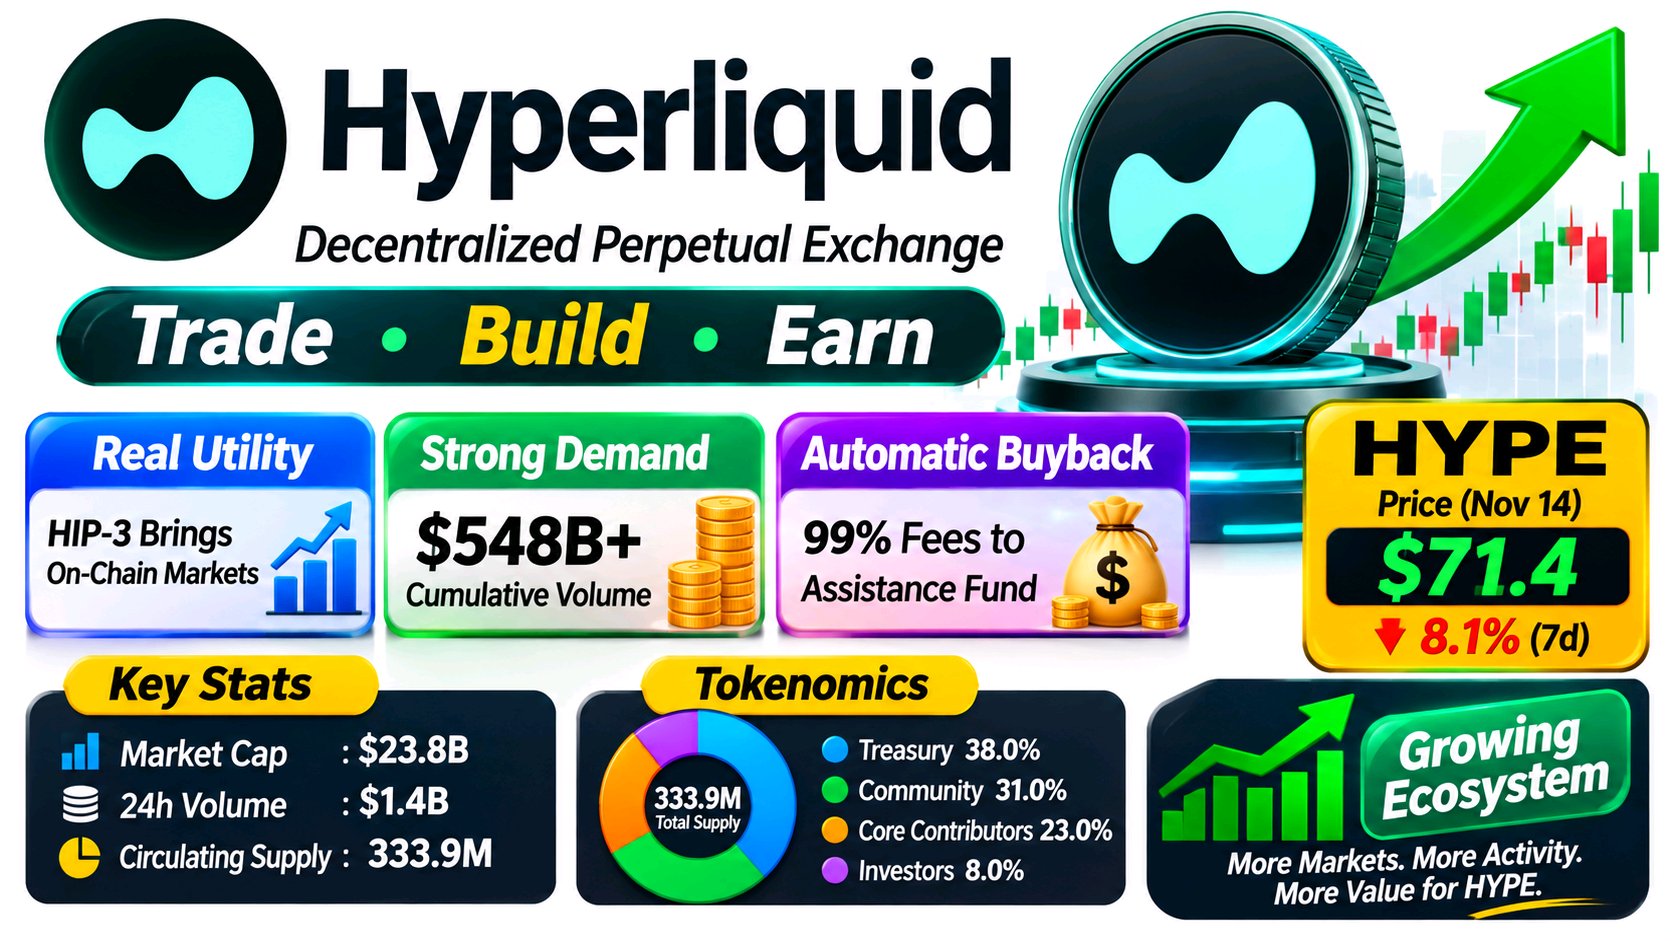
Те, що вирізняє Hyperliquid, полягає в тому, що HYPE все більше пов'язаний з чимось більш вимірюваним, ніж популярність біржі: розширенням самої торговельної інфраструктури. Важливе питання полягає в тому, чи зможе ця активність конвертуватися в стійкий попит на токен. Доказом є HIP-3. Він дозволяє стороннім розробникам запускати ринки безстрокових ф'ючерсів на акції, товари та індекси, але вимагає від них блокувати HYPE як заставу. У звіті для SEC за вересень зазначено, що на ці ринки припадало близько 30% торгового обсягу Hyperliquid за останні 30 днів, і з моменту запуску вони згенерували понад 548 мільярдів доларів сукупного обсягу. Це пов'язує впровадження продукту з прямим використанням токена, а не з розмитими заявами про його корисність. sec.gov Існує другий зв'язок: документація Hyperliquid стверджує, що 99% прийнятних комісій протоколу надходять до Assistance Fund, який автоматично купує HYPE; у звіті SEC повідомляється, що станом на 8 вересня було придбано та назавжди вилучено 47,1 мільйона токенів. Таким чином, активність може підтримувати попит через заставу для розгортання та викуп токенів за рахунок комісій. Hyperliquid Docs +1 Але ринок не винагороджує цю історію автоматично. 14 листопада HYPE торгувався близько 71,4 долара, знизившись на 8,1% за сім днів, тоді як обсяг ф'ючерсів був приблизно в десять разів більшим за обсяг споту, а відкритий інтерес впав на 2,5% за 24 години. CoinGlass За цією розбіжністю варто стежити. Трейдерам слід відстежувати, чи залишається активність за HIP-3 значущою, чи встигають викупи за рахунок комісій за темпами випуску токенів (vesting) і чи підтверджує спотовий попит активність на ринку деривативів. Справжній тест полягає в тому, чи створюють ринки, що розширюються, стійкий попит на токени, а не просто вражаючі обсяги. #ByXIMPACT $HYPEUSDT
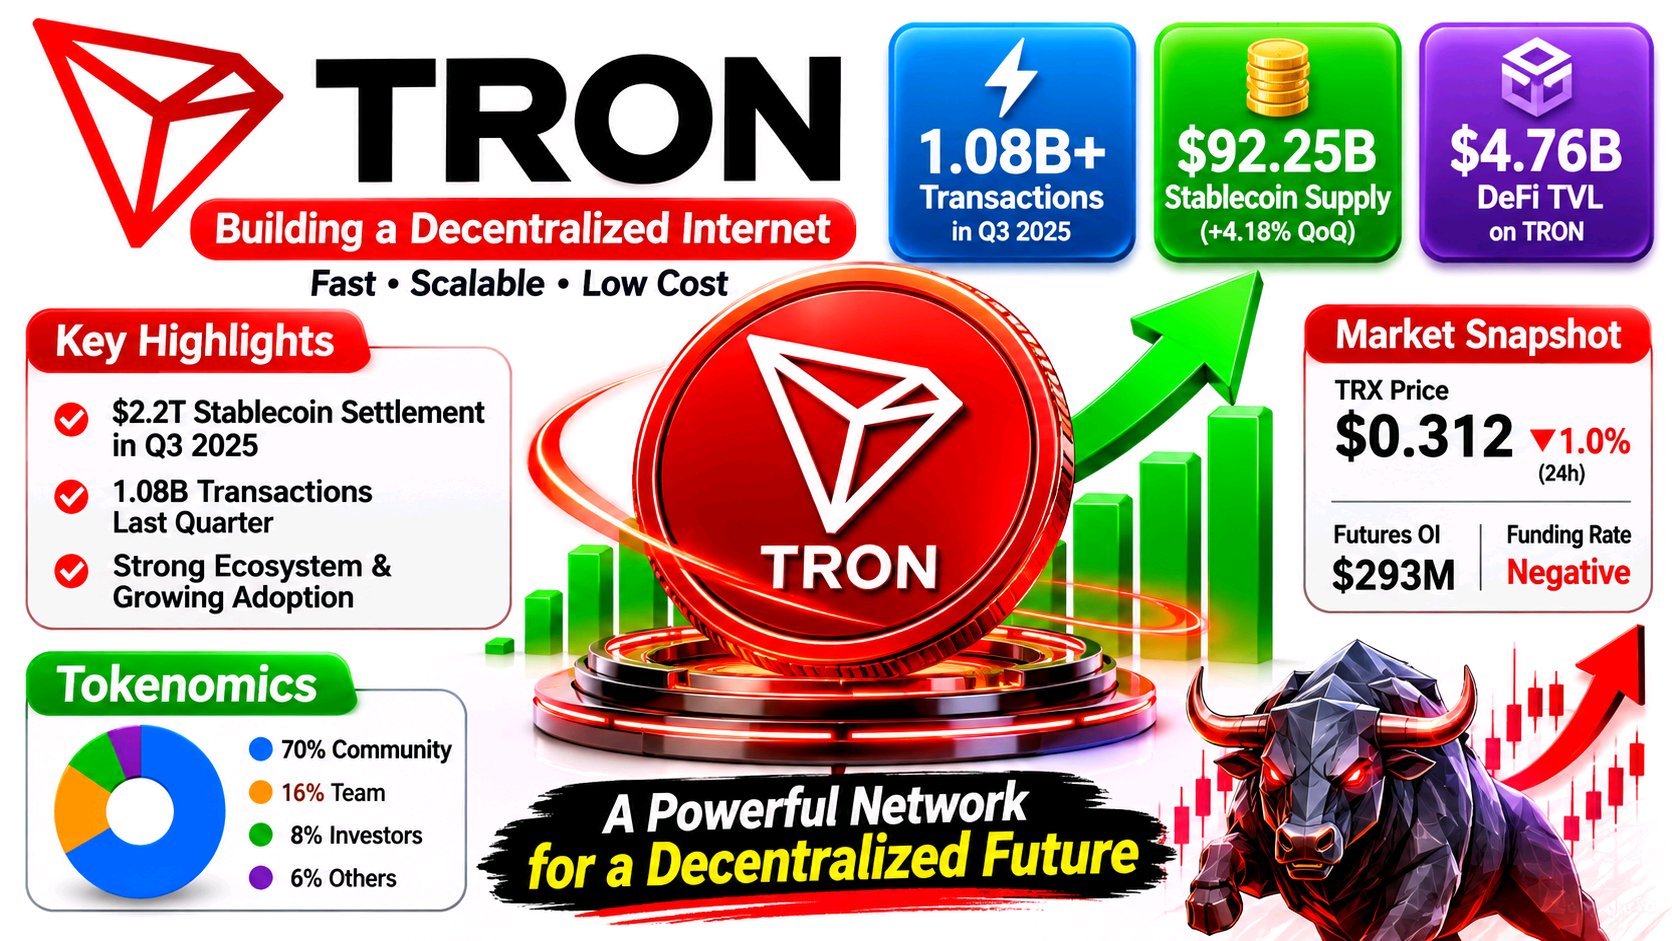
Те, що вирізняє TRON — це розрив між його величезною активністю стейблкоїнів та набагато слабшою торговою активністю навколо його власного токена. Ця відмінність важлива, тому що прийняття мережі та ринковий попит на TRX не обов'язково рухаються синхронно. Звіт TRON DAO за 3-й квартал вказує, що середній обсяг пропозиції стейблкоїнів становить $92,25 млрд, що на 4,18% більше порівняно з попереднім кварталом, при цьому квартальний обсяг розрахунків у стейблкоїнах становить приблизно $2,2 трлн. Також повідомляється про 1,08 мільярда транзакцій за квартал. Знімок DefiLlama на 14 листопада все ще показує приблизно $93,9 млрд у стейблкоїнах і $4,76 млрд у DeFi TVL, хоча щотижневий обсяг DEX впав на 46,9% до $370,8 млн. TRON DAO: Переміщуючи трильйони, розширюючи можливості мільярдів +1 Цей контраст важливий. TRX використовується для оплати комісій, стейкінгу, управління та як застава в DeFi, тоді як стейкінг також забезпечує пропускну здатність (Bandwidth) та енергію (Energy). Комісії можуть спалювати TRX, але винагороди за блок та голосування випускають нові токени, тому сама лише активність мережі не гарантує чистий дефіцит. TRON Developer Hub +1 Ринок демонструє інший вид напруженості: TRX був близько $0,312, знизившись приблизно на 1% за 24 години, тоді як сукупний відкритий інтерес за ф'ючерсами залишався на рівні близько $293 млн, а фінансування було від'ємним. Це свідчить про те, що позиціонування з використанням кредитного плеча все ще активне, попри слабкість спотового ринку; це не є доказом неминучого розвороту. CoinGlass +1 Я б спостерігав за тим, чи зберігаються баланси стейблкоїнів і фактична активність переказів, чи відновлюється активність DEX і чи починає спотовий попит підтверджувати будь-яке покращення у позиціонуванні деривативів. Інфраструктура TRON виглядає завантаженою. Питання в тому, яка частина цієї активності зрештою принесе користь TRX. #ByXIMPACT $TRXUSDT
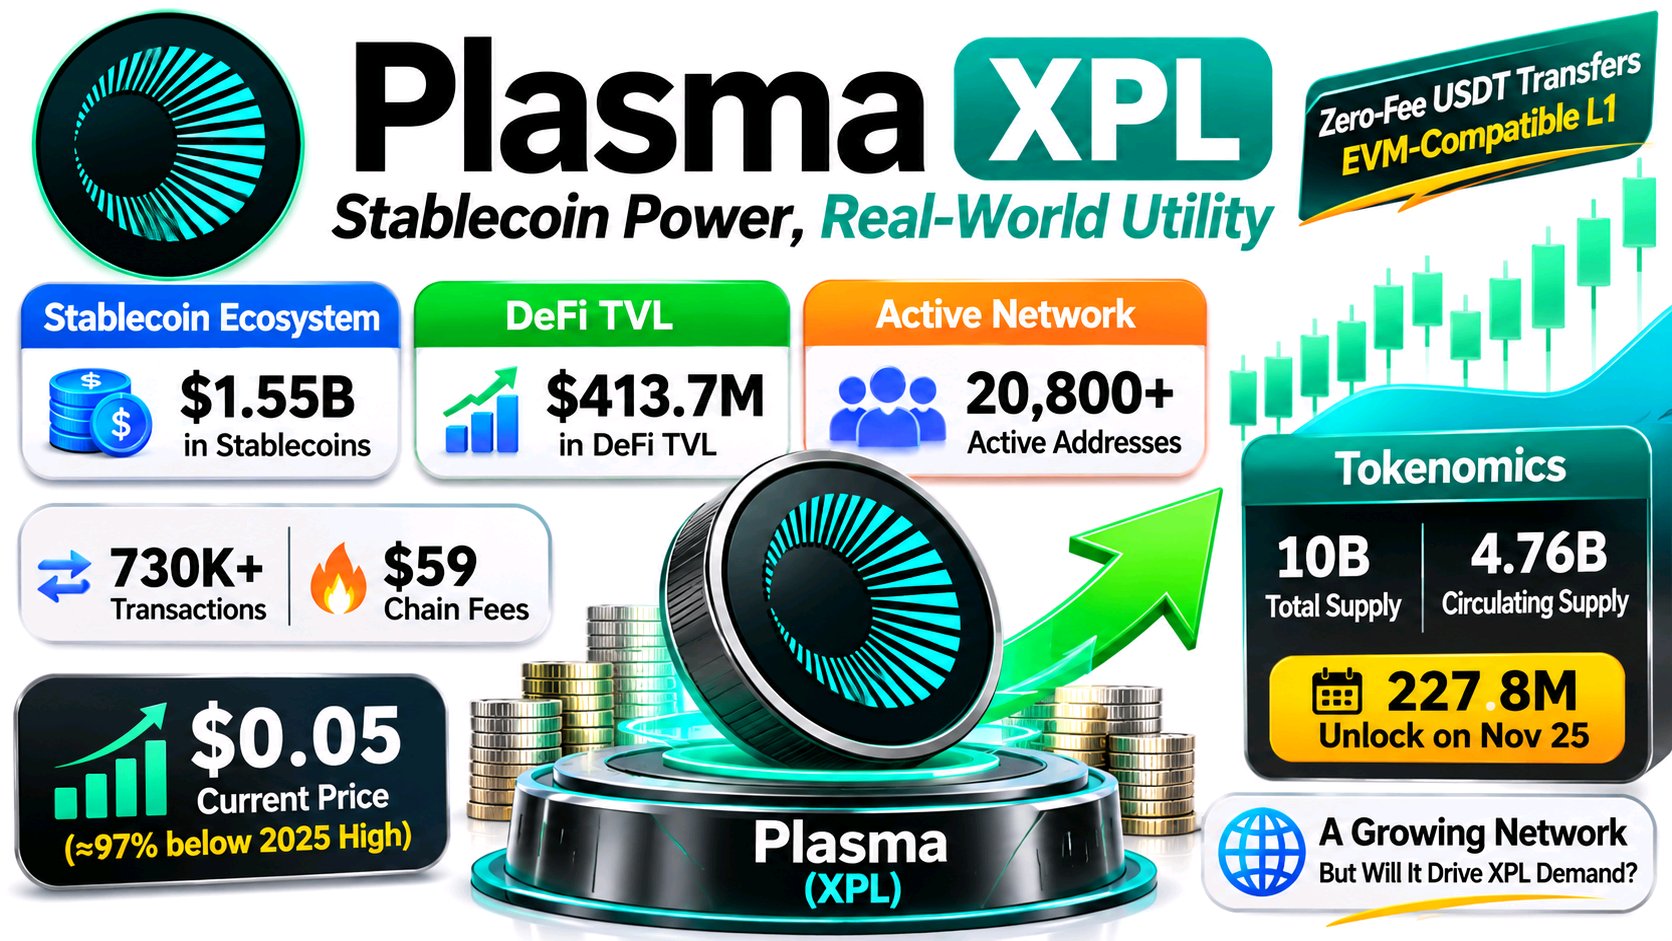
Що привернуло мою увагу в Plasma, так це те, що мережа може бути завантаженою, тоді як економіка її токена все ще виглядає важко виправданою. Plasma — це EVM-сумісний Layer 1, побудований навколо розрахунків стейблкоїнами, з нульовою комісією за перекази USDT та варіантами оплати газу, розробленими для зменшення тертя під час платежів. Показники впровадження не є тривіальними: DefiLlama повідомила про близько 1,55 мільярда доларів у стейблкоїнах, 413,7 мільйона доларів TVL у DeFi, приблизно 20 800 активних адрес і 730 000 транзакцій станом на 13 листопада. Однак той самий знімок показав лише близько 59 доларів комісій у мережі, тоді як додатки згенерували близько 109 000 доларів комісій. Ця відмінність важлива: активність є, але значна частина економічної цінності захоплюється додатками, а не базовою мережею. Саме тут історія XPL стає складнішою. Токен призначений для оплати газу, ліквідності DeFi та стимулів, а також для майбутньої безпеки валідаторів, тоді як Plasma стверджує, що базові комісії за транзакції спалюються. Але нульові комісії за перекази USDT та альтернативні варіанти оплати газу послаблюють припущення, що більший обсяг платежів обов'язково створить негайний попит на XPL. Пропозиція додає ще одну больову точку. Близько 4,76 мільярда XPL знаходяться в обігу з 10 мільярдів початкової емісії, причому приблизно 227,8 мільйона заплановано до розблокування 25 листопада. Тим часом XPL торгується близько 0,05 долара, що приблизно на 97% нижче за максимум 2025 року. Я б спостерігав за тим, чи перетворюються баланси стейблкоїнів на стійке використання додатків, значний попит на XPL та ефективніший збір комісій, водночас відстежуючи спотові купівлі на тлі розблокування та позиціонування на ф'ючерсах. Зростання мережі обнадіює; захоплення вартості токеном — це головний іспит. #ByXIMPACT $XPLUSDT
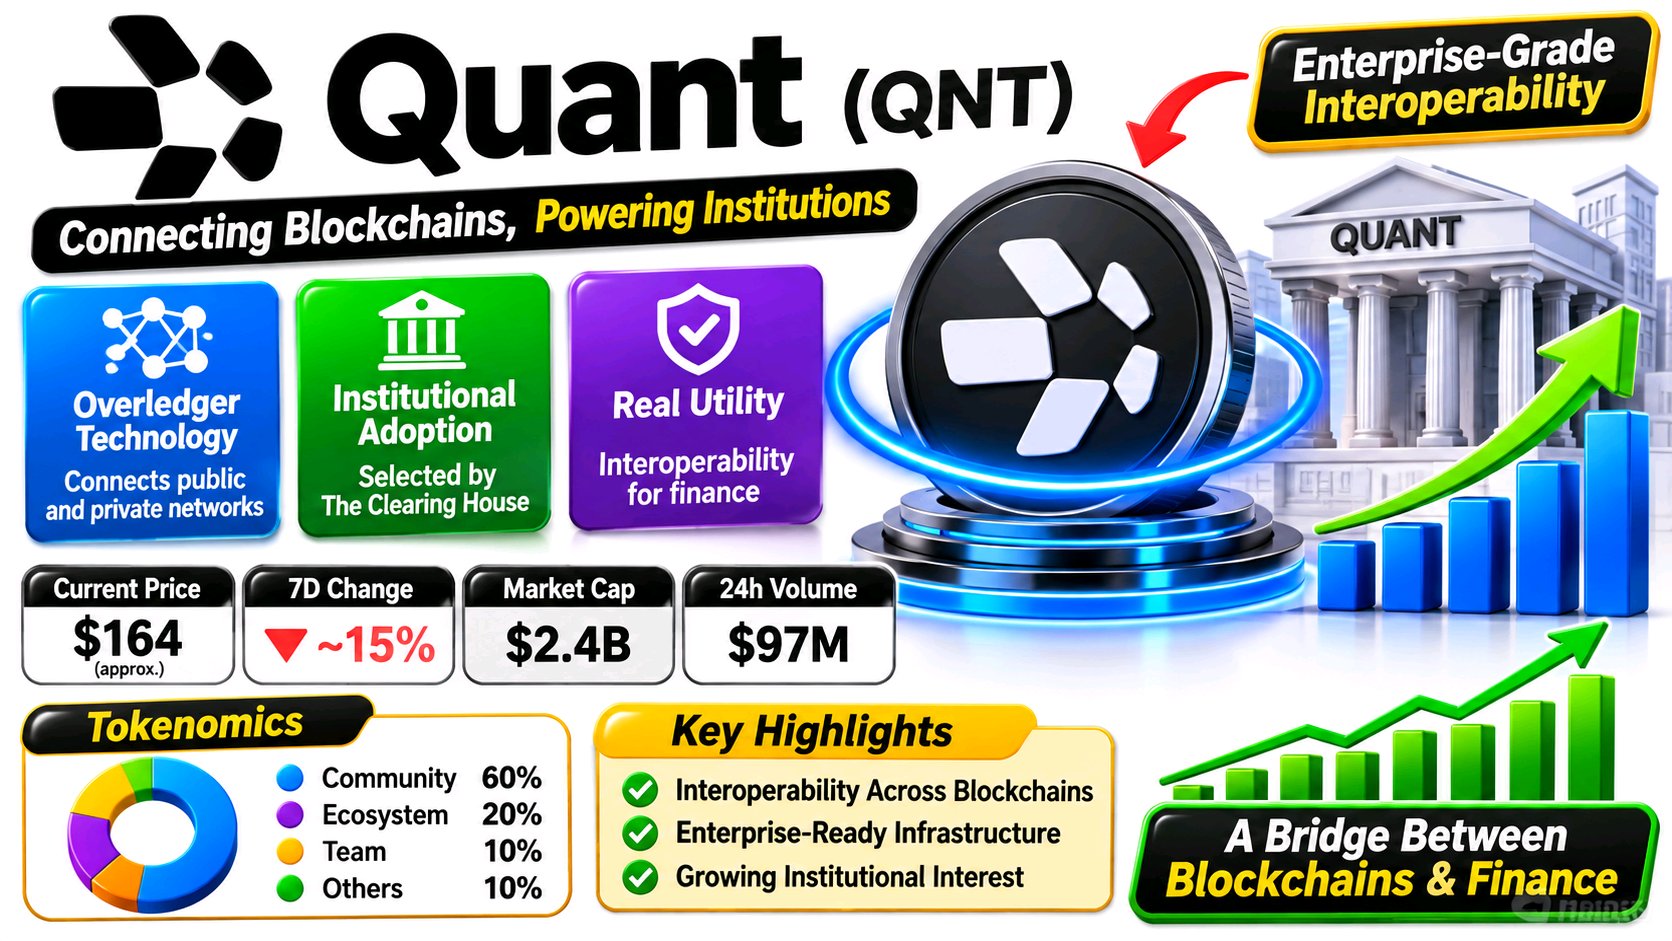
Особливу цікавість викликає розрив між зростаючою роллю Quant в інституційній фінансовій інфраструктурі та тим, як ринок наразі оцінює її токен. Важливе питання полягає в тому, чи зможе розширення корпоративного впровадження зрештою трансформуватися в реальний попит на QNT, а не просто зміцнити репутацію компанії. Що мене зацікавило в Quant, так це те, що її інституційна присутність стає більш конкретною, тоді як ринкова структура QNT намагається відобразити цей прогрес. Overledger — це не ще один окремий блокчейн. Його архітектура з'єднує публічні та приватні реєстри за допомогою API, конекторів та рівня оркестрації, що дозволяє застосункам координувати діяльність між різними мережами. Вибір компанією The Clearing House 24 вересня ставить цю пропозицію на серйозне випробування: Quant забезпечить інтероперабельність та оркестрацію транзакцій для мережі токенізованих депозитів у США, пов'язаної з платіжними системами RTP та CHIPS. Очікується, що мережа стане доступною для установ у першій половині 2027 року, тому наразі це лише вибір, а не доказ масштабного використання в реальних умовах. The Clearing House +1 Зв'язок із токеном потребує ретельного вивчення. У розділі поширених запитань Quant зазначено, що клієнти можуть оплачувати підписку на Overledger у доларах США або в QNT. Токен QNT відіграє певну роль у доступі та ліцензуванні, але корпоративне впровадження не автоматично створює тиск купівлі на відкритому ринку. Ця відмінність має значення. Поширені запитання +1 Ринкові дані додають контексту. CoinGecko показав ціну QNT близько 164 доларів 14 листопада, що приблизно на 15% нижче за сім днів, при цьому відкритий інтерес за безстроковими ф'ючерсами становить близько 73 мільйонів доларів, а обсяг деривативів значно перевищує спотовий ринок. Це свідчить про те, що позиціонування з використанням кредитного плеча залишається важливим; це не показує, чи накопичують активи установи. CoinGecko Я б звернув увагу на розгортання мережі у 2027 році, регулярне використання Overledger та те, чи збільшаться платежі, номіновані в QNT. Для трейдерів відновлення, підкріплене більшим спотовим обсягом, важило б більше, ніж черговий гучний заголовок про партнерство. Справжнє випробування полягає в тому, чи стане інституційна інтеграція вимірюваним попитом на токени. #ByXIMPACT $QNTUSDT
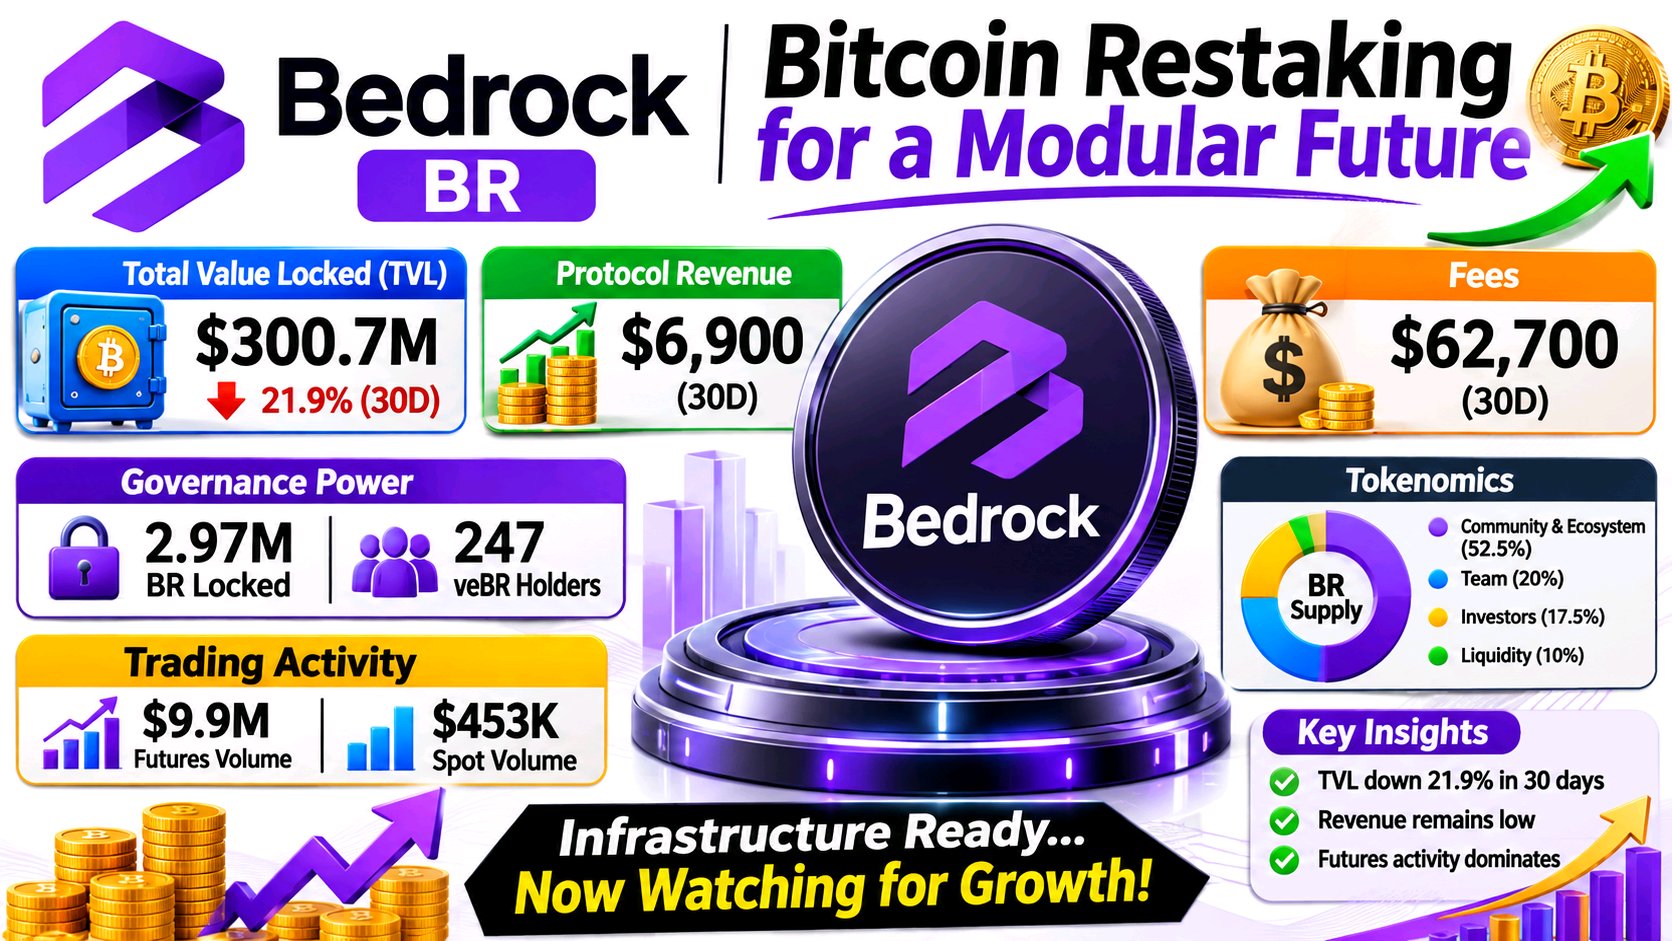
Що привернуло мою увагу в Bedrock, так це розрив між масштабом його продуктів рестейкінгу та активністю, яка наразі конвертується у вимірюваний дохід. Bedrock — це не просто токен управління BR. Його екосистема охоплює продукти ліквідного рестейкінгу, такі як uniBTC, uniETH та brBTC, що з'єднують активи із зовнішніми мережами стейкінгу та рестейкінгу. DefiLlama оцінює загальний TVL Bedrock приблизно в 300,7 мільйона доларів станом на 12 листопада, але повідомляє про зниження приблизно на 21,9% за попередні 30 днів. Це значне скорочення, і хоча це не є доказом того, що користувачі покинули протокол, воно ускладнює прогнозування росту. Картина доходів заслуговує на таку ж увагу. DefiLlama оцінює комісії за 30 днів приблизно в 62 700 доларів, тоді як дохід протоколу становив лише близько 6 900 доларів. Ця відмінність має значення: активність у продуктах не автоматично перетворюється на вартість, яку отримує протокол або власники його токенів. Роль BR полягає насамперед в управлінні та стимулюванні, причому власники можуть заблокувати його у veBR для отримання права голосу. Інформаційна панель DAO показує приблизно 2,97 мільйона заблокованих BR та 247 власників veBR. Тим часом CoinGlass повідомив про обсяг ф'ючерсів близько 9,9 мільйона доларів проти лише 453 000 доларів спотового обсягу, при відкритому інтересі близько 20,7 мільйона доларів. Це свідчить про те, що похідні фінансові інструменти наразі стимулюють значно більше торгової активності, ніж спотовий попит. Я б спостерігав за тим, чи стабілізується TVL, чи розшириться участь в управлінні та чи почне спотовий обсяг підтверджувати рухи, що задаються ф'ючерсами. Bedrock має інфраструктуру; наступний тест — чи почнуть використання, дохід та попит на токени рухатися в одному напрямку. #ByXIMPACT $BRUSDT
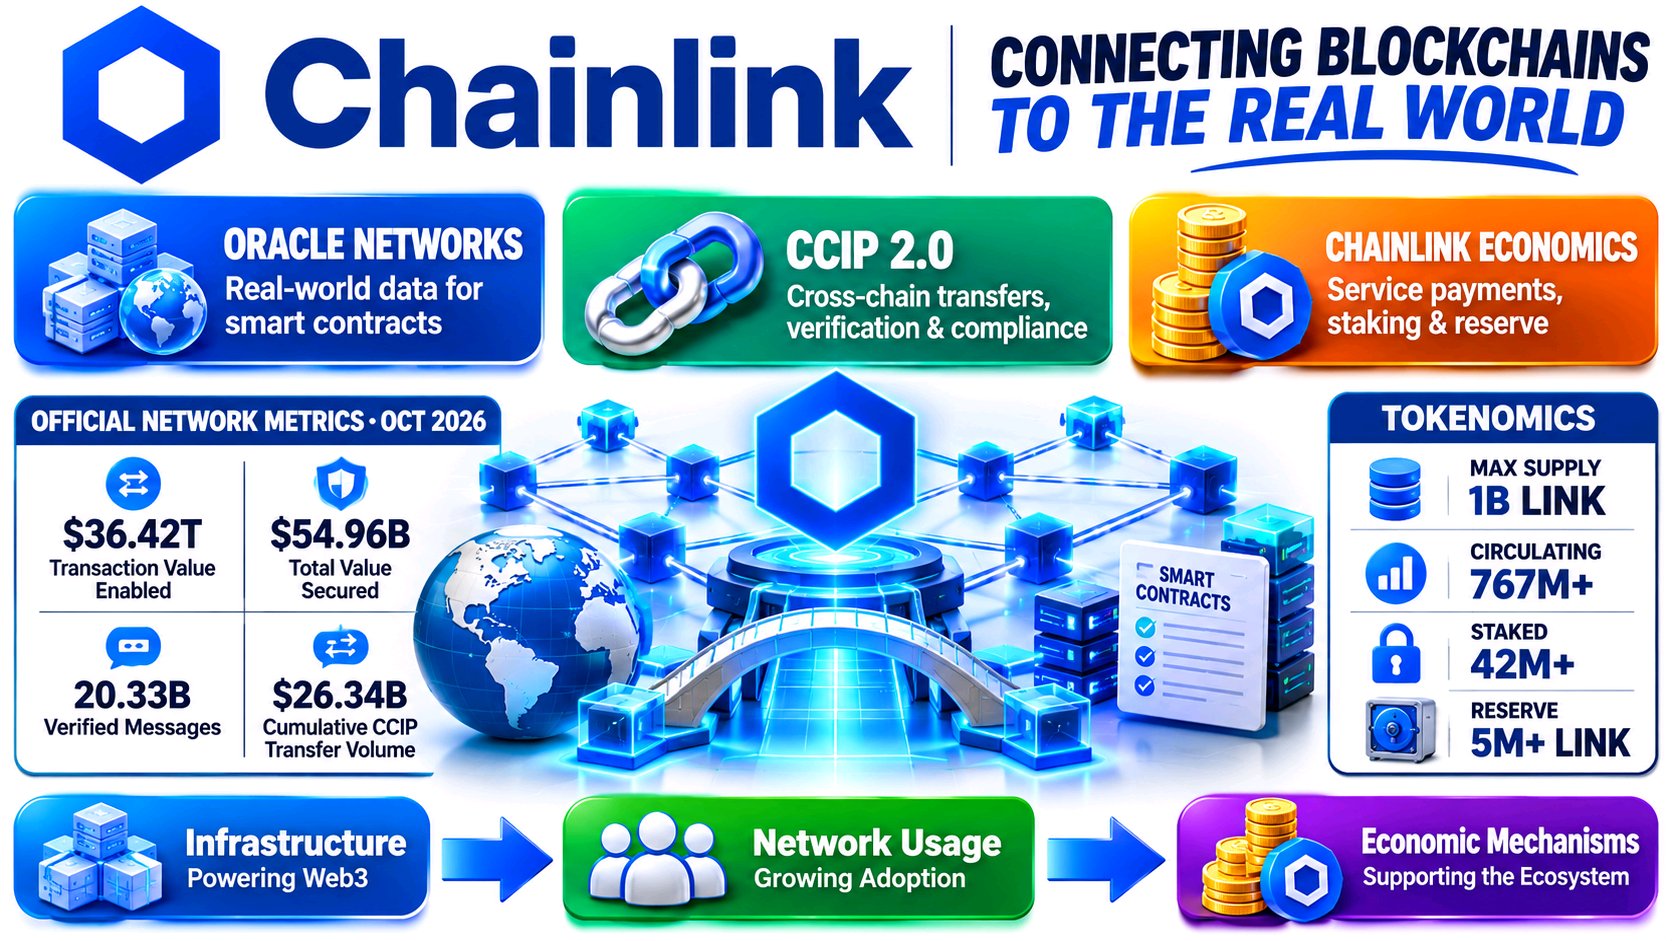
Що привернуло мою увагу в Chainlink, так це зростаюча різниця між впровадженням її інфраструктури та тим, як ринок сприймає LINK зараз. Цей розрив заслуговує на більшу увагу, ніж чергове оголошення про партнерство. Chainlink — це вже не просто постачання цінових оракулів. Її екосистема з’єднує смарт-контракти із зовнішніми даними, міжмережевою інфраструктурою, підтвердженням резервів (proof of reserve) та інституційними фінансовими системами. CCIP особливо важливий, оскільки він вирішує питання того, як активи та інформація переміщуються між інакше непов’язаними мережами. Розробки стають все більш конкретними. У вересні 2026 року Chainlink анонсувала CCIP 2.0, а також роботу над підключенням фінансових установ до блокчейн-леджерів Swift. У серпні Coinbase також обрала Chainlink для інфраструктури токенізованих акцій. Ці події свідчать про те, що інтероперабельність стає практичною вимогою, а не просто технічним наративом. Chainlink Також варто звернути увагу на економічний зв'язок. LINK використовується для оплати мережевих послуг, підтримки безпеки та стимулювання надійної роботи. Офіційна економічна панель Chainlink показує приблизно 767 мільйонів LINK в обігу при максимальній пропозиції в один мільярд, а також понад 42 мільйони застейканих LINK. Chainlink +1 Але впровадження не автоматично трансформується в негайний попит на токен. Станом на 13 листопада LINK торгувався близько $9,68, що приблизно на 4% нижче за 24 години. Дані по деривативах також показали зниження відкритого інтересу, що свідчить про певне скорочення позицій, а не пряме накопичення. COINOTAG +1 Я б стежив за тим, чи повернеться спотова купівля, чи зміцниться накопичення LINK, підкріплене доходами, і чи зможе ціна відновитися при здоровішому обсязі торгів. До того часу впровадження та ринкове підтвердження залишаються двома різними історіями. #ByXIMPACT $LINKUSDT
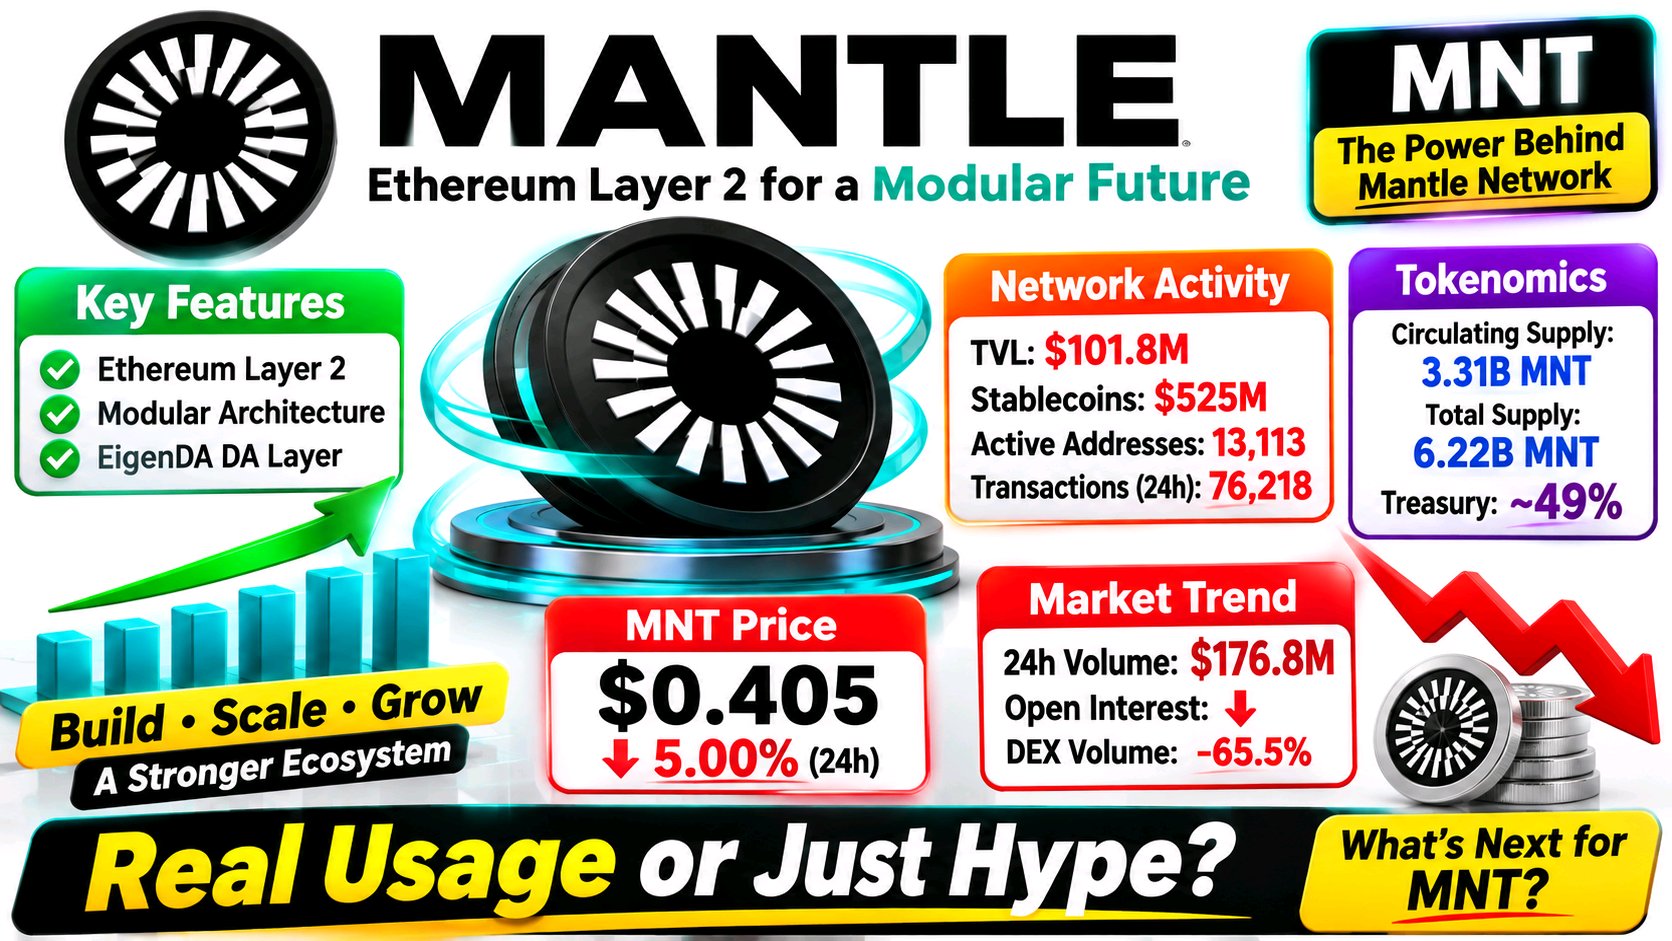
У Mantle мене привернув розрив між видимою мережевою активністю та кількістю MNT, що все ще контролюється її казначейством. Mantle — це мережа другого рівня (L2) на Ethereum з модульним дизайном та технологією доступності даних EigenDA. MNT використовується для оплати комісій у мережі та надає власникам права управління рішеннями щодо екосистеми та казначейства. Але корисність токена автоматично не створює попит на нього. GitHub +1 Знімок даних DeFiLlama від 13 листопада показав близько $101,8 млн у DeFi TVL, приблизно $525 млн у стейблкоїнах, 13 113 активних адрес та 76 218 транзакцій за 24 години. Це вимірювані показники використання, хоча один день не може довести наявність довготривалого тренду. Той самий знімок показав близько $30,45 млн чистого відтоку, тоді як тижневий обсяг DEX впав приблизно на 65,5%. DefiLlama +1 Пропозиція токенів додає ще один рівень складності. В обігу перебуває близько 3,31 млрд MNT із загальної пропозиції близько 6,22 млрд. Наразі не вказано жодних дат розблокування великих обсягів, але приблизно 49% залишається в казначействі Mantle, а майбутній розподіл залежить від рішень управління. Це не означає негайного розблокування, але це все ще суттєве питання щодо розподілу пропозиції. DefiLlama +1 При ціні близько $0,405 станом на 13 листопада, MNT впав приблизно на 5% за 24 години, при цьому відкритий інтерес за ф'ючерсами також знижувався. Це більше вказує на скорочення позицій, ніж на нарощування свіжого кредитного плеча. CoinGlass +1 Я б спостерігав за тим, чи відновляться ліквідність стейблкоїнів та он-чейн активність, чи змінять пропозиції казначейства очікувану пропозицію, і чи покращиться спотовий попит, перш ніж сприймати відскок ціни як підтвердження тренду. Головне питання полягає в тому, чи зможе реальне використання мережі стати стійким попитом на MNT. #ByXIMPACT $MNTUSDT
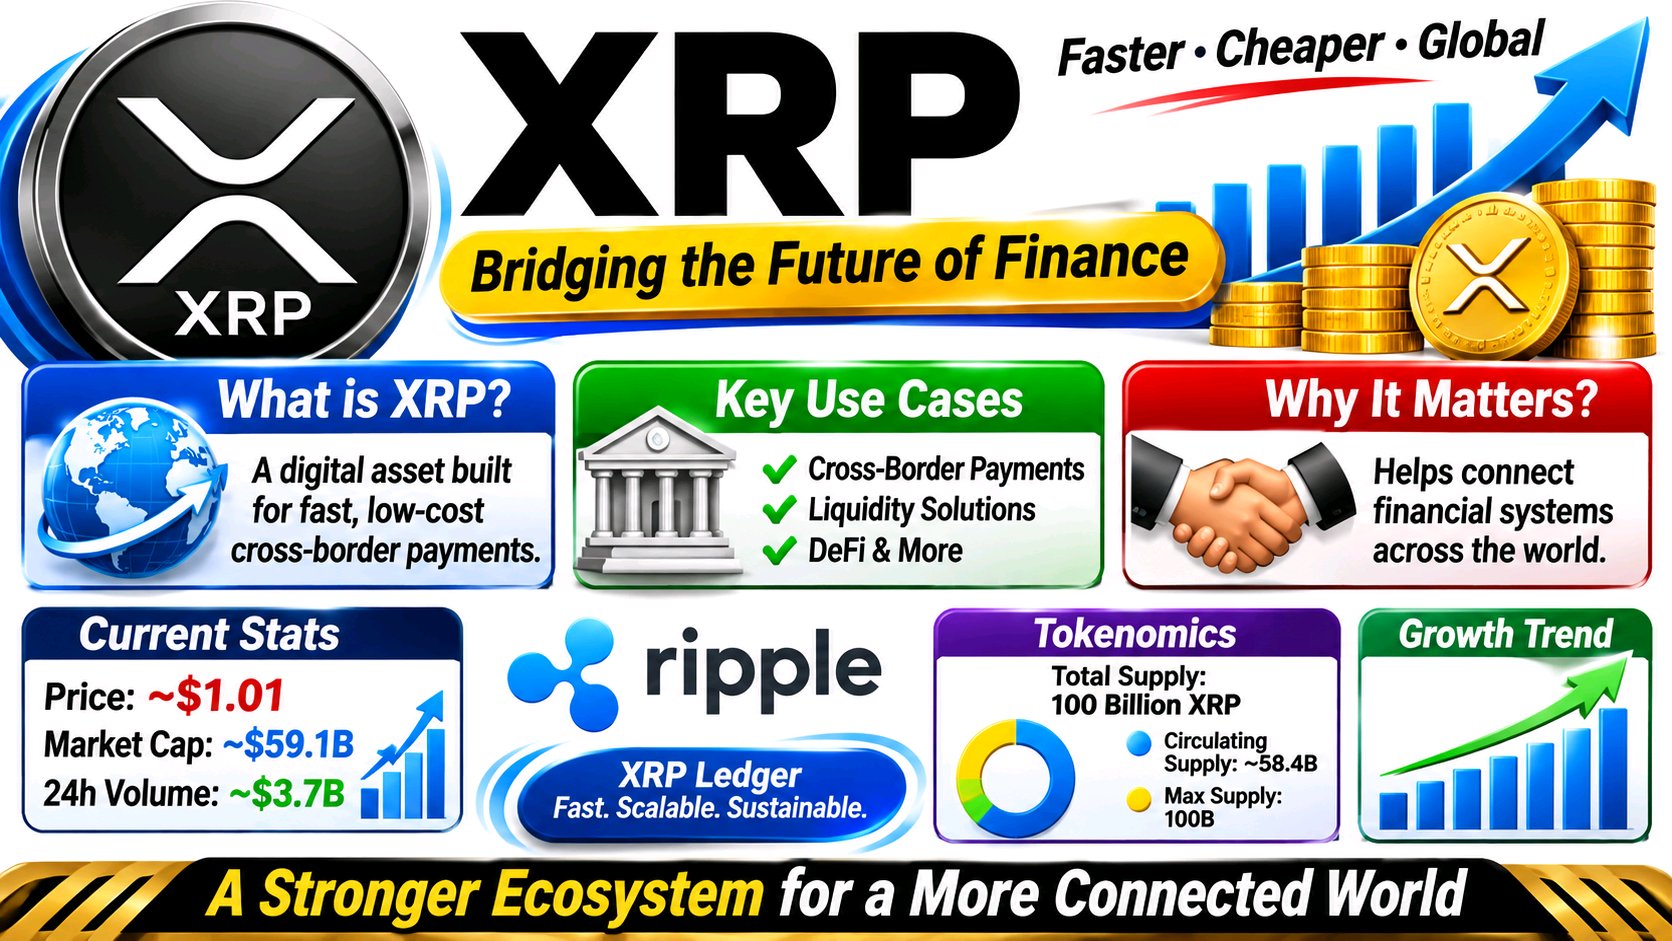
У поточній ринковій структурі XRP виділяється розрив між наративом про інституційні інвестиції та тим, що насправді роблять трейдери. Відмінність між довгостроковим розвитком екосистеми та короткостроковим ринковим попитом стає особливо важливою. Що привернуло мою увагу в XRP, так це розрив між просуванням інституційного стейблкоїна від Ripple і попитом, який спостерігається на сам XRP. Запуск RLUSD на Coinbase 28 жовтня зробив його доступним на роздрібній, біржовій та Prime-платформах Coinbase, тоді як Standard Chartered запустив інституційне зберігання для RLUSD на XRPL. Це важливі кроки в напрямку дистрибуції та зберігання. Але RLUSD — це доларовий стейблкоїн; його прийняття автоматично не вимагає від інституцій володіння XRP. Ripple +1 Ця відмінність відображається в даних мережі. За даними DefiLlama, вартість стейблкоїнів у мережі XRPL на 13 листопада становила близько $908 мільйонів, при цьому RLUSD становить близько 90%. Проте TVL у DeFi становить близько $32 мільйонів, а добовий обсяг торгів на DEX — близько $5,76 мільйонів. Леджер активний, але масштаб стейблкоїнів не перетворився на таку ж глибину торгівлі в мережі чи ліквідність DeFi. Вартість стейблкоїнів також впала приблизно на 8% за сім днів, тому один знімок даних — це не ознака прямолінійної тенденції прийняття. DefiLlama +1 XRP все ще відіграє реальну роль: це нативний актив леджера, він оплачує транзакційні витрати та може виступати мостом між валютами; On-Demand Liquidity від Ripple також використовує його як перехідний актив. Питання в тому, скільки інституційної активності насправді проходить через XRP. xrpl.org +1 Тим часом XRP торгувався біля позначки $1.01, знизившись приблизно на 14% за сім днів. Обсяг ф'ючерсів був приблизно в чотири рази більшим за обсяг спотової торгівлі, при цьому переважали ліквідації довгих позицій. Я б спостерігав за тим, чи стабілізуються баланси стейблкоїнів, чи розшириться ліквідність DEX і чи покращиться спотовий попит відносно кредитного плеча. Цей зв'язок важливіший за черговий заголовок про партнерство. #ByXIMPACT $XRPUSDT
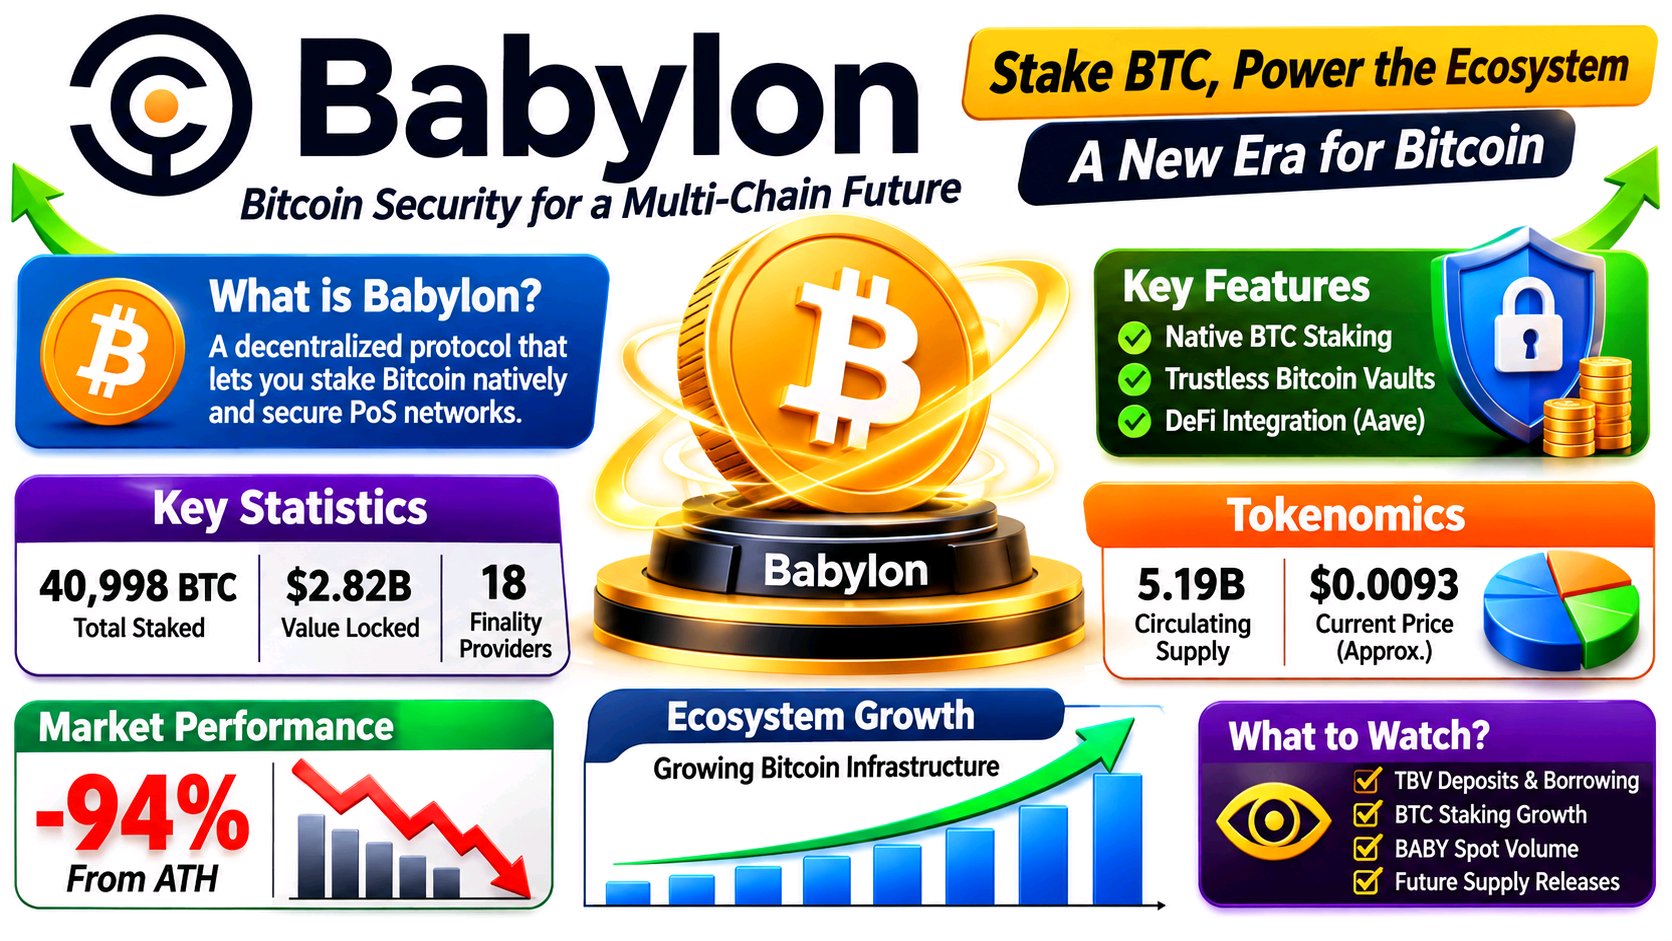
Що привернуло мою увагу в Babylon — це розрив між інфраструктурою Bitcoin та тим, як ринок сприймає BABY. Пропозиція протоколу є цілком реальною: BTC стейкається нативно в мережі Bitcoin без обгортання чи передачі кастодіальних прав, тоді як Babylon Genesis координує безпеку для підключених мереж. Його жива інформаційна панель показує приблизно 40 998 BTC у стейкінгу, що становить близько 2,82 мільярда доларів, з 18 активними провайдерами фіналізації (finality providers). Це реальний заблокований капітал, а не просто гучний заголовок про кількість гаманців. [1] Babylon також виходить за межі стейкінгу. Його сховища Trustless Bitcoin Vaults (TBV) розроблені так, щоб дозволити нативному BTC забезпечувати позики в зовнішніх додатках. Процес управління Aave просунув пропозицію про інтеграцію, і в документації Babylon Aave v4 вказано як перший додаток TBV. Але це лише інфраструктурний шлях, а не доказ того, що з'явився масштабний попит на кредитування або дохід у вигляді комісій. [2] Роль BABY менш пряма, ніж у BTC. Він використовується для оплати комісій Genesis, підтримки управління та стейкінгу, а також бере участь у стимулах спільного стейкінгу (co-staking). Проте BABY торгується близько $0,0093, що приблизно на 94% нижче за заявлений історичний максимум, при обігу близько 5,19 мільярда токенів. Дані щодо деривативів показують близько $5,9 млн відкритого інтересу при менш ніж $1 млн щоденного спотового обсягу. Отже, кредитне плече переважає над реальною спотовою активністю. [3] Я б стежив за фактичними депозитами та запозиченнями TBV, стійким стейкінгом BTC, відновленням спотового обсягу BABY та майбутніми випусками пропозиції. Головне питання полягає в тому, чи зможе Babylon перетворити корисність Bitcoin на постійну економічну активність, яка досягне BABY, замість того, щоб просто розширювати інфраструктуру навколо нього. #ByXIMPACT $BABY1USDT
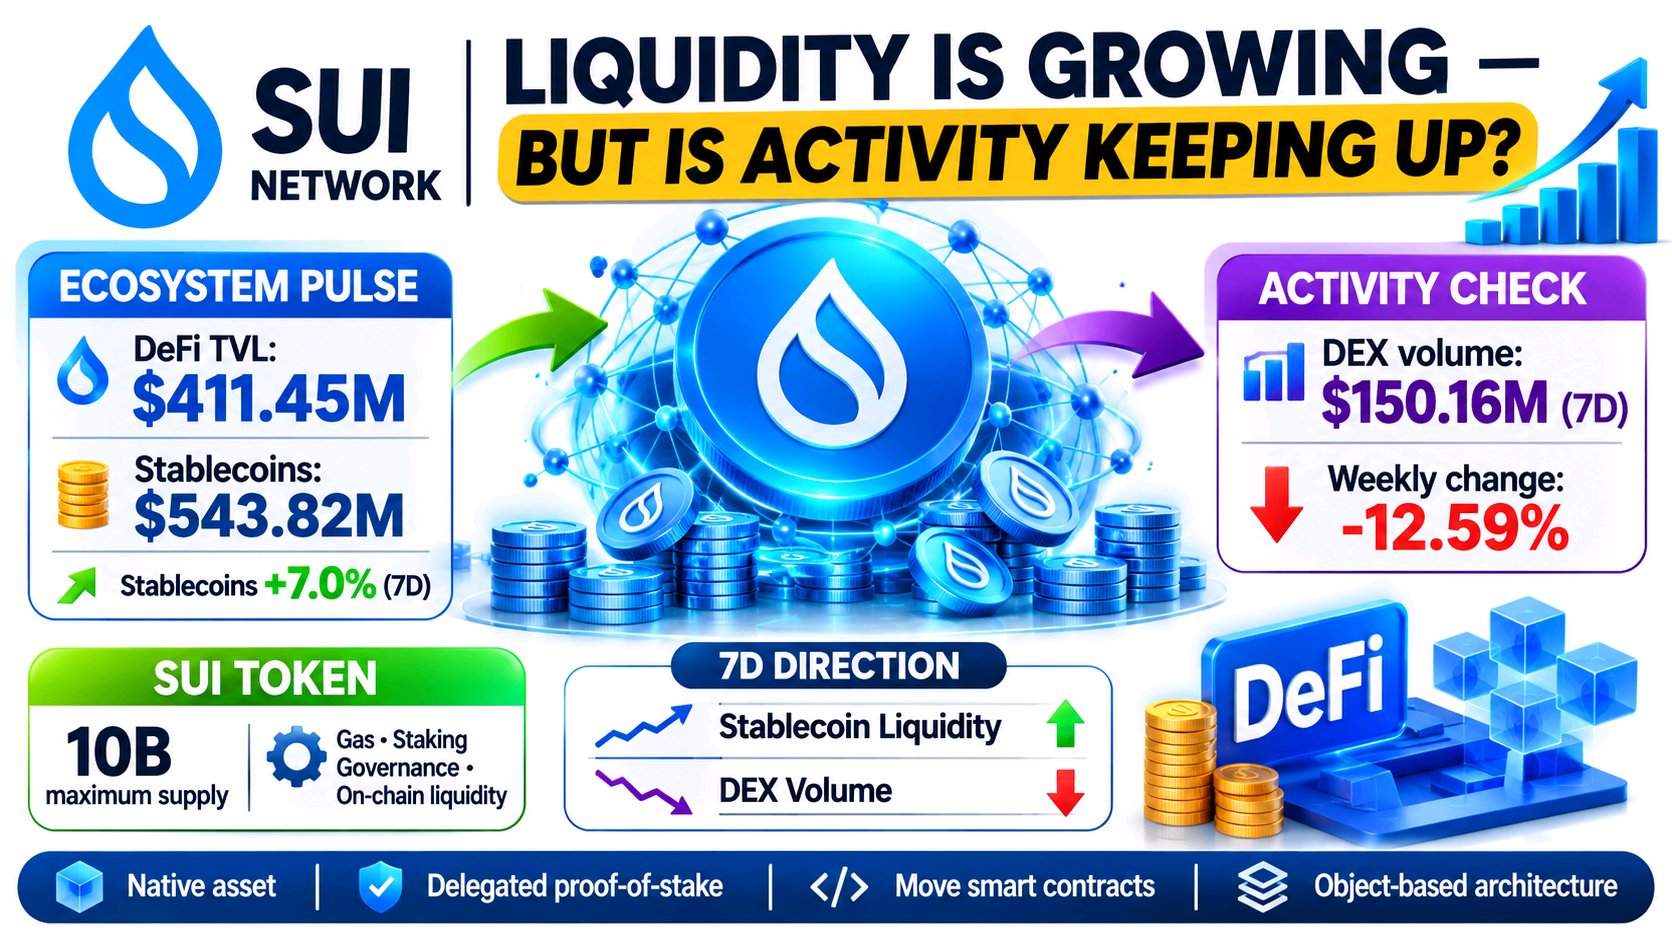
Що мене зараз вражає в SUI, так це розрив між зростанням стейблкоїнів і реальною активністю DeFi. Схоже, ліквідність надходить в екосистему, але це автоматично не означає, що користувачі її використовують. Станом на 12 листопада DeFiLlama повідомила про приблизно $411,45 млн TVL у Sui DeFi, тоді як пропозиція стейблкоїнів досягла $543,82 млн, що на 7% більше за сім днів. Проте тижневий обсяг торгів на DEX впав на 12,59%, приблизно до $150 млн. Це поєднання заслуговує на більшу увагу, ніж будь-який окремий заголовок. DefiLlama +1 Я також вважаю, що розмежування між доступною ліквідністю та продуктивною ліквідністю є важливим. Об’єктно-орієнтована архітектура Sui, смарт-контракти Move та консенсус Mysticeti розроблені для ефективного виконання, тоді як сам SUI оплачує комісії за транзакції та забезпечує безпеку мережі через делегований стейкінг. Документація Sui +2 Ринок ще не винагороджує екосистему. 13 листопада SUI торгувався поблизу $0,80, знизившись приблизно на 7,6% за сім днів. CoinGlass також показав обсяг ф'ючерсів приблизно в 6,2 раза більший за обсяг спотової торгівлі, а відкритий інтерес наближався до $481 млн. Це свідчить про те, що деривативи відіграють значно більшу роль у торговельній активності, ніж спотовий попит. CoinGlass +1 Для мене наступним підтвердженням має стати зростання обсягів на DEX поряд із зростанням стейблкоїнів, покращенням TVL та посиленням спотової участі. Я б також спостерігав, чи стабілізується відкритий інтерес без надмірних лонг-позицій. Sui має інфраструктуру та ліквідність, але справжнє питання полягає в тому, чи почне ця ліквідність генерувати сталу економічну активність. Це та різниця, яку я хочу побачити, перш ніж робити більш серйозні висновки. #ByXIMPACT $SUIUSDT
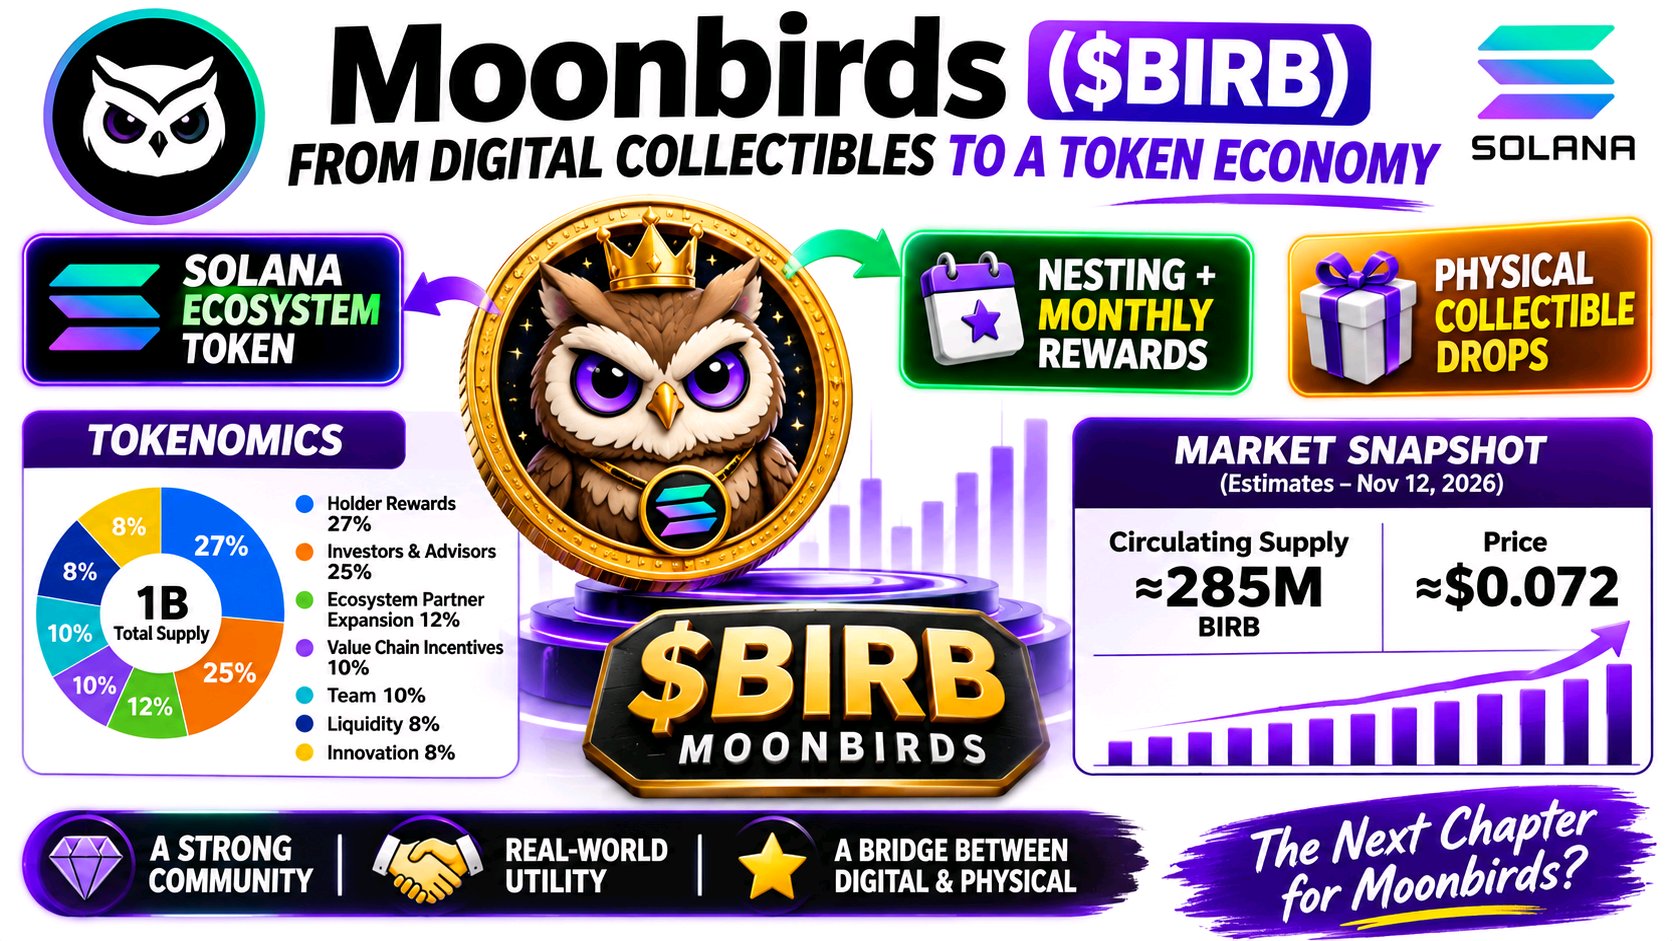
Що привернуло мою увагу до Moonbirds ($BIRB), так це спроба перетворити вже сформовану NFT-ідентичність на ширшу екосистему на основі токенів. Цей перехід цікавий, але справжнє випробування полягає в тому, чи зможе участь спільноти перетворитися на сталу економічну діяльність. BIRB працює на Solana і розроблений для підтримки екосистемних стимулів, винагород для спільноти, участі в управлінні та майбутніх інтеграцій. Проєкт більше не стосується лише володіння цифровим колекційним об'єктом у вигляді сови; він намагається пов'язати свою інтелектуальну власність із ширшою споживчою економікою. Токеноміка розкриває важливу деталь. Максимальна пропозиція становить 1 мільярд BIRB, з яких 27% виділено на винагороди власникам, 25% — інвесторам і радникам, 10% — команді та 12% — на екосистемні партнерства. Згідно з офіційним графіком, на частки команди та інвесторів поширюється 12-місячний період блокування перед початком щомісячного вестингу. Це робить обігову пропозицію та майбутній розподіл важливими факторами для моніторингу. moonbirds.com +1 Цікавішим розвитком подій є еволюція Nesting. Тепер Moonbirds спрямовує власників до свого профілю колекціонера (Collector Profile), де продовжуються щомісячні нарахування BIRB, а «гніздові» (nested) NFT можуть приносити яйця, які можна обміняти на майбутні випуски фізичних колекційних предметів. Це пов'язує цифрове володіння з реальними продуктами, замість того, щоб повністю покладатися на спекуляції токенами. claim.moonbirds.com +1 Ринок, проте, залишається обережним. 12 листопада BIRB торгувався приблизно по 0,073 дол. США з обсягом спотової торгівлі близько 4,6 млн дол. США проти 17,2 млн дол. США обсягу ф'ючерсної торгівлі. Відкритий інтерес становив близько 8,6 млн дол. США, тоді як тижневе падіння наблизилося до 18%. Це свідчить про те, що діяльність на ринку деривативів заслуговує на увагу, але не доводить наявність справжнього попиту на екосистему. CoinGlass Моя увага була б зосереджена на тому, чи зростають разом активність навколо фізичних колекційних предметів, регулярна участь та фактичне використання токенів. Я також слідкував би за щомісячними розподілами, обіговою пропозицією, спотовою ліквідністю та за тим, чи починає ф'ючерсне позиціювання підтримувати цінову динаміку, а не домінувати над нею. Moonbirds має цікавий міст між цифровою культурою та фізичною комерцією, але чи зможе цей міст створити тривалий попит на BIRB? #ByXIMPACT $BIRBUSDT