Blockchain_Researcher
4760Thích0Lượt chia sẻ614Người hâm mộ5Theo dõi
Onchain analyst X @Byte_Bloomm
Onchain analyst X @Byte_Bloomm
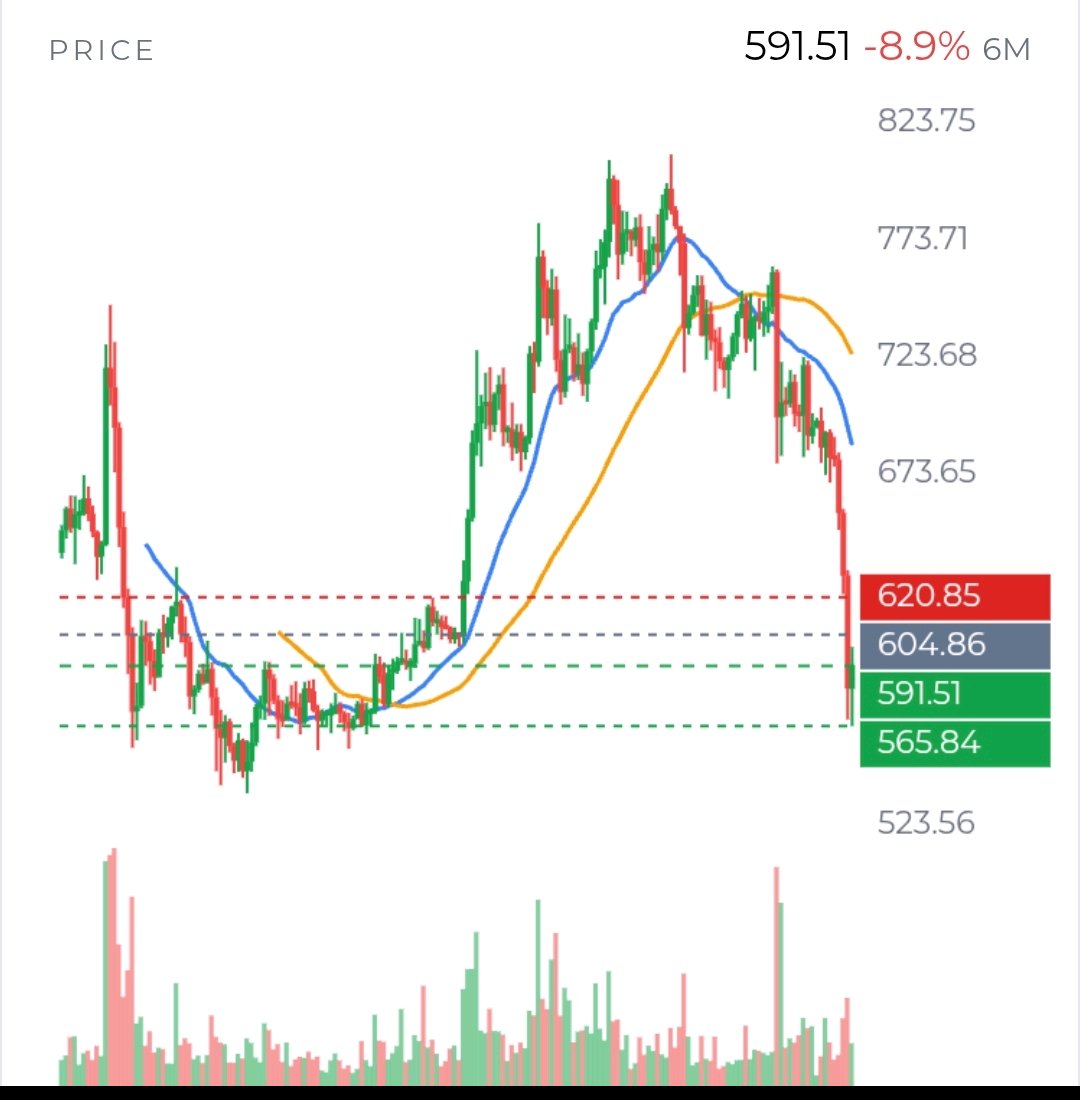
$BNBUSDT vẫn chưa đưa ra tín hiệu rõ ràng. Câu hỏi quan trọng không còn chỉ đơn giản là “Liệu nó có đang bị bán quá mức (oversold) hay không?” mà là liệu thị trường có thể biến đợt giảm mạnh này thành một nền tảng ổn định—hay liệu mỗi cú nảy giá chỉ là cơ hội để người bán thoát hàng. Bức tranh được xác thực thì khá yếu, nhưng không hoàn toàn nghiêng về một phía. BNB đang ở mức khoảng 591 USD, giảm khoảng 15% trong 7 ngày và 18% trong 30 ngày. Đồng coin này vẫn nằm dưới đường EMA20 khung ngày gần mức 675 USD và EMA50 gần mức 703 USD; xu hướng khung giờ cũng đang giảm. Chỉ số RSI khung ngày là 24,2, mức thường được gọi là quá bán. Điều đó cho chúng ta biết đà giảm đã rất mạnh mẽ. Nó không cho biết đà giảm đã kết thúc. Các mức giá gần với giá hiện tại nhất là quan trọng nhất. Người mua có bài kiểm tra đầu tiên tại vùng 585,72 USD–583,11 USD, với mức đáy gần đây là 565,84 USD nằm ngay phía dưới. Nếu giá phá vỡ mức hỗ trợ gần đó và không thể giành lại, mức đáy sẽ trở thành một điểm retest khả thi. Nhưng nếu giá giữ được hỗ trợ, liệu đây có thể là khởi đầu của một nền tảng? Tôi sẽ tìm kiếm sự tiếp nối, chứ không chỉ là một cây nến xanh duy nhất. Ở chiều tăng, 597,89 USD–604,84 USD là vùng giành lại có ý nghĩa đầu tiên, bao gồm cả đường EMA50 khung giờ. BNB đã giao dịch phía trên một phần của vùng đó, nhưng chưa thiết lập được sự giữ giá bền vững. 620,60 USD–620,85 USD là rào cản quan trọng tiếp theo. Việc giữ được trên mức này sẽ làm suy yếu diễn giải giảm giá ngay lập tức; thất bại tại đó sẽ cho thấy đợt phục hồi vẫn chưa thay đổi xu hướng. Một động thái quay trở lại mức EMA20 khung ngày gần 675 USD sẽ đòi hỏi một đợt phục hồi lớn hơn nhiều, chứ không chỉ là một đợt tăng giá do short-covering (mua bù thiếu). Sự tham gia của thị trường đưa ra các manh mối, nhưng không phải là một phán quyết. Khối lượng giao dịch spot được báo cáo là khoảng 1,44 tỷ USD trên 62 sàn, mặc dù top 3 sàn chiếm 48%, trong đó có một sàn chiếm tới 30%. Sự tập trung đó làm cho con số tổng hợp bớt thuyết phục hơn với tư cách là bằng chứng của việc mua vào trên diện rộng. Hợp đồng mở (Open Interest) của hợp đồng vĩnh cửu được báo cáo là 563 triệu USD trên 4 sàn được theo dõi; Open Interest trên OKX đã giảm 18,8% trong 7 ngày. Điều đó cho thấy đòn bẩy đang rút ra khỏi sàn đó, nhưng không cho chúng ta biết điều gì đã xảy ra trên toàn bộ thị trường. Funding rate gần như đi ngang, ở mức khoảng +0,001% mỗi 8 giờ. Các tài khoản trên OKX nghiêng về vị thế long, trong khi các số liệu định vị của các nhà giao dịch hàng đầu lại nghiêng về short. Sự bất đồng này rất đáng lưu tâm: nó không giống như một cuộc chất đống vị thế short trên toàn thị trường cần phải bị thanh lý (squeeze), hoặc các vị thế long chắc chắn sẽ bị thanh lý. Chúng ta cũng không có các mức thanh lý được xác thực, dữ liệu dòng chảy taker (taker-flow) hay bằng chứng từ sổ lệnh. Vì vậy, tôi sẽ không khẳng định rằng một mức giá cụ thể là thỏi nam châm thanh lý hay một đợt squeeze đang diễn ra. Thị trường rộng lớn hơn là một phần thực sự của câu chuyện này. Tổng vốn hóa thị trường tiền điện tử giảm khoảng 5% trong lần cập nhật mới nhất và chỉ số sợ hãi ở mức 10, so với 28 vào tuần trước. Các tin tức gần đây mô tả áp lực thị trường trên diện rộng và các đợt thanh lý. Điều đó làm cho đà giảm của BNB trông có vẻ liên quan một phần đến tâm lý tránh rủi ro trên toàn thị trường crypto, chứ không nhất thiết là do một sự kiện cụ thể nào của riêng BNB. Nếu Bitcoin và thị trường rộng lớn hơn ổn định, BNB có thể được hưởng lợi; nếu chúng yếu đi lần nữa, các mức hỗ trợ cục bộ có thể kém tin cậy hơn. Các nguyên tắc cơ bản của BNB Chain trái chiều theo các khung thời gian khác nhau. Trong 30 ngày, phí giảm 33%, TVL giảm 14,7% và nguồn cung stablecoin giảm 3,7%. Những đợt giảm đó là một lực cản thực sự, mặc dù chúng không xác định nguyên nhân của đợt bán tháo hiện tại hay định thời điểm cho một giao dịch. Ở chiều ngược lại, khối lượng DEX 30 ngày được báo cáo là 29,2 tỷ USD, và một báo cáo thanh toán thương mại trong 12 tháng cho thấy BNB Chain và Tron đã xử lý 75% các khoản nạp USDT từ thương gia. Đó là bằng chứng về việc sử dụng, nhưng không phải là bằng chứng cho thấy người mua đang tham gia ngay bây giờ. Góc nhìn phân tích của tôi: xu hướng giảm vẫn còn nguyên, trong khi các điều kiện quá bán và hỗ trợ gần đó khiến việc tiếp tục giảm giá ngay lập tức trở nên bớt chắc chắn hơn. Bằng chứng mang tính thông tin nhất tiếp theo sẽ là liệu mức 565,84 USD có giữ được khi retest hay không, liệu giá có thể duy trì đà phục hồi trên mức 604,84 USD hay không, và liệu bất kỳ sự phục hồi nào có đi kèm với sự ổn định của thị trường rộng lớn hơn hay không. Cho đến khi những câu hỏi đó được trả lời, cả một đợt hồi phục nhẹ và một chặng giảm giá nữa vẫn là những khả năng có thể xảy ra. #IMPACTbyTrade
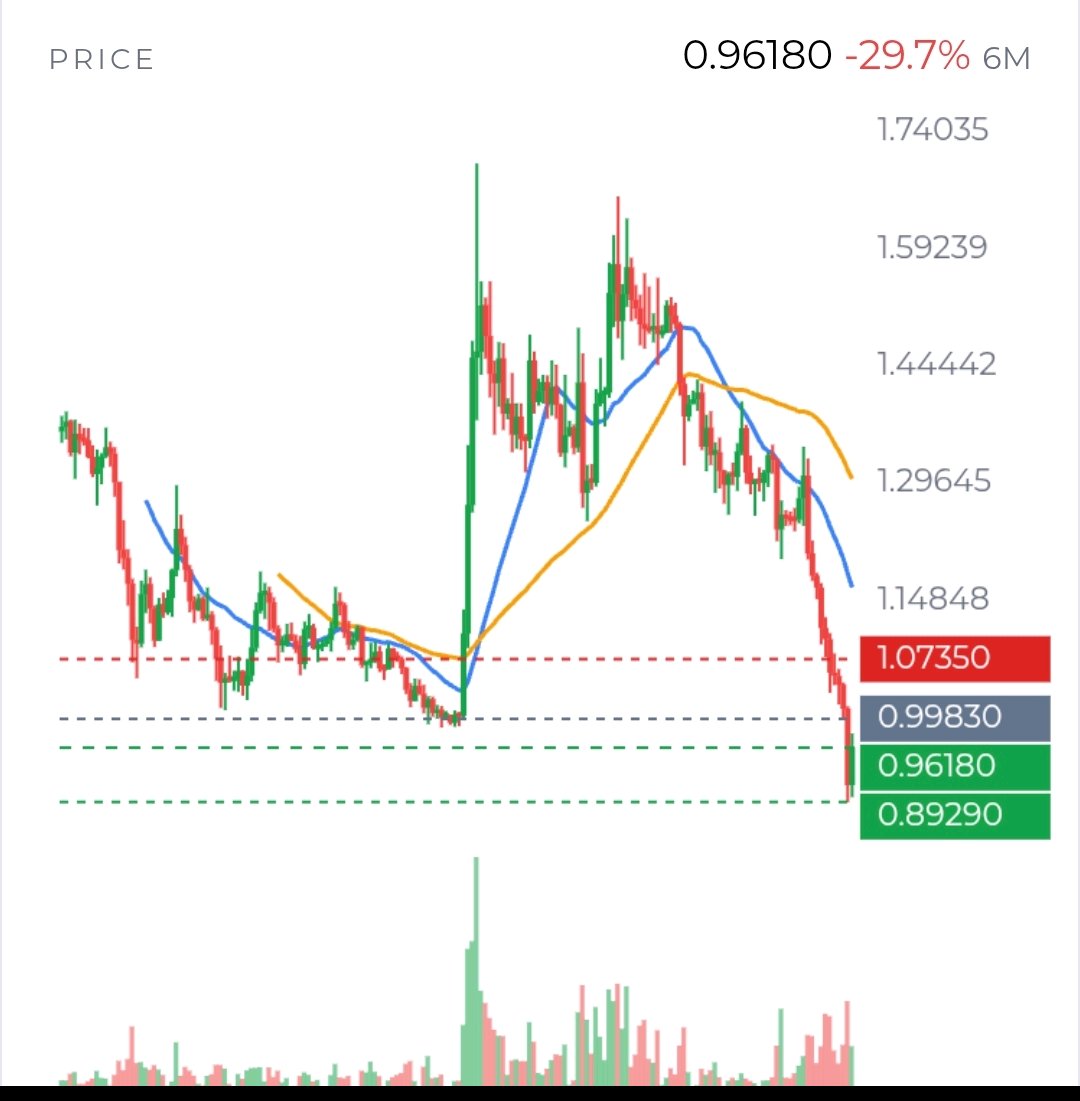
Tôi xem $XRPUSDT không phải là một biểu đồ nhất định phải bật tăng chỉ vì nó đang bị bán quá mức, mà là một thị trường đang kiểm chứng xem liệu có ai sẵn sàng bảo vệ giá trị sau một đợt điều chỉnh nhanh hay không. Sự khác biệt đó rất quan trọng. Chỉ số RSI thấp cho chúng ta biết áp lực bán đã rất dữ dội; nó không cho chúng ta biết ai đang sẵn sàng mua vào. Những phiên giao dịch sắp tới sẽ cho thấy khu vực $0.90 đang thu hút nhu cầu thực sự hay chỉ đơn thuần là tạm dừng đà giảm. Bức tranh giá thực tế khá khắc nghiệt. XRP giao dịch quanh mức $0.958 vào ngày 15 tháng 11, sau khi giảm xuống $0.8929 và hồi phục từ mức thấp đó. Đồng coin này đã giảm 17,2% trong 7 ngày và 28,0% trong 30 ngày. RSI hàng ngày ở mức 24,3, trong khi giá vẫn nằm dưới đường EMA20 hàng ngày tại khoảng $1.131 và EMA50 tại khoảng $1.239. Những đường trung bình này nằm khá cao phía trên, vì vậy việc quay trở lại mức $1 chỉ là một nỗ lực phục hồi, chưa phải là bằng chứng của một sự đảo chiều xu hướng rộng hơn. Tôi sẽ theo dõi thị trường theo hai bước. Thứ nhất, liệu XRP có thể giữ được mức $0.943, sau đó bảo vệ mức $0.8929 nếu phe bán quay trở lại không? Đây là những điểm tham chiếu gần đó, không phải là ngưỡng hỗ trợ được đảm bảo. Thứ hai, liệu nó có thể giành lại vùng $0.9795–$0.9983 và duy trì ở đó không? Vùng này quan trọng vì nó bao gồm ngưỡng kháng cự gần đây và đường EMA20 khung 4 giờ ở gần mức $0.991. Việc giữ vững trên mức này sẽ cho thấy phe mua đang làm nhiều hơn là chỉ phản ứng với đợt giảm mạnh. Một cú tăng nhanh rồi vụt tắt sẽ nói lên một câu chuyện hoàn toàn khác. Sự tham gia của thị trường là phần khó đọc nhất. Khối lượng giao dịch spot trong 24 giờ được báo cáo là 4,06 tỷ USD, trải dài trên 66 sàn, với 3 sàn hàng đầu chiếm 24%. Đó là doanh thu đáng kể, nhưng chỉ riêng doanh thu không thể cho chúng ta biết liệu các nhà đầu tư đã tích lũy XRP hay đã bán nó cho người khác. Chúng ta không có bằng chứng đáng tin cậy về dòng tiền spot hoặc sổ lệnh để giải quyết câu hỏi đó. Tôi muốn thấy giá tăng cùng với nhu cầu mua thực tế liên tục, thay vì suy diễn việc tích lũy từ một cây nến hồi phục. Thị trường phái sinh mang đến khả năng biến động, chứ không phải là một dự báo đáng tin cậy. Lãi suất mở (open interest) được báo cáo ở mức 633 triệu USD trên 4 sàn được theo dõi, và funding rate ở mức âm -0,011% mỗi 8 giờ, nghĩa là phe bán (shorts) phải trả phí cho phe mua (longs). Điều đó có thể khiến một đợt tăng giá đột ngột trở nên khó chịu cho các vị thế short. Nhưng lãi suất mở không phải là số lượng vị thế short, và funding rate âm không đảm bảo việc đóng các vị thế short (short covering). Vị thế đang ở trạng thái hỗn hợp: tài khoản long/short trên OKX nghiêng về net long ở mức 2,18, trong khi vị thế của các nhà giao dịch hàng đầu lại nghiêng về short ở mức 0,91. Nếu XRP tăng giá, liệu lãi suất mở có tăng theo hay giảm đi khi các nhà giao dịch đóng vị thế? Điều đó sẽ giúp phân biệt sự tham gia mới với một đợt ép short tạm thời. Có những lý do khiến nhu cầu có thể vẫn còn do dự. Các quỹ XRP spot tại Hoa Kỳ đã ghi nhận dòng vốn rút ròng 6,48 triệu USD trong 5 ngày và 1,18 triệu USD trong 20 ngày, mặc dù phiên gần nhất được báo cáo, ngày 13 tháng 11, lại dương 3,38 triệu USD. Trên XRPL, nguồn cung stablecoin đạt 839 triệu USD, giảm 25,4% trong 30 ngày và giá trị bị khóa (TVL) là 30 triệu USD, giảm 25,3%. Những con số đó cho thấy hoạt động và nguồn vốn trên mạng lưới gần đây yếu hơn. Bản thân chúng không chứng minh rằng dòng tiền ETF hoặc sự yếu kém on-chain đã gây ra đợt giảm giá. Toàn bộ thị trường tiền điện tử cũng đang chịu áp lực: tổng vốn hóa thị trường giảm 4,9% trong 24 giờ, và chỉ số sợ hãi và tham lam (fear-and-greed) ở mức 10, cho thấy nỗi sợ hãi cực độ. Một chi tiết tin tức cần được xem xét kỹ lưỡng thay vì diễn giải quá mức. Số dư XRP trên các sàn giao dịch dường như đã tăng 346,7 triệu, nhưng một so sánh đã điều chỉnh giữa các ví được theo dõi cho thấy mức giảm 180,9 triệu. Sự khác biệt phản ánh các ví mới được theo dõi, vì vậy con số tiêu đề lớn hơn không phải là bằng chứng rõ ràng về việc nạp tiền mới lên sàn. Mức giảm đã điều chỉnh cũng không chứng minh rằng các nhà đầu tư đang tích lũy. Quan điểm của tôi vẫn mang tính điều kiện, không phải là lời kêu gọi cho bất kỳ kết quả nào. Một sự tăng giá bền vững trên mức $0.9983, được hỗ trợ bởi nhu cầu mua thực tế, sẽ làm cho khả năng phục hồi về mức $1 trở nên đáng tin cậy hơn. Ngược lại, việc mất mốc $0.943 và sau đó là $0.8929 sẽ cho thấy đợt phục hồi chưa tìm được nền tảng bền vững. Câu hỏi hữu ích không phải là liệu XRP có "rẻ" sau khi giảm hay không. Mà là liệu phe mua có tiếp tục xuất hiện khi thị trường thử thách họ hay không—và liệu nhu cầu đó có thể hiện trong giao dịch thực tế, thay vì chỉ trong các chỉ báo bán quá mức hay những vị thế đầy hy vọng. #IMPACTbyTrade $BTCUSDT
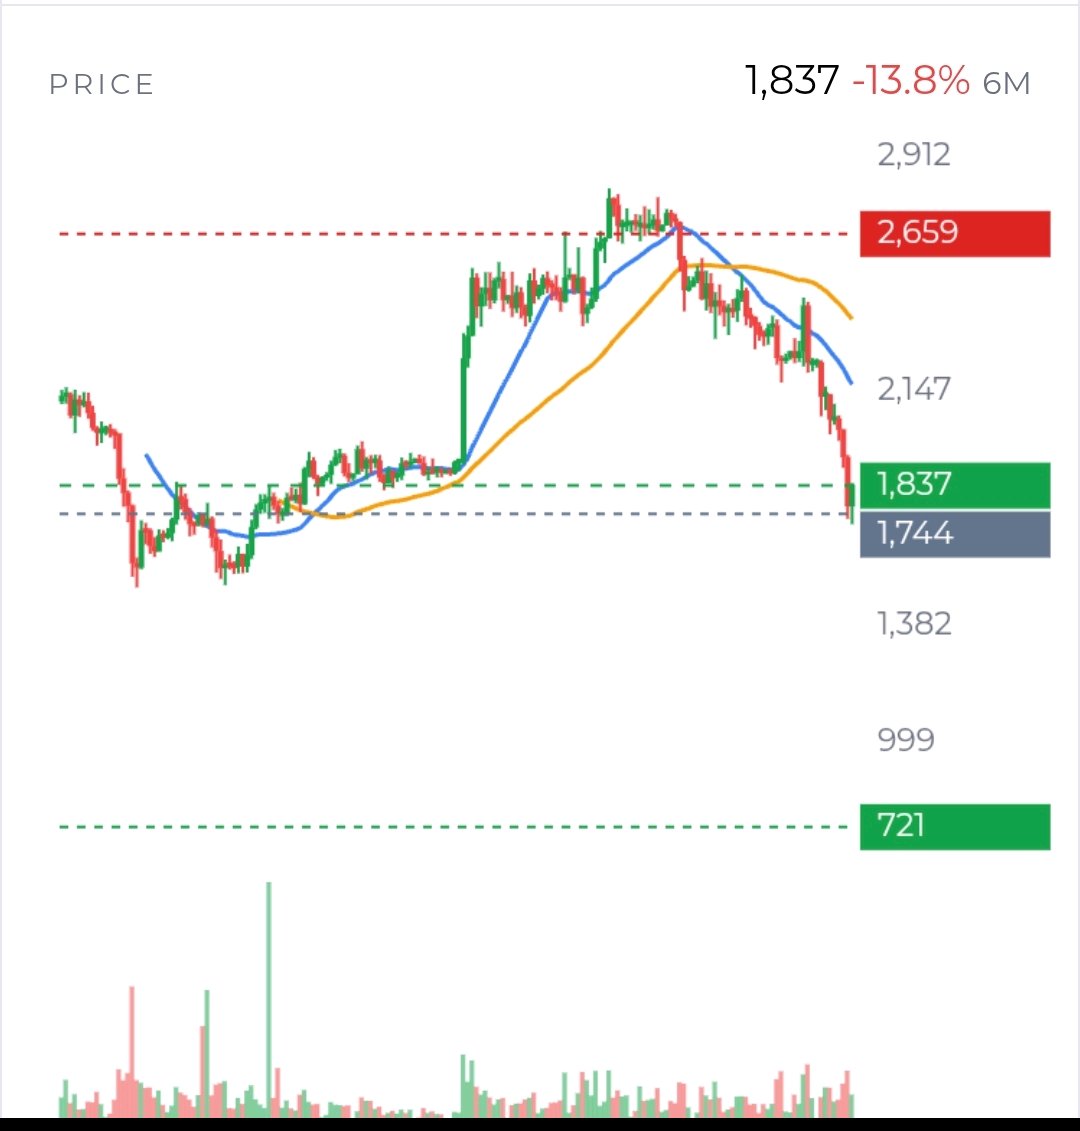
$ETHUSDT đang cố gắng ổn định sau đợt sụt giảm mạnh, nhưng cho đến nay, các bằng chứng cho thấy đây giống một đợt phục hồi kỹ thuật (relief bounce) hơn là một sự thay đổi xu hướng được xác nhận. Vào ngày 15 tháng 11, nó giao dịch gần mức 1.836 đô la sau khi giảm 17,9% trong một tuần và chạm mốc 1.711 đô la trong thời gian ngắn. Mức thấp đó rất quan trọng: đó là bài kiểm tra rõ ràng nhất về việc liệu phe mua có sẵn sàng bảo vệ thị trường hay không. Nếu ETH mất mốc này, mức hỗ trợ hàng tuần đáng kể tiếp theo trên dữ liệu biểu đồ khả dụng là khoảng 1.504 đô la. Nếu nó giữ được, các nhà giao dịch vẫn cần đặt câu hỏi liệu đợt phục hồi có thể giành lại các mức mà phe bán vừa chiếm giữ hay không. Bức tranh ngắn hạn đã được cải thiện, nhưng chỉ ở mức khiêm tốn. ETH đã quay trở lại trên đường EMA20 khung 1 giờ gần mức 1.820 đô la, tuy nhiên nó đang gặp kháng cự quanh mức 1.845 đô la và vẫn nằm dưới đường EMA50 khung 1 giờ gần mức 1.862 đô la. Xu hướng lớn hơn yếu hơn nhiều: giá nằm dưới đường EMA20 khung 4 giờ gần mức 1.898 đô la, EMA50 khung 4 giờ gần mức 2.013 đô la và EMA20 khung ngày gần mức 2.127 đô la. Chỉ số RSI khung ngày ở mức 26 cho thấy đợt bán tháo đã quá đà; bản thân điều này không chứng minh được một đáy. Một mức đóng cửa trên 1.845 đô la sẽ là dấu hiệu sớm của sự phục hồi, nhưng việc lấy lại mức 1.898 đô la và sau đó là 2.013 đô la sẽ làm cho kịch bản tăng giá trở nên đáng tin hơn. Điều gì sẽ được coi là sự xác nhận? Lý tưởng nhất là một đợt kiểm tra lại thành công các mức đó, với sự hiện diện tiếp tục của phe mua. Bối cảnh chung là một đợt bán tháo tiền điện tử trên diện rộng, không chỉ riêng với ETH. Tổng vốn hóa của thị trường đã giảm 5,8% vào ngày 15 tháng 11 và các báo cáo cho thấy tổng thanh lý tiền điện tử trong 24 giờ gần mức 1,96 tỷ đô la, với khoảng 472 triệu đô la được cho là từ ETH và các vị thế mua (long) chịu phần lớn tổn thất chung. Những số liệu này cho thấy việc bán tháo cưỡng bức đã giúp đẩy nhanh đợt giảm giá, nhưng chúng không cho biết chính xác nơi nào xảy ra thanh lý của ETH hoặc liệu có một cụm thanh lý nào khác vẫn còn nằm trên hoặc dưới mức giá hiện tại hay không. Một vùng thanh lý có thể thu hút giá, nhưng nó không đảm bảo một sự đảo chiều. Các công cụ phái sinh cho thấy một số đòn bẩy đã được rút ra. Lãi suất mở (open interest) trên OKX đã giảm 13,2% trong 7 ngày, trong khi tỷ lệ funding trên các sàn giao dịch lớn ở mức âm nhẹ, khoảng -0,004% mỗi 8 giờ trên cơ sở trọng số lãi suất mở. Điều đó nhất quán với việc các nhà giao dịch đóng vị thế và một thị trường hơi nghiêng về phe bán. Nó có thể làm giảm áp lực từ các vị thế mua quá đông đúc, nhưng cũng có thể có nghĩa là phe mua vẫn chưa quay trở lại. Vị thế đang ở trạng thái hỗn hợp: các tài khoản mua/bán (long/short) trên OKX có vị thế mua ròng, trong khi tỷ lệ vị thế của các nhà giao dịch hàng đầu dưới 1. Do đó, đợt phục hồi cần sự xác nhận từ nhu cầu thực tế, chứ không chỉ là số lượng hợp đồng mở giảm xuống. Câu hỏi về nhu cầu đó là trọng tâm. Các quỹ ETF ETH giao ngay của Mỹ đã ghi nhận dòng tiền rút ròng khoảng 399 triệu đô la trong 5 ngày và 1,42 tỷ đô la trong 20 ngày. Khối lượng giao dịch ETH giao ngay rất đáng kể—24 tỷ đô la trên 68 sàn giao dịch—nhưng chỉ riêng khối lượng không tiết lộ ai là người tích cực hơn. Chúng ta không có dữ liệu CVD hoặc sự mất cân bằng sổ lệnh đáng tin cậy ở đây, vì vậy sẽ là sai lầm nếu khẳng định rằng phe mua giao ngay đã hấp thụ đợt bán tháo. Các báo cáo về dự trữ trên Binance gần mức thấp nhất trong 5 năm có thể cho thấy ít tiền điện tử sẵn sàng để bán hơn; tương tự, việc dự trữ giảm đơn thuần không thiết lập được sự tích lũy. Một tuyên bố được lan truyền rộng rãi rằng một người bán lớn có liên quan đến Ethereum Foundation đã bị nghi ngờ, vì vậy tôi sẽ không coi sự quy kết đó là đã được xác minh. Các yếu tố cơ bản mang lại sự cân bằng, nhưng không phải là chất xúc tác giá ngay lập tức. Ethereum vẫn có hoạt động stablecoin và tài chính phi tập trung (DeFi) đáng kể, và các báo cáo gần đây chỉ ra việc các tổ chức sử dụng Ethereum cho tài sản được token hóa. Tuy nhiên, các thước đo on-chain cho thấy tổng giá trị bị khóa (TVL) giảm 19,7% trong 30 ngày và nguồn cung stablecoin giảm 8,1%. Doanh thu giao thức vẫn nhỏ so với định giá của ETH. Những sự thật này đặt ra một câu hỏi thực tế: liệu việc áp dụng của các tổ chức có đang tạo ra đủ nhu cầu gia tăng cho chính ETH hay chủ yếu là hoạt động trên mạng lưới? Tôi nhận định một cách thận trọng, không chắc chắn. Nỗi sợ hãi cực độ, động lượng quá bán và lãi suất mở giảm để lại dư địa cho một đợt phục hồi mạnh; dòng tiền rút khỏi ETF dai dẳng, số dư on-chain giảm và xu hướng hàng ngày bị hư hại phản bác việc gọi đó là sự đảo chiều. Bằng chứng hữu ích tiếp theo là liệu ETH có giữ được mức 1.711 đô la, lấy lại mức 1.845 đô la và 1.898 đô la hay không, và liệu điều đó có đi kèm với sự tham gia của thị trường giao ngay và dòng tiền ETF cải thiện hay không. Nếu thay vào đó nó mất mức 1.711 đô la, luận điểm phục hồi sẽ yếu đi. $IMPACTbyTrade
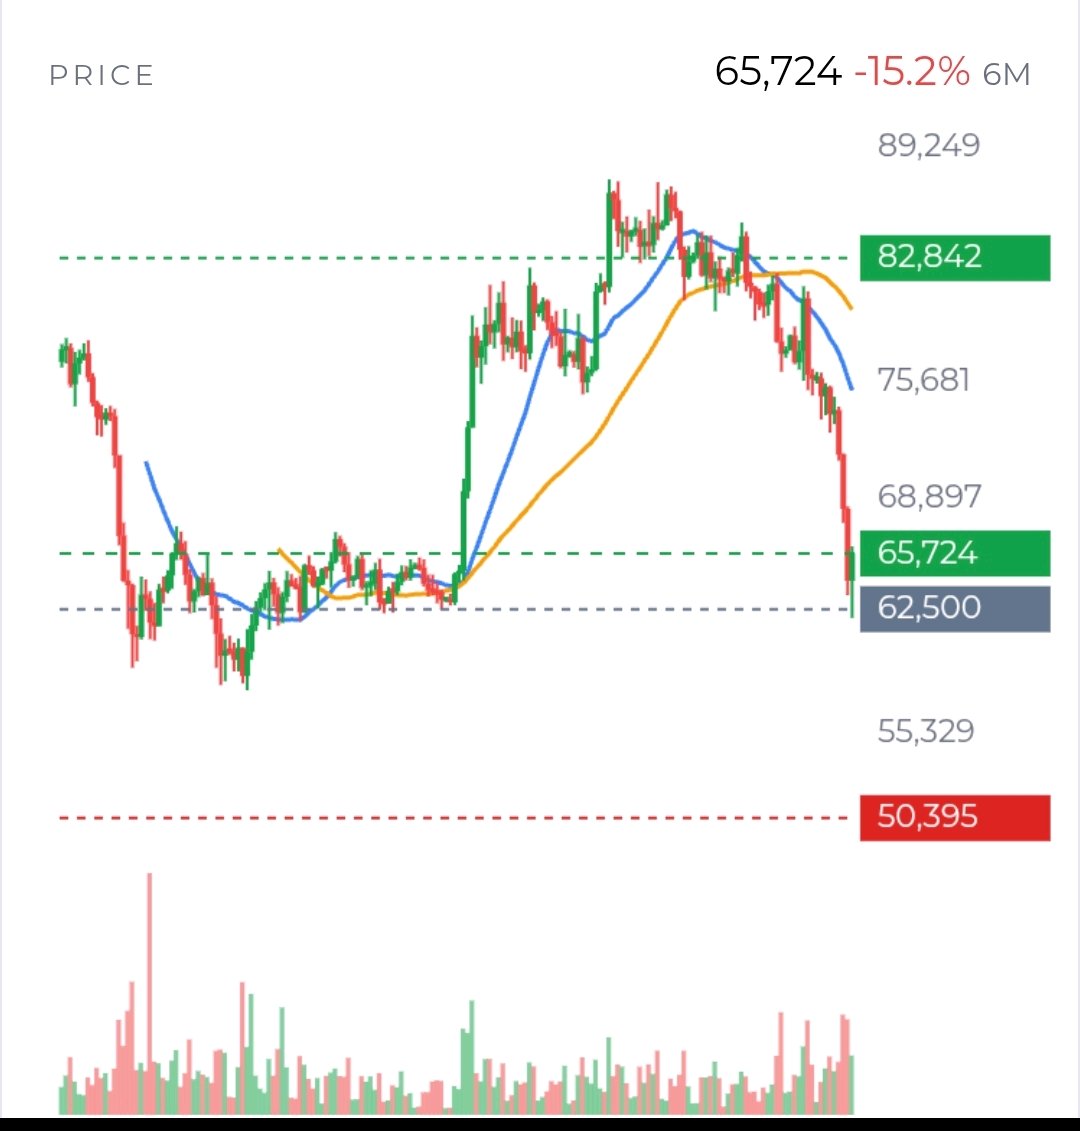
Bitcoin trông giống một thị trường đang thử thách liệu người mua có bảo vệ đợt bán tháo mạnh hay không, hơn là một thị trường đã tìm thấy chỗ đứng vững chắc. Ở mức khoảng 65.600 đô la, câu hỏi quan trọng không phải là liệu BTC có thể bật tăng từ chỉ số quá bán hay không. Mà là liệu nhu cầu có quay trở lại sau đợt bán tháo bắt buộc hay không. Quan điểm của tôi là thận trọng nhưng lạc quan trong 6–12 tháng tới, tuy nhiên biểu đồ vẫn chưa xác nhận một sự đảo chiều. Bằng chứng ngắn hạn mạnh mẽ nhất chống lại quan điểm đó là bức tranh dòng tiền. Các quỹ Bitcoin giao ngay tại Hoa Kỳ đã chứng kiến 7 ngày rút vốn liên tiếp: 1,07 tỷ đô la trong 5 ngày và 2,25 tỷ đô la trong 20 ngày. Đó thực sự là một trở ngại lớn. Tuy nhiên, tổng dòng vốn ròng từ tháng 1 năm 2024 vẫn ở mức khoảng 54,7 tỷ đô la. Đối với tôi, lịch sử đó rất quan trọng vì nó cho thấy quyền tiếp cận của các tổ chức đã mang lại một lượng vốn đáng kể vào thị trường. Điều đó không đảm bảo rằng các nhà đầu tư này sẽ tiếp tục mua. Bài kiểm tra hữu ích hiện nay là liệu việc rút vốn có giảm bớt hay không—và liệu BTC có thể tăng giá khi điều đó xảy ra hay không. Giá cả đưa ra một cách rõ ràng để đánh giá bước đi tiếp theo. Thị trường đã giảm xuống 62.000 đô la và phục hồi, nhưng vẫn chưa lấy lại được ngưỡng kháng cự gần đó quanh mức 66.955–67.522 đô la. EMA20 khung 4 giờ, gần mức 67.893 đô la, là một trở ngại khác. Nếu BTC có thể phá vỡ trên khu vực đó, giữ vững ở lần kiểm tra lại và thu hút lực mua giao ngay thực sự, thì sự phục hồi sẽ trông đáng tin cậy hơn. Nếu thất bại tại đó, hoặc mất mức 62.000 đô la, đợt bật tăng này có thể chỉ là một khoảng tạm dừng trong xu hướng giảm; khi đó 57.809 đô la là ngưỡng hỗ trợ thấp hơn quan trọng cần theo dõi. Tại sao lại đặt trọng tâm lớn vào mức 62.000 đô la? Đó là mức đáy gần đây, đạt được trong một đợt giảm mạnh trùng với các báo cáo về tình trạng thanh lý vị thế mua lớn. Sự kết hợp đó có thể đánh dấu một đợt quét sạch: những người mua sử dụng đòn bẩy bị buộc phải rời thị trường, áp lực bán giảm bớt và giá phục hồi. Nhưng chỉ riêng dữ liệu thanh lý không thể cho chúng ta biết liệu những người bán đã xong việc hay chưa. Bài kiểm tra tiếp theo là liệu lãi suất mở (open interest) có được xây dựng lại một cách có trật tự cùng với nhu cầu giao ngay hay không, hay các vị thế mua đòn bẩy sẽ quay lại trước khi thị trường kịp sửa chữa cấu trúc của nó. Có những dấu hiệu cho thấy đòn bẩy đã giảm, nhưng không phải là một sự thiết lập lại hoàn toàn. Lãi suất mở trên 4 sàn giao dịch hợp đồng vĩnh viễn được theo dõi là 16,5 tỷ đô la; lãi suất mở trên OKX đã giảm 14,5% trong 7 ngày. Nhìn chung, phí tài trợ (funding rate) vẫn ở mức dương nhẹ là +0,004% mỗi 8 giờ, mặc dù tỷ lệ này thay đổi tùy theo sàn. Cách hiểu của tôi là một số vị thế đã được thanh lý, trong khi các nhà giao dịch không đồng nhất đặt cược cho việc giảm thêm. Điều đó để lại dư địa cho một cú ép giá theo bất kỳ hướng nào. Tôi sẽ chú ý đến sự tham gia của thị trường giao ngay hơn là một tỷ lệ mua/bán đơn lẻ. Lập luận dài hạn dựa trên nguồn cung hạn chế của Bitcoin và quyền tiếp cận của các tổ chức ngày càng mở rộng. Khoảng 20,1 triệu trong tổng số 21 triệu BTC cuối cùng đã được phát hành. Sự khan hiếm đó hỗ trợ cho lập luận về tài sản tiền tệ, nhưng nó không thể thiết lập một mức giá sàn ngắn hạn. Dữ liệu mạng lưới cũng trái chiều: số lượng địa chỉ hoạt động gần như đi ngang, trong khi các giao dịch giảm 36,9% trong 30 ngày và phí thấp hơn. Điều đó cho thấy hoạt động thanh toán gần đây yếu hơn, chứ không nhất thiết là sự sụp đổ trong tâm lý muốn nắm giữ BTC. Nỗi sợ hãi tột độ và chỉ số RSI hàng ngày gần mức 25 làm cho khả năng phục hồi trở nên dễ hiểu; tuy nhiên không có tín hiệu nào trong số đó là tín hiệu thời điểm. Xu hướng hàng tuần vẫn là giảm, với giá thấp hơn nhiều so với các đường trung bình hàng tuần. Tôi sẽ thay đổi cách giải thích của mình nếu BTC giữ được mức 62.000 đô la, dòng vốn rút khỏi ETF chậm lại và giá lấy lại mức 67.900 đô la với lực mua giao ngay hỗ trợ. Ngược lại, một đợt phá vỡ bền vững dưới 62.000 đô la sẽ làm cho ngưỡng hỗ trợ thấp hơn trở nên phù hợp hơn. Hiện tại, kịch bản tăng giá vẫn còn—nhưng nó vẫn cần những người mua để chứng minh điều đó. $BTCUSDT #IMPACTbyTrade
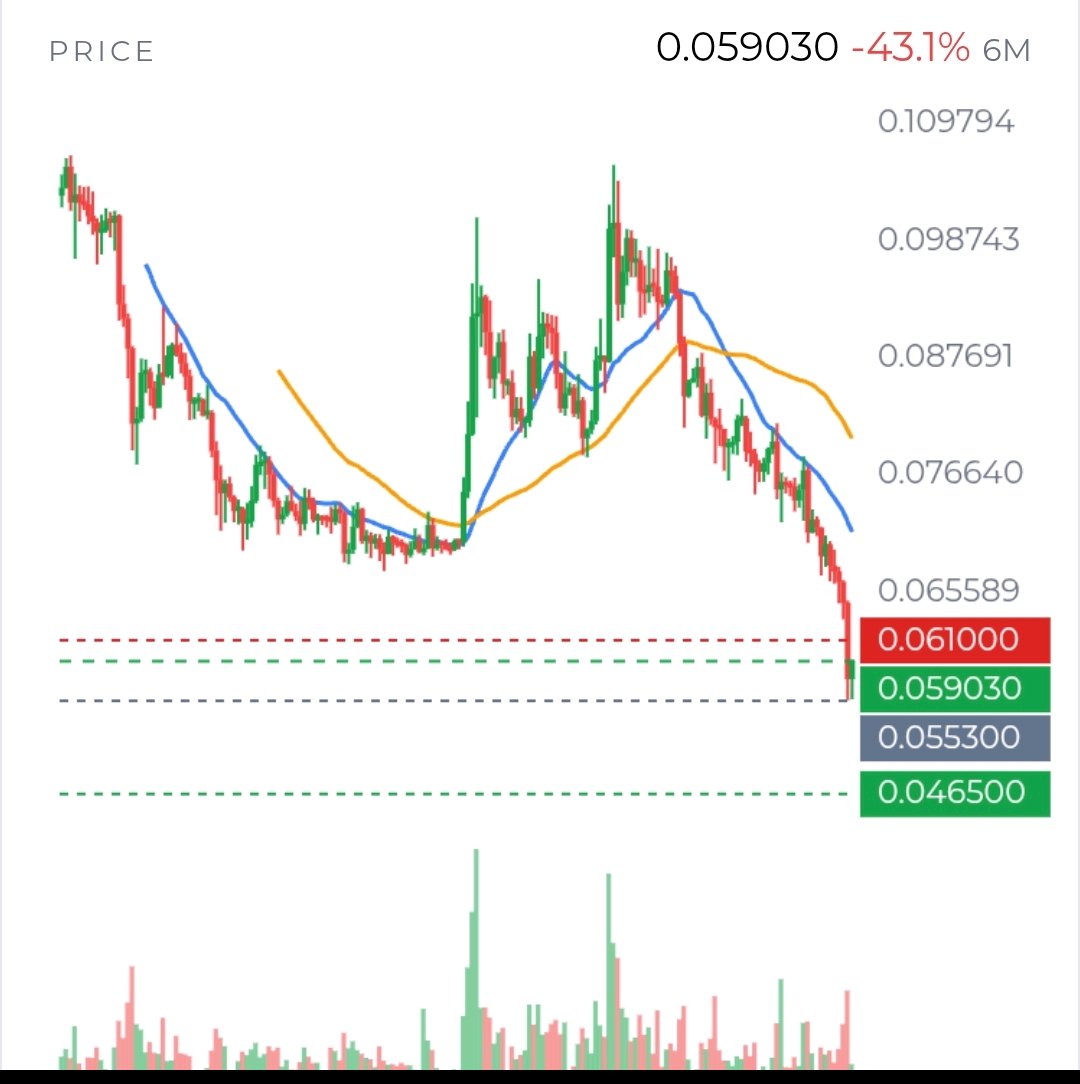
$DOGEUSDT đang kể hai câu chuyện khác nhau cùng một lúc. Biểu đồ giá cho thấy lực bán rất mạnh. Dữ liệu vị thế lại cho thấy thị trường đã giảm bớt rủi ro. Những dữ kiện đó chưa cho chúng ta biết liệu một nền giá bền vững có đang hình thành hay không. Tôi tập trung không phải vào việc dự đoán nến tiếp theo mà là đặt câu hỏi kiểu tham gia nào mới làm cho đợt phục hồi này đáng tin cậy. Những gì chúng ta biết: DOGE đã giảm 17% trong 7 ngày và chạm mốc $0.05537, mức thấp nhất trong 52 tuần được báo cáo. Kể từ đó, giá đã hồi phục lên khoảng $0.0588. Sự phục hồi đó là có thật, nhưng vẫn còn khiêm tốn so với mức sụt giảm. Xu hướng 4 giờ và hàng ngày đều hướng xuống, và giá vẫn thấp hơn nhiều so với đường trung bình động 20 giai đoạn. Chỉ số RSI hàng ngày đang ở mức 23.7, một mức yếu bất thường khiến khả năng bật tăng trở lại là có thể xảy ra. Tuy nhiên, tình trạng quá bán chỉ mô tả mức độ giảm giá; nó không xác định được ai đang mua hay chứng minh rằng người bán đã dừng tay. Sự khác biệt đó rất quan trọng. Nếu đợt phục hồi chủ yếu do các nhà giao dịch đóng vị thế bán khống (short covering), giá có thể tăng nhanh rồi mờ nhạt dần. Nếu những người mua spot mới đang tích lũy, đà tăng có thể duy trì lâu hơn. Chúng ta không có dữ liệu spot CVD, thứ giúp theo dõi xem người mua hay người bán chủ động đang chiếm ưu thế, cũng không có dữ liệu đáng tin cậy về dòng tiền sàn giao dịch hay sự mất cân bằng sổ lệnh. Vì vậy, chúng ta có thể thấy phản ứng giá, nhưng không thể xác định chắc chắn nguồn cầu. Khối lượng giao dịch cao được báo cáo chỉ cho thấy sự sôi động, chứ không cho biết đó có phải là mua ròng hay không. Bức tranh phái sinh cũng hỗn loạn tương tự. Phí funding rate hợp đồng vĩnh cửu nhìn chung hơi âm: phe short trả tiền cho phe long. Điều này có thể hỗ trợ đà tăng nếu giá tăng và các vị thế short bị buộc phải đóng. Tuy nhiên, tỷ lệ này rất nhỏ và khác biệt tùy theo từng sàn; tự thân nó không phải là tín hiệu mạnh cho một đợt ép short (squeeze). Lãi suất mở (open interest) trên OKX đã giảm 17.1% trong 7 ngày. Điều đó cho thấy đòn bẩy đã được cắt giảm ở đó, nhưng nó không cho chúng ta biết điều gì đã xảy ra trên mọi sàn giao dịch hoặc liệu nhu cầu spot mới đã thay thế rủi ro đó hay chưa. Cơ sở (basis) hợp đồng tương lai có ngày đáo hạn âm sâu cũng báo hiệu một thị trường sẵn sàng định giá hợp đồng tương lai thấp hơn giá spot. Liệu đó là niềm tin thị trường gấu, phòng ngừa rủi ro, hay đơn giản là áp lực? Các số liệu hiện có không đưa ra câu trả lời chắc chắn. Đối với tôi, bài kiểm tra hữu ích nhất không phải là liệu DOGE có thể in thêm một cây nến xanh hay không. Mà là liệu tính chất của đà di chuyển có thay đổi quanh vùng kháng cự hay không. Đường trung bình 20 giai đoạn khung giờ ở gần $0.0595; cao hơn mức đó, vùng $0.0620–$0.0634 là một bài kiểm tra khó khăn hơn. Một cú đẩy qua các vùng đó và giữ được giá khi kiểm tra lại (retest) sẽ thuyết phục hơn một cú quét giá nhanh phía trên kháng cự. Bằng chứng tốt hơn sẽ là lực mua spot đi kèm với lãi suất mở ổn định hoặc tăng. Nếu không có xác nhận đó, đà tăng giá có thể chỉ là do đóng vị thế short trong một thị trường vẫn còn yếu về mặt cấu trúc. Mặt khác của bài kiểm tra là mức $0.05537. Giá đã quay trở lại trên mức thấp gần đây, tạo cho người mua một ngưỡng để bảo vệ. Nếu DOGE quay lại đó và người mua phản ứng, thị trường có thể đang xây dựng nền giá. Nếu giá phá vỡ dứt khoát, đợt bật tăng đã không thiết lập được vùng hỗ trợ. Không có bản đồ thanh lý (liquidation map) nào được xác minh ở đây, vì vậy tôi sẽ không khẳng định rằng một mức giá cụ thể chứa một nhóm các lệnh bắt buộc phải khớp. Ngay cả khi các nhà giao dịch kỳ vọng có thanh lý gần một đỉnh hoặc đáy rõ ràng, giá vẫn có thể đi xuyên qua mà không tạo ra phản ứng như họ dự đoán. Bối cảnh rộng hơn khiến câu chuyện riêng của DOGE khó tách biệt hơn. Tổng thị trường tiền mã hóa đã giảm 6.1% trong 24 giờ, chỉ số sợ hãi ở mức 10, và tỷ lệ thống trị của Bitcoin là 58.7%. Các tin tức gần đây mô tả một đợt bán tháo trên diện rộng của các đồng meme-coin. Đây là những thực tế phù hợp với một thị trường né tránh rủi ro; chúng không chứng minh rằng chỉ riêng tâm lý vĩ mô đã gây ra đợt giảm của DOGE. Cũng không có bằng chứng xác thực nào về việc cá voi tích lũy, dòng tiền lớn nạp vào sàn, hay thông báo dự án nào có tác động đáng kể đến giá cả ở đây. Một thông tin về cá voi mua lớn được báo cáo mà không có xác nhận ở cấp độ ví chỉ là manh mối để điều tra, chứ không phải là bằng chứng hỗ trợ. Các yếu tố cơ bản của DOGE không giải thích được nhiều về khả năng xoay chiều ngay lập tức. Nguồn cung lưu hành được báo cáo là 157 tỷ, bằng với tổng nguồn cung, nhưng DOGE vẫn có lượng phát hành đang diễn ra. Không có sự kiện mở khóa nguồn cung nào đáng chú ý trong dữ liệu ngắn hạn. Phí mạng lưới và giá trị bị khóa (TVL) đã giảm, trong khi không có chất xúc tác nào được xác minh trong các tin tức đã xem xét cung cấp một nguồn cầu mới rõ ràng. Đối với giao dịch ngắn hạn, tâm lý và dòng chảy thị trường có thể quan trọng hơn những con số chậm chạp đó. Quan điểm của tôi vẫn cởi mở: sự yếu kém tột độ có thể tạo ra một đợt phục hồi mạnh, nhưng lần này vẫn cần bằng chứng về những người mua thực thụ. Tôi sẽ theo dõi xem liệu DOGE có thể giữ vững trên $0.0595 hay không, sau đó thiết lập vị thế vượt qua $0.0634, và liệu đà tăng này có đi kèm với nhu cầu spot thực sự thay vì chỉ là đòn bẩy. Nếu không thể, hoặc nếu mức $0.05537 bị phá vỡ, lời giải thích đơn giản nhất vẫn là xu hướng giảm vẫn đang nắm quyền chủ đạo. Bằng chứng hữu ích tiếp theo không phải là một dự đoán khác. Đó là việc xem ai sẽ xuất hiện khi giá chạm đến các mức đó. IMPACTbyTrade
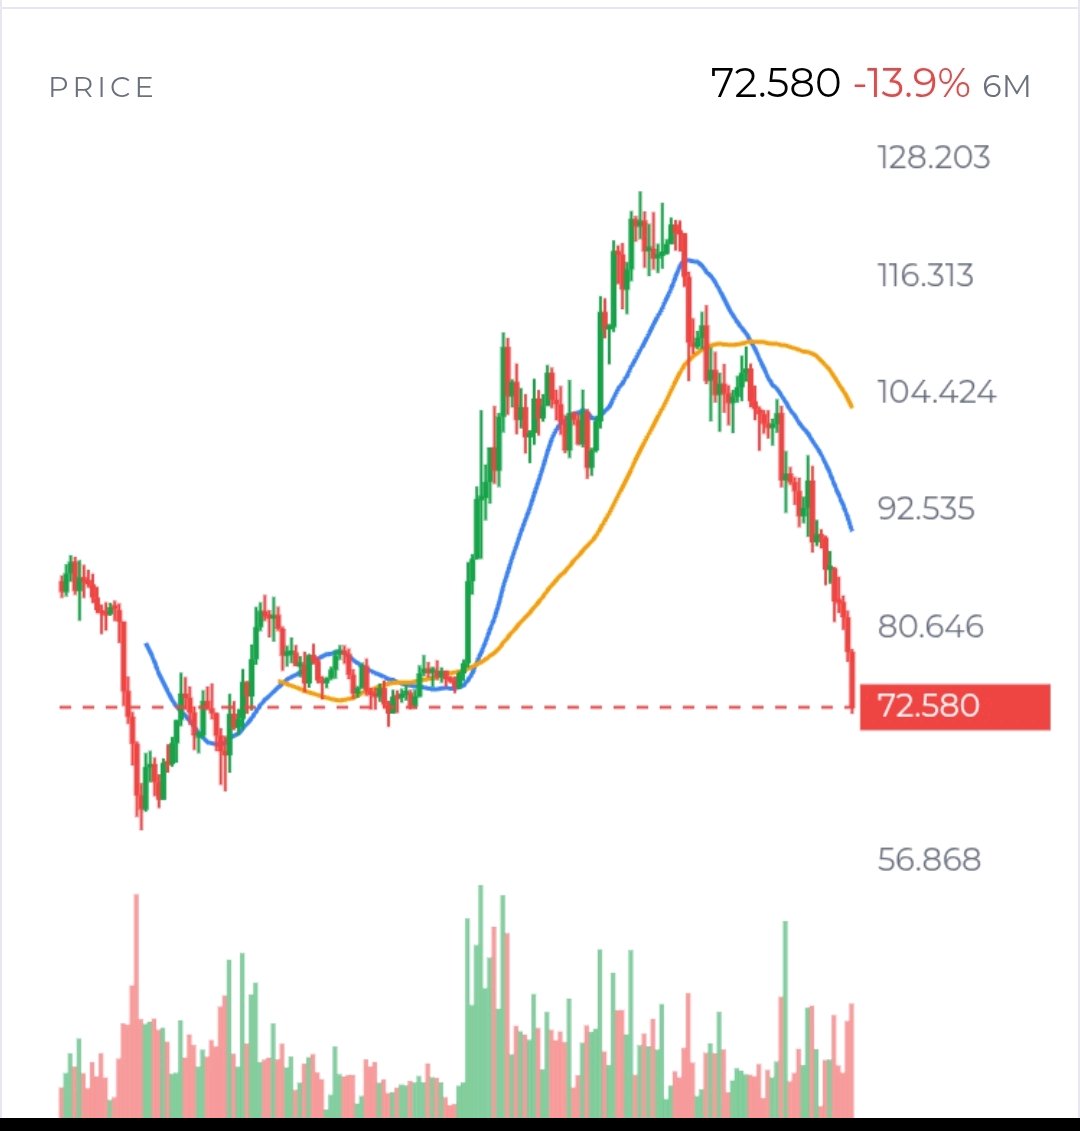
$SOLUSDT từ một góc độ khác: Câu hỏi thực sự là thanh khoản Tôi sẽ không nhìn nhận SOL như một biểu đồ quá bán mà thay vào đó là một thị trường đang chật vật tìm kiếm người mua đáng tin cậy. Giá đang ở gần mức $72.44, nhưng sự thật quan trọng không đơn giản chỉ là nó đang giảm. Mà là mọi nỗ lực phục hồi cho đến nay đều thất bại trong việc thay đổi cấu trúc thị trường. Điều đó cho thấy vấn đề có thể nằm ở nhu cầu không đủ, chứ không chỉ đơn thuần là đòn bẩy quá mức. Khu vực $71.91–$72 hiện là một bài kiểm tra thanh khoản. Nhiều nhà giao dịch sẽ coi đó là hỗ trợ vì đây là mức thấp gần đây và nằm gần đáy của phạm vi đã thiết lập. Nhưng hỗ trợ chỉ quan trọng nếu có người mua thực sự bảo vệ nó. Nếu giá giảm xuống dưới $71.91 trong thời gian ngắn, kích hoạt các lệnh dừng lỗ, và sau đó nhanh chóng lấy lại mức này, thì đó có thể là một đợt quét thanh khoản có ý nghĩa. Nếu giá phá vỡ xuống dưới mức đó và vẫn giữ nguyên ở đó, thì mức này không tạo ra nhu cầu; nó chỉ đơn giản là trì hoãn bước đi thấp hơn tiếp theo. Sự khác biệt này quan trọng hơn chỉ số RSI quá bán. RSI ngày là 15.7, điều này xác nhận áp lực bán mạnh, nhưng nó không cho chúng ta biết liệu người bán đã kiệt sức hay chưa. Một thị trường có thể duy trì trạng thái quá bán trong khi các tổ chức tiếp tục giảm tỷ lệ nắm giữ. Chuỗi đóng cửa hàng ngày thấp hơn gần đây, kết hợp với giá nằm dưới các đường trung bình động đang giảm, cho thấy xu hướng này vẫn cần được tôn trọng. Dữ liệu phái sinh mang lại cho thị trường một lối thoát khả thi, nhưng chưa được xác nhận. Funding rate đang âm ở mức khoảng -0.010% mỗi 8 giờ, và các nhà giao dịch hàng đầu đang ở vị thế bán ròng theo quy mô vị thế. Lãi suất mở (Open interest) ở mức khoảng $1.62 tỷ, trong khi lãi suất mở của OKX đã giảm 12.2% trong 7 ngày. Điều này tạo ra các yếu tố cho một đợt phục hồi mạnh mẽ nếu mức hỗ trợ được giữ vững. Phe bán đang trả tiền cho phe mua, và một số vị thế giảm giá có thể dễ bị tổn thương trước một đợt ép giá (squeeze). Nhưng có một cách giải thích khác. Lãi suất mở giảm trong một thị trường đang giảm có thể cho thấy các nhà giao dịch đang đóng vị thế thay vì xây dựng một vị thế bán không ổn định. Trong trường hợp đó, funding rate âm phản ánh sự thận trọng, không nhất thiết là một đợt tăng giá sắp tới. Nếu không có CVD (Dữ liệu khối lượng tích lũy) đáng tin cậy, sự mất cân bằng sổ đặt lệnh và chi tiết thanh lý, chúng ta không thể biết liệu những người mua tích cực đang hấp thụ nguồn cung hay liệu đòn bẩy chỉ đơn giản là đang rời bỏ thị trường. Dòng tiền giao ngay (Spot flow) là bằng chứng quyết định mà tôi muốn có tiếp theo. Khối lượng giao ngay đạt khoảng $4.01 tỷ, nhưng khối lượng lớn vào một ngày giảm giá là điều mơ hồ. Nó có thể đại diện cho sự tích lũy, nhưng cũng có thể dễ dàng phản ánh việc bán tháo bắt buộc. Một đợt phục hồi chủ yếu xảy ra trong hợp đồng tương lai vĩnh cửu sẽ ít thuyết phục hơn so với sự phục hồi được hỗ trợ bởi khối lượng giao ngay tăng và sự chấp nhận giá được cải thiện trên mức $75.30–$76.20. Bức tranh về dòng tiền cơ bản cũng lập luận chống lại việc cho rằng giá rẻ tương đương với giá trị. Các quỹ SOL giao ngay tại Mỹ đã ghi nhận 7 ngày dòng tiền ra liên tiếp và khoảng $32 triệu dòng tiền ra ròng trong 5 ngày. Nguồn cung stablecoin giảm 6.6% trong 30 ngày, TVL giảm 19.7% và phí giảm 45.3%. Đây không phải là tín hiệu tử thần ngay lập tức, nhưng chúng cho thấy vốn đang rời khỏi hệ sinh thái trong khi giá đang yếu. Việc Pump.fun chuyển 64,666 SOL, trị giá khoảng $5.19 triệu, tạo thêm một rủi ro nguồn cung tiềm năng. Tuy nhiên, việc chuyển tiền lên sàn giao dịch không chứng minh rằng số coin đó đã được bán. Đó là một sự không chắc chắn quan trọng, không phải là một sự kiện giảm giá đã được xác nhận. Khung phân tích ưa thích của tôi là có điều kiện. Một đợt giảm ngắn hạn dưới $71.91 theo sau là sự phục hồi nhanh chóng sẽ cho thấy phe bán bị mắc kẹt và khả năng tăng giá hướng tới $75.30–$76.20. Một đợt phá vỡ bền vững sẽ cho thấy thanh khoản dưới mức hỗ trợ đang bị tiêu thụ mà không có nhu cầu thực sự nào. Trên $78.98, thị trường sẽ bắt đầu sửa chữa cấu trúc của mình. Cho đến lúc đó, tôi thấy một thị trường có khả năng phục hồi mạnh mẽ, nhưng chưa phải là một thị trường cho thấy sự tích lũy đáng tin cậy. #IMPACTbyTrade $XAUTUSDT
$XRPUSDT đang bị mắc kẹt giữa một xu hướng giảm rõ ràng và một vùng giá nơi lực bán có thể trở nên cạn kiệt. Ở mức 0,982 đô la vào ngày 14 tháng 11, đồng tiền này đã mất 15,7% trong 7 ngày và lần đầu tiên giao dịch dưới mức 1 đô la kể từ tháng 8, sau khi phá vỡ mức đáy tháng 8 được báo cáo gần 0,985 đô la. Đó là một sự mất mát đáng kể về cấu trúc, nhưng thị trường hiện đang kiểm tra lại chính khu vực mà nó vừa phá vỡ. Liệu việc di chuyển xuống dưới 0,977 đô la có thu hút những người bán mới, hay người mua sẽ nhanh chóng giành lại nó và biến cú phá vỡ này thành một cái bẫy giảm giá (bear trap)? Câu trả lời quan trọng hơn việc XRP đang bị quá bán. Bằng chứng giá đã xác minh: Các xu hướng khung 1 giờ, 4 giờ, ngày và tuần đều đang giảm. Giá nằm dưới đường EMA20 và EMA50 khung 1 giờ ở gần 0,999 đô la và 1,015 đô la, và các đường trung bình khung 4 giờ ở gần 1,026 đô la và 1,083 đô la. RSI khung ngày là 19,1, một chỉ số cực đoan, trong khi RSI khung 4 giờ là 30,6. Các nến 4 giờ gần đây cho thấy giá đóng cửa thấp hơn và một nỗ lực đẩy lên mức 1,044 đô la thất bại trước khi lực bán tiếp tục. Đối với tôi, điều đó cho thấy người bán vẫn kiểm soát cấu trúc rộng hơn; điều này không loại trừ khả năng xảy ra một cú bật tăng mạnh. Việc giành lại bền vững mức 1,00 đô la, sau đó là 1,015 đô la, sẽ là bằng chứng đầu tiên cho thấy người mua đang thay đổi cán cân trong ngắn hạn. Việc đóng cửa dưới mức 0,977 đô la theo sau bởi một đợt kiểm tra lại yếu sẽ khiến cú phá vỡ trở nên thuyết phục hơn. Cả hai kết quả đều chưa được xác nhận. Bức tranh phái sinh hỗn tạp hơn so với biểu đồ. Tổng hợp đồng mở (OI) vĩnh cửu là 678 triệu đô la, với 377 triệu đô la trên Binance; OI trên OKX đã giảm 8,4% trong 7 ngày. Sự sụt giảm đó cùng với giá giảm phù hợp với việc các vị thế đang được đóng hoặc thanh lý, thay vì một làn sóng bán khống đòn bẩy mới rõ ràng. Phí tài trợ gần như đi ngang đến hơi âm ở mức -0,001% theo trọng số. Các tài khoản bán lẻ thiên về vị thế mua ở mức 2,65, trong khi các vị thế của các nhà giao dịch hàng đầu lại bán ròng ở mức 0,88. Đây là những manh mối, không phải là bản đồ về việc ai sẽ bị buộc phải thoát vị thế. Chúng ta không có tổng số thanh lý, cụm giá thanh lý, CVD (Dòng dữ liệu tích lũy) hoặc sự mất cân bằng sổ đặt hàng đã được xác minh. Vì vậy, các tuyên bố rằng một mức giá cụ thể đang “chất đống” các lệnh thanh lý—hoặc một đợt ép giá sắp xảy ra—chỉ là suy đoán. Có những dấu hiệu nhu cầu yếu, nhưng chúng cần được xử lý cẩn thận. Dữ liệu ETF giao ngay tại Mỹ đã xác minh cho thấy dòng tiền rút ròng 6,48 triệu đô la trong 5 ngày và 1,18 triệu đô la trong 20 ngày, bất chấp dòng tiền vào 3,38 triệu đô la vào ngày 13 tháng 11. Một báo cáo khác tuyên bố dòng tiền rút hàng tuần là 19,13 triệu đô la; điều đó mâu thuẫn với số liệu 5 ngày và không nên được coi là dữ liệu đã chốt. Tin tức cũng báo cáo số dư trên sàn giao dịch đã tăng thêm 335,76 triệu XRP trong 3 tháng. Nếu chính xác, điều đó có thể có nghĩa là nguồn cung sẵn có nhiều hơn, nhưng nó không cho thấy người nắm giữ đang bán ngay bây giờ. Chúng ta thiếu xác nhận trực tiếp về dòng chảy của cá voi và dòng chảy trên sàn giao dịch. Điểm đối lập tăng giá là hoạt động batch và ticket trên XRPL tăng lên. Điều đó cho thấy hoạt động, không nhất thiết là hoạt động mua XRP: bằng chứng trên chuỗi không xác lập rằng các giao dịch này tạo ra nhu cầu mã thông báo theo quy mô. Trong khi đó, giá trị bị khóa được báo cáo đã giảm 22,9% trong 30 ngày và nguồn cung stablecoin trên XRPL giảm 26,3%. Những số liệu đó khiến tiêu đề về hoạt động trở nên kém thuyết phục như một tín hiệu nhu cầu trong ngắn hạn. Thị trường rộng lớn hơn cũng đang chịu áp lực: tổng vốn hóa tiền điện tử đã giảm 7% trong 24 giờ và chỉ số sợ hãi ở mức 13. Do đó, sự yếu kém của XRP có thể phản ánh cả tâm lý ngại rủi ro trên toàn thị trường lẫn những lo ngại về nguồn cung cụ thể của đồng tiền này. Cách nhìn nhận của tôi là thận trọng, không chắc chắn. Vùng quan trọng là 0,977–0,985 đô la; phía trên đó, 1,00–1,015 đô la là bài kiểm tra giành lại đầu tiên. Hãy theo dõi xem liệu việc mua giao ngay có đi kèm với sự phục hồi hay không, liệu OI có tăng hay tiếp tục co lại và liệu các báo cáo về dòng chảy ETF có khớp nhau không. Những câu trả lời đó sẽ cho chúng ta biết liệu đây là sự đầu hàng, sự cạn kiệt tạm thời hay chỉ đơn giản là một khoảng dừng khác trong một đợt giảm giá dai dẳng. #IMPACTbyTrade
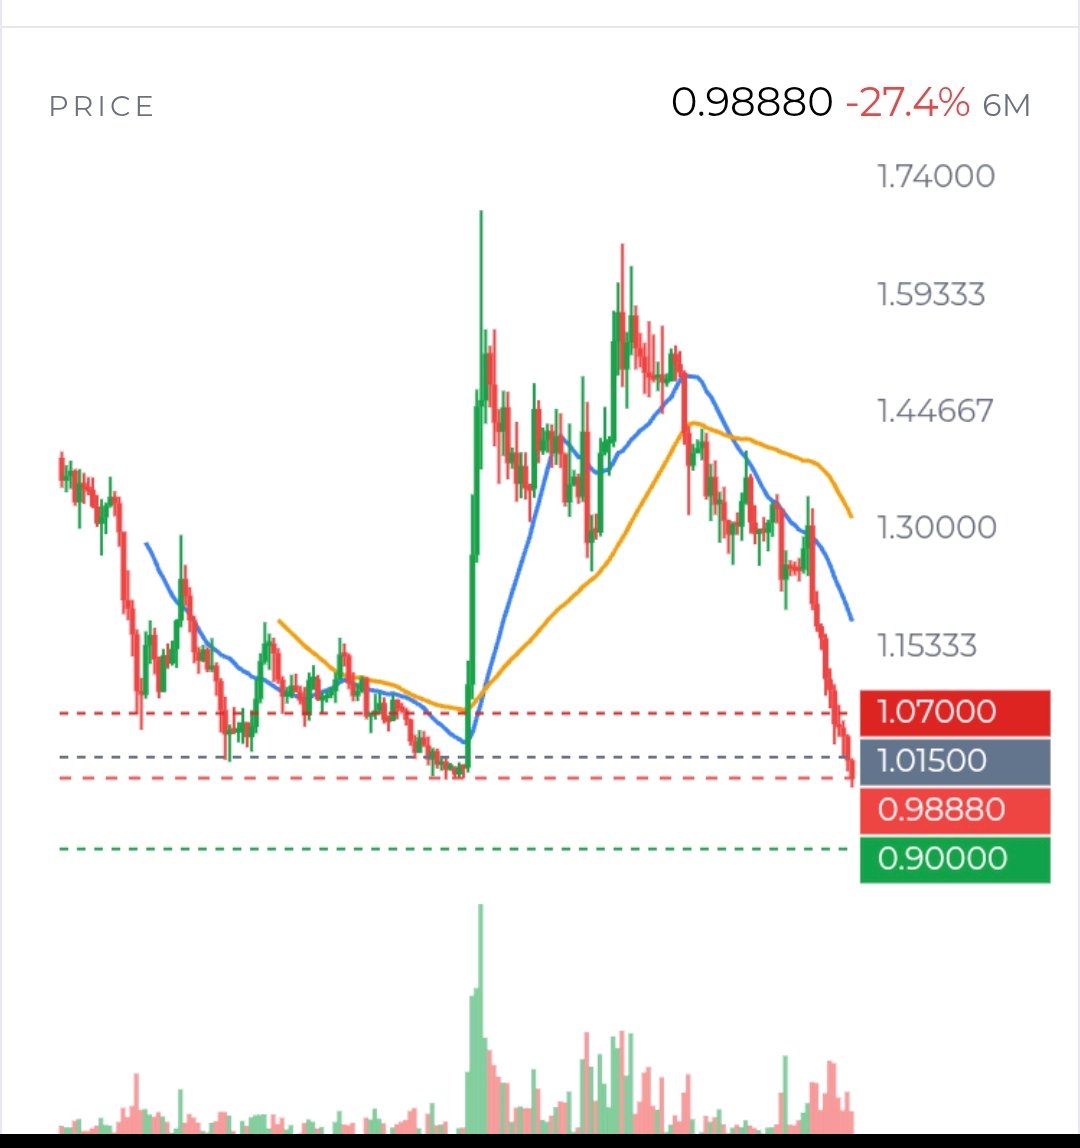
$BNBUSDT không còn là một giao dịch “hỗ trợ hay phá vỡ” đơn thuần nữa. Theo quan điểm của tôi, vấn đề quan trọng hơn là thị trường đang mất niềm tin vào chất lượng nhu cầu của tài sản này. Giá đang ở gần mức $615, giảm khoảng 11,5% trong 7 ngày qua. Đúng là thị trường rộng lớn hơn cũng đã trải qua một đợt bán tháo mạnh do rủi ro, vì vậy nếu đổ lỗi tất cả cho sự yếu kém riêng của BNB thì quá dễ dàng. Nhưng BNB đã không cho thấy sức mạnh tương đối mà người ta kỳ vọng ở một tài sản lớn, có tính thanh khoản cao trong đợt bán tháo trên toàn thị trường. Điều đó cho tôi thấy vấn đề không chỉ nằm ở sự hoảng loạn. Mà còn là sự thiếu hụt những người mua cam kết. Vùng $612,50–$613,71 đang thu hút hầu hết sự chú ý, nhưng tôi sẽ không tự động gọi đó là vùng hỗ trợ mạnh. Nó có thể chỉ đơn giản là điểm mà người bán đã tạm dừng lại. Bài kiểm tra thực sự là những gì xảy ra sau một cú hồi phục. Nếu giá không thể giữ trên $620,60 và liên tục thất bại gần mức $623,83, thì người mua chưa chứng tỏ được quyền kiểm soát. Trong trường hợp đó, $612,50 sẽ trở thành một điểm áp lực thay vì một nền giá đáng tin cậy. Một động thái giảm rõ rệt xuống dưới $612,50 sẽ hướng sự tập trung vào các mức $599,70 và $585,20. Nhưng tôi sẽ cẩn thận với việc đuổi theo đợt phá vỡ đầu tiên. Chỉ số RSI ngày chỉ ở mức 24,6, và RSI khung 4 giờ cũng đang trong tình trạng quá bán sâu. Một sự phục hồi mạnh có thể xảy ra chỉ đơn giản vì các lệnh bán khống (short) vào muộn chốt lời. Điều đó không nhất thiết có nghĩa là xu hướng giảm đã kết thúc. Bức tranh về các sản phẩm phái sinh củng cố sự thận trọng này. Hợp đồng mở (open interest) vĩnh cửu vào khoảng $596 triệu, trong đó Binance nắm giữ khoảng $481 triệu. Hợp đồng mở trên OKX đã giảm 12,4% trong 7 ngày. Sự yếu kém về giá kết hợp với việc giảm hợp đồng mở cho thấy các vị thế đang bị loại bỏ khỏi thị trường. Nó không cho thấy rõ ràng rằng một nhóm lớn các vị thế bán khống mới đang được xây dựng. Funding rate chỉ dương nhẹ ở mức +0,001% mỗi 8 giờ. Đó không phải là trạng thái mất cân bằng vị thế mua (long) cực đoan. Các tài khoản bán lẻ đang thiên về vị thế mua ở tỷ lệ 2,90, trong khi tỷ lệ của các nhà giao dịch hàng đầu (top-trader ratios) lại dưới 1. Sự khác biệt này rất thú vị, nhưng chưa đủ để ước tính quy mô của một sự kiện thanh lý sắp tới. Chúng ta cũng không có dữ liệu tin cậy về CVD, sự mất cân bằng sổ lệnh (order-book imbalance) hoặc bản đồ thanh lý. Do đó, những tuyên bố về một đợt siết vị thế mua (long squeeze) được đảm bảo chỉ là suy đoán. Bối cảnh cơ bản khiến cho các đợt hồi phục khó được tin tưởng hơn. Phí giao dịch trong 30 ngày giảm 33,7%, TVL giảm 11,6% và định giá vẫn ở mức cao so với doanh thu của giao thức. Những con số này không xác định nguyên nhân chính xác của đợt bán tháo tuần này, nhưng chúng giải thích lý do tại sao người mua có thể do dự trong việc bảo vệ các mức giá cao hơn. Các vụ khai thác ứng dụng gần đây tạo thêm một tầng rủi ro nữa, mặc dù tác động trực tiếp của chúng lên thị trường vẫn chưa được chứng minh. Đối với tôi, mức quan trọng nhất không chỉ là $612,50. Đó là khoảng giữa $620,60 và $623,83. Nếu BNB có thể giành lại vùng đó và giữ vững trong đợt kiểm tra lại, thị trường có thể đang chuyển từ bán tháo cưỡng bức sang ổn định. Một động thái trên $637 sẽ làm cho sự phục hồi đáng tin cậy hơn. Nếu giá tiếp tục bị từ chối ở đó và phá vỡ mức $612,50, thị trường có khả năng vẫn đang phân phối nguồn cung. Câu hỏi chưa có lời giải là liệu đây là sự kiệt sức hay sự chấp nhận giá dưới mức giá trị thực. Các chỉ số quá bán có thể tạo ra một cú hồi, nhưng chỉ có nhu cầu mới có thể tạo ra sự đảo chiều. Cho đến khi sự tham gia của thị trường giao ngay (spot) cải thiện và giá giành lại được các mức đã mất, tôi sẽ coi sức mạnh hiện tại là chưa được chứng minh thay vì cho rằng thị trường đã chuyển hướng. #ByXIMPACT
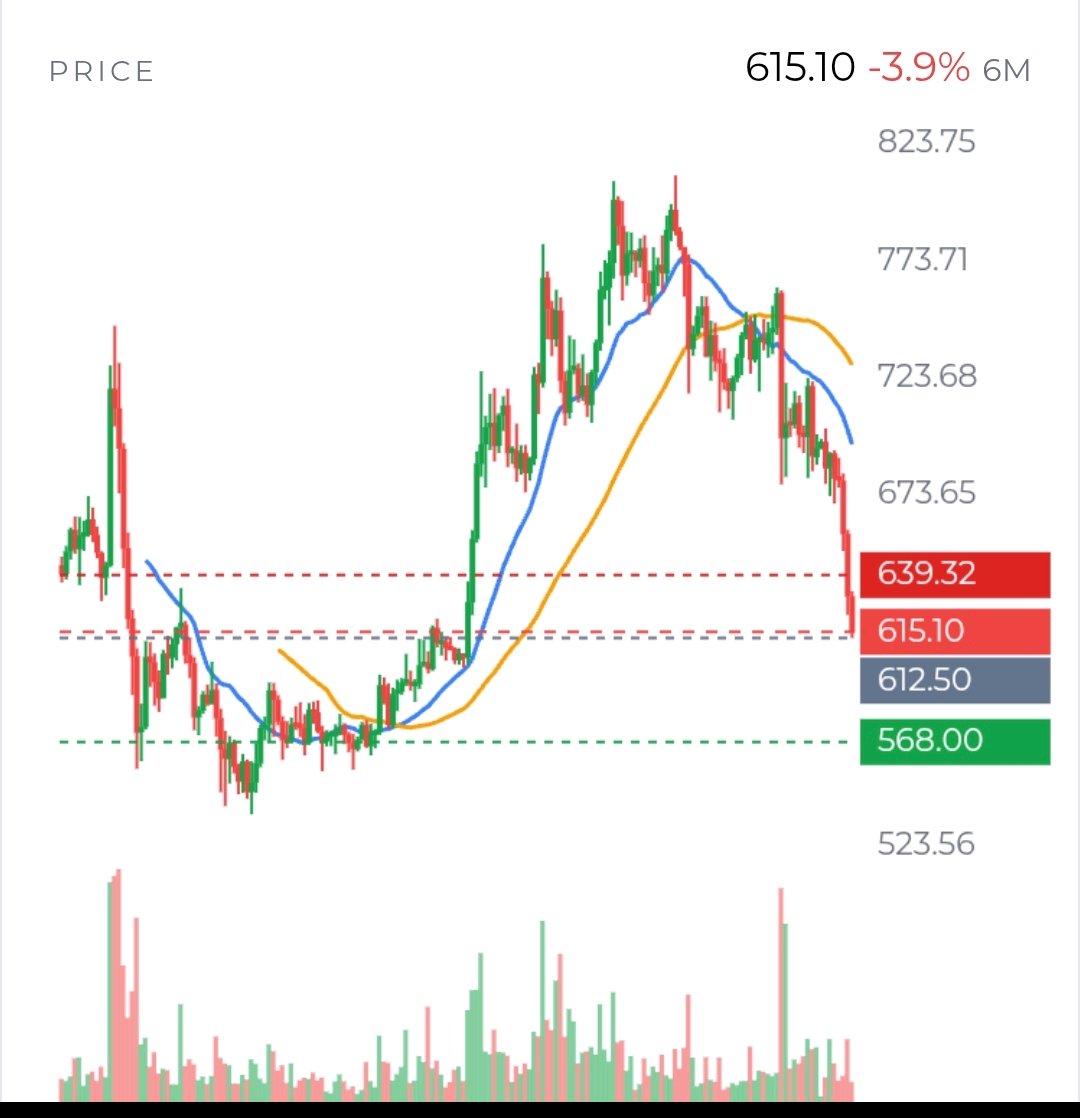
Ethereum hiện tại trông bớt giống một cú "hồi phục quá bán" đơn thuần mà giống một thị trường đang kiểm tra xem câu chuyện dài hạn của nó còn đủ sự ủng hộ hay không. Ở mức khoảng 1.894 đô la, ETH đang giao dịch gần biên dưới của phạm vi gần đây. Biểu đồ ngày vẫn cho thấy sự yếu kém rõ ràng: giá nằm dưới đường EMA 20 ngày gần 2.170 đô la và EMA 50 ngày gần 2.302 đô la. Xu hướng hàng tuần cũng tiêu cực, với sáu tuần đóng cửa giảm điểm liên tiếp. Đây không phải là một sự thụt lùi kỹ thuật nhỏ. Nó cho thấy rằng phe bán vẫn đang kiểm soát cuộc đấu giá rộng hơn. Tuy nhiên, có một sự khác biệt quan trọng giữa xu hướng yếu và thị trường một chiều. RSI ngày đang ở gần 23, trong khi RSI 4 giờ là khoảng 27. Những chỉ số này cho thấy áp lực bán mạnh, nhưng cũng cho thấy động lực giảm giá có thể đang trở nên quá đông đúc. Câu hỏi không phải là liệu ETH có thể hồi phục hay không. Nó có thể. Câu hỏi thực sự là liệu bất kỳ đợt hồi phục nào có thu hút được người mua giao ngay (spot) mới hay chỉ đơn thuần mang đến cho những người nắm giữ hiện tại một lối thoát tốt hơn. Mức quan trọng đầu tiên là 1.875–1.895 đô la. ETH đang nằm ngay tại khu vực đó. Nếu phe mua bảo vệ được mức này và giành lại mốc 1.956 đô la, thị trường có thể cố gắng tiến về 1.989 đô la và sau đó là 2.084 đô la. Những mức này quan trọng vì chúng không phải là các đường ngang ngẫu nhiên; chúng là những khu vực mà sự kiểm soát xu hướng ngắn hạn sẽ bắt đầu thay đổi. Tuy nhiên, sự phục hồi trên 1.956 đô la mà không có đà tiếp nối sẽ chỉ là một đợt tăng giá cứu trợ (relief rally). Một sự cải thiện mạnh mẽ hơn sẽ đòi hỏi một mức đáy cao hơn, khối lượng giao ngay tăng lên và sự giành lại bền vững đường EMA 20 khung 4 giờ gần 1.989 đô la. Nếu mức 1.875 đô la thất thủ một cách dứt khoát, thị trường có thể nhanh chóng chuyển sự chú ý sang 1.744 đô la và sau đó là 1.504 đô la. Lý do rất đơn giản: khi hỗ trợ gần đó biến mất, các nhà giao dịch thường tìm kiếm khu vực tiếp theo nơi nhu cầu trước đó từng xuất hiện. Một sự phá vỡ đơn thuần sẽ không chứng minh rằng các yếu tố nền tảng dài hạn của Ethereum đã bị phá vỡ, nhưng nó sẽ cho thấy phe mua vẫn chưa sẵn sàng bảo vệ giá hiện tại. Bức tranh phái sinh không cho thấy một sự kiện đầu hàng (capitulation) rõ ràng. Hợp đồng mở (open interest) vĩnh viễn ở mức khoảng 10,7 tỷ đô la, trong khi hợp đồng mở trên OKX đã giảm 12,1% trong 7 ngày qua. Tỷ lệ funding gần như đi ngang, quanh mức +0,002% mỗi 8 giờ. Điều này cho thấy đòn bẩy đã được giảm bớt thay vì được xây dựng lại một cách mạnh mẽ. Các tài khoản Long vẫn vượt trội hơn Short trên OKX theo tỷ lệ 3,26 chọi 1, mặc dù vị thế của các nhà giao dịch hàng đầu cân bằng hơn hoặc thiên về Short. Điều đó tạo không gian cho một đợt thanh lý Long khác, nhưng không nhất thiết đảm bảo một sự sụp đổ dây chuyền. Dữ liệu hiện có không cung cấp tổng số thanh lý đáng tin cậy, vì vậy sẽ là quá sớm để khẳng định rằng một đáy thanh lý lớn đã hình thành. Nhu cầu giao ngay (spot) vẫn là xác nhận còn thiếu. Dòng tiền vào các quỹ ETF ETH đã âm 399 triệu đô la trong 5 ngày và 1,42 tỷ đô la trong 20 ngày, bất chấp dòng tiền vào nhỏ giọt 2,3 triệu đô la vào ngày 13 tháng 11. Một ngày tích cực là đáng khích lệ, nhưng đó không phải là một xu hướng. Một sự đảo chiều bền vững trong dòng tiền ETF sẽ quan trọng hơn nhiều so với các giao dịch mua lẻ từ ví, bao gồm cả khoản tích lũy 2 triệu đô la được báo cáo từ một ví mới. Hoạt động cơ bản của Ethereum vẫn đáng kể: 132 tỷ đô la stablecoin và 51,1 tỷ đô la khối lượng DEX trong 30 ngày. Tuy nhiên, TVL đã giảm 17,8% trong 30 ngày và 45,3% so với cùng kỳ năm ngoái, trong khi doanh thu giao thức vẫn khiêm tốn so với vốn hóa thị trường 231 tỷ đô la. Các phát triển về lưu ký tổ chức và token hóa là có tính xây dựng, nhưng thị trường vẫn cần bằng chứng cho thấy những phát triển này tạo ra nhu cầu thực sự cho ETH. Do đó, diễn giải của tôi là cân bằng nhưng thận trọng. ETH về mặt kỹ thuật đã quá bán và có khả năng phục hồi mạnh, nhưng gánh nặng chứng minh vẫn thuộc về phe mua. Tôi sẽ theo dõi mức 1.875 đô la, dòng tiền ETF, khối lượng giao ngay và liệu vùng 1.956–1.989 đô la có thể được giành lại và giữ vững hay không. Cho đến khi những điều kiện đó cải thiện, một đợt hồi phục là có thể xảy ra, nhưng một sự đảo chiều xu hướng bền vững vẫn chưa được xác nhận. $ETHUSDT #WSOTChiaSẻGiaoDịchAIĐểNhận10USDT
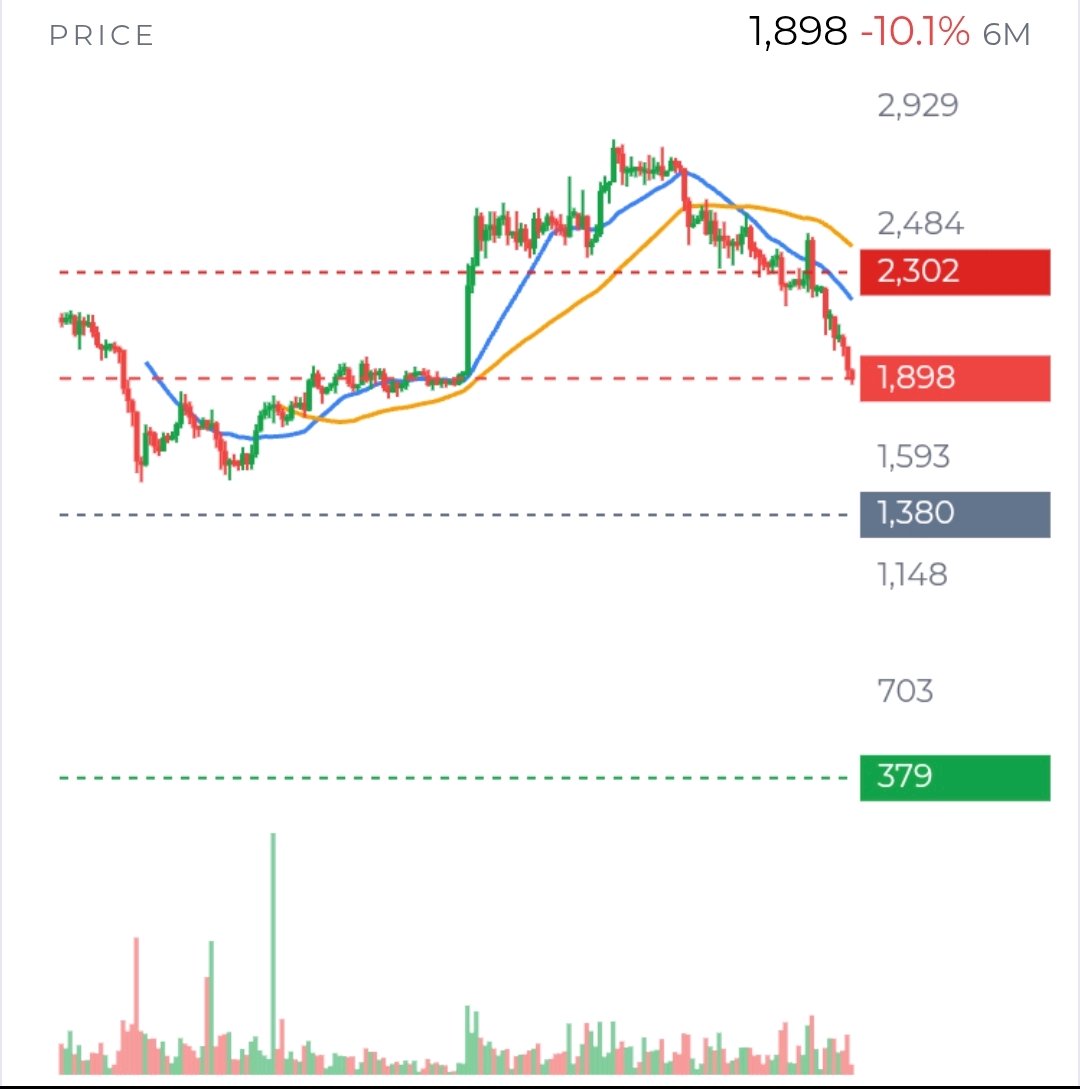
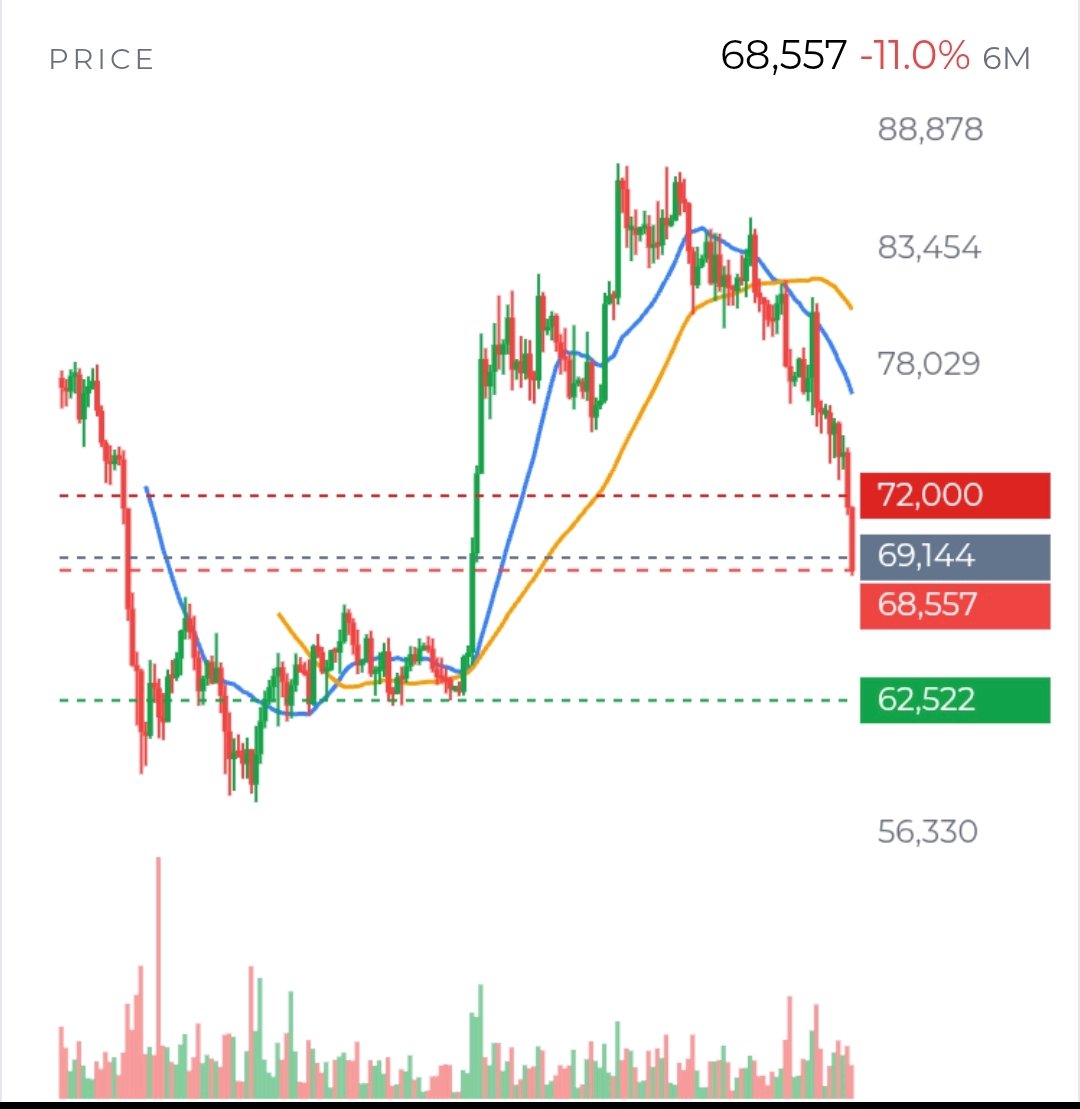
Bitcoin đang ở mức khoảng 67.100 USD, giảm 11,8% trong 7 ngày qua. Tôi sẽ không đặt vấn đề theo kiểu "đã chạm đáy chưa?" mà xem đây là bài kiểm tra xem ai sẵn sàng chấp nhận rủi ro lúc này. Phe bán đã gây ra thiệt hại, nhưng bằng chứng chưa cho thấy thị trường đã bước vào vòng xoáy thanh lý đòn bẩy mới. Mức cần theo dõi đầu tiên là 66.450 USD. BTC đã chạm mức này trong nến giờ hiện tại và sau đó phục hồi trở lại; đó là phản ứng giá, chưa phải bằng chứng cho thấy vùng hỗ trợ đã giữ vững. Nếu một nến giờ đóng cửa dưới 66.450 USD và việc kiểm tra lại không thể lấy lại mức này, mốc tham chiếu quan trọng tiếp theo là khoảng 62.522 USD. Điều đó sẽ làm cho kịch bản phá vỡ trở nên thuyết phục hơn. Nhưng nếu giá tiếp tục giữ được mức này, phe bán khống có thể sẽ thấy mình đang đẩy vào một vùng sàn thay vì theo đuổi đà giảm. Xu hướng hiện tại vẫn cho thấy sự thận trọng. Trên biểu đồ 1 giờ và 4 giờ, giá vẫn nằm dưới các đường trung bình động đang dốc xuống. EMA20 khung 1 giờ ở gần 68.532 USD và EMA50 ở gần 70.038 USD. Đó là những vùng kháng cự tiềm năng, không phải điểm đảo chiều tự động. Một cú bật tăng vào các vùng này sẽ có ý nghĩa hơn nếu lực mua spot mạnh lên và giá có thể duy trì trên đó. Nếu không có sự tham gia đó, cú hồi phục có thể chỉ là một khoảng lặng trong đợt bán tháo. Có một lý do hợp lý cho một cú hồi phục ngược xu hướng mạnh. RSI đang ở mức 26,8 trên biểu đồ 1 giờ và 21,9 trên biểu đồ 4 giờ—những chỉ số rất yếu cho thấy đà giảm đã trở nên quá mức. Nỗi sợ hãi cực độ cũng xuất hiện trong dữ liệu. Nhưng cả nỗi sợ hãi lẫn động lực quá bán đều không tự nó đánh dấu một đáy đáng tin cậy. Câu hỏi là liệu người mua có đang tham gia, hay thị trường chỉ đơn giản là đang thiếu người bán ngay lập tức. Dữ liệu nhu cầu đưa ra một lập luận nghiêm túc cho phe gấu. Các quỹ Bitcoin ETF spot tại Mỹ đã ghi nhận 7 ngày rút vốn liên tiếp, bao gồm 922 triệu USD trong 5 ngày và 2,10 tỷ USD trong 20 ngày. Điều đó không chứng minh rằng dòng vốn ETF gây ra đợt sụt giảm, nhưng nó cho thấy một nguồn cầu quan trọng đang rút lui. Các điểm định giá thị trường Mỹ tiêu cực cũng chỉ ra điều tương tự. Các tiêu đề mới nhất về việc Bitdeer bán 256,1 BTC và một ví ngủ đông di chuyển 75 BTC rất đáng chú ý, nhưng không có bằng chứng nào trong các báo cáo này cho thấy những động thái đó đã trở thành hoạt động bán trên sàn giao dịch hoặc thúc đẩy hành động giá. Vị thế hợp đồng tương lai không đơn giản là câu chuyện "phe long quá đông, do đó sụp đổ". Tổng lãi mở (open interest) vĩnh cửu là 16,9 tỷ USD trên các nền tảng được theo dõi, trong khi lãi mở trên OKX đã giảm 10,5% trong 24 giờ và 10,6% trong 7 ngày. Điều đó cho thấy sự giảm đòn bẩy trên OKX. Phí funding dương nhẹ ở mức +0,002% mỗi 8 giờ, và tỷ lệ tài khoản vẫn nghiêng về vị thế long ở mức 3,08. Vì vậy, một số điểm yếu từ phía phe long vẫn còn, nhưng bằng chứng không cho thấy một làn sóng thanh lý diện rộng. Tổng số thanh lý thực tế và độ sâu sổ lệnh sẽ giúp giải quyết câu hỏi đó; nếu không có chúng, các "vùng thanh lý" chính xác chỉ là phỏng đoán. Các yếu tố cơ bản bức tranh lớn hơn đang hỗn hợp chứ không phải thảm khốc. Số lượng giao dịch và doanh thu thợ đào đã suy yếu trong tháng qua, trong khi số lượng địa chỉ hoạt động gần như đi ngang. Điều đó phù hợp với một mạng lưới đang hạ nhiệt, nhưng bản thân nó không giải thích được từng biến động giá ngắn hạn. Một báo cáo thị trường gần đây chỉ ra sự thay đổi kỳ vọng về lãi suất của Fed là áp lực lên Bitcoin; đó là một yếu tố vĩ mô tiềm năng, không phải bằng chứng về mối quan hệ nhân quả trực tiếp. Trong vài ngày đến 2 tuần tới, tôi sẽ theo dõi mức 66.450 USD để xem có sự phá vỡ xác nhận hay không, và vùng 68.500–70.000 USD để tìm bằng chứng cho thấy người mua có thể giành lại vị thế đã mất. Việc đóng cửa dưới mức sàn sẽ củng cố kịch bản giảm giá; việc giành lại bền vững nhờ nhu cầu spot cải thiện sẽ làm yếu kịch bản đó. Cho đến khi một bên chứng minh được sức mạnh, cả việc tiếp tục giảm và một cú hồi phục quá bán mạnh mẽ vẫn đều có khả năng xảy ra. $BTCUSDT #IMPACTbyTrade
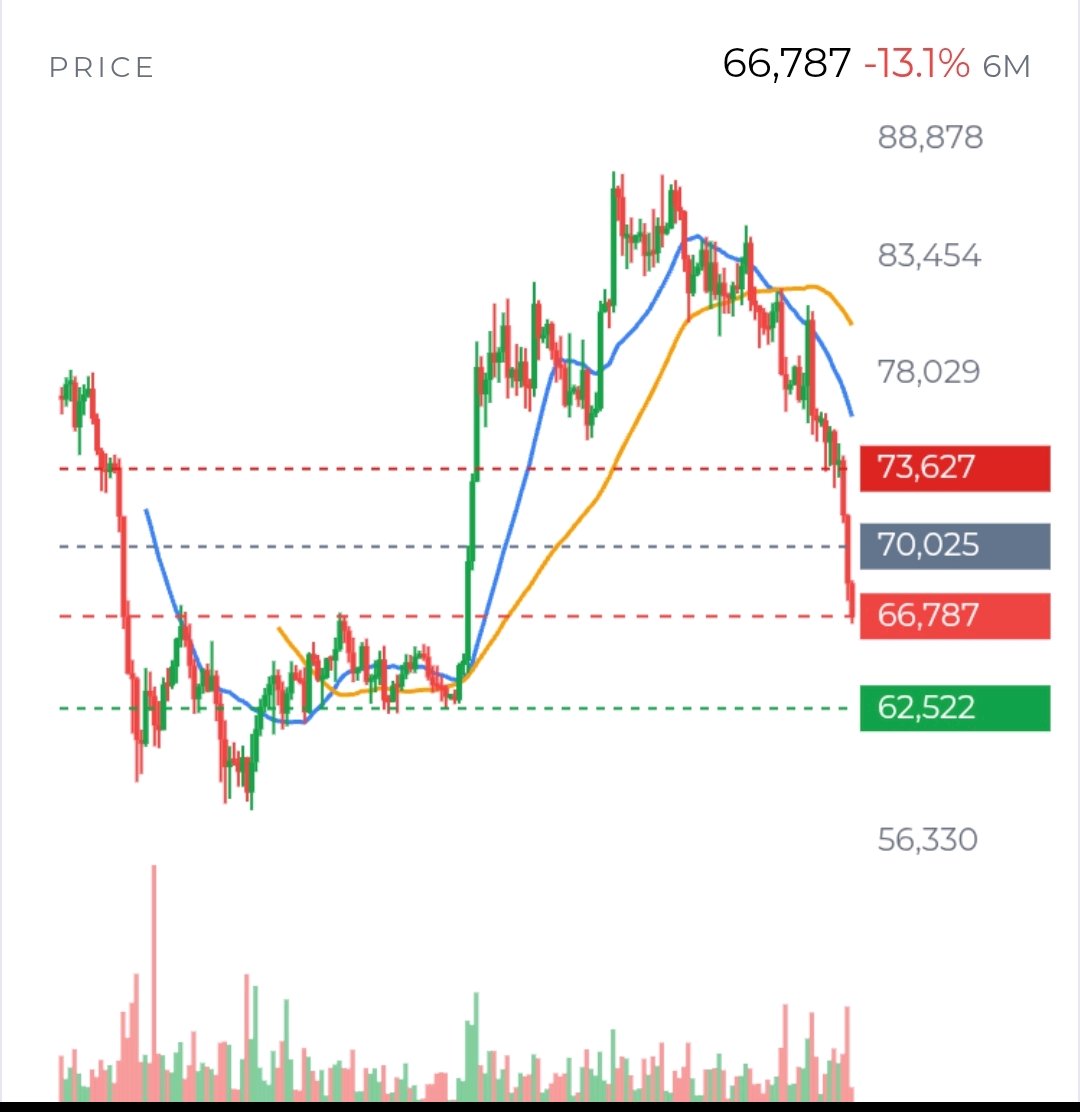
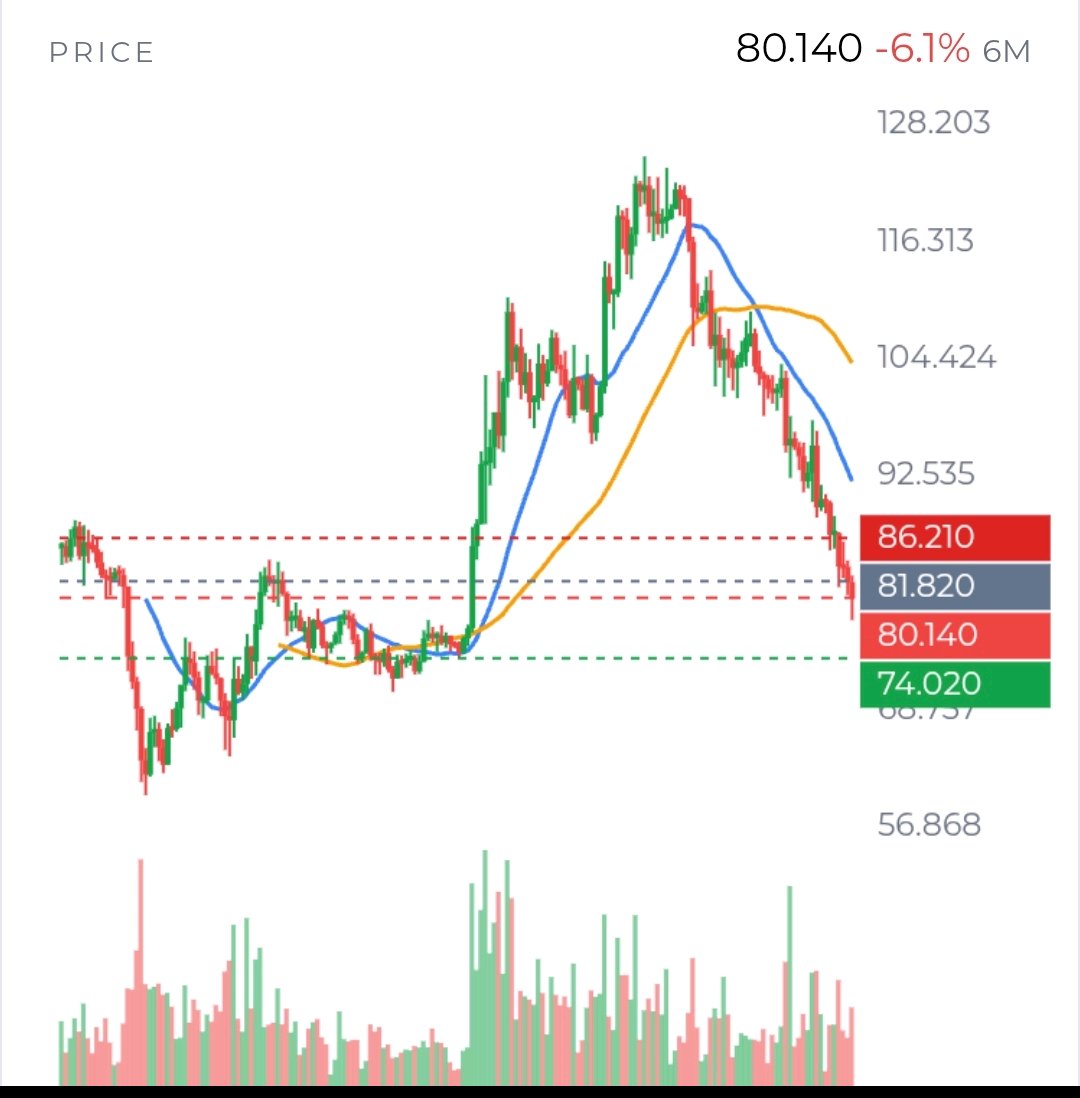
Đối với $SOLUSDT , điều bất thường không chỉ đơn thuần là việc giá đã giảm. Vấn đề nằm ở chỗ thị trường vẫn đang duy trì vị thế mua (long) khá lớn trong khi giá giao ngay (spot) đang tiến sát gần mức đáy gần đây. Điều này tạo dư địa cho một đợt sụt giảm mạnh khác—nhưng cũng có nghĩa là bên bán có thể đang được trả tiền để chờ đợi thay vì vội vàng gia tăng rủi ro tại đây. Sự kiện đã xác minh: SOL đang ở mức gần 79,93 USD, giảm 2,19% trong ngày, sau khi giao dịch trong khoảng từ 77,88 USD đến 82,39 USD. Chỉ số RSI hàng ngày đang ở mức 20,7, trong khi xu hướng hàng ngày vẫn giảm và giá nằm dưới đường trung bình 20 ngày ở mức gần 90,90 USD. RSI đo lường động lượng gần đây; một chỉ số thấp bất thường có thể đi kèm với một đợt hồi phục, nhưng nó không xác nhận điều đó. Câu hỏi quan trọng trong ngắn hạn là liệu mức đáy 77,88 USD có được giữ vững một cách bền vững hay không. Vị thế hợp đồng tương lai cung cấp manh mối nhưng không phải là câu trả lời trọn vẹn. Phí tài trợ (funding rate) đang dương ở mức khoảng 0,009% mỗi 8 giờ, vì vậy những người giữ vị thế mua đang phải trả tiền cho bên bán. Trên OKX, số lượng tài khoản mua nhiều hơn tài khoản bán khoảng 3 trên 1. Tuy nhiên, tỷ lệ vị thế của các nhà giao dịch hàng đầu là 0,86, một tín hiệu thận trọng hơn. Trong khi đó, lãi suất mở (open interest) trên OKX—các hợp đồng vẫn đang mở—đã giảm 6,6% trong 7 ngày qua. Theo phân tích của tôi: một phần đòn bẩy đang rời đi, nhưng vị thế mua còn lại vẫn có thể khiến đà giảm trở nên trầm trọng hơn. Chúng ta không có tổng thanh lý đã xác minh hay bản đồ thanh lý theo từng mức giá, vì vậy "hiệu ứng domino thanh lý" vẫn là một khả năng chứ không phải là sự kiện đã được xác lập. Giao dịch giao ngay (spot) đang diễn ra đáng kể với khối lượng 3,65 tỷ USD trong 24 giờ trên 63 sàn giao dịch, và chênh lệch giá (spread) trên các thị trường lớn nhất vẫn ở mức hẹp. Điều này cho thấy đây không phải là một thị trường quá thiếu thanh khoản để giao dịch bình thường. Nhưng riêng khối lượng tổng thể không thể cho chúng ta biết ai đang nắm quyền kiểm soát. Dữ liệu hiện có không xác lập được CVD (chênh lệch khối lượng mua/bán tích lũy)—liệu người mua hay người bán giao ngay đang chiếm ưu thế—hoặc cung cấp sự mất cân bằng sổ lệnh đáng tin cậy. Một đợt phục hồi được dẫn dắt bởi lực mua giao ngay sẽ có ý nghĩa hơn so với một động thái thúc đẩy bởi hợp đồng tương lai, vốn chỉ đơn thuần gia tăng đòn bẩy. Đó là một trong những bằng chứng quan trọng tôi muốn thấy tiếp theo. Thị trường rộng lớn hơn đang gây thêm áp lực. Chỉ số tâm lý đang ở mức 20, được phân loại là cực kỳ sợ hãi, và tổng thị trường tiền mã hóa đã giảm 5,5% trong 24 giờ. Điều đó làm cho lời giải thích riêng cho SOL trở nên kém thuyết phục hơn: một phần áp lực bán có thể chỉ phản ánh việc các nhà giao dịch đang giảm thiểu rủi ro trên toàn thị trường tiền mã hóa. Tuy nhiên, các con số của chính Solana vẫn đang yếu. Trong 30 ngày qua, tổng giá trị tài sản bị khóa (TVL) đã giảm 17,8%, nguồn cung stablecoin giảm 7,9% và phí giảm 43,8% so với kỳ 30 ngày trước đó. Những con số này chỉ ra hoạt động và tính thanh khoản yếu hơn, nhưng chúng không cho biết liệu hoạt động sắp phục hồi hay liệu bên bán đang phản ứng với nó ngay bây giờ. Có những phát triển tích cực, nhưng chúng cần được đánh giá dựa trên những gì chúng mang lại. Việc phát hành 250 triệu USDC trên Solana có thể gia tăng năng lực cho giao dịch và DeFi; điều đó không chứng minh rằng các khoản tiền đang được triển khai, hoặc rằng chúng đang được dùng để mua SOL. Sáng kiến điện toán bảo mật của Foundation và kế hoạch mã hóa DTCC được báo cáo cho năm 2027 cho thấy sự phát triển và sự quan tâm của các tổ chức. Sự phù hợp của chúng với giá tuần này phụ thuộc vào việc áp dụng, thời điểm và liệu hoạt động mới có chuyển thành nhu cầu bền vững hay không. Một câu hỏi đáng chú ý là liệu việc giảm nguồn cung stablecoin có làm suy yếu tác động thực tế của đợt phát hành USDC hay không. Góc nhìn phân tích của tôi là mức 77,88 USD chính là bài kiểm tra uy tín trong ngắn hạn của thị trường. Nếu giá phá vỡ và duy trì dưới mức đó trong khi lực bán giao ngay và lãi suất mở tăng lên, thì khả năng giảm sâu hơn sẽ củng cố; 74,02 USD là mức hỗ trợ tiếp theo trên biểu đồ. Nếu mức đáy được giữ vững và SOL giành lại mức 81,82–82,39 USD với sự tham gia của giao dịch giao ngay, thì chỉ số quá bán có thể chuyển thành một đợt phục hồi có thể giao dịch được thay vì chỉ là một cú nảy giá ngắn hạn. Điều gì sẽ thay đổi bức tranh rõ nhất: hướng dòng tiền giao ngay được xác nhận, các khoản chuyển tiền giữa các sàn giao dịch và "cá voi", cùng bằng chứng cho thấy thanh khoản stablecoin mới thực sự đang được sử dụng. #IMPACTbyTrade $XAUTUSDT
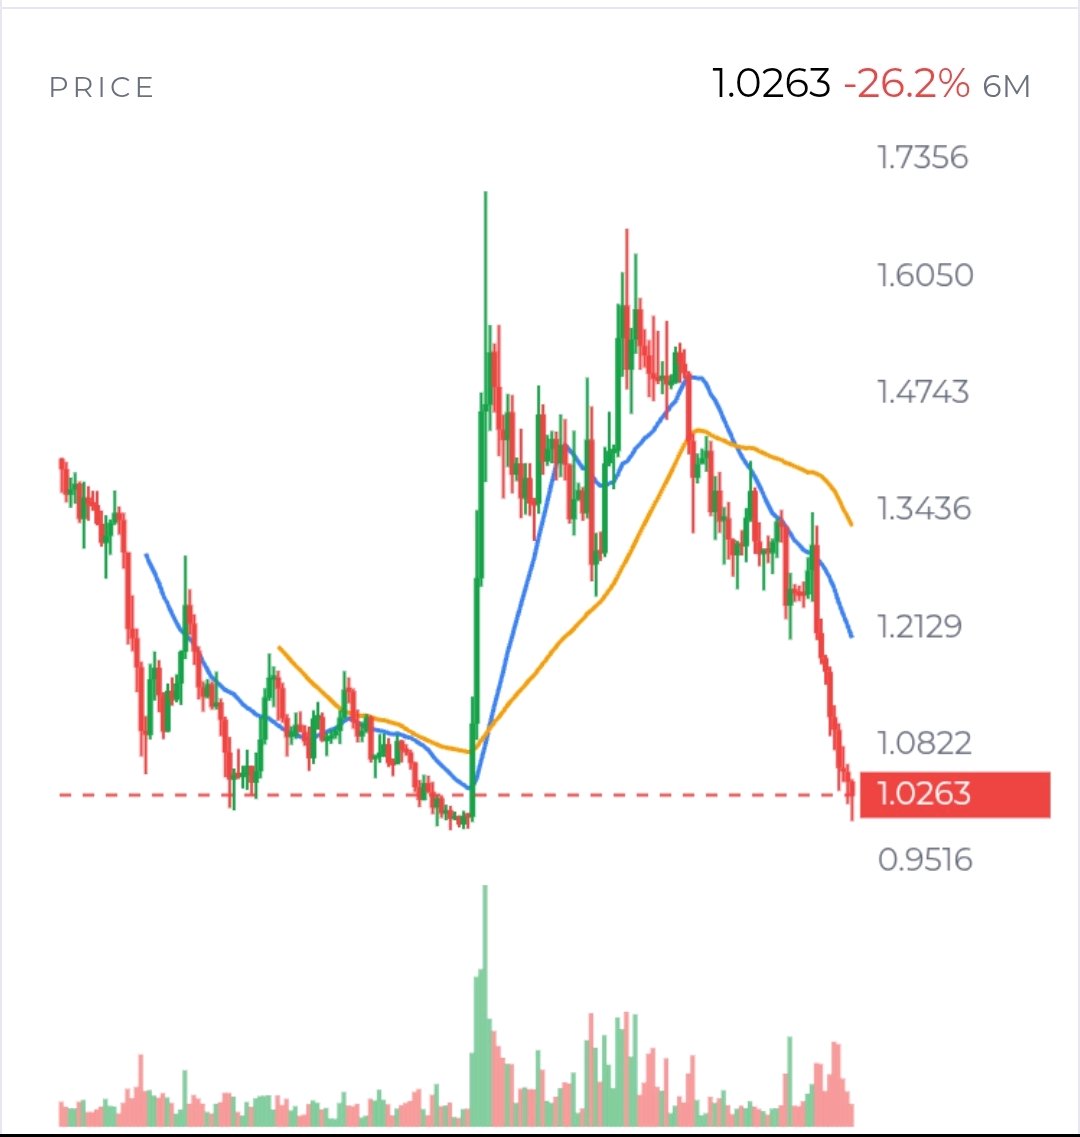
$XRPUSDT trông không giống một sự sụt giảm đơn thuần mà giống một thị trường đang bị kẹt giữa áp lực bán cưỡng ép và tâm lý do dự khi bắt đáy. Sự khác biệt này rất quan trọng. Nếu đây là một xu hướng giảm giá rõ ràng và tự tin, người mua có lẽ đã không bảo vệ vùng giá 1 đô la một cách lặp đi lặp lại như vậy. Nhưng nếu thực sự có quá trình tích lũy, giá lẽ ra phải giữ ở mức cao hơn thay vì thất bại gần mốc 1,04 – 1,05 đô la. Theo quan điểm của tôi, vùng đầu tiên cần nghiên cứu không phải là chính mốc 1 đô la, mà là khu vực giữa 1,0164 và 1,044 đô la. Đây là phạm vi quyết định. Dưới mức 1,0164 đô la, người mua buộc phải bảo vệ thị trường với không gian hạn hẹp hơn và động lực yếu hơn. Trên mức 1,044 đô la, phe bán buộc phải bảo vệ vùng từ chối giá gần đây. Cho đến khi giá thoát khỏi phạm vi này một cách thuyết phục, XRP có thể vẫn bị mắc kẹt giữa những người săn hàng giá rẻ bên dưới và những người mua dài hạn (long) bị kẹt ở phía trên. Khu vực 0,9974 – 0,9872 đô la quan trọng hơn so với những gì con số tròn gợi ý. Đây là nơi đà giảm hiện tại có thể ổn định hoặc tăng tốc. Một động thái ngắn hạn xuống dưới 1 đô la theo sau bởi sự phục hồi nhanh chóng sẽ cho thấy thanh khoản phe bán đã được hấp thụ và người mua sẵn sàng tham gia. Tuy nhiên, nếu đóng cửa hàng ngày dưới khu vực này, đặc tính của thị trường sẽ thay đổi. Nó ngụ ý rằng hỗ trợ không hấp thụ được nguồn cung; nó chỉ đang trì hoãn đợt giảm tiếp theo. Phép thử ngược lại nằm ở mức 1,044 – 1,0569 đô la. XRP đã chứng minh rằng nó có thể bật tăng từ các mức giá thấp, nhưng thị trường chưa chứng minh được khả năng duy trì trên mức kháng cự. “Duy trì” ở đây có nghĩa là nhiều hơn một cái râu nến ngắn hoặc một cây nến xanh. Tôi muốn thấy giá đóng cửa trên vùng đó, giữ vững trong nhịp điều chỉnh và thu hút sự tham gia mạnh mẽ hơn từ thị trường giao ngay. Nếu không có kịch bản đó, một đợt phục hồi chạm tới kháng cự có thể chỉ tạo cơ hội cho những người nắm giữ hiện tại thoát hàng. Bức tranh về phái sinh cũng củng cố sự thận trọng này. Lãi suất mở (open interest) vĩnh cửu vào khoảng 707 triệu đô la, trong khi tỷ lệ funding dương ở mức khoảng 0,009% mỗi 8 giờ. Những người nắm giữ vị thế mua (long) đang phải trả phí để duy trì vị thế, và các tài khoản bán lẻ đang nắm giữ tỷ trọng long rất lớn. Điều đó tạo ra nhiên liệu cho một đợt sụt giảm mạnh nếu mức hỗ trợ thất bại. Tuy nhiên, lãi suất mở đã giảm trong tuần qua, vì vậy đây không nhất thiết là một thị trường đầy rẫy đòn bẩy quá mức. Một số vị thế yếu hơn có thể đã bị loại bỏ. Do đó, sự gia tăng tiếp theo của lãi suất mở cần được diễn giải cẩn thận: OI tăng kèm giá giảm cho thấy các vị thế bán khống mới hoặc những người mua dài hạn bị kẹt, trong khi OI tăng kèm giá tăng có thể báo hiệu một sự phục hồi đáng tin cậy hơn. Ngoài ra còn có một khoảng cách giữa hoạt động và nhu cầu. Khối lượng giao dịch giao ngay (spot) của XRP đạt khoảng 2,37 tỷ đô la, nhưng khối lượng giao dịch không chứng minh được người mua đang kiểm soát thị trường. Các bằng chứng hiện có chưa xác nhận được CVD (Cumulative Volume Delta - Chênh lệch khối lượng tích lũy), sự mất cân bằng sổ lệnh, các khoản nạp của cá voi, hay các cụm thanh lý chính xác. Sự không chắc chắn đó rất đáng kể. Một nhà giao dịch có thể thấy khối lượng lớn và cho rằng đó là tích lũy, trong khi khối lượng đó lại có thể đại diện cho việc phân phối hàng trong một đợt hồi phục thất bại. Về cơ bản, thị trường vẫn thiếu một chất xúc tác cầu mạnh mẽ. Dòng vốn ETF âm trong cả giai đoạn 5 ngày và 20 ngày. Nguồn cung stablecoin và TVL trên XRPL cũng giảm mạnh trong 30 ngày qua. Sự tăng trưởng của RLUSD là tín hiệu đáng khích lệ cho toàn hệ sinh thái, nhưng nó vẫn chưa tạo ra sự chuyển dịch rõ ràng thành lực mua XRP. Trong khi đó, thị trường rộng lớn hơn vẫn nhạy cảm với rủi ro, với nỗi sợ hãi tột độ vẫn hiện hữu. Vì vậy, nhận định của tôi mang tính điều kiện hơn là tuyệt đối. XRP có thể tạo ra một đợt phục hồi mạnh vì động lực đã bị kéo căng và vùng 1 đô la đã thu hút người mua. Nhưng thị trường vẫn chưa đạt được sự lạc quan (bullish). Tôi sẽ tập trung vào hành vi thay vì dự đoán: liệu vùng 0,9974 đô la có giữ vững với nhu cầu giao ngay cải thiện, hay vùng 1,044 đô la lại từ chối giá một lần nữa? Câu trả lời cho câu hỏi đó có khả năng sẽ tiết lộ liệu XRP đang hình thành nền giá—hay chỉ đang tạm dừng trước khi sụt giảm tiếp. #ByXIMPACT
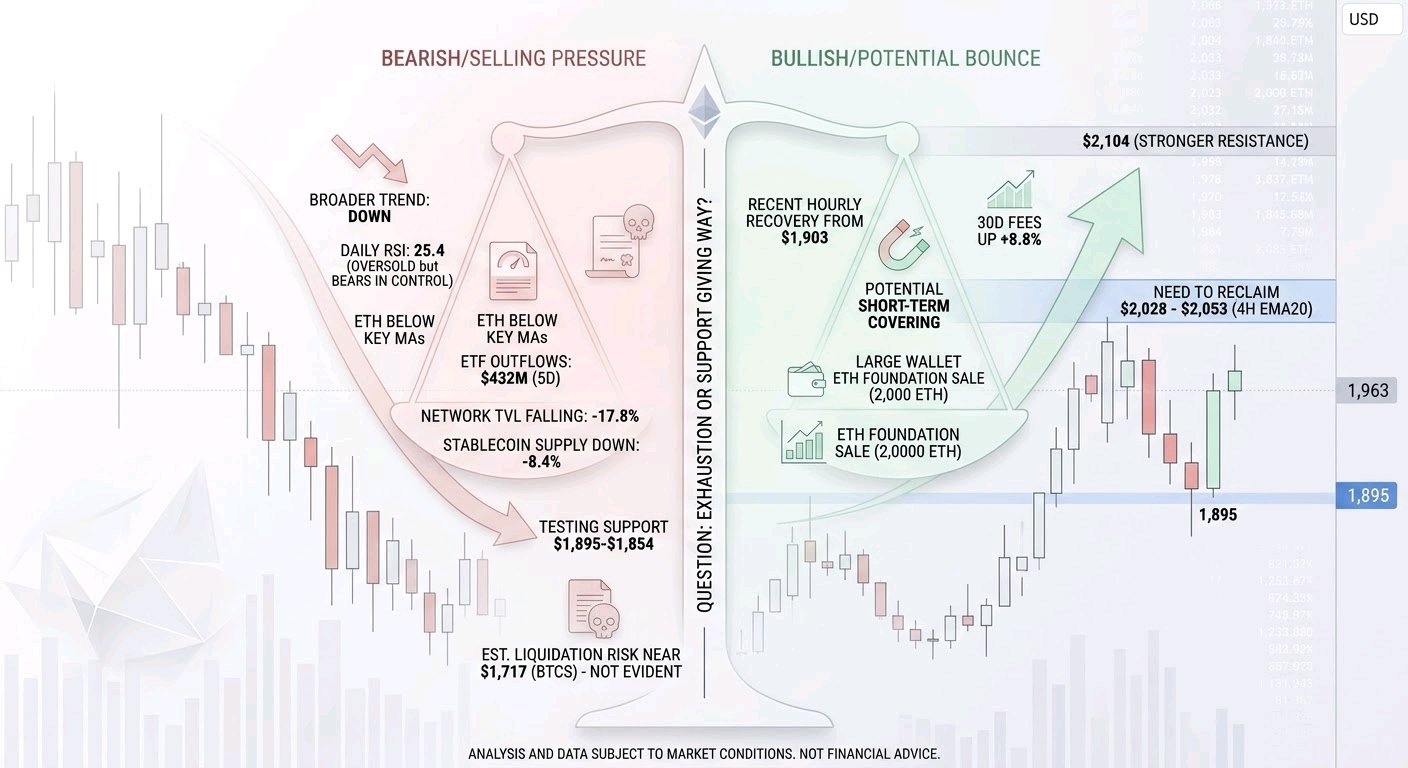
$ETHUSDT hiện đang ở mức khoảng 1.963 USD sau khi giảm 2,8% trong ngày và có lúc chạm đáy thấp nhất ở mức 1.895 USD. Câu hỏi cốt lõi là liệu mức thấp đó đánh dấu sự cạn kiệt tạm thời hay là sự sụp đổ của ngưỡng hỗ trợ tiếp theo. Theo nhận định của tôi, xu hướng chung vẫn nghiêng về phía người bán, nhưng các bằng chứng hiện tại vẫn chưa cho thấy một làn sóng thanh lý mới diễn ra. Những gì đã được xác nhận: Các xu hướng khung 1 giờ, 4 giờ và hàng ngày đều đang giảm, với ETH nằm dưới các đường trung bình động chính. Chỉ số RSI hàng ngày ở mức 25,4, một mức quá bán có thể báo trước sự phục hồi, nhưng tự nó không đủ để báo hiệu một sự đảo chiều. Các nến khung giờ gần đây đã hồi phục từ vùng 1.903 USD và đóng cửa ở mức cao hơn; đó là dấu hiệu của lực mua trong ngắn hạn, chưa phải là sự thay đổi về cấu trúc. Vùng 1.895–1.854 USD rất quan trọng vì nó chứa mức thấp gần đây và đáy của phạm vi giá rộng hơn. Một lần đóng cửa thuyết phục dưới mức này, theo sau là một lần kiểm tra thất bại, sẽ cho thấy người bán vẫn đang kiểm soát thị trường. Điều gì sẽ làm thay đổi bức tranh? ETH cần phải lấy lại mốc 2.028–2.053 USD và giữ vững vùng đó để đợt phục hồi trở nên đáng tin hơn. Đường EMA20 khung 4 giờ nằm gần mức 2.030 USD; 2.104 USD là một mức kháng cự khó nhằn hơn và là bằng chứng mạnh mẽ hơn để bác bỏ quan điểm sụp đổ tức thì. Một đợt tăng giá ngắn hạn vượt qua ngưỡng kháng cự mà không có lực mua bền vững có thể vẫn chỉ là một đợt hồi phục yếu ớt. Dữ liệu giá hiện có không bao gồm nến 15 phút, hồ sơ khối lượng (volume profile), chỉ số CVD hay sự mất cân bằng sổ lệnh (order-book imbalance) đáng tin cậy, vì vậy chúng ta không thể xác nhận liệu người mua đang hấp thụ nguồn cung hay chỉ đơn thuần hưởng lợi từ việc đóng vị thế bán khống (short covering) trong ngắn hạn. Vị thế trên thị trường tương lai đưa ra những tín hiệu trái chiều. Lãi suất mở (open interest) là 11,2 tỷ USD trên các sàn được theo dõi; chuỗi hợp đồng trên OKX đã giảm 2% trong 24 giờ qua nhưng gần như đi ngang trong 7 ngày. Điều đó cho thấy một phần rủi ro đã được giảm bớt, chứ không phải là một đợt thanh lý quy mô lớn rõ ràng trên toàn thị trường. Tỷ lệ funding fee nhìn chung ở mức dương nhẹ +0,002% mỗi 8 giờ, nhưng lại âm trên một số sàn giao dịch. Các tài khoản OKX nghiêng về phía vị thế mua (long), trong khi quy mô vị thế của các nhà giao dịch hàng đầu lại hơi nghiêng về phía bán (short). Đó là các thước đo khác nhau và một sàn giao dịch không đại diện cho toàn bộ thị trường. Chúng ta thiếu tổng số liệu thanh lý, vì vậy câu chuyện về các vị thế mua quá đông đúc hay lực bán tháo cưỡng bức vẫn chưa được chứng minh. Các mức thanh lý nên được xem là các điểm căng thẳng tiềm ẩn, không phải là nam châm đảm bảo sẽ xảy ra phản ứng. Áp lực cơ bản rõ ràng nhất là dòng vốn đang rời đi: Các quỹ ETF ETH giao ngay tại Hoa Kỳ đã ghi nhận dòng tiền rút ra 432 triệu USD trong 5 ngày và 1,43 tỷ USD trong 20 ngày, với 6 ngày rút vốn liên tiếp. Trong khi đó, tổng giá trị tài sản khóa lại (TVL) trên mạng lưới giảm 17,8% và nguồn cung stablecoin giảm 8,4% trong 30 ngày. Những con số đó cho thấy các điều kiện về vốn yếu hơn, mặc dù chúng không chứng minh rằng dòng tiền từ ETF hay các thay đổi trên chuỗi (on-chain) là nguyên nhân gây ra từng đợt sụt giảm giá. Phí giao dịch trong 30 ngày đã tăng 8,8%, một điểm đối trọng khiêm tốn, nhưng mức tăng trưởng này chưa đủ để bù đắp cho sự thu hẹp trên diện rộng. Những diễn biến gần đây cũng có tác động hai chiều. BTCS đã bán ETH để xử lý khoản vay Aave trị giá 64,1 triệu USD; tài sản thế chấp của họ được báo cáo là 46.676 ETH, với mức thanh lý ước tính gần 1.717 USD, và chưa có báo cáo thanh lý nào cho đến ngày 11 tháng 11. Điều đó tạo ra rủi ro dễ thấy nếu giá giảm mạnh, nhưng ngưỡng này chỉ là ước tính—không phải là bằng chứng của một đợt bán tháo sắp xảy ra. Một ví liên kết với Ethereum Foundation được cho là đã bán 2.000 ETH, trong khi các ví lớn khác cũng đã mua vào ETH. Những giao dịch mua đó vẫn chưa ngăn được đà giảm, nhưng sự hiện diện của chúng nhắc nhở không nên coi tất cả các chủ sở hữu lớn là người bán. Các câu hỏi then chốt lúc này: liệu mức 1.895 USD có giữ vững, dòng vốn rút khỏi ETF có giảm bớt, và liệu việc lấy lại mốc 2.028 USD có đi kèm với nhu cầu thực từ thị trường giao ngay? Cho đến khi có câu trả lời, cả khả năng phục hồi cứu trợ và việc kiểm tra lại ngưỡng hỗ trợ tiếp theo đều có thể xảy ra. #WSOTChiaSẻGiaoDịchAIĐểNhận10USDT
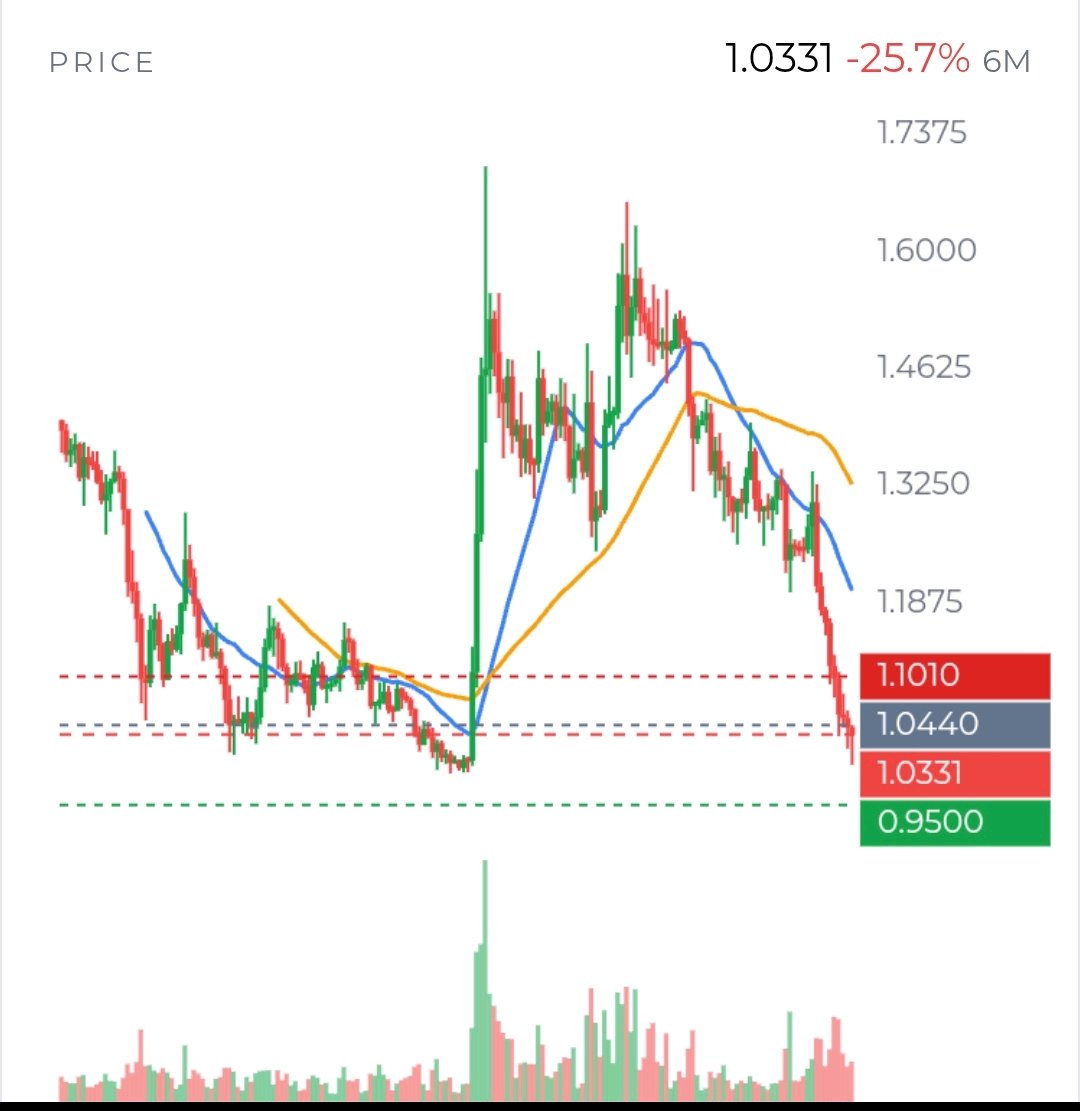
Tôi không nhìn nhận tình hình của XRP theo kiểu "quá bán nên chắc chắn sẽ bật lại", mà xem đây là một bài kiểm tra xem ai sẵn sàng chấp nhận rủi ro khi thị trường vẫn đang trong đà giảm. Đây là một câu hỏi hoàn toàn khác so với việc liệu biểu đồ có thể tạo ra một đợt tăng giá ngắn hạn hay không. XRP đang ở mức gần 1,03 USD, giảm 13,7% trong 7 ngày qua, sau khi đã có lúc giao dịch dưới 1 USD. Thị trường chung cũng đang suy yếu: tổng vốn hóa thị trường tiền mã hóa đã giảm 7,1% trong 24 giờ, cùng với các báo cáo về tình trạng thanh lý hàng loạt. Trong bối cảnh đó, sự phục hồi của XRP từ mức thấp trong ngày rất đáng để theo dõi—nhưng đó vẫn chưa phải là bằng chứng cho thấy phe mua đã nắm quyền kiểm soát. Điều gì sẽ được coi là bằng chứng thuyết phục hơn? Đó là giá tăng trong khi nhu cầu giao dịch spot (giao ngay) mạnh lên, theo sau là một đợt điều chỉnh thu hút phe mua thay vì áp lực bán mới. Chúng ta không có dữ liệu CVD (Cumulative Volume Delta) spot của XRP đã qua kiểm chứng – thứ có thể giúp phân biệt giữa lực mua và lực bán quyết liệt – cũng như không có dữ liệu mất cân bằng sổ lệnh đáng tin cậy. Khối lượng giao dịch spot đạt khoảng 2,14 tỷ USD trên các sàn, nhưng bản thân khối lượng chỉ cho thấy hoạt động diễn ra sôi nổi chứ không nói lên ai là bên chiến thắng. Cũng không có bằng chứng xác thực nào cho thấy các lệnh mua của cá voi gần đây đã hấp thụ hết áp lực bán từ ETF. Số lượng ví nắm giữ ít nhất 10.000 XRP đã tăng lên trong một khoảng thời gian dài hơn, nhưng điều đó không thể cho chúng ta biết liệu những người nắm giữ này đã mua vào trong tuần này hay chỉ đơn thuần chuyển coin lên sàn. Vị thế hợp đồng tương lai (futures) làm vấn đề trở nên phức tạp hơn. Open interest (hợp đồng mở) vĩnh cửu đạt khoảng 708 triệu USD trên 4 sàn; open interest trên OKX tăng 5,8% trong 24 giờ nhưng đã giảm 8,7% trong 7 ngày qua. Tỷ lệ funding gần như trung lập. Trên OKX, các tài khoản long (mua) chiếm ưu thế so với short (bán) với tỷ lệ 3,82 trên 1, trong khi vị thế của các nhà giao dịch hàng đầu lại đang thiên về short ròng. Những số liệu này không mô tả một đám đông đồng nhất. Tỷ lệ tài khoản thiên về long có thể phản ánh nhiều vị thế nhỏ lẻ chứ không phải sự tự tin từ những nhà giao dịch lớn nhất. Nếu giá giảm và open interest tăng lên, điều đó sẽ làm dấy lên lo ngại về việc các lệnh long sử dụng đòn bẩy mới đang bị mắc kẹt. Nếu giá tăng cùng với nhu cầu spot và open interest vẫn ở mức kiểm soát được, thì đợt tăng giá đó sẽ trông bớt phụ thuộc vào đòn bẩy hơn. Tin tức và các yếu tố cơ bản không đưa ra chất xúc tác cứu vãn rõ ràng nào. Các quỹ ETF spot XRP đã ghi nhận khoảng 10,6 triệu USD dòng vốn ròng chảy ra trong 5 ngày, mặc dù tổng dòng vốn đổ vào vẫn ở mức khoảng 1,06 tỷ USD. Trên XRPL, giá trị stablecoin đã giảm 19,6% và TVL (tổng giá trị bị khóa) giảm 22,8% trong 30 ngày qua. Đây là những dấu hiệu cho thấy thanh khoản hệ sinh thái đang mỏng đi, nhưng chúng không chứng minh được nguyên nhân gây sụt giảm giá. Tâm lý sợ hãi cực độ của thị trường cũng có thể đồng nghĩa với việc một số tin xấu đã phản ánh vào giá; điều đó không cho chúng ta biết liệu phe bán đã hoàn tất công việc của họ hay chưa. Bài kiểm tra quan trọng không chỉ đơn giản là liệu XRP có thể giữ mức 1 USD trong vài giờ hay không. Vùng 0,9872 – 1,00 USD là khu vực mà nếu phá vỡ bền vững sẽ thách thức hàng phòng ngự của các đáy gần đây. Phía trên, 1,044 – 1,057 USD là vùng kháng cự đầu tiên. Một cú reclaim (giành lại) thành công sau khi kiểm tra lại sẽ củng cố khả năng phục hồi hướng tới 1,11 – 1,18 USD; nếu bị từ chối tại đó, xu hướng giảm sẽ vẫn còn nguyên vẹn. Theo quan điểm của tôi, chưa có kết quả nào được xác nhận. Tôi sẽ quan sát xem nhu cầu spot phản ứng thế nào tại các mức đó – và liệu sự gia tăng của hợp đồng tương lai có hỗ trợ cho đà tăng hay lại khiến nó trở nên mong manh hơn. $BTCUSDT #IMPACTbyTrade $XRPUSDT
$BTCUSDT câu hỏi khó nhất lúc này không phải là liệu nó có vẻ như bị bán quá mức hay không. Đúng là như vậy. Câu hỏi khó hơn là liệu có ai có sức mua đáng kể sẵn sàng hấp thụ lực bán—và ở lại thị trường sau đợt phục hồi đầu tiên hay không. Những gì chúng ta biết: BTC đã giảm từ khoảng 73.900 đô la xuống mức thấp nhất trong ngày gần 67.510 đô la vào ngày 13 tháng 11, phá vỡ dưới mốc 70.000 đô la. Hiện tại, nó đã ở rất xa dưới các đường trung bình xu hướng ngắn hạn và trung hạn đang giảm dần. Dòng tiền ETF cũng âm: 1,06 tỷ đô la rút ra trong 5 ngày và 1,91 tỷ đô la trong 20 ngày, với 6 ngày rút ròng liên tiếp. Các báo cáo cho thấy hơn 1,2 tỷ đô la trong các vụ thanh lý tiền điện tử gần đây chủ yếu đến từ các vị thế mua (long). Những con số đó phù hợp với diễn biến giá: những người mua sử dụng đòn bẩy đã buộc phải rời thị trường khi giá giảm. Nhưng có sự khác biệt giữa việc giải thích một đợt sụt giảm nhanh và giải thích điều gì sẽ xảy ra tiếp theo. Các đợt thanh lý có thể đẩy giá xuống thấp hơn mức mà những người bán tự nguyện mong muốn. Khi chúng kết thúc, thị trường có thể phục hồi. Tuy nhiên, nếu những người mua giao ngay (spot) thông thường không thay thế được nhu cầu đã biến mất, thì đợt phục hồi có thể chỉ diễn ra trong thời gian ngắn. Chúng ta không có dữ liệu CVD, dòng tiền trên ví sàn giao dịch hoặc dữ liệu sổ lệnh đáng tin cậy ở đây để xác định liệu những người mua lớn có hấp thụ được nguồn cung thanh lý hay không. Đó là một điểm mù thực sự—không phải bằng chứng cho thấy sự hấp thụ đã hoặc không xảy ra. Bức tranh về phái sinh cũng ít gọn gàng hơn kiểu "tất cả mọi người đều bi quan". Funding rate nhìn chung gần mức trung lập, ở khoảng +0,003% mỗi 8 giờ, nghĩa là phe mua chỉ trả phí cho phe bán một chút. Tại OKX, các tài khoản đang nghiêng về vị thế mua, nhưng vị thế của các nhà giao dịch hàng đầu lại nghiêng về bán khống. Hợp đồng mở (open interest) ở đó đã tăng 7,2% trong 7 ngày, ngay cả khi BTC giảm. Điều đó có thể có nghĩa là các nhà giao dịch đang mở vị thế để đón đầu biến động thay vì đứng ngoài. Nó không cho chúng ta biết liệu trạng thái mới phần lớn là được phòng ngừa rủi ro, theo hướng giá, hay dễ bị thanh lý. Các số liệu về hợp đồng mở tại một sàn cụ thể cũng không nên được coi là bức tranh toàn cảnh của thị trường. Trên blockchain, hoạt động có vẻ yếu đi thay vì đột ngột đổ vỡ. Các giao dịch đã giảm 32,9% và doanh thu của thợ đào giảm 28% trong 30 ngày; các địa chỉ hoạt động giảm nhẹ hơn ở mức 1,9%. Hashrate đã giảm 18,4%, với dự báo độ khó khai thác sẽ giảm trong thời gian tới. Những số liệu này đặt ra câu hỏi về việc sử dụng và kinh tế học đào coin, nhưng chúng không xác nhận rằng các thợ đào đang bán BTC. Chúng ta cũng không có dữ liệu xác thực về các giao dịch chuyển tiền của cá voi gần đây hoặc dòng tiền đổ vào sàn giao dịch để khẳng định một nhà đầu tư lớn đang xả hàng. Kết luận hợp lý khá hạn chế: các chỉ báo hoạt động và khai thác xứng đáng được chú ý, nhưng chúng không phải là tín hiệu giá rõ ràng trong ngắn hạn. Điều đó để lại hành vi của thị trường là bằng chứng thiết thực nhất. 67.510 đô la là mức thấp hiện tại và là một bài kiểm tra gần đó, không phải là một ngưỡng hỗ trợ kỳ diệu. Nếu BTC phá vỡ mức này và không thể đòi lại được, mức hỗ trợ hàng ngày được đánh dấu tiếp theo là gần 62.522 đô la. Nếu mức thấp được giữ vững, điều đó chỉ cho thấy lực bán đã tạm dừng. Một sự cải thiện thuyết phục hơn sẽ là sự phục hồi vượt qua vùng 69.000–69.144 đô la, sau đó là việc người mua bảo vệ vùng đó khi giá kiểm tra lại. Một đợt phục hồi thất bại tại đó sẽ cho thấy phe bán vẫn kiểm soát phản ứng của thị trường. Các đường trung bình đang giảm ở mức cao hơn nhiều—khoảng 72.600 đô la trên biểu đồ 4 giờ—cho thấy nguồn cung phía trên mà một sự đảo chiều bền vững phải vượt qua lớn đến mức nào. Cách giải thích lạc quan là việc bán tháo cưỡng bức đã tạo ra dư địa cho một đợt phục hồi cứu trợ, trong khi nỗi sợ hãi tột độ và chỉ số RSI hàng ngày thấp khiến việc tiếp tục bán tháo ngay lập tức trở nên ít hấp dẫn hơn. Cách giải thích bi quan là việc rút vốn ETF và cấu trúc giá yếu cho thấy nguồn cung vẫn đang tiếp diễn, trong khi hợp đồng mở tăng có thể khiến các vị thế mới gặp rủi ro nếu mức hỗ trợ bị phá vỡ. Không điều nào trong số này được xác nhận chỉ bởi RSI hay tổng số tiền thanh lý. Câu hỏi chính của tôi rất đơn giản: nhu cầu giao ngay thực tế có xuất hiện khi lực bán cưỡng bức nhạt dần không? Hãy theo dõi dòng tiền ETF, dữ liệu dòng tiền trên sàn giao dịch đáng tin cậy, hợp đồng mở cùng với giá, và xem liệu BTC có thể đòi lại được ngưỡng kháng cự hay không—chứ không chỉ chạm vào nó. Cho đến khi những câu trả lời đó khả quan hơn, đây có vẻ là một thị trường đang tìm kiếm người mua, chứ không phải là một thị trường đã chứng minh được rằng nó đã tìm thấy họ. #IMPACTbyTrade
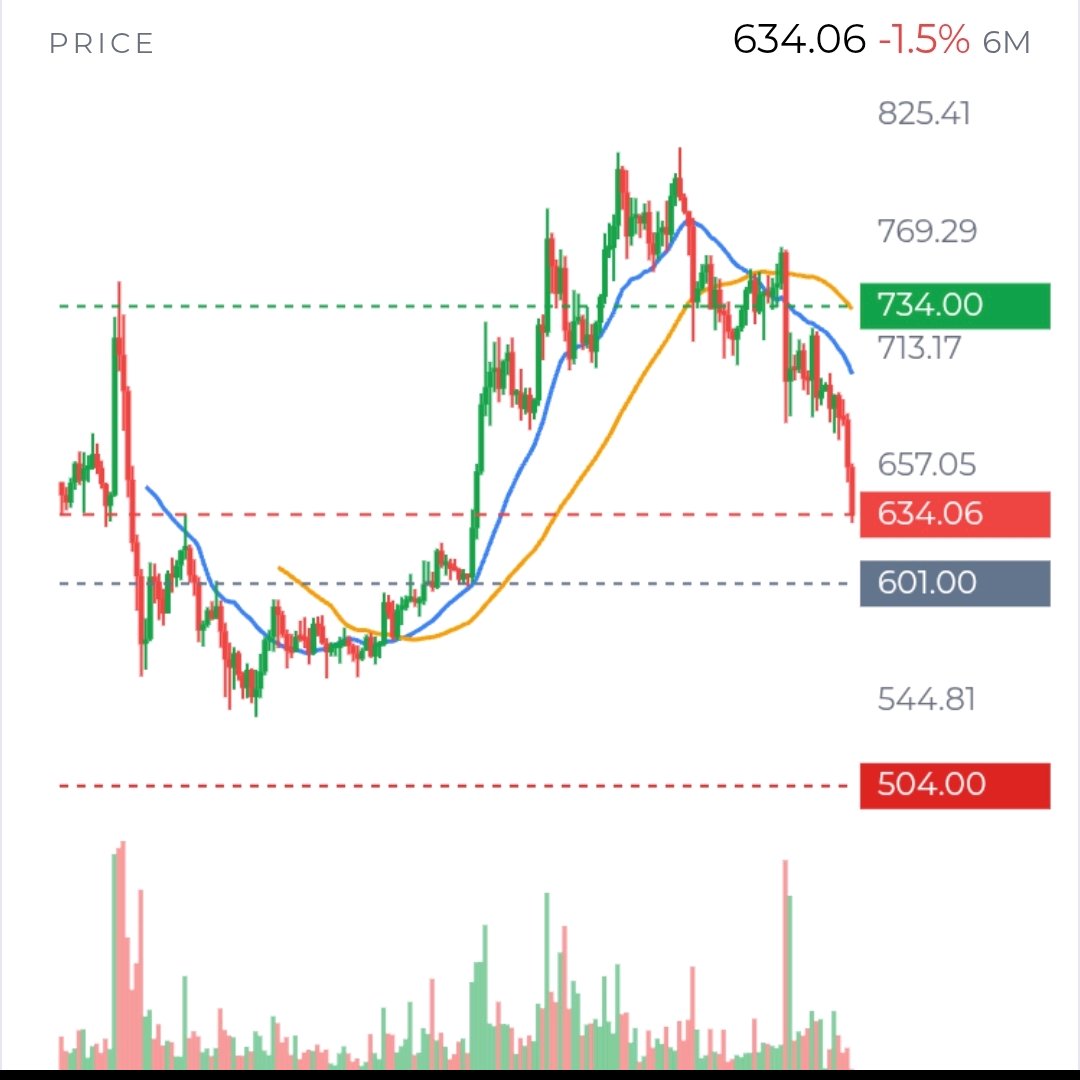
Tôi sẽ nhìn nhận $BNBUSDT không phải như một câu đố về hỗ trợ và kháng cự, mà là một bài kiểm tra xem thị trường có thể hấp thụ nguồn cung hay không. Ở mức khoảng 635 đô la, giá đang ở gần mức thấp nhất trong ngày là 630 đô la, sau khi giảm 8,4% trong một tuần. Điều đó rõ ràng là yếu. Nhưng chỉ riêng giá thấp thì không cho chúng ta biết liệu những người mua thực thụ có đang chờ đợi ở bên dưới hay người bán chỉ đơn giản là chưa dừng lại. Bối cảnh là yếu tố quan trọng. Vào ngày 13 tháng 11, thị trường tiền điện tử nói chung đã giảm 7,9% và Bitcoin giảm xuống dưới 71.000 đô la. Do đó, sự sụt giảm của BNB diễn ra trong bối cảnh thị trường chung đang giảm rủi ro, chứ không phải đơn lẻ. Tuy nhiên, BNB đã giảm 14,8% trong 30 ngày, vì vậy lập luận "thị trường buộc nó phải làm như vậy" không phải là một lời giải thích đầy đủ. Phải chăng BNB chỉ đang làm trầm trọng thêm nỗi sợ hãi chung, hay nhu cầu đối với tài sản cụ thể này cũng đang mờ nhạt dần? Dữ liệu dòng tiền hiện có không thể giải quyết được điều đó. Một manh mối hữu ích là giá giảm trong khi lãi suất mở (open interest) cũng giảm: Lãi suất mở trên OKX đã giảm 9,8% trong 7 ngày và 22,5% trong 30 ngày. Tỷ lệ cấp vốn (funding) gần như đi ngang. Sự kết hợp đó nhất quán với việc các nhà giao dịch đang giảm vị thế thay vì đổ dồn vào các khoản đặt cược đòn bẩy cao. Điều này có thể làm giảm nguy cơ xảy ra hiệu ứng domino, nhưng không có nghĩa là người bán đã kiệt sức. Chúng ta cũng không thể xác định ai đang bán: dữ liệu spot CVD, những thay đổi trên sổ lệnh, dòng tiền trên sàn giao dịch và bản đồ thanh lý đều không có sẵn. Tôi sẽ thận trọng khi gọi đây là một đợt "long squeeze" (ép bán các vị thế mua) nếu không có những chi tiết đó. Biểu đồ vẫn đặt ra một bài kiểm tra thực tế. 630 đô la là ngưỡng gần nhất mà người mua phải bảo vệ; dưới mức đó, 600–585 đô la là vùng hỗ trợ quan trọng tiếp theo. Nếu giá bật tăng trở lại, 658 đô la là mức giành lại ban đầu, trong khi khoảng 688–700 đô la là rào cản có ý nghĩa hơn. Một bước di chuyển ngắn qua ngưỡng kháng cự là chưa đủ. Tôi muốn thấy giá giữ được mức kiểm tra lại và bằng chứng cho thấy nhu cầu giao ngay (spot)—chứ không chỉ là vị thế tương lai—đang hỗ trợ cho nó. Điều gì sẽ vô hiệu hóa nhận định giảm giá này? Việc giành lại vùng trên một cách bền vững, sau đó là sự tham gia tích cực hơn. Điều gì sẽ củng cố nó? Một sự phá vỡ dứt khoát dưới mức 630 đô la và không thể phục hồi. Ngoài ra còn có một câu hỏi diễn ra chậm hơn: thị trường đang trả tiền cho cái gì? BNB Chain vẫn có công dụng, bao gồm 28,4 tỷ đô la khối lượng DEX trong 30 ngày và 14,1 tỷ đô la stablecoin. Tuy nhiên, phí đã giảm 34,8% trong 30 ngày qua và giá trị bị khóa (TVL) giảm 33,8% so với cùng kỳ năm ngoái. Khoản tín dụng SME tại Ả Rập Xê Út nhắm mục tiêu 100 triệu đô la có thể trở thành một tín hiệu áp dụng hữu ích, nhưng một mục tiêu không phải là bằng chứng của các khoản vay được tài trợ, việc sử dụng thường xuyên hay nhu cầu BNB có ý nghĩa. Kết luận của tôi không phải là BNB nhất định phải giảm thêm; mà là bằng chứng hiện tại vẫn chưa cho thấy sự hấp thụ hay nhu cầu mới. Những câu hỏi hữu ích tiếp theo là liệu mức 630 đô la có được giữ vững hay không, liệu bất kỳ sự phục hồi nào có được dẫn dắt bởi thị trường giao ngay hay không, và liệu hoạt động trên chuỗi có ổn định lại hay không. Cho đến khi những câu trả lời đó khả quan hơn, một đợt tăng giá chỉ là khả năng—chứ không phải là sự xác nhận. #IMPACTbyTrade
$SOLUSDT ở mức 81,72 đô la đang thử thách tại một điểm mà biểu đồ, thị trường phái sinh và kinh tế học của mạng lưới đang kể những câu chuyện khác nhau. Tôi sẽ không bắt đầu bằng việc hỏi liệu mức giá này có “rẻ” hay “quá bán” hay không. Tôi sẽ đặt ra một câu hỏi hẹp hơn: bằng chứng nào cho thấy những người bán đã thúc đẩy đợt giảm giá này thực sự đang mất quyền kiểm soát? Biểu đồ cho thấy họ vẫn đang nắm quyền kiểm soát. SOL đã giảm 8,2% trong 7 ngày và 23,7% trong 30 ngày. Các mức đóng cửa hàng tuần của nó đã hạ dần từ 121,60 đô la xuống 86,54 đô la, và giá vẫn nằm dưới đường EMA20 hàng tuần ở mức 95,57 đô la và EMA50 ở mức 104,08 đô la. Trên biểu đồ ngày, xu hướng cũng đang giảm. Đây là những sự thật về giá đã được xác thực; cách hiểu là các đợt phục hồi vẫn chưa thay đổi được cấu trúc lớn hơn. Phép thử gần nhất rất rõ ràng một cách bất thường. SOL đã giao dịch ở mức thấp tới 80,45 đô la, với hỗ trợ gần đó quanh mức 81,23 đô la. Việc duy trì vững chắc trên khu vực đó có thể tạo không gian cho một đợt bật tăng, nhưng một lần kiểm tra thành công sẽ không thiết lập được đáy. Nếu giá phá vỡ xuống dưới mức đó và không thể nhanh chóng phục hồi, hỗ trợ hàng tuần ở mức 76,70 đô la sẽ trở nên quan trọng, tiếp theo là 70,58 đô la. Tham chiếu sâu hơn là 60,11 đô la, mức thấp của phạm vi rộng hơn. Tại sao lại quan tâm đến mức giá xa xôi đó ngay lúc này? Bởi vì nó đánh dấu nơi luận điểm phục hồi dài hạn sẽ phải đối mặt với một phép thử nghiêm trọng hơn nhiều. Đối với trường hợp tăng giá, trước tiên tôi muốn SOL lấy lại vùng 83,50–85,84 đô la và giữ vững ở đó. Vùng đó quan trọng vì các giao dịch gần đây liên tục không thể giữ được mức trên nó; một bước chuyển ngắn qua ngưỡng kháng cự không mang tính thông tin bằng việc đóng cửa trên nó và một đợt kiểm tra lại thành công. Một đợt phục hồi mạnh mẽ hơn cuối cùng sẽ cần phải thách thức mức 97,67 đô la, gần ngưỡng kháng cự hàng tuần. Cho đến lúc đó, một đợt bật tăng do quá bán và một sự đảo chiều xu hướng là hai tuyên bố khác nhau. RSI ngày ở mức 22,3 và RSI 4 giờ ở mức 30,5 cho thấy động lực giảm giá đã bị kéo căng. Điều đó có thể làm cho khả năng phục hồi cao hơn trong ngắn hạn, nhưng nó không cho chúng ta biết rằng việc bán tháo đã kết thúc. Trong khi đó, lãi suất mở (open interest) là 1,86 tỷ đô la trên các sàn được báo cáo, và lãi suất mở trên OKX đã giảm 3,4% trong 7 ngày. Tỷ lệ funding có trọng số hơi âm, ở mức −0,004% mỗi 8 giờ. Một cách hiểu hợp lý là đòn bẩy đang bị giảm bớt thay vì đòn bẩy tăng giá mới đang đổ vào. Nhưng những con số này không thể xác định người bán, chứng minh một đợt thanh lý dây chuyền hay cho chúng ta biết liệu các nhà đầu tư giao ngay (spot) có đang tích lũy hay không. Chúng ta thiếu bằng chứng về thanh lý và dòng lệnh cần thiết để đưa ra những khẳng định đó một cách tự tin. Bản thân tính thanh khoản không phải là vấn đề rõ ràng: khối lượng giao ngay trong 24 giờ được báo cáo là 2,46 tỷ đô la trên 67 sàn, và chênh lệch giá có trọng số khối lượng trên các thị trường lớn nhất là 0,019%. Điều đó cho thấy SOL có thể được giao dịch với khối lượng lớn mà không có mức chênh lệch báo giá rộng bất thường. Nhưng thực hiện giao dịch dễ dàng không giống như nhu cầu mạnh mẽ. Câu hỏi hữu ích hơn là liệu người mua có tiếp tục xuất hiện tại các vùng hỗ trợ hay không—và liệu hoạt động của họ có duy trì sau đợt bật tăng đầu tiên hay không. Ở đây, các yếu tố cơ bản làm phức tạp câu chuyện phục hồi. Solana đã ghi nhận 1,62 tỷ đô la khối lượng DEX trong 24 giờ và nắm giữ 14,1 tỷ đô la stablecoin, bằng chứng của hoạt động và thanh khoản đáng kể. Tuy nhiên, trong 30 ngày, phí đã giảm 42,5% xuống còn 16,1 triệu đô la, giá trị bị khóa (locked value) giảm 17,1% xuống còn 4,94 tỷ đô la và số dư stablecoin giảm 6,4%. Với vốn hóa thị trường là 48,3 tỷ đô la, dữ liệu vẫn chưa cho thấy hoạt động đang chuyển thành giá trị bền vững và mạnh mẽ hơn cho những người nắm giữ SOL. Khối lượng DEX là một tín hiệu đáng khích lệ; nhưng tự nó, nó không giải quyết được vấn đề định giá. Có những sự phát triển tích cực cần theo dõi, không phải là bằng chứng cho thấy kinh tế học đã thay đổi. Việc tích hợp thanh toán được báo cáo của Visa liên quan đến USDPT dựa trên Solana của Western Union là một trường hợp sử dụng tiềm năng. Dịch vụ chứng khoán mã hóa theo kế hoạch của DTCC trên Solana dự kiến vào nửa cuối năm 2027. Cả hai đều có thể quan trọng nếu chúng tạo ra hoạt động trên chuỗi bền vững. Không có thông báo nào, tự nó, chứng minh nhu cầu SOL đáng kể ngày hôm nay. Dòng tiền ETF đang chỉ theo hướng ngược lại vào lúc này: các quỹ SOL giao ngay của Mỹ đã ghi nhận 52 triệu đô la dòng tiền chảy ra trong 5 ngày và 124 triệu đô la trong 20 ngày. Đó là một lực cản đã được xác thực, mặc dù nó không chứng minh rằng các dòng tiền đó gây ra sự sụt giảm giá. Liệu áp lực này có thể giảm bớt nếu dòng tiền chuyển sang dương trong khi SOL giữ vững hỗ trợ không? Có. Liệu điều đó có đủ để sửa chữa phí đang suy yếu và giá trị bị khóa không? Không. Cách đọc của tôi không phải là SOL buộc phải giảm, hoặc một sự phục hồi là không thể. Đó là thị trường vẫn chưa cung cấp bằng chứng để phân biệt một sự phục hồi bền vững với một đợt phục hồi cứu trợ tạm thời. Tôi sẽ theo dõi xem liệu mức 80,45 đô la có giữ được không, liệu giá có thể lấy lại mức 83,50–85,84 đô la không, và liệu hành động giá cải thiện có xuất hiện cùng với dòng vốn ETF mới và kinh tế mạng lưới vững chắc hơn hay không. Nếu các tín hiệu đó phân kỳ, tín hiệu nào xứng đáng được coi trọng hơn? Đối với một nhà đầu tư dài hạn, đó vẫn là sự không chắc chắn trung tâm—không phải là việc liệu RSI có thấp ngày hôm nay hay không. $IMPACTbyTrade
What stands out to me in $XRPUSDT is not simply that it is falling. It is that the market has not yet shown clearly who is in control at the current price. XRP is near $1.02 after losing about 17.7% in a week, but the recent low around $1.0164 has not been confirmed as broken by an hourly close. That makes this a test of demand, not a settled breakdown. I would start with participation rather than indicators. Spot turnover is substantial, but the available figures do not tell us whether buyers or sellers were more aggressive. There is no reliable CVD or order-book imbalance here. CVD tracks whether trades are being initiated more by buyers or sellers; without it, we cannot confidently say spot selling is driving the move. Nor can we treat a large trade or a wallet balance change as proof of fresh demand. What we can say is that price has fallen sharply while the evidence about the type of selling remains incomplete. The derivatives picture is mixed, not dramatic. Reported perpetual open interest is $717 million across venues. On OKX it fell 8.7% over 7 days, though it rose 5.8% in the latest 24 hours. Weighted funding is mildly positive at 0.003% per 8 hours: longs are paying shorts, but the rate is not extreme. OKX accounts are tilted long, while top traders’ position ratio leans short. That disagreement matters. Is the decline being extended by leveraged longs getting out, or are traders already positioned for further weakness? The figures do not prove either. And without liquidation totals and comparative futures-volume data, talk of a forced-sell cascade is premature. The price action does tell us something about the immediate contest. XRP is below its short-term moving averages, and the daily trend remains down. The $1.0164 low is close enough to matter: a confirmed break would make the 52-week low around $0.9872 the next important reference. But support is not a law of nature, and repeated tests do not automatically mean a break is imminent. If price instead climbs above $1.0569 and holds there on a retest, that would suggest demand is doing more than briefly catching a falling market. It still would not, on its own, reverse the larger downtrend. There are genuine reasons to question demand beyond the chart. US spot XRP funds had net outflows of $10.2 million over 5 days, while XRPL stablecoin supply and TVL each fell about 19.9% and 19.7% over 30 days. These are meaningful signs of weaker flows and reduced activity or liquidity around the network. Yet the latest fund session recorded a small $370,000 inflow. These observations cover different windows, so one positive session does not cancel the weekly outflow, and the outflow does not prove that ETF investors caused the price decline. The better question is whether weakness continues. Whale headlines are less conclusive than they sound. One report claimed large wallets added 65.32 million XRP in 4 days. That could represent accumulation, but wallet balances alone cannot show that the tokens were bought in the market, moved off exchanges, or belong to unrelated holders. Could this be genuine conviction while funds withdraw, or just transfers that look bullish when viewed in isolation? We do not have the verified exchange-flow data to answer. The macro backdrop offers another explanation. The broader crypto market fell 5.2% in 24 hours, and sentiment was in fear territory. That makes it plausible XRP was caught in a wider risk-off move, rather than responding only to XRP-specific news. Still, broad weakness does not explain every part of a 17.7% weekly decline. The market has to show whether XRP demand returns when conditions stabilize. My read is cautious, but I would not mistake caution for certainty. Oversold momentum leaves room for a sharp relief bounce; weak fund flows, reduced XRPL liquidity, and the downtrend argue against assuming that a bounce will last. The decisive evidence is still ahead: does price close below $1.0164 and attract further selling, or does it reclaim $1.0569 with visible spot demand? Until we can see the answer in both price and participation, neither a breakdown nor a durable recovery is established. #IMPACTbyTrade
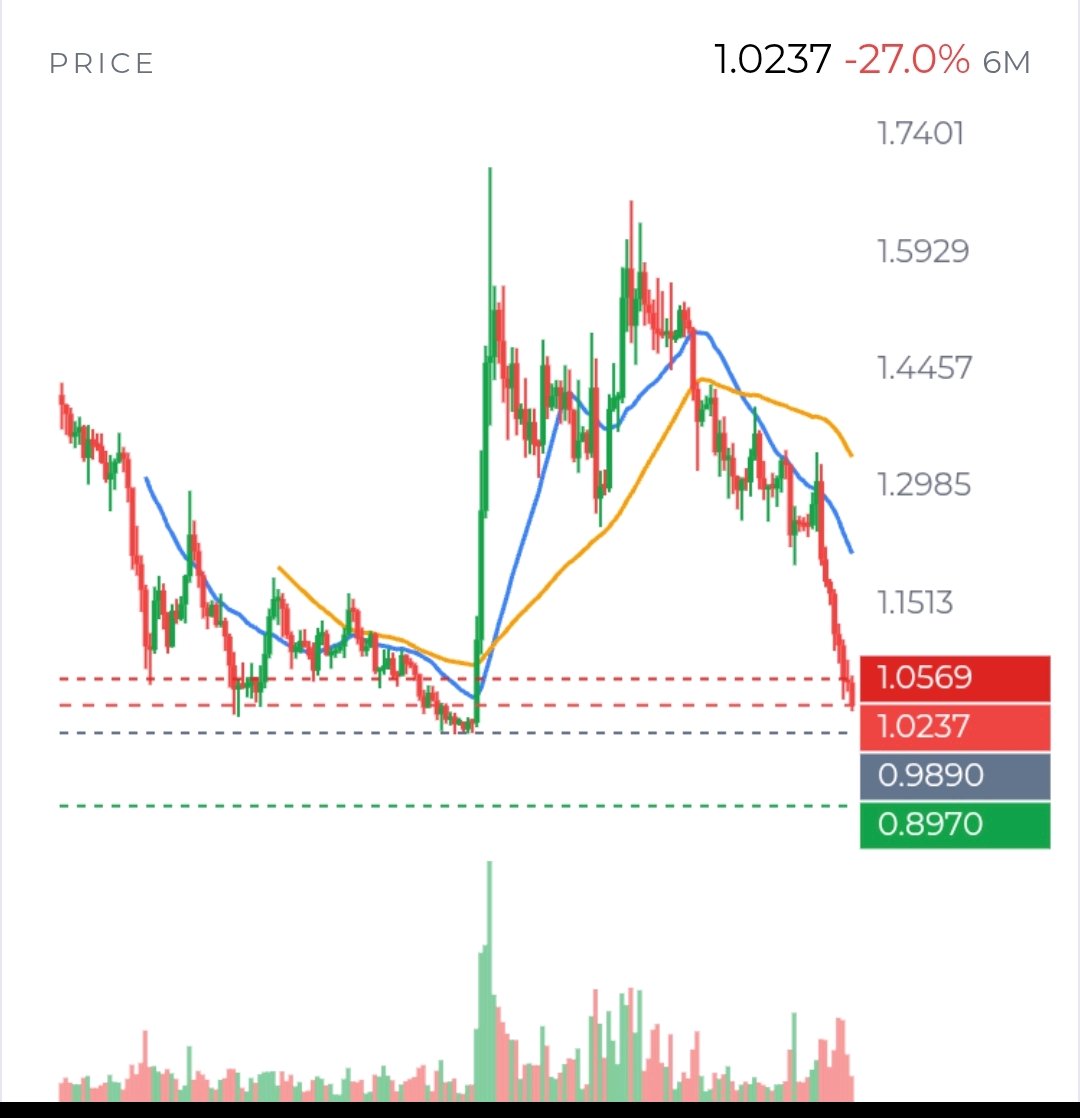
$DOGEUSDT không còn chỉ là vấn đề về biểu đồ. Ở mức khoảng $0,0647, giá đang thử nghiệm đáy của phạm vi 52 tuần, nhưng câu hỏi quan trọng hơn là liệu có lý do bền vững nào để người mua bảo vệ nó hay không. Giá thấp có thể thu hút những người săn hàng giá rẻ; nhưng bản thân nó không tạo ra nhu cầu. Trên biểu đồ, bằng chứng vẫn còn yếu. DOGE đã giảm 6 nến hàng tuần liên tiếp, từ khoảng $0,0959 xuống còn $0,0690, và nằm dưới các đường trung bình động đang giảm trên các khung thời gian ngày, tuần và tháng. Ranh giới ngay lập tức cần theo dõi là $0,0645, mức thấp gần đây và cũng là đáy 52 tuần. Việc giữ được mức này có thể tạo ra một đợt hồi phục nhẹ, nhưng tôi muốn thấy các đáy cao hơn và việc giành lại vùng $0,0675–$0,0689 trước khi gọi đó là một sự thay đổi về bản chất. Cao hơn mức đó, $0,0696–$0,0717 là một vùng kháng cự khác; đường EMA20 hàng ngày gần mức $0,0732 là một bài kiểm tra xu hướng có ý nghĩa hơn. Một sự di chuyển bền vững trên mức đó sẽ cải thiện bức tranh tổng thể, mặc dù nó sẽ không xóa bỏ xu hướng giảm lớn hơn. Một cây nến tuần đóng cửa dưới mức $0,0645 sẽ đặt ra nghi ngờ về luận điểm hỗ trợ; dữ liệu không xác định được đáy nào đáng tin cậy trong thời gian tới bên dưới mức đó. Mức thấp của phạm vi đa năm gần $0,0491 là một tham chiếu thấp hơn nhiều, không phải là một dự báo. Các chỉ số quá bán—RSI hàng ngày 26,6 và RSI 1 giờ 21,2—cho chúng ta biết rằng áp lực bán vẫn dai dẳng. Chúng không cho chúng ta biết rằng người bán đã dừng lại. Các cây nến gần đây cho thấy sự sụt giảm mạnh và chỉ có một đợt hồi phục khiêm tốn. Quan trọng là, các ảnh chụp dữ liệu hiện có không cung cấp lịch sử 15 phút, MACD, khối lượng theo giá, sự mất cân bằng sổ lệnh, khối lượng tích lũy delta (CVD) hoặc bản đồ thanh lý đáng tin cậy. Vì vậy, chúng ta không thể xác minh liệu đáy có được mua một cách tích cực hay không, liệu các lệnh dừng lỗ có bị quét hay không, hoặc liệu một sự kiện thanh lý lớn có thúc đẩy biến động này hay không. Việc coi $0,0645 là một "mức hỗ trợ thanh khoản" sẽ là suy diễn quá mức so với bằng chứng hiện có. Các công cụ phái sinh đưa ra manh mối, nhưng không phải là một lời giải thích rõ ràng. Hợp đồng mở (Open Interest) đối với hợp đồng vĩnh cửu được theo dõi ở mức 376 triệu USD trên 4 sàn, trong khi dữ liệu từ các sàn rộng hơn báo cáo 929 triệu USD trên 83 sàn; phạm vi bao phủ khác nhau. Open Interest trên OKX đã giảm 9,2% trong 7 ngày, nhất quán với việc một số đòn bẩy đã rút khỏi thị trường khi giá giảm. Funding rate (tỷ lệ tài trợ) hơi âm, và các hợp đồng tương lai có kỳ hạn giao dịch ở mức cơ sở hàng năm âm. Điều đó chỉ ra nhu cầu yếu đối với hợp đồng tương lai, nhưng nó không phân biệt được các vị thế bán mới với các nhà giao dịch đang đóng các vị thế mua. Trong khi đó, OKX có khoảng 5 tài khoản mua cho mỗi tài khoản bán, tuy nhiên tỷ lệ vị thế của các nhà giao dịch hàng đầu là 0,74. Số lượng tài khoản có thể gây hiểu lầm: nhiều tài khoản nhỏ có thể đang nắm giữ vị thế mua trong khi các vị thế lớn hơn lại nghiêng về hướng ngược lại. Chúng ta thiếu tổng số liệu thanh lý được xác minh và dữ liệu định vị toàn sàn để giải quyết mâu thuẫn đó. Khối lượng giao dịch spot đáng kể, nhưng khối lượng giao dịch không phải là áp lực mua. 867 triệu USD được báo cáo trên 63 sàn tập trung vào một số nơi: một sàn chiếm khoảng 30%, và top 3 sàn chiếm 43%. Nếu không có dữ liệu CVD spot hoặc sổ lệnh, chúng ta không thể nói liệu người mua đã hấp thụ nguồn cung hay chỉ đơn giản là giao dịch trong một thị trường đang giảm. Dữ liệu dòng tiền on-chain hoặc dữ liệu cá voi cũng không có sẵn. Câu hỏi dài hạn là về nhu cầu. DOGE có 157 tỷ đồng coin đang lưu hành, không có đợt mở khóa ẩn nào, nhưng lượng phát hành vẫn tiếp tục ở mức khoảng 5 tỷ coin một năm—khoảng 3,2% nguồn cung hiện tại. Ở mức giá hôm nay, đó là khoảng 324 triệu USD coin mới hàng năm. Không có doanh thu từ giao thức hoặc dòng tiền cho người nắm giữ để neo định giá; trường hợp này phụ thuộc vào thanh toán, sự công nhận và nhu cầu đầu cơ. Bằng chứng hiện tại không xác định được việc sử dụng thanh toán đang tăng trưởng đủ để hấp thụ lượng cung mới. DogeOS là tiềm năng bù đắp rõ ràng nhất. Giám đốc điều hành của dự án cho biết mạng chính (mainnet) đã "rất, rất gần", và được báo cáo là có hơn 100 nhà phát triển đang tham gia. Đó là lời hứa về tiện ích tiềm năng, không phải bằng chứng về việc sử dụng; không có ngày ra mắt hoặc số liệu người dùng nào được công bố. Dòng tiền vào các quỹ ETF DOGE spot được báo cáo bằng 0 từ ngày 14 tháng 10 đến ngày 10 tháng 11. Một thỏa thuận hỗ trợ với House of Doge đã kết thúc, mặc dù bản thân quỹ ETF vẫn tiếp tục hoạt động không thay đổi. DOGE cũng đã mất vị trí dẫn đầu về khối lượng giao dịch meme-coin vào tay PEPE, cho thấy sự chú ý đầu cơ có thể bị tranh giành. Đây là những khó khăn, nhưng không một yếu tố nào tự nó chứng minh rằng nhu cầu bền vững đã biến mất. Quan điểm của tôi là DOGE đang ở một thời điểm quyết định, không phải là một món hời đã được xác nhận hay một sự sụp đổ đã được khẳng định. Những người ủng hộ phe mua cần nhiều hơn là một đợt hồi phục quá bán: mức hỗ trợ phải được giữ vững, mức kháng cự phải được giành lại, và nhu cầu spot phải đi kèm với sự tăng giá. Những người ủng hộ phe bán cần thấy mức đáy thất bại và giá vẫn yếu, chứ không chỉ đơn giản là chỉ ra một xu hướng giảm đang diễn ra. Đối với tầm nhìn 6–12 tháng, những câu hỏi mang tính quyết định là liệu DogeOS có ra mắt và thu hút việc sử dụng thực tế hay không, liệu người mua có hấp thụ được lượng phát hành liên tục hay không, và liệu DOGE có thể phục hồi mà không chỉ dựa vào sự phục hồi rộng hơn của thị trường tiền điện tử hay không. $IMPACTbyTrade
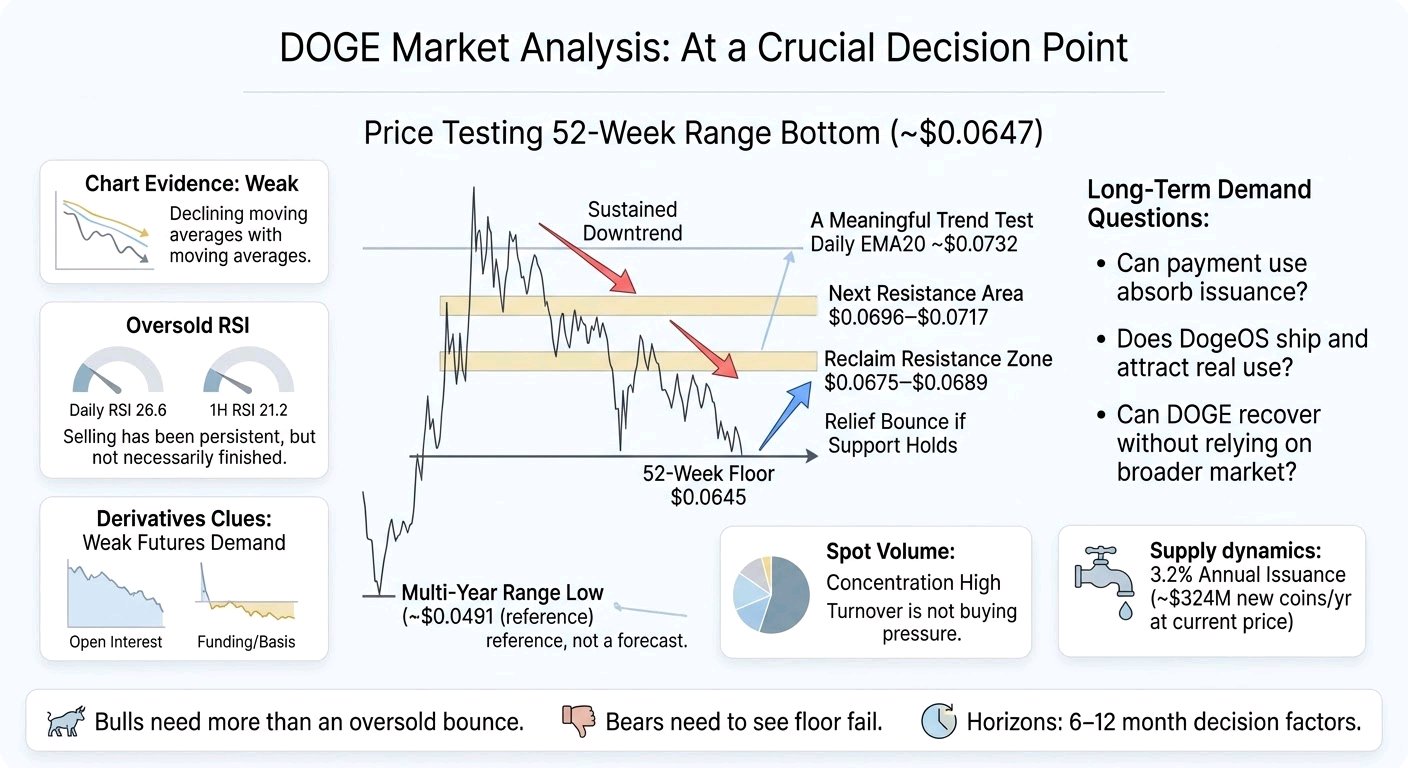
Vào khoảng 2.022 USD ngày 12 tháng 11, ETH đang bám sát đáy của phạm vi giao dịch gần đây trong khi xu hướng ngắn hạn vẫn giảm rõ rệt. Câu hỏi quan trọng là liệu phe mua có đang bảo vệ một vùng sàn đã được kiểm chứng kỹ lưỡng hay không, hay 2.005 USD đơn giản chỉ là mức hỗ trợ tiếp theo mà phe bán đang nhắm tới. Trong tuần qua, $ETHUSDT đã giảm 16,5%. Tài sản này đã đóng cửa thấp hơn trong 6 tuần liên tiếp và giá nằm dưới mức trung bình 20 tuần và 50 tuần (tương ứng khoảng 2.275 USD và 2.385 USD). Trên biểu đồ ngày, chỉ số RSI là 28,2; trên biểu đồ 4 giờ là khoảng 30. Đó là vùng quá bán, nhưng quá bán không có nghĩa là áp lực bán đã kết thúc. Các cây nến gần đây cho thấy mức giảm mạnh từ khoảng 2.045 USD xuống đáy gần 2.013 USD mà chưa có sự phục hồi nào thuyết phục. Khoảng 2.005–2.013 USD là bài kiểm tra ngay trước mắt. Đây là vùng đáy trong ngày và đáy hàng ngày gần đây, và cho đến nay nó vẫn được giữ vững. Nhưng một đợt bật tăng ngắn từ đó sẽ không thể xác lập một đáy mới. Một sự phá vỡ bền vững bên dưới mức này sẽ khiến vùng đáy dao động hàng ngày gần 1.854 USD trở thành mức hỗ trợ ý nghĩa tiếp theo; bên dưới mức đó, hỗ trợ hàng tuần nằm gần 1.744 USD. Ở chiều ngược lại, 2.065–2.074 USD là vùng kháng cự gần nhất, theo sau là 2.104 USD. Việc đóng nến 4 giờ trên mức 2.104 USD, sau đó kiểm tra lại thành công, sẽ là bằng chứng phục hồi tốt hơn là một đợt bật tăng quá bán nhanh chóng. Trên mức đó, 2.246–2.275 USD là vùng phục hồi khó khăn hơn. Điều gì sẽ thay đổi nhận định giảm giá ngắn hạn? Phe mua cần phải giành lại các mức giá và giữ vững chúng, thay vì chỉ tạo râu nến vượt trên mức kháng cự. Bức tranh về phái sinh khá hỗn tạp, không phải là một tín hiệu ngược chiều rõ ràng. Open interest (hợp đồng mở) vĩnh cửu đạt khoảng 11,5 tỷ USD; Open interest trên OKX đã giảm 12,7% trong 7 ngày khi giá giảm. Điều đó cho thấy một số vị thế đã bị đóng hoặc thanh lý, thay vì một làn sóng đòn bẩy mới rõ ràng đang thúc đẩy đà giảm. Tuy nhiên, tỷ lệ tài trợ (funding) vẫn hơi dương ở mức 0,004% mỗi 8 giờ, vì vậy phe mua vẫn đang trả phí cho phe bán. Vị thế tài khoản trên OKX nghiêng về phía mua (long), trong khi các vị thế của trader hàng đầu nghiêng về phía bán (short). Những con số đó chỉ dành riêng cho một sàn giao dịch và không tiết lộ toàn bộ trạng thái thị trường. Chúng ta cũng thiếu dữ liệu thanh lý đã xác minh, bản đồ nhiệt thanh lý, sự mất cân bằng sổ lệnh và CVD—sự khác biệt tích lũy giữa mua và bán chủ động. Vì vậy, các tuyên bố về các cụm thanh lý chính xác hoặc áp lực bán spot thống trị sẽ vượt quá bằng chứng thực tế. Khối lượng giao dịch spot rất đáng kể—khoảng 9,1 tỷ USD trong ảnh chụp nhanh 24 giờ trên sàn—nhưng chỉ riêng khối lượng không thể cho chúng ta biết liệu phe mua đã hấp thụ được nguồn cung hay chưa. Đầu mối nhu cầu trực tiếp hơn là dòng tiền ETF: Các quỹ spot ETH tại Mỹ đã ghi nhận 524 triệu USD dòng vốn rút ròng trong 5 ngày và 1,48 tỷ USD trong 20 ngày, mặc dù đã có 11,6 tỷ USD dòng vốn vào ròng tích lũy kể từ khi ra mắt. Chuỗi rút vốn gần đây đó là một cơn gió ngược thực sự; nó chưa chứng minh được sự thoái lui lâu dài của các tổ chức. Việc BlackRock chuyển ETH sang Coinbase Prime rất đáng theo dõi, nhưng việc chuyển sang sàn giao dịch/nơi lưu ký không phải là bằng chứng của việc bán. Liệu nó phản ánh hoạt động quỹ thông thường hay là bán thực sự? Dữ liệu dòng tiền ròng—không chỉ riêng biến động ví—sẽ giúp trả lời câu hỏi đó. Các tín hiệu on-chain cũng kéo theo những hướng khác nhau. Ethereum ghi nhận 50 tỷ USD khối lượng DEX trong 30 ngày và phí tăng 8,8% so với 30 ngày trước đó. Đó là hoạt động mạng lưới thực sự. Nhưng TVL giảm 13,6% trong 30 ngày, nguồn cung stablecoin trên chuỗi giảm 7,6% và tỷ lệ giá trên phí hàng năm vẫn ở mức cao là 1.037 lần. Hoạt động không tự động tạo ra giá trị tích lũy cho ETH: liệu người dùng có đang tạo ra nhu cầu bền vững cho blockspace và ETH, hay đang điều hướng khối lượng qua một hệ thống nơi phí vẫn ở mức thấp? Không có bằng chứng nào xác minh về dòng tiền nạp vào sàn gần đây, việc cá voi tích lũy hay mở khóa token nào giải quyết được câu hỏi đó. Có những phát triển mang tính xây dựng, nhưng tác động thị trường của chúng vẫn chưa được kiểm chứng. Sygnum đã tung ra một chiến lược nhắm đến lợi nhuận hàng năm 8–10% tính bằng ETH; điều đó cho thấy sự phát triển sản phẩm, không phải là dòng vốn vào đã được chứng minh. Sự quan tâm của các tổ chức đối với token hóa và các cuộc thảo luận về khả năng sẵn sàng với lượng tử của Ethereum là những chủ đề dài hạn, không phải bằng chứng cho thấy nhu cầu ngắn hạn đã thay đổi. Nguồn cung lưu hành và tổng nguồn cung của Ethereum đều được báo cáo ở mức 122 triệu, không có nguồn cung dư thừa chưa phát hành; điều đó tự thân nó không xác định được liệu nguồn cung ròng đang mở rộng hay thu hẹp. Nhận định của tôi là thận trọng, không phải là một lời kêu gọi tự tin cho một đợt giảm giá nữa. Chỉ số sợ hãi là 28 và ETH đang ở gần mức đáy được theo dõi chặt chẽ; điều đó có thể hỗ trợ một đợt phục hồi mạnh. Nhưng dòng tiền ETF giảm, vốn on-chain giảm và cấu trúc hàng tuần yếu ớt cho thấy không nên coi các điều kiện quá bán là sự xác nhận. Quan điểm của ủy ban làm việc vẫn là nắm giữ (hold), chờ đợi một sự phá vỡ tăng hoặc giảm hàng tuần được xác nhận. Bằng chứng tiếp theo cần theo dõi rất đơn giản: liệu mức 2.005 USD có giữ vững trên cơ sở đóng nến; ETH có thể giành lại 2.104 USD và sau đó duy trì mức kiểm tra lại; dòng tiền ETF có chuyển sang dương hay không; và liệu mua spot có tăng cùng với giá thay vì chỉ tăng hợp đồng mở? Một cây nến tuần đóng cửa dưới mức hỗ trợ sẽ làm yếu đi diễn giải về phạm vi giao dịch. Việc giành lại mức kháng cự một cách bền vững, được hỗ trợ bởi dòng tiền và hoạt động, sẽ thách thức điều đó. $IMPACTbyTrade