Block Writer
3986Thích0Lượt chia sẻ150Người hâm mộ235Theo dõi
Hyperliquid được xây dựng để tách biệt hoạt động giao dịch đòn bẩy ra khỏi các sàn giao dịch tập trung. Vậy thì việc chính token của nó giờ đây lại được giao dịch trên một sàn tập trung với đòn bẩy 10x nói lên điều gì? Sự căng thẳng đó mới là câu hỏi cốt lõi thực sự. HYPE là tài sản gốc của Hyperliquid, một nền tảng hợp đồng tương lai vĩnh cửu phi tập trung. Ảnh chụp màn hình cho thấy nó ở mức 66,365, tăng 1,18%, bên cạnh con số 67,95M không có nhãn, vì vậy tôi sẽ không đoán xem nó đo lường cái gì. Những gì có thể thấy là đủ để đặt câu hỏi về nguồn gốc thực sự giá trị của token này. Điểm mạnh của dự án là sự tập trung. Thay vì là một chuỗi đa năng đang tìm kiếm trường hợp sử dụng, Hyperliquid được tổ chức xung quanh một nguồn nhu cầu đã được chứng minh: giao dịch phái sinh đòn bẩy. Một token đặt ở trung tâm của hoạt động đó có câu chuyện kinh tế rõ ràng hơn hầu hết các tài sản Layer 1. Mâu thuẫn ẩn giấu ở đây là giá token và kinh tế học giao thức là hai thứ khác nhau. Một mức tăng nhẹ trong ngày trên một danh sách đòn bẩy phản ánh dòng tiền đầu cơ, không phải doanh thu của nền tảng. Các nhà giao dịch có thể đẩy HYPE lên cao hơn ở nơi khác mà không cần một người dùng bổ sung nào chạm vào chính Hyperliquid. Việc khám phá giá đang diễn ra bên ngoài nền tảng, vì vậy thị trường có thể đang định giá câu chuyện nhanh hơn mức các yếu tố cơ bản có thể xác nhận. Về vấn đề kiếm tiền, vấn đề chính là liệu hoạt động giao dịch trên nền tảng có chuyển đổi thành nhu cầu token bền vững thông qua phí, mua lại hoặc tiện ích staking hay không. Không có điều nào trong số đó có thể kiểm chứng từ ảnh chụp màn hình này, và không có dữ liệu về doanh thu, nguồn cung hay mở khóa nào được hiển thị, vì vậy tôi sẽ bỏ qua phần tokenomics thay vì đoán mò. Trường hợp lạc quan (bullish) là sản phẩm tập trung, nhận diện thương hiệu mạnh và được niêm yết trên các sàn lớn giúp mở rộng khả năng tiếp cận và tính thanh khoản. Trường hợp bi quan (bearish) là tính chu kỳ. Khối lượng hợp đồng vĩnh cửu phụ thuộc vào sự biến động và nhu cầu đòn bẩy, và khi các nhà giao dịch rút lui, cả hoạt động lẫn đề xuất giá trị của token đều mỏng đi. Rủi ro nghiêm trọng là sự cạnh tranh. Các nhà giao dịch phái sinh di chuyển đến bất cứ nơi nào có thanh khoản và phí tốt nhất, và điều đó bao gồm cả các sàn giao dịch tập trung, vốn chính là những nơi mà Hyperliquid đã đặt mục tiêu thay thế. Quan điểm của tôi: luận điểm này đáng tin cậy nhưng bị tập trung quá mức. HYPE thực sự là một yêu cầu đối với một dòng kinh doanh duy nhất, và sự thuần túy đó có hai mặt. Nó xứng đáng được quan tâm nghiêm túc, chứ không phải sự nhiệt tình mù quáng. Một cột mốc sẽ thay đổi đánh giá của tôi là bằng chứng cho thấy doanh thu của nền tảng chuyển thành nhu cầu token định kỳ, có thể đo lường được, độc lập với đà tăng giá. Cho đến khi mối liên kết đó hiển hiện, sức mạnh giá chỉ là một tín hiệu cảm tính hơn là một tín hiệu cơ bản. Nếu giá của một token được thiết lập chủ yếu trên các sàn giao dịch tập trung, thì giao thức thực sự kiểm soát được bao nhiêu giá trị của chính nó? $HYPEUSDT #IMPACTbyTrade
Liệu một mạng lưới bán quyền truy cập dữ liệu blockchain cho mọi người có thể tồn tại nếu thị trường hầu như không giao dịch token của chính nó? Đó là căng thẳng xoay quanh Lava. Dự án định vị mình là một lớp truy cập phi tập trung, nơi các nhà cung cấp độc lập phục vụ các yêu cầu RPC và các ứng dụng trả tiền để có kết nối đáng tin cậy. Vấn đề là có thật. Nhiều ứng dụng "phi tập trung" vẫn phụ thuộc vào một vài nhà cung cấp RPC tập trung, điều này vô tình tái giới thiệu các điểm lỗi đơn lẻ. Nếu Lava mang lại một giải pháp thay thế đa nhà cung cấp đáng tin cậy, thì công nghệ đó mới thực sự có ý nghĩa. Màn hình hiển thị một bức tranh hẹp hơn. LAVA đang giao dịch ở mức 0,01596 USDT, giảm 2,15% trong phiên, với 574,58K hiển thị bên cạnh mã ticker. Nếu đó là khối lượng được định giá bằng LAVA, thì giá trị danh nghĩa là khoảng 9.000 USDT. Đó là tính toán của tôi, không phải thống kê sàn giao dịch đã được xác nhận, và tôi không thể xác minh khung thời gian. Nó đặt ra câu hỏi: một token cơ sở hạ tầng cần độ sâu thị trường thực tế trước khi bất kỳ câu chuyện về việc sử dụng nào có thể được định giá một cách tự tin. Sự mâu thuẫn nằm ở chỗ khách hàng là ai. Các nhà phát triển mua quyền truy cập dữ liệu muốn chi phí rẻ, có thể dự đoán được, chứ không phải phơi nhiễm với token. Thanh toán bằng token là một lựa chọn thiết kế, không phải là điều bắt buộc. Nếu nhu cầu chủ yếu đến từ các ưu đãi, với các nhà cung cấp kiếm được phần thưởng khi phục vụ các yêu cầu, thì token phản ánh sự trợ cấp thay vì tiêu dùng. Không có dữ liệu nào được cung cấp cho thấy doanh thu, nguồn cung, lượng mở khóa hoặc phí, vì vậy tôi sẽ không giả vờ biết yếu tố nào chiếm ưu thế. Lập luận lạc quan (bull case) là RPC là một chi phí định kỳ cho mọi ứng dụng onchain. Việc chiếm lấy dù chỉ một phần nhỏ chi phí đó thông qua thanh toán liên kết với token có thể làm cho một tài sản có giá dưới hai xu trông có vẻ bị định giá thấp. Lập luận bi quan (bear case) là các nhà cung cấp tập trung đã cạnh tranh tốt về độ trễ và giá cả. Các nhà phát triển chỉ chuyển đổi khi sự phi tập trung trở thành tiêu chí mua hàng thay vì chỉ là một chủ đề để nói. Rủi ro nghiêm trọng là tiện ích của token có thể bị bỏ qua. Các đối thủ cạnh tranh lâu đời cộng với các khoản thanh toán token tùy chọn là một sự kết hợp khó khăn, và tính thanh khoản mỏng càng làm cho tình hình tồi tệ hơn. Khi các đơn hàng nhỏ làm thay đổi giá, một biến động phần trăm trong một ngày nói lên rất ít điều. Quan điểm của tôi: luận điểm này là hợp lý, nhưng bằng chứng trước mắt tôi không xác nhận điều đó. Mức giảm 2,15% trên khối lượng giao dịch thấp chỉ là nhiễu, không phải là phán quyết về các nguyên tắc cơ bản. Cột mốc tiếp theo là sự tăng trưởng có thể kiểm chứng về khối lượng yêu cầu trả phí, được báo cáo riêng biệt với hoạt động được tài trợ bởi ưu đãi, cùng với tỷ trọng phần thưởng nhà cung cấp được chi trả bởi các khoản phí hữu cơ. Điều đó sẽ cho thấy liệu việc sử dụng đang tự khẳng định vị thế của nó thay vì được trả tiền để thực hiện. Nếu khách hàng của Lava có thể trả bằng bất kỳ loại tiền tệ nào, liệu token đó có còn cần thiết không? $LAVAUSDT #IMPACTbyTrade
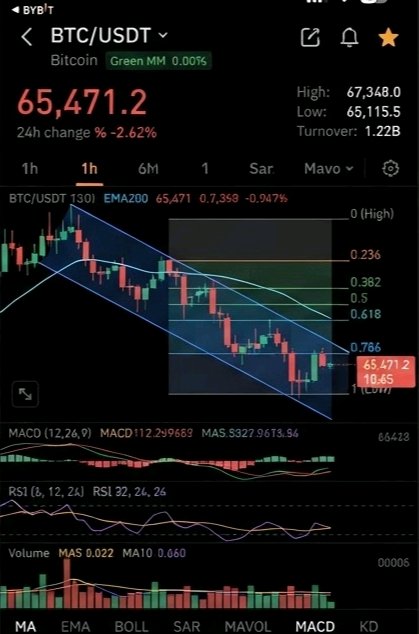
Liệu một tài sản tiền tệ có còn là tài sản tiền tệ nếu nó có thể mất 2,62% giá trị chỉ trong một phiên giao dịch? Ảnh chụp màn hình cho thấy Bitcoin đang ở mức 65.471,2 so với USDT, giảm 2,62% trong ngày. Danh sách niêm yết cũng có gắn thẻ 10x và con số 1,22 tỷ bên cạnh tên. Ảnh chụp màn hình không ghi chú rõ con số đó là gì, nên tôi hiểu đó là hoạt động giao dịch, nhưng đó chỉ là cách diễn giải của riêng tôi. **Sự mâu thuẫn** Lập luận cơ bản của Bitcoin dựa trên việc nó là loại tiền tệ khan hiếm, phi tập trung. Hành vi thị trường của nó vẫn trông giống như một tài sản rủi ro. Một nơi lưu trữ giá trị được cho là phải hấp thụ được áp lực, nhưng mức giảm này cho thấy tài sản này được định giá bởi những người mua và người bán biên, chứ không phải bởi các đặc tính tiền tệ của nó. Cả hai thực tế này đều đúng và không cái nào phủ nhận cái nào. **Dữ liệu có thể và không thể cho chúng ta biết điều gì** Thẻ 10x quan trọng hơn vẻ bề ngoài. Nó cho thấy Bitcoin đang được cung cấp ở đây như một công cụ giao dịch đòn bẩy, vì vậy một phần hoạt động có thể thấy được có thể đến từ việc đặt vị thế thay vì từ những người tích lũy tài sản dài hạn. Nếu đúng như vậy, con số bên cạnh tên đo lường mức độ giao dịch của tài sản chứ không phải mức độ nắm giữ. Tôi không thể xác minh sự phân chia đó từ ảnh chụp màn hình này, và tôi sẽ không cố làm điều đó. **Nhu cầu** Bitcoin không tạo ra dòng tiền. Nhu cầu của nó hoàn toàn là một hàm số của niềm tin vào vai trò tiền tệ của nó, vì vậy niềm tin, chứ không phải thu nhập, mới là thứ neo giữ giá cả. Khi tâm lý yếu đi, không có gì khác có thể hỗ trợ việc định giá. Đó là chi phí cấu trúc của một tài sản tiền tệ thuần túy. **Các trường hợp tăng giá và giảm giá** Lập luận tăng giá là lịch trình phát hành cố định, dựa trên quy tắc là rất hiếm và các đợt giảm giá trong lịch sử thường là thời điểm những người nắm giữ dài hạn tích lũy. Lập luận giảm giá là tuyên bố về nơi lưu trữ giá trị phải được chứng minh trong lúc căng thẳng, và biến động hôm nay là một lời nhắc nhở rằng thị trường chưa coi Bitcoin là một nơi trú ẩn. **Rủi ro nghiêm trọng** Rủi ro lớn nhất là sự phụ thuộc vào câu chuyện (narrative). Nếu thị trường ngừng coi Bitcoin là một công cụ phòng ngừa rủi ro vĩ mô và định giá nó như một tài sản công nghệ có hệ số beta cao, thì phí bảo hiểm cơ bản của nó sẽ bị nén lại bất kể thiết kế giao thức của nó như thế nào. **Quan điểm của tôi** Một phiên đỏ lửa không làm tổn hại đến luận điểm, nhưng cũng không củng cố nó. Các nguyên tắc cơ bản của Bitcoin nằm ở thiết kế tiền tệ, và giá của một ngày không thể xác nhận hay bác bỏ chúng. Tôi sẽ coi biến động này là thông tin về vị thế và tâm lý, không phải về giá trị dài hạn của tài sản. **Điều gì sẽ khiến tôi thay đổi suy nghĩ** Tôi muốn xem liệu biến động có giảm xuống và liệu việc mua vào có tiếp tục sau các đợt sụt giảm hay không. Một nơi lưu trữ giá trị tự chứng minh bằng cách nó ổn định như thế nào dưới áp lực, và đó là cột mốc đáng để theo dõi. Nếu Bitcoin không thể giữ giá trị của mình trong một ngày đỏ lửa bình thường, thì bằng chứng nào sẽ thuyết phục bạn rằng nó đã trở thành một tài sản dự trữ thay vì một công cụ giao dịch? $BTCUSDT #IMPACTbyTrade
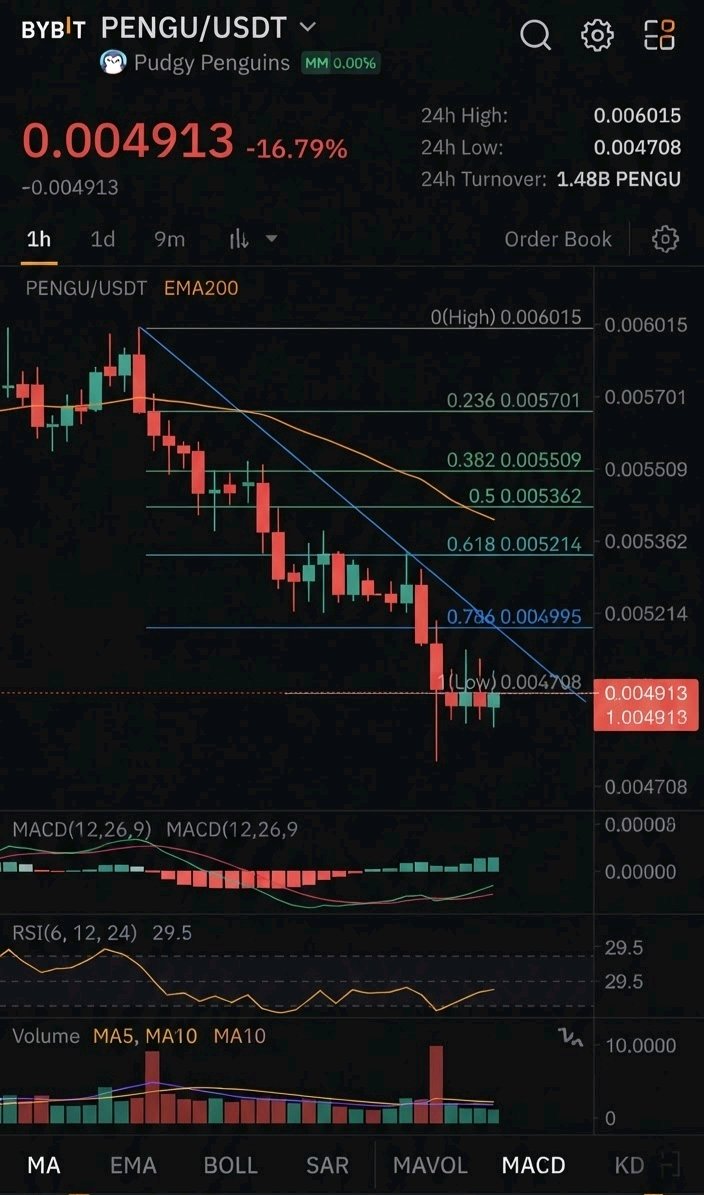
Mức giảm 16,79% xuống còn 0,004913 đặt ra một câu hỏi khó chịu cho PENGU: liệu thị trường đang định giá lại token này, hay đang nghi ngờ liệu một thương hiệu tiêu dùng có thể chuyển đổi sự chú ý thành giá trị trên chuỗi (on-chain) hay không? Pudgy Penguins đã phát triển từ một bộ sưu tập NFT thành một thương hiệu IP tiêu dùng, và PENGU là lớp token xoay quanh nó. Luận điểm ở đây là các nhân vật, cộng đồng và sản phẩm có thể tiếp cận những đối tượng chưa bao giờ mở ví tiền điện tử, với token đóng vai trò là sợi dây liên kết. Đó cũng là nơi nảy sinh mâu thuẫn. Độ phủ của thương hiệu và nhu cầu đối với token là hai khái niệm khác nhau. Một nhân vật có thể xuất hiện trên đồ chơi, trò chơi hoặc các phương tiện truyền thông và tạo ra doanh thu hoàn toàn ngoại chuỗi (off-chain). Token chỉ nắm bắt được giá trị đó nếu cấu trúc của nó điều hướng giá trị quay trở lại. Không có tài liệu nào tôi nhận được xác nhận về cơ chế chia sẻ doanh thu, mua lại hoặc đốt token, vì vậy tôi sẽ không mặc định là có. Mọi thứ đều phụ thuộc vào khoảng cách đó. Nếu không có mối liên kết giá trị được xác minh, nhu cầu chủ yếu dựa vào câu chuyện (narrative). Người nắm giữ mua vì họ kỳ vọng đà phát triển văn hóa sẽ tăng lên, và nhu cầu đó mang tính phản xạ: nó mở rộng trong các đợt tăng giá và nhanh chóng mỏng đi trong các đợt sụt giảm. Mức giảm hai chữ số trong một phiên trên cặp giao dịch có đòn bẩy 5x phù hợp với một thị trường nơi định vị và tâm lý lấn át tính hữu dụng. Cung, phân phối và lịch mở khóa không nằm trong những thông tin tôi có thể thấy, vì vậy tôi sẽ không đánh giá về sự pha loãng. Đối với một token cộng đồng, dữ liệu đó thường quyết định liệu những người nắm giữ có đang chịu một cơn gió ngược về cấu trúc hay không. Trường hợp tăng giá là một IP có sự phân phối phổ thông có thể tồn tại lâu hơn các chu kỳ tiền điện tử, và một thương hiệu dễ nhận biết không cần giải thích gì thêm với người mua mới. Trường hợp giảm giá là thành công của thương hiệu có thể không bao giờ cần đến token, trong khi PENGU phải cạnh tranh cho cùng một lượng vốn đầu cơ hữu hạn như bất kỳ tài sản dựa trên câu chuyện nào khác. Rủi ro then chốt do đó là sự thất bại trong việc nắm bắt giá trị: thương hiệu phát triển mạnh trong khi token chỉ giao dịch song hành cùng nó. Quan điểm của tôi là PENGU nên được coi là một yêu cầu bồi thường beta cao đối với đà phát triển văn hóa của thương hiệu, chứ không phải là một tài sản tạo dòng tiền. Biến động hôm nay nói lên rất ít về sức khỏe của thương hiệu, nhưng nó cho thấy nền tảng cơ bản dưới mức giá có thể mỏng manh như thế nào khi tâm lý thị trường thay đổi. Một cột mốc có thể thay đổi luận điểm của tôi là một liên kết minh bạch, có thể xác minh giữa doanh thu thương hiệu và token, chẳng hạn như một đợt mua lại được công bố, một cơ chế rút token trên chuỗi (on-chain sink), hoặc yêu cầu sử dụng PENGU bên trong các sản phẩm. Cho đến khi điều đó tồn tại, tôi sẽ coi sự tăng trưởng về nhận diện thương hiệu và sự tăng trưởng nhu cầu token là những câu chuyện riêng biệt. Nếu Pudgy Penguins trở thành một thương hiệu tiêu dùng toàn cầu, liệu những người nắm giữ PENGU có được hưởng bất kỳ giá trị nào trong số đó không, và nếu không, chính xác thì họ đang sở hữu cái gì? $PENGUUSDT #IMPACTbyTrade
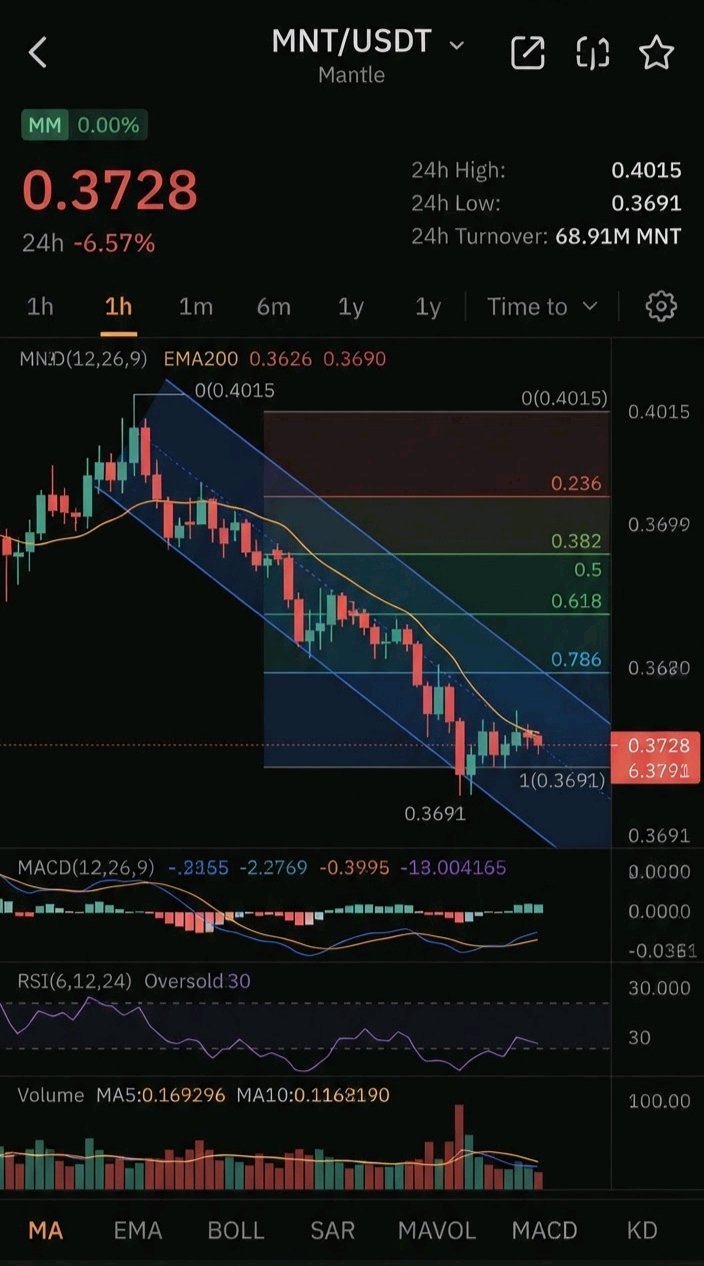
A Layer 2 built to make fees vanish has an awkward job: convincing the market its token still matters. Mantle is an Ethereum Layer 2 with a modular design. It separates execution from data availability to keep transaction costs low, and MNT serves as both gas token and governance asset. Its origin is unusual. The token descends from BitDAO, a treasury-heavy DAO, so the project started with capital before it had users. This is general project background, not live data. That points to the central contradiction. Cheap transactions are the product, yet every fee reduction shrinks the most direct source of token demand. Gas demand is activity multiplied by fee level, and Mantle is deliberately pushing the second number toward zero. A functioning, low-cost chain can therefore coexist with weak economic capture for the token itself. For MNT to justify its valuation, demand has to come from somewhere other than gas. The candidates are governance over a large treasury, ecosystem incentives, collateral use inside applications, or staking-style mechanisms tied to network products. Each is plausible, but none follows automatically from good engineering. Incentive-driven activity in particular rents users rather than keeping them. The screenshot shows no supply, circulation or unlock data, so I won't speculate on dilution. That is the first thing to verify before sizing any conviction. The bullish case is that a well-funded, exchange-linked ecosystem has distribution most L2s lack, and that large reserves buy time to build. The bearish answer is that treasury strength is not demand, and that rollups with near-identical technology are competing for the same liquidity. The critical risk is differentiation. As Ethereum's own scaling roadmap lowers base-layer data costs, the edge of modular L2 stacks narrows, and tokens without a distinct economic role get repriced first. On the market side, MNT is quoted at 0.3728 USDT, down 6.57% in the screenshot. A single-session move says little about fundamentals, so I treat it as noise rather than a verdict. My view is that Mantle looks technically credible and financially resourced, but the link between network usage and MNT value is still unproven. I would call the thesis incomplete rather than broken. The milestone that would change my mind is evidence that organic, non-incentivized activity generates meaningful fees, or that MNT becomes productive collateral or a required sink beyond gas. Either would move the token from a treasury narrative to a usage-backed asset. If an L2's best feature is making its own token unnecessary for everyday users, what should that token be worth? $MNTUSDT #IMPACTbyTrade
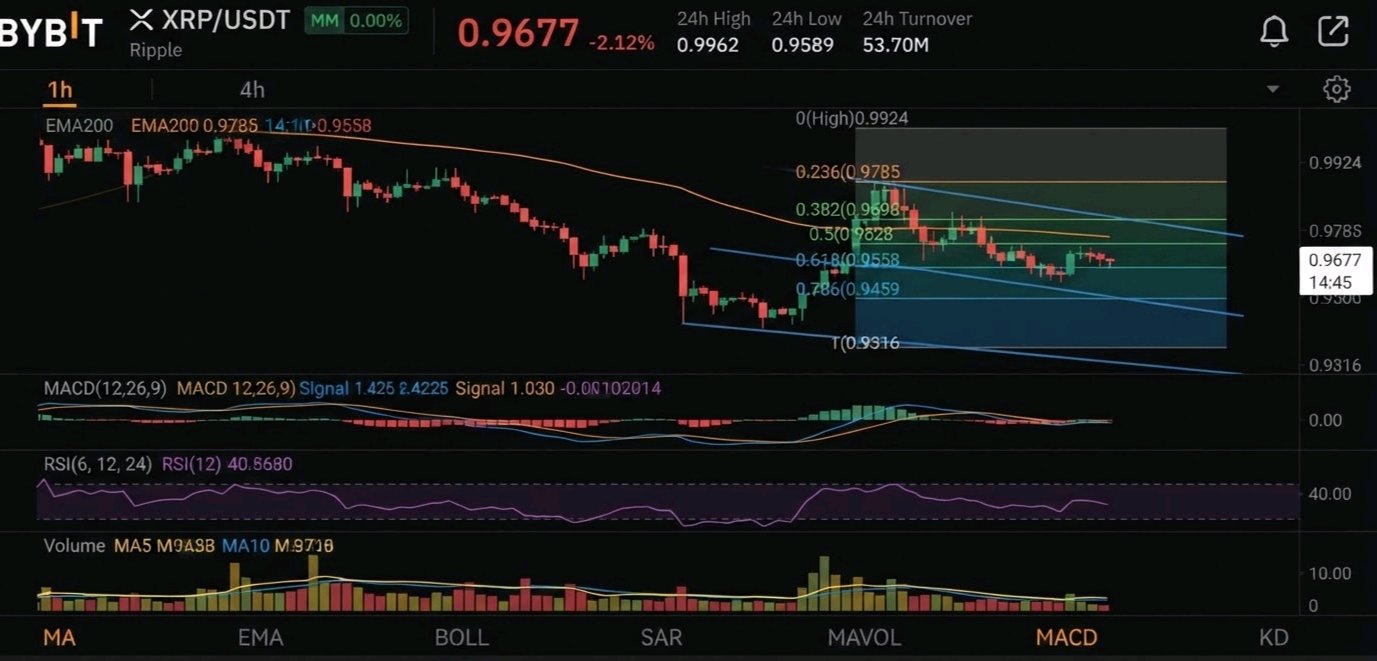
XRP đang giao dịch ở mức 0.9677, và mức giá đó gần như không nói lên điều gì về việc liệu mạng lưới có thực sự đang được sử dụng hay không. Khoảng cách đó mới là vấn đề thực sự. Ảnh chụp màn hình cho thấy XRP/USDT ở mức 0.9677, giảm 2.12%, với 53.70M được liệt kê bên cạnh. Đó là những số liệu đã được xác minh duy nhất mà tôi có, vì vậy mọi thứ bên dưới đều là diễn giải, không phải bằng chứng on-chain. XRP Ledger được xây dựng cho việc thanh toán nhanh, chi phí thấp, nhắm đến các khoản thanh toán xuyên biên giới và cầu nối thanh khoản cho các tổ chức tài chính. Đó là một vấn đề thực tế với những người mua thực tế, không giống như các token mà trường hợp sử dụng duy nhất chỉ là đầu cơ. Mâu thuẫn nằm ở chỗ tiện ích thanh toán không tự động tạo ra nhu cầu đối với token. Nếu các tổ chức có thể sử dụng công nghệ này mà không cần nắm giữ XRP trong bất kỳ khoảng thời gian đáng kể nào, thì tài sản này chỉ thu được dòng chảy tạm thời. Một tài sản cầu nối được mua và bán trong vài giây chỉ tạo ra khối lượng giao dịch, chứ không tạo ra sự khan hiếm lâu dài. Mức giảm 2.12% của ngày hôm nay cho thấy tâm lý thận trọng, không phải là một phán quyết về mức độ áp dụng. Để luận điểm tăng giá có cơ sở, lưu lượng thanh toán phải bền vững và có thể đo lường được, với XRP là cầu nối cần thiết chứ không phải tùy chọn. Tôi không thể xác minh các số liệu áp dụng từ ảnh chụp màn hình này, vì vậy tôi sẽ không đưa ra giả định. Nếu không có dữ liệu đó, nhu cầu chủ yếu dựa vào câu chuyện và dòng tiền giao dịch. Nguồn cung, lưu thông và lịch trình ký quỹ không có trong tài liệu này, vì vậy tôi sẽ bỏ qua chúng thay vì đoán mò. Bất kỳ luận điểm nghiêm túc nào cũng phải đối mặt với chúng, bởi vì một lượng nguồn cung lớn được nắm giữ sẽ thay đổi cách nhìn nhận về sự pha loãng. Phe bò lập luận rằng sự rõ ràng về quy định và các nền tảng thể chế có thể chuyển đổi tiện ích thành nhu cầu bền vững. Phe gấu lập luận rằng giá trị của một tài sản cầu nối bị giới hạn bởi việc nó cần được nắm giữ ít như thế nào. Rủi ro đáng kể nhất là sự cạnh tranh từ các stablecoin và các nền tảng đồng đô la được token hóa, vốn cung cấp tốc độ thanh toán tương đương mà không có sự biến động giá. Quan điểm của tôi là trung lập đến thận trọng về các nguyên tắc cơ bản cho đến khi việc sử dụng chuyển thành nhu cầu nắm giữ. Một biến động giá trong ngày không phải là bằng chứng của sự tiến bộ hay suy thoái. Cột mốc có thể thay đổi luận điểm này là bằng chứng được công bố, có thể xác minh về việc các tổ chức sử dụng chính XRP làm tài sản thanh toán ở quy mô lớn, chứ không chỉ là sổ cái. Điều đó sẽ quan trọng hơn bất kỳ mức giá nào. Nếu XRP thành công như một nền tảng thanh toán nhưng token chỉ được nắm giữ trong giây lát, thì ai là người nắm giữ giá trị? $XRPUSDT #IMPACTbyTrade
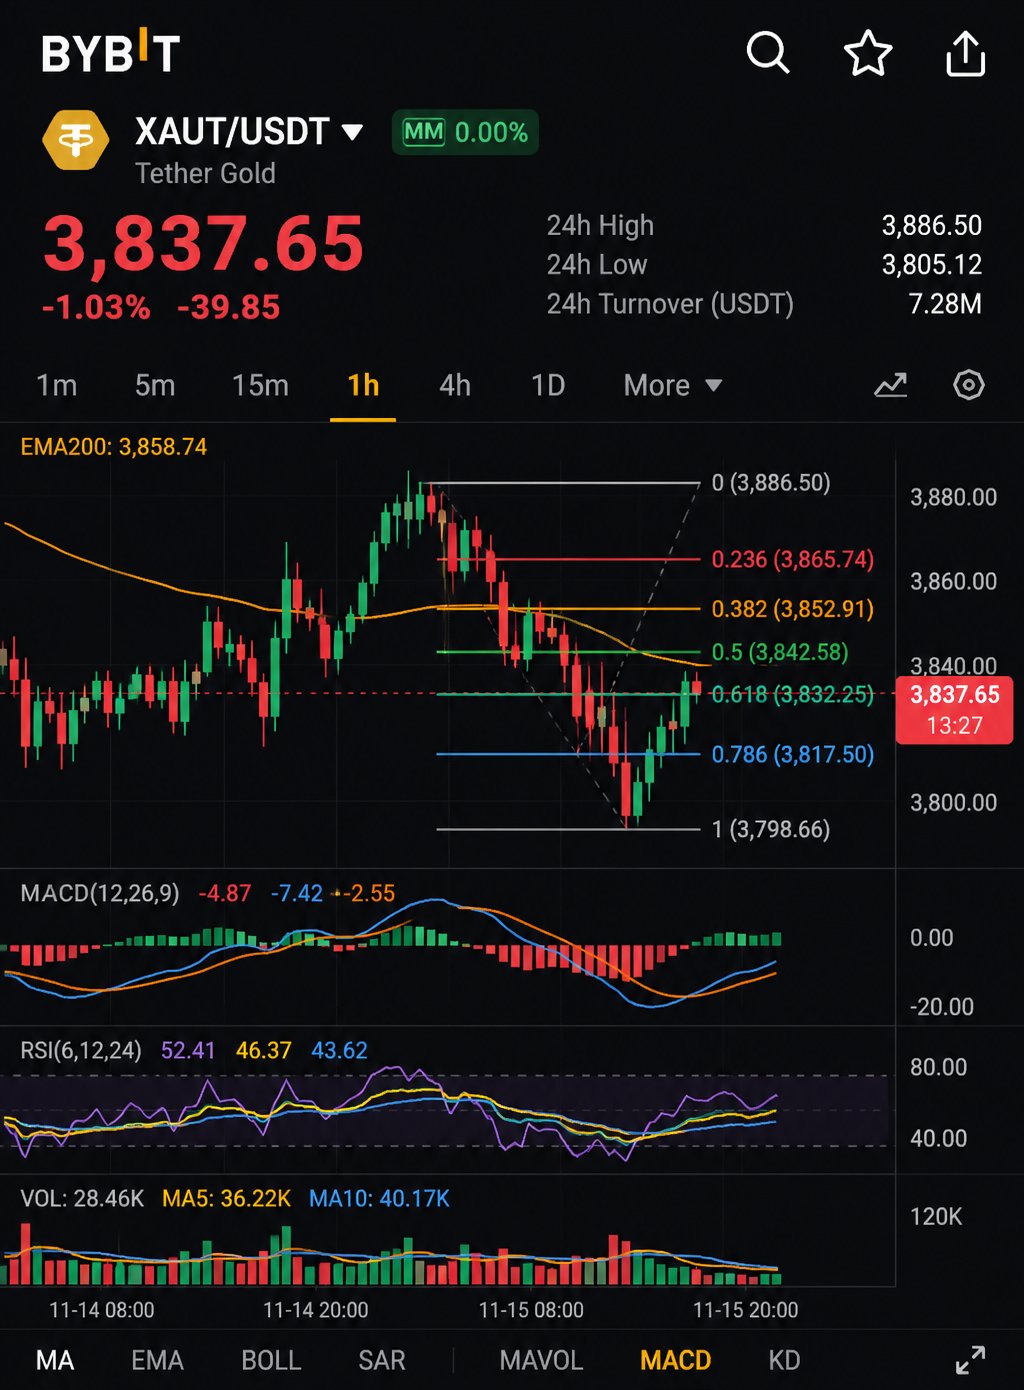
Bạn thực sự đang nắm giữ thứ gì khi mua vàng bằng stablecoin: vàng, hay là một lời hứa từ công ty phát hành cả hai phía của giao dịch? Đó chính là câu hỏi đằng sau cặp XAUT/USDT. Màn hình hiển thị Tether Gold ở mức 3.837,65 USDT, giảm 1,03% trong phiên, với khối lượng 7,28 triệu hiển thị bên cạnh cặp giao dịch. Mức giá của mã này nhất quán với một token được thiết kế để theo dõi giá của một ounce vàng, vì vậy biến động của nó chủ yếu là sự phản ánh của kim loại quý, chứ không phải sự tăng trưởng từ bản chất tiền mã hóa. **Nó hoạt động như thế nào** XAUT cho phép các nhà giao dịch nắm giữ sự tiếp xúc với vàng trên nền tảng tiền mã hóa: không cần hậu cần lưu ký, giao dịch 24/7, thanh toán bằng các đơn vị gắn liền với đồng đô la. Sự hấp dẫn nằm ở tính tiện lợi và tốc độ, chứ không phải công nghệ mới. **Sự mâu thuẫn** Cặp giao dịch này là một sản phẩm Tether được định giá bằng một sản phẩm Tether khác. Vàng là kho lưu trữ giá trị ít cần sự tin tưởng nhất trong lịch sử, nhưng phiên bản token hóa của nó lại thêm vào các lớp tin tưởng: lưu ký, chứng thực, cơ chế quy đổi và khả năng thanh toán của tổ chức phát hành. Những người nắm giữ đánh đổi tính độc lập của vàng lấy khả năng tiếp cận của tiền mã hóa, và tài sản thứ hai trong cặp giao dịch lại mang cùng mức độ rủi ro đối tác. **Nhu cầu và kiếm tiền** Nhu cầu ở đây mang tính hữu cơ theo cách mà hầu hết các token khác không có. Không có lượng phát thải từ staking hay các chương trình khuyến khích nào hiển thị trên màn hình này, vì vậy bất kỳ dòng tiền nào cũng phản ánh mong muốn có được sự tiếp xúc giống như vàng bên trong một tài khoản tiền mã hóa. Điều đó làm cho nhu cầu trở nên bền vững nhưng bị giới hạn: XAUT không thể phát triển vượt quá nhu cầu đối với chính vàng. Lợi thế của nó là khả năng phân phối, chứ không phải sự khan hiếm. **Tokenomics** Dữ liệu về nguồn cung, dự trữ và người nắm giữ không hiển thị trong tài liệu được cung cấp, vì vậy tôi sẽ không suy đoán về chúng. Đối với một tài sản có tài sản đảm bảo, đó là những con số quan trọng nhất. **Phe Bò vs Phe Gấu** Lập luận cho phe bò rất đơn giản: sự tiếp xúc với vàng trở thành một thành phần danh mục đầu tư tiêu chuẩn trong các tài khoản tiền mã hóa, và tính thanh khoản cũng theo đó mà sâu rộng hơn. Lập luận cho phe gấu cũng đơn giản không kém: một tài sản được gói (wrapped) chỉ tốt khi con đường quy đổi của nó hoạt động tốt, và bất kỳ nghi ngờ nào về việc lưu ký hoặc tính minh bạch của tổ chức phát hành sẽ tác động đến nó mạnh hơn cả chính kim loại đó. **Rủi ro trọng yếu** Sự tập trung rủi ro đối tác. Một sự kiện căng thẳng tại tổ chức phát hành sẽ tác động đến cả tài sản và loại tiền tệ được sử dụng để định giá nó, vì vậy giá USDT có thể không cung cấp tham chiếu rõ ràng vào thời điểm cần thiết nhất. **Góc nhìn của tôi** XAUT là một công cụ tiện ích, không phải là một luận điểm tăng trưởng. Giá trị hợp lý nên bám sát giá vàng, và câu hỏi phân tích hữu ích là liệu token có theo dõi giá trị đó một cách chặt chẽ và quy đổi suôn sẻ hay không. Một khoảng cách lớn hoặc kéo dài sẽ là tín hiệu thực sự. **Cột mốc tiếp theo** Các đợt chứng thực dự trữ thường xuyên, có thể kiểm chứng và bằng chứng về việc quy đổi suôn sẻ trên quy mô lớn. Một trong hai điều đó sẽ củng cố luận điểm; sự im lặng hoặc ma sát sẽ làm suy yếu nó. Nếu sự tiếp xúc với vàng và stablecoin của bạn có chung một tổ chức phát hành, liệu bạn đang đa dạng hóa hay chỉ đơn giản là chịu rủi ro gấp đôi đối với cùng một cái tên? $XAUTUSDT #IMPACTbyTrade
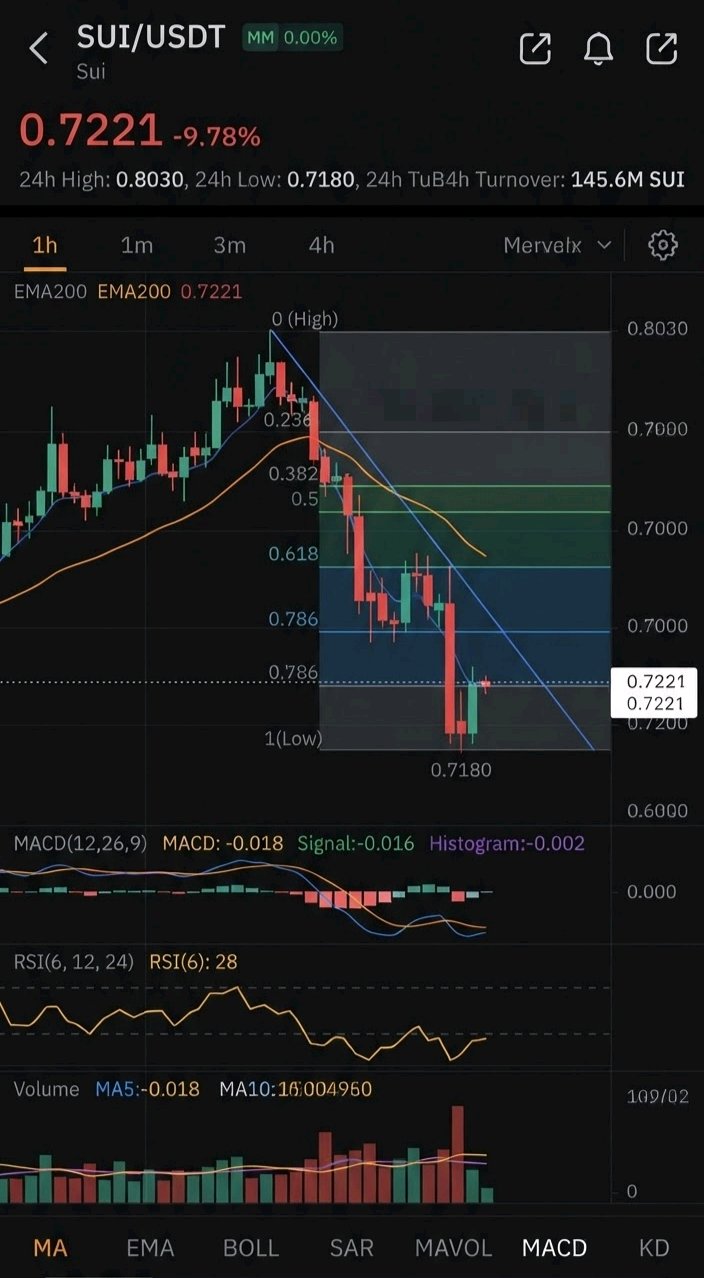
Mức giảm gần 10% trong một phiên giao dịch khiến Sui đứng ở mức 0,7221. Thị trường đang định giá lại mạng lưới, hay chỉ là một mã giao dịch? Đó là những câu hỏi khác nhau, và câu trả lời quan trọng hơn nhiều so với nến giá. Sui là một Layer 1 được xây dựng dựa trên mô hình dữ liệu lấy đối tượng làm trung tâm và ngôn ngữ lập trình Move. Ý tưởng cốt lõi của nó là các giao dịch liên quan đến các đối tượng độc lập không cần phải cạnh tranh để giành quyền xếp thứ tự toàn cục, vì vậy chúng có thể được xử lý song song. Đối với các ứng dụng thanh toán, trò chơi và các ứng dụng cần xử lý khối lượng tài sản lớn, thiết kế đó là một lập luận kỹ thuật thực sự thay vì chỉ là một chiêu trò tiếp thị. Mâu thuẫn nằm ở giữa kiến trúc đó và token. Sự khác biệt về kỹ thuật không đồng nghĩa với khả năng thu giữ giá trị kinh tế. Một chuỗi có thể nhanh hơn và rẻ hơn so với các đối thủ cạnh tranh, và chính sự hiệu quả đó có thể đẩy phí giao dịch về gần bằng không. Nếu phí vẫn ở mức thấp, giá trị của token sẽ phụ thuộc vào nhu cầu staking, vai trò làm tài sản thế chấp trong hệ sinh thái và hoạt động ứng dụng bền vững. Kiến trúc có thể rất xuất sắc trong khi token lại giao dịch giống như một tài sản rủi ro có hệ số beta cao. Mức giảm lớn như thế này trên một cặp đòn bẩy 10x cho thấy thị trường đang định giá theo mô tả thứ hai ngay lúc này. Nhu cầu là biến số cần theo dõi. Nhu cầu tự nhiên đến từ việc người dùng trả phí gas cho những thứ họ thực sự cần. Nhu cầu dựa trên khuyến khích đến từ các đợt phát hành, chiến dịch và chương trình lợi nhuận (yield) nhằm "thuê" hoạt động thay vì thực sự thu hút nó. Chỉ loại đầu tiên mới có khả năng tạo ra sự tăng trưởng tích lũy. Tôi không thể xác minh tỷ lệ phân chia từ màn hình này, nên tôi sẽ không giả vờ làm điều đó. Nguồn cung, lịch trình mở khóa và sự pha loãng cũng tương tự: chúng quyết định liệu nhu cầu mới được hấp thụ hay bị bán ra, nhưng không có thông tin nào trong số đó hiển thị ở đây. Luận điểm tăng giá là một thiết kế được xây dựng cho việc xử lý song song sẽ phù hợp cho các ứng dụng có lưu lượng lớn mà các chuỗi xử lý tuần tự khó có thể đáp ứng tốt. Luận điểm giảm giá là sự cạnh tranh giữa các Layer 1 đang rất đông đúc, sự chú ý của nhà phát triển là có hạn, và một chuỗi ưu việt về mặt kỹ thuật vẫn cần một lý do để giữ chân vốn và người dùng khi các chương trình khuyến khích kết thúc. Rủi ro cốt yếu là sự phụ thuộc vào tâm lý thị trường. Khi các yếu tố cơ bản không thể tách rời khỏi dòng vốn đầu cơ, mọi đợt bán tháo trên thị trường rộng lớn đều sẽ tác động đến token mạnh hơn mức mà công nghệ đó đáng phải chịu. Quan điểm của tôi là Sui có công nghệ đáng tin cậy nhưng câu chuyện thu giữ giá trị vẫn chưa được kiểm chứng. Hai yếu tố đó có thể tách biệt, và thị trường có xu hướng trừng phạt khoảng cách giữa chúng. Cột mốc thay đổi luận điểm của tôi sẽ là bằng chứng cho thấy doanh thu phí và sự tham gia staking tăng trưởng mà không cần dựa vào các chương trình khuyến khích. Nếu mức sử dụng vẫn giữ vững khi các khoản trợ cấp giảm đi, thì token đó có triển vọng. Nếu không, kiến trúc cũng chẳng quan trọng nữa. Vậy câu hỏi dành cho bạn: liệu một chuỗi được thiết kế tốt hơn có mặc nhiên xứng đáng với một token được định giá tốt hơn không, hay đó là hai khoản đầu tư khác biệt? $SUIUSDT #IMPACTbyTrade
Liệu một token thanh toán có thể được định giá dựa trên sứ mệnh của nó trong khi thị trường chỉ định giá dựa trên tính thanh khoản hay không? VELO đang ở mức 0,003019 so với USDT, giảm 2,20% trong phiên, với gắn thẻ đòn bẩy 3x đi kèm niêm yết. Thẻ đó mang tính thông tin. Quyền truy cập đòn bẩy báo hiệu rằng thị trường coi VELO là một công cụ có thể giao dịch, và điều đó khác với một mạng lưới cần token để vận hành. Sứ mệnh đã nêu của dự án là cơ sở hạ tầng thanh khoản và thanh toán xuyên biên giới, được xây dựng dựa trên ý tưởng làm cho việc chuyển giá trị quốc tế trở nên rẻ hơn và nhanh hơn. Đó là một vấn đề thực sự với thị trường mục tiêu lớn. Mâu thuẫn nằm ở chỗ một vấn đề tốt không đảm bảo nhu cầu token. Các hệ thống thanh toán có thể phát triển trong khi token gốc vẫn không bắt buộc, bởi vì người dùng và tổ chức thường chỉ cần stablecoin hoặc tài sản thanh toán chuyển qua hệ thống, chứ không phải token quản trị hoặc tiện ích đi kèm. Đó là câu hỏi tôi đặt ra cho VELO: liệu việc sử dụng có buộc người nắm giữ phải mua và khóa token hay không, hay sản phẩm có thể mở rộng quy mô mà không cần đụng đến nó? Không có gì trong ảnh chụp màn hình được cung cấp trả lời được điều này. Tôi không có dữ liệu xác thực về khối lượng giao dịch, mức độ áp dụng của đối tác, phí thu được hoặc yêu cầu đặt cược (staking), vì vậy tôi sẽ không giả vờ như có. Bất kỳ luận điểm tăng giá nào cũng phụ thuộc hoàn toàn vào mắt xích còn thiếu giữa hoạt động và nhu cầu đó. Về tokenomics, ảnh chụp màn hình không hiển thị nguồn cung lưu hành, nguồn cung tối đa hoặc lịch mở khóa. Đối với một token có giá thấp, những thông tin đó quan trọng hơn giá tiêu đề. Mức giá dưới một xu không cho chúng ta biết gì về định giá nếu không có nguồn cung đằng sau nó, và độc giả không nên nhầm lẫn giá đơn vị nhỏ với sự rẻ mạt. Trường hợp tăng giá rất rõ ràng: nếu các luồng thanh toán thực tế yêu cầu VELO làm tài sản thế chấp, phí hoặc cung cấp thanh khoản, thì việc áp dụng sẽ trực tiếp chuyển thành nhu cầu cấu trúc. Trường hợp giảm giá cũng rõ ràng không kém: nếu token chỉ là một vỏ bọc đầu cơ xung quanh một câu chuyện thanh toán, thì giá cả sẽ theo tâm lý thị trường và các luồng đòn bẩy thay vì các yếu tố cơ bản. Rủi ro nghiêm trọng là sự cạnh tranh từ các mạng thanh toán gốc stablecoin, vốn mang lại tốc độ và lợi thế chi phí tương tự mà không yêu cầu người dùng phải nắm giữ một tài sản riêng biệt. Quan điểm của tôi là trung lập và có điều kiện. Sứ mệnh rất đáng tin cậy, nhưng cầu nối kinh tế từ việc sử dụng sản phẩm đến giá trị token vẫn chưa được chứng minh trong tài liệu mà tôi có thể thấy. Tôi sẽ không gọi VELO là một cơ hội cơ bản hay một cái bẫy cơ bản cho đến khi cây cầu đó được chứng minh. Một cột mốc sẽ thay đổi luận điểm của tôi là bằng chứng có thể kiểm chứng rằng khối lượng thanh toán hoặc hoạt động giao thức tạo ra việc mua hoặc khóa VELO định kỳ, không mang tính đầu cơ. Nếu một mạng lưới thanh toán thành công nhưng token của nó không bao giờ cần thiết, thì ai thực sự nắm bắt giá trị: người nắm giữ hay người dùng? $VELOUSDT #IMPACTbyTrade
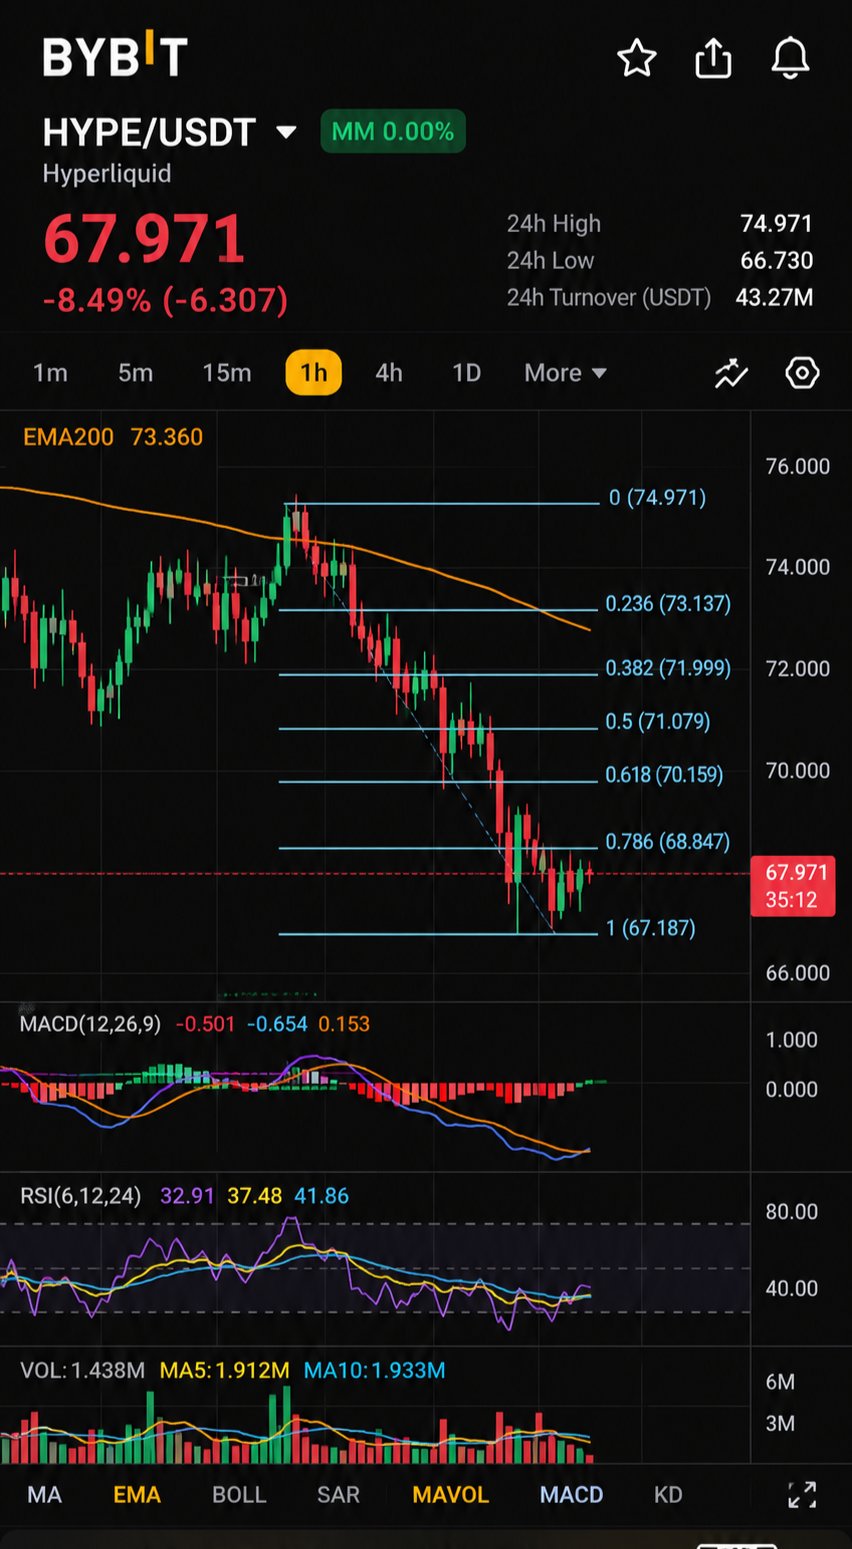
Mức giảm 8,49% trên một nền tảng được xây dựng cho đòn bẩy đặt ra một câu hỏi khó chịu: liệu HYPE đang được định giá như vốn chủ sở hữu trong một doanh nghiệp, hay như con chip ưa thích tại chính sòng bạc của nó? Ở mức 67,971 USDT, HYPE nằm ở trung tâm của Hyperliquid, một địa điểm nơi các nhà giao dịch thực hiện các vị thế vĩnh cửu có đòn bẩy trên chuỗi. Thẻ 10x trên danh sách này là một lời nhắc nhở lặng lẽ rằng token này được giao dịch theo cùng cách mà người dùng của chính giao thức giao dịch mọi thứ khác. Sự đối xứng đó là mâu thuẫn đáng xem xét. Trường hợp cơ bản dựa trên thiết kế. Sản phẩm của Hyperliquid là giao dịch phái sinh, và một địa điểm phái sinh kiếm tiền từ hoạt động thay vì câu chuyện. Nếu khối lượng giao dịch duy trì, phí sẽ duy trì, và một token gắn liền với hoạt động đó có quyền đòi hỏi hữu hình đối với việc sử dụng thực tế. Đó là một mô hình sạch hơn so với hầu hết các token hệ sinh thái, vốn dựa vào các ưu đãi để tạo ra nhu cầu. Điểm yếu cũng chính là đặc điểm đó khi nhìn từ phía bên kia. Giá trị dựa trên phí mang tính chu kỳ. Khối lượng giao dịch tăng vọt khi biến động và đòn bẩy tăng, và giảm dần khi thị trường trở nên yên tĩnh. Con số 43,27 triệu bên cạnh cặp giao dịch, dường như là doanh thu, cho thấy sự tham gia vẫn hiện hữu ngày hôm nay. Nó không thể cho chúng ta biết liệu sự tham gia đó là tự nhiên hay được thúc đẩy bởi đòn bẩy. Tôi cũng không thể xác minh doanh thu, quy mô mua lại, nguồn cung lưu hành hoặc lịch trình mở khóa từ màn hình này, vì vậy tôi sẽ không giả vờ làm vậy. Lập luận tăng giá là một bánh đà thanh khoản: sổ lệnh sâu hơn thu hút nhiều luồng giao dịch hơn, và nhiều luồng giao dịch hơn làm sâu thêm sổ lệnh. Một ngày đỏ lửa không làm ảnh hưởng gì đến vòng lặp đó. Lập luận giảm giá là bánh đà chạy ngược lại khi gặp căng thẳng. Các đợt thanh lý, sổ lệnh mỏng đi và các nhà giao dịch di cư sang các địa điểm đối thủ sẽ tấn công sản phẩm và token cùng một lúc. Rủi ro quan trọng là tính phản xạ. Khi tài sản đại diện cho một nền tảng cũng là phương tiện ưa thích cho đầu cơ có đòn bẩy, những đợt sụt giảm mạnh có thể tự nuôi sống chính nó. Người dùng của chính nền tảng trở thành nguồn gây biến động cho token của nền tảng đó. Quan điểm của tôi: mô hình này đáng tin cậy, nhưng thị trường đang trả tiền cho hoạt động bền vững, và một phiên giao dịch đơn lẻ không thể xác nhận hoặc bác bỏ điều đó. HYPE được hiểu rõ nhất như một canh bạc rằng nhu cầu giao dịch vẫn cao về mặt cấu trúc trong suốt các thị trường yên tĩnh, không chỉ trong những thị trường hưng phấn. Những đợt thoái lui như thế này ít quan trọng hơn về những gì chúng nói về giá cả so với những gì chúng tiết lộ về việc bao nhiêu phần nhu cầu là niềm tin và bao nhiêu là đòn bẩy. Cột mốc tiếp theo là bằng chứng cho thấy việc tạo phí vẫn giữ vững trong những giai đoạn biến động thấp. Doanh thu tồn tại qua thời kỳ nhàm chán sẽ định hình lại HYPE từ một bên hưởng lợi theo chu kỳ của cơn sốt giao dịch thành một loại tài sản bền vững, theo kiểu dòng tiền. Nếu khối lượng giao dịch của Hyperliquid giảm một nửa nhưng phí vẫn giữ ổn định, bạn vẫn sẽ gọi HYPE là một khoản đặt cược có đòn bẩy vào tiền điện tử, hay cuối cùng là một yêu cầu bồi thường giống như vốn chủ sở hữu? $HYPEUSDT #IMPACTbyTrade
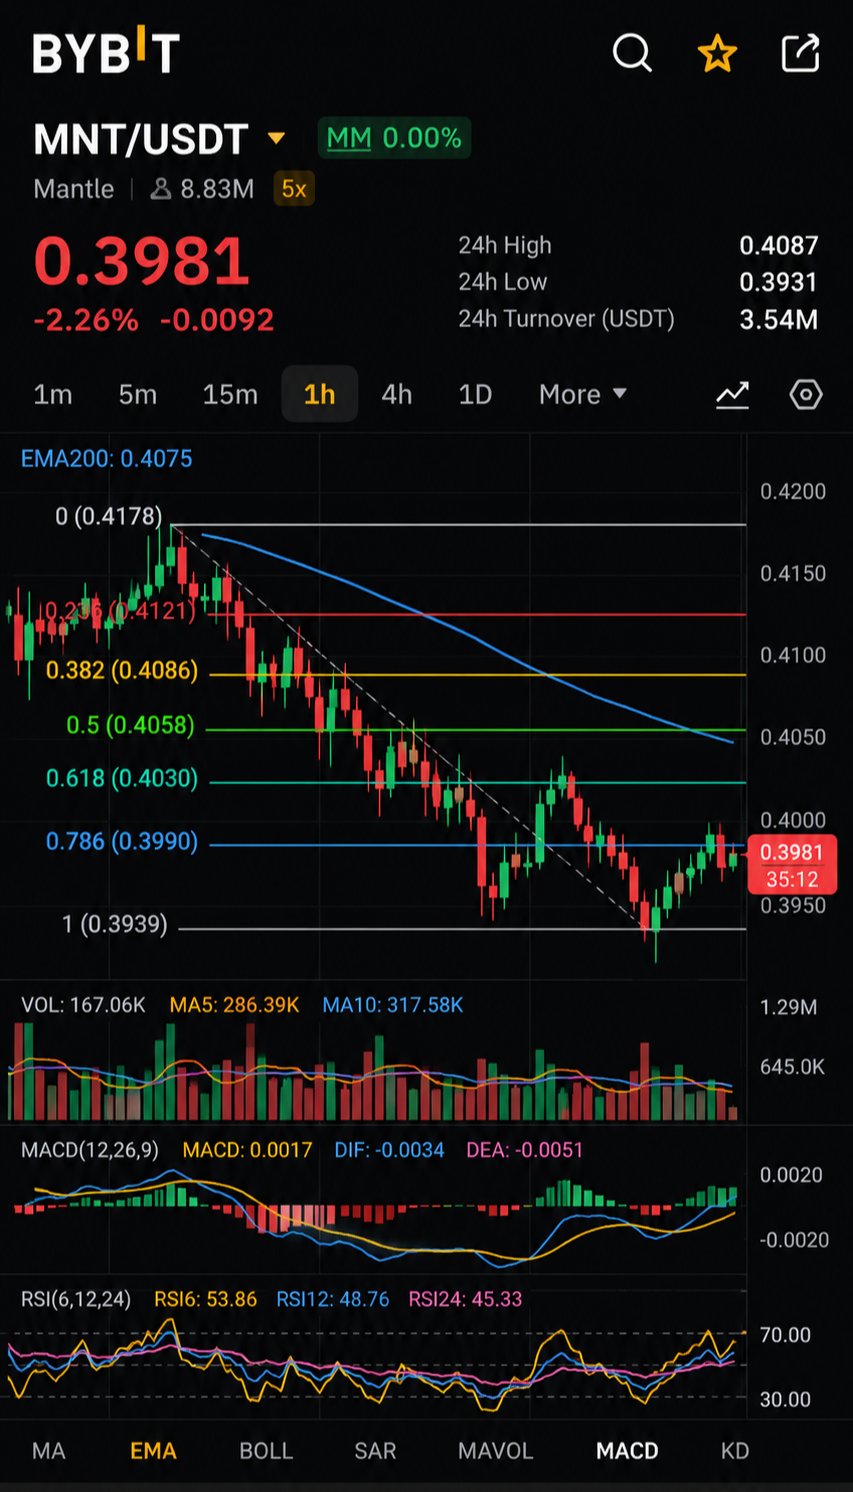
Liệu giá MNT hiện tại đang phản ánh những gì Mantle đang thực hiện hôm nay, hay là những gì nó có thể kiếm được trong tương lai? Màn hình hiển thị MNT ở mức 0,3981 USDT, giảm 2,26%, với con số 8,83M hiển thị bên cạnh tên Mantle và thẻ 5x. Đó là tất cả dữ liệu đã xác minh mà tôi có, vì vậy phần còn lại của bài viết này là sự diễn giải và được dán nhãn như vậy. Mantle là một mạng layer-2 trên Ethereum và MNT là token gốc của nó. Đề xuất giá trị của L2 rất đơn giản: thực thi rẻ hơn bằng cách tận dụng bảo mật của Ethereum. Nếu nó hiệu quả, nó sẽ thu hút người dùng và các ứng dụng. Đó là nơi nảy sinh mâu thuẫn. Hoạt động mạng lưới và giá trị token là hai thứ khác nhau. Một chuỗi có thể xử lý khối lượng lớn trong khi lợi ích kinh tế lại rơi vào các ứng dụng, người dùng trả phí thấp hơn hoặc rơi vào lớp nền tảng. Câu hỏi quan trọng là liệu MNT có phải là tài sản bắt buộc trong hệ thống hay chỉ là một tài sản tùy chọn. Ảnh chụp màn hình không nói gì về cơ chế phí, thiết kế token gas hay trọng số quản trị, vì vậy tôi sẽ không đưa ra câu trả lời. Nhưng cho đến khi khoảng cách đó được lấp đầy, sự tăng trưởng của hệ sinh thái không nên bị đánh đồng với nhu cầu về token. Nhu cầu bền vững đến từ việc sử dụng đòi hỏi phải nắm giữ hoặc chi tiêu token. Nhu cầu được thúc đẩy bởi các ưu đãi hoặc đầu cơ chỉ là sự chú ý nhất thời và sẽ phai nhạt khi phần thưởng kết thúc. Thẻ 5x là một lời nhắc nhở rằng một phần sự tham gia vào thị trường này có thể sử dụng đòn bẩy, điều này khuếch đại các biến động theo cả hai hướng. Mức giảm 2,26% là nhẹ và không nói lên nhiều điều về niềm tin theo bất kỳ hướng nào. Nguồn cung là mảnh ghép còn thiếu. Nguồn cung lưu thông, nguồn cung tối đa và lịch trình mở khóa không hiển thị ở đây, vì vậy tôi sẽ không bình luận về sự pha loãng. Bất kỳ ai định quy mô vị thế nên kiểm tra trước, bởi vì sự dư thừa nguồn cung có thể lấn át các nguyên tắc cơ bản tốt. Luận điểm tăng giá là một L2 đáng tin cậy với sự phân phối thực sự sẽ làm tăng giá trị hệ sinh thái, và một token với khả năng nắm bắt giá trị rõ ràng sẽ được hưởng lợi trực tiếp. Luận điểm giảm giá là sự cạnh tranh giữa các rollup rất gay gắt, việc tạo sự khác biệt rất khó khăn và giá trị có thể bị rò rỉ sang các layer khác. Rủi ro chính là sự cạnh tranh về cùng một lượng nhà phát triển và thanh khoản, kết hợp với sự phụ thuộc vào quỹ đạo phát triển của chính Ethereum. Quan điểm của tôi là trung lập. Danh mục này rõ ràng, nhưng bằng chứng này không chứng minh được token là cần thiết về mặt kinh tế. Đó là một luận điểm cần kiểm chứng, không phải để mặc định. Cột mốc sẽ thay đổi quan điểm của tôi là bằng chứng có thể xác minh rằng việc sử dụng mạng lưới hoặc phí chảy vào nhu cầu ở cấp độ token, thông qua các yêu cầu về gas, staking hoặc cơ chế đốt token. Nếu Mantle tăng gấp đôi hoạt động vào ngày mai, liệu những người nắm giữ MNT có thực sự thu được bất kỳ lợi ích nào từ đó không? $MNTUSDT #IMPACTbyTrade
Một token có giá 0.0002245 trông có vẻ rẻ. Điều đó có gợi cho bạn điều gì không? Đó chính là cái bẫy đầu tiên trong danh sách OBT/USDT. Giá trên mỗi token chỉ là nhãn đơn vị, không phải định giá. Nếu không biết nguồn cung lưu hành và nguồn cung pha loãng hoàn toàn, một mức giá có ba số 0 đứng đầu có thể mô tả một dự án vốn hóa siêu nhỏ hoặc một mạng lưới lớn. Màn hình không hiển thị cả hai thông tin đó, nên tôi sẽ không giả vờ là mình biết. Điều có thể kiểm chứng được là: OBT đang giao dịch ở mức 0.0002245 so với USDT, tăng 4,66% trong phiên, được liệt kê dưới tên Orbit..., với con số 9,59K bên cạnh. Nhãn này không rõ ràng, nên tôi sẽ không coi đó là khối lượng giao dịch. Nếu nó thực sự đại diện cho doanh thu, một con số nhỏ như vậy có nghĩa là mức tăng 4,66% có thể được thúc đẩy bởi một vài lệnh mua bán. Đó là cách diễn giải, không phải sự thật. Câu hỏi nền tảng thực sự không phải là liệu OBT có đang tăng hay không. Mà là liệu có bất cứ điều gì bên dưới mức giá đó biện minh cho nhu cầu bền vững hay không. Nhu cầu token đến từ ba nơi: tiện ích bắt buộc, phí hoặc thu nhập từ lợi suất, và đầu cơ. Chỉ có sự đầu cơ là có thể thấy rõ ở đây, và một phiên xanh điểm là biểu hiện yếu nhất của nó. Trường hợp lạc quan là mức tăng ổn định ở một tài sản giá thấp có thể đánh dấu sự xoay vòng sớm. Nếu dự án đứng sau cái tên đó có mức sử dụng sản phẩm thực tế, token có thể đang bị định giá thấp so với sản phẩm đó. Không có thông tin nào được cung cấp cho phép tôi xác nhận sự tồn tại của mức sử dụng này. Trường hợp bi quan là giá đơn vị thấp thu hút sự chú ý của nhà đầu tư nhỏ lẻ vì họ cảm thấy dễ tiếp cận, và sự chú ý đó phai nhạt nhanh hơn mức độ phát triển của việc sử dụng. Nếu token chỉ là tùy chọn đối với sản phẩm thay vì bắt buộc, nhu cầu sẽ không có mức sàn nào ngoài tâm lý thị trường. Về tokenomics (kinh tế học token), không có thông tin nào được cung cấp. Lịch mở khóa, tỷ lệ phát thải và mức độ tập trung của người nắm giữ sẽ là những điều đầu tiên tôi kiểm tra, bởi vì sự pha loãng có thể xóa sạch câu chuyện tốt đẹp của một sản phẩm mạnh. Rủi ro cốt yếu là sự bất cân xứng thông tin. Một quyết định dựa trên mã ticker, giá cả và tỷ lệ phần trăm hàng ngày gần như không dựa trên bằng chứng nào. Quan điểm của tôi là trung lập. Tôi không bi quan về dự án, nhưng chưa có luận điểm nào để cân nhắc cả. Mức tăng 4,66% chỉ là một điểm dữ liệu, không phải là một luận điểm đầu tư. Một cột mốc tiếp theo là việc công bố nguồn cung lưu hành và tổng cung, cộng với bằng chứng cho thấy token này là cần thiết để sử dụng sản phẩm hoặc kiếm được một phần phí từ sản phẩm đó. Bất kỳ điều nào trong số đó cũng sẽ cung cấp cho tôi một khuôn khổ định giá thực sự. Nếu bạn chỉ có thể xem một chỉ số duy nhất trước khi quyết định quy mô vị thế cho một token giá thấp, đó sẽ là nguồn cung, khả năng thu phí hay sự phân bổ người nắm giữ? $OBTUSDT #IMPACTbyTrade
Giá của một memecoin sẽ như thế nào khi không có dòng tiền để chiết khấu? PEPE đặt ra câu hỏi đó một cách thẳng thừng. Màn hình hiển thị mức giá 0.000004247 so với USDT, giảm 5,07%, trên cặp giao dịch được gắn nhãn 10x. Con số 8,10M bên cạnh tên không có nhãn, vì vậy tôi sẽ không đưa ra kết luận gì về nó. PEPE là một tài sản dựa trên câu chuyện (narrative asset). Nó không cung cấp mô hình phí, doanh thu hay tiện ích giao thức nào có thể nhìn thấy được. Giá trị của nó dựa trên sự chú ý, tính thanh khoản và sự sẵn lòng của những người nắm giữ trong việc tiếp tục coi meme chú ếch này là một niềm tin đầu cơ. Đó là một cơ chế thị trường thực tế, nhưng rất mong manh, vì không có yếu tố nội tại nào có thể đệm đỡ cho việc mất đi sự quan tâm. Chi tiết bị bỏ qua chính là nhãn 10x. Khả năng sử dụng đòn bẩy cho thấy thanh khoản sâu, nhưng nó cũng chuyển hướng khám phá giá sang các vị thế ngắn hạn. Mức giảm 5,07% có thể phản ánh các dòng tiền đòn bẩy đang bị tháo gỡ thay vì bất kỳ sự thay đổi nào trong niềm tin của cộng đồng. Đó chỉ là cách diễn giải, không phải sự thật đã được kiểm chứng, nhưng các nhà giao dịch nên phân biệt giữa việc bán tháo cưỡng bức và việc phân phối thực sự. Nhu cầu ở đây mang tính phản xạ: giá thu hút sự chú ý, sự chú ý thu hút người mua, người mua đẩy giá lên. Đầu cơ ở đây không phải là tác dụng phụ của nhu cầu; nó chính là nhu cầu. Vòng lặp này cũng có thể chạy ngược lại dễ dàng như vậy, và nếu không có cách sử dụng thực tế, sẽ không có gì để hấp thụ áp lực bán liên tục. Nguồn cung, phân phối và sự tập trung của người nắm giữ không hiển thị trong dữ liệu được cung cấp, vì vậy tôi sẽ bỏ qua những yếu tố đó. Đối với các tài sản meme, đó là những con số phân định giữa các cộng đồng bền vững và các cộng đồng tập trung. Kịch bản tăng giá: tính thanh khoản sâu và thương hiệu dễ nhận biết có thể cho phép phục hồi nhanh chóng khi khẩu vị rủi ro quay trở lại, và một đợt giảm giá có thể chỉ đơn giản là thiết lập lại các vị thế đang quá căng thẳng. Kịch bản giảm giá: PEPE cạnh tranh với mọi meme mới để giành lấy sự chú ý hữu hạn, và sự yếu kém kéo dài có thể làm tháo gỡ vòng lặp phản xạ này. Rủi ro nghiêm trọng: sự phụ thuộc vào tâm lý. Nếu khẩu vị đầu cơ nguội đi, sẽ không có mức sàn cơ bản nào, và thanh khoản có thể biến mất nhanh hơn cả khi nó xuất hiện. Quan điểm của tôi: trung lập. Một phiên đỏ trên dữ liệu mỏng không thể phá vỡ luận điểm. Tôi coi PEPE là một công cụ tâm lý thanh khoản, không phải là một doanh nghiệp, và niềm tin nên đi theo bằng chứng, chứ không phải một cây nến duy nhất. Cột mốc tiếp theo: bằng chứng cho thấy người nắm giữ vẫn ở lại trong giai đoạn yếu kém, có thể thấy qua dữ liệu phân phối và hoạt động giao dịch bền vững thay vì chỉ nhìn vào giá. Nếu sự chú ý là sản phẩm duy nhất, thì mức giảm 5% là một lời cảnh báo hay chỉ đơn giản là cái giá phải trả để sở hữu? $PEPEUSDT #IMPACTbyTrade
Nếu Ethereum trở thành nơi thế giới thực hiện thanh toán giá trị, tại sao thị trường vẫn coi token của nó là một câu hỏi chưa có lời giải? Trên màn hình, ETH đang giao dịch ở mức 1.898,15 so với USDT, giảm 3,17%, với 257,81 triệu hiển thị bên cạnh cặp giao dịch. Đó là dữ liệu thị trường duy nhất được cung cấp, vì vậy tôi sẽ không tô vẽ thêm bằng những con số mà tôi không thể xác minh. Câu hỏi thú vị hơn nằm bên dưới mức giá đó. **Nó là gì.** Ethereum là một mạng lưới thanh toán có thể lập trình được. Các stablecoin, thị trường cho vay và tài sản được token hóa kế thừa tính bảo mật của nó thay vì tự xây dựng riêng. Sự uy tín được chia sẻ đó mới là tài sản thực sự, và đó là lý do tại sao các nhà phát triển vẫn tiếp tục chọn nó. **Sự mâu thuẫn.** Sự tăng trưởng của Ethereum ngày càng diễn ra ở một lớp phía trên nó. Các bản rollup mở rộng quy mô hệ sinh thái bằng cách chuyển hoạt động ra khỏi chuỗi cơ sở, điều này tốt cho người dùng nhưng lại gây mơ hồ cho ETH. Mạng lưới có thể trở nên phù hợp hơn trong khi lớp cơ sở lại thu được một phần giá trị nhỏ hơn từ những gì nó hỗ trợ. Sự chấp nhận và giá trị token có liên kết với nhau, nhưng không tỷ lệ thuận. **Nhu cầu.** Nhu cầu về ETH đến từ ba nguồn: trả phí cho không gian khối, đóng vai trò là tài sản thế chấp trong tài chính trên chuỗi (on-chain), và staking như là tài sản bảo mật. Hai nguồn sau mang tính cấu trúc. Nguồn đầu tiên phụ thuộc vào việc có bao nhiêu hoạt động thanh toán trực tiếp trên lớp cơ sở. Nhu cầu đầu cơ nằm trên cả ba nguồn này và là nguồn ít bền vững nhất. **Tokenomics.** Dữ liệu về nguồn cung, phát hành và đốt không có trong tài liệu được cung cấp, vì vậy tôi bỏ qua chúng. Bất kỳ quan điểm nào về phát hành ròng đều cần dữ liệu đó được xác nhận trước. **Phe bò so với phe gấu.** Lập luận của phe bò là dòng chảy tài sản token hóa và stablecoin sâu rộng hơn sẽ củng cố vai trò của ETH như là tài sản thế chấp và người bảo lãnh thanh toán, bất kể các giao dịch cá nhân thực thi ở đâu. Lập luận của phe gấu là giá trị tích lũy vào các lớp được xây dựng bên trên và các chuỗi cạnh tranh, để lại ETH như một cơ sở hạ tầng quan trọng với khả năng thu giữ giá trị hạn chế. **Rủi ro trọng yếu.** Sự rò rỉ giá trị sang các lớp cao hơn, kết hợp với sự cạnh tranh từ các chuỗi tối ưu hóa cho việc thực thi rẻ hơn. **Quan điểm của tôi.** Mức giảm 3,17% hàng ngày không nói lên nhiều điều về các yếu tố cơ bản. Ethereum vẫn là địa điểm thanh toán trung lập đáng tin cậy nhất, nhưng trường hợp đầu tư hiện nay phụ thuộc vào việc chứng minh rằng sự trung tâm này chuyển đổi thành nhu cầu đối với chính ETH, chứ không chỉ là hoạt động của hệ sinh thái. Cho đến khi mối liên kết đó được chứng minh, tôi coi luận điểm này là mạnh về mức độ phù hợp nhưng chưa được chứng minh về khả năng thu giữ giá trị. **Cột mốc tiếp theo.** Bằng chứng cho thấy hoạt động của rollup tạo ra nhu cầu có thể đo lường được quay trở lại lớp cơ sở, thông qua việc sử dụng thanh toán, nhu cầu thế chấp hoặc tham gia staking, sẽ củng cố lập luận này. Sự vắng mặt của nó sẽ xác nhận mối lo ngại về sự rò rỉ giá trị. Nếu mọi ứng dụng lớn đều chạy trên Ethereum nhưng hầu hết các khoản phí lại tích lũy ở nơi khác, thì ETH là một doanh nghiệp, hay là một hàng hóa công cộng có giá bán? $ETHUSDT #IMPACTbyTrade
Why would anyone hold gold on a blockchain, when gold has never needed one? The screen offers a clue. XAUT/USDT sits at 3,875.50, down 0.05%, with 7.55M shown beside the pair. That flat tape is the point. Tether Gold is designed to track the metal, so its price is borrowed from gold, not earned by a network. What it does offer is access. XAUT is a tokenised claim on physical gold, issued by Tether. It settles around the clock, moves between wallets in minutes, and sits next to stablecoins without vaults, brokers or market hours. For participants already operating on-chain in dollars, that convenience is the product. The contradiction is that the token has no economics of its own. It pays no yield, captures no network fees and has no growth narrative. Its value reduces to custody, redemption and trust in the issuer. It is also quoted in USDT, another Tether liability, so a holder carries gold price risk plus exposure to two Tether instruments. Nothing in this screenshot lets me verify reserves or audits, so I make no claim either way. Demand here is utility demand, not speculative upside. People buy XAUT to hold gold, hedge or park value on-chain. The 10x tag on the pair shows it is also traded with leverage, but leverage adds turnover, not fundamental value. The 7.55M figure suggests an active pair, but one snapshot says nothing about durable adoption. Supply should follow gold held, not emissions, so minting and redemption matter more than inflation schedules. Circulating supply and holder data aren't in the material, so I leave them out. The bullish case is that on-chain settlement and gold demand converge until XAUT becomes routine collateral. The bearish case is that competing gold tokens, redemption friction or doubts about reserves erode the link to the metal. Unlike most tokens, XAUT has no network effect to cushion that. The critical risk is therefore not volatility but issuer and custody dependency. My view: treat XAUT as a wrapper, not a thesis. If gold goes up, the wrapper follows. What you are really underwriting is whether the wrapper can be trusted. That is a legitimate exposure, but it is a different decision from buying gold. The signals that would change my view are verifiable reserve attestations, visible redemption activity, and liquidity depth outside USDT pairs. If your gold exposure is priced and settled in a stablecoin, which counterparty are you actually trusting more, the gold or the issuer? $XAUTUSDT #IMPACTbyTrade
Liệu một token tồn tại với mục đích làm cho các giao dịch rẻ hơn có thực sự tốt cho chính token đó không? Đó là câu hỏi mà Mantle đặt ra. Ảnh chụp màn hình hiển thị MNT ở mức 0,4059 so với USDT, giảm 2,71% trong phiên giao dịch. Không có gì trong đó nói lên các yếu tố cơ bản, vì vậy phần tiếp theo là phân tích của tôi về thiết kế của dự án, chứ không phải dữ liệu trực tiếp. Mantle là một Ethereum Layer 2 được xây dựng trên kiến trúc mô-đun. Việc thực thi diễn ra trên Mantle, thanh toán trên Ethereum và tính khả dụng của dữ liệu được xử lý bởi một lớp riêng biệt thay vì không gian blob đắt đỏ của chính Ethereum. Mục đích là để giảm chi phí giao dịch. MNT đóng vai trò là token gas của mạng lưới và là tài sản quản trị, và dự án này kế thừa từ mô hình kho bạc BitDAO. Sự mâu thuẫn nằm ở chính thiết kế giảm chi phí đó. Nếu mạng lưới thành công trong việc làm cho các giao dịch gần như miễn phí, dòng phí có thể tạo ra nhu cầu MNT hữu cơ sẽ bị thu hẹp trên mỗi giao dịch. Sự tăng trưởng phải đến từ khối lượng tuyệt đối, chứ không phải từ áp lực phí. Không gian block giá rẻ thu hút người dùng, nhưng nó không tự động thu hút người mua token. Do đó, nhu cầu phải đến từ ba nơi: tiêu thụ gas từ hoạt động thực tế, mức độ phù hợp trong quản trị và khả năng của kho bạc trong việc tài trợ cho sự phát triển của hệ sinh thái. Nhu cầu gas là yếu tố hữu cơ nhất trong số này và cũng phụ thuộc nhiều nhất vào mức độ sử dụng. Hoạt động dựa trên ưu đãi có thể làm tăng mức độ sử dụng mà không tạo ra nhu cầu bền vững, và tôi không thể biết từ ảnh chụp màn hình này loại nào là loại mà Mantle đang có. Tôi không có dữ liệu xác thực về nguồn cung, mở khóa hoặc doanh thu ở đây, vì vậy tôi sẽ không giả vờ là mình có. Lập luận lạc quan là một kho bạc được tài trợ tốt, cấu trúc chi phí mô-đun và sự liên kết với Ethereum mang lại cho Mantle không gian để xây dựng một hệ sinh thái mà các đối thủ cạnh tranh với nguồn lực hạn hẹp hơn không thể dễ dàng sánh kịp. Lập luận bi quan là sự cạnh tranh giữa các Layer 2 rất đông đúc, thanh khoản di chuyển về nơi có ưu đãi và một token gas trên một chuỗi phí thấp có thể thu về ít giá trị hơn những gì người nắm giữ giả định. Rủi ro phù hợp nhất là sự cần thiết của token. Nếu người dùng có thể tương tác với chuỗi mà không cần phải nắm giữ MNT một cách có ý nghĩa, thì token sẽ trở thành một yêu cầu quản trị đối với kho bạc, chứ không phải là một nơi tiêu thụ nhu cầu. Quan điểm của tôi là Mantle được thiết kế tốt hơn là được thương mại hóa. Luận điểm về cơ sở hạ tầng thì đáng tin cậy, nhưng luận điểm về tích lũy giá trị thì vẫn cần được chứng minh. Tôi sẽ giữ thái độ trung lập cho đến khi bằng chứng thay đổi. Một cột mốc cần theo dõi là việc tạo ra phí và tiêu thụ gas hữu cơ vẫn tiếp tục duy trì sau khi các ưu đãi giảm dần. Hoạt động bền vững không cần trợ cấp sẽ thay đổi đánh giá của tôi. Khi một mạng lưới được thiết kế để làm cho chính token của nó ít cần thiết hơn trên mỗi giao dịch, thì người nắm giữ thực sự nên trả tiền cho cái gì: việc sử dụng, quản trị hay kho bạc? $MNTUSDT #IMPACTbyTrade
Nếu thành tựu lớn nhất của một blockchain là khiến các giao dịch gần như miễn phí, thì giá trị token của nó đến từ đâu? Đó là câu hỏi mà Solana đặt ra cho bất kỳ ai nhìn xa hơn biểu đồ giá. SOL đang giao dịch ở mức 82,13, tăng 0,75% trong ngày. Một biến động nhỏ như vậy không nói lên nhiều về niềm tin, mà nói lên rất nhiều về một thị trường đang chờ đợi một lý do. Điều mà Solana làm tốt là rất rõ ràng. Đây là Layer 1 thông lượng cao được xây dựng để giao dịch, thanh toán và các ứng dụng tiêu dùng có thể chạy trên một trạng thái toàn cầu với độ trễ thấp và chi phí tối thiểu. Thiết kế đó đã thu hút các nhà phát triển cần tốc độ hơn là ý thức hệ, và nó mang lại cho hệ sinh thái một bản sắc riêng biệt so với các mạng lưới chậm chạp, phí cao. Sự mâu thuẫn nằm ở đây: hiệu quả thu hút người dùng cũng làm giảm doanh thu phí mà mỗi hành động tạo ra. Hoạt động có thể tăng mạnh trong khi giá trị thu được trên mỗi giao dịch vẫn cực kỳ nhỏ. Việc sử dụng mạng lưới và nhu cầu về token có liên quan với nhau, nhưng chúng không phải là một. SOL cần phải được sử dụng, staking hoặc nắm giữ vì những lý do khác ngoài việc trả một phần nhỏ của một xu. Do đó, nhu cầu dựa trên ba kênh: - Phí được trả bằng SOL, vốn dĩ rất nhỏ theo thiết kế. - Tham gia staking, một phần được tài trợ bởi việc phát hành của giao thức. - Vai trò của SOL như là tài sản thế chấp cơ bản và cặp giao dịch trên toàn hệ sinh thái, điều này mang tính phản xạ, tăng trong thị trường mạnh và giảm trong thị trường yếu. Tôi không trích dẫn các số liệu về nguồn cung, mở khóa hay doanh thu, vì không có số liệu nào xuất hiện trong tài liệu được cung cấp. Trường hợp lạc quan là các ứng dụng mở rộng quy mô đến mức khối lượng giao dịch khiến các khoản phí nhỏ tích lũy có ý nghĩa, và SOL vẫn là tài sản thanh toán và thế chấp mặc định. Khi đó, việc sử dụng sẽ chuyển đổi thành nhu cầu bền vững. Trường hợp bi quan là các mạng lưới nhanh đối thủ và các rollup thu hẹp khoảng cách hiệu suất, trong khi bảo mật được tài trợ bởi lạm phát giữ cho sự pha loãng là một trở ngại thường trực. Rủi ro liên quan nhất là sự phụ thuộc vào hoạt động đầu cơ. Nếu khối lượng hệ sinh thái chủ yếu đến từ giao dịch và các ưu đãi thay vì sử dụng hữu cơ định kỳ, thì nền tảng nhu cầu có tính chu kỳ, và nhu cầu chu kỳ không hỗ trợ mức giá cao trong các đợt suy thoái. Quan điểm của tôi: công nghệ là đáng tin cậy, nhưng luận điểm đầu tư dựa trên việc kiếm tiền, không phải tốc độ. Một lập trường trung lập là hợp lý cho đến khi hoạt động cho thấy nó có thể tài trợ cho bảo mật mạng mà không cần dựa vào việc phát hành token mới. Cột mốc sẽ thay đổi suy nghĩ của tôi là bằng chứng cho thấy phí và phần thưởng staking từ việc sử dụng thực tế trang trải được chi phí bảo mật. Điều đó sẽ làm giảm sự phụ thuộc vào việc phát hành và cho thấy rằng các giao dịch giá rẻ vẫn có thể xây dựng một nền kinh tế bền vững. Điều gì quan trọng hơn đối với SOL về lâu dài: thông lượng cao hơn hay một nền kinh tế phí mạnh mẽ hơn? $SOLUSDT #IMPACTbyTrade
Liệu một mạng lưới được xây dựng vì tốc độ có thể biến tốc độ đó thành giá trị cho token của nó không? Câu hỏi đó đang bao trùm lấy Sui ở mức 0.8026, nơi cặp tiền này giảm 0.21% và hầu như không biến động. Một thị trường trầm lắng chẳng chứng minh được gì nhiều, nhưng nó cho thấy thị trường hiện tại không trả phí bảo hiểm cho những câu chuyện (narrative). Luận điểm cơ bản của Sui nằm ở kiến trúc. Nó được xây dựng xung quanh ngôn ngữ Move và mô hình dữ liệu lấy đối tượng làm trung tâm, vì vậy các giao dịch liên quan đến những tài sản không liên quan có thể thực hiện song song thay vì phải xếp hàng chờ đợi nhau. Đối với các mục đích hướng tới người tiêu dùng như chơi game, thanh toán và giao dịch tần suất cao, điều đó giải quyết một nút thắt thực sự thay vì chỉ là vấn đề tiếp thị. Mâu thuẫn tiềm ẩn ở đây là sự khác biệt về kỹ thuật và giá trị token là hai thứ khác nhau. Thông lượng (throughput) là thứ mà người dùng tiêu thụ, không phải thứ tự động tích lũy cho người nắm giữ. Một mạng lưới có thể rất xuất sắc trong khi token của nó lại giao dịch như một loại hàng hóa đầu vào, nếu nhu cầu phí vẫn khiêm tốn và hoạt động phụ thuộc vào các ưu đãi. Tài liệu được cung cấp không hiển thị dữ liệu về doanh thu phí, TVL hay người dùng hoạt động, vì vậy tôi sẽ không khẳng định sự chấp nhận mà tôi không thể kiểm chứng. Nhu cầu bền vững phải đến từ phí gas, staking và việc sử dụng làm tài sản thế chấp trong hệ sinh thái. Staking hỗ trợ bảo mật và khuyến khích việc nắm giữ, nhưng chỉ có việc sử dụng hữu cơ (organic usage) mới có thể biện minh cho định giá trong suốt cả chu kỳ. Nguồn cung, lịch trình mở khóa và phân bổ không hiển thị trong ảnh chụp màn hình, nên tôi không đề cập đến tokenomics thay vì phỏng đoán. Bất kỳ công việc định giá nghiêm túc nào cũng nên bắt đầu từ đó. Luận điểm tăng giá (bull case) là mô hình thực thi khác biệt, công cụ dành cho nhà phát triển được xây dựng trên Move và một thị trường có xu hướng thưởng cho các mạng lưới khi các ứng dụng thực tế xuất hiện. Luận điểm giảm giá (bear case) là một lĩnh vực Layer 1 đông đúc, thanh khoản chạy theo các ưu đãi thay vì lòng trung thành và một mức giá cho thấy sự thờ ơ từ người mua hiện nay. Rủi ro nghiêm trọng là sự cạnh tranh về nhà phát triển. Các nhà xây dựng đi đến nơi mà người dùng và thanh khoản đã hiện hữu, và một nhóm nhân tài Move nhỏ hơn sẽ tạo ra lực cản so với các môi trường quen thuộc hơn. Quan điểm của tôi là mang tính xây dựng về mặt kỹ thuật và trung lập về token cho đến khi bằng chứng kinh tế xuất hiện. Công nghệ giành được sự chú ý, nhưng doanh thu mới giành được định giá. Điều sẽ thay đổi luận điểm của tôi là sự tăng trưởng bền vững trong hoạt động trả phí không gắn liền với các chương trình phần thưởng. Phí hữu cơ tăng lên sẽ chuyển cuộc tranh luận từ tiềm năng sang bằng chứng. Liệu chỉ riêng tốc độ có tạo ra giá trị cho những người nắm giữ SUI, hay token chỉ quan trọng khi phí của mạng lưới trở nên quan trọng? $SUIUSDT #IMPACTbyTrade
Liệu một tài sản được rao bán như vàng kỹ thuật số có thể giảm 6,40% trong một phiên giao dịch mà vẫn bảo vệ được danh hiệu đó không? Màn hình hiển thị Bitcoin ở mức 68.752,8 so với USDT, giảm 6,40%, với con số 933,04M bên cạnh cặp giao dịch. Đó là tất cả những gì tôi có thể xác nhận, vì vậy mọi thứ bên dưới là diễn giải, không phải dữ liệu tôi chưa thấy. **Nơi mà luận điểm này còn đứng vững** Trường hợp của Bitcoin dựa trên các đặc tính tiền tệ, chứ không phải dòng tiền: lịch trình phát hành được xác định trước, không có nhà phát hành trung tâm và việc thanh toán không cần sự cho phép. Không có điều nào trong số đó thay đổi với cây nến ngày hôm nay. Một biến động giá không phải là một sự kiện của giao thức. **Sự mâu thuẫn** Câu chuyện về 'nơi lưu trữ giá trị' hứa hẹn sự ổn định trong dài hạn, nhưng cùng một màn hình đó lại gắn thẻ cặp giao dịch này với đòn bẩy 10x. Hai sự thật đó đang kéo ngược nhau. Một phần đáng kể trong việc khám phá giá hàng ngày có khả năng được thiết lập bởi những người tham gia sử dụng đòn bẩy, chứ không phải bởi những người nắm giữ có niềm tin dài hạn. Một cú giảm lớn như thế này phù hợp với việc buộc phải đóng vị thế, nhưng ảnh chụp màn hình không thể xác nhận điều đó, vì vậy hãy coi đó là một giả thuyết. **Nhu cầu** Bitcoin không có lợi suất, không chia sẻ phí và không mua lại. Nhu cầu của nó mang tính tiền tệ: mọi người nắm giữ nó vì họ mong đợi những người khác sẽ định giá nó trong tương lai. Điều đó làm cho nhu cầu trở nên phản xạ. Khi giá giảm, luận điểm ngắn hạn suy yếu đối với những người mua cận biên trong khi vẫn giữ nguyên đối với những người cam kết. Khoảng cách giữa hai nhóm đó là thứ tạo ra những biến động như thế này. **Phe bò và phe gấu** Phe bò cho rằng những đợt sụt giảm mạnh là cách tiền điện tử chuyển từ tay yếu sang tay mạnh, và sự khan hiếm quan trọng nhất khi niềm tin bị thử thách. Phe gấu cho rằng một tài sản hoạt động như một công cụ rủi ro beta cao khi bị áp lực thì không thể được định giá như một hàng rào chống lạm phát, và các tổ chức sẽ đối xử với nó tương ứng. **Rủi ro nghiêm trọng** Sự tương quan. Nếu Bitcoin bị bán tháo cùng với các tài sản rủi ro bất cứ khi nào thanh khoản thắt chặt, thì luận điểm đa dạng hóa của nó bị xói mòn ngay khi nó cần thiết nhất. Một ảnh chụp màn hình không thể đo lường điều đó, nhưng đó là câu hỏi quan trọng nhất. **Quan điểm của tôi** Trung lập và không vội vã. Các nguyên tắc cơ bản của giao thức không bị ảnh hưởng bởi một phiên giao dịch duy nhất, nhưng độ tin cậy của câu chuyện đang được kiểm chứng bởi những ngày như thế này. Tôi sẽ không coi mức giảm 6,40% là phán quyết cho bất kỳ bên nào. **Cột mốc tiếp theo** Tín hiệu cần theo dõi là hành vi. Việc bán tháo đến từ việc giải chấp đòn bẩy và phục hồi nhanh chóng, hay từ việc những người nắm giữ dài hạn đang phân phối? Cái trước chỉ là nhiễu. Cái sau sẽ thay đổi luận điểm. Nếu Bitcoin thực sự là một tài sản tiền tệ, tại sao nó vẫn giao dịch như một tài sản có đòn bẩy, và cần những gì để thay đổi điều đó? $BTCUSDT #IMPACTbyTrade
Token của một sàn giao dịch phi tập trung đang được giao dịch với đòn bẩy 10x trên một nền tảng tập trung. Sự căng thẳng đó chính là tâm điểm của cuộc tranh luận về HYPE. Ảnh chụp màn hình cho thấy HYPE ở mức 71,842 USDT, tăng 0,48%, với khối lượng giao dịch là 38,25 triệu. Đó chỉ là một phiên giao dịch trầm lắng và một ảnh chụp nhanh về giá, không phải là một luận điểm đầu tư. Không có gì hiển thị xác nhận doanh thu, nguồn cung hoặc hoạt động trên chuỗi, vì vậy tôi sẽ không giả vờ là có. Hyperliquid là một nền tảng giao dịch được xây dựng xung quanh hợp đồng tương lai vĩnh cửu (perpetual futures), chạy trên chuỗi riêng của nó để việc khớp lệnh và thanh toán diễn ra tại cùng một nơi. Lời chào hàng ở đây là khả năng thực thi cấp sàn giao dịch mà không cần giao quyền quản lý cho một công ty. Đây là một sản phẩm thực tế với khách hàng mục tiêu rõ ràng: các nhà giao dịch đòn bẩy. Đó cũng chính là mâu thuẫn. Sản phẩm càng phục vụ tốt cho các nhà giao dịch, giá trị của HYPE càng phụ thuộc vào nhu cầu giao dịch. Khối lượng hợp đồng vĩnh cửu mang tính chu kỳ. Nó mở rộng khi biến động được chào đón và co lại khi đòn bẩy bị trừng phạt. Một token gắn liền với chu kỳ đó sẽ thừa hưởng tính phản xạ của nó, bất kể công nghệ có vững chắc đến đâu. Trường hợp nhu cầu bền vững là phí giao dịch chảy ngược lại token thông qua việc mua lại hoặc các cơ chế tương tự thay vì phát hành thêm (emissions). Đó là ranh giới giữa nhu cầu hữu cơ và nhu cầu được khuyến khích. Tôi không thể xác minh quy mô của các dòng tiền đó từ màn hình này, vì vậy vấn đề vẫn mang tính cấu trúc: thứ cần kiểm định là mối liên hệ giữa việc sử dụng và nhu cầu token, chứ không phải giá tiêu đề. Không có dữ liệu về nguồn cung lưu hành, mở khóa hoặc phân phối nào hiển thị, vì vậy tôi sẽ bỏ qua tokenomics thay vì đoán mò. Bất kỳ token nào có nguồn cung nội bộ theo lịch trình vẫn cần tính đến sự pha loãng như một dòng cố định trong mô hình. Trường hợp lạc quan là một nền tảng giữ được thanh khoản, chuyển đổi phí thành áp lực mua bền bỉ và cuối cùng mở rộng ra ngoài một dòng sản phẩm. Trường hợp bi quan là khối lượng giao dịch chuyển sang đối thủ cạnh tranh có khả năng thực thi rẻ hơn hoặc sổ lệnh sâu hơn, hoặc nguồn cung mới vượt xa nhu cầu dựa trên phí. Rủi ro quan trọng là sự tập trung. Nếu các hợp đồng vĩnh cửu mất thị phần, sẽ không có động cơ thứ hai để gánh vác token. Quan điểm của tôi: hãy tôn trọng sản phẩm, nhưng hãy hoài nghi về câu chuyện (narrative). Câu hỏi thực sự không phải là liệu Hyperliquid có hoạt động hay không. Mà là liệu doanh thu của nó có duy trì bền vững qua một chu kỳ đòn bẩy đầy đủ hay không. Cột mốc sẽ thay đổi luận điểm của tôi là bằng chứng cho thấy nhu cầu token dựa trên phí vẫn giữ vững qua giai đoạn biến động thấp, khối lượng thấp. Nếu HYPE cuối cùng là một quyền đòi đối với phí giao dịch, bạn thà sở hữu sự tăng trưởng của nền tảng hay khả năng phục hồi của nó trong một thị trường tĩnh lặng? $HYPEUSDT #IMPACTbyTrade