S T E P H E N
7639Thích0Lượt chia sẻ544Người hâm mộ646Theo dõi
I M crypto signal provider 100 parsent right signals lets go
I M crypto signal provider 100 parsent right signals lets go
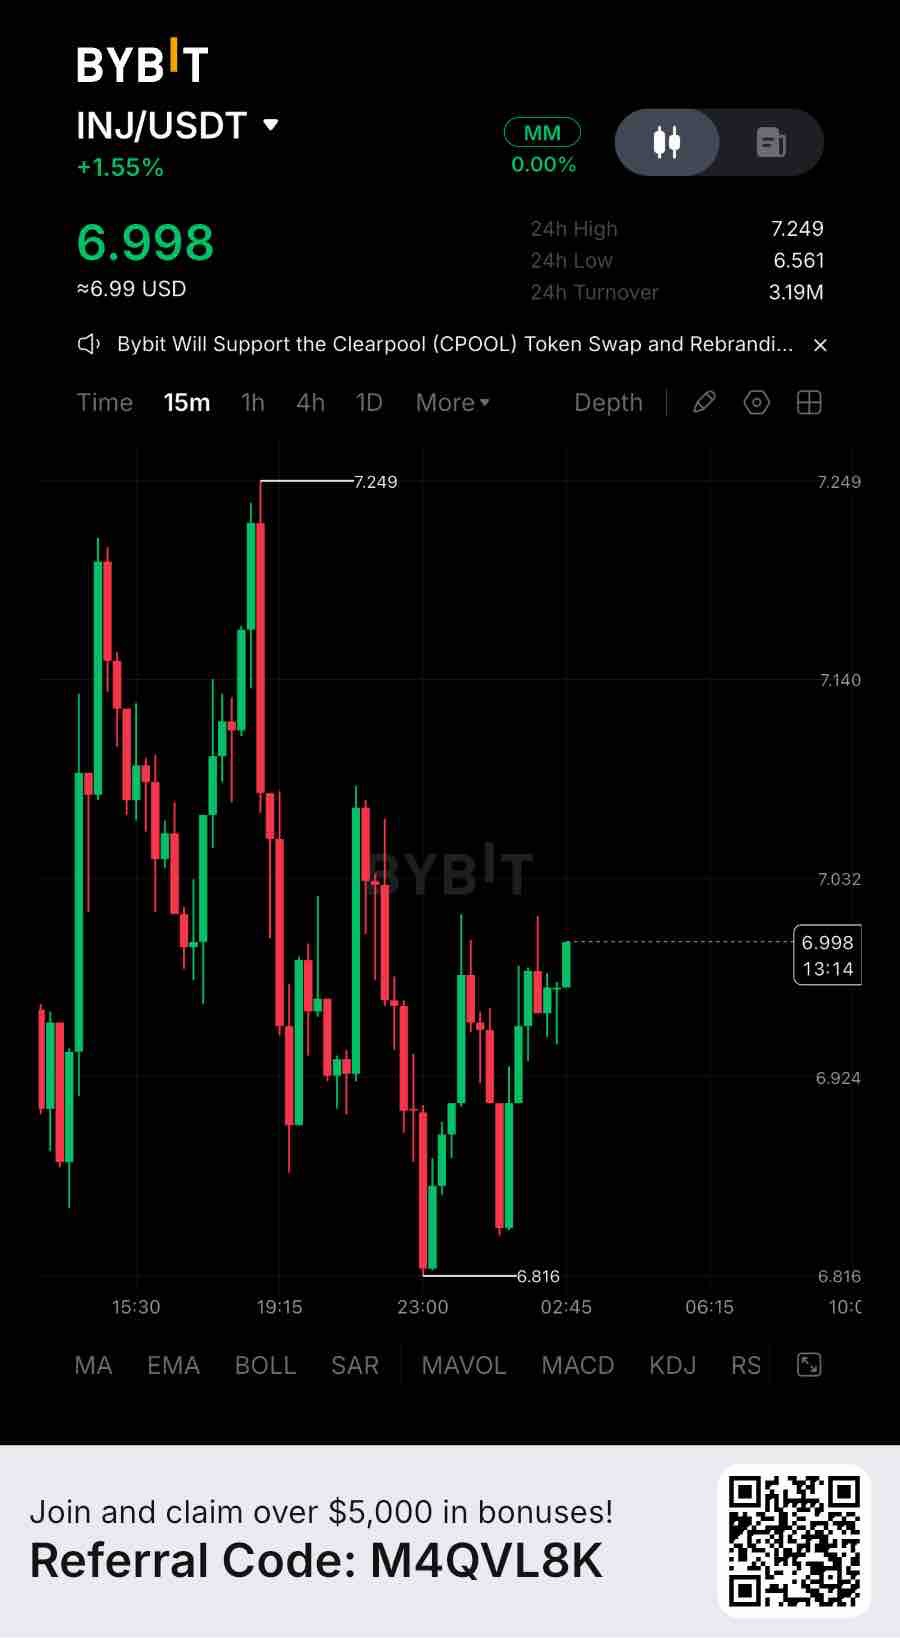
Injective hiện ghi nhận hơn 11 tỷ đô la tài sản được phát hành thông qua cơ sở hạ tầng token hóa, trong khi sổ lệnh on-chain của họ đã xử lý khối lượng giao dịch 12,86 tỷ đô la từ tháng 11 năm 2025 đến tháng 11 năm 2026. Chỉ riêng các hợp đồng vĩnh cửu RWA (tài sản thế giới thực) đã tạo ra gần 1,8 tỷ đô la khối lượng giao dịch. Đó là mức sử dụng thực tế, không phải chỉ là lời đồn thổi. Tuy nhiên, định giá lại kể một câu chuyện khác. INJ có vốn hóa thị trường lưu thông được báo cáo vào khoảng 690 triệu đô la so với chỉ 16,36 triệu đô la TVL (tổng giá trị bị khóa) trong DeFi, khiến bội số vốn hóa thị trường trên TVL ở mức khoảng 42,2 lần. Để so sánh, Maple giao dịch ở mức khoảng 0,052 lần và Pendle khoảng 0,255 lần theo cùng một chỉ số. Do đó, INJ được định giá đắt hơn khoảng 814 lần so với Maple và 165 lần so với Pendle. Đây không phải là những doanh nghiệp hoàn toàn có thể so sánh được vì Injective là một Layer 1 chứ không phải là một giao thức lợi nhuận độc lập, nhưng sự khác biệt này làm nổi bật mức độ tăng trưởng hệ sinh thái trong tương lai đã được phản ánh vào định giá của nó. Sự mở rộng cơ bản là rất đáng kể. Cổ phiếu được token hóa đã thiết lập các kỷ lục khối lượng hàng tháng mới từ tháng 7 đến tháng 10, trong khi các hợp đồng vĩnh cửu RWA đã mở rộng sang cổ phiếu, ngoại hối, hàng hóa và chỉ số. Pineapple Financial cũng đã chuyển hơn 1 tỷ đô la hồ sơ thế chấp nhà ở lên Injective, với 2.079 hồ sơ hiển thị trên bảng điều khiển công khai của họ. Quan trọng là, các hồ sơ thế chấp này đại diện cho cơ sở hạ tầng dữ liệu được token hóa, không phải 1 tỷ đô la tài sản thế chấp thanh khoản hoặc chứng khoán thế chấp truyền thống. Injective cũng đã đảm bảo đăng ký đại lý chuyển nhượng của SEC và mở rộng quyền truy cập INJ sang Solana. Ngoài ra còn có yếu tố nguồn cung. Hồ sơ SEC cho thấy tổng nguồn cung INJ đã đạt khoảng 122,9 triệu vào ngày 15 tháng 9 năm 2026, so với mức nguồn cung ban đầu được báo cáo phổ biến là 100 triệu. Tỷ lệ phát hành hàng năm ở mức 4,4%. Đề xuất "Siết chặt nguồn cung" (Supply Squeeze) củng cố cơ chế giảm phát, nhưng việc giảm nguồn cung thực tế vẫn phụ thuộc vào doanh thu hệ sinh thái và hoạt động mua lại vượt quá mức phát hành. Từ góc độ thị trường, INJ đang giao dịch quanh mức 6,89 đô la. Mức hỗ trợ ngay lập tức nằm gần 6,44 đô la, với ngưỡng kháng cự quanh 7,15 đô la. Tôi sẽ tránh đuổi theo biến động hiện tại nếu không có xác nhận. Một cây nến 4 giờ đóng trên 7,15 đô la theo sau bởi một lần kiểm tra lại (retest) thành công có thể mở ra mức 7,85 đô la và cuối cùng là 8,76 đô la. Tuy nhiên, việc mất mốc 6,44 đô la sau một sự sụt giảm xác nhận trên khung 4 giờ sẽ làm suy yếu cấu trúc và làm lộ mức 6,01 đô la, tiếp theo là 5,18 đô la. Xu hướng ngắn hạn vẫn chịu áp lực mặc dù động lực khung thời gian cao hơn mạnh hơn. Không điều nào trong số này nói rằng token là sai. Nó nói rằng câu chuyện tăng trưởng on-chain và câu chuyện về giá hiện đang chạy trên hai chiếc đồng hồ khác nhau. Đáng để tự hỏi cái nào sẽ bắt kịp cái nào trước — và liệu việc có thêm nhiều chuỗi, sản phẩm tổ chức và tài sản token hóa có đủ để thu hẹp khoảng cách định giá lớn như vậy hay không. #ByXIMPACT $INJUSDT
Hedera vẫn tiếp tục xử lý lượng hoạt động mạng lưới đáng kể, với khoảng 20,65 triệu USD TVL (tổng giá trị bị khóa) trong DeFi và 493 triệu USD TVL được bắc cầu (bridged). Số lượng giao dịch hàng ngày vẫn duy trì ở mức khoảng 679 nghìn. Đó là mức sử dụng mạng lưới thực tế, không chỉ là lý thuyết suông. Tuy nhiên, câu hỏi về định giá lại phức tạp hơn. HBAR đang có vốn hóa thị trường lưu thông khoảng 2,5 tỷ USD, trong khi hệ sinh thái DeFi của nó vẫn còn tương đối nhỏ. Điều này tạo ra một khoảng cách giữa định giá mà các nhà đầu tư đang gán cho mạng lưới này và số vốn hiện đang được triển khai trong các ứng dụng DeFi của nó. Cơ hội từ RWA (tài sản trong thế giới thực) vẫn là một phần quan trọng trong định vị dài hạn của Hedera. Việc mã hóa tài sản, phát hành tài sản và cơ sở hạ tầng doanh nghiệp dành cho tổ chức có thể mở rộng dấu ấn kinh tế của dự án này. Tuy nhiên, sự chấp nhận cần phải chuyển hóa thành các dòng vốn bền vững, thanh khoản sâu hơn và doanh thu mạng lưới định kỳ trước khi có thể biện minh cho mức định giá cao hơn đáng kể. Một số liệu đáng chú ý: Hedera tạo ra phí mạng lưới hàng ngày tương đối khiêm tốn so với vốn hóa thị trường của nó. Số lượng giao dịch cao không tự động chuyển thành giá trị kinh tế tương đương cho những người nắm giữ HBAR. Từ góc độ giao dịch, HBAR hiện đang ở mức khoảng 0,057–0,058 USD. Hỗ trợ ngay lập tức nằm gần mức 0,0550 USD, trong khi ngưỡng kháng cự nằm quanh vùng 0,0595–0,0605 USD. Một phiên đóng cửa trên khung 4 giờ ở trên mức 0,0605 USD, sau đó là một đợt kiểm tra lại thành công, có thể mở đường hướng tới mức 0,0620 USD và 0,0645 USD. Tuy nhiên, nếu mất mốc 0,0550 USD trên khung 4 giờ với xác nhận phá vỡ, cấu trúc sẽ suy yếu và mở ra khả năng giảm về 0,0525 USD, tiếp theo là 0,0500 USD. Không có điều nào trong số này nói rằng HBAR yếu về mặt nền tảng. Nó chỉ cho thấy câu chuyện về sự chấp nhận mạng lưới và câu chuyện về định giá token đang vận động theo những nhịp độ khác nhau. Câu hỏi thực sự là liệu sự chấp nhận từ các tổ chức có cuối cùng chuyển hóa thành giá trị kinh tế đo lường được cho token này hay không. #ByXIMPACT $HBARUSDT
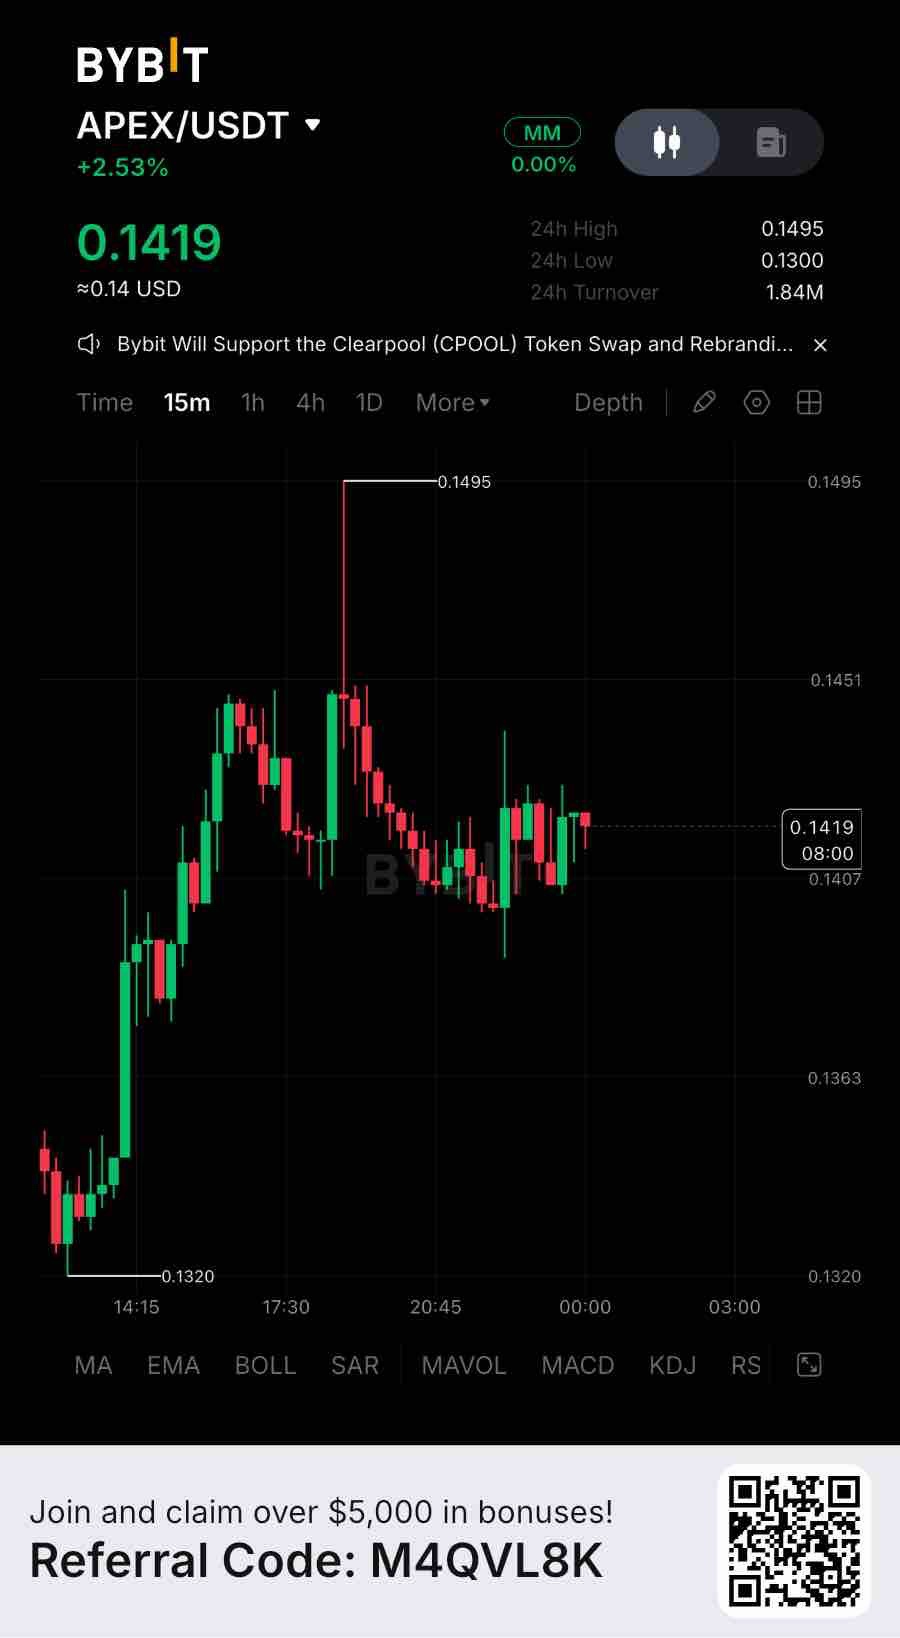
ApeX Protocol hiện đang nắm giữ khoảng 28,58 triệu đô la TVL và đã xử lý 9,482 tỷ đô la khối lượng giao dịch vĩnh cửu trong 30 ngày qua. Đó là mức sử dụng thực tế, không phải chỉ là lời đồn thổi. Định giá là nơi mọi thứ trở nên thú vị. APEX có vốn hóa thị trường lưu hành khoảng 22,27 triệu đô la, tương đương 0,78x TVL. So với GMX, vốn giao dịch quanh mức 0,37x TVL, APEX đang có bội số định giá cao gấp khoảng 2,1 lần. Sự khác biệt trở nên quan trọng hơn khi so sánh doanh thu thực tế của người nắm giữ thay vì chỉ nhìn vào hoạt động giao dịch. Dấu ấn cơ bản không hề nhỏ. ApeX hoạt động trên tám chuỗi, với khoảng 12,85 triệu đô la trên Arbitrum, 8,87 triệu đô la trên Ethereum, 3,06 triệu đô la trên Base, 2,63 triệu đô la trên BSC và 1,17 triệu đô la trên Mantle. Các sản phẩm kết hợp của nó, ApeX Pro và ApeX Omni, đã tạo ra 41,62 triệu đô la phí lũy kế. Các số liệu trong 30 ngày gần nhất cho thấy khoảng 326.641 đô la phí và 163.320 đô la doanh thu được báo cáo cho người nắm giữ. ApeX Omni cũng dành 50% phí giao dịch để mua lại APEX, tạo ra một cơ chế trực tiếp kết nối hoạt động của giao thức với nhu cầu token. Mối lo ngại thầm lặng là hoạt động giao dịch vẫn chưa chuyển hóa thành TVL mở rộng. Con số khối lượng danh nghĩa 9,48 tỷ đô la trông có vẻ đáng kể, nhưng doanh thu từ đòn bẩy không giống với vốn được giữ lại trong giao thức. Nếu TVL tiếp tục giảm trong khi việc tạo phí vẫn phụ thuộc vào hoạt động giao dịch, thì mức định giá cao hiện tại trở nên khó biện minh hơn. Về giao dịch, APEX đang dao động quanh mức 0,1413 đô la, với mức hỗ trợ ngay lập tức gần 0,1380 đô la và mức hỗ trợ giảm giá mạnh hơn quanh vùng 0,1310 – 0,1280 đô la. Kháng cự phục hồi nằm gần 0,1420 đô la, tiếp theo là 0,1490 đô la. Tôi đang theo dõi sát vùng này và sẽ không đuổi theo một đợt tăng giá nếu không có xác nhận. Thiết lập tăng giá trở nên thú vị hơn sau khi nến 4 giờ đóng cửa xác nhận trên 0,1420 đô la và kiểm tra lại thành công, có khả năng mở đường tới 0,1490 đô la và 0,1520 đô la. Một sự phá vỡ dưới mức 0,1310 đô la trên khung 4 giờ sẽ làm suy yếu cấu trúc phục hồi, với vùng 0,1280 đô la rộng hơn trở thành vùng tham chiếu tiếp theo. Không có điều nào trong số này nói rằng token này sai. Nó chỉ nói rằng câu chuyện tăng trưởng trên chuỗi và câu chuyện về giá đang chạy theo các nhịp khác nhau vào lúc này. Đáng để tự hỏi cái nào sẽ bắt kịp cái nào trước — và liệu việc có thêm nhiều chuỗi, khối lượng giao dịch cao hơn và các đợt mua lại liên tục có đủ để thu hẹp mức định giá cao như vậy hay không. #ByXIMPACT $APEXUSDT
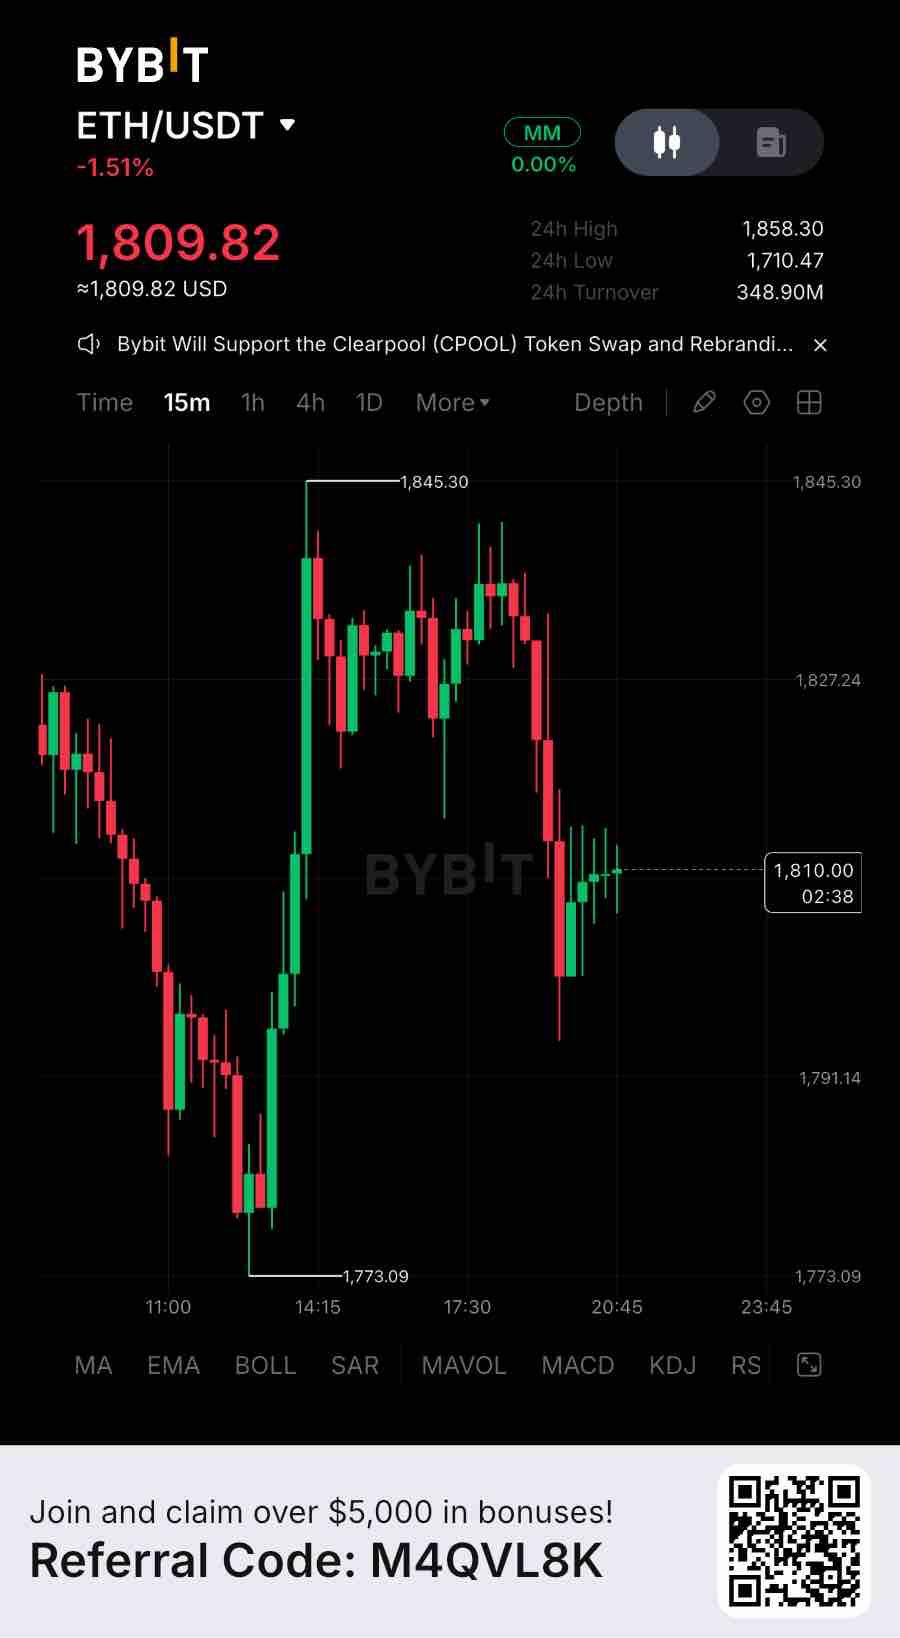
Ethereum hiện đang nắm giữ khoảng 11,86 tỷ USD tài sản thực (RWA) dưới quyền quản lý (AUM), trong khi hệ sinh thái DeFi của nó duy trì tổng giá trị bị khóa (TVL) ở mức 37,94 tỷ USD. Tuy nhiên, AUM RWA của Ethereum đã giảm khoảng 3,2 tỷ USD, tương đương 22,3%, trong vòng 30 ngày qua. Đó là mức sử dụng thực tế, không phải là lời kể xuông. Bức tranh định giá xứng đáng được xem xét kỹ lưỡng hơn. ETH có vốn hóa thị trường ước tính là 222,2 tỷ USD, tương đương khoảng 5,9 lần TVL DeFi của Ethereum. Nếu so sánh với riêng AUM RWA đang hoạt động, hệ số này tăng lên khoảng 18,7 lần. Đây là các chỉ số đại diện cho định giá khác nhau, không phải là hệ số doanh thu trực tiếp, nhưng chúng làm nổi bật một sự khác biệt quan trọng: định giá thị trường của Ethereum đã phản ánh kỳ vọng về hoạt động kinh tế đáng kể trong tương lai. Hệ sinh thái nền tảng vẫn rất quan trọng. Ethereum hỗ trợ khoảng 132,1 tỷ USD thanh khoản stablecoin, 2,69 tỷ USD khối lượng giao dịch trên sàn phi tập trung (DEX) hàng ngày và khoảng 2,07 triệu giao dịch mỗi ngày. Phí mạng lưới đạt khoảng 641 nghìn USD trong kỳ báo cáo 24 giờ gần nhất, trong khi doanh thu ở cấp độ ứng dụng đạt gần 2,92 triệu USD. Mạng lưới tiếp tục tạo điều kiện cho các hoạt động tài chính có ý nghĩa, nhưng khối lượng giao dịch và doanh thu ứng dụng không tự động chuyển thành giá trị tích lũy tương đương cho những người nắm giữ ETH. Mối lo ngại âm thầm hơn là sự co lại của vốn. Bất chấp vị thế vững chắc của Ethereum trong các tài sản được token hóa và tài chính phi tập trung, sự sụt giảm gần đây của AUM RWA cho thấy việc triển khai vốn của các tổ chức và trên chuỗi không chỉ đi theo một hướng. Cơ sở hạ tầng phát triển không đảm bảo các cam kết vốn sẽ liên tục mở rộng. Đối với giao dịch, ETH đang dao động quanh mức 1.830 USD, với mức hỗ trợ ngay lập tức quanh 1.732 USD và kháng cự phục hồi gần 1.839 USD. Tôi đang theo dõi sát sao vùng này và sẽ không đuổi theo một đợt phục hồi nếu không có xác nhận. Thiết lập tăng giá trở nên thú vị hơn sau khi có xác nhận đóng nến 4 giờ trên mức 1.839 USD, theo sau là một đợt kiểm tra lại thành công. Điều này có thể mở đường tới 1.892 USD và tiềm năng là 2.110 USD. Tuy nhiên, cấu trúc kỹ thuật rộng hơn vẫn đang giảm giá, với các chỉ báo khung 4 giờ, ngày và tuần đều cho thấy các điều kiện giảm giá. Một sự phá vỡ khung 4 giờ xuống dưới 1.732 USD sẽ làm suy yếu cấu trúc phục hồi, đưa 1.666 USD và 1.600 USD trở thành các vùng tham chiếu giảm giá tiếp theo. Không có điều nào trong số này nói rằng token này sai. Nó chỉ nói rằng câu chuyện tăng trưởng trên chuỗi và câu chuyện về giá đang chạy trên những nhịp thời gian tách biệt vào lúc này. Đáng để tự hỏi cái nào sẽ bắt kịp cái nào trước — và liệu bản thân việc có thêm thanh khoản, tài sản được token hóa và hoạt động mạng lưới có đủ để biện minh cho định giá hiện tại của ETH hay không. #ByXIMPACT $ETHUSDT
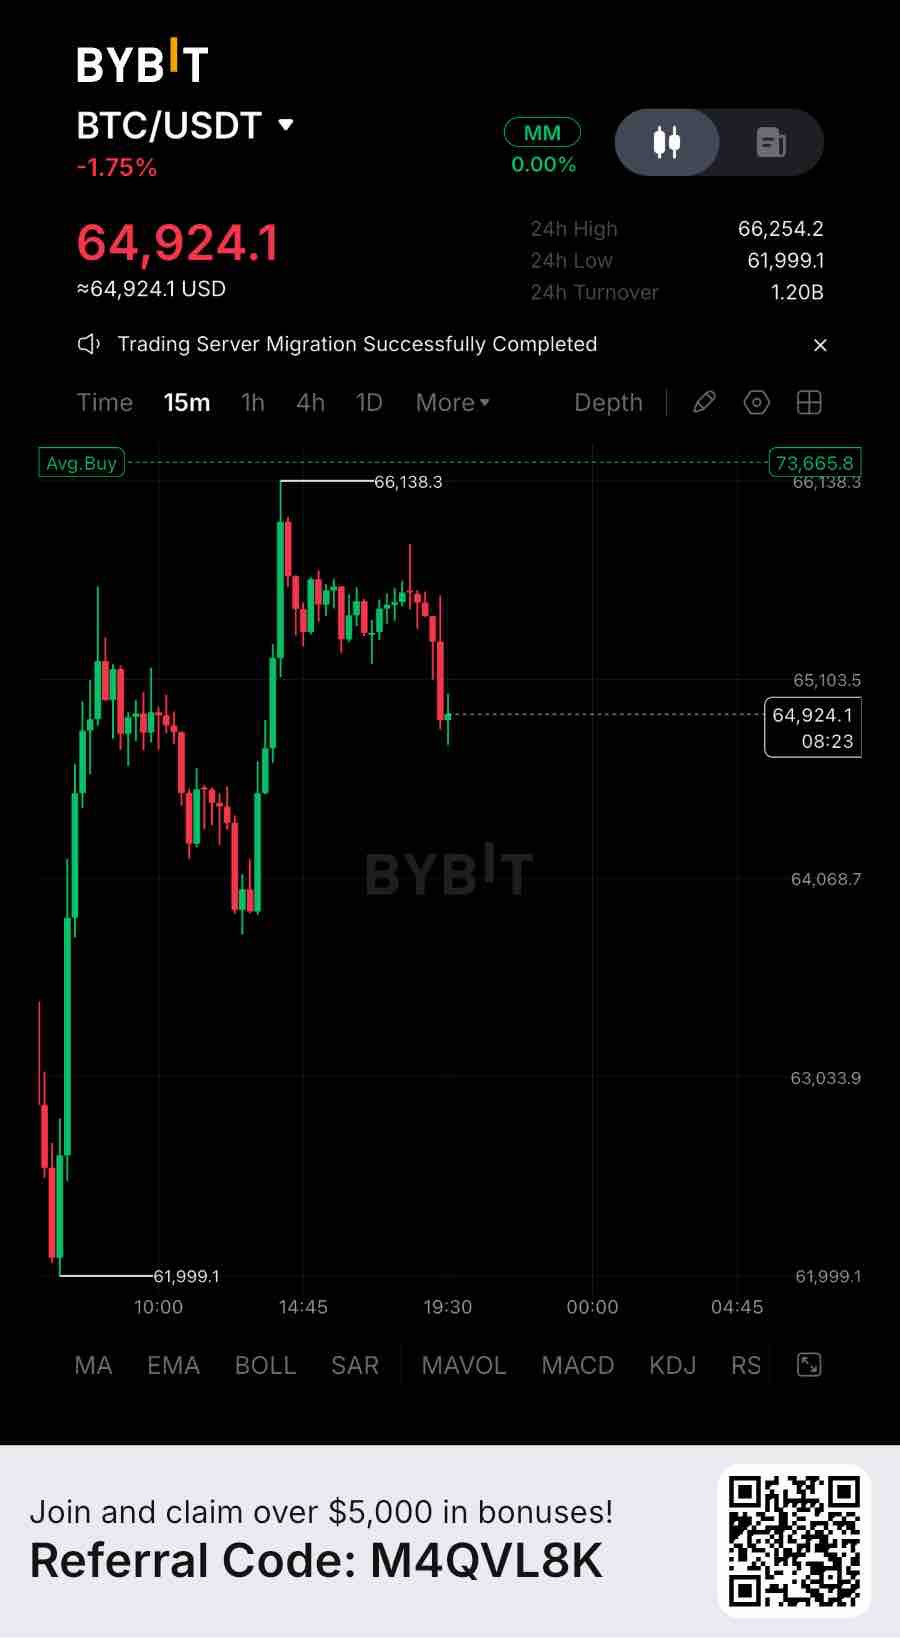
PHÂN TÍCH THỊ TRƯỜNG BTC KHUNG THỜI GIAN 15 PHÚT Bitcoin đang giao dịch quanh mức $64.924 sau khi phục hồi từ mức thấp gần nhất là $61.999 và đẩy lên $66.138 trước khi đối mặt với một đợt từ chối khác. Tôi chưa coi sự ổn định hiện tại là một sự phục hồi. Mối quan ngại lớn hơn vẫn là áp lực bán từ các tổ chức, nhu cầu giao ngay (spot) không ổn định và sự phơi nhiễm vị thế mua (long) quá mức trên thị trường phái sinh. Câu hỏi chính là liệu nhu cầu spot thực sự có thể hấp thụ áp lực bán hay một đợt quét thanh khoản giảm giá khác vẫn còn ở phía trước. Hành động giá & Cấu trúc thị trường BTC đã giảm khoảng 1,75% trong 24 giờ qua. Nhịp di chuyển từ $61.999 lên $66.138 đã tạo ra một sự phục hồi đáng kể, nhưng phe bán đã xuất hiện gần $66.000 và đẩy giá trở lại dưới $65.103. Kháng cự tức thời nằm quanh $65.100–$65.500, theo sau là nguồn cung mạnh hơn gần $65.800–$66.138. Ở chiều giảm, $64.068 là hỗ trợ quan trọng đầu tiên có thể thấy trên biểu đồ. Việc giành lại được $65.100 sẽ cải thiện cấu trúc ngắn hạn, nhưng sự phục hồi trên diện rộng vẫn cần sự xác nhận mạnh mẽ hơn. Bức tranh về Tổ chức & Vốn lớn Dòng tiền vào Spot ETF vẫn là một yếu tố quan trọng trong cấu trúc nhu cầu của Bitcoin. Các dòng tiền âm gần đây cho thấy nhu cầu spot từ tổ chức chưa cung cấp sự hỗ trợ nhất quán cho nỗ lực phục hồi. Điều này không có nghĩa là mọi nhà đầu tư lớn đều đang bán, nhưng nó làm nổi bật sự thiếu xác nhận từ một nguồn vốn quan trọng. Cho đến khi nhu cầu spot được cải thiện, một đợt tăng giá do phái sinh thúc đẩy sẽ có sự tin tưởng hạn chế. Thanh khoản & Điều kiện phạm vi giá Biểu đồ cho thấy sự phục hồi mạnh mẽ từ $62.000, theo sau là giai đoạn tích lũy dưới $66.000 và một đợt từ chối khác về hướng $64.900. Một phạm vi hẹp sau khi giảm đáng kể không tự động là tích lũy. Người mua cần chứng minh sự tham gia mạnh mẽ hơn và hấp thụ thanh khoản bán hiện có trước khi cấu trúc này có thể được coi là mang tính xây dựng. Vị thế Phái sinh Hợp đồng mở (Open Interest) hợp đồng tương lai Bitcoin là khoảng $42,2 tỷ, với mức giảm 24 giờ được báo cáo là khoảng 7,9%. Điều này cho thấy sự thoát vị thế đáng kể. Phí funding có trọng số là khoảng +0,0012%, cho thấy mức phí premium nhẹ ở phe mua. Vị thế mua vẫn là một điểm yếu tiềm ẩn, đặc biệt nếu giá mất hỗ trợ tức thời. Khoảng $781 triệu vị thế BTC đã bị thanh lý trong 24 giờ qua, với khoảng 74% là từ các vị thế mua (long). Điều này cho thấy những người mua sử dụng đòn bẩy đã phải chịu áp lực đáng kể. Các chỉ số chính Giá hiện tại: $64.924 Thay đổi 24 giờ: -1,75% Cao nhất 24 giờ: $66.254 Thấp nhất 24 giờ: $61.999 Kháng cự tức thời: $65.100–$65.500 Kháng cự chính: $65.800–$66.138 Hỗ trợ đầu tiên: $64.068–$64.000 Hỗ trợ chính: $61.999 Hợp đồng mở tương lai: ~$42,2 tỷ Thay đổi OI 24 giờ: -7,9% Phí funding có trọng số: +0,0012% Thanh lý 24 giờ: ~$781 triệu Kế hoạch Giao dịch & Các mức Xác nhận Đối với giao dịch, BTC đang dao động quanh $64.924, với hỗ trợ tức thời quanh $64.000–$64.070 và kháng cự phục hồi gần $65.100. Tôi đang theo dõi sát khu vực này và sẽ không đuổi theo đợt tăng giá mà không có xác nhận. Thiết lập tăng giá trở nên thú vị hơn sau khi nến 15 phút đóng cửa xác nhận trên $65.100 và test lại thành công, có khả năng mở đường tới $65.500, $65.850 và $66.138. Một sự phá vỡ bền vững trên $66.138 sẽ củng cố thêm cấu trúc ngắn hạn. Ở chiều giảm, một nến 15 phút đóng cửa xác nhận phá vỡ dưới $64.000 sẽ làm suy yếu sự ổn định hiện tại, để lộ $63.030 như là khu vực tham chiếu tiếp theo, theo sau là vùng hỗ trợ rộng hơn tại $62.000. Xác nhận tăng giá: Giành lại $65.100 → $65.500 → $65.850 → $66.138. Xác nhận giảm giá: Phá vỡ dưới $64.000 → $63.030 → $62.000. Góc nhìn Kết luận Bitcoin đang cho thấy sự ổn định tạm thời sau một đợt giảm đáng kể, nhưng chỉ riêng sự ổn định không phải là bằng chứng của sự phục hồi. Nhu cầu từ tổ chức, vị thế phái sinh và điều kiện thanh khoản vẫn là những rào cản quan trọng. Tín hiệu quyết định là liệu người mua spot có quay trở lại trong khi đòn bẩy vẫn được kiểm soát hay không, hoặc liệu một đợt phá vỡ hỗ trợ khác có kích hoạt các đợt thanh lý vị thế mua mới hay không. Cho đến khi sự xác nhận đó xuất hiện, việc bảo toàn vốn quan trọng hơn là đuổi theo đà tăng ngắn hạn. #ByXIMPACT $BTCUSDT
World Liberty Financial đã đạt được những tiến bộ đáng kể trong việc xây dựng hệ sinh thái xoay quanh USD1, loại stablecoin được bảo đảm bằng đô la của họ. Dự án hiện không còn phụ thuộc hoàn toàn vào đầu cơ token quản trị; nó đã có một lớp hoạt động kinh tế được kết nối với dự trữ stablecoin, các mối quan hệ đối tác và cơ sở hạ tầng DeFi. Tuy nhiên, có một con số đáng được quan tâm hơn: bao nhiêu phần trong hoạt động kinh tế này thực sự chuyển hóa thành giá trị định kỳ cho những người nắm giữ $WLFI? Sự khác biệt giữa việc tạo ra doanh thu và việc nắm giữ giá trị dành cho người sở hữu token đặc biệt quan trọng ở đây. Dữ liệu tài chính của DeFiLlama ghi nhận khoảng 34,24 triệu đô la doanh thu giao thức gộp cho quý 3 năm 2026, được phân loại là lợi suất tài sản. Tuy nhiên, thu nhập ròng dành cho người nắm giữ token được báo cáo vẫn là 0 đô la. Điều này làm nổi bật một sự khác biệt cơ bản: việc tạo ra thu nhập thông qua hệ sinh thái không tự động thiết lập quyền lợi kinh tế cho những người nắm giữ token quản trị của nó. Đã có một sự phát triển quan trọng trên mặt trận này. Vào ngày 6 tháng 11, WLFI đã công bố một chương trình mua lại token mới có thể sử dụng thu nhập tạo ra từ dự trữ USD1 và các nguồn khác. Quan trọng hơn, vào ngày 12 tháng 11, nhóm đã báo cáo hoàn thành 1 triệu đô la đầu tiên trong các giao dịch mua lại trong vòng 72 giờ, với các giao dịch dự kiến có thể truy xuất độc lập trên chuỗi. Đây là tiến bộ hữu hình vượt xa việc chỉ công bố một cơ chế trong tương lai. Tuy nhiên, nhóm cũng đã làm rõ rằng một phần đáng kể doanh thu gộp của USD1 được chuyển cho các đối tác và nhà cung cấp dịch vụ. Do đó, các nguồn lực dành cho việc mua lại phụ thuộc vào những gì còn lại sau khi phân phối, các chi phí trực tiếp và các nghĩa vụ khác. Tokenomics (mô hình kinh tế của token) cũng đã trải qua một sự thay đổi về cấu trúc. Đề xuất về quyền sở hữu (vesting) của người nội bộ đã giới thiệu mức đốt vĩnh viễn 10% đối với các phân bổ cho nhà sáng lập, nhóm, cố vấn và đối tác tham gia, với các token còn lại phải chịu thời hạn khóa 2 năm (cliff) theo sau bởi 3 năm vesting tuyến tính. Điều này cải thiện kỷ luật nguồn cung dài hạn, mặc dù việc giảm nguồn cung không tự tạo ra nhu cầu mua bền vững một cách độc lập. Việc mở khóa token trong tương lai vẫn là một yếu tố quan trọng cần cân nhắc. Tiện ích của token đang mở rộng thông qua quản trị và staking. Những người nắm giữ có thể stake WLFI đã mở khóa trong 180 ngày và có khả năng nhận được phần thưởng USD1 biến đổi, tùy thuộc vào các yêu cầu tham gia. Điều này tạo ra một động lực bổ sung để nắm giữ và tham gia, nhưng phần thưởng staking khuyến mại không tương đương với quyền vĩnh viễn đối với lợi nhuận của giao thức. Lập luận dài hạn mạnh mẽ nhất cho WLFI là mối liên hệ của nó với USD1. Nếu việc áp dụng stablecoin mở rộng, thu nhập liên quan đến dự trữ có thể tạo ra cơ sở tài chính lớn hơn cho việc mua lại token định kỳ. Điều đó sẽ thiết lập mối quan hệ chặt chẽ hơn giữa tăng trưởng hệ sinh thái và nhu cầu đối với WLFI. Tuy nhiên, một lần thực hiện 1 triệu đô la vẫn chưa thiết lập được mô hình phân phối doanh thu bền vững, đặc biệt là khi việc mua lại có thể bị điều chỉnh hoặc ngừng lại. Trong tương lai, các chỉ số quan trọng nhất là khối lượng mua lại định kỳ, doanh thu thực tế còn lại sau khi phân phối cho đối tác, tính minh bạch xung quanh các token đã mua và liệu các token đó có bị đốt vĩnh viễn hay được giữ trong kho bạc hay không. WLFI đã bắt đầu xây dựng mối liên hệ giữa kinh tế học hệ sinh thái và nhu cầu token. Thử thách tiếp theo là chứng minh rằng mối liên hệ này có thể hoạt động nhất quán thay vì phụ thuộc vào các quyết định của kho bạc theo từng thời điểm. #IMPACTbyTrade $WLFIUSDT
Lợi thế mạnh nhất của GRAM nằm ở khả năng phân phối. Là tài sản gốc của The Open Network (TON), nó được hưởng lợi từ hệ sinh thái Telegram, với TON ghi nhận khoảng 4,24 triệu giao dịch và 215.311 địa chỉ hoạt động trong vòng 24 giờ. Vốn hóa thị trường stablecoin cũng đạt mức gần 578,6 triệu USD. Tuy nhiên, có một con số đáng được quan tâm hơn nhiều: doanh thu thực tế của mạng lưới. Theo DefiLlama, TON đã tạo ra khoảng 2.112 USD phí trên chuỗi và 1.056 USD doanh thu trên chuỗi trong 24 giờ. Nói cách khác, chỉ 50% phí giao dịch được giữ lại ở cấp độ mạng lưới, phần còn lại được xử lý thông qua cơ chế đốt token. Sự khác biệt trở nên thú vị hơn ở lớp ứng dụng. Các ứng dụng TON đã tạo ra khoảng 1,23 triệu USD phí hàng ngày và 266.511 USD doanh thu ứng dụng. Riêng Fragment đã đóng góp khoảng 1,21 triệu USD phí và 259.128 USD doanh thu. Điều đó cho thấy hoạt động thương mại thực sự đang diễn ra, nhưng doanh thu của ứng dụng không tự động trở thành doanh thu của token GRAM. Các khoản thanh toán do ứng dụng tạo ra chủ yếu thuộc về các doanh nghiệp đó. Việc blockchain nắm bắt được giá trị kinh tế từ hoạt động của họ lại là một câu hỏi khác. Cơ chế tích lũy giá trị của token GRAM thực sự có một cơ chế kinh tế có thể nhận diện được. DefiLlama cho rằng 50% phí giao dịch của TON được dùng để đốt token. Điều này tạo ra sự giảm cung định kỳ thay vì phân phối tiền mặt trực tiếp cho người nắm giữ. Tuy nhiên, việc đốt token và tạo ra nhu cầu bền vững là hai vấn đề khác nhau. Những người xác thực (validator) cũng nhận được phần thưởng staking và phí giao dịch để bảo mật mạng lưới. Do đó, staking cung cấp một tiện ích khác cho GRAM, mặc dù lợi ích kinh tế dài hạn của nó cần được đánh giá dựa trên việc phát hành và pha loãng token. Một yếu tố cần cân nhắc thêm là nguồn cung. Các số liệu hiện tại cho thấy khoảng 2,857 tỷ GRAM đang lưu hành trên tổng nguồn cung 5,284 tỷ. Điều đó có nghĩa là khoảng 54% nguồn cung được báo cáo đang lưu hành, khiến cho việc mở rộng nguồn cung trong tương lai trở thành một biến số quan trọng. Luận điểm tăng giá Lập luận mạnh mẽ nhất cho GRAM là khả năng phân phối. Telegram mang lại lợi thế đáng kể về thu hút người dùng, trong khi hệ sinh thái ứng dụng hiện có chứng minh rằng các hoạt động thương mại đã thực sự diễn ra. Nếu hoạt động này ngày càng chuyển dịch thành các giao dịch trên chuỗi, phí mạng lưới cao hơn, nhu cầu staking và việc đốt token bền vững, thì mối quan hệ kinh tế giữa sự tăng trưởng của hệ sinh thái và GRAM có thể cải thiện đáng kể. Nhưng có một sự khác biệt quan trọng: quá trình chuyển đổi từ TON sang GRAM vào tháng 6 năm 2026 chỉ là việc đổi thương hiệu, không phải là thay đổi căn bản về kinh tế học token. Blockchain cơ sở và số dư token vẫn không thay đổi. Điều gì quan trọng tiếp theo Tôi sẽ tập trung vào ba số liệu: Sự tăng trưởng về phí mạng lưới thực tế và doanh thu được giữ lại. Lượng GRAM bị đốt so với lượng token mới được phát hành. Liệu sự phát triển ứng dụng của Telegram có chuyển thành nhu cầu định kỳ đối với tài sản gốc hay không. GRAM có khả năng phân phối và kiếm tiền ở cấp độ ứng dụng đáng kể. Câu hỏi chưa có lời giải là liệu hoạt động kinh tế đó có thể chuyển hóa thành sự tích lũy giá trị có ý nghĩa và bền vững cho chính token đó hay không. Đó mới là số liệu đáng theo dõi, chứ không chỉ riêng số lượng giao dịch. #IMPACTbyTrade $GRAMUSDT
Solstice đã đạt được quy mô đáng kể với khoảng 201 triệu USD TVL trong hệ sinh thái lợi nhuận dựa trên Solana. Các chiến lược lợi nhuận kiểu tổ chức và danh mục sản phẩm đang mở rộng của nó là những thế mạnh thực sự. Tuy nhiên, có một con số đáng chú ý hơn: doanh thu giao thức. DeFiLlama hiện báo cáo khoảng 14.265 USD phí trong 30 ngày, nhưng doanh thu giao thức và thu nhập đều là 0 USD. Sự khác biệt này rất quan trọng: phương pháp luận của nó phân loại các khoản phí này là USX được phân phối vào tài khoản bảo chứng eUSX cho những người nắm giữ lợi nhuận. Nói cách khác, đây là lợi nhuận được chuyển cho người dùng chứ không phải doanh thu do giao thức giữ lại. Việc triển khai vốn mạnh mẽ không tự động chuyển thành một mô hình kinh doanh có lợi nhuận. Bức tranh tăng trưởng cũng có sự thay đổi. TVL của Solstice đạt khoảng 523 triệu USD vào tháng 7 năm 2026, nhưng hiện chỉ còn khoảng 201 triệu USD — giảm khoảng 62% so với đỉnh. Số vốn còn lại vẫn đáng kể, nhưng các khoản tiền gửi bền vững và nhu cầu lợi nhuận định kỳ quan trọng hơn những đỉnh TVL trong quá khứ. Mô hình kinh doanh rộng hơn thực sự mang lại tiềm năng. Solstice xác định phí hiệu suất YieldVault, phí mở khóa tức thì, chênh lệch thị trường tín dụng và phí thực thi OTC là các nguồn doanh thu khả thi. Những yếu tố này có thể tạo ra nền tảng kinh tế vững chắc hơn khi hệ sinh thái mở rộng. Tuy nhiên, câu hỏi quan trọng là liệu các hoạt động này cuối cùng có chuyển thành doanh thu định kỳ, có thể đo lường được hay không, thay vì chỉ đơn giản là tạo ra nhiều lợi nhuận hơn cho người dùng. SLX giới thiệu một sự khác biệt quan trọng khác. Việc staking vào stSLX cung cấp quyền truy cập hệ sinh thái, quyền quản trị, quyền tham gia thị trường tín dụng và các đặc quyền khác. Những cơ chế này có thể tạo ra nhu cầu thực sự dựa trên tiện ích và loại bỏ token khỏi lưu thông. Nhưng Solstice tuyên bố rõ ràng rằng SLX không đại diện cho quyền sở hữu và không mang lại cho người nắm giữ quyền trực tiếp đối với phí giao thức, lợi nhuận, cổ tức hoặc lợi nhuận tài chính được đảm bảo. Do đó, ngay cả khi doanh thu giao thức tăng, giá trị đó không tự động được phân phối cho những người nắm giữ SLX. Luận điểm dài hạn của token chủ yếu phụ thuộc vào việc tăng tiện ích, nhu cầu staking và sự tham gia vào hệ sinh thái. Động lực cung cũng đáng được quan tâm. SLX có nguồn cung tối đa cố định là 1 tỷ token. Tuy nhiên, chỉ có khoảng 243 triệu đang lưu hành. Solstice cũng đã đưa 75 triệu token vào đợt phát hành tháng 9 năm 2026 để hỗ trợ thanh khoản và các ưu đãi hệ sinh thái, trong khi vẫn giữ nguyên phân bổ cuối cùng và ngày hoàn thành vào tháng 5 năm 2029. Một trình theo dõi tokenomics liệt kê thêm khoảng 17,3 triệu SLX dự kiến vào ngày 25 tháng 11. Đây là nguồn cung bổ sung tiềm năng, mặc dù việc mở khóa không tự động đồng nghĩa với áp lực bán ngay lập tức. Lập luận tăng giá mạnh mẽ nhất là Solstice đang xây dựng cơ sở hạ tầng xung quanh lợi nhuận tổ chức thay vì chỉ dựa hoàn toàn vào hoạt động DeFi đầu cơ. Cơ sở vốn hiện có, các chiến lược mở rộng và mô hình staking dựa trên tiện ích cung cấp một nền tảng đáng tin cậy. Nguồn cung cố định và không có phát hành vĩnh viễn cũng là những đặc điểm cấu trúc tích cực. Kết luận của tôi: Solstice đã chứng minh rằng họ có thể thu hút vốn đáng kể, nhưng mối liên hệ giữa kinh tế học giao thức và giá trị dành cho người nắm giữ SLX vẫn chưa hoàn thiện. Tôi sẽ theo dõi ba điều tiếp theo: sự phục hồi bền vững của TVL, doanh thu có thể đo lường được giữ lại từ các luồng phí mới hơn và bằng chứng cho thấy việc staking SLX tạo ra nhu cầu lâu dài có khả năng hấp thụ các đợt phát hành nguồn cung theo lịch trình. Đối với SLX, cột mốc quan trọng tiếp theo không chỉ đơn giản là TVL cao hơn. Đó là chứng minh rằng sự tăng trưởng của hệ sinh thái tạo ra giá trị kinh tế định kỳ chuyển thành nhu cầu token bền vững. #IMPACTbyTrade $SLXUSDT
Hoạt động của Giao thức NAVX rất mạnh mẽ, nhưng việc tích lũy giá trị token vẫn là câu hỏi then chốt NAVI Protocol đã thiết lập được vị thế đáng kể trong hệ sinh thái DeFi trên Sui. Các thị trường cho vay, cơ sở hạ tầng thanh khoản và các sản phẩm Volo của giao thức này tạo ra tiện ích thực sự, với hơn 100 triệu USD TVL (Tổng giá trị khóa) và khoảng 57 triệu USD các khoản vay đang hoạt động. Tuy nhiên, có một con số xứng đáng được chú ý hơn: bao nhiêu trong số hoạt động kinh tế đó thực sự đến được tay những người nắm giữ token? Theo DeFiLlama, NAVI đã tạo ra khoảng 437.255 USD phí trong 30 ngày qua, trong khi doanh thu giao thức được báo cáo là khoảng 138.132 USD. Điều đó có nghĩa là chỉ khoảng 31,6% phí được báo cáo xuất hiện dưới dạng doanh thu giao thức. Sự khác biệt này rất quan trọng: phí đại diện cho hoạt động kinh tế do nền tảng tạo ra, trong khi doanh thu giao thức phản ánh phần mà giao thức thu được. Câu hỏi lớn hơn là điều gì sẽ xảy ra với doanh thu đã thu được đó. Tài liệu về tokenomics của NAVI mô tả việc chia sẻ doanh thu cho những người dùng khóa thanh khoản động (dLP). Tuy nhiên, DeFiLlama hiện báo cáo 0 USD doanh thu của người nắm giữ được theo dõi, bao gồm cả trong 30 ngày qua. Điều này tạo ra một khoảng cách đáng kể giữa cơ chế chia sẻ doanh thu được mô tả trong tài liệu và các khoản phân phối có thể đo lường được cho người nắm giữ token. Động lực cung cũng xứng đáng được chú ý. NAVX có tổng cung tối đa là 1 tỷ token, với 45,8% được phân bổ cho các ưu đãi và airdrop của hệ sinh thái, 20% cho đội ngũ và 16% cho các nhà đầu tư và cố vấn. Tokenomist liệt kê một đợt mở khóa hệ sinh thái và airdrop khác vào ngày 18 tháng 11 năm 2026. Sự tăng trưởng dựa trên ưu đãi có thể thu hút thanh khoản, nhưng nó không tự động tạo ra nhu cầu bền vững đối với token. Kịch bản tăng giá vẫn còn đáng tin cậy: NAVI có nhu cầu cho vay thực tế, sự hiện diện đã được xác lập trên Sui và nhiều sản phẩm có thể mở rộng cơ sở doanh thu của mình. Nếu hoạt động của giao thức ổn định và việc chia sẻ doanh thu trở nên minh bạch, NAVX có thể phát triển mối liên kết kinh tế mạnh mẽ hơn với doanh nghiệp mà nó đại diện. Nhưng chỉ riêng TVL là chưa đủ. DeFiLlama cũng báo cáo rằng TVL của NAVI đã giảm khoảng 39,5% trong 30 ngày qua, khiến việc duy trì vốn bền vững trở thành một bài kiểm tra quan trọng khác. Trọng tâm của tôi trong thời gian tới: liệu NAVI có thể ổn định TVL, tăng doanh thu giao thức định kỳ và chứng minh các khoản phân phối có thể kiểm chứng cho những người tham gia dLP hay không. Cho đến khi những kết nối đó trở nên rõ ràng hơn, hoạt động giao thức của NAVI trông có vẻ được thiết lập vững chắc hơn là mô hình tích lũy giá trị trực tiếp của NAVX. #IMPACTbyTrade $NAVXUSDT
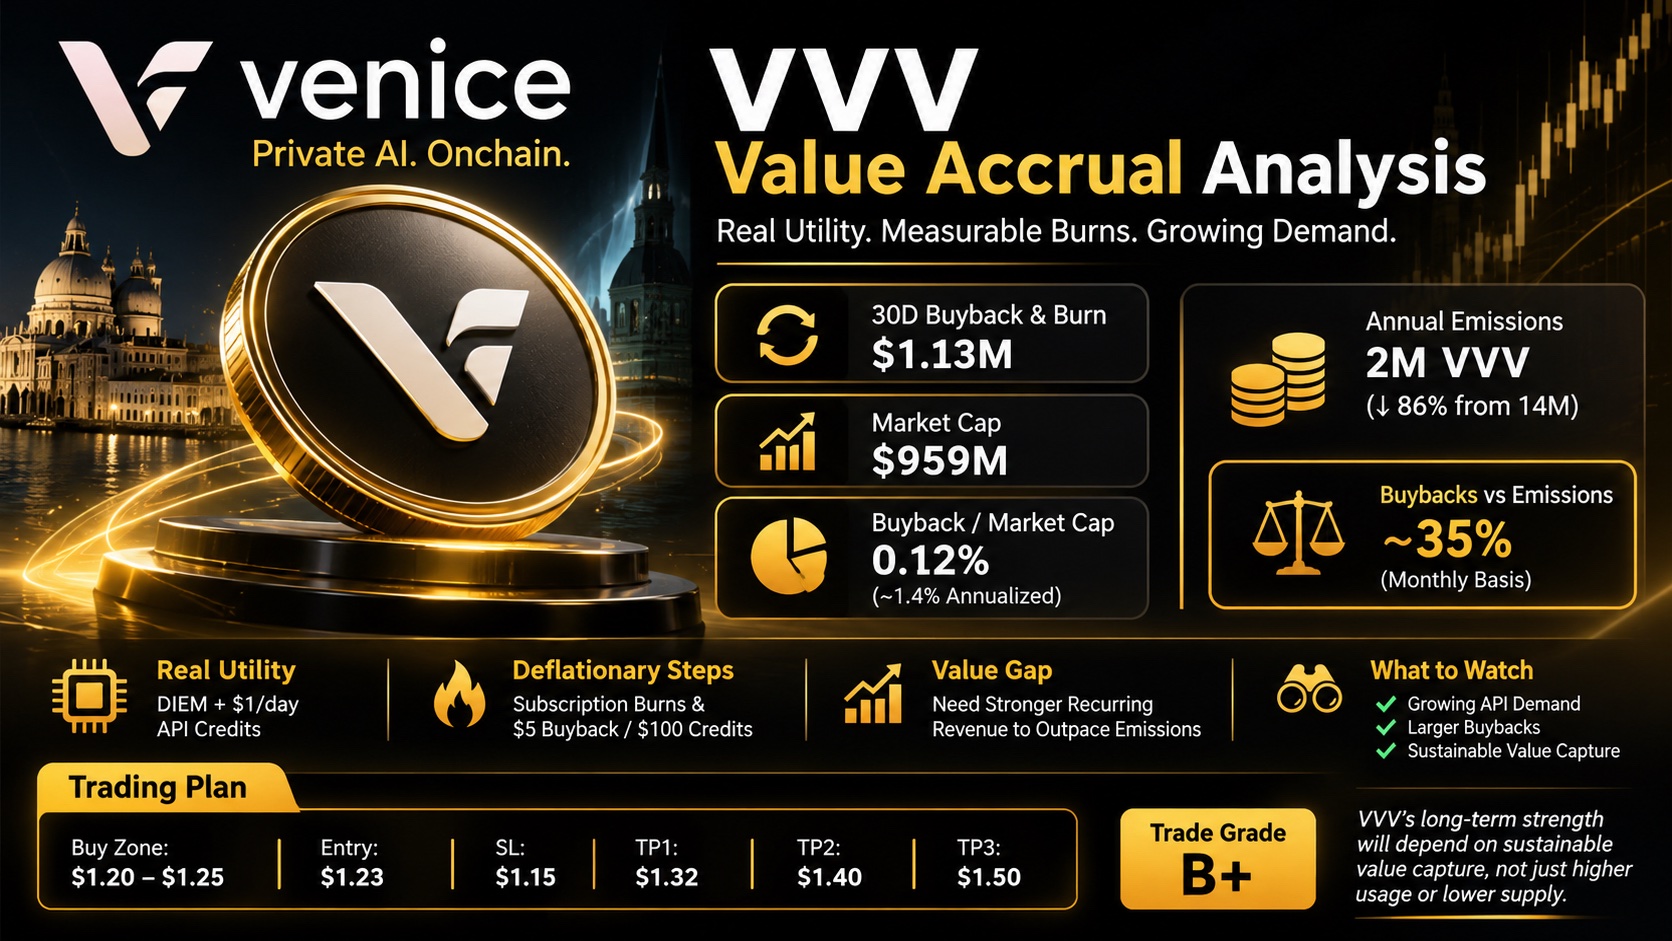
Venice đã xây dựng một thứ gì đó vững chắc hơn so với một câu chuyện (narrative) token AI thông thường. VVV kết nối hoạt động staking với tiện ích thực tế của nền tảng thông qua DIEM, một tài sản điện toán có thể chuyển nhượng, cung cấp 1 đô la mỗi ngày dưới dạng tín dụng API Venice khi được stake. Tuy nhiên, có một con số xứng đáng nhận được nhiều sự chú ý hơn: bao nhiêu phần trăm hoạt động kinh doanh của Venice thực sự chuyển hóa thành giá trị bền vững cho những người nắm giữ VVV? Sự khác biệt nằm ở chỗ doanh thu được tạo ra bởi người dùng và giá trị được giữ lại cho người nắm giữ token. Venice kiếm lợi nhuận từ đăng ký (subscriptions), sử dụng API và mua tín dụng. Một phần của hoạt động đó được chuyển đổi thành việc mua lại (buyback) và đốt (burn) vĩnh viễn VVV. Tuy nhiên, toàn bộ doanh thu từ đăng ký và API được thanh toán off-chain, nghĩa là các số liệu on-chain được theo dõi công khai không đại diện cho toàn bộ doanh thu hoặc lợi nhuận hoạt động của nền tảng. Các con số hiện có rất đáng khích lệ, nhưng cần được đặt trong bối cảnh cụ thể. Giá trị mua lại và đốt VVV trong 30 ngày: khoảng 1,13 triệu đô la Vốn hóa thị trường: khoảng 959 triệu đô la Giá trị mua lại hàng tháng so với vốn hóa thị trường: khoảng 0,12%. Nếu tốc độ này tiếp tục, nó đại diện cho khoảng 1,4% vốn hóa thị trường hàng năm, trước khi tính đến việc phát hành token mới. Đây là giá trị có thể đo lường được hướng tới việc giảm nguồn cung, nhưng nó không tương đương với việc phân phối tiền mặt cho người nắm giữ. Tokenomics cũng đã cải thiện đáng kể. Lượng phát hành VVV hàng năm đã giảm từ 14 triệu xuống còn 2 triệu token, mức giảm khoảng 86%. Venice đã giới thiệu cơ chế đốt dựa trên đăng ký với các mức 2 đô la, 5 đô la và 10 đô la, tùy thuộc vào gói đăng ký, cùng với mức mua lại 5 đô la cho mỗi 100 đô la tín dụng API được mua. Tuy nhiên, 2 triệu token phát hành hàng năm vẫn đại diện cho khoảng 166.700 VVV mới mỗi tháng. Tại thời điểm giá hiện tại, 1,13 triệu đô la mua lại hàng tháng gần nhất sẽ đại diện cho khoảng 58.000 VVV nếu mua ở mức giá đó. Con số này bằng khoảng 35% lượng phát hành hàng tháng. Sự so sánh này chỉ mang tính minh họa, vì số lượng đốt thực tế phụ thuộc vào giá thực thi. Tuy nhiên, nó làm nổi bật một điểm quan trọng: giảm lạm phát là điều tích cực, nhưng bài kiểm tra thực sự là liệu việc đốt định kỳ có thể liên tục vượt qua lượng phát hành mới hay không. Có một sự khác biệt khác đáng chú ý. Phần thưởng staking VVV được trả bằng lượng VVV phát hành, không phải trực tiếp từ lợi nhuận của nền tảng. Việc khóa VVV đã stake để đúc (mint) DIEM cung cấp thêm một con đường tiện ích, nhưng các vị thế bị khóa chỉ nhận được 80% lợi suất staking tiêu chuẩn. Điều này tạo ra nhu cầu khóa token, mặc dù lợi suất staking đơn thuần không nên bị nhầm lẫn với việc tạo ra doanh thu hữu cơ (organic revenue). Luận điểm tăng giá mạnh mẽ nhất là Venice có thể biến nhu cầu ngày càng tăng đối với AI inference (suy luận AI) riêng tư thành các khoản mua tín dụng API định kỳ, nhu cầu DIEM mạnh mẽ hơn và các đợt mua lại trên thị trường ngày càng lớn. Nếu hoạt động đó phát triển nhanh hơn lượng phát hành, kinh tế học nguồn cung của VVV có thể trở nên mạnh mẽ hơn đáng kể. Điều quan trọng tiếp theo không chỉ đơn giản là có bao nhiêu token được stake hoặc đốt, mà là liệu việc sử dụng API trả phí, mua lại định kỳ và nhu cầu DIEM có tăng trưởng đủ nhất quán để tạo ra giá trị bền vững ngoài các ưu đãi staking hay không. VVV đã thiết lập một mối liên kết đáng tin cậy giữa việc sử dụng nền tảng và giảm nguồn cung token. Thử thách tiếp theo là chứng minh rằng mối liên kết này có thể tạo ra giá trị kinh tế lâu dài ở mức định giá hiện tại. #IMPACTbyTrade $VVVUSDT
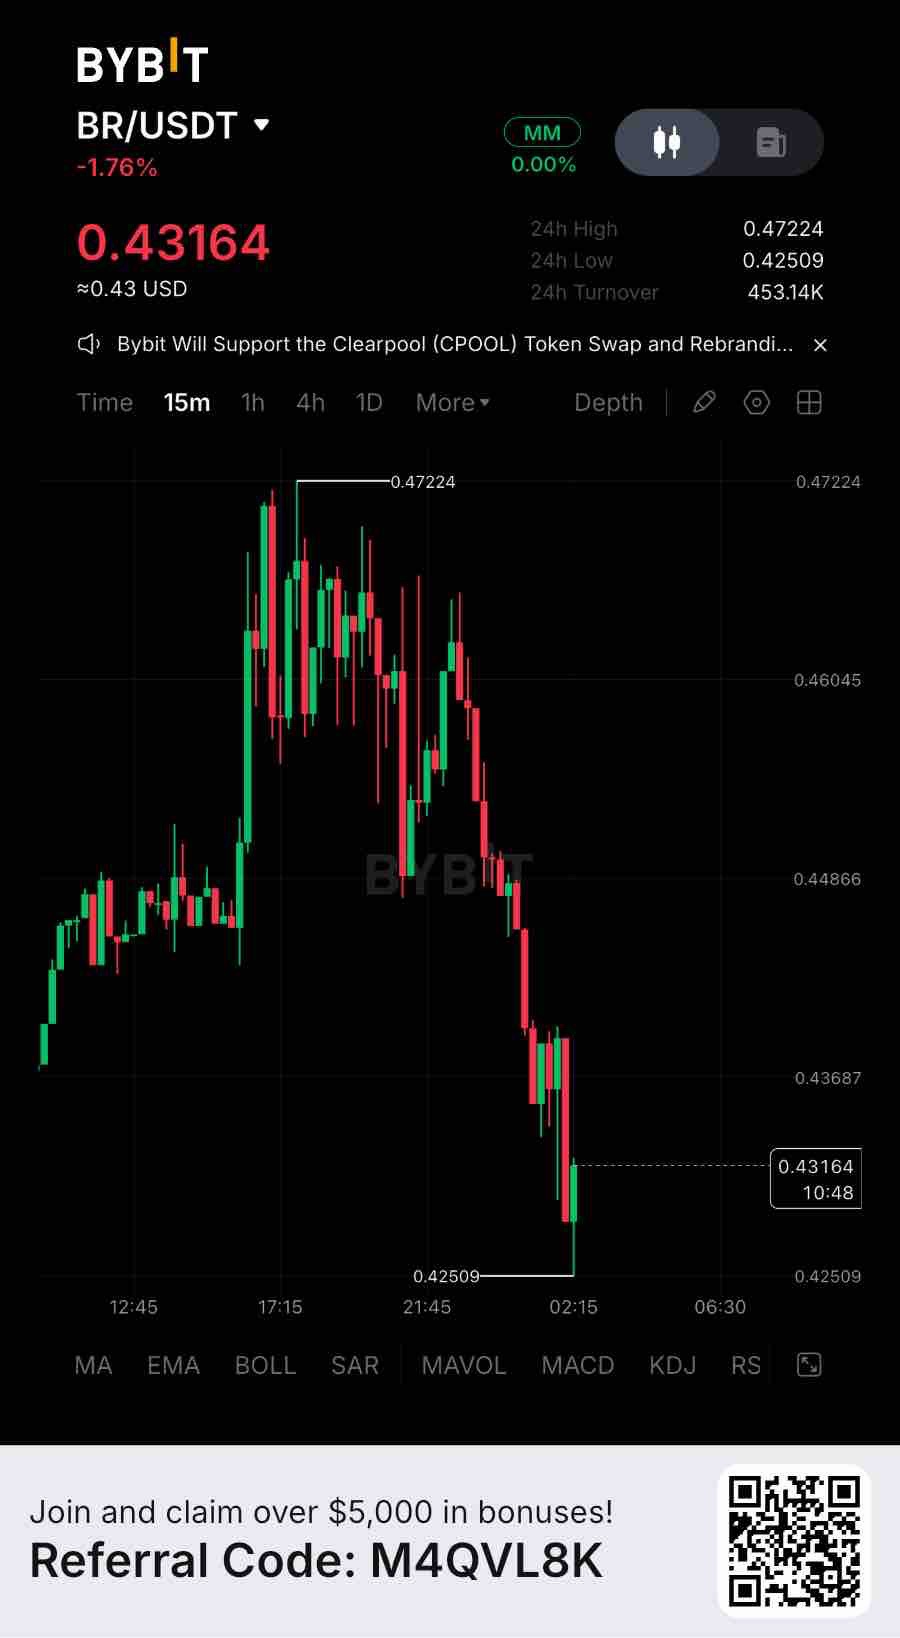
Bedrock hiện đang nắm giữ khoảng 272 triệu USD TVL, mặc dù con số này đã giảm khoảng 28% trong 30 ngày qua. Đó là mức sử dụng thực tế, không phải là câu chuyện cường điệu — nhưng xu hướng mới nhất là co lại thay vì mở rộng. Với vốn hóa thị trường lưu hành khoảng 137 triệu USD, BR đang giao dịch ở mức khoảng 0,50x TVL. Trên cùng cơ sở định giá này, mức đó đắt hơn khoảng 3,6 lần so với Ether.fi ở mức 0,14x và đắt hơn 1,5 lần so với Renzo ở mức 0,34x. Đây là các so sánh vốn hóa thị trường trên TVL, không phải là bội số thu nhập trực tiếp. Dấu ấn của Bedrock trải dài trên 19 chuỗi, với khoảng 134 triệu USD trên Ethereum và 116 triệu USD trên Bitcoin. Tuy nhiên, khoảng 71.000 USD phí trong 30 ngày chỉ chuyển thành 7.700 USD doanh thu giao thức. Sự khác biệt đó rất quan trọng. Tiền gửi tăng không tự động chuyển thành khả năng thu giữ giá trị token mạnh mẽ hơn. Ngoài ra còn có yếu tố xem xét nguồn cung. Chỉ khoảng 30% trong tổng số tối đa 1 tỷ nguồn cung BR đang lưu hành, đưa FDV (định giá pha loãng hoàn toàn) lên gần 456 triệu USD. Sẽ cần nhiều hoạt động giao thức hơn nữa để chuyển thành doanh thu giữ lại mạnh mẽ hơn và khả năng thu giữ giá trị token rõ ràng hơn để biện minh cho mức định giá này. Đối với giao dịch, BR đang dao động quanh mức 0,456 USD, với vùng tích lũy ưu tiên quanh mức 0,432–0,442 USD và ngưỡng kháng cự phục hồi ngay lập tức gần 0,461 USD. Tôi đang theo dõi sát khu vực này và sẽ không đuổi theo một đợt bật tăng mà không có xác nhận. Thiết lập tăng giá trở nên thú vị hơn sau khi nến 4H đóng cửa chắc chắn trên 0,461 USD và retest (kiểm tra lại) thành công, có khả năng mở ra con đường hướng tới 0,469 USD và 0,476 USD. Một cú sụt giảm 4H xuống dưới 0,432 USD sẽ làm suy yếu cấu trúc phục hồi, trong khi 0,423 USD vẫn là mức vô hiệu hóa chính. Không có điều nào trong số này nói rằng token này không ổn. Nó chỉ nói rằng câu chuyện tăng trưởng on-chain và câu chuyện giá cả hiện đang chạy theo những nhịp độ khác nhau. Đáng để tự hỏi cái nào sẽ bắt kịp cái kia trước — và liệu chỉ riêng việc thêm chuỗi, AUM (tài sản quản lý) hoặc sản phẩm có đủ để thu hẹp khoảng cách định giá lớn đến vậy hay không. #ByXIMPACT $BRUSDT
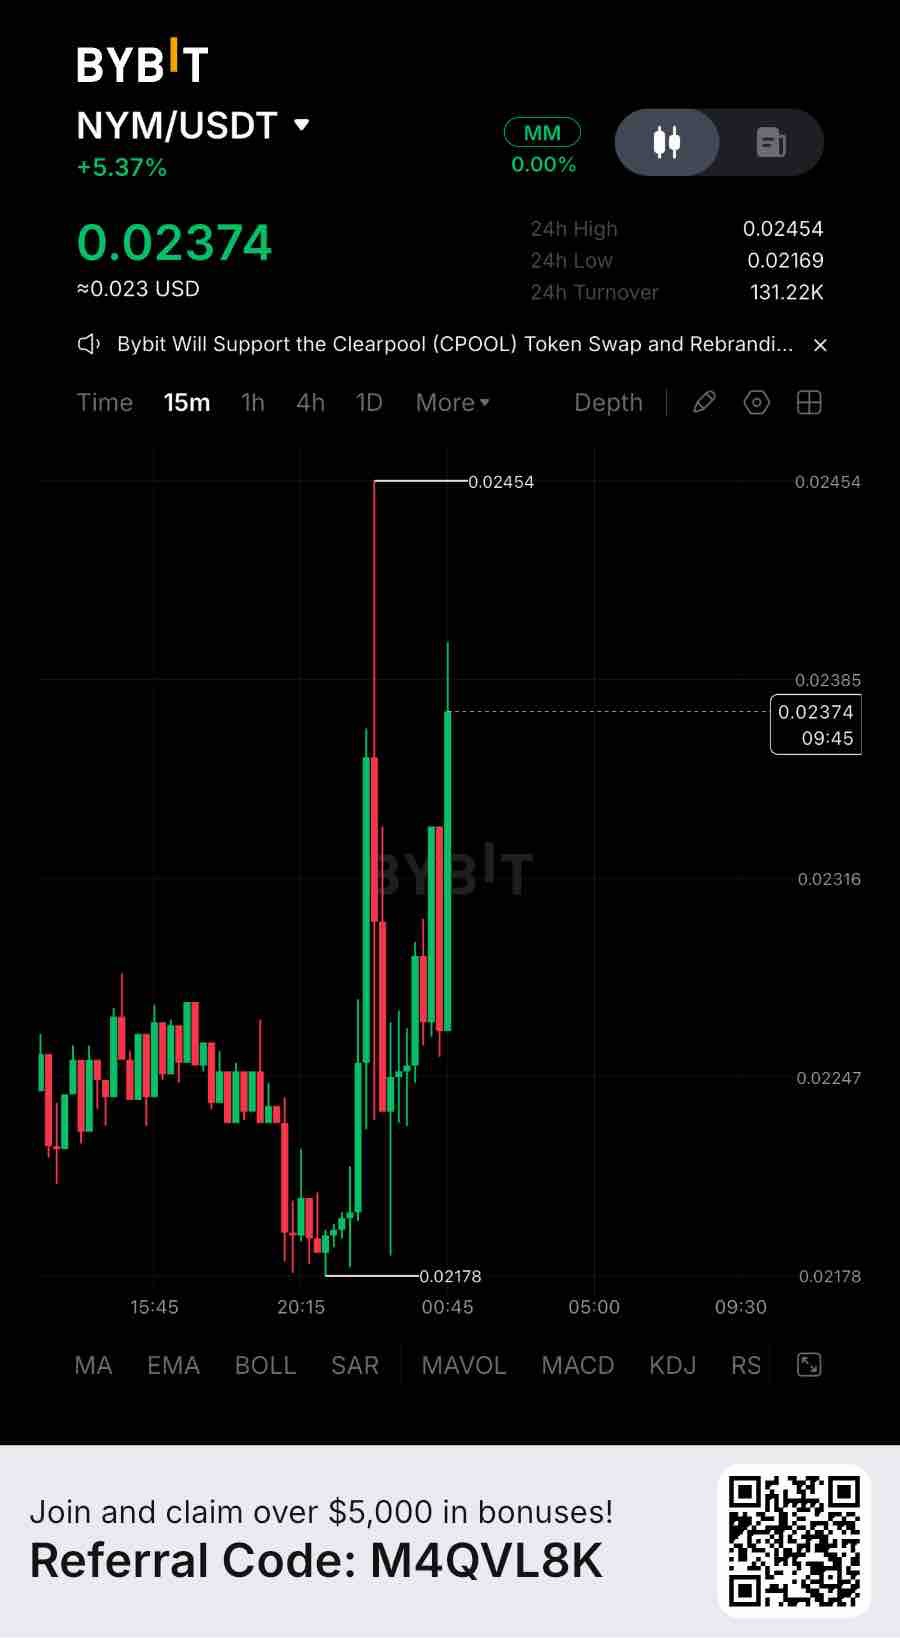
Mạng lưới mixnet của Nym đã ghi nhận 10,31 tỷ gói tin được nhận và 13,76 tỷ gói tin được gửi trong mẫu dữ liệu 24 giờ kết thúc vào ngày 13 tháng 11. Số lượng node được stake (bonded nodes) cũng đã tăng từ 1.127 lên 1.162 trong khoảng thời gian từ ngày 1 đến ngày 13 tháng 11. Đó là mức sử dụng mạng lưới thực tế, không chỉ là những lời đồn đoán. Tuy nhiên, định giá lại kể một câu chuyện khác. Ở mức giá xấp xỉ 0,02234 USD, NYM có vốn hóa thị trường lưu hành là 18,87 triệu USD so với mức định giá pha loãng hoàn toàn (FDV) là 22,34 triệu USD, với 844,75 triệu token đang lưu hành. Nym là hạ tầng bảo mật, không phải là tổ chức phát hành lợi nhuận dựa trên tài sản quản lý (AUM), vì vậy việc so sánh vốn hóa/AUM theo cách thông thường với các nền tảng RWA sẽ gây hiểu lầm. Mục tiêu staking được ghi nhận của dự án là 62,03 triệu NYM, trị giá khoảng 1,39 triệu USD theo giá hiện tại. Điều đó đưa vốn hóa thị trường lên mức gấp khoảng 13,6 lần giá trị đô la của mục tiêu staking, mặc dù đây là tỷ lệ an ninh staking chứ không phải là bội số định giá AUM thực sự. Dấu ấn sản phẩm cơ sở đang mở rộng. Nym đã đưa tính năng bảo mật mixnet vào các ví Zcash, tiếp tục phát triển các tích hợp SDK của mình và phát hành NymVPN v2026.15 với các cầu nối chống kiểm duyệt thích ứng vào ngày 9 tháng 11. Mạng lưới cũng duy trì một tập hợp gồm 240 node hoạt động được nhận thưởng. Đây là những cột mốc hạ tầng quan trọng, nhưng chúng không tự động chuyển thành nhu cầu token tương xứng. Biến số quan trọng chính là việc kiếm tiền. Lộ trình của Nym thừa nhận rằng cần có nhiều người đăng ký NymVPN trả phí hơn để làm cho cơ chế mua lại NYM vĩnh viễn của dự án thực sự hiệu quả. Trong khi đó, 155,25 triệu NYM vẫn được phân bổ cho dự trữ mixmining để trả thưởng cho người vận hành. Hoạt động mạng lưới, doanh thu từ đăng ký và việc mua lại token thực tế là ba thước đo khác nhau. Đối với giao dịch, NYM đang dao động quanh mức 0,0223 USD, với ngưỡng hỗ trợ ngay lập tức quanh mức 0,0218–0,0222 USD và ngưỡng kháng cự phục hồi gần 0,0227 USD. Tôi đang theo dõi sát vùng này và sẽ không vội vàng mua đuổi nếu chưa có sự xác nhận. Thiết lập tăng giá sẽ trở nên thú vị hơn sau khi có xác nhận đóng nến 4 giờ trên mức 0,0227 USD và kiểm tra lại (retest) thành công, có khả năng mở ra con đường hướng tới các mức 0,0238 USD, 0,0242 USD và 0,0254 USD. Nếu nến 4 giờ giảm xuống dưới mức 0,0215 USD, cấu trúc phục hồi sẽ yếu đi, với 0,0209 USD và 0,0195 USD trở thành các mức tham chiếu giảm giá tiếp theo. Không có điều gì trong số này nói rằng token này không tốt. Nó chỉ cho thấy câu chuyện về tăng trưởng mạng lưới và câu chuyện về giá đang chạy trên những nhịp thời gian tách biệt vào lúc này. Đáng để tự hỏi yếu tố nào sẽ bắt kịp trước — và liệu việc có thêm các tích hợp, lưu lượng truy cập mạng và người đăng ký trả phí có đủ để thu hẹp khoảng cách giữa việc sử dụng thực tế và giá trị token hay không. #ByXIMPACT $NYMUSDT
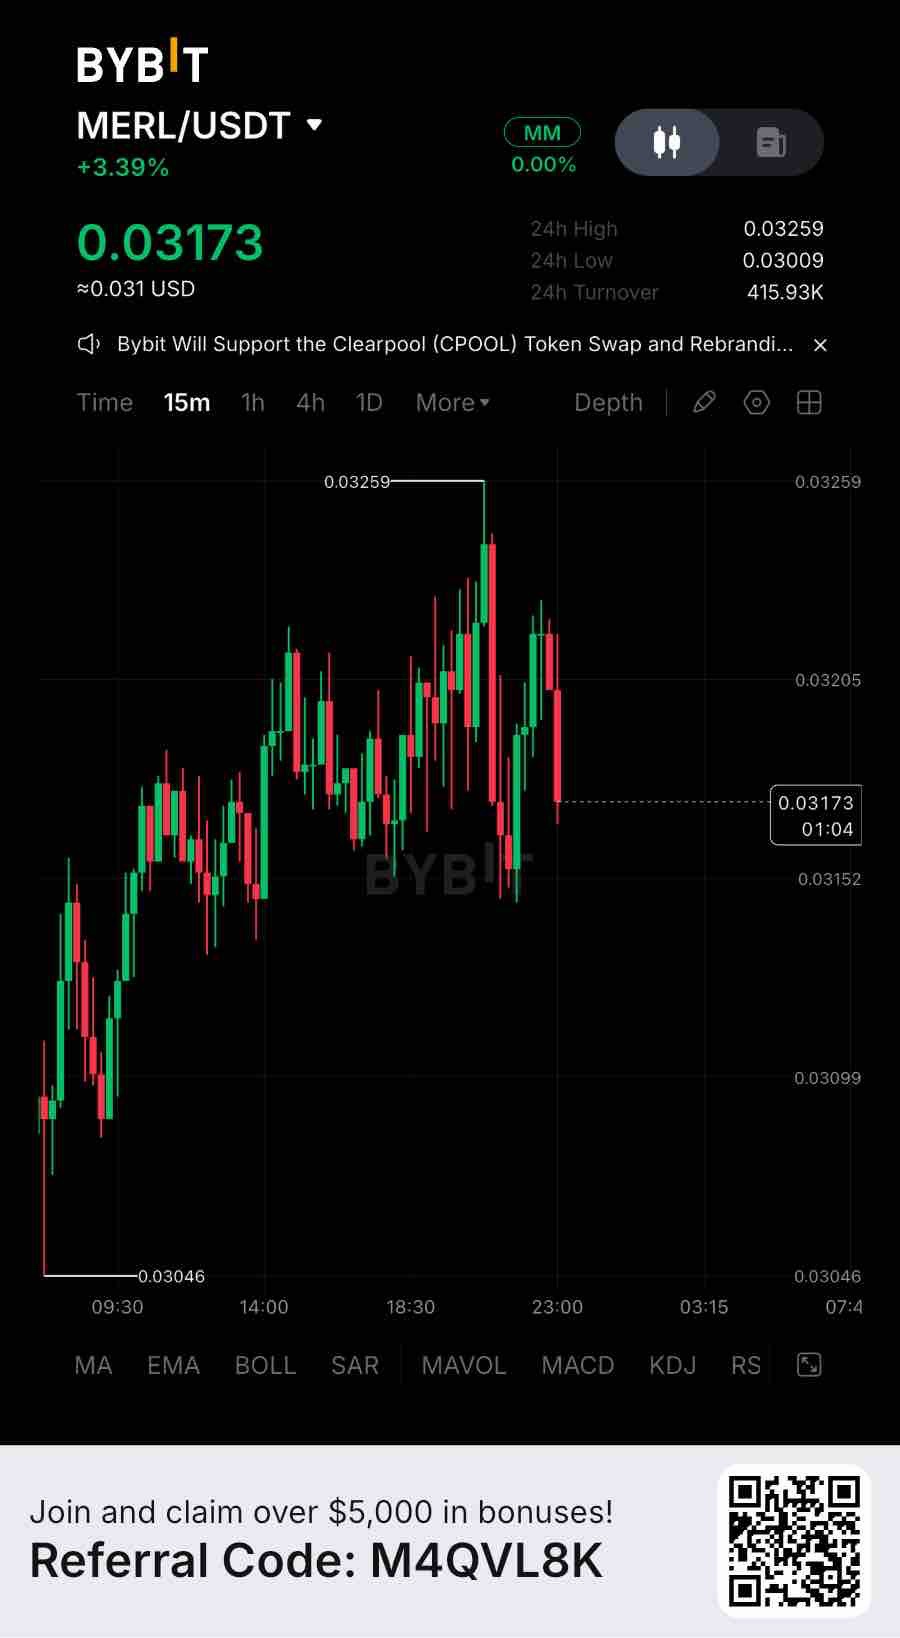
Merlin Chain hiện có khoảng 7,88 triệu USD giá trị TVL DeFi đang hoạt động và 688 triệu USD tài sản được cầu nối, nhưng ghi nhận 0 USD dòng tiền ròng đổ vào trong 24 giờ qua. Đó là dấu ấn on-chain thực tế, không phải là câu chuyện thổi phồng. Với vốn hóa thị trường lưu thông khoảng 45,6 triệu USD, MERL đang giao dịch ở mức gấp khoảng 5,8 lần TVL DeFi đang hoạt động. Hiện chưa có bội số định giá cụ thể nào từ Allium được xác minh. Sử dụng các sidechain của Bitcoin làm nhóm so sánh gần nhất, Merlin giao dịch cao hơn khoảng 6,3 lần so với bội số 0,93 lần của Rootstock, nhưng thấp hơn khoảng 41% so với mức 9,8 lần của Stacks. Đây là những so sánh về cơ sở hạ tầng, không phải là các nền tảng lợi nhuận ngang hàng trực tiếp. Dấu ấn tài sản là đáng kể nhưng lại tập trung. BTC chiếm khoảng 352 triệu USD và M-BTC chiếm 333 triệu USD tài sản được cầu nối. Tuy nhiên, chỉ có 7,88 triệu USD được phản ánh trong TVL DeFi đang hoạt động, với khối lượng DEX trong 24 giờ khoảng 138 nghìn USD. Vốn được cầu nối và thanh khoản DeFi hiệu quả là hai thứ rất khác nhau. Mối lo ngại lặng lẽ hơn nằm ở việc thu giữ giá trị. Merlin chỉ tạo ra 37 USD phí chuỗi và doanh thu trong 24 giờ, so với khoảng 1.502 USD phí ứng dụng. MERL có tiện ích quản trị và staking, trong khi tiện ích phí giao dịch Layer3 vẫn là một trường hợp sử dụng trong tương lai. Hoạt động hệ sinh thái nhiều hơn không tự động chuyển thành doanh thu cho người nắm giữ token. Về giao dịch, MERL đang dao động quanh mức 0,0318 USD, với hỗ trợ ngay lập tức quanh vùng 0,0296–0,0306 USD và kháng cự phục hồi gần 0,0326 USD. Tôi đang theo dõi sát vùng này và sẽ không đuổi theo một đợt bật tăng nếu không có xác nhận. Thiết lập tăng giá trở nên thú vị hơn sau khi nến 4H đóng cửa trên 0,0326 USD và retest thành công, có khả năng mở đường hướng tới 0,0345 USD và 0,0394 USD. Một đợt phá vỡ 4H xuống dưới 0,0296 USD sẽ làm yếu cấu trúc phục hồi, với 0,0275 USD trở thành vùng tham chiếu tiếp theo. Không có điều nào ở trên nói rằng token này sai. Nó chỉ nói rằng câu chuyện tăng trưởng on-chain và câu chuyện giá cả hiện đang chạy theo những nhịp độ khác nhau. Đáng để đặt câu hỏi cái nào sẽ bắt kịp cái nào trước — và liệu việc có thêm thanh khoản BTC, TVL hiệu quả và mở rộng hệ sinh thái có đủ để biện minh cho bội số định giá hiện tại hay không. #ByXIMPACT $MERLUSDT
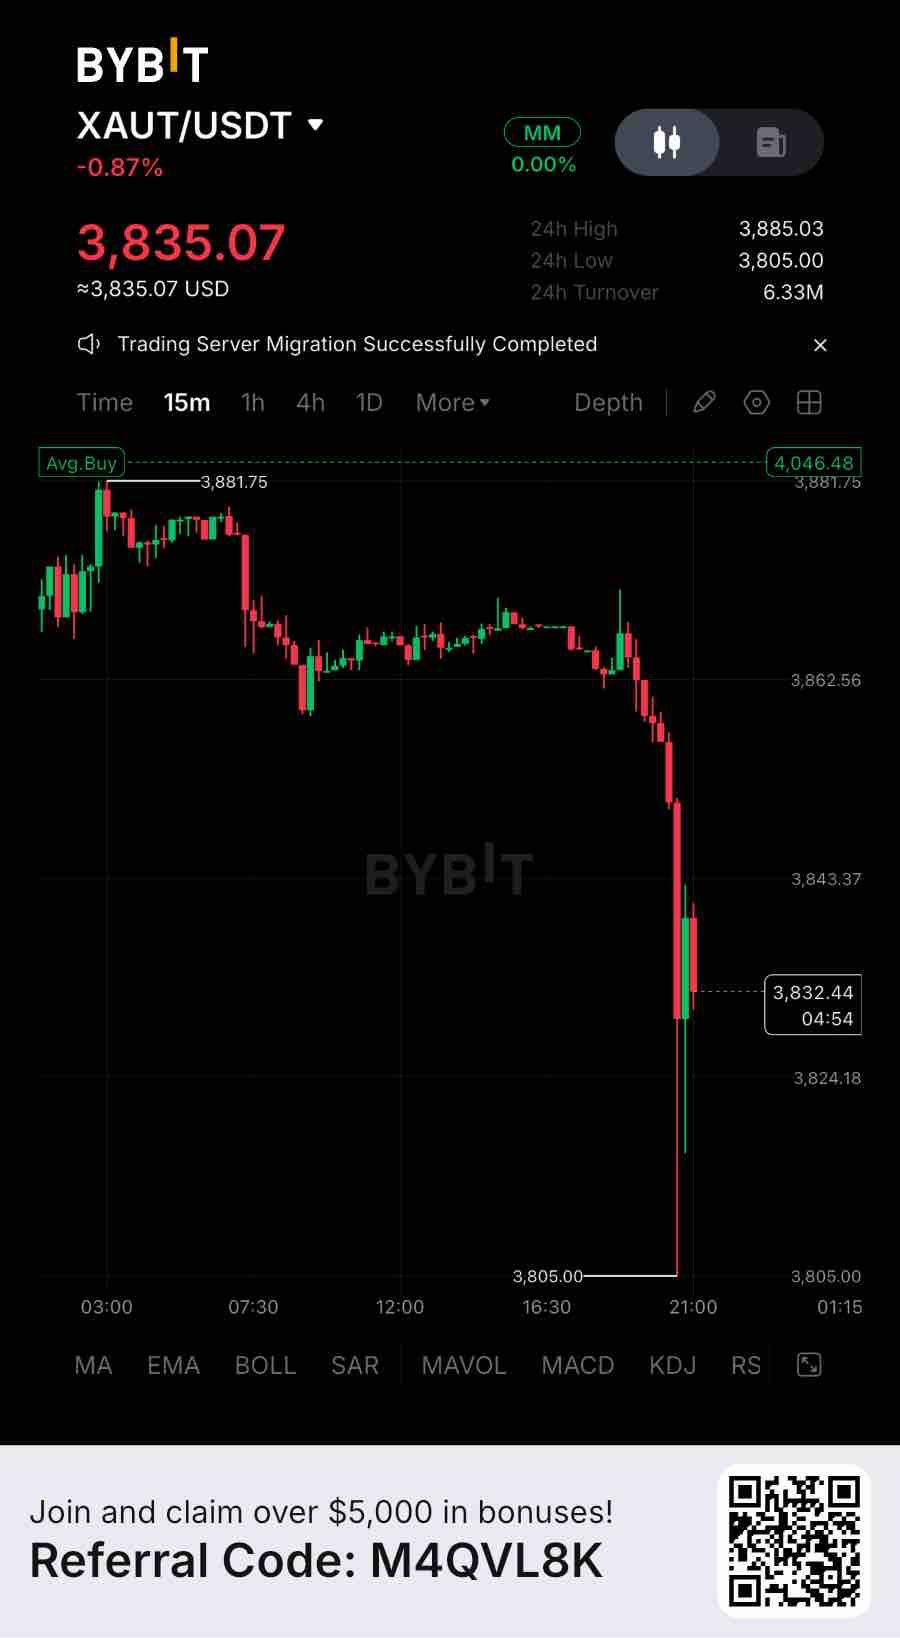
Báo cáo xác thực dự trữ mới nhất của Tether Gold cho thấy 3,44 tỷ USD bằng vàng vật chất đang bảo chứng cho 827.418 ounce vàng ròng (fine troy ounces), với lượng nắm giữ của khách hàng tăng 73% kể từ đầu năm 2026. Đó là mức sử dụng thực tế, không phải là câu chuyện hư cấu. Tuy nhiên, định giá hiện tại đã sát với giá trị của các tài sản cơ sở. CoinGecko đưa vốn hóa thị trường lưu thông của XAUT ở mức khoảng 3,11 tỷ USD so với 3,04 tỷ USD TVL, hay tỷ lệ Vốn hóa thị trường/TVL xấp xỉ 1,02 lần. PAX Gold giao dịch ở mức khoảng 0,93 lần theo cùng chỉ số này, khiến XAUT đắt hơn khoảng 1,1 lần. Đây là sự so sánh định giá dựa trên tài sản được bảo chứng, không phải bội số dòng tiền. Nghiên cứu về RWA chuỗi chéo của Allium đã định giá toàn bộ danh mục hàng hóa được token hóa ở mức 4,3 tỷ USD vào tháng 8 năm 2026; báo cáo đó không cung cấp bội số định giá XAUT độc lập. Sự mở rộng này là có thể đo lường được. Dự trữ được bảo chứng bởi XAUT đã tăng 59% từ cuối năm 2025 đến tháng 9 năm 2026, đạt khoảng 25,7 tấn vàng. Việc phân phối trải rộng trên Ethereum, TON và BNB Smart Chain, trong khi tiện ích tài sản thế chấp đang mở rộng: Hội đồng Vàng Thế giới báo cáo rằng nhu cầu vay thế chấp bằng XAUT đã liên tục đạt mức trần cung ứng của Aave vào đầu năm 2026. Arch Lending cũng đã thêm XAUT làm tài sản thế chấp khoản vay vào tháng 9. Rủi ro ít được chú ý hơn là XAUT không tạo ra lợi suất staking hay dòng tiền cố hữu. Giá trị của nó phụ thuộc chủ yếu vào giá vàng, việc lưu ký, quyền truy cập mua lại và tính thanh khoản của thị trường. Khi lãi suất làm cho các tài sản sinh lời trở nên hấp dẫn hơn, việc nắm giữ vàng không sinh lời sẽ phải chịu chi phí cơ hội. Kế hoạch giao dịch: Cấu trúc kỹ thuật hiện tại vẫn đang ở xu hướng giảm, với mức 3.895 USD đóng vai trò là ngưỡng cần giành lại quan trọng. Vùng bán: 3.860 USD–3.895 USD khi bị từ chối. Điểm vào lệnh: 3.875 USD. Cắt lỗ: 3.935 USD. TP1: 3.808 USD. TP2: 3.766 USD. TP3: 3.706 USD. Một đà di chuyển bền vững trên 3.895 USD sẽ làm suy yếu thiết lập bán khống (short); tránh đuổi theo giá vào vùng hỗ trợ. Không có điều nào trong số này nói rằng token này sai. Nó chỉ cho thấy câu chuyện tăng trưởng on-chain và câu chuyện về giá hiện đang chạy trên hai mốc thời gian riêng biệt. Rất đáng để tự hỏi đâu là yếu tố sẽ bắt kịp yếu tố kia trước — và liệu việc phân phối nhiều hơn, nhu cầu thế chấp và AUM được bảo chứng bằng vàng đơn thuần có đủ để biện minh cho mức phí chênh lệch so với các sản phẩm tương đương hay không. #ByXIMPACT $XAUTUSDT
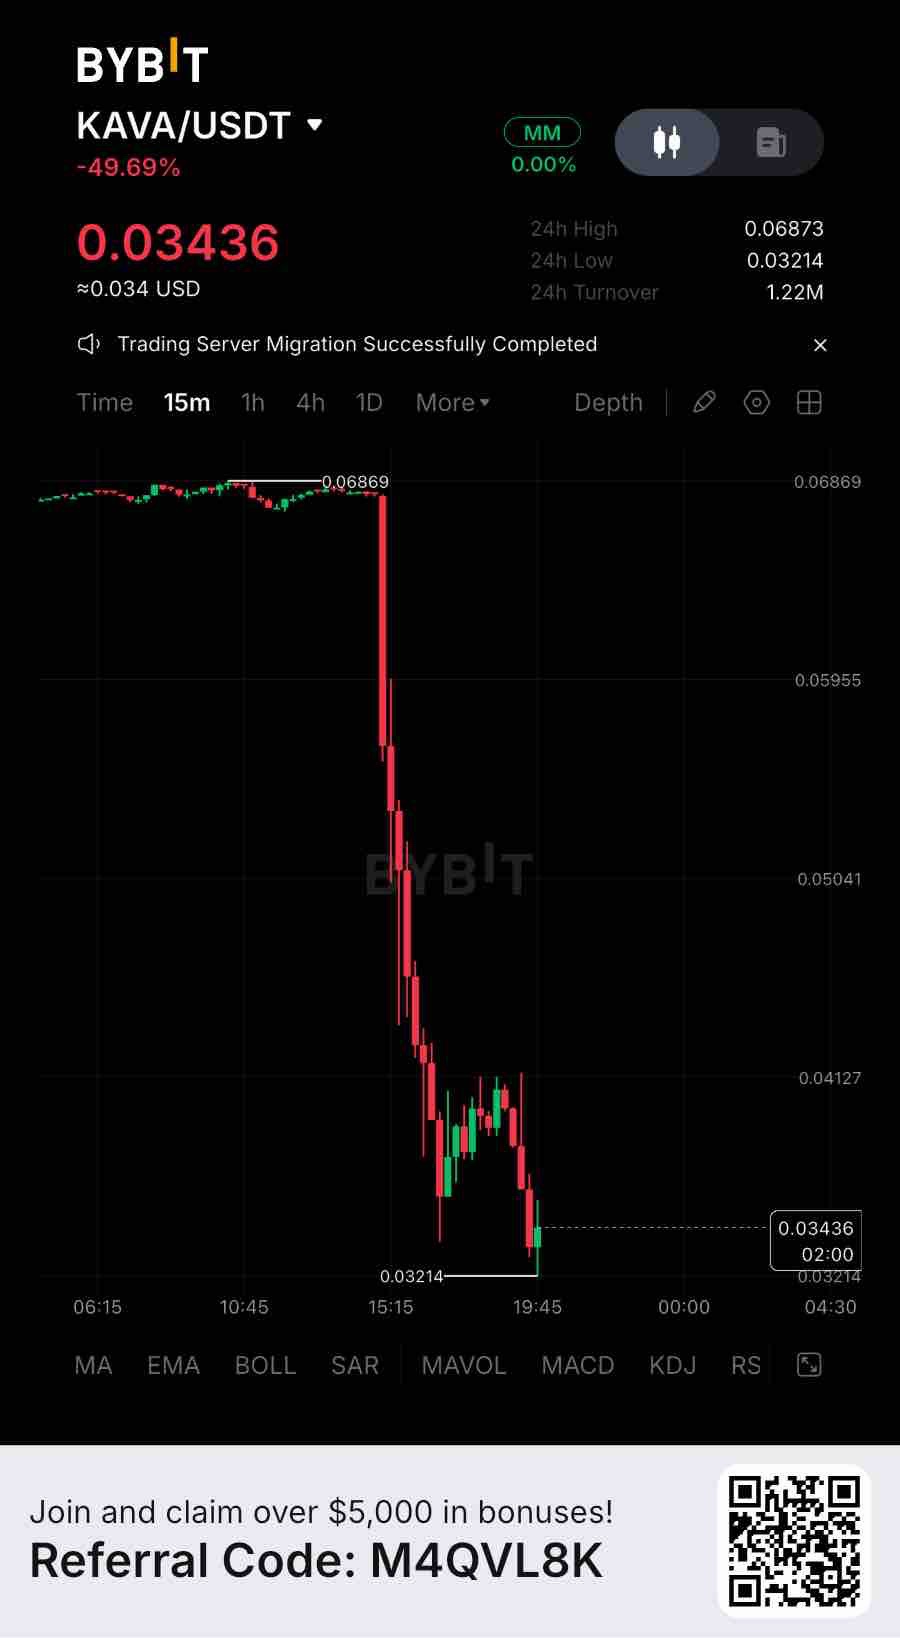
KAVA hiện nắm giữ khoảng 15,18 triệu USD giá trị DeFi TVL, với 63,9 nghìn USD dòng vốn vào được ghi nhận trong 24 giờ. Tuy nhiên, TVL đã giảm 20,09% trong cùng kỳ. Đó là mức sử dụng thực tế, không phải câu chuyện kể. Với vốn hóa thị trường lưu thông khoảng 42,78 triệu USD, KAVA đang giao dịch ở mức gấp khoảng 2,8 lần DeFi TVL hiện tại. Không có hệ số định giá ngang hàng nào từ Allium Research được xác minh cho Kava, khiến việc so sánh trực tiếp với các nền tảng lợi suất RWA đã được thiết lập trở nên khó khăn. Dấu ấn cơ bản vẫn còn tập trung cục bộ. Kava Mint nắm giữ khoảng 9,22 triệu USD và Kava Lend là 5,89 triệu USD. Nguồn cung stablecoin ở mức 36,85 triệu USD, giảm 20,87% trong bảy ngày và 44,72% trong 30 ngày. Câu chuyện mở rộng RWA vẫn cần sự tăng trưởng on-chain có thể đo lường được. Cũng cần cân nhắc đến yếu tố niềm tin. Các giao dịch chuyển tiền xuyên chuỗi bất thường và hoạt động bán gần đây bắt nguồn từ Kava Lend đã tạo thêm sự không chắc chắn xung quanh tính thanh khoản và niềm tin vào hệ sinh thái. Đối với giao dịch, KAVA đang dao động quanh mức 0,0537 USD, với mức hỗ trợ ngay lập tức quanh 0,0505 USD–0,0510 USD và mức kháng cự phục hồi gần 0,0563 USD. Tôi đang theo dõi sát vùng này. Tôi sẽ không đuổi theo một đợt phục hồi nếu không có xác nhận. Thiết lập tăng giá trở nên thú vị hơn sau khi nến 4H đóng cửa xác nhận trên 0,0563 USD và kiểm tra lại thành công, có khả năng mở đường lên 0,0613 USD và 0,0664 USD. Việc phá vỡ khung 4H xuống dưới 0,0505 USD sẽ làm yếu đi cấu trúc phục hồi, với vùng 0,0491 USD rộng hơn trở thành vùng tham chiếu tiếp theo. Không có điều nào trong số này nói rằng token này sai. Nó chỉ cho thấy câu chuyện tăng trưởng on-chain và câu chuyện giá cả đang chạy trên các đồng hồ riêng biệt vào lúc này. Đáng để tự hỏi cái nào sẽ bắt kịp cái kia trước — và liệu nhiều AUM, sản phẩm và thanh khoản hơn có đủ để thu hẹp khoảng cách định giá hay không. #ByXIMPACT $KAVAUSDT
SHIB đã phát triển vượt xa bản sắc meme-coin ban đầu, xây dựng một hệ sinh thái xoay quanh Shibarium, ShibaSwap, quản trị phi tập trung và cơ chế đốt token liên kết với giao dịch. Cấu trúc nguồn cung cố định cũng là một điểm tích cực, vì SHIB không có cơ chế đúc tiền liên tục. Tuy nhiên, có một con số xứng đáng nhận được nhiều sự chú ý hơn đáng kể: hoạt động kinh tế thực tế do Shibarium tạo ra. Có một sự khác biệt quan trọng giữa hoạt động mạng lưới và giá trị mà những người nắm giữ SHIB nhận được. Các giao dịch trên Shibarium trả phí gas bằng BONE, không phải SHIB. Theo mô hình kinh tế token của hệ sinh thái, 70% phí giao dịch cơ bản đủ điều kiện dự kiến sẽ được chuyển đổi thành SHIB và bị đốt vĩnh viễn. Điều này tạo ra một cơ chế giảm nguồn cung tiềm năng, nhưng nó không tạo ra thu nhập có thể phân phối cho những người nắm giữ SHIB. Ảnh chụp nhanh mới nhất từ DeFiLlama cho thấy một bức tranh đặc biệt yếu kém. Tính đến ngày 14 tháng 11 năm 2026, Shibarium báo cáo tổng giá trị tài sản bị khóa (TVL) trong DeFi khoảng 39.346 USD, chỉ 0,02 USD phí và doanh thu hàng ngày trên chuỗi, và hầu như không có hoạt động sàn giao dịch phi tập trung nào. Khối lượng giao dịch DEX trong bảy ngày chỉ đạt khoảng 10,34 USD. Những số liệu này cho thấy dấu ấn kinh tế của hệ sinh thái vẫn còn cực kỳ hạn chế so với những kỳ vọng gắn liền với các tham vọng rộng lớn hơn của nó. Có cơ sở hạ tầng là một thành tựu; tạo ra nhu cầu kinh tế ổn định thông qua cơ sở hạ tầng đó lại là chuyện khác. Cơ chế đốt cũng cần được xem xét kỹ lưỡng hơn. Khoảng 410,85 nghìn tỷ SHIB đã bị đốt trong lịch sử, chiếm khoảng 41,08% nguồn cung ban đầu. Tuy nhiên, gần như toàn bộ sự sụt giảm đó đến từ đợt đốt một lần đặc biệt của Vitalik Buterin vào tháng 5 năm 2021. Quan trọng hơn, chỉ có khoảng 261,8 triệu SHIB bị đốt trong 30 ngày kết thúc vào ngày 14 tháng 11 năm 2026. So với nguồn cung lưu hành ước tính là 589,24 nghìn tỷ, con số đó chỉ chiếm khoảng 0,000044% nguồn cung lưu hành. Với tốc độ này, tác động giảm phát là không đáng kể về mặt kinh tế. Giảm nguồn cung là hướng đi tích cực, nhưng quy mô phải lớn hơn đáng kể trước khi nó có thể thay đổi một cách thực chất động lực nguồn cung của SHIB. Có một mối lo ngại về cấu trúc khác. Cơ chế đốt của Shibarium đã phải đối mặt với những khó khăn trong vận hành sau vụ khai thác cầu nối vào tháng 9 năm 2025. Các báo cáo theo dõi việc đốt gần đây chỉ ra rằng ShibTorch vẫn đang trong quá trình bảo trì và tuyến đường cầu nối SHIB của nó vẫn chưa hoạt động bình thường trở lại. Điều này có nghĩa là mối liên kết dự kiến giữa việc sử dụng mạng lưới và việc đốt SHIB không thể được coi là đang hoạt động đúng như thiết kế. Lập luận ủng hộ mạnh mẽ nhất vẫn là khả năng của hệ sinh thái trong việc chuyển đổi cộng đồng đã được thiết lập và nhận diện thương hiệu thành nhu cầu trên chuỗi bền vững. Shibarium, ShibaSwap, cơ sở hạ tầng quản trị và hệ sinh thái sản phẩm rộng lớn hơn cung cấp một nền tảng mà trước đây không tồn tại khi SHIB chỉ đơn thuần là một tài sản meme đầu cơ. Nhưng cơ sở hạ tầng thôi không tạo ra giá trị token. SHIB hiện cung cấp cho người nắm giữ khả năng tiếp cận với sự tăng trưởng của hệ sinh thái và một "hố đen" nguồn cung tiềm năng, không phải là quyền đòi hỏi theo hợp đồng đối với doanh thu giao thức, cổ tức hoặc phân phối phí định kỳ. Trọng tâm của tôi trong thời gian tới không chỉ đơn thuần là số lượng SHIB bị đốt hay số lượng giao dịch được công bố. Tôi muốn thấy sự tăng trưởng bền vững của TVL trên Shibarium, khối lượng giao dịch DEX có ý nghĩa, việc tạo ra phí có thể đo lường được, khôi phục cơ chế đốt và sự minh bạch trong việc tăng cường đốt SHIB thực tế. SHIB đã chứng minh được sức mạnh cộng đồng đáng kinh ngạc và sự trường tồn. Thách thức tiếp theo là chứng minh rằng sự chú ý này có thể trở thành một mô hình kinh tế hoạt động hiệu quả. Nhu cầu bền vững và việc nắm bắt giá trị có thể đo lường được sẽ quan trọng hơn đáng kể so với các thông tin về việc đốt token hay các thông báo về hệ sinh thái. #IMPACTbyTrade $SHIBUSDT
Injective đã đạt được những tiến bộ đáng kể trong việc định vị mình là một blockchain tập trung vào tài chính. EVM gốc, sổ đặt lệnh on-chain, cơ sở hạ tầng tài sản được token hóa và sự gia tăng của các tích hợp tổ chức là những bước phát triển thực sự. Theo báo cáo kỷ niệm tháng 11 năm 2026 của Injective, sổ đặt lệnh on-chain của họ đã xử lý khoảng 12,86 tỷ đô la khối lượng giao dịch trong năm trước, bao gồm gần 1,8 tỷ đô la các hợp đồng vĩnh cửu tài sản trong thế giới thực. Tuy nhiên, có một con số xứng đáng nhận được nhiều sự chú ý hơn đáng kể: bao nhiêu trong số hoạt động kinh tế này thực sự chuyển đổi thành giá trị định kỳ cho những người nắm giữ INJ? Khối lượng giao dịch và doanh thu giao thức là những số liệu về cơ bản khác nhau. Các nhà giao dịch tạo ra khối lượng và trả phí giao dịch, nhưng các ứng dụng, nhà cung cấp thanh khoản và nhà cung cấp cơ sở hạ tầng có thể giữ lại một phần các khoản phí đó. Chỉ có giá trị kinh tế cuối cùng được hướng vào các cơ chế token của mạng lưới mới có thể hỗ trợ một lập luận tích lũy giá trị có ý nghĩa. DefiLlama hiện báo cáo khoảng 14.283 đô la phí ứng dụng được theo dõi trong 30 ngày, so với 5.538 đô la doanh thu giao thức được giữ lại. Con số đó đại diện cho khoảng 38,8% số phí được báo cáo. Những con số này bao gồm các ứng dụng được theo dõi thay vì nhất thiết phải nắm bắt mọi nguồn doanh thu từ sổ đặt lệnh gốc của Injective, nhưng chúng minh họa lý do tại sao khối lượng giao dịch tiêu đề không nên bị nhầm lẫn với giá trị kinh tế được giữ lại. Tuy nhiên, khung tokenomics là một trong những điểm khác biệt mạnh mẽ nhất của Injective. Chương trình Mua lại Cộng đồng (Community BuyBack) của nó đã thay thế Đấu giá Đốt (Burn Auction) truyền thống vào tháng 10 năm 2025. Những người tham gia cam kết INJ và nhận được một tỷ lệ tương ứng của giỏ tích lũy chứa doanh thu do hệ sinh thái tạo ra, bao gồm stablecoin và các tài sản kỹ thuật số khác. Lượng INJ đã cam kết sẽ bị đốt vĩnh viễn. Điều này tạo ra mối liên hệ trực tiếp giữa doanh thu hệ sinh thái và việc giảm nguồn cung token. Tuy nhiên, việc tham gia phải tuân theo các vị trí giới hạn hàng tháng và cơ chế này không tự động phân phối doanh thu cho mọi người nắm giữ INJ. Đây là một cơ chế tích lũy giá trị có ý nghĩa, nhưng các điều kiện tham gia là rất quan trọng. Đợt thắt chặt nguồn cung INJ (INJ Supply Squeeze) tháng 1 năm 2026, được phê duyệt thông qua IIP-617, đã thắt chặt hơn nữa các tham số phát hành, với mục tiêu đã nêu là tăng gấp đôi tốc độ giảm nguồn cung. Hơn 7,1 triệu INJ đã được loại bỏ vĩnh viễn thông qua các cơ chế đốt của mạng lưới tính đến tháng 6 năm 2026. Tuy nhiên, một sự khác biệt quan trọng vẫn tồn tại. Một hồ sơ SEC tháng 11 năm 2026 báo cáo tổng nguồn cung INJ là khoảng 122,9 triệu tính đến ngày 15 tháng 9 năm 2026, cao hơn khoảng 22,9% so với nguồn cung ban đầu là 100 triệu. Khoảng 47,2% đã được stake, trong khi tỷ lệ phát hành hàng năm phổ biến ở mức giới hạn trên 4,4%. Nói cách khác, lượng đốt tích lũy vẫn chưa vượt quá lượng phát hành tích lũy kể từ khi ra mắt. Việc gọi INJ là giảm phát về mặt cấu trúc không loại bỏ sự cần thiết phải đo lường sự thay đổi nguồn cung thực tế của nó. Lập luận ủng hộ tăng giá mạnh mẽ nhất là Injective đang xây dựng cơ sở hạ tầng cho các thị trường mở rộng ra ngoài giao dịch tiền điện tử thông thường. Cổ phiếu được token hóa, hàng hóa, phát hành tài sản tổ chức, EVM gốc và thanh khoản chia sẻ có thể tạo ra hoạt động kinh tế định kỳ đáng kể hơn nhiều. Khối lượng sổ đặt lệnh hàng năm 12,86 tỷ đô la chứng minh việc sử dụng thị trường có ý nghĩa, mặc dù khả năng chuyển đổi doanh thu trong tương lai vẫn là bài kiểm tra quan trọng. Trọng tâm của tôi trong thời gian tới sẽ là mối quan hệ giữa phí ứng dụng, doanh thu Mua lại Cộng đồng, lượng INJ thực tế bị đốt và các token mới được phát hành. Tôi cũng sẽ theo dõi xem liệu các thị trường tài sản được token hóa có tạo ra nhu cầu bền vững hay chỉ là các đợt tăng vọt giao dịch tạm thời. Injective đã xây dựng được một câu chuyện cơ sở hạ tầng tài chính đáng tin cậy. Thử thách tiếp theo là chứng minh rằng cơ sở hạ tầng này có thể tạo ra đủ giá trị kinh tế định kỳ để liên tục vượt qua lượng phát hành token. Đối với INJ, việc nắm giữ giá trị bền vững quan trọng hơn những con số khối lượng ấn tượng. #IMPACTbyTrade $INJUSDT
MegaETH đã thiết lập được một nền tảng kỹ thuật vững chắc, đặc biệt là xung quanh thông lượng giao dịch và khả năng thực thi với độ trễ thấp. Tính đến ngày 14 tháng 11, mạng lưới đã ghi nhận khoảng 2,03 triệu giao dịch trong 24 giờ, được hỗ trợ bởi 22,91 triệu đô la thanh khoản stablecoin và khoảng 8,8 triệu đô la TVL (tổng giá trị bị khóa) trong DeFi. Những con số này chứng minh rằng cơ sở hạ tầng đang thu hút hoạt động kinh tế thực tế. Tuy nhiên, có một con số đáng được chú ý hơn nhiều: mạng lưới chỉ tạo ra 1.620 đô la doanh thu trên chuỗi trong cùng khoảng thời gian 24 giờ đó. Sự khác biệt giữa hoạt động và khả năng kiếm tiền ở đây rất quan trọng. Người dùng đã trả khoảng 1.634 đô la phí trên chuỗi, nghĩa là khoảng 99% số phí đó được giữ lại làm doanh thu cho chuỗi. Tuy nhiên, số tiền tuyệt đối vẫn còn tương đối nhỏ. Hơn hai triệu giao dịch tạo ra chưa đầy 1.700 đô la doanh thu mỗi ngày. Điều đó tương đương với khoảng 0,0008 đô la doanh thu cho mỗi giao dịch. Phí thấp là một lợi thế cạnh tranh quan trọng, nhưng thông lượng cao không tự động tạo ra một mô hình kinh doanh kinh tế mạnh mẽ. Có một chi tiết khác đáng xem xét. MegaETH đã ghi nhận khoảng 1.667 địa chỉ hoạt động cùng với 2,03 triệu giao dịch đó. Con số đó đại diện cho trung bình hơn 1.200 giao dịch trên mỗi địa chỉ hoạt động. Điều này không xác định được bao nhiêu hoạt động là tự động, nhưng nó cho thấy lý do tại sao số lượng giao dịch không nên được coi là tương đương với người dùng độc lập hoặc nhu cầu bền vững. Trong khi đó, khoảng 446.934 đô la khối lượng DEX hàng ngày cung cấp bằng chứng về một nền kinh tế ứng dụng đang nổi lên, mặc dù chỉ riêng khối lượng giao dịch không xác định được doanh thu định kỳ cho người nắm giữ token. Sự phát triển thú vị hơn là cơ chế mua lại dựa trên USDm của MegaETH. Tổ chức (Foundation) đã cam kết sử dụng các phần thưởng được tạo ra thông qua USDm để mua và tích lũy MEGA. Lần mua lại đầu tiên đã được công bố vào ngày 7 tháng 5 năm 2026, sử dụng lợi nhuận ròng tích lũy từ nhà phát hành USDm. Tuy nhiên, số tiền đã mua không được tiết lộ công khai trong thông báo đó. Cơ chế này tạo ra mối liên hệ tiềm năng giữa việc áp dụng stablecoin và nhu cầu về token, nhưng số lượng nắm giữ trong kho bạc tích lũy không giống như việc phân phối doanh thu trực tiếp cho người nắm giữ token. Sách trắng (whitepaper) quy định của token nêu rõ rằng những người nắm giữ MEGA không có quyền phân phối doanh thu hoặc quyền đổi thưởng theo hợp đồng. Động lực cung cũng đáng được quan tâm. MEGA có tổng cung cố định là 10 tỷ token, với khoảng 53,3% được phân bổ cho các phần thưởng dựa trên KPI. Việc liên kết các khoản phân phối này với các cột mốc quan trọng của mạng lưới có thể đo lường được về mặt cấu trúc sẽ phù hợp với hiệu suất hơn là hoàn toàn dựa vào việc phát hành theo lịch trình. Tuy nhiên, chỉ có khoảng 11,3% tổng cung đã được phát hành tính đến ngày 14 tháng 11. Sự khác biệt giữa vốn hóa thị trường khoảng 50,9 triệu đô la và định giá pha loãng hoàn toàn 450,75 triệu đô la nêu bật khả năng bị pha loãng trong tương lai. Hơn nữa, việc đốt phí vẫn là một cơ chế tiềm năng trong tương lai, chứ không phải là chính sách giảm cung đã được thiết lập. Lập luận lạc quan mạnh mẽ nhất là MegaETH có thể phát triển thành một lớp thực thi chuyên biệt cho các ứng dụng thực sự cần hiệu suất thời gian thực. Stablecoin gốc, các thị trường gần trong tương lai và việc xoay vòng sequencer theo kế hoạch có thể tạo thêm lý do để sử dụng và khóa MEGA. Những phát triển này có thể tăng cường tiện ích của token ngoài mục đích đầu cơ. Tuy nhiên, giai đoạn tiếp theo cần chứng minh được các kết quả kinh tế có thể đo lường được. Tôi sẽ tập trung vào các khoản mua lại định kỳ được tài trợ bằng USDm, tăng trưởng nguồn cung stablecoin, doanh thu ứng dụng bền vững, sự mở rộng người dùng thực sự và mối quan hệ giữa việc phát hành dựa trên KPI và nhu cầu kinh tế. MegaETH đã chứng minh được hoạt động kỹ thuật. Câu hỏi quan trọng hơn là liệu hoạt động đó có thể trở thành giá trị kinh tế định kỳ mang lại lợi ích ý nghĩa cho MEGA hay không. Việc nắm bắt giá trị bền vững, thay vì các kỷ lục về số lượng giao dịch, cuối cùng sẽ quyết định sức mạnh kinh tế token của nó. #IMPACTbyTrade $MEGAUSDT
Midnight đang cho thấy những bước tiến ý nghĩa vượt ra ngoài câu chuyện phát triển ban đầu. Việc triển khai hợp đồng thông minh không cần cấp phép đã chính thức hoạt động vào ngày 28 tháng 9 năm 2026 và mạng lưới đã vượt mốc một triệu giao dịch trên mạng chính (mainnet) vào tháng 10. Một ảnh chụp nhanh gần đây từ Subscan báo cáo có khoảng 1,81 triệu giao dịch và 1.510 hợp đồng đã được triển khai. Điều này cho thấy hoạt động mạng lưới đang tăng trưởng. Tuy nhiên, có một con số cần được chú ý nhiều hơn: bao nhiêu trong số hoạt động đó thực sự chuyển hóa thành giá trị kinh tế định kỳ cho những người nắm giữ NIGHT? Sự khác biệt cốt yếu nằm ở giữa việc sử dụng mạng lưới và việc nắm bắt giá trị token. Midnight sử dụng mô hình kinh tế gồm hai thành phần. NIGHT là token vốn có thể chuyển nhượng và quản trị, trong khi DUST là tài nguyên được tiêu thụ để thực hiện các giao dịch. Việc nắm giữ một NIGHT có thể tạo ra tối đa năm DUST trong bảy ngày. DUST không thể chuyển nhượng và sẽ bị tiêu thụ khi sử dụng, nhưng bản thân NIGHT không bao giờ bị chi tiêu cho phí giao dịch. Cấu trúc này có một lợi thế thực sự: nó tách biệt chi phí vận hành khỏi giá thị trường của NIGHT, giúp chi phí giao dịch trở nên dễ dự đoán hơn đối với các nhà phát triển và doanh nghiệp. Tuy nhiên, nó cũng tạo ra một hạn chế kinh tế quan trọng. Một giao dịch không tự động tạo ra khoản thanh toán NIGHT, việc đốt NIGHT hay phân phối phí trực tiếp cho những người nắm giữ token. Người dùng tiêu thụ DUST chứ không phải tài sản cơ sở. Do đó, việc tăng khối lượng giao dịch không nhất thiết đồng nghĩa với nhu cầu tỷ lệ thuận đối với NIGHT. Các số liệu tăng trưởng cần được đặt trong bối cảnh cụ thể. Giao dịch hàng ngày được cho là đã tăng từ 128 vào ngày 27 tháng 9 lên 47.714 vào ngày 26 tháng 10, tăng khoảng 373 lần. Đó là một sự tiến bộ đáng kể, nhưng chỉ riêng số lượng giao dịch không thể xác định được số lượng người dùng hữu cơ, hoạt động ứng dụng có ý nghĩa, mức tiêu thụ DUST hay giá trị kinh tế thực tế được tạo ra. Những số liệu đó cần được đánh giá riêng biệt. Kinh tế học về nguồn cung cũng rất quan trọng. NIGHT có tổng nguồn cung cố định là 24 tỷ token, trong khi ảnh chụp nhanh gần đây từ Subscan cho thấy khoảng 16,61 tỷ đang lưu hành, chiếm khoảng 69,2% tổng nguồn cung. Phần nguồn cung chưa lưu hành còn lại khiến việc phân phối và các đợt giải phóng dự trữ trong tương lai trở thành những biến số quan trọng cần theo dõi. Có những diễn biến tích cực. Lộ trình của Midnight đặt phần thưởng sản xuất khối vào quý 4 năm 2026 và staking NIGHT vào quý 1 năm 2027. Cơ cấu phần thưởng được đề xuất sử dụng khoản dự trữ token hiện có thay vì tạo thêm NIGHT, với việc sử dụng khối sẽ ảnh hưởng đến cách phân chia phần thưởng giữa những người sản xuất và Kho bạc. Những cơ chế này có thể củng cố sự tham gia, nhưng đề xuất phần thưởng đã công bố vẫn chỉ đang ở dạng đề xuất. Việc tiêu thụ DUST cũng không nên bị nhầm lẫn với việc đốt nguồn cung NIGHT. Luận điểm lạc quan (bull case) rất đáng tin cậy: quyền riêng tư có thể lập trình, tiết lộ chọn lọc, các ứng dụng tổ chức và tích hợp chuỗi chéo có thể mang lại cho Midnight một vị thế có ý nghĩa trong tài chính được kiểm soát và DeFi riêng tư. Nếu những ứng dụng này thu hút được nhu cầu bền vững, vai trò của NIGHT như tài sản tạo ra DUST có thể trở nên ngày càng quan trọng. Nhưng tiện ích tiềm năng không giống như việc tích lũy giá trị đã được chứng minh. Trong thời gian tới, tôi sẽ quan sát mức độ sử dụng ứng dụng hữu cơ, mức tiêu thụ DUST, số dư NIGHT được đăng ký để tạo DUST, mức sử dụng khối và việc thực hiện thực tế của việc staking và phân phối phần thưởng. Câu hỏi quan trọng không chỉ đơn giản là liệu Midnight có xử lý nhiều giao dịch hơn hay không. Mà là liệu hoạt động đó có tạo ra nhu cầu bền vững cho NIGHT và lợi ích kinh tế minh bạch cho những người nắm giữ nó hay không. #IMPACTbyTrade $NIGHTUSDT
PEPE đã khẳng định vị thế là một trong những meme token lớn nhất và có tính thanh khoản cao nhất trên thị trường. Vốn hóa thị trường của PEPE đạt khoảng 1,9 tỷ USD, với khối lượng giao dịch hàng ngày được báo cáo trên 500 triệu USD. Mức độ hoạt động đó phản ánh sự công nhận đáng kể của thị trường và sự tham gia mạnh mẽ từ các sàn giao dịch. Tuy nhiên, có một con số đáng chú ý hơn: bao nhiêu trong số hoạt động kinh tế này thực sự đến tay những người nắm giữ PEPE? Sự phân biệt này rất quan trọng. Khối lượng giao dịch đại diện cho số lượng PEPE được trao tay, chứ không phải số lượng giá trị kinh tế mà token tạo ra. Các nhà giao dịch trả phí giao dịch cho nền tảng, các nhà cung cấp thanh khoản có thể kiếm phí hoán đổi, và chi phí giao dịch trên Ethereum được trả bằng ETH. Không khoản nào trong số này tự động trở thành doanh thu cho PEPE hay thu nhập định kỳ cho người nắm giữ. Đây chính là điểm yếu cốt lõi trong mô hình kinh tế của PEPE. Nó có một thị trường lớn và tích cực, nhưng không vận hành một giao thức tạo doanh thu với cơ chế minh bạch để phân phối thu nhập, mua lại token hoặc chia sẻ phí với người nắm giữ. Thị trường phái sinh cũng đáng được quan tâm. CoinGlass báo cáo khối lượng hợp đồng tương lai PEPE đạt khoảng 552 triệu USD so với 144 triệu USD khối lượng giao dịch giao ngay (spot) vào ngày 14 tháng 11 năm 2026 trên các thị trường được theo dõi. Điều đó cho thấy hoạt động hợp đồng tương lai cao gấp khoảng 3,8 lần so với giao dịch giao ngay. Điều này cho thấy các vị thế đòn bẩy là một phần đáng kể trong sự tham gia của thị trường. Nó không nhất thiết cho thấy nhu cầu tương đương từ các nhà đầu tư tích lũy và nắm giữ token cơ sở. Về phía nguồn cung, PEPE có một lợi thế đáng kể: nguồn cung ban đầu được cố định ở mức 420,69 nghìn tỷ token, không có lịch trình mở khóa thông thường hay lạm phát liên tục. Việc đốt token ngày 24 tháng 10 năm 2023 đã loại bỏ khoảng 6,9 nghìn tỷ token, tương đương 1,6% nguồn cung ban đầu. Điều này đã giảm nguồn cung lưu thông và giải quyết những lo ngại xung quanh số lượng token còn lại của đội ngũ phát triển. Tuy nhiên, đó là một sự kiện diễn ra một lần, không phải là cơ chế định kỳ được tài trợ bởi hoạt động kinh tế. Nguồn cung nhỏ hơn không tự động tạo ra nhu cầu bền vững. Do đó, khoảng cách tích lũy giá trị vẫn còn đáng kể. Những người nắm giữ PEPE chủ yếu phụ thuộc vào nhu cầu thị trường, tính thanh khoản, sự gắn kết của cộng đồng, quyền truy cập vào các sàn giao dịch và sự liên quan liên tục của bản sắc văn hóa của nó. Hiện tại không có cơ chế dòng tiền định kỳ nào được thiết lập rõ ràng để kết nối hoạt động thị trường của token với lợi nhuận của người nắm giữ. Hồ sơ gửi lên SEC cũng lưu ý rằng chưa có tiện ích dựa trên blockchain cụ thể nào ngoài thương hiệu và các liên kết văn hóa được công bố. Lập luận tăng giá mạnh mẽ nhất vẫn đáng tin cậy: PEPE đã sống sót qua nhiều chu kỳ thị trường, xây dựng được nhận diện thương hiệu đáng kể, đảm bảo tính thanh khoản sâu trên sàn giao dịch và tránh được lạm phát thông thường cũng như áp lực mở khóa thường thấy ở nhiều token mới hơn. Cộng đồng và sự phù hợp về văn hóa của nó có thể tiếp tục thu hút vốn đầu cơ. Nhưng sự phù hợp với thị trường và việc nắm bắt giá trị kinh tế là hai điều khác biệt. Trong tương lai, tôi sẽ theo dõi nhu cầu giao ngay bền vững, sự phân bổ cho các nhà nắm giữ lớn, sự tập trung nguồn cung và—quan trọng nhất—liệu PEPE có phát triển cơ chế minh bạch nào kết nối hoạt động thị trường đang tăng trưởng của nó với giá trị định kỳ cho người nắm giữ hay không. Cho đến lúc đó, PEPE vẫn là một tài sản đầu cơ mạnh mẽ, nhưng không phải là một token có mô hình tích lũy giá trị được thiết lập rõ ràng. #IMPACTbyTrade $PEPEUSDT