xero_axc
8614Thích11Lượt chia sẻ438Người hâm mộ66Theo dõi
crypto enthusiast| psychology first🧠 profit follows🙂 ~art of Trading
crypto enthusiast| psychology first🧠 profit follows🙂 ~art of Trading
XAUT: Vị thế trú ẩn an toàn của vàng đang chịu áp lực
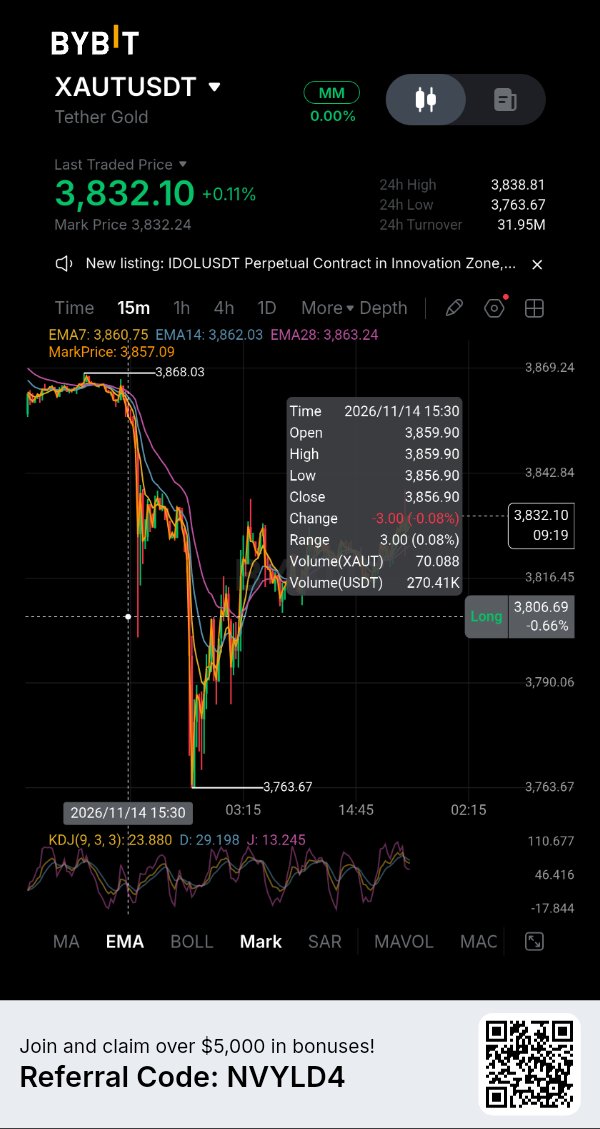
Tether Gold đang đối mặt với một bài kiểm tra khi các nhà đầu tư đánh giá lại lãi suất của Mỹ. Giá vàng giao ngay đóng cửa hôm thứ Sáu ở mức gần 3.880 USD/ounce sau khi giảm khoảng 4,5% trong tuần, mức giảm hàng tuần mạnh nhất kể từ đầu tháng 6. Sự phục hồi ngắn ngủi sau số liệu lạm phát sản xuất thấp hơn dự kiến không giúp đảo ngược đợt bán tháo 3% hôm thứ Năm. Áp lực đến từ chính sách tiền tệ. Các dữ liệu về lạm phát tiêu dùng và giá sản xuất của Mỹ đã duy trì kỳ vọng về việc tăng lãi suất, trong khi lợi suất trái phiếu kho bạc kỳ hạn 10 năm đã vượt ngưỡng 5%. Quan chức Fed Jeff Schmid cho biết vào ngày 15 tháng 11 rằng lạm phát vẫn ở trên mức mục tiêu 2%. Lợi suất cao hơn làm tăng chi phí cơ hội của việc nắm giữ vàng, vốn là tài sản không sinh lãi. Điều đó giải thích tại sao sự bất ổn địa chính trị đã không bảo vệ được vàng khỏi làn sóng bán tháo. Hợp đồng vĩnh cửu $XAUTUSDT trên Bybit được báo giá gần 3.823 USD, giảm khoảng 1% trong 24 giờ qua theo dữ liệu mới nhất từ sàn giao dịch. Khối lượng hợp đồng trong 24 giờ đạt khoảng 43,36 triệu USD, với tỷ lệ cấp vốn ở mức +0,0012% mỗi chu kỳ 4 giờ. Tỷ lệ cấp vốn dương nghĩa là các vị thế mua (long) đang trả tiền cho các vị thế bán (short), nhưng mức này khá khiêm tốn và chưa chứng minh được tình trạng quá tải vị thế mua. Giá hợp đồng vĩnh cửu cũng có thể khác với giá tham chiếu vàng giao ngay do giờ giao dịch, tính thanh khoản và cách định giá hợp đồng. Có một diễn biến khác đáng chú ý bên ngoài các biểu đồ. Báo cáo dự trữ ngày 30 tháng 9 của Tether cho biết có 827.417,63 XAUT đang lưu hành, được đảm bảo bằng số lượng ounce vàng tương ứng được lưu ký. Con số này tương đương khoảng 25,7 tấn vàng. Vào ngày 11 tháng 11, Anchorage đã thông báo về các dịch vụ lưu ký, giao dịch và tài sản thế chấp dành cho các khách hàng tổ chức đủ điều kiện nắm giữ XAUT. Sự mở rộng này có thể cải thiện khả năng tiếp cận của các tổ chức, nhưng nó không làm cho mọi chủ sở hữu token đều đủ điều kiện để đổi trực tiếp từ đơn vị phát hành hay đảm bảo tính thanh khoản tiền mặt ngay lập tức. Hiện tại, hướng đi của XAUT vẫn gắn liền với phản ứng của giá vàng đối với lợi suất trái phiếu và đồng đô la. Nếu giá vàng duy trì được đà tăng trở lại trên 3.900 USD, điều đó sẽ giúp ổn định tâm lý thị trường; ngược lại, nếu tiếp tục phá vỡ xuống thấp hơn, áp lực sẽ vẫn đè nặng lên token này. Câu chuyện về khả năng tiếp cận của các tổ chức đang phát triển, nhưng nó chưa xóa bỏ được rủi ro vĩ mô. Các câu hỏi chính: 1. Liệu vàng có thể giành lại mốc 3.900 USD trong khi lợi suất trái phiếu kho bạc vẫn ở mức cao? 2. Liệu khả năng tiếp cận của các tổ chức có chuyển hóa thành thanh khoản XAUT sâu hơn, đáng tin cậy hơn không? 3. Liệu đợt sụt giảm hiện tại là một đợt điều chỉnh, hay là khởi đầu cho một quá trình định giá lại vàng kéo dài hơn? #IMPACTbyTrade
ETH: Đợt điều chỉnh đòn bẩy vẫn chưa hoàn tất
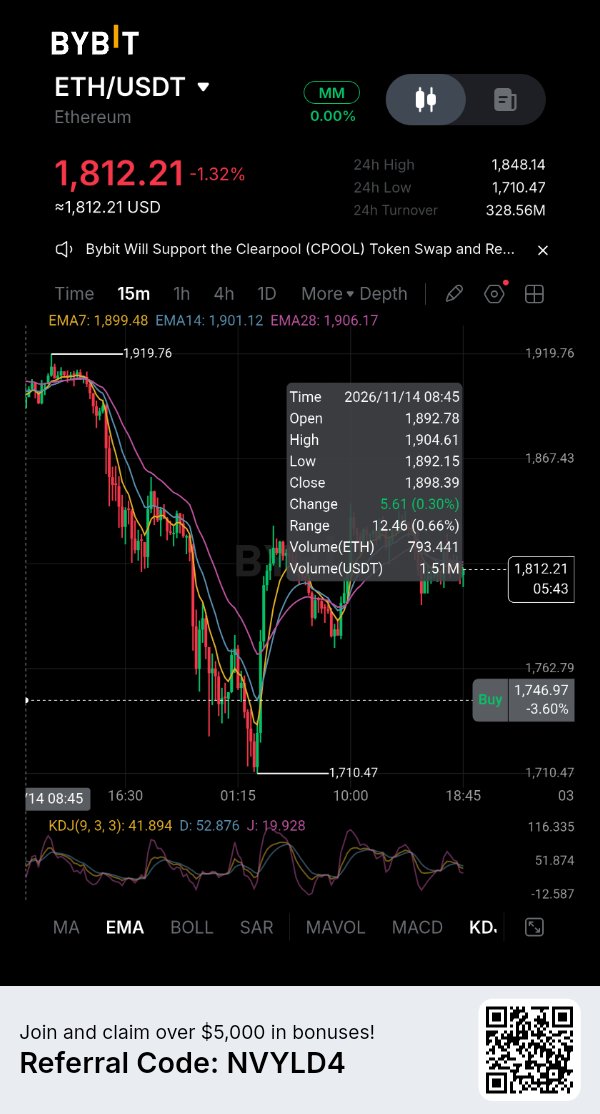
Ethereum vẫn đang chịu áp lực sau chu kỳ thanh lý mạnh mẽ vào tuần trước. Ảnh chụp nhanh mới nhất từ CoinGlass cho thấy $ETHUSDT ở gần mức $1.816,60, giảm 1,32% trong 24 giờ và 14,35% trong bảy ngày. Phạm vi giá trong ngày dao động từ $1.710 đến $1.857,60. Phe mua đã bảo vệ được mức giá thấp, nhưng chưa giành lại được vùng giá cao hơn một cách thuyết phục. Dữ liệu phái sinh cho thấy một phần đòn bẩy đã rút khỏi thị trường, mặc dù quá trình này vẫn chưa kết thúc. Tổng lãi suất mở (open interest) của hợp đồng tương lai ETH đạt gần $21,90 tỷ, giảm 3,02% trong 24 giờ. Đồng thời, các khoản thanh lý được ghi nhận đạt khoảng $360,82 triệu, trong đó $279,74 triệu đến từ các vị thế mua (long). Giá giảm cùng với lãi suất mở thấp hơn cho thấy các vị thế đang bị đóng hoặc thanh lý, chứ không nhất thiết là có các vị thế bán (short) mới gia nhập. Hợp đồng vĩnh cửu $ETHUSDC của Bybit cung cấp một thước đo chéo hữu ích. Lãi suất mở của hợp đồng này vào khoảng $1,36 tỷ, giảm 2,55% trong 24 giờ, trong khi tỷ lệ tài trợ (funding rate) là khoảng −0,0047% cho mỗi chu kỳ tám giờ. Tỷ lệ tài trợ âm đồng nghĩa với việc phe bán đang trả tiền cho phe mua, cho thấy thị trường hợp đồng vĩnh cửu đang giao dịch với mức phí bảo hiểm giảm giá (bearish premium). Bybit đã ghi nhận khoảng $37,13 triệu thanh lý ETH trong cùng khung thời gian 24 giờ, chủ yếu nghiêng về phía các vị thế mua với $33,32 triệu so với $3,81 triệu ở vị thế bán. Mức độ rủi ro đang giảm xuống, nhưng phe mua vẫn đang bị buộc phải rời bỏ thị trường. Sự mất cân bằng giữa hoạt động phái sinh và thị trường giao ngay là một cảnh báo khác. CoinGlass báo cáo khối lượng hợp đồng tương lai ETH đạt khoảng $64,45 tỷ so với $4,48 tỷ khối lượng giao dịch giao ngay, tỷ lệ khoảng 14,4 trên 1. Điều này cho thấy các biến động ngắn hạn có thể được thúc đẩy bởi đòn bẩy nhiều hơn là do sự tích lũy bền vững trên thị trường giao ngay. Số liệu mới nhất về ETF ETH giao ngay tại Hoa Kỳ cho thấy dòng vốn ròng vào chỉ đạt $2,30 triệu khiêm tốn vào ngày 13 tháng 11; quá ít để thiết lập một xu hướng nhu cầu bền vững. Để ETH có thể phục hồi một cách đáng tin cậy, các bằng chứng cần phải cải thiện hơn là chỉ bật tăng từ vùng $1.710. Sự tham gia vào thị trường giao ngay cần mạnh mẽ hơn, lãi suất mở nên ổn định mà không khiến tỷ lệ tài trợ trở nên tích cực một cách thái quá, và giá cần giữ vững trên vùng phục hồi trong ngày gần đây. Nếu giá trượt trở lại mức thấp trong khi các đợt thanh lý vị thế mua vẫn chiếm ưu thế, thị trường có thể vẫn đang trong quá trình tái thiết lập. Các câu hỏi chính: 1. ETH có thể giữ vững trên vùng $1.710–$1.800 sau làn sóng thanh lý mới nhất không? 2. Khối lượng giao dịch giao ngay có tăng đủ để hỗ trợ sự phục hồi vượt ra ngoài giao dịch phái sinh không? 3. Việc lãi suất mở giảm có báo hiệu một sự cắt giảm đòn bẩy lành mạnh hơn, hay chỉ đơn giản là một giai đoạn khác của việc buộc phải rời bỏ vị thế? IMPACTbyTrade
RIVER: Thị trường giao ngay thanh khoản thấp gặp đòn bẩy cao
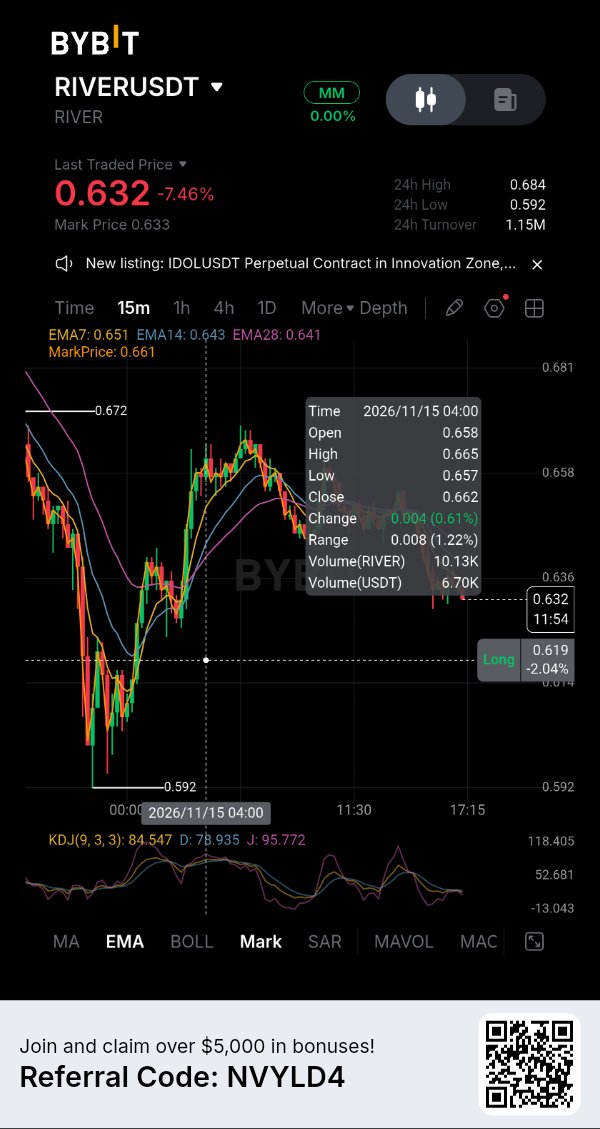
RIVER đang trải qua đợt sụt giảm mạnh, nhưng điều đáng lo ngại hơn là khoảng cách giữa hoạt động phái sinh và nhu cầu thực tế trên thị trường spot (giao ngay). Token này đang thu hút khối lượng giao dịch futures (hợp đồng tương lai) đáng kể trong khi thị trường spot lại tương đối mỏng. Sự mất cân bằng đó có thể khuếch đại biến động giá theo cả hai hướng, đặc biệt là khi các nhà giao dịch sử dụng đòn bẩy bắt đầu đóng vị thế. RIVER đang giao dịch quanh mức 0,65 USD, giảm khoảng 9% trong 24 giờ và 12,7% trong 7 ngày qua. Vốn hóa thị trường của nó ở mức khoảng 24,1 triệu USD, so với mức định giá pha loãng hoàn toàn (FDV) là khoảng 65 triệu USD. Chỉ có 37,19 triệu trong tổng số tối đa 100 triệu token đang được lưu hành. Token này cũng đã giảm hơn 99% so với mức đỉnh lịch sử 87,79 USD vào tháng 1. Sự sụt giảm này khiến việc so sánh định giá trở nên khó khăn, nhưng con số nguồn cung lưu hành vẫn rất quan trọng khi đánh giá việc phân phối trong tương lai. CoinGlass ghi nhận khoảng 29 triệu USD khối lượng giao dịch futures so với chỉ 568.000 USD khối lượng giao dịch spot. Do đó, khối lượng futures cao gấp khoảng 51 lần hoạt động trên thị trường spot. Hợp đồng mở (Open Interest - OI) đang ở mức gần 11,9 triệu USD, tương đương khoảng 49% vốn hóa thị trường, sau khi giảm 13,46% trong 24 giờ. Các lệnh thanh lý đạt khoảng 448.000 USD, trong đó các vị thế long chiếm 95%. Sự kết hợp giữa giá giảm và OI giảm cho thấy đây là việc cắt lỗ các vị thế long (long unwinding) hơn là sự gia tăng trực tiếp của các vị thế short mới. Phí tài trợ (Funding rate) vẫn dương ở mức khoảng 0,0089% mỗi tám giờ. Các nhà giao dịch long vẫn đang trả phí cho các nhà giao dịch short để duy trì vị thế của họ, ngay cả khi giá giảm. Điều này không chứng minh rằng các nhà giao dịch phe bò đang bị quá tải (overcrowded), nhưng nó cho thấy phí tài trợ dương đã không ngăn được đà bán tháo tiếp diễn. Trên Bybit, khối lượng giao dịch futures của RIVER đạt khoảng 1,46 triệu USD, trong khi hợp đồng mở đạt khoảng 1,8 triệu USD theo ảnh chụp nhanh mới nhất từ sàn giao dịch. Nguồn cung cũng là một vấn đề cần chú ý. Công cụ theo dõi mở khóa của DefiLlama không cho thấy đợt mở khóa lớn nào sắp tới trước ngày 23 tháng 3 năm 2027, khi một triệu token RIVER dự kiến được phát hành. Tuy nhiên, dự án này có các đợt phát hành hàng tuần liên tục ước tính khoảng 313.300 token. Đây là vấn đề nguồn cung định kỳ cần cân nhắc, thay vì chỉ là một sự kiện mở khóa sắp tới duy nhất. Thách thức trước mắt của RIVER là thu hút nhu cầu thực tế trên thị trường spot trong khi sự tiếp xúc với các công cụ phái sinh đang thu hẹp. Một đợt phục hồi chủ yếu do các vị thế futures dẫn dắt có thể sẽ khó giữ vững. Cho đến khi sự tham gia vào thị trường spot cải thiện, thị trường vẫn dễ bị tổn thương trước một đợt tháo gỡ đòn bẩy khác. Các câu hỏi chính: 1. Liệu RIVER có thể thu hút người mua spot trong khi hoạt động futures đang chiếm ưu thế? 2. Liệu việc hợp đồng mở giảm có làm giảm rủi ro thanh lý hay sẽ đi kèm với sự suy yếu hơn nữa? 3. Việc phát hành token liên tục sẽ ảnh hưởng thế nào đến nhu cầu khi nguồn cung lưu hành mở rộng? $DRIFTUSDT #IMPACTbyTrade
HYPE: Một đợt bán khống (short squeeze) không phải là sự phục hồi
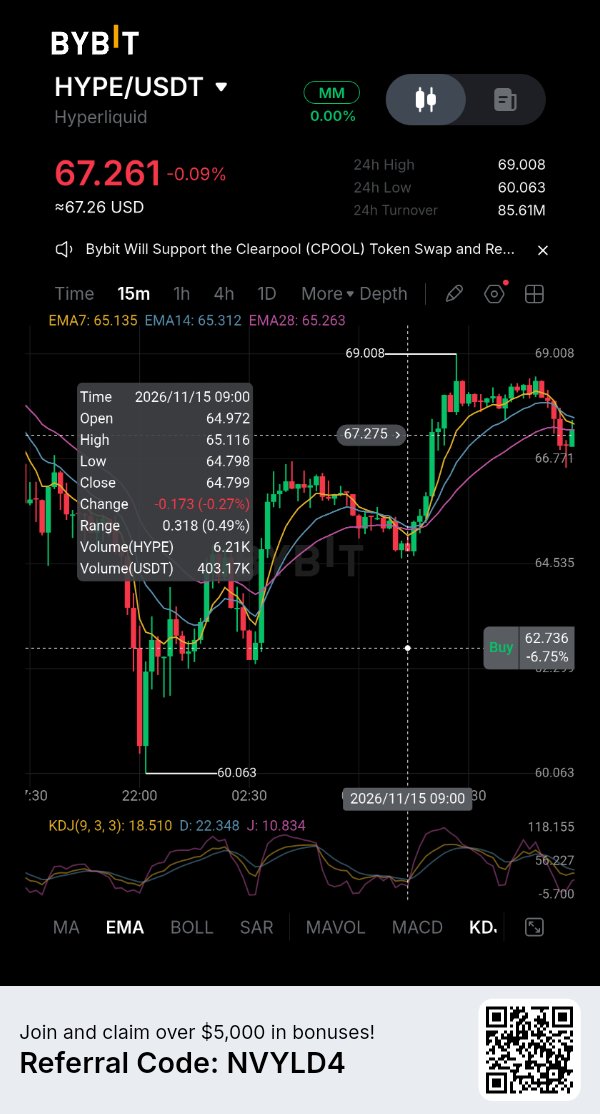
$HYPEUSDT đã bật tăng từ mức đáy ngày 14 tháng 11, nhưng sự phục hồi này đang phải đối mặt với một thử thách khó khăn hơn: liệu người mua có thể duy trì đà tăng sau một trong những sự kiện thanh lý lớn nhất thị trường gần đây không? Sự phục hồi ban đầu rất đáng khích lệ, tuy nhiên hoạt động phái sinh cho thấy thị trường vẫn bị thống trị bởi giao dịch đòn bẩy thay vì tích lũy giao ngay được xác nhận. CoinGlass ghi nhận HYPE ở mức gần 68,20 đô la, tăng 0,63% trong 24 giờ nhưng vẫn giảm 8,19% trong bảy ngày. Token này vẫn thấp hơn khoảng 30,4% so với mức cao nhất mọi thời đại vào tháng 9 là 97,98 đô la. Phạm vi biến động 24 giờ gần nhất của nó dao động từ 60,01 đô la đến 69,00 đô la. Việc phục hồi từ mức thấp của phạm vi đó cho thấy người mua đã tham gia, nhưng việc lấy lại những gì đã mất là một chuyện khác so với việc thiết lập một xu hướng tăng mới. Các số liệu thanh lý giải thích mức độ nghiêm trọng của đợt giảm giá trước đó. Khoảng 86,27 triệu đô la các vị thế HYPE đã bị thanh lý trong 24 giờ, bao gồm 84 triệu đô la vị thế long. Lãi suất mở vẫn ở mức khoảng 3,02 tỷ đô la, giảm chưa đầy 1% trong cùng kỳ. Điều này cho thấy cú sốc thanh lý đã loại bỏ đáng kể vị thế tăng giá, mặc dù hoạt động phái sinh vẫn còn rất lớn. Một sự phục hồi giá sau đợt bán tháo cưỡng bức có thể phản ánh hoạt động đóng vị thế bán khống, nhưng không nhất thiết có nghĩa là dòng vốn mới đang đổ vào thị trường. Một sự mất cân bằng đáng được chú ý: khối lượng hợp đồng tương lai đạt khoảng 4,62 tỷ đô la, so với 464,1 triệu đô la khối lượng giao ngay. Doanh thu phái sinh cao gấp khoảng mười lần hoạt động giao ngay. Khoảng cách đó khiến đà phục hồi khó đáng tin cậy hơn vì các nhà giao dịch đòn bẩy có thể đẩy giá nhanh chóng mà không cần nhu cầu tương ứng đối với token cơ sở. Tỷ lệ tài trợ cũng kể hai câu chuyện khác nhau. Tỷ lệ tổng hợp có trọng số là dương ở mức 0,0071% mỗi tám giờ, trong khi tỷ lệ tài trợ riêng của Hyperliquid là âm ở mức 5,7% hàng năm. Tỷ lệ của Bybit là dương ở mức khoảng 10,6% hàng năm. Những khác biệt này cho thấy vị thế không đồng nhất trên các sàn giao dịch. Một nhà giao dịch chỉ đọc tỷ lệ tài trợ tổng hợp có thể bỏ lỡ áp lực giảm giá đang hình thành trên Hyperliquid. HYPE hiện cần giữ vững vùng 64–65 đô la và vượt qua mức 70–72 đô la với sự tham gia giao ngay mạnh mẽ hơn. Nếu không duy trì được đà phục hồi, thị trường có thể đối mặt với một đợt giảm giá khác do thanh lý. Sự khác biệt này rất quan trọng: một đợt siết vị thế bán có thể đẩy nhanh quá trình phục hồi, nhưng chỉ có sự mua vào bền bỉ mới có thể giúp nó kéo dài. Các câu hỏi chính: 1. Liệu HYPE có thể lấy lại mốc 72 đô la với khối lượng giao ngay xác nhận động thái này không? 2. Liệu lãi suất mở sẽ xây dựng lại thông qua nhu cầu thực tế hay lại là đòn bẩy mới? 3. Liệu sự phục hồi này là sự thay đổi hướng đi của thị trường hay chỉ là sự cứu trợ tạm thời sau các đợt thanh lý bắt buộc? #IMPACTbyTrade
AAPLX: Cơ hội tiếp cận cổ phiếu Apple đối mặt với bài kiểm tra tính thanh khoản
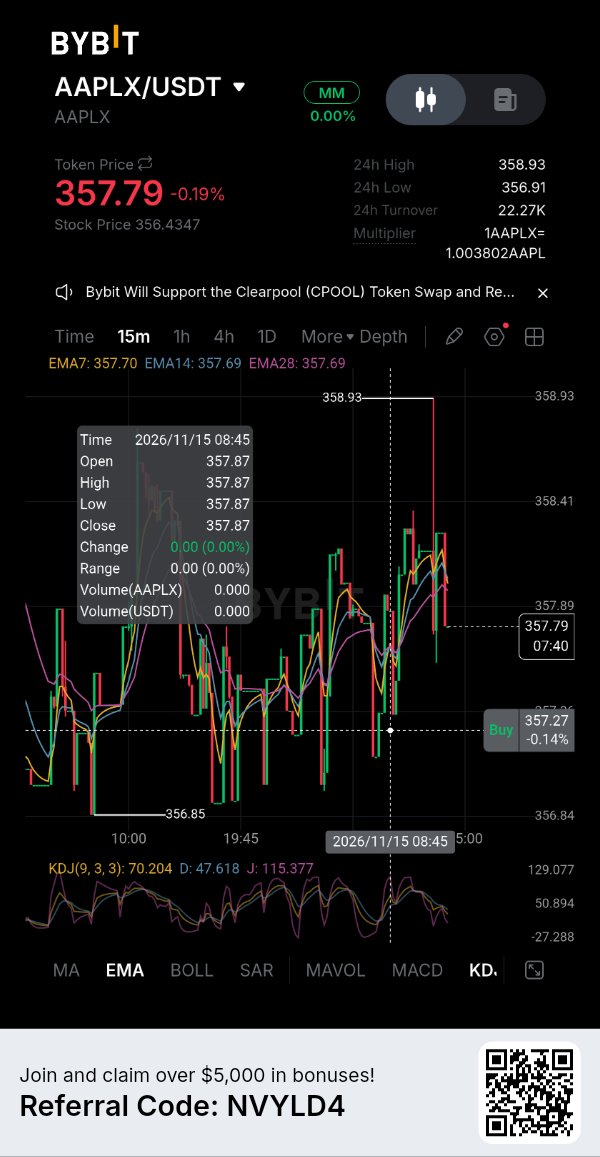
Hiệu suất thị trường chứng khoán gần đây của Apple có vẻ tương đối ổn định, nhưng đối tác token hóa của nó lại đặt ra một câu hỏi khác: các nhà giao dịch tiền điện tử có thể tiếp cận mức độ rủi ro đó hiệu quả như thế nào khi thị trường cổ phiếu cơ sở đóng cửa? $AAPLXUSDT gần đây được niêm yết ở mức khoảng 357,24 USD trên Bybit, trong khi giá đóng cửa chính thức của Apple trên Nasdaq ngày 13 tháng 11 là 356,27 USD. Đó là mức chênh lệch khoảng 0,27%, cho thấy sự liên kết giá chặt chẽ trong ảnh chụp nhanh này. Cổ phiếu Apple đã tăng 0,39% trong phiên thứ Sáu, đóng cửa ở mức 356,27 USD sau khi đạt mức cao nhất trong ngày là 360,83 USD. Cổ phiếu cơ sở vẫn ở gần mức cao nhất trong 52 tuần, điều này làm cho chất lượng theo dõi giá token hóa trở nên đặc biệt phù hợp. Bức tranh về thanh khoản thì không mấy ấn tượng. Ảnh chụp nhanh thị trường Bybit của CoinGecko ghi nhận khối lượng giao dịch 24 giờ của cặp AAPLX/USDT đạt khoảng 37.853 USD, với mức chênh lệch (spread) là 0,04%. Độ sâu sổ lệnh trong phạm vi 2% so với giá thị trường đạt khoảng 190.694 USD ở phía mua (bid) và 202.872 USD ở phía bán (ask). Những con số này cho thấy một thị trường niêm yết tương đối chặt chẽ, nhưng khối lượng giao dịch hạn chế so với thị trường chứng khoán truyền thống của Apple, nơi khối lượng giao dịch hôm thứ Sáu đạt khoảng 40 triệu cổ phiếu. Sự khác biệt đó rất quan trọng khi các lệnh lớn hơn tham gia. Mức chênh lệch niêm yết hẹp không đảm bảo rằng các giao dịch đáng kể có thể được thực hiện mà không làm thay đổi giá. Các nhà giao dịch nên phân biệt thanh khoản hiển thị với hoạt động giao dịch thực tế, đặc biệt là khi biến động thị trường tiền điện tử tăng cao hoặc thị trường Nasdaq cơ sở không khả dụng. AAPLX được phát hành theo khuôn khổ xStocks và được thiết kế để theo dõi cổ phiếu Apple thông qua cấu trúc token hóa được hỗ trợ bởi cổ phiếu cơ sở do các bên lưu ký nắm giữ. Tuy nhiên, sở hữu AAPLX không tương đương với việc nắm giữ trực tiếp cổ phiếu Apple. Người nắm giữ token nhận được mức phơi nhiễm giá kinh tế, không phải quyền biểu quyết của cổ đông. Việc phát hành, mua lại và các điều khoản sản phẩm khác cũng đưa ra những cân nhắc mà các nhà đầu tư thị trường chứng khoán thông thường có thể không phải đối mặt. Bài kiểm tra tiếp theo là liệu AAPLX có thể thu hút thanh khoản sâu hơn, nhất quán hơn mà không mất đi sự liên kết với AAPL hay không. Sức hấp dẫn của nó là khả năng tiếp cận rủi ro cổ phiếu thông qua cơ sở hạ tầng tiền điện tử. Điểm yếu của nó là khả năng tiếp cận đó không có nhiều ý nghĩa nếu việc thực thi trở nên đắt đỏ trong các giai đoạn biến động. Các câu hỏi chính: 1. Liệu AAPLX có thể duy trì việc theo dõi sát sao khi Nasdaq đóng cửa? 2. Liệu thanh khoản giao ngay của Bybit có tăng lên khi nhu cầu về cổ phiếu token hóa tăng trưởng? 3. Sự thuận tiện có biện minh cho những rủi ro về cấu trúc thị trường và thực thi bổ sung hay không? IMPACTbyTrade
SOL: Sự phục hồi đang gặp vấn đề về định vị
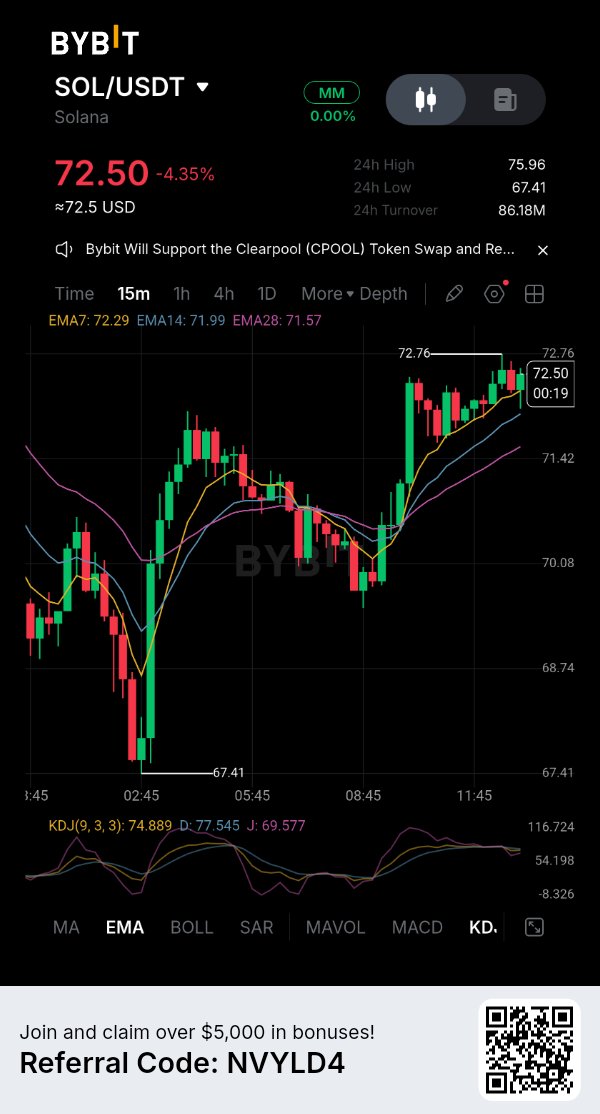
Solana đang cố gắng ổn định sau đợt sụt giảm mạnh, nhưng dữ liệu phái sinh cho thấy thị trường vẫn chưa hoàn tất quá trình điều chỉnh. Câu hỏi quan trọng là liệu người mua có đang quay lại để tích lũy $SOLUSDT hay chỉ đơn thuần là giao dịch dựa trên biến động ngắn hạn trong khi các vị thế đòn bẩy tiếp tục bị thanh lý. SOL đang giao dịch quanh mức 71,81 USD, giảm 5,29% trong vòng 24 giờ. Vốn hóa thị trường của đồng tiền này đạt khoảng 42,71 tỷ USD, thấp hơn khoảng 75,6% so với mức cao nhất mọi thời đại là 294,33 USD. Phạm vi dao động trong 24 giờ trải dài từ 67,35 USD đến 76,01 USD, cho thấy mức độ biến động vẫn còn rất lớn. Sự phục hồi từ mức thấp nhất trong ngày là một tín hiệu khả quan, nhưng nó chưa xác lập được xu hướng đảo chiều. Thị trường phái sinh cung cấp bức tranh rõ ràng hơn về áp lực này. Tổng lãi suất mở (open interest) đã giảm 8,63% xuống còn khoảng 4,12 tỷ USD, trong khi khối lượng hợp đồng tương lai tăng gần 60%, đạt 10,95 tỷ USD. CoinGlass ghi nhận 89,43 triệu USD tiền thanh lý trong 24 giờ, với các vị thế mua (long) chiếm 89%. Sự kết hợp này cho thấy việc tháo gỡ các vị thế mua đang diễn ra đáng kể. Các nhà giao dịch đang đóng hoặc mất vị thế đòn bẩy, nhưng việc giảm lãi suất mở vẫn chưa tạo ra sự ổn định giá bền vững. Phí tài trợ (funding rate) cũng đang ở mức âm, khoảng -0,0054% trên các sàn giao dịch. Phí tài trợ SOLUSDT trên Bybit đang ở mức khoảng -0,0023% mỗi tám giờ. Phí tài trợ âm đồng nghĩa với việc các vị thế bán (short) đang phải trả tiền cho các vị thế mua (long), cho thấy việc đặt cược giảm giá đã trở nên đắt đỏ hơn. Tuy nhiên, điều này không đảm bảo một đợt ép bán khống (short squeeze). Nếu nhu cầu thị trường giao ngay (spot) vẫn yếu, người bán vẫn có thể duy trì quyền kiểm soát bất chấp chi phí nắm giữ vị thế bán. Sự phân kỳ giữa thị trường giao ngay và hợp đồng tương lai đặc biệt quan trọng. Thị trường tương lai ghi nhận khoảng 13,1 triệu USD giá trị mua chủ động ròng trong khung thời gian 24 giờ gần nhất, trong khi thị trường giao ngay ghi nhận khoảng 9,1 triệu USD giá trị bán chủ động ròng. Điều đó cho thấy các nhà giao dịch phái sinh đang cố gắng đặt vị thế cho một đợt tăng giá mà không có áp lực mua tương ứng ở tài sản cơ sở. Trong bảy ngày qua, cả hai thị trường vẫn cho thấy lực bán ròng. Do đó, một đợt phục hồi dẫn dắt bởi hợp đồng tương lai cần được xác nhận bởi hoạt động trên thị trường giao ngay. Bài kiểm tra tức thời của SOL là liệu nó có thể giữ được vùng 67 USD và đòi lại mức 76 USD với sự tham gia mạnh mẽ hơn từ thị trường giao ngay hay không. Việc đánh mất mức thấp gần đây sẽ khiến thị trường đối mặt với một đợt bán tháo bắt buộc khác. Cho đến khi dòng tiền giao ngay cải thiện, việc lãi suất mở sụt giảm nên được xem là bằng chứng của việc giảm đòn bẩy, chứ không phải bằng chứng cho thấy thị trường đã chạm đáy. Các câu hỏi chính: 1. SOL có thể đòi lại mức 76 USD với nhu cầu giao ngay thực tế không? 2. Phí tài trợ âm sẽ kích hoạt việc đóng vị thế bán hay phản ánh niềm tin giảm giá tiếp diễn? 3. Đợt thanh lý mới nhất đã loại bỏ đủ đòn bẩy để ổn định thị trường chưa? $SOLUSDC #IMPACTbyTrade
DOGE: Quá bán không có nghĩa là đã sẵn sàng để phục hồi
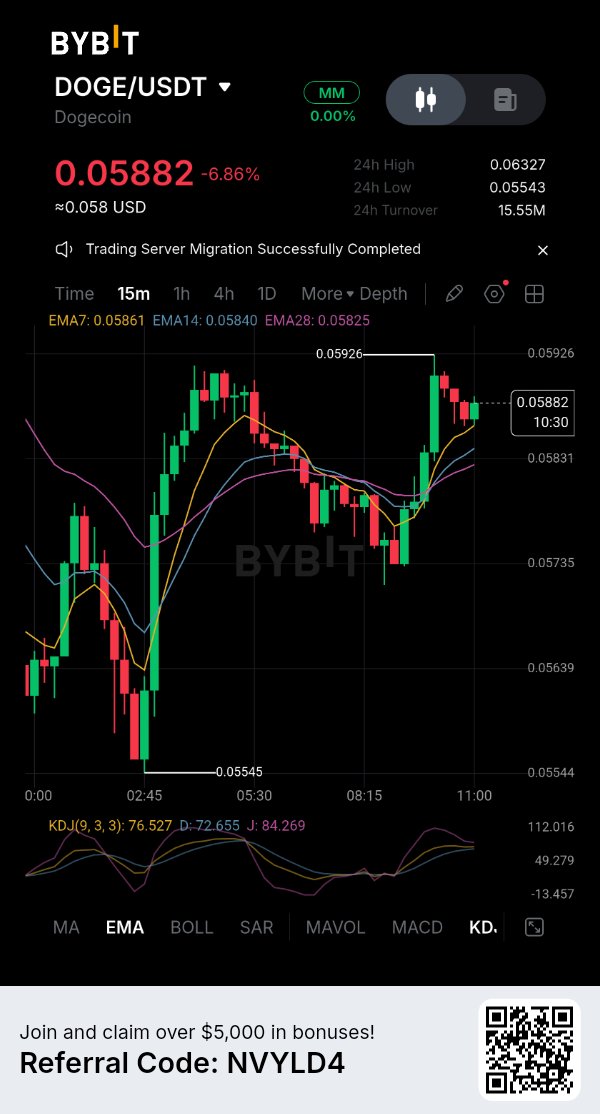
Dogecoin đang cho thấy một trong những điều kiện mà các nhà giao dịch thường tìm kiếm trước khi giá hồi phục: chỉ số RSI hàng ngày ở mức cực kỳ quá bán. Tuy nhiên, thị trường phái sinh lại làm dấy lên một mối lo ngại khác. Ngay cả sau một đợt giảm mạnh và một đợt thanh lý vị thế mua (long) khác, vị thế trên Bybit vẫn nghiêng hẳn về phía người mua. Điều này khiến khả năng phục hồi trở nên dễ bị tổn thương nếu không có nhu cầu mới xuất hiện. $DOGEUSDT đang giao dịch gần mức $0.0575, giảm 8,44% trong 24 giờ và 19,8% trong bảy ngày qua. Vốn hóa thị trường của đồng tiền này là khoảng 8,99 tỷ USD. Chỉ số RSI hàng ngày mới nhất là 19,6, trong khi phạm vi giao dịch 24 giờ dao động từ $0.0554 đến $0.0633. Chỉ số RSI thấp như vậy cho thấy đà bán rất mạnh, nhưng không xác nhận rằng giá đã chạm đáy. Các thị trường quá bán có thể tiếp tục duy trì trạng thái quá bán trong khi phe bán vẫn tiếp tục chiếm ưu thế. Dữ liệu hợp đồng vĩnh viễn DOGEUSDT trên Bybit cho thấy khối lượng mở (open interest) đạt khoảng 72,73 triệu USD. Khoảng 79,11% các tài khoản đang giữ vị thế mua, so với 20,89% vị thế bán. Đây là tỷ lệ tài khoản, không phải thước đo vốn thực tế ở mỗi bên, nhưng sự mất cân bằng này vẫn đáng để theo dõi. Trong khoảng thời gian 24 giờ gần nhất, Bybit đã ghi nhận khoảng 2,73 triệu USD các lệnh thanh lý DOGE, trong đó khoảng 2,66 triệu USD đến từ các vị thế mua. Thị trường đang loại bỏ các vị thế tăng giá, tuy nhiên sự phân bổ tài khoản còn lại vẫn tập trung quá nhiều vào các vị thế mua. Phí tài trợ (funding rate) trên Bybit đang ở mức dương nhẹ là 0,001595%, nghĩa là phe mua đang trả tiền cho phe bán. Bản thân tỷ lệ này không quá cực đoan. Điều quan trọng hơn là sự kết hợp giữa đa số tài khoản mua vẫn duy trì, các đợt thanh lý vị thế mua gần đây và giá vẫn thấp hơn gần 20% trong bảy ngày. Nếu DOGE mất mốc $0.055, một làn sóng bán tháo bắt buộc khác có thể xảy ra. Một sự chuyển động bền vững trở lại trên mức $0.063 sẽ là dấu hiệu sớm cho thấy người mua đang giành lại quyền kiểm soát, mặc dù khối lượng giao dịch và vị thế cần phải xác nhận điều đó. Sự khác biệt nằm ở chỗ giữa một cú bật kỹ thuật và một sự thay đổi trong cấu trúc thị trường. DOGE có thể đang bị quá bán, nhưng một sự phục hồi bền vững cần nhu cầu trên thị trường giao ngay (spot) đủ mạnh để hấp thụ nguồn cung và ngăn chặn một đợt tháo chạy đòn bẩy khác. Cho đến khi điều đó xảy ra, RSI thấp chỉ là cảnh báo về áp lực bán, chứ không phải là tín hiệu mua đáng tin cậy. Các câu hỏi chính: 1. DOGE có thể giữ được vùng hỗ trợ $0.055 không? 2. Liệu người mua trên thị trường giao ngay có xác nhận đợt phục hồi quá bán này không? 3. Liệu vị thế mua có thể giảm bớt mà không gây ra một đợt thanh lý khác không? $DOGEUSDC #IMPACTbyTrade
BTC: Đợt bán tháo đã kéo dài hơn cả đợt điều chỉnh
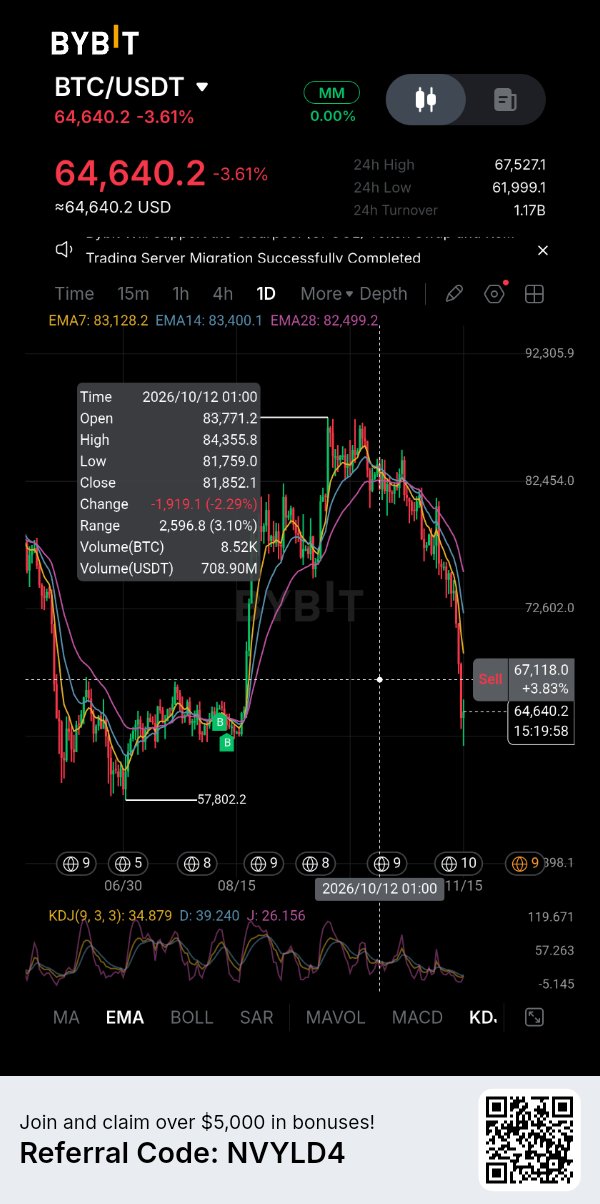
Việc Bitcoin giảm xuống dưới 64.000 đô la đã thay đổi cuộc đối thoại. Thị trường đã hấp thụ các đợt thanh lý đáng kể, tuy nhiên áp lực bán vẫn tiếp tục. Điều đó đặt ra một câu hỏi quan trọng hơn là liệu các nhà giao dịch sử dụng đòn bẩy đã bị loại bỏ hay chưa: đâu là nhu cầu giao ngay (spot demand) cần thiết để hấp thụ nguồn cung còn lại? CoinGlass đặt $BTCUSDT ở mức gần 63.633 đô la trong bản cập nhật ngày 15 tháng 11, giảm 6,71% trong 24 giờ và thấp hơn gần 50% so với mức cao nhất mọi thời đại 126.198 đô la vào tháng 10. Vốn hóa thị trường đã giảm xuống còn khoảng 1,28 nghìn tỷ đô la. Con số thanh lý trong 24 giờ đứng ở mức 683,56 triệu đô la, với các vị thế mua (long) chiếm 92%. Lãi suất mở (open interest) đã giảm 7,66% xuống còn 43,32 tỷ đô la. Đòn bẩy rõ ràng đang được loại bỏ, nhưng sự sụt giảm giá cho thấy việc cắt giảm này vẫn chưa tạo ra một nền giá ổn định. Thị trường giao ngay (spot market) mang lại rất ít sự an tâm. CoinGlass ghi nhận khoảng 8,51 tỷ đô la khối lượng giao dịch giao ngay so với 95 tỷ đô la khối lượng hợp đồng tương lai. Cả hai thị trường đều cho thấy áp lực bán ròng của người mua chủ động (net taker selling) trong khoảng thời gian 24 giờ gần nhất: khoảng 338 triệu đô la trên thị trường giao ngay và 947 triệu đô la trên thị trường tương lai. Sự phân biệt này rất quan trọng vì sự phục hồi do thị trường tương lai dẫn dắt có thể phát triển mà không cần sự tích lũy bền vững của BTC thực tế. Người mua cần hấp thụ nguồn cung sẵn có, chứ không chỉ đơn thuần đẩy giá các công cụ phái sinh lên cao hơn. Dòng tiền từ các tổ chức vẫn là một nguồn gây áp lực khác. Các quỹ ETF Bitcoin giao ngay tại Mỹ đã ghi nhận dòng tiền rút ròng 185,4 triệu đô la vào ngày 13 tháng 11. Trong giai đoạn từ ngày 9 đến ngày 13 tháng 11, số tiền rút ra đạt khoảng 1,065 tỷ đô la, đánh dấu bảy phiên giao dịch liên tiếp có dòng tiền rút ra. Cuối tuần không có phiên giao dịch ETF mới tại Mỹ, vì vậy con số ngày thứ Sáu vẫn là số liệu đọc hàng ngày hoàn chỉnh mới nhất. Các lệnh mua lại (redemptions) liên tục không đảm bảo giá sẽ tiếp tục giảm, nhưng chúng khiến thị trường thiếu đi một tín hiệu mua vào nhất quán từ các tổ chức. Ngoài ra còn có một cảnh báo trong các số liệu về lãi suất mở. Lãi suất mở giảm cùng với giá giảm cho thấy quá trình giảm đòn bẩy (deleveraging) đang diễn ra, nhưng nó không cho biết rằng người bán đã cạn kiệt. Một số vị thế đã bị đóng trong khi hoạt động bán mới vẫn tiếp tục. Bài kiểm tra ý nghĩa tiếp theo của Bitcoin là liệu nó có thể bảo vệ vùng 63.000 đô la gần đây và đòi lại mức 65.000 đô la với sự cải thiện của dòng tiền giao ngay hay không. Một đợt phá vỡ xuống thấp hơn sẽ khiến thị trường tiếp tục đối mặt với một đợt thanh lý bắt buộc khác. Việc thiết lập lại đòn bẩy đã diễn ra theo từng giai đoạn. Điều còn chưa được chứng minh là nhu cầu. Cho đến khi hoạt động mua giao ngay mạnh lên và dòng tiền ETF chuyển sang dương, sự phục hồi có thể chỉ là một đợt tạm dừng ngắn hạn trong một giai đoạn phân phối rộng lớn hơn. Các câu hỏi chính: 1. Liệu BTC có thể bảo vệ mức 63.000 đô la sau một làn sóng thanh lý lớn khác không? 2. Khi nào nhu cầu giao ngay sẽ bắt đầu hấp thụ nguồn cung đang bị bán ra? 3. Liệu dòng tiền rút ra từ ETF có đảo chiều trước khi Bitcoin cố gắng phục hồi bền vững hay không? $BTCUSDC #IMPACTbyTrade
CVX: Ảnh hưởng trong DeFi đang gặp vấn đề về giá trị token
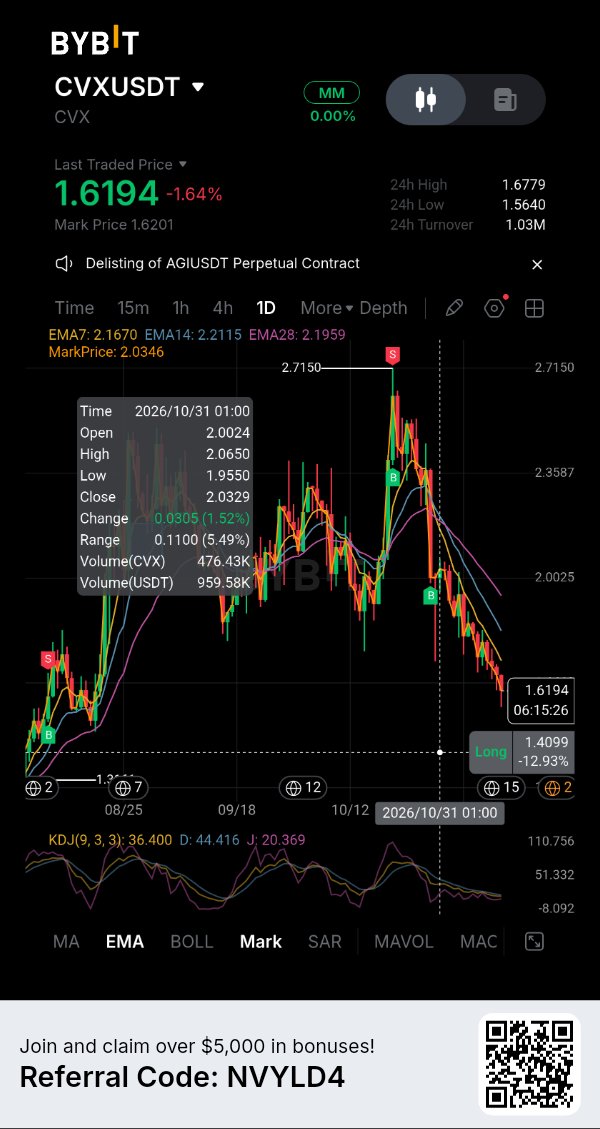
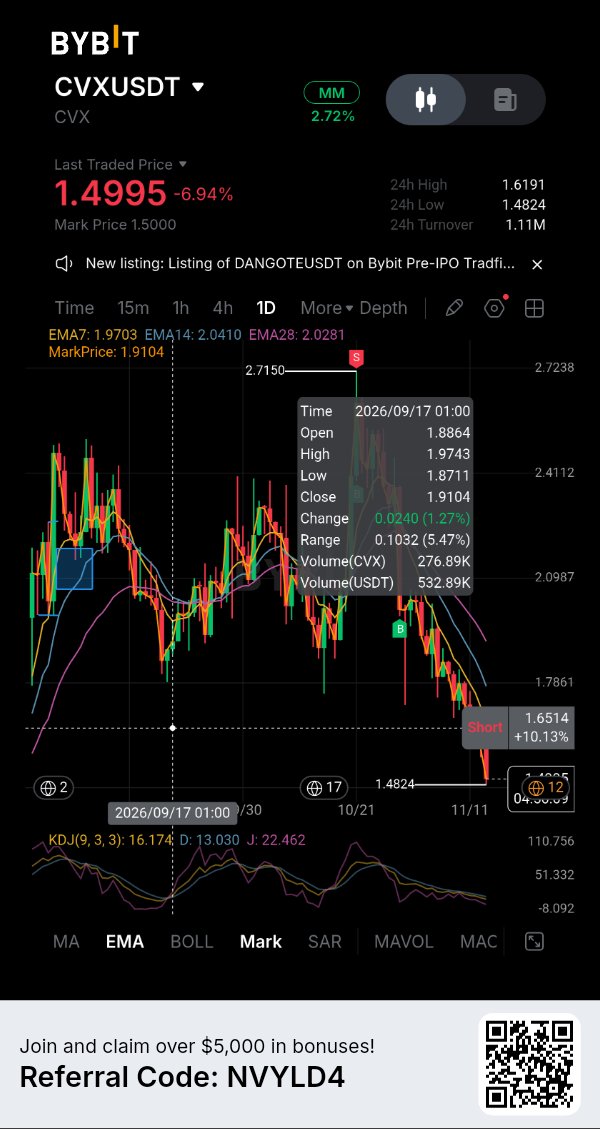
Convex Finance vẫn nắm giữ một vị thế đáng kể trong DeFi, nhưng những người nắm giữ CVX lại đang phải đối mặt với một câu hỏi khó trả lời hơn: bao nhiêu phần trăm hoạt động của giao thức thực sự chuyển đổi thành nhu cầu đối với token này? CVX đang giao dịch quanh mức 1,59 USD, giảm khoảng 12,6% trong bảy ngày qua và thấp hơn hơn 97% so với mức đỉnh vào tháng 1 năm 2022. Vốn hóa thị trường của nó vào khoảng 158 triệu USD, với nguồn cung lưu thông đã gần đạt mức tối đa 100 triệu token. Điều này để lại rất ít dư địa cho kịch bản mở rộng nguồn cung trong tương lai, nhưng sự khan hiếm đơn thuần không tạo ra áp lực mua. Các số liệu cơ bản của giao thức thì vững chắc hơn. DefiLlama báo cáo tổng giá trị bị khóa (TVL) khoảng 460,45 triệu USD, với 1,81 triệu USD phí được tạo ra trong 30 ngày qua. Doanh thu giao thức được báo cáo trong khoảng thời gian đó là khoảng 598.604 USD. Những con số này cho thấy Convex vẫn đang tạo điều kiện cho các hoạt động có ý nghĩa, mặc dù TVL không tương đương với doanh thu và không con số nào trong số đó đảm bảo sự tăng giá của token. Vai trò của CVX chủ yếu là quản trị và điều phối ưu đãi. Việc khóa token mang lại cho chủ sở hữu ảnh hưởng biểu quyết đối với các đợt phát thải (emissions) được hướng tới Curve, Frax và các giao thức được hỗ trợ khác. Bảng điều khiển của Convex báo cáo có 45,8 triệu CVX bị khóa và khoảng 466.700 USD giá trị phát thải được kiểm soát trong khoảng thời gian 14 ngày. Ảnh hưởng đó có liên quan về mặt kinh tế, nhưng nó khác với việc mang lại cho mỗi người nắm giữ CVX một quyền lợi trực tiếp đối với toàn bộ luồng doanh thu của giao thức. Vị thế phái sinh bổ sung thêm một lớp thông tin khác. CoinGlass đặt khối lượng hợp đồng tương lai tổng hợp ở mức gần 5,2 triệu USD so với 1,76 triệu USD khối lượng giao ngay (spot), trong khi lãi suất mở (open interest) ở mức khoảng 7 triệu USD. Ảnh chụp nhanh mới nhất cho thấy sự yếu kém về giá cùng với lãi suất mở tăng nhẹ, có khả năng là sự tích lũy vị thế bán (short) thay vì bằng chứng về một sự đảo chiều đã được xác nhận. Các chỉ số về tỷ lệ cấp vốn (funding rate) khác nhau giữa các sàn giao dịch: tỷ lệ tổng hợp hơi âm, trong khi tỷ lệ được báo cáo trên Bybit lại dương. Những chỉ số này không nên được coi là các tín hiệu có thể thay thế cho nhau. Đối với CVX, một sự phục hồi cần nhiều hơn là một đợt ép bán (short squeeze) tạm thời. Việc cải thiện nhu cầu giao ngay, doanh thu giao thức bền vững và bằng chứng cho thấy ảnh hưởng quản trị tạo ra khả năng nắm bắt giá trị mạnh mẽ hơn sẽ làm cho lập luận trở nên thuyết phục hơn. Cho đến lúc đó, tầm quan trọng của Convex đối với DeFi và mức độ sẵn lòng chi trả của thị trường cho CVX vẫn là hai câu hỏi tách biệt. Các câu hỏi chính: 1. Liệu doanh thu giao thức của Convex có thể chuyển đổi thành giá trị mạnh mẽ hơn cho những người nắm giữ CVX không? 2. Liệu nhu cầu giao ngay có quay trở lại trong khi vị thế phái sinh vẫn ở mức cao? 3. CVX là khoản đầu tư vào cơ sở hạ tầng đang bị định giá thấp, hay tiện ích quản trị của nó đã được phản ánh vào giá? $SOLUSDT #IMPACTbyTrade
Việc thiết lập lại đòn bẩy của Bitcoin đang gặp vấn đề về nhu cầu
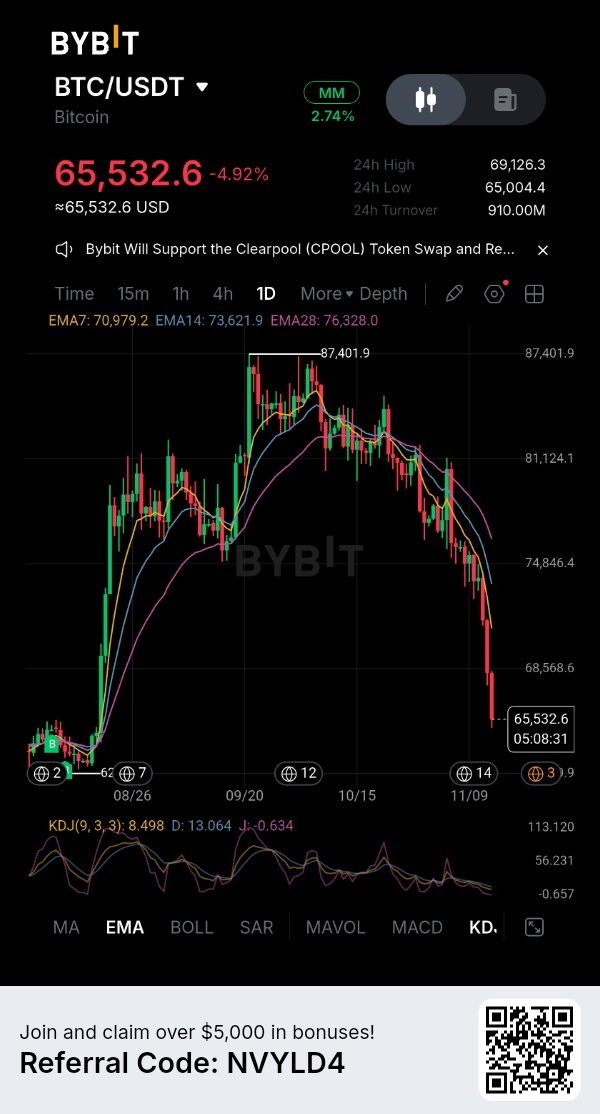
Bitcoin đã giảm xuống khoảng 66.800 USD, thấp hơn khoảng 47% so với mức đỉnh tháng 10 năm 2025 gần 126.000 USD. Câu hỏi cấp bách hiện nay không chỉ đơn thuần là bao nhiêu đòn bẩy đã bị thanh lý. Vấn đề là liệu người mua có sẵn sàng hấp thụ nguồn cung sau đợt bán tháo bắt buộc hay không. Đợt bán tháo ngày 13 tháng 11 đã kích hoạt khoảng 1,64 tỷ USD thanh lý trên các thị trường tiền điện tử, trong đó hợp đồng tương lai Bitcoin chiếm khoảng 916 triệu USD. Khoảng 95% các khoản thanh lý BTCUSDT là các vị thế mua (long). Hợp đồng mở (open interest) giảm 5,4% trong khi giá Bitcoin giảm 5,9%, cho thấy phần lớn sự sụt giảm này phản ánh giá trị hợp đồng thấp hơn thay vì sự rút vốn hoàn toàn. Một làn sóng thanh lý khác đã tiếp nối vào ngày 14 tháng 11. Đây là các khung thời gian báo cáo riêng biệt, không phải tổng số cộng gộp. Nhu cầu từ các tổ chức không mang lại nhiều xác nhận về mức sàn. Các quỹ ETF Bitcoin giao ngay tại Hoa Kỳ đã ghi nhận dòng vốn rút ròng 185,4 triệu USD vào ngày 13 tháng 11, kéo dài chuỗi rút vốn lên bảy phiên. Tổng dòng vốn rút ra trong tuần đạt khoảng 1,065 tỷ USD, trung bình 213,1 triệu USD mỗi phiên. Dòng vốn ETF không quyết định giá cả, nhưng việc liên tục rút vốn làm suy yếu một nguồn cầu biên. Bức tranh so sánh giữa giao ngay (spot) và tương lai (futures) cũng rất đáng quan tâm. Dữ liệu từ CoinGlass cho thấy khối lượng giao dịch hợp đồng tương lai cao gấp khoảng 11 lần khối lượng giao dịch giao ngay. Trong khoảng thời gian 24 giờ gần nhất, thị trường tương lai ghi nhận lực mua ròng từ người chủ động đặt lệnh (taker), trong khi thị trường giao ngay lại ghi nhận lực bán ròng từ taker. Sự phân kỳ đó có thể tạo ra một đợt phục hồi, nhưng không giống như việc tích lũy giao ngay trên diện rộng. Trong bảy ngày qua, cả hai thị trường vẫn là bên bán ròng. Các mức giá rất quan trọng, nhưng sự xác nhận còn quan trọng hơn. Bitcoin cần phải lấy lại mốc 70.000 USD và giữ vững nó trong khi lực mua giao ngay cải thiện. Nếu phá vỡ xuống dưới vùng 67.000 USD gần đây, thị trường sẽ dễ bị tổn thương trước một đợt thanh lý dây chuyền khác. Với hợp đồng mở vẫn ở mức gần 45 tỷ USD, đòn bẩy vẫn chưa biến mất. Một sự phục hồi thực sự sẽ thể hiện qua nhu cầu giao ngay bền vững, dòng vốn ETF chuyển sang dương và sức mạnh giá không phụ thuộc chủ yếu vào vị thế hợp đồng tương lai. Cho đến lúc đó, bất kỳ đợt tăng giá nào cũng có thể chỉ là sự giải tỏa sau đợt bán tháo bắt buộc thay vì bằng chứng cho thấy thị trường đã tìm thấy đáy bền vững. Các câu hỏi chính: 1. Liệu Bitcoin có thể lấy lại mốc 70.000 USD với khối lượng giao ngay hỗ trợ đà tăng? 2. Liệu dòng vốn rút khỏi ETF có giảm đủ để khôi phục nhu cầu từ các tổ chức? 3. Liệu lực mua hợp đồng tương lai gần đây là dấu hiệu đảo chiều sớm hay chỉ là một đợt bật tăng nhờ đòn bẩy? $BTCUSDC #IMPACTbyTrade
NVDAX: Bài kiểm tra niềm tin vào AI từ báo cáo thu nhập của Nvidia
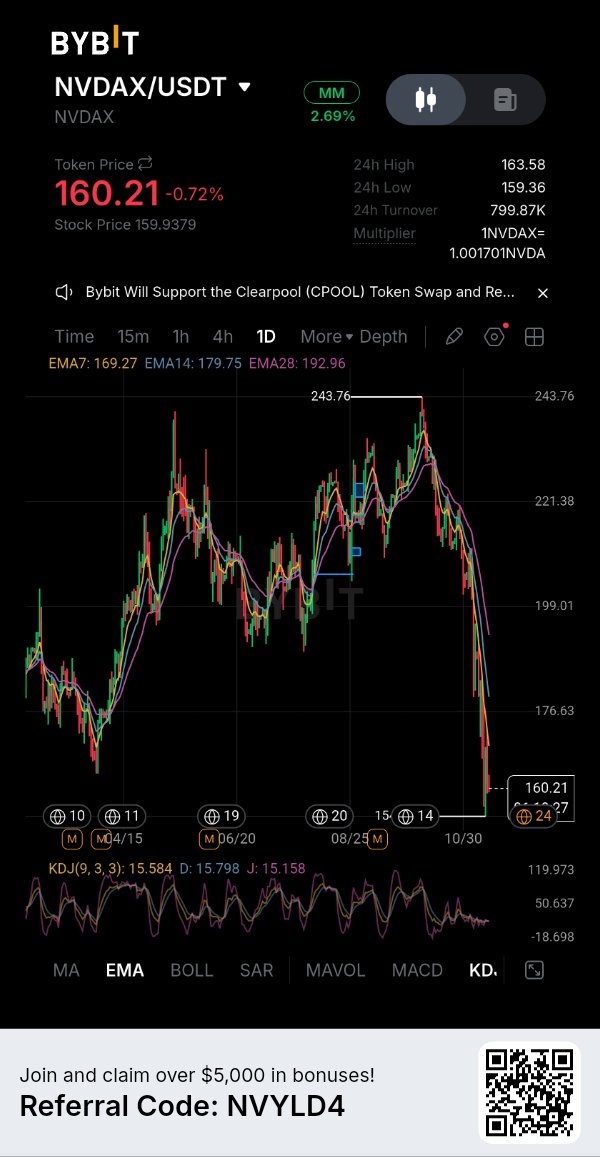
$NVDAXUSDT đang tiến gần đến một chất xúc tác quan trọng: kết quả kinh doanh quý 3 năm tài chính 2027 của Nvidia, dự kiến công bố vào ngày 17 tháng 11. Câu hỏi đặt ra là liệu chi tiêu của các hyperscaler có đang chuyển hóa thành doanh thu đủ nhanh để hỗ trợ cho các kỳ vọng vốn đã được phản ánh vào định giá của Nvidia hay không. Dữ liệu mới nhất cho thấy NVDAX đang giao dịch ở mức gần 161,60 USD, giảm 1,5% trong 24 giờ qua và thấp hơn khoảng 33,5% so với mức đỉnh 242,89 USD vào ngày 6 tháng 10. CoinGlass báo cáo vốn hóa thị trường đạt gần 94,6 triệu USD, khối lượng giao dịch spot là 2,81 triệu USD và khối lượng giao dịch hợp đồng tương lai là 6,74 triệu USD. Doanh thu phái sinh cao gấp khoảng 2,4 lần hoạt động giao dịch spot. Sự mất cân đối đó rất đáng quan tâm: các vị thế đòn bẩy có thể khiến token biến động mạnh, ngay cả khi thị trường chứng khoán cơ sở đang đóng cửa. Khối lượng vị thế mở (open interest) đã tăng 11,5% lên khoảng 3,88 triệu USD trong khi giá lại giảm. CoinGlass phân loại tổ hợp này là một đợt tích lũy vị thế bán (short). Tỷ lệ tài trợ (funding rate) được báo cáo là 0,138% mỗi tám giờ, hay khoảng 151% mỗi năm. Đây là số liệu tổng hợp của thị trường, không phải tỷ lệ xác nhận cụ thể của Bybit, vì vậy hãy cân nhắc kỹ. Tuy nhiên, nó cho thấy các vị thế mua (long) đang trở nên đắt đỏ. Nếu giá yếu đi trong khi vị thế mở tăng lên, các vị thế bán có thể tiếp tục được thiết lập; một đợt phục hồi mạnh sau đó có thể buộc một số bên bán phải đóng vị thế. Có một sự khác biệt khác mà các nhà giao dịch không nên bỏ qua. NVDAX là phiên bản token hóa của cổ phiếu Nvidia, không phải là quyền sở hữu trực tiếp cổ phiếu NVDA. Nó được giao dịch trên các sàn tiền mã hóa suốt ngày đêm, trong khi thị trường chứng khoán Mỹ cơ sở có khung giờ cố định. Do đó, dòng lệnh trên thị trường tiền mã hóa có thể đẩy giá token biến động trước khi thị trường chứng khoán mở cửa trở lại. Thị trường spot NVDAX/USDT của Bybit gần đây dao động quanh mức 160–163 USD, với ước tính khối lượng giao dịch hàng ngày dao động từ khoảng 1,3 triệu đến 1,8 triệu USD dựa trên các dữ liệu theo thời điểm. Báo cáo và hướng dẫn ngày 17 tháng 11 sẽ là bài kiểm tra cho câu chuyện nhu cầu về AI. Kết quả kinh doanh khả quan vẫn có thể không giúp NVDAX tăng giá nếu kỳ vọng của thị trường cao hơn hoặc đòn bẩy vẫn còn nghiêng hẳn về một phía. Hãy theo dõi phản ứng của NVDA, mức chênh lệch giá (premium/discount) của NVDAX so với giá cổ phiếu, khối lượng giao dịch spot và liệu vị thế mở có giảm xuống khi giá ổn định hay không. Các câu hỏi chính: 1. Liệu hướng dẫn của Nvidia có xác nhận rằng chi tiêu cho cơ sở hạ tầng AI vẫn đang tăng tốc không? 2. NVDAX có thể phục hồi mà không cần thêm một đợt tích lũy vị thế đòn bẩy nào khác không? 3. Liệu nó có tiếp tục bám sát NVDA trong giờ giao dịch của thị trường tiền mã hóa không? #IMPACTbyTrade
ONDO: Sự tăng trưởng từ các tổ chức đối mặt với bài kiểm tra nguồn cung
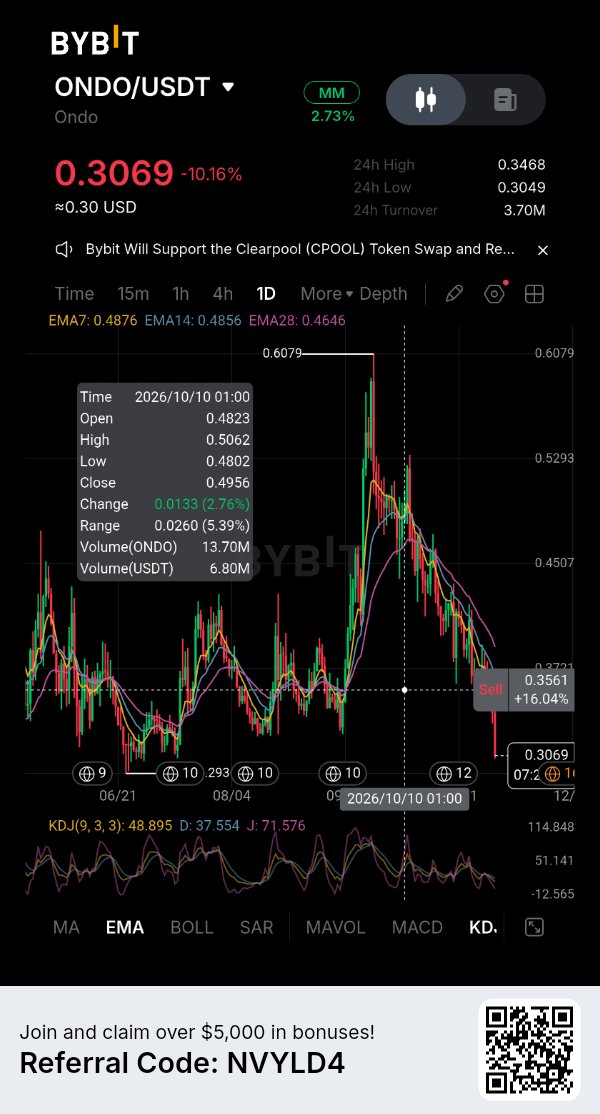
Ondo Finance đang mở rộng vị thế của mình trong lĩnh vực tài sản thực được token hóa, nhưng sự tăng trưởng của nền tảng này không tự động chuyển thành nhu cầu đối với $ONDOUSDT. Sự khác biệt đó ngày càng trở nên quan trọng khi dự án đang tiến gần đến một đợt mở khóa token lớn khác. Ảnh chụp nhanh của CoinGecko vào ngày 14 tháng 11 cho thấy ONDO ở mức khoảng 0,3236 USD, với vốn hóa thị trường khoảng 1,58 tỷ USD và khối lượng giao dịch trong 24 giờ gần 85,9 triệu USD. Nguồn cung lưu hành đạt 4,87 tỷ token trên tổng nguồn cung tối đa là 10 tỷ. Điều này có nghĩa là chưa đến một nửa số token cuối cùng hiện đang được lưu hành, để lại một lượng nguồn cung lớn trong tương lai sẽ gia nhập thị trường. Sự mở rộng kinh doanh của Ondo mang lại nền tảng cơ bản đầy hứa hẹn. Nền tảng của họ phân phối các sản phẩm tài chính được token hóa, bao gồm tiếp cận Trái phiếu Kho bạc Mỹ thông qua các sản phẩm như OUSG và USDY, cùng với cổ phiếu và quỹ hoán đổi danh mục (ETF) được token hóa thông qua Ondo Global Markets. Dữ liệu giao thức của DefiLlama đặt tổng giá trị bị khóa (TVL) của dự án ở mức gần 968 triệu USD. Tuy nhiên, tài sản nắm giữ trong các sản phẩm được token hóa không nên bị nhầm lẫn với vốn đầu tư vào chính ONDO. Các nhà đầu tư mua sản phẩm Kho bạc được token hóa chủ yếu tìm kiếm sự tiếp cận với tài sản tài chính cơ bản, không nhất thiết phải tích lũy token quản trị. Sự khác biệt đó được củng cố bởi tiện ích thực tế của ONDO. Theo tài liệu của Ondo Foundation, ONDO là token quản trị cho Ondo DAO và Flux Finance. Nó mang lại cho người nắm giữ vai trò trong quản trị giao thức, nhưng không đại diện cho quyền sở hữu trực tiếp đối với các chứng khoán Kho bạc, cổ phiếu hoặc các tài sản khác được phân phối thông qua nền tảng. Do đó, sự tăng trưởng của tài sản được token hóa không tự động tạo ra áp lực mua tương ứng cho ONDO. Nguồn cung là một thách thức khác. Lịch trình mở khóa của DefiLlama xác định ngày 17 tháng 1 năm 2027 là sự kiện mở khóa lớn tiếp theo. Khoảng 1,71 tỷ token ONDO, trị giá khoảng 561 triệu USD theo giá tham chiếu hiện tại, dự kiến sẽ được phát hành. Con số đó chiếm 17,1% tổng nguồn cung tối đa và khoảng 35,1% lượng cung lưu hành hiện tại. Mở khóa không có nghĩa là mọi token sẽ ngay lập tức bị bán ra, nhưng nó làm tăng đáng kể lượng cung có khả năng trở nên sẵn có. Do đó, câu hỏi đầu tư không phải là liệu Ondo có thể thu hút sự quan tâm của các tổ chức hay không. Việc mở rộng sản phẩm của họ đã chứng minh tham vọng đó. Câu hỏi khó hơn là liệu tiện ích quản trị, sự tăng trưởng của hệ sinh thái và nhu cầu bền vững có thể hấp thụ được lượng cung lưu hành ngày càng tăng hay không. Cho đến khi nhu cầu token bắt kịp với sự mở rộng của nền tảng, ONDO vẫn có nguy cơ là một trường hợp mà doanh nghiệp phát triển nhanh hơn tài sản được thiết kế để đại diện cho quyền quản trị của nó. Các câu hỏi chính: 1. Sự mở rộng về mặt tổ chức của Ondo có thể tạo ra nhu cầu đo lường được cho ONDO không? 2. Đợt mở khóa tháng 1 năm 2027 có thể tạo ra bao nhiêu áp lực bán? 3. Liệu tiện ích quản trị có trở nên đủ để hỗ trợ định giá của token không? $ONDOUSDC #IMPACTbyTrade
ADA: Một lệnh bán khống quá đông đúc gặp phải thị trường yếu
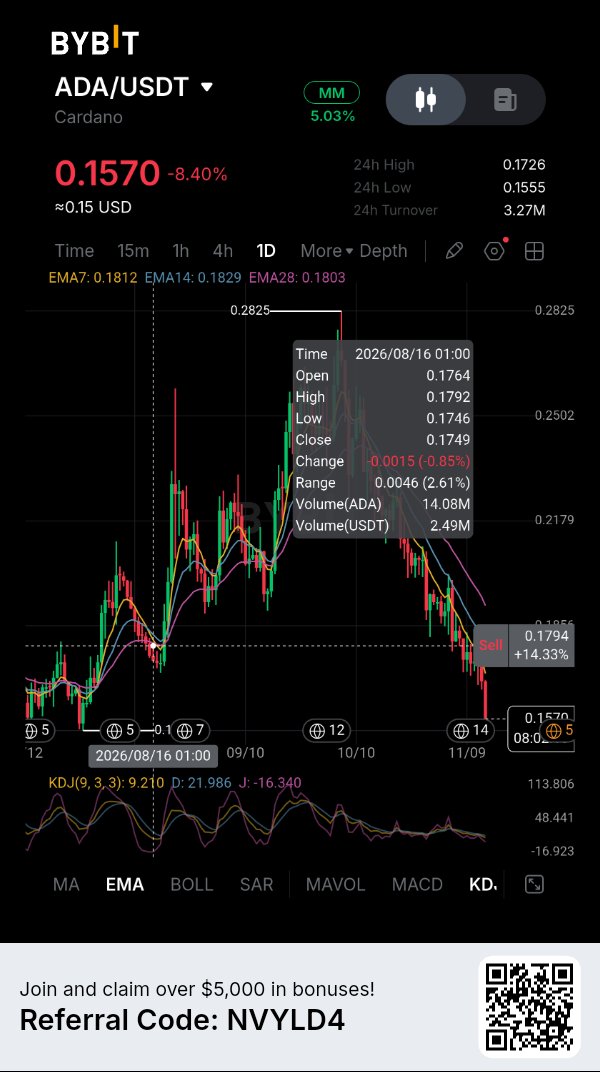
Cardano đang tiến gần đến điểm mà thị trường quá bán có thể thu hút những người mua bù thiếu (short-covering), nhưng dữ liệu mới nhất vẫn chưa xác nhận khả năng đảo chiều. Vào ngày 14 tháng 11, $ADAUSDT được giao dịch quanh mức 0,1645 đô la, giảm 4,36% trong 24 giờ và 9,41% trong bảy ngày. Vốn hóa thị trường của nó đạt khoảng 6,05 tỷ đô la, với nguồn cung lưu thông là 36,82 tỷ ADA trên tổng cung tối đa là 45 tỷ. Thị trường phái sinh đang cho thấy sự sụt giảm rõ rệt về mức độ rủi ro (exposure). CoinGlass đã ghi nhận khối lượng giao dịch hợp đồng tương lai khoảng 546 triệu đô la, tăng 34,5% trong 24 giờ, trong khi lãi suất mở (open interest) giảm 7,23% xuống còn 348,8 triệu đô la. Khối lượng giao dịch tăng cùng với lãi suất mở giảm cho thấy các nhà giao dịch đang tích cực đóng vị thế khi giá giảm. Điều này nhất quán với việc thiết lập lại đòn bẩy, thay vì thị trường đang xây dựng một vị thế có xu hướng mới. Các đợt thanh lý củng cố áp lực lên các nhà giao dịch phe bò (bullish traders). Khoảng 2,5 triệu đô la vị thế ADA đã bị thanh lý trong 24 giờ, với khoảng 97% đến từ các vị thế mua (long). Phí tài trợ (funding rate) cũng chuyển sang âm ở mức khoảng -0,0065% mỗi tám giờ, nghĩa là phe bán khống (shorts) đang phải trả tiền cho phe mua để duy trì vị thế của họ. Điều đó phản ánh vị thế giảm giá ngày càng tăng, mặc dù phí tài trợ âm đơn thuần không chứng minh rằng một đợt ép bán khống (short squeeze) sắp xảy ra. Thị trường giao ngay (spot) đưa ra rất ít xác nhận về sự tích lũy. ADA ghi nhận khoảng 69,9 triệu đô la khối lượng giao dịch giao ngay, trong khi dòng tiền từ người mua chủ động (spot taker flows) cho thấy dòng tiền ròng chảy ra là 4,2 triệu đô la. Khối lượng hợp đồng tương lai cao gần gấp tám lần khối lượng giao ngay. Sự mất cân bằng này rất quan trọng vì các nhà giao dịch phái sinh có thể tạo ra doanh thu đáng kể mà không tạo ra nhu cầu bền vững đối với token cơ sở. Có một lập luận phản bác tiềm năng: phí tài trợ âm, các đợt thanh lý vị thế mua lớn và lãi suất mở giảm cuối cùng có thể khiến thị trường ít bị tổn thương hơn trước một làn sóng bán tháo cưỡng bức khác. Nhưng đó là điều kiện để ổn định, chứ không phải bằng chứng cho thấy người mua đã quay trở lại. Vùng hỗ trợ tức thời của ADA nằm quanh mức 0,162 – 0,160 đô la, trong khi vùng 0,166 – 0,167 đô la đóng vai trò là ngưỡng kháng cự gần đó từ thanh khoản sổ lệnh hiện tại. Cardano cần nhiều hơn một chỉ số quá bán để thiết lập sự phục hồi. Việc ổn định lãi suất mở, cải thiện dòng tiền giao ngay và một đợt tăng bền vững vượt lên trên ngưỡng kháng cự gần đó sẽ cung cấp bằng chứng thuyết phục hơn. Cho đến lúc đó, một đợt phục hồi có thể chỉ đơn giản là việc đóng vị thế bán khống trong một xu hướng giảm rộng hơn. Các câu hỏi chính: 1. ADA có thể bảo vệ vùng hỗ trợ 0,160 – 0,162 đô la không? 2. Liệu phí tài trợ âm có kích hoạt việc đóng vị thế bán khống hay sẽ dẫn đến đợt giảm giá sâu hơn? 3. Nhu cầu giao ngay có thể quay trở lại đủ mạnh để xác nhận sự phục hồi hay không? $ADAUSDC #IMPACTbyTrade
HYPE: Đợt thiết lập lại đòn bẩy vẫn chưa kết thúc
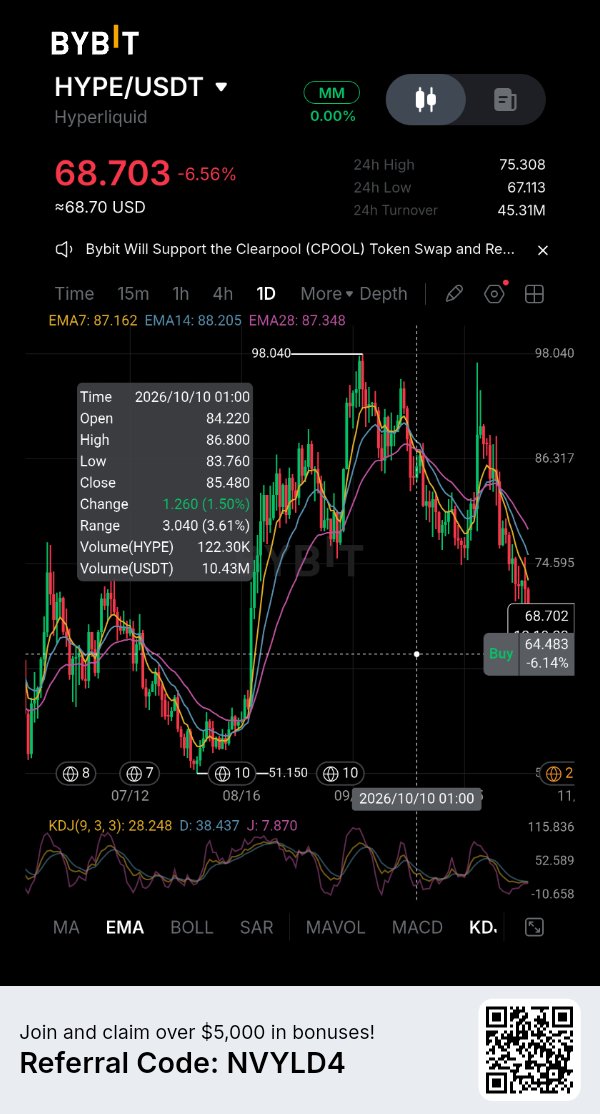
Token $HYPEUSDT của Hyperliquid đang đối mặt với một thử thách khác khi các nhà giao dịch đòn bẩy giảm vị thế. Vào ngày 14 tháng 11, HYPE giao dịch quanh mức 69,14 đô la, giảm 3,87% trong 24 giờ và 11,07% trong bảy ngày. Nó vẫn thấp hơn khoảng 29,4% so với mức cao nhất mọi thời đại 97,98 đô la vào ngày 23 tháng 9. Sự sụt giảm này diễn ra cùng với làn sóng bán tháo tiền điện tử trên diện rộng, khi Bitcoin gần đây đã phá vỡ mốc 70.000 đô la do đồng đô la mạnh hơn và kỳ vọng thay đổi về lãi suất của Cục Dự trữ Liên bang (Fed) gây áp lực lên các tài sản rủi ro. Các số liệu phái sinh cho thấy mức độ đòn bẩy vẫn còn tham gia vào quá trình khám phá giá của HYPE. CoinGlass đã ghi nhận khối lượng hợp đồng tương lai đạt 2,78 tỷ đô la trong 24 giờ, so với 241,39 triệu đô la khối lượng giao ngay. Doanh thu hợp đồng tương lai gấp khoảng 11,5 lần hoạt động giao ngay. Hợp đồng mở (open interest) ở mức 3,11 tỷ đô la, giảm 4,72% trong cùng kỳ. Khối lượng giao dịch cao cùng với hợp đồng mở giảm cho thấy các nhà giao dịch đang tích cực đóng hoặc giảm vị thế thay vì chỉ đơn thuần là bổ sung vị thế mới. Các đợt thanh lý củng cố bức tranh này. Khoảng 16,70 triệu đô la vị thế HYPE đã bị thanh lý, với 15,97 triệu đô la đến từ các vị thế mua (long). Điều đó có nghĩa là các nhà giao dịch lạc quan chiếm khoảng 96% các đợt thanh lý được báo cáo. Phí tài trợ cũng chuyển nhẹ sang mức âm ở -0,0010%, cho thấy các vị thế bán (short) trung bình đang trả phí cho các vị thế mua. Đây là một sự thay đổi đáng chú ý so với các thị trường nơi phí tài trợ dương phản ánh nhu cầu bền bỉ đối với các vị thế mua đòn bẩy. Tuy nhiên, một đợt điều chỉnh đòn bẩy không tự động là một diễn biến lạc quan (bullish). Việc buộc đóng các vị thế mua có thể loại bỏ một phần áp lực bán tức thời, nhưng không thể tạo ra nhu cầu bền vững cho token. Với việc khối lượng hợp đồng tương lai vẫn áp đảo doanh thu giao ngay, sự phục hồi chủ yếu dựa vào việc mua lại vị thế bán (short covering) có thể gặp khó khăn để duy trì nếu người mua không quay trở lại thị trường cơ sở. Vùng giá 67 đô la là một mốc tham chiếu ngắn hạn quan trọng vì nó đánh dấu mức thấp nhất trong 24 giờ gần đây trong ảnh chụp nhanh của CoinGlass. Một động thái duy trì dưới mức này sẽ khiến HYPE phải đối mặt với một đợt kiểm tra thanh khoản giảm giá khác. Việc giành lại mức 72–75 đô la sẽ cải thiện cấu trúc ngay lập tức, nhưng sự phục hồi giá cần được xác nhận bằng sự tham gia giao ngay mạnh mẽ hơn và sự ổn định của hợp đồng mở. Hoạt động giao dịch của Hyperliquid vẫn rất đáng kể, nhưng thị trường của HYPE vẫn đang nỗ lực vượt qua một môi trường phái sinh đông đúc. Động thái tiếp theo sẽ phụ thuộc vào việc liệu những người mua giao ngay có thay thế được nhu cầu đòn bẩy đã biến mất hay không. Các câu hỏi chính: 1. HYPE có thể bảo vệ vùng giá 67 đô la sau các đợt thanh lý vị thế mua không? 2. Nhu cầu giao ngay sẽ tăng mạnh khi vị thế hợp đồng tương lai co lại không? 3. Hợp đồng mở có thể xây dựng lại mà không cần một giao dịch mua đòn bẩy đông đúc khác không? #IMPACTbyTrade
NEAR: Một đợt thiết lập lại đòn bẩy, không phải là sự phục hồi
NEAR Protocol đang chịu áp lực chung từ thị trường, nhưng dữ liệu phái sinh cho thấy lý do tại sao cần phải xem xét giá giảm song song với vị thế hiện tại. Vào ngày 14 tháng 11, $NEARUSDT được giao dịch ở mức khoảng 3,31 đô la, giảm 6,21% trong 24 giờ và 11,40% trong bảy ngày. Vốn hóa thị trường của đồng tiền này đạt gần 4,39 tỷ đô la, với nguồn cung lưu thông khoảng 1,31 tỷ NEAR. Dữ liệu từ CoinGlass cho thấy khối lượng giao dịch hợp đồng tương lai NEAR đạt khoảng 1,01 tỷ đô la trong 24 giờ, so với 220,5 triệu đô la khối lượng giao dịch giao ngay (spot). Doanh thu phái sinh cao gấp khoảng 4,6 lần hoạt động giao dịch giao ngay. Tổng khối lượng hợp đồng mở (open interest) đứng ở mức gần 764,2 triệu đô la, giảm 5,56% trong cùng kỳ. Sự kết hợp này rất quan trọng: thị trường đang giao dịch mạnh, nhưng giá trị của các vị thế tương lai đang mở lại giảm khi giá giảm. Thanh lý vị thế cung cấp thêm thông tin chi tiết về biến động này. Khoảng 2,55 triệu đô la các vị thế tương lai NEAR đã bị thanh lý trong 24 giờ, bao gồm khoảng 2,03 triệu đô la vị thế mua (long) và 520.000 đô la vị thế bán (short). Các vị thế mua chiếm khoảng 80% các vụ thanh lý được báo cáo. Điều này nhất quán với việc các vị thế tăng giá bị buộc phải đóng trong đợt sụt giảm. Bản thân điều này không chứng minh rằng người bán đã cạn kiệt nguồn cung hoặc một đáy đang hình thành. Tỷ lệ cấp vốn (funding rate) vẫn ở mức dương khoảng 0,0073% trên cơ sở trọng số khối lượng mở. Điều đó cho thấy các vị thế mua trung bình vẫn đang trả phí cho các vị thế bán, bất chấp giá giảm. Tỷ lệ này thấp hơn mức cơ sở 0,01% mỗi tám giờ thường thấy, vì vậy nó không cho thấy tình trạng quá đông đúc. Tuy nhiên, tỷ lệ cấp vốn dương song song với giá và khối lượng mở giảm cho thấy các vị thế tăng giá vẫn chưa hoàn toàn biến mất. Thị trường giao ngay là mảnh ghép xác nhận còn thiếu. Khối lượng giao dịch tương lai vẫn lớn hơn nhiều lần so với khối lượng giao ngay, vì vậy một đợt phục hồi chủ yếu do các vị thế bán được đóng lại (short covering) có thể sẽ mờ nhạt nếu người mua không quay lại thị trường cơ sở. Một sự phục hồi thuyết phục hơn sẽ cần giá ổn định, khối lượng mở xây dựng lại mà không có phí cấp vốn quá cao, và sự tham gia mạnh mẽ hơn từ thị trường giao ngay. Đối với NEAR, câu hỏi ngay lập tức không phải là liệu đòn bẩy đã giảm hay chưa. Dữ liệu cho thấy là đã giảm. Câu hỏi là liệu sự tái thiết lập đó có tạo cơ hội cho nhu cầu thực sự hay không—hay liệu thị trường có cần một đợt giảm giá nữa trước khi người mua sẵn sàng tham gia. Các câu hỏi chính: 1. NEAR có thể giữ vững trên vùng 3,30 đô la sau khi tháo gỡ đòn bẩy không? 2. Khối lượng giao dịch giao ngay có tăng đủ để xác nhận sự phục hồi không? 3. Khối lượng mở có thể xây dựng lại mà không khiến tỷ lệ cấp vốn trở nên quá đông đúc không? $NEARUSDC #IMPACTbyTrade
XAUT: Quyền sở hữu vàng đáp ứng bài kiểm tra đòn bẩy
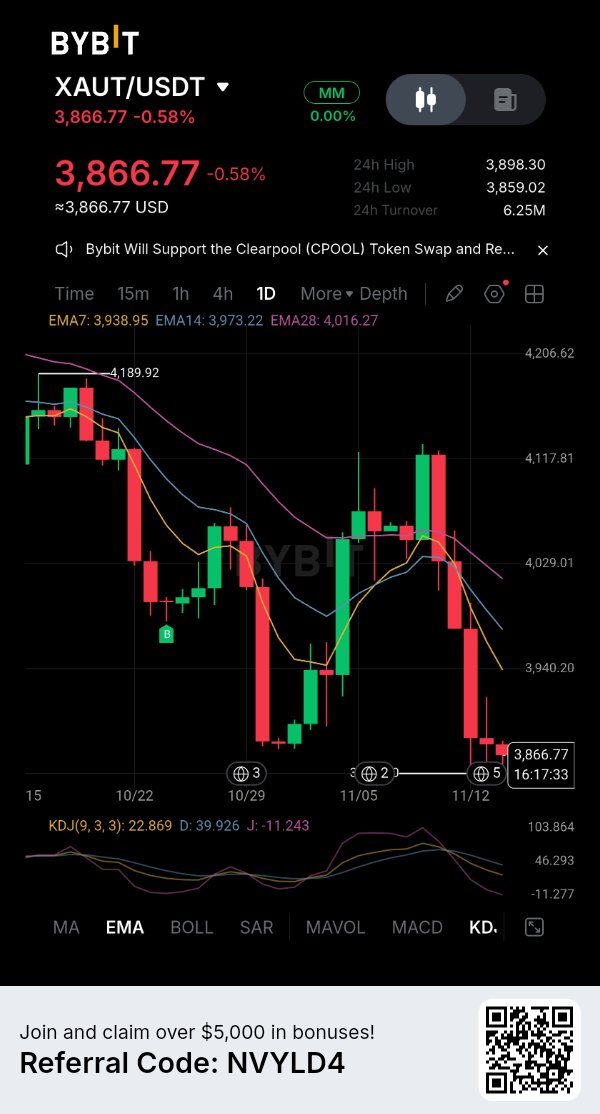
Tether Gold đang bị kéo thấp hơn trong một thị trường giao dịch phái sinh nhiều hơn đáng kể so với token giao ngay. Vào ngày 14 tháng 11, XAUTUSDT ở mức khoảng 3.864 đô la, giảm 0,54% trong 24 giờ và 4,76% trong bảy ngày. CoinGlass ghi nhận 579 triệu đô la khối lượng hợp đồng tương lai so với 48,6 triệu đô la khối lượng giao ngay. Doanh số hợp đồng tương lai gần gấp 12 lần hoạt động giao ngay. Lãi suất mở (open interest) đứng ở mức gần 790 triệu đô la, giảm 5,76% trong 24 giờ. Khoảng 509.000 đô la vị thế XAUT đã bị thanh lý, với 99% thuộc về các vị thế mua (long). Dòng vốn người mua giao ngay cho thấy dòng tiền rút ròng 2,3 triệu đô la, trong khi dòng vốn hợp đồng tương lai ghi nhận 8,3 triệu đô la rút ra. Giá giảm cùng với lãi suất mở giảm là nhất quán với việc các vị thế mua đang bị đóng hoặc thanh lý. Chỉ riêng điều đó không chứng minh rằng các nhà đầu tư đang từ bỏ vàng. Thị trường vàng thỏi cũng đang chịu áp lực. Reuters đưa tin rằng vàng giao ngay đã phục hồi lên 3.879,71 đô la/ounce vào ngày 13 tháng 11 sau khi chạm mức thấp nhất trong hơn một năm vào phiên trước đó. Vàng vẫn đang hướng tới mức giảm hàng tuần khoảng 4,5%, chịu áp lực bởi đồng đô la mạnh hơn, giá dầu cao hơn và kỳ vọng về chính sách thắt chặt hơn của Cục Dự trữ Liên bang. XAUT và vàng thỏi sẽ không khớp nhau từng nhịp: token này giao dịch suốt ngày đêm, trong khi các tiêu chuẩn vàng truyền thống theo giờ thị trường. Việc hỗ trợ (bảo chứng) rất quan trọng. Báo cáo cập nhật dự trữ ngày 4 tháng 11 của Tether cho biết, tính đến ngày 30 tháng 9, có 827.417,63 XAUT đang lưu hành, được đối ứng bởi cùng một số lượng ounce troy vàng vật chất được giữ tại Thụy Sĩ. Mỗi token đại diện cho một ounce troy vàng nguyên chất trên một thỏi vàng chuẩn London Good Delivery. Việc bảo chứng 1:1 đó hỗ trợ mức độ tiếp xúc với vàng của nó, nhưng không loại bỏ rủi ro thanh khoản sàn giao dịch, rủi ro tổ chức phát hành hoặc rủi ro lưu ký, hoặc khả năng xảy ra chênh lệch giá tạm thời so với vàng thỏi. Việc giải chấp đòn bẩy có thể đẩy XAUT xuống dưới mức chuẩn vàng mà không làm thay đổi số lượng vàng mà mỗi token đại diện. Ngược lại, sự mạnh lên của vàng vật chất không đảm bảo nhu cầu mua ngay lập tức đối với XAUT trên các sàn giao dịch tiền điện tử. Bài kiểm tra tiếp theo là liệu các dòng vốn giao ngay có ổn định khi lãi suất mở giảm bớt hay không. Nếu hoạt động hợp đồng tương lai hạ nhiệt nhưng nhu cầu giao ngay vẫn yếu, mức giảm có thể phản ánh nhiều hơn là chỉ các vụ thanh lý bắt buộc. Việc tiếp cận kỹ thuật số với vàng không bảo vệ XAUT khỏi đòn bẩy thị trường tiền điện tử. Các câu hỏi chính: 1. Liệu người mua giao ngay có hấp thụ XAUT khi các vị thế mua đòn bẩy rút lui? 2. XAUT có thể bám sát vàng thỏi trong quá trình giao dịch biến động suốt ngày đêm không? 3. Lãi suất mở giảm có báo hiệu một sự thiết lập lại lành mạnh hơn hay nhu cầu đang yếu đi? IMPACTbyTrade
POL: Việc áp dụng phải chuyển hóa thành nhu cầu về token
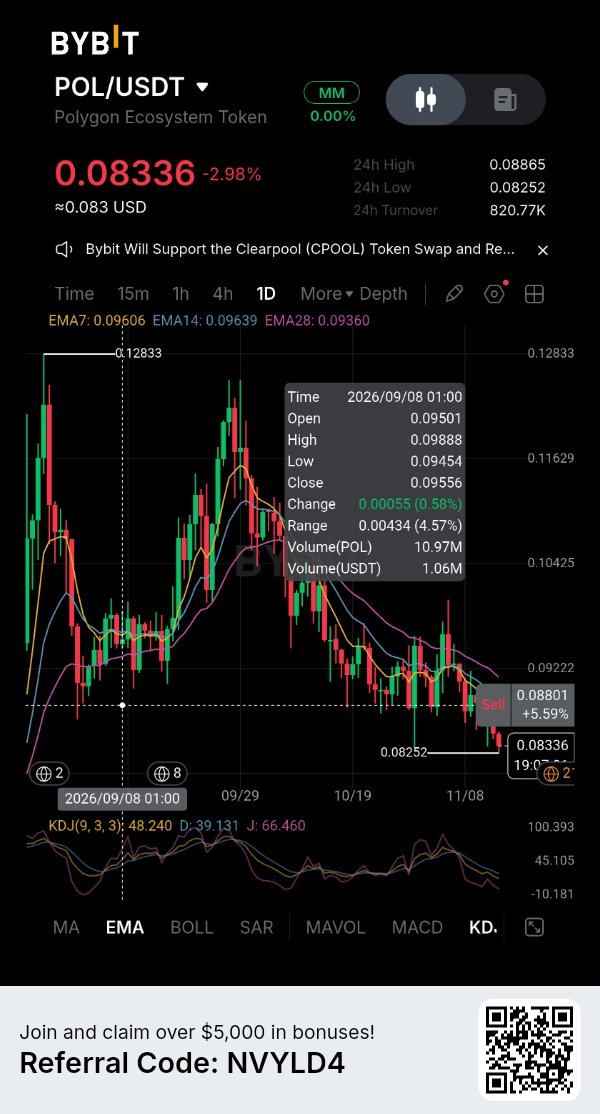
Polygon lại có thêm một con đường nữa để tiếp cận thanh toán phổ thông. Câu hỏi đặt ra cho những người nắm giữ $POLUSDT là liệu hoạt động này có tạo ra nhu cầu cho token hay không. Vào ngày 12 tháng 11, SoFiUSD đã chính thức hoạt động trên Polygon. Đồng stablecoin neo giá theo đô la, do SoFi Bank phát hành, hiện đã có sẵn cho hơn 17 triệu thành viên của SoFi thông qua ứng dụng của họ. Người dùng có thể mua, bán, nắm giữ và chuyển đổi nó, trong khi các doanh nghiệp có thể xây dựng các dịch vụ thanh toán và quyết toán dựa trên đồng tiền này. Đó là một cơ hội phân phối, không phải là bằng chứng cho thấy tất cả 17 triệu thành viên đều đang sử dụng Polygon hoặc khối lượng giao dịch đáng kể đã xuất hiện. Polygon đã có các hoạt động đáng kể. Ảnh chụp nhanh ngày 13 tháng 11 của DefiLlama cho thấy giá trị stablecoin đạt 2,814 tỷ đô la, tổng giá trị tài sản khóa trong DeFi đạt 619,63 triệu đô la và 269.234 địa chỉ hoạt động trong 24 giờ. Chuỗi này đã xử lý khoảng 4,01 triệu giao dịch và tạo ra 49.481 đô la phí. Tuy nhiên, giá trị stablecoin đã giảm 2,85% trong bảy ngày, trong khi khối lượng giao dịch trên các sàn DEX hàng ngày là 74,15 triệu đô la, giảm 42,29% so với cùng kỳ hàng tuần. Mạng lưới vẫn hoạt động, nhưng những con số này không cho thấy sự gia tăng về vốn hoặc hoạt động giao dịch. Tokenomics (mô hình kinh tế của token) tạo ra một bài kiểm tra khác. POL giao dịch quanh mức 0,0846 đô la vào ngày 14 tháng 11, với vốn hóa thị trường gần 901 triệu đô la. Dữ liệu POLTRACK đến ngày 12 tháng 11 cho thấy 19,78 triệu POL đã được sử dụng làm phí mạng lưới trong 30 ngày, bao gồm 11,71 triệu POL được phân bổ để đốt phí cơ bản. Lượng phát thải của giao thức đạt 17,48 triệu POL trong cùng kỳ. Sau khi phân bổ lượng đốt, nguồn cung vẫn tăng khoảng 5,77 triệu POL, tương đương 0,05%. Điều đó không có nghĩa là sự tăng trưởng của Polygon là không liên quan. POL được sử dụng cho phí giao dịch và staking, và một mạng lưới thanh toán lớn hơn có thể củng cố tính hữu dụng của nó. Nhưng việc áp dụng chỉ trở thành luận điểm vững chắc cho token nếu nó tạo ra nhu cầu phí bền vững và hoạt động đốt hoặc staking đáng kể để bù đắp cho lượng phát thải. Việc tích hợp stablecoin có thể mang lại lợi ích cho cơ sở hạ tầng trước khi nó có tác động rõ rệt đến nhu cầu đối với POL. SoFiUSD mang đến cho Polygon một chất xúc tác thanh toán đáng tin cậy. Bằng chứng tiếp theo cần có là số dư stablecoin thực tế, khối lượng giao dịch và việc tạo phí sau khi ra mắt—chứ không chỉ dựa vào quy mô cơ sở khách hàng của SoFi. Cho đến khi những con số đó cải thiện, mối quan hệ hợp tác này mới chỉ là một bước phát triển đầy hứa hẹn của mạng lưới, chứ không phải bằng chứng cho việc tăng giá token. Các câu hỏi chính: 1. Liệu SoFiUSD có mang lại khối lượng thanh toán bền vững cho Polygon không? 2. Liệu phí mạng lưới và lượng đốt có thể bắt đầu bù đắp cho lượng phát thải POL không? 3. Mức độ hoạt động nào sẽ biện minh cho nhu cầu mạnh mẽ hơn đối với POL? $POLUSDC #IMPACTbyTrade
Việc Bitcoin phá ngưỡng 69.000 đô la làm lộ rõ vấn đề về nhu cầu
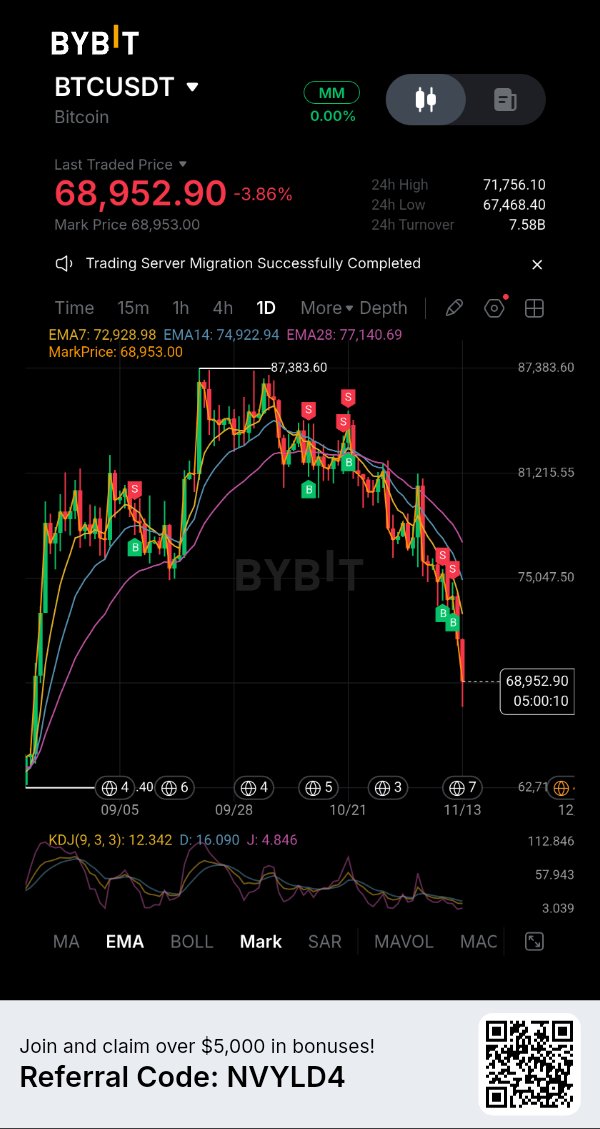
Việc Bitcoin giảm xuống dưới 70.000 USD không chỉ là một nỗ lực thất bại nhằm giành lại ngưỡng số tròn. Vào ngày 13 tháng 11, BTCUSDT đã giảm xuống còn 67.770 USD, mức giá thấp nhất kể từ ngày 19 tháng 8, trước khi giao dịch quanh mức 68.800 USD. Sự sụt giảm này diễn ra trong bối cảnh đồng USD mạnh lên và lợi suất trái phiếu tăng do kỳ vọng rằng Cục Dự trữ Liên bang (Fed) có thể tăng lãi suất vào tháng 12. Lợi nhuận kỳ vọng cao hơn từ các tài sản bằng đồng USD có thể làm giảm sức hấp dẫn của các vị thế rủi ro, gây thêm áp lực lên một thị trường tiền điện tử vốn đã mong manh. Hoạt động bán tháo được thể hiện rõ trong cả dữ liệu giao dịch spot (giao ngay) và phái sinh. CoinGlass cho biết tổng hợp đồng mở (open interest) của Bitcoin tương lai ở mức gần 47,8 tỷ USD, giảm 10,6% so với con số 53,5 tỷ USD trong giai đoạn được hiển thị. Hợp đồng mở trên Binance giảm 5,5% trong 24 giờ, CME giảm 4,8% và Bybit giảm 4,2%. Cùng bảng điều khiển này ghi nhận khoảng 3,2 tỷ USD dòng tiền rút ròng từ các lệnh taker trên thị trường tương lai và 259 triệu USD rút ròng từ các lệnh taker trên thị trường spot trong 24 giờ. Đây không đơn thuần là việc các nhà giao dịch luân chuyển giữa các sàn giao dịch: cả hai thị trường đều cho thấy áp lực bán ròng. Dòng vốn ETF bổ sung thêm một thước đo về sự thận trọng của các tổ chức. Các quỹ ETF Bitcoin spot tại Hoa Kỳ đã ghi nhận dòng tiền rút ròng 47,7 triệu USD vào ngày 12 tháng 11, theo CoinStats. CoinDesk báo cáo rằng các quỹ này đã mất khoảng 1,88 tỷ USD kể từ đầu tháng 11. Con số hàng ngày chỉ là một lát cắt, trong khi tổng số liệu hàng tháng cho thấy quy mô của việc rút vốn. Dòng vốn ETF không ghi lại mọi giao dịch của tổ chức, nhưng việc mua lại liên tục đã loại bỏ một nguồn cầu gia tăng quan trọng. Các đợt thanh lý đã đẩy nhanh đà giảm, nhưng con số tiêu đề cần được đặt trong bối cảnh cụ thể. CoinDesk báo cáo hơn 1,6 tỷ USD đã bị thanh lý trên toàn bộ thị trường tiền điện tử, không chỉ riêng Bitcoin. Trên Hyperliquid, các vị thế BTC chiếm khoảng 306,5 triệu USD trong tổng số tiền thanh lý trong 24 giờ. Việc đóng vị thế bắt buộc có thể làm trầm trọng thêm đà giảm, tuy nhiên điều này không giải thích tại sao hoạt động bán spot và rút vốn ETF lại diễn ra cùng một lúc. Mức giá cần theo dõi ngay lập tức là mức thấp nhất ngày 13 tháng 11 gần 67.770 USD. Nếu mức này bị phá vỡ một cách bền vững, BTC sẽ đối mặt với rủi ro giảm giá sâu hơn và kiểm chứng xem liệu người mua có sẵn sàng hấp thụ nguồn cung hay không. Việc giành lại mốc 70.000 USD sẽ cải thiện bức tranh trong ngắn hạn, nhưng một sự phục hồi bền vững cần nhiều hơn là việc chốt lời các vị thế bán khống. Dòng vốn spot cần phải đảo chiều, tình trạng rút vốn tại các quỹ ETF giảm bớt và hợp đồng mở ổn định mà không cần tích tụ thêm đòn bẩy rủi ro. Vấn đề của Bitcoin không còn chỉ nằm ở việc hỗ trợ nằm ở đâu. Đó là liệu nguồn vốn mới có sẵn sàng để bảo vệ nó hay không. Các câu hỏi chính: 1. Người mua có thể bảo vệ mức thấp 67.770 USD không? 2. Dòng vốn ETF có chuyển sang dương sau các đợt rút vốn liên tục không? 3. Bitcoin có thể phục hồi mức 70.000 USD mà không cần dựa vào một đợt ép thanh lý đòn bẩy khác không? BTCUSDC #IMPACTbyTrade
Cam kết mua lại của ENA vẫn vấp phải rào cản nguồn cung
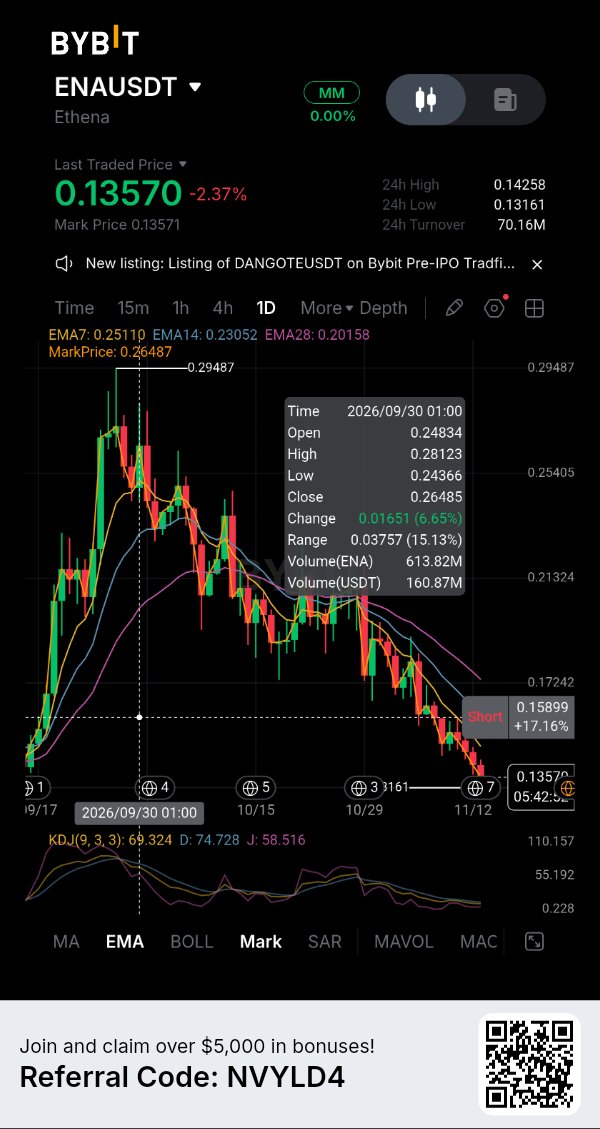
Ethena đã giới thiệu một cơ chế được thiết kế để kết nối sự tăng trưởng của giao thức với nhu cầu đối với ENA, nhưng các điều kiện để kích hoạt nó vẫn rất quan trọng. Khung chuyển đổi phí đã được quản trị phê duyệt liên kết việc mua lại token với nguồn cung lưu thông của USDe. Ngưỡng đầu tiên là 7,5 tỷ đô la, trong đó 5% doanh thu của giao thức được phân bổ để mua lại. Các cột mốc nguồn cung cao hơn sẽ làm tăng tỷ lệ phân bổ đó, cuối cùng đạt mức 20% ở mốc 20 tỷ đô la. Khó khăn nằm ở việc đạt được ngưỡng đầu tiên. Một phân tích on-chain được công bố vào ngày 15 tháng 10 cho thấy nguồn cung USDe đạt khoảng 4,77 tỷ đô la vào ngày 12 tháng 10, với mức trung bình 14 ngày khoảng 4,87 tỷ đô la. Mức trung bình đó cần tăng khoảng 54% để đạt được mức kích hoạt 7,5 tỷ đô la. Chu kỳ trước cho thấy USDe có thể mở rộng nhanh chóng, nhưng nó cũng cho thấy rủi ro: nguồn cung đã đạt đỉnh gần 14,65 tỷ đô la dựa trên mức trung bình 14 ngày vào tháng 10 năm 2025 trước khi sụt giảm mạnh. Các số liệu giao thức rộng hơn của Ethena cho thấy doanh nghiệp vẫn đang hoạt động tích cực. DefiLlama đã báo cáo tổng giá trị bị khóa khoảng 5,17 tỷ đô la vào ngày 13 tháng 11, với 22,18 triệu đô la phí trong 30 ngày. Tuy nhiên, doanh thu giao thức được báo cáo trong giai đoạn đó chỉ là 61.100 đô la. Phí và doanh thu không thể thay thế cho nhau: phần lớn hoạt động kinh tế hỗ trợ phần thưởng sUSDe và phân phối cho đối tác. Do đó, một con số phí lớn không có nghĩa là một khoản tiền tương đương có sẵn để mua lại ENA. Bản thân token vẫn đang chịu áp lực. CoinGecko ghi nhận ENA ở mức khoảng 0,1405 đô la vào ngày 13 tháng 11, giảm 3,91% trong 24 giờ và 12,17% trong bảy ngày. Vốn hóa thị trường của nó là khoảng 1,90 tỷ đô la. Đợt mở khóa theo lịch trình tiếp theo là ngày 2 tháng 12, khi 40,63 triệu ENA, tương đương 0,27% tổng nguồn cung, dự kiến sẽ được phát hành cho Quỹ. Đó là một tỷ lệ phần trăm tương đối nhỏ, nhưng nó tạo thêm một yếu tố cân nhắc về nguồn cung trong khi những người mua đang chờ đợi cơ chế mua lại trở nên hoạt động. Sự khác biệt là rất quan trọng: phê duyệt của quản trị không giống như việc mua lại đang hoạt động. Ethena cần nguồn cung USDe vượt qua ngưỡng yêu cầu trước khi đợt phân bổ đầu tiên bắt đầu. Cho đến lúc đó, câu chuyện mua lại chỉ là một động lực trong tương lai, không phải là nhu cầu thị trường hiện tại. Trường hợp đầu tư của ENA hiện phụ thuộc vào việc liệu USDe có thể lấy lại sự tăng trưởng bền vững mà không làm ảnh hưởng đến tính ổn định và kinh tế của đồng đô la tổng hợp của nó hay không. Những người nắm giữ token cần thấy ngưỡng kích hoạt đạt được, doanh thu được tạo ra và các đợt mua lại thực tế được thực hiện trước khi coi khung này là một nguồn hỗ trợ hiện tại. Các câu hỏi chính: 1. Nguồn cung USDe có thể phục hồi đủ để đạt ngưỡng 7,5 tỷ đô la không? 2. Doanh thu giao thức có hỗ trợ việc mua lại ENA một cách ý nghĩa không? 3. ENA có thể hấp thụ các đợt mở khóa theo lịch trình trong khi chờ cơ chế kích hoạt không? $ENAUSDT $ENAUSDC #IMPACTbyTrade
CVX: Protocol Revenue Isn't Token Demand
Convex Finance continues to generate income, but CVX holders need to look beyond headline fees. On November 13, DefiLlama reported $473.25 million in total value locked, down 18.1% over 30 days. Over the same period, Convex generated $2.16 million in fees and reported $909,303 in revenue. The protocol remains economically active, but that does not mean all its activity translates into value for the token. The distinction matters. Convex’s fee measure includes CRV and FXS harvested through the platform, including liquidity-provider rewards, harvest incentives, treasury fees and amounts directed to stakers and lockers. DefiLlama separately tracks $866,195 in holders’ revenue over 30 days. These are different accounting categories and should not be added together or treated as interchangeable. CVX’s value-accrual model is conditional. DefiLlama identifies protocol revenue share as the primary mechanism for locked and staked CVX holders. That is not a universal claim on Convex’s gross fees: the benefit depends on participation in the relevant locking and staking arrangements. The fee switch is listed as active, while buybacks are absent. CVX’s investment case should therefore not be presented as a routine token repurchase story. Market data reinforces the gap. CoinGlass put CVX near $1.626 on November 13, down 3.04% over 24 hours and 12.24% over seven days. Futures volume was about $6.06 million, roughly 4.4 times spot volume of $1.37 million. Open interest fell 4.84% to $7.53 million. Liquidations were modest at $18,260, mostly from longs. Derivatives activity is outweighing spot participation, but this is not evidence of a major liquidation event. Convex must retain liquidity, sustain activity around Curve and Frax-related markets, and show that the value reaching lockers is meaningful enough to support demand for CVX. A protocol can remain useful while its token struggles. Until spot participation improves and TVL stabilises, revenue alone is not a convincing bullish signal. Key questions: 1. Can Convex stabilise TVL after the 18.1% monthly decline? 2. Is revenue reaching CVX lockers meaningful enough to attract demand? 3. Will spot buying catch up with derivatives activity? $SOLUSDT #IMPACTbyTrade