Suhaif
10695Thích0Lượt chia sẻ222Người hâm mộ20Theo dõi
dex hunter
dex hunter
CPI: Lạm phát vẫn là một rủi ro thị trường lớn
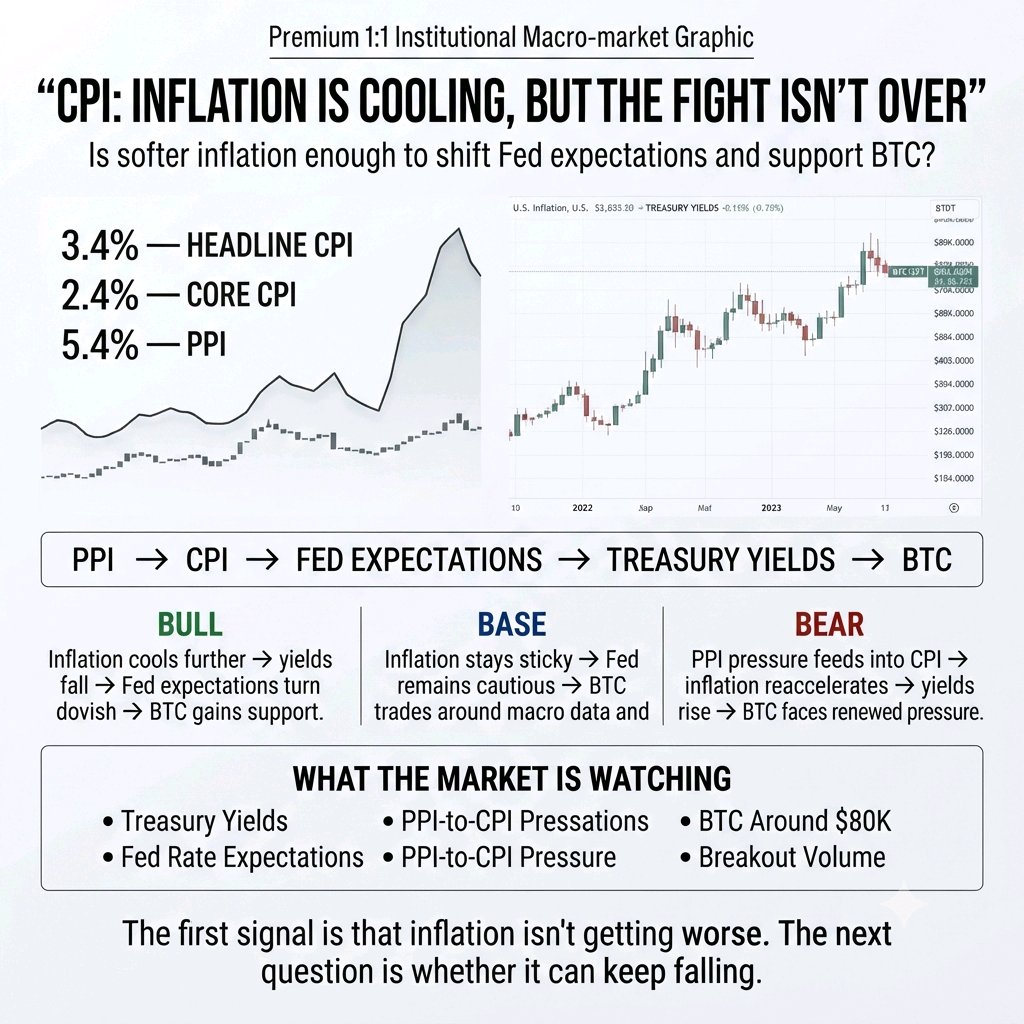
Báo cáo CPI mới nhất đã làm giảm bớt nỗi lo về một cú sốc lạm phát khác, nhưng nó không giải quyết triệt để vấn đề. CPI toàn phần ở mức 3,4% so với cùng kỳ năm trước, trong khi CPI cốt lõi là 2,4%. Cả hai đều không cao hơn dự kiến, giúp các tài sản rủi ro bớt áp lực và hỗ trợ BTC tăng giá. Nhưng tín hiệu lớn hơn có thể đến từ PPI. Chỉ số PPI hôm qua ở mức 5,4% so với cùng kỳ, cho thấy áp lực giá ở cấp độ sản xuất vẫn còn cao. Nếu những chi phí đó tiếp tục lan rộng trong nền kinh tế, CPI có thể vẫn sẽ dai dẳng lâu hơn. Điều đó tạo ra ba kịch bản có thể xảy ra: Kịch bản lạc quan (Bull case): Lạm phát tiếp tục hạ nhiệt → Lợi suất trái phiếu kho bạc giảm → Kỳ vọng của Fed trở nên ôn hòa hơn → BTC và các tài sản rủi ro được hỗ trợ. Kịch bản cơ sở (Base case): Lạm phát vẫn dai dẳng → Fed duy trì sự thận trọng → thị trường tiếp tục phản ứng với mọi dữ liệu kinh tế vĩ mô. Kịch bản bi quan (Bear case): Áp lực PPI ngấm vào CPI → lạm phát tăng tốc trở lại → kỳ vọng cắt giảm lãi suất suy yếu → lợi suất tăng → BTC đối mặt với áp lực mới. Bài học rút ra từ thị trường CPI mang lại sự nhẹ nhõm cho thị trường, không phải sự chắc chắn. Tôi đang theo dõi: • Lợi suất trái phiếu kho bạc • Kỳ vọng lãi suất của Fed • Áp lực từ PPI sang CPI • Phản ứng của BTC quanh mốc 80.000 USD • Khối lượng giao dịch đi kèm với bất kỳ đợt bứt phá nào Rủi ro thực sự không phải là một báo cáo CPI nóng. Mà là việc lạm phát vẫn ở mức đủ cao để khiến Fed duy trì chính sách thắt chặt lâu hơn. #ByXIMPACT $BTCUSDT $HYPEUSDT
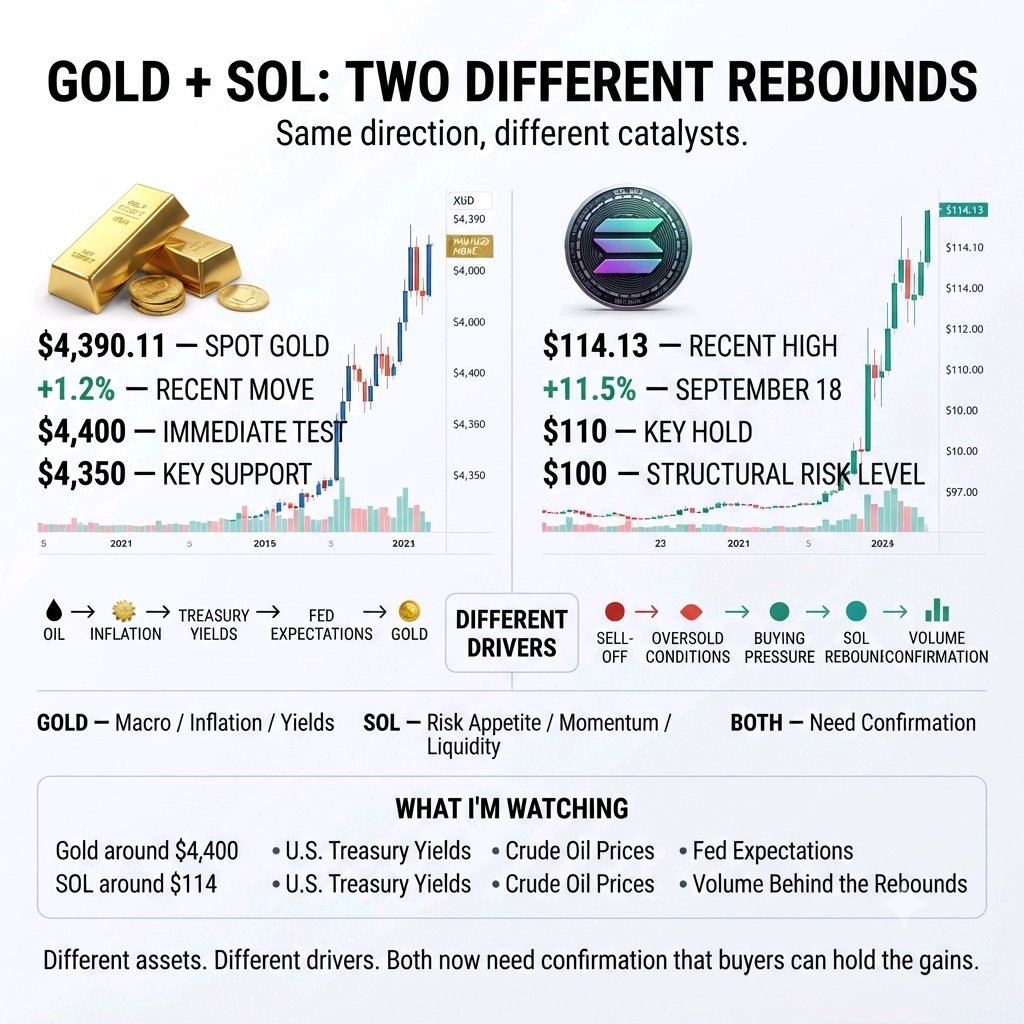
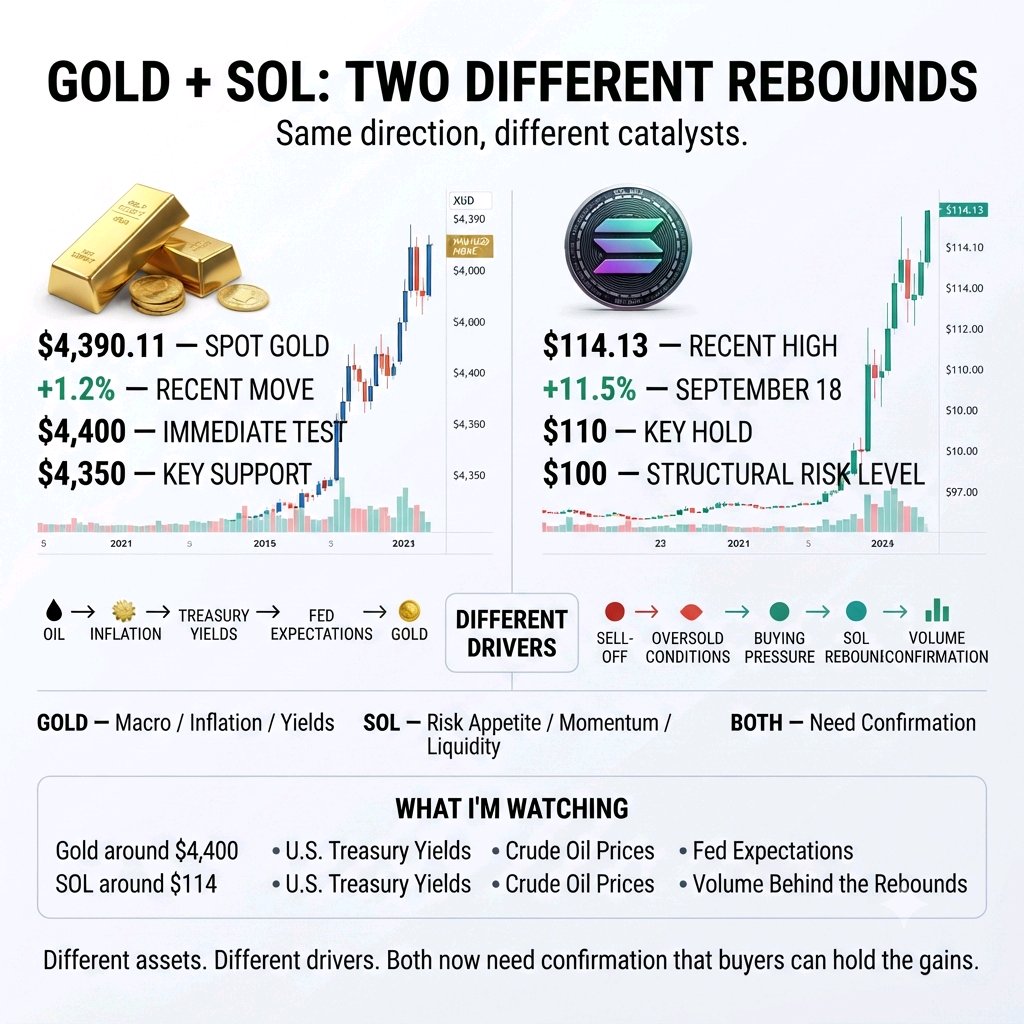
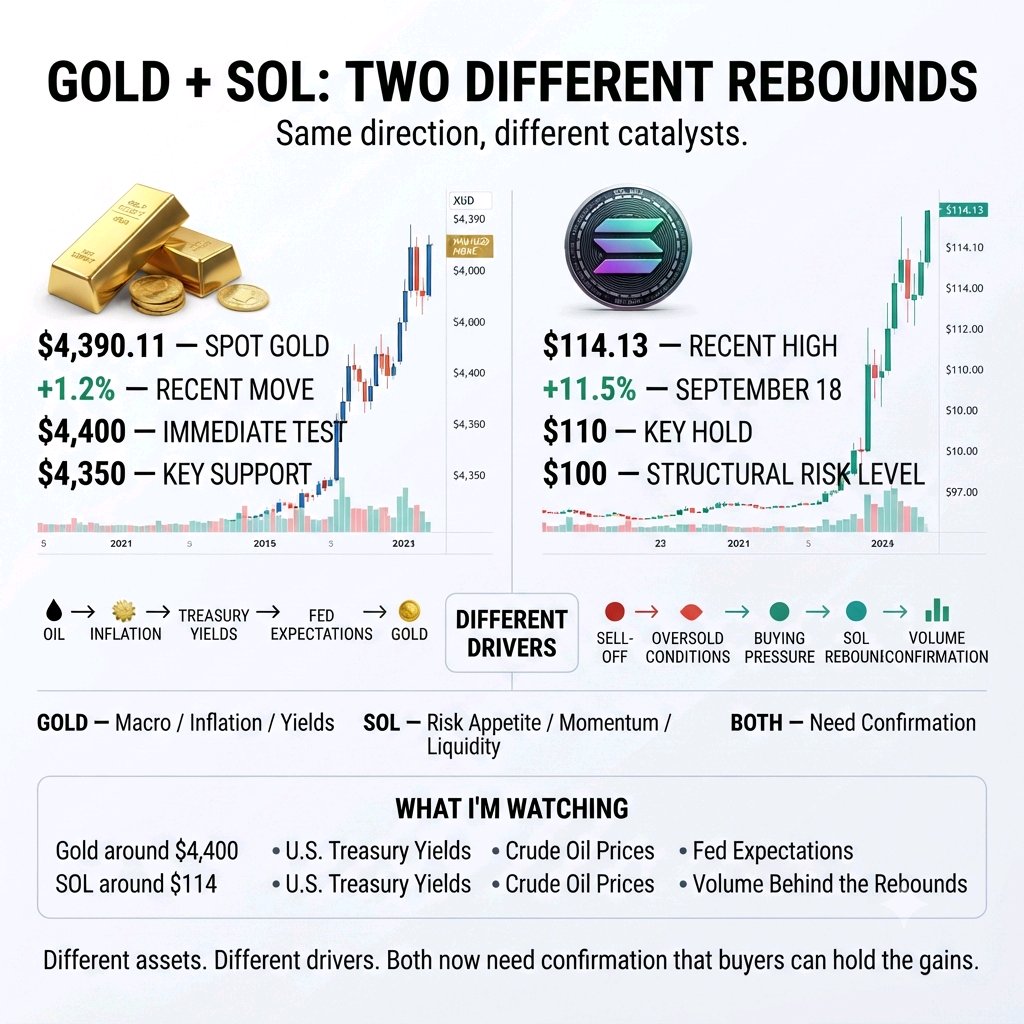
Gold and Solana are both pushing higher, but the reasons behind the moves are very different. Spot gold climbed 1.2% to $4,390.11 as easing oil prices reduced some inflation pressure. SOL, meanwhile, jumped 11.5% on September 18, reaching $114.13 before holding above $113. That difference matters. Gold is reacting mainly to macro conditions: oil, inflation expectations, Treasury yields and Fed expectations. SOL is reacting more like a high-beta risk asset, with its rebound coming after a sharp move down toward $97 earlier in the week. So I'm watching whether both moves can hold after the initial reaction. Gold: $4,400 is the immediate test. Holding above $4,350 would keep the recovery structure intact, while renewed pressure from yields or oil could change the setup. SOL: $114 is the immediate resistance area. Holding above $110 would keep the recent breakout attempt constructive, while losing $100 would weaken the recovery. The interesting part isn't that Gold and SOL are both rising. It's whether their respective catalysts can keep supporting the moves after the first wave of buying fades. I'm watching: • Gold around $4,400 • SOL around $114 • U.S. Treasury yields • Crude oil prices • Fed expectations • Volume behind the rebounds Different assets. Different drivers. But both now need confirmation that buyers can hold the gains. #ByXIMPACT $XAUTUSDT $SOLUSDT
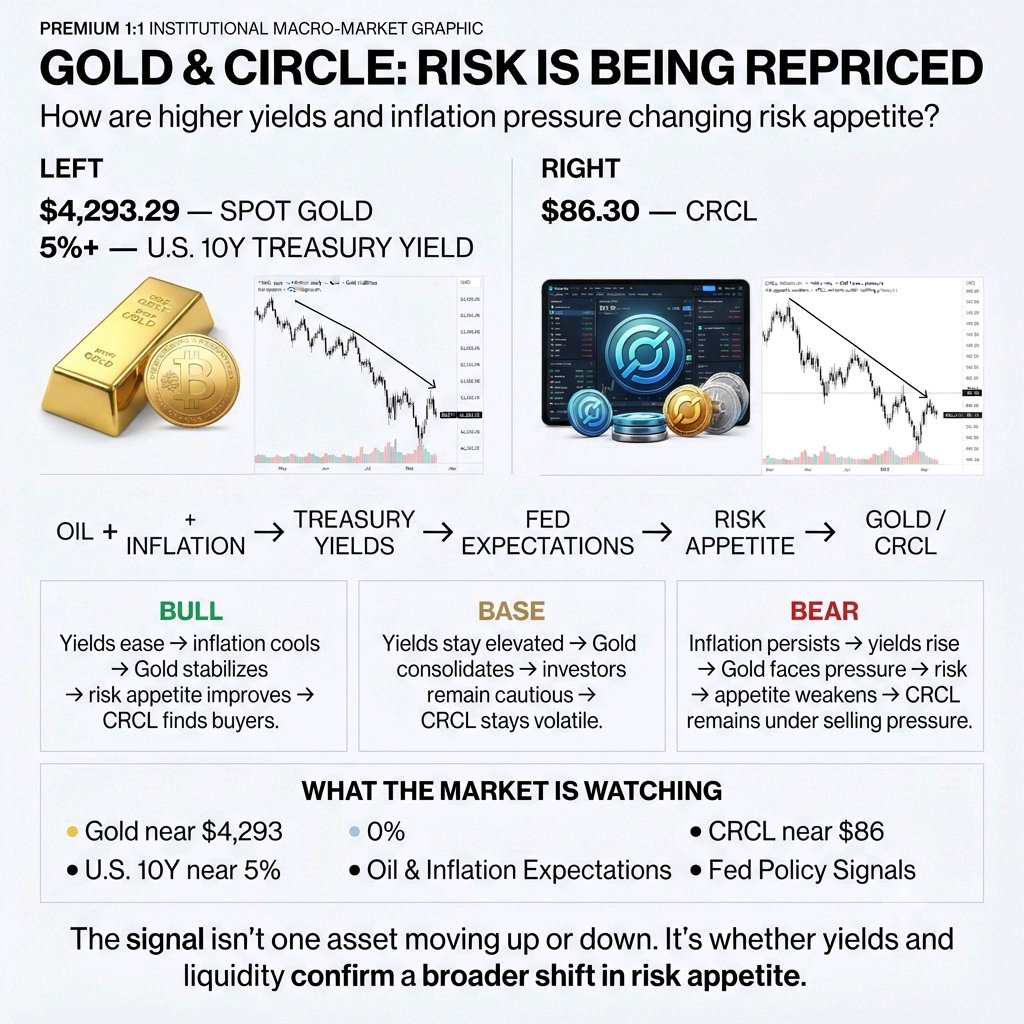
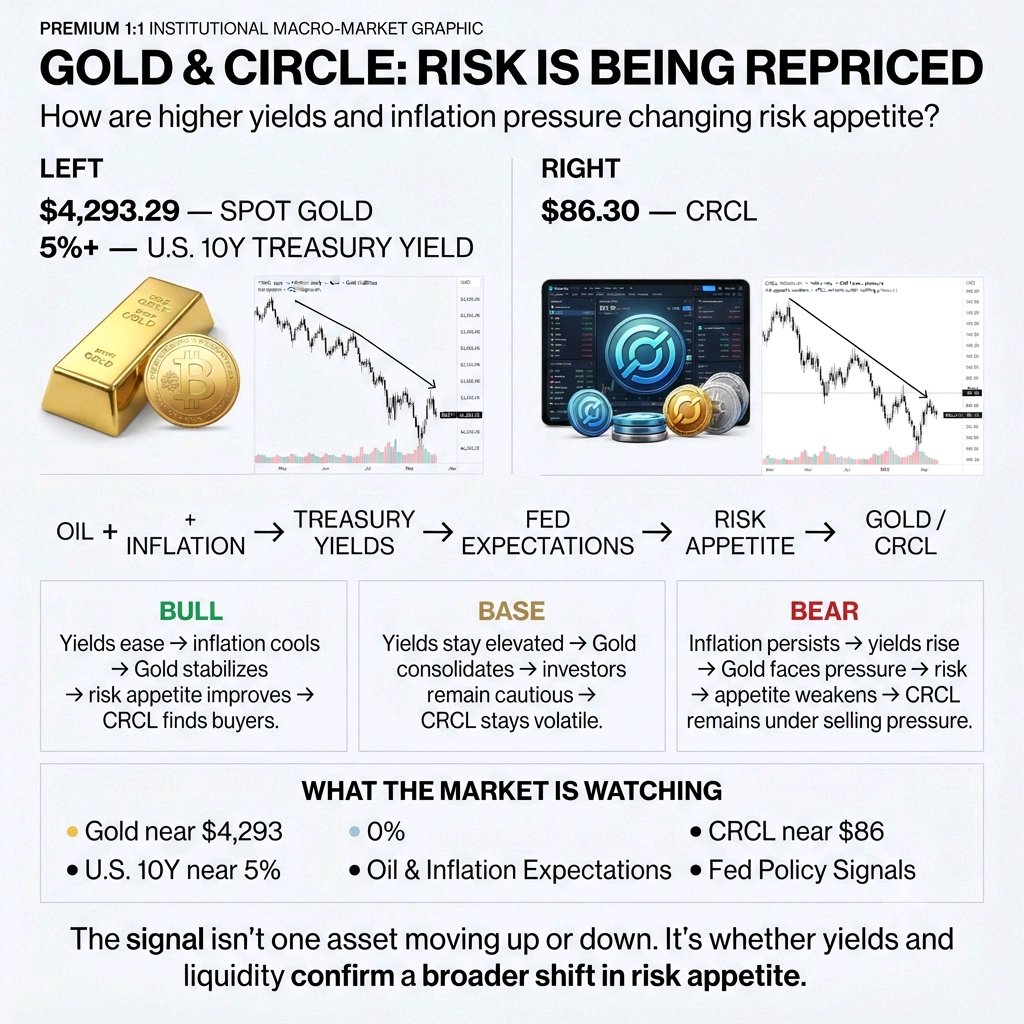
Gold & Circle: Rủi ro đang được định giá lại
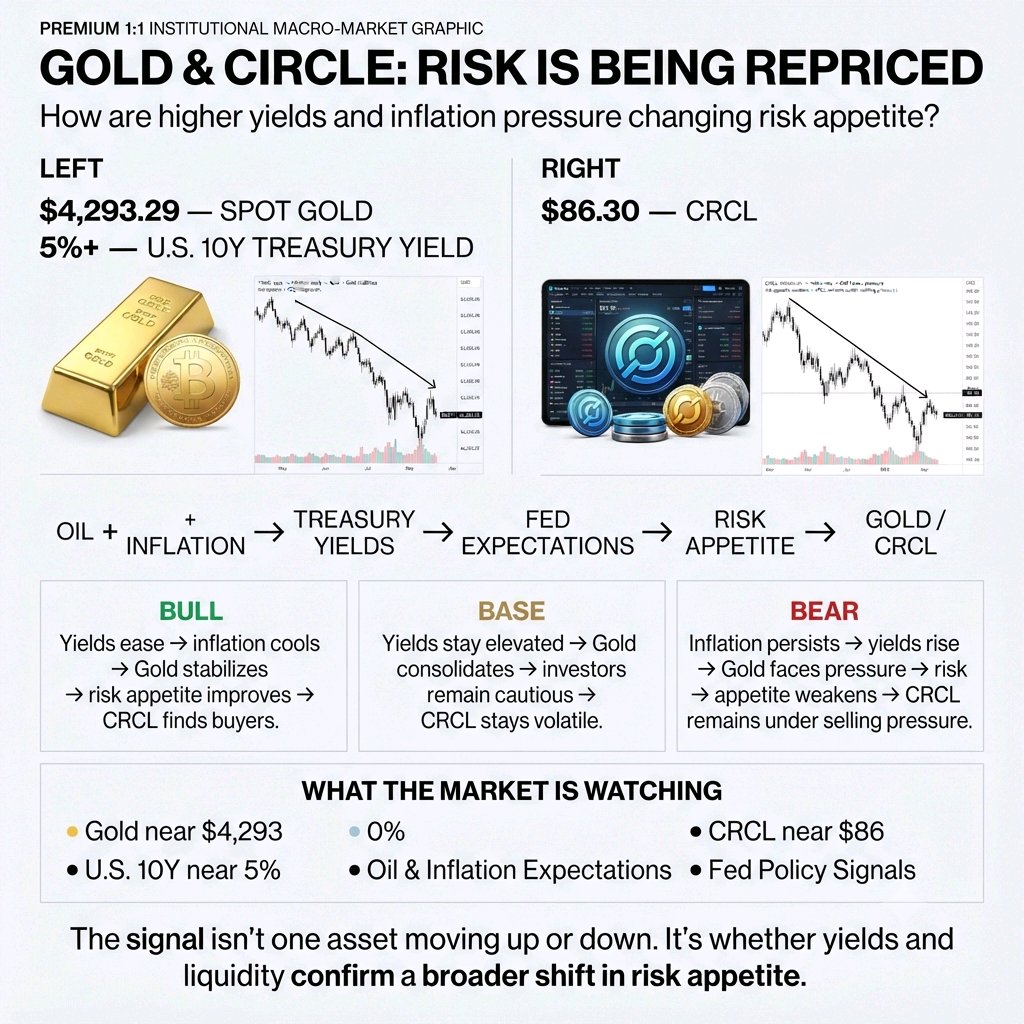
Vàng đang chịu áp lực khi giá dầu tăng, lo ngại về lạm phát và lợi suất trái phiếu Kho bạc cao hơn đang đẩy kỳ vọng tăng lãi suất lên cao. Giá vàng giao ngay gần đây đã giảm xuống 4.293,29 đô la, trong khi lợi suất trái phiếu Kho bạc kỳ hạn 10 năm đã vượt mức 5%. Nhưng điều thú vị không nằm ở việc giá vàng giảm. Mà là cách các nhà đầu tư đang định giá lại rủi ro trên các phân khúc khác nhau của thị trường. Circle ($CRCL) cũng đang phải đối mặt với áp lực bán mạnh, với cổ phiếu này gần đây giao dịch quanh mức 86,30 đô la. Các cổ phiếu liên quan đến tiền điện tử vẫn nhạy cảm với những thay đổi về khẩu vị rủi ro, khiến CRCL trở thành một tài sản hữu ích khác để theo dõi cùng với các điều kiện thị trường rộng lớn hơn. Điều đó tạo ra ba kết quả có thể xảy ra: Trường hợp lạc quan (Bull case): Lợi suất trái phiếu Kho bạc giảm → áp lực lạm phát hạ nhiệt → Vàng ổn định → khẩu vị rủi ro cải thiện → CRCL tìm thấy người mua. Trường hợp cơ sở (Base case): Lợi suất vẫn ở mức cao → Vàng củng cố → các nhà đầu tư vẫn thận trọng → CRCL vẫn biến động. Trường hợp bi quan (Bear case): Áp lực lạm phát kéo dài → lợi suất tiếp tục tăng → Vàng chịu thêm áp lực → khẩu vị rủi ro suy yếu → CRCL tiếp tục chịu áp lực bán. Thông tin rút ra từ thị trường Vàng đang cho thấy áp lực vĩ mô đang được định giá vào các tài sản phòng thủ như thế nào, trong khi CRCL cho thấy môi trường e ngại rủi ro tương tự có thể ảnh hưởng đến các cổ phiếu liên quan đến tiền điện tử ra sao. Tôi đang theo dõi: • Vàng quanh mức 4.293 đô la • Lợi suất trái phiếu 10 năm của Mỹ gần mức 5% • Dầu và kỳ vọng lạm phát • CRCL quanh mức 86 đô la • Các tín hiệu chính sách của Fed Điều quan trọng không phải là việc một tài sản tăng hay giảm. Mà là liệu lợi suất và thanh khoản có bắt đầu xác nhận một sự thay đổi rộng hơn trong khẩu vị rủi ro hay không. #ByXIMPACT $XAUTUSDT $CRCLXUSDT
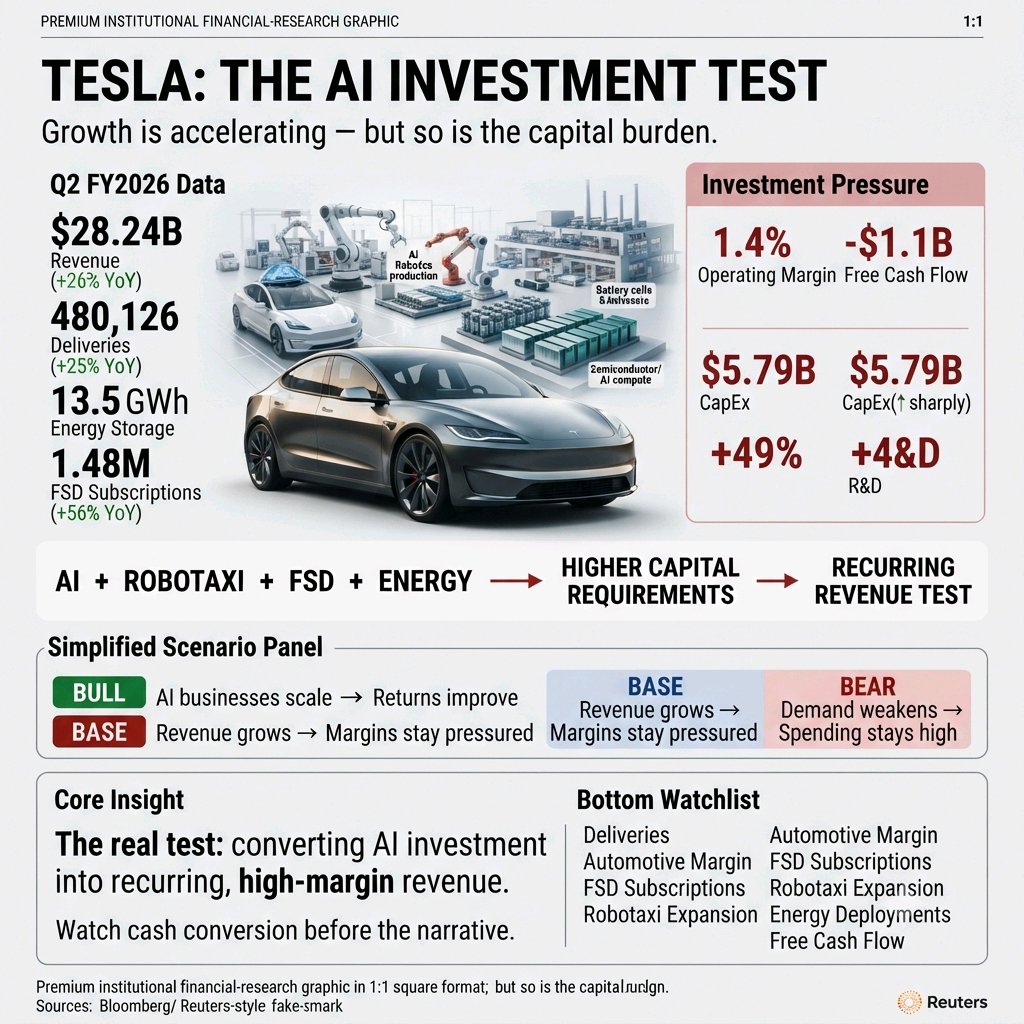
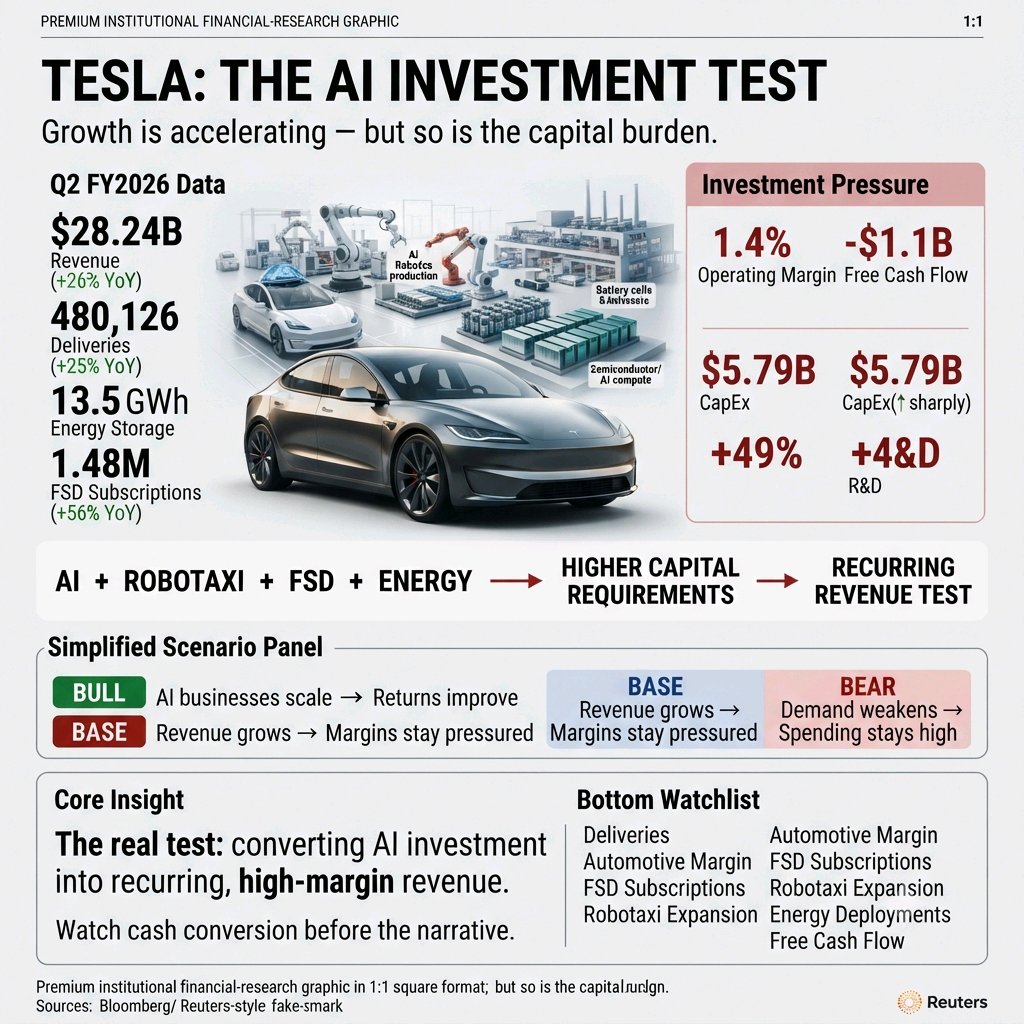
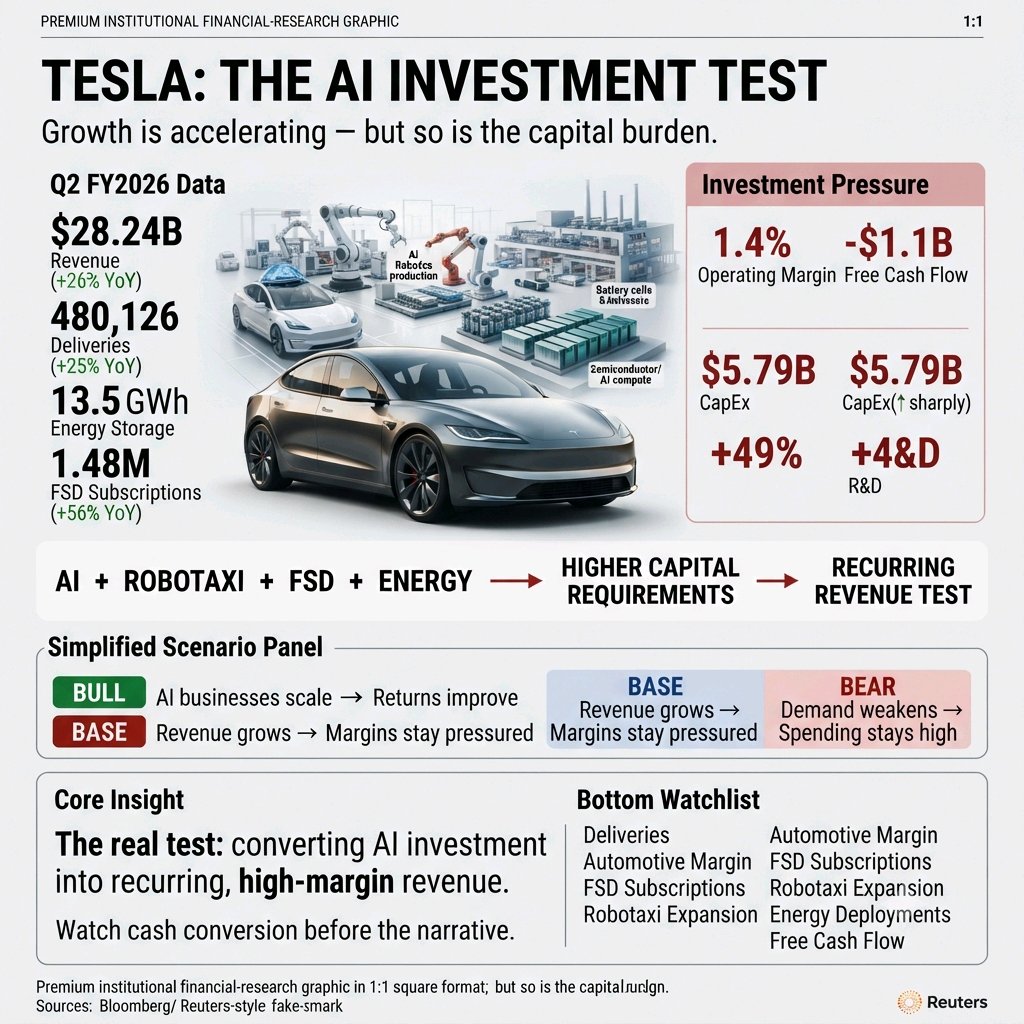
Kết quả tài chính quý 2 năm tài chính 2026 của Tesla đã thay đổi cục diện tranh luận. Doanh thu đạt 28,24 tỷ USD, tăng 26% so với cùng kỳ năm trước, trong khi số lượng xe bàn giao đạt mức kỷ lục 480.126 chiếc, tăng 25%. Các dự án lưu trữ năng lượng đạt 13,5 GWh, trong khi số lượng đăng ký FSD đang hoạt động tăng 56% so với cùng kỳ năm ngoái lên 1,48 triệu. Tín hiệu sâu xa hơn chính là quá trình chuyển dịch của Tesla vượt ra ngoài lĩnh vực xe hơi. Robotaxi đang mở rộng khắp các đô thị tại Hoa Kỳ, Cybercab đã đi vào sản xuất và cơ sở hạ tầng sản xuất Optimus đang được xây dựng. Đồng thời, Tesla đang đầu tư mạnh vào tính toán AI, pin, chất bán dẫn và năng lực sản xuất mới. Tuy nhiên, có một rủi ro nghiêm trọng: sự tăng trưởng đang trở nên thâm dụng vốn hơn trước khi các mảng kinh doanh AI mới tạo ra lợi nhuận tài chính đáng kể. Biên lợi nhuận hoạt động quý 2 giảm xuống còn 1,4%, trong khi dòng tiền tự do chuyển sang mức -1,1 tỷ USD do chi phí vốn (capex) tăng vọt lên 5,79 tỷ USD. Chi phí R&D cũng tăng 49% so với cùng kỳ năm ngoái. Khung phân tích TSLA của tôi: Lạc quan (Bullish) nếu Robotaxi, FSD và năng lượng tăng trưởng nhanh hơn gánh nặng đầu tư của Tesla. Trung lập (Neutral) nếu doanh thu tiếp tục tăng nhưng biên lợi nhuận bị nén và chi phí vốn tăng cao hấp thụ hết các mặt tích cực. Bi quan (Bearish) nếu nhu cầu ô tô suy yếu trong khi AI, robot và công nghệ tự lái đòi hỏi chi tiêu liên tục mà không có sự tăng trưởng doanh thu tương ứng. Tín hiệu thường bị bỏ qua: Hạn chế lớn nhất của Tesla có lẽ không còn chỉ là nhu cầu xe hơi nữa—mà là việc chuyển đổi khoản đầu tư vào cơ sở hạ tầng AI thành doanh thu định kỳ, biên lợi nhuận cao. Công ty cho biết công suất bộ pin hiện đang giới hạn sản xuất xe trong ngắn hạn, trong khi việc mở rộng AI và sản xuất đang đẩy nhu cầu vốn lên cao hơn. Đối với BYX, tôi sẽ tập trung vào số lượng bàn giao, biên lợi nhuận ô tô, đăng ký FSD, mở rộng Robotaxi, triển khai năng lượng và dòng tiền tự do thay vì chạy theo biến động giá hàng ngày. Hãy theo dõi khả năng chuyển đổi tiền mặt trước khi theo dõi câu chuyện truyền thông. DYOR (Hãy tự nghiên cứu). Không phải lời khuyên tài chính. $TSLAXUSDT #ByXIMPACT
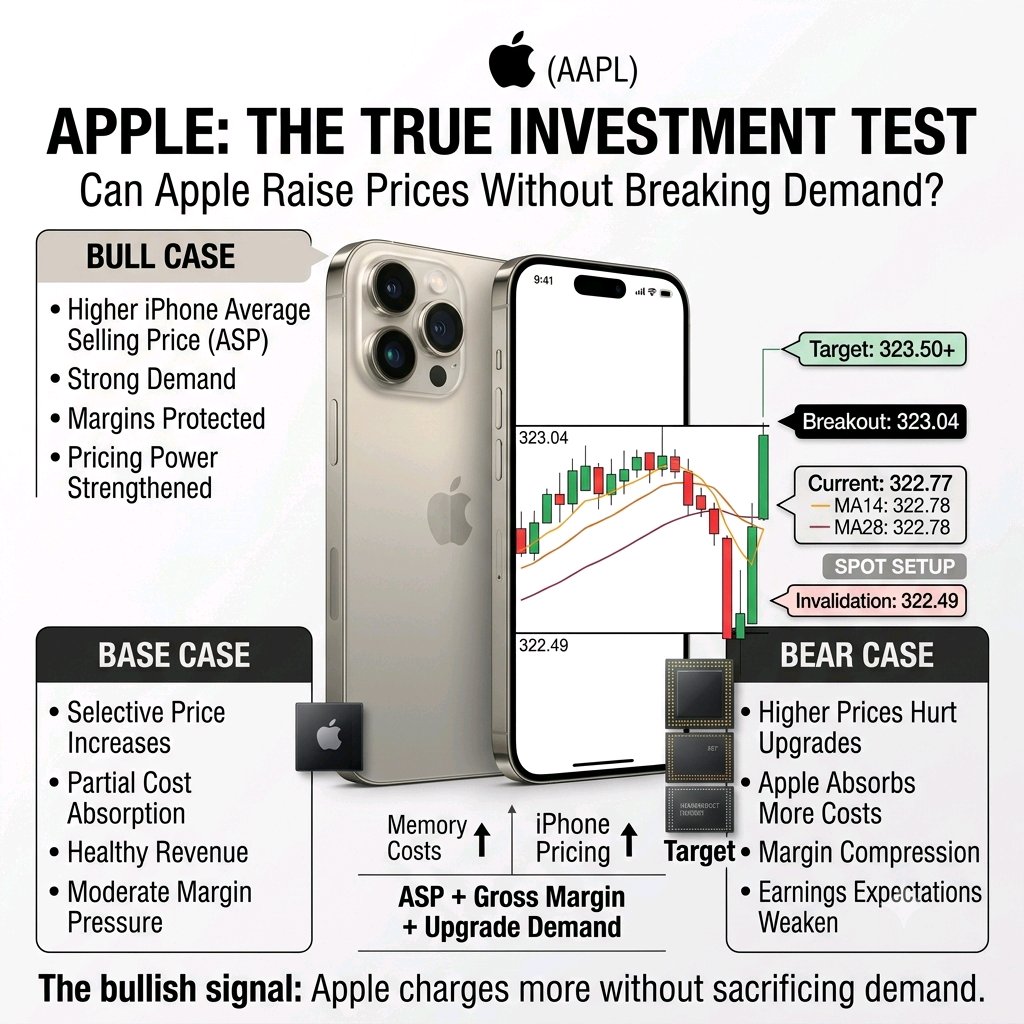
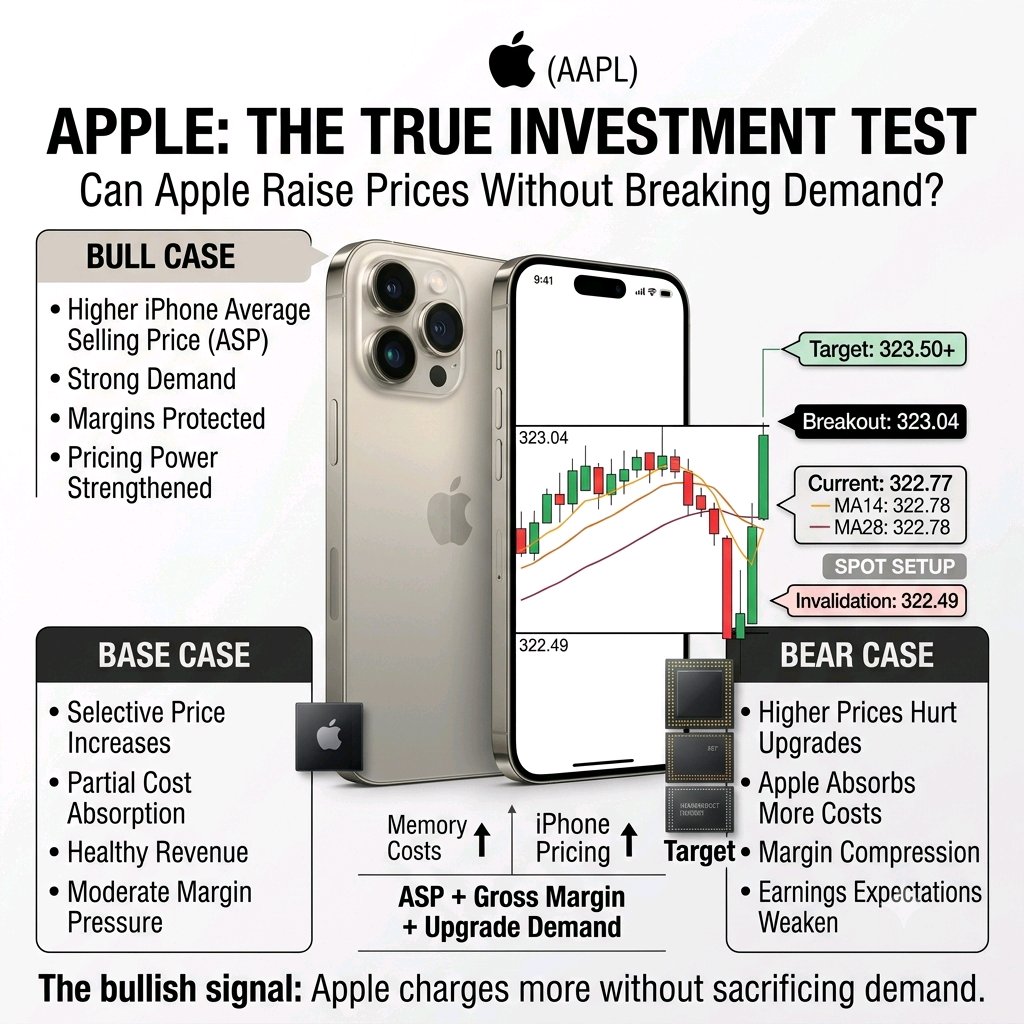
Apple: Bài kiểm tra đầu tư lớn tiếp theo
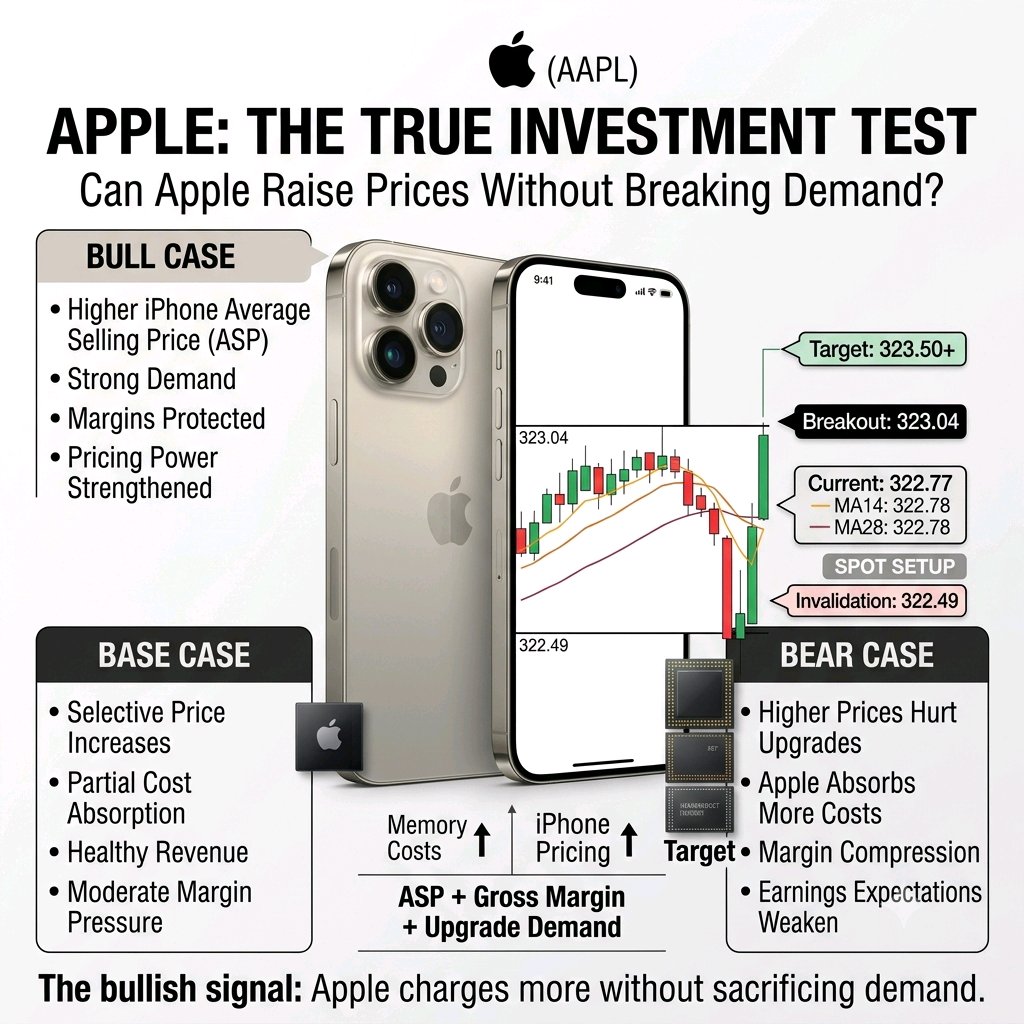
Apple đang bước vào chu kỳ iPhone tiếp theo từ một vị thế đầy sức mạnh. Doanh thu đạt 109,4 tỷ USD, tăng 16% so với cùng kỳ năm ngoái, trong khi nhu cầu iPhone vẫn ở mức cao. Nhưng các nhà đầu tư nên nhìn xa hơn những con số tăng trưởng nổi bật đó. Chi phí bộ nhớ đang tăng lên khi cơ sở hạ tầng AI cạnh tranh giành năng lực sản xuất chất bán dẫn. Apple đã tăng giá một số dòng Mac và iPad, trong khi ban lãnh đạo dự đoán chi phí bộ nhớ sẽ tiếp tục là một điểm áp lực trong quý tháng 9. Giờ đây, iPhone sẽ trở thành bài kiểm tra lớn hơn. Các báo cáo cho thấy chi phí bộ nhớ cho iPhone 18 Pro có thể cao hơn đáng kể, tạo ra một thách thức khác đối với biên lợi nhuận phần cứng của Apple. Câu hỏi đầu tư rất đơn giản: Liệu Apple có thể chuyển chi phí cao hơn sang người tiêu dùng mà không làm tổn hại đến nhu cầu iPhone? Nếu câu trả lời là có, Apple sẽ chứng minh được điều gì đó giá trị hơn cả sự tăng trưởng doanh thu ngắn hạn: quyền định giá. Điều đó có thể cho phép Apple bảo vệ biên lợi nhuận và thu nhập ngay cả khi chi phí phần cứng tăng lên. Nhưng nếu Apple tự gánh quá nhiều phần chi phí tăng thêm để giữ giá hấp dẫn, doanh thu có thể tiếp tục tăng trong khi biên lợi nhuận bị áp lực. Bài học rút ra của tôi về Apple: Đừng chỉ nhìn vào doanh số bán ra khi ra mắt iPhone. Hãy quan sát: ASP (Giá bán trung bình) + biên lợi nhuận gộp + nhu cầu của người tiêu dùng. Nếu Apple tăng giá mà khách hàng vẫn tiếp tục nâng cấp, điều đó sẽ củng cố luận điểm rằng hệ sinh thái của hãng vẫn mang lại quyền định giá vượt trội. Nếu giá cao hơn làm suy yếu nhu cầu hoặc biên lợi nhuận giảm sút, các nhà đầu tư có thể cần phải xem xét lại mức tăng trưởng thu nhập trong tương lai. Tín hiệu tăng giá không chỉ đơn giản là "Apple bán được nhiều iPhone hơn". Mà là: "Apple có thể tính phí cao hơn mà không làm giảm nhu cầu." #ByXIMPACT $AAPLXUSDT
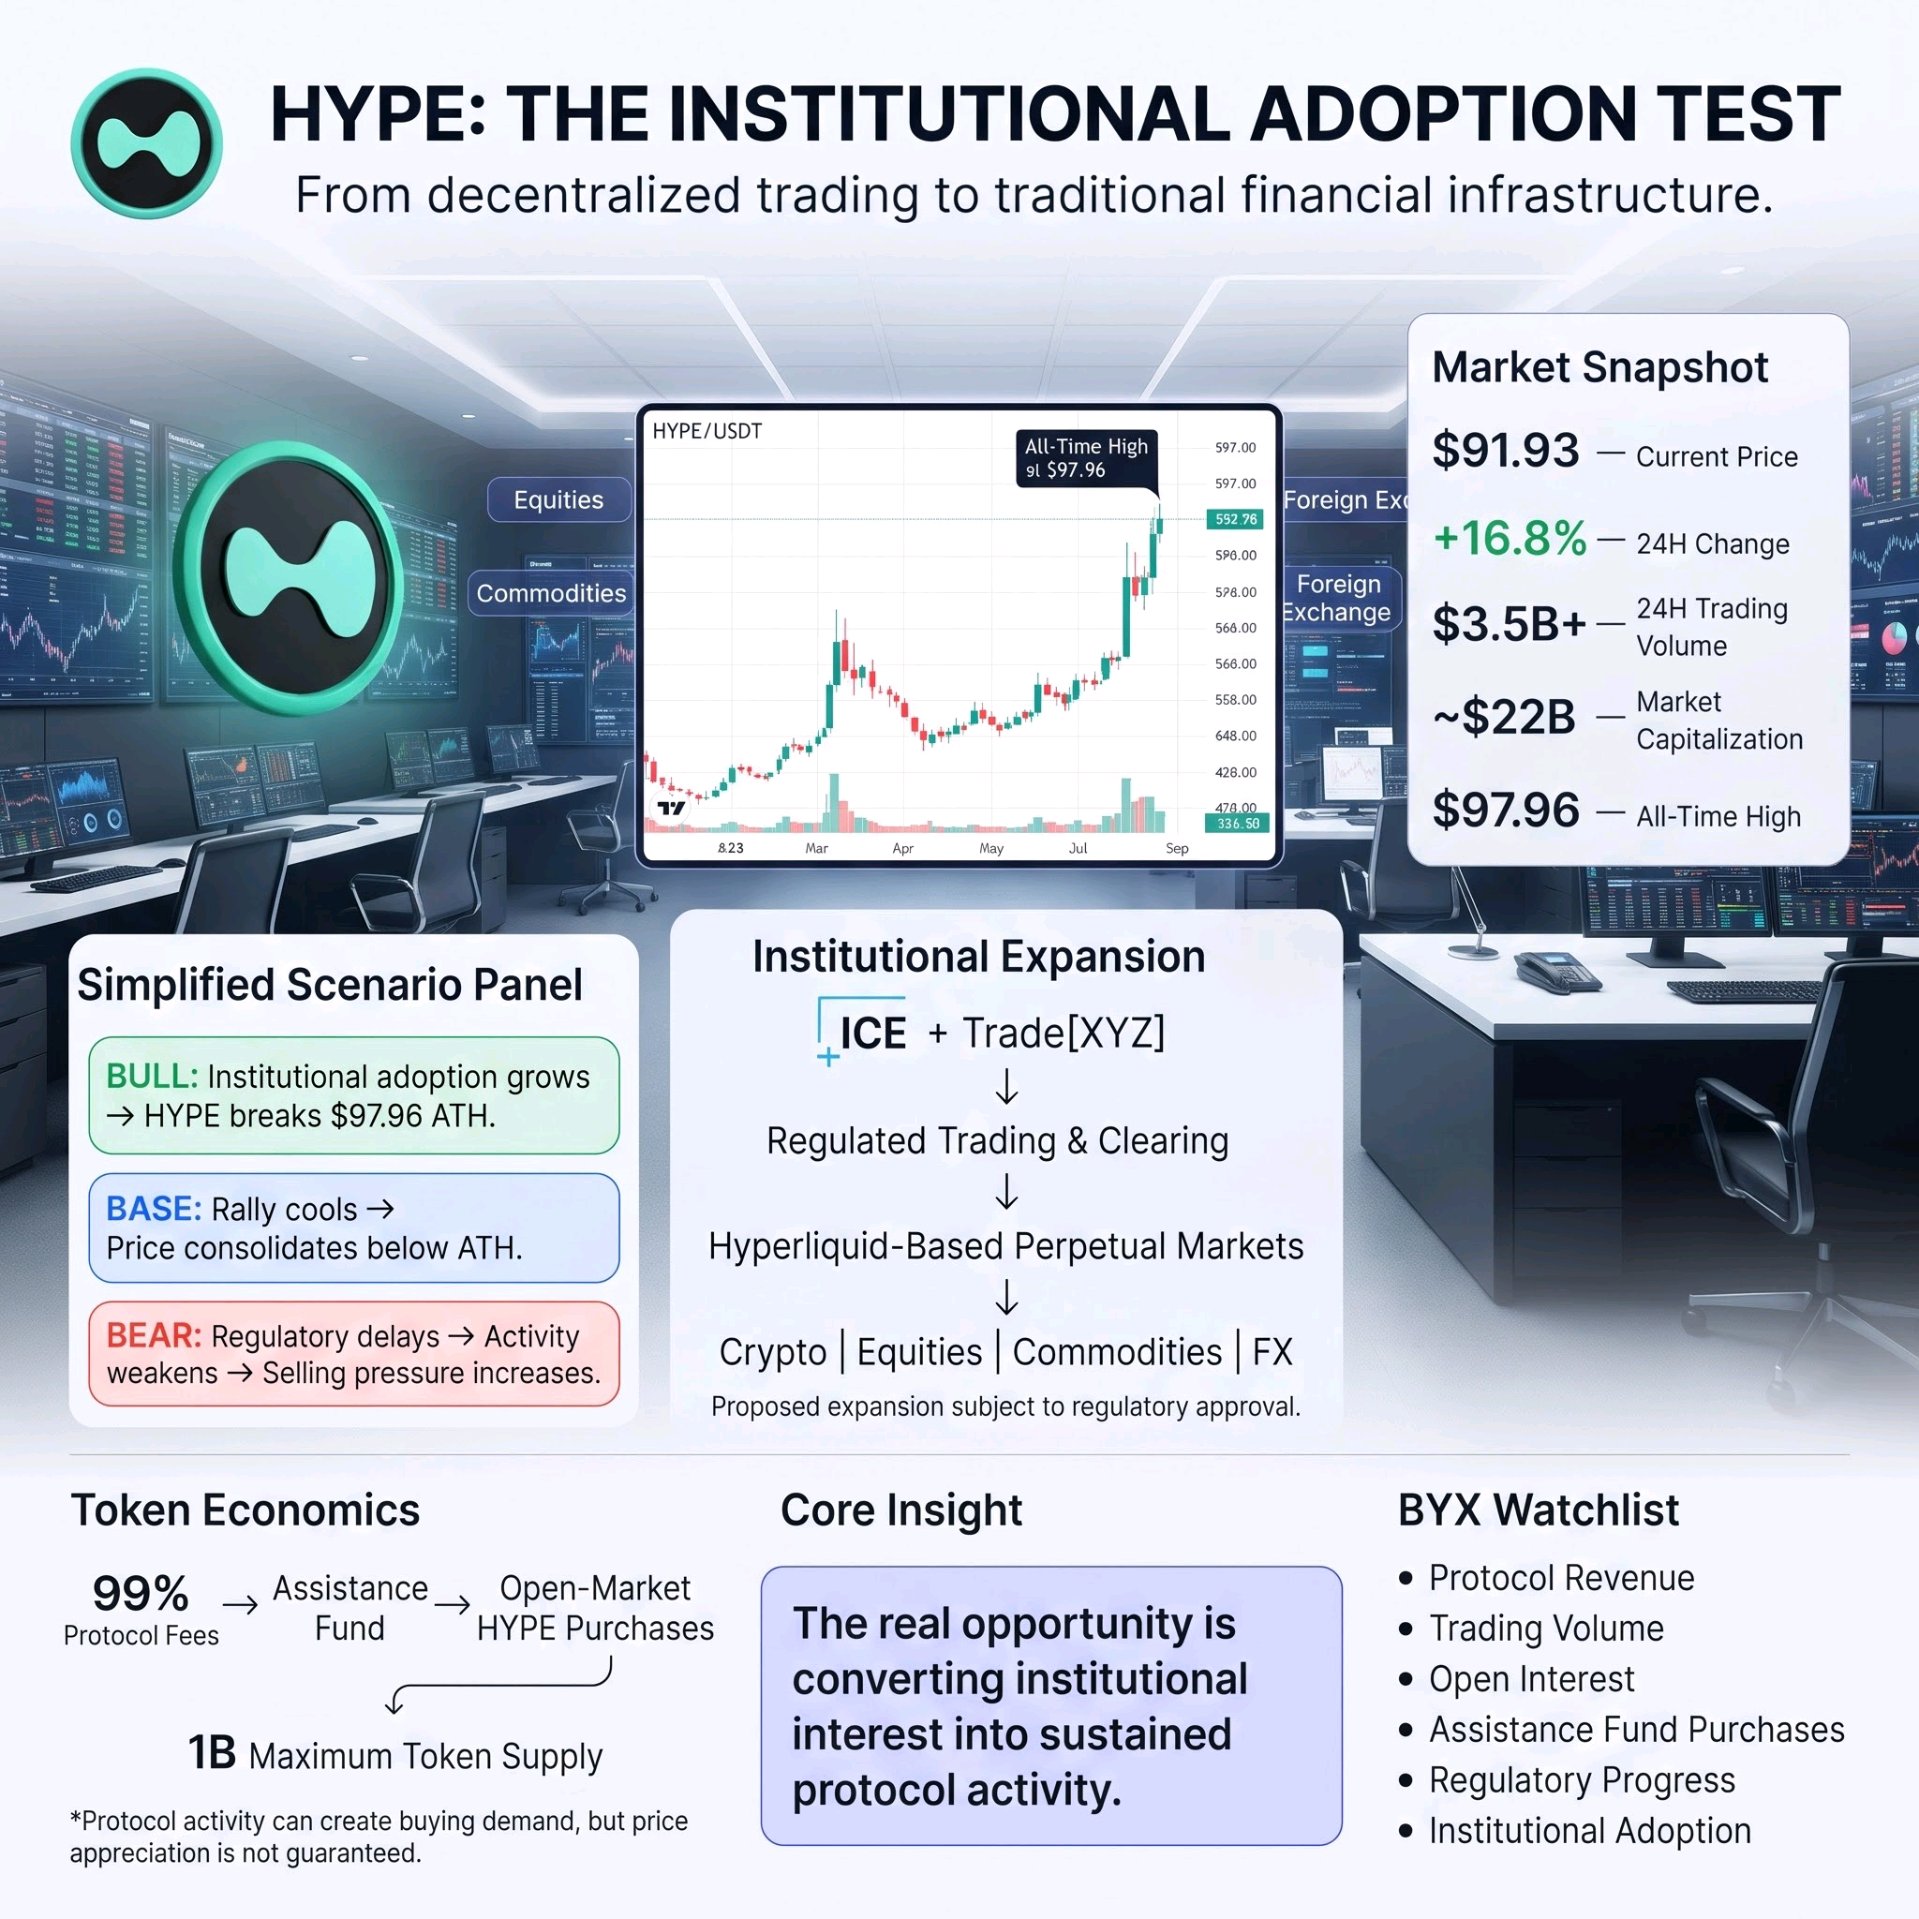
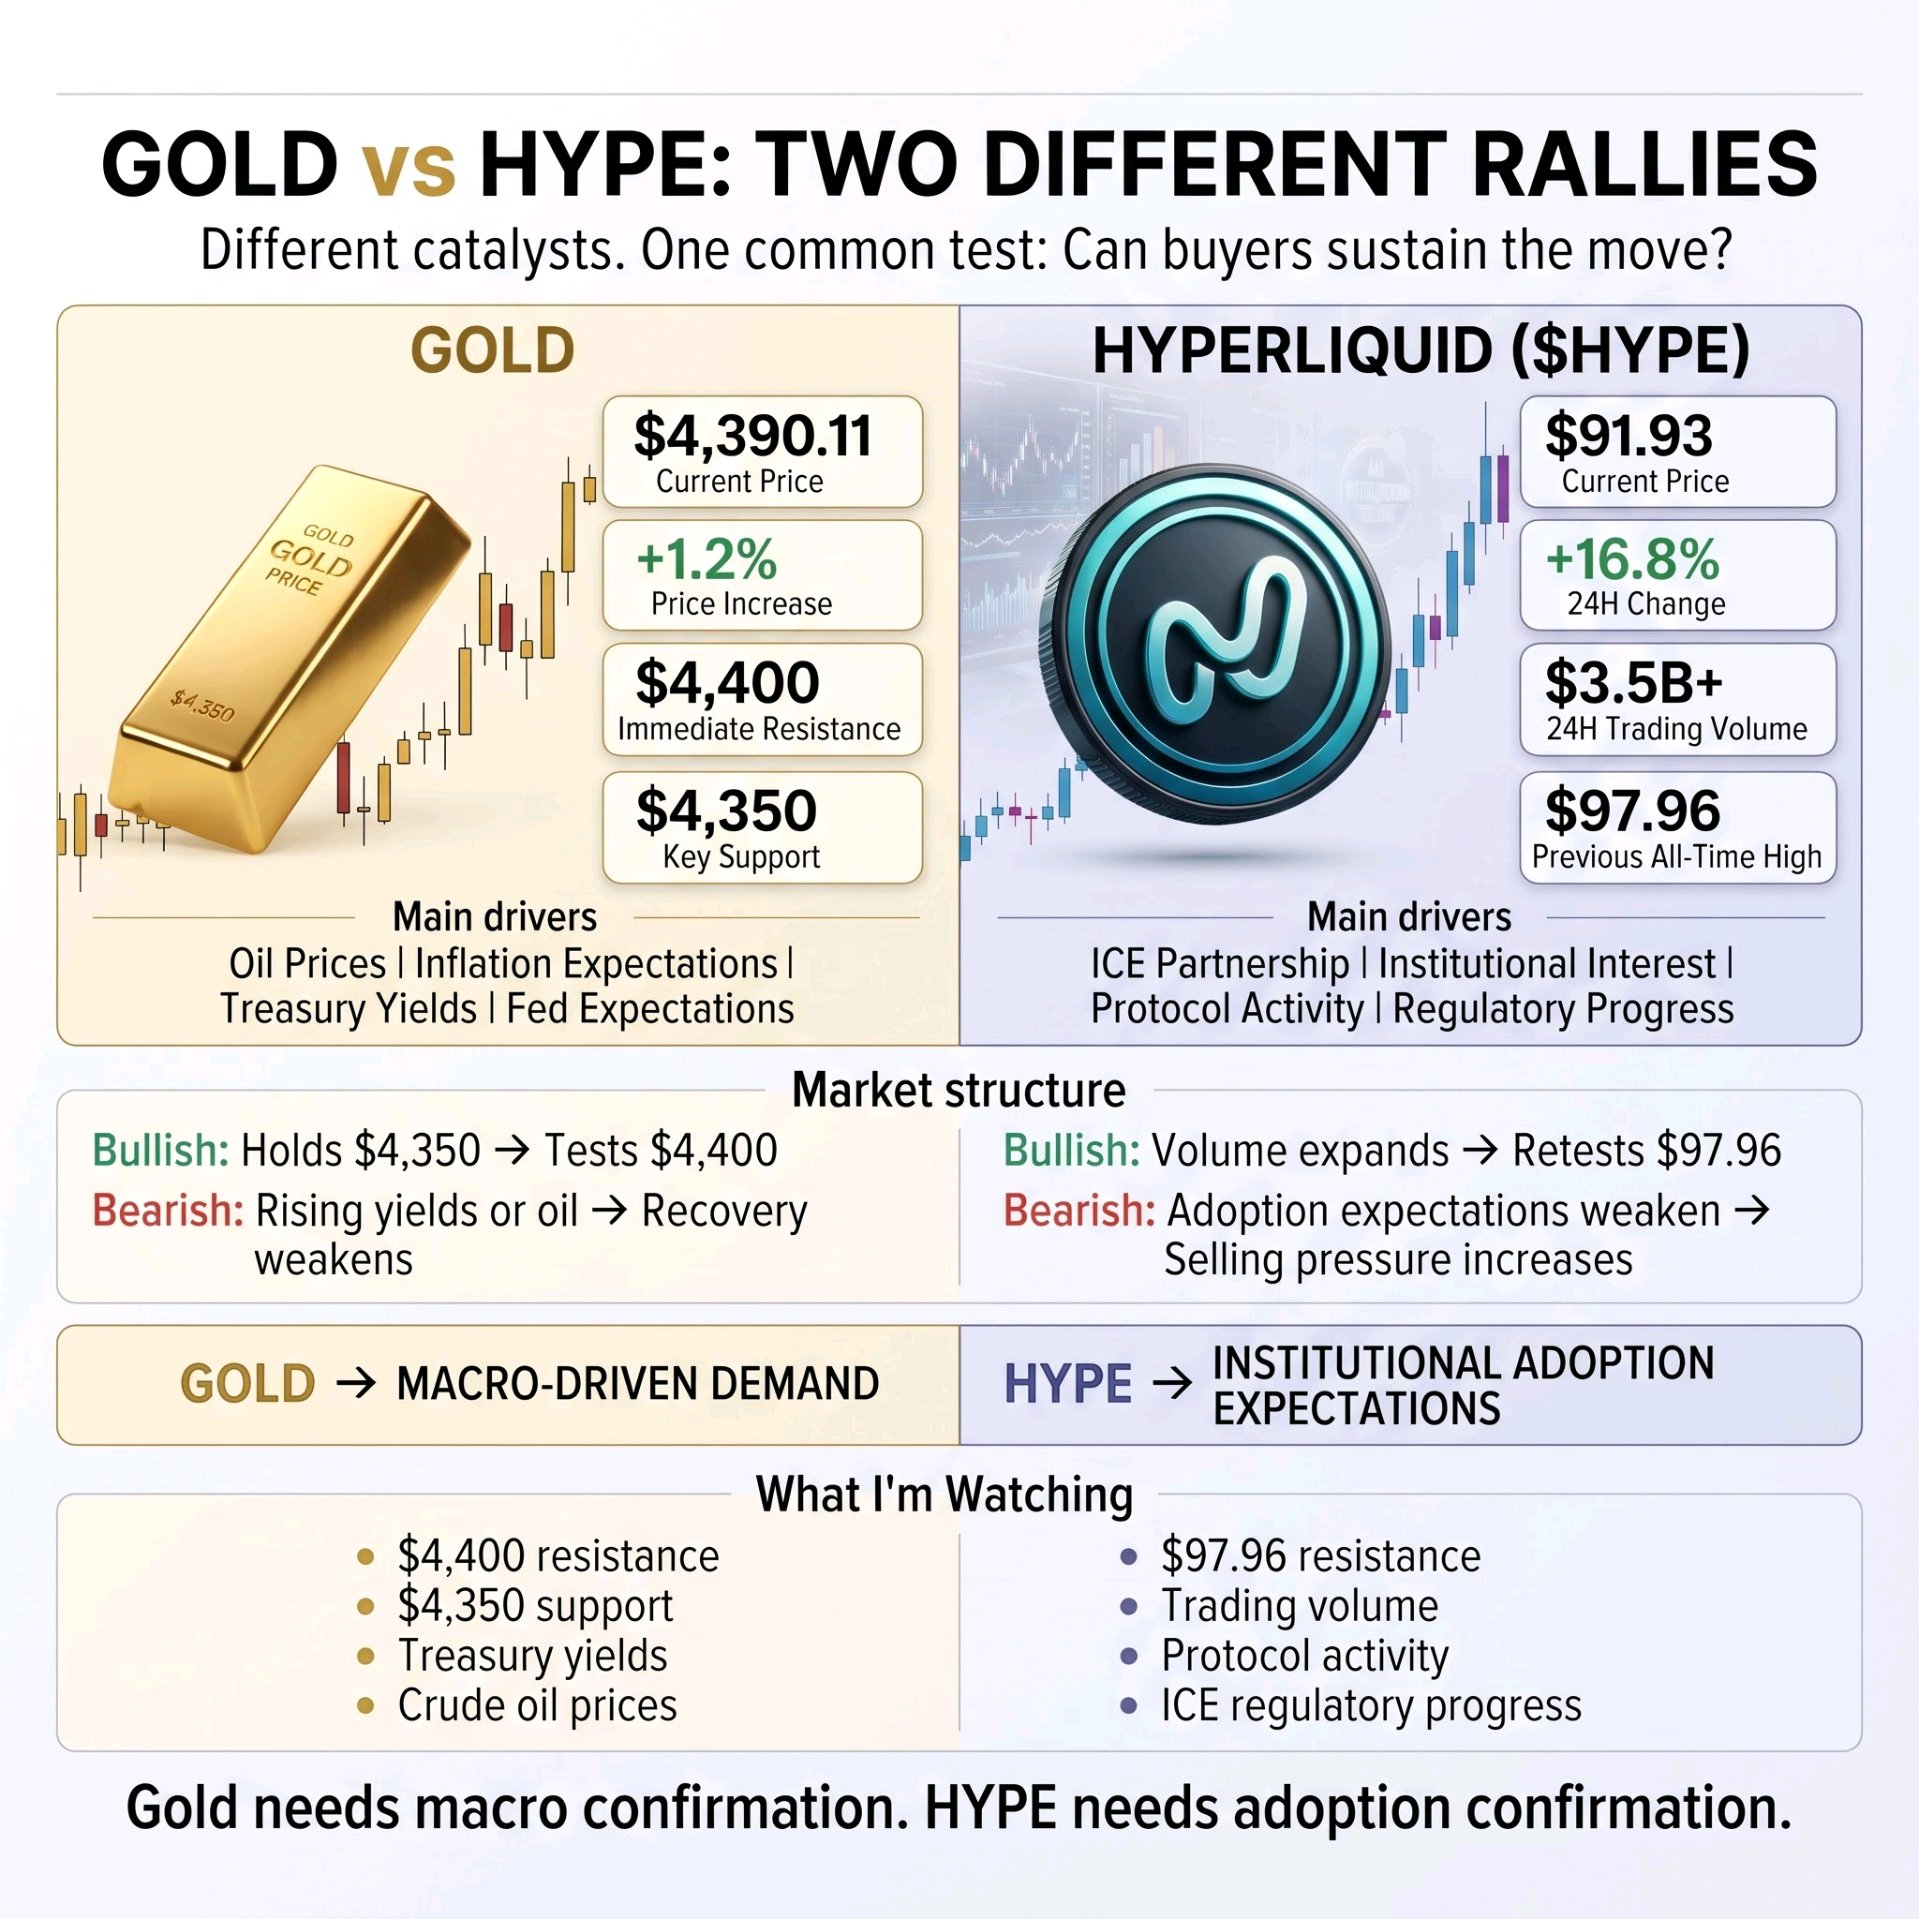
Hiệu suất thị trường của $HYPE trên Hyperliquid đã làm thay đổi cuộc tranh luận. Token này đã tăng lên mức xấp xỉ 91,93 đô la, tăng 16,8% trong 24 giờ, trong khi khối lượng giao dịch hàng ngày vượt mức 3,5 tỷ đô la và vốn hóa thị trường đạt khoảng 22 tỷ đô la. Đợt tăng giá này diễn ra sau một thông báo liên quan đến Intercontinental Exchange (ICE), công ty mẹ của Sàn giao dịch chứng khoán New York (NYSE). Tín hiệu sâu sắc hơn nằm ở sự chuyển dịch của Hyperliquid vượt ra ngoài giao dịch phái sinh phi tập trung. Các kế hoạch liên quan đến ICE và Trade[XYZ] có thể đưa các hợp đồng tương lai vĩnh cửu dựa trên Hyperliquid vào Hoa Kỳ thông qua một cấu trúc giao dịch và thanh toán bù trừ được quản lý, bao gồm tiền điện tử, cổ phiếu, hàng hóa và ngoại hối. Điều này có thể định vị Hyperliquid như một cơ sở hạ tầng kết nối các thị trường phi tập trung với tài chính truyền thống. Nhưng có một rủi ro nghiêm trọng: kỳ vọng của thị trường đang di chuyển nhanh hơn việc áp dụng thực tế. Quan hệ đối tác được đề xuất vẫn phải chịu sự phê duyệt của cơ quan quản lý, và sự tham gia của ICE không đại diện cho khoản đầu tư trực tiếp vào HYPE. Trong khi đó, việc mở rộng nguồn cung token trong tương lai vẫn là một yếu tố quan trọng, với tổng cung tối đa là 1 tỷ. Khung phân tích HYPE của tôi: Lạc quan (Bullish) nếu tiến trình pháp lý đạt tiến triển, hoạt động giao dịch của các tổ chức tăng lên và HYPE phá vỡ mức cao nhất mọi thời đại là 97,96 đô la. Trung lập (Neutral) nếu đợt tăng giá do tin tức dịu xuống trong khi giá tích lũy dưới các mức cao trước đó do thị trường chờ đợi sự áp dụng thực tế. Bi quan (Bearish) nếu sự chậm trễ về quy định làm suy yếu kỳ vọng, hoạt động giao thức giảm sút và việc chốt lời tạo ra áp lực bán kéo dài. Tín hiệu bị bỏ qua: Kinh tế học token của Hyperliquid kết nối hoạt động giao thức với nhu cầu thị trường tiềm năng. Hiện tại, 99% phí giao thức được phân bổ vào Quỹ Hỗ trợ (Assistance Fund), quỹ này mua lại HYPE từ thị trường mở. Điều này tạo ra một cơ chế mà thông qua đó, hoạt động giao thức tăng lên có thể tạo ra nhu cầu mua bổ sung, mặc dù nó không đảm bảo giá sẽ tăng. Đối với BYX, tôi sẽ tập trung vào doanh thu giao thức, khối lượng giao dịch, lãi suất mở (open interest), các giao dịch mua của Quỹ Hỗ trợ, tiến trình pháp lý và sự áp dụng của các tổ chức thay vì chạy theo các biến động giá do tin tức. Hãy theo dõi sự áp dụng đằng sau quan hệ đối tác trước khi chạy theo tin đồn. DYOR (Tự nghiên cứu). Không phải lời khuyên tài chính. #ByXIMPACT $HYPEUSDT
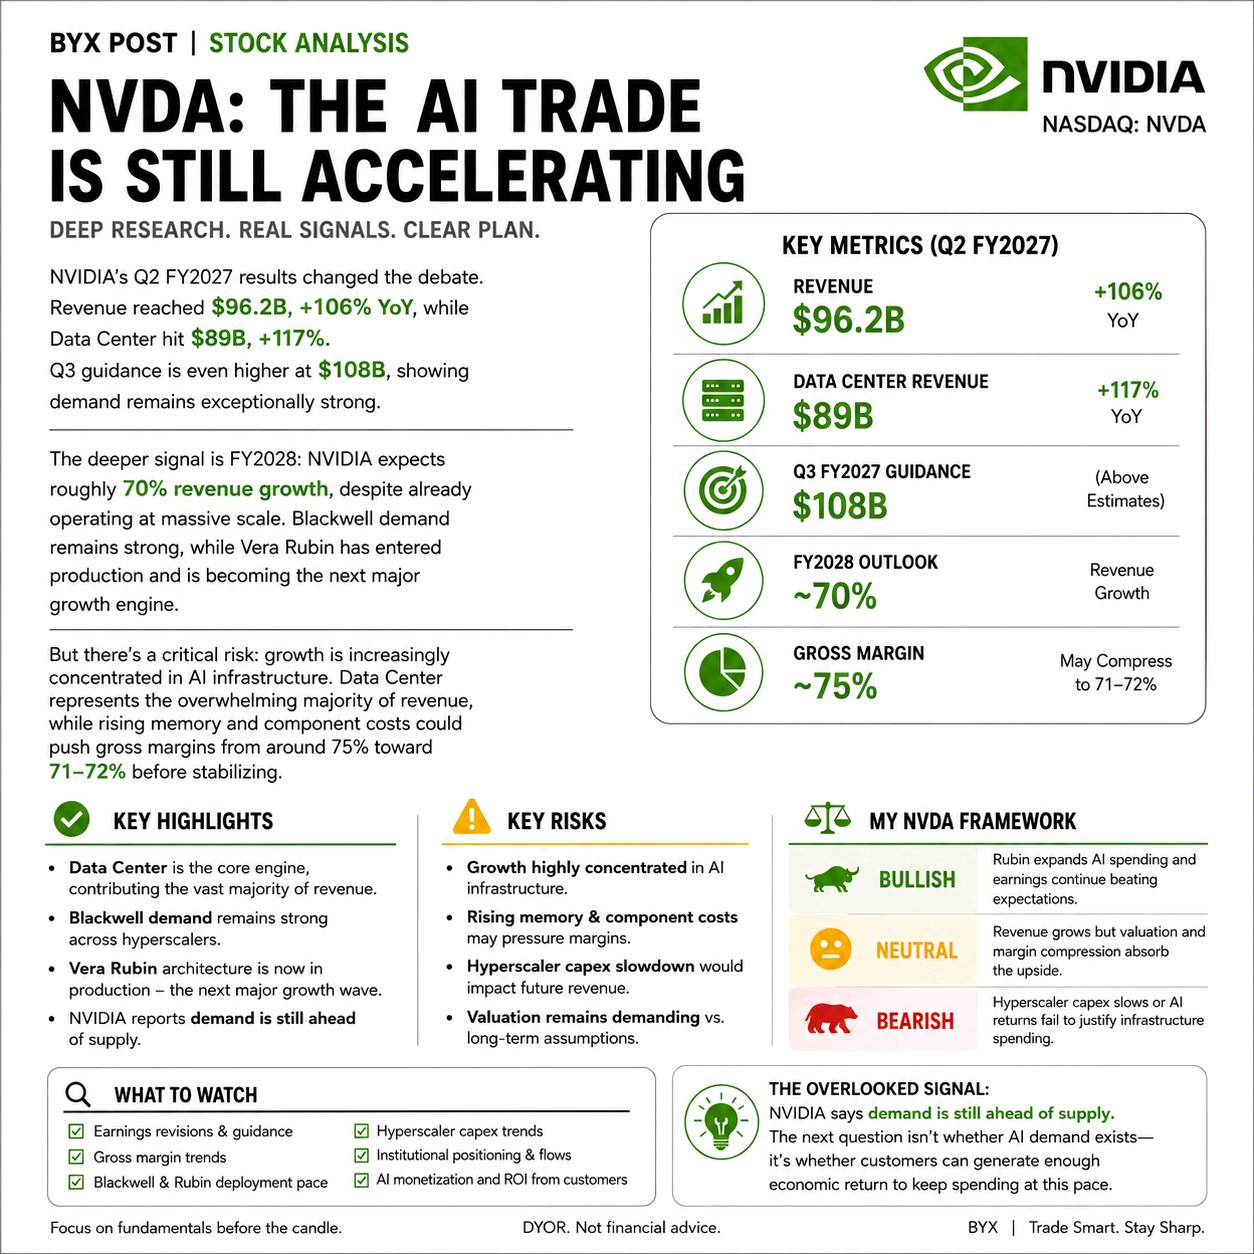
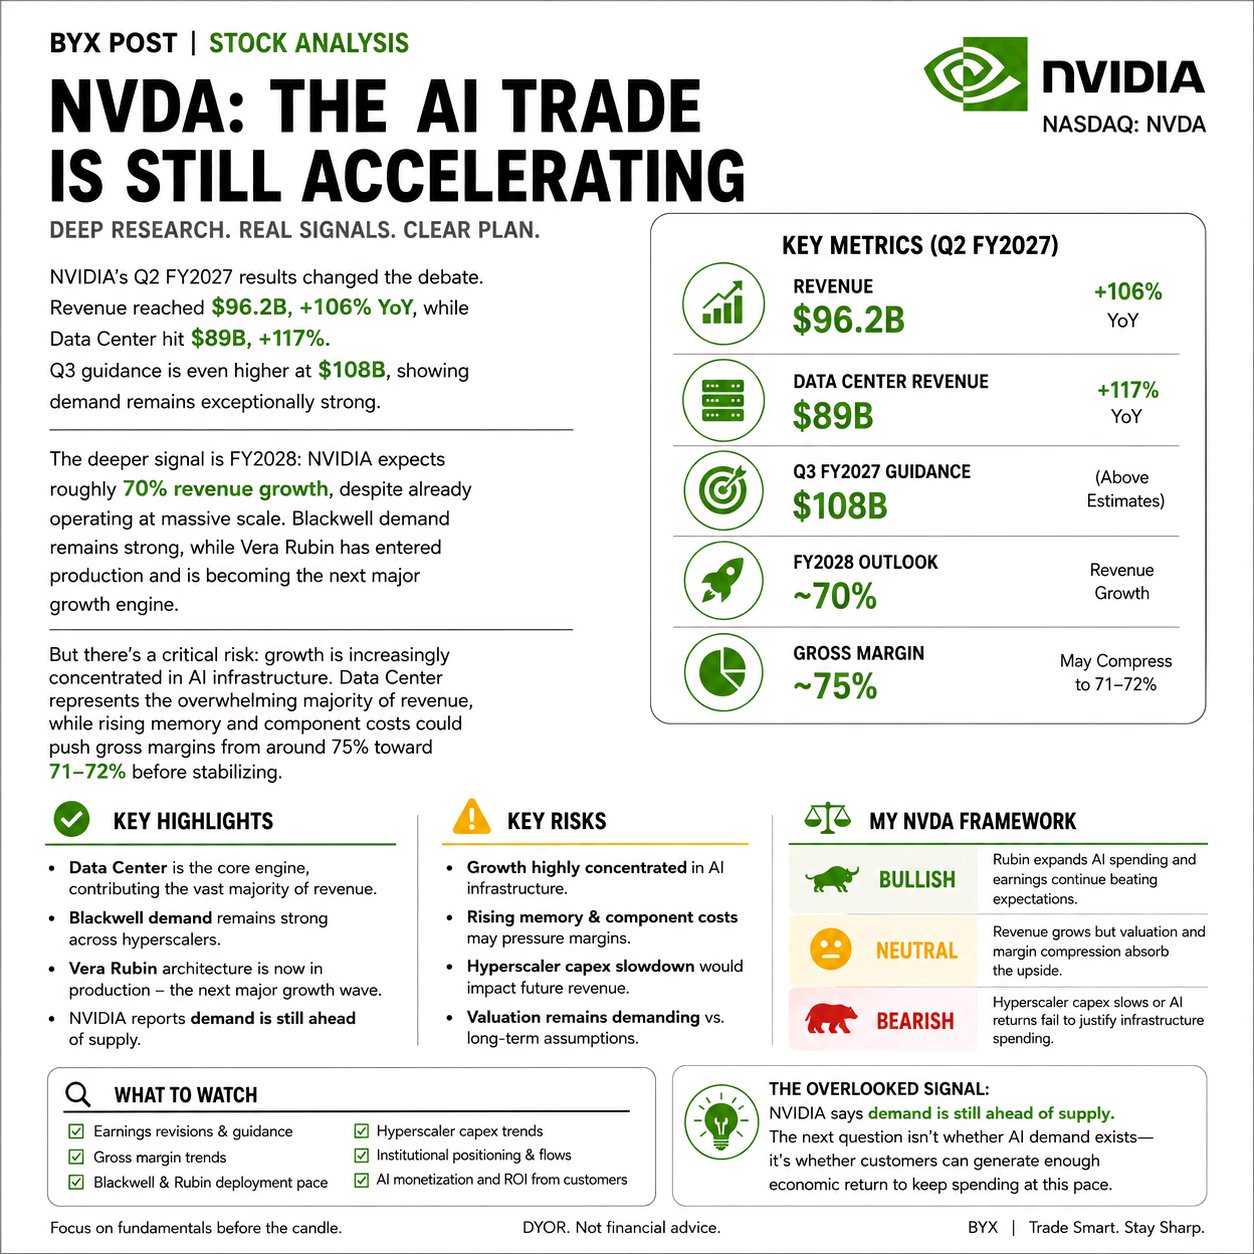
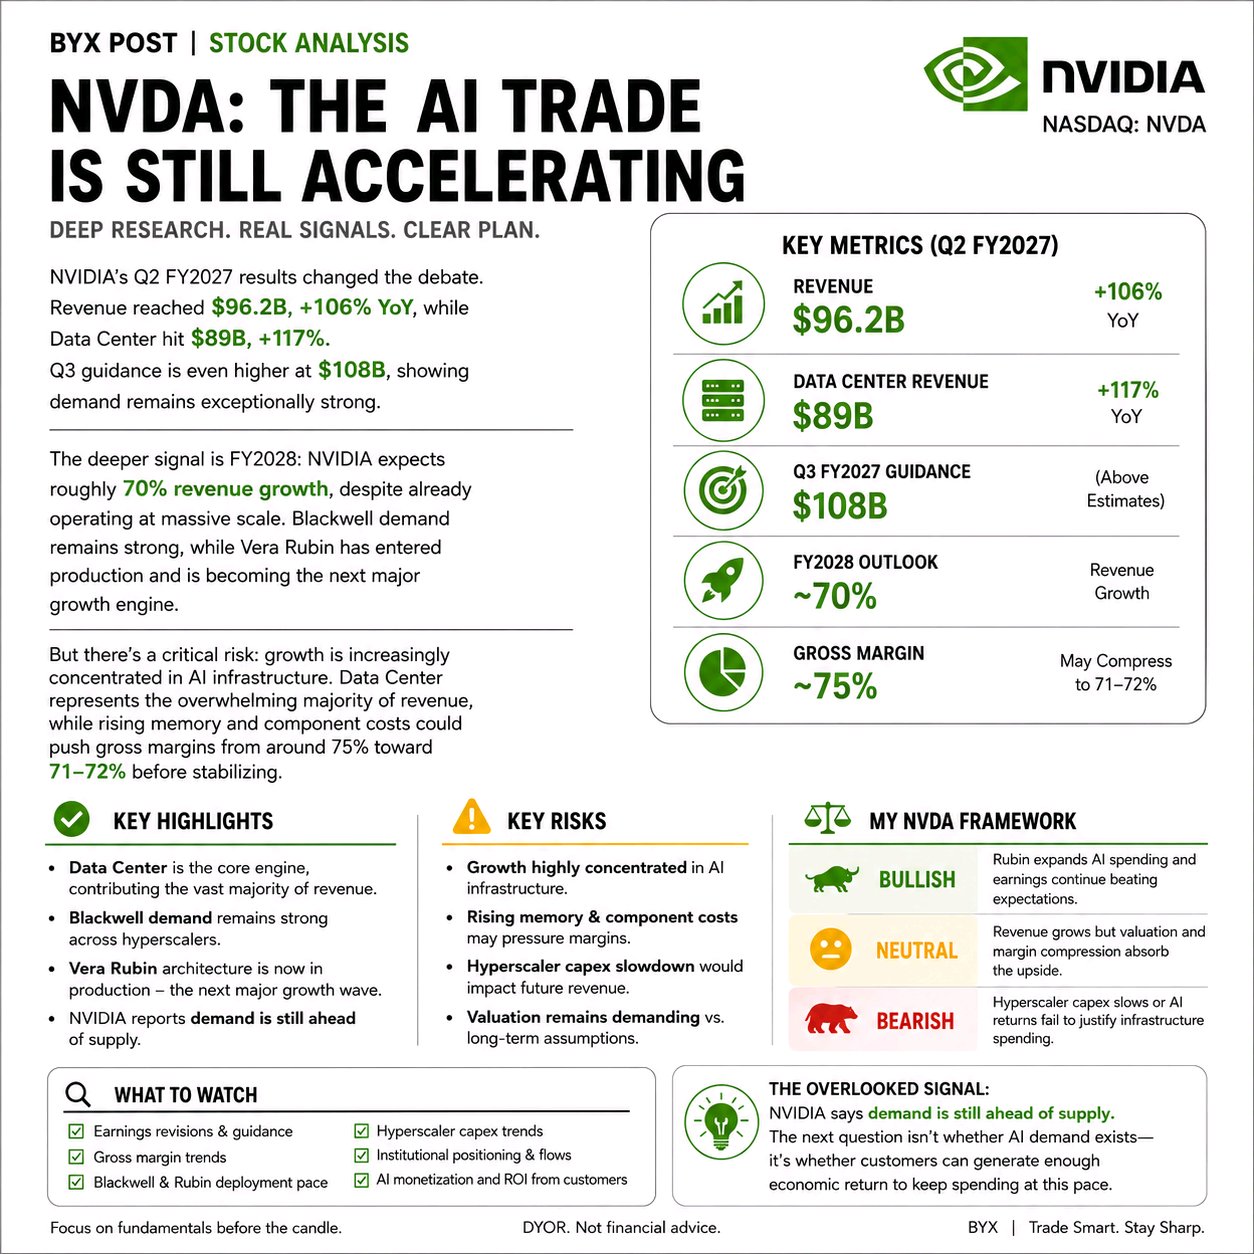
Kết quả kinh doanh quý 2 năm tài chính 2027 của NVIDIA đã làm thay đổi cuộc tranh luận. Doanh thu đạt 96,2 tỷ USD, tăng 106% so với cùng kỳ năm trước, trong khi mảng Trung tâm Dữ liệu đạt 89 tỷ USD, tăng 117%. Dự báo quý 3 thậm chí còn cao hơn ở mức 108 tỷ USD, cho thấy nhu cầu vẫn cực kỳ mạnh mẽ. Tín hiệu sâu xa hơn nằm ở năm tài chính 2028: NVIDIA kỳ vọng mức tăng trưởng doanh thu khoảng 70%, dù đã hoạt động ở quy mô khổng lồ. Nhu cầu về Blackwell vẫn rất lớn, trong khi Vera Rubin đã đi vào sản xuất và đang trở thành động lực tăng trưởng chính tiếp theo. Nhưng có một rủi ro quan trọng: tăng trưởng ngày càng tập trung vào cơ sở hạ tầng AI. Trung tâm Dữ liệu chiếm phần lớn áp đảo trong doanh thu, trong khi chi phí linh kiện và bộ nhớ tăng cao có thể đẩy biên lợi nhuận gộp từ khoảng 75% xuống mức 71–72% trước khi ổn định trở lại. Khung phân tích NVDA của tôi: Lạc quan (Bullish) nếu Rubin thúc đẩy chi tiêu cho AI và lợi nhuận tiếp tục vượt kỳ vọng. Trung lập (Neutral) nếu doanh thu tăng trưởng nhưng định giá và áp lực biên lợi nhuận triệt tiêu đà tăng. Bi quan (Bearish) nếu chi tiêu vốn (capex) của các nhà cung cấp siêu quy mô (hyperscaler) chậm lại hoặc lợi nhuận từ AI không đủ để biện minh cho chi tiêu cơ sở hạ tầng. Tín hiệu bị bỏ qua: NVIDIA cho biết nhu cầu vẫn vượt xa nguồn cung. Câu hỏi tiếp theo không phải là liệu nhu cầu AI có tồn tại hay không—mà là liệu khách hàng có thể tạo ra đủ lợi ích kinh tế để tiếp tục chi tiêu với tốc độ này hay không. Đối với BYX, tôi sẽ tập trung vào việc điều chỉnh thu nhập, biên lợi nhuận gộp, việc triển khai Blackwell/Rubin và vị thế của các tổ chức thay vì chạy theo biến động giá hàng ngày. Hãy xem xét các yếu tố cơ bản trước khi nhìn vào biểu đồ nến. DYOR (Tự nghiên cứu). Đây không phải là lời khuyên tài chính. $NVDAXUSDT #ByXIMPACT
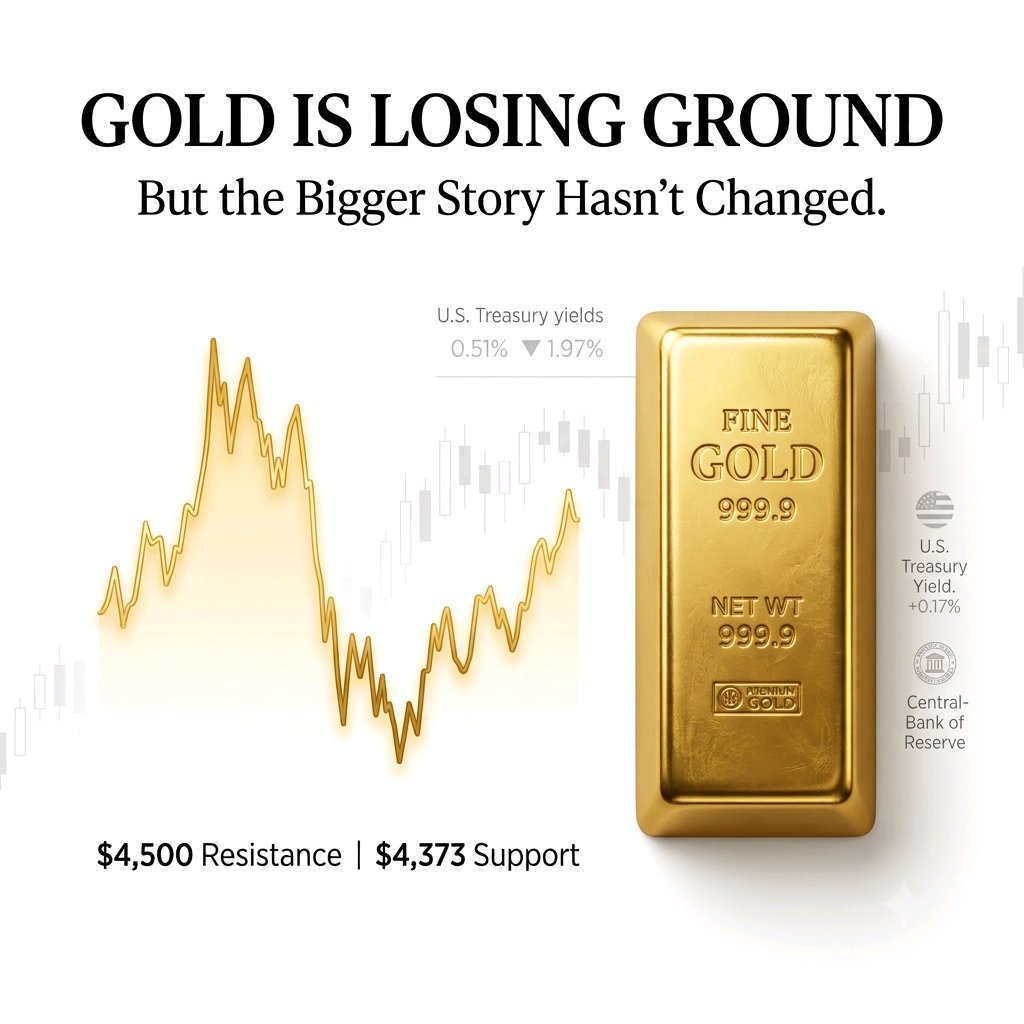
Vàng đang mất giá. Nhưng câu chuyện lớn hơn vẫn không hề thay đổi. Vàng gần đây đã giảm nhẹ khi dữ liệu kinh tế Mỹ mạnh hơn đã đẩy kỳ vọng tăng lãi suất lên cao, gây áp lực lên một tài sản không mang lại lợi nhuận. Đối với $XAUTUSDT, phản ứng của thị trường là rất quan trọng. Một động thái giảm xuống dưới $4.373 sẽ cho thấy phe bán đang giành được nhiều quyền kiểm soát hơn, trong khi việc giành lại mốc $4.500 sẽ đưa phe mua trở lại vị thế mạnh hơn. Nhưng thị trường vẫn còn một khía cạnh khác. Các ngân hàng trung ương vẫn tiếp tục tích lũy vàng, với việc Trung Quốc kéo dài chuỗi mua vào của mình. Điều đó tạo ra sự xung đột giữa áp lực ngắn hạn từ Fed và nhu cầu dự trữ dài hạn. Vì vậy, tôi vẫn chưa theo dõi mục tiêu $5.000. Tôi đang quan sát xem liệu phe mua có thể hấp thụ đợt bán tháo này mà không đánh mất cấu trúc tại mức $4.373 hay không. Nếu họ bảo vệ được mức đó, đợt điều chỉnh này có thể trở thành một cơ hội. Nếu họ để mất nó, thị trường có thể cần phải thiết lập lại ở mức thấp hơn trước. $XAUTUSDT #ByXIMPACT
Apple: Bài kiểm tra đầu tư lớn tiếp theo
Apple đang bước vào chu kỳ iPhone tiếp theo từ một vị thế đầy sức mạnh. Doanh thu đạt 109,4 tỷ USD, tăng 16% so với cùng kỳ năm ngoái, trong khi nhu cầu về iPhone vẫn rất mạnh mẽ. Nhưng các nhà đầu tư nên nhìn xa hơn những con số tăng trưởng tiêu đề. Chi phí bộ nhớ đang tăng khi cơ sở hạ tầng AI cạnh tranh giành năng lực sản xuất bán dẫn. Apple đã tăng giá trên một số mẫu máy Mac và iPad, trong khi ban quản lý dự đoán chi phí bộ nhớ vẫn sẽ là một điểm gây áp lực trong quý tháng 9. Giờ đây, iPhone trở thành bài kiểm tra lớn hơn. Các báo cáo cho thấy chi phí bộ nhớ cho iPhone 18 Pro có thể cao hơn đáng kể, tạo ra một thách thức khác cho biên lợi nhuận phần cứng của Apple. Câu hỏi đầu tư rất đơn giản: Liệu Apple có thể chuyển chi phí cao hơn sang người tiêu dùng mà không làm tổn hại đến nhu cầu iPhone? Nếu câu trả lời là có, Apple chứng minh được một điều có giá trị hơn tăng trưởng doanh thu ngắn hạn: quyền định giá. Điều đó có thể cho phép Apple bảo vệ biên lợi nhuận và thu nhập ngay cả khi chi phí phần cứng tăng lên. Nhưng nếu Apple phải gánh chịu quá nhiều phần chi phí tăng thêm để giữ mức giá hấp dẫn, doanh thu có thể tiếp tục tăng trưởng trong khi biên lợi nhuận bị gây áp lực. Điểm rút ra của tôi về Apple: Đừng chỉ nhìn vào doanh số bán ra khi theo dõi đợt ra mắt iPhone. Hãy theo dõi: ASP + biên lợi nhuận gộp + nhu cầu người tiêu dùng. Nếu Apple tăng giá và khách hàng vẫn tiếp tục nâng cấp, điều đó sẽ củng cố luận điểm rằng hệ sinh thái của hãng vẫn mang lại quyền định giá vượt trội. Nếu giá cao hơn làm suy yếu nhu cầu hoặc biên lợi nhuận xấu đi, các nhà đầu tư có thể cần xem xét lại tăng trưởng thu nhập trong tương lai. Tín hiệu lạc quan không đơn giản chỉ là “Apple bán được nhiều iPhone hơn”. Mà là: “Apple có thể tính giá cao hơn mà không làm đứt gãy nhu cầu.” $AAPLXUSDT #ByXIMPACT
Cả Vàng và Solana đều đang tăng cao, nhưng lý do đằng sau những động thái này lại rất khác nhau. Giá vàng giao ngay tăng 1,2% lên 4.390,11 USD nhờ giá dầu giảm nhẹ giúp giảm bớt áp lực lạm phát. Trong khi đó, SOL đã tăng vọt 11,5% vào ngày 18 tháng 9, đạt mức 114,13 USD trước khi giữ vững trên mốc 113 USD. Sự khác biệt đó rất đáng chú ý. Vàng đang phản ứng chủ yếu với các điều kiện vĩ mô: dầu mỏ, kỳ vọng lạm phát, lợi suất trái phiếu kho bạc và kỳ vọng về Fed. SOL lại phản ứng giống như một tài sản rủi ro có hệ số beta cao, với đà phục hồi diễn ra sau đợt giảm mạnh xuống gần 97 USD vào đầu tuần. Vì vậy, tôi đang quan sát xem liệu cả hai động thái này có thể duy trì được sau phản ứng ban đầu hay không. Vàng: 4.400 USD là bài kiểm tra ngay lập tức. Việc giữ trên mức 4.350 USD sẽ giúp cấu trúc phục hồi được duy trì, trong khi áp lực mới từ lợi suất trái phiếu hoặc giá dầu có thể làm thay đổi thiết lập này. SOL: 114 USD là vùng kháng cự tức thời. Giữ trên mức 110 USD sẽ giúp nỗ lực bứt phá gần đây vẫn mang tính tích cực, trong khi việc mất mốc 100 USD sẽ làm suy yếu đà phục hồi. Điều thú vị không phải là việc Vàng và SOL đều đang tăng. Mà là liệu các yếu tố thúc đẩy tương ứng của chúng có thể tiếp tục hỗ trợ cho đà tăng này sau khi làn sóng mua đầu tiên hạ nhiệt hay không. Tôi đang theo dõi: • Vàng quanh mức 4.400 USD • SOL quanh mức 114 USD • Lợi suất trái phiếu kho bạc Mỹ • Giá dầu thô • Kỳ vọng về Fed • Khối lượng giao dịch đằng sau các đợt phục hồi Các tài sản khác nhau. Động lực khác nhau. Nhưng cả hai hiện đều cần sự xác nhận rằng phe mua có thể giữ vững các mức tăng. $XAUTUSDT $SOLUSDT #ByXIMPACT
Kết quả tài chính quý 2 năm tài chính 2026 của Tesla đã thay đổi cục diện tranh luận. Doanh thu đạt 28,24 tỷ USD, tăng 26% so với cùng kỳ năm trước, trong khi số lượng xe bàn giao đạt mức kỷ lục 480.126 chiếc, tăng 25%. Các dự án lưu trữ năng lượng đạt 13,5 GWh, trong khi số lượng đăng ký FSD đang hoạt động tăng 56% so với cùng kỳ năm ngoái lên 1,48 triệu. Tín hiệu sâu xa hơn chính là quá trình chuyển dịch của Tesla vượt ra ngoài lĩnh vực xe hơi. Robotaxi đang mở rộng khắp các đô thị tại Hoa Kỳ, Cybercab đã đi vào sản xuất và cơ sở hạ tầng sản xuất Optimus đang được xây dựng. Đồng thời, Tesla đang đầu tư mạnh vào tính toán AI, pin, chất bán dẫn và năng lực sản xuất mới. Tuy nhiên, có một rủi ro nghiêm trọng: sự tăng trưởng đang trở nên thâm dụng vốn hơn trước khi các mảng kinh doanh AI mới tạo ra lợi nhuận tài chính đáng kể. Biên lợi nhuận hoạt động quý 2 giảm xuống còn 1,4%, trong khi dòng tiền tự do chuyển sang mức -1,1 tỷ USD do chi phí vốn (capex) tăng vọt lên 5,79 tỷ USD. Chi phí R&D cũng tăng 49% so với cùng kỳ năm ngoái. Khung phân tích TSLA của tôi: Lạc quan (Bullish) nếu Robotaxi, FSD và năng lượng tăng trưởng nhanh hơn gánh nặng đầu tư của Tesla. Trung lập (Neutral) nếu doanh thu tiếp tục tăng nhưng biên lợi nhuận bị nén và chi phí vốn tăng cao hấp thụ hết các mặt tích cực. Bi quan (Bearish) nếu nhu cầu ô tô suy yếu trong khi AI, robot và công nghệ tự lái đòi hỏi chi tiêu liên tục mà không có sự tăng trưởng doanh thu tương ứng. Tín hiệu thường bị bỏ qua: Hạn chế lớn nhất của Tesla có lẽ không còn chỉ là nhu cầu xe hơi nữa—mà là việc chuyển đổi khoản đầu tư vào cơ sở hạ tầng AI thành doanh thu định kỳ, biên lợi nhuận cao. Công ty cho biết công suất bộ pin hiện đang giới hạn sản xuất xe trong ngắn hạn, trong khi việc mở rộng AI và sản xuất đang đẩy nhu cầu vốn lên cao hơn. Đối với BYX, tôi sẽ tập trung vào số lượng bàn giao, biên lợi nhuận ô tô, đăng ký FSD, mở rộng Robotaxi, triển khai năng lượng và dòng tiền tự do thay vì chạy theo biến động giá hàng ngày. Hãy theo dõi khả năng chuyển đổi tiền mặt trước khi theo dõi câu chuyện truyền thông. DYOR (Hãy tự nghiên cứu). Không phải lời khuyên tài chính. $TSLAXUSDT #ByXIMPACT
Gold & Circle: Rủi ro đang được định giá lại
Vàng đang chịu áp lực do giá dầu tăng, lo ngại về lạm phát và lợi suất trái phiếu Kho bạc cao hơn đã đẩy kỳ vọng tăng lãi suất lên mức cao hơn. Giá vàng giao ngay gần đây đã giảm xuống còn 4.293,29 USD, trong khi lợi suất trái phiếu Kho bạc kỳ hạn 10 năm đã vượt ngưỡng 5%. Nhưng điều thú vị không phải là sự sụt giảm của vàng. Mà là cách các nhà đầu tư đang định giá lại rủi ro trên các phân khúc khác nhau của thị trường. Circle ($CRCL) cũng đang đối mặt với áp lực bán mạnh, với cổ phiếu gần đây được giao dịch quanh mức 86,30 USD. Các cổ phiếu liên quan đến tiền điện tử vẫn nhạy cảm với những thay đổi về khẩu vị rủi ro, khiến CRCL trở thành một tài sản hữu ích khác để theo dõi song song với các điều kiện thị trường chung. Điều đó tạo ra ba kịch bản có thể xảy ra: Kịch bản lạc quan (Bull case): Lợi suất trái phiếu giảm → áp lực lạm phát hạ nhiệt → Vàng ổn định → khẩu vị rủi ro cải thiện → CRCL tìm được người mua. Kịch bản cơ sở (Base case): Lợi suất vẫn ở mức cao → Vàng đi ngang (consolidate) → các nhà đầu tư vẫn thận trọng → CRCL vẫn biến động. Kịch bản bi quan (Bear case): Áp lực lạm phát kéo dài → lợi suất tăng thêm → Vàng chịu thêm áp lực → khẩu vị rủi ro suy yếu → CRCL vẫn chịu áp lực bán. Điểm rút ra từ thị trường Vàng đang cho thấy cách áp lực vĩ mô được định giá vào các tài sản phòng thủ, trong khi CRCL cho thấy môi trường né tránh rủi ro (risk-off) tương tự có thể ảnh hưởng như thế nào đến các cổ phiếu liên quan đến tiền điện tử. Tôi đang theo dõi: • Vàng quanh mức 4.293 USD • Lợi suất trái phiếu 10 năm của Mỹ gần mức 5% • Giá dầu và kỳ vọng lạm phát • CRCL quanh mức 86 USD • Các tín hiệu chính sách của Fed Điều quan trọng không phải là việc một tài sản tăng hay giảm. Mà là liệu lợi suất và thanh khoản có bắt đầu xác nhận một sự thay đổi rộng rãi hơn trong khẩu vị rủi ro hay không. #ByXIMPACT $XAUTUSDT $CRCLXUSDT
Kết quả kinh doanh quý 2 năm tài chính 2027 của NVIDIA đã làm thay đổi cuộc tranh luận. Doanh thu đạt 96,2 tỷ USD, tăng 106% so với cùng kỳ năm trước, trong khi mảng Trung tâm Dữ liệu đạt 89 tỷ USD, tăng 117%. Dự báo quý 3 thậm chí còn cao hơn ở mức 108 tỷ USD, cho thấy nhu cầu vẫn cực kỳ mạnh mẽ. Tín hiệu sâu xa hơn nằm ở năm tài chính 2028: NVIDIA kỳ vọng mức tăng trưởng doanh thu khoảng 70%, dù đã hoạt động ở quy mô khổng lồ. Nhu cầu về Blackwell vẫn rất lớn, trong khi Vera Rubin đã đi vào sản xuất và đang trở thành động lực tăng trưởng chính tiếp theo. Nhưng có một rủi ro quan trọng: tăng trưởng ngày càng tập trung vào cơ sở hạ tầng AI. Trung tâm Dữ liệu chiếm phần lớn áp đảo trong doanh thu, trong khi chi phí linh kiện và bộ nhớ tăng cao có thể đẩy biên lợi nhuận gộp từ khoảng 75% xuống mức 71–72% trước khi ổn định trở lại. Khung phân tích NVDA của tôi: Lạc quan (Bullish) nếu Rubin thúc đẩy chi tiêu cho AI và lợi nhuận tiếp tục vượt kỳ vọng. Trung lập (Neutral) nếu doanh thu tăng trưởng nhưng định giá và áp lực biên lợi nhuận triệt tiêu đà tăng. Bi quan (Bearish) nếu chi tiêu vốn (capex) của các nhà cung cấp siêu quy mô (hyperscaler) chậm lại hoặc lợi nhuận từ AI không đủ để biện minh cho chi tiêu cơ sở hạ tầng. Tín hiệu bị bỏ qua: NVIDIA cho biết nhu cầu vẫn vượt xa nguồn cung. Câu hỏi tiếp theo không phải là liệu nhu cầu AI có tồn tại hay không—mà là liệu khách hàng có thể tạo ra đủ lợi ích kinh tế để tiếp tục chi tiêu với tốc độ này hay không. Đối với BYX, tôi sẽ tập trung vào việc điều chỉnh thu nhập, biên lợi nhuận gộp, việc triển khai Blackwell/Rubin và vị thế của các tổ chức thay vì chạy theo biến động giá hàng ngày. Hãy xem xét các yếu tố cơ bản trước khi nhìn vào biểu đồ nến. DYOR (Tự nghiên cứu). Đây không phải là lời khuyên tài chính. $NVDAXUSDT #ByXIMPACT
Vàng và $HYPE của Hyperliquid đều đang thu hút người mua, nhưng lý do đằng sau sự chuyển động của chúng lại rất khác nhau. Vàng giao ngay đã leo lên mức 4.390,11 USD, tăng 1,2% do giá dầu hạ nhiệt làm giảm bớt áp lực lạm phát. Trong khi đó, HYPE đã tăng khoảng 16,8% lên 91,93 USD, với khối lượng giao dịch hàng ngày vượt quá 3,5 tỷ USD sau thông báo liên quan đến ICE và Trade[XYZ]. Sự khác biệt đó rất quan trọng. Vàng phản ứng chủ yếu với các điều kiện vĩ mô: giá dầu, kỳ vọng lạm phát, lợi suất trái phiếu kho bạc và chính sách của Fed. HYPE đang phản ứng với những kỳ vọng ngày càng tăng về việc áp dụng rộng rãi từ các tổ chức, theo sau các kế hoạch giới thiệu hợp đồng tương lai vĩnh cửu dựa trên Hyperliquid thông qua cấu trúc giao dịch và bù trừ được quản lý, tùy thuộc vào sự phê duyệt của cơ quan quản lý. Vì vậy, tôi đang quan sát xem liệu cả hai chuyển động này có thể duy trì sau phản ứng ban đầu hay không. Vàng: 4.400 USD là bài kiểm tra ngay lập tức. Việc giữ trên mức 4.350 USD sẽ giữ cho cấu trúc phục hồi nguyên vẹn, trong khi áp lực mới từ lợi suất hoặc giá dầu có thể làm suy yếu đà tăng. HYPE: 97,96 USD là vùng kháng cự chính và cũng là mức cao nhất mọi thời đại trước đó. Khối lượng mua bền vững có thể hỗ trợ cho một đợt nỗ lực khác, trong khi sự chậm trễ về quy định hoặc hoạt động giao thức suy giảm có thể làm suy yếu đà tăng. Phần thú vị không phải là việc Vàng và HYPE đều đang tăng. Mà là liệu các chất xúc tác tương ứng của chúng có thể tiếp tục hỗ trợ nhu cầu sau khi làn sóng mua đầu tiên mờ nhạt đi hay không. Tôi đang theo dõi: • Vàng quanh mức 4.400 USD • Hỗ trợ của Vàng quanh mức 4.350 USD • HYPE quanh mức 97,96 USD • Lợi suất trái phiếu kho bạc Hoa Kỳ và dầu thô • Tiến trình quản lý xung quanh quan hệ đối tác ICE • Khối lượng và hoạt động giao thức đằng sau HYPE Các tài sản khác nhau. Các động lực khác nhau. Nhưng cả hai hiện đều cần sự xác nhận rằng người mua có thể duy trì chuyển động này. $XAUTUSDT $HYPEUSDT #ByXIMPACT
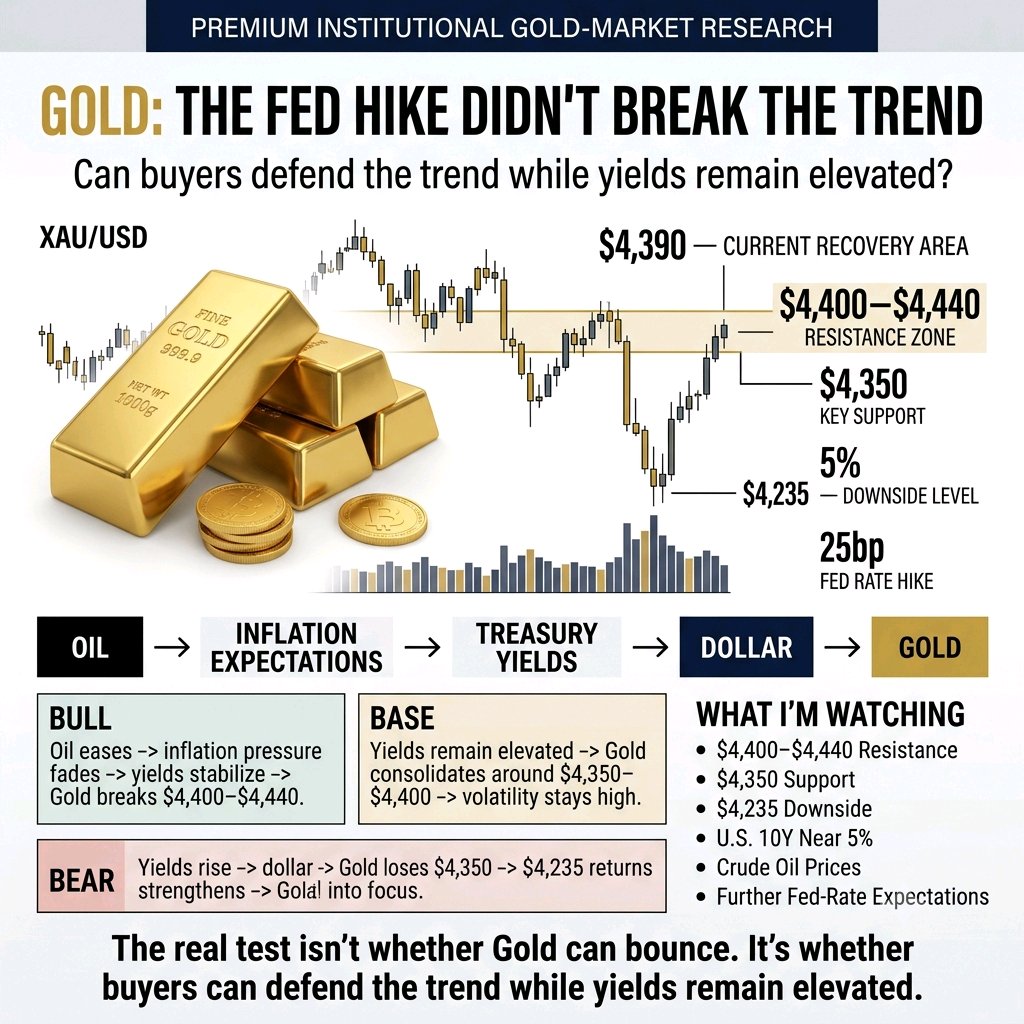
Vàng: Fed tăng lãi suất không phá vỡ xu hướng
Vàng đã phục hồi mạnh mẽ sau đợt tăng lãi suất mới nhất của Fed, và điều thú vị không nằm ở chính sự phục hồi đó. Mà là những gì đã diễn ra bên dưới nó. Vàng giao ngay đã đẩy ngược trở lại mức 4.400 đô la sau khi giảm xuống khoảng 4.235 đô la sau đợt tăng lãi suất 25 điểm cơ bản của Fed. Khi giá dầu hạ nhiệt và lợi suất trái phiếu kho bạc giảm bớt, một phần áp lực lên vàng bắt đầu tan biến. Phản ứng đó rất quan trọng. Lãi suất cao hơn thường tạo áp lực lên vàng vì tài sản này không tạo ra lợi suất. Nhưng lần này, thị trường cho thấy dầu mỏ, kỳ vọng lạm phát, lợi suất và rủi ro địa chính trị đều đang cạnh tranh để gây ảnh hưởng. Điều đó tạo ra ba lộ trình khả thi: Kịch bản lạc quan (Bull case): Dầu tiếp tục hạ nhiệt → Lợi suất trái phiếu kho bạc giảm → áp lực lạm phát tan biến → Vàng giữ vững trên mức 4.350 đô la và kiểm tra lại ngưỡng 4.400 đô la+. Kịch bản cơ sở (Base case): Lợi suất vẫn ở mức cao → Vàng tích lũy quanh mức 4.350 – 4.400 đô la → biến động vẫn cao khi thị trường đánh giá lại động thái tiếp theo của Fed. Kịch bản bi quan (Bear case): Dầu phục hồi → kỳ vọng lạm phát tăng lên → lợi suất quay trở lại mức 5% → Vàng mất mốc 4.350 đô la và đối mặt với áp lực bán mới. Bài học rút ra từ thị trường Đợt tăng lãi suất của Fed đã không phá vỡ cấu trúc của Vàng. Bài kiểm tra lớn hơn là liệu giá dầu thấp hơn và lợi suất giảm bớt có thể tiếp tục hỗ trợ đà phục hồi hay không. Tôi đang theo dõi: • Mức kháng cự 4.400 đô la • Vùng phản ứng 4.350 đô la • Lợi suất trái phiếu 10 năm của Hoa Kỳ • Giá dầu thô • Kỳ vọng về các đợt tăng lãi suất tiếp theo của Fed Vàng không còn giao dịch dựa trên lãi suất đơn thuần nữa. Động thái tiếp theo có thể phụ thuộc vào việc áp lực lạm phát tiếp tục giảm hay quay trở lại thông qua giá năng lượng. #ByXIMPACT $XAUTUSDT
Gold and Solana are both pushing higher, but the reasons behind the moves are very different. Spot gold climbed 1.2% to $4,390.11 as easing oil prices reduced some inflation pressure. SOL, meanwhile, jumped 11.5% on September 18, reaching $114.13 before holding above $113. That difference matters. Gold is reacting mainly to macro conditions: oil, inflation expectations, Treasury yields and Fed expectations. SOL is reacting more like a high-beta risk asset, with its rebound coming after a sharp move down toward $97 earlier in the week. So I'm watching whether both moves can hold after the initial reaction. Gold: $4,400 is the immediate test. Holding above $4,350 would keep the recovery structure intact, while renewed pressure from yields or oil could change the setup. SOL: $114 is the immediate resistance area. Holding above $110 would keep the recent breakout attempt constructive, while losing $100 would weaken the recovery. The interesting part isn't that Gold and SOL are both rising. It's whether their respective catalysts can keep supporting the moves after the first wave of buying fades. I'm watching: • Gold around $4,400 • SOL around $114 • U.S. Treasury yields • Crude oil prices • Fed expectations • Volume behind the rebounds Different assets. Different drivers. But both now need confirmation that buyers can hold the gains. $XAUTUSDT #ByXIMPACT $SOLUSDT
Gold & Circle: Risk Is Being Repriced
Gold has been under pressure as rising oil prices, inflation concerns and higher Treasury yields push rate-hike expectations higher. Spot gold recently fell to $4,293.29, while the 10-year Treasury yield moved above 5%. But the interesting part isn't the gold decline itself. It's how investors are repricing risk across different parts of the market. Circle ($CRCL) has also faced heavy selling pressure, with the stock recently trading around $86.30. Crypto-linked equities remain sensitive to changes in risk appetite, making CRCL another useful asset to watch alongside broader market conditions. That creates three possible outcomes: Bull case: Treasury yields ease → inflation pressure cools → Gold stabilizes → risk appetite improves → CRCL finds buyers. Base case: Yields remain elevated → Gold consolidates → investors stay cautious → CRCL remains volatile. Bear case: Inflation pressure persists → yields rise further → Gold faces more pressure → risk appetite weakens → CRCL remains under selling pressure. Market takeaway Gold is showing how macro pressure is being priced into defensive assets, while CRCL shows how the same risk-off environment can affect crypto-linked equities. I'm watching: • Gold around $4,293 • U.S. 10Y yield near 5% • Oil and inflation expectations • CRCL around $86 • Fed policy signals The key isn't whether one asset moves higher or lower. It's whether yields and liquidity start confirming a broader shift in risk appetite. #ByXIMPACT $XAUTUSDT $CRCLXUSDT
Apple: The Next Big Investment Test
Apple is entering its next iPhone cycle from a position of strength. Revenue reached $109.4B, up 16% year over year, while iPhone demand remained strong. But investors should look beyond the headline growth. Memory costs are rising as AI infrastructure competes for semiconductor capacity. Apple has already raised prices on some Macs and iPads, while management expects memory costs to remain a pressure point in the September quarter. Now the iPhone becomes the bigger test. Reports suggest memory costs for the iPhone 18 Pro could be significantly higher, creating another challenge for Apple's hardware margins. The investment question is simple: Can Apple pass higher costs to consumers without damaging iPhone demand? If the answer is yes, Apple demonstrates something more valuable than short-term revenue growth: pricing power. That could allow Apple to protect margins and earnings even as hardware costs rise. But if Apple absorbs too much of the increase to keep prices attractive, revenue could continue growing while margins come under pressure. My Apple takeaway: Don't watch the iPhone launch only for unit sales. Watch: ASP + gross margin + consumer demand. If Apple raises prices and customers keep upgrading, that would strengthen the case that its ecosystem still gives it exceptional pricing power. If higher prices weaken demand or margins deteriorate, investors may need to rethink future earnings growth. The bullish signal isn't simply “Apple sells more iPhones.” It's: “Apple can charge more without breaking demand.” $AAPLXUSDT #ByXIMPACT
Kết quả tài chính quý 2 năm tài chính 2027 của NVIDIA đã thay đổi cuộc tranh luận. Doanh thu đạt 96,2 tỷ USD, tăng 106% so với cùng kỳ năm ngoái, trong khi mảng Trung tâm Dữ liệu đạt 89 tỷ USD, tăng 117%. Dự báo quý 3 thậm chí còn cao hơn ở mức 108 tỷ USD, cho thấy nhu cầu vẫn đặc biệt mạnh mẽ. Tín hiệu sâu xa hơn nằm ở năm tài chính 2028: NVIDIA dự kiến mức tăng trưởng doanh thu khoảng 70%, mặc dù đã hoạt động ở quy mô khổng lồ. Nhu cầu về Blackwell vẫn mạnh, trong khi Vera Rubin đã đi vào sản xuất và đang trở thành động lực tăng trưởng lớn tiếp theo. Nhưng có một rủi ro quan trọng: tăng trưởng ngày càng tập trung vào cơ sở hạ tầng AI. Trung tâm Dữ liệu chiếm phần lớn áp đảo trong tổng doanh thu, trong khi chi phí bộ nhớ và linh kiện tăng cao có thể đẩy biên lợi nhuận gộp từ khoảng 75% xuống mức 71–72% trước khi ổn định. Khung phân tích NVDA của tôi: Lạc quan (Bullish) nếu Rubin mở rộng chi tiêu cho AI và lợi nhuận tiếp tục vượt kỳ vọng. Trung lập (Neutral) nếu doanh thu tăng trưởng nhưng định giá và sự nén biên lợi nhuận triệt tiêu đà tăng. Bi quan (Bearish) nếu chi tiêu vốn (capex) của các nhà cung cấp dịch vụ đám mây (hyperscaler) chậm lại hoặc lợi nhuận từ AI không đủ để biện minh cho chi tiêu cơ sở hạ tầng. Tín hiệu bị bỏ qua: NVIDIA cho biết nhu cầu vẫn vượt xa nguồn cung. Câu hỏi tiếp theo không phải là liệu nhu cầu AI có tồn tại hay không—mà là liệu khách hàng có thể tạo ra đủ lợi nhuận kinh tế để duy trì mức chi tiêu này hay không. Đối với BYX, tôi sẽ tập trung vào việc điều chỉnh thu nhập, biên lợi nhuận gộp, việc triển khai Blackwell/Rubin và vị thế của các tổ chức thay vì chạy theo biến động giá hàng ngày. Hãy quan sát các yếu tố cơ bản trước khi nhìn vào biểu đồ nến. DYOR (Tự nghiên cứu). Không phải lời khuyên tài chính. #ByXIMPACT $NVDAXUSDT
Kết quả tài chính Q2/2026 của Tesla đã thay đổi cuộc tranh luận. Doanh thu đạt 28,24 tỷ USD, tăng 26% so với cùng kỳ năm ngoái, trong khi số lượng xe bàn giao đạt mức kỷ lục 480.126 chiếc, tăng 25%. Triển khai lưu trữ năng lượng đạt 13,5 GWh, trong khi số lượng đăng ký FSD đang hoạt động tăng 56% so với cùng kỳ năm ngoái lên 1,48 triệu. Dấu hiệu sâu xa hơn là sự chuyển dịch của Tesla ra ngoài phạm vi xe hơi. Robotaxi đang mở rộng trên khắp các đô thị tại Hoa Kỳ, Cybercab đã đi vào sản xuất và cơ sở hạ tầng sản xuất Optimus đang được xây dựng. Đồng thời, Tesla đang đầu tư mạnh mẽ vào năng lực tính toán AI, pin, chất bán dẫn và năng lực sản xuất mới. Tuy nhiên, có một rủi ro nghiêm trọng: tăng trưởng đang trở nên thâm dụng vốn hơn trước khi các mảng kinh doanh AI mới tạo ra lợi nhuận tài chính đáng kể. Biên lợi nhuận hoạt động Q2 giảm xuống còn 1,4%, trong khi dòng tiền tự do chuyển sang mức -1,1 tỷ USD do chi phí vốn (capex) tăng vọt lên 5,79 tỷ USD. Chi phí R&D cũng tăng 49% so với cùng kỳ. Khung phân tích TSLA của tôi: Lạc quan (Bullish) nếu Robotaxi, FSD và năng lượng mở rộng quy mô nhanh hơn gánh nặng đầu tư của Tesla. Trung lập (Neutral) nếu doanh thu tiếp tục tăng trưởng nhưng biên lợi nhuận bị nén và chi phí vốn cao hấp thụ hết các lợi thế tăng trưởng. Bi quan (Bearish) nếu nhu cầu ô tô suy yếu trong khi AI, robot và công nghệ tự hành đòi hỏi chi tiêu liên tục mà không tạo ra doanh thu tương xứng. Dấu hiệu bị bỏ qua: Rào cản lớn nhất của Tesla có thể không còn chỉ là nhu cầu xe hơi—mà là việc chuyển đổi khoản đầu tư cơ sở hạ tầng AI thành doanh thu định kỳ có biên lợi nhuận cao. Công ty cho biết công suất bộ pin hiện đang giới hạn sản lượng xe trong ngắn hạn, trong khi việc mở rộng sản xuất và AI đang đẩy nhu cầu vốn lên cao hơn. Đối với BYX, tôi sẽ tập trung vào số lượng bàn giao, biên lợi nhuận ô tô, đăng ký FSD, mở rộng Robotaxi, triển khai năng lượng và dòng tiền tự do thay vì chạy theo biến động giá hàng ngày. Hãy quan sát khả năng chuyển đổi tiền mặt trước khi nghe theo câu chuyện. DYOR (Tự nghiên cứu). Không phải lời khuyên tài chính. #ByXIMPACT $TSLAXUSDT