KAZ_0
4047Thích0Lượt chia sẻ65Người hâm mộ31Theo dõi
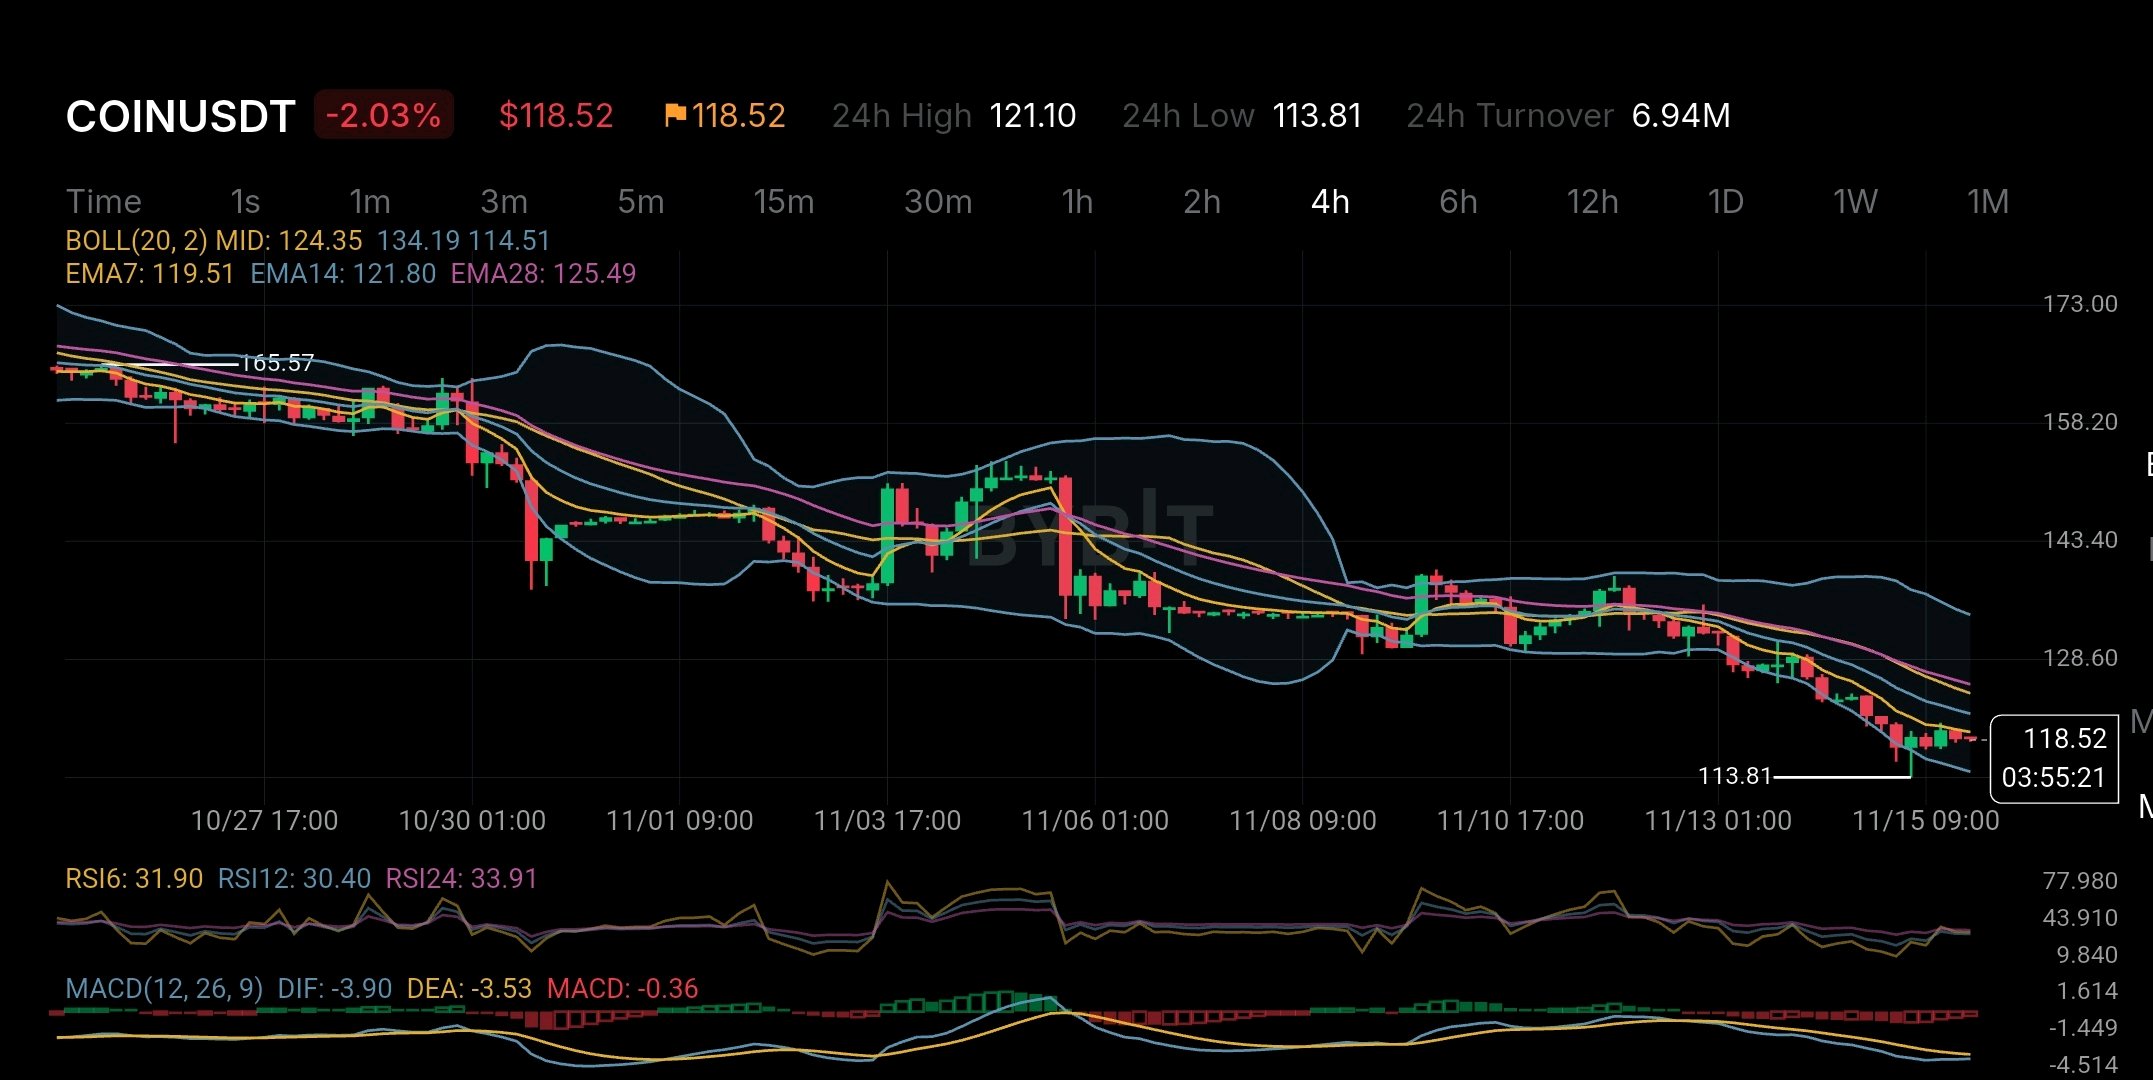
Coinbase đã báo cáo mức thu nhập ròng 718,7 triệu đô la trong quý 3 năm 2026. Nhưng có một chi tiết đằng sau khoản lợi nhuận đó mà các nhà đầu tư không nên bỏ qua. Thu nhập ròng đã điều chỉnh của họ chỉ đạt 77,7 triệu đô la. Sự khác biệt này chủ yếu đến từ khoản lãi 715 triệu đô la từ các tài sản tiền điện tử được nắm giữ cho mục đích đầu tư. Điều này có nghĩa là lợi nhuận trên tiêu đề báo cáo trông có vẻ mạnh mẽ hơn nhiều so với kết quả hoạt động kinh doanh thực tế đã điều chỉnh của công ty. Có một chi tiết quan trọng khác. Coinbase đã tạo ra 1,22 tỷ đô la doanh thu trong quý 3, giảm 35% so với cùng kỳ năm ngoái. Doanh thu từ giao dịch giảm 44% xuống còn 590,2 triệu đô la. Điều này cho thấy Coinbase vẫn phụ thuộc rất nhiều vào hoạt động của thị trường tiền điện tử ngay cả khi họ đang mở rộng sang các lĩnh vực kinh doanh khác. Tuy nhiên, vẫn có một mặt tích cực. Doanh thu từ đăng ký và dịch vụ đạt 570,2 triệu đô la và chiếm khoảng 49% tổng doanh thu thuần. Các thị trường dự đoán (prediction markets) cũng đã vượt mốc 200 triệu đô la doanh thu hàng năm hóa. Sự đa dạng hóa này có thể giúp Coinbase trở nên kiên cường hơn khi hoạt động giao dịch tiền điện tử chậm lại. Nhưng thị trường chứng khoán không phớt lờ các rủi ro. Nhìn vào biểu đồ COINUSDT khung 4 giờ, giá đang ở mức khoảng 118,52 đô la sau khi giảm đều đặn từ khu vực 165 đô la. Giá đang giao dịch bên dưới EMA7 tại 119,51 đô la, EMA14 tại 121,80 đô la và EMA28 tại 125,49 đô la. Cả ba đường trung bình động đều đang chỉ ra áp lực bán. Chỉ số RSI đang gần mức 30, cho thấy phe bán đã đẩy thị trường vào vùng quá bán. Tuy nhiên, quá bán không có nghĩa là sự đảo chiều chắc chắn sẽ xảy ra. Chỉ báo MACD cũng vẫn tiêu cực, nghĩa là đà giảm giá vẫn chưa hoàn toàn biến mất. Khu vực 113,81 đô la là một hỗ trợ quan trọng gần đó cần theo dõi. Nếu phe mua bảo vệ được vùng này và giá quay trở lại trên mức 121,80 đô la, thị trường có thể bắt đầu cho thấy các dấu hiệu phục hồi. Ngược lại, một cú phá vỡ rõ ràng xuống dưới mức 113,81 đô la có thể mở đường cho một đợt sụt giảm khác. Một điều nữa các nhà giao dịch nên hiểu: COINUSDT trên Bybit là một hợp đồng vĩnh cửu (perpetual contract) theo dõi cổ phiếu Coinbase. Nó không cung cấp quyền sở hữu cổ phiếu thực tế, quyền biểu quyết hoặc cổ tức. Đối với tôi, bài học lớn nhất là đây. Coinbase đang xây dựng các nguồn doanh thu mới bên ngoài giao dịch tiền điện tử, nhưng kết quả thu nhập mới nhất cho thấy lợi nhuận trên tiêu đề vẫn có thể bị ảnh hưởng nặng nề bởi các khoản lãi từ thị trường tiền điện tử. Câu hỏi thực sự là liệu các mảng kinh doanh định kỳ đang phát triển của họ có thể trở nên đủ mạnh để hỗ trợ công ty ngay cả khi thị trường tiền điện tử không còn hỗ trợ nữa hay không. #WSOTChiaSẻGiaoDịchAIĐểNhận10USDT #ByXIMPACT
Một điều về SUI mà nhiều nhà đầu tư có thể đang bỏ lỡ là hoạt động mạng lưới tăng không phải lúc nào cũng đồng nghĩa với việc giá trị của token sẽ tăng. Đây là điều đáng để xem xét. Theo dữ liệu mới nhất, Sui đã xử lý khoảng 73,39 triệu giao dịch trong 24 giờ với gần 70.268 địa chỉ hoạt động. Hệ sinh thái DeFi của nó cũng có khoảng 363–375 triệu USD TVL. Những con số này trông có vẻ tốt nhưng lại có một khía cạnh khác của vấn đề. Phí mạng lưới hàng ngày được báo cáo ở mức khoảng 4.511 USD, trong khi các ứng dụng trên Sui tạo ra khoảng 55.000 USD doanh thu. Đây là hai khía cạnh khác nhau nhưng chúng đặt ra một câu hỏi quan trọng: Nếu mọi người đang sử dụng mạng lưới Sui nhiều như vậy, thì bao nhiêu trong số hoạt động đó thực sự tạo ra giá trị cho những người nắm giữ SUI? Sui có nền tảng công nghệ mạnh mẽ. Nó sử dụng ngôn ngữ lập trình Move, một hệ thống dựa trên đối tượng độc đáo và giao thức đồng thuận Mysticeti để giúp các giao dịch nhanh hơn và hiệu quả hơn. Đó là một lợi thế rõ ràng. Nhưng chỉ công nghệ tốt thôi thì không đảm bảo giá trị token sẽ cao hơn. Đối với những người nắm giữ SUI, điều quan trọng là liệu việc có nhiều người dùng mạng lưới hơn có tạo ra nhiều nhu cầu hơn cho token thông qua phí giao dịch, staking và sự tăng trưởng của hệ sinh thái hay không. Ngoài ra còn có vấn đề nguồn cung. SUI có nguồn cung tối đa là 10 tỷ token nhưng không phải tất cả đều đang được lưu thông. Nhiều token sẽ tham gia thị trường theo thời gian, điều này có thể tạo ra áp lực bán nếu nhu cầu không tăng đủ mạnh. Nhìn vào biểu đồ 4 giờ, tình hình vẫn còn yếu. SUI đang giao dịch dưới các đường EMA7, EMA14 và EMA28. MACD cũng đang ở vùng âm trong khi chỉ số RSI ở khoảng 35. Điều này cho thấy phe bán vẫn đang nắm quyền kiểm soát. Một đợt phục hồi là có thể xảy ra nhưng biểu đồ vẫn chưa xác nhận xu hướng đảo chiều. Đối với tôi, câu hỏi lớn nhất về SUI không phải là tốc độ xử lý giao dịch của mạng lưới nhanh đến mức nào. Mà là liệu hoạt động ngày càng tăng đó có thể tạo ra nhu cầu thực sự và bền vững cho token SUI hay không. Một mạng lưới có thể trở nên phổ biến, nhưng bài kiểm tra thực sự là liệu token của nó có được hưởng lợi từ sự phổ biến đó hay không. $SUIUSDT #IMPACTbyTrade
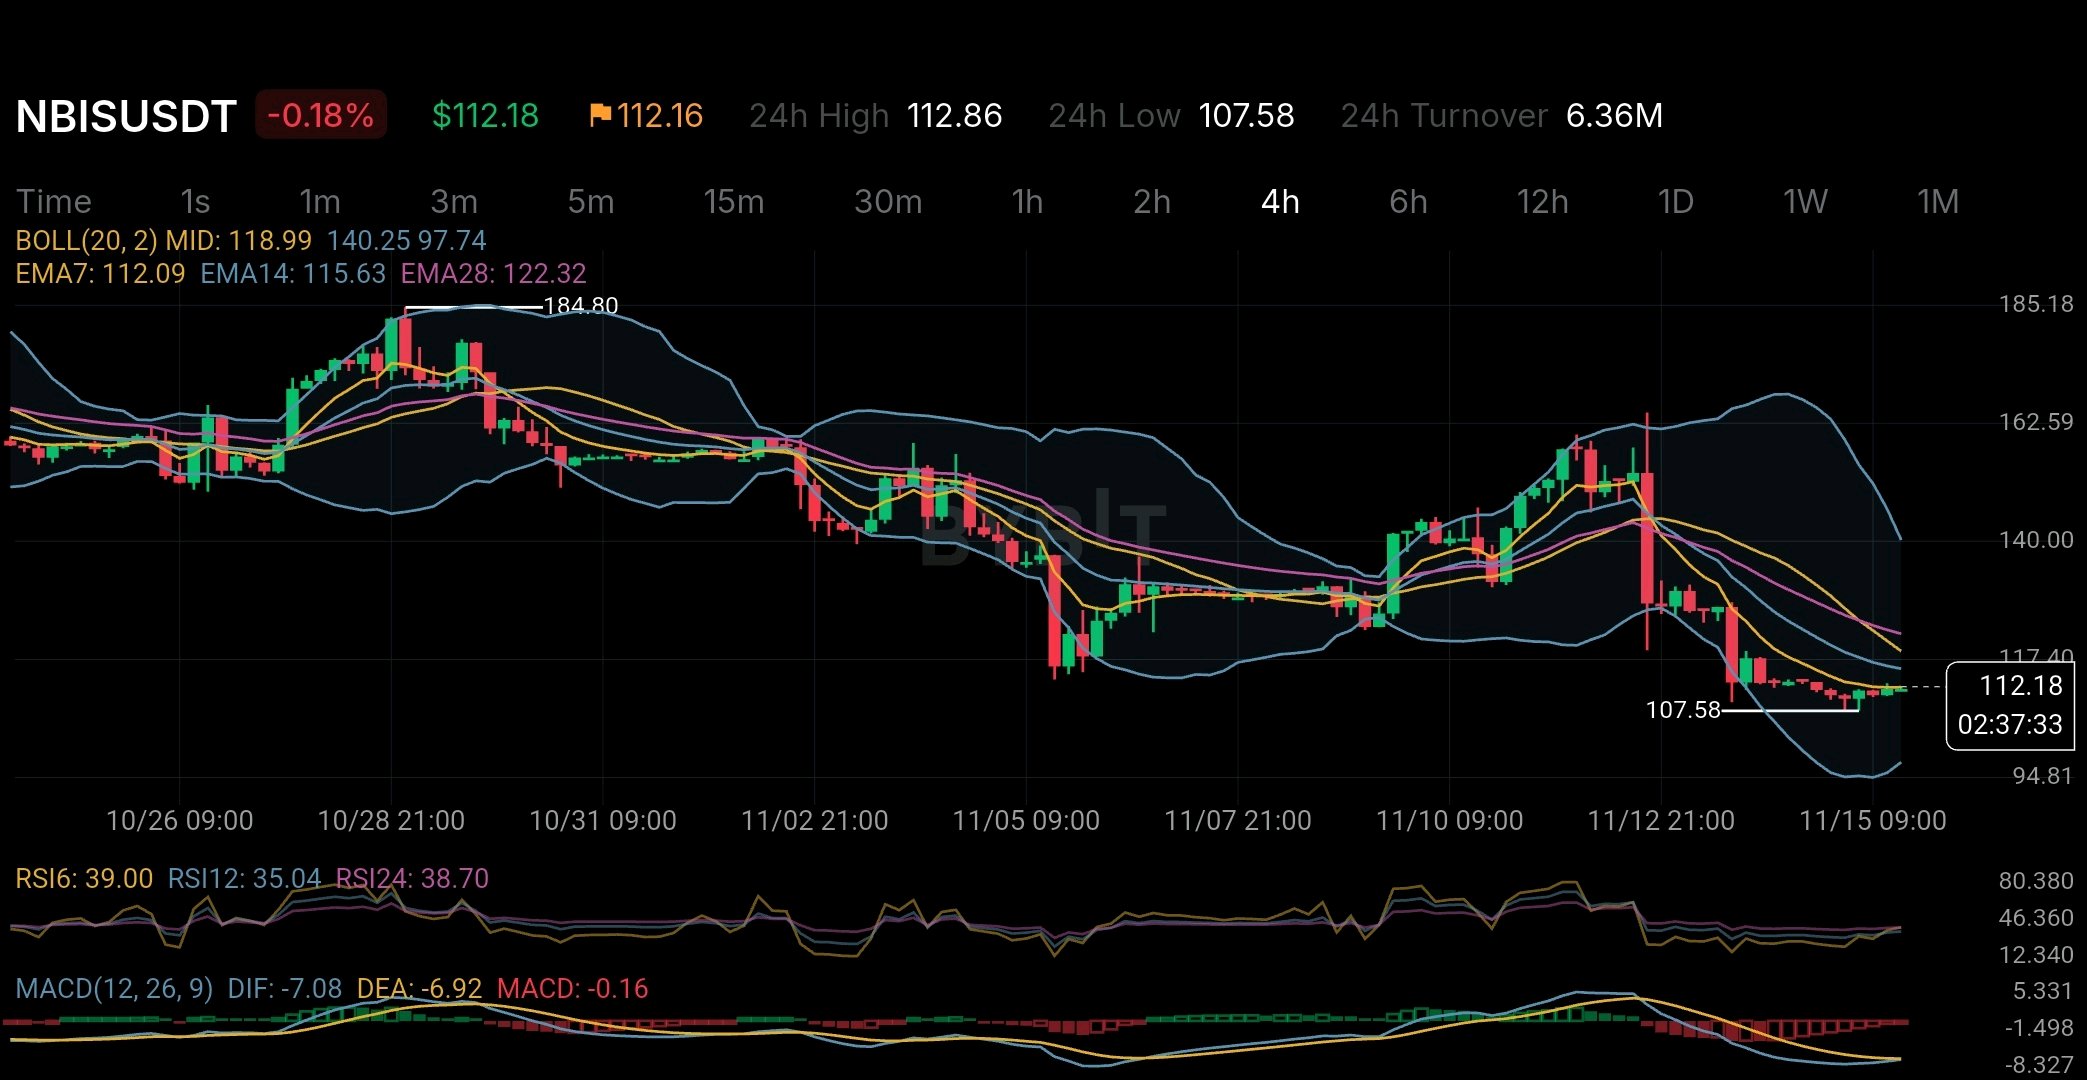
Nebius vừa báo cáo mức tăng trưởng doanh thu so với cùng kỳ năm ngoái đạt 571%. Tuy nhiên, có một chi tiết trong kết quả kinh doanh mới nhất của họ xứng đáng được chú ý hơn cả tiêu đề chính. Không phải tất cả mức tăng trưởng đó đều đến từ mảng kinh doanh điện toán đám mây AI truyền thống của họ. Nebius báo cáo doanh thu quý 3 năm 2026 đạt 980,8 triệu đô la. Trong đó, khoảng 325 triệu đô la là doanh thu không định kỳ từ đợt triển khai ban đầu của mô hình hợp tác cơ sở hạ tầng tinh gọn (asset-light). Đây là lý do tại sao điều đó quan trọng. Theo mô hình này, các đối tác sẽ tự tài trợ, sở hữu và vận hành các trung tâm dữ liệu. Nebius đóng góp chuyên môn về kiến trúc cơ sở hạ tầng, ngăn xếp phần mềm (software stack), phần cứng và các mối quan hệ khách hàng. Đây là một bước chuyển chiến lược thú vị. Thay vì tự mình tài trợ cho mọi GPU và trung tâm dữ liệu, Nebius có thể mở rộng dấu ấn điện toán đám mây AI toàn cầu của mình bằng cách sử dụng cơ sở hạ tầng do các đối tác bên ngoài tài trợ. Lợi thế tiềm năng là rất đáng kể: tăng năng lực tính toán mà không phải gánh toàn bộ chi phí vốn. Nhưng phương trình này còn có một khía cạnh khác. Nebius đã chi khoảng 7,3 tỷ đô la cho tài sản cố định, thiết bị và tài sản vô hình chỉ riêng trong quý 3. Khoản đầu tư chín tháng vào các tài sản này đã lên tới khoảng 15,4 tỷ đô la. Trong khi đó, dòng tiền từ hoạt động kinh doanh tiếp tục âm 273 triệu đô la trong quý 3. Điều này tạo ra sự khác biệt quan trọng giữa tăng trưởng doanh thu và tăng trưởng bền vững về tài chính. Mô hình tinh gọn có thể cải thiện hiệu quả sử dụng vốn theo thời gian, nhưng các nhà đầu tư vẫn cần xem xét mức doanh thu định kỳ mà nó tạo ra là bao nhiêu, các mối quan hệ đối tác đó trở nên sinh lời như thế nào và liệu nhu cầu của khách hàng có thực sự biện minh cho cơ sở hạ tầng đang được triển khai hay không. Ngoài ra còn có một thách thức cạnh tranh. Nebius đang hoạt động trong bối cảnh đối đầu với các ông lớn điện toán đám mây và các nhà cung cấp cơ sở hạ tầng AI chuyên dụng như CoreWeave. Quyền truy cập vào GPU, điện năng, công suất trung tâm dữ liệu và nguồn tài chính có thể quyết định ai sẽ nắm bắt được giai đoạn tiếp theo của nhu cầu AI. Biểu đồ thị trường bổ sung thêm một khía cạnh khác. Trong ảnh chụp nhanh ngày 15 tháng 11, NBISUSDT giao dịch quanh mức 112,18 đô la trên khung thời gian 4 giờ. Giá vẫn nằm dưới các đường EMA 14 và 28, trong khi chỉ số RSI quanh mức 35 cho thấy đà tăng yếu. Chỉ báo MACD cũng đang ở mức hơi âm. Điều này chưa xác lập một sự đảo chiều. Nó cho thấy tâm lý thị trường vẫn chưa bắt kịp với mức tăng trưởng mà công ty báo cáo. Một lưu ý quan trọng: NBISUSDT trên Bybit là hợp đồng vĩnh cửu thanh toán bằng USDT theo dõi cổ phiếu của Nebius Group, không phải là một token tiền điện tử thông thường với mô hình kinh tế token (tokenomics) độc lập trên blockchain. Câu hỏi thực sự xoay quanh Nebius không phải là liệu nhu cầu về cơ sở hạ tầng AI có tồn tại hay không. Mà là liệu công ty có thể chuyển đổi nhu cầu và khoản đầu tư khổng lồ thành dòng tiền có lãi, bền vững trước khi chi phí mở rộng trở thành vấn đề lớn hơn cả chính tốc độ tăng trưởng hay không. ByXIMPACT
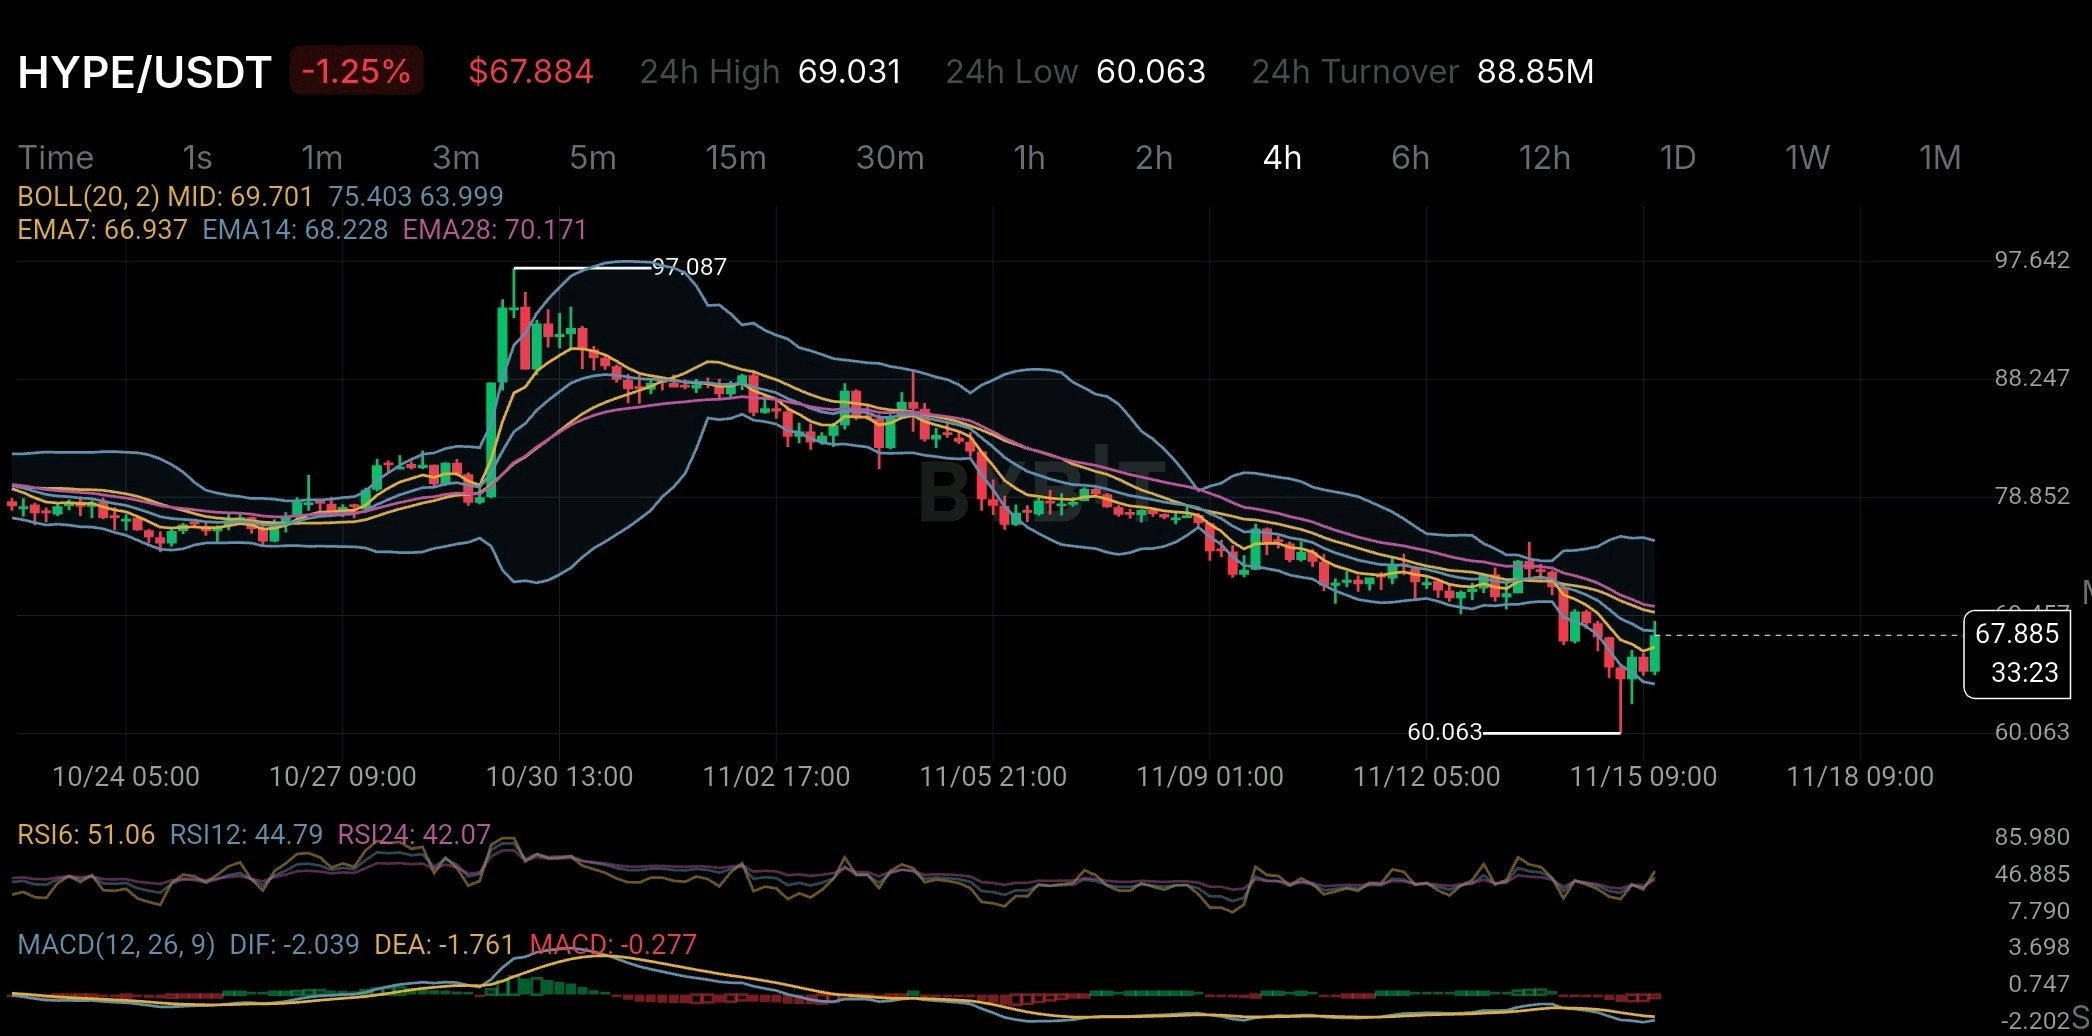
HYPE sở hữu một thứ mà nhiều token tiền điện tử khác không có: một hệ thống sử dụng phí giao dịch để mua lại token HYPE và đốt chúng vĩnh viễn. Tuy nhiên, bất chấp hệ thống này, giá vẫn giảm từ khoảng 97 đô la xuống còn 60 đô la trên biểu đồ 4 giờ. Đây là điều đáng để xem xét kỹ hơn. Một trong những phần thú vị nhất của Hyperliquid là Quỹ Hỗ trợ (Assistance Fund) của nó. Theo các tài liệu chính thức, phí giao dịch được sử dụng để mua token HYPE thông qua quỹ này. Các token thu thập được sau đó sẽ bị đốt vĩnh viễn. Các con số rất quan trọng. Một hồ sơ SEC tháng 9 năm 2026 báo cáo rằng 99% phí giao thức đã được chuyển vào Quỹ Hỗ trợ. Đến ngày 8 tháng 9, khoảng 47,1 triệu token HYPE đã được mua và loại bỏ vĩnh viễn khỏi lưu thông. Con số đó tương đương với 4,7% nguồn cung ban đầu. Điều này kết nối trực tiếp hoạt động giao dịch của nền tảng với nhu cầu đối với HYPE. Giao dịch nhiều hơn có thể tạo ra nhiều phí hơn. Phí nhiều hơn có thể đồng nghĩa với việc mua lại nhiều HYPE hơn và giảm số lượng token đang lưu hành. Nhưng có một điều quan trọng cần hiểu: Đốt token không đảm bảo giá sẽ tăng cao hơn. Chúng tạo ra nhu cầu mua nhưng không thể ngăn giá giảm. Nếu các nhà đầu tư bán HYPE nhiều hơn số lượng quỹ mua lại thì giá vẫn có thể giảm. Điều kiện thị trường, tính thanh khoản và tâm lý nhà đầu tư cũng đóng vai trò rất lớn. Biểu đồ cho thấy điều này rất rõ ràng. HYPE gần đây đã giảm xuống còn 60,063 đô la trước khi phục hồi lên khoảng 67,884 đô la. Tuy nhiên, giá vẫn nằm dưới đường EMA14 ở mức 68,228 đô la và EMA28 ở mức 70,171 đô la trên biểu đồ 4 giờ. Chỉ báo MACD cũng vẫn đang âm, điều đó có nghĩa là xu hướng giảm tổng thể vẫn chưa thực sự kết thúc. Sự phục hồi gần đây là một tín hiệu tích cực nhưng vẫn còn quá sớm để gọi đó là sự đảo chiều xu hướng. Đối với các nhà đầu tư, điều quan trọng nhất không chỉ là số lượng token HYPE bị đốt. Điều quan trọng là liệu nhu cầu được tạo ra bởi hoạt động thực tế trên nền tảng có thể trở nên mạnh mẽ hơn áp lực bán hay không. HYPE có một lợi thế thú vị vì nhu cầu về token của nó gắn liền với hoạt động thực tế trên nền tảng thay vì chỉ phụ thuộc vào sự cường điệu (hype). Nhưng ngay cả một hệ thống đốt token mạnh mẽ cũng không thể đảm bảo giá thị trường cao hơn. Thách thức thực sự đối với HYPE rất đơn giản: Liệu nhu cầu thực tế trên nền tảng có thể trở nên mạnh mẽ hơn áp lực từ những người đang bán token của họ hay không? $HYPEUSDT #ByXIMPACT
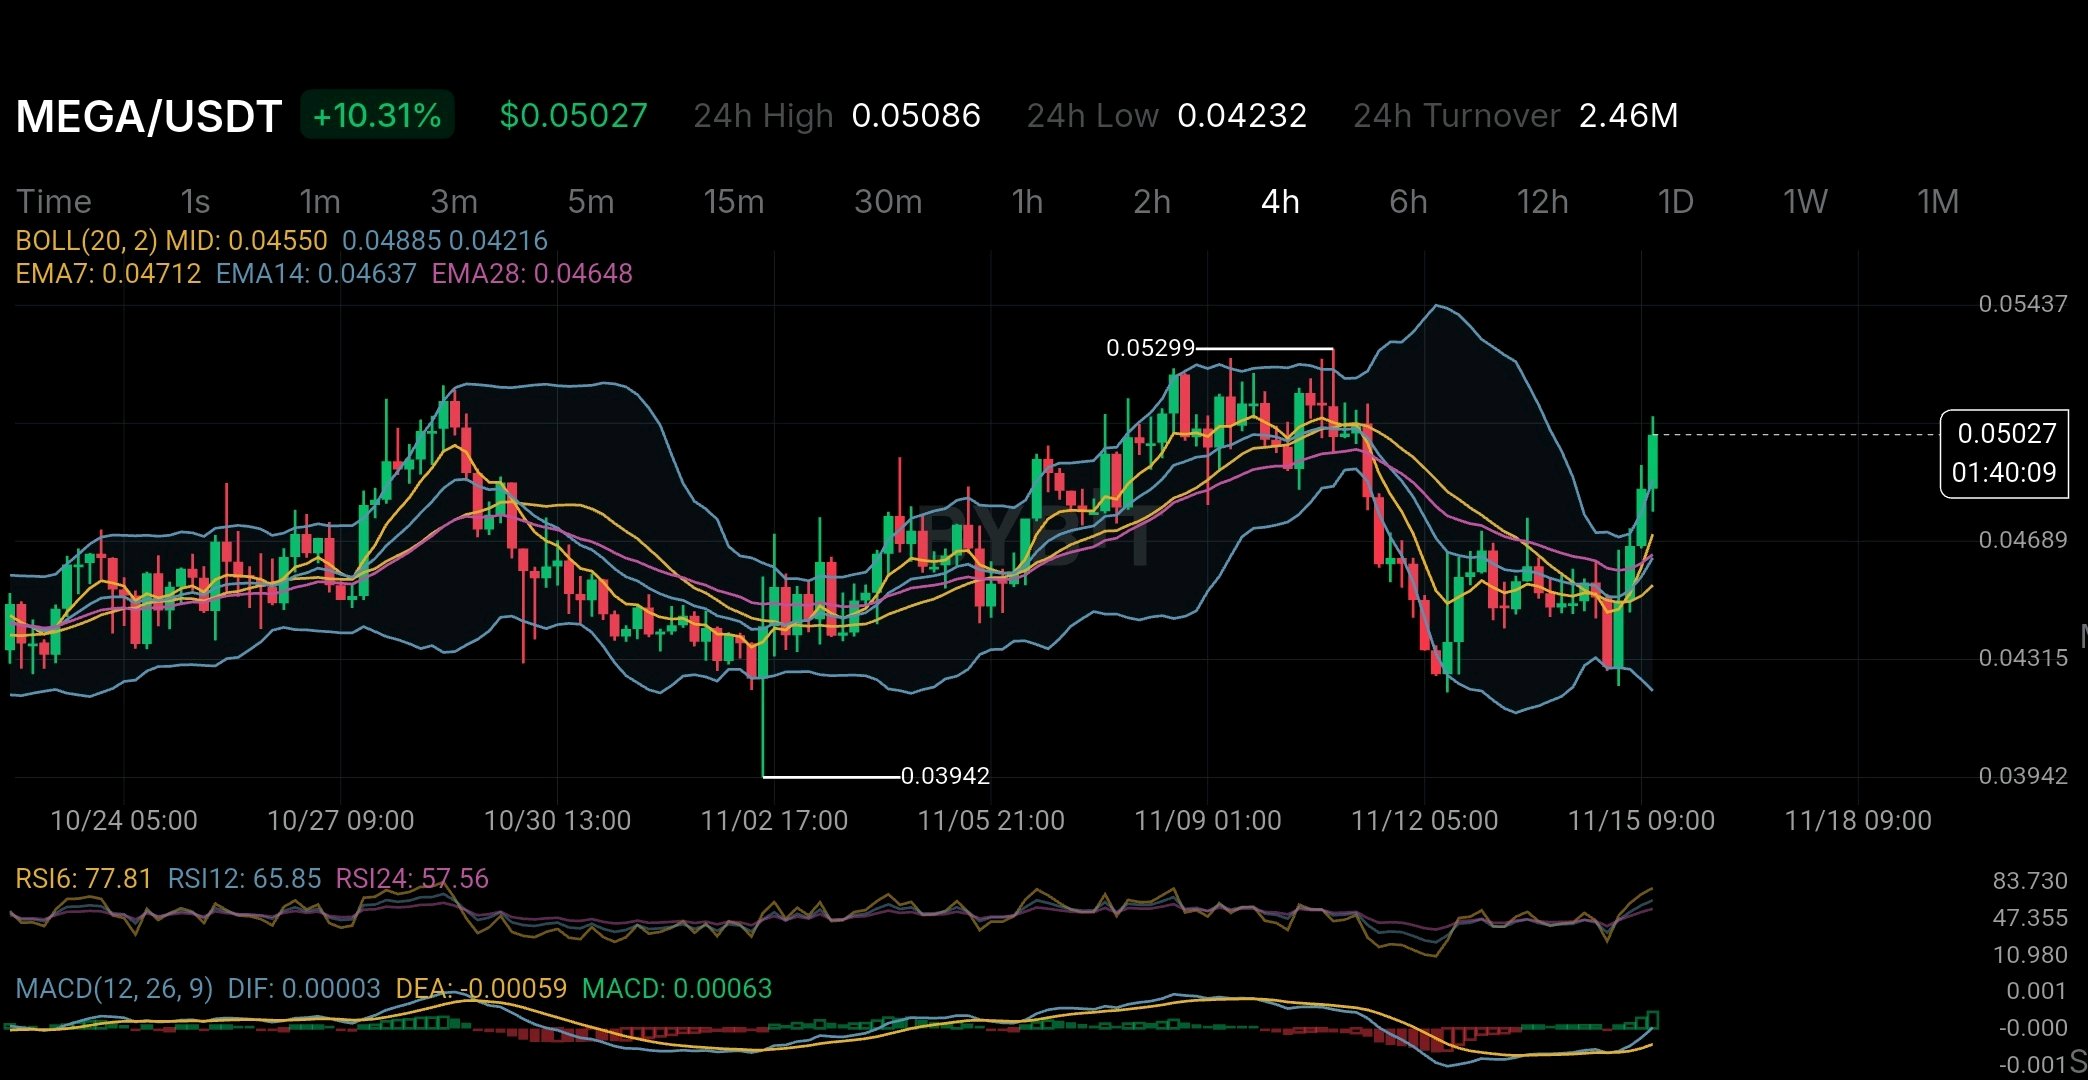
MEGA đang tăng 10,31% nhưng có một điều đang diễn ra đằng sau hậu trường xứng đáng nhận được nhiều sự chú ý hơn là mức tăng giá này. MegaETH dường như đang thay đổi kế hoạch của mình. Vào ngày 10 tháng 11, đội ngũ đã công bố khoản đầu tư 30 triệu đô la từ ngân quỹ để xây dựng các sản phẩm mới. Dự án lớn đầu tiên là một thị trường AI phi tập trung dự kiến ra mắt vào tháng 12. Ý tưởng này rất đơn giản. Thay vì chỉ sử dụng một nhà cung cấp AI, các nhà phát triển có thể lựa chọn giữa nhiều nhà cung cấp khác nhau và so sánh giá cả, tốc độ và hiệu suất của họ. Nhưng có một điều thú vị ở đây. MegaETH khởi đầu với một mục tiêu chính: xây dựng một mạng lưới Ethereum Layer 2 tốc độ cao. Giờ đây, đội ngũ muốn làm nhiều hơn là chỉ xây dựng công nghệ blockchain. Họ cũng muốn tạo ra các sản phẩm hữu ích dựa trên mạng lưới đó. Vậy tại sao điều này lại xảy ra? Có một số con số đáng để xem xét. Theo báo cáo ngày 14 tháng 11 của CoinDesk, TVL (tổng giá trị tài sản khóa) DeFi của MegaETH đã giảm xuống còn khoảng 8,8 triệu đô la từ mức cao trước đó là hơn 245 triệu đô la. Đó là một sự sụt giảm lớn. Điều này cho thấy dự án vẫn cần thu hút thêm nhiều người dùng và dòng tiền vào hệ sinh thái của mình. Một cập nhật quan trọng khác đã đến vào ngày 13 tháng 11 khi MEGA thông báo cắt giảm 20% nhân sự. Những thay đổi này ảnh hưởng đến các nhóm làm việc về phát triển blockchain, ví và hỗ trợ hệ sinh thái. Điều này không có nghĩa là dự án đang thất bại. Nhưng nó cho thấy đội ngũ đang thay đổi các ưu tiên của mình. Nguồn cung token của MEGA cũng đáng để theo dõi. Theo thông tin phân bổ token chính thức, khoảng 53% tổng nguồn cung được dành riêng cho các phần thưởng dựa trên KPI. Nói một cách đơn giản, các token được phân phối dựa trên mức độ mạng lưới đạt được các mục tiêu nhất định thay vì chỉ tuân theo một lịch trình phát hành cố định. Cách tiếp cận này gắn kết phần thưởng token với sự tăng trưởng của hệ sinh thái. Tuy nhiên, có một điều mà các nhà đầu tư nên hiểu. Một dự án đang phát triển không phải lúc nào cũng đồng nghĩa với một token có giá trị hơn. Việc nắm giữ MEGA không mang lại cho nhà đầu tư quyền sở hữu trực tiếp đối với công ty hay đảm bảo cho họ một phần doanh thu. Điều này càng trở nên quan trọng hơn bây giờ khi đội ngũ đang chuyển dịch sang lĩnh vực AI. Bây giờ hãy cùng xem biểu đồ 4 giờ. MEGA đang giao dịch quanh mức 0,05027 đô la với mức tăng 10,31%. Giá đã di chuyển lên trên dải Bollinger trên tại mức 0,04885 đô la trong khi RSI6 đang ở mức 77,81. MACD cũng đã chuyển sang dương, cho thấy đà mua đang mạnh lên. Nhưng có một điều cần thận trọng. Chỉ số RSI đã ở mức cao nên giá có thể đối mặt với một đợt điều chỉnh sau cú tăng mạnh này. Đối với tôi, câu chuyện thực sự không chỉ nằm ở ý tưởng AI hay mức tăng giá hôm nay. Đó là việc liệu MegaETH có thể biến các kế hoạch mới của mình thành người dùng và hoạt động thực tế hay không. Thị trường AI có thể mở ra một cơ hội tăng trưởng mới cho dự án. Nhưng bài kiểm tra thực sự sẽ là liệu sự tăng trưởng này có tạo ra giá trị thực cho những người nắm giữ MEGA hay không. Một dự án mạnh mẽ cần nhiều hơn là một ý tưởng hay. Nó cần những kết quả mà mọi người thực sự có thể nhìn thấy được. $MEGAUSDT #IMPACTbyTrade
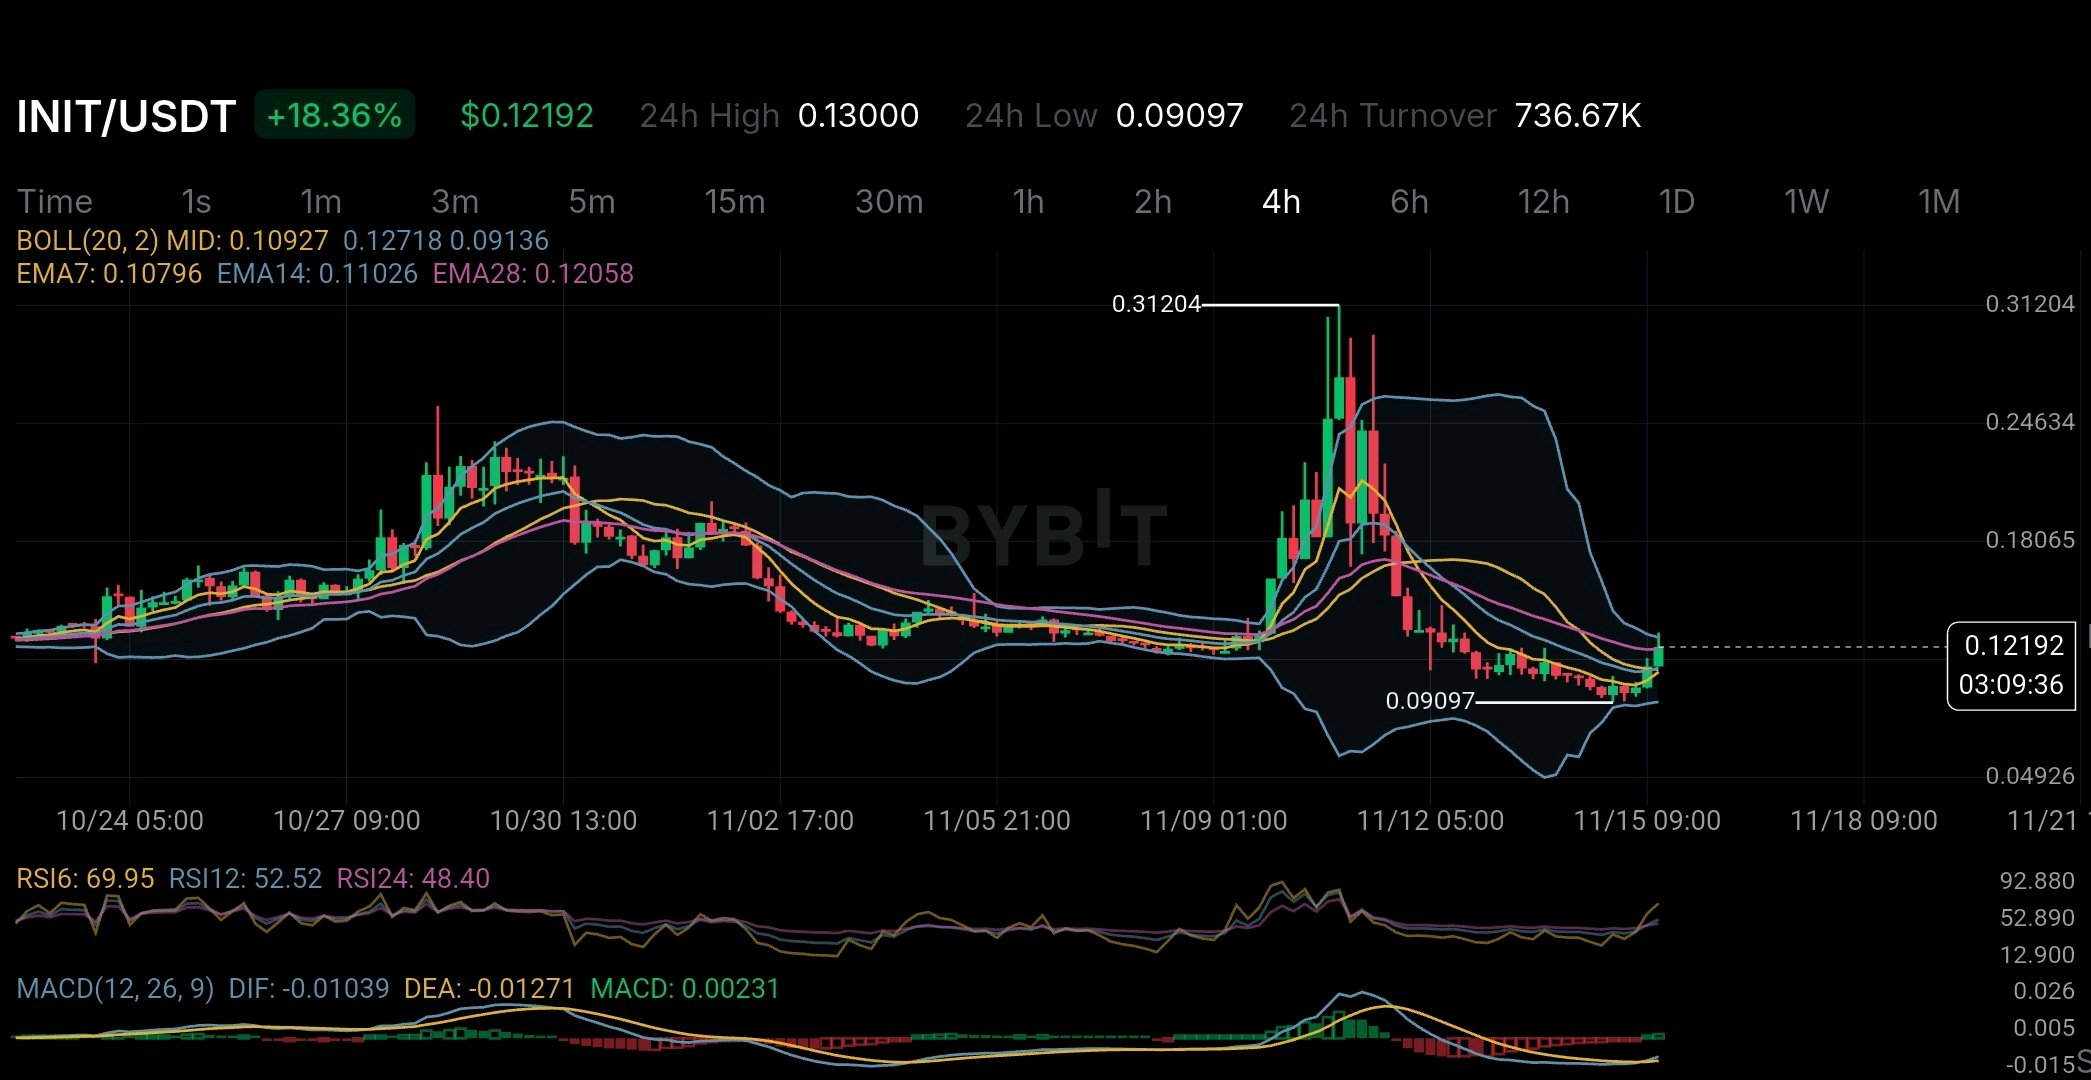
INIT đang tăng 18,36% trên biểu đồ 4H nhưng có một điều quan trọng đang diễn ra với nguồn cung token của nó. Điều quan trọng nhất cần hiểu là token đã mở khóa và token thực sự khả dụng trên thị trường không phải lúc nào cũng giống nhau. Đây là mối lo ngại lớn hơn. Theo phân tích của DefiLlama vào ngày 10 tháng 11, khoảng 96 triệu token INIT đã được vested (ủy thác) nhưng chưa được tính vào nguồn cung lưu thông. Báo cáo cũng cho thấy tỷ lệ lạm phát hàng năm là 57,28%. Còn một điều nữa đáng xem xét. Dữ liệu thị trường của DefiLlama cho thấy khối lượng giao dịch hợp đồng tương lai trung bình khoảng 90,5 triệu đô la so với chỉ 19,9 triệu đô la khối lượng giao dịch giao ngay (spot). Open interest (hợp đồng mở) cũng gần bằng 77% vốn hóa thị trường. Funding rate (tỷ lệ cấp vốn) đang âm, nghĩa là các nhà giao dịch bán khống (short) đang phải trả phí cho các nhà giao dịch mua (long). Điều này làm cho đợt tăng giá hiện tại trở nên thú vị. Giá có thể tăng một phần do các nhà giao dịch bán khống đang đóng vị thế của họ chứ không phải do lực mua mạnh trên thị trường giao ngay. Trên biểu đồ 4H, INIT đã di chuyển lên trên các mức EMA và MACD đã chuyển sang dương. Nhưng RSI6 đã gần chạm mức 70, nghĩa là đà tăng ngắn hạn có thể đang quá nóng. Tôi muốn thấy lực mua giao ngay mạnh hơn trước khi tin tưởng vào sự phục hồi này. Việc đẩy giá lên là một chuyện. Giữ cho mức giá đó vững vàng khi có thêm nhiều token đi vào thị trường lại là một thử thách hoàn toàn khác. Câu hỏi lớn là liệu INIT có thể duy trì đà tăng này khi áp lực nguồn cung gia tăng hay không. $INITUSDT #IMPACTbyTrade
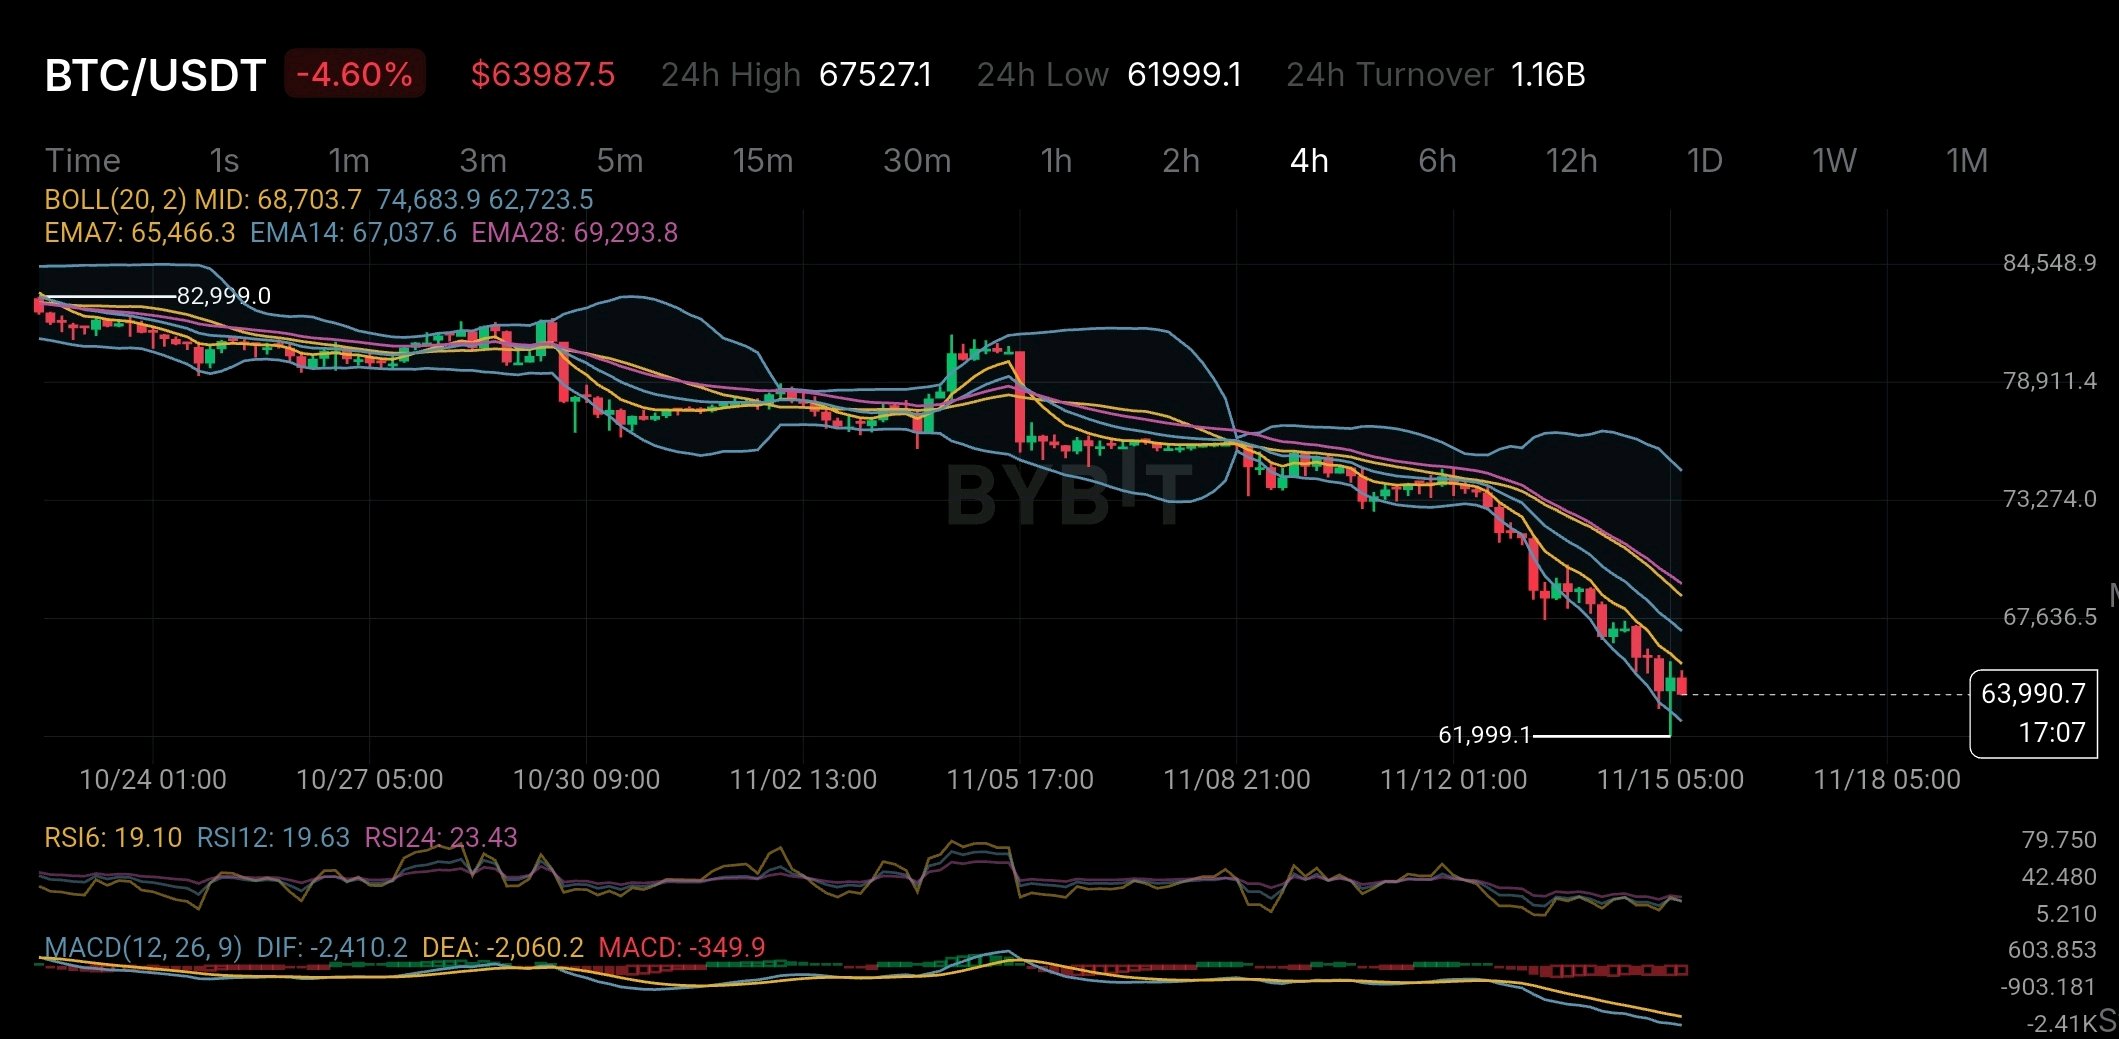
Bitcoin đang cho thấy sự yếu thế rõ rệt hơn so với một đợt giảm giá thông thường. Điều khiến tôi lo ngại là cách người mua mất quyền kiểm soát quá nhanh trên biểu đồ 4 giờ. BTC đang giao dịch quanh mức 63.987 USD sau khi giảm gần 4,6%. Nó cũng vừa chạm mức 61.999 USD gần đây. Một điều tôi nhận thấy là tất cả các chỉ báo động lượng đều trông có vẻ yếu. RSI đang ở khoảng 19–23 và BTC đang giao dịch dưới các đường EMA 7, 14 và 28. MACD cũng đang cho thấy động lượng tiêu cực. Điều này cho tôi biết rằng người bán vẫn đang nắm quyền kiểm soát. Nhưng chỉ số RSI rất thấp cũng khiến tôi suy nghĩ về một điều. Liệu người bán có đang mệt mỏi hay một đợt giảm giá khác sắp đến? Đối với tôi, mối quan tâm lớn hơn không chỉ nằm ở biểu đồ. Đó là nhu cầu từ các nhà đầu tư lớn. Các quỹ ETF Bitcoin giao ngay của Mỹ đã chứng kiến khoảng 2,3 tỷ USD dòng tiền chảy ra trong tháng 11 cho đến nay. Chín trong số mười phiên giao dịch đầu tiên đều cho kết quả âm. Một chi tiết quan trọng khác là thị trường tiền điện tử đã chứng kiến khoảng 1,64 tỷ USD bị thanh lý trong vòng 24 giờ vào ngày 13 tháng 11. Phần lớn các khoản thua lỗ này đến từ các nhà giao dịch sử dụng đòn bẩy để đặt cược vào giá cao hơn. Vì vậy, đợt giảm giá này không chỉ liên quan đến các tín hiệu yếu từ biểu đồ. Đồng USD mạnh hơn và kỳ vọng lãi suất cao hơn cũng đang gây áp lực lên các tài sản rủi ro như Bitcoin. Mức quan trọng mà tôi đang theo dõi là 61.999 USD. Nếu BTC phá vỡ dưới mức hỗ trợ này với áp lực bán mạnh, chúng ta có thể thấy một đợt giảm giá nữa. Nhưng nếu người mua bảo vệ được mức này và BTC bắt đầu quay trở lại trên các đường EMA ngắn hạn, thì một đợt hồi phục có thể xảy ra. Tôi cũng nghĩ rằng chỉ số RSI thấp rất đáng để theo dõi. Nó có thể dẫn đến một đợt bật tăng nhanh chóng nhưng không có nghĩa là đáy đã được xác nhận. Bitcoin vẫn có nguồn cung tối đa là 21 triệu đồng coin. Phần thưởng khối của nó cũng là 3,125 BTC sau sự kiện halving năm 2024. Nhưng có một điều quan trọng cần hiểu. Nguồn cung hạn chế không đảm bảo giá sẽ cao hơn khi người mua không tham gia vào thị trường. Đó là những gì tôi đang quan sát lúc này. Nguồn cung dài hạn của Bitcoin không thay đổi nhưng nhu cầu trong ngắn hạn đang yếu đi. Câu hỏi lớn là liệu người mua có tham gia quanh mức 62.000 USD hay Bitcoin cần một đợt giảm nữa trước khi tìm thấy một cái đáy ổn định. $BTCUSDT #IMPACTbyTrade
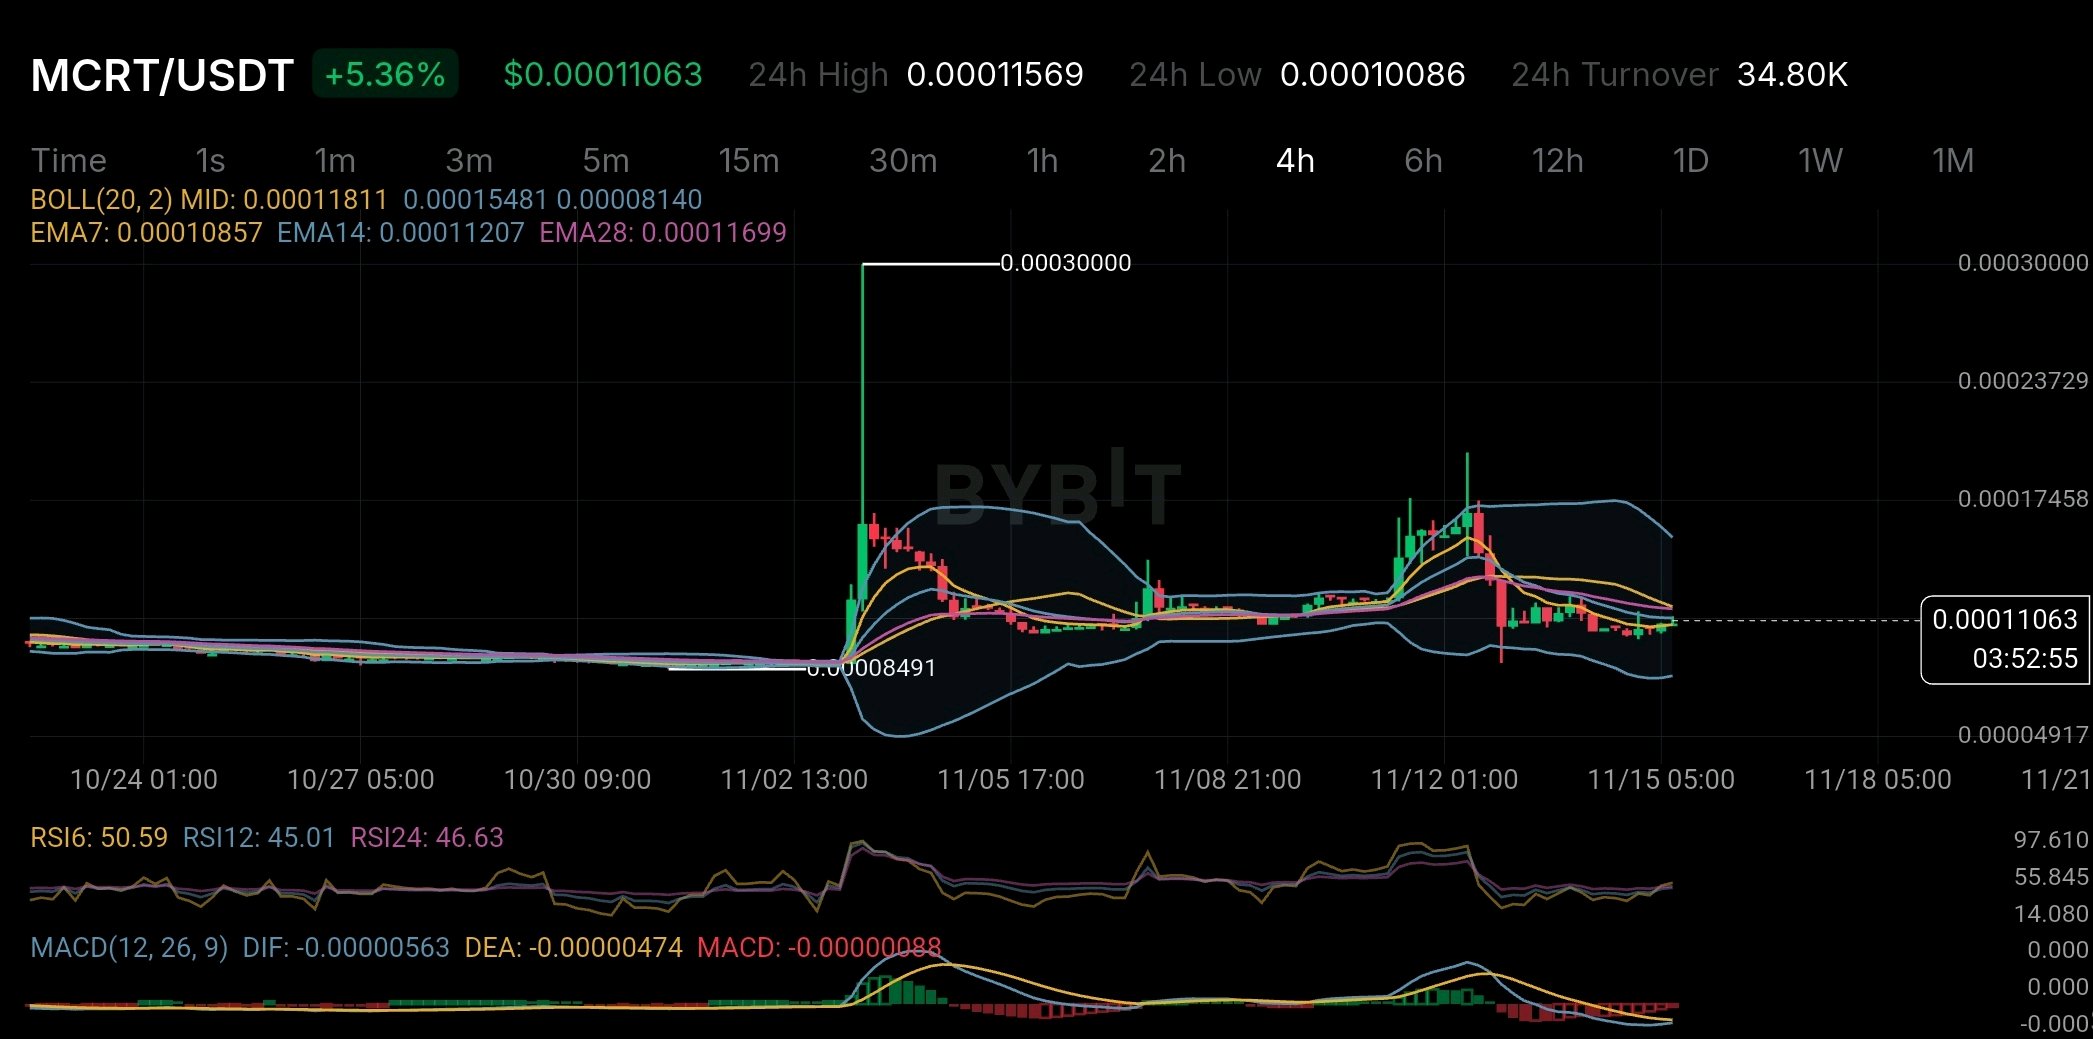
MCRT đang cho thấy một vài dấu hiệu hồi phục trên biểu đồ 4H nhưng tôi vẫn chưa chắc chắn liệu phe mua đã hoàn toàn kiểm soát hay chưa. Giá hiện tại đang ở mức khoảng $0.00011063 sau khi tăng 5.36%. Tuy nhiên, có một vài điều tôi muốn thấy trước khi quá lạc quan (bullish). Một điều thu hút sự chú ý của tôi là nguồn cung token. MagicCraft có nguồn cung tối đa là 10 tỷ MCRT. Theo tokenomics chính thức của dự án thì không có cơ chế đốt token. Khoảng 43.5% nguồn cung đã được dành riêng cho việc phát triển game và hệ sinh thái, trong khi 12% khác được phân bổ cho phần thưởng staking. Điều này có nghĩa là các đợt phát hành token trong tương lai và nhu cầu thực tế là những yếu tố quan trọng cần theo dõi. Tôi cũng nhận thấy sự khác biệt lớn trong dữ liệu nguồn cung lưu thông. Trang web chính thức ước tính khoảng 8.4 tỷ MCRT vào tháng 10 năm 2026 trong khi CoinGecko hiển thị khoảng 5.038 tỷ token lưu thông và 7.2 tỷ tổng nguồn cung. Những con số này có thể đến từ các phương pháp báo cáo khác nhau nhưng sự chênh lệch này vẫn rất đáng lưu tâm. Quay lại với biểu đồ, MCRT vẫn đang nằm dưới EMA14 và EMA28. Dải giữa Bollinger nằm ở khoảng $0.00011811. RSI đang ở mức trung tính và MACD vẫn đang âm. Hiện tại, điều này trông giống như giá đang cố gắng ổn định hơn là một sự đảo chiều xu hướng rõ ràng. Tôi đang theo dõi vùng $0.000112-$0.000118. MCRT cần phải di chuyển lên trên vùng này để cho thấy sức mạnh tốt hơn. Về phía giảm, $0.000100 là một mức hỗ trợ quan trọng cần theo dõi. Cá nhân tôi muốn thấy phe mua đẩy giá lên trên các đường trung bình động trước khi quá tự tin. Một cây nến xanh thì tốt đấy, nhưng câu hỏi lớn hơn là liệu nhu cầu thực tế từ game có thể hỗ trợ token này theo thời gian hay không. $MCRTUSDT #IMPACTbyTrade
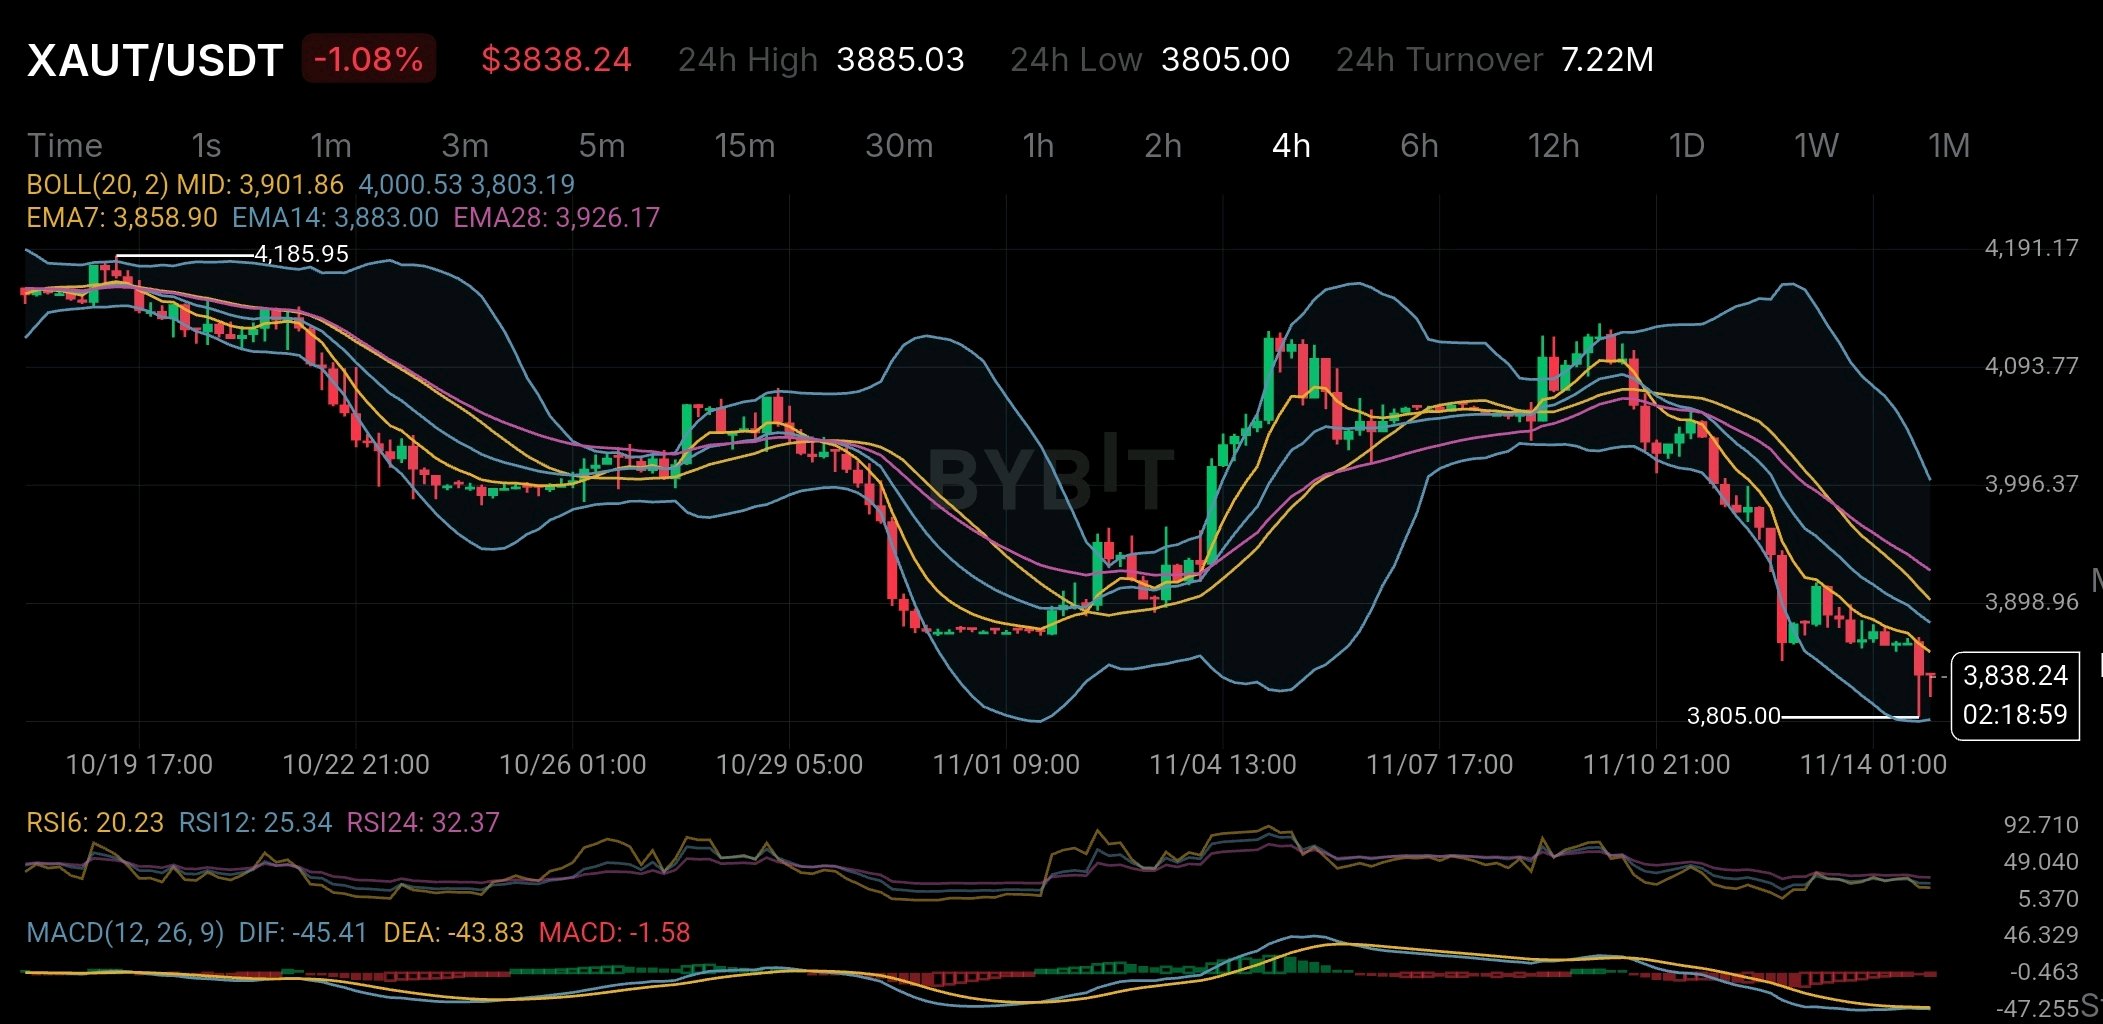
Một điều tôi thấy thú vị về XAUT là việc được bảo chứng bằng vàng không phải là yếu tố duy nhất mà các nhà đầu tư nên quan tâm. Tôi đã nghiên cứu về Tether Gold và có một chi tiết trong số liệu dự trữ của nó khiến tôi chú ý. Theo báo cáo dự trữ ngày 30 tháng 9 năm 2026, Tether đã đúc 827.417,63 XAUT, được bảo chứng bằng lượng vàng vật chất tương ứng tính theo ounce troy tinh khiết. Nhưng có một điều đáng xem xét ở đây. Trong số các token đó, 709.323,66 đã được bán, trong khi 118.093,97 token được nắm giữ bởi một thực thể liên quan và được liệt kê là sẵn sàng để bán. Con số đó chiếm khoảng 14,3% tổng cung đã đúc. Tôi không coi đây là một dấu hiệu cảnh báo ngay lập tức vì các token đó cũng được bảo hiểm bởi lượng dự trữ vàng đã báo cáo. Tuy nhiên, tôi nghĩ điều quan trọng là phải hiểu sự khác biệt giữa tổng nguồn cung được đúc và số lượng thực tế đang lưu hành trong tay người mua. Còn một điều nữa mà mọi người không phải lúc nào cũng cân nhắc. Sở hữu XAUT không có nghĩa là bạn có thể dễ dàng đến lấy vàng vật chất bất cứ khi nào bạn muốn. Việc đổi lấy vàng đi kèm với các yêu cầu KYC, phí và các thỏa thuận giao nhận tại Thụy Sĩ. Vì vậy, việc sở hữu vàng token hóa không chỉ đơn giản là giữ một token trong ví của bạn. Bây giờ, nhìn vào biểu đồ 4H, XAUT đang giao dịch quanh mức 3.838,24 đô la và bức tranh ngắn hạn không có vẻ mấy khả quan. Giá đang nằm dưới đường EMA7 tại 3.858,90 đô la, EMA14 tại 3.883 đô la và EMA28 tại 3.926,17 đô la. Chỉ số RSI6 đang ở mức khoảng 20,23, cho thấy áp lực bán mạnh trong khi MACD vẫn đang âm. Mức 3.805 đô la là mức hỗ trợ mà tôi đang theo dõi. Nếu người mua tham gia ở khu vực này, chúng ta có thể thấy một sự phục hồi. Nhưng tôi sẽ không gọi đó là một sự đảo chiều xu hướng cho đến khi giá bắt đầu di chuyển trở lại trên các đường EMA. Cá nhân tôi vẫn thấy XAUT là một cách thú vị để tiếp cận vàng thông qua blockchain. Nhưng tôi sẽ không chỉ nhìn vào việc bảo chứng bằng vàng khi đánh giá nó. Nguồn cung, tính thanh khoản và quy trình thực tế để đổi lấy vàng vật chất cũng quan trọng không kém. Đó là phần mà tôi nghĩ các nhà đầu tư nên chú ý nhiều hơn. $XAUTUSDT #ByXIMPACT
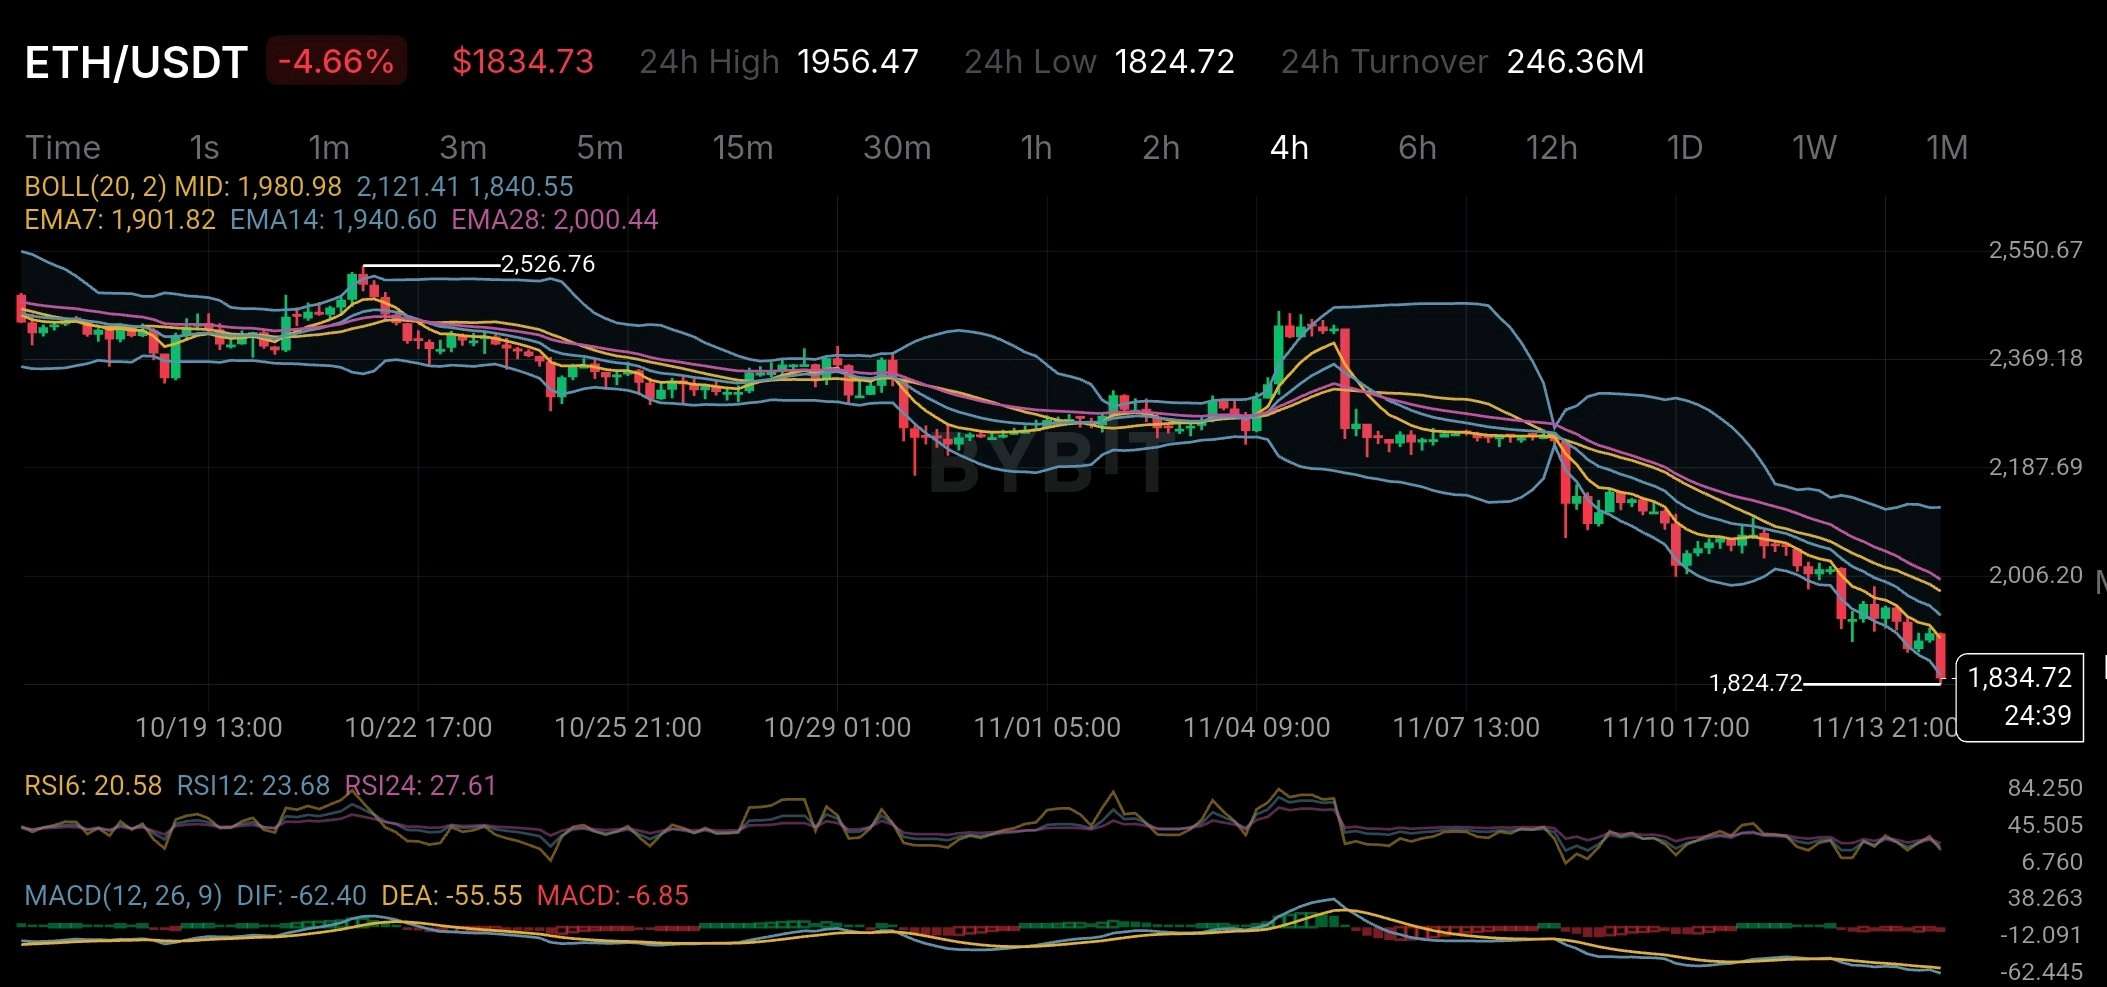
Ethereum đang có dấu hiệu quá bán rõ rệt trên biểu đồ 4 giờ. Tuy nhiên, có một điều mà các trader cần thận trọng trước khi vội vã xác định đáy. ETH hiện đang giao dịch quanh mức 1.834 USD và xu hướng tổng thể vẫn đang hướng xuống. Hãy nhìn vào các đường trung bình động. EMA 7 đang ở mức 1.901 USD, trong khi EMA 14 nằm ở mức 1.940 USD và EMA 28 ở khoảng 2.000 USD. Giá hiện vẫn đang nằm dưới cả ba đường này. Điều này cho thấy phe bán vẫn đang nắm quyền kiểm soát và thị trường chưa đưa ra dấu hiệu rõ ràng nào về việc đảo chiều xu hướng. Nhưng có một điểm thú vị trên biểu đồ. RSI 6 đã giảm xuống 20,58 trong khi RSI 12 ở mức 23,68 và RSI 24 là 27,61. Cả ba chỉ số đều đang dưới 30. Điều đó cho thấy lực bán đã khá mạnh mẽ. Tại các mức này, một đợt bật tăng ngắn hạn sẽ không phải là điều đáng ngạc nhiên. Tuy nhiên, việc bị quá bán không có nghĩa là giá sẽ đảo chiều ngay lập tức. Chỉ báo MACD cũng vẫn đang âm. DIF ở mức -62,40 trong khi DEA ở mức -55,55. Vì vậy, hiện tại động lực vẫn còn yếu. Có một khía cạnh khác của Ethereum rất đáng chú ý. ETH thường được mô tả là một tài sản giảm phát vì phí giao dịch được đốt thông qua cơ chế EIP-1559. Nhưng điều đó không có nghĩa là nguồn cung của nó luôn co lại. Theo số liệu mới nhất có sẵn cho ngày 14 tháng 11, khoảng 89.721 ETH đã được phát hành trong 30 ngày trước đó, trong khi chỉ có 2.934 ETH bị đốt. Điều này dẫn đến lượng phát hành ròng khoảng 86.787 ETH. Đó là một sự khác biệt quan trọng. Ethereum đốt ETH khi người dùng trả phí cơ bản (base fee). Nhưng khi hoạt động mạng lưới thấp, phí bị đốt ít đi trong khi phần thưởng cho trình xác thực (validator) vẫn tiếp tục thêm ETH mới vào lưu thông. Điều này có nghĩa là câu chuyện giảm phát của Ethereum phụ thuộc rất nhiều vào nhu cầu sử dụng mạng lưới. Một hệ sinh thái đang phát triển không tự động làm cho ETH trở thành tài sản giảm phát. Nhìn lại biểu đồ, ETH cũng đang giao dịch gần dải dưới của Bollinger Band quanh mức 1.840 USD. Mức thấp gần đây là 1.824,72 USD là một mức khác cần theo dõi. Một động thái vượt lên trên 1.901 USD có thể là dấu hiệu đầu tiên cho thấy động lực đang cải thiện. Xa hơn nữa, vùng từ 1.940 USD đến 2.000 USD vẫn là vùng kháng cự quan trọng. Hiện tại, tôi đang theo dõi cả diễn biến giá và động lực nguồn cung. ETH có thể đang quá bán, nhưng câu hỏi lớn hơn là liệu nhu cầu mua có thể quay trở lại đủ mạnh để thay đổi xu hướng hay không. $ETHUSDT #ByXIMPACT
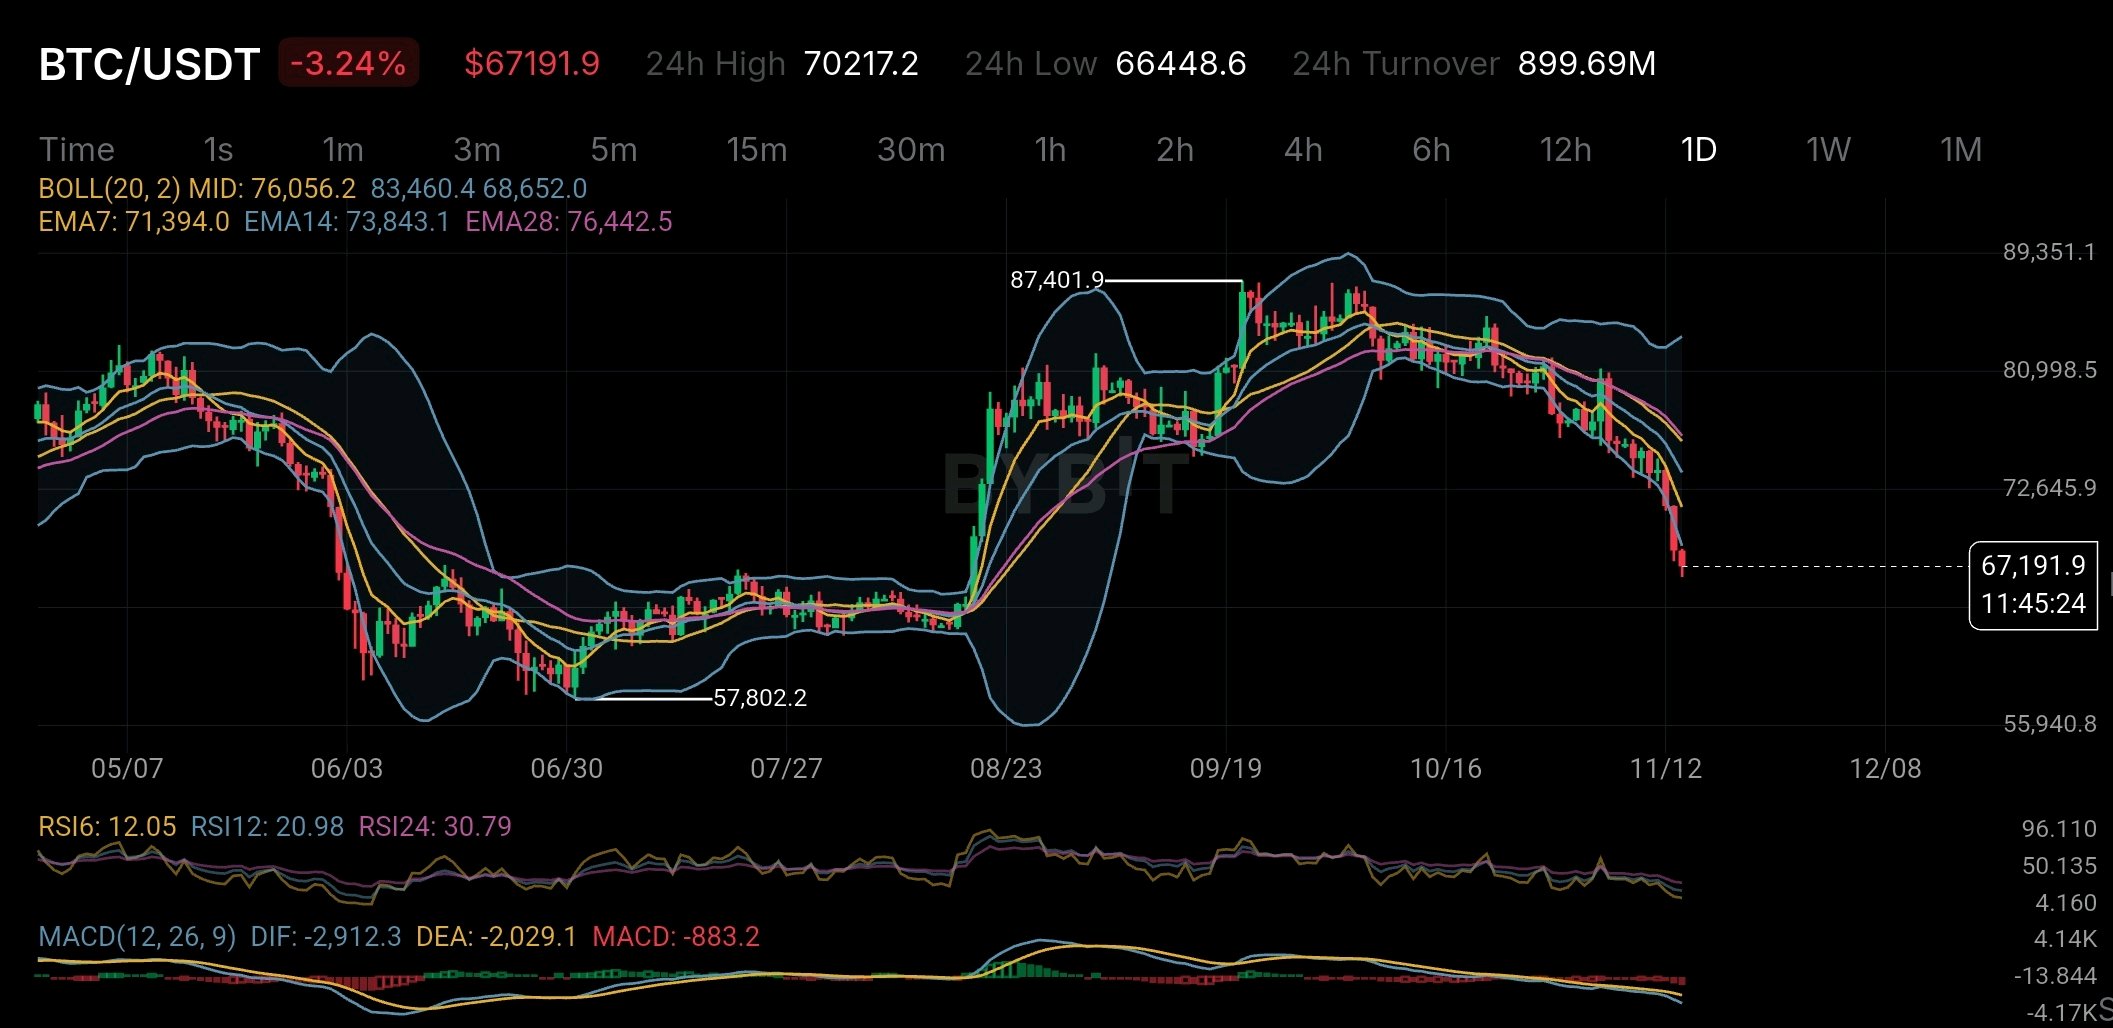
Bitcoin hiện đang ở trạng thái quá bán trầm trọng nhưng điều đó không nhất thiết có nghĩa là đã chạm đáy. BTC đang giao dịch quanh mức 67.191 đô la, giảm hơn 3% trong ngày. Điều thu hút sự chú ý của tôi không chỉ là đà giảm giá. Mà là các chỉ báo khung ngày đã trở nên yếu ớt như thế nào. Các chỉ số RSI đang ở mức thấp bất thường. RSI(6) đang ở mức 12,05; RSI(12) ở mức 20,98 và RSI(24) ở mức 30,79. Những mức này cho thấy phe bán đã nắm quyền kiểm soát trong một thời gian khá dài. Nhưng đây mới là điểm thú vị. Nhiều nhà giao dịch nhìn thấy chỉ số RSI quá bán và ngay lập tức bắt đầu tìm kiếm cơ hội mua vào. Vấn đề là tình trạng quá bán có thể kéo dài lâu hơn dự kiến, đặc biệt là khi xu hướng chung vẫn đang hướng xuống. Và biểu đồ hiện tại của Bitcoin không cho thấy nhiều sức mạnh. Giá đang giao dịch dưới cả ba đường trung bình động hàm mũ (EMA): EMA7: 71.394 đô la EMA14: 73.843 đô la EMA28: 76.442 đô la Điều này cho thấy động lực ngắn hạn, trung hạn và dài hạn đều đang chịu áp lực. Chỉ báo MACD cũng không mang lại nhiều tín hiệu tích cực. Cả DIF và DEA đều duy trì trong vùng âm trong khi biểu đồ histogram cũng đang âm. Một mức quan trọng khác cần theo dõi là đường trung bình Bollinger Band quanh mức 76.056 đô la. BTC đang giao dịch thấp hơn đáng kể so với mức này, cho thấy giá đã rời xa mức trung bình gần đây như thế nào. Tuy nhiên, tôi sẽ không loại trừ khả năng có một nhịp hồi phục kỹ thuật (relief bounce). Khi áp lực bán trở nên quá mạnh mẽ như thế này, các đợt phục hồi ngắn hạn là điều hoàn toàn có thể xảy ra. Nhưng chỉ một nhịp hồi không có nghĩa là xu hướng đã thay đổi. Mức đáy gần đây quanh 66.448 đô la rất đáng để theo dõi. Nếu phe mua xoay sở để bảo vệ khu vực này, BTC có thể thử sức phục hồi. Nếu ngưỡng hỗ trợ đó thất bại, áp lực giảm sâu hơn nữa là điều không thể ngó lơ. Hiện tại, tôi quan tâm đến việc nhìn thấy phe mua tham gia thị trường hơn là cố gắng dự đoán chính xác đáy. Một điều rõ ràng là: Bitcoin đang quá bán trầm trọng nhưng xu hướng tổng thể vẫn còn yếu. Đôi khi phần khó nhất của giao dịch không phải là tìm điểm vào lệnh tốt. Mà là biết cách phân biệt giữa một thị trường đang rơi tự do và một thị trường cuối cùng đã sẵn sàng để phục hồi. $BTCUSDT #ByXIMPACT #WSOTChiaSẻGiaoDịchAIĐểNhận10USDT #WSOT2026
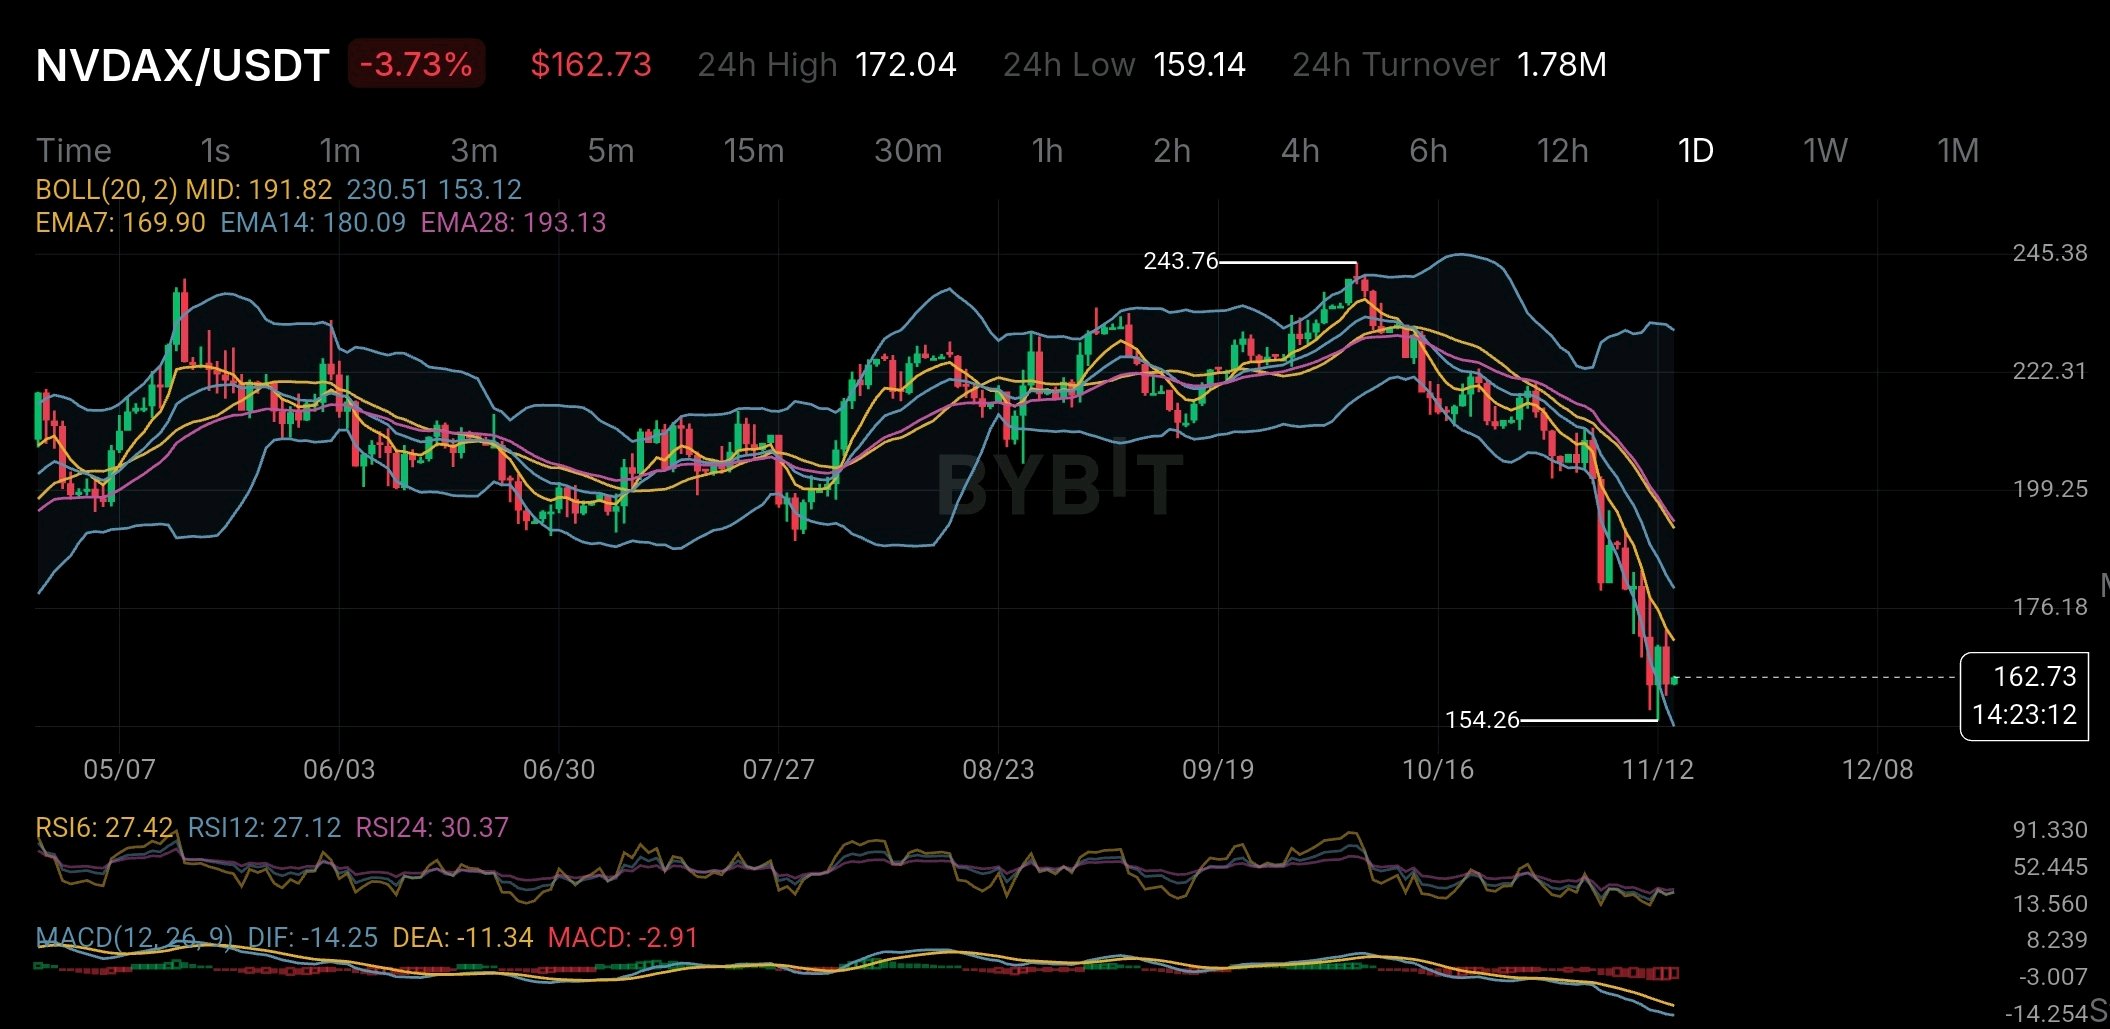
NVDAX is falling sharply but there is something about this token that many traders may not fully understand. At $162.73 NVDAX is down 3.73% on the daily chart. RSI6 is at 27.42 while RSI12 is at 27.12. Both readings show strong selling pressure. Price is also below all three major EMAs. EMA7 is at $169.90 EMA14 at $180.09 and EMA28 at $193.13. The chart looks weak. But the bigger story is not just about the price. NVDAX is a tokenized version of NVIDIA stock issued through Backed Finance. It is designed to follow NVIDIA's share price and is intended to be backed 1:1 by actual NVIDIA shares held in custody. Sounds simple. But there is an important difference. Buying NVDAX does not mean you own NVIDIA shares. According to Bybit's official xStocks terms holders do not receive shareholder voting rights or direct ownership of the company. They also do not receive dividends directly. Any dividend value may instead be reflected through an adjustment to the token's multiplier. There is another detail worth understanding. Bybit provides the trading platform but it does not issue or hold the underlying shares. The tokens are issued and redeemed by Backed Finance. Bybit also clearly states that it does not guarantee redemption liquidity or fair market pricing. It also says it does not independently verify or monitor the underlying collateral. This creates an important difference between owning a traditional NVIDIA share and holding NVDAX. You get exposure to NVIDIA's price through a blockchain-based token but you also take on issuer and custody risks. Now look at the chart again. NVDAX has fallen close to its recent low of $154.26. The price is also near the lower Bollinger Band at $153.12. A short-term bounce is possible but the negative MACD and downward EMA structure suggest that sellers are still in control. The $154 area is worth watching. A break below it could bring more selling pressure while a recovery above $170 would be an early sign of improving momentum. NVDAX offers an interesting way to access traditional stocks through crypto markets. But investors should remember one thing: Getting exposure to a company's share price and actually owning its shares are two very different things. $NVDAXUSDT #ByXIMPACT
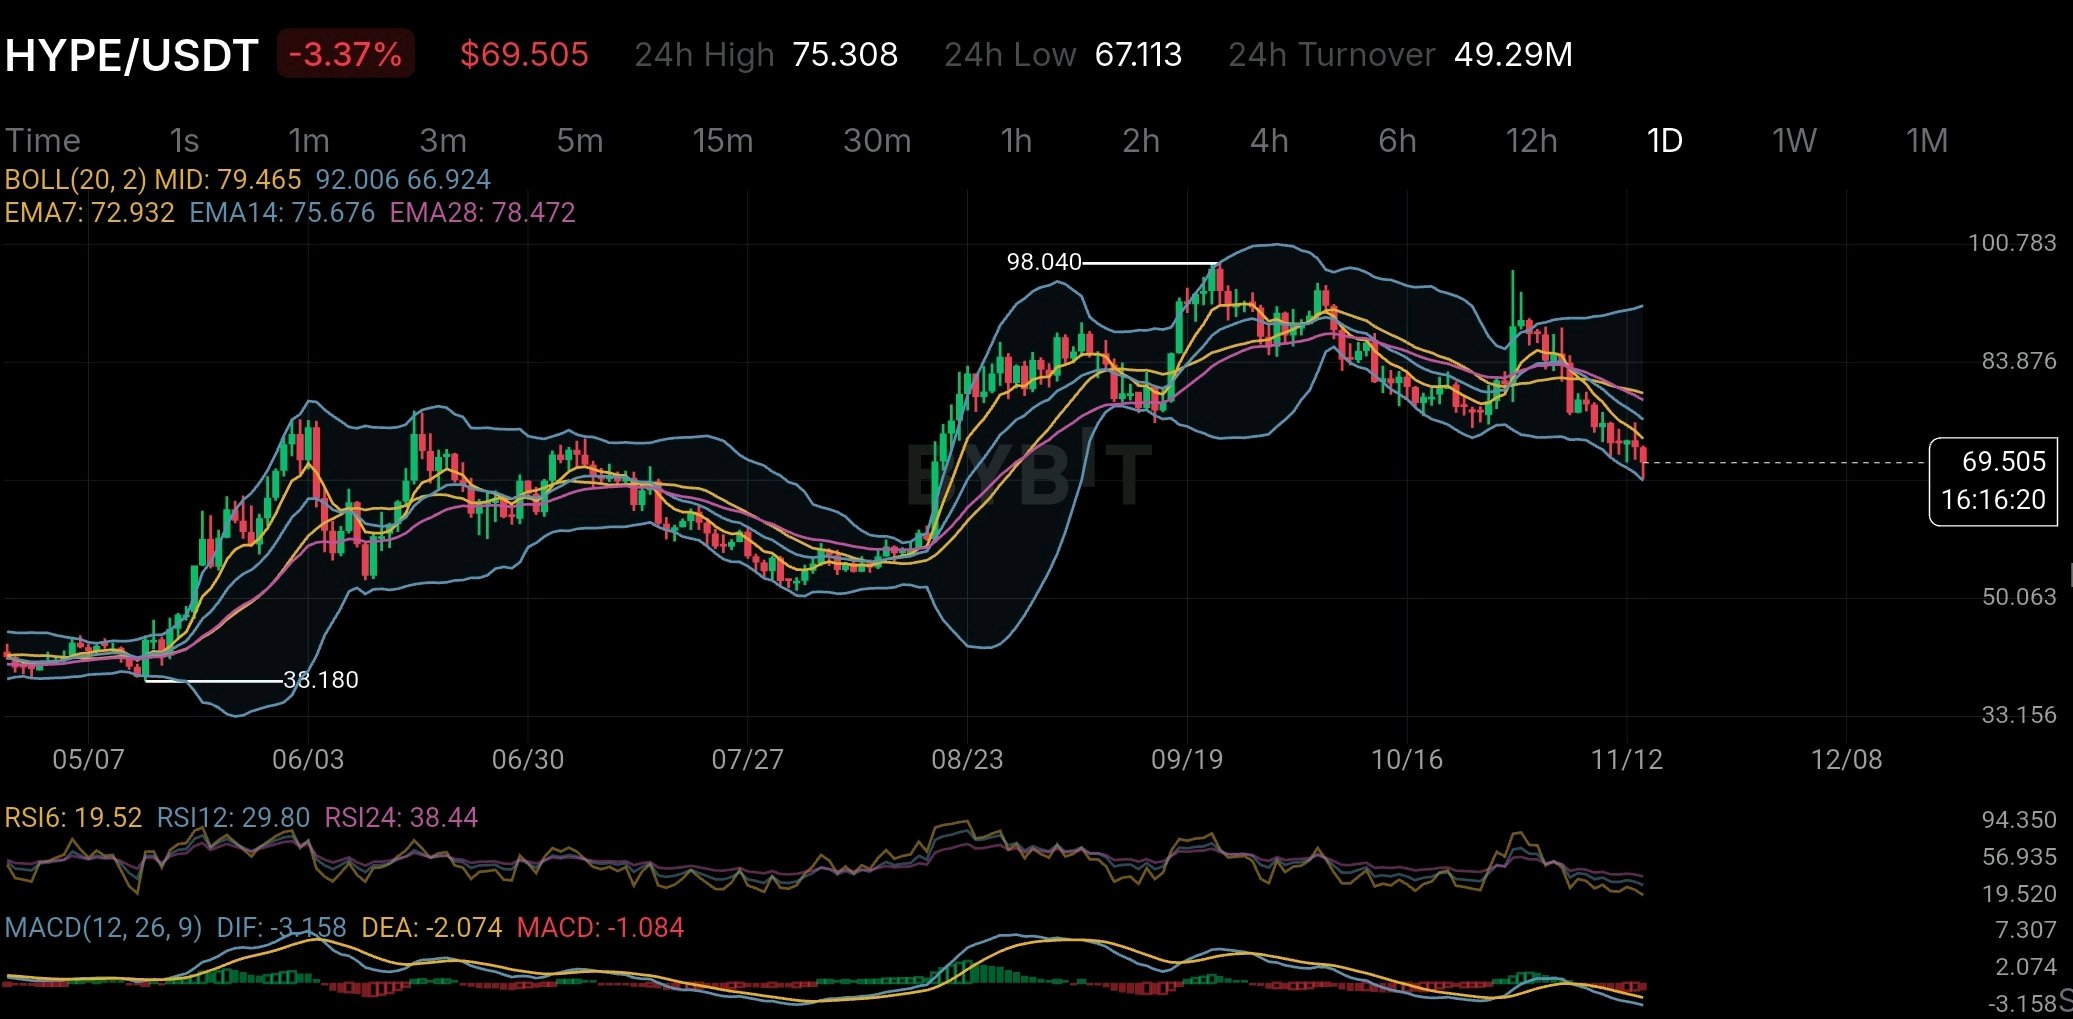
HYPE đã loại bỏ gần 50 triệu token khỏi lưu thông thông qua cơ chế mua lại. Tuy nhiên, vẫn còn một yếu tố nguồn cung khác mà các nhà đầu tư không nên bỏ qua. Câu hỏi thực sự là liệu việc đốt token của HYPE có thể theo kịp lượng cung chưa đi vào thị trường hay không. Hyperliquid sở hữu một trong những mô hình kinh tế token thú vị hơn cả trên thị trường tiền mã hóa. Theo thông tin công bố cho nhà đầu tư vào tháng 11 năm 2026, khoảng 99% phí giao thức được chuyển vào Quỹ Hỗ trợ. Quỹ này mua trực tiếp HYPE từ thị trường mở và loại bỏ vĩnh viễn số token đã mua khỏi lưu thông. Các đợt mua lại được công bố đã đạt khoảng 48,3 triệu HYPE tính đến ngày 28 tháng 10 năm 2026. Đó là một con số đáng kể. Nó tạo ra mối liên hệ trực tiếp giữa hoạt động giao dịch và nhu cầu token. Khi sàn giao dịch tạo ra nhiều phí hơn, cơ chế này sẽ có nhiều vốn hơn để mua lại HYPE. Nhưng đây mới là phần cần được chú ý nhiều hơn. HYPE ban đầu có nguồn cung tối đa là 1 tỷ token. Ngay cả sau khi tính đến khoảng 50 triệu token đã bị loại bỏ thông qua các đợt mua lại và đốt phí mạng lưới, cấu trúc nguồn cung còn lại vẫn chứa đựng một lượng phân bổ lớn trong tương lai. Các thông tin công bố vào tháng 11 cho thấy khoảng 410 triệu HYPE được phân bổ cho các đợt phát hành và phần thưởng cộng đồng trong tương lai, và 61 triệu khác được phân bổ cho Hyper Foundation. Ngoài ra còn có 238 triệu token được phân bổ cho các cộng tác viên cốt lõi. Điều này tạo ra một sự mâu thuẫn thú vị. HYPE có một cơ chế thực sự tạo ra nhu cầu thị trường định kỳ và giảm nguồn cung sẵn có. Tuy nhiên, bức tranh nguồn cung dài hạn không thể chỉ được hiểu bằng cách nhìn vào số lượng bị đốt. Tốc độ phát hành trong tương lai cũng quan trọng không kém. Nếu doanh thu giao thức tiếp tục tăng trưởng, cơ chế mua lại có thể trở thành một lợi thế cấu trúc quan trọng. Nhưng nếu các đợt phát hành và các khoản phân bổ đã mở khóa tăng trưởng nhanh hơn nhu cầu thực tế, tác động tích cực của các đợt mua lại đó có thể trở nên kém quan trọng hơn. Biểu đồ cũng đang cho thấy một khía cạnh khác của câu chuyện. HYPE đang giao dịch quanh mức 69,50 đô la trên khung thời gian ngày sau khi giảm từ mức cao tháng 9 gần 98 đô la. Giá đang nằm dưới EMA 7 tại 72,93 đô la, EMA 14 tại 75,67 đô la và EMA 28 tại 78,47 đô la. Chỉ số RSI 6 khung ngày đang ở gần mức 19,52, cho thấy động lực ngắn hạn đang bị bán quá mức nghiêm trọng. Điều đó làm cho sự yếu kém hiện tại trở nên thú vị nhưng nó không xác nhận sự đảo chiều. Phe bán vẫn đang kiểm soát xu hướng rõ ràng. Đối với tôi, chỉ số quan trọng nhất cần theo dõi không chỉ đơn thuần là có bao nhiêu token HYPE bị đốt. Đó là liệu doanh thu thực tế của giao thức có thể hấp thụ bền vững nguồn cung đang đi vào lưu thông hay không. Một cơ chế mua lại mạnh mẽ có thể hỗ trợ nền kinh tế của một token, nhưng nhu cầu bền vững cuối cùng phải làm được nhiều hơn việc bù đắp cho nguồn cung mới. Đó là bài kiểm tra thực sự cho HYPE. Nguồn: Các thông tin công bố từ Hyperliquid Strategies ngày 5 tháng 11 năm 2026 và biểu đồ ngày của HYPE được cung cấp. $HYPEUSDT #ByXIMPACT
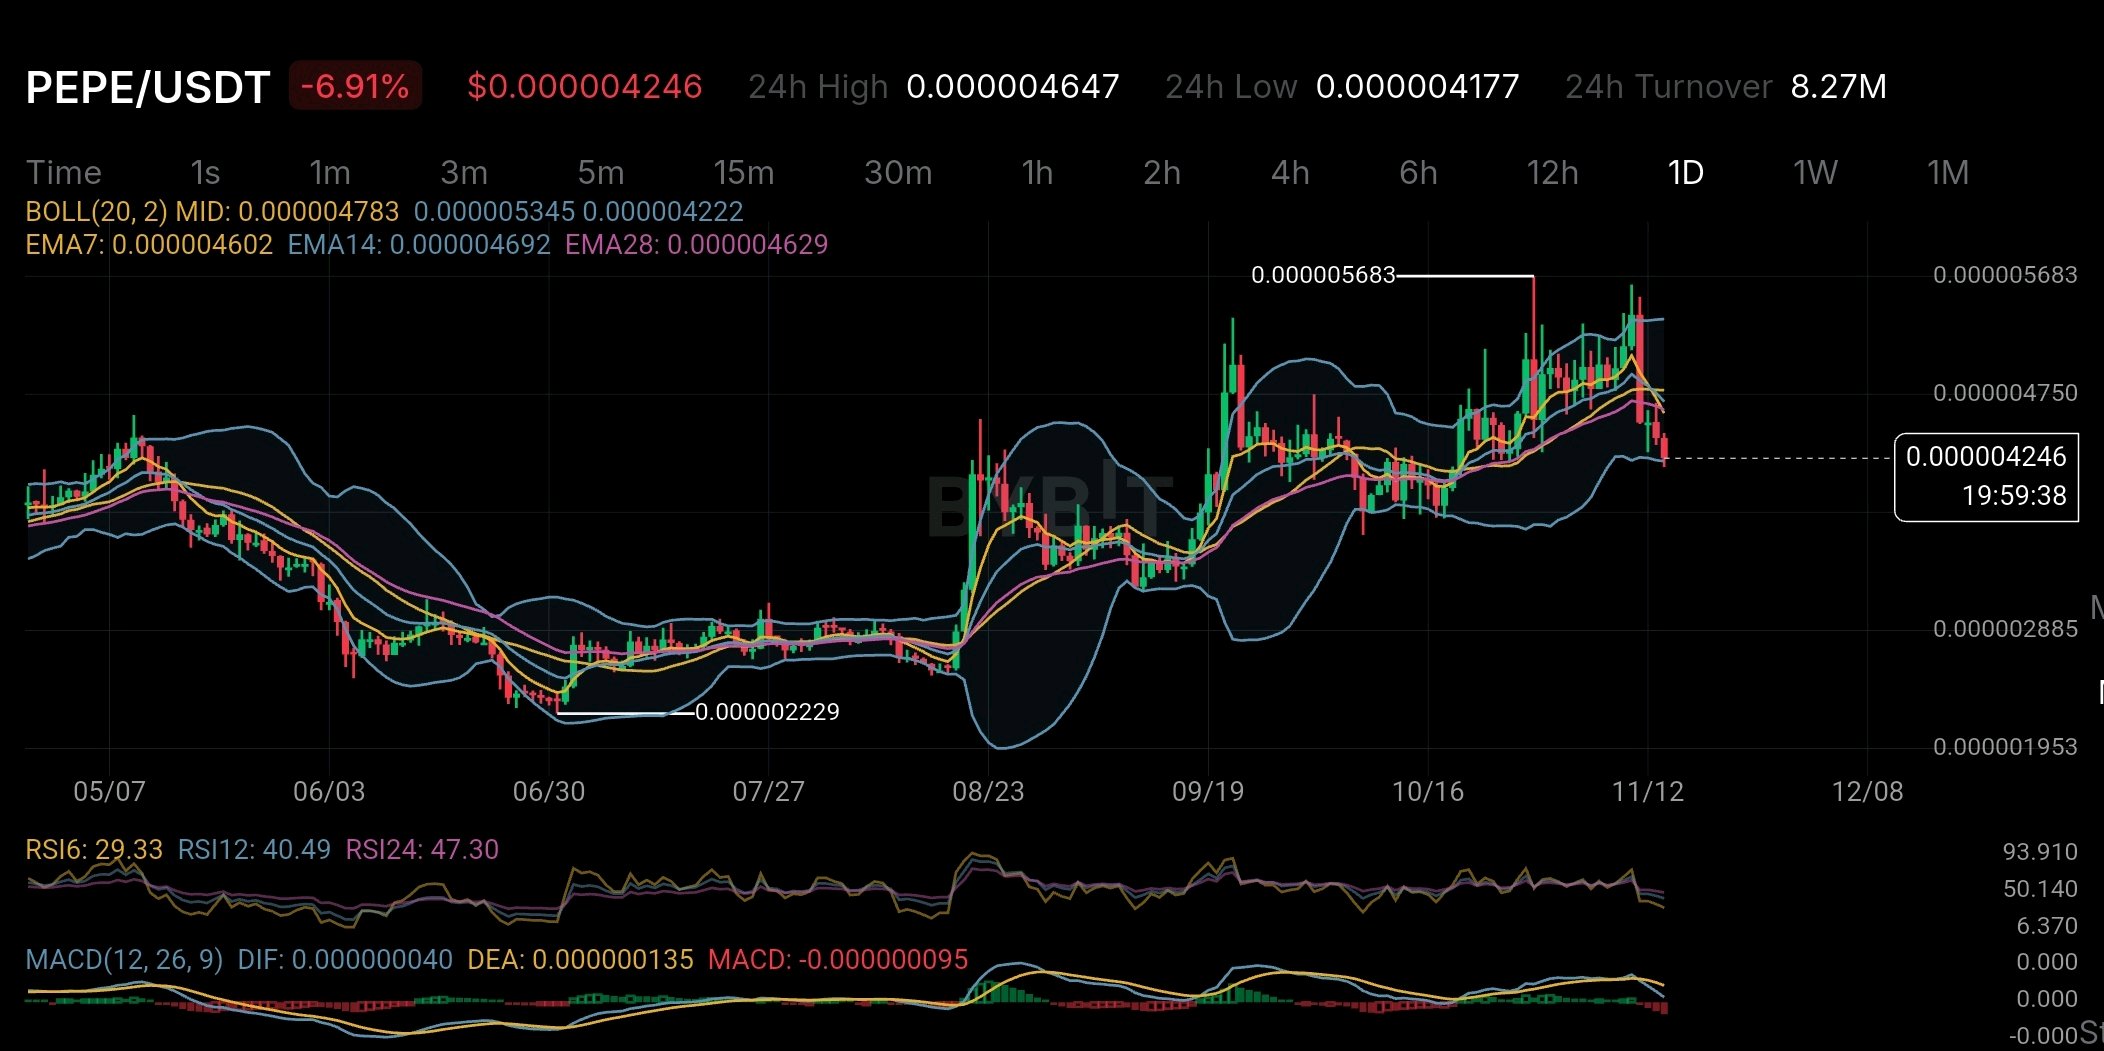
PEPE gần như không còn chịu áp lực mở khóa theo lịch trình, nhưng điều đó không có nghĩa là nguồn cung của nó hoàn toàn không có rủi ro bán tháo. Có một chi tiết quan trọng ẩn trong lịch sử phân phối của nó xứng đáng được quan tâm nhiều hơn. Theo hồ sơ SEC tháng 4 năm 2026 của Canary Capital, PEPE không có lịch trình vesting hoặc mở khóa chính thức nào, với khoảng 98,4% nguồn cung ban đầu đã lưu hành tính đến tháng 1 năm 2026. Nghe có vẻ tích cực đúng không? Nhưng đây mới là phần thú vị: cùng hồ sơ đó báo cáo rằng 10 địa chỉ ví lớn nhất nắm giữ khoảng 41% nguồn cung lưu hành. Thú vị là 11 trong số 15 địa chỉ hàng đầu thuộc về các sàn giao dịch, nghĩa là sự tập trung ví thô không nhất thiết đại diện cho 15 cá nhân nắm giữ khổng lồ. Tuy nhiên, quyền sở hữu chưa xác định trên nhiều ví vẫn là một rủi ro thực sự. Bây giờ hãy nhìn vào biểu đồ hàng ngày. PEPE đang giao dịch quanh mức $0.000004246, giảm 6,91%. Giá đã trượt xuống dưới các đường EMA7, EMA14 và EMA28 trong khi RSI6 đang ở mức gần 29,33. MACD cũng đã chuyển sang âm. Điều này cho thấy áp lực bán hiện đang mạnh hơn, mặc dù RSI thấp vẫn để ngỏ khả năng cho một đợt phục hồi ngắn hạn. Điểm khác biệt chính là PEPE không phải đối mặt với lịch mở khóa-vesting truyền thống, nhưng lượng nắm giữ tập trung và nhu cầu dựa trên tâm lý vẫn có thể tạo ra áp lực bán nghiêm trọng. Đối với PEPE, câu hỏi lớn hơn không chỉ là có bao nhiêu token được mở khóa. Mà là ai kiểm soát nguồn cung thực sự có thể tiếp cận thị trường. $PEPEUSDT #ByXIMPACT
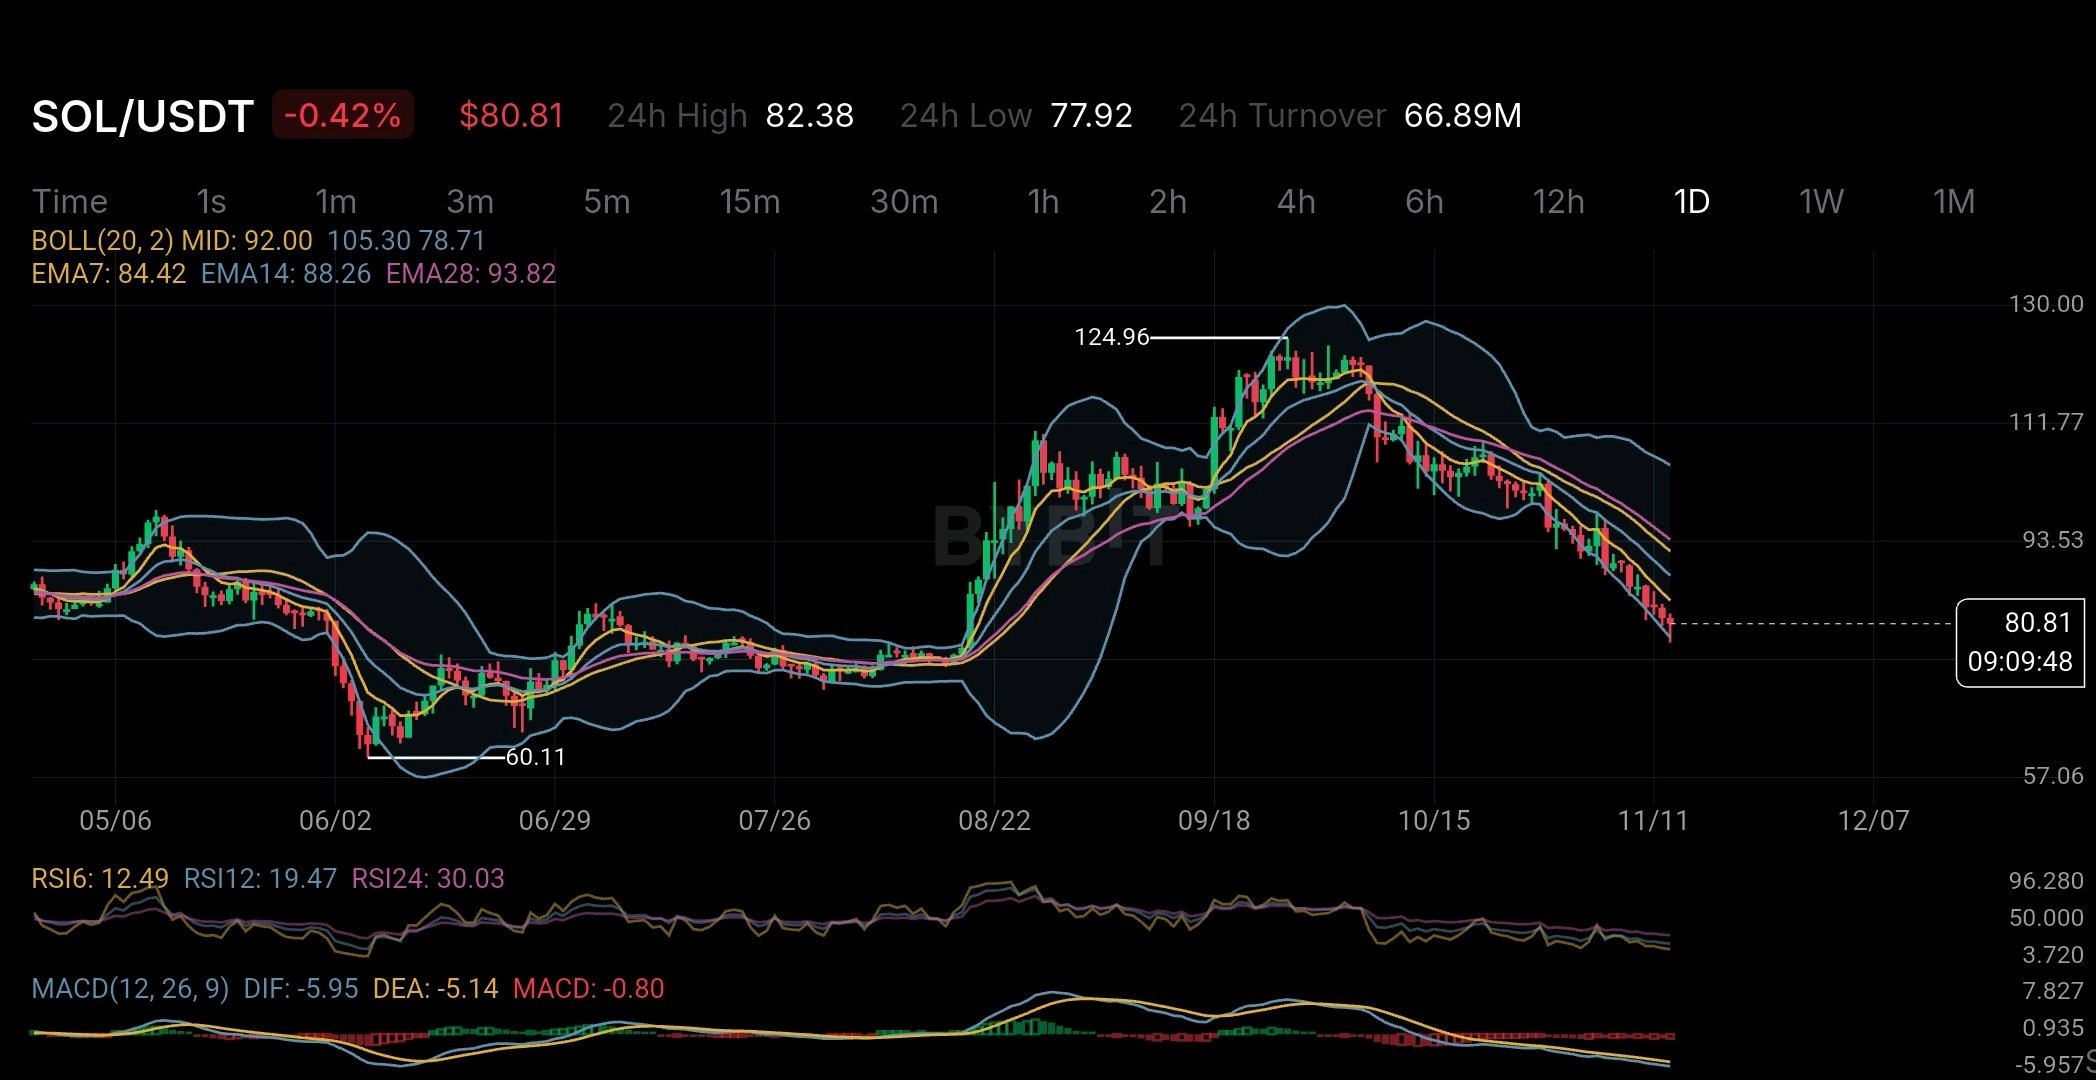
SOL có vẻ đang bị bán quá mức vào lúc này, nhưng có một điều lớn hơn đang diễn ra đằng sau giá của nó mà các nhà đầu tư cần hiểu rõ. Ở mức khoảng 80,81 đô la, chỉ số RSI hàng ngày của SOL đã giảm xuống 12,49. Đây là một mức rất thấp. Giá cũng đang nằm dưới cả ba đường EMA chính: EMA7 ở mức 84,42 đô la, EMA14 ở mức 88,26 đô la và EMA28 ở mức 93,82 đô la. Một đợt bật tăng giá có thể sớm xảy ra. Nhưng việc bị bán quá mức không có nghĩa là đáy đã được xác nhận. Một điều khiến Solana trở nên thú vị là cách thức hoạt động của nguồn cung token. Không giống như các dự án phát hành một lượng lớn token vào những thời điểm nhất định, SOL bổ sung token mới thường xuyên thông qua phần thưởng staking. Những phần thưởng này giúp các validator duy trì mạng lưới hoạt động và bảo mật. Solana bắt đầu với tỷ lệ lạm phát hàng năm là 8%. Tỷ lệ này được lên kế hoạch giảm 15% mỗi năm cho đến khi đạt mức 1,5%. Nhưng có một điều quan trọng đã thay đổi. Vào tháng 8 năm 2026, Solana đã thông qua SGP-0002. Thay đổi này làm tăng mức giảm lạm phát hàng năm từ 15% lên 30%. Mục tiêu là đạt được mức lạm phát 1,5% vào khoảng năm 2029 thay vì năm 2032. Đây là tin tốt cho những người nắm giữ dài hạn vì theo thời gian, sẽ có ít token SOL mới gia nhập thị trường hơn. Nhưng câu chuyện vẫn còn một mặt khác. Báo cáo nghiên cứu quý 3 năm 2026 của Blockworks cho biết khoảng 441,3 triệu SOL đã được staking. Phần thưởng staking trị giá khoảng 495 triệu đô la trong quý này. Hầu như tất cả các phần thưởng này đều đến từ các token mới được tạo ra thay vì phí giao dịch. Đây là điều các nhà đầu tư nên chú ý. Phần thưởng staking có vẻ như là tiền miễn phí nhưng không phải vậy. Khi SOL mới gia nhập thị trường, nó có thể làm giảm giá trị cổ phần của những người nắm giữ hiện tại nếu họ không thực hiện staking. Ngay cả những người thực hiện staking cũng cần hiểu phần thưởng của mình bao nhiêu phần là chỉ để bù đắp cho hiệu ứng này. Bây giờ hãy nhìn lại biểu đồ. SOL đang tiến gần đến vùng 78–80 đô la. Dải Bollinger dưới của nó nằm ở khoảng 78,71 đô la. RSI cho thấy áp lực bán đang rất cao. Tuy nhiên, các đường EMA dốc xuống và MACD âm cho thấy xu hướng chung vẫn còn yếu. Sự phục hồi là có thể xảy ra, nhưng các chỉ báo vẫn chưa xác nhận một sự thay đổi xu hướng. Đối với Solana, giảm lạm phát là một bước đi tốt. Nhưng thách thức thực sự là thu hút thêm nhiều người dùng và tạo ra nhiều thu nhập từ phí hơn để mạng lưới không phải phụ thuộc quá nhiều vào việc tạo ra các token mới. Một blockchain trở nên mạnh mẽ hơn khi mọi người sử dụng nó vì nó mang lại giá trị thực, chứ không chỉ vì nó mang lại phần thưởng cho họ. $SOLUSDT #ByXIMPACT
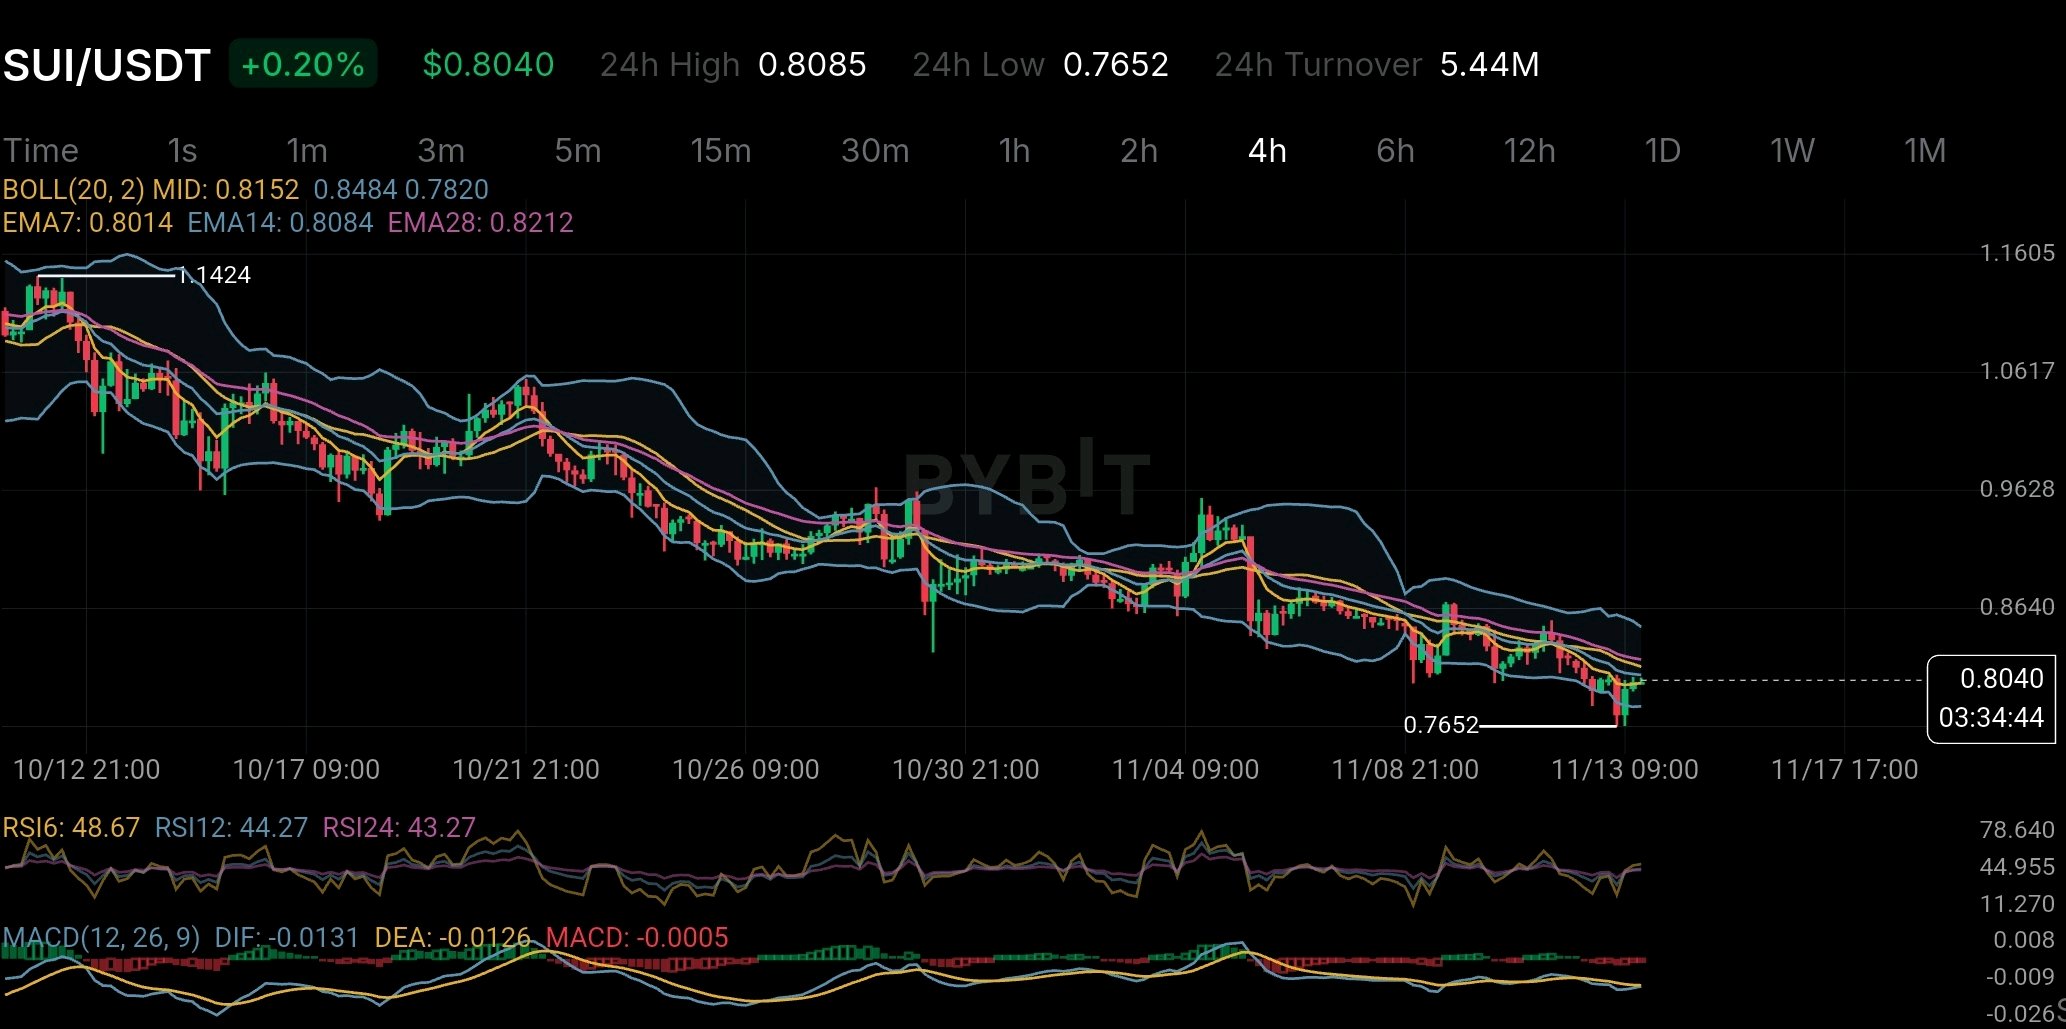
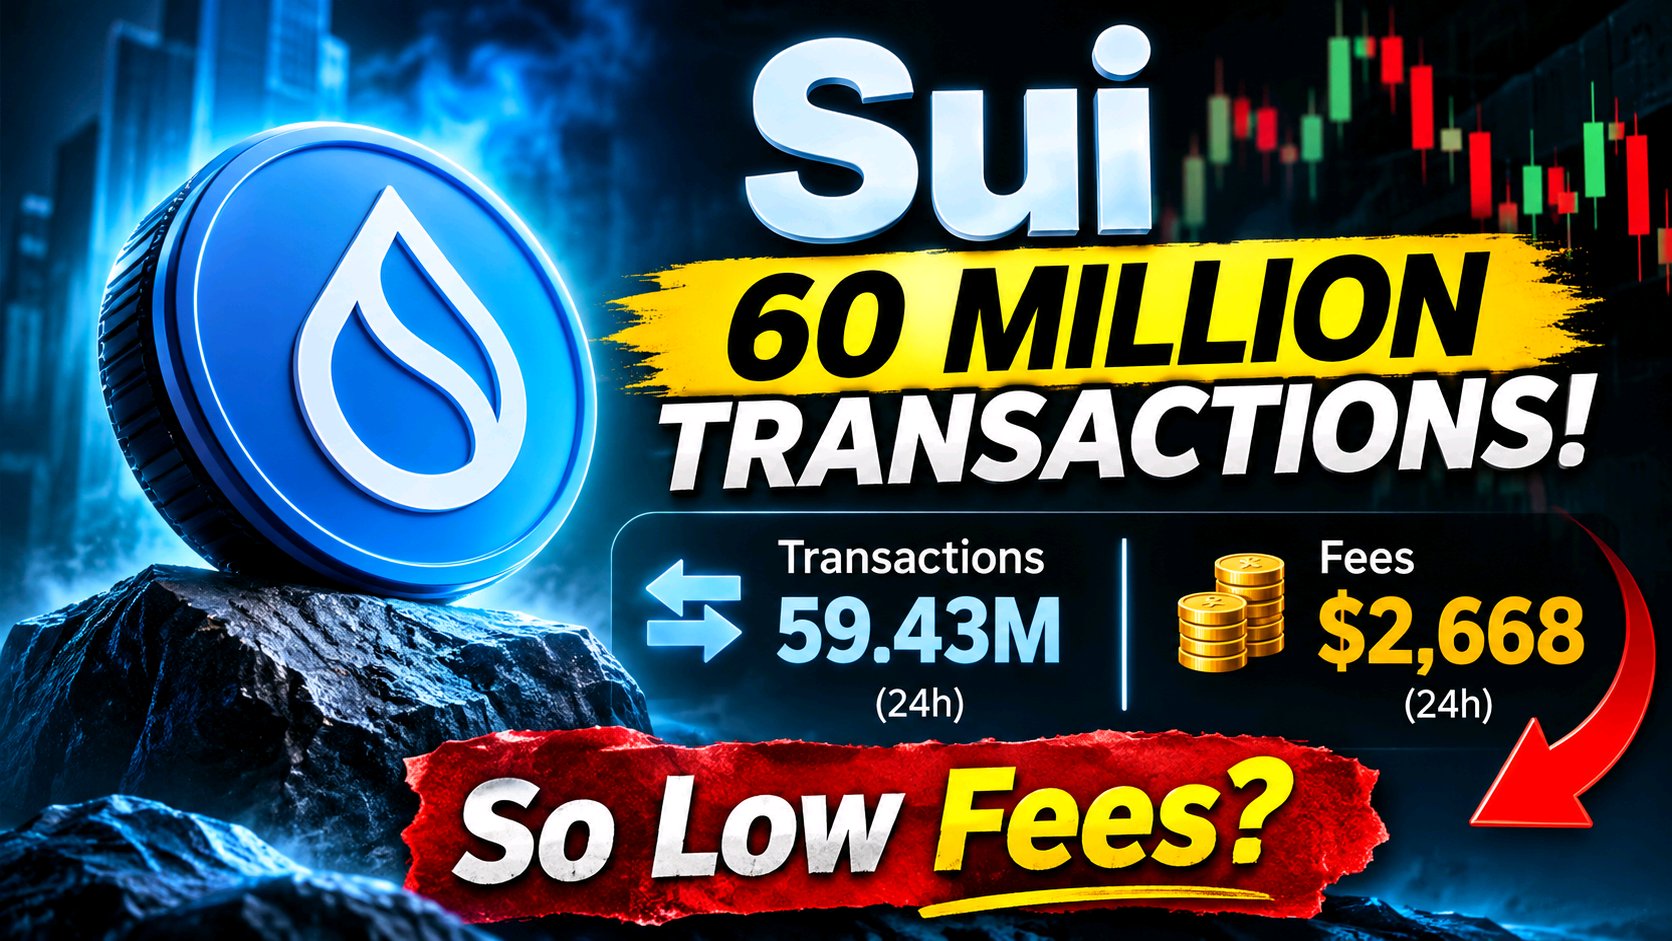
Sui đang xử lý gần 60 triệu giao dịch mỗi ngày, nhưng phí mạng lưới của nó lại cho thấy một câu chuyện hoàn toàn khác. Sự tương phản đó xứng đáng nhận được nhiều sự chú ý hơn là một cuộc thảo luận khác về giá của SUI. Theo dữ liệu của DefiLlama vào ngày 13 tháng 11, Sui đã ghi nhận khoảng 59,43 triệu giao dịch trong vòng 24 giờ, trong khi chỉ tạo ra 2.668 đô la phí chuỗi. Trong khi đó, các ứng dụng trong hệ sinh thái đã tạo ra khoảng 142.283 đô la phí. Sự khác biệt này rất quan trọng. Kiến trúc của Sui được thiết kế cho các giao dịch thông lượng cao và chi phí thấp. Đó là một lợi thế cạnh tranh thực sự cho các ứng dụng đòi hỏi hoạt động on-chain thường xuyên. Nhưng chỉ riêng khối lượng giao dịch không tạo nên giá trị kinh tế. Câu hỏi lớn hơn là bao nhiêu trong số hoạt động đó tạo ra nhu cầu bền vững cho chính SUI. Token này là cần thiết cho phí gas, staking và quản trị, nhưng việc sử dụng mạng lưới không tự động chuyển thành việc nắm giữ giá trị token tương ứng. Biểu đồ lại thêm một mối lo ngại khác. Ở mức 0,8040 đô la, SUI vẫn nằm dưới các đường EMA 14 kỳ và 28 kỳ trên khung thời gian 4H. RSI đang phục hồi về mức trung tính nhưng MACD vẫn hơi tiêu cực. Vì vậy, có hai điều riêng biệt cần theo dõi: liệu hoạt động mạng lưới có trở nên có ý nghĩa về mặt kinh tế hay không và liệu người mua có thể giành lại các đường trung bình động đang giảm hay không. Sui có thể đang thắng thế trong cuộc tranh luận về thông lượng. Thử thách dài hạn là liệu sự thành công đó có chuyển thành nhu cầu kinh tế mạnh mẽ hơn đối với token gốc của nó hay không. $SUIUSDT #IMPACTbyTrade
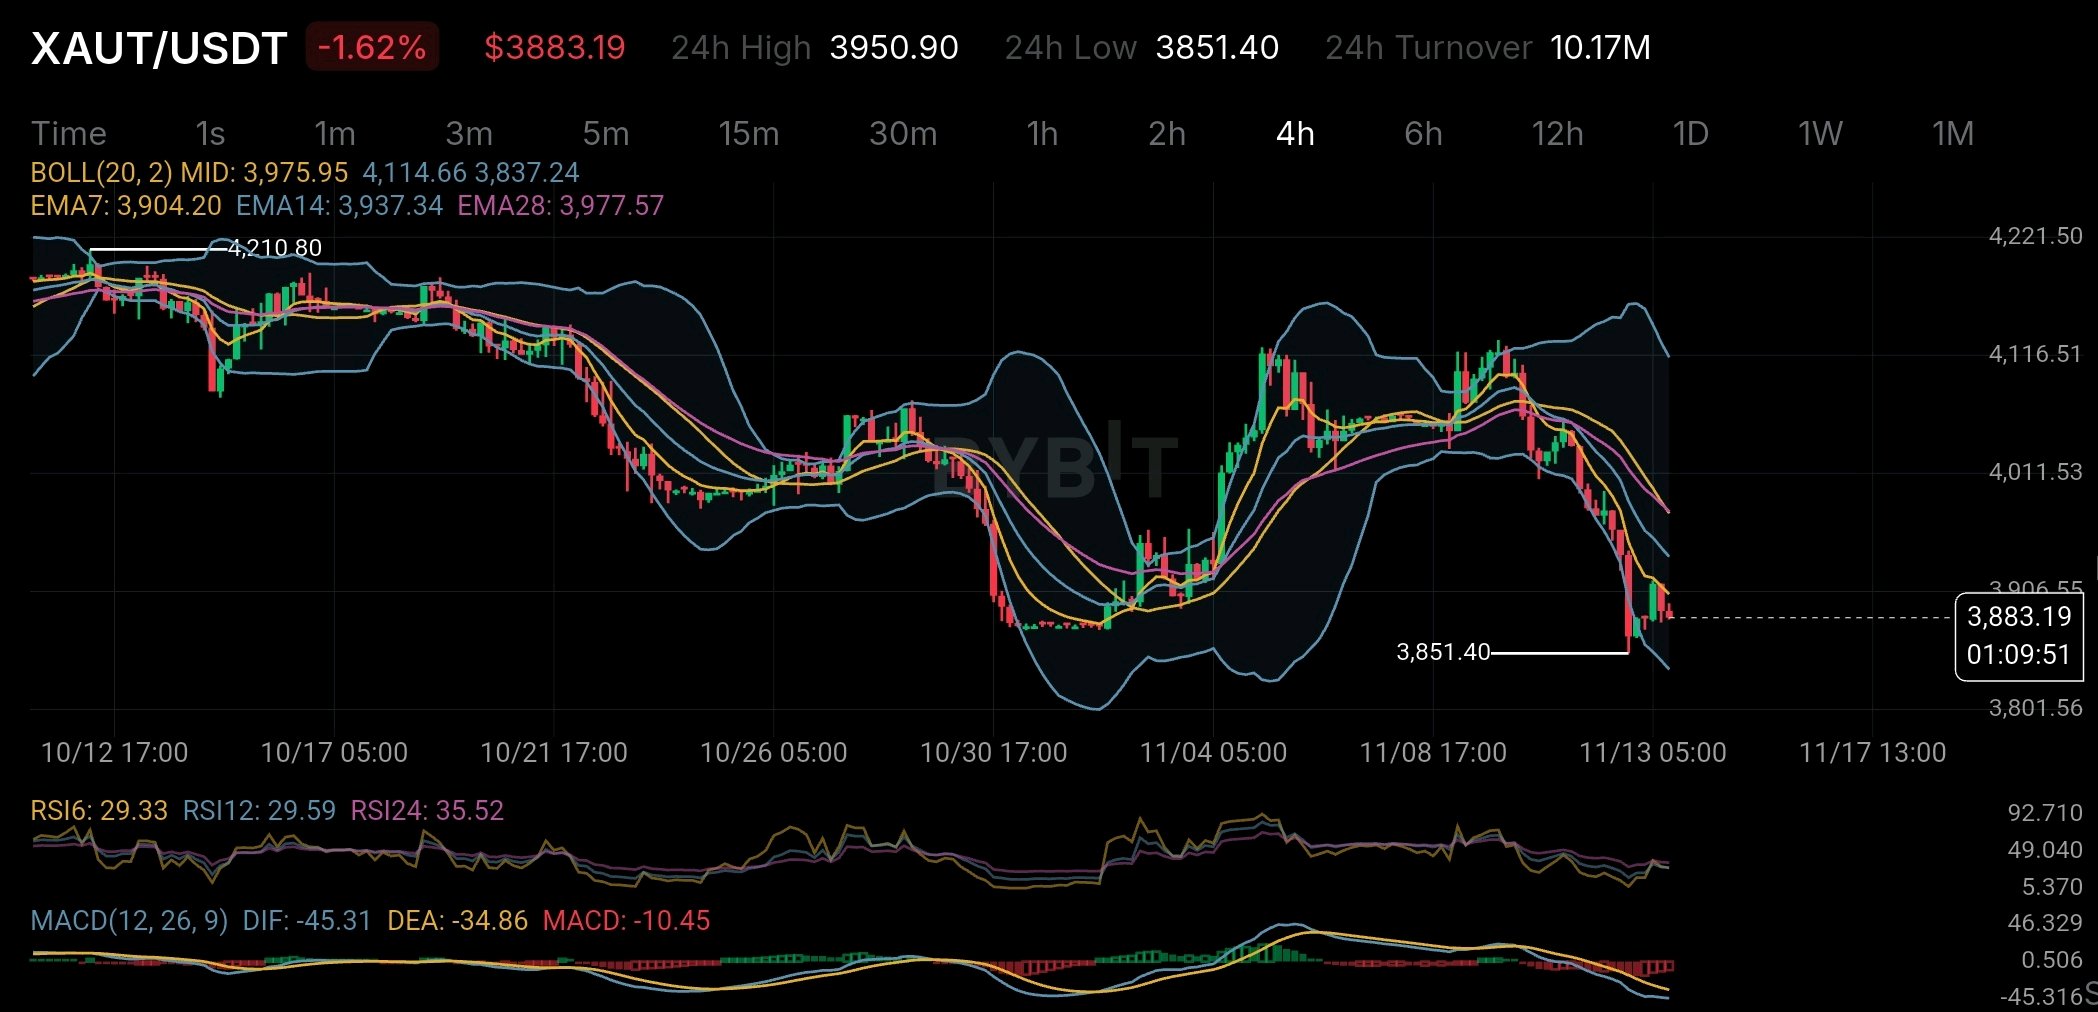
Tôi đã quan sát XAUT và có một điều thu hút sự chú ý của tôi ngoài biến động giá gần đây. Báo cáo dự trữ ngày 30 tháng 9 năm 2026 của Tether Gold cho thấy 827.417,63 XAUT được bảo chứng bởi chính xác 827.417,63 ounce vàng vật chất. Điều đó có vẻ đơn giản, nhưng có một chi tiết khác đáng xem xét. Trong tổng nguồn cung đã được phát hành, 709.323,66 XAUT đã được bán, trong khi 118.093,97 token vẫn còn sẵn để bán thông qua Alpha Group Commodities, một đơn vị liên kết. Con số đó chiếm khoảng 14,3% tổng nguồn cung đã phát hành. Tôi không nói rằng điều này có nghĩa là áp lực bán đang đến. Nhưng tôi thực sự nghĩ rằng đây là điều mà các nhà nắm giữ nên lưu tâm. Nguồn cung sẵn có rất quan trọng, đặc biệt là khi nhu cầu bắt đầu thay đổi. Về phía xác thực, KPMG gần đây đã hoàn thành một cuộc kiểm toán độc lập đối với các báo cáo tài chính năm 2025 của đơn vị phát hành, trong khi báo cáo đảm bảo dự trữ tháng 9 năm 2026 của BDO đã xác nhận lượng vàng bảo chứng tại ngày báo cáo đó. Giờ đây, nhìn vào biểu đồ 4 giờ, tình hình không mấy khả quan. XAUT đang giao dịch quanh mức 3.883 đô la, nằm dưới cả ba đường EMA: EMA7, EMA14 và EMA28. Chỉ số RSI đang dao động gần mức 29 và MACD vẫn ở vùng âm. Động lượng hiện tại rõ ràng là đang giảm. RSI cho thấy tình trạng quá bán, nhưng chỉ riêng điều đó thì chưa đủ để khẳng định một sự đảo chiều. Cá nhân tôi sẽ theo dõi hai điều: nhu cầu về vàng phát triển như thế nào và liệu nguồn cung XAUT sẵn có có trở thành một yếu tố đáng kể hay không. Việc có vàng vật chất bảo chứng cho một token là một chuyện. Hiểu được động lực cung đằng sau nó lại là chuyện khác. Đó là điều mà tôi nghĩ xứng đáng nhận được nhiều sự chú ý hơn. $XAUTUSDT #IMPACTbyTrade
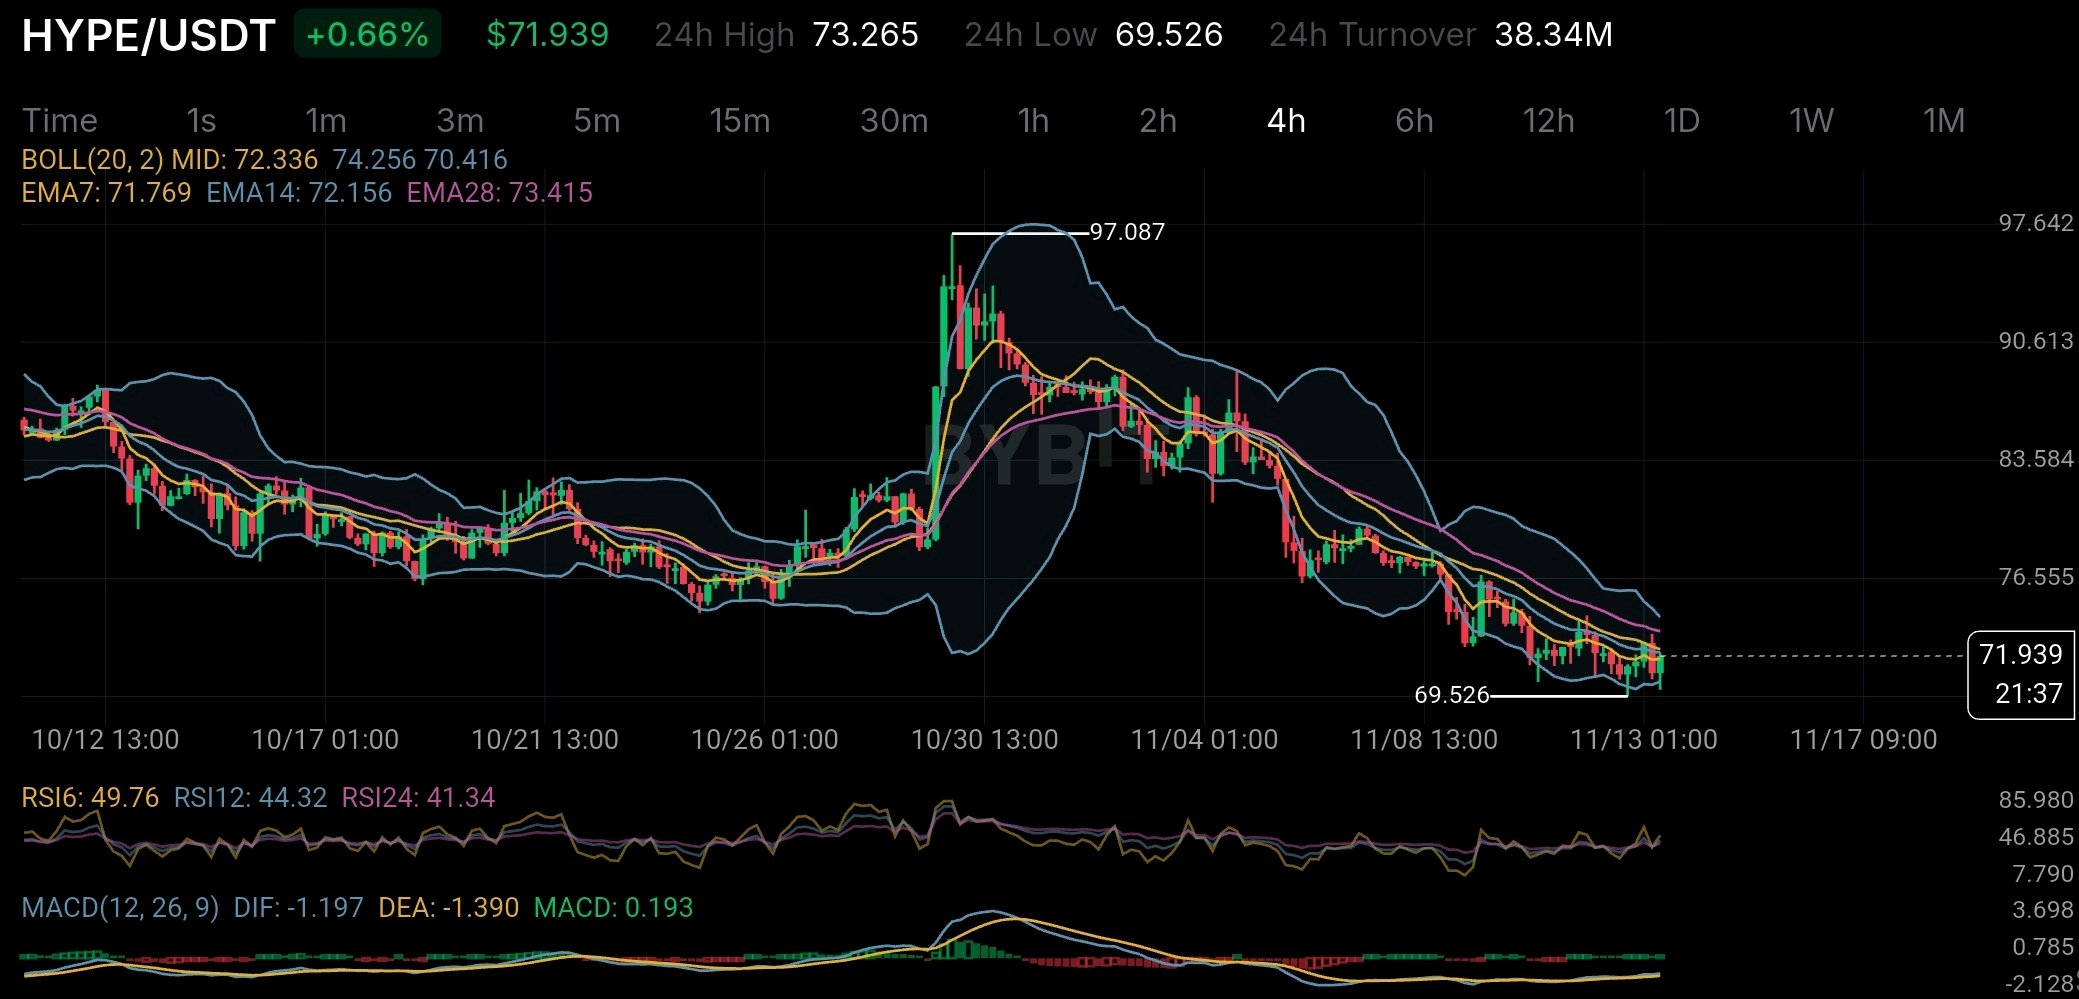
Một điều tôi thấy thú vị về HYPE là cơ chế mua lại và đốt (buyback and burn) thực sự gắn liền với hoạt động diễn ra trên Hyperliquid. Nhưng có một khía cạnh khác của câu chuyện này mà tôi nghĩ các nhà giao dịch không nên bỏ qua. Theo hồ sơ SEC tháng 9 năm 2026 của Hyperliquid, 99% phí giao thức được chuyển vào Quỹ Hỗ trợ (Assistance Fund), quỹ này sử dụng số tiền đó để mua HYPE từ thị trường mở. Tính đến ngày 8 tháng 9, khoảng 47,1 triệu HYPE đã bị đốt vĩnh viễn. Đó là khoảng 4,7% trong tổng cung ban đầu là 1 tỷ token. Đó là một con số đáng kể và nó tạo ra mối liên kết trực tiếp giữa hoạt động của nền tảng và nhu cầu đối với token. Hoạt động giao dịch nhiều hơn đồng nghĩa với phí nhiều hơn, từ đó có thể dẫn đến việc mua lại và đốt nhiều HYPE hơn. Nghe có vẻ tích cực phải không? Chỉ có một điều đáng lưu tâm. HYPE có tổng cung tối đa là 1 tỷ token. Khoảng 38,9% được phân bổ cho các đợt phát hành và phần thưởng cộng đồng trong tương lai, trong khi 23,8% khác thuộc về những người đóng góp cốt lõi. Vì vậy, mặc dù cơ chế đốt giúp giảm nguồn cung, nhưng điều đó không có nghĩa là áp lực bán sẽ biến mất. Các token mới và đợt phát hành trong tương lai vẫn quan trọng. Nhìn vào biểu đồ 4 giờ, HYPE đang giao dịch quanh mức 71,94 đô la, vẫn dưới đường EMA14 ở mức 72,16 đô la và EMA28 ở mức 73,42 đô la. Đường giữa Bollinger cũng đang nằm quanh mức 72,34 đô la. Mức thấp gần đây tại 69,526 đô la là mức tôi đang theo dõi để làm hỗ trợ. Có một vài tín hiệu đáng khích lệ. RSI đang bắt đầu hồi phục và biểu đồ MACD đã chuyển sang tích cực nhẹ. Áp lực bán có thể đang giảm bớt nhưng tôi chưa sẵn sàng khẳng định đây là sự đảo chiều xu hướng. Thiết lập giao dịch của tôi: Tôi đang theo dõi vùng 72,3 – 73,4 đô la cho khả năng bứt phá tăng giá. Tôi muốn thấy một nến 4H đóng cửa chắc chắn trên vùng này trước khi xem xét một vị thế mua (long entry). Nếu cú bứt phá giữ vững và giá kiểm tra lại thành công vùng này, thì 76,55 đô la là mức tăng đầu tiên tôi theo dõi, tiếp theo là 83,58 đô la. Mặt khác, 69,526 đô la là mức hỗ trợ chính. Một sự phá vỡ dưới mức này sẽ vô hiệu hóa thiết lập phục hồi tăng giá của tôi và khiến tôi phải xem xét lại giao dịch. Tôi không muốn đuổi theo một cây nến xanh ở đây. Sự xác nhận quan trọng hơn là cố gắng bắt đúng đáy. Về dài hạn, tôi nghĩ câu hỏi thực sự rất đơn giản: liệu Hyperliquid có thể tạo ra đủ hoạt động kinh tế để giữ nhu cầu mua lại vượt lên trên nguồn cung mới đổ vào thị trường không? Bởi vì đốt token là một chuyện. Duy trì nhu cầu trong khi các đợt phát hành vẫn tiếp tục là một thách thức hoàn toàn khác. Đó là điều tôi sẽ theo dõi với HYPE. Không chỉ là những con số đốt token, mà liệu hoạt động kinh doanh thực tế có thể hỗ trợ token theo thời gian hay không. $HYPEUSDT #IMPACTbyTrade
Bitcoin đang phải đối mặt với một sự kết hợp cần được chú ý nhiều hơn là chỉ số RSI quá bán: các đợt thanh lý vị thế Long ồ ạt và nhu cầu từ các tổ chức đang suy yếu. Nhìn vào biểu đồ 4 giờ của cặp BTC/USDT, áp lực bán là rất khó để phớt lờ. BTC đang giao dịch quanh mức 68.823 USD, giảm 6,66% sau khi chạm mức 67.563 USD. Giá đã phá vỡ xuống dưới dải Bollinger Band dưới tại mức 69.738 USD, trong khi các đường EMA 7, EMA 14 và EMA 28 đều đang nằm phía trên thị trường. Nhưng bức tranh kỹ thuật chỉ là một nửa câu chuyện. Theo dữ liệu phái sinh hiện có, Bitcoin đã trải qua khoảng 352 triệu USD lệnh thanh lý trong vòng 24 giờ, với khoảng 346 triệu USD đến từ các vị thế Long. Đây là một sự mất cân bằng rất lớn. Nó cho thấy các nhà giao dịch đòn bẩy đã bị "bắt bài" ở phía ngược lại và việc buộc phải bán tháo có khả năng đã đẩy nhanh đà giảm. Có một chi tiết khác đáng xem xét: dòng vốn từ các tổ chức. Các quỹ ETF Bitcoin spot tại Mỹ đã ghi nhận 6 ngày liên tiếp bị rút vốn ròng tính đến ngày 12 tháng 11, với tổng giá trị khoảng 1,49 tỷ USD. Khi các nhà giao dịch đòn bẩy buộc phải thoát vị thế trong khi các nhà đầu tư ETF lại rút vốn, thị trường sẽ mất đi hai nguồn hỗ trợ mua vào tiềm năng cùng một lúc. Đây là lý do tại sao tôi sẽ không xem chỉ số RSI cực thấp là tín hiệu mua tự động. Các chỉ số RSI khung 4 giờ đang bị kéo căng đáng kể: RSI 6 ở mức 5,54, RSI 12 ở mức 15,01 và RSI 24 ở mức 24,78. Một đợt phục hồi nhẹ sẽ không gây ngạc nhiên, nhưng các điều kiện quá bán có thể kéo dài trong các xu hướng giảm mạnh. Đối với tôi, 67.563 USD là mức cần theo dõi ngay lập tức. Nếu mức này bị phá vỡ bền vững, BTC có thể phải đối mặt với một đợt bán tháo khác. Về phía phục hồi, 70.900 USD và 72.100 USD là các vùng kháng cự EMA quan trọng. Việc giành lại được các mức này sẽ là tín hiệu sớm cho thấy phe bán đang mất quyền kiểm soát. Câu hỏi lớn hơn là liệu nhu cầu spot mới có quay trở lại sau làn sóng thanh lý này hay không. Bitcoin không nhất thiết cần thêm các nhà giao dịch đòn bẩy vào lúc này. Nó cần những người mua sẵn sàng hấp thụ áp lực bán thực tế. Một thị trường quá bán có thể tạo ra một đợt phục hồi. Nhưng chỉ có nhu cầu bền vững mới có thể xây dựng một sự hồi phục thực sự. $BTCUSDT #IMPACTbyTrade
ONDO sắp tiến đến một sự kiện nguồn cung mà tôi nghĩ thị trường cần phải chú ý nhiều hơn. Đợt mở khóa token lớn tiếp theo được lên lịch vào ngày 18 tháng 1 năm 2027, và số lượng liên quan là khá đáng kể. Theo Tokenomics.com, khoảng 1,71 tỷ token ONDO dự kiến sẽ được đưa vào lưu thông vào ngày đó. Đó là 17,1% tổng nguồn cung tối đa và ước tính chiếm 35,1% vốn hóa thị trường hiện tại. Điều này thu hút sự chú ý của tôi: chỉ khoảng 48,7% trong tổng nguồn cung tối đa 10 tỷ của ONDO hiện đang lưu thông. Phần còn lại vẫn nằm trong lịch trình trả dần (vesting). Nhưng sự kiện này không chỉ đơn thuần là một đợt mở khóa token thông thường. Lượng phân bổ sắp tới bao gồm khoảng 46,3% cho cộng đồng, 38,6% cho quỹ và 15,1% cho các nhà đầu tư tư nhân. Sự phân bổ này rất quan trọng vì token được mở khóa không mặc nhiên đồng nghĩa với áp lực bán. Một số có thể được dùng cho phát triển hệ sinh thái, trong khi số khác có thể cuối cùng sẽ xuất hiện trên các sàn giao dịch. Tôi cũng nghĩ rằng có một điều các nhà đầu tư nên hiểu về bản thân ONDO. Theo tài liệu chính thức, ONDO chủ yếu là một token quản trị cho Ondo DAO và Flux Finance. Việc là một phần của lĩnh vực tài sản trong thế giới thực (RWA) đang phát triển không có nghĩa là người nắm giữ token mặc nhiên sở hữu các tài sản được mã hóa cơ bản hoặc nhận được lợi nhuận từ chúng. Bây giờ, nhìn vào biểu đồ, ONDO đang giao dịch quanh mức 0,3327 đô la trên khung thời gian 4 giờ được cung cấp, giảm 6,75%. Giá đang nằm dưới EMA7, EMA14 và EMA28, trong khi RSI6 đang ở quanh mức 16,72. Đây là mức quá bán sâu trong ngắn hạn, nhưng không nhất thiết có nghĩa là một sự đảo chiều sắp xảy ra. Cấu trúc tổng thể vẫn đang cho thấy các đỉnh thấp hơn và các đáy thấp hơn. Có một điều khác đáng chú ý: hoạt động phái sinh cao hơn đáng kể so với hoạt động giao dịch giao ngay (spot). CoinGlass báo cáo khối lượng hợp đồng tương lai cao gấp khoảng 3,8 lần so với khối lượng giao ngay vào ngày 13 tháng 11, cùng với các đợt thanh lý vị thế mua (long) mạnh mẽ. Mối lo ngại của tôi không phải là ONDO thiếu một câu chuyện RWA mạnh mẽ. Mà là liệu nhu cầu đối với token này có thể theo kịp nguồn cung lưu thông ngày càng tăng trong khi thị trường đã phải chịu áp lực hay không. Chỉ số RSI quá bán có thể dẫn đến một đợt phục hồi, nhưng nó không giải quyết được sự mất cân bằng nguồn cung. Đối với tôi, bài kiểm tra thực sự không chỉ là liệu người mua có thể bảo vệ mức giá 0,33 đô la hay không. Mà là liệu nhu cầu thực sự có thể theo kịp số lượng token được đưa vào lưu thông hay không. $ONDOUSDT #IMPACTbyTrade