BlockWaveX0
4472点赞0分享346粉丝2346关注
Crypto Content Creator | Web3 Researcher Insights Over Hype. Value Over Noise.
Crypto Content Creator | Web3 Researcher Insights Over Hype. Value Over Noise.
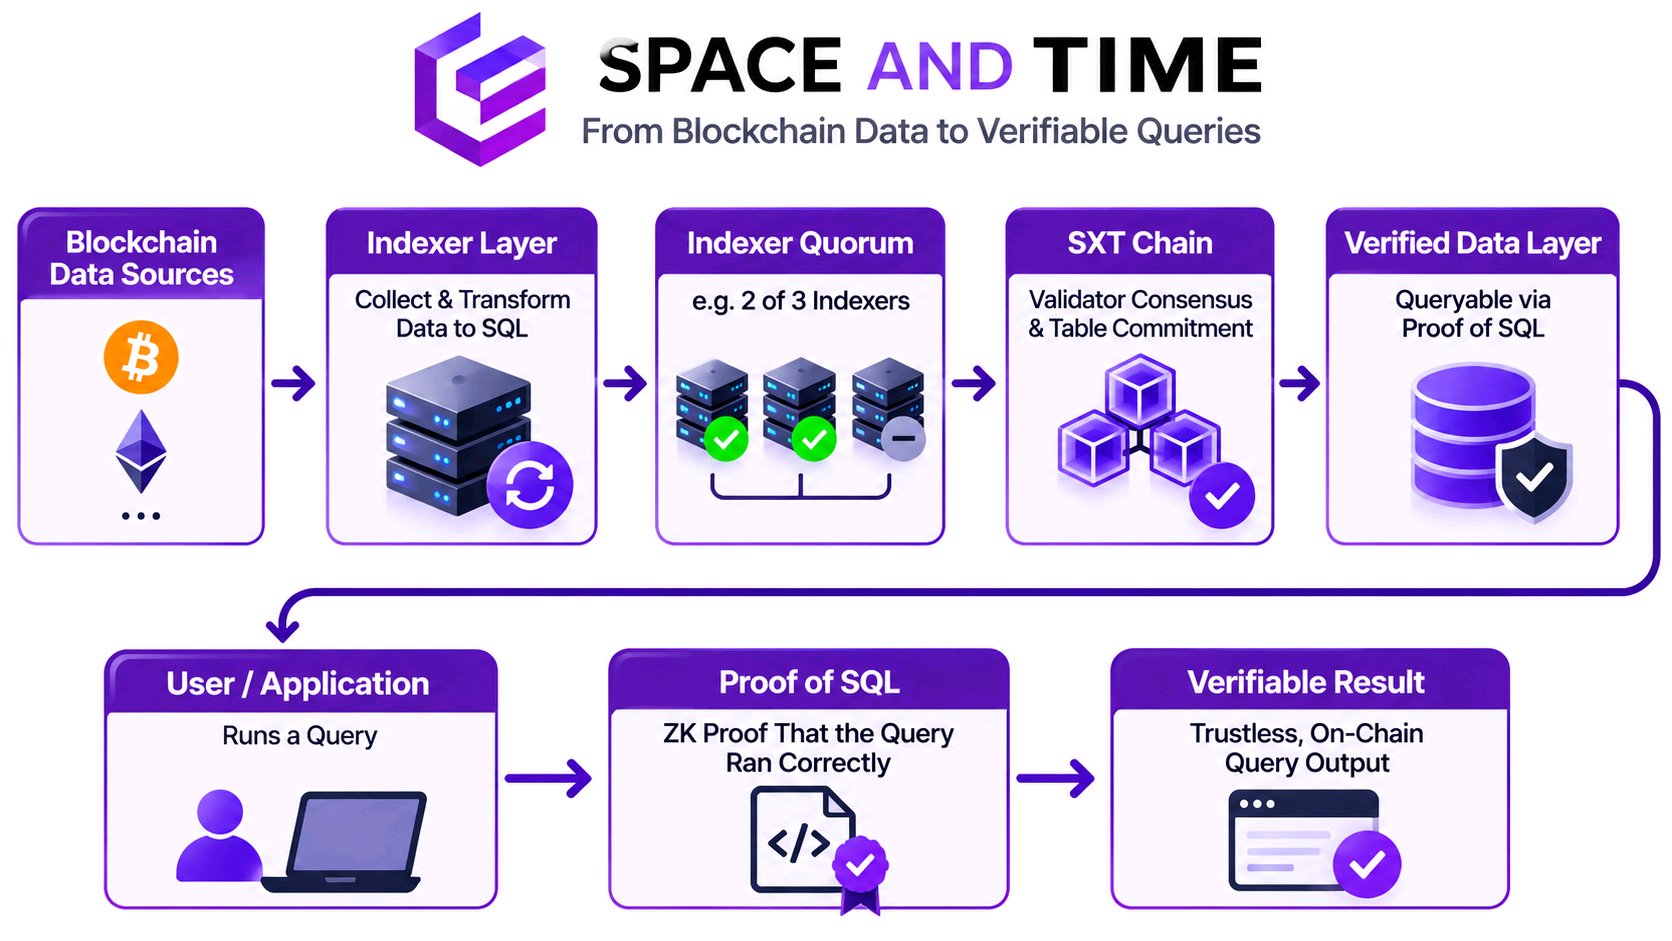
我开始阅读 Space and Time 的文档时,本以为最有趣的部分是 Proof of SQL:一种证明查询在未被篡改的数据上正确运行的 ZK 证明。 接着,我将数据追溯到了更早的步骤。 等等……证明并不是第一个信任检查点。 文档称,区块链数据由索引器收集,转换为 SQL 行,并提交给 SXT Chain。验证者会对比这些提交内容;对于链索引表,文档给出的例子是,在验证者签署新的表承诺(table commitment)之前,需要 2/3 的索引器法定人数(quorum)。最终确定的承诺才是后续查询证明所依赖的基础。 这一区别很重要。Proof of SQL 可以验证已提交的表未被篡改,且 SQL 计算执行正确。但仅凭该证明,无法证实上游管道捕获了每一个源链事件,也无法证实索引器在操作上是独立的。这些属于摄取(ingestion)问题,由索引器冗余和验证者检查的独立层级来处理。 平心而论,这种分层设计是合理的。冗余索引器和 BFT 验证者旨在减少对单一数据源的依赖;它们并非缺陷的证据。SXT 用于支付网络查询及相关操作的费用,因此数据管道的质量是用户付费的核心所在。 用户能否独立审查该法定人数背后的运营商和数据源,而不仅仅是审查最后生成的证明? #IMPACTbyTrade $SXTUSDT
40 亿美元的现实世界资产(RWA)市场在仪表板上看起来令人印象深刻。更严峻的考验在于这些资产能否成为有用的金融基石。 Allium 的链上研究显示,截至 2026 年 9 月 30 日,Stellar 的代币化资产市场规模达到 41.2 亿美元,在十二个月内增长了 6.1 倍。 Spiko、Realiz、Tradable 和 Ondo 在 Stellar 上的资产规模均突破了 5 亿美元。Stellar 还占据了非美国政府代币化债务 42% 的市场份额。 Spiko 的欧元国库券基金在该类别中处于领先地位。内置的批准、冻结和追回功能适合受监管的发行方;Allium 统计到 7,050 次发行方批准或移除操作。 Chainlink 的数据源(Data Feeds)和数据流(Data Streams)已在 Stellar 主网上线,为智能合约应用增加了参考价格和经过签名的按需数据。 初始数据源列表涵盖了九种资产,而非所有代币化基金。CCIP 已另行宣布,但不应被描述为已在 Stellar 上线。 这些工具可以改善抵押品检查和清算,但可靠的数据并不能创造买家、贷款人或深度的流动性。资本仍然需要流入。 DeFiLlama 11 月 15 日的快照显示,Stellar 链上 RWA 资产约为 40.5 亿美元,但追踪到的 RWA DeFi TVL 仅约 115 万美元。 这些数据追踪的是不同的事物:链上资产与部署在追踪 DeFi 中的资产。这种差距表明资产到金融的转化仍处于早期阶段。 这并不意味着 Stellar 无所作为。Allium 记录显示,截至 9 月的十二个月内,稳定币支付量为 19.5 亿美元。其中企业对企业(B2B)转账占总额的 13.4 亿美元,这表明支付用途已与代币化基金并存。 代号为“Bell”的 Protocol 30 提案定于 11 月 23 日进行主网投票。其客户特定的智能合约地址可以让一个合约服务多个客户。对于发行方而言,这可以降低运营摩擦,尽管集成工作和钱包支持仍决定了用户是否能从中受益。 Bell 还支持在智能合约内进行 ML-DSA 后量子签名验证。这并不能使所有 Stellar 交易都具备抗量子能力;网络签名仍保持为 Ed25519。 毫秒级账本时钟清除了未来更快结算的技术障碍,并非速度瞬间提升。只有在用量持续增长的情况下,XLM 才能受益。 现在的里程碑不再是另一个资产总量,而是证明代币化的价值能够在 Stellar 上流通、支持信贷并结算实际的经济活动。 #IMPACTbyTrade $XLMUSDT
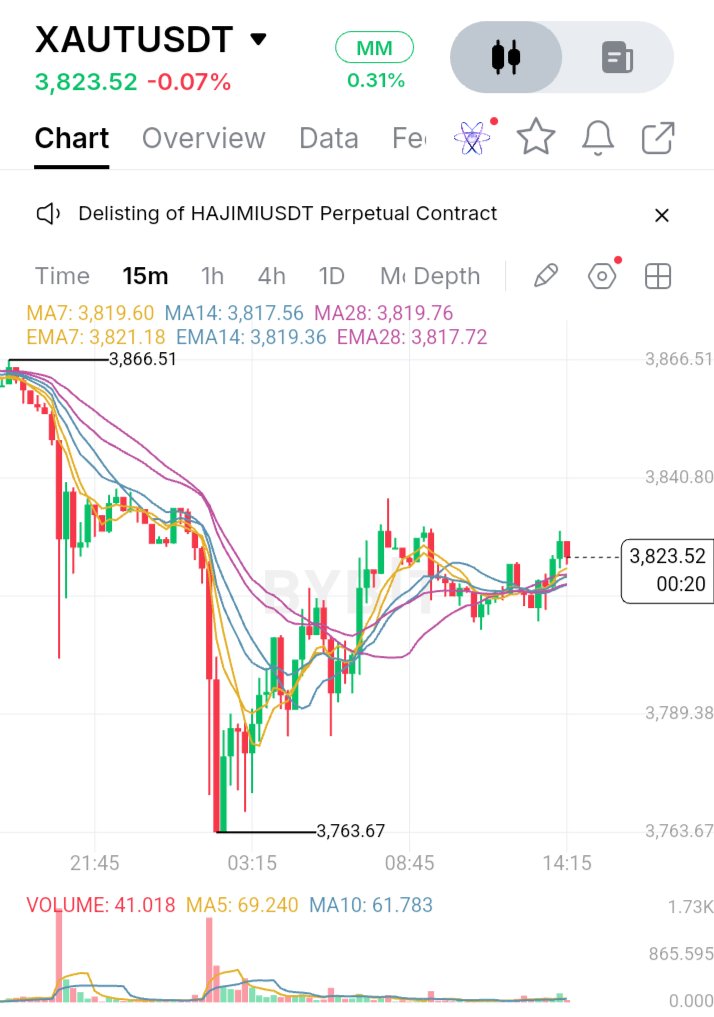
XAUT 的测试并不是要把黄金搬上区块链,而是让黄金更容易拥有,同时确保持有者清楚自己拥有什么。 每一个代币代表瑞士金库中“伦敦标准交割”(London Good Delivery)金条的一盎司金衡盎司;持有者对特定的金条拥有不可分割的权益。 这使得 XAUT 有别于增长型代币。它提供的是黄金价格敞口,而不是对 Tether 收入或内置收益的索取权。 Tether 2026 年 9 月 30 日的报告显示,XAUT 的发行量为 827,417.630 枚,对应 827,417.630 盎司金衡盎司黄金,约 25.7 吨,价值 34.4 亿美元。 验证工作虽然有所改进,但日期至关重要。11 月 12 日,Tether 宣布毕马威(KPMG)对发行人 2025 年财务报表出具了无保留意见的审计报告,其中包括对每一根作为支撑的金条进行了实物盘点。 此外,BDO 对 2026 年 9 月 30 日的储备报告提供了合理保证。其工作包括库存检查和针对区块链负债的调节,但仅涵盖该特定日期。 较少被讨论的问题是赎回。Tether 的条款规定最低购买量为 50 枚代币,而实物黄金的赎回通常以 430 枚代币为单位进行安排,并需支付运费和手续费。 代币可以在钱包之间转移,但将其转换为实物黄金则需要更多流程。可转移性和获取实物并不是一回事。 世界黄金协会(World Gold Council)和波士顿咨询集团(BCG)估计数字黄金市场规模为 450 亿至 550 亿美元。代币化黄金现货交易量在 2026 年第一季度超过了 900 亿美元,超过了 2025 年全年的交易量;而 7000 亿美元的潜在需求预测是有条件的,并非预报。 在提供的 15 分钟图表上,XAUT 在从 3,866.51 美元跌至 3,763.67 美元后,目前交易价格为 3,823.52 美元。价格已回升至 3,817 美元至 3,821 美元附近的 MA/EMA 均线集群上方。 但成交量为 41.018,低于 5 日均线(MA5)的 69.240 和 10 日均线(MA10)的 61.783。反弹改善了结构,但成交量尚未确认反转。 若能维持在均线集群上方,将支持进一步复苏。3,840.80 美元区域和 3,866.51 美元的高点仍是上方阻力;若失守该集群,焦点将重新回到 3,763.67 美元。 XAUT 的吸引力显而易见:既能接触黄金市场,又具备区块链的可携带性。但其局限性依然存在:托管、对发行人的依赖、赎回条件、费用和市场流动性。 代币化黄金要赢得信任,不能仅仅依靠代币与盎司数量的匹配。持有者需要明确的所有权权利、可验证的储备,以及在实践中切实可行的赎回机制。 #IMPACTbyTrade $XAUTUSDT
我一直在关注 HYPE 下跌背后的深层原因,因为更值得注意的重点在于 Hyperliquid 的交易活跃度与生态系统资本之间的差距,而不仅仅是它价格的下滑。 HYPE 已从 9 月 23 日接近 98 美元的历史高点跌至 60 多美元区间,较其峰值回落了约三分之一。 图表显示 RSI 接近 22,而价格仍维持在 69.8 美元附近的 EMA200 下方。抛售看起来处于超卖状态,并未出现反转迹象。 63.2 美元和 60 美元区域仍是关键的技术支撑位。如果能持续收复 70 美元,技术面将有所改善。 11 月 15 日的 CoinGlass 快照显示,24 小时期货交易量为 45.3 亿美元,而现货交易量约为 4.47 亿美元。 这种差异表明衍生品在很大程度上影响了价格走势,增加了对市场情绪和头寸的敏感度。 CoinGlass 还显示未平仓合约约为 29.3 亿美元,24 小时清算额为 8600 万美元,且主要来自多头。 这些数据无法预测市场走向,但它们反映了在市场突发波动时,拥挤的头寸如何加剧波动性。 Hyperliquid 不仅仅是一个代币概念。它的链上交易基础设施已经发展出了可观的衍生品业务。 根据 DefiLlama 的数据,截至 11 月 14 日的 30 天内,该协议产生了约 9050 万美元的费用和 6930 万美元的协议收入。 然而,TVL(总锁仓价值)维持在 73.9 亿美元附近,同期下降了约 12.3%。这种对比值得关注。 该平台可以在生态系统资本减少的同时产生费用。这些指标虽然相关,但衡量的是不同的维度。 HYPE 的援助基金(Assistance Fund)将协议活跃度与代币需求挂钩:99% 的协议费用被分配用于公开市场回购 HYPE。 一份 SEC 文件报告称,截至 2026 年 9 月 8 日,已有 4710 万枚 HYPE 被回购并永久销毁(移出流通)。 销毁很重要,但这并不能保证提供价格支撑;其中 38.9% 仍预留用于社区释放,23.8% 用于核心贡献者。 核心问题在于,持续的协议活动和费用支持的回购能否抵消资本疲软和持续的代币分配所带来的影响。 Hyperliquid 最明显的优势在于其创收产品。其不确定性在于,这种活跃度是否能创造持久的资本和代币需求。 超卖读数值得关注,但复苏需要的不仅仅是反弹,而是需要改善的市场结构和更健康的生态系统指标。 持久的复苏不仅仅是一根阳线所能代表的:它需要稳定的收益,以及资本的回流和持续的真实使用量。 #IMPACTbyTrade $HYPEUSDT
我不会把 BTC 和 NVDAX 当作同一类交易,尽管两者都面临抛售压力。 11 月 14 日,比特币跌破 64,000 美元,触及约 63,403 美元。更令人担忧的是此次下跌背后的强制平仓规模。24 小时内约有 14.7 亿美元的加密货币仓位被清算,其中 13.1 亿美元来自多头头寸。周五,美国现货比特币 ETF 也录得 1.8545 亿美元的资金外流。 这说明买方仍难以吸收当前的抛售压力。在这种行情之后出现快速反弹,不足以确认市场已经见底。 NVDAX 则不同。它代表了通过 Bybit xStocks 市场对 NVIDIA 的投资敞口。周五,NVIDIA 股价收于 162.85 美元,下跌 2.01%,盘中交易区间为 158.39 美元至 170.00 美元。 交易者不应忽视一个细节:NVDAX 是全天候交易的,而 NVIDIA 股票遵循美国股市交易时间。它的价格在传统市场休市时仍可能波动,并可能暂时偏离标的股票价格。 对于 BTC,我想看到抛售压力缓解,且价格能维持回升态势,而不是立即跌回原位。 对于 NVDAX,我会关注 NVIDIA 下一个常规交易时段的表现,并检查该代币价格是否仍接近标的股票价值。 在没有确认信号之前,我认为没必要急于进入这两个市场。在真正令人信服的复苏出现之前,两者都可能进一步下跌。 有趣的问题在于,如果没有更强的 ETF 需求,比特币能否复苏?以及当 NVIDIA 股市再次开盘时,NVDAX 能否撑得住? 你认为哪一个更有希望迎来明确的复苏? #IMPACTbyTrade $BTCUSDT $NVDAXUSDT
XRP 正面临关键考验。在急剧下跌后,买家正试图稳定市场,但复苏仍未得到确认。 0.90 美元区域是关键:买家能否守住这里,还是卖家会进一步推低价格? 在所引用的快照中,XRP 的交易价格接近 0.907 美元,24 小时内下跌约 10.31%。其价格区间约为 0.9042 美元至 1.017 美元。 0.9042 美元区域是即时支撑位。跌破 0.90 美元可能会扩大跌幅。重回 1.00 美元将是动能改善的初步迹象,而突破 1.017 美元将增强复苏的可能性。 CoinGlass 记录显示,XRP 在 24 小时内清算了约 4661 万美元,其中约 98% 来自多头头寸。这凸显了杠杆看涨交易者所面临的压力。持仓量下降和资金费率为负表明仓位正在发生变化,但这并不保证会出现逆转。 如果强制抛售减弱且现货买家入场,反弹会更可信。在此之前,不应将(价格的)暂停误认为是触底。 XRP 是 XRP Ledger 的原生资产,可以用作桥梁货币。该账本还支持代币化资产。 2026 年 10 月 12 日,渣打银行宣布针对 XRP Ledger 上 Ripple USD (RLUSD) 的机构托管支持已上线。与 Ripple 和 LMAX Group 计划中的合作也涉及将 RLUSD 作为合格的交易抵押品。 尽管如此,RLUSD 的采用并不会自动为 XRP 创造同等的需求。 XRP 的最大供应量为 1000 亿枚,根据所引用数据,流通量约为 635.2 亿枚。托管释放会影响供应动态。交易费用会被销毁,但数额太小,不足以成为主要的稀缺性驱动因素。 长期价值取决于支付、稳定币结算和代币化是否能为 XRP 带来持续的需求。 目前,请关注 0.90 美元是否守得住,以及价格能否重回 1.00 美元。复苏是已经开始,还是这只是未来交易时段再次下跌前的暂停? #IMPACTbyTrade $XRPUSDT
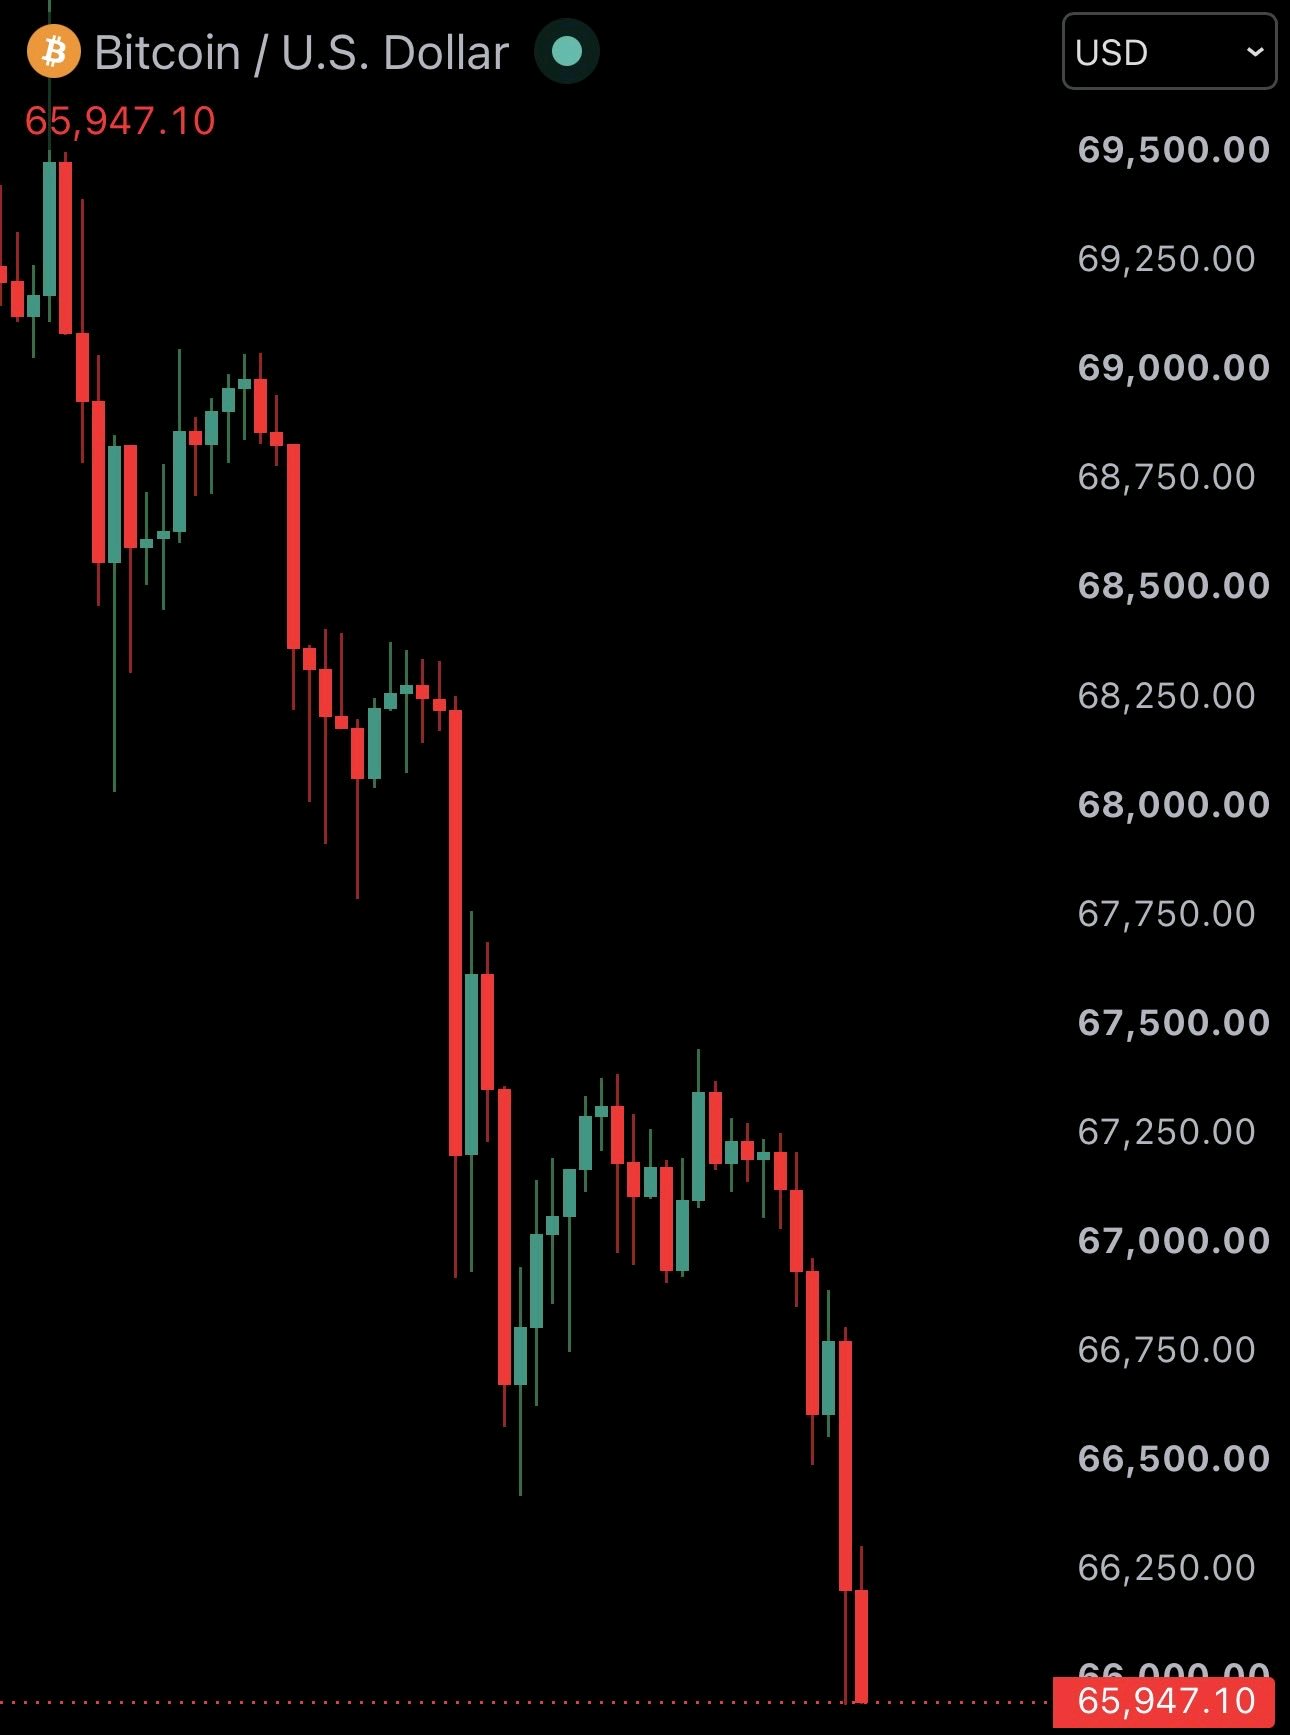
比特币已跌破 66,000 美元,2.05 亿美元的爆仓头条新闻显示,加密货币市场的压力能以多快的速度演变成更大规模的抛售。 $BTCUSDT 在所附图表中徘徊在 65,947 美元左右,而更大的担忧不仅仅是价格下跌。真正令人担忧的是每一次反弹尝试背后的疲软。 首先引人注目的是市场结构。比特币已经从 69,000 美元区域跌向 66,000 美元,呈现出一系列低点和低点下移的趋势。 买家尝试了几次复苏,但没有一次在显示的图表上产生令人信服的反转。 据报道,加密货币市场出现了 2.05 亿美元的爆仓,这为这次走势增添了另一个维度。当价格下跌时,强制平仓会增加抛售压力,从而在原本脆弱的市场中引发连锁反应。 然而,爆仓是杠杆仓位带来的结果,并不证明每个市场参与者都在抛售。 使这种情况变得有趣的是现货抛售与期货强制平仓之间的区别。现货抛售反映的是实际资产出售,而爆仓发生在杠杆仓位不再满足保证金要求时。 两者都会推低价格,但它们讲述了关于市场参与的不同故事。 66,000 美元的水平现在值得关注,因为比特币已经跌破了这个重要的心理价格关口。 暂时回到该水平之上并不会自动确认复苏。买家需要证明他们能够守住收复的区域,而不是任由卖家拒绝反弹。 爆仓事件中也隐藏着潜在的机会。当过度的杠杆被清理出局时,市场对额外强制平仓的脆弱性可能会降低。 但这并不能保证立即触底。杠杆重置与需求的真正复苏是两码事。 看跌的论点依然直截了当:如果 BTC 继续创出更低的高点,并且无法收复失守的价格区域,抛售压力可能会持续占据主导地位。另一次反弹失败将表明买家仍在努力重新获得控制权。 另一方面,看涨复苏将需要的不仅仅是一根阳线。我会寻找比特币在 66,000 美元上方持续站稳、更强的买盘参与以及图表上的更高低点。这些发展将提供更好的证据,证明卖家正在失去动力。 一个经常被忽视的重要细节是,爆仓数字描述的是特定时间窗口内的活动。所报道的 2.05 亿美元涵盖了更广泛的加密货币市场,而不仅仅是比特币。不应将其与 BTC 特定的爆仓总额或 24 小时数据混淆。在评估市场压力的实际规模时,这种区别很重要。 目前,比特币显示出明显的短期看跌结构,但下一个有意义的发展将是这一波强制抛售之后需求是否会回归。这仅仅是一次重大的杠杆重置,还是我们正在见证比特币市场需求出现更深层疲软的开始? #IMPACTbyTrade
我一直在关注价格在 $68.60 左右的 $HYPEUSDT,发现了一些值得注意的地方。价格表现比较挣扎,但 Hyperliquid 背后的数据却展现了不同的故事。 第三季度协议收入达到了 1.909 亿美元,环比增长 21.7%。持仓量也飙升了 79.9%,达到 167 亿美元。尽管单靠持仓量增加并不能保证会有更强的买盘,但这确实意味着有大量资本沉淀在市场中。 另一个值得关注的细节是援助基金(Assistance Fund)。它在第三季度花费了约 1.487 亿美元回购 HYPE。由于这些回购是以美元计价的,价格走低反而让基金能够买入更多的代币。据报道,目前已有约 5047 万枚 HYPE 被销毁。 此外,还有一些动态值得留意。Upbit 和 Bithumb 已于 11 月 10 日开放 HYPE 交易,而 Elysium 则于 11 月 9 日上线,并采用 HYPE 作为 Gas 费。 但我也不会忽视图表分析。 在 $68.60 的价位,价格正在测试 $68.68 的斐波那契水平和 200 日 EMA 区域。支撑位在 $67.05 附近,阻力位则在 $69.10、$71.18 和 $73.09。 问题在于,日线价格仍然低于 20 日、50 日和 100 日 EMA。动能依然疲软,而且约 1420 万枚 HYPE 定于 11 月 29 日解锁。 我正密切关注 $67。如果能守住这个区域,买家或许还有机会,但一旦失守,看涨布局将大受打击。 你认为 HYPE 是在酝酿反弹,还是市场依然低估了抛压? #IMPACTbyTrade
$VVVUSDT Is Bouncing Back, But I'm Not Ready to Call It a Reversal I used to think that a sharp recovery after a major sell-off was enough to suggest buyers were returning. But VVV is a good reminder that a bounce and a trend reversal are two very different things. VVV is trading around $18.263, down 5.26%, after dropping from $19.717 to $17.589. Buyers have responded near the lows, pushing price back above $18, but the recovery still needs to prove itself. What caught my attention is the moving average structure. Price is sitting above MA14 at $18.136, while MA7 is around $18.267. That's a modest improvement in short-term momentum. However, MA28 remains near $18.397, with EMA28 around $18.393. This area could become an important test if buyers try to extend the recovery. Volume also deserves attention. The latest reading is 2.13K, below both the 5-period average of 4.21K and the 10-period average of 5.14K. Personally, I want to see stronger participation and a sustained move above $18.40 before changing my outlook. The recent recovery is interesting, but confirmation matters more than excitement. Can VVV build on this bounce, or will sellers regain control?
$DOTUSDT DOT Is Trying to Stabilize, But I'm Not Seeing a Strong Reversal Yet I used to think that once a coin starts holding above its recent low, the worst of the selling might already be over. But DOT's current price action reminds me why I don't like making that assumption too early. DOT is trading around $0.7870, down 5.02%, after falling from the $0.8326 area to approximately $0.7786. There has been some recovery from that low, but the broader short-term structure remains under pressure. One detail I find interesting is the moving average setup. Price is currently above the MA7 at $0.7851 and MA14 at $0.7848. That's encouraging for short-term buyers. However, the MA28 remains around $0.7896, while EMA28 is near $0.7907. This creates an important resistance zone that DOT still needs to overcome. Volume is another concern. Current displayed volume is 2.05K, considerably below the 5-period and 10-period average volumes. So the recent recovery hasn't yet demonstrated convincing participation. Personally, I'd rather see DOT reclaim the $0.7900–$0.7910 area and hold it before becoming more optimistic. For now, I'm watching rather than assuming. Can DOT turn this stabilization into a genuine recovery, or is another rejection still possible?
$PYTHUSDT 正面临一个有趣的矛盾:其底层业务正在发展出更强大的商业模式,但短期市场结构仍显示出疲软。 Pyth Network 不仅仅是一个加密货币价格预言机。它将金融数据发布者直接与区块链应用程序连接起来,使开发人员能够访问跨不同资产类别的市场价格。 其基于拉取(pull-based)的架构允许应用程序在需要时请求更新,而不是不断地将每次更新推送到每个区块链上。对于需要及时金融数据的应用程序来说,这是一个重要的设计选择。 更大的发展是 Pyth 向付费机构数据服务的转型。 2026年9月,Pyth 报告了1150万美元的年度经常性收入,环比增长了86%。 这是一个很有前景的商业指标,尽管所报告的年度经常性收入(ARR)不应与净利润或代币持有者的实际收入混淆。 PYTH 的经济模型也发生了有意义的变化。 根据9月批准并于10月8日宣布的 OP-PIP-136 提案,DAO 承诺将从 Pyth 产品中获得的100%资金用于在储备中积累 PYTH。 然而,这适用于 DAO 的收入分成,而不是所有总产品销售额。积累的代币不会自动分配给持有者或永久销毁。 供应量是另一个重要的考量因素。 PYTH 的最大供应量为100亿枚代币,DefiLlama 列出了定于2027年5月19日的进一步解锁计划。 不断增长的业务收入和代币需求最终必须与潜在的供应稀释进行权衡评估。 从1小时图表快照来看,PYTH 的交易价格为0.06411美元,下跌了1.95%,并且仍低于0.0650–0.0654的均线/指数移动平均线(MA/EMA)集群。 当前的即时支撑位是0.06316美元。如果每小时收盘价低于该水平,可能会下探至0.06195美元,而如果能以令人信服的成交量收复0.0654美元,则会改善其短期结构。 在此之上,0.0661美元和0.0682美元仍然是重要的阻力位。 有趣的部分在于基本面进展与市场表现之间的差异。Pyth 正在建立一个创收的数据业务,并将部分商业成功与 PYTH 的积累挂钩,但这并不能保证价格会立即走强。 我的关键问题是,不断增长的机构需求和 DAO 储备积累最终能否超过供应压力并改善 PYTH 的市场结构? #IMPACTbyTrade
SpaceX 和 Tesla 即将合并的传闻可能成为史上最大的企业发展事件之一,但对加密货币投资者而言,最有趣的部分可能隐藏在 3.4 万亿美元的估值背后。 据彭博社报道,公告最早可能在 12 月发布,尽管讨论可能会持续到 2027 年初。 预计的合并估值使这两家公司跻身全球最大企业之列。然而,这个数字不应被误认为是已确定的合并价格或最终协议。 SpaceX 带来了火箭技术、星链(Starlink)连接能力以及地球以外的雄心。Tesla 则贡献了电动汽车、能源存储、人工智能和机器人技术。 两者的结合可能创造一个强大的科技生态系统,并具备巨大的基础设施潜力。 但还有一个值得关注的关联点:比特币。 根据披露的持仓情况,SpaceX 持有约 18,712 枚比特币,而 Tesla 持有约 11,509 枚比特币。 这意味着总共持有 30,221 枚比特币,这使得它们现有的比特币敞口变得格外引人注目。 然而,企业合并并不自动意味着这些持仓会成为单一投资策略,也不意味着计划购买更多的比特币。 更大的问题在于,合并后的组织是否可能最终将比特币视为一种战略性企业资产,而不仅仅是作为国库的一部分持有。 当然也存在严峻挑战。监管审查、公司治理、财务透明度以及 SpaceX 与政府相关的合同可能会使这一过程复杂化。 对于加密市场而言,这次合并并不必然是利好消息。其真正的意义取决于在达成任何协议后,这些公司的比特币政策会有何变化。 更大的企业结构并不能保证会带来更强的比特币需求。 我会关注官方的合并条款、财务披露以及比特币持仓的任何变化,然后再下结论。 这会成为大型企业采用比特币的又一重大举措,还是说加密货币的关联被高估了? #IMPACTbyTrade $TSLAXUSDT $SPCXXUSDT
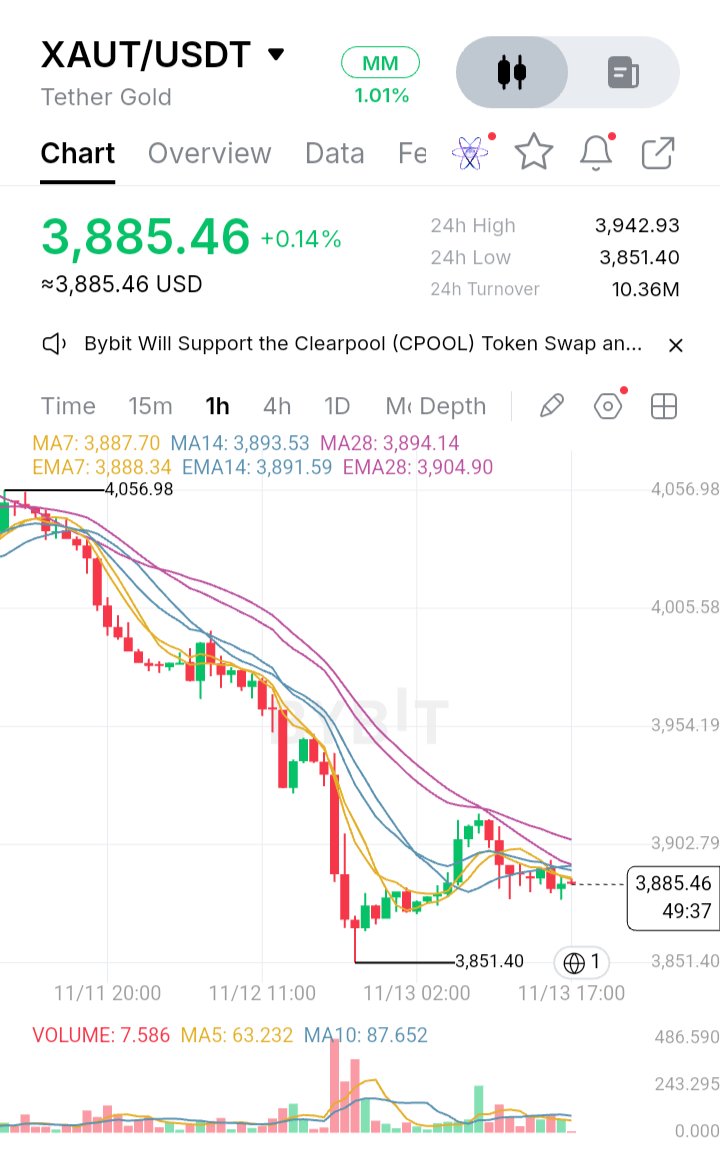
$XAUTUSDT 正面临着一场超越单纯技术性回调的考验。价格目前难以回升至 $3,900,在 1.0 斐波那契水平位遭遇的阻力削弱了反弹尝试,且渐趋平淡的 MACD 指标表明看涨动能正在减弱。$3,851 区域现在显得尤为关键,因为买方需要证明他们仍愿意捍卫近期的低点。 市场数据显示 XAUT 目前处于 $3,880–$3,900 区间,近期的交易范围正延伸向 $3,850。这种疲软并非孤立存在。现货黄金本周也遭遇大幅下跌,在 11 月 13 日尝试小幅反弹前,跌幅一度接近 4%。据路透社报道,油价上涨、通胀担忧以及美联储利率预期的变化正对金条造成压力。换句话说,XAUT 反映的是其底层资产的疲软,而不仅仅是跟随加密货币市场的常规波动。 这里有一个经常被忽视的重要区别。Tether Gold 并非一种主要依赖于区块链生态系统投机需求的传统加密货币。每一枚 XAUT 都代表着对存放在瑞士金库中的一金衡盎司实物黄金的所有权权益。Tether 2026 年 9 月的储备披露报告显示,针对流通中的等量代币,其持有约 827,418 盎司黄金。 11 月 12 日也出现了一个重大进展。Tether 宣布毕马威 (KPMG) 已完成对发行人 2025 年财务报表的独立审计,其中包括对支持 XAUT 的单根金条进行实物检查和清点。这是一个重要的可信度发展,尽管该审计涵盖的是截至 2025 年 12 月 31 日的财政年度,而非针对市场波动提供新的实时保证。 从技术上讲,眼下的形势依然谨慎。$3,900 水平是第一个心理关口,而接近 $3,957 的 EMA200 则代表着更重大的复苏考验。若在没有持续强势的情况下突破 $3,900,并不一定意味着趋势反转。买方需要重新夺回 EMA200,并证明先前的阻力位正在转化为支撑位。渐趋平淡的 MACD 也值得关注,因为指标减弱可能在明确的看跌交叉出现之前,就预示着买盘压力已在下降。 在下行方面,$3,851 是值得关注的水平。守住该位置可能会为 XAUT 提供稳定空间并尝试再次反弹。然而,如果出现令人信服的跌破,随后又未能收复该水平,则会加强看跌结构。下一个下行目标应取决于实际的价格发现,而非臆想的图表水平。 这种情况的有趣之处在于,市场对 XAUT 实物支持的信心提升与黄金本身需求疲软之间形成了鲜明对比。更好的储备透明度可以增强对产品的信心,但当宏观经济环境变得不利时,它无法阻止基础金属价格的下跌。 相比任何单一指标,我更密切关注一个问题:买方会捍卫 $3,851 并收复 $3,957,还是黄金更广泛的疲软会让 XAUT 继续被困在主要复苏水平之下? #IMPACTbyTrade
我一直在关注 HYPE 的价格之外,我觉得最有趣的部分是 Hyperliquid 如何试图将真实的协议活动转化为对其原生代币的需求。 Hyperliquid 不仅仅是一个交易应用,它是一个围绕链上金融市场构建的 Layer 1。它的 HyperCore 处理现货和永续订单簿,而 HyperEVM 则为开发者提供了一个兼容 EVM 的环境,以便围绕这些流动性构建其他应用程序。一个重要的区别在于,订单、交易和清算都是在链上处理的,而不是事后才记录的。 其交易活动相当可观。DeFiLlama 最新显示的 30 天滚动数据显示,其永续合约交易量约为 2287 亿美元,手续费为 8260 万美元,协议收入为 6490 万美元。这些数字表明了真实的市场使用情况,尽管仅凭交易量无法判断有多少活动是有机的,以及其持久性如何。 以下是我认为更值得关注的部分:该代币与协议费用有着直接的联系。一份 2026 年 9 月的 SEC 文件显示,99% 的协议费用被分配给援助基金(Assistance Fund),该基金使用这些费用在公开市场上购买 HYPE。该文件报告称,截至 9 月 8 日,已有 4710 万枚 HYPE 被收购并永久销毁。 这创造了一种比仅具有治理功能的代币更清晰的价值联系。但这不是价格升值的保证,也不应将回购与向持有者进行的现金分配混为一谈。 此外还有一个供应端的问题。HYPE 的最大供应量为 10 亿枚。同一份文件列出 23.8% 分配给核心贡献者,每月归属期持续到 2027-2028 年,而 38.9% 保留用于未来的代币释放和社区奖励。 对我来说,更大的考验在于 Hyperliquid 能否在新的供应量持续进入流通的同时,继续吸引重复用户和产生费用的活动。该产品确实有吸引力,但竞争、市场周期和代币分配依然至关重要。 你认为 HYPE 与费用挂钩的需求能否超过未来的供应量,还是说这是市场可能低估的关键风险? #IMPACTbyTrade $HYPEUSDT
我一直在密切关注加密货币市场,这次抛售中有一点非常引人注目:仅仅24小时内被抹去的杠杆规模。 根据CoinGlass 11月13日发布的市场快照,约有14.1亿美元的加密货币头寸被清算,超过172,900名交易者受到影响。 引起我注意的是多头和空头清算之间的失衡。近89%的清算来自多头头寸,金额约为12.6亿美元。 其中比特币清算额约为7.42亿美元,以太坊清算额约为2.5亿美元。 我见过类似的情况,交易者对单一市场方向过于自信。当价格突然与重仓的杠杆头寸背道而驰时,强制平仓会造成额外的抛售压力,从而加速下跌。 但我并不认为大规模清算自动意味着市场已经触底。 现在有几点值得关注:比特币能否守住关键支撑位、现货买盘需求是否回归,以及期货未平仓合约是否开始趋于稳定。 市场的复苏需要的不仅仅是价格的暂时反弹,它需要真正的需求和更稳固的市场结构。 从观察加密货币市场的经验来看,极度的恐惧可以创造机会,但过早入场和追涨一样具有风险。 你认为这次抛售是在为下一次复苏重置市场,还是仍有进一步下跌的可能? #IMPACTbyTrade $BTCUSDT
Ripple 正在快速发展,但我一直纠结于一个问题:这种增长究竟有多少真正惠及 XRP? Ripple 正深入拓展支付、托管、稳定币和机构金融领域。Ripple 表示其年度产品营收运行率已接近 9 亿美元,与超过 1,700 家机构和企业合作,并持有 85 张以上的牌照。其在 RLUSD 方面的进展,以及获得 OCC 对其国家信托银行的批准,都表明 Ripple 致力于在传统金融领域占据一席之地。 但有趣的地方来了。 Ripple 的业务增长并不意味着每一笔交易都需要 XRP。RLUSD 正成为其支付和金融服务产品的一部分,而且它可以在不同的区块链上运行。这为 Ripple 吸引机构提供了更多途径,但也意味着其中一些活动可能永远不会直接产生对 XRP 的需求。 XRP 仍然扮演着重要角色。它是 XRPL 的原生资产,用于支付网络费用,并可在 Ripple 的“随需流动性”(On-Demand Liquidity)服务中充当桥梁货币。但是,具有实用性与捕获不断增长的业务所创造的财务价值之间存在区别。 这正是投资者应该关注的地方。一个成功的 Ripple 并不自动意味着一个价值更高的 XRP。重要的是,究竟是否有更多的实际支付流真正需要 XRP,而不是仅仅使用 Ripple 的其他产品。 那么,我们见证的是 XRP 成为 Ripple 金融网络的支柱,还是 Ripple 能够在 XRP 仅捕获部分上行空间的情况下建立起成功的业务? #IMPACTbyTrade $XRPUSDT
ASTER:协议收入正在增长,但其回购模式能否跑赢代币稀释? ASTER 具备许多 DeFi 代币难以实现的一点:平台活动与代币经济学之间的直接联系。 但这里有一个更大的问题。在大部分最大供应量仍未流通的情况下,协议产生的费用能否创造出可持续的 ASTER 需求? Aster 正在构建一个涵盖永续合约、现货市场和收益型抵押品的跨链交易生态系统。其产品扩张为该协议提供了多种活动来源,但生态系统的增长并不会自动转化为代币持有者的价值。 截至 11 月 12 日,ASTER 的交易价格约为 0.65 美元。据 DefiLlama 估算,其流通供应量约为 25.7 亿枚代币,而最大供应量为 80 亿枚。这意味着流通供应量约为最大供应量的 32%。 其市值约为 16.8 亿美元,而完全稀释估值(FDV)接近 50.9 亿美元。换句话说,完全稀释估值约为流通市值的 3 倍。 这种供应差距值得关注。 底层活动仍值得考察。DefiLlama 报告显示,其 TVL 约为 7.92 亿美元,30 天内费用约为 412 万美元,永续合约交易量约为 479 亿美元,未平仓合约额约为 13.4 亿美元。 这些数据表明该平台有着实质性的活动。然而,衍生品交易量不等同于真实的现货需求,仅凭高交易活动并不能证明代币需求的可持续性。 最有趣的部分是 Aster 的“回购并销毁”机制。 6 月 17 日,Aster 引入了一项框架,将每日平台费用的 99% 用于自动回购 ASTER。 该机制有两个不同的作用: 首先,购回的 ASTER 根据锁定权重分配给 veASTER 参与者。 其次,从协议储备中销毁等量的 ASTER,其既定目标是将总供应量减少至 30 亿枚代币。 这创造了一个有趣的经济循环:交易活动产生费用,费用资助市场购买,储备销毁则减少总供应量。 但有一个重要的区别。 回购分配直接奖励给 veASTER 参与者。普通持有者除非参与锁定机制,否则无法获得这些分配。他们可能会从市场购买和供应减少中获得间接利益,但这与直接获得奖励并不相同。 接下来是稀释问题。 Aster 最初的代币分配方案将 53.5% 分配给空投,30% 给生态系统和社区,7% 给金库,5% 给团队,4.5% 给流动性和上市。 团队分配部分包含 4 亿枚 ASTER。其解锁悬崖期已从 2026 年 9 月延长至 2027 年 9 月 17 日,使这些代币被锁定更长时间。然而,推迟解锁并不能消除最终的供应义务。 看涨的论点很直观:持续的交易活动可以产生经常性费用,支持每日回购,并逐渐减少总供应量。 看跌的论点虽然简单,但同样重要:FDV 仍然远高于流通市值,未来的代币分配依然关键,且回购奖励并非平均分配给所有持有者。 ASTER 的价格也仍比其 2.41 美元的历史高点低约 73%。 就个人而言,我更倾向于关注以下三个指标,而不仅仅是每日交易量: 1. 每月协议费用是否持续增长。 2. veASTER 参与度和回购分配是否保持可持续性。 3. 实际供应量的减少速度是否超过了新代币的发行和解锁速度。 ASTER 已经在平台活动和代币经济学之间建立了可衡量的联系。但真正的考验在于,该机制是否能在暂时的市场需求之外创造持久的价值。 您认为对于 ASTER 的长期可持续性而言,什么更重要:增加协议收入,还是减少流通供应量? #IMPACTbyTrade $ASTERUSDT
以太坊
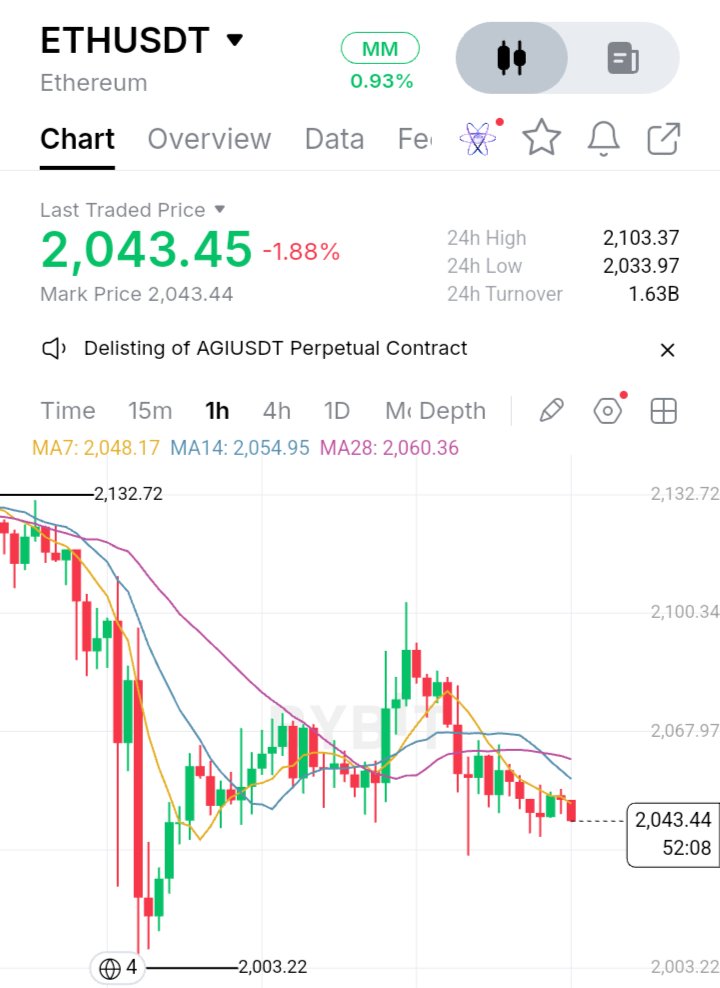
$ETHUSDT 以太坊正处于转折点,我并不急于选边站 我过去常认为,以太坊的每一次大跌都是等待把握的机会。急剧下跌后紧随的小幅反弹,往往看起来像是反转的开始。但经验告诉我,收复失地和真正改变市场方向是两码事。 目前,ETH 正努力恢复短期走势。令我担忧的是,近期的反弹并未带来令人信服的持续性。卖方似乎仍能轻松守住高位,而买方尚未展现出持续的动能。 我正密切关注 $2,033–$2,003 的支撑区域。如果买方能守住这一带,以太坊或许还有机会反弹。但如果该支撑位失守,我不会忽视进一步下行的可能性。 另一方面,收复 $2,050–$2,060 将是令人振奋的第一步。这不会自动确认看涨反转,但会表明买方已开始重新夺回控制权。 就我个人而言,我不想为了抢先入场而去预测底部。与其在没有确认的情况下仓促入场,我宁愿错过反弹的初期阶段。 以太坊不需要又一个乐观的预测。它需要的是买方证明自己的实力。
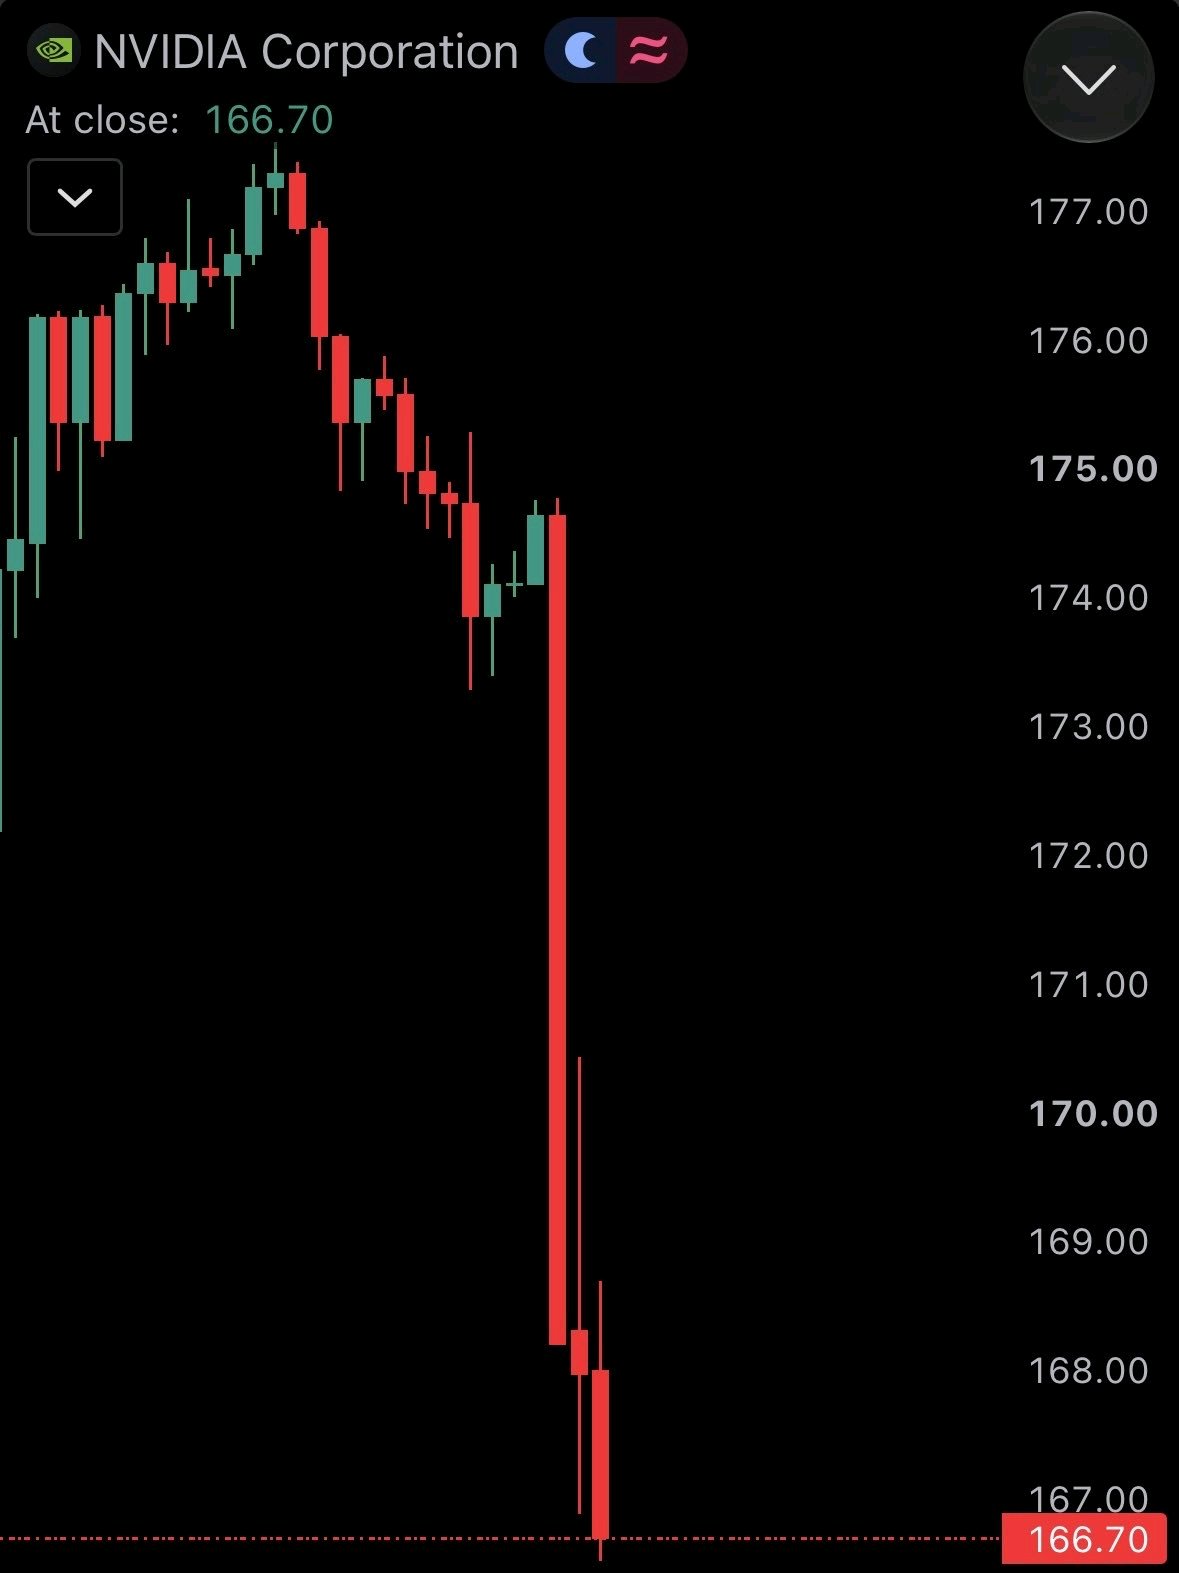
英伟达的抛售揭示了一个比单一首席执行官丑闻更大的风险 英伟达盘后股价的跳水,正在考验投资者究竟在一个人身上集中了多少风险。 11月11日,《纽约时报》报道称,首席执行官黄仁勋与其汇报链上的一位英伟达高管存在涉嫌不正当关系。路透社无法独立核实这一报道;英伟达和该高管未立即回应。此前,黄仁勋在发给员工的备忘录中承认自己不忠,而背景是另一起涉及一名据称被美国当局怀疑与中国情报部门有联系的女性的争议。 在《华尔街日报》报道英伟达董事会正准备罢免黄仁勋后,抛售潮加剧。路透社援引一位知情人士的话称,董事们正在开会决定他的去留。英伟达尚未公开确认罢免决定。该公司于11月8日宣布的正式调查,涉及黄仁勋是否成为了外国情报工作的目标。董事会最初对他表示信任,并称没有理由认为公司机密或国家安全受到损害。 截图中的166.70美元意味着较11月11日173.73美元的收盘价下跌了约4%。在董事会相关报道出现后,后续报道称盘后跌幅接近7%至8%。 被忽视的风险是继任问题。路透社称,黄仁勋没有明显的继任者,且牢牢掌控着这家处于人工智能繁荣中心的公司。对英伟达芯片的需求可能会持续,但治理折价可能会持续更久。 英伟达能否证明它比其创始人更重要? #IMPACTbyTrade $NVDAXUSDT
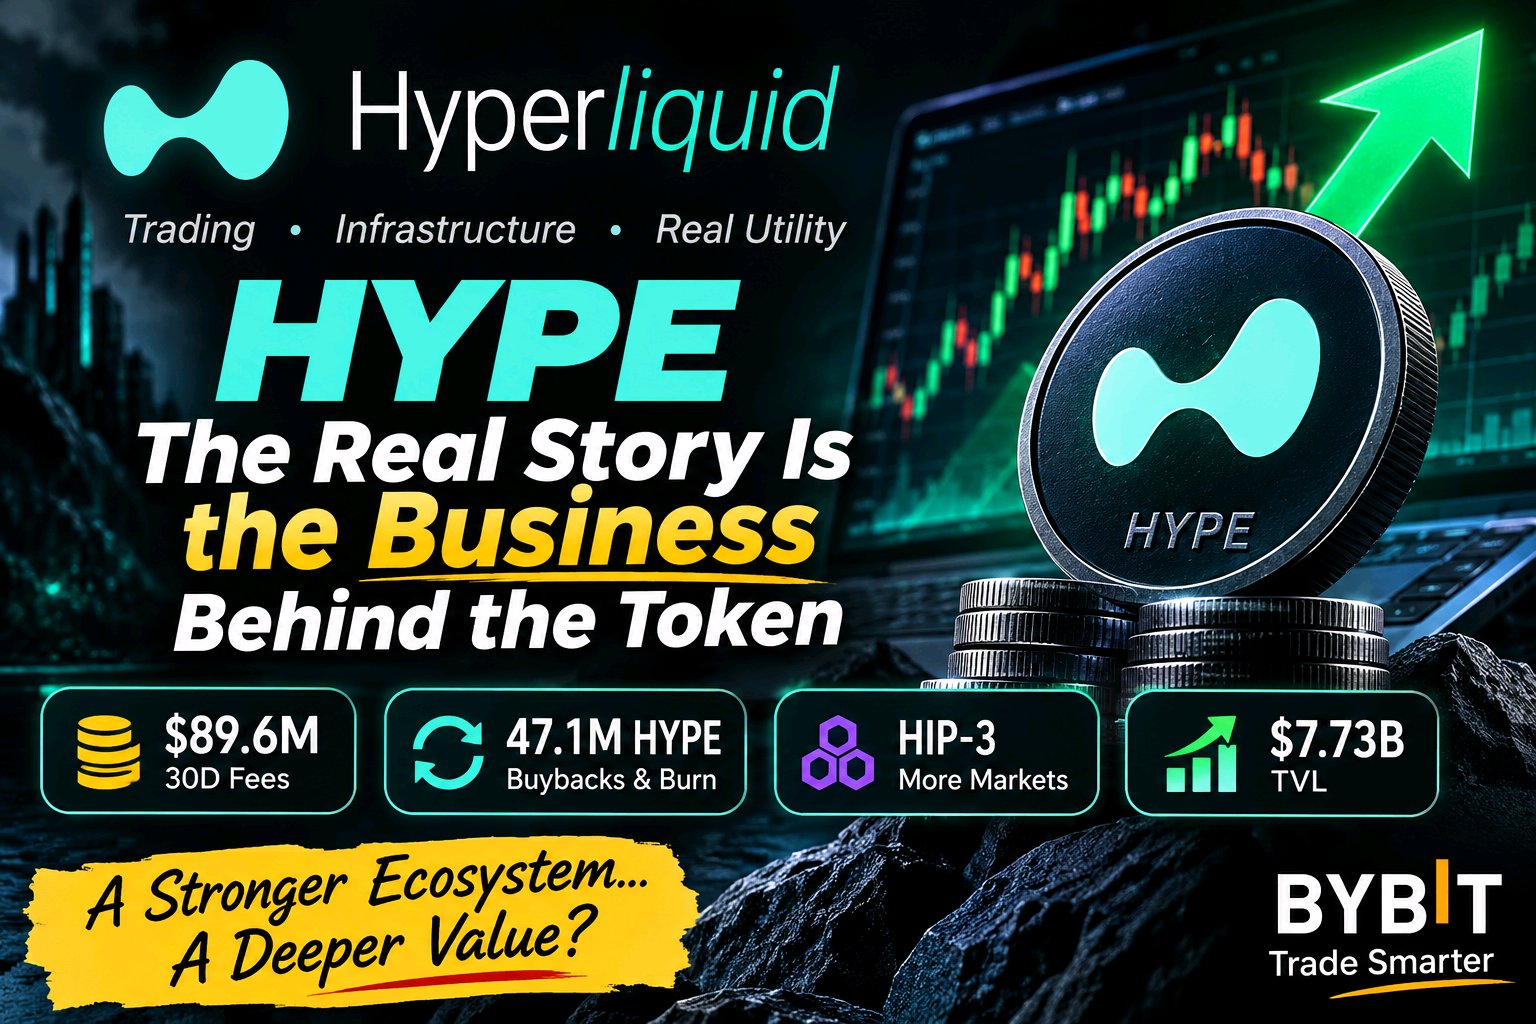
$HYPEUSDT 真正的故事是代币背后的业务 我认为关于 HYPE 最有趣的地方不在于它的日K线,而在于 Hyperliquid 如何试图将交易活动、基础设施和代币需求连接成一个经济系统。 数据很重要。DeFiLlama 在 11 月 11 日的快照显示,Hyperliquid 在过去 30 天内产生了约 8960 万美元的费用,其中协议收入约为 6900 万美元。这表明用户是在为使用产品付费,而不仅仅是基于叙事的持有。 代币设计也很重要。Hyperliquid 的援助基金(Assistance Fund)利用协议费用在公开市场上购买 HYPE,其向 SEC 提交的注册声明显示,99% 的协议费用被分配给了该基金。该文件报告称,截至 2026 年 9 月 8 日,已有 4710 万枚 HYPE 被收购并永久从流通中移除。 这在平台活动与代币之间建立了比许多交易所代币模型更清晰的联系。但我不会称其为保底价格。回购可以支撑需求,但无法抵消估值风险、不断变化的市场环境或抛售压力。当市场情绪转向负面时,这种区别尤为重要。 产品路线图也很重要。HIP-3 允许合格的开发者在 Hyperliquid 上部署他们自己的永续合约市场,市场的设计和运营由部署者负责。这不仅仅是增加了另一个交易对:它为外部团队提供了一条利用该网络交易基础设施创建专业化市场的途径。这可能会使平台扩展到核心团队选择上线的市场之外。 一个反面信号值得注意:DeFiLlama 显示,截至 11 月 11 日,总锁仓量(TVL)约为 77.3 亿美元,30 天内下降了约 10.5%。强劲的费用和下降的 TVL 可以共存,但这种背离值得关注。接下来的考验是活动是否会扩大,资本是否会变得更具粘性,而不是仅仅依赖于高强度的交易。 我的观点是:HYPE 拥有引人注目的“活动-代币”机制,但投资案例取决于持续的使用率、健康的深度和严格的风险管理。我正在观察新市场是否能带来重复用户和持久的流动性,而不仅仅是一个更大的交易量标题。 在评估 HYPE 时,对你来说什么更重要:费用产生、代币价值捕获,还是由独立团队构建的市场增长? #IMPACTbyTrade