S T E P H E N
7653点赞0分享546粉丝646关注
I M crypto signal provider 100 parsent right signals lets go
I M crypto signal provider 100 parsent right signals lets go
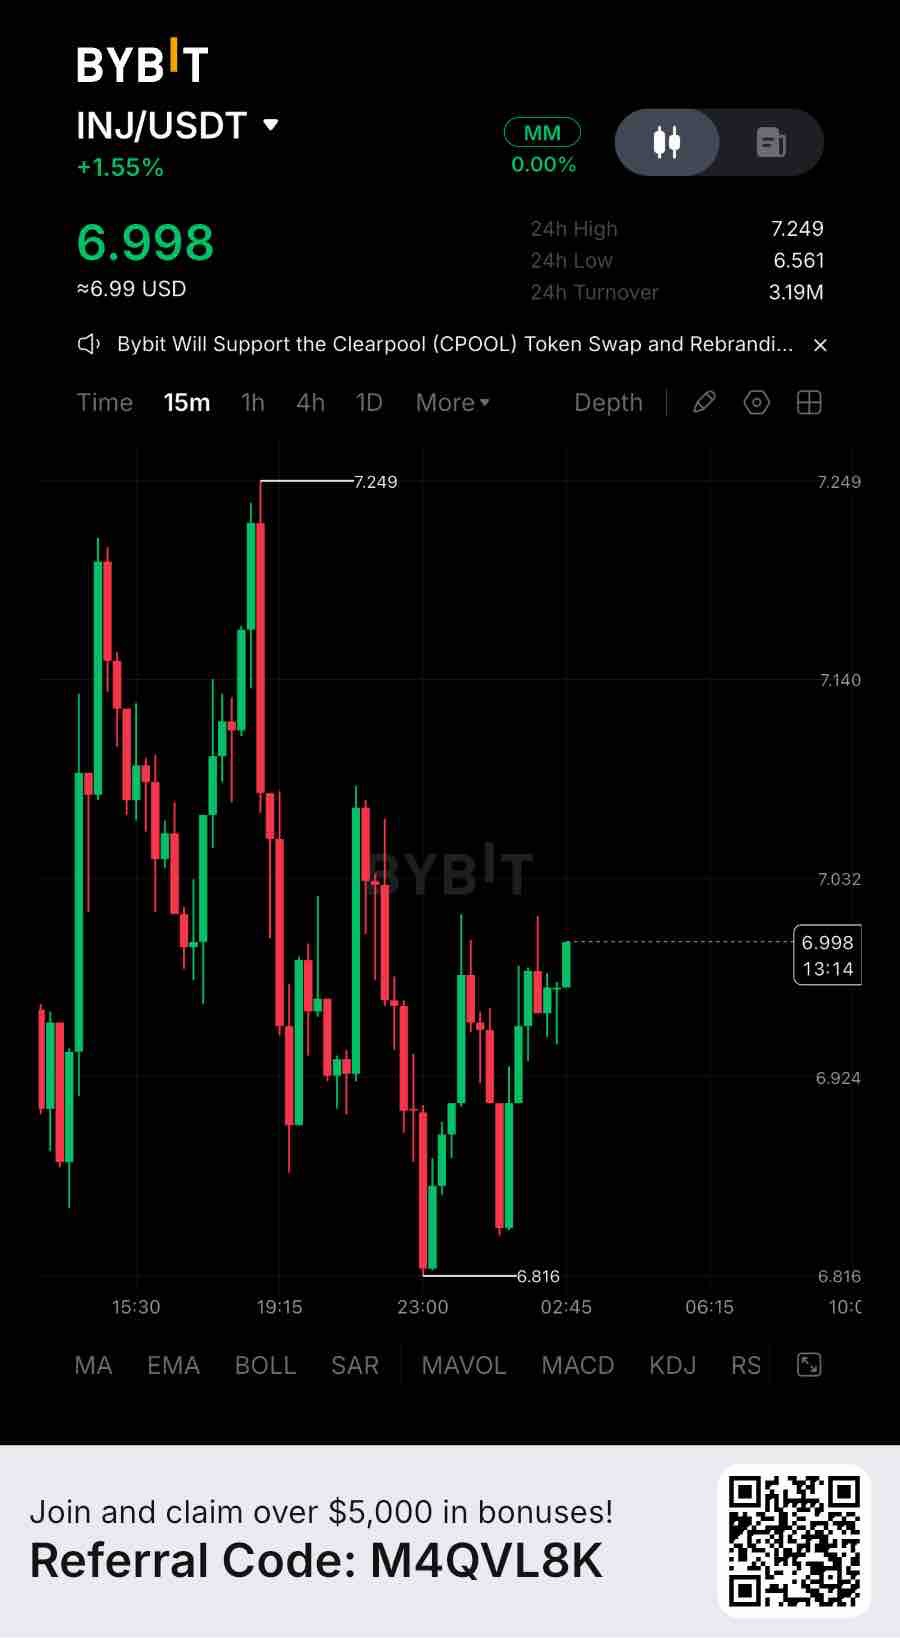
Injective 目前报告称,通过其代币化基础设施发行的资产已超过 110 亿美元,而其链上订单簿在 2025 年 11 月至 2026 年 11 月期间处理了 128.6 亿美元的交易量。仅 RWA 永续合约就产生了近 18 亿美元的交易量。这是真实的用例,而非仅仅是叙事。 但估值讲述了另一个故事。INJ 的流通市值约为 6.9 亿美元,而 DeFi 总锁仓量(TVL)仅为 1636 万美元,这使得其市值与 TVL 的倍数约为 42.2 倍。相比之下,Maple 在同一指标下的交易倍数约为 0.052 倍,Pendle 约为 0.255 倍。因此,INJ 的估值看起来比 Maple 高出约 814 倍,比 Pendle 高出约 165 倍。由于 Injective 是一个 Layer 1 区块链,而不是一个独立的收益协议,这些业务并不完全可比,但这种差异凸显了其估值中已经反映了多少未来的生态系统增长。 其底层的扩张是有意义的。代币化股票在 7 月至 10 月期间创下了新的月度交易量记录,而 RWA 永续合约已扩展至股票、外汇、大宗商品和指数领域。Pineapple Financial 也已将其超过 10 亿美元的住宅抵押贷款记录迁移到了 Injective 上,其公共仪表板上可见 2,079 条记录。重要的是,这些抵押贷款记录代表的是代币化数据基础设施,而非 10 亿美元的流动抵押品或传统的抵押贷款证券。此外,Injective 还获得了美国证券交易委员会(SEC)的过户代理注册,并扩大了 INJ 在 Solana 上的访问权限。 还有一个供应方面的考虑。SEC 的备案文件显示,截至 2026 年 9 月 15 日,INJ 的总供应量达到了约 1.229 亿枚,而通常报告的初始供应量为 1 亿枚。年化发行率为 4.4%。供应紧缩(Supply Squeeze)提案加强了通缩机制,但实际的供应减少仍取决于生态系统收入和回购活动是否超过发行量。 从市场角度来看,INJ 的交易价格在 6.89 美元左右。即时支撑位在 6.44 美元附近,阻力位在 7.15 美元左右。我建议在没有确认的情况下,不要追逐当前的走势。4 小时收盘价若能站上 7.15 美元,随后成功进行回测,可能会打开通往 7.85 美元甚至 8.76 美元的大门。然而,若确认跌破 6.44 美元的 4 小时支撑位,将削弱结构并暴露 6.01 美元的支撑,随后是 5.18 美元。尽管更高时间周期的动能较强,但短期趋势仍面临压力。 这些并不意味着该代币本身有问题。它说明的是,链上的增长故事和价格走势目前处于不同的节奏上。值得思考的是,哪一个会先追上另一个——以及仅靠更多的区块链、机构产品和代币化资产是否足以弥合如此巨大的估值差距。 #ByXIMPACT $INJUSDT
Hedera 持续处理着大量的网络活动,DeFi TVL 约为 2065 万美元,跨链 TVL 为 4.93 亿美元。每日交易量维持在 679K 左右。这是真实的网络使用情况,而不仅仅是叙事。 但估值问题要复杂得多。HBAR 的流通市值约为 25 亿美元,而其 DeFi 生态系统仍然相对较小。这在投资者给予网络的估值与目前部署在 DeFi 应用中的资本之间造成了差距。 RWA(现实世界资产)机遇仍然是 Hedera 长期定位的重要组成部分。机构代币化、资产发行和企业基础设施可能会扩大其经济足迹。然而,在证明其能够支撑更高的估值之前,采用率需要转化为持续的资本流入、更深度的流动性和经常性的网络收入。 一个指标值得关注:与市值相比,Hedera 产生的每日网络费用相对温和。高交易笔数并不自动转化为 HBAR 持有者的等值经济价值。 从交易角度来看,HBAR 目前在 0.057 美元至 0.058 美元左右。即时支撑位在 0.0550 美元附近,而阻力位在 0.0595 美元至 0.0605 美元左右。4 小时线收盘价突破 0.0605 美元,随后成功回测,可能会打开通往 0.0620 美元和 0.0645 美元的道路。然而,如果 4 小时线确认跌破 0.0550 美元,将削弱结构并使其面临 0.0525 美元,随后是 0.0500 美元的风险。 这一切并不意味着 HBAR 基本面疲软。它说明的是网络采用的故事和代币估值的故事正处于不同的节奏上。真正的问题在于机构的采用是否最终能转化为代币可衡量的经济价值。 #ByXIMPACT $HBARUSDT
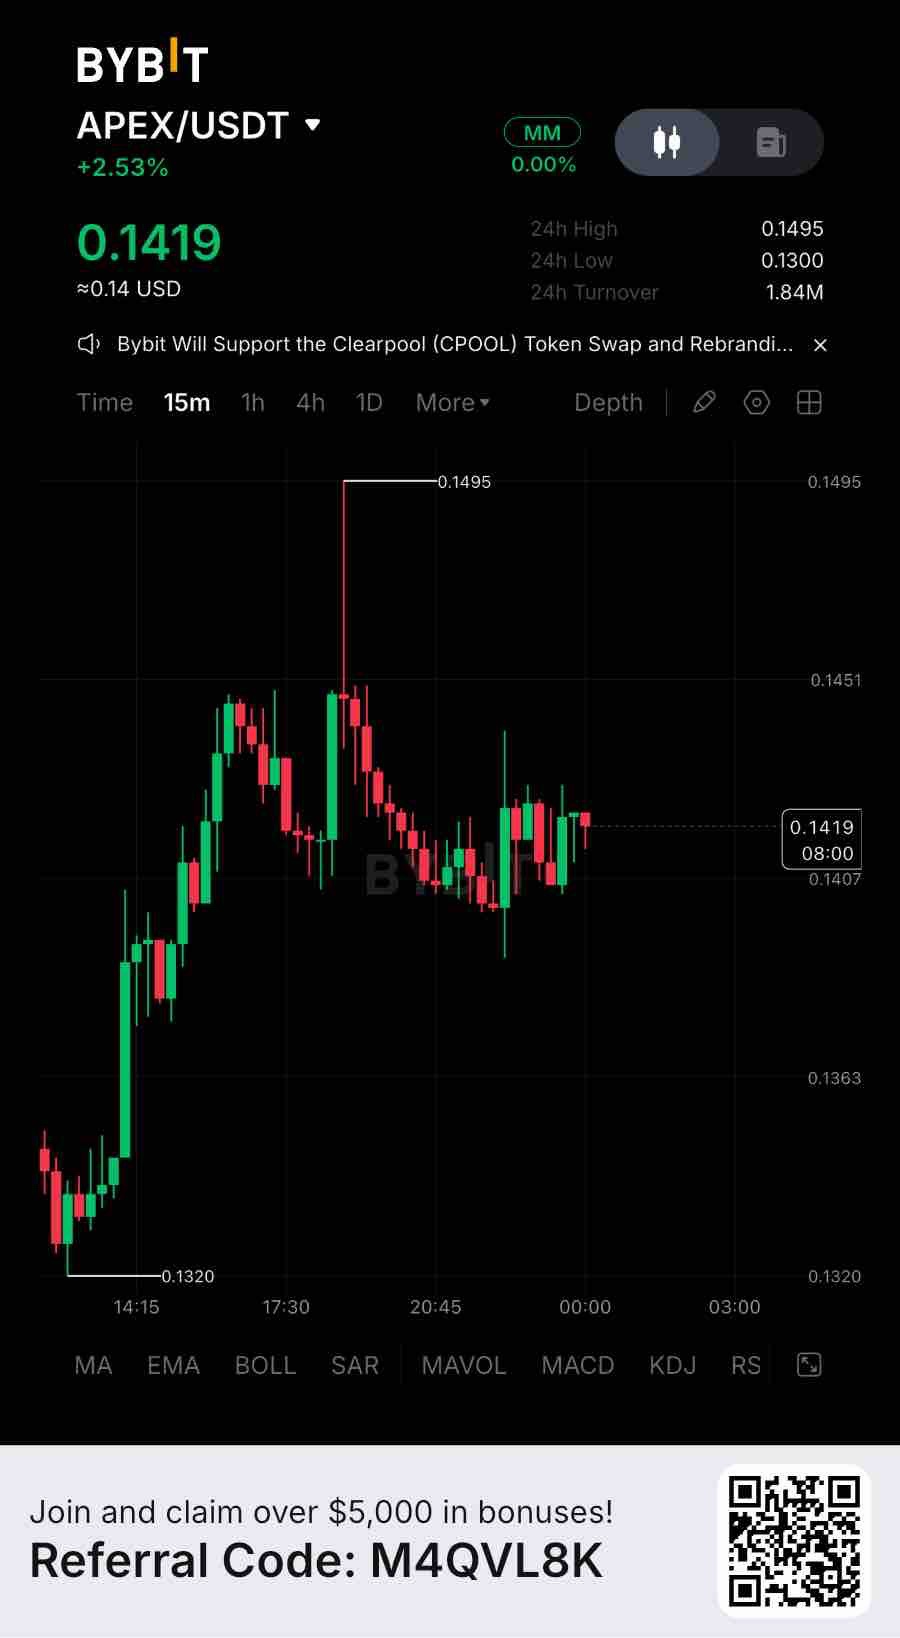
ApeX Protocol 目前拥有约 2858 万美元的 TVL,过去 30 天处理了 94.82 亿美元的永续合约交易量。这是实打实的使用量,而非纯粹的叙事。 估值方面的情况变得耐人寻味。APEX 的流通市值约为 2227 万美元,相当于 0.78 倍的 TVL。与 GMX 约 0.37 倍的 TVL 交易倍数相比,APEX 的估值倍数约为其 2.1 倍。当我们比较实际的持有者收入,而不仅仅是交易活动时,这种差异就显得尤为重要。 其基础足迹不容小觑。ApeX 在八条链上运营,其中 Arbitrum 上约有 1285 万美元,以太坊上有 887 万美元,Base 上有 306 万美元,BSC 上有 263 万美元,Mantle 上有 117 万美元。其组合产品 ApeX Pro 和 ApeX Omni 已累计产生 4162 万美元的手续费。最新 30 天的数据显示,手续费约为 326,641 美元,报告的持有者收入为 163,320 美元。ApeX Omni 还将 50% 的交易手续费用于 APEX 回购,建立了协议活动与代币需求之间的直接挂钩机制。 一个潜在的隐忧是,交易活动并未转化为 TVL 的增长。94.8 亿美元的名义交易量看起来很可观,但杠杆周转并不等同于保留在协议中的资本。如果 TVL 继续下降,而手续费收入仍依赖于交易活动,那么当前的估值溢价将变得难以证明其合理性。 在交易方面,APEX 目前徘徊在 0.1413 美元左右,即时支撑位在 0.1380 美元附近,更强的下方支撑位在 0.1310 美元至 0.1280 美元区间。复苏阻力位位于 0.1420 美元附近,随后是 0.1490 美元。我正在密切关注该区域,如果没有确认信号,我不会追涨。看涨形态在确认 4 小时收盘价高于 0.1420 美元并成功回测后会变得更有趣,这可能为涨向 0.1490 美元和 0.1520 美元打开空间。4 小时收盘价跌破 0.1310 美元将削弱复苏结构,更广阔的 0.1280 美元区域将成为下一个参考区间。 这一切并不代表该代币本身有问题,只是说明链上增长故事和价格走势目前不在同一个节奏上。值得思考的是,哪一个会先追上另一个——以及更多的链、更高的交易量和持续的回购是否足以弥补如此巨大的估值溢价。 #ByXIMPACT $APEXUSDT
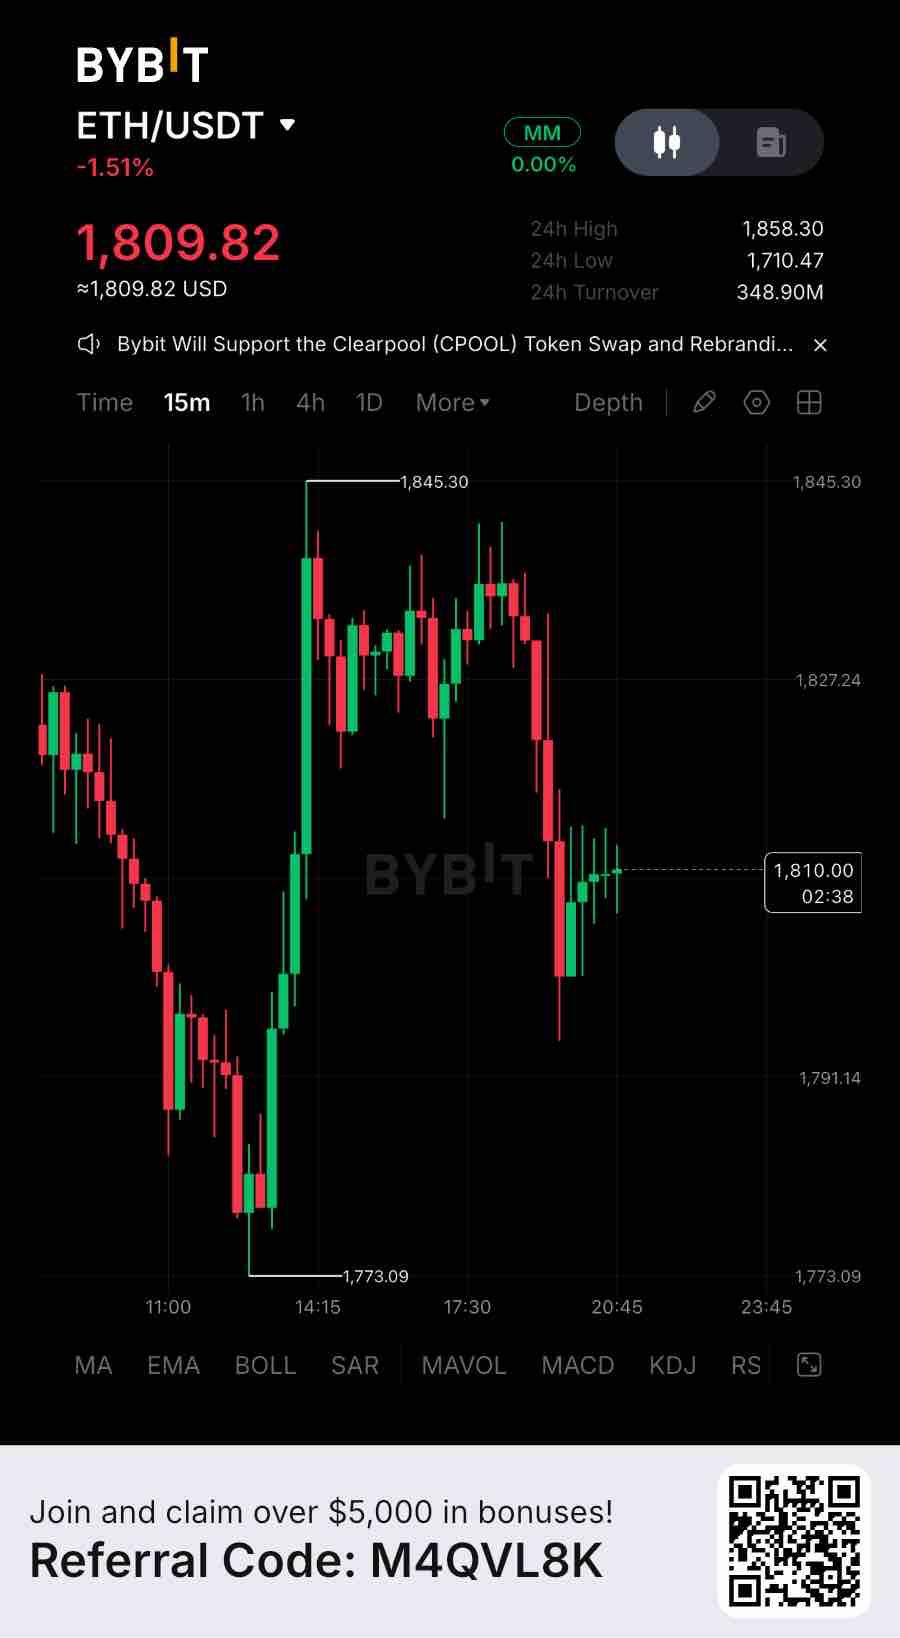
以太坊目前拥有约 118.6 亿美元的活跃真实世界资产(RWA)管理规模(AUM),而其 DeFi 生态系统维持着 379.4 亿美元的总锁仓价值(TVL)。然而,以太坊的 RWA AUM 在过去 30 天内缩水了约 32 亿美元,降幅达 22.3%。这是真实的用量,而非叙事。 估值情况值得更仔细地审视。ETH 的预估市值为 2222 亿美元,约相当于以太坊 DeFi TVL 的 5.9 倍。若仅针对其活跃 RWA AUM 来看,这一倍数则上升至约 18.7 倍。这些是不同的估值指标,并非直接的收入倍数,但它们强调了一个重要的区别:以太坊的市场估值已经反映了对未来大量经济活动的预期。 其底层生态系统依然重要。以太坊支持约 1321 亿美元的稳定币流动性、26.9 亿美元的日均去中心化交易所(DEX)交易量以及约 207 万笔的日均交易。在最近 24 小时的报告期内,链上费用达到约 64.1 万美元,应用层收入接近 292 万美元。该网络继续促进有意义的金融活动,但交易量和应用收入并不会自动转化为 ETH 持有者同等的价值增值。 更值得关注的问题是资本收缩。尽管以太坊在代币化资产和去中心化金融方面地位稳固,但 RWA AUM 近期的下滑表明,机构和链上资本的配置并非单向流动。基础设施的增长并不保证资本承诺会持续扩张。 就交易而言,ETH 目前徘徊在 1830 美元左右,即时支撑位在 1732 美元附近,复苏阻力位接近 1839 美元。我正在密切关注这一区域,在没有确认信号的情况下不会追涨。看涨设置在 4 小时收盘价确认突破 1839 美元并成功回测后会变得更有趣。这可能为涨向 1892 美元乃至 2110 美元打开空间。然而,更广泛的技术结构仍呈看跌趋势,4 小时、日线和周线指标均显示看跌状态。若 4 小时收盘跌破 1732 美元,将削弱复苏结构,使 1666 美元和 1600 美元成为下一个下行参考区间。 以上分析并非否定该代币本身,而是说明链上增长故事与价格走势目前处于不同的节奏。值得探讨的是,哪一个会率先追上另一个——以及仅仅依靠更多的流动性、代币化资产和网络活动,是否足以证明 ETH 当前的估值是合理的。 #ByXIMPACT $ETHUSDT
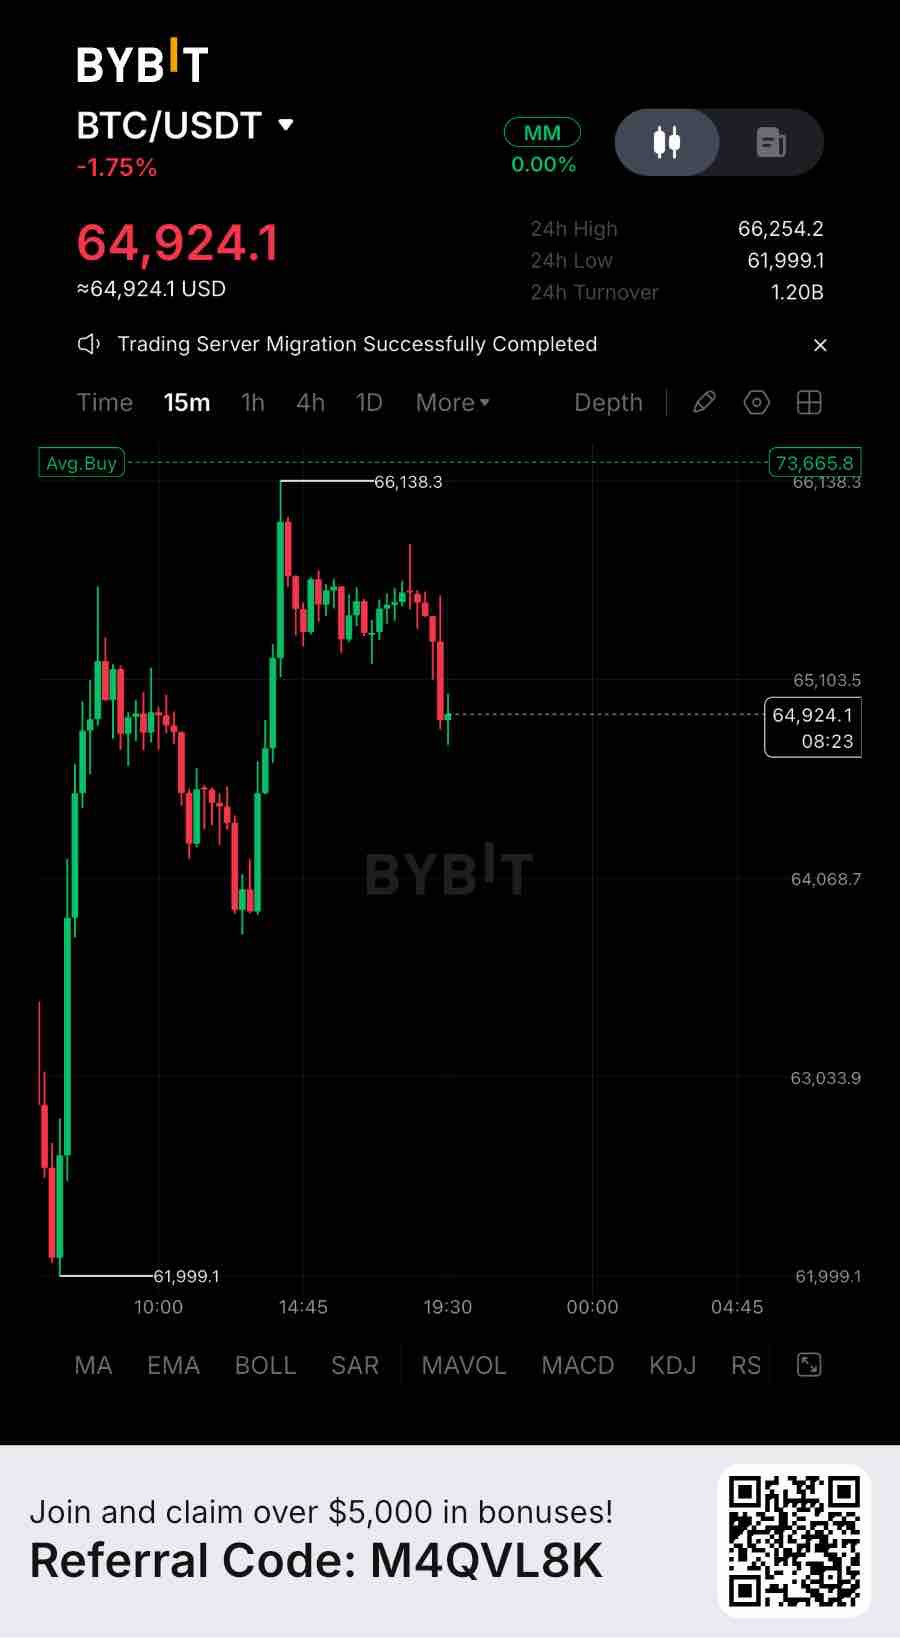
BTC 市场分析 15 分钟周期 比特币在从最近的 61,999 美元低点反弹并冲向 66,138 美元,随后再次遭遇拒绝后,目前徘徊在 64,924 美元左右。我尚未将当前的企稳视为真正的复苏。更大的担忧仍然是机构的抛售压力、现货需求的不连贯以及衍生品市场过高的多头仓位。关键问题在于,真实的现货需求能否消化抛售压力,还是说另一轮下行流动性扫荡仍在前方。 价格走势与市场结构 BTC 24 小时内下跌约 1.75%。从 61,999 美元到 66,138 美元的走势确实产生了明显的反弹,但卖家在 66,000 美元附近出现,并将价格推回 65,103 美元下方。 即时阻力位位于 65,100–65,500 美元左右,随后是 65,800–66,138 美元附近的更强供应区。下行方面,64,068 美元是图表上可见的第一个重要支撑位。收复 65,100 美元将改善短期结构,但更广泛的复苏仍需要更强的确认信号。 机构与大资金面 现货 ETF 资金流向仍然是比特币需求结构中的重要因素。近期负的资金流向表明,机构现货需求尚未为此次反弹尝试提供持续支撑。这并不意味着所有大投资者都在抛售,但确实凸显了缺乏来自这一重要资本来源的确认。 在现货需求改善之前,由衍生品推动的反弹缺乏足够的说服力。 流动性与区间状况 图表显示,在从 62,000 美元急剧反弹后,价格在 66,000 美元下方盘整,并再次向 64,900 美元回落。 大幅下跌后的窄幅震荡并不自动意味着吸筹。买家需要展现更强的参与度,并在该结构被视为建设性之前消化现有的抛售流动性。 衍生品持仓 比特币期货持仓量约为 422 亿美元,24 小时内下降了约 7.9%。这表明仓位正在显著平仓。 加权资金费率约为 +0.0012%,表明存在轻微的多头溢价。多头持仓仍然是一个潜在的脆弱点,特别是如果价格跌破其即时支撑位。 过去 24 小时内约有 7.81 亿美元的 BTC 头寸被清算,其中约 74% 归因于多头。这表明加杠杆的买家已经承受了相当大的压力。 关键数据 当前价格:64,924 美元 24 小时涨跌幅:-1.75% 24 小时最高价:66,254 美元 24 小时最低价:61,999 美元 即时阻力位:65,100–65,500 美元 主要阻力位:65,800–66,138 美元 第一支撑位:64,068–64,000 美元 主要支撑位:61,999 美元 期货持仓量:约 422 亿美元 24 小时持仓量变化:-7.9% 加权资金费率:+0.0012% 24 小时清算额:约 7.81 亿美元 交易计划与确认水平 就交易而言,BTC 正徘徊在 64,924 美元左右,即时支撑位在 64,000–64,070 美元附近,复苏阻力位在 65,100 美元附近。我正在密切关注该区域,在没有确认信号之前,不会追涨。 看涨布局在 15 分钟 K 线确认收于 65,100 美元上方并成功回踩后会变得更有意思,这可能为冲向 65,500 美元、65,850 美元和 66,138 美元打开空间。若能持续突破 66,138 美元,将进一步加强短期结构。 下行方面,15 分钟 K 线确认跌破 64,000 美元将削弱当前的企稳态势,使 63,030 美元成为下一个参考区,随后是更广阔的 62,000 美元支撑区域。 看涨确认:收复 65,100 美元 → 65,500 美元 → 65,850 美元 → 66,138 美元。 看跌确认:跌破 64,000 美元 → 63,030 美元 → 62,000 美元。 总结观点 比特币在大幅下挫后表现出暂时性稳定,但单纯的稳定并不代表复苏。机构需求、衍生品仓位和流动性状况仍然是重要的阻碍因素。 决定性的信号在于现货买家是否会在杠杆得到控制的同时回归,还是会有另一轮支撑位的跌破引发新一轮的多头清算。在确认信号出现之前,保住本金比追逐短期动能更为重要。 #ByXIMPACT $BTCUSDT
World Liberty Financial 在围绕其美元支持的稳定币 USD1 构建生态系统方面取得了重大进展。该项目不再仅仅依赖治理代币投机;它拥有一个连接到稳定币储备、合作伙伴关系和 DeFi 基础设施的经济活动层。然而,有一个数字值得更多关注:这些经济活动中有多少真正转化为 $WLFI 持有者的经常性价值? 在此,收入产生与代币持有者价值捕获之间的区别尤为重要。DeFiLlama 的财务数据显示,2026 年第三季度协议总收入约为 3424 万美元,归类为资产收益。然而,其报告的代币持有者净收入仍为 0 美元。这突显了一个根本性的差异:通过生态系统产生收入并不会自动为持有其治理代币的人建立经济权益。 在这方面已经有了重要的发展。11 月 6 日,WLFI 宣布了一项新的代币回购计划,该计划可能利用从 USD1 储备和其他来源产生的收入。更重要的是,11 月 12 日,团队报告称在 72 小时内完成了首笔 100 万美元的回购,其交易旨在实现链上可独立追踪。这是超越单纯宣布未来机制的有形进展。然而,团队也澄清说,USD1 总收入的很大一部分流向了合作伙伴和服务提供商。因此,可用于回购的资源取决于分配、直接成本和其他义务之后剩余的部分。 代币经济学也经历了结构性变化。内部人员归属提案引入了对参与的创始人、团队、顾问和合作伙伴配额进行永久性 10% 的销毁,剩余代币需经历两年的锁定期,随后进行三年的线性归属。这改善了长期供应纪律,尽管减少供应并不能独立创造可持续的购买需求。未来的解锁仍然是一个重要的考虑因素。 该代币的效用正在通过治理和质押扩展。持有者可以质押未锁定的 WLFI 180 天,并可能获得可变的 USD1 奖励,具体取决于参与要求。这创造了持有和参与的额外激励,但促销性质的质押奖励并不等同于对协议利润的永久权利。 WLFI 最有力的长期论据是其与 USD1 的联系。如果稳定币的采用率扩大,储备金相关的收入可能会为经常性的代币购买创造更大的财务基础。这将建立起生态系统增长与 WLFI 需求之间更紧密的联系。尽管如此,一次 100 万美元的执行尚不能建立可持续的收入分配模型,特别是当回购可以随时调整或停止时。 展望未来,最重要的指标是经常性的回购量、合作伙伴分配后实际保留的收入、所购买代币的透明度,以及这些代币是被永久销毁还是保留在国库中。WLFI 已经开始在生态系统经济与代币需求之间建立联系。下一个挑战是证明这种联系可以持续运作,而不是依赖于偶尔的国库决策。 #IMPACTbyTrade $WLFIUSDT
GRAM 最强大的优势在于其分发机制。作为 The Open Network(TON)的原生资产,它受益于 Telegram 的生态系统,TON 在 24 小时内记录了约 424 万笔交易和 215,311 个活跃地址。稳定币市值也接近 5.786 亿美元。 然而,有一个数字值得给予更多关注:实际的网络收入。 根据 DefiLlama 的数据,TON 在 24 小时内产生了约 2,112 美元的链上费用和 1,056 美元的链上收入。换句话说,只有 50% 的交易费用保留在网络层面,其余部分通过销毁机制处理。 这种区别在应用层变得更有趣。 TON 应用每日产生的费用约为 123 万美元,应用收入为 266,511 美元。仅 Fragment 就贡献了约 121 万美元的费用和 259,128 美元的收入。 这展示了真实的商业活动,但应用收入并不自动等同于 GRAM 代币收入。应用产生的支付主要属于这些企业。区块链能否从其活动中捕获经济价值则是另一个问题。 代币价值增值机制 GRAM 确实有一个可识别的经济机制。 DefiLlama 将 50% 的 TON 交易费用归因于代币销毁。这创造了持续的供应缩减,而不是直接向持有者进行现金分配。 然而,销毁代币与创造可持续的需求是两回事。 验证者也会因保护网络安全而获得质押奖励和交易费用。因此,质押为 GRAM 提供了另一种效用,尽管其长期的经济利益需要根据代币发行和稀释情况进行评估。 另一个需要考虑的因素是供应量。目前报告的数据显示,约有 28.57 亿枚 GRAM 在流通,总供应量为 52.84 亿枚。这意味着约 54% 的报告供应量在流通,使未来的供应扩张成为一个重要的变量。 看涨论点 GRAM 最有力的论点是其分发机制。 Telegram 提供了巨大的用户获取优势,而现有的应用生态系统表明商业活动已经在发生。如果这种活动越来越多地转化为链上交易、更高的网络费用、质押需求和持续的代币销毁,生态系统增长与 GRAM 之间的经济关系可能会有显著改善。 但有一个重要的区别:2026 年 6 月从 TON 到 GRAM 的过渡是品牌重塑,而不是代币经济学的根本性变革。底层的区块链和代币余额保持不变。 接下来重要的是什么 我会关注三个指标: 实际网络费用和留存收入的增长。 GRAM 销毁量相对于新代币发行量的比例。 Telegram 的应用增长是否转化为对原生资产的持续需求。 GRAM 拥有相当大的分发量和应用层面的货币化能力。 未决的问题是,这种经济活动能否转化为代币本身有意义且可持续的价值增值。 这才是值得关注的指标,而不仅仅是交易数量。 #IMPACTbyTrade $GRAMUSDT
Solstice 已建立起相当的规模,其基于 Solana 的收益生态系统拥有约 2.01 亿美元的 TVL(总锁仓价值)。其机构级的收益策略和不断扩大的产品堆栈是真正的优势所在。 然而,有一个数字值得更多关注:协议收入。 DeFiLlama 目前报告其 30 天费用约为 14,265 美元,但协议收入和收益均为 0 美元。这种区分非常重要:其方法论将这些费用归类为分配给 eUSX 支持账户以供收益持有者使用的 USX。换句话说,这是传递给用户的收益,而不是协议保留的收入。强大的资本部署并不自动转化为盈利的商业模式。 增长格局也发生了变化。Solstice 的 TVL 在 2026 年 7 月达到约 5.23 亿美元,但目前徘徊在 2.01 亿美元左右——较峰值下降了约 62%。剩余的资本规模依然可观,但持续的存款和经常性收益需求比历史 TVL 高点更为重要。 更广泛的商业模式确实具有潜力。Solstice 将 YieldVault 绩效费、即时解锁费、信贷市场利差和场外交易(OTC)执行费确定为可能的收入来源。随着生态系统的扩展,这些可能会建立更强大的经济基础。然而,重要的问题是,这些活动最终是否会转化为可衡量的、经常性的收入,而不是仅仅产生更多的用户收益。 SLX 引入了另一个重要的区别。质押成 stSLX 可提供生态系统访问权限、治理权重、信贷市场资格和其他特权。这些机制可以创造真正的效用驱动需求,并减少流通中的代币数量。 但 Solstice 明确指出,SLX 不代表所有权,且不赋予持有者对协议费用、利润、股息或保证财务回报的直接权利。因此,即使协议收入增加,该价值也不会自动分配给 SLX 持有者。该代币的长期论点主要取决于日益增长的效用、质押需求和生态系统的参与度。 供应动态也值得关注。SLX 的固定最大供应量为 10 亿枚代币。然而,目前仅有约 2.43 亿枚在流通。Solstice 还将其 2026 年 9 月的释放计划提前了 7500 万枚代币,以支持流动性和生态系统激励,同时保持最终分配方案和 2029 年 5 月的完成日期不变。代币经济学追踪器显示,另有约 1730 万枚 SLX 计划于 11 月 25 日解锁。这代表了潜在的额外供应,尽管解锁并不自动意味着立即产生抛售压力。 最强有力的看涨论点是,Solstice 正在围绕机构收益构建基础设施,而不是仅仅依赖投机性的 DeFi 活动。其现有的资本基础、不断扩展的策略和基于效用的质押模式提供了可靠的基础。固定供应量和不存在永续增发也是积极的结构性特征。 我的结论是:Solstice 已经证明它可以吸引可观的资本,但协议经济学与 SLX 持有者价值之间的联系仍然不完整。接下来我会关注三件事:TVL 的持续回升、从新的费用流中保留的可衡量收入,以及 SLX 质押创造出能够吸收预定代币释放的持久需求的证据。 对于 SLX 而言,下一个重要的里程碑不仅仅是更高的 TVL。而是要证明生态系统的增长创造了可转化为可持续代币需求的经常性经济价值。 #IMPACTbyTrade $SLXUSDT
NAVX 协议活跃度高,但代币价值累积仍是关键问题 NAVI 协议已在 Sui DeFi 生态系统中确立了重要的地位。其借贷市场、流动性基础设施和 Volo 产品创造了真正的效用,拥有超过 1 亿美元的 TVL(总锁仓价值)和约 5700 万美元的活跃贷款。 然而,有一个数字值得更多关注:这些经济活动中究竟有多少真正惠及了代币持有者? 根据 DeFiLlama 的数据,NAVI 在过去 30 天内产生了约 437,255 美元的费用,而报告的协议收入约为 138,132 美元。 这意味着只有约 31.6% 的报告费用作为协议收入体现出来。这种区别很重要:费用代表了平台产生的经济活动,而协议收入则反映了协议本身捕获的那部分收益。 更大的问题是,这些被捕获的收入去了哪里。 NAVI 的代币经济学文档描述了为锁定动态流动性(dLP)的用户提供的收入共享机制。然而,DeFiLlama 目前报告的追踪持有人收入为 0 美元,包括过去 30 天的数据。这在文档中描述的收入共享机制与代币持有者实际获得的可衡量分配之间造成了明显的差距。 供应动态也值得关注。NAVX 的最大供应量为 10 亿枚代币,其中 45.8% 分配给生态系统激励和空投,20% 分配给团队,16% 分配给投资者和顾问。Tokenomist 显示下一次生态系统和空投解锁日期为 2026 年 11 月 18 日。由激励驱动的增长可以吸引流动性,但这并不能自动为代币创造可持续的需求。 看涨的理由依然可信:NAVI 拥有真实的借贷需求、稳固的 Sui 生态地位以及多种可能扩大其收入基础的产品。如果协议活动趋于稳定且收入共享变得透明,NAVX 或许能与其所代表的业务建立更紧密的经济联系。 但仅有 TVL 是不够的。DeFiLlama 还报告称,NAVI 的 TVL 在过去 30 天内下降了约 39.5%,这使得持续的资本留存成为了另一个重要的考验。 我未来的关注点:NAVI 是否能稳定 TVL,增加经常性协议收入,并证明向 dLP 参与者进行可验证的分配。在这些联系变得清晰之前,NAVI 的协议活跃度看起来要比 NAVX 的直接价值累积模式更为成熟。 #IMPACTbyTrade $NAVXUSDT
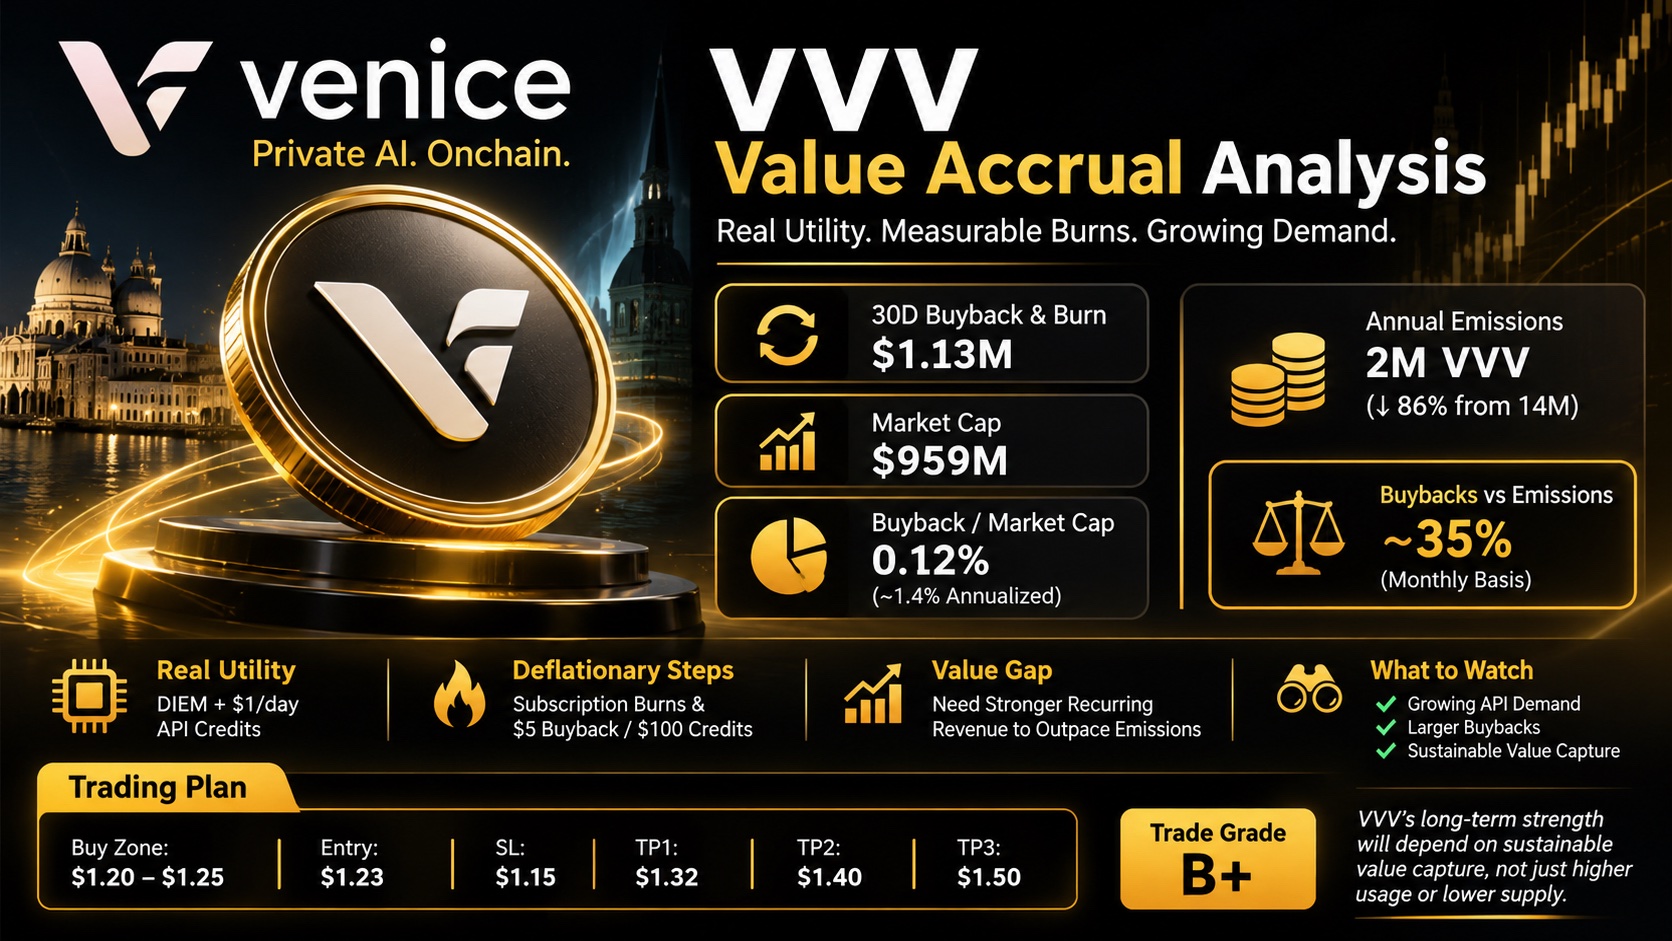
Venice 构建的内容远比一般的 AI 代币叙事要扎实。VVV 通过 DIEM 将质押与实际平台效用联系起来,DIEM 是一种可转让的计算资产,质押后每天可提供价值 1 美元的 Venice API 积分。 然而,有一个数字值得更多关注:Venice 的商业活动中有多少真正转化为 VVV 持有者的可持续价值? 区别在于用户产生的收入与为代币持有者保留的价值。Venice 的收入来自订阅、API 使用和积分购买。这部分活动的一部分被转化为 VVV 回购和永久销毁。然而,全部订阅和 API 收入都在链下结算,这意味着公开追踪的链上数据并不能代表该平台的完整收入或营业利润。 现有的数据令人鼓舞,但需要结合背景来看。 30 天 VVV 回购和销毁价值:约 113 万美元 市值:约 9.59 亿美元 月度回购价值占市值的比例:约 0.12%。 如果这一步伐持续下去,在计入新代币发行之前,这大约相当于每年市值的 1.4%。这是流向供应削减的可衡量价值,但这并不等同于持有者收到的现金分配。 代币经济学也得到了相当大的改善。年度 VVV 发行量已从 1400 万个代币降至 200 万个,减少了约 86%。Venice 推出了基于订阅的销毁机制(根据订阅等级分别为 2 美元、5 美元和 10 美元),以及每购买 100 美元 API 积分进行 5 美元的回购。 然而,每年 200 万的发行量仍意味着每月约有 166,700 个新 VVV 产生。在当前的快照价格下,如果按该价格购买,最近 113 万美元的月度回购大约代表 58,000 个 VVV。这大约是月度发行量的 35%。 这种比较仅供说明,因为实际销毁数量取决于执行价格。尽管如此,它强调了一个重点:减少通胀是积极的,但真正的考验是经常性销毁是否能持续超过新发行量。 还有另一个值得关注的区别。VVV 质押奖励是以 VVV 发行量支付的,而不是直接从平台利润中支付。锁定质押的 VVV 以铸造 DIEM 提供了额外的效用途径,但锁定仓位的收益仅为标准质押收益的 80%。这创造了锁定需求,尽管仅凭质押收益不应被误认为是源生收入的产生。 最强劲的看涨理由是,Venice 能够将对私有 AI 推理不断增长的需求转化为经常性的 API 积分购买、更强的 DIEM 需求以及规模越来越大的市场回购。如果这些活动的增长速度快于发行速度,VVV 的供应经济学可能会变得更加强劲。 接下来重要的是:不仅仅是质押或销毁了多少代币,而是付费 API 使用、经常性回购和 DIEM 需求是否增长得足够稳定,从而创造出超越质押激励的可持续价值。 VVV 已经在平台使用率和代币供应削减之间建立了可信的联系。下一个挑战是证明这种联系能够在当前的估值下产生持久的经济价值。 #IMPACTbyTrade $VVVUSDT
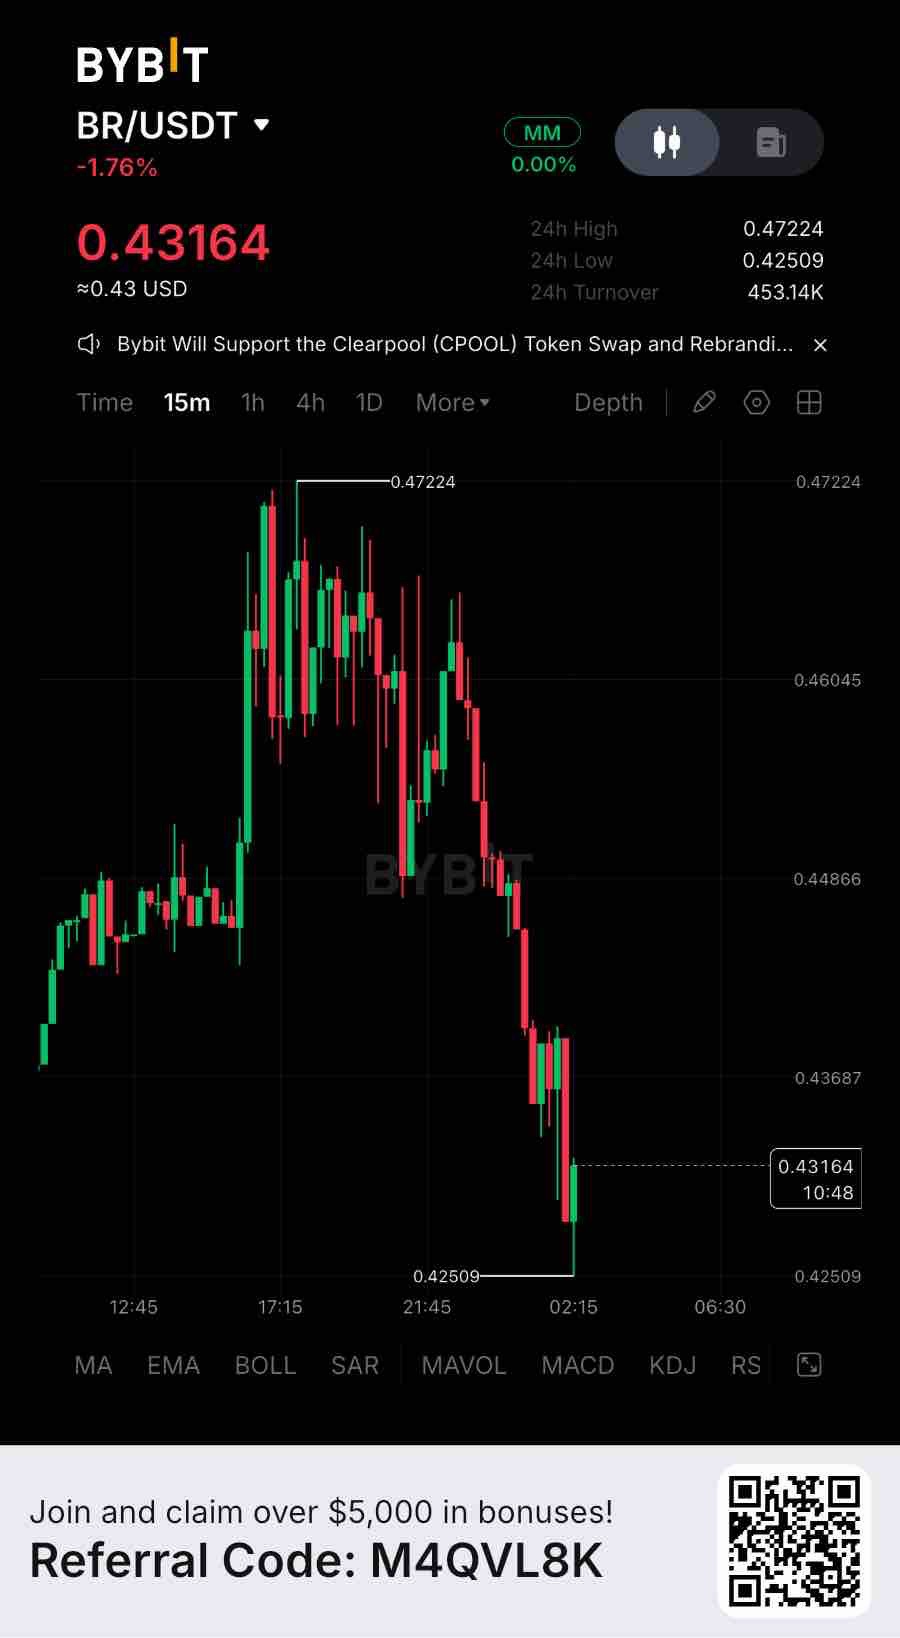
Bedrock 目前拥有约 2.72 亿美元的 TVL(总锁仓价值),尽管该数字在过去 30 天内缩水了约 28%。这是真实的使用情况,而非叙事炒作——但目前的最新趋势是收缩而非扩张。 BR 的流通市值约为 1.37 亿美元,TVL 倍数(市值/TVL)约为 0.50 倍。在相同的估值基础上,这比 Ether.fi 的 0.14 倍高出约 3.6 倍,比 Renzo 的 0.34 倍高出约 1.5 倍。这些是市值与 TVL 的对比,而非直接的收益倍数。 Bedrock 的足迹遍布 19 条链,其中以太坊上有约 1.34 亿美元,比特币上有约 1.16 亿美元。然而,过去 30 天内约 7.1 万美元的手续费仅转化为 7700 美元的协议收入。这种区别至关重要。存款增加并不自动意味着更强的代币价值捕获。 此外,还需考虑供应量问题。在 10 亿 BR 的最大供应总量中,只有约 30% 在流通,使得其 FDV(完全稀释估值)接近 4.56 亿美元。需要更多的协议活动转化为更强的留存收入和更明确的代币价值捕获,才能证明其估值的合理性。 交易方面,BR 目前徘徊在 0.456 美元左右,首选的吸筹区间在 0.432–0.442 美元,而直接的复苏阻力位在 0.461 美元附近。我正在密切关注这一区域,如果没有确认信号,我不会追涨反弹。如果 4 小时线确认收于 0.461 美元上方并成功回踩,看涨形态将变得更有吸引力,这可能会打开通往 0.469 美元和 0.476 美元的路径。若 4 小时线跌破 0.432 美元,则会削弱复苏结构,而 0.423 美元仍然是关键的失效水平。 以上内容并非说该代币本身有问题,而是说明链上增长故事和价格走势目前处于不同的节奏中。值得思考的是,哪一个会先赶上另一个——以及仅仅依靠更多的链、资产管理规模(AUM)或产品是否足以弥补如此巨大的估值差距。 #ByXIMPACT $BRUSDT
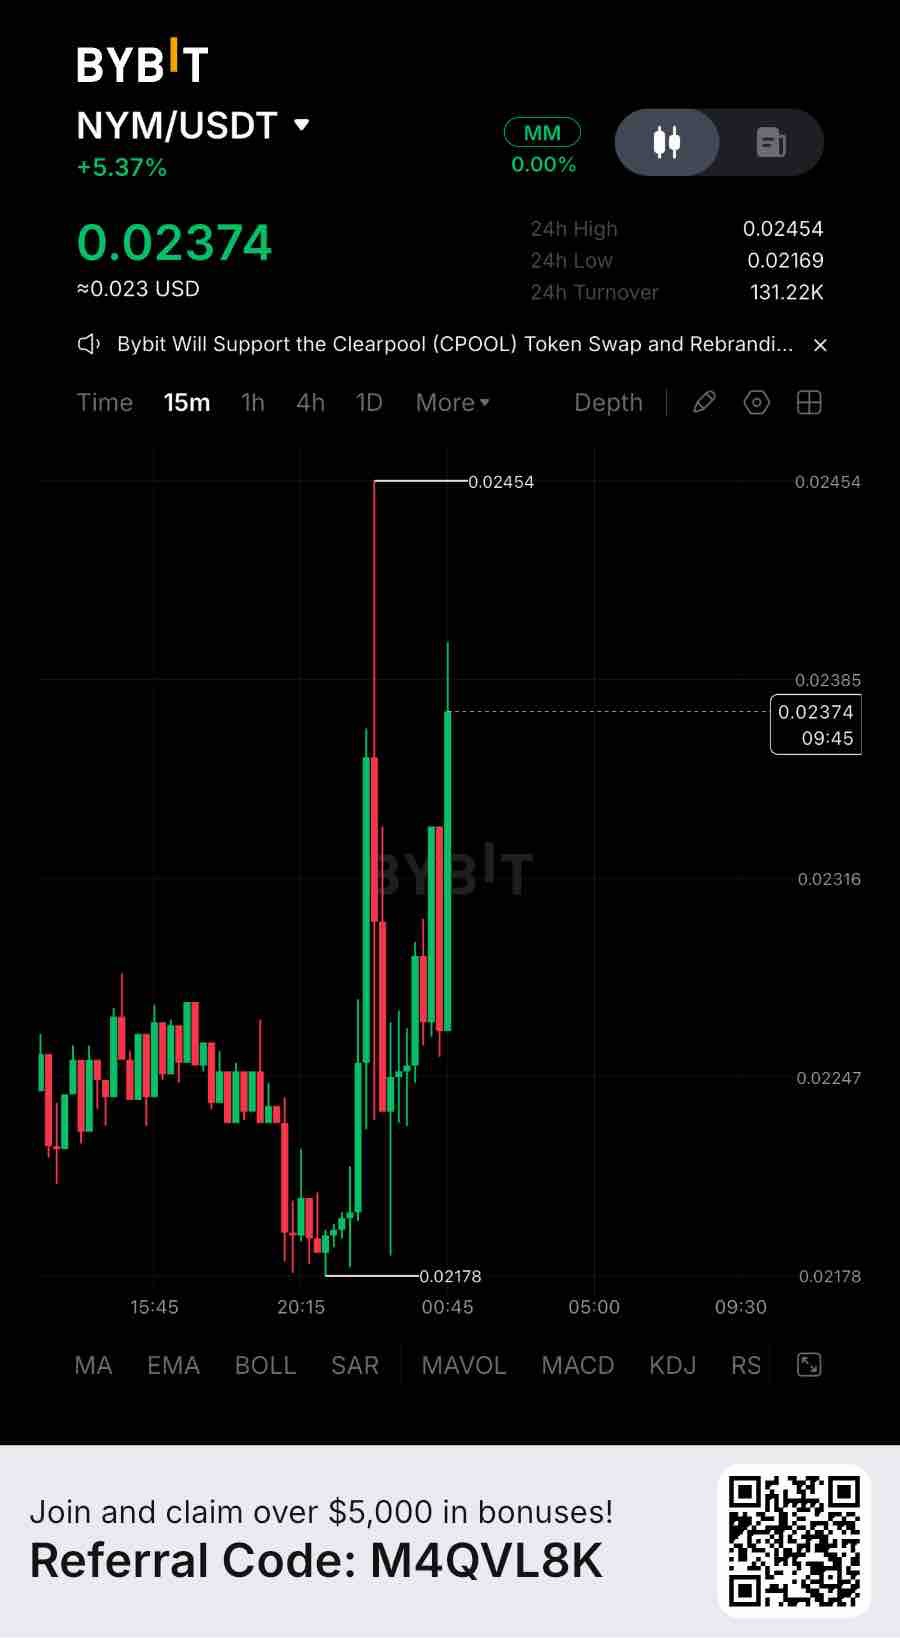
Nym 的生产级混合网络(mixnet)在截至 11 月 13 日的 24 小时采样周期内,记录到了 103.1 亿个接收数据包和 137.6 亿个发送数据包。在 11 月 1 日至 11 月 13 日期间,绑定节点数量也从 1,127 个增加到了 1,162 个。这是真实的网络使用情况,而非空谈叙事。 然而,估值却呈现出另一番景象。NYM 的价格约为 0.02234 美元,流通市值约为 1887 万美元,完全稀释估值(FDV)为 2234 万美元,流通量为 8.4475 亿枚代币。Nym 是隐私基础设施,而非基于资产管理规模(AUM)的收益发行方,因此将它与现实世界资产(RWA)平台进行传统的市值/AUM 比较可能会产生误导。其文档设定的质押目标为 6203 万枚 NYM,按当前价格计算价值约 139 万美元。这使得市值约为该目标美元价值的 13.6 倍,但这属于质押安全性比率,而非真正的 AUM 估值乘数。 其底层产品足迹正在扩大。Nym 已将混合网络隐私功能引入 Zcash 钱包,持续开发其 SDK 集成,并于 11 月 9 日发布了带有自适应抗审查网关的 NymVPN v2026.15 版本。该网络还维持着一个包含 240 个节点的奖励活跃集。这些都是有意义的基础设施里程碑,但它们并不会自动转化为成比例的代币需求。 关键变量在于货币化。Nym 自己的路线图也承认,需要更多的付费 NymVPN 订阅用户才能使持续性的 NYM 回购机制发挥实质性作用。与此同时,仍有 1.5525 亿枚 NYM 被分配到混合挖矿储备池(mixmining reserve)中用于运营商奖励。网络活跃度、订阅收入和实际的代币回购是三个不同的衡量维度。 就交易而言,NYM 目前徘徊在 0.0223 美元左右,即时支撑位在 0.0218–0.0222 美元附近,反弹阻力位接近 0.0227 美元。我正在密切关注该区域,除非得到确认,否则不会追涨。看涨形态在 4 小时 K 线确认收于 0.0227 美元上方并成功回踩后会变得更有趣,届时可能打开通往 0.0238 美元、0.0242 美元和 0.0254 美元的空间。若 4 小时 K 线跌破 0.0215 美元,将削弱复苏结构,届时 0.0209 美元和 0.0195 美元将成为下一个下行参考位。 这一切并不意味着代币本身有问题,只是说明网络增长的故事和价格的故事目前在不同的节奏上运行。值得探讨的是,哪一个会率先跟上节奏,以及更多的集成、网络流量和付费用户是否足以弥合真实使用率与代币价值之间的差距。 #ByXIMPACT $NYMUSDT
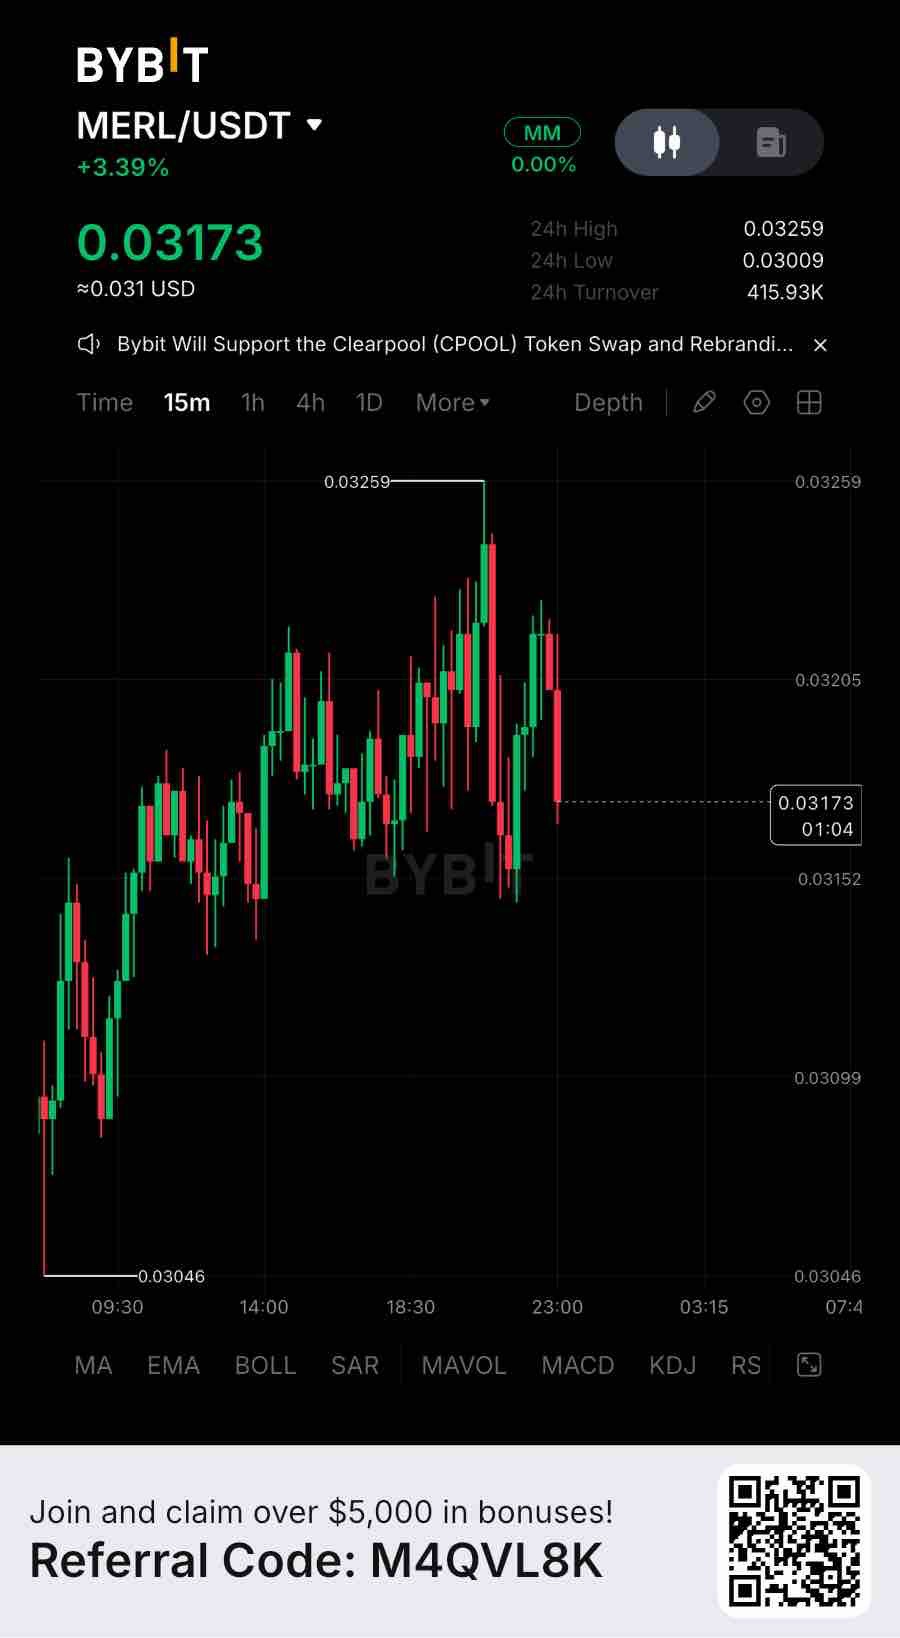
Merlin Chain 目前拥有约 788 万美元的活跃 DeFi TVL 和 6.88 亿美元的跨链资产足迹,但过去 24 小时的净流入量为 0 美元。这是真实的链上足迹,而非叙事。 以约 4560 万美元的流通市值计算,MERL 的交易价格约为其活跃 DeFi TVL 的 5.8 倍。目前没有可供参考的 Allium 专属估值乘数。以比特币侧链作为最接近的对标组,Merlin 的交易倍数约为 Rootstock 0.93 倍的 6.3 倍,但比 Stacks 的 9.8 倍低约 41%。这些属于基础设施层面的比较,并非直接的收益平台同类产品。 其资产足迹虽然庞大,但较为集中。在跨链资产中,BTC 约占 3.52 亿美元,M-BTC 占 3.33 亿美元。然而,活跃 DeFi TVL 中仅体现了 788 万美元,24 小时 DEX 交易量约为 13.8 万美元。跨链资本与生产性 DeFi 流动性是两码事。 更值得关注的是价值捕获问题。Merlin 过去 24 小时内仅产生了 37 美元的链上费用和收入,而应用程序费用约为 1502 美元。MERL 具备治理和质押效用,而 Layer3 交易费用效用仍是一个预期的应用场景。生态系统活动的增加并不自动转化为代币持有者的收入。 就交易而言,MERL 目前徘徊在 0.0318 美元左右,即时支撑位在 0.0296 美元至 0.0306 美元附近,上方阻力位在 0.0326 美元附近。我正在密切关注该区域,除非得到确认,否则不会盲目追涨。如果能确认 4 小时 K 线收盘价高于 0.0326 美元并成功回测,看涨形态将更具吸引力,可能会打开通往 0.0345 美元和 0.0394 美元的空间。若 4 小时 K 线跌破 0.0296 美元,将削弱复苏结构,届时 0.0275 美元将成为下一个参考区间。 这并非在说该代币有问题。它反映的是链上增长故事与价格走势目前处于不同的节奏。值得思考的是,哪一个会先追上另一个——以及仅靠更多的 BTC 流动性、生产性 TVL 和生态扩张是否足以支撑当前的估值倍数。 #ByXIMPACT $MERLUSDT
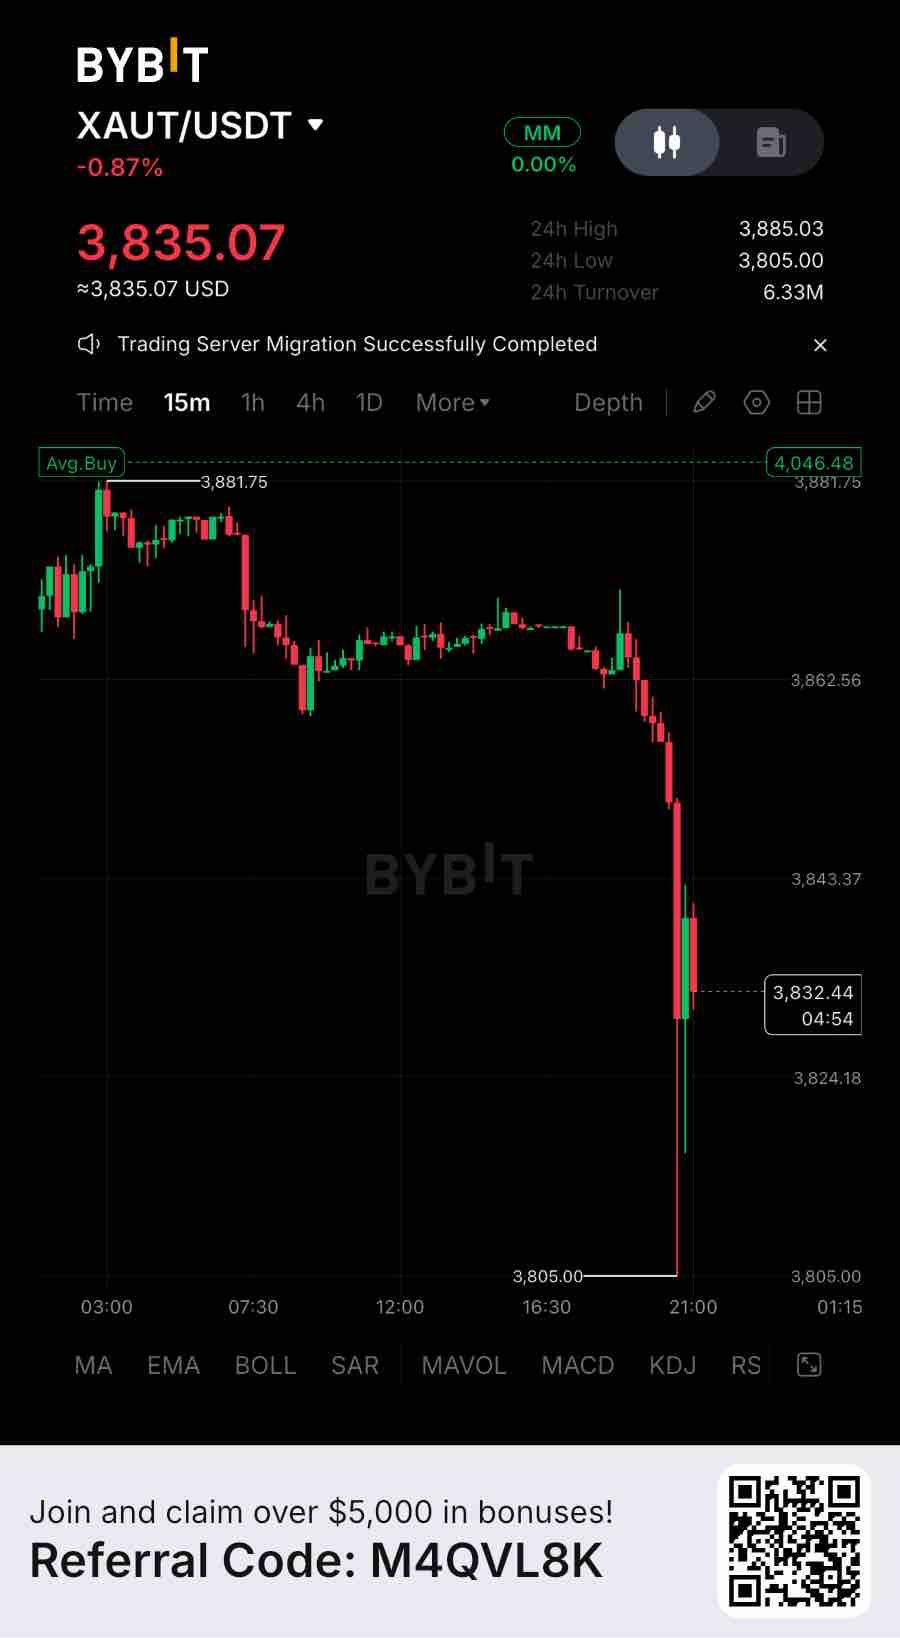
Tether Gold 最新的储备证明显示,价值 34.4 亿美元的实物黄金支撑着 827,418 金衡盎司的黄金,自 2026 年初以来,客户持仓量增长了 73%。这是真实的使用情况,而非叙事。 但其估值已经接近标的资产的价值。CoinGecko 显示 XAUT 的流通市值为约 31.1 亿美元,而总锁定价值 (TVL) 为 30.4 亿美元,市净率(Market Cap/TVL)约为 1.02 倍。PAX Gold 在同一指标下的交易价格约为 0.93 倍,这使得 XAUT 的估值大约高出 1.1 倍。这是一种资产支持的估值比较,而非现金流倍数。Allium 在 2026 年 8 月发布的跨链真实世界资产 (RWA) 研究将整个代币化大宗商品类别定为 43 亿美元;该报告并未提供 XAUT 的独立估值倍数。 扩张是有目共睹的。XAUT 支持的储备从 2025 年底到 2026 年 9 月增长了 59%,达到约 25.7 吨黄金。分布范围覆盖以太坊、TON 和 BNB 智能链,同时抵押品效用也在不断扩大:世界黄金协会报告称,2026 年初以 XAUT 进行借贷的需求多次触及 Aave 的供应上限。Arch Lending 也在 9 月将 XAUT 加入到贷款抵押品中。 较隐蔽的风险在于,XAUT 无法产生内在的质押收益或现金流。其价值主要取决于金价、托管、赎回渠道和市场流动性。当利率使得生息资产更具吸引力时,持有不生息的黄金会带来机会成本。 交易计划:当前技术结构仍偏空,3,895 美元是一个重要的收复关口。卖出区域:在 3,860–3,895 美元区间遇阻时。入场点:3,875 美元。止损位:3,935 美元。第一止盈位:3,808 美元。第二止盈位:3,766 美元。第三止盈位:3,706 美元。持续站上 3,895 美元将削弱做空设置;避免在价格接近支撑位时盲目追单。 以上内容并不代表该代币本身有问题。它说明了链上增长故事与价格走势目前并不完全同步。值得思考的是,哪一个会先追上另一个,以及仅凭更多的分发、抵押需求和黄金支持的资产管理规模 (AUM) 是否足以证明其相对于同类产品溢价的合理性。 #ByXIMPACT $XAUTUSDT
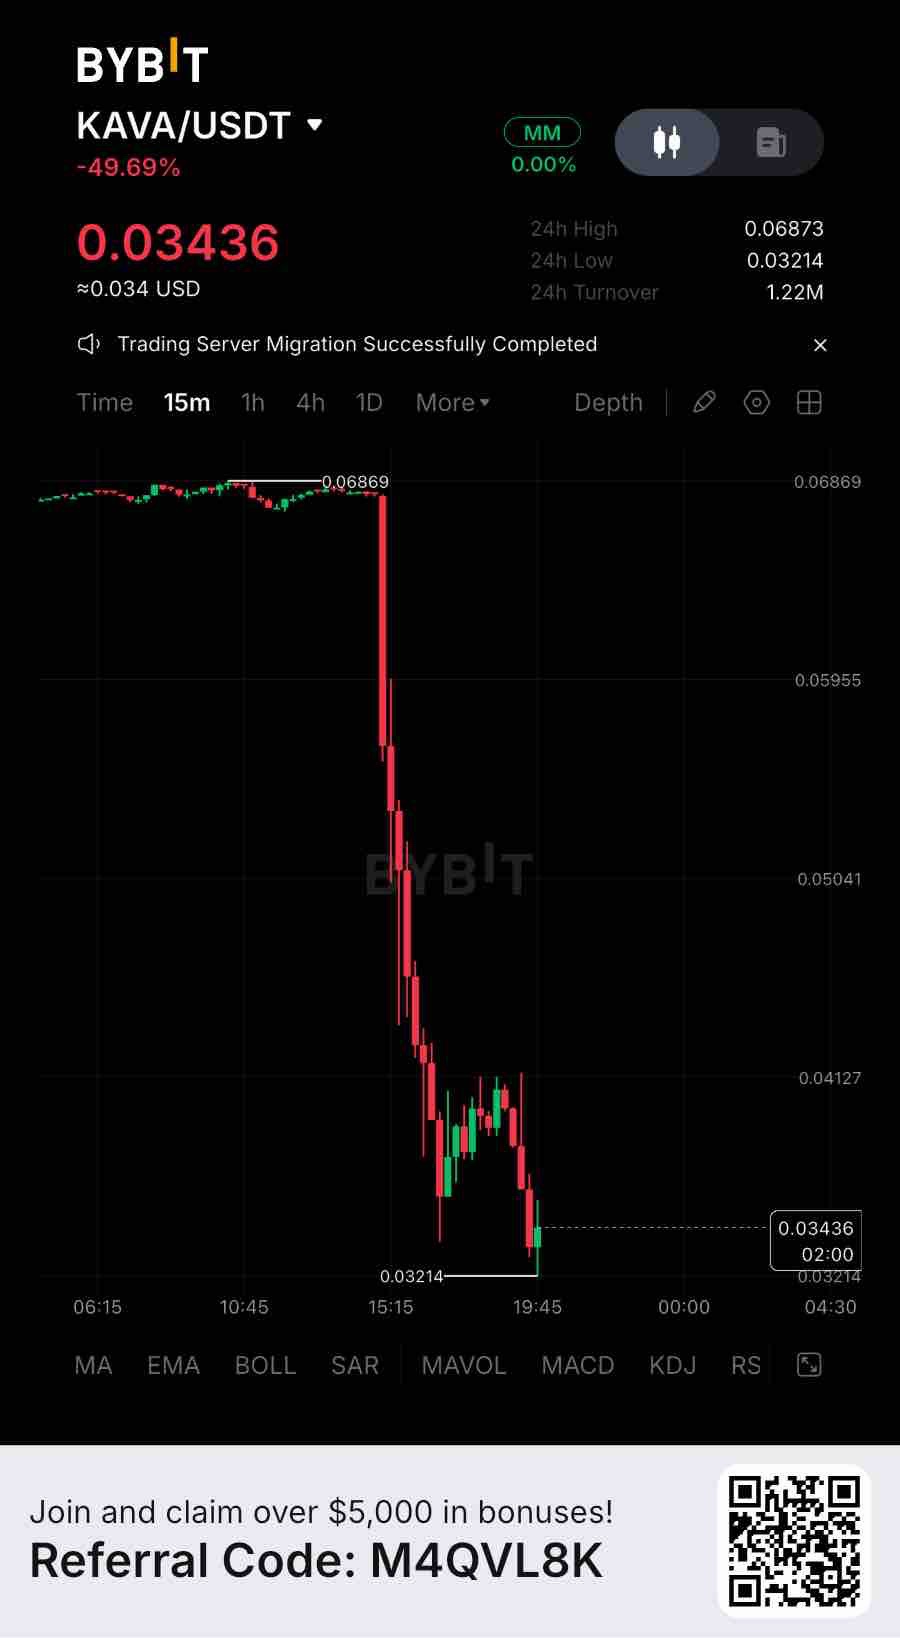
目前 KAVA 的 DeFi TVL(总锁仓价值)约为 1518 万美元,24 小时内报告的流入资金为 6.39 万美元。然而,同一时期内 TVL 下跌了 20.09%。这是真实的实际使用情况,而非炒作叙事。 以约 4278 万美元的流通市值计算,KAVA 的交易价格约为其当前 DeFi TVL 的 2.8 倍。目前尚无经过验证的 Allium Research 同行估值倍数可供参考,这使得将其与成熟的 RWA(现实世界资产)收益平台进行直接比较变得困难。 其底层足迹依然集中。Kava Mint 约占 922 万美元,Kava Lend 约占 589 万美元。稳定币供应量为 3685 万美元,七天内下降了 20.87%,30 天内下降了 44.72%。RWA 扩张的叙事仍需可衡量的链上表现来支撑。 此外,还有一个信任因素需要考虑。近期源自 Kava Lend 的异常跨链转账和抛售活动,引发了市场对流动性和生态系统信心的额外不确定性。 从交易层面来看,KAVA 目前在 0.0537 美元附近徘徊,即时支撑位在 0.0505–0.0510 美元左右,回升阻力位在 0.0563 美元附近。我正在密切关注这一区域。在没有确认信号之前,我不会追涨反弹。只有当 4 小时 K 线确认收盘于 0.0563 美元上方并成功回踩后,看涨设置才会变得更有吸引力,届时可能会打开通往 0.0613 美元和 0.0664 美元的空间。如果 4 小时 K 线跌破 0.0505 美元,则会削弱复苏结构,更广泛的 0.0491 美元区域将成为下一个参考点。 以上内容并非表示该代币本身有问题,而是说明目前的链上增长故事与价格走势正处于不同的节奏中。值得思考的是,哪一个会先赶上另一个——以及更多的 AUM(管理资产规模)、产品和流动性是否足以弥补估值差距。 #ByXIMPACT $KAVAUSDT
SHIB 已经超越了其最初的“模因币”(meme-coin)定位,围绕 Shibarium、ShibaSwap、去中心化治理以及与交易挂钩的代币销毁机制建立了一个生态系统。其固定供应结构也是一个积极因素,因为 SHIB 没有持续的增发机制。 然而,有一个数字值得给予更多关注:Shibarium 实际产生的经济活动。 网络活动与 SHIB 持有者所获得的价值之间存在重要区别。Shibarium 的交易使用 BONE 支付 Gas 费,而非 SHIB。根据该生态系统的代币经济学,70% 的符合条件的基础交易费用旨在被转换为 SHIB 并永久销毁。这创造了一种潜在的供应减少机制,但并不会为 SHIB 持有者产生可分配的收益。 DeFiLlama 的最新快照呈现出极其疲软的景象。截至 2026 年 11 月 14 日,Shibarium 报告的 DeFi 总锁仓量(TVL)约为 39,346 美元,每日链上费用和收入仅为 0.02 美元,且几乎没有去中心化交易所(DEX)活动。七天 DEX 交易量约为 10.34 美元。 这些数据表明,相对于对其宏大愿景的期望而言,该生态系统的经济足迹仍然极其有限。拥有基础设施是一项成就;通过该基础设施产生持续的经济需求则是另一回事。 销毁机制也需要仔细审视。历史上大约已经销毁了 410.85 万亿枚 SHIB,约占原始供应量的 41.08%。然而,几乎所有这些削减都来自 Vitalik Buterin 在 2021 年 5 月进行的那次非凡的一次性销毁。 更重要的是,在截至 2026 年 11 月 14 日的 30 天内,仅销毁了约 2.618 亿枚 SHIB。相对于约 589.24 万亿枚的估计流通供应量,这仅占流通供应量的 0.000044% 左右。 照此速度,通缩效应在经济上是微不足道的。减少供应在方向上是积极的,但必须达到相当大的规模,才能实质性地改变 SHIB 的供应动态。 还有一个结构性问题。在 2025 年 9 月的桥接漏洞事件后,Shibarium 的销毁机制面临运营困难。最近的销毁跟踪报告显示,ShibTorch 仍处于维护状态,其 SHIB 桥接路径尚未恢复正常运行。这意味着网络使用与 SHIB 销毁之间的预期联系不能简单地假设为按设计运行。 目前最强的看涨论点仍然是该生态系统将其成熟的社区和品牌知名度转化为可持续链上需求的能力。Shibarium、ShibaSwap、治理基础设施以及更广泛的产品生态系统提供了一个基础,这是 SHIB 仅仅作为投机性模因资产时所不存在的。 但单靠基础设施并不能创造代币价值。SHIB 目前为持有者提供的是对生态系统增长的敞口以及一个潜在的供应汇,而不是对协议收入、股息或经常性费用分配的合同索赔权。 我未来的关注点不仅仅是 SHIB 的销毁数量或宣布的交易数量。我希望看到 Shibarium TVL 的持续增长、有意义的 DEX 交易量、可衡量的费用产生、销毁机制的恢复以及实际 SHIB 销毁量的透明增加。 SHIB 已经展现出了非凡的社区力量和生命力。下一个挑战是证明这种关注度可以转化为一种运作良好的经济模型。 可持续的需求和可衡量的价值获取将比头条新闻中的销毁公告或生态系统公告重要得多。 #IMPACTbyTrade $SHIBUSDT
Injective 在将自身定位为以金融为中心的区块链方面取得了显著进展。其原生 EVM、链上订单簿、代币化资产基础设施以及不断增长的机构整合都是实实在在的发展。根据 Injective 2026 年 11 月的周年报告,其链上订单簿在过去一年中处理了约 128.6 亿美元的交易量,其中包括近 18 亿美元的现实世界资产(RWA)永续合约。 然而,有一个数字值得给予更多关注:这些经济活动中有多少真正转化为 INJ 持有者的经常性价值? 交易量和协议收入是两个根本不同的指标。交易者产生交易量并支付交易费用,但应用程序、流动性提供者和基础设施提供者可能会保留部分费用。只有最终导向网络代币机制的经济价值,才能支撑有意义的价值积累论点。 DefiLlama 目前报告称,30 天内追踪到的应用程序费用约为 14,283 美元,而保留的协议收入为 5,538 美元。这大约占报告费用的 38.8%。这些数字涵盖了已追踪的应用程序,而不一定捕捉到 Injective 原生订单簿收入的所有来源,但它们说明了为什么不应将头条新闻中的交易量与保留的经济价值混为一谈。 尽管如此,其代币经济学框架仍然是 Injective 最强的差异化因素之一。其“社区回购”(Community BuyBack)机制在 2025 年 10 月取代了传统的销毁拍卖(Burn Auction)。参与者承诺投入 INJ,并按比例获得一个包含生态系统产生收入(包括稳定币和其他数字资产)的累积篮子。投入的 INJ 将被永久销毁。 这在生态系统收入与代币供应量减少之间建立了直接联系。然而,参与受到每月名额限制,且该机制不会自动向每位 INJ 持有者分发收入。这是一个有意义的价值积累机制,但参与条件很重要。 通过 IIP-617 批准的 2026 年 1 月 INJ 供应紧缩计划,进一步收紧了发行参数,旨在将供应减少的速度提高一倍。截至 2026 年 6 月,通过网络销毁机制,已有超过 710 万枚 INJ 被永久移除。 然而,一个重要的区别仍然存在。2026 年 11 月的一份美国证券交易委员会(SEC)文件显示,截至 2026 年 9 月 15 日,INJ 总供应量约为 1.229 亿枚,比最初的 1 亿枚供应量高出约 22.9%。其中约 47.2% 处于质押状态,而当时的年化发行率处于 4.4% 的上限。换句话说,自推出以来,累计销毁量尚未超过累计发行量。称 INJ 具有结构性通缩性质,并不能消除衡量其实际净供应量变化的必要性。 最强有力的看涨论点是,Injective 正在为超越传统加密货币交易的市场构建基础设施。代币化股票、大宗商品、机构资产发行、原生 EVM 和共享流动性可以创造更多持续的经济活动。128.6 亿美元的年度订单簿交易量证明了其市场使用率很高,尽管未来的收入转化仍然是关键的考验。 我未来关注的重点将是应用程序费用、社区回购收入、实际销毁的 INJ 以及新发行代币之间的关系。我也会观察代币化资产市场是否能产生持续的需求,而非暂时的交易激增。 Injective 已经建立了一个可信的金融基础设施叙事。下一个挑战是证明该基础设施能够产生足够的经常性经济价值,以持续超过代币发行量。对于 INJ 而言,可持续的价值捕获比令人印象深刻的交易量数字更重要。 #IMPACTbyTrade $INJUSDT
MegaETH 已经建立了重要的技术基础,特别是在交易吞吐量和低延迟执行方面。截至11月14日,该网络在24小时内记录了约203万笔交易,并获得了2291万美元的稳定币流动性和约880万美元的DeFi总锁仓量(TVL)支持。这些数据表明,其基础设施正在吸引真正的经济活动。然而,有一个数字值得更加关注:在同一24小时内,该网络仅产生了1620美元的链上收入。 这里区分“活动”和“变现”非常重要。用户支付了约1634美元的链上费用,这意味着约99%的费用被保留为链上收入。然而,其绝对金额仍然相对较小。超过两百万笔交易产生的日收入不到1700美元,这意味着每笔交易的收入仅约0.0008美元。低费用是一个重要的竞争优势,但高吞吐量并不能自动创造强大的经济商业模式。 还有一个值得审视的细节。MegaETH在处理这203万笔交易的同时,记录了约1667个活跃地址。这意味着平均每个活跃地址处理了超过1200笔交易。虽然这不能确定有多少活动是自动化的,但它确实说明了为什么不能将交易数量等同于独立用户或可持续的需求。与此同时,约446,934美元的日均去中心化交易所(DEX)交易量证明了一个新兴应用经济体的存在,尽管仅凭交易量并不能确立代币持有者的经常性收入。 更令人感兴趣的发展是MegaETH基于USDm的代币回购机制。基金会承诺使用通过USDm产生的奖励来购买并累积MEGA代币。其首次回购于2026年5月7日宣布,使用的是USDm发行方累积的净奖励。然而,该公告并未公开披露购买的具体金额。这种机制在稳定币采用和代币需求之间建立了一种潜在的联系,但累积的国库持有量并不等同于直接向代币持有者进行收入分配。该代币的监管白皮书明确指出,MEGA持有者没有任何合同规定的收入分配权或赎回权。 供应动态也值得关注。MEGA的总供应量固定为100亿枚,其中约53.3%分配给基于关键绩效指标(KPI)的奖励。将这些分配与可衡量的网络里程碑挂钩,在结构上比完全依赖基于日期的释放更符合绩效导向。尽管如此,截至11月14日,总供应量中只有约11.3%被释放。其约5090万美元的市值与4.5075亿美元的完全稀释估值(FDV)之间的差距,突显了未来潜在的稀释风险。此外,费用销毁目前仍是一个潜在的未来机制,而非既定的供应减少政策。 最强有力的看涨论点是,MegaETH有可能发展成为一个专门的执行层,服务于真正需要实时性能的应用程序。其原生稳定币、未来的邻近市场(proximity markets)以及计划中的排序器轮换(sequencer rotation),可能会创造更多使用和锁定MEGA的理由。这些发展可能会增强代币在投机之外的实际效用。 然而,下一阶段需要证明可衡量的经济成果。我会重点关注由USDm资助的经常性回购、稳定币供应增长、可持续的应用收入、真正的用户扩张,以及基于KPI的代币释放与经济需求之间的关系。 MegaETH已经展现了其技术活跃度。更重要的问题是,这种活跃度能否转化为能够真正造福MEGA的经常性经济价值。归根结底,可持续的价值捕获,而非交易数量的记录,将决定其代币经济学的强弱。 #IMPACTbyTrade $MEGAUSDT
Midnight 正在展示超越其最初发展叙事的显著进展。无许可智能合约部署于 2026 年 9 月 28 日上线,该网络在 10 月份突破了 100 万笔主网交易。Subscan 的一份最新快照显示,交易量约为 181 万笔,已部署合约 1,510 个。这表明网络活跃度正在增长。然而,有一个数字值得更多关注:这些活动中有多少真正转化为 NIGHT 持有者的经常性经济价值? 关键的区别在于网络使用与代币价值捕获之间。 Midnight 使用了一种双重经济模型。NIGHT 是可转让的资本和治理代币,而 DUST 是执行交易时消耗的资源。持有 1 个 NIGHT 可在 7 天内产生最多 5 个 DUST。DUST 不可转让且在使用时会被消耗,但 NIGHT 本身永远不会被用于支付交易费用。 这种架构有一个真正的优势:它将运营成本与 NIGHT 的市场价格分离开来,使开发人员和企业的交易成本更具可预测性。然而,它也产生了一个重要的经济局限性。交易不会自动产生 NIGHT 支付、NIGHT 销毁或直接向代币持有者分配费用。用户消耗的是 DUST,而不是底层资产。因此,交易量的增加并不一定意味着对 NIGHT 的需求会成比例增加。 增长数据值得深究。据报道,日交易量从 9 月 27 日的 128 笔增加到 10 月 26 日的 47,714 笔,增长了约 373 倍。这是实质性的进步,但仅凭交易数量无法确定真实用户的数量、有意义的应用活动、DUST 消耗量或产生的实际经济价值。这些指标需要分开评估。 供应经济学也很重要。NIGHT 的总供应量固定为 240 亿枚,而最近的 Subscan 快照显示流通量约为 166.1 亿枚,占总量的 69.2% 左右。剩余的非流通供应使得分发和未来的储备释放成为需要监测的重要变量。 目前有一些积极的发展。Midnight 的路线图将出块奖励安排在 2026 年第四季度,将 NIGHT 质押安排在 2027 年第一季度。拟议的奖励结构使用现有的代币储备,而不是创建额外的 NIGHT,区块利用率将影响奖励在生产者和国库之间的分配方式。这些机制可能会加强参与度,但已发布的奖励提案仍标注为“建议”。此外,不应将 DUST 消耗与 NIGHT 供应销毁混为一谈。 看涨的理由是可信的:可编程隐私、选择性披露、机构应用和跨链集成可能会使 Midnight 在受监管的金融和私有 DeFi 领域占据重要地位。如果这些应用能够吸引持续的需求,NIGHT 作为生成 DUST 的资产的角色可能会变得越来越重要。 但潜在的效用并不等同于已证实的价值积累。 展望未来,我将关注有机应用的使用情况、DUST 消耗量、用于生成 DUST 的 NIGHT 余额、区块利用率,以及质押和奖励分配的实际实施情况。重要的问题不仅仅是 Midnight 是否处理了更多的交易,而是这种活动是否为 NIGHT 创造了持久的需求,并为其持有者带来了透明的经济利益。 #IMPACTbyTrade $NIGHTUSDT
PEPE 已成为市场上最大且流动性最强的 Meme 代币之一。其市值约为 19 亿美元,据报道每日交易量超过 5 亿美元。这种活跃程度反映了市场的高度认可和交易所的强力参与。 然而,有一个数字值得更多关注:这些经济活动中,到底有多少真正惠及了 PEPE 持有者? 这种区分很重要。交易量代表了 PEPE 的换手率,而非该代币产生的经济价值。交易者向交易平台支付交易费,流动性提供者可能赚取掉期费用,而以太坊交易成本则以 ETH 支付。这些都不会自动转化为 PEPE 的收入或其持有者的经常性收益。 这是 PEPE 经济模型的核心弱点。它拥有巨大且活跃的市场,但并未运营产生收入的协议,也没有分配收益、回购代币或与持有者分享费用的透明机制。 衍生品市场也值得关注。据 CoinGlass 报告,2026 年 11 月 14 日,在其追踪的市场中,PEPE 期货交易量约为 5.52 亿美元,而现货交易量为 1.44 亿美元。这代表期货活动约为现货活动的 3.8 倍。这表明杠杆头寸是市场参与的重要组成部分。这并不一定意味着投资者在积累和持有基础代币方面存在同等的实际需求。 在供应方面,PEPE 具有显着的优势:其初始供应量固定为 420.69 万亿枚,没有传统的归属计划或持续的通胀。2023 年 10 月 24 日的销毁事件移除了约 6.9 万亿枚代币,占初始供应量的 1.6%。这减少了可用供应量,并解决了关于团队剩余分配的担忧。然而,这是一次性事件,而非由经济活动支持的持续机制。较小的供应量并不会自动创造可持续的需求。 因此,价值增值缺口仍然巨大。PEPE 持有者主要依赖于市场需求、流动性、社区参与度、交易所准入以及其文化认同的持续相关性。目前,还没有明确建立将代币市场活动与持有者回报联系起来的经常性现金流机制。SEC 的文件也指出,除了品牌和文化关联外,尚未宣布任何特定的区块链实用功能。 最强有力的看涨论点依然可信:PEPE 经受住了多个市场周期的考验,建立了显着的品牌知名度,获得了深厚的交易所流动性,并避免了许多较新代币中常见的通胀和解锁压力。其社区和文化相关性可能会继续吸引投机资本。 但市场相关性与经济价值捕获是两回事。 展望未来,我会关注持续的现货需求、大户分布、供应集中度,以及最重要的一点——PEPE 是否会开发一种透明机制,将其不断增长的市场活动与持有者的经常性价值联系起来。在此之前,PEPE 仍然是一个强大的投机资产,但不是一个具有明确价值增值模型的代币。 #IMPACTbyTrade $PEPEUSDT