xero_axc
8614点赞11分享438粉丝66关注
crypto enthusiast| psychology first🧠 profit follows🙂 ~art of Trading
crypto enthusiast| psychology first🧠 profit follows🙂 ~art of Trading
XAUT:黄金避险需求承受压力
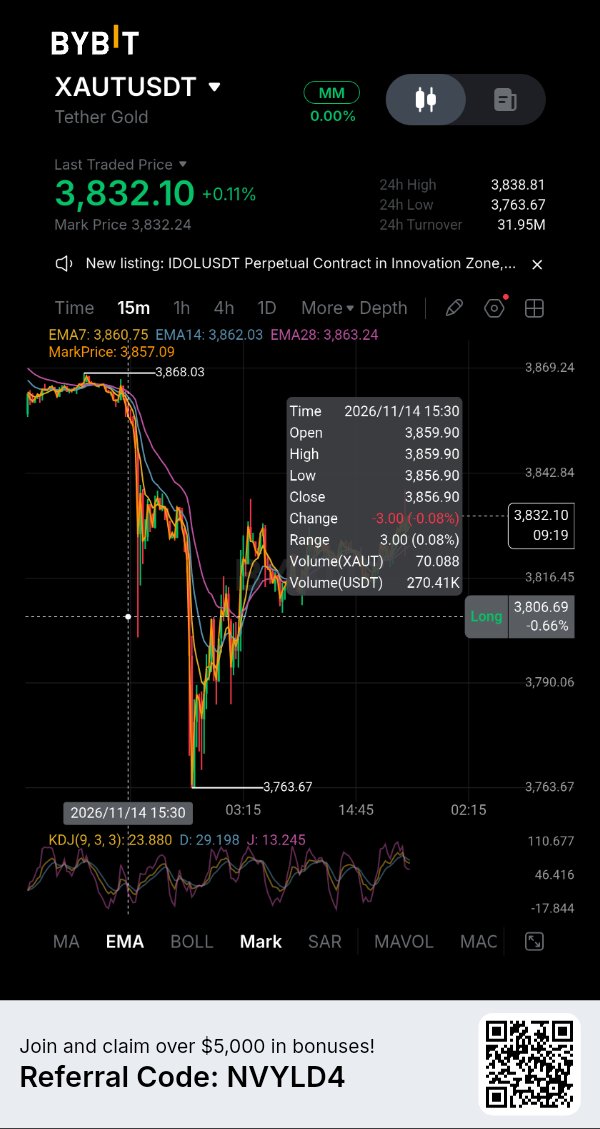
随着投资者重新评估美国利率,Tether Gold 面临考验。现货黄金周五收于每盎司 3,880 美元附近,单周下跌约 4.5%,创下自 6 月初以来的最大单周跌幅。尽管生产者通胀数据疲软曾引发短暂反弹,但这并未能扭转周四 3% 的抛售趋势。 这种压力源于货币政策。美国的消费者通胀和生产者价格细节数据让市场对加息的预期依然存在,同时 10 年期国债收益率已升至 5% 以上。美联储官员杰夫·施密德(Jeff Schmid)在 11 月 15 日表示,通胀率仍高于 2% 的目标。收益率走高增加了持有黄金的机会成本,因为黄金本身不产生利息。这也解释了为何地缘政治的不确定性未能保护金条免受抛售的影响。 根据最新交易所数据快照,Bybit 的 $XAUTUSDT 永续合约报价在 3,823 美元附近,24 小时内下跌约 1%。其 24 小时合约交易量约为 4,336 万美元,资金费率为每四小时 +0.0012%。正资金费率意味着做多方正在向做空方支付费用,但这一费率较为温和,尚不足以证明存在过度做多的情况。由于交易时间、流动性和合约定价的差异,永续合约价格也可能与现货黄金参考价格有所不同。 除了图表走势,还有一个值得关注的独立进展。Tether 9 月 30 日的储备报告显示,流通中的 XAUT 为 827,417.63 枚,由等量的金衡盎司托管资产作为支撑。这代表了约 25.7 吨黄金。11 月 11 日,Anchorage 宣布为持有 XAUT 的合格客户提供机构托管、交易和抵押服务。此次扩张可能会改善机构的准入渠道,但这并不意味着每一位代币持有者都有资格直接向发行方赎回,也不保证即时的现金流动性。 目前,XAUT 的走势仍与黄金对收益率和美元的反应挂钩。金价若能持续回升至 3,900 美元上方,将有助于稳定市场情绪;若再次跌破,将继续给该代币带来压力。机构准入的故事正在发展中,但它并未抵消宏观风险。 关键问题: 1. 在国债收益率保持高位的情况下,黄金能否重回 3,900 美元? 2. 机构准入能否转化为更深、更可靠的 XAUT 流动性? 3. 当前的下跌是修正,还是黄金更长期重新定价的开始? IMPACTbyTrade
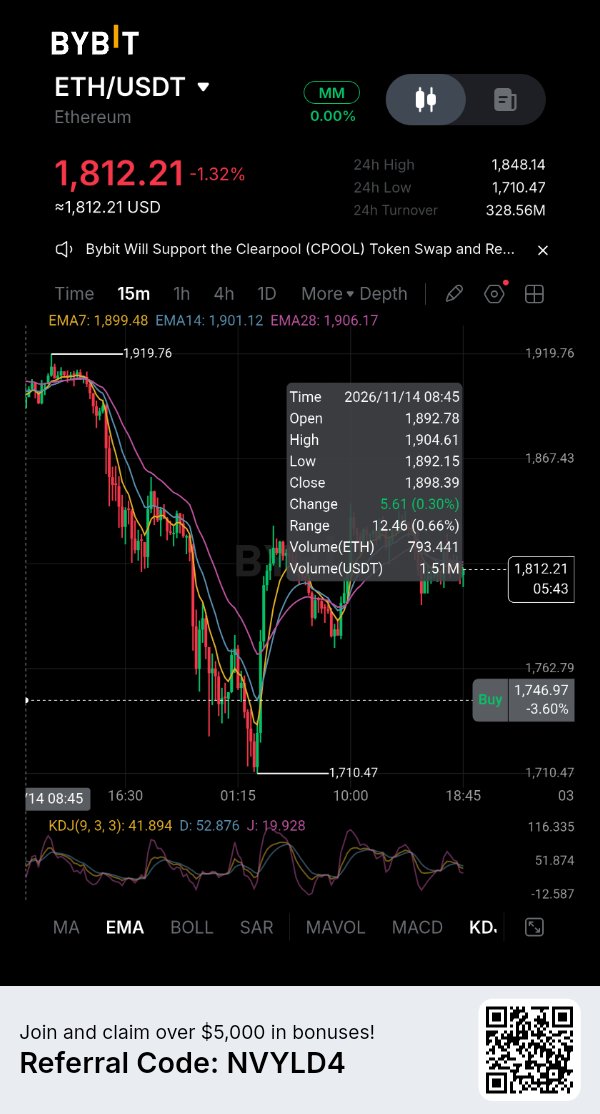
ETH:杠杆重置尚未完成
在上周剧烈的清算周期后,以太坊(ETH)的交易仍面临压力。最新的 CoinGlass 快照显示 $ETHUSDT 价格接近 $1,816.60,24 小时内下跌 1.32%,七天内下跌 14.35%。当日价格区间在 $1,710 至 $1,857.60 之间波动。买方虽已守住低点,但尚未有力地收复上端。 衍生品数据显示部分杠杆已经撤出,尽管这一过程尚未结束。ETH 期货总未平仓合约接近 219 亿美元,24 小时内下降了 3.02%。同时,被追踪的清算金额达到约 3.6082 亿美元,其中 2.7974 亿美元来自多头仓位。价格下跌伴随着未平仓合约的减少,表明仓位正在被关闭或清算,而不一定是新的空头入场。 Bybit 的 $ETHUSDC 永续合约提供了一个有用的交叉验证。其未平仓合约约为 13.6 亿美元,24 小时内下降 2.55%,资金费率约为每八小时 -0.0047%。负资金费率意味着空头正在支付多头费用,这表明永续合约市场正处于看跌溢价交易状态。在同一 24 小时窗口内,Bybit 记录了约 3713 万美元的 ETH 清算,多头清算占绝大部分,为 3332 万美元,而空头清算仅为 381 万美元。风险敞口正在下降,但多头仍在被迫离场。 衍生品与现货活动之间的失衡是另一个警示信号。CoinGlass 报告显示,ETH 期货交易量约为 644.5 亿美元,而现货交易量为 44.8 亿美元,比率约为 14.4 比 1。这表明短期价格走势更多是由杠杆驱动,而非持续的现货积累。11 月 13 日,美国现货 ETH ETF 的最新数据录得 230 万美元的温和净流入;这不足以确立持续的需求趋势。 要使 ETH 实现可靠的复苏,相关迹象需要超越从 $1,710 区域反弹的范畴。现货参与度应增强,未平仓合约应在资金费率不出现大幅正值的情况下企稳,且价格应保持在近期日内复苏区间之上。如果价格在多头清算占主导地位的同时滑向低点,那么市场可能仍在经历调整过程。 关键问题: 1. 在经历了最新的清算浪潮后,ETH 能否守住 $1,710–$1,800 区间? 2. 现货交易量是否会充分扩大,以支持衍生品交易之外的复苏? 3. 未平仓合约的下降是预示着杠杆的健康缩减,还是仅仅是被迫离场的另一个阶段? #IMPACTbyTrade
RIVER:现货市场深度不足,杠杆交易却极高
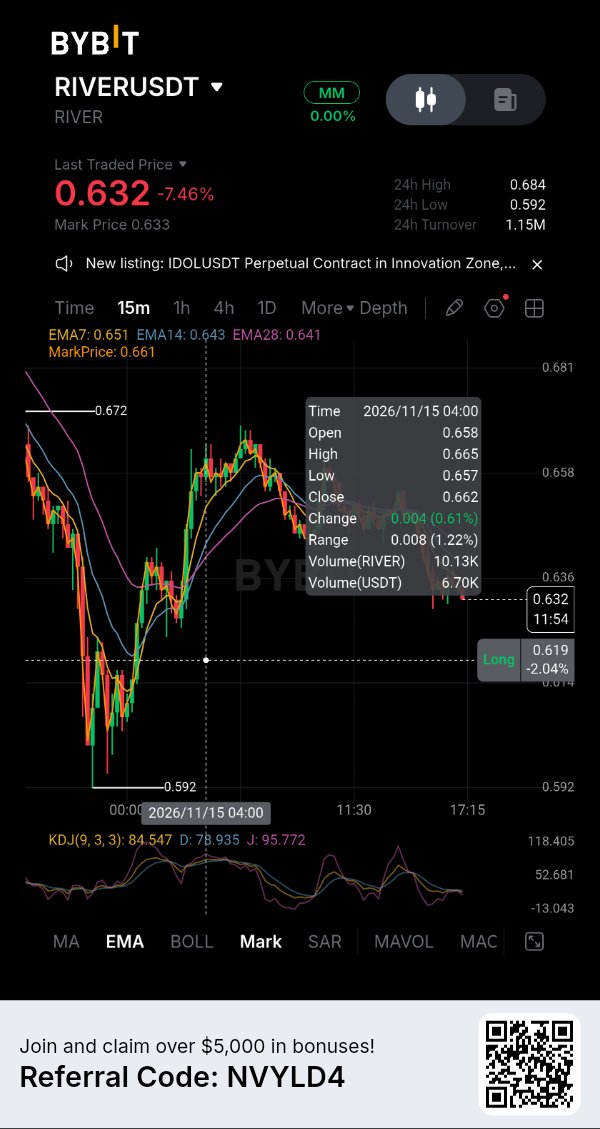
RIVER 正经历急剧下跌,但更令人担忧的是衍生品活动与实际现货需求之间的差距。该代币吸引了大量的期货成交量,而其现货市场却相对薄弱。这种失衡可能会放大双向的价格波动,尤其是在杠杆交易者开始平仓时。 RIVER 的交易价格在 0.65 美元附近,24 小时内下跌约 9%,七天内下跌 12.7%。其市值约为 2410 万美元,完全稀释估值约为 6500 万美元。在 1 亿枚代币的最大供应量中,仅有 3719 万枚在流通。该代币目前价格也比其 1 月份 87.79 美元的历史高点低了 99% 以上。这种跌幅使得估值对比变得困难,但在评估未来分发时,流通供应量数据仍然很重要。 根据 CoinGlass 的记录,期货成交量约为 2900 万美元,而现货成交量仅为 56.8 万美元。因此,期货成交额约为现货交易活动的 51 倍。未平仓合约约为 1190 万美元,相当于市值的 49% 左右,在 24 小时内下降了 13.46%。爆仓金额达到约 44.8 万美元,其中多头仓位占 95%。价格下跌与未平仓合约下降的结合,表明市场正在进行多头平仓,而非单纯地增加新的空头仓位。 资金费率保持正值,约为每八小时 0.0089%。即使在价格下跌的情况下,多头仍在向空头支付费用以维持其头寸。这并不能证明看涨交易者过于拥挤,但表明正向资金费率并未阻止进一步的抛售。在 Bybit 上,最新的交易所快照显示,RIVER 期货成交量约为 146 万美元,未平仓合约约为 180 万美元。 供应方面也值得关注。DefiLlama 的解锁追踪器显示,在 2027 年 3 月 23 日之前没有即将到来的断崖式解锁,届时将有 100 万枚 RIVER 代币计划释放。然而,该项目有持续的每周释放,估计约为 313,300 枚代币。这是一个持续的供应考量,而不是单一的即将发生的解锁事件。 RIVER 面临的直接挑战是在衍生品敞口收缩的同时吸引真正的现货需求。主要由期货仓位推动的反弹可能难以持续。在现货参与度改善之前,市场仍然容易受到另一次杠杆平仓的影响。 关键问题: 1. RIVER 能否在期货活动占主导地位的情况下吸引现货买家? 2. 未平仓合约的下降会降低爆仓风险,还是会伴随着进一步的疲软? 3. 随着流通供应量的扩大,持续的代币释放将如何影响需求? $DRIFTUSDT #IMPACTbyTrade
炒作:轧空并非复苏
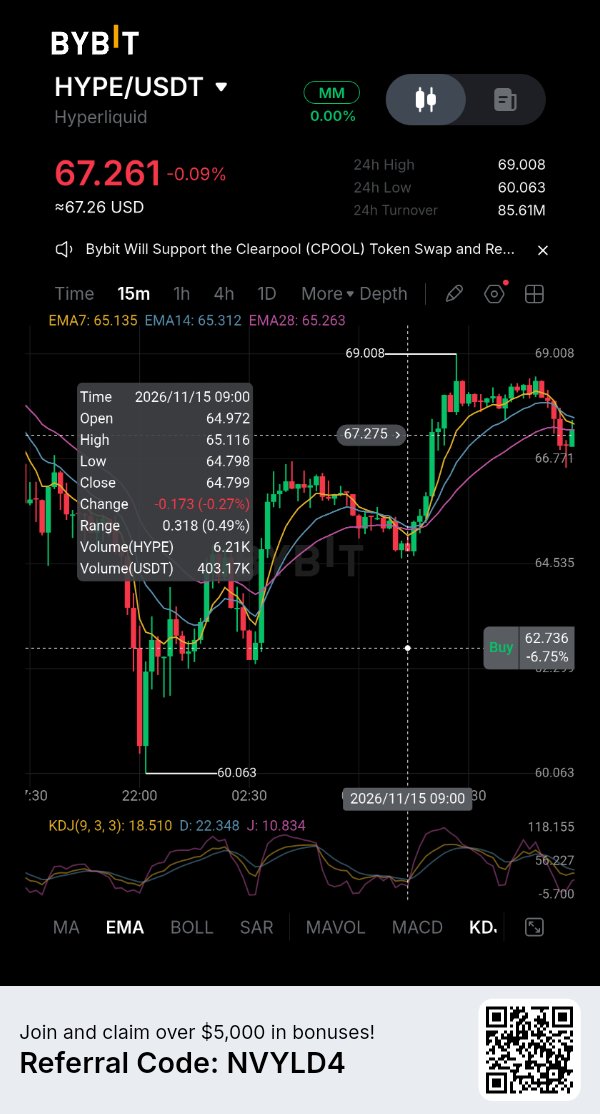
$HYPEUSDT 已从 11 月 14 日的低点反弹,但此次复苏正面临更严峻的考验:在经历了近期市场规模最大的清算事件之一后,买家能否持续推动上涨?初步反弹令人鼓舞,但衍生品活动表明市场仍以杠杆交易为主,而非已确认的现货积累。 CoinGlass 的数据显示,HYPE 目前价格接近 68.20 美元,24 小时内上涨 0.63%,但七天内仍下跌 8.19%。该代币价格仍比 9 月份 97.98 美元的历史高点低约 30.4%。其最近 24 小时的波动区间为 60.01 美元至 69.00 美元。从该区间的下限复苏显示买家已入场,但收复失地与确立新的上升趋势是两码事。 清算数据解释了此前下跌的严重程度。24 小时内约有 8627 万美元的 HYPE 头寸被清算,其中多头头寸达 8400 万美元。未平仓合约维持在 30.2 亿美元左右,同期下降不到 1%。这表明清算冲击虽然清除了大量的看涨敞口,但仍有相当大的衍生品活动。强制平仓后的价格反弹可能反映了空头回补,但这并不一定意味着有新的资金流入市场。 一个值得关注的不平衡现象是:期货交易量达到约 46.2 亿美元,而现货交易量仅为 4.641 亿美元。衍生品成交额约为现货成交额的十倍。这种差距使得此次复苏更难令人信服,因为杠杆交易者可以在没有标的代币同等需求支撑的情况下迅速推动价格上涨。 资金费率也讲述了两个不同的故事。汇总加权费率为每八小时 0.0071%(正值),而 Hyperliquid 自身的资金费率为年化 -5.7%(负值)。Bybit 的费率则为年化约 10.6%(正值)。这些差异表明,各交易所的持仓情况并不统一。只看汇总资金费率的交易者可能会忽略 Hyperliquid 上正在形成的看跌压力。 HYPE 现在需要守住 64-65 美元区域,并在更强劲的现货参与下突破 70-72 美元。如果无法维持反弹,市场可能会面临另一次由清算驱动的下跌。这种区别很重要:空头挤压可以加速复苏,但只有持续的买盘才能使其持久。 关键问题: 1. HYPE 能否在现货交易量确认的情况下重回 72 美元? 2. 未平仓合约是会通过真实需求还是再次通过杠杆重新建立? 3. 此次反弹是市场方向的转变,还是强制清算后的暂时缓解? $IMPACTbyTrade
AAPLX:苹果投资敞口面临流动性测试
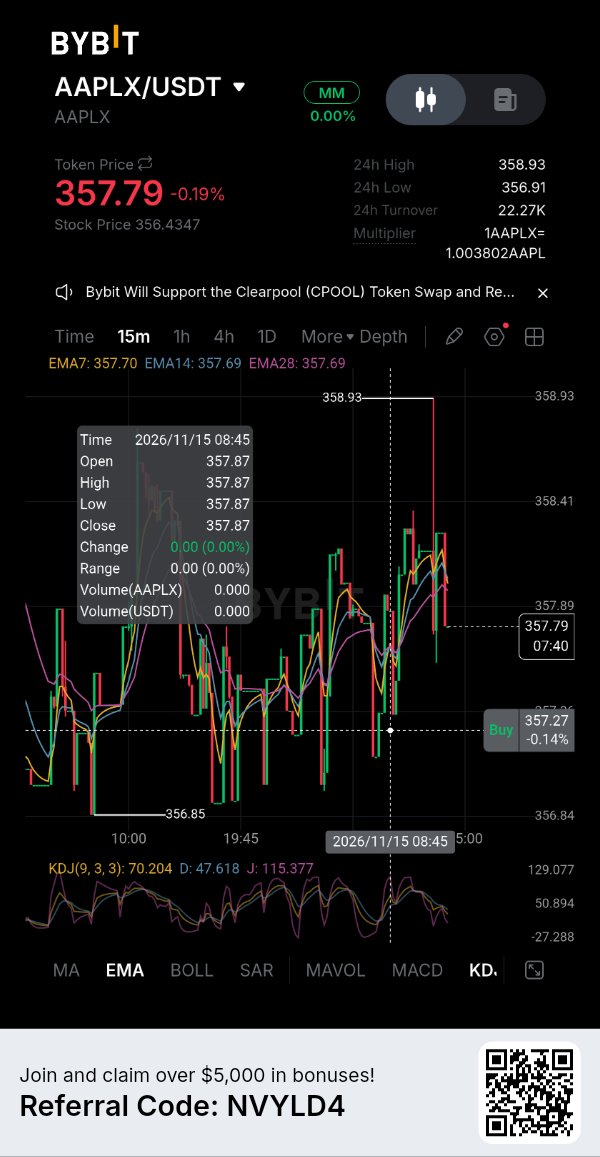
苹果公司最近的股市表现看起来相对稳定,但其代币化对应产品却提出了一个不同的问题:当底层股票市场休市时,加密货币交易者获取这种敞口的效率如何? $AAPLXUSDT 最近在 Bybit 上的报价约为 357.24 美元,而苹果公司 11 月 13 日在纳斯达克的官方收盘价为 356.27 美元。两者相差约 0.27%,表明在这一快照中价格对齐情况良好。苹果股价在周五的交易中上涨了 0.39%,收于 356.27 美元,盘中最高曾达到 360.83 美元。底层股票仍接近其 52 周高点,这使得代币化价格追踪的质量显得尤为重要。 流动性状况则不那么令人印象深刻。CoinGecko 的 Bybit 市场快照记录显示,AAPLX/USDT 的 24 小时交易量约为 37,853 美元,价差为 0.04%。在市场价格 2% 范围内的订单簿深度显示,买方约为 190,694 美元,卖方约为 202,872 美元。这些数据表明报价市场相对紧凑,但与苹果传统股票市场相比,周五的交易量达到了约 4000 万股,其成交额依然有限。 当大额订单进入时,这种差异就很重要了。狭窄的报价价差并不保证大规模交易可以在不影响价格的情况下执行。交易者应将显示的流动性与实际的交易活动区分开来,尤其是在加密市场波动加剧或底层纳斯达克市场无法交易时。 AAPLX 是在 xStocks 框架下发行的,旨在通过由托管机构持有的底层股票支持的代币化结构来追踪苹果股票。然而,拥有 AAPLX 并不等同于直接持有苹果股票。代币持有者获得的是经济价格敞口,而非股东投票权。发行、赎回和其他产品条款也带来了普通股票市场投资者可能不会面临的考量因素。 接下来的考验是,AAPLX 能否在不失去与 AAPL 价格对齐的情况下,吸引更深、更稳定的流动性。它的吸引力在于通过加密基础设施获取股票敞口。但它的弱点在于,如果在波动时期执行成本过高,这种获取途径的意义就不大了。 关键问题: 1. AAPLX 能否在纳斯达克休市时保持紧密追踪? 2. 随着代币化股票需求的增长,Bybit 的现货流动性会加深吗? 3. 这种便利性能否抵消额外的市场结构和执行风险? $IMPACTbyTrade
SOL:反弹面临定位难题
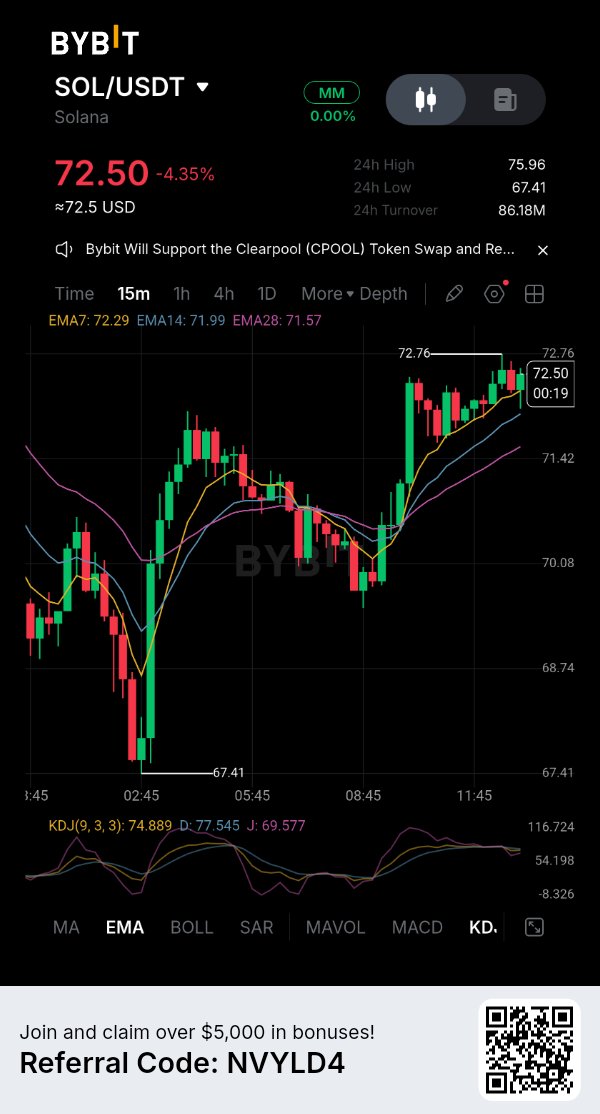
Solana 正在急剧下跌后试图企稳,但衍生品数据表明市场尚未完成调整。关键问题在于,买家是否正在回归以积累 $SOLUSDT,还是仅仅在杠杆头寸持续解除的同时,利用短期波动进行交易。 SOL 的交易价格接近 71.81 美元,24 小时内下跌了 5.29%。其市值约为 427.1 亿美元,较 294.33 美元的历史高点低约 75.6%。24 小时价格波动范围在 67.35 美元至 76.01 美元之间,显示出市场仍存在巨大的波动性。从盘中低点回升令人鼓舞,但并不代表趋势反转。 衍生品市场提供了更清晰的压力图景。总持仓量下降了 8.63%,至约 41.2 亿美元,而期货交易量则攀升了近 60%,达到 109.5 亿美元。CoinGlass 记录显示,24 小时内清算金额为 8943 万美元,其中多头占 89%。这一组合表明多头头寸正在大规模解除。交易者正在平仓或因被动去杠杆而失去持仓,但持仓量的减少尚未带来持续的价格稳定。 各交易所的资金费率也为负,约为 -0.0054%。Bybit 的 SOLUSDT 资金费率约为每八小时 -0.0023%。负费率意味着空头正在支付多头,表明看空头寸的持有成本变得更加昂贵。然而,这并不能保证会出现空头挤压(Short Squeeze)。如果现货需求依然疲软,卖方即使在持有空头头寸的成本较高的情况下,仍能保持市场控制权。 现货与期货的背离尤为重要。在最近 24 小时内,期货市场录得约 1310 万美元的净买入,而现货市场则录得约 910 万美元的净卖出。这表明衍生品交易者正试图为反弹布局,但基础资产(现货)并未出现相应的买盘压力。在过去七天里,两个市场仍显示为净卖出。因此,由期货带动的反弹需要得到现货活动的证实。 SOL 目前的首要考验在于,它能否守住 67 美元区域,并在更强劲的现货参与下收复 76 美元。如果跌破近期低点,市场将面临新一轮的强制抛售。在现货资金流改善之前,持仓量的下降应被视为去杠杆化的证据,而非市场已见底的证明。 关键问题: 1. SOL 能否在真实的现货需求支撑下收复 76 美元? 2. 负资金费率会引发空头回补,还是反映了持续的看跌信心? 3. 最近的清算浪潮是否已清除了足够的杠杆以稳定市场? $SOLUSDC #IMPACTbyTrade
DOGE:超卖并不意味着准备好回升
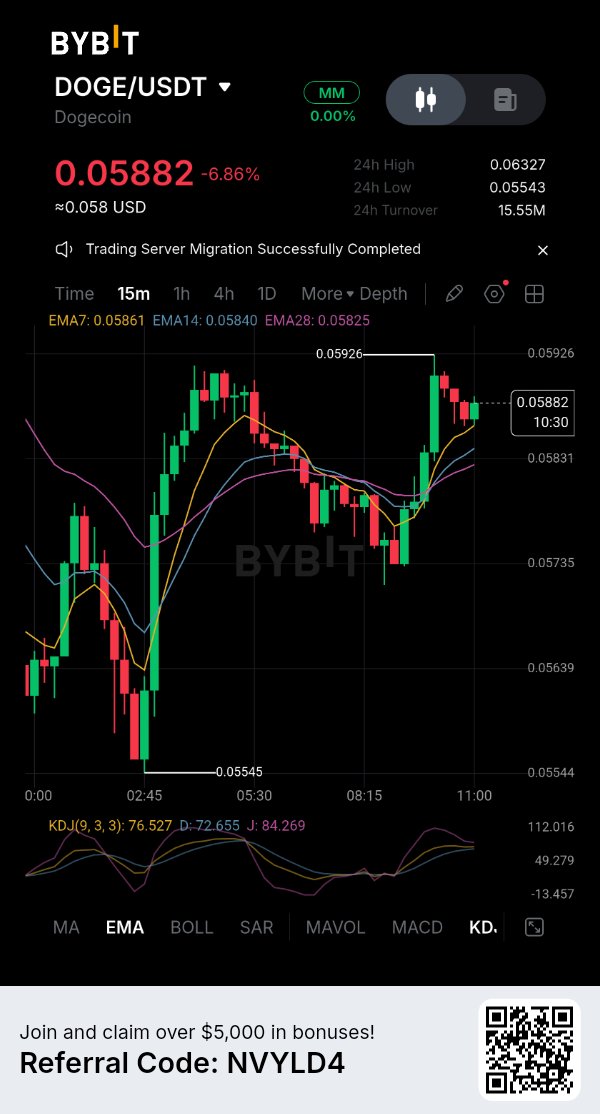
Dogecoin 出现了交易员在反弹前经常寻找的条件之一:日线 RSI 极度超卖。但衍生品市场引发了另一个担忧。即使在大幅下跌和新一轮多头清算之后,Bybit 的持仓仍然严重倾向于买方。如果缺乏新的需求,这种复苏将变得脆弱。 $DOGEUSDT 目前交易价格接近 $0.0575,24 小时内下跌 8.44%,七天内下跌 19.8%。其市值为约 89.9 亿美元。最新的日线 RSI 读数为 19.6,而 24 小时交易区间在 $0.0554 至 $0.0633 之间。如此低的 RSI 意味着强烈的抛售势头,但这并不代表价格已经触底。超卖的市场在卖方持续占据主导地位时,可能会继续保持超卖状态。 Bybit 的 DOGEUSDT 永续合约数据显示约有 7273 万美元的未平仓合约。约 79.11% 持仓账户为多头,相比之下空头为 20.89%。这是账户比例,而非各方实际资本的衡量指标,但这种失衡仍然值得关注。在最近报告的 24 小时窗口内,Bybit 记录了约 273 万美元的 DOGE 清算,其中约 266 万美元来自多头。市场正在清理看涨头寸,但剩余的账户分布仍然拥挤在多头方。 Bybit 上的资金费率为 0.001595%,略微为正,意味着多头正在支付给空头。该费率本身并不极端。更重要的组合因素是多头账户持续占多数、近期的多头清算以及价格在七天内仍下跌近 20% 的事实。如果 DOGE 失守 $0.055 区域,可能会引发新一轮的强制抛售。若能持续回到 $0.063 以上,将是买方重新掌控局面的早期信号,尽管这仍需成交量和持仓情况的进一步确认。 技术性反弹与市场结构变化之间存在区别。DOGE 可能处于超卖状态,但持久的复苏需要足够强大的现货需求来消化供应,并防止另一次杠杆平仓。在此之前,低 RSI 只是对抛售压力的警告,而非可靠的买入信号。 关键问题: 1. DOGE 能否守住 $0.055 的支撑区域? 2. 现货买家是否会确认此次超卖反弹? 3. 多头持仓能否在不触发另一轮清算潮的情况下减少? $DOGEUSDC #IMPACTbyTrade
BTC:抛售的时间已经超过了回调期
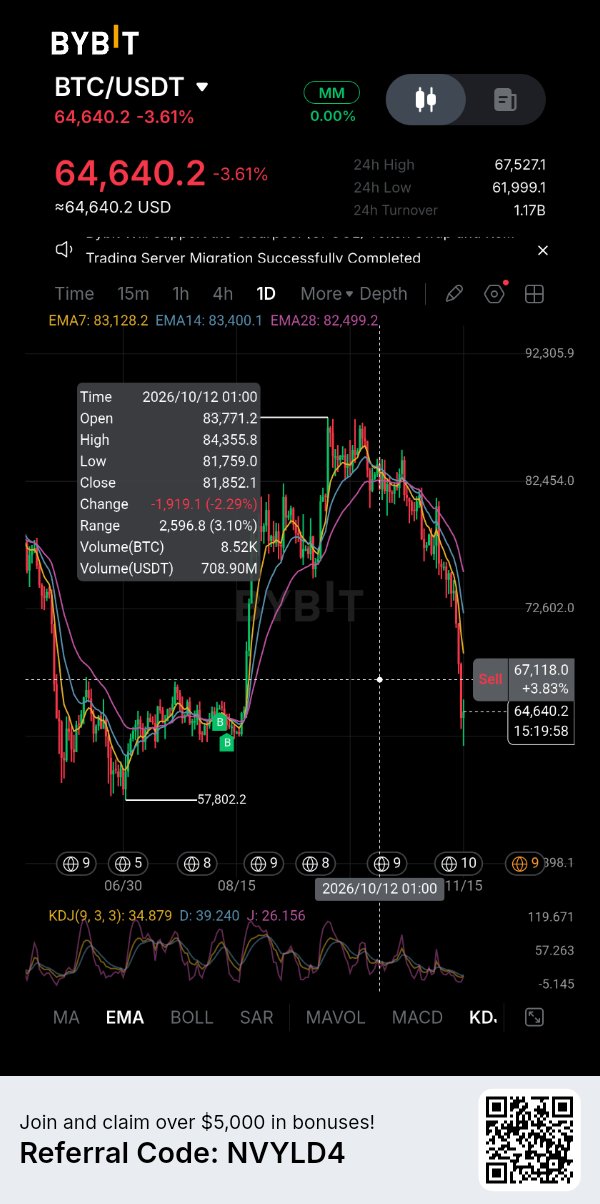
比特币跌破 64,000 美元,情况变得不一样了。市场已经消化了大量的清算,但抛售压力依然持续。这提出了一个比“杠杆交易者是否已被清出”更重要的问题:吸收剩余供应所需的现货需求在哪里? 根据 CoinGlass 11 月 15 日的快照,$BTCUSDT 价格接近 63,633 美元,24 小时内下跌 6.71%,较 10 月份 126,198 美元的历史高点下跌了近 50%。市值已跌至约 1.28 万亿美元。24 小时清算额为 6.8356 亿美元,其中多头仓位占 92%。未平仓合约量下降 7.66%,至 433.2 亿美元。杠杆显然正在被移除,但价格下跌表明这种削减尚未形成一个稳固的底部。 现货市场几乎没有提供任何安慰。CoinGlass 记录的现货交易量约为 85.1 亿美元,而期货交易量为 950 亿美元。两个市场在过去 24 小时内均显示净吃单卖出:现货约为 3.38 亿美元,期货约为 9.47 亿美元。这种区分很重要,因为由期货主导的反弹可能会在没有实际 BTC 持续积累的情况下发生。买家需要吸收现有的供应,而不仅仅是推高衍生品价格。 机构资金流仍是另一个压力来源。美国现货比特币 ETF 在 11 月 13 日录得 1.854 亿美元的净流出。11 月 9 日至 13 日期间,撤资额达到约 10.65 亿美元,标志着连续七个交易日出现净流出。周末没有新的美国 ETF 交易时段,因此周五的数据仍然是最近一次完成的每日读数。持续的赎回并不保证价格会进一步下跌,但它们让市场失去了持续的机构买入信号。 未平仓合约数据中也存在警示。未平仓合约量与价格同步下跌表明正在去杠杆化,但这并不意味着卖家已经精疲力竭。一些仓位已被平掉,而新的抛售仍在继续。比特币下一个有意义的考验是它能否守住最近的 63,000 美元区域,并在现货资金流改善的情况下重回 65,000 美元。若跌破该水平,市场将面临新一轮强制清算的风险。 杠杆重置已分阶段进行。尚未得到证实的是需求。在现货买盘走强且 ETF 资金流转正之前,反弹可能只是更广泛分发阶段中的一次暂时停顿。 关键问题: 1. 比特币在经历又一轮大规模清算浪潮后,能否守住 63,000 美元? 2. 现货需求何时开始吸收正在被抛售的供应? 3. ETF 资金流出会在比特币尝试持续复苏之前扭转吗? $BTCUSDC #IMPACTbyTrade
CVX:DeFi 影响力存在代币价值问题
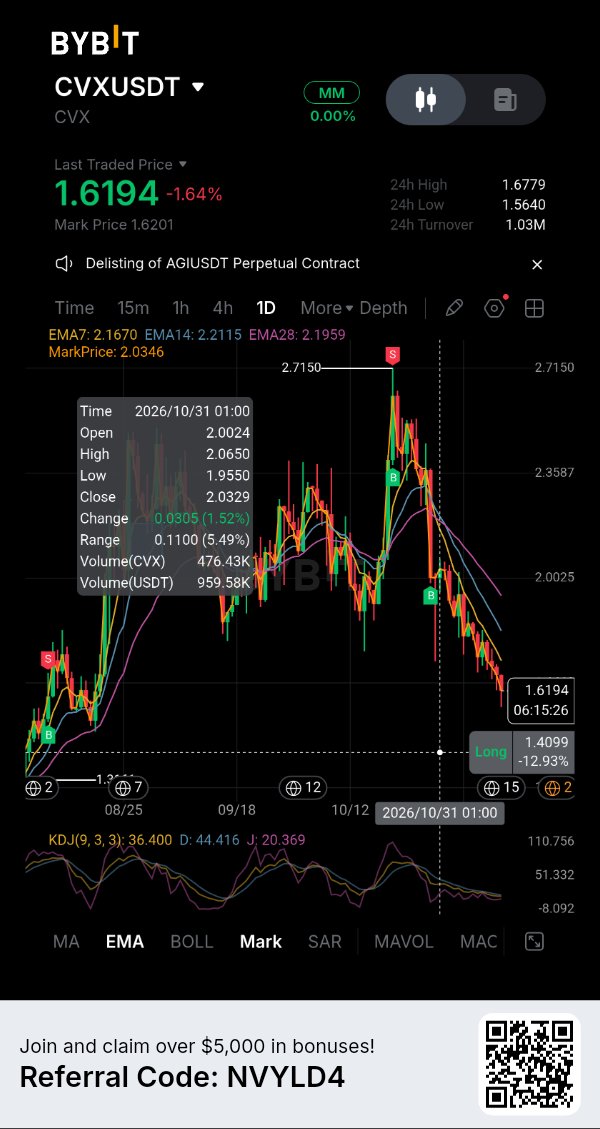
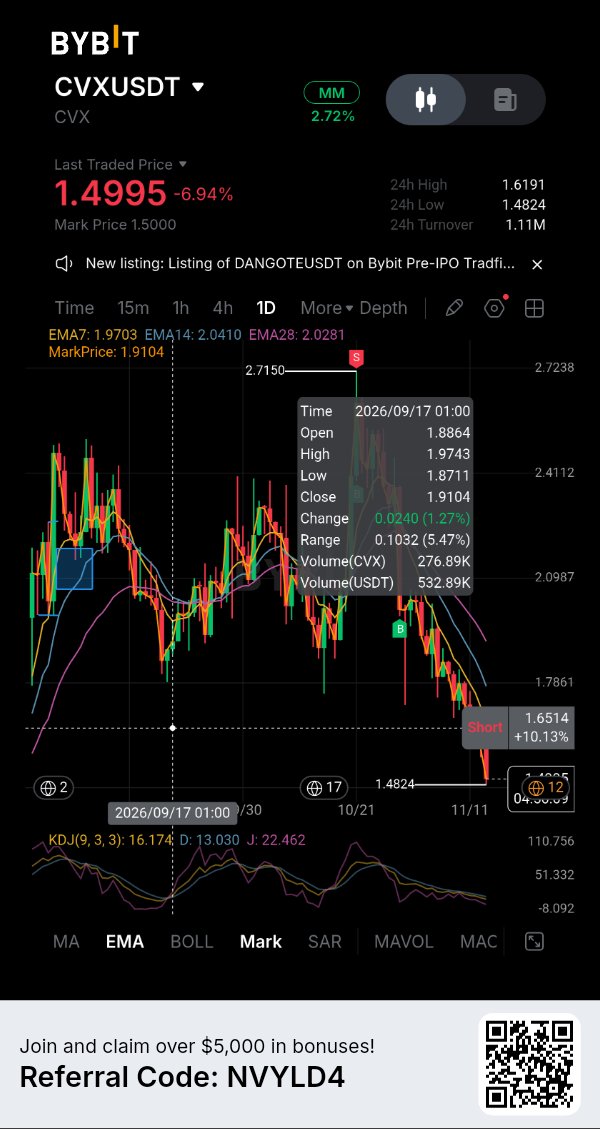
Convex Finance 在 DeFi 领域依然占据着重要的地位,但 CVX 的持有者们面临一个更难回答的问题:协议的这些活动究竟有多少能转化为对代币的需求? CVX 目前的交易价格约为 1.59 美元,七天内下跌了约 12.6%,较 2022 年 1 月的峰值下跌了超过 97%。其市值约为 1.58 亿美元,流通供应量已接近 1 亿枚的上限。这意味着未来通过扩大供应量来制造叙事空间所剩无几,但仅仅依靠稀缺性并不能产生买入压力。 该协议的基本面数据则更为扎实。据 DefiLlama 报告,其锁仓总价值(TVL)约为 4.6045 亿美元,过去 30 天产生的费用为 181 万美元。同期报告的协议收入约为 598,604 美元。这些数据表明 Convex 持续在促成有意义的活动,尽管 TVL 并不等同于收入,且这两个数字都无法保证代币的升值。 CVX 的角色主要是治理和激励协调。锁定代币使持有者能够在 Curve、Frax 及其他受支持的协议中对代币释放产生投票影响。Convex 的仪表板显示,有 4580 万枚 CVX 处于锁定状态,且在 14 天周期内控制了约 46.67 万美元的代币释放。这种影响力具有经济意义,但它与让每一位 CVX 持有者都能直接获得协议全部收入分成是两码事。 衍生品持仓增加了另一层复杂性。根据 CoinGlass 的数据,总期货交易量接近 520 万美元,现货交易量为 176 万美元,而未平仓合约(Open Interest)约为 700 万美元。最新的快照显示,价格疲软伴随着未平仓合约的略微上升,这可能是在建立空头头寸,而非市场反转的确切证据。资金费率在不同交易所的表现不尽相同:总费率略微为负,而 Bybit 报告的费率则为正。这些信号不应被视为可以互换的参考依据。 对于 CVX 而言,复苏需要的不仅仅是一次暂时的逼空。改善现货需求、维持协议收入水平,以及证明治理影响力能够创造更强的价值捕获,这些才更能让人信服。在此之前,Convex 对 DeFi 的重要性与市场为 CVX 付费的意愿,仍然是两个独立的问题。 关键问题: 1. Convex 的协议收入能否转化为 CVX 持有者更强的价值? 2. 在衍生品持仓维持高位的情况下,现货需求会回升吗? 3. CVX 是被低估的基础设施敞口,还是其治理效用已经被市场定价了? $SOLUSDT #IMPACTbyTrade
比特币的杠杆重置面临需求问题
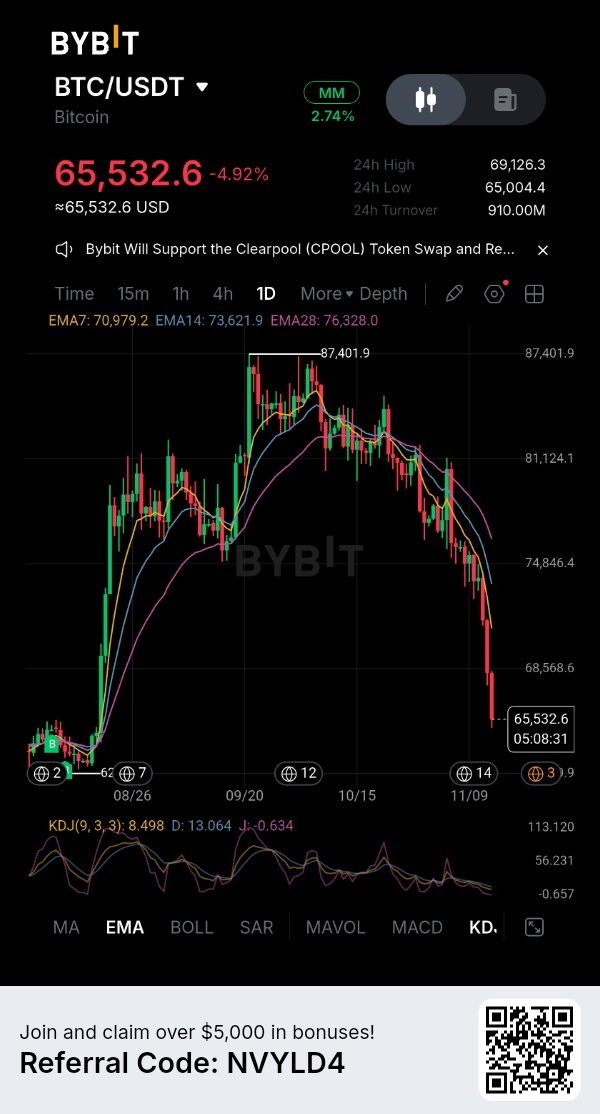
比特币已跌至约 66,800 美元,较其 2025 年 10 月接近 126,000 美元的历史高点下跌了约 47%。眼下的当务之急已不再仅仅是清算了多少杠杆,而是买家在强制抛售之后是否愿意吸收供应。 11 月 13 日的抛售在加密货币市场引发了约 16.4 亿美元的清算,其中比特币期货占了约 9.16 亿美元。在 $BTCUSDT 的清算中,约 95% 是多头头寸。未平仓合约下降了 5.4%,而比特币价格下跌了 5.9%,这表明大部分的减少反映了合约价值的降低,而非资金的彻底撤离。11 月 14 日出现了另一波清算浪潮。这些是独立的报告窗口,而非需要相加的总数。 机构需求并未提供多少支撑底部的信号。美国现货比特币 ETF 在 11 月 13 日录得 1.854 亿美元的净流出,将撤资连胜纪录延长至七个交易日。本周结算的资金流出总额约为 10.65 亿美元,平均每个交易日流出 2.131 亿美元。ETF 资金流向并不直接决定价格,但持续的赎回削弱了边际需求的一个来源。 现货与期货的情况也值得关注。CoinGlass 数据显示,期货交易量约为现货交易量的 11 倍。在最近的 24 小时窗口中,期货录得净吃单买入,而现货则录得净吃单卖出。这种背离可能会引发反弹,但这与广泛的现货积累不同。在七天的时间里,两个市场仍处于净卖出状态。 价格水平固然重要,但确认信号更为关键。比特币需要收复 70,000 美元并站稳脚跟,同时现货买盘有所改善。若跌破近期 67,000 美元左右的区域,市场将容易受到另一轮清算连锁反应的影响。鉴于未平仓合约仍接近 450 亿美元,杠杆并未完全消失。 真正的复苏将体现在持续的现货需求、ETF 资金流转正,以及不主要依赖期货持仓的价格强势上。在此之前,任何反弹可能都只是从强制抛售中获得的喘息,而非市场已找到持久底部的证据。 关键问题: 1. 比特币能否在现货交易量支撑下收复 70,000 美元? 2. ETF 资金流出是否会放缓到足以恢复机构需求的程度? 3. 最近的期货买入是转折的早期信号,还是又一次杠杆推动的反弹? $BTCUSDC #IMPACTbyTrade
NVDAX:英伟达财报是对 AI 信仰的一次考验
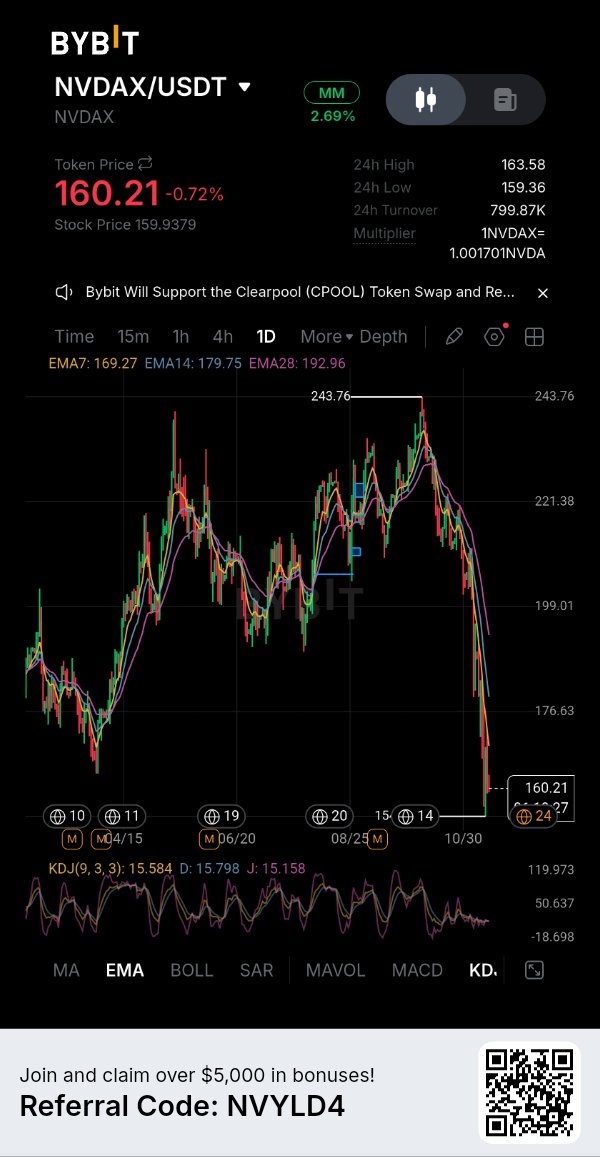
$NVDAXUSDT 即将迎来一个重大催化剂:英伟达(Nvidia)定于11月17日发布的2027财年第三季度财报。关键问题在于,超大规模云服务商的支出能否足够快地转化为营收,以支撑英伟达估值中已包含的预期。 最新快照显示,NVDAX价格接近161.60美元,24小时内下跌1.5%,较10月6日的高点242.89美元下跌约33.5%。CoinGlass报告显示其市值约为9460万美元,现货交易量为281万美元,期货交易量为674万美元。衍生品成交额约为现货交易活动的2.4倍。这种失衡至关重要:杠杆仓位可能会导致代币价格剧烈波动,即使在标的股票市场休市时也是如此。 在价格下跌的同时,未平仓合约(Open interest)上升了11.5%,达到约388万美元。CoinGlass将这种组合归类为“空头建仓”。其报告的资金费率为每八小时0.138%,即年化约151%。这是一个市场综合读数,并非确定的Bybit特定费率,因此请谨慎对待。不过,这确实表明多头敞口成本高昂。如果价格走弱而未平仓合约增加,可能会有更多的空头头寸建立;而价格若是剧烈反弹,则可能迫使部分空头平仓。 交易者不应忽视另一个区别。NVDAX是英伟达股票敞口的代币化代表,而非对NVDA股票的直接所有权。它在加密货币交易平台上全天候交易,而标的美国股票市场有固定的交易时间。因此,加密货币的订单流可以在股票市场重新开盘前推动代币价格变动。Bybit的NVDAX/USDT现货市场价格近期在160美元至163美元左右,据快照显示,日均交易量估计在130万美元至180万美元之间。 11月17日的财报和业绩指引将考验AI需求叙事。如果市场预期更高或者杠杆仍然偏向单边,即便财报强劲也可能无法提振NVDAX。请关注NVDA的反应、NVDAX相对于股价的溢价或折价、现货交易量,以及价格稳定时未平仓合约是否会减少。 关键问题: 1. 英伟达的业绩指引是否会确认AI基础设施支出仍在加速? 2. NVDAX能否在没有杠杆仓位再次积压的情况下实现回升? 3. 它是否会在加密货币市场交易时段继续紧跟NVDA的价格走势? #IMPACTbyTrade
ONDO:机构增长面临供应考验
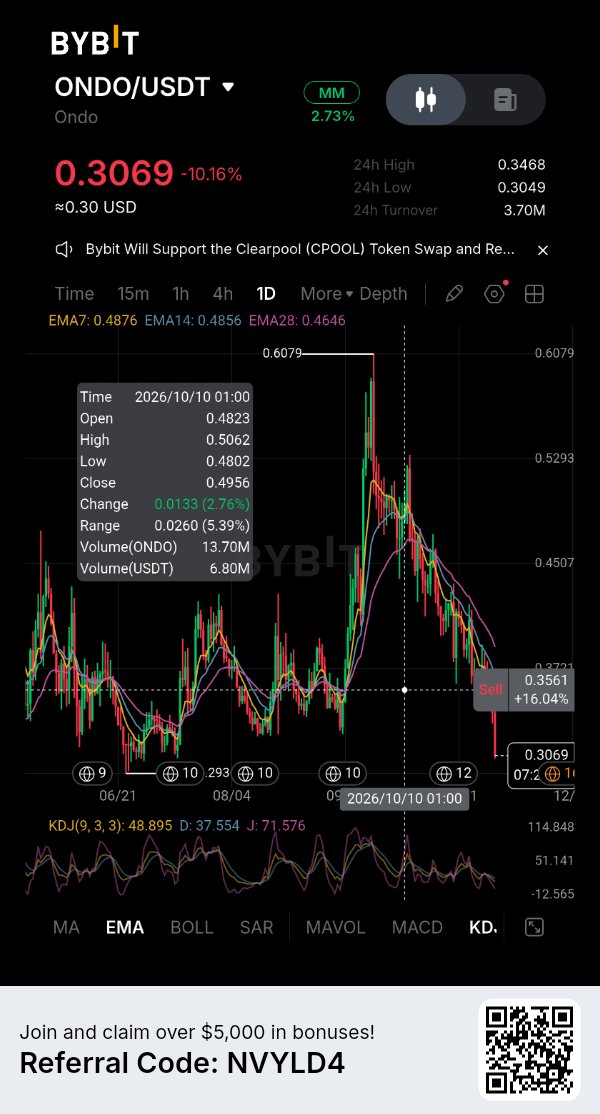
Ondo Finance 正在扩大其在代币化现实世界资产领域的布局,但其平台的增长并不意味着 $ONDOUSDT 的需求会自动随之增加。随着该项目临近另一次重大代币解锁,这种区别正变得日益重要。 CoinGecko 在 11 月 14 日的快照显示,ONDO 的价格约为 0.3236 美元,市值为约 15.8 亿美元,24 小时交易量接近 8,590 万美元。流通供应量为 48.7 亿枚代币,最大供应量为 100 亿枚。这意味着目前流通的代币还不到总数的一半,未来仍有大量供应将进入市场。 Ondo 的业务扩张提供了一个令人信服的基本面背景。其平台分发代币化的金融产品,包括通过 OUSG 和 USDY 等产品提供美国国债敞口,以及通过 Ondo Global Markets 提供代币化股票和交易所交易基金 (ETF)。DefiLlama 的协议数据显示,其总锁定价值 (TVL) 接近 9.68 亿美元。然而,持有代币化产品的资产不应与投资于 ONDO 本身的资本混为一谈。购买代币化国债产品的投资者主要是为了获取基础金融资产的敞口,并不一定是在积累治理代币。 这种区别通过 ONDO 的实际效用得到了强化。根据 Ondo Foundation 的文档,ONDO 是 Ondo DAO 和 Flux Finance 的治理代币。它赋予持有者在协议治理中发挥作用的权利,但并不代表持有通过该平台分发的国债证券、股票或其他资产的直接所有权。因此,代币化资产的增长并不会自动为 ONDO 创造相应的购买压力。 供应量是另一个挑战。DefiLlama 的解锁时间表显示,2027 年 1 月 17 日是下一个重大的断崖式解锁事件。届时计划释放约 17.1 亿枚 ONDO 代币,按当前参考价格计算,价值约 5.61 亿美元。这占最大供应量的 17.1%,约占现有流通量的 35.1%。代币解锁并不意味着所有代币都会立即被抛售,但它大幅增加了可能进入市场的供应量。 因此,投资的核心问题不在于 Ondo 能否吸引机构兴趣,其产品扩张已经证明了这一野心。更难的问题是,治理效用、生态系统增长和持续的需求能否消化不断增加的流通供应。在代币需求跟上平台扩张步伐之前,ONDO 可能会继续面临业务增长速度快于其治理代币价值增长的局面。 关键问题: 1. Ondo 的机构扩张能否为 ONDO 创造可衡量的需求? 2. 2027 年 1 月的解锁可能会带来多大的抛售压力? 3. 治理效用是否足以支撑该代币的估值? $ONDOUSDC #IMPACTbyTrade
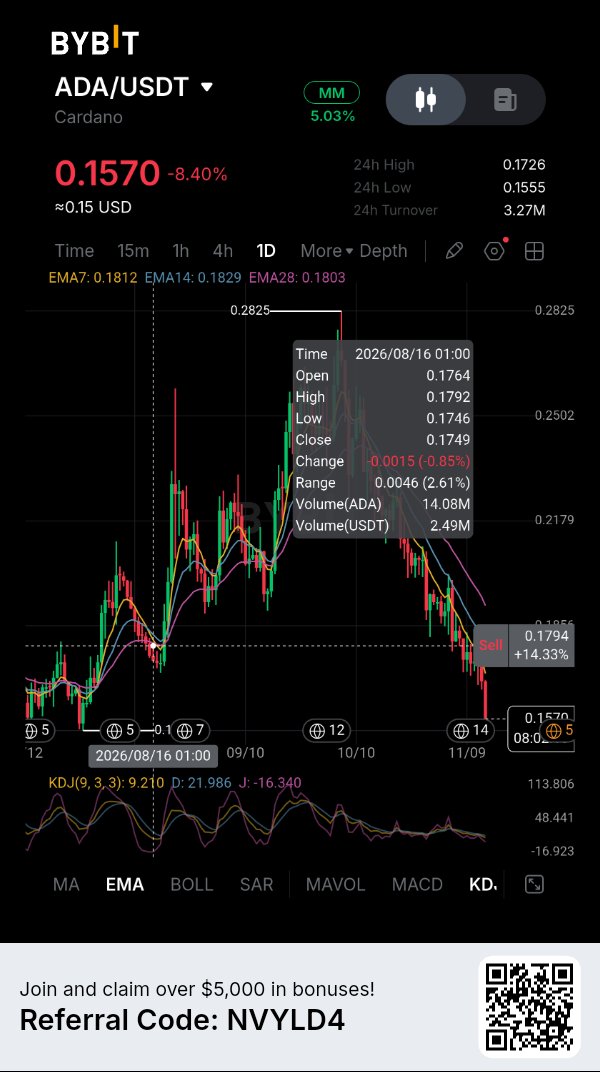
ADA:拥挤的空头遇上疲软的市场
Cardano 正在接近一个超卖的市场点,这可能会吸引空头回补的买家,但最新数据尚未证实市场反转。11 月 14 日,ADAUSDT 的交易价格约为 0.1645 美元,24 小时内下跌 4.36%,七天内下跌 9.41%。其市值约为 60.5 亿美元,流通供应量为 368.2 亿枚 ADA,最大供应量为 450 亿枚。 衍生品市场显示出明显的敞口减少。CoinGlass 记录的期货成交量约为 5.46 亿美元,24 小时内增长了 34.5%,而持仓量则下降了 7.23%,至 3.488 亿美元。成交量上升而持仓量下降,表明交易者正在随着价格下跌积极平仓。这与杠杆重置相符,而不是市场在建立新的方向性头寸。 强平数据加剧了看涨交易者的压力。过去 24 小时内,约有 250 万美元的 ADA 头寸被强平,其中约 97% 来自多头。资金费率也转为负值,约为每八小时 -0.0065%,这意味着空头正在向多头支付费用以维持其头寸。这反映了看跌头寸的增加,尽管负资金费率本身并不能证明空头挤压迫在眉睫。 现货市场几乎没有提供积累的确认信号。ADA 的现货成交量约为 6990 万美元,而现货吃单资金流显示净流出 420 万美元。期货成交量几乎是现货成交量的八倍。这种失衡很重要,因为衍生品交易者可以在不为底层代币创造持续需求的情况下产生巨大的成交量。 有一个潜在的反面论点:负资金费率、沉重的多头强平和下降的持仓量最终可能使市场对另一波强制抛售的脆弱性降低。但这只是企稳的条件,而非买家回归的证据。ADA 目前的直接支撑区域在 0.162 美元至 0.160 美元左右,而 0.166 美元至 0.167 美元的区域则因当前的订单簿流动性而呈现出近期的阻力。 Cardano 需要的不仅仅是一个超卖读数来确立复苏。持仓量企稳、现货流入改善以及持续突破近期阻力位将提供更有力的证据。在此之前,反弹可能仅仅是更广泛下行趋势中的空头回补。 关键问题: 1. ADA 能否守住 0.160 美元至 0.162 美元的支撑区域? 2. 负资金费率会引发空头回补还是进一步下跌? 3. 现货需求能否强劲回归以确认复苏? ADAUSDC #IMPACTbyTrade
热门:杠杆重置尚未结束
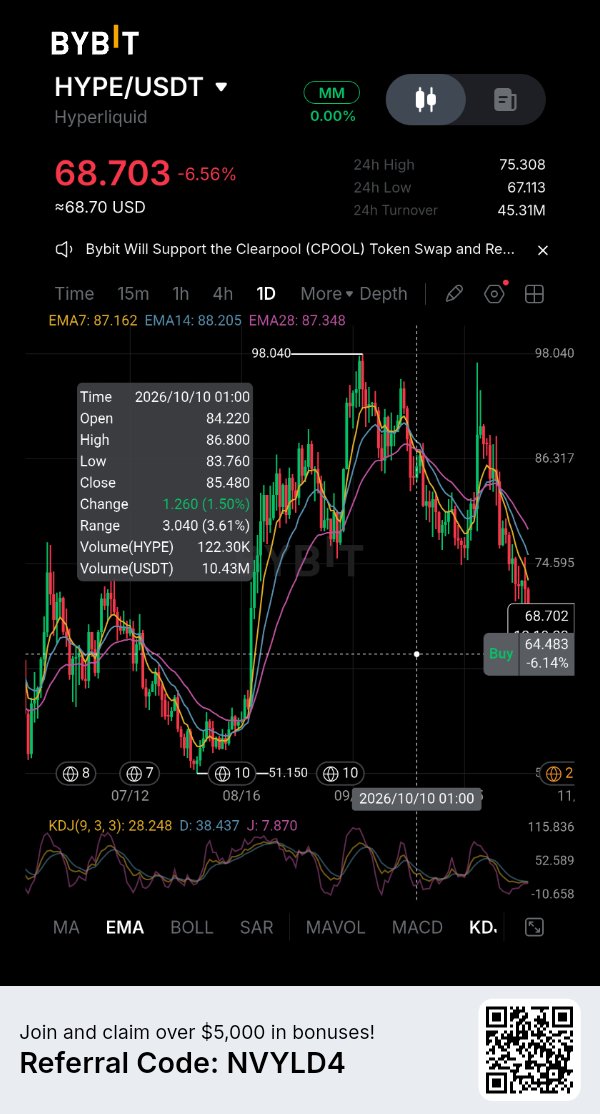
随着杠杆交易者减少风险敞口,Hyperliquid 的 $HYPEUSDT 代币正面临又一次考验。11 月 14 日,HYPE 的交易价格约为 69.14 美元,24 小时内下跌了 3.87%,七天内下跌了 11.07%。其价格仍比 9 月 23 日创下的 97.98 美元历史高点低约 29.4%。此次回调与更广泛的加密货币抛售同步发生,比特币近期跌破 70,000 美元,这是因为美元走强以及美联储利率预期的变化给风险资产带来了压力。 衍生品数据显示了 HYPE 的价格发现过程中仍涉及多少杠杆。CoinGlass 记录显示,24 小时内期货交易量为 27.8 亿美元,而现货交易量为 2.4139 亿美元。期货成交额约为现货活动的 11.5 倍。未平仓合约总额为 31.1 亿美元,同期下降了 4.72%。高成交额伴随未平仓合约下降,表明交易者正在积极平仓或减少仓位,而不是仅仅增加新的风险敞口。 清算情况印证了这一点。约 1670 万美元的 HYPE 头寸被清算,其中 1597 万美元来自多头。这意味着看涨的交易者占报告清算总额的约 96%。资金费率也转为轻微负值,即 -0.0010%,表明空头平均在向多头支付费用。这与正向资金费率反映出对杠杆多头持续需求的市场相比,是一个显著的变化。 然而,杠杆重置并不自动等同于利好发展。强制多头平仓可以消除一些短期的抛售压力,但它们无法为代币创造持续的需求。由于期货交易量仍然主导着现货成交额,如果买家不回归基础市场,主要由空头回补驱动的复苏可能难以维持。 67 美元区域是一个重要的短期参考点,因为它标志着 CoinGlass 快照中最近 24 小时的低点。若持续跌破该水平,HYPE 将面临下行流动性的再次考验。收复 72–75 美元将改善眼前的结构,但价格复苏需要更强的现货参与度和稳定的未平仓合约来确认。 Hyperliquid 的交易活动仍然非常活跃,但 HYPE 的市场仍在消化拥挤的衍生品环境。下一步走势将取决于现货买家能否取代已经消失的杠杆需求。 关键问题: 1. 在多头清算之后,HYPE 能否守住 67 美元区域? 2. 随着期货持仓收缩,现货需求会增强吗? 3. 未平仓合约能在没有再次出现拥挤的多头交易的情况下重建吗? IMPACTbyTrade
NEAR:杠杆重置,而非复苏
NEAR Protocol 正面临更广泛的市场压力,但其衍生品数据表明,在解读价格下跌时,必须结合仓位情况来看。11月14日,$NEARUSDT 的交易价格约为 3.31 美元,24小时内下跌 6.21%,七日内下跌 11.40%。其市值约为 43.9 亿美元,流通供应量约为 13.1 亿枚 NEAR。 CoinGlass 的数据显示,NEAR 期货 24 小时交易量约为 10.1 亿美元,而现货交易量为 2.205 亿美元。衍生品成交额约为现货活动的 4.6 倍。期货持仓总量(Open Interest)约为 7.642 亿美元,同期下降 5.56%。这种组合很重要:市场交易活跃,但随着价格下跌,未平仓期货合约的价值正在萎缩。 爆仓数据为这一走势提供了更多细节。在过去 24 小时内,约有 255 万美元的 NEAR 期货仓位被清算,其中包括约 203 万美元的多头仓位和 52 万美元的空头仓位。多头仓位占了清算总额的约 80%。这与看涨仓位在下跌过程中被迫平仓的情况一致。但这本身并不能证明卖方已耗尽抛压,也不能说明市场正在筑底。 以持仓加权计算,资金费率保持在约 0.0073% 的正值。这表明尽管价格下跌,多头仓位平均而言仍在向空头支付费用。该费率低于通常引用的每八小时 0.01% 的基准线,因此并未显示出过度拥挤。尽管如此,在价格和持仓总量双双下降的情况下,资金费率为正,说明看涨情绪尚未完全消失。 现货市场是缺失的确认信号。期货交易量仍然是现货成交额的数倍,因此,如果买方不回归标的资产市场,主要由空头回补驱动的反弹可能会昙花一现。更有说服力的复苏需要价格企稳、持仓总量在资金费率不过高的情况下重建,以及现货市场更强劲的参与度。 对于 NEAR 而言,眼下的问题不在于杠杆是否已经削减。数据表明杠杆确实已经降低。现在的问题是,这种重新洗牌是否为真正的需求创造了空间——还是市场需要再下一城,买方才愿意入场。 关键问题: 1. NEAR 在杠杆去中心化后能否守住 3.30 美元上方? 2. 现货交易量是否会增长到足以确认复苏? 3. 持仓总量能否在资金费率不变得过度拥挤的情况下重建? $NEARUSDC #IMPACTbyTrade
XAUT:黄金所有权遇上杠杆考验
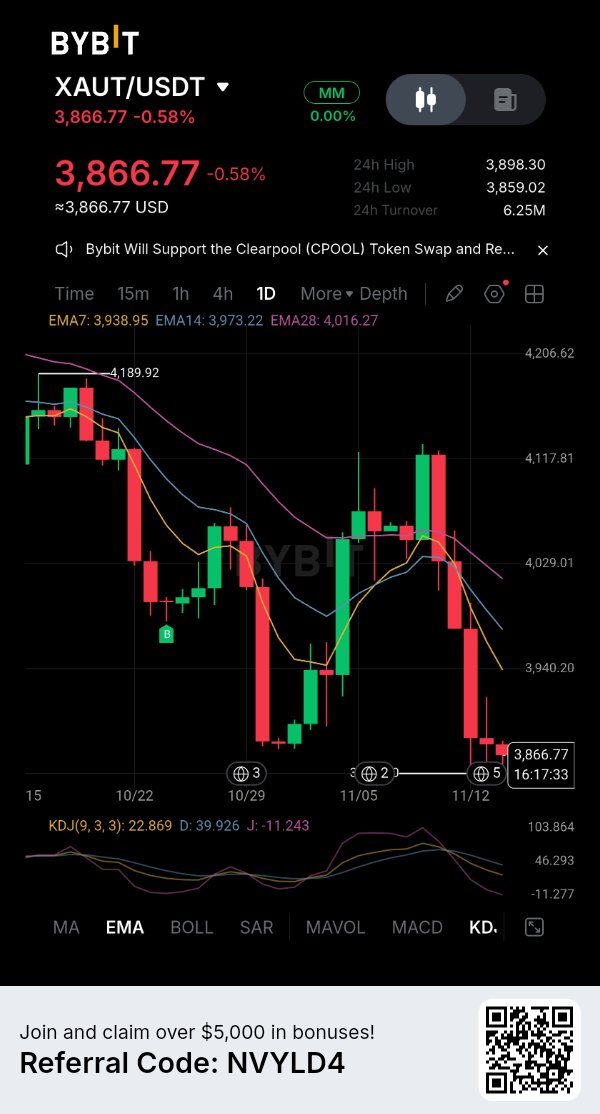
Tether Gold 正在走低,市场上的衍生品交易量远高于现货代币。11 月 14 日,XAUTUSDT 价格约为 3,864 美元,24 小时内下跌 0.54%,七天内下跌 4.76%。CoinGlass 记录的期货交易量为 5.79 亿美元,而现货交易量仅为 4,860 万美元。期货成交额几乎是现货活动的 12 倍。 未平仓合约额接近 7.9 亿美元,24 小时内下降 5.76%。约 50.9 万美元的 XAUT 持仓遭到清算,其中 99% 为多头头寸。现货买方流量显示净流出 230 万美元,而期货流量则记录了 830 万美元的流出。价格下跌伴随未平仓合约减少,这与多头头寸被平仓或清算的情况一致。仅凭这一点并不能证明投资者正在抛售黄金。 金条市场也承受着压力。路透社报道称,11 月 13 日,现货黄金在上一交易日触及一年多以来的低点后回升至每盎司 3,879.71 美元。受美元走强、油价上涨以及美联储政策收紧预期的影响,黄金仍面临约 4.5% 的周跌幅。XAUT 和实物金条的价格不会完全同步:代币全天候交易,而传统的黄金基准则遵循市场交易时间。 Tether 在 11 月 4 日的储备更新中表示,截至 9 月 30 日,流通中的 XAUT 为 827,417.63 枚,并由存放在瑞士的等量实物黄金盎司作为支持。每个代币代表一盎司伦敦金银市场协会(London Good Delivery)标准金条。这种 1:1 的支持为其黄金敞口提供了保障,但并不能消除交易所流动性风险、发行方风险或托管风险,也不能排除与金条价格出现暂时性偏差的可能性。 杠杆平仓可能会导致 XAUT 跌破黄金基准价,但这并不改变每个代币所代表的实物黄金数量。反之,实物黄金的走强并不能保证加密货币交易所对 XAUT 的买入需求。 接下来的考验是,随着未平仓合约的收缩,现货流量是否会趋于稳定。如果期货活动降温但现货需求依然疲软,那么这种下跌可能不仅仅反映了强制清算。数字化的黄金获取途径并不能让 XAUT 免受加密市场杠杆的影响。 关键问题: 1. 随着杠杆多头离场,现货买家是否会接手 XAUT? 2. 在全天候剧烈波动的交易中,XAUT 能否紧跟金条走势? 3. 未平仓合约的下降是预示着更健康的重置,还是需求疲软的信号? IMPACTbyTrade
POL:采用率必须转化为代币需求
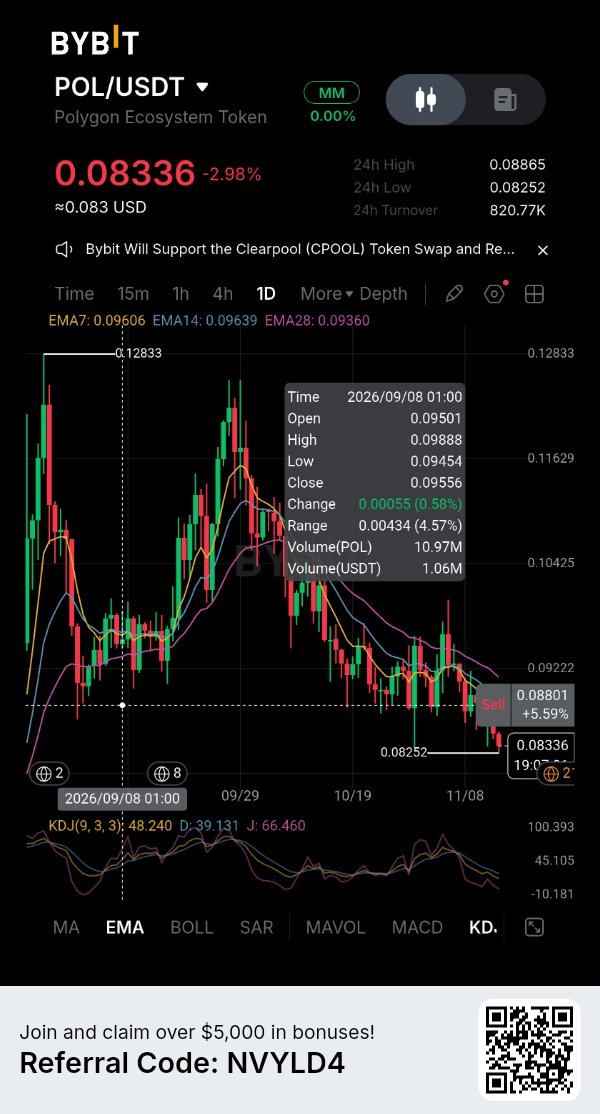
Polygon 又打通了一条进入主流支付的途径。对于 $POLUSDT 的持有者来说,问题在于这种活动是否会为该代币创造需求。 11 月 12 日,SoFiUSD 在 Polygon 上线。这种由 SoFi 银行发行的美元稳定币,现在已通过其应用程序向 SoFi 的 1700 多万会员开放。用户可以买入、卖出、持有和兑换该币种,企业也可以围绕它构建支付和结算服务。这是一个分发机会,并不代表所有 1700 万会员都在使用 Polygon,也不意味着已经产生了可观的交易量。 Polygon 目前已经拥有相当可观的活跃度。DefiLlama 11 月 13 日的快照显示,稳定币价值为 28.14 亿美元,DeFi 总锁仓价值 (TVL) 为 6.1963 亿美元,24 小时内活跃地址数为 269,234 个。该链处理了约 401 万笔交易,产生了 49,481 美元的费用。然而,稳定币价值在七天内下降了 2.85%,日均 DEX 交易量为 7415 万美元,周环比下降了 42.29%。网络虽然活跃,但这些数据并未显示出资本或交易活动的加速增长。 代币经济学带来了另一项考验。11 月 14 日,POL 的交易价格约为 0.0846 美元,市值接近 9.01 亿美元。截至 11 月 12 日的 POLTRACK 数据显示,30 天内的网络费用为 1978 万 POL,其中 1171 万 POL 被分配用于基础费用销毁。同期,协议增发(释放)量达到 1748 万 POL。扣除销毁分配后,供应量仍增加了约 577 万 POL,即 0.05%。 这并不意味着 Polygon 的增长毫无意义。POL 用于支付交易费用和质押,而更庞大的支付网络可以增强其效用。但只有当采用率能带来持续的费用需求,并产生足以抵消增发的实质性销毁或质押活动时,它才能成为更强有力的代币投资逻辑。稳定币整合可能会在对 POL 需求产生可见影响之前,先让基础设施受益。 SoFiUSD 为 Polygon 提供了一个可靠的支付催化剂。接下来的观察重点应该是上线后的实际稳定币余额、交易量和费用产生情况,而不是仅仅看 SoFi 的客户群规模。在这些数据改善之前,该合作伙伴关系只是一个有前景的网络发展,而非代币价格重估的证明。 关键问题: 1. SoFiUSD 能否为 Polygon 带来持续的支付量? 2. 网络费用和销毁能否开始抵消 POL 的增发量? 3. 达到何种活跃水平才能证明 POL 需求增加的合理性? $POLUSDC #IMPACTbyTrade
比特币突破69,000美元揭示了需求问题
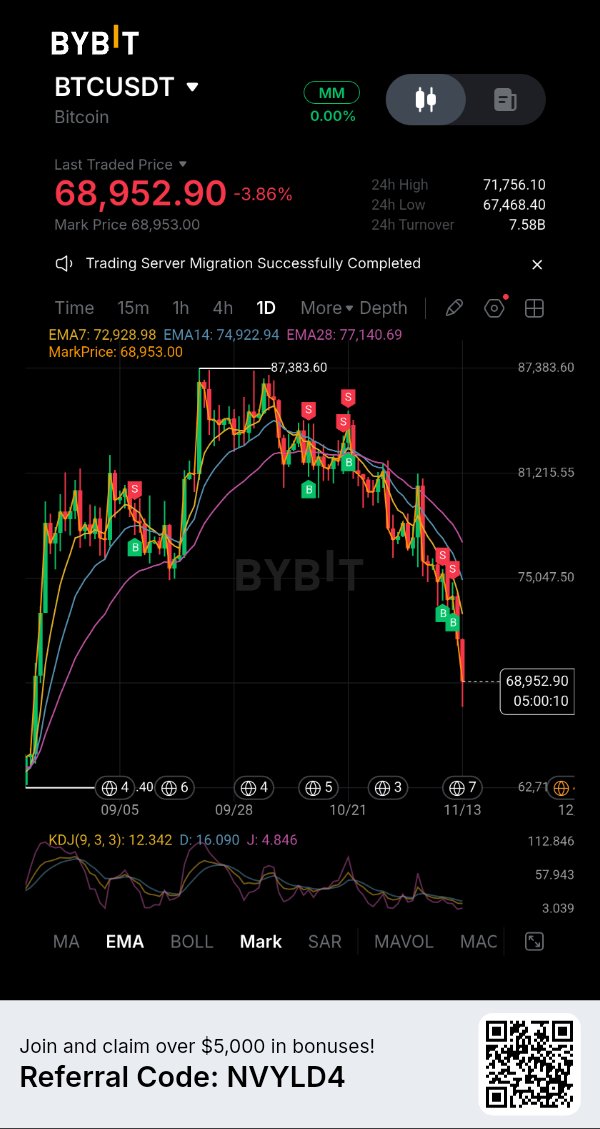
比特币跌破 70,000 美元不仅仅是未能重回整数关口那么简单。11 月 13 日,BTCUSDT 跌至 67,770 美元,创下 8 月 19 日以来的最低价,随后在 68,800 美元左右徘徊。此次下跌源于美元走强和债券收益率上升,市场预期美联储可能在 12 月加息。美元资产预期回报率的提高会降低风险资产的吸引力,从而给本已脆弱的加密货币市场带来额外压力。 现货和衍生品数据均显示了抛售迹象。CoinGlass 数据显示,比特币期货总持仓量接近 478 亿美元,较所显示期间的 535 亿美元下降了 10.6%。币安(Binance)的持仓量在 24 小时内下降了 5.5%,芝商所(CME)下降了 4.8%,Bybit 下降了 4.2%。同一仪表板记录显示,24 小时内期货净吃单(taker)流出额约为 32 亿美元,现货净吃单流出额为 2.59 亿美元。这不仅仅是交易者在不同交易所之间进行转移:两个市场均显示为净卖出。 ETF 资金流向又增加了一个衡量机构谨慎程度的维度。据 CoinStats 数据,美国现货比特币 ETF 在 11 月 12 日录得 4,770 万美元的净流出。CoinDesk 报道称,自 11 月初以来,这些基金已流失约 18.8 亿美元。每日数据只是一个快照,而月度总额则显示了撤资的规模。ETF 资金流向并不能反映所有的机构交易,但持续的赎回消除了一个重要的增量需求来源。 清算加剧了下跌趋势,但标题数据需要背景说明。CoinDesk 报道称,整个加密货币市场(不仅仅是比特币)的清算额超过 16 亿美元。在 Hyperliquid 上,BTC 头寸在 24 小时内占清算额的约 3.065 亿美元。强制平仓可能会加剧下跌,但这并不能解释为什么现货抛售和 ETF 赎回会同时发生。 当前需要密切关注的直接支撑位是 11 月 13 日的低点,即 67,770 美元附近。如果持续跌破该位置,BTC 将面临进一步下行风险,并考验买方是否愿意吸收供应。收复 70,000 美元将改善短期前景,但持久的复苏需要的不仅仅是空头回补。现货资金流向必须好转,ETF 赎回压力需缓解,且持仓量需在不积累脆弱杠杆的情况下保持稳定。 比特币的问题已不再仅仅是支撑位在哪里,而是是否有新的资金准备好进行防守。 关键问题: 1. 买方能否守住 67,770 美元的低点? 2. 在持续赎回后,ETF 资金流向能否转为正值? 3. 比特币能否在不依赖另一次杠杆挤压的情况下收复 70,000 美元? $BTCUSDC #IMPACTbyTrade
ENA 的回购承诺仍面临供应壁垒
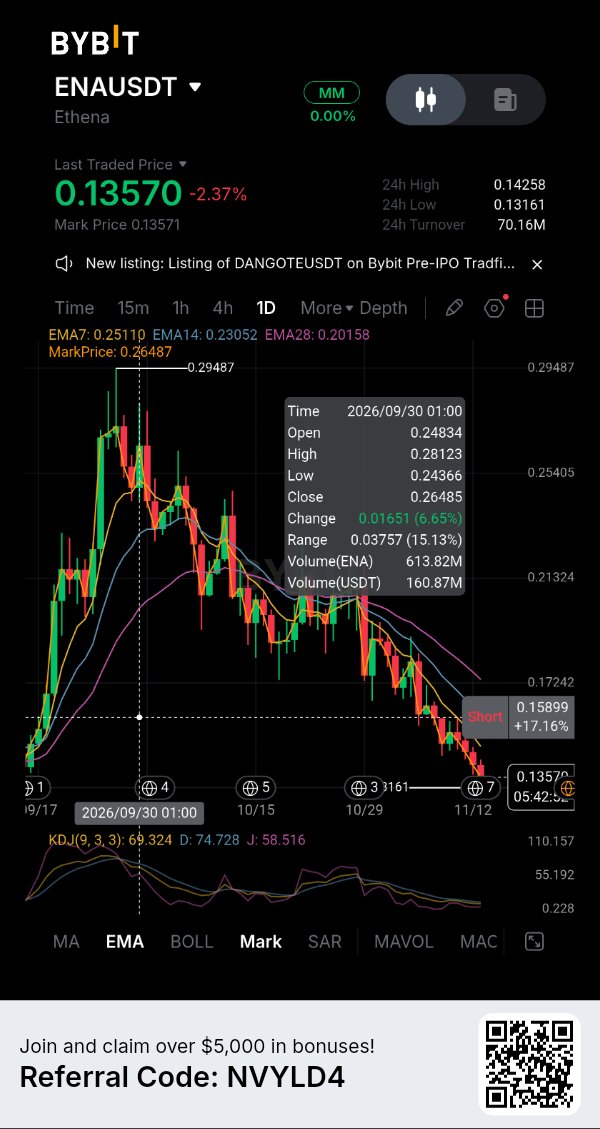
Ethena 推出了一项机制,旨在将协议增长与 ENA 需求联系起来,但激活该机制的条件依然至关重要。经治理批准的费用转换框架将代币回购与 USDe 的流通供应量挂钩。第一个门槛是 75 亿美元,届时将有 5% 的协议收入分配用于回购。更高的供应里程碑将增加这一分配比例,最终在达到 200 亿美元时达到 20%。 难点在于达到第一个门槛。10 月 15 日发布的一项链上分析显示,10 月 12 日 USDe 的供应量约为 47.7 亿美元,其 14 天平均值约为 48.7 亿美元。该平均值需要增长约 54% 才能触及 75 亿美元的触发点。之前的周期表明 USDe 可以迅速扩张,但也展示了其风险:2025 年 10 月,其 14 天平均供应量在达到近 146.5 亿美元的峰值后急剧收缩。 Ethena 更广泛的协议数据显示,该业务依然活跃。DefiLlama 报告显示,截至 11 月 13 日,其锁仓总价值(TVL)约为 51.7 亿美元,30 天内产生 2218 万美元费用。然而,该期间报告的协议收入仅为 61,100 美元。费用和收入并不等同:大部分经济活动用于支持 sUSDe 奖励和合作伙伴分发。因此,高昂的费用数字并不意味着有等额的资金可用于 ENA 回购。 该代币本身仍面临压力。CoinGecko 数据显示,截至 11 月 13 日,ENA 价格约为 0.1405 美元,24 小时内下跌 3.91%,七天内下跌 12.17%。其市值约为 19 亿美元。下一次预定的解锁时间是 12 月 2 日,届时将有 4063 万枚 ENA(占总供应量的 0.27%)向基金会释放。虽然这是一个相对较小的比例,但在买家等待回购机制激活的同时,这增加了另一层供应方面的考量。 这种区别至关重要:治理批准并不等同于主动回购。Ethena 需要 USDe 的供应量跨越所需的门槛,才能开始首次分配。在此之前,回购叙事只是未来的激励措施,而非当前的市场需求。 ENA 的投资理由现在取决于 USDe 是否能够在不损害其合成美元稳定性和经济性的前提下,重新获得持续增长。代币持有者需要看到触发点被触及、收入产生以及实际的回购执行,才能将该框架视为当前的支撑来源。 关键问题: 1. USDe 的供应量能否恢复到足以达到 75 亿美元的门槛? 2. 协议收入能否支持有意义的 ENA 回购? 3. ENA 能否在等待机制激活的同时吸收预定的解锁额度? $ENAUSDT $ENAUSDC #IMPACTbyTrade
CVX:协议收入并不等同于代币需求
Convex Finance 继续产生收益,但 CVX 持有者需要看得更远,超越头条新闻中的费用数据。11 月 13 日,DefiLlama 报告其总锁定价值(TVL)为 4.7325 亿美元,在过去 30 天内下降了 18.1%。同期,Convex 产生了 216 万美元的费用,并报告了 909,303 美元的收入。该协议在经济上依然活跃,但这并不意味着其所有活动都能转化为代币的价值。 这种区别很重要。Convex 的费用指标包括通过平台获取的 CRV 和 FXS,包括流动性提供者奖励、收获激励、国库费用以及分配给质押者和锁定者的金额。DefiLlama 分别追踪了持有者在 30 天内获得的 866,195 美元收入。这些是不同的会计类别,不应相加或视为可互换。 CVX 的价值累积模型是有条件的。DefiLlama 将协议收入分成确定为锁定和质押 CVX 持有者的主要机制。这并非对 Convex 总费用的普遍要求:其收益取决于是否参与了相关的锁定和质押安排。费用开关被列为激活状态,而回购则不存在。因此,CVX 的投资理由不应被呈现为常规的代币回购故事。 市场数据印证了这一差距。11 月 13 日,CoinGlass 显示 CVX 价格接近 1.626 美元,24 小时内下跌 3.04%,7 天内下跌 12.24%。期货交易量约为 606 万美元,约为现货交易量 137 万美元的 4.4 倍。未平仓合约下降 4.84% 至 753 万美元。清算规模温和,为 18,260 美元,主要来自多头。衍生品活动超过了现货参与度,但这并非重大清算事件的证据。 Convex 必须保持流动性,维持围绕 Curve 和 Frax 相关市场的活动,并证明流向锁定者的价值足以支撑对 CVX 的需求。一个协议在代币表现挣扎时可能仍然有用。在现货参与度改善且 TVL 稳定之前,仅凭收入并不是一个令人信服的看涨信号。 关键问题: 1. Convex 能否在 18.1% 的月度下滑后稳定 TVL? 2. 流向 CVX 锁定者的收入是否足以吸引需求? 3. 现货买盘会赶上衍生品活动吗? $SOLUSDT #IMPACTbyTrade