Suhaif
10695点赞0分享222粉丝20关注
dex hunter
dex hunter
CPI:通胀依然是主要市场风险
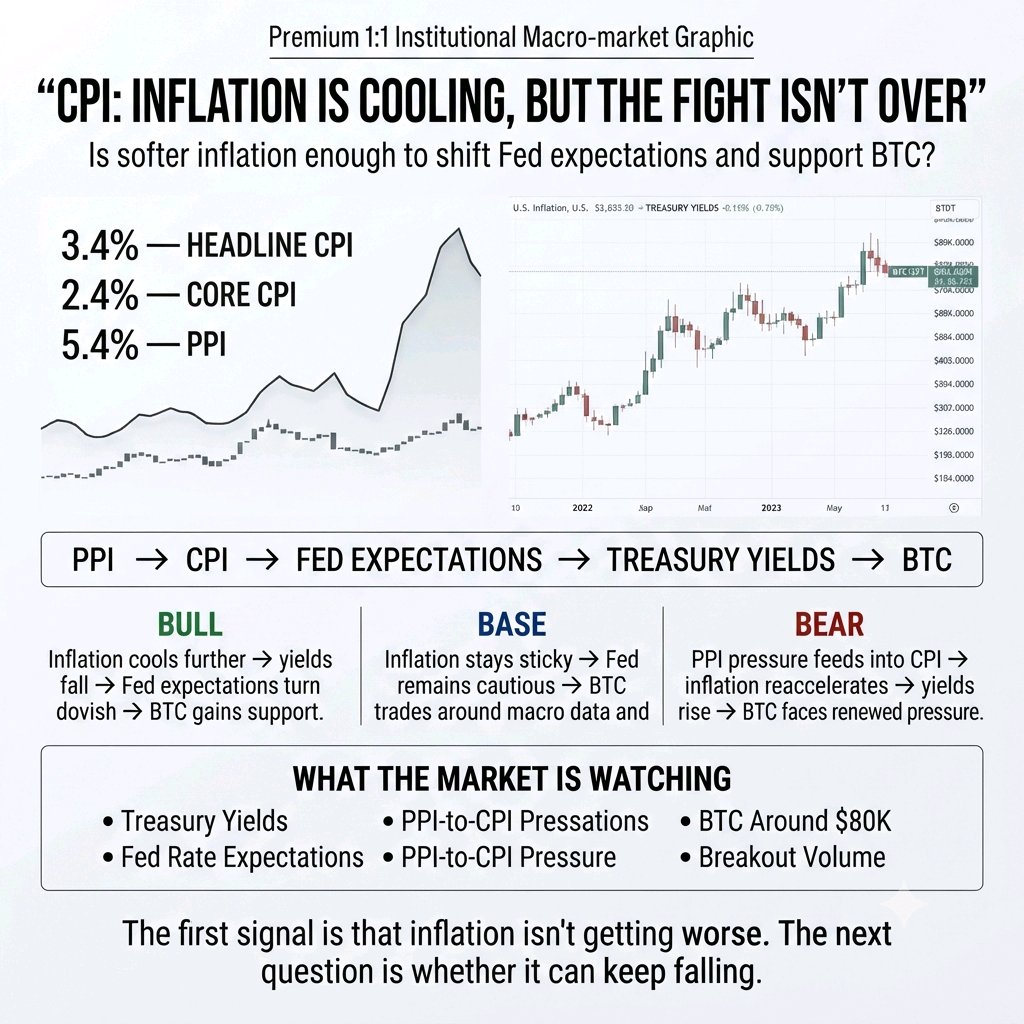
最新的CPI报告缓解了人们对再次发生通胀冲击的担忧,但这并未消除问题。 总体CPI同比上涨3.4%,核心CPI为2.4%。两项数据均未高于预期,这为风险资产提供了一些喘息机会,并助推BTC走高。 但更大的信号可能来自PPI。 昨日公布的PPI同比上涨5.4%,表明生产者层面的价格压力依然处于高位。如果这些成本继续传导至整个经济体,CPI可能会在更长时间内保持粘性。 这造成了三种可能的结果: 看涨情景: 通胀持续降温 → 国债收益率下降 → 美联储预期转向鸽派 → BTC和风险资产获得支撑。 基准情景: 通胀保持粘性 → 美联储保持谨慎 → 市场继续对每一项宏观数据发布做出反应。 看跌情景: PPI压力传导至CPI → 通胀重新加速 → 降息预期减弱 → 收益率上升 → BTC面临新的压力。 市场启示 CPI给市场带来了缓解,而非确定性。 我正在密切关注: • 国债收益率 • 美联储利率预期 • PPI向CPI的压力传导 • BTC在8万美元左右的反应 • 任何突破背后的成交量 真正的风险并非单次CPI数据走高。 而是通胀居高不下,迫使美联储在更长时间内保持限制性政策。 #ByXIMPACT $BTCUSDT $HYPEUSDT
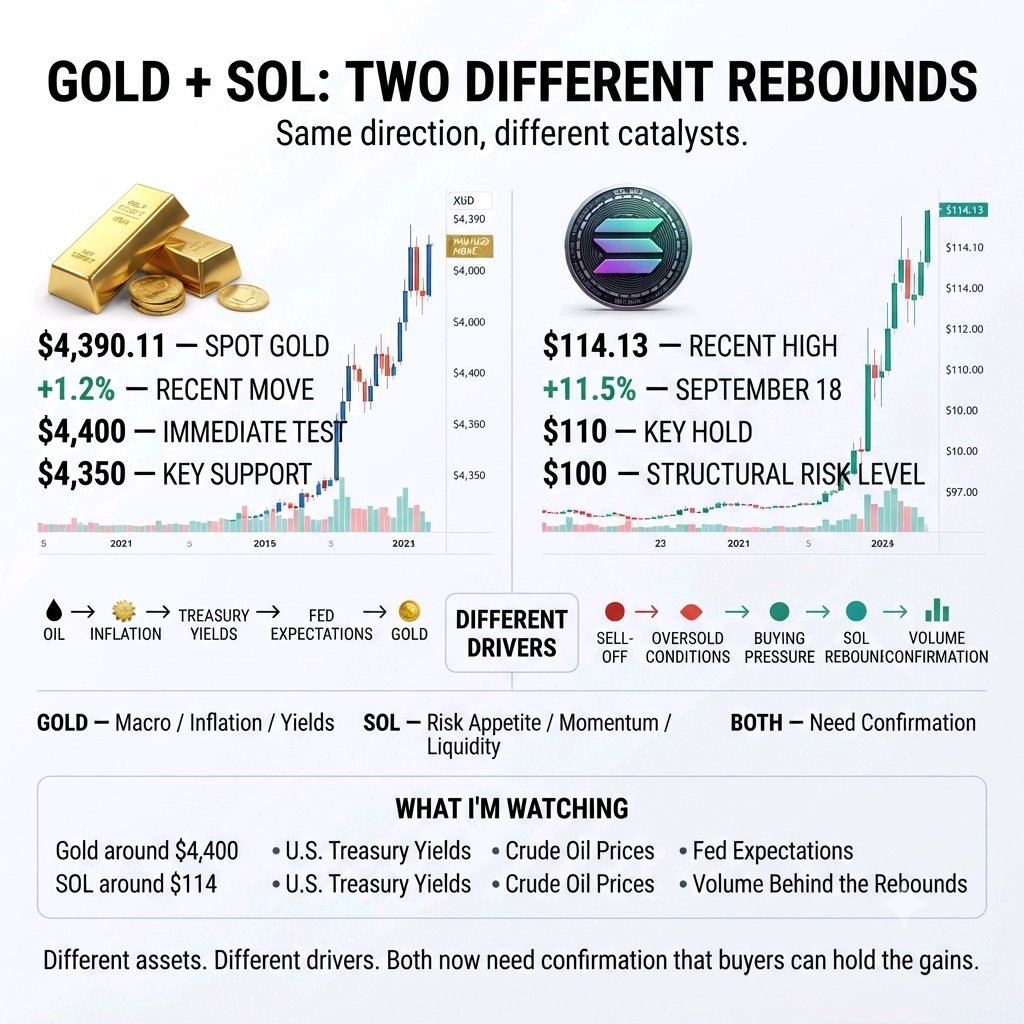
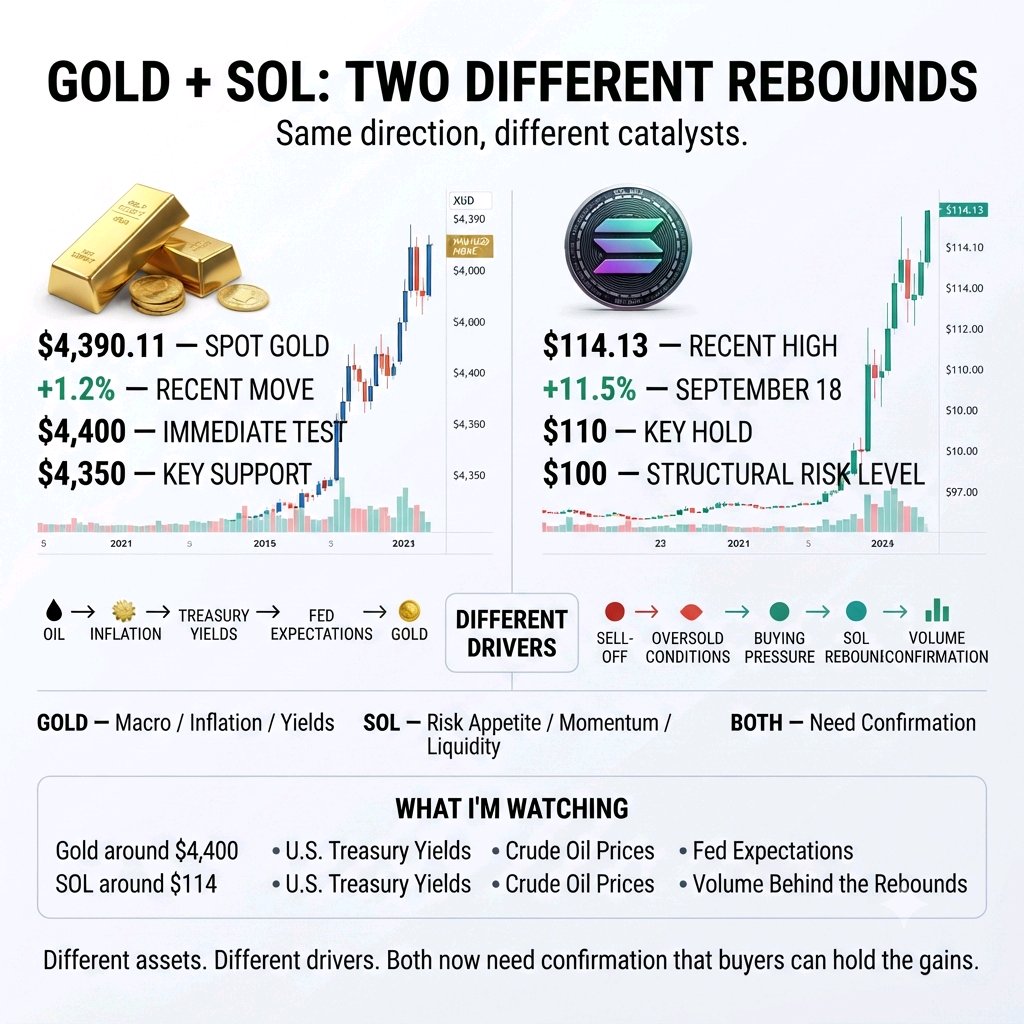
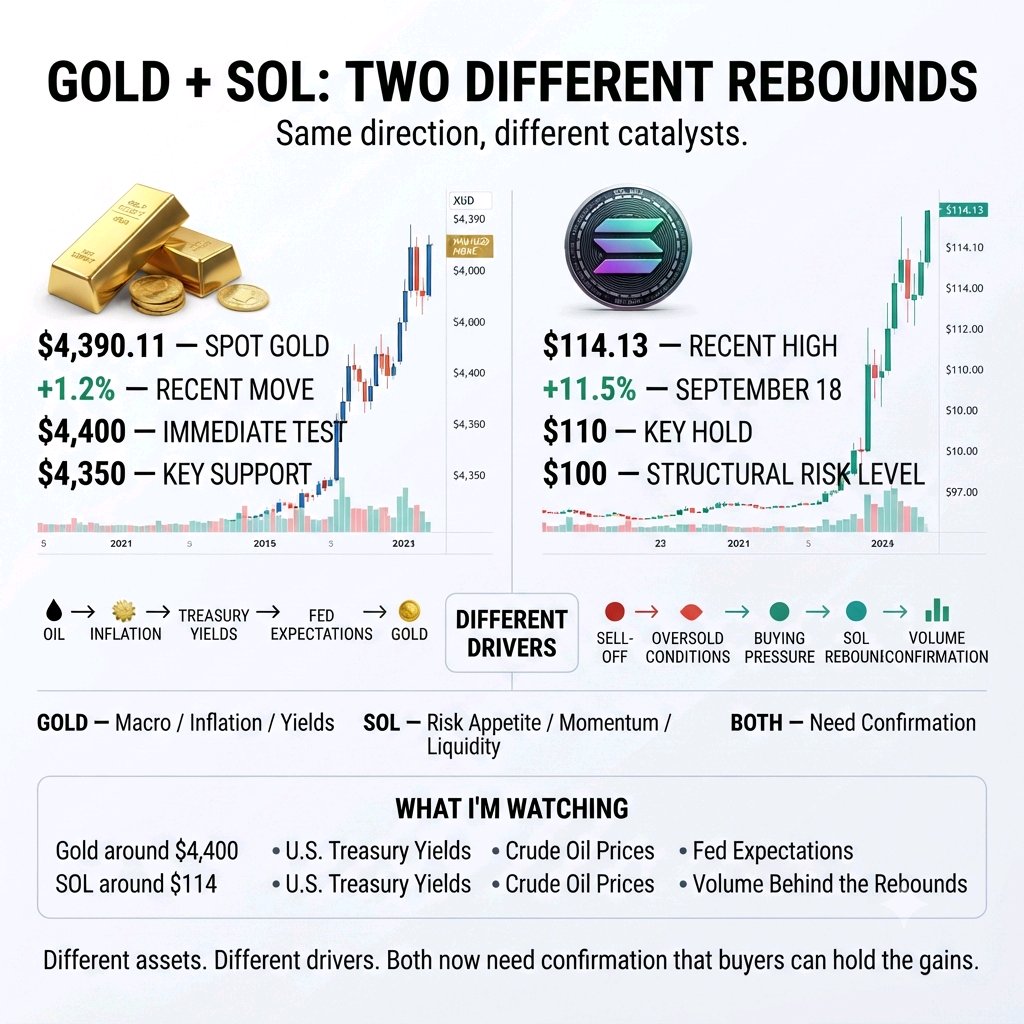
Gold and Solana are both pushing higher, but the reasons behind the moves are very different. Spot gold climbed 1.2% to $4,390.11 as easing oil prices reduced some inflation pressure. SOL, meanwhile, jumped 11.5% on September 18, reaching $114.13 before holding above $113. That difference matters. Gold is reacting mainly to macro conditions: oil, inflation expectations, Treasury yields and Fed expectations. SOL is reacting more like a high-beta risk asset, with its rebound coming after a sharp move down toward $97 earlier in the week. So I'm watching whether both moves can hold after the initial reaction. Gold: $4,400 is the immediate test. Holding above $4,350 would keep the recovery structure intact, while renewed pressure from yields or oil could change the setup. SOL: $114 is the immediate resistance area. Holding above $110 would keep the recent breakout attempt constructive, while losing $100 would weaken the recovery. The interesting part isn't that Gold and SOL are both rising. It's whether their respective catalysts can keep supporting the moves after the first wave of buying fades. I'm watching: • Gold around $4,400 • SOL around $114 • U.S. Treasury yields • Crude oil prices • Fed expectations • Volume behind the rebounds Different assets. Different drivers. But both now need confirmation that buyers can hold the gains. #ByXIMPACT $XAUTUSDT $SOLUSDT
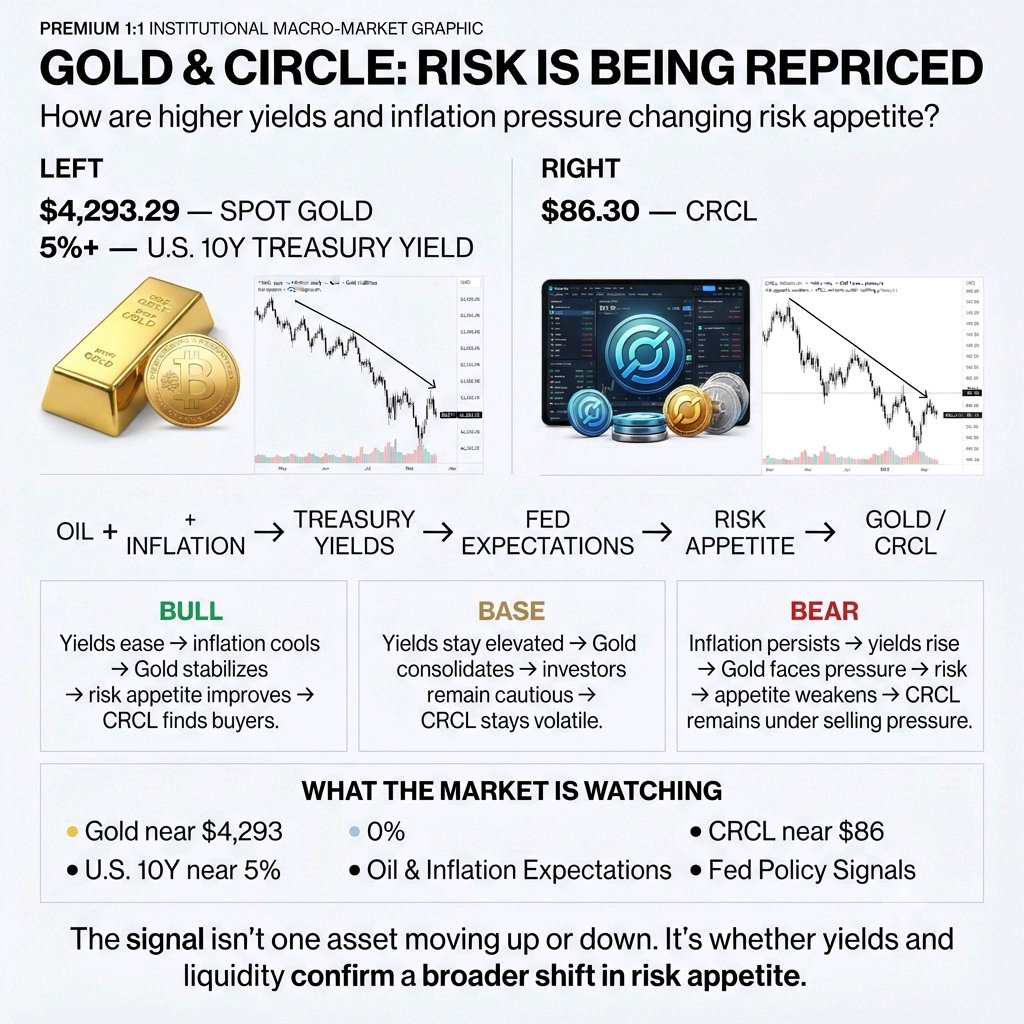
Gold & Circle:风险正在被重新定价
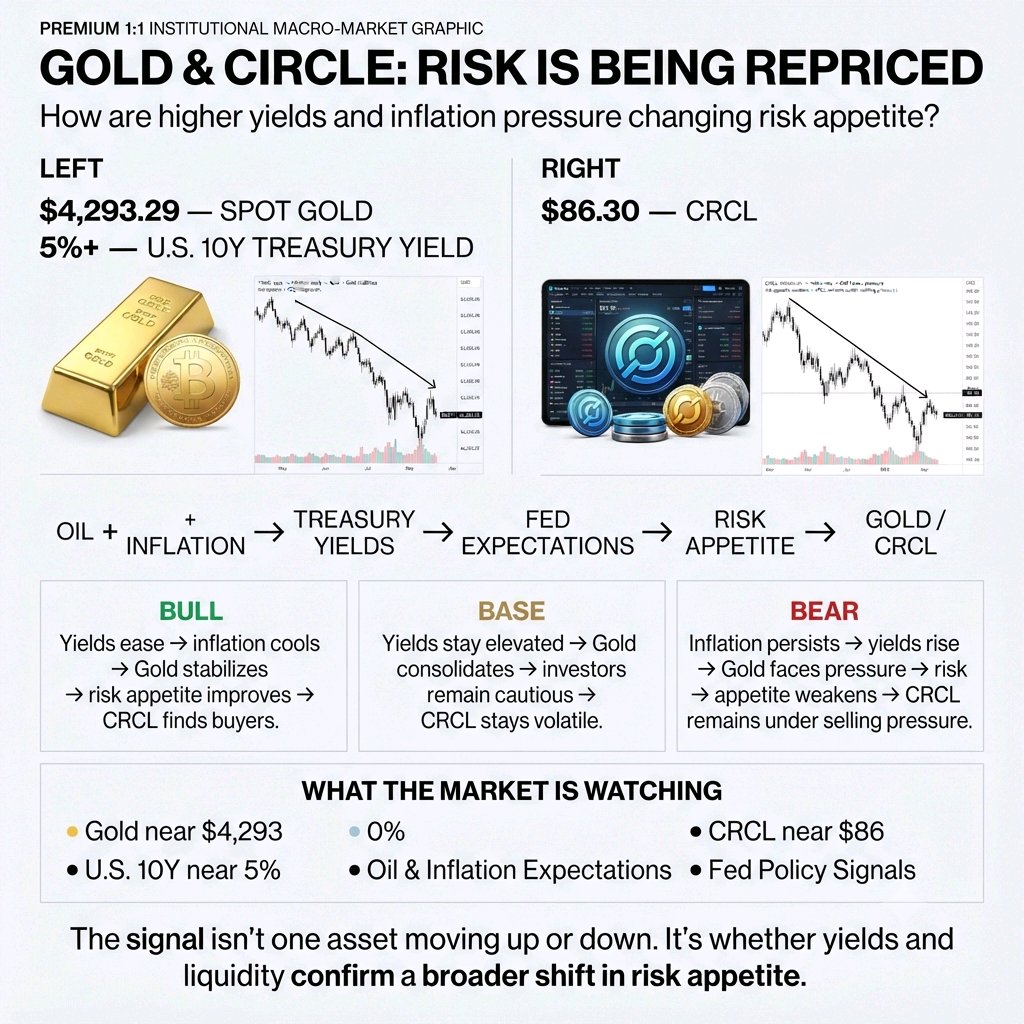
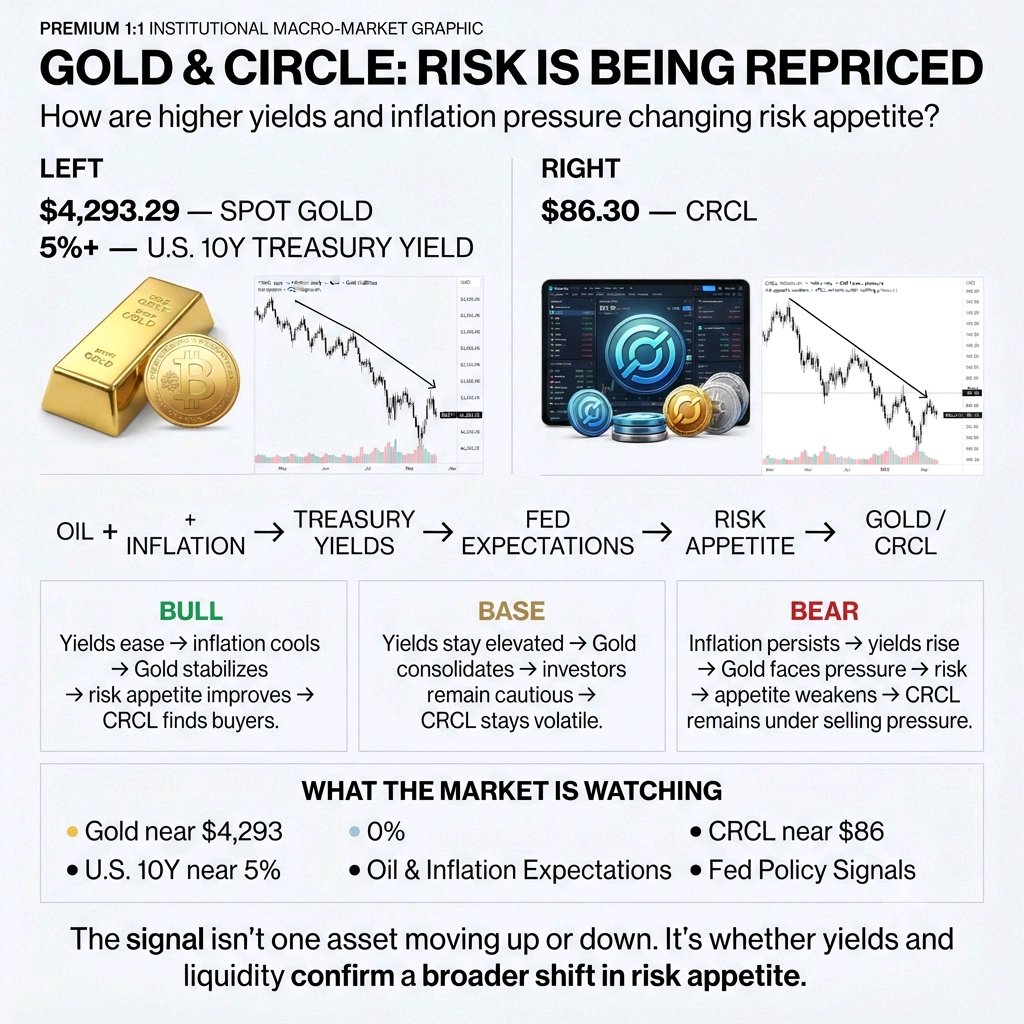
由于油价上涨、通胀担忧以及美国国债收益率走高,推高了加息预期,黄金一直承受着压力。现货黄金近期跌至 4,293.29 美元,而 10 年期美国国债收益率则升至 5% 以上。 但有趣的部分并非黄金本身的下跌。 而是投资者如何对市场不同领域的风险进行重新定价。 Circle ($CRCL) 也面临沉重的抛售压力,该股票近期交易价格在 86.30 美元左右。加密货币相关股票对风险偏好的变化仍然非常敏感,这使得 CRCL 成为除了更广泛的市场状况外,另一个值得观察的有用资产。 这产生了三种可能的结果: 看涨情况: 国债收益率回落 → 通胀压力缓解 → 黄金企稳 → 风险偏好改善 → CRCL 找到买家。 基准情况: 收益率保持高位 → 黄金盘整 → 投资者保持谨慎 → CRCL 持续波动。 看跌情况: 通胀压力持续 → 收益率进一步上升 → 黄金面临更大压力 → 风险偏好减弱 → CRCL 持续面临抛售压力。 市场要点 黄金显示了宏观压力是如何被计入防御性资产价格中的,而 CRCL 则展示了同样的避险环境如何影响加密货币相关股票。 我正在关注: • 黄金价格在 4,293 美元左右 • 美国 10 年期国债收益率接近 5% • 石油和通胀预期 • CRCL 价格在 86 美元左右 • 美联储政策信号 关键不在于某项资产是涨还是跌。 而在于收益率和流动性是否开始证实风险偏好出现了更广泛的转变。 #ByXIMPACT $XAUTUSDT $CRCLXUSDT
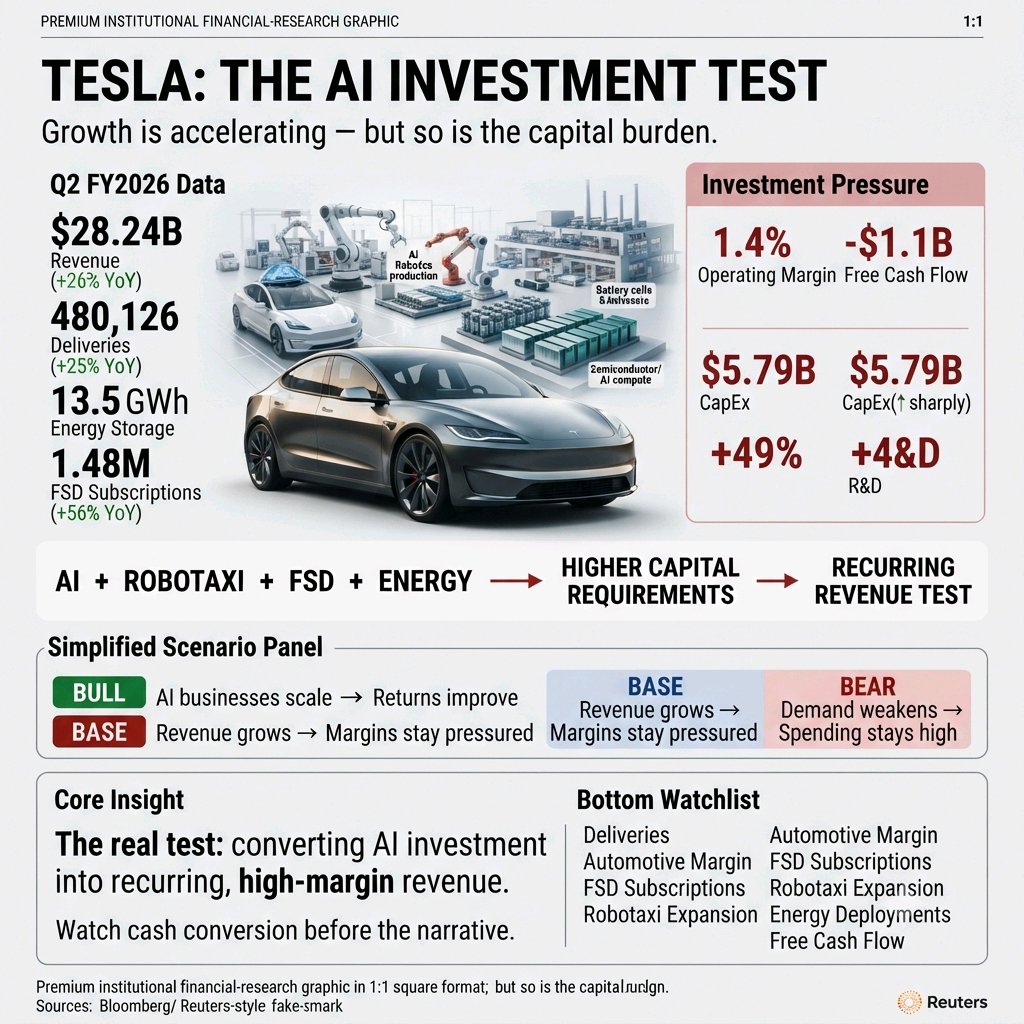
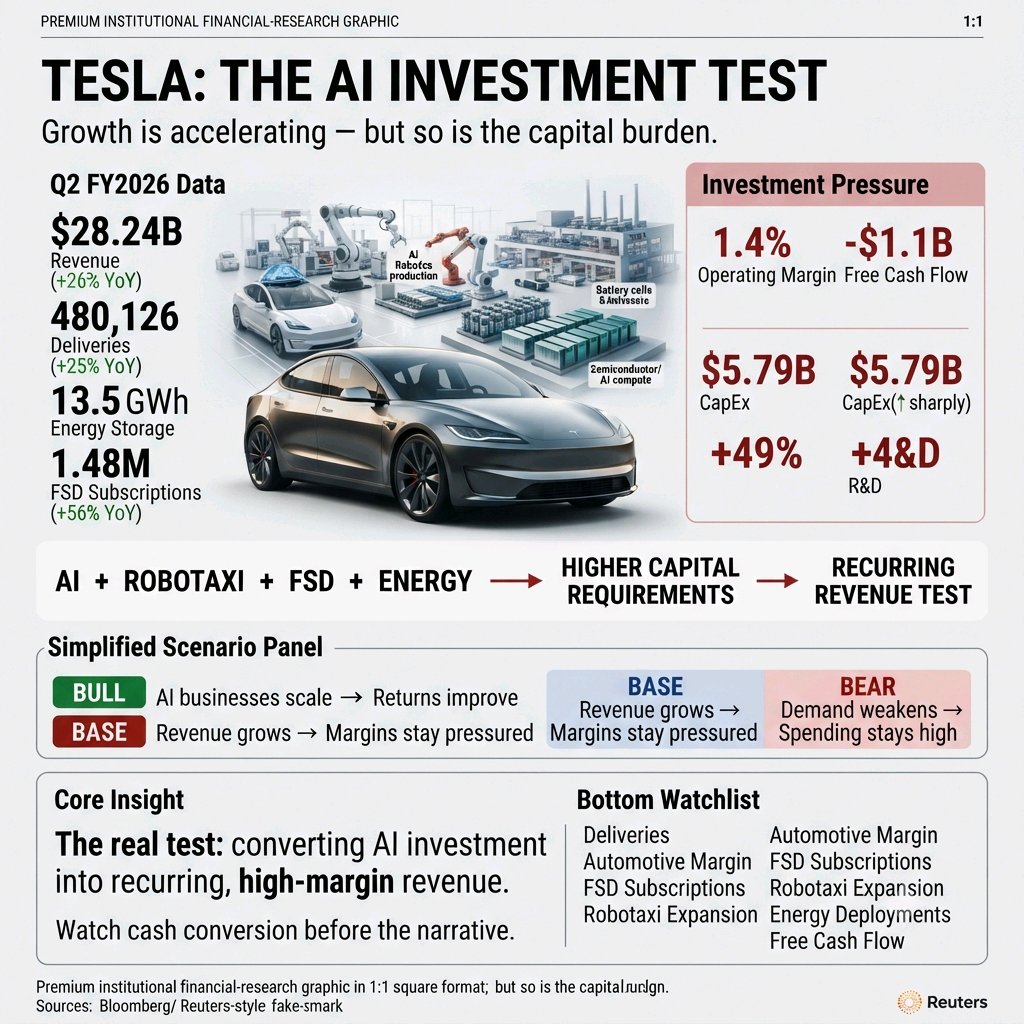
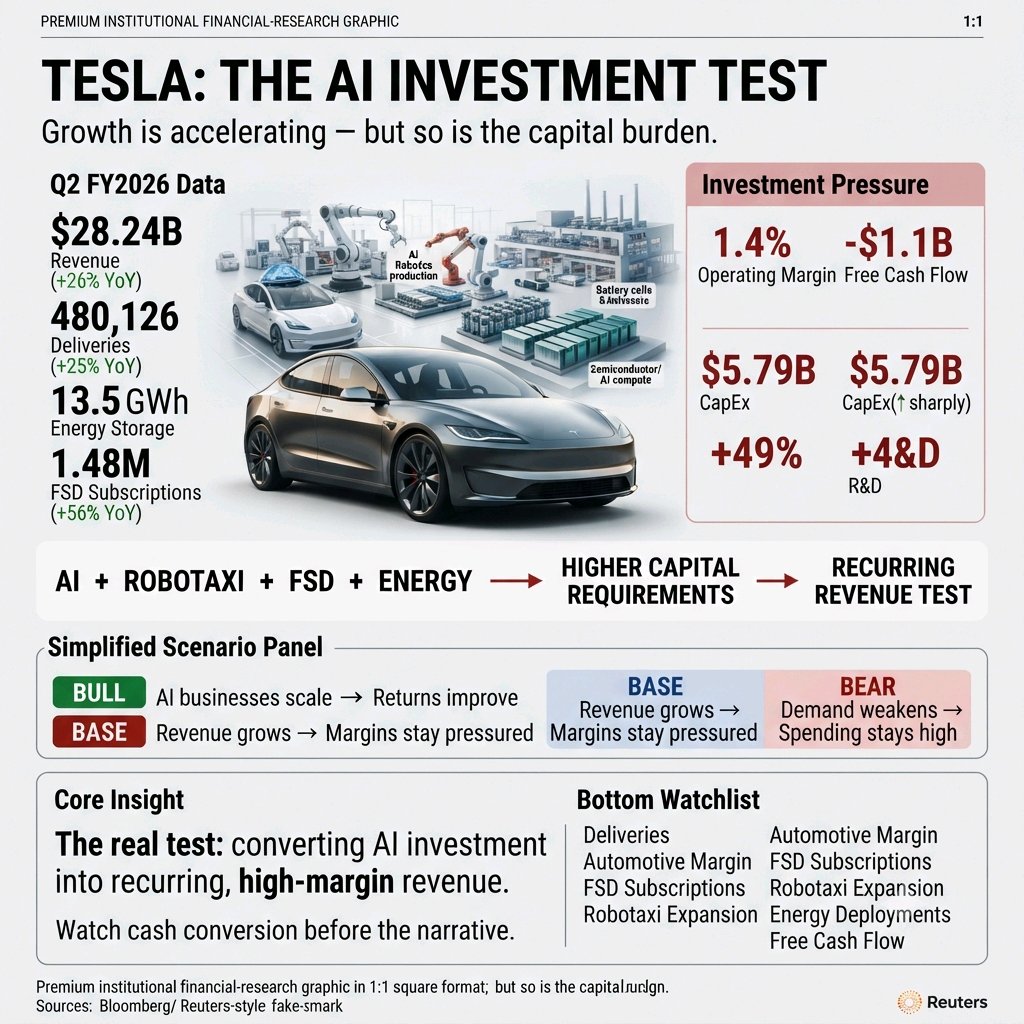
特斯拉2026财年第二季度的业绩改变了市场争论的焦点。营收达到282.4亿美元,同比增长26%,而汽车交付量达到创纪录的480,126辆,同比增长25%。储能部署达到13.5 GWh,而活跃的FSD订阅量同比增长56%,达到148万。 更深层的信号是特斯拉正在超越汽车业务。Robotaxi正在全美各大城市扩张,Cybercab已投入生产,Optimus的生产基础设施也正在建设中。与此同时,特斯拉正在大力投资人工智能计算、电池、半导体和新的制造产能。 但存在一个关键风险:在新的AI业务产生可观的财务回报之前,增长正变得越来越资本密集。第二季度营业利润率降至1.4%,而自由现金流转为负11亿美元,资本支出激增至57.9亿美元。研发费用也同比增长了49%。 我的TSLA分析框架: 看涨:如果Robotaxi、FSD和能源业务的扩张速度快于特斯拉的投资负担。 中性:如果营收持续增长,但利润率压缩和高额的资本支出抵消了上行空间。 看跌:如果汽车需求减弱,而AI、机器人和自动驾驶需要持续支出,却无法带来相应的营收增长。 被忽视的信号:特斯拉目前最大的制约因素可能不再仅仅是汽车需求,而是将其AI基础设施投资转化为经常性、高利润的营收。公司表示,电池组产能目前限制了近期的汽车生产,而其AI和制造业务的扩张正在推高资本需求。 对于BYX,我建议关注交付量、汽车利润率、FSD订阅量、Robotaxi扩张情况、能源部署和自由现金流,而不是去追逐每日的价格波动。 在看叙事之前,先看现金转化情况。 请自行做好调研 (DYOR)。非财务建议。 $TSLAXUSDT #ByXIMPACT
苹果:下一次重大的投资考验
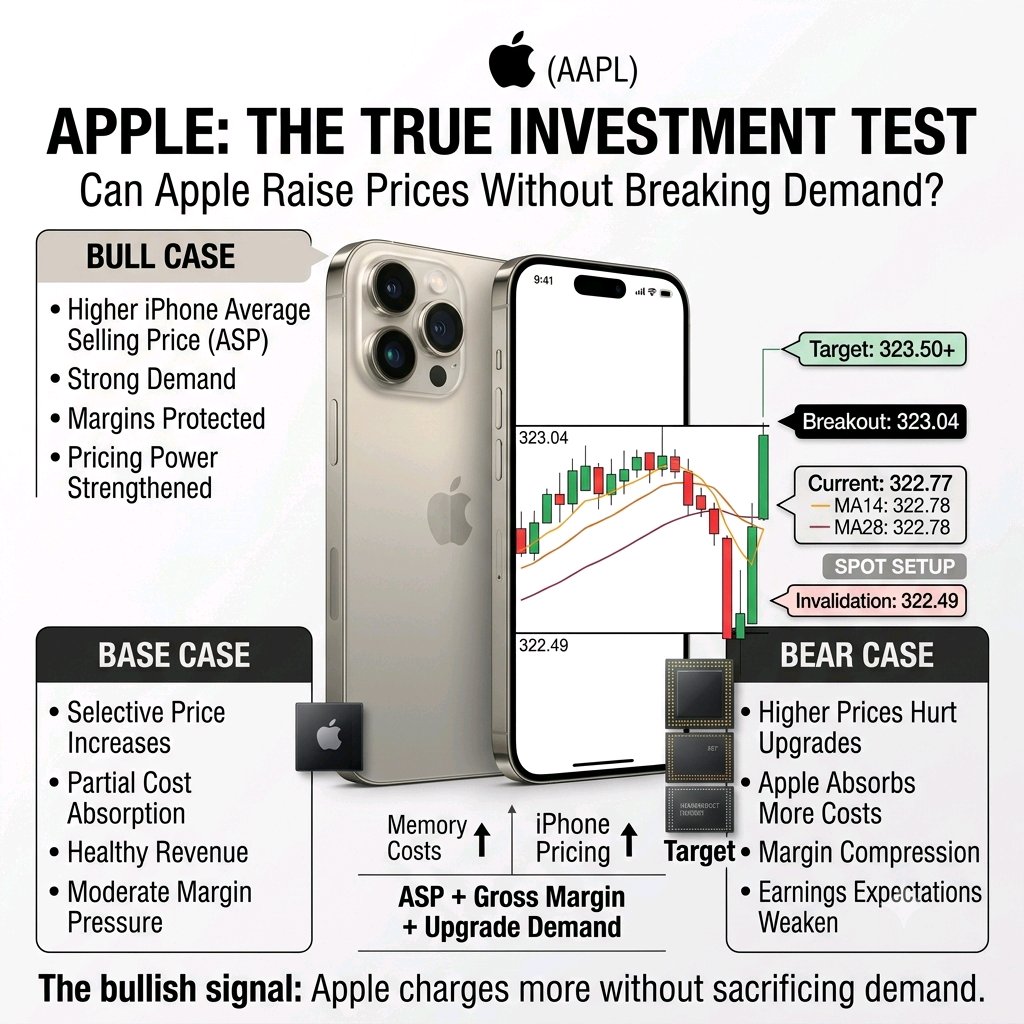
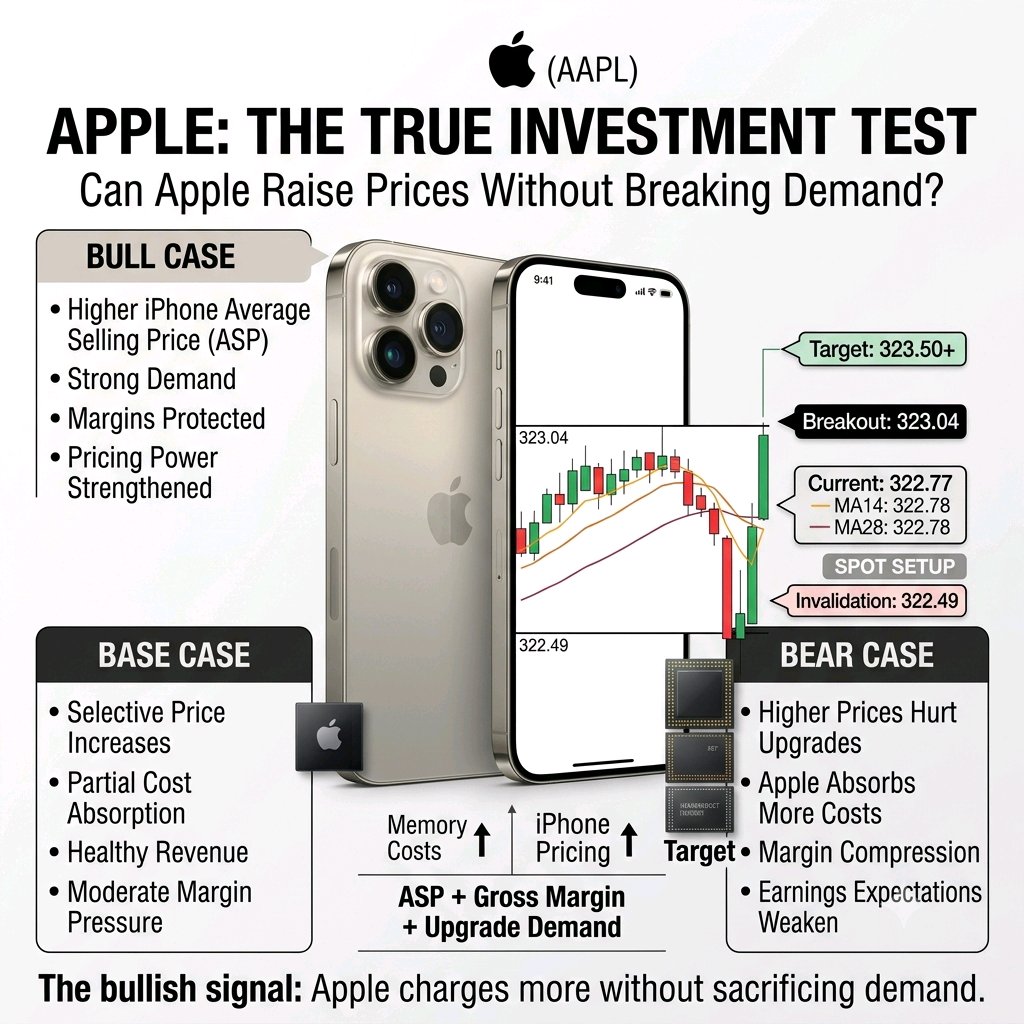
苹果公司正以强劲的姿态进入下一个iPhone周期。 营收达到1094亿美元,同比增长16%,同时iPhone需求依然强劲。 但投资者应关注头条增长数据之外的内容。 随着人工智能基础设施争夺半导体产能,内存成本正在上升。苹果公司已经提高了部分Mac和iPad的价格,管理层预计内存成本在9月份季度仍将是一个压力点。 现在,iPhone面临着更大的考验。 有报告显示,iPhone 18 Pro的内存成本可能会大幅上涨,这对苹果的硬件利润率构成了又一挑战。 投资问题很简单: 苹果能否在不损害iPhone需求的情况下将更高的成本转嫁给消费者? 如果答案是肯定的,苹果展现出的价值将比短期营收增长更为重要: 定价权。 这可能使苹果即使在硬件成本上升的情况下也能保护利润率和收益。 但如果苹果为了保持价格吸引力而承担了过多的成本增长,那么营收可能会持续增长,但利润率将面临压力。 我对苹果的看法: 不要只盯着iPhone发布后的销量。 要关注: 平均售价 (ASP) + 毛利率 + 消费者需求。 如果苹果提高价格而客户继续升级,这将进一步证明其生态系统依然赋予其卓越的定价权。 如果价格上涨削弱了需求或导致利润率恶化,投资者可能需要重新评估未来的盈利增长。 看涨信号不仅仅是“苹果卖出了更多iPhone”。 而是: “苹果可以在不破坏需求的情况下收取更高价格。” #ByXIMPACT $AAPLXUSDT
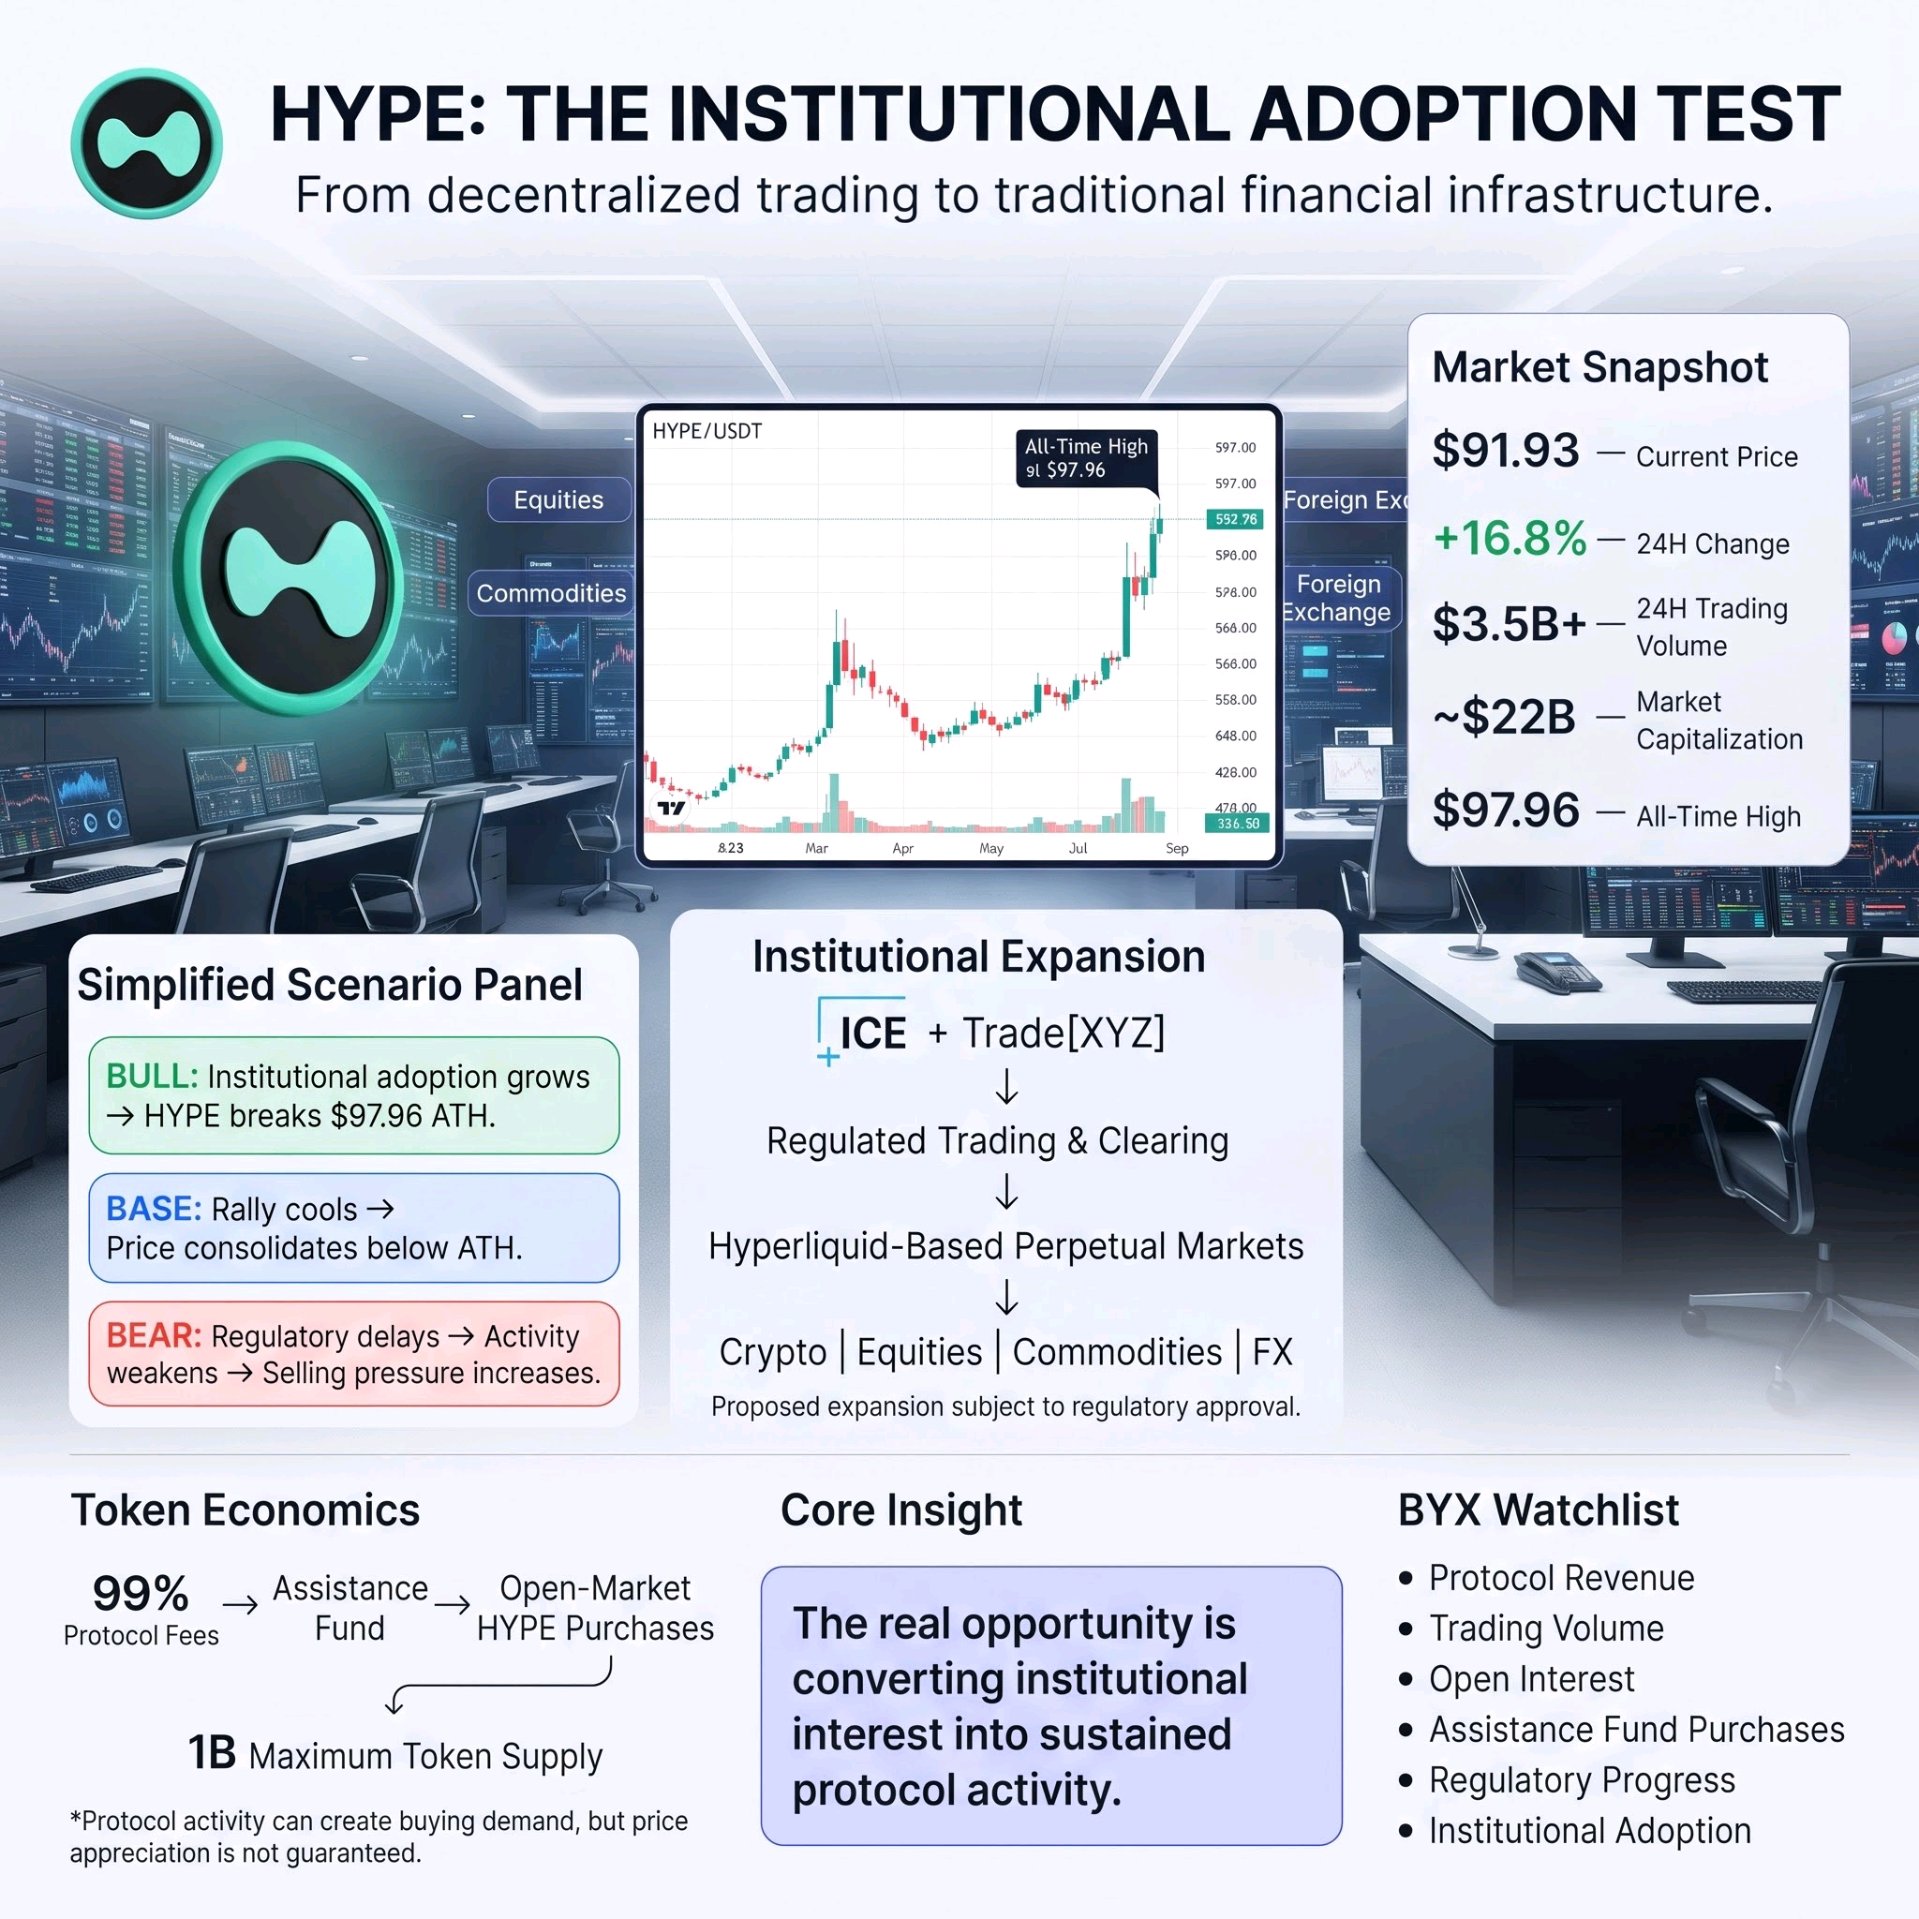
Hyperliquid 的 $HYPE 市场表现改变了市场辩论。该代币攀升至约 91.93 美元,24 小时内上涨 16.8%,日交易量超过 35 亿美元,市值达到约 220 亿美元。此次上涨源于一份涉及纽约证券交易所母公司——洲际交易所 (ICE) 的公告。 更深层的信号是 Hyperliquid 正在转型,超越了去中心化衍生品交易的范畴。涉及 ICE 和 Trade[XYZ] 的计划可能会通过受监管的交易和清算结构,将基于 Hyperliquid 的永续合约引入美国,涵盖加密货币、股票、大宗商品和外汇。这可能使 Hyperliquid 成为连接去中心化市场与传统金融的基础设施。 但存在一个关键风险:市场预期发展得比实际采用更快。拟议的合作伙伴关系仍需监管部门批准,且 ICE 的参与并不代表对 HYPE 的直接投资。同时,鉴于其 10 亿枚的最大供应量,未来代币供应的扩张依然是一个重要因素。 我的 HYPE 框架: 看涨:如果监管取得进展、机构交易活动增加,且 HYPE 突破其 97.96 美元的历史新高。 中立:如果公告驱动的上涨行情降温,价格在等待实际采用的过程中于前高下方盘整。 看跌:如果监管延迟削弱了市场预期,协议活动下降,且获利了结导致持续的抛压。 被忽视的信号:Hyperliquid 的代币经济学将协议活动与潜在的市场需求联系起来。目前,99% 的协议费用被分配给援助基金 (Assistance Fund),用于从公开市场购买 HYPE。这创造了一种机制,使协议活动的增加可以产生额外的买入需求,尽管这并不能保证价格一定上涨。 对于 BYX,我建议关注协议收入、交易量、持仓量、援助基金购买情况、监管进展和机构采用,而不是盲目追逐公告驱动的价格波动。 在叙事之前,请先观察合作背后的实际采用情况。 DYOR (自行研究)。非财务建议。 #ByXIMPACT $HYPEUSDT
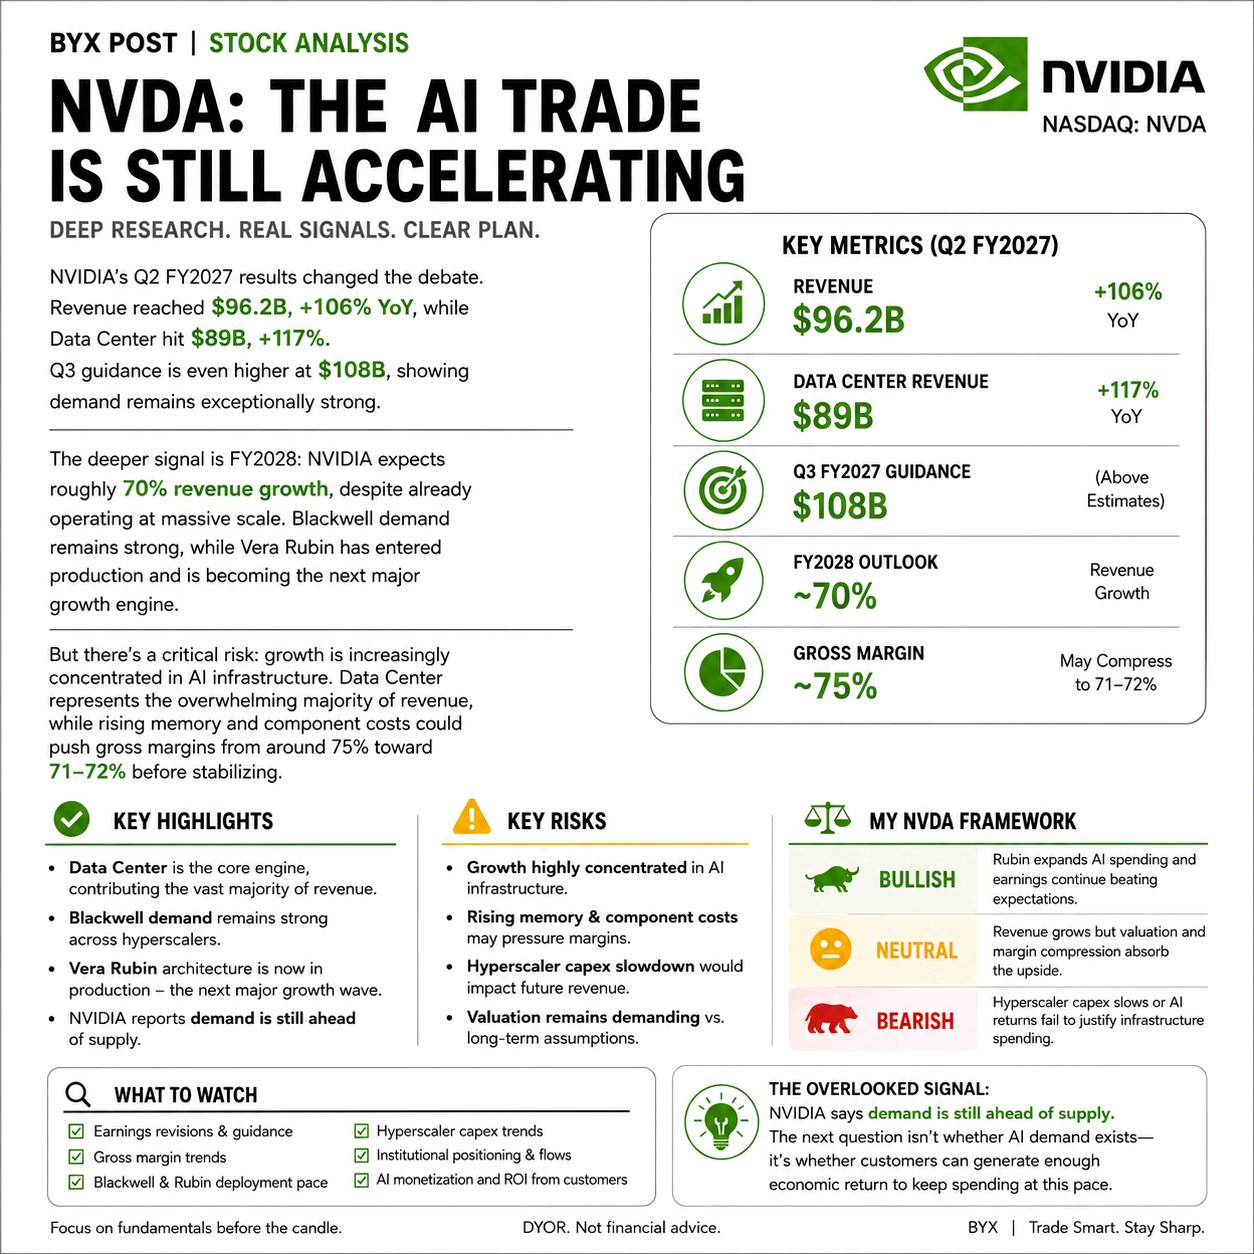
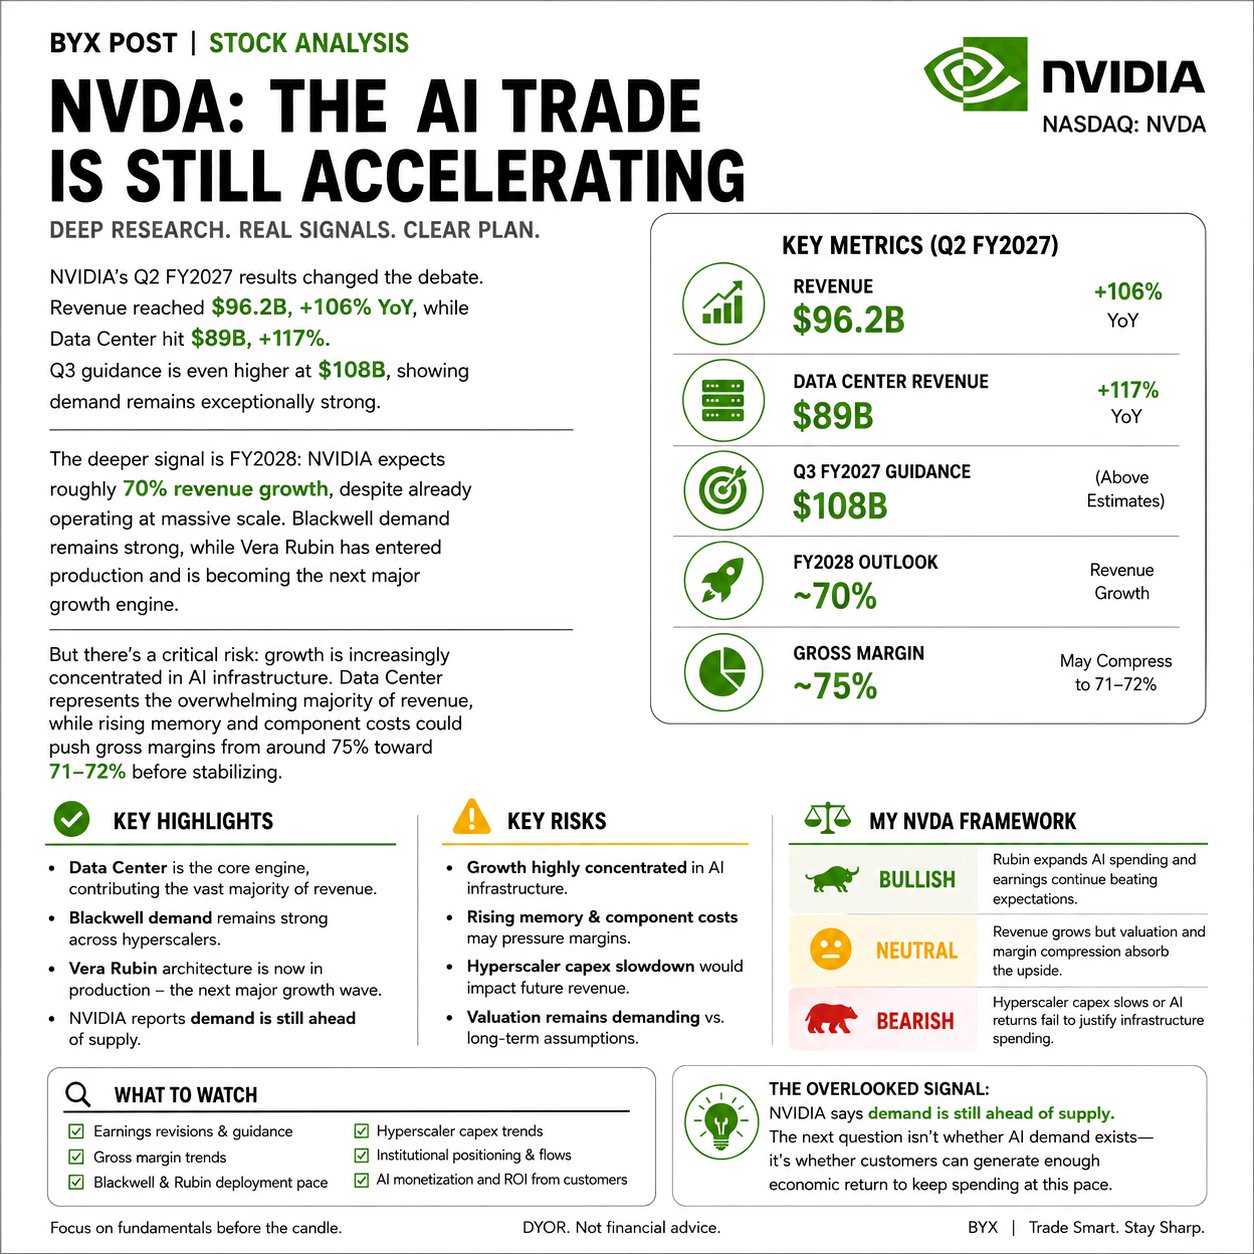
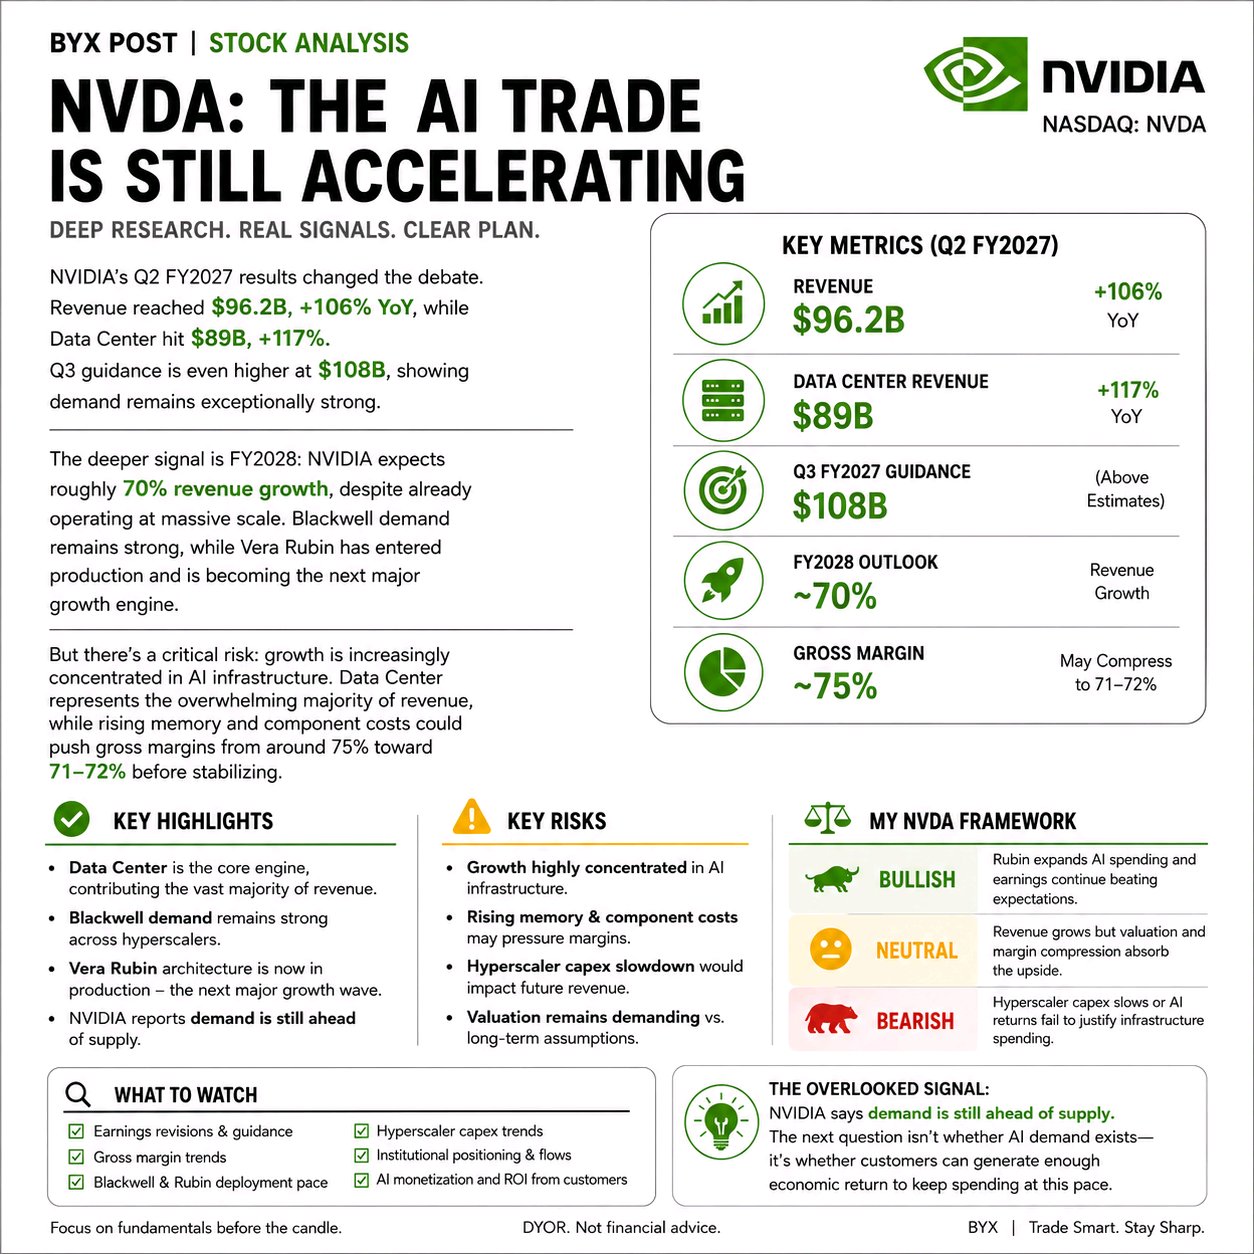
NVIDIA’s Q2 FY2027 results changed the debate. Revenue reached $96.2B, +106% YoY, while Data Center hit $89B, +117%. Q3 guidance is even higher at $108B, showing demand remains exceptionally strong. The deeper signal is FY2028: NVIDIA expects roughly 70% revenue growth, despite already operating at massive scale. Blackwell demand remains strong, while Vera Rubin has entered production and is becoming the next major growth engine. But there’s a critical risk: growth is increasingly concentrated in AI infrastructure. Data Center represents the overwhelming majority of revenue, while rising memory and component costs could push gross margins from around 75% toward 71–72% before stabilizing. My NVDA framework: Bullish if Rubin expands AI spending and earnings continue beating expectations. Neutral if revenue grows but valuation and margin compression absorb the upside. Bearish if hyperscaler capex slows or AI returns fail to justify infrastructure spending. The overlooked signal: NVIDIA says demand is still ahead of supply. The next question isn’t whether AI demand exists—it’s whether customers can generate enough economic return to keep spending at this pace. For BYX, I’d focus on earnings revisions, gross margins, Blackwell/Rubin deployment and institutional positioning rather than chasing daily price moves. Watch the fundamentals before the candle. DYOR. Not financial advice. $NVDAXUSDT #ByXIMPACT
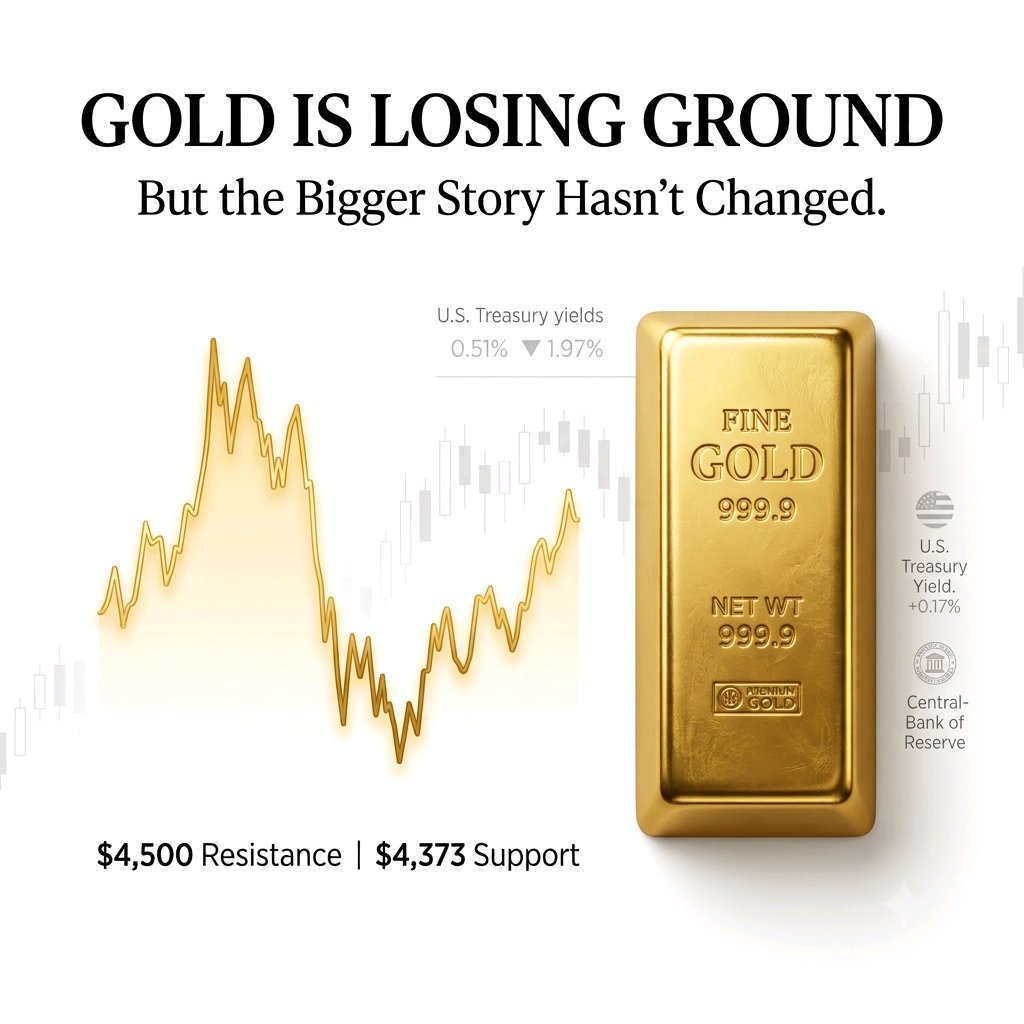
黄金正在走弱。但更大的趋势并没有改变。 近期,由于美国经济数据走强,市场对加息的预期升高,给不产生收益的黄金资产带来了压力,导致金价回落。 对于 $XAUTUSDT 而言,反应至关重要。如果跌破 $4,373,将表明卖方占据了更多控制权;而如果能重回 $4,500,则买方将重获更有利的地位。 但市场还有另一面。 各国央行仍在持续增持黄金,中国也延长了其购金连胜纪录。这在短期美联储压力与长期储备需求之间制造了矛盾。 所以我还没在盯着 $5,000 的目标。 我正关注买方能否消化此次抛售,而不失守 $4,373 的支撑结构。 如果他们能守住,这次回调可能成为一个机会。如果失守,市场可能需要先向下重置。 $XAUTUSDT #ByXIMPACT
苹果:下一次重大的投资考验
苹果正以强势姿态进入下一个 iPhone 周期。 营收达到 1094 亿美元,同比增长 16%,同时 iPhone 的需求依然强劲。 但投资者不应仅仅着眼于头条增长数据。 随着 AI 基础设施对半导体产能的争夺,内存成本正在上涨。苹果已经上调了部分 Mac 和 iPad 的价格,管理层预计内存成本在 9 月季度仍将是一个压力点。 现在,iPhone 面临着更大的考验。 有报道称 iPhone 18 Pro 的内存成本可能会显著增加,这给苹果的硬件利润率带来了又一个挑战。 投资问题很简单: 苹果能否在不损害 iPhone 需求的情况下将更高的成本转嫁给消费者? 如果答案是肯定的,苹果就证明了比短期营收增长更具价值的东西: 定价权。 这将使苹果即便在硬件成本上升的情况下,也能保护其利润率和收益。 但如果苹果为了保持价格吸引力而承担了过多的成本增加,那么在营收持续增长的同时,利润率可能会受到挤压。 我对苹果的看法: 不要只关注 iPhone 发布时的销量。 关注: ASP(平均售价)+ 毛利率 + 消费者需求。 如果苹果提高价格而客户继续升级,这将进一步证明其生态系统依然赋予它卓越的定价权。 如果价格上涨削弱了需求或利润率恶化,投资者可能需要重新思考未来的盈利增长。 看涨信号不仅仅是“苹果卖出了更多的 iPhone”。 而是: “苹果可以在不损害需求的情况下提高价格。” $AAPLXUSDT #ByXIMPACT
黄金和 Solana 都在走高,但其背后的原因截然不同。 现货黄金上涨 1.2% 至 4,390.11 美元,因为油价走软减轻了一些通胀压力。与此同时,SOL 在 9 月 18 日飙升了 11.5%,达到 114.13 美元,随后稳守在 113 美元上方。 这种差异非常重要。 黄金主要是对宏观条件做出反应:石油、通胀预期、国债收益率和美联储预期。 SOL 的反应更像是一种高贝塔系数(high-beta)的风险资产,其反弹是在本周早些时候急剧下跌至 97 美元左右之后出现的。 因此,我正在观察在初步反应之后,这两种涨势是否都能持续。 黄金: 4,400 美元是直接考验。守在 4,350 美元上方将保持复苏结构不变,而来自收益率或石油的再次压力可能会改变这一形势。 SOL: 114 美元是直接阻力区。守在 110 美元上方将使近期的突破尝试保持建设性,而跌破 100 美元则会削弱复苏势头。 有趣的部分并不是黄金和 SOL 都在上涨。 而是它们各自的催化剂在第一波买盘消退后,能否继续支撑这种走势。 我正在观察: • 黄金在 4,400 美元左右的表现 • SOL 在 114 美元左右的表现 • 美国国债收益率 • 原油价格 • 美联储预期 • 反弹背后的成交量 不同的资产。 不同的驱动因素。 但现在两者都需要确认买家能否守住涨幅。 $XAUTUSDT $SOLUSDT #ByXIMPACT
特斯拉2026财年第二季度的业绩改变了市场争论的焦点。营收达到282.4亿美元,同比增长26%,而汽车交付量达到创纪录的480,126辆,同比增长25%。储能部署达到13.5 GWh,而活跃的FSD订阅量同比增长56%,达到148万。 更深层的信号是特斯拉正在超越汽车业务。Robotaxi正在全美各大城市扩张,Cybercab已投入生产,Optimus的生产基础设施也正在建设中。与此同时,特斯拉正在大力投资人工智能计算、电池、半导体和新的制造产能。 但存在一个关键风险:在新的AI业务产生可观的财务回报之前,增长正变得越来越资本密集。第二季度营业利润率降至1.4%,而自由现金流转为负11亿美元,资本支出激增至57.9亿美元。研发费用也同比增长了49%。 我的TSLA分析框架: 看涨:如果Robotaxi、FSD和能源业务的扩张速度快于特斯拉的投资负担。 中性:如果营收持续增长,但利润率压缩和高额的资本支出抵消了上行空间。 看跌:如果汽车需求减弱,而AI、机器人和自动驾驶需要持续支出,却无法带来相应的营收增长。 被忽视的信号:特斯拉目前最大的制约因素可能不再仅仅是汽车需求,而是将其AI基础设施投资转化为经常性、高利润的营收。公司表示,电池组产能目前限制了近期的汽车生产,而其AI和制造业务的扩张正在推高资本需求。 对于BYX,我建议关注交付量、汽车利润率、FSD订阅量、Robotaxi扩张情况、能源部署和自由现金流,而不是去追逐每日的价格波动。 在看叙事之前,先看现金转化情况。 请自行做好调研 (DYOR)。非财务建议。 $TSLAXUSDT #ByXIMPACT
Gold & Circle:风险正在被重新定价
由于油价上涨、通胀担忧以及国债收益率走高推升了加息预期,黄金一直承受着压力。现货黄金近期跌至 4,293.29 美元,而 10 年期美国国债收益率则升至 5% 以上。 但有趣的部分并非黄金本身的下跌。 而是投资者如何重新评估市场各个领域的风险。 Circle ($CRCL) 也面临沉重的抛售压力,该股近期交易价格在 86.30 美元左右。加密货币相关股票对风险偏好的变化依然敏感,这使得 CRCL 成为观察更广泛市场状况的另一个有用资产。 这就产生了三种可能的结果: 看涨情况: 国债收益率回落 → 通胀压力降温 → 黄金企稳 → 风险偏好改善 → CRCL 吸引买家。 基准情况: 收益率保持高位 → 黄金盘整 → 投资者保持谨慎 → CRCL 持续波动。 看跌情况: 通胀压力持续 → 收益率进一步上升 → 黄金面临更大压力 → 风险偏好减弱 → CRCL 持续承受抛售压力。 市场启示 黄金展示了宏观压力是如何被定价到防御性资产中的,而 CRCL 则展示了同样的避险环境会如何影响加密货币相关股票。 我正在关注: • 4,293 美元左右的黄金 • 接近 5% 的美国 10 年期国债收益率 • 石油和通胀预期 • 86 美元左右的 CRCL • 美联储政策信号 关键不在于某项资产是涨还是跌。 而在于收益率和流动性是否开始确认风险偏好的更广泛转变。 #ByXIMPACT $XAUTUSDT $CRCLXUSDT
NVIDIA 2027财年第二季度财报改变了市场的辩论。营收达到962亿美元,同比增长106%,其中数据中心业务贡献了890亿美元,同比增长117%。第三季度指引更高,达到1080亿美元,显示出市场需求依然极其强劲。 更深层的信号在于2028财年:尽管规模已经非常庞大,NVIDIA预计仍有约70%的营收增长。Blackwell的需求依然强劲,而Vera Rubin已投入生产,并正成为下一个主要的增长引擎。 但存在一个关键风险:增长越来越集中在人工智能基础设施上。数据中心占据了绝大部分营收,同时内存和组件成本的上升可能会使毛利率从75%左右推向71–72%的区间,然后才会趋于稳定。 我的NVDA分析框架: 看涨:如果Rubin能够扩大AI支出,且盈利持续超出预期。 中性:如果营收增长,但估值和利润率压缩抵消了上涨空间。 看跌:如果超大规模云服务商(Hyperscalers)的资本支出放缓,或者AI的回报无法证明其基础设施支出的合理性。 被忽视的信号:NVIDIA表示需求仍高于供应。下一个问题不是AI需求是否存在,而是客户能否产生足够的经济回报来维持这种支出速度。 对于BYX,我建议关注盈利预期修正、毛利率、Blackwell/Rubin的部署情况以及机构持仓,而不是追逐每日的价格波动。 看基本面,胜过看K线。 DYOR(自行研究)。不构成投资建议。 $NVDAXUSDT #ByXIMPACT
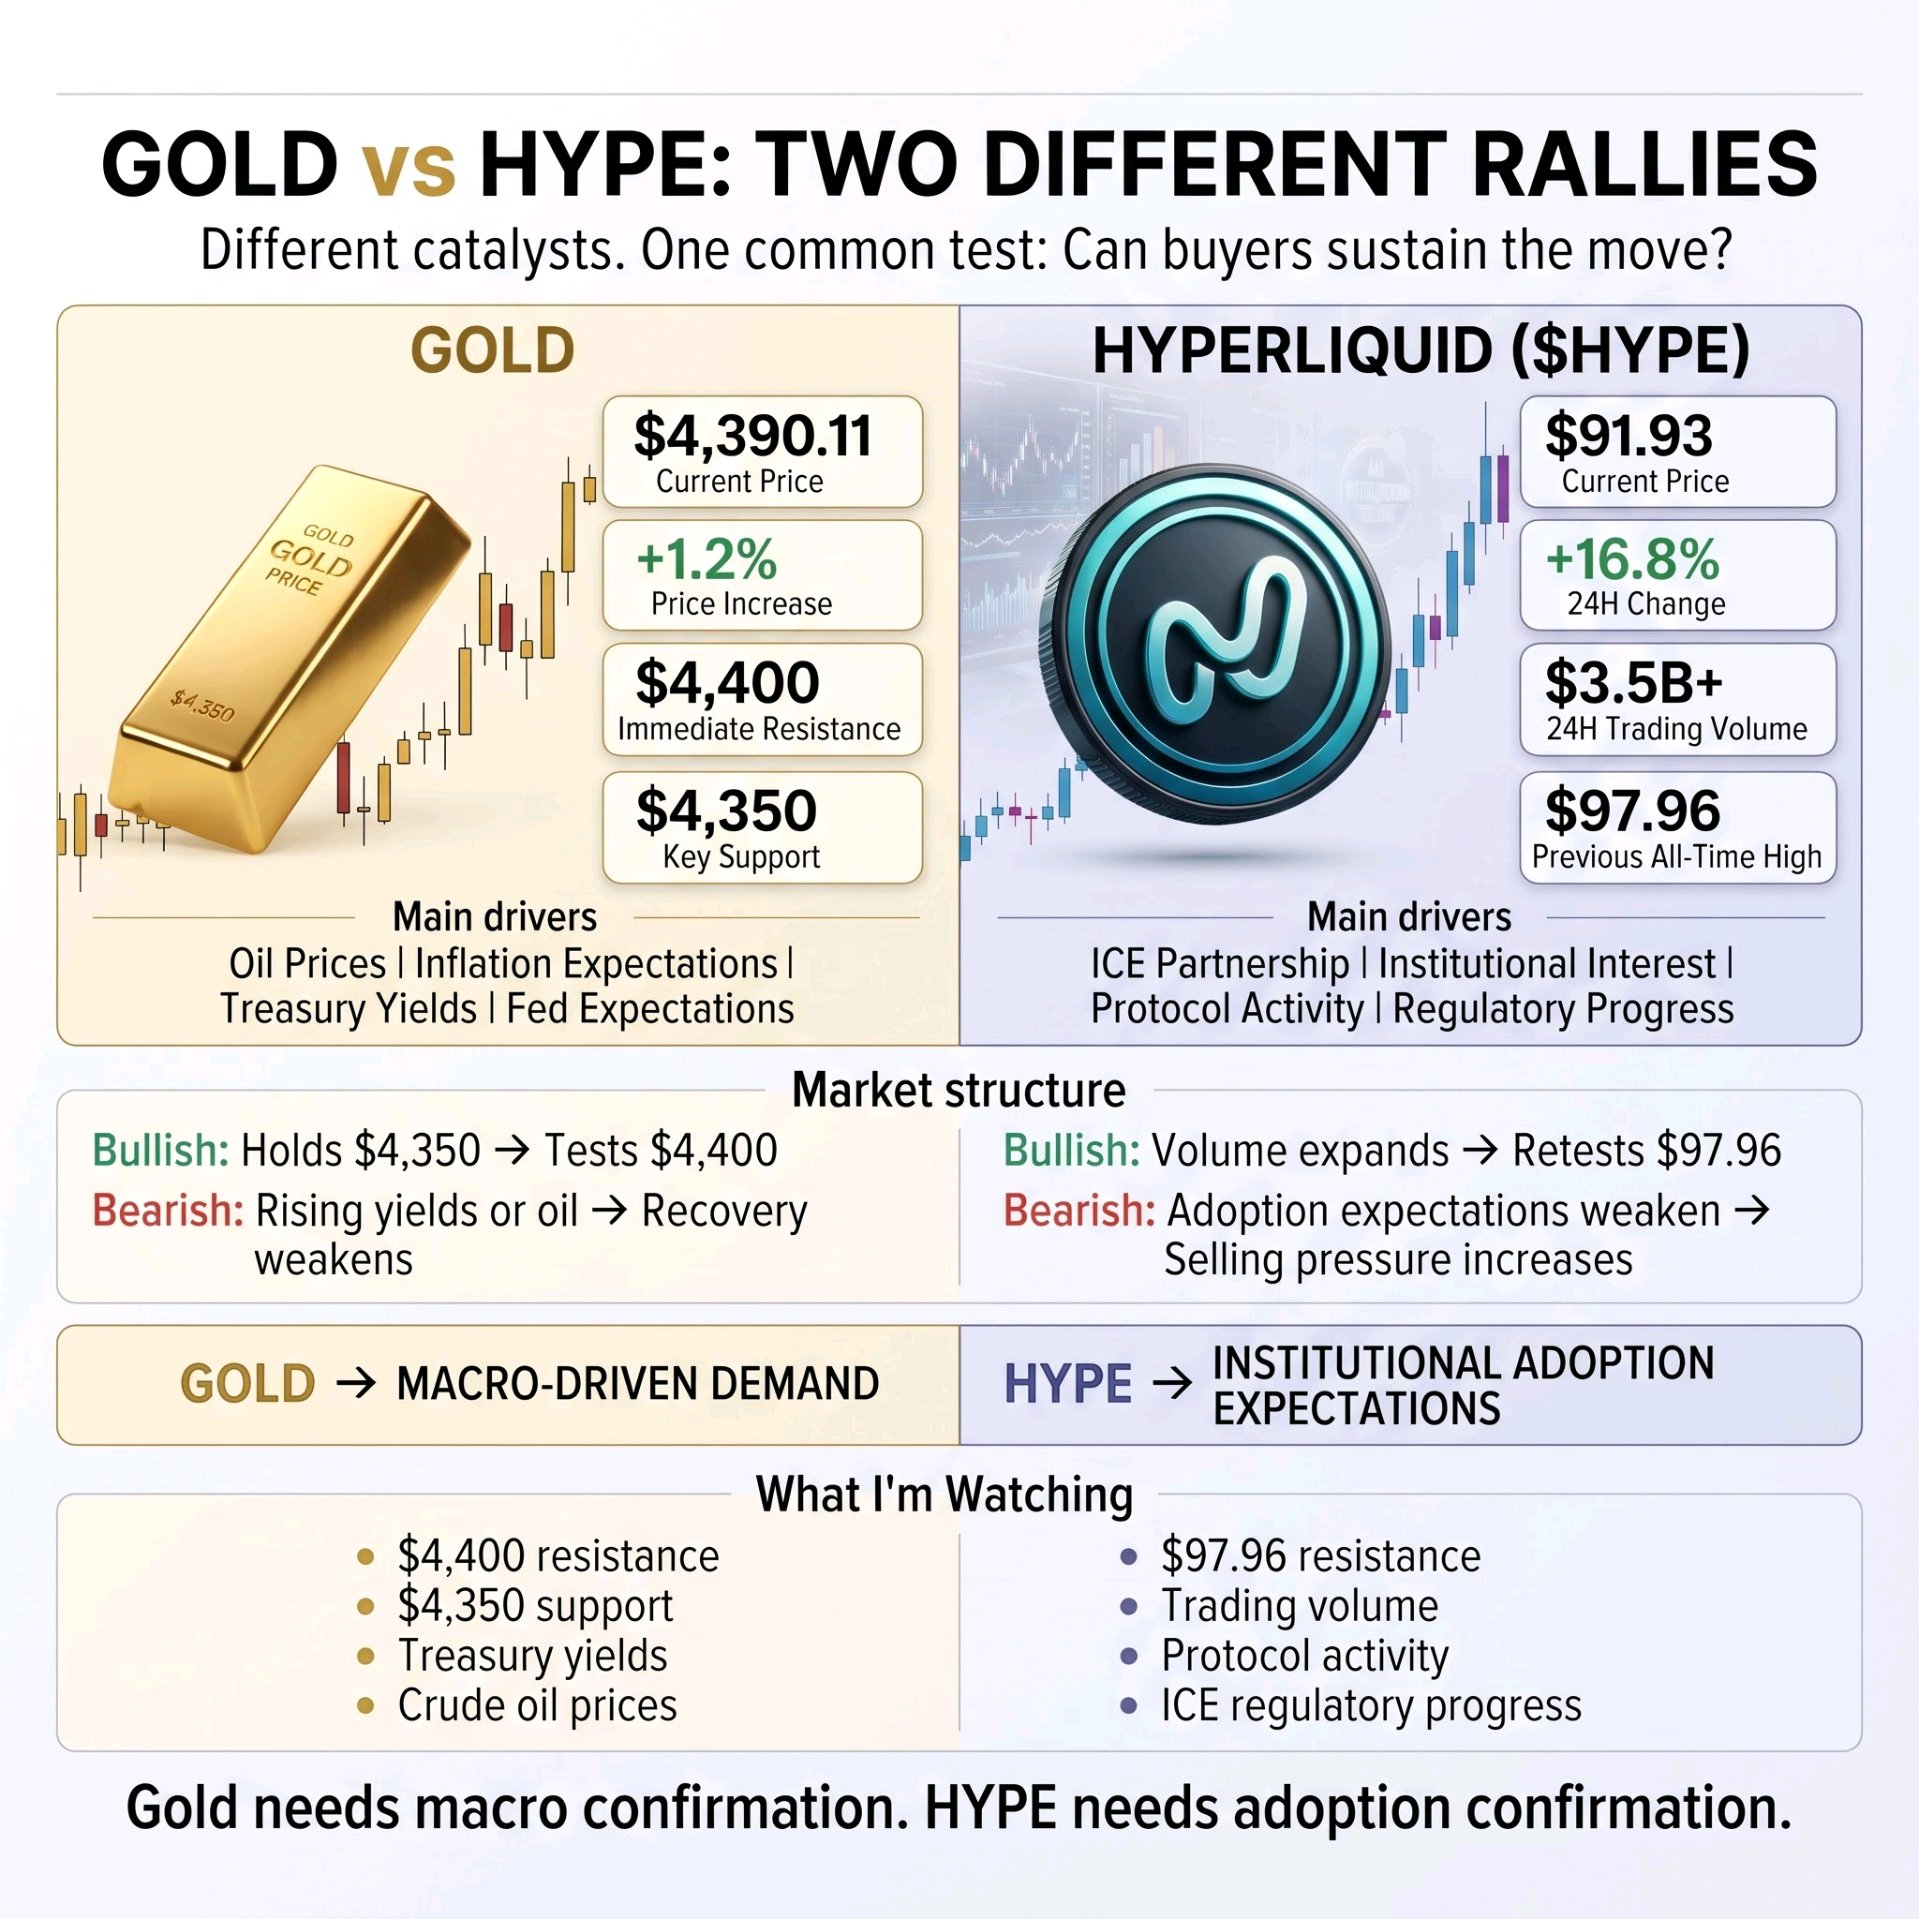
黄金和 Hyperliquid 的 $HYPE 都在吸引买家,但它们上涨背后的原因却大相径庭。 现货黄金攀升至 4,390.11 美元,上涨 1.2%,这是因为油价走软缓解了部分通胀压力。与此同时,HYPE 跃升约 16.8% 至 91.93 美元,在涉及 ICE 和 Trade[XYZ] 的公告发布后,其日交易量超过了 35 亿美元。 这种差异至关重要。 黄金的反应主要受宏观条件影响:油价、通胀预期、国债收益率和美联储政策。 HYPE 的反应则源于对机构采用的预期不断升温,此前有计划通过受监管的交易和清算架构引入基于 Hyperliquid 的永续合约,具体取决于监管部门的批准。 因此,我正在观察在初步反应过后,这两种资产的涨势能否持续。 黄金: 4,400 美元是直接考验。若能保持在 4,350 美元上方,复苏结构将保持不变,但如果来自收益率或油价的压力重现,可能会削弱这一走势。 HYPE: 97.96 美元是关键阻力区,也是此前的历史高点。持续的买入量可能会支撑其再次尝试突破,而监管延迟或协议活动下降则可能削弱这波涨势。 有趣之处不在于黄金和 HYPE 都在上涨。 而在于当第一波买盘消退后,它们各自的催化剂能否继续支撑需求。 我正在关注: • 4,400 美元附近的黄金 • 4,350 美元附近的黄金支撑位 • 97.96 美元附近的 HYPE • 美国国债收益率和原油 • 有关 ICE 合作关系的监管进展 • HYPE 背后的交易量和协议活动 不同的资产。 不同的驱动因素。 但目前两者都需要确认买方能否维持这一走势。 $XAUTUSDT $HYPEUSDT #ByXIMPACT
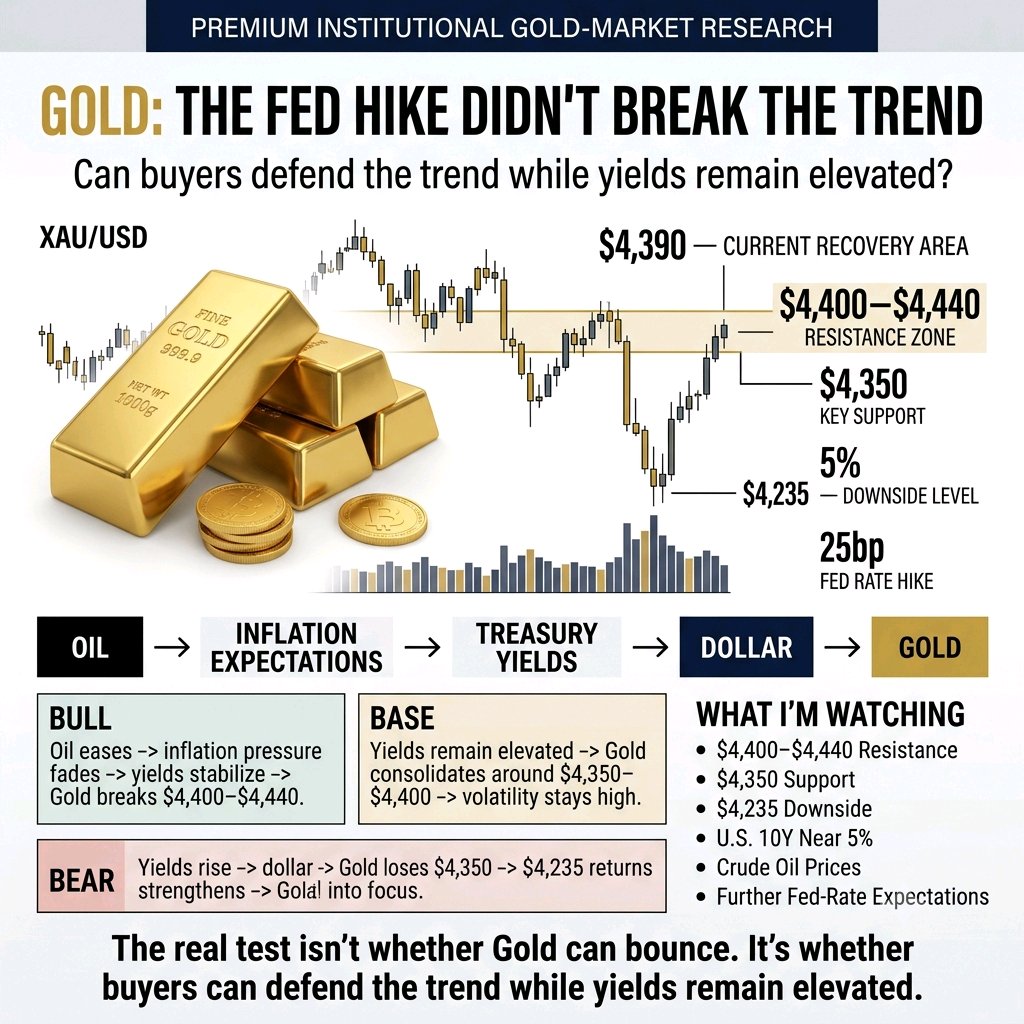
黄金:美联储加息未能打破趋势
继美联储最新一次加息后,黄金价格强劲反弹,而有趣的并非反弹本身。 有趣的是其背后的变化。 在美联储加息25个基点后,现货黄金一度跌至4,235美元左右,随后回升至4,400美元附近。随着油价走软和国债收益率回落,黄金面临的部分压力开始消退。 这一反应至关重要。 更高的利率通常会对黄金造成压力,因为这种资产本身不产生收益。但这一次,市场表明石油、通胀预期、收益率和地缘政治风险都在争夺影响力。 这产生了三种可能的路径: 看涨情况: 油价持续降温 → 国债收益率走软 → 通胀压力消退 → 黄金站稳4,350美元上方,并再次测试4,400美元以上。 基准情况: 收益率保持高位 → 黄金在4,350-4,400美元之间盘整 → 市场在重新评估美联储下一步行动时波动性保持高位。 看跌情况: 油价反弹 → 通胀预期上升 → 收益率回升至5%附近 → 黄金失守4,350美元,面临新一轮抛售压力。 市场启示 美联储的加息并没有破坏黄金的结构。 更大的考验在于油价下跌和收益率缓和是否能继续支撑反弹。 我正在密切关注: • 4,400美元阻力位 • 4,350美元反应区 • 美国10年期国债收益率 • 原油价格 • 未来美联储加息预期 黄金已不再仅仅受利率影响进行交易。 下一步走势可能取决于通胀压力是持续缓解,还是因能源价格而卷土重来。 #ByXIMPACT $XAUTUSDT
黄金和 Solana 都在走高,但其背后的原因截然不同。 现货黄金上涨 1.2% 至 4,390.11 美元,因油价放缓减轻了一些通胀压力。与此同时,SOL 在 9 月 18 日跳涨 11.5%,一度达到 114.13 美元,随后稳守在 113 美元上方。 这种差异至关重要。 黄金的反应主要受宏观条件影响:石油、通胀预期、国债收益率和美联储预期。 SOL 的表现则更像是一种高贝塔(high-beta)风险资产,其反弹发生在周初大幅下挫至 97 美元之后。 因此,我正在观察在初步反应过后,这两个走势是否都能稳住。 黄金: 4,400 美元是当前的直接考验。若能稳守在 4,350 美元上方,复苏结构将保持完整,但若收益率或油价再次施压,情况可能会有所改变。 SOL: 114 美元是当前的直接阻力区。若能稳守在 110 美元上方,近期的突破尝试将维持建设性,而失守 100 美元则会削弱复苏势头。 有趣的地方不在于黄金和 SOL 都在上涨。 而在于当第一波买盘消退后,它们各自的催化剂是否还能继续支撑这些走势。 我正关注: • 黄金在 4,400 美元左右的表现 • SOL 在 114 美元左右的表现 • 美国国债收益率 • 原油价格 • 美联储预期 • 反弹背后的成交量 不同的资产。 不同的驱动因素。 但目前两者都需要确认买家能否守住涨幅。 $XAUTUSDT #ByXIMPACT $SOLUSDT
Gold & Circle:风险正在被重新定价
由于油价上涨、通胀担忧以及国债收益率走高推升了加息预期,黄金一直承受着压力。现货黄金近期跌至 4,293.29 美元,而 10 年期美国国债收益率则升至 5% 以上。 但有趣的部分并非黄金本身的下跌。 而是投资者如何重新评估市场各个领域的风险。 Circle ($CRCL) 也面临沉重的抛售压力,该股近期交易价格在 86.30 美元左右。加密货币相关股票对风险偏好的变化依然敏感,这使得 CRCL 成为观察更广泛市场状况的另一个有用资产。 这就产生了三种可能的结果: 看涨情况: 国债收益率回落 → 通胀压力降温 → 黄金企稳 → 风险偏好改善 → CRCL 吸引买家。 基准情况: 收益率保持高位 → 黄金盘整 → 投资者保持谨慎 → CRCL 持续波动。 看跌情况: 通胀压力持续 → 收益率进一步上升 → 黄金面临更大压力 → 风险偏好减弱 → CRCL 持续承受抛售压力。 市场启示 黄金展示了宏观压力是如何被定价到防御性资产中的,而 CRCL 则展示了同样的避险环境会如何影响加密货币相关股票。 我正在关注: • 4,293 美元左右的黄金 • 接近 5% 的美国 10 年期国债收益率 • 石油和通胀预期 • 86 美元左右的 CRCL • 美联储政策信号 关键不在于某项资产是涨还是跌。 而在于收益率和流动性是否开始确认风险偏好的更广泛转变。 #ByXIMPACT $XAUTUSDT $CRCLXUSDT
Apple: The Next Big Investment Test
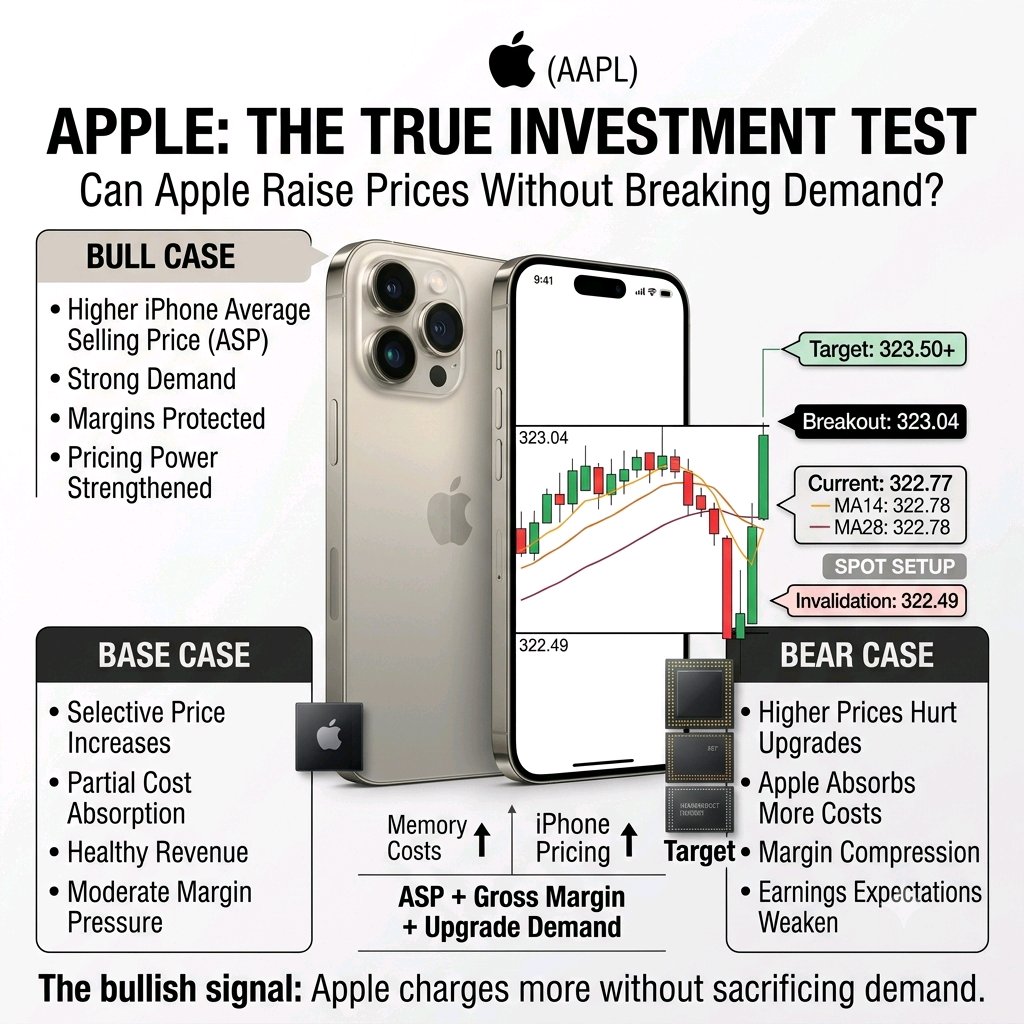
Apple is entering its next iPhone cycle from a position of strength. Revenue reached $109.4B, up 16% year over year, while iPhone demand remained strong. But investors should look beyond the headline growth. Memory costs are rising as AI infrastructure competes for semiconductor capacity. Apple has already raised prices on some Macs and iPads, while management expects memory costs to remain a pressure point in the September quarter. Now the iPhone becomes the bigger test. Reports suggest memory costs for the iPhone 18 Pro could be significantly higher, creating another challenge for Apple's hardware margins. The investment question is simple: Can Apple pass higher costs to consumers without damaging iPhone demand? If the answer is yes, Apple demonstrates something more valuable than short-term revenue growth: pricing power. That could allow Apple to protect margins and earnings even as hardware costs rise. But if Apple absorbs too much of the increase to keep prices attractive, revenue could continue growing while margins come under pressure. My Apple takeaway: Don't watch the iPhone launch only for unit sales. Watch: ASP + gross margin + consumer demand. If Apple raises prices and customers keep upgrading, that would strengthen the case that its ecosystem still gives it exceptional pricing power. If higher prices weaken demand or margins deteriorate, investors may need to rethink future earnings growth. The bullish signal isn't simply “Apple sells more iPhones.” It's: “Apple can charge more without breaking demand.” $AAPLXUSDT #ByXIMPACT
NVIDIA 2027财年第二季度的业绩扭转了市场争论。营收达到962亿美元,同比增长106%,其中数据中心业务达到890亿美元,同比增长117%。第三季度指引更是高达1080亿美元,显示出需求依然异常强劲。 更深层的信号来自2028财年:尽管规模已经极其庞大,NVIDIA仍预计营收增长约70%。Blackwell的需求依然强劲,而Vera Rubin已投入生产,并正成为下一个主要的增长引擎。 但存在一个关键风险:增长日益集中在AI基础设施领域。数据中心业务占据了绝大部分营收,同时内存和组件成本的上升可能会使毛利率从目前的约75%降至71%-72%,随后才会趋于稳定。 我的NVDA分析框架: 如果Rubin能扩大AI支出且盈利持续超出预期,则看涨。 如果营收增长但估值和利润率压缩抵消了上涨空间,则保持中性。 如果超大规模云厂商(hyperscaler)的资本支出放缓,或AI的回报不足以证明基础设施支出是合理的,则看跌。 被忽视的信号:NVIDIA表示需求仍大于供给。接下来的问题不再是AI需求是否存在,而是客户能否产生足够的经济回报以维持目前的支出速度。 对于BYX,我更关注盈利修正、毛利率、Blackwell/Rubin的部署情况以及机构仓位,而不是追逐每日的价格波动。 先看基本面,再看K线。 DYOR(做好自己的研究)。不构成投资建议。 #ByXIMPACT $NVDAXUSDT
特斯拉 2026 财年第二季度的业绩改变了市场辩论的方向。营收达到 282.4 亿美元,同比增长 26%,汽车交付量创下 480,126 辆的记录,增长 25%。储能部署达到 13.5 GWh,而 FSD 活跃订阅量同比增长 56%,达到 148 万份。 更深层次的信号是特斯拉正在从汽车制造商转型。Robotaxi 正在全美各大城市扩张,Cybercab 已投入生产,Optimus 的生产基础设施正在建设中。与此同时,特斯拉正在大力投资人工智能计算、电池、半导体和新的制造产能。 但存在一个关键风险:在新的 AI 业务产生显著财务回报之前,增长正变得越来越依赖资本支出。第二季度营业利润率降至 1.4%,自由现金流转负至 -11 亿美元,而资本支出飙升至 57.9 亿美元。研发费用也同比增长 49%。 我的 TSLA 框架: 看涨:如果 Robotaxi、FSD 和能源业务的规模扩张速度快于特斯拉的投资负担。 中立:如果营收保持增长,但利润率压缩和高额资本支出抵消了上行空间。 看跌:如果汽车需求减弱,而人工智能、机器人和自动驾驶需要持续投入,却缺乏相应的营收增长。 被忽视的信号:特斯拉最大的制约因素可能不再仅仅是汽车需求,而是将其人工智能基础设施投资转化为经常性、高利润的收入。公司表示,电池组产能目前限制了近期的汽车产量,而其人工智能和制造业的扩张正推高资本需求。 对于 BYX,我更关注交付量、汽车利润率、FSD 订阅量、Robotaxi 扩张、能源部署和自由现金流,而不是追逐每日的价格波动。 在看叙事之前,先观察现金转化情况。 做好自己的调研(DYOR)。非财务建议。 #ByXIMPACT $TSLAXUSDT