MAXJOHNS
5233点赞0分享121粉丝222关注
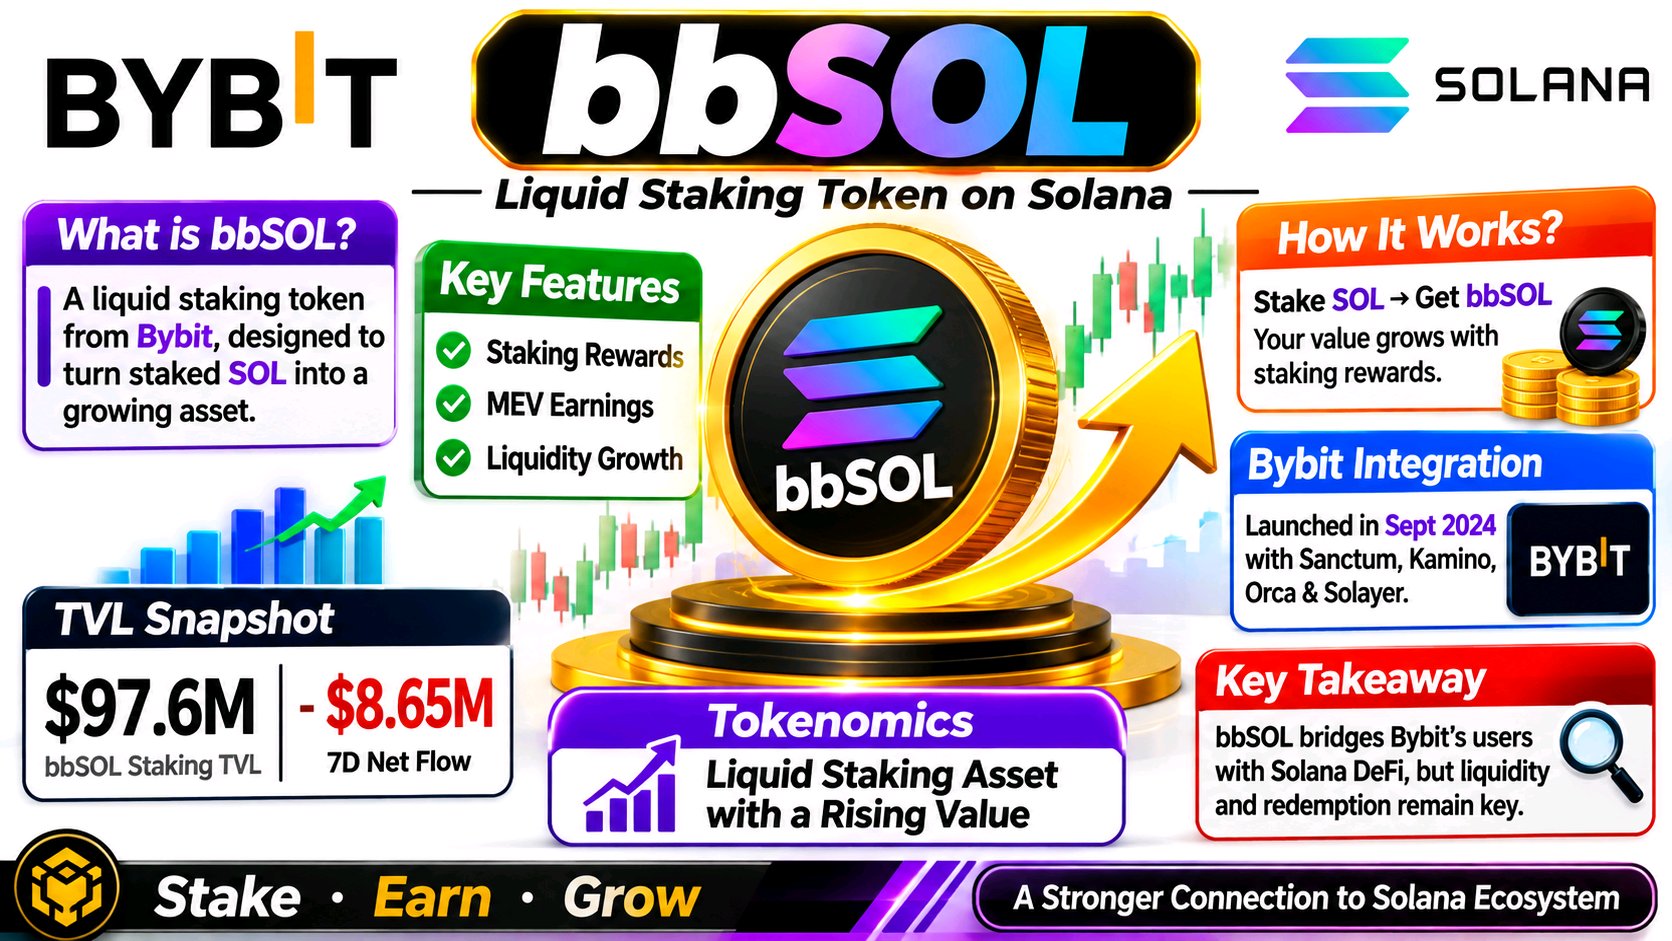
What stands out about bbSOL is that its real value is not simply earning Solana staking rewards. The more important question is whether Bybit can turn a centralized exchange's user base into sustained liquidity across Solana DeFi. That distinction matters because bbSOL is not an independent blockchain or a conventional governance token. It is a liquid staking asset issued through Bybit, with its value designed to appreciate against SOL as staking rewards accumulate. What caught my attention about bbSOL is the gap between its institutional story and the liquidity actually moving through its markets. Bybit introduced bbSOL in September 2024 with Sanctum, Kamino, Orca and Solayer. The product turns staked SOL into a liquid receipt: staking rewards, MEV and liquidity-related earnings accrue through a rising bbSOL-to-SOL exchange rate rather than regular cash payouts. Bybit’s documentation also makes the trade-off clear: a 0.1% deposit fee applies, and larger redemptions can take an epoch, roughly two to three days. So “liquid” does not mean frictionless under every condition. prnewswire.com +2 The more interesting development is distribution. Bybit announced Anchorage Digital custody support in October 2025, potentially making bbSOL easier for institutions to hold. But institutional access is not the same as institutional demand. DeFiLlama’s latest snapshot lists roughly $97.6 million in bbSOL staking TVL and an approximately $8.65 million negative seven-day net flow. That suggests capital has recently been leaving, despite the expanded custody route. Bybit Press +1 This is the tension traders should focus on: bbSOL’s value proposition depends on SOL staking economics, but its market quality depends on redemption confidence and usable DeFi liquidity. A yield-bearing token can still trade with meaningful slippage or discount if exits become crowded. I would watch net flows, bbSOL/SOL pricing, pool depth and redemption conditions before treating new integrations as adoption. The key question is whether institutional access turns into persistent on-chain liquidity—or remains mostly a distribution headline. #ByXIMPACT $BBSOLUSDT
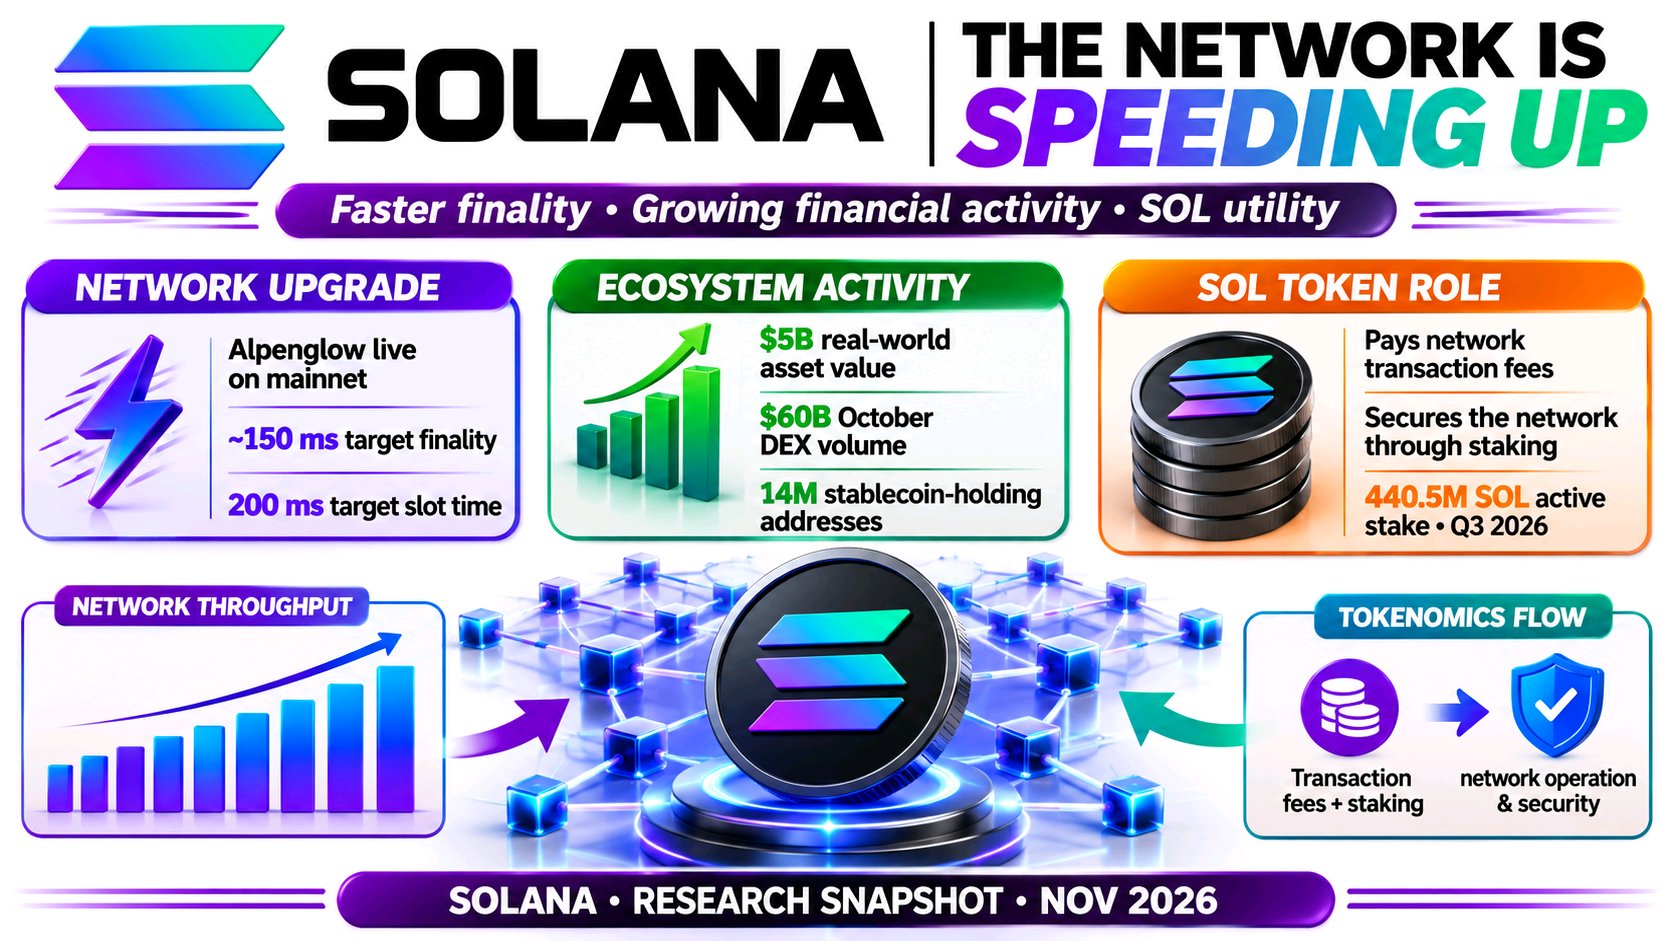
目前 Solana 最引起我注意的,是其底层网络活动与市场围绕 SOL 所形成的压力之间的差异。这两者并没有朝着同一个方向发展,这种区别值得关注。 Solana 的基础设施持续发展:Alpenglow 已于 10 月上线主网,旨在实现约 150 毫秒的终局性,而目标出块时间已降至 200 毫秒。基金会还报告称,10 月份现实世界资产价值达到 50 亿美元,DEX 交易量达到 600 亿美元。DeFiLlama 目前显示约 46 亿美元的 DeFi 总锁仓量 (TVL)、139.6 亿美元的稳定币供应,以及 24 小时内 233 万个活跃地址。这是很有意义的活动,但这并不能让 SOL 免受市场压力。 SOL 的交易价格在 72 美元左右徘徊,七天内下跌了约 16%。期货持仓量接近 41 亿美元,24 小时内下降了 8.45%,而清算额达到约 8900 万美元,主要来自多头仓位。Solana DEX 交易量周环比也下降了约 19%,永续合约交易量下降了约 37%。交易者似乎是在链上交易降温时削减风险,而不是完全放弃该网络。 我会观察 TVL、稳定币供应和活跃地址是否会趋于稳定,同时关注现货需求是否回升,以及持仓量是否能在没有过度杠杆的情况下重建。Alpenglow 和机构代币化是具有意义的里程碑,但持续的使用率和流动性仍需转化为对 SOL 的持久需求。这种差距就是我正在观察的部分。 #ByXIMPACT $SOLUSDT
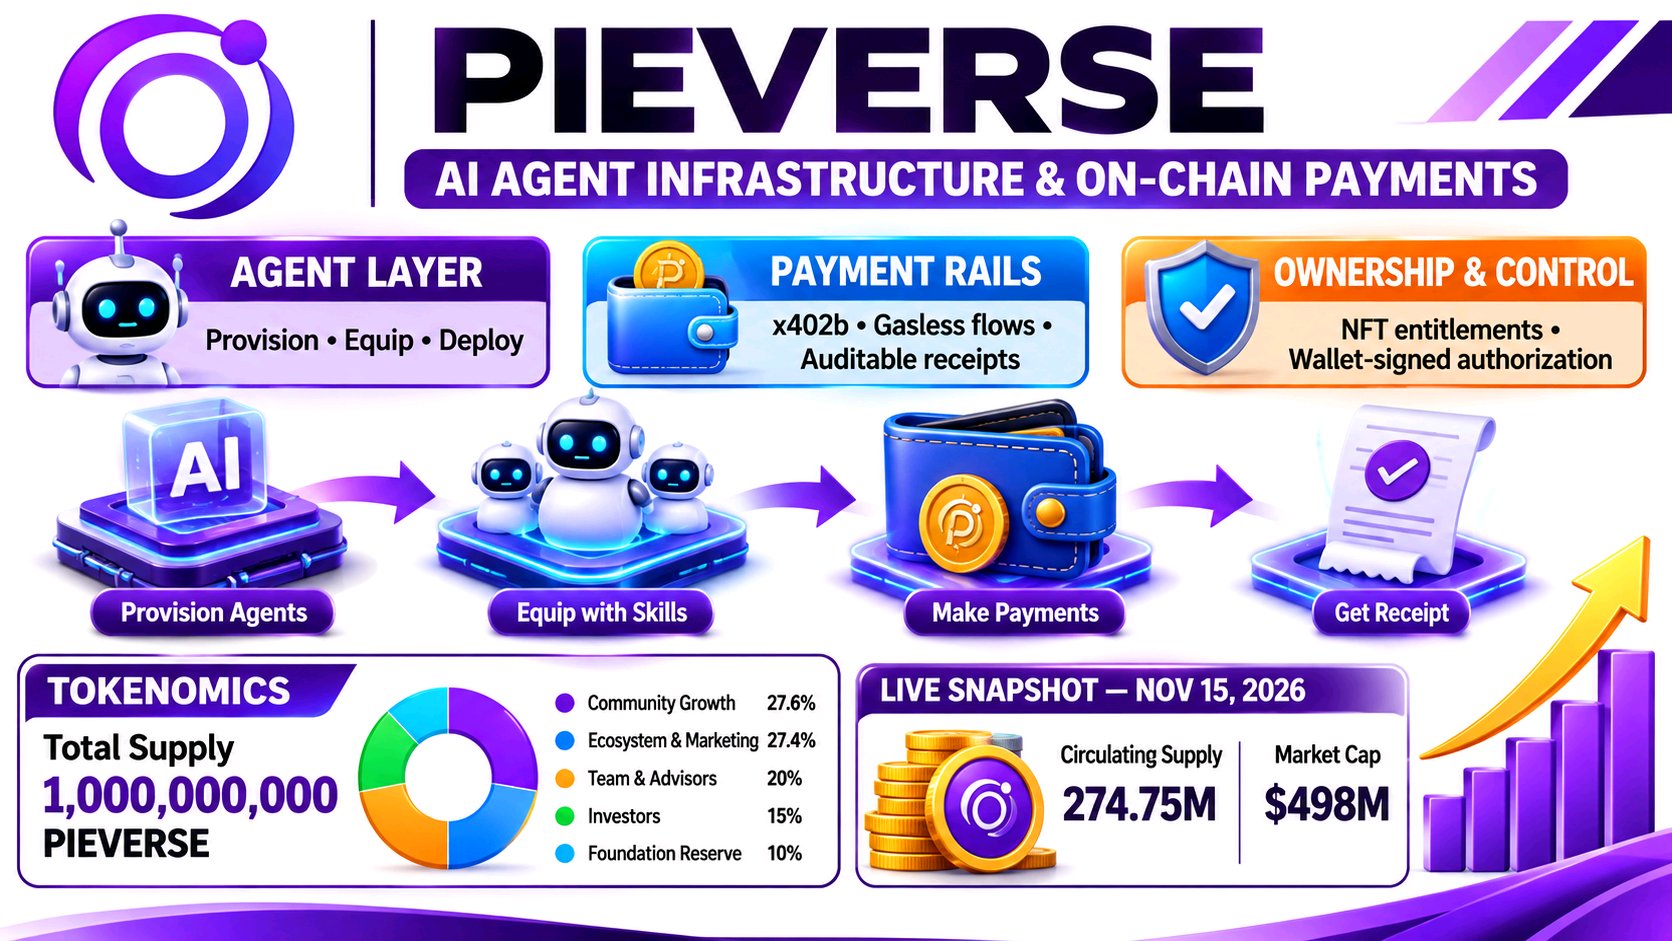
Pieverse 最引人注目的地方在于其时机:项目正处于代币分配的重要过渡期,而其市场估值却急剧膨胀。一个有趣的问题是,生态系统的采用率能否跟得上进入流通的供应量。 Pieverse 最吸引我的是其快速增长的 AI 代理叙事与代币供应重大变化之间的碰撞。该项目目前的网站描述了用于配置 Web3 代理的工具,通过“技能商店”(Skill Store)为其配备功能,并利用 NFT 权益验证所有权。其早期的白皮书更侧重于无需 Gas 费、可审计的代理支付,因此产品方向是在不断演进,而非停滞不前。Pieverse +1 代理不仅仅需要更好的模型,还需要钱包、权限、支付渠道和可用的服务。Pieverse 正试图连接这些环节,其 11 月 11 日与 Four.meme 的合作表明它正通过 BNB Chain 的链上启动生态系统进行分发。但合作伙伴关系的公告并不能证明其拥有持续的用户或费用收入。X Web Viewer +1 这种区别在当下至关重要,因为该代币的一年锁定期已于 11 月 14 日结束,团队、顾问和投资者的分配份额开始进行线性解锁。这些群体占 10 亿固定供应量的 35%。具体的首次释放金额在报告中并未明确说明,因此我建议不要将头条新闻中的解锁估算值视为已确认的流通供应量。Coinranking +1 市场定位又增加了一层复杂性。CoinGecko 显示 PIEVERSE 价格约为 1.81 美元,较 2.23 美元的历史高点下跌了约 19%,而永续合约持仓量约为 8600 万美元,占市值的 17% 左右;资金费率保持正值。这表明除了现货需求外,衍生品活动也相当重要。CoinGecko 我会密切关注现货成交量能否消化新释放的代币,持仓量是否会降温,以及代理的使用能否产生可衡量的费用。采用率的增长速度能超过稀释速度吗? #ByXIMPACT $PIEVERSEUSDT
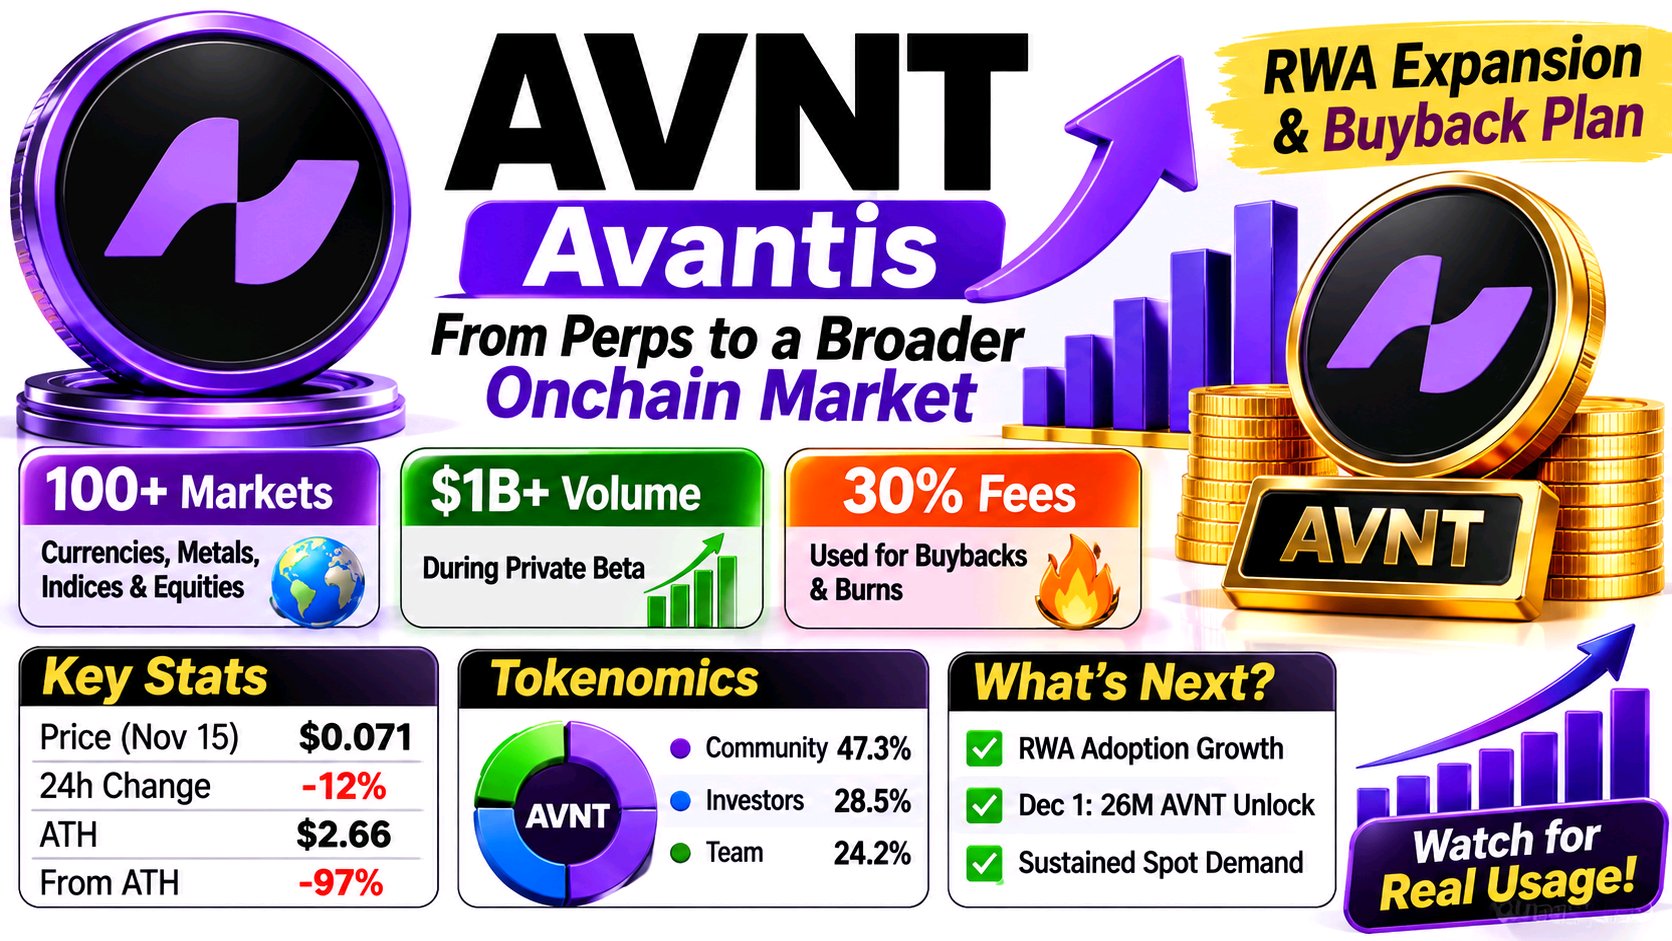
引起我关注的是 AVNT 交易所不断膨胀的野心与代币市场表现之间的差距。 Avantis 现在改名为 Veranta,但股票代码仍为 AVNT。九月份的品牌重塑不仅仅是改名:团队正从加密货币永续合约转向更广泛的链上货币、金属、指数和股票市场。其公告称已支持 100 多个真实世界市场。据报道,在内测期间,该平台处理了超过 10 亿美元的交易量、10 万笔交易和 20 多万美元的收入;未平仓合约从 1000 万美元翻了三倍至 3000 万美元左右。全球链上市场 +1 此外还有直接的代币经济学联系。自三月以来,30% 的符合条件的开仓、平仓和盈利交易费用已用于资助公开市场 AVNT 的回购和销毁。这不仅将活动与供应减少联系起来,尽管其影响取决于手续费的产生,而不仅仅是头条新闻中的交易量。Veranta +1 市场尚未对这一叙事给予回报。11 月 15 日,AVNT 的交易价格接近 0.071 美元,24 小时内下跌了约 12%,比其 2.66 美元的峰值下跌了约 97%。期货交易量约为现货交易量的五倍,未平仓合约下降了 12.8%,资金费率为负。这表明杠杆头寸正在平仓,而不是明显的现货累积。CoinGlass 对我来说,考验在于更广泛的 RWA(真实世界资产)活动是否能产生持续的合格手续费、可验证的销毁以及更深度的现货流动性。我还会关注定于 12 月 1 日释放的 2600 万枚 AVNT。在新供应量成为市场更大的担忧之前,采用率能否缩小这一差距?NAUT #ByXIMPACT $AVNTUSDT
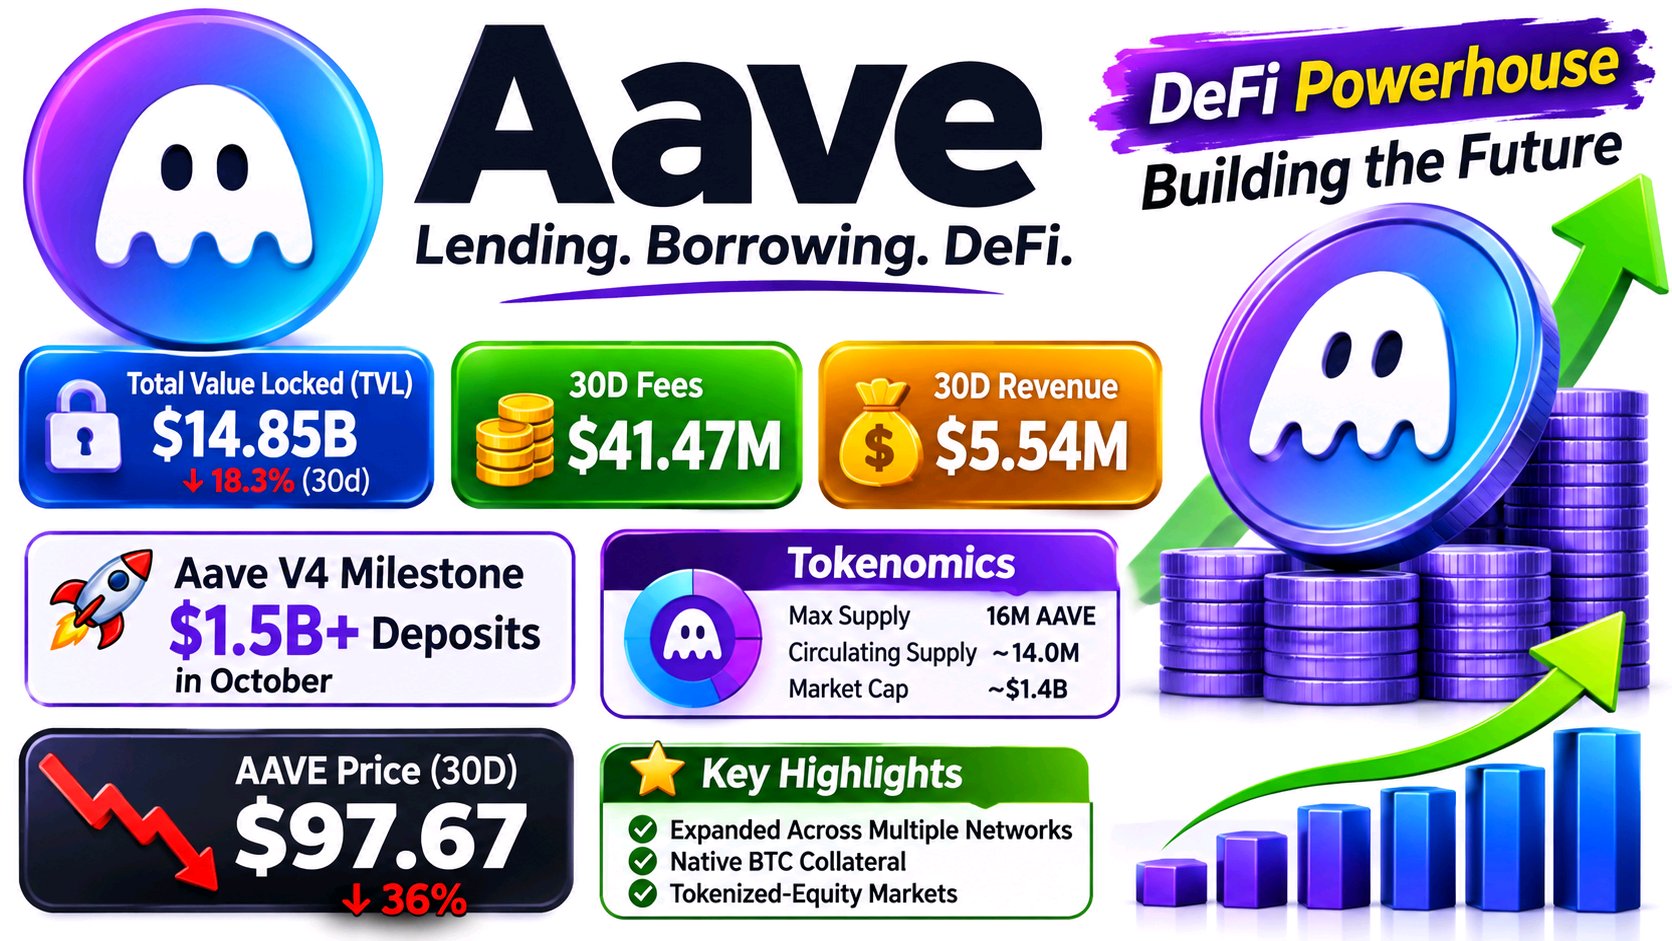
我目前认为Aave最有趣的一点,在于其底层业务活动与市场对待其代币方式之间的脱节。AAVE价格大幅下跌,但借贷协议仍在产生可观的经济活动。 根据DefiLlama的数据,截至11月15日,Aave的TVL(总锁仓价值)约为148.5亿美元,在过去30天内产生了4147万美元的费用和554万美元的协议收入。然而,TVL在此期间下降了18.3%,这表明即使协议继续赚取可观的费用,流动性也在流失。DefiLlama 另一个值得关注的发展是,Aave Labs报告称,V4版本在10月份存款额突破了15亿美元,扩展到多个网络,并迎来了首个外部市场策展人。原生比特币抵押品和代币化股票市场也显示出Aave正试图扩展到传统加密借贷之外。2026年10月 - 发展 - Aave +1 这就形成了一个有趣的对比:产品基础设施正在扩张,但更广泛的流动性环境却依然不太乐观。 DefiLlama显示AAVE价格在97.67美元附近,30天内下跌了约36%。因此,市场定价的不仅仅是协议收入:存款下降、风险偏好减弱以及对未来增长的不确定性。DAO以收入资助的回购计划虽然有5000万美元的年度预算,但它无法保证价格支撑。DefiLlama +1 对于交易者来说,我会关注TVL是否企稳,V4存款是否转化为持续的借贷和费用,以及现货交易量是否确认任何复苏。不断扩展的基础设施最终能否转化为持久的流动性和更强的代币价值捕获能力? #ByXIMPACT $AAVEUSDT
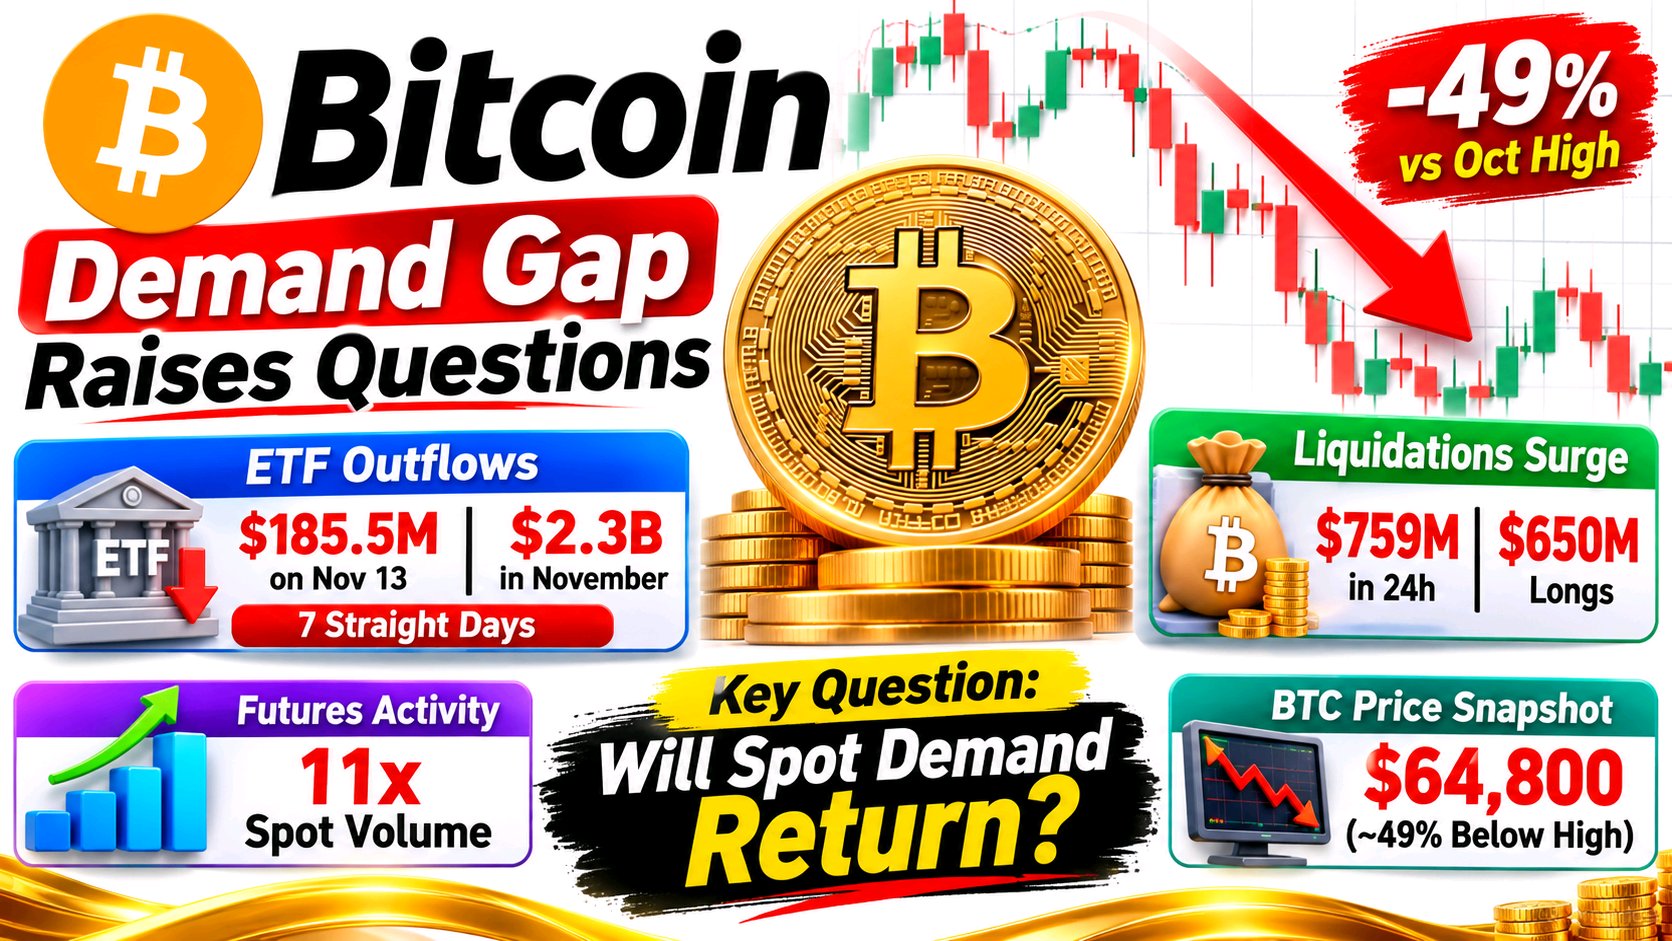
本周比特币最吸引我注意的,是其固定供应量的故事与实际进入市场的需求之间的差距。 比特币的发行时间表没有改变,但在短期内,边际买家的重要性远超那个众所周知的 2100 万枚硬币的上限。11 月 13 日,美国现货比特币 ETF 录得约 1.855 亿美元的净流出,这是连续第七个交易日出现资金撤出。截至当天,11 月的资金流出总额已达到约 23 亿美元。这是一个重要的机构需求渠道中可衡量的逆转,但并非长期持有者已抛弃比特币的证据。 衍生品正在放大这种压力。据 CoinGlass 报道,24 小时内清算金额约为 7.59 亿美元,其中约 6.5 亿美元来自多头头寸,而期货交易量约为现货交易量的 11 倍。在该数据快照时,比特币价格接近 64,800 美元,较 2025 年 10 月的高点下跌了近 49%。 这种组合非常关键:ETF 的赎回暗示现货需求疲软,而拥挤的杠杆交易可能将下跌演变成被迫抛售。仅凭其中任何一个指标都无法完全解释整个市场走势,且清算总额会因平台和衡量窗口的不同而有所差异。 我会关注 ETF 资金流是否转为正值,以及在市场复苏期间现货交易量是否会扩大。如果价格在持仓量下降的同时企稳,可能意味着杠杆正在出清。如果资金持续流出,且反弹主要依赖于期货,那么这种回升则需要保持怀疑态度。关键问题在于,在下一波仓位建立之前,真正的现货需求是否会回归。 #ByXIMPACT $BTCUSDT
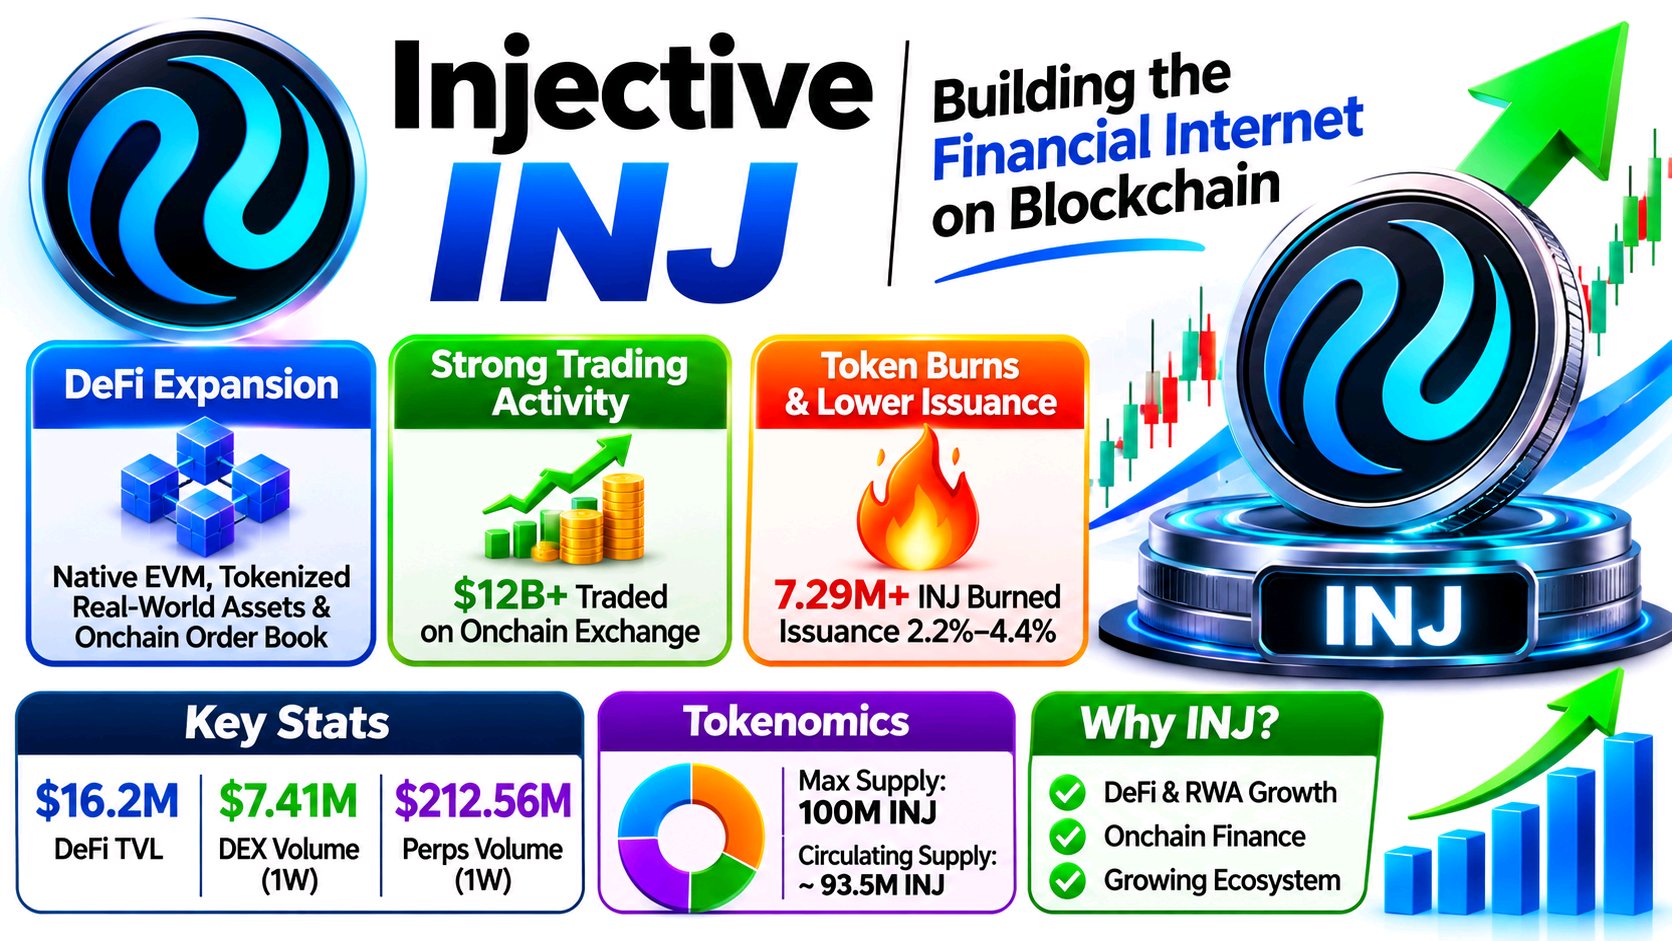
我对 INJ 最感兴趣的一点,是 Injective 不断扩张的金融雄心与其 DeFi 生态系统中目前相对较少的资本规模之间存在的差距。 该网络已不再仅仅是一条专注于交易所的链。其 11 月 8 日的周年回顾描述了原生 EVM、代币化现实世界资产(RWA)、股票和外汇市场,以及 USDC 结算。Injective 还报告称,在过去一年中,其链上订单簿的交易额超过 120 亿美元。交易所模块在链上处理订单簿、撮合和结算,为这些市场提供了共享的金融基础设施。injective.com +1 但使用量需要与资本深度区分开来。DefiLlama 记录显示,11 月 14 日其 DeFi TVL(总锁仓价值)约为 1620 万美元,稳定币规模为 1596 万美元。周 DEX 交易量下降了 26.1%,至 741 万美元,而永续合约交易量下降了 10.2%,至 2.1256 亿美元。这虽然是有意义的活动,但尚未证明其具备广泛且稳步增长的流动性。DefiLlama 代币方面也值得仔细审视。Injective 表示已销毁超过 729 万枚 INJ,同时其 2026 年的发行量削减计划将目标年通胀率降至 2.2%–4.4%。然而,一份美国证交会(SEC)的文件显示,9 月份的总供应量为 1.229 亿枚 INJ,这表明销毁并不意味着供应量会自动缩减;发行量仍然至关重要。injective.com +1 对于交易者而言,我会关注新的 RWA 和稳定币轨道能否转化为持续的 TVL、更深的订单簿和上涨的费用。如果活动增长但流动性没有跟上,那么其扩张的故事就不完整。Injective 能否将产品广度转化为持久的资本需求? #ByXIMPACT $INJUSDT
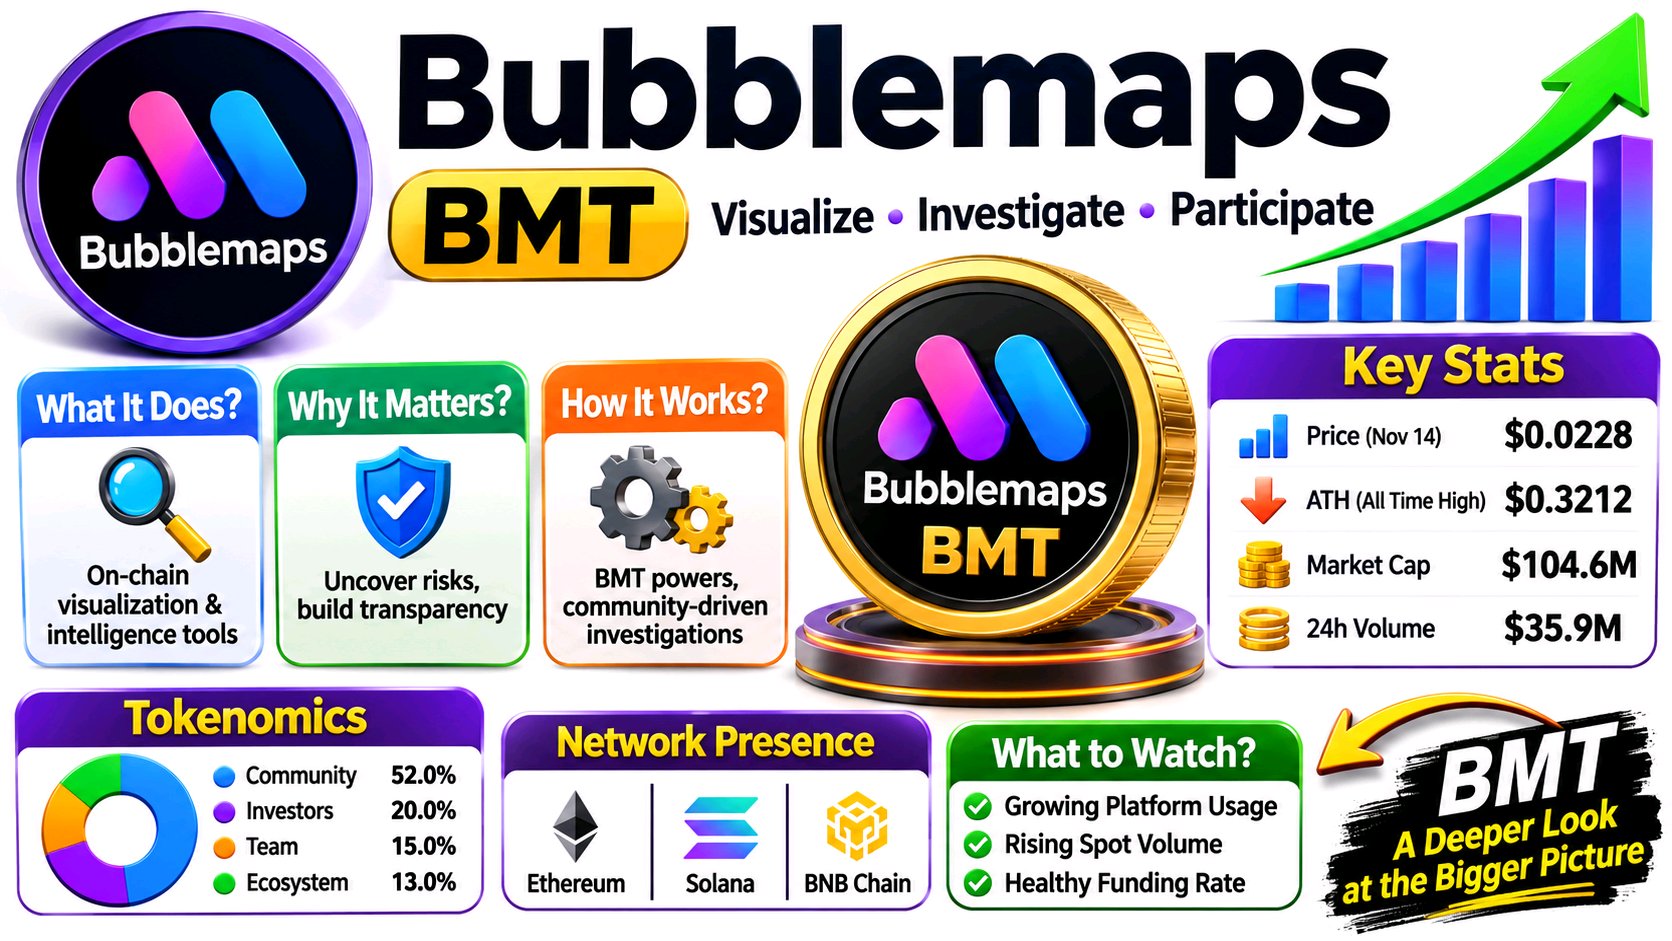
我对 BMT 最感兴趣的是 Bubblemaps 正在构建的内容与市场实际交易情况之间的差距。 Bubblemaps 不仅仅是一个钱包可视化工具。V2 版本可以映射代币持有者、钱包集群以及跨多个链(包括 Solana、Ethereum 和 BNB Chain)的历史分布。Intel Desk 将社区调查转化为公共案例记录。BMT 将这些产品与参与度挂钩:持有者分配代币以优先处理案例、资助独立赏金并解锁高级分析。因此,该代币在工作流程中扮演着实际角色,而不仅仅是附着在产品上的一个代码。Bubblemaps +2 但实用性和需求是两回事。Bubblemaps 记录了 BMT 投票和存款的运作方式,但公开数据并未证实有多少经常性的平台活动转化为持续的代币需求。这正是我想要看到的指标。Bubblemaps Wiki +1 市场结构又增加了一层复杂性。根据 CoinGlass 的数据,11 月 14 日 BMT 的价格接近 0.0228 美元,较 0.3212 美元的峰值下跌了约 93%。期货成交量约为 6350 万美元,现货成交量为 3590 万美元,持仓量接近 960 万美元。衍生品活动的参与度超过了现货,而在该快照中资金费率为大幅负值。CoinGlass 这可能反映了拥挤的仓位和做空压力,而不一定代表持久的积累。交易者应观察现货交易量是否随价格上涨而扩大,持仓量在不破坏资金费率稳定的情况下是否上升,以及 Intel Desk 和 V2 的使用率是否变得可衡量。BMT 的长期前景取决于人们是否重复使用其工具,而不仅仅是交易其叙事。产品参与度能否转化为可见、持久的代币需求? #ByXIMPACT $BMTUSDT
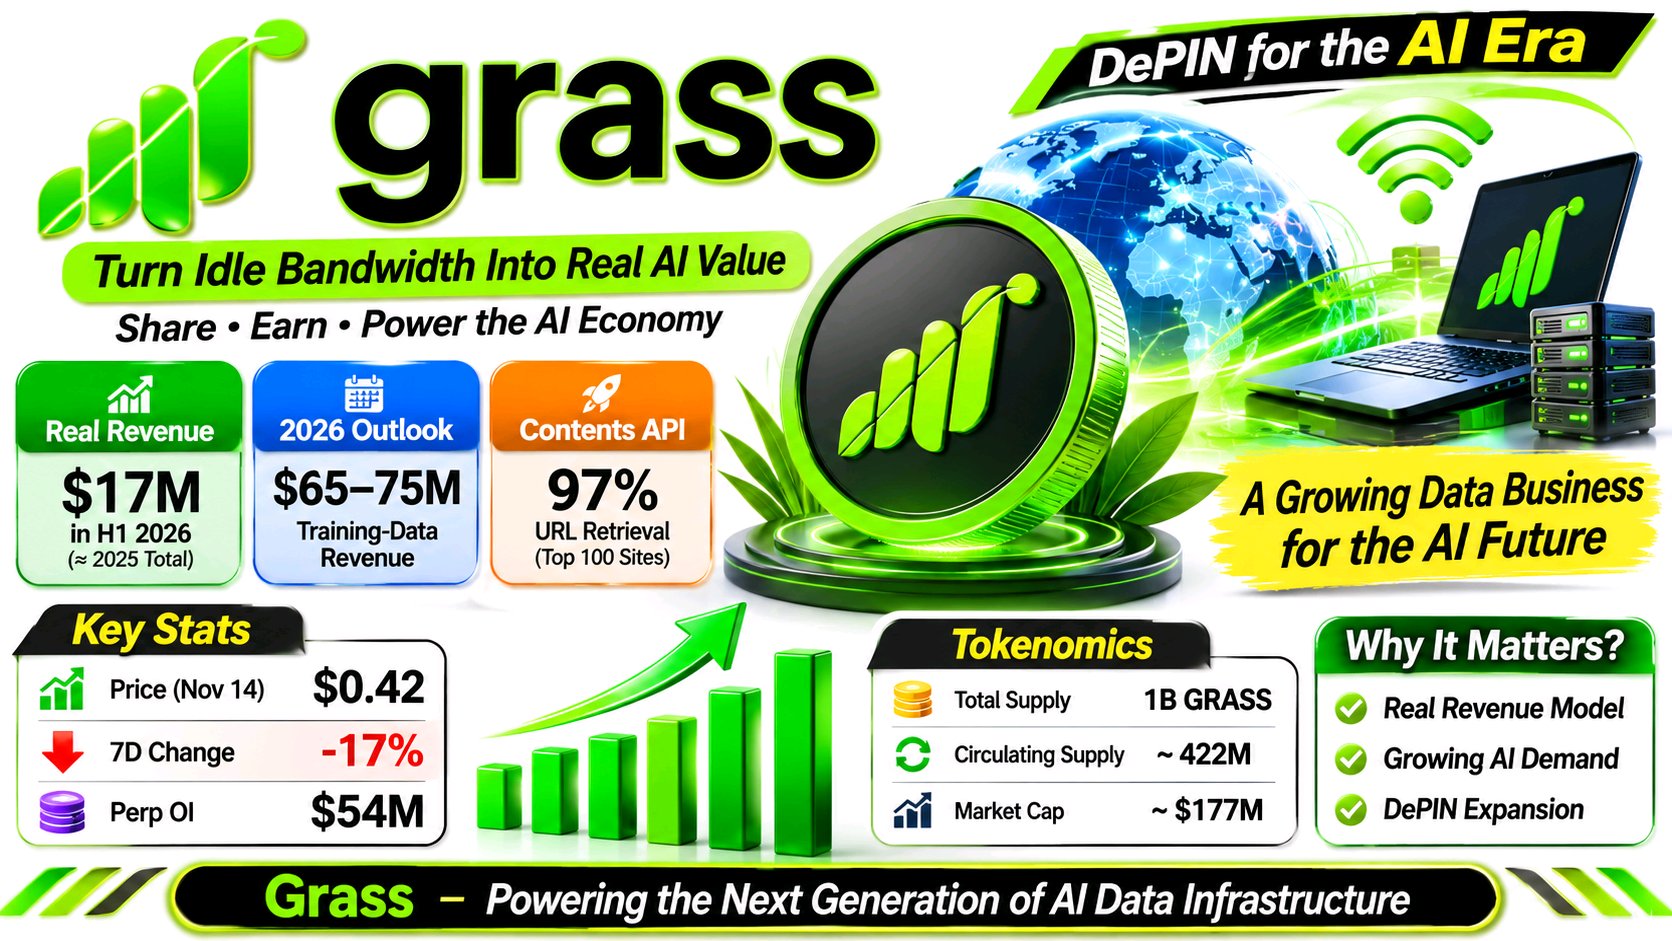
在Grass项目中,最吸引我的是其运营进展与GRASS定价之间的差距。它不再仅仅是一个关于共享闲置带宽的想法,而是在该网络上构建一个商业数据业务。 在2026年7月的持有人更新中,Grass报告上半年收入为1700万美元,与2025年全年持平,每月运营成本约为200万至300万美元。它预测2026年训练数据收入将达到6500万至7500万美元,尽管这只是指导目标,而非已实现收入。10月份推出的Contents API增加了另一款产品:Grass报告称在100个网站的基准测试中检索了97%的URL,而Firecrawl为84%,Parallel为76%。虽然这些是公司自测结果,但它们显示了从销售数据集向为AI系统提供实时网络检索的转变。 这种联系很重要。训练数据销售可以为更广泛的爬取提供资金,而更广泛的覆盖范围可能会使搜索和实时检索更有用。然而,业务增长并不会自动创造代币需求。Grass表示,第2阶段参与者的奖励由网络收入以USDC形式提供资金,而不会增加新的GRASS释放量。 与此同时,11月14日GRASS的交易价格接近0.42美元,七天内下跌了约17%,而CoinGecko列出的永续合约持仓量约为5400万美元。我会关注API的使用是否转化为重复收入,以及现货需求是否能消化持续的代币释放。关键问题在于,不断增长的数据业务是否为GRASS创造了持久的需求,而不仅仅是为网络本身创造价值。 #ByXIMPACT $GRASSUSDT
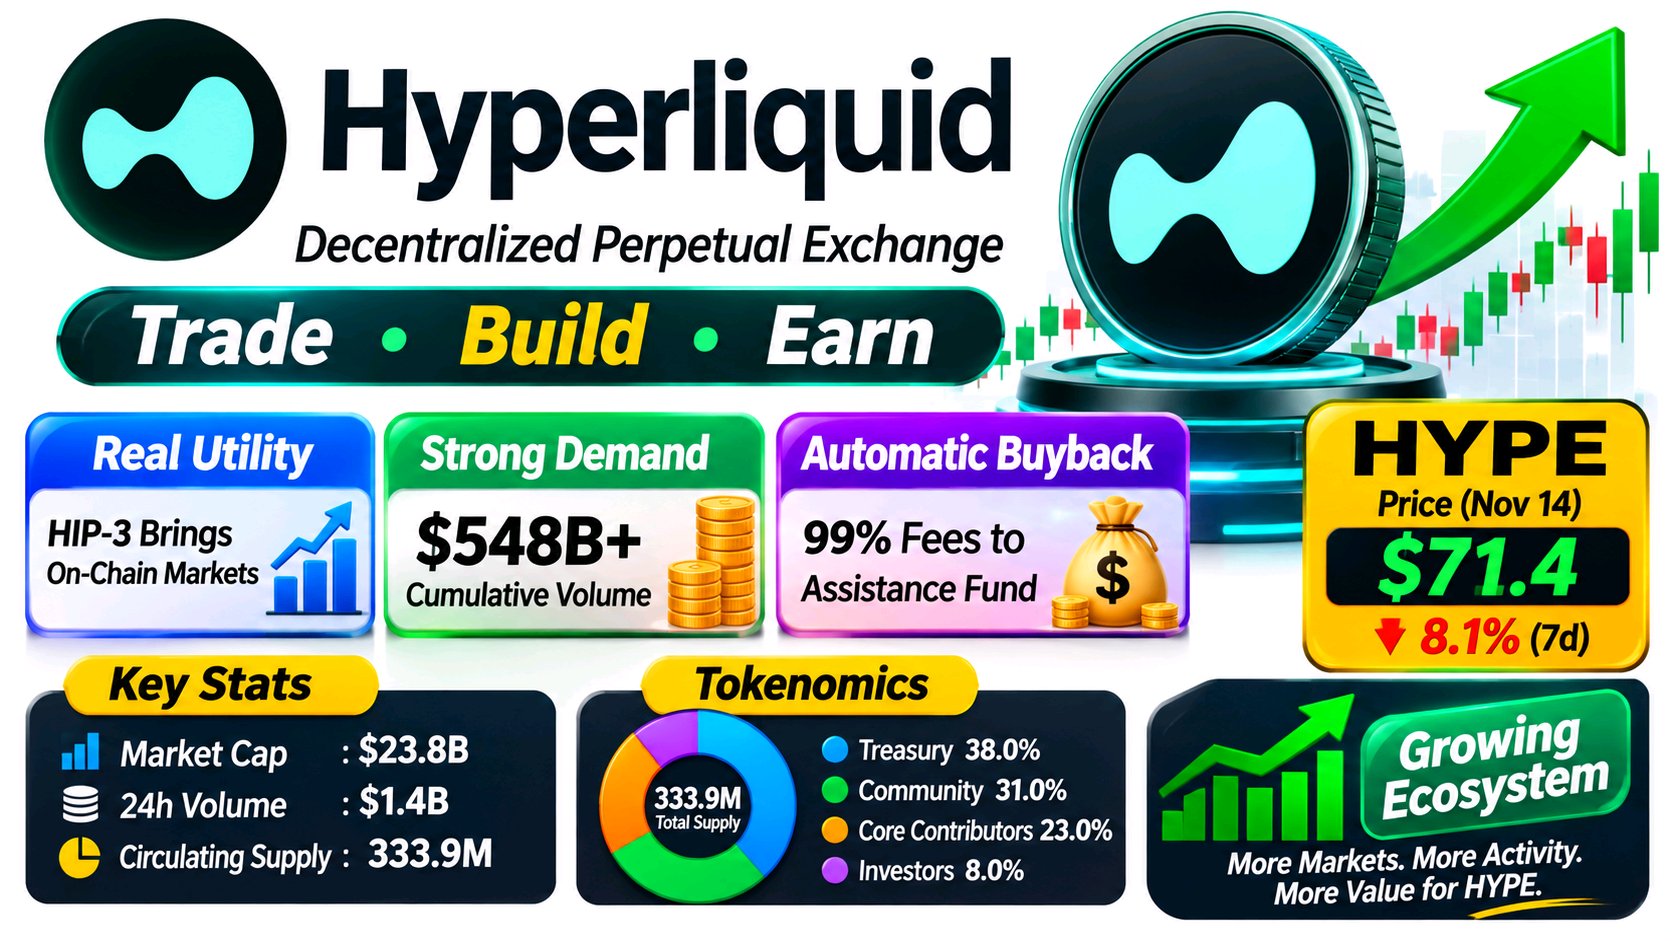
Hyperliquid 的突出之处在于,HYPE 正日益与比交易所人气更具可衡量性的事物挂钩:即交易基础设施本身的扩张。关键问题在于,这种活跃度能否转化为持久的代币需求。 证据就是 HIP-3。它允许第三方开发者为股票、商品和指数推出永续合约市场,但要求他们质押 HYPE 作为抵押品。9 月份的一份美国证券交易委员会(SEC)文件显示,这些市场约占 Hyperliquid 过去 30 天交易量的 30%,自推出以来累计交易额已超过 5480 亿美元。这使得产品采用与直接的代币用途挂钩,而不是模糊的功能声明。sec.gov 还有第二个联系:Hyperliquid 的文档称,99% 的合格协议费用流向援助基金(Assistance Fund),该基金会自动购买 HYPE;SEC 文件报告称,截至 9 月 8 日,已有 4710 万枚代币被收购并永久销毁。因此,市场活跃度可以通过部署抵押品和费用驱动的购买行为来支撑需求。Hyperliquid Docs +1 但市场并未自动奖励这个故事。11 月 14 日,HYPE 交易价格约为 71.4 美元,七天内下跌了 8.1%,而期货交易量约为现货交易量的十倍,持仓量在 24 小时内下滑了 2.5%。CoinGlass 这种背离值得关注。交易者应密切关注 HIP-3 的活跃度是否保持显著,费用驱动的购买行为是否跟得上解锁供应的步伐,以及现货需求是否能验证衍生品市场的活跃度。真正的考验在于不断扩大的市场能否带来持续的代币需求,而不仅仅是令人印象深刻的交易量。 #ByXIMPACT $HYPEUSDT
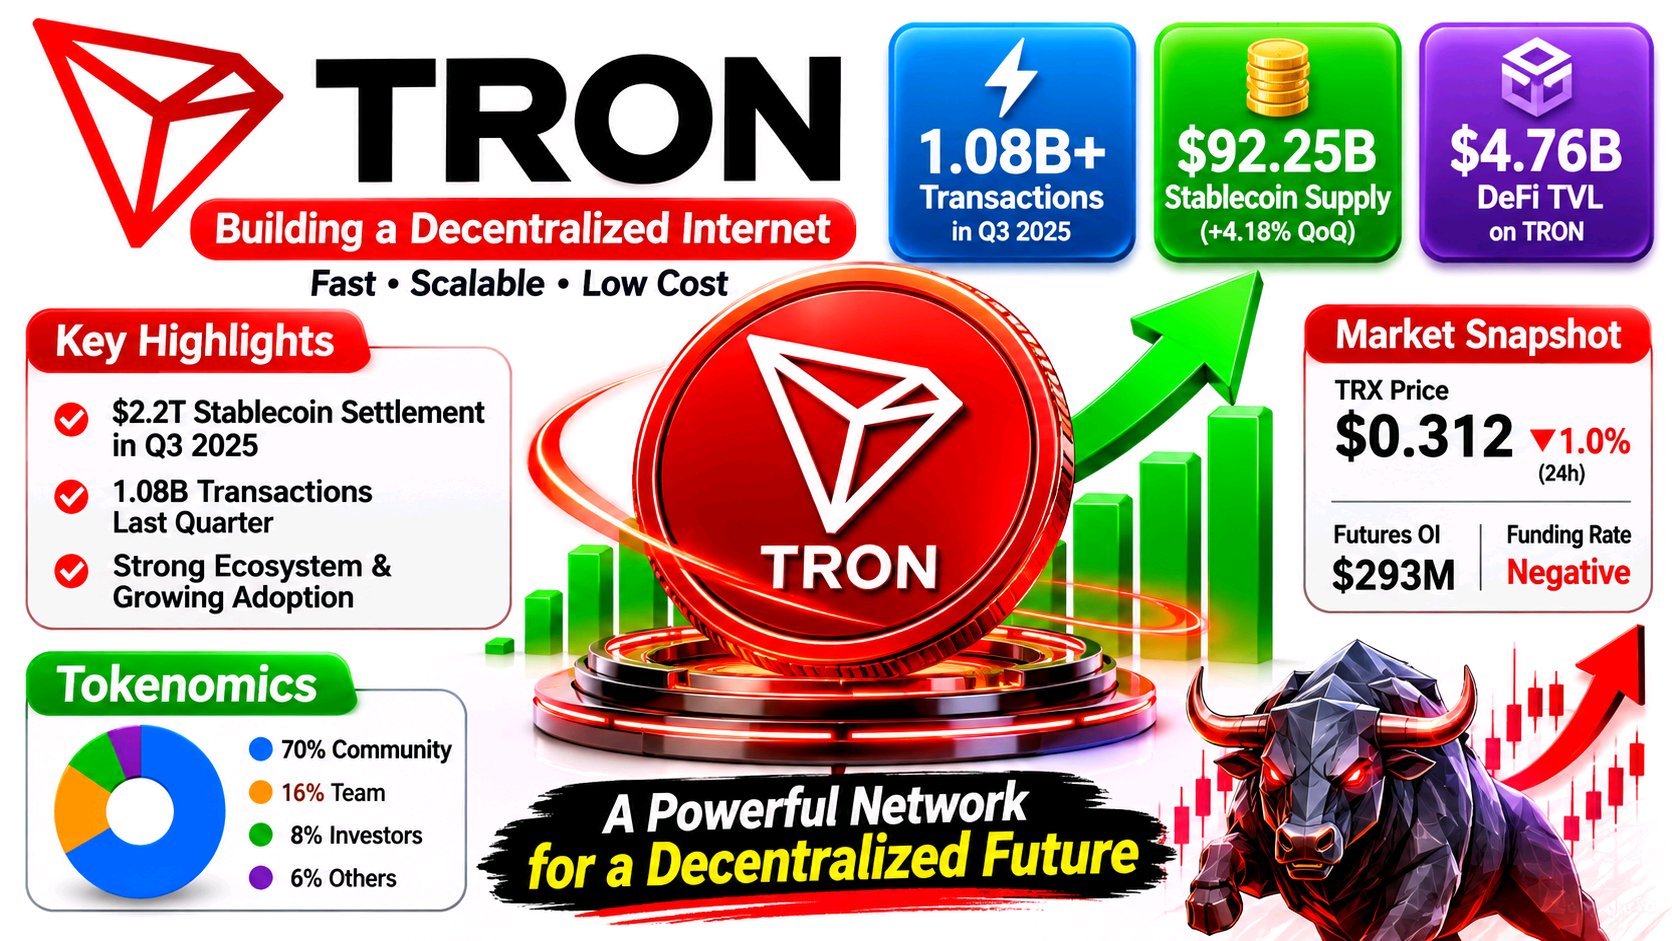
TRON最引人注目的是其庞大的稳定币活动与围绕其自身代币形成的疲软交易活动之间的巨大差距。这种区别很重要,因为网络采用率和TRX的市场需求并不一定会同步增长。 TRON DAO的第三季度报告显示,平均稳定币供应量为922.5亿美元,环比增长4.18%,季度稳定币结算额约为2.2万亿美元。报告还称该季度交易量为10.8亿笔。DefiLlama 11月14日的快照仍显示约939亿美元的稳定币和47.6亿美元的DeFi TVL,尽管每周DEX交易量下降了46.9%,至3.708亿美元。TRON DAO:转移数万亿,赋能数十亿 +1 这种对比很重要。TRX用于手续费、质押、治理和DeFi抵押,而质押也提供带宽和能量。手续费可以销毁TRX,但区块和投票奖励会发行新代币,因此仅靠网络活动并不能保证净稀缺性。TRON Developer Hub +1 市场呈现出另一种紧张局势:TRX价格接近0.312美元,24小时内下跌约1%,而总期货持仓量维持在2.93亿美元左右,资金费率为负。这表明尽管现货疲软,杠杆头寸依然活跃;但这并不能证明反转即将来临。CoinGlass +1 我会关注稳定币余额和实际转账活动是否能持续保持,DEX活动是否会恢复,以及现货需求是否开始证实衍生品头寸的任何改善。TRON的基础设施看起来很忙碌。问题是,这些活动最终有多少会归于TRX。 #ByXIMPACT $TRXUSDT
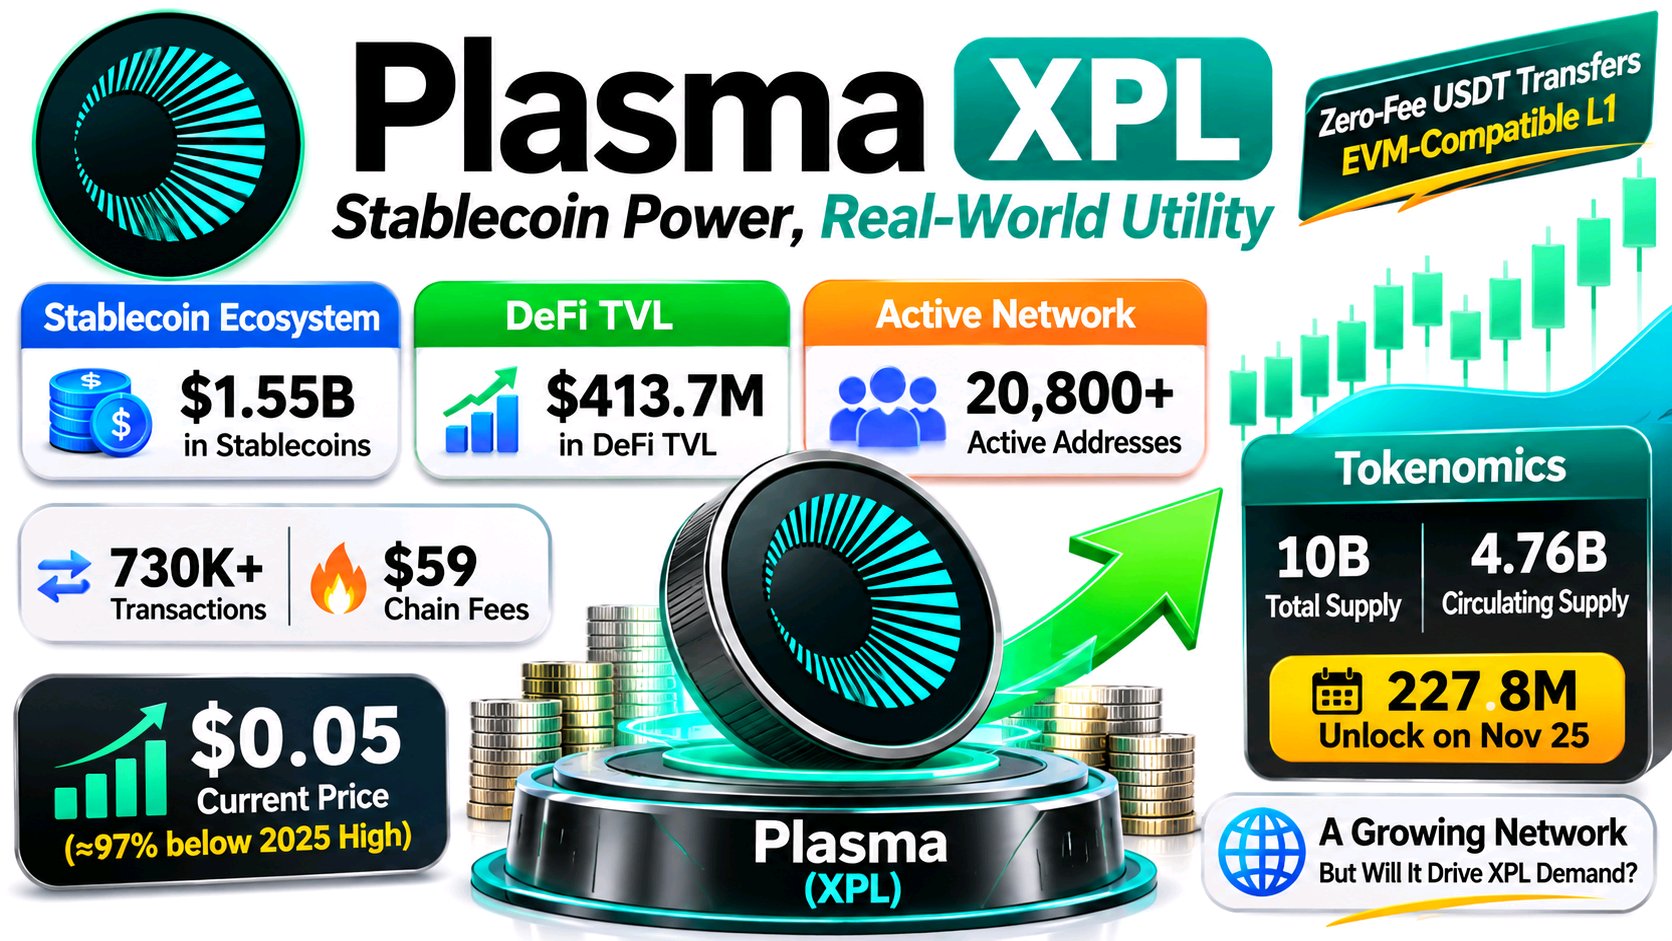
我对 Plasma 感兴趣的地方在于,其网络可能非常繁忙,但其代币经济学却显得难以证明其合理性。 Plasma 是一个围绕稳定币结算构建的 EVM 兼容 Layer 1,具有零手续费的 USDT 转账功能以及旨在减少支付摩擦的 Gas 费选项。其采用数据不容小觑:根据 DefiLlama 的数据显示,11 月 13 日,链上稳定币规模约为 15.5 亿美元,DeFi TVL 为 4.137 亿美元,活跃地址数约为 20,800 个,交易笔数达到 730,000 笔。然而,同一时间的数据显示,链上费用仅为 59 美元左右,而应用程序产生的费用约为 109,000 美元。这种区别至关重要:虽然链上活动确实存在,但大部分经济价值都被应用程序捕获,而不是由底层链捕获。 这就是 XPL 的处境变得更加复杂的地方。该代币旨在用于 Gas 费、DeFi 流动性和激励措施,以及未来的验证者安全性,而 Plasma 则表示基础交易费用会被销毁。但是,零手续费的 USDT 转账和替代性的 Gas 费选项削弱了“更多的支付交易量必然会创造即时 XPL 需求”这一假设。 供应量是另一个压力点。在 100 亿枚的创世分配中,目前约有 47.6 亿枚 XPL 在流通,且计划于 11 月 25 日解锁约 2.278 亿枚。与此同时,XPL 的交易价格接近 0.05 美元,较 2025 年高点下跌了约 97%。 我会关注稳定币余额是否能转化为持续的应用程序使用率、有意义的 XPL 需求以及更强的费用捕获能力,同时也会监测现货买盘相对于代币解锁和期货持仓的情况。网络增长固然令人鼓舞,但代币价值捕获才是真正的考验。 #ByXIMPACT $XPLUSDT
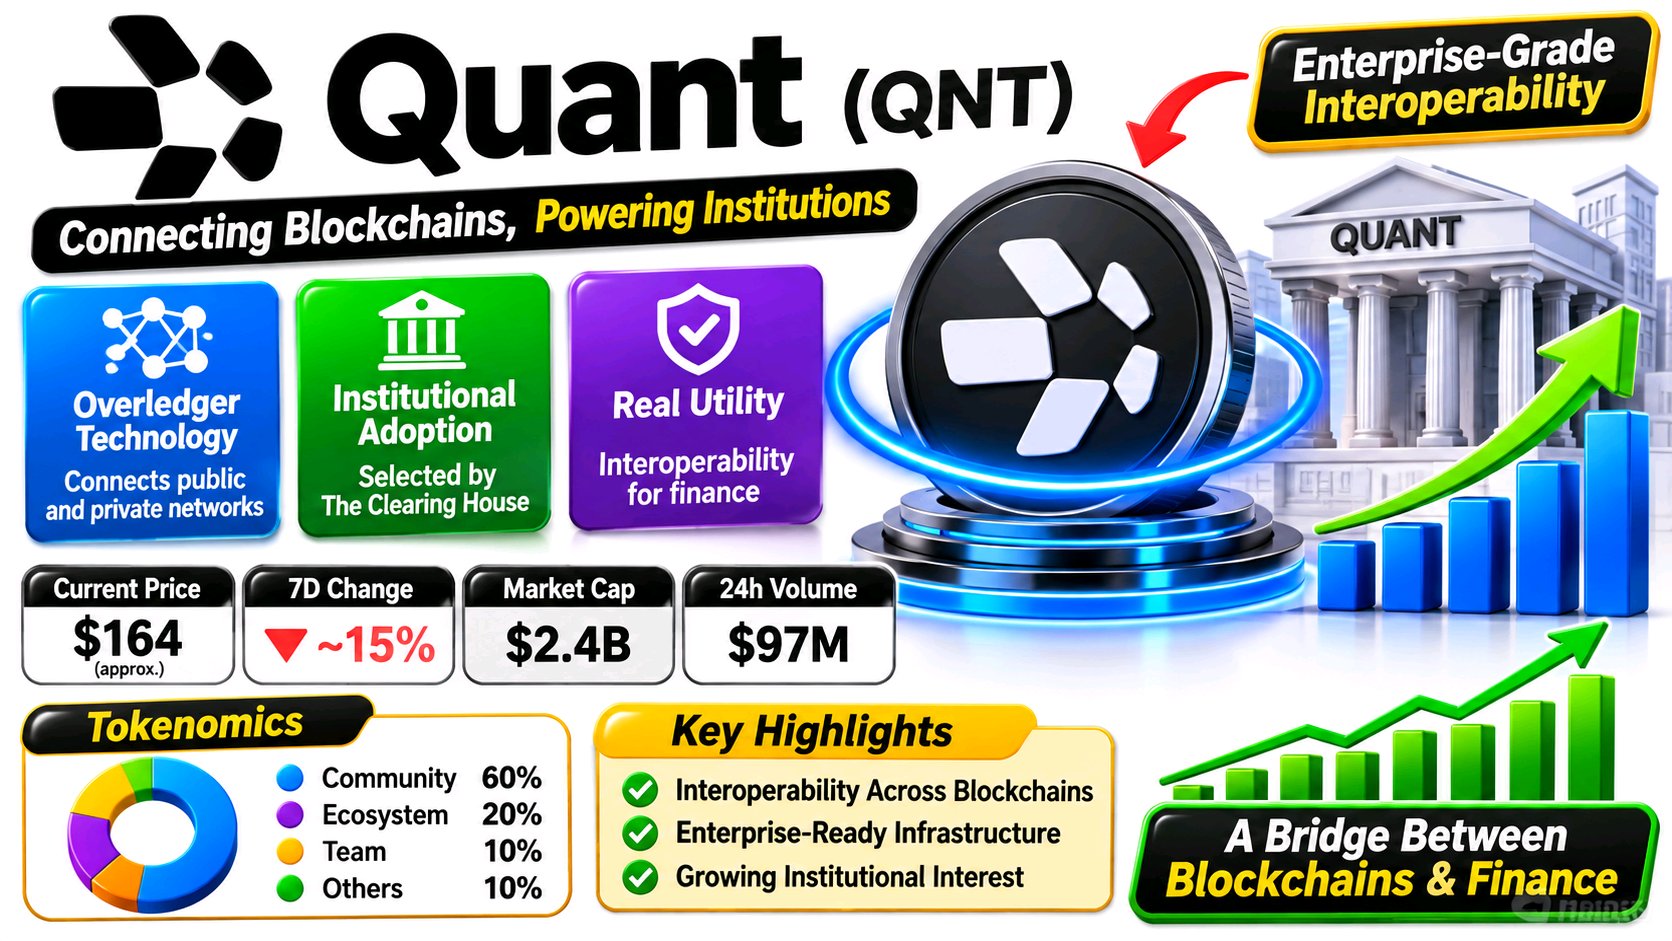
QNT之所以特别引人注目,在于Quant在机构金融基础设施中日益增长的作用,与市场目前对待其代币的方式之间存在差距。重要的问题是,企业采用率的扩大能否最终转化为对QNT的可衡量需求,而不仅仅是提升公司的声誉。 Quant引起我注意的地方在于,其机构足迹正变得越来越具体,而QNT的市场结构却难以反映出这一进展。 Overledger并不是另一条独立的链。其架构通过API、连接器和编排层连接公共和许可账本,让应用程序能够协调跨网络的活动。9月24日The Clearing House的选择对这一主张进行了严峻的考验:Quant将为与RTP和CHIPS支付轨道相连的美国代币化存款网络提供互操作性和交易编排。该网络预计将在2027年上半年对机构开放,因此这只是一个选择,而非大规模实际使用的证明。The Clearing House +1 代币的关联性值得仔细审视。Quant的常见问题解答(FAQ)显示,客户可以用美元或QNT支付Overledger订阅费用。QNT在访问和许可方面发挥着作用,但企业采用并不自动产生公开市场的购买压力。这种区别很重要。常见问题解答 +1 市场数据提供了背景信息。CoinGecko显示,11月14日QNT价格约为164美元,七天内下跌了约15%,永续合约持仓量接近7300万美元,衍生品交易量远超现货。这表明杠杆头寸仍然很重要;它并不能显示机构是否在积累筹码。CoinGecko 我会关注2027年的网络推出、Overledger的经常性使用情况,以及以QNT计价的支付是否增加。对于交易者来说,由更强的现货交易量支撑的复苏比另一个合作伙伴关系头条新闻更重要。真正的考验在于机构整合是否能转化为可衡量的代币需求。 #ByXIMPACT $QNTUSDT
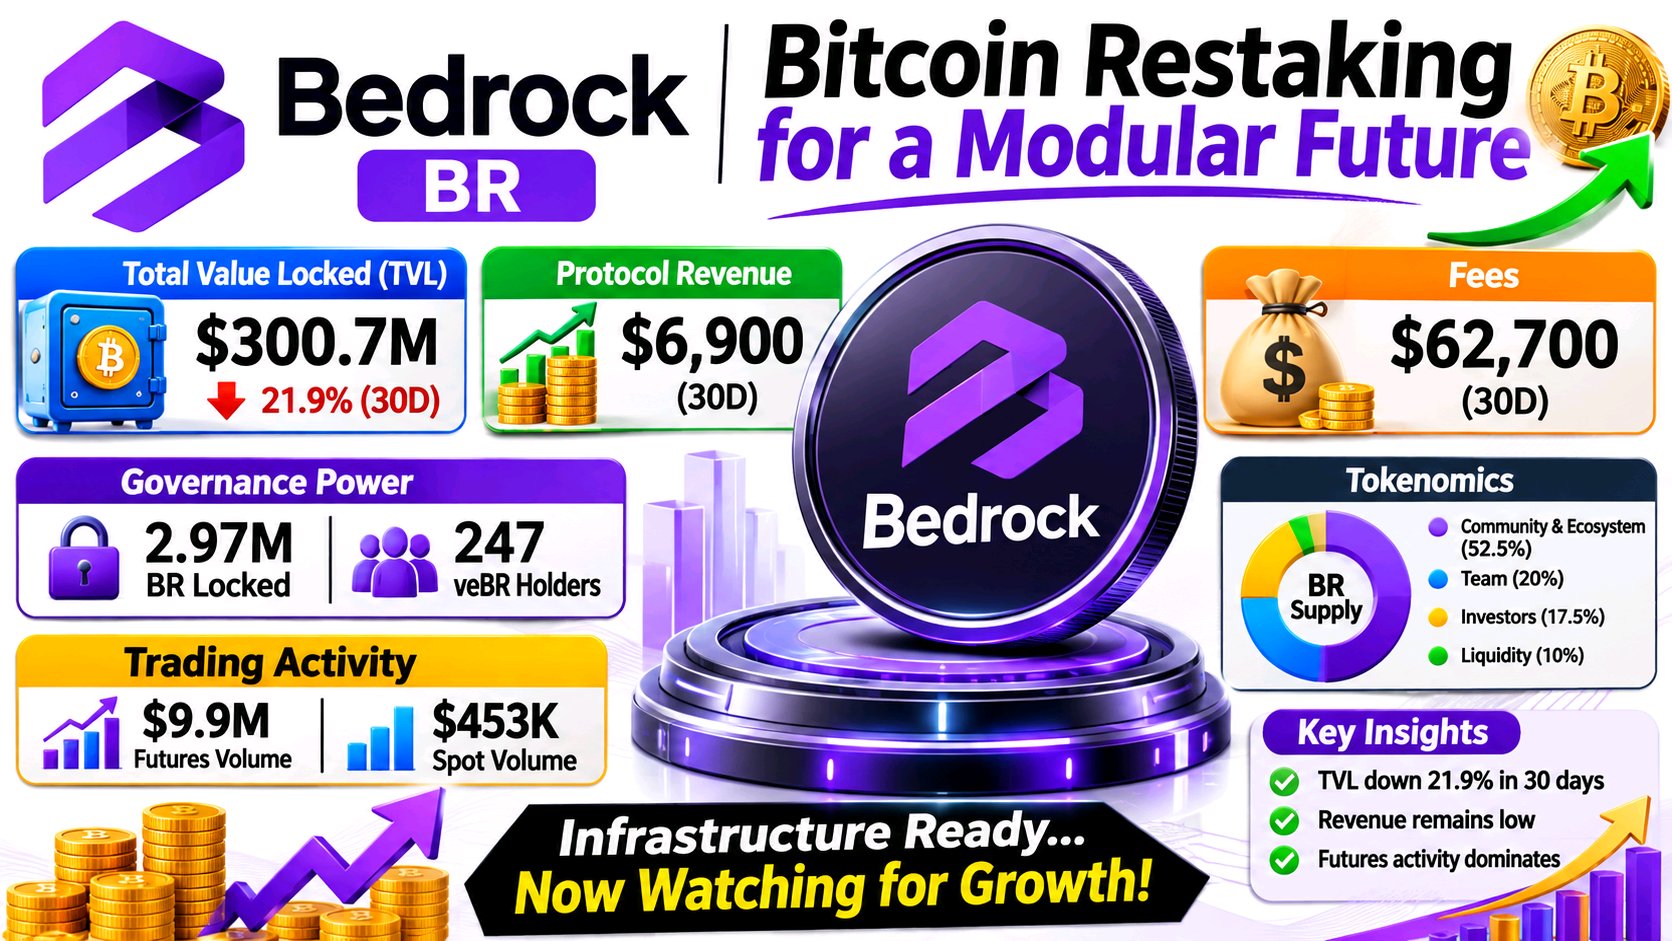
吸引我关注 Bedrock 的一点,在于其再质押产品规模与目前转化为可衡量收入的活动之间存在的差距。 Bedrock 不仅仅是一个 BR 治理代币。它的生态系统涵盖了 uniBTC、uniETH 和 brBTC 等流动性再质押产品,将资产连接到外部质押和再质押网络。据 DefiLlama 数据显示,截至 11 月 12 日,Bedrock 的总锁仓量 (TVL) 接近 3.007 亿美元,但过去 30 天内下降了约 21.9%。这是一个显著的收缩,虽然并不代表用户已经抛弃了该协议,但这确实让增长变得难以预测。 收入状况同样值得关注。DefiLlama 估计其 30 天内的费用收入约为 62,700 美元,而协议收入仅为 6,900 美元左右。这种区别非常重要:各产品的活跃度并不会自动转化为协议或代币持有者所捕获的价值。 BR 的作用主要是治理和激励,持有者可以将其锁定为 veBR 以获得投票权。DAO 仪表板显示,目前大约锁定了 297 万枚 BR,拥有 247 名 veBR 持有者。与此同时,CoinGlass 报告的期货交易量约为 990 万美元,而现货交易量仅为 45.3 万美元,未平仓合约接近 2070 万美元。这表明目前衍生品推动的交易活动远多于现货需求。 我会持续观察 TVL 是否趋于稳定、治理参与度是否扩大,以及现货交易量是否开始确认由期货主导的市场走势。Bedrock 已经具备了基础设施;接下来的考验是使用率、收入和代币需求能否同步增长。 #ByXIMPACT $BRUSDT
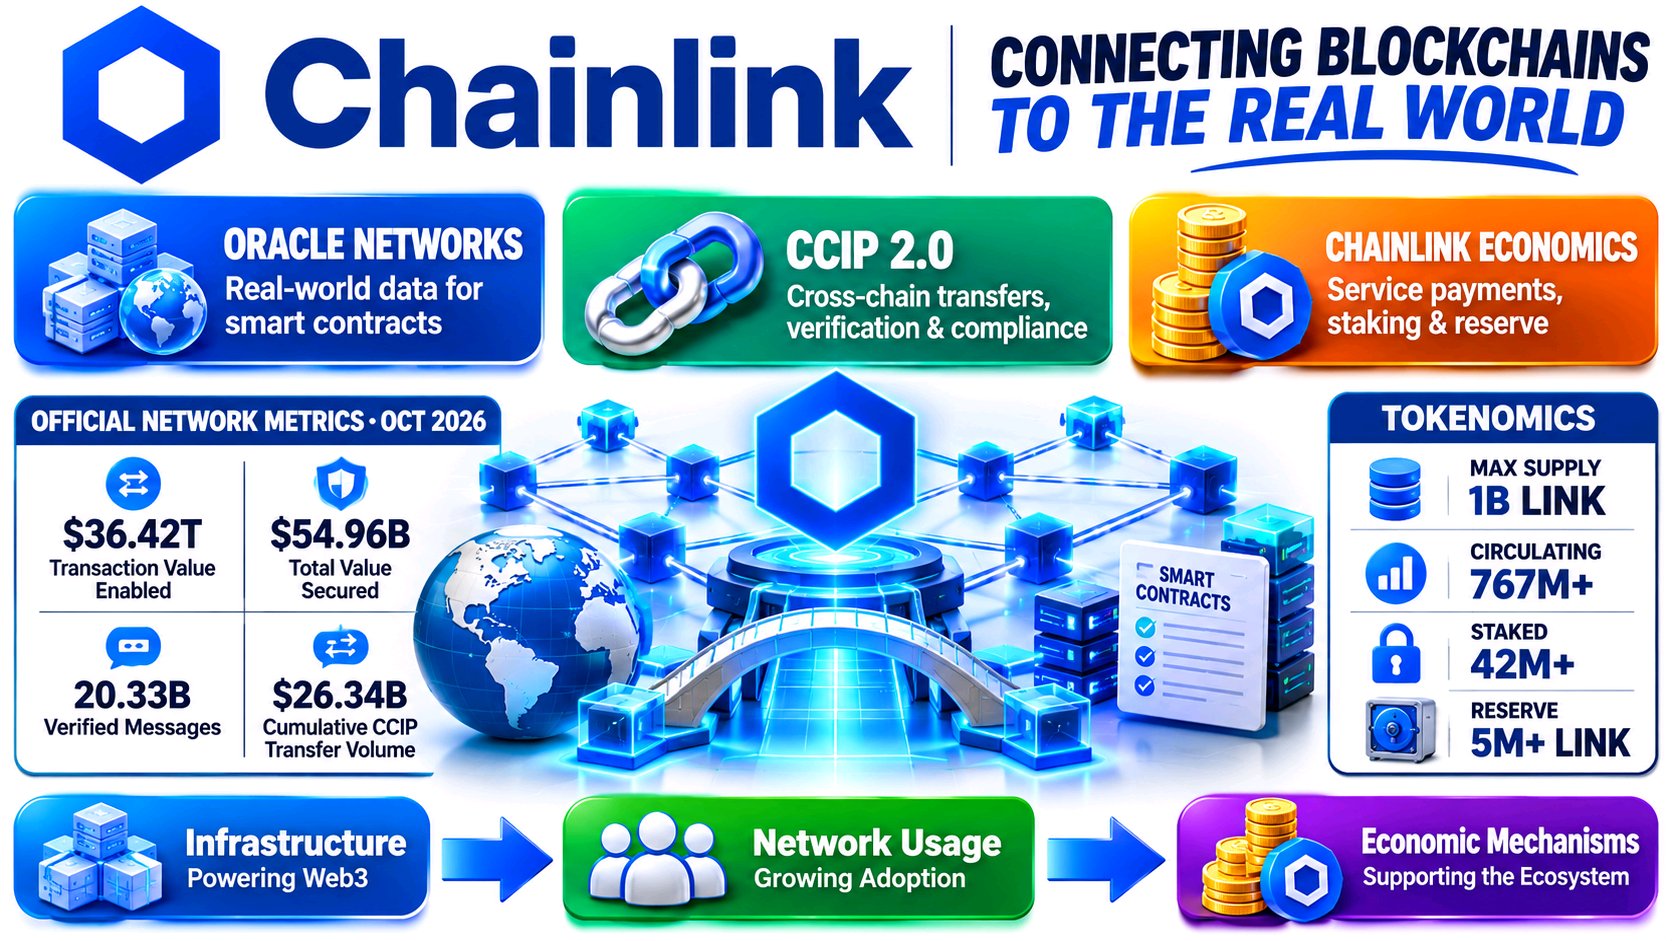
引起我注意的是 Chainlink 的基础设施采用率与其市场当前对 LINK 的定价之间日益扩大的差距。这个差距比又一个合作伙伴关系的公告更值得关注。 Chainlink 早已不仅仅是提供价格预言机了。它的生态系统将智能合约与外部数据、跨链基础设施、储备金证明以及机构金融系统连接起来。CCIP 尤为重要,因为它解决了资产和信息如何在原本断开的网络之间移动的问题。 这些发展正变得更加具体。Chainlink 在 2026 年 9 月宣布了 CCIP 2.0,同时致力于将金融机构与 Swift 的区块链账本连接起来。Coinbase 也在 8 月选择了 Chainlink 作为其代币化股票基础设施。这些发展表明,互操作性正在成为一种实际需求,而不仅仅是一个技术叙事。Chainlink 还有一个值得关注的经济联系。LINK 被用于支付网络服务、支持安全性和激励可靠的性能。Chainlink 的官方经济仪表板显示,LINK 的流通量约为 7.67 亿,最大供应量为 10 亿,同时有超过 4200 万的 LINK 处于质押状态。Chainlink +1 但采用率并不自动转化为即时的代币需求。11 月 13 日,LINK 的交易价格约为 9.68 美元,24 小时内下跌了约 4%。衍生品数据也显示未平仓合约在下降,这表明是一些仓位减少,而不是直接的积累。COINOTAG +1 我会观察现货买盘是否回归,以收入为支撑的 LINK 积累是否加强,以及价格能否在更健康的交易量下复苏。在那之前,采用率和市场确认仍然是两个不同的故事。 #ByXIMPACT $LINKUSDT
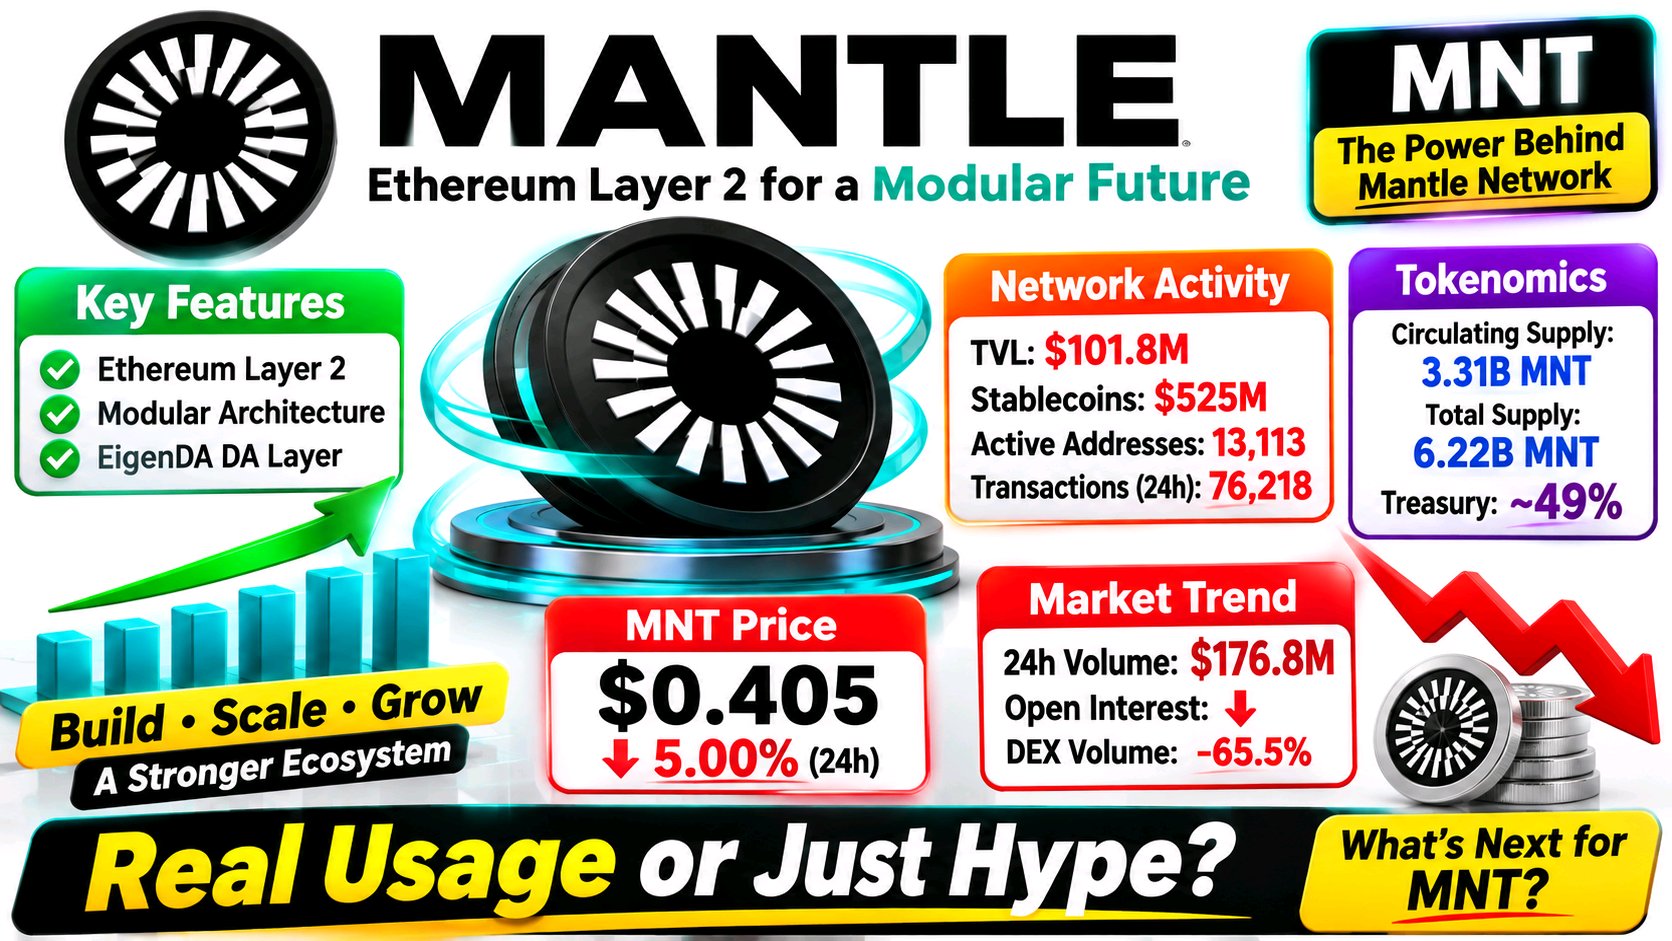
Mantle 最吸引我注意的地方在于,其可见的网络活动与国库仍持有的 MNT 数量之间存在差距。 Mantle 是一个采用模块化设计和 EigenDA 数据可用性的以太坊 Layer 2。MNT 用于支付网络费用,并赋予持有者对生态系统和国库决策的治理权。但代币的效用并不自动等于代币需求。GitHub +1 DeFiLlama 11 月 13 日的快照显示,其 DeFi TVL 约为 1.018 亿美元,稳定币约为 5.25 亿美元,24 小时内有 13,113 个活跃地址和 76,218 笔交易。这些是有据可查的使用量,尽管一天的数据不足以证明长期的趋势。同一快照显示净流出额约为 3045 万美元,而周 DEX 交易量下降了约 65.5%。DefiLlama +1 供应量又增加了另一层考量。在接近 62.2 亿的总供应量中,大约有 33.1 亿 MNT 在流通。目前尚未列出明确的解锁日期,但大约 49% 的代币仍保留在 Mantle 国库中,未来的分配取决于治理决定。这虽然不是即将到来的解锁,但仍是一个重大的供应分配问题。DefiLlama +1 截至 11 月 13 日,MNT 价格约为 0.405 美元,24 小时内下跌了约 5%,期货未平仓合约也在下降。这更倾向于表明市场正在减仓,而不是在建立新的杠杆。CoinGlass +1 我会密切关注稳定币流动性和链上活动是否会恢复,国库提案是否会改变预期的供应量,以及现货需求是否有所改善,然后再将价格反弹视为确认信号。更大的问题在于,真实的链上使用量能否转化为对 MNT 的持续需求。 #ByXIMPACT $MNTUSDT
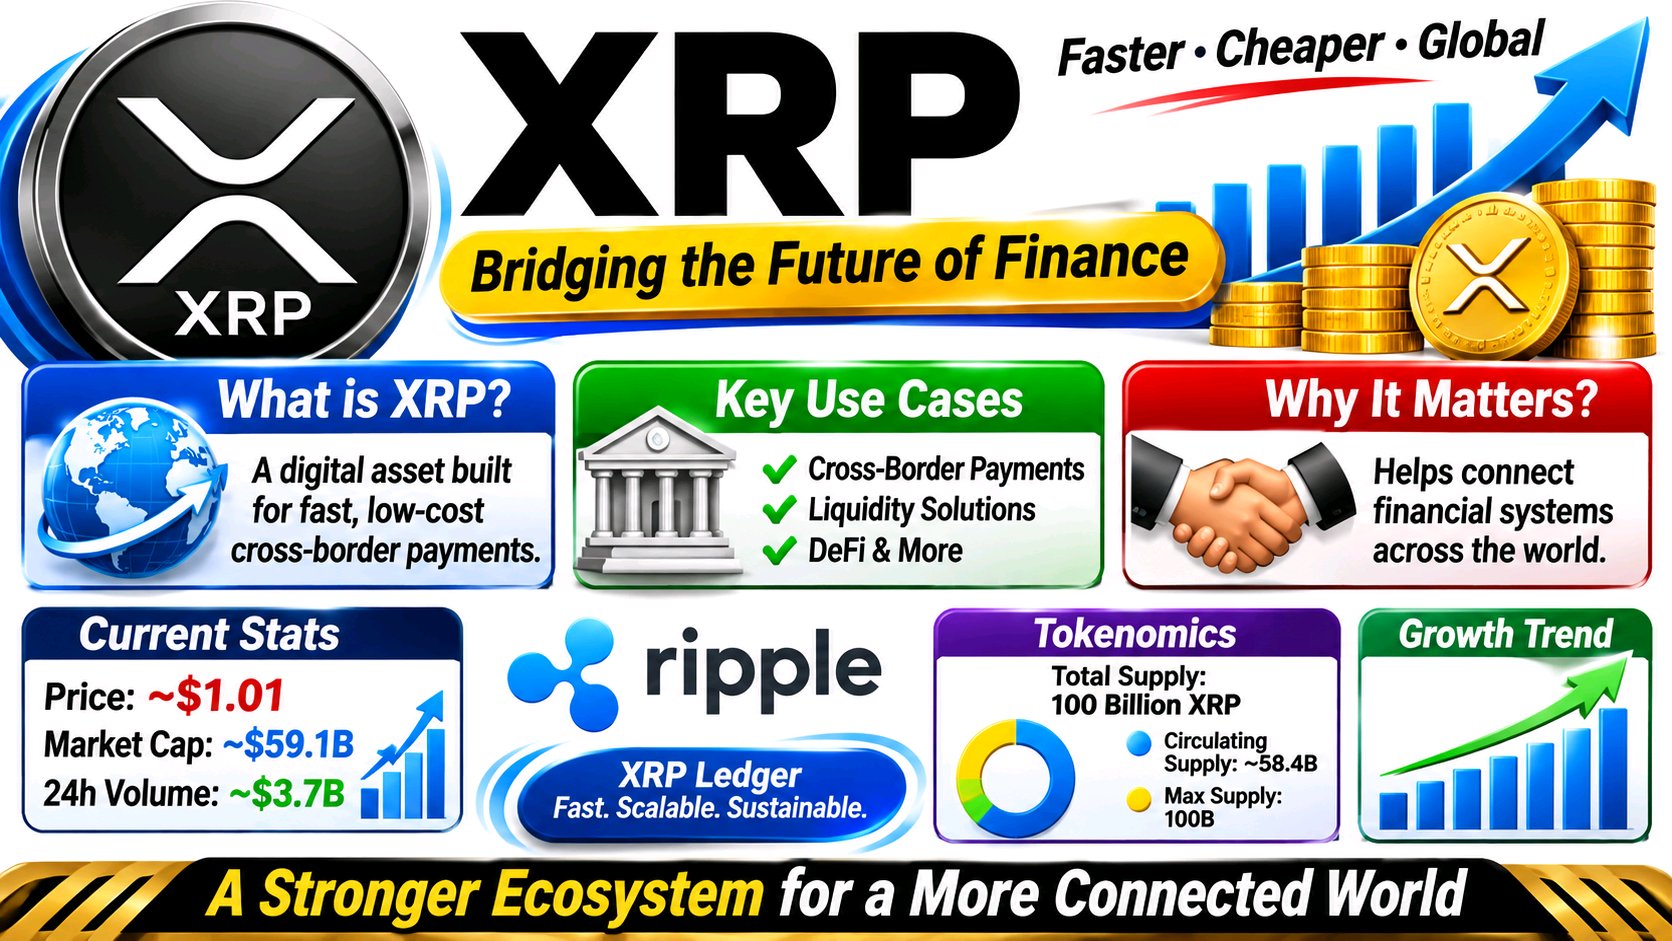
XRP当前市场结构中的一个突出点在于其机构投资叙事与交易员实际操作之间的脱节。长期生态发展与短期市场需求之间的区别正变得尤为重要。 引起我注意的是Ripple推动机构稳定币的举措与XRP本身需求之间的差距。 Ripple于10月28日在Coinbase上线RLUSD,使其在Coinbase的散户、交易所和Prime平台上可用,而渣打银行也已在XRPL上为RLUSD推出了机构托管服务。这些都是分发和托管方面的重要举措。但RLUSD是一种美元稳定币,其采用并不意味着机构必须持有XRP。Ripple +1 这种区别在网络数据中有所体现。根据DefiLlama的数据,截至11月13日,XRPL上的稳定币价值接近9.08亿美元,其中RLUSD占比约90%。然而,DeFi总锁仓量(TVL)约为3200万美元,24小时去中心化交易所(DEX)交易量约为576万美元。分类账虽然活跃,但稳定币规模并未转化为同样深度的链上交易或DeFi流动性。稳定币价值在七天内也下跌了约8%,因此单次快照并不能代表直线式的采用趋势。DefiLlama +1 XRP仍然具有实际作用:它是分类账的原生资产,用于支付交易费用,并可以作为货币桥梁;Ripple的“按需流动性”(ODL)服务也使用它作为桥接资产。问题在于,到底有多少机构活动实际上是通过XRP进行的。xrpl.org +1 与此同时,XRP交易价格接近1.01美元,七天内下跌了约14%。期货交易量约为现货交易量的四倍,且以多头清算为主。我会关注稳定币余额是否企稳、DEX流动性是否扩大,以及现货需求相对于杠杆是否有所改善。这种关联性比另一条合作伙伴关系的新闻标题更重要。 #ByXIMPACT $XRPUSDT
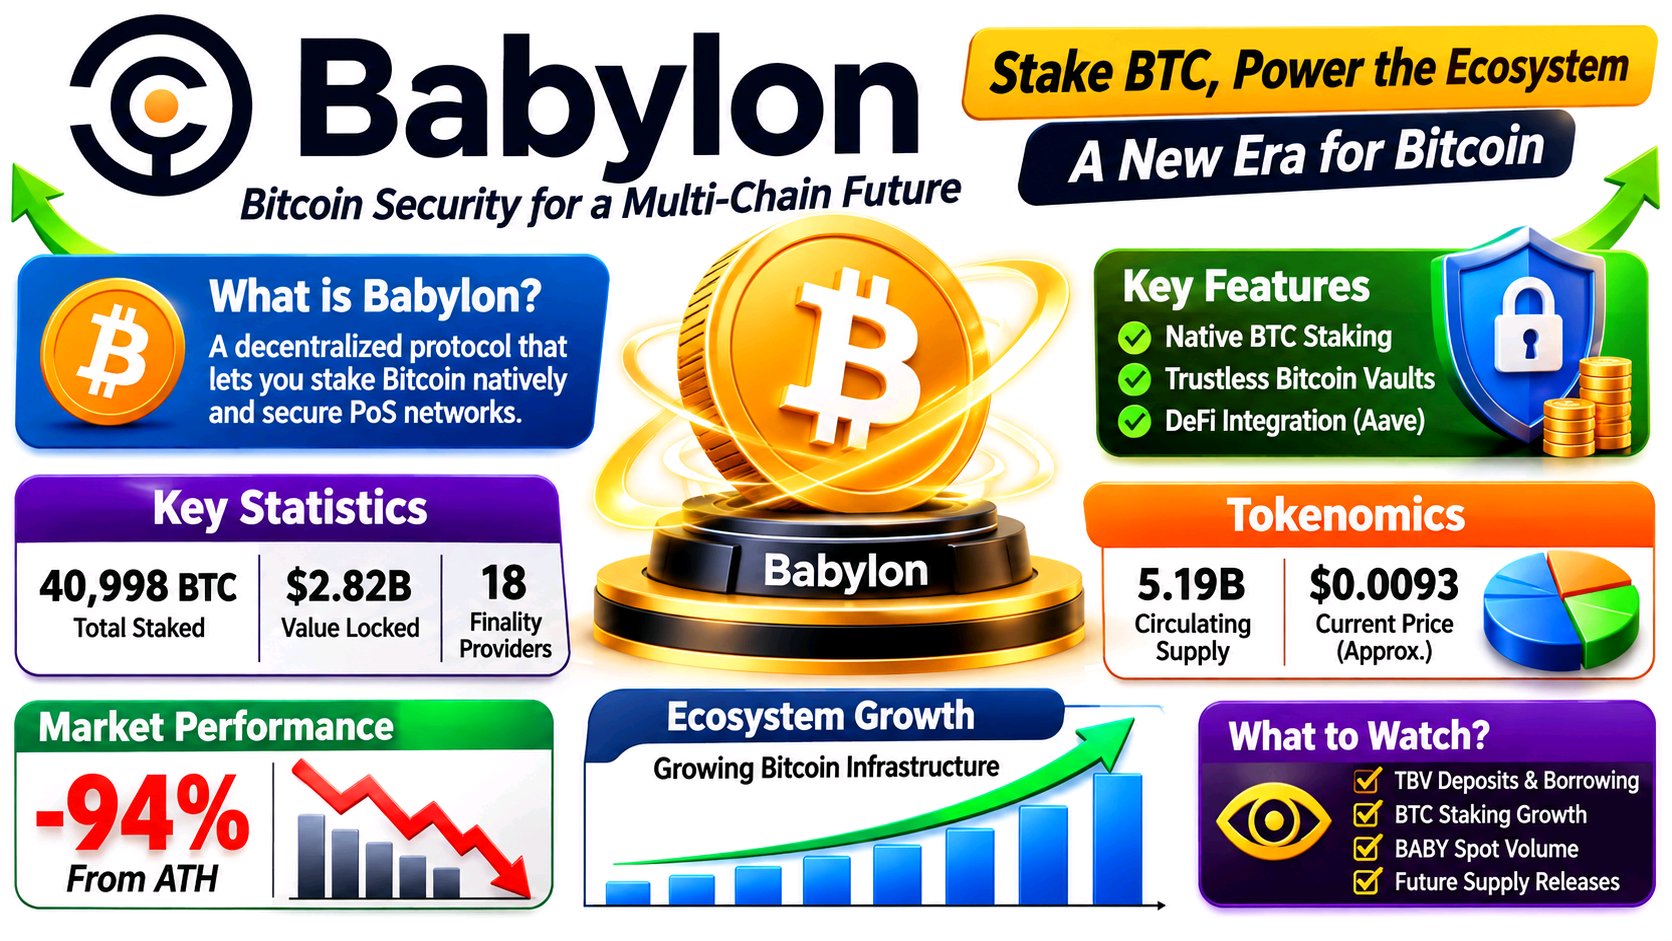
Babylon 最吸引我的一点是其比特币基础设施与市场对 BABY 的看法之间存在的差距。 该协议的主张非常明确:BTC 在比特币上进行原生质押,无需封装或放弃托管权,而 Babylon Genesis 则负责协调连接网络的安全性。其实时仪表板显示,约有 40,998 BTC 被质押,价值约 28.2 亿美元,共有 18 个活跃的最终确定性提供商 (finality providers)。这是实打实的资本投入,而不仅仅是一个钱包数量的噱头。 [1] Babylon 也不仅仅局限于质押。其 Trustless Bitcoin Vaults (无信任比特币金库) 旨在让原生 BTC 支持外部应用程序的借贷。Aave 的治理流程已经推进了一项集成提案,Babylon 的文档也将 Aave v4 列为首个 TBV 应用程序。但这只是一条基础设施路径,并不能证明大规模的借贷需求或手续费收入已经到来。 [2] BABY 的作用不如 BTC 直接。它用于支付 Genesis 费用、支持治理和质押,并参与联合质押激励。然而,BABY 的交易价格在 0.0093 美元附近,较其报告的历史高点下跌了约 94%,流通量约为 51.9 亿枚代币。衍生品数据显示,未平仓合约约为 590 万美元,而每日现货交易量不足 100 万美元。因此,杠杆交易超过了可见的现货活动。 [3] 我会关注实际的 TBV 存款和借贷、持续的 BTC 质押、BABY 现货交易量的回升以及未来的代币供应释放。核心问题在于,Babylon 能否将比特币的实用性转化为能够惠及 BABY 的经常性经济活动,而不仅仅是扩展其周围的基础设施。 #ByXIMPACT $BABY1USDT
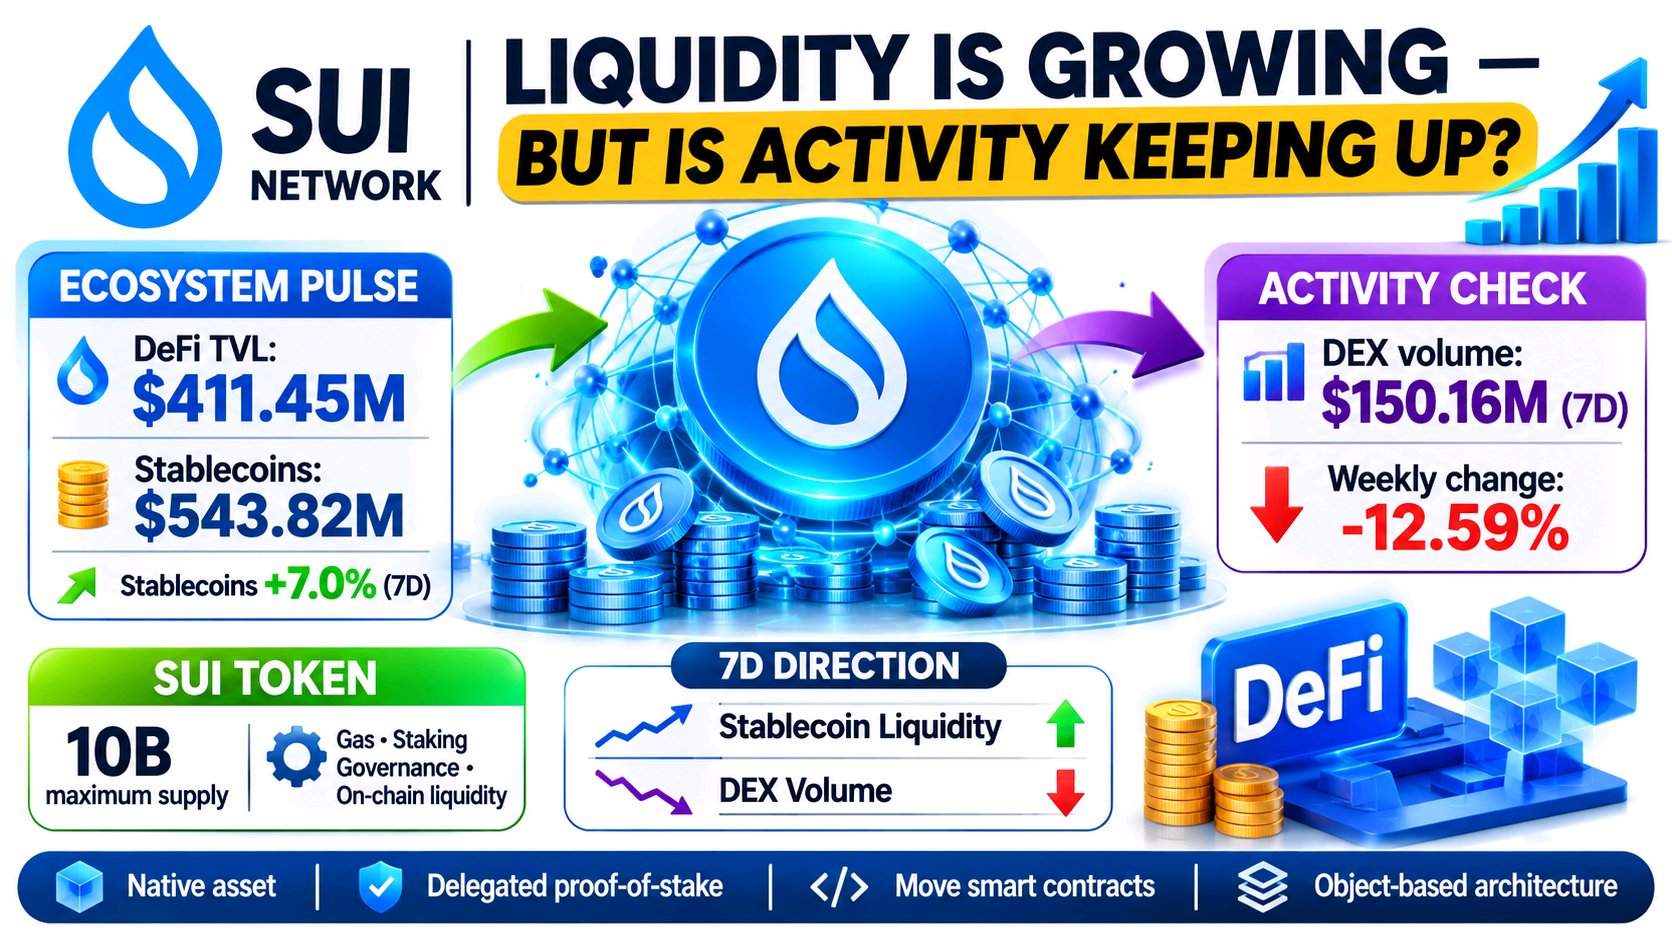
SUI 目前最让我关注的一点是稳定币增长与实际 DeFi 活动之间的脱节。流动性似乎正在进入该生态系统,但这并不自动意味着用户正在部署它。 截至 11 月 12 日,DeFiLlama 报告 Sui DeFi TVL 约为 4.1145 亿美元,而稳定币供应量达到 5.4382 亿美元,七天内增长了约 7%。然而,每周 DEX 交易量却下降了 12.59%,至约 1.5 亿美元。这种组合比任何单一头条新闻都更值得关注。DefiLlama +1 我也认为区分可用流动性和生产性流动性很重要。Sui 基于对象(object-based)的架构、Move 智能合约和 Mysticeti 共识旨在实现高效执行,而 SUI 本身则用于支付交易费用并通过委托质押来保护网络。Sui 文档 +2 市场目前还没有给予该生态系统回报。截至 11 月 13 日,SUI 的交易价格接近 0.80 美元,七天内下跌了约 7.6%。CoinGlass 的数据显示,期货交易量约为现货交易量的 6.2 倍,持仓量接近 4.81 亿美元。这表明衍生品在交易活动中扮演的角色远大于现货需求。CoinGlass +1 对我来说,下一个确认信号应该来自 DEX 交易量的上升,同时伴随稳定币的增长、TVL 的改善以及更强劲的现货参与度。我也将观察持仓量是否会在没有过度做多的情况下趋于稳定。 Sui 拥有基础设施和流动性,但真正的问题是该流动性是否开始产生持续的经济活动。这是我在得出更强结论之前希望看到的区别。 #ByXIMPACT $SUIUSDT
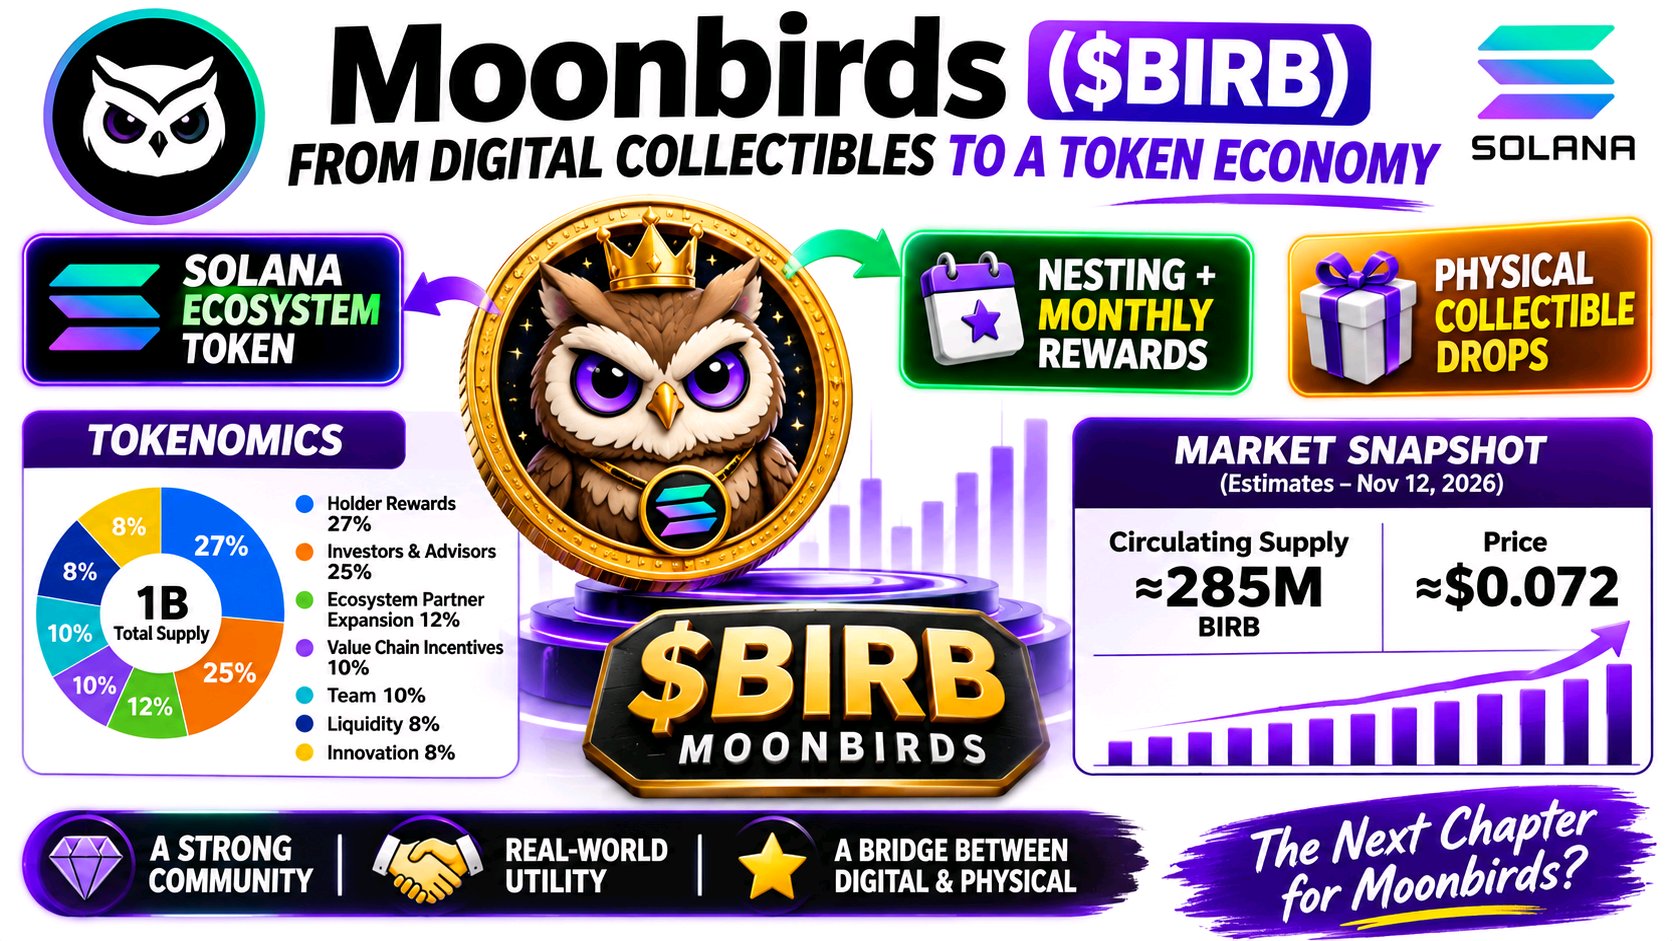
吸引我关注 Moonbirds ($BIRB) 的一点,是它试图将已有的 NFT 身份转化为一个更广泛的代币生态系统。这种转变很有趣,但真正的考验在于社区参与能否转化为可持续的经济活动。 BIRB 运行在 Solana 上,旨在支持生态系统激励、社区奖励、治理参与和未来整合。该项目不再仅仅是关于拥有一款数字猫头鹰收藏品;它正试图将其知识产权与更广泛的消费型经济连接起来。 代币经济学揭示了一个重要细节:其最大供应量为 10 亿枚 BIRB,其中 27% 分配给持有者奖励,25% 给投资者和顾问,10% 给团队,12% 给生态系统合作伙伴。根据官方时间表,团队和投资者的分配额面临 12 个月的锁定期,之后才开始按月归属。这使得流通供应量和未来的分配情况成为需要重点关注的因素。moonbirds.com +1 更有趣的发展是“Nesting”(筑巢)机制的演变。Moonbirds 现在引导持有者前往其收藏者资料页面(Collector Profile),在那里每月继续分配 BIRB,而进行筑巢的 NFT 可以赚取鸡蛋,用于兑换即将推出的实物收藏品。这不仅仅依赖于代币投机,而是将数字所有权与实物产品联系了起来。claim.moonbirds.com +1 然而,市场仍然持谨慎态度。11 月 12 日,BIRB 的交易价格约为 0.073 美元,现货交易量约为 460 万美元,期货交易量为 1720 万美元。持仓量接近 860 万美元,而其周跌幅接近 18%。这表明衍生品活动值得关注,但这并不能证明生态系统存在真正的需求。CoinGlass 我关注的重点将是实物收藏品活动、经常性参与和实际的代币使用是否能同步增长。我还会观察每月的分配情况、流通供应量、现货流动性,以及期货持仓是否开始支持而不是主导价格走势。Moonbirds 在数字文化和实体商业之间架起了一座有趣的桥梁,但这座桥梁能否为 BIRB 创造持久的需求呢? #ByXIMPACT $BIRBUSDT