xero_axc
crypto enthusiast| psychology first🧠 profit follows🙂 ~art of Trading
XAUT:黃金的避險需求面臨壓力
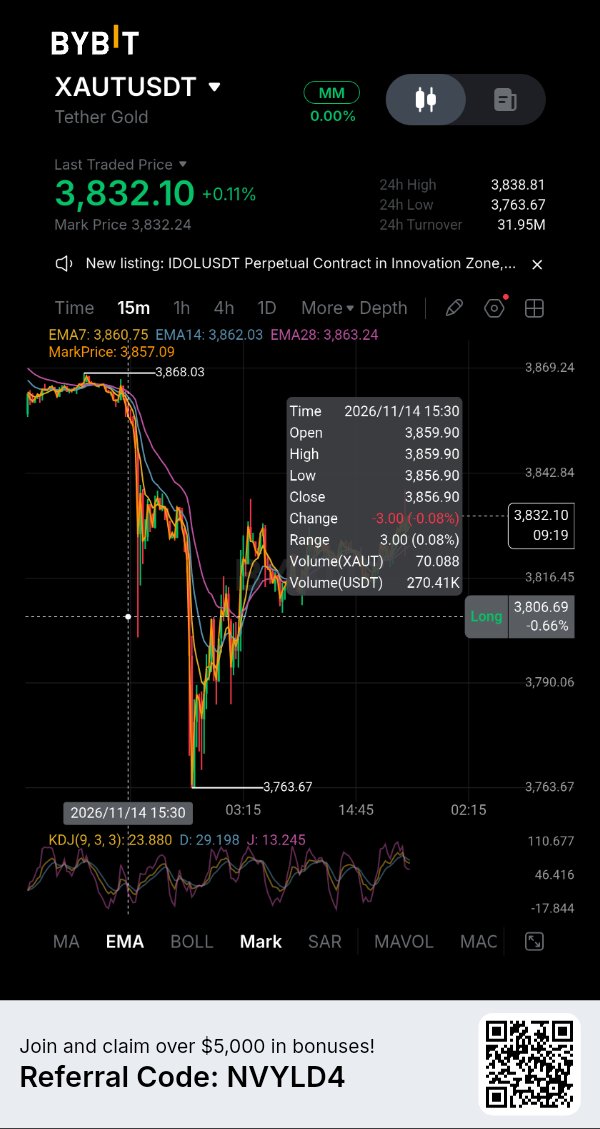
隨著投資人重新評估美國利率,Tether Gold正面臨考驗。現貨黃金週五收盤價接近每盎司3,880美元,本週下跌約4.5%,創下自6月初以來的最大單週跌幅。儘管在生產者物價通膨數據疲軟後出現短暫反彈,但未能扭轉週四3%的跌勢。 壓力源於貨幣政策。美國消費者通膨和生產者物價細節使升息預期持續存在,而10年期公債殖利率已升破5%。聯準會官員傑夫·施密德(Jeff Schmid)於11月15日表示,通膨率仍高於2%的目標。殖利率上升增加了持有黃金的機會成本,因為黃金本身不產生利息。這有助於解釋為什麼地緣政治的不確定性未能保護黃金免受拋售影響。 在最新的交易所數據快照中,Bybit的$XAUTUSDT永續合約報價接近3,823美元,24小時內下跌約1%。其24小時合約交易量約為4,336萬美元,資金費率為每四小時+0.0012%。正資金費率意味著多方正在支付給空方,但該費率適中,並未顯示多頭過度擁擠。由於交易時間、流動性和合約定價的差異,永續合約價格也可能與黃金現貨參考價格有所不同。 除了圖表走勢外,還有一個值得關注的獨立進展。Tether在9月30日的儲備報告指出,流通中的XAUT數量為827,417.63枚,由同等數量的實體金衡盎司黃金託管作為背書,相當於約25.7噸黃金。11月11日,Anchorage宣布為持有XAUT的合格客戶提供機構託管、交易和抵押服務。此次擴展可能會改善機構的准入途徑,但這並不代表每一位代幣持有者都有資格直接向發行方贖回,也不保證即時的現金流動性。 目前,XAUT的走勢仍與黃金對殖利率和美元的反應息息相關。黃金若能持續回升至3,900美元以上,將有助於穩定市場情緒;若再次跌破,將繼續對代幣造成壓力。雖然機構准入的故事正在發展中,但尚未抵銷宏觀風險。 關鍵問題: 1. 在美國公債殖利率維持高檔的情況下,黃金能否重回3,900美元? 2. 機構准入能否轉化為更深層、更可靠的XAUT流動性? 3. 目前的下跌是修正,還是黃金長期重新定價的開始? IMPACTbyTrade
ETH:槓桿重置尚未完成
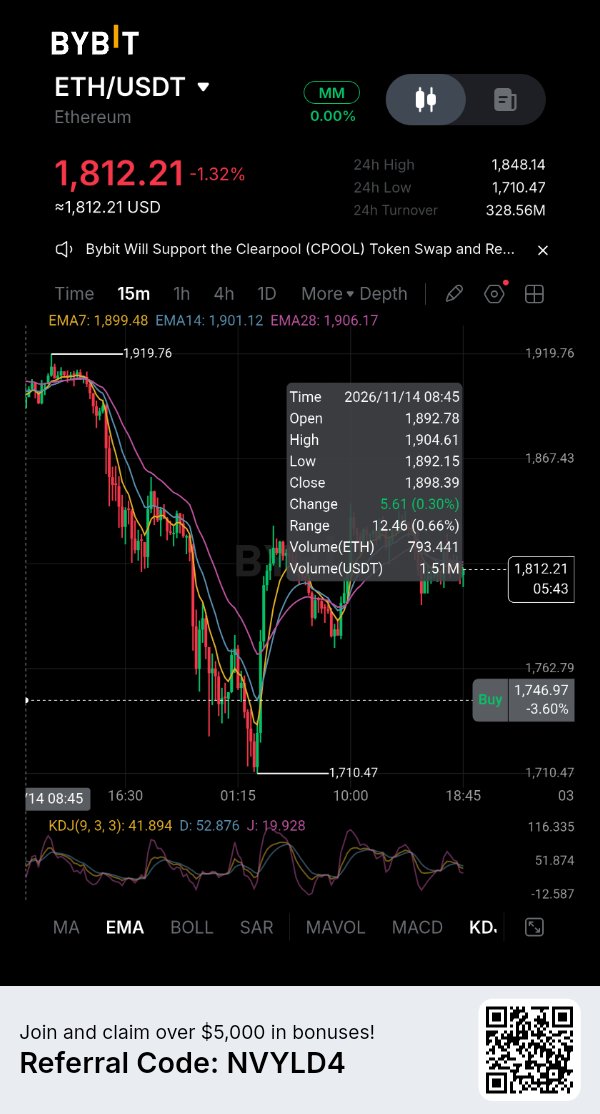
以太幣在經歷上週劇烈的清算週期後,目前交易仍承受壓力。最新的 CoinGlass 快照顯示 ETHUSDT 價格接近 1,816.60 美元,24 小時內下跌 1.32%,七天內下跌 14.35%。當日價格區間在 1,710 美元至 1,857.60 美元之間。買方雖守住了低點,但並未有說服力地收復高點。 衍生品數據顯示部分槓桿已離場,儘管該過程尚未結束。以太幣期貨總未平倉量接近 219 億美元,24 小時內下降 3.02%。與此同時,被追蹤的清算額達到約 3.6082 億美元,其中 2.7974 億美元來自多頭部位。價格下跌伴隨未平倉量減少,這顯示部位正在被平倉或清算,而不一定是新的空頭部位進場。 Bybit 的 ETHUSDC 永續合約提供了一個有用的交叉驗證。其未平倉量約為 13.6 億美元,24 小時內下降 2.55%,而資金費率約為每八小時 -0.0047%。負的資金費率意味著空頭正在支付給多頭,這顯示永續合約市場正以看跌溢價進行交易。Bybit 在同一 24 小時窗口內記錄了約 3,713 萬美元的以太幣清算,其中多頭清算佔 3,332 萬美元,空頭僅佔 381 萬美元,明顯向多頭傾斜。市場曝險正在下降,但多頭仍被迫離場。 衍生品與現貨活動之間的不平衡是另一個警訊。CoinGlass 報告顯示以太幣期貨交易量約為 644.5 億美元,而現貨交易量為 44.8 億美元,比例約為 14.4 比 1。這表明短期走勢可能更多是由槓桿驅動,而非持久的現貨累積。最新的美國現貨以太幣 ETF 數據顯示,11 月 13 日的淨流入僅為 230 萬美元,不足以形成持續的需求趨勢。 若以太幣要實現可信的復甦,不僅僅是從 1,710 美元區域反彈,還需要更多證據。現貨參與度應加強,未平倉量應在資金費率未變得過於激進正向的情況下趨於穩定,且價格應保持在近期的日內復甦區上方。如果價格回落至低點,且多頭清算仍佔主導地位,那麼市場可能仍在經歷調整過程。 關鍵問題: 1. 在最新一波清算浪潮後,以太幣能否守住 1,710–1,800 美元的區間? 2. 現貨交易量是否會擴大到足以支撐超越衍生品交易的復甦? 3. 未平倉量的下降是代表槓桿削減的健康跡象,還是僅僅是另一階段的被迫離場? IMPACTbyTrade
RIVER:一個流動性不足的現貨市場遇上了高槓桿
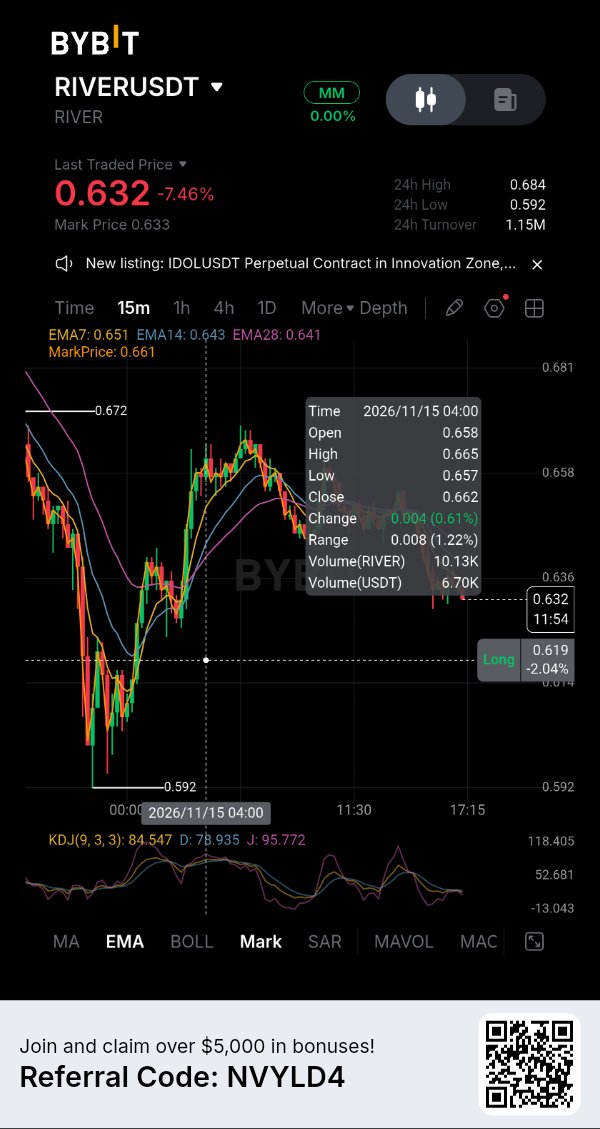
RIVER 正在經歷急劇下跌,但更令人擔憂的發展是衍生品活動與實際現貨需求之間的差距。該代幣吸引了大量的期貨成交額,而其現貨市場相對薄弱。這種失衡可能會放大價格在任一方向上的波動,特別是當槓桿交易者開始平倉時。 RIVER 交易價格接近 $0.65,24 小時內下跌約 9%,七天內下跌 12.7%。其市值約為 2,410 萬美元,完全稀釋估值約為 6,500 萬美元。在最大供應量 1 億枚代幣中,僅有 3,719 萬枚在流通。該代幣價格也較 1 月份 $87.79 的歷史高點下跌了超過 99%。這種下跌使得估值比較變得困難,但在評估未來分發時,流通供應量數據仍然很重要。 CoinGlass 記錄的期貨交易量約為 2,900 萬美元,而現貨交易量僅為 568,000 美元。因此,期貨成交額約為現貨活動的 51 倍。未平倉合約(Open Interest)接近 1,190 萬美元,相當於市值的約 49%,在 24 小時內下降了 13.46%。清算金額達到約 448,000 美元,其中多頭佔 95%。價格下跌與未平倉合約減少相結合,表明這是多頭平倉,而非單純的新空頭倉位增加。 資金費率保持正值,約為每八小時 0.0089%。即使價格下跌,多頭仍在支付空頭費用以維持其倉位。這並不能證明看漲交易者過度擁擠,但表明正資金費率並未阻止進一步的拋售。在 Bybit 上,RIVER 期貨交易量約為 146 萬美元,而最新交易所快照顯示未平倉合約約為 180 萬美元。 供應端也值得關注。DefiLlama 的解鎖追蹤器顯示,在 2027 年 3 月 23 日之前沒有即將到來的斷崖式解鎖(屆時預計將釋放 100 萬枚 RIVER 代幣)。然而,該項目有持續的每週釋放,預計約為 313,300 枚代幣。這是一個持續性的供應考量,而非單一的即將到來的解鎖事件。 RIVER 當前的挑戰是在衍生品曝險收縮的同時吸引真正的現貨需求。主要由期貨倉位驅動的反彈可能難以維持。在現貨參與度改善之前,市場仍然容易受到另一次槓桿去槓桿化的影響。 關鍵問題: 1. RIVER 能否在期貨活動佔主導地位的同時吸引現貨買家? 2. 未平倉合約的減少是會降低清算風險,還是會伴隨著進一步的疲軟? 3. 隨著流通供應量的擴大,持續的代幣釋放將如何影響需求? $DRIFTUSDT #IMPACTbyTrade
炒作:軋空並不等於復甦
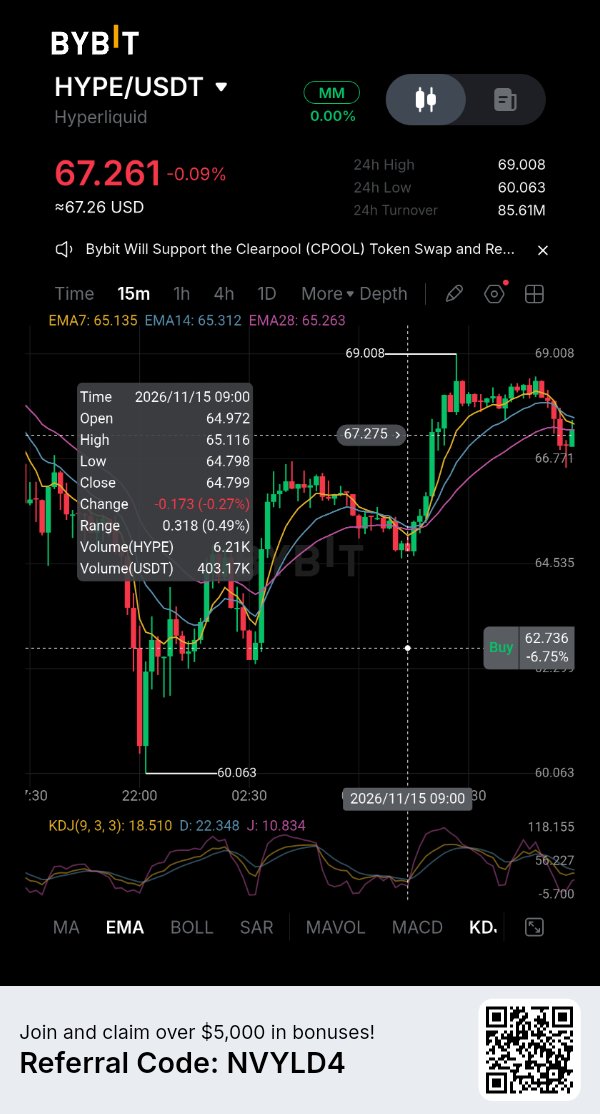
$HYPEUSDT 已從 11 月 14 日的低點反彈,但這波復甦正面臨更嚴峻的考驗:在經歷了近期市場最大規模的清算事件之一後,買方能否維持漲勢?初步的反彈令人振奮,然而衍生品活動顯示市場仍以槓桿交易為主,而非經確認的現貨積累。 CoinGlass 顯示 HYPE 目前價格約為 68.20 美元,24 小時內上漲 0.63%,但七天內仍下跌 8.19%。該代幣價格距離 9 月創下的 97.98 美元歷史高點仍有約 30.4% 的跌幅。其最近 24 小時的交易區間為 60.01 美元至 69.00 美元。從區間低點復甦顯示買方已進場,但收復失地與建立新的上升趨勢是兩回事。 清算數據解釋了此前下跌的嚴重程度。24 小時內約有 8627 萬美元的 HYPE 部位遭到清算,其中多頭部位就佔了 8400 萬美元。未平倉合約維持在約 30.2 億美元左右,同期下跌不到 1%。這表明清算帶來的衝擊清除了大量的看漲部位,儘管衍生品活動依然活躍。強制拋售後的價格反彈可能反映了空頭回補,但並不一定意味著有新資金進入市場。 有一個失衡現象值得注意:期貨交易量達到約 46.2 億美元,而現貨交易量僅為 4.641 億美元。衍生品周轉率大約是現貨活動的十倍。這種差距使得這波復甦更難以令人信服,因為槓桿交易者可以在沒有標的代幣同等需求的情況下快速推動價格。 資金費率也傳達了兩種不同的訊號。總體加權費率為正值,每八小時 0.0071%,而 Hyperliquid 自身的資金費率則為年化 -5.7% 的負值。Bybit 的費率則是年化約 10.6% 的正值。這些差異顯示不同交易所的倉位配置並不統一。只參考總體資金費率的交易者可能會忽略 Hyperliquid 上正在形成的看跌壓力。 HYPE 現在需要守住 64-65 美元的區域,並在更強勁的現貨參與下突破 70-72 美元。若無法維持反彈,市場可能會再次面臨由清算驅動的下跌。區別在於:軋空(short squeeze)可以加速復甦,但只有持續的買盤才能使復甦持久。 關鍵問題: 1. HYPE 能否在現貨交易量的確認下重返 72 美元? 2. 未平倉合約的重建是源於真正的需求,還是再次依賴槓桿? 3. 這波反彈是市場方向的轉變,還是強制清算後的暫時喘息? $IMPACTbyTrade
AAPLX:蘋果曝險面臨流動性考驗
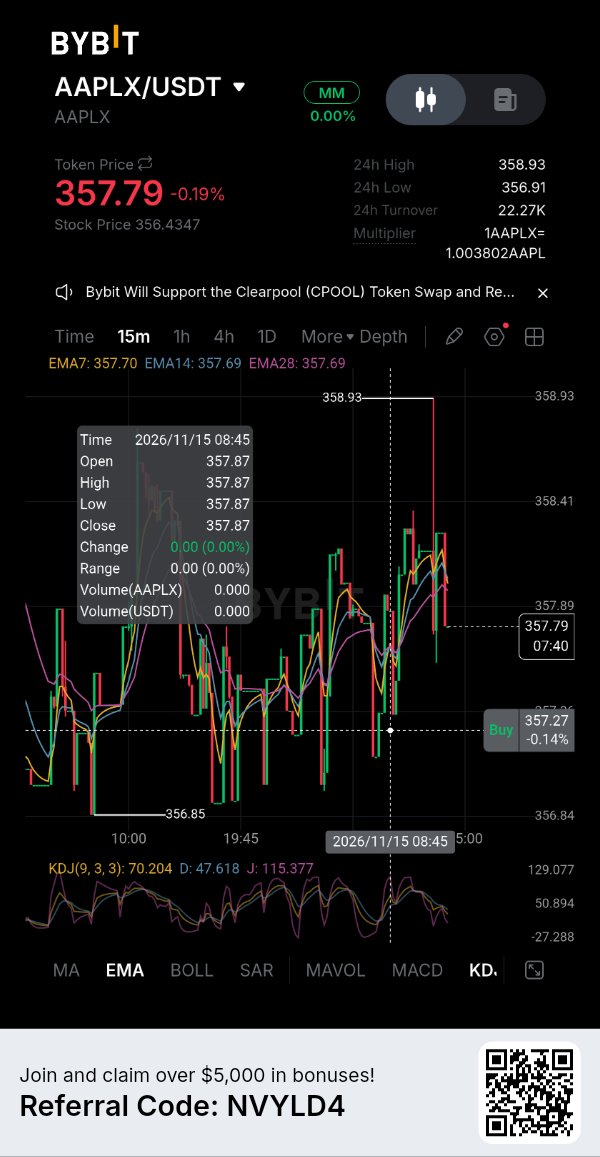
蘋果公司(Apple)最新的股市表現看起來相對穩定,但其代幣化對應產品卻引發了另一個問題:當標的股票市場休市時,加密貨幣交易者獲取此類曝險的效率如何? $AAPLXUSDT 近期在 Bybit 上的報價約為 357.24 美元,而蘋果公司 11 月 13 日在納斯達克的官方收盤價為 356.27 美元。兩者價差約為 0.27%,這顯示在此快照時間點價格相當吻合。蘋果股票在週五交易時段上漲 0.39%,在盤中觸及 360.83 美元的高點後,最終收於 356.27 美元。該標的股票仍維持在接近 52 週高點的位置,這使得代幣化價格追蹤的品質顯得格外重要。 流動性方面則較不理想。根據 CoinGecko 的 Bybit 市場快照紀錄,AAPLX/USDT 的 24 小時交易量約為 37,853 美元,買賣價差為 0.04%。在市場價格 2% 區間內的訂單簿深度方面,買方掛單量約為 190,694 美元,賣方掛單量約為 202,872 美元。這些數據顯示市場報價相對緊密,但與蘋果傳統股票市場相比,交易額仍然有限——週五蘋果股票的交易量約達 4,000 萬股。 當大額訂單進場時,這種差異就變得至關重要。狹窄的報價價差並不能保證大額交易在執行時不會造成價格滑動。交易者應區分「顯示流動性」與「實際交易活動」,特別是在加密市場波動加劇或納斯達克市場無法交易時。 AAPLX 是在 xStocks 架構下發行,旨在透過由託管機構持有標的股票作為支撐的代幣化結構來追蹤蘋果股票。然而,持有 AAPLX 並不等於直接持有蘋果股票。代幣持有人享有的是經濟價格曝險,而非股東投票權。此外,發行、贖回及其他產品條款也引入了普通股票投資者可能不會面臨的考量因素。 下一個考驗是 AAPLX 能否在不失去與 AAPL 價格一致性的前提下,吸引更深、更穩定的流動性。它的吸引力在於透過加密基礎設施獲取股票曝險,而其弱點在於,如果市場波動期間執行成本變得過高,這種獲取管道的意義便大打折扣。 關鍵問題: 1. 當納斯達克休市時,AAPLX 能否維持緊密的價格追蹤? 2. 隨著代幣化股票需求的增長,Bybit 的現貨流動性能否加深? 3. 這種便利性是否足以抵銷額外的市場結構與執行風險? IMPACTbyTrade
SOL:其反彈面臨定位問題
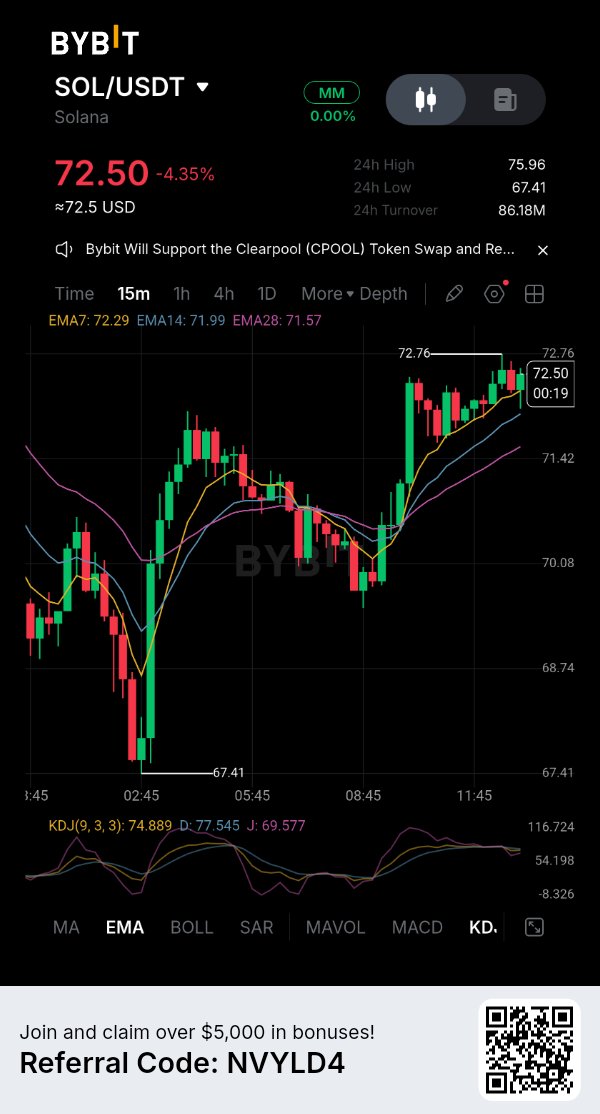
Solana 正試圖在急劇下跌後企穩,但衍生品數據顯示市場尚未完成調整。關鍵問題在於,買家是否正在回流以積累 $SOLUSDT,還是僅僅是在槓桿頭寸持續平倉的情況下進行短期波動交易。 SOL 的交易價格接近 71.81 美元,24 小時內下跌了 5.29%。其市值約為 427.1 億美元,距離 294.33 美元的歷史高點仍有約 75.6% 的跌幅。24 小時價格區間在 67.35 美元至 76.01 美元之間,顯示市場仍存在顯著波動。從日內低點反彈令人鼓舞,但這並不代表趨勢已經反轉。 衍生品市場提供了更清晰的壓力圖景。總未平倉合約減少了 8.63%,至約 41.2 億美元,而期貨交易量攀升了近 60%,達到 109.5 億美元。根據 CoinGlass 的數據,24 小時內爆倉金額達 8943 萬美元,其中多頭倉位佔 89%。這一組合顯示出大量多頭倉位的平倉。交易員正在關閉或失去槓桿敞口,但未平倉合約的減少尚未帶來持續的價格穩定。 各交易所的資金費率也處於負值,約為 -0.0054%。Bybit 的 SOLUSDT 資金費率約為每八小時 -0.0023%。負的資金費率意味著空頭正在向多頭支付費用,這表明看跌倉位的成本已經變得更高。然而,僅憑這一點並不能保證會出現空頭擠壓。如果現貨需求依然疲軟,賣方即使在持有空頭倉位成本較高的情況下,仍能保持控制權。 現貨與期貨之間的背離尤為重要。在過去 24 小時內,期貨市場記錄了約 1310 萬美元的淨買入(Taker Buying),而現貨市場則出現了約 910 萬美元的淨賣出(Taker Selling)。這表明衍生品交易員正試圖為反彈佈局,但標的資產本身並沒有相應的買入壓力。過去七天內,兩個市場均顯示淨賣出。因此,由期貨帶動的反彈仍需要現貨活動的確認。 SOL 當前的即時考驗在於,它是否能夠守住 67 美元區域,並在更強的現貨參與下收復 76 美元。若失守近期低點,市場將面臨新一輪的強迫拋售。在現貨資金流改善之前,應將未平倉合約的下降視為去槓桿化的證據,而非市場已見底的證明。 關鍵問題: 1. SOL 能否在真正的現貨需求支撐下收復 76 美元? 2. 負的資金費率會引發空頭回補,還是反映出持續的看跌信念? 3. 最近一波爆倉潮是否已清除了足夠的槓桿以穩定市場? $SOLUSDC #IMPACTbyTrade
DOGE:超賣並不代表即將反彈
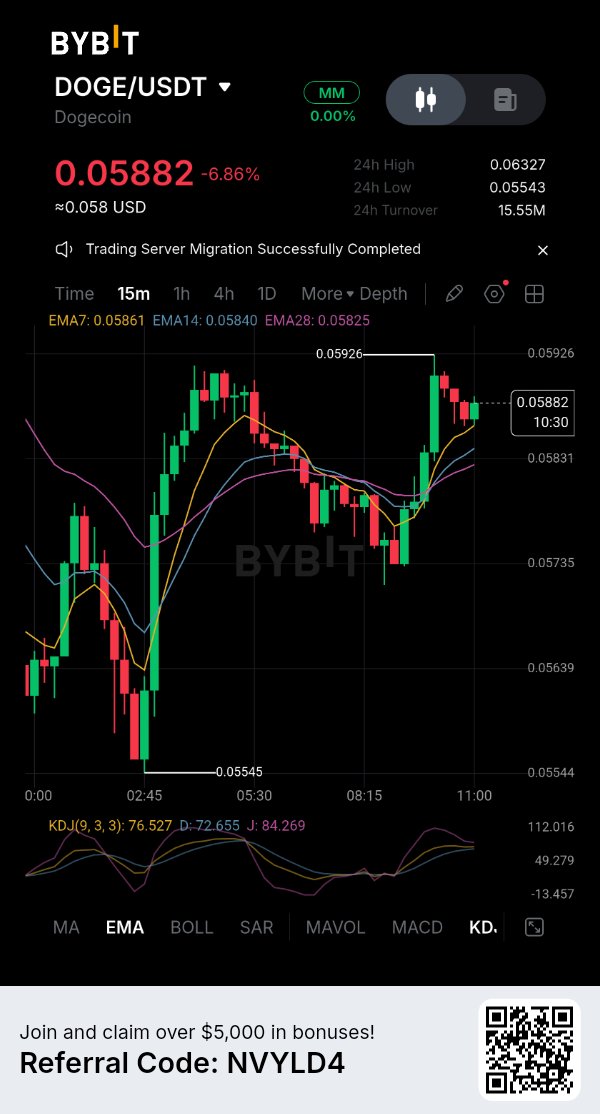
狗狗幣(Dogecoin)展現出了交易員在反彈前常尋找的一個條件:極度超賣的日線 RSI。但衍生品市場引發了另一個隱憂。即便在大幅下跌和新一輪多頭清算之後,Bybit 的持倉狀況仍然嚴重偏向買方。如果沒有新的需求進場,這使得復甦顯得脆弱。 $DOGEUSDT 目前交易價格接近 0.0575 美元,24 小時內下跌 8.44%,七日內下跌 19.8%。其市值約為 89.9 億美元。最新的日線 RSI 讀數為 19.6,而 24 小時交易區間介於 0.0554 美元至 0.0633 美元之間。如此低的 RSI 數值顯示賣壓沉重,但並不代表價格已經觸底。超賣的市場可能會在賣方持續佔據主導地位的情況下繼續維持超賣狀態。 Bybit 的 DOGEUSDT 永續合約數據顯示約有 7,273 萬美元的未平倉合約。在持有部位的帳戶中,約 79.11% 為多頭,相較之下空頭佔 20.89%。這是一個帳戶比例,並非衡量雙方實際資本的指標,但這種失衡狀況仍值得關注。在最新報告的 24 小時窗口內,Bybit 記錄了約 273 萬美元的 DOGE 清算,其中約 266 萬美元來自多頭。市場正在淘汰看漲部位,但剩餘的帳戶分佈仍然擁擠在多頭方。 Bybit 的資金費率略為正值,為 0.001595%,這意味著多頭正在支付費用給空頭。該費率本身並不極端。更重要的組合是持續的多頭帳戶佔多數、近期出現的多頭清算,以及價格在七日內仍下跌近 20% 的事實。如果 DOGE 失守 0.055 美元區域,可能會引發新一波的強制拋售。若能持續回升至 0.063 美元上方,將是買方重新奪回控制權的早期訊號,儘管這仍需成交量和持倉狀況來確認。 技術性反彈與市場結構改變之間存在區別。DOGE 可能處於超賣狀態,但持久的復甦需要強勁的現貨需求來吸收供應,並防止再次發生槓桿平倉。在此之前,低 RSI 是關於賣壓的警告,而非可靠的買入訊號。 關鍵問題: 1. DOGE 能否守住 0.055 美元的支撐區域? 2. 現貨買家會確認這次超賣後的反彈嗎? 3. 多頭持倉能否在不引發另一波清算潮的情況下減少? $DOGEUSDC #IMPACTbyTrade
BTC:拋售潮已持續超過市場重置
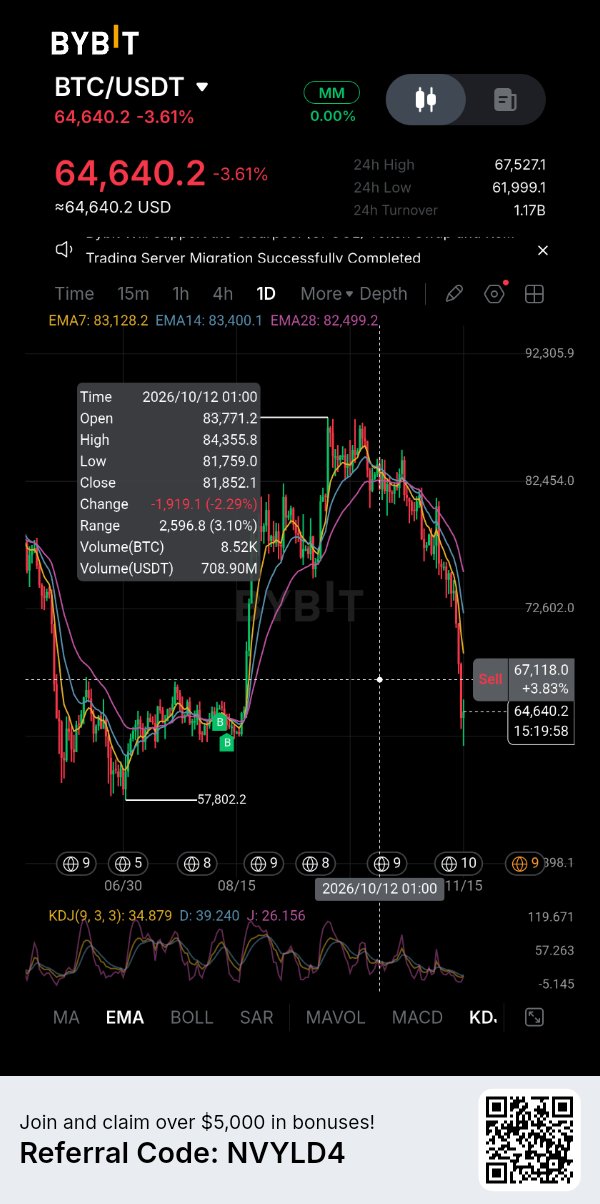
比特幣跌破 64,000 美元改變了市場對話。市場已經消化了大規模的清算,但賣壓仍在持續。這提出了一個比「槓桿交易者是否已被清洗」更重要的問題:需要多少現貨需求才能吸收剩餘的供給? 根據 CoinGlass 11 月 15 日的快照,BTCUSDT 接近 63,633 美元,24 小時內下跌了 6.71%,比 10 月份 126,198 美元的歷史高點低了近 50%。市值已跌至約 1.28 兆美元。24 小時清算額為 6.8356 億美元,其中多單佔 92%。未平倉合約減少了 7.66%,降至 433.2 億美元。槓桿顯然正在被移除,但價格下跌顯示這種削減尚未築起穩定的底部。 現貨市場也沒有提供太多安慰。CoinGlass 記錄的現貨交易量約為 85.1 億美元,對比期貨交易量的 950 億美元。兩個市場在過去 24 小時內均呈現淨吃單賣出(net taker selling):現貨約 3.38 億美元,期貨約 9.47 億美元。這種區別很重要,因為由期貨主導的反彈可能在沒有持續累積實際 BTC 的情況下發生。買家需要吸收市場上的供給,而不僅僅是推高衍生品價格。 機構資金流向仍是另一個壓力來源。美國現貨比特幣 ETF 在 11 月 13 日錄得 1.854 億美元的淨流出。11 月 9 日至 13 日期間,贖回總額達到約 10.65 億美元,創下連續七個交易日淨流出的紀錄。週末美國 ETF 沒有交易時段,因此週五的數據仍是最新完成的每日讀數。持續的贖回並不保證價格會進一步下跌,但這使得市場缺乏一致的機構買入訊號。 未平倉合約數據中也存在警示。未平倉合約與價格同步下跌暗示了去槓桿化,但這並不代表賣方力量已耗盡。部分倉位已被平倉,但新的拋售仍在繼續。比特幣下一個關鍵測試是能否守住最近的 63,000 美元區域,並在現貨資金流改善的情況下收復 65,000 美元。若跌破該水平,市場將面臨新一輪強制清算的風險。 槓桿重置已分階段進行。尚未被證實的是需求。在現貨買盤增強且 ETF 資金流轉正之前,復甦可能只是更廣泛分配階段中的暫時停頓。 關鍵問題: 1. 在經歷了又一波大規模清算後,BTC 能守住 63,000 美元嗎? 2. 現貨需求何時開始吸收被拋售的供給? 3. ETF 資金流出會在比特幣嘗試持續復甦前逆轉嗎? $BTCUSDC #IMPACTbyTrade
CVX:DeFi 影響力面臨代幣價值難題
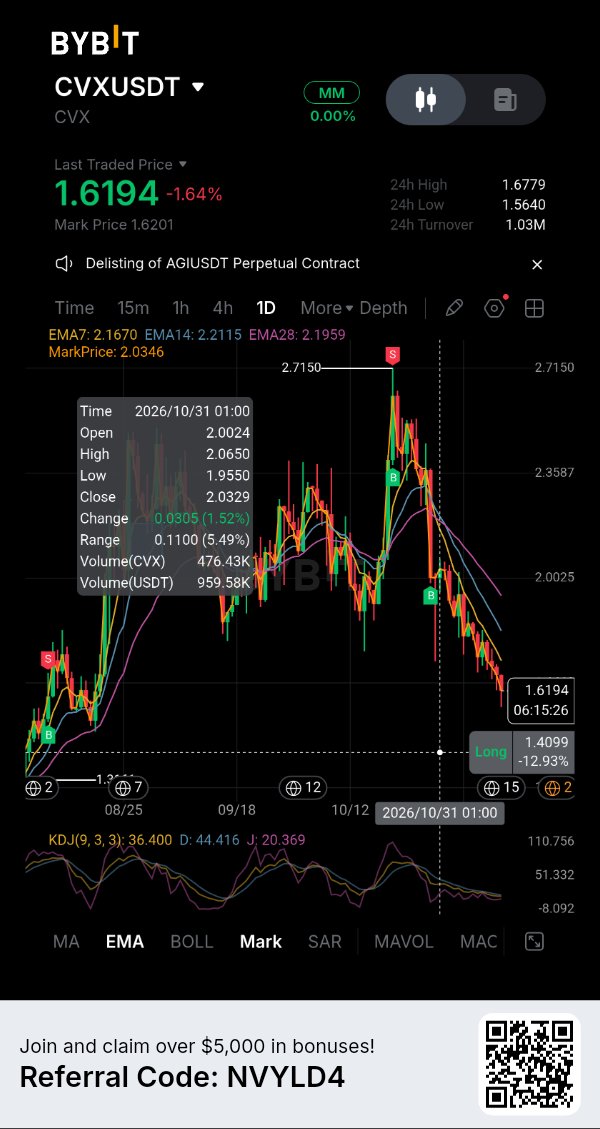
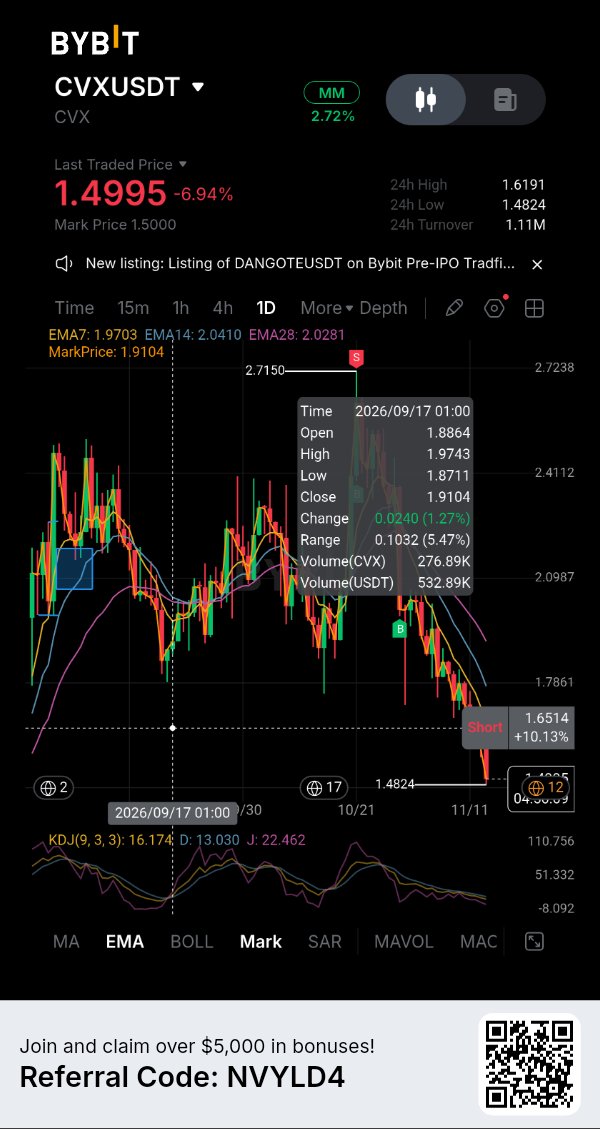
Convex Finance 在 DeFi 領域仍佔有重要地位,但 CVX 持有者面臨一個更棘手的問題:這些協議活動中有多少真正轉化為對代幣的需求? CVX 目前交易價格約為 1.59 美元,七天內下跌約 12.6%,較 2022 年 1 月的高點下跌超過 97%。其市值約為 1.58 億美元,流通供應量已接近 1 億枚的上限。這使得未來幾乎沒有供應擴張的敘事空間,但單靠稀缺性並不會產生買盤壓力。 該協議的基礎數據更為扎實。根據 DefiLlama 的數據,其總鎖倉價值(TVL)約為 4.6045 億美元,過去 30 天產生的費用為 181 萬美元。同期報告的協議收入約為 598,604 美元。這些數據顯示,Convex 仍持續促進重大的市場活動,儘管 TVL 不等於收入,且這兩個數據都無法保證代幣價格會上漲。 CVX 的角色主要是治理和激勵協調。鎖定代幣可讓持有者對 Curve、Frax 及其他受支援協議的排放量擁有投票影響力。Convex 的儀表板顯示,在 14 天的週期內,鎖定了 4,580 萬枚 CVX,並控制了約 466,700 美元的排放量。這種影響力具有經濟意義,但這與讓每位 CVX 持有者直接享有協議的全部收入流是兩回事。 衍生品部位增加了另一個層面。CoinGlass 數據顯示,合約總交易量接近 520 萬美元,現貨交易量為 176 萬美元,而未平倉量則在 700 萬美元左右。最新快照顯示價格疲軟,同時未平倉量略有上升,這可能是空頭部位的累積,而非確認反轉的跡象。各交易所的資金費率不盡相同:總體費率略為負值,而 Bybit 報告的費率則為正值。這些訊號不應被視為可互換的指標。 對 CVX 而言,復甦需要的遠不止是暫時的空頭擠壓。若能改善現貨需求、維持穩定的協議收入,並證明治理影響力能創造更強的價值捕獲,其論點將更具說服力。在此之前,Convex 對 DeFi 的重要性與市場為 CVX 付費的意願,仍然是兩個獨立的問題。 關鍵問題: 1. Convex 的協議收入能否轉化為 CVX 持有者更強的價值? 2. 在衍生品部位保持高位的情況下,現貨需求會回升嗎? 3. CVX 是被低估的基礎設施曝險,還是其治理效用已被市場定價? $SOLUSDT #IMPACTbyTrade
比特幣的槓桿重置面臨需求問題
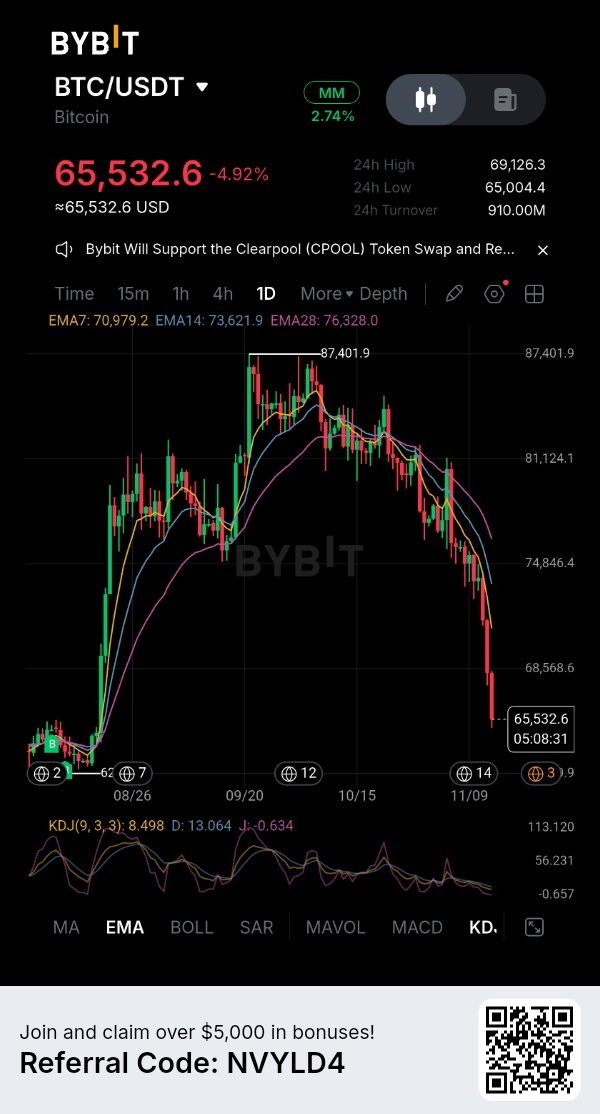
比特幣已跌至約 66,800 美元,較 2025 年 10 月接近 126,000 美元的高點下跌約 47%。眼下最迫切的問題已不再僅是清理了多少槓桿,而是買方在強制拋售後是否願意接盤。 11 月 13 日的拋售潮引發了加密貨幣市場約 16.4 億美元的清算,其中比特幣期貨佔約 9.16 億美元。約 95% 的 BTCUSDT 清算屬於多頭倉位。未平倉合約減少了 5.4%,而比特幣價格下跌了 5.9%,這表明大部分縮減反映的是合約價值降低,而非資金的乾淨撤離。11 月 14 日隨後又出現了另一波清算浪潮。這些是獨立的報告窗口,並非需要加總的總數。 機構需求並未提供太多築底的確認訊號。美國現貨比特幣 ETF 在 11 月 13 日錄得 1.854 億美元的淨流出,將撤資連跌紀錄延長至七個交易日。該週結算的總流出額約為 10.65 億美元,平均每個交易日流出 2.131 億美元。ETF 資金流向雖不能決定價格,但持續的贖回確實削弱了邊際需求來源。 現貨與期貨的對比情況也值得關注。CoinGlass 數據顯示,期貨交易量約為現貨的 11 倍。在最近 24 小時的窗口內,期貨錄得淨買入,而現貨則錄得淨賣出。這種背離可能會產生反彈,但這與廣泛的現貨積累並不相同。在七天內,兩個市場均維持淨賣出狀態。 價格水準固然重要,但確認信號更為關鍵。比特幣需要重回 70,000 美元並穩守該價位,同時現貨買盤需有所改善。若跌破近期 67,000 美元的區域,市場恐將面臨新一輪的清算級聯效應。由於未平倉合約仍接近 450 億美元,槓桿並未消失。 真正的復甦將體現在持續的現貨需求、ETF 資金轉為正流入,以及不主要依賴期貨倉位的價格強勢上。在此之前,任何反彈可能都只是強制拋售後的喘息,而非市場已找到持久底部的跡象。 關鍵問題: 1. 比特幣能否在現貨成交量支撐下重回 70,000 美元? 2. ETF 資金流出是否會緩和到足以恢復機構需求? 3. 最新的期貨買盤是初步轉向,還是又一次槓桿反彈? $BTCUSDC #IMPACTbyTrade
NVDAX: Nvidia’s Earnings Test AI Conviction
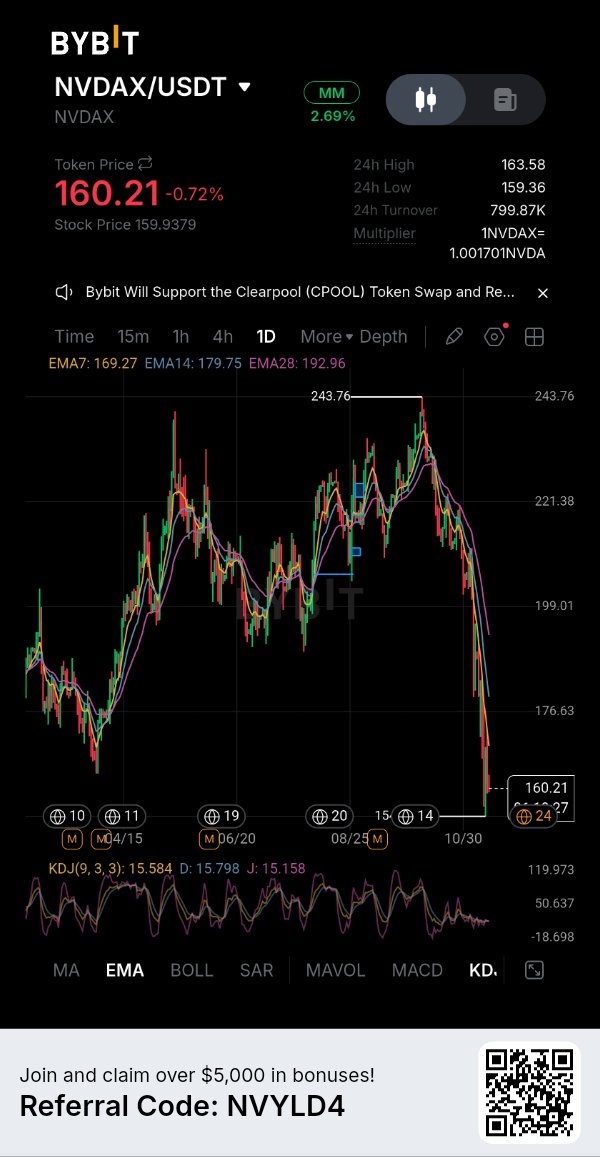
$NVDAXUSDT is approaching a major catalyst: Nvidia’s fiscal Q3 2027 results, scheduled for November 17. The question is whether hyperscaler spending is translating into revenue quickly enough to support expectations already embedded in Nvidia’s valuation. The latest snapshot puts NVDAX near $161.60, down 1.5% over 24 hours and about 33.5% below its October 6 high of $242.89. CoinGlass reports a market capitalisation near $94.6 million, $2.81 million in spot volume and $6.74 million in futures volume. Derivatives turnover is about 2.4 times spot activity. That imbalance matters: leveraged positioning can move the token sharply, including when the underlying share market is closed. Open interest has risen 11.5% to about $3.88 million while price has fallen. CoinGlass classifies that combination as a short build-up. Its reported funding rate is 0.138% per eight hours, or roughly 151% annualised. This is an aggregate market reading, not a confirmed Bybit-specific rate, so treat it cautiously. It does, however, point to expensive long exposure. If price weakens while open interest expands, further short positioning may build; a sharp rebound could then force some shorts to cover. There is another distinction traders should not overlook. NVDAX is a tokenised representation of Nvidia equity exposure, not direct ownership of NVDA shares. It trades on crypto venues around the clock, while the underlying US stock market has fixed hours. Crypto order flow can therefore move the token before the share market reopens. Bybit’s NVDAX/USDT spot market was recently around $160–163, with daily volume estimates ranging from roughly $1.3 million to $1.8 million across snapshots. The November 17 report and guidance will test the AI-demand narrative. Strong results may still fail to lift NVDAX if expectations are higher or leverage remains one-sided. Watch NVDA’s reaction, NVDAX’s premium or discount to the share price, spot volume and whether open interest contracts as price stabilises. Key questions: 1. Will Nvidia’s guidance confirm that AI infrastructure spending is still accelerating? 2. Can NVDAX recover without another build-up in leveraged positions? 3. Will it continue tracking NVDA closely during crypto-market hours? #IMPACTbyTrade
ONDO:機構成長面臨供應測試
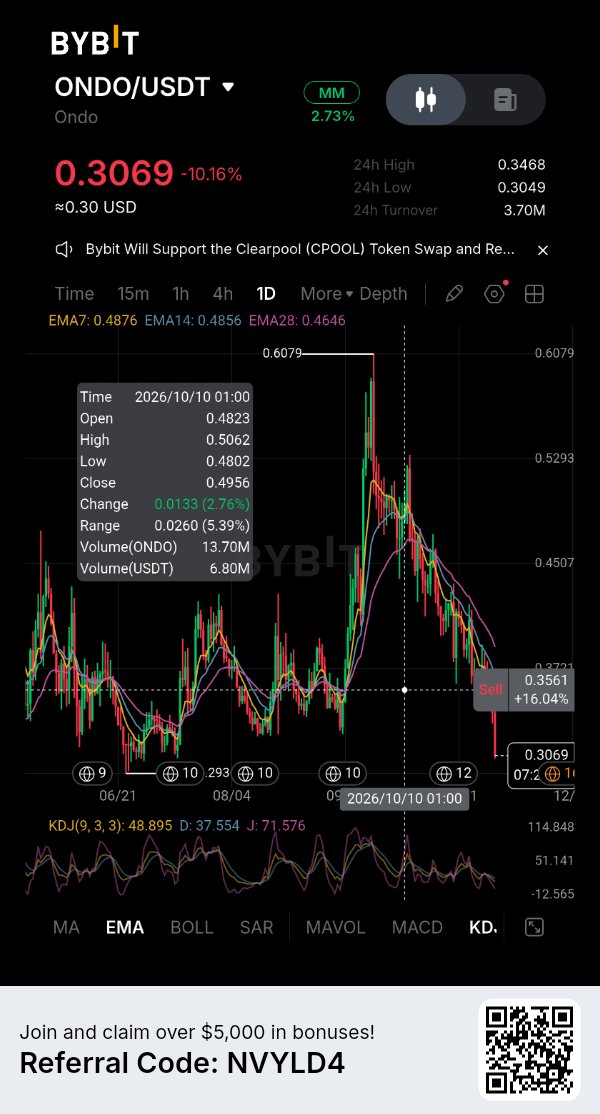
Ondo Finance 正在擴大其在代幣化現實世界資產領域的佈局,但其平台的成長並不會自動轉化為對 $ONDOUSDT 的需求。隨著該項目即將迎來另一次重大的代幣解鎖,這種區別正變得越來越重要。 根據 CoinGecko 11 月 14 日的快照,ONDO 的價格約為 0.3236 美元,市值約為 15.8 億美元,24 小時交易量接近 8,590 萬美元。其流通供應量為 48.7 億枚代幣,而最大供應量為 100 億枚。這意味著目前流通的代幣還不到最終總量的一半,未來仍有大量代幣將進入市場。 Ondo 的業務擴張提供了強勁的基本面背景。其平台提供代幣化金融產品,包括透過 OUSG 和 USDY 等產品獲取美國國債敞口,以及透過 Ondo Global Markets 提供代幣化股票和交易所交易基金 (ETF)。DefiLlama 的協議數據顯示,其總鎖倉價值 (TVL) 接近 9.68 億美元。然而,代幣化產品中持有的資產不應與投資於 ONDO 本身的資金混為一談。投資者購買代幣化國債產品主要是為了獲得底層金融資產的敞口,而不一定是在累積治理代幣。 這種區別在 ONDO 的實際效用中得到了進一步強化。根據 Ondo Foundation 的文件,ONDO 是 Ondo DAO 和 Flux Finance 的治理代幣。它賦予持有者參與協議治理的角色,但並不代表對透過該平台分發的國債證券、股票或其他資產的直接所有權。因此,代幣化資產的成長並不會自動為 ONDO 創造相應的買盤壓力。 供應量是另一個挑戰。DefiLlama 的解鎖時間表顯示,2027 年 1 月 17 日是下一個重大的斷崖式解鎖事件。預計將有約 17.1 億枚 ONDO 代幣釋放,按當前參考價格計算價值約 5.61 億美元。這佔最大供應量的 17.1%,約為現有流通量的 35.1%。解鎖並不意味著所有代幣都會立即被拋售,但這確實大幅增加了未來可能進入市場的供應量。 因此,投資問題不在於 Ondo 能否吸引機構興趣。其產品擴張已經證明了這一雄心。更困難的問題在於,治理效用、生態系統成長和持續需求是否能夠消化不斷增加的流通供應量。在代幣需求趕上平台擴張速度之前,ONDO 可能仍會面臨業務成長速度超過其治理資產設計價值的風險。 關鍵問題: 1. Ondo 的機構擴張能否為 ONDO 創造可衡量的需求? 2. 2027 年 1 月的解鎖可能會帶來多大的拋售壓力? 3. 治理效用是否足以支撐代幣的估值? $ONDOUSDC #IMPACTbyTrade
ADA:擁擠的空頭與疲軟的市場
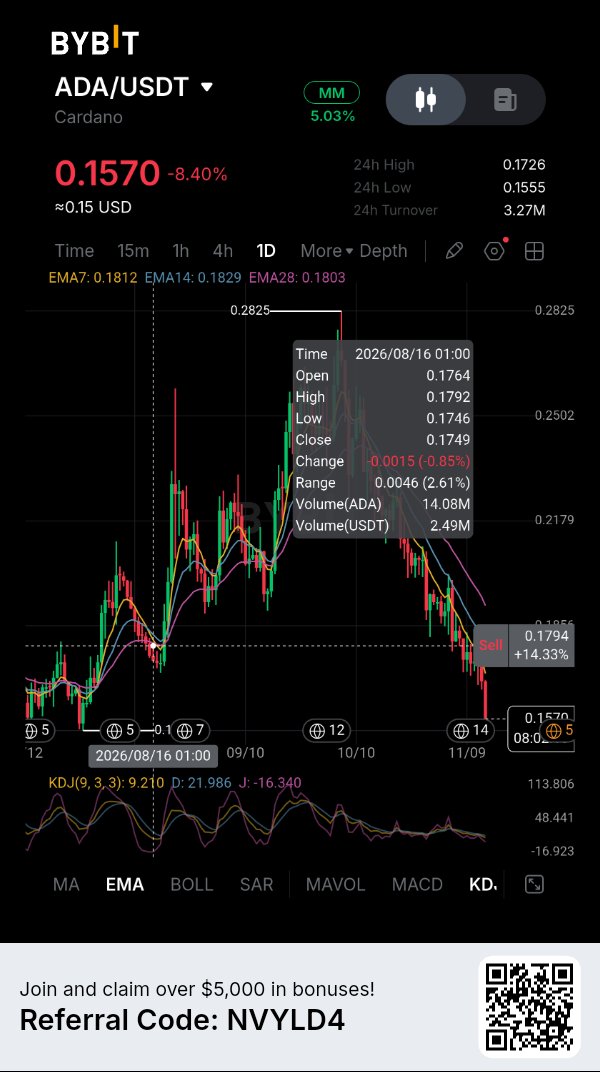
Cardano 正接近超賣市場可能吸引空頭回補買盤的點位,但最新數據尚未證實市場反轉。11 月 14 日,$ADAUSDT 的交易價格約為 0.1645 美元,24 小時內下跌 4.36%,七天內下跌 9.41%。其市值約為 60.5 億美元,流通供應量為 368.2 億枚 ADA,最大供應量為 450 億枚。 衍生品市場顯示出市場曝險明顯減少。CoinGlass 記錄的期貨交易量約為 5.46 億美元,24 小時內成長了 34.5%,而未平倉合約(open interest)則下降了 7.23%,降至 3.488 億美元。交易額上升伴隨著未平倉合約下降,這表明交易者在價格下跌時正積極平倉。這與槓桿重置的情況一致,而非市場在建立新的方向性部位。 清算數據加劇了對看多交易者的壓力。24 小時內約有 250 萬美元的 ADA 部位遭到清算,其中約 97% 來自多頭。資金費率也轉為負值,約為每八小時 -0.0065%,這意味著空頭正在支付費用給多頭以維持其部位。這反映了看空情緒的增長,儘管單憑負資金費率並不能證明軋空即將發生。 現貨市場幾乎沒有提供累積跡象的確認。ADA 的現貨交易量約為 6,990 萬美元,而現貨市場的主動買賣(taker flows)淨流出為 420 萬美元。期貨交易量幾乎是現貨交易量的八倍。這種失衡很重要,因為衍生品交易者可以在不為標的代幣創造持續需求的情況下產生巨額成交量。 有一個潛在的反面論點:負資金費率、沉重的多頭清算和不斷下降的未平倉合約最終可能會使市場較不容易受到新一波強制拋售的影響。但這只是穩定的條件,而非買家回歸的證據。ADA 目前的支撐區域在 0.162 美元至 0.160 美元附近,而 0.166 美元至 0.167 美元的區域則呈現出當前訂單簿流動性帶來的近期阻力。 Cardano 需要的不僅僅是超賣讀數來實現復甦。未平倉合約穩定、現貨資金流入改善以及持續突破近期阻力將提供更有力的證據。在此之前,任何反彈可能僅是廣泛下跌趨勢中的空頭回補。 關鍵問題: 1. ADA 能否守住 0.160 美元至 0.162 美元的支撐區域? 2. 負資金費率會引發空頭回補還是進一步下跌? 3. 現貨需求能否強勁回升以確認復甦? $ADAUSDC #IMPACTbyTrade
熱點:槓桿去槓桿尚未結束
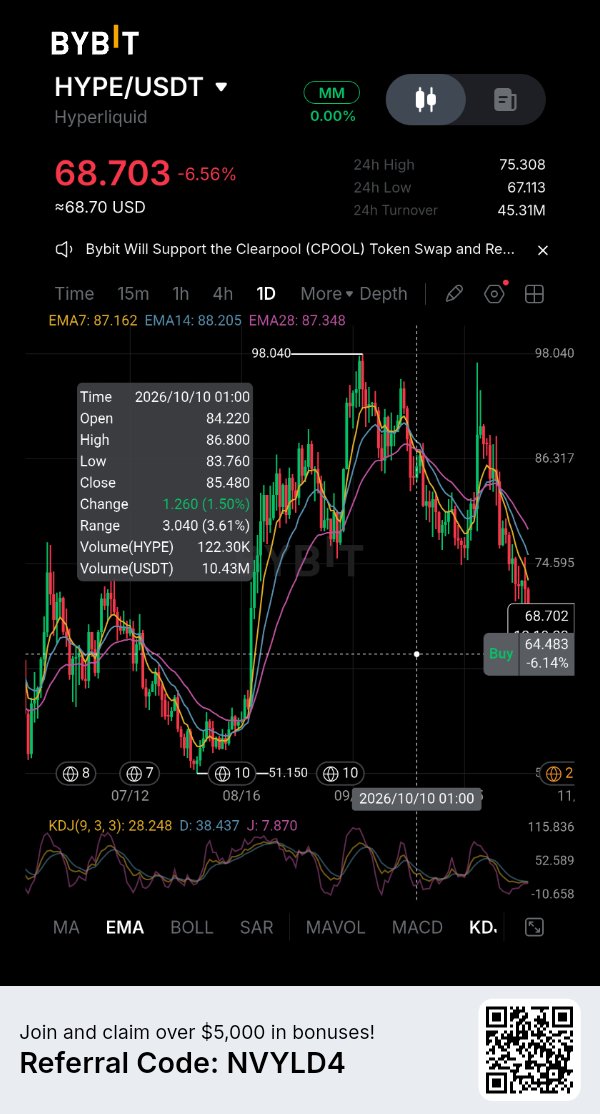
Hyperliquid 的 $HYPEUSDT 代幣隨著槓桿交易者減少曝險部位,正面臨另一輪考驗。截至 11 月 14 日,HYPE 的交易價格約為 69.14 美元,24 小時內下跌 3.87%,七日內下跌 11.07%。目前價格仍較其 9 月 23 日創下的 97.98 美元歷史高點低約 29.4%。此波回調與更廣泛的加密貨幣拋售潮同步,比特幣近期因美元走強及聯準會利率預期改變,導致風險資產面臨壓力,價格跌破 70,000 美元。 衍生性商品數據揭示了 HYPE 價格發現過程中涉及的槓桿程度。根據 CoinGlass 數據顯示,其 24 小時合約交易量為 27.8 億美元,而現貨交易量僅為 2.4139 億美元。合約成交額約為現貨交易活動的 11.5 倍。未平倉合約(Open Interest)金額為 31.1 億美元,同期下跌 4.72%。高成交額伴隨未平倉合約下降,顯示交易者正在積極平倉或減倉,而非單純增加新的曝險部位。 清算數據進一步證實了這一點。約有 1,670 萬美元的 HYPE 部位遭到清算,其中 1,597 萬美元來自多頭部位。這意味著看多交易者佔據了已報告清算量的約 96%。資金費率也轉為微負的 -0.0010%,顯示空頭平均而言正在支付給多頭。這與那些正向資金費率反映對槓桿多頭部位持續需求的市場相比,是一個顯著的轉變。 然而,槓桿重置並不自動意味著是看漲發展。強制性的多頭平倉雖能消除部分即時的拋售壓力,但無法創造對代幣的持續需求。由於合約交易量仍主導現貨成交額,若買盤未能回流至現貨市場,僅由空頭回補所推動的復甦恐難以維持。 67 美元的價位是一個重要的短期參考點,因為這標記了 CoinGlass 快照中最近的 24 小時低點。若價格持續跌破此位,HYPE 將面臨另一輪下行流動性的測試。收復 72 至 75 美元的區間將改善短期結構,但價格的回升需要更強勁的現貨參與以及未平倉合約的穩定來確認。 Hyperliquid 的交易活動依然熱絡,但 HYPE 的市場仍在消化擁擠的衍生性商品環境。接下來的走勢將取決於現貨買家能否填補消失的槓桿需求。 關鍵問題: 1. HYPE 在經歷多頭清算後,能否守住 67 美元的區域? 2. 隨著合約部位收縮,現貨需求是否會增強? 3. 未平倉合約能否在沒有造成另一場擁擠多頭交易的情況下重建? IMPACTbyTrade
NEAR:槓桿重置,而非復甦
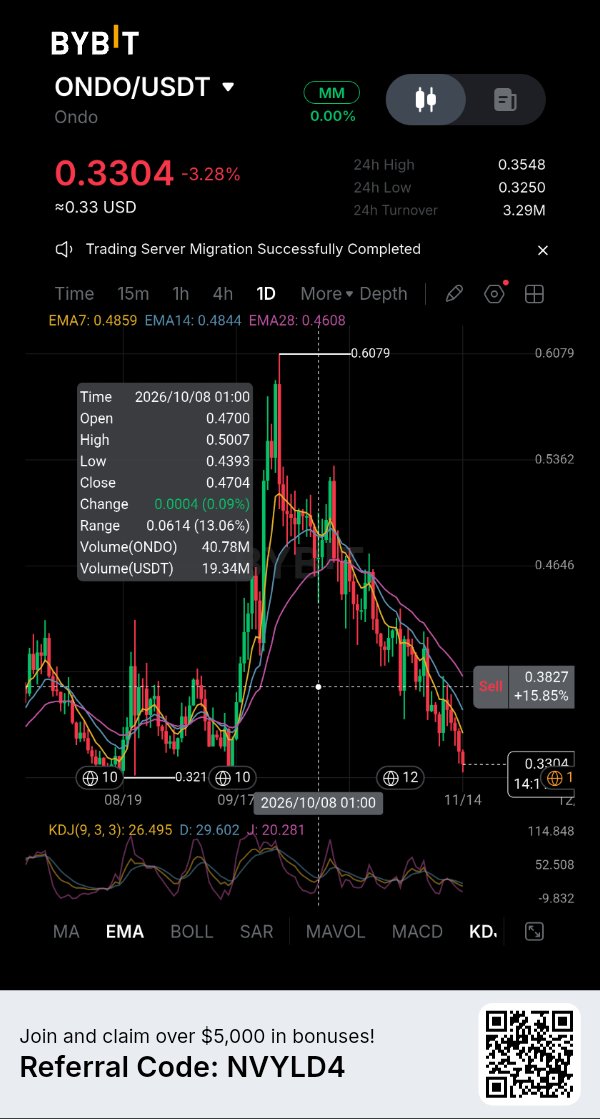
NEAR Protocol 正面臨大盤壓力,但其衍生品數據顯示,為什麼在看待價格下跌時,必須同時參考倉位配置。11 月 14 日,NEARUSDT 的交易價格約為 3.31 美元,24 小時內下跌 6.21%,七天內下跌 11.40%。其市值約為 43.9 億美元,流通量約為 13.1 億枚 NEAR。 CoinGlass 數據顯示,NEAR 合約交易量在 24 小時內約為 10.1 億美元,相較之下,現貨交易量為 2.205 億美元。衍生品成交額約為現貨活動的 4.6 倍。期貨未平倉合約總額約為 7.642 億美元,同期下降 5.56%。這種組合至關重要:市場交易熱絡,但隨著價格下跌,未平倉合約的價值正在萎縮。 清算數據為此次波動增添了細節。在 24 小時內,約有 255 萬美元的 NEAR 期貨倉位被清算,其中包括約 203 萬美元的多頭倉位和 52 萬美元的空頭倉位。多頭倉位佔已報告清算額的約 80%。這與看漲倉位在跌勢中被迫平倉的情況一致。單憑這一點,並不能斷定賣方已耗盡供應或市場已觸底。 資金費率維持正值,以未平倉合約加權計算約為 0.0073%。這顯示儘管價格下跌,多頭倉位平均而言仍在向空頭支付費用。該費率低於通常所引用的每八小時 0.01% 的基準,因此並不代表市場出現極度擁擠。儘管如此,正資金費率伴隨價格與未平倉合約同時下跌,顯示看漲倉位並未完全消失。 現貨市場是尚待確認的關鍵。期貨交易量仍然數倍於現貨成交額,因此如果買家不回流到現貨市場,主要由空頭回補所推動的反彈可能會減弱。更具說服力的復甦需要價格穩定、未平倉合約在資金費率不過熱的情況下重建,以及更強勁的現貨參與度。 對於 NEAR 而言,當前的問題不在於槓桿是否已經降低,數據顯示確實如此。真正的問題在於這種重置是否為真正的需求創造了空間,還是市場在買家願意進場之前,還需要再跌一波。 關鍵問題: 1. 在槓桿平倉後,NEAR 能否守住 3.30 美元區域? 2. 現貨交易量是否會擴大到足以確認復甦? 3. 未平倉合約能否在資金費率不過熱的情況下重建? NEARUSDC IMPACTbyTrade
XAUT:黃金所有權面臨槓桿測試
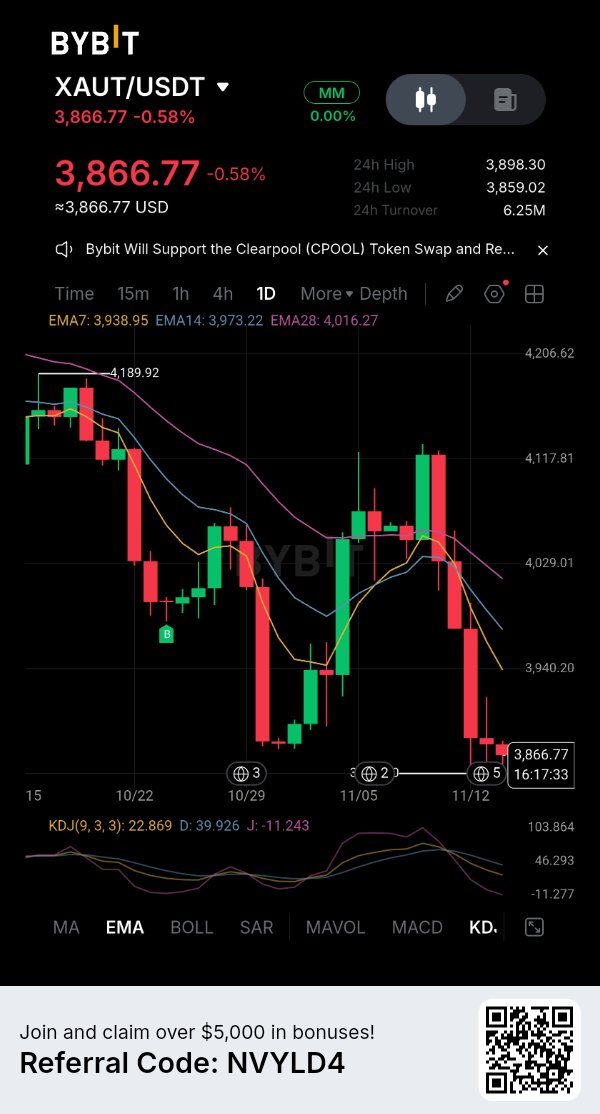
Tether Gold 正因市場衍生品交易量遠高於現貨代幣而走低。11 月 14 日,XAUTUSDT 約為 3,864 美元,24 小時內下跌 0.54%,七日內下跌 4.76%。CoinGlass 記錄顯示,期貨交易量為 5.79 億美元,而現貨交易量僅為 4,860 萬美元。期貨成交額幾乎是現貨活動的 12 倍。 未平倉合約數接近 7.9 億美元,24 小時內下降 5.76%。約有 50.9 萬美元的 XAUT 部位遭到清算,其中 99% 為多頭部位。現貨市場顯示淨流出 230 萬美元,而期貨市場則記錄了 830 萬美元的資金流出。價格下跌伴隨未平倉合約減少,符合多頭部位正在平倉或被強制清算的跡象。僅憑這一點並不能證明投資者正在拋售黃金。 金條市場也承受著壓力。據路透社報導,現貨黃金在 11 月 13 日觸及一年多來的低點後,回升至每盎司 3,879.71 美元。由於美元走強、油價上漲以及聯準會政策收緊的預期,黃金仍面臨約 4.5% 的週跌幅。XAUT 與金條價格不會完全同步:代幣全天候交易,而傳統黃金基準則遵循市場交易時間。 背書至關重要。Tether 在 11 月 4 日的儲備更新中表示,截至 9 月 30 日,流通中的 XAUT 為 827,417.63 枚,並由存放在瑞士、數量相同的實體黃金(金衡盎司)作為支持。每個代幣代表一根倫敦標準交割金條中的一金衡盎司黃金。這種 1:1 的背書支持了其黃金敞口,但並不能消除交易所流動性風險、發行人風險或託管風險,也無法排除相對於金條價格出現暫時性偏差的可能性。 槓桿部位的平倉可能會將 XAUT 的價格推低至黃金基準之下,而不會改變每個代幣所代表的實際黃金數量。反之,實體黃金的強勢並不能保證加密貨幣交易所對 XAUT 的立即購買需求。 下一個考驗是隨著未平倉合約的減少,現貨資金流是否會趨於穩定。如果期貨活動降溫但現貨需求依然疲軟,那麼此次下跌可能不僅僅反映了強制清算。數位化的黃金並不能使 XAUT 免受加密貨幣市場槓桿的影響。 關鍵問題: 1. 當槓桿多頭退場時,現貨買家會承接 XAUT 嗎? 2. XAUT 能否在全天候的波動交易中緊密追蹤金條價格? 3. 未平倉合約的下降是代表著更健康的市場重整,還是需求的疲軟? IMPACTbyTrade
POL:採用率必須轉化為代幣需求
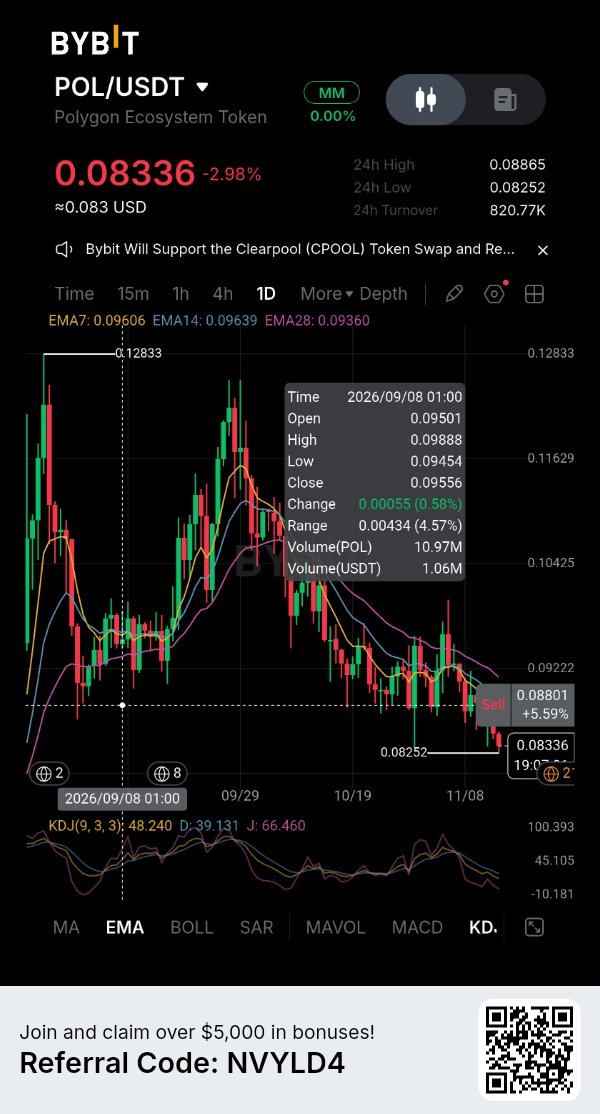
Polygon 又多了一條進入主流支付的途徑。對於 $POLUSDT 持有者來說,問題在於這項活動是否會創造對該代幣的需求。 11 月 12 日,SoFiUSD 在 Polygon 上線。這款由 SoFi 銀行發行的美元穩定幣,現在已透過其應用程式提供給 SoFi 超過 1,700 萬名會員使用。用戶可以進行買賣、持有和轉換,企業也可以圍繞它建構支付和結算服務。這是一個分發機會,但並不代表所有 1,700 萬名會員都在使用 Polygon,也不代表已有顯著的交易量湧入。 Polygon 本身已經有相當規模的活躍度。根據 DefiLlama 11 月 13 日的快照顯示,其穩定幣價值為 28.14 億美元,DeFi 鎖倉總價值為 6.1963 億美元,且 24 小時內活躍地址數為 269,234 個。該鏈處理了約 401 萬筆交易,產生了 49,481 美元的費用。然而,穩定幣價值在七天內下降了 2.85%,每日去中心化交易所(DEX)交易量為 7,415 萬美元,與上週相比下降了 42.29%。網路雖然活躍,但這些數據並未顯示資本或交易活動在加速。 代幣經濟學則是另一個考驗。11 月 14 日,POL 的交易價格約為 0.0846 美元,市值接近 9.01 億美元。根據截至 11 月 12 日的 POLTRACK 數據顯示,過去 30 天網路費用為 1,978 萬 POL,其中包括 1,171 萬 POL 用於基礎費用銷毀(base-fee burn)。同期協議發行量達到 1,748 萬 POL。在扣除銷毀分配後,供應量仍增加了約 577 萬 POL,即 0.05%。 這並不意味著 Polygon 的成長無關緊要。POL 用於交易費用和質押,更龐大的支付網路可以增強其效用。但只有當採用率能產生持續的費用需求,以及足以抵銷發行量的重大銷毀或質押活動時,採用率才會成為支撐代幣價值的有力論點。穩定幣整合可以在對 POL 需求產生顯著影響之前,先讓基礎設施受益。 SoFiUSD 為 Polygon 提供了一個可信的支付催化劑。接下來應觀察的證據是上線後的實際穩定幣餘額、交易量和費用產生情況,而非僅僅是 SoFi 客戶群的規模。在這些數據改善之前,該合作夥伴關係只是一項有前景的網路開發進展,並非代幣價格重估的證明。 關鍵問題: 1. SoFiUSD 能否為 Polygon 帶來持續的支付交易量? 2. 網路費用和銷毀機制能否開始抵銷 POL 的發行量? 3. 達到什麼樣的活動水平才能證明對 POL 的需求增加是合理的? $POLUSDC #IMPACTbyTrade
比特幣跌破 69,000 美元,顯示出需求疲軟的問題
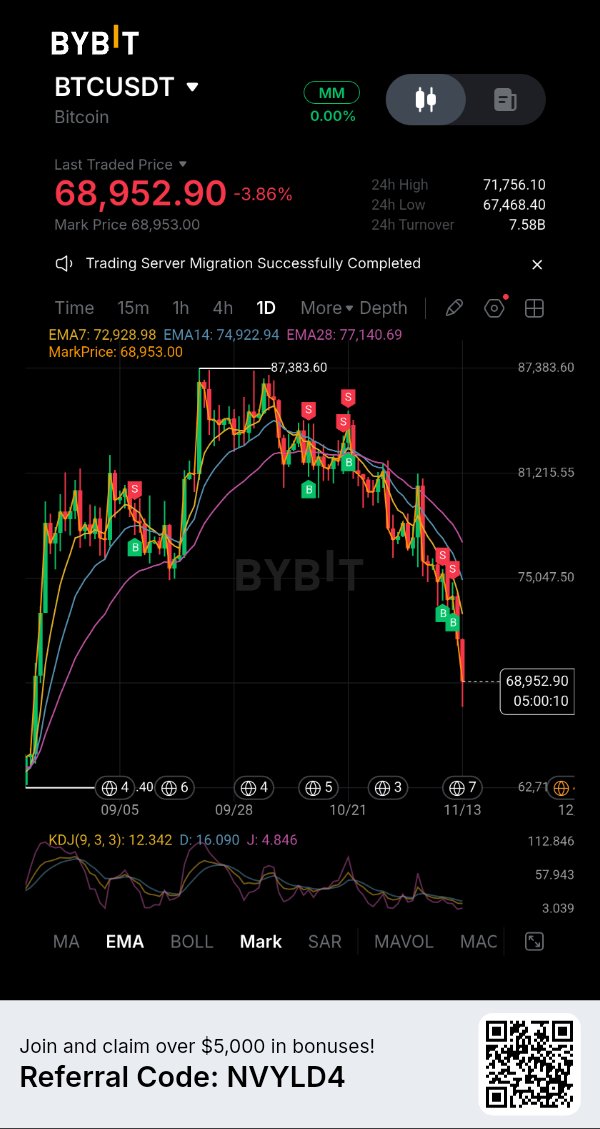
比特幣跌破 70,000 美元,不僅僅是一次未能重返整數關口的嘗試。11 月 13 日,BTCUSDT 跌至 67,770 美元,創下自 8 月 19 日以來的最低價,隨後在 68,800 美元附近交易。隨著美元走強和債券收益率因聯準會可能在 12 月升息的預期而上升,導致了此次下跌。對美元資產預期回報率的提高,會使高風險頭寸變得較不具吸引力,進而給本已脆弱的加密貨幣市場增加了壓力。 現貨和衍生性商品數據皆顯示出賣壓。根據 CoinGlass 數據,比特幣期貨未平倉合約總額接近 478 億美元,較所示期間的 535 億美元下降了 10.6%。幣安 (Binance) 的未平倉合約在 24 小時內下降了 5.5%,芝商所 (CME) 下降了 4.8%,Bybit 下降了 4.2%。同一儀表板記錄顯示,24 小時內期貨市場淨做市商流出約 32 億美元,現貨市場淨做市商流出 2.59 億美元。這不僅僅是交易者在交易所之間的轉移:兩個市場都顯示出淨賣出。 ETF 的資金流向增加了機構投資者謹慎情緒的另一項指標。根據 CoinStats 的數據,美國現貨比特幣 ETF 在 11 月 12 日錄得 4,770 萬美元的淨流出。CoinDesk 報導稱,自 11 月初以來,這些基金已流失約 18.8 億美元。每日數據是一個快照,而月度總額則顯示了撤資的規模。儘管 ETF 資金流向無法涵蓋每一筆機構交易,但持續的贖回消除了增量需求的一個重要來源。 強制平倉加速了這一下跌走勢,但整體數據需要背景說明。CoinDesk 報導稱,加密貨幣市場(不僅僅是比特幣)的強制平倉金額超過 16 億美元。在 Hyperliquid 上,BTC 頭寸在 24 小時內佔強制平倉金額的約 3.065 億美元。強制平倉可能會加劇跌勢,但這無法解釋為什麼現貨拋售和 ETF 撤資會同時發生。 目前需要密切關注的關鍵點位是 11 月 13 日接近 67,770 美元的低點。若持續跌破該點位,BTC 將面臨進一步下行風險,並考驗買方是否願意承接供應。若能收復 70,000 美元,短期前景將有所改善,但持續性的復甦需要的絕不僅僅是空頭回補。現貨資金流必須反轉,ETF 贖回必須緩解,且未平倉合約需在沒有再次累積脆弱槓桿的情況下穩定下來。 比特幣的問題已不再僅僅是支撐位在哪裡,而是是否有新的資金準備好守住它。 關鍵問題: 1. 買方能否守住 67,770 美元的低點? 2. 在持續撤資後,ETF 資金流向會轉正嗎? 3. 比特幣能否在不依賴另一次槓桿擠壓的情況下重返 70,000 美元? BTCUSDC #IMPACTbyTrade
ENA’s Buyback Promise Still Has a Supply Barrier
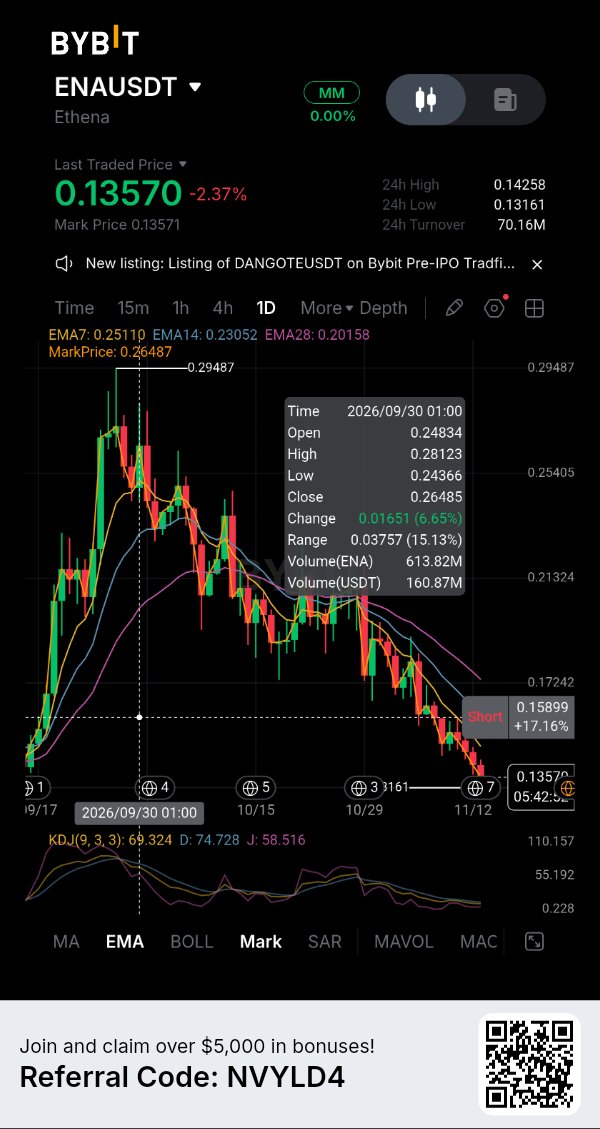
Ethena has introduced a mechanism designed to connect protocol growth with ENA demand, but the conditions for activating it remain important. The governance-approved fee-switch framework links token buybacks to USDe circulating supply. The first threshold is $7.5 billion, where 5% of protocol revenue is allocated to buybacks. Higher supply milestones increase that allocation, eventually reaching 20% at $20 billion. The difficulty is reaching the first threshold. An on-chain analysis published on October 15 put USDe supply at approximately $4.77 billion on October 12, with its 14-day average around $4.87 billion. That average needed to grow approximately 54% to reach the $7.5 billion trigger. The previous cycle shows that USDe can expand rapidly, but it also demonstrates the risk: supply peaked near $14.65 billion on a 14-day average in October 2025 before contracting sharply. Ethena's broader protocol figures show that the business remains active. DefiLlama reported approximately $5.17 billion in total value locked on November 13, with $22.18 million in fees over 30 days. However, reported protocol revenue for that period was only $61,100. Fees and revenue are not interchangeable: much of the economic activity supports sUSDe rewards and partner distributions. A large fee figure therefore does not mean an equivalent amount is available for ENA repurchases. The token itself remains under pressure. CoinGecko placed ENA around $0.1405 on November 13, down 3.91% over 24 hours and 12.17% over seven days. Its market capitalisation was approximately $1.90 billion. The next scheduled unlock is December 2, when 40.63 million ENA, representing 0.27% of total supply, is due for release to the Foundation. That is a relatively small percentage, but it adds another supply consideration while buyers are waiting for the buyback mechanism to become active. The distinction is crucial: governance approval is not the same as active buybacks. Ethena needs USDe supply to cross the required threshold before the first allocation begins. Until then, the buyback narrative is a future incentive, not current market demand. ENA's investment case now depends on whether USDe can regain sustained growth without compromising the stability and economics of its synthetic dollar. Tokenholders need to see the trigger reached, revenue generated and actual buybacks executed before treating the framework as a present source of support. Key questions: 1. Can USDe supply recover enough to reach the $7.5 billion threshold? 2. Will protocol revenue support meaningful ENA buybacks? 3. Can ENA absorb scheduled unlocks while waiting for the mechanism to activate? $ENAUSDT $ENAUSDC #IMPACTbyTrade
CVX: Protocol Revenue Isn't Token Demand
Convex Finance continues to generate income, but CVX holders need to look beyond headline fees. On November 13, DefiLlama reported $473.25 million in total value locked, down 18.1% over 30 days. Over the same period, Convex generated $2.16 million in fees and reported $909,303 in revenue. The protocol remains economically active, but that does not mean all its activity translates into value for the token. The distinction matters. Convex’s fee measure includes CRV and FXS harvested through the platform, including liquidity-provider rewards, harvest incentives, treasury fees and amounts directed to stakers and lockers. DefiLlama separately tracks $866,195 in holders’ revenue over 30 days. These are different accounting categories and should not be added together or treated as interchangeable. CVX’s value-accrual model is conditional. DefiLlama identifies protocol revenue share as the primary mechanism for locked and staked CVX holders. That is not a universal claim on Convex’s gross fees: the benefit depends on participation in the relevant locking and staking arrangements. The fee switch is listed as active, while buybacks are absent. CVX’s investment case should therefore not be presented as a routine token repurchase story. Market data reinforces the gap. CoinGlass put CVX near $1.626 on November 13, down 3.04% over 24 hours and 12.24% over seven days. Futures volume was about $6.06 million, roughly 4.4 times spot volume of $1.37 million. Open interest fell 4.84% to $7.53 million. Liquidations were modest at $18,260, mostly from longs. Derivatives activity is outweighing spot participation, but this is not evidence of a major liquidation event. Convex must retain liquidity, sustain activity around Curve and Frax-related markets, and show that the value reaching lockers is meaningful enough to support demand for CVX. A protocol can remain useful while its token struggles. Until spot participation improves and TVL stabilises, revenue alone is not a convincing bullish signal. Key questions: 1. Can Convex stabilise TVL after the 18.1% monthly decline? 2. Is revenue reaching CVX lockers meaningful enough to attract demand? 3. Will spot buying catch up with derivatives activity? $SOLUSDT #IMPACTbyTrade