xero_axc
8614تسجيل الإعجاب11شارك في الدردشة438المعجبون66تابِع
crypto enthusiast| psychology first🧠 profit follows🙂 ~art of Trading
crypto enthusiast| psychology first🧠 profit follows🙂 ~art of Trading
XAUT: محاولات الذهب كملاذ آمن تتعرض لضغوط
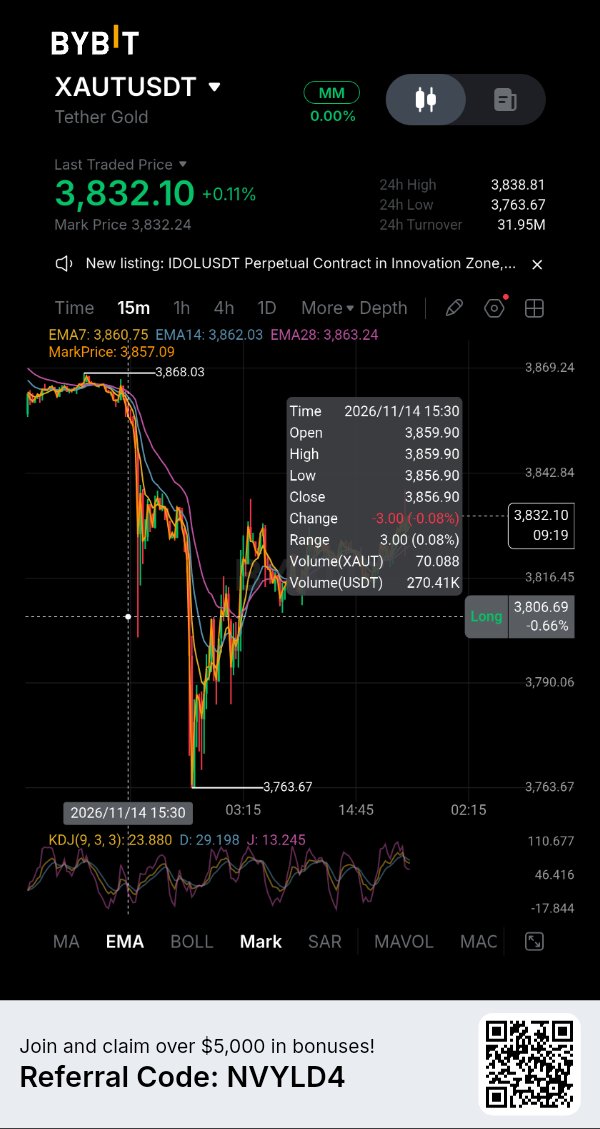
يواجه Tether Gold اختبارًا حقيقيًا في ظل قيام المستثمرين بإعادة تقييم أسعار الفائدة الأمريكية. فقد أغلق الذهب الفوري يوم الجمعة بالقرب من 3,880 دولار للأونصة بعد انخفاضه بنحو 4.5% خلال الأسبوع، وهو أكبر انخفاض أسبوعي له منذ أوائل يونيو. ولم يفلح التعافي الطفيف الذي أعقب بيانات تضخم أسعار المنتجين الأقل حدة في عكس مسار عمليات البيع التي شهدها يوم الخميس بنسبة 3%. تأتي الضغوط من السياسة النقدية؛ حيث أبقت تفاصيل تضخم أسعار المستهلكين وأسعار المنتجين في الولايات المتحدة توقعات رفع أسعار الفائدة قائمة، في حين تجاوز عائد سندات الخزانة لأجل 10 سنوات مستوى 5%. وقد صرح مسؤول الاحتياطي الفيدرالي "جيف شميد" في 15 نوفمبر بأن التضخم لا يزال أعلى من المستهدف البالغ 2%. وتؤدي العوائد المرتفعة إلى زيادة تكلفة الفرصة البديلة لحيازة الذهب، الذي لا يدر أي فائدة. وهذا ما يفسر سبب عدم حماية عدم اليقين الجيوسياسي للذهب من عمليات البيع. تم تداول عقد Tether Gold الدائم على منصة Bybit عند مستويات قريبة من 3,823 دولار، بانخفاض نسبته 1% تقريبًا خلال 24 ساعة وفقًا لأحدث بيانات المنصة. وبلغ حجم تداول العقد على مدار 24 ساعة حوالي 43.36 مليون دولار، مع معدل تمويل قدره +0.0012% كل أربع ساعات. يعني التمويل الإيجابي أن مراكز الشراء تدفع لمراكز البيع، لكن المعدل متواضع ولا يشير إلى تكدس مراكز الشراء. كما يمكن أن تختلف أسعار العقود الدائمة عن أسعار الذهب الفوري بسبب ساعات التداول والسيولة وتسعير العقود. هناك تطور آخر يستحق المراقبة بعيدًا عن الرسوم البيانية. فتقرير احتياطيات Tether الصادر في 30 سبتمبر يوضح أن هناك 827,417.63 وحدة XAUT متداولة، مدعومة بنفس الكمية من أونصات الذهب الخالص المحتفظ بها في عهدة الشركة، وهو ما يمثل حوالي 25.7 طنًا من الذهب. وفي 11 نوفمبر، أعلنت Anchorage عن توفير خدمات الحفظ والتداول والضمان المؤسسي للعملاء المؤهلين الذين يحملون XAUT. قد يؤدي هذا التوسع إلى تحسين الوصول المؤسسي، لكنه لا يجعل كل حاملي الرموز مؤهلين للاسترداد المباشر من الجهة المصدرة أو يضمن سيولة نقدية فورية. في الوقت الحالي، لا يزال اتجاه XAUT مرتبطًا باستجابة الذهب للعوائد والدولار. إن عودة استقرار سعر الذهب فوق 3,900 دولار ستساعد في تهدئة المعنويات، بينما سيؤدي أي انخفاض آخر إلى استمرار الضغط على الرمز. قصة الوصول المؤسسي لا تزال قيد التطور، لكنها لم تلغِ المخاطر الكلية. أسئلة رئيسية: 1. هل يستطيع الذهب استعادة مستوى 3,900 دولار بينما تظل عوائد سندات الخزانة مرتفعة؟ 2. هل سيترجم الوصول المؤسسي إلى سيولة أعمق وأكثر موثوقية لـ XAUT؟ 3. هل الانخفاض الحالي مجرد تصحيح، أم بداية لإعادة تسعير أطول للذهب؟ IMPACTbyTrade
إيثيريوم (ETH): إعادة ضبط الرافعة المالية لم تكتمل بعد
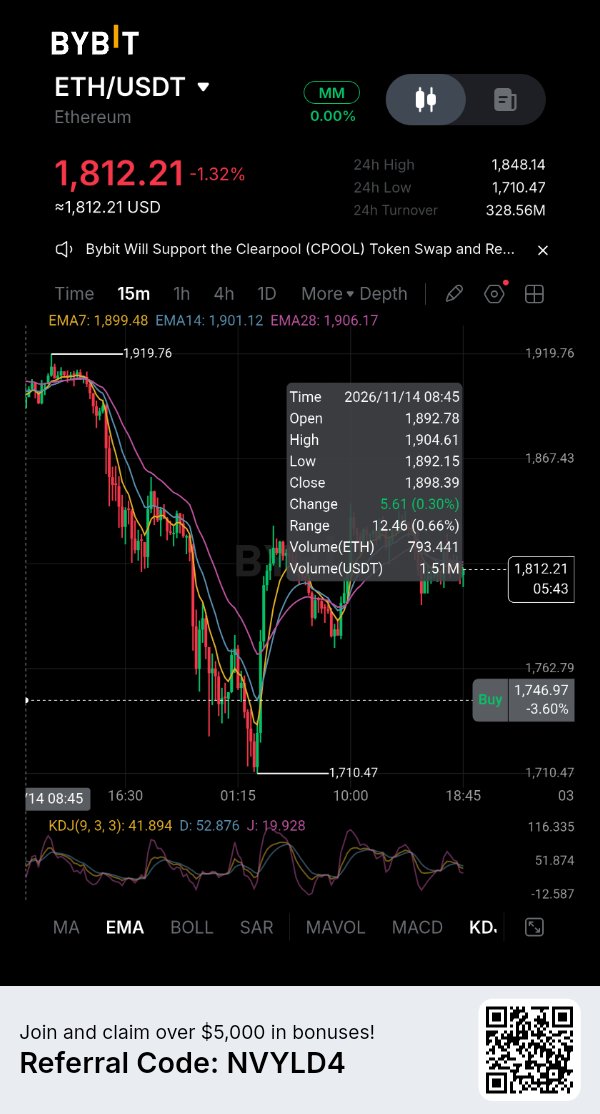
لا تزال إيثيريوم تتداول تحت ضغط بعد دورة التصفية الحادة التي شهدناها الأسبوع الماضي. تشير أحدث لقطة بيانات من CoinGlass إلى أن $ETHUSDT يقترب من 1,816.60 دولار، بانخفاض نسبته 1.32% على مدار 24 ساعة و14.35% خلال سبعة أيام. وقد تراوح نطاق السعر خلال اليوم بين 1,710 دولار و1,857.60 دولار. دافع المشترون عن هذا المستوى المنخفض، لكنهم لم يتمكنوا من استعادة النطاق العلوي بقناعة. تُظهر بيانات المشتقات أن جزءاً من الرافعة المالية قد خرج، على الرغم من أن هذه العملية لم تنته بعد. يبلغ إجمالي الفائدة المفتوحة لعقود ETH الآجلة حوالي 21.90 مليار دولار، بانخفاض قدره 3.02% خلال 24 ساعة. في الوقت نفسه، وصلت التصفية المرصودة إلى حوالي 360.82 مليون دولار، منها 279.74 مليون دولار جاءت من مراكز الشراء. انخفاض السعر إلى جانب تراجع الفائدة المفتوحة يشير إلى إغلاق المراكز أو تصفيتها، وليس بالضرورة دخول مراكز بيع جديدة. تقدم العقود الدائمة لـ $ETHUSDC على منصة Bybit مؤشراً مفيداً للمطابقة. تبلغ الفائدة المفتوحة لها حوالي 1.36 مليار دولار، بانخفاض نسبته 2.55% خلال 24 ساعة، بينما يبلغ معدل التمويل حوالي -0.0047% لكل فترة ثماني ساعات. يعني معدل التمويل السلبي أن مراكز البيع تدفع لمراكز الشراء، مما يشير إلى أن سوق العقود الدائمة يتداول بعلاوة هبوطية. سجلت منصة Bybit ما يقرب من 37.13 مليون دولار في عمليات تصفية ETH خلال نفس فترة الـ 24 ساعة، والتي كانت منحازة بشدة نحو مراكز الشراء بقيمة 33.32 مليون دولار مقابل 3.81 مليون دولار في مراكز البيع. الانكشاف يتراجع، لكن مراكز الشراء لا تزال تُجبر على الخروج. عدم التوازن بين نشاط المشتقات والسوق الفورية يمثل تحذيراً آخر. تشير تقارير CoinGlass إلى حجم تداول لعقود ETH الآجلة بقيمة 64.45 مليار دولار تقريباً مقابل 4.48 مليار دولار في السوق الفورية، بنسبة تقارب 14.4 إلى واحد. يشير هذا إلى أن التحركات قصيرة المدى قد تكون مدفوعة بالرافعة المالية أكثر من التراكم الفوري المستدام. كانت أحدث قراءة لصناديق المؤشرات المتداولة (ETF) الفورية لـ ETH في الولايات المتحدة متواضعة، حيث بلغ صافي التدفقات الداخلة 2.30 مليون دولار في 13 نوفمبر؛ وهو مبلغ ضئيل جداً لتأسيس اتجاه طلب مستدام. لكي تحقق ETH تعافياً موثوقاً، يجب أن تتحسن المؤشرات بما يتجاوز مجرد الارتداد من منطقة 1,710 دولار. ينبغي أن تتعزز المشاركة في السوق الفورية، وأن تستقر الفائدة المفتوحة دون أن يصبح معدل التمويل إيجابياً بشكل عدواني، ويجب أن يحافظ السعر على مستواه فوق منطقة التعافي الأخيرة خلال اليوم. إذا عاد السعر للانزلاق نحو القاع مع بقاء عمليات تصفية مراكز الشراء هي المهيمنة، فقد يعني ذلك أن السوق لا يزال في مرحلة إعادة التكيف. أسئلة رئيسية: 1. هل تستطيع ETH البقاء فوق منطقة 1,710–1,800 دولار بعد موجة التصفية الأخيرة؟ 2. هل سيتوسع حجم التداول الفوري بما يكفي لدعم التعافي بعيداً عن تداول المشتقات؟ 3. هل تشير الفائدة المفتوحة المتراجعة إلى انخفاض أكثر صحة في الرافعة المالية، أم مجرد مرحلة أخرى من الخروج القسري؟ #IMPACTbyTrade
RIVER: سوق فوري ضعيف السيولة يلتقي برافعة مالية عالية
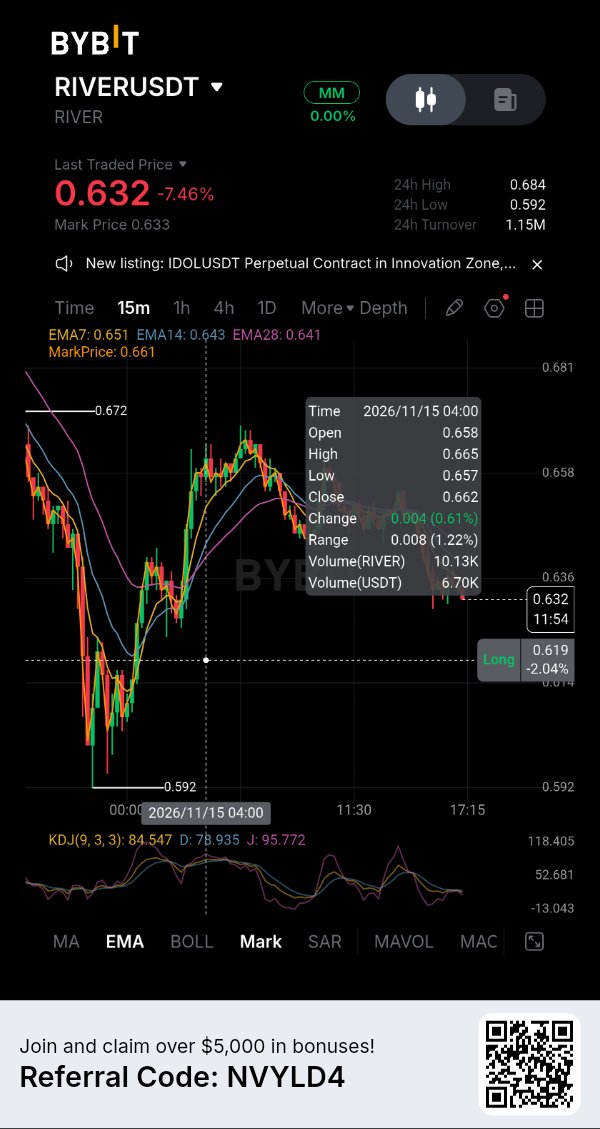
تشهد عملة RIVER انخفاضاً حاداً، لكن التطور الأكثر إثارة للقلق هو الفجوة بين نشاط المشتقات والطلب الفعلي في السوق الفورية (Spot). تجذب العملة حجم تداول كبير في العقود الآجلة بينما يظل سوقها الفوري ضعيفاً نسبياً. هذا الاختلال يمكن أن يضخم تحركات الأسعار في كلا الاتجاهين، خاصة عندما يبدأ المتداولون الذين يستخدمون الرافعة المالية في إغلاق مراكزهم. يتم تداول RIVER بالقرب من 0.65 دولار، بانخفاض يقارب 9% خلال 24 ساعة و12.7% خلال سبعة أيام. تبلغ قيمتها السوقية حوالي 24.1 مليون دولار، مقابل تقييم مخفف بالكامل يبلغ حوالي 65 مليون دولار. ولا يتداول سوى 37.19 مليون رمز فقط من أصل 100 مليون رمز كحد أقصى. كما أن العملة منخفضة بأكثر من 99% عن أعلى مستوى لها على الإطلاق في يناير والذي بلغ 87.79 دولاراً. هذا الانخفاض يجعل مقارنات التقييم صعبة، لكن رقم المعروض المتداول يظل مهماً عند تقييم التوزيع المستقبلي. تسجل CoinGlass حوالي 29 مليون دولار في حجم العقود الآجلة مقابل 568,000 دولار فقط في حجم التداول الفوري. وبالتالي، فإن حجم تداول العقود الآجلة يعادل حوالي 51 ضعف نشاط السوق الفورية. ويقف الفائدة المفتوحة (Open interest) بالقرب من 11.9 مليون دولار، أي ما يعادل تقريباً 49% من القيمة السوقية، بعد انخفاضها بنسبة 13.46% خلال 24 ساعة. وبلغت التصفية حوالي 448,000 دولار، حيث شكلت مراكز الشراء (longs) نسبة 95% منها. ويشير الجمع بين انخفاض السعر وانخفاض الفائدة المفتوحة إلى تصفية مراكز الشراء بدلاً من زيادة مباشرة في مراكز البيع الجديدة. تظل معدلات التمويل إيجابية بنسبة تقارب 0.0089% كل ثماني ساعات. لا يزال المشترون يدفعون للبائعين للحفاظ على مراكزهم، حتى مع انخفاض السعر. هذا لا يثبت أن المتداولين المتفائلين مكتظون، لكنه يظهر أن التمويل الإيجابي لم يمنع المزيد من البيع. على منصة Bybit، يبلغ حجم عقود RIVER الآجلة حوالي 1.46 مليون دولار، بينما تبلغ الفائدة المفتوحة حوالي 1.8 مليون دولار في آخر لقطة من المنصة. يستحق العرض الاهتمام أيضاً. لا يُظهر متتبع عمليات فتح القفل (unlock tracker) في DefiLlama أي عملية فتح قفل كبيرة وشيكة قبل 23 مارس 2027، عندما من المقرر إصدار مليون رمز RIVER. ومع ذلك، فإن المشروع لديه إصدارات أسبوعية مستمرة تقدر بنحو 313,300 رمز. هذا اعتبار يتعلق بالمعروض المتكرر، وليس حدث فتح قفل وشيكاً. التحدي الفوري الذي تواجهه RIVER هو جذب طلب فوري حقيقي بينما تتقلص الانكشافات على المشتقات. قد يواجه الانتعاش المدفوع بشكل أساسي بمراكز العقود الآجلة صعوبة في الاستمرار. حتى تتحسن المشاركة في السوق الفورية، يظل السوق عرضة لعملية تصفية أخرى ناتجة عن الرافعة المالية. أسئلة رئيسية: 1. هل يمكن لـ RIVER جذب مشترين في السوق الفورية بينما يهيمن نشاط العقود الآجلة؟ 2. هل سيؤدي انخفاض الفائدة المفتوحة إلى تقليل مخاطر التصفية أم سيصاحبه المزيد من الضعف؟ 3. كيف ستؤثر إصدارات الرموز المستمرة على الطلب مع توسع المعروض المتداول؟ $DRIFTUSDT #IMPACTbyTrade
ضجة: الضغط القصير (Short Squeeze) ليس تعافيًا
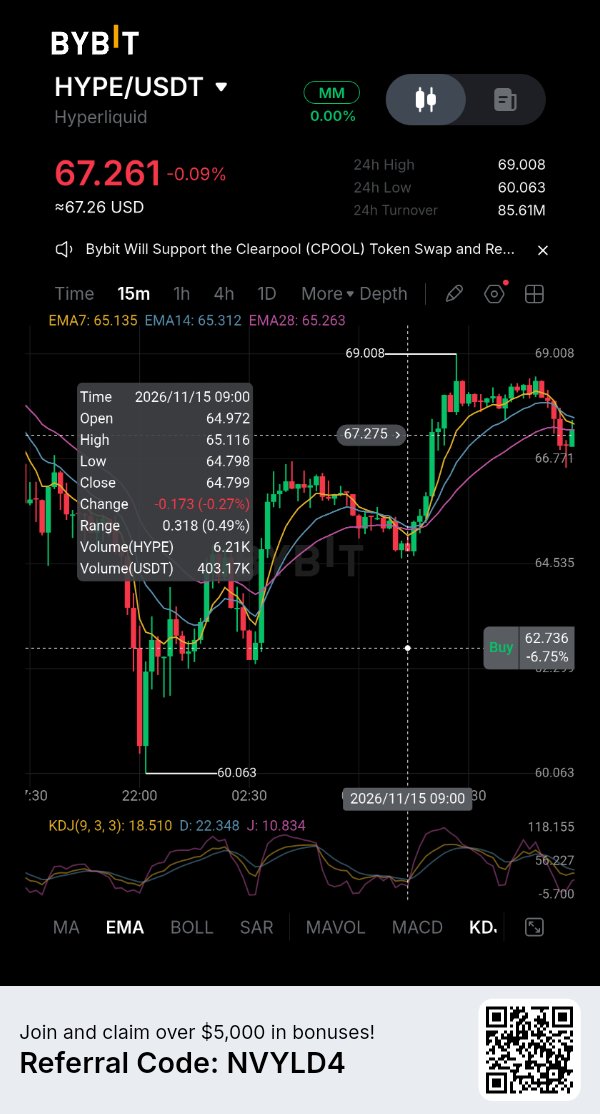
HYPEUSDT ارتد من أدنى مستوى له في 14 نوفمبر، لكن التعافي يواجه اختباراً أكثر صعوبة: هل يمكن للمشترين الحفاظ على هذا التحرك بعد واحدة من أكبر عمليات التصفية الأخيرة في السوق؟ الارتداد الأولي مشجع، لكن نشاط المشتقات يشير إلى أن السوق لا يزال يهيمن عليه التداول بالرافعة المالية بدلاً من تراكم الأصول الفورية المؤكد. يضع CoinGlass سعر HYPE بالقرب من 68.20 دولاراً، بزيادة 0.63% خلال 24 ساعة، لكنه لا يزال منخفضاً بنسبة 8.19% خلال سبعة أيام. لا يزال الرمز المميز أقل بنحو 30.4% من أعلى مستوى له على الإطلاق في سبتمبر عند 97.98 دولاراً. يتراوح نطاق سعره الأخير على مدار 24 ساعة بين 60.01 دولاراً و 69.00 دولاراً. إن التعافي من الطرف الأدنى من هذا النطاق يظهر أن المشترين قد تدخلوا، لكن استعادة الأرض المفقودة تختلف عن تأسيس اتجاه صعودي جديد. توضح أرقام التصفية خطورة الانخفاض السابق. تمت تصفية ما يقرب من 86.27 مليون دولار من مراكز HYPE خلال 24 ساعة، بما في ذلك 84 مليون دولار من مراكز الشراء (longs). يظل الاهتمام المفتوح (Open Interest) حوالي 3.02 مليار دولار، بانخفاض أقل بقليل من 1% خلال نفس الفترة. يشير هذا إلى أن صدمة التصفية أزالت انكشافاً صعودياً كبيراً، على الرغم من بقاء نشاط كبير في المشتقات. قد يعكس ارتداد السعر بعد البيع القسري تغطية مراكز البيع (short covering)، لكنه لا يعني بالضرورة دخول رأس مال جديد إلى السوق. يستحق عدم التوازن هذا الانتباه: وصل حجم العقود الآجلة إلى ما يقرب من 4.62 مليار دولار، مقارنة بـ 464.1 مليون دولار في حجم التداول الفوري. كان حجم تداول المشتقات حوالي عشرة أضعاف نشاط السوق الفوري. تجعل هذه الفجوة من الصعب الوثوق بالتعافي لأن متداولي الرافعة المالية يمكنهم تحريك الأسعار بسرعة دون طلب مماثل على الرمز المميز الأساسي. يروي التمويل (Funding) أيضاً قصتين مختلفتين. المعدل المرجح الإجمالي إيجابي عند 0.0071% كل ثماني ساعات، بينما تمويل Hyperliquid الخاص سلبي بنسبة 5.7% سنوياً. ومعدل Bybit إيجابي بنسبة 10.6% تقريباً سنوياً. تظهر هذه الاختلافات أن التمركز ليس موحداً عبر البورصات. يمكن للمتداول الذي يقرأ التمويل الإجمالي فقط أن يغفل ضغوط البيع التي تتطور على Hyperliquid. يحتاج HYPE الآن إلى الحفاظ على منطقة 64-65 دولاراً واختراق مستوى 70-72 دولاراً بمشاركة فورية أقوى. قد يؤدي الفشل في الحفاظ على الارتداد إلى تعريض السوق لانخفاض آخر مدفوع بالتصفيات. التمييز مهم: يمكن أن يؤدي ضغط البيع (short squeeze) إلى تسريع التعافي، ولكن الشراء المستمر فقط هو ما يمكن أن يجعله مستداماً. أسئلة رئيسية: 1. هل يمكن لـ HYPE استعادة مستوى 72 دولاراً مع تأكيد حجم التداول الفوري لهذا التحرك؟ 2. هل سيعيد الاهتمام المفتوح بناء نفسه من خلال طلب حقيقي أم من خلال رافعة مالية متجددة؟ 3. هل الارتداد هو تغيير في اتجاه السوق أم مجرد ارتياح مؤقت بعد عمليات التصفية القسرية؟ IMPACTbyTrade
AAPLX: تعرّض أسهم شركة Apple يواجه اختبار السيولة
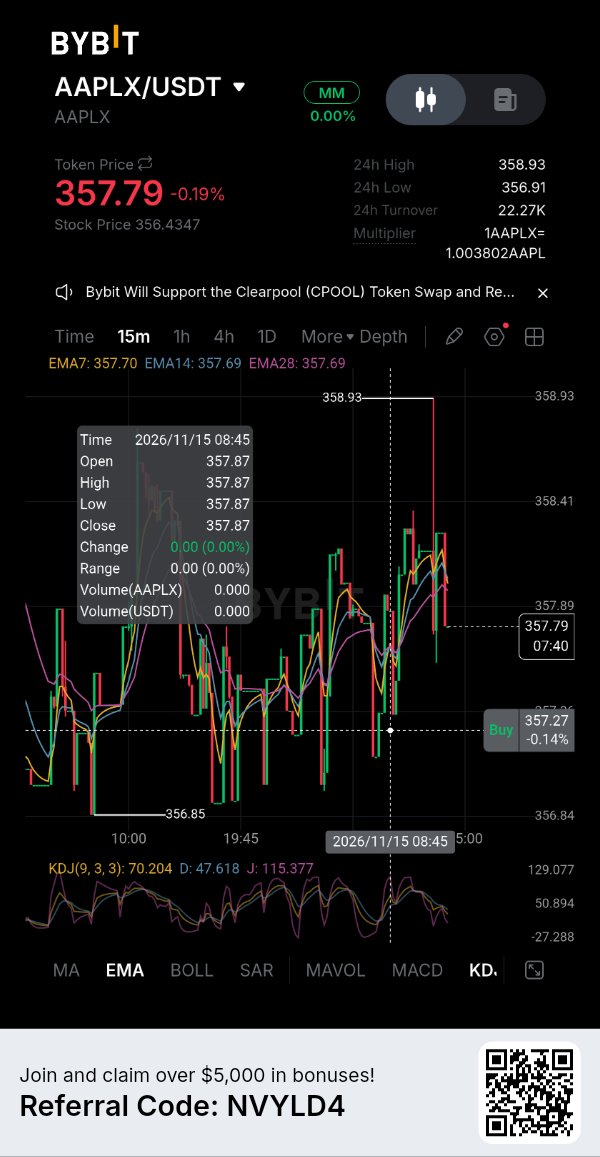
يبدو أداء سهم شركة أبل في سوق الأسهم مستقرًا نسبيًا مؤخرًا، لكن نظيره المرمز يطرح تساؤلاً مختلفاً: ما مدى كفاءة وصول متداولي العملات المشفرة إلى هذا الانكشاف عندما يكون سوق الأسهم الأساسي مغلقاً؟ تم تداول $AAPLXUSDT مؤخراً بسعر 357.24 دولار تقريباً على منصة Bybit، بينما كان سعر إغلاق سهم أبل الرسمي في بورصة ناسداك في 13 نوفمبر هو 356.27 دولار. هذا فارق بنسبة 0.27% تقريباً، مما يشير إلى تقارب وثيق في الأسعار في هذه اللحظة. ارتفعت أسهم أبل بنسبة 0.39% خلال جلسة الجمعة، لتغلق عند 356.27 دولار بعد أن وصلت إلى أعلى مستوى لها خلال اليوم عند 360.83 دولار. لا يزال السهم الأساسي قريباً من أعلى مستوى له في 52 أسبوعاً، مما يجعل جودة تتبع الأسعار المرمزة أمراً مهماً بشكل خاص. صورة السيولة أقل إثارة للإعجاب. تسجل لقطة سوق Bybit على CoinGecko حوالي 37,853 دولاراً من حجم تداول زوج AAPLX/USDT على مدار 24 ساعة، مع فارق سعر (سبريد) بنسبة 0.04%. ويبلغ عمق دفتر الطلبات ضمن نطاق 2% من سعر السوق حوالي 190,694 دولاراً في جانب الشراء و202,872 دولاراً في جانب البيع. تشير هذه الأرقام إلى سوق مسعرة بشكل ضيق نسبياً، ولكن بحجم تداول محدود مقارنة بسوق الأسهم التقليدي لأبل، حيث وصل حجم التداول يوم الجمعة إلى حوالي 40 مليون سهم. هذا الفارق مهم عندما تدخل طلبات أكبر. فالفارق الضيق في الأسعار لا يضمن تنفيذ الصفقات الكبيرة دون التأثير على السعر. يجب على المتداولين التمييز بين السيولة المعروضة ونشاط التداول الفعلي، خاصةً عندما ترتفع تقلبات سوق العملات المشفرة أو عندما يكون سوق ناسداك الأساسي غير متاح. يتم إصدار AAPLX بموجب إطار عمل xStocks وهو مصمم لتتبع أسهم أبل من خلال هيكل مرمّز مدعوم بأسهم أساسية محتفظ بها لدى أمناء الحفظ. ومع ذلك، فإن امتلاك AAPLX لا يعادل امتلاك أسهم أبل بشكل مباشر. يحصل حاملو الرموز على انكشاف اقتصادي على السعر، وليس حقوق تصويت كمساهمين. كما تفرض شروط الإصدار والاسترداد والمنتجات الأخرى اعتبارات قد لا يواجهها مستثمرو سوق الأسهم العاديون. الاختبار التالي هو ما إذا كان بإمكان AAPLX جذب سيولة أعمق وأكثر اتساقاً دون فقدان الارتباط بسهم AAPL. تكمن جاذبيته في الوصول إلى الانكشاف على الأسهم من خلال البنية التحتية للعملات المشفرة. أما نقطة ضعفه فهي أن هذا الوصول لا يعني الكثير إذا أصبح التنفيذ مكلفاً خلال فترات التقلب. أسئلة رئيسية: 1. هل يمكن لـ AAPLX الحفاظ على تتبع دقيق عندما تكون بورصة ناسداك مغلقة؟ 2. هل ستتعمق سيولة Spot على Bybit مع نمو الطلب على الأسهم المرمزة؟ 3. هل تبرر الراحة مخاطر هيكل السوق والتنفيذ الإضافية؟ $IMPACTbyTrade
سول (SOL): التعافي يواجه مشكلة في التمركز
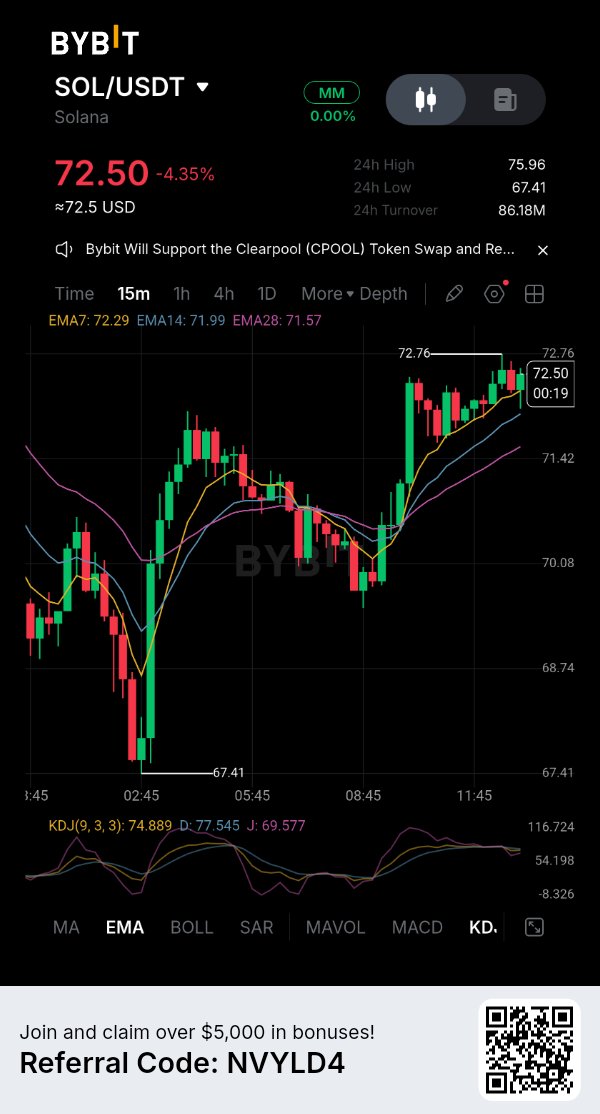
تحاول عملة سولانا (Solana) الاستقرار بعد انخفاض حاد، لكن بيانات المشتقات تشير إلى أن السوق لم يكمل تعديل أوضاعه بعد. السؤال المهم هو ما إذا كان المشترون يعودون لتجميع $SOLUSDT أو أنهم ببساطة يتداولون بناءً على التقلبات قصيرة الأجل بينما تستمر المراكز ذات الرافعة المالية في التصفية. يتم تداول SOL بالقرب من 71.81 دولار، بانخفاض قدره 5.29% خلال 24 ساعة. تبلغ قيمتها السوقية حوالي 42.71 مليار دولار، مما يجعلها أقل بنحو 75.6% من أعلى مستوى لها على الإطلاق عند 294.33 دولار. يمتد النطاق اليومي من 67.35 دولار إلى 76.01 دولار، مما يظهر مدى استمرار التقلبات. التعافي من أدنى مستوى خلال اليوم أمر مشجع، لكنه لا يؤسس لانعكاس في الاتجاه. يوفر سوق المشتقات صورة أوضح للضغوط. انخفضت الفائدة المفتوحة الإجمالية بنسبة 8.63% لتصل إلى حوالي 4.12 مليار دولار، بينما ارتفع حجم العقود الآجلة بنحو 60% ليصل إلى 10.95 مليار دولار. سجل موقع CoinGlass تصفية بقيمة 89.43 مليون دولار خلال 24 ساعة، حيث مثلت مراكز الشراء (Longs) نسبة 89%. يشير هذا المزيج إلى تصفية كبيرة لمراكز الشراء. يقوم المتداولون بإغلاق أو خسارة تعرضهم للرافعة المالية، لكن انخفاض الفائدة المفتوحة لم يؤدِ بعد إلى استقرار مستدام في الأسعار. معدل التمويل سلبي أيضاً عند حوالي -0.0054% عبر المنصات. يبلغ معدل تمويل SOLUSDT في منصة Bybit حوالي -0.0023% كل ثماني ساعات. يعني التمويل السلبي أن مراكز البيع (Shorts) تدفع لمراكز الشراء، مما يشير إلى أن المراكز الهبوطية أصبحت أكثر تكلفة. ومع ذلك، هذا وحده لا يضمن حدوث "ضغط مراكز البيع" (Short Squeeze). إذا ظل الطلب الفوري ضعيفاً، يمكن للبائعين الحفاظ على السيطرة على الرغم من تكلفة الاحتفاظ بمراكز البيع. يعد التباعد بين السوق الفوري والعقود الآجلة مهماً بشكل خاص. سجلت العقود الآجلة حوالي 13.1 مليون دولار كصافي شراء من المتلقين خلال نافذة الـ 24 ساعة الأخيرة، بينما سجل السوق الفوري حوالي 9.1 مليون دولار كصافي بيع من المتلقين. يشير ذلك إلى أن متداولي المشتقات يحاولون اتخاذ مراكز استعداداً لارتداد دون ضغط شراء مماثل في الأصل الأساسي. على مدار سبعة أيام، لا تزال كلا السوقين تظهر صافي بيع. لذا، فإن التعافي بقيادة العقود الآجلة يحتاج إلى تأكيد من نشاط السوق الفوري. الاختبار الفوري لعملة SOL هو ما إذا كانت قادرة على الحفاظ على منطقة 67 دولار واستعادة مستوى 76 دولار مع مشاركة أقوى في السوق الفوري. إن خسارة المستوى المنخفض الأخير ستعرض السوق لجولة أخرى من البيع القسري. إلى أن تتحسن التدفقات الفورية، يجب التعامل مع انخفاض الفائدة المفتوحة كدليل على تقليص الرافعة المالية، وليس كدليل على الوصول إلى القاع. أسئلة رئيسية: 1. هل تستطيع SOL استعادة مستوى 76 دولار بطلب فوري حقيقي؟ 2. هل سيؤدي التمويل السلبي إلى تغطية مراكز البيع أم سيعكس استمرار القناعة الهبوطية؟ 3. هل أدت موجة التصفية الأخيرة إلى إزالة ما يكفي من الرافعة المالية لاستقرار السوق؟ $SOLUSDC #IMPACTbyTrade
DOGE: حالة ذروة البيع لا تعني الجاهزية للتعافي
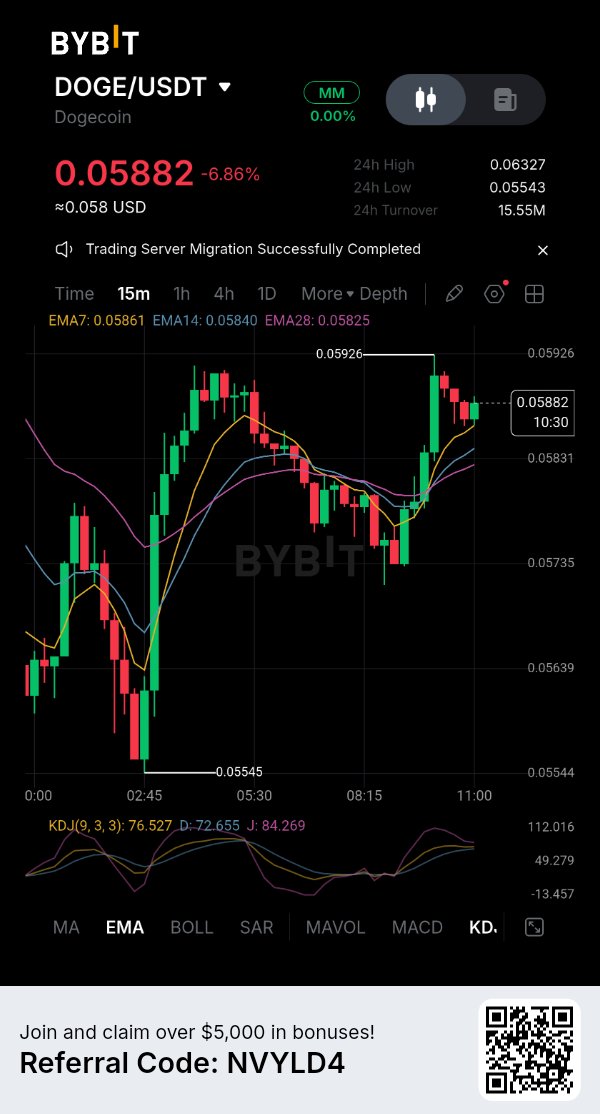
تظهر عملة دوجكوين (Dogecoin) أحد الشروط التي غالباً ما يبحث عنها المتداولون قبل حدوث ارتداد: مؤشر القوة النسبية (RSI) اليومي في منطقة ذروة البيع بشكل كبير. لكن سوق المشتقات يثير قلقاً مختلفاً. فحتى بعد انخفاض حاد وجولة أخرى من تصفية مراكز الشراء، لا تزال مراكز التداول على منصة Bybit تميل بشدة نحو المشترين. وهذا يجعل التعافي عرضة للخطر إذا لم يأتِ طلب جديد. يتم تداول $DOGEUSDT بالقرب من 0.0575 دولار، بانخفاض قدره 8.44% خلال 24 ساعة و19.8% خلال سبعة أيام. تبلغ قيمتها السوقية حوالي 8.99 مليار دولار. تبلغ قراءة مؤشر القوة النسبية اليومي الأخيرة 19.6، بينما يتراوح نطاق التداول على مدار 24 ساعة بين 0.0554 دولار و0.0633 دولار. تشير قراءة منخفضة كهذه لمؤشر القوة النسبية إلى زخم بيع قوي، لكنها لا تؤكد أن السعر قد وصل إلى القاع. يمكن للأسواق التي تعاني من ذروة البيع أن تظل كذلك بينما يستمر البائعون في الهيمنة. تُظهر بيانات العقود الآجلة الدائمة لـ DOGEUSDT على Bybit وجود اهتمام مفتوح بحوالي 72.73 مليون دولار. حوالي 79.11% من الحسابات التي تحتفظ بمراكز هي مراكز شراء (long)، مقارنة بـ 20.89% مراكز بيع (short). هذه نسبة حسابات، وليست مقياساً لرأس المال الفعلي على كل جانب، لكن عدم التوازن لا يزال يستحق المراقبة. خلال فترة الـ 24 ساعة الأخيرة المسجلة، سجلت Bybit حوالي 2.73 مليون دولار في عمليات تصفية لعملة DOGE، جاء حوالي 2.66 مليون دولار منها من مراكز الشراء. السوق يقوم بإزالة المراكز الصعودية، ومع ذلك لا يزال توزيع الحسابات المتبقية مزدحماً نحو مراكز الشراء. معدل التمويل (Funding) على Bybit إيجابي قليلاً عند 0.001595%، مما يعني أن أصحاب مراكز الشراء يدفعون لأصحاب مراكز البيع. المعدل ليس متطرفاً بحد ذاته. المجموعة الأكثر أهمية هي الأغلبية المستمرة لأصحاب مراكز الشراء، وعمليات تصفية مراكز الشراء الأخيرة، وانخفاض السعر بنسبة تقارب 20% خلال سبعة أيام. إذا فقدت DOGE منطقة 0.055 دولار، فقد تتبع ذلك موجة أخرى من البيع القسري. ستكون الحركة المستمرة فوق 0.063 دولار علامة مبكرة على أن المشترين يستعيدون السيطرة، على الرغم من أن حجم التداول وتمركز المراكز سيحتاجان إلى تأكيد ذلك. الفرق هو بين الارتداد الفني وتغير هيكل السوق. قد تكون DOGE في منطقة ذروة البيع، لكن التعافي الدائم يحتاج إلى طلب فوري (Spot) قوي بما يكفي لاستيعاب العرض ومنع تصفية أخرى للمراكز ذات الرافعة المالية. حتى يحدث ذلك، يعد انخفاض مؤشر القوة النسبية تحذيراً بشأن ضغوط البيع، وليس إشارة شراء موثوقة. أسئلة رئيسية: 1. هل تستطيع DOGE الحفاظ على منطقة دعم 0.055 دولار؟ 2. هل سيؤكد مشترو السوق الفوري (Spot) الارتداد من منطقة ذروة البيع؟ 3. هل يمكن أن تنخفض مراكز الشراء دون إطلاق موجة تصفية أخرى؟ $DOGEUSDC #IMPACTbyTrade
بيتكوين (BTC): عمليات البيع استمرت لفترة أطول من إعادة التعيين
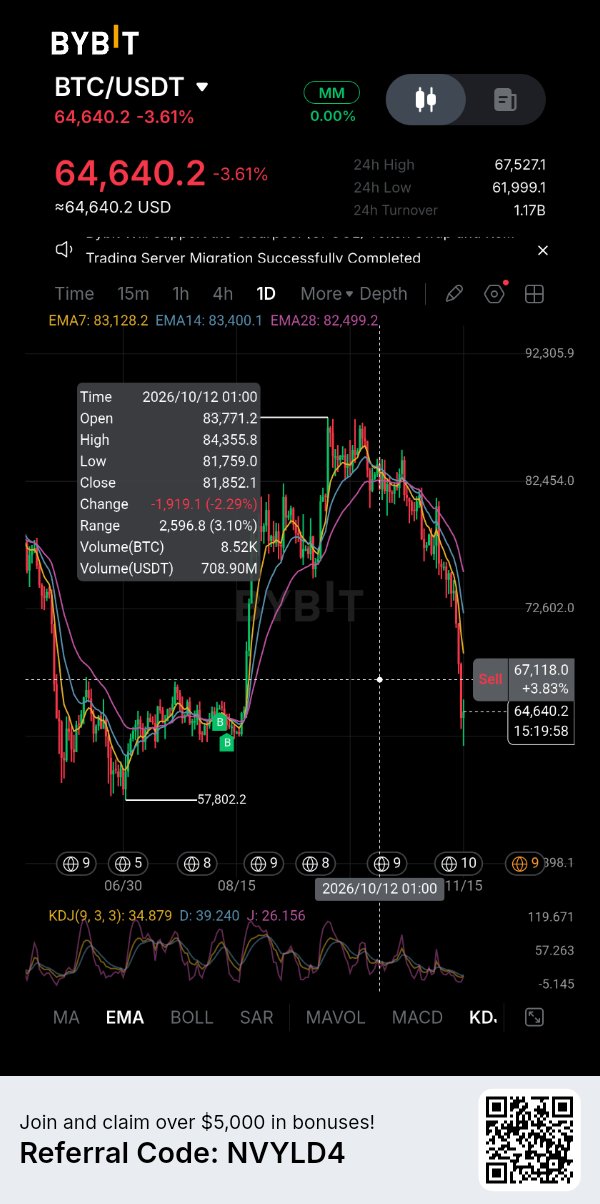
يغير انخفاض البيتكوين إلى ما دون 64,000 دولار مسار النقاش. لقد استوعب السوق بالفعل عمليات تصفية كبيرة، ومع ذلك استمر ضغط البيع. وهذا يطرح سؤالاً أكثر أهمية من مجرد معرفة ما إذا كان المتداولون الذين يستخدمون الرافعة المالية قد خرجوا من السوق: أين هو الطلب الفوري (Spot demand) اللازم لاستيعاب العرض المتبقي؟ يضع موقع CoinGlass مستوى BTCUSDT بالقرب من 63,633 دولاراً في لقطة بياناته بتاريخ 15 نوفمبر، بانخفاض نسبته 6.71% خلال 24 ساعة، وهو أقل بنسبة 50% تقريباً من أعلى مستوى له على الإطلاق في أكتوبر عند 126,198 دولاراً. وقد انخفضت القيمة السوقية إلى حوالي 1.28 تريليون دولار. يبلغ رقم التصفية خلال 24 ساعة 683.56 مليون دولار، حيث تمثل مراكز الشراء (Longs) نسبة 92% منها. وانخفض الفائدة المفتوحة (Open interest) بنسبة 7.66% لتصل إلى 43.32 مليار دولار. من الواضح أن الرافعة المالية يتم إزالتها، لكن انخفاض السعر يظهر أن هذا التخفيض لم ينتج عنه أرضية مستقرة بعد. لا يقدم السوق الفوري الكثير من الطمأنينة. يسجل CoinGlass حوالي 8.51 مليار دولار في حجم التداول الفوري مقابل 95 مليار دولار في حجم تداول العقود الآجلة. يظهر كلا السوقين صافي بيع من قِبل المتداولين المآخذين (Taker selling) خلال فترة الـ 24 ساعة الماضية: حوالي 338 مليون دولار في السوق الفوري و947 مليون دولار في العقود الآجلة. هذا التمييز مهم لأن ارتداداً تقوده العقود الآجلة يمكن أن يتطور دون تراكم مستمر لعملات BTC الفعلية. يحتاج المشترون إلى استيعاب العرض المتاح، وليس مجرد دفع أسعار المشتقات للأعلى. تظل التدفقات المؤسسية مصدراً آخر للضغط. سجلت صناديق البيتكوين المتداولة الفورية (Spot ETFs) في الولايات المتحدة صافي تدفقات خارجية بقيمة 185.4 مليون دولار في 13 نوفمبر. وفي الفترة من 9 إلى 13 نوفمبر، وصلت عمليات السحب إلى حوالي 1.065 مليار دولار، مما يمثل سبع جلسات تداول متتالية من التدفقات الخارجة. لا توجد جلسة تداول جديدة لصناديق الاستثمار المتداولة في الولايات المتحدة خلال عطلة نهاية الأسبوع، لذا يظل رقم يوم الجمعة هو آخر قراءة يومية مكتملة. لا تضمن عمليات الاسترداد المستمرة انخفاضات إضافية في الأسعار، لكنها تترك السوق دون إشارة شراء مؤسسية متسقة. هناك أيضاً تحذير في أرقام الفائدة المفتوحة. يشير انخفاض الفائدة المفتوحة جنباً إلى جنب مع انخفاض الأسعار إلى تخفيف الرافعة المالية، لكنه لا يخبرنا أن البائعين قد استنفدوا. تم إغلاق بعض المراكز بينما يستمر بيع جديد. الاختبار الحقيقي التالي للبيتكوين هو ما إذا كان بإمكانه الدفاع عن منطقة 63,000 دولار الأخيرة واستعادة مستوى 65,000 دولار مع تحسن التدفقات الفورية. إن أي انخفاض أكبر سيبقي السوق عرضة لجولة أخرى من التصفية القسرية. لقد حدثت عملية إعادة ضبط الرافعة المالية على مراحل. ما لم يثبت بعد هو الطلب. حتى يتعزز الشراء الفوري وتتحول تدفقات صناديق الاستثمار المتداولة إلى إيجابية، قد يكون التعافي مجرد توقف مؤقت آخر في مرحلة توزيع أوسع. أسئلة رئيسية: 1. هل تستطيع BTC الدفاع عن مستوى 63,000 دولار بعد موجة تصفية كبيرة أخرى؟ 2. متى سيبدأ الطلب الفوري في استيعاب العرض الذي يتم بيعه؟ 3. هل ستنعكس التدفقات الخارجة من صناديق الاستثمار المتداولة قبل أن يحاول البيتكوين تحقيق تعافٍ مستدام؟ $BTCUSDC #IMPACTbyTrade
CVX: نفوذ التمويل اللامركزي (DeFi) يواجه مشكلة في قيمة الرمز الرقمي
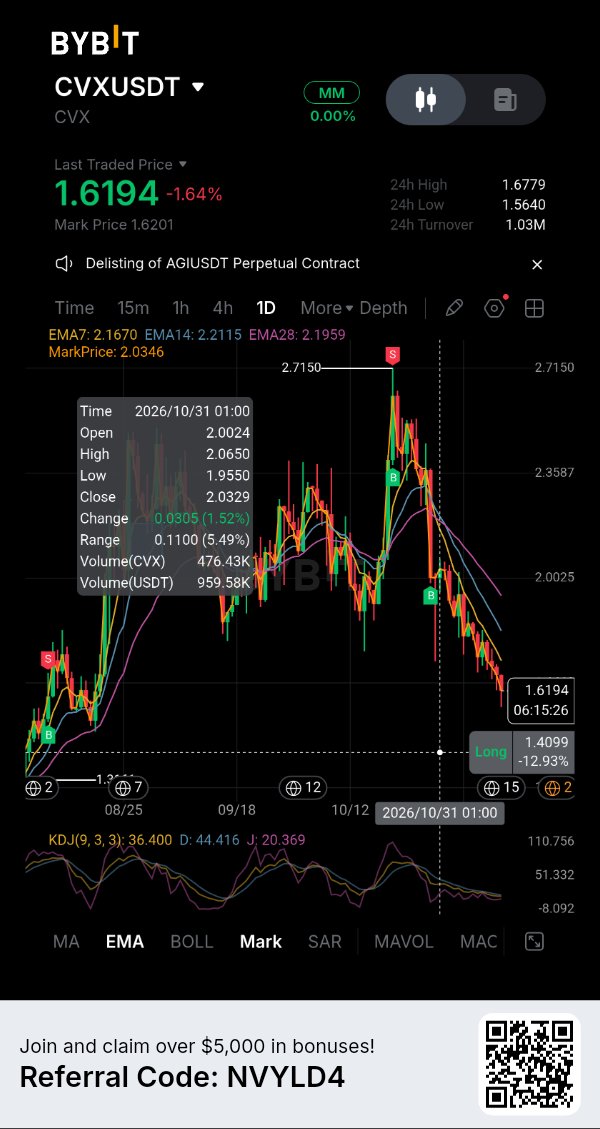
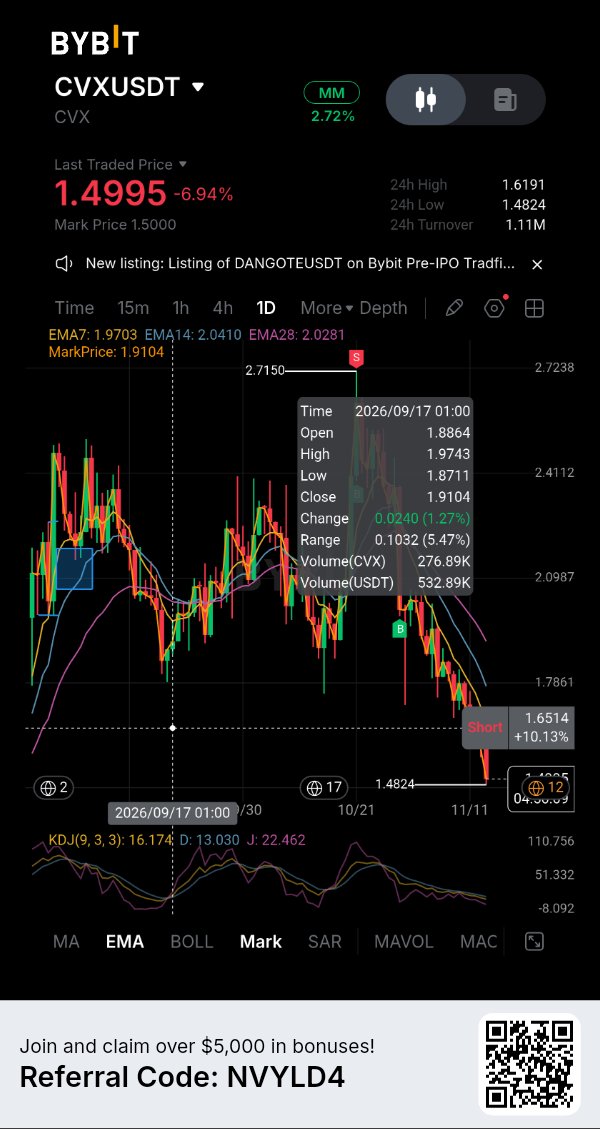
لا تزال منصة Convex Finance تحتفظ بمركز مهم في مجال التمويل اللامركزي (DeFi)، لكن حاملي عملة CVX يواجهون سؤالاً أكثر صعوبة: إلى أي مدى يترجم نشاط البروتوكول هذا فعلياً إلى طلب على العملة؟ يتم تداول CVX بسعر يقارب 1.59 دولار، بانخفاض نسبته حوالي 12.6% خلال سبعة أيام، وبأكثر من 97% عن ذروتها في يناير 2022. تبلغ قيمتها السوقية حوالي 158 مليون دولار، مع وصول العرض المتداول بالفعل إلى ما يقرب من الحد الأقصى البالغ 100 مليون. وهذا لا يترك مجالاً كبيراً لسيناريو توسع المعروض في المستقبل، لكن الندرة وحدها لا تخلق ضغطاً شرائياً. الأرقام الأساسية للبروتوكول أكثر أهمية. تفيد DefiLlama بوجود حوالي 460.45 مليون دولار كإجمالي قيمة مقفلة (TVL)، مع توليد 1.81 مليون دولار كرسوم خلال الثلاثين يوماً الماضية. وبلغت إيرادات البروتوكول المعلنة خلال تلك الفترة حوالي 598,604 دولار. تُظهر هذه الأرقام أن Convex تواصل تسهيل نشاط ملموس، على الرغم من أن إجمالي القيمة المقفلة (TVL) لا يعادل الإيرادات، ولا يضمن أي من الرقمين ارتفاع قيمة العملة. يتمثل دور CVX في المقام الأول في الحوكمة وتنسيق الحوافز. يمنح قفل العملة حامليه نفوذاً تصويتياً على الانبعاثات الموجهة عبر Curve وFrax والبروتوكولات الأخرى المدعومة. تشير لوحة بيانات Convex إلى قفل 45.8 مليون من عملات CVX والتحكم في انبعاثات تبلغ قيمتها حوالي 466,700 دولار على مدار 14 يوماً. هذا النفوذ له أهمية اقتصادية، لكنه يختلف عن منح كل حامل لعملة CVX مطالبة مباشرة بجميع تدفقات إيرادات البروتوكول. تضيف مراكز المشتقات طبقة أخرى. تضع CoinGlass إجمالي حجم العقود الآجلة بالقرب من 5.2 مليون دولار مقابل 1.76 مليون دولار في حجم التداول الفوري، في حين يبلغ الفائدة المفتوحة حوالي 7 ملايين دولار. تُظهر أحدث لقطة لها ضعفاً في السعر جنباً إلى جنب مع ارتفاع طفيف في الفائدة المفتوحة، مما قد يشير إلى تراكم مراكز بيع (short) بدلاً من أن يكون دليلاً على انعكاس مؤكد للاتجاه. تتباين قراءات معدلات التمويل عبر البورصات: المعدل الإجمالي سلبي قليلاً، في حين أن المعدل المُبلغ عنه في Bybit إيجابي. لا ينبغي التعامل مع هذه القراءات كإشارات قابلة للتبديل. بالنسبة لـ CVX، يتطلب التعافي أكثر من مجرد ضغط قصير المدى للبيع على المكشوف. إن تحسين الطلب الفوري، واستدامة إيرادات البروتوكول، ووجود أدلة على أن نفوذ الحوكمة يخلق التقاطاً أقوى للقيمة من شأنه أن يجعل القضية أكثر إقناعاً. وحتى ذلك الحين، تظل أهمية Convex بالنسبة للتمويل اللامركزي (DeFi) واستعداد السوق للدفع مقابل CVX سؤالين منفصلين. أسئلة رئيسية: 1. هل يمكن لإيرادات بروتوكول Convex أن تترجم إلى قيمة أقوى لحاملي عملة CVX؟ 2. هل سيعود الطلب الفوري بينما تظل مراكز المشتقات مرتفعة؟ 3. هل CVX عبارة عن انكشاف على بنية تحتية مقومة بأقل من قيمتها الحقيقية، أم أن فائدة الحوكمة الخاصة بها مسعرة بالفعل؟ $SOLUSDT #IMPACTbyTrade
إعادة ضبط الرافعة المالية للبيتكوين تواجه مشكلة في الطلب
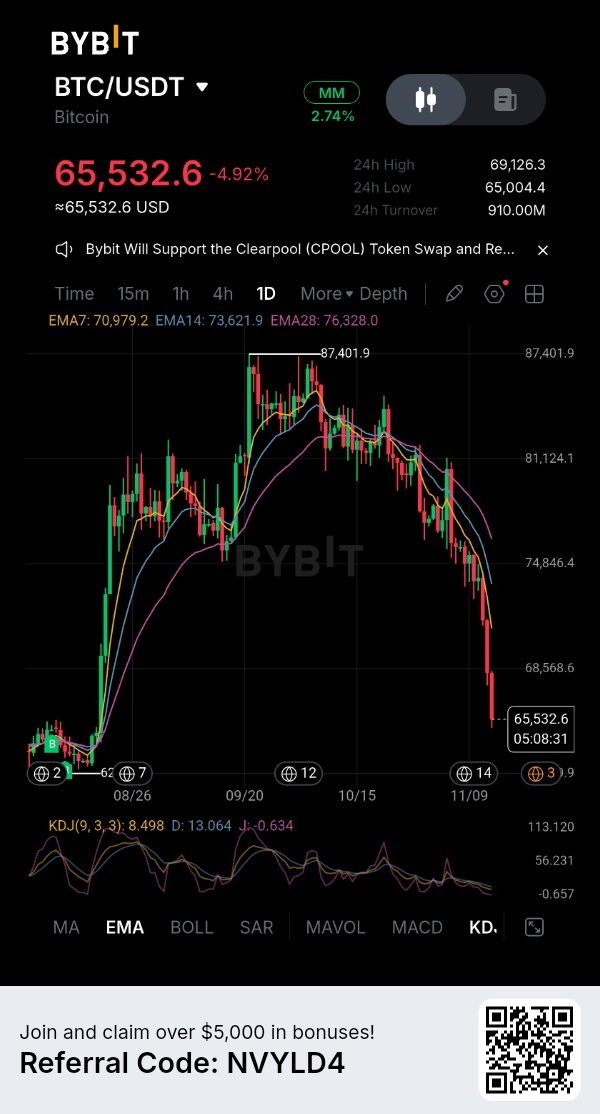
انخفض سعر البيتكوين إلى حوالي 66,800 دولار، وهو ما يقل بنحو 47% عن أعلى مستوى له في أكتوبر 2025 بالقرب من 126,000 دولار. لم يعد السؤال الفوري ببساطة يتعلق بحجم الرافعة المالية التي تم تصفيتها، بل يتعلق بما إذا كان المشترون على استعداد لاستيعاب المعروض بعد عمليات البيع القسرية. تسببت عمليات البيع في 13 نوفمبر في تصفية حوالي 1.64 مليار دولار عبر أسواق العملات المشفرة، حيث استحوذت عقود البيتكوين الآجلة على ما يقرب من 916 مليون دولار. كان حوالي 95% من عمليات التصفية لـ BTCUSDT مراكز شراء (long positions). انخفض الفائدة المفتوحة (Open Interest) بنسبة 5.4% مع انخفاض سعر البيتكوين بنسبة 5.9%، مما يشير إلى أن جزءاً كبيراً من هذا الانخفاض يعكس انخفاض قيمة العقود وليس خروجاً صافياً لرأس المال. تلت ذلك موجة تصفية أخرى في 14 نوفمبر. هذه فترات تقرير منفصلة، وليست مجاميع يجب جمعها معاً. لا تقدم طلبات المؤسسات تأكيداً يذكر على وجود قاع سعري. سجلت صناديق البيتكوين المتداولة في البورصة (ETFs) الفورية في الولايات المتحدة تدفقات خارجة صافية بلغت 185.4 مليون دولار في 13 نوفمبر، مما يمدد سلسلة السحوبات إلى سبع جلسات. بلغ إجمالي التدفقات الخارجة المسجلة لهذا الأسبوع حوالي 1.065 مليار دولار، بمتوسط 213.1 مليون دولار لكل جلسة. لا تحدد تدفقات صناديق المؤشرات المتداولة السعر، لكن عمليات الاسترداد المستمرة تضعف مصدراً للطلب الهامشي. كما أن الصورة المقارنة بين السوق الفوري والعقود الآجلة تستحق المراقبة. تظهر بيانات CoinGlass أن تداول العقود الآجلة يبلغ حوالي أحد عشر ضعف حجم التداول الفوري. خلال فترة الـ 24 ساعة الأخيرة، سجلت العقود الآجلة صافي شراء من المتلقين (taker buying) بينما سجل السوق الفوري صافي بيع من المتلقين. هذا التباين قد ينتج عنه ارتداد، لكنه ليس مثل التراكم الفوري الواسع. على مدى سبعة أيام، ظل كلا السوقين بائعين صافيين. مستويات الأسعار مهمة، لكن التأكيد أهم. يحتاج البيتكوين إلى استعادة مستوى 70,000 دولار والحفاظ عليه مع تحسن عمليات الشراء الفوري. كسر ما دون منطقة 67,000 دولار الأخيرة سيجعل السوق عرضة لموجة تصفية أخرى. مع بقاء الفائدة المفتوحة بالقرب من 45 مليار دولار، لم تختفِ الرافعة المالية بعد. سيظهر التعافي الحقيقي في طلب فوري مستدام، وتحول تدفقات صناديق المؤشرات المتداولة إلى الإيجابية، وقوة في السعر لا تعتمد بشكل أساسي على مراكز العقود الآجلة. حتى ذلك الحين، قد يكون الارتداد مجرد تخفيف لعمليات البيع القسرية بدلاً من كونه دليلاً على أن السوق قد وجد قاعاً مستداماً. أسئلة رئيسية: 1. هل يستطيع البيتكوين استعادة مستوى 70,000 دولار مع دعم حجم التداول الفوري لهذا التحرك؟ 2. هل ستنخفض التدفقات الخارجة من صناديق المؤشرات المتداولة بما يكفي لاستعادة طلب المؤسسات؟ 3. هل عمليات الشراء الأخيرة في العقود الآجلة هي تحول مبكر، أم مجرد ارتداد مدفوع بالرافعة المالية؟ $BTCUSDC #IMPACTbyTrade
NVDAX: أرباح Nvidia تختبر مدى القناعة بالذكاء الاصطناعي
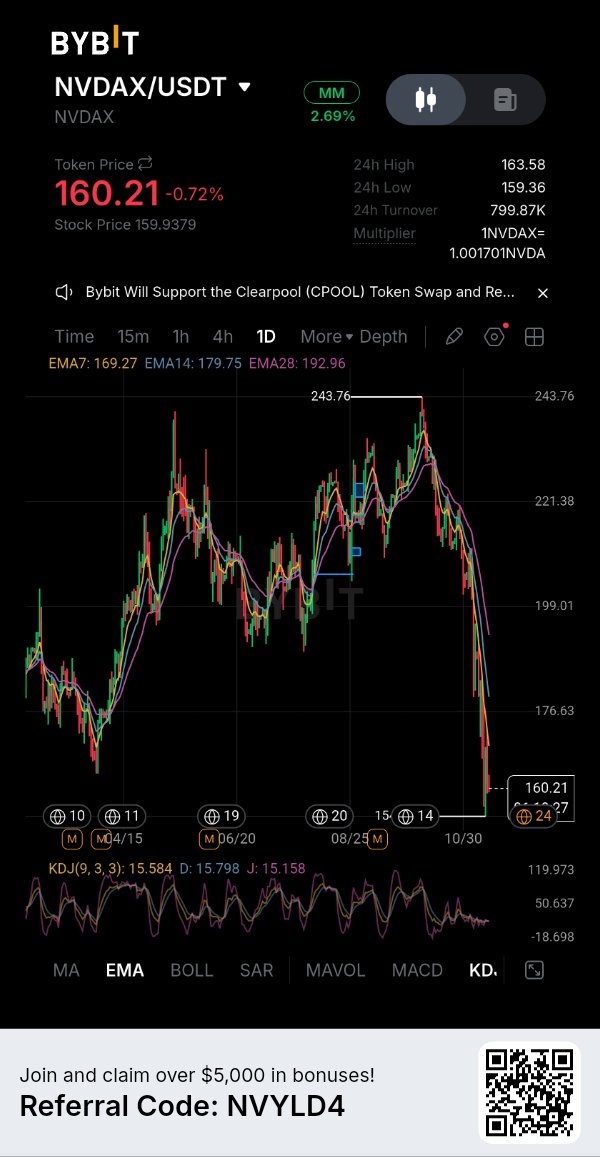
$NVDAXUSDT يقترب من محفز رئيسي: نتائج الربع الثالث المالي لشركة Nvidia لعام 2027، المقرر صدورها في 17 نوفمبر. السؤال هو ما إذا كانت نفقات مراكز البيانات الضخمة (hyperscalers) تترجم إلى إيرادات بالسرعة الكافية لدعم التوقعات المدمجة بالفعل في تقييم Nvidia. تضع أحدث لقطة سريعة لسعر NVDAX حوالي 161.60 دولارًا، بانخفاض نسبته 1.5% خلال 24 ساعة وحوالي 33.5% أقل من أعلى مستوى له في 6 أكتوبر البالغ 242.89 دولارًا. تفيد CoinGlass بأن القيمة السوقية تبلغ حوالي 94.6 مليون دولار، مع 2.81 مليون دولار في حجم التداول الفوري و6.74 مليون دولار في حجم تداول العقود الآجلة. يبلغ حجم تداول المشتقات حوالي 2.4 ضعف نشاط التداول الفوري. هذا الخلل مهم: فالمراكز ذات الرافعة المالية يمكن أن تحرك التوكن بشكل حاد، بما في ذلك عندما يكون سوق الأسهم الأساسي مغلقًا. ارتفع الفائدة المفتوحة (Open interest) بنسبة 11.5% لتصل إلى حوالي 3.88 مليون دولار بينما انخفض السعر. تصنف CoinGlass هذا المزيج كبناء لمراكز بيع (short build-up). يبلغ معدل التمويل المبلغ عنه 0.138% كل ثماني ساعات، أو ما يعادل 151% سنويًا تقريبًا. هذه قراءة إجمالية للسوق، وليست معدلًا مؤكدًا خاصًا بمنصة Bybit، لذا تعامل معها بحذر. ومع ذلك، فهي تشير إلى تكلفة مرتفعة للمراكز الشرائية. إذا ضعف السعر بينما تتوسع الفائدة المفتوحة، فقد يتزايد بناء مراكز البيع؛ وقد يؤدي ارتداد حاد حينها إلى إجبار بعض بائعي المراكز على التغطية. هناك تمييز آخر لا ينبغي للمتداولين إغفاله. NVDAX هو تمثيل رمزي (tokenised) لتعرض أسهم Nvidia، وليس ملكية مباشرة لأسهم NVDA. يتم تداوله في منصات العملات المشفرة على مدار الساعة، بينما لسوق الأسهم الأمريكي الأساسي ساعات محددة. لذا يمكن لتدفق أوامر العملات المشفرة تحريك التوكن قبل إعادة فتح سوق الأسهم. كان سوق تداول NVDAX/USDT الفوري على Bybit مؤخرًا حوالي 160-163 دولارًا، مع تقديرات حجم تداول يومي تتراوح تقريبًا بين 1.3 مليون دولار و1.8 مليون دولار عبر اللقطات السريعة. سيختبر تقرير 17 نوفمبر والتوجيهات المستقبلية سردية الطلب على الذكاء الاصطناعي. قد تفشل النتائج القوية في رفع NVDAX إذا كانت التوقعات أعلى أو إذا ظلت الرافعة المالية من جانب واحد. راقب رد فعل NVDA، وعلاوة أو خصم NVDAX بالنسبة لسعر السهم، وحجم التداول الفوري، وما إذا كانت الفائدة المفتوحة تتقلص مع استقرار السعر. أسئلة رئيسية: 1. هل ستؤكد توجيهات Nvidia أن الإنفاق على البنية التحتية للذكاء الاصطناعي لا يزال يتسارع؟ 2. هل يمكن لـ NVDAX التعافي دون بناء آخر في المراكز ذات الرافعة المالية؟ 3. هل سيستمر في تتبع NVDA عن كثب خلال ساعات سوق العملات المشفرة؟ $IMPACTbyTrade
ONDO: النمو المؤسسي يواجه اختبارًا للعرض
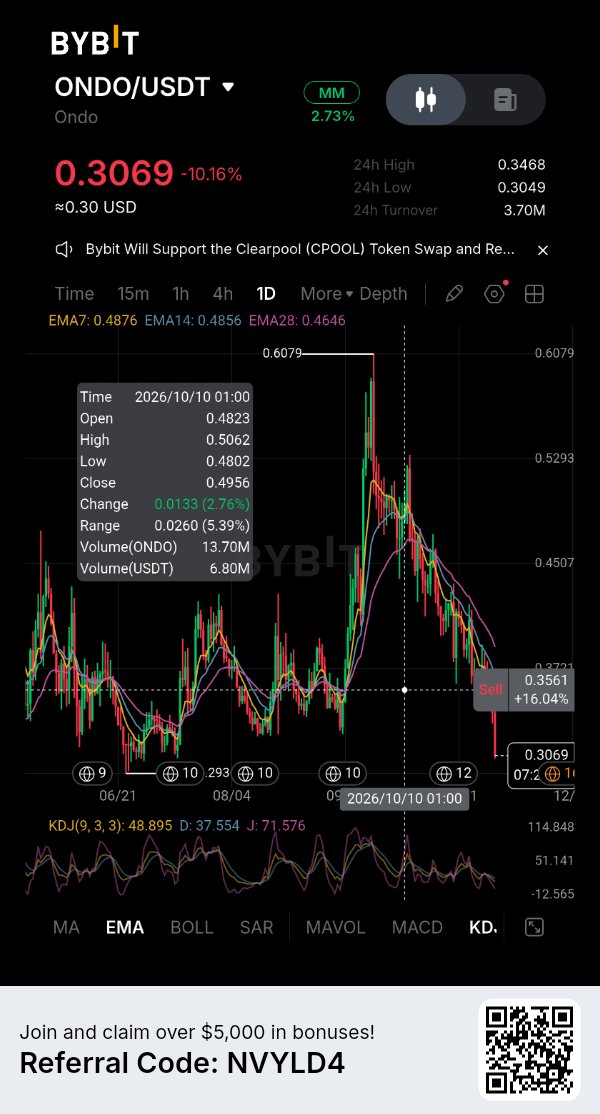
تعمل Ondo Finance على توسيع مكانتها في مجال الأصول الواقعية المرمزة، لكن نمو منصتها لا يترجم تلقائيًا إلى طلب على $ONDOUSDT. يصبح هذا التمييز ذا أهمية متزايدة مع اقتراب المشروع من موعد فتح قفل رئيسي آخر للرموز المميزة. وضعت لقطة CoinGecko في 14 نوفمبر سعر ONDO عند حوالي 0.3236 دولار، بقيمة سوقية تبلغ حوالي 1.58 مليار دولار وحجم تداول على مدار 24 ساعة يقارب 85.9 مليون دولار. بلغ المعروض المتداول 4.87 مليار رمز مقابل حد أقصى للمعروض يبلغ 10 مليارات. وهذا يعني أن أقل من نصف الرموز النهائية متداولة حاليًا، مما يترك عرضًا مستقبليًا كبيرًا لدخول السوق. يوفر توسع أعمال Ondo خلفية أساسية مقنعة. حيث تقوم منصتها بتوزيع منتجات مالية مرمزة، بما في ذلك التعرض لسندات الخزانة الأمريكية من خلال منتجات مثل OUSG و USDY، إلى جانب الأسهم المرمزة وصناديق الاستثمار المتداولة من خلال Ondo Global Markets. وتضع بيانات بروتوكول DefiLlama إجمالي القيمة المقفلة لديها بالقرب من 968 مليون دولار. ومع ذلك، لا ينبغي الخلط بين الأصول المحتفظ بها في المنتجات المرمزة ورأس المال المستثمر في ONDO نفسها. فالمستثمرون الذين يشترون منتج خزانة مرمزة يسعون في المقام الأول للحصول على تعرض للأصل المالي الأساسي، وليس بالضرورة تجميع رمز الحوكمة. يتعزز هذا التمييز من خلال الفائدة الفعلية لـ ONDO. وفقًا لوثائق مؤسسة Ondo، تعد ONDO رمزًا للحوكمة لمنظمة Ondo DAO و Flux Finance. وهي تمنح الحائزين دورًا في حوكمة البروتوكول، لكنها لا تمثل ملكية مباشرة لسندات الخزانة أو الأسهم أو الأصول الأخرى الموزعة عبر المنصة. ونتيجة لذلك، فإن النمو في الأصول المرمزة لا يخلق تلقائيًا ضغط شراء متناسبًا على ONDO. يعد المعروض تحديًا آخر. يحدد جدول فتح القفل الخاص بـ DefiLlama يوم 17 يناير 2027 باعتباره حدث الجرف الرئيسي التالي. ومن المقرر إطلاق ما يقرب من 1.71 مليار رمز ONDO، تقدر قيمتها بحوالي 561 مليون دولار باستخدام السعر المرجعي الحالي. وهذا يمثل 17.1% من الحد الأقصى للمعروض وحوالي 35.1% من العرض المتداول الحالي. لا يعني فتح القفل أن كل رمز سيتم بيعه على الفور، لكنه يزيد بشكل كبير من كمية المعروض التي قد تصبح متاحة. لذا، فإن السؤال الاستثماري ليس ما إذا كانت Ondo قادرة على جذب اهتمام مؤسسي. فتوسع منتجاتها يثبت بالفعل هذا الطموح. السؤال الأصعب هو ما إذا كانت فائدة الحوكمة ونمو النظام البيئي والطلب المستدام قادرة على استيعاب المعروض المتداول المتزايد. وحتى يلحق الطلب على الرمز المميز بتوسع المنصة، تظل ONDO معرضة لخطر البقاء كحالة ينمو فيها العمل بشكل أسرع من الأصول المصممة لتمثيل حوكمتها. أسئلة رئيسية: 1. هل يمكن للتوسع المؤسسي لـ Ondo خلق طلب ملموس على ONDO؟ 2. ما مقدار ضغط البيع الذي قد يحدثه فتح القفل في يناير 2027؟ 3. هل ستصبح فائدة الحوكمة كافية لدعم تقييم الرمز المميز؟ $ONDOUSDC #IMPACTbyTrade
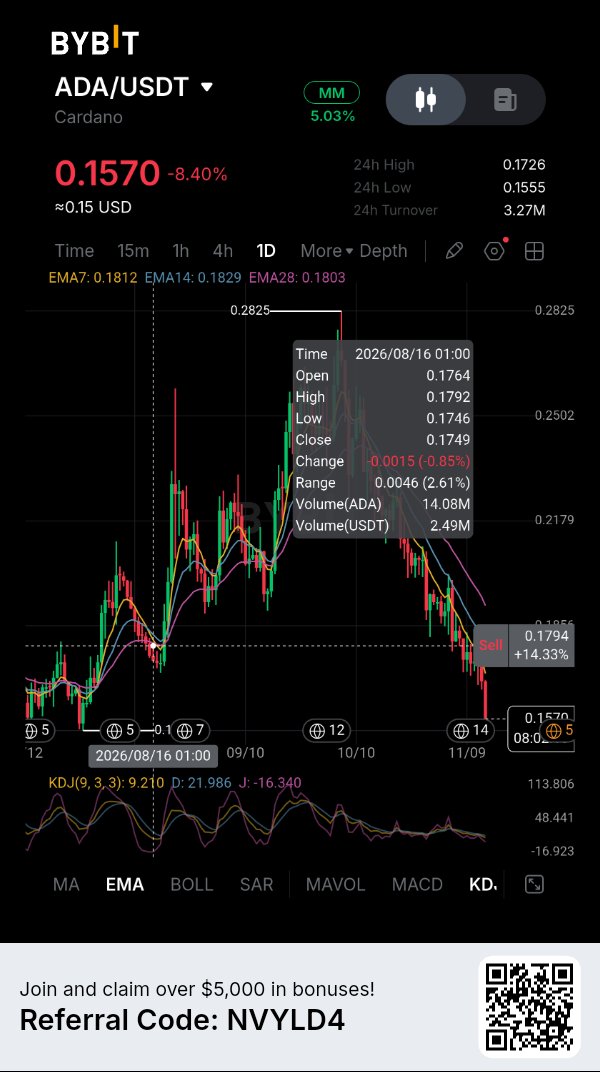
ADA: مراكز بيع على المكشوف مزدحمة تواجه سوقاً ضعيفاً
تقترب كاردانو (Cardano) من نقطة قد تجذب فيها الأسواق التي تعاني من "ذروة البيع" مشترين يسعون لتغطية مراكز البيع المكشوف، لكن أحدث البيانات لا تؤكد حدوث انعكاس حتى الآن. في 14 نوفمبر، تم تداول $ADAUSDT عند حوالي 0.1645 دولار، بانخفاض قدره 4.36% خلال 24 ساعة و9.41% خلال سبعة أيام. بلغت قيمتها السوقية حوالي 6.05 مليار دولار، مع عرض متداول قدره 36.82 مليار ADA مقابل حد أقصى يبلغ 45 مليار. تُظهر سوق المشتقات انخفاضاً واضحاً في التعرض للمخاطر. سجلت CoinGlass حوالي 546 مليون دولار في حجم العقود الآجلة، بزيادة قدرها 34.5% خلال 24 ساعة، بينما انخفض الفائدة المفتوحة (Open Interest) بنسبة 7.23% لتصل إلى 348.8 مليون دولار. يشير ارتفاع التداول إلى جانب انخفاض الفائدة المفتوحة إلى أن المتداولين يقومون بإغلاق مراكزهم بنشاط مع انخفاض السعر. وهذا يتوافق مع إعادة ضبط الرافعة المالية، بدلاً من بناء مركز اتجاهي جديد في السوق. تزيد عمليات التصفية من الضغط على المتداولين المتفائلين (الذين يراهنون على ارتفاع السعر). تم تصفية ما يقرب من 2.5 مليون دولار من مراكز ADA خلال 24 ساعة، حيث جاء حوالي 97% منها من مراكز الشراء (longs). كما تحول التمويل إلى النطاق السلبي بنحو -0.0065% كل ثماني ساعات، مما يعني أن باعة المراكز المكشوفة (shorts) كانوا يدفعون للمشترين للحفاظ على مراكزهم. يعكس هذا تزايد التمركز الهبوطي، على الرغم من أن التمويل السلبي وحده لا يثبت أن حدوث "عصر المراكز المكشوفة" (short squeeze) وشيك. لا يقدم السوق الفوري (Spot Market) تأكيداً يُذكر على التراكم. سجلت ADA حوالي 69.9 مليون دولار في حجم التداول الفوري، بينما أظهرت تدفقات المتداولين الفوريين صافي تدفق خارج بقيمة 4.2 مليون دولار. كان حجم العقود الآجلة أكبر بثماني مرات تقريباً من حجم التداول الفوري. هذا الخلل مهم لأن متداولي المشتقات يمكنهم توليد حجم تداول كبير دون خلق طلب مستدام على العملة الأساسية. هناك حجة مضادة محتملة: التمويل السلبي، وعمليات التصفية الكبيرة لمراكز الشراء، وانخفاض الفائدة المفتوحة يمكن أن تجعل السوق في النهاية أقل عرضة لموجة أخرى من البيع القسري. لكن هذا شرط للاستقرار، وليس دليلاً على عودة المشترين. منطقة الدعم الفورية لـ ADA تقع حول 0.162–0.160 دولار، بينما تمثل منطقة 0.166–0.167 دولار مقاومة قريبة بناءً على سيولة دفتر الطلبات الحالية. تحتاج كاردانو إلى أكثر من مجرد قراءة "ذروة البيع" لتثبيت التعافي. إن استقرار الفائدة المفتوحة، وتحسن التدفقات الفورية، والحركة المستدامة فوق المقاومة القريبة ستقدم أدلة أقوى. حتى ذلك الحين، قد يكون الارتداد مجرد تغطية لمراكز البيع داخل اتجاه هبوطي أوسع. أسئلة رئيسية: 1. هل تستطيع ADA الدفاع عن منطقة الدعم 0.160–0.162 دولار؟ 2. هل سيؤدي التمويل السلبي إلى تغطية مراكز البيع أم إلى مزيد من الانخفاض؟ 3. هل يمكن أن يعود الطلب الفوري بقوة كافية لتأكيد التعافي؟ $ADAUSDC #IMPACTbyTrade
حماس: إعادة تعيين الرافعة المالية لم تنتهِ بعد
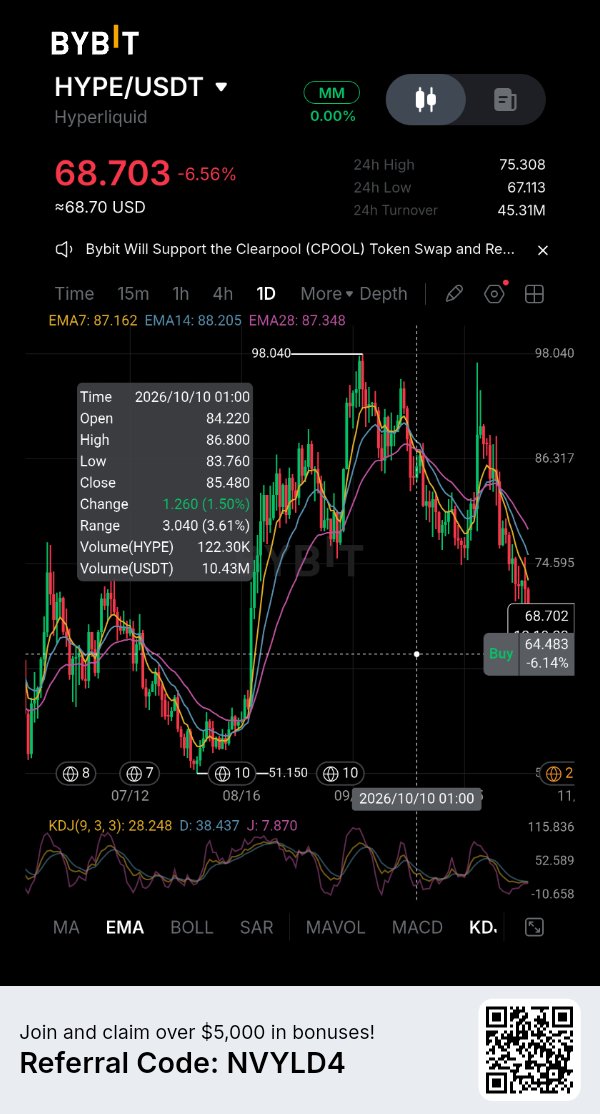
يواجه رمز HYPEUSDT الخاص بـ Hyperliquid اختباراً آخر مع قيام المتداولين بالرافعة المالية بتقليص انكشافهم. في 14 نوفمبر، تم تداول HYPE بسعر 69.14 دولاراً تقريباً، بانخفاض نسبته 3.87% خلال 24 ساعة و11.07% خلال سبعة أيام. ولا يزال السعر أقل بنحو 29.4% عن أعلى مستوى له على الإطلاق البالغ 97.98 دولاراً والذي سجله في 23 سبتمبر. ويأتي هذا التراجع بالتزامن مع عمليات بيع أوسع في سوق العملات المشفرة، حيث انخفض سعر البيتكوين مؤخراً إلى ما دون 70,000 دولار مع ضغط الدولار القوي وتغير توقعات أسعار الفائدة للاحتياطي الفيدرالي على الأصول ذات المخاطر العالية. تكشف أرقام المشتقات المالية مدى حجم الرافعة المالية التي لا تزال تؤثر على اكتشاف سعر HYPE. سجلت CoinGlass حجم تداول بقيمة 2.78 مليار دولار في العقود الآجلة خلال 24 ساعة، مقارنة بـ 241.39 مليون دولار في التداول الفوري. وكان حجم تداول العقود الآجلة حوالي 11.5 ضعف نشاط السوق الفوري. وبلغت الفائدة المفتوحة 3.11 مليار دولار، بانخفاض نسبته 4.72% خلال نفس الفترة. ويشير حجم التداول المرتفع مع انخفاض الفائدة المفتوحة إلى أن المتداولين يقومون بإغلاق مراكزهم أو تقليصها بدلاً من مجرد إضافة انكشاف جديد. وتعزز عمليات التصفية هذه الصورة. حيث تمت تصفية مراكز HYPE بقيمة 16.70 مليون دولار تقريباً، منها 15.97 مليون دولار ناتجة عن مراكز الشراء (longs). وهذا يعني أن المتداولين المتفائلين كانوا مسؤولين عن حوالي 96% من عمليات التصفية المُبلغ عنها. كما تحول معدل التمويل قليلاً إلى النطاق السلبي عند -0.0010%، مما يشير إلى أن أصحاب مراكز البيع كانوا يدفعون لأصحاب مراكز الشراء في المتوسط. وهذا تحول ملحوظ عن الأسواق التي يعكس فيها معدل التمويل الإيجابي طلباً مستمراً على مراكز الشراء ذات الرافعة المالية. ومع ذلك، فإن إعادة ضبط الرافعة المالية لا تعتبر بالضرورة تطوراً إيجابياً بشكل تلقائي. فإغلاقات مراكز الشراء القسرية قد تزيل بعض ضغوط البيع الفورية، لكنها لا تستطيع خلق طلب مستدام على الرمز. ومع استمرار سيطرة حجم تداول العقود الآجلة على التداول الفوري، قد يواجه أي تعافٍ مدفوع بشكل رئيسي بتغطية مراكز البيع صعوبة في الصمود إذا لم يعد المشترون إلى السوق الأساسي. تعتبر منطقة 67 دولاراً مرجعاً مهماً على المدى القصير لأنها تمثل أدنى مستوى مسجل خلال الـ 24 ساعة الماضية في لقطة CoinGlass. إن أي حركة مستمرة دون هذا المستوى ستعرض HYPE لاختبار آخر لسيولة الجانب الهبوطي. استعادة مستوى 72–75 دولاراً ستحسن الهيكل الفوري، لكن تعافي السعر يحتاج إلى تأكيد من خلال مشاركة أقوى في السوق الفوري واستقرار الفائدة المفتوحة. لا يزال نشاط التداول في Hyperliquid كبيراً، لكن سوق HYPE لا يزال يعمل في بيئة مشتقات مزدحمة. ستعتمد الخطوة التالية على ما إذا كان مشترو السوق الفوري سيحلون محل الطلب ذي الرافعة المالية الذي اختفى. أسئلة رئيسية: 1. هل تستطيع HYPE الدفاع عن منطقة 67 دولاراً بعد عمليات تصفية مراكز الشراء؟ 2. هل سيتعزز الطلب الفوري مع تقلص مراكز العقود الآجلة؟ 3. هل يمكن أن تتعافى الفائدة المفتوحة دون تكرار تداولات الشراء المزدحمة؟ IMPACTbyTrade
NEAR: إعادة ضبط للرافعة المالية، وليست تعافياً
يواجه بروتوكول NEAR ضغوطًا أوسع في السوق، لكن بيانات المشتقات الخاصة به توضح سبب ضرورة قراءة انخفاض السعر جنبًا إلى جنب مع مراكز التداول. في 14 نوفمبر، تم تداول $NEARUSDT بحوالي 3.31 دولار، بانخفاض نسبته 6.21% خلال 24 ساعة و11.40% خلال سبعة أيام. بلغت قيمته السوقية قرابة 4.39 مليار دولار، مع حجم تداول متداول يبلغ حوالي 1.31 مليار NEAR. أظهرت بيانات CoinGlass ما يقرب من 1.01 مليار دولار في حجم عقود NEAR الآجلة خلال 24 ساعة، مقارنة بـ 220.5 مليون دولار في حجم التداول الفوري. كان حجم تداول المشتقات حوالي 4.6 أضعاف نشاط السوق الفوري. بلغ إجمالي الفائدة المفتوحة للعقود الآجلة حوالي 764.2 مليون دولار، بانخفاض قدره 5.56% خلال الفترة نفسها. هذا المزيج مهم: السوق يتداول بكثافة، لكن قيمة مراكز العقود الآجلة القائمة تنكمش مع انخفاض السعر. تضيف عمليات التصفية تفاصيل حول هذا التحرك. تمت تصفية ما يقرب من 2.55 مليون دولار في مراكز عقود NEAR الآجلة خلال 24 ساعة، بما في ذلك حوالي 2.03 مليون دولار في مراكز الشراء (longs) و520,000 دولار في مراكز البيع (shorts). استحوذت مراكز الشراء على حوالي 80% من عمليات التصفية المبلغ عنها. وهذا يتسق مع إجبار المراكز الصعودية على الخروج أثناء الانخفاض. ولا يعني هذا، بحد ذاته، أن البائعين قد استنفدوا معروضهم أو أن قاعاً للسعر قد بدأ يتشكل. ظل التمويل إيجابيًا عند حوالي 0.0073% على أساس مرجح بالفائدة المفتوحة. وهذا يشير إلى أن مراكز الشراء كانت لا تزال تدفع لمراكز البيع في المتوسط، على الرغم من انخفاض السعر. كان المعدل أقل من النسبة المرجعية الشائعة البالغة 0.01% لكل ثماني ساعات، لذا فهو لا يشير إلى تكدس مفرط. ومع ذلك، فإن التمويل الإيجابي إلى جانب انخفاض السعر والفائدة المفتوحة يظهر أن المراكز الصعودية لم تختف تمامًا. السوق الفوري هو التأكيد المفقود. لا يزال حجم تداول العقود الآجلة أكبر بعدة مرات من حجم التداول الفوري، لذا فإن الانتعاش المدفوع بشكل أساسي بتغطية مراكز البيع قد يتلاشى إذا لم يعد المشترون إلى السوق الأساسي. سيتطلب التعافي الأكثر إقناعًا استقرار السعر، وإعادة بناء الفائدة المفتوحة دون علاوة تمويل مفرطة، ومشاركة أقوى في السوق الفوري. بالنسبة لـ NEAR، السؤال المباشر ليس ما إذا تم تخفيض الرافعة المالية. البيانات تقول إن ذلك قد حدث. السؤال هو ما إذا كان هذا التصحيح يخلق مجالًا لطلب حقيقي - أم أن السوق يحتاج إلى جولة انخفاض أخرى قبل أن يكون المشترون مستعدين للتدخل. أسئلة رئيسية: 1. هل تستطيع NEAR الصمود فوق منطقة 3.30 دولار بعد فك الرافعة المالية؟ 2. هل سيتوسع حجم التداول الفوري بما يكفي لتأكيد التعافي؟ 3. هل يمكن إعادة بناء الفائدة المفتوحة دون أن يصبح التمويل مكتظاً؟ $NEARUSDC #IMPACTbyTrade
XAUT: ملكية الذهب تلتقي باختبار الرافعة المالية
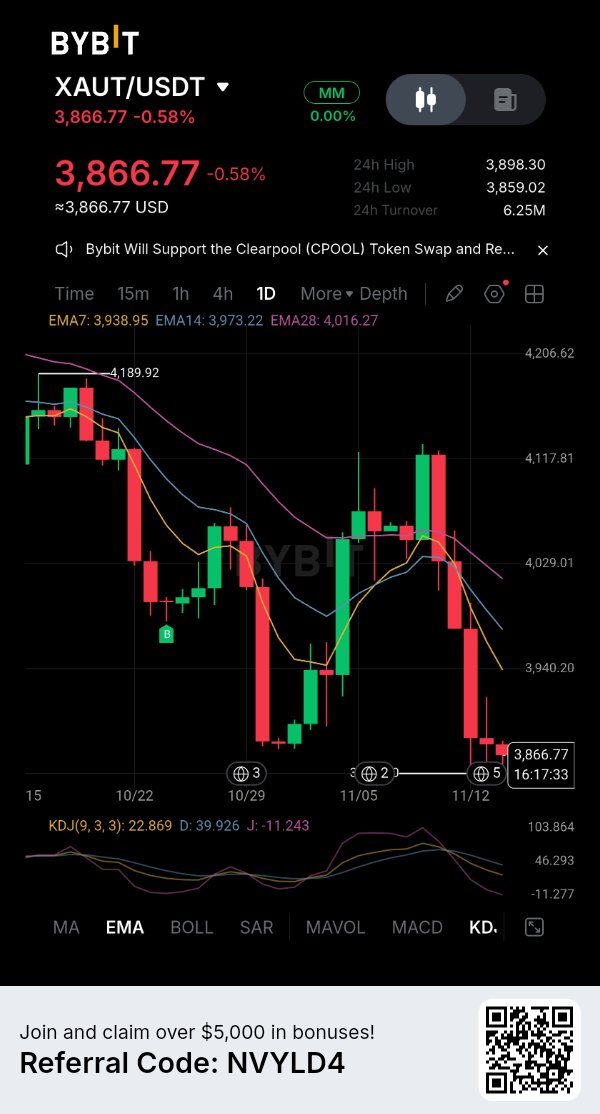
تتعرض عملة Tether Gold لضغوط هبوطية في سوق تتداول المشتقات فيها بحجم أكبر بكثير من تداول الرموز الفورية. في 14 نوفمبر، كان سعر XAUTUSDT حوالي 3,864 دولاراً، بانخفاض قدره 0.54% خلال 24 ساعة و4.76% خلال سبعة أيام. وسجلت منصة CoinGlass حجم تداول في العقود الآجلة بقيمة 579 مليون دولار مقابل 48.6 مليون دولار في حجم التداول الفوري. وكان معدل دوران العقود الآجلة يقارب 12 ضعفاً لنشاط التداول الفوري. بلغت الفائدة المفتوحة حوالي 790 مليون دولار، بانخفاض قدره 5.76% خلال 24 ساعة. تمت تصفية مراكز XAUT بقيمة تقارب 509,000 دولار، حيث يُعزى 99% منها إلى مراكز الشراء (longs). وأظهرت تدفقات المتداولين الفوريين صافي تدفق خارج بقيمة 2.3 مليون دولار، بينما سجلت تدفقات العقود الآجلة تدفقاً خارجاً بقيمة 8.3 مليون دولار. يتسق انخفاض السعر إلى جانب انخفاض الفائدة المفتوحة مع إغلاق مراكز الشراء أو تصفيتها، وهذا وحده لا يثبت أن المستثمرين يتخلون عن الذهب. كما خضع سوق السبائك لضغوط أيضاً. وذكرت رويترز أن الذهب الفوري تعافى ليصل إلى 3,879.71 دولاراً للأونصة في 13 نوفمبر بعد أن سجل أدنى مستوى له منذ أكثر من عام في الجلسة السابقة. ولا يزال الذهب يتجه نحو خسارة أسبوعية بنحو 4.5%، تحت ضغط قوة الدولار، وارتفاع أسعار النفط، وتوقعات بانتهاج سياسة أكثر تشدداً من قبل الاحتياطي الفيدرالي. لن يتطابق XAUT والسبائك في كل تحرك سعري (tick for tick): فالرمز يتداول على مدار الساعة، بينما تتبع معايير الذهب التقليدية ساعات عمل السوق. الدعم المالي مهم. أشار تحديث احتياطيات Tether في 4 نوفمبر إلى أنه اعتباراً من 30 سبتمبر، كان هناك 827,417.63 من رموز XAUT في التداول، يقابلها نفس العدد من أونصات تروي من الذهب المادي المحتفظ به في سويسرا. يمثل كل رمز أونصة تروي واحدة من الذهب الخالص في سبيكة بمعيار London Good Delivery. هذا الدعم بنسبة 1:1 يدعم انكشافها على الذهب، لكنه لا يزيل مخاطر السيولة في البورصة، أو مخاطر الجهة المصدرة أو الحفظ، أو احتمالية حدوث فجوات سعرية مؤقتة مقابل السبائك. يمكن أن يؤدي فك المراكز ذات الرافعة المالية إلى دفع سعر XAUT إلى ما دون معيار الذهب دون تغيير كمية الذهب التي يمثلها كل رمز. وعلى العكس من ذلك، لا تضمن قوة الذهب المادي طلباً فورياً للشراء على XAUT في منصات تداول العملات المشفرة. الاختبار التالي هو ما إذا كانت التدفقات الفورية ستستقر مع تقلص الفائدة المفتوحة. إذا هدأ نشاط العقود الآجلة ولكن ظل الطلب الفوري ضعيفاً، فقد يعكس الانخفاض أكثر من مجرد عمليات تصفية قسرية. إن الوصول الرقمي إلى الذهب لا يعزل XAUT عن الرافعة المالية في سوق العملات المشفرة. أسئلة رئيسية: 1. هل سيمتص مشترو السوق الفوري XAUT مع خروج مراكز الشراء ذات الرافعة المالية؟ 2. هل يمكن لـ XAUT تتبع السبائك بدقة خلال التداول المتقلب على مدار الساعة؟ 3. هل تشير الفائدة المفتوحة المتناقصة إلى إعادة ضبط أكثر صحة أم إلى ضعف في الطلب؟ IMPACTbyTrade
POL: يجب أن يترجم الاعتماد إلى طلب على الرموز الرقمية
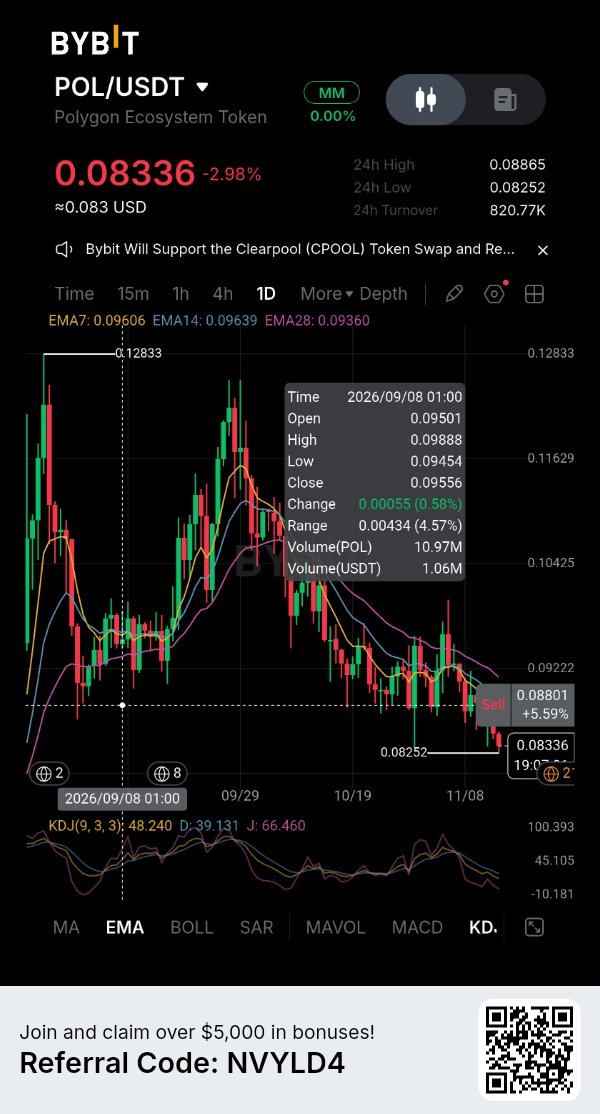
اكتسبت Polygon مساراً آخر نحو المدفوعات السائدة. والسؤال الذي يطرح نفسه أمام حاملي $POLUSDT هو ما إذا كان هذا النشاط سيخلق طلباً على الرمز المميز. في 12 نوفمبر، أصبحت عملة SoFiUSD متاحة على شبكة Polygon. العملة المستقرة المرتبطة بالدولار، والتي أصدرها بنك SoFi، متاحة الآن لأكثر من 17 مليون عضو في SoFi من خلال تطبيقه. يمكن للمستخدمين شراء العملة وبيعها والاحتفاظ بها وتحويلها، بينما يمكن للشركات بناء خدمات دفع وتسوية حولها. هذه فرصة توزيع، وليست دليلاً على أن جميع الأعضاء الـ 17 مليوناً يستخدمون Polygon أو أن هناك حجماً كبيراً من المعاملات قد وصل بالفعل. تتمتع Polygon بالفعل بنشاط ملموس. أظهرت لقطة بيانات DefiLlama في 13 نوفمبر وجود 2.814 مليار دولار كقيمة للعملات المستقرة، و619.63 مليون دولار كإجمالي قيمة محتجزة في التمويل اللامركزي (DeFi)، و269,234 عنواناً نشطاً على مدار 24 ساعة. عالجت الشبكة حوالي 4.01 مليون معاملة وحققت 49,481 دولاراً من الرسوم. ومع ذلك، انخفضت قيمة العملات المستقرة بنسبة 2.85% خلال سبعة أيام، في حين بلغ حجم التداول اليومي في البورصات اللامركزية (DEX) 74.15 مليون دولار، بانخفاض قدره 42.29% على أساس أسبوعي. الشبكة نشطة، لكن هذه الأرقام لا تُظهر تسارعاً في رأس المال أو نشاط التداول. تخلق اقتصاديات الرمز المميز اختباراً آخر. تم تداول POL عند حوالي 0.0846 دولار في 14 نوفمبر، بقيمة سوقية تقارب 901 مليون دولار. أظهرت بيانات POLTRACK حتى 12 نوفمبر وجود 19.78 مليون POL في رسوم الشبكة على مدار 30 يوماً، بما في ذلك 11.71 مليون POL مخصصة لحرق الرسوم الأساسية. وصلت انبعاثات البروتوكول إلى 17.48 مليون POL خلال نفس الفترة. بعد تخصيص الحرق، لا تزال المعروض قد زاد بنحو 5.77 مليون POL، أو 0.05%. هذا لا يجعل نمو Polygon غير ذي صلة. تُستخدم POL في رسوم المعاملات والتحصيص (staking)، ويمكن لشبكة مدفوعات أكبر أن تعزز من فائدتها. لكن التبني لا يصبح أطروحة قوية للرمز المميز إلا إذا أنتج طلباً مستداماً على الرسوم وعمليات حرق أو تحصيص ذات مغزى تعوض الإصدار. يمكن أن تفيد تكامل العملات المستقرة البنية التحتية قبل أن يكون لها تأثير ملموس على الطلب على POL. تمنح SoFiUSD شبكة Polygon حافزاً موثوقاً للمدفوعات. يجب أن يكون الدليل التالي هو أرصدة العملات المستقرة الفعلية، وأحجام المعاملات، وتوليد الرسوم بعد الإطلاق، وليس حجم قاعدة عملاء SoFi وحدها. إلى أن تتحسن هذه الأرقام، تظل الشراكة تطوراً واعداً للشبكة، وليست دليلاً على إعادة تسعير الرمز المميز. أسئلة رئيسية: 1. هل ستجلب SoFiUSD حجم مدفوعات مستداماً إلى Polygon؟ 2. هل يمكن أن تبدأ رسوم الشبكة وعمليات الحرق في تعويض انبعاثات POL؟ 3. ما هو مستوى النشاط الذي يبرر طلباً أقوى على POL؟ $POLUSDC #IMPACTbyTrade
تجاوز سعر البيتكوين حاجز 69 ألف دولار يكشف عن مشكلة في الطلب
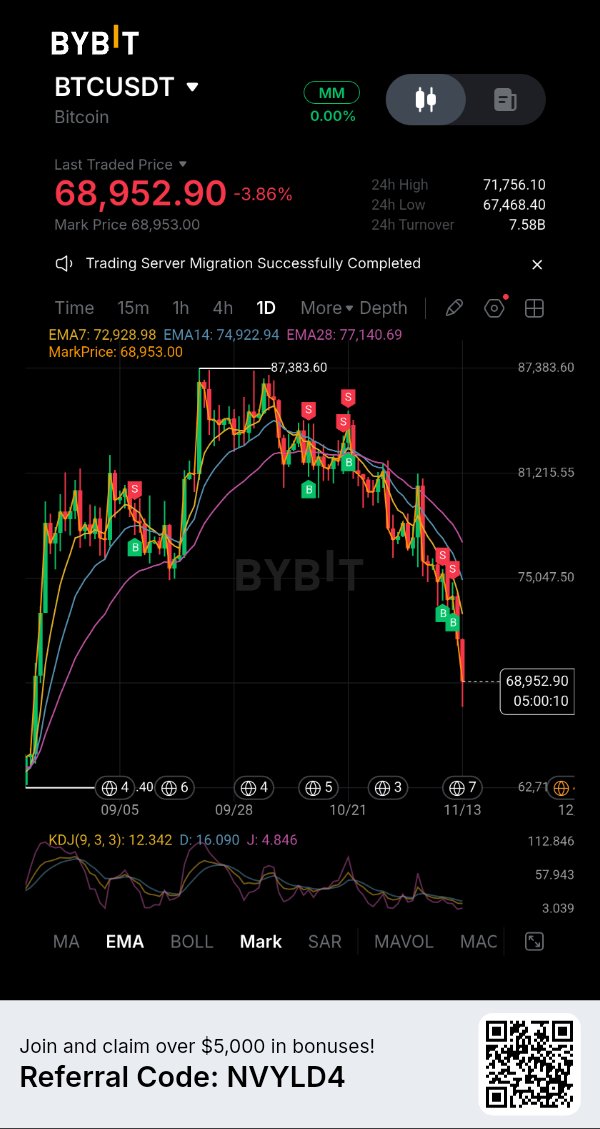
إن تحرك البيتكوين إلى ما دون 70,000 دولار هو أكثر من مجرد محاولة فاشلة لاستعادة مستوى الأرقام المستديرة. ففي 13 نوفمبر، انخفض BTCUSDT إلى 67,770 دولاراً، وهو أدنى سعر له منذ 19 أغسطس، قبل أن يتداول عند حوالي 68,800 دولار. جاء هذا الانخفاض في ظل قوة الدولار الأمريكي وارتفاع عوائد السندات وسط توقعات بأن الاحتياطي الفيدرالي قد يرفع أسعار الفائدة في ديسمبر. فالعوائد المرتفعة المتوقعة على أصول الدولار يمكن أن تجعل المراكز الأكثر خطورة أقل جاذبية، مما يزيد الضغط على سوق العملات المشفرة الهش بالفعل. تظهر عمليات البيع بوضوح في بيانات السوق الفورية والمشتقات. فقد وضعت منصة CoinGlass إجمالي الفائدة المفتوحة لعقود البيتكوين الآجلة عند حوالي 47.8 مليار دولار، بانخفاض نسبته 10.6% من 53.5 مليار دولار خلال الفترة الموضحة. وانخفضت الفائدة المفتوحة على Binance بنسبة 5.5% خلال 24 ساعة، وعلى CME بنسبة 4.8%، وعلى Bybit بنسبة 4.2%. كما سجلت لوحة البيانات نفسها تدفقات خارجية صافية للعقود الآجلة بنحو 3.2 مليار دولار وتدفقات خارجية صافية في السوق الفورية بنحو 259 مليون دولار خلال 24 ساعة. وهذا ليس مجرد انتقال للمتداولين بين المنصات؛ فكلا السوقين يظهران عمليات بيع صافية. وتضيف تدفقات صناديق الاستثمار المتداولة (ETF) مقياساً آخر للحذر المؤسسي. فقد سجلت صناديق البيتكوين الفورية المتداولة في الولايات المتحدة تدفقات خارجية صافية بقيمة 47.7 مليون دولار في 12 نوفمبر، وفقاً لـ CoinStats. وأفادت CoinDesk أن الصناديق خسرت ما يقرب من 1.88 مليار دولار منذ بداية نوفمبر. الرقم اليومي يمثل لقطة سريعة، بينما يظهر الإجمالي الشهري حجم عمليات السحب. لا تغطي تدفقات صناديق الاستثمار المتداولة كل تداول مؤسسي، لكن عمليات الاسترداد المستمرة تزيل مصدراً مهماً للطلب المتزايد. لقد أدت عمليات التصفية إلى تسريع هذا التحرك، لكن الرقم الرئيسي يحتاج إلى سياق. فقد أفادت CoinDesk بوجود أكثر من 1.6 مليار دولار من عمليات التصفية عبر أسواق العملات المشفرة، وليس البيتكوين وحدها. وعلى منصة Hyperliquid، استحوذت مراكز البيتكوين على حوالي 306.5 مليون دولار من عمليات التصفية خلال 24 ساعة. يمكن لعمليات الإغلاق القسري أن تزيد من حدة الانخفاض، ومع ذلك فهي لا تفسر سبب حدوث عمليات البيع الفوري وسحب صناديق الاستثمار المتداولة في الوقت نفسه. المستوى الفوري الذي يجب مراقبته هو أدنى مستوى في 13 نوفمبر بالقرب من 67,770 دولاراً. إن الكسر المستمر سيجعل البيتكوين عرضة لمزيد من الانخفاض ويختبر مدى استعداد المشترين لاستيعاب العرض. استعادة مستوى 70,000 دولار من شأنه أن يحسن الصورة على المدى القصير، لكن التعافي الدائم يحتاج إلى أكثر من مجرد تغطية مراكز البيع. يجب أن تتحول التدفقات الفورية، وأن تهدأ عمليات استرداد صناديق الاستثمار المتداولة، وأن تستقر الفائدة المفتوحة دون بناء تراكم جديد للرافعة المالية الهشة. مشكلة البيتكوين لم تعد تتعلق فقط بمكان الدعم، بل تتعلق بما إذا كان رأس المال الجديد مستعداً للدفاع عنه. أسئلة رئيسية: 1. هل يستطيع المشترون الدفاع عن مستوى 67,770 دولاراً الأدنى؟ 2. هل ستتحول تدفقات صناديق الاستثمار المتداولة إلى إيجابية بعد عمليات سحب مستمرة؟ 3. هل يمكن للبيتكوين استعادة 70,000 دولار دون الاعتماد على ضغط رافعة مالية أخرى؟ BTCUSDC #IMPACTbyTrade
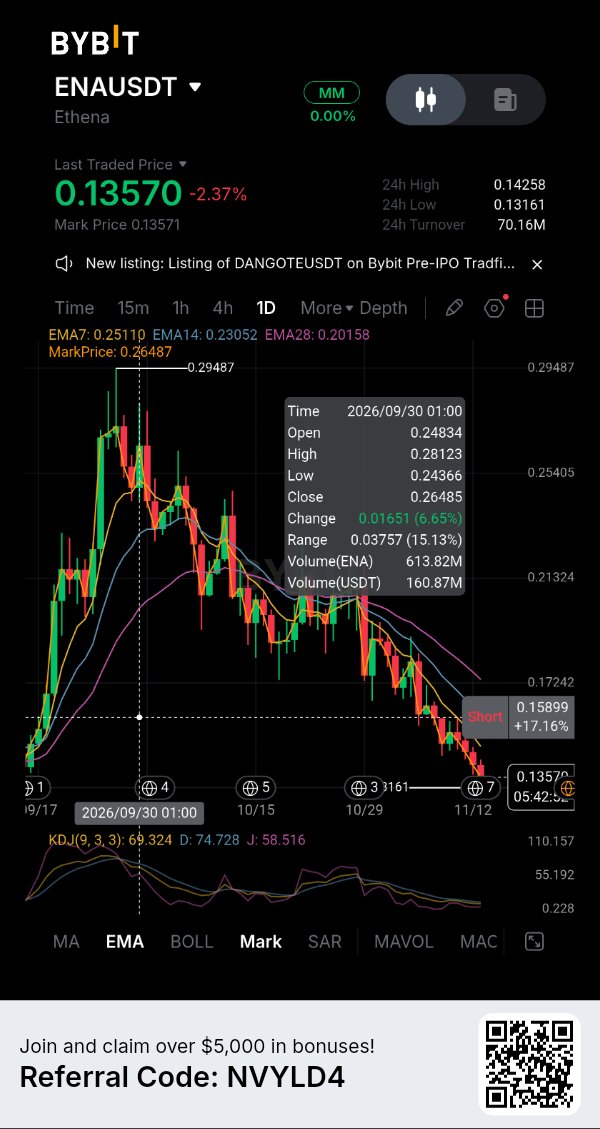
وعد إعادة الشراء لعملة ENA لا يزال يواجه عقبة في العرض
قدمت Ethena آلية مصممة لربط نمو البروتوكول بطلب ENA، لكن تظل شروط تفعيلها أمراً مهماً. يربط إطار عمل "مفتاح الرسوم" (fee-switch) المعتمد من الحوكمة عمليات إعادة شراء الرموز بالعرض المتداول لعملة USDe. العتبة الأولى هي 7.5 مليار دولار، حيث يتم تخصيص 5% من إيرادات البروتوكول لعمليات إعادة الشراء. وتؤدي معالم العرض الأعلى إلى زيادة هذا التخصيص، ليصل في النهاية إلى 20% عند مستوى 20 مليار دولار. تكمن الصعوبة في الوصول إلى العتبة الأولى. فقد وضع تحليل على السلسلة (on-chain) نُشر في 15 أكتوبر عرض USDe عند حوالي 4.77 مليار دولار في 12 أكتوبر، مع متوسط 14 يوماً يبلغ حوالي 4.87 مليار دولار. كان هذا المتوسط يحتاج إلى النمو بنسبة 54% تقريباً للوصول إلى محفز الـ 7.5 مليار دولار. تظهر الدورة السابقة أن USDe يمكن أن تتوسع بسرعة، لكنها توضح أيضاً المخاطر: حيث بلغ العرض ذروته بالقرب من 14.65 مليار دولار كمتوسط لـ 14 يوماً في أكتوبر 2025 قبل أن ينكمش بشكل حاد. تُظهر أرقام بروتوكول Ethena الأوسع أن العمل لا يزال نشطاً. أفادت DefiLlama بوجود حوالي 5.17 مليار دولار كقيمة إجمالية مقفلة في 13 نوفمبر، مع 22.18 مليون دولار كرسوم على مدار 30 يوماً. ومع ذلك، كانت إيرادات البروتوكول المُبلغ عنها لتلك الفترة 61,100 دولار فقط. الرسوم والإيرادات ليستا متطابقتين: فجزء كبير من النشاط الاقتصادي يدعم مكافآت sUSDe وتوزيعات الشركاء. لذا، فإن رقم الرسوم الكبير لا يعني بالضرورة وجود مبلغ معادل متاح لإعادة شراء ENA. لا يزال الرمز نفسه تحت ضغط. فقد وضع موقع CoinGecko سعر ENA عند حوالي 0.1405 دولار في 13 نوفمبر، بانخفاض 3.91% خلال 24 ساعة و12.17% خلال سبعة أيام. وبلغت قيمته السوقية حوالي 1.90 مليار دولار. عملية إلغاء القفل (unlock) التالية المجدولة هي في 2 ديسمبر، حيث من المقرر إصدار 40.63 مليون رمز ENA للمؤسسة، وهو ما يمثل 0.27% من إجمالي العرض. هذه نسبة صغيرة نسبياً، لكنها تضيف اعتباراً آخر يتعلق بالعرض بينما ينتظر المشترون تفعيل آلية إعادة الشراء. التمييز أمر بالغ الأهمية: موافقة الحوكمة ليست مثل عمليات إعادة الشراء الفعلية. تحتاج Ethena إلى أن يتجاوز عرض USDe العتبة المطلوبة قبل أن يبدأ التخصيص الأول. حتى ذلك الحين، تعد قصة إعادة الشراء حافزاً مستقبلياً، وليست طلباً حالياً في السوق. تعتمد حالة الاستثمار في ENA الآن على ما إذا كان بإمكان USDe استعادة نمو مستدام دون المساس باستقرار واقتصاديات دولارها الاصطناعي. يحتاج حاملو الرموز إلى رؤية العتبة وقد تم الوصول إليها، والإيرادات وقد تم توليدها، وعمليات إعادة الشراء وقد تم تنفيذها قبل التعامل مع إطار العمل كمصدر دعم حالي. أسئلة رئيسية: 1. هل يمكن لعرض USDe أن يتعافى بما يكفي للوصول إلى عتبة 7.5 مليار دولار؟ 2. هل ستدعم إيرادات البروتوكول عمليات إعادة شراء ENA ذات مغزى؟ 3. هل يمكن لـ ENA استيعاب عمليات إلغاء القفل المجدولة أثناء انتظار تفعيل الآلية؟ $ENAUSDT $ENAUSDC #IMPACTbyTrade
CVX: إيرادات البروتوكول لا تعني بالضرورة الطلب على الرمز المميز
تواصل منصة Convex Finance توليد الدخل، ولكن يحتاج حاملو عملة CVX إلى النظر إلى ما هو أبعد من الرسوم المعلنة. في 13 نوفمبر، أفاد موقع DefiLlama أن إجمالي القيمة المقفلة بلغ 473.25 مليون دولار، بانخفاض قدره 18.1% خلال 30 يومًا. وخلال الفترة نفسها، ولدت Convex رسومًا بقيمة 2.16 مليون دولار وأعلنت عن إيرادات قدرها 909,303 دولار. لا يزال البروتوكول نشطًا من الناحية الاقتصادية، ولكن هذا لا يعني أن كل أنشطته تترجم إلى قيمة للعملة. هذا التمييز مهم. يتضمن مقياس رسوم Convex عملات CRV و FXS التي يتم حصدها عبر المنصة، بما في ذلك مكافآت مزودي السيولة، وحوافز الحصاد، ورسوم الخزانة، والمبالغ الموجهة للمشاركين في الرهن (stakers) والقفل (lockers). يتتبع DefiLlama بشكل منفصل إيرادات الحاملين التي بلغت 866,195 دولارًا على مدى 30 يومًا. هذه فئات محاسبية مختلفة ولا ينبغي جمعها معًا أو معاملتها كأشياء قابلة للتبادل. نموذج استحقاق القيمة لعملة CVX مشروط. يحدد DefiLlama حصة إيرادات البروتوكول كآلية أساسية لحاملي CVX المقفلة والمراهنة. وهذا ليس مطالبة شاملة برسوم Convex الإجمالية: فالفائدة تعتمد على المشاركة في ترتيبات القفل والرهن ذات الصلة. تم إدراج تبديل الرسوم (fee switch) كنشط، بينما لا توجد عمليات إعادة شراء. لذلك، لا ينبغي تقديم حالة الاستثمار في CVX كقصة روتينية لإعادة شراء الرموز. تعزز بيانات السوق هذه الفجوة. وضع موقع CoinGlass سعر CVX عند حوالي 1.626 دولار في 13 نوفمبر، بانخفاض 3.04% خلال 24 ساعة و 12.24% خلال سبعة أيام. بلغ حجم العقود الآجلة حوالي 6.06 مليون دولار، وهو ما يعادل تقريبًا 4.4 أضعاف حجم التداول الفوري البالغ 1.37 مليون دولار. انخفض الاهتمام المفتوح بنسبة 4.84% ليصل إلى 7.53 مليون دولار. كانت عمليات التصفية متواضعة عند 18,260 دولارًا، ومعظمها من صفقات الشراء (longs). يتفوق نشاط المشتقات على المشاركة الفورية، لكن هذا ليس دليلاً على حدوث عملية تصفية كبيرة. يجب على Convex الاحتفاظ بالسيولة، والحفاظ على النشاط حول الأسواق المتعلقة بـ Curve و Frax، وإظهار أن القيمة التي تصل إلى المقفلين (lockers) ذات مغزى كافٍ لدعم الطلب على CVX. يمكن أن يظل البروتوكول مفيدًا بينما تعاني عملته. حتى تتحسن المشاركة الفورية وتستقر القيمة الإجمالية المقفلة (TVL)، لا تعتبر الإيرادات وحدها إشارة صعودية مقنعة. أسئلة رئيسية: 1. هل تستطيع Convex تحقيق الاستقرار في القيمة الإجمالية المقفلة (TVL) بعد الانخفاض الشهري بنسبة 18.1%؟ 2. هل الإيرادات التي تصل إلى مقفلي CVX ذات مغزى كافٍ لجذب الطلب؟ 3. هل سيلحق الشراء الفوري بنشاط المشتقات؟ $SOLUSDT #IMPACTbyTrade