BlockWaveX0
4471いいね0シェア346ファン2346フォロー
Crypto Content Creator | Web3 Researcher Insights Over Hype. Value Over Noise.
Crypto Content Creator | Web3 Researcher Insights Over Hype. Value Over Noise.
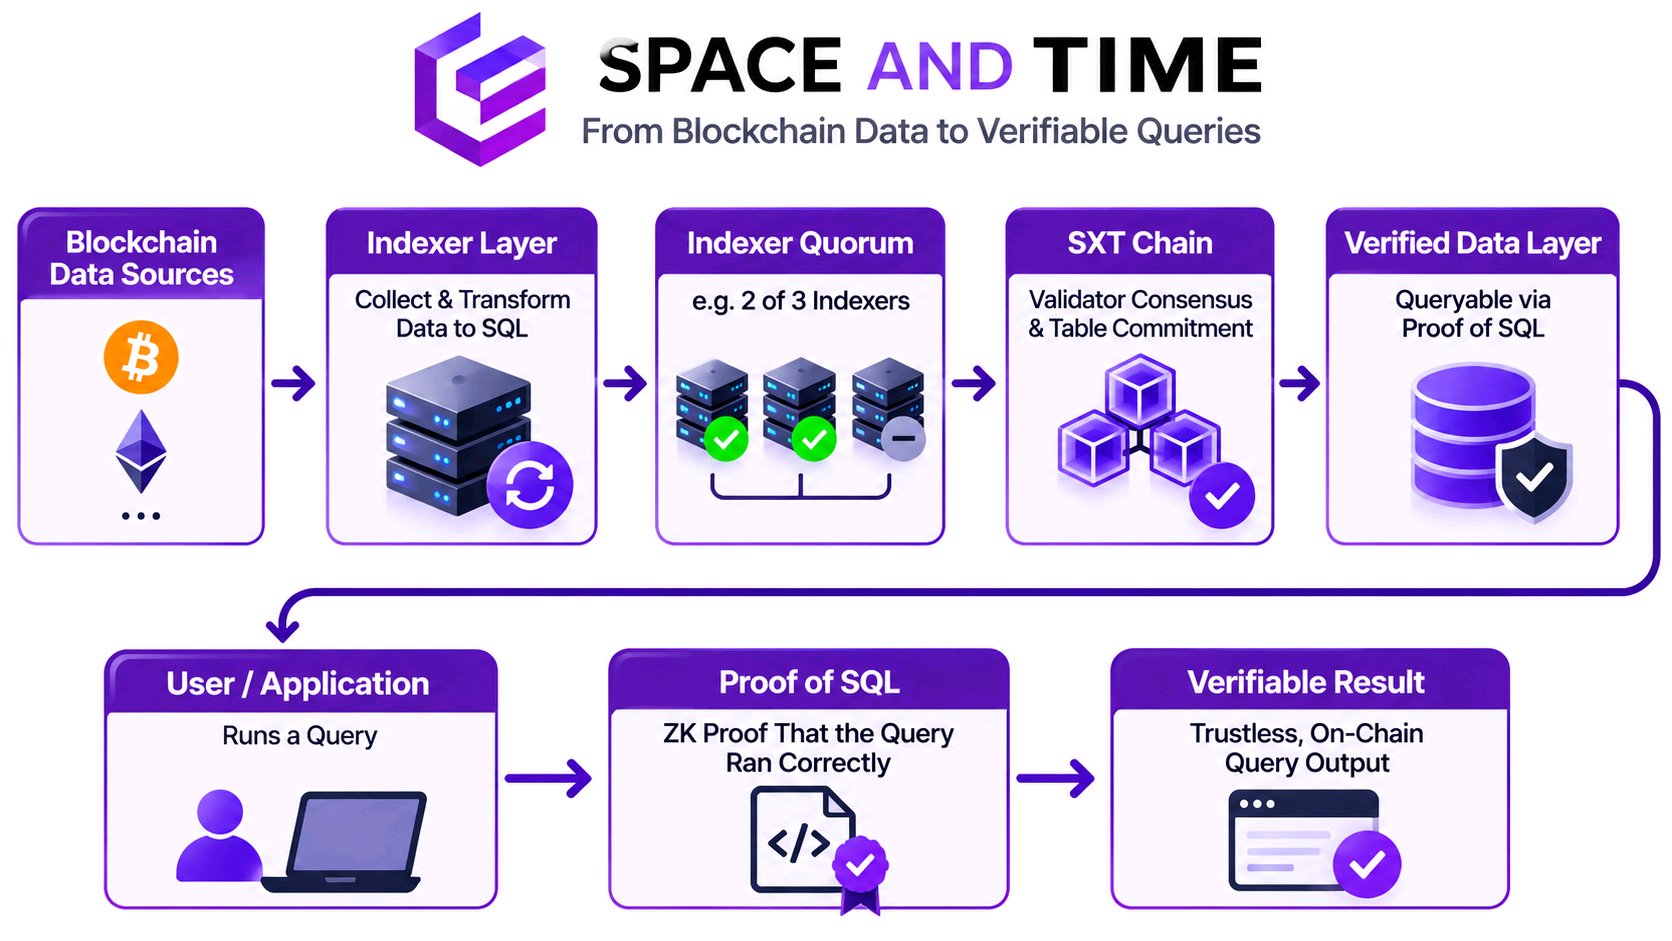
I started reading Space and Time’s docs expecting the interesting part to be Proof of SQL: a ZK proof that a query ran correctly against data that hasn’t been altered. Then I followed the data one step earlier. Hold up… the proof is not the first trust checkpoint. The docs say blockchain data is collected by indexers, converted into SQL rows, and submitted to SXT Chain. Validators compare the submissions; for chain-indexed tables, the docs give 2-of-3 as an example of the indexer quorum required before validators sign a new table commitment. That finalized commitment is what later query proofs rely on. That distinction matters. Proof of SQL can verify that the committed table was not manipulated and that the SQL computation was performed correctly. But the proof alone does not establish that the upstream pipeline captured every source-chain event, or that the indexers are operationally independent. Those are ingestion questions, handled by a separate layer of indexer redundancy and validator checks. To be fair, this layered design is sensible. Redundant indexers and BFT validators are meant to reduce reliance on one data feed; they are not evidence of a flaw. SXT is used to pay for network queries and related operations, so the quality of that data pipeline is central to what users are paying for. Can users independently inspect the operators and data sources behind that quorum, not just the proof produced at the end? #IMPACTbyTrade $SXTUSDT
A $4 billion RWA market looks impressive on a dashboard. The harder test is whether those assets can become useful financial building blocks. Allium’s onchain research puts Stellar’s tokenized asset market at $4.12 billion on September 30, 2026, up 6.1 times in twelve months. Spiko, Realiz, Tradable and Ondo each crossed $500 million in Stellar assets. Stellar also held 42% of tokenized non-US government debt. Spiko’s euro Treasury-bill fund led that category. Built-in approvals, freezes and clawbacks suit regulated issuers; Allium counted 7,050 issuer approval or removal actions. Chainlink’s Data Feeds and Data Streams are live on Stellar mainnet, adding reference prices and signed, on-demand data for smart-contract applications. The initial feed list covered nine assets, not every tokenized fund. CCIP was announced separately, but should not be described as live on Stellar. Those tools can improve collateral checks and liquidations, but reliable data does not create buyers, lenders or deep liquidity. Capital must still arrive. DeFiLlama’s November 15 snapshot showed about $4.05 billion in Stellar RWA onchain assets, but only around $1.15 million in tracked RWA DeFi TVL. These figures track different things: onchain assets versus assets deployed in tracked DeFi. The gap shows how early asset-to-finance conversion remains. That does not mean Stellar is idle. Allium recorded $1.95 billion in stablecoin payment volume over the twelve months through September. Business-to-business transfers accounted for $1.34 billion of that total, suggesting payment use already exists alongside tokenized funds. Protocol 30, called Bell, has a proposed November 23 mainnet vote. Its customer-specific smart-contract addresses could let one contract serve many customers. For issuers, this can lower operational friction, though integration work and wallet support still determine whether users benefit. Bell also enables ML-DSA post-quantum signature verification inside smart contracts. It does not make every Stellar transaction quantum-safe; network signatures remain Ed25519. A millisecond ledger clock clears a technical barrier to future faster closes, not an instant speed increase. XLM benefits only if usage endures. The milestone now is not another asset total. It is proving tokenized value can circulate, support credit and settle real economic activity on Stellar. #IMPACTbyTrade $XLMUSDT
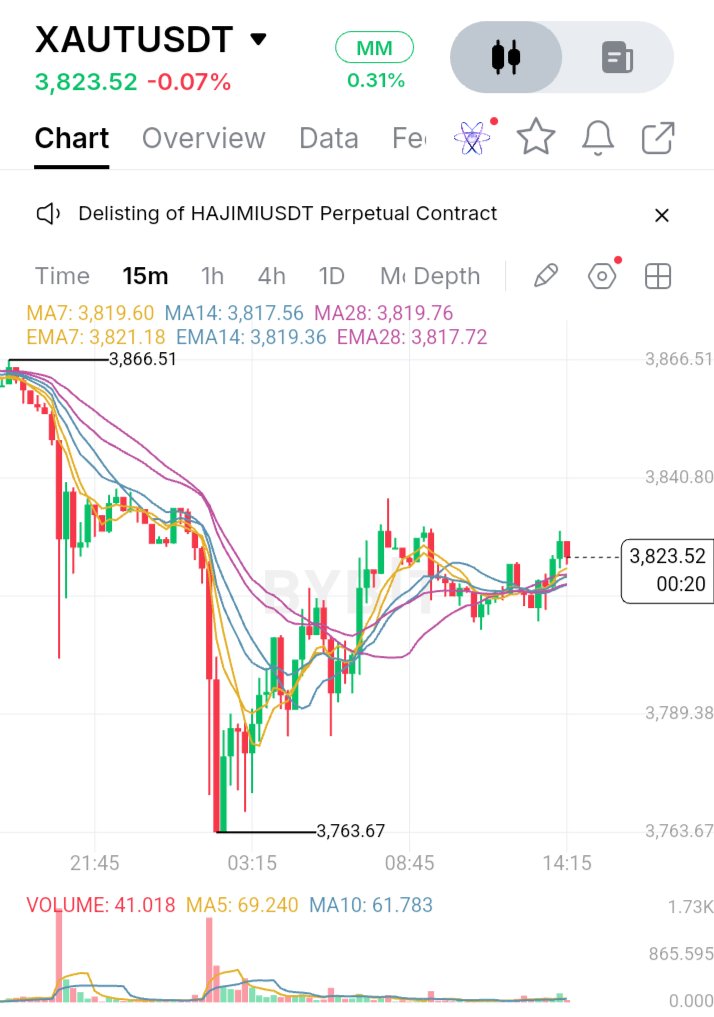
XAUTの試みは、単にゴールドをブロックチェーンに乗せることではありません。保有者が何を所有しているかを明確にしたまま、ゴールドをより容易に所有できるようにすることです。 各トークンは、スイスで保管されているロンドン・グッド・デリバリー・バーの金1トロイオンスを表しており、保有者は特定の延べ棒に対する分割不可能な権利を有しています。 これにより、XAUTは成長型トークンとは一線を画しています。XAUTが提供するのはTetherの収益に対する請求権や組み込み利回りではなく、金価格へのエクスポージャーです。 Tetherの2026年9月30日時点の報告書では、827,417.630 XAUTに対して同量の827,417.630トロイオンス(約25.7トン、評価額34.4億ドル)の金が記録されています。 検証体制は改善されましたが、日付が重要です。11月12日、TetherはKPMGによる発行体の2025年度財務諸表に対する無限定適正意見を発表し、これには裏付けとなるすべての延べ棒の実地検査が含まれています。 別途、BDOは2026年9月30日時点の準備金報告書について合理的保証を提供しました。その業務には、在庫確認およびブロックチェーン上の負債との照合が含まれていましたが、対象はその日付のみでした。 あまり議論されていないのが償還の問題です。Tetherの利用規約では50トークンからの最小購入単位が記載されていますが、現物地金への償還は一般的に430トークン単位で行われ、配送コストや手数料が発生します。 トークンはウォレット間を移動できますが、それを現物地金に交換するにはさらに手間がかかります。譲渡可能性とアクセス性は同じものではありません。 世界ゴールドカウンシルとBCGは、デジタルゴールド市場を450億〜550億ドルと推計しています。トークン化されたゴールドの現物取引高は2026年第1四半期に900億ドルを超え、2025年通年の実績を上回りました。7,000億ドルという潜在需要の予測は条件付きのものであり、確定的な見通しではありません。 提示された15分足チャートでは、XAUTは3,866.51ドルから3,763.67ドルまで下落した後、3,823.52ドルで取引されています。価格は3,817ドル〜3,821ドル付近のMA/EMAクラスターを上回る水準まで回復しました。 しかし、出来高は41.018で、MA5の69.240およびMA10の61.783を下回っています。反発により構造は改善していますが、出来高はトレンドの反転を裏付けていません。 移動平均線のクラスターを維持できれば回復を後押しするでしょう。3,840.80ドル付近およびスイングハイの3,866.51ドルが上値抵抗線として残っており、クラスターを割り込めば3,763.67ドルが再び焦点となります。 XAUTの魅力は明確です。ブロックチェーンのポータビリティを備えた金へのエクスポージャーです。一方で、カストディ、発行体への依存、償還条件、手数料、市場流動性といった限界も依然として存在します。 トークン化されたゴールドが信頼を得るには、トークン量とオンス数の整合性を取るだけでは不十分です。保有者は明確な所有権、検証可能な準備金、そして実際に機能する償還プロセスを必要としています。 #IMPACTbyTrade $XAUTUSDT
私はHYPEの下落のその先を見ています。なぜなら、より大きな問題は単なる価格の下落ではなく、Hyperliquidの取引活動とエコシステム資本との間の乖離だからです。 HYPEは9月23日の史上最高値である98ドル付近から60ドル台まで下落し、最高値から約3分の1低い水準にあります。 チャートを見るとRSIは22付近ですが、価格はEMA200である69.8ドルを下回ったままです。売り圧力は過熱感を示していますが、反転の兆しは見えていません。 63.2ドル付近と60ドルが重要なテクニカルサポートとして残っています。70ドルを維持できれば、テクニカルな状況は改善するでしょう。 11月15日のCoinGlassのスナップショットによると、24時間の先物取引高は45億3000万ドルでしたが、現物取引高は約4億4700万ドルでした。 この差は、デリバティブが価格動向に強く影響しており、センチメントやポジションへの感応度を高めていることを示唆しています。 またCoinGlassは、約29億3000万ドルのオープンインタレスト(未決済建玉)と、24時間で8600万ドルの清算(主にロングポジション)があったことも示しています。 これらの数値は方向性を予測するものではありません。市場の急変動時に、ポジションが密集していることでいかにボラティリティが増幅されるかを示しています。 Hyperliquidは単なるトークンの物語以上の存在です。そのオンチェーン取引インフラは、大規模なデリバティブ事業へと成長しました。 DefiLlamaの報告によると、11月14日までの30日間で約9050万ドルの手数料と6930万ドルのプロトコル収益が発生しました。 しかし、TVLは同期間に約12.3%減少し、73億9000万ドル付近にとどまっています。このコントラストは注目に値します。 プラットフォームはエコシステム資本が減少する中でも手数料を生み出すことができます。これらの指標は関連していますが、測定しているものは異なります。 HYPEのアシスタンス・ファンドは、プロトコルの活動とトークン需要を結びつけています。プロトコル手数料の99%が、オープンマーケットでのHYPE買い戻しに充てられています。 SECへの提出書類によると、2026年9月8日までに4710万HYPEが取得され、永久に流通から除外されました。 バーン(焼却)は重要ですが、価格のサポートを保証するものではありません。38.9%がコミュニティへの放出用に、23.8%がコア貢献者用に確保されています。 中心的な問いは、循環的なプロトコル活動と手数料による買い戻しが、資本の軟化と継続的な供給を相殺できるかどうかです。 Hyperliquidの最大の強みは、手数料を生み出す製品力です。不確実な点は、その活動が持続的な資本とトークン需要を生み出せるかどうかです。 売られすぎのシグナルは注目に値しますが、回復には単なる反発以上のもの、つまり構造の改善とより健全なエコシステム指標が必要です。 持続的な回復とは、単なる陽線以上のものを意味します。つまり、継続的な収益と資本の回帰、そして持続的な実需を伴うものです。 #IMPACTbyTrade $HYPEUSDT
BTCとNVDAXを同じトレードとして扱うつもりはありません。どちらも売り圧力に直面してはいますが。 ビットコインは11月14日に64,000ドルを割り込み、一時63,403ドル付近まで下落しました。より大きな懸念は、この動きの背景にある強制決済の規模です。24時間で約14億7,000万ドルの暗号資産ポジションが清算され、そのうち13億1,000万ドルがロングポジションでした。米国の現物ビットコインETFも金曜日に1億8,545万ドルの流出を記録しています。 これは、買い手が依然として売り圧力を吸収するのに苦労していることを示しています。このような動きの後の急反発だけでは、市場が底を打ったと判断するには不十分です。 NVDAXは話が別です。これはBybitのxStocksマーケットを通じてNVIDIAへのエクスポージャーを提供するものです。NVIDIA株は金曜日、158.39ドルから170.00ドルの間で推移した後、2.01%安の162.85ドルで取引を終えました。 トレーダーが見落としてはならない点が一つあります。NVDAXは24時間取引されますが、NVIDIA株は米国株式市場の時間に従います。そのため、従来の市場が閉まっている間も価格が変動し、原資産価格と一時的に乖離する可能性があります。 BTCについては、売り圧力が緩和し、価格がすぐに戻ることなく回復を維持するのを確認したいところです。 NVDAXについては、NVIDIAの次の通常取引セッションを見守り、トークン価格が原資産価格に近い水準を維持できるかを確認するつもりです。 確証がない状態で、どちらの市場にも急いで飛び込む理由は見当たりません。どちらも説得力のある回復が始まる前に、さらに下落する可能性があります。 興味深いのは、ETFの需要が強くない中でビットコインが回復できるのか、そしてNVIDIAの株式市場が再開したときにNVDAXが持ちこたえられるのかという点です。 あなたはどちらの方が回復の見通しが明るいと思いますか? #IMPACTbyTrade $BTCUSDT $NVDAXUSDT
XRPは重大な局面を迎えています。急落後、買い手が市場の安定化を試みていますが、回復の兆しはまだ確認されていません。 0.90ドルの水準が鍵となります。買い手がこのラインを死守できるのか、それとも売り手がさらに価格を押し下げるのかが焦点です。 引用したスナップショットでは、XRPは0.907ドル付近で取引されており、過去24時間で約10.31%下落しました。レンジ幅はおよそ0.9042ドル~1.017ドルでした。 0.9042ドル付近が目先のサポートラインとなります。0.90ドルを下回れば、損失が拡大する可能性があります。1.00ドルを奪還することがモメンタム改善の最初のサインとなり、1.017ドルを超えれば回復のシナリオが強まるでしょう。 CoinGlassによると、過去24時間で約4661万ドルのXRPの清算が発生しており、その約98%がロングポジションによるものでした。これはレバレッジをかけた強気トレーダーへの圧力を浮き彫りにしています。建玉(オープンインタレスト)の減少とマイナスの資金調達率(ファンディングレート)はポジションの変化を示唆していますが、どちらも反転を保証するものではありません。 強制的売却が和らぎ、現物買いが入れば、自律反発の可能性が高まります。それまでは、下落の一服を底打ちと勘違いすべきではありません。 XRPはXRP Ledgerのネイティブ資産であり、ブリッジ通貨として機能します。同レジャーはトークン化された資産もサポートしています。 2026年10月12日、スタンダードチャータード銀行は、XRP Ledger上のRipple USD(RLUSD)に対する機関投資家向けカストディサポートを開始したと発表しました。RippleおよびLMAX Groupとの計画的な取り組みにおいても、RLUSDは適格な取引担保として扱われる予定です。 とはいえ、RLUSDの採用が自動的にXRPへの同等の需要を生み出すわけではありません。 XRPの最大供給量は1,000億枚で、引用データによると約635.2億枚が流通しています。エスクローからの放出が供給ダイナミクスに影響を与えます。取引手数料はバーン(焼却)されますが、その量は希少性を高めるほどの規模ではありません。 長期的な価値は、決済、ステーブルコインの清算、およびトークン化がXRPへの持続的な需要を生み出せるかどうかにかかっています。 当面は、0.90ドルが維持されるか、そして価格が1.00ドルを奪還できるかに注目しましょう。回復が始まっているのか、それとも次の下落に向けた一服に過ぎないのか、今後の動きが注目されます。 #IMPACTbyTrade $XRPUSDT
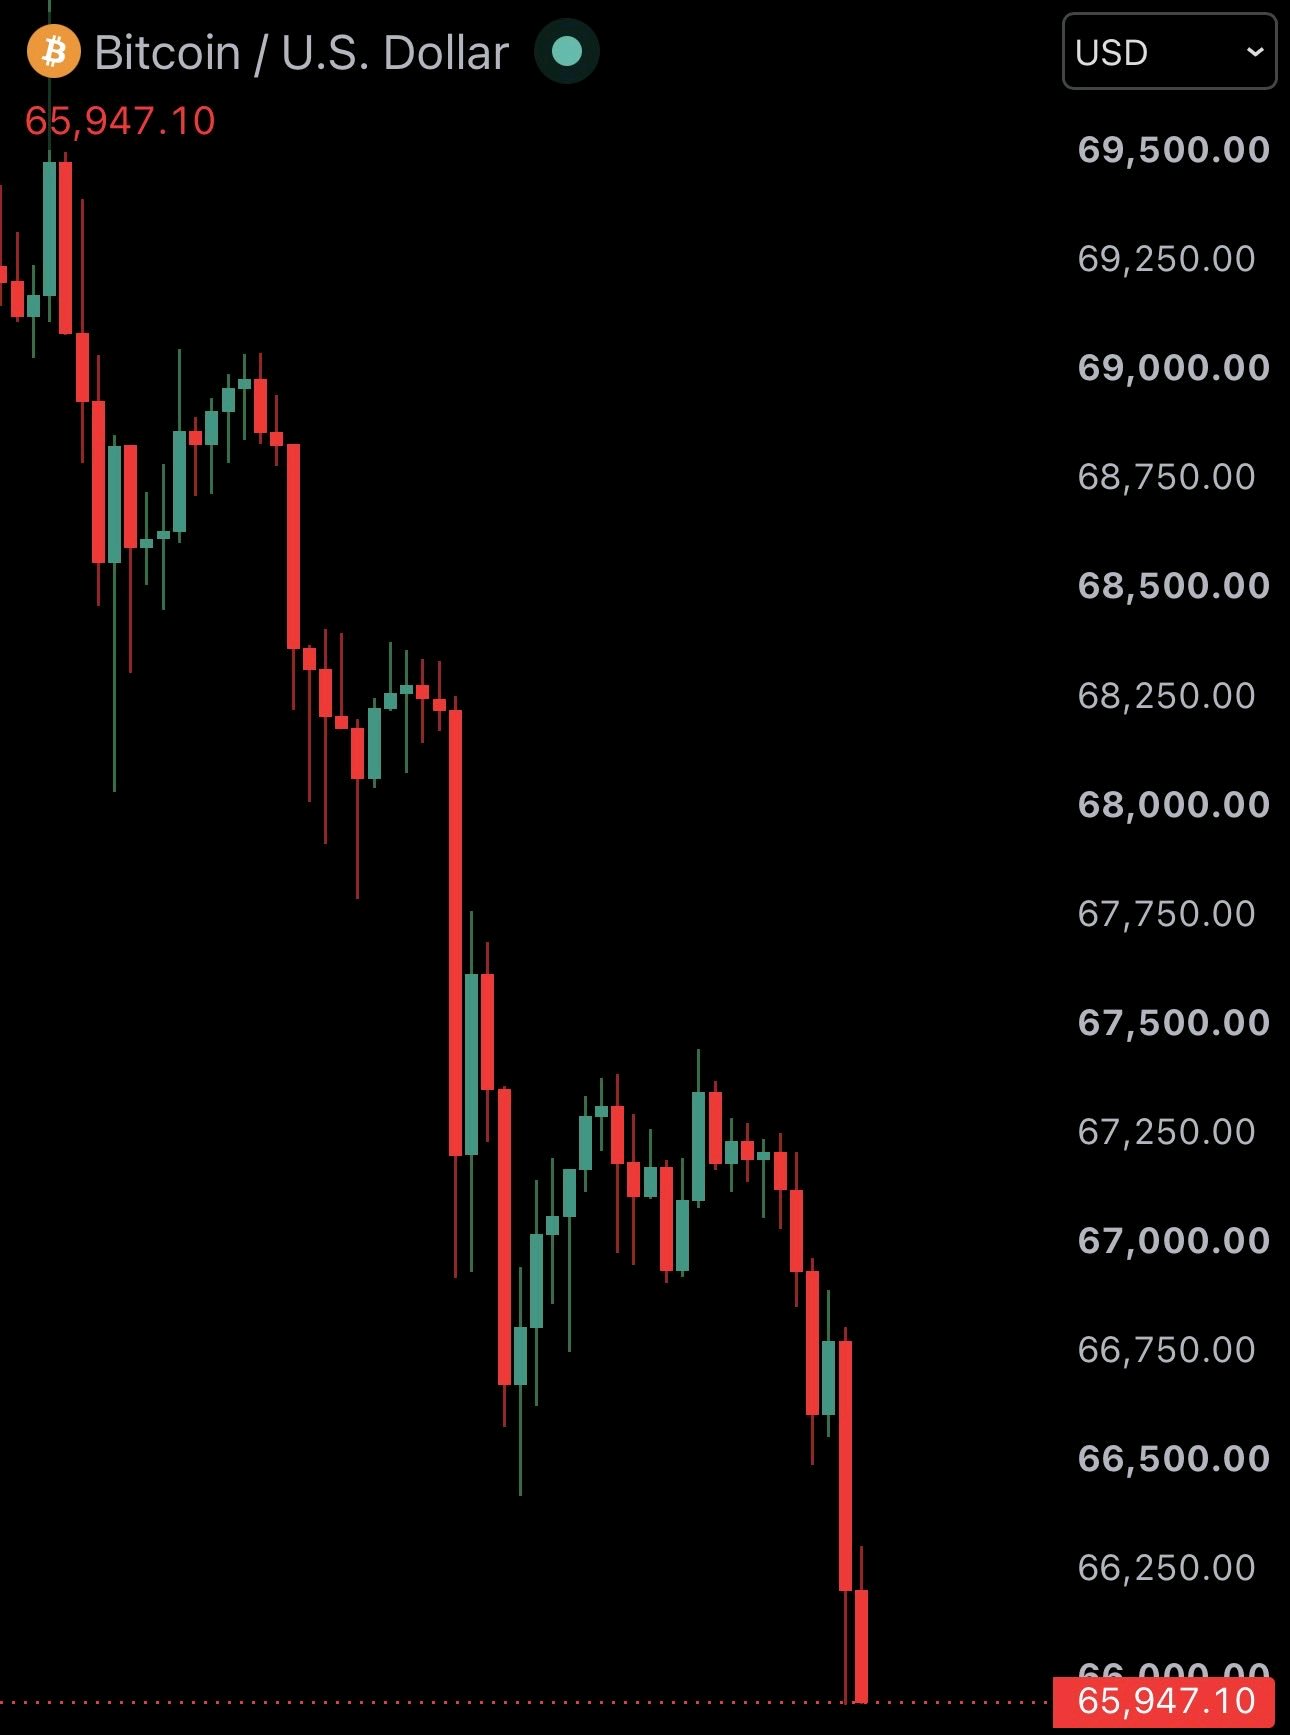
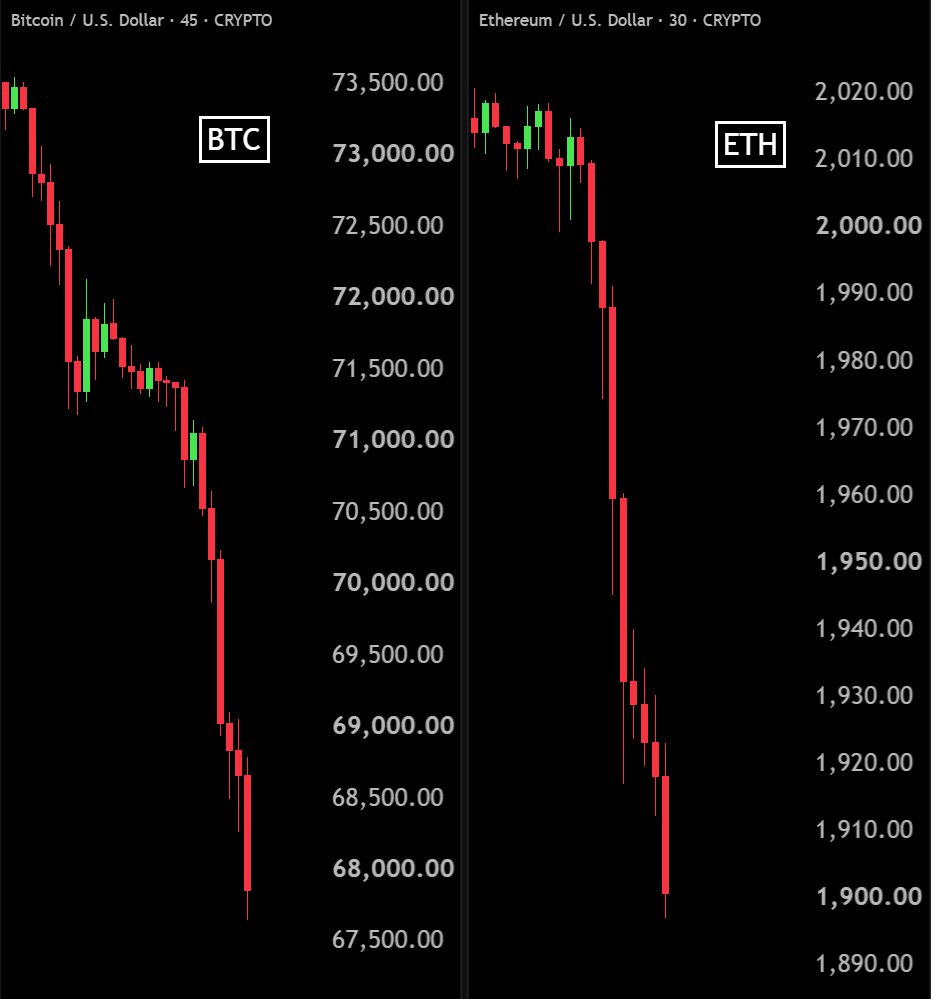
ビットコインは6万6000ドルを割り込みました。2億500万ドル規模の清算というニュースは、仮想通貨市場における売り圧力がどれほど急速に、より大規模な投げ売りに発展し得るかを示しています。 提示されたチャート上で$BTCUSDTは6万5947ドル付近で推移していますが、より大きな懸念は単なる価格の下落ではありません。それは、回復を試みるたびに見られる力のなさです。 まず際立っているのは市場構造です。ビットコインは6万9000ドル付近から6万6000ドルにかけて、高値と安値を切り下げる動きを続けてきました。 買い手は何度か回復を試みましたが、提示されたチャート上で納得感のある反転には至っていません。 仮想通貨市場全体で報告された2億500万ドルの清算は、この動きにさらなる側面を加えています。価格下落時に強制決済が走ることで売り圧力が強まり、すでに弱含んでいる市場で連鎖反応を引き起こす可能性があるからです。 しかし、清算はレバレッジをかけたポジションの結果であり、すべての市場参加者が売っているという証拠ではありません。 この状況を興味深くしているのは、現物売りと先物での強制決済の違いです。現物売りは実際の資産売却を反映していますが、清算はレバレッジポジションが証拠金維持率を満たせなくなった時に発生します。 どちらも価格を押し下げる要因にはなりますが、市場参加の状況についてはそれぞれ異なるストーリーを語っています。 ビットコインが重要な心理的価格帯である6万6000ドルを下回ったため、今はこの水準に注目が集まっています。 一時的にこの水準を回復したからといって、すぐに回復が確認されたことにはなりません。買い手がこの奪還したエリアを防衛し、売り手にリバウンドを拒否されないことを証明する必要があります。 また、清算イベントには隠れた潜在的な機会もあります。過剰なレバレッジが解消されることで、市場は追加の強制決済に対して弱くなる可能性が低くなります。 しかし、それが直ちに底打ちを保証するものではありません。レバレッジのリセットと需要の真の回復は別物です。 弱気派の主張はシンプルです。BTCが引き続き高値を切り下げ、割り込んだ価格帯を奪還できなければ、売り圧力が支配的な状況が続く可能性があります。再び回復に失敗すれば、買い手が依然として主導権を取り戻せずに苦戦していることを示唆することになるでしょう。 一方で、強気な回復には1本の陽線以上のものが必要です。私は、6万6000ドルより上で安定した推移が続くこと、買い参加が強まること、そしてチャート上で安値を切り上げることを見守りたいと思います。そうした進展があって初めて、売り手の勢いが衰えているというより明確な証拠が得られるはずです。 見落とされがちな重要な詳細として、清算額は特定の期間内のアクティビティを表しているという点があります。報告された2億500万ドルはビットコイン単体ではなく、仮想通貨市場全体を対象としています。BTC固有の清算総額や24時間の数値と混同してはいけません。市場のストレスの実際の規模を評価する際には、この区別が重要になります。 今のところ、ビットコインは明確な短期的な弱気構造を示していますが、次の重要な展開は、この強制的な売り波の後で需要が戻ってくるかどうかです。これは単なる大規模なレバレッジのリセットなのか、それともビットコインの市場需要がより深く弱体化し始めているのか? #IMPACTbyTrade
$HYPEUSDTが68.60ドル付近を推移しているのを見ていて、あることに気がつきました。価格は苦戦していますが、Hyperliquidの背後にある数値は異なるストーリーを物語っています。 第3四半期のプロトコル収益は1億9090万ドルに達し、第2四半期から21.7%増加しました。建玉(オープンインタレスト)も79.9%増加して167億ドルに達しています。市場には多額の資本が滞留していますが、建玉の増加だけで買い圧力の強さを保証するものではありません。 もう一つ注目すべき詳細は「Assistance Fund(支援基金)」です。同基金は第3四半期中に約1億4870万ドルを投じてHYPEを購入しました。これらの購入はドルベースで行われるため、価格が下がれば基金はより多くのトークンを取得できます。報告によると、これまでに約5047万HYPEがバーン(焼却)されました。 また、注視すべき動きがいくつかあります。11月10日にUpbitとBithumbでHYPEの取引が開始され、11月9日にはElysiumが立ち上がり、HYPEがガス代として使用されています。 しかし、チャートを無視することはできません。 68.60ドルという価格は、フィボナッチレベルの68.68ドルと200日EMAエリアを試している状況です。サポートは67.05ドル付近にあり、レジスタンスは69.10ドル、71.18ドル、73.09ドルに控えています。 問題は、日足が依然として20日、50日、100日EMAを下回っていることです。モメンタムは依然として弱く、11月29日には約1420万HYPEのアンロックが予定されています。 私は67ドルを注視しています。このエリアを維持できれば買い手にチャンスが生まれるかもしれませんが、ここを割り込むとロングのセットアップは著しく弱まるでしょう。 HYPEは回復の準備をしていると思いますか?それとも市場は依然として売り圧力を過小評価しているのでしょうか? #IMPACTbyTrade
$VVVUSDT Is Bouncing Back, But I'm Not Ready to Call It a Reversal I used to think that a sharp recovery after a major sell-off was enough to suggest buyers were returning. But VVV is a good reminder that a bounce and a trend reversal are two very different things. VVV is trading around $18.263, down 5.26%, after dropping from $19.717 to $17.589. Buyers have responded near the lows, pushing price back above $18, but the recovery still needs to prove itself. What caught my attention is the moving average structure. Price is sitting above MA14 at $18.136, while MA7 is around $18.267. That's a modest improvement in short-term momentum. However, MA28 remains near $18.397, with EMA28 around $18.393. This area could become an important test if buyers try to extend the recovery. Volume also deserves attention. The latest reading is 2.13K, below both the 5-period average of 4.21K and the 10-period average of 5.14K. Personally, I want to see stronger participation and a sustained move above $18.40 before changing my outlook. The recent recovery is interesting, but confirmation matters more than excitement. Can VVV build on this bounce, or will sellers regain control?
$DOTUSDT DOT Is Trying to Stabilize, But I'm Not Seeing a Strong Reversal Yet I used to think that once a coin starts holding above its recent low, the worst of the selling might already be over. But DOT's current price action reminds me why I don't like making that assumption too early. DOT is trading around $0.7870, down 5.02%, after falling from the $0.8326 area to approximately $0.7786. There has been some recovery from that low, but the broader short-term structure remains under pressure. One detail I find interesting is the moving average setup. Price is currently above the MA7 at $0.7851 and MA14 at $0.7848. That's encouraging for short-term buyers. However, the MA28 remains around $0.7896, while EMA28 is near $0.7907. This creates an important resistance zone that DOT still needs to overcome. Volume is another concern. Current displayed volume is 2.05K, considerably below the 5-period and 10-period average volumes. So the recent recovery hasn't yet demonstrated convincing participation. Personally, I'd rather see DOT reclaim the $0.7900–$0.7910 area and hold it before becoming more optimistic. For now, I'm watching rather than assuming. Can DOT turn this stabilization into a genuine recovery, or is another rejection still possible?
$PYTHUSDT is facing an interesting contradiction: its underlying business is developing a stronger commercial model, but its short-term market structure is still showing weakness. Pyth Network is more than a crypto price oracle. It connects financial data publishers directly with blockchain applications, allowing developers to access market prices across different asset classes. Its pull-based architecture lets applications request updates when needed instead of constantly pushing every update to every blockchain. This is an important design choice for applications that require timely financial data. The bigger development is Pyth's transition toward paid institutional data services. In September 2026, Pyth reported $11.5 million in annual recurring revenue, representing 86% quarter-over-quarter growth. This is a promising business indicator, although reported ARR should not be confused with net profit or actual token-holder income. There is also a meaningful change in PYTH's economic model. Under OP-PIP-136, approved in September and announced on October 8, the DAO committed 100% of the funds it receives from Pyth products to accumulating PYTH in its reserve. However, this applies to the DAO's revenue share, not all gross product sales. The accumulated tokens are not automatically distributed to holders or permanently burned. Supply remains another important consideration. PYTH has a maximum supply of 10 billion tokens, and DefiLlama lists a further scheduled unlock for May 19, 2027. Growing business revenue and token demand must eventually be evaluated alongside potential supply dilution. Looking at the 1H chart snapshot, PYTH is trading at $0.06411, down 1.95%, and remains below the 0.0650–0.0654 MA/EMA cluster. The immediate support is $0.06316. An hourly close below that level could expose $0.06195, while reclaiming $0.0654 with convincing volume would improve the short-term structure. Above that, $0.0661 and $0.0682 remain important resistance levels. The interesting part is the difference between fundamental progress and market behaviour. Pyth is building a revenue-generating data business and linking part of its commercial success to PYTH accumulation, but that does not guarantee immediate price strength. My key question is whether growing institutional demand and DAO reserve accumulation can eventually outweigh supply pressure and improve PYTH's market structure? #IMPACTbyTrade
噂されているSpaceXとTeslaの合併は、歴史上最大級の企業統合となる可能性がありますが、暗号資産(仮想通貨)投資家にとって最も興味深い部分は、3.4兆ドルという評価額の背後に隠れているかもしれません。 Bloombergの報道によれば、発表は早ければ12月にも行われる可能性がありますが、議論が2027年初頭まで長引く可能性もあります。 推定される合併後の評価額は、この2社を世界最大級の企業に位置づけるものですが、この数字は確定した合併価格や最終合意と混同すべきではありません。 SpaceXはロケット技術、Starlinkの接続性、そして地球外への野望をもたらし、Teslaは電気自動車、エネルギー貯蔵、人工知能、ロボティクスを提供します。 両社が合わされば、巨大なインフラの可能性を秘めた強力なテクノロジーエコシステムを構築できる可能性があります。 しかし、注目すべきもう一つのつながりがあります。それはビットコインです。 開示された保有状況によると、SpaceXは約18,712 BTCを保有しており、Teslaは約11,509 BTCを保有しています。 これは合計で30,221 BTCに相当し、両社の既存のビットコインへのエクスポージャーは特に興味深いものです。 とはいえ、企業合併が自動的にこれらの保有資産が一つの投資戦略になることを意味するわけでも、追加のビットコイン購入が計画されていることを意味するわけでもありません。 より大きな疑問は、合併後の組織が、単に財務資産の一部としてビットコインを保有するのではなく、最終的に戦略的な企業資産としてビットコインに取り組む可能性があるかどうかです。 また、深刻な課題もあります。規制当局の監視、コーポレートガバナンス、財務の透明性、そしてSpaceXの政府関連契約などが、プロセスを複雑にする可能性があります。 暗号資産市場にとって、この合併が自動的に強気材料になるわけではありません。その真の重要性は、合意後に各社のビットコイン方針がどうなるかにかかっています。 巨大な企業構造になったからといって、ビットコインへの需要が強まるとは限りません。 私は結論を出す前に、公式の合併条件、財務開示、そしてBTC保有量の変更に注目したいと考えています。 これは大手企業によるビットコイン採用への新たな大きな一歩となるのでしょうか、それとも暗号資産との関連性が過大評価されているのでしょうか? #IMPACTbyTrade $TSLAXUSDT $SPCXXUSDT
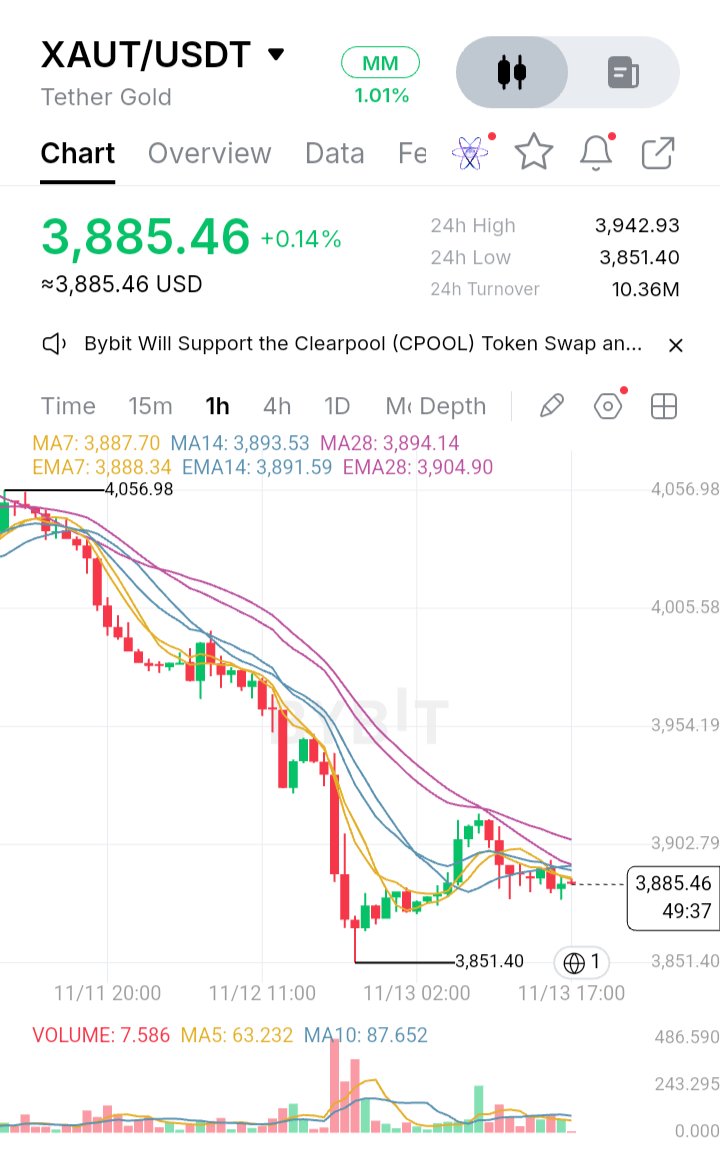
XAUTUSDTは単なるテクニカル調整を超えた試練に直面しています。価格は3,900ドルの回復に苦戦しており、フィボナッチ・リトレースメント1.0レベルでの反落が回復の試みを弱め、MACDの減速は強気モメンタムが勢いを失いつつあることを示唆しています。現在、3,851ドルのエリアが特に重要です。なぜなら、買い手が直近の安値を守る意志がまだあることを証明する必要があるからです。 市場データによると、XAUTは3,880ドル〜3,900ドル付近で推移しており、直近の取引レンジは3,850ドルに向かって拡大しています。この弱さは孤立した現象ではありません。金(スポット)も今週急落し、11月13日に緩やかな回復を試みるまで4%近く下落しました。ロイター通信によると、原油価格の上昇、インフレ懸念、そしてFRBの利下げ期待の変化が地金(地金価格)に圧力をかけています。言い換えれば、XAUTは単に暗号資産市場の通常の動きに従うのではなく、基礎資産の弱さを反映しているのです。 ここには見過ごされがちな重要な違いがあります。Tether Gold(XAUT)は、ブロックチェーンエコシステムに対する投機的な需要に主に価値が依存する従来の暗号資産とは異なります。各XAUTは、スイスの保管庫に保管されている現物の金1トロイオンスに対する所有権を表しています。Tetherの2026年9月の準備金開示では、発行済トークンと同量の約827,418オンスの金が報告されています。 また、11月12日には重要な進展がありました。Tetherは、KPMGが2025年度の発行体の財務諸表の独立監査を完了したと発表しました。これには、XAUTを裏付ける個々の金塊の物理的な検査とカウントが含まれます。これは信頼性を高める重要な動きですが、監査は2025年12月31日までの会計年度を対象としており、市場のボラティリティに対する新しいリアルタイムの保証ではありません。 テクニカルには、当面の状況は依然として慎重な見方が続いています。3,900ドルが最初の心理的障壁であり、3,957ドル付近のEMA200がより重要な回復の試金石となります。持続的な強さを伴わずに3,900ドルを上回ったとしても、必ずしもトレンド転換のシグナルとはなりません。買い手はEMA200を奪還し、以前のレジスタンスがサポートに転換したことを証明する必要があります。また、MACDの減速にも注目すべきです。インジケーターの弱まりは、明確なベアクロスが現れる前であっても、買い圧力が低下している兆候となり得るからです。 下値については、3,851ドルが注視すべきレベルです。この水準を維持できれば、XAUTは安定を取り戻し、再び回復を試みる余地が生まれるかもしれません。しかし、明確なブレイクダウンとそれに続く奪還の失敗は、弱気構造を強めることになります。次の下値目標は、架空のチャートレベルではなく、実際の価格発見(プライス・ディスカバリー)に依存すべきでしょう。 この状況を興味深いものにしているのは、XAUTの物理的な裏付けに対する信頼性の向上と、金そのものに対する需要の減退とのコントラストです。準備金の透明性が高まれば商品の信頼性は強化されますが、マクロ経済環境が悪化した際に原資産である金属の下落を防ぐことはできません。 私はどの単一のインジケーターよりも、一つの疑問を注視しています。買い手は3,851ドルを守り、3,957ドルを奪還できるのか、それとも金市場全体の弱さがXAUTを主要な回復レベルの下に閉じ込めてしまうのでしょうか? IMPACTbyTrade
I've been looking at HYPE beyond its price, and the part I find most interesting is how Hyperliquid tries to turn real protocol activity into demand for its native token. Hyperliquid is not just a trading app. It is a Layer 1 built around on-chain financial markets. Its HyperCore handles spot and perpetual order books, while HyperEVM gives developers an EVM-compatible environment to build other applications around that liquidity. The important distinction is that orders, trades and liquidations are processed on-chain, rather than only being recorded after the fact. The activity is substantial. DeFiLlama’s latest displayed rolling 30-day figures show about $228.7 billion in perpetual volume, $82.6 million in fees and $64.9 million in protocol revenue. Those numbers suggest genuine market usage, although volume alone cannot tell us how much activity is organic or how durable it will be. Here is the part I think deserves more attention: the token has a direct connection to protocol fees. A September 2026 SEC filing says 99% of protocol fees are allocated to the Assistance Fund, which uses them to buy HYPE on the open market. The filing reported that 47.1 million HYPE had been acquired and permanently removed by September 8. That creates a clearer value link than a token whose only purpose is governance. But it is not a promise of price appreciation, and buybacks should not be confused with cash distributions to holders. There is also a supply-side question. HYPE has a maximum supply of 1 billion. The same filing lists 23.8% for core contributors, with monthly vesting continuing through 2027–2028, while 38.9% is reserved for future emissions and community rewards. For me, the bigger test is whether Hyperliquid can keep attracting repeat users and fee-generating activity while new supply continues to enter circulation. The product has traction, but competition, market cycles and token distribution still matter. Do you think HYPE’s fee-linked demand can outpace future supply, or is that the key risk the market may be underestimating? #IMPACTbyTrade $HYPEUSDT
暗号資産市場を注視していますが、今回の急落で際立っているのは、わずか24時間でどれだけのレバレッジが解消されたかという点です。 11月13日に報告されたCoinGlassの市場スナップショットによると、約14億1000万ドル相当の暗号資産ポジションが清算されました。影響を受けたトレーダーは17万2900人以上にのぼります。 私が注目したのは、ロングとショートの清算における不均衡です。清算の約89%にあたる約12億6000万ドルがロングポジションによるものでした。 ビットコインが約7億4200万ドル、イーサリアムが約2億5000万ドルを占めています。 トレーダーが市場の特定の方向に自信を持ちすぎる状況はこれまでにも見てきました。レバレッジをかけたポジションに対して価格が突然逆行すると、強制決済がさらなる売り圧力を生み、下落を加速させることがあります。 しかし、大規模な清算が自動的に市場の底打ちを意味するとは思いません。 今注目すべき点はいくつかあります。ビットコインが重要なサポートレベルを維持できるか、現物買いの需要が戻ってくるか、そして先物の建玉(OI)が安定し始めるかどうかです。 市場の回復には、一時的な価格の反発以上のものが必要です。真の需要と、より強固な市場構造が求められます。 暗号資産市場を観察して学んだことの一つは、極端な恐怖がチャンスを生むこともある一方、早すぎるエントリーは上昇相場を追いかけるのと同じくらいリスクが高いということです。 皆さんは、この急落が次の回復に向けた市場のリセットだと考えますか?それとも、さらなる下落の可能性があると思いますか? #IMPACTbyTrade $BTCUSDT
Ripple is growing fast, but I keep coming back to one question: how much of that growth actually benefits XRP? The company is moving deeper into payments, custody, stablecoins and institutional finance. Ripple says it is approaching a $900 million annualized product-revenue run rate, works with more than 1,700 institutions and enterprises, and holds over 85 licenses. Its progress with RLUSD and the OCC's approval for its national trust bank also shows that Ripple is serious about building a place in traditional finance. But here's where things get interesting. Ripple's business can grow without every transaction needing XRP. RLUSD is becoming part of its payments and financial services offering, and it can operate on different blockchains. That gives Ripple more ways to attract institutions, but it also means some of that activity may never create direct demand for XRP. XRP still has an important role. It is the native asset of XRPL, is used to pay network fees, and can act as a bridge currency in Ripple's On-Demand Liquidity service. But there's a difference between being useful and capturing the financial value created by a growing business. That's the part investors should pay attention to. A successful Ripple does not automatically mean a more valuable XRP. What matters is whether more real payment flows actually need XRP, rather than simply using Ripple's other products. So, are we watching XRP become the backbone of Ripple's financial network, or could Ripple build a successful business while XRP captures only part of the upside? #IMPACTbyTrade $XRPUSDT
ASTER:プロトコルの収益は増加しているが、そのバイバックモデルはトークンの希薄化を上回ることができるか? ASTERには、多くのDeFiトークンが証明するのに苦労している強みがある。それは、プラットフォームの活動とトークンエコノミクスの間に直接的なつながりがあることだ。 しかし、ここにはより大きな疑問がある。その最大供給量の大部分がまだ流通していない中で、プロトコルが生み出す手数料は持続可能なASTER需要を生み出せるのだろうか? Asterは、パーペチュアル(無期限先物)、スポット市場、利回り付き担保を網羅するマルチチェーン取引エコシステムを構築している。プロダクトの拡大により、プロトコルは複数の活動源を得ているが、エコシステムの成長が自動的にトークン保有者の価値につながるとは限らない。 11月12日現在、ASTERは約0.65ドルで取引されている。DefiLlamaの推定では、循環供給量は最大供給量80億トークンに対して約25.7億トークンとなっている。つまり、循環供給量は最大供給量の約32%に過ぎない。 時価総額は約16.8億ドルだが、完全希薄化後評価額(FDV)は約50.9億ドルに達している。言い換えれば、完全希薄化後評価額は循環時価総額の約3倍である。 この供給ギャップには注意が必要だ。 基礎となる活動については検討する価値がある。DefiLlamaによると、TVL(預かり資産)は約7億9200万ドル、30日間の手数料は412万ドル、無期限先物の取引高は約479億ドル、建玉(オープンインタレスト)は約13億4000万ドルとなっている。 これらの数字は、プラットフォームの活動が意味のあるものであることを示している。しかし、デリバティブの取引高は有機的なスポット市場の需要とは異なり、高い取引活動だけで持続可能なトークン需要が証明されるわけではない。 最も興味深いのは、Asterのバイバック・アンド・バーン(買い戻し・焼却)メカニズムだ。 6月17日、Asterはプラットフォームの日次手数料の99%を自動的なASTERの買い戻しに充てるフレームワークを導入した。 このメカニズムには2つの異なる効果がある。 第一に、購入されたASTERは、ロックウェイトに応じてveASTER参加者に分配される。 第二に、同額のASTERがプロトコル準備金から焼却される。その目的は、総供給量を30億トークンに向けて削減することである。 これにより、取引活動が手数料を生み、手数料が市場での買い戻しを支え、準備金の焼却が総供給量を減らすという、興味深い経済的ループが生まれている。 しかし、重要な区別がある。 買い戻しによる分配は、veASTER参加者に直接報酬を与えるものだ。通常の保有者は、ロックメカニズムに参加しない限り、それらの分配を受け取ることができない。彼らは市場での買い戻しや供給削減から間接的に利益を得る可能性はあるが、報酬を直接受け取るのとはわけが違う。 そして、希薄化の問題がある。 Asterの当初のトークン割り当ては、エアドロップに53.5%、エコシステムとコミュニティに30%、財務に7%、チームに5%、流動性と上場に4.5%となっている。 チームへの割り当ては4億ASTERである。そのロック解除の崖(クリフ)は2026年9月から2027年9月17日に延長され、これらのトークンはより長くロックされることになった。しかし、ロック解除を遅らせても、将来的な供給義務がなくなるわけではない。 強気派の主張は単純だ。継続的な取引活動が定期的な手数料を生み、日々の買い戻しを支え、徐々に総供給量を減らしていくというものだ。 弱気派の主張はより単純だが、同様に重要である。FDVは循環時価総額を大幅に上回っており、将来のトークン配布は依然として重要であり、バイバック報酬はすべての保有者に平等に分配されるわけではない。 ASTERは依然として過去最高値の2.41ドルから約73%下落している。 個人的には、単なる日次取引高だけでなく、次の3つの指標に注目したい。 1. 月次のプロトコル手数料が成長し続けているかどうか。 2. veASTERの参加とバイバック分配が持続可能であるかどうか。 3. 実際の供給削減が、新しいトークンの発行やロック解除を上回っているかどうか。 ASTERは、プラットフォームの活動とトークンエコノミクスの間に測定可能なリンクを構築した。しかし、真の試練は、そのメカニズムが一時的な市場需要を超えて永続的な価値を生み出せるかどうかにある。 あなたは、ASTERの長期的な持続可能性にとって、プロトコル収益の増加と循環供給量の削減のどちらが重要だと思いますか? IMPACTbyTrade $ASTERUSDT
ETH
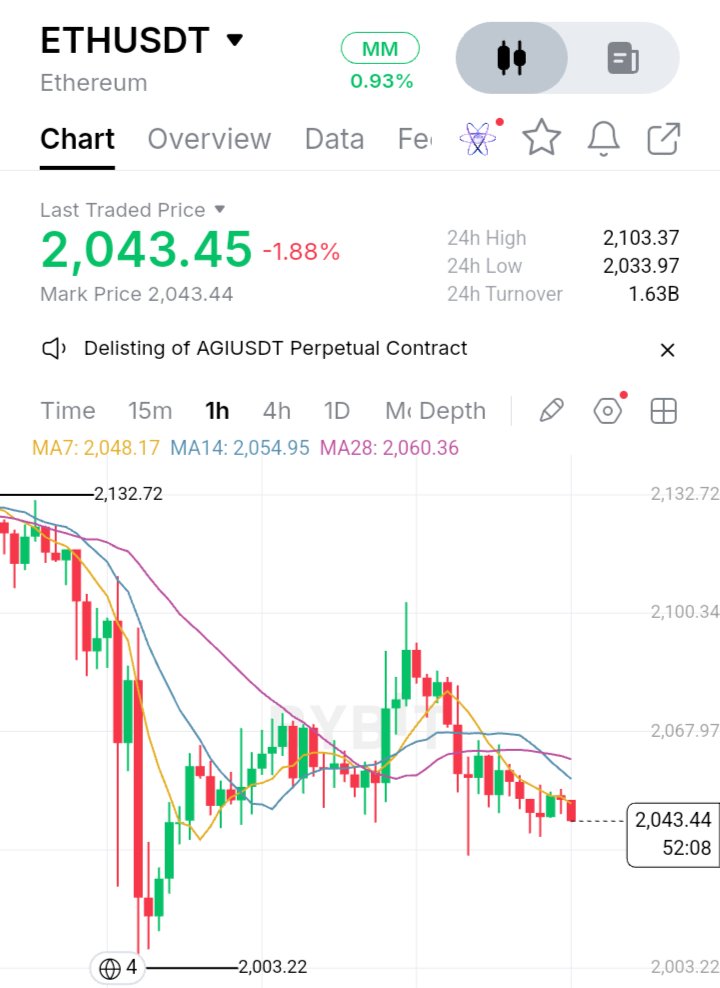
$ETHUSDT イーサリアムは岐路に立たされている。私は安易にどちらかに賭けるつもりはない。 かつて私は、イーサリアムの大きな下落はすべて、絶好の買い場だと考えていた。急落の後の小幅な反発は、往々にして反転の始まりのように見えたからだ。しかし経験上、失地回復することと、実際に市場の方向性が変わることは全くの別物だと学んだ。 現在、ETHは短期的な強さを取り戻すのに苦戦している。懸念しているのは、直近の反発が説得力のある上昇トレンドへの継続を見せていないことだ。売り手は依然として高値圏での防衛に余裕を見せており、買い手は一貫した勢いを示せていない。 特に注目しているのは、2,033ドルから2,003ドルのサポートエリアだ。もし買い手がこの領域を守り抜くことができれば、イーサリアムには再び回復のチャンスが訪れるかもしれない。しかし、このサポートが崩れれば、さらなる下落の可能性も否定できない。 一方で、2,050ドルから2,060ドルを奪還できれば、心強い第一歩となるだろう。それが自動的に強気への反転を確定させるわけではないが、買い手がコントロールを取り戻し始めていることを示すことになる。 個人的には、底値を予測して早すぎるエントリーをしたくはない。確証がないままポジションを取るくらいなら、回復の初期段階を見送る方がましだ。 イーサリアムに必要なのは、また楽観的な予測をすることではない。買い手が自らの強さを証明することだ。
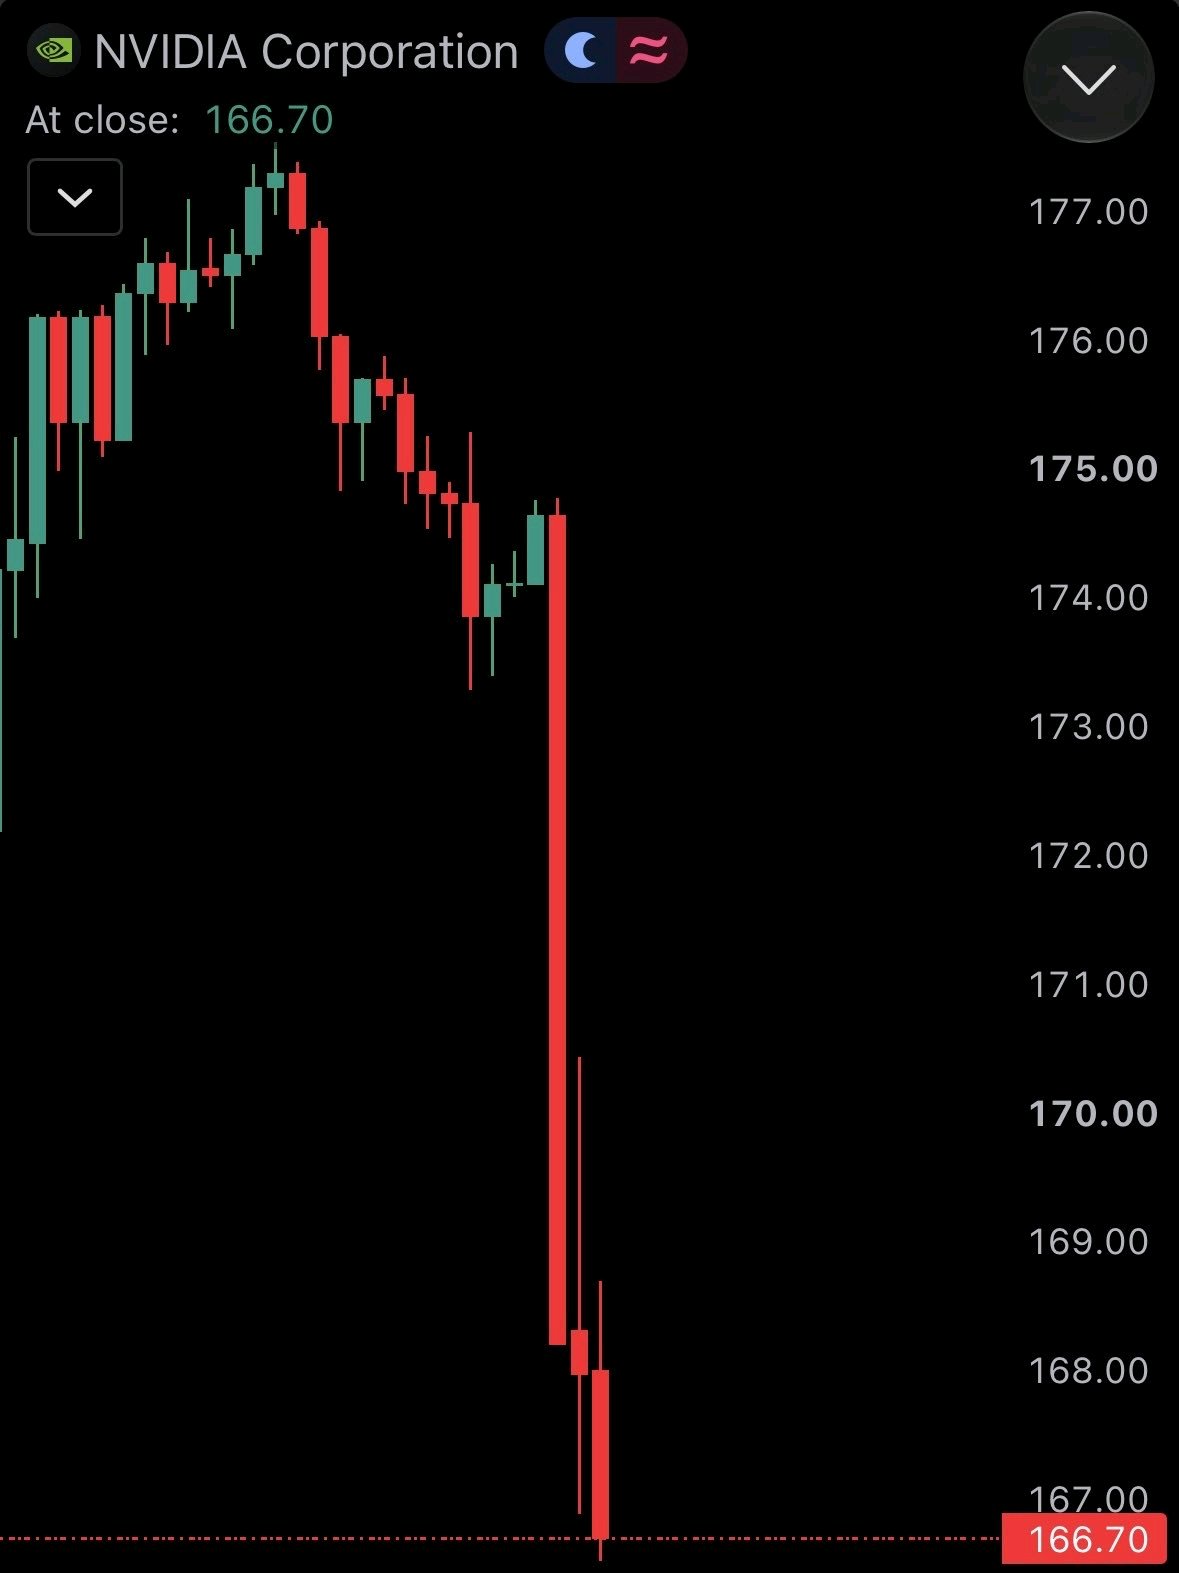
NVIDIAの株売りが露呈させた、CEOのスキャンダル以上のリスク NVIDIAの時間外取引での急落は、投資家がたった一人の人物にどれほどのリスクを集中させていたかを試している。 11月11日、ニューヨーク・タイムズ紙は、ジェンスン・フアンCEOが直属の部下であるNVIDIAの女性幹部と不適切な関係にあったと報じた。ロイターは独自にこの件を確認できておらず、NVIDIAと同幹部も即座にはコメントしなかった。この報道は、フアン氏が自身の不貞を認める社内メモを出した後に続いたもので、さらに別件として、米当局が中国の諜報機関との繋がりを疑っているとされる女性が関与する問題も浮上していた。 ウォール・ストリート・ジャーナル紙が、NVIDIAの取締役会がフアン氏の解任を準備していると報じた後、売り圧力は加速した。ロイターは、この件に詳しい情報筋の話として、取締役らが彼の進退を決定するために会合を開いていると伝えた。NVIDIAは解任決定を公に認めていない。11月8日に発表された公式調査は、フアン氏が外国の諜報活動の標的になっていたかどうかに関するものだ。取締役会は当初、同氏への信任を表明し、会社の機密や国家安全保障が脅かされたと信じる理由はないと述べていた。 スクリーンショットに映る166.70ドルという株価は、11月11日の終値173.73ドルから約4%の下落を示唆している。その後の報道では、取締役会の記事が出たことを受け、時間外取引での下落率は7~8%近くにまで拡大した。 見過ごされているリスクは後継者問題だ。ロイターによると、フアン氏には明白な後継者がおらず、彼はAIブームの中心にある企業を厳しく管理している。NVIDIAのチップ需要は続くかもしれないが、ガバナンスへの懸念によるディスカウントはより長く続く可能性がある。 NVIDIAは自社が創業者以上の存在であることを証明できるだろうか? #IMPACTbyTrade $NVDAXUSDT
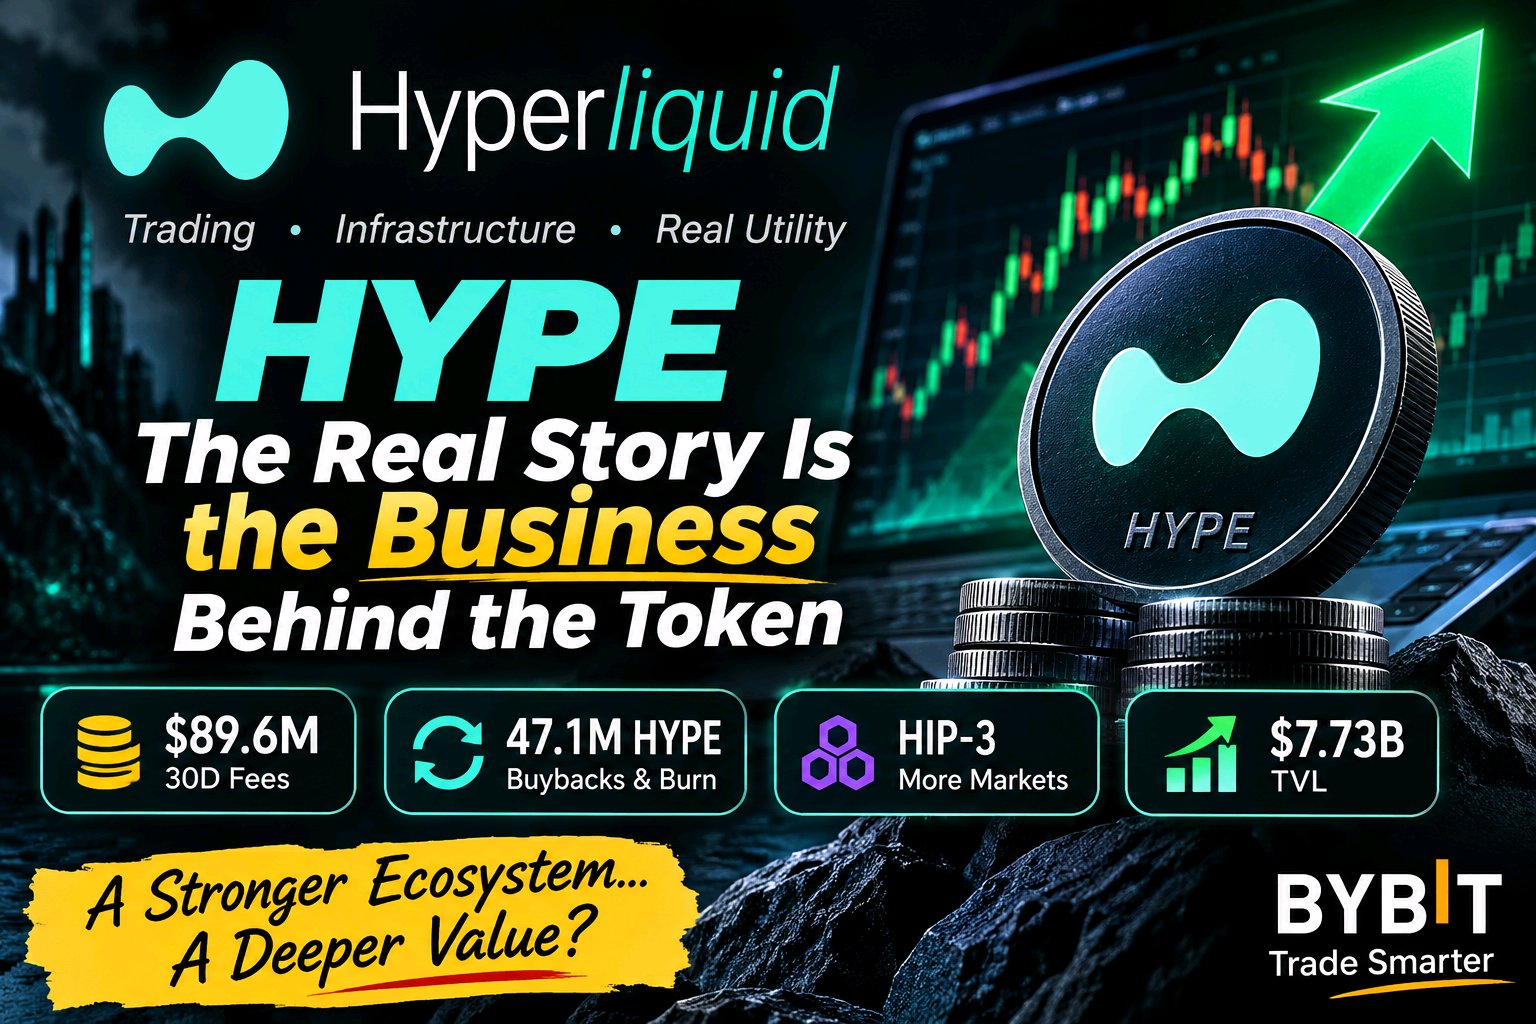
$HYPEUSDT 真の物語はトークンの背後にあるビジネス HYPEについて最も興味深いのは、その日足(価格変動)ではありません。Hyperliquidが、取引活動、インフラ、そしてトークン需要を一つの経済システムの中でいかに結びつけようとしているかという点です。 数字は重要です。DeFiLlamaの11月11日のスナップショットによると、Hyperliquidは過去30日間で約8,960万ドルの手数料を生成しており、そのうち約6,900万ドルがプロトコル収益です。これは、単に話題性だけで保有されているのではなく、ユーザーが製品を使うためにお金を払っていることを示しています。 トークンの設計も重要です。Hyperliquidのアシスタンス・ファンドはプロトコル手数料を使用して市場でHYPEを買い戻しており、SECに提出された登録届出書によると、プロトコル手数料の99%がこのファンドに割り当てられています。届出書では、2026年9月8日までに4,710万HYPEが取得され、流通から完全に除外されたと報告されています。 これにより、多くの取引所トークンモデルよりも、取引所の活動とトークンの間の明確な繋がりが生まれています。しかし、これを価格のボトム(下限)が保証されているとは呼びません。買い戻しは需要を支えることはできますが、バリュエーションリスク、市場環境の変化、売り圧力を相殺することはできません。センチメントが悪化したときにこそ、この違いが重要になります。 プロダクトのロードマップも重要です。HIP-3では、条件を満たしたビルダーがHyperliquid上で独自の無期限先物市場を展開できるようになり、市場の設計と運営は展開者が担当します。これは単なる別の取引ペア以上の意味を持ちます。外部チームがネットワークの取引インフラを活用して専門的な市場を構築するための道筋を提供するものであり、コアチームが選択した銘柄以外にもプラットフォームの幅を広げる可能性があるのです。 ひとつ気掛かりなサインがあります。11月11日のDeFiLlamaによると、TVLは約77.3億ドルで、30日間で約10.5%減少しています。好調な手数料収入とTVLの減少は共存し得ますが、この乖離には注意が必要です。次の試練は、単なる活発な取引に頼るのではなく、活動が広がり、資本がより定着するかどうかです。 私の考えでは、HYPEは「アクティビティとトークン」を連動させる魅力的な仕組みを持っていますが、投資判断は、持続的な利用、健全な市場の厚み、そして規律あるリスク管理に依存します。単に取引高の数字を大きくすることではなく、新しい市場がリピーターと長期的な流動性をもたらすかどうかを注視しています。 あなたがHYPEを評価する際、何が最も重要ですか?手数料の生成、トークンの価値獲得、それとも独立したチームによって構築された市場の成長でしょうか? $IMPACTbyTrade