Block Writer
3989Лайк0Поширили150Фанати235Підписатися
Платформу Hyperliquid створили для того, щоб переманити торгівлю з кредитним плечем із централізованих бірж. То що ж це означає, коли її власний токен тепер торгується на централізованому майданчику з позначкою 10-кратного кредитного плеча? Ця суперечність і є справжнім фундаментальним питанням. HYPE — це власний актив Hyperliquid, децентралізованої платформи безстрокових ф'ючерсів. На скріншоті видно ціну 66,365, ріст на 1,18%, поруч із показником 67,95 млн, який не підписаний, тому я не буду робити припущень щодо того, що він означає. Але того, що ми бачимо, достатньо, щоб запитати: звідки насправді береться цінність токена? Сила проєкту — у фокусі. Замість того щоб бути мережею загального призначення, яка шукає варіанти використання, Hyperliquid організована навколо одного перевіреного джерела попиту: торгівлі деривативами з кредитним плечем. Токен, розміщений у центрі цієї діяльності, має чіткішу економічну історію, ніж більшість активів першого рівня (Layer 1). Приховане протиріччя полягає в тому, що ціна токена та економіка протоколу — це різні речі. Незначне щоденне зростання на лістингу з кредитним плечем відображає спекулятивні потоки, а не дохід платформи. Трейдери можуть штовхати HYPE вгору на інших майданчиках, при цьому жоден новий користувач не скористається самим Hyperliquid. Ціноутворення відбувається поза платформою, тому ринок може оцінювати наратив швидше, ніж фундаментальні показники встигають це підтвердити. Щодо монетизації, ключове питання полягає в тому, чи перетворюється торгова активність на платформі на стабільний попит на токени через комісії, викупи або корисність стейкінгу. Нічого з цього не можна перевірити за цим скріншотом, а даних про дохід, пропозицію чи розблокування не показано, тому я залишу токеноміку осторонь, замість того щоб гадати. Бичачий сценарій — це сфокусований продукт, сильна впізнаваність бренду та лістинги на великих майданчиках, які розширюють доступ та ліквідність. Ведмежий сценарій — циклічність. Обсяг безстрокових ф'ючерсів залежить від волатильності та апетиту до кредитного плеча, і коли трейдери відступають, як активність, так і ціннісна пропозиція токена слабшають. Критичний ризик — конкуренція. Трейдери деривативами переходять туди, де найкращі ліквідність та комісії, і це включає централізовані біржі — ті самі майданчики, які Hyperliquid намагався витіснити. Моя думка: теза слушна, але концентрована. HYPE фактично є часткою в одному бізнес-напрямку, і така «чистота» має дві сторони. Він заслуговує на серйозну увагу, а не на сліпий ентузіазм. Віхою, яка змінила б мою оцінку, були б докази того, що дохід платформи трансформується у вимірюваний, постійний попит на токен, незалежно від цінового імпульсу. Поки цей зв'язок не стане очевидним, сила ціни — це сигнал настроїв, а не фундаментальний показник. Якщо ціна токена встановлюється переважно на централізованих біржах, яку частину його вартості насправді контролює сам протокол? $HYPEUSDT #IMPACTbyTrade
Чи зможе вижити мережа, яка продає доступ до блокчейн-даних усім охочим, якщо ринок майже не торгує її власним токеном? Саме в цьому полягає напруженість навколо Lava. Проєкт позиціонує себе як децентралізований рівень доступу, де незалежні провайдери обробляють RPC-запити, а застосунки платять за надійне з'єднання. Проблема реальна. Багато «децентралізованих» застосунків все ще залежать від кількох централізованих RPC-провайдерів, що непомітно повертає єдині точки відмови. Якщо Lava запропонує надійну альтернативу з багатьма провайдерами, технологія матиме значення. Екран показує вужчу картину. LAVA торгується по 0,01596 USDT, знизившись на 2,15% за сесію, з цифрою 574,58K, що відображається поруч із тікером. Якщо це обсяг у LAVA, то номінальна вартість становить приблизно 9 000 USDT. Це мої підрахунки, а не підтверджена біржами статистика, і я не можу перевірити часовий проміжок. Це ставить питання: інфраструктурний токен потребує реальної ринкової глибини, перш ніж історію його використання можна буде оцінити з упевненістю. Суперечність полягає в тому, хто є клієнтом. Розробники, які купують доступ до даних, хочуть дешевих і передбачуваних витрат, а не впливу токена. Оплата в токенах — це дизайнерське рішення, а не необхідність. Якщо попит виникає переважно через стимули, коли провайдери отримують винагороди за обслуговування запитів, токен відображає субсидію, а не споживання. Жодні надані дані не показують дохід, пропозицію, розблокування чи комісії, тому я не буду вдавати, що знаю, що з цього домінує. Аргумент «биків» полягає в тому, що RPC — це постійні витрати для будь-якого ончейн-застосунку. Захоплення навіть невеликої частки цих витрат через розрахунки, прив'язані до токенів, може зробити актив вартістю менш як два центи таким, що недооцінений. Аргумент «ведмедів» у тому, що централізовані провайдери вже добре конкурують за затримкою та ціною. Розробники переходять на інше лише тоді, коли децентралізація стає критерієм закупівлі, а не просто темою для розмов. Критичний ризик полягає в тому, що корисність токена можна обійти. Укорінені конкуренти плюс необов'язкові платежі токенами — це складне поєднання, а низька ліквідність лише погіршує ситуацію. Коли невеликі ордери рухають ціну, зміна відсотків за один день мало що говорить. На мою думку: теза правдоподібна, але докази переді мною її не підтверджують. Зниження на 2,15% при низькому обороті — це шум, а не вирок фундаментальним показникам. Наступний етап — це підтверджене зростання обсягу платних запитів, про яке звітують окремо від активності, що фінансується стимулами, разом із часткою винагород провайдерів, покритих органічними комісіями. Це показало б, чи використання виправдовує своє місце, замість того, щоб за нього платили. Якби клієнти Lava могли платити будь-якою валютою, чи був би токен все ще потрібен? $LAVAUSDT #IMPACTbyTrade
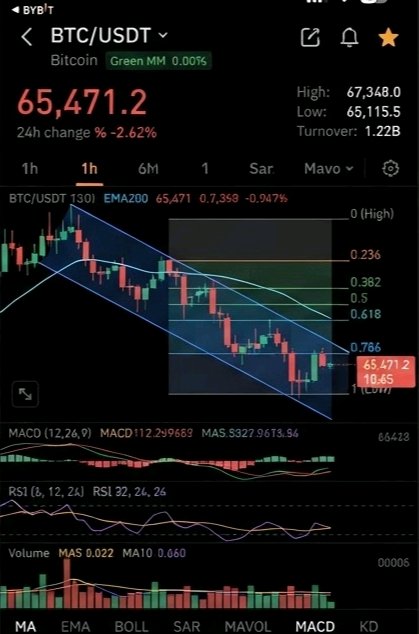
Чи є грошовий актив досі грошовим активом, якщо він може втратити 2,62% за одну сесію? На скріншоті видно Bitcoin за ціною 65 471,2 до USDT, що на 2,62% нижче за день. У лістингу також є тег 10x і цифра 1,22B поруч із назвою. На скріншоті не вказано, що це за цифра, тому я трактую її як торговельну активність, але це лише моя інтерпретація. **Суперечність** Фундаментальний аргумент на користь Bitcoin базується на тому, що це дефіцитні, недержавні гроші. Проте його ринкова поведінка досі виглядає як у ризикового активу. Засіб збереження вартості мав би поглинати стрес, але падіння такого масштабу показує, що ціну активу формують маржинальні покупці та продавці, а не його грошові властивості. Обидва факти є істинними одночасно, і жоден не скасовує інший. **Що дані можуть і чого не можуть нам сказати** Тег 10x важливіший, ніж здається. Він показує, що Bitcoin тут пропонується як інструмент для торгівлі з кредитним плечем, тому частина помітної активності може бути наслідком позиціонування, а не людей, які накопичують актив на тривалий термін. Якщо це так, то цифра поруч із назвою вимірює, наскільки активно торгується актив, а не скільки його утримують. Я не можу перевірити цей розподіл за цим скріншотом і не буду вдавати, що можу. **Попит** Bitcoin не генерує грошових потоків. Попит на нього — це суто функція віри в його монетарну роль, тому ціну закріплює переконання, а не прибутки. Коли настрої слабшають, ніщо інше не підтримує оцінку. Це структурна ціна чистого грошового активу. **Аргументи "за" і "проти"** Бичачий аргумент полягає в тому, що фіксований графік випуску, заснований на правилах, є рідкістю, і що історично просідання були моментами, коли довгострокові власники накопичували актив. Ведмежий аргумент полягає в тому, що претензія на статус засобу збереження вартості має бути підтверджена в умовах стресу, і сьогоднішній рух — це нагадування про те, що ринок ще не сприймає Bitcoin як притулок. **Критичний ризик** Найбільший ризик — це залежність від наративу. Якщо ринок перестане бачити в Bitcoin макрохедж і оцінюватиме його як високобета-технологічний актив, його фундаментальна премія зменшиться незалежно від дизайну протоколу. **Моя думка** Одна «червона» сесія не руйнує тезу, але й не зміцнює її. Фундаментальні показники Bitcoin стосуються монетарного дизайну, і ціна одного дня не може їх підтвердити чи спростувати. Я б сприймав цей рух як інформацію про позиціонування та настрої, а не про довгострокову цінність активу. **Що могло б змінити мою думку** Я хотів би побачити, чи зменшиться волатильність і чи збережеться купівельна спроможність після просідань. Засіб збереження вартості доводить свою ефективність своєю стабільністю під час стресу, і саме за цією віхою варто стежити. Якщо Bitcoin не може втримати свою вартість у звичайний «червоний» день, які докази переконали б вас у тому, що він став резервним активом, а не предметом торгівлі? $BTCUSDT #IMPACTbyTrade
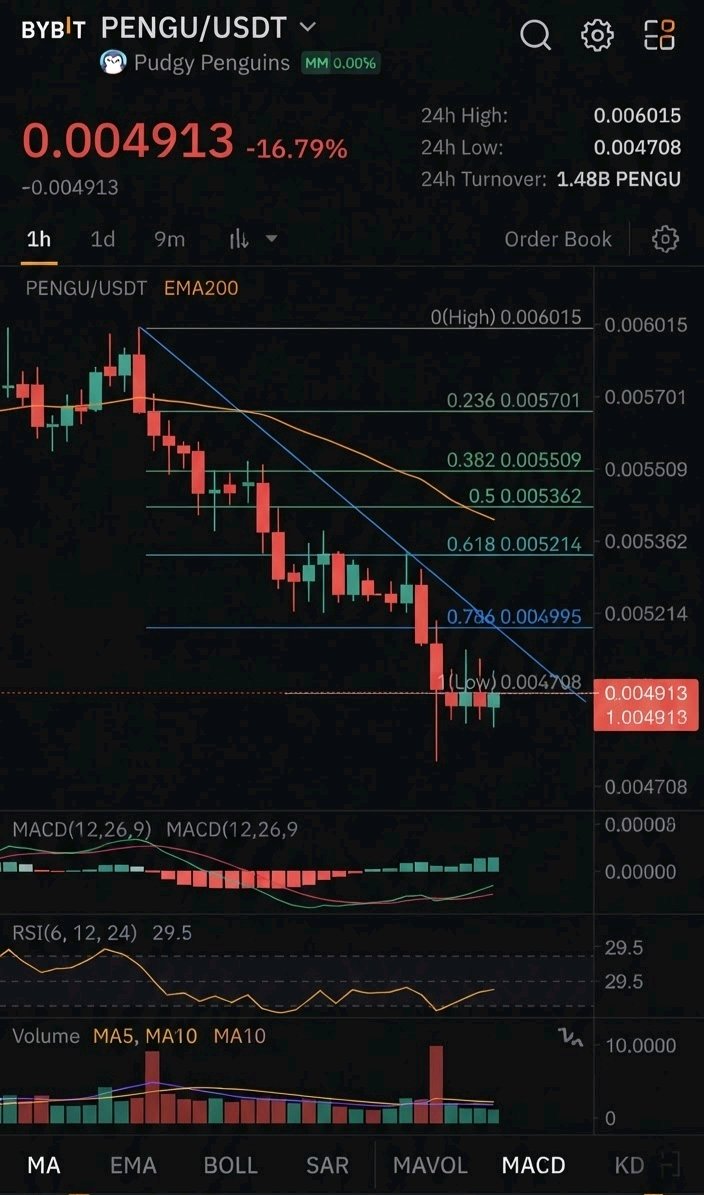
Падіння на 16,79% до 0,004913 піднімає незручне питання для PENGU: чи ринок переоцінює токен, чи сумнівається в тому, що споживчий бренд може перетворити увагу на ончейн-цінність? Pudgy Penguins виросли з NFT-колекції в споживчий IP, а PENGU — це токеновий рівень навколо нього. Теза полягає в тому, що персонажі, спільнота та продукти можуть охопити аудиторію, яка ніколи не відкривала криптогаманець, де токен слугує сполучною тканиною. Саме тут криється суперечність. Охоплення бренду та попит на токен — це різні речі. Персонаж може з'являтися в іграшках, іграх чи медіа та генерувати дохід повністю офчейн. Токен захоплює цю цінність лише в тому випадку, якщо його структура спрямовує її назад. Ніщо в матеріалах, які я отримав, не підтверджує механізм розподілу доходу, зворотного викупу або спалювання, тому я не буду припускати його наявність. Все тримається на цьому розриві. Без підтвердженого зв'язку вартості попит базується переважно на наративі. Власники купують, бо очікують, що культурний імпульс накопичуватиметься, і цей попит є рефлексивним: він розширюється під час ралі та швидко витончується під час просідань. Двозначне падіння за одну сесію на парі, що пропонується з кредитним плечем 5x, відповідає ринку, де позиціонування та настрої переважують корисність. Пропозиція, розподіл і графіки розблокування — це не те, що я можу бачити, тому я не буду судити про розмиття. Для токена спільноти ці дані часто вирішують, чи несуть власники структурні перешкоди. Оптимістичний сценарій полягає в тому, що IP з масовим поширенням може пережити криптоцикли, а впізнаваний бренд не потребує пояснень для нових покупців. Песимістичний сценарій полягає в тому, що успіх бренду ніколи не потребуватиме токена, тоді як PENGU змагається за той самий обмежений спекулятивний капітал, що й будь-який інший наративний актив. Критичним ризиком тому є невдача у захопленні цінності: бренд процвітає, тоді як токен просто торгується поруч. На мою думку, PENGU найкраще розглядати як високобета-претензію на культурний імпульс бренду, а не як актив, що генерує грошовий потік. Сьогоднішній рух мало що говорить про здоров'я бренду, але він показує, наскільки тонким може бути фундаментальне підґрунтя ціни, коли змінюються настрої. Віхою, яка змінила б мою тезу, був би прозорий, перевірений зв'язок між доходом бренду та токеном, наприклад, розкритий зворотний викуп, ончейн-механізм вилучення або обов'язкове використання PENGU в продуктах. Доки цього не існує, я б розглядав зростання обізнаності про бренд та зростання попиту на токен як окремі історії. Якщо Pudgy Penguins стане глобальним споживчим брендом, чи повинні власники PENGU мати право на будь-яку частину цієї вартості, і якщо ні, то чим саме вони володіють? $PENGUUSDT #IMPACTbyTrade
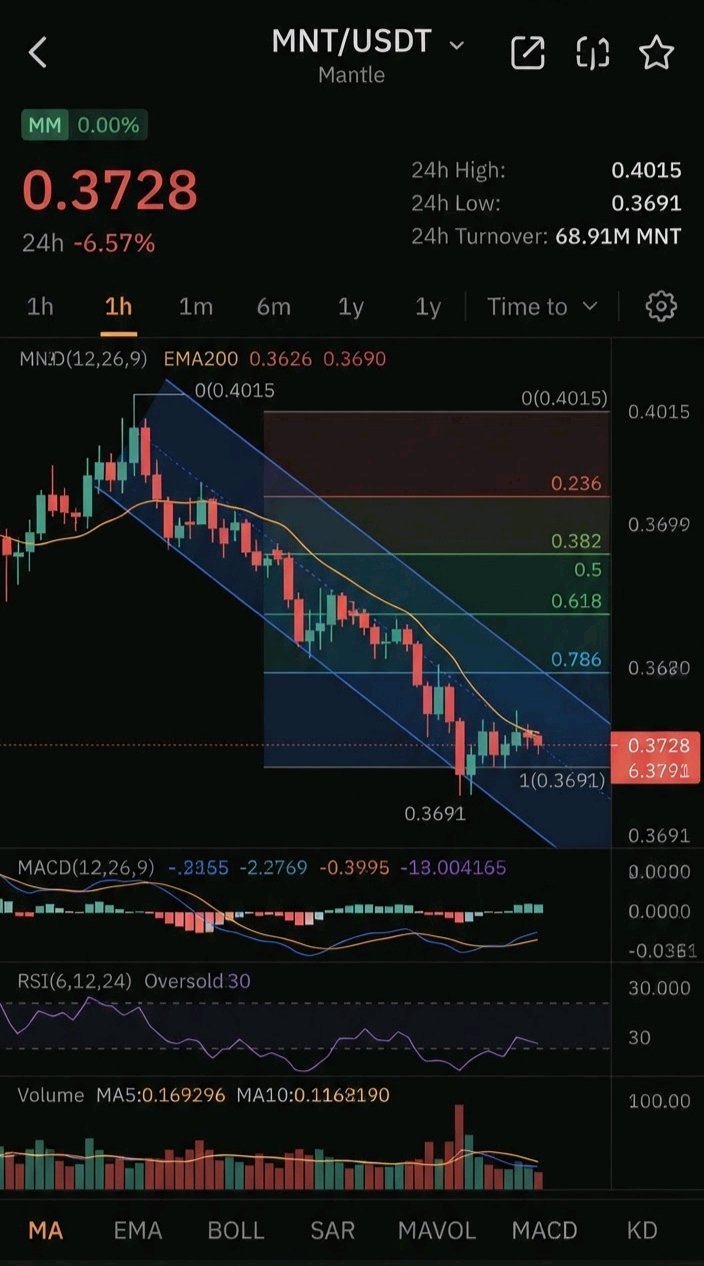
A Layer 2 built to make fees vanish has an awkward job: convincing the market its token still matters. Mantle is an Ethereum Layer 2 with a modular design. It separates execution from data availability to keep transaction costs low, and MNT serves as both gas token and governance asset. Its origin is unusual. The token descends from BitDAO, a treasury-heavy DAO, so the project started with capital before it had users. This is general project background, not live data. That points to the central contradiction. Cheap transactions are the product, yet every fee reduction shrinks the most direct source of token demand. Gas demand is activity multiplied by fee level, and Mantle is deliberately pushing the second number toward zero. A functioning, low-cost chain can therefore coexist with weak economic capture for the token itself. For MNT to justify its valuation, demand has to come from somewhere other than gas. The candidates are governance over a large treasury, ecosystem incentives, collateral use inside applications, or staking-style mechanisms tied to network products. Each is plausible, but none follows automatically from good engineering. Incentive-driven activity in particular rents users rather than keeping them. The screenshot shows no supply, circulation or unlock data, so I won't speculate on dilution. That is the first thing to verify before sizing any conviction. The bullish case is that a well-funded, exchange-linked ecosystem has distribution most L2s lack, and that large reserves buy time to build. The bearish answer is that treasury strength is not demand, and that rollups with near-identical technology are competing for the same liquidity. The critical risk is differentiation. As Ethereum's own scaling roadmap lowers base-layer data costs, the edge of modular L2 stacks narrows, and tokens without a distinct economic role get repriced first. On the market side, MNT is quoted at 0.3728 USDT, down 6.57% in the screenshot. A single-session move says little about fundamentals, so I treat it as noise rather than a verdict. My view is that Mantle looks technically credible and financially resourced, but the link between network usage and MNT value is still unproven. I would call the thesis incomplete rather than broken. The milestone that would change my mind is evidence that organic, non-incentivized activity generates meaningful fees, or that MNT becomes productive collateral or a required sink beyond gas. Either would move the token from a treasury narrative to a usage-backed asset. If an L2's best feature is making its own token unnecessary for everyday users, what should that token be worth? $MNTUSDT #IMPACTbyTrade
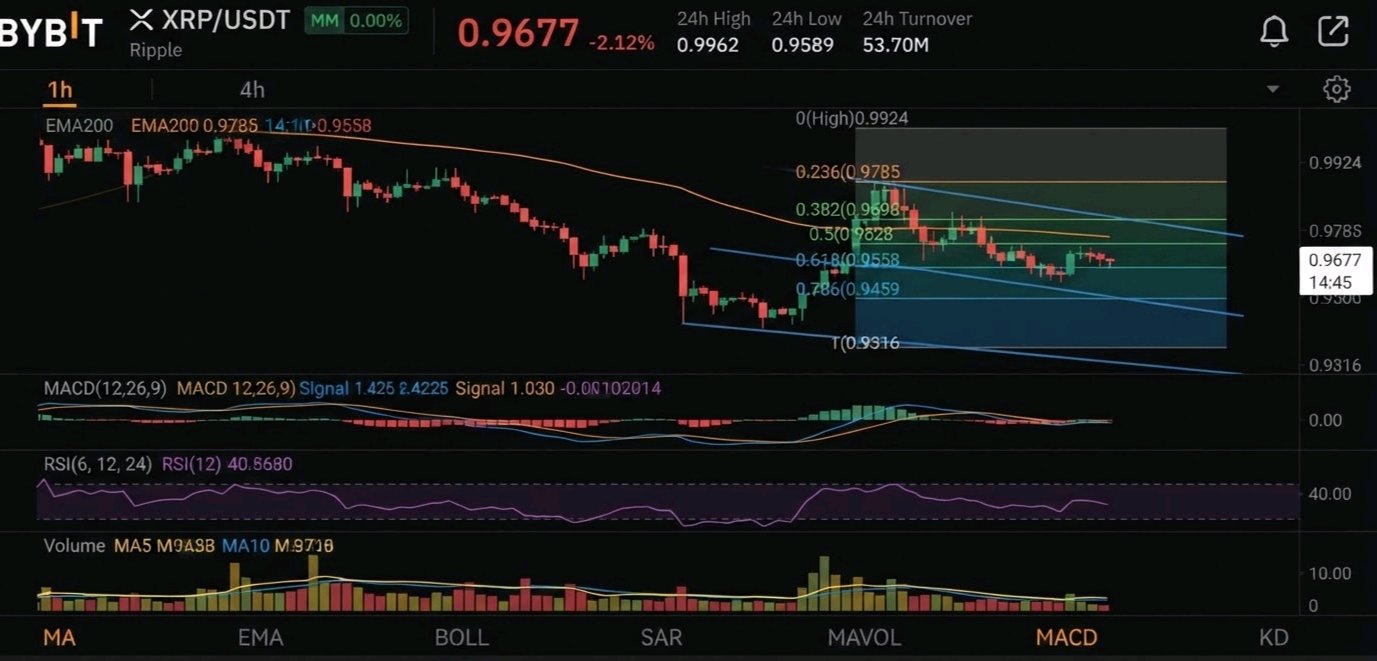
XRP торгується на рівні 0.9677, і ця ціна майже нічого не говорить про те, чи справді мережа використовується. Цей розрив — справжнє питання. На скріншоті XRP/USDT на позначці 0.9677, що на 2.12% нижче, а поруч вказано 53.70 млн. Це єдині перевірені цифри, які я маю, тому все, що нижче — це інтерпретація, а не дані з блокчейну (on-chain). XRP Ledger створений для швидких та недорогих розрахунків, націлених на транскордонні платежі та забезпечення ліквідності для фінансових установ. Це реальна проблема, яку вирішують реальні покупці, на відміну від токенів, єдиним варіантом використання яких є спекуляції. Суперечність полягає в тому, що корисність платежів автоматично не створює попит на токен. Якщо установи можуть використовувати технологію, не утримуючи XRP протягом тривалого часу, актив фіксує лише короткочасний потік. Містовий актив, який купують і продають за лічені секунди, генерує обсяг, а не тривалий дефіцит. Сьогоднішнє падіння на 2.12% свідчить про обережні настрої, а не про вердикт щодо впровадження. Щоб бичачий сценарій справдився, пропускна здатність платежів має бути постійною та вимірюваною, де XRP є необхідним, а не опціональним мостом. Я не можу перевірити показники впровадження на основі цього скріншота, тому не буду їх припускати. Без цих даних попит тримається переважно на наративі та торгових потоках. Пропозиція, обіг та графіки ескроу не включені в матеріал, тому я не буду їх вгадувати, аніж робити припущення. Будь-яка серйозна теза повинна їх враховувати, оскільки велика пропозиція в утриманні змінює сприйняття розмиття капіталу. «Бики» стверджують, що регуляторна ясність та інституційні рейки можуть перетворити корисність на стабільний попит. «Ведмеді» стверджують, що цінність містового активу обмежена тим, наскільки мало його потрібно утримувати. Найбільш актуальним ризиком є конкуренція з боку стейблкоїнів та токенізованих доларових систем, які пропонують порівнянну швидкість розрахунків без цінової волатильності. Моя думка — від нейтральної до обережної щодо фундаментальних показників, доки використання не перетвориться на попит на утримання. Одноденна зміна ціни не є доказом прогресу чи занепаду. Віхою, яка змінила б цю тезу, стало б розкриття підтверджених доказів того, що установи використовують саме XRP як розрахунковий актив у великих масштабах, а не просто реєстр. Це було б важливіше за будь-який ціновий рівень. Якщо XRP досягне успіху як платіжна рейка, але токен утримуватимуть лише на мить, хто отримає вигоду? $XRPUSDT #IMPACTbyTrade
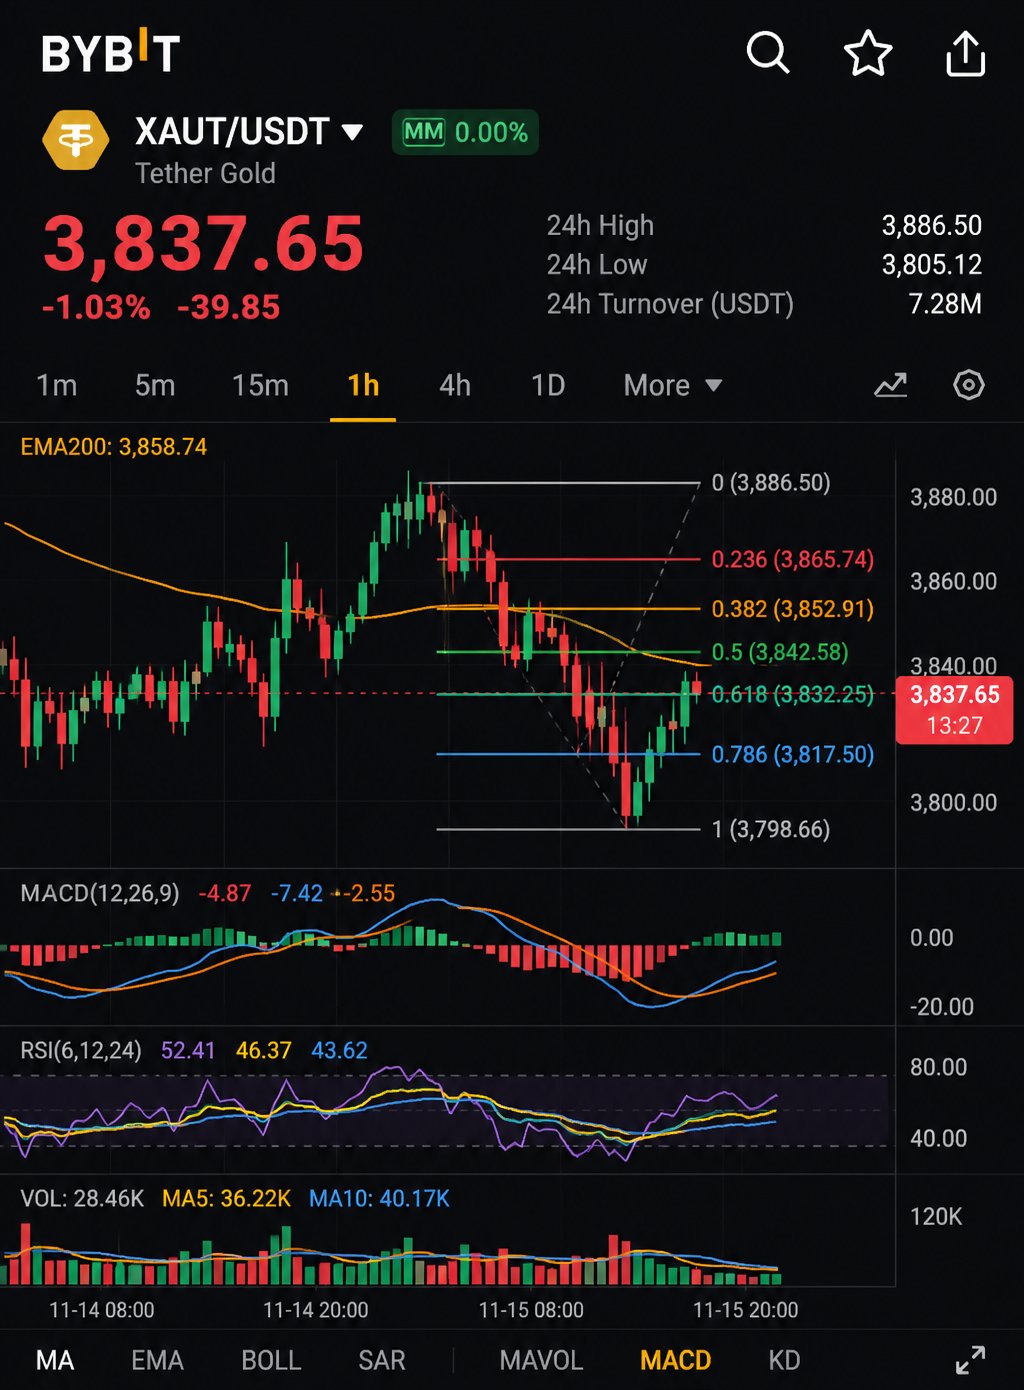
Що ви насправді тримаєте в руках, коли купуєте золото за стейблкоїн: золото чи обіцянку компанії, яка випустила обидві сторони угоди? Це питання стоїть за парою XAUT/USDT. На екрані Tether Gold коштує 3 837,65 USDT, що на 1,03% менше за сесію, а поруч із парою відображається 7,28 млн. Ціновий рівень тікера відповідає токену, розробленому для відстеження унції золота, тому його рух — це переважно відображення ціни металу, а не крипто-нативного зростання. **Що це дає** XAUT дозволяє трейдерам мати експозицію на золото в криптоінфраструктурі: жодної логістики сховищ, торгівля 24/7, розрахунки в одиницях, прив'язаних до долара. Привабливість полягає у зручності та швидкості, а не в новій технології. **Суперечність** Ця пара — продукт Tether, оцінений в іншому продукті Tether. Золото — це найнадійніший засіб збереження вартості в історії, проте його токенізована версія додає рівні довіри: зберігання, атестація, механізми викупу та платоспроможність емітента. Власники обмінюють незалежність золота на доступність криптовалюти, а другий актив у парі несе той самий ризик контрагента. **Попит і монетизація** Попит тут є органічним, на відміну від більшості інших токенів. На цьому екрані не видно жодних емісій стейкінгу чи стимулюючих програм, тому будь-який рух відображає бажання людей отримати експозицію на золото всередині криптоакаунта. Це робить попит стабільним, але обмеженим: XAUT не може вирости більше, ніж попит на саме золото. Його перевага — дистрибуція, а не дефіцитність. **Токеноміка** Дані про пропозицію, резерви та власників не відображені в наданому матеріалі, тому я не буду робити припущень щодо них. Для забезпеченого активу це цифри, які мають найбільше значення. **Бики проти ведмедів** "Бичачий" сценарій простий: експозиція на золото стає стандартним інструментом портфеля в криптоакаунтах, і ліквідність зростає разом з цим. "Ведмежий" сценарій такий же простий: "обгорнутий" актив настільки хороший, наскільки хороший його шлях до викупу, і будь-який сумнів щодо зберігання чи прозорості емітента вдарить по ньому сильніше, ніж по самому металу. **Критичний ризик** Концентрація ризику контрагента. Стресова подія в емітента вдарить одночасно і по активу, і по валюті котирування, тому ціна в USDT не зможе надати чіткого орієнтира в той момент, коли він буде потрібен найбільше. **Моя думка** XAUT — це утилітарний інструмент, а не теза для зростання. Справедлива вартість повинна слідувати за золотом, і корисним аналітичним питанням є те, чи точно токен відстежує цю вартість і чи легко його викупити. Значний або постійний розрив був би справжнім сигналом. **Наступний етап** Перевірені, регулярні атестації резервів та докази безперешкодного викупу у великих масштабах. Будь-що з цього посилило б тезу; мовчання чи труднощі — послабили б її. Якщо ваша експозиція на золото і ваш стейблкоїн мають одного емітента, чи диверсифіковані ви, чи просто маєте подвійну залежність від того самого імені? $XAUTUSDT #IMPACTbyTrade
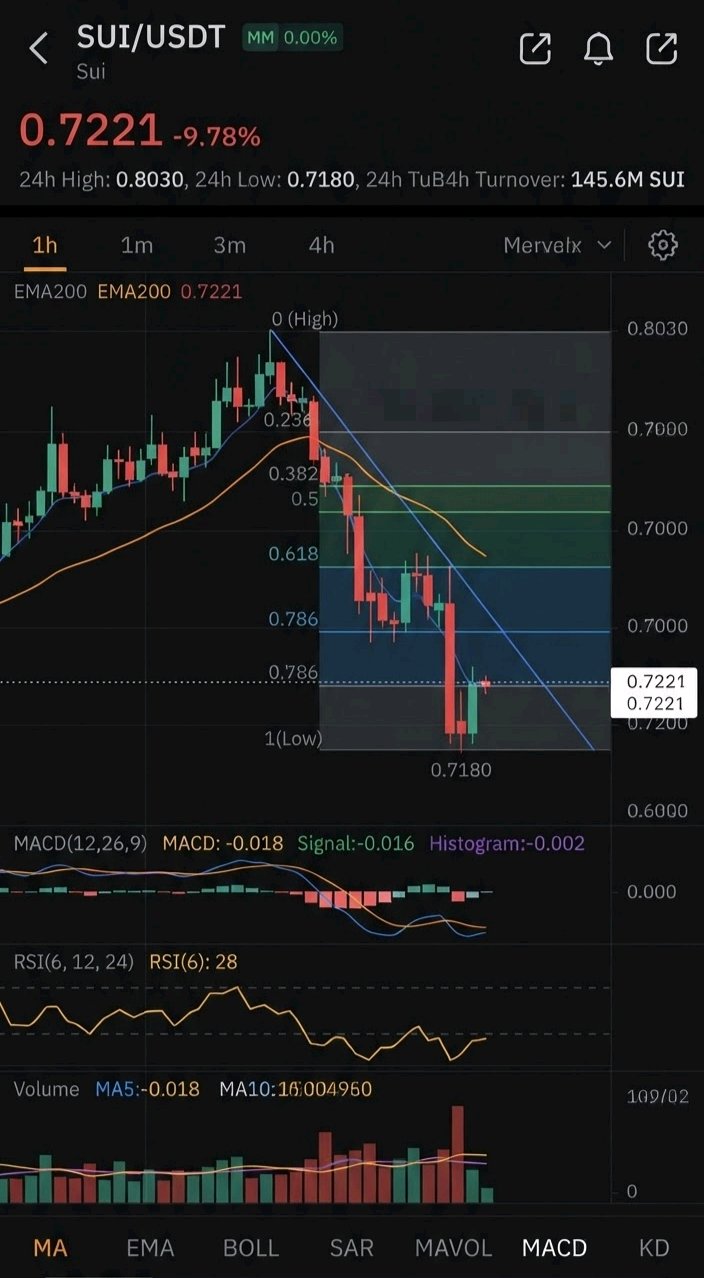
Майже 10% падіння за одну сесію залишило Sui на рівні 0,7221. Ринок переоцінив мережу чи просто тікер? Це різні питання, і відповідь на них важливіша за свічку на графіку. Sui — це блокчейн першого рівня (Layer 1), побудований на об'єктно-орієнтованій моделі даних та мові програмування Move. Його основна ідея полягає в тому, що транзакції, які стосуються незалежних об'єктів, не повинні змагатися за глобальну чергу, тому їх можна обробляти паралельно. Для платежів, ігор та застосунків з великою кількістю активів такий дизайн є реальним інженерним аргументом, а не просто маркетинговим гаслом. Суперечність криється між цією архітектурою та токеном. Технічна диференціація — це не те саме, що економічне захоплення вартості. Мережа може бути швидшою та дешевшою за конкурентів, але саме ця ефективність може штовхати комісії до нуля. Якщо комісії залишаються низькими, вартість токена залежить від попиту на стейкінг, його ролі як застави в екосистемі та сталої активності користувачів. Архітектура може бути чудовою, тоді як токен торгується як ризиковий актив з високою бетою. Таке падіння на парі з 10-кратним кредитним плечем свідчить про те, що саме цей другий опис зараз оцінює ринок. Попит — це змінна, за якою варто стежити. Органічний попит виникає тоді, коли користувачі платять за газ для чогось, що їм дійсно потрібно. Попит, зумовлений стимулами, виникає завдяки емісіям, кампаніям та програмам дохідності, які орендують активність, а не заробляють її. Тільки перший тип попиту створює складний відсоток. Я не можу перевірити співвідношення з цього екрана, тому не буду вдавати, що можу. Пропозиція, графіки розблокування та розмиття — це те саме: вони вирішують, чи буде новий попит поглинутий, чи його розпродадуть, але нічого з цього тут не видно. Бичачий сценарій полягає в тому, що дизайн, створений для паралелізму, ідеально підходить для застосунків з високою пропускною здатністю, з якими послідовні ланцюжки справляються погано. Ведмежий сценарій полягає в тому, що конкуренція серед блокчейнів першого рівня дуже висока, увага розробників обмежена, і технічно досконалий ланцюжок все одно потребує причини, щоб капітал і користувачі залишалися після того, як стимули зникнуть. Критичний ризик — це залежність від настроїв. Коли фундаментальні показники неможливо відокремити від спекулятивних потоків, будь-який загальний розпродаж на ринку б'є по токену сильніше, ніж того заслуговує технологія. На мою думку, Sui має переконливу технологію та недоведену історію захоплення вартості. Це різні речі, і ринок схильний карати за розрив між ними. Віхою, яка змінила б мою тезу, було б підтвердження того, що дохід від комісій та участь у стейкінгу зростають без опори на стимули. Якщо використання зберігається, коли субсидії зменшуються, токен має потенціал. Якщо ні — архітектура не матиме значення. Отже, питання до вас: чи автоматично краще спроєктований блокчейн заслуговує на краще оцінений токен, чи це дві різні інвестиції? $SUIUSDT #IMPACTbyTrade
Чи може платіжний токен оцінюватися на основі своєї місії, тоді як ринок оцінює лише його ліквідність? VELO торгується на рівні 0,003019 до USDT, знизившись на 2,20% за сесію, з тегом 3x кредитного плеча, доданим до лістингу. Цей тег є інформативним. Доступ з кредитним плечем свідчить про те, що ринок сприймає VELO як торговий інструмент, і це зовсім інша річ, ніж мережа, для функціонування якої потрібен токен. Заявлена місія проєкту — транскордонні платежі та інфраструктура ліквідності, побудована навколо ідеї зробити міжнародні перекази вартості дешевшими та швидшими. Це реальна проблема з великим адресним ринком. Суперечність полягає в тому, що наявність гарної проблеми не гарантує попиту на токен. Платіжні системи можуть розвиватися, тоді як нативний токен залишається необов'язковим, оскільки користувачам та установам часто потрібен лише стейблкоїн або розрахунковий актив, що рухається через систему, а не управлінський чи утилітарний токен поруч із ним. Це питання, яке я поставив би VELO: чи змушує використання власників купувати та блокувати токен, чи продукт може масштабуватися, не торкаючись його? Ніщо на наданому скріншоті не відповідає на це. У мене немає перевірених даних про обсяги транзакцій, впровадження партнерами, збір комісій або вимоги до стейкінгу, тому я не буду робити вигляд, що вони є. Будь-яка «бичача» теза повністю залежить від цього відсутнього зв'язку між активністю та попитом. Що стосується токеноміки, скріншот не відображає оборотну пропозицію, максимальну пропозицію чи графіки розблокування. Для токена з низькою ціною вони важать більше, ніж ціна в заголовку. Ціна менше цента нічого не говорить нам про оцінку без даних про пропозицію, і читачі не повинні плутати низьку ціну за одиницю з дешевизною. «Бичачий» сценарій простий: якщо реальні платіжні потоки вимагають VELO для забезпечення, комісій або надання ліквідності, то впровадження безпосередньо перетворюється на структурний попит. «Ведмежий» сценарій так само чіткий: якщо токен є лише спекулятивною обгорткою навколо платіжного наративу, то ціна слідує за ринковими настроями та потоками з кредитним плечем, а не за фундаментальними показниками. Критичним ризиком є конкуренція з боку платіжних мереж на базі стейблкоїнів, які забезпечують такі ж переваги у швидкості та вартості, не вимагаючи від користувачів володіння окремим активом. Моя думка нейтральна та умовна. Місія заслуговує на довіру, але економічний міст від використання продукту до вартості токена не підтверджений у матеріалах, які я бачу. Я б не назвав VELO фундаментальною можливістю чи фундаментальною пасткою, поки цей міст не буде продемонстрований. Віхою, яка змінила б мою тезу, є перевірені докази того, що обсяг платежів або активність протоколу створює повторювані, неспекулятивні покупки або блокування VELO. Якщо платіжна мережа досягає успіху, але її токен ніколи не вимагається, хто насправді отримує вигоду: власники чи користувачі? $VELOUSDT #IMPACTbyTrade
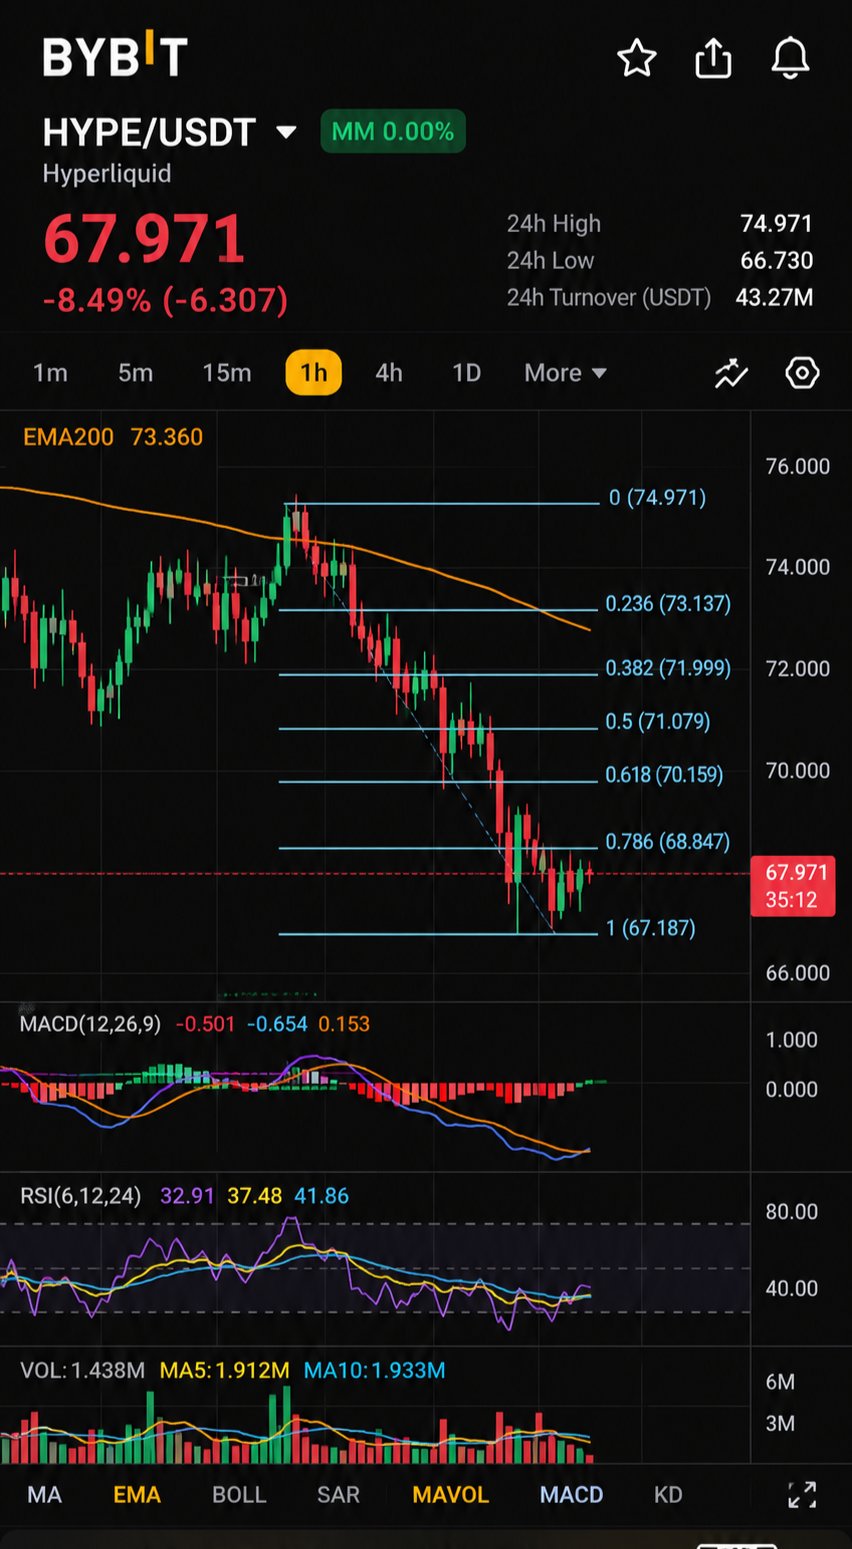
Падіння на 8,49% на платформі, створеній для використання кредитного плеча, ставить незручне запитання: чи оцінюється HYPE як капітал у бізнесі, чи як улюблена фішка у власному казино? Маючи ціну 67,971 USDT, HYPE знаходиться в центрі Hyperliquid, майданчика, де трейдери відкривають позиції з кредитним плечем на безстрокових ф'ючерсах у мережі. Позначка 10x у цьому лістингу — це тихе нагадування про те, що токеном торгують так само, як користувачі протоколу торгують усім іншим. Ця симетрія — це суперечність, яку варто дослідити. Фундаментальна теза ґрунтується на дизайні. Продукт Hyperliquid — це торгівля деривативами, а майданчик для деривативів заробляє на активності, а не на наративах. Якщо обсяги зберігаються, комісії також зберігаються, і токен, прив'язаний до цієї активності, має реальну вимогу на фактичне використання. Це чистіша модель, ніж у більшості токенів екосистеми, які покладаються на стимули для штучного створення попиту. Слабкість — це та сама особливість, якщо подивитися з іншого боку. Вартість, що базується на комісіях, циклічна. Торговий обсяг зростає, коли зростають волатильність і кредитне плече, і згасає, коли ринки затихають. Цифра 43,27M поруч із парою, яка, судячи з усього, є оборотом, показує, що участь є і сьогодні. Вона не може сказати нам, чи є ця участь органічною, чи підживлюється кредитним плечем. Я також не можу перевірити дохід, масштаби зворотного викупу, оборотну пропозицію або графіки розблокування з цього екрана, тому не буду вдавати, що можу. Бичачий аргумент — це ліквідний маховик: глибші книги ордерів залучають більше потоку, а більший потік поглиблює книги. Один «червоний» день нічого не змінює в цьому циклі. Ведмежий аргумент полягає в тому, що маховик починає крутитися у зворотний бік під тиском. Ліквідації, звуження книг ордерів і міграція трейдерів на конкуруючі майданчики вдарили б по продукту і токену одночасно. Критичний ризик — це рефлексивність. Коли актив, що представляє платформу, також є кращим інструментом для спекуляцій з кредитним плечем, різкі падіння можуть підживлювати самі себе. Власні користувачі платформи стають джерелом волатильності її токена. Моя думка: модель заслуговує на довіру, але ринок платить за сталу активність, і одна сесія не може ні підтвердити, ні спростувати це. HYPE найкраще розуміти як ставку на те, що попит на торгівлю залишатиметься структурно високим навіть під час спокійних ринків, а не лише під час ейфорії. Такі відкати, як цей, важливі не стільки тим, що вони говорять про ціну, скільки тим, що вони розкривають: скільки попиту є переконанням, а скільки — кредитним плечем. Наступна віха — докази того, що генерація комісій тримається під час періодів низької волатильності. Дохід, який виживає в умовах нудьги, перетворив би HYPE із циклічного бенефіціара торгової манії на довговічний актив, подібний до грошового потоку. Якби обсяг торгів Hyperliquid скоротився вдвічі, але комісії залишилися стабільними, ви б усе ще назвали HYPE ставкою на криптовалюту з кредитним плечем чи врешті-решт активом, подібним до капіталу? $HYPEUSDT #IMPACTbyTrade
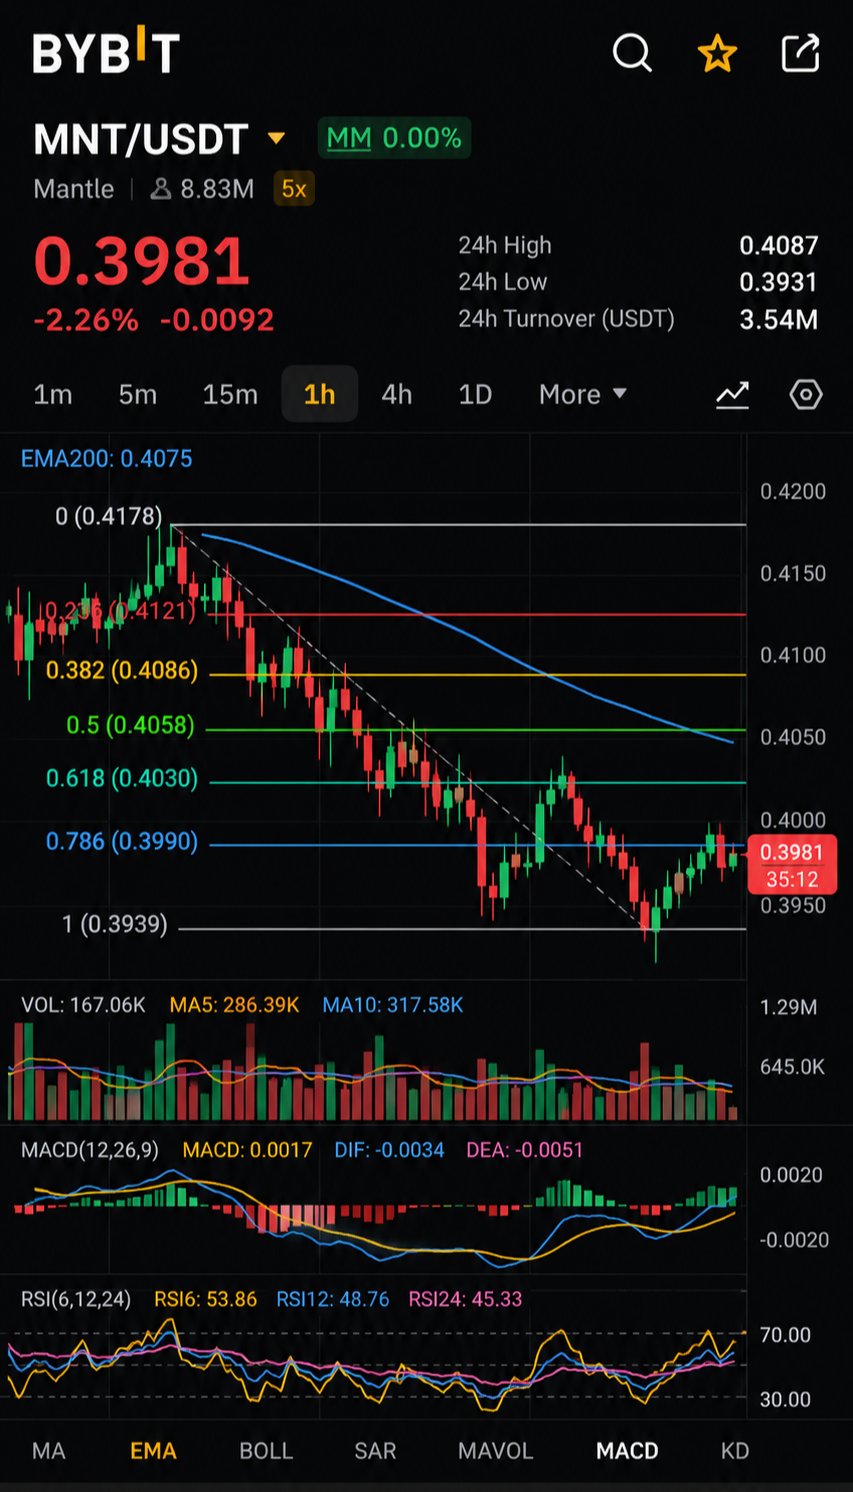
Чи відповідає ціна MNT тому, що робить Mantle сьогодні, чи тому, що він може заробити в майбутньому? На екрані відображено MNT за ціною 0.3981 USDT, що на 2,26% нижче, з цифрою 8.83M поруч із назвою Mantle та тегом 5x. Це всі перевірені дані, які я маю, тому решта цього допису є інтерпретацією і позначена як така. Mantle — це мережа рівня 2 (L2) для Ethereum, а MNT — її власний токен. Пропозиція L2 проста: дешевше виконання транзакцій, що запозичує безпеку Ethereum. Якщо це працює, це приваблює користувачів і додатки. Саме тут криється суперечність. Мережева активність і вартість токена — це різні речі. Ланцюжок може обробляти великі обсяги транзакцій, тоді як економічна вигода дістається додаткам, користувачам, які сплачують нижчі комісії, або базовому рівню. Головне питання полягає в тому, чи є MNT обов'язковим активом у системі, чи необов'язковим. Скріншот нічого не говорить про механіку комісій, дизайн газового токена чи вагу управління, тому я не буду стверджувати, що знаю відповідь. Але поки цю прогалину не буде заповнено, зростання екосистеми не слід вважати попитом на токен. Сталий попит виникає через використання, яке вимагає зберігання або витрачання токена. Попит, зумовлений стимулами або спекуляціями, — це «орендована увага», яка зникає, коли винагороди припиняються. Тег 5x нагадує, що частина участі на цьому ринку може бути з використанням кредитного плеча, що посилює рухи в обох напрямках. Зниження на 2,26% є незначним і мало говорить про впевненість у той чи інший бік. Пропозиція — це відсутній елемент. Циркулююча пропозиція, максимальна пропозиція та графіки розблокування тут не відображені, тому я не буду коментувати розмиття частки. Кожен, хто планує відкрити позицію, повинен спочатку перевірити ці дані, оскільки надлишок пропозиції може переважати над хорошими фундаментальними показниками. Бичачий сценарій полягає в тому, що надійний L2 з реальною дистрибуцією нарощує вартість екосистеми, а токен з чітким механізмом отримання вартості отримує пряму вигоду. Ведмежий сценарій полягає в тому, що конкуренція між ролапами дуже гостра, диференціація складна, а вартість може «витікати» на інші рівні. Головний ризик — це боротьба за одних і тих самих розробників та ліквідність у поєднанні з залежністю від власної траєкторії розвитку Ethereum. Моя думка — нейтральна. Категорія зрозуміла, але ці докази не доводять, що токен є економічно необхідним. Це теза, яку потрібно перевірити, а не сприймати як належне. Віхою, яка змінила б мою думку, були б докази того, що використання мережі або комісії трансформуються в попит на рівні токена через вимоги до оплати газу, стейкінг або механіки спалювання. Якби Mantle завтра подвоїв свою активність, чи отримали б власники MNT бодай якусь вигоду від цього? $MNTUSDT #IMPACTbyTrade
Токен за ціною 0,0002245 виглядає дешевим. Чи це вам про щось говорить? Це перша пастка в лістингу OBT/USDT. Ціна за токен — це лише одиниця виміру, а не оцінка вартості. Без даних про обігову та повністю розмиту пропозицію, ціна з трьома нулями після коми може описувати як мікрокап, так і велику мережу. На екрані немає ні того, ні іншого, тому я не буду робити припущень. Що можна перевірити: OBT торгується по 0,0002245 до USDT, зрісши на 4,66% за сесію, під назвою Orbit..., з цифрою 9,59K поруч. Мітка нечітка, тому я не буду сприймати її як обсяг торгів. Якщо це все ж таки оборот, то настільки мала цифра означає, що рух на 4,66% міг бути спричинений лише кількома ордерами. Це інтерпретація, а не факт. Реальне фундаментальне питання не в тому, чи зростає OBT. А в тому, чи є щось під ціною, що виправдовує сталий попит. Попит на токени виникає з трьох джерел: необхідна корисність (utility), збір комісій або прибутковість (yield), і спекуляція. Тут ми бачимо лише спекуляцію, а одна «зелена» сесія — це її найслабший прояв. Бичачий сценарій полягає в тому, що впорядковане зростання активу з низькою ціною може свідчити про початок ротації капіталу. Якщо проект, що стоїть за назвою, має реальне використання продукту, токен може бути недооціненим. Надана інформація не дозволяє мені підтвердити наявність такого використання. Ведмежий сценарій полягає в тому, що низькі ціни привертають увагу роздрібних інвесторів, бо вони здаються доступними, але ця увага згасає швидше, ніж розвивається використання. Якщо токен є необов'язковим для продукту, а не необхідним, попит не має ніякого підґрунтя, крім настроїв. Щодо токеноміки, інформації не було надано. Графіки розблокування, емісії та концентрація серед власників — це перше, що я б перевірив, оскільки розмиття (dilution) може звести нанівець історію навіть сильного продукту. Критичний ризик — це асиметрія інформації. Рішення, побудоване на тікері, ціні та щоденному відсотковому зміні, майже не має під собою доказів. Моя думка нейтральна. Я не налаштований песимістично щодо проекту, але поки що немає достатньо підстав для висновків. Рух на 4,66% — це лише точка даних, а не теза. Наступним етапом має стати розкриття даних про обігову та загальну пропозицію, а також докази того, що токен необхідний для використання продукту або дозволяє отримувати частку від його комісій. Будь-що з цього дало б мені реальну базу для оцінки. Якби ви могли побачити лише одну метрику перед відкриттям позиції в дешевому токені, що б це було: пропозиція, збір комісій чи розподіл між власниками? $OBTUSDT #IMPACTbyTrade
Що означає ціна мемкоїна, коли немає грошового потоку для дисконтування? PEPE ставить це питання прямо. На екрані відображається 0,000004247 відносно USDT, що на 5,07% нижче, на парі з позначкою 10x. Цифра 8,10M поруч із назвою не має підпису, тому я не буду робити на її основі жодних висновків. PEPE — це наративний актив. Він не пропонує жодної видимої моделі комісій, доходу чи корисності протоколу. Його цінність ґрунтується на увазі, ліквідності та готовності власників продовжувати ставитися до мему з жабою як до спекулятивного переконання. Це реальний ринковий механізм, але крихкий, тому що немає нічого внутрішнього, що пом'якшило б втрату інтересу. Деталь, яку часто ігнорують — це тег 10x. Доступність кредитного плеча свідчить про глибоку ліквідність, але вона також зміщує ціноутворення в бік короткострокових позицій. Падіння на 5,07% може відображати розкручування леверидж-позицій, а не зміну настроїв спільноти. Це інтерпретація, а не підтверджений факт, але трейдерам варто розрізняти примусовий продаж і реальний розподіл активів. Попит тут рефлексивний: ціна привертає увагу, увага привертає покупців, покупці піднімають ціну. Спекуляція тут — не побічний ефект попиту, вона і є самим попитом. Цикл так само легко розкручується у зворотному напрямку, і без органічного використання немає нічого, що могло б поглинути стабільний продаж. Пропозиція, розподіл і концентрація власників не відображені в наданому матеріалі, тому я залишаю їх поза увагою. Для мем-активів це ті цифри, які відділяють довговічні спільноти від концентрованих. Бичачий сценарій: глибока ліквідність і впізнаваний бренд можуть забезпечити швидке відновлення, коли повертається апетит до ризику, а падіння може просто скинути розтягнуті позиції. Ведмежий сценарій: PEPE конкурує з кожним новим мемом за обмежену увагу, і тривала слабкість може розкрутити рефлексивний цикл у зворотному напрямку. Критичний ризик: залежність від настроїв. Якщо спекулятивний апетит охолоне, фундаменту не буде, і ліквідність може зникнути швидше, ніж з'явилася. Моя думка: нейтрально. Одна «червона» сесія на мізерних даних не ламає тезу. Я розглядаю PEPE як ліквідний інструмент настроїв, а не як бізнес, і переконання мають ґрунтуватися на доказах, а не на одній свічці. Наступний етап: докази того, що власники залишаються на місці попри слабкість, що буде видно за даними про розподіл і стабільну торговельну активність, а не лише за ціною. Якщо увага — це єдиний продукт, чи є падіння на 5% попередженням, чи просто ціною володіння? $PEPEUSDT #IMPACTbyTrade
Якщо Ethereum стає місцем, де світ здійснює розрахунки, чому ринок продовжує ставитися до його токена як до відкритого питання? На екрані ETH торгується по 1898,15 до USDT, знизившись на 3,17%, з цифрою 257,81 млн, що відображається поруч із парою. Це єдині ринкові дані, надані мені, тому я не буду прикрашати їх цифрами, які не можу перевірити. Більш цікаве питання ховається за ціною. **Що це таке.** Ethereum — це програмована розрахункова мережа. Стейблкоїни, кредитні ринки та токенізовані активи успадковують його безпеку замість того, щоб будувати власну. Ця спільна довіра є справжнім активом, і саме тому розробники продовжують обирати його. **Суперечність.** Зростання Ethereum все частіше відбувається на рівень вище. Ролапи (Rollups) масштабують екосистему, переносячи активність за межі базового ланцюга, що добре для користувачів, але неоднозначно для ETH. Мережа може ставати актуальнішою, тоді як базовий рівень захоплює меншу частку вартості, яку він забезпечує. Впровадження та вартість токена пов'язані, але не пропорційно. **Попит.** Попит на ETH надходить із трьох джерел: оплата за блоковий простір, використання як застави в ончейн-фінансах та стейкінг як актив забезпечення безпеки. Останні два є структурними. Перший залежить від того, наскільки велика активність здійснюється безпосередньо на базовому рівні. Спекулятивний попит лежить поверх усіх трьох і є найменш довговічним. **Токеноміка.** Дані про пропозицію, емісію та спалювання не були надані в матеріалах, тому я їх пропускаю. Будь-який погляд на чисту емісію потребує підтвердження цих даних. **Бики проти ведмедів.** Бичачий сценарій полягає в тому, що глибші потоки токенізованих активів і стейблкоїнів зміцнюють роль ETH як застави та гаранта розрахунків, незалежно від того, де виконуються окремі транзакції. Ведмежий сценарій полягає в тому, що цінність накопичується на рівнях, побудованих зверху, і на конкуруючих ланцюгах, залишаючи ETH як критичну інфраструктуру з обмеженим захопленням вартості. **Критичний ризик.** Витік вартості на вищі рівні в поєднанні з конкуренцією з боку ланцюгів, які оптимізуються для дешевшого виконання транзакцій. **Моя думка.** Денне падіння на 3,17% мало що говорить про фундаментальні показники. Ethereum залишається найбільш надійним нейтральним місцем для розрахунків, але інвестиційний кейс зараз базується на доведенні того, що ця центральність перетворюється на попит на сам ETH, а не лише на активність екосистеми. Доки цей зв'язок не буде продемонстрований, я розглядаю цю тезу як сильну з точки зору актуальності, але не доведену з точки зору захоплення вартості. **Наступна віха.** Докази того, що активність ролапів стимулює вимірюваний попит на базовий рівень через використання розрахунків, попит на заставу або участь у стейкінгу, посилили б цю позицію. Їх відсутність підтвердила б побоювання щодо витоку. Якщо кожен великий додаток працює на Ethereum, але більшість його комісій збирається деінде, чи є ETH бізнесом, чи суспільним благом із ціною? $ETHUSDT #IMPACTbyTrade
Навіщо комусь тримати золото в блокчейні, коли золоту він ніколи не був потрібен? Екран дає підказку. XAUT/USDT становить 3 875,50, знизившись на 0,05%, з 7,55 млн поруч із парою. Ця рівна лінія — і є суть. Tether Gold розроблений для відстеження металу, тому його ціна запозичена у золота, а не зароблена мережею. Що він дійсно пропонує, так це доступ. XAUT — це токенізована вимога на фізичне золото, випущена Tether. Вона розраховується цілодобово, переміщується між гаманцями за лічені хвилини та знаходиться поруч зі стейблкоїнами без сховищ, брокерів чи ринкових годин. Для учасників, які вже працюють у мережі з доларами, ця зручність і є продуктом. Суперечність полягає в тому, що токен не має власної економіки. Він не приносить доходу, не збирає мережевих комісій і не має наративу зростання. Його цінність зводиться до зберігання, викупу та довіри до емітента. Він також котирується в USDT, ще одному зобов’язанні Tether, тому власник несе ризик ціни на золото плюс ризик впливу двох інструментів Tether. Ніщо на цьому скриншоті не дозволяє мені перевірити резерви чи аудити, тому я не роблю жодних тверджень у будь-який бік. Попит тут — це попит на корисність, а не спекулятивний ріст. Люди купують XAUT, щоб тримати золото, хеджувати або паркувати вартість у мережі. Тег 10x на парі показує, що нею також торгують з кредитним плечем, але кредитне плече додає обіг, а не фундаментальну цінність. Цифра 7,55 млн свідчить про активну пару, але один знімок нічого не говорить про стале впровадження. Пропозиція має слідувати за утримуваним золотом, а не за емісією, тому випуск і викуп важливіші за графіки інфляції. Оборотна пропозиція та дані власників не наведені в матеріалі, тому я залишаю їх осторонь. Бичачий сценарій полягає в тому, що розрахунки в мережі та попит на золото зближуються, доки XAUT не стане звичайною заставою. Ведмежий сценарій полягає в тому, що конкуруючі золоті токени, труднощі з викупом або сумніви щодо резервів послаблюють зв’язок із металом. На відміну від більшості токенів, XAUT не має мережевого ефекту, щоб пом'якшити це. Отже, критичний ризик — це не волатильність, а залежність від емітента та зберігання. Моя думка: ставтеся до XAUT як до обгортки, а не як до тези. Якщо золото зростає, обгортка йде слідом. Те, що ви насправді гарантуєте — це те, чи можна довіряти цій обгортці. Це законний ризик, але це інше рішення, ніж купівля золота. Сигнали, які змінили б мою думку: перевірені атестації резервів, видима активність викупу та глибина ліквідності поза парами USDT. Якщо ваше забезпечення золотом оцінюється та розраховується у стейблкоїні, якому контрагенту ви насправді довіряєте більше: золоту чи емітенту? $XAUTUSDT #IMPACTbyTrade
Чи справді токен, який існує для здешевлення транзакцій, є корисним для самого токена? Це питання ставить Mantle. На скріншоті видно MNT на рівні 0,4059 проти USDT, що на 2,71% нижче за сесію. Нічого в цьому не свідчить про фундаментальні показники, тому далі наведено мій аналіз дизайну проєкту, а не актуальні дані. Mantle — це Ethereum Layer 2, побудований на модульній архітектурі. Виконання відбувається на Mantle, розрахунки — на Ethereum, а доступність даних обробляється окремим рівнем замість дорогого простору блобів (blob space) Ethereum. Суть полягає у зниженні вартості транзакцій. MNT служить як газ-токен мережі та актив управління, а сам проєкт походить від моделі казначейства BitDAO. Суперечність полягає в самому дизайні зниження витрат. Якщо мережі вдасться зробити транзакції майже безкоштовними, потік комісій, який міг би створювати органічний попит на MNT, скорочується на кожну транзакцію. Зростання має відбуватися завдяки величезному обсягу, а не тиску комісій. Дешевий простір блоків приваблює користувачів, але він автоматично не приваблює покупців токенів. Отже, попит має надходити з трьох джерел: споживання газу від реальної активності, значущість управління та здатність казначейства фінансувати розвиток екосистеми. Попит на газ є найбільш органічним із них, а також найбільш залежним від використання. Активність, що стимулюється заохоченнями, може роздути показники використання, не створюючи сталого попиту, і я не можу сказати з цього скріншота, який саме тип у Mantle. У мене немає перевірених даних про пропозицію, розблокування чи дохід, тому я не буду вдавати, що вони є. Бичачий сценарій полягає в тому, що добре фінансоване казначейство, модульна структура витрат і орієнтація на Ethereum дають Mantle простір для створення екосистеми, з якою конкуренти з меншими ресурсами не можуть легко зрівнятися. Ведмежий сценарій полягає в тому, що конкуренція між Layer 2 мережами висока, ліквідність мігрує туди, де є заохочення, а газ-токен у мережі з низькими комісіями може отримувати менше цінності, ніж припускають власники. Найбільш актуальним ризиком є необхідність токена. Якщо користувачі можуть взаємодіяти з мережею, ніколи не маючи потреби тримати MNT, токен стає правом на управління казначейством, а не «поглиначем» попиту. На мою думку, Mantle краще спроєктований, ніж монетизований. Теза про інфраструктуру виглядає правдоподібно, але тезу про накопичення вартості ще потрібно довести. Я б залишався нейтральним, доки не з'являться нові докази. Важливий етап, за яким варто стежити, — це органічна генерація комісій та споживання газу, які зберігаються після зменшення заохочень. Стала активність без субсидій змінила б мою оцінку. Коли мережа розроблена так, щоб зробити власний токен менш необхідним для транзакції, за що насправді мають платити власники: за використання, управління чи казначейство? $MNTUSDT #IMPACTbyTrade
Якщо головне досягнення блокчейну — зробити транзакції майже безкоштовними, звідки береться цінність його токена? Це питання Solana ставить перед кожним, хто дивиться далі за графік. SOL торгується на рівні 82,13, зростаючи на 0,75% за день. Такий незначний рух говорить мало про впевненість і багато про ринок, який чекає на привід. Те, що Solana робить добре, зрозуміло. Це Layer 1 з високою пропускною здатністю, створений для того, щоб торгівля, платежі та споживчі програми могли працювати в межах одного глобального стану з низькою затримкою та мінімальними витратами. Ця концепція привабила розробників, яким потрібна швидкість, а не ідеологія, і це надало екосистемі ідентичність, відмінну від повільніших мереж з високими комісіями. Суперечність полягає в наступному: ефективність, яка приваблює користувачів, також зменшує дохід від комісій, який генерує кожна дія. Активність може стрімко зростати, тоді як цінність, що отримується від кожної транзакції, залишається мізерною. Використання мережі та попит на токени пов'язані, але це не одне й те саме. SOL має бути потрібен, стейкатися або утримуватися з причин, відмінних від оплати частки цента. Таким чином, попит ґрунтується на трьох каналах: - Комісії, що сплачуються в SOL, які за задумом є малими. - Участь у стейкінгу, яка частково фінансується за рахунок протокольної емісії. - Роль SOL як базового забезпечення та торгової пари в екосистемі, що є рефлексивним процесом: він зростає на сильних ринках і згасає на слабких. Я не наводжу цифри щодо пропозиції, розблокування чи доходу, оскільки нічого з цього не було в наданому матеріалі. Бичачий сценарій полягає в тому, що програми масштабуються до обсягів, де крихітні комісії накопичуються значущо, а SOL залишається основним активом для розрахунків та застави. Тоді використання перетвориться на сталий попит. Ведмежий сценарій полягає в тому, що конкуруючі швидкі мережі та роллапи скорочують розрив у продуктивності, тоді як безпека, що фінансується за рахунок інфляції, створює постійний тиск через розмиття. Найбільш актуальним ризиком є залежність від спекулятивної активності. Якщо обсяг екосистеми здебільшого забезпечується торгівлею та стимулами, а не повторюваним органічним використанням, база попиту є циклічною, а циклічний попит не підтримує преміальну ціну під час спадів. Моя думка: технологія варта довіри, але теза базується на монетизації, а не на швидкості. Нейтральна позиція виправдана, доки активність не покаже, що вона може фінансувати безпеку мережі, не покладаючись на нову емісію. Віхою, яка змінила б мою думку, було б підтвердження того, що комісії та винагороди за стейкінг від реального використання покривають витрати на безпеку. Це зменшило б залежність від емісії та показало б, що дешеві транзакції все ще можуть побудувати стійку економіку. Що в довгостроковій перспективі важливіше для SOL: вища пропускна здатність чи сильніша комісійна економіка? $SOLUSDT #IMPACTbyTrade
Чи може блокчейн, створений для швидкості, перетворити цю швидкість на цінність для свого токена? Це питання висить над Sui на позначці $0,8026, де пара впала на 0,21% і ледь рухається. Спокійний ринок мало що доводить, але він показує, що зараз ринок не готовий переплачувати за наратив. Фундаментальна перевага Sui полягає в архітектурі. Він побудований на мові Move та об'єктно-орієнтованій моделі даних, тому транзакції, що стосуються непов'язаних активів, можуть виконуватися паралельно, а не стояти в черзі одна за одною. Для споживчих сегментів, таких як ігри, платежі та високочастотна торгівля, це вирішує реальне «вузьке місце», а не просто маркетингову проблему. Прихована суперечність полягає в тому, що технічна диференціація та вартість токена — це різні речі. Пропускна здатність — це те, що споживають користувачі, а не те, що автоматично накопичується для власників. Блокчейн може бути чудовим, а його токен торгуватиметься як звичайний товар, якщо попит на комісії залишається низьким, а активність залежить від стимулів. Наданий матеріал не містить даних про дохід від комісій, TVL чи активних користувачів, тому я не буду стверджувати про впровадження, яке не можу перевірити. Сталий попит має надходити від оплати газу, стейкінгу та використання забезпечення всередині екосистеми. Стейкінг підтримує безпеку та винагороджує за утримання, але лише органічне використання може виправдати оцінку протягом повного циклу. Пропозиція, графіки розблокування та розподіл не відображені на скріншоті, тому я залишаю токеноміку осторонь, замість того щоб вгадувати. Будь-яка серйозна робота з оцінки має починатися саме з цього. Аргумент «за» (bull case) — це диференційована модель виконання, інструменти для розробників на основі Move та ринок, який схильний винагороджувати блокчейни, як тільки з'являються реальні додатки. Аргумент «проти» (bear case) — це переповнене поле Layer 1, ліквідність, яка слідує за стимулами, а не за лояльністю, і ціна, яка сьогодні не демонструє поспіху з боку покупців. Критичний ризик — конкуренція за розробників. Будівельники йдуть туди, де вже є користувачі та ліквідність, а менша база талантів, що володіють Move, створює тертя порівняно з більш знайомими середовищами. Мій погляд конструктивний щодо інженерії та нейтральний щодо токена, доки не з'являться економічні докази. Технології привертають увагу, але дохід приносить оцінку. Що змінило б мою тезу, так це стале зростання активності, що генерує комісії і не прив'язане до програм винагород. Зростання органічних комісій перевело б дискусію з площини потенціалу в площину доказів. Чи створює лише швидкість цінність для власників SUI, чи токен має значення лише тоді, коли комісії мережі стають відчутними? $SUIUSDT #IMPACTbyTrade
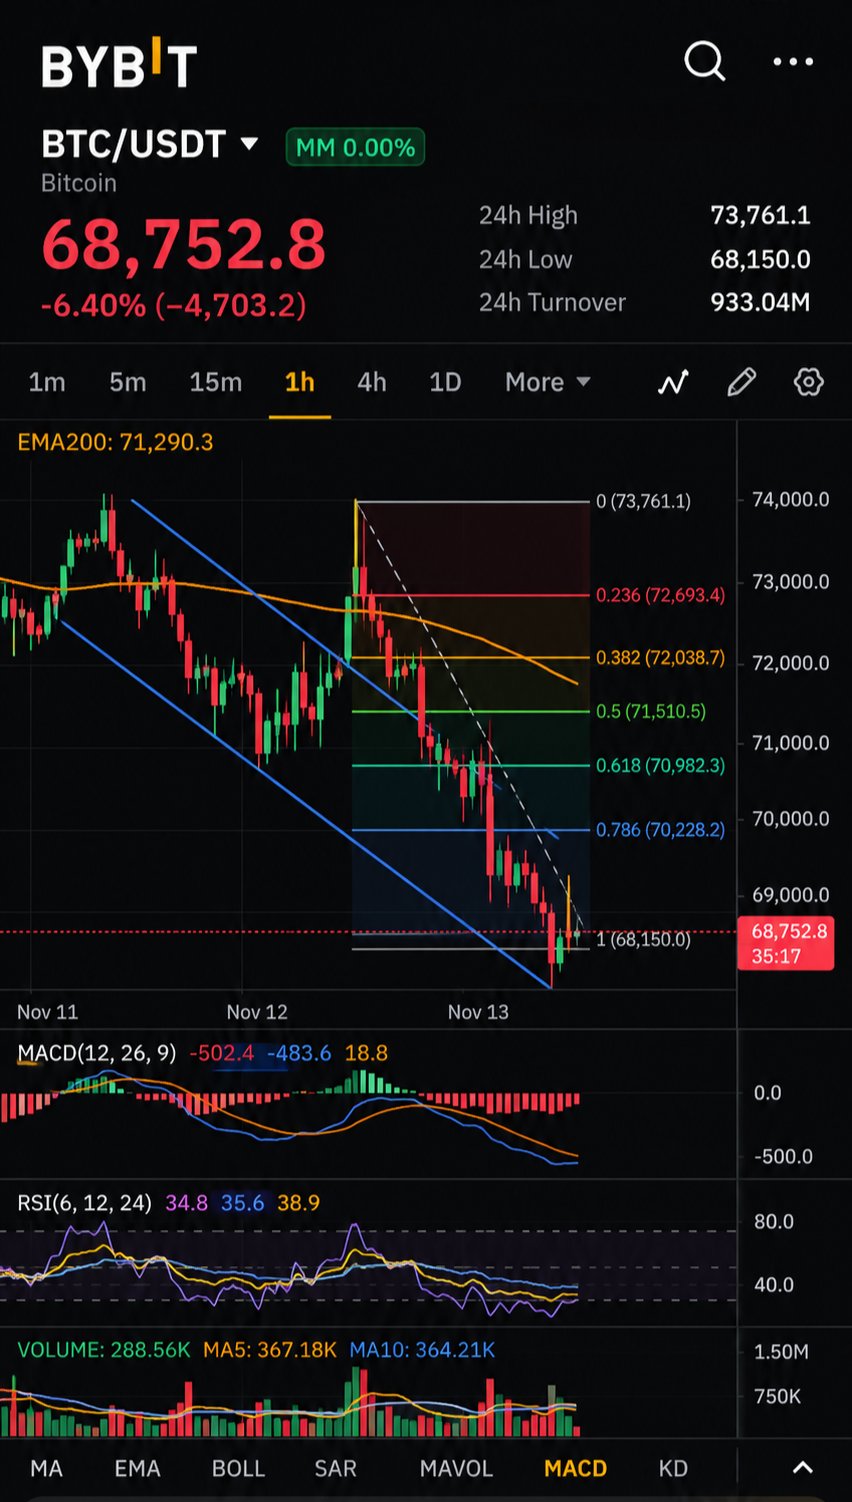
Чи може актив, що продається як «цифрове золото», втратити 6,40% за одну сесію і все ще відстоювати цей титул? На екрані біткоїн торгується на рівні 68 752,8 до USDT, знизившись на 6,40%, а поруч із парою вказано обсяг у 933,04 млн. Це все, що я можу підтвердити, тому все, що наведено нижче — це інтерпретація, а не дані, яких я не бачив. **Де теза витримує критику** Справа біткоїна базується на монетарних властивостях, а не на грошових потоках: заздалегідь визначений графік емісії, відсутність центрального емітента та розрахунки, що не потребують дозволу. Нічого з цього не змінилося з сьогоднішньою свічкою. Зміна ціни — це не протокольна подія. **Суперечність** Історія про «засіб збереження вартості» обіцяє стабільність на тривалих часових горизонтах, проте на тому самому екрані ця пара має маржинальність 10x. Ці два факти суперечать один одному. Цілком імовірно, що значна частина щоденного ціноутворення визначається учасниками з кредитним плечем, а не власниками з багаторічною переконаністю. Таке падіння ціни узгоджується з примусовим закриттям позицій, але скриншот не може це підтвердити, тому сприймайте це як гіпотезу. **Попит** Біткоїн не має дохідності, не передбачає розподілу комісій чи зворотного викупу. Його попит — монетарний: люди тримають його, тому що очікують, що інші цінуватимуть його в майбутньому. Це робить попит рефлексивним. Коли ціна падає, короткострокові аргументи для маргінальних покупців слабшають, тоді як для відданих прихильників вони залишаються в силі. Прірва між цими двома групами — це те, що породжує подібні рухи. **Бики проти ведмедів** Бики стверджують, що різкі просідання — це спосіб переходу монет від слабких рук до сильних і що дефіцит має найбільше значення, коли перевіряється переконаність. Ведмеді стверджують, що актив, який під час стресу поводиться як інструмент із високим ризиком (високою бетою), не може оцінюватися як хедж, і що інституційні гравці ставитимуться до нього відповідно. **Критичний ризик** Кореляція. Якщо біткоїн розпродається разом із ризиковими активами щоразу, коли ліквідність стискається, його аргумент як інструмента для диверсифікації нівелюється саме тоді, коли він найбільше потрібен. Один скриншот не може це виміряти, але це питання, яке має найбільше значення. **Моя думка** Нейтрально і без поспіху. Фундаментальні показники протоколу залишаються недоторканими після однієї сесії, але надійність наративу проходить перевірку такими днями, як цей. Я б не розцінював 6,40% як вердикт для будь-якої зі сторін. **Наступний етап** Сигнал, за яким варто стежити, — це поведінка ринку. Чи виходить продаж від закриття позицій з кредитним плечем, які швидко відновлюються, чи від дистрибуції довгостроковими власниками? Перше — це шум. Друге змінило б тезу. Якщо біткоїн справді є монетарним активом, чому він досі торгується як актив із кредитним плечем, і що має статися, щоб це змінилося? $BTCUSDT #IMPACTbyTrade
Токен децентралізованої біржі торгується з кредитним плечем 10x на централізованій платформі. Саме ця напруженість лежить в основі дискусій навколо HYPE. На скріншоті HYPE коштує 71,842 USDT, зріс на 0,48%, а обсяг торгів становить 38,25 млн. Це спокійна сесія та знімок ціни, а не інвестиційна теза. Нічого з видимого не підтверджує дохід, пропозицію чи ончейн-активність, тому я не буду вдавати, що це не так. Hyperliquid — це торговий майданчик, побудований навколо безстрокових ф'ючерсів, який працює на власному блокчейні, тому матчинг і розрахунки відбуваються в одному місці. Головна ідея полягає у виконанні ордерів біржового рівня без передачі кастодіальних прав компанії. Це реальний продукт із чітко визначеною цільовою аудиторією: трейдерами, що використовують кредитне плече. У цьому також полягає суперечність. Чим краще продукт обслуговує трейдерів, тим більше вартість HYPE залежить від апетиту до торгівлі. Обсяг торгів безстроковими ф'ючерсами циклічний. Він зростає, коли волатильність вітається, і скорочується, коли кредитне плече «карає» трейдерів. Токен, прив'язаний до цього циклу, успадковує його рефлексивність, незалежно від того, наскільки надійною є технологія. Аргумент на користь сталого попиту полягає в тому, що торгові комісії повертаються до токена через викупи (buybacks) або аналогічні механізми, а не через емісію. Це межа між органічним та стимульованим попитом. Я не можу перевірити розмір цих потоків із цього екрана, тому теза залишається структурною: аудиту підлягає зв'язок між використанням та попитом на токен, а не ціна в заголовках. Дані про обігову пропозицію, розблокування або розподіл не відображаються, тому я залишаю токеноміку поза увагою, щоб не гадати. Будь-який токен із запланованою пропозицією для інсайдерів все одно потребує врахування розмиття як окремого пункту в моделі. Бичачий сценарій — це майданчик, який зберігає свою ліквідність, конвертує комісії у постійний тиск на купівлю і з часом виходить за межі однієї лінійки продуктів. Ведмежий сценарій — це перетік обсягів до конкурента з дешевшим виконанням чи глибшими стаканами, або ситуація, коли нова пропозиція випереджає попит, що генерується комісіями. Критичний ризик — це концентрація. Якщо безстрокові ф'ючерси втратять частку ринку, не буде іншого двигуна, який підтримав би токен. Моя думка: поважайте продукт, але залишайтеся скептичними до наративів. Справжнє питання не в тому, чи працює Hyperliquid. А в тому, чи залишаться його доходи стабільними протягом повного циклу кредитного плеча. Віхою, яка змінила б мою тезу, було б підтвердження того, що попит на токен, зумовлений комісіями, зберігається під час періоду низької волатильності та низьких обсягів. Якщо HYPE зрештою є правом на частку від торгових комісій, що б ви обрали: володіти ростом майданчика чи його стійкістю на спокійному ринку? $HYPEUSDT #IMPACTbyTrade