xero_axc
8614Лайк11Поширили438Фанати66Підписатися
crypto enthusiast| psychology first🧠 profit follows🙂 ~art of Trading
crypto enthusiast| psychology first🧠 profit follows🙂 ~art of Trading
XAUT: статус золота як «тихої гавані» опинився під тиском
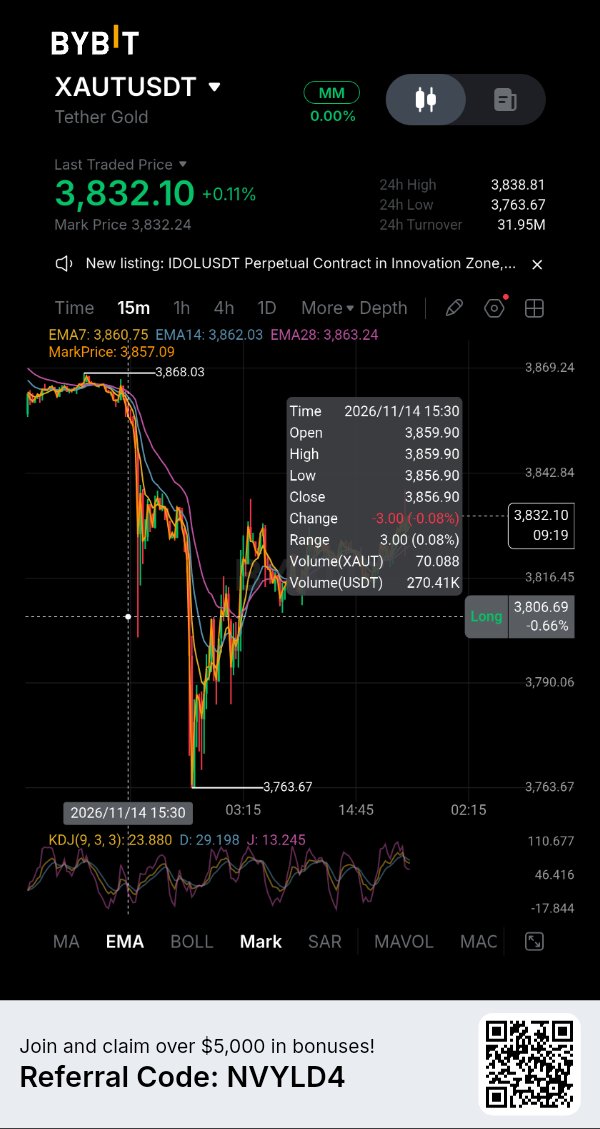
Tether Gold стикається з випробуванням, оскільки інвестори переоцінюють відсоткові ставки в США. Спотове золото закрило торги в п'ятницю біля позначки $3880 за унцію після падіння приблизно на 4,5% за тиждень, що стало найбільшим тижневим зниженням з початку червня. Коротке відновлення після публікації м'якших даних щодо інфляції виробників мало допомогло змінити ситуацію після розпродажу в четвер, коли ціна впала на 3%. Тиск зумовлений монетарною політикою. Дані про споживчу інфляцію та ціни виробників у США підтримують очікування підвищення ставок, тоді як прибутковість 10-річних казначейських облігацій піднялася вище 5%. Представник ФРС Джефф Шмід заявив 15 листопада, що інфляція залишається вищою за цільовий показник у 2%. Вища прибутковість підвищує альтернативні витрати на володіння золотом, яке не приносить відсотків. Це пояснює, чому геополітична невизначеність не вберегла дорогоцінний метал від розпродажу. Безстроковий контракт Bybit XAUTUSDT котирувався біля рівня $3823, знизившись приблизно на 1% за 24 години, згідно з останніми даними біржі. Його 24-годинний обсяг торгів становив близько $43,36 млн, а ставка фінансування — +0,0012% за чотиригодинний період. Позитивне фінансування означає, що покупці (лонги) платять продавцям (шортам), але ставка є помірною і не свідчить про перевантаженість лонгів. Ціни безстрокових контрактів також можуть відрізнятися від спотових цін на золото через різницю в годинах торгівлі, ліквідності та ціноутворенні контрактів. Окрім графіків, є ще одна важлива подія. Звіт Tether про резерви станом на 30 вересня свідчить, що в обігу перебувало 827 417,63 XAUT, забезпечених такою ж кількістю чистих тройських унцій, що зберігаються на зберіганні. Це становить приблизно 25,7 тонни золота. 11 листопада компанія Anchorage оголосила про надання послуг інституційного зберігання, торгівлі та забезпечення для відповідних клієнтів, що володіють XAUT. Це розширення може покращити інституційний доступ, але воно не робить кожного власника токена правомочним на пряме погашення емітентом і не гарантує миттєву грошову ліквідність. На даний момент напрямок руху XAUT залишається прив'язаним до реакції золота на прибутковість облігацій та долар. Стійке повернення ціни на золото вище $3900 допомогло б стабілізувати настрої; ще один прорив нижче посилить тиск на токен. Історія з інституційним доступом розвивається, але вона не нівелювала макроекономічні ризики. Ключові питання: 1. Чи зможе золото повернутися до рівня $3900, поки прибутковість казначейських облігацій залишається високою? 2. Чи перетвориться інституційний доступ на глибшу та надійнішу ліквідність XAUT? 3. Чи є поточне зниження корекцією, чи початком тривалішої переоцінки золота? IMPACTbyTrade
ETH: скидання кредитного плеча ще не завершено
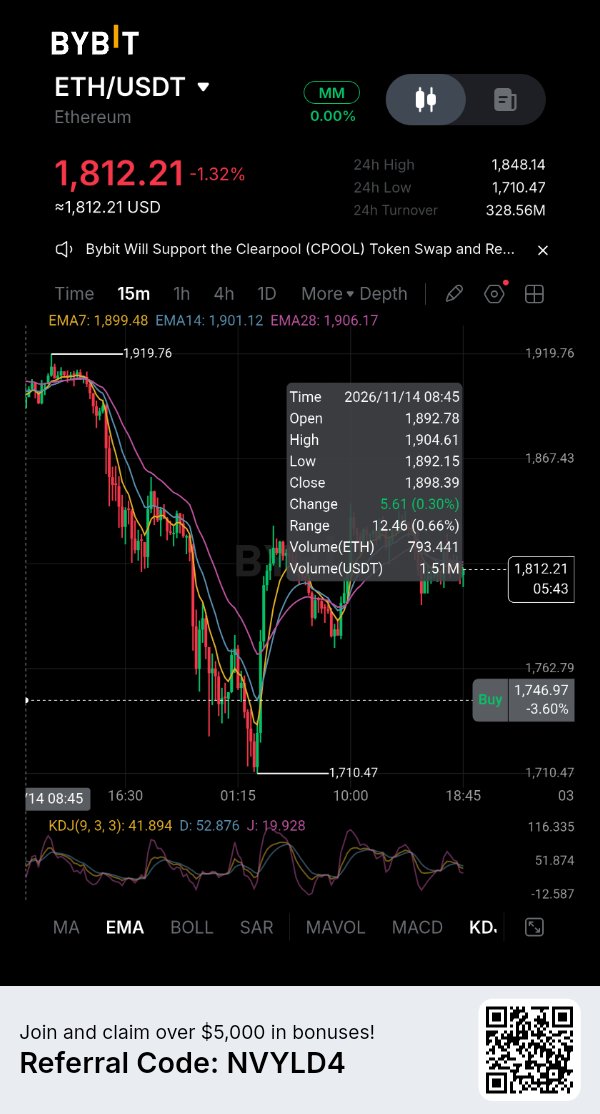
Ethereum все ще торгується під тиском після різкого циклу ліквідацій минулого тижня. Останній знімок даних CoinGlass показує, що ціна $ETHUSDT становить близько $1,816.60, що на 1.32% нижче за 24 години та на 14.35% за сім днів. Денний діапазон коливався від $1,710 до $1,857.60. Покупці захистили мінімум, але не змогли впевнено повернути верхню межу. Дані щодо деривативів свідчать, що частина кредитного плеча вже вийшла з ринку, хоча цей процес ще не завершений. Сукупний відкритий інтерес за ф'ючерсами на ETH становить близько $21.90 млрд, що на 3.02% менше за 24 години. Водночас обсяг відстежуваних ліквідацій сягнув приблизно $360.82 млн, з яких $279.74 млн припадає на довгі позиції. Падіння ціни разом із зниженням відкритого інтересу вказує на те, що позиції закриваються або ліквідуються, а не обов'язково на відкриття нових коротких позицій. Безстроковий контракт $ETHUSDC на Bybit пропонує корисну перевірку. Його відкритий інтерес становить близько $1.36 млрд, що на 2.55% менше за 24 години, тоді як ставка фінансування становить приблизно −0.0047% за восьмигодинний період. Негативне фінансування означає, що шорти платять лонгам, що свідчить про те, що на ринку безстрокових контрактів спостерігається ведмежа премія. Bybit зафіксувала приблизно $37.13 млн ліквідацій ETH за той самий 24-годинний проміжок, з перевагою лонгів на суму $33.32 млн проти $3.81 млн у шортах. Експозиція знижується, але лонги все ще змушені виходити. Дисбаланс між активністю на ринку деривативів та спотовому ринку є ще одним попередженням. CoinGlass повідомляє про приблизно $64.45 млрд обсягу торгів ф'ючерсами на ETH проти $4.48 млрд на спотовому ринку, що становить співвідношення приблизно 14.4 до одного. Це свідчить про те, що короткострокові рухи можуть бути зумовлені швидше кредитним плечем, ніж сталим накопиченням на споті. Останній показник щодо спотових ETH ETF у США склав скромний чистий приплив у розмірі $2.30 млн 13 листопада; цього недостатньо для встановлення стійкого тренду попиту. Щоб ETH зміг розпочати варте довіри відновлення, докази мають покращитися, а не обмежуватися лише відскоком від зони $1,710. Спотова активність має посилитися, відкритий інтерес має стабілізуватися без агресивно позитивного фінансування, а ціна має утримуватися вище нещодавньої внутрішньоденної зони відновлення. Якщо ціна знову впаде до мінімуму, тоді як ліквідації довгих позицій залишатимуться домінуючими, можливо, ринок все ще проходить стадію очищення. Ключові питання: 1. Чи зможе ETH втриматися вище зони $1,710–$1,800 після останньої хвилі ліквідацій? 2. Чи зросте спотовий обсяг достатньо, щоб підтримати відновлення за межами торгівлі деривативами? 3. Чи свідчить падіння відкритого інтересу про здоровіше зменшення кредитного плеча, чи просто про черговий етап примусових виходів? $IMPACTbyTrade
RIVER: Тонкий спотовий ринок зустрічається з високим кредитним плечем
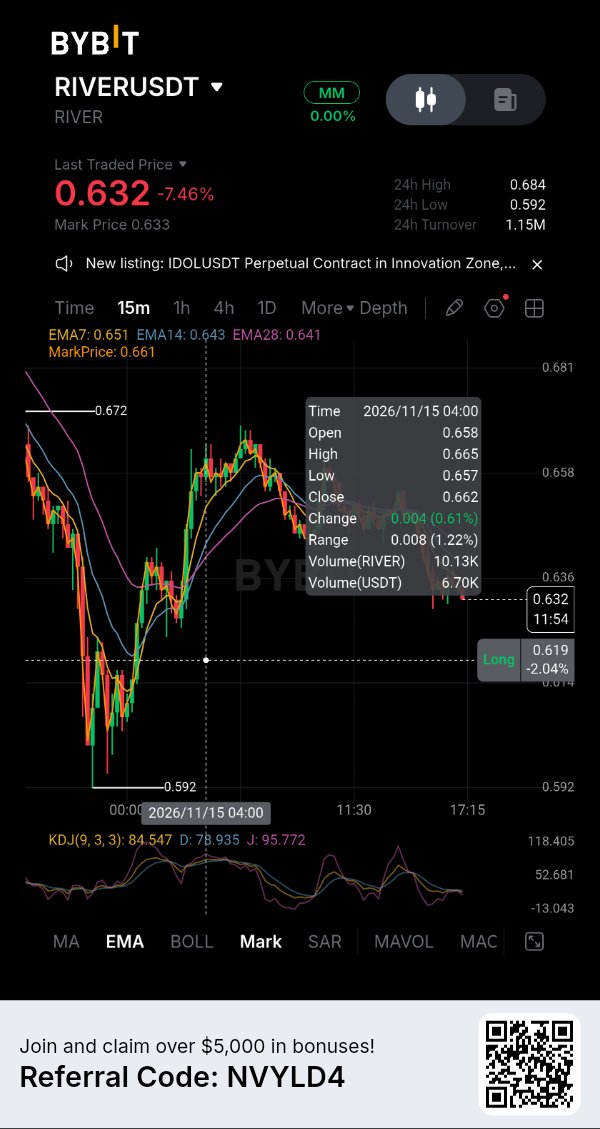
RIVER переживає різке падіння, але більш тривожним є розрив між активністю деривативів та фактичним попитом на спотовому ринку. Токен залучає значні обсяги торгів ф'ючерсами, тоді як його спотовий ринок залишається відносно слабким. Такий дисбаланс може посилити цінові коливання в будь-якому напрямку, особливо коли трейдери з кредитним плечем починають закривати позиції. RIVER торгується біля позначки $0,65, що на 9% нижче за 24 години та на 12,7% за сім днів. Його ринкова капіталізація становить близько $24,1 млн при повністю розведеній оцінці приблизно $65 млн. Лише 37,19 млн із максимальних 100 млн токенів перебувають в обігу. Крім того, ціна токена більш ніж на 99% нижча за його історичний максимум у січні, який становив $87,79. Таке падіння ускладнює порівняння оцінок, проте показник пропозиції в обігу залишається важливим при оцінці майбутнього розподілу. CoinGlass фіксує приблизно $29 млн обсягу торгів ф'ючерсами проти лише $568 000 спотового обсягу. Таким чином, оборот ф'ючерсів приблизно у 51 раз перевищує активність на спотовому ринку. Відкритий інтерес становить близько $11,9 млн, що еквівалентно приблизно 49% ринкової капіталізації, після падіння на 13,46% за 24 години. Ліквідації досягли приблизно $448 000, причому на довгі позиції припало 95%. Поєднання падіння ціни та зниження відкритого інтересу вказує на закриття довгих позицій, а не на пряме збільшення нових коротких позицій. Фандінг залишається позитивним на рівні приблизно 0,0089% кожні вісім годин. Власники довгих позицій все ще платять власникам коротких, щоб утримувати свої позиції, навіть попри зниження ціни. Це не доводить, що «бичачих» трейдерів занадто багато, але показує, що позитивний фандінг не зупинив подальший продаж. На Bybit обсяг ф'ючерсів RIVER становить близько $1,46 млн, тоді як відкритий інтерес, згідно з останнім знімком біржі, становить приблизно $1,8 млн. Пропозиція також заслуговує на увагу. Трекер розблокувань DefiLlama не показує жодних великих розблокувань до 23 березня 2027 року, коли заплановано випуск одного мільйона токенів RIVER. Проте проєкт має постійні щотижневі випуски, що оцінюються приблизно в 313 300 токенів. Це фактор постійного збільшення пропозиції, а не разова подія розблокування. Безпосереднім викликом для RIVER є залучення реального спотового попиту, тоді як вплив деривативів скорочується. Відскок, зумовлений переважно ф'ючерсними позиціями, може виявитися нестійким. Доки спотова участь не покращиться, ринок залишається вразливим до чергового розвантаження позицій з кредитним плечем. Ключові питання: 1. Чи може RIVER залучити спотових покупців, поки домінує ф'ючерсна активність? 2. Чи зменшить зниження відкритого інтересу ризик ліквідацій, чи це супроводжуватиметься подальшою слабкістю? 3. Як постійні випуски токенів вплинуть на попит у міру збільшення пропозиції в обігу? $DRIFTUSDT #IMPACTbyTrade
ХАЙП: Шорт-сквіз — це не відновлення
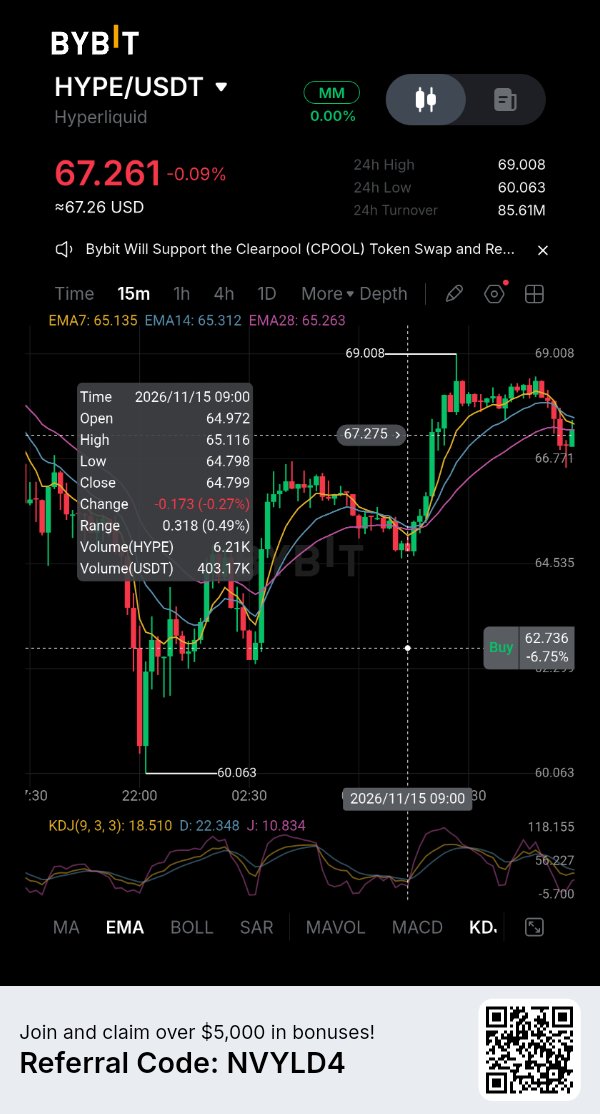
HYPEUSDT відскочив від свого мінімуму 14 листопада, але відновлення стикається зі складнішим випробуванням: чи зможуть покупці підтримати цей рух після однієї з найбільших нещодавніх подій ліквідації на ринку? Початковий відскок обнадіює, проте активність на ринку деривативів свідчить про те, що ринком все ще домінує торгівля з кредитним плечем, а не підтверджене накопичення спотових активів. CoinGlass оцінює HYPE приблизно в $68,20, що на 0,63% вище за 24 години, але все ще на 8,19% нижче за сім днів. Токен залишається приблизно на 30,4% нижче свого вересневого історичного максимуму в $97,98. Його останній 24-годинний діапазон коливається від $60,01 до $69,00. Відновлення з нижньої межі цього діапазону показує, що покупці вступили в гру, але повернення втрачених позицій — це не те саме, що встановлення нового висхідного тренду. Показники ліквідації пояснюють серйозність попереднього падіння. За 24 години було ліквідовано позицій HYPE приблизно на $86,27 млн, включаючи $84 млн лонгів. Відкритий інтерес залишається на рівні близько $3,02 млрд, що менше ніж на 1% за той самий період. Це свідчить про те, що шок ліквідації усунув суттєву бичачу експозицію, хоча значна активність на ринку деривативів зберігається. Відскок ціни після примусового продажу може відображати покриття коротких позицій, але це не обов'язково означає, що на ринок надходить свіжий капітал. Один дисбаланс заслуговує на увагу: обсяг ф'ючерсів досяг приблизно $4,62 млрд порівняно з $464,1 млн спотового обсягу. Оборот деривативів був приблизно в десять разів більшим за спотову активність. Цей розрив робить відновлення менш надійним, оскільки трейдери з кредитним плечем можуть швидко змінювати ціни без відповідного попиту на базовий токен. Фінансування також розповідає дві різні історії. Сукупна зважена ставка є позитивною на рівні 0,0071% за вісім годин, тоді як власне фінансування Hyperliquid є від'ємним на рівні 5,7% річних. Ставка Bybit є позитивною на рівні приблизно 10,6% річних. Ці розбіжності показують, що позиціонування не є рівномірним на всіх біржах. Трейдер, який читає лише сукупне фінансування, може не помітити ведмежий тиск, що розвивається на Hyperliquid. Тепер HYPE потрібно утримати зону $64–65 і пробитися через $70–72 при сильнішій спотовій участі. Нездатність підтримати відскок може призвести до чергового падіння, викликаного ліквідацією. Різниця важлива: шорт-сквіз може прискорити відновлення, але лише постійні покупки можуть зробити його стійким. Ключові питання: 1. Чи зможе HYPE відвоювати $72 зі спотовим обсягом, що підтверджує рух? 2. Чи відновиться відкритий інтерес завдяки справжньому попиту чи через нове кредитне плече? 3. Чи є відскок зміною напрямку ринку або тимчасовим полегшенням після примусових ліквідацій? IMPACTbyTrade
AAPLX: Вплив Apple проходить перевірку ліквідності
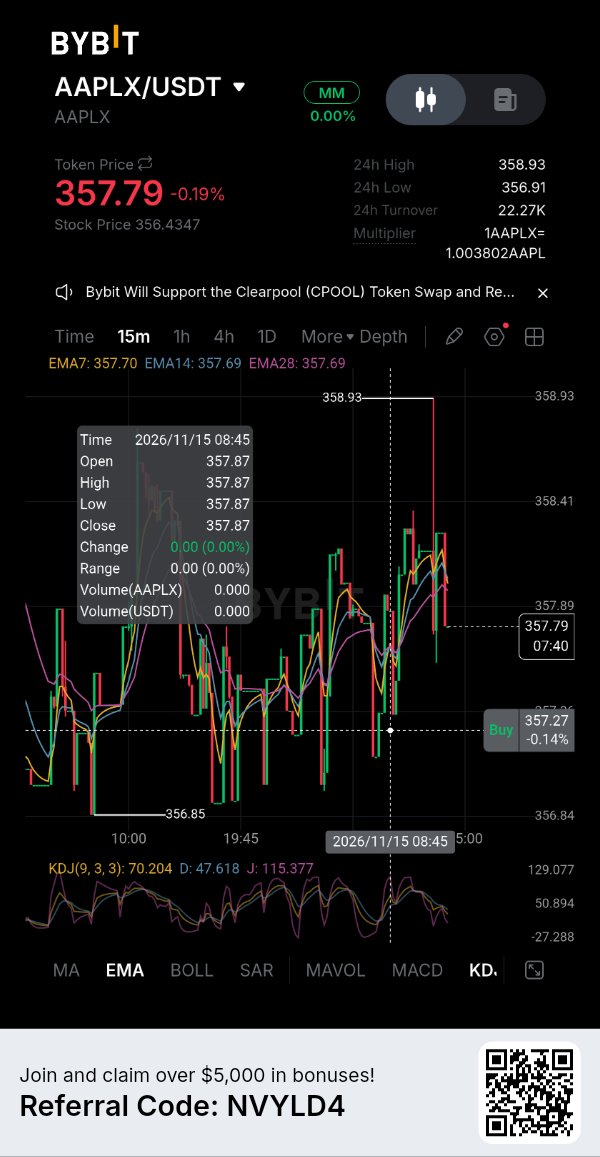
Останні показники акцій Apple на фондовому ринку виглядають відносно стабільними, але їх токенізований аналог ставить інше питання: наскільки ефективно криптотрейдери можуть отримати доступ до цієї експозиції, коли базовий ринок акцій закритий? $AAPLXUSDT нещодавно котирувався приблизно по $357,24 на Bybit, тоді як офіційна ціна закриття Apple на Nasdaq 13 листопада становила $356,27. Це різниця приблизно у 0,27%, що свідчить про близьке вирівнювання цін у цьому знімку ринку. Акції Apple зросли на 0,39% протягом п'ятничної сесії, закрившись на рівні $356,27 після досягнення внутрішньоденного максимуму в $360,83. Базова акція залишається поблизу свого 52-тижневого максимуму, що робить якість відстеження ціни токенізованим активом особливо актуальною. Картина з ліквідністю менш вражаюча. Знімок ринку Bybit на CoinGecko фіксує приблизно $37 853 обсягу торгів AAPLX/USDT за 24 години зі спредом 0,04%. Глибина книги ордерів у межах 2% від ринкової ціни становить близько $190 694 на стороні купівлі та $202 872 на стороні продажу. Ці цифри вказують на відносно вузький котирований ринок, але обмежений оборот порівняно з традиційним ринком акцій Apple, де обсяг торгів у п'ятницю досяг приблизно 40 мільйонів акцій. Ця різниця має значення, коли надходять великі ордери. Вузький котирований спред не гарантує, що значні угоди можуть бути виконані без зміни ціни. Трейдерам слід розрізняти відображену ліквідність і фактичну торговельну активність, особливо коли волатильність крипторинку зростає або базовий ринок Nasdaq недоступний. AAPLX випущений у межах структури xStocks і розроблений для відстеження акцій Apple через токенізовану структуру, забезпечену базовими акціями, що зберігаються через кастодіанів. Проте володіння AAPLX не є еквівалентом прямого володіння акціями Apple. Власники токенів отримують економічну експозицію на ціну, а не права голосу акціонерів. Емісія, викуп та інші умови продукту також вносять міркування, з якими звичайні інвестори на фондовому ринку можуть не зіткнутися. Наступне випробування полягає в тому, чи зможе AAPLX залучити глибшу та стабільнішу ліквідність, не втрачаючи відповідності до AAPL. Його перевага — доступ до експозиції на акції через криптоінфраструктуру. Його слабкість — цей доступ мало важить, якщо виконання стає дорогим у періоди волатильності. Ключові питання: 1. Чи може AAPLX підтримувати точне відстеження, коли Nasdaq закритий? 2. Чи поглибиться спотова ліквідність Bybit зі зростанням попиту на токенізовані акції? 3. Чи виправдовує зручність додаткові ризики ринкової структури та виконання угод? $IMPACTbyTrade
SOL: у відновлення є проблеми з позиціюванням
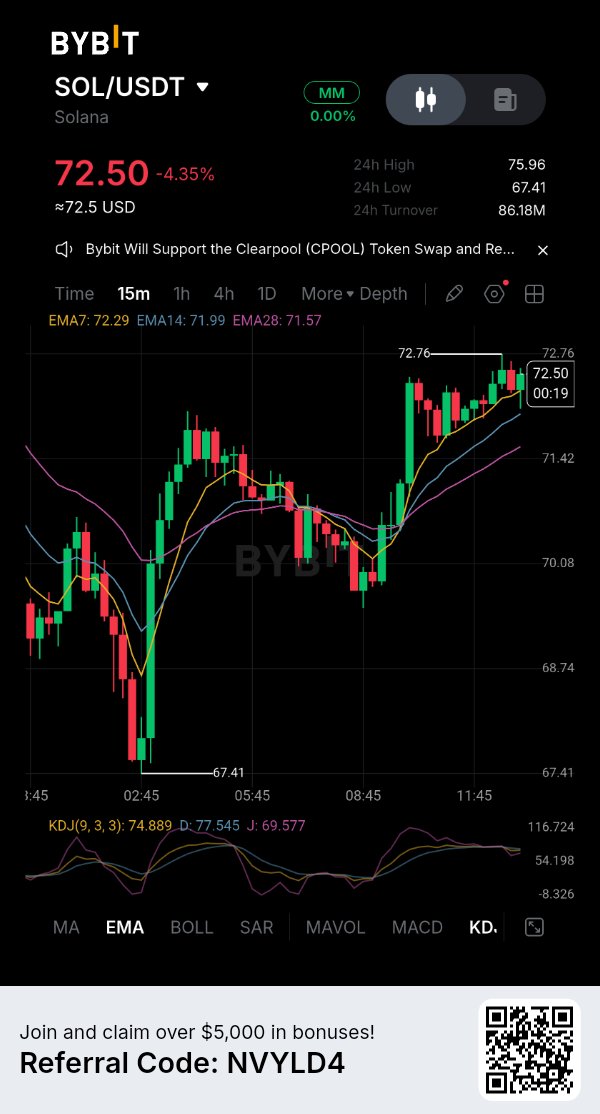
Solana намагається стабілізуватися після різкого падіння, але дані щодо деривативів свідчать про те, що ринок ще не завершив своє коригування. Важливим питанням є те, чи повертаються покупці, щоб накопичувати $SOLUSDT, чи просто торгують на короткостроковій волатильності, поки кредитні позиції продовжують скорочуватися. SOL торгується поблизу $71,81, знизившись на 5,29% за 24 години. Ринкова капіталізація становить приблизно $42,71 млрд, що на 75,6% нижче за історичний максимум у $294,33. 24-годинний діапазон коливається від $67,35 до $76,01, що демонструє, наскільки високою залишається волатильність. Відновлення від внутрішньоденного мінімуму обнадіює, але не свідчить про розворот тренду. Ринок деривативів дає чіткіше уявлення про тиск. Сукупний відкритий інтерес впав на 8,63% до приблизно $4,12 млрд, тоді як обсяг ф'ючерсів зріс майже на 60% до $10,95 млрд. CoinGlass фіксує $89,43 млн ліквідацій за 24 години, причому на довгі позиції припадає 89%. Це поєднання вказує на суттєве скорочення довгих позицій. Трейдери закривають або втрачають кредитну експозицію, але зменшення відкритого інтересу ще не призвело до стійкої цінової стабільності. Ставка фінансування також від’ємна і становить приблизно -0,0054% на біржах. Ставка фінансування SOLUSDT на Bybit становить близько -0,0023% за вісім годин. Від’ємна ставка фінансування означає, що продавці (шорти) платять покупцям (лонгам), що вказує на те, що ведмежі позиції стали дорожчими. Проте це саме по собі не гарантує шорт-сквіз. Якщо попит на спотовому ринку залишається слабким, продавці можуть зберігати контроль, незважаючи на вартість утримання коротких позицій. Особливо важливою є розбіжність між спотовим ринком та ф'ючерсами. Ф'ючерси зафіксували приблизно $13,1 млн чистого купівлі за останні 24 години, тоді як спотовий ринок зафіксував приблизно $9,1 млн чистого продажу. Це свідчить про те, що трейдери деривативами намагаються позиціонуватися для відскоку без еквівалентного купівельного тиску на базовий актив. Протягом семи днів на обох ринках все ще спостерігається чистий продаж. Тому відновлення, очолюване ф'ючерсами, потребує підтвердження спотовою активністю. Найближче випробування для SOL полягає в тому, чи зможе вона втримати зону $67 і повернути $76 за сильнішої участі спотового ринку. Втрата нещодавнього мінімуму відкриє ринок для чергового раунду примусових продажів. Доки спотові потоки не покращаться, зниження відкритого інтересу слід розглядати як доказ делевериджу (зменшення кредитного плеча), а не як доказ того, що дно вже досягнуто. Ключові питання: 1. Чи зможе SOL повернути $76 завдяки реальному спотовому попиту? 2. Чи спровокує від’ємне фінансування закриття коротких позицій, чи це відображає продовження ведмежих настроїв? 3. Чи остання хвиля ліквідацій усунула достатньо кредитного плеча для стабілізації ринку? $SOLUSDC #IMPACTbyTrade
DOGE: стан перепроданості не означає готовність до відновлення
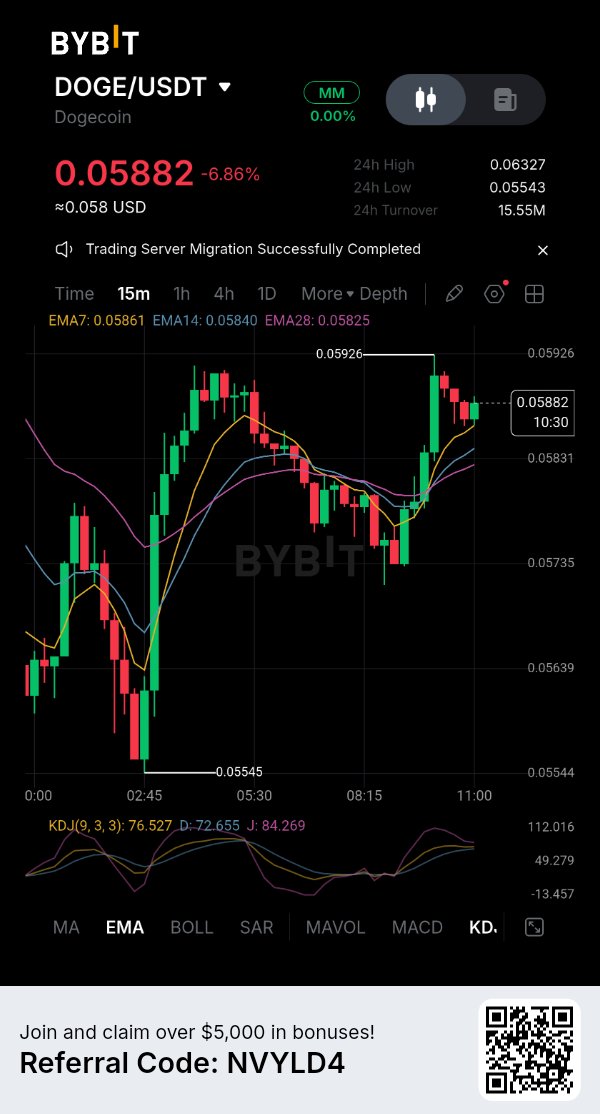
Dogecoin демонструє одну з умов, на яку трейдери часто звертають увагу перед відскоком: надзвичайно перепроданий денний RSI. Проте ринок деривативів викликає занепокоєння іншого роду. Навіть після різкого падіння та чергової хвилі ліквідацій довгих позицій, позиціонування на Bybit залишається сильно зміщеним у бік покупців. Це робить відновлення вразливим, якщо не надійде новий попит. $DOGEUSDT торгується біля позначки $0.0575, знизившись на 8,44% за 24 години та на 19,8% за сім днів. Його ринкова капіталізація становить приблизно $8,99 млрд. Останнє значення денного RSI становить 19,6, тоді як 24-годинний торговий діапазон варіюється від $0.0554 до $0.0633. Такий низький показник RSI сигналізує про сильний імпульс продажу, але він не підтверджує, що ціна досягла дна. Перепродані ринки можуть залишатися такими, поки продавці продовжують домінувати. Дані безстрокових ф'ючерсів Bybit DOGEUSDT показують відкритий інтерес у розмірі приблизно $72,73 млн. Близько 79,11% акаунтів, що утримують позиції, відкрили довгі позиції, порівняно з 20,89% коротких. Це співвідношення акаунтів, а не міра фактичного капіталу з кожного боку, проте за цим дисбалансом все одно варто стежити. За останній звітний 24-годинний період Bybit зафіксувала ліквідації DOGE на суму близько $2,73 млн, приблизно $2,66 млн з яких припали на довгі позиції. Ринок позбавляється від бичачих позицій, проте розподіл акаунтів, що залишилися, все ще переповнений довгими позиціями. Фандінг на Bybit дещо позитивний і становить 0,001595%, що означає, що власники довгих позицій платять власникам коротких. Сама по собі ця ставка не є екстремальною. Важливішим поєднанням є стійка перевага довгих позицій, нещодавні ліквідації довгих позицій та ціна, яка все ще майже на 20% нижча за сім днів. Якщо DOGE втратить зону $0,055, може послідувати ще одна хвиля примусових продажів. Стале зростання вище $0,063 було б ранньою ознакою того, що покупці повертають контроль, хоча це підтвердження має бути підкріплене обсягом торгів та позиціонуванням. Різниця полягає між технічним відскоком і зміною ринкової структури. DOGE може бути перепроданий, але для стійкого відновлення потрібен спотовий попит, достатньо сильний, щоб поглинути пропозицію і запобігти черговому розвантаженню кредитних плечей. Доки це не станеться, низький RSI є попередженням про тиск продажів, а не надійним сигналом до купівлі. Ключові питання: 1. Чи зможе DOGE втримати зону підтримки $0,055? 2. Чи підтвердять спотові покупці перепроданий відскок? 3. Чи можуть довгі позиції скоротитися, не спровокувавши чергову хвилю ліквідацій? $DOGEUSDC #IMPACTbyTrade
BTC: Розпродаж триває довше, ніж очікуване відновлення
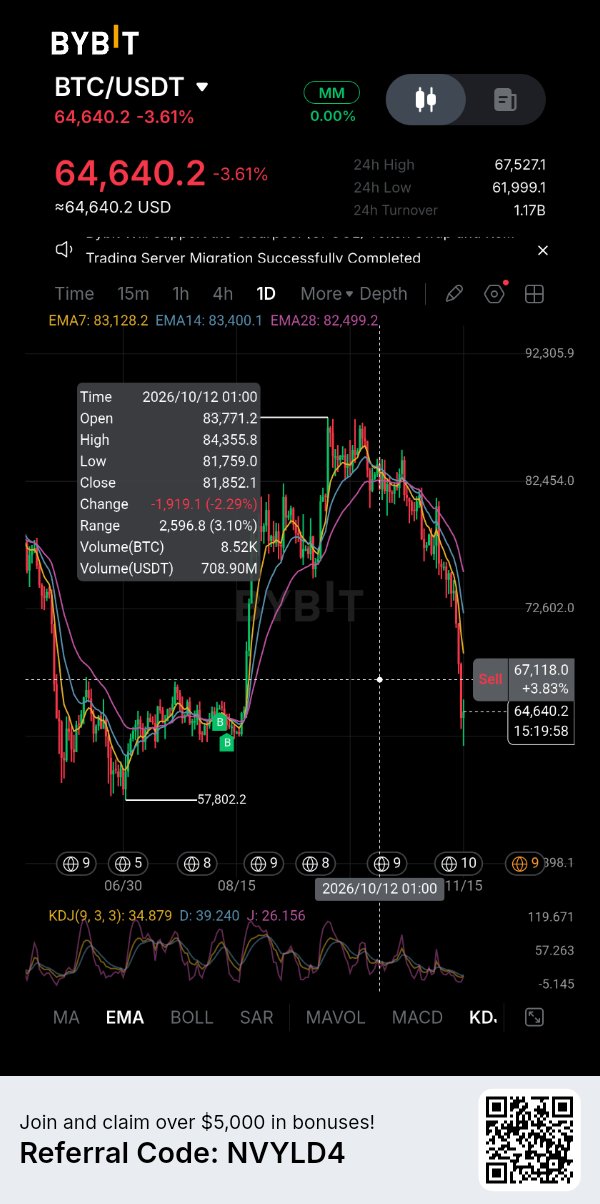
Падіння біткоїна нижче 64 000 доларів змінює хід дискусії. Ринок уже поглинув значні ліквідації, проте тиск продавців зберігається. Це ставить більш важливе питання, ніж те, чи було вимито трейдерів з кредитним плечем: де той спотовий попит, необхідний для поглинання залишків пропозиції? CoinGlass вказує BTCUSDT на рівні близько 63 633 доларів у своєму знімку за 15 листопада, що на 6,71% менше за 24 години і майже на 50% нижче жовтневого історичного максимуму в 126 198 доларів. Ринкова капіталізація впала приблизно до 1,28 трильйона доларів. Показник 24-годинної ліквідації становить 683,56 мільйона доларів, причому на лонги припадає 92%. Відкритий інтерес впав на 7,66%, до 43,32 мільярда доларів. Кредитне плече явно скорочується, але падіння ціни показує, що це скорочення ще не створило стабільного дна. Спотовий ринок не дає особливого заспокоєння. CoinGlass фіксує приблизно 8,51 мільярда доларів спотового обсягу проти 95 мільярдів доларів ф'ючерсного обсягу. Обидва ринки показують чисті продажі тейкерів за останній 24-годинний період: приблизно 338 мільйонів доларів на спотовому ринку та 947 мільйонів доларів на ф'ючерсному. Ця відмінність має значення, оскільки відскок, зумовлений ф'ючерсами, може розвиватися без стійкого накопичення реального BTC. Покупцям потрібно поглинати наявну пропозицію, а не просто штовхати ціни на деривативи вгору. Інституційні потоки залишаються ще одним джерелом тиску. Спотові біткоїн-ETF у США зафіксували 185,4 мільйона доларів чистого відтоку 13 листопада. За період з 9 по 13 листопада виведення коштів досягло приблизно 1,065 мільярда доларів, що ознаменувало сім послідовних торгових сесій відтоку. У вихідні нових торгових сесій американських ETF немає, тому цифра за п'ятницю залишається останнім завершеним щоденним показником. Постійні викупи не гарантують подальшого зниження ціни, але вони залишають ринок без послідовного інституційного сигналу до купівлі. Також є застереження у цифрах відкритого інтересу. Падіння відкритого інтересу разом із падінням цін свідчить про делеверидж, але не говорить нам про те, що продавці виснажені. Деякі позиції були закриті, тоді як нові продажі тривають. Наступним важливим випробуванням для біткоїна є те, чи зможе він захистити нещодавній рівень 63 000 доларів і повернути 65 000 доларів при покращенні спотових потоків. Прорив нижче залишить ринок під загрозою нової хвилі примусових ліквідацій. Скидання кредитного плеча відбувалося поетапно. Що залишається недоведеним, так це попит. Поки спотові покупки не зміцніють, а потоки ETF не стануть позитивними, відновлення може стати лише тимчасовою паузою у ширшій фазі дистрибуції. Ключові питання: 1. Чи зможе BTC захистити рівень 63 000 доларів після чергової великої хвилі ліквідацій? 2. Коли спотовий попит почне поглинати пропозицію, що продається? 3. Чи зміняться відтоки ETF, перш ніж біткоїн спробує стійке відновлення? $BTCUSDC #IMPACTbyTrade
CVX: Вплив DeFi має проблему з вартістю токена
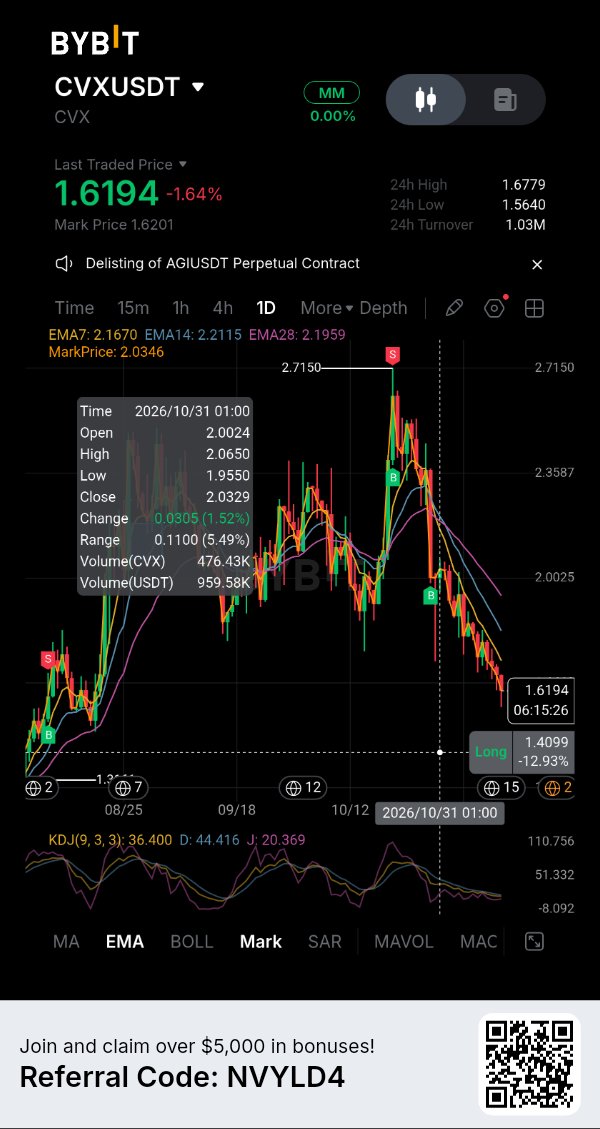
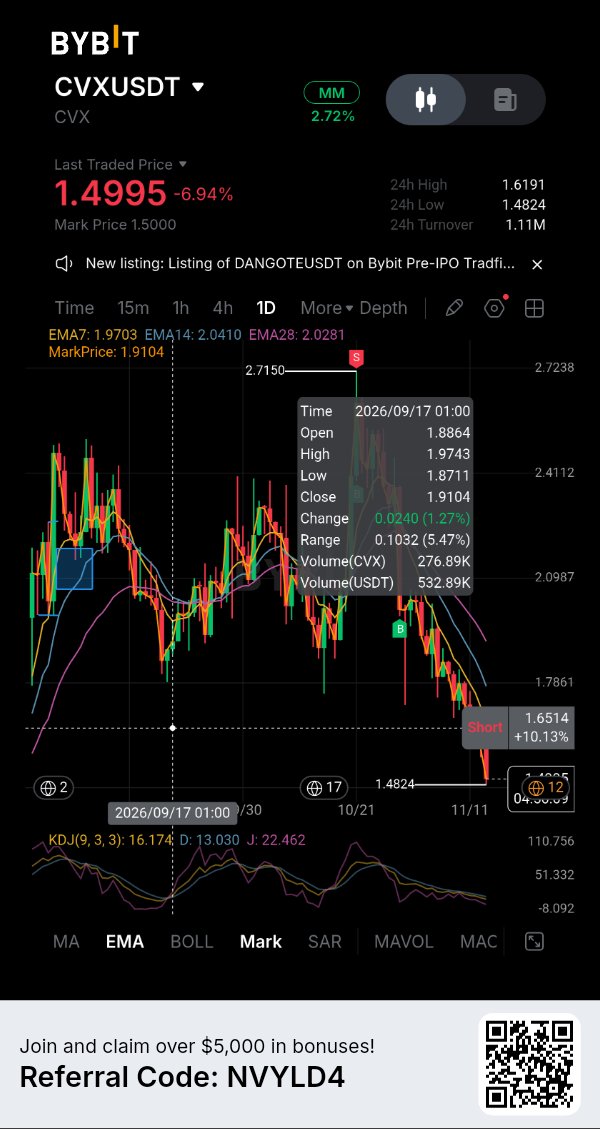
Convex Finance все ще займає значну позицію в DeFi, але перед власниками CVX стоїть складніше питання: яка частина цієї активності протоколу насправді перетворюється на попит на токен? CVX торгується на рівні близько $1,59, що приблизно на 12,6% нижче за сім днів і більш ніж на 97% нижче піку січня 2022 року. Його ринкова капіталізація становить приблизно $158 мільйонів, а циркулююча пропозиція вже наближається до максимуму в 100 мільйонів. Це залишає мало простору для наративу про майбутнє розширення пропозиції, але дефіцит сам по собі не створює тиску покупців. Фундаментальні показники протоколу є більш вагомими. DefiLlama повідомляє про приблизно $460,45 мільйона загальної заблокованої вартості (TVL), з $1,81 мільйона комісій, отриманих за останні 30 днів. Офіційний дохід протоколу за цей період склав близько $598 604. Ці цифри показують, що Convex продовжує забезпечувати значну активність, хоча TVL не еквівалентний доходу, і жоден із цих показників не гарантує зростання вартості токена. Роль CVX полягає насамперед у управлінні та координації стимулів. Блокування токена дає власникам вплив на голосування щодо емісії, спрямованої на Curve, Frax та інші підтримувані протоколи. Панель управління Convex повідомляє про 45,8 мільйона заблокованих CVX і приблизно $466 700 емісії, що контролюється протягом 14-денного періоду. Цей вплив має економічне значення, але він відрізняється від надання кожному власнику CVX прямого права на весь потік доходів протоколу. Позиціонування деривативів додає ще один рівень складності. CoinGlass оцінює сукупний обсяг ф'ючерсів близько $5,2 мільйона проти $1,76 мільйона спотового обсягу, тоді як відкритий інтерес становить близько $7 мільйонів. Останній знімок показує слабкість ціни разом із дещо зростаючим відкритим інтересом, що, можливо, свідчить про накопичення коротких позицій, а не про підтверджений розворот. Показники фінансування (funding rates) різняться на різних біржах: сукупна ставка дещо від'ємна, тоді як ставка, повідомлена Bybit, є додатною. Їх не слід сприймати як взаємозамінні сигнали. Для CVX відновлення потребує більшого, ніж просто тимчасового шорт-сквізу. Покращення спотового попиту, стабільний дохід протоколу та докази того, що вплив на управління створює сильніше захоплення вартості, зробили б цей кейс переконливішим. До того часу важливість Convex для DeFi та готовність ринку платити за CVX залишаються двома окремими питаннями. Ключові питання: 1. Чи може дохід протоколу Convex перетворитися на вищу цінність для власників CVX? 2. Чи повернеться спотовий попит, поки позиціонування деривативів залишається високим? 3. Чи є CVX недооціненою інфраструктурною експозицією, чи його корисність для управління вже врахована в ціні? $SOLUSDT #IMPACTbyTrade
Проблема попиту при скиданні кредитного плеча біткоїна
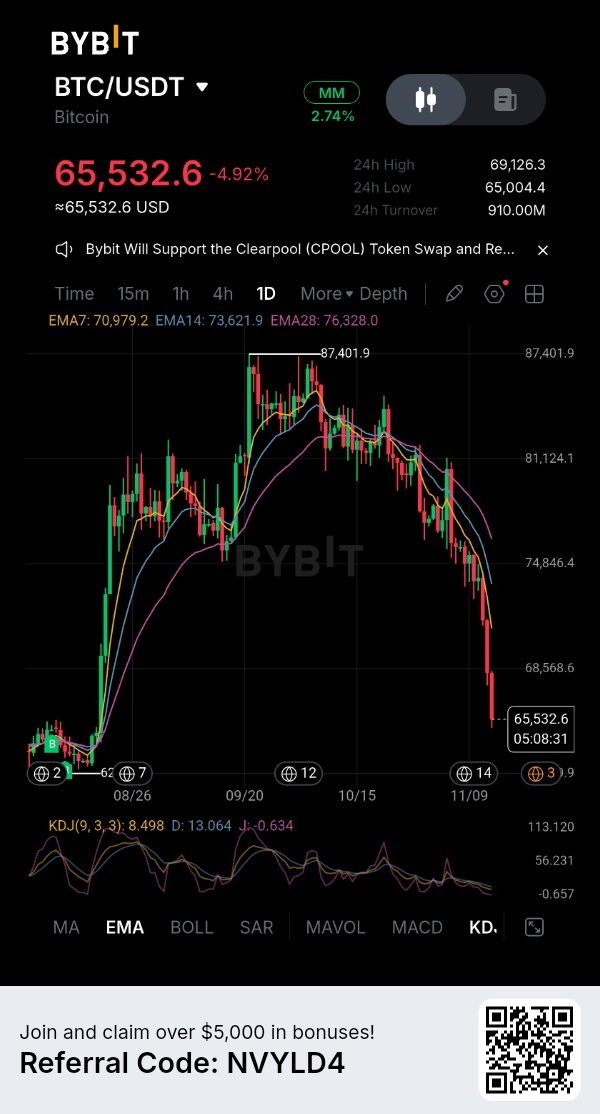
Біткоїн впав приблизно до $66 800, що майже на 47% нижче за його максимум у жовтні 2025 року, який становив близько $126 000. Нагальне питання тепер полягає не просто в тому, який обсяг кредитного плеча було ліквідовано. Питання в тому, чи готові покупці поглинути пропозицію після примусових продажів. Розпродаж 13 листопада спровокував ліквідації на крипторинках на суму близько $1,64 млрд, причому на ф'ючерси на біткоїн припало приблизно $916 млн. Близько 95% ліквідацій BTCUSDT були довгими позиціями (longs). Відкритий інтерес впав на 5,4%, тоді як ціна біткоїна знизилася на 5,9%, що свідчить про те, що значна частина скорочення відображала нижчу вартість контракту, а не чистий вихід капіталу. 14 листопада відбулася ще одна хвиля ліквідації. Це окремі звітні періоди, їх не слід підсумовувати. Інституційний попит не дає чіткого підтвердження досягнення «дна». Спотові біткоїн-ETF у США зафіксували чистий відтік у розмірі $185,4 млн 13 листопада, продовживши серію виведення коштів до семи сесій поспіль. За тиждень відтік склав близько $1,065 млрд, в середньому $213,1 млн за сесію. Потоки ETF не диктують ціну, але постійні викупи (redemptions) послаблюють джерело маржинального попиту. Також варто звернути увагу на співвідношення спотового та ф'ючерсного ринків. Дані CoinGlass показують, що обсяг торгів ф'ючерсами приблизно в одинадцять разів перевищує обсяг спотової торгівлі. За останні 24 години ф'ючерси зафіксували чисті покупки тейкерів (taker buying), тоді як на спотовому ринку зафіксовано чисті продажі тейкерів (taker selling). Така розбіжність може викликати відскок, але це не те саме, що масштабне накопичення на спотовому ринку. За сім днів обидва ринки залишалися чистими продавцями. Цінові рівні мають значення, але підтвердження важливіше. Біткоїну потрібно відновити рівень $70 000 і утримати його на фоні зростання обсягів спотових покупок. Прорив нижче нещодавньої зони $67 000 зробить ринок вразливим до ще одного каскаду ліквідацій. Оскільки відкритий інтерес все ще становить близько $45 млрд, кредитне плече нікуди не зникло. Справжнє відновлення проявилося б у стійкому спотовому попиті, позитивних потоках ETF і ціновій динаміці, яка не залежить переважно від ф'ючерсних позицій. Доти відскок може бути лише полегшенням після примусових продажів, а не доказом того, що ринок знайшов стійке дно. Ключові питання: 1. Чи може біткоїн повернутися до $70 000 за підтримки спотового обсягу торгів? 2. Чи зменшиться відтік з ETF достатньо, щоб відновити інституційний попит? 3. Чи є останні покупки ф'ючерсів початком розвороту, чи це черговий відскок на кредитному плечі? $BTCUSDC #IMPACTbyTrade
NVDAX: Звіт про прибутки Nvidia — тест на віру в ШІ
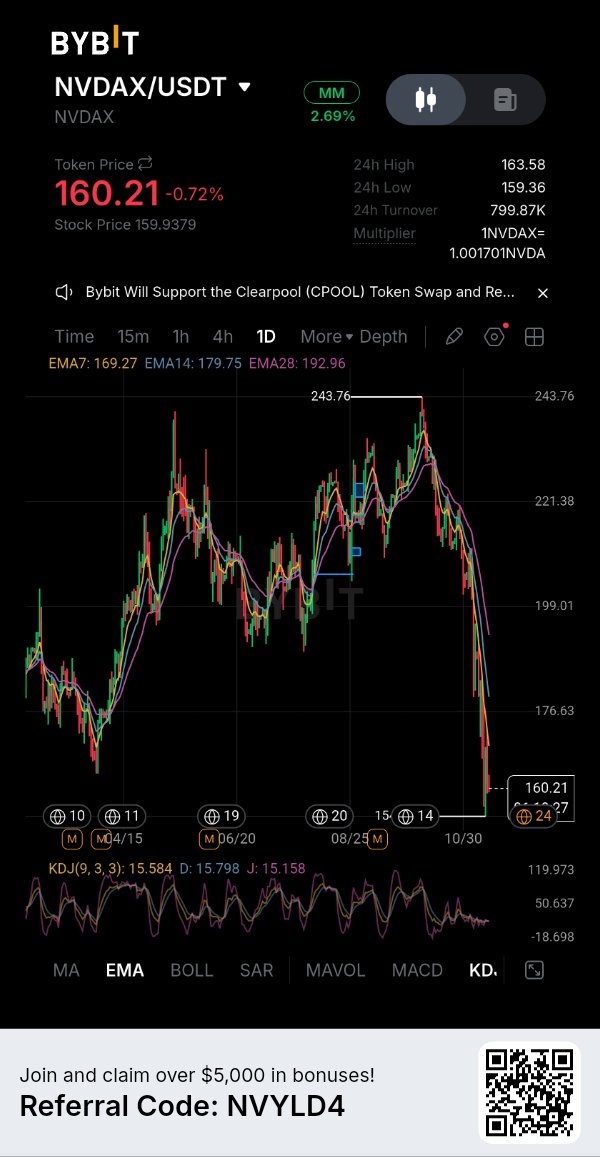
$NVDAXUSDT наближається до важливого каталізатора: фінансових результатів Nvidia за 3-й квартал 2027 фінансового року, запланованих на 17 листопада. Питання полягає в тому, чи витрати гіперскейлерів перетворюються на дохід достатньо швидко, щоб виправдати очікування, які вже закладені в оцінку Nvidia. Останні дані показують NVDAX на рівні близько $161,60, що на 1,5% нижче за 24 години і приблизно на 33,5% нижче максимуму 6 жовтня в $242,89. CoinGlass повідомляє про ринкову капіталізацію близько $94,6 млн, спотовий обсяг $2,81 млн та обсяг ф'ючерсів $6,74 млн. Оборот деривативів приблизно в 2,4 раза перевищує спотову активність. Цей дисбаланс має значення: позиції з кредитним плечем можуть різко змінити ціну токена, навіть коли базовий фондовий ринок закритий. Відкритий інтерес зріс на 11,5% приблизно до $3,88 млн на фоні падіння ціни. CoinGlass класифікує це поєднання як нарощування коротких позицій. Повідомлена ставка фінансування становить 0,138% за вісім годин, або приблизно 151% річних. Це сукупний ринковий показник, а не підтверджена ставка конкретно для Bybit, тому ставтеся до нього обережно. Проте це вказує на дорогу довгострокову експозицію. Якщо ціна слабшатиме, а відкритий інтерес зростатиме, може збільшитися кількість коротких позицій; різкий відскок може змусити деяких продавців закривати позиції. Є ще одна відмінність, яку трейдери не повинні ігнорувати. NVDAX — це токенізоване представлення експозиції на акції Nvidia, а не пряме володіння акціями NVDA. Він торгується на криптомайданчиках цілодобово, тоді як базовий фондовий ринок США має фіксований графік роботи. Отже, потік криптоордерів може змінити ціну токена ще до відкриття фондового ринку. Спотовий ринок NVDAX/USDT на Bybit нещодавно перебував у діапазоні $160–163, причому оцінки щоденного обсягу варіювалися приблизно від $1,3 млн до $1,8 млн за знімками ринку. Звіт та прогноз на 17 листопада перевірять наратив про попит на ШІ. Навіть сильні результати можуть не підняти NVDAX, якщо очікування вищі або кредитне плече залишається однобічним. Слідкуйте за реакцією NVDA, премією або дисконтом NVDAX до ціни акцій, спотовим обсягом і тим, чи скорочується відкритий інтерес при стабілізації ціни. Ключові питання: 1. Чи підтвердить прогноз Nvidia, що витрати на інфраструктуру ШІ все ще прискорюються? 2. Чи зможе NVDAX відновитися без чергового нарощування позицій з кредитним плечем? 3. Чи продовжуватиме він тісно відстежувати NVDA під час роботи крипторинків? $IMPACTbyTrade
ONDO: Інституційне зростання зустрічається з перевіркою пропозиції
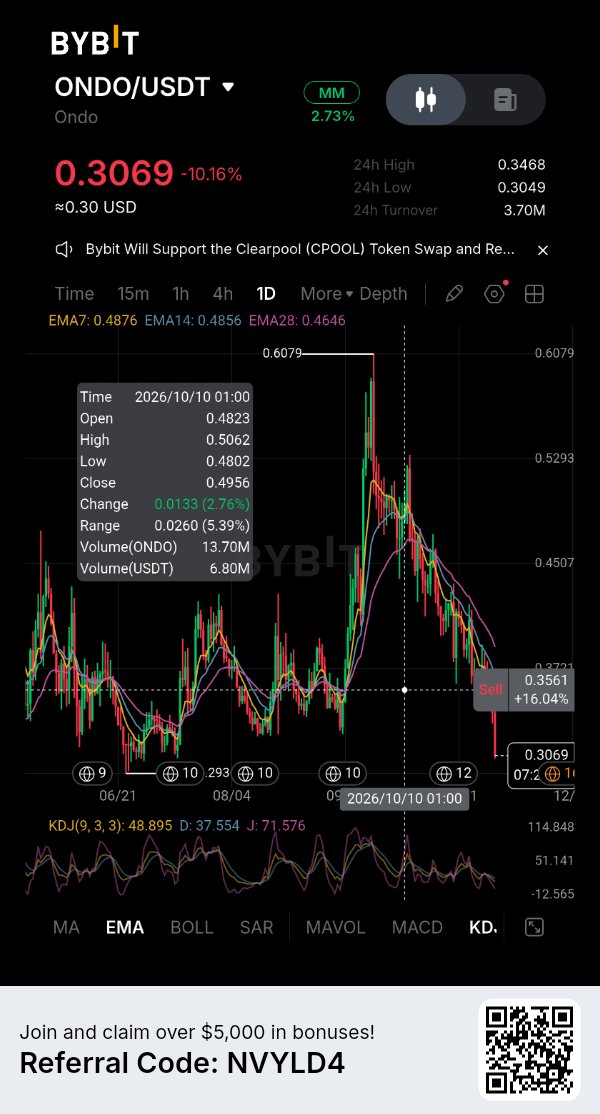
Ondo Finance розширює свої позиції в токенізованих реальних активах, але зростання її платформи не автоматично перетворюється на попит на $ONDOUSDT. Ця відмінність стає дедалі важливішою, оскільки проєкт наближається до чергового значного розблокування токенів. Знімок CoinGecko станом на 14 листопада зафіксував ціну ONDO на рівні близько $0,3236 з ринковою капіталізацією приблизно $1,58 мільярда та 24-годинним обсягом торгів близько $85,9 мільйона. Пропозиція в обігу становила 4,87 мільярда токенів із максимально можливої кількості 10 мільярдів. Це означає, що наразі в обігу перебуває менше половини від загальної кількості токенів, що залишає значний обсяг майбутньої пропозиції, яка має вийти на ринок. Розширення бізнесу Ondo створює переконливе фундаментальне підґрунтя. Її платформа розповсюджує токенізовані фінансові продукти, включаючи доступ до казначейських облігацій США через такі продукти, як OUSG та USDY, а також токенізовані акції та біржові фонди (ETF) через Ondo Global Markets. Згідно з даними протоколу DefiLlama, загальна заблокована вартість (TVL) становить близько $968 мільйонів. Однак активи, що зберігаються в токенізованих продуктах, не слід плутати з капіталом, інвестованим безпосередньо в ONDO. Інвестори, які купують токенізований казначейський продукт, насамперед шукають доступ до базового фінансового активу, а не обов'язково накопичують токен управління. Ця відмінність підкріплюється фактичною корисністю ONDO. Згідно з документацією Ondo Foundation, ONDO є токеном управління для Ondo DAO та Flux Finance. Він надає власникам роль в управлінні протоколом, але не дає прямого права власності на казначейські цінні папери, акції чи інші активи, що розповсюджуються через платформу. Отже, зростання обсягу токенізованих активів не автоматично створює пропорційний тиск на купівлю ONDO. Пропозиція є ще одним викликом. Графік розблокування на DefiLlama визначає 17 січня 2027 року як наступну велику подію. Заплановано випуск приблизно 1,71 мільярда токенів ONDO вартістю близько $561 мільйона за поточною довідковою ціною. Це становить 17,1% від максимальної пропозиції та приблизно 35,1% від існуючого обсягу в обігу. Розблокування не означає, що кожен токен буде негайно проданий, але воно суттєво збільшує обсяг пропозиції, яка може стати доступною. Тому інвестиційне питання полягає не в тому, чи зможе Ondo залучити інституційний інтерес. Розширення її продуктової лінійки вже демонструє ці амбіції. Складніше питання полягає в тому, чи зможуть корисність управління, зростання екосистеми та сталий попит поглинути зростаючу пропозицію в обігу. Доки попит на токени не наздожене розширення платформи, ONDO ризикує залишатися прикладом, де бізнес зростає швидше, ніж актив, призначений для представлення його управління. Ключові питання: 1. Чи може інституційне розширення Ondo створити вимірний попит на ONDO? 2. Який тиск з боку продавців може створити розблокування в січні 2027 року? 3. Чи стане корисність управління достатньою для підтримки оцінки токена? $ONDOUSDC #IMPACTbyTrade
ADA: переповнена коротка позиція зустрічається зі слабким ринком
Cardano наближається до моменту, коли перепроданий ринок може привабити покупців, що закривають короткі позиції (short-covering), але останні дані ще не підтверджують розворот. 14 листопада $ADAUSDT торгувався близько $0,1645, знизившись на 4,36% за 24 години та на 9,41% за сім днів. Його ринкова капіталізація становила приблизно $6,05 млрд, при оборотному пропозиції 36,82 млрд ADA з максимуму в 45 млрд. Ринок деривативів демонструє чітке скорочення експозиції. CoinGlass зафіксував близько $546 млн обсягу ф'ючерсів, що на 34,5% більше за 24 години, тоді як відкритий інтерес впав на 7,23% до $348,8 млн. Зростання обороту разом із падінням відкритого інтересу свідчить про те, що трейдери активно закривають позиції на фоні зниження ціни. Це узгоджується зі скиданням кредитного плеча, а не з ринком, що формує нову спрямовану позицію. Ліквідації посилюють тиск на «бичачих» трейдерів. Близько $2,5 млн у позиціях ADA було ліквідовано за 24 години, причому приблизно 97% припало на лонги. Фінансування (funding) також стало від'ємним на рівні приблизно -0,0065% кожні вісім годин, що означає, що продавці (шортисти) платили покупцям (лонгам) за утримання своїх позицій. Це відображає зростання ведмежих настроїв, хоча негативне фінансування саме по собі не доводить, що шорт-сквіз неминучий. Спотовий ринок пропонує мало підтверджень накопичення. ADA зафіксувала близько $69,9 млн спотового обсягу, тоді як потоки спотових тейкерів показали чистий відтік у розмірі $4,2 млн. Обсяг ф'ючерсів був майже у вісім разів більшим за спотовий обсяг. Цей дисбаланс важливий, оскільки трейдери деривативів можуть генерувати значний оборот, не створюючи стійкого попиту на базовий токен. Існує потенційний контраргумент: негативне фінансування, значні ліквідації довгих позицій та зниження відкритого інтересу можуть з часом зробити ринок менш вразливим до чергової хвилі примусових продажів. Але це умова для стабілізації, а не доказ того, що покупці повернулися. Безпосередня зона підтримки ADA знаходиться близько $0,162–$0,160, тоді як регіон $0,166–$0,167 представляє найближчий опір з огляду на поточну ліквідність книги ордерів. Cardano потрібно більше, ніж просто сигнал про перепроданість, щоб розпочати відновлення. Стабілізація відкритого інтересу, покращення спотових припливів і стійкий рух вище найближчого опору надали б вагоміші докази. До того часу відскік може бути просто закриттям коротких позицій у межах ширшого низхідного тренду. Ключові питання: 1. Чи зможе ADA захистити зону підтримки $0,160–$0,162? 2. Чи спровокує негативне фінансування закриття коротких позицій чи подальше падіння? 3. Чи зможе спотовий попит повернутися достатньо сильно, щоб підтвердити відновлення? $ADAUSDC #IMPACTbyTrade
ХАЙП: Перезавантаження кредитного плеча ще не завершено
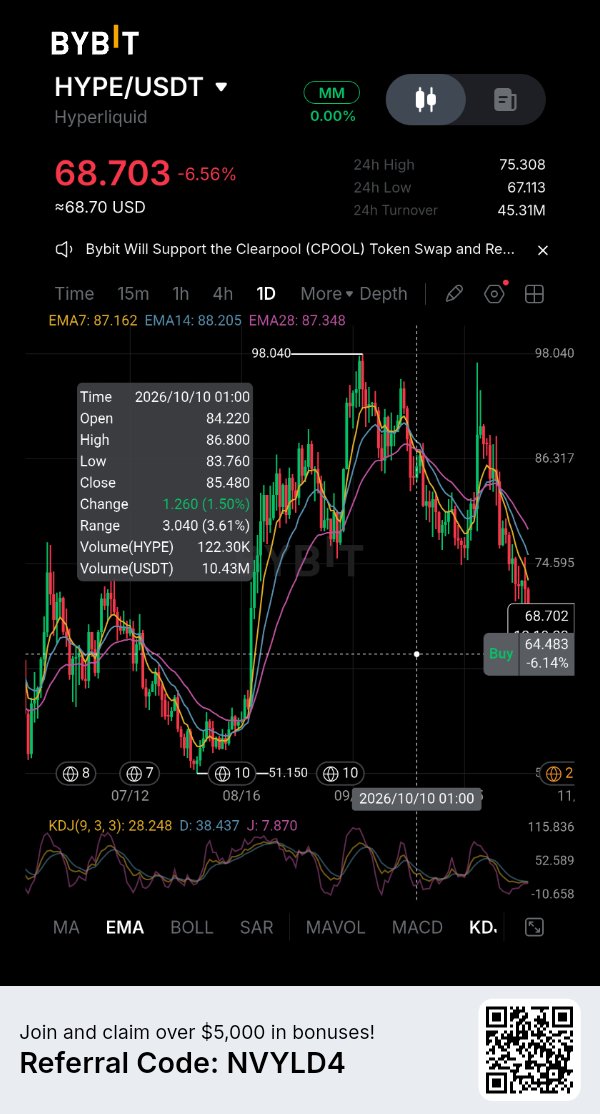
Токен $HYPEUSDT від Hyperliquid проходить чергове випробування, оскільки трейдери з кредитним плечем скорочують свої позиції. Станом на 14 листопада HYPE торгувався близько $69,14, що на 3,87% нижче за 24 години та на 11,07% за сім днів. Він залишається приблизно на 29,4% нижче свого історичного максимуму від 23 вересня у $97,98. Відкат відбувається на тлі ширшого розпродажу на крипторинку: біткоїн нещодавно впав нижче $70 000, оскільки сильніший долар та зміна очікувань щодо відсоткових ставок Федеральної резервної системи тиснуть на ризикові активи. Показники деривативів показують, наскільки значним залишається кредитне плече у ціноутворенні HYPE. CoinGlass зафіксував обсяг ф'ючерсів у $2,78 млрд за 24 години порівняно з $241,39 млн спотового обсягу. Оборот ф'ючерсів був приблизно в 11,5 раза вищим за спотову активність. Відкритий інтерес склав $3,11 млрд, знизившись на 4,72% за той самий період. Високий оборот поряд із падінням відкритого інтересу свідчить про те, що трейдери активно закривають або скорочують позиції, а не просто нарощують нові. Ліквідації підтверджують цю картину. Було ліквідовано позицій по HYPE на суму приблизно $16,70 млн, з яких $15,97 млн припало на лонги. Це означає, що на бичачих трейдерів припало близько 96% повідомлених ліквідацій. Ставка фінансування також стала трохи від'ємною на рівні -0,0010%, що вказує на те, що шортисти в середньому платили лонгістам. Це помітна зміна порівняно з ринками, де додатне фінансування відображає постійний попит на лонг-позиції з кредитним плечем. Однак скидання кредитного плеча не є автоматично бичачим сигналом. Примусове закриття лонгів може зняти певний тиск продажів, але воно не може створити сталий попит на токен. Оскільки обсяг ф'ючерсів все ще домінує над спотовим оборотом, відновленню, зумовленому переважно покриттям шортів, буде важко втриматися, якщо покупці не повернуться на базовий ринок. Зона $67 є важливим короткостроковим орієнтиром, оскільки вона відзначила останній 24-годинний мінімум у знімку CoinGlass. Впевнений рух нижче цього рівня відкриє HYPE для чергового тестування ліквідності знизу. Повернення до рівня $72–75 покращило б поточну структуру, але відновлення ціни потребує підтвердження сильнішою участю на спотовому ринку та стабілізацією відкритого інтересу. Торгова активність Hyperliquid залишається значною, але ринок HYPE все ще працює в умовах переповненого ринку деривативів. Наступний рух залежатиме від того, чи замінять спотові покупці той левериджований попит, який зник. Ключові питання: 1. Чи зможе HYPE захистити зону $67 після ліквідацій лонгів? 2. Чи посилиться спотовий попит у міру скорочення ф'ючерсних позицій? 3. Чи зможе відкритий інтерес відновитися без ще однієї переповненої лонг-угоди? IMPACTbyTrade
NEAR: скидання кредитного плеча, а не відновлення
NEAR Protocol перебуває під тиском ширшого ринку, проте дані за деривативами показують, чому падіння ціни варто оцінювати в поєднанні з позиціонуванням. 14 листопада $NEARUSDT торгувався близько 3,31 долара, що на 6,21% нижче за 24 години та на 11,40% за сім днів. Його ринкова капіталізація становила близько 4,39 мільярда доларів, а пропозиція в обігу — близько 1,31 мільярда NEAR. Дані CoinGlass показали приблизно 1,01 мільярда доларів обсягу торгів ф'ючерсами NEAR за 24 години порівняно з 220,5 мільйонами доларів спотового обсягу. Оборот деривативів був приблизно в 4,6 раза більшим за спотову активність. Загальний відкритий інтерес за ф'ючерсами становив близько 764,2 мільйона доларів, що на 5,56% менше за той самий період. Це поєднання має значення: ринок активно торгує, але вартість відкритих ф'ючерсних позицій скорочується на тлі падіння ціни. Ліквідації додають деталей до цього руху. Близько 2,55 мільйона доларів у ф'ючерсних позиціях NEAR було ліквідовано за 24 години, зокрема приблизно 2,03 мільйона доларів у лонгах та 520 000 доларів у шортах. На лонги припало близько 80% повідомлених ліквідацій. Це узгоджується з тим, що «бичачі» позиції витісняються під час зниження. Це саме по собі не свідчить про те, що продавці вичерпали свою пропозицію або що формується дно. Фінансування залишалося позитивним на рівні приблизно 0,0073% на основі відкритого інтересу. Це свідчить про те, що довгі позиції все ще в середньому платили коротким, попри зниження ціни. Ставка була нижчою за загальноприйнятий базовий рівень 0,01% за вісім годин, тому вона не вказує на надмірну перевантаженість. Проте позитивне фінансування разом із падінням ціни та відкритого інтересу показує, що «бичаче» позиціонування не зникло повністю. Спотовий ринок — це відсутнє підтвердження. Обсяг ф'ючерсів залишається в кілька разів більшим за спотовий оборот, тому відскок, зумовлений переважно закриттям коротких позицій, може згаснути, якщо покупці не повернуться на базовий ринок. Більш переконливе відновлення вимагатиме стабілізації ціни, відновлення відкритого інтересу без надмірної премії за фінансування та активнішої участі на спотовому ринку. Для NEAR нагальне питання полягає не в тому, чи було зменшено кредитне плече. Дані свідчать, що так. Питання в тому, чи створює це скидання простір для реального попиту — чи ринку потрібен ще один етап зниження, перш ніж покупці захочуть вийти на ринок. Ключові питання: 1. Чи зможе NEAR втриматися вище позначки 3,30 долара після скорочення кредитного плеча? 2. Чи зросте спотовий обсяг достатньо, щоб підтвердити відновлення? 3. Чи зможе відкритий інтерес відновитися без перевантаження фінансування? $NEARUSDC #IMPACTbyTrade
XAUT: Володіння золотом проходить тест на кредитне плече
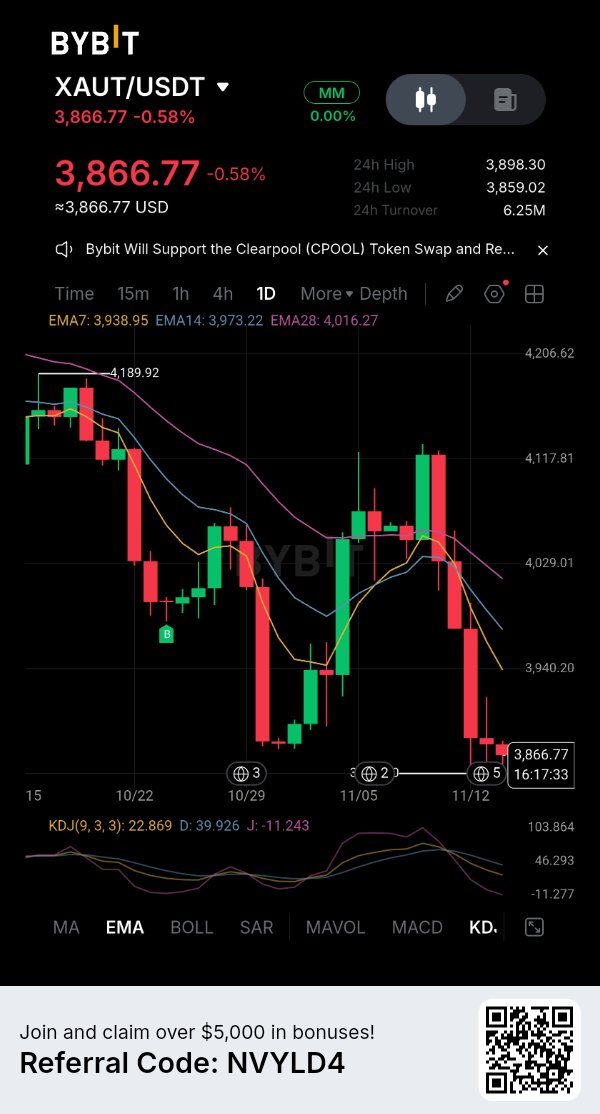
Tether Gold знижується на ринку, де обсяги торгів деривативами значно перевищують обсяги спотових токенів. 14 листопада вартість $XAUTUSDT становила близько 3864 доларів, що на 0,54% менше за 24 години та на 4,76% за сім днів. CoinGlass зафіксувала обсяг ф'ючерсів у розмірі 579 мільйонів доларів проти 48,6 мільйона доларів спотового обсягу. Оборот ф'ючерсів був майже у 12 разів вищим за спотову активність. Відкритий інтерес становив близько 790 мільйонів доларів, знизившись на 5,76% за 24 години. Було ліквідовано позицій XAUT на суму приблизно 509 000 доларів США, причому 99% припадає на довгі позиції. Потоки спотових тейкерів показали чистий відтік у розмірі 2,3 мільйона доларів, тоді як потоки ф'ючерсів зафіксували відтік у 8,3 мільйона доларів. Падіння ціни поряд із падінням відкритого інтересу узгоджується із закриттям або ліквідацією довгих позицій. Лише це не доводить, що інвестори відмовляються від золота. Ринок зливків також перебуває під тиском. Reuters повідомило, що спотова ціна на золото відновилася до 3879,71 долара за унцію 13 листопада після досягнення мінімуму за понад рік на попередній сесії. Золото все ще прямувало до тижневого падіння приблизно на 4,5%, перебуваючи під тиском сильнішого долара, вищих цін на нафту та очікувань більш жорсткої політики Федеральної резервної системи. XAUT та зливки не будуть збігатися тік у тік: токен торгується цілодобово, тоді як традиційні золоті бенчмарки дотримуються ринкових годин. Забезпечення має значення. Оновлення резервів Tether від 4 листопада свідчить, що станом на 30 вересня в обігу перебувало 827 417,63 XAUT, що відповідає такій же кількості чистих тройських унцій фізичного золота, що зберігається у Швейцарії. Кожен токен представляє одну чисту тройську унцію на злитку London Good Delivery. Це забезпечення 1:1 підтримує його золоту експозицію, але не усуває ліквідність біржі, ризики емітента чи кастодіальні ризики, або можливість тимчасових цінових розривів порівняно зі злитками. Розкручування кредитного плеча може штовхнути XAUT нижче золотого бенчмарка без зміни кількості золота, представленого кожним токеном. І навпаки, міцність фізичного золота не гарантує негайного попиту на купівлю XAUT на криптобіржах. Наступним випробуванням є те, чи стабілізуються спотові потоки по мірі скорочення відкритого інтересу. Якщо ф'ючерсна активність охолоне, але спотовий попит залишиться слабким, падіння може відображати більше, ніж просто примусові ліквідації. Цифровий доступ до золота не ізолює XAUT від важелів впливу крипторинку. Ключові питання: 1. Чи поглинуть спотові покупці XAUT після виходу кредитних довгих позицій? 2. Чи зможе XAUT точно відстежувати зливки під час волатильної цілодобової торгівлі? 3. Чи сигналізує падіння відкритого інтересу про здоровіше перезавантаження або ослаблення попиту? IMPACTbyTrade
POL: масове впровадження має призвести до попиту на токени
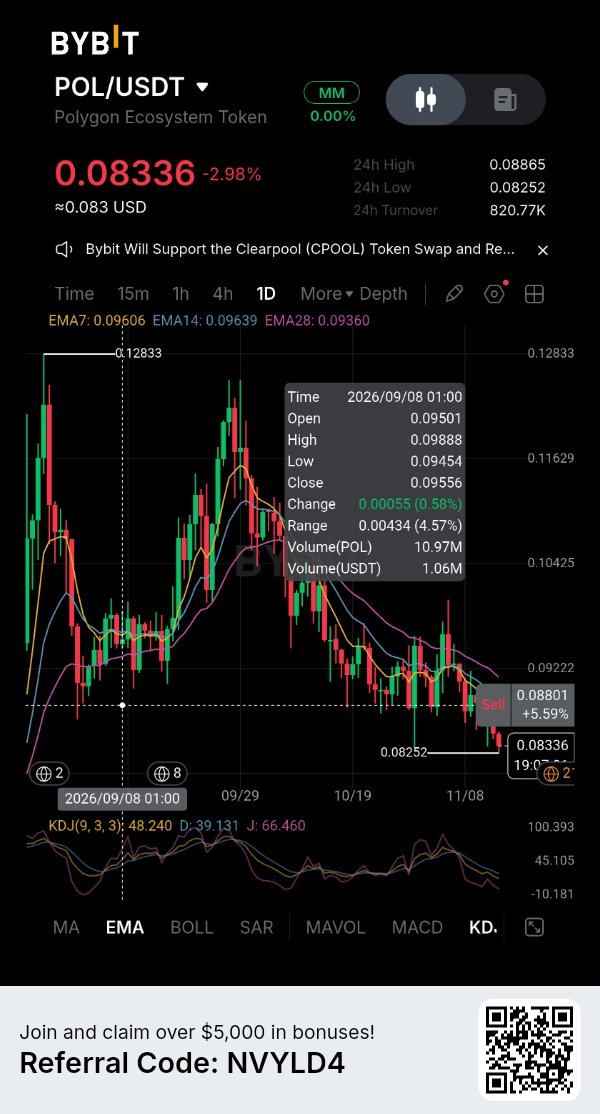
Polygon отримав ще один шлях до масових платежів. Питання для власників $POLUSDT полягає в тому, чи створить ця активність попит на токен. 12 листопада SoFiUSD запрацював у мережі Polygon. Доларовий стейблкоїн, випущений SoFi Bank, тепер доступний для понад 17 мільйонів користувачів SoFi через їхній застосунок. Користувачі можуть купувати, продавати, зберігати та конвертувати його, а бізнеси — будувати навколо нього платіжні та розрахункові сервіси. Це можливість для дистрибуції, а не доказ того, що всі 17 мільйонів користувачів використовують Polygon або що в мережу прийшли значні обсяги коштів. Polygon вже має значну активність. Знімок DefiLlama від 13 листопада показав $2,814 млрд вартості у стейблкоїнах, $619,63 млн загальної заблокованої вартості (TVL) у DeFi та 269 234 активні адреси за 24 години. Мережа обробила близько 4,01 млн транзакцій і згенерувала $49 481 комісійних зборів. Проте вартість стейблкоїнів знизилася на 2,85% за сім днів, тоді як добовий обсяг DEX склав $74,15 млн, що на 42,29% менше у порівнянні з попереднім тижнем. Мережа активна, але ці цифри не свідчать про прискорення руху капіталу чи торгової активності. Токеноміка створює ще одне випробування. POL торгувався близько $0,0846 14 листопада, з ринковою капіталізацією близько $901 млн. Дані POLTRACK станом на 12 листопада показали 19,78 млн POL у вигляді мережевих комісій за 30 днів, включаючи 11,71 млн POL, спрямованих на спалення базової комісії. Емісія протоколу за той же період досягла 17,48 млн POL. Після вирахування суми спалення пропозиція все одно зросла приблизно на 5,77 млн POL, або на 0,05%. Це не означає, що розвиток Polygon не має значення. POL використовується для оплати транзакційних комісій та стейкінгу, і розгалужена платіжна мережа може зміцнити його корисність. Але прийняття стає сильнішим аргументом на користь токена лише тоді, коли воно створює стійкий попит на комісії та значну активність зі спалення чи стейкінгу, що нівелює емісію. Інтеграція стейблкоїнів може принести користь інфраструктурі ще до того, як це матиме помітний вплив на попит на POL. SoFiUSD дає Polygon надійний платіжний каталізатор. Наступним доказом мають стати фактичні баланси стейблкоїнів, обсяги транзакцій та генерація комісій після запуску, а не лише розмір клієнтської бази SoFi. Поки ці показники не покращаться, партнерство є багатообіцяючим розвитком мережі, а не доказом переоцінки токена. Ключові питання: 1. Чи принесе SoFiUSD стійкий платіжний обсяг у Polygon? 2. Чи можуть мережеві комісії та спалення токенів почати компенсувати емісію POL? 3. Який рівень активності виправдав би вищий попит на POL? $POLUSDC #IMPACTbyTrade
Прорив Біткоїна на рівні $69 тис. виявляє проблему з попитом
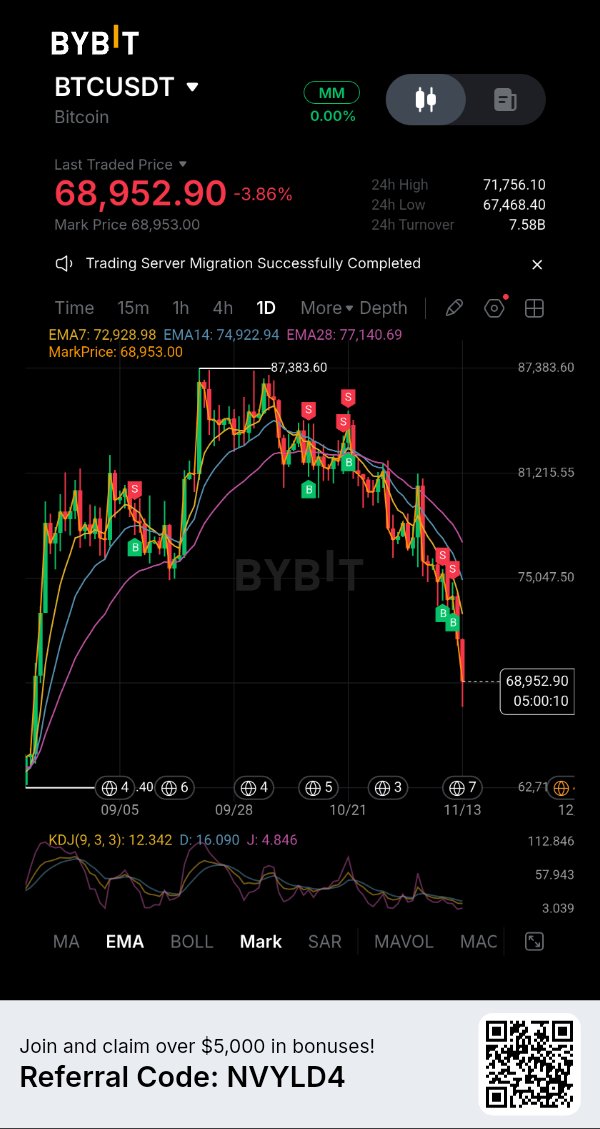
Падіння біткоїна нижче 70 000 доларів — це більше, ніж просто невдала спроба повернутися до «круглого» числа. 13 листопада ціна $BTCUSDT впала до 67 770 доларів, що стало найнижчим показником з 19 серпня, після чого торгувалася на рівні близько 68 800 доларів. Зниження відбулося на тлі зміцнення долара США та зростання прибутковості облігацій через очікування, що Федеральна резервна система може підвищити ставки в грудні. Вища очікувана дохідність доларових активів може зробити ризиковані позиції менш привабливими, створюючи додатковий тиск на і без того вразливий крипторинок. Продажі помітні як у спотових, так і в деривативних даних. Згідно з даними CoinGlass, загальний відкритий інтерес за біткоїн-ф'ючерсами наблизився до 47,8 млрд доларів, що на 10,6% менше від 53,5 млрд доларів за вказаний період. Відкритий інтерес на Binance впав на 5,5% за 24 години, на CME — на 4,8%, а на Bybit — на 4,2%. Та ж сама панель інструментів зафіксувала близько 3,2 млрд доларів чистого відтоку за ф'ючерсами (taker outflows) та 259 млн доларів чистого відтоку за спотовими операціями за 24 години. Це не просто трейдери, що переміщуються між біржами: обидва ринки показують чистий продаж. Потоки ETF додають ще один вимір інституційної обережності. За даними CoinStats, спотові біткоїн-ETF у США зафіксували 47,7 млн доларів чистого відтоку 12 листопада. CoinDesk повідомив, що з початку листопада фонди втратили приблизно 1,88 млрд доларів. Денний показник — це лише миттєвий знімок, тоді як місячний загальний обсяг демонструє масштаб виведення коштів. Потоки ETF не відображають кожну інституційну угоду, але постійні викупи (redemptions) усувають важливе джерело додаткового попиту. Ліквідації прискорили цей рух, але загальна цифра потребує контексту. CoinDesk повідомив про понад 1,6 млрд доларів ліквідацій на крипторинках, а не лише щодо біткоїна. На Hyperliquid на позиції BTC припало близько 306,5 млн доларів ліквідацій за 24 години. Примусове закриття позицій може посилити падіння, проте вони не пояснюють, чому спотові продажі та відтоки з ETF відбуваються одночасно. Безпосередній рівень, за яким варто стежити, — це мінімум 13 листопада біля позначки 67 770 доларів. Стійкий прорив відкриє шлях до подальшого зниження BTC і перевірить, чи готові покупці поглинати пропозицію. Повернення рівня 70 000 доларів покращило б короткострокову картину, але для сталого відновлення потрібно більше, ніж просто закриття коротких позицій. Спотові потоки мають змінитися, викупи ETF — сповільнитися, а відкритий інтерес — стабілізуватися без чергового нарощування крихкого кредитного плеча. Проблема біткоїна вже не тільки в тому, де знаходиться підтримка. Питання в тому, чи готовий свіжий капітал її захищати. Ключові питання: 1. Чи зможуть покупці захистити мінімум на рівні 67 770 доларів? 2. Чи стануть потоки ETF позитивними після тривалих виведень коштів? 3. Чи зможе біткоїн відновити рівень 70 000 доларів, не покладаючись на черговий «шорт-сквіз» (leveraged squeeze)? $BTCUSDC #IMPACTbyTrade
Обіцянка зворотного викупу ENA все ще має перешкоду у вигляді пропозиції
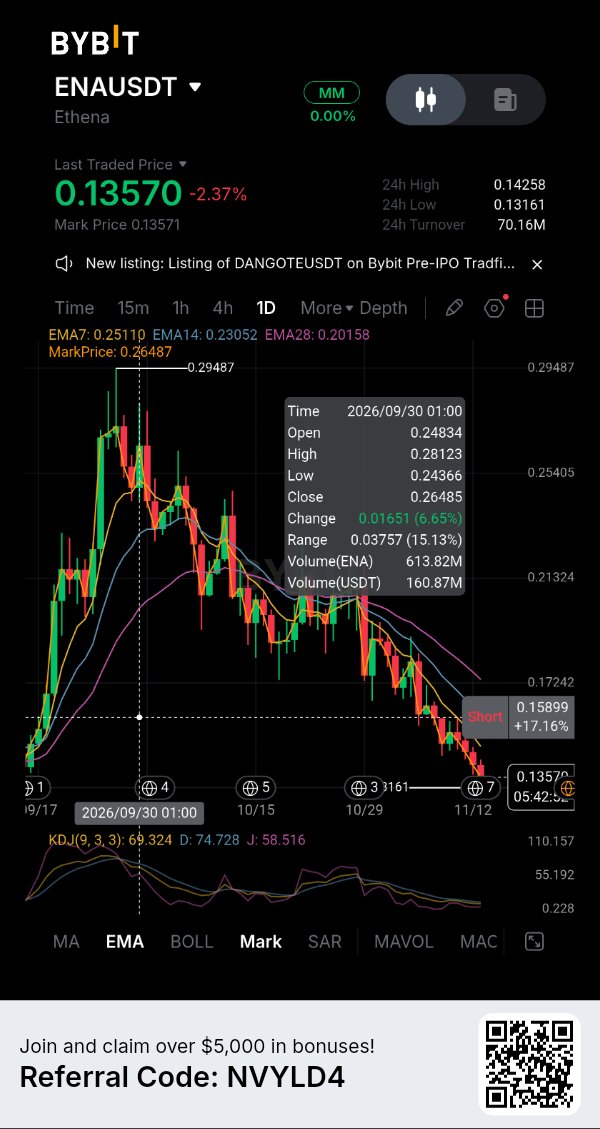
Ethena представила механізм, розроблений для поєднання зростання протоколу з попитом на ENA, але умови його активації залишаються важливими. Затверджена керівництвом структура «fee-switch» (перемикання комісій) пов'язує зворотний викуп токенів із циркулюючою пропозицією USDe. Перший поріг становить 7,5 мільярдів доларів, при якому 5% доходу протоколу спрямовується на зворотний викуп. Вищі показники пропозиції збільшують цей розподіл, зрештою досягаючи 20% при 20 мільярдах доларів. Складність полягає в досягненні першого порогу. Мережевий аналіз, опублікований 15 жовтня, показав, що пропозиція USDe становила приблизно 4,77 мільярда доларів станом на 12 жовтня, а її 14-денне середнє значення — близько 4,87 мільярда доларів. Це середнє значення мало зрости приблизно на 54%, щоб досягти тригера у 7,5 мільярдів доларів. Попередній цикл показує, що USDe може швидко розширюватися, але він також демонструє ризик: пропозиція досягла піку близько 14,65 мільярда доларів у 14-денному середньому значенні в жовтні 2025 року, перш ніж різко скоротитися. Ширші показники протоколу Ethena свідчать про те, що бізнес залишається активним. DefiLlama повідомила про приблизно 5,17 мільярда доларів загальної заблокованої вартості (TVL) станом на 13 листопада, з 22,18 мільйонами доларів комісій за 30 днів. Однак заявлений дохід протоколу за цей період становив лише 61 100 доларів. Комісії та дохід — це не одне й те саме: значна частина економічної активності підтримує винагороди sUSDe та виплати партнерам. Тому велика сума комісій не означає, що еквівалентна сума доступна для зворотного викупу ENA. Сам токен залишається під тиском. CoinGecko оцінив ENA приблизно у 0,1405 долара 13 листопада, що на 3,91% менше за 24 години та на 12,17% за сім днів. Його ринкова капіталізація становила приблизно 1,90 мільярда доларів. Наступне заплановане розблокування відбудеться 2 грудня, коли 40,63 мільйона ENA, що становить 0,27% від загальної пропозиції, мають бути випущені на користь Фонду. Це відносно невеликий відсоток, але він додає ще один фактор пропозиції, поки покупці очікують активації механізму зворотного викупу. Важлива відмінність: схвалення керівництва — це не те саме, що активні зворотні викупи. Ethena має дочекатися, поки пропозиція USDe перетне необхідний поріг, перш ніж розпочнеться перший розподіл. До того часу наратив про зворотний викуп — це майбутній стимул, а не поточний ринковий попит. Інвестиційний кейс ENA зараз залежить від того, чи зможе USDe відновити стале зростання без шкоди для стабільності та економіки свого синтетичного долара. Власникам токенів потрібно побачити досягнення тригера, отримання доходу та здійснення фактичних зворотних випусків, перш ніж розглядати цю структуру як поточне джерело підтримки. Ключові питання: 1. Чи зможе пропозиція USDe відновитися достатньо, щоб досягти порогу в 7,5 мільярдів доларів? 2. Чи підтримає дохід протоколу значні зворотні викупи ENA? 3. Чи зможе ENA поглинути заплановані розблокування, очікуючи на активацію механізму? $ENAUSDT $ENAUSDC #IMPACTbyTrade
CVX: дохід протоколу не означає попит на токен
Convex Finance продовжує генерувати дохід, але власникам CVX потрібно дивитися далі за заголовки про комісії. 13 листопада DefiLlama повідомила про загальну заблоковану вартість (TVL) у розмірі $473,25 млн, що на 18,1% менше за 30 днів. За той самий період Convex згенерував $2,16 млн комісій і повідомив про $909 303 доходу. Протокол залишається економічно активним, але це не означає, що вся його активність конвертується у вартість для токена. Ця відмінність має значення. Показник комісій Convex включає CRV і FXS, зібрані через платформу, зокрема винагороди постачальників ліквідності, стимули за фармінг, комісії казначейства, а також суми, спрямовані стейкерам і власникам заблокованих токенів. DefiLlama окремо відстежує $866 195 доходу власників за 30 днів. Це різні категорії обліку, їх не слід додавати разом або вважати взаємозамінними. Модель накопичення вартості CVX є умовною. DefiLlama визначає частку доходу протоколу як основний механізм для власників заблокованих і стейкнутих CVX. Це не є універсальним правом на валові комісії Convex: вигода залежить від участі у відповідних механізмах блокування та стейкінгу. Перемикач комісій вказано як активний, тоді як зворотний викуп токенів (buybacks) відсутній. Тому інвестиційний кейс CVX не слід представляти як історію про звичайний викуп токенів. Ринкові дані підкреслюють цей розрив. CoinGlass зафіксував ціну CVX близько $1,626 на 13 листопада, що на 3,04% нижче за 24 години та на 12,24% за сім днів. Обсяг ф'ючерсів становив близько $6,06 млн, що приблизно в 4,4 раза перевищує спотовий обсяг у $1,37 млн. Відкритий інтерес впав на 4,84% до $7,53 млн. Ліквідації були помірними — $18 260, переважно довгих позицій. Активність на ринку деривативів переважає спотову участь, але це не є свідченням великої події ліквідації. Convex повинен зберігати ліквідність, підтримувати активність навколо ринків, пов'язаних з Curve та Frax, і демонструвати, що вартість, яка доходить до власників заблокованих токенів, достатньо значуща, щоб підтримувати попит на CVX. Протокол може залишатися корисним, навіть коли його токен переживає труднощі. Доки спотова участь не покращиться, а TVL не стабілізується, сам по собі дохід не є переконливим «бичачим» сигналом. Ключові питання: 1. Чи зможе Convex стабілізувати TVL після щомісячного падіння на 18,1%? 2. Чи є дохід, що надходить власникам заблокованих CVX, достатньо значущим для залучення попиту? 3. Чи наздожене спотова купівля активність на ринку деривативів? $SOLUSDT #IMPACTbyTrade