BlockWaveX0
4472Thích0Lượt chia sẻ346Người hâm mộ2346Theo dõi
Crypto Content Creator | Web3 Researcher Insights Over Hype. Value Over Noise.
Crypto Content Creator | Web3 Researcher Insights Over Hype. Value Over Noise.
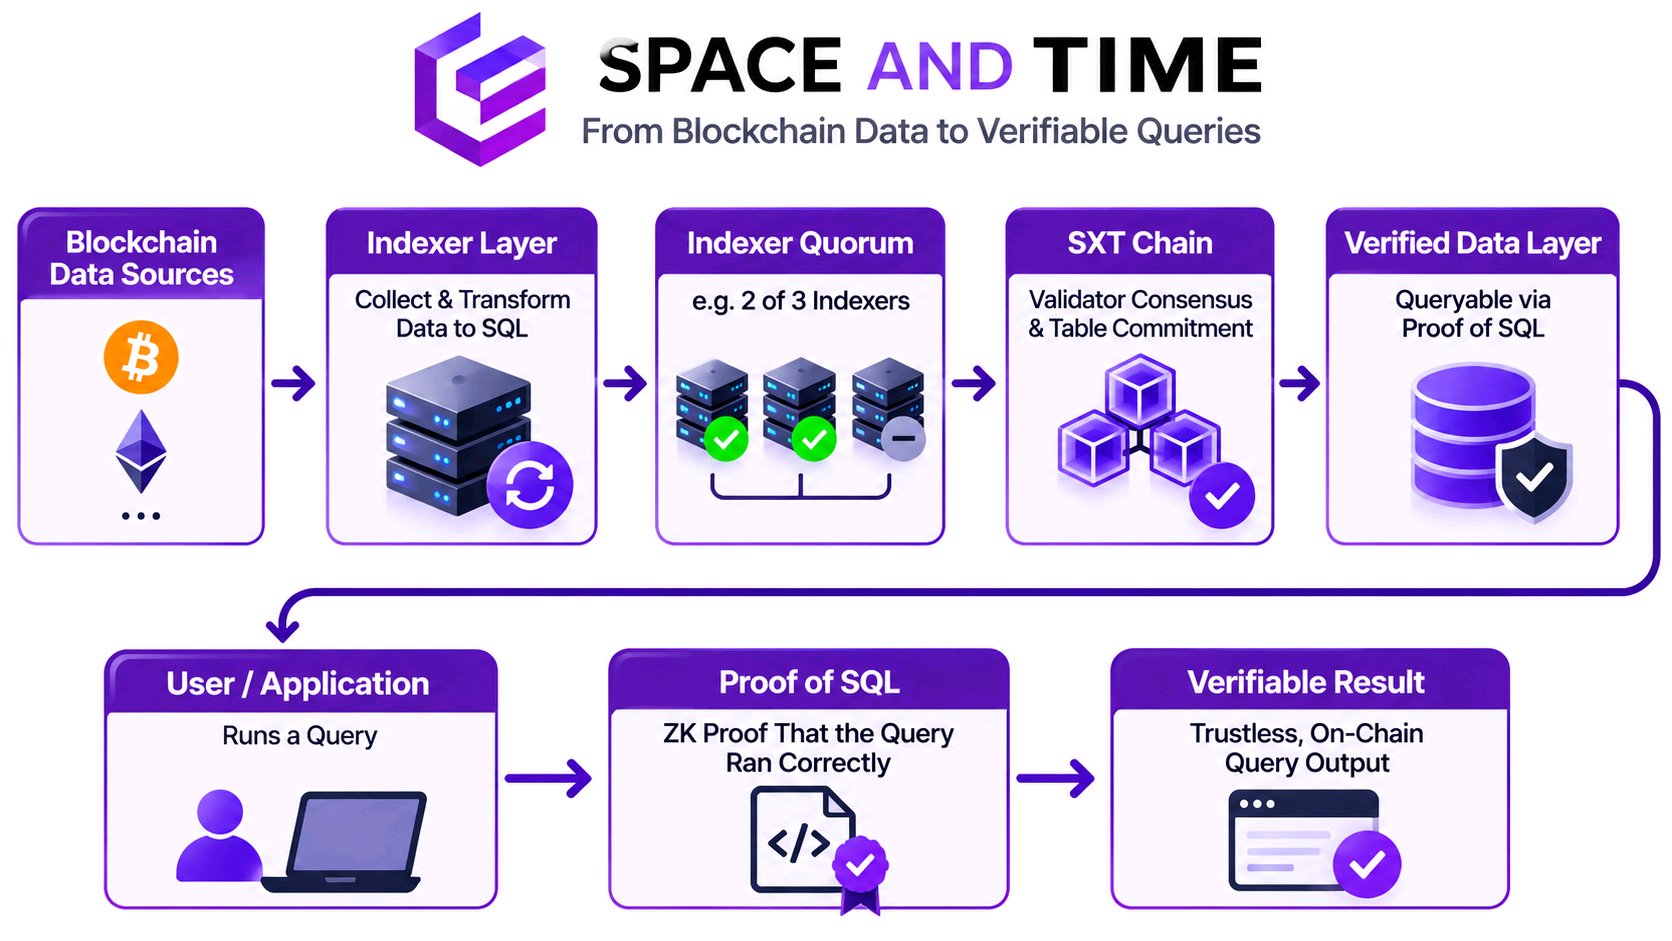
Tôi bắt đầu đọc tài liệu của Space and Time và mong đợi phần thú vị nhất là Proof of SQL: một bằng chứng ZK cho thấy một truy vấn đã chạy chính xác dựa trên dữ liệu chưa bị thay đổi. Sau đó, tôi đã truy xuất dữ liệu ngược lại một bước. Khoan đã… bằng chứng đó không phải là điểm kiểm tra tin cậy đầu tiên. Tài liệu nói rằng dữ liệu blockchain được thu thập bởi các trình lập chỉ mục (indexers), chuyển đổi thành các hàng SQL và được gửi đến SXT Chain. Các trình xác thực (validators) sẽ so sánh các nội dung gửi này; đối với các bảng được lập chỉ mục chuỗi, tài liệu đưa ra ví dụ về quy tắc 2-trên-3 của hệ thống đồng thuận indexer bắt buộc trước khi các trình xác thực ký cam kết bảng mới. Cam kết đã hoàn tất đó là điều mà các bằng chứng truy vấn sau này dựa vào. Sự khác biệt đó rất quan trọng. Proof of SQL có thể xác minh rằng bảng đã cam kết không bị thao túng và phép tính SQL đã được thực hiện chính xác. Nhưng bản thân bằng chứng đó không thiết lập được việc đường ống dữ liệu (pipeline) thượng nguồn đã thu thập mọi sự kiện trên chuỗi nguồn hay liệu các indexer có hoạt động độc lập hay không. Đó là các câu hỏi về quá trình nạp dữ liệu, được xử lý bởi một lớp dự phòng indexer và các bước kiểm tra của trình xác thực riêng biệt. Công bằng mà nói, thiết kế theo lớp này là hợp lý. Các indexer dự phòng và trình xác thực BFT nhằm mục đích giảm sự phụ thuộc vào một nguồn dữ liệu duy nhất; chúng không phải là bằng chứng của một lỗ hổng. SXT được sử dụng để thanh toán cho các truy vấn mạng và các hoạt động liên quan, vì vậy chất lượng của đường ống dữ liệu đó là trọng tâm của những gì người dùng đang chi trả. Liệu người dùng có thể kiểm tra độc lập các nhà vận hành và nguồn dữ liệu đằng sau hệ thống đồng thuận đó không, thay vì chỉ kiểm tra bằng chứng được tạo ra ở cuối quy trình? #IMPACTbyTrade $SXTUSDT
Thị trường RWA trị giá 4 tỷ đô la trông rất ấn tượng trên bảng điều khiển. Thử thách khó khăn hơn là liệu những tài sản đó có thể trở thành các khối xây dựng tài chính hữu ích hay không. Nghiên cứu onchain của Allium cho thấy thị trường tài sản token hóa của Stellar đạt 4,12 tỷ đô la vào ngày 30 tháng 9 năm 2026, tăng gấp 6,1 lần trong mười hai tháng. Spiko, Realiz, Tradable và Ondo mỗi bên đều vượt mốc 500 triệu đô la tài sản trên Stellar. Stellar cũng nắm giữ 42% nợ chính phủ phi Hoa Kỳ được token hóa. Quỹ tín phiếu kho bạc euro của Spiko dẫn đầu danh mục đó. Các tính năng phê duyệt, đóng băng và thu hồi tích hợp sẵn rất phù hợp với các nhà phát hành được quản lý; Allium đã ghi nhận 7.050 hành động phê duyệt hoặc loại bỏ của nhà phát hành. Data Feeds (nguồn cấp dữ liệu) và Data Streams (luồng dữ liệu) của Chainlink đã hoạt động trên mainnet của Stellar, bổ sung giá tham chiếu và dữ liệu theo yêu cầu đã được ký cho các ứng dụng hợp đồng thông minh. Danh sách nguồn cấp dữ liệu ban đầu bao gồm chín tài sản, không phải tất cả các quỹ token hóa. CCIP đã được công bố riêng, nhưng không nên mô tả là đã hoạt động trên Stellar. Những công cụ đó có thể cải thiện việc kiểm tra tài sản thế chấp và thanh lý, nhưng dữ liệu đáng tin cậy không tạo ra người mua, người cho vay hay tính thanh khoản sâu. Vốn vẫn phải đổ vào. Ảnh chụp nhanh ngày 15 tháng 11 của DeFiLlama cho thấy khoảng 4,05 tỷ đô la tài sản RWA onchain trên Stellar, nhưng chỉ có khoảng 1,15 triệu đô la TVL (tổng giá trị bị khóa) DeFi RWA được theo dõi. Những con số này theo dõi những thứ khác nhau: tài sản onchain so với tài sản được triển khai trong DeFi được theo dõi. Khoảng cách này cho thấy việc chuyển đổi tài sản sang tài chính vẫn còn ở giai đoạn đầu như thế nào. Điều đó không có nghĩa là Stellar đang nhàn rỗi. Allium đã ghi nhận 1,95 tỷ đô la khối lượng thanh toán stablecoin trong mười hai tháng tính đến tháng 9. Các khoản chuyển tiền giữa doanh nghiệp với doanh nghiệp chiếm 1,34 tỷ đô la trong tổng số đó, cho thấy việc sử dụng thanh toán đã tồn tại bên cạnh các quỹ token hóa. Protocol 30, có tên là Bell, có đề xuất bỏ phiếu mainnet vào ngày 23 tháng 11. Các địa chỉ hợp đồng thông minh dành riêng cho khách hàng của nó có thể cho phép một hợp đồng phục vụ nhiều khách hàng. Đối với các nhà phát hành, điều này có thể làm giảm ma sát vận hành, mặc dù công việc tích hợp và hỗ trợ ví vẫn quyết định liệu người dùng có được hưởng lợi hay không. Bell cũng cho phép xác minh chữ ký hậu lượng tử ML-DSA bên trong các hợp đồng thông minh. Nó không làm cho mọi giao dịch Stellar trở nên an toàn trước lượng tử; các chữ ký mạng vẫn giữ nguyên là Ed25519. Đồng hồ sổ cái tính bằng mili giây giúp loại bỏ rào cản kỹ thuật để đóng sổ nhanh hơn trong tương lai, chứ không phải là tăng tốc tức thì. XLM chỉ được hưởng lợi nếu việc sử dụng được duy trì. Cột mốc quan trọng hiện nay không phải là một tổng tài sản khác. Mà là chứng minh giá trị token hóa có thể lưu thông, hỗ trợ tín dụng và giải quyết hoạt động kinh tế thực trên Stellar. #IMPACTbyTrade $XLMUSDT
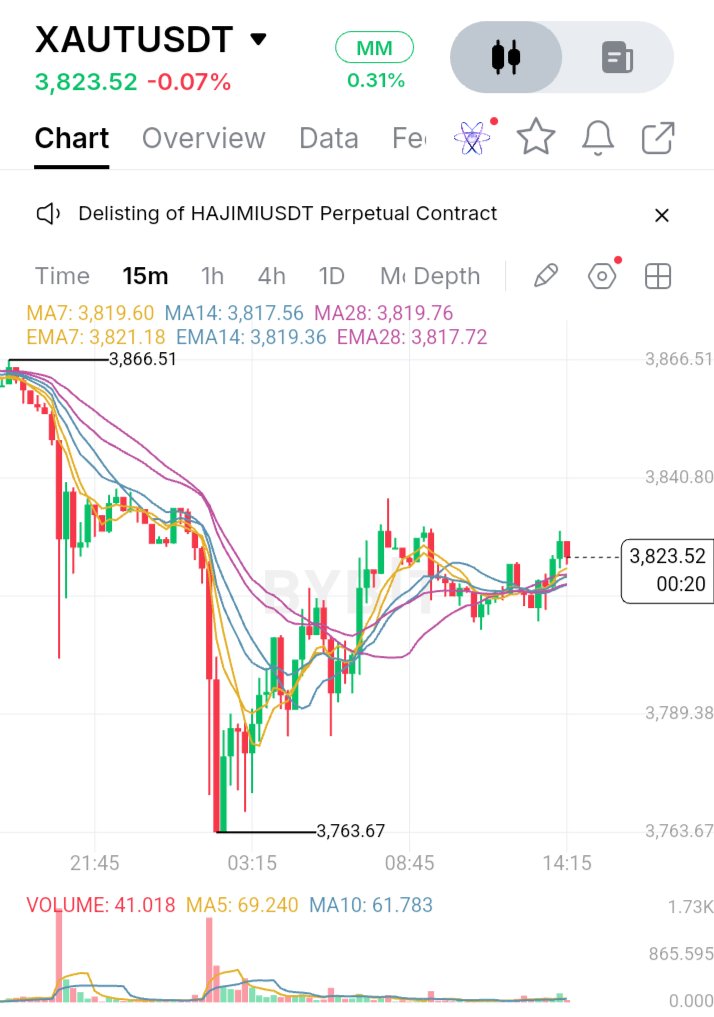
Thử nghiệm của XAUT không phải là đưa vàng lên blockchain. Đó là việc làm cho vàng trở nên dễ sở hữu hơn mà không làm lu mờ những gì người nắm giữ đang sở hữu. Mỗi token đại diện cho một ounce vàng troy nguyên chất trên một thỏi vàng London Good Delivery được lưu giữ tại Thụy Sĩ; người nắm giữ có quyền lợi không phân chia đối với các thỏi vàng cụ thể. Điều đó làm cho XAUT khác biệt với token tăng trưởng. Nó mang lại khả năng tiếp cận giá vàng, chứ không phải là quyền yêu cầu đối với doanh thu hoặc lợi nhuận tích hợp của Tether. Báo cáo ngày 30 tháng 9 năm 2026 của Tether đã ghi nhận 827.417,630 XAUT đối ứng với 827.417,630 ounce vàng troy nguyên chất, khoảng 25,7 tấn, trị giá 3,44 tỷ USD. Việc xác minh đã được cải thiện, nhưng ngày tháng rất quan trọng. Vào ngày 12 tháng 11, Tether đã công bố ý kiến kiểm toán không ngoại trừ của KPMG về báo cáo tài chính năm 2025 của tổ chức phát hành, bao gồm việc kiểm tra vật lý từng thỏi vàng đảm bảo. Ngoài ra, BDO đã đưa ra sự đảm bảo hợp lý về báo cáo dự trữ ngày 30 tháng 9 năm 2026. Công việc của họ bao gồm kiểm tra hàng tồn kho và đối chiếu với các khoản nợ trên blockchain, nhưng chỉ bao gồm ngày đó. Vấn đề ít được thảo luận hơn là việc quy đổi. Các điều khoản của Tether liệt kê mức mua tối thiểu là 50 token, trong khi việc quy đổi vàng thỏi vật chất thường được sắp xếp theo các đơn vị 430 token, kèm theo phí và chi phí giao hàng. Một token di chuyển giữa các ví, nhưng việc chuyển đổi nó thành vàng thỏi vật chất đòi hỏi nhiều công sức hơn. Khả năng chuyển nhượng và khả năng tiếp cận không phải là một. Hội đồng Vàng Thế giới và BCG định giá vàng kỹ thuật số ở mức 45–55 tỷ USD. Khối lượng giao dịch vàng token hóa giao ngay đã vượt quá 90 tỷ USD trong quý 1 năm 2026, nhiều hơn so với cả năm 2025; ước tính nhu cầu tiềm ẩn 700 tỷ USD là có điều kiện, không phải là dự báo. Trên biểu đồ 15 phút được cung cấp, XAUT giao dịch ở mức 3.823,52 USD sau khi giảm từ 3.866,51 USD xuống 3.763,67 USD. Giá đã phục hồi trên cụm MA/EMA quanh mức 3.817–3.821 USD. Nhưng khối lượng giao dịch là 41,018, thấp hơn MA5 ở mức 69,240 và MA10 ở mức 61,783. Sự phục hồi cải thiện cấu trúc, nhưng khối lượng giao dịch chưa xác nhận một sự đảo chiều. Việc giữ vững trên cụm đường trung bình động sẽ hỗ trợ cho sự phục hồi. Vùng 3.840,80 USD và mức cao nhất 3.866,51 USD vẫn là ngưỡng kháng cự phía trên; nếu mất cụm này, mức 3.763,67 USD sẽ trở lại trong tầm ngắm. Sức hấp dẫn của XAUT rất rõ ràng: tiếp cận vàng với tính di động của blockchain. Các giới hạn của nó vẫn tồn tại: lưu ký, phụ thuộc vào tổ chức phát hành, điều kiện quy đổi, phí và tính thanh khoản của thị trường. Vàng token hóa sẽ giành được lòng tin thông qua nhiều yếu tố hơn là chỉ khớp số lượng token và ounce. Người nắm giữ cần quyền sở hữu rõ ràng, dự trữ có thể xác minh và việc quy đổi hoạt động hiệu quả trong thực tế. #IMPACTbyTrade $XAUTUSDT
Tôi đã tìm hiểu sâu hơn ngoài sự suy giảm của HYPE bởi vì câu chuyện lớn hơn nằm ở khoảng cách giữa hoạt động giao dịch của Hyperliquid và vốn hệ sinh thái, chứ không đơn thuần là giá giảm. HYPE đã giảm từ đỉnh cao mọi thời đại gần 98 đô la vào ngày 23 tháng 9 xuống mức 60 đô la, thấp hơn khoảng một phần ba so với kỷ lục của nó. Biểu đồ của bạn cho thấy chỉ số RSI ở gần mức 22, trong khi giá vẫn nằm dưới đường EMA200 ở mức khoảng 69,8 đô la. Lực bán có vẻ đã bị kéo giãn, chứ chưa đảo chiều. Vùng 63,2 đô la và 60 đô la vẫn là các mức hỗ trợ kỹ thuật quan trọng. Việc giành lại bền vững mốc 70 đô la sẽ cải thiện bức tranh kỹ thuật. Ảnh chụp nhanh từ CoinGlass vào ngày 15 tháng 11 cho thấy khối lượng giao dịch hợp đồng tương lai trong 24 giờ đạt 4,53 tỷ đô la, so với khoảng 447 triệu đô la khối lượng giao dịch giao ngay. Sự khác biệt đó cho thấy các công cụ phái sinh ảnh hưởng nặng nề đến biến động giá, làm tăng độ nhạy cảm đối với tâm lý thị trường và vị thế. CoinGlass cũng cho thấy khoảng 2,93 tỷ đô la lãi suất mở (open interest) và 86 triệu đô la thanh lý trong 24 giờ, chủ yếu từ các vị thế mua (longs). Những con số này không thể dự đoán hướng đi. Chúng cho thấy các vị thế đông đúc có thể làm trầm trọng thêm biến động như thế nào trong những đợt dịch chuyển thị trường đột ngột. Hyperliquid không chỉ là một câu chuyện về token. Cơ sở hạ tầng giao dịch on-chain của nó đã phát triển một mảng kinh doanh phái sinh đáng kể. DefiLlama báo cáo khoảng 90,5 triệu đô la phí và 69,3 triệu đô la doanh thu giao thức trong 30 ngày tính đến ngày 14 tháng 11. Tuy nhiên, TVL đứng ở mức gần 7,39 tỷ đô la, giảm khoảng 12,3% trong cùng kỳ. Sự tương phản đó xứng đáng được lưu tâm. Nền tảng này có thể tạo ra phí trong khi vốn hệ sinh thái suy giảm. Các chỉ số này có liên quan nhưng đo lường những thứ khác nhau. Quỹ hỗ trợ của HYPE liên kết hoạt động giao thức với nhu cầu token: 99% phí giao thức được phân bổ để mua lại HYPE trên thị trường mở. Một hồ sơ gửi SEC báo cáo rằng 47,1 triệu HYPE đã được mua lại và loại bỏ vĩnh viễn khỏi lưu thông tính đến ngày 8 tháng 9 năm 2026. Việc đốt token rất quan trọng, nhưng không đảm bảo hỗ trợ giá; 38,9% vẫn được dành cho phát hành cộng đồng, 23,8% cho các bên đóng góp cốt lõi. Câu hỏi trọng tâm là liệu hoạt động giao thức định kỳ và các giao dịch mua được tài trợ bằng phí có thể bù đắp cho vốn yếu hơn và việc phân phối đang diễn ra hay không. Điểm mạnh rõ ràng nhất của Hyperliquid là sản phẩm tạo ra phí. Sự không chắc chắn nằm ở chỗ liệu hoạt động đó có tạo ra vốn bền vững và nhu cầu token hay không. Chỉ số quá bán đáng được chú ý, nhưng sự phục hồi cần nhiều hơn là một cú bật tăng: đó là cải thiện cấu trúc và các chỉ số hệ sinh thái lành mạnh hơn. Một sự phục hồi bền vững đồng nghĩa với nhiều thứ hơn là một cây nến xanh: đó là thu nhập nhất quán song hành cùng dòng vốn quay trở lại và mức độ sử dụng thực tế bền vững. #IMPACTbyTrade $HYPEUSDT
Tôi sẽ không coi BTC và NVDAX là cùng một giao dịch, mặc dù cả hai đều đang chịu áp lực bán. Bitcoin đã giảm xuống dưới 64.000 đô la vào ngày 14 tháng 11, chạm mức khoảng 63.403 đô la. Mối lo ngại lớn hơn chính là lượng bán tháo cưỡng bức đằng sau động thái này. Khoảng 1,47 tỷ đô la các vị thế tiền điện tử đã bị thanh lý trong vòng 24 giờ, trong đó 1,31 tỷ đô la đến từ các vị thế mua (long). Các quỹ ETF Bitcoin giao ngay tại Hoa Kỳ cũng ghi nhận dòng vốn rút ra 185,45 triệu đô la vào thứ Sáu. Điều đó cho tôi thấy rằng người mua vẫn đang gặp khó khăn trong việc hấp thụ áp lực bán. Một đợt phục hồi nhanh sau động thái như thế này là chưa đủ để khẳng định thị trường đã chạm đáy. NVDAX lại là một câu chuyện khác. Nó đại diện cho việc tiếp xúc với NVIDIA thông qua thị trường xStocks của Bybit. Cổ phiếu NVIDIA đóng cửa ở mức 162,85 đô la vào thứ Sáu, giảm 2,01%, sau khi giao dịch trong khoảng từ 158,39 đô la đến 170,00 đô la. Có một chi tiết mà các nhà giao dịch không nên bỏ qua: NVDAX giao dịch suốt ngày đêm, trong khi cổ phiếu NVIDIA tuân theo giờ thị trường chứng khoán Hoa Kỳ. Giá của nó có thể biến động ngay cả khi thị trường truyền thống đóng cửa và đôi khi có thể chênh lệch so với giá cổ phiếu cơ sở. Đối với BTC, tôi muốn thấy áp lực bán giảm bớt và giá giữ vững đà phục hồi thay vì ngay lập tức giảm trở lại. Đối với NVDAX, tôi sẽ theo dõi phiên giao dịch thường lệ tiếp theo của NVIDIA và kiểm tra xem giá của token có duy trì gần với giá trị cổ phiếu cơ sở hay không. Tôi không thấy lý do gì tốt để vội vàng tham gia vào cả hai thị trường này mà không có sự xác nhận. Cả hai đều có thể giảm sâu hơn trước khi một đợt phục hồi thuyết phục xuất hiện. Câu hỏi thú vị là liệu Bitcoin có thể phục hồi nếu không có nhu cầu mạnh hơn từ các quỹ ETF, và liệu NVDAX có thể trụ vững khi thị trường chứng khoán NVIDIA mở cửa trở lại hay không. Bạn nghĩ cái nào có khả năng phục hồi rõ ràng hơn phía trước? #IMPACTbyTrade $BTCUSDT $NVDAXUSDT
XRP đang đối mặt với một bài kiểm tra quan trọng. Sau đợt sụt giảm mạnh, phe mua đang cố gắng ổn định thị trường, nhưng đà phục hồi vẫn chưa được xác nhận. Vùng giá $0,90 là then chốt: liệu phe mua có thể bảo vệ được vùng này, hay phe bán sẽ đẩy giá xuống thấp hơn? Trong ảnh chụp nhanh được trích dẫn, XRP giao dịch quanh mức $0,907, giảm khoảng 10,31% trong 24 giờ. Phạm vi giá của nó rơi vào khoảng $0,9042–$1,017. Vùng $0,9042 là mức hỗ trợ tức thời. Nếu giá phá vỡ dưới mức $0,90, khoản lỗ có thể nới rộng. Việc lấy lại mốc $1,00 sẽ là dấu hiệu đầu tiên cho thấy đà tăng đang cải thiện, trong khi di chuyển lên trên mức $1,017 sẽ củng cố khả năng phục hồi. CoinGlass đã ghi nhận khoảng 46,61 triệu đô la XRP bị thanh lý trong 24 giờ qua, với khoảng 98% đến từ các vị thế mua (long). Điều này làm nổi bật áp lực lên các nhà giao dịch sử dụng đòn bẩy theo hướng tăng giá. Lãi suất mở (open interest) sụt giảm và phí tài trợ (funding rate) âm cho thấy vị thế đang thay đổi, nhưng không có gì đảm bảo về một sự đảo chiều. Một đợt phục hồi ngắn hạn (relief bounce) sẽ đáng tin cậy hơn nếu áp lực bán tháo giảm bớt và phe mua giao ngay (spot) bắt đầu tham gia. Cho đến lúc đó, không nên nhầm lẫn sự tạm dừng này là đáy thị trường. XRP là tài sản gốc của XRP Ledger và có thể đóng vai trò như một loại tiền tệ cầu nối. Sổ cái này cũng hỗ trợ các tài sản được token hóa. Vào ngày 12 tháng 10 năm 2026, Standard Chartered thông báo rằng dịch vụ lưu ký tổ chức cho Ripple USD (RLUSD) trên XRP Ledger đã chính thức hoạt động. Các kế hoạch hợp tác với Ripple và LMAX Group cũng liên quan đến việc sử dụng RLUSD làm tài sản thế chấp giao dịch hợp lệ. Tuy nhiên, việc áp dụng RLUSD không tự động tạo ra nhu cầu tương đương cho XRP. XRP có nguồn cung tối đa là 100 tỷ, với khoảng 63,52 tỷ đang lưu thông theo dữ liệu được trích dẫn. Các đợt mở khóa ký quỹ (escrow) ảnh hưởng đến động lực nguồn cung. Phí giao dịch được đốt bỏ, nhưng số lượng quá nhỏ để trở thành yếu tố chính gây ra sự khan hiếm. Giá trị dài hạn phụ thuộc vào việc liệu các khoản thanh toán, thanh toán stablecoin và token hóa có tạo ra nhu cầu bền vững cho XRP hay không. Hiện tại, hãy theo dõi xem mốc $0,90 có giữ vững được không và liệu giá có giành lại được mức $1,00 hay không. Liệu đà phục hồi đang bắt đầu, hay đây chỉ là khoảng lặng trước khi tiếp tục giảm trong các phiên tới? #IMPACTbyTrade $XRPUSDT
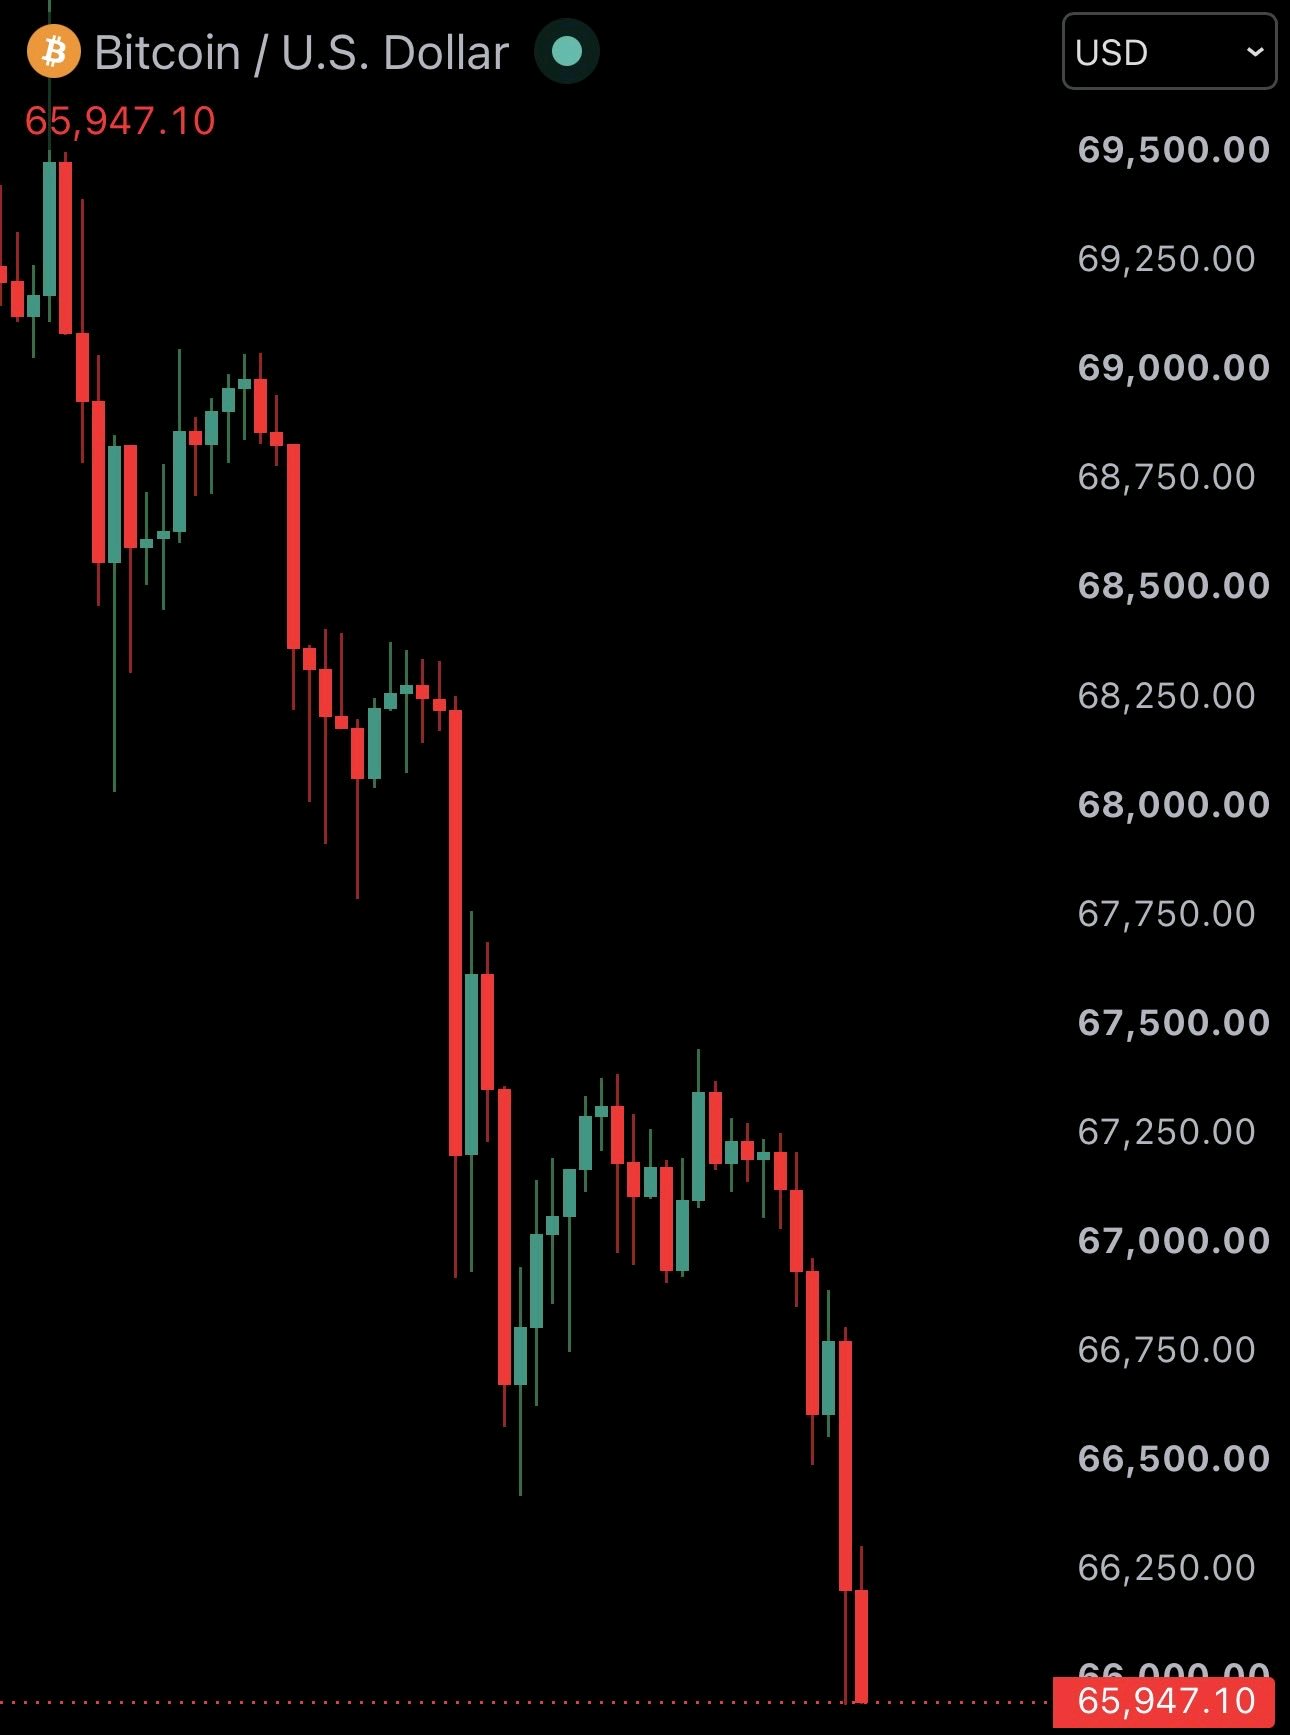
Bitcoin đã giảm xuống dưới 66.000 đô la, và tiêu đề về việc thanh lý 205 triệu đô la cho thấy áp lực trên thị trường tiền điện tử có thể nhanh chóng biến thành một đợt bán tháo lớn hơn như thế nào. $BTCUSDT đang dao động quanh mức 65.947 đô la trong biểu đồ được cung cấp, và mối lo ngại lớn hơn không chỉ nằm ở việc giảm giá. Đó chính là sự yếu kém đằng sau mỗi nỗ lực phục hồi. Điều đầu tiên dễ nhận thấy là cấu trúc thị trường. Bitcoin đã di chuyển từ vùng 69.000 đô la xuống 66.000 đô la thông qua một chuỗi các đỉnh thấp hơn và đáy thấp hơn. Người mua đã cố gắng thực hiện vài lần phục hồi, nhưng chưa có lần nào tạo ra sự đảo chiều thuyết phục trên biểu đồ hiển thị. Con số 205 triệu đô la thanh lý được báo cáo trên toàn thị trường tiền điện tử đã tạo thêm một chiều hướng khác cho động thái này. Việc bắt buộc đóng vị thế có thể làm tăng áp lực bán khi giá giảm, tạo ra phản ứng dây chuyền trong một thị trường vốn đã yếu ớt. Tuy nhiên, thanh lý là hệ quả của việc sử dụng đòn bẩy, không phải bằng chứng cho thấy mọi người tham gia thị trường đều đang bán tháo. Điều làm cho tình hình này trở nên thú vị là sự khác biệt giữa bán spot (giao ngay) và đóng vị thế tương lai bắt buộc. Bán spot phản ánh việc bán tài sản thực tế, trong khi thanh lý xảy ra khi các vị thế đòn bẩy không còn đáp ứng các yêu cầu ký quỹ. Cả hai đều có thể đẩy giá xuống thấp hơn, nhưng chúng kể những câu chuyện khác nhau về sự tham gia của thị trường. Mức 66.000 đô la hiện xứng đáng được chú ý vì Bitcoin đã di chuyển xuống dưới vùng giá tâm lý quan trọng này. Việc quay trở lại trên mức này trong thời gian ngắn sẽ không tự động xác nhận một sự phục hồi. Người mua sẽ cần chứng minh rằng họ có thể bảo vệ khu vực đã giành lại được thay vì để người bán từ chối đà phục hồi. Cũng có một cơ hội tiềm ẩn bên trong các sự kiện thanh lý. Khi đòn bẩy quá mức bị loại bỏ, thị trường có thể trở nên ít tổn thương hơn trước các đợt đóng vị thế bắt buộc bổ sung. Nhưng điều đó không đảm bảo một đáy ngay lập tức. Việc thiết lập lại đòn bẩy và sự phục hồi thực sự về nhu cầu là hai điều khác nhau. Lập luận giảm giá vẫn rất đơn giản: nếu BTC tiếp tục tạo ra các đỉnh thấp hơn và không thể giành lại vùng giá đã mất, áp lực bán có thể vẫn chiếm ưu thế. Một đợt phục hồi thất bại nữa sẽ cho thấy người mua vẫn đang chật vật để giành lại quyền kiểm soát. Mặt khác, một sự phục hồi tăng giá sẽ đòi hỏi nhiều hơn là chỉ một cây nến xanh. Tôi sẽ tìm kiếm sự chấp nhận bền vững trên mức 66.000 đô la, sự tham gia mua vào mạnh mẽ hơn và một đáy cao hơn trên biểu đồ. Những diễn biến đó sẽ cung cấp bằng chứng tốt hơn cho thấy người bán đang mất đà. Một chi tiết quan trọng thường bị bỏ qua là các số liệu thanh lý mô tả hoạt động trong một khoảng thời gian cụ thể. Con số 205 triệu đô la được báo cáo bao gồm toàn bộ thị trường tiền điện tử rộng lớn, không chỉ riêng Bitcoin. Nó không nên bị nhầm lẫn với tổng số thanh lý riêng cho BTC hoặc các số liệu trong 24 giờ. Sự khác biệt này rất quan trọng khi đánh giá quy mô thực tế của căng thẳng thị trường. Hiện tại, Bitcoin đang cho thấy cấu trúc giảm giá ngắn hạn rõ ràng, nhưng diễn biến quan trọng tiếp theo sẽ là liệu nhu cầu có quay trở lại sau làn sóng bán tháo bắt buộc này hay không. Đây chỉ đơn giản là một đợt thiết lập lại đòn bẩy lớn, hay chúng ta đang chứng kiến sự khởi đầu của một điểm yếu sâu sắc hơn trong nhu cầu thị trường của Bitcoin? $IMPACTbyTrade
Tôi đã theo dõi $HYPEUSDT quanh mức $68.60 và có một điều khiến tôi chú ý. Giá đang chật vật, nhưng các con số đằng sau Hyperliquid lại kể một câu chuyện khác. Doanh thu quý 3 của giao thức đạt 190,9 triệu USD, tăng 21,7% so với quý 2. Lãi suất mở (open interest) cũng tăng 79,9% lên 16,7 tỷ USD. Đó là một lượng vốn lớn đang nằm trong thị trường, mặc dù lãi suất mở cao hơn không đảm bảo áp lực mua sẽ tăng. Một chi tiết khác đáng xem là Quỹ Hỗ trợ. Họ đã chi khoảng 148,7 triệu USD để mua HYPE trong quý 3. Vì các giao dịch mua này dựa trên đồng đô la, giá thấp hơn cho phép quỹ mua được nhiều token hơn. Theo báo cáo, khoảng 50,47 triệu HYPE đã được đốt cho đến nay. Ngoài ra còn có một vài diễn biến đáng chú ý. Upbit và Bithumb đã mở giao dịch HYPE vào ngày 10 tháng 11, trong khi Elysium ra mắt vào ngày 9 tháng 11 với HYPE được sử dụng để làm phí gas. Nhưng tôi sẽ không bỏ qua biểu đồ. Tại mức $68.60, giá đang kiểm tra mức Fibonacci $68.68 và vùng EMA 200 ngày. Hỗ trợ nằm quanh mức $67.05, với kháng cự tại $69.10, $71.18 và $73.09. Vấn đề là giá hàng ngày vẫn nằm dưới các đường EMA 20, 50 và 100. Động lực vẫn yếu, và khoảng 14,2 triệu HYPE dự kiến sẽ được mở khóa vào ngày 29 tháng 11. Tôi đang theo dõi sát mức $67. Giữ được vùng này có thể mang lại cho người mua một cơ hội khác, nhưng nếu mất nó sẽ làm suy yếu nghiêm trọng thiết lập vị thế mua. Bạn có nghĩ HYPE đang chuẩn bị cho một đợt phục hồi, hay thị trường vẫn đang đánh giá thấp áp lực bán? #IMPACTbyTrade
$VVVUSDT đang hồi phục, nhưng tôi chưa sẵn sàng gọi đây là một sự đảo chiều Tôi từng nghĩ rằng một đợt phục hồi mạnh sau một đợt bán tháo lớn là đủ để cho thấy người mua đang quay trở lại. Nhưng VVV là một lời nhắc nhở tốt rằng một đợt hồi phục và một sự đảo chiều xu hướng là hai việc hoàn toàn khác nhau. VVV đang giao dịch quanh mức $18,263, giảm 5,26%, sau khi giảm từ $19,717 xuống $17,589. Người mua đã phản ứng gần các mức thấp, đẩy giá trở lại trên $18, nhưng đợt phục hồi này vẫn cần phải chứng minh sức mạnh của nó. Điều khiến tôi chú ý là cấu trúc đường trung bình động. Giá đang nằm trên MA14 ở mức $18,136, trong khi MA7 nằm quanh mức $18,267. Đó là một sự cải thiện khiêm tốn về động lực trong ngắn hạn. Tuy nhiên, MA28 vẫn ở gần mức $18,397, với EMA28 quanh mức $18,393. Khu vực này có thể trở thành một bài kiểm tra quan trọng nếu người mua cố gắng mở rộng đợt phục hồi. Khối lượng giao dịch cũng cần được chú ý. Chỉ số mới nhất là 2,13 nghìn, thấp hơn mức trung bình 5 kỳ là 4,21 nghìn và trung bình 10 kỳ là 5,14 nghìn. Cá nhân tôi muốn thấy sự tham gia mạnh mẽ hơn và một động thái duy trì trên mức $18,40 trước khi thay đổi quan điểm của mình. Đợt phục hồi gần đây khá thú vị, nhưng sự xác nhận quan trọng hơn là sự phấn khích. Liệu VVV có thể tiếp tục đà hồi phục này, hay người bán sẽ giành lại quyền kiểm soát?
$DOTUSDT DOT Is Trying to Stabilize, But I'm Not Seeing a Strong Reversal Yet I used to think that once a coin starts holding above its recent low, the worst of the selling might already be over. But DOT's current price action reminds me why I don't like making that assumption too early. DOT is trading around $0.7870, down 5.02%, after falling from the $0.8326 area to approximately $0.7786. There has been some recovery from that low, but the broader short-term structure remains under pressure. One detail I find interesting is the moving average setup. Price is currently above the MA7 at $0.7851 and MA14 at $0.7848. That's encouraging for short-term buyers. However, the MA28 remains around $0.7896, while EMA28 is near $0.7907. This creates an important resistance zone that DOT still needs to overcome. Volume is another concern. Current displayed volume is 2.05K, considerably below the 5-period and 10-period average volumes. So the recent recovery hasn't yet demonstrated convincing participation. Personally, I'd rather see DOT reclaim the $0.7900–$0.7910 area and hold it before becoming more optimistic. For now, I'm watching rather than assuming. Can DOT turn this stabilization into a genuine recovery, or is another rejection still possible?
$PYTHUSDT is facing an interesting contradiction: its underlying business is developing a stronger commercial model, but its short-term market structure is still showing weakness. Pyth Network is more than a crypto price oracle. It connects financial data publishers directly with blockchain applications, allowing developers to access market prices across different asset classes. Its pull-based architecture lets applications request updates when needed instead of constantly pushing every update to every blockchain. This is an important design choice for applications that require timely financial data. The bigger development is Pyth's transition toward paid institutional data services. In September 2026, Pyth reported $11.5 million in annual recurring revenue, representing 86% quarter-over-quarter growth. This is a promising business indicator, although reported ARR should not be confused with net profit or actual token-holder income. There is also a meaningful change in PYTH's economic model. Under OP-PIP-136, approved in September and announced on October 8, the DAO committed 100% of the funds it receives from Pyth products to accumulating PYTH in its reserve. However, this applies to the DAO's revenue share, not all gross product sales. The accumulated tokens are not automatically distributed to holders or permanently burned. Supply remains another important consideration. PYTH has a maximum supply of 10 billion tokens, and DefiLlama lists a further scheduled unlock for May 19, 2027. Growing business revenue and token demand must eventually be evaluated alongside potential supply dilution. Looking at the 1H chart snapshot, PYTH is trading at $0.06411, down 1.95%, and remains below the 0.0650–0.0654 MA/EMA cluster. The immediate support is $0.06316. An hourly close below that level could expose $0.06195, while reclaiming $0.0654 with convincing volume would improve the short-term structure. Above that, $0.0661 and $0.0682 remain important resistance levels. The interesting part is the difference between fundamental progress and market behaviour. Pyth is building a revenue-generating data business and linking part of its commercial success to PYTH accumulation, but that does not guarantee immediate price strength. My key question is whether growing institutional demand and DAO reserve accumulation can eventually outweigh supply pressure and improve PYTH's market structure? #IMPACTbyTrade
Tin tức về vụ sáp nhập giữa SpaceX và Tesla có thể trở thành một trong những sự kiện doanh nghiệp lớn nhất trong lịch sử, nhưng phần thú vị nhất đối với các nhà đầu tư tiền mã hóa có thể đang ẩn giấu đằng sau mức định giá 3,4 nghìn tỷ đô la. Bloomberg đưa tin rằng một thông báo có thể được đưa ra sớm nhất vào tháng 12, mặc dù các cuộc thảo luận có thể kéo dài đến đầu năm 2027. Giá trị định giá kết hợp ước tính đưa hai công ty này vào nhóm những doanh nghiệp lớn nhất thế giới. Tuy nhiên, con số này không nên bị nhầm lẫn với giá sáp nhập được xác nhận hoặc thỏa thuận cuối cùng. SpaceX mang đến công nghệ tên lửa, kết nối Starlink và những tham vọng vượt ra ngoài Trái Đất. Tesla đóng góp các loại xe điện, lưu trữ năng lượng, trí tuệ nhân tạo và robot. Cùng với nhau, các doanh nghiệp của họ có thể tạo ra một hệ sinh thái công nghệ mạnh mẽ với tiềm năng cơ sở hạ tầng to lớn. Nhưng có một mối liên hệ khác đáng để theo dõi: Bitcoin. Theo số liệu nắm giữ được công bố, SpaceX nắm giữ khoảng 18.712 BTC, trong khi Tesla nắm giữ khoảng 11.509 BTC. Con số đó đại diện cho tổng cộng 30.221 BTC, khiến mức độ tiếp xúc với Bitcoin hiện tại của họ trở nên đặc biệt thú vị. Tuy nhiên, một vụ sáp nhập doanh nghiệp sẽ không tự động có nghĩa là những khoản nắm giữ này trở thành một chiến lược đầu tư duy nhất hoặc có kế hoạch mua thêm Bitcoin. Câu hỏi lớn hơn là liệu tổ chức hợp nhất có thể tiếp cận Bitcoin như một tài sản doanh nghiệp chiến lược thay vì chỉ nắm giữ nó như một phần của ngân quỹ hay không. Ngoài ra còn có những thách thức nghiêm trọng. Sự giám sát của cơ quan quản lý, quản trị doanh nghiệp, tính minh bạch tài chính và các hợp đồng liên quan đến chính phủ của SpaceX có thể làm phức tạp quá trình này. Đối với thị trường tiền mã hóa, vụ sáp nhập không mặc nhiên mang tín hiệu tích cực. Ý nghĩa thực sự của nó phụ thuộc vào những gì xảy ra với chính sách Bitcoin của các công ty sau bất kỳ thỏa thuận nào. Một cấu trúc doanh nghiệp lớn hơn không đảm bảo nhu cầu Bitcoin mạnh mẽ hơn. Tôi sẽ theo dõi các điều khoản sáp nhập chính thức, các báo cáo tài chính và bất kỳ thay đổi nào trong lượng nắm giữ BTC trước khi đưa ra kết luận. Liệu đây có thể trở thành một bước tiến lớn khác hướng tới việc áp dụng Bitcoin bởi các tập đoàn lớn, hay mối liên hệ với tiền mã hóa đang bị đánh giá quá cao? #IMPACTbyTrade $TSLAXUSDT $SPCXXUSDT
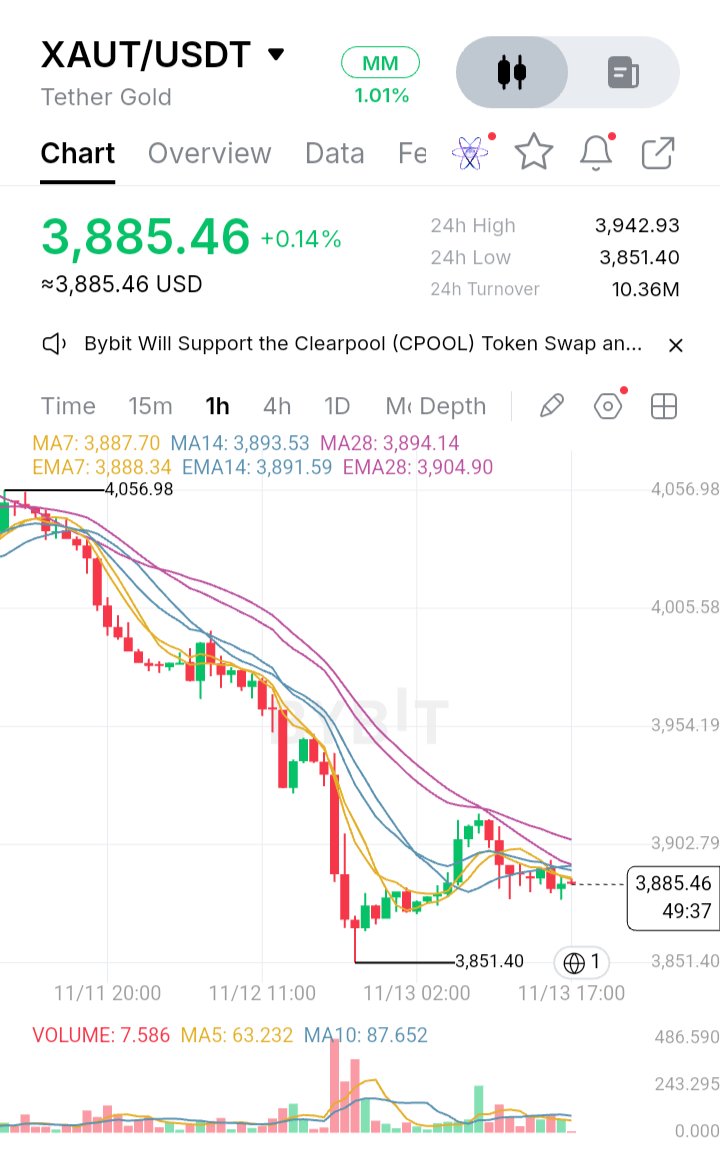
$XAUTUSDT đang đối mặt với một thử thách vượt xa sự điều chỉnh kỹ thuật đơn thuần. Giá đang chật vật để phục hồi ngưỡng 3.900 đô la, sự từ chối tại mức Fibonacci 1.0 đã làm suy yếu nỗ lực hồi phục, và chỉ báo MACD đang mờ dần cho thấy động lực tăng giá đang mất dần sức mạnh. Khu vực 3.851 đô la hiện đặc biệt quan trọng vì bên mua cần chứng minh rằng họ vẫn sẵn sàng bảo vệ mức thấp gần đây. Dữ liệu thị trường cho thấy XAUT dao động quanh mức 3.880–3.900 đô la, với phạm vi giao dịch gần đây mở rộng về phía 3.850 đô la. Sự yếu kém này không xảy ra một cách tách biệt. Vàng giao ngay cũng chịu một đợt giảm mạnh trong tuần này, mất gần 4% trước khi cố gắng phục hồi nhẹ vào ngày 13 tháng 11. Reuters đưa tin rằng giá dầu cao hơn, mối lo ngại về lạm phát và kỳ vọng lãi suất thay đổi của Cục Dự trữ Liên bang đang gây áp lực lên kim loại quý. Nói cách khác, XAUT đang phản ánh sự yếu kém của tài sản cơ sở thay vì chỉ đơn thuần tuân theo các chuyển động thông thường của thị trường tiền điện tử. Có một sự khác biệt quan trọng ở đây mà thường bị bỏ qua. Tether Gold không phải là một loại tiền điện tử thông thường có giá trị phụ thuộc chủ yếu vào nhu cầu đầu cơ đối với một hệ sinh thái blockchain. Mỗi XAUT đại diện cho quyền sở hữu một troy ounce vàng nguyên chất được lưu giữ trong các hầm tại Thụy Sĩ. Báo cáo dự trữ tháng 9 năm 2026 của Tether cho biết có khoảng 827.418 ounce vàng đối ứng với số lượng token tương đương đang lưu hành. Cũng có một sự phát triển đáng chú ý vào ngày 12 tháng 11. Tether thông báo rằng KPMG đã hoàn thành đợt kiểm toán độc lập các báo cáo tài chính năm 2025 của tổ chức phát hành, bao gồm việc kiểm tra vật lý và kiểm đếm các thỏi vàng riêng lẻ hỗ trợ cho XAUT. Đây là một sự phát triển quan trọng về độ tin cậy, mặc dù đợt kiểm toán này bao gồm năm tài chính kết thúc vào ngày 31 tháng 12 năm 2025, chứ không phải là một sự đảm bảo theo thời gian thực mới chống lại sự biến động của thị trường. Về mặt kỹ thuật, bức tranh trước mắt vẫn cần thận trọng. Mức 3.900 đô la là rào cản tâm lý đầu tiên, trong khi đường EMA200 gần 3.957 đô la đại diện cho một bài kiểm tra phục hồi quan trọng hơn. Việc di chuyển lên trên 3.900 đô la mà không có sức mạnh bền vững sẽ không nhất thiết báo hiệu một sự đảo chiều xu hướng. Bên mua sẽ cần phải giành lại đường EMA200 và chứng minh rằng kháng cự trước đó đang trở thành hỗ trợ. Chỉ báo MACD đang mờ dần cũng đáng được chú ý vì một chỉ báo suy yếu có thể báo hiệu áp lực mua giảm ngay cả trước khi một sự giao cắt giảm giá rõ ràng xuất hiện. Về mặt giảm giá, 3.851 đô la là mức đáng theo dõi. Việc giữ vững trên mức này có thể tạo không gian cho XAUT ổn định và thử một đợt phục hồi khác. Tuy nhiên, một sự phá vỡ thuyết phục theo sau bởi các nỗ lực thất bại để đòi lại mức đó sẽ củng cố cấu trúc giảm giá. Mục tiêu giảm tiếp theo nên phụ thuộc vào việc khám phá giá thực tế thay vì một mức biểu đồ được tạo ra. Điều làm cho tình huống này trở nên thú vị là sự tương phản giữa niềm tin ngày càng tăng vào tài sản vật chất hỗ trợ XAUT và nhu cầu suy yếu đối với chính vàng. Sự minh bạch về dự trữ tốt hơn có thể củng cố niềm tin vào sản phẩm, nhưng nó không thể ngăn kim loại cơ sở sụt giảm khi các điều kiện kinh tế vĩ mô trở nên bất lợi. Tôi đang theo dõi một câu hỏi sát sao hơn bất kỳ chỉ báo đơn lẻ nào: liệu bên mua có bảo vệ được 3.851 đô la và giành lại 3.957 đô la, hay sự yếu kém rộng hơn của vàng sẽ khiến XAUT bị mắc kẹt dưới các mức phục hồi chính của nó? #IMPACTbyTrade
I've been looking at HYPE beyond its price, and the part I find most interesting is how Hyperliquid tries to turn real protocol activity into demand for its native token. Hyperliquid is not just a trading app. It is a Layer 1 built around on-chain financial markets. Its HyperCore handles spot and perpetual order books, while HyperEVM gives developers an EVM-compatible environment to build other applications around that liquidity. The important distinction is that orders, trades and liquidations are processed on-chain, rather than only being recorded after the fact. The activity is substantial. DeFiLlama’s latest displayed rolling 30-day figures show about $228.7 billion in perpetual volume, $82.6 million in fees and $64.9 million in protocol revenue. Those numbers suggest genuine market usage, although volume alone cannot tell us how much activity is organic or how durable it will be. Here is the part I think deserves more attention: the token has a direct connection to protocol fees. A September 2026 SEC filing says 99% of protocol fees are allocated to the Assistance Fund, which uses them to buy HYPE on the open market. The filing reported that 47.1 million HYPE had been acquired and permanently removed by September 8. That creates a clearer value link than a token whose only purpose is governance. But it is not a promise of price appreciation, and buybacks should not be confused with cash distributions to holders. There is also a supply-side question. HYPE has a maximum supply of 1 billion. The same filing lists 23.8% for core contributors, with monthly vesting continuing through 2027–2028, while 38.9% is reserved for future emissions and community rewards. For me, the bigger test is whether Hyperliquid can keep attracting repeat users and fee-generating activity while new supply continues to enter circulation. The product has traction, but competition, market cycles and token distribution still matter. Do you think HYPE’s fee-linked demand can outpace future supply, or is that the key risk the market may be underestimating? #IMPACTbyTrade $HYPEUSDT
Tôi đã theo dõi sát sao thị trường tiền điện tử, và có một điểm về đợt bán tháo này thực sự đáng chú ý: lượng đòn bẩy đã bị xóa sổ chỉ trong 24 giờ qua. Theo dữ liệu nhanh từ CoinGlass vào ngày 13 tháng 11, khoảng 1,41 tỷ USD các vị thế tiền điện tử đã bị thanh lý. Hơn 172.900 nhà giao dịch đã bị ảnh hưởng. Điều thu hút sự chú ý của tôi là sự mất cân bằng giữa các vị thế long và short. Gần 89% đến từ các vị thế long, tương đương khoảng 1,26 tỷ USD. Bitcoin chiếm khoảng 742 triệu USD, trong khi Ethereum đóng góp khoảng 250 triệu USD. Tôi từng chứng kiến những tình huống tương tự khi các nhà giao dịch quá tự tin vào một hướng đi của thị trường. Khi giá đột ngột biến động ngược lại với các vị thế đòn bẩy lớn, việc bị ép thanh lý có thể tạo thêm áp lực bán và đẩy nhanh đà giảm. Nhưng tôi không nghĩ rằng việc thanh lý ồ ạt đồng nghĩa với việc thị trường đã chạm đáy. Hiện tại có một vài điều đáng theo dõi: khả năng của Bitcoin trong việc giữ vững các mức hỗ trợ quan trọng, liệu nhu cầu mua spot có quay trở lại hay không, và liệu lãi suất mở (open interest) trên thị trường tương lai có bắt đầu ổn định không. Một sự phục hồi của thị trường cần nhiều hơn là một đợt tăng giá tạm thời. Nó cần nhu cầu thực tế và cấu trúc thị trường vững chắc hơn. Một điều tôi học được từ việc quan sát thị trường tiền điện tử là nỗi sợ hãi tột độ có thể tạo ra cơ hội, nhưng việc tham gia quá sớm cũng có thể rủi ro không kém gì việc đuổi theo một đợt tăng giá. Bạn có nghĩ rằng đợt bán tháo này đang tái thiết lập thị trường cho một đợt phục hồi khác, hay vẫn còn khả năng giảm sâu hơn nữa? #IMPACTbyTrade $BTCUSDT
Ripple đang phát triển rất nhanh, nhưng tôi cứ mãi băn khoăn một câu hỏi: bao nhiêu trong số sự tăng trưởng đó thực sự mang lại lợi ích cho XRP? Công ty đang tiến sâu hơn vào lĩnh vực thanh toán, lưu ký, stablecoin và tài chính tổ chức. Ripple cho biết họ đang tiến gần đến mức doanh thu sản phẩm hàng năm đạt 900 triệu đô la, hợp tác với hơn 1.700 tổ chức và doanh nghiệp, và nắm giữ hơn 85 giấy phép. Những tiến bộ của họ với RLUSD và sự chấp thuận của OCC cho ngân hàng tín thác quốc gia cũng cho thấy Ripple rất nghiêm túc trong việc xây dựng vị thế trong lĩnh vực tài chính truyền thống. Nhưng đây mới là điểm thú vị. Hoạt động kinh doanh của Ripple có thể tăng trưởng mà không cần mọi giao dịch đều phải sử dụng XRP. RLUSD đang dần trở thành một phần trong dịch vụ tài chính và thanh toán của họ, và nó có thể vận hành trên các blockchain khác nhau. Điều đó mang lại cho Ripple nhiều cách hơn để thu hút các tổ chức, nhưng cũng đồng nghĩa với việc một phần hoạt động đó có thể không bao giờ tạo ra nhu cầu trực tiếp cho XRP. XRP vẫn đóng một vai trò quan trọng. Nó là tài sản gốc của XRPL, được sử dụng để thanh toán phí mạng lưới và có thể đóng vai trò là tiền tệ cầu nối trong dịch vụ On-Demand Liquidity (Thanh khoản theo yêu cầu) của Ripple. Tuy nhiên, có một sự khác biệt giữa việc trở nên hữu ích và việc nắm bắt được giá trị tài chính được tạo ra bởi một doanh nghiệp đang phát triển. Đó là phần mà các nhà đầu tư nên chú ý. Một Ripple thành công không tự động đồng nghĩa với một XRP có giá trị hơn. Điều quan trọng là liệu các luồng thanh toán thực tế có thực sự cần đến XRP hay không, thay vì chỉ đơn giản là sử dụng các sản phẩm khác của Ripple. Vậy, liệu chúng ta đang thấy XRP trở thành xương sống cho mạng lưới tài chính của Ripple, hay Ripple có thể xây dựng một doanh nghiệp thành công trong khi XRP chỉ nắm bắt được một phần lợi ích? #IMPACTbyTrade $XRPUSDT
ASTER: Doanh thu giao thức đang tăng trưởng, nhưng liệu mô hình mua lại có thể vượt qua sự pha loãng token? ASTER có một thứ mà nhiều token DeFi phải vật lộn để chứng minh: sự kết nối trực tiếp giữa hoạt động của nền tảng và kinh tế học token (tokenomics). Nhưng có một câu hỏi lớn hơn ở đây. Liệu phí do giao thức tạo ra có thể tạo ra nhu cầu bền vững cho ASTER trong khi phần lớn nguồn cung tối đa của nó vẫn nằm ngoài lưu thông? Aster đang xây dựng một hệ sinh thái giao dịch đa chuỗi bao gồm các thị trường vĩnh cửu (perpetuals), thị trường giao ngay (spot) và tài sản thế chấp sinh lời. Sự mở rộng sản phẩm của dự án mang lại cho giao thức nhiều nguồn hoạt động, nhưng tăng trưởng hệ sinh thái không tự động chuyển thành giá trị cho những người nắm giữ token. Tính đến ngày 12 tháng 11, ASTER giao dịch ở mức khoảng 0,65 đô la. DefiLlama ước tính nguồn cung lưu hành của nó vào khoảng 2,57 tỷ token so với nguồn cung tối đa 8 tỷ. Điều đó có nghĩa là nguồn cung lưu hành chỉ chiếm khoảng 32% mức tối đa. Vốn hóa thị trường của nó vào khoảng 1,68 tỷ đô la, trong khi FDV (định giá pha loãng hoàn toàn) nằm gần mức 5,09 tỷ đô la. Nói cách khác, định giá pha loãng hoàn toàn cao gấp khoảng ba lần so với vốn hóa thị trường lưu hành. Khoảng cách nguồn cung đó rất đáng chú ý. Hoạt động cơ bản vẫn đáng xem xét. DefiLlama báo cáo có khoảng 792 triệu đô la TVL, 4,12 triệu đô la phí trong 30 ngày, khoảng 47,9 tỷ đô la khối lượng giao dịch vĩnh cửu và khoảng 1,34 tỷ đô la lãi suất mở (open interest). Những số liệu này cho thấy hoạt động nền tảng có ý nghĩa. Tuy nhiên, khối lượng phái sinh không giống như nhu cầu giao ngay hữu cơ, và chỉ riêng hoạt động giao dịch cao không chứng minh được nhu cầu bền vững đối với token. Phần thú vị nhất là cơ chế mua lại và đốt (buyback-and-burn) của Aster. Vào ngày 17 tháng 6, Aster đã giới thiệu một khung hướng 99% phí nền tảng hàng ngày vào việc mua lại ASTER tự động. Cơ chế này có hai tác động riêng biệt: Thứ nhất, ASTER được mua lại sẽ được phân phối cho những người tham gia veASTER theo trọng số khóa của họ. Thứ hai, một lượng ASTER tương đương sẽ được đốt từ dự trữ của giao thức, với mục tiêu đã nêu là giảm tổng nguồn cung xuống còn 3 tỷ token. Điều này tạo ra một vòng lặp kinh tế thú vị: hoạt động giao dịch tạo ra phí, phí tài trợ cho việc mua trên thị trường, và việc đốt dự trữ làm giảm tổng nguồn cung. Nhưng có một sự khác biệt quan trọng. Việc phân phối mua lại thưởng trực tiếp cho những người tham gia veASTER. Những người nắm giữ thông thường không nhận được các khoản phân phối đó trừ khi họ tham gia vào cơ chế khóa. Họ có thể hưởng lợi gián tiếp từ việc mua lại trên thị trường và giảm nguồn cung, nhưng điều đó không giống như việc nhận chính các phần thưởng đó. Sau đó là vấn đề pha loãng. Việc phân bổ token ban đầu của Aster dành 53,5% cho airdrop, 30% cho hệ sinh thái và cộng đồng, 7% cho ngân quỹ, 5% cho đội ngũ và 4,5% cho thanh khoản và niêm yết. Phần phân bổ cho đội ngũ bao gồm 400 triệu ASTER. Thời gian cliff (thời hạn khóa) của nó đã được kéo dài từ tháng 9 năm 2026 sang ngày 17 tháng 9 năm 2027, giữ cho các token đó bị khóa lâu hơn. Tuy nhiên, việc trì hoãn mở khóa không loại bỏ nghĩa vụ cung ứng trong tương lai. Lập luận lạc quan (bullish) rất đơn giản: hoạt động giao dịch bền vững có thể tạo ra phí định kỳ, hỗ trợ mua lại hàng ngày và giảm dần tổng nguồn cung. Lập luận bi quan (bearish) ít phức tạp hơn nhưng cũng quan trọng không kém: FDV vẫn cao hơn đáng kể so với vốn hóa thị trường lưu hành, các đợt phân phối token trong tương lai vẫn là vấn đề quan trọng và phần thưởng mua lại không được phân bổ công bằng cho tất cả người nắm giữ. ASTER cũng vẫn thấp hơn khoảng 73% so với mức cao nhất mọi thời đại là 2,41 đô la. Cá nhân tôi sẽ tập trung vào ba chỉ số thay vì chỉ khối lượng giao dịch hàng ngày: 1. Liệu phí giao thức hàng tháng có tiếp tục tăng trưởng hay không. 2. Liệu việc tham gia veASTER và phân phối mua lại có duy trì được tính bền vững hay không. 3. Liệu việc giảm nguồn cung thực tế có vượt qua tốc độ phát hành và mở khóa token mới hay không. ASTER đã xây dựng được một mối liên kết có thể đo lường được giữa hoạt động nền tảng và kinh tế học token. Nhưng bài kiểm tra thực sự là liệu cơ chế đó có thể tạo ra giá trị lâu dài vượt ra ngoài nhu cầu thị trường tạm thời hay không. Bạn nghĩ điều gì quan trọng hơn đối với sự bền vững lâu dài của ASTER: tăng doanh thu giao thức hay giảm nguồn cung lưu hành? #IMPACTbyTrade $ASTERUSDT
ETH
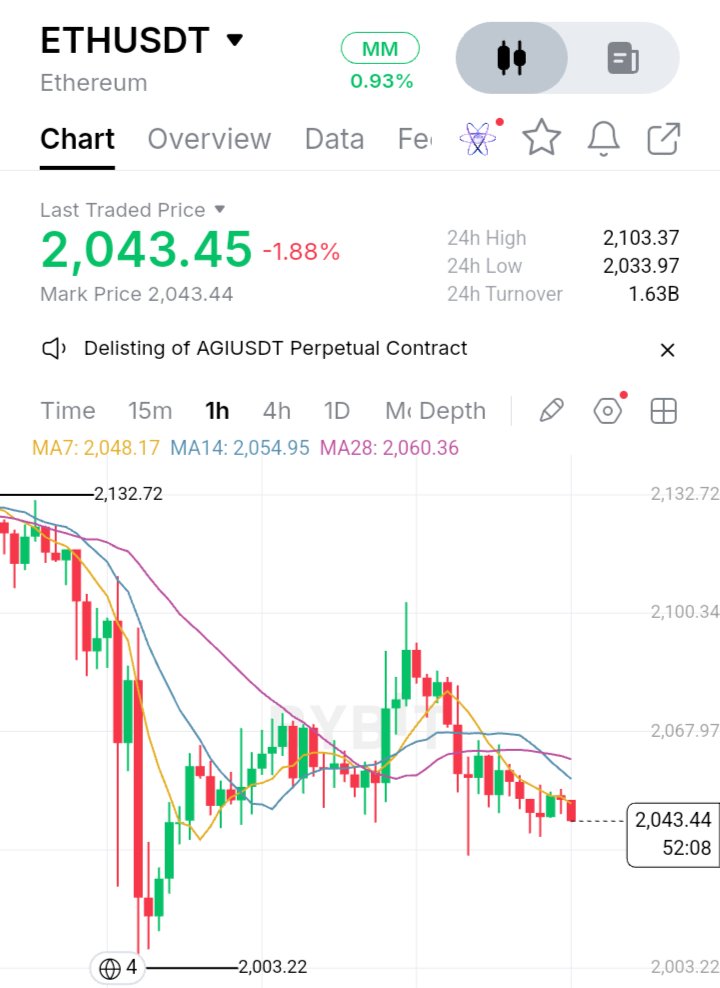
$ETHUSDT Ethereum đang ở bước ngoặt quan trọng, và tôi sẽ không vội vàng chọn phe Tôi từng nghĩ rằng mỗi đợt giảm giá lớn của Ethereum là một cơ hội đang chờ được nắm bắt. Một cú giảm mạnh theo sau là sự phục hồi nhỏ thường trông giống như sự khởi đầu của một đợt đảo chiều. Nhưng kinh nghiệm đã dạy tôi rằng việc phục hồi những gì đã mất và thực sự thay đổi xu hướng thị trường là hai chuyện hoàn toàn khác nhau. Hiện tại, ETH đang chật vật để lấy lại sức mạnh trong ngắn hạn. Điều làm tôi lo ngại là đợt phục hồi gần đây vẫn chưa tạo ra được sự tiếp đà thuyết phục. Phe bán vẫn tỏ ra thoải mái khi bảo vệ các vùng giá cao, trong khi phe mua vẫn chưa cho thấy động lực nhất quán. Tôi đang đặc biệt chú ý đến vùng hỗ trợ $2.033–$2.003. Nếu phe mua xoay xở để bảo vệ được khu vực này, Ethereum có thể có thêm cơ hội để phục hồi. Nhưng nếu vùng hỗ trợ đó bị phá vỡ, tôi sẽ không loại trừ khả năng thị trường còn giảm sâu hơn. Mặt khác, việc lấy lại được mốc $2.050–$2.060 sẽ là bước khởi đầu đáng khích lệ. Nó sẽ không tự động xác nhận một đợt đảo chiều tăng giá, nhưng nó sẽ cho thấy rằng phe mua đang bắt đầu giành lại quyền kiểm soát. Cá nhân tôi không muốn dự đoán đáy chỉ để là người đi trước. Tôi thà bỏ lỡ giai đoạn đầu của sự phục hồi còn hơn là tham gia vị thế mà không có sự xác nhận. Ethereum không cần thêm một dự đoán lạc quan nào nữa. Nó cần phe mua chứng minh sức mạnh của họ.
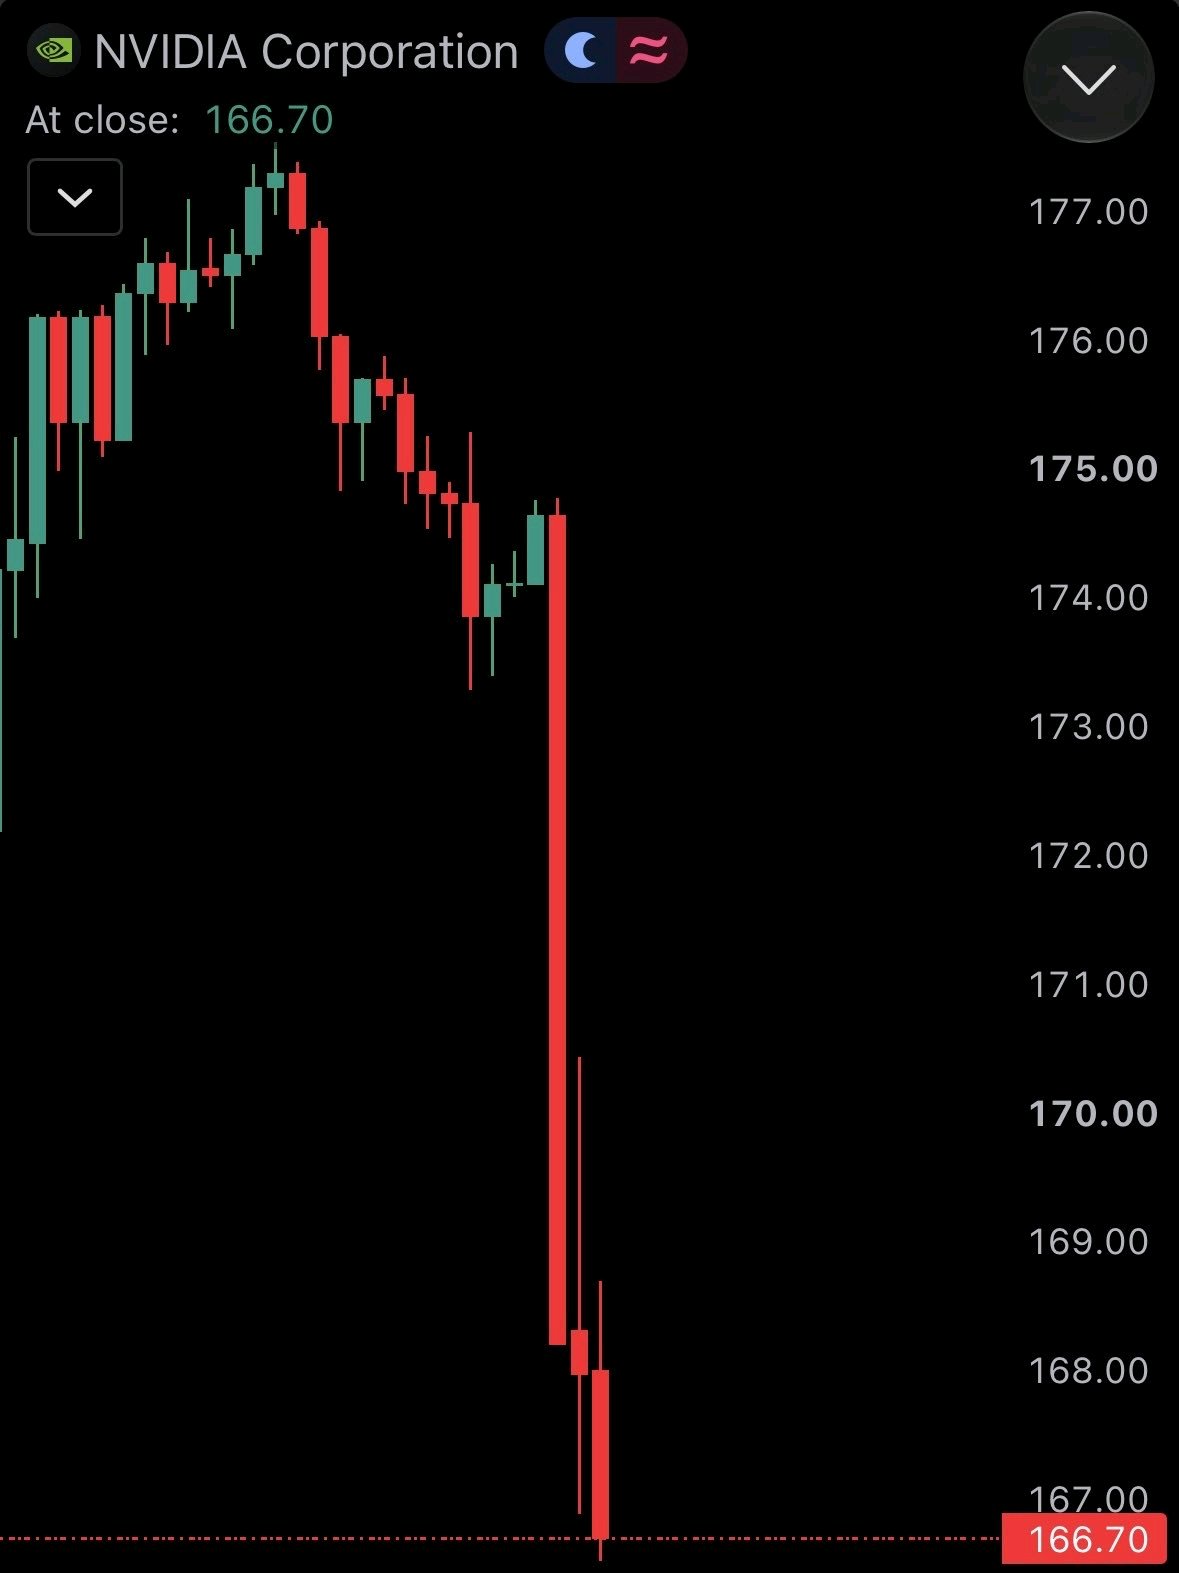
Đợt bán tháo cổ phiếu của Nvidia phơi bày một rủi ro lớn hơn cả bê bối của một CEO Việc cổ phiếu Nvidia lao dốc trong phiên giao dịch ngoài giờ đang đặt ra thử thách về mức độ rủi ro mà các nhà đầu tư đã dồn cả vào một cá nhân. Vào ngày 11 tháng 11, tờ The New York Times đưa tin rằng CEO Jensen Huang được cho là có mối quan hệ với một giám đốc điều hành cấp cao của Nvidia trong chuỗi báo cáo của ông. Reuters không thể xác minh độc lập thông tin này; Nvidia và vị giám đốc điều hành đó đã không phản hồi ngay lập tức. Bản báo cáo này xuất hiện sau khi ông Huang thừa nhận trong một bản ghi nhớ gửi nhân viên rằng ông đã không chung thủy, trong bối cảnh một vụ tranh cãi khác liên quan đến một người phụ nữ mà chính quyền Mỹ được cho là nghi ngờ có liên hệ với cơ quan tình báo Trung Quốc. Đà bán tháo tăng tốc sau khi tờ The Wall Street Journal đưa tin rằng hội đồng quản trị của Nvidia đang chuẩn bị bãi nhiệm ông Huang. Reuters, trích dẫn một nguồn tin am hiểu vấn đề, cho biết các giám đốc đang họp để quyết định tương lai của ông. Nvidia chưa công khai xác nhận quyết định bãi nhiệm. Cuộc điều tra chính thức của công ty, được công bố vào ngày 8 tháng 11, liên quan đến việc liệu ông Huang có phải là mục tiêu của một nỗ lực tình báo nước ngoài hay không. Hội đồng quản trị ban đầu bày tỏ sự tin tưởng vào ông và cho biết họ không có lý do gì để tin rằng các bí mật công ty hoặc an ninh quốc gia đã bị xâm phạm. Mức giá 166,70 đô la trong ảnh chụp màn hình cho thấy mức giảm khoảng 4% so với giá đóng cửa ngày 11 tháng 11 là 173,73 đô la. Các báo cáo sau đó cho biết mức giảm ngoài giờ gần mức 7–8%, sau khi câu chuyện về hội đồng quản trị xuất hiện. Rủi ro bị bỏ qua chính là vấn đề kế nhiệm. Reuters cho biết ông Huang không có người kế nhiệm rõ ràng và đang kiểm soát chặt chẽ một công ty đóng vai trò trung tâm trong sự bùng nổ của AI. Nhu cầu về chip Nvidia có thể vẫn tồn tại; nhưng sự sụt giảm giá trị do quản trị có thể kéo dài lâu hơn. Liệu Nvidia có thể chứng minh rằng công ty lớn hơn cả người sáng lập của mình? #IMPACTbyTrade $NVDAXUSDT
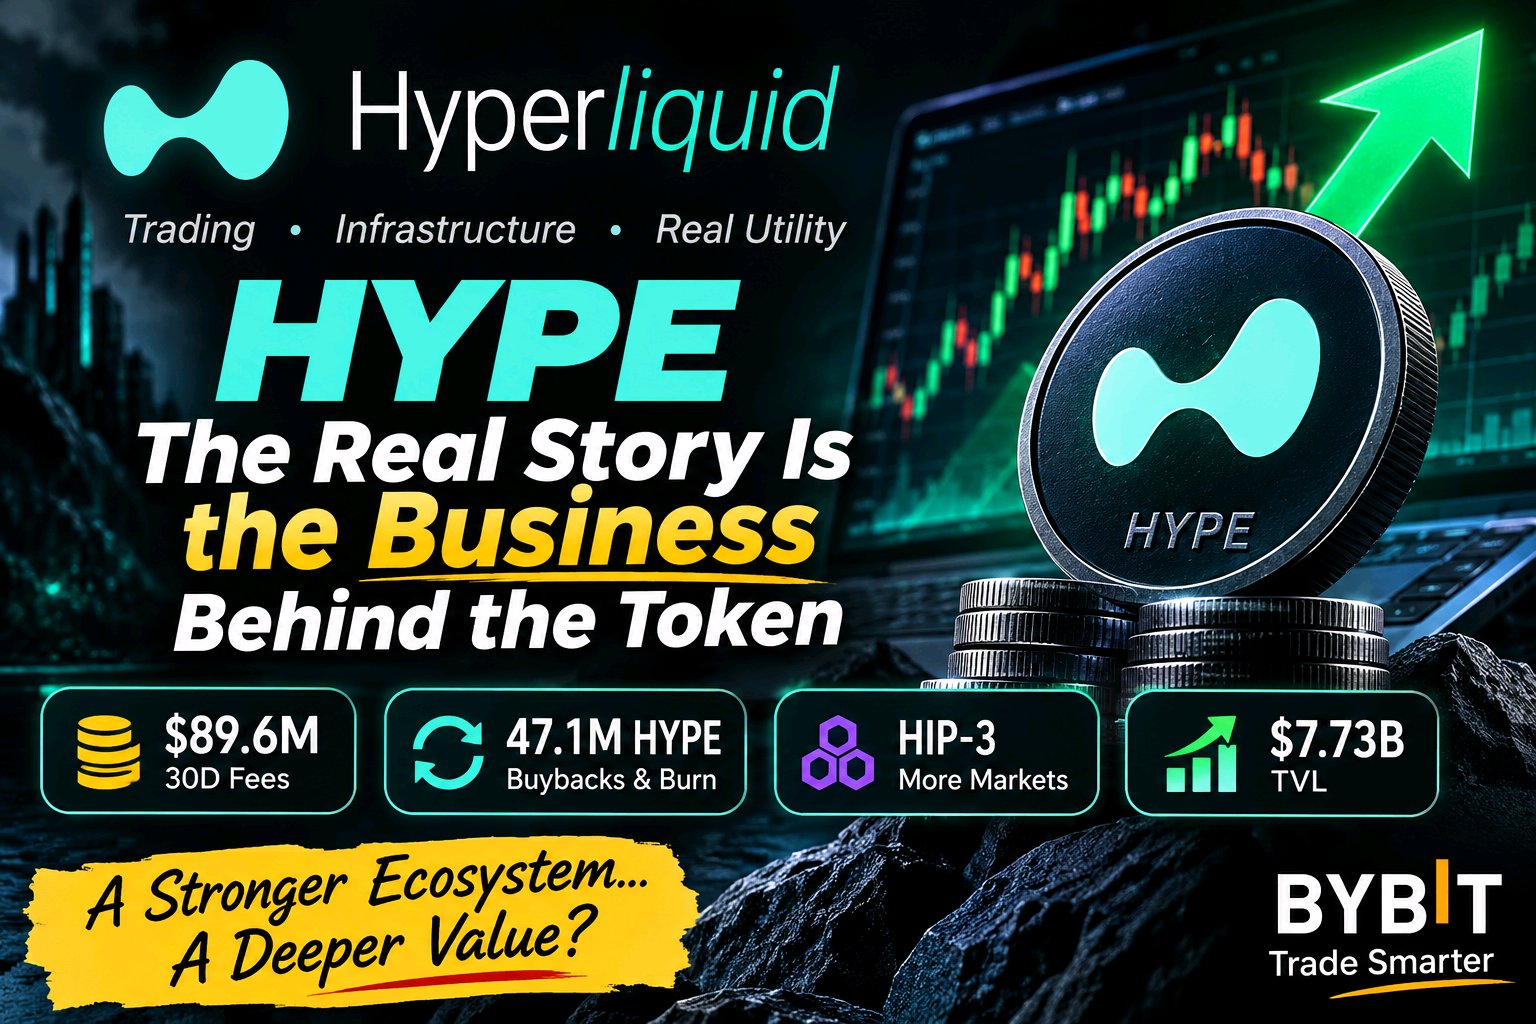
HYPEUSDT Câu chuyện thực sự nằm ở hoạt động kinh doanh đằng sau token Tôi nghĩ điều thú vị nhất về HYPE không phải là cây nến hàng ngày của nó. Đó là cách Hyperliquid đang cố gắng kết nối hoạt động giao dịch, cơ sở hạ tầng và nhu cầu token vào một hệ thống kinh tế duy nhất. Các con số rất quan trọng. Ảnh chụp nhanh ngày 11 tháng 11 của DeFiLlama cho thấy Hyperliquid đã tạo ra khoảng 89,6 triệu đô la phí trong 30 ngày trước đó, bao gồm khoảng 69 triệu đô la doanh thu từ giao thức. Điều đó cho thấy người dùng đang trả tiền để sử dụng sản phẩm, chứ không chỉ đơn thuần là nắm giữ dựa trên câu chuyện. Thiết kế token cũng quan trọng. Quỹ Hỗ trợ (Assistance Fund) của Hyperliquid sử dụng phí giao thức để mua HYPE trên thị trường mở, và bản đăng ký nộp cho SEC cho biết 99% phí giao thức được phân bổ vào quỹ này. Hồ sơ báo cáo rằng 47,1 triệu HYPE đã được mua lại và loại bỏ vĩnh viễn khỏi lưu thông tính đến ngày 8 tháng 9 năm 2026. Điều đó tạo ra mối liên kết rõ ràng hơn giữa hoạt động của sàn và token so với nhiều mô hình token sàn giao dịch hiện nay. Nhưng tôi sẽ không gọi đó là mức giá sàn được đảm bảo. Việc mua lại có thể hỗ trợ nhu cầu; chúng không thể triệt tiêu rủi ro định giá, các điều kiện thị trường thay đổi hay áp lực bán. Sự khác biệt đó quan trọng nhất khi tâm lý thị trường chuyển sang tiêu cực. Lộ trình sản phẩm cũng rất quan trọng. HIP-3 cho phép các nhà xây dựng đủ điều kiện triển khai các thị trường vĩnh cửu (perpetual markets) của riêng họ trên Hyperliquid, với thiết kế và vận hành thị trường do người triển khai đảm nhiệm. Đây không chỉ là một cặp giao dịch khác: nó mở ra con đường cho các đội ngũ bên ngoài tạo ra các thị trường chuyên biệt sử dụng cơ sở hạ tầng giao dịch của mạng lưới. Nó có thể mở rộng nền tảng ra ngoài các thị trường mà đội ngũ cốt lõi chọn niêm yết. Một tín hiệu ngược lại cần lưu ý: DeFiLlama cho thấy TVL ở mức khoảng 7,73 tỷ đô la vào ngày 11 tháng 11, giảm khoảng 10,5% trong 30 ngày. Phí mạnh và TVL giảm có thể cùng tồn tại, nhưng sự phân kỳ đó đáng được chú ý. Bài kiểm tra tiếp theo là liệu hoạt động có mở rộng và vốn có trở nên ổn định hơn hay không, thay vì chỉ dựa vào giao dịch cường độ cao. Quan điểm của tôi: HYPE có cơ chế hoạt động-đến-token rất hấp dẫn, nhưng trường hợp đầu tư phụ thuộc vào việc sử dụng bền vững, độ sâu thị trường lành mạnh và quản lý rủi ro kỷ luật. Tôi đang theo dõi xem liệu các thị trường mới có mang lại người dùng lặp lại và thanh khoản bền bỉ hay không—chứ không chỉ là một tiêu đề về khối lượng giao dịch lớn hơn. Điều gì quan trọng hơn đối với bạn khi đánh giá HYPE: việc tạo ra phí, khả năng nắm giữ giá trị của token, hay sự tăng trưởng ở các thị trường do các đội ngũ độc lập xây dựng? #IMPACTbyTrade