MAXJOHNS
5235Thích0Lượt chia sẻ121Người hâm mộ222Theo dõi
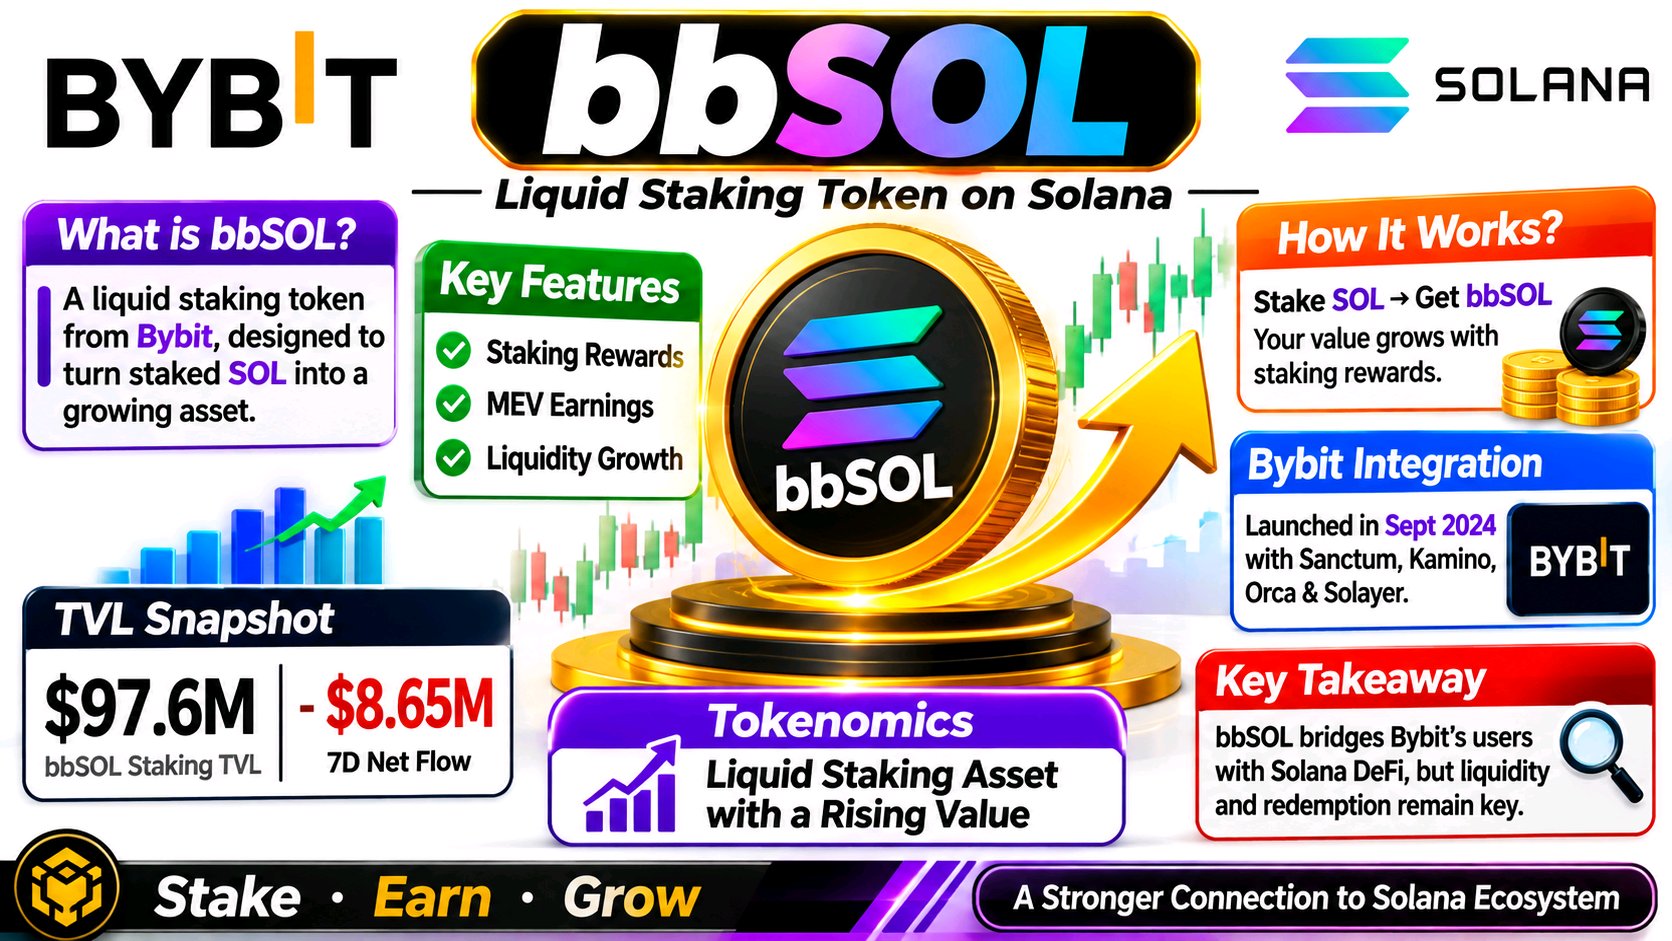
What stands out about bbSOL is that its real value is not simply earning Solana staking rewards. The more important question is whether Bybit can turn a centralized exchange's user base into sustained liquidity across Solana DeFi. That distinction matters because bbSOL is not an independent blockchain or a conventional governance token. It is a liquid staking asset issued through Bybit, with its value designed to appreciate against SOL as staking rewards accumulate. What caught my attention about bbSOL is the gap between its institutional story and the liquidity actually moving through its markets. Bybit introduced bbSOL in September 2024 with Sanctum, Kamino, Orca and Solayer. The product turns staked SOL into a liquid receipt: staking rewards, MEV and liquidity-related earnings accrue through a rising bbSOL-to-SOL exchange rate rather than regular cash payouts. Bybit’s documentation also makes the trade-off clear: a 0.1% deposit fee applies, and larger redemptions can take an epoch, roughly two to three days. So “liquid” does not mean frictionless under every condition. prnewswire.com +2 The more interesting development is distribution. Bybit announced Anchorage Digital custody support in October 2025, potentially making bbSOL easier for institutions to hold. But institutional access is not the same as institutional demand. DeFiLlama’s latest snapshot lists roughly $97.6 million in bbSOL staking TVL and an approximately $8.65 million negative seven-day net flow. That suggests capital has recently been leaving, despite the expanded custody route. Bybit Press +1 This is the tension traders should focus on: bbSOL’s value proposition depends on SOL staking economics, but its market quality depends on redemption confidence and usable DeFi liquidity. A yield-bearing token can still trade with meaningful slippage or discount if exits become crowded. I would watch net flows, bbSOL/SOL pricing, pool depth and redemption conditions before treating new integrations as adoption. The key question is whether institutional access turns into persistent on-chain liquidity—or remains mostly a distribution headline. #ByXIMPACT $BBSOLUSDT
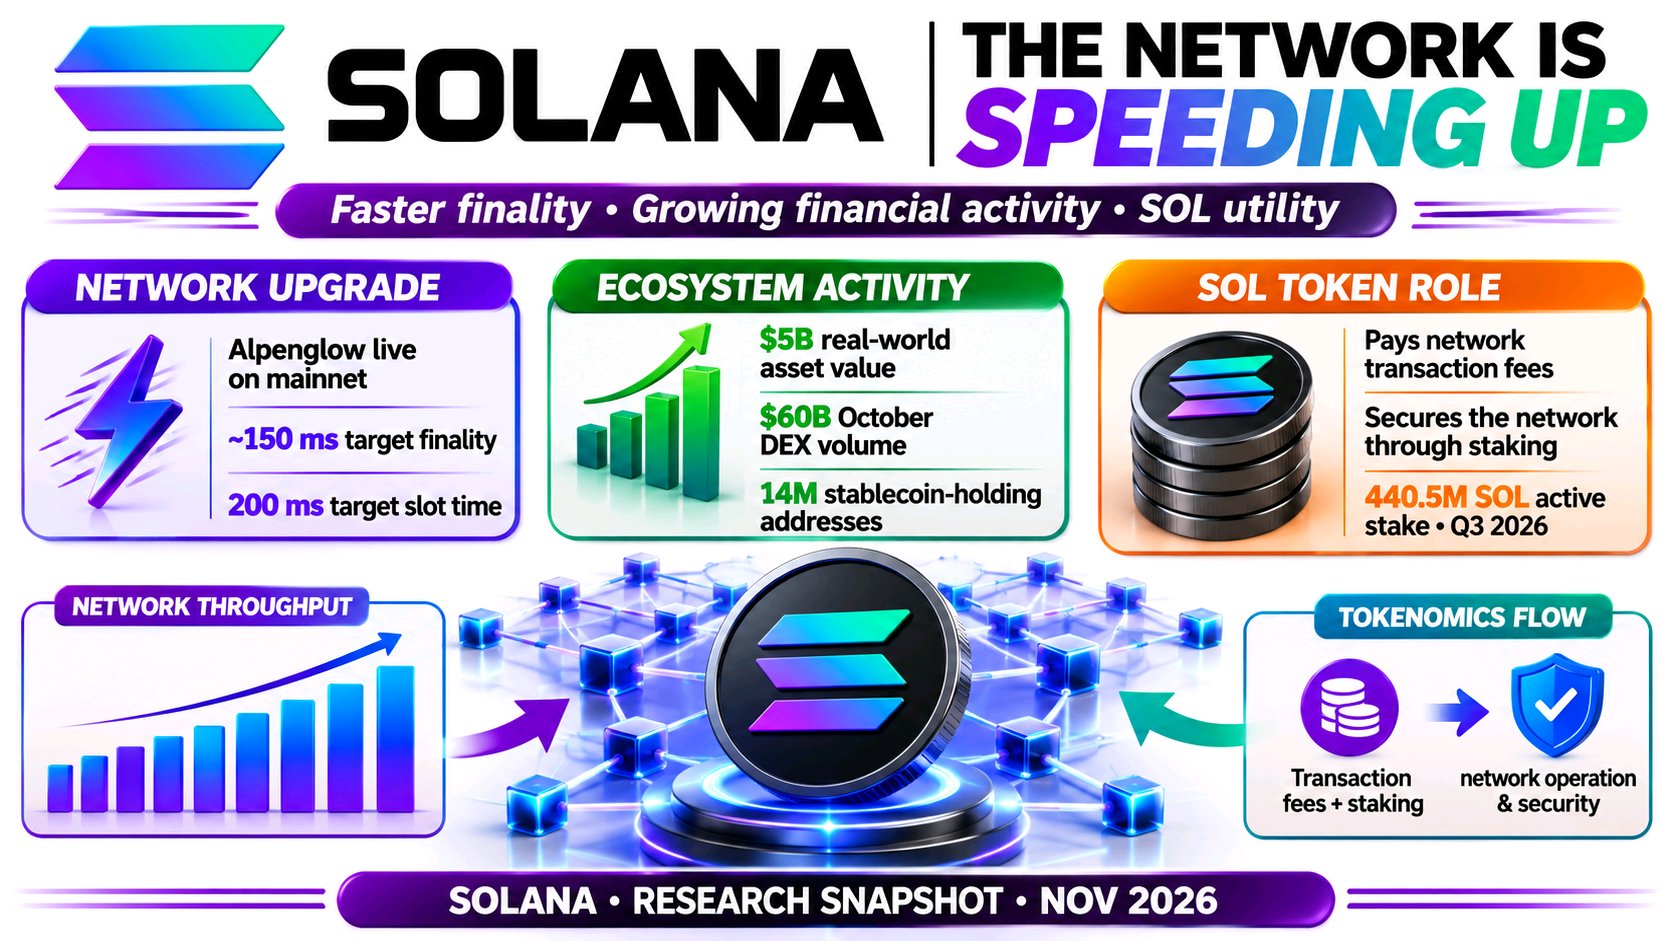
Điều khiến tôi chú ý về Solana hiện tại là sự khác biệt giữa hoạt động mạng lưới cốt lõi và áp lực đang tích tụ quanh SOL trên thị trường. Hai yếu tố này không chuyển động cùng chiều, và sự khác biệt đó rất đáng lưu tâm. Cơ sở hạ tầng của Solana vẫn tiếp tục phát triển: Alpenglow đã đạt mainnet vào tháng 10, hướng tới thời gian hoàn tất giao dịch khoảng 150 mili giây, trong khi thời gian mục tiêu của mỗi slot đã giảm xuống còn 200 mili giây. Foundation cũng báo cáo giá trị tài sản trong thế giới thực đạt 5 tỷ đô la và khối lượng giao dịch DEX đạt 60 tỷ đô la trong tháng 10. DeFiLlama hiện cho thấy khoảng 4,6 tỷ đô la TVL trong DeFi, 13,96 tỷ đô la stablecoin và 2,33 triệu địa chỉ hoạt động trong 24 giờ. Đó là những hoạt động đầy ý nghĩa, nhưng nó không làm cho SOL miễn nhiễm với áp lực thị trường. SOL đang giao dịch quanh mức 72 đô la, giảm khoảng 16% trong bảy ngày. Hợp đồng mở (Open Interest) tương lai đạt gần 4,1 tỷ đô la, giảm 8,45% trong 24 giờ, trong khi các lệnh thanh lý đạt khoảng 89 triệu đô la, chủ yếu từ các vị thế mua (long). Khối lượng giao dịch DEX của Solana cũng giảm khoảng 19% so với tuần trước, với khối lượng giao dịch vĩnh viễn (perpetuals) giảm khoảng 37%. Các nhà giao dịch dường như đang cắt giảm rủi ro khi hoạt động giao dịch trên chuỗi hạ nhiệt, thay vì từ bỏ hoàn toàn mạng lưới này. Tôi sẽ theo dõi xem liệu TVL, nguồn cung stablecoin và các địa chỉ hoạt động có ổn định hay không, trong khi nhu cầu giao dịch giao ngay (spot) quay trở lại và hợp đồng mở được xây dựng lại mà không dùng đòn bẩy quá mức. Alpenglow và việc token hóa tài sản của các tổ chức là những cột mốc quan trọng, nhưng việc sử dụng và thanh khoản bền vững vẫn cần phải chuyển hóa thành nhu cầu lâu dài đối với SOL. Khoảng cách đó chính là điều tôi đang quan sát. #ByXIMPACT $SOLUSDT
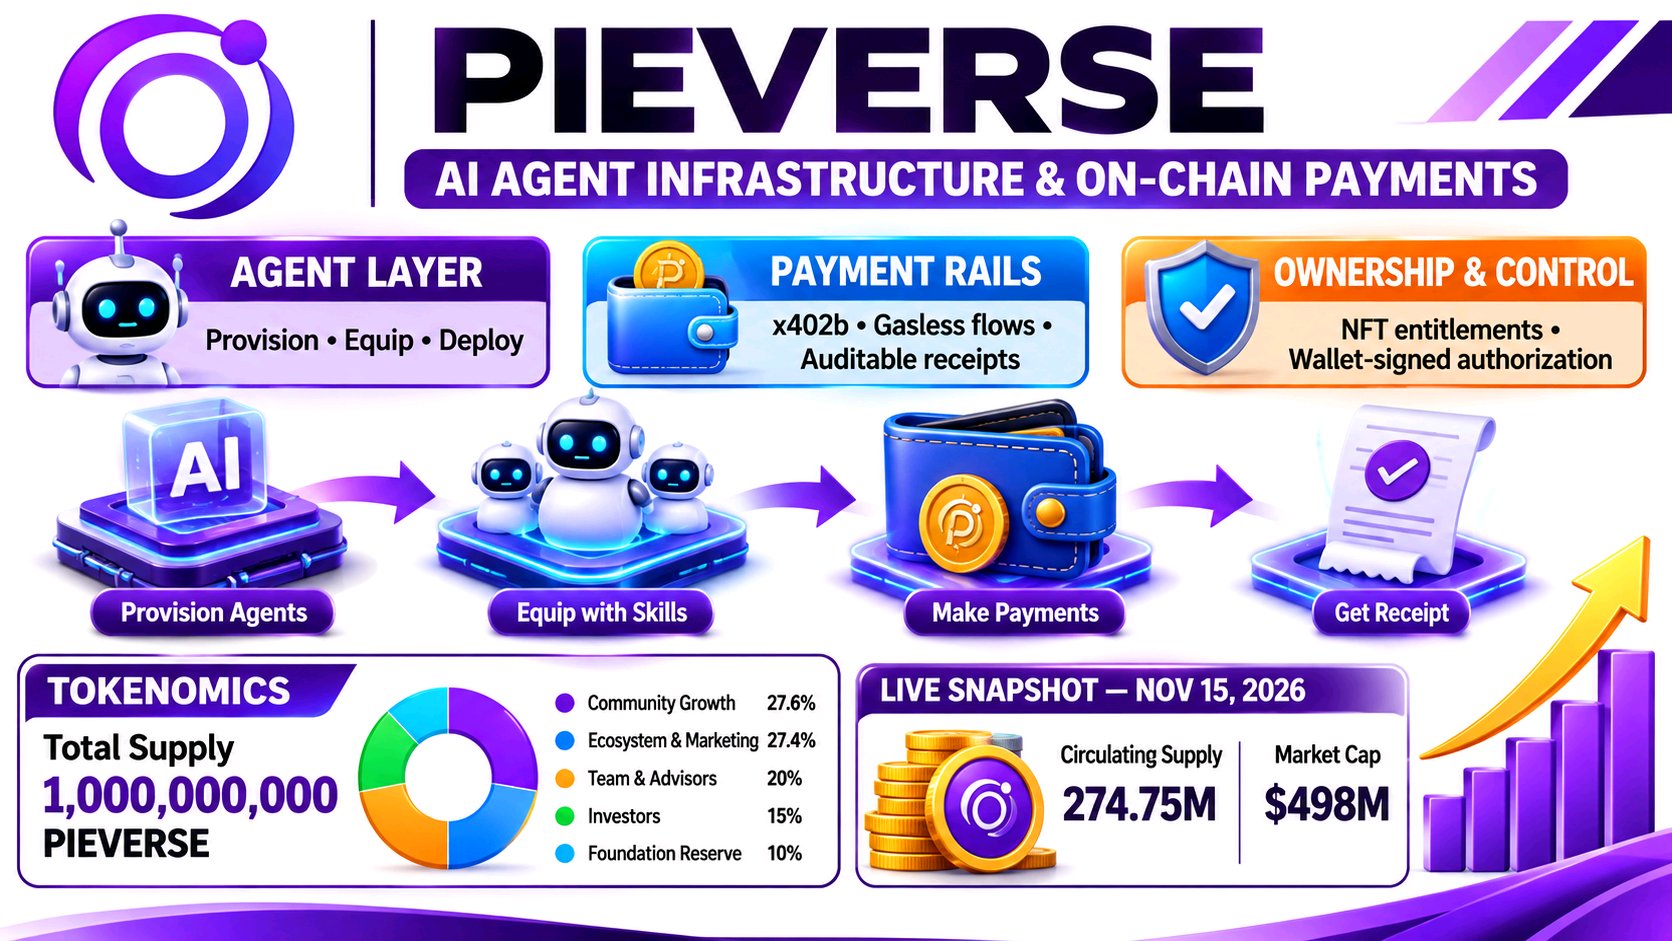
Điều nổi bật ở Pieverse chính là thời điểm: định giá thị trường của dự án đã tăng mạnh ngay khi dự án đạt đến cột mốc chuyển đổi quan trọng trong việc phân phối token. Câu hỏi thú vị đặt ra là liệu việc áp dụng trong hệ sinh thái có thể theo kịp nguồn cung đang lưu thông hay không. Điều thu hút sự chú ý của tôi ở Pieverse là sự giao thoa giữa một câu chuyện về tác nhân AI (AI-agent) đang phát triển nhanh chóng và một thay đổi lớn trong nguồn cung token. Trang web hiện tại của dự án mô tả các công cụ để cung cấp tác nhân Web3, trang bị cho chúng thông qua Skill Store và xác minh quyền sở hữu bằng quyền lợi NFT. Sách trắng trước đó của dự án tập trung nhiều hơn vào các khoản thanh toán cho tác nhân không cần gas và có thể kiểm toán, vì vậy hướng đi của sản phẩm đang phát triển chứ không đứng yên. Pieverse +1 Các tác nhân cần ví, quyền hạn, hệ thống thanh toán và các dịch vụ hữu ích chứ không chỉ là các mô hình tốt hơn. Pieverse đang cố gắng kết nối những mảnh ghép đó và quan hệ đối tác ngày 11 tháng 11 với Four.meme cho thấy sự phân phối thông qua hệ sinh thái ra mắt on-chain của BNB Chain. Nhưng một thông báo hợp tác không phải là bằng chứng của người dùng thường xuyên hoặc doanh thu phí. X Web Viewer +1 Sự khác biệt đó rất quan trọng vào lúc này vì thời gian khóa token một năm đã kết thúc vào ngày 14 tháng 11, với các phân bổ cho nhóm, cố vấn và nhà đầu tư bắt đầu mở khóa tuyến tính. Các nhóm đó đại diện cho 35% trong tổng nguồn cung cố định một tỷ token. Số lượng phát hành lần đầu chính xác không được nêu rõ trong các báo cáo, vì vậy tôi sẽ tránh coi các ước tính mở khóa tiêu đề là nguồn cung lưu thông đã được xác nhận. Coinranking +1 Định vị thị trường thêm một lớp nữa. CoinGecko cho thấy PIEVERSE ở mức khoảng 1,81 đô la, thấp hơn khoảng 19% so với mức cao nhất mọi thời đại là 2,23 đô la, trong khi lãi suất mở vĩnh cửu (perpetual open interest) là khoảng 86 triệu đô la và chiếm khoảng 17% vốn hóa thị trường; tỷ lệ tài trợ vẫn ở mức dương. Điều đó cho thấy hoạt động phái sinh có ý nghĩa bên cạnh nhu cầu giao ngay. CoinGecko Tôi sẽ theo dõi xem khối lượng giao ngay có hấp thụ được số token mới khả dụng hay không, liệu lãi suất mở có hạ nhiệt hay không và liệu việc sử dụng tác nhân có tạo ra phí đo lường được hay không. Liệu sự áp dụng có thể phát triển nhanh hơn sự pha loãng? #ByXIMPACT $PIEVERSEUSDT
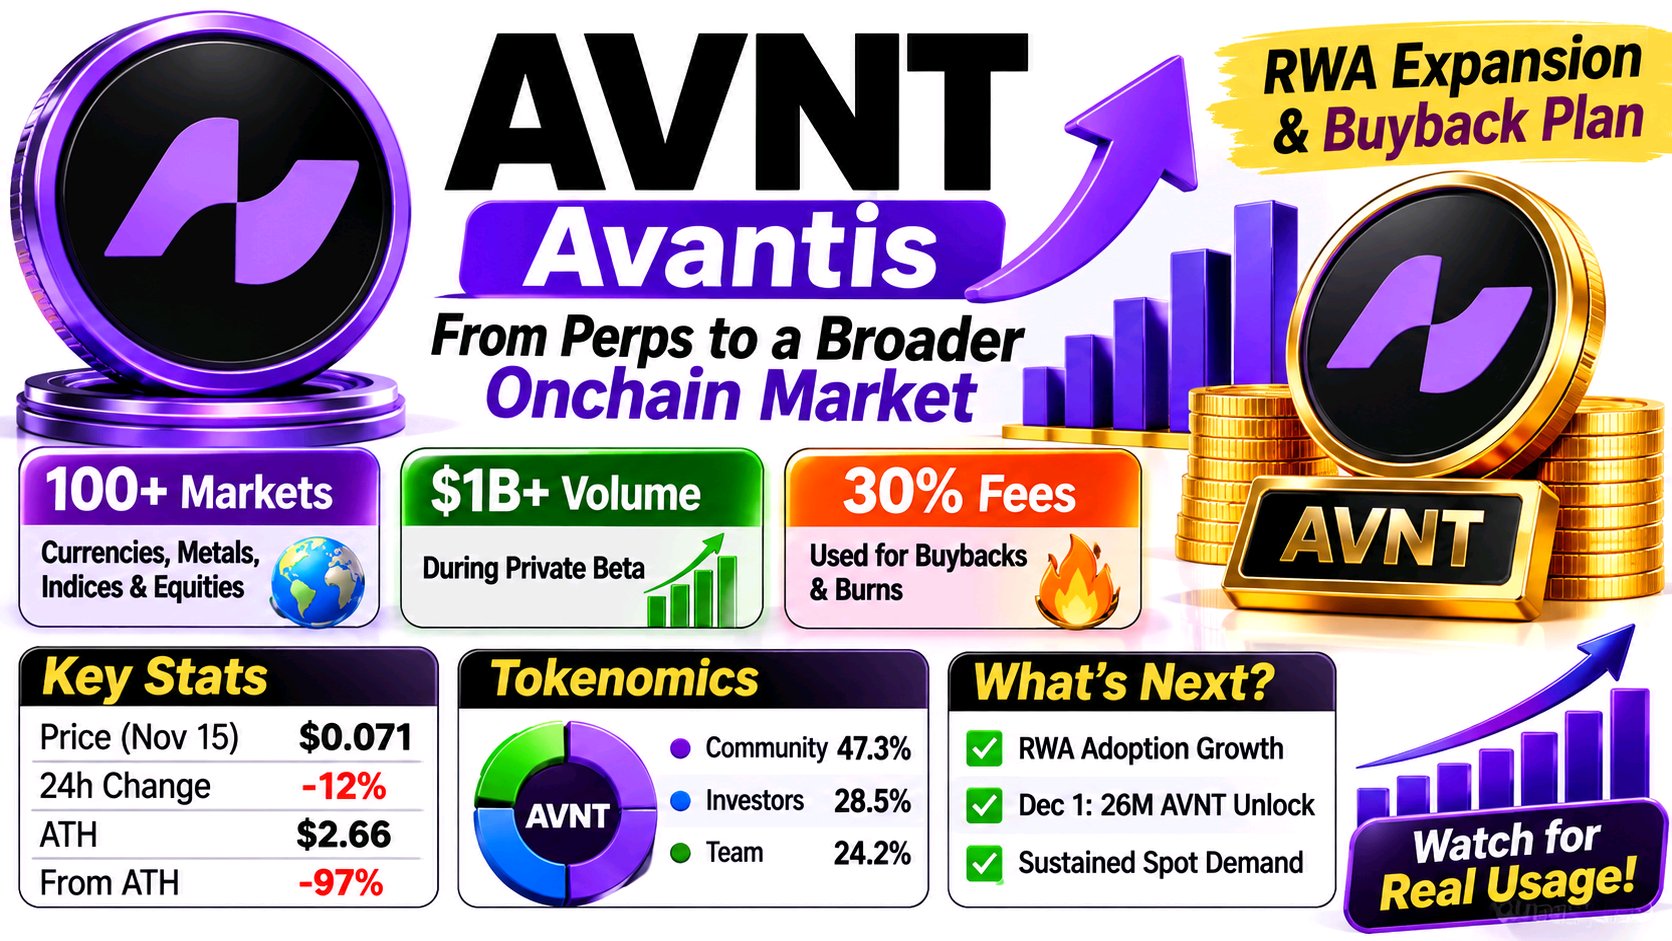
Điều thu hút sự chú ý của tôi ở AVNT chính là khoảng cách giữa tham vọng ngày càng lớn của sàn giao dịch này và hành vi thị trường của token. Avantis hiện đã đổi tên thành Veranta, nhưng mã giao dịch vẫn là AVNT. Cuộc tái thương hiệu hồi tháng 9 không chỉ đơn thuần là đổi tên: đội ngũ đang chuyển hướng từ các sản phẩm crypto perpetuals sang một thị trường onchain rộng lớn hơn cho các loại tiền tệ, kim loại, chỉ số và cổ phiếu. Thông báo của họ cho biết hiện đã hỗ trợ hơn 100 thị trường thực tế. Trong giai đoạn beta riêng tư, nền tảng này được cho là đã xử lý hơn 1 tỷ đô la khối lượng giao dịch, 100.000 lệnh giao dịch và hơn 200.000 đô la doanh thu; lãi suất mở (open interest) đã tăng khoảng gấp ba lần, từ 10 triệu đô la lên 30 triệu đô la. Global Onchain Markets +1 Ngoài ra còn có mối liên kết trực tiếp với kinh tế token (tokenomics). Kể từ tháng 3, 30% phí từ các lệnh mở, đóng và giao dịch có lãi đủ điều kiện đã được dùng để mua lại và đốt AVNT trên thị trường mở. Điều này kết nối hoạt động của nền tảng với việc giảm nguồn cung, mặc dù tác động phụ thuộc vào doanh thu phí thực tế chứ không chỉ dựa vào khối lượng giao dịch tiêu đề. Veranta +1 Thị trường vẫn chưa ghi nhận câu chuyện đó. Vào ngày 15 tháng 11, AVNT giao dịch ở mức gần 0,071 đô la, giảm khoảng 12% trong 24 giờ và thấp hơn khoảng 97% so với mức đỉnh 2,66 đô la. Khối lượng giao dịch hợp đồng tương lai (futures) cao gấp khoảng năm lần khối lượng giao dịch giao ngay (spot), lãi suất mở đã giảm 12,8% và tỷ lệ funding là âm. Điều đó cho thấy các vị thế đòn bẩy đang bị đóng lại, chứ không phải là sự tích lũy spot mới rõ ràng. CoinGlass Đối với tôi, bài kiểm tra là liệu hoạt động RWA (tài sản trong thế giới thực) rộng hơn có tạo ra các khoản phí đủ điều kiện bền vững, các đợt đốt coin có thể xác minh và thanh khoản spot sâu hơn hay không. Tôi cũng sẽ theo dõi đợt mở khóa 26 triệu AVNT theo lịch trình vào ngày 1 tháng 12. Liệu việc áp dụng có thể khỏa lấp khoảng cách này trước khi nguồn cung mới trở thành mối lo ngại lớn hơn của thị trường không? NAUT #ByXIMPACT $AVNTUSDT
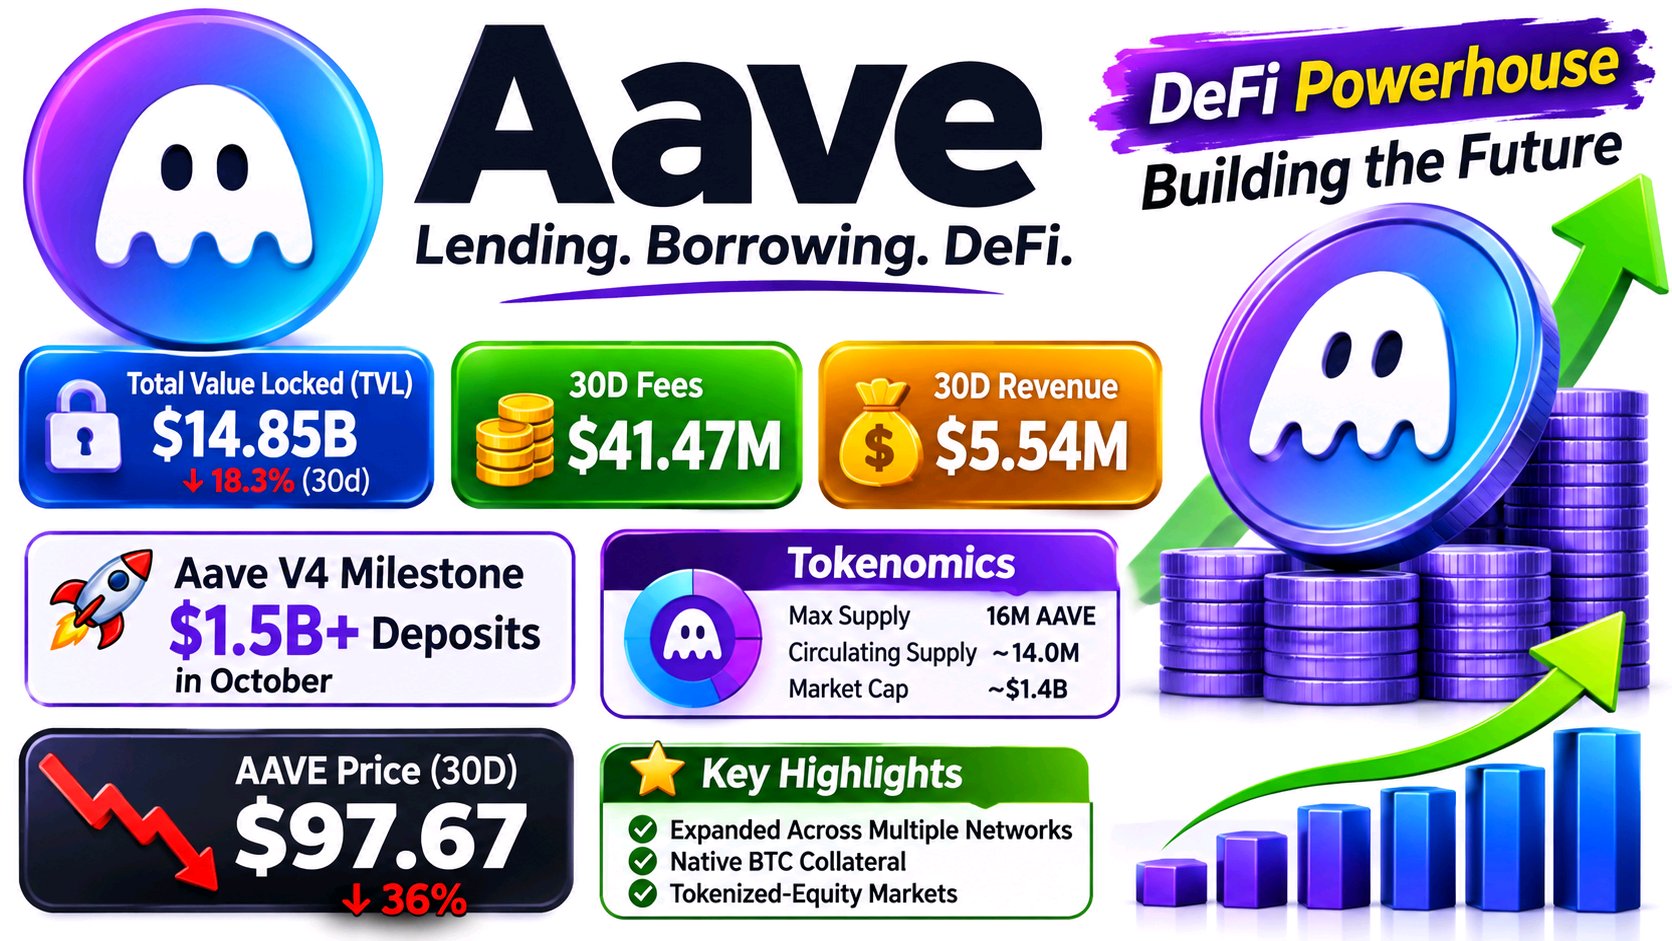
Điều tôi thấy thú vị về Aave hiện nay là sự ngắt kết nối giữa hoạt động kinh doanh cơ bản và cách thị trường đang đối xử với token của nó. AAVE đã giảm mạnh, nhưng giao thức cho vay này vẫn đang tạo ra hoạt động kinh tế đáng kể. Theo DefiLlama, Aave nắm giữ khoảng 14,85 tỷ USD TVL vào ngày 15 tháng 11, đồng thời tạo ra 41,47 triệu USD phí và 5,54 triệu USD doanh thu giao thức trong 30 ngày trước đó. Tuy nhiên, TVL đã giảm 18,3% trong giai đoạn đó, cho thấy tính thanh khoản đang rời đi ngay cả khi giao thức vẫn tiếp tục kiếm được phí đáng kể. DefiLlama Có một sự phát triển khác đáng xem. Aave Labs báo cáo rằng V4 đã vượt mốc 1,5 tỷ USD tiền gửi trong tháng 10, mở rộng trên một số mạng lưới và chào đón nhà quản lý thị trường bên ngoài đầu tiên. Tài sản thế chấp Bitcoin gốc và các thị trường vốn cổ phần token hóa cũng cho thấy cách Aave đang cố gắng mở rộng ra ngoài phạm vi cho vay tiền mã hóa truyền thống. Tháng 10 năm 2026 - Phát triển - Aave +1 Điều này tạo ra một sự tương phản thú vị: cơ sở hạ tầng sản phẩm đang mở rộng, nhưng các điều kiện thanh khoản rộng hơn vẫn ít hỗ trợ hơn. DefiLlama cho thấy AAVE ở mức gần 97,67 USD, giảm khoảng 36% trong 30 ngày. Do đó, thị trường đang định giá nhiều hơn là chỉ doanh thu giao thức: tiền gửi giảm, khẩu vị rủi ro yếu hơn và sự không chắc chắn về tăng trưởng trong tương lai. Chương trình mua lại được tài trợ bằng doanh thu của DAO có ngân sách hàng năm là 50 triệu USD, nhưng nó không thể đảm bảo hỗ trợ giá. DefiLlama +1 Đối với các nhà giao dịch, tôi sẽ theo dõi liệu TVL có ổn định hay không, liệu tiền gửi V4 có chuyển thành hoạt động vay và phí bền vững hay không, và khối lượng giao dịch giao ngay có xác nhận bất kỳ sự phục hồi nào hay không. Liệu cơ sở hạ tầng mở rộng cuối cùng có thể chuyển thành tính thanh khoản bền vững và khả năng nắm bắt giá trị token mạnh mẽ hơn không? #ByXIMPACT $AAVEUSDT
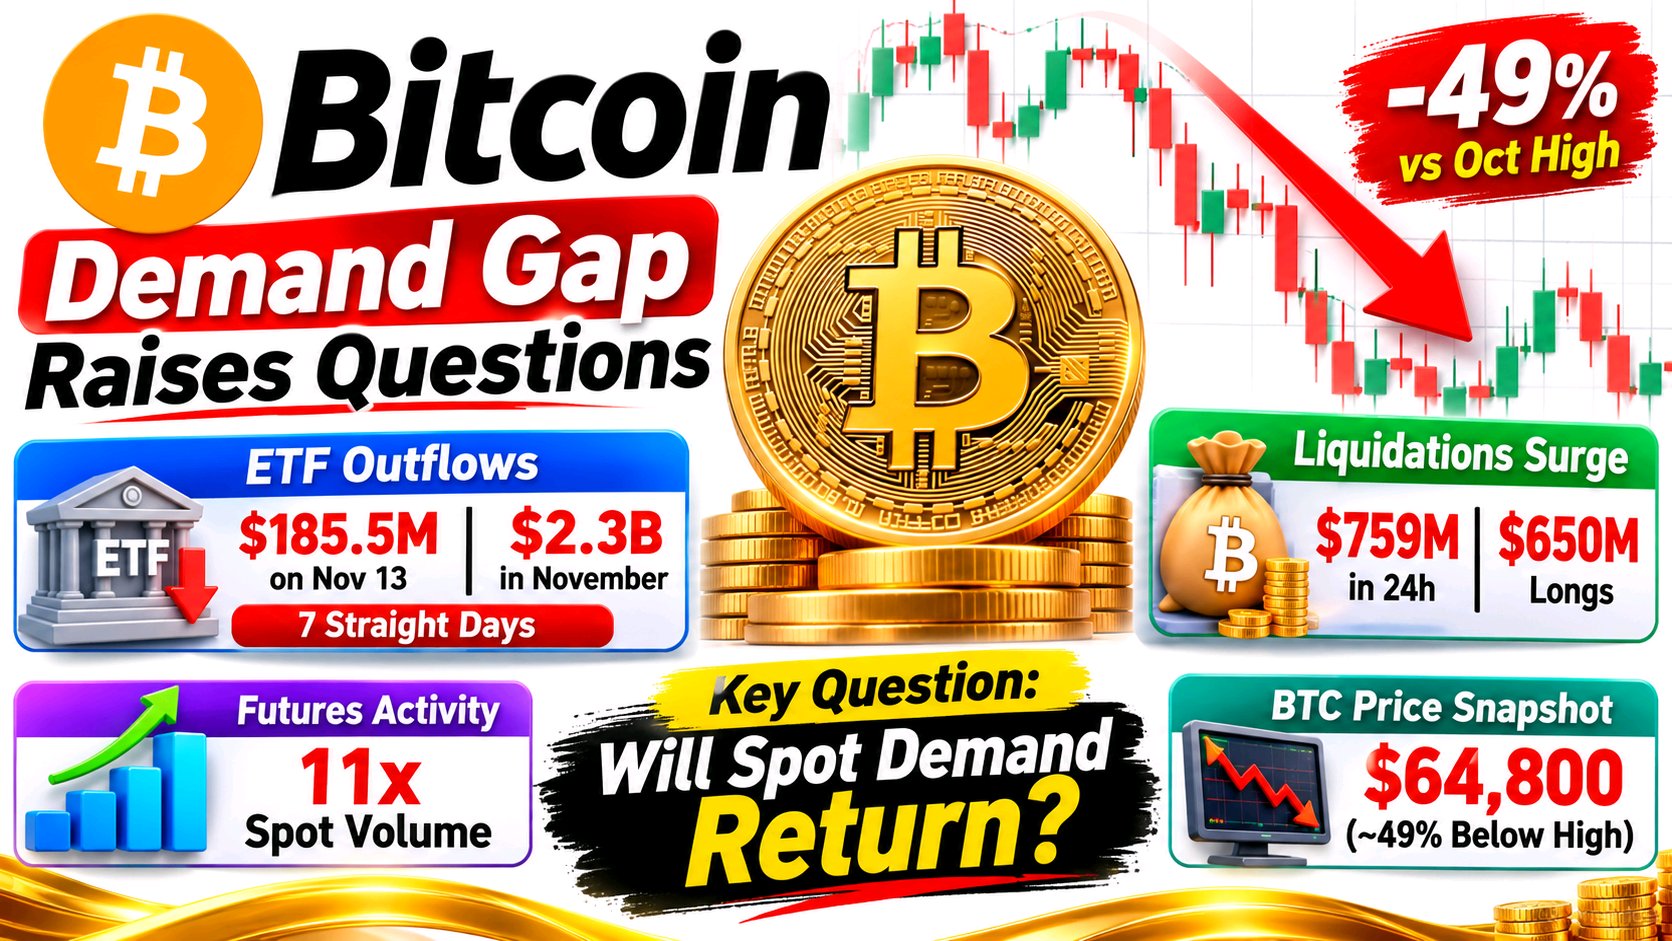
Điều thu hút sự chú ý của tôi đối với Bitcoin trong tuần này là khoảng cách giữa câu chuyện về nguồn cung cố định của nó và nhu cầu thực tế đang tiếp cận thị trường. Lịch trình phát hành của Bitcoin không thay đổi, nhưng người mua cận biên lại quan trọng hơn trong ngắn hạn so với giới hạn 21 triệu đồng coin quen thuộc. Các quỹ ETF Bitcoin giao ngay tại Hoa Kỳ đã ghi nhận khoảng 185,5 triệu USD dòng vốn rút ròng vào ngày 13 tháng 11, kéo dài chuỗi rút vốn lên bảy phiên. Tính đến ngày đó, dòng vốn rút ra trong tháng 11 đã đạt khoảng 2,3 tỷ USD. Đây là một sự đảo chiều có thể đo lường được trong một kênh nhu cầu tổ chức quan trọng, chứ không phải là bằng chứng cho thấy những người nắm giữ dài hạn đã từ bỏ BTC. Các công cụ phái sinh đang làm trầm trọng thêm áp lực. CoinGlass báo cáo khoảng 759 triệu USD thanh lý trong 24 giờ, trong đó khoảng 650 triệu USD đến từ các vị thế mua (long), trong khi khối lượng hợp đồng tương lai gấp khoảng mười một lần khối lượng giao ngay. Bitcoin ở gần mức 64.800 USD vào thời điểm đó, thấp hơn gần 49% so với mức cao nhất tháng 10 năm 2025. Sự kết hợp đó rất quan trọng: việc các quỹ ETF mua lại cho thấy nhu cầu giao ngay yếu hơn, trong khi đòn bẩy quá mức có thể biến đà giảm thành việc bán tháo bắt buộc. Không chỉ riêng số liệu nào giải thích được toàn bộ biến động, và tổng số thanh lý thay đổi tùy theo địa điểm và khoảng thời gian đo lường. Tôi sẽ theo dõi xem liệu dòng vốn ETF có chuyển sang dương và khối lượng giao ngay có mở rộng trong quá trình phục hồi hay không. Nếu giá ổn định khi lãi suất mở (open interest) giảm, đòn bẩy có thể đang được giải tỏa. Nếu dòng vốn rút ra vẫn tiếp tục và các đợt tăng giá chủ yếu phụ thuộc vào hợp đồng tương lai, thì sự phục hồi này đáng phải hoài nghi. Câu hỏi chính là liệu nhu cầu giao ngay thực sự có quay trở lại trước khi một đợt định vị khác được hình thành hay không. #ByXIMPACT $BTCUSDT
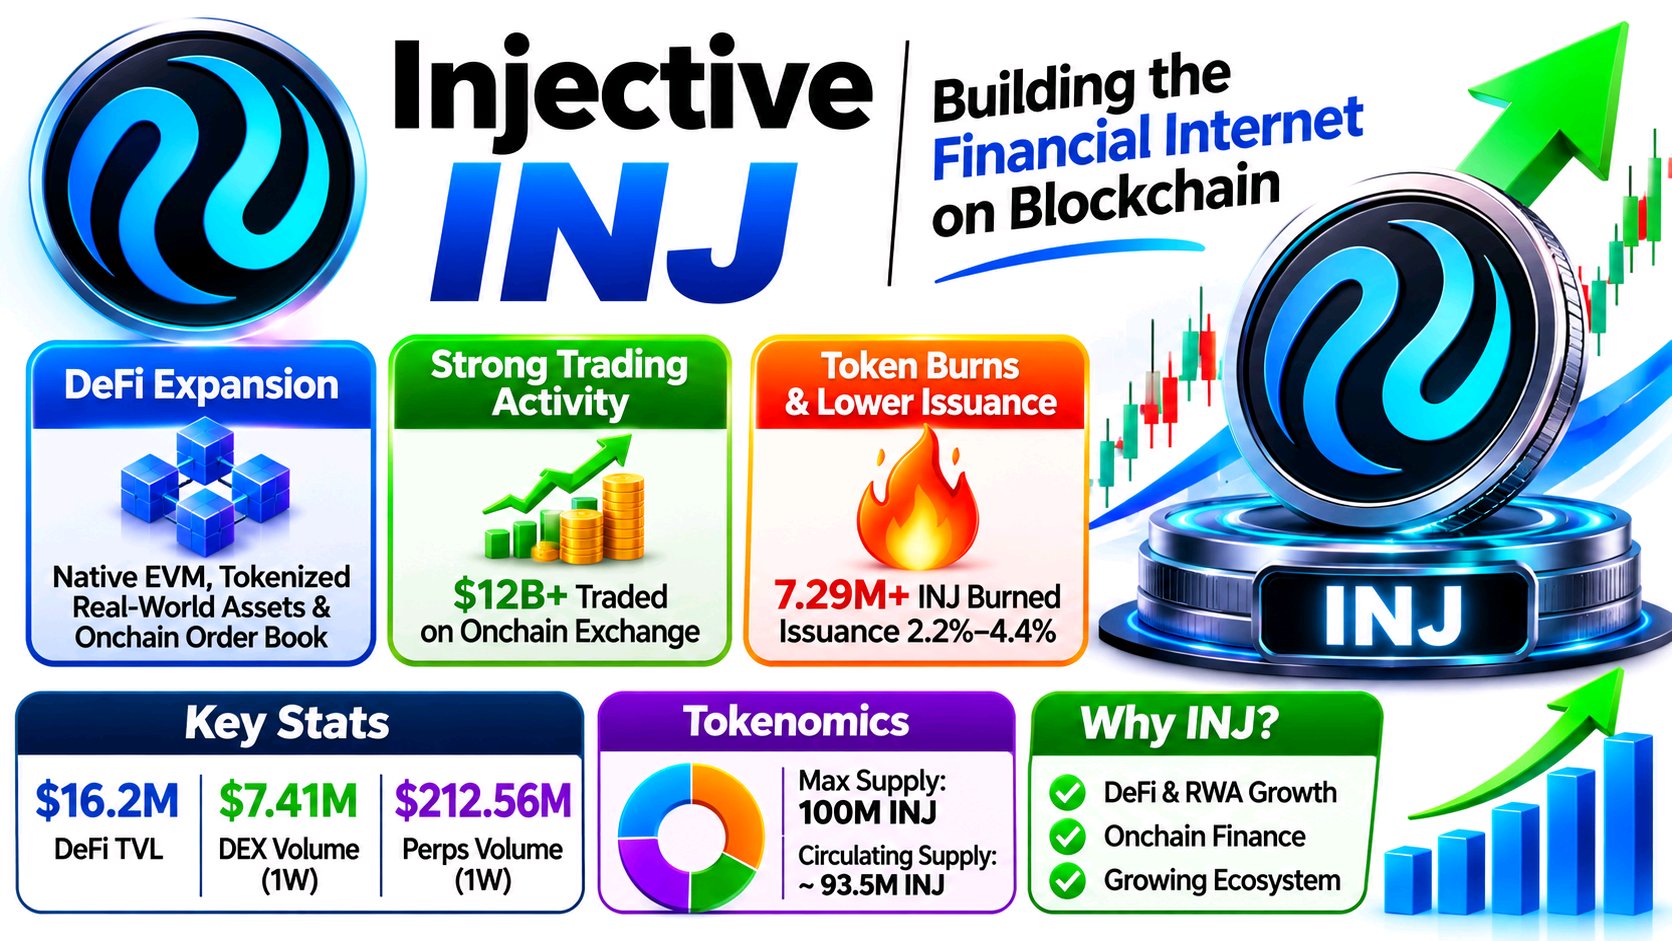
Điều khiến tôi chú ý ở INJ chính là sự chênh lệch giữa tham vọng tài chính ngày càng mở rộng của Injective và lượng vốn hiện đang nằm trong hệ sinh thái DeFi của nó vẫn còn khá khiêm tốn. Mạng lưới này không còn chỉ là một chuỗi tập trung vào sàn giao dịch nữa. Bài đánh giá kỷ niệm ngày 8 tháng 11 của họ mô tả về EVM gốc, tài sản thế giới thực được token hóa, thị trường cổ phiếu và ngoại hối (FX), cùng thanh toán bằng USDC. Injective cũng báo cáo hơn 12 tỷ đô la đã được giao dịch trên sổ lệnh onchain của họ trong năm qua. Mô-đun trao đổi xử lý sổ lệnh, khớp lệnh và thanh toán trên onchain, mang đến cho các thị trường này một cơ sở hạ tầng tài chính chung. injective.com +1 Tuy nhiên, cần phân biệt giữa mức độ sử dụng và độ sâu của vốn. DefiLlama đã ghi nhận khoảng 16,2 triệu đô la TVL DeFi vào ngày 14 tháng 11, cùng với 15,96 triệu đô la stablecoin. Khối lượng giao dịch DEX hàng tuần giảm 26,1% xuống còn 7,41 triệu đô la, trong khi khối lượng giao dịch hợp đồng vĩnh viễn (perps) giảm 10,2% xuống còn 212,56 triệu đô la. Đó là mức hoạt động đáng kể, nhưng nó chưa chứng minh được tính thanh khoản rộng rãi và tăng trưởng ổn định. DefiLlama Câu chuyện về token cũng xứng đáng được xem xét kỹ hơn. Injective cho biết hơn 7,29 triệu INJ đã bị đốt, trong khi việc cắt giảm phát hành vào năm 2026 đã hạ phạm vi mục tiêu hàng năm xuống còn 2,2%–4,4%. Tuy nhiên, một hồ sơ gửi lên SEC báo cáo tổng nguồn cung là 122,9 triệu INJ vào tháng 9, cho thấy việc đốt token không tự động làm giảm nguồn cung; vấn đề phát hành vẫn rất quan trọng. injective.com +1 Đối với các nhà giao dịch, tôi sẽ theo dõi xem liệu các đường ray (rail) RWA và stablecoin mới có chuyển hóa thành TVL bền vững, sổ lệnh sâu hơn và phí tăng lên hay không. Nếu hoạt động tăng trưởng mà tính thanh khoản không theo kịp, thì câu chuyện mở rộng vẫn chưa trọn vẹn. Liệu Injective có thể biến sự đa dạng về sản phẩm thành nhu cầu vốn bền vững không? #ByXIMPACT $INJUSDT
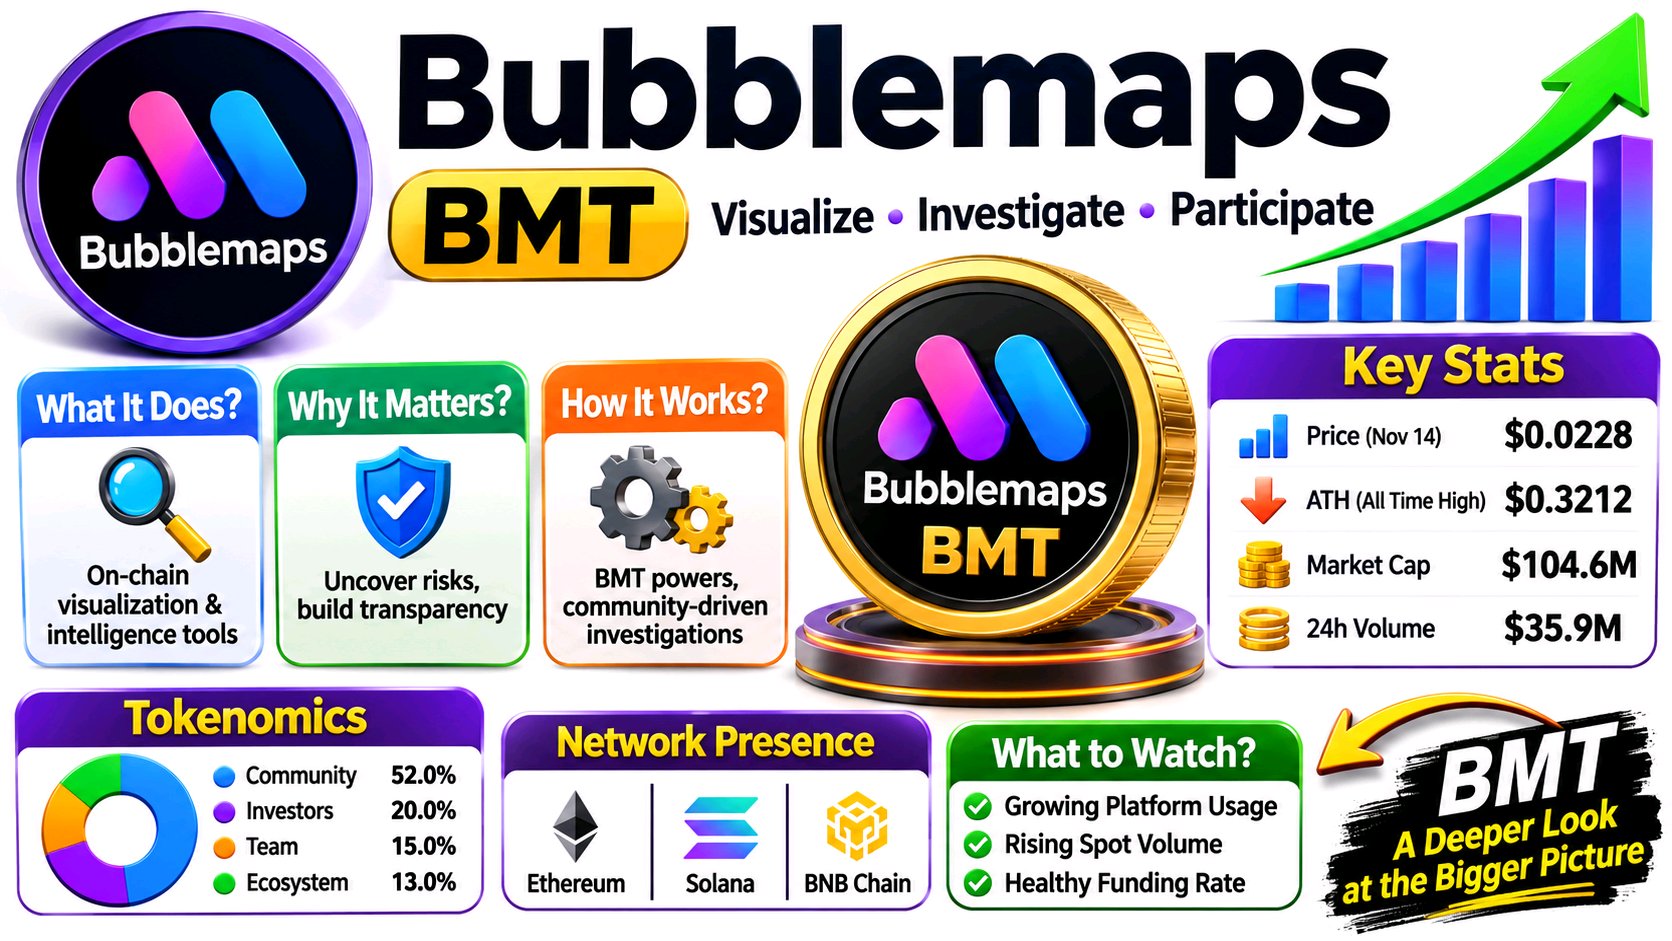
Điều khiến tôi quan tâm về BMT chính là khoảng cách giữa những gì Bubblemaps đang xây dựng và những gì thị trường đang giao dịch. Bubblemaps không chỉ là một công cụ trực quan hóa ví. V2 lập bản đồ chủ sở hữu token, các cụm ví và phân phối lịch sử trên nhiều chuỗi, bao gồm Solana, Ethereum và BNB Chain. Intel Desk biến các cuộc điều tra cộng đồng thành hồ sơ vụ việc công khai. BMT liên kết các sản phẩm này với sự tham gia của người dùng: người nắm giữ phân bổ token để ưu tiên các vụ việc, tài trợ cho các khoản tiền thưởng độc lập và mở khóa các phân tích nâng cao. Do đó, token có vai trò bên trong quy trình làm việc chứ không chỉ đơn thuần là một mã ticker gắn liền với sản phẩm. Bubblemaps +2 Tuy nhiên, tiện ích và nhu cầu là hai khái niệm khác nhau. Bubblemaps đã ghi lại cách thức hoạt động của việc bỏ phiếu và gửi tiền BMT, nhưng dữ liệu công khai vẫn chưa xác định được bao nhiêu hoạt động nền tảng định kỳ sẽ trở thành nhu cầu token bền vững. Đó là chỉ số mà tôi muốn thấy. Bubblemaps Wiki +1 Cấu trúc thị trường lại thêm một lớp phức tạp khác. CoinGlass đã đặt BMT ở mức gần 0,0228 đô la vào ngày 14 tháng 11, thấp hơn khoảng 93% so với mức đỉnh 0,3212 đô la. Khối lượng hợp đồng tương lai đạt khoảng 63,5 triệu đô la so với 35,9 triệu đô la khối lượng giao ngay, với lãi suất mở (open interest) gần 9,6 triệu đô la. Hoạt động phái sinh vượt trội hơn so với sự tham gia giao ngay, trong khi tỷ lệ tài trợ (funding rate) lại âm mạnh trong thời điểm đó. CoinGlass Điều đó có thể phản ánh vị thế quá đông đúc và áp lực từ phía bán khống, chứ không nhất thiết là sự tích lũy bền vững. Các nhà giao dịch nên theo dõi liệu khối lượng giao ngay có mở rộng cùng với giá hay không, liệu lãi suất mở có tăng mà không làm mất ổn định tỷ lệ tài trợ hay không, và liệu việc sử dụng Intel Desk và V2 có trở nên có thể đo lường được không. Trường hợp dài hạn của BMT phụ thuộc vào việc mọi người cần các công cụ của nó lặp đi lặp lại chứ không chỉ đơn thuần là giao dịch theo tin tức. Liệu sự tham gia vào sản phẩm có thể trở thành nhu cầu token rõ ràng và bền bỉ hay không? #ByXIMPACT $BMTUSDT
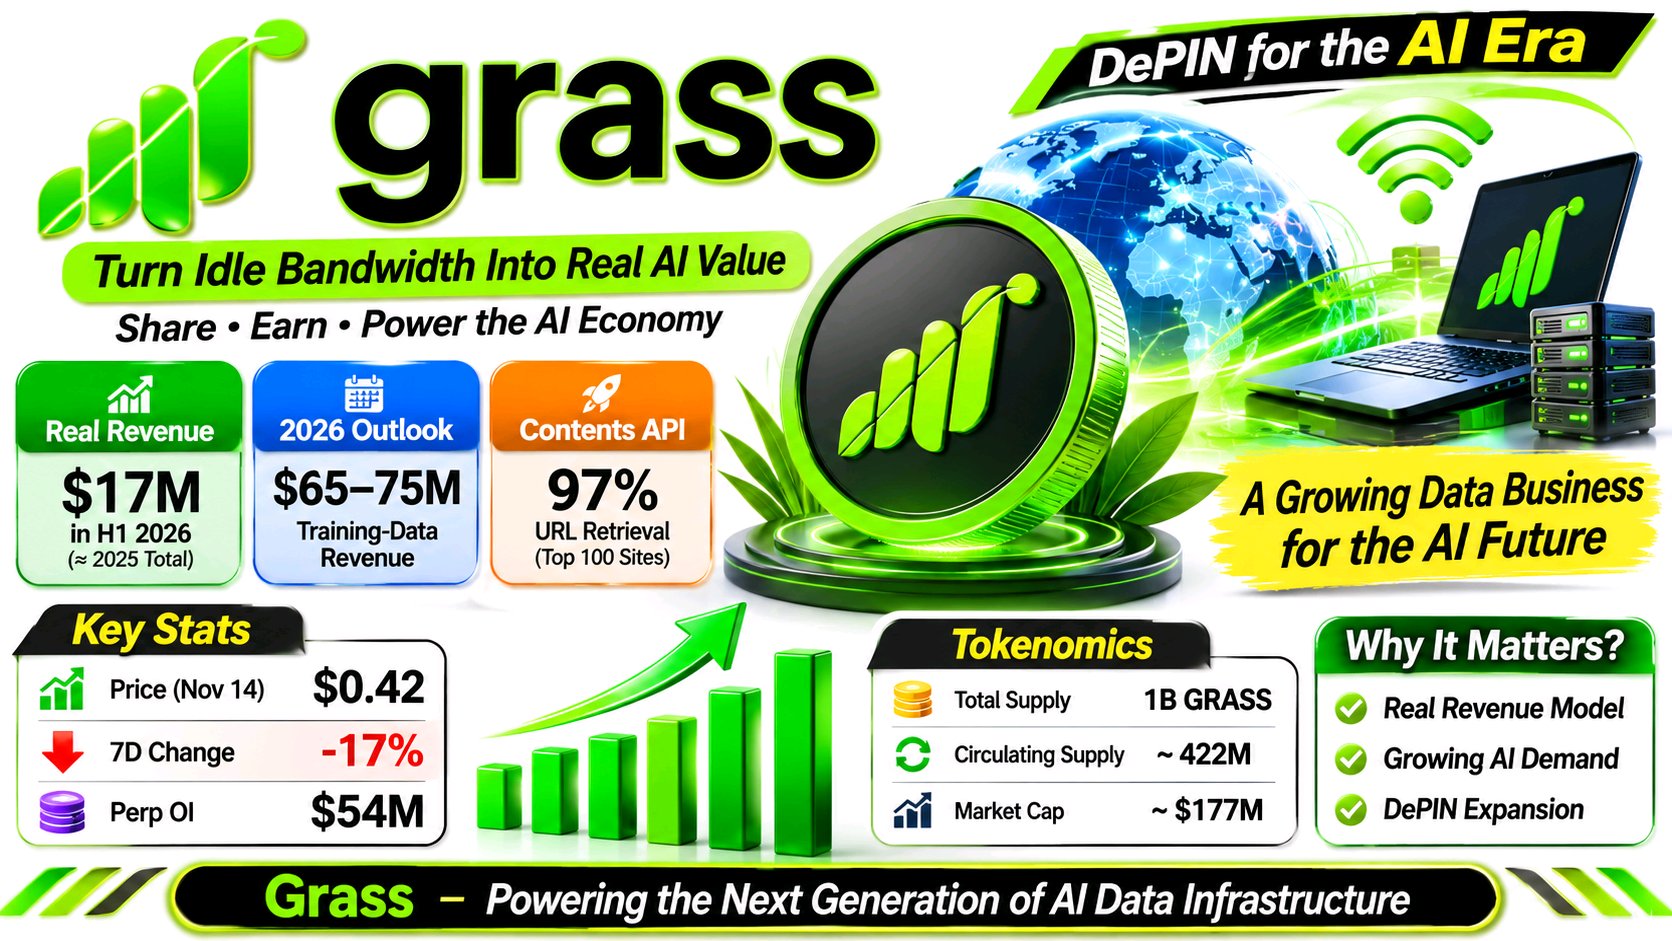
Điều thu hút sự chú ý của tôi ở Grass chính là khoảng cách giữa tiến độ hoạt động và cách định giá GRASS. Nó không còn chỉ là ý tưởng về việc chia sẻ băng thông nhàn rỗi nữa; dự án này đang xây dựng một doanh nghiệp dữ liệu thương mại dựa trên mạng lưới đó. Trong bản cập nhật cho người nắm giữ vào tháng 7 năm 2026, Grass báo cáo doanh thu nửa đầu năm đạt 17 triệu USD, bằng cả năm 2025, với chi phí vận hành hàng tháng khoảng 2–3 triệu USD. Họ dự kiến doanh thu từ dữ liệu huấn luyện trong năm 2026 đạt 65–75 triệu USD, mặc dù đây chỉ là hướng dẫn, không phải thu nhập thực tế. Việc ra mắt API Nội dung vào tháng 10 đã bổ sung thêm một sản phẩm nữa: Grass báo cáo đã truy xuất được 97% URL trong bài kiểm tra chuẩn gồm 100 trang web, so với 84% của Firecrawl và 76% của Parallel. Đây là kết quả do công ty tự công bố, nhưng chúng cho thấy sự chuyển dịch từ việc bán tập dữ liệu sang truy xuất web trực tiếp cho các hệ thống AI. Sự kết nối đó rất quan trọng. Doanh thu từ dữ liệu huấn luyện có thể tài trợ cho việc thu thập dữ liệu (crawling) trên quy mô rộng hơn, trong khi độ phủ sóng rộng hơn có thể giúp việc tìm kiếm và truy xuất thời gian thực trở nên hữu ích hơn. Tuy nhiên, tăng trưởng kinh doanh không tự động tạo ra nhu cầu đối với token. Grass cho biết phần thưởng cho người tham gia Giai đoạn 2 được tài trợ bằng doanh thu mạng lưới dưới dạng USDC, mà không cần phát hành thêm token GRASS mới. Trong khi đó, GRASS giao dịch quanh mức 0,42 USD vào ngày 14 tháng 11, giảm khoảng 17% trong bảy ngày, trong khi CoinGecko liệt kê khoảng 54 triệu USD lãi suất mở (open interest) vĩnh viễn. Tôi sẽ theo dõi xem liệu việc sử dụng API có chuyển thành doanh thu định kỳ hay không và liệu nhu cầu giao ngay (spot demand) có hấp thụ được lượng token tiếp tục được tung ra thị trường hay không. Câu hỏi then chốt là liệu một doanh nghiệp dữ liệu đang phát triển có tạo ra nhu cầu bền vững cho GRASS hay không, thay vì chỉ tạo ra giá trị cho riêng mạng lưới. #ByXIMPACT $GRASSUSDT
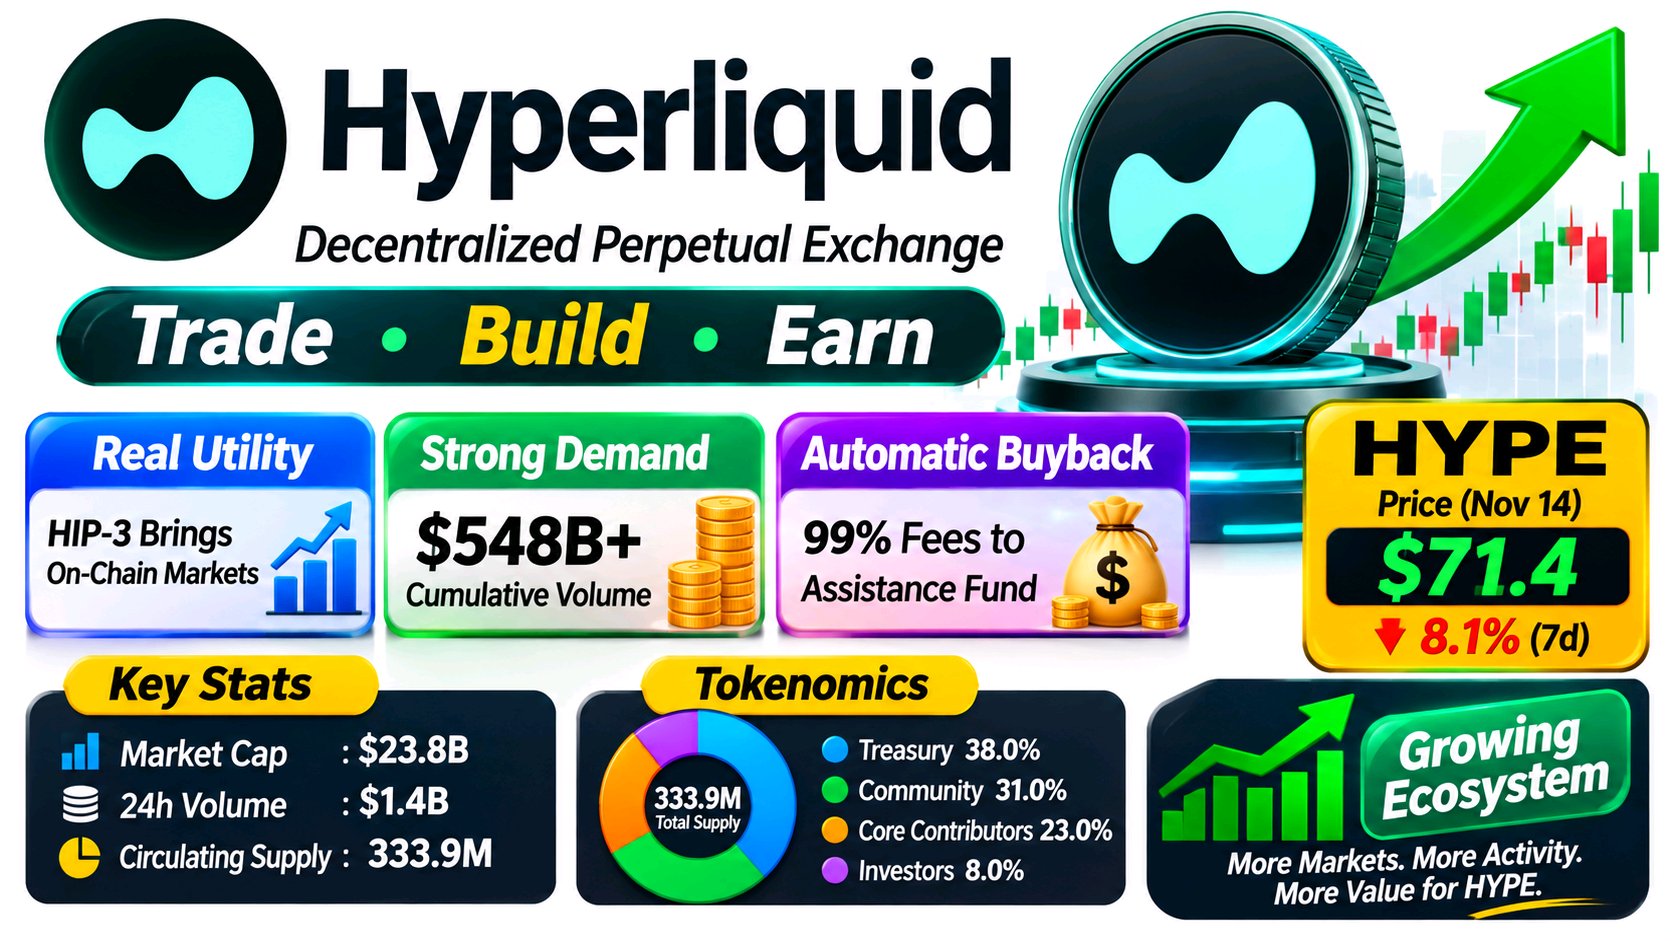
Điểm nổi bật của Hyperliquid là HYPE ngày càng gắn kết với một yếu tố có thể đo lường được thay vì chỉ là sự phổ biến của sàn giao dịch: đó là sự mở rộng của chính cơ sở hạ tầng giao dịch. Câu hỏi quan trọng là liệu hoạt động đó có thể chuyển hóa thành nhu cầu bền vững đối với token hay không. Bằng chứng nằm ở HIP-3. Nó cho phép các nhà phát triển bên thứ ba ra mắt các thị trường vĩnh cửu (perpetual markets) cho cổ phiếu, hàng hóa và chỉ số, nhưng yêu cầu họ phải ký quỹ bằng HYPE. Một hồ sơ gửi lên SEC vào tháng 9 cho biết các thị trường này chiếm khoảng 30% khối lượng giao dịch trong 30 ngày gần nhất của Hyperliquid và đã tạo ra hơn 548 tỷ đô la khối lượng tích lũy kể từ khi ra mắt. Điều đó kết nối việc áp dụng sản phẩm với mục đích sử dụng token trực tiếp, thay vì chỉ là một tuyên bố về tiện ích mơ hồ. sec.gov Có một liên kết thứ hai: Tài liệu của Hyperliquid cho biết 99% phí giao thức đủ điều kiện sẽ được chuyển vào Quỹ Hỗ trợ (Assistance Fund), quỹ này tự động mua HYPE; hồ sơ SEC báo cáo rằng 47,1 triệu token đã được mua và loại bỏ vĩnh viễn tính đến ngày 8 tháng 9. Do đó, hoạt động có thể hỗ trợ nhu cầu thông qua tài sản ký quỹ triển khai và việc mua lại bằng phí. Hyperliquid Docs +1 Tuy nhiên, thị trường không tự động ghi nhận câu chuyện này. Vào ngày 14 tháng 11, HYPE giao dịch quanh mức 71,4 đô la, giảm 8,1% trong bảy ngày, trong khi khối lượng hợp đồng tương lai gấp khoảng mười lần khối lượng giao dịch giao ngay (spot) và lãi suất mở (open interest) đã giảm 2,5% trong 24 giờ. CoinGlass Sự khác biệt đó rất đáng để theo dõi. Các nhà giao dịch nên theo dõi xem liệu hoạt động HIP-3 có duy trì được ý nghĩa hay không, liệu việc mua lại bằng phí có theo kịp nguồn cung được mở khóa (vesting) hay không, và nhu cầu giao ngay có xác nhận hoạt động phái sinh hay không. Bài kiểm tra thực sự là liệu các thị trường đang mở rộng có tạo ra nhu cầu bền vững cho token hay không, chứ không chỉ đơn thuần là khối lượng giao dịch ấn tượng. #ByXIMPACT $HYPEUSDT
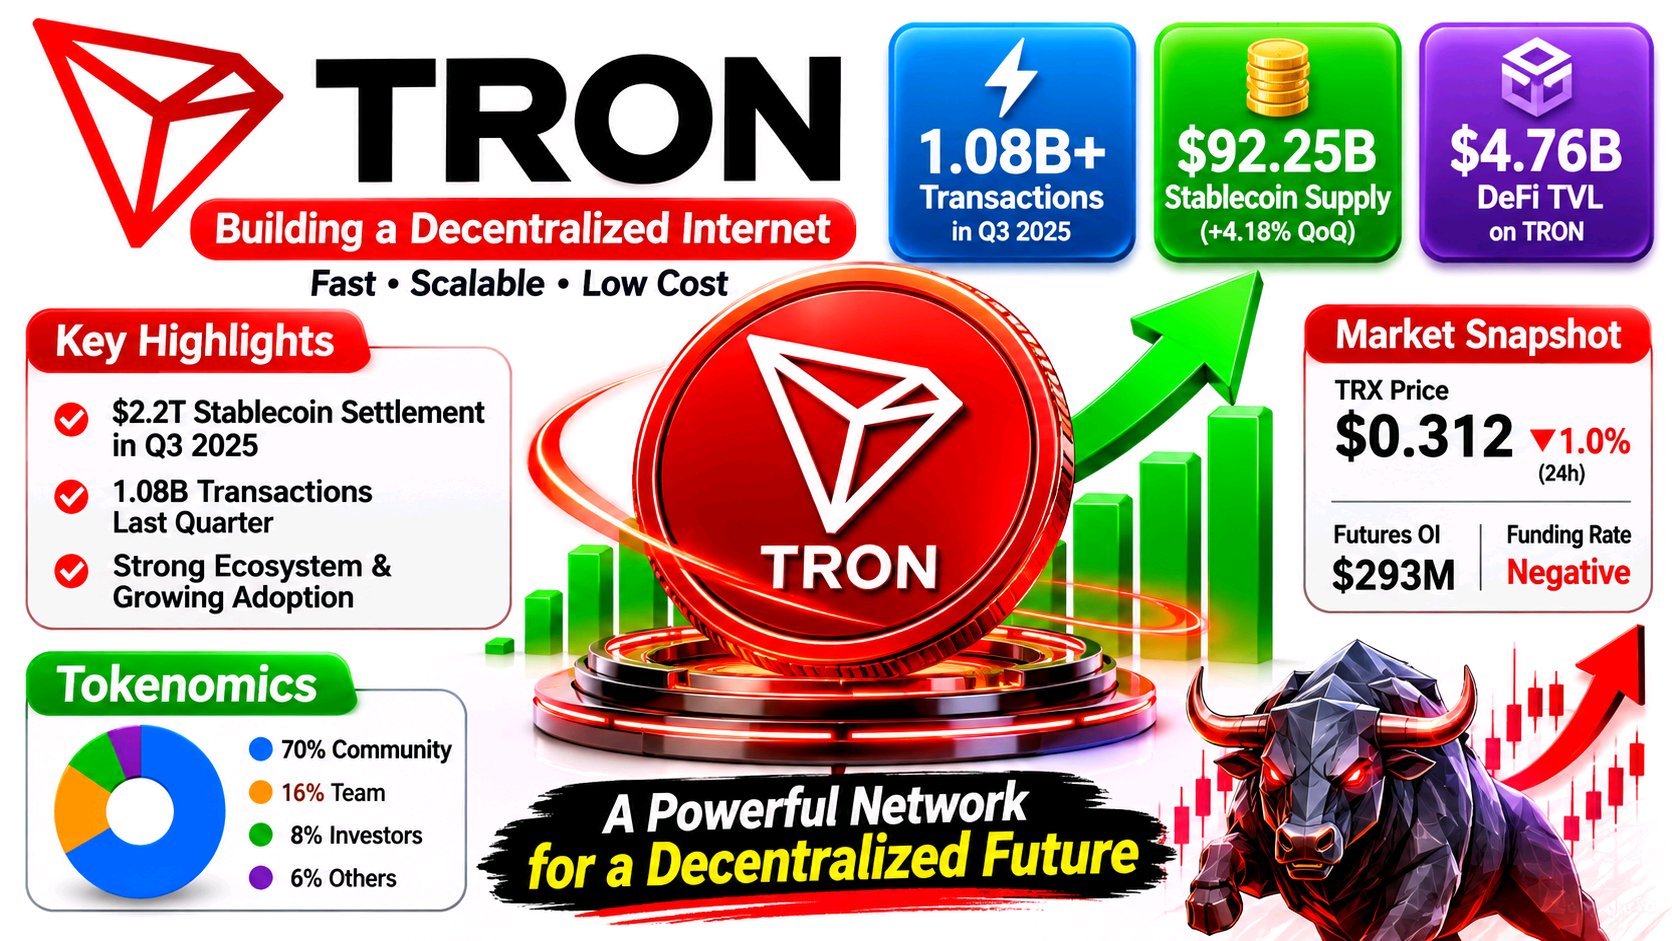
Điều nổi bật ở TRON là sự chênh lệch giữa hoạt động stablecoin khổng lồ và hoạt động giao dịch yếu hơn nhiều xung quanh token của chính mạng lưới này. Sự khác biệt đó rất quan trọng vì việc áp dụng mạng lưới và nhu cầu thị trường đối với TRX không nhất thiết phải song hành với nhau. Báo cáo Q3 của TRON DAO ghi nhận nguồn cung stablecoin trung bình ở mức 92,25 tỷ USD, tăng 4,18% so với quý trước, với khoảng 2,2 nghìn tỷ USD giá trị thanh toán stablecoin hàng quý. Báo cáo cũng cho biết có 1,08 tỷ giao dịch trong quý. Ảnh chụp nhanh ngày 14 tháng 11 của DefiLlama vẫn cho thấy khoảng 93,9 tỷ USD stablecoin và 4,76 tỷ USD TVL DeFi, mặc dù khối lượng DEX hàng tuần đã giảm 46,9% xuống còn 370,8 triệu USD. TRON DAO: Chuyển dịch hàng nghìn tỷ, Trao quyền cho hàng tỷ người +1 Sự tương phản đó rất quan trọng. TRX được sử dụng để trả phí, staking, quản trị và làm tài sản thế chấp DeFi, trong khi việc staking cũng cung cấp Băng thông (Bandwidth) và Năng lượng (Energy). Phí có thể đốt TRX, nhưng phần thưởng khối và phần thưởng cử tri lại phát hành token mới, vì vậy chỉ riêng hoạt động mạng lưới không đảm bảo được sự khan hiếm ròng. TRON Developer Hub +1 Thị trường đang cho thấy một kiểu căng thẳng khác: TRX ở gần mức 0,312 USD, giảm khoảng 1% trong 24 giờ, trong khi tổng lãi suất mở (open interest) của hợp đồng tương lai vẫn ở mức khoảng 293 triệu USD và tỷ lệ tài trợ (funding) là âm. Điều đó cho thấy các vị thế đòn bẩy vẫn đang hoạt động bất chấp sự suy yếu của thị trường giao ngay; đây không phải là bằng chứng cho thấy một sự đảo chiều sắp xảy ra. CoinGlass +1 Tôi sẽ theo dõi liệu số dư stablecoin và hoạt động chuyển tiền thực tế có tiếp tục duy trì hay không, liệu hoạt động DEX có phục hồi hay không và liệu nhu cầu giao ngay có bắt đầu xác nhận bất kỳ cải thiện nào trong các vị thế phái sinh hay không. Cơ sở hạ tầng của TRON trông có vẻ bận rộn. Câu hỏi đặt ra là bao nhiêu trong số hoạt động đó cuối cùng sẽ thực sự đóng góp cho giá trị TRX. #ByXIMPACT $TRXUSDT
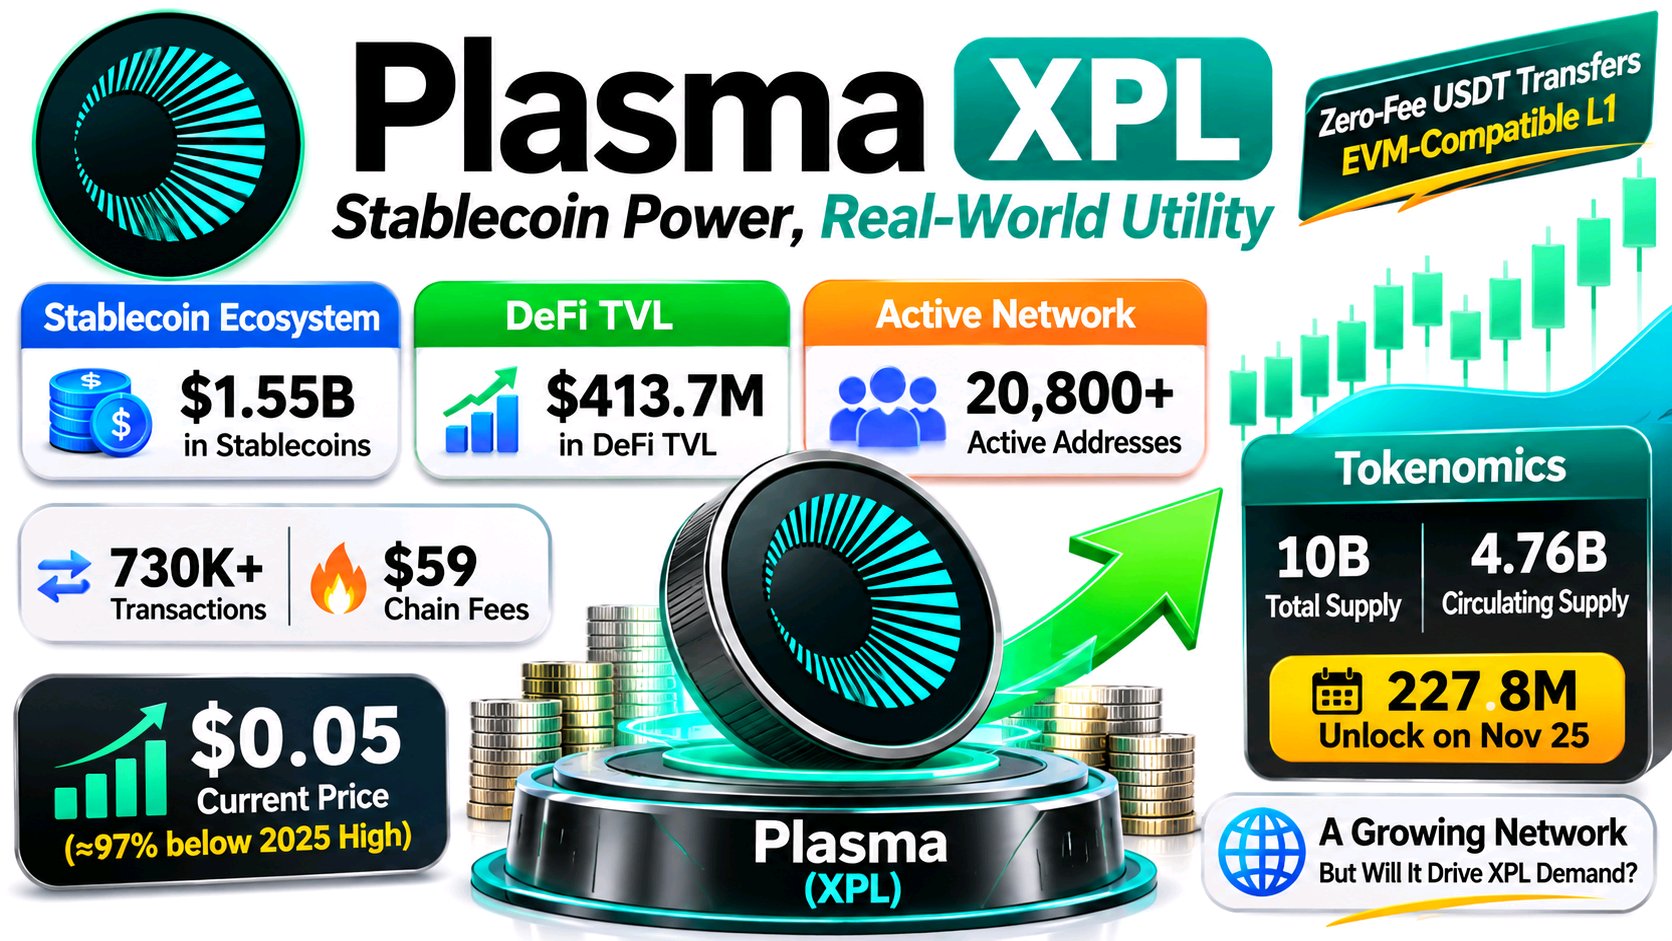
Điều khiến tôi chú ý ở Plasma là mạng lưới của nó có thể rất bận rộn nhưng mô hình kinh tế token (tokenomics) của nó vẫn khó có thể biện minh được. Plasma là một Layer 1 tương thích với EVM được xây dựng xung quanh việc thanh toán bằng stablecoin, với các giao dịch USDT không phí và các tùy chọn gas được thiết kế để giảm bớt ma sát thanh toán. Các con số về mức độ áp dụng không hề nhỏ: DefiLlama đã báo cáo khoảng 1,55 tỷ USD stablecoin, 413,7 triệu USD TVL trong DeFi, khoảng 20.800 địa chỉ hoạt động và 730.000 giao dịch vào ngày 13 tháng 11. Tuy nhiên, cùng một ảnh chụp nhanh đó cho thấy chỉ có khoảng 59 USD phí trên chuỗi, trong khi các ứng dụng tạo ra khoảng 109.000 USD phí. Sự khác biệt đó rất quan trọng: hoạt động đang diễn ra, nhưng phần lớn giá trị kinh tế đang bị các ứng dụng chiếm giữ thay vì chuỗi cơ sở. Đây là nơi câu chuyện của XPL trở nên phức tạp hơn. Token này được dự định dùng cho phí gas, thanh khoản và ưu đãi DeFi, cũng như bảo mật cho trình xác thực trong tương lai, trong khi Plasma cho biết phí giao dịch cơ sở sẽ bị đốt. Nhưng các giao dịch USDT không phí và các tùy chọn gas thay thế làm suy yếu giả định rằng khối lượng thanh toán nhiều hơn phải tạo ra nhu cầu ngay lập tức đối với XPL. Nguồn cung tạo thêm một điểm áp lực khác. Khoảng 4,76 tỷ XPL đang lưu hành từ tổng phân bổ khởi đầu là 10 tỷ, với khoảng 227,8 triệu dự kiến sẽ mở khóa vào ngày 25 tháng 11. Trong khi đó, XPL đang giao dịch gần mức 0,05 USD, thấp hơn khoảng 97% so với mức cao nhất năm 2025. Tôi sẽ theo dõi xem liệu số dư stablecoin có chuyển thành mức sử dụng ứng dụng bền vững, nhu cầu XPL đáng kể và khả năng thu phí mạnh hơn hay không, đồng thời theo dõi hoạt động mua giao ngay so với đợt mở khóa và vị thế hợp đồng tương lai. Sự tăng trưởng mạng lưới là đáng khích lệ; nhưng khả năng thu giữ giá trị của token mới là bài kiểm tra thực sự. #ByXIMPACT $XPLUSDT
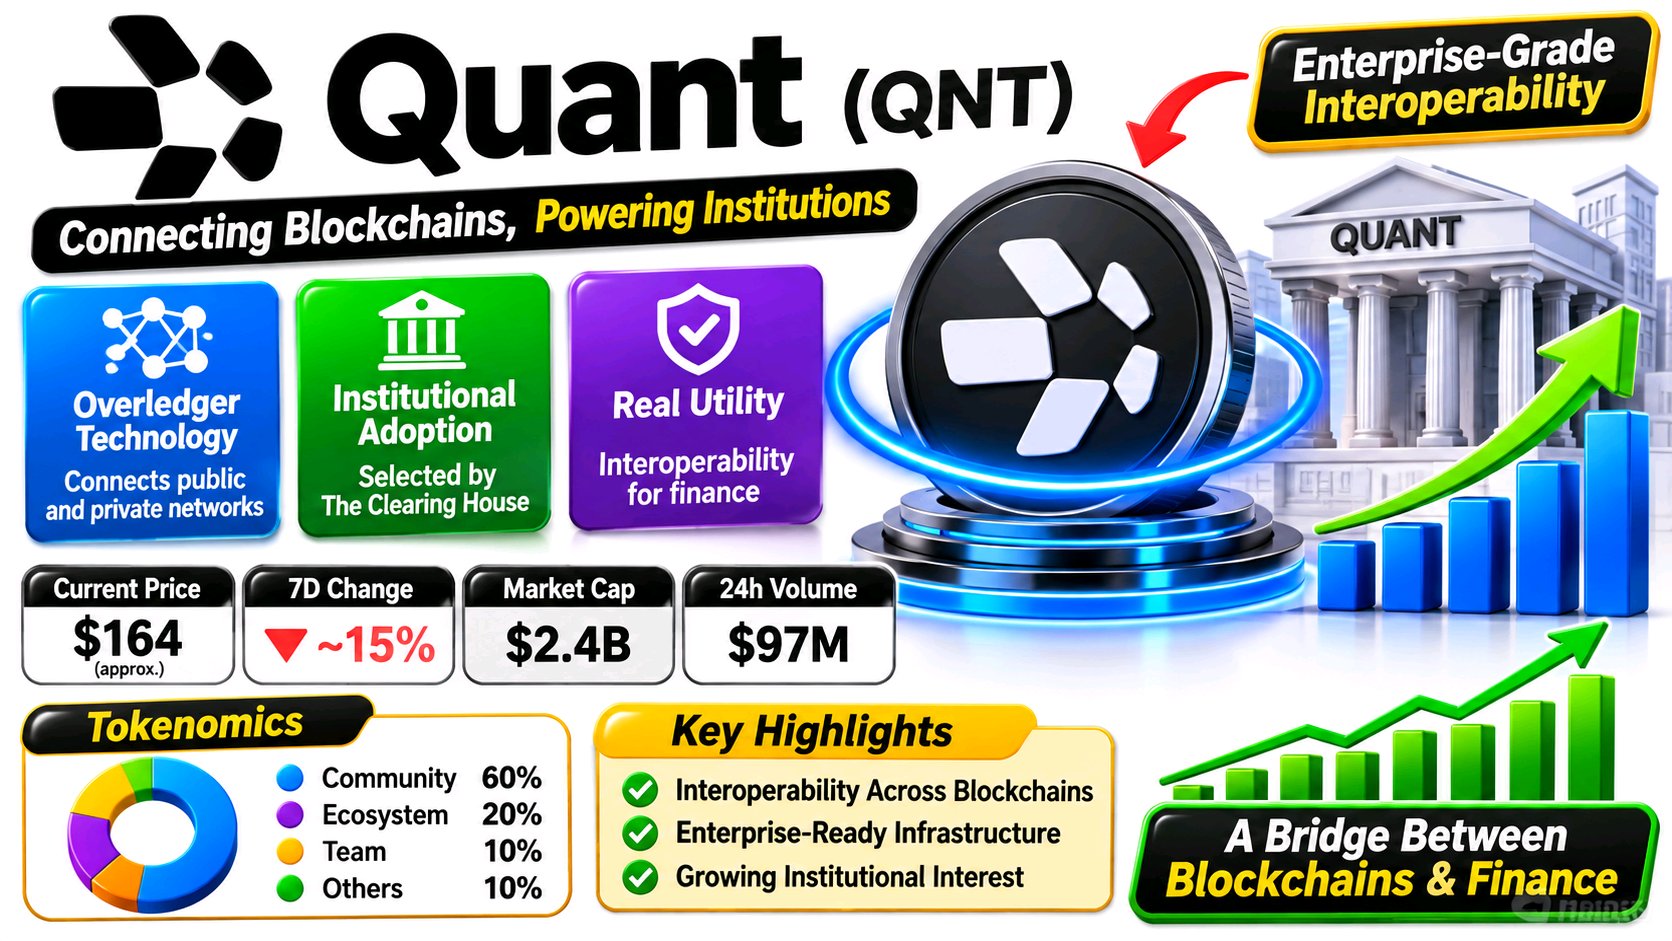
Điều khiến QNT trở nên đặc biệt thú vị chính là khoảng cách giữa vai trò ngày càng lớn của Quant trong cơ sở hạ tầng tài chính tổ chức và cách thị trường hiện đang định giá token của nó. Câu hỏi quan trọng là liệu việc mở rộng áp dụng trong doanh nghiệp có thể chuyển đổi thành nhu cầu thực tế đối với QNT hay không, thay vì chỉ đơn thuần củng cố uy tín của công ty. Điều thu hút sự chú ý của tôi về Quant là dấu ấn tổ chức của họ đang trở nên cụ thể hơn, trong khi cấu trúc thị trường của QNT lại đang chật vật để phản ánh sự tiến bộ đó. Overledger không phải là một chuỗi độc lập khác. Kiến trúc của nó kết nối các sổ cái công khai và được cấp quyền thông qua API, các trình kết nối và lớp điều phối, cho phép các ứng dụng điều phối hoạt động trên các mạng lưới. Việc The Clearing House lựa chọn Quant vào ngày 24 tháng 9 đã mang lại một bài kiểm tra nghiêm túc cho đề xuất đó: Quant sẽ cung cấp khả năng tương tác và điều phối giao dịch cho mạng lưới tiền gửi được token hóa tại Mỹ, liên kết với các hệ thống thanh toán RTP và CHIPS. Mạng lưới này dự kiến sẽ khả dụng cho các tổ chức vào nửa đầu năm 2027, vì vậy đây mới chỉ là việc lựa chọn, chứ chưa phải là bằng chứng về việc sử dụng thực tế trên quy mô lớn. The Clearing House +1 Mối liên hệ của token cần được xem xét kỹ lưỡng. Câu hỏi thường gặp của Quant cho biết khách hàng có thể thanh toán phí đăng ký Overledger bằng USD hoặc QNT. QNT có vai trò trong việc truy cập và cấp phép, nhưng việc áp dụng ở cấp doanh nghiệp không tự động tạo ra áp lực mua trên thị trường mở. Sự khác biệt đó rất quan trọng. Các câu hỏi thường gặp +1 Dữ liệu thị trường bổ sung thêm bối cảnh. CoinGecko cho thấy QNT ở mức khoảng 164 đô la vào ngày 14 tháng 11, giảm khoảng 15% trong bảy ngày, với lãi suất mở vĩnh viễn (perpetual open interest) gần 73 triệu đô la và khối lượng phái sinh vượt xa giao dịch spot. Điều đó cho thấy các vị thế đòn bẩy vẫn đóng vai trò quan trọng; nó không cho thấy các tổ chức có đang tích lũy hay không. CoinGecko Tôi sẽ theo dõi việc triển khai mạng lưới năm 2027, việc sử dụng Overledger định kỳ và liệu các khoản thanh toán bằng QNT có tăng lên hay không. Đối với các nhà giao dịch, một sự phục hồi được hỗ trợ bởi khối lượng giao dịch spot mạnh hơn sẽ quan trọng hơn bất kỳ tiêu đề tin tức về quan hệ đối tác nào khác. Bài kiểm tra thực sự là liệu sự tích hợp của các tổ chức có trở thành nhu cầu thực tế đối với token hay không. #ByXIMPACT $QNTUSDT
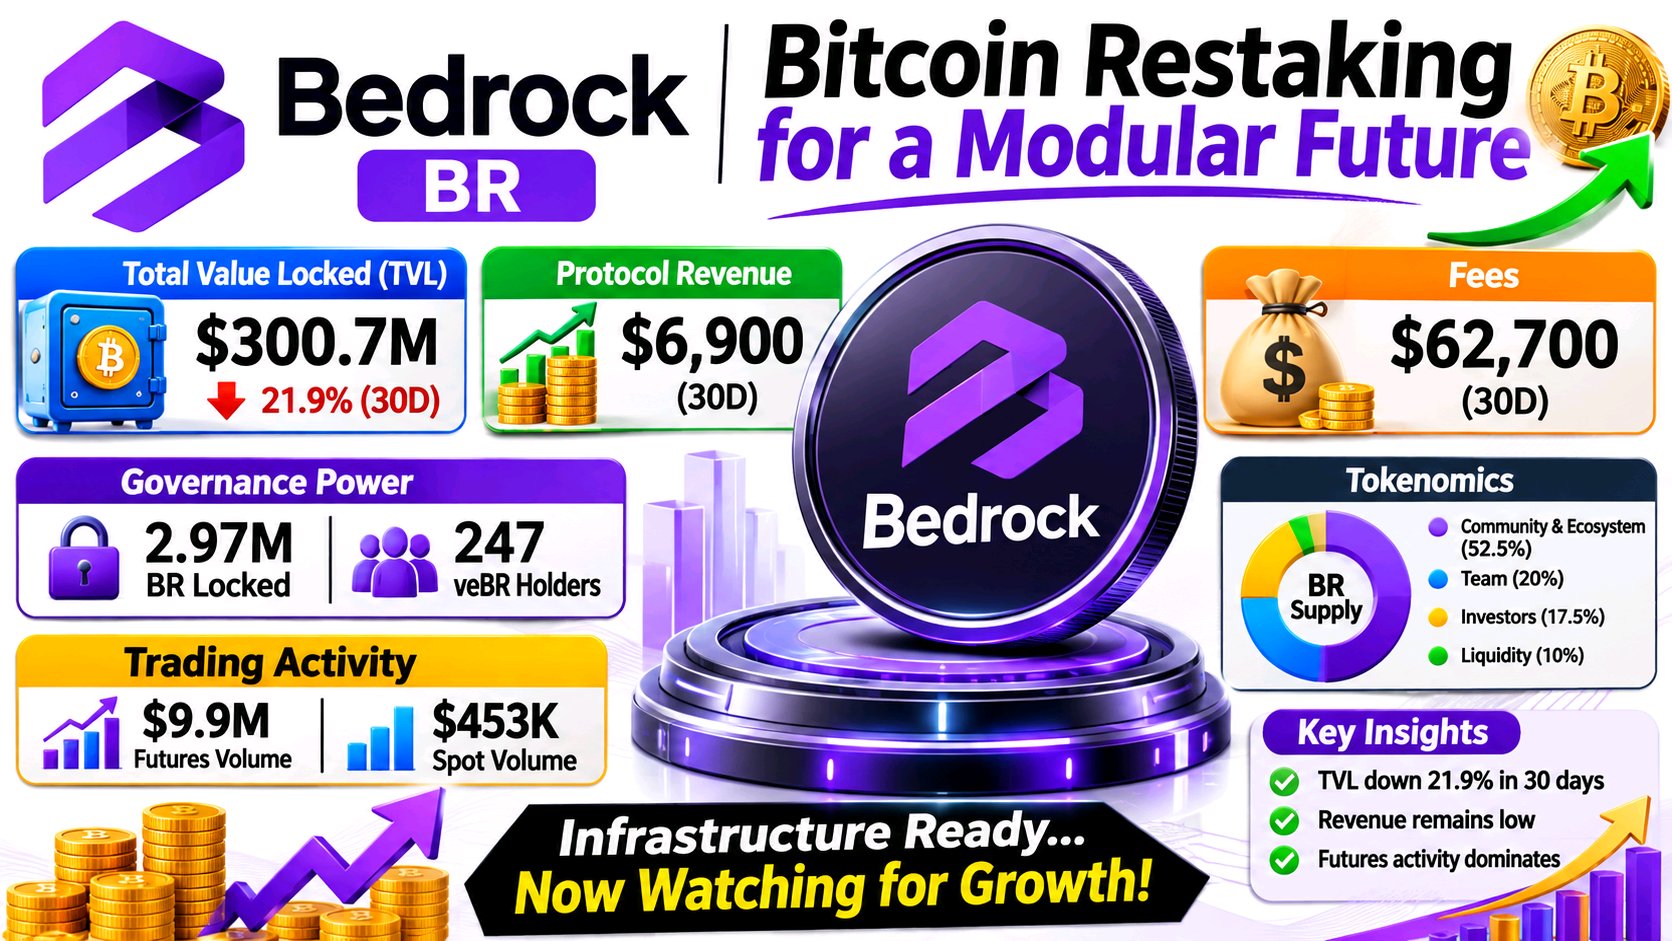
Điều thu hút sự chú ý của tôi ở Bedrock là khoảng cách giữa quy mô các sản phẩm restaking của nó và hoạt động hiện đang chuyển hóa thành doanh thu đo lường được. Bedrock không chỉ là một token quản trị BR. Hệ sinh thái của nó bao gồm các sản phẩm liquid restaking như uniBTC, uniETH và brBTC, kết nối tài sản với các mạng lưới staking và restaking bên ngoài. DefiLlama ghi nhận tổng TVL của Bedrock đạt gần 300,7 triệu USD vào ngày 12 tháng 11, nhưng báo cáo mức giảm khoảng 21,9% trong 30 ngày trước đó. Đó là một sự sụt giảm đáng kể, không phải bằng chứng cho thấy người dùng đã từ bỏ giao thức, nhưng nó làm cho việc giả định về sự tăng trưởng trở nên khó khăn hơn. Bức tranh doanh thu cũng xứng đáng nhận được sự quan tâm tương đương. DefiLlama ước tính doanh thu phí khoảng 62.700 USD trong 30 ngày, trong khi doanh thu của giao thức chỉ vào khoảng 6.900 USD. Sự khác biệt đó rất quan trọng: hoạt động trên các sản phẩm không tự động trở thành giá trị được giao thức hoặc những người nắm giữ token của nó nắm bắt. Vai trò của BR chủ yếu là quản trị và tạo động lực, với những người nắm giữ có thể khóa nó thành veBR để có quyền biểu quyết. Bảng điều khiển DAO cho thấy khoảng 2,97 triệu BR đã bị khóa và có 247 người nắm giữ veBR. Trong khi đó, CoinGlass báo cáo khối lượng hợp đồng tương lai khoảng 9,9 triệu USD so với chỉ 453.000 USD khối lượng giao ngay (spot), với lãi suất mở (open interest) gần 20,7 triệu USD. Điều đó cho thấy các công cụ phái sinh hiện đang thúc đẩy hoạt động giao dịch nhiều hơn đáng kể so với nhu cầu giao ngay. Tôi sẽ theo dõi xem liệu TVL có ổn định không, sự tham gia vào quản trị có mở rộng không và khối lượng giao ngay có bắt đầu xác nhận các biến động do hợp đồng tương lai dẫn dắt hay không. Bedrock có cơ sở hạ tầng; thử thách tiếp theo là liệu việc sử dụng, doanh thu và nhu cầu token có bắt đầu cùng nhau đi lên hay không. #ByXIMPACT $BRUSDT
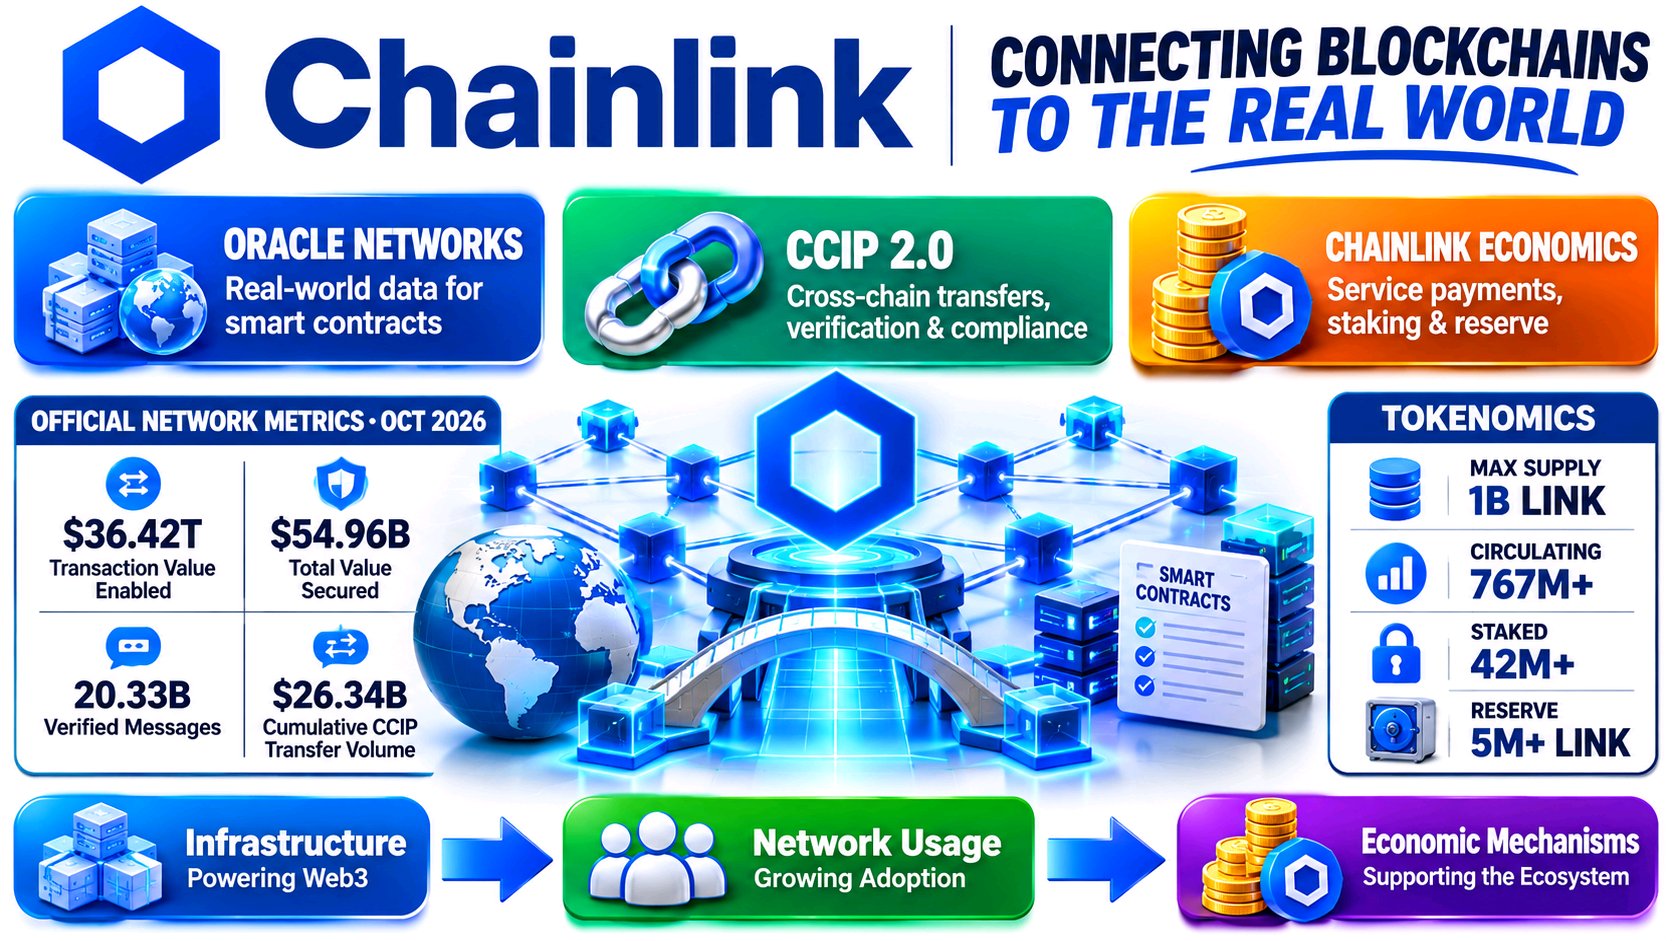
Điều khiến tôi chú ý về Chainlink chính là sự khác biệt ngày càng lớn giữa việc áp dụng cơ sở hạ tầng của nó và cách thị trường hiện đang đối xử với LINK. Khoảng cách đó xứng đáng được chú ý nhiều hơn là những thông báo về các mối quan hệ đối tác khác. Chainlink không còn chỉ đơn thuần là cung cấp các nguồn cấp dữ liệu giá (price feeds). Hệ sinh thái của nó kết nối các hợp đồng thông minh với dữ liệu bên ngoài, cơ sở hạ tầng liên chuỗi (cross-chain), bằng chứng dự trữ và các hệ thống tài chính tổ chức. CCIP đặc biệt quan trọng vì nó giải quyết cách thức các tài sản và thông tin di chuyển giữa các mạng lưới vốn bị ngắt kết nối với nhau. Các bước phát triển đang trở nên cụ thể hơn. Chainlink đã công bố CCIP 2.0 vào tháng 9 năm 2026, cùng với công việc kết nối các tổ chức tài chính với sổ cái blockchain của Swift. Coinbase cũng đã chọn Chainlink cho cơ sở hạ tầng cổ phiếu được token hóa vào tháng 8. Những phát triển này cho thấy khả năng tương tác đang trở thành một yêu cầu thực tế hơn là chỉ đơn thuần là một câu chuyện kỹ thuật. Chainlink Ngoài ra còn có một mối liên kết kinh tế đáng xem xét. LINK được sử dụng để thanh toán cho các dịch vụ mạng, hỗ trợ bảo mật và khuyến khích hiệu suất đáng tin cậy. Bảng điều khiển kinh tế chính thức của Chainlink báo cáo có khoảng 767 triệu LINK đang lưu thông trên tổng nguồn cung tối đa là một tỷ, cùng với hơn 42 triệu LINK đã được staking. Chainlink +1 Nhưng việc áp dụng không tự động chuyển thành nhu cầu token ngay lập tức. Vào ngày 13 tháng 11, LINK đang giao dịch quanh mức 9,68 đô la, giảm khoảng 4% trong 24 giờ. Dữ liệu phái sinh cũng cho thấy lãi suất mở (open interest) đang giảm, cho thấy một số vị thế đang bị cắt giảm thay vì tích lũy trực tiếp. COINOTAG +1 Tôi sẽ theo dõi xem liệu lực mua spot có quay trở lại, việc tích lũy LINK dựa trên doanh thu có mạnh lên hay không, và giá có thể phục hồi với khối lượng giao dịch lành mạnh hơn không. Cho đến lúc đó, việc áp dụng và sự xác nhận của thị trường vẫn là hai câu chuyện khác nhau. #ByXIMPACT $LINKUSDT
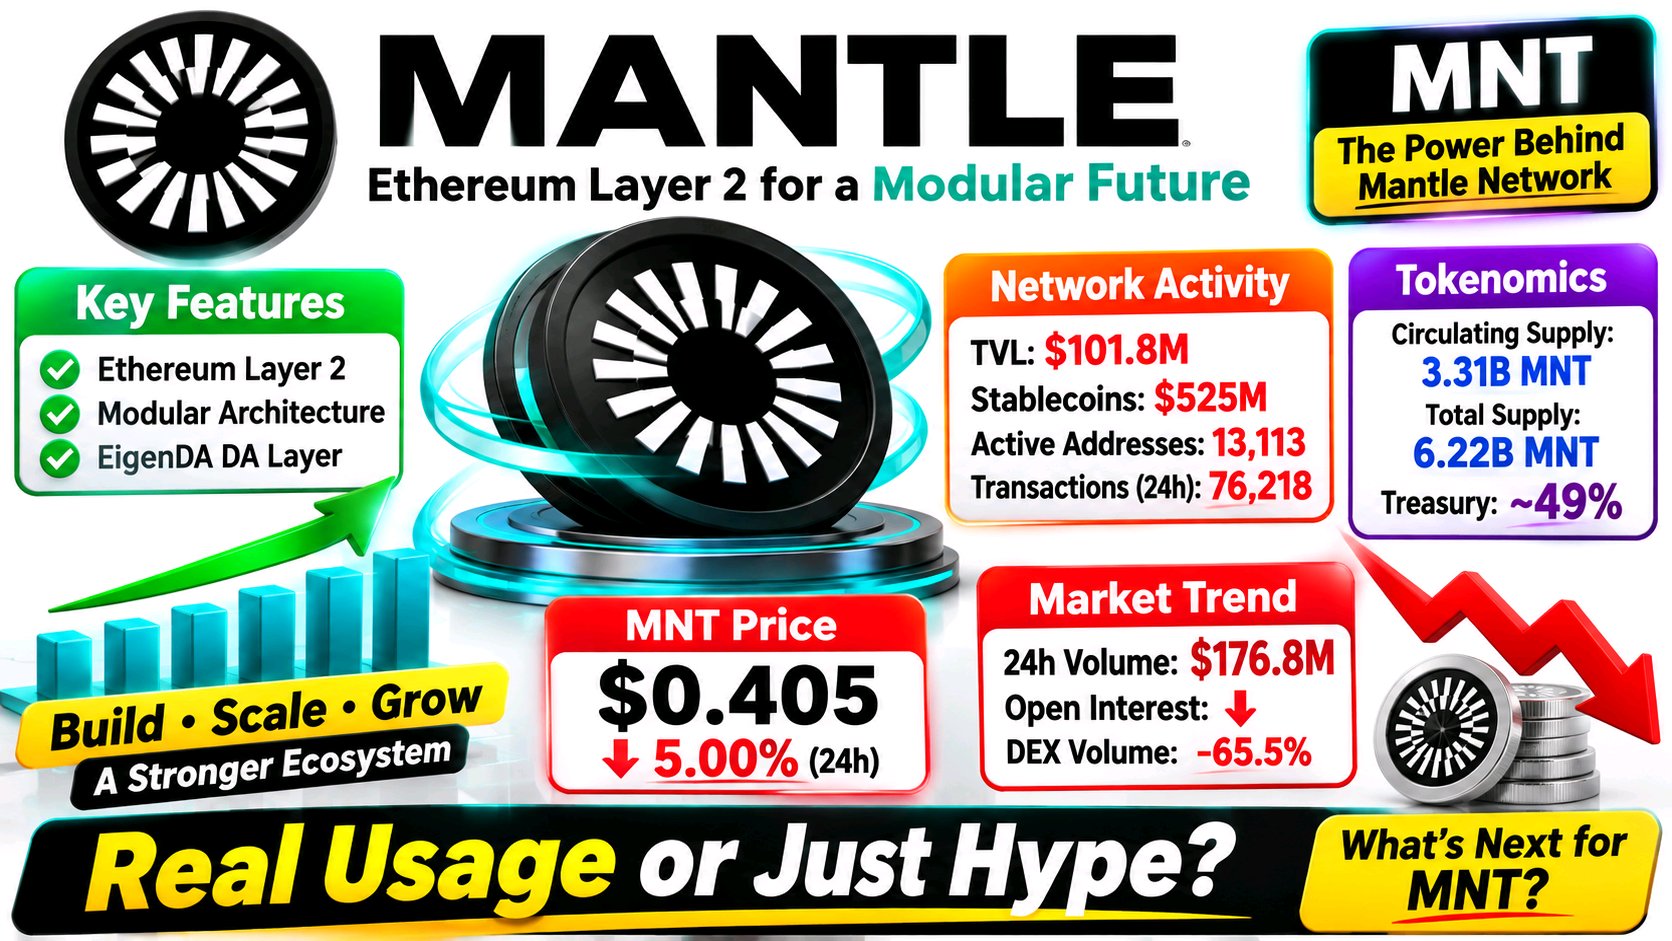
Điều thu hút sự chú ý của tôi ở Mantle chính là khoảng cách giữa hoạt động mạng lưới có thể thấy được và lượng MNT vẫn nằm trong quyền kiểm soát của ngân quỹ dự án. Mantle là một Ethereum Layer 2 với thiết kế mô-đun và giải pháp sẵn có dữ liệu EigenDA. MNT được dùng để chi trả phí mạng lưới và trao cho người nắm giữ quyền quản trị đối với các quyết định về hệ sinh thái và ngân quỹ. Tuy nhiên, tiện ích của token không tự động tạo ra nhu cầu đối với token đó. GitHub +1 Ảnh chụp nhanh ngày 13 tháng 11 của DeFiLlama cho thấy khoảng 101,8 triệu đô la TVL DeFi, khoảng 525 triệu đô la stablecoin, 13.113 địa chỉ hoạt động và 76.218 giao dịch trong 24 giờ. Đó là mức sử dụng có thể đo lường được, mặc dù một ngày không thể chứng minh một xu hướng bền vững. Cùng ảnh chụp đó cho thấy dòng tiền thuần rút ra khoảng 30,45 triệu đô la, trong khi khối lượng DEX hàng tuần giảm khoảng 65,5%. DefiLlama +1 Nguồn cung tạo thêm một lớp vấn đề khác. Khoảng 3,31 tỷ MNT đang lưu thông so với tổng cung gần 6,22 tỷ. Hiện không có lịch mở khóa cụ thể nào được niêm yết, nhưng khoảng 49% vẫn nằm trong ngân quỹ Mantle, với việc phân bổ trong tương lai phụ thuộc vào quản trị. Đó không phải là đợt mở khóa sắp xảy ra, nhưng vẫn là một câu hỏi quan trọng về phân bổ nguồn cung. DefiLlama +1 Ở mức giá khoảng 0,405 đô la vào ngày 13 tháng 11, MNT đã giảm khoảng 5% trong 24 giờ, trong khi lãi suất mở (open interest) trên thị trường tương lai cũng đang giảm. Điều đó cho thấy các vị thế đang bị cắt giảm hơn là việc xây dựng đòn bẩy mới. CoinGlass +1 Tôi sẽ quan sát xem liệu thanh khoản stablecoin và hoạt động on-chain có phục hồi hay không, liệu các đề xuất ngân quỹ có làm thay đổi nguồn cung dự kiến hay không, và liệu nhu cầu spot có cải thiện trước khi coi đà tăng giá là sự xác nhận. Câu hỏi lớn hơn là liệu mức sử dụng mạng lưới thực tế có thể trở thành nhu cầu bền vững đối với MNT hay không. #ByXIMPACT $MNTUSDT
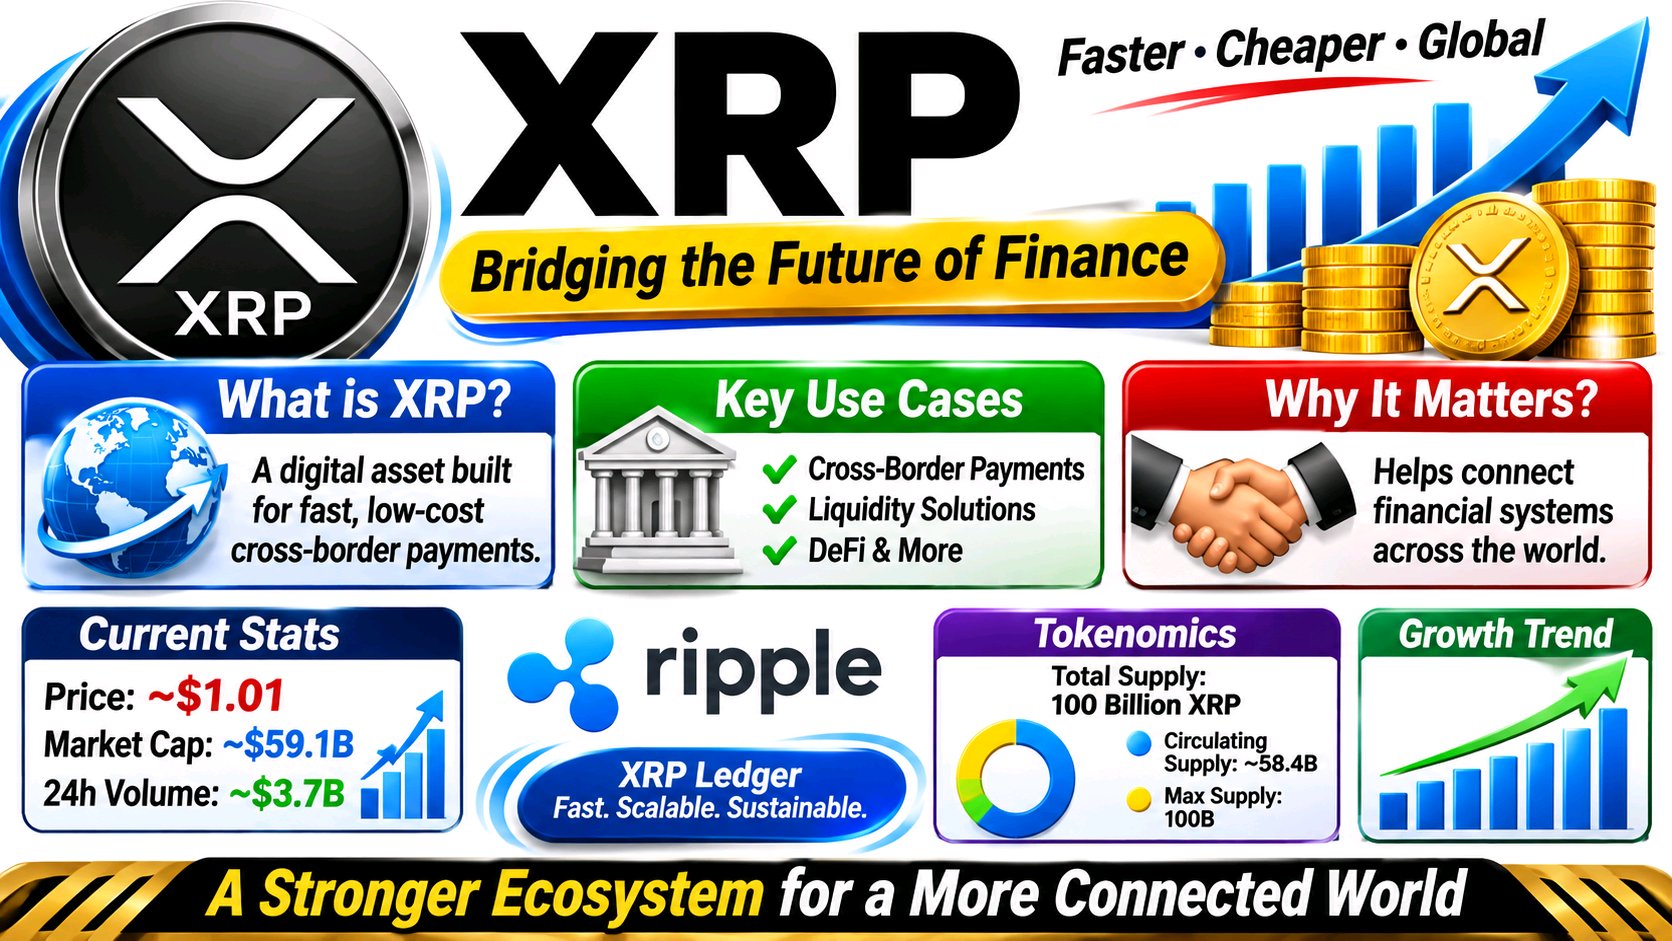
Điều nổi bật trong cấu trúc thị trường hiện tại của XRP chính là khoảng cách giữa câu chuyện đầu tư tổ chức và những gì các nhà giao dịch đang thực sự thực hiện. Sự khác biệt giữa phát triển hệ sinh thái dài hạn và nhu cầu thị trường ngắn hạn đang trở nên đặc biệt quan trọng. Điều khiến tôi chú ý ở XRP là sự chênh lệch giữa nỗ lực thúc đẩy stablecoin dành cho tổ chức của Ripple và nhu cầu thực tế đối với chính đồng XRP. Việc Ripple triển khai trên Coinbase vào ngày 28 tháng 10 đã đưa RLUSD lên các nền tảng bán lẻ, sàn giao dịch và Prime của Coinbase, trong khi Standard Chartered cũng đã ra mắt dịch vụ lưu ký tổ chức cho RLUSD trên XRPL. Đây là những bước tiến có ý nghĩa về phân phối và lưu ký. Tuy nhiên, RLUSD là một stablecoin neo theo đồng đô la; việc áp dụng nó không tự động yêu cầu các tổ chức phải nắm giữ XRP. Ripple +1 Sự khác biệt đó được phản ánh trong dữ liệu mạng lưới. DefiLlama ghi nhận giá trị stablecoin trên XRPL đạt gần 908 triệu đô la vào ngày 13 tháng 11, trong đó RLUSD chiếm khoảng 90%. Tuy nhiên, TVL (tổng giá trị khóa) của DeFi chỉ ở mức khoảng 32 triệu đô la và khối lượng giao dịch DEX trong 24 giờ là khoảng 5,76 triệu đô la. Sổ cái vẫn hoạt động, nhưng quy mô stablecoin chưa chuyển hóa thành thanh khoản DeFi hay khối lượng giao dịch on-chain tương xứng. Giá trị stablecoin cũng đã giảm khoảng 8% trong bảy ngày qua, vì vậy một ảnh chụp nhanh không thể hiện xu hướng áp dụng theo một đường thẳng. DefiLlama +1 XRP vẫn đóng vai trò thực tế: nó là tài sản gốc của sổ cái, dùng để thanh toán phí giao dịch và có thể làm cầu nối giữa các loại tiền tệ; giải pháp On-Demand Liquidity (Thanh khoản theo yêu cầu) của Ripple cũng sử dụng nó như một tài sản cầu nối. Câu hỏi đặt ra là có bao nhiêu hoạt động tổ chức thực sự được định tuyến thông qua XRP. xrpl.org +1 Trong khi đó, XRP giao dịch gần mức 1,01 đô la, giảm khoảng 14% trong bảy ngày. Khối lượng hợp đồng tương lai cao gấp khoảng bốn lần khối lượng giao dịch giao ngay (spot), với sự áp đảo của các lệnh thanh lý vị thế mua. Tôi sẽ theo dõi xem liệu số dư stablecoin có ổn định hay không, thanh khoản DEX có mở rộng và nhu cầu giao ngay có cải thiện so với đòn bẩy hay không. Mối liên hệ đó quan trọng hơn bất kỳ tiêu đề tin tức về quan hệ đối tác nào khác. #ByXIMPACT $XRPUSDT
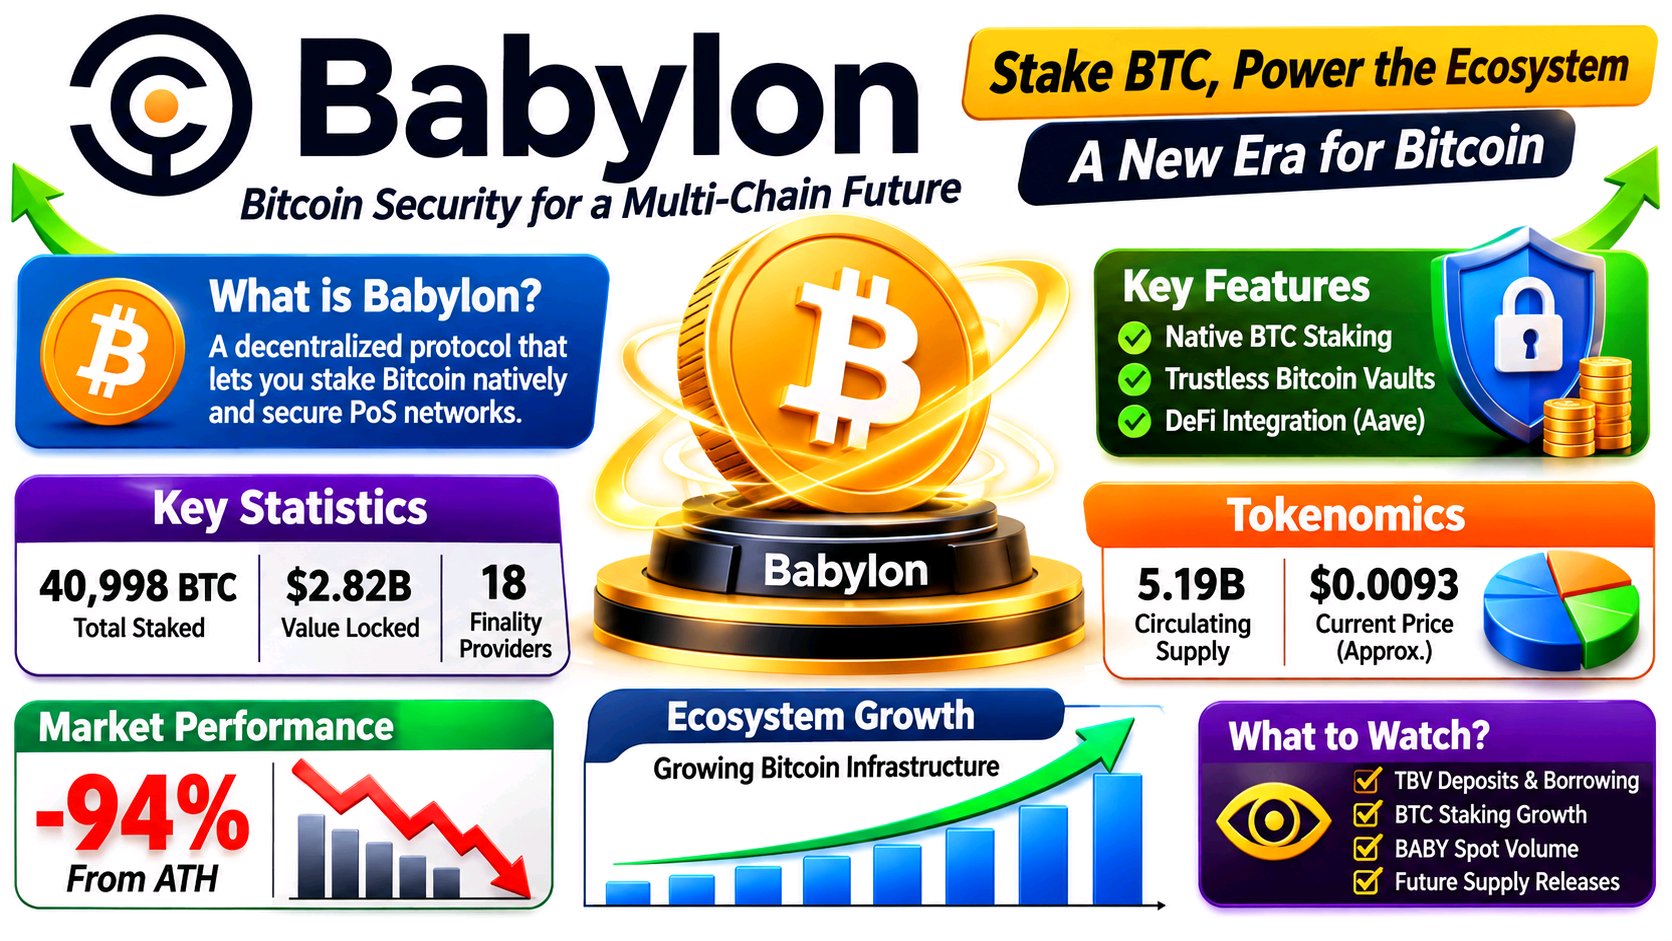
Điều khiến tôi chú ý ở Babylon là sự chênh lệch giữa cơ sở hạ tầng Bitcoin của dự án này và cách thị trường đối xử với BABY. Giá trị cốt lõi của giao thức rất hữu hình: BTC được stake nguyên bản trên mạng lưới Bitcoin, không cần wrap token hay từ bỏ quyền quản lý, trong khi Babylon Genesis điều phối bảo mật cho các mạng lưới kết nối. Bảng điều khiển trực tuyến của dự án cho thấy khoảng 40.998 BTC đã được stake, trị giá khoảng 2,82 tỷ USD, với 18 nhà cung cấp tính cuối (finality providers) đang hoạt động. Đó là số vốn thực sự được cam kết, chứ không chỉ là tiêu đề về số lượng ví thông thường. [1] Babylon cũng đang tiến xa hơn việc staking. Các Vault Bitcoin không cần tin cậy (Trustless Bitcoin Vaults - TBV) của dự án được thiết kế để cho phép BTC nguyên bản hỗ trợ việc vay mượn trên các ứng dụng bên ngoài. Quy trình quản trị của Aave đã thúc đẩy một đề xuất tích hợp, và các tài liệu của Babylon ghi nhận Aave v4 là ứng dụng TBV đầu tiên. Tuy nhiên, đây chỉ là lộ trình cơ sở hạ tầng, chưa phải là bằng chứng cho thấy nhu cầu vay mượn quy mô lớn hay thu nhập từ phí đã xuất hiện. [2] Vai trò của BABY ít trực tiếp hơn so với BTC. Token này dùng để trả phí Genesis, hỗ trợ quản trị và staking, cũng như tham gia vào các ưu đãi co-staking. Thế nhưng, BABY đang giao dịch ở mức gần 0,0093 USD, thấp hơn khoảng 94% so với mức cao nhất mọi thời đại được báo cáo, với khoảng 5,19 tỷ token đang lưu hành. Dữ liệu phái sinh cho thấy khoảng 5,9 triệu USD lãi suất mở (open interest) so với chưa đầy 1 triệu USD khối lượng giao dịch spot hàng ngày. Do đó, đòn bẩy đang vượt xa hoạt động spot thực tế. [3] Tôi sẽ theo dõi các khoản tiền gửi và vay mượn thực tế trên TBV, hoạt động stake BTC bền vững, sự phục hồi của khối lượng giao dịch spot BABY và các đợt phát hành nguồn cung trong tương lai. Câu hỏi cốt lõi là liệu Babylon có thể chuyển đổi tiện ích của Bitcoin thành hoạt động kinh tế định kỳ tác động trực tiếp đến BABY hay không, thay vì chỉ đơn thuần mở rộng cơ sở hạ tầng xung quanh nó. #ByXIMPACT $BABY1USDT
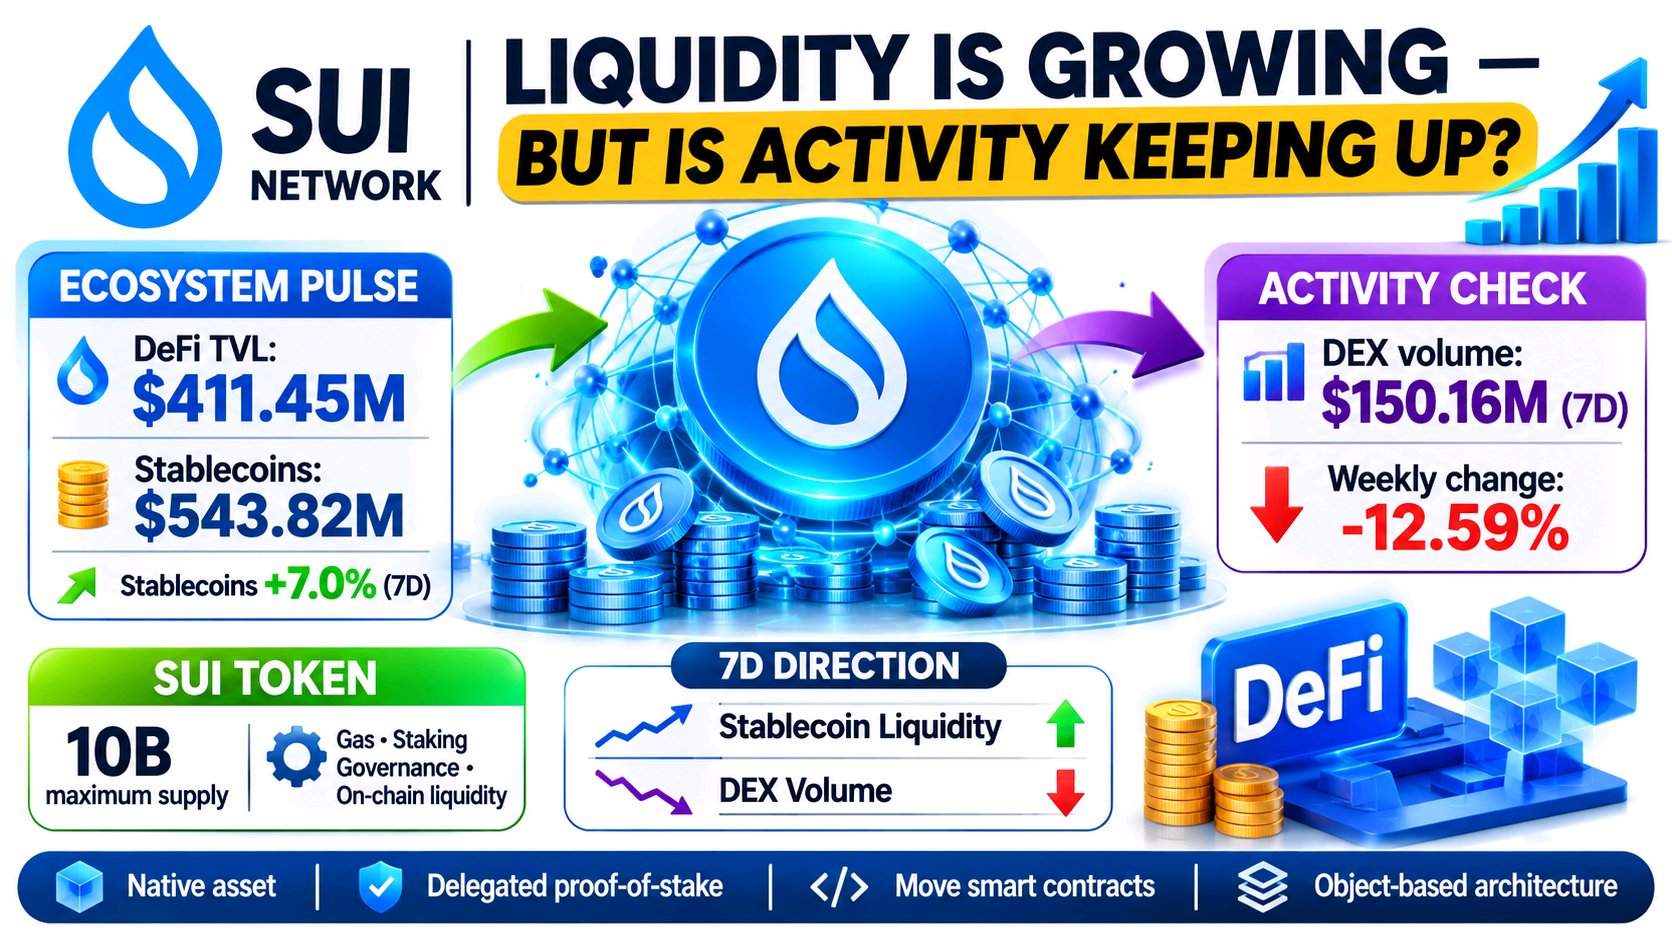
Điều khiến tôi chú ý ở SUI hiện nay là sự ngắt kết nối giữa tăng trưởng stablecoin và hoạt động DeFi thực tế. Thanh khoản dường như đang đổ vào hệ sinh thái, nhưng điều đó không tự động có nghĩa là người dùng đang thực sự triển khai nó. Tính đến ngày 12 tháng 11, DeFiLlama đã báo cáo khoảng 411,45 triệu USD giá trị TVL trong Sui DeFi, trong khi nguồn cung stablecoin đạt 543,82 triệu USD, tăng khoảng 7% trong bảy ngày. Tuy nhiên, khối lượng giao dịch DEX hàng tuần đã giảm 12,59% xuống còn khoảng 150 triệu USD. Sự kết hợp đó xứng đáng nhận được nhiều sự chú ý hơn bất kỳ tiêu đề đơn lẻ nào. DefiLlama +1 Tôi cũng nghĩ rằng sự khác biệt giữa thanh khoản khả dụng và thanh khoản hiệu quả là rất quan trọng. Kiến trúc dựa trên đối tượng (object-based architecture), hợp đồng thông minh Move và cơ chế đồng thuận Mysticeti của Sui được thiết kế để thực thi hiệu quả, trong khi bản thân SUI dùng để trả phí giao dịch và bảo mật mạng lưới thông qua staking ủy quyền. Tài liệu Sui +2 Thị trường vẫn chưa ghi nhận hệ sinh thái này. SUI giao dịch gần mức 0,80 USD vào ngày 13 tháng 11, giảm khoảng 7,6% trong bảy ngày. CoinGlass cũng cho thấy khối lượng hợp đồng tương lai gấp khoảng 6,2 lần khối lượng giao dịch giao ngay (spot), với lãi suất mở (open interest) gần mức 481 triệu USD. Điều đó cho thấy các công cụ phái sinh đang đóng vai trò lớn hơn nhiều trong hoạt động giao dịch so với nhu cầu giao ngay. CoinGlass +1 Đối với tôi, sự xác nhận tiếp theo nên đến từ việc khối lượng giao dịch DEX tăng cùng với sự tăng trưởng của stablecoin, TVL được cải thiện và sự tham gia mạnh mẽ hơn vào thị trường giao ngay. Tôi cũng sẽ theo dõi xem liệu lãi suất mở có ổn định mà không có quá nhiều vị thế long hay không. Sui có cơ sở hạ tầng và thanh khoản, nhưng câu hỏi thực sự là liệu thanh khoản đó có bắt đầu tạo ra hoạt động kinh tế bền vững hay không. Đó là sự khác biệt mà tôi muốn thấy trước khi đưa ra những kết luận chắc chắn hơn. #ByXIMPACT $SUIUSDT
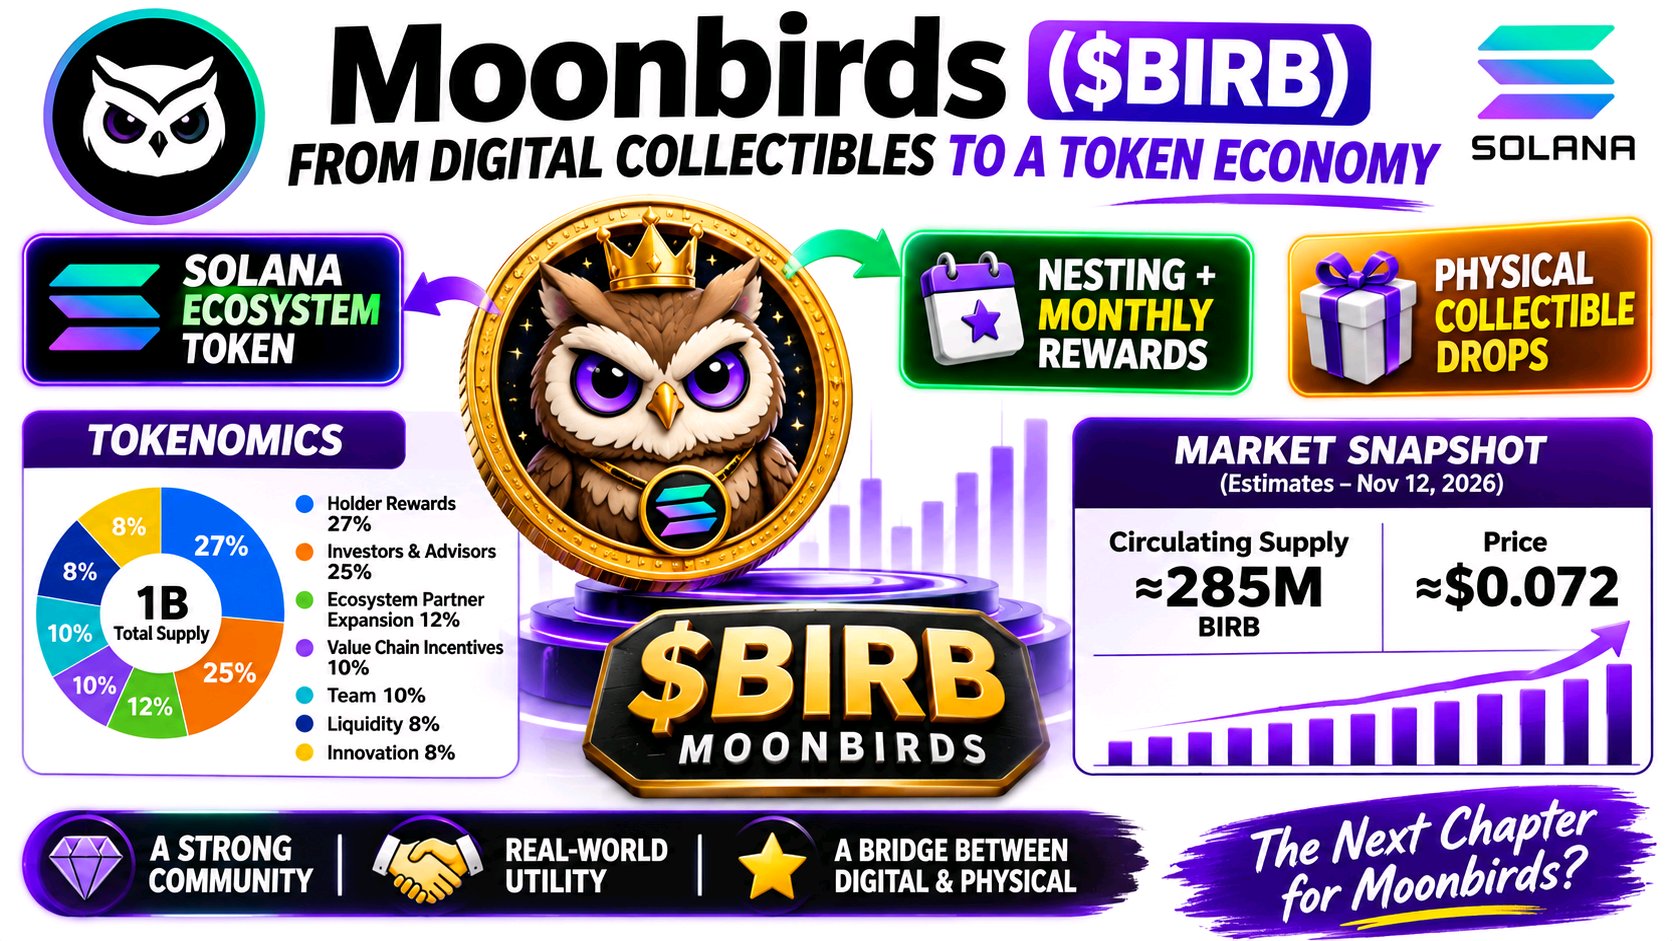
Điều thu hút sự chú ý của tôi về Moonbirds ($BIRB) là nỗ lực biến một danh tính NFT đã được thiết lập thành một hệ sinh thái dựa trên token rộng lớn hơn. Sự chuyển đổi đó rất thú vị, nhưng bài kiểm tra thực sự là liệu sự tham gia của cộng đồng có thể trở thành hoạt động kinh tế bền vững hay không. BIRB hoạt động trên Solana và được thiết kế để hỗ trợ các ưu đãi hệ sinh thái, phần thưởng cộng đồng, tham gia quản trị và các tích hợp trong tương lai. Dự án không còn chỉ đơn thuần là sở hữu một món đồ sưu tầm cú kỹ thuật số; nó đang cố gắng kết nối tài sản trí tuệ của mình với một nền kinh tế tập trung vào người tiêu dùng rộng lớn hơn. Tokenomics tiết lộ một chi tiết quan trọng. Tổng nguồn cung tối đa là 1 tỷ BIRB, với 27% được phân bổ cho phần thưởng người nắm giữ, 25% cho các nhà đầu tư và cố vấn, 10% cho nhóm phát triển và 12% cho các quan hệ đối tác hệ sinh thái. Theo lịch trình chính thức, các phần phân bổ cho nhóm và nhà đầu tư phải đối mặt với thời gian khóa 12 tháng trước khi bắt đầu trả dần hàng tháng. Điều này làm cho nguồn cung lưu hành và việc phân phối trong tương lai trở thành những yếu tố quan trọng cần theo dõi. moonbirds.com +1 Sự phát triển thú vị hơn là sự tiến hóa của Nesting. Moonbirds hiện hướng người nắm giữ đến Hồ sơ Người sưu tập (Collector Profile) của mình, nơi các đợt phân bổ BIRB hàng tháng vẫn tiếp tục và các NFT được lồng (nested) có thể kiếm được trứng để đổi lấy các đợt ra mắt vật phẩm sưu tầm vật lý sắp tới. Điều này kết nối quyền sở hữu kỹ thuật số với các sản phẩm hữu hình, thay vì chỉ dựa hoàn toàn vào đầu cơ token. claim.moonbirds.com +1 Tuy nhiên, thị trường vẫn đang thận trọng. Vào ngày 12 tháng 11, BIRB được giao dịch ở mức khoảng 0,073 đô la, với khối lượng giao dịch giao ngay (spot) khoảng 4,6 triệu đô la so với 17,2 triệu đô la khối lượng hợp đồng tương lai. Lãi suất mở (Open Interest) ở mức gần 8,6 triệu đô la, trong khi mức giảm hàng tuần lên tới gần 18%. Điều đó cho thấy hoạt động phái sinh đáng được chú ý, nhưng nó không chứng minh nhu cầu thực sự của hệ sinh thái. CoinGlass Trọng tâm của tôi sẽ là liệu hoạt động sưu tầm vật lý, sự tham gia định kỳ và việc sử dụng token thực tế có cùng phát triển hay không. Tôi cũng sẽ theo dõi các đợt phân phối hàng tháng, nguồn cung lưu hành, thanh khoản giao ngay và liệu vị thế hợp đồng tương lai có bắt đầu hỗ trợ thay vì thống trị hành động giá hay không. Moonbirds có một cây cầu thú vị giữa văn hóa kỹ thuật số và thương mại vật lý, nhưng liệu cây cầu đó có thể tạo ra nhu cầu lâu dài cho BIRB không? #ByXIMPACT $BIRBUSDT